

虾仁_
3.9k Publications

虾仁_
Signaler
Bloquer l’utilisateur
无人扶我凌云志,我自关注至山巅,超级返佣:XR8888

Détenteur pour BTC
Trade régulièrement
2.2 an(s)
37.3K+ Suivis
4.5K+ Abonnés
3.3K+ J’aime
Publications
Tous
Citations
Vidéos
Direct
PINNED
·
--
Avec la salle de chat des crevettes à portée de main, ne vous inquiétez pas pour les ventes à découvert de crypto-monnaie, l'argent entre en toute sécurité dans votre poche !
Avec la salle de chat des crevettes à portée de main, ne vous inquiétez pas pour les ventes à découvert de crypto-monnaie, l'argent entre en toute sécurité dans votre poche !
7
1
18
606
PINNED
·
--
$BTC
{spot}(BTCUSDT)
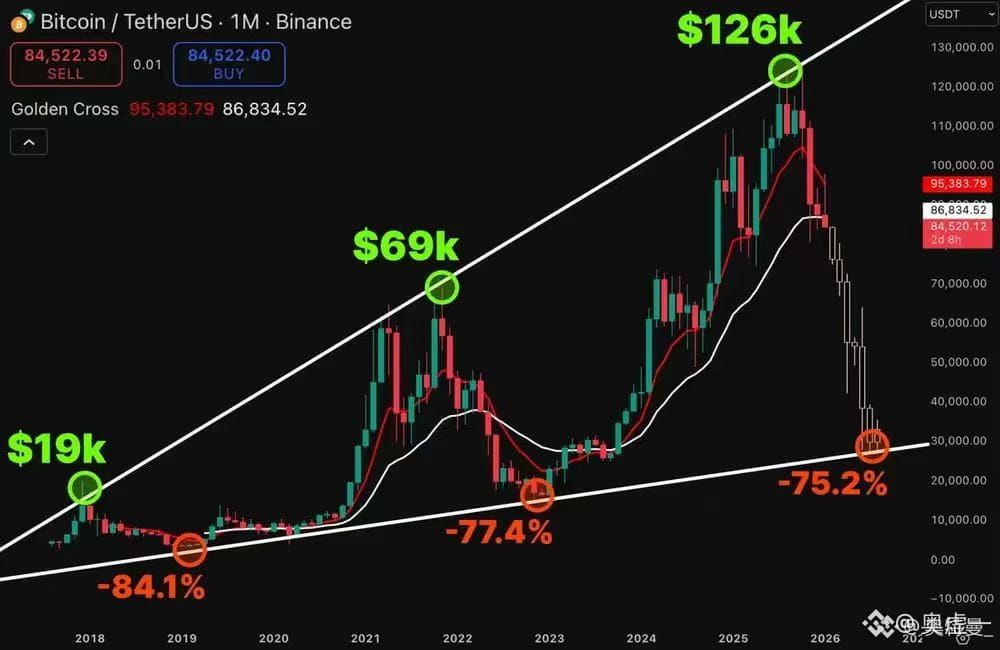
Ensuite vide !! Paniquer à 65k pour descendre à 40k ou même moins bas !!!
Les gros investisseurs vendent par lots, le taux de financement passe en négatif, les baissiers gagnent des subventions + double massacre du capital, un retour à la position est synonyme de chute unilatérale. Paniquer à 65k pour descendre à 40k ou même moins bas, la prochaine grande chute attend là.
$BTC
Ensuite vide !! Paniquer à 65k pour descendre à 40k ou même moins bas !!!
Les gros investisseurs vendent par lots, le taux de financement passe en négatif, les baissiers gagnent des subventions + double massacre du capital, un retour à la position est synonyme de chute unilatérale. Paniquer à 65k pour descendre à 40k ou même moins bas, la prochaine grande chute attend là.
1
29
388
·
--
Voir la traduction
TechFlow 快讯 - TOKEN2049 新加坡大会前夕,WasabiCard 汇聚稳定币支付机构共议#绿色的泡泡 #muskgk #关注我必回
全球稳定币支付基础设施服务商 WasabiCard 宣布,将于 2026 年 10 月 6 日在新加坡举办主题活动“Stablecoin & Payments: Funds Flow”。活动将在 Raffles Singapore 举行,采用邀请制茶叙与主题论坛形式,汇集稳定币发行、卡支付基础设施、机构级现实世界资产、数字资产服务、支付安全及科技领域的行业参与者。
稳定币正在成为全球资金流动的重要基础设施。链上结算与现实支付的加速连接,也在改变企业管理资金、开展跨境业务及触达全球用户的方式。本次活动将以“资金流动”为核心叙事,围绕链上资本市场和稳定币现实应用展开讨论,关注数字资产、传统金融网络与全球商业场景之间的协同关系。
活动讨论将聚焦两条行业主线。第一条主线关注资本市场上链,涵盖代币化资产、链上流动性、市场结构、机构参与及全球结算体系;第二条主线关注稳定币规模化应用,讨论跨境付款、商户受理、全球发卡、企业资金管理及日常支付等场景所需要的产品能力、合作机制与合规基础。
Circle 亚太区合作伙伴关系与业务发展副总裁 Vidit Agrawal 将参与活动,与来自支付、数字资产和金融科技领域的行业代表交流稳定币生态及现实支付应用。WasabiCard 此前已被列入
Circle Alliance Program 成员
。本次活动将进一步汇集稳定币生态建设者、支付基础设施服务商及企业应用领域的参与者,推动不同环节之间的行业交流。
目前公布的参与嘉宾还包括 Visa 美国加密合作负责人 Komil Desai、Lotus Technology CFO Dr. Daxue Wang、NIUM EVP APAC Yogesh Sangle、Plume Co-founder Shukyee Ma、Safeheron 南亚区总经理 Yifan Zhang、WIDTH Co-Founder & CEO Chye Kit、Mirae Asset 数字资产策略负责人 Kelly Sohn 以及 AWS 代表 David Sung。完整嘉宾阵容及相关活动信息将通过 WasabiCard 官方渠道陆续公布。
“稳定币支付正在进入规模化应用阶段,行业需要把资产、结算、支付网络和真实商业需求放在同一语境中讨论。”WasabiCard 联合创始人兼 CEO Ray Yang 表示,“我们希望通过 Funds Flow 汇集不同领域的实践者,形成有助于产品落地与产业协作的观点。我们也欢迎 TOKEN2049 期间来到新加坡的业内同行参加活动,与我们现场交流。”
作为活动主办方,WasabiCard 将结合全球发卡、全球付款和嵌入式支付领域的业务实践,为链上资本市场与稳定币现实应用带来支付基础设施视角。公司希望通过本次活动建立持续的行业对话,探索稳定币资金、全球支付网络与现实商业之间更具可扩展性的连接方式。
活动信息
活动名称:Stablecoin & Payments: Funds Flow
日期:2026 年 10 月 6 日
地点:Raffles Singapore, 1 Beach Road, Singapore 189673
主办方:WasabiCard
活动链接:
https://luma.com/gj0iv2kk
关于 WasabiCard
WasabiCard
是一家全球支付基础设施平台,通过稳定币驱动的金融基础设施,为企业、金融科技公司以及互联网原生业务提供发卡、全球付款及跨境支付能力。平台支持全球发卡、多币种结算、稳定币入金以及嵌入式支付能力,面向现代全球商业场景而设计。WasabiCard 广泛服务于广告投流、AI 工具及 SaaS 订阅、全球薪酬发放、资金管理以及数字金融应用等支付场景。
欢迎关注 WasabiCard 官方
X
和
LinkedIn
,获取最新产品动态、合作进展,以及稳定币支付未来发展的行业洞察。
TechFlow 快讯 - TOKEN2049 新加坡大会前夕,WasabiCard 汇聚稳定币支付机构共议
#绿色的泡泡 #muskgk #关注我必回
全球稳定币支付基础设施服务商 WasabiCard 宣布,将于 2026 年 10 月 6 日在新加坡举办主题活动“Stablecoin & Payments: Funds Flow”。活动将在 Raffles Singapore 举行,采用邀请制茶叙与主题论坛形式,汇集稳定币发行、卡支付基础设施、机构级现实世界资产、数字资产服务、支付安全及科技领域的行业参与者。
稳定币正在成为全球资金流动的重要基础设施。链上结算与现实支付的加速连接,也在改变企业管理资金、开展跨境业务及触达全球用户的方式。本次活动将以“资金流动”为核心叙事,围绕链上资本市场和稳定币现实应用展开讨论,关注数字资产、传统金融网络与全球商业场景之间的协同关系。
活动讨论将聚焦两条行业主线。第一条主线关注资本市场上链,涵盖代币化资产、链上流动性、市场结构、机构参与及全球结算体系;第二条主线关注稳定币规模化应用,讨论跨境付款、商户受理、全球发卡、企业资金管理及日常支付等场景所需要的产品能力、合作机制与合规基础。
Circle 亚太区合作伙伴关系与业务发展副总裁 Vidit Agrawal 将参与活动,与来自支付、数字资产和金融科技领域的行业代表交流稳定币生态及现实支付应用。WasabiCard 此前已被列入
Circle Alliance Program 成员
。本次活动将进一步汇集稳定币生态建设者、支付基础设施服务商及企业应用领域的参与者,推动不同环节之间的行业交流。
目前公布的参与嘉宾还包括 Visa 美国加密合作负责人 Komil Desai、Lotus Technology CFO Dr. Daxue Wang、NIUM EVP APAC Yogesh Sangle、Plume Co-founder Shukyee Ma、Safeheron 南亚区总经理 Yifan Zhang、WIDTH Co-Founder & CEO Chye Kit、Mirae Asset 数字资产策略负责人 Kelly Sohn 以及 AWS 代表 David Sung。完整嘉宾阵容及相关活动信息将通过 WasabiCard 官方渠道陆续公布。
“稳定币支付正在进入规模化应用阶段,行业需要把资产、结算、支付网络和真实商业需求放在同一语境中讨论。”WasabiCard 联合创始人兼 CEO Ray Yang 表示,“我们希望通过 Funds Flow 汇集不同领域的实践者,形成有助于产品落地与产业协作的观点。我们也欢迎 TOKEN2049 期间来到新加坡的业内同行参加活动,与我们现场交流。”
作为活动主办方,WasabiCard 将结合全球发卡、全球付款和嵌入式支付领域的业务实践,为链上资本市场与稳定币现实应用带来支付基础设施视角。公司希望通过本次活动建立持续的行业对话,探索稳定币资金、全球支付网络与现实商业之间更具可扩展性的连接方式。
活动信息
活动名称:Stablecoin & Payments: Funds Flow
日期:2026 年 10 月 6 日
地点:Raffles Singapore, 1 Beach Road, Singapore 189673
主办方:WasabiCard
活动链接:
https://luma.com/gj0iv2kk
关于 WasabiCard
WasabiCard
是一家全球支付基础设施平台,通过稳定币驱动的金融基础设施,为企业、金融科技公司以及互联网原生业务提供发卡、全球付款及跨境支付能力。平台支持全球发卡、多币种结算、稳定币入金以及嵌入式支付能力,面向现代全球商业场景而设计。WasabiCard 广泛服务于广告投流、AI 工具及 SaaS 订阅、全球薪酬发放、资金管理以及数字金融应用等支付场景。
欢迎关注 WasabiCard 官方
X
和
LinkedIn
,获取最新产品动态、合作进展,以及稳定币支付未来发展的行业洞察。
全球稳定币支付基础设施服务商 WasabiCard 宣布,将于 2026 年 10 月 6 日在新加坡举办主题活动“Stablecoin & Payments: Funds Flow”。活动将在 Raffles Singapore 举行,采用邀请制茶叙与主题论坛形式,汇集稳定币发行、卡支付基础设施、机构级现实世界资产、数字资产服务、支付安全及科技领域的行业参与者。
稳定币正在成为全球资金流动的重要基础设施。链上结算与现实支付的加速连接,也在改变企业管理资金、开展跨境业务及触达全球用户的方式。本次活动将以“资金流动”为核心叙事,围绕链上资本市场和稳定币现实应用展开讨论,关注数字资产、传统金融网络与全球商业场景之间的协同关系。
活动讨论将聚焦两条行业主线。第一条主线关注资本市场上链,涵盖代币化资产、链上流动性、市场结构、机构参与及全球结算体系;第二条主线关注稳定币规模化应用,讨论跨境付款、商户受理、全球发卡、企业资金管理及日常支付等场景所需要的产品能力、合作机制与合规基础。
Circle 亚太区合作伙伴关系与业务发展副总裁 Vidit Agrawal 将参与活动,与来自支付、数字资产和金融科技领域的行业代表交流稳定币生态及现实支付应用。WasabiCard 此前已被列入
Circle Alliance Program 成员
。本次活动将进一步汇集稳定币生态建设者、支付基础设施服务商及企业应用领域的参与者,推动不同环节之间的行业交流。
目前公布的参与嘉宾还包括 Visa 美国加密合作负责人 Komil Desai、Lotus Technology CFO Dr. Daxue Wang、NIUM EVP APAC Yogesh Sangle、Plume Co-founder Shukyee Ma、Safeheron 南亚区总经理 Yifan Zhang、WIDTH Co-Founder & CEO Chye Kit、Mirae Asset 数字资产策略负责人 Kelly Sohn 以及 AWS 代表 David Sung。完整嘉宾阵容及相关活动信息将通过 WasabiCard 官方渠道陆续公布。
“稳定币支付正在进入规模化应用阶段,行业需要把资产、结算、支付网络和真实商业需求放在同一语境中讨论。”WasabiCard 联合创始人兼 CEO Ray Yang 表示,“我们希望通过 Funds Flow 汇集不同领域的实践者,形成有助于产品落地与产业协作的观点。我们也欢迎 TOKEN2049 期间来到新加坡的业内同行参加活动,与我们现场交流。”
作为活动主办方,WasabiCard 将结合全球发卡、全球付款和嵌入式支付领域的业务实践,为链上资本市场与稳定币现实应用带来支付基础设施视角。公司希望通过本次活动建立持续的行业对话,探索稳定币资金、全球支付网络与现实商业之间更具可扩展性的连接方式。
活动信息
活动名称:Stablecoin & Payments: Funds Flow
日期:2026 年 10 月 6 日
地点:Raffles Singapore, 1 Beach Road, Singapore 189673
主办方:WasabiCard
活动链接:
https://luma.com/gj0iv2kk
关于 WasabiCard
WasabiCard
是一家全球支付基础设施平台,通过稳定币驱动的金融基础设施,为企业、金融科技公司以及互联网原生业务提供发卡、全球付款及跨境支付能力。平台支持全球发卡、多币种结算、稳定币入金以及嵌入式支付能力,面向现代全球商业场景而设计。WasabiCard 广泛服务于广告投流、AI 工具及 SaaS 订阅、全球薪酬发放、资金管理以及数字金融应用等支付场景。
欢迎关注 WasabiCard 官方
X
和
,获取最新产品动态、合作进展,以及稳定币支付未来发展的行业洞察。
1
89
·
--
#绿色的泡泡 #muskgk #Abonnez-vous et je vous répondrai
Rédaction : Xiao Bing
Ondo Finance a lancé, le 24 septembre, « Ondo Intelligent Portfolios ». Trois jetons de portefeuille ont été mis en ligne en même temps : BLKHIon (haut rendement), BLKDIGon (croissance diversifiée) et BLKGRWon (forte croissance).
Derrière chacun de ces jetons se trouve une stratégie de portefeuille personnalisée par BlackRock pour Ondo. En détenant un jeton, vous détenez une exposition à un panier d’actifs gérés par des logiques d’allocation professionnelles. Les pondérations du portefeuille, la logique de rééquilibrage et les frais sont exécutés par des contrats intelligents, et les positions ainsi que les proportions détenues sont visibles en temps réel on-chain.
Le responsable mondial de l’équipe de solutions de portefeuilles modèles de BlackRock, Lisa O'Connor, a déclaré dans un communiqué : « La tokenisation crée une nouvelle façon de livrer des stratégies de portefeuille via une infrastructure numérique. Des stratégies de portefeuille diversifiées peuvent être intégrées à des produits d’investissement tokenisés, permettant aux investisseurs qualifiés d’obtenir une allocation diversifiée via un seul outil. »
Le PDG délégué d’Ondo, Ian De Bode, l’a dit plus directement : « Un portefeuille de ce type n’est jamais apparu auparavant sur la chaîne. »
Le jeton ONDO a bondi après l’annonce, avec une hausse d’environ 22 % sur 24 heures.
En quoi est-ce différent de l’achat d’un ETF ?
À première vue, détenir BLKHIon et détenir un ETF de haut rendement procure une expérience similaire : un code, un panier d’actifs, une gestion professionnelle. Mais la différence sous-jacente est structurelle.
Les ETF se négocient pendant les heures d’ouverture des bourses, avec un règlement T+1. Les rachats nécessitent le recours à des participants autorisés, et la divulgation des positions est publiée avec un délai trimestriel ou mensuel.
Les jetons de portefeuille d’Ondo sont transférables 24 h/24, avec un règlement immédiat on-chain. La création (mint) et le rachat sont directement adressés aux investisseurs, et les positions ainsi que les pondérations sont consultables en temps réel on-chain.
La différence la plus cruciale réside dans la composabilité. Une fois un ETF acheté, il reste dans le compte-titres du courtier : vos possibilités sont limitées.
Une fois un jeton de portefeuille acheté, il peut être envoyé dans des protocoles de prêt pour servir de collatéral, utilisé sur des plateformes de contrats perpétuels pour prendre des positions longues ou courtes, et combiné avec d’autres actifs on-chain afin de bâtir des stratégies plus complexes.
En une phrase : l’ETF est un produit fermé, tandis que le jeton de portefeuille est un bloc LEGO ouvert.
La feuille de route d’Ondo
Cette publication marque l’aboutissement du passage d’Ondo de « émetteur d’actifs » à « plateforme de gestion d’actifs on-chain ».
La première étape consiste en OUSG et USDY : déplacer une exposition unique aux bons du Trésor américain sur la chaîne, afin que les utilisateurs on-chain puissent capter les rendements des bons du Trésor.
Deuxième étape : Ondo Global Markets, qui tokenise des centaines d’actions américaines et d’ETF, afin de créer une plateforme on-chain d’émission et de négociation de titres. Le TVL dépasse 1,5 milliard de dollars, couvrant 30 marchés au sein de l’Union européenne. L’entreprise a obtenu une licence SEC grâce à l’acquisition de Oasis Pro.
Troisième étape : aujourd’hui, les Intelligent Portfolios. Il ne s’agit plus de tokeniser des actifs un par un, mais d’empaqueter des stratégies professionnelles d’allocation d’actifs dans un produit natif on-chain, négociable et composable.
La participation de BlackRock apporte non seulement une validation professionnelle au niveau des stratégies, mais envoie aussi un signal à la plateforme de distribution d’Ondo : le plus grand gestionnaire d’actifs au monde estime que ce canal mérite un contenu sur mesure.
À chaque étape, une même chose est en cours : abaisser le seuil d’accès aux outils d’investissement professionnels.
Les rendements des bons du Trésor, autrefois un privilège institutionnel, deviennent un bien public on-chain ; les actions tokenisées passent du compte du courtier à un actif de portefeuille ; et maintenant, les stratégies de portefeuille quittent le salon de la banque privée pour devenir des jetons que n’importe qui peut créer.
Pourquoi cette évolution est-elle importante ?
Le secteur crypto discute depuis des années de « porter Wall Street on-chain ». La plupart du temps, cela signifie émettre un produit tokenisé de bons du Trésor, ou transformer une action en ERC-20.
Ce qu’Ondo fait aujourd’hui est différent.
Il ne s’agit pas simplement de tokeniser un actif unique, mais de porter la logique de gestion d’actifs on-chain. La stratégie d’allocation, les règles de rééquilibrage et la structure de frais sont codées dans des contrats intelligents. BlackRock, société qui gère plus de 10 000 milliards de dollars d’actifs dans le monde, accepte de personnaliser des stratégies pour une plateforme on-chain : en soi, c’est un vote de confiance de la finance traditionnelle envers l’infrastructure on-chain.
Quand un investisseur ordinaire peut, via une opération de mint une fois sur la chaîne, obtenir une exposition à un portefeuille diversifié au niveau de BlackRock, tout en conservant la liberté de transférer cette position vers des scénarios de prêt, de dérivés et d’autres cas d’usage DeFi, on n’est plus dans une histoire de « tokenisation ». C’est le début de la finance on-chain qui commence à fournir ce que la finance traditionnelle ne peut pas offrir.
Les ETF ont mis trente ans à transformer l’industrie de la gestion d’actifs ; le point de départ des jetons de portefeuille on-chain, c’est aujourd’hui.
161
·
--
#绿色的泡泡 #muskgk #Suivez-moi, je répondrai forcément
Rédigé par : Rita
Le marché potentiel total de l’industrie des semi-conducteurs devrait atteindre 3,2 billions de dollars d’ici 2030. Dans son rapport sur l’industrie américaine des semi-conducteurs publié le 14 septembre 2026, la Bank of America a relevé les prévisions de marché potentiel total des semi-conducteurs de 2,7 billions de dollars à 3,2 billions de dollars pour la période 2023 à 2030, et a augmenté le taux de croissance annuel composé de 14 % à 18 % pour la période 2026 à 2030. Les puces mémoire et les centres de données sont les principaux moteurs, tandis que la reprise des secteurs automobile et industriel apporte un soutien supplémentaire. L’industrie a mis 50 ans pour atteindre 1 000 milliards de dollars de ventes ; aujourd’hui, le marché potentiel devrait doubler en seulement quatre ans, passant de 1 700 milliards de dollars à 3 400 milliards.
Dans le rapport, l’analyste de BofA Vivek Arya indique que l’industrie de l’IA passe d’une logique consistant à rechercher un retour sur investissement à la résolution de contraintes structurelles, telles que les puces et l’alimentation électrique. Les pénuries de puces mémoire et la hausse des prix restent des facteurs clés de croissance. Bien que les inquiétudes concernant un ralentissement des investissements dans les infrastructures IA se soient renforcées, les commandes clients, les accords à long terme, les engagements de capacités et la tarification des produits semi-conducteurs ne montrent aucun signe de ralentissement.
Le TAM des semi-conducteurs double en quatre ans
La BofA prévoit que le chiffre d’affaires des semi-conducteurs augmentera de 113 % en glissement annuel en 2026, et que les semi-conducteurs « cœur » progresseront de 30 % en glissement annuel. Les puces mémoire devraient mieux performer, avec une hausse d’environ 327 % du chiffre d’affaires en glissement annuel. La DRAM progresserait de 328 % en glissement annuel, tandis que la NAND augmenterait de 341 %. Les activités calcul et stockage croîtraient de plus de 50 % en glissement annuel, et la demande en serveurs resterait très forte.
Par segment de marché final, les communications sans fil reculeraient de 8 % en glissement annuel, affectées par des ventes de smartphones faibles. L’automobile augmenterait de 12 %, l’industrie de 32 %, l’électronique grand public baisserait de 7 % et les communications filaires augmenteraient de 29 %. Les ventes de mémoire devraient atteindre 937 milliards de dollars en 2026, et celles des semi-conducteurs « cœur » 739 milliards de dollars.
WFE rehaussé à 270 milliards
La BofA a relevé ses prévisions de dépenses en équipements de fabrication de semi-conducteurs pour 2026 à 156 milliards de dollars, soit une hausse de 33 % en glissement annuel. Les prévisions pour 2027 ont été relevées à 210 milliards de dollars, soit +34 %. Celles de 2028 ont été relevées à 272 milliards de dollars, soit +30 %. La DRAM est le principal moteur de croissance : la prévision pour 2027 a été relevée de 21 %, à 52 milliards de dollars ; celle pour 2028 a été relevée à 81 milliards de dollars. Pour la NAND, la prévision 2027 a été relevée de 19 %, à 20,5 milliards de dollars.
La BofA prévoit que les dépenses d’investissement liées au nouveau cycle de 2025 à 2030 atteindront 360 milliards de dollars, avec un taux de croissance annuel composé de 25 %. Les dépenses CAPEX en DRAM s’élèveraient à 114 milliards de dollars, celles en NAND à 30 milliards de dollars, et la fonderie ainsi que les puces logiques à 215 milliards de dollars. Pour 2026, les dépenses en équipements des usines de plaquettes en Chine devraient atteindre 45 milliards de dollars, soit 29 % du total mondial ; d’ici 2030, cette part devrait retomber à environ 20 %.
Les prix de location confirment une demande solide
Le prix de location au comptant du GPU B200 d’NVIDIA est actuellement d’environ 5,72 dollars par heure. Il a augmenté de façon continue sur les deux derniers mois, restant inférieur d’un peu moins de 10 % au pic de 6,10 dollars atteint en mars. Le prix de location de l’A100 est d’environ 1,60 dollar, et celui de l’H100 d’environ 2,65 dollars. La BofA souligne que le maintien des prix de location à un niveau élevé indique une demande forte, large, et sans signe de ralentissement.
La BofA estime que l’année 2027 restera, pour l’ensemble des fournisseurs de calcul, de réseau et de mémoire, une période où les commandes sont bien remplies et les contrats suffisants. Le marché devrait rester tendu en 2028, tiré par l’augmentation de la demande liée à l’intégration des CPU et XPU ainsi qu’aux technologies d’extension optique. De nombreux fabricants d’ASIC et de GPU accélèrent également le développement de leurs activités d’accélérateurs IA.
Valorisation attrayante
L’indice des semi-conducteurs a progressé de 67 % depuis le début de l’année, mais son PER à terme est de 18x, inférieur aux 19x du S&P 500. Le bénéfice par action devrait augmenter de 139 % en glissement annuel, soit un rythme environ 7 fois supérieur à celui du marché. La BofA adopte une attitude prudente avant la fin des élections à mi-mandat et l’apaisement des inquiétudes macroéconomiques. Récemment, l’indice a reculé d’environ 17 % en raison d’une réévaluation par les investisseurs de la durabilité de l’IA.
La BofA prévoit que les puces de calcul, de réseau et les puces analogiques afficheront une résilience plus forte. Si la dynamique du marché revient, Micron, Rambus, Applied Materials et Intel pourraient mener la hausse. La BofA attribue un objectif de cours de 620 dollars à AMD, 500 dollars à Nidec? (c-1/), 650 dollars à Applied Materials, 145 dollars à Intel, 385 dollars à Rambus Research (c-1/), 365 dollars à Marvell Electronic (c-1/), 1 550 dollars à Micron, et 350 dollars à NVIDIA.
Du point de vue des risques, les principaux risques baissiers incluent une baisse moyenne du prix de vente des mémoires supérieure aux attentes, une intensification de la concurrence de nouveaux entrants chinois, la perte de parts de marché au profit de grands concurrents, ainsi qu’un affaiblissement de la demande dans des marchés finaux comme les centres de données et les smartphones. Les risques à la hausse comprennent des avancées technologiques, une hausse des parts de marché des produits Flash et les mises à niveau NAND.
Le TAM des semi-conducteurs double en quatre ans, et les dépenses d’équipement des fondeurs sont également relevées. La BofA estime que la demande portée par l’IA n’a pas encore atteint son sommet.
Avertissement
Cet article est une compilation et une interprétation du rapport de recherche d’un courtier tiers (Bank of America, publié le 14 septembre 2026) par Chaoxiang Research, et s’appuie sur la synthèse d’informations disponibles publiquement. Les notes, objectifs de cours, prévisions de bénéfices et jugements cités dans le texte reflètent tous les opinions des analystes de ce courtier et ne représentent que la position de l’institution à laquelle ils appartiennent ; ils ne représentent pas les vues de Chaoxiang Research et ne constituent aucun conseil en investissement.
Le marché comporte des risques, les décisions doivent être prises de manière indépendante. Cet article ne doit pas servir de base pour acheter ou vendre des titres quelconques.
1
175
·
--
#绿色的泡泡 #muskgk #Abonnez-vous à moi, je réponds toujours
Rédaction : Rita
Les flux de capitaux vers les ETP sur Bitcoin se concentrent de plus en plus, tandis que les capitaux dans l’ensemble continuent de sortir. Ce contraste est en train de définir la structure des flux de capitaux dans le marché actuel des ETP crypto.
Le 8 septembre, JPMorgan a publié un rapport sur les flux de capitaux des marchés de cryptomonnaies indiquant qu’au 4 septembre (vendredi), les ETP Bitcoin au comptant aux États-Unis ont enregistré des sorties nettes de 175 M$ ; les ETP Ethereum des entrées nettes de 9 M$ ; et les ETP Solana des sorties nettes de 5 M$. Sur la semaine (au 4 septembre), les trois principales catégories ont totalisé 1,126 Md$ de sorties nettes, soit un léger ralentissement par rapport aux deux semaines précédentes.
Le Bitcoin a baissé de 2,1 % le jour même, l’Ethereum a chuté de 2,1 % également, et Solana a reculé d’environ 3 %. La direction des flux de capitaux suit globalement l’évolution des prix, mais la concentration des entrées de capitaux dépasse largement les attentes du marché.
Les entrées de capitaux se concentrent chez BlackRock et Fidelity
Les flux vers les ETP Bitcoin présentent une concentration extrêmement élevée. Les entrées quotidiennes de l’IBIT, filiale de BlackRock, s’élèvent à 118 M$, celles de l’FBTC de Fidelity à 57 M$ ; ensemble, cela représente 175 M$. D’autres produits d’ETP Bitcoin au comptant suivis par JPMorgan n’ont enregistré aucune entrée nette le jour même.
Le fonds Grayscale GBTC affiche zéro entrée le jour même, et son encours a fortement diminué par rapport à son précédent sommet historique. Les produits ARKB, BITB, HODL, etc., n’ont également vu aucun nouveau capital. Cette concentration n’est pas une première, mais elle ressort particulièrement dans un contexte de sorties globales.
Les différences de frais expliquent en partie cette concentration. Les frais de l’IBIT et de l’FBTC sont de 0,25 %, tandis que ceux du GBTC de Grayscale atteignent 1,50 %, soit six fois plus. Le transfert des porteurs de long terme de produits à frais élevés vers des produits à frais plus faibles se remarque davantage durant la phase de sorties.
Le total des actifs sous gestion des ETP Bitcoin s’établissait à 101,25 Md$ après la clôture du vendredi, avec un volume de transactions nominal de 2,945 Md$ le jour même, soit proche de la moyenne de 3,229 Md$ par jour depuis le lancement en janvier 2024. Le volume n’a pas augmenté, ce qui indique que les flux proviennent davantage d’ajustements de portefeuille que d’un impact des transactions à court terme.
Couverture des flux à l’intérieur des ETP Ethereum
Les flux des ETP Ethereum ont une structure différente. Les ETP Ethereum d’ETHA chez BlackRock ont enregistré des entrées nettes de 58 M$ le jour même, tandis que FETH chez Fidelity a enregistré des sorties nettes de 48 M$ ; les deux s’annulent presque totalement. Les autres produits ont enregistré zéro entrée, de sorte que les ETP Ethereum ont au total enregistré uniquement 9 M$ d’entrées nettes.
Le total des actifs sous gestion des ETP Ethereum s’élève à 14,54 Md$, et le volume de transactions du jour atteint 806 M$, légèrement inférieur à la moyenne quotidienne de 949 M$ depuis le lancement en juillet 2024. Le prix de l’Ethereum a baissé de 2,1 % en cours de séance le vendredi, et était quasiment inchangé au moment de la publication du rapport.
Grayscale ETHE poursuit la tendance des sorties de capitaux, avec des sorties nettes cumulées dépassant 5 Md$. Le mini-trust Ethereum de Grayscale ETH reste à zéro entrée. La confrontation entre les produits de BlackRock et de Fidelity montre que les investisseurs divergent sur la manière de positionner leurs avoirs sur l’Ethereum ; des flux directionnels tendanciels vers l’un ou l’autre ne se sont pas encore formés.
Solana ETP affiche des sorties nettes
Solana ETP enregistre des sorties nettes de 5 M$ le jour même : le BSOL de Bitwise sort d’environ 3 M$, et le FSOL de Fidelity sort de 2 M$, ce qui en fait les deux seuls contributeurs du jour. Les actifs sous gestion de Solana ETP s’élèvent à 1,351 Md$, et le volume de transactions du jour à 64 M$, supérieur à la moyenne de 48 M$ par jour depuis le lancement en octobre 2025.
Le prix de Solana a baissé d’environ 3 % le jour même, et l’augmentation du volume est apparue en même temps que la baisse des prix, indiquant que certains investisseurs, face à la faiblesse du cours, ont choisi de réduire leurs positions. Par rapport aux autres catégories, la taille du marché des ETP Solana étant plus petite, les variations de capitaux d’un produit unique ont un impact plus direct sur la direction globale des flux.
Signal de ralentissement des sorties de capitaux hebdomadaires
Sur la semaine (au 4 septembre), les ETP Bitcoin, Ethereum et Solana au comptant aux États-Unis ont totalisé 1,126 Md$ de sorties nettes. Ce chiffre ralentit par rapport aux deux semaines précédentes, mais reste la troisième semaine consécutive de sorties nettes.
Dans son rapport, JPMorgan signale qu’au 7 septembre (lundi), les marchés boursiers américains seront fermés pour la fête du Travail, et qu’aucune donnée de flux n’est disponible ce jour-là. Après la reprise des échanges, les données de flux du 8 septembre constitueront un point clé pour évaluer si la tendance de sorties se poursuit.
Sur une période plus longue, les ETP Bitcoin cumulent environ 58,2 Md$ d’entrées nettes, les ETP Ethereum environ 12,6 Md$, et les ETP Solana environ 1,4 Md$. Malgré les sorties récentes continues, le volume cumulé d’entrées nettes reste positif, ce qui suggère que la majorité des capitaux positionnés au début n’a pas encore été retirée.
Les flux reflètent le rythme des allocations
Les données de flux du 4 septembre révèlent l’atout principal du marché actuel des ETP crypto : les émetteurs en tête captent presque tout le capital nouvellement entrant, tandis que les autres produits sont marginalisés. Cette concentration se manifeste à la fois sur les ETP Bitcoin et sur les ETP Ethereum.
Avec des sorties hebdomadaires de 1,126 Md$, le rythme a ralenti par rapport aux deux semaines précédentes, mais la tendance n’a pas encore été inversée. En l’absence de catalyseur clair, les flux des ETP crypto pourraient continuer à afficher le schéma « concentration sur les leaders, sorties globales ».
À surveiller : une fois que les sorties de capitaux ralentissent jusqu’à un certain niveau, assistera-t-on à un signal indiquant que les produits en tête se retournent les premiers vers des entrées nettes ? Si les entrées de BlackRock et de Fidelity peuvent continuer à s’amplifier suffisamment pour compenser les sorties de produits comme Grayscale, alors seulement la direction globale des flux pourra s’inverser.
Clause de non-responsabilité
Cet article est une compilation et une interprétation du rapport de recherche d’un courtier tiers (JPMorgan, 8 septembre 2026) réalisée par Chaoxiang Research, à partir des informations publiques du marché. Les notes, cours cibles, prévisions de bénéfices et jugements cités dans le texte sont uniquement ceux des analystes de ce courtier ; ils ne représentent que la position de l’institution concernée et ne constituent pas l’opinion de Chaoxiang Research, ni ne constituent un quelconque conseil en investissement.
Le marché comporte des risques ; la décision doit être prise de manière indépendante. Le présent article ne doit pas être utilisé comme base pour acheter ou vendre des valeurs mobilières.
114
·
--
#绿色的泡泡 #muskgk #Suivez-moi, je répondrai forcément
Rédaction : Rita
Lors de la conférence Communacopia, SanDisk a révélé que les accords à long terme (NBM) couvrent 50 % et 67 % des volumes prévus pour FY27 et FY28, respectivement. Même dans un scénario pessimiste de baisse des prix de la NAND, les prix planchers de ces accords peuvent soutenir environ 80 % de la marge brute. Dans un rapport récapitulatif publié le 9 septembre, Goldman Sachs maintient une recommandation « Acheter » avec un objectif de cours à 2 200 dollars, impliquant un potentiel de hausse de 26,6 % par rapport au cours actuel de 1 738 dollars.
Goldman Sachs estime que la logique fondamentale de SanDisk se déplace d’une stratégie fondée sur les cycles vers une montée en gamme structurelle. Le marché de la NAND passe d’une tarification spot à court terme à des accords à long terme, et la demande des centres de données devient le principal moteur. Côté offre, la croissance est limitée ; côté demande, l’essor de l’inférence IA alimente une expansion continue. Grâce à sa plateforme de joint-venture avec Kioxia et à une intensité de capital faible, SanDisk présente une meilleure visibilité bénéficiaire au sein de ce cycle.
NBM verrouille 80 % de la marge brute
La direction de SanDisk a détaillé les éléments financiers du NBM lors de la conférence. Les clauses de prix plancher constituent le cœur du dispositif : elles garantissent que, dans des scénarios extrêmes de forte baisse des prix de la NAND, la marge brute de la majorité des activités de l’entreprise reste à environ 80 %. Ce mécanisme de protection modifie la structure de ses profits, de sorte que SanDisk n’est plus exposée de façon intégrale aux fluctuations brutales des prix spot.
En termes de couverture, 50 % du volume prévu pour FY27 est couvert par le NBM, et ce taux passe à 67 % pour FY28. Goldman Sachs considère que cette couverture signifie que la visibilité sur les revenus de SanDisk au cours des deux prochaines années augmente sensiblement. La confiance de la direction dans les objectifs financiers à long terme repose précisément sur la certitude apportée par ces accords.
Offre contrainte, capacité en Chine qui s’absorbe
SanDisk porte un regard plutôt prudent sur l’offre de NAND. La direction estime qu’à court terme, la croissance de l’offre de NAND restera faible et que l’adoption de l’inférence IA stimule en continu la demande. Cet équilibre offre-demande offre un soutien aux prix.
Concernant l’expansion des capacités des concurrents en Chine, SanDisk estime que la nouvelle offre qu’ils ajoutent est principalement absorbée par le marché local, avec un impact limité sur le marché mondial. Dans son rapport, Goldman Sachs mentionne également que l’itération de la feuille de route de YMTC constitue un risque potentiel, mais que, pour l’instant, son effet reste maîtrisable.
HBF ouvre un espace à long terme
La direction de SanDisk se montre optimiste sur les perspectives à long terme de HBF et du cache KV. Le HBF est considéré comme une solution potentielle pour traiter le problème du « mur de mémoire » en IA ; sa densité plus élevée peut répondre aux besoins conjoints en bande passante mémoire et en capacité requis par le calcul IA. Le cache KV est essentiel à l’inférence IA : la direction l’avait déjà décrit comme un élément clé constituant le TAM mémoire des centres de données IA.
En s’appuyant sur les calculs de la direction, Goldman Sachs indique qu’en 2032, le cache KV représentera environ 35 % du TAM mémoire des centres de données IA de 1,2 ZB. Cette donnée implique que SanDisk dispose, dans le domaine du stockage IA, d’un espace de croissance à long terme bien supérieur à celui du NAND traditionnel.
Faible intensité de capital, soutien à la croissance des bits
L’accord de coentreprise entre SanDisk et Kioxia a été prolongé jusqu’en 2034. La direction souligne que cette configuration, combinant la propriété de la propriété intellectuelle et les investissements en R&D, confère à la coentreprise une capacité de fabrication efficace ; ainsi, la part de croissance en bits n’est pas proportionnelle aux dépenses d’investissement. L’intensité de capital de SanDisk est d’environ 5 %, nettement inférieure à la moyenne de l’industrie.
La direction indique également qu’avec la plateforme BiCS, la société peut déjà observer des trajectoires technologiques sur plusieurs années à venir, et qu’elle peut soutenir une croissance supplémentaire en bits avec la même intensité de capital faible. Goldman Sachs estime que cet avantage en coûts constitue un facteur de différenciation clé de SanDisk par rapport à ses pairs.
Le rachat d’actions pilote le retour de capital
SanDisk réaffirme que le rachat d’actions est le moyen principal de restituer aux actionnaires le capital excédentaire. La société a déjà réalisé environ 4,5 milliards de dollars de rachats. La direction se dit ouverte à l’introduction future de dividendes, mais à ce stade, le rachat demeure l’outil central.
L’objectif de cours de Goldman Sachs à 2 200 dollars est basé sur un multiple de 20 fois les bénéfices par action (BPA) annualisés après normalisation à 110 dollars. Avec un cours actuel de 1 738 dollars, cela implique un potentiel de hausse de 26,6 %. Goldman Sachs estime que la stabilité des bénéfices apportée par le NBM, la configuration du secteur avec une offre contrainte et la faible intensité de capital soutiennent conjointement cette valorisation.
Les risques à la baisse incluent : un changement structurel à long terme de la tarification NAND qui ne se matérialise pas ; la poursuite de l’itération de la feuille de route technologique de YMTC ; l’incapacité de SanDisk à obtenir des parts de marché dans le secteur des eSSD.
Avertissement
Le présent article est une mise en forme et une interprétation du rapport de recherche d’un courtier tiers (Goldman Sachs, 9 septembre 2026) par Trend Research, en s’appuyant sur des informations du marché accessibles au public. Les notes, objectifs de cours, prévisions de bénéfices et jugements cités dans le texte sont uniquement les points de vue des analystes de ce courtier ; ils ne reflètent que la position de l’institution concernée, ne représentent pas la position de Trend Research et ne constituent aucun conseil en investissement.
Il existe des risques sur le marché ; les décisions doivent être prises de manière indépendante. Le présent article ne doit pas servir de base pour acheter ou vendre des valeurs mobilières quelconques.
213
·
--
Rédigé par : Rita
Les ventes mondiales de semi-conducteurs ont augmenté de 131% en glissement annuel en juillet, tout en reculant de 9,5% en séquentiel, soit une baisse légèrement supérieure à la moyenne historique de 8,5%. Le 8 septembre, Bernstein a publié un rapport de suivi de la WSTS, indiquant que la mémoire reste le moteur central de la croissance : +452% en glissement annuel. Sur l’ensemble de l’année en cours, elle contribue à environ 355 milliards de dollars de revenus additionnels, propulsant l’industrie, depuis le début de l’année, vers une hausse de 111%. En excluant la mémoire, les ventes enregistrent néanmoins +35% en glissement annuel.
La hausse des prix de la mémoire explique près de 70% de l’augmentation de 111% observée sur l’année. Dans les données en séquentiel de juillet, la performance de la plupart des catégories de produits est meilleure que les schémas saisonniers, mais la divergence entre régions est très marquée : la Chine recule de 28% en séquentiel, tandis que les Amériques ne baissent que de 0,4%.
La mémoire apporte près de 70% de l’augmentation; hors mémoire, +35%
En juillet, le chiffre d’affaires total des semi-conducteurs progresse de 131% en glissement annuel, après +144% en juin, restant à un niveau élevé. La mémoire, avec une hausse de 452% en glissement annuel, continue de dominer la croissance : au cumul jusqu’en juillet, elle contribue à environ 355 milliards de dollars de revenus additionnels pour l’industrie, soit près de 70% de la hausse de 111% depuis le début de l’année. À elle seule, la composante “prix de la mémoire” soutient la majeure partie de la progression du secteur.
En excluant la mémoire, les ventes du secteur progressent de 35% en glissement annuel; la demande sur les produits hors mémoire reste également saine. Sur la base des données lissées sur 3 mois, la croissance des ventes du secteur atteint 30,4%, bien au-delà de la moyenne historique de 5,5%. Dans ce cas, la mémoire affiche +48,3% sur 3 mois, et les produits hors mémoire +10,8%.
Performances en séquentiel supérieures aux tendances saisonnières
En juillet, les ventes globales reculent de 9,5% en séquentiel, légèrement moins que la moyenne historique (baisse de 8,5%). Toutefois, la plupart des catégories de produits affichent des résultats généralement meilleurs que la saisonnalité.
Les composants discrets reculent de 5,9% en séquentiel, mieux que la moyenne saisonnière (-10,2%). Les lignes standard analogiques progressent de 8,6%, contre -2,7% en saison. Les composants logiques progressent de 2,2% en séquentiel, mieux que la baisse de -0,9%. Les MCU reculent de 1,5%, mieux que la baisse de -9,1%. Les DSP progressent de 6,8%, mieux que la baisse de -5,1%. Les DRAM reculent de 17,5%, mieux que la baisse de -25,7%. Les NAND reculent de 14,7%, mieux que la baisse de -28,8%.
Les MPU reculent de 8,2% en séquentiel, sous la moyenne saisonnière (-5,7%)—l’une des rares catégories à faire moins bien que la tendance historique. Les produits optoélectroniques, capteurs et produits dédiés aux applications analogiques sont globalement à parité avec la moyenne historique.
Divergence marquée entre régions : la Chine recule de 28% en séquentiel
En glissement annuel, toutes les régions affichent une croissance des ventes totales. Les Amériques progressent de 172,6%, l’Europe de 89,8%, le Japon de 58,4%, la Chine de 97,5% et les autres régions Asie-Pacifique de 140,3%.
En séquentiel, en revanche, les performances varient nettement. Les Amériques ne reculent que de 0,4%, le Japon progresse de 1,6%, l’Europe recule de 4,4%, les autres régions Asie-Pacifique reculent de 4,7% et la Chine recule de 28,0%. En excluant la mémoire, les variations en séquentiel deviennent : Amériques +13,3%, Europe -5,9%, Japon +0,2%, Chine -5,9% et autres régions Asie-Pacifique -0,9%. Le fort repli de la Chine s’explique principalement par la volatilité des prix de la mémoire.
Volumes d’expédition à l’équilibre; l’ASP est soutenu par les prix de la mémoire
En juillet, le volume d’expédition global reste globalement stable en séquentiel (-0,3%); le prix de vente moyen recule de 9,3% en séquentiel. En glissement annuel, les volumes d’expédition progressent de 16,3%, tandis que le prix de vente moyen progresse de 98,8% : les prix de la mémoire restent le principal moteur de la forte hausse de l’ASP.
Les performances varient selon les catégories. Les volumes d’expédition des composants discrets, de l’optoélectronique et des DSP augmentent en séquentiel; ceux des capteurs, des lignes analogiques standard, des logiques, des MPU, des MCU, des DRAM et des NAND reculent en séquentiel. Sur la base des données lissées sur 3 mois, le volume d’expédition global progresse de 10,2%, avec une hausse de toutes les catégories.
L’ASP de la mémoire progresse nettement en séquentiel : le prix par bit des DRAM augmente de 6,5%, celui des NAND de 9,5%. Cela contraste avec les données montrant une baisse des volumes d’expédition de la mémoire de plus de 20% en séquentiel, indiquant que le facteur “prix” reste dominant dans la croissance du secteur.
Les terminaux automobiles et informatiques font mieux que la saisonnalité
Les ventes d’ASIC augmentent de 0,5% en séquentiel, mieux que la baisse de 2,5% par rapport à la moyenne historique. Dans les marchés finaux, les ventes d’ordinateurs et de périphériques progressent de 2,8% en séquentiel, mieux que la baisse saisonnière de 3,0%. Le secteur automobile recule de 0,5%, mieux que la baisse saisonnière de 5,3%. Les “multi-fonctions et autres” reculent de 3,6%, mieux que la baisse saisonnière de 5,6%.
L’électronique grand public recule de 8,2%, soit une perte plus forte que la baisse saisonnière de 6,0%. Les communications sans fil reculent de 6,1%, plus que la baisse saisonnière de 0,1%. Les communications filaires progressent de 1,2%, moins que la hausse saisonnière de 3,9%. La résilience du secteur automobile et de l’industrie, ainsi que la performance au-delà des attentes du segment informatique, reflètent un soutien structurel des besoins liés à l’IA sur le marché des semi-conducteurs.
Les données de Bernstein montrent que, en juillet, l’industrie des semi-conducteurs présente des caractéristiques de croissance tirée par les prix et de divergence structurelle. La hausse des prix de la mémoire est le moteur central de la croissance en volume. La croissance saine du segment hors mémoire indique que les fondamentaux de l’industrie ne sont pas excessivement concentrés sur une seule catégorie. Malgré la divergence régionale, avec un net recul du marché chinois en séquentiel, compte tenu de la particularité liée aux fluctuations des prix de la mémoire, ce phénomène ne suffit pas, pour l’instant, à remettre en cause les perspectives globalement positives du secteur.
Avertissement
Le présent article est une compilation et une interprétation du rapport de recherche d’un courtier tiers (Bernstein, 8 septembre 2026) par le cabinet Chao Xiang Research, à partir d’informations publiques. Les évaluations, les objectifs de cours, les prévisions de bénéfices et les jugements cités dans le texte constituent uniquement l’opinion des analystes de ce courtier et ne représentent pas la position de Chao Xiang Research. Ils ne constituent pas non plus un quelconque conseil en investissement.
Il existe des risques sur le marché; la décision doit être prise de manière indépendante. Le présent article ne doit pas servir de base pour acheter ou vendre des titres.
1
112
·
--
#虾仁 #关注我必回关 #Dernières nouvelles, le 18 juin, selon Laprovence, la police française a arrêté quatre suspects à Marseille et dans ses environs, dans une affaire de tentative de braquage par enlèvement visant des actifs en cryptomonnaie. L'incident s'est produit le 13 juin 2026 vers 3 heures du matin, lorsque les suspects ont pénétré dans un quartier résidentiel du 13e arrondissement de Marseille, tentant de prendre en otage deux femmes pour obtenir des actifs liés aux cryptomonnaies. Une famille a été réveillée par le bruit et a immédiatement alerté la police, les suspects s'enfuyant ensuite sur les lieux, ne laissant qu'une plaque d'immatriculation comme indice.
Il semblerait que ce type de crime d'enlèvement lié aux cryptos soit en forte hausse en France, avec environ 70 cas documentés d'enlèvements ou de rançons d'actifs cryptographiques depuis 2026. La police indique que ces affaires ciblent généralement les détenteurs d'actifs cryptos et leurs proches, présentant des caractéristiques de haute ciblage et de violence.
Il semblerait que ce type de crime d'enlèvement lié aux cryptos soit en forte hausse en France, avec environ 70 cas documentés d'enlèvements ou de rançons d'actifs cryptographiques depuis 2026. La police indique que ces affaires ciblent généralement les détenteurs d'actifs cryptos et leurs proches, présentant des caractéristiques de haute ciblage et de violence.
1
163
·
--
#虾仁 #关注我必回关 #Nouvelles mises à jour : le 18 juin, le analyste de CryptoQuant, Axel Adler Jr., a déclaré dans un post que la Réserve fédérale maintiendra le taux des fonds fédéraux inchangé dans une fourchette de 3,50 % à 3,75 %, mais que le graphique en points émet un signal plutôt hawkish, affaiblissant le soutien aux actifs à risque. Sous l’effet de cela, le Bitcoin est brièvement retombé d’environ 4 % depuis les alentours de 66 400 $ US, passant sous 64 000 $ US, sans qu’on observe pour l’instant d’achats de contre-tendance marqués ; l’or, lui, après avoir touché un plus bas, est rapidement remonté au-dessus de 4 300 $ US. Il estime que cette divergence reflète un refroidissement de l’appétit pour le risque du marché, les capitaux ayant davantage tendance à se tourner vers des actifs défensifs.
#虾仁 #关注我必回关 #Nouvelles mises à jour : le 18 juin, le analyste de CryptoQuant, Axel Adler Jr., a déclaré dans un post que la Réserve fédérale maintiendra le taux des fonds fédéraux inchangé dans une fourchette de 3,50 % à 3,75 %, mais que le graphique en points émet un signal plutôt hawkish, affaiblissant le soutien aux actifs à risque. Sous l’effet de cela, le Bitcoin est brièvement retombé d’environ 4 % depuis les alentours de 66 400 $ US, passant sous 64 000 $ US, sans qu’on observe pour l’instant d’achats de contre-tendance marqués ; l’or, lui, après avoir touché un plus bas, est rapidement remonté au-dessus de 4 300 $ US. Il estime que cette divergence reflète un refroidissement de l’appétit pour le risque du marché, les capitaux ayant davantage tendance à se tourner vers des actifs défensifs.
102
·
--
#虾仁 #关注我必回关 #Dernières nouvelles : le 18 juin, selon le suivi de Hyperinsight, la « plus grande position short SPCX » du méga-investisseur (baleine) sur Hyperliquid a continué à reconstituer des positions short sur SPCX au cours de la dernière heure. À l’heure actuelle, cette adresse est short SPCX avec un levier x3 sur 145 5000 jetons SPCX ; la valeur de la position est d’environ 27,70 millions de dollars, avec un bénéfice latent de 1,40 million de dollars et un taux de rendement d’environ 14,4 %.
On rapporte que cette adresse a commencé à constituer d’importantes positions short dès que le prix du SPCX était au-dessus de 200 dollars hier. La taille de la position a atteint un pic à environ 30 millions de dollars. Aujourd’hui, le SPCX continue de baisser et a brièvement chuté vers 190 dollars. Pendant ce mouvement, la baleine a pris une partie de ses profits, puis a de nouveau renforcé sa position short. Une partie des gains réalisés a ensuite été utilisée pour effectuer un « roulement » (roll) et faire du T. À présent, le prix moyen de la position a été ramené à 200,2 dollars.
On rapporte que cette adresse a commencé à constituer d’importantes positions short dès que le prix du SPCX était au-dessus de 200 dollars hier. La taille de la position a atteint un pic à environ 30 millions de dollars. Aujourd’hui, le SPCX continue de baisser et a brièvement chuté vers 190 dollars. Pendant ce mouvement, la baleine a pris une partie de ses profits, puis a de nouveau renforcé sa position short. Une partie des gains réalisés a ensuite été utilisée pour effectuer un « roulement » (roll) et faire du T. À présent, le prix moyen de la position a été ramené à 200,2 dollars.
32
·
--
#虾仁 #关注我必回关 #Dernières nouvelles, le 18 juin, l'action privilégiée à taux flottant STRC de Strategy a clôturé à 89 dollars le 17 juin, affichant une décote significative par rapport à l'objectif de prix stable de 100 dollars, atteignant son niveau de clôture non ajusté le plus bas depuis son lancement en 2025. Le rendement actuel des dividendes est d'environ 12,9 %, conçu à l'origine pour maintenir un trading proche de 100 dollars grâce à des ajustements mensuels des taux.
Étant donné que STRC reste en dessous de sa valeur nominale, Strategy a suspendu son mécanisme de levée de fonds par émission d'actions pour acheter du Bitcoin lorsque le prix dépasse la valeur nominale. Selon les rapports, Strategy a vendu 32 Bitcoins en mai pour payer la distribution de STRC, marquant la première vente de BTC depuis qu'ils ont commencé à accumuler des Bitcoins.
Étant donné que STRC reste en dessous de sa valeur nominale, Strategy a suspendu son mécanisme de levée de fonds par émission d'actions pour acheter du Bitcoin lorsque le prix dépasse la valeur nominale. Selon les rapports, Strategy a vendu 32 Bitcoins en mai pour payer la distribution de STRC, marquant la première vente de BTC depuis qu'ils ont commencé à accumuler des Bitcoins.
218
·
--
#虾仁 #关注我必回关 #Dernières nouvelles, le 18 juin : selon l’analyste on-chain Onchain Lens (@OnchainLens), surveillant la situation, suite à une baisse soudaine du marché, « 麻吉大哥 » (@machibigbrother) a été contraint de clôturer la majeure partie de ses positions longues en ETH à 25x levier, et il a subi des liquidations au cours du processus.
À l’heure actuelle, il détient encore une position longue à 5x levier sur 2 900 ETH. Sa perte flottante dépasse déjà 35 millions de dollars, tandis que la perte totale cumulée dépasse 79,87 millions de dollars.
À l’heure actuelle, il détient encore une position longue à 5x levier sur 2 900 ETH. Sa perte flottante dépasse déjà 35 millions de dollars, tandis que la perte totale cumulée dépasse 79,87 millions de dollars.
36
·
--
#虾仁 #关注我必回关 #Dernières nouvelles, le 18 juin, selon les données de CoinMarketCap, voici la performance des 100 premiers tokens de cryptomonnaie aujourd'hui :
Top 5 des hausses :
Aster (ASTER) en hausse de 16.96%, prix actuel 0.7706 USD ;
SPX6900 (SPX) en hausse de 15.13%, prix actuel 0.4472 USD ;
Ethena (ENA) en hausse de 9.45%, prix actuel 0.09291 USD ;
Venice Token (VVV) en hausse de 9.26%, prix actuel 16.53 USD ;
Uniswap (UNI) en hausse de 8.62%, prix actuel 3.30 USD.
Top 5 des baisses :
Audiera (BEAT) en baisse de 35.47%, prix actuel 1.81 USD ;
SKYAI (SKYAI) en baisse de 17.87%, prix actuel 0.3555 USD ;
DeXe (DEXE) en baisse de 16.69%, prix actuel 15.55 USD ;
Humanity (H) en baisse de 14.60%, prix actuel 0.2146 USD ;
Jito (JTO) en baisse de 7.69%, prix actuel 0.7413 USD.
909
·
--
#虾仁 #关注我必回关 #Actualités récentes : le 17 juin, la startup d’acquisition publicitaire EarnOS a annoncé avoir bouclé un tour de table Pre-A de 6 millions de dollars, mené par 1kx, avec la participation de Coinbase Ventures, Circle Ventures et Social Graph Ventures. Dans le même temps, l’application de la société, ero, a mis fin à sa phase de tests et a commencé à être déployée aux États-Unis, au Canada, en Australie et au Royaume-Uni.
Selon les informations, ero a pour objectif d’aider les marques à valider un trafic généré par de vrais utilisateurs, de réduire le gaspillage publicitaire causé par les robots et le contenu généré par l’IA, et de récompenser les « comportements numériques authentiques ». EarnOS indique également avoir obtenu un investissement stratégique non dilutif sur quatre ans de 12,5 millions de dollars provenant de Verona (ex-XION), afin de soutenir la mise à l’échelle mondiale de cette application en matière de vérification, d’accès utilisateurs et de distribution des récompenses.
Selon les informations, ero a pour objectif d’aider les marques à valider un trafic généré par de vrais utilisateurs, de réduire le gaspillage publicitaire causé par les robots et le contenu généré par l’IA, et de récompenser les « comportements numériques authentiques ». EarnOS indique également avoir obtenu un investissement stratégique non dilutif sur quatre ans de 12,5 millions de dollars provenant de Verona (ex-XION), afin de soutenir la mise à l’échelle mondiale de cette application en matière de vérification, d’accès utilisateurs et de distribution des récompenses.
56
·
--
#虾仁 #关注我必回关 #Dernières nouvelles, le 17 juin, selon l'analyste on-chain Yu Jin (@EmberCN), environ 15 minutes auparavant, l'adresse gouvernementale du Royaume du Bhoutan a transféré 533,2 BTC à Binance, d'une valeur d'environ 34,52 millions de dollars. Depuis juin dernier, cette adresse a probablement vendu environ 10 451 BTC au cours de l'année, réalisant environ 979 millions de dollars, avec un prix de vente moyen d'environ 93 738 dollars. Actuellement, il reste environ 1 750 BTC dans son adresse, d'une valeur d'environ 113 millions de dollars.
#虾仁 #关注我必回关 #Dernières nouvelles, le 17 juin, selon l'analyste on-chain Yu Jin (@EmberCN), environ 15 minutes auparavant, l'adresse gouvernementale du Royaume du Bhoutan a transféré 533,2 BTC à Binance, d'une valeur d'environ 34,52 millions de dollars. Depuis juin dernier, cette adresse a probablement vendu environ 10 451 BTC au cours de l'année, réalisant environ 979 millions de dollars, avec un prix de vente moyen d'environ 93 738 dollars. Actuellement, il reste environ 1 750 BTC dans son adresse, d'une valeur d'environ 113 millions de dollars.
236
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
NFPWatch
10.9M vues
19,237 mentions
Actualités crypto | Le bitcoin se rapproche de 85 000 $ alors que les rendements du Trésor baissent avant le rapport NFP américain
Binance News
·39 mentions J’aime
·50.1k vues
BitcoinFundingRateTriplesTo10%
164,672 vues
1,175 mentions
BitcoinSurpasses$86KUp2.99%
53,673 vues
113 mentions