

Laissons
10.6k Publications
Laissons
Signaler
Bloquer l’utilisateur
Crypto Trader | Market Analyst | Risk Management Focused.
Ouvert au trading
Trade régulièrement
10.3 mois
907 Suivis
2.8K+ Abonnés
4.8K+ J’aime
Publications
Portefeuille
PINNED
·
--
Les actions liées à l’IA affichent encore une forte dynamique, mais je ne pense pas que l’opportunité se limite à l’achat des plus grandes valeurs de l’IA.
Les perspectives récentes de Nvidia indiquent une nouvelle année de très forte demande en capacité de calcul pour l’IA, tandis que Broadcom s’attend à ce que ses revenus issus des puces destinées à l’IA puissent encore doubler d’ici 2028. Dans le même temps, les entreprises investissent massivement dans les centres de données, le réseau, l’alimentation électrique et le refroidissement pour soutenir cette expansion.
Cela me rend optimiste quant à la couche d’infrastructure de l’IA, mais pas de manière aveugle à l’égard de chaque action liée à l’IA. La prochaine phase pourrait concerner les entreprises qui fournissent l’infrastructure dont l’IA a besoin pour passer à l’échelle : semi-conducteurs, centres de données, électricité, réseaux, refroidissement et logiciels spécialisés.
Il existe également un vrai débat sur la rapidité à laquelle le développement de l’IA devrait se poursuivre : certains chercheurs soulèvent des inquiétudes en matière de sécurité, tandis que les responsables politiques américains continuent de mettre l’accent sur l’expansion de l’IA.
Pour moi, la question clé n’est pas simplement « Est-ce que les actions liées à l’IA vont monter ? »
Elle est plutôt : qui capte réellement la valeur économique créée par la prochaine vague de dépenses liées à l’IA ?
Je reste optimiste sur le thème de l’IA à long terme, mais je surveille l’évaluation, les flux de trésorerie et la demande réelle plutôt que de poursuivre la dynamique.
Quelle est votre opinion : les actions liées à l’IA sont-elles encore en début de cycle, ou déjà valorisées comme si tout était parfait ?
#AIStocksWhatNext
95
PINNED
·
--
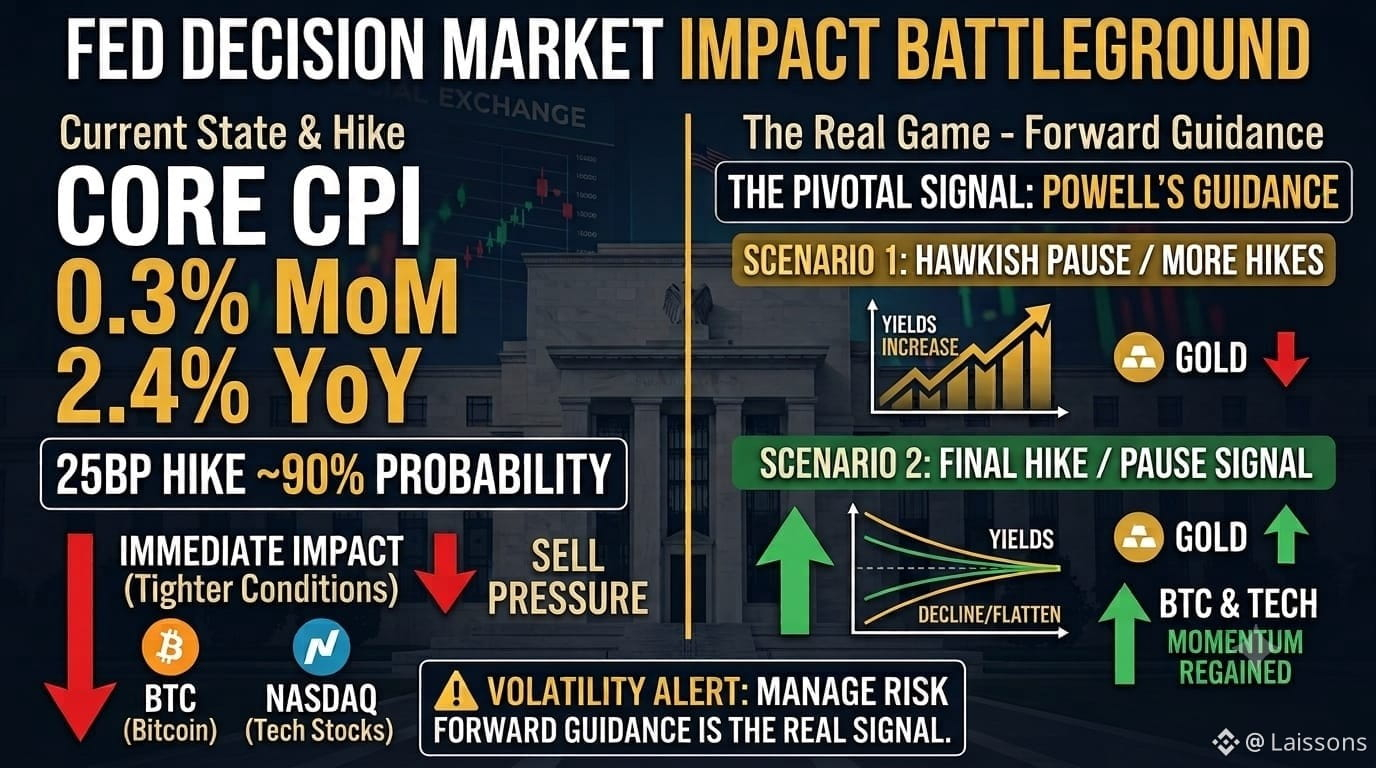
🚨 LA DÉCISION DE LA FED POURRAIT ÉBRANLER LES MARCHÉS
Le marché est presque convaincu qu’une hausse de taux de 25 pdb arrive. Mais je pense que la plus grosse opération commence après la décision.
L’indice CPI cœur d’août a augmenté de 0,3 % MoM, maintenant la pression inflationniste sur la Fed. Si la hausse a lieu, le BTC et les valeurs technologiques pourraient d’abord subir une pression à la vente, alors que les traders réagissent à des conditions financières plus restrictives.
Mais voici la tournure 👀
Si Powell indique que cela pourrait être la dernière hausse avant une pause, la réaction pourrait rapidement s’inverser. Le BTC et les valeurs tech pourraient retrouver de l’élan à mesure que les marchés intègrent une trajectoire de la Fed moins agressive.
L’or est aussi intéressant ici. Une Fed plus ferme pourrait peser sur l’or via des rendements réels plus élevés, tandis que des signaux de ralentissement de la croissance ou de futures mesures d’assouplissement pourraient le soutenir.
📊 Mon focus : la réaction du prix du BTC + les rendements US + les indications de Powell.
La décision de taux est l’actualité. Les orientations prospectives sont le vrai signal.
⚠️ La volatilité peut être extrême autour de la réunion du FOMC.. Gérez le risque et évitez le surlevier.
Hausse de 25 pdb = déjà intégrée.
La suite = le vrai jeu.
#FedRateWatch
1
276
·
--
@Dusk_Foundation Je regarde la conception du règlement de Dusk moins comme un problème de vitesse que comme un problème de coordination.
Une couche de finalité rapide est utile, mais un règlement réglementé implique plusieurs parties dont les systèmes ne progressent pas nécessairement au même rythme. La couche DuskDS de Dusk peut fournir une finalité déterministe et coordonner l’état du règlement, mais la partie liée à l’actif, le circuit de paiement, le dépositaire et les contrôles de conformité peuvent encore introduire des différences de calendrier.
Cela change la métrique qui m’intéresse.
« La qualité du règlement se mesure quand les systèmes divergent. »
Si une transaction livraison-contre-paiement rencontre un délai ou un décalage, la question essentielle est ce que le protocole et l’infrastructure environnante font ensuite. L’actif peut-il rester verrouillé en toute sécurité ? Le côté paiement peut-il être rapproché sans créer une nouvelle exposition à un contrepartie ? Les participants autorisés peuvent-ils vérifier l’état pertinent sans divulguer des informations qu’ils ne devraient pas voir ?
C’est là que l’exécution confidentielle de Dusk m’intéresse davantage que le débit brut. Le système doit préserver à la fois l’exactitude des transactions et le flux d’informations contrôlé lorsqu’un problème survient.
La faiblesse, c’est que Dusk ne peut pas éliminer les dépendances hors de la chaîne. Même une couche de règlement parfaitement déterministe hérite du risque opérationnel des dépositaires, des prestataires de paiement et des sources de données externes.
Donc je surveillerais la gestion des règlements échoués, le temps de rapprochement et l’utilisation institutionnelle répétée. Les transactions réussies montrent que le système fonctionne ; les transactions difficiles montrent s’il peut réellement être digne de confiance.
#dusk @Dusk_Foundation $DUSK $BTR $BMT
{future}(BMTUSDT)
{future}(BTRUSDT)
{future}(DUSKUSDT)
@Dusk Je regarde la conception du règlement de Dusk moins comme un problème de vitesse que comme un problème de coordination.
Une couche de finalité rapide est utile, mais un règlement réglementé implique plusieurs parties dont les systèmes ne progressent pas nécessairement au même rythme. La couche DuskDS de Dusk peut fournir une finalité déterministe et coordonner l’état du règlement, mais la partie liée à l’actif, le circuit de paiement, le dépositaire et les contrôles de conformité peuvent encore introduire des différences de calendrier.
Cela change la métrique qui m’intéresse.
« La qualité du règlement se mesure quand les systèmes divergent. »
Si une transaction livraison-contre-paiement rencontre un délai ou un décalage, la question essentielle est ce que le protocole et l’infrastructure environnante font ensuite. L’actif peut-il rester verrouillé en toute sécurité ? Le côté paiement peut-il être rapproché sans créer une nouvelle exposition à un contrepartie ? Les participants autorisés peuvent-ils vérifier l’état pertinent sans divulguer des informations qu’ils ne devraient pas voir ?
C’est là que l’exécution confidentielle de Dusk m’intéresse davantage que le débit brut. Le système doit préserver à la fois l’exactitude des transactions et le flux d’informations contrôlé lorsqu’un problème survient.
La faiblesse, c’est que Dusk ne peut pas éliminer les dépendances hors de la chaîne. Même une couche de règlement parfaitement déterministe hérite du risque opérationnel des dépositaires, des prestataires de paiement et des sources de données externes.
Donc je surveillerais la gestion des règlements échoués, le temps de rapprochement et l’utilisation institutionnelle répétée. Les transactions réussies montrent que le système fonctionne ; les transactions difficiles montrent s’il peut réellement être digne de confiance.
#dusk @Dusk $DUSK $BTR $BMT
5
3
251
·
--
J’ai commencé à considérer la communication relativement discrète de Dusk comme un avantage lié à la qualité de l’information, plutôt que comme un choix de branding.
Pour un réseau financier axé sur la confidentialité, le public important n’est pas nécessairement le plus large.Il s’agit du groupe capable d’évaluer si des données d’État confidentielles, une divulgation sélective et des flux d’actifs réglementés peuvent réellement fonctionner dans des contraintes institutionnelles.
Cela rend la façon dont Dusk explique des mécanismes comme Moonlight et Phoenix pertinente.L’un met en avant un modèle de compte transparent ; l’autre s’appuie sur une technologie de preuve à connaissance nulle pour des données de transactions confidentielles.
La valeur n’est pas seulement que l’une ou l’autre sonne impressionnante.C’est que l’architecture donne aux institutions des contrôles spécifiques qu’elles peuvent évaluer.
Des infrastructures sérieuses sont plus faciles à auditer que des promesses.
Je pense que cela crée une dynamique d’adoption différente.Les développeurs peuvent mettre le marketing de côté un temps, mais ils ne peuvent pas ignorer les exigences opérationnelles quand de vrais capitaux sont en jeu. Si la documentation de Dusk aide les développeurs et les institutions à comprendre exactement ce qu’ils intègrent, cela peut réduire l’écart entre l’expérimentation et le déploiement.
Pourtant, il y a une faiblesse : une infrastructure techniquement claire ne garantit pas la distribution.Si les développeurs, les émetteurs et les plateformes choisissent des écosystèmes plus établis, la seule qualité architecturale peut ne pas générer une activité réseau significative.
Je surveillerais donc la mesure dans laquelle la clarté technique de Dusk se traduit par des déploiements répétés, plutôt que de chercher à savoir si elle capte l’attention.
#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
J’ai commencé à considérer la communication relativement discrète de Dusk comme un avantage lié à la qualité de l’information, plutôt que comme un choix de branding.
Pour un réseau financier axé sur la confidentialité, le public important n’est pas nécessairement le plus large.Il s’agit du groupe capable d’évaluer si des données d’État confidentielles, une divulgation sélective et des flux d’actifs réglementés peuvent réellement fonctionner dans des contraintes institutionnelles.
Cela rend la façon dont Dusk explique des mécanismes comme Moonlight et Phoenix pertinente.L’un met en avant un modèle de compte transparent ; l’autre s’appuie sur une technologie de preuve à connaissance nulle pour des données de transactions confidentielles.
La valeur n’est pas seulement que l’une ou l’autre sonne impressionnante.C’est que l’architecture donne aux institutions des contrôles spécifiques qu’elles peuvent évaluer.
Des infrastructures sérieuses sont plus faciles à auditer que des promesses.
Je pense que cela crée une dynamique d’adoption différente.Les développeurs peuvent mettre le marketing de côté un temps, mais ils ne peuvent pas ignorer les exigences opérationnelles quand de vrais capitaux sont en jeu. Si la documentation de Dusk aide les développeurs et les institutions à comprendre exactement ce qu’ils intègrent, cela peut réduire l’écart entre l’expérimentation et le déploiement.
Pourtant, il y a une faiblesse : une infrastructure techniquement claire ne garantit pas la distribution.Si les développeurs, les émetteurs et les plateformes choisissent des écosystèmes plus établis, la seule qualité architecturale peut ne pas générer une activité réseau significative.
Je surveillerais donc la mesure dans laquelle la clarté technique de Dusk se traduit par des déploiements répétés, plutôt que de chercher à savoir si elle capte l’attention.
#dusk $DUSK @Dusk
10
11
301
·
--
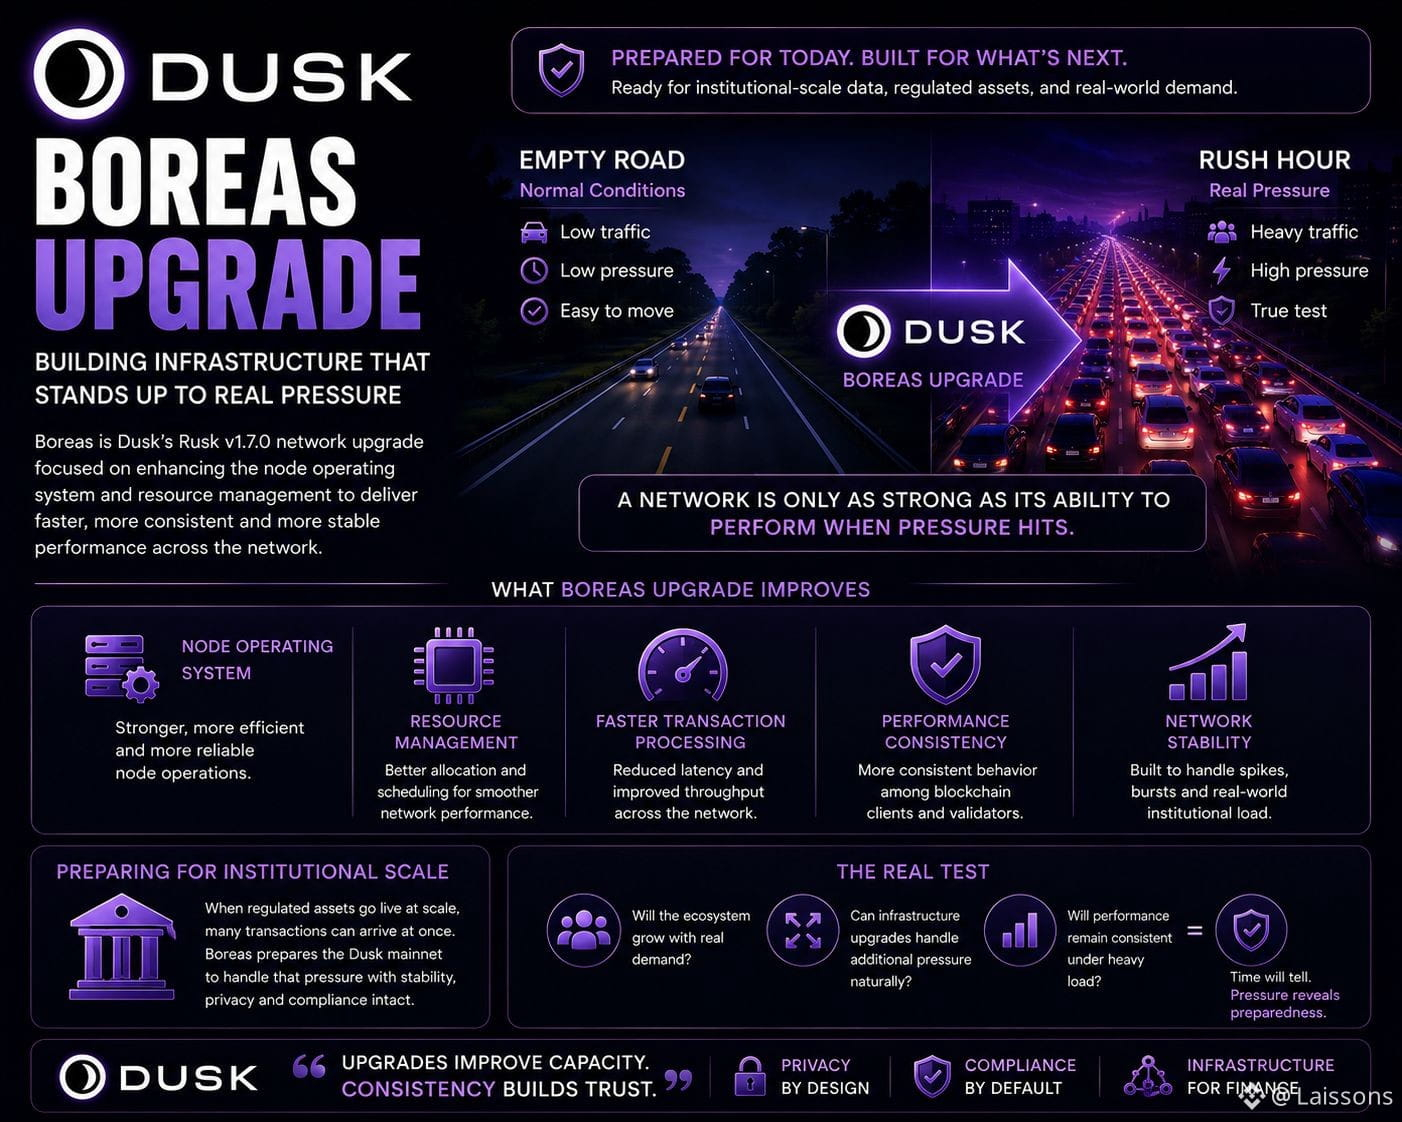
@Dusk_Foundation J’ai commencé à examiner les améliorations de l’infrastructure de Dusk moins à travers les performances de pointe et davantage à travers la cohérence face à une demande irrégulière.
Boreas est intéressant dans ce contexte parce que l’accent mis sur les opérations des nœuds et la gestion des ressources ne vise pas seulement à rendre les transactions plus rapides.Pour l’infrastructure financière, l’exécution prévisible compte lorsque les pics de charge sont concentrés plutôt que répartis uniformément.
Un réseau peut fonctionner correctement pendant une activité normale et pourtant se comporter très différemment lorsque de nombreux événements de règlement arrivent en même temps.Cela compte pour Dusk, car des actifs réglementés pourraient générer des charges liées à l’émission, au trading, au service ou à des fenêtres de règlement coordonnées.
Le débit attire l’attention ; la variabilité détermine la fiabilité.
Du point de vue d’un investisseur, je préférerais voir des preuves que Boreas réduit la dégradation des performances pendant les pics, plutôt qu’une capacité théorique plus élevée.Les institutions construisent généralement autour d’un traitement prévisible, pas autour de moyennes optimistes.
La limite, c’est que les mises à niveau peuvent améliorer l’enveloppe de fonctionnement du réseau sans prouver que de vraies charges institutionnelles s’y intégreront confortablement.Jusqu’à ce que ces charges apparaissent, une partie de la thèse reste non vérifiée.
Alors je surveille l’utilisation des ressources des nœuds, la latence des transactions pendant les pics, et si les performances restent cohérentes à mesure que l’activité augmente.
Si Dusk veut devenir une infrastructure financière, la question importante n’est pas la rapidité à laquelle elle s’exécute lorsque les conditions sont simples.C’est la prévisibilité de son comportement lorsque plusieurs flux de travail exigeants arrivent en même temps.
#Dusk. #dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
@Dusk J’ai commencé à examiner les améliorations de l’infrastructure de Dusk moins à travers les performances de pointe et davantage à travers la cohérence face à une demande irrégulière.
Boreas est intéressant dans ce contexte parce que l’accent mis sur les opérations des nœuds et la gestion des ressources ne vise pas seulement à rendre les transactions plus rapides.Pour l’infrastructure financière, l’exécution prévisible compte lorsque les pics de charge sont concentrés plutôt que répartis uniformément.
Un réseau peut fonctionner correctement pendant une activité normale et pourtant se comporter très différemment lorsque de nombreux événements de règlement arrivent en même temps.Cela compte pour Dusk, car des actifs réglementés pourraient générer des charges liées à l’émission, au trading, au service ou à des fenêtres de règlement coordonnées.
Le débit attire l’attention ; la variabilité détermine la fiabilité.
Du point de vue d’un investisseur, je préférerais voir des preuves que Boreas réduit la dégradation des performances pendant les pics, plutôt qu’une capacité théorique plus élevée.Les institutions construisent généralement autour d’un traitement prévisible, pas autour de moyennes optimistes.
La limite, c’est que les mises à niveau peuvent améliorer l’enveloppe de fonctionnement du réseau sans prouver que de vraies charges institutionnelles s’y intégreront confortablement.Jusqu’à ce que ces charges apparaissent, une partie de la thèse reste non vérifiée.
Alors je surveille l’utilisation des ressources des nœuds, la latence des transactions pendant les pics, et si les performances restent cohérentes à mesure que l’activité augmente.
Si Dusk veut devenir une infrastructure financière, la question importante n’est pas la rapidité à laquelle elle s’exécute lorsque les conditions sont simples.C’est la prévisibilité de son comportement lorsque plusieurs flux de travail exigeants arrivent en même temps.
#Dusk. #dusk $DUSK @Dusk
5
5
139
·
--
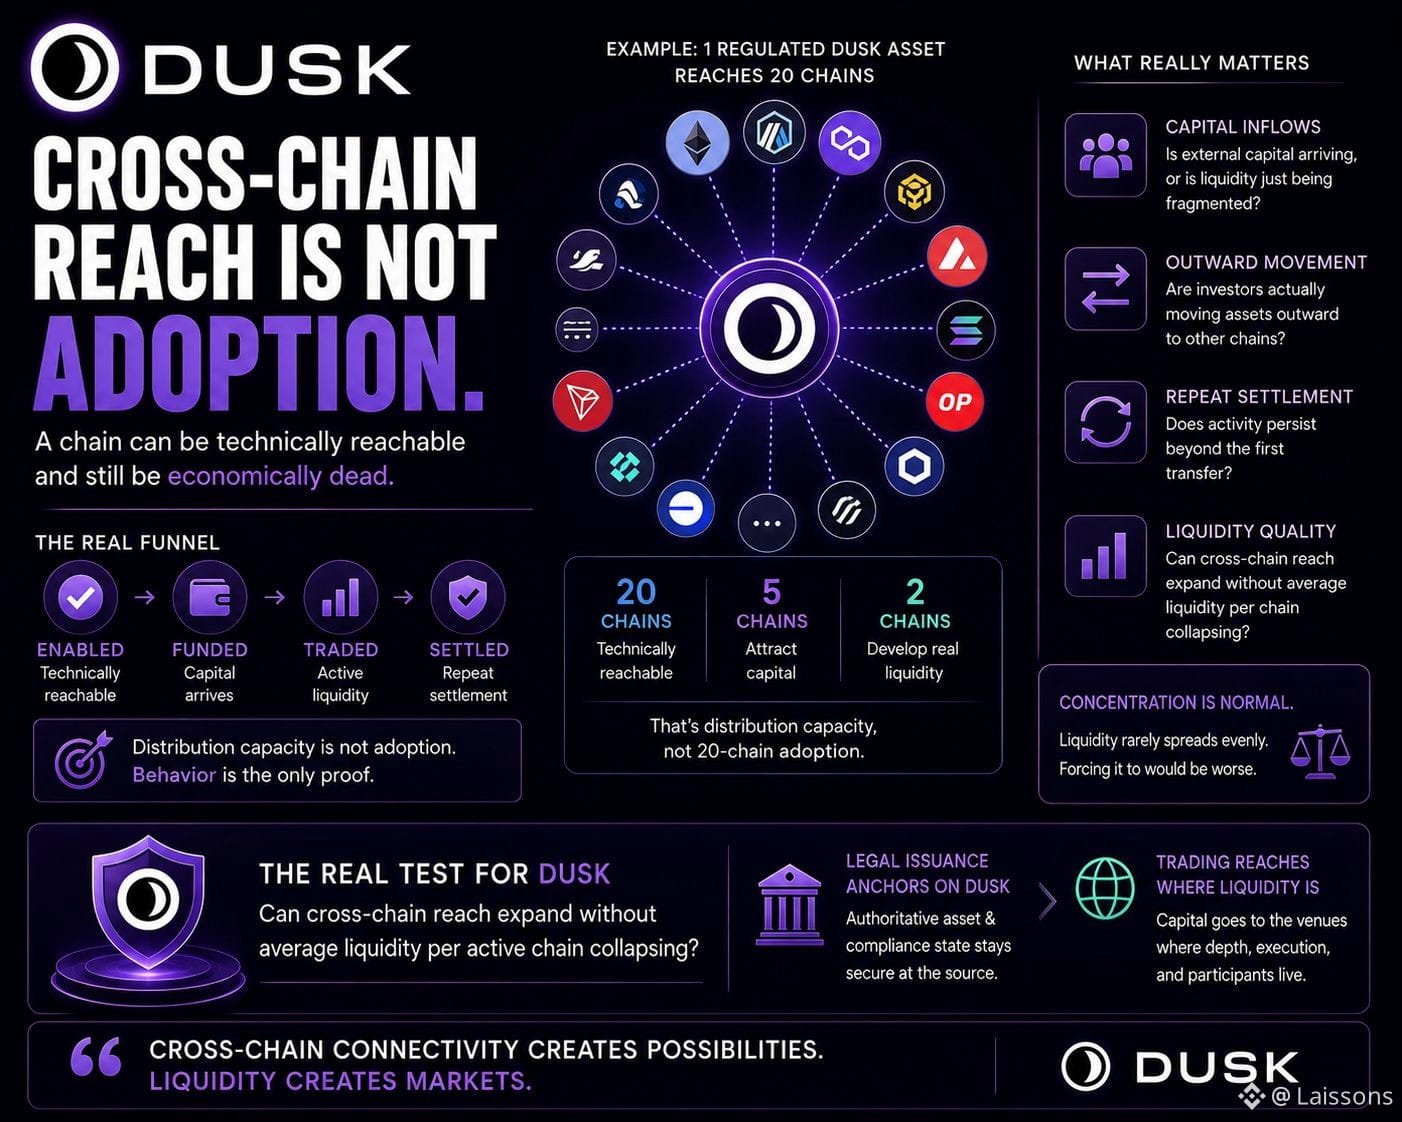
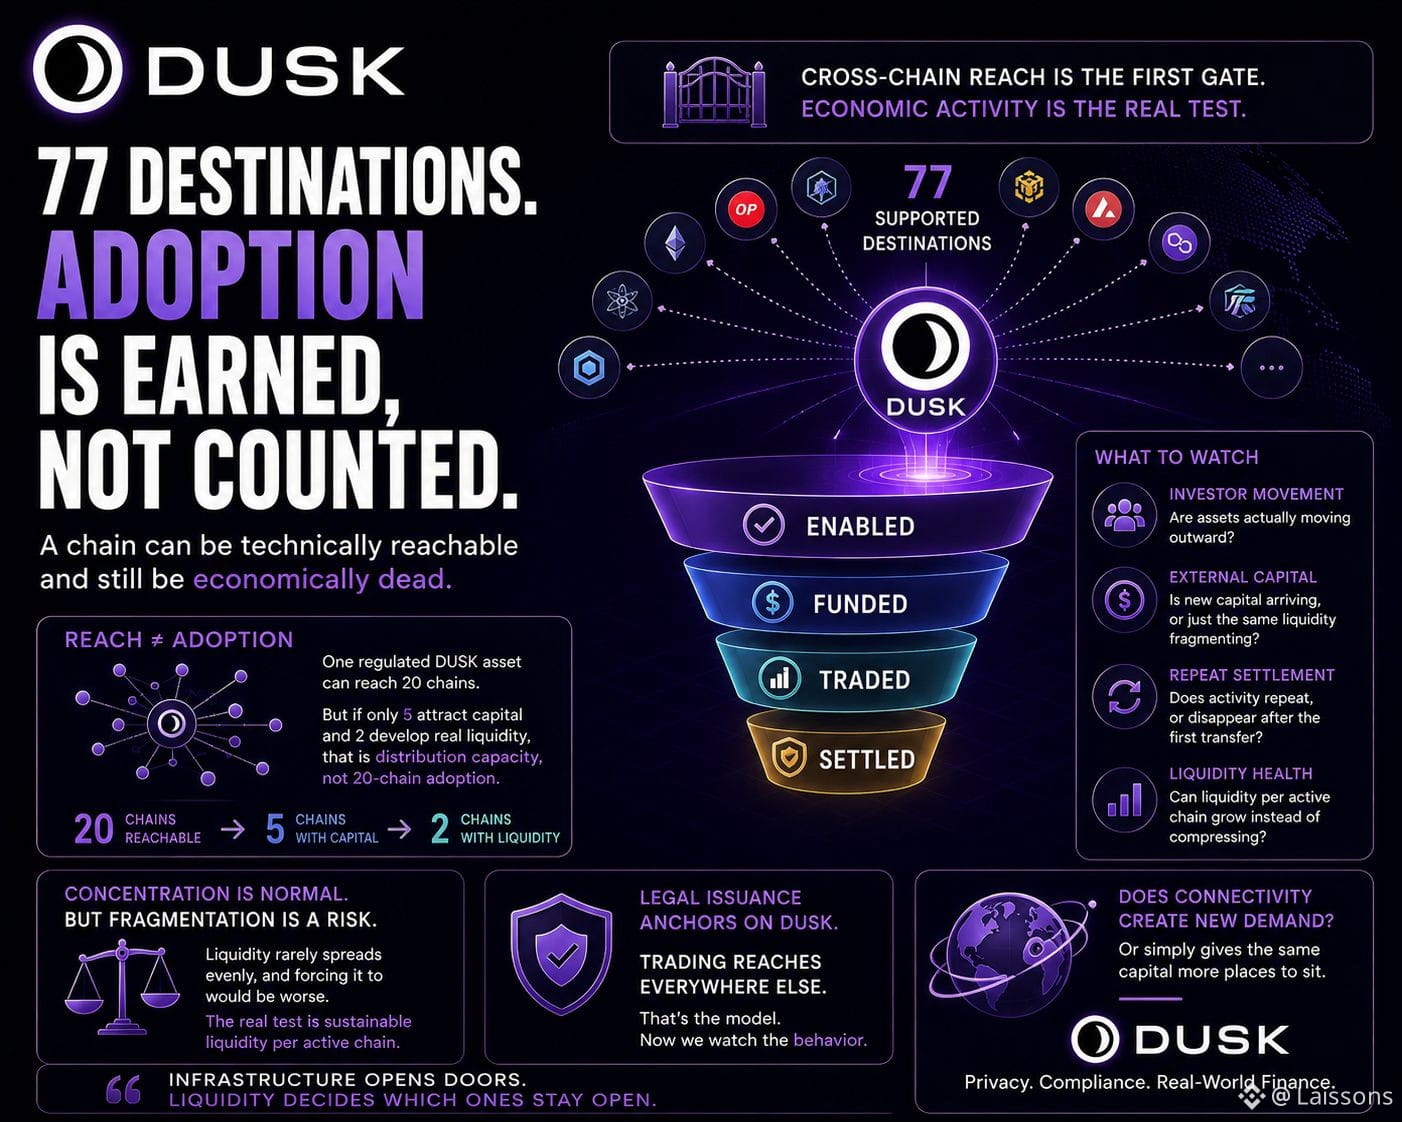
@Dusk_Foundation J’ai étudié la portée inter-chaînes de Dusk comme un problème d’acheminement du capital plutôt que comme une simple métrique de connectivité.
Soutenir de nombreuses destinations peut élargir les endroits où un actif est techniquement utilisable, mais cela peut aussi modifier l’endroit où la liquidité souhaite résider.Une fois que le trading et le règlement dépassent la chaîne d’origine, les investisseurs commencent à optimiser la profondeur, la qualité d’exécution et l’accès aux contreparties, plutôt que de se concentrer sur le lieu d’émission initial de l’actif.
Cela rend la composition de l’activité inter-chaînes plus importante que le nombre de réseaux connectés.
La connectivité crée des options ; la liquidité détermine où le capital reste.
Pour Dusk, j’aimerais voir si le mouvement inter-chaînes amène réellement de nouveaux participants dans des actifs réglementés ou s’il ne fait que répartir la liquidité existante sur davantage de plateformes.Le second cas peut rendre l’écosystème plus large en apparence tout en dégradant l’exécution à la marge.
Il y a aussi un scénario positif. Si Dusk parvient à ancrer l’état faisant autorité de l’actif et de la conformité tout en permettant à la liquidité d’atteindre les plateformes où les investisseurs opèrent déjà, la chaîne pourrait fonctionner comme une couche de coordination plutôt que d’essayer de capter chaque transaction localement.
La faiblesse, c’est la fragmentation. Plus de destinations signifie davantage de ponts, davantage de pools de liquidité et davantage de dépendances opérationnelles à surveiller.
Je suivrais donc les entrées nettes de capital, le règlement répété, la profondeur de liquidité par plateforme active et la part du volume provenant de participants externes.
Cela devrait révéler si la connectivité de Dusk élargit le marché ou si elle ne fait que le répartir plus finement.
#dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
@Dusk J’ai étudié la portée inter-chaînes de Dusk comme un problème d’acheminement du capital plutôt que comme une simple métrique de connectivité.
Soutenir de nombreuses destinations peut élargir les endroits où un actif est techniquement utilisable, mais cela peut aussi modifier l’endroit où la liquidité souhaite résider.Une fois que le trading et le règlement dépassent la chaîne d’origine, les investisseurs commencent à optimiser la profondeur, la qualité d’exécution et l’accès aux contreparties, plutôt que de se concentrer sur le lieu d’émission initial de l’actif.
Cela rend la composition de l’activité inter-chaînes plus importante que le nombre de réseaux connectés.
La connectivité crée des options ; la liquidité détermine où le capital reste.
Pour Dusk, j’aimerais voir si le mouvement inter-chaînes amène réellement de nouveaux participants dans des actifs réglementés ou s’il ne fait que répartir la liquidité existante sur davantage de plateformes.Le second cas peut rendre l’écosystème plus large en apparence tout en dégradant l’exécution à la marge.
Il y a aussi un scénario positif. Si Dusk parvient à ancrer l’état faisant autorité de l’actif et de la conformité tout en permettant à la liquidité d’atteindre les plateformes où les investisseurs opèrent déjà, la chaîne pourrait fonctionner comme une couche de coordination plutôt que d’essayer de capter chaque transaction localement.
La faiblesse, c’est la fragmentation. Plus de destinations signifie davantage de ponts, davantage de pools de liquidité et davantage de dépendances opérationnelles à surveiller.
Je suivrais donc les entrées nettes de capital, le règlement répété, la profondeur de liquidité par plateforme active et la part du volume provenant de participants externes.
Cela devrait révéler si la connectivité de Dusk élargit le marché ou si elle ne fait que le répartir plus finement.
#dusk @Dusk $DUSK
8
8
147
·
--
Vérifié
#dusk $DUSK @Dusk_Foundation
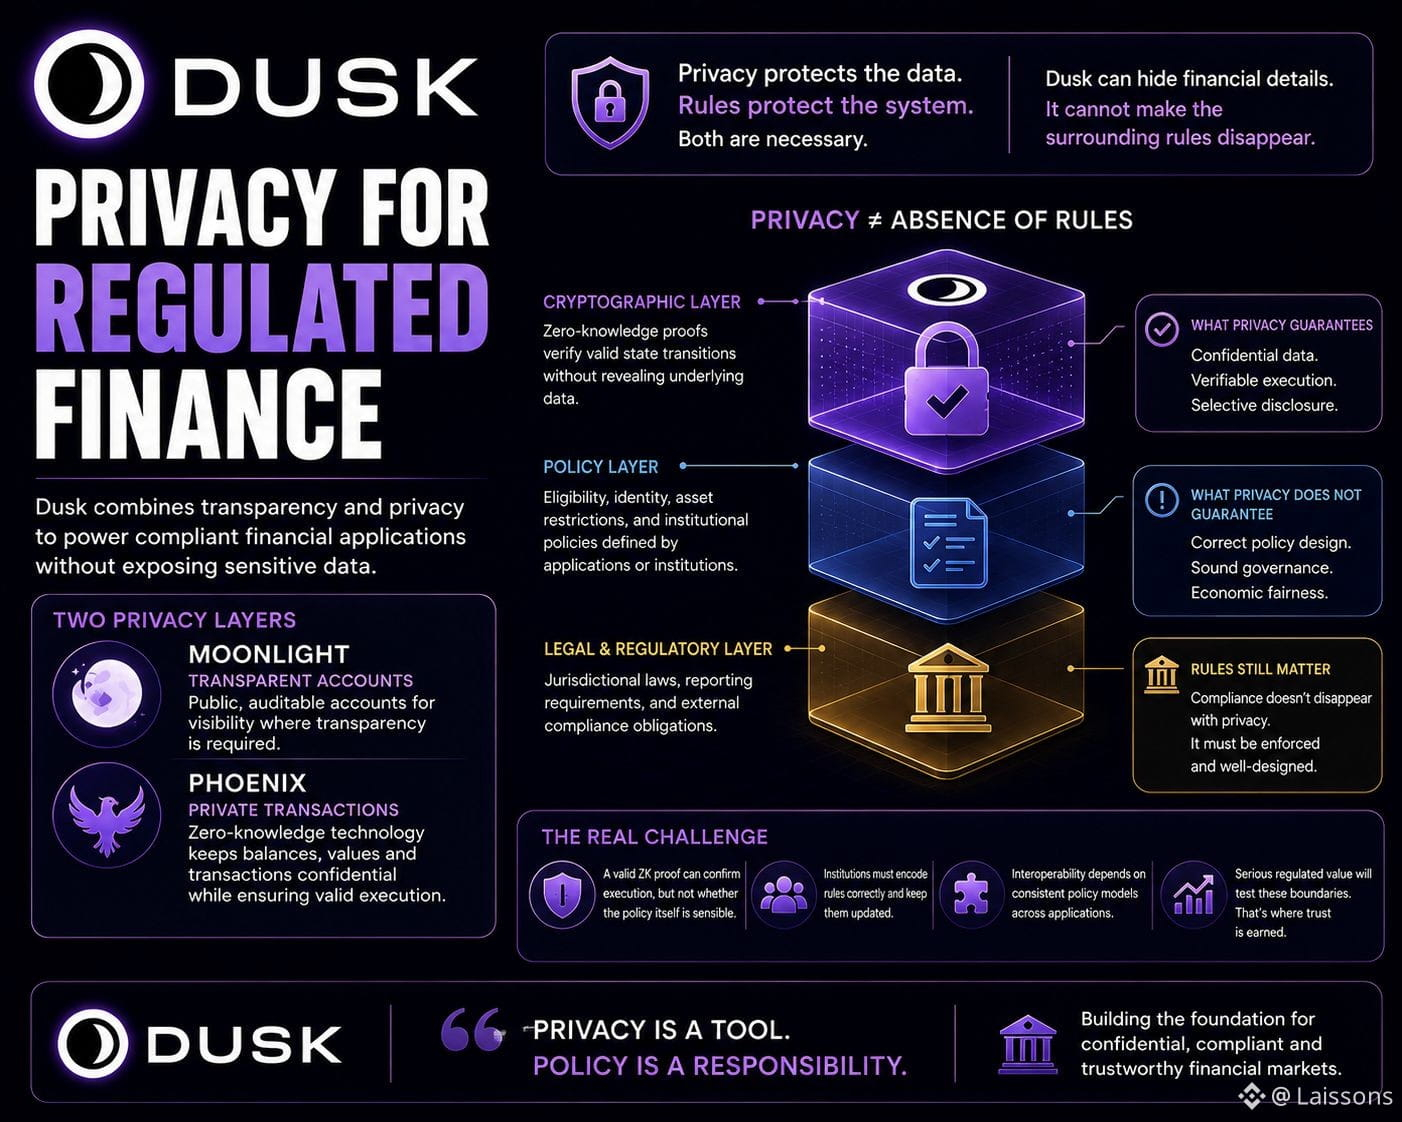
Je me suis penché sur le modèle de confidentialité de Dusk comme sur une question de portabilité des politiques, et cela me paraît plus important que le simple paramètre de confidentialité.
Moonlight et Phoenix montrent que Dusk peut prendre en charge différents modèles de visibilité, Phoenix utilisant des preuves à connaissance nulle pour garder confidentiels les montants des transactions et les soldes. Mais une institution financière doit tout de même faire voyager ses règles avec la transaction : qui est éligible, quels actifs peuvent être transférés, quelles limites s’appliquent et à quel moment la divulgation est requise.
Cela crée un problème de vérification intéressant.
Une preuve ZK peut établir qu’une transaction a respecté les conditions encodées. Elle ne peut pas dire à une institution si ces conditions ont été conçues correctement dès le départ.
« L’exécution privée ne signifie pas une politique correcte. »
Pour les investisseurs, je pense que cela crée une manière utile d’évaluer la thèse institutionnelle de Dusk. La question n’est pas seulement de savoir si les informations sensibles restent cachées. Il s’agit de savoir si les applications peuvent rendre les règles de conformité suffisamment précises pour être vérifiées de manière cohérente au fil d’exécutions financières répétées.
La faiblesse réside dans la gouvernance et l’intégration. Si chaque institution définit l’éligibilité, la divulgation et les restrictions d’actifs de manières différentes, la couche cryptographique peut rester solide tandis que la couche opérationnelle se fragmente.
Je surveillerais la façon dont Dusk gère les mises à jour de politiques, la vérification des identifiants et la divulgation sélective à mesure que les flux financiers réels se mettent à l’échelle. C’est là que l’infrastructure de confidentialité devient soit une infrastructure financière fiable, soit une capacité purement technique.
#Dusk $TUT $TRUMP
{future}(TRUMPUSDT)
{future}(TUTUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Je me suis penché sur le modèle de confidentialité de Dusk comme sur une question de portabilité des politiques, et cela me paraît plus important que le simple paramètre de confidentialité.
Moonlight et Phoenix montrent que Dusk peut prendre en charge différents modèles de visibilité, Phoenix utilisant des preuves à connaissance nulle pour garder confidentiels les montants des transactions et les soldes. Mais une institution financière doit tout de même faire voyager ses règles avec la transaction : qui est éligible, quels actifs peuvent être transférés, quelles limites s’appliquent et à quel moment la divulgation est requise.
Cela crée un problème de vérification intéressant.
Une preuve ZK peut établir qu’une transaction a respecté les conditions encodées. Elle ne peut pas dire à une institution si ces conditions ont été conçues correctement dès le départ.
« L’exécution privée ne signifie pas une politique correcte. »
Pour les investisseurs, je pense que cela crée une manière utile d’évaluer la thèse institutionnelle de Dusk. La question n’est pas seulement de savoir si les informations sensibles restent cachées. Il s’agit de savoir si les applications peuvent rendre les règles de conformité suffisamment précises pour être vérifiées de manière cohérente au fil d’exécutions financières répétées.
La faiblesse réside dans la gouvernance et l’intégration. Si chaque institution définit l’éligibilité, la divulgation et les restrictions d’actifs de manières différentes, la couche cryptographique peut rester solide tandis que la couche opérationnelle se fragmente.
Je surveillerais la façon dont Dusk gère les mises à jour de politiques, la vérification des identifiants et la divulgation sélective à mesure que les flux financiers réels se mettent à l’échelle. C’est là que l’infrastructure de confidentialité devient soit une infrastructure financière fiable, soit une capacité purement technique.
#Dusk $TUT $TRUMP
6
9
158
·
--
@Dusk_Foundation
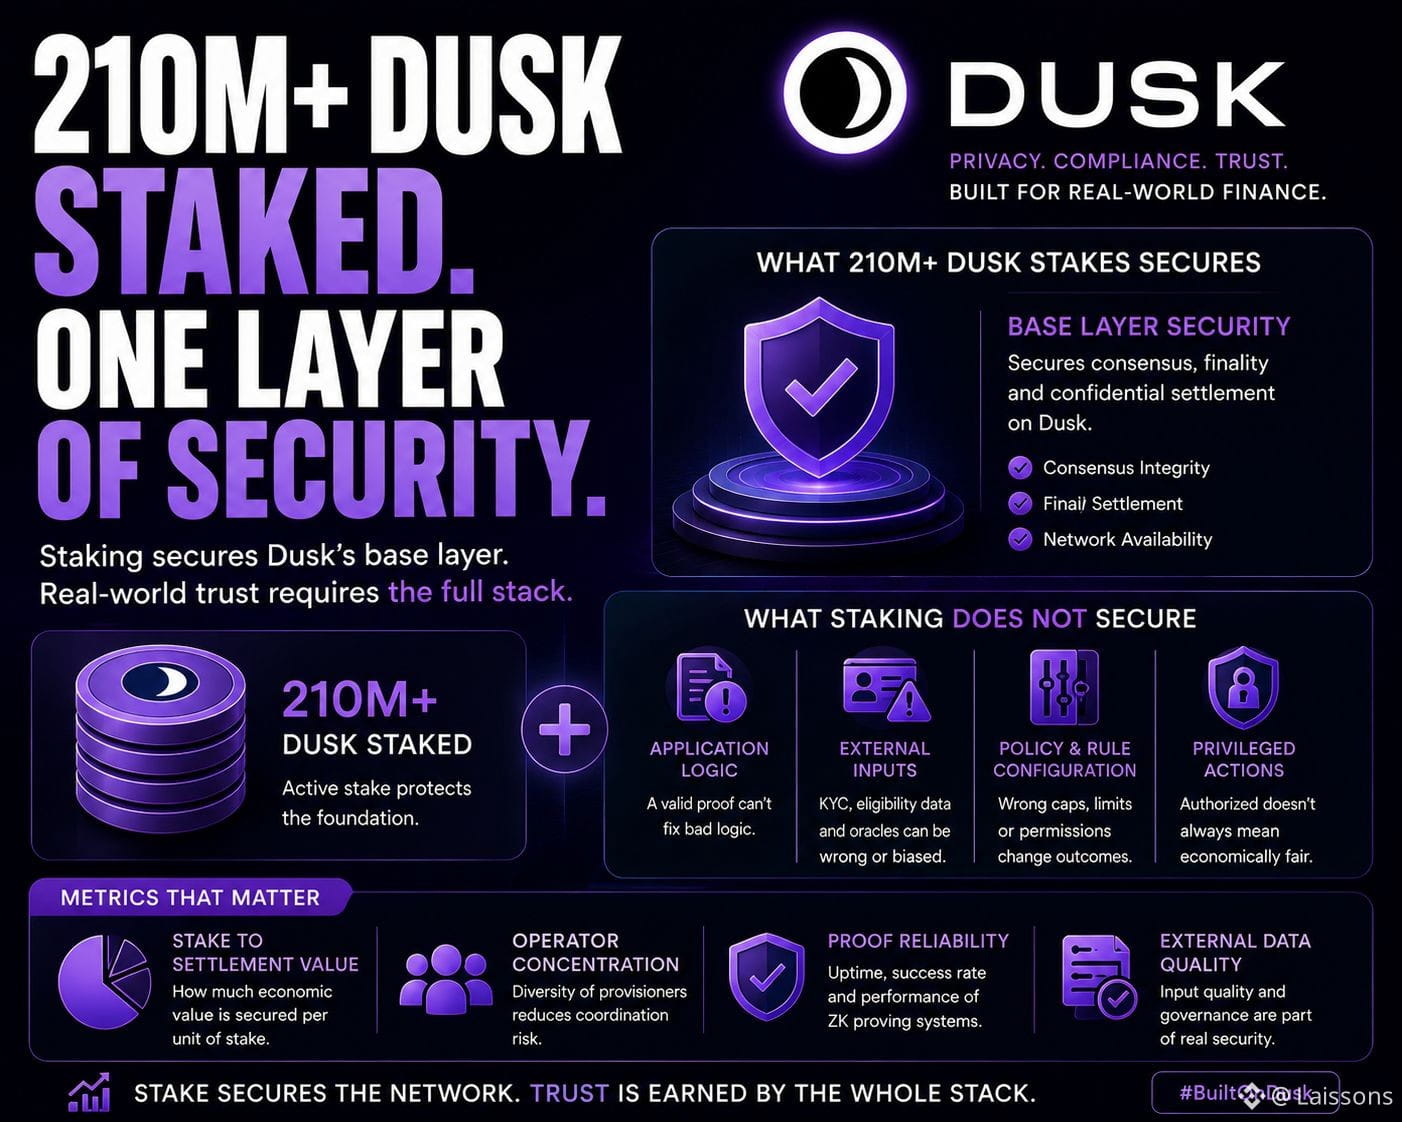
J’ai réfléchi au modèle de staking de Dusk comme à une question de couverture de la sécurité plutôt que de taille de la sécurité.
Un grand ensemble de validateurs peut rendre le consensus plus difficile à perturber, mais cela ne rend pas automatiquement chaque application financière construite au-dessus tout aussi robuste. Les contrats intelligents privés de Dusk peuvent prouver que les transitions d’état respectent des règles définies sans exposer les données sous-jacentes, ce qui est précieux pour la finance réglementée.
La question pour l’investisseur est ce qui se trouve en dehors de cette preuve.🤔
Un contrat peut appliquer correctement une règle d’éligibilité tandis que l’entrée d’éligibilité sous-jacente est fausse.Une transaction peut être définitive pendant qu’un registre externe d’actifs est inexact.Le protocole peut être sûr tandis que les hypothèses économiques d’une application sont mal conçues.
La certitude cryptographique n’est aussi solide que les entrées certifiées.
Cela rend le profil de sécurité de Dusk plus intéressant à mes yeux.Je distinguerais la sécurité de la couche de base de l’assurance applicative et de la qualité des données externes, plutôt que de traiter le staking comme un simple indicateur de la sécurité institutionnelle.
Le point faible est la mesure. Les défaillances au niveau des applications sont plus difficiles à comparer que les performances des validateurs, de sorte que les investisseurs peuvent facilement se focaliser excessivement sur le nombre le plus « propre » disponible : le total des tokens stakés.
Pour Dusk, je surveillerais la manière dont les applications privées gèrent les données externes, les échecs de preuve, les actions privilégiées et la valeur confidentielle du règlement.Cela devrait nous en dire plus sur la fiabilité économique réelle que sur la seule croissance du staking.
#Dusk #dusk $DUSK $BLESS $BCH
{future}(BCHUSDT)
{future}(BLESSUSDT)
{future}(DUSKUSDT)
@Dusk
J’ai réfléchi au modèle de staking de Dusk comme à une question de couverture de la sécurité plutôt que de taille de la sécurité.
Un grand ensemble de validateurs peut rendre le consensus plus difficile à perturber, mais cela ne rend pas automatiquement chaque application financière construite au-dessus tout aussi robuste. Les contrats intelligents privés de Dusk peuvent prouver que les transitions d’état respectent des règles définies sans exposer les données sous-jacentes, ce qui est précieux pour la finance réglementée.
La question pour l’investisseur est ce qui se trouve en dehors de cette preuve.🤔
Un contrat peut appliquer correctement une règle d’éligibilité tandis que l’entrée d’éligibilité sous-jacente est fausse.Une transaction peut être définitive pendant qu’un registre externe d’actifs est inexact.Le protocole peut être sûr tandis que les hypothèses économiques d’une application sont mal conçues.
La certitude cryptographique n’est aussi solide que les entrées certifiées.
Cela rend le profil de sécurité de Dusk plus intéressant à mes yeux.Je distinguerais la sécurité de la couche de base de l’assurance applicative et de la qualité des données externes, plutôt que de traiter le staking comme un simple indicateur de la sécurité institutionnelle.
Le point faible est la mesure. Les défaillances au niveau des applications sont plus difficiles à comparer que les performances des validateurs, de sorte que les investisseurs peuvent facilement se focaliser excessivement sur le nombre le plus « propre » disponible : le total des tokens stakés.
Pour Dusk, je surveillerais la manière dont les applications privées gèrent les données externes, les échecs de preuve, les actions privilégiées et la valeur confidentielle du règlement.Cela devrait nous en dire plus sur la fiabilité économique réelle que sur la seule croissance du staking.
#Dusk #dusk $DUSK $BLESS $BCH
19
17
624
·
--
#dusk $DUSK @Dusk_Foundation
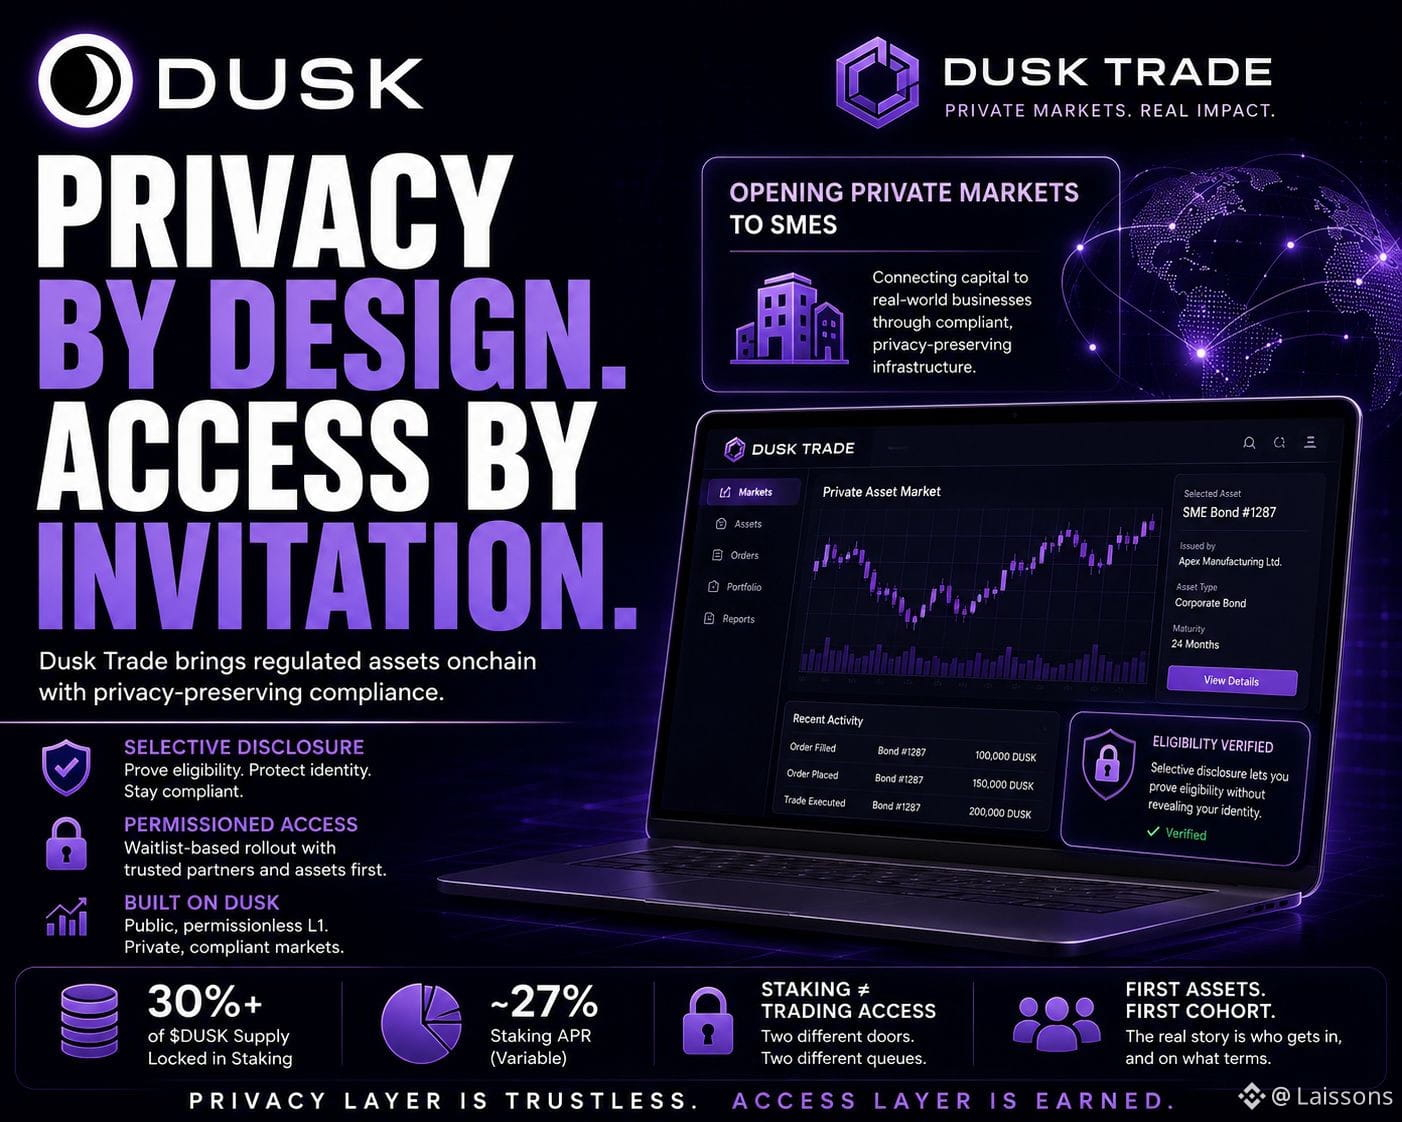
J’ai séparé l’accessibilité technique de Dusk de son accessibilité réelle au marché, et cette distinction change la façon dont j’évalue le déploiement du Trade.
Dusk peut rendre la vérification préservant la confidentialité techniquement possible grâce à la divulgation sélective, mais l’accès au marché dépend encore de qui est admis, des actifs disponibles et de la façon dont la liquidité est introduite.
Cela crée un écart intéressant entre la préparation de l’infrastructure et la préparation économique.
Pour un investisseur, je préférerais comprendre comment le premier groupe d’émetteurs et de participants se comporte plutôt que de simplement constater une nouvelle hausse du staking ou de l’activité des portefeuilles. Si Dusk Trade peut attirer des actifs crédibles et suffisamment de flux bidirectionnels, l’architecture de confidentialité commence à devenir économiquement pertinente, plutôt que seulement impressionnante sur le plan technique.
« Une infrastructure sans permission peut néanmoins produire des expériences avec permission. »
Ce n’est pas forcément une faille. Les marchés réglementés ont souvent besoin d’une participation contrôlée. Le risque, c’est de savoir si ces contrôles restent un mécanisme temporaire d’amorçage ou s’ils deviennent un goulot d’étranglement permanent pour la liquidité.
Je surveille particulièrement la sélection des actifs, la vitesse d’onboarding, la participation répétée et la profondeur autour des premiers marchés. Elles devraient révéler si Dusk construit une plateforme fonctionnelle ou simplement une couche d’accès sophistiquée.
Le marché peut sous-estimer à quel point la deuxième étape est difficile : faire en sorte que les participants vérifiés échangent réellement une fois qu’ils y sont autorisés.
#Dusk $ACE $ONG
{future}(ONGUSDT)
{future}(ACEUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
J’ai séparé l’accessibilité technique de Dusk de son accessibilité réelle au marché, et cette distinction change la façon dont j’évalue le déploiement du Trade.
Dusk peut rendre la vérification préservant la confidentialité techniquement possible grâce à la divulgation sélective, mais l’accès au marché dépend encore de qui est admis, des actifs disponibles et de la façon dont la liquidité est introduite.
Cela crée un écart intéressant entre la préparation de l’infrastructure et la préparation économique.
Pour un investisseur, je préférerais comprendre comment le premier groupe d’émetteurs et de participants se comporte plutôt que de simplement constater une nouvelle hausse du staking ou de l’activité des portefeuilles. Si Dusk Trade peut attirer des actifs crédibles et suffisamment de flux bidirectionnels, l’architecture de confidentialité commence à devenir économiquement pertinente, plutôt que seulement impressionnante sur le plan technique.
« Une infrastructure sans permission peut néanmoins produire des expériences avec permission. »
Ce n’est pas forcément une faille. Les marchés réglementés ont souvent besoin d’une participation contrôlée. Le risque, c’est de savoir si ces contrôles restent un mécanisme temporaire d’amorçage ou s’ils deviennent un goulot d’étranglement permanent pour la liquidité.
Je surveille particulièrement la sélection des actifs, la vitesse d’onboarding, la participation répétée et la profondeur autour des premiers marchés. Elles devraient révéler si Dusk construit une plateforme fonctionnelle ou simplement une couche d’accès sophistiquée.
Le marché peut sous-estimer à quel point la deuxième étape est difficile : faire en sorte que les participants vérifiés échangent réellement une fois qu’ils y sont autorisés.
#Dusk $ACE $ONG
17
15
722
·
--
#dusk $DUSK @Dusk_Foundation
J’ai commencé à séparer le risque du protocole central de Dusk du risque lié au routage des actifs, et la distinction compte davantage que je ne l’avais prévu.
L’incident de pont de janvier est un exemple utile. Même si DuskDS lui-même n’est pas affecté, un pont connecté à l’écosystème peut quand même devenir l’endroit où les utilisateurs subissent une perte, des retards ou de l’incertitude. Du point de vue d’un investisseur, cela fait du pont une partie du périmètre de sécurité effectif, qu’il se trouve ou non à l’intérieur du consensus.
Ce que je surveille ne concerne pas uniquement le fait que des fonds aient été affectés. Je veux comprendre à quelle vitesse le système peut établir une image vérifiable et auditable de ce qui a bougé, quelles adresses étaient impliquées, ce qui a été mis en pause, et comment l’infrastructure affectée a été isolée.
« Les frontières de sécurité sont définies par les dépendances, pas par des schémas. »
C’est particulièrement pertinent pour Dusk, car sa thèse plus large dépend du fait que les institutions soient à l’aise pour acheminer une valeur réglementée via l’infrastructure environnante. Une couche de base techniquement solide ne rend pas automatiquement chaque composant connecté aussi digne de confiance.
La faiblesse, c’est l’attribution. Sans reconstitution complète au niveau transactionnel, des observateurs externes peuvent finir par comparer des récits concurrents au lieu d’une comptabilité vérifiée.
Pour moi, les flux de pont, la réponse à l’incident, la transparence au niveau des adresses et les procédures de reprise méritent autant d’attention que les métriques de consensus de DuskDS.
#Dusk
$HEMI
$TREE
{future}(DUSKUSDT)
🔎 Ce qui compte le plus après un incident de pont ?
#dusk $DUSK @Dusk
J’ai commencé à séparer le risque du protocole central de Dusk du risque lié au routage des actifs, et la distinction compte davantage que je ne l’avais prévu.
L’incident de pont de janvier est un exemple utile. Même si DuskDS lui-même n’est pas affecté, un pont connecté à l’écosystème peut quand même devenir l’endroit où les utilisateurs subissent une perte, des retards ou de l’incertitude. Du point de vue d’un investisseur, cela fait du pont une partie du périmètre de sécurité effectif, qu’il se trouve ou non à l’intérieur du consensus.
Ce que je surveille ne concerne pas uniquement le fait que des fonds aient été affectés. Je veux comprendre à quelle vitesse le système peut établir une image vérifiable et auditable de ce qui a bougé, quelles adresses étaient impliquées, ce qui a été mis en pause, et comment l’infrastructure affectée a été isolée.
« Les frontières de sécurité sont définies par les dépendances, pas par des schémas. »
C’est particulièrement pertinent pour Dusk, car sa thèse plus large dépend du fait que les institutions soient à l’aise pour acheminer une valeur réglementée via l’infrastructure environnante. Une couche de base techniquement solide ne rend pas automatiquement chaque composant connecté aussi digne de confiance.
La faiblesse, c’est l’attribution. Sans reconstitution complète au niveau transactionnel, des observateurs externes peuvent finir par comparer des récits concurrents au lieu d’une comptabilité vérifiée.
Pour moi, les flux de pont, la réponse à l’incident, la transparence au niveau des adresses et les procédures de reprise méritent autant d’attention que les métriques de consensus de DuskDS.
#Dusk
$HEMI
$TREE
🔎 Ce qui compte le plus après un incident de pont ?
🛡️ Security
0%
🔍 Transparency
0%
🌉 Bridge flows
0%
⚡ Response speed
100%
1 Votes • Vote fermé
27
27
148
·
--
#dusk $DUSK @Dusk_Foundation
J’ai commencé à considérer l’architecture de confidentialité de Dusk moins comme une fonctionnalité de protection et davantage comme un moyen d’améliorer la manière dont le risque financier est vérifié.
Cette distinction compte.Dans les marchés réglementés, le problème n’est généralement pas que chaque participant doit tout voir.Le problème consiste à prouver que les bonnes conditions ont été remplies, sans exposer inutilement les données sous-jacentes.
Le mélange de Dusk entre transactions masquées, preuves à connaissance nulle et divulgation sélective offre aux applications un mécanisme pour dissocier ces deux exigences.Une institution pourrait potentiellement prouver son éligibilité ou la validité d’une transaction tout en conservant la confidentialité des soldes, positions ou contreparties sensibles.
Pour moi, la question pour l’investisseur devient alors de savoir si cela change réellement le comportement du capital.
« La confidentialité devient précieuse quand elle améliore la vérification, et non quand elle cache simplement des informations. »
Si les institutions financières peuvent utiliser ces preuves pour réduire l’exposition des données tout en conservant une conformité vérifiable, le bénéfice pourrait s’accumuler au fil de flux de travail répétés.Cela a plus de valeur que de compter simplement des transactions privées.
Il existe toutefois une faiblesse que je ne devrais pas ignorer : la divulgation sélective ne fonctionne comme infrastructure que si les contreparties, les émetteurs et les régulateurs s’accordent sur ce qu’il faut prouver et sur la manière dont ces preuves sont acceptées.La confidentialité technique seule ne peut pas résoudre des normes de conformité fragmentées.
Je surveille donc la question de savoir si Dusk transforme la confidentialité en une couche de vérification réutilisable, plutôt qu’en une simple autre propriété de transaction.
#Dusk
$ACE
$AAPL.US
#dusk $DUSK @Dusk
J’ai commencé à considérer l’architecture de confidentialité de Dusk moins comme une fonctionnalité de protection et davantage comme un moyen d’améliorer la manière dont le risque financier est vérifié.
Cette distinction compte.Dans les marchés réglementés, le problème n’est généralement pas que chaque participant doit tout voir.Le problème consiste à prouver que les bonnes conditions ont été remplies, sans exposer inutilement les données sous-jacentes.
Le mélange de Dusk entre transactions masquées, preuves à connaissance nulle et divulgation sélective offre aux applications un mécanisme pour dissocier ces deux exigences.Une institution pourrait potentiellement prouver son éligibilité ou la validité d’une transaction tout en conservant la confidentialité des soldes, positions ou contreparties sensibles.
Pour moi, la question pour l’investisseur devient alors de savoir si cela change réellement le comportement du capital.
« La confidentialité devient précieuse quand elle améliore la vérification, et non quand elle cache simplement des informations. »
Si les institutions financières peuvent utiliser ces preuves pour réduire l’exposition des données tout en conservant une conformité vérifiable, le bénéfice pourrait s’accumuler au fil de flux de travail répétés.Cela a plus de valeur que de compter simplement des transactions privées.
Il existe toutefois une faiblesse que je ne devrais pas ignorer : la divulgation sélective ne fonctionne comme infrastructure que si les contreparties, les émetteurs et les régulateurs s’accordent sur ce qu’il faut prouver et sur la manière dont ces preuves sont acceptées.La confidentialité technique seule ne peut pas résoudre des normes de conformité fragmentées.
Je surveille donc la question de savoir si Dusk transforme la confidentialité en une couche de vérification réutilisable, plutôt qu’en une simple autre propriété de transaction.
#Dusk
$ACE
$AAPL.US
31
21
265
·
--
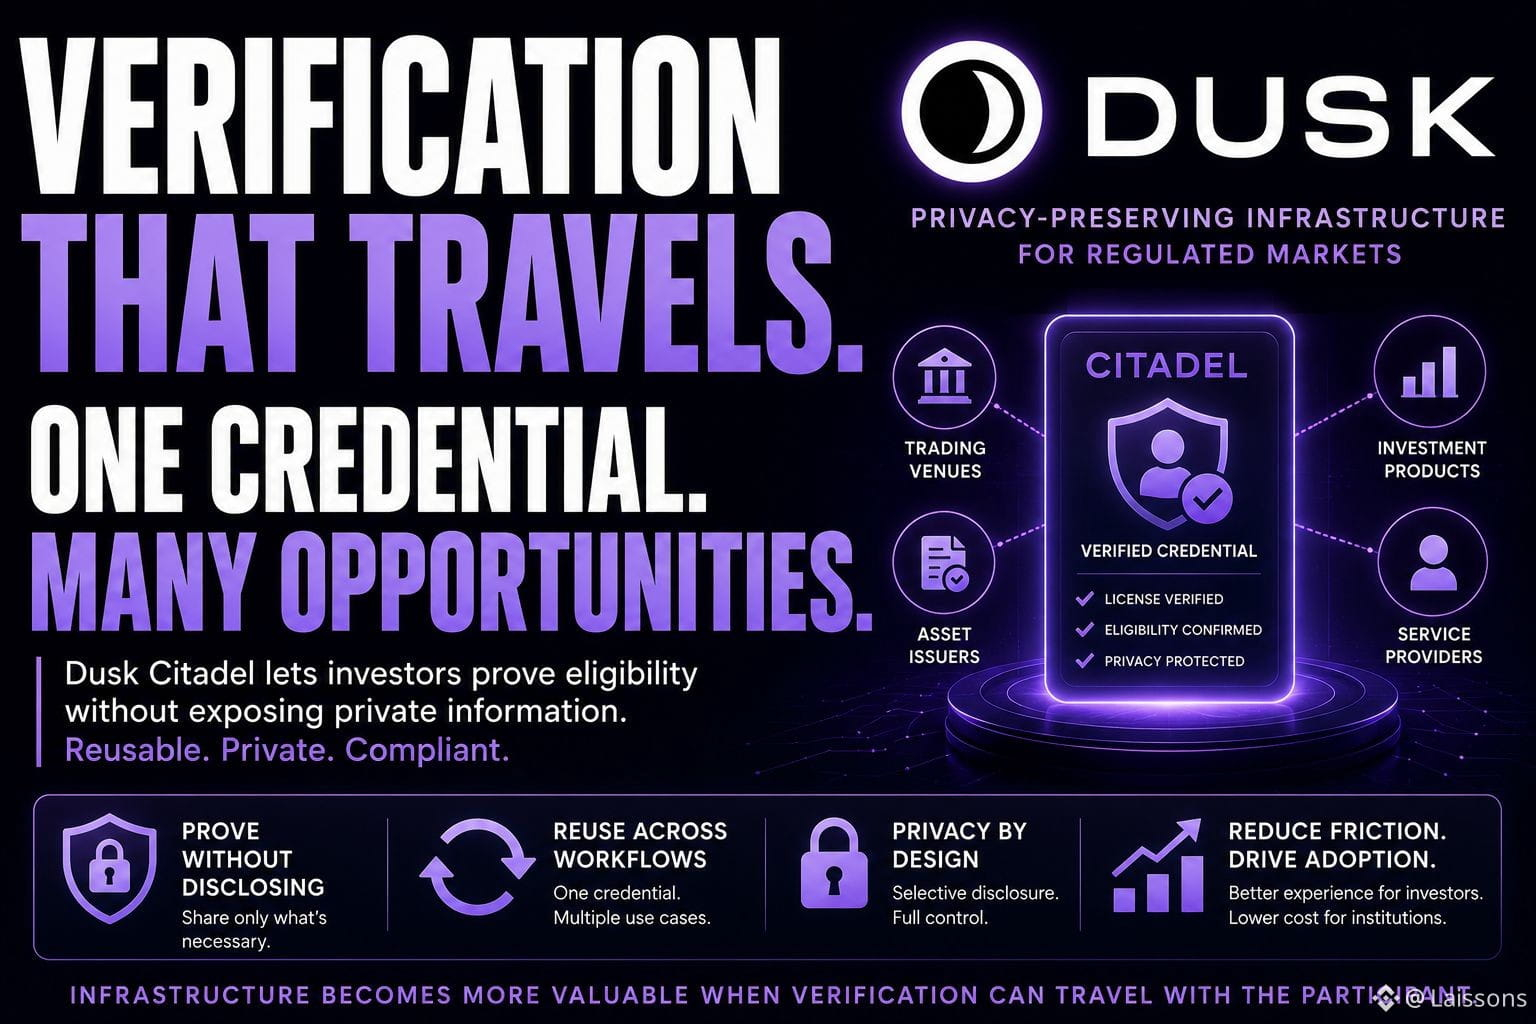
@Dusk_Foundation J’ai réfléchi à l’identité réglementée comme à un problème de routage plutôt que comme à un problème d’onboarding.
Citadel est intéressant car une preuve d’identité onchain peut potentiellement devenir une preuve réutilisable d’éligibilité, plutôt que d’obliger un investisseur à recommencer le processus de vérification à chaque fois qu’il entre dans un autre flux réglementé.
Cela change l’économie des infrastructures de conformité. Si un identifiant peut être présenté dans différents lieux tout en révélant uniquement ce qui est nécessaire, l’investisseur emporte avec lui un état de permission vérifié, au lieu de transmettre à nouveau des informations sensibles à chaque contrepartie.
Pour Dusk, le signal important ne serait pas le nombre d’identifiants émis. Il s’agirait du nombre de flux financiers indépendants qui les acceptent réellement.
« La vérification portable peut transformer la conformité en infrastructure réseau. »
Cela pourrait créer un effet de rétention subtil : une fois que les investisseurs et les institutions bâtissent des flux autour d’identifiants réutilisables, changer de système devient plus coûteux, car la couche de coordination a accumulé de la valeur.
La faiblesse réside dans la gouvernance des identifiants. Si les émetteurs, les périodes de validité, les règles de révocation ou les formats d’identifiants acceptés deviennent fragmentés, la portabilité s’effondre et le processus revient à une vérification spécifique à chaque lieu.
Je surveillerais donc la réutilisation des identifiants, l’acceptation inter-plateformes et l’efficacité de la révocation. Ces indicateurs me diraient si Citadel devient une infrastructure partagée ou simplement une autre couche d’identité.
#Dusk #dusk $DUSK $PORTAL $GPS
{future}(GPSUSDT)
{future}(PORTALUSDT)
{future}(DUSKUSDT)
@Dusk J’ai réfléchi à l’identité réglementée comme à un problème de routage plutôt que comme à un problème d’onboarding.
Citadel est intéressant car une preuve d’identité onchain peut potentiellement devenir une preuve réutilisable d’éligibilité, plutôt que d’obliger un investisseur à recommencer le processus de vérification à chaque fois qu’il entre dans un autre flux réglementé.
Cela change l’économie des infrastructures de conformité. Si un identifiant peut être présenté dans différents lieux tout en révélant uniquement ce qui est nécessaire, l’investisseur emporte avec lui un état de permission vérifié, au lieu de transmettre à nouveau des informations sensibles à chaque contrepartie.
Pour Dusk, le signal important ne serait pas le nombre d’identifiants émis. Il s’agirait du nombre de flux financiers indépendants qui les acceptent réellement.
« La vérification portable peut transformer la conformité en infrastructure réseau. »
Cela pourrait créer un effet de rétention subtil : une fois que les investisseurs et les institutions bâtissent des flux autour d’identifiants réutilisables, changer de système devient plus coûteux, car la couche de coordination a accumulé de la valeur.
La faiblesse réside dans la gouvernance des identifiants. Si les émetteurs, les périodes de validité, les règles de révocation ou les formats d’identifiants acceptés deviennent fragmentés, la portabilité s’effondre et le processus revient à une vérification spécifique à chaque lieu.
Je surveillerais donc la réutilisation des identifiants, l’acceptation inter-plateformes et l’efficacité de la révocation. Ces indicateurs me diraient si Citadel devient une infrastructure partagée ou simplement une autre couche d’identité.
#Dusk #dusk $DUSK $PORTAL $GPS
59
30
694
·
--
#dusk @Dusk_Foundation
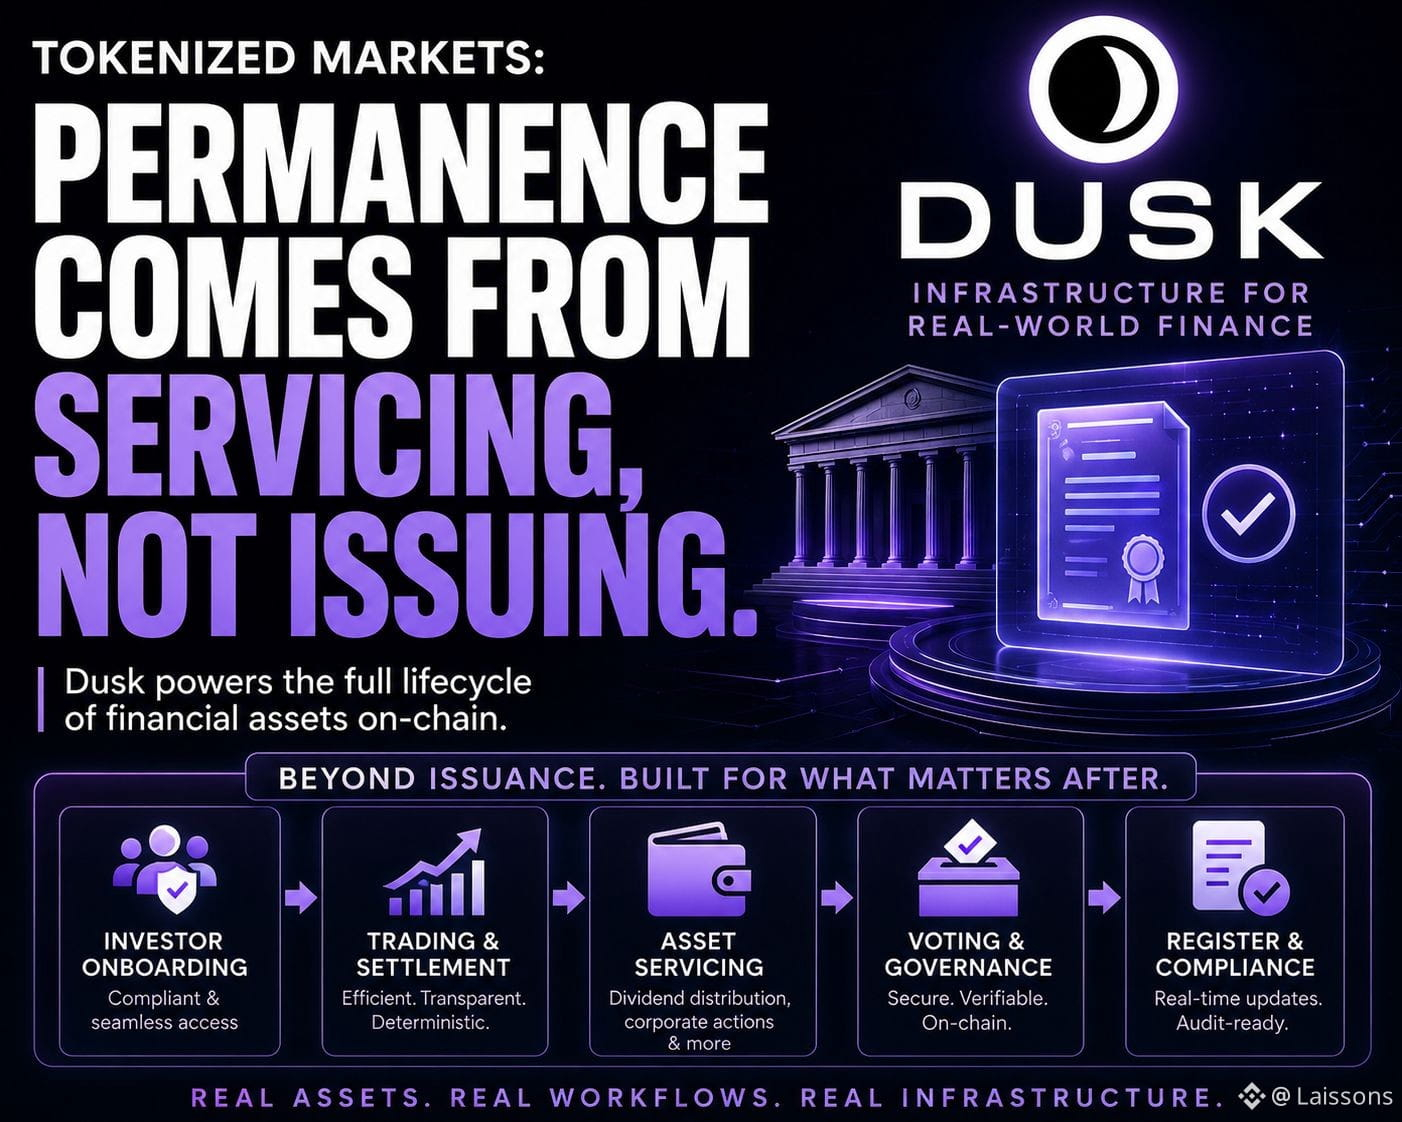
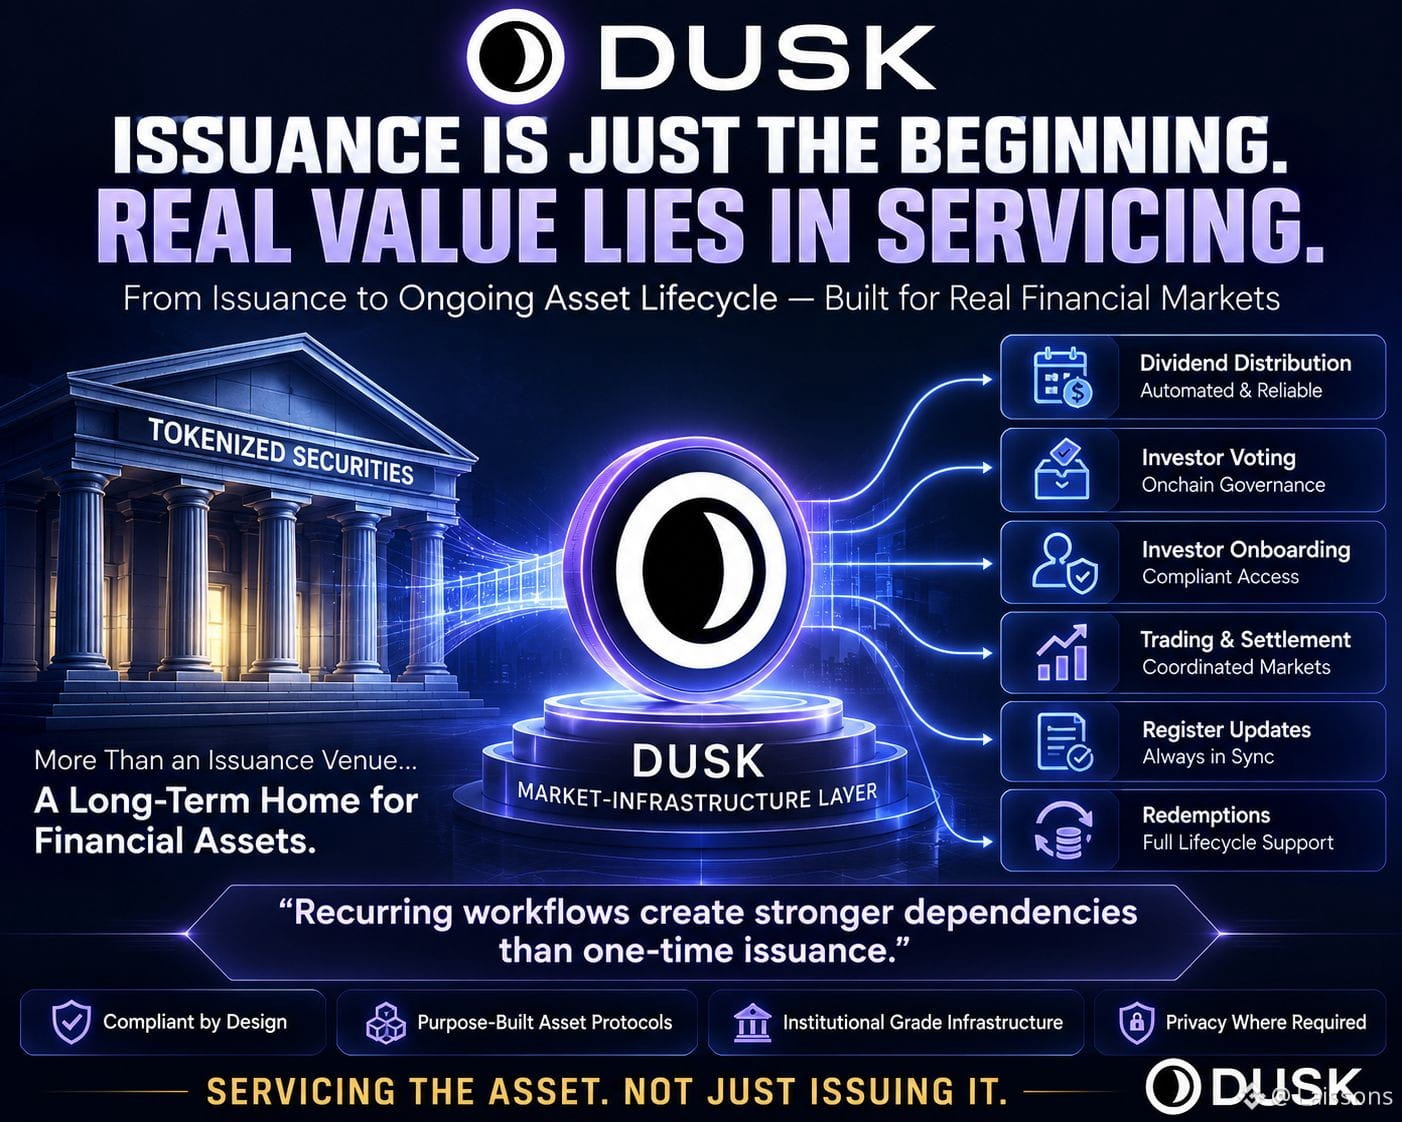
J’ai porté davantage d’attention à ce qui se passe pour un actif tokenisé entre deux transactions majeures, car c’est là que l’infrastructure peut devenir difficile à remplacer.
Pour Dusk, l’élément intéressant réside dans sa prise en charge de flux de travail au niveau de l’actif, comme les dividendes et le vote, en parallèle de l’infrastructure plus large du marché.Ce ne sont pas des actions blockchain à haute fréquence, mais elles se répètent dès lors qu’un actif possède de vrais investisseurs et des obligations.
Cela crée un autre type d’effet de réseau.Si un émetteur utilise Dusk non seulement pour représenter la propriété, mais aussi pour coordonner les distributions, les votes et d’autres événements de service, la chaîne s’intègre au processus opérationnel de l’actif.
La valeur tient moins au nombre de transactions qu’à la réduction du nombre de systèmes qui doivent s’accorder sur le même relevé financier.
« Les flux de travail récurrents créent des dépendances plus fortes qu’une émission ponctuelle. »
Je pense que c’est une distinction importante pour évaluer l’infrastructure RWA.Un actif peut être émis onchain, tout en laissant l’essentiel de son administration économique se dérouler ailleurs.
Le risque, c’est la complexité d’exécution.Si les institutions maintiennent des fonctions critiques de service dans des systèmes historiques pour des raisons juridiques, opérationnelles ou d’intégration, Dusk risque de rester une voie de règlement plutôt que de devenir une infrastructure financière centrale.
Je suggère donc de surveiller plus étroitement l’activité de service répétée et la rétention des émetteurs, plutôt que de se focaliser sur les seuls chiffres d’émission en première ligne.
$DUSK
{future}(DUSKUSDT)
$PORTAL
{future}(PORTALUSDT)
$APR
{future}(APRUSDT)
#dusk @Dusk
J’ai porté davantage d’attention à ce qui se passe pour un actif tokenisé entre deux transactions majeures, car c’est là que l’infrastructure peut devenir difficile à remplacer.
Pour Dusk, l’élément intéressant réside dans sa prise en charge de flux de travail au niveau de l’actif, comme les dividendes et le vote, en parallèle de l’infrastructure plus large du marché.Ce ne sont pas des actions blockchain à haute fréquence, mais elles se répètent dès lors qu’un actif possède de vrais investisseurs et des obligations.
Cela crée un autre type d’effet de réseau.Si un émetteur utilise Dusk non seulement pour représenter la propriété, mais aussi pour coordonner les distributions, les votes et d’autres événements de service, la chaîne s’intègre au processus opérationnel de l’actif.
La valeur tient moins au nombre de transactions qu’à la réduction du nombre de systèmes qui doivent s’accorder sur le même relevé financier.
« Les flux de travail récurrents créent des dépendances plus fortes qu’une émission ponctuelle. »
Je pense que c’est une distinction importante pour évaluer l’infrastructure RWA.Un actif peut être émis onchain, tout en laissant l’essentiel de son administration économique se dérouler ailleurs.
Le risque, c’est la complexité d’exécution.Si les institutions maintiennent des fonctions critiques de service dans des systèmes historiques pour des raisons juridiques, opérationnelles ou d’intégration, Dusk risque de rester une voie de règlement plutôt que de devenir une infrastructure financière centrale.
Je suggère donc de surveiller plus étroitement l’activité de service répétée et la rétention des émetteurs, plutôt que de se focaliser sur les seuls chiffres d’émission en première ligne.
$DUSK
$PORTAL
$APR
38
27
291
·
--
Vérifié
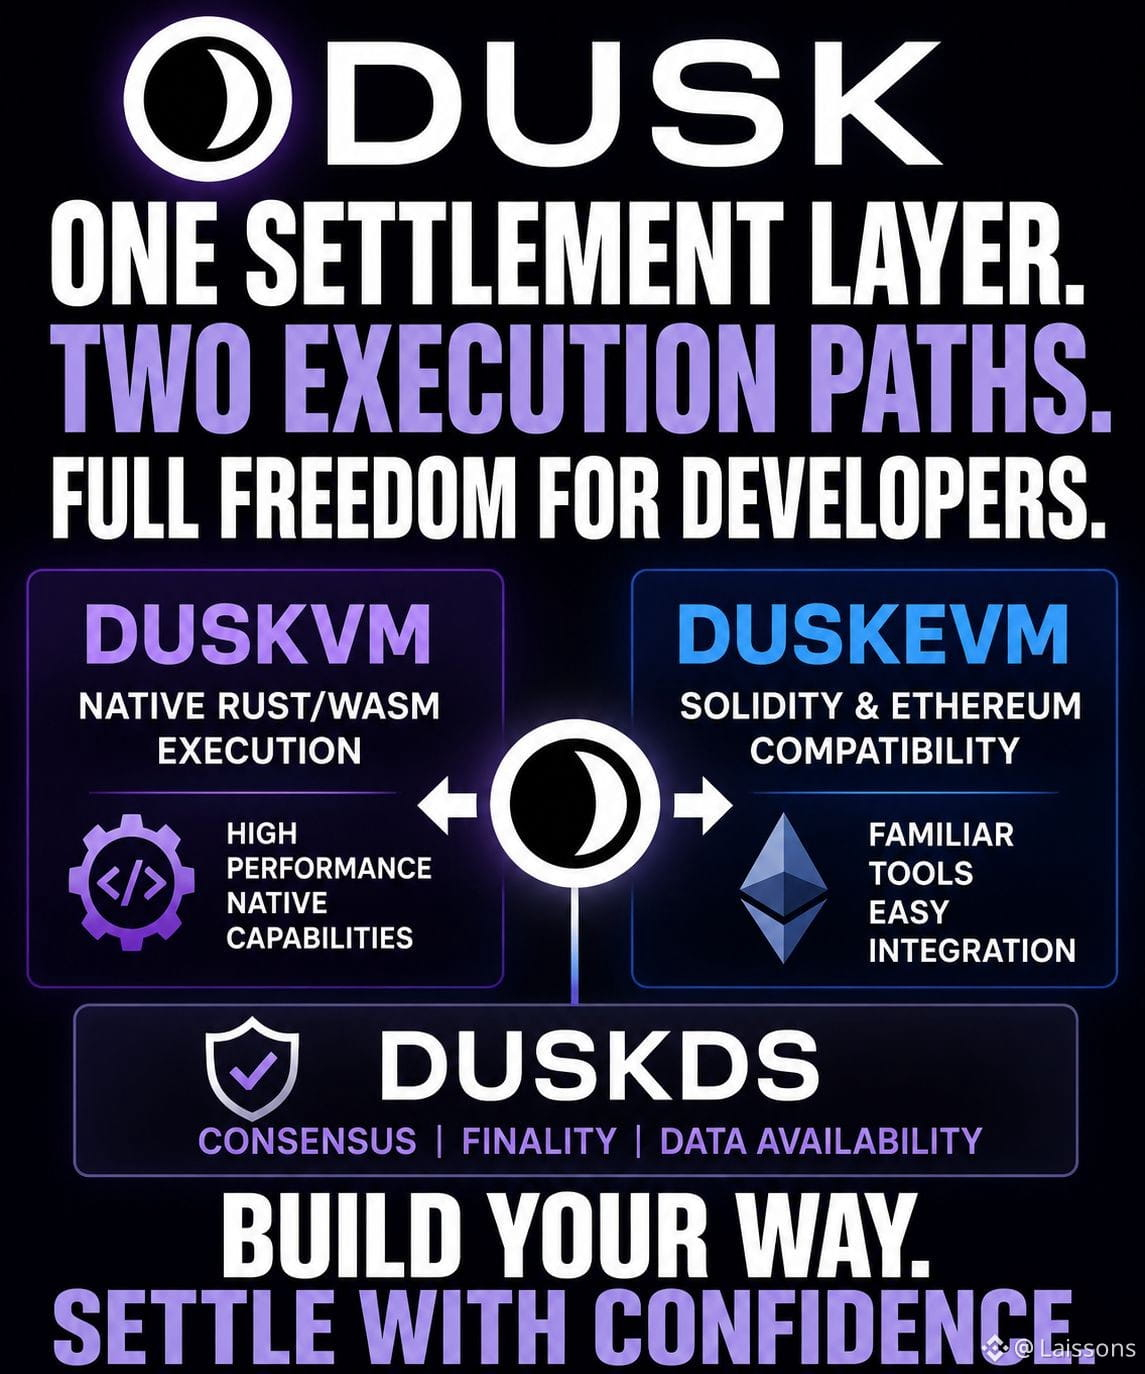
@Dusk_Foundation J’ai commencé à réfléchir aux deux environnements d’exécution de Dusk comme à un mécanisme de fidélisation des développeurs, et pas seulement comme une fonctionnalité de compatibilité.
DuskEVM réduit le coût d’entrée pour les équipes qui travaillent déjà avec Solidity et les outils d’Ethereum. DuskVM propose une voie différente pour les applications qui souhaitent utiliser Rust/WASM et interagir plus directement avec l’environnement d’exécution natif de Dusk.
La partie intéressante, c’est ce qui se passe après le déploiement initial.
Si les développeurs peuvent commencer avec une infrastructure EVM familière, puis déplacer progressivement certaines charges de travail vers des capacités natives, Dusk dispose d’un potentiel parcours de conversion que de nombreux réseaux n’ont pas.Le réseau ne fait pas seulement concurrence pour obtenir de nouveaux déploiements ; il peut aussi, avec le temps, augmenter la profondeur des applications existantes.
« La compatibilité fait entrer les développeurs. La capacité les y maintient. »
Cette distinction compte pour les investisseurs, car le nombre brut de déploiements peut masquer une faible rétention. Je préférerais voir des applications augmenter leur activité, déplacer des actifs significatifs et utiliser des fonctionnalités natives plutôt que de simplement compter de nouveaux contrats.
Il existe encore un risque structurel : deux environnements d’exécution peuvent diviser la liquidité et l’attention des développeurs. Si les utilisateurs les perçoivent comme des écosystèmes distincts plutôt que comme des couches complémentaires, la flexibilité se transforme en fragmentation.
Je surveille donc de près la migration, le flux d’actifs entre environnements et l’utilisation durable des applications, plus que les chiffres de déploiements mis en avant.
#dusk #Dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
$HEMI
{future}(HEMIUSDT)
$COW
{future}(COWUSDT)
@Dusk J’ai commencé à réfléchir aux deux environnements d’exécution de Dusk comme à un mécanisme de fidélisation des développeurs, et pas seulement comme une fonctionnalité de compatibilité.
DuskEVM réduit le coût d’entrée pour les équipes qui travaillent déjà avec Solidity et les outils d’Ethereum. DuskVM propose une voie différente pour les applications qui souhaitent utiliser Rust/WASM et interagir plus directement avec l’environnement d’exécution natif de Dusk.
La partie intéressante, c’est ce qui se passe après le déploiement initial.
Si les développeurs peuvent commencer avec une infrastructure EVM familière, puis déplacer progressivement certaines charges de travail vers des capacités natives, Dusk dispose d’un potentiel parcours de conversion que de nombreux réseaux n’ont pas.Le réseau ne fait pas seulement concurrence pour obtenir de nouveaux déploiements ; il peut aussi, avec le temps, augmenter la profondeur des applications existantes.
« La compatibilité fait entrer les développeurs. La capacité les y maintient. »
Cette distinction compte pour les investisseurs, car le nombre brut de déploiements peut masquer une faible rétention. Je préférerais voir des applications augmenter leur activité, déplacer des actifs significatifs et utiliser des fonctionnalités natives plutôt que de simplement compter de nouveaux contrats.
Il existe encore un risque structurel : deux environnements d’exécution peuvent diviser la liquidité et l’attention des développeurs. Si les utilisateurs les perçoivent comme des écosystèmes distincts plutôt que comme des couches complémentaires, la flexibilité se transforme en fragmentation.
Je surveille donc de près la migration, le flux d’actifs entre environnements et l’utilisation durable des applications, plus que les chiffres de déploiements mis en avant.
#dusk #Dusk @Dusk $DUSK
$HEMI
$COW
43
29
1.5k
·
--
@Dusk_Foundation J’ai commencé à examiner la conception du validateur de Dusk sous un angle différent : la qualité des opérateurs peut compter autant que la taille de l’ensemble de sécurité.
Les pourvoyeurs ne gagnent pas simplement en verrouillant DUSK.Ils ont besoin d’une infrastructure synchronisée et d’une participation au consensus cohérente pour rester productifs.Cela crée un filtre économique : le capital inactif devient moins utile, car les récompenses dépendent de la participation de la mise à un nœud opérationnel.
Ce que je trouve intéressant, c’est l’effet que cela peut avoir sur le comportement des validateurs.Des pénalités faibles pour participation manquée et des pénalités plus fortes pour des actions de consensus invalides de manière prouvable rendent la fiabilité mesurable économiquement.En théorie, cela devrait pousser les opérateurs à améliorer la surveillance, la redondance et la discipline d’infrastructure, plutôt qu’à considérer le jalonnement comme un rendement passif.
« Le jalonnement ne protège un réseau que s’il peut réellement participer. »
La partie que je surveille encore est de savoir si cette conception finit par favoriser trop fortement les opérateurs professionnels.Si faire fonctionner une infrastructure de pourvoyeur fiable devient suffisamment complexe, la mise pourrait se concentrer entre un plus petit nombre d’entités techniquement capables, affaiblissant la distribution dont le modèle de sécurité dépend finalement.
Pour Dusk, je suivrais donc, ensemble : les pourvoyeurs actifs, la concentration de la mise, la cohérence de la participation et la fréquence des pénalités.La qualité de l’ensemble d’opérateurs peut révéler plus sur la résilience du réseau que le simple ratio de jalonnement.
#Dusk #dusk $DUSK
{future}(DUSKUSDT)
$ACE
{future}(ACEUSDT)
$AKE
{future}(AKEUSDT)
Qu’est-ce qui compte le plus pour la sécurité de Dusk ?
@Dusk J’ai commencé à examiner la conception du validateur de Dusk sous un angle différent : la qualité des opérateurs peut compter autant que la taille de l’ensemble de sécurité.
Les pourvoyeurs ne gagnent pas simplement en verrouillant DUSK.Ils ont besoin d’une infrastructure synchronisée et d’une participation au consensus cohérente pour rester productifs.Cela crée un filtre économique : le capital inactif devient moins utile, car les récompenses dépendent de la participation de la mise à un nœud opérationnel.
Ce que je trouve intéressant, c’est l’effet que cela peut avoir sur le comportement des validateurs.Des pénalités faibles pour participation manquée et des pénalités plus fortes pour des actions de consensus invalides de manière prouvable rendent la fiabilité mesurable économiquement.En théorie, cela devrait pousser les opérateurs à améliorer la surveillance, la redondance et la discipline d’infrastructure, plutôt qu’à considérer le jalonnement comme un rendement passif.
« Le jalonnement ne protège un réseau que s’il peut réellement participer. »
La partie que je surveille encore est de savoir si cette conception finit par favoriser trop fortement les opérateurs professionnels.Si faire fonctionner une infrastructure de pourvoyeur fiable devient suffisamment complexe, la mise pourrait se concentrer entre un plus petit nombre d’entités techniquement capables, affaiblissant la distribution dont le modèle de sécurité dépend finalement.
Pour Dusk, je suivrais donc, ensemble : les pourvoyeurs actifs, la concentration de la mise, la cohérence de la participation et la fréquence des pénalités.La qualité de l’ensemble d’opérateurs peut révéler plus sur la résilience du réseau que le simple ratio de jalonnement.
#Dusk #dusk $DUSK
$ACE
$AKE
Qu’est-ce qui compte le plus pour la sécurité de Dusk ?
Active stake
75%
Operator quality
25%
Decentralization
0%
Penalties
0%
4 Votes • Vote fermé
71
33
205
·
--
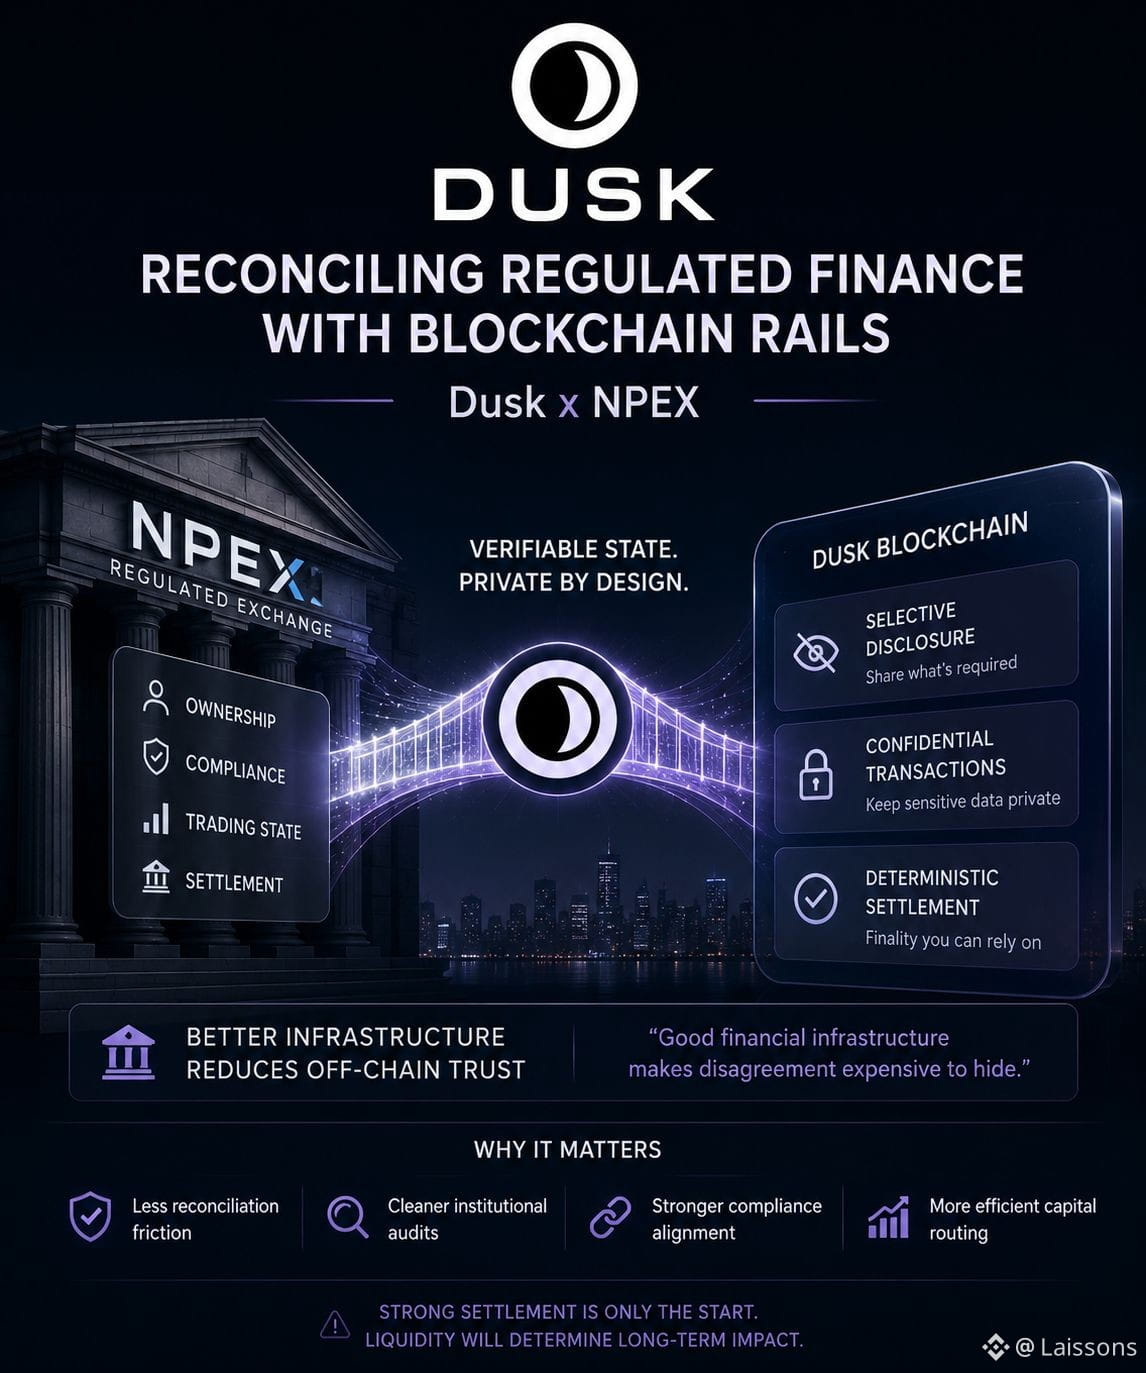
@Dusk_Foundation Je regarde Dusk moins comme une chaîne RWA et davantage comme une couche de réconciliation pour les marchés réglementés.
Cette distinction compte avec NPEX.
Un actif qui circule onchain n’est utile que si sa propriété, son statut de conformité, son état de négociation et son règlement peuvent rester cohérents sur l’ensemble du cycle de vie.
La combinaison de Dusk — divulgation sélective, transactions confidentielles et règlement déterministe — est intéressante parce qu’elle s’attaque à l’écart opérationnel entre ce qu’une institution financière est autorisée à divulguer et ce qu’une blockchain doit pouvoir vérifier.
L’implication pour l’investisseur est subtile : une meilleure infrastructure devrait réduire la quantité de confiance que les utilisateurs doivent accorder à la réconciliation hors chaîne.
« Une bonne infrastructure financière rend le désaccord coûteux à dissimuler. »
C’est, je pense, là que Dusk a quelque chose qui mérite d’être testé. Si l’activité NPEX peut de plus en plus être représentée par un état onchain vérifiable tout en gardant les informations sensibles restreintes, les institutions pourraient disposer d’une manière plus claire d’auditer les positions sans tout exposer publiquement.
La faiblesse, c’est la liquidité. Un meilleur règlement ne crée pas automatiquement des marchés secondaires actifs. Si les titres réglementés restent peu échangés, l’infrastructure peut être techniquement solide tout en maintenant une efficacité du capital limitée.
Je surveille donc si Dusk réduit suffisamment la friction de réconciliation pour changer la façon dont les institutions acheminent et conservent réellement leur capital.
#dusk #Dusk $DUSK
{future}(DUSKUSDT)
$AKE
{future}(AKEUSDT)
@Dusk Je regarde Dusk moins comme une chaîne RWA et davantage comme une couche de réconciliation pour les marchés réglementés.
Cette distinction compte avec NPEX.
Un actif qui circule onchain n’est utile que si sa propriété, son statut de conformité, son état de négociation et son règlement peuvent rester cohérents sur l’ensemble du cycle de vie.
La combinaison de Dusk — divulgation sélective, transactions confidentielles et règlement déterministe — est intéressante parce qu’elle s’attaque à l’écart opérationnel entre ce qu’une institution financière est autorisée à divulguer et ce qu’une blockchain doit pouvoir vérifier.
L’implication pour l’investisseur est subtile : une meilleure infrastructure devrait réduire la quantité de confiance que les utilisateurs doivent accorder à la réconciliation hors chaîne.
« Une bonne infrastructure financière rend le désaccord coûteux à dissimuler. »
C’est, je pense, là que Dusk a quelque chose qui mérite d’être testé. Si l’activité NPEX peut de plus en plus être représentée par un état onchain vérifiable tout en gardant les informations sensibles restreintes, les institutions pourraient disposer d’une manière plus claire d’auditer les positions sans tout exposer publiquement.
La faiblesse, c’est la liquidité. Un meilleur règlement ne crée pas automatiquement des marchés secondaires actifs. Si les titres réglementés restent peu échangés, l’infrastructure peut être techniquement solide tout en maintenant une efficacité du capital limitée.
Je surveille donc si Dusk réduit suffisamment la friction de réconciliation pour changer la façon dont les institutions acheminent et conservent réellement leur capital.
#dusk #Dusk $DUSK
$AKE
40
1
33
1.6k
·
--
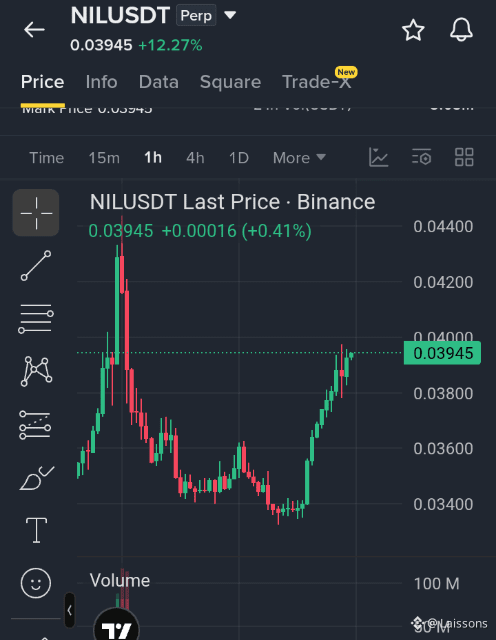
$NIL Configuration de trading (LONG)
Entrée : 0.03940–0.03960
TP-1 : 0.04080
TP-2 : 0.04200
TP-3 : 0.04350
SL : 0.03820
$NIL Rebond haussier en approche d’une résistance clé
La structure en 1H montre des plus bas plus élevés marqués et des achats impulsifs depuis la base 0.0340. Le prix teste maintenant la résistance à 0.0400 ; une cassure nette avec un volume soutenu peut ouvrir les prochains niveaux à la hausse.
Déclencheurs tant que le prix reste au-dessus de 0.03820 et casse/accepte au-dessus de 0.04000.
C’EST PARTI ... $NIL
{future}(NILUSDT)
$NIL Configuration de trading (LONG)
Entrée : 0.03940–0.03960
TP-1 : 0.04080
TP-2 : 0.04200
TP-3 : 0.04350
SL : 0.03820
$NIL Rebond haussier en approche d’une résistance clé
La structure en 1H montre des plus bas plus élevés marqués et des achats impulsifs depuis la base 0.0340. Le prix teste maintenant la résistance à 0.0400 ; une cassure nette avec un volume soutenu peut ouvrir les prochains niveaux à la hausse.
Déclencheurs tant que le prix reste au-dessus de 0.03820 et casse/accepte au-dessus de 0.04000.
C’EST PARTI ... $NIL
3
1.5k
·
--
@babylonlabs_io
Je me suis surpris à porter plus d’attention au processus de vérification de Babylon qu’à ses indicateurs de marché.
Les attestations hebdomadaires de réserve créent un changement de responsabilité intéressant.Au lieu de demander aux utilisateurs de faire simplement confiance au fait qu’un LST reste adossé, le protocole fournit un mécanisme récurrent permettant aux émetteurs de le démontrer via des preuves signées liées à des hauteurs de blocs Bitcoin et à des données en chaîne.
Cela change ma façon de penser la transparence.Une revendication de réserve n’est pas seulement une déclaration faite au lancement : elle devient quelque chose qui peut être vérifié à maintes reprises à mesure que le système fonctionne.
"La confiance est la plus forte lorsque la vérification devient une routine."
$BABY
{future}(BABYUSDT)
Bien sûr, publier des preuves ne garantit pas que chaque participant va les vérifier.La plupart des utilisateurs continueront probablement à s’appuyer sur des interfaces, des émetteurs ou des résumés de la communauté plutôt que d’inspecter eux-mêmes les attestations. Voilà la limite pratique de tout cadre de transparence : la preuve n’est utile que si suffisamment de personnes sont prêtes à l’utiliser.
Pour moi, le metric intéressant n’est pas seulement de savoir si les attestations sont publiées à temps.C’est de voir si les portefeuilles, les explorateurs et les plateformes d’analytique finissent par rendre ces preuves assez visibles pour que la vérification devienne une habitude normale plutôt qu’un exercice réservé aux experts.Si c’est le cas, Babylon ne ferait pas seulement progresser la transparence : il pourrait aussi changer la façon dont les utilisateurs évaluent l’ensemble des actifs adossés à BTC.
#baby #Babylon $HEI
{future}(HEIUSDT)
$HFT
{future}(HFTUSDT)
Comment vérifier un LST ?
@BabylonLabs_io
Je me suis surpris à porter plus d’attention au processus de vérification de Babylon qu’à ses indicateurs de marché.
Les attestations hebdomadaires de réserve créent un changement de responsabilité intéressant.Au lieu de demander aux utilisateurs de faire simplement confiance au fait qu’un LST reste adossé, le protocole fournit un mécanisme récurrent permettant aux émetteurs de le démontrer via des preuves signées liées à des hauteurs de blocs Bitcoin et à des données en chaîne.
Cela change ma façon de penser la transparence.Une revendication de réserve n’est pas seulement une déclaration faite au lancement : elle devient quelque chose qui peut être vérifié à maintes reprises à mesure que le système fonctionne.
"La confiance est la plus forte lorsque la vérification devient une routine."
$BABY
Bien sûr, publier des preuves ne garantit pas que chaque participant va les vérifier.La plupart des utilisateurs continueront probablement à s’appuyer sur des interfaces, des émetteurs ou des résumés de la communauté plutôt que d’inspecter eux-mêmes les attestations. Voilà la limite pratique de tout cadre de transparence : la preuve n’est utile que si suffisamment de personnes sont prêtes à l’utiliser.
Pour moi, le metric intéressant n’est pas seulement de savoir si les attestations sont publiées à temps.C’est de voir si les portefeuilles, les explorateurs et les plateformes d’analytique finissent par rendre ces preuves assez visibles pour que la vérification devienne une habitude normale plutôt qu’un exercice réservé aux experts.Si c’est le cas, Babylon ne ferait pas seulement progresser la transparence : il pourrait aussi changer la façon dont les utilisateurs évaluent l’ensemble des actifs adossés à BTC.
#baby #Babylon $HEI
$HFT
Comment vérifier un LST ?
🔍 Check Proofs
40%
✅ Trust the Peg
20%
📊 Both Together
40%
5 Votes • Vote fermé
21
17
3.5k
·
--
#Babylon J’ai passé cette semaine à comparer deux signaux très différents dans l’écosystème Babylon.
Le staking Bitcoin est un engagement plutôt lent à évoluer.Une fois BTC délégué, la participation reflète souvent une décision de sécurité à plus long terme.La volume de trading, en revanche, peut changer de façon spectaculaire en l’espace de quelques jours, car les incitations des plateformes de change modifient temporairement les comportements.
C’est pourquoi je ne considère pas automatiquement qu’un volume plus élevé est une preuve d’une adoption plus forte du réseau.Le volume m’indique que le capital circule. Il ne me dit pas si ce capital devient, sur le plan économique, engagé envers le protocole.
« L’activité est visible. L’engagement prend plus de temps à se mesurer. »
Je pourrais passer à côté d’une partie du tableau, mais je préfère comparer des pics de trading motivés par les plateformes avec la participation on-chain sur la même période plutôt que d’évaluer chaque indicateur isolément.Si le staking, la participation à la gouvernance ou l’adoption future du co-staking restent largement inchangés tandis que l’activité de trading s’accélère, le marché pourrait simplement réagir à des incitations plutôt que d’exprimer une conviction plus forte à propos du protocole lui-même.
Pour moi, l’indicateur le plus durable n’est pas la fréquence à laquelle BABY change de mains.C’est plutôt de savoir si l’attention temporaire se transforme, au final, en un capital qui reste engagé avec le modèle de sécurité de Babylon une fois que les campagnes promotionnelles sont déjà terminées.
#babylon @babylonlabs_io
#baby $BABY
{future}(BABYUSDT)
$CYS
{future}(CYSUSDT)
$HEI
{future}(HEIUSDT)
Qu’est-ce qui a le plus motivé l’activité de BABY ?
#Babylon J’ai passé cette semaine à comparer deux signaux très différents dans l’écosystème Babylon.
Le staking Bitcoin est un engagement plutôt lent à évoluer.Une fois BTC délégué, la participation reflète souvent une décision de sécurité à plus long terme.La volume de trading, en revanche, peut changer de façon spectaculaire en l’espace de quelques jours, car les incitations des plateformes de change modifient temporairement les comportements.
C’est pourquoi je ne considère pas automatiquement qu’un volume plus élevé est une preuve d’une adoption plus forte du réseau.Le volume m’indique que le capital circule. Il ne me dit pas si ce capital devient, sur le plan économique, engagé envers le protocole.
« L’activité est visible. L’engagement prend plus de temps à se mesurer. »
Je pourrais passer à côté d’une partie du tableau, mais je préfère comparer des pics de trading motivés par les plateformes avec la participation on-chain sur la même période plutôt que d’évaluer chaque indicateur isolément.Si le staking, la participation à la gouvernance ou l’adoption future du co-staking restent largement inchangés tandis que l’activité de trading s’accélère, le marché pourrait simplement réagir à des incitations plutôt que d’exprimer une conviction plus forte à propos du protocole lui-même.
Pour moi, l’indicateur le plus durable n’est pas la fréquence à laquelle BABY change de mains.C’est plutôt de savoir si l’attention temporaire se transforme, au final, en un capital qui reste engagé avec le modèle de sécurité de Babylon une fois que les campagnes promotionnelles sont déjà terminées.
#babylon @BabylonLabs_io
#baby $BABY
$CYS
$HEI
Qu’est-ce qui a le plus motivé l’activité de BABY ?
🎁 Campaigns
100%
₿ BTC Staking
0%
📈 Trading Volume
0%
⚙️ Co-Staking
0%
4 Votes • Vote fermé
50
24
294
·
--
@babylonlabs_io Je me surprenais à penser moins à l’offre en circulation de Babylon et davantage à la vitesse à laquelle les BABY nouvellement en circulation trouvent un rôle durable au sein du réseau.
Les déblocages de tokens sont déterministes.Ils augmentent la quantité de capital qui peut prendre une décision. Le co-staking est différent, car il cherche à influencer ce que cette décision deviendra. L’un élargit les options ; l’autre tente de créer un engagement.
C’est pourquoi je ne vois pas ces éléments comme des événements séparés.Ils font partie de la même boucle de rétroaction économique. Chaque token nouvellement débloqué peut rester liquide, être vendu, ou éventuellement devenir un capital productif via le staking et la gouvernance.
« La distribution est automatique. L’engagement est volontaire. »
Je n’assume pas que le co-staking absorbera immédiatement cette offre supplémentaire. L’adoption prend du temps, et si le mécanisme n’est pas suffisamment convaincant, la liquidité peut rester mobile plutôt que de s’aligner économiquement sur le protocole.
Le indicateur que je surveillerais n’est pas seulement l’offre en circulation ou la progression du vesting. C’est la part des BABY débloqués qui finit par se transformer en participation à long terme. Si ce pourcentage augmente régulièrement, le protocole convertit la liquidité en conviction. S’il n’augmente pas, le rôle économique du token pourrait rester plus faible que la conception prévue.
Pour moi, c’est une mesure de la qualité d’un token plus significative que le calendrier de déblocage lui-même.
#Babylon @babylonlabs_io
#baby $BABY
{future}(BABYUSDT)
$HOME
{future}(HOMEUSDT)
$BLESS
{future}(BLESSUSDT)
Qu’est-ce qui façonnera la suite de BABY ?
@BabylonLabs_io Je me surprenais à penser moins à l’offre en circulation de Babylon et davantage à la vitesse à laquelle les BABY nouvellement en circulation trouvent un rôle durable au sein du réseau.
Les déblocages de tokens sont déterministes.Ils augmentent la quantité de capital qui peut prendre une décision. Le co-staking est différent, car il cherche à influencer ce que cette décision deviendra. L’un élargit les options ; l’autre tente de créer un engagement.
C’est pourquoi je ne vois pas ces éléments comme des événements séparés.Ils font partie de la même boucle de rétroaction économique. Chaque token nouvellement débloqué peut rester liquide, être vendu, ou éventuellement devenir un capital productif via le staking et la gouvernance.
« La distribution est automatique. L’engagement est volontaire. »
Je n’assume pas que le co-staking absorbera immédiatement cette offre supplémentaire. L’adoption prend du temps, et si le mécanisme n’est pas suffisamment convaincant, la liquidité peut rester mobile plutôt que de s’aligner économiquement sur le protocole.
Le indicateur que je surveillerais n’est pas seulement l’offre en circulation ou la progression du vesting. C’est la part des BABY débloqués qui finit par se transformer en participation à long terme. Si ce pourcentage augmente régulièrement, le protocole convertit la liquidité en conviction. S’il n’augmente pas, le rôle économique du token pourrait rester plus faible que la conception prévue.
Pour moi, c’est une mesure de la qualité d’un token plus significative que le calendrier de déblocage lui-même.
#Babylon @BabylonLabs_io
#baby $BABY
$HOME
$BLESS
Qu’est-ce qui façonnera la suite de BABY ?
🔒 Co-Staking
70%
📊 Token Unlocks
10%
🗳️ Governance
10%
💎 Long-Term Holding
10%
10 Votes • Vote fermé
59
38
2.2k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
EtherGains70.9%InQ3
176,981 vues
1,187 mentions
🧭🧭🧭 Analyse 🧭🧭🧭
💡 Indicateur de saison des altcoins 💡
🚨🚨🚨 Le troisième trimestre (T3) vient de se clôturer. Le prix de l’ETH a augmenté de 71% et celui du BTC de 43%. 🚨🚨🚨
Est-ce que c’était le début de la saison des altcoins ?
Parmi les 100 meilleurs :
🌐🌐🌐 57 surperforment le BTC sur 90 jours
La saison des altcoins démarre à 75, donc il reste
Il progresse aussi de seulement 10 points par rapport à son sommet annuel à 67 🌐🌐
💥💥💥 Mais attention, il y a un mois l’indicateur n’était qu’à 23 !
Octobre peut-il le faire monter à 75 ? 👀💥💥💥
Merci de continuer à suivre
#EtherGains70.9%InQ3
$GRAM
Shamika Metting
·3 mentions J’aime
·1.1k vues
TreasuryLetsStatesFileStablecoinCertificationsEarly
11,616 vues
93 mentions
US10YearYieldNears5.3%
160,399 vues
1,161 mentions