
AnasOnChain
3.6k Publications

AnasOnChain
Signaler
Bloquer l’utilisateur
Crypto Trader 📊 | Technical & Fundamental Analysis | Market Trends, Alpha & Insights
Ouvert au trading

Détenteur pour INJ
Trade régulièrement
2.1 an(s)
2.1K+ Suivis
11.3K+ Abonnés
7.5K+ J’aime
Publications
Portefeuille
Tous
Citations
Vidéos
Direct
·
--
Parfois, je me dis que dans la DeFi, la chose la plus importante, c’est ce qui est caché juste sous le titre.
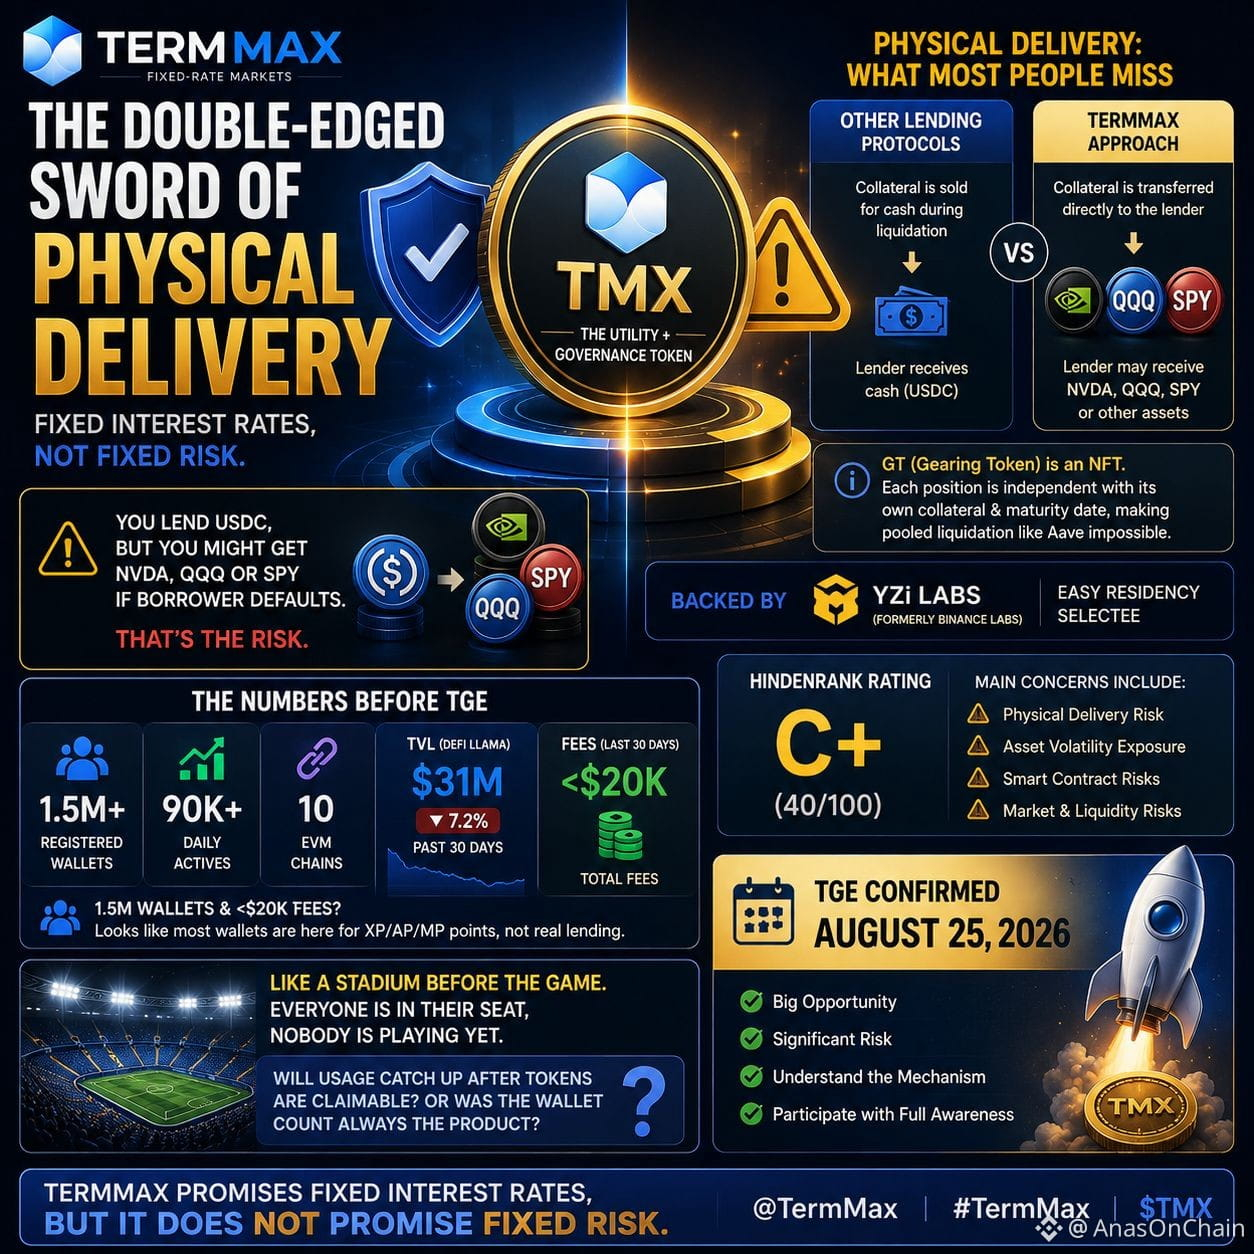
En voyant @termmax , mon regard s’est arrêté sur la livraison physique.
Chez TermMax, les positions GT sont basées sur des NFT. Si l’emprunteur fait défaut, au lieu que la garantie soit simplement vendue sur le marché, elle peut être livrée directement au prêteur.
C’est ici que j’ai compris l’autre face du risque.
Vous avez prêté de l’USDC, vous attendiez un intérêt fixe… mais en cas de défaut, la garantie peut exposer à du NVDA, QQQ ou SPY.
Donc, un taux fixe ne veut pas dire un risque fixe.
Et ce point devient encore plus intéressant quand je regarde les chiffres officiels en parallèle avec l’activité on-chain.
1,5M+ de portefeuilles enregistrés
90K+ actifs quotidiens
10 chaînes EVM
Mais sur DeFiLlama, la TVL est d’environ 31M$, en baisse de 7,2% sur les 30 derniers jours, et les frais sont même inférieurs à 20K.
Ici, une question me paraît plus importante que le nombre de wallets :
Combien d’utilisateurs utilisent réellement des positions GT et des vaults, et combien ne font que du farming XP/AP/MP ?
Le TGE approche vers le 25 août, donc pour moi, ce n’est pas un vrai test de lancement de token.
Le vrai test, c’est de voir combien l’activité réelle d’emprunt, de prêt et de GT survit une fois les incitations retirées.
Le mécanisme de TermMax est intéressant.
Mais comprendre le mécanisme et comprendre son risque—ce sont deux choses différentes.
#termmax @termmax #TermMax
Parfois, je me dis que dans la DeFi, la chose la plus importante, c’est ce qui est caché juste sous le titre.
En voyant @TermMax , mon regard s’est arrêté sur la livraison physique.
Chez TermMax, les positions GT sont basées sur des NFT. Si l’emprunteur fait défaut, au lieu que la garantie soit simplement vendue sur le marché, elle peut être livrée directement au prêteur.
C’est ici que j’ai compris l’autre face du risque.
Vous avez prêté de l’USDC, vous attendiez un intérêt fixe… mais en cas de défaut, la garantie peut exposer à du NVDA, QQQ ou SPY.
Donc, un taux fixe ne veut pas dire un risque fixe.
Et ce point devient encore plus intéressant quand je regarde les chiffres officiels en parallèle avec l’activité on-chain.
1,5M+ de portefeuilles enregistrés
90K+ actifs quotidiens
10 chaînes EVM
Mais sur DeFiLlama, la TVL est d’environ 31M$, en baisse de 7,2% sur les 30 derniers jours, et les frais sont même inférieurs à 20K.
Ici, une question me paraît plus importante que le nombre de wallets :
Combien d’utilisateurs utilisent réellement des positions GT et des vaults, et combien ne font que du farming XP/AP/MP ?
Le TGE approche vers le 25 août, donc pour moi, ce n’est pas un vrai test de lancement de token.
Le vrai test, c’est de voir combien l’activité réelle d’emprunt, de prêt et de GT survit une fois les incitations retirées.
Le mécanisme de TermMax est intéressant.
Mais comprendre le mécanisme et comprendre son risque—ce sont deux choses différentes.
#termmax @TermMax #TermMax
En voyant @TermMax , mon regard s’est arrêté sur la livraison physique.
Chez TermMax, les positions GT sont basées sur des NFT. Si l’emprunteur fait défaut, au lieu que la garantie soit simplement vendue sur le marché, elle peut être livrée directement au prêteur.
C’est ici que j’ai compris l’autre face du risque.
Vous avez prêté de l’USDC, vous attendiez un intérêt fixe… mais en cas de défaut, la garantie peut exposer à du NVDA, QQQ ou SPY.
Donc, un taux fixe ne veut pas dire un risque fixe.
Et ce point devient encore plus intéressant quand je regarde les chiffres officiels en parallèle avec l’activité on-chain.
1,5M+ de portefeuilles enregistrés
90K+ actifs quotidiens
10 chaînes EVM
Mais sur DeFiLlama, la TVL est d’environ 31M$, en baisse de 7,2% sur les 30 derniers jours, et les frais sont même inférieurs à 20K.
Ici, une question me paraît plus importante que le nombre de wallets :
Combien d’utilisateurs utilisent réellement des positions GT et des vaults, et combien ne font que du farming XP/AP/MP ?
Le TGE approche vers le 25 août, donc pour moi, ce n’est pas un vrai test de lancement de token.
Le vrai test, c’est de voir combien l’activité réelle d’emprunt, de prêt et de GT survit une fois les incitations retirées.
Le mécanisme de TermMax est intéressant.
Mais comprendre le mécanisme et comprendre son risque—ce sont deux choses différentes.
#termmax @TermMax #TermMax
1
114
·
--
Parfois, j’ai l’impression qu’il est facile de regarder le chiffre du TVL dans la DeFi, mais ce qui se passe au sein de ce capital est bien plus intéressant.
@termmax en vérifiant les chiffres, mon regard s’est arrêté sur un ratio.
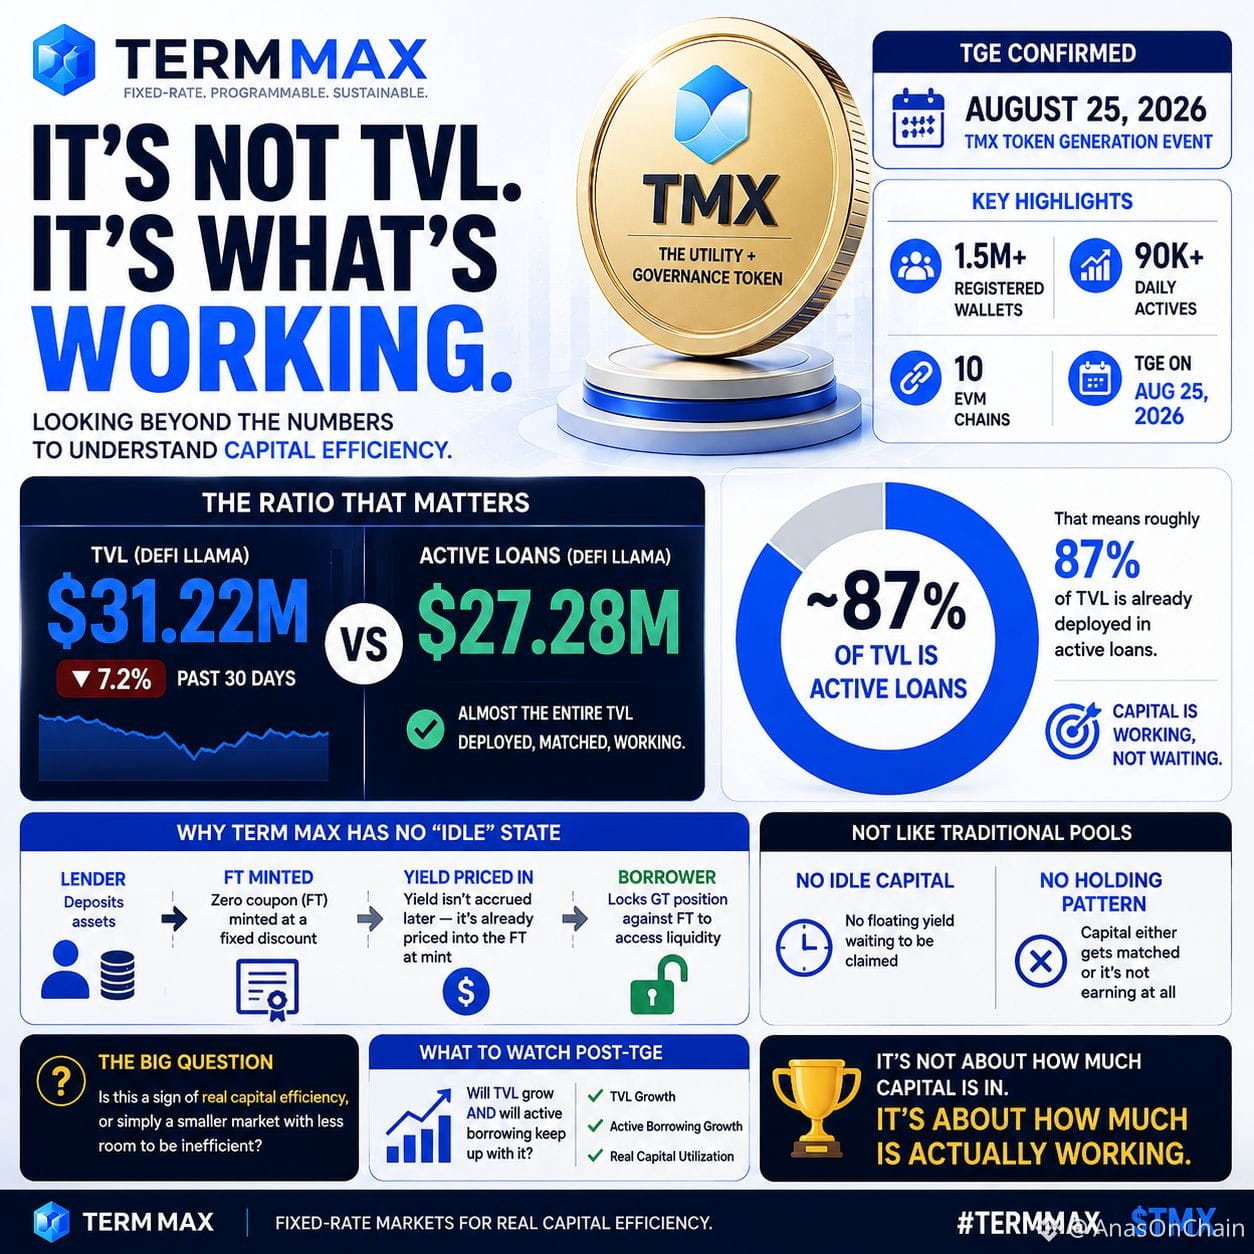
Le TVL est de 31,22 M$, en baisse de 7,2 % sur les 30 derniers jours.
Mais les prêts actifs s’élèvent à 27,28 M$.
Donc, environ 87 % du TVL est déjà déployé.
Ici, le modèle de TermMax m’a semblé différent des pools de prêt traditionnels.
Le prêteur dépose, le FT est émis, et le prix se fixe au sein de la décote du rendement fixe.
L’emprunteur verrouille sa position GT et accède à la liquidité en s’appuyant sur cette structure.
C’est pourquoi, ici, l’idée du capital n’est pas simplement « déposer et laisser rester inactif ».
Pour moi, la vraie question n’est pas le TVL de 31,22 M$ :
Quelle part du capital travaille réellement ?
Les 27,28 M$ de prêts actifs sont certainement intéressants, mais je ne considère pas automatiquement cela comme un signal haussier.
Une forte utilisation peut aussi refléter une efficacité réelle, ou bien être le résultat d’une liquidité limitée sur un marché plus petit.
C’est pourquoi, après le TGE, je surveillerai davantage le TVL par rapport à l’emprunt actif que le TVL seul.
Si les deux croissent ensemble, alors le modèle d’efficacité du capital de TermMax sera encore plus convaincant pour moi.
#TermMax #termmax @termmax
Parfois, j’ai l’impression qu’il est facile de regarder le chiffre du TVL dans la DeFi, mais ce qui se passe au sein de ce capital est bien plus intéressant.
@TermMax en vérifiant les chiffres, mon regard s’est arrêté sur un ratio.
Le TVL est de 31,22 M$, en baisse de 7,2 % sur les 30 derniers jours.
Mais les prêts actifs s’élèvent à 27,28 M$.
Donc, environ 87 % du TVL est déjà déployé.
Ici, le modèle de TermMax m’a semblé différent des pools de prêt traditionnels.
Le prêteur dépose, le FT est émis, et le prix se fixe au sein de la décote du rendement fixe.
L’emprunteur verrouille sa position GT et accède à la liquidité en s’appuyant sur cette structure.
C’est pourquoi, ici, l’idée du capital n’est pas simplement « déposer et laisser rester inactif ».
Pour moi, la vraie question n’est pas le TVL de 31,22 M$ :
Quelle part du capital travaille réellement ?
Les 27,28 M$ de prêts actifs sont certainement intéressants, mais je ne considère pas automatiquement cela comme un signal haussier.
Une forte utilisation peut aussi refléter une efficacité réelle, ou bien être le résultat d’une liquidité limitée sur un marché plus petit.
C’est pourquoi, après le TGE, je surveillerai davantage le TVL par rapport à l’emprunt actif que le TVL seul.
Si les deux croissent ensemble, alors le modèle d’efficacité du capital de TermMax sera encore plus convaincant pour moi.
#TermMax #termmax @TermMax
@TermMax en vérifiant les chiffres, mon regard s’est arrêté sur un ratio.
Le TVL est de 31,22 M$, en baisse de 7,2 % sur les 30 derniers jours.
Mais les prêts actifs s’élèvent à 27,28 M$.
Donc, environ 87 % du TVL est déjà déployé.
Ici, le modèle de TermMax m’a semblé différent des pools de prêt traditionnels.
Le prêteur dépose, le FT est émis, et le prix se fixe au sein de la décote du rendement fixe.
L’emprunteur verrouille sa position GT et accède à la liquidité en s’appuyant sur cette structure.
C’est pourquoi, ici, l’idée du capital n’est pas simplement « déposer et laisser rester inactif ».
Pour moi, la vraie question n’est pas le TVL de 31,22 M$ :
Quelle part du capital travaille réellement ?
Les 27,28 M$ de prêts actifs sont certainement intéressants, mais je ne considère pas automatiquement cela comme un signal haussier.
Une forte utilisation peut aussi refléter une efficacité réelle, ou bien être le résultat d’une liquidité limitée sur un marché plus petit.
C’est pourquoi, après le TGE, je surveillerai davantage le TVL par rapport à l’emprunt actif que le TVL seul.
Si les deux croissent ensemble, alors le modèle d’efficacité du capital de TermMax sera encore plus convaincant pour moi.
#TermMax #termmax @TermMax
1
2
111
·
--
Voir la traduction
Mujhe TermMax mein ab ek interesting gap nazar aa raha hai: wallet growth aur actual usage ek hi cheez nahi hain.
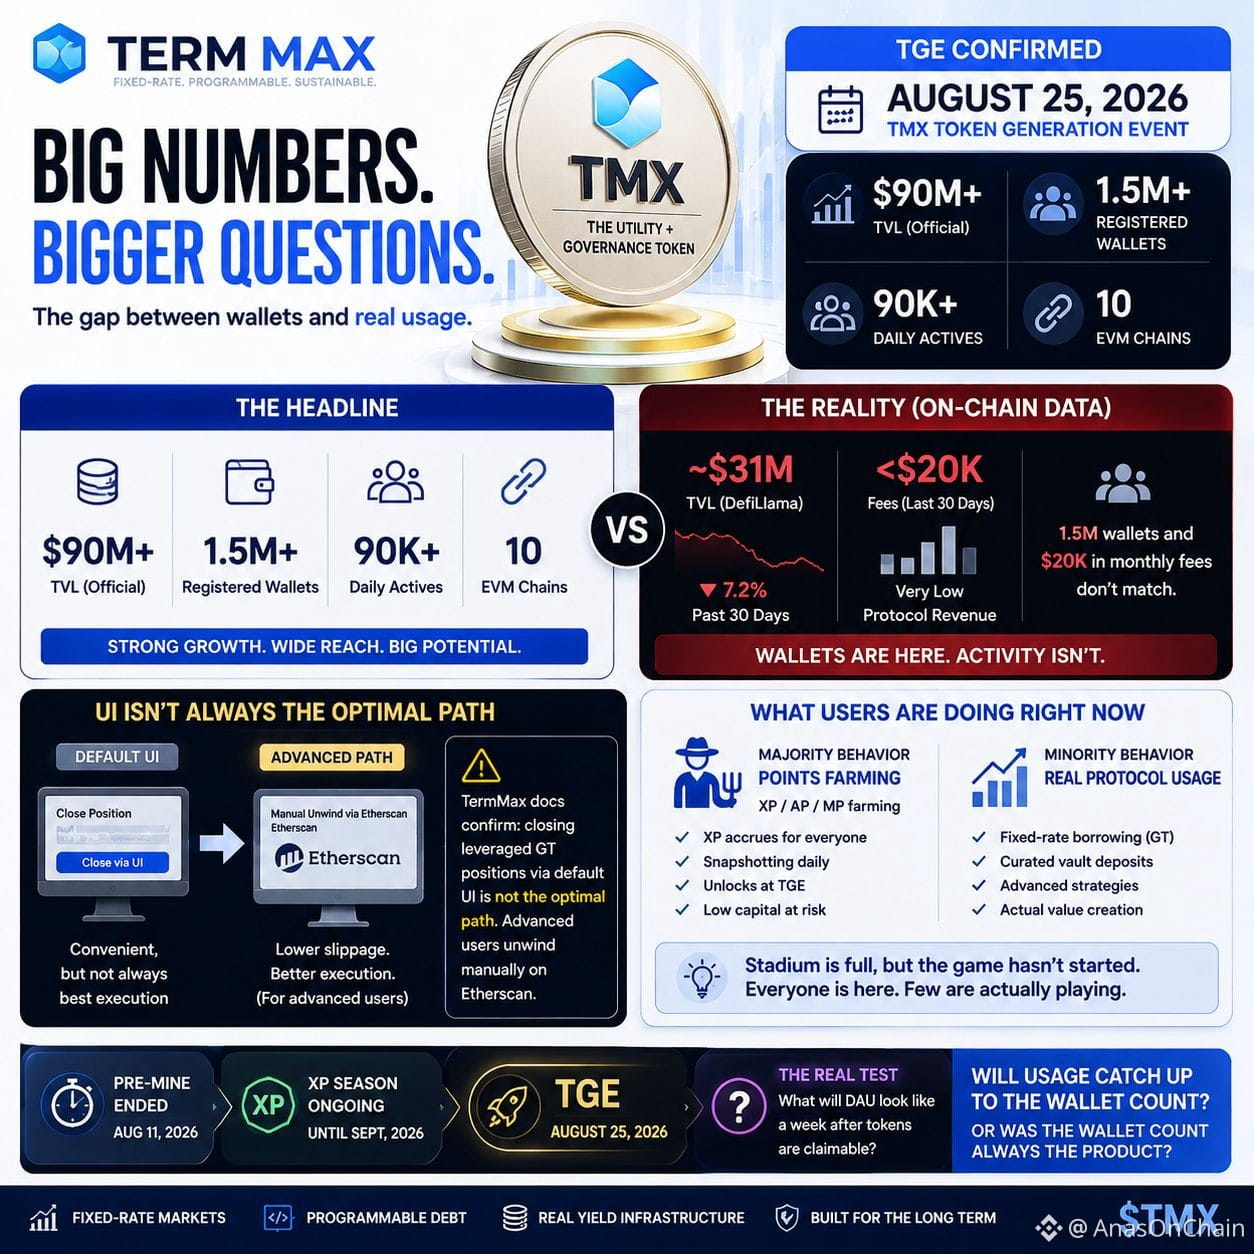
@termmax ka TGE 25 August ko hai, aur official numbers impressive hain — $90M+ TVL, 1.5M+ registered wallets, 90K+ daily actives aur 10 EVM chains.
Lekin maine DefiLlama numbers dekhe to picture thodi different lagi.
TVL around $31M, past month mein 7.2% down, aur last 30 days ki fees $20K se bhi kam.
Yahan mere liye real question start hota hai.
1.5M wallets ka matlab ye zaroori nahi ke 1.5M users lending, borrowing ya actual fixed-rate positions use kar rahe hain.
XP/AP/MP farming bhi activity create kar sakti hai.
Aur ek aur interesting detail: advanced GT positions ko close karne ke liye TermMax docs mein Etherscan se manual unwind ka separate process hai, kyunke default UI har situation mein best execution nahi deta.
Matlab same protocol mein normal user experience aur advanced user execution abhi completely equal nahi hain.
Pre-mine 11 August ko end ho chuka hai, XP season September tak chal raha hai, aur TGE 25 August ko hai.
Ab mere liye sabse important metric wallet count nahi hoga.
TGE ke baad kitne wallets actual protocol activity mein convert hote hain?
Agar fees, TVL aur real borrowing usage wallet growth ke saath catch up karte hain, to TermMax ka story stronger hota hai.
Agar nahi…
to 1.5M wallets shayad users se zyada potential users honge.
@termmax #TermMax #termmax
Mujhe TermMax mein ab ek interesting gap nazar aa raha hai: wallet growth aur actual usage ek hi cheez nahi hain.
@TermMax ka TGE 25 August ko hai, aur official numbers impressive hain — $90M+ TVL, 1.5M+ registered wallets, 90K+ daily actives aur 10 EVM chains.
Lekin maine DefiLlama numbers dekhe to picture thodi different lagi.
TVL around $31M, past month mein 7.2% down, aur last 30 days ki fees $20K se bhi kam.
Yahan mere liye real question start hota hai.
1.5M wallets ka matlab ye zaroori nahi ke 1.5M users lending, borrowing ya actual fixed-rate positions use kar rahe hain.
XP/AP/MP farming bhi activity create kar sakti hai.
Aur ek aur interesting detail: advanced GT positions ko close karne ke liye TermMax docs mein Etherscan se manual unwind ka separate process hai, kyunke default UI har situation mein best execution nahi deta.
Matlab same protocol mein normal user experience aur advanced user execution abhi completely equal nahi hain.
Pre-mine 11 August ko end ho chuka hai, XP season September tak chal raha hai, aur TGE 25 August ko hai.
Ab mere liye sabse important metric wallet count nahi hoga.
TGE ke baad kitne wallets actual protocol activity mein convert hote hain?
Agar fees, TVL aur real borrowing usage wallet growth ke saath catch up karte hain, to TermMax ka story stronger hota hai.
Agar nahi…
to 1.5M wallets shayad users se zyada potential users honge.
@TermMax #TermMax #termmax
@TermMax ka TGE 25 August ko hai, aur official numbers impressive hain — $90M+ TVL, 1.5M+ registered wallets, 90K+ daily actives aur 10 EVM chains.
Lekin maine DefiLlama numbers dekhe to picture thodi different lagi.
TVL around $31M, past month mein 7.2% down, aur last 30 days ki fees $20K se bhi kam.
Yahan mere liye real question start hota hai.
1.5M wallets ka matlab ye zaroori nahi ke 1.5M users lending, borrowing ya actual fixed-rate positions use kar rahe hain.
XP/AP/MP farming bhi activity create kar sakti hai.
Aur ek aur interesting detail: advanced GT positions ko close karne ke liye TermMax docs mein Etherscan se manual unwind ka separate process hai, kyunke default UI har situation mein best execution nahi deta.
Matlab same protocol mein normal user experience aur advanced user execution abhi completely equal nahi hain.
Pre-mine 11 August ko end ho chuka hai, XP season September tak chal raha hai, aur TGE 25 August ko hai.
Ab mere liye sabse important metric wallet count nahi hoga.
TGE ke baad kitne wallets actual protocol activity mein convert hote hain?
Agar fees, TVL aur real borrowing usage wallet growth ke saath catch up karte hain, to TermMax ka story stronger hota hai.
Agar nahi…
to 1.5M wallets shayad users se zyada potential users honge.
@TermMax #TermMax #termmax
1
66
·
--
Vérifié
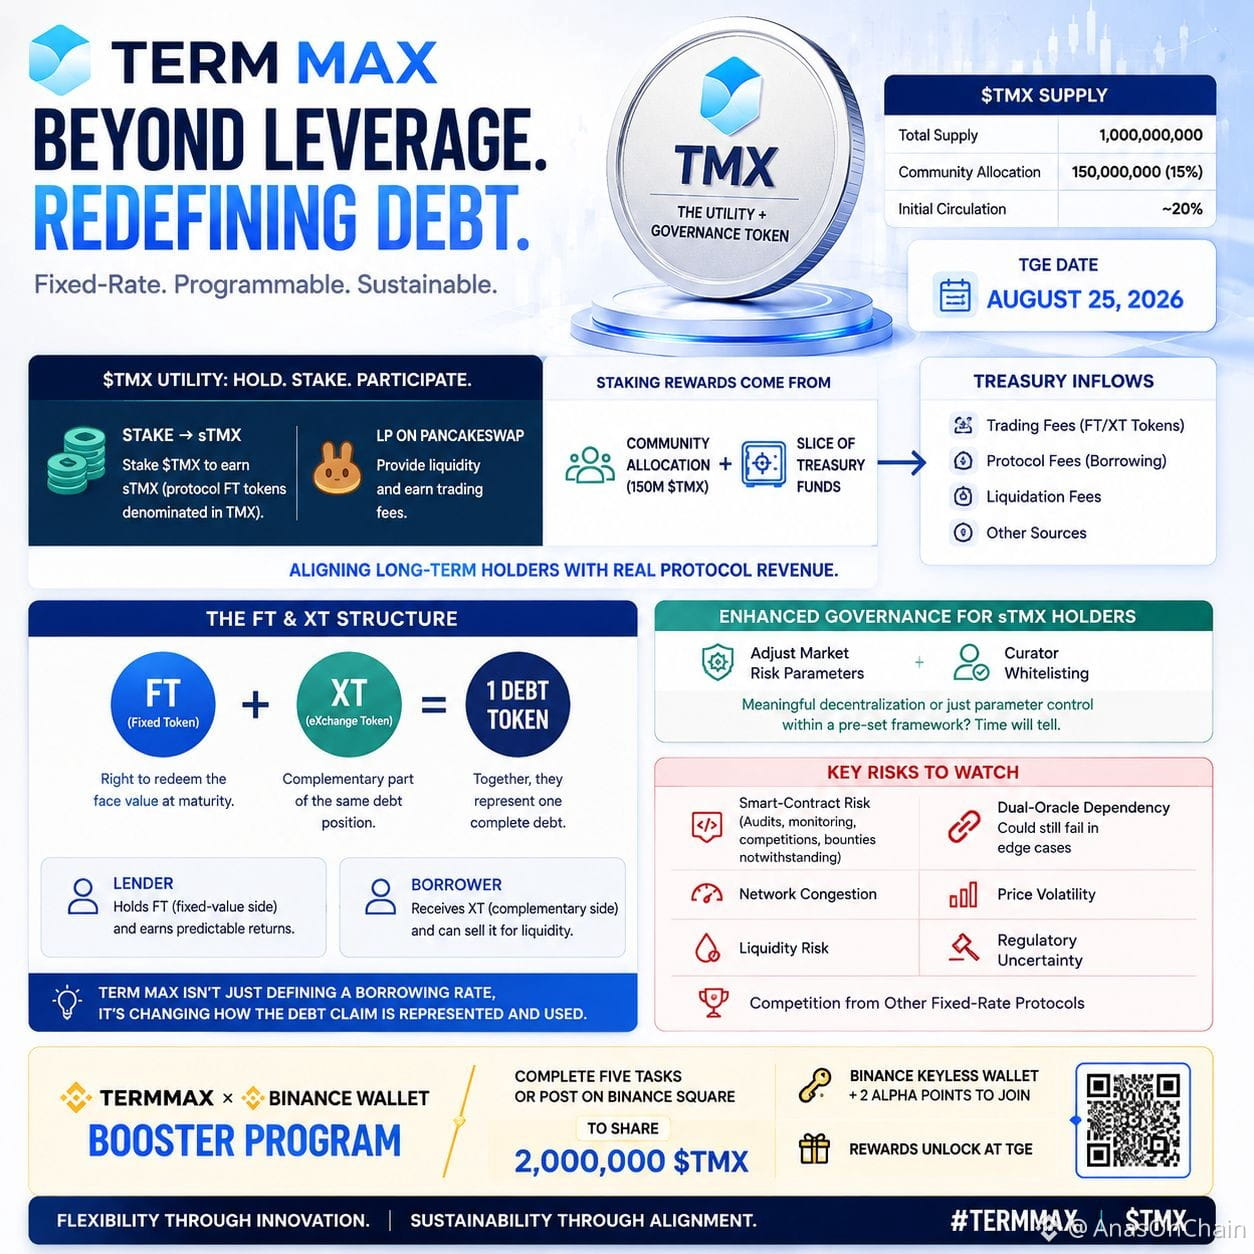
Après avoir compris quelque chose dans TermMax, le rôle du TMX m’a semblé un peu différent.
Ce n’est pas seulement un token de gouvernance. Sur l’offre fixe de 1B, il y a 150M $TMX (15%) pour la Communauté, et les détenteurs peuvent obtenir du sTMX via le staking.
La partie intéressante, c’est la Trésorerie.
Les frais de trading FT/XT, les frais d’emprunt, les frais de liquidation et d’autres revenus du protocole peuvent aller vers la Trésorerie, d’où une partie des récompenses de staking pourrait potentiellement être financée.
Mais j’ai aussi une question ici : quelle proportion des revenus de la Trésorerie ira réellement aux stakers ?
Ensuite, j’ai regardé le modèle FT/XT :
1 FT + 1 XT = 1 token de dette.
Le prêteur peut détenir le côté à valeur fixe, tandis que l’emprunteur peut utiliser le XT complémentaire pour la liquidité.
Pour moi, c’est la partie intéressante de TermMax : le protocole ne fait pas que créer des prêts, il divise aussi la dette en différentes expositions financières.
La flexibilité augmente, mais la complexité aussi.
Et les détenteurs de sTMX obtiennent des droits de gouvernance renforcés, notamment sur les paramètres de risque et le whitelisting des curateurs. Donc le test réel ne sera pas seulement le prix du token : il y aura aussi la gouvernance et la répartition de la Trésorerie.
Dans le Binance WalletBooster, il y a 2M $TMX en récompenses, et elles seront débloquées au TGE.
Maintenant, il faut voir si les utilisateurs de la campagne ne font que réclamer les récompenses...
Ou s’ils stake, gouvernent et participent aussi dans l’économie réelle de TermMax.
@termmax #TermMax
Après avoir compris quelque chose dans TermMax, le rôle du TMX m’a semblé un peu différent.
Ce n’est pas seulement un token de gouvernance. Sur l’offre fixe de 1B, il y a 150M $TMX (15%) pour la Communauté, et les détenteurs peuvent obtenir du sTMX via le staking.
La partie intéressante, c’est la Trésorerie.
Les frais de trading FT/XT, les frais d’emprunt, les frais de liquidation et d’autres revenus du protocole peuvent aller vers la Trésorerie, d’où une partie des récompenses de staking pourrait potentiellement être financée.
Mais j’ai aussi une question ici : quelle proportion des revenus de la Trésorerie ira réellement aux stakers ?
Ensuite, j’ai regardé le modèle FT/XT :
1 FT + 1 XT = 1 token de dette.
Le prêteur peut détenir le côté à valeur fixe, tandis que l’emprunteur peut utiliser le XT complémentaire pour la liquidité.
Pour moi, c’est la partie intéressante de TermMax : le protocole ne fait pas que créer des prêts, il divise aussi la dette en différentes expositions financières.
La flexibilité augmente, mais la complexité aussi.
Et les détenteurs de sTMX obtiennent des droits de gouvernance renforcés, notamment sur les paramètres de risque et le whitelisting des curateurs. Donc le test réel ne sera pas seulement le prix du token : il y aura aussi la gouvernance et la répartition de la Trésorerie.
Dans le Binance WalletBooster, il y a 2M $TMX en récompenses, et elles seront débloquées au TGE.
Maintenant, il faut voir si les utilisateurs de la campagne ne font que réclamer les récompenses...
Ou s’ils stake, gouvernent et participent aussi dans l’économie réelle de TermMax.
@TermMax #TermMax
Ce n’est pas seulement un token de gouvernance. Sur l’offre fixe de 1B, il y a 150M $TMX (15%) pour la Communauté, et les détenteurs peuvent obtenir du sTMX via le staking.
La partie intéressante, c’est la Trésorerie.
Les frais de trading FT/XT, les frais d’emprunt, les frais de liquidation et d’autres revenus du protocole peuvent aller vers la Trésorerie, d’où une partie des récompenses de staking pourrait potentiellement être financée.
Mais j’ai aussi une question ici : quelle proportion des revenus de la Trésorerie ira réellement aux stakers ?
Ensuite, j’ai regardé le modèle FT/XT :
1 FT + 1 XT = 1 token de dette.
Le prêteur peut détenir le côté à valeur fixe, tandis que l’emprunteur peut utiliser le XT complémentaire pour la liquidité.
Pour moi, c’est la partie intéressante de TermMax : le protocole ne fait pas que créer des prêts, il divise aussi la dette en différentes expositions financières.
La flexibilité augmente, mais la complexité aussi.
Et les détenteurs de sTMX obtiennent des droits de gouvernance renforcés, notamment sur les paramètres de risque et le whitelisting des curateurs. Donc le test réel ne sera pas seulement le prix du token : il y aura aussi la gouvernance et la répartition de la Trésorerie.
Dans le Binance WalletBooster, il y a 2M $TMX en récompenses, et elles seront débloquées au TGE.
Maintenant, il faut voir si les utilisateurs de la campagne ne font que réclamer les récompenses...
Ou s’ils stake, gouvernent et participent aussi dans l’économie réelle de TermMax.
@TermMax #TermMax
1
1
160
·
--
Vérifié
Voir la traduction
Mujhe TMX ko dekhte hue ek cheez expected se zyada interesting lagi.
Main zero-liquidation leverage story dekhne gaya tha, lekin numbers ne mujhe yield side par rok diya.
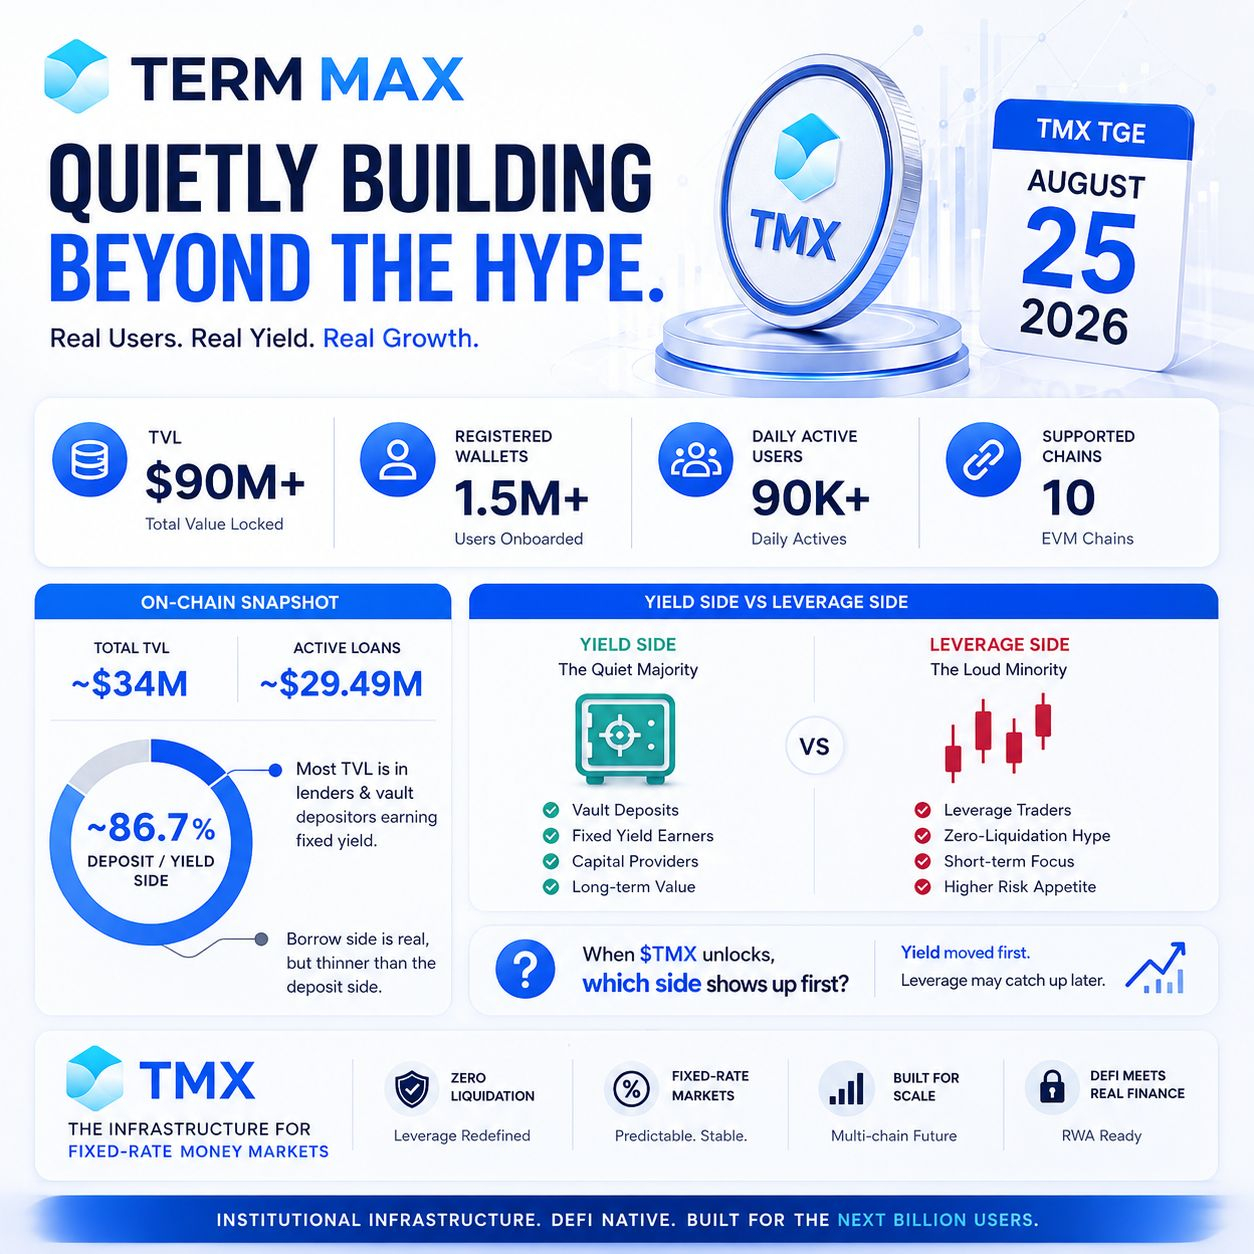
TermMax ne $TMX ka TGE 25 August 2026 confirm kiya hai. Saath mein 1.5M+ registered wallets, 90K+ daily active users aur 10 EVM chains ka footprint diya gaya hai.
Lekin yahan ek important difference hai.
Jo narrative sabse loud hai woh leverage ka hai.
Jo activity mujhe zyada interesting lagi, woh lenders aur vault depositors ki hai.
Mere tracked data mein TVL roughly $34M tha, jabke active loans around $29.49M thay. Broader ecosystem figure $90M+ TVL tak report ho raha hai.
Yani borrow side real hai, lekin deposit/yield side ko ignore karna mushkil hai.
Aur TermMax ka core design bhi isi direction ko support karta hai: fixed-rate lending aur borrowing, jahan user ko variable-rate uncertainty ke bajaye predefined terms milte hain.
Mere liye yahan actual question leverage nahi raha.
Question ye hai ke TGE ke baad TMX ko kaun drive karega?
Woh trader jo leverage use karta hai?
Ya woh much larger user base jo capital deposit karke fixed yield generate kar raha hai?
Agar yield side pehle grow kar gayi thi, to possible hai market TMX ko sirf “leverage token” ke lens se dekh hi na raha ho.
Yield moved first. Leverage may catch up later.
@termmax #TermMax
Mujhe TMX ko dekhte hue ek cheez expected se zyada interesting lagi.
Main zero-liquidation leverage story dekhne gaya tha, lekin numbers ne mujhe yield side par rok diya.
TermMax ne $TMX ka TGE 25 August 2026 confirm kiya hai. Saath mein 1.5M+ registered wallets, 90K+ daily active users aur 10 EVM chains ka footprint diya gaya hai.
Lekin yahan ek important difference hai.
Jo narrative sabse loud hai woh leverage ka hai.
Jo activity mujhe zyada interesting lagi, woh lenders aur vault depositors ki hai.
Mere tracked data mein TVL roughly $34M tha, jabke active loans around $29.49M thay. Broader ecosystem figure $90M+ TVL tak report ho raha hai.
Yani borrow side real hai, lekin deposit/yield side ko ignore karna mushkil hai.
Aur TermMax ka core design bhi isi direction ko support karta hai: fixed-rate lending aur borrowing, jahan user ko variable-rate uncertainty ke bajaye predefined terms milte hain.
Mere liye yahan actual question leverage nahi raha.
Question ye hai ke TGE ke baad TMX ko kaun drive karega?
Woh trader jo leverage use karta hai?
Ya woh much larger user base jo capital deposit karke fixed yield generate kar raha hai?
Agar yield side pehle grow kar gayi thi, to possible hai market TMX ko sirf “leverage token” ke lens se dekh hi na raha ho.
Yield moved first. Leverage may catch up later.
@TermMax #TermMax
Main zero-liquidation leverage story dekhne gaya tha, lekin numbers ne mujhe yield side par rok diya.
TermMax ne $TMX ka TGE 25 August 2026 confirm kiya hai. Saath mein 1.5M+ registered wallets, 90K+ daily active users aur 10 EVM chains ka footprint diya gaya hai.
Lekin yahan ek important difference hai.
Jo narrative sabse loud hai woh leverage ka hai.
Jo activity mujhe zyada interesting lagi, woh lenders aur vault depositors ki hai.
Mere tracked data mein TVL roughly $34M tha, jabke active loans around $29.49M thay. Broader ecosystem figure $90M+ TVL tak report ho raha hai.
Yani borrow side real hai, lekin deposit/yield side ko ignore karna mushkil hai.
Aur TermMax ka core design bhi isi direction ko support karta hai: fixed-rate lending aur borrowing, jahan user ko variable-rate uncertainty ke bajaye predefined terms milte hain.
Mere liye yahan actual question leverage nahi raha.
Question ye hai ke TGE ke baad TMX ko kaun drive karega?
Woh trader jo leverage use karta hai?
Ya woh much larger user base jo capital deposit karke fixed yield generate kar raha hai?
Agar yield side pehle grow kar gayi thi, to possible hai market TMX ko sirf “leverage token” ke lens se dekh hi na raha ho.
Yield moved first. Leverage may catch up later.
@TermMax #TermMax
1
2
105
·
--
Voir la traduction
Aaj DUSK ko price chart se nahi, security scorecard aur staking mechanics se dekha — aur yahan mujhe ek interesting gap nazar aya.
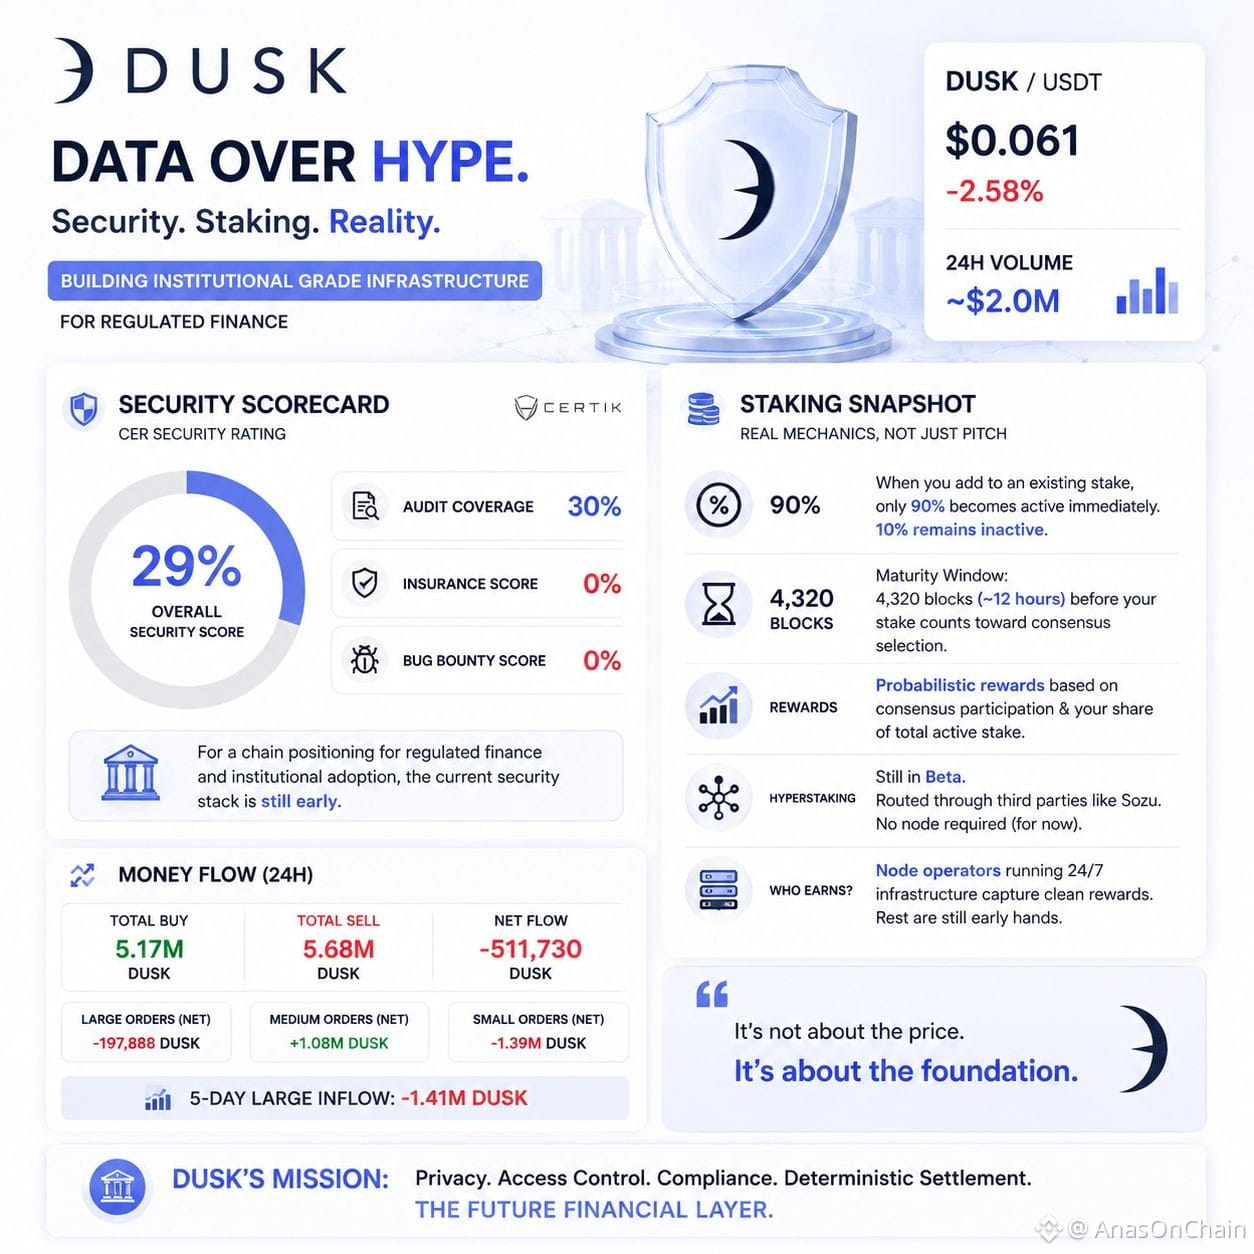
DUSK institutional-grade, MiCA-compliant financial infrastructure ki story build kar raha hai. Lekin jab security metrics dekhe to picture itni polished nahi thi.
CER scorecard par: Overall security: 29%
Audit coverage: 30%
Insurance: 0%
Bug bounty: 0%
Mere liye sabse interesting number 0% tha.
RWA aur regulated finance mein institutions sirf ye nahi dekhte ke protocol kya promise kar raha hai. Woh ye bhi dekhte hain ke worst-case mein protection kitni mature hai.
Phir maine staking khud test ki.
Stake ka sirf 90% immediately active hota hai. Baqi 10% inactive rehta hai.
Aur consensus selection mein count hone se pehle 4,320 blocks (~12 hours) ka maturity window hai.
Rewards bhi fixed APR nahi hain. Consensus participation aur total active stake ke comparison mein tumhare stake par depend karte hain.
Hyperstaking bhi abhi beta aur third-party infrastructure ke through hai.
Yani DUSK ki story mujhe ab sirf “privacy + RWA” nahi lagti.
Asal test ye hai:
Kya institutional narrative ke peeche security aur staking infrastructure bhi utni hi speed se mature ho raha hai?
Price around $0.061 aur 24H volume ~$2M tha, lekin honestly mujhe price se zyada woh 0% insurance aur 0% bug bounty yaad reh gaya.
Agar DUSK future financial assets ko on-chain lana chahta hai, to next chapter sirf adoption nahi hoga.
Trust ko prove karna hoga.
@Dusk_Foundation #dusk $DUSK
Aaj DUSK ko price chart se nahi, security scorecard aur staking mechanics se dekha — aur yahan mujhe ek interesting gap nazar aya.
DUSK institutional-grade, MiCA-compliant financial infrastructure ki story build kar raha hai. Lekin jab security metrics dekhe to picture itni polished nahi thi.
CER scorecard par: Overall security: 29%
Audit coverage: 30%
Insurance: 0%
Bug bounty: 0%
Mere liye sabse interesting number 0% tha.
RWA aur regulated finance mein institutions sirf ye nahi dekhte ke protocol kya promise kar raha hai. Woh ye bhi dekhte hain ke worst-case mein protection kitni mature hai.
Phir maine staking khud test ki.
Stake ka sirf 90% immediately active hota hai. Baqi 10% inactive rehta hai.
Aur consensus selection mein count hone se pehle 4,320 blocks (~12 hours) ka maturity window hai.
Rewards bhi fixed APR nahi hain. Consensus participation aur total active stake ke comparison mein tumhare stake par depend karte hain.
Hyperstaking bhi abhi beta aur third-party infrastructure ke through hai.
Yani DUSK ki story mujhe ab sirf “privacy + RWA” nahi lagti.
Asal test ye hai:
Kya institutional narrative ke peeche security aur staking infrastructure bhi utni hi speed se mature ho raha hai?
Price around $0.061 aur 24H volume ~$2M tha, lekin honestly mujhe price se zyada woh 0% insurance aur 0% bug bounty yaad reh gaya.
Agar DUSK future financial assets ko on-chain lana chahta hai, to next chapter sirf adoption nahi hoga.
Trust ko prove karna hoga.
@Dusk #dusk $DUSK
DUSK institutional-grade, MiCA-compliant financial infrastructure ki story build kar raha hai. Lekin jab security metrics dekhe to picture itni polished nahi thi.
CER scorecard par: Overall security: 29%
Audit coverage: 30%
Insurance: 0%
Bug bounty: 0%
Mere liye sabse interesting number 0% tha.
RWA aur regulated finance mein institutions sirf ye nahi dekhte ke protocol kya promise kar raha hai. Woh ye bhi dekhte hain ke worst-case mein protection kitni mature hai.
Phir maine staking khud test ki.
Stake ka sirf 90% immediately active hota hai. Baqi 10% inactive rehta hai.
Aur consensus selection mein count hone se pehle 4,320 blocks (~12 hours) ka maturity window hai.
Rewards bhi fixed APR nahi hain. Consensus participation aur total active stake ke comparison mein tumhare stake par depend karte hain.
Hyperstaking bhi abhi beta aur third-party infrastructure ke through hai.
Yani DUSK ki story mujhe ab sirf “privacy + RWA” nahi lagti.
Asal test ye hai:
Kya institutional narrative ke peeche security aur staking infrastructure bhi utni hi speed se mature ho raha hai?
Price around $0.061 aur 24H volume ~$2M tha, lekin honestly mujhe price se zyada woh 0% insurance aur 0% bug bounty yaad reh gaya.
Agar DUSK future financial assets ko on-chain lana chahta hai, to next chapter sirf adoption nahi hoga.
Trust ko prove karna hoga.
@Dusk #dusk $DUSK
5
4
114
·
--
Partiellement vrai
Voir la traduction
Aaj DUSK ka money-flow data dekha to price se zyada ek question interesting laga.
Agar kal BTC holders collectively sell kar dein, ya kisi major exchange ka hack market ka trust shake kar de… to problem sirf price ki nahi hogi.
Problem hogi: financial infrastructure kitni resilient hai?
Yahin mujhe DUSK interesting lagta hai.
DUSK BTC ko replace karne ka bet nahi hai. Iska focus regulated assets ko aise on-chain infrastructure par lana hai jahan privacy, access control aur settlement ek saath work karein.
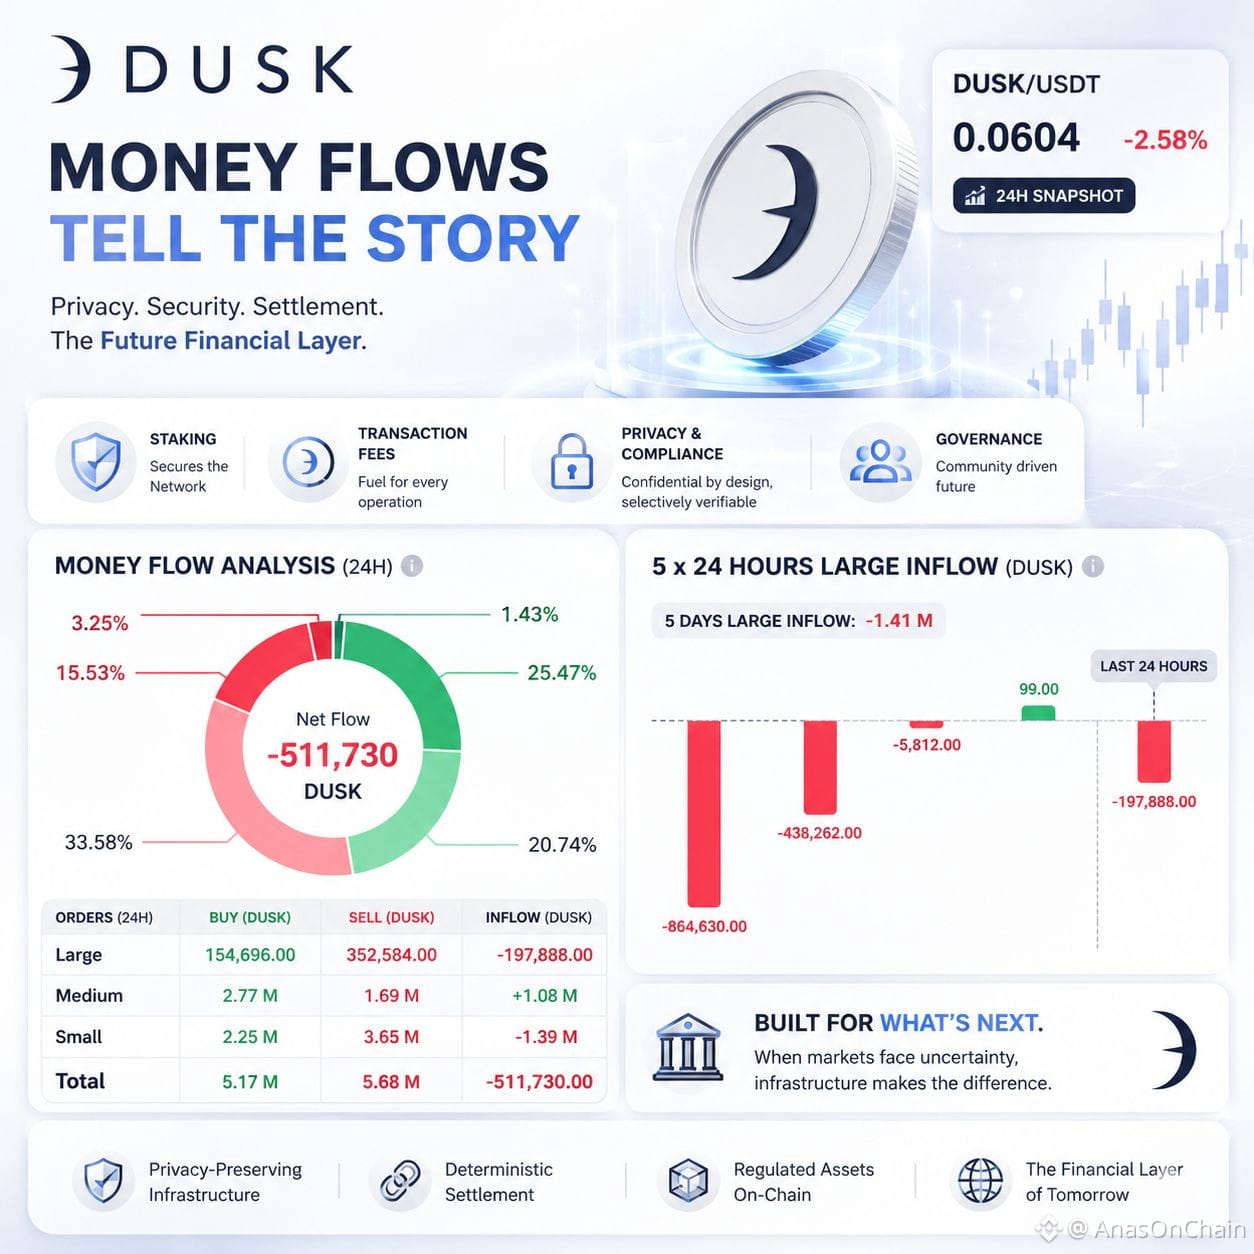
Aaj ke 24H data mein:
• Buy: 5.17M DUSK
• Sell: 5.68M DUSK
• Net: -511,730 DUSK
• Large orders: -197,888
• Medium: +1.08M
• Small: -1.39M
• 5-day large inflow: -1.41M
• Price: $0.0604 (-2.58%)
Market pressure apni jagah hai, lekin utility ki story different hai.
DUSK staking, transaction fees aur DuskEVM ko fuel karta hai. Privacy-focused financial applications mein selective disclosure bhi important role play karta hai.
BTC hack ho jaye to DUSK BTC recover nahi karega.
Binance hack ho jaye to DUSK Foundation exchange ko rescue nahi karegi.
Lekin agar aise events financial infrastructure ki weaknesses expose karein, to privacy + compliance + access control + deterministic settlement ki importance aur clear ho sakti hai.
BTC ka future BTC holders decide karenge.
Lekin next-generation financial rails kis type ke honge?
Shayad isi question mein $DUSK ka real opportunity hai.
@Dusk_Foundation #dusk $DUSK
Aaj DUSK ka money-flow data dekha to price se zyada ek question interesting laga.
Agar kal BTC holders collectively sell kar dein, ya kisi major exchange ka hack market ka trust shake kar de… to problem sirf price ki nahi hogi.
Problem hogi: financial infrastructure kitni resilient hai?
Yahin mujhe DUSK interesting lagta hai.
DUSK BTC ko replace karne ka bet nahi hai. Iska focus regulated assets ko aise on-chain infrastructure par lana hai jahan privacy, access control aur settlement ek saath work karein.
Aaj ke 24H data mein:
• Buy: 5.17M DUSK
• Sell: 5.68M DUSK
• Net: -511,730 DUSK
• Large orders: -197,888
• Medium: +1.08M
• Small: -1.39M
• 5-day large inflow: -1.41M
• Price: $0.0604 (-2.58%)
Market pressure apni jagah hai, lekin utility ki story different hai.
DUSK staking, transaction fees aur DuskEVM ko fuel karta hai. Privacy-focused financial applications mein selective disclosure bhi important role play karta hai.
BTC hack ho jaye to DUSK BTC recover nahi karega.
Binance hack ho jaye to DUSK Foundation exchange ko rescue nahi karegi.
Lekin agar aise events financial infrastructure ki weaknesses expose karein, to privacy + compliance + access control + deterministic settlement ki importance aur clear ho sakti hai.
BTC ka future BTC holders decide karenge.
Lekin next-generation financial rails kis type ke honge?
Shayad isi question mein $DUSK ka real opportunity hai.
@Dusk #dusk $DUSK
Agar kal BTC holders collectively sell kar dein, ya kisi major exchange ka hack market ka trust shake kar de… to problem sirf price ki nahi hogi.
Problem hogi: financial infrastructure kitni resilient hai?
Yahin mujhe DUSK interesting lagta hai.
DUSK BTC ko replace karne ka bet nahi hai. Iska focus regulated assets ko aise on-chain infrastructure par lana hai jahan privacy, access control aur settlement ek saath work karein.
Aaj ke 24H data mein:
• Buy: 5.17M DUSK
• Sell: 5.68M DUSK
• Net: -511,730 DUSK
• Large orders: -197,888
• Medium: +1.08M
• Small: -1.39M
• 5-day large inflow: -1.41M
• Price: $0.0604 (-2.58%)
Market pressure apni jagah hai, lekin utility ki story different hai.
DUSK staking, transaction fees aur DuskEVM ko fuel karta hai. Privacy-focused financial applications mein selective disclosure bhi important role play karta hai.
BTC hack ho jaye to DUSK BTC recover nahi karega.
Binance hack ho jaye to DUSK Foundation exchange ko rescue nahi karegi.
Lekin agar aise events financial infrastructure ki weaknesses expose karein, to privacy + compliance + access control + deterministic settlement ki importance aur clear ho sakti hai.
BTC ka future BTC holders decide karenge.
Lekin next-generation financial rails kis type ke honge?
Shayad isi question mein $DUSK ka real opportunity hai.
@Dusk #dusk $DUSK
3
3
249
·
--
Voir la traduction
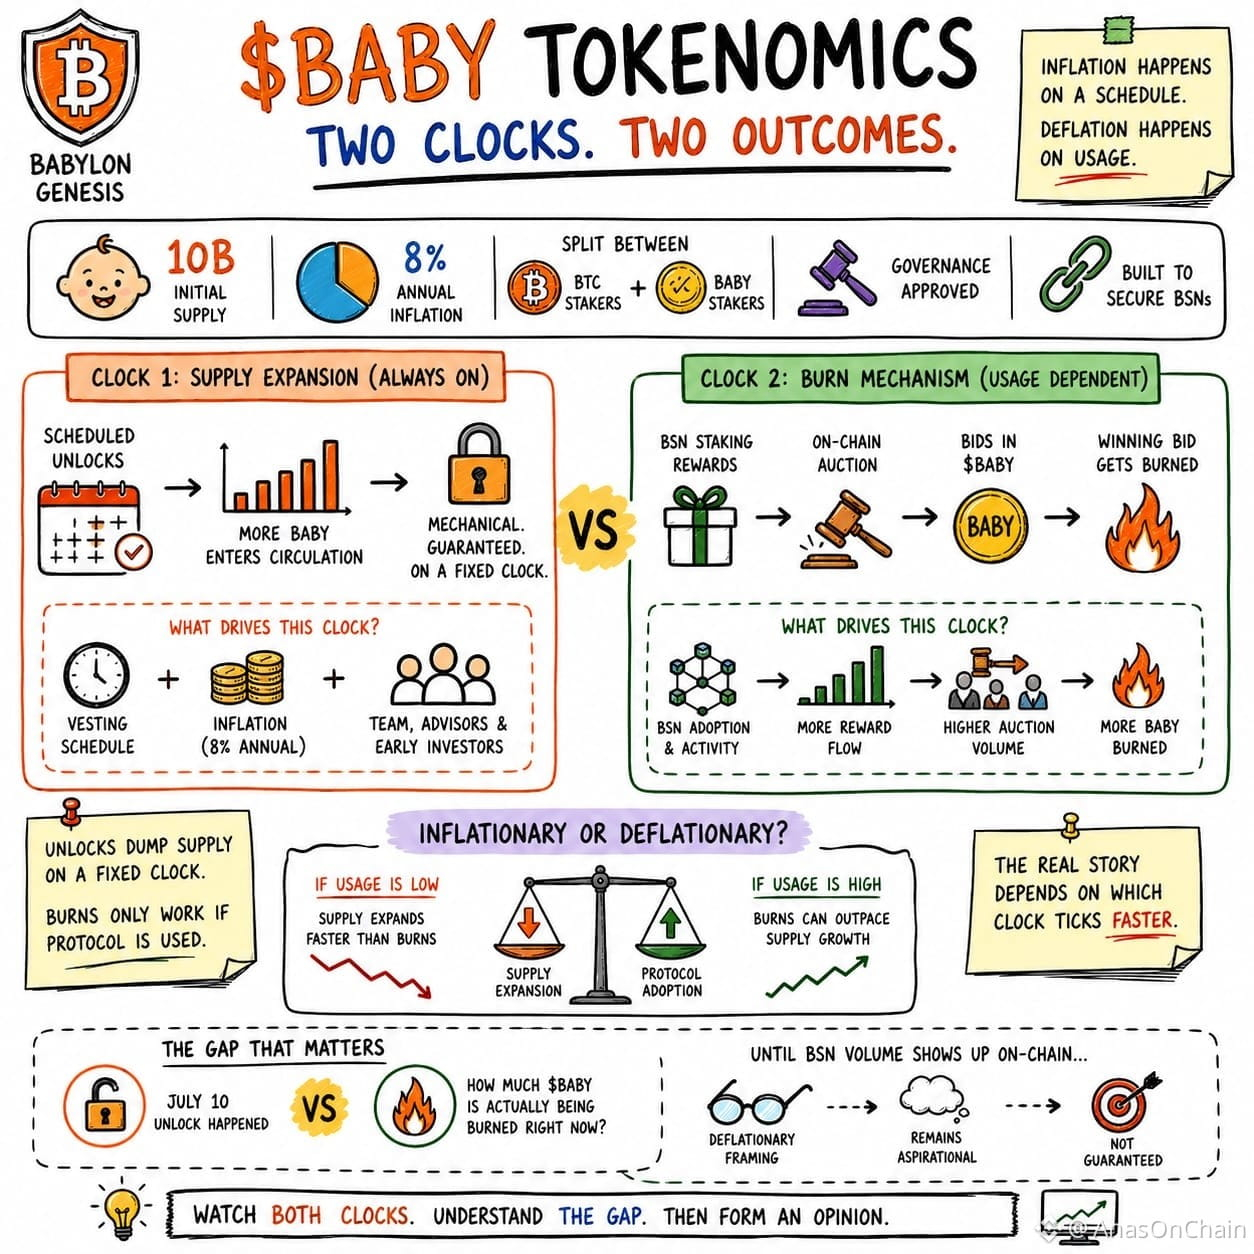
Har koi abhi sirf $BABY inflation ki baat kar raha hai, lekin mujhe Genesis tokenomics mein ek aur cheez zyada interesting lagi.
BABY ki initial supply 10B thi aur protocol 8% annual inflation ke sath BTC aur BABY stakers ko rewards deta hai. Yeh part sab jante hain.
Phir BSN reward mechanism dekha. BSN se aane wale rewards on-chain auction mein jate hain, bids BABY mein hoti hain aur winning bid burn ho jati hai. Yahan mujhe laga ke asal story inflation ya burn nahi, dono ke timing model mein hai.
Ek side scheduled unlocks aur inflation apni timeline par chal rahe hain. Dusri side burn tabhi meaningful hota hai jab BSNs real activity generate karein aur auctions mein enough BABY flow aaye.
Mere liye sawal yeh nahi ke BABY inflationary hai ya deflationary.
Sawal yeh hai ke kaunsi clock tez chalegi? Supply expansion wali... ya protocol adoption wali?
Agar future mein BSN adoption accelerate hoti hai to burn mechanism ka impact bhi naturally barhega. Agar adoption slow rahi to market pehle supply side ko feel karegi.
Isi liye mere nazdeek BABY ki long-term economics sirf token issuance se nahi, Babylon Genesis par build hone wali BSN activity se decide hogi.
@babylonlabs_io $BABY #baby
Har koi abhi sirf $BABY inflation ki baat kar raha hai, lekin mujhe Genesis tokenomics mein ek aur cheez zyada interesting lagi.
BABY ki initial supply 10B thi aur protocol 8% annual inflation ke sath BTC aur BABY stakers ko rewards deta hai. Yeh part sab jante hain.
Phir BSN reward mechanism dekha. BSN se aane wale rewards on-chain auction mein jate hain, bids BABY mein hoti hain aur winning bid burn ho jati hai. Yahan mujhe laga ke asal story inflation ya burn nahi, dono ke timing model mein hai.
Ek side scheduled unlocks aur inflation apni timeline par chal rahe hain. Dusri side burn tabhi meaningful hota hai jab BSNs real activity generate karein aur auctions mein enough BABY flow aaye.
Mere liye sawal yeh nahi ke BABY inflationary hai ya deflationary.
Sawal yeh hai ke kaunsi clock tez chalegi? Supply expansion wali... ya protocol adoption wali?
Agar future mein BSN adoption accelerate hoti hai to burn mechanism ka impact bhi naturally barhega. Agar adoption slow rahi to market pehle supply side ko feel karegi.
Isi liye mere nazdeek BABY ki long-term economics sirf token issuance se nahi, Babylon Genesis par build hone wali BSN activity se decide hogi.
@BabylonLabs_io $BABY #baby
BABY ki initial supply 10B thi aur protocol 8% annual inflation ke sath BTC aur BABY stakers ko rewards deta hai. Yeh part sab jante hain.
Phir BSN reward mechanism dekha. BSN se aane wale rewards on-chain auction mein jate hain, bids BABY mein hoti hain aur winning bid burn ho jati hai. Yahan mujhe laga ke asal story inflation ya burn nahi, dono ke timing model mein hai.
Ek side scheduled unlocks aur inflation apni timeline par chal rahe hain. Dusri side burn tabhi meaningful hota hai jab BSNs real activity generate karein aur auctions mein enough BABY flow aaye.
Mere liye sawal yeh nahi ke BABY inflationary hai ya deflationary.
Sawal yeh hai ke kaunsi clock tez chalegi? Supply expansion wali... ya protocol adoption wali?
Agar future mein BSN adoption accelerate hoti hai to burn mechanism ka impact bhi naturally barhega. Agar adoption slow rahi to market pehle supply side ko feel karegi.
Isi liye mere nazdeek BABY ki long-term economics sirf token issuance se nahi, Babylon Genesis par build hone wali BSN activity se decide hogi.
@BabylonLabs_io $BABY #baby
3
2
92
·
--
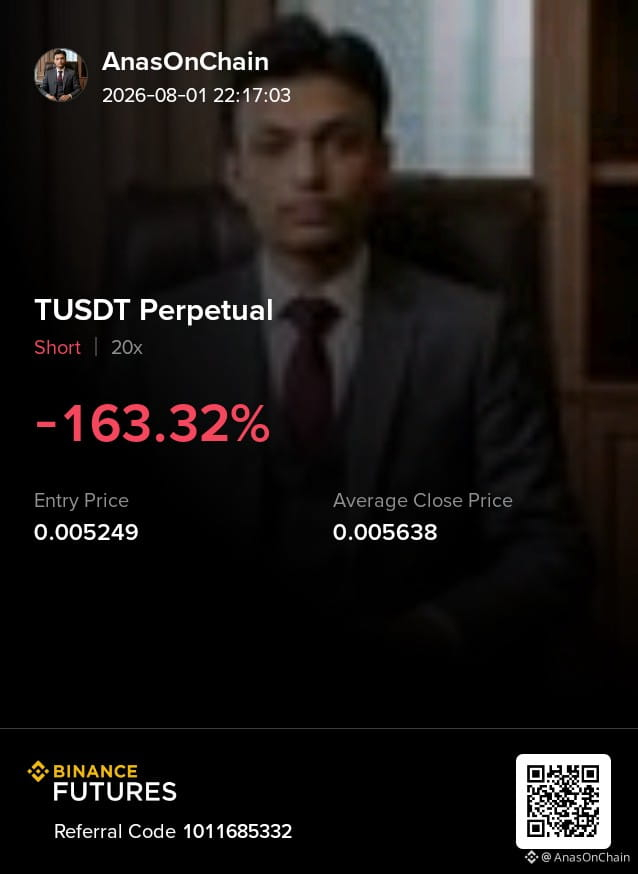
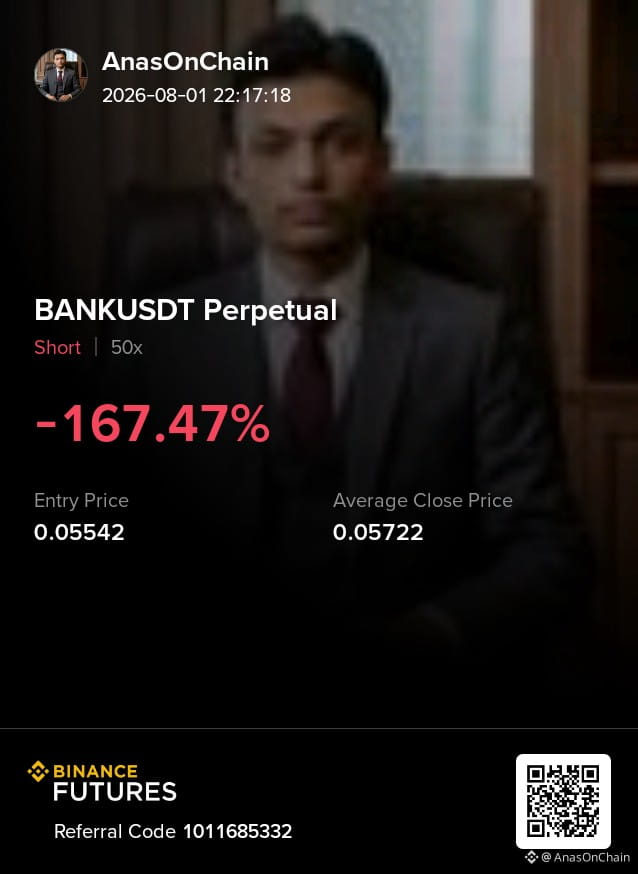
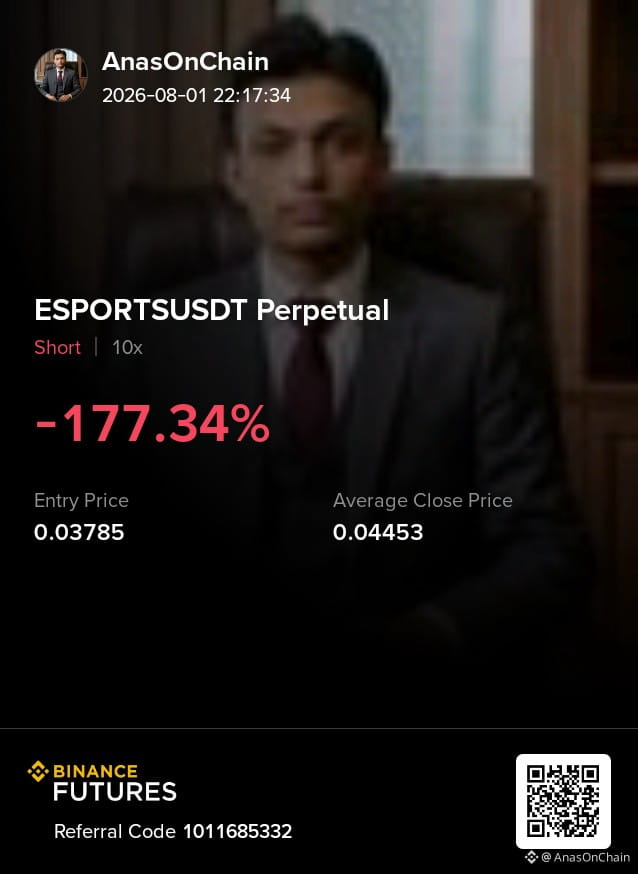
J’ai commencé avec des pertes. 📉
Trois shorts. Trois erreurs. Trois leçons.
Chaque trade rouge a payé l’expérience qu’aucun cours ne peut enseigner.
Je ne poste pas uniquement des gains. Je poste le parcours.
La discipline > l’émotion. La constance > la perfection.
Le but n’est pas d’éviter les pertes. Le but est de devenir le trader qui les traverse.
J’ai commencé avec des pertes. 📉
Trois shorts. Trois erreurs. Trois leçons.
Chaque trade rouge a payé l’expérience qu’aucun cours ne peut enseigner.
Je ne poste pas uniquement des gains. Je poste le parcours.
La discipline > l’émotion. La constance > la perfection.
Le but n’est pas d’éviter les pertes. Le but est de devenir le trader qui les traverse.
Trois shorts. Trois erreurs. Trois leçons.
Chaque trade rouge a payé l’expérience qu’aucun cours ne peut enseigner.
Je ne poste pas uniquement des gains. Je poste le parcours.
La discipline > l’émotion. La constance > la perfection.
Le but n’est pas d’éviter les pertes. Le but est de devenir le trader qui les traverse.
1
384
·
--
Partiellement vrai
Aujourd’hui, @babylonlabs_io , pendant que je faisais à nouveau une étude, quelque chose a capté mon attention.
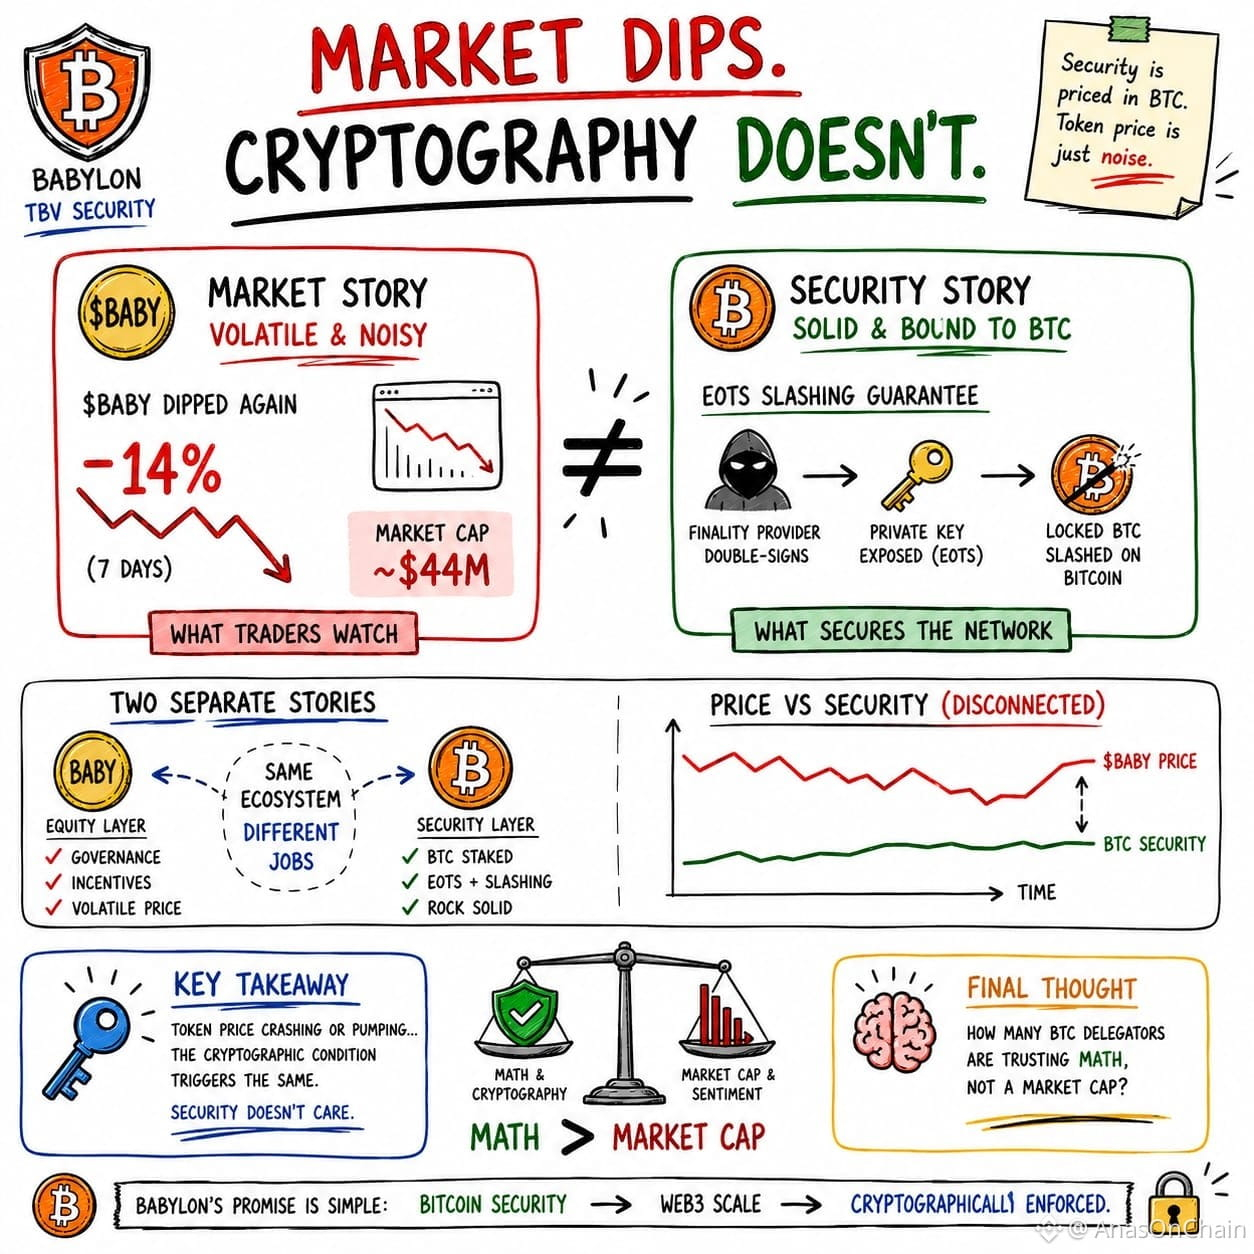
$BABY a baissé d’environ 14% cette semaine, et la capitalisation boursière est revenue à près de 44M$. D’un autre côté, derrière le protocole, il y a des milliards de dollars de sécurité économique en BTC mis en jeu.
Ici, le design de EOTS me paraît intéressant.
Si un Finality Provider double-signe, sa clé privée est exposée et, de ce fait, les BTC verrouillés qui le soutiennent sont slash sur la couche Bitcoin. Cette règle cryptographique ne dépend pas du fait que $BABY pump ou dump.
Donc, à Babylon, deux couches différentes fonctionnent.
Le protocole BTC impose la sécurité économique.
La gouvernance baby, la coordination et les incitations donnent de la puissance.
Le sentiment de marché raconte la même histoire aux deux, mais l’architecture du protocole, non.
J’avais aussi supposé au début que la baisse du token était peut-être un signal de sécurité du réseau. En relisant la whitepaper, j’ai réalisé que les garanties de sécurité et le prix du token sont deux systèmes différents qui ne partagent que l’écosystème.
C’est donc pour cela que les délégués BTC ne font pas vraiment confiance à la capitalisation boursière, mais à la responsabilité cryptographique.
Cette séparation m’a semblé être la partie la plus sous-estimée du design de Babylon.
@babylonlabs_io #baby $BABY
Aujourd’hui, @BabylonLabs_io , pendant que je faisais à nouveau une étude, quelque chose a capté mon attention.
$BABY a baissé d’environ 14% cette semaine, et la capitalisation boursière est revenue à près de 44M$. D’un autre côté, derrière le protocole, il y a des milliards de dollars de sécurité économique en BTC mis en jeu.
Ici, le design de EOTS me paraît intéressant.
Si un Finality Provider double-signe, sa clé privée est exposée et, de ce fait, les BTC verrouillés qui le soutiennent sont slash sur la couche Bitcoin. Cette règle cryptographique ne dépend pas du fait que $BABY pump ou dump.
Donc, à Babylon, deux couches différentes fonctionnent.
Le protocole BTC impose la sécurité économique.
La gouvernance baby, la coordination et les incitations donnent de la puissance.
Le sentiment de marché raconte la même histoire aux deux, mais l’architecture du protocole, non.
J’avais aussi supposé au début que la baisse du token était peut-être un signal de sécurité du réseau. En relisant la whitepaper, j’ai réalisé que les garanties de sécurité et le prix du token sont deux systèmes différents qui ne partagent que l’écosystème.
C’est donc pour cela que les délégués BTC ne font pas vraiment confiance à la capitalisation boursière, mais à la responsabilité cryptographique.
Cette séparation m’a semblé être la partie la plus sous-estimée du design de Babylon.
@BabylonLabs_io #baby $BABY
$BABY a baissé d’environ 14% cette semaine, et la capitalisation boursière est revenue à près de 44M$. D’un autre côté, derrière le protocole, il y a des milliards de dollars de sécurité économique en BTC mis en jeu.
Ici, le design de EOTS me paraît intéressant.
Si un Finality Provider double-signe, sa clé privée est exposée et, de ce fait, les BTC verrouillés qui le soutiennent sont slash sur la couche Bitcoin. Cette règle cryptographique ne dépend pas du fait que $BABY pump ou dump.
Donc, à Babylon, deux couches différentes fonctionnent.
Le protocole BTC impose la sécurité économique.
La gouvernance baby, la coordination et les incitations donnent de la puissance.
Le sentiment de marché raconte la même histoire aux deux, mais l’architecture du protocole, non.
J’avais aussi supposé au début que la baisse du token était peut-être un signal de sécurité du réseau. En relisant la whitepaper, j’ai réalisé que les garanties de sécurité et le prix du token sont deux systèmes différents qui ne partagent que l’écosystème.
C’est donc pour cela que les délégués BTC ne font pas vraiment confiance à la capitalisation boursière, mais à la responsabilité cryptographique.
Cette séparation m’a semblé être la partie la plus sous-estimée du design de Babylon.
@BabylonLabs_io #baby $BABY
6
1
159
·
--
@babylonlabs_io ki En observant l’architecture TBV, j’ai compris une chose intéressante.
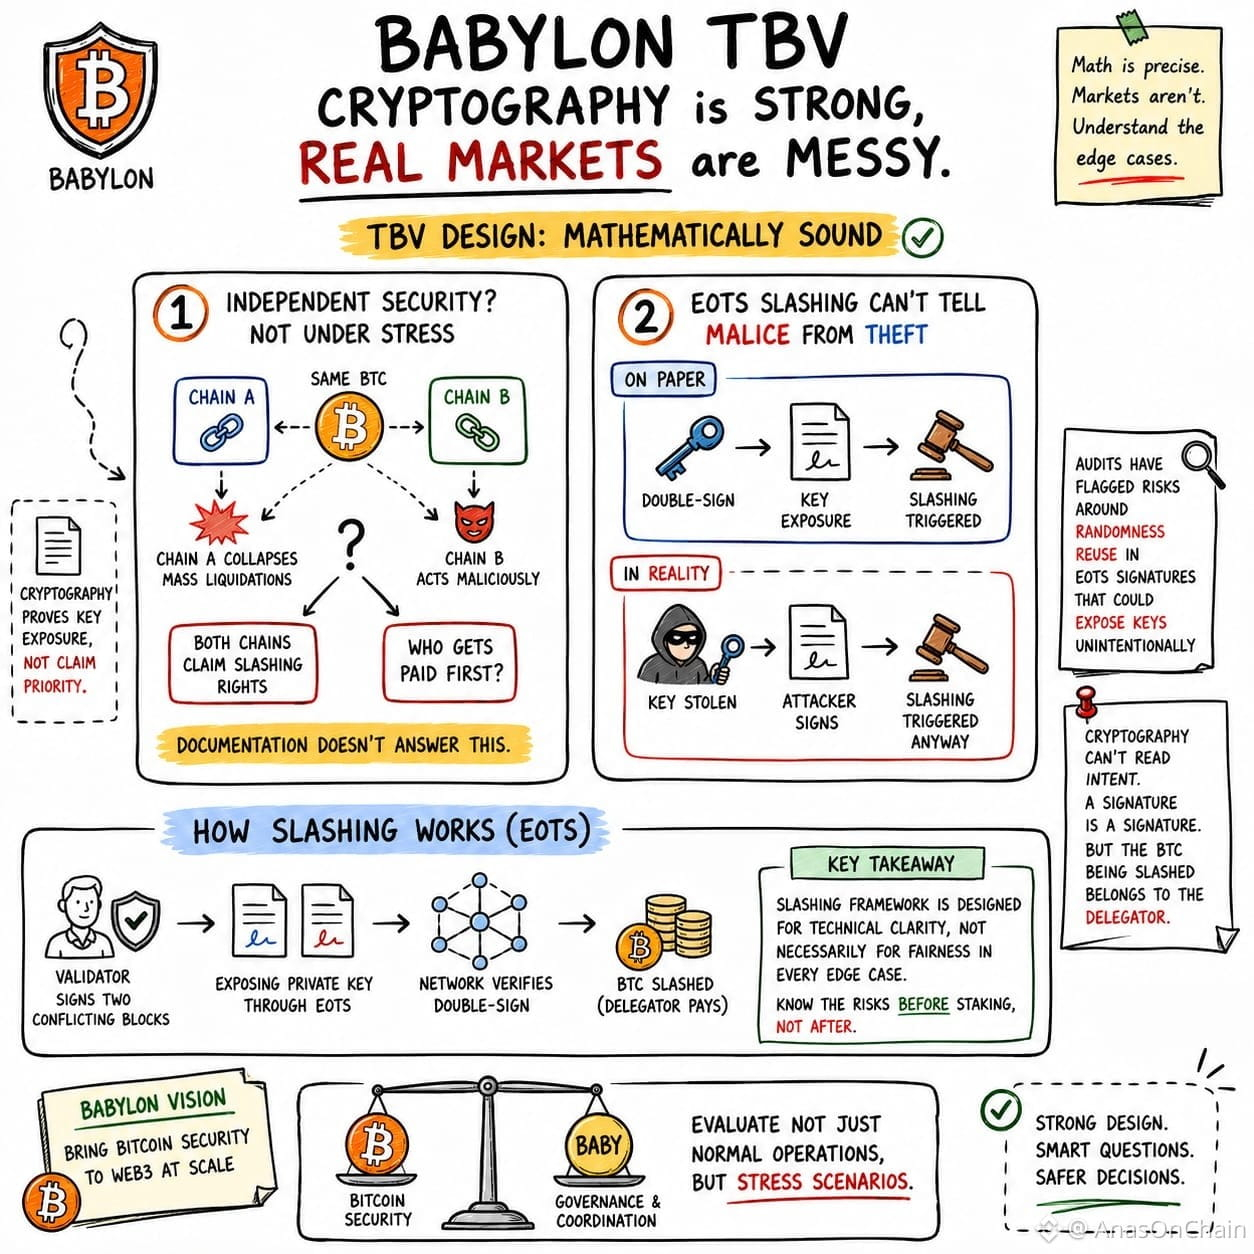
Les garanties cryptographiques du whitepaper semblent très solides, mais en pratique la sécurité ne se limite pas aux mathématiques : elle est aussi testée par des cas limites (edge cases).
Le modèle TBV permet qu’un même BTC fournisse une sécurité économique à plusieurs Bitcoin Secured Networks. C’est une conception puissante pour l’efficacité du capital. Mais si, pendant un stress extrême du marché, deux chaînes génèrent une revendication de slashing contre le même validateur, sur quelle base la priorité sera-t-elle décidée ? Ce scénario n’est pas clairement défini dans la documentation.
Deuxième observation : le mécanisme de slashing EOTS.
L’EOTS force l’honnêteté du validateur, car une double signature révèle la clé privée et déclenche le slashing. Mais la blockchain ne peut voir que la signature, pas l’intention. Si la clé est compromise et que l’attaquant signe avec cette même clé, le résultat on-chain apparaîtra quand même comme une double signature.
C’est pourquoi, pour moi, les audits de sécurité indépendants considèrent que la gestion de la randomisation et la gestion des clés sont des domaines critiques : l’implémentation technique est aussi importante pour la sécurité que la conception cryptographique.
Pour moi, ce n’est pas une faiblesse du protocole...
C’est un point pour comprendre le modèle de confiance.
Les délégateurs ne choisissent pas seulement un rendement ou des récompenses. Ils font aussi confiance à ce cadre de slashing qui fournit une clarté technique, même s’il ne peut pas identifier l’intention dans tous les cas limites.
Babylon étend la sécurité du Bitcoin vers le Web3, mais en évaluant ce modèle de sécurité, il ne faut pas seulement regarder le fonctionnement normal : il faut aussi examiner les scénarios de stress.
@babylonlabs_io $BABY #baby
@BabylonLabs_io ki En observant l’architecture TBV, j’ai compris une chose intéressante.
Les garanties cryptographiques du whitepaper semblent très solides, mais en pratique la sécurité ne se limite pas aux mathématiques : elle est aussi testée par des cas limites (edge cases).
Le modèle TBV permet qu’un même BTC fournisse une sécurité économique à plusieurs Bitcoin Secured Networks. C’est une conception puissante pour l’efficacité du capital. Mais si, pendant un stress extrême du marché, deux chaînes génèrent une revendication de slashing contre le même validateur, sur quelle base la priorité sera-t-elle décidée ? Ce scénario n’est pas clairement défini dans la documentation.
Deuxième observation : le mécanisme de slashing EOTS.
L’EOTS force l’honnêteté du validateur, car une double signature révèle la clé privée et déclenche le slashing. Mais la blockchain ne peut voir que la signature, pas l’intention. Si la clé est compromise et que l’attaquant signe avec cette même clé, le résultat on-chain apparaîtra quand même comme une double signature.
C’est pourquoi, pour moi, les audits de sécurité indépendants considèrent que la gestion de la randomisation et la gestion des clés sont des domaines critiques : l’implémentation technique est aussi importante pour la sécurité que la conception cryptographique.
Pour moi, ce n’est pas une faiblesse du protocole...
C’est un point pour comprendre le modèle de confiance.
Les délégateurs ne choisissent pas seulement un rendement ou des récompenses. Ils font aussi confiance à ce cadre de slashing qui fournit une clarté technique, même s’il ne peut pas identifier l’intention dans tous les cas limites.
Babylon étend la sécurité du Bitcoin vers le Web3, mais en évaluant ce modèle de sécurité, il ne faut pas seulement regarder le fonctionnement normal : il faut aussi examiner les scénarios de stress.
@BabylonLabs_io $BABY #baby
Les garanties cryptographiques du whitepaper semblent très solides, mais en pratique la sécurité ne se limite pas aux mathématiques : elle est aussi testée par des cas limites (edge cases).
Le modèle TBV permet qu’un même BTC fournisse une sécurité économique à plusieurs Bitcoin Secured Networks. C’est une conception puissante pour l’efficacité du capital. Mais si, pendant un stress extrême du marché, deux chaînes génèrent une revendication de slashing contre le même validateur, sur quelle base la priorité sera-t-elle décidée ? Ce scénario n’est pas clairement défini dans la documentation.
Deuxième observation : le mécanisme de slashing EOTS.
L’EOTS force l’honnêteté du validateur, car une double signature révèle la clé privée et déclenche le slashing. Mais la blockchain ne peut voir que la signature, pas l’intention. Si la clé est compromise et que l’attaquant signe avec cette même clé, le résultat on-chain apparaîtra quand même comme une double signature.
C’est pourquoi, pour moi, les audits de sécurité indépendants considèrent que la gestion de la randomisation et la gestion des clés sont des domaines critiques : l’implémentation technique est aussi importante pour la sécurité que la conception cryptographique.
Pour moi, ce n’est pas une faiblesse du protocole...
C’est un point pour comprendre le modèle de confiance.
Les délégateurs ne choisissent pas seulement un rendement ou des récompenses. Ils font aussi confiance à ce cadre de slashing qui fournit une clarté technique, même s’il ne peut pas identifier l’intention dans tous les cas limites.
Babylon étend la sécurité du Bitcoin vers le Web3, mais en évaluant ce modèle de sécurité, il ne faut pas seulement regarder le fonctionnement normal : il faut aussi examiner les scénarios de stress.
@BabylonLabs_io $BABY #baby
7
4
150
·
--
Parfois, la valeur réelle d’un protocole ne se trouve pas dans ce qui est vérifié...
Elle se trouve plutôt dans le système qui fait accepter à tout le monde la même réalité.
En regardant Babylon Genesis, cela m’a semblé assez intéressant.
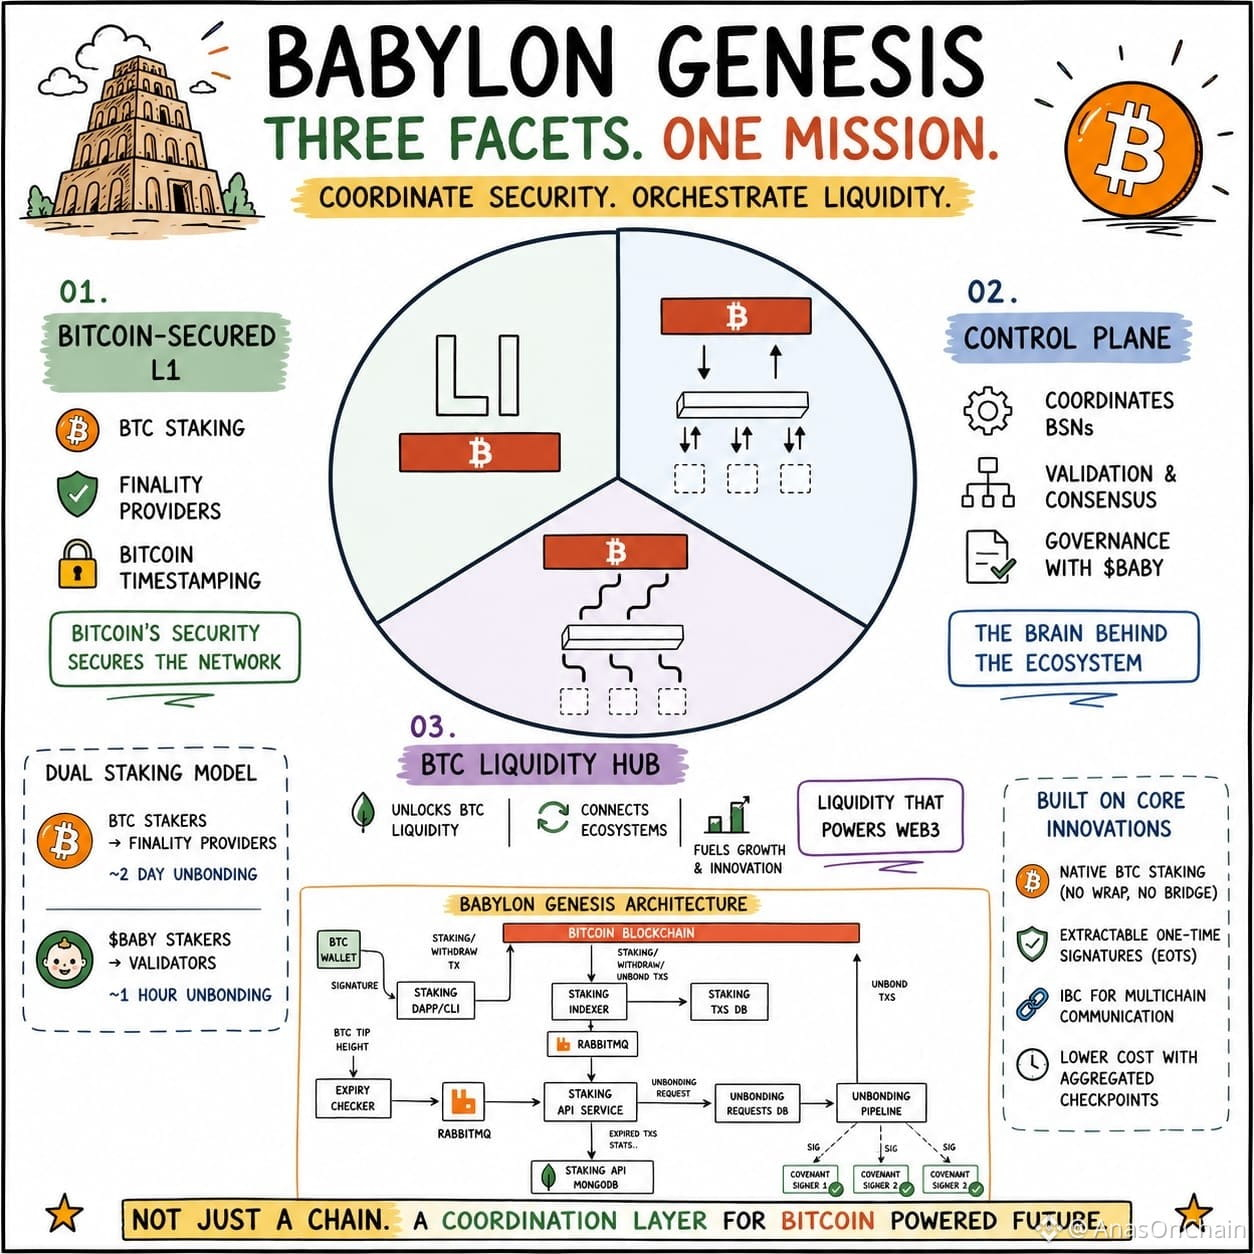
En voyant le diagramme, j’ai d’abord cru qu’il s’agissait d’une simple couche 1 adossée à Bitcoin. Mais en comprenant l’architecture en détail, j’ai réalisé que le Genesis remplit trois rôles différents ensemble : une L1 sécurisée par Bitcoin, le Control Plane, et un BTC Liquidity Hub.
Même si une preuve de remboursement ou une condition on-chain est également complétée, le système ne fonctionne que lorsque chaque validateur interprète exactement la même preuve, le même flux de prix et les mêmes règles prédéfinies.
Ici, le protocole ne protège pas seulement la cryptographie...
Il protège l’accord partagé.
C’est pourquoi le BTC fournit une sécurité économique, que les Finality Providers renforcent la vérification et que la gouvernance BABY et les opérations du réseau sont coordonnées. Cette séparation rend l’infrastructure non seulement sécurisée, mais aussi cohérente.
Pour moi, la partie la plus intéressante de Babylon n’est pas le staking Bitcoin...
C’est plutôt le fait que le protocole construit le consensus de la réalité avant que la valeur ne bouge.
Si, à l’avenir, la coordination Web3 devient un jeu, la coordination deviendra-t-elle plus importante que les couches d’exécution ?
@babylonlabs_io $BABY #baby
Parfois, la valeur réelle d’un protocole ne se trouve pas dans ce qui est vérifié...
Elle se trouve plutôt dans le système qui fait accepter à tout le monde la même réalité.
En regardant Babylon Genesis, cela m’a semblé assez intéressant.
En voyant le diagramme, j’ai d’abord cru qu’il s’agissait d’une simple couche 1 adossée à Bitcoin. Mais en comprenant l’architecture en détail, j’ai réalisé que le Genesis remplit trois rôles différents ensemble : une L1 sécurisée par Bitcoin, le Control Plane, et un BTC Liquidity Hub.
Même si une preuve de remboursement ou une condition on-chain est également complétée, le système ne fonctionne que lorsque chaque validateur interprète exactement la même preuve, le même flux de prix et les mêmes règles prédéfinies.
Ici, le protocole ne protège pas seulement la cryptographie...
Il protège l’accord partagé.
C’est pourquoi le BTC fournit une sécurité économique, que les Finality Providers renforcent la vérification et que la gouvernance BABY et les opérations du réseau sont coordonnées. Cette séparation rend l’infrastructure non seulement sécurisée, mais aussi cohérente.
Pour moi, la partie la plus intéressante de Babylon n’est pas le staking Bitcoin...
C’est plutôt le fait que le protocole construit le consensus de la réalité avant que la valeur ne bouge.
Si, à l’avenir, la coordination Web3 devient un jeu, la coordination deviendra-t-elle plus importante que les couches d’exécution ?
@BabylonLabs_io $BABY #baby
Elle se trouve plutôt dans le système qui fait accepter à tout le monde la même réalité.
En regardant Babylon Genesis, cela m’a semblé assez intéressant.
En voyant le diagramme, j’ai d’abord cru qu’il s’agissait d’une simple couche 1 adossée à Bitcoin. Mais en comprenant l’architecture en détail, j’ai réalisé que le Genesis remplit trois rôles différents ensemble : une L1 sécurisée par Bitcoin, le Control Plane, et un BTC Liquidity Hub.
Même si une preuve de remboursement ou une condition on-chain est également complétée, le système ne fonctionne que lorsque chaque validateur interprète exactement la même preuve, le même flux de prix et les mêmes règles prédéfinies.
Ici, le protocole ne protège pas seulement la cryptographie...
Il protège l’accord partagé.
C’est pourquoi le BTC fournit une sécurité économique, que les Finality Providers renforcent la vérification et que la gouvernance BABY et les opérations du réseau sont coordonnées. Cette séparation rend l’infrastructure non seulement sécurisée, mais aussi cohérente.
Pour moi, la partie la plus intéressante de Babylon n’est pas le staking Bitcoin...
C’est plutôt le fait que le protocole construit le consensus de la réalité avant que la valeur ne bouge.
Si, à l’avenir, la coordination Web3 devient un jeu, la coordination deviendra-t-elle plus importante que les couches d’exécution ?
@BabylonLabs_io $BABY #baby
6
7
140
·
--
Vérifié
Voir la traduction
Kabhi kabhi protocol ki sabse badi innovation us cheez mein hoti hai... jo woh remove karta hai, na ke jo add karta hai.
@babylonlabs_io ko detail mein dekhte hue mujhe ye observation mili.
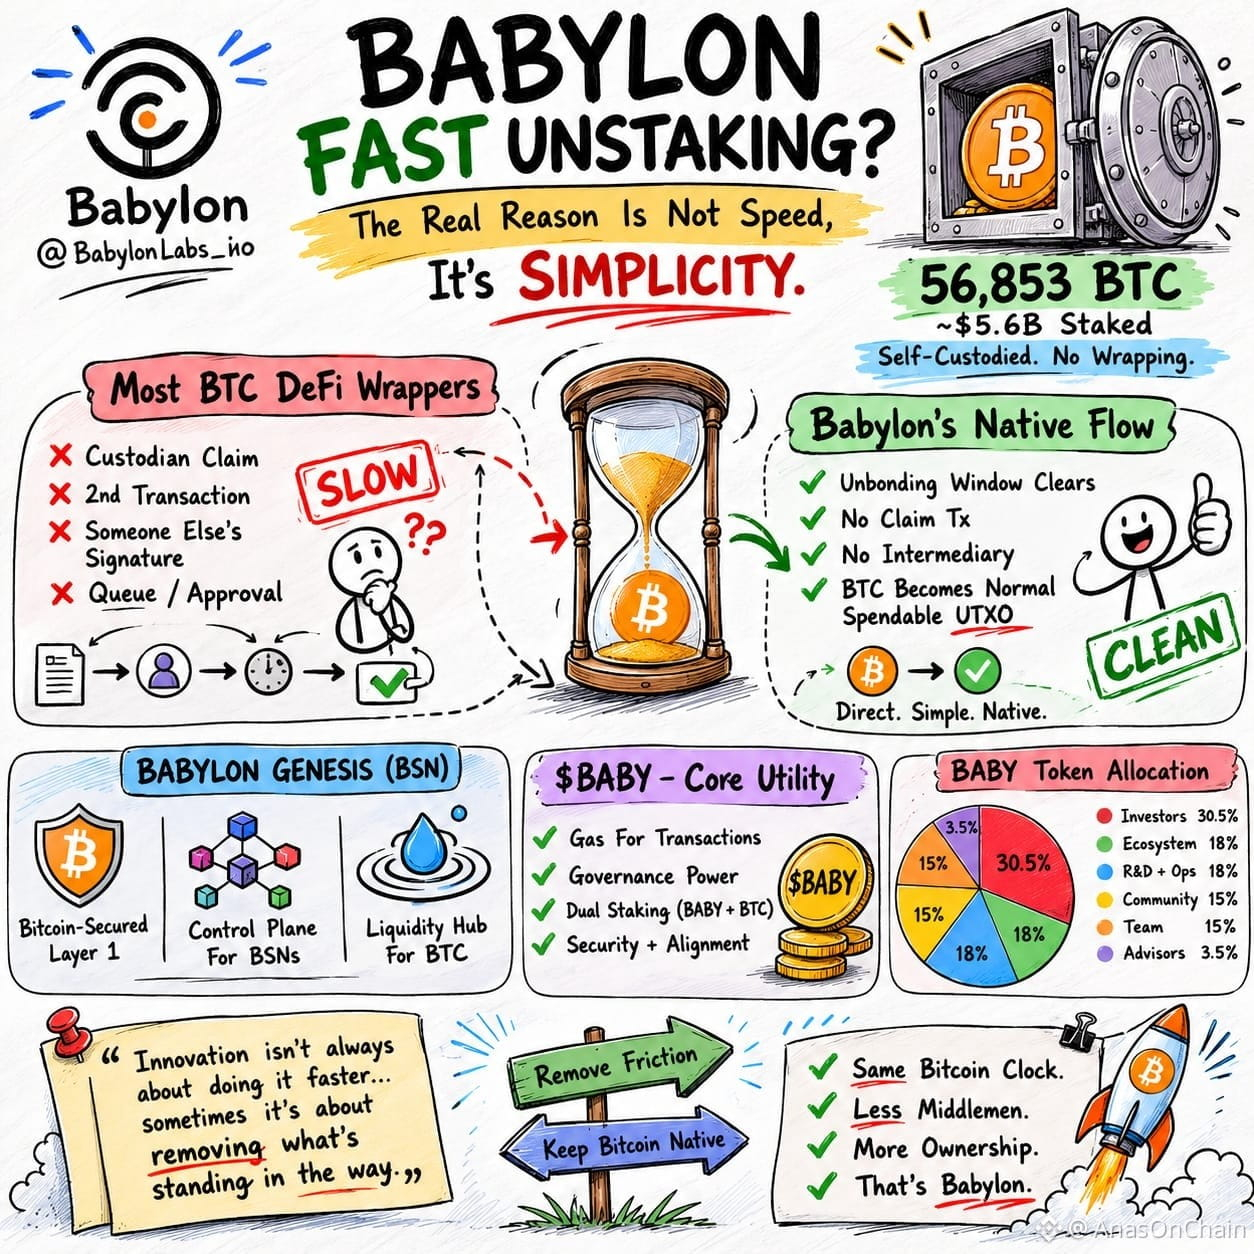
Aaj Babylon mein 56,853 BTC (~$5.6B) self-custodial stake hai. Pehli nazar mein sab "fast unstaking" ki baat karte hain, lekin architecture kuch aur hi story batata hai.
Reality ye hai ke Bitcoin apna native unbonding process complete karta hai. Difference ye nahi ke Bitcoin ka clock fast ho gaya.
Difference ye hai ke uske baad koi custodian claim, bridge approval ya intermediary confirmation ki zarurat nahi rehti. BTC seedha normal spendable UTXO ban jata hai.
Yani speed Bitcoin ki nahi... workflow ki optimization hai.
Ye approach Babylon Genesis ke broader design se bhi match karti hai. Genesis sirf ek Layer 1 nahi, balki Bitcoin-secured control plane aur liquidity hub hai jahan infrastructure ka focus unnecessary trust layers ko remove karna hai, replace karna nahi.
Mere liye ye "fast unstaking" se zyada trust minimization ki story hai.
Marketing speed highlight karti hai.
Protocol friction remove karta hai.
Dono ek jaise lagte hain... lekin engineering perspective se dono bilkul alag concepts hain.
Aap ke khayal mein future Bitcoin infrastructure ki asli value faster transactions hongi, ya intermediaries ko gradually eliminate karna?
@babylonlabs_io $BABY #baby
Kabhi kabhi protocol ki sabse badi innovation us cheez mein hoti hai... jo woh remove karta hai, na ke jo add karta hai.
@BabylonLabs_io ko detail mein dekhte hue mujhe ye observation mili.
Aaj Babylon mein 56,853 BTC (~$5.6B) self-custodial stake hai. Pehli nazar mein sab "fast unstaking" ki baat karte hain, lekin architecture kuch aur hi story batata hai.
Reality ye hai ke Bitcoin apna native unbonding process complete karta hai. Difference ye nahi ke Bitcoin ka clock fast ho gaya.
Difference ye hai ke uske baad koi custodian claim, bridge approval ya intermediary confirmation ki zarurat nahi rehti. BTC seedha normal spendable UTXO ban jata hai.
Yani speed Bitcoin ki nahi... workflow ki optimization hai.
Ye approach Babylon Genesis ke broader design se bhi match karti hai. Genesis sirf ek Layer 1 nahi, balki Bitcoin-secured control plane aur liquidity hub hai jahan infrastructure ka focus unnecessary trust layers ko remove karna hai, replace karna nahi.
Mere liye ye "fast unstaking" se zyada trust minimization ki story hai.
Marketing speed highlight karti hai.
Protocol friction remove karta hai.
Dono ek jaise lagte hain... lekin engineering perspective se dono bilkul alag concepts hain.
Aap ke khayal mein future Bitcoin infrastructure ki asli value faster transactions hongi, ya intermediaries ko gradually eliminate karna?
@BabylonLabs_io $BABY #baby
@BabylonLabs_io ko detail mein dekhte hue mujhe ye observation mili.
Aaj Babylon mein 56,853 BTC (~$5.6B) self-custodial stake hai. Pehli nazar mein sab "fast unstaking" ki baat karte hain, lekin architecture kuch aur hi story batata hai.
Reality ye hai ke Bitcoin apna native unbonding process complete karta hai. Difference ye nahi ke Bitcoin ka clock fast ho gaya.
Difference ye hai ke uske baad koi custodian claim, bridge approval ya intermediary confirmation ki zarurat nahi rehti. BTC seedha normal spendable UTXO ban jata hai.
Yani speed Bitcoin ki nahi... workflow ki optimization hai.
Ye approach Babylon Genesis ke broader design se bhi match karti hai. Genesis sirf ek Layer 1 nahi, balki Bitcoin-secured control plane aur liquidity hub hai jahan infrastructure ka focus unnecessary trust layers ko remove karna hai, replace karna nahi.
Mere liye ye "fast unstaking" se zyada trust minimization ki story hai.
Marketing speed highlight karti hai.
Protocol friction remove karta hai.
Dono ek jaise lagte hain... lekin engineering perspective se dono bilkul alag concepts hain.
Aap ke khayal mein future Bitcoin infrastructure ki asli value faster transactions hongi, ya intermediaries ko gradually eliminate karna?
@BabylonLabs_io $BABY #baby
4
1
112
·
--
Vérifié
Voir la traduction
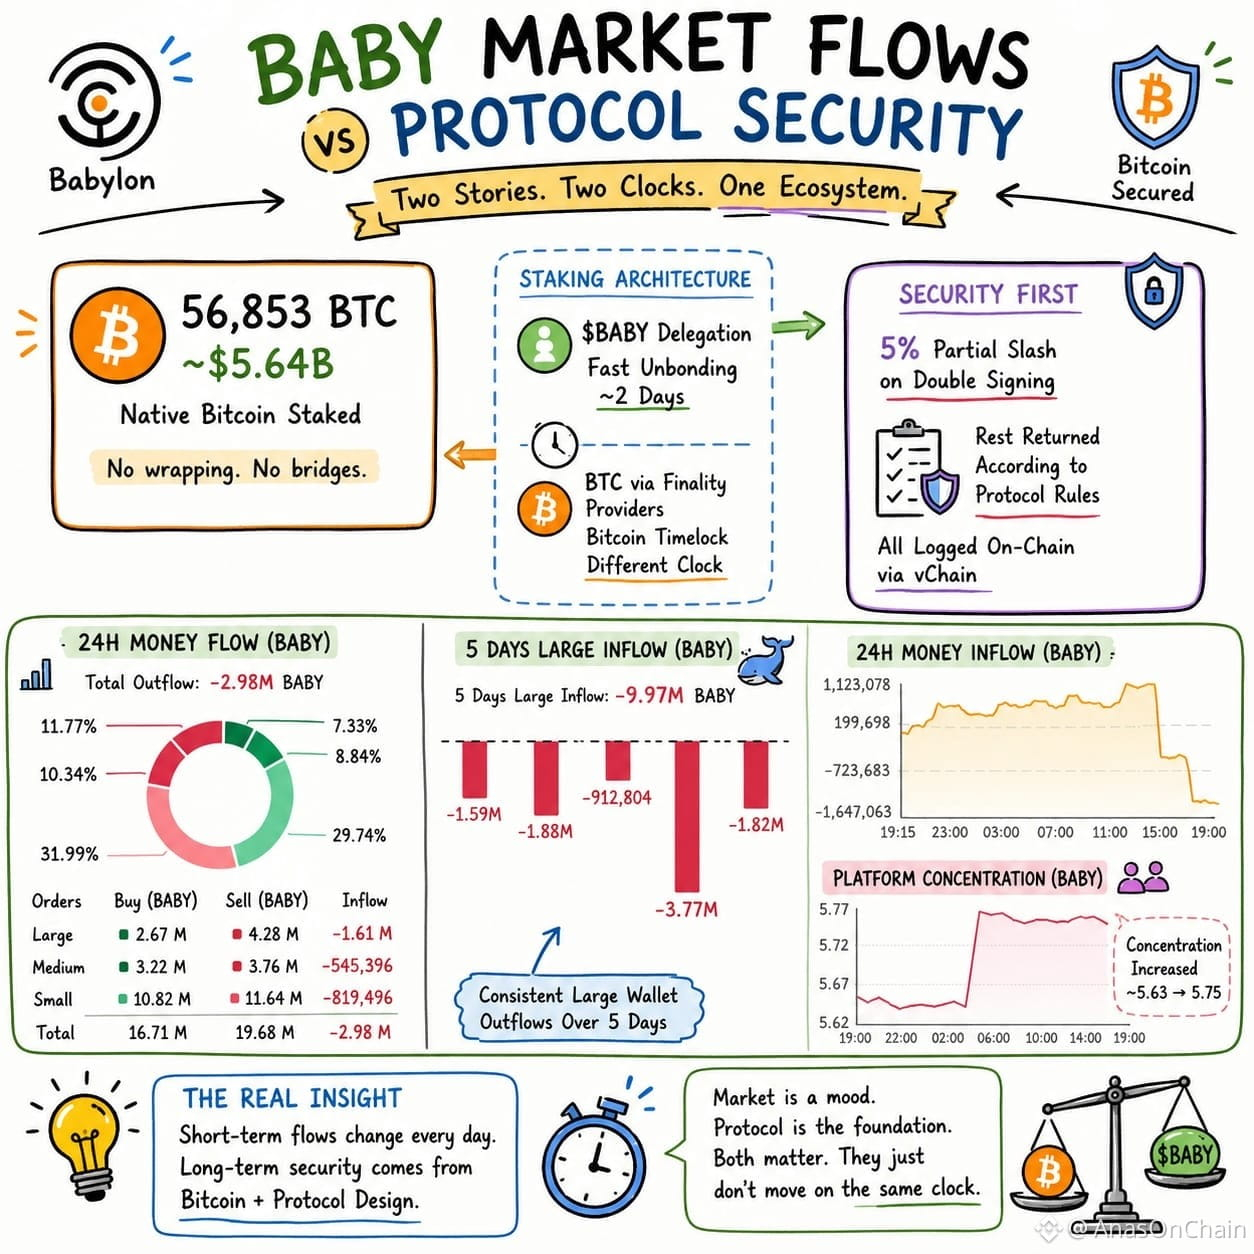
Kabhi kabhi market aur protocol do bilkul alag stories likh rahe hote hain.
Aaj exchange data dekh raha tha. 24h total outflow -2.98M BABY tha, large wallets ka net outflow -1.61M BABY aur pichle 5 dinon mein large inflow -9.97M BABY raha. Short-term sentiment clearly pressure show kar raha hai.
Lekin isi waqt @babylonlabs_io ke protocol side par ek bilkul mukhtalif picture nazar aati hai.
56,853 BTC (~$5.64B) Native Bitcoin Staking ke zariye network ki economic security provide kar rahe hain, bina wrapping aur bridges ke. Mere liye asli insight ye thi ke Babylon market activity aur protocol security ko ek hi cheez treat nahi karta.
Staking architecture bhi isi philosophy ko follow karta hai.
$BABY delegation ka fast unbonding takreeban 2 din hai, jabke BTC Finality Providers aur Bitcoin timelocks ke through apni settlement rhythm follow karta hai. Dono assets ek ecosystem mein hain, lekin dono ka purpose alag hai.
Isi tarah short-term exchange flows bhi protocol ki long-term security ko define nahi karte.
Aaj money flow negative ho sakta hai, kal positive bhi ho sakta hai. Lekin Bitcoin-backed security, validator accountability aur protocol coordination hi woh layers hain jo ecosystem ko sustain karti hain.
Mere liye Babylon ki interesting baat APY ya daily inflows nahi...
Ye hai ke usne market behavior aur infrastructure behavior ko alag systems ke taur par design kiya hai.
Kya hum Web3 mein ab bhi exchange flows ko protocol fundamentals se zyada importance dete hain?
@babylonlabs_io $BABY #baby
Kabhi kabhi market aur protocol do bilkul alag stories likh rahe hote hain.
Aaj exchange data dekh raha tha. 24h total outflow -2.98M BABY tha, large wallets ka net outflow -1.61M BABY aur pichle 5 dinon mein large inflow -9.97M BABY raha. Short-term sentiment clearly pressure show kar raha hai.
Lekin isi waqt @BabylonLabs_io ke protocol side par ek bilkul mukhtalif picture nazar aati hai.
56,853 BTC (~$5.64B) Native Bitcoin Staking ke zariye network ki economic security provide kar rahe hain, bina wrapping aur bridges ke. Mere liye asli insight ye thi ke Babylon market activity aur protocol security ko ek hi cheez treat nahi karta.
Staking architecture bhi isi philosophy ko follow karta hai.
$BABY delegation ka fast unbonding takreeban 2 din hai, jabke BTC Finality Providers aur Bitcoin timelocks ke through apni settlement rhythm follow karta hai. Dono assets ek ecosystem mein hain, lekin dono ka purpose alag hai.
Isi tarah short-term exchange flows bhi protocol ki long-term security ko define nahi karte.
Aaj money flow negative ho sakta hai, kal positive bhi ho sakta hai. Lekin Bitcoin-backed security, validator accountability aur protocol coordination hi woh layers hain jo ecosystem ko sustain karti hain.
Mere liye Babylon ki interesting baat APY ya daily inflows nahi...
Ye hai ke usne market behavior aur infrastructure behavior ko alag systems ke taur par design kiya hai.
Kya hum Web3 mein ab bhi exchange flows ko protocol fundamentals se zyada importance dete hain?
@BabylonLabs_io $BABY #baby
Aaj exchange data dekh raha tha. 24h total outflow -2.98M BABY tha, large wallets ka net outflow -1.61M BABY aur pichle 5 dinon mein large inflow -9.97M BABY raha. Short-term sentiment clearly pressure show kar raha hai.
Lekin isi waqt @BabylonLabs_io ke protocol side par ek bilkul mukhtalif picture nazar aati hai.
56,853 BTC (~$5.64B) Native Bitcoin Staking ke zariye network ki economic security provide kar rahe hain, bina wrapping aur bridges ke. Mere liye asli insight ye thi ke Babylon market activity aur protocol security ko ek hi cheez treat nahi karta.
Staking architecture bhi isi philosophy ko follow karta hai.
$BABY delegation ka fast unbonding takreeban 2 din hai, jabke BTC Finality Providers aur Bitcoin timelocks ke through apni settlement rhythm follow karta hai. Dono assets ek ecosystem mein hain, lekin dono ka purpose alag hai.
Isi tarah short-term exchange flows bhi protocol ki long-term security ko define nahi karte.
Aaj money flow negative ho sakta hai, kal positive bhi ho sakta hai. Lekin Bitcoin-backed security, validator accountability aur protocol coordination hi woh layers hain jo ecosystem ko sustain karti hain.
Mere liye Babylon ki interesting baat APY ya daily inflows nahi...
Ye hai ke usne market behavior aur infrastructure behavior ko alag systems ke taur par design kiya hai.
Kya hum Web3 mein ab bhi exchange flows ko protocol fundamentals se zyada importance dete hain?
@BabylonLabs_io $BABY #baby
4
2
158
·
--
Partiellement vrai
Parfois, pour comprendre un écosystème, il est aussi nécessaire de regarder les dates de déblocage... pas seulement pour savoir combien de tokens seront libérés, mais aussi pour comprendre comment les incitations du protocole évoluent.
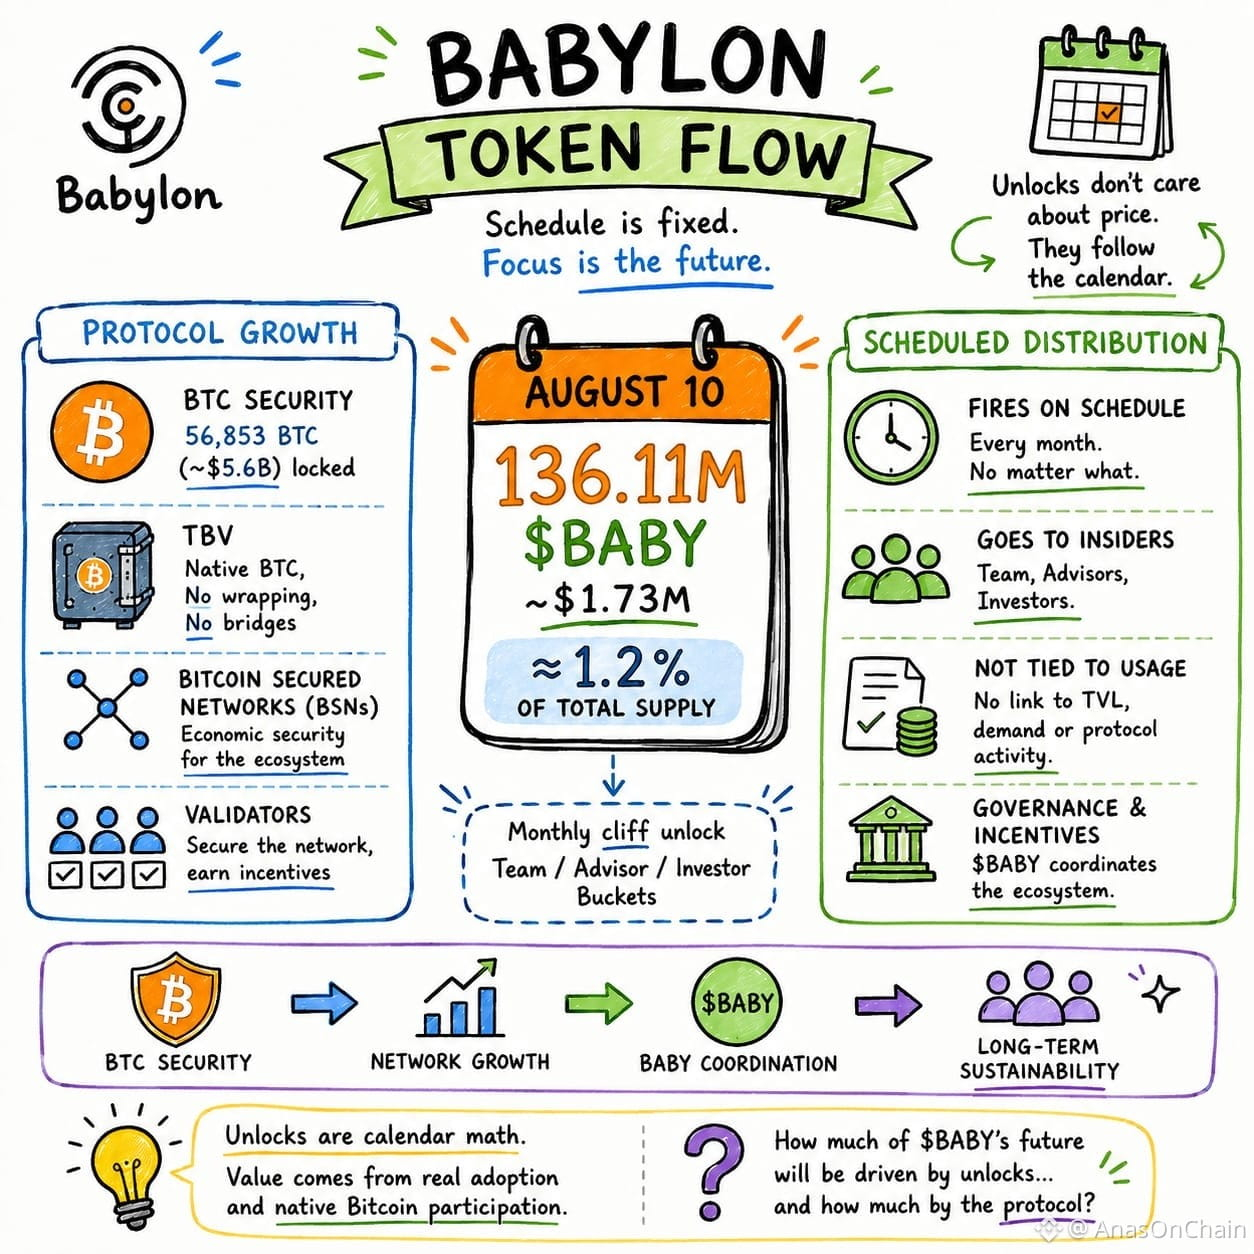
@babylonlabs_io ka prochain déblocage programmé est le 10 août, où 136.11M $BABY tokens seront libérés conformément au calendrier d’allocation pour l’écosystème. Ce processus n’est pas lié aux conditions du marché, mais au cadre de distribution prédéfini du protocole.
Pour moi, la chose intéressante n’était pas le déblocage...
C’était le fait que la valeur à long terme de Babylon ne sera pas définie uniquement par la distribution des tokens.
Si le Native Bitcoin Staking, les Trustless Bitcoin Vaults (TBV) et les Bitcoin Secured Networks gagnent davantage d’adoption, alors la véritable force du protocole viendra de l’utilisation de l’infrastructure et de la sécurité économique, plutôt que seulement de l’offre en circulation.
Le rôle de BABY est aussi, pour cette raison, bien plus que celui d’un simple token de récompense. La gouvernance, les incitations des validateurs et la coordination de l’écosystème sont ses responsabilités centrales, tandis que la sécurité économique du réseau Bitcoin en reste la base.
Les écosystèmes forts ne se construisent pas avec un calendrier.
Les écosystèmes forts se construisent lorsque les incitations et la véritable utilité du protocole avancent dans la même direction.
Pour moi, la vraie question n’était pas le déblocage...
C’est de savoir à quelle vitesse l’adoption du protocole et la participation native à Bitcoin vont croître au cours des prochains mois.
@babylonlabs_io $BABY #baby
Parfois, pour comprendre un écosystème, il est aussi nécessaire de regarder les dates de déblocage... pas seulement pour savoir combien de tokens seront libérés, mais aussi pour comprendre comment les incitations du protocole évoluent.
@BabylonLabs_io ka prochain déblocage programmé est le 10 août, où 136.11M $BABY tokens seront libérés conformément au calendrier d’allocation pour l’écosystème. Ce processus n’est pas lié aux conditions du marché, mais au cadre de distribution prédéfini du protocole.
Pour moi, la chose intéressante n’était pas le déblocage...
C’était le fait que la valeur à long terme de Babylon ne sera pas définie uniquement par la distribution des tokens.
Si le Native Bitcoin Staking, les Trustless Bitcoin Vaults (TBV) et les Bitcoin Secured Networks gagnent davantage d’adoption, alors la véritable force du protocole viendra de l’utilisation de l’infrastructure et de la sécurité économique, plutôt que seulement de l’offre en circulation.
Le rôle de BABY est aussi, pour cette raison, bien plus que celui d’un simple token de récompense. La gouvernance, les incitations des validateurs et la coordination de l’écosystème sont ses responsabilités centrales, tandis que la sécurité économique du réseau Bitcoin en reste la base.
Les écosystèmes forts ne se construisent pas avec un calendrier.
Les écosystèmes forts se construisent lorsque les incitations et la véritable utilité du protocole avancent dans la même direction.
Pour moi, la vraie question n’était pas le déblocage...
C’est de savoir à quelle vitesse l’adoption du protocole et la participation native à Bitcoin vont croître au cours des prochains mois.
@BabylonLabs_io $BABY #baby
@BabylonLabs_io ka prochain déblocage programmé est le 10 août, où 136.11M $BABY tokens seront libérés conformément au calendrier d’allocation pour l’écosystème. Ce processus n’est pas lié aux conditions du marché, mais au cadre de distribution prédéfini du protocole.
Pour moi, la chose intéressante n’était pas le déblocage...
C’était le fait que la valeur à long terme de Babylon ne sera pas définie uniquement par la distribution des tokens.
Si le Native Bitcoin Staking, les Trustless Bitcoin Vaults (TBV) et les Bitcoin Secured Networks gagnent davantage d’adoption, alors la véritable force du protocole viendra de l’utilisation de l’infrastructure et de la sécurité économique, plutôt que seulement de l’offre en circulation.
Le rôle de BABY est aussi, pour cette raison, bien plus que celui d’un simple token de récompense. La gouvernance, les incitations des validateurs et la coordination de l’écosystème sont ses responsabilités centrales, tandis que la sécurité économique du réseau Bitcoin en reste la base.
Les écosystèmes forts ne se construisent pas avec un calendrier.
Les écosystèmes forts se construisent lorsque les incitations et la véritable utilité du protocole avancent dans la même direction.
Pour moi, la vraie question n’était pas le déblocage...
C’est de savoir à quelle vitesse l’adoption du protocole et la participation native à Bitcoin vont croître au cours des prochains mois.
@BabylonLabs_io $BABY #baby
4
3
136
·
--
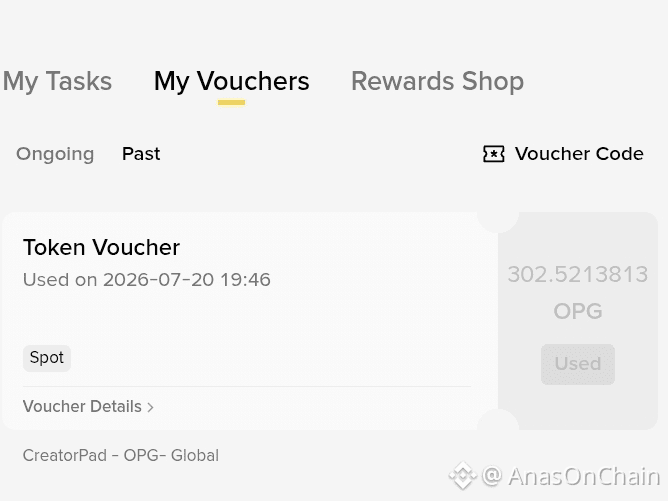
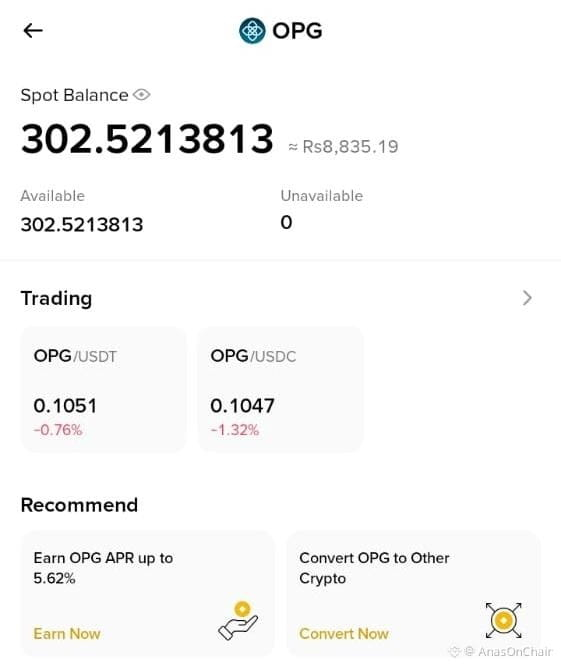
Enfin reçu ma récompense OpenGradient CreatorPad : 302.52 $OPG (environ 30 $).
Pour être honnête, je suis déçu. J’ai terminé autour de la 150e place, donc je m’attendais à une bien meilleure récompense. 30 $ est largement en dessous de ce que beaucoup de participants espéraient.
J’apprécie l’opportunité, mais j’espère que les futures campagnes CreatorPad offriront des récompenses qui reflètent mieux l’effort et le classement des participants.
#OpenGradient #CreatorPad $OPG
Enfin reçu ma récompense OpenGradient CreatorPad : 302.52 $OPG (environ 30 $).
Pour être honnête, je suis déçu. J’ai terminé autour de la 150e place, donc je m’attendais à une bien meilleure récompense. 30 $ est largement en dessous de ce que beaucoup de participants espéraient.
J’apprécie l’opportunité, mais j’espère que les futures campagnes CreatorPad offriront des récompenses qui reflètent mieux l’effort et le classement des participants.
#OpenGradient #CreatorPad $OPG
Pour être honnête, je suis déçu. J’ai terminé autour de la 150e place, donc je m’attendais à une bien meilleure récompense. 30 $ est largement en dessous de ce que beaucoup de participants espéraient.
J’apprécie l’opportunité, mais j’espère que les futures campagnes CreatorPad offriront des récompenses qui reflètent mieux l’effort et le classement des participants.
#OpenGradient #CreatorPad $OPG
1
157
·
--
Article
$NEWT AI Builders N’offre pas la liberté : il construit la confianceParfois, le marché examine un projet sous un angle erroné.
J’ai aussi d’abord pensé que le Newton Protocol créait simplement une autre marketplace pour les développeurs d’IA. Puis j’ai relu le livre blanc et les mises à jour récentes, et l’image était complètement différente.
L’idée de Model Registry ne consiste pas uniquement à lister des agents.
Le vrai point, c’est que chaque agent IA fonctionne dans un cadre d’autorisation. L’enregistrement, l’application des politiques et les preuves d’exécution réunis créent un environnement où l’IA ne fait pas que travailler : elle vérifie aussi chaque action qu’elle entreprend.
$NEWT AI Builders N’offre pas la liberté : il construit la confiance
Parfois, le marché examine un projet sous un angle erroné.
J’ai aussi d’abord pensé que le Newton Protocol créait simplement une autre marketplace pour les développeurs d’IA. Puis j’ai relu le livre blanc et les mises à jour récentes, et l’image était complètement différente.
L’idée de Model Registry ne consiste pas uniquement à lister des agents.
Le vrai point, c’est que chaque agent IA fonctionne dans un cadre d’autorisation. L’enregistrement, l’application des politiques et les preuves d’exécution réunis créent un environnement où l’IA ne fait pas que travailler : elle vérifie aussi chaque action qu’elle entreprend.
J’ai aussi d’abord pensé que le Newton Protocol créait simplement une autre marketplace pour les développeurs d’IA. Puis j’ai relu le livre blanc et les mises à jour récentes, et l’image était complètement différente.
L’idée de Model Registry ne consiste pas uniquement à lister des agents.
Le vrai point, c’est que chaque agent IA fonctionne dans un cadre d’autorisation. L’enregistrement, l’application des politiques et les preuves d’exécution réunis créent un environnement où l’IA ne fait pas que travailler : elle vérifie aussi chaque action qu’elle entreprend.
2
3
104
·
--
Voir la traduction
Main aaj @NewtonProtocol Explorer dekh raha tha aur ek cheez baar baar dimagh mein aa rahi thi.
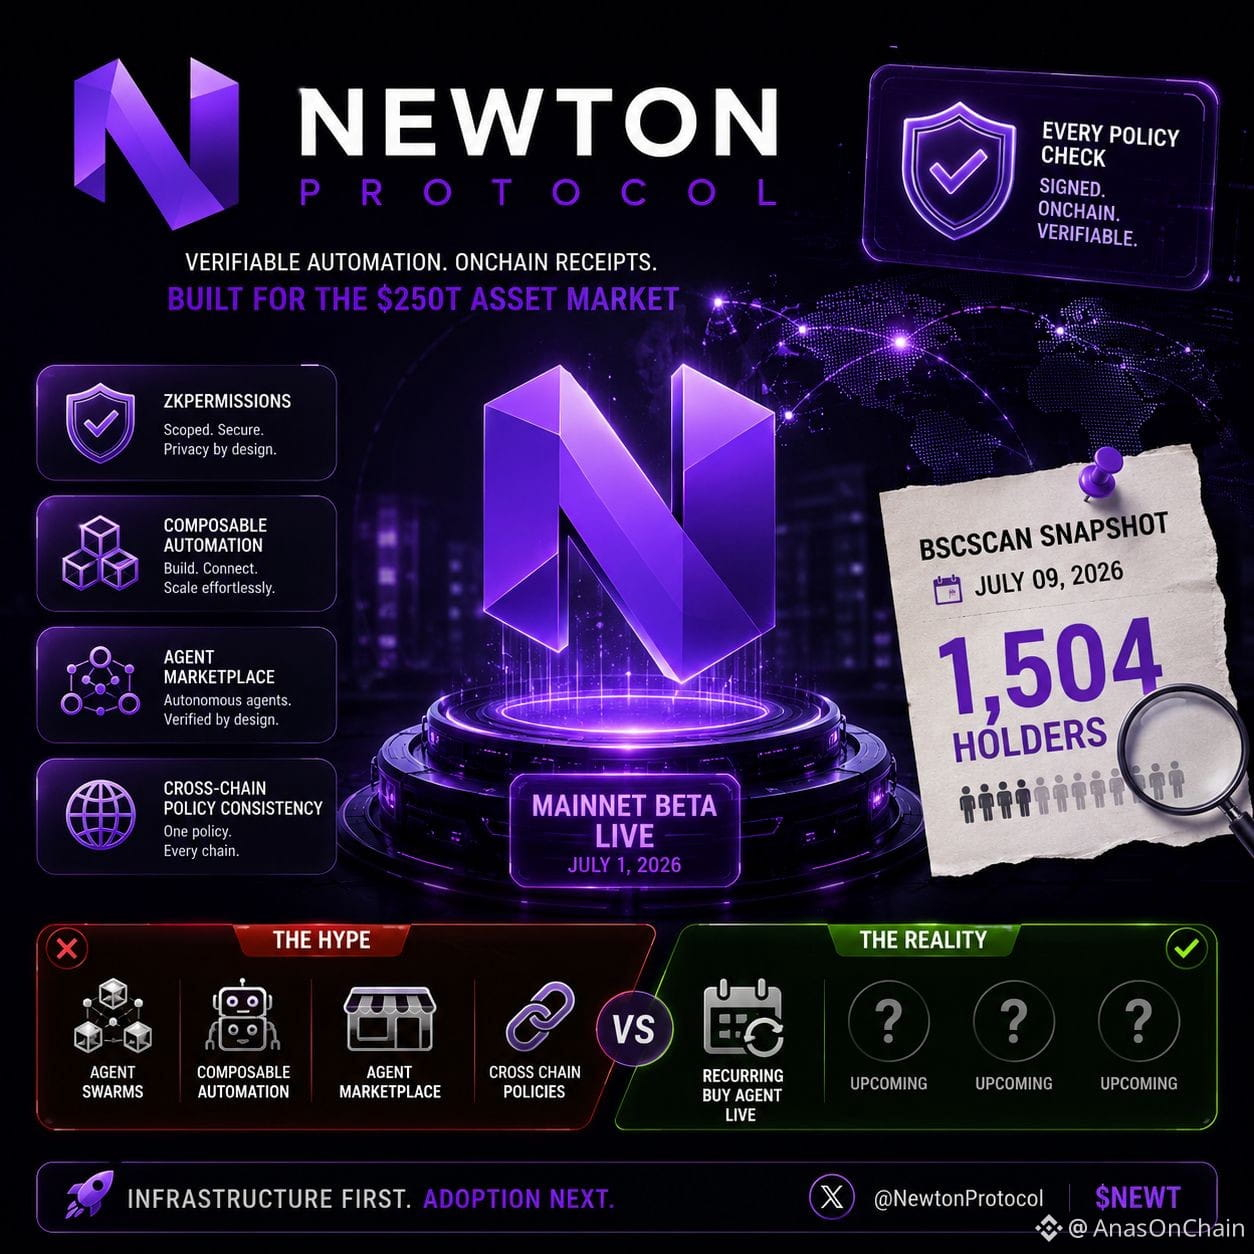
Mainnet Beta 1 July ko Base aur Ethereum par live hua. Har policy check ka signed on-chain receipt generate hota hai aur theoretically koi bhi usay verify kar sakta hai. Whitepaper ka core idea bhi yehi hai ke trust ki jagah cryptographic proof use ho.
Phir maine BscScan check ki.
9 July ke snapshot mein sirf 1,504 holders nazar aaye.
Us waqt mujhe laga technology aur adoption hamesha ek hi speed se grow nahi karte.
Whitepaper agent marketplace, composable automation, zkPermissions Rollup aur cross-chain policy consistency ki baat karta hai.
Lekin abhi reality mein Recurring Buy Agent live hai, jabke baaki features roadmap par hain.
Mujhe ismein koi negative cheez nahi lagi.
Infrastructure aksar traffic se pehle build hota hai.
Lekin ek difference zaroor hai.
"Verifiable by anyone" aur "actually verified by users" dono alag baatein hain.
Receipts on-chain maujood hain...
Lekin kitne log waqai unhein inspect kar rahe hain?
Shayad abhi builders zyada hain aur end users kam.
Mere liye agla important metric sirf price nahi hoga.
Main dekhna chahta hoon ke agle unlocks aur ecosystem growth ke baad holder count, agent adoption aur cross-chain activity kis speed se mature hoti hai.
Agar usage roadmap ke saath naturally grow karta gaya...
To Newton sirf ek AI narrative nahi, balki long-term authorization infrastructure ban sakta hai.
@NewtonProtocol $NEWT #Newt
Main aaj @NewtonProtocol Explorer dekh raha tha aur ek cheez baar baar dimagh mein aa rahi thi.
Mainnet Beta 1 July ko Base aur Ethereum par live hua. Har policy check ka signed on-chain receipt generate hota hai aur theoretically koi bhi usay verify kar sakta hai. Whitepaper ka core idea bhi yehi hai ke trust ki jagah cryptographic proof use ho.
Phir maine BscScan check ki.
9 July ke snapshot mein sirf 1,504 holders nazar aaye.
Us waqt mujhe laga technology aur adoption hamesha ek hi speed se grow nahi karte.
Whitepaper agent marketplace, composable automation, zkPermissions Rollup aur cross-chain policy consistency ki baat karta hai.
Lekin abhi reality mein Recurring Buy Agent live hai, jabke baaki features roadmap par hain.
Mujhe ismein koi negative cheez nahi lagi.
Infrastructure aksar traffic se pehle build hota hai.
Lekin ek difference zaroor hai.
"Verifiable by anyone" aur "actually verified by users" dono alag baatein hain.
Receipts on-chain maujood hain...
Lekin kitne log waqai unhein inspect kar rahe hain?
Shayad abhi builders zyada hain aur end users kam.
Mere liye agla important metric sirf price nahi hoga.
Main dekhna chahta hoon ke agle unlocks aur ecosystem growth ke baad holder count, agent adoption aur cross-chain activity kis speed se mature hoti hai.
Agar usage roadmap ke saath naturally grow karta gaya...
To Newton sirf ek AI narrative nahi, balki long-term authorization infrastructure ban sakta hai.
@NewtonProtocol $NEWT #Newt
Mainnet Beta 1 July ko Base aur Ethereum par live hua. Har policy check ka signed on-chain receipt generate hota hai aur theoretically koi bhi usay verify kar sakta hai. Whitepaper ka core idea bhi yehi hai ke trust ki jagah cryptographic proof use ho.
Phir maine BscScan check ki.
9 July ke snapshot mein sirf 1,504 holders nazar aaye.
Us waqt mujhe laga technology aur adoption hamesha ek hi speed se grow nahi karte.
Whitepaper agent marketplace, composable automation, zkPermissions Rollup aur cross-chain policy consistency ki baat karta hai.
Lekin abhi reality mein Recurring Buy Agent live hai, jabke baaki features roadmap par hain.
Mujhe ismein koi negative cheez nahi lagi.
Infrastructure aksar traffic se pehle build hota hai.
Lekin ek difference zaroor hai.
"Verifiable by anyone" aur "actually verified by users" dono alag baatein hain.
Receipts on-chain maujood hain...
Lekin kitne log waqai unhein inspect kar rahe hain?
Shayad abhi builders zyada hain aur end users kam.
Mere liye agla important metric sirf price nahi hoga.
Main dekhna chahta hoon ke agle unlocks aur ecosystem growth ke baad holder count, agent adoption aur cross-chain activity kis speed se mature hoti hai.
Agar usage roadmap ke saath naturally grow karta gaya...
To Newton sirf ek AI narrative nahi, balki long-term authorization infrastructure ban sakta hai.
@NewtonProtocol $NEWT #Newt
1
105
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BitcoinRebounds$75KAsChipsLead
10,563 vues
147 mentions
Marchés | Le bitcoin rebondit à 75 600 $ après être passé sous les 75 000 $, les valeurs des semi-conducteurs menant la hausse après un rapport sur l’emploi meilleur que prévu
Binance News
·17 mentions J’aime
·5.1k vues
JobsReportRaisesHikeOdds
137,209 vues
1,200 mentions
US Data Center Rules May Constrain AI Expansion
20,479 vues
111 mentions