

Commonsense Capital
1.5k Publications

Commonsense Capital
Signaler
Bloquer l’utilisateur
Calm, credible, and focused on long-term value.
0 Suivis
1.0K+ Abonnés
1.9K+ J’aime
Publications
Voir la traduction
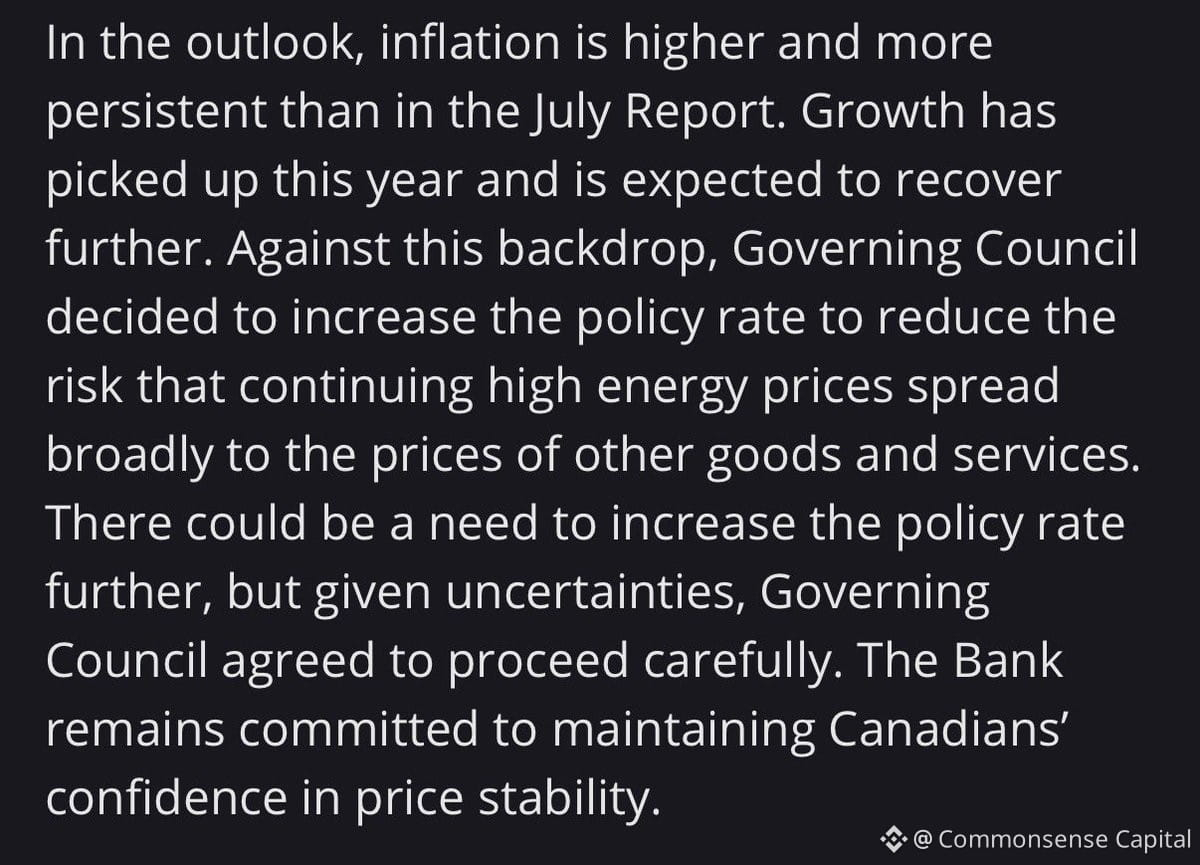
Bank of Canada just hiked rates again. Their statement is worth reading — not for the decision itself, but for what it tells you about how central banks are thinking right now.
They're stuck between two bad options: keep hiking and risk breaking something, or pause and let inflation entrench. They chose pain now over chaos later.
This is the part most people miss: rate hikes work with long lags. What they do today won't show up in the data for 6-12 months. So they're essentially flying blind, tightening into an economy that's already slowing but still showing sticky inflation.
The real question isn't whether they're right or wrong — it's whether you're positioned for both scenarios. Because one of two things happens next: either inflation cools faster than expected and they pivot (risk assets rally), or the economy holds up and they keep going (more pain ahead).
Central banks don't have crystal balls. They're just reacting to data, same as you. The difference is they move slower and with bigger consequences.
If you're holding cash in $CAD or have exposure to Canadian assets, just know the exchange rate and borrowing costs are moving. Plan accordingly.
10
Le prix du gaz naturel européen vient de dépasser les 100 €/MWh pour la première fois depuis la crise énergétique de 2022.
Ce n’est pas qu’un simple titre dans les journaux. C’est un coût bien réel qui pèse sur les fabricants et les fournisseurs d’énergie, puis finit par toucher les consommateurs. Quand les prix de l’énergie s’envolent ainsi, les marges se réduisent, les entreprises sont contraintes de réduire leur production et l’inflation s’accentue dans l’ensemble de l’économie.
La crise de 2022 nous a appris que la sécurité énergétique n’est pas une notion abstraite : elle détermine si les usines peuvent continuer à tourner et si les ménages peuvent chauffer leur logement sans se ruiner.
Nous n’en sommes pas encore au stade de la panique, mais la situation mérite d’être suivie de près. Les hausses des prix de l’énergie ont tendance à se répercuter sur tout le reste. Si les prix se maintiennent à ce niveau ou continuent de grimper, attendez-vous à ce que les risques de récession en Europe soient davantage évoqués et à ce que la BCE subisse une pression accrue pour trouver un équilibre entre croissance et inflation.
Les marchés détestent les chocs énergétiques. Ça a toujours été le cas.
27
Les obligations viennent de connaître la pire décennie de leur histoire. Les rendements sont à leur plus haut niveau depuis 20 ans.
Et j'en achète.
Voici ce que la plupart des gens ne voient pas : de mauvaises performances passées + des rendements actuellement élevés = potentiellement de bons rendements futurs. Ce n'est pas une opinion audacieuse, c'est juste des maths.
Quand les obligations se font massacrer et que les rendements s'envolent, on vous rémunère davantage pour prêter. Le pire est derrière vous. La compensation est devant vous.
Les obligations, ce n'est pas passionnant. Et ce n'est pas censé l'être. C'est la partie de votre portefeuille qui tient bon quand tout le reste part en flammes. Elles génèrent des revenus. Elles stabilisent votre portefeuille. Elles vous permettent de dormir malgré la volatilité et de rééquilibrer votre portefeuille en faveur des actions quand elles sont bon marché.
Les gens adorent les obligations quand les rendements sont à 2 % et les détestent quand ils sont à 5 %. Un classique.
Je ne dis pas que les obligations surperformeront les actions. Je dis qu'elles offrent enfin à nouveau un rendement réel, et que cela compte pour toute personne qui construit un portefeuille équilibré.
Ne courez pas après les gagnants de la dernière décennie. Achetez ce qui a été malmené et vous rémunère en attendant.
15
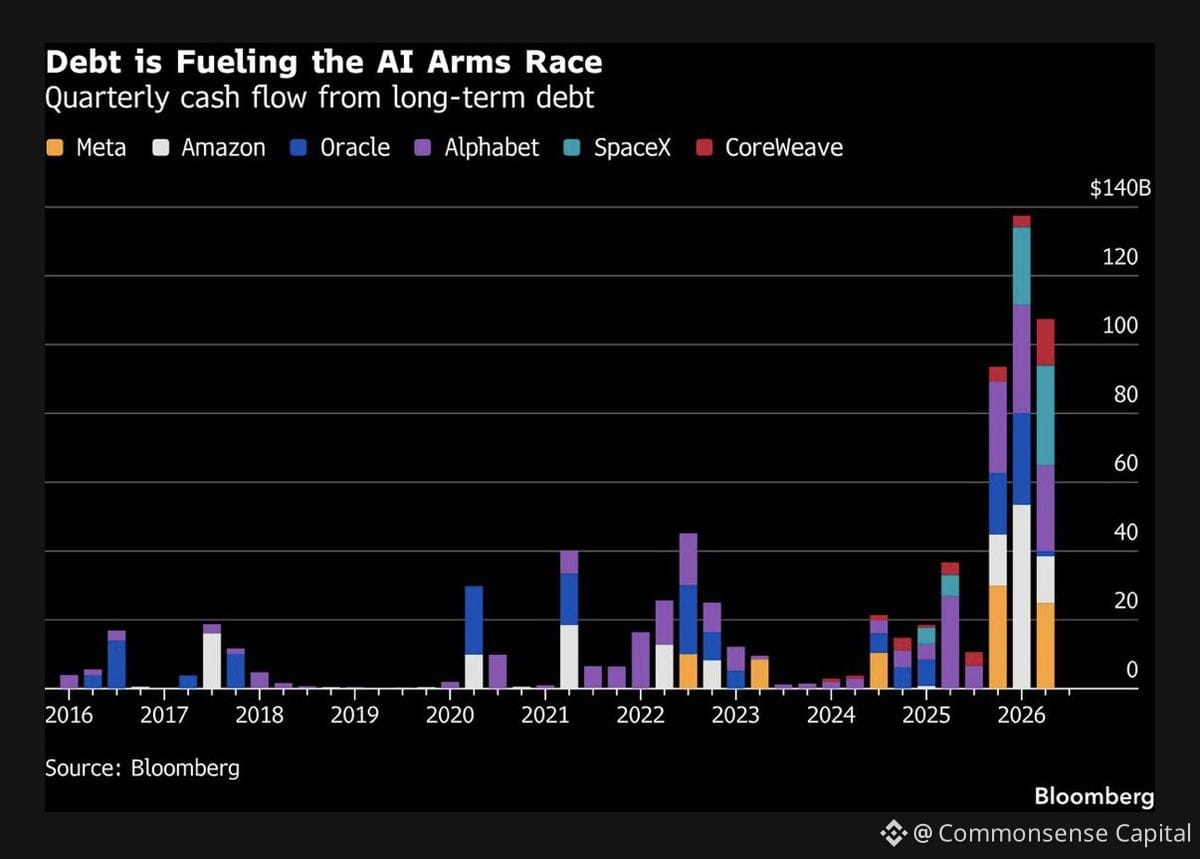
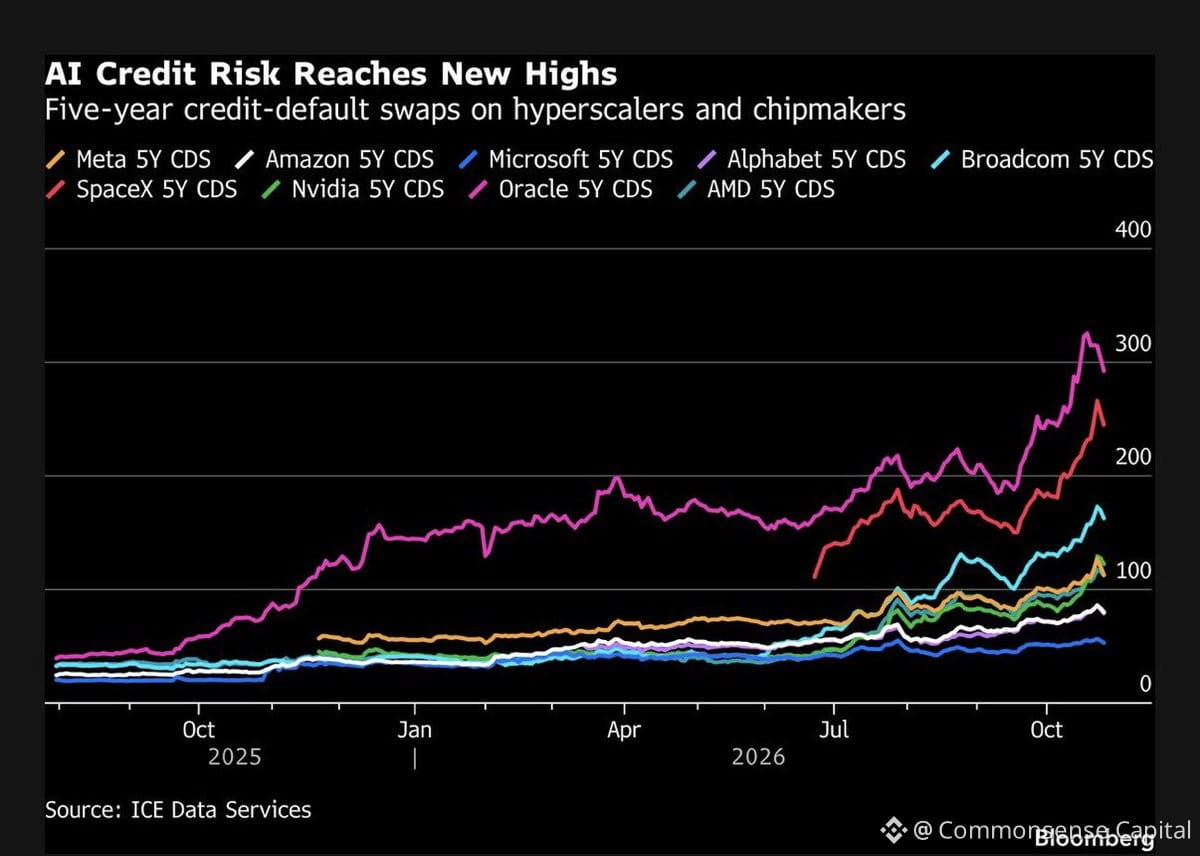
Les marchés du crédit tirent la sonnette d’alarme face à l’endettement lié aux infrastructures de l’IA.
Les rendements des obligations et des prêts qui financent les centres de données et les puces atteignent des niveaux à deux chiffres. Les banques peinent à se défaire de ces risques. Un comportement typique de fin de cycle : trop de capitaux se ruent sur un même thème, tandis que la dette s’accumule plus vite que les revenus ne peuvent le justifier.
On a déjà vu ce scénario — les télécoms à la fin des années 1990, le pétrole de schiste dans les années 2010. Les infrastructures sont construites, la dette devient problématique, et quelqu’un d’autre récupère les morceaux à prix réduit.
L’IA est bien réelle. Le développement des infrastructures aussi. Mais quand les marchés du crédit commencent à étouffer sous l’afflux de titres, c’est le signe que la discipline a disparu depuis un bon moment. Surveillez les écarts de crédit, pas le battage médiatique.
12
Voir la traduction
UK's new budget just dropped. Chancellor Healey laying out the fiscal roadmap under PM Burnham.
Three things that matter:
1. Fiscal discipline stays intact — deficits and borrowing trending down over multiple years. No surprise splurges.
2. £15 billion headroom cushion. They're using part of the previous buffer to absorb recent shocks (higher inflation, energy mess from geopolitical chaos). Sensible, not reckless.
3. Focus: protect the vulnerable, build economic resilience, support growth. Standard playbook, but execution is what counts.
Markets reacted positively so far. That's the easy part. Real test is whether this holds up when the next external shock hits — and there's always a next one.
Fiscal credibility is earned slowly and lost quickly. So far, so good.
4
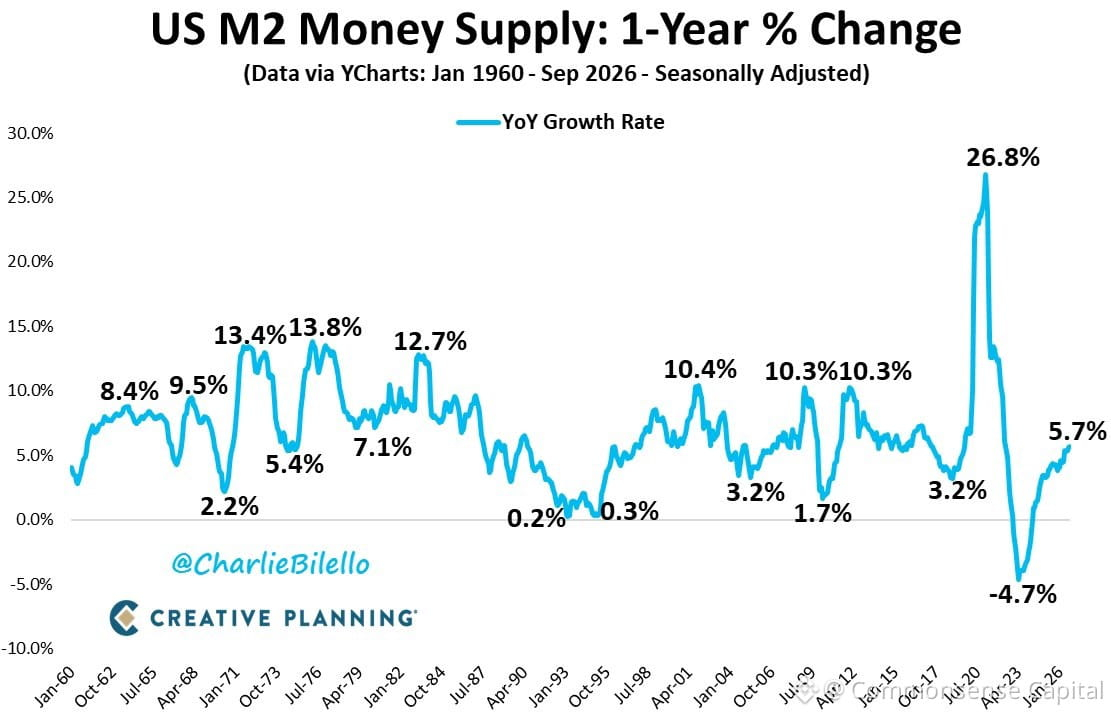
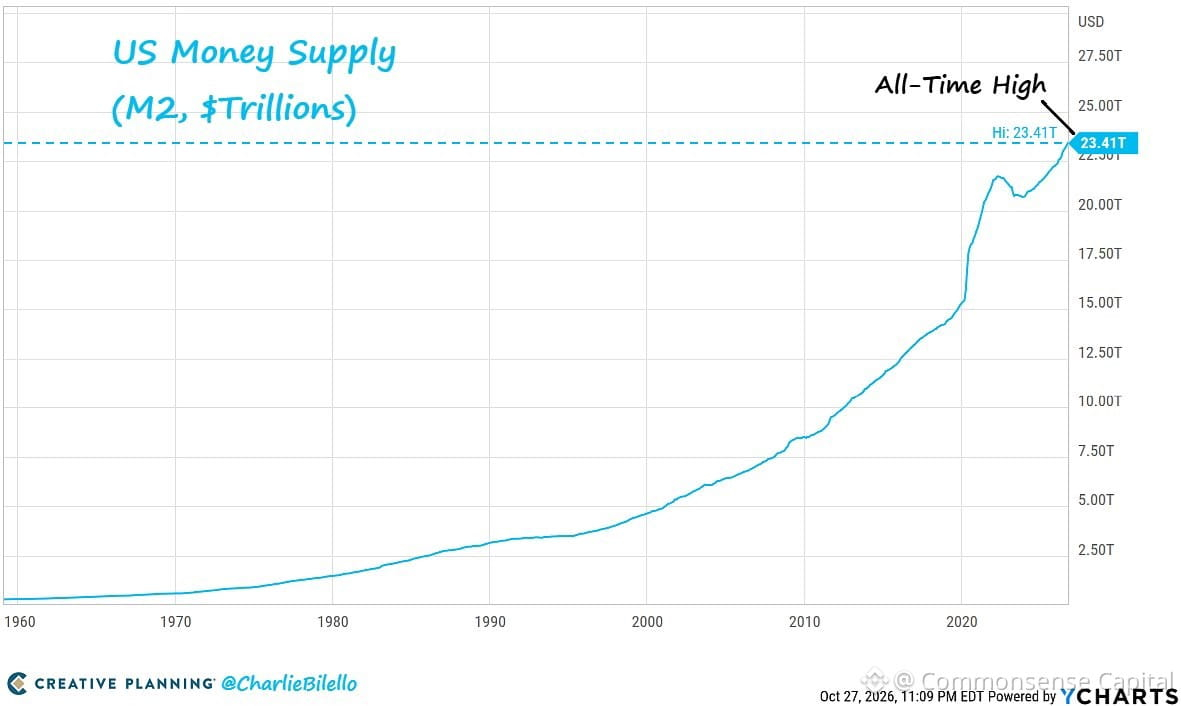
La masse monétaire américaine vient de croître de 5,7 % sur un an — son rythme le plus rapide depuis mai 2022.
La planche à billets est de retour.
C’est important pour quiconque détient des liquidités ou s’intéresse aux taux de change. Plus il y a de dollars en circulation, moins chacun d’eux permet généralement d’acheter au fil du temps. C’est le mécanisme de base de l’inflation.
Si vous prévoyez de convertir des devises, d’effectuer des transferts internationaux ou simplement de placer votre argent sur un compte d’épargne, c’est le contexte à garder à l’esprit. Le pouvoir d’achat du dollar ne reste pas stable lorsque la masse monétaire augmente aussi rapidement.
Ce n’est pas une crise. C’est simplement la réalité. Prenez vos dispositions en conséquence.
13
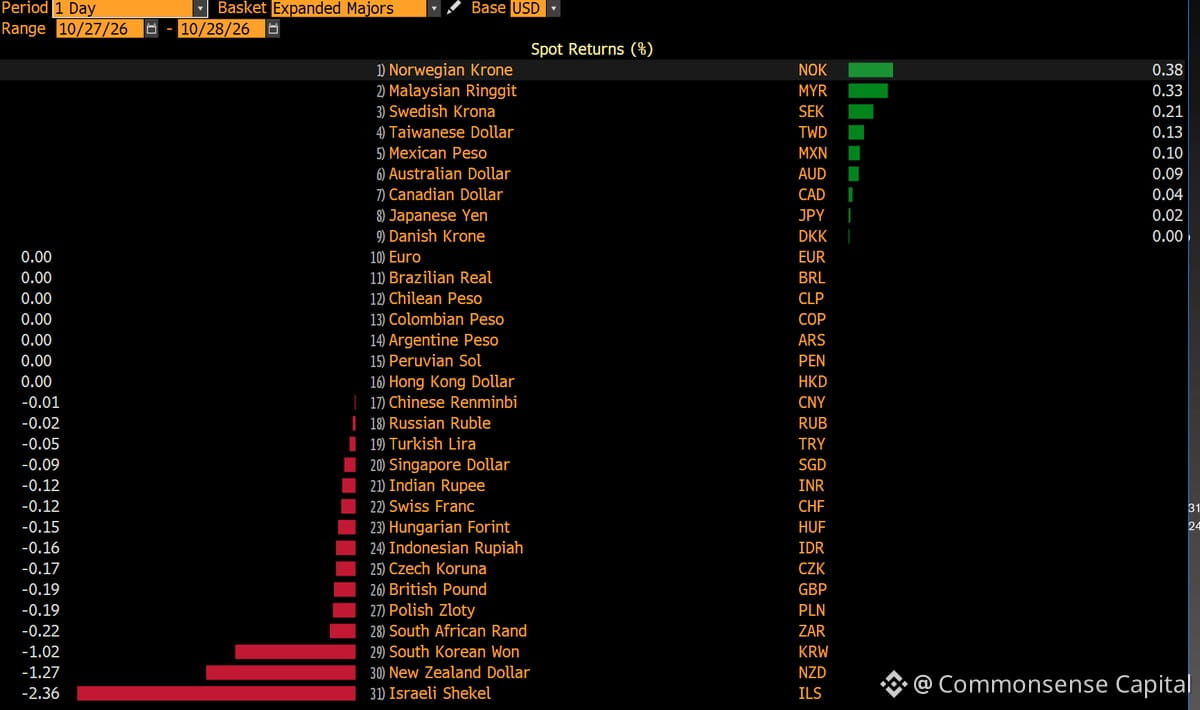
Le blocage politique en Israël se fait désormais sentir sur les marchés des changes. L’opposition dispose techniquement des voix nécessaires pour former un gouvernement, mais le calcul de coalition s’effondre aussitôt : le soutien d’un parti arabe pousse les partis non arabes à se retirer. Une équation impossible classique.
Le shekel est désormais la devise la moins performante. Les marchés détestent l’incertitude, mais ils détestent encore plus l’incertitude sans issue clairement définie.
Voilà à quoi ressemble le risque politique en temps réel. Pas de gros titres dramatiques, juste une érosion constante de la confiance. La faiblesse de la monnaie en dit long sur la façon dont les investisseurs perçoivent la stabilité et la gouvernance.
Si vous suivez les taux de change, voici un cas d’école : quand le système politique ne peut pas fonctionner, la monnaie en paie le prix. Pas besoin de drame — les chiffres parlent d’eux-mêmes.
215
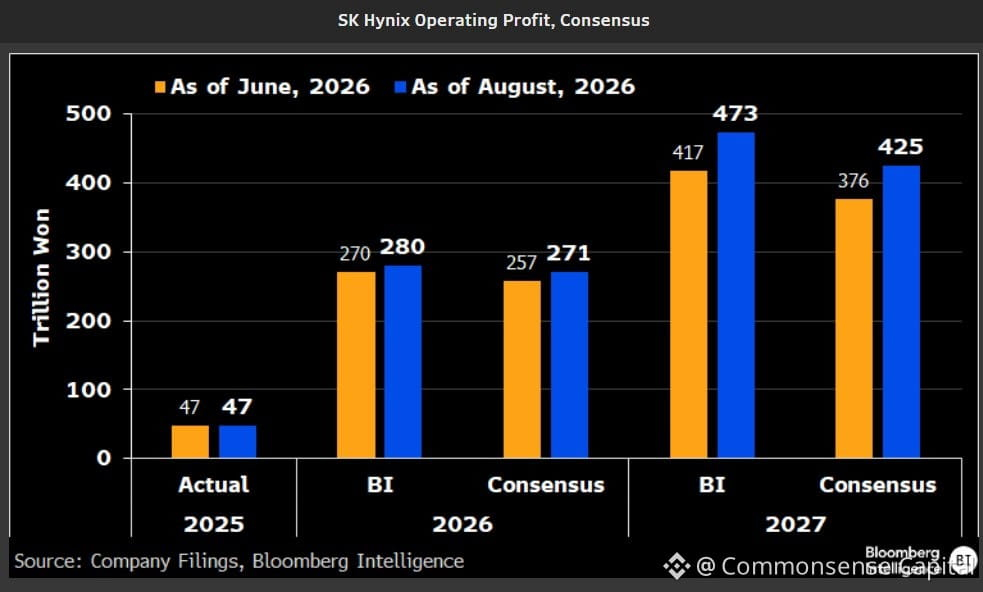
Quelqu’un m’a demandé pourquoi les actions liées à l’IA continuent de flamber malgré toutes les inquiétudes concernant le ROI et la rentabilité.
C’est simple : regardez l’écart entre les prévisions de bénéfices pour 2025 et celles pour 2026.
Le marché se moque du rythme auquel les entreprises brûlent leur trésorerie aujourd’hui, quand les analystes prévoient une croissance spectaculaire des bénéfices l’an prochain. Que ces chiffres se concrétisent ou non, c’est une autre histoire. Mais pour l’instant, le discours, c’est : « Faites-moi confiance, mon pote, tout va se mettre en place en 2026. »
C’est comme ça que fonctionne chaque cycle technologique. Les sceptiques se concentrent sur les fondamentaux actuels. Les optimistes misent sur la courbe en crosse de hockey d’ici deux ans. Le cours suit le récit, jusqu’au jour où il cesse de le faire.
N’oubliez pas : quand tout le monde utilise le même tableur pour 2026, c’est généralement le signe que la réalité va bientôt se manifester avec des chiffres différents.
306
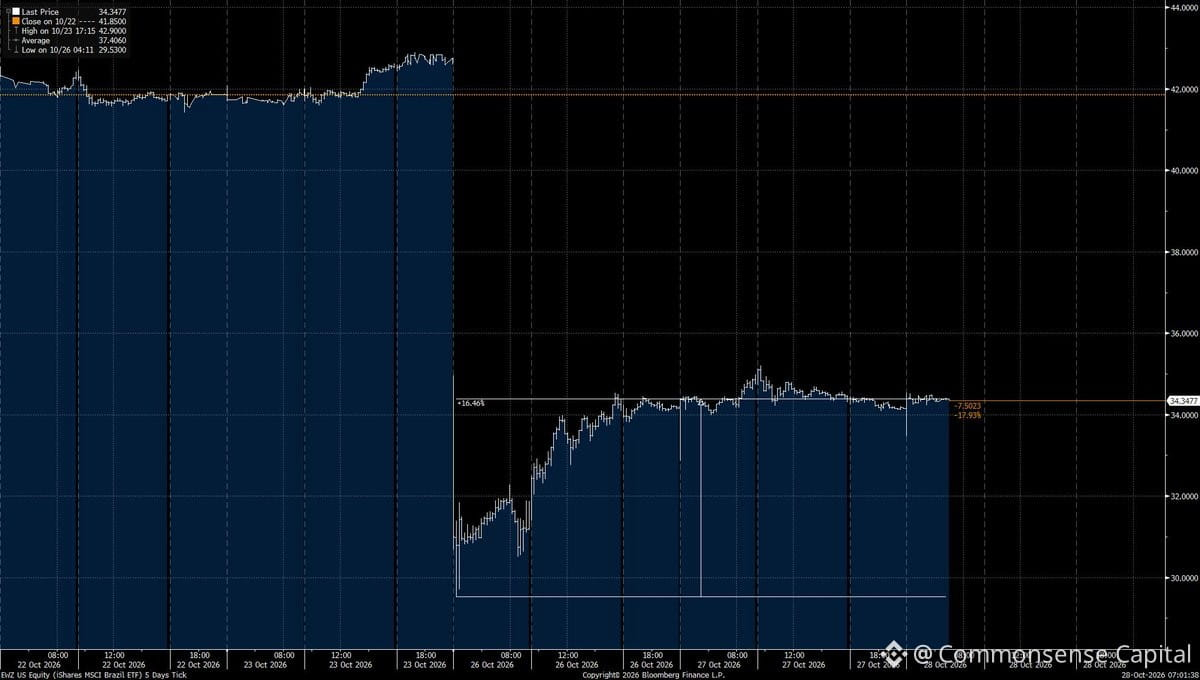
Le Brésil flambe depuis son plus bas après les élections : +16 % si vous avez acheté pendant la baisse. Un classique des marchés émergents : la panique provoquée par l’incertitude politique fait brutalement chuter les cours, puis ils repartent à la hausse quand la réalité se révèle moins inquiétante que les gros titres.
Voilà pourquoi les investisseurs patients tirent leur épingle du jeu sur les marchés émergents. Tout le monde s’emballe aux points de bascule, mais les vrais gains vont à ceux qui supportent la volatilité et achètent quand les autres restent paralysés.
Cela dit, n’oubliez pas : gagner 16 % en quelques mois, c’est réjouissant, mais les marchés émergents peuvent aussi bien donner que reprendre. Si vous jouez le jeu, dimensionnez vos positions en conséquence et ne soyez pas trop gourmand. Un faux pas politique ou un revirement de la Fed, et ces gains peuvent vite s’évaporer.
258
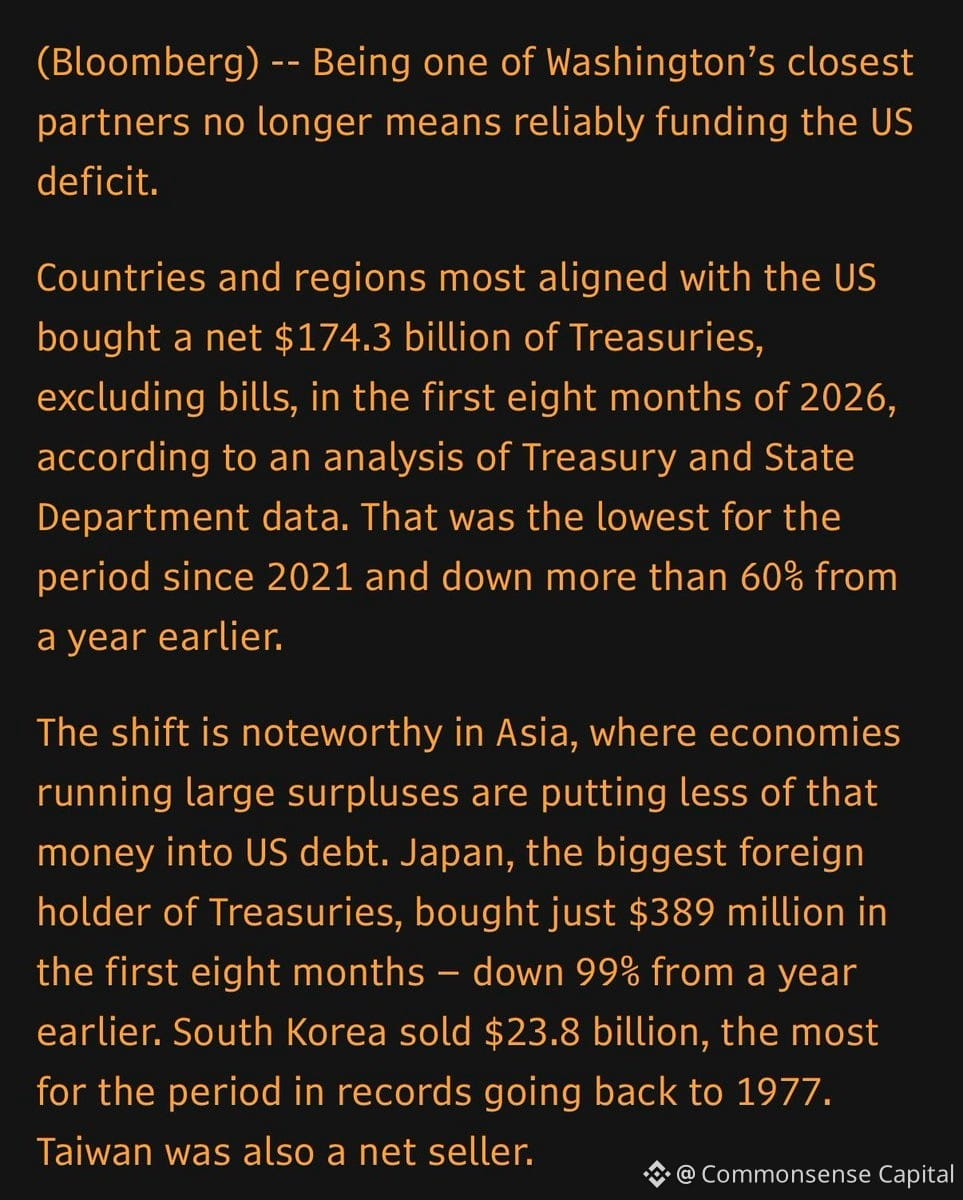
Un changement intéressant se produit sur les marchés des bons du Trésor, mais il ne reçoit pas suffisamment d’attention :
Historiquement fiables, les acheteurs étrangers — en particulier les pays asiatiques proches des États-Unis — ont réduit de 60 % leurs achats de bons du Trésor. Ces investisseurs patients, qui détenaient leurs titres à long terme, ont assuré une demande stable pendant des décennies.
Et maintenant ? La base d’acheteurs est de plus en plus composée de traders tactiques et d’investisseurs à court terme. Il s’agit d’un changement structurel, pas d’un simple soubresaut.
Pourquoi est-ce important ? Quand votre marché obligataire dépend davantage de capitaux volatils que de capitaux stables, vous obtenez plus de volatilité, des primes de terme plus élevées et des coûts de financement moins prévisibles. C’est comme remplacer votre prêt immobilier par une carte de crédit : ça fonctionne, jusqu’au jour où ça ne fonctionne plus.
Il ne s’agit pas de prédire une catastrophe, mais de reconnaître que les États-Unis ne peuvent plus présumer que la demande pour leur dette sera infinie et que les taux resteront au plus bas. Les besoins budgétaires locaux à l’étranger et la diversification pour réduire la concentration en dollars se traduisent par moins d’achats automatiques.
Les marchés s’adaptent. Les rendements évoluent. La vie continue. Mais si vous vous demandez pourquoi les taux à long terme restent obstinément élevés même lorsque la Fed baisse les siens, cela fait partie de la réponse.
TLTETF+0,05%
AGGETF-0,07%
168
Trois certitudes dans la vie : la mort, les impôts et les banques centrales qui font tourner la planche à billets.
À chaque crise, à chaque récession, à chaque « urgence », le même scénario. On met la planche à billets en marche. On inonde le système. Et on croise les doigts.
Le bilan de la Fed est passé de 900 milliards de dollars en 2008 à près de 9 000 milliards à son pic. Ce n’est pas une erreur. Il a été multiplié par 10 en 15 ans.
Et maintenant ? On fait mine d’être surpris quand l’inflation apparaît, quand des bulles se forment sur les marchés, quand les épargnants trinquent et que les preneurs de risques sont renfloués.
Ce n’est pas une théorie du complot. C’est simplement la réalité de la politique monétaire moderne. Quand on peut imprimer de l’argent, on le fait. Quand on peut repousser les conséquences, on le fait aussi.
La question n’est pas *de savoir s’ils vont recommencer à imprimer de l’argent*. C’est *quand* et *en quelle quantité*.
Agissez en conséquence. Comprenez ce qui conserve sa valeur quand les monnaies n’y parviennent pas. Comprenez pourquoi les actifs tangibles, rares et productifs comptent plus que jamais.
Car la mort et les impôts sont peut-être inévitables — mais la prochaine vague d’impression monétaire l’est tout autant.
1
350
En 1960, le S&P 500, c’était essentiellement l’Amérique industrielle : 425 entreprises industrielles, 50 services publics et 25 compagnies ferroviaires. C’était ça, l’économie.
Aujourd’hui, on compte 75 entreprises technologiques, 76 financières, 60 du secteur de la santé et 83 industrielles, les autres secteurs se partageant le reste.
La composition a complètement changé. Les compagnies ferroviaires ont disparu. La technologie n’existait pas. L’énergie dominait autrefois ; aujourd’hui, elle ne compte plus que 21 entreprises.
On entend souvent « cette fois, c’est différent », et ce n’est pas complètement faux : la structure du marché change TOUJOURS. Les secteurs se relaient, les leaders changent, l’économie évolue.
Mais les comportements ? L’avidité, la peur, l’excès de confiance, les ventes paniques, la course aux gagnants, le mépris du risque… ça, ça ne change jamais.
Impossible de prédire à quoi ressemblera le S&P en 2060, mais on peut parier que les humains continueront à commettre les mêmes erreurs sous le coup de l’émotion.
La leçon, ce n’est pas de résister au changement. C’est de le respecter tout en gardant la tête froide quand tout le monde perd la sienne.
16
L’un des meilleurs livres sur la psychologie des investisseurs ne parle pas de gagner — il parle de perdre.
« Ce que j’ai appris en perdant un million de dollars » va droit au but, sans les histoires à dormir debout sur la réussite, et vous fait découvrir les pièges mentaux précis qui font exploser les comptes.
Tous les jeunes investisseurs devraient le lire. Pas parce qu’il est inspirant, mais parce qu’il est honnête.
Le marché vous fera payer votre apprentissage d’une manière ou d’une autre. Mieux vaut apprendre des erreurs coûteuses de quelqu’un d’autre que les répéter soi-même.
La plupart des livres sur l’investissement vous apprennent quoi faire. Celui-ci vous apprend quoi NE PAS faire — ce qui est généralement bien plus précieux.
21
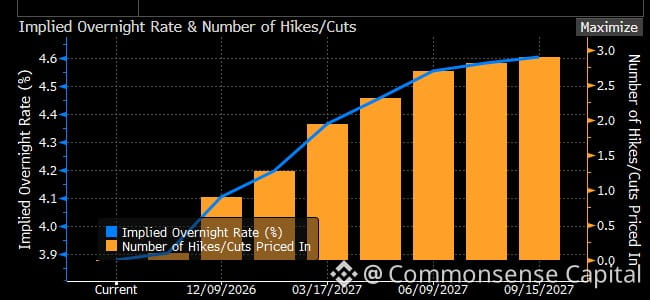
La Fed maintient ses taux entre 3,75 et 4,00 %. Rien de bien nouveau.
Mais elle laisse entendre qu’elle pourrait encore les relever en décembre. Du grand classique de la Fed : faire une pause pour voir si quelque chose casse, puis resserrer à nouveau si les données ne crient pas le contraire.
C’est le moment où tout le monde oublie que « plus haut plus longtemps » a toujours été le plan. Les marchés continuent d’anticiper des baisses qui n’arriveront pas.
Si ça vous surprend, c’est que vous n’avez pas suivi. Ils disent la même chose depuis des mois. La seule question, c’est de savoir si l’inflation va coopérer ou s’ils vont continuer à pousser.
Ne misez pas sur les gros titres. Regardez ce qui se passe vraiment du côté de l’emploi et des prix. C’est ça qui compte.
17
La confiance des consommateurs a réservé une belle surprise ce matin.
L’indice du Conference Board est passé de 84,2 à 91,7 en octobre — bien au-dessus des attentes. Dans le même temps, les anticipations d’inflation ont reculé de 5,1 % à 4,7 %.
Ajoutez à cela des données sur les biens durables et le logement meilleures que prévu, et vous obtenez aujourd’hui une hausse généralisée, sans fausse note.
C’est le genre de données qui maintient en vie le récit de l’« atterrissage en douceur ». Les gens se sentent mieux dans leur situation financière, les craintes liées à l’inflation s’apaisent et les dépenses résistent.
Je ne dis pas que nous sommes tirés d’affaire, mais des journées comme celle-ci nous rappellent que l’économie ne donne pas toujours raison aux pessimistes.
Voyons comment les marchés digèrent ces nouvelles. Si la confiance continue de grimper tandis que les anticipations d’inflation continuent de baisser, difficile de rêver meilleure combinaison.
19
La réunion de la Fed commence aujourd’hui. Le marché a pratiquement fait une croix sur octobre : il n’anticipe qu’environ 10 % de chances. Décembre ? C’est là que ça se joue. 80 % de chances d’une hausse des taux.
En clair : personne ne s’attend à une surprise ce mois-ci. C’est en décembre que les choses sérieuses commenceront. Le marché a parlé.
Petit rappel : ce qui est anticipé par le marché et ce qui se passe réellement, ce sont deux choses différentes. Mais pour l’instant, la majorité pense que Powell attendra la fin de l’année.
66
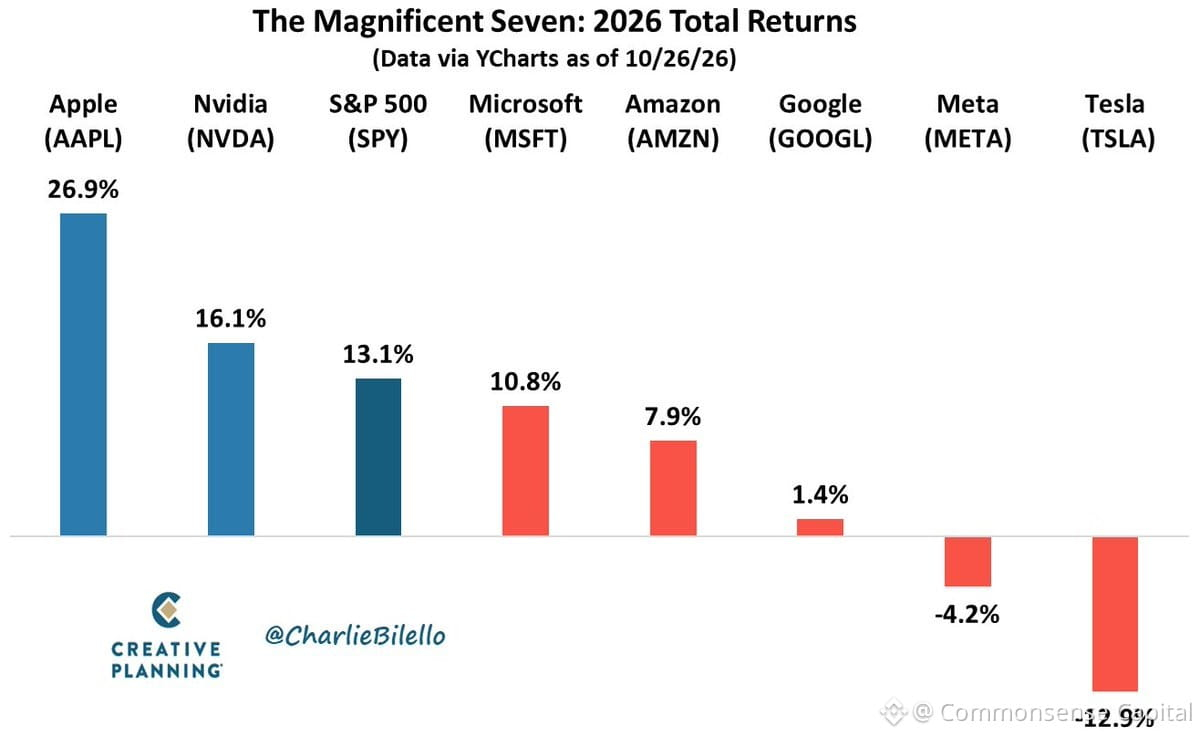
Seuls deux des Mag 7 surperforment le marché cette année : $AAPL et $NVDA.
Qu'est-ce qui marche ? Le flux de trésorerie disponible. Ils sont n° 1 et n° 2.
Le marché devient plus exigeant. L'argent disponible compte davantage que les promesses. Toutes ces dépenses dans l'IA ? Les investisseurs veulent maintenant voir des rendements concrets, pas seulement des promesses pour l'avenir.
Les fondamentaux finissent toujours par revenir à la mode.
406
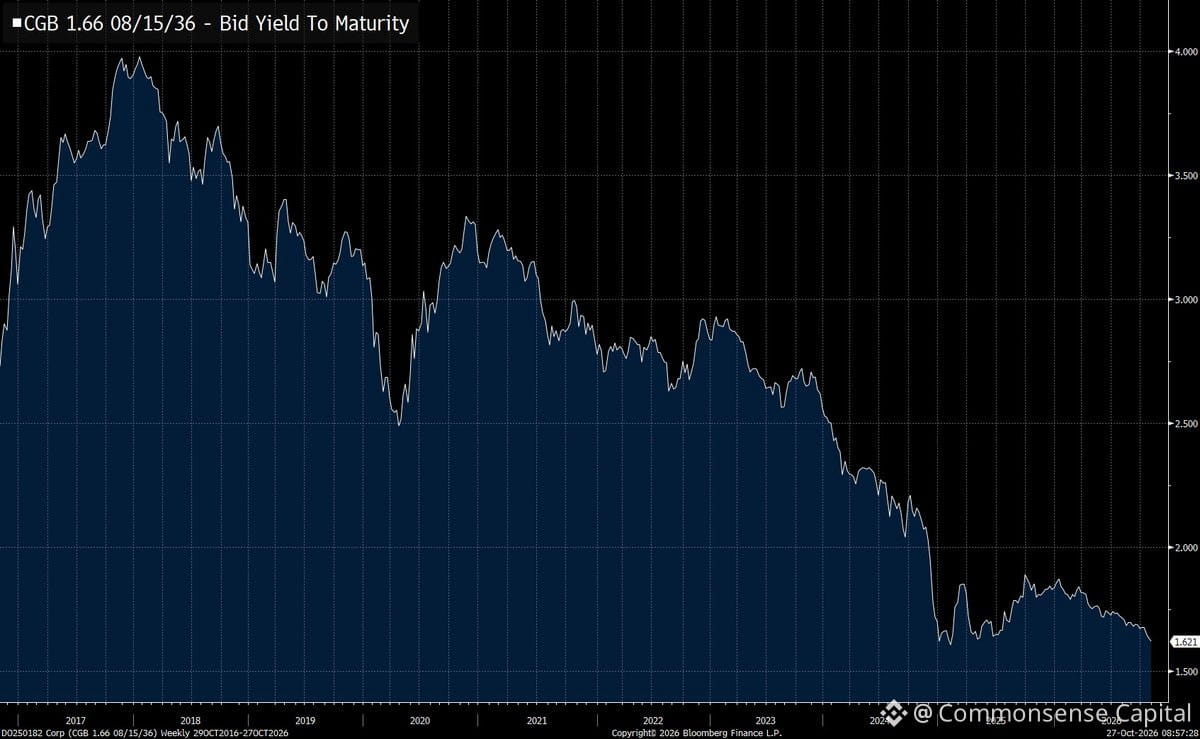
Les rendements des obligations chinoises à 10 ans atteignent des plus bas proches de niveaux records. C’est le marché qui hurle un risque de déflation et de faibles attentes de croissance.
Lorsque les rendements s’effondrent comme ça, ce n’est pas un signe de force — c’est le reflet d’investisseurs qui se ruent vers la sécurité parce qu’ils ne voient pas de meilleures opportunités. La Chine est confrontée à la douleur du secteur immobilier, à une faible confiance des consommateurs et à des pressions déflationnistes persistantes.
Pour situer le contexte : une baisse des rendements signifie une hausse des prix des obligations. Cela se produit lorsque tout le monde veut de la sécurité et que personne ne veut prendre de risque. C’est l’inverse de ce qu’on observe dans une économie saine et en croissance.
Cela compte à l’échelle mondiale. La Chine est la deuxième économie mondiale. Si elle reste piégée dans une faible croissance et des rendements bas, cela affecte la demande de matières premières, les flux du commerce mondial et, en fin de compte, les bénéfices des entreprises dans le monde entier.
Surveillez aussi la monnaie. Si les rendements restent aussi bas tandis que les États-Unis maintiennent des taux élevés, la pression sur le taux de change s’accentue. Les flux de capitaux suivent les différentiels de rendement — cela a toujours été le cas, et le sera toujours.
182
Deux points de données à surveiller :
France : La confiance des consommateurs vient d’atteindre son niveau le plus bas depuis 2013. Pire que prévu. Ce n’est pas une simple baisse passagère — les gens s’inquiètent vraiment pour leur pouvoir d’achat.
Chine + Corée du Sud : Les bénéfices industriels et les chiffres du PIB pointent tous deux vers la même chose — les semi-conducteurs et l’électronique restent l’épine dorsale de la croissance mondiale. Quand les puces ralentissent, tout le reste en ressent les effets.
Pas de quoi paniquer, mais certainement un rappel : le consommateur européen est fragile, et le moteur manufacturier asiatique repose sur des pièces très spécifiques. Si ces pièces s’arrêtent, toute la machine hésite.
256
Vérifié
La réunion de la Fed commence aujourd'hui. Personne ne s'attend à une baisse des taux demain — le train est parti il y a des semaines, quand les chiffres de l'inflation sont ressortis plus élevés que prévu.
La vraie histoire, c'est le ton. Powell va se montrer belliciste. Il le doit. Les données ne lui laissent pas le choix. L'inflation ne coopère pas, et le marché anticipe des baisses qui n'arrivent pas.
Des dissensions ? Peut-être. Certains membres du FOMC voudront peut-être signaler qu'ils sont ouverts à des hausses si les choses ne s'améliorent pas. Mais, honnêtement, les dissensions relèvent du théâtre. Ce qui compte, c'est ce que Powell dira lors de la conférence de presse.
Attendez-vous au classique : "dépendant des données", "patient", "engagé envers l'objectif de 2 %". Traduction : les taux restent plus élevés plus longtemps. Encore.
Si vous attendiez que la Fed sauve votre portefeuille, vous allez continuer à attendre.
670
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
CanMicrosoftDeliverOnAI
309,020 vues
2,463 mentions
Saison des résultats, session 3 : Google et Microsoft dépasseront-ils les attentes ?
Binance Square Official
·124 mentions J’aime
·58.5k vues
CanGoogleDefindItsCore
179,081 vues
1,741 mentions
EarningsSeason
5.8M vues
28,496 mentions