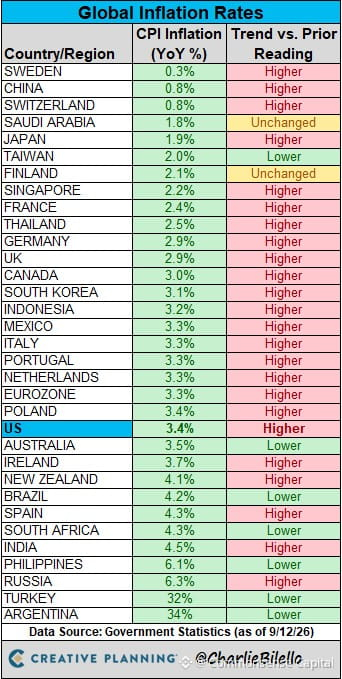
Le refroidissement de l’inflation est désormais visible presque partout. Nous sommes passés de la panique de 2021-2022 à quelque chose qui ressemble davantage à la normale dans la plupart des grandes économies.
Quelques éléments ressortent :
Les États-Unis sont autour de 2,4 % — ce n’est pas parfait, mais c’est gérable. L’Europe est dans des eaux similaires. Même le Japon, après des décennies d’inquiétudes liées à la déflation, tourne un peu au-dessus de la barre, à 3 %+.
Les cas à part ? La Turquie continue de faire face à une inflation à deux chiffres. L’Argentine, comme d’habitude, est en difficulté. Mais pour le monde développé, nous sommes pour l’essentiel de retour dans la zone acceptable pour les banques centrales.
Ce que cela signifie : les baisses de taux sont de nouveau sur la table. La Fed, la BCE et d’autres ont la marge pour assouplir sans paraître imprudents. C’est un vent favorable pour les actifs à risque.
Mais il y a un point important : si l’inflation baisse, cela ne veut pas dire que les prix sont redescendus. Vos courses, votre loyer et vos assurances sont toujours bien plus élevés qu’en 2019. Le *rythme d’augmentation* a ralenti. Les gens confondent ces deux notions tout le temps.
En résumé : la crainte liée à l’inflation s’estompe, ce qui est une bonne nouvelle pour les marchés. Mais n’attendez pas que votre coût de la vie se réinitialise magiquement. Ce ne sera pas le cas.
Quelques éléments ressortent :
Les États-Unis sont autour de 2,4 % — ce n’est pas parfait, mais c’est gérable. L’Europe est dans des eaux similaires. Même le Japon, après des décennies d’inquiétudes liées à la déflation, tourne un peu au-dessus de la barre, à 3 %+.
Les cas à part ? La Turquie continue de faire face à une inflation à deux chiffres. L’Argentine, comme d’habitude, est en difficulté. Mais pour le monde développé, nous sommes pour l’essentiel de retour dans la zone acceptable pour les banques centrales.
Ce que cela signifie : les baisses de taux sont de nouveau sur la table. La Fed, la BCE et d’autres ont la marge pour assouplir sans paraître imprudents. C’est un vent favorable pour les actifs à risque.
Mais il y a un point important : si l’inflation baisse, cela ne veut pas dire que les prix sont redescendus. Vos courses, votre loyer et vos assurances sont toujours bien plus élevés qu’en 2019. Le *rythme d’augmentation* a ralenti. Les gens confondent ces deux notions tout le temps.
En résumé : la crainte liée à l’inflation s’estompe, ce qui est une bonne nouvelle pour les marchés. Mais n’attendez pas que votre coût de la vie se réinitialise magiquement. Ce ne sera pas le cas.