

玲姐AL
12.1k Publications
玲姐AL
Signaler
Bloquer l’utilisateur
每日更新行业新闻、热门事件,撸毛活动与圈内八卦,一手热点,实操攻略,圈内瓜料全都有带你轻松看懂Web3,玩赚加密市场。
Ouvert au trading

Détenteur pour USD1
Trade régulièrement
1.2 an(s)
1.3K+ Suivis
10.5K+ Abonnés
9.8K+ J’aime
Publications
Portefeuille
Tous
Citations
PINNED
·
--
Haussier
Je serais prêt à donner 100 dollars à un agent IA pour qu’il m’aide à consulter les cours, acheter des données et utiliser des modèles, mais je n’oserais pas lui confier les droits d’accès à l’ensemble de mon portefeuille. Le fait que l’IA puisse travailler à ma place ne signifie pas qu’elle fera toujours les bons choix. Et si elle se trompe ou fait appel à un service qu’elle n’aurait pas dû utiliser, une fois l’argent dépensé, qui en sera responsable ?
C’est aussi l’aspect qui m’intéresse le plus dans mes recherches sur Kite.
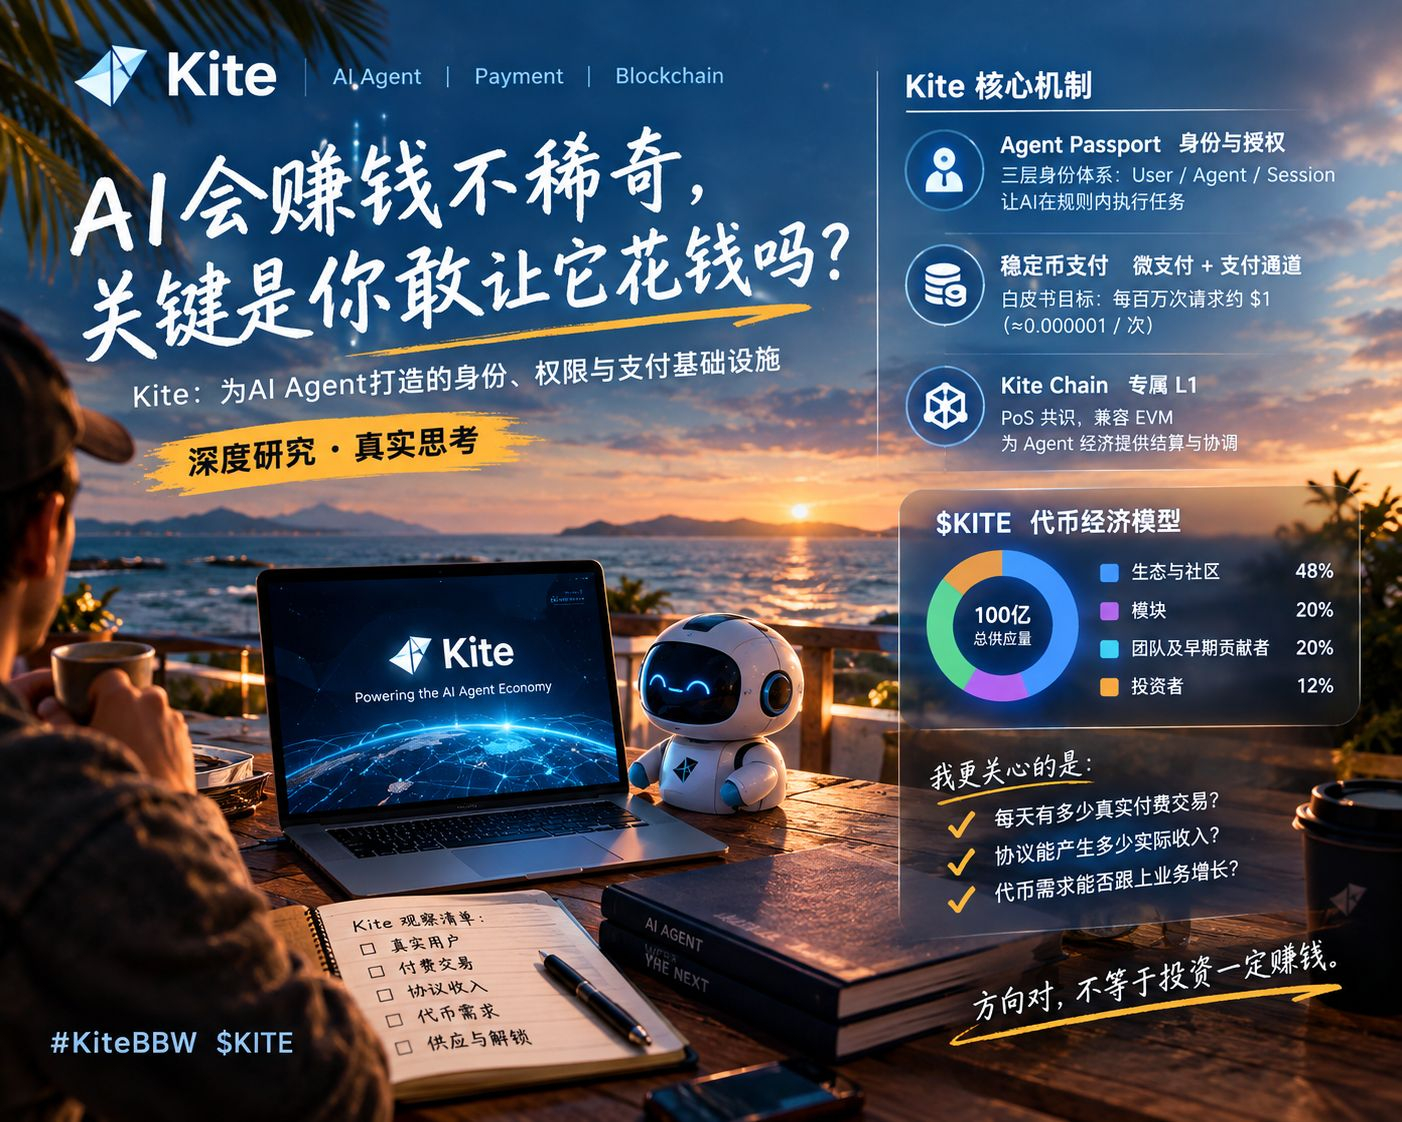
Le passeport Agent de Kite ne se contente pas d’attribuer un portefeuille à une IA : il réunit identité, autorisations et limites de paiement. L’utilisateur peut définir à l’avance un plafond par transaction, un budget total, une durée de validité et les actifs autorisés. L’agent ne peut agir que dans les limites de cette autorisation. Par exemple, si je l’autorise uniquement à dépenser 100 dollars pour acheter des services de données, inutile de lui céder le contrôle de mes autres fonds.
Le réseau principal de Kite a été lancé en avril 2026. Il est compatible avec l’EVM, son Chain ID est 2366 et il prend en charge le règlement en stablecoins. L’équipe a également communiqué des chiffres issus d’une phase de test du réseau : plus de 1,9 milliard d’interactions cumulées avec des agents et un pic de 30 millions d’appels par jour. Ces chiffres semblent impressionnants, mais ils datent de la phase de test et ne signifient pas que le réseau principal génère déjà un volume équivalent de véritables transactions payantes.
J’ai aussi examiné le modèle économique du jeton $KITE . Son offre totale est plafonnée à 10 milliards de jetons : 48 % sont alloués à l’écosystème et à la communauté, 20 % aux modules, 20 % à l’équipe et aux premiers contributeurs, et 12 % aux investisseurs. Le mécanisme de captation de valeur prévu par l’équipe consiste à prélever des commissions sur les transactions de services d’IA, puis à convertir une partie des revenus en KITE pour financer le développement des modules et du réseau.
La capacité de ce mécanisme à réellement soutenir la valeur du jeton dépendra de l’activité économique concrète. Si les agents font appel à de nombreux services chaque jour, mais que peu d’utilisateurs sont prêts à payer régulièrement, l’intensité des interactions ne suffira pas forcément à générer des revenus stables. À l’inverse, si les entreprises acceptent de payer durablement pour des données, des modèles et des services d’automatisation, Kite pourrait transformer son infrastructure en véritable activité commerciale.
Je suivrai surtout trois indicateurs : la croissance des transactions sur le réseau principal, le montant des règlements réels et les revenus effectivement générés par le protocole. Leur évolution conjointe est plus révélatrice que le simple nombre d’adresses ou l’engouement suscité par le projet.
Les agents IA pourraient devenir un marché considérable, mais je ne vais pas conclure que $KITE a forcément de la valeur simplement parce que ce secteur offre de belles perspectives. Même la meilleure infrastructure de paiement ne peut guère, à elle seule, soutenir la demande pour un jeton.
#KiteBBW $KITE
6
3
297
·
--
Vérifié
Voir la traduction
最近我开始认真研究 @Nillion。说实话,相比每天盯着 $NIL 的涨跌,我更想弄明白一件事:隐私计算究竟能不能解决 Web3 和 AI 发展过程中,敏感数据无法安全使用的问题?
我已经买入了一些 $NIL,但我不想因为持仓就盲目看好一个项目。对我来说,真正值得研究的是技术能不能落地,以及代币能不能随着生态发展产生实际需求。
📊 先看 nil的代币经济
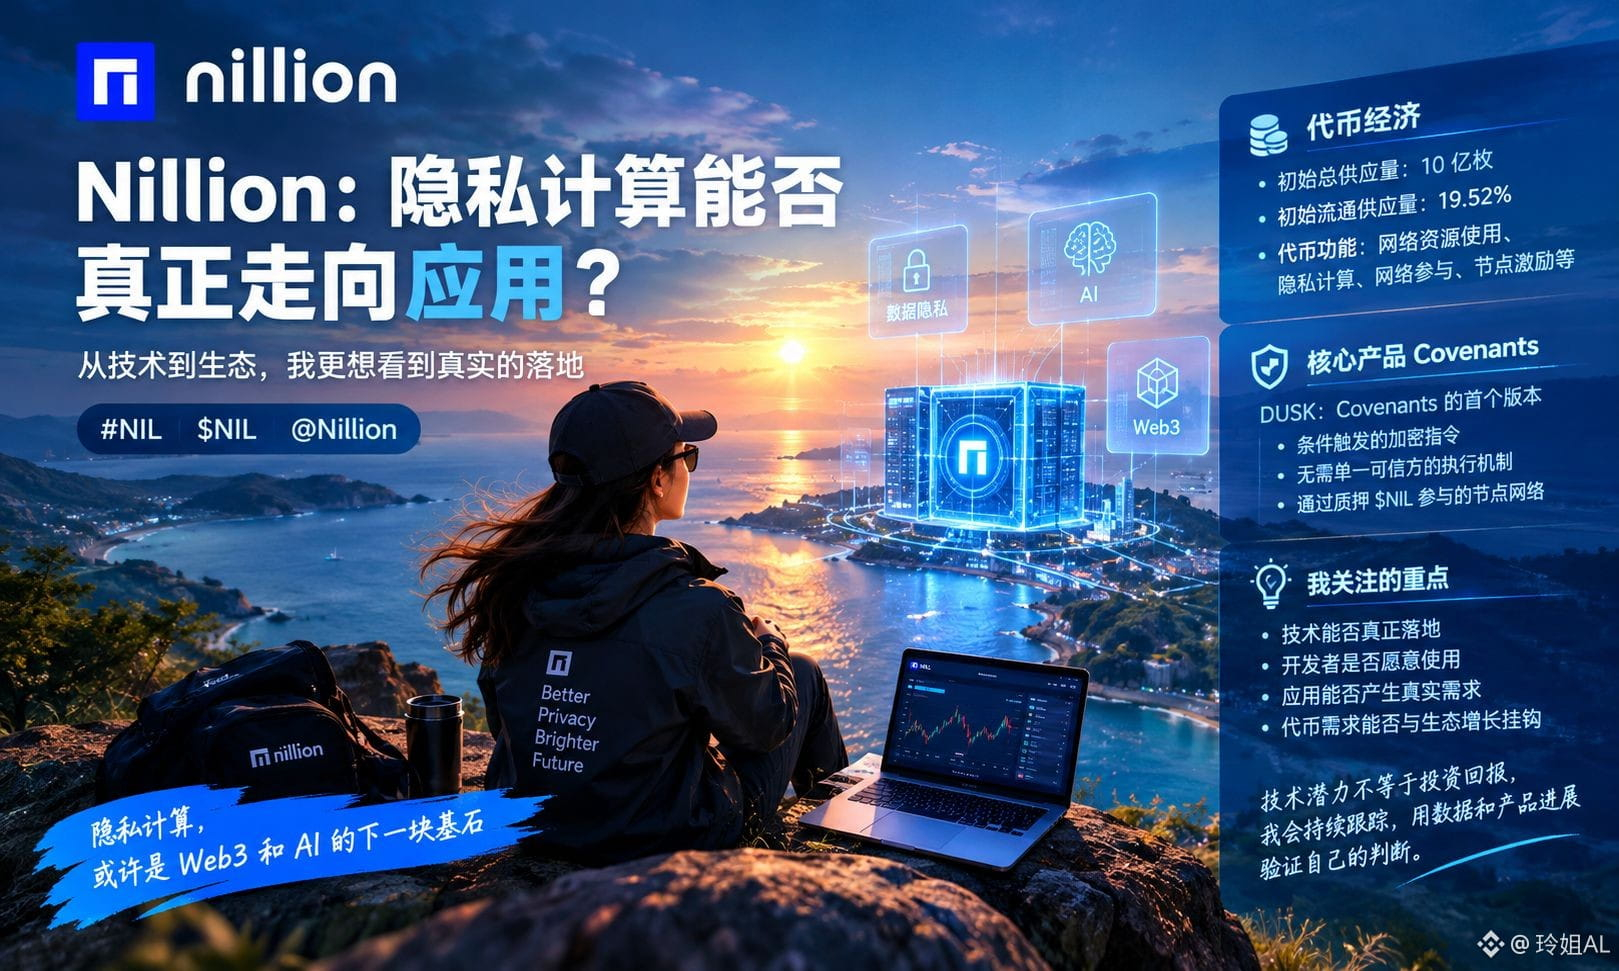
根据项目公布的代币资料。初始总供应量为 10 亿枚,初始流通量约占 19.52%。这意味着,研究这个项目不能只看当前价格,还要关注后续解锁、流通量变化,以及生态增长能否承接新增供应。
从功能上看与网络资源使用、隐私计算和节点激励等机制有关。但这里有个关键问题:网络使用量增长,是否真的会转化为持续的代币需求?这需要结合实际产品使用情况和代币机制进一步验证。
我比较看重的是它在隐私计算方向上的探索。过去我们谈 Web3,更多关注资产能不能安全转移;但随着 AI 和数据应用发展。
Nillion 的 Covenants 是我近期重点关注的产品方向。其中,DUSK 被定位为 Covenants 的首个阶段,涉及条件触发的加密指令、执行机制,以及通过质押 参与网络的节点体系。
如果这些机制能够逐步落地,未来就有机会探索更注重隐私的数据协作与应用场景。不过,技术设计是一回事,开发者是否愿意使用、应用能否持续运行,又是另一回事。
我认为,判断 Nillion 不能只听项目讲了什么,还要持续观察 Covenants 的实际进展、开发者参与情况、网络使用数据,以及这些活动与 代币需求之间的联系。
目前我已经持有部分 ,后续也会继续跟踪这个项目。持仓不代表结论,技术潜力更不等于投资回报。我更愿意边研究、边观察,用真实进展验证自己的判断。
#nil $NIL @nillionnetwork
最近我开始认真研究 @Nillion。说实话,相比每天盯着 $NIL 的涨跌,我更想弄明白一件事:隐私计算究竟能不能解决 Web3 和 AI 发展过程中,敏感数据无法安全使用的问题?
我已经买入了一些 $NIL ,但我不想因为持仓就盲目看好一个项目。对我来说,真正值得研究的是技术能不能落地,以及代币能不能随着生态发展产生实际需求。
📊 先看 nil的代币经济
根据项目公布的代币资料。初始总供应量为 10 亿枚,初始流通量约占 19.52%。这意味着,研究这个项目不能只看当前价格,还要关注后续解锁、流通量变化,以及生态增长能否承接新增供应。
从功能上看与网络资源使用、隐私计算和节点激励等机制有关。但这里有个关键问题:网络使用量增长,是否真的会转化为持续的代币需求?这需要结合实际产品使用情况和代币机制进一步验证。
我比较看重的是它在隐私计算方向上的探索。过去我们谈 Web3,更多关注资产能不能安全转移;但随着 AI 和数据应用发展。
Nillion 的 Covenants 是我近期重点关注的产品方向。其中,DUSK 被定位为 Covenants 的首个阶段,涉及条件触发的加密指令、执行机制,以及通过质押 参与网络的节点体系。
如果这些机制能够逐步落地,未来就有机会探索更注重隐私的数据协作与应用场景。不过,技术设计是一回事,开发者是否愿意使用、应用能否持续运行,又是另一回事。
我认为,判断 Nillion 不能只听项目讲了什么,还要持续观察 Covenants 的实际进展、开发者参与情况、网络使用数据,以及这些活动与 代币需求之间的联系。
目前我已经持有部分 ,后续也会继续跟踪这个项目。持仓不代表结论,技术潜力更不等于投资回报。我更愿意边研究、边观察,用真实进展验证自己的判断。
#nil $NIL @Nillion
2
3
491
·
--
Récupérez vos enveloppes rouges !
Récupérez vos enveloppes rouges !
玲姐AL
·
--
Les enveloppes rouges sont prêtes 🧧 À vos claviers !
100 u à partager, bonnes vacances d’été à tous !
Que chance et gains soient au rendez-vous, et que le marché continue de grimper 📈
100 u à partager, bonnes vacances d’été à tous !
Que chance et gains soient au rendez-vous, et que le marché continue de grimper 📈
143
·
--
Les enveloppes rouges sont prêtes 🧧 À vos claviers !
100 u à partager, bonnes vacances d’été à tous !
Que chance et gains soient au rendez-vous, et que le marché continue de grimper 📈
Les enveloppes rouges sont prêtes 🧧 À vos claviers !
100 u à partager, bonnes vacances d’été à tous !
Que chance et gains soient au rendez-vous, et que le marché continue de grimper 📈
100 u à partager, bonnes vacances d’été à tous !
Que chance et gains soient au rendez-vous, et que le marché continue de grimper 📈
44
1
3
192
·
--
Bonjour à tous ! Cela fait presque deux mois qu’il n’y a plus de missions pour les créateurs. @heyi , grande sœur, est-ce qu’on peut encore en organiser ?
Les missions auxquelles j’ai participé il y a quelques jours rapportaient environ 300 u !
J’ai tout donné à $ZEC ! Je suis tellement triste, complètement dévasté.
Bonjour à tous ! Cela fait presque deux mois qu’il n’y a plus de missions pour les créateurs. @Yi He , grande sœur, est-ce qu’on peut encore en organiser ?
Les missions auxquelles j’ai participé il y a quelques jours rapportaient environ 300 u !
J’ai tout donné à $ZEC ! Je suis tellement triste, complètement dévasté.
Les missions auxquelles j’ai participé il y a quelques jours rapportaient environ 300 u !
J’ai tout donné à $ZEC ! Je suis tellement triste, complètement dévasté.
2
334
·
--
Les enveloppes rouges sont prêtes 🧧 Réunissons nos vitesses !
100 u d’enveloppes rouges ont été préparées, à vous un excellent été
Que la chance et les gains arrivent en même temps, et je vous souhaite une tendance qui monte sans arrêt 📈
Les enveloppes rouges sont prêtes 🧧 Réunissons nos vitesses !
100 u d’enveloppes rouges ont été préparées, à vous un excellent été
Que la chance et les gains arrivent en même temps, et je vous souhaite une tendance qui monte sans arrêt 📈
100 u d’enveloppes rouges ont été préparées, à vous un excellent été
Que la chance et les gains arrivent en même temps, et je vous souhaite une tendance qui monte sans arrêt 📈
3.3k
8
172
3.3k
·
--
Haussier
Partiellement vrai
#termmax @termmax
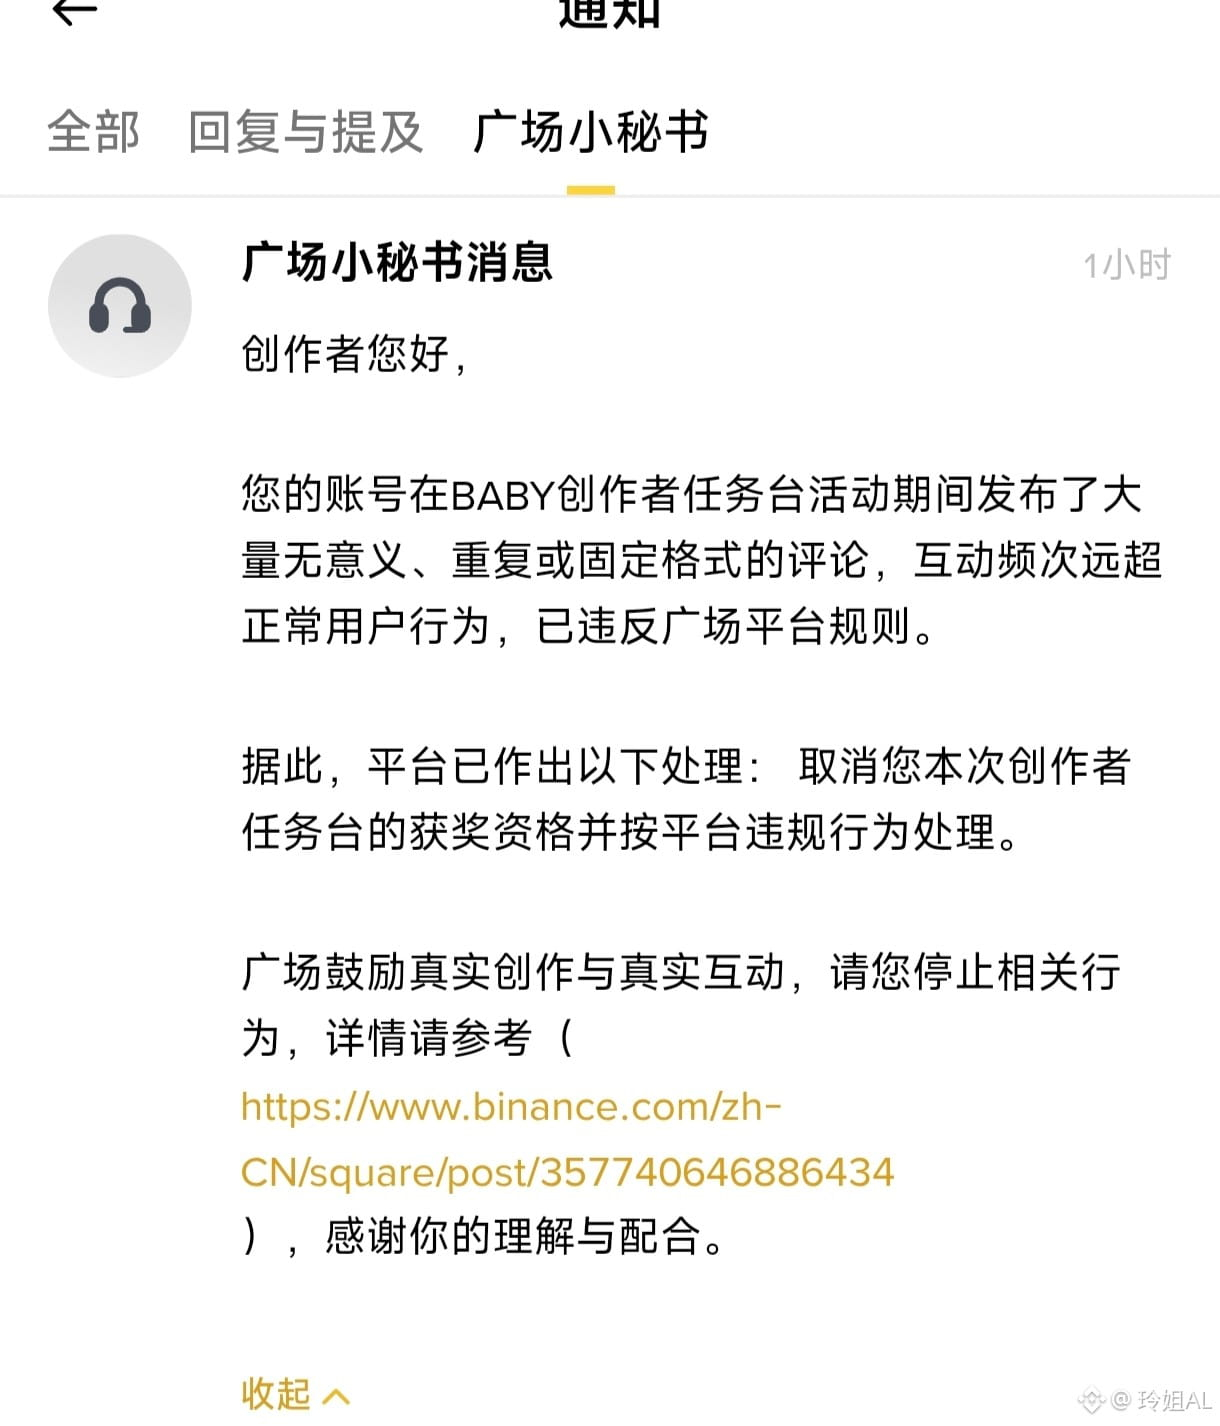
Frères ! Juste à l’instant, mon petit secrétaire m’a envoyé un message : le $BABY a été annulé, et c’était la 2e place. Vraiment, je ne supporte pas de voir les autres aller bien ! Quelqu’un l’a dénoncé. Ce n’est vraiment pas facile d’être dans les premières places… Il y a trop de flèches froides par en dessous !
#ALPHA Les conditions du marché ne sont pas bonnes non plus : chaque mois c’est plutôt bas, on fait survivre. Ça fait mal.
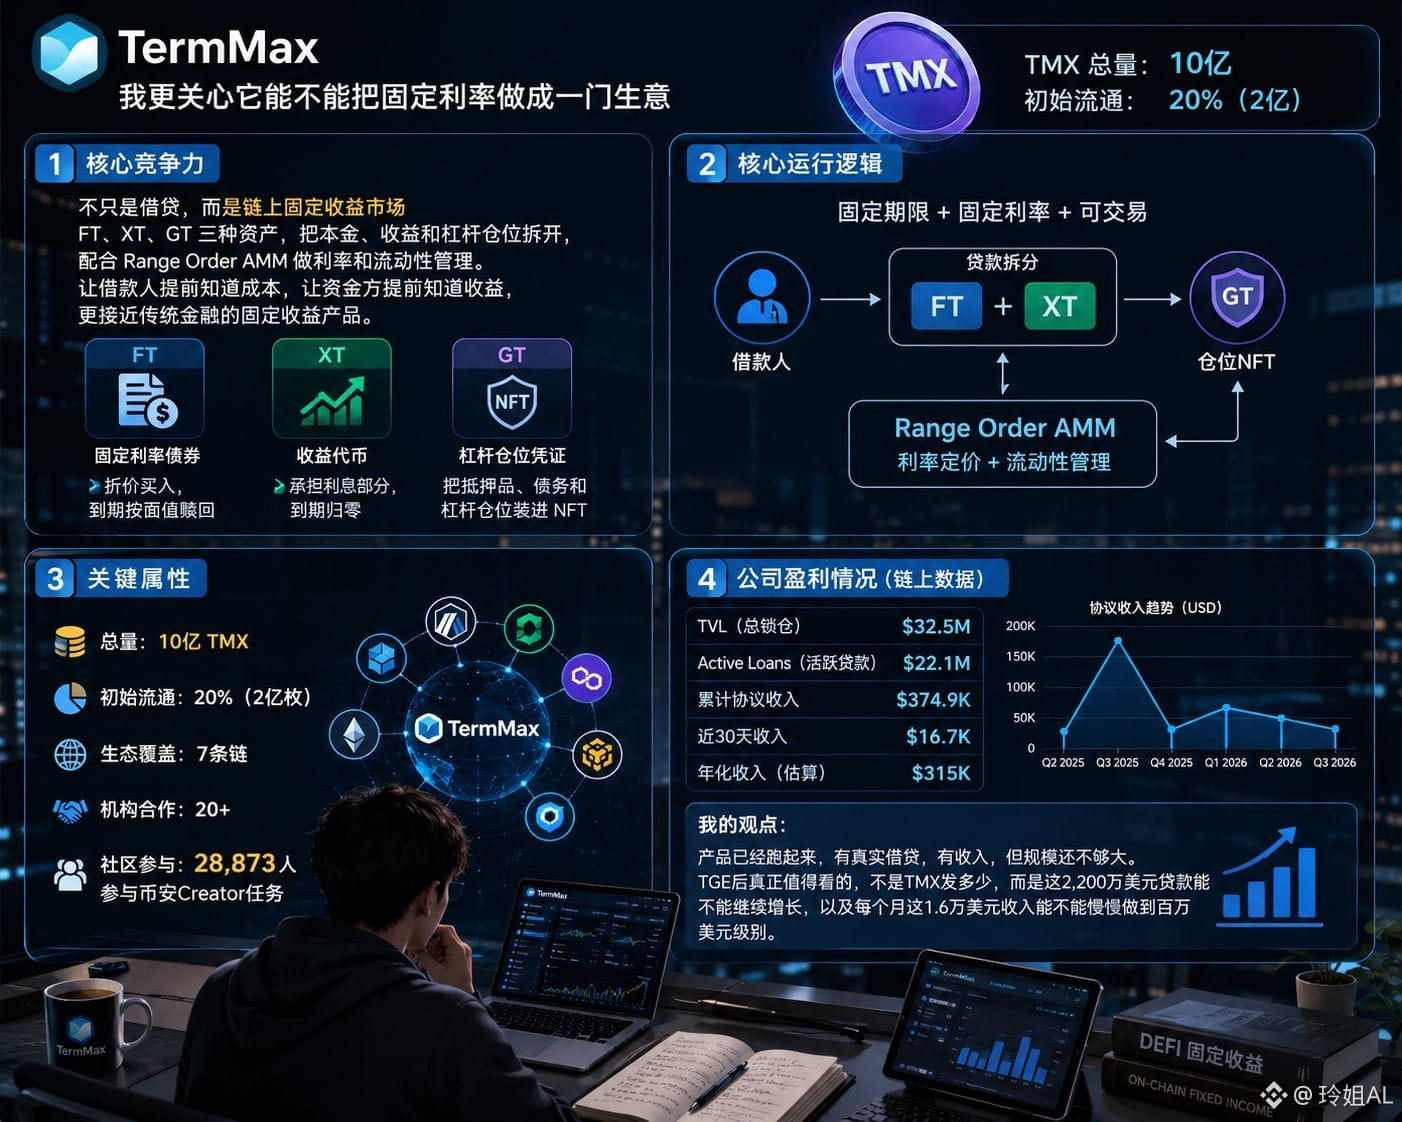
Récemment, j’ai étudié TermMax, mais au final je n’ai pas trop prêté attention aux récompenses en 30 000 TMX. Ce qui m’intéresse vraiment, c’est s’il a la capacité de transformer un « taux fixe » en activité sur le long terme. J’ai décomposé mon analyse en quatre points.
1. Compétitivité centrale :
Je pense que la plus grande différence entre TermMax et les protocoles de prêt classiques, c’est qu’il ne fait pas seulement des prêts : il construit un marché de revenus fixes on-chain. Avec trois types d’actifs (FT, XT, GT), on sépare le capital, les rendements et la position de levier, puis on utilise le Range Order AMM pour gérer les taux et la liquidité. En clair : on permet aux emprunteurs de connaître à l’avance le coût, et aux apporteurs de fonds de connaître à l’avance le rendement. Sur ce point, c’est beaucoup plus proche des produits de revenus fixes de la finance traditionnelle.
2. Logique de fonctionnement centrale :
Après qu’un prêt entre dans le protocole, il est décomposé en FT et XT, tandis que GT sert à mettre dans des NFT le collatéral, la dette et la position de levier. Ainsi, une durée fixe et un taux fixe peuvent être négociés on-chain. Je pense que le vrai défi n’est pas « d’emprunter », mais plutôt la liquidité et la tarification qui suivent.
3. Attributs clés :
À l’heure actuelle, le volume total est de 1 milliard TMX, et la circulation initiale est d’environ 20 %. Le projet est passé de la phase de test à une expansion multi-chaînes et à l’étape TGE. Les informations officielles indiquent une couverture de 7 chaînes et plus de 20 partenariats institutionnels. Maintenant, les tâches pour les créateurs chinois comptent 28 873 participants : l’engouement de la communauté est vraiment en hausse.
4. Profit de l’entreprise :
Là, je suis plutôt prudent. Term Structure Labs n’a pas publié de rapport annuel complet au sens traditionnel, donc on ne peut pas dire directement « combien l’entreprise gagne en un an ». D’après les données on-chain, TermMax TVL est d’environ 32,5 millions de dollars, les prêts actifs d’environ 22,1 millions de dollars, et le revenu cumulé du protocole est d’environ 375 000 dollars, soit environ 16 700 dollars sur les 30 derniers jours.
Donc, à mon avis, TermMax n’est pas sans revenus : il existe déjà un cycle commercial, mais l’échelle n’est pas encore assez grande. Après le TGE, ce qui compte vraiment, ce n’est pas seulement combien de TMX sont émis : c’est de savoir si ces prêts de 22,1 millions de dollars peuvent continuer à croître, et si ces revenus mensuels d’environ 16 700 dollars peuvent progressivement atteindre le niveau de plusieurs millions de dollars.
#termmax @TermMax
Frères ! Juste à l’instant, mon petit secrétaire m’a envoyé un message : le $BABY a été annulé, et c’était la 2e place. Vraiment, je ne supporte pas de voir les autres aller bien ! Quelqu’un l’a dénoncé. Ce n’est vraiment pas facile d’être dans les premières places… Il y a trop de flèches froides par en dessous !
#ALPHA Les conditions du marché ne sont pas bonnes non plus : chaque mois c’est plutôt bas, on fait survivre. Ça fait mal.
Récemment, j’ai étudié TermMax, mais au final je n’ai pas trop prêté attention aux récompenses en 30 000 TMX. Ce qui m’intéresse vraiment, c’est s’il a la capacité de transformer un « taux fixe » en activité sur le long terme. J’ai décomposé mon analyse en quatre points.
1. Compétitivité centrale :
Je pense que la plus grande différence entre TermMax et les protocoles de prêt classiques, c’est qu’il ne fait pas seulement des prêts : il construit un marché de revenus fixes on-chain. Avec trois types d’actifs (FT, XT, GT), on sépare le capital, les rendements et la position de levier, puis on utilise le Range Order AMM pour gérer les taux et la liquidité. En clair : on permet aux emprunteurs de connaître à l’avance le coût, et aux apporteurs de fonds de connaître à l’avance le rendement. Sur ce point, c’est beaucoup plus proche des produits de revenus fixes de la finance traditionnelle.
2. Logique de fonctionnement centrale :
Après qu’un prêt entre dans le protocole, il est décomposé en FT et XT, tandis que GT sert à mettre dans des NFT le collatéral, la dette et la position de levier. Ainsi, une durée fixe et un taux fixe peuvent être négociés on-chain. Je pense que le vrai défi n’est pas « d’emprunter », mais plutôt la liquidité et la tarification qui suivent.
3. Attributs clés :
À l’heure actuelle, le volume total est de 1 milliard TMX, et la circulation initiale est d’environ 20 %. Le projet est passé de la phase de test à une expansion multi-chaînes et à l’étape TGE. Les informations officielles indiquent une couverture de 7 chaînes et plus de 20 partenariats institutionnels. Maintenant, les tâches pour les créateurs chinois comptent 28 873 participants : l’engouement de la communauté est vraiment en hausse.
4. Profit de l’entreprise :
Là, je suis plutôt prudent. Term Structure Labs n’a pas publié de rapport annuel complet au sens traditionnel, donc on ne peut pas dire directement « combien l’entreprise gagne en un an ». D’après les données on-chain, TermMax TVL est d’environ 32,5 millions de dollars, les prêts actifs d’environ 22,1 millions de dollars, et le revenu cumulé du protocole est d’environ 375 000 dollars, soit environ 16 700 dollars sur les 30 derniers jours.
Donc, à mon avis, TermMax n’est pas sans revenus : il existe déjà un cycle commercial, mais l’échelle n’est pas encore assez grande. Après le TGE, ce qui compte vraiment, ce n’est pas seulement combien de TMX sont émis : c’est de savoir si ces prêts de 22,1 millions de dollars peuvent continuer à croître, et si ces revenus mensuels d’environ 16 700 dollars peuvent progressivement atteindre le niveau de plusieurs millions de dollars.
9
10
824
·
--
Haussier
Vérifié
#dusk $DUSK @Dusk_Foundation
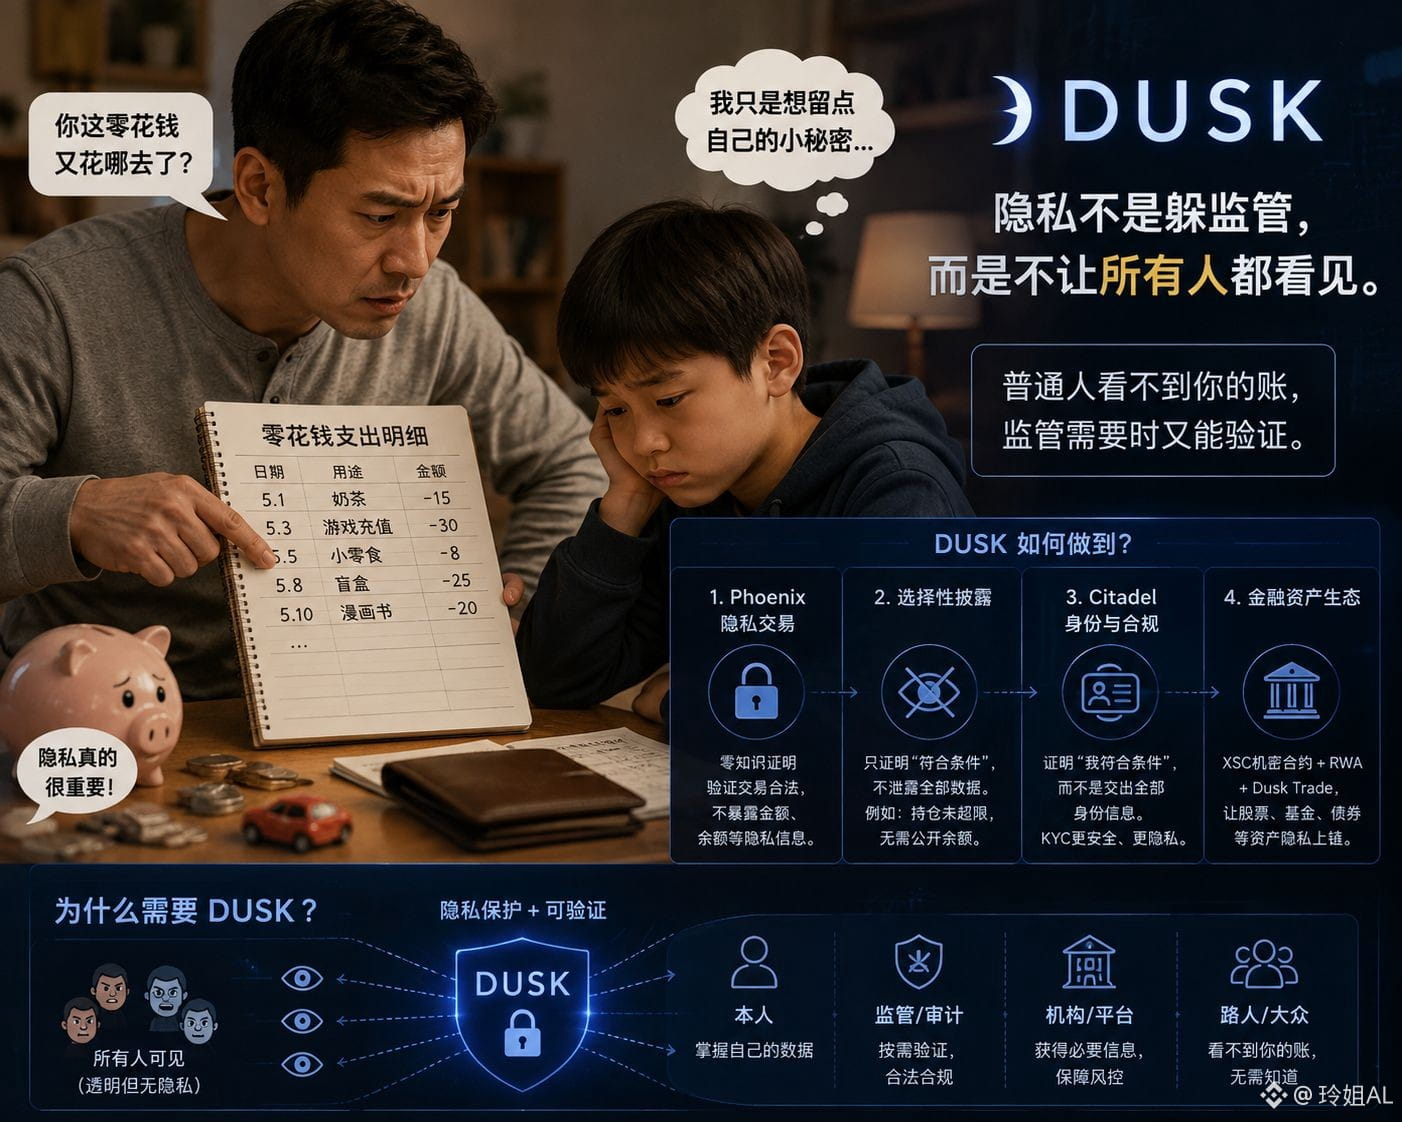
Frères, l’argent de poche, est-ce qu’il vous a déjà été “découvert” ? Vous avez économisé dur, mais dès que quelqu’un à la maison demande : « Pourquoi tu as dépensé autant récemment ? »
C’est à ce moment-là que vous réalisez que la vie privée est vraiment importante.
Avant, quand je regardais aussi la blockchain, je pensais pareil : la transparence sur la chaîne, c’est plutôt bien, tout le monde peut vérifier, et ça paraît juste.
Mais après réflexion : si à l’avenir les actions, les fonds, les obligations et même les RWA sont tous transférés sur la chaîne, alors combien vous achetez, combien il y a sur votre compte, avec qui vous tradez… tout serait public pour tout le monde. Les institutions oseraient-elles vraiment y mettre de gros capitaux ?
C’est aussi ce qui m’a donné envie de réétudier DUSK récemment : il y a un côté vraiment intéressant.
Ce qui m’intéresse le plus, ce n’est pas seulement les deux mots « confidentialité », mais la façon dont elle permet*
de prouver qu’on a une confidentialité.
D’abord : Phoenix.
DUSK, via UTXO et des preuves à connaissance zéro, empêche la divulgation directe d’informations sensibles comme les montants des transactions et les soldes, tout en permettant au réseau de vérifier que la transaction est valide et qu’il n’y a pas de double dépense.
Ensuite : la divulgation sélective.
Par exemple, un auditeur demande : « Votre position dépasse-t-elle 1 million ? » Dans une approche traditionnelle, on pourrait devoir remettre directement tous les relevés de compte. Ce que DUSK veut faire, c’est prouver seulement « que ça ne dépasse pas », au lieu d’étaler toutes les données financières.
Troisième : Citadel.
Le KYC ne signifie pas forcément qu’il faut remettre toute votre pièce d’identité et votre adresse. L’objectif, c’est plutôt de prouver « que je remplis une condition donnée », tout en réduisant l’exposition inutile des informations personnelles.
Quatrième : les actifs financiers.
Phoenix s’occupe de la confidentialité des transactions, Citadel de l’identité, XSC des contrats de titres confidentiels, puis en amont on relie les RWA et Dusk Trade.
Du coup, je pense que l’histoire réelle de DUSK n’est pas « je veux échapper à la régulation ».
Au contraire : les gens ordinaires n’ont pas besoin de voir vos comptes, mais quand la régulation est nécessaire, on doit pouvoir vérifier.
C’est ça, je trouve, qui rend DUSK vraiment spécial.
Après tout, à mesure que les actifs seront de plus en plus transférés on-chain, la vraie rareté pourrait ne plus être la transparence, mais plutôt : qui a le droit de voir quoi.
#dusk $DUSK @Dusk
Frères, l’argent de poche, est-ce qu’il vous a déjà été “découvert” ? Vous avez économisé dur, mais dès que quelqu’un à la maison demande : « Pourquoi tu as dépensé autant récemment ? »
C’est à ce moment-là que vous réalisez que la vie privée est vraiment importante.
Avant, quand je regardais aussi la blockchain, je pensais pareil : la transparence sur la chaîne, c’est plutôt bien, tout le monde peut vérifier, et ça paraît juste.
Mais après réflexion : si à l’avenir les actions, les fonds, les obligations et même les RWA sont tous transférés sur la chaîne, alors combien vous achetez, combien il y a sur votre compte, avec qui vous tradez… tout serait public pour tout le monde. Les institutions oseraient-elles vraiment y mettre de gros capitaux ?
C’est aussi ce qui m’a donné envie de réétudier DUSK récemment : il y a un côté vraiment intéressant.
Ce qui m’intéresse le plus, ce n’est pas seulement les deux mots « confidentialité », mais la façon dont elle permet*
de prouver qu’on a une confidentialité.
D’abord : Phoenix.
DUSK, via UTXO et des preuves à connaissance zéro, empêche la divulgation directe d’informations sensibles comme les montants des transactions et les soldes, tout en permettant au réseau de vérifier que la transaction est valide et qu’il n’y a pas de double dépense.
Ensuite : la divulgation sélective.
Par exemple, un auditeur demande : « Votre position dépasse-t-elle 1 million ? » Dans une approche traditionnelle, on pourrait devoir remettre directement tous les relevés de compte. Ce que DUSK veut faire, c’est prouver seulement « que ça ne dépasse pas », au lieu d’étaler toutes les données financières.
Troisième : Citadel.
Le KYC ne signifie pas forcément qu’il faut remettre toute votre pièce d’identité et votre adresse. L’objectif, c’est plutôt de prouver « que je remplis une condition donnée », tout en réduisant l’exposition inutile des informations personnelles.
Quatrième : les actifs financiers.
Phoenix s’occupe de la confidentialité des transactions, Citadel de l’identité, XSC des contrats de titres confidentiels, puis en amont on relie les RWA et Dusk Trade.
Du coup, je pense que l’histoire réelle de DUSK n’est pas « je veux échapper à la régulation ».
Au contraire : les gens ordinaires n’ont pas besoin de voir vos comptes, mais quand la régulation est nécessaire, on doit pouvoir vérifier.
C’est ça, je trouve, qui rend DUSK vraiment spécial.
Après tout, à mesure que les actifs seront de plus en plus transférés on-chain, la vraie rareté pourrait ne plus être la transparence, mais plutôt : qui a le droit de voir quoi.
13
12
885
·
--
Haussier
Vérifié
#termmax @termmax
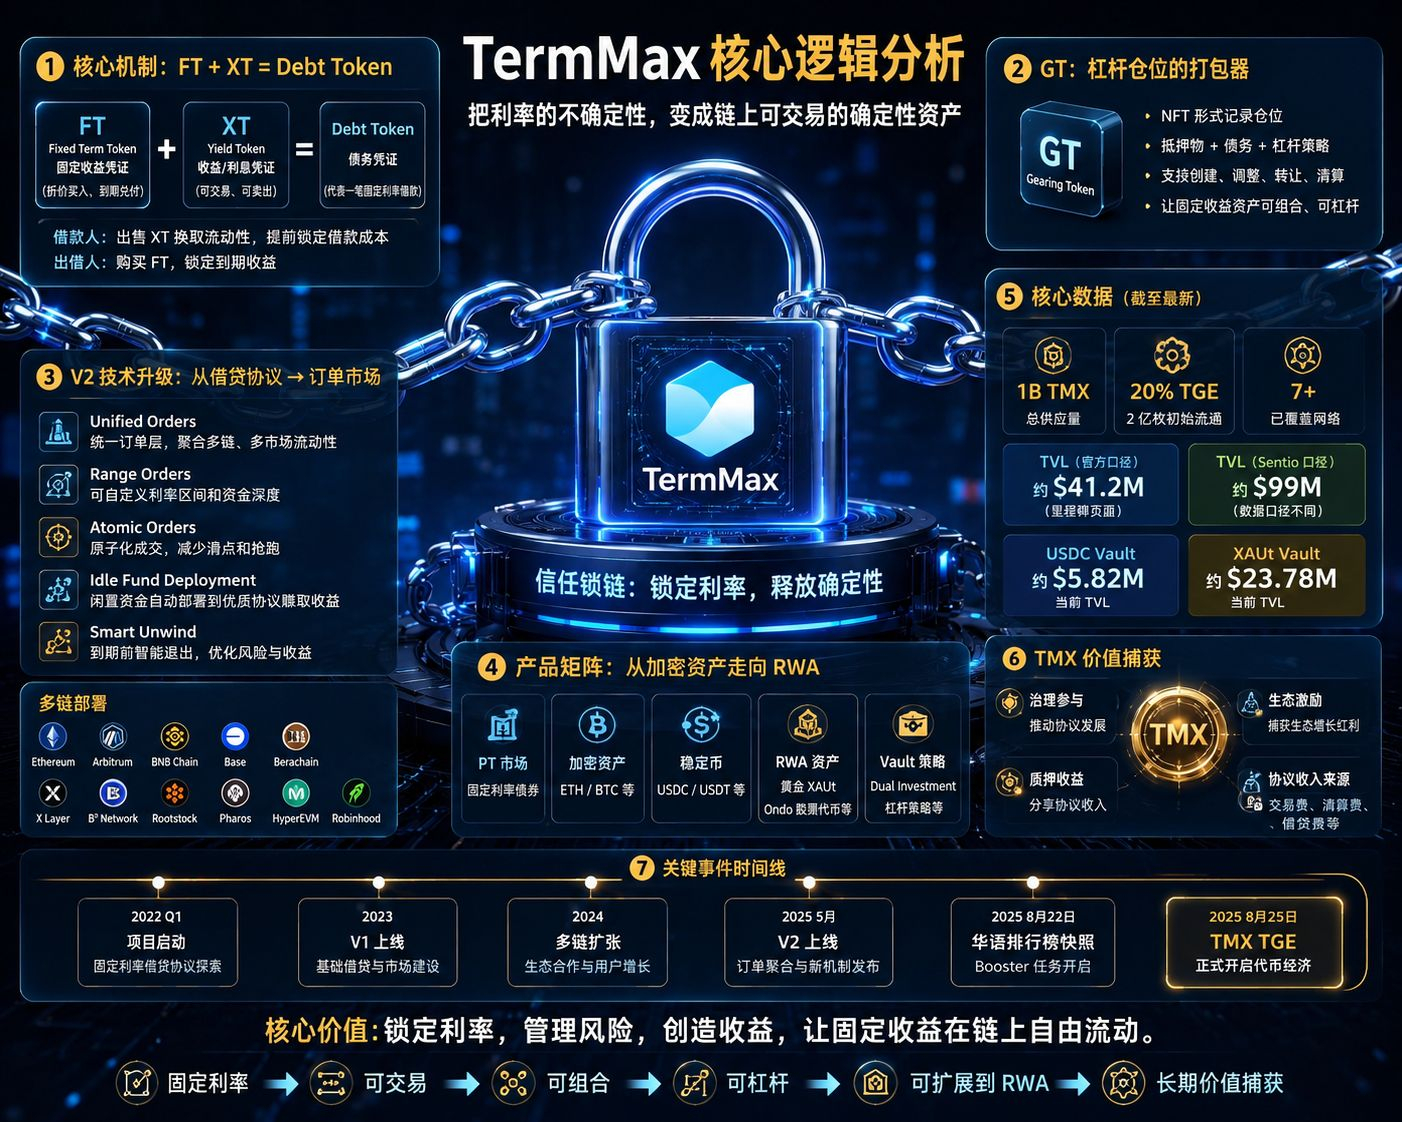
Récemment, j’ai relu TermMax une nouvelle fois, et j’ai l’impression que ce projet mérite d’être regardé moins pour les mots “prêt à taux fixe” que parce qu’il transforme progressivement cette notion en un véritable marché financier on-chain complet.
Dans le livre blanc, les points les plus essentiels se résument à trois choses :
FT, XT et GT.
En termes simples, FT ressemble à une obligation zéro-coupon qui rembourse à l’échéance : vous l’achetez en dessous de la valeur nominale, puis à l’échéance vous récupérez la valeur nominale. XT sert à séparer le principal et les intérêts. GT, lui, regroupe le collatéral, la dette et la position de levier dans un NFT. Le point le plus crucial est le suivant :
1 FT + 1 XT = 1 Debt Token.
Ainsi, les coûts de l’emprunteur et les revenus du prêteur peuvent être verrouillés directement au moment de la transaction, sans avoir besoin de surveiller quotidiennement un taux variable.
Mais récemment, je pense que le vrai changement concerne la V2.
TermMax ne se contente plus de “créer un pool de prêts à taux fixe”, mais s’étend vers davantage d’axes : agrégation d’ordres, Range Order, Atomic Orders, Idle Fund Deployment, Smart Unwind**.
Désormais, la courbe n’est plus simplement un APR que l’on vous donne : on permet au Curator de définir lui-même la fourchette de taux et la profondeur de liquidité, puis d’agréger différents ordres. L’argent qui n’a pas été emprunté peut aussi être temporairement placé dans Aave, Morpho ou Venus pour générer un rendement variable, puis être réajusté une fois les ordres exécutés.
La page produit la plus récente a intégré PT, ETH, BTC, Stable et RWA dans un marché unifié, et elle a déjà été déployée avec des scénarios d’emprunt liés aux tokens actions d’Ondo.
Même l’or XAUt est déjà entré dans un Vault : le Vault affiché indique actuellement un TVL d’environ 23,78 millions de dollars ; le USDC Vault est d’environ 5,82 millions de dollars.
Donc, quand je regarde TermMax, l’écart de compréhension le plus important n’est pas “est-ce qu’il sait fixer un taux”.
Cette fonctionnalité a déjà été expliquée. Ce qui mérite vraiment d’être observé, c’est :
S’il peut transformer le taux fixe en une infrastructure qui soit échangeable, composable, adaptable au levier, et qui puisse finalement soutenir des actifs RWA.
Et le 25 août, le TGE de TMX est déjà confirmé. Cela me donne au contraire plus envie d’examiner les données que de regarder la promotion.
Après le TGE, la validation réelle portera sur :
Le volume d’échanges augmente-t-il ? Y a-t-il une demande réelle pour le marché à taux fixe ? Les fonds des Vault continuent-ils de croître ? Les frais de protocole peuvent-ils évoluer en même temps que la taille des actifs ?
#termmax @TermMax
Récemment, j’ai relu TermMax une nouvelle fois, et j’ai l’impression que ce projet mérite d’être regardé moins pour les mots “prêt à taux fixe” que parce qu’il transforme progressivement cette notion en un véritable marché financier on-chain complet.
Dans le livre blanc, les points les plus essentiels se résument à trois choses :
FT, XT et GT.
En termes simples, FT ressemble à une obligation zéro-coupon qui rembourse à l’échéance : vous l’achetez en dessous de la valeur nominale, puis à l’échéance vous récupérez la valeur nominale. XT sert à séparer le principal et les intérêts. GT, lui, regroupe le collatéral, la dette et la position de levier dans un NFT. Le point le plus crucial est le suivant :
1 FT + 1 XT = 1 Debt Token.
Ainsi, les coûts de l’emprunteur et les revenus du prêteur peuvent être verrouillés directement au moment de la transaction, sans avoir besoin de surveiller quotidiennement un taux variable.
Mais récemment, je pense que le vrai changement concerne la V2.
TermMax ne se contente plus de “créer un pool de prêts à taux fixe”, mais s’étend vers davantage d’axes : agrégation d’ordres, Range Order, Atomic Orders, Idle Fund Deployment, Smart Unwind**.
Désormais, la courbe n’est plus simplement un APR que l’on vous donne : on permet au Curator de définir lui-même la fourchette de taux et la profondeur de liquidité, puis d’agréger différents ordres. L’argent qui n’a pas été emprunté peut aussi être temporairement placé dans Aave, Morpho ou Venus pour générer un rendement variable, puis être réajusté une fois les ordres exécutés.
La page produit la plus récente a intégré PT, ETH, BTC, Stable et RWA dans un marché unifié, et elle a déjà été déployée avec des scénarios d’emprunt liés aux tokens actions d’Ondo.
Même l’or XAUt est déjà entré dans un Vault : le Vault affiché indique actuellement un TVL d’environ 23,78 millions de dollars ; le USDC Vault est d’environ 5,82 millions de dollars.
Donc, quand je regarde TermMax, l’écart de compréhension le plus important n’est pas “est-ce qu’il sait fixer un taux”.
Cette fonctionnalité a déjà été expliquée. Ce qui mérite vraiment d’être observé, c’est :
S’il peut transformer le taux fixe en une infrastructure qui soit échangeable, composable, adaptable au levier, et qui puisse finalement soutenir des actifs RWA.
Et le 25 août, le TGE de TMX est déjà confirmé. Cela me donne au contraire plus envie d’examiner les données que de regarder la promotion.
Après le TGE, la validation réelle portera sur :
Le volume d’échanges augmente-t-il ? Y a-t-il une demande réelle pour le marché à taux fixe ? Les fonds des Vault continuent-ils de croître ? Les frais de protocole peuvent-ils évoluer en même temps que la taille des actifs ?
40
34
1.1k
·
--
Haussier
Vérifié
#dusk $DUSK @Dusk_Foundation
Frères ! Ces jours-ci, en décortiquant DUSK sans relâche, plus j’avance, plus je me dis que les deux mots « confidentialité » ne sont finalement pas si importants.
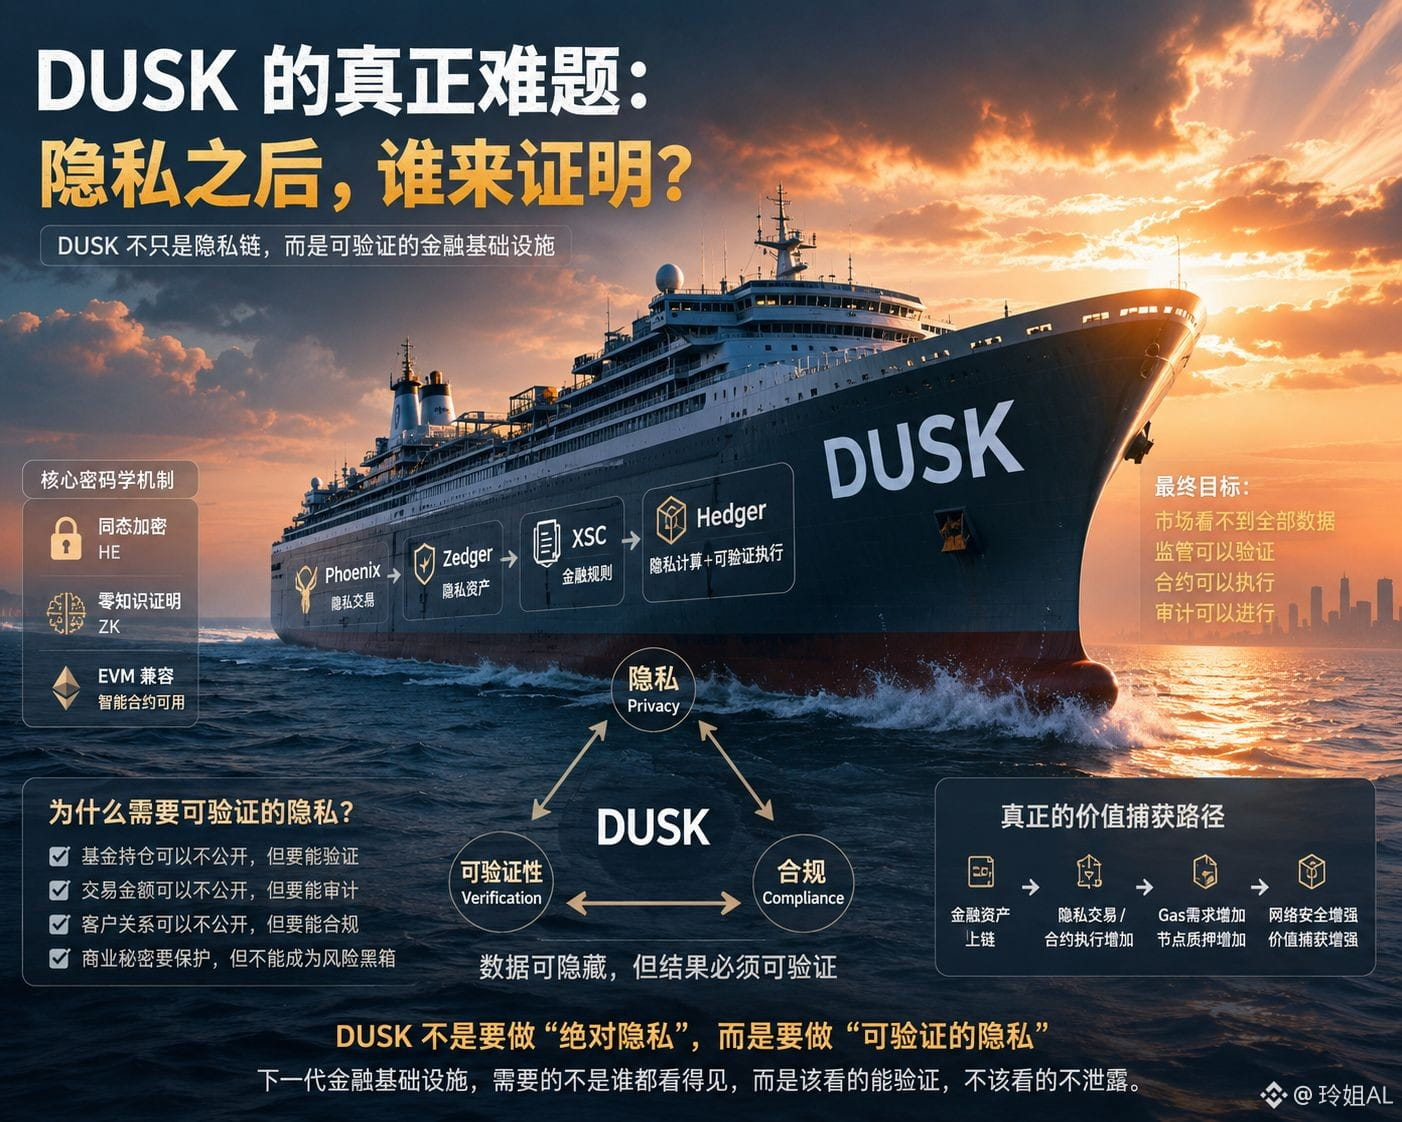
Dans la partie précédente, on parlait de Phoenix. Je le comprends comme suit : comment cacher les transactions.
Ensuite, avec Zedger et XSC, on traite plutôt de : comment émettre, transférer et faire fonctionner des actifs financiers dans un état de confidentialité.
Mais le problème, c’est le suivant.
Si vous cachez toutes les données, pourquoi les autres te croiraient-ils ? C’est là le véritable obstacle que les institutions financières ne peuvent pas contourner. La logique des monnaies de confidentialité ordinaires est très simple : je ne te laisse pas voir. Mais le marché financier ne peut pas fonctionner comme ça.
Les positions en fonds peuvent être masquées, les montants des transactions peuvent être masqués, les relations clients peuvent être masquées, mais la supervision doit quand même être capable de vérifier, l’audit aussi, et la contrepartie doit également confirmer que tu respectes les règles.
Donc, ce qui est vraiment intéressant dans l’architecture de DUSK, c’est que la question change de :
« Comment cacher les données ? »
On la pousse ensuite ainsi :
Une fois les données cachées, comment prouver que le résultat est vrai ?
C’est là que le mécanisme ZK de Phoenix devient crucial.
Il ne s’agit pas de cacher la vérification avec. Au contraire, le réseau vérifie un type de preuve : tu peux ne pas me dire toutes les données brutes, mais tu dois prouver que cette transaction respecte les règles, qu’il n’y a pas de double dépense, et que l’origine des actifs est valide.
Puis, avec DuskEVM dans la suite, Hedger fait progresser cette idée vers le calcul de contrats intelligents : il explore l’intégration de données cryptées dans le calcul, puis utilise ZK pour vérifier le résultat.
À ce stade, toute la logique s’enchaîne :
Phoenix : transactions privées ↓ Zedger : actifs privés ↓ XSC : règles financières ↓ Hedger : calcul privé + exécution vérifiable
C’est ça, le plus grand décalage que j’ai compris en regardant DUSK aujourd’hui.
Ce qu’il veut réellement résoudre, ce n’est pas « faire en sorte que personne ne voie tout ».
C’est plutôt de créer un état dont une institution financière pourrait vraiment avoir besoin :
le marché ne voit pas toutes les données, le régulateur peut les vérifier, le contrat peut être exécuté, l’audit peut être mené.
Donc, je pense que la vraie relation triangulaire de DUSK, c’est :
Privacy × Verification × Compliance
La confidentialité est trop forte, et on ne peut pas la réguler.
Ce n’est que lorsqu’on atteint « les données peuvent être cachées, mais le résultat doit être vérifiable » que cette chaîne a une chance d’aller au-delà de la simple piste “confidentialité” pour devenir une véritable infrastructure financière.
#dusk $DUSK @Dusk
Frères ! Ces jours-ci, en décortiquant DUSK sans relâche, plus j’avance, plus je me dis que les deux mots « confidentialité » ne sont finalement pas si importants.
Dans la partie précédente, on parlait de Phoenix. Je le comprends comme suit : comment cacher les transactions.
Ensuite, avec Zedger et XSC, on traite plutôt de : comment émettre, transférer et faire fonctionner des actifs financiers dans un état de confidentialité.
Mais le problème, c’est le suivant.
Si vous cachez toutes les données, pourquoi les autres te croiraient-ils ? C’est là le véritable obstacle que les institutions financières ne peuvent pas contourner. La logique des monnaies de confidentialité ordinaires est très simple : je ne te laisse pas voir. Mais le marché financier ne peut pas fonctionner comme ça.
Les positions en fonds peuvent être masquées, les montants des transactions peuvent être masqués, les relations clients peuvent être masquées, mais la supervision doit quand même être capable de vérifier, l’audit aussi, et la contrepartie doit également confirmer que tu respectes les règles.
Donc, ce qui est vraiment intéressant dans l’architecture de DUSK, c’est que la question change de :
« Comment cacher les données ? »
On la pousse ensuite ainsi :
Une fois les données cachées, comment prouver que le résultat est vrai ?
C’est là que le mécanisme ZK de Phoenix devient crucial.
Il ne s’agit pas de cacher la vérification avec. Au contraire, le réseau vérifie un type de preuve : tu peux ne pas me dire toutes les données brutes, mais tu dois prouver que cette transaction respecte les règles, qu’il n’y a pas de double dépense, et que l’origine des actifs est valide.
Puis, avec DuskEVM dans la suite, Hedger fait progresser cette idée vers le calcul de contrats intelligents : il explore l’intégration de données cryptées dans le calcul, puis utilise ZK pour vérifier le résultat.
À ce stade, toute la logique s’enchaîne :
Phoenix : transactions privées ↓ Zedger : actifs privés ↓ XSC : règles financières ↓ Hedger : calcul privé + exécution vérifiable
C’est ça, le plus grand décalage que j’ai compris en regardant DUSK aujourd’hui.
Ce qu’il veut réellement résoudre, ce n’est pas « faire en sorte que personne ne voie tout ».
C’est plutôt de créer un état dont une institution financière pourrait vraiment avoir besoin :
le marché ne voit pas toutes les données, le régulateur peut les vérifier, le contrat peut être exécuté, l’audit peut être mené.
Donc, je pense que la vraie relation triangulaire de DUSK, c’est :
Privacy × Verification × Compliance
La confidentialité est trop forte, et on ne peut pas la réguler.
Ce n’est que lorsqu’on atteint « les données peuvent être cachées, mais le résultat doit être vérifiable » que cette chaîne a une chance d’aller au-delà de la simple piste “confidentialité” pour devenir une véritable infrastructure financière.
36
26
1k
·
--
Haussier
Vérifié
#termmax @termmax
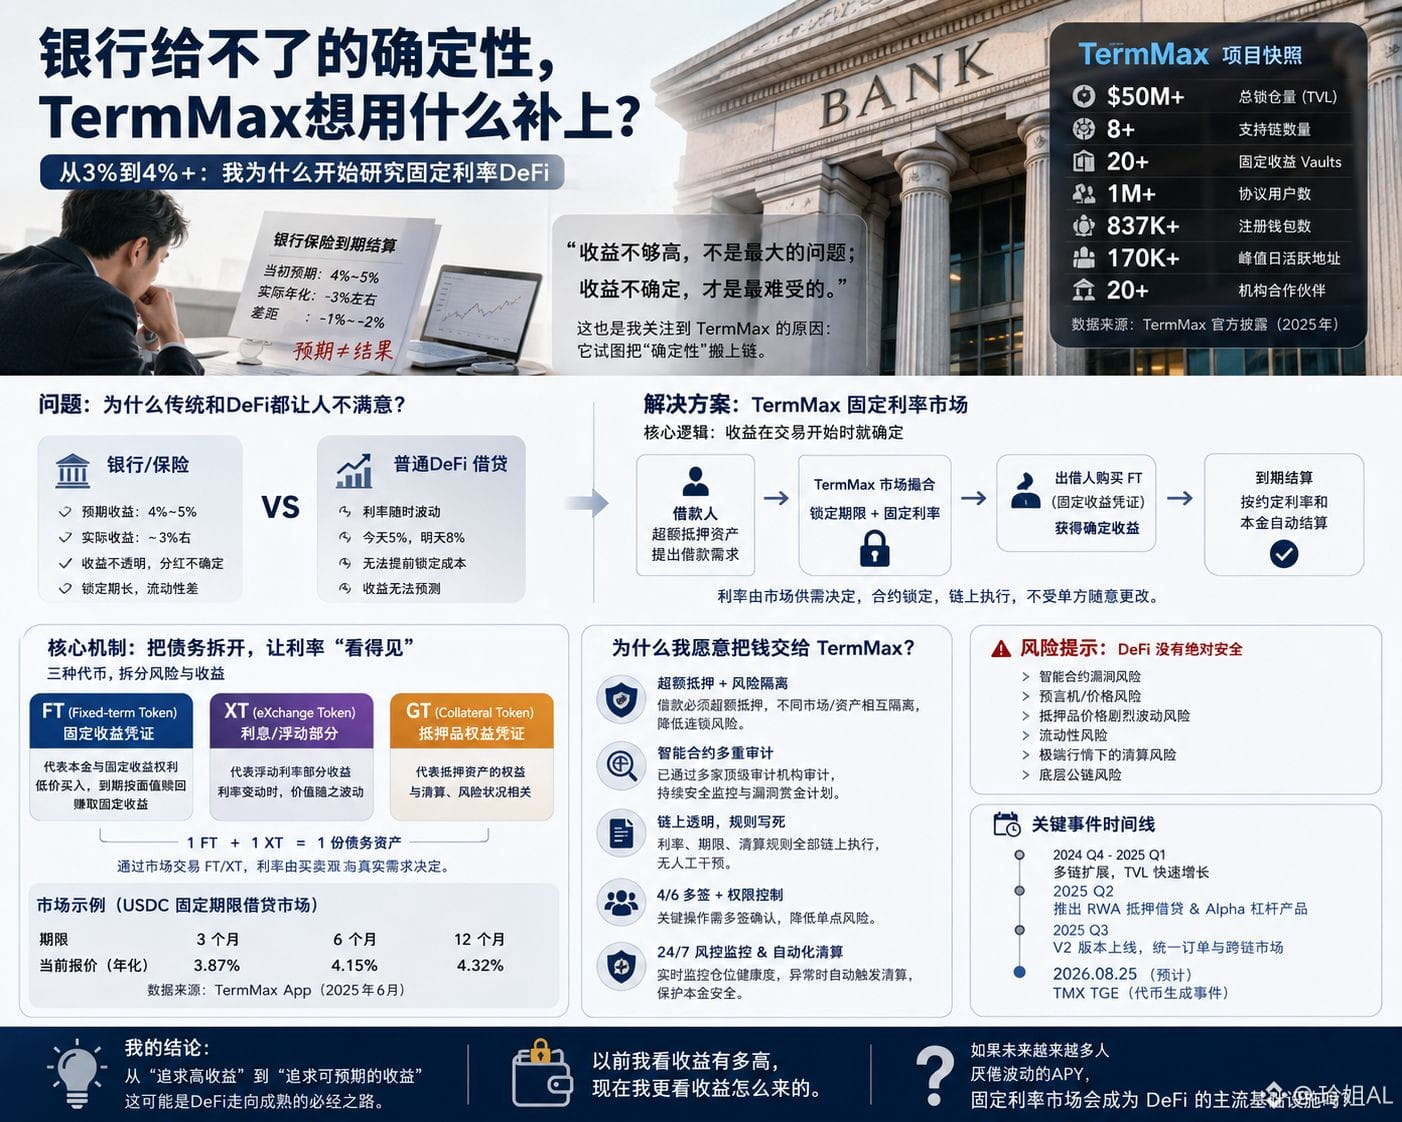
Il y a quelques jours, je suis tombé sur une situation assez touchante.
Après être sorti du cinéma, $牛来 , j’ai découvert que mon assurance bancaire, que j’avais achetée avant, avait expiré.
À l’époque, le produit promettait “taux fixe de 2,8% + participation aux bénéfices”. Je me suis dit que, normalement, je devrais tout de même pouvoir récupérer quelque chose comme 4% à 5%.
Mais en réalité, en calculant correctement, le rendement annuel tourne plutôt autour de 3%.
L’argent n’a pas diminué, mais la “rentabilité” que j’avais vue au départ n’est pas la même chose que ce que j’ai finalement touché. Franchement, ça pique un peu.
C’est justement en tombant ces jours-ci sur TermMax que je me suis arrêté et que j’ai pris le temps de le lire sérieusement.
Ce qui m’a le plus attiré, ce n’est pas le soi-disant “haut APY” de la publicité, mais plutôt ces quatre mots : “les rendements d’abord clairement calculés”.
L’un des plus gros problèmes de la DeFi traditionnelle, c’est que les taux bougent tout le temps.
Aujourd’hui c’est 5%, demain ça peut monter à 8%. Quand le marché devient tendu, le coût d’emprunt grimpe directement.
Tu ne sais jamais, au final, combien tu pourras réellement obtenir dans quelques mois.
La logique de TermMax est différente.
Il transforme l’emprunt en un marché avec échéance fixe et taux fixe.
Les emprunteurs utilisent des actifs mis en garantie avec un sur-collatéral pour emprunter ; la durée et le taux sont fixés dès le début de la transaction.
Les prêteurs, eux, obtiennent un rendement correspondant via des marchés à échéance fixe.
Officiellement, le modèle a déjà été déployé sur plusieurs chaînes, dont Ethereum, Arbitrum, BNB Chain, Base, etc. D’après le site, le TVL dépasse 50 millions de dollars.
En continuant à fouiller le livre blanc et la mécanique, j’ai fini par voir ce qui est vraiment intéressant.
TermMax n’est pas un projet qui se présente en disant :
“Ne t’inquiète pas, je te garantis 5% par an.”
Ce n’est pas ça le raisonnement.
Il découpe une dette à durée fixe en différents Tokens, puis fixe le taux grâce aux prix de marché.
En termes simples : le capital et les revenus futurs sont séparés puis négociés.
Donc, ce que tu vois—4% ou 5%—n’est pas un slogan.
C’est un taux qui est redéfini par le marché selon la durée, l’actif, l’offre/la demande et le risque.
D’ailleurs, on peut déjà voir sur la chaîne des marchés concrets : par exemple, certains marchés à échéance fixe en USDC affichent des cotations autour de 4% actuellement ; et il existe aussi des actifs liés à la RWA utilisés comme garanties.
Mais ce qui me rassure vraiment, c’est qu’il ne s’agit pas seulement de “comment maximiser le rendement”.
L’emprunt nécessite un sur-collatéral, le Vault a aussi des limites, et différents marchés sont isolés entre eux.
L’équipe a également publié les audits des smart contracts ainsi qu’un suivi de sécurité continu.
$BR $GRVT
#termmax @TermMax
Il y a quelques jours, je suis tombé sur une situation assez touchante.
Après être sorti du cinéma, $牛来 , j’ai découvert que mon assurance bancaire, que j’avais achetée avant, avait expiré.
À l’époque, le produit promettait “taux fixe de 2,8% + participation aux bénéfices”. Je me suis dit que, normalement, je devrais tout de même pouvoir récupérer quelque chose comme 4% à 5%.
Mais en réalité, en calculant correctement, le rendement annuel tourne plutôt autour de 3%.
L’argent n’a pas diminué, mais la “rentabilité” que j’avais vue au départ n’est pas la même chose que ce que j’ai finalement touché. Franchement, ça pique un peu.
C’est justement en tombant ces jours-ci sur TermMax que je me suis arrêté et que j’ai pris le temps de le lire sérieusement.
Ce qui m’a le plus attiré, ce n’est pas le soi-disant “haut APY” de la publicité, mais plutôt ces quatre mots : “les rendements d’abord clairement calculés”.
L’un des plus gros problèmes de la DeFi traditionnelle, c’est que les taux bougent tout le temps.
Aujourd’hui c’est 5%, demain ça peut monter à 8%. Quand le marché devient tendu, le coût d’emprunt grimpe directement.
Tu ne sais jamais, au final, combien tu pourras réellement obtenir dans quelques mois.
La logique de TermMax est différente.
Il transforme l’emprunt en un marché avec échéance fixe et taux fixe.
Les emprunteurs utilisent des actifs mis en garantie avec un sur-collatéral pour emprunter ; la durée et le taux sont fixés dès le début de la transaction.
Les prêteurs, eux, obtiennent un rendement correspondant via des marchés à échéance fixe.
Officiellement, le modèle a déjà été déployé sur plusieurs chaînes, dont Ethereum, Arbitrum, BNB Chain, Base, etc. D’après le site, le TVL dépasse 50 millions de dollars.
En continuant à fouiller le livre blanc et la mécanique, j’ai fini par voir ce qui est vraiment intéressant.
TermMax n’est pas un projet qui se présente en disant :
“Ne t’inquiète pas, je te garantis 5% par an.”
Ce n’est pas ça le raisonnement.
Il découpe une dette à durée fixe en différents Tokens, puis fixe le taux grâce aux prix de marché.
En termes simples : le capital et les revenus futurs sont séparés puis négociés.
Donc, ce que tu vois—4% ou 5%—n’est pas un slogan.
C’est un taux qui est redéfini par le marché selon la durée, l’actif, l’offre/la demande et le risque.
D’ailleurs, on peut déjà voir sur la chaîne des marchés concrets : par exemple, certains marchés à échéance fixe en USDC affichent des cotations autour de 4% actuellement ; et il existe aussi des actifs liés à la RWA utilisés comme garanties.
Mais ce qui me rassure vraiment, c’est qu’il ne s’agit pas seulement de “comment maximiser le rendement”.
L’emprunt nécessite un sur-collatéral, le Vault a aussi des limites, et différents marchés sont isolés entre eux.
L’équipe a également publié les audits des smart contracts ainsi qu’un suivi de sécurité continu.
$BR $GRVT
36
35
733
·
--
Baissier
Vérifié
#dusk $DUSK @Dusk_Foundation
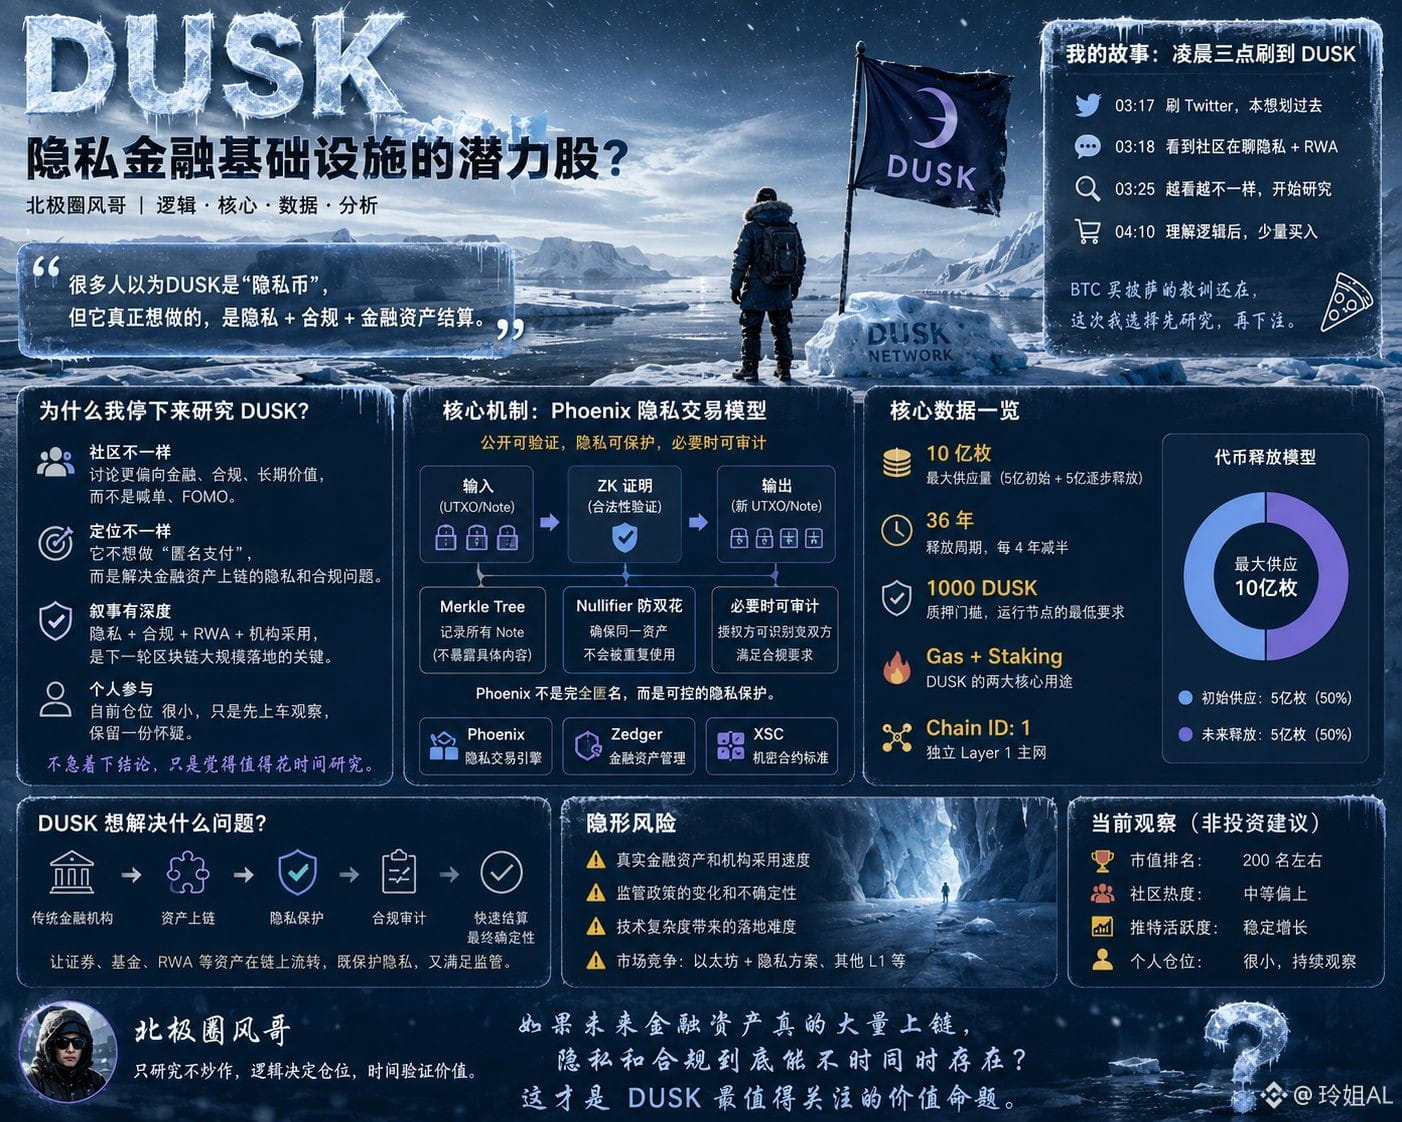
Vers 3 heures du matin, je ne faisais que m’allonger et scroller sur Twitter. Mais à force, entre les airdrops et toutes sortes de projets, je me suis un peu habitué.
Tantôt de l’IA, tantôt de la RWA, puis un autre “protocole de confidentialité révolutionnaire”… À force d’en voir, on finit par laisser passer.
Et puis je suis tombé sur DUSK. Je me suis arrêté.
Honnêtement, du premier coup d’œil, je ne l’ai pas trouvé si “explosif”. Pas cette sensation de “changer la finance” ou de “redéfinir la blockchain” à l’écran.
Au contraire, ça parle tout le temps de confidentialité, de conformité et d’actifs financiers, des sujets assez classiques.
Mais plus je regarde, plus je me dis que ce n’est peut-être pas un projet destiné à raconter une histoire aux particuliers.
DUSK est, à la base, une Layer 1 indépendante,
et ce qu’elle cherche à résoudre n’est pas simplement “rendre les transferts anonymes”.
Le vrai problème qu’elle vise est le suivant :
Les actifs peuvent être vérifiables publiquement, mais la confidentialité ne peut pas être entièrement mise à nu.
Ça, c’est intéressant.
La logique des blockchains classiques est simple : plus les données sont transparentes, plus c’est facile à vérifier.
Sauf que pour les institutions financières, ce n’est pas pareil.
Si vous leur demandez de tout rendre public—positions, contreparties, soldes d’actifs—elles ne voudront peut-être même pas mettre leurs actifs on-chain.
Mais tout cacher, le régulateur n’acceptera pas non plus.
Ce que fait DUSK, c’est chercher une place dans cet espace.
Phoenix gère les transactions confidentielles, Zedger se rapproche du volet “actifs financiers”, et XSC essaie d’intégrer les règles de confidentialité et de conformité dans les contrats intelligents.
En ce moment, je ne me précipite même pas pour renforcer.
Après tant d’années dans le monde des cryptos, j’ai entendu trop de discours sur “l’infrastructure financière de nouvelle génération”.
Qu’on puisse faire tourner la techno, c’est une chose.
Mais que les vrais acteurs—titres, fonds et RWA—soient prêts à transférer leurs actifs, c’en est une autre.
Du coup, pour l’instant, je vois DUSK plutôt comme une expérience à observer.
Si, à l’avenir, les actifs financiers sont vraiment massivement tokenisés et mis on-chain, la confidentialité et la conformité pourront-elles exister en même temps ?
Cette question vaut peut-être plus la peine d’être suivie que de savoir si DUSK va monter ou pas.
Je suis déjà à découvert sur dusk. Voyons s’il va faire une montée et tirer le prix !
#dusk $DUSK @Dusk
Vers 3 heures du matin, je ne faisais que m’allonger et scroller sur Twitter. Mais à force, entre les airdrops et toutes sortes de projets, je me suis un peu habitué.
Tantôt de l’IA, tantôt de la RWA, puis un autre “protocole de confidentialité révolutionnaire”… À force d’en voir, on finit par laisser passer.
Et puis je suis tombé sur DUSK. Je me suis arrêté.
Honnêtement, du premier coup d’œil, je ne l’ai pas trouvé si “explosif”. Pas cette sensation de “changer la finance” ou de “redéfinir la blockchain” à l’écran.
Au contraire, ça parle tout le temps de confidentialité, de conformité et d’actifs financiers, des sujets assez classiques.
Mais plus je regarde, plus je me dis que ce n’est peut-être pas un projet destiné à raconter une histoire aux particuliers.
DUSK est, à la base, une Layer 1 indépendante,
et ce qu’elle cherche à résoudre n’est pas simplement “rendre les transferts anonymes”.
Le vrai problème qu’elle vise est le suivant :
Les actifs peuvent être vérifiables publiquement, mais la confidentialité ne peut pas être entièrement mise à nu.
Ça, c’est intéressant.
La logique des blockchains classiques est simple : plus les données sont transparentes, plus c’est facile à vérifier.
Sauf que pour les institutions financières, ce n’est pas pareil.
Si vous leur demandez de tout rendre public—positions, contreparties, soldes d’actifs—elles ne voudront peut-être même pas mettre leurs actifs on-chain.
Mais tout cacher, le régulateur n’acceptera pas non plus.
Ce que fait DUSK, c’est chercher une place dans cet espace.
Phoenix gère les transactions confidentielles, Zedger se rapproche du volet “actifs financiers”, et XSC essaie d’intégrer les règles de confidentialité et de conformité dans les contrats intelligents.
En ce moment, je ne me précipite même pas pour renforcer.
Après tant d’années dans le monde des cryptos, j’ai entendu trop de discours sur “l’infrastructure financière de nouvelle génération”.
Qu’on puisse faire tourner la techno, c’est une chose.
Mais que les vrais acteurs—titres, fonds et RWA—soient prêts à transférer leurs actifs, c’en est une autre.
Du coup, pour l’instant, je vois DUSK plutôt comme une expérience à observer.
Si, à l’avenir, les actifs financiers sont vraiment massivement tokenisés et mis on-chain, la confidentialité et la conformité pourront-elles exister en même temps ?
Cette question vaut peut-être plus la peine d’être suivie que de savoir si DUSK va monter ou pas.
Je suis déjà à découvert sur dusk. Voyons s’il va faire une montée et tirer le prix !
55
36
946
·
--
Haussier
Les enveloppes rouges sont prêtes 🧧 Allez, à vos doigts !
J’ai préparé 100 yuans d’enveloppes rouges, joyeuses vacances d’été à tous
La chance et les gains sont entre vos mains en même temps : je vous souhaite une tendance qui monte sans cesse 📈
Les enveloppes rouges sont prêtes 🧧 Allez, à vos doigts !
J’ai préparé 100 yuans d’enveloppes rouges, joyeuses vacances d’été à tous
La chance et les gains sont entre vos mains en même temps : je vous souhaite une tendance qui monte sans cesse 📈
J’ai préparé 100 yuans d’enveloppes rouges, joyeuses vacances d’été à tous
La chance et les gains sont entre vos mains en même temps : je vous souhaite une tendance qui monte sans cesse 📈
3.9k
11
223
3.9k
·
--
Haussier
Partiellement vrai
TermMax, je ne veux éclaircir que 3 points pour l’instant
En fouillant à nouveau TermMax récemment,
les choses vraiment intéressantes se résument à trois questions.
Premièrement : quel problème cela résout-il réellement ?
En clair, c’est permettre que l’argent en circulation sur la chaîne puisse aussi « être fixé d’avance avec un taux d’intérêt convenu ».
Aujourd’hui, dans beaucoup de protocoles DeFi de prêt, le taux suit la volatilité du marché. Tu empruntes aujourd’hui à 5 %, puis le marché bouge et dans quelques jours ça grimpe à 10 %, si bien que le coût d’emprunt n’est plus calculable à l’avance.
La logique de TermMax est très simple : durée d’emprunt, montant emprunté et niveau des intérêts — tout est verrouillé à l’avance.
Ainsi, ceux qui prêtent savent combien ils vont gagner, et ceux qui empruntent savent combien ils devront rembourser à l’échéance.
Donc ce n’est pas juste un énième Aave : l’objectif est de rendre les prêts on-chain plus proches du marché financier traditionnel, façon dépôts à terme + obligations + marché du crédit.
Le livre blanc officiel met d’ailleurs l’accent sur un taux fixe et une durée fixe, puis découpe tout le système pour le faire échanger via FT, XT et AMM.
Deuxièmement : est-ce que ce mécanisme utilise vraiment de l’argent “réel” ?
Là, on ne peut pas se contenter de la communication du projet.
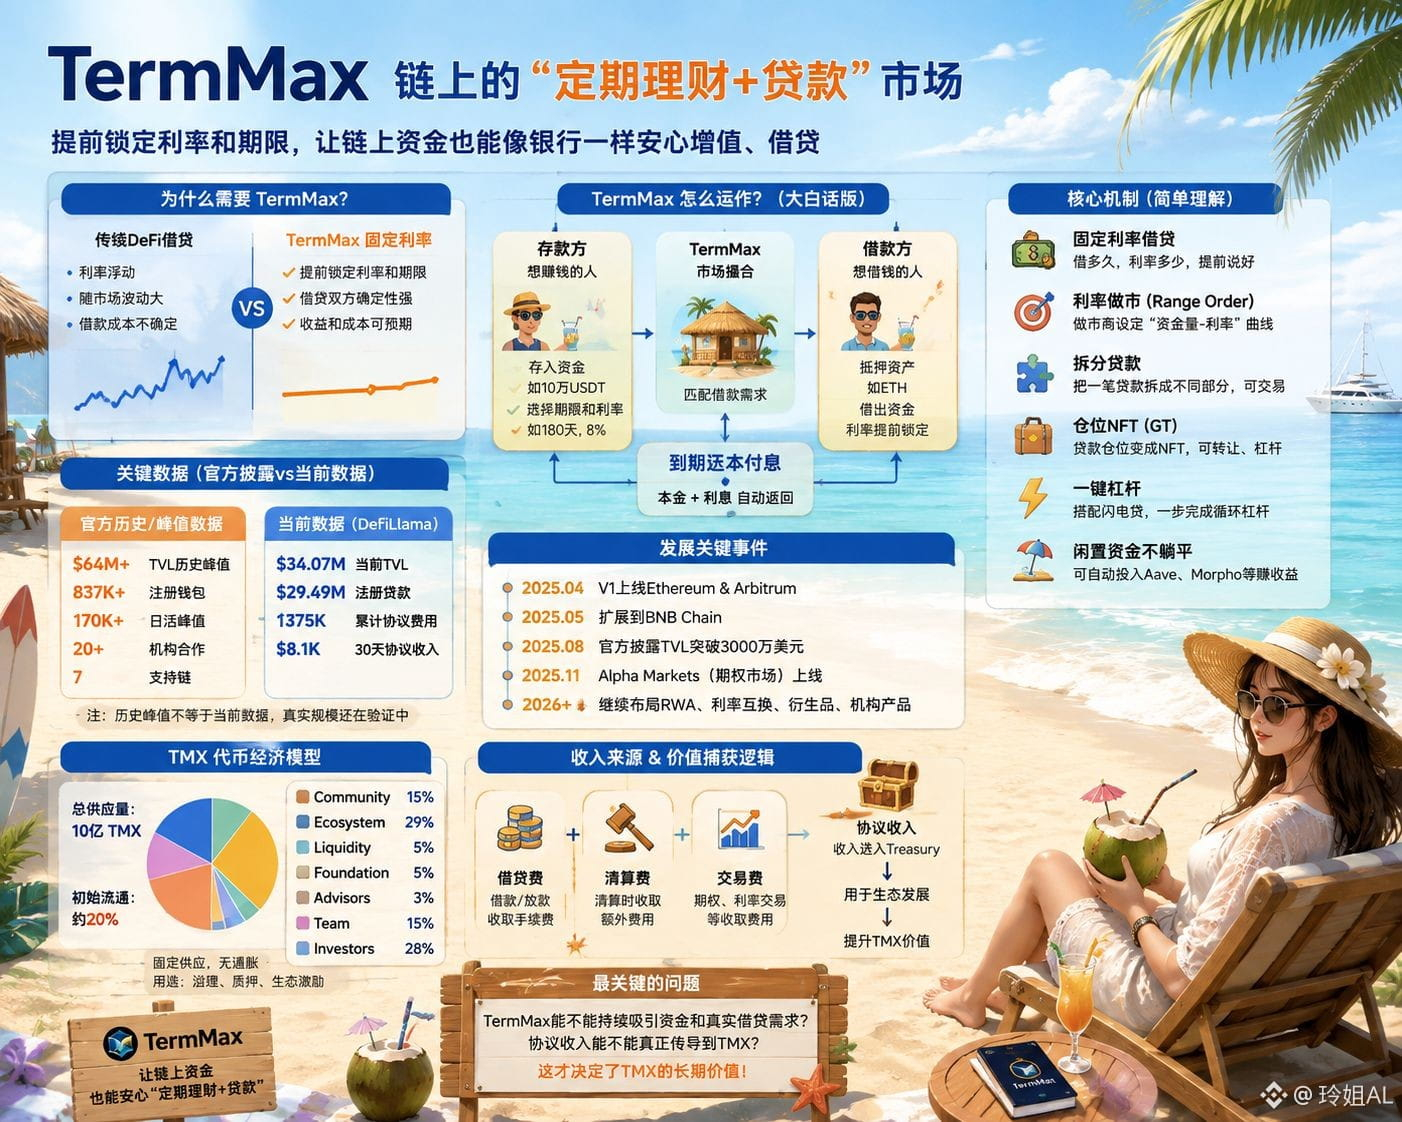
TermMax a effectivement montré de bons chiffres historiques : le livre blanc officiel a divulgué plus de 64 millions de dollars de TVL, 837 000 portefeuilles enregistrés et un pic d’activité journalière à 170 000.
Mais ce sont des pics passés : on ne peut pas les prendre pour les données d’aujourd’hui.
D’après DeFiLlama, la TVL de TermMax est d’environ 31,25 millions de dollars, les prêts actifs d’environ 27,20 millions de dollars, le revenu du protocole sur les 30 derniers jours d’environ 199 000 dollars, et le revenu cumulé d’environ 379 000 dollars. En plus, la TVL sur les 30 derniers jours a baissé d’environ 7,1 %.
Troisièmement : après que TermMax grossit, de combien TMX peut-il réellement bénéficier ?
C’est précisément ce qui m’intéresse le plus maintenant.
TermMax ne se contente déjà plus de faire du prêt.
La chronologie est assez claire : en avril 2025 lancement de la V1 sur Ethereum et Arbitrum, en mai extension à BNB, en août TVL qui dépasse 30 millions de dollars, en novembre lancement d’Alpha Markets. La feuille de route 2026 continue de se diriger vers la RWA, les swaps de taux, les options, les produits dérivés et les produits de structuration pour les institutions.
Autrement dit, le marché qu’il imagine est de plus en plus large.
Mais l’offre totale de TMX n’est que de 1 milliard d’unités, une offre fixe, avec une circulation initiale d’environ 20 % au TGE. Dans la conception du livre blanc, les revenus du Treasury proviennent principalement de frais d’échange FT/XT, de frais de protocole liés aux prêts, de frais de liquidation, etc. TMX sert alors aux fonctions de gouvernance, de staking et d’incitations pour l’écosystème ; une partie des fonds du Treasury peut aussi être utilisée pour des récompenses de staking.
Si ces trois questions peuvent toutes être validées, alors l’histoire de TermMax pourra vraiment être considérée comme solide.
#termmax @termmax
TermMax, je ne veux éclaircir que 3 points pour l’instant
En fouillant à nouveau TermMax récemment,
les choses vraiment intéressantes se résument à trois questions.
Premièrement : quel problème cela résout-il réellement ?
En clair, c’est permettre que l’argent en circulation sur la chaîne puisse aussi « être fixé d’avance avec un taux d’intérêt convenu ».
Aujourd’hui, dans beaucoup de protocoles DeFi de prêt, le taux suit la volatilité du marché. Tu empruntes aujourd’hui à 5 %, puis le marché bouge et dans quelques jours ça grimpe à 10 %, si bien que le coût d’emprunt n’est plus calculable à l’avance.
La logique de TermMax est très simple : durée d’emprunt, montant emprunté et niveau des intérêts — tout est verrouillé à l’avance.
Ainsi, ceux qui prêtent savent combien ils vont gagner, et ceux qui empruntent savent combien ils devront rembourser à l’échéance.
Donc ce n’est pas juste un énième Aave : l’objectif est de rendre les prêts on-chain plus proches du marché financier traditionnel, façon dépôts à terme + obligations + marché du crédit.
Le livre blanc officiel met d’ailleurs l’accent sur un taux fixe et une durée fixe, puis découpe tout le système pour le faire échanger via FT, XT et AMM.
Deuxièmement : est-ce que ce mécanisme utilise vraiment de l’argent “réel” ?
Là, on ne peut pas se contenter de la communication du projet.
TermMax a effectivement montré de bons chiffres historiques : le livre blanc officiel a divulgué plus de 64 millions de dollars de TVL, 837 000 portefeuilles enregistrés et un pic d’activité journalière à 170 000.
Mais ce sont des pics passés : on ne peut pas les prendre pour les données d’aujourd’hui.
D’après DeFiLlama, la TVL de TermMax est d’environ 31,25 millions de dollars, les prêts actifs d’environ 27,20 millions de dollars, le revenu du protocole sur les 30 derniers jours d’environ 199 000 dollars, et le revenu cumulé d’environ 379 000 dollars. En plus, la TVL sur les 30 derniers jours a baissé d’environ 7,1 %.
Troisièmement : après que TermMax grossit, de combien TMX peut-il réellement bénéficier ?
C’est précisément ce qui m’intéresse le plus maintenant.
TermMax ne se contente déjà plus de faire du prêt.
La chronologie est assez claire : en avril 2025 lancement de la V1 sur Ethereum et Arbitrum, en mai extension à BNB, en août TVL qui dépasse 30 millions de dollars, en novembre lancement d’Alpha Markets. La feuille de route 2026 continue de se diriger vers la RWA, les swaps de taux, les options, les produits dérivés et les produits de structuration pour les institutions.
Autrement dit, le marché qu’il imagine est de plus en plus large.
Mais l’offre totale de TMX n’est que de 1 milliard d’unités, une offre fixe, avec une circulation initiale d’environ 20 % au TGE. Dans la conception du livre blanc, les revenus du Treasury proviennent principalement de frais d’échange FT/XT, de frais de protocole liés aux prêts, de frais de liquidation, etc. TMX sert alors aux fonctions de gouvernance, de staking et d’incitations pour l’écosystème ; une partie des fonds du Treasury peut aussi être utilisée pour des récompenses de staking.
Si ces trois questions peuvent toutes être validées, alors l’histoire de TermMax pourra vraiment être considérée comme solide.
#termmax @TermMax
42
33
666
·
--
Baissier
Vérifié
Frères ! Calculez bien pour le 25 : parachutage #tge , repliquez pour grappiller quelques points en plus. Ça pourrait être une grosse “baleine”. Tout le monde ne ratez pas ça.
Les ordres de couverture ont déjà été repoussés. Tout le monde dit : faut-il couper les pertes ?!
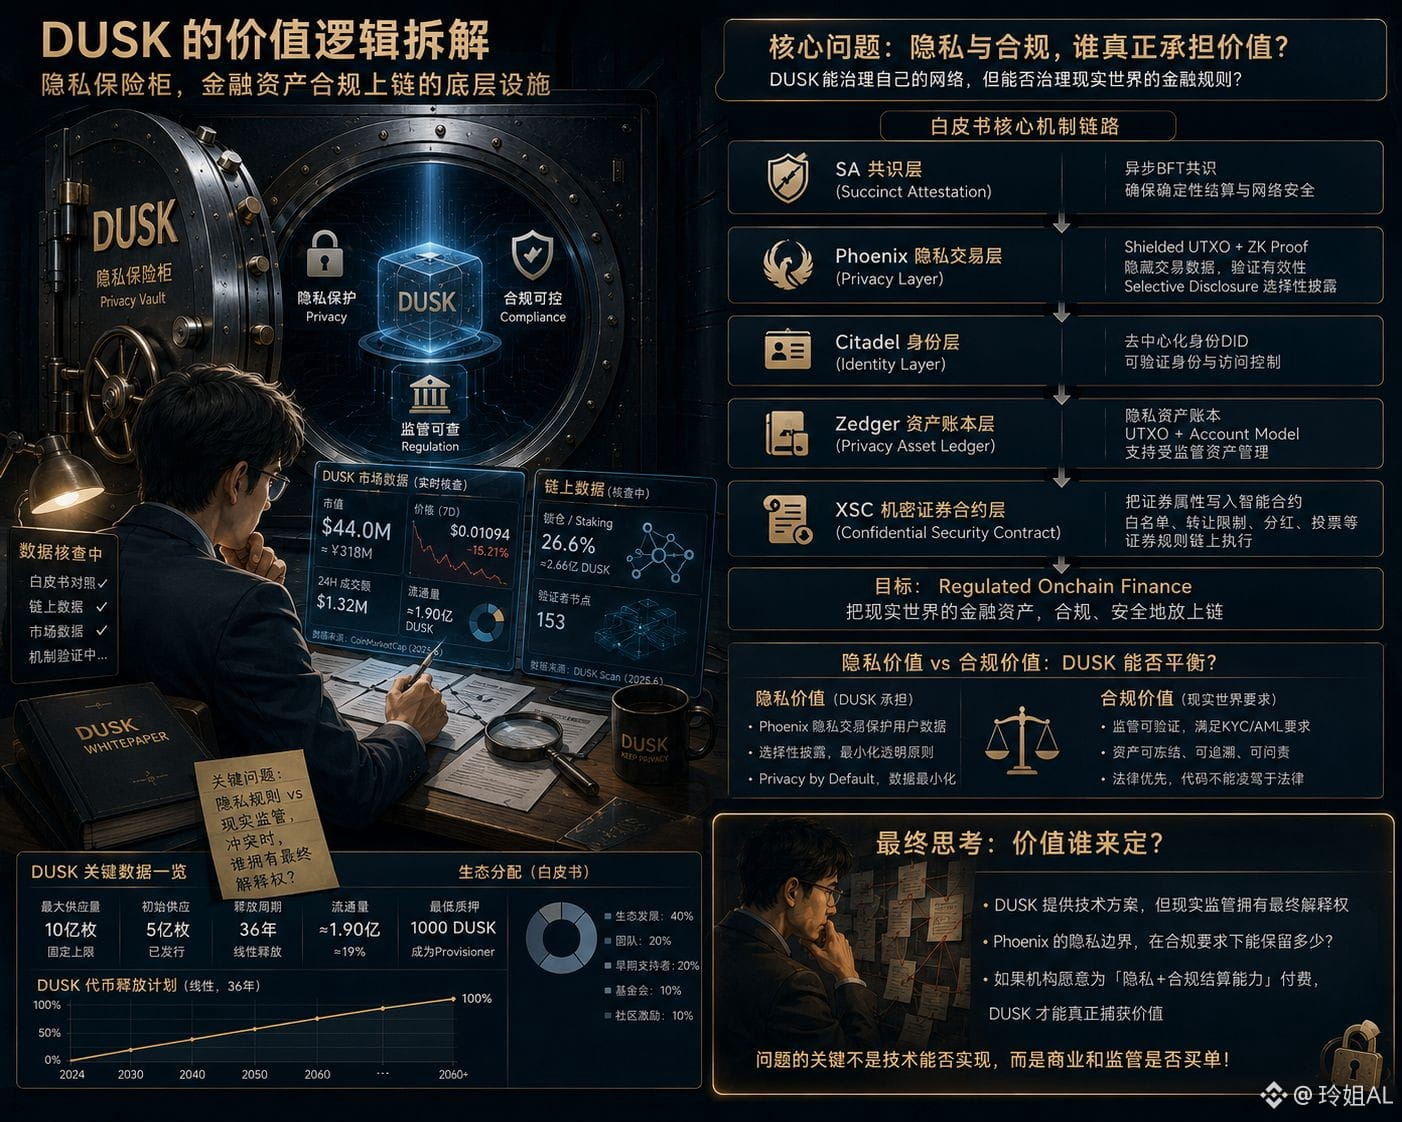
Ces deux jours, j’ai retourné et retourné le livre blanc de DUSK. Au début, je l’ai aussi pris pour un projet banal sur le créneau de la confidentialité.
Mais plus je le dissèque, plus je trouve que ce projet est un peu intéressant… et un peu gênant.
Aujourd’hui, la capitalisation de DUSK n’est que de quelques dizaines de millions de dollars.
Avec 1 milliard d’unités émises, la moitié correspond à l’offre initiale, et l’autre moitié sera libérée sur 36 ans. DUSK n’est pas qu’un token de gouvernance : il assure aussi le Gas + le Staking, et devient le Provisioner avec un engagement minimum de 1000 DUSK.
Un token à une capitalisation de quelques dizaines de millions de dollars : quelle valeur porte-t-il vraiment ?
En continuant d’éplucher le livre blanc, je découvre que le cœur de DUSK n’est pas “l’anonymat”, mais la confidentialité financière.
Phoenix utilise des Shielded UTXO + des preuves ZK : les validateurs peuvent confirmer que la transaction est valide, sans avoir besoin de voir l’intégralité des informations de la transaction. Et en plus, avec la Selective Disclosure, on peut prouver l’identité et la relation entre l’identité et les actifs quand c’est nécessaire.
Là, ça devient vraiment intéressant.
Parce que ce dont les institutions financières ont besoin, ce n’est jamais “que personne ne regarde”. C’est plutôt : que les personnes non concernées ne voient rien, et que la régulation et les parties autorisées puissent regarder quand c’est requis.
En remontant encore, je réalise que Zedger ressemble en fait davantage à un Privacy Asset Ledger, et que XSC—c’est-à-dire le Confidential Security Contract—met les attributs de type titres dans un contrat intelligent : liste blanche, limites de positions, règles de transfert, dividendes, votes, etc.
C’est là que je comprends : le vrai projet de DUSK n’est pas une privacy coin, mais un Regulated Asset + Privacy Settlement.
Mais c’est précisément là que ça me turlupine le plus.
DUSK a sa propre couche de Consensus, de Staking et d’Execution, pour gouverner les règles on-chain.
Mais dans le monde réel, il y a une autre couche : la Jurisdiction.
Si la régulation exige la divulgation, le gel, voire l’obligation de faire respecter des contraintes de conformité pour des actifs spécifiques, jusqu’où la Governance on-chain peut-elle décider ?
Du coup, aujourd’hui, en regardant DUSK, je m’en soucie de moins en moins : peut-il encore raconter “l’anonymat” / “la confidentialité”.
Ce que je veux vraiment savoir, c’est :
La confidentialité protégée par Phoenix peut-elle, à la fin, devenir un Settlement Premium que les institutions sont prêtes à payer ?
Si oui, une capitalisation de quelques dizaines de millions de dollars pourrait vraiment ne pas être chère.
Si non, toutes ces superbes mécaniques cryptographiques ne finiront peut-être aussi que comme des “actifs techniques” dans un livre blanc.
#dusk $DUSK @Dusk_Foundation
Frères ! Calculez bien pour le 25 : parachutage #tge , repliquez pour grappiller quelques points en plus. Ça pourrait être une grosse “baleine”. Tout le monde ne ratez pas ça.
Les ordres de couverture ont déjà été repoussés. Tout le monde dit : faut-il couper les pertes ?!
Ces deux jours, j’ai retourné et retourné le livre blanc de DUSK. Au début, je l’ai aussi pris pour un projet banal sur le créneau de la confidentialité.
Mais plus je le dissèque, plus je trouve que ce projet est un peu intéressant… et un peu gênant.
Aujourd’hui, la capitalisation de DUSK n’est que de quelques dizaines de millions de dollars.
Avec 1 milliard d’unités émises, la moitié correspond à l’offre initiale, et l’autre moitié sera libérée sur 36 ans. DUSK n’est pas qu’un token de gouvernance : il assure aussi le Gas + le Staking, et devient le Provisioner avec un engagement minimum de 1000 DUSK.
Un token à une capitalisation de quelques dizaines de millions de dollars : quelle valeur porte-t-il vraiment ?
En continuant d’éplucher le livre blanc, je découvre que le cœur de DUSK n’est pas “l’anonymat”, mais la confidentialité financière.
Phoenix utilise des Shielded UTXO + des preuves ZK : les validateurs peuvent confirmer que la transaction est valide, sans avoir besoin de voir l’intégralité des informations de la transaction. Et en plus, avec la Selective Disclosure, on peut prouver l’identité et la relation entre l’identité et les actifs quand c’est nécessaire.
Là, ça devient vraiment intéressant.
Parce que ce dont les institutions financières ont besoin, ce n’est jamais “que personne ne regarde”. C’est plutôt : que les personnes non concernées ne voient rien, et que la régulation et les parties autorisées puissent regarder quand c’est requis.
En remontant encore, je réalise que Zedger ressemble en fait davantage à un Privacy Asset Ledger, et que XSC—c’est-à-dire le Confidential Security Contract—met les attributs de type titres dans un contrat intelligent : liste blanche, limites de positions, règles de transfert, dividendes, votes, etc.
C’est là que je comprends : le vrai projet de DUSK n’est pas une privacy coin, mais un Regulated Asset + Privacy Settlement.
Mais c’est précisément là que ça me turlupine le plus.
DUSK a sa propre couche de Consensus, de Staking et d’Execution, pour gouverner les règles on-chain.
Mais dans le monde réel, il y a une autre couche : la Jurisdiction.
Si la régulation exige la divulgation, le gel, voire l’obligation de faire respecter des contraintes de conformité pour des actifs spécifiques, jusqu’où la Governance on-chain peut-elle décider ?
Du coup, aujourd’hui, en regardant DUSK, je m’en soucie de moins en moins : peut-il encore raconter “l’anonymat” / “la confidentialité”.
Ce que je veux vraiment savoir, c’est :
La confidentialité protégée par Phoenix peut-elle, à la fin, devenir un Settlement Premium que les institutions sont prêtes à payer ?
Si oui, une capitalisation de quelques dizaines de millions de dollars pourrait vraiment ne pas être chère.
Si non, toutes ces superbes mécaniques cryptographiques ne finiront peut-être aussi que comme des “actifs techniques” dans un livre blanc.
#dusk $DUSK @Dusk
50
32
665
·
--
Haussier
Vérifié
C’est foutu ! Les gars, le $DUSK couvert à l’avance a été retiré. Là, j’ai un peu peur. Je sais pas si ça va faire exploser la situation !
Les deux jours précédents, j’ai tenté un airdrop $KII récupéré via #ALPHA , mais j’ai échoué en restant trop optimiste ! Il ne reste plus que 15 u maintenant !
Récemment, je me suis à nouveau penché sur DUSK. Je pense que l’endroit le plus facile où le marché peut mal comprendre ce projet n’est pas “s’il y a ou non une technologie de confidentialité”, mais plutôt la technologie du livre blanc, et sa mise en œuvre dans la communication : est-ce que ce sont vraiment la même chose ?
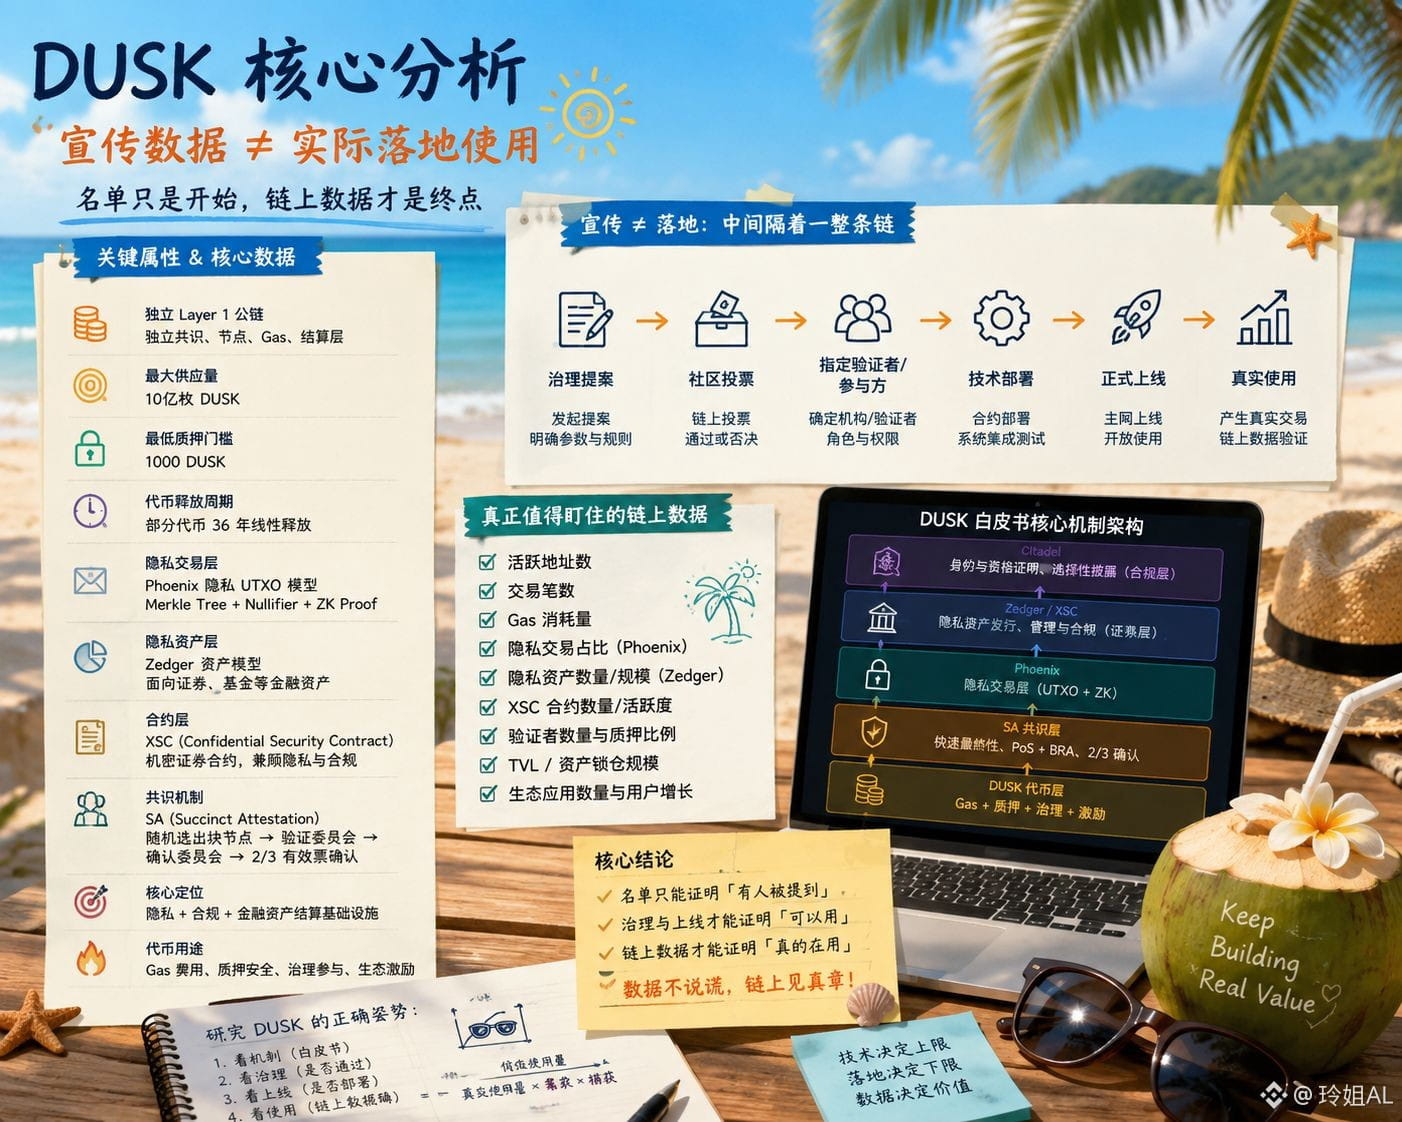
D’abord, regardons les données solides : DUSK est une couche 1 indépendante, avec un approvisionnement maximum de 1 milliard de tokens, et un seuil de staking minimal de 1000 DUSK. Une partie des tokens est libérée sur des périodes pouvant aller jusqu’à 36 ans.
Techniquement, il y a aussi bien quelque chose.
Le cœur du livre blanc n’est pas juste de l’anonymat simple, mais Phoenix + Zedger + XSC.
Phoenix utilise des UTXO de confidentialité, des arbres de Merkle, des nullifieurs et des preuves à divulgation nulle de connaissance (zk) pour masquer des informations sensibles comme le montant des transactions et l’attribution des actifs, tout en prouvant que “cet actif existe réellement” et qu’il n’y a pas de double dépense.
Zedger va encore plus loin vers le domaine des actifs financiers : il intègre dans le modèle de confidentialité la logique d’émission, de transfert, de rachat, etc., des actifs de type titres.
Et XSC traite un problème plus concret : une fois les actifs de type titres tokenisés et mis en chaîne, comment satisfaire à la fois la confidentialité et la réglementation.
Donc, en réalité, ce que DUSK veut faire ce n’est pas “un autre ZEC”, mais plutôt une infrastructure de règlement financier axée sur la confidentialité.
Mais c’est justement là qu’apparaît le plus grand décalage de compréhension.
Ce que la technologie peut faire ≠ le fait que le modèle métier soit déjà déployé.
Les listes d’institutions, d’actifs et de partenaires présentées dans la communication du projet, je ne les considère pas directement comme une preuve d’utilisation réelle.
La véritable mise en œuvre doit continuer à avancer :
Propositions de gouvernance → votes de la communauté → validateurs / parties prenantes désignés → déploiement technique mise en ligne officielle, transactions réelles.
Et même après la mise en ligne, ce n’est pas encore suffisant.
À la fin, il faut voir s’il existe des adresses actives on-chain, le nombre de transactions, la consommation de Gas, la taille des actifs, et le niveau de participation des validateurs.
C’est exactement ce qui me préoccupe le plus aujourd’hui dans DUSK.
Le livre blanc résout la question “est-ce qu’on peut le faire”, la gouvernance résout “est-ce qu’on peut le mettre en ligne”, et les données on-chain répondent à “y a-t-il vraiment des gens qui l’utilisent ?”.
Donc : la liste ≠ l’utilisation, la coopération ≠ les revenus, et la technologie achevée ≠ une boucle commerciale fermée.
Si, à l’avenir, Phoenix, Zedger et XSC sont réellement utilisés massivement par des actifs financiers, alors seulement le Gas de DUSK et les besoins en staking pourraient créer une véritable capture de valeur.
À ce moment-là, ce ne sera plus “juste une crypto à concept de confidentialité”.
#dusk @Dusk_Foundation
C’est foutu ! Les gars, le $DUSK couvert à l’avance a été retiré. Là, j’ai un peu peur. Je sais pas si ça va faire exploser la situation !
Les deux jours précédents, j’ai tenté un airdrop $KII récupéré via #ALPHA , mais j’ai échoué en restant trop optimiste ! Il ne reste plus que 15 u maintenant !
Récemment, je me suis à nouveau penché sur DUSK. Je pense que l’endroit le plus facile où le marché peut mal comprendre ce projet n’est pas “s’il y a ou non une technologie de confidentialité”, mais plutôt la technologie du livre blanc, et sa mise en œuvre dans la communication : est-ce que ce sont vraiment la même chose ?
D’abord, regardons les données solides : DUSK est une couche 1 indépendante, avec un approvisionnement maximum de 1 milliard de tokens, et un seuil de staking minimal de 1000 DUSK. Une partie des tokens est libérée sur des périodes pouvant aller jusqu’à 36 ans.
Techniquement, il y a aussi bien quelque chose.
Le cœur du livre blanc n’est pas juste de l’anonymat simple, mais Phoenix + Zedger + XSC.
Phoenix utilise des UTXO de confidentialité, des arbres de Merkle, des nullifieurs et des preuves à divulgation nulle de connaissance (zk) pour masquer des informations sensibles comme le montant des transactions et l’attribution des actifs, tout en prouvant que “cet actif existe réellement” et qu’il n’y a pas de double dépense.
Zedger va encore plus loin vers le domaine des actifs financiers : il intègre dans le modèle de confidentialité la logique d’émission, de transfert, de rachat, etc., des actifs de type titres.
Et XSC traite un problème plus concret : une fois les actifs de type titres tokenisés et mis en chaîne, comment satisfaire à la fois la confidentialité et la réglementation.
Donc, en réalité, ce que DUSK veut faire ce n’est pas “un autre ZEC”, mais plutôt une infrastructure de règlement financier axée sur la confidentialité.
Mais c’est justement là qu’apparaît le plus grand décalage de compréhension.
Ce que la technologie peut faire ≠ le fait que le modèle métier soit déjà déployé.
Les listes d’institutions, d’actifs et de partenaires présentées dans la communication du projet, je ne les considère pas directement comme une preuve d’utilisation réelle.
La véritable mise en œuvre doit continuer à avancer :
Propositions de gouvernance → votes de la communauté → validateurs / parties prenantes désignés → déploiement technique mise en ligne officielle, transactions réelles.
Et même après la mise en ligne, ce n’est pas encore suffisant.
À la fin, il faut voir s’il existe des adresses actives on-chain, le nombre de transactions, la consommation de Gas, la taille des actifs, et le niveau de participation des validateurs.
C’est exactement ce qui me préoccupe le plus aujourd’hui dans DUSK.
Le livre blanc résout la question “est-ce qu’on peut le faire”, la gouvernance résout “est-ce qu’on peut le mettre en ligne”, et les données on-chain répondent à “y a-t-il vraiment des gens qui l’utilisent ?”.
Donc : la liste ≠ l’utilisation, la coopération ≠ les revenus, et la technologie achevée ≠ une boucle commerciale fermée.
Si, à l’avenir, Phoenix, Zedger et XSC sont réellement utilisés massivement par des actifs financiers, alors seulement le Gas de DUSK et les besoins en staking pourraient créer une véritable capture de valeur.
À ce moment-là, ce ne sera plus “juste une crypto à concept de confidentialité”.
#dusk @Dusk
100
70
1.9k
·
--
Haussier
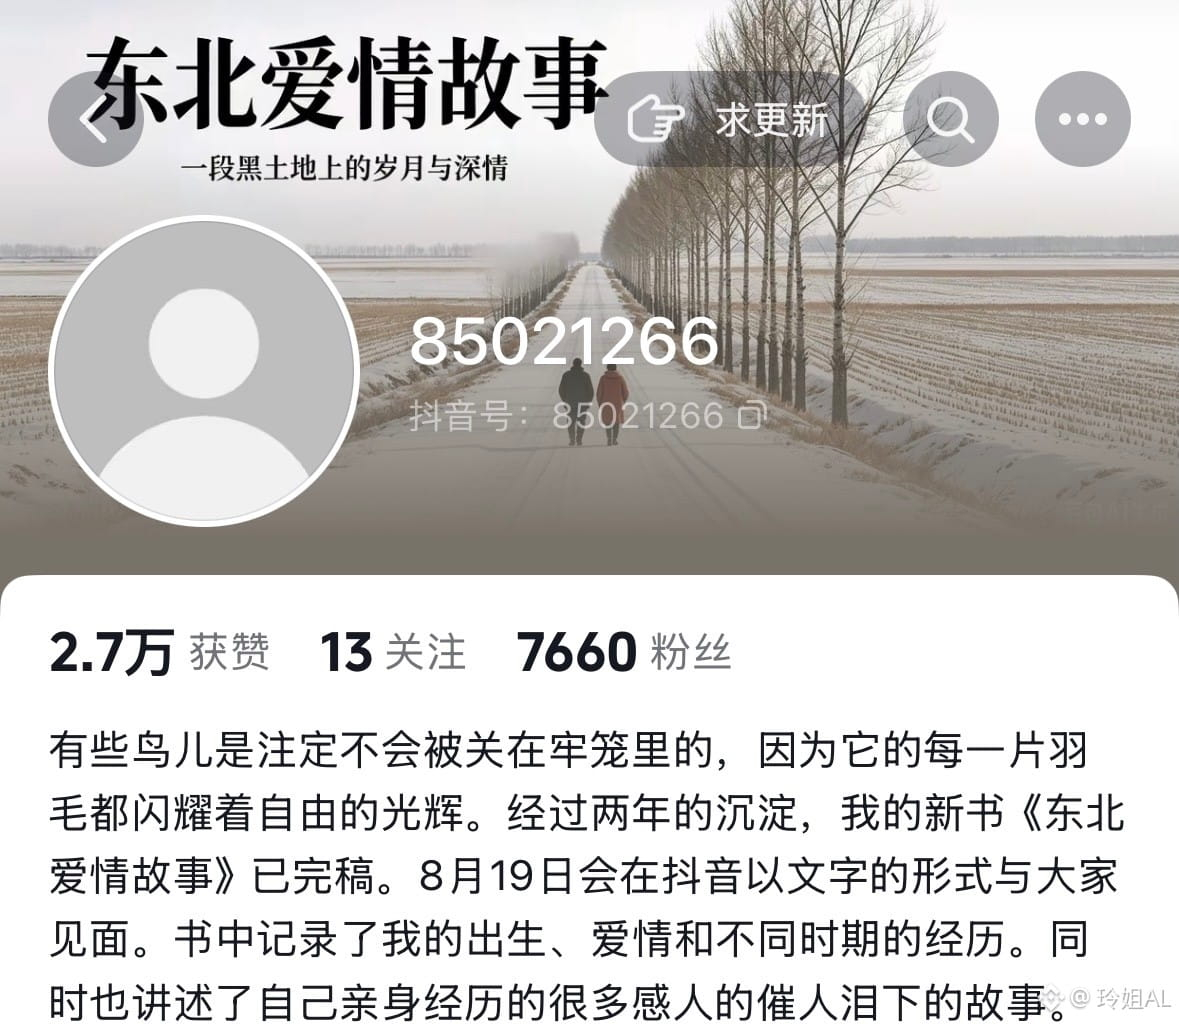
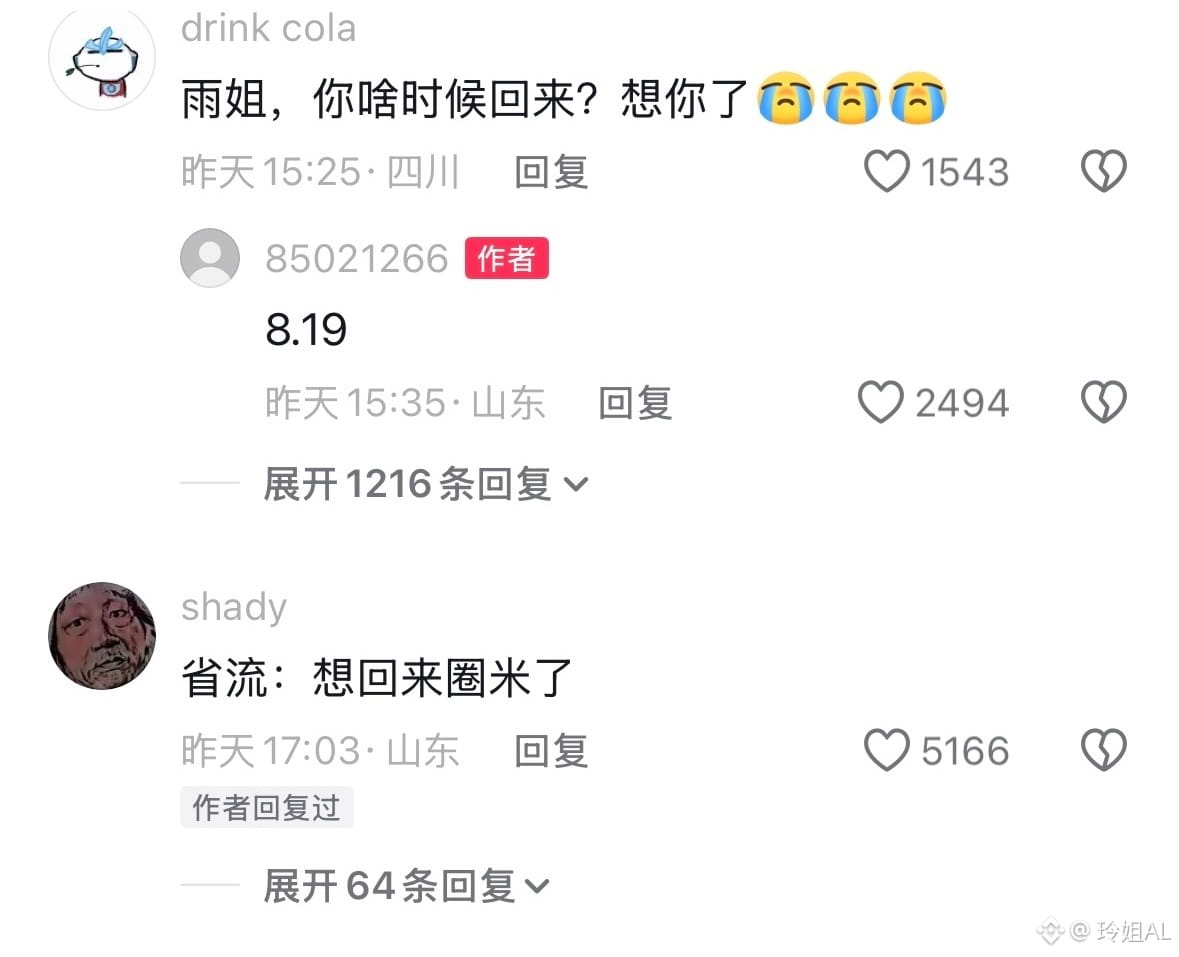
Eh bien, en fait, la sœur Yu se débrouille plutôt bien !
La sœur Yu du Nord-Est a été définitivement bannie, sans appel.
Hier, la sœur Yu elle-même, avec son nouveau livre intitulé « Romance du Nord-Est », est revenue sur les réseaux sociaux sous prétexte de la sortie de son livre. Résultat : en moins de 48 heures, elle a de nouveau été bloquée et interdite à la chaîne par chaque plateforme, pendant la nuit.$BTC $ETH $SOL
1
6
457
·
--
Haussier
D’ordinaire, je me fais passer pour quelqu’un de simple, honnête et plutôt timide… mais en privé, j’ai la surprise de découvrir à quel point il est impressionnant et dominant. Vraiment, je ne m’y attendais pas…#COW24小时上涨55.77% #BNB链将激活Pasteur硬分叉 #沙特PIF披露持有1.541亿股SpaceX $BTC $ETH $SOL
D’ordinaire, je me fais passer pour quelqu’un de simple, honnête et plutôt timide… mais en privé, j’ai la surprise de découvrir à quel point il est impressionnant et dominant. Vraiment, je ne m’y attendais pas…#COW24小时上涨55.77% #BNB链将激活Pasteur硬分叉 #沙特PIF披露持有1.541亿股SpaceX $BTC $ETH $SOL
1
2
370
·
--
Haussier
Frères ! C’est foutu ! Hier, #ALPHA a pris $KII 40 lames, mais ça n’a pas été évacué. Il ne reste plus que 25 lames. La vision était mauvaise !
Frères, il y a encore de l’espoir ? La couverture (hedge) sur le dusk a aussi été contre-attaquée, j’ai un peu peur !
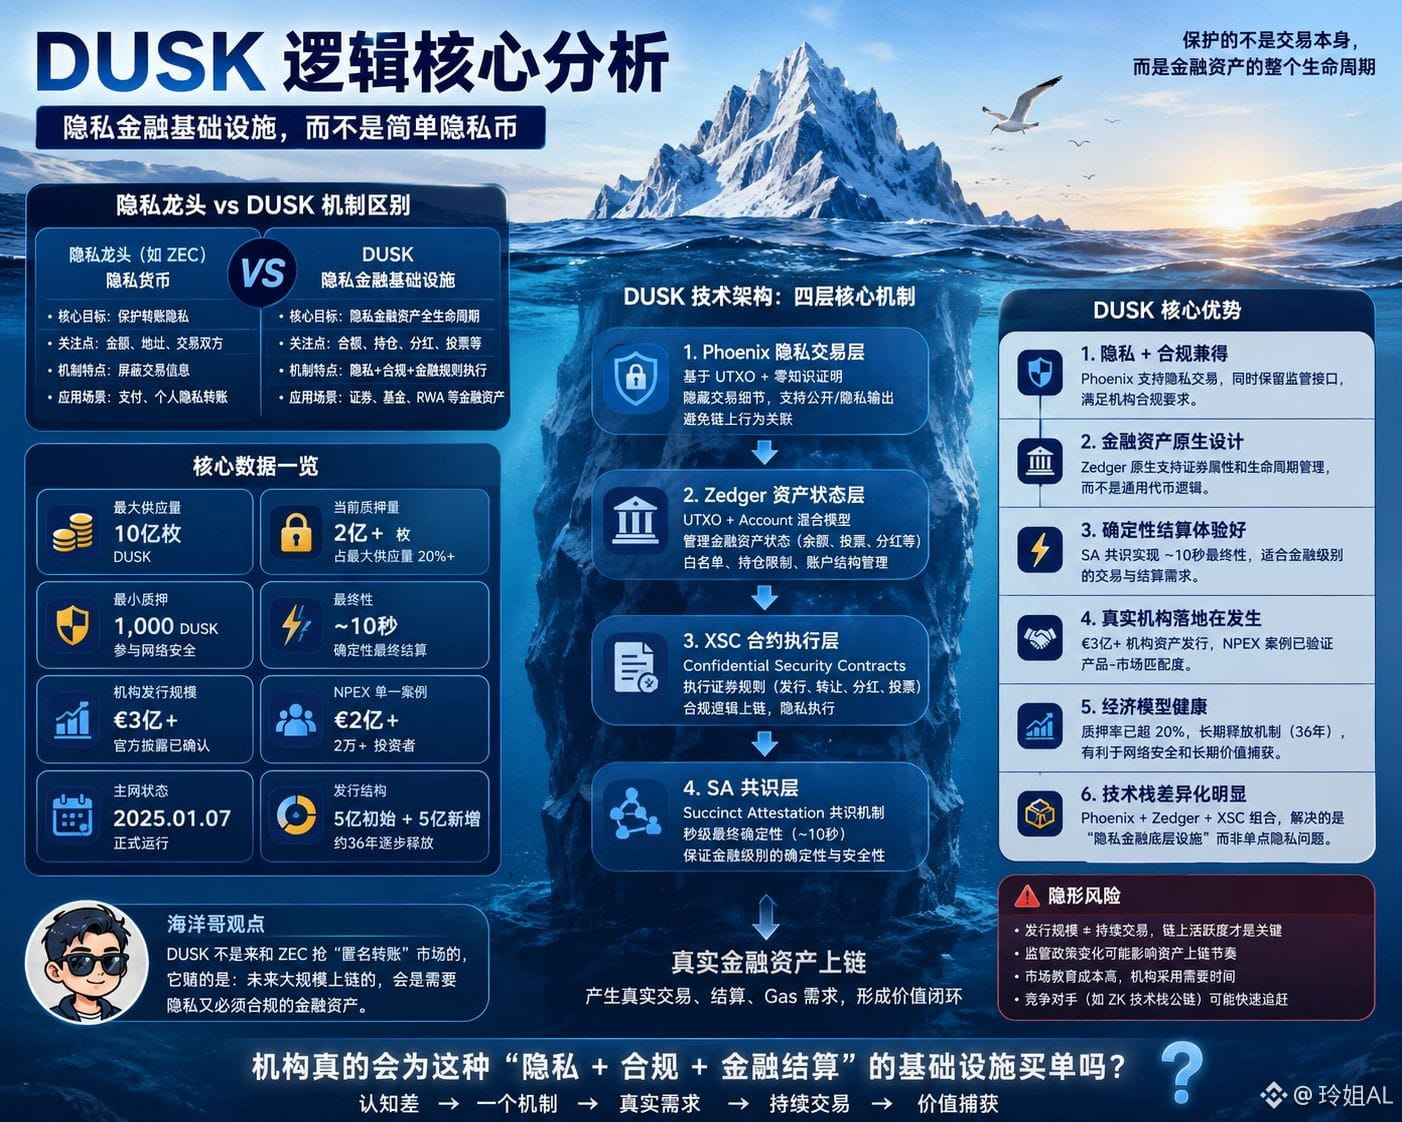
Récemment, en replaçant DUSK au clair, je remarque un point assez facile à faire dévier par le marché : dès qu’on voit Phoenix ou des preuves à connaissance nulle, on les compare directement à ZEC et à d’autres “leaders” de la confidentialité.
Mais je pense que cette comparaison n’est vraie qu’à moitié.
La valeur centrale de ZEC, c’est la “monnaie de confidentialité” : elle vise surtout à cacher, lors des transferts d’un utilisateur, des informations comme le montant, l’adresse, etc.
DUSK, lui, est clairement davantage une “infrastructure financière de confidentialité” : il veut résoudre comment, une fois que des titres, des fonds et des RWA sont tokenisés et mis en chaîne, réaliser des transactions confidentielles tout en conservant l’exécution de règles financières comme la liste blanche, les limites de détention, les dividendes et le vote.
C’est là la différence majeure au niveau du mécanisme.
DUSK ne se contente pas de masquer les transactions : il traite d’abord les transactions confidentielles avec Phoenix, puis il gère l’état des actifs financiers via Zedger, et enfin il confie l’exécution des règles de titres à XSC. En clair : ZEC protège davantage la “confidentialité de l’argent”, tandis que DUSK protège la “confidentialité du cycle de vie complet des actifs financiers”.
Et les données sont aussi assez intéressantes.
L’offre maximale de DUSK est de 1 milliard de pièces ; à l’heure actuelle, plus de 200 millions de DUSK participent au staking, soit environ plus de 20 % de l’offre maximale. L’émission d’actifs de la part des institutions, divulguée officiellement, a déjà dépassé 300 millions d’euros ; sur des cas uniques, NPEX dépasse 200 millions d’euros ; et il y a plus de 20 000 investisseurs.
Donc, selon moi, l’avantage réel de DUSK n’est pas “être plus anonyme que les leaders de la confidentialité”. Son vrai atout, c’est qu’il intègre la confidentialité, la conformité, l’émission de titres et le règlement on-chain dans un même mécanisme de base.
Bien sûr, les risques sont aussi très évidents : 300 millions d’euros d’émission, ça ne semble pas si petit, mais émission ≠ transactions continues, et encore moins égal à des revenus Gas d’une taille équivalente pour DUSK.
Du coup, quand je regarde DUSK maintenant, je me soucie moins de savoir s’il peut devenir le prochain ZEC.
Ce qui m’intéresse davantage, c’est : quand ces vrais actifs financiers pourront-ils vraiment former des transactions on-chain continues et des frais persistants ?
Si cette étape se met en place, alors l’histoire de DUSK commence vraiment.
#dusk $DUSK @Dusk_Foundation
Frères ! C’est foutu ! Hier, #ALPHA a pris $KII 40 lames, mais ça n’a pas été évacué. Il ne reste plus que 25 lames. La vision était mauvaise !
Frères, il y a encore de l’espoir ? La couverture (hedge) sur le dusk a aussi été contre-attaquée, j’ai un peu peur !
Récemment, en replaçant DUSK au clair, je remarque un point assez facile à faire dévier par le marché : dès qu’on voit Phoenix ou des preuves à connaissance nulle, on les compare directement à ZEC et à d’autres “leaders” de la confidentialité.
Mais je pense que cette comparaison n’est vraie qu’à moitié.
La valeur centrale de ZEC, c’est la “monnaie de confidentialité” : elle vise surtout à cacher, lors des transferts d’un utilisateur, des informations comme le montant, l’adresse, etc.
DUSK, lui, est clairement davantage une “infrastructure financière de confidentialité” : il veut résoudre comment, une fois que des titres, des fonds et des RWA sont tokenisés et mis en chaîne, réaliser des transactions confidentielles tout en conservant l’exécution de règles financières comme la liste blanche, les limites de détention, les dividendes et le vote.
C’est là la différence majeure au niveau du mécanisme.
DUSK ne se contente pas de masquer les transactions : il traite d’abord les transactions confidentielles avec Phoenix, puis il gère l’état des actifs financiers via Zedger, et enfin il confie l’exécution des règles de titres à XSC. En clair : ZEC protège davantage la “confidentialité de l’argent”, tandis que DUSK protège la “confidentialité du cycle de vie complet des actifs financiers”.
Et les données sont aussi assez intéressantes.
L’offre maximale de DUSK est de 1 milliard de pièces ; à l’heure actuelle, plus de 200 millions de DUSK participent au staking, soit environ plus de 20 % de l’offre maximale. L’émission d’actifs de la part des institutions, divulguée officiellement, a déjà dépassé 300 millions d’euros ; sur des cas uniques, NPEX dépasse 200 millions d’euros ; et il y a plus de 20 000 investisseurs.
Donc, selon moi, l’avantage réel de DUSK n’est pas “être plus anonyme que les leaders de la confidentialité”. Son vrai atout, c’est qu’il intègre la confidentialité, la conformité, l’émission de titres et le règlement on-chain dans un même mécanisme de base.
Bien sûr, les risques sont aussi très évidents : 300 millions d’euros d’émission, ça ne semble pas si petit, mais émission ≠ transactions continues, et encore moins égal à des revenus Gas d’une taille équivalente pour DUSK.
Du coup, quand je regarde DUSK maintenant, je me soucie moins de savoir s’il peut devenir le prochain ZEC.
Ce qui m’intéresse davantage, c’est : quand ces vrais actifs financiers pourront-ils vraiment former des transactions on-chain continues et des frais persistants ?
Si cette étape se met en place, alors l’histoire de DUSK commence vraiment.
#dusk $DUSK @Dusk
83
54
688
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone