#termmax @TermMax
Récemment, j’ai relu TermMax une nouvelle fois, et j’ai l’impression que ce projet mérite d’être regardé moins pour les mots “prêt à taux fixe” que parce qu’il transforme progressivement cette notion en un véritable marché financier on-chain complet.
Dans le livre blanc, les points les plus essentiels se résument à trois choses :
FT, XT et GT.
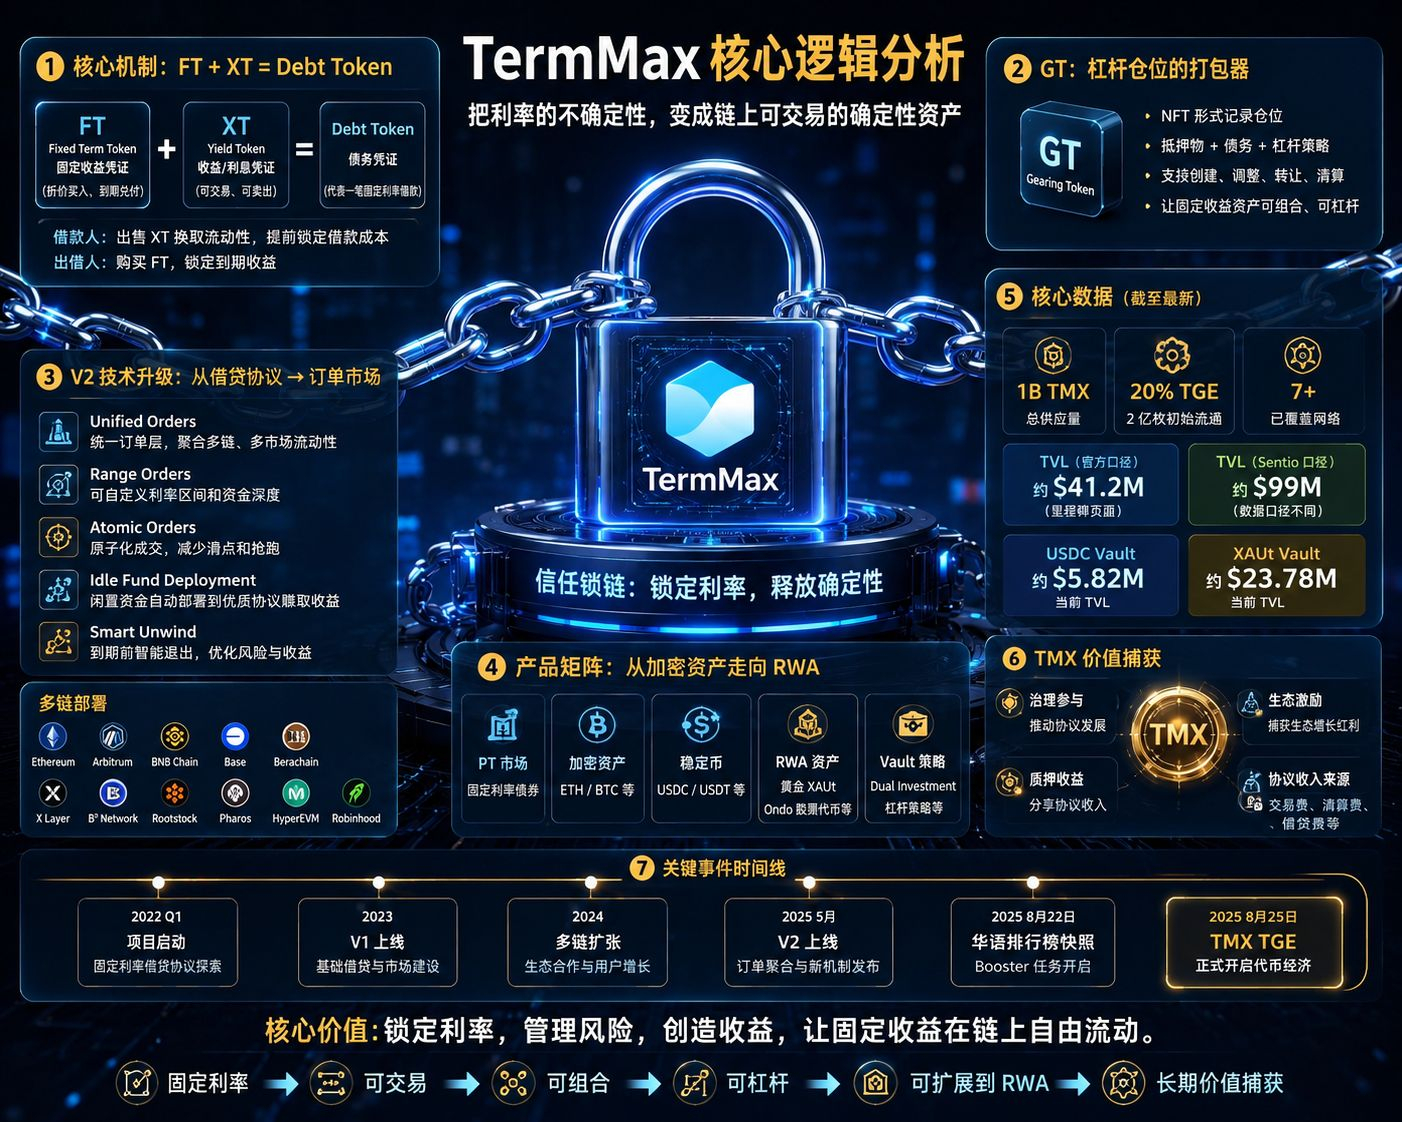
En termes simples, FT ressemble à une obligation zéro-coupon qui rembourse à l’échéance : vous l’achetez en dessous de la valeur nominale, puis à l’échéance vous récupérez la valeur nominale. XT sert à séparer le principal et les intérêts. GT, lui, regroupe le collatéral, la dette et la position de levier dans un NFT. Le point le plus crucial est le suivant :
1 FT + 1 XT = 1 Debt Token.
Ainsi, les coûts de l’emprunteur et les revenus du prêteur peuvent être verrouillés directement au moment de la transaction, sans avoir besoin de surveiller quotidiennement un taux variable.
Mais récemment, je pense que le vrai changement concerne la V2.
TermMax ne se contente plus de “créer un pool de prêts à taux fixe”, mais s’étend vers davantage d’axes : agrégation d’ordres, Range Order, Atomic Orders, Idle Fund Deployment, Smart Unwind**.
Désormais, la courbe n’est plus simplement un APR que l’on vous donne : on permet au Curator de définir lui-même la fourchette de taux et la profondeur de liquidité, puis d’agréger différents ordres. L’argent qui n’a pas été emprunté peut aussi être temporairement placé dans Aave, Morpho ou Venus pour générer un rendement variable, puis être réajusté une fois les ordres exécutés.
La page produit la plus récente a intégré PT, ETH, BTC, Stable et RWA dans un marché unifié, et elle a déjà été déployée avec des scénarios d’emprunt liés aux tokens actions d’Ondo.
Même l’or XAUt est déjà entré dans un Vault : le Vault affiché indique actuellement un TVL d’environ 23,78 millions de dollars ; le USDC Vault est d’environ 5,82 millions de dollars.
Donc, quand je regarde TermMax, l’écart de compréhension le plus important n’est pas “est-ce qu’il sait fixer un taux”.
Cette fonctionnalité a déjà été expliquée. Ce qui mérite vraiment d’être observé, c’est :
S’il peut transformer le taux fixe en une infrastructure qui soit échangeable, composable, adaptable au levier, et qui puisse finalement soutenir des actifs RWA.
Et le 25 août, le TGE de TMX est déjà confirmé. Cela me donne au contraire plus envie d’examiner les données que de regarder la promotion.
Après le TGE, la validation réelle portera sur :
Le volume d’échanges augmente-t-il ? Y a-t-il une demande réelle pour le marché à taux fixe ? Les fonds des Vault continuent-ils de croître ? Les frais de protocole peuvent-ils évoluer en même temps que la taille des actifs ?
Récemment, j’ai relu TermMax une nouvelle fois, et j’ai l’impression que ce projet mérite d’être regardé moins pour les mots “prêt à taux fixe” que parce qu’il transforme progressivement cette notion en un véritable marché financier on-chain complet.
Dans le livre blanc, les points les plus essentiels se résument à trois choses :
FT, XT et GT.
En termes simples, FT ressemble à une obligation zéro-coupon qui rembourse à l’échéance : vous l’achetez en dessous de la valeur nominale, puis à l’échéance vous récupérez la valeur nominale. XT sert à séparer le principal et les intérêts. GT, lui, regroupe le collatéral, la dette et la position de levier dans un NFT. Le point le plus crucial est le suivant :
1 FT + 1 XT = 1 Debt Token.
Ainsi, les coûts de l’emprunteur et les revenus du prêteur peuvent être verrouillés directement au moment de la transaction, sans avoir besoin de surveiller quotidiennement un taux variable.
Mais récemment, je pense que le vrai changement concerne la V2.
TermMax ne se contente plus de “créer un pool de prêts à taux fixe”, mais s’étend vers davantage d’axes : agrégation d’ordres, Range Order, Atomic Orders, Idle Fund Deployment, Smart Unwind**.
Désormais, la courbe n’est plus simplement un APR que l’on vous donne : on permet au Curator de définir lui-même la fourchette de taux et la profondeur de liquidité, puis d’agréger différents ordres. L’argent qui n’a pas été emprunté peut aussi être temporairement placé dans Aave, Morpho ou Venus pour générer un rendement variable, puis être réajusté une fois les ordres exécutés.
La page produit la plus récente a intégré PT, ETH, BTC, Stable et RWA dans un marché unifié, et elle a déjà été déployée avec des scénarios d’emprunt liés aux tokens actions d’Ondo.
Même l’or XAUt est déjà entré dans un Vault : le Vault affiché indique actuellement un TVL d’environ 23,78 millions de dollars ; le USDC Vault est d’environ 5,82 millions de dollars.
Donc, quand je regarde TermMax, l’écart de compréhension le plus important n’est pas “est-ce qu’il sait fixer un taux”.
Cette fonctionnalité a déjà été expliquée. Ce qui mérite vraiment d’être observé, c’est :
S’il peut transformer le taux fixe en une infrastructure qui soit échangeable, composable, adaptable au levier, et qui puisse finalement soutenir des actifs RWA.
Et le 25 août, le TGE de TMX est déjà confirmé. Cela me donne au contraire plus envie d’examiner les données que de regarder la promotion.
Après le TGE, la validation réelle portera sur :
Le volume d’échanges augmente-t-il ? Y a-t-il une demande réelle pour le marché à taux fixe ? Les fonds des Vault continuent-ils de croître ? Les frais de protocole peuvent-ils évoluer en même temps que la taille des actifs ?