

#tokenized
tokenized
71,184 vues
347 mentions
Populaire
Récents
·
--
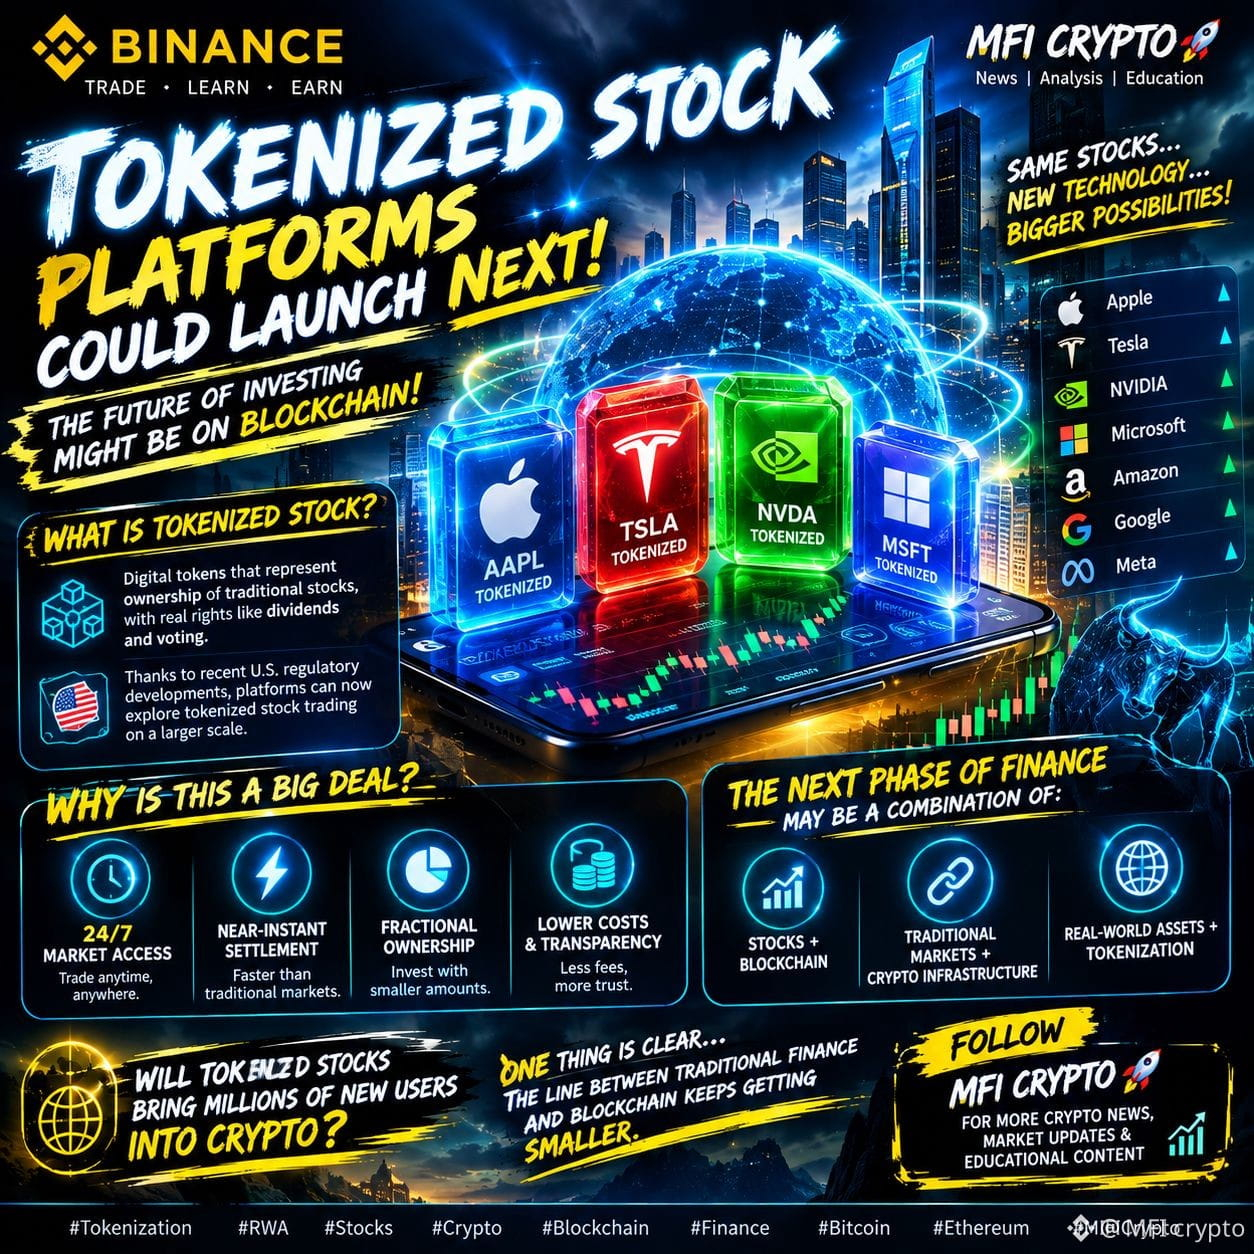
🚨📈 #TOKENIZED PLATEFORMES SUR ACTIONS : POURRAIENT CHANGER L’INVESTISSEMENT POUR TOUJOURS ! 🔥
Imaginez trader des actions 24/7, avec un règlement plus rapide et une propriété fractionnée — le tout alimenté par la technologie blockchain. 👀⚡
Des évolutions récentes de la réglementation américaine ont ouvert la porte aux plateformes pour explorer les actions tokenisées, où des jetons numériques représentent la propriété d’actions traditionnelles tout en préservant des droits tels que les dividendes et le vote.
💥 POURQUOI EST-CE SI IMPORTANT ?
✅ Règlement quasi instantané
✅ Accès aux marchés 24/7
✅ Propriété fractionnée
✅ Coûts plus bas et davantage de transparence
De grandes entreprises et bourses, y compris des acteurs de la crypto et de la finance traditionnelle, explorent déjà ce secteur en plein essor.
🌍 LA PROCHAINE PHASE DE LA FINANCE POURRAIT ÊTRE UNE COMBINAISON DE :
📊 Actions + Blockchain
⚡ Marchés traditionnels + infrastructure crypto
🚀 Actifs du monde réel + tokenisation
La grande question est :
LES ACTIONS TOKENISÉES VONT-ELLES ATTIRER DES MILLIONS DE NOUVEAUX UTILISATEURS DANS LA CRYPTO ? 👀
Une chose est claire — la frontière entre la finance traditionnelle et la blockchain ne cesse de s’amincir. 🔥
🔥 MFI CRYPTO 🚀
Abonnez-vous pour plus d’actualités crypto, de mises à jour du marché et de contenu éducatif.
#Tokenization #RWA #Stocks #Crypto #Blockchain #Finance #Bitcoin #Ethereum #MIFICrypto
#tokenizedstockplatformscouldlaunchnextquarter
{spot}(BTCUSDT)
{spot}(NVDABUSDT)
{future}(TSLAUSDT)
🚨📈 #TOKENIZED PLATEFORMES SUR ACTIONS : POURRAIENT CHANGER L’INVESTISSEMENT POUR TOUJOURS ! 🔥
Imaginez trader des actions 24/7, avec un règlement plus rapide et une propriété fractionnée — le tout alimenté par la technologie blockchain. 👀⚡
Des évolutions récentes de la réglementation américaine ont ouvert la porte aux plateformes pour explorer les actions tokenisées, où des jetons numériques représentent la propriété d’actions traditionnelles tout en préservant des droits tels que les dividendes et le vote.
💥 POURQUOI EST-CE SI IMPORTANT ?
✅ Règlement quasi instantané
✅ Accès aux marchés 24/7
✅ Propriété fractionnée
✅ Coûts plus bas et davantage de transparence
De grandes entreprises et bourses, y compris des acteurs de la crypto et de la finance traditionnelle, explorent déjà ce secteur en plein essor.
🌍 LA PROCHAINE PHASE DE LA FINANCE POURRAIT ÊTRE UNE COMBINAISON DE :
📊 Actions + Blockchain
⚡ Marchés traditionnels + infrastructure crypto
🚀 Actifs du monde réel + tokenisation
La grande question est :
LES ACTIONS TOKENISÉES VONT-ELLES ATTIRER DES MILLIONS DE NOUVEAUX UTILISATEURS DANS LA CRYPTO ? 👀
Une chose est claire — la frontière entre la finance traditionnelle et la blockchain ne cesse de s’amincir. 🔥
🔥 MFI CRYPTO 🚀
Abonnez-vous pour plus d’actualités crypto, de mises à jour du marché et de contenu éducatif.
#Tokenization #RWA #Stocks #Crypto #Blockchain #Finance #Bitcoin #Ethereum #MIFICrypto
#tokenizedstockplatformscouldlaunchnextquarter
1
124
·
--
Tout devient un jeton. Voici pourquoi cela compte.Imaginez posséder une portion d’un gratte-ciel, un bon du Trésor américain ou une barre d’or, puis le négocier à 3 h du matin, un dimanche, depuis votre téléphone. Aucun courtier. Aucune paperasse. Pas d’attente que les marchés ouvrent.
Ce n’est pas un argumentaire. C’est de la tokenisation, et c’est déjà en train de se produire.
Qu’est-ce que la tokenisation ?
La tokenisation transforme la propriété d’un actif en un jeton numérique sur une blockchain. Chaque jeton représente une revendication sur quelque chose de réel, comme un bien immobilier, des obligations, des matières premières ou de l’art, et peut être détenu, envoyé ou échangé comme n’importe quel autre actif crypto.
Tout devient un jeton. Voici pourquoi cela compte.
Imaginez posséder une portion d’un gratte-ciel, un bon du Trésor américain ou une barre d’or, puis le négocier à 3 h du matin, un dimanche, depuis votre téléphone. Aucun courtier. Aucune paperasse. Pas d’attente que les marchés ouvrent.
Ce n’est pas un argumentaire. C’est de la tokenisation, et c’est déjà en train de se produire.
Qu’est-ce que la tokenisation ?
La tokenisation transforme la propriété d’un actif en un jeton numérique sur une blockchain. Chaque jeton représente une revendication sur quelque chose de réel, comme un bien immobilier, des obligations, des matières premières ou de l’art, et peut être détenu, envoyé ou échangé comme n’importe quel autre actif crypto.
1
1
117
*$CRWD
{future}(CRWDUSDT)
– #CrowdStrike #Tokenized Stock – #Binance *
Ceci n’est PAS une crypto-monnaie, c’est des *bStocks / NASDAQ tokenisé* sur Binance Futures / Spot.
*Conditions*
- Prix $212.98 Binance perp Vol $601K, autres plateformes $212.5-213.7 – faible volume crypto vs TradFi
- TradFi $237.65 -3,27% aujourd’hui Haut $247.5 Bas $234.9 Clôture précédente $245.7 – 52S $85.68-$250.32
- ATH token $811.90 juin 2026, plus bas $175.52 juillet 2026 – maintenant $212 = -73% vs ATH, +21% vs plus bas
- Performance : 5J +14,95% TradFi +24,86% 1M +132% 6M, YTD +102% 1A +89% – forte tendance haussière TradFi, token en retard -70% 1M / -64% 3M
- Tendance : TradFi haussier, token crypto baissier à neutre – divergence, financement négatif -0,05%
*Setup Binance*
Sup $212.5 / $206.7 / $175.5 ATL token / $85.68 TradFi
Res $241.55 / $247.5 / $250.32
Long : Binance perp Entrée $210-213 SL $205 TP1 $233 TP2 $241.5 TP3 $247 – suivre l’élan TradFi, faible levier
Break : clôture TradFi >$250 – > ajouter long token à $270
Short : rejet $241-242 TP $212 SL $248 – fade d’arbitrage, risque élevé
*Remarque :* Ne trade pas comme un meme. Cela suit les heures de marché US. Faible liquidité $1,5M OI. Utilise 2x max, surveille l’ouverture du NASDAQ. Meilleur trade TradFi $CRWD si tu peux.
#BuffettStepsDownAsBerkshireChairman
*$CRWD
– #CrowdStrike #Tokenized Stock – #Binance *
Ceci n’est PAS une crypto-monnaie, c’est des *bStocks / NASDAQ tokenisé* sur Binance Futures / Spot.
*Conditions*
- Prix $212.98 Binance perp Vol $601K, autres plateformes $212.5-213.7 – faible volume crypto vs TradFi
- TradFi $237.65 -3,27% aujourd’hui Haut $247.5 Bas $234.9 Clôture précédente $245.7 – 52S $85.68-$250.32
- ATH token $811.90 juin 2026, plus bas $175.52 juillet 2026 – maintenant $212 = -73% vs ATH, +21% vs plus bas
- Performance : 5J +14,95% TradFi +24,86% 1M +132% 6M, YTD +102% 1A +89% – forte tendance haussière TradFi, token en retard -70% 1M / -64% 3M
- Tendance : TradFi haussier, token crypto baissier à neutre – divergence, financement négatif -0,05%
*Setup Binance*
Sup $212.5 / $206.7 / $175.5 ATL token / $85.68 TradFi
Res $241.55 / $247.5 / $250.32
Long : Binance perp Entrée $210-213 SL $205 TP1 $233 TP2 $241.5 TP3 $247 – suivre l’élan TradFi, faible levier
Break : clôture TradFi >$250 – > ajouter long token à $270
Short : rejet $241-242 TP $212 SL $248 – fade d’arbitrage, risque élevé
*Remarque :* Ne trade pas comme un meme. Cela suit les heures de marché US. Faible liquidité $1,5M OI. Utilise 2x max, surveille l’ouverture du NASDAQ. Meilleur trade TradFi $CRWD si tu peux.
#BuffettStepsDownAsBerkshireChairman
131

·
--
Pendant que le Congrès débat, la tokenisation n’attend pas : 📈 💰 Des actifs réels tokenisés on-chain : 46,4 Md$ (croissance de 17,4x en 3 ans) 🔑 Aucun émetteur unique ne détient plus de 10 % de ce marché La législation est optionnelle pour l’adoption, apparemment. #RWA #TOKENIZED zation #Dogecoin eFi
Pendant que le Congrès débat, la tokenisation n’attend pas : 📈 💰 Des actifs réels tokenisés on-chain : 46,4 Md$ (croissance de 17,4x en 3 ans) 🔑 Aucun émetteur unique ne détient plus de 10 % de ce marché La législation est optionnelle pour l’adoption, apparemment. #RWA #TOKENIZED zation #Dogecoin eFi
24

Binance étend à nouveau son écosystème de trading. Aujourd’hui, Binance a annoncé de nouvelles paires de bStocks pour Salesforce (CRMB) et Him's & Her's Health (HIMSB) sur Binance Spot et Convert. Le trading devrait ouvrir à 12:00 UTC.
Pourquoi est-ce important ?
C’est un autre exemple de l’association croissante entre la finance traditionnelle et la technologie blockchain. Binance indique que les utilisateurs éligibles peuvent trader ces titres tokenisés et utiliser Binance Convert, tandis que les paires CRMB/USDT et HIMSB/$USDT bénéficient d’une promotion sans frais maker jusqu’au 30 septembre.
Les bStocks ne sont pas la même chose que posséder directement des actions de Salesforce ou de Him's & Her's. Binance les décrit comme des titres tokenisés représentant certains instruments financiers, dont la disponibilité est restreinte en fonction de la juridiction et de l’éligibilité.
La tendance plus large mérite d’être surveillée : les plateformes crypto connectent de plus en plus le trading basé sur la blockchain aux actifs financiers traditionnels.
⚠️ Vérifiez toujours si un produit est disponible et autorisé dans votre pays avant de trader. Ce message est à but éducatif, pas un conseil financier.
#blockchain #TOKENIZED
61

#SECProposesRuleForBlockchainAndTokenizedSecurities
La SEC se prépare à moderniser et propose des règles pour la blockchain et les titres tokenisés.
Les agents de transfert gèrent les registres de propriété et les opérations sur titres lorsque la tokenisation atteint un niveau institutionnel.
La période de 60 jours constitue le prochain catalyseur, que les règles finales précisent ou non l’intégrité des données de la blockchain, la sécurité et les normes opérationnelles. Les prestataires de conformité pourraient y trouver une voie claire.
La proposition de la SEC met en lumière l’attention croissante portée aux titres tokenisés.
#SEC
#Tokenized
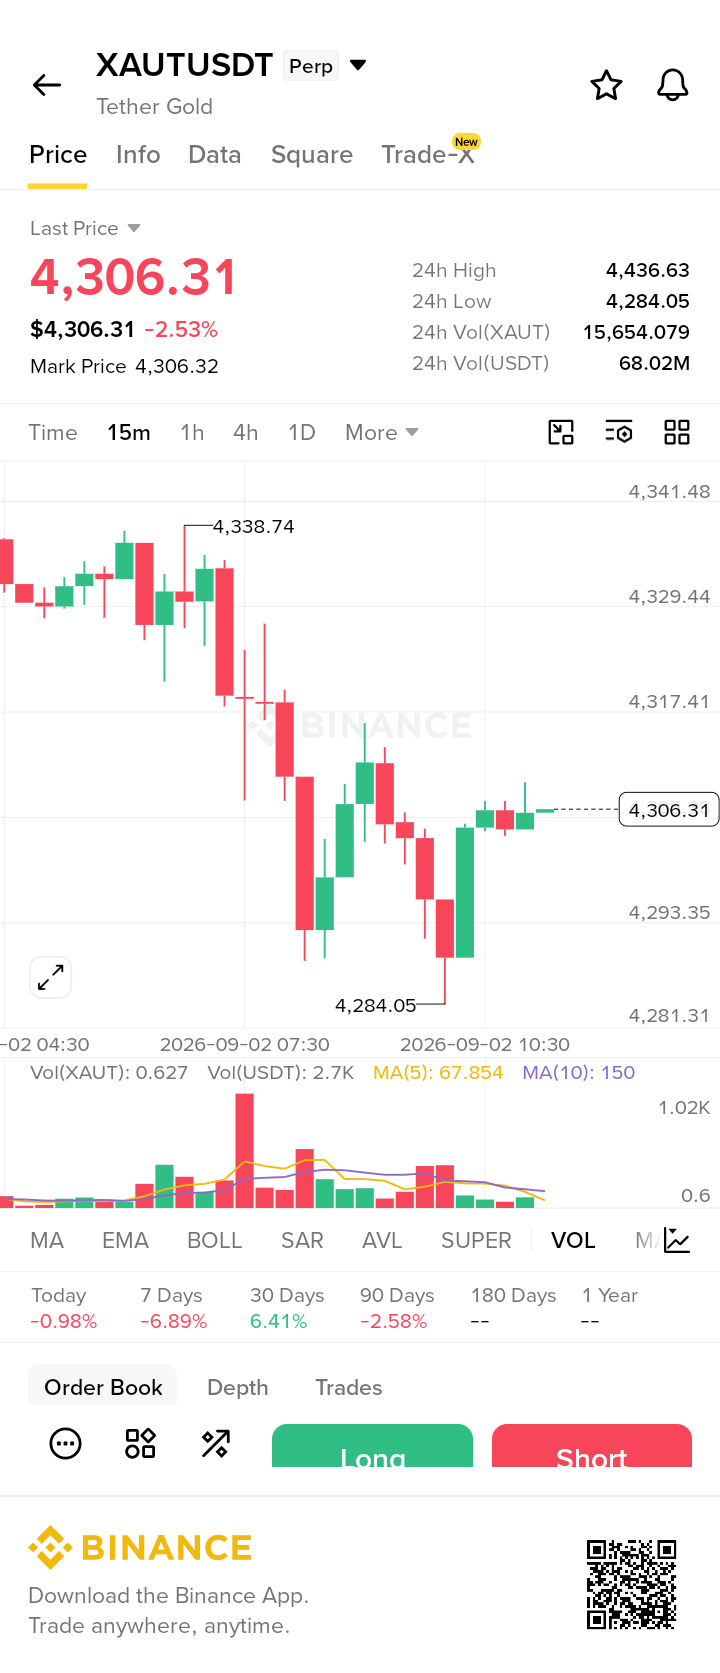
$XAUT
{future}(XAUTUSDT)
#SECProposesRuleForBlockchainAndTokenizedSecurities
La SEC se prépare à moderniser et propose des règles pour la blockchain et les titres tokenisés.
Les agents de transfert gèrent les registres de propriété et les opérations sur titres lorsque la tokenisation atteint un niveau institutionnel.
La période de 60 jours constitue le prochain catalyseur, que les règles finales précisent ou non l’intégrité des données de la blockchain, la sécurité et les normes opérationnelles. Les prestataires de conformité pourraient y trouver une voie claire.
La proposition de la SEC met en lumière l’attention croissante portée aux titres tokenisés.
#SEC
#Tokenized
$XAUT
121
$COHRB se.
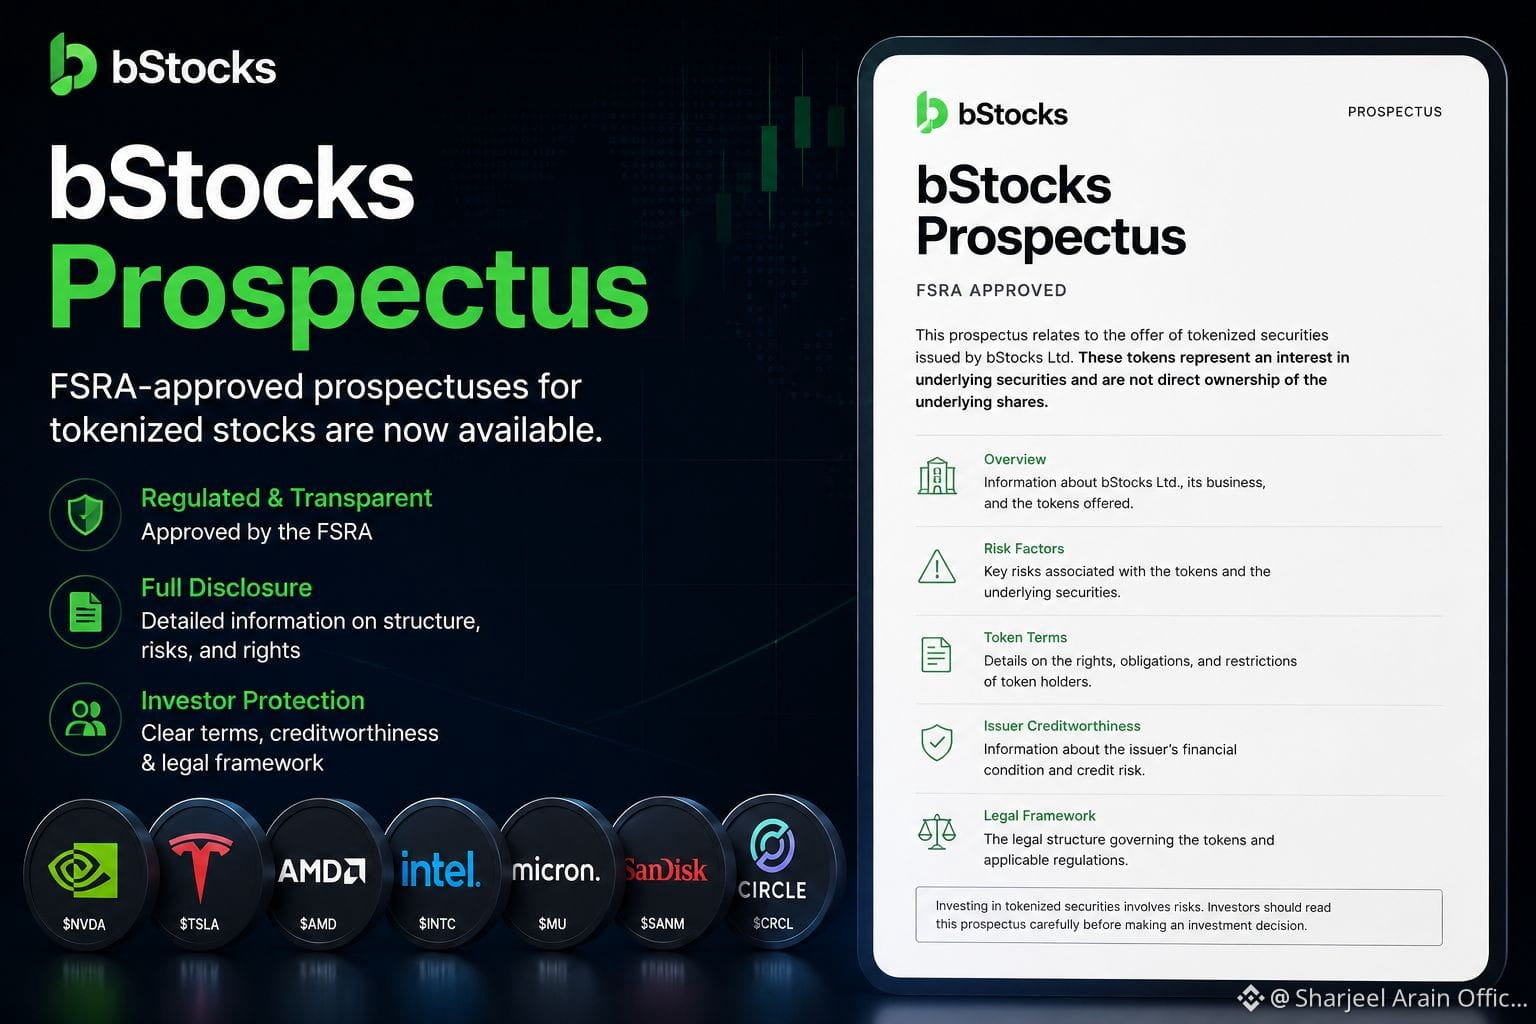
Stocks a publié des prospectus approuvés couvrant des titres tokenisés adossés à des actifs, notamment $NVDA, $TSLA, $AMD, $INTC, $MU, $SANM et plus.
Le prospectus détaille la structure, les risques, la solvabilité de l’émetteur et le cadre juridique derrière Stocks.
📄 Lisez le prospectus : Stocks Prospectus
Sur chaîne. Toujours actif. ⚡
#Stocks #Tokenized Stocks #RWA #Crypto #Blockchain
{spot}(COHRBUSDT)
$COHRB se.
Stocks a publié des prospectus approuvés couvrant des titres tokenisés adossés à des actifs, notamment $NVDA, $TSLA, $AMD, $INTC, $MU, $SANM et plus.
Le prospectus détaille la structure, les risques, la solvabilité de l’émetteur et le cadre juridique derrière Stocks.
📄 Lisez le prospectus : Stocks Prospectus
Sur chaîne. Toujours actif. ⚡
#Stocks #Tokenized Stocks #RWA #Crypto #Blockchain
166
·
--
Haussier
Cette semaine, un fonds américain du Trésor tokenisé a ouvert une distribution aux institutions asiatiques via une bourse de Hong Kong agréée, et deux banques ont réglé un dépôt tokenisé transfrontalier en temps réel sur un réseau partagé.
Dans le même temps, une banque de la Réserve fédérale et des analystes de marché ont commencé.
#FederalReserve
#TOKENIZED
$BTC
{spot}(BTCUSDT)
$BNB
{spot}(BNBUSDT)
$USDC
{spot}(USDCUSDT)
Cette semaine, un fonds américain du Trésor tokenisé a ouvert une distribution aux institutions asiatiques via une bourse de Hong Kong agréée, et deux banques ont réglé un dépôt tokenisé transfrontalier en temps réel sur un réseau partagé.
Dans le même temps, une banque de la Réserve fédérale et des analystes de marché ont commencé.
#FederalReserve
#TOKENIZED
$BTC
$BNB
$USDC
Dans le même temps, une banque de la Réserve fédérale et des analystes de marché ont commencé.
#FederalReserve
#TOKENIZED
$BTC
$BNB
$USDC
72
Vérifié
⚡️ DERNIÈRE NOUVELLE : McKinsey & Company prédit une transformation massive dans la finance mondiale 🌐💵
Que se passe-t-il ?
• McKinsey prévoit un potentiel de ~$4T de changement vers un nouveau système monétaire onchain à trois couches $DOGE
• Le système serait apparemment construit autour de :
• Stablecoins $ASTER
• Dépôts bancaires tokenisés
• Monnaie des banques centrales
• Signes d'une croyance institutionnelle croissante dans l'infrastructure financière basée sur la blockchain
Ce que cela suggère :
• La finance traditionnelle s'attend de plus en plus à ce que le mouvement d'argent migre onchain
• Les stablecoins pourraient devenir l'infrastructure de paiement fondamentale à l'échelle mondiale $WLD
• La tokenisation évolue en une tendance bancaire et de règlement centrale plutôt qu'un cas d'utilisation crypto de niche
Contexte :
• Les grandes banques, les entreprises de paiement et les gouvernements explorent de plus en plus les systèmes de règlement tokenisés
• La croissance des stablecoins s'est rapidement accélérée dans les paiements, les envois de fonds et les marchés de trésorerie
📊 Prise de marché :
Extrêmement haussier pour les stablecoins, les RWAs et l'infrastructure de règlement blockchain. Les prévisions institutionnelles à cette échelle renforcent l'idée que la finance tokenisée pourrait devenir l'une des transformations définissantes des systèmes monétaires mondiaux au cours de la prochaine décennie.
#McKinsey #TOKENIZED #RWAS
1
2k
·
--
Vérifié
Il y a un mois, A-Jian a disséqué DTCC, la société américaine de conservation et de compensation des titres, et a indiqué que celle-ci avait achevé avec succès des tests de transactions sur des actifs tokenisés en environnement de production pour la première fournée. Plus de 30 établissements financiers traditionnels et sociétés d’actifs numériques y ont participé, et le service devrait officiellement démarrer en octobre. Au cours de ce mois, les produits de tokenisation d’actions des CEX, dont Binance, se développent tous à un rythme qui double. J’aimerais donc ré-expliquer en détail ce qui se passe
À la différence d’un simple mappage d’actifs, la solution de la DTCC consiste à faire en sorte que les titres tokenisés conservent l’ensemble de la propriété, des mécanismes de protection des investisseurs et des arrangements de droits correspondant aux titres traditionnels, et non à se contenter d’émettre une “fausse” tokenisation. En tant qu’institution d’infrastructure centrale du système américain de compensation et de règlement des titres, la DTCC est allée elle-même sur le terrain pour tester en environnement de production, plutôt que de s’arrêter à une simple preuve de concept. Ce signal pèse bien plus lourd que celui de n’importe quelle entreprise native crypto qui ferait, à elle seule, un produit de tokenisation
Dans la finance traditionnelle, le socle de la compensation et du règlement migre vraiment vers la chaîne. Plus tôt, la SEC avait déjà, en mars, approuvé que le Nasdaq autorise la négociation sous forme tokenisée de titres cotés répondant à certains critères, en utilisant toujours le même code CUSIP que pour les actions traditionnelles. Ces titres conservent les mêmes droits substantiels et continuent d’être négociés selon les règles existantes des valeurs mobilières
Il est donc évident que la tokenisation des titres avance selon l’idée : “nouvelle bouteille, ancien vin”, mais avec une efficacité de règlement sous-jacente bien plus élevée, plutôt que de lancer un système parallèle entièrement séparé de la régulation. C’est une manœuvre classique de Wall Street. C’est aussi pourquoi cette voie a davantage de chances d’être acceptée et soutenue par les institutions que de nombreuses tentatives de tokenisation purement DeFi
Ainsi, je pense que le lancement officiel du service de la DTCC en octobre constitue un jalon précis qui vaut la peine d’être noté dans l’agenda. Ensuite, cette filière des titres tokenisés connaîtra une expansion significative de l’offre. À partir de maintenant, en commençant à comprendre la forme de base des produits dans ce domaine, on sera bien plus serein que si on s’y mettait dans l’urgence une fois le service lancé #BStocks #TOKENIZED
1
129
·
--
Haussier
🚀 Binance & La nouvelle ère des #TOKENIZED Actifs !
Un changement massif est en cours sur le marché crypto ! Les plateformes d’échange ne sont désormais plus limitées à Bitcoin ou aux altcoins : elles proposent désormais des versions tokenisées d’actions et de métaux précieux (Or/Argent) directement sur leurs plateformes.
Binance et d’autres grandes bourses mènent cette course pour offrir aux utilisateurs la possibilité d’échanger tout dans un seul et même endroit.
📊 Points clés :
Forte croissance : la capitalisation boursière des actifs traditionnels tokenisés est passée de 1,4 milliard de dollars (janvier 2023) à 6,6 milliards de dollars (juin 2024) — soit près de 5 fois !
Domination des futures : la majorité de l’activité de trading est concentrée sur les Futures perpétuels (dérivés), tandis que le trading Spot reste relativement limité pour l’instant.
Rôle de Binance : sur de grandes plateformes comme Binance, les utilisateurs obtiennent désormais une exposition aux actions mondiales et aux matières premières, en plus des cryptos.
🎯 En quoi cela vous concerne ?
Nouvelles opportunités : vous n’avez plus besoin d’un courtier traditionnel séparé pour trader des actions ou des métaux. Tout peut être géré directement depuis un seul portefeuille crypto.
Facteur de risque : comme la plupart des transactions reposent sur l’effet de levier et les futures, la volatilité du marché et le risque lié au levier pourraient augmenter.
💡 Conseil pratique : si vous tradez sur Binance, surveillez le volume de trading Spot. Dès que le volume Spot augmente, cette catégorie d’actifs atteindra une stabilité véritable à long terme !
#FOMCWatching #BNBSmartChainToUndergoHardFork #RussiaPlacesDurovOnInternationalWantedList
1
87
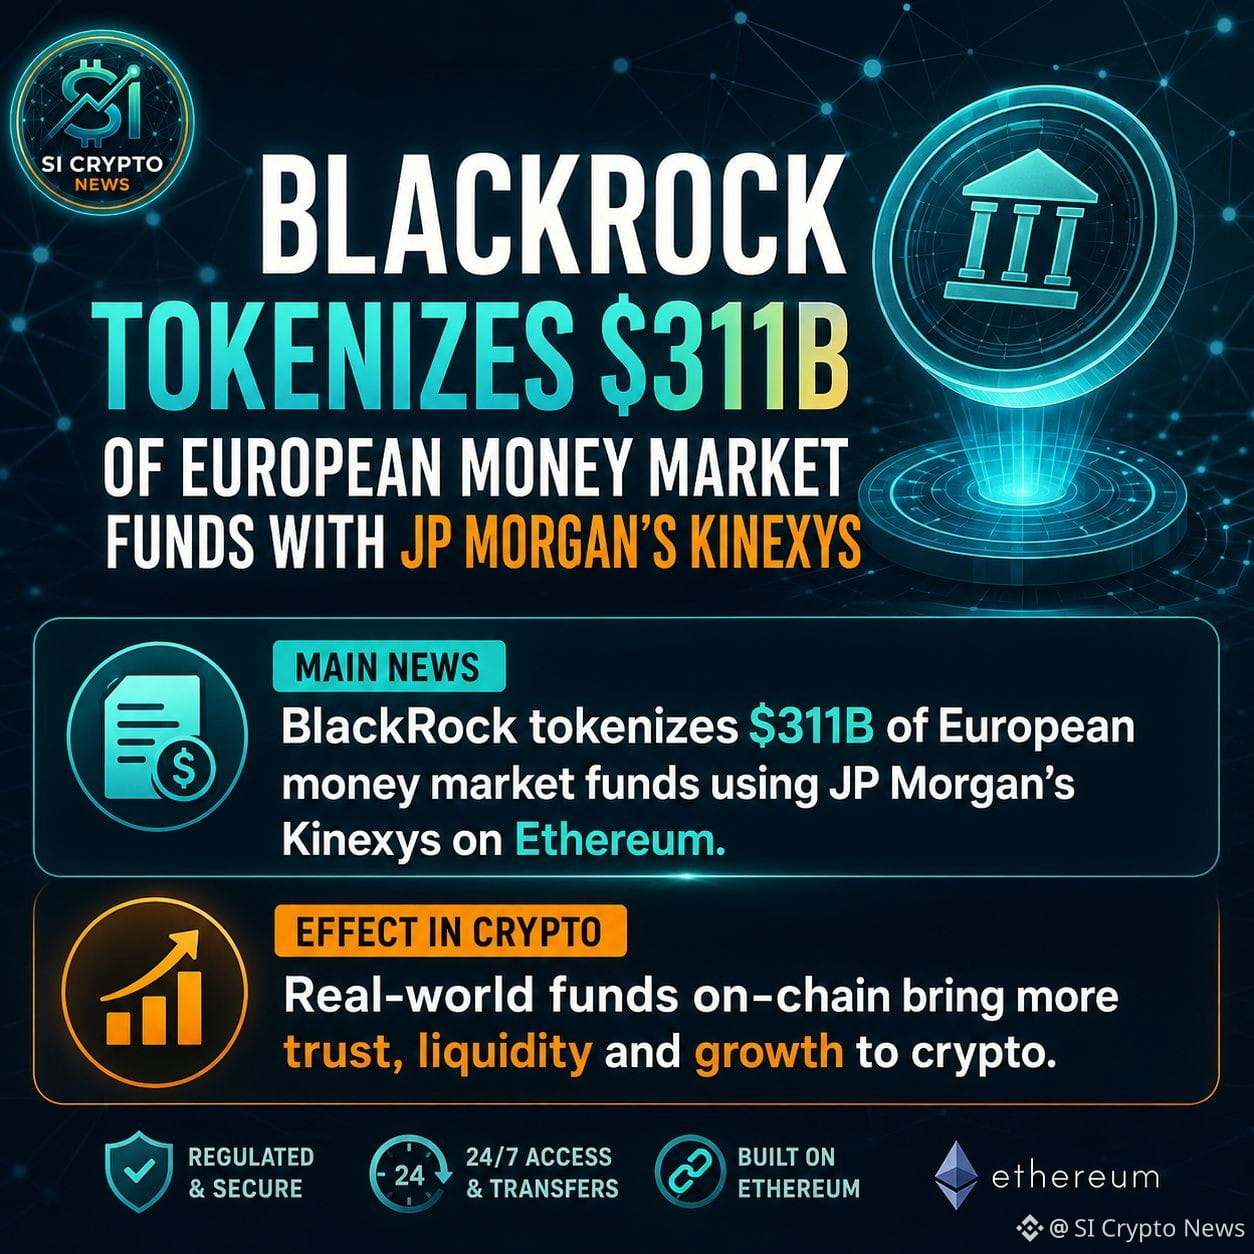
BlackRock apporte 311 milliards de dollars de fonds européens en chaîne : une étape majeure pour la finance blockchain
BlackRock, le plus grand gestionnaire d’actifs au monde, a franchi une nouvelle étape importante vers le futur de la finance. La société a introduit des catégories d’actions tokenisées pour des fonds du marché monétaire européens, d’une valeur combinée de 311 milliards de dollars. Le projet utilise la plateforme blockchain Kinexys de JP Morgan, ainsi que le réseau Ethereum.
En termes simples, la détention de ces parts de fonds peut désormais être représentée par des jetons numériques sur une blockchain. Cela permet aux investisseurs autorisés de transférer leurs avoirs plus efficacement, tout en bénéficiant d’une plus grande transparence et d’une visibilité quasi en temps réel.
L’élément important est que les fonds sous-jacents restent les mêmes. Seul le registre de propriété est modernisé grâce à la technologie blockchain. Les investisseurs reçoivent toujours le même niveau de sécurité, de liquidité et de protection réglementaire, mais grâce à une infrastructure plus rapide et plus efficace.
À l’heure actuelle, ces catégories d’actions tokenisées ne sont disponibles qu’aux investisseurs institutionnels et qualifiés. Toutefois, de nombreux experts pensent que cela pourrait être le début d’un changement plus large, susceptible de finir par toucher les investisseurs particuliers à mesure que la réglementation continue d’évoluer.
Ce mouvement est un autre signal fort montrant que la technologie blockchain s’intègre à la finance « grand public ». De grandes institutions financières ne se contentent plus d’explorer la tokenisation : elles la mettent en pratique.
Si davantage de gestionnaires d’actifs et de banques suivent cette voie, la tokenisation d’actifs du monde réel pourrait s’accélérer considérablement. Cela augmenterait l’efficacité du marché, améliorerait la liquidité et renforcerait la confiance dans les systèmes financiers basés sur la blockchain.
#SICryptoNews #BitcoinETFs #TOKENIZED $BTC
{future}(BTCUSDT)
$LINK
{future}(LINKUSDT)
$XRP
{future}(XRPUSDT)
BlackRock apporte 311 milliards de dollars de fonds européens en chaîne : une étape majeure pour la finance blockchain
BlackRock, le plus grand gestionnaire d’actifs au monde, a franchi une nouvelle étape importante vers le futur de la finance. La société a introduit des catégories d’actions tokenisées pour des fonds du marché monétaire européens, d’une valeur combinée de 311 milliards de dollars. Le projet utilise la plateforme blockchain Kinexys de JP Morgan, ainsi que le réseau Ethereum.
En termes simples, la détention de ces parts de fonds peut désormais être représentée par des jetons numériques sur une blockchain. Cela permet aux investisseurs autorisés de transférer leurs avoirs plus efficacement, tout en bénéficiant d’une plus grande transparence et d’une visibilité quasi en temps réel.
L’élément important est que les fonds sous-jacents restent les mêmes. Seul le registre de propriété est modernisé grâce à la technologie blockchain. Les investisseurs reçoivent toujours le même niveau de sécurité, de liquidité et de protection réglementaire, mais grâce à une infrastructure plus rapide et plus efficace.
À l’heure actuelle, ces catégories d’actions tokenisées ne sont disponibles qu’aux investisseurs institutionnels et qualifiés. Toutefois, de nombreux experts pensent que cela pourrait être le début d’un changement plus large, susceptible de finir par toucher les investisseurs particuliers à mesure que la réglementation continue d’évoluer.
Ce mouvement est un autre signal fort montrant que la technologie blockchain s’intègre à la finance « grand public ». De grandes institutions financières ne se contentent plus d’explorer la tokenisation : elles la mettent en pratique.
Si davantage de gestionnaires d’actifs et de banques suivent cette voie, la tokenisation d’actifs du monde réel pourrait s’accélérer considérablement. Cela augmenterait l’efficacité du marché, améliorerait la liquidité et renforcerait la confiance dans les systèmes financiers basés sur la blockchain.
#SICryptoNews #BitcoinETFs #TOKENIZED $BTC
$LINK
$XRP
74
·
--
Vérifié
🚨 RECORD BATTU : Les Actions Tokenisées Atteignent 15B$ ! 🚨
Wall Street passe officiellement à la blockchain.
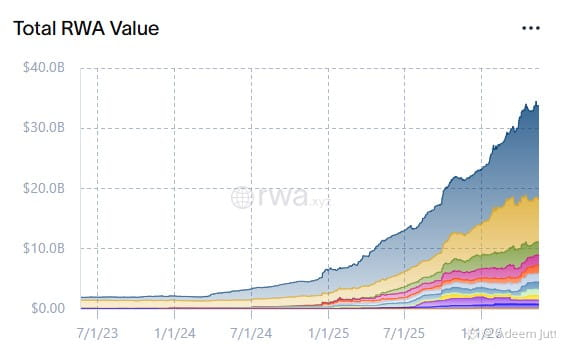
Au T1 2026, le volume de trading des actions tokenisées a explosé à 15,12 milliards de dollars, annihilant complètement la seconde moitié de 2025. Le marché plus large des RWA (Actifs du Monde Réel) a maintenant grimpé à 33,8 milliards de dollars — un pump massif de 1 600 % en seulement deux ans.
Ce n'est pas un engouement de détail. C'est un sweeping de liquidité institutionnelle.
Les géants de la TradFi chassent agressivement le trading mondial 24/7 et le règlement instantané via smart contracts. Avec la SEC qui penche apparemment vers une approbation réglementaire des actifs tokenisés, une vague massive de nouveau capital est sur le point d'inonder l'écosystème crypto. L'écart entre la finance traditionnelle et la DeFi se resserre rapidement.
Êtes-vous positionné pour le supercycle des RWA, ou êtes-vous en train de fade le smart money ? Partagez vos meilleurs bags RWA ci-dessous ! 👇🔥
$BANANAS31 $ZEC $ZEN
{spot}(ZENUSDT)
{spot}(ZECUSDT)
{spot}(BANANAS31USDT)
#TokenizedStocksRecord #TOKENIZED #stock
🚨 RECORD BATTU : Les Actions Tokenisées Atteignent 15B$ ! 🚨
Wall Street passe officiellement à la blockchain.
Au T1 2026, le volume de trading des actions tokenisées a explosé à 15,12 milliards de dollars, annihilant complètement la seconde moitié de 2025. Le marché plus large des RWA (Actifs du Monde Réel) a maintenant grimpé à 33,8 milliards de dollars — un pump massif de 1 600 % en seulement deux ans.
Ce n'est pas un engouement de détail. C'est un sweeping de liquidité institutionnelle.
Les géants de la TradFi chassent agressivement le trading mondial 24/7 et le règlement instantané via smart contracts. Avec la SEC qui penche apparemment vers une approbation réglementaire des actifs tokenisés, une vague massive de nouveau capital est sur le point d'inonder l'écosystème crypto. L'écart entre la finance traditionnelle et la DeFi se resserre rapidement.
Êtes-vous positionné pour le supercycle des RWA, ou êtes-vous en train de fade le smart money ? Partagez vos meilleurs bags RWA ci-dessous ! 👇🔥
$BANANAS31 $ZEC $ZEN
#TokenizedStocksRecord #TOKENIZED #stock
3
1
3
535
·
--
$ONDO
🚨INFO EN DIRECT : ONDO FINANCE OUVRE UNE NOUVELLE PORTE AUX ACTIFS TOKENISÉS
LES ACTIONS TOKENISÉES PEUVENT DÉSORMAIS ÊTRE UTILISÉES COMME GARANTIE POUR LE PERP TRADING.
#ONDO #TOKENIZED #crypt #trading
$ONDO
🚨INFO EN DIRECT : ONDO FINANCE OUVRE UNE NOUVELLE PORTE AUX ACTIFS TOKENISÉS
LES ACTIONS TOKENISÉES PEUVENT DÉSORMAIS ÊTRE UTILISÉES COMME GARANTIE POUR LE PERP TRADING.
#ONDO #TOKENIZED #crypt #trading
🚨INFO EN DIRECT : ONDO FINANCE OUVRE UNE NOUVELLE PORTE AUX ACTIFS TOKENISÉS
LES ACTIONS TOKENISÉES PEUVENT DÉSORMAIS ÊTRE UTILISÉES COMME GARANTIE POUR LE PERP TRADING.
#ONDO #TOKENIZED #crypt #trading
1
121
·
--
$NVDAon Tokenized se négocie à 205,06 $, en baisse de 0,26 %, avec une capitalisation boursière de 35,92 M$. L’évolution du prix reste stable malgré la volatilité plus large du marché. Le token continue de refléter l’intérêt pour les actifs liés à l’IA, et la solidité durable du secteur pourrait soutenir des prix plus élevés au fil du temps. Le mouvement actuel suggère une consolidation plutôt qu’un renversement de tendance.
#NVDAon #AI #Tokenized #crypto $NVDAon
{alpha}(560xa9ee28c80f960b889dfbd1902055218cba016f75)
$NVDAon Tokenized se négocie à 205,06 $, en baisse de 0,26 %, avec une capitalisation boursière de 35,92 M$. L’évolution du prix reste stable malgré la volatilité plus large du marché. Le token continue de refléter l’intérêt pour les actifs liés à l’IA, et la solidité durable du secteur pourrait soutenir des prix plus élevés au fil du temps. Le mouvement actuel suggère une consolidation plutôt qu’un renversement de tendance.
#NVDAon #AI #Tokenized #crypto $NVDAon
#NVDAon #AI #Tokenized #crypto $NVDAon
33


·
--
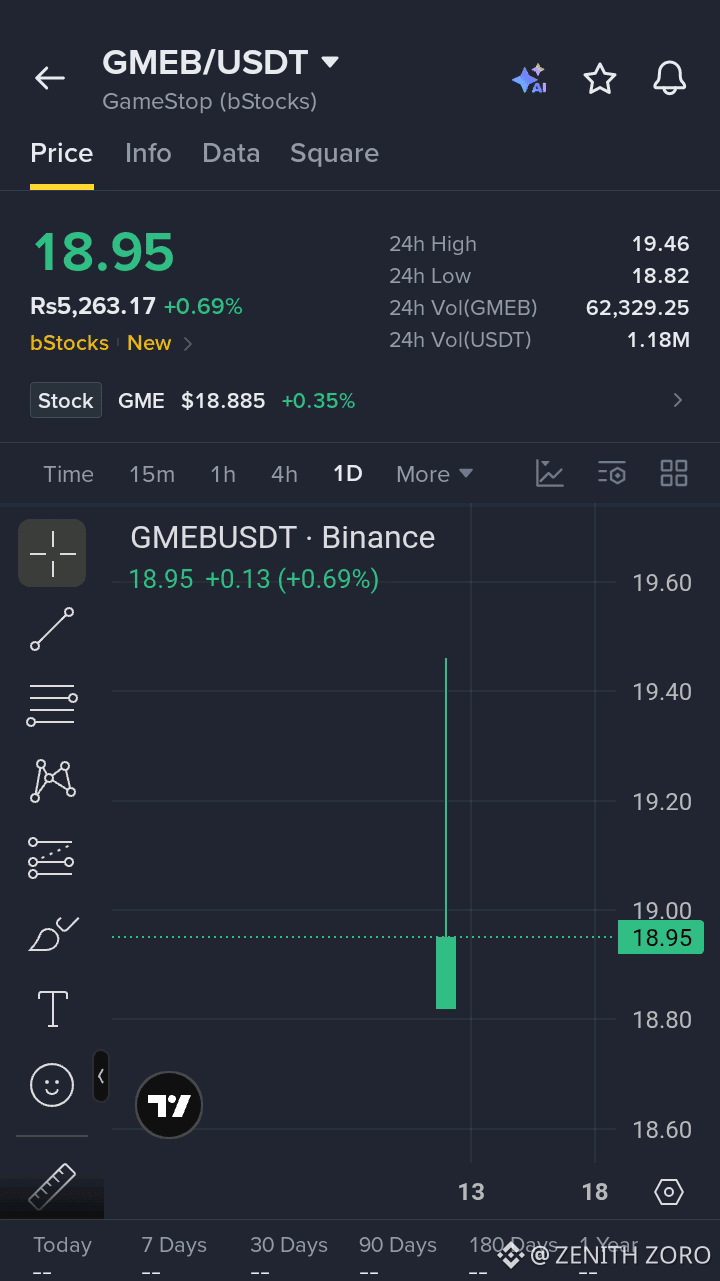
ATTENDEZ. GAMESTOP EST MAINTENANT TOKENISÉ. 🚀
Cette phrase vient de TOUT CHANGER.
$GMEB : Nouvelle annonce
Prix : 18,95 $
Trading : EN DIRECT
Vous pouvez désormais posséder des fractions d’actions.
Échange 24/7.
Aucun courtier requis.
{spot}(GMEBUSDT)
MAIS :
84 % des vendeurs = attention.
C’est un NOUVEAU marché. 👀
#Stocks #Tokenized
ATTENDEZ. GAMESTOP EST MAINTENANT TOKENISÉ. 🚀
Cette phrase vient de TOUT CHANGER.
$GMEB : Nouvelle annonce
Prix : 18,95 $
Trading : EN DIRECT
Vous pouvez désormais posséder des fractions d’actions.
Échange 24/7.
Aucun courtier requis.
MAIS :
84 % des vendeurs = attention.
C’est un NOUVEAU marché. 👀
#Stocks #Tokenized
Cette phrase vient de TOUT CHANGER.
$GMEB : Nouvelle annonce
Prix : 18,95 $
Trading : EN DIRECT
Vous pouvez désormais posséder des fractions d’actions.
Échange 24/7.
Aucun courtier requis.
MAIS :
84 % des vendeurs = attention.
C’est un NOUVEAU marché. 👀
#Stocks #Tokenized
2
250
·
--
Vérifié
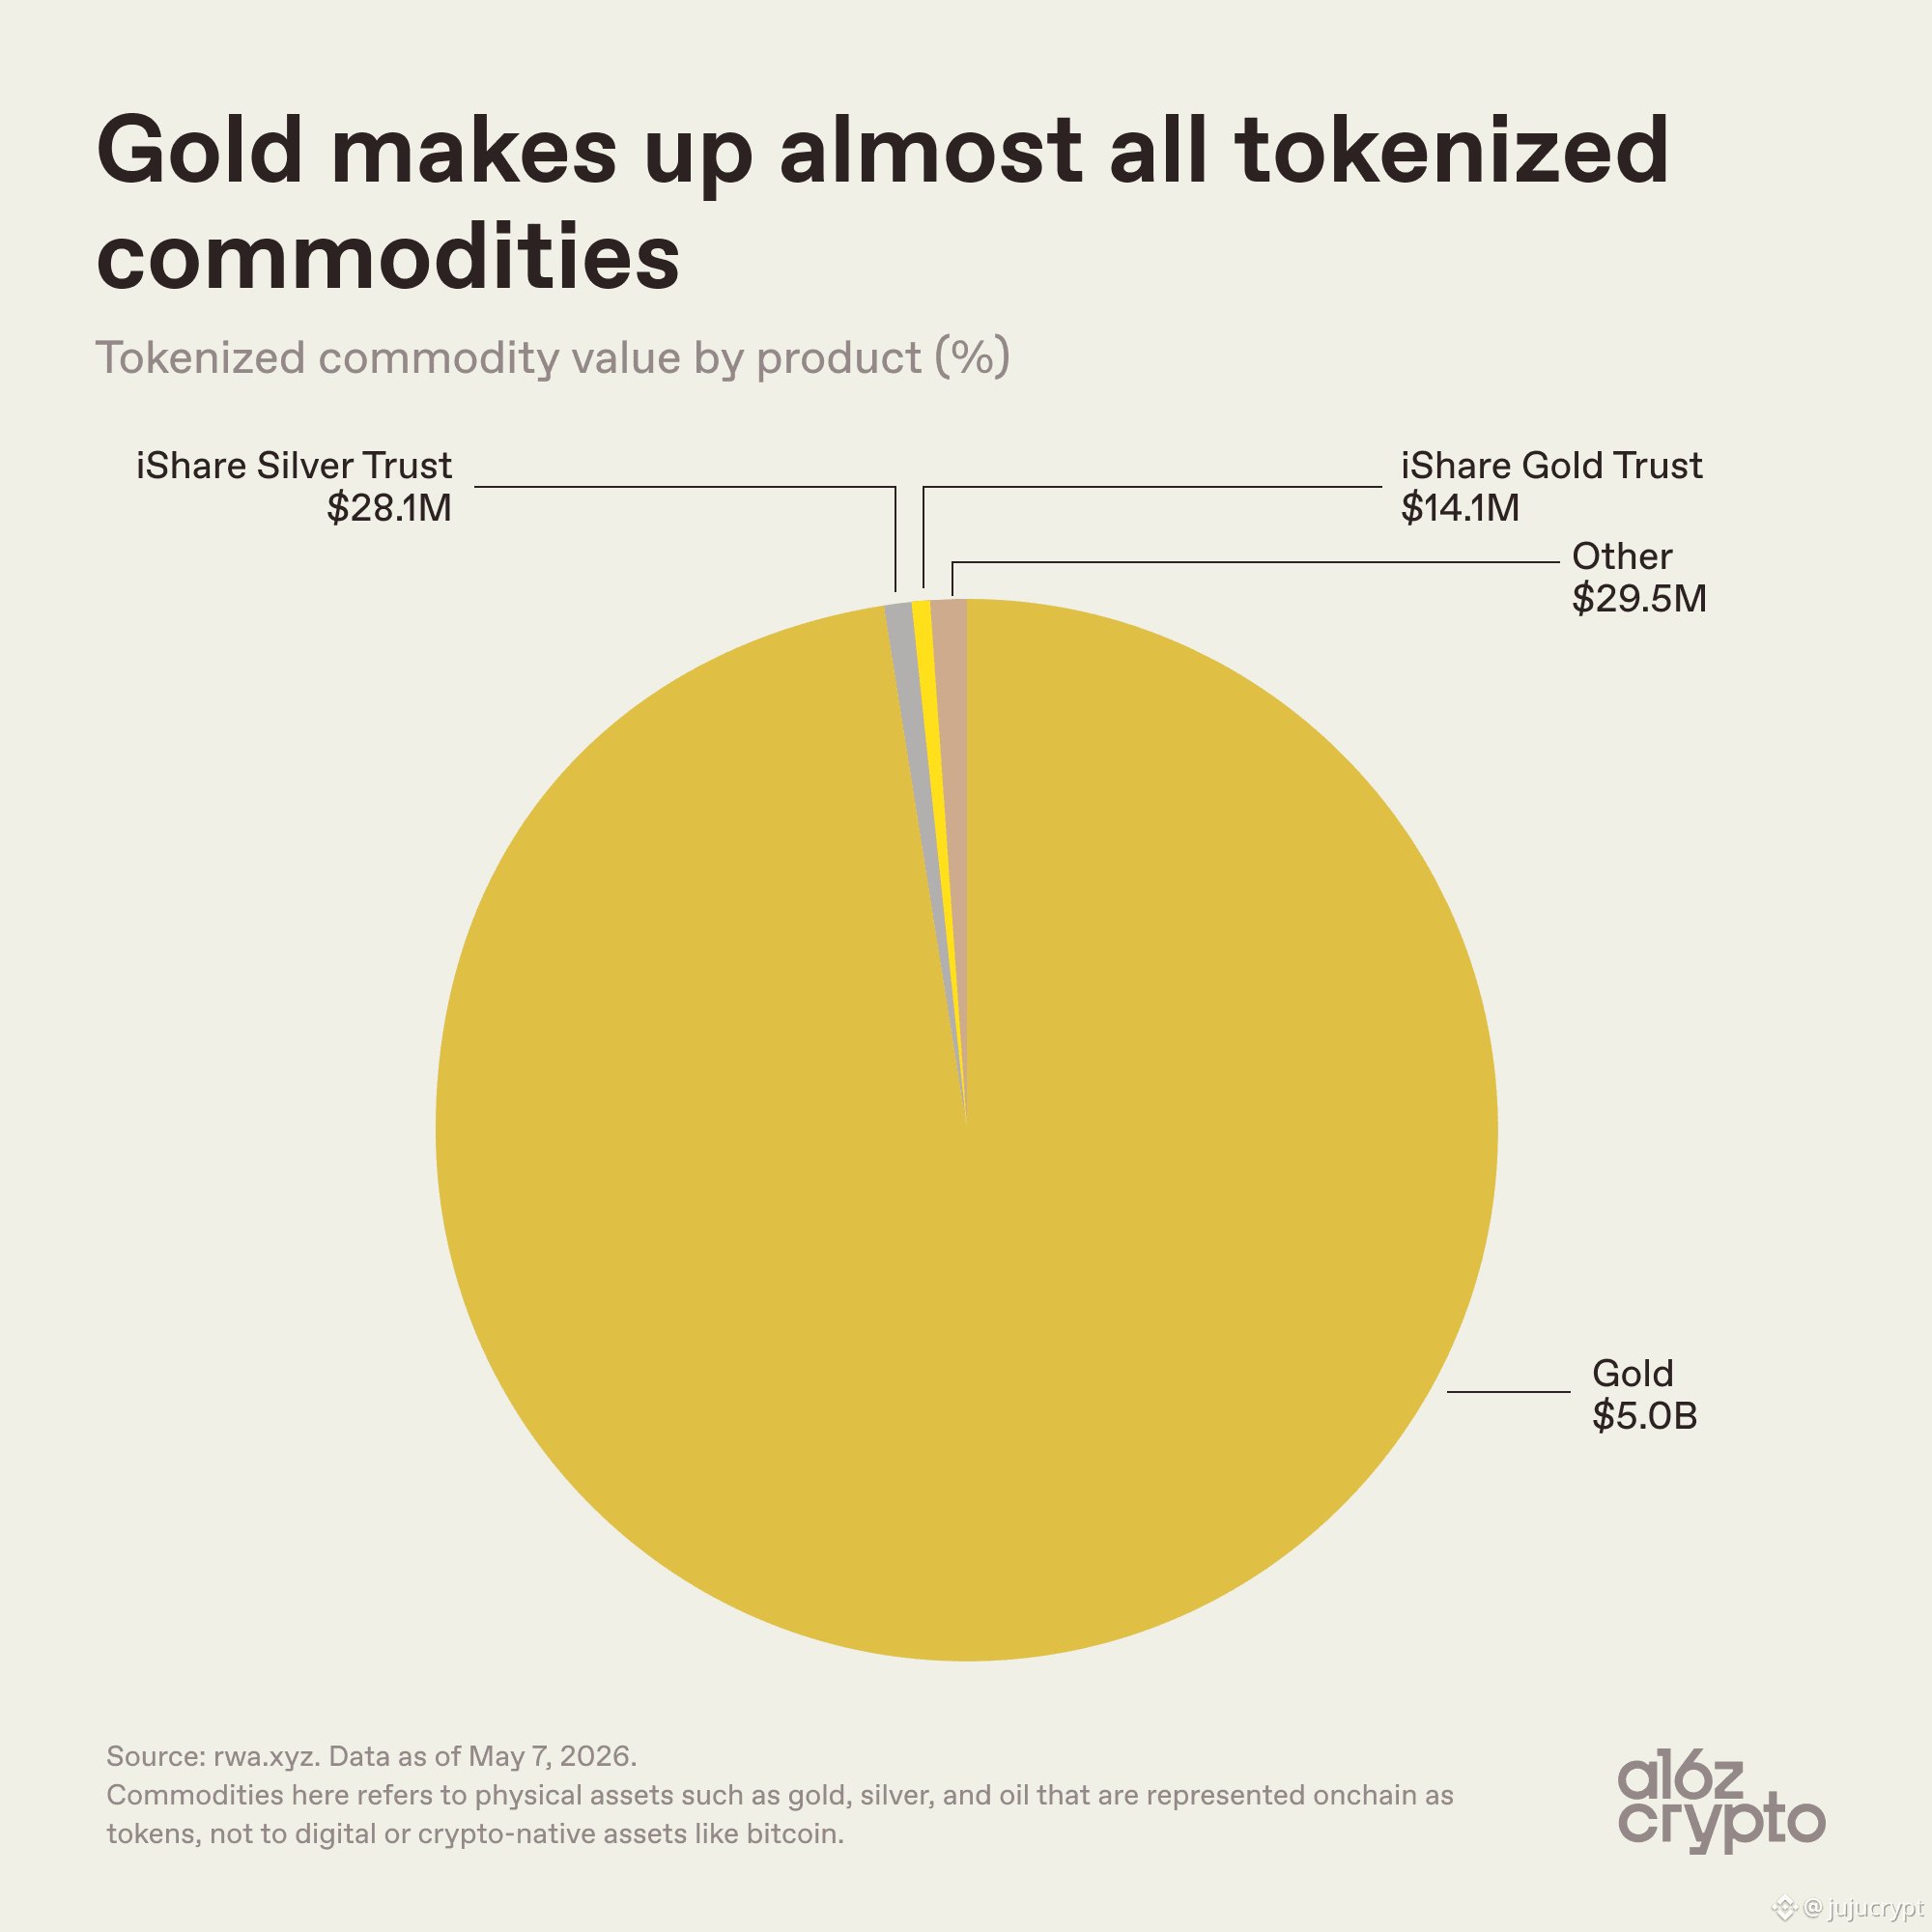
C'est pourquoi je suis toujours haussier sur $XAU .
L'or représente désormais presque toute la valeur des biens tokenisés onchain, avec #TOKENIZED or seul atteignant 5 milliards de dollars.
On dirait que de plus en plus d'investisseurs commencent à voir l'or non seulement comme un refuge dans le TradFi, mais aussi comme l'un des actifs réels les plus solides qui passent dans la crypto grâce à la tokenisation.
#PostonTradFi
4
4
6.9k
·
--
Haussier
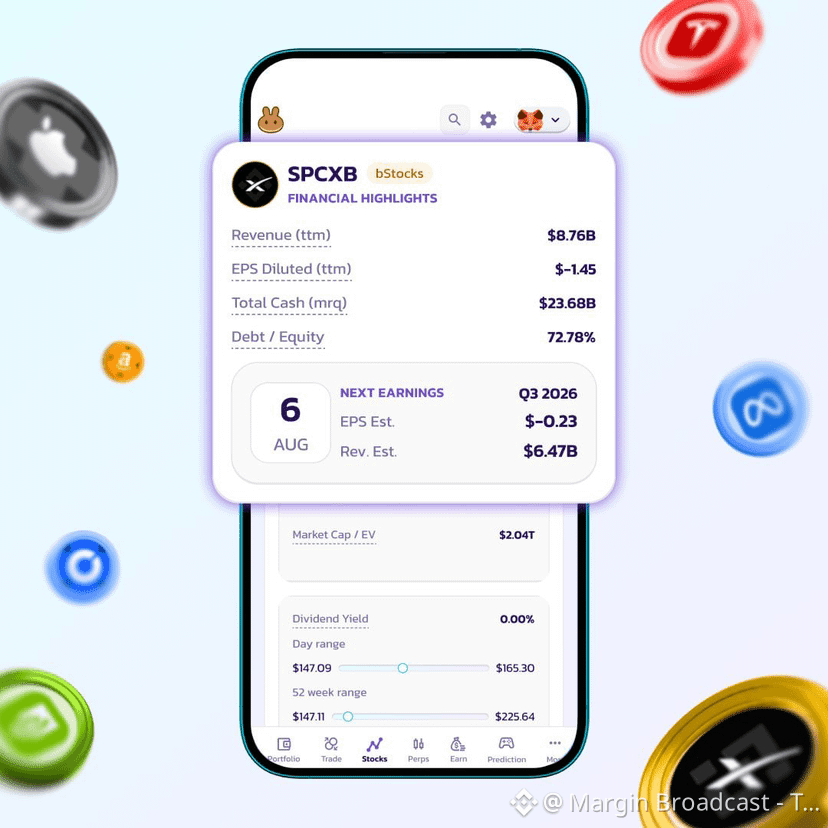
Pancakeswap n’est désormais plus différent d’une application de trading d’actions.
C’est la nouvelle tendance du marché alors que tous les dApps cherchent à améliorer les capacités de négociation d’actions tokenisées et d’actifs du monde réel (RWA).
$CAKE #rwa $SPCXB #TOKENIZED $TSLAB
{spot}(TSLABUSDT)
{spot}(SPCXBUSDT)
{future}(CAKEUSDT)
Pancakeswap n’est désormais plus différent d’une application de trading d’actions.
C’est la nouvelle tendance du marché alors que tous les dApps cherchent à améliorer les capacités de négociation d’actions tokenisées et d’actifs du monde réel (RWA).
$CAKE #rwa $SPCXB #TOKENIZED $TSLAB
C’est la nouvelle tendance du marché alors que tous les dApps cherchent à améliorer les capacités de négociation d’actions tokenisées et d’actifs du monde réel (RWA).
$CAKE #rwa $SPCXB #TOKENIZED $TSLAB
220
·
--
$15T et #blackRock appellent la tokenisation « la prochaine génération pour les marchés. »
Honnêtement, plus je regarde ce qui se passe avec les actifs tokenisés, plus il devient difficile de faire comme si je ne voyais pas.
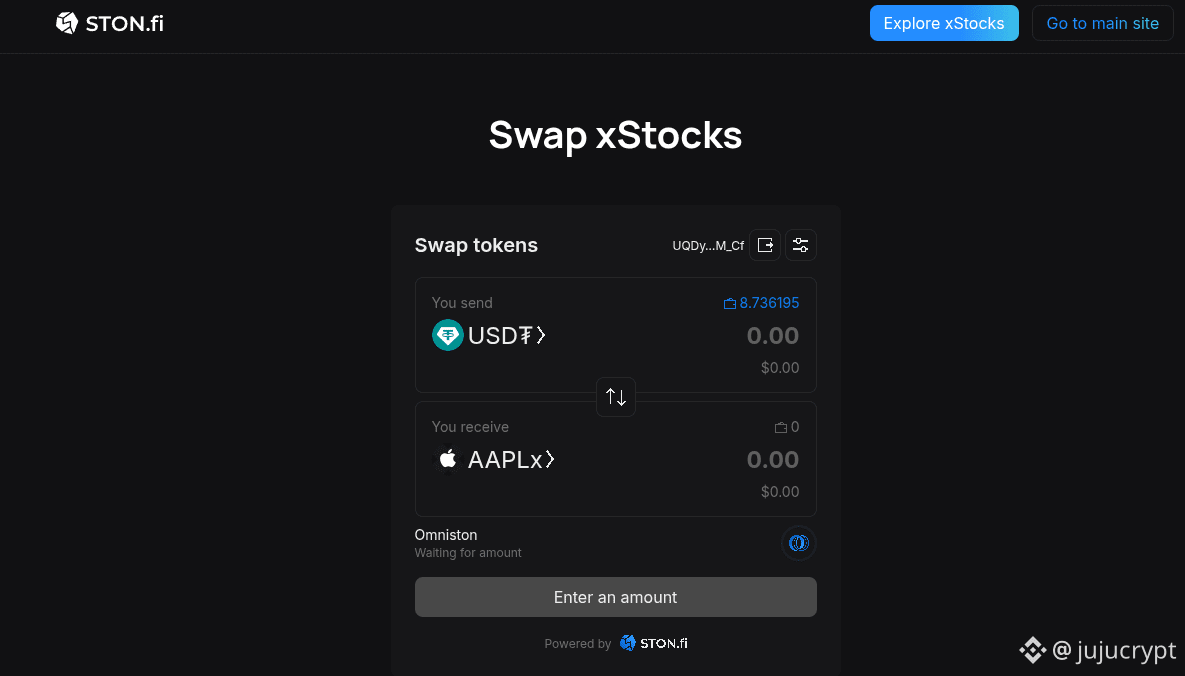
Les xStocks et autres #TOKENIZED actifs commencent à faire en sorte que l’idée d’amener les marchés traditionnels on-chain semble moins être un concept et davantage quelque chose qui est déjà en train de se produire.
J’ai commencé à y prêter davantage attention via STON.fi, en particulier côté xStocks.
Ce qui m’intéresse, ce n’est pas seulement de pouvoir obtenir une exposition à une action tokenisée.
C’est la vision plus large consistant à intégrer des actifs traditionnels dans un environnement où ils peuvent interagir avec la liquidité on-chain, les échanges et l’infrastructure DeFi.
Nous en sommes encore au début, mais à chaque fois que plus d’institutions parlent de tokenisation et que davantage d’actifs passent on-chain, la direction devient un peu plus claire.
L’avenir des marchés pourrait ne pas être la TradFi ou la DeFi.
Cela pourrait être des actifs TradFi qui tournent sur des rails DeFi.
1
5
7.9k
·
--
Le prêt sur actions tokenisées fait face à un nouveau test de risque
Edel Finance a suspendu sa version un de son protocole de prêt après une faille impliquant une garantie en jetons tokenisés d’actions de Google enveloppées.
Que s’est-il passé :
D’après CoinDesk, un attaquant a manipulé la conversion entre GOOGLx et wGOOGLx, faisant en sorte que la garantie enveloppée soit évaluée à environ 78 fois son niveau prévu. L’attaquant a ensuite emprunté sur la base de cette garantie surévaluée, laissant quelque 403 000 $ de créances irrécouvrables.
Pourquoi c’est important :
Cet incident est crucial car il ne s’agissait pas simplement d’une panne d’oracle standard. La faiblesse signalée concernait le mécanisme d’enveloppement et de conversion. Cela compte pour le secteur en croissance des actions tokenisées et des RWA, où les actifs passent souvent par des couches supplémentaires avant d’être utilisés comme garantie.
Risques :
Le montant est limité et Edel a indiqué qu’il absorberait la créance irrécouvrable et rétablirait les soldes. Le risque plus large est structurel : les actifs tokenisés peuvent créer de nouvelles surfaces d’attaque liées au prix et à la garantie.
Analyse de sécurité uniquement, pas un conseil financier.
#DEFİ #security #RWA #TOKENIZED
GOOGLonAlpha
GOOGLUS+2,29%
98
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BitcoinClears$85200
5,242 vues
141 mentions
2
#AltcoinSeasonIndexHoldsAbove60For5Days
30,760 vues
892 mentions
3
#USADPAdds90000JobsInSeptember
13,296 vues
509 mentions
4
#USCorePCEEasesTo3%InAugust
10,565 vues
412 mentions
5
#KospiPostsWorstQuarterSince2020
8,124 vues
415 mentions
6
#SECToClarifyOnChainFundraisingRules
19,589 vues
584 mentions
7
#UKFCAOpensCryptoFirmAuthorization
20,745 vues
505 mentions
8
#JapanMOFStudyGroupOnTokenizedGovtBonds
16,900 vues
403 mentions
9
#QNTRises287%
74,132 vues
854 mentions
10
#TrumpRejectsAIRulesForVoluntaryAudits
45,014 vues
758 mentions