

#swift
swift
1.3M vues
1,095 mentions
Populaire
Récents

·
--
🚨 SWIFT parle de l’avenir de la finance, et les détenteurs de $XRP y prêtent attention. 👀🔥
Les paiements transfrontaliers 24 h/24 et 7 j/7, la monnaie numérique programmable, les titres tokenisés et le règlement atomique deviennent des éléments importants de l’évolution du secteur financier.
Ripple évolue dans cet écosystème plus vaste des paiements par blockchain, ce qui rend les convergences intéressantes à suivre.
Mais voici le point essentiel : le fait que SWIFT discute des infrastructures blockchain ne signifie pas automatiquement qu’il existe un partenariat officiel ou une adoption directe de XRP.
La vraie question est de savoir si XRP et le XRP Ledger joueront un rôle important dans ce système financier en pleine évolution. 🌎
C’est ce que je vais suivre de près. 🚀
#XRP #Ripple #SWIFT
ABDULGHAFFAR_00:
May God bless you and your family with happiness, health and success in every trade 🤲💛
3
1
10
5.8k

·
--
Deux géantes bancaires viennent de transférer de vrais dollars sous forme de tokens, et presque personne parmi les détenteurs de cryptos n’a participé à l’opération.
C’est là que se trouve le piège. Chaque fois qu’un titre comme celui-ci fait la une, les gens, pris par le FOMO, se ruent sur le ticker qui évoque vaguement les paiements ou les actifs du monde réel, avant de découvrir que le produit n’a jamais eu besoin de leur crypto. On ne se fait pas avoir par un contrat. On se fait avoir par une histoire qu’on n’a pas pris le temps de lire.
Le 2 septembre, First Abu Dhabi Bank et Citi ont réglé un véritable paiement en USD avec des dépôts tokenisés sur le registre partagé de Swift. Un dépôt tokenisé, c’est simplement une reconnaissance de dette bancaire dans un nouveau format. C’est une créance sur le bilan de cette banque, conçue pour que deux établissements puissent la transférer dans un registre partagé plutôt que d’attendre que l’ancien circuit de messagerie fasse son travail. Ce n’est pas du $BTC. Impossible de le transférer dans un portefeuille et de partir avec. La promesse reste celle de la banque, et c’est toujours Swift qui tient les rênes.
Le risque, c’est de prendre cela pour une victoire de l’actif que vous détenez déjà. Ces tokens peuvent être gelés ou annulés, car ils sont émis par une banque réglementée, et non par une blockchain neutre. Si la banque a un problème, vous faites la queue avec tous les autres déposants, que votre dépôt soit tokenisé ou non. Et si les trésoriers apprécient vraiment ce circuit, une bonne partie des flux transfrontaliers que les gens continuent d’intégrer dans les cours $XRP ou dans des paris flous sur la tokenisation $ETH pourrait ne jamais quitter le système bancaire. Pour les banques, accélérer les transferts d’argent ne signifie pas que cet argent arrive sur les blockchains sur lesquelles vous tradez.
Si les banques peuvent faire cela sans crypto publique, qu’est-ce qu’on est vraiment en train de valoriser ?
#Tokenization #RWA #Swift
Deux géantes bancaires viennent de transférer de vrais dollars sous forme de tokens, et presque personne parmi les détenteurs de cryptos n’a participé à l’opération.
C’est là que se trouve le piège. Chaque fois qu’un titre comme celui-ci fait la une, les gens, pris par le FOMO, se ruent sur le ticker qui évoque vaguement les paiements ou les actifs du monde réel, avant de découvrir que le produit n’a jamais eu besoin de leur crypto. On ne se fait pas avoir par un contrat. On se fait avoir par une histoire qu’on n’a pas pris le temps de lire.
Le 2 septembre, First Abu Dhabi Bank et Citi ont réglé un véritable paiement en USD avec des dépôts tokenisés sur le registre partagé de Swift. Un dépôt tokenisé, c’est simplement une reconnaissance de dette bancaire dans un nouveau format. C’est une créance sur le bilan de cette banque, conçue pour que deux établissements puissent la transférer dans un registre partagé plutôt que d’attendre que l’ancien circuit de messagerie fasse son travail. Ce n’est pas du $BTC . Impossible de le transférer dans un portefeuille et de partir avec. La promesse reste celle de la banque, et c’est toujours Swift qui tient les rênes.
Le risque, c’est de prendre cela pour une victoire de l’actif que vous détenez déjà. Ces tokens peuvent être gelés ou annulés, car ils sont émis par une banque réglementée, et non par une blockchain neutre. Si la banque a un problème, vous faites la queue avec tous les autres déposants, que votre dépôt soit tokenisé ou non. Et si les trésoriers apprécient vraiment ce circuit, une bonne partie des flux transfrontaliers que les gens continuent d’intégrer dans les cours $XRP ou dans des paris flous sur la tokenisation $ETH pourrait ne jamais quitter le système bancaire. Pour les banques, accélérer les transferts d’argent ne signifie pas que cet argent arrive sur les blockchains sur lesquelles vous tradez.
Si les banques peuvent faire cela sans crypto publique, qu’est-ce qu’on est vraiment en train de valoriser ?
#Tokenization #RWA #Swift
3
Si vous considérez encore SWIFT comme une relique déjà dépassée par la crypto, arrêtez tout de suite.
Les traders continuent de se faire piéger en se ruant sur la dernière tendance, tandis que les véritables transferts de fonds ont lieu discrètement dans le cadre d’expérimentations bancaires. C’est ainsi qu’on passe à côté des liquidités qui, elles, restent.
Le 2 septembre, First Abu Dhabi Bank et Citi ont réglé un véritable paiement en USD à l’aide de dépôts tokenisés sur le registre partagé de SWIFT. J’ai transmis l’information à un collègue des opérations de trésorerie, m’attendant à susciter un peu d’enthousiasme pour la blockchain. Il m’a simplement demandé en quoi cela allégerait le travail quotidien de rapprochement des positions et de suivi des virements échoués.
Cette initiative n’a rien à voir avec des années de tentatives pour remplacer SWIFT, comme $XRP , ni avec la lente adoption par les entreprises de $USDC et de $USDT sur de nouveaux rails. Tout cela a toujours ressemblé à des étapes supplémentaires. Les dépôts tokenisés permettent aux mêmes banques de conserver leur infrastructure existante tout en utilisant un registre partagé. La plupart des preuves de concept précédentes n’ont jamais quitté le laboratoire. Celle-ci a transféré de véritables dollars.
Les personnes qui vont vraiment s’en servir se fichent de nos récits. Ce qui les intéresse, c’est de recevoir moins de courriels et d’avoir une visibilité plus rapide. Quand les équipes opérationnelles commencent à poser des questions concrètes, c’est que le changement est déjà en marche.
À votre avis, qu’est-ce que cela signifie pour l’ancien discours sur la disruption, alors que les banques cherchent simplement à gagner en efficacité sur la chaîne ?
#Tokenization #TradFi #SWIFT
3
·
--
Haussier
Vérifié
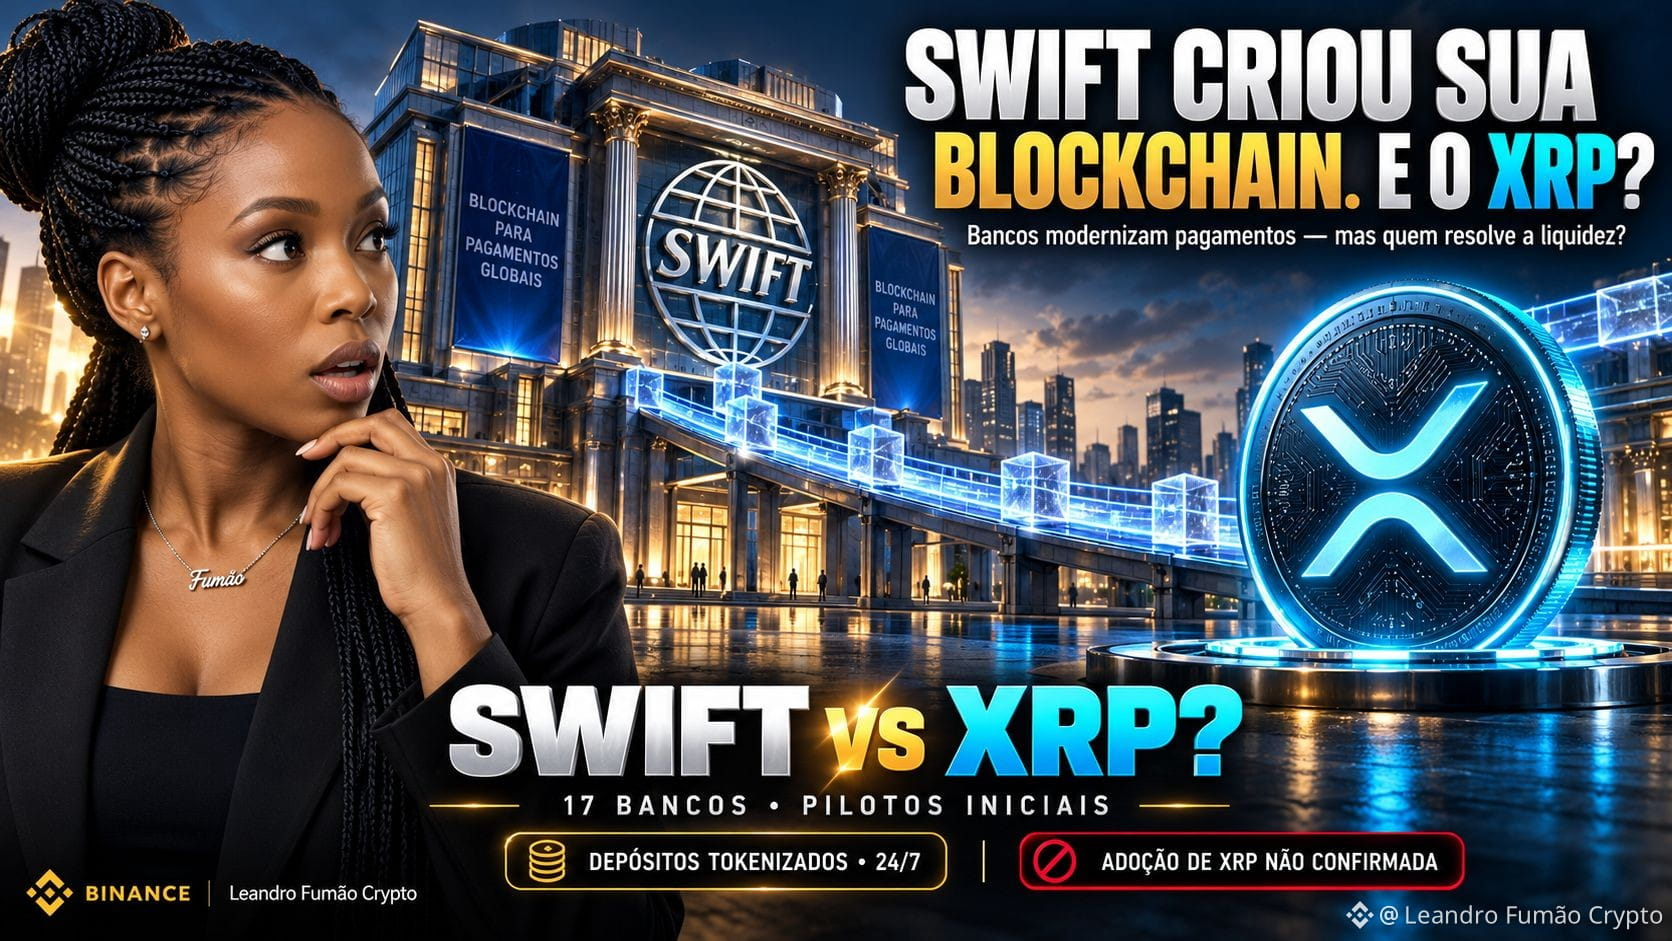
🚨જ⁀➴ SWIFT A CRÉÉ SA BLOCKCHAIN ⥱ ET MAINTENANT ⋙ $XRP ❓
✔️Le système financier international connaît une transformation majeure.
SWIFT, qui relie des milliers d’institutions financières, a déjà développé son propre registre blockchain afin de moderniser les paiements internationaux.
🔥 17 BANQUES ONT ÉTÉ ANNONCÉES POUR LES PREMIERS PROJETS PILOTES.
L’objectif est de permettre des paiements 24 heures sur 24 à l’aide de dépôts bancaires tokenisés.
Mais il y a un détail dont presque personne ne parle.
LA BLOCKCHAIN NE RÉSOUT PAS AUTOMATIQUEMENT LE PROBLÈME DE LA LIQUIDITÉ.
Même avec une infrastructure partagée, les banques doivent toujours gérer différentes devises, la disponibilité des fonds et les mécanismes de règlement.
C’est précisément là qu’une question se pose⤵
QUEL EST LE RÔLE DU $XRP ?
Le XRP pourrait servir d’actif intermédiaire pour convertir des devises, permettant des transferts sans nécessairement dépendre de soldes détenus à l’avance sur chaque marché.
Imaginez la différence⤵
🏦 SWIFT » Coordination des paiements et intégration entre institutions.
⚡ XRP » Potentiel pont de liquidité entre différentes devises et différents marchés.
Mais attention⤵
⚠️ SWIFT N’A PAS ANNONCÉ L’ADOPTION DU XRP DANS SON NOUVEAU REGISTRE.
Il n’est pas non plus avéré que cette infrastructure nécessitera le XRP pour fonctionner.
Les avancées de SWIFT pourraient représenter une concurrence pour certaines solutions de Ripple et, en même temps, montrer que le secteur bancaire adopte des technologies qui semblaient auparavant réservées à l’univers crypto.
Le véritable défi consiste désormais à connecter efficacement les systèmes, les devises et la liquidité.
🔥 SWIFT CONSTRUIT DE NOUVELLES VOIES. MAIS QUI FOURNIRA LES PONTS ?
PENSEZ-VOUS QUE $XRP ET SWIFT SERONT CONCURRENTS OU COMPLÉMENTAIRES ?
⚠️ La chaîne @Fumao ici sur Binance Square 🗣️ Rappel » Cette analyse est fournie à titre informatif et éducatif » Ceci ne constitue pas un conseil financier » Faites toujours vos propres recherches avant d’investir. 👨🎓📚
#xrp #Swift #RippleXRP
🚨જ⁀➴ SWIFT A CRÉÉ SA BLOCKCHAIN ⥱ ET MAINTENANT ⋙ $XRP ❓
✔️Le système financier international connaît une transformation majeure.
SWIFT, qui relie des milliers d’institutions financières, a déjà développé son propre registre blockchain afin de moderniser les paiements internationaux.
🔥 17 BANQUES ONT ÉTÉ ANNONCÉES POUR LES PREMIERS PROJETS PILOTES.
L’objectif est de permettre des paiements 24 heures sur 24 à l’aide de dépôts bancaires tokenisés.
Mais il y a un détail dont presque personne ne parle.
LA BLOCKCHAIN NE RÉSOUT PAS AUTOMATIQUEMENT LE PROBLÈME DE LA LIQUIDITÉ.
Même avec une infrastructure partagée, les banques doivent toujours gérer différentes devises, la disponibilité des fonds et les mécanismes de règlement.
C’est précisément là qu’une question se pose⤵
QUEL EST LE RÔLE DU $XRP ?
Le XRP pourrait servir d’actif intermédiaire pour convertir des devises, permettant des transferts sans nécessairement dépendre de soldes détenus à l’avance sur chaque marché.
Imaginez la différence⤵
🏦 SWIFT » Coordination des paiements et intégration entre institutions.
⚡ XRP » Potentiel pont de liquidité entre différentes devises et différents marchés.
Mais attention⤵
⚠️ SWIFT N’A PAS ANNONCÉ L’ADOPTION DU XRP DANS SON NOUVEAU REGISTRE.
Il n’est pas non plus avéré que cette infrastructure nécessitera le XRP pour fonctionner.
Les avancées de SWIFT pourraient représenter une concurrence pour certaines solutions de Ripple et, en même temps, montrer que le secteur bancaire adopte des technologies qui semblaient auparavant réservées à l’univers crypto.
Le véritable défi consiste désormais à connecter efficacement les systèmes, les devises et la liquidité.
🔥 SWIFT CONSTRUIT DE NOUVELLES VOIES. MAIS QUI FOURNIRA LES PONTS ?
PENSEZ-VOUS QUE $XRP ET SWIFT SERONT CONCURRENTS OU COMPLÉMENTAIRES ?
⚠️ La chaîne @Leandro Fumão Crypto ici sur Binance Square 🗣️ Rappel » Cette analyse est fournie à titre informatif et éducatif » Ceci ne constitue pas un conseil financier » Faites toujours vos propres recherches avant d’investir. 👨🎓📚
#xrp #Swift #RippleXRP
3
128
·
--
Haussier
🏗️🛠️ SWIFT CONSTRUIT QUELQUE CHOSE DE BIEN PLUS GRAND QU’UNE SIMPLE MISE À JOUR DES PAIEMENTS✨🌱
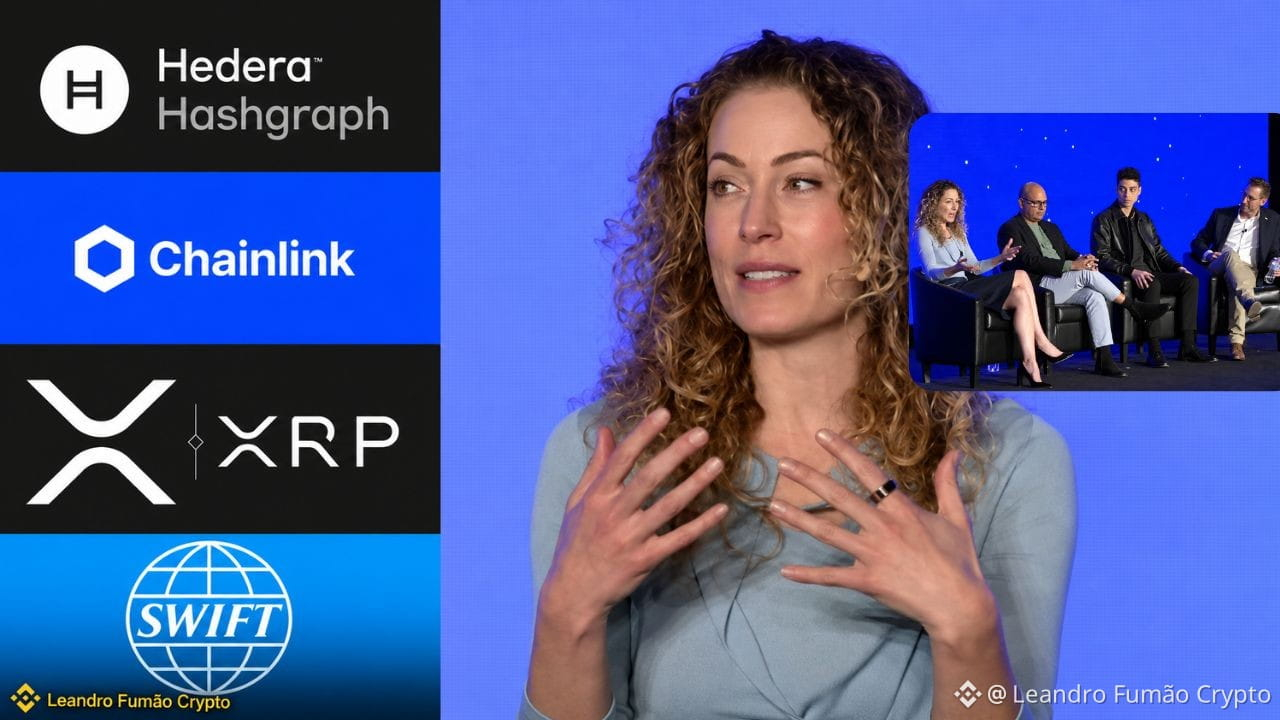
Plus j’examine en détail la direction que cela prend, plus je suis optimiste au sujet de $HBAR ▸ 💲LINK ▸ $XRP ✔️
À HederaCon 2025, Alisa DiCaprio a prévenu que, avec l’explosion des stablecoins et la multiplication des nouveaux instruments financiers, le défi serait de maintenir la circulation de la valeur dans un système de plus en plus fragmenté. En 2026, SWIFT construit précisément la réponse à ce défi.
📌 SWIFT : son registre blockchain partagé compte déjà 17 banques sur six continents (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo et d’autres) qui préparent des transactions de dépôts tokenisés 24 h/24 et 7 j/7. Le réseau relie plus de 11 500 institutions dans plus de 200 pays.
Le plus difficile désormais n’est pas de créer des actifs numériques, mais de les connecter et de trouver de la liquidité entre eux. Trois rôles distincts :
🔗 LINK (Chainlink) : le lien le plus direct avec SWIFT. La solution a testé l’interopérabilité via CCIP, démontré la souscription et le rachat de fonds tokenisés avec UBS AM, et remporté le hackathon de SWIFT en 2025. La DTCC utilise également Chainlink dans la Collateral AppChain (prévision : 4e trimestre 2026).
🏛️ HBAR (Hedera) : Shinhan Bank, Standard Bank et SCB TechX ont testé des transferts multidevises avec un règlement en 3 à 5 secondes. Australian Payments Plus a utilisé HashSphere dans le cadre du projet Acacia de la Banque de réserve d’Australie. CCIP est déjà opérationnel sur le mainnet de Hedera.
💱 XRP (XRPL) : la connectivité technique ne crée pas de liquidité de change. XRPL propose des paiements entre devises, un DEX on-chain, un règlement atomique et l’auto-bridging. Ripple et Bitso amènent MXNB et RLUSD sur XRPL — en théorie, MXNB → XRP → RLUSD, si XRP constitue la meilleure voie.
💡 La thèse : il ne s’agit pas de HBAR contre $LINK contre XRP. Hedera héberge de la valeur réglementée, Chainlink connecte les réseaux et XRP contribue à relier la liquidité entre les devises.
La fragmentation est devenue une réalité, et la finance mondiale construit déjà la réponse. Qui évalue encore ces actifs comme si rien de tout cela ne se produisait ?
#hbar #LINK #xrp #Swift
2
194
·
--
Haussier
Vérifié
😱LE SYSTÈME BANCAIRE DÉCRIT PAR SWIFT AU SIBOS 2026❗
⋙ ET OÙ S’INSÈRE LA CRYPTO $XRP ❓
✎𓂃La question centrale n’est pas « quel système de paiement l’emportera ? », mais plutôt : qui fournira la liquidité entre tous ces systèmes ? Des banques émettent des dépôts tokenisés, des sociétés de gestion tokenisent des fonds, des titres programmables sont créés et les transactions s’effectuent en dehors des heures bancaires.
Davantage de formes de monnaie, d’actifs et de réseaux fonctionnent simultanément.
📌 Swift : le registre blockchain partagé compte déjà 17 banques (Citi, HSBC, BNY, DBS, Standard Chartered, Itaú, UBS, Wells Fargo et d’autres) qui préparent des projets pilotes de dépôts tokenisés.
📌 Recoupements avec Ripple » Standard Chartered a lancé un service de conservation institutionnelle du RLUSD sur le XRPL ; DBS prépare la négociation RLUSD/sgBENJI avec Franklin Templeton ; BNY est le dépositaire principal des réserves de RLUSD ; HSBC est cliente de Ripple Custody.
📌 Infrastructure concrète » Bitso intègre le MXNB au XRPL aux côtés du RLUSD (corridor États-Unis–Mexique) ; CSD BR représente les parts de fonds de BTG Pactual sous forme de MPT ; Ondo OUSG fonctionne 24 h/24 et 7 j/7 avec le RLUSD ; Archax, Aberdeen et Aviva proposent des fonds tokenisés.
📌 DvP et PvP » Le XRPL prend en charge les paiements atomiques entre devises et les transactions groupées « tout ou rien », indispensables pour régler simultanément des liquidités et des titres.
💡 La thèse » Si la banque A émet un dollar tokenisé et la banque B un euro tokenisé, le marché doit pouvoir les échanger. Le XRP est neutre (il ne constitue le passif d’aucune banque) et peut servir de monnaie relais lorsqu’il offre le meilleur itinéraire. La demande réelle proviendrait des teneurs de marché qui détiennent des stocks de XRP, ainsi que des réserves et des frais.
⚠️ Exemple hypothétique » Avec 10 milliards de dollars par jour et 10 % des transactions acheminées via le XRP, un stock de rotation d’environ 100 millions de dollars suffirait.
Facteurs catalyseurs : les opérations de change institutionnelles via $XRP , davantage de banques connectées, le RLUSD utilisé comme garantie et le développement à grande échelle de Ripple Treasury. Ce qui compte maintenant, ce sont les chiffres de volume.
💡 N’oubliez pas : cette analyse est fournie à titre informatif. 📖Faites toujours vos propres recherches avant d’investir.
#xrp #Swift #RLUSD
5
7
1.3k

·
--
Pour rejoindre le registre blockchain de Swift, les banques doivent d’abord réunir trois éléments : une blockchain à accès autorisé qui leur est propre, des fonctionnalités de portefeuille, ainsi que des capacités de tokenisation et de contrats intelligents. Lamine Brahimi, cofondateur de Taurus, a déclaré à CoinDesk que le registre de Swift ne remplace pas les systèmes internes des banques, mais constitue une « couche d’orchestration » : les dépôts tokenisés y circulent à l’échelle transfrontalière 24 h/24 et 7 j/7, tandis que le règlement continue de s’effectuer via les systèmes existants. Les progrès s’accélèrent : en juillet, Swift a indiqué que 17 banques se préparaient à effectuer des transactions en temps réel sur des dépôts tokenisés ; en août, HSBC et Standard Chartered ont réalisé la première transaction interbancaire reposant sur ce registre. DBS et Citi ont ensuite effectué un paiement transfrontalier en dollars pendant le week-end en quelques minutes seulement, alors qu’il fallait auparavant jusqu’à deux jours ouvrables. (Source : X)#Swift #Tokenisation
Pour rejoindre le registre blockchain de Swift, les banques doivent d’abord réunir trois éléments : une blockchain à accès autorisé qui leur est propre, des fonctionnalités de portefeuille, ainsi que des capacités de tokenisation et de contrats intelligents. Lamine Brahimi, cofondateur de Taurus, a déclaré à CoinDesk que le registre de Swift ne remplace pas les systèmes internes des banques, mais constitue une « couche d’orchestration » : les dépôts tokenisés y circulent à l’échelle transfrontalière 24 h/24 et 7 j/7, tandis que le règlement continue de s’effectuer via les systèmes existants. Les progrès s’accélèrent : en juillet, Swift a indiqué que 17 banques se préparaient à effectuer des transactions en temps réel sur des dépôts tokenisés ; en août, HSBC et Standard Chartered ont réalisé la première transaction interbancaire reposant sur ce registre. DBS et Citi ont ensuite effectué un paiement transfrontalier en dollars pendant le week-end en quelques minutes seulement, alors qu’il fallait auparavant jusqu’à deux jours ouvrables. (Source : X)#Swift #Tokenisation
23

Swift exige une couche interne pour le registre blockchain, avertit Taurus
- Les banques ont besoin d’un registre à accès autorisé distinct, d’outils de portefeuille et de capacités de contrats intelligents avant d’utiliser le réseau de dépôts tokenisés de Swift
- Lamine Brahimi (Taurus) met en garde contre cette exigence
#BinanceSquare #CryptoNews #Swift #Taurus
$btc $eth
#vlikevn Titanbot
Source : CoinDesk
279
·
--
Vérifié
🌐 Le monopole du SWIFT en danger : IBM débloque les dépôts tokenisés
Plus de 150 trillions de dollars circulent chaque année via le système traditionnel de paiements internationaux, et cette autoroute centenaire vient de subir une grande mise à jour technologique en coulisses.
D’après des informations officielles recueillies par Livecoins, IBM a libéré les tests pratiques de dépôts tokenisés directement intégrés au nouvel écosystème blockchain de SWIFT via une version bêta de son adaptateur numérique.
La thèse qui anime le marché institutionnel est l’élimination des coûts et du manque de rapidité du règlement traditionnel. La migration interbancaire accélère l’adoption mondiale des standards de messagerie ISO 20022.
Bien que les tests se déroulent dans des environnements autorisés, des investisseurs à court et à long terme s’appuient sur cette actualité pour se positionner sur les réseaux publics orientés utilité d’entreprise et commerce international :
$XDC (XDC Network) — Blockchain conçue selon des standards de conformité pour la numérisation des lettres de crédit et le financement du commerce.
$XRP — Actif axé sur la fourniture de liquidité à la demande (ODL) pour un règlement transfrontalier rapide.
$HBAR — Réseau à haute vitesse et taux fixe disposant de sa propre présence au Conseil de gouvernance d’entreprise d’IBM.
🎯 Surveillez la liquidité :
La tokenisation bancaire sort de la théorie. Touchez les tickers XDC, XRP ou HBAR ci-dessous pour évaluer la force acheteuse sur le Spot et suivre les mouvements du marché d’aujourd’hui !
#Livecoins #SWIFT #ISO20022 #InfraestruturaWeb3 #Write2Earn
1
1.1k
·
--
Haussier
Vérifié
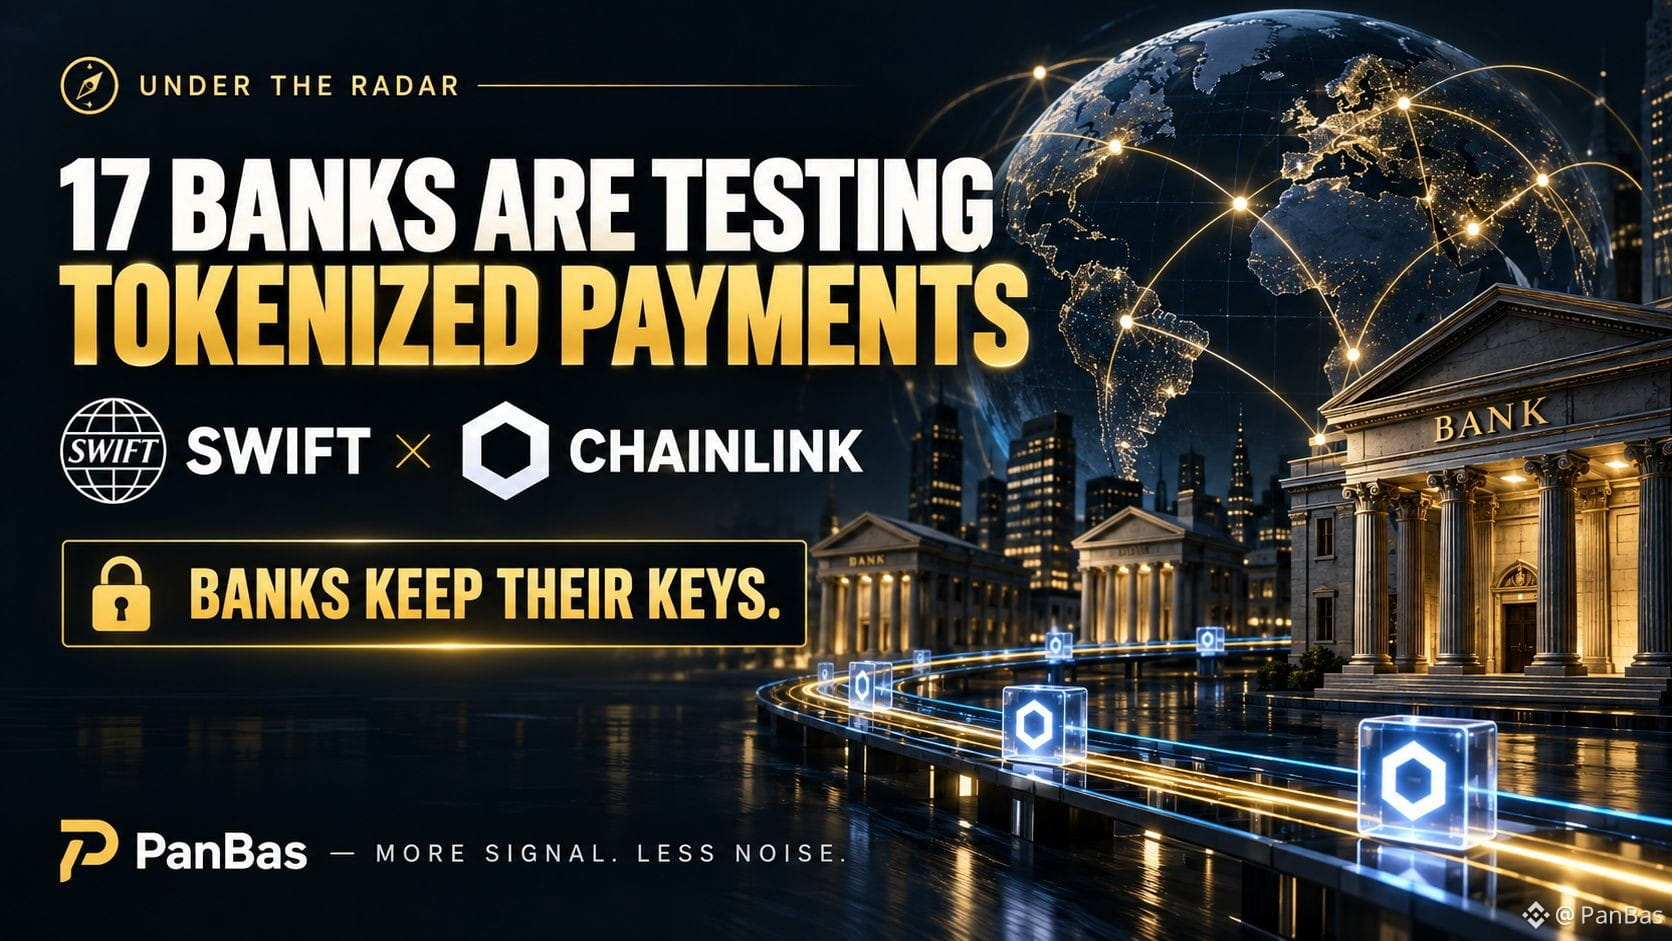
🧭 EN CALEÇON: $LINK
17 BANQUES. 6 CONTINENTS. DES PAIEMENTS TOKENISÉS 24/7.
Et presque personne ne parle de la partie qui compte le plus.
Swift a 17 banques qui préparent un pilote de paiements transfrontaliers en utilisant des dépôts tokenisés sur son registre basé sur la blockchain.
Et Chainlink permet désormais aux institutions financières de se connecter via CRE.
Mais voici la partie qui a retenu mon attention :
🔐 LES BANQUES GARDENT LEURS PROPRES CLÉS.
Chainlink utilise un modèle de signature en libre-service.
En termes simples, les banques peuvent utiliser l’infrastructure sans abandonner le contrôle de l’autorisation des transactions.
🧩 Et ça résout l’une des plus grandes questions institutionnelles autour de la blockchain :
« Comment utiliser cela sans perdre le contrôle ? »
Il y a un autre détail important.
Ces dépôts tokenisés n’ont pas besoin de devenir un autre stablecoin spéculatif.
Ils peuvent rester une monnaie émise par les banques pendant que Swift coordonne le règlement entre les institutions.
Donc, la configuration ressemble à ça :
⚡ Paiements transfrontaliers 24/7
🏦 monnaie émise par les banques
🔐 les banques gardent le contrôle
🌍 le réseau mondial de Swift
Cela NE signifie PAS que les banques déplacent soudainement tout sur la blockchain.
Les pilotes doivent encore prouver qu’ils fonctionnent à grande échelle.
Mais la direction compte.
🧭 CE QUE JE SURVEILLE :
Pas la prochaine bougie $LINK .
Je surveille si ce pilote à 17 banques devient une infrastructure réutilisable.
Parce que si les dépôts tokenisés deviennent des voies de paiement normales pour les banques…
c’est une histoire bien plus grande que n’importe quel pump crypto.
Plus de signal. Moins de bruit.
#Chainlink #Swift #Tokenization
80
·
--
Ceux qui méprisent le secteur des cryptos et qui viennent du vieux monde bancaire… ont finalement admis la première chose publiquement : « La DeFi n’est pas l’ennemie. »
Le patron de Swift a déclaré lors du sommet Sibos à Miami que sa maison branchera désormais tout via ses infrastructures : monnaies fiduciaires, actifs tokenisés. Plus de 200 pays et 40 000 couloirs de transferts seront couverts ; 17 grandes banques règlent déjà en temps réel des actifs tokenisés 24 heures sur 24 sur cette plateforme, avec l’euro, la livre sterling et le dollar au complet.
En clair : les banques intègrent officiellement le « on-chain » dans leur camp.
La prochaine fois que quelqu’un de votre famille vous dira que les cryptos que vous achetez ne valent rien, envoyez-lui ce lien.
Selon vous, dans cinq ans, les transferts de fonds transfrontaliers seront-ils d’abord remplacés par les stablecoins, ou bien Swift va-t-il d’abord intégrer les stablecoins dans ses propres canaux ?
#Swift #代币化
113
·
--
Haussier
🔥 $XRP arrive pour un marché mondial des paiements de 155 000 milliards de dollars ! 🌎💰
Ripple ne joue pas petit — il vise l’énorme infrastructure mondiale des paiements derrière SWIFT. 🏦⚡
💥 LA GRANDE OPPORTUNITÉ
• Brad Garlinghouse a évalué l’opportunité des paiements aux entreprises à près de 120 000 milliards de dollars dans le volume de la trésorerie d’entreprise.
• L’acquisition de GTreasury par Ripple donne accès à des rails de paiement d’entreprise historiques traitant 13 000 milliards de dollars+ par an. 🌐
🚀 L’ADOPTION INSTITUTIONNELLE ACCÉLÈRE
🇰🇷 Jeonbuk Bank a remplacé des virements SWIFT de plusieurs jours par Ripple Payments.
⚡ ACI Worldwide a ajouté XRP comme itinéraire de règlement pris en charge, s’intégrant à une infrastructure qui traite une part significative des flux mondiaux de paiements.
⚠️ MISE AU POINT SUR LA RÉALITÉ DU XRP
L’infrastructure de paiement de Ripple ne signifie pas que chaque transaction utilise directement $XRP .
Les transactions peuvent être réglées via la monnaie fiduciaire, des stablecoins ou du XRP — notamment à mesure que RLUSD continue de s’étendre. 💵🔗
Mais le tableau d’ensemble reste le même :
🌍 Les rails de paiement mondiaux évoluent.
🏦 Les institutions se connectent.
⚡ Le règlement s’accélère.
🚀 Ripple se positionne au cœur de l’infrastructure.
$XRP pourrait-il devenir un actif-pont majeur dans la prochaine ère des paiements mondiaux ? 👀🔥
#XRP #Ripple #Crypto #Finance #Fintech #SWIFT
{spot}(XRPUSDT)
🔥 $XRP arrive pour un marché mondial des paiements de 155 000 milliards de dollars ! 🌎💰
Ripple ne joue pas petit — il vise l’énorme infrastructure mondiale des paiements derrière SWIFT. 🏦⚡
💥 LA GRANDE OPPORTUNITÉ
• Brad Garlinghouse a évalué l’opportunité des paiements aux entreprises à près de 120 000 milliards de dollars dans le volume de la trésorerie d’entreprise.
• L’acquisition de GTreasury par Ripple donne accès à des rails de paiement d’entreprise historiques traitant 13 000 milliards de dollars+ par an. 🌐
🚀 L’ADOPTION INSTITUTIONNELLE ACCÉLÈRE
🇰🇷 Jeonbuk Bank a remplacé des virements SWIFT de plusieurs jours par Ripple Payments.
⚡ ACI Worldwide a ajouté XRP comme itinéraire de règlement pris en charge, s’intégrant à une infrastructure qui traite une part significative des flux mondiaux de paiements.
⚠️ MISE AU POINT SUR LA RÉALITÉ DU XRP
L’infrastructure de paiement de Ripple ne signifie pas que chaque transaction utilise directement $XRP .
Les transactions peuvent être réglées via la monnaie fiduciaire, des stablecoins ou du XRP — notamment à mesure que RLUSD continue de s’étendre. 💵🔗
Mais le tableau d’ensemble reste le même :
🌍 Les rails de paiement mondiaux évoluent.
🏦 Les institutions se connectent.
⚡ Le règlement s’accélère.
🚀 Ripple se positionne au cœur de l’infrastructure.
$XRP pourrait-il devenir un actif-pont majeur dans la prochaine ère des paiements mondiaux ? 👀🔥
#XRP #Ripple #Crypto #Finance #Fintech #SWIFT
107
🧐🧐 #ChainlinkLaunchesBankSWIFTLedgerFramework
🔥 $LINK Vient de consolider son monopole sur le règlement TradFi 🔥
Le 28 septembre 2026, Chainlink a discrètement lâché une bombe absolue que la plupart des traders de détail passent complètement à côté.
L’environnement d’exécution Chainlink (CRE) autorise désormais officiellement les banques à connecter directement leur infrastructure existante de signature de transactions au grand livre blockchain compatible EVM de SWIFT.
Voici pourquoi il s’agit d’un changement structurel du marché :
⭕ 17 grandes institutions financières préparent activement des transactions pilotes en conditions réelles.
⭕ Les banques conservent l’intégralité de la garde et du contrôle de leurs clés privées tout en exécutant des paiements transfrontaliers 24/7 à l’aide de dépôts tokenisés.
⭕ Le réseau de SWIFT compte plus de 11 500 institutions. Chainlink se positionne comme l’unique passerelle d’interopérabilité pour l’ensemble de cette réserve de liquidité.
🧐 Verdict professionnel (Macro haussier) : Couplé au lancement de CCIP 2.0, les revenus d’entreprise off-chain et on-chain sont convertis en jetons LINK pour la Réserve Chainlink.
Nous passons de la spéculation à des achats institutionnels contraints. Accumulez $LINK fortement lors de toute baisse du marché macro.
#Swift
160

Vérifié
#chainlinklaunchesbankswiftledgerframework
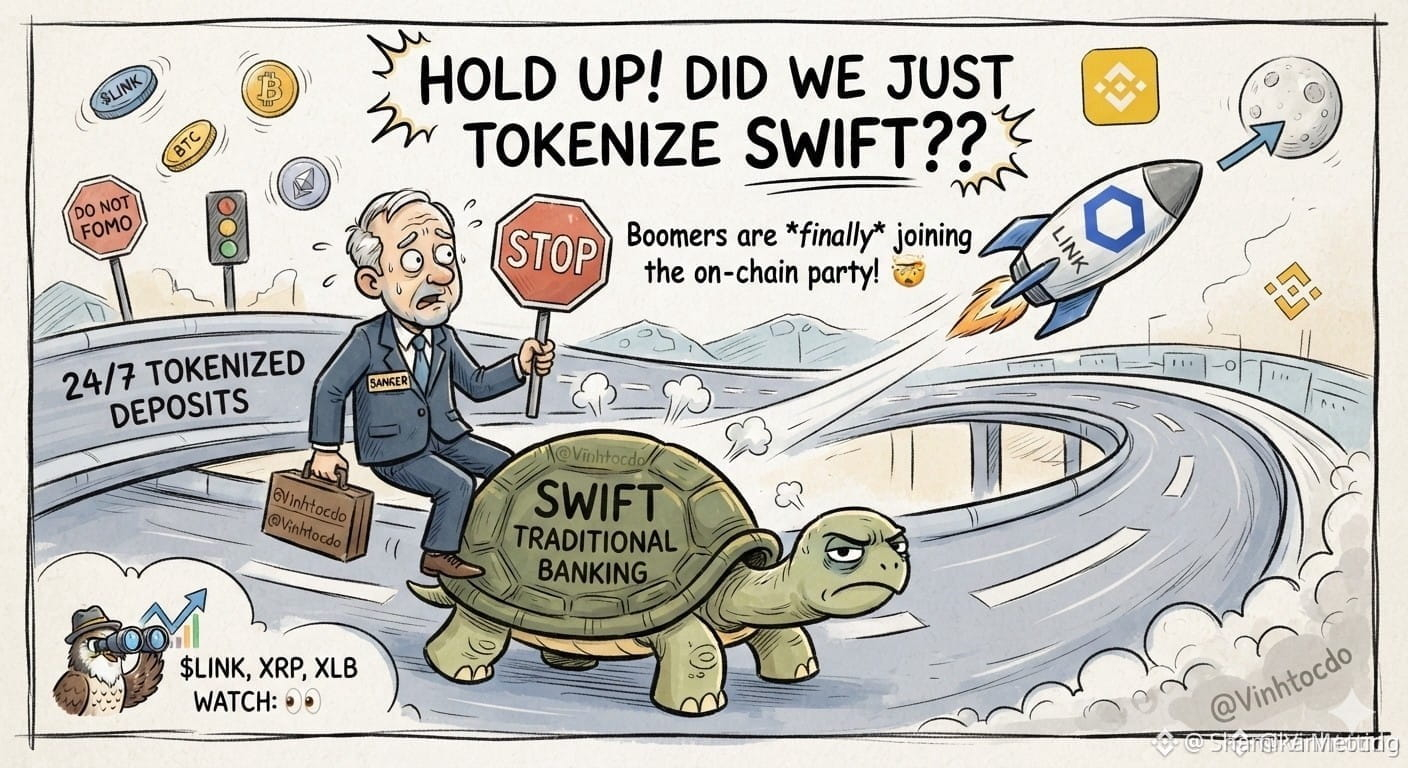
Urgent : SWIFT se dirige vers les tendances crypto avec Chainlink ! 🤯 Est-ce que nous avons tokenisé (remis en jetons) SWIFT, juste maintenant ? Eh bien, en gros oui ! 17 grandes banques testent des dépôts tokenisés 24/7. Les natifs des années 40 ont officiellement rejoint la fête de la blockchain !
Que doivent faire les traders ?
1️⃣ Surveillez $LINK et XRP et XLB, avec une attention de faucon.
2️⃣ Ne vous laissez pas happer par la FOMO (acheter par peur de manquer l’opportunité) : les banques traditionnelles bougent plus lentement qu’une tortue sur une autoroute.
Ce n’est pas un conseil financier ! Faites vos propres recherches (DYOR) !
Merci de suivre
$LINK
$BTC
$ETH
#Chainlink #SWIFT #CryptoTrading
1
2.2k

·
--
IBM vient d’ouvrir une version bêta qui connecte ses systèmes au réseau Swift.
L’idée est de permettre aux banques d’effectuer des virements de dépôts tokenisés 24 heures sur 24.
Ce qui est curieux, c’est qu’ils utilisent les messages de paiement et les processus de conformité qui existent déjà aujourd’hui.
Concrètement, ils cherchent à intégrer la technologie blockchain dans l’infrastructure bancaire actuelle, sans complications supplémentaires.
C’est une étape technique assez concrète pour déplacer de l’argent tokenisé de manière directe.
Qu’en pensez-vous de ce mouvement d’IBM ?
$BTC #Blockchain #Swift
61
🚨 #XRP & SWIFT : REVENDICATION vs RÉALITÉ
Certaines personnes affirment que si XRP capte seulement 1 % de l’activité de SWIFT, XRP pourrait atteindre 100 $. 🔥🚀
Mais soyons clairs : ce n’est qu’une affirmation spéculative, pas une réalité confirmée.
À l’heure actuelle, il n’existe aucune preuve confirmée que plus de 11 000 banques connectées à SWIFT aient testé XRP sur le réseau de SWIFT, et aucune confirmation officielle que SWIFT adopte XRP pour son activité mondiale de paiements.
SWIFT explore une infrastructure de paiement basée sur la blockchain, et Ripple étend son activité institutionnelle de paiements — mais relier directement ces évolutions à un objectif de prix de 100 $ pour XRP relève de la spéculation.
L’histoire est intéressante, mais pour l’instant, le scénario à 100 $ pour XRP n’est pas fondé sur la réalité ni officiellement confirmé. Distinguez toujours l’adoption vérifiée des spéculations du marché crypto.
#XRP #SWIFT #Blockchain #crypto
1
91
·
--
L’infrastructure financière traditionnelle fait un nouveau pas vers la tokenisation : 17 banques mondiales se sont reliées au ledger de SWIFT en utilisant des adaptateurs ISO 20022 pour prendre en charge des instructions de dépôts tokenisés. 🌐🏦
Bien que la liquidation finale continue de fonctionner sur des systèmes traditionnels, ce mouvement réduit les frictions opérationnelles et rapproche la banque institutionnelle de l’infrastructure des actifs numériques. Toutefois, des risques latents persistent dans la dépendance à la plateforme cloud que le secteur doit résoudre.
À surveiller : la vitesse d’adoption de ces normes par davantage d’entités financières et l’impact sur la liquidité sur des rails blockchain.
#Tokenizacion #SWIFT #Regulacion #CriptoInstitucional $BTC $ETH
90

·
--
🔥 IBM connecte 17 banques au système SWIFT ! L’adaptateur ISO 20022 de Digital Asset Haven prend en charge des instructions de dépôts tokenisés, tandis que le règlement final reste assuré par les systèmes existants. La finance traditionnelle adopte la blockchain, mais les risques liés au cloud persistent. #区块链 #传统金融 $IBM $XRP
🔥 IBM connecte 17 banques à SWIFT ! L’adaptateur ISO 20022 de Digital Asset Haven prend en charge des instructions de dépôts tokenisés, tandis que le règlement final reste assuré par les systèmes existants. La finance traditionnelle adopte la blockchain, mais les risques liés au cloud persistent. #SWIFT #banking $IBM $XRP
🔥 IBM connecte 17 banques à SWIFT ! L’adaptateur ISO 20022 de Digital Asset Haven prend en charge des instructions de dépôts tokenisés, tandis que le règlement final reste assuré par les systèmes existants. La finance traditionnelle adopte la blockchain, mais les risques liés au cloud persistent. #SWIFT #banking $IBM $XRP
390

Le grand livre Swift de blockchain entre officiellement dans une phase d’utilisation initiale : en seulement 9 mois, il est passé du concept à la mise en œuvre, et 17 banques mondiales couvrant six continents sont devenues les premières partenaires pilotes — ANZ, Bnp Paribas, BNY Mellon, Citigroup, DBS, HSBC, Standard Chartered, UBS, Wells Fargo, etc., sont toutes au rendez-vous.
Le cœur de ce pilote consiste à relier les paiements transfrontaliers 24/7 via des dépôts tokenisés : avant que les systèmes de règlement traditionnels n’aient achevé la compensation finale, les fonds peuvent déjà circuler en temps réel ou en dehors des heures de travail, tout en conservant les cadres existants de conformité, de crédit et de gestion des risques.
À noter : Swift positionne clairement ce grand livre comme une « couche d’orchestration » ; à l’avenir, il s’étendra jusqu’aux infrastructures de base pour la monnaie programmable et le commerce agentique (agentic commerce). Cela signifie que les infrastructures financières transfrontalières traditionnelles se rapprochent activement du monde de la chaîne, plutôt que d’être remplacées passivement.
Le signal envoyé au marché est tout aussi clair : la tokenisation au niveau institutionnel ne s’arrête plus aux livres blancs ; le récit à moyen et long terme autour des stablecoins, des RWA (Real World Assets) et des blockchains dédiées aux paiements sera à nouveau renforcé.
#Swift #代币化 #paiements transfrontaliers
24
·
--
La spéculation autour de l’XRP de SWIFT atteint ses limites
L’ancien directeur de l’innovation de SWIFT, Tom Zschach, a rejeté les affirmations selon lesquelles SWIFT prévoit de prendre en charge #XRP .
Répondant sur X, Zschach a déclaré que l’intégration supposée « n’aura pas lieu ».
Ces propos font suite à des publications virales affirmant que #Swift prendrait en charge $XRP plutôt que de lancer sa propre cryptomonnaie, une affirmation présentée sans preuve.
107
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#FOMCWatch
8.9M vues
26,704 mentions
2
#EthereumDropsBelow$2300
2,544 vues
92 mentions
3
#KoreaRulingPartyToGatherViewsOnVirtualAssetTaxDelay
0 vues
0 mentions
4
#BitcoinSlipsBelow$80KAgain
8,764 vues
59 mentions
5
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
14,921 vues
306 mentions
6
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
5,110 vues
79 mentions
7
#BitmineAdds10452ETH
52,688 vues
734 mentions
8
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
29,944 vues
563 mentions
9
#OCCUrgesCommunityBanksToEnterStablecoinPayments
23,148 vues
396 mentions
10
#RippleWinsFullApprovalAsNationalTrustBank
34,264 vues
400 mentions