
#stxx
stxx
13,302 vues
273 mentions
Populaire
Récents

·
--
$STXX jours de cotation, baisse de 5,446% jusqu’à 766,16 ; alors que le prix s’affaiblit, le taux de financement reste encore positif à 0,00037033. Le prix baisse pendant que les positions longues paient : c’est une structure typique d’emprisonnement des longs avec ajout de position.
Ce type de divergence est dangereux. Même dans un canal de baisse, les longs continuent de payer pour maintenir leurs positions ; autrement dit, ils tiennent bon contre le courant. Dès que les acheteurs se tarissent, cela peut facilement se transformer en panique des longs. Pour l’instant, le marché ne montre pas d’événement clair d’escalade géopolitique déclenchant une recherche de refuge. La pression à la vente sur les contrats US pourrait simplement provenir de sorties de positions longues.
À l’inverse, le volume de positions à 2030,32 n’est pas très élevé, ce qui indique que l’accumulation de levier des longs n’est pas encore à un niveau extrême. S’il doit y avoir une chute, il faudrait encore une bougie rouge déclencheuse pour provoquer une cascade. Mais avec un taux de financement positif, c’est du sang qui coule en continu : le coût pour tenir augmente chaque jour.
Mon avis : tant que le prix ne se stabilise pas ou que le taux de financement ne passe pas en négatif, le rendement du passage long à cet endroit est extrêmement mauvais. Ce n’est pas un moment pour attraper un couteau qui tombe ; priorité à l’attente.
Conditions d’invalidation : si le $STXX parvient à repasser au-dessus de 780 et que le taux de financement revient à zéro, cela signifiera que les longs ont tenu bon ; alors j’envisagerai à nouveau de tester une position longue. Si la clôture passe sous 750, les acheteurs capituleront et des ordres de sortie du côté des longs apparaîtront : ne récupérez pas le couteau.
Étiquette de trading : #TradFi #链上美股 #STXX
Selon vous, à quel endroit cette analyse a le plus de chances de se tromper ?
$STXX jours de cotation, baisse de 5,446% jusqu’à 766,16 ; alors que le prix s’affaiblit, le taux de financement reste encore positif à 0,00037033. Le prix baisse pendant que les positions longues paient : c’est une structure typique d’emprisonnement des longs avec ajout de position.
Ce type de divergence est dangereux. Même dans un canal de baisse, les longs continuent de payer pour maintenir leurs positions ; autrement dit, ils tiennent bon contre le courant. Dès que les acheteurs se tarissent, cela peut facilement se transformer en panique des longs. Pour l’instant, le marché ne montre pas d’événement clair d’escalade géopolitique déclenchant une recherche de refuge. La pression à la vente sur les contrats US pourrait simplement provenir de sorties de positions longues.
À l’inverse, le volume de positions à 2030,32 n’est pas très élevé, ce qui indique que l’accumulation de levier des longs n’est pas encore à un niveau extrême. S’il doit y avoir une chute, il faudrait encore une bougie rouge déclencheuse pour provoquer une cascade. Mais avec un taux de financement positif, c’est du sang qui coule en continu : le coût pour tenir augmente chaque jour.
Mon avis : tant que le prix ne se stabilise pas ou que le taux de financement ne passe pas en négatif, le rendement du passage long à cet endroit est extrêmement mauvais. Ce n’est pas un moment pour attraper un couteau qui tombe ; priorité à l’attente.
Conditions d’invalidation : si le $STXX parvient à repasser au-dessus de 780 et que le taux de financement revient à zéro, cela signifiera que les longs ont tenu bon ; alors j’envisagerai à nouveau de tester une position longue. Si la clôture passe sous 750, les acheteurs capituleront et des ordres de sortie du côté des longs apparaîtront : ne récupérez pas le couteau.
Étiquette de trading : #TradFi #链上美股 #STXX
Selon vous, à quel endroit cette analyse a le plus de chances de se tromper ?
Ce type de divergence est dangereux. Même dans un canal de baisse, les longs continuent de payer pour maintenir leurs positions ; autrement dit, ils tiennent bon contre le courant. Dès que les acheteurs se tarissent, cela peut facilement se transformer en panique des longs. Pour l’instant, le marché ne montre pas d’événement clair d’escalade géopolitique déclenchant une recherche de refuge. La pression à la vente sur les contrats US pourrait simplement provenir de sorties de positions longues.
À l’inverse, le volume de positions à 2030,32 n’est pas très élevé, ce qui indique que l’accumulation de levier des longs n’est pas encore à un niveau extrême. S’il doit y avoir une chute, il faudrait encore une bougie rouge déclencheuse pour provoquer une cascade. Mais avec un taux de financement positif, c’est du sang qui coule en continu : le coût pour tenir augmente chaque jour.
Mon avis : tant que le prix ne se stabilise pas ou que le taux de financement ne passe pas en négatif, le rendement du passage long à cet endroit est extrêmement mauvais. Ce n’est pas un moment pour attraper un couteau qui tombe ; priorité à l’attente.
Conditions d’invalidation : si le $STXX parvient à repasser au-dessus de 780 et que le taux de financement revient à zéro, cela signifiera que les longs ont tenu bon ; alors j’envisagerai à nouveau de tester une position longue. Si la clôture passe sous 750, les acheteurs capituleront et des ordres de sortie du côté des longs apparaîtront : ne récupérez pas le couteau.
Étiquette de trading : #TradFi #链上美股 #STXX
Selon vous, à quel endroit cette analyse a le plus de chances de se tromper ?
24

·
--
$STXX au cours des dernières 24 heures a chuté de 3,425 %, tandis que le taux de financement a baissé de -0,00029251. C’est une structure typique où la baisse de prix s’additionne à un taux de financement négatif : les positions short paient des frais, et le consensus baissier est fortement marqué.
Les shorts sont très encombrés, mais le prix continue de baisser, ce qui suggère que la pression vendeuse est réelle, et qu’il ne s’agit pas uniquement d’une liquidation des longs. Un taux de financement négatif signifie que les shorts supportent un coût pour maintenir leurs positions : ils parient sur une nouvelle baisse. Le volume de positions à 1520.88 n’est pas un extrême ; si le prix rebondit rapidement, ces shorts pourraient être squeezés.
Le meilleur contre-argument est que l’équipe du projet ou des détenteurs de long terme ont des jetons disponibles à faible coût et les absorbent à ce niveau.
Étiquette de transaction : #TradFi #链上美股 #STXX
Selon vous, à quel endroit ces analyses risquent le plus d’être fausses ?
$STXX au cours des dernières 24 heures a chuté de 3,425 %, tandis que le taux de financement a baissé de -0,00029251. C’est une structure typique où la baisse de prix s’additionne à un taux de financement négatif : les positions short paient des frais, et le consensus baissier est fortement marqué.
Les shorts sont très encombrés, mais le prix continue de baisser, ce qui suggère que la pression vendeuse est réelle, et qu’il ne s’agit pas uniquement d’une liquidation des longs. Un taux de financement négatif signifie que les shorts supportent un coût pour maintenir leurs positions : ils parient sur une nouvelle baisse. Le volume de positions à 1520.88 n’est pas un extrême ; si le prix rebondit rapidement, ces shorts pourraient être squeezés.
Le meilleur contre-argument est que l’équipe du projet ou des détenteurs de long terme ont des jetons disponibles à faible coût et les absorbent à ce niveau.
Étiquette de transaction : #TradFi #链上美股 #STXX
Selon vous, à quel endroit ces analyses risquent le plus d’être fausses ?
Les shorts sont très encombrés, mais le prix continue de baisser, ce qui suggère que la pression vendeuse est réelle, et qu’il ne s’agit pas uniquement d’une liquidation des longs. Un taux de financement négatif signifie que les shorts supportent un coût pour maintenir leurs positions : ils parient sur une nouvelle baisse. Le volume de positions à 1520.88 n’est pas un extrême ; si le prix rebondit rapidement, ces shorts pourraient être squeezés.
Le meilleur contre-argument est que l’équipe du projet ou des détenteurs de long terme ont des jetons disponibles à faible coût et les absorbent à ce niveau.
Étiquette de transaction : #TradFi #链上美股 #STXX
Selon vous, à quel endroit ces analyses risquent le plus d’être fausses ?
·
--
$STXX sur les dernières 24 heures a baissé de 3,425%, le prix étant autour de 808. Le taux de financement est à -0.00029251, ce qui signifie que les vendeurs à découvert paient les acheteurs. La baisse du prix combinée à des taux de financement négatifs correspond à un scénario typique de constitution de positions short et de renforcement du consensus baissier.
Si le prix continue de glisser à la baisse, les investisseurs détenant des positions longues feront face à une double érosion — à la fois sur le prix et sur les frais de financement — les forçant potentiellement à couper leurs positions. À l’heure actuelle, le volume de positions est de 1520.88 ; si le prix rebondit jusqu’au précédent plus haut, les ordres de sortie des shorts pourraient être déclenchés, ce qui pourrait provoquer une vague de short squeeze.
Étiquette de trading : #TradFi #链上美股 #STXX
Où pensez-vous que ces hypothèses ont le plus de chances d’être fausses ?
$STXX sur les dernières 24 heures a baissé de 3,425%, le prix étant autour de 808. Le taux de financement est à -0.00029251, ce qui signifie que les vendeurs à découvert paient les acheteurs. La baisse du prix combinée à des taux de financement négatifs correspond à un scénario typique de constitution de positions short et de renforcement du consensus baissier.
Si le prix continue de glisser à la baisse, les investisseurs détenant des positions longues feront face à une double érosion — à la fois sur le prix et sur les frais de financement — les forçant potentiellement à couper leurs positions. À l’heure actuelle, le volume de positions est de 1520.88 ; si le prix rebondit jusqu’au précédent plus haut, les ordres de sortie des shorts pourraient être déclenchés, ce qui pourrait provoquer une vague de short squeeze.
Étiquette de trading : #TradFi #链上美股 #STXX
Où pensez-vous que ces hypothèses ont le plus de chances d’être fausses ?
Si le prix continue de glisser à la baisse, les investisseurs détenant des positions longues feront face à une double érosion — à la fois sur le prix et sur les frais de financement — les forçant potentiellement à couper leurs positions. À l’heure actuelle, le volume de positions est de 1520.88 ; si le prix rebondit jusqu’au précédent plus haut, les ordres de sortie des shorts pourraient être déclenchés, ce qui pourrait provoquer une vague de short squeeze.
Étiquette de trading : #TradFi #链上美股 #STXX
Où pensez-vous que ces hypothèses ont le plus de chances d’être fausses ?
2

·
--
STXX 现价836.53,24小时跌了3.939%,这个跌幅在半导体/AI这条链的资产里不算小。老狗看了下盘口数据,资金费率是0,说明多空双方暂时都没付出明显溢价去持仓,拉锯得比较平。但持仓量有1440.45,成交量超过322万,这个放量下跌的组合,显示是有实盘抛压出来的,不是那种缩量阴跌的磨叽行情。
为什么半导体链上的资产今天集体承压?单看STXX,它的资金费率归零而价格下行,这种结构很少见。通常,下跌伴随正费率是多头在死扛;下跌伴随负费率是空头在加码。费率归零下跌,更像是市场在失去方向感后,一些持仓者选择先离场观望。虽然没有提供具体的同业对比数据,但STXX的这个走势,反映出当前市场对半导体/AI板块的短期情绪出现了分歧,资金在寻找确定性,而非坚守仓位。
我的判断是,STXX正在测试市场的耐心,而不是测试基本面。资金费率持平且价格下探,意味着没有出现恐慌性的空头挤压或疯狂的多头抄底,市场处于一种无锚状态。这种状态的代价是波动率被压制,一旦有新的信息(无论是利好还是利空)出现,价格突破的力度会比平时更猛。老狗当前的态度是轻仓观察,不会在当前位置加仓。如果接下来价格能稳在836之上,并且伴随资金费率转正(哪怕只是0.0001),那可能意味着有新的多头力量开始入场承接,届时我会考虑小仓位试多。反过来,如果价格继续下行并伴随资金费率转负,说明空头开始占据主导,我会完全避开这个标的。
这个判断最容易错在哪里?如果整个半导体/AI板块的叙事突然因为某个外部宏观数据(比如降息预期变化)被强力点燃,所有资产集体拉升,那么STXX现在的无锚状态会立刻被打破,空头会迅速回补,价格可能V型反弹。届时,坚守低费率逻辑就会踏空。所以,失效的条件就是看到同板块其他资产出现普遍性、带量的拉升,并且STXX的资金费率从零快速转为正值。
交易标签:#BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
STXX 现价836.53,24小时跌了3.939%,这个跌幅在半导体/AI这条链的资产里不算小。老狗看了下盘口数据,资金费率是0,说明多空双方暂时都没付出明显溢价去持仓,拉锯得比较平。但持仓量有1440.45,成交量超过322万,这个放量下跌的组合,显示是有实盘抛压出来的,不是那种缩量阴跌的磨叽行情。
为什么半导体链上的资产今天集体承压?单看STXX,它的资金费率归零而价格下行,这种结构很少见。通常,下跌伴随正费率是多头在死扛;下跌伴随负费率是空头在加码。费率归零下跌,更像是市场在失去方向感后,一些持仓者选择先离场观望。虽然没有提供具体的同业对比数据,但STXX的这个走势,反映出当前市场对半导体/AI板块的短期情绪出现了分歧,资金在寻找确定性,而非坚守仓位。
我的判断是,STXX正在测试市场的耐心,而不是测试基本面。资金费率持平且价格下探,意味着没有出现恐慌性的空头挤压或疯狂的多头抄底,市场处于一种无锚状态。这种状态的代价是波动率被压制,一旦有新的信息(无论是利好还是利空)出现,价格突破的力度会比平时更猛。老狗当前的态度是轻仓观察,不会在当前位置加仓。如果接下来价格能稳在836之上,并且伴随资金费率转正(哪怕只是0.0001),那可能意味着有新的多头力量开始入场承接,届时我会考虑小仓位试多。反过来,如果价格继续下行并伴随资金费率转负,说明空头开始占据主导,我会完全避开这个标的。
这个判断最容易错在哪里?如果整个半导体/AI板块的叙事突然因为某个外部宏观数据(比如降息预期变化)被强力点燃,所有资产集体拉升,那么STXX现在的无锚状态会立刻被打破,空头会迅速回补,价格可能V型反弹。届时,坚守低费率逻辑就会踏空。所以,失效的条件就是看到同板块其他资产出现普遍性、带量的拉升,并且STXX的资金费率从零快速转为正值。
交易标签:#BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
为什么半导体链上的资产今天集体承压?单看STXX,它的资金费率归零而价格下行,这种结构很少见。通常,下跌伴随正费率是多头在死扛;下跌伴随负费率是空头在加码。费率归零下跌,更像是市场在失去方向感后,一些持仓者选择先离场观望。虽然没有提供具体的同业对比数据,但STXX的这个走势,反映出当前市场对半导体/AI板块的短期情绪出现了分歧,资金在寻找确定性,而非坚守仓位。
我的判断是,STXX正在测试市场的耐心,而不是测试基本面。资金费率持平且价格下探,意味着没有出现恐慌性的空头挤压或疯狂的多头抄底,市场处于一种无锚状态。这种状态的代价是波动率被压制,一旦有新的信息(无论是利好还是利空)出现,价格突破的力度会比平时更猛。老狗当前的态度是轻仓观察,不会在当前位置加仓。如果接下来价格能稳在836之上,并且伴随资金费率转正(哪怕只是0.0001),那可能意味着有新的多头力量开始入场承接,届时我会考虑小仓位试多。反过来,如果价格继续下行并伴随资金费率转负,说明空头开始占据主导,我会完全避开这个标的。
这个判断最容易错在哪里?如果整个半导体/AI板块的叙事突然因为某个外部宏观数据(比如降息预期变化)被强力点燃,所有资产集体拉升,那么STXX现在的无锚状态会立刻被打破,空头会迅速回补,价格可能V型反弹。届时,坚守低费率逻辑就会踏空。所以,失效的条件就是看到同板块其他资产出现普遍性、带量的拉升,并且STXX的资金费率从零快速转为正值。
交易标签:#BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
16
·
--
[M1_mag7]
Le vieux chien a jeté un œil à $STXX : sur 24 heures, il a chuté de 4,53 %, le prix reste fixé à 832,06, et le taux de financement est resté immobile à 0. Le volume de positions s’élève à 1428,43. Sur les contrats d’actions US on-chain, ces chiffres montrent clairement que les camps long et short n’ont pas vraiment l’intention de bouger.
L’angle met l’accent sur l’ancre du grand panier Mag7, mais pour ce creux de $STXX , je pense qu’il est peu lié au bêta du marché : c’est davantage le résultat d’une liquidité intrinsèque du contrat qui se contracte. Un taux de financement à zéro signifie que les longs n’ont pas payé les shorts, et qu’il n’y a pas de pression de squeeze côté short. Le volume de positions ne s’est pas nettement réduit : cela veut dire que les anciens investisseurs ne sont pas partis ; simplement, le prix a été entraîné légèrement vers le bas par des ordres vendeurs en faible quantité. Le volume de transactions est d’environ 3,21 millions. En le comparant à la conversion du prix, le coût des positions semble se concentrer autour de 830, avec une phase de consolidation.
Mon avis : avec un taux de financement à zéro et des positions stables, à court terme, on est sur un marché en range. Le choix du sens dépendra soit du changement de signe du taux de financement, soit d’une cassure du prix. Si le prix passe sous 830, je réduirai ma position de 30 %. Si, au contraire, le taux de financement devient négatif, je pourrai tester un long avec une position légère, car cela signifie que les shorts commencent à entrer, augmentant ainsi la probabilité d’un rebond à court terme. Ce que le marché ignore pour le moment, c’est que le taux de financement à zéro n’est pas toujours un équilibre : c’est souvent un immobilisme. Une fois rompu, il peut partir d’un coup en mouvement unidirectionnel.
La thèse adverse dit que cette zone pourrait former un sommet ; je ne suis pas d’accord, parce que le volume de positions ne s’effondre pas.
Étiquette de transaction : #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
[M1_mag7]
Le vieux chien a jeté un œil à $STXX : sur 24 heures, il a chuté de 4,53 %, le prix reste fixé à 832,06, et le taux de financement est resté immobile à 0. Le volume de positions s’élève à 1428,43. Sur les contrats d’actions US on-chain, ces chiffres montrent clairement que les camps long et short n’ont pas vraiment l’intention de bouger.
L’angle met l’accent sur l’ancre du grand panier Mag7, mais pour ce creux de $STXX , je pense qu’il est peu lié au bêta du marché : c’est davantage le résultat d’une liquidité intrinsèque du contrat qui se contracte. Un taux de financement à zéro signifie que les longs n’ont pas payé les shorts, et qu’il n’y a pas de pression de squeeze côté short. Le volume de positions ne s’est pas nettement réduit : cela veut dire que les anciens investisseurs ne sont pas partis ; simplement, le prix a été entraîné légèrement vers le bas par des ordres vendeurs en faible quantité. Le volume de transactions est d’environ 3,21 millions. En le comparant à la conversion du prix, le coût des positions semble se concentrer autour de 830, avec une phase de consolidation.
Mon avis : avec un taux de financement à zéro et des positions stables, à court terme, on est sur un marché en range. Le choix du sens dépendra soit du changement de signe du taux de financement, soit d’une cassure du prix. Si le prix passe sous 830, je réduirai ma position de 30 %. Si, au contraire, le taux de financement devient négatif, je pourrai tester un long avec une position légère, car cela signifie que les shorts commencent à entrer, augmentant ainsi la probabilité d’un rebond à court terme. Ce que le marché ignore pour le moment, c’est que le taux de financement à zéro n’est pas toujours un équilibre : c’est souvent un immobilisme. Une fois rompu, il peut partir d’un coup en mouvement unidirectionnel.
La thèse adverse dit que cette zone pourrait former un sommet ; je ne suis pas d’accord, parce que le volume de positions ne s’effondre pas.
Étiquette de transaction : #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
Le vieux chien a jeté un œil à $STXX : sur 24 heures, il a chuté de 4,53 %, le prix reste fixé à 832,06, et le taux de financement est resté immobile à 0. Le volume de positions s’élève à 1428,43. Sur les contrats d’actions US on-chain, ces chiffres montrent clairement que les camps long et short n’ont pas vraiment l’intention de bouger.
L’angle met l’accent sur l’ancre du grand panier Mag7, mais pour ce creux de $STXX , je pense qu’il est peu lié au bêta du marché : c’est davantage le résultat d’une liquidité intrinsèque du contrat qui se contracte. Un taux de financement à zéro signifie que les longs n’ont pas payé les shorts, et qu’il n’y a pas de pression de squeeze côté short. Le volume de positions ne s’est pas nettement réduit : cela veut dire que les anciens investisseurs ne sont pas partis ; simplement, le prix a été entraîné légèrement vers le bas par des ordres vendeurs en faible quantité. Le volume de transactions est d’environ 3,21 millions. En le comparant à la conversion du prix, le coût des positions semble se concentrer autour de 830, avec une phase de consolidation.
Mon avis : avec un taux de financement à zéro et des positions stables, à court terme, on est sur un marché en range. Le choix du sens dépendra soit du changement de signe du taux de financement, soit d’une cassure du prix. Si le prix passe sous 830, je réduirai ma position de 30 %. Si, au contraire, le taux de financement devient négatif, je pourrai tester un long avec une position légère, car cela signifie que les shorts commencent à entrer, augmentant ainsi la probabilité d’un rebond à court terme. Ce que le marché ignore pour le moment, c’est que le taux de financement à zéro n’est pas toujours un équilibre : c’est souvent un immobilisme. Une fois rompu, il peut partir d’un coup en mouvement unidirectionnel.
La thèse adverse dit que cette zone pourrait former un sommet ; je ne suis pas d’accord, parce que le volume de positions ne s’effondre pas.
Étiquette de transaction : #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
13
·
--
$STXX Les prix ont baissé de 6,143 % sur les 24 dernières heures et la cotation actuelle est de 822,03. Le prix est en baisse, mais le taux de financement est positif : 0,00037627.
Ce combo est un signal d’alerte clair dans la microstructure. Quand le prix baisse et que le financement reste positif, cela signifie que les haussiers subissent des pertes tout en payant encore des frais aux vendeurs à découvert toutes les 8 heures. C’est une structure typique de sur-couverture des positions longues (longs piégés) avec un renforcement de position. Le volume de positions est de 1458,37 : combiné au prix actuel, cela implique que les haussiers maintiennent leur position avec un coût moyen plus élevé. Ils misent sur un rebond. Mais chaque paiement de financement épuise leur marge ; si le prix continue de baisser, ces positions seront forcées de clôturer en raison de la double pression : l’élargissement des pertes et le prélèvement lié aux frais, ce qui déclenche un mouvement de panique.
Le point de vue le plus fort de l’opposition est le suivant : peut-être qu’il existe des capitaux longs à long terme fermement engagés, qui continuent d’absorber le flux. Si le volume de positions ne diminue pas significativement pendant la baisse, voire reste stable ou augmente légèrement, cela suggère qu’il y a bien un acheteur en face. Cela peut ralentir la vitesse de la chute et, éventuellement, former un creux à court terme.
L’impact de second ordre est très clair. Ceux qui seront contraints de réajuster leur allocation sont des traders qui avaient ouvert des positions longues à des niveaux plus élevés et dont la marge est désormais sous tension. Leur réduction deviendra une nouvelle pression vendeuse. Les vendeurs à découvert, eux, sont en position d’avantage : ils encaissent le financement et ont un coût de position plus faible, ce qui leur permet d’attendre plus sereinement que le prix poursuive sa baisse.
Mon analyse : avec une baisse des prix combinée à un taux de financement positif dans la microstructure, la probabilité que le prix baisse à court terme est plus élevée que celle de voir une hausse. Ce n’est pas une conclusion tirée en ne regardant que le prix ou que le taux de financement : c’est la résonance entre les deux qui montre que les haussiers sont en position passive.
Quand est-ce que cette analyse pourrait échouer ? Deux conditions : soit le prix se rétablit et reste solidement au-dessus de 830, avec un taux de financement qui passe rapidement en négatif — cela signifierait que les haussiers reprennent l’initiative et commencent à comprimer les shorts ; soit le prix continue de baisser mais le taux de financement bascule soudainement fortement en négatif — cela indiquerait que le sentiment passe à un consensus baissier, que les shorts deviennent surchargés, et que le schéma pourrait changer.
Donc, mon action est très claire : je ne vais pas ouvrir de position longue maintenant. J’attendrai que l’un des deux signaux apparaisse. Si le prix casse le seuil psychologique des 800, j’envisagerai de vendre à découvert dans une petite taille en suivant la tendance, avec un stop placé au-dessus de 830. Si le taux de financement devient nettement négatif, je surveillerai au contraire des opportunités potentielles d’achat, car cela peut signifier que les shorts sont devenus trop “chauffés”. Pour l’instant, je reste en mode observation.
Scénario agressif : si le prix casse 800 avec fort volume, je pourrai poursuivre la vente à découvert avec une position légère, en visant les creux précédents.
Tags de trading : #TradFi #链上美股 #STXX
À ton avis, dans quelle mesure cette analyse a le plus de chances de se tromper ?
$STXX Les prix ont baissé de 6,143 % sur les 24 dernières heures et la cotation actuelle est de 822,03. Le prix est en baisse, mais le taux de financement est positif : 0,00037627.
Ce combo est un signal d’alerte clair dans la microstructure. Quand le prix baisse et que le financement reste positif, cela signifie que les haussiers subissent des pertes tout en payant encore des frais aux vendeurs à découvert toutes les 8 heures. C’est une structure typique de sur-couverture des positions longues (longs piégés) avec un renforcement de position. Le volume de positions est de 1458,37 : combiné au prix actuel, cela implique que les haussiers maintiennent leur position avec un coût moyen plus élevé. Ils misent sur un rebond. Mais chaque paiement de financement épuise leur marge ; si le prix continue de baisser, ces positions seront forcées de clôturer en raison de la double pression : l’élargissement des pertes et le prélèvement lié aux frais, ce qui déclenche un mouvement de panique.
Le point de vue le plus fort de l’opposition est le suivant : peut-être qu’il existe des capitaux longs à long terme fermement engagés, qui continuent d’absorber le flux. Si le volume de positions ne diminue pas significativement pendant la baisse, voire reste stable ou augmente légèrement, cela suggère qu’il y a bien un acheteur en face. Cela peut ralentir la vitesse de la chute et, éventuellement, former un creux à court terme.
L’impact de second ordre est très clair. Ceux qui seront contraints de réajuster leur allocation sont des traders qui avaient ouvert des positions longues à des niveaux plus élevés et dont la marge est désormais sous tension. Leur réduction deviendra une nouvelle pression vendeuse. Les vendeurs à découvert, eux, sont en position d’avantage : ils encaissent le financement et ont un coût de position plus faible, ce qui leur permet d’attendre plus sereinement que le prix poursuive sa baisse.
Mon analyse : avec une baisse des prix combinée à un taux de financement positif dans la microstructure, la probabilité que le prix baisse à court terme est plus élevée que celle de voir une hausse. Ce n’est pas une conclusion tirée en ne regardant que le prix ou que le taux de financement : c’est la résonance entre les deux qui montre que les haussiers sont en position passive.
Quand est-ce que cette analyse pourrait échouer ? Deux conditions : soit le prix se rétablit et reste solidement au-dessus de 830, avec un taux de financement qui passe rapidement en négatif — cela signifierait que les haussiers reprennent l’initiative et commencent à comprimer les shorts ; soit le prix continue de baisser mais le taux de financement bascule soudainement fortement en négatif — cela indiquerait que le sentiment passe à un consensus baissier, que les shorts deviennent surchargés, et que le schéma pourrait changer.
Donc, mon action est très claire : je ne vais pas ouvrir de position longue maintenant. J’attendrai que l’un des deux signaux apparaisse. Si le prix casse le seuil psychologique des 800, j’envisagerai de vendre à découvert dans une petite taille en suivant la tendance, avec un stop placé au-dessus de 830. Si le taux de financement devient nettement négatif, je surveillerai au contraire des opportunités potentielles d’achat, car cela peut signifier que les shorts sont devenus trop “chauffés”. Pour l’instant, je reste en mode observation.
Scénario agressif : si le prix casse 800 avec fort volume, je pourrai poursuivre la vente à découvert avec une position légère, en visant les creux précédents.
Tags de trading : #TradFi #链上美股 #STXX
À ton avis, dans quelle mesure cette analyse a le plus de chances de se tromper ?
Ce combo est un signal d’alerte clair dans la microstructure. Quand le prix baisse et que le financement reste positif, cela signifie que les haussiers subissent des pertes tout en payant encore des frais aux vendeurs à découvert toutes les 8 heures. C’est une structure typique de sur-couverture des positions longues (longs piégés) avec un renforcement de position. Le volume de positions est de 1458,37 : combiné au prix actuel, cela implique que les haussiers maintiennent leur position avec un coût moyen plus élevé. Ils misent sur un rebond. Mais chaque paiement de financement épuise leur marge ; si le prix continue de baisser, ces positions seront forcées de clôturer en raison de la double pression : l’élargissement des pertes et le prélèvement lié aux frais, ce qui déclenche un mouvement de panique.
Le point de vue le plus fort de l’opposition est le suivant : peut-être qu’il existe des capitaux longs à long terme fermement engagés, qui continuent d’absorber le flux. Si le volume de positions ne diminue pas significativement pendant la baisse, voire reste stable ou augmente légèrement, cela suggère qu’il y a bien un acheteur en face. Cela peut ralentir la vitesse de la chute et, éventuellement, former un creux à court terme.
L’impact de second ordre est très clair. Ceux qui seront contraints de réajuster leur allocation sont des traders qui avaient ouvert des positions longues à des niveaux plus élevés et dont la marge est désormais sous tension. Leur réduction deviendra une nouvelle pression vendeuse. Les vendeurs à découvert, eux, sont en position d’avantage : ils encaissent le financement et ont un coût de position plus faible, ce qui leur permet d’attendre plus sereinement que le prix poursuive sa baisse.
Mon analyse : avec une baisse des prix combinée à un taux de financement positif dans la microstructure, la probabilité que le prix baisse à court terme est plus élevée que celle de voir une hausse. Ce n’est pas une conclusion tirée en ne regardant que le prix ou que le taux de financement : c’est la résonance entre les deux qui montre que les haussiers sont en position passive.
Quand est-ce que cette analyse pourrait échouer ? Deux conditions : soit le prix se rétablit et reste solidement au-dessus de 830, avec un taux de financement qui passe rapidement en négatif — cela signifierait que les haussiers reprennent l’initiative et commencent à comprimer les shorts ; soit le prix continue de baisser mais le taux de financement bascule soudainement fortement en négatif — cela indiquerait que le sentiment passe à un consensus baissier, que les shorts deviennent surchargés, et que le schéma pourrait changer.
Donc, mon action est très claire : je ne vais pas ouvrir de position longue maintenant. J’attendrai que l’un des deux signaux apparaisse. Si le prix casse le seuil psychologique des 800, j’envisagerai de vendre à découvert dans une petite taille en suivant la tendance, avec un stop placé au-dessus de 830. Si le taux de financement devient nettement négatif, je surveillerai au contraire des opportunités potentielles d’achat, car cela peut signifier que les shorts sont devenus trop “chauffés”. Pour l’instant, je reste en mode observation.
Scénario agressif : si le prix casse 800 avec fort volume, je pourrai poursuivre la vente à découvert avec une position légère, en visant les creux précédents.
Tags de trading : #TradFi #链上美股 #STXX
À ton avis, dans quelle mesure cette analyse a le plus de chances de se tromper ?
31
·
--
La baisse de 6,14 % sur 24 heures, et le taux de financement reste encore à 0,000376 %. Le contrat TradFi $STXX met en scène un classique : des longs piégés qui ajoutent des positions.
Quand le prix baisse, les longs paient l’argent aux vendeurs à découvert. Cette configuration n’a qu’une explication : soit des positions initiales ont été piégées et les traders maintiennent malgré tout, en diluant le coût tout en continuant à payer des frais de financement ; soit des longs en trading court terme n’y croient pas et achètent de plus en plus en baissant. Dans tous les cas, le flux de fonds indique clairement que ce sont les longs qui supportent le coût net. Regardons maintenant les positions : le nombre de contrats ouverts est de 1458,37, ce qui représente environ un poste de 1,2 million de dollars au cours actuel. La taille n’est pas énorme, mais la consommation liée au coût de financement est bien réelle.
La meilleure contre-preuve : une bougie haussière à fort volume qui engloutit directement la bougie baissière de la veille, avec en même temps un taux de financement passant en négatif. Cela indiquerait qu’un transfuge s’est glissé du côté des vendeurs à découvert, et que les longs ont retrouvé un peu de souffle. Mais au vu des données actuelles, rien ne va dans ce sens.
L’effet de second ordre est très direct. Cette structure « baisse + frais positifs » continuera à grignoter la trésorerie des longs. Si le prix continue à décliner en restant sous pression, les marges de maintien des comptes longs seront attaquées par deux voies : d’une part les fluctuations de prix, d’autre part les frais de financement payés chaque jour via le règlement. Cela finira par pousser une partie des longs avec un levier plus élevé à choisir à un certain niveau de clôturer pour couper la perte ; et leurs actions de clôture augmentent à leur tour la pression vendeuse. Les vendeurs à découvert, eux, sont relativement à l’aise : ils encaissent les frais de financement tout en attendant la poursuite de la baisse du prix.
Mon avis : tant que le taux de financement ne devient pas négatif, ou qu’il n’y a pas de rebond fort sur une journée dépassant 3 %, la micro-structure de STXX est favorable aux vendeurs à découvert. Dans le cycle négatif, chaque jour supplémentaire où les longs tiennent leurs positions augmente leur coût d’encore une unité.
Conditions d’invalidation, très simples : si le prix de STXX dépasse 850 et s’y maintient, et que dans le même temps le taux de financement retombe sous 0,01 %, alors la logique de compression du camp des vendeurs à découvert devient invalide ; je pourrais alors passer en mode observation.
En termes d’opérations : ne toucher à aucun levier de longs dans aucun sens via des comptes de contrats. Si j’ai des fonds disponibles et que je veux participer, j’attendrai un signal clair de retournement : par exemple une forte baisse de l’OI (Open Interest) accompagnée d’une stabilisation des prix, puis je déciderai s’il faut tenter un long avec une faible exposition. Et maintenant ? Attendre.
Scénario agressif : si le prix passe sous 800 et que l’OI ne baisse pas nettement, tenter un short avec une exposition extrêmement légère, avec un stop à 830.
Scénario prudent : continuer à détenir de la trésorerie et observer si le taux de financement et les prix peuvent montrer une divergence baissière (bottom diverging).
Scénario à éviter : toute ouverture de position longue dans la zone 820-830 est une opération à contre-structure ; risque extrêmement élevé.
Étiquette de trading : #TradFi #链上美股 #STXX
À votre avis, à quel endroit ce raisonnement a le plus de chances d’être faux ?
La baisse de 6,14 % sur 24 heures, et le taux de financement reste encore à 0,000376 %. Le contrat TradFi $STXX met en scène un classique : des longs piégés qui ajoutent des positions.
Quand le prix baisse, les longs paient l’argent aux vendeurs à découvert. Cette configuration n’a qu’une explication : soit des positions initiales ont été piégées et les traders maintiennent malgré tout, en diluant le coût tout en continuant à payer des frais de financement ; soit des longs en trading court terme n’y croient pas et achètent de plus en plus en baissant. Dans tous les cas, le flux de fonds indique clairement que ce sont les longs qui supportent le coût net. Regardons maintenant les positions : le nombre de contrats ouverts est de 1458,37, ce qui représente environ un poste de 1,2 million de dollars au cours actuel. La taille n’est pas énorme, mais la consommation liée au coût de financement est bien réelle.
La meilleure contre-preuve : une bougie haussière à fort volume qui engloutit directement la bougie baissière de la veille, avec en même temps un taux de financement passant en négatif. Cela indiquerait qu’un transfuge s’est glissé du côté des vendeurs à découvert, et que les longs ont retrouvé un peu de souffle. Mais au vu des données actuelles, rien ne va dans ce sens.
L’effet de second ordre est très direct. Cette structure « baisse + frais positifs » continuera à grignoter la trésorerie des longs. Si le prix continue à décliner en restant sous pression, les marges de maintien des comptes longs seront attaquées par deux voies : d’une part les fluctuations de prix, d’autre part les frais de financement payés chaque jour via le règlement. Cela finira par pousser une partie des longs avec un levier plus élevé à choisir à un certain niveau de clôturer pour couper la perte ; et leurs actions de clôture augmentent à leur tour la pression vendeuse. Les vendeurs à découvert, eux, sont relativement à l’aise : ils encaissent les frais de financement tout en attendant la poursuite de la baisse du prix.
Mon avis : tant que le taux de financement ne devient pas négatif, ou qu’il n’y a pas de rebond fort sur une journée dépassant 3 %, la micro-structure de STXX est favorable aux vendeurs à découvert. Dans le cycle négatif, chaque jour supplémentaire où les longs tiennent leurs positions augmente leur coût d’encore une unité.
Conditions d’invalidation, très simples : si le prix de STXX dépasse 850 et s’y maintient, et que dans le même temps le taux de financement retombe sous 0,01 %, alors la logique de compression du camp des vendeurs à découvert devient invalide ; je pourrais alors passer en mode observation.
En termes d’opérations : ne toucher à aucun levier de longs dans aucun sens via des comptes de contrats. Si j’ai des fonds disponibles et que je veux participer, j’attendrai un signal clair de retournement : par exemple une forte baisse de l’OI (Open Interest) accompagnée d’une stabilisation des prix, puis je déciderai s’il faut tenter un long avec une faible exposition. Et maintenant ? Attendre.
Scénario agressif : si le prix passe sous 800 et que l’OI ne baisse pas nettement, tenter un short avec une exposition extrêmement légère, avec un stop à 830.
Scénario prudent : continuer à détenir de la trésorerie et observer si le taux de financement et les prix peuvent montrer une divergence baissière (bottom diverging).
Scénario à éviter : toute ouverture de position longue dans la zone 820-830 est une opération à contre-structure ; risque extrêmement élevé.
Étiquette de trading : #TradFi #链上美股 #STXX
À votre avis, à quel endroit ce raisonnement a le plus de chances d’être faux ?
Quand le prix baisse, les longs paient l’argent aux vendeurs à découvert. Cette configuration n’a qu’une explication : soit des positions initiales ont été piégées et les traders maintiennent malgré tout, en diluant le coût tout en continuant à payer des frais de financement ; soit des longs en trading court terme n’y croient pas et achètent de plus en plus en baissant. Dans tous les cas, le flux de fonds indique clairement que ce sont les longs qui supportent le coût net. Regardons maintenant les positions : le nombre de contrats ouverts est de 1458,37, ce qui représente environ un poste de 1,2 million de dollars au cours actuel. La taille n’est pas énorme, mais la consommation liée au coût de financement est bien réelle.
La meilleure contre-preuve : une bougie haussière à fort volume qui engloutit directement la bougie baissière de la veille, avec en même temps un taux de financement passant en négatif. Cela indiquerait qu’un transfuge s’est glissé du côté des vendeurs à découvert, et que les longs ont retrouvé un peu de souffle. Mais au vu des données actuelles, rien ne va dans ce sens.
L’effet de second ordre est très direct. Cette structure « baisse + frais positifs » continuera à grignoter la trésorerie des longs. Si le prix continue à décliner en restant sous pression, les marges de maintien des comptes longs seront attaquées par deux voies : d’une part les fluctuations de prix, d’autre part les frais de financement payés chaque jour via le règlement. Cela finira par pousser une partie des longs avec un levier plus élevé à choisir à un certain niveau de clôturer pour couper la perte ; et leurs actions de clôture augmentent à leur tour la pression vendeuse. Les vendeurs à découvert, eux, sont relativement à l’aise : ils encaissent les frais de financement tout en attendant la poursuite de la baisse du prix.
Mon avis : tant que le taux de financement ne devient pas négatif, ou qu’il n’y a pas de rebond fort sur une journée dépassant 3 %, la micro-structure de STXX est favorable aux vendeurs à découvert. Dans le cycle négatif, chaque jour supplémentaire où les longs tiennent leurs positions augmente leur coût d’encore une unité.
Conditions d’invalidation, très simples : si le prix de STXX dépasse 850 et s’y maintient, et que dans le même temps le taux de financement retombe sous 0,01 %, alors la logique de compression du camp des vendeurs à découvert devient invalide ; je pourrais alors passer en mode observation.
En termes d’opérations : ne toucher à aucun levier de longs dans aucun sens via des comptes de contrats. Si j’ai des fonds disponibles et que je veux participer, j’attendrai un signal clair de retournement : par exemple une forte baisse de l’OI (Open Interest) accompagnée d’une stabilisation des prix, puis je déciderai s’il faut tenter un long avec une faible exposition. Et maintenant ? Attendre.
Scénario agressif : si le prix passe sous 800 et que l’OI ne baisse pas nettement, tenter un short avec une exposition extrêmement légère, avec un stop à 830.
Scénario prudent : continuer à détenir de la trésorerie et observer si le taux de financement et les prix peuvent montrer une divergence baissière (bottom diverging).
Scénario à éviter : toute ouverture de position longue dans la zone 820-830 est une opération à contre-structure ; risque extrêmement élevé.
Étiquette de trading : #TradFi #链上美股 #STXX
À votre avis, à quel endroit ce raisonnement a le plus de chances d’être faux ?
9
·
--
$STXX a baissé de 5,9 % sur les 24 dernières heures, le prix évoluant autour de 857,37. Le taux de financement affiché est nul, et le nombre de positions est de 1116.
C’est un jugement basé sur un seul signal : si le prix baisse tandis que le taux de financement est à zéro, cela signifie que ni les acheteurs ni les vendeurs à découvert ne paient de frais de manière urgente, et qu’il n’y a pas d’intention manifeste de pression liée à l’effet de levier. Cette baisse ressemble davantage à une correction à court terme dictée par l’émotion plutôt qu’à une déléveraging forcé causé directement par un resserrement de la liquidité à l’échelle macro. Le taux de financement restant stable indique que les positions longues ne paient pas, et que les positions courtes ne gagnent pas non plus ; le marché est donc dans un état relativement neutre, mais légèrement attentiste et pessimiste.
La contre-preuve la plus forte serait un revirement soudain des données macro. Si, par la suite, les données américaines sur l’inflation cœur surprennent en baisse, ce qui renforcerait les anticipations de baisse des taux par la Fed, le sentiment vis-à-vis du risque pourrait remonter et inverser rapidement la tendance baissière de $STXX. Or, pour l’instant, ce type de catalyseur macro fait défaut ; le mouvement des prix dépend donc davantage de la seule dynamique émotionnelle.
Si le prix continue de baisser, mais que le taux de financement demeure proche de zéro, voire repasse positif, il faudra se méfier d’un éventuel renforcement des positions longues à contre-courant pendant la baisse ; si le rebond manque de vigueur, cette partie des positions pourrait devenir une nouvelle source de pression à la vente. À l’inverse, si le taux de financement passe en négatif, cela signifierait que les vendeurs à découvert commencent à payer, et la persistance de la baisse pourrait alors s’atténuer.
À ce stade, il faut attendre.
Étiquette de trading : #TradFi #链上美股 #STXX
Selon vous, où cette lecture a le plus de chances de se tromper ?
$STXX a baissé de 5,9 % sur les 24 dernières heures, le prix évoluant autour de 857,37. Le taux de financement affiché est nul, et le nombre de positions est de 1116.
C’est un jugement basé sur un seul signal : si le prix baisse tandis que le taux de financement est à zéro, cela signifie que ni les acheteurs ni les vendeurs à découvert ne paient de frais de manière urgente, et qu’il n’y a pas d’intention manifeste de pression liée à l’effet de levier. Cette baisse ressemble davantage à une correction à court terme dictée par l’émotion plutôt qu’à une déléveraging forcé causé directement par un resserrement de la liquidité à l’échelle macro. Le taux de financement restant stable indique que les positions longues ne paient pas, et que les positions courtes ne gagnent pas non plus ; le marché est donc dans un état relativement neutre, mais légèrement attentiste et pessimiste.
La contre-preuve la plus forte serait un revirement soudain des données macro. Si, par la suite, les données américaines sur l’inflation cœur surprennent en baisse, ce qui renforcerait les anticipations de baisse des taux par la Fed, le sentiment vis-à-vis du risque pourrait remonter et inverser rapidement la tendance baissière de $STXX . Or, pour l’instant, ce type de catalyseur macro fait défaut ; le mouvement des prix dépend donc davantage de la seule dynamique émotionnelle.
Si le prix continue de baisser, mais que le taux de financement demeure proche de zéro, voire repasse positif, il faudra se méfier d’un éventuel renforcement des positions longues à contre-courant pendant la baisse ; si le rebond manque de vigueur, cette partie des positions pourrait devenir une nouvelle source de pression à la vente. À l’inverse, si le taux de financement passe en négatif, cela signifierait que les vendeurs à découvert commencent à payer, et la persistance de la baisse pourrait alors s’atténuer.
À ce stade, il faut attendre.
Étiquette de trading : #TradFi #链上美股 #STXX
Selon vous, où cette lecture a le plus de chances de se tromper ?
C’est un jugement basé sur un seul signal : si le prix baisse tandis que le taux de financement est à zéro, cela signifie que ni les acheteurs ni les vendeurs à découvert ne paient de frais de manière urgente, et qu’il n’y a pas d’intention manifeste de pression liée à l’effet de levier. Cette baisse ressemble davantage à une correction à court terme dictée par l’émotion plutôt qu’à une déléveraging forcé causé directement par un resserrement de la liquidité à l’échelle macro. Le taux de financement restant stable indique que les positions longues ne paient pas, et que les positions courtes ne gagnent pas non plus ; le marché est donc dans un état relativement neutre, mais légèrement attentiste et pessimiste.
La contre-preuve la plus forte serait un revirement soudain des données macro. Si, par la suite, les données américaines sur l’inflation cœur surprennent en baisse, ce qui renforcerait les anticipations de baisse des taux par la Fed, le sentiment vis-à-vis du risque pourrait remonter et inverser rapidement la tendance baissière de $STXX . Or, pour l’instant, ce type de catalyseur macro fait défaut ; le mouvement des prix dépend donc davantage de la seule dynamique émotionnelle.
Si le prix continue de baisser, mais que le taux de financement demeure proche de zéro, voire repasse positif, il faudra se méfier d’un éventuel renforcement des positions longues à contre-courant pendant la baisse ; si le rebond manque de vigueur, cette partie des positions pourrait devenir une nouvelle source de pression à la vente. À l’inverse, si le taux de financement passe en négatif, cela signifierait que les vendeurs à découvert commencent à payer, et la persistance de la baisse pourrait alors s’atténuer.
À ce stade, il faut attendre.
Étiquette de trading : #TradFi #链上美股 #STXX
Selon vous, où cette lecture a le plus de chances de se tromper ?
7
·
--
$STXX au prix actuel de 857,37, en baisse de 5,902 % sur 24 heures. Le taux de financement des contrats à perpétuité est revenu à zéro, et le volume de positions est seulement de 1116,03 parts. Le prix baisse, mais le taux de financement ne bouge pas d’un iota : le volume de positions est si faible qu’on ne voit presque aucune trace d’un duel avec effet de levier.
Cet ensemble pointe vers un constat : la baisse est principalement due à la pression vendeuse du côté du spot, et les forces acheteuses/vendeuses du marché des perpétuels ne sont pas intervenues. Un taux de financement à zéro signifie qu’aucun camp ne paie pour maintenir sa position, et un volume de positions extrêmement bas indique qu’il n’y a presque pas d’acheteurs ou de vendeurs à effet de levier qui se sont regroupés ici. Ce n’est pas la déroute d’une bataille acheteurs contre vendeurs, mais plutôt une retraite solitaire sur un champ de bataille que les principaux acteurs ont ignoré.
Le contre-argument, c’est que si, lors d’un rebond du prix, le volume de positions augmente soudainement et que le taux de financement repasse au positif, cela indiquerait l’entrée de positions longues à effet de levier pour acheter la baisse, ce qui affaiblirait la logique de pression vendeuse sur le spot. La prochaine étape de la transmission dépendrait alors de ceci : si les ordres vendeurs spot persistent, cela pourrait attirer des arbitragistes du marché des contrats à ouvrir des positions courtes à bas niveaux ; toutefois, comme le funding est actuellement à zéro, les shorts n’ont pas d’avantage en termes de coût, donc la motivation pour un arbitrage short n’est pas forte non plus.
La pression vendeuse sur le spot n’est pas terminée, et la liquidité des contrats se tarit. Le volume de positions des contrats à perpétuité est trop faible : la fonction de découverte des prix ne fonctionne plus. Ici, ce n’est pas un endroit où mener des paris à court terme.
Étiquette de transaction : #TradFi #链上美股 #STXX
Selon vous, à quel endroit cette analyse a le plus de chances d’être erronée ?
$STXX au prix actuel de 857,37, en baisse de 5,902 % sur 24 heures. Le taux de financement des contrats à perpétuité est revenu à zéro, et le volume de positions est seulement de 1116,03 parts. Le prix baisse, mais le taux de financement ne bouge pas d’un iota : le volume de positions est si faible qu’on ne voit presque aucune trace d’un duel avec effet de levier.
Cet ensemble pointe vers un constat : la baisse est principalement due à la pression vendeuse du côté du spot, et les forces acheteuses/vendeuses du marché des perpétuels ne sont pas intervenues. Un taux de financement à zéro signifie qu’aucun camp ne paie pour maintenir sa position, et un volume de positions extrêmement bas indique qu’il n’y a presque pas d’acheteurs ou de vendeurs à effet de levier qui se sont regroupés ici. Ce n’est pas la déroute d’une bataille acheteurs contre vendeurs, mais plutôt une retraite solitaire sur un champ de bataille que les principaux acteurs ont ignoré.
Le contre-argument, c’est que si, lors d’un rebond du prix, le volume de positions augmente soudainement et que le taux de financement repasse au positif, cela indiquerait l’entrée de positions longues à effet de levier pour acheter la baisse, ce qui affaiblirait la logique de pression vendeuse sur le spot. La prochaine étape de la transmission dépendrait alors de ceci : si les ordres vendeurs spot persistent, cela pourrait attirer des arbitragistes du marché des contrats à ouvrir des positions courtes à bas niveaux ; toutefois, comme le funding est actuellement à zéro, les shorts n’ont pas d’avantage en termes de coût, donc la motivation pour un arbitrage short n’est pas forte non plus.
La pression vendeuse sur le spot n’est pas terminée, et la liquidité des contrats se tarit. Le volume de positions des contrats à perpétuité est trop faible : la fonction de découverte des prix ne fonctionne plus. Ici, ce n’est pas un endroit où mener des paris à court terme.
Étiquette de transaction : #TradFi #链上美股 #STXX
Selon vous, à quel endroit cette analyse a le plus de chances d’être erronée ?
Cet ensemble pointe vers un constat : la baisse est principalement due à la pression vendeuse du côté du spot, et les forces acheteuses/vendeuses du marché des perpétuels ne sont pas intervenues. Un taux de financement à zéro signifie qu’aucun camp ne paie pour maintenir sa position, et un volume de positions extrêmement bas indique qu’il n’y a presque pas d’acheteurs ou de vendeurs à effet de levier qui se sont regroupés ici. Ce n’est pas la déroute d’une bataille acheteurs contre vendeurs, mais plutôt une retraite solitaire sur un champ de bataille que les principaux acteurs ont ignoré.
Le contre-argument, c’est que si, lors d’un rebond du prix, le volume de positions augmente soudainement et que le taux de financement repasse au positif, cela indiquerait l’entrée de positions longues à effet de levier pour acheter la baisse, ce qui affaiblirait la logique de pression vendeuse sur le spot. La prochaine étape de la transmission dépendrait alors de ceci : si les ordres vendeurs spot persistent, cela pourrait attirer des arbitragistes du marché des contrats à ouvrir des positions courtes à bas niveaux ; toutefois, comme le funding est actuellement à zéro, les shorts n’ont pas d’avantage en termes de coût, donc la motivation pour un arbitrage short n’est pas forte non plus.
La pression vendeuse sur le spot n’est pas terminée, et la liquidité des contrats se tarit. Le volume de positions des contrats à perpétuité est trop faible : la fonction de découverte des prix ne fonctionne plus. Ici, ce n’est pas un endroit où mener des paris à court terme.
Étiquette de transaction : #TradFi #链上美股 #STXX
Selon vous, à quel endroit cette analyse a le plus de chances d’être erronée ?
7
·
--
$STXX a augmenté de 4,632 % sur les 24 dernières heures. Cette hausse intervient dans un contexte où le taux de financement est négatif : les positions short paient continuellement des frais aux positions long. La combinaison d’une hausse des prix et d’un taux de financement négatif forme une structure classique de short squeeze. Le taux de financement actuel à -0,0019 montre que les shorts n’ont pas encore quitté le marché en acceptant la perte ; ils continuent de tenir bon. Si ce taux de financement négatif et le schéma de hausse des prix persistent, cela pourrait déclencher une vague de stop-loss côté shorts, poussant le prix à tester davantage la zone au-dessus. À l’inverse, si le prix retombe sous 900 et que le taux de financement repasse en positif, alors la logique du squeeze échouerait.
Tags de trading : #TradFi #链上美股 #STXX
Selon vous, à quel endroit cette analyse a le plus de chances de se tromper ?
$STXX a augmenté de 4,632 % sur les 24 dernières heures. Cette hausse intervient dans un contexte où le taux de financement est négatif : les positions short paient continuellement des frais aux positions long. La combinaison d’une hausse des prix et d’un taux de financement négatif forme une structure classique de short squeeze. Le taux de financement actuel à -0,0019 montre que les shorts n’ont pas encore quitté le marché en acceptant la perte ; ils continuent de tenir bon. Si ce taux de financement négatif et le schéma de hausse des prix persistent, cela pourrait déclencher une vague de stop-loss côté shorts, poussant le prix à tester davantage la zone au-dessus. À l’inverse, si le prix retombe sous 900 et que le taux de financement repasse en positif, alors la logique du squeeze échouerait.
Tags de trading : #TradFi #链上美股 #STXX
Selon vous, à quel endroit cette analyse a le plus de chances de se tromper ?
Tags de trading : #TradFi #链上美股 #STXX
Selon vous, à quel endroit cette analyse a le plus de chances de se tromper ?
15

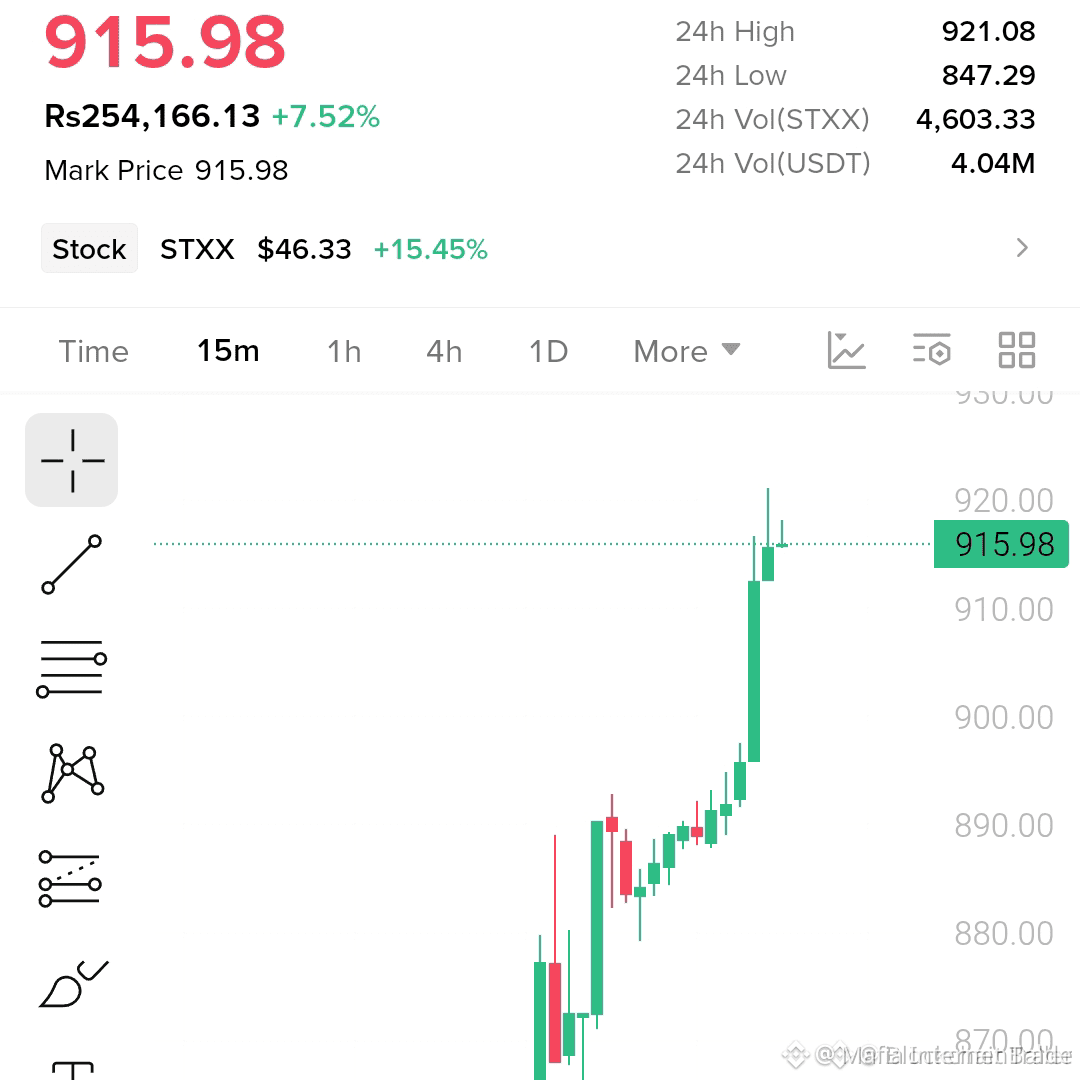
🚀 $STXX SURFING A LIQUIDITY SWEEP—PRÊT À CASSER 925$ ? 📈
Entrée : 910-916 ⚡
Objectif : 925/935 🚀
Stop Loss : 898 ⚠️
🦈 Les gros acteurs (smart money) aspirent la liquidité autour de la zone 910-916, forçant les vendeurs à capituler. 📊 Des pics de volume sur le graphique en 4H confirment une nouvelle vague d’achat, tandis que le bloc d’ordres tient bon, solide comme un mur d’acier. 💡 Avec la prochaine résistance à 925$ et une poussée secondaire vers 935$, la trajectoire à la hausse semble presque impossible à arrêter.
💬 Empilez-vous vos ordres maintenant, ou attendez-vous le prochain dump de liquidité pour retourner la situation ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #STXX #LongSetup #Bullish #Crypto
🔥 💎
🚀 $STXX SURFING A LIQUIDITY SWEEP—PRÊT À CASSER 925$ ? 📈
Entrée : 910-916 ⚡
Objectif : 925/935 🚀
Stop Loss : 898 ⚠️
🦈 Les gros acteurs (smart money) aspirent la liquidité autour de la zone 910-916, forçant les vendeurs à capituler. 📊 Des pics de volume sur le graphique en 4H confirment une nouvelle vague d’achat, tandis que le bloc d’ordres tient bon, solide comme un mur d’acier. 💡 Avec la prochaine résistance à 925$ et une poussée secondaire vers 935$, la trajectoire à la hausse semble presque impossible à arrêter.
💬 Empilez-vous vos ordres maintenant, ou attendez-vous le prochain dump de liquidité pour retourner la situation ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #STXX #LongSetup #Bullish #Crypto
🔥 💎
Entrée : 910-916 ⚡
Objectif : 925/935 🚀
Stop Loss : 898 ⚠️
🦈 Les gros acteurs (smart money) aspirent la liquidité autour de la zone 910-916, forçant les vendeurs à capituler. 📊 Des pics de volume sur le graphique en 4H confirment une nouvelle vague d’achat, tandis que le bloc d’ordres tient bon, solide comme un mur d’acier. 💡 Avec la prochaine résistance à 925$ et une poussée secondaire vers 935$, la trajectoire à la hausse semble presque impossible à arrêter.
💬 Empilez-vous vos ordres maintenant, ou attendez-vous le prochain dump de liquidité pour retourner la situation ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #STXX #LongSetup #Bullish #Crypto
🔥 💎
49

·
--
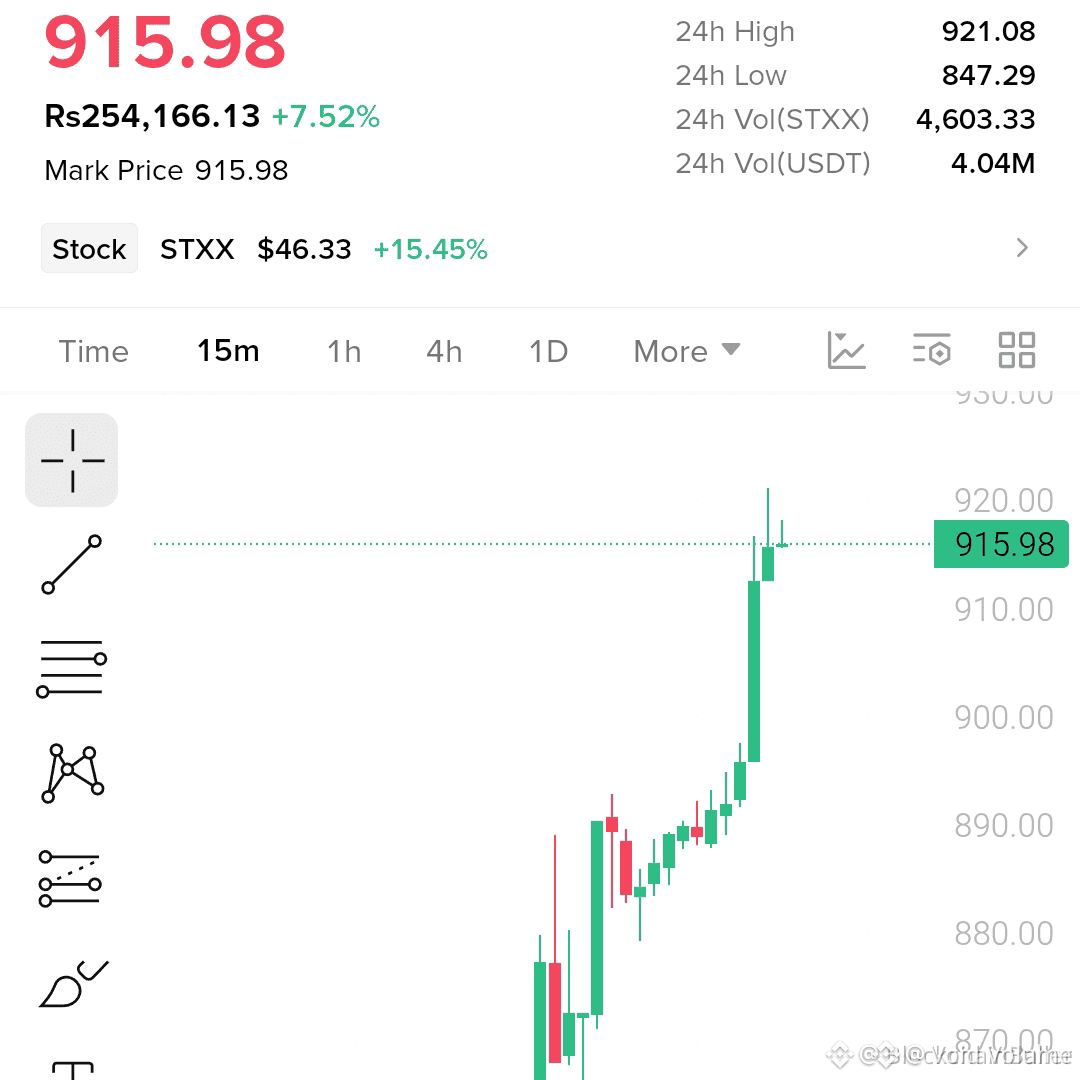
🚨 $STXX PRÊT POUR une ACCÉLÉRATION RAPIDE APRÈS BALAYAGE DE LIQUIDITÉ ! 📈
Entrée : 910‑916 ⚡
Objectif : 925‑935 🚀
Stop Loss : 898 ⚠️
📊 Le bloc de demande ancré à 910‑916 a absorbé trois fois des ventes agressives cette semaine, signalant une accumulation par les “gros” (smart money). 🦈 Le volume sur le graphique 4H augmente, et le prix teste une fourchette étroite qui précède historiquement une cassure. 💡 Un ratio R/R propre de 1:4 apparaît alors que le marché reprend le gap, préparant une poussée haussière rapide.
💬 Êtes-vous prêt à monter la prochaine hausse portée par la liquidité ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #STXX #LongSetup #Liquidity #Crypto
🔥 💎
🚨 $STXX PRÊT POUR une ACCÉLÉRATION RAPIDE APRÈS BALAYAGE DE LIQUIDITÉ ! 📈
Entrée : 910‑916 ⚡
Objectif : 925‑935 🚀
Stop Loss : 898 ⚠️
📊 Le bloc de demande ancré à 910‑916 a absorbé trois fois des ventes agressives cette semaine, signalant une accumulation par les “gros” (smart money). 🦈 Le volume sur le graphique 4H augmente, et le prix teste une fourchette étroite qui précède historiquement une cassure. 💡 Un ratio R/R propre de 1:4 apparaît alors que le marché reprend le gap, préparant une poussée haussière rapide.
💬 Êtes-vous prêt à monter la prochaine hausse portée par la liquidité ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #STXX #LongSetup #Liquidity #Crypto
🔥 💎
Entrée : 910‑916 ⚡
Objectif : 925‑935 🚀
Stop Loss : 898 ⚠️
📊 Le bloc de demande ancré à 910‑916 a absorbé trois fois des ventes agressives cette semaine, signalant une accumulation par les “gros” (smart money). 🦈 Le volume sur le graphique 4H augmente, et le prix teste une fourchette étroite qui précède historiquement une cassure. 💡 Un ratio R/R propre de 1:4 apparaît alors que le marché reprend le gap, préparant une poussée haussière rapide.
💬 Êtes-vous prêt à monter la prochaine hausse portée par la liquidité ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #STXX #LongSetup #Liquidity #Crypto
🔥 💎
56

·
--
Haussier
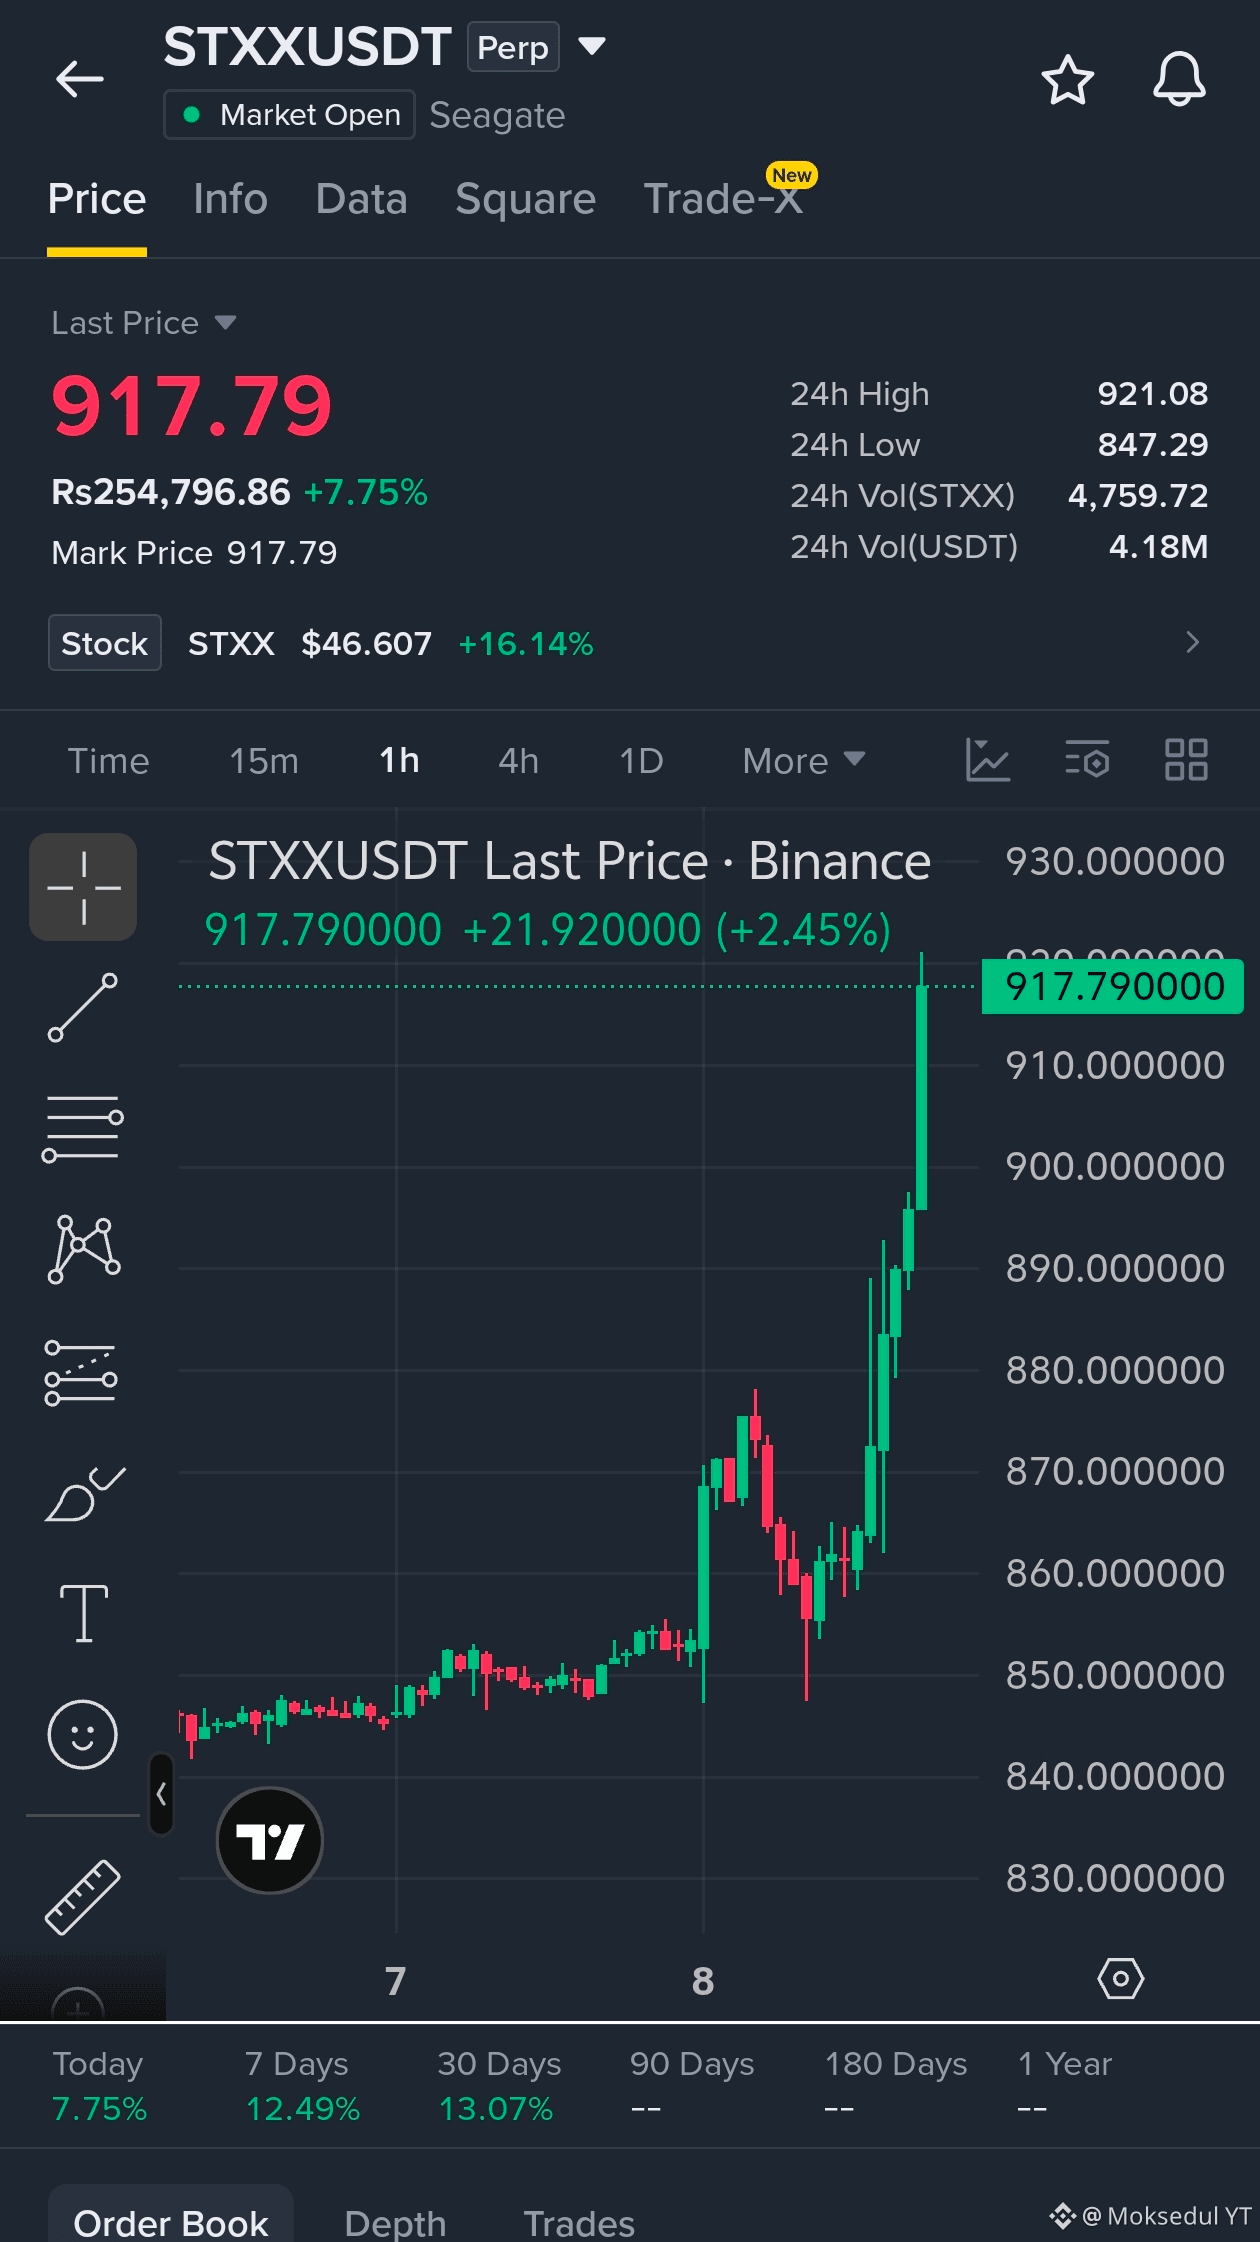
Les gars, je viens juste d’ouvrir une position longue sur $STXX avec un levier de 25x....
#STXX surperforme le marché avec +7,75% aujourd’hui, montrant une forte solidité relative par rapport aux autres actifs.
Une cassure de 921.08 pourrait l’envoyer voler vers 950.00 → 980.00, tandis qu’un repli sous 890.00 serait un revers temporaire.
Entrée : 910.00–920.00
TP : 950.00 → 980.00 → 1000.00
SL : 880.00
Acheter et trader
{future}(STXXUSDT)
$BULLA
{future}(BULLAUSDT)
$ZEC
{future}(ZECUSDT)
Les gars, je viens juste d’ouvrir une position longue sur $STXX avec un levier de 25x....
#STXX surperforme le marché avec +7,75% aujourd’hui, montrant une forte solidité relative par rapport aux autres actifs.
Une cassure de 921.08 pourrait l’envoyer voler vers 950.00 → 980.00, tandis qu’un repli sous 890.00 serait un revers temporaire.
Entrée : 910.00–920.00
TP : 950.00 → 980.00 → 1000.00
SL : 880.00
Acheter et trader
$BULLA
$ZEC
#STXX surperforme le marché avec +7,75% aujourd’hui, montrant une forte solidité relative par rapport aux autres actifs.
Une cassure de 921.08 pourrait l’envoyer voler vers 950.00 → 980.00, tandis qu’un repli sous 890.00 serait un revers temporaire.
Entrée : 910.00–920.00
TP : 950.00 → 980.00 → 1000.00
SL : 880.00
Acheter et trader
$BULLA
$ZEC
1
3
482
$STXX 24 heures : hausse de 5,24 %, prix à 895,44. L’élan boursier lié à des concepts américains sur la chaîne, porté par les émotions autour de Trump, est en mouvement.
Le taux de financement est à 0 : cela indique un équilibre actuel entre acheteurs et vendeurs, sans pari unidirectionnel. Cette hausse ressemble davantage à une impulsion liée à un événement qu’à une confirmation de tendance. Sur les contrats, lors de ce type de rallye entraîné par des événements, la plupart du temps ce sont les premiers qui mangent les derniers.
Je pense que la prime liée à l’événement est déjà largement prise en compte dans le prix. Je privilégie le sens à la vente (short) : levier x5, stop à 909 (au niveau correspondant à 1,5 fois l’amplitude de hausse), take profit à 876 (à mi-chemin de la hausse), taille de position 10 %.
Étiquette de trading : #TradFi #链上美股 #STXX
Où penses-tu que ce raisonnement a le plus de chances de se tromper ?
$STXX 24 heures : hausse de 5,24 %, prix à 895,44. L’élan boursier lié à des concepts américains sur la chaîne, porté par les émotions autour de Trump, est en mouvement.
Le taux de financement est à 0 : cela indique un équilibre actuel entre acheteurs et vendeurs, sans pari unidirectionnel. Cette hausse ressemble davantage à une impulsion liée à un événement qu’à une confirmation de tendance. Sur les contrats, lors de ce type de rallye entraîné par des événements, la plupart du temps ce sont les premiers qui mangent les derniers.
Je pense que la prime liée à l’événement est déjà largement prise en compte dans le prix. Je privilégie le sens à la vente (short) : levier x5, stop à 909 (au niveau correspondant à 1,5 fois l’amplitude de hausse), take profit à 876 (à mi-chemin de la hausse), taille de position 10 %.
Étiquette de trading : #TradFi #链上美股 #STXX
Où penses-tu que ce raisonnement a le plus de chances de se tromper ?
Le taux de financement est à 0 : cela indique un équilibre actuel entre acheteurs et vendeurs, sans pari unidirectionnel. Cette hausse ressemble davantage à une impulsion liée à un événement qu’à une confirmation de tendance. Sur les contrats, lors de ce type de rallye entraîné par des événements, la plupart du temps ce sont les premiers qui mangent les derniers.
Je pense que la prime liée à l’événement est déjà largement prise en compte dans le prix. Je privilégie le sens à la vente (short) : levier x5, stop à 909 (au niveau correspondant à 1,5 fois l’amplitude de hausse), take profit à 876 (à mi-chemin de la hausse), taille de position 10 %.
Étiquette de trading : #TradFi #链上美股 #STXX
Où penses-tu que ce raisonnement a le plus de chances de se tromper ?
14
STXX ouverture à 895,44, en hausse de 5,241 % sur 24 heures, mais le funding est à zéro. Cette hausse ressemble davantage à une tarification des attentes de baisse d’impôts de Trump qu’à une hausse provoquée par la négociation de contrats. Le taux de frais à zéro indique que ni les haussiers ni les baissiers n’ont pris de positions. Une fois la tendance lancée, la force en sens inverse est faible. Je suis haussier, mais je mets un stop très strict. Si Trump mentionne publiquement des politiques favorisant les entreprises traditionnelles, ce titre peut tenter un mouvement. Si cela échoue, je surveille une baisse qui passe sous 880 : si c’est le cas, cela signifie que l’attente ne se réalise pas, et je sors directement. Direction : acheter STXX, levier x2, stop à 880, take profit à 920, taille de position 10 %.
Tags de trading : #TradFi #链上美股 #STXX
Où penses-tu que cette série d’hypothèses a le plus de chances d’être erronée ?
STXX ouverture à 895,44, en hausse de 5,241 % sur 24 heures, mais le funding est à zéro. Cette hausse ressemble davantage à une tarification des attentes de baisse d’impôts de Trump qu’à une hausse provoquée par la négociation de contrats. Le taux de frais à zéro indique que ni les haussiers ni les baissiers n’ont pris de positions. Une fois la tendance lancée, la force en sens inverse est faible. Je suis haussier, mais je mets un stop très strict. Si Trump mentionne publiquement des politiques favorisant les entreprises traditionnelles, ce titre peut tenter un mouvement. Si cela échoue, je surveille une baisse qui passe sous 880 : si c’est le cas, cela signifie que l’attente ne se réalise pas, et je sors directement. Direction : acheter STXX, levier x2, stop à 880, take profit à 920, taille de position 10 %.
Tags de trading : #TradFi #链上美股 #STXX
Où penses-tu que cette série d’hypothèses a le plus de chances d’être erronée ?
Tags de trading : #TradFi #链上美股 #STXX
Où penses-tu que cette série d’hypothèses a le plus de chances d’être erronée ?
12
$STXX a augmenté de 5,24 %, mais les taux de financement n’ont pas bougé, toujours à 0. Le volume de positions (1 340,13) n’a pas non plus vraiment changé. Ces données sont très intéressantes : le prix bouge, mais les flux de fonds longs et shorts ne s’affolent pas, ils attendent tous un signal du côté de Trump. Les actions américaines on-chain sont sensibles aux déclarations du patron politique ; pour l’instant, c’est un marché d’attente.
Tout le monde parie sur la suite des “transactions Trump”, mais tant que les politiques concrètes ne sont pas mises en place, les longs et les shorts n’osent pas se positionner lourdement. Le fait que les taux restent identiques indique que les deux camps sont à peu près à égalité : chacun attend une opportunité de rupture.
Mon plan est d’attendre.
Étiquette de trading : #TradFi #链上美股 #STXX
Selon toi, à quel endroit cette analyse a le plus de chances d’être fausse ?
$STXX a augmenté de 5,24 %, mais les taux de financement n’ont pas bougé, toujours à 0. Le volume de positions (1 340,13) n’a pas non plus vraiment changé. Ces données sont très intéressantes : le prix bouge, mais les flux de fonds longs et shorts ne s’affolent pas, ils attendent tous un signal du côté de Trump. Les actions américaines on-chain sont sensibles aux déclarations du patron politique ; pour l’instant, c’est un marché d’attente.
Tout le monde parie sur la suite des “transactions Trump”, mais tant que les politiques concrètes ne sont pas mises en place, les longs et les shorts n’osent pas se positionner lourdement. Le fait que les taux restent identiques indique que les deux camps sont à peu près à égalité : chacun attend une opportunité de rupture.
Mon plan est d’attendre.
Étiquette de trading : #TradFi #链上美股 #STXX
Selon toi, à quel endroit cette analyse a le plus de chances d’être fausse ?
Tout le monde parie sur la suite des “transactions Trump”, mais tant que les politiques concrètes ne sont pas mises en place, les longs et les shorts n’osent pas se positionner lourdement. Le fait que les taux restent identiques indique que les deux camps sont à peu près à égalité : chacun attend une opportunité de rupture.
Mon plan est d’attendre.
Étiquette de trading : #TradFi #链上美股 #STXX
Selon toi, à quel endroit cette analyse a le plus de chances d’être fausse ?
21
$STXX 24 heures, le prix a monté de 5,24 %, et il est passé au-dessus de 895. Les opérations liées à Trump s’intensifient : les capitaux parient sur l’orientation des politiques via des contrats boursiers TradFi. C’est un marché à un seul signal, porté par le sentiment.
Taux de financement à 0, long et short sont pour l’instant en équilibre, mais le prix est poussé à la hausse : cela indique que des ordres d’achat parient sur une réalisation de l’événement. L’objection est que la politique, une fois effectivement publiée, pourrait être moins conforme aux attentes. Dans ce cas, les fluctuations liées au sentiment sont rapides. Si, par la suite, il n’y a pas d’avancée réelle des politiques, ces capitaux spéculatifs se retireront rapidement.
Le critère d’invalidation : si le prix retombe sous le plus bas précédent de 880, cela prouve que la thèse de la spéculation événementielle est fausse.
Étiquette de transaction : #TradFi #链上美股 #STXX
Où pensez-vous que ce raisonnement risque le plus d’être erroné ?
$STXX 24 heures, le prix a monté de 5,24 %, et il est passé au-dessus de 895. Les opérations liées à Trump s’intensifient : les capitaux parient sur l’orientation des politiques via des contrats boursiers TradFi. C’est un marché à un seul signal, porté par le sentiment.
Taux de financement à 0, long et short sont pour l’instant en équilibre, mais le prix est poussé à la hausse : cela indique que des ordres d’achat parient sur une réalisation de l’événement. L’objection est que la politique, une fois effectivement publiée, pourrait être moins conforme aux attentes. Dans ce cas, les fluctuations liées au sentiment sont rapides. Si, par la suite, il n’y a pas d’avancée réelle des politiques, ces capitaux spéculatifs se retireront rapidement.
Le critère d’invalidation : si le prix retombe sous le plus bas précédent de 880, cela prouve que la thèse de la spéculation événementielle est fausse.
Étiquette de transaction : #TradFi #链上美股 #STXX
Où pensez-vous que ce raisonnement risque le plus d’être erroné ?
Taux de financement à 0, long et short sont pour l’instant en équilibre, mais le prix est poussé à la hausse : cela indique que des ordres d’achat parient sur une réalisation de l’événement. L’objection est que la politique, une fois effectivement publiée, pourrait être moins conforme aux attentes. Dans ce cas, les fluctuations liées au sentiment sont rapides. Si, par la suite, il n’y a pas d’avancée réelle des politiques, ces capitaux spéculatifs se retireront rapidement.
Le critère d’invalidation : si le prix retombe sous le plus bas précédent de 880, cela prouve que la thèse de la spéculation événementielle est fausse.
Étiquette de transaction : #TradFi #链上美股 #STXX
Où pensez-vous que ce raisonnement risque le plus d’être erroné ?
11
·
--
🟢 LONG $STXX (⏱️ Fenêtre de temps : 4H)
📍 Entrée : 895.00 - 897.00
🛑 SL : 880.00
🎯 TP1 : 915.00
🎯 TP2 : 935.00
🎯 TP3 : 960.00
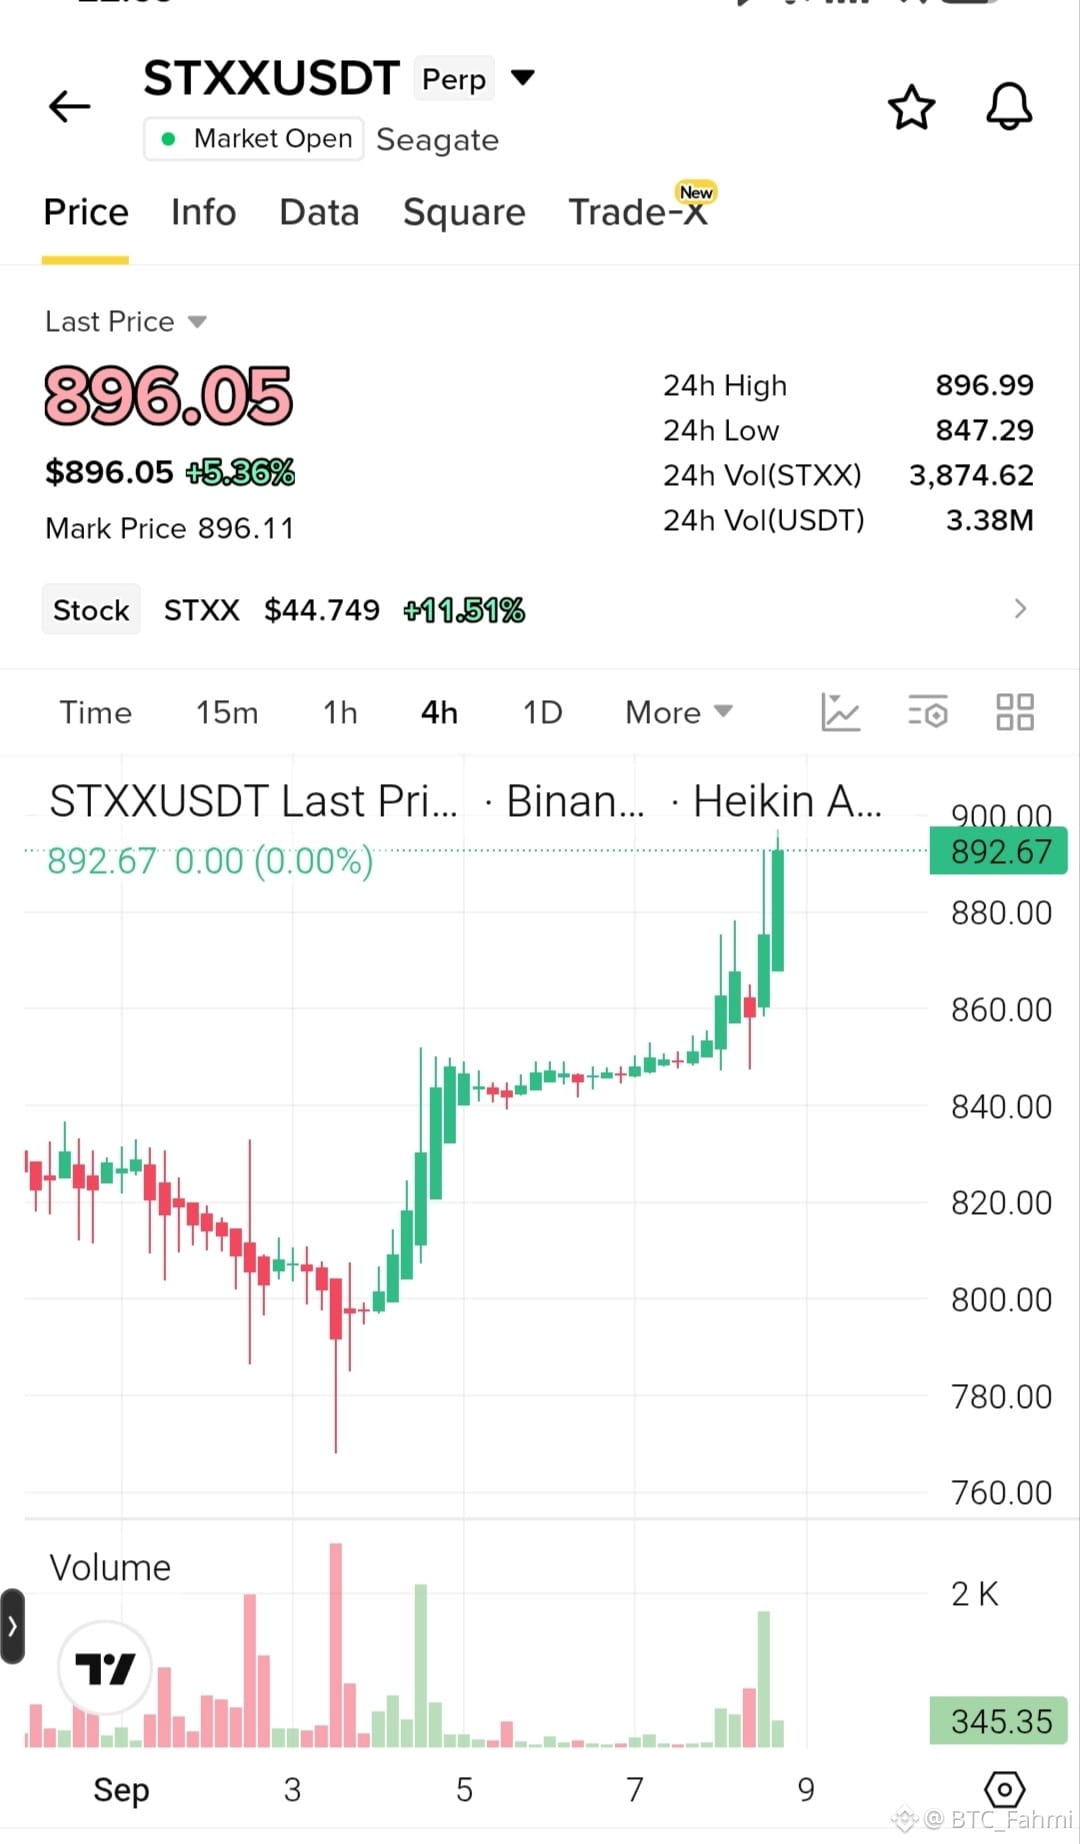
Le marché reprend de façon décisive l’offre au-dessus de 890 avec une confirmation massive du volume, effaçant les plus hauts d’hier et déclenchant une nouvelle impulsion à la hausse. Le prix a déjà franchi la résistance hebdomadaire et se comprime contre le plus haut du jour, ce qui suggère qu’une structure de continuation solide est en train de se former. Avec le composant action (STXX $44.75) qui monte lui aussi, il s’agit d’un setup de “liquidity sweep” visant les niveaux d’extension.
Trade Here 👉
{future}(STXXUSDT)
$ZEC
{future}(ZECUSDT)
$BULLA
{future}(BULLAUSDT)
#STXX #TradeSetup #TechnicalAnalysis #WriteToEarnUpgrade #Write2Earn
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque.
🟢 LONG $STXX (⏱️ Fenêtre de temps : 4H)
📍 Entrée : 895.00 - 897.00
🛑 SL : 880.00
🎯 TP1 : 915.00
🎯 TP2 : 935.00
🎯 TP3 : 960.00
Le marché reprend de façon décisive l’offre au-dessus de 890 avec une confirmation massive du volume, effaçant les plus hauts d’hier et déclenchant une nouvelle impulsion à la hausse. Le prix a déjà franchi la résistance hebdomadaire et se comprime contre le plus haut du jour, ce qui suggère qu’une structure de continuation solide est en train de se former. Avec le composant action (STXX $44.75) qui monte lui aussi, il s’agit d’un setup de “liquidity sweep” visant les niveaux d’extension.
Trade Here 👉
$ZEC
$BULLA
#STXX #TradeSetup #TechnicalAnalysis #WriteToEarnUpgrade #Write2Earn
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque.
📍 Entrée : 895.00 - 897.00
🛑 SL : 880.00
🎯 TP1 : 915.00
🎯 TP2 : 935.00
🎯 TP3 : 960.00
Le marché reprend de façon décisive l’offre au-dessus de 890 avec une confirmation massive du volume, effaçant les plus hauts d’hier et déclenchant une nouvelle impulsion à la hausse. Le prix a déjà franchi la résistance hebdomadaire et se comprime contre le plus haut du jour, ce qui suggère qu’une structure de continuation solide est en train de se former. Avec le composant action (STXX $44.75) qui monte lui aussi, il s’agit d’un setup de “liquidity sweep” visant les niveaux d’extension.
Trade Here 👉
$ZEC
$BULLA
#STXX #TradeSetup #TechnicalAnalysis #WriteToEarnUpgrade #Write2Earn
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque.
1
296
·
--
$STXX : le prix est bloqué à 867,1 ; sur 24 heures, il a grimpé de 2,47 %, mais les frais de financement sont à zéro. Cette combinaison est un peu anormale : la hausse semble n’avoir personne derrière qui paie, le coût de position retombe à zéro, et les traders restent sur la touche.
Du point de vue de la chaîne semi-conducteurs/IA, pour $STXX , le funding à zéro signifie qu’aucune pression de paiement ne s’exerce ni du côté des longs ni de celui des shorts : le sentiment du marché est à l’équilibre. Les contrats ouverts s’élèvent à 1308,52, ce qui n’est pas très élevé, et suggère que des capitaux à levier ne parient pas massivement. Le prix augmente légèrement, mais le funding ne bouge pas : cela laisse penser que la hausse vient plutôt d’achats au comptant que d’une poussée des longs à levier. En tant que valeur de type “actions US” sur la chaîne, lorsque le funding tombe à zéro, les traders à court terme perdent souvent leur repère et les “petits suiveurs” ont tendance à se précipiter. Je n’ai pas de données de positions on-chain dans l’entrée, donc je ne vais pas inventer des manœuvres de gros acteurs ; mais ce signal sur les frais de financement est déjà suffisamment solide : il me dit directement que les marchés longs et shorts ne sont pas surchargés.
L’analyse de Old Dog est la suivante : cette vague de hausse pour $STXX manque de soutien via le funding ; c’est comme marcher sur une seule jambe, donc la durabilité est incertaine. Si le prix franchit 870 et s’y maintient, et que le funding passe en positif, cela signifiera que les acheteurs (longs) entrent et sont prêts à payer un coût : dans ce cas, je suivrai avec une position légère. À l’inverse, si le prix repasse sous 860 et que les achats au comptant se retirent, je sors immédiatement.
Le point contre-consensus, c’est que lorsque le marché voit le prix monter, il est facile de se laisser gagner par le FOMO ; mais le fait que le funding soit à zéro révèle une faiblesse : les positions à levier ne bougent pas, et cette hausse pourrait n’être qu’un jeu entre capitaux existants.
Les conditions d’invalidation sont très claires : si le funding devient soudainement négatif et que le prix baisse, cela indique que les shorts commencent à prendre l’avantage, en comprimant les longs ; dans ce cas, mon jugement doit être ajusté. Ou encore, si l’OI augmente fortement en même temps qu’une volatilité très marquée du prix, cela signale l’entrée de nouveaux capitaux qui brisent l’équilibre. Pour l’instant, je n’ai pas de données sur les autres cryptos du même secteur, donc je ne peux pas évaluer la force globale de la chaîne semi-conducteurs/IA. Le signal de $STXX est donc relativement isolé : en termes d’action, je reste d’abord en attente, et j’agirai seulement quand le funding et le prix donneront une direction nette.
Tag de trading : #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
$STXX : le prix est bloqué à 867,1 ; sur 24 heures, il a grimpé de 2,47 %, mais les frais de financement sont à zéro. Cette combinaison est un peu anormale : la hausse semble n’avoir personne derrière qui paie, le coût de position retombe à zéro, et les traders restent sur la touche.
Du point de vue de la chaîne semi-conducteurs/IA, pour $STXX , le funding à zéro signifie qu’aucune pression de paiement ne s’exerce ni du côté des longs ni de celui des shorts : le sentiment du marché est à l’équilibre. Les contrats ouverts s’élèvent à 1308,52, ce qui n’est pas très élevé, et suggère que des capitaux à levier ne parient pas massivement. Le prix augmente légèrement, mais le funding ne bouge pas : cela laisse penser que la hausse vient plutôt d’achats au comptant que d’une poussée des longs à levier. En tant que valeur de type “actions US” sur la chaîne, lorsque le funding tombe à zéro, les traders à court terme perdent souvent leur repère et les “petits suiveurs” ont tendance à se précipiter. Je n’ai pas de données de positions on-chain dans l’entrée, donc je ne vais pas inventer des manœuvres de gros acteurs ; mais ce signal sur les frais de financement est déjà suffisamment solide : il me dit directement que les marchés longs et shorts ne sont pas surchargés.
L’analyse de Old Dog est la suivante : cette vague de hausse pour $STXX manque de soutien via le funding ; c’est comme marcher sur une seule jambe, donc la durabilité est incertaine. Si le prix franchit 870 et s’y maintient, et que le funding passe en positif, cela signifiera que les acheteurs (longs) entrent et sont prêts à payer un coût : dans ce cas, je suivrai avec une position légère. À l’inverse, si le prix repasse sous 860 et que les achats au comptant se retirent, je sors immédiatement.
Le point contre-consensus, c’est que lorsque le marché voit le prix monter, il est facile de se laisser gagner par le FOMO ; mais le fait que le funding soit à zéro révèle une faiblesse : les positions à levier ne bougent pas, et cette hausse pourrait n’être qu’un jeu entre capitaux existants.
Les conditions d’invalidation sont très claires : si le funding devient soudainement négatif et que le prix baisse, cela indique que les shorts commencent à prendre l’avantage, en comprimant les longs ; dans ce cas, mon jugement doit être ajusté. Ou encore, si l’OI augmente fortement en même temps qu’une volatilité très marquée du prix, cela signale l’entrée de nouveaux capitaux qui brisent l’équilibre. Pour l’instant, je n’ai pas de données sur les autres cryptos du même secteur, donc je ne peux pas évaluer la force globale de la chaîne semi-conducteurs/IA. Le signal de $STXX est donc relativement isolé : en termes d’action, je reste d’abord en attente, et j’agirai seulement quand le funding et le prix donneront une direction nette.
Tag de trading : #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
Du point de vue de la chaîne semi-conducteurs/IA, pour $STXX , le funding à zéro signifie qu’aucune pression de paiement ne s’exerce ni du côté des longs ni de celui des shorts : le sentiment du marché est à l’équilibre. Les contrats ouverts s’élèvent à 1308,52, ce qui n’est pas très élevé, et suggère que des capitaux à levier ne parient pas massivement. Le prix augmente légèrement, mais le funding ne bouge pas : cela laisse penser que la hausse vient plutôt d’achats au comptant que d’une poussée des longs à levier. En tant que valeur de type “actions US” sur la chaîne, lorsque le funding tombe à zéro, les traders à court terme perdent souvent leur repère et les “petits suiveurs” ont tendance à se précipiter. Je n’ai pas de données de positions on-chain dans l’entrée, donc je ne vais pas inventer des manœuvres de gros acteurs ; mais ce signal sur les frais de financement est déjà suffisamment solide : il me dit directement que les marchés longs et shorts ne sont pas surchargés.
L’analyse de Old Dog est la suivante : cette vague de hausse pour $STXX manque de soutien via le funding ; c’est comme marcher sur une seule jambe, donc la durabilité est incertaine. Si le prix franchit 870 et s’y maintient, et que le funding passe en positif, cela signifiera que les acheteurs (longs) entrent et sont prêts à payer un coût : dans ce cas, je suivrai avec une position légère. À l’inverse, si le prix repasse sous 860 et que les achats au comptant se retirent, je sors immédiatement.
Le point contre-consensus, c’est que lorsque le marché voit le prix monter, il est facile de se laisser gagner par le FOMO ; mais le fait que le funding soit à zéro révèle une faiblesse : les positions à levier ne bougent pas, et cette hausse pourrait n’être qu’un jeu entre capitaux existants.
Les conditions d’invalidation sont très claires : si le funding devient soudainement négatif et que le prix baisse, cela indique que les shorts commencent à prendre l’avantage, en comprimant les longs ; dans ce cas, mon jugement doit être ajusté. Ou encore, si l’OI augmente fortement en même temps qu’une volatilité très marquée du prix, cela signale l’entrée de nouveaux capitaux qui brisent l’équilibre. Pour l’instant, je n’ai pas de données sur les autres cryptos du même secteur, donc je ne peux pas évaluer la force globale de la chaîne semi-conducteurs/IA. Le signal de $STXX est donc relativement isolé : en termes d’action, je reste d’abord en attente, et j’agirai seulement quand le funding et le prix donneront une direction nette.
Tag de trading : #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
63
·
--
Le vieux chien a jeté un œil au carnet : au cours des 24 dernières heures, $STXX a grimpé de 6,235 %, le prix reste coincé à 846,93, mais les taux de financement n’ont pas bougé : ils restent à zéro. Cet ensemble est un peu intéressant : le prix monte assez vite, pourtant aucun des camps — acheteurs ou vendeurs — ne semble payer de frais à l’autre.
Du point de vue de la chaîne semi-conducteurs/IA, le fait que $STXX , en tant que perp sur actions US côté on-chain, affiche un funding à zéro indique que les forces acheteuses et vendeuses sont pour l’instant en équilibre ; il n’y a pas de situation extrême où un camp serait trop “chargé” au point de devoir payer des frais de manière mécanique. Le volume de transactions est d’un peu plus de 3,56 millions, l’OI n’est qu’à 1 365,74 unités, mais le vieux chien doit préciser : l’OI et le volume se chiffrent avec des unités différentes ; comparer “à la dure” n’a pas grand sens. En regardant uniquement le chiffre de l’OI, dans un marché perp ce n’est pas très élevé, ce qui signifie que les positions avec effet de levier n’ont pas encore été empilées. Une hausse de 6,235 % avec un taux de frais à zéro ressemble davantage à une poussée venue du spot ou à un mouvement de clôture, plutôt qu’à une ruée de longs à effet de levier.
Mon avis : à court terme, $STXX a une certaine inertie haussière, mais le manque de soutien via des capitaux à effet de levier rend la poursuite de la hausse incertaine. Si le funding reste à zéro, cela suggère aussi que le marché n’a pas encore dégagé de consensus sur la direction à court terme du segment semi-conducteurs/IA : personne ne “tire” le carnet de l’autre camp. Si ensuite le prix continue de monter, mais que le funding reste à zéro — voire passe négatif — il est alors plus probable que ce soit des short-term vendurs qui coupent leurs positions (stop/close) plutôt que de nouveaux acheteurs qui entrent : dans ce cas, cette hausse risque de manquer de carburant et de s’essouffler.
Côté actions, le vieux chien choisit d’observer en position légère. Les conditions pour augmenter seraient : le funding repasse soudainement positif et se stabilise au-dessus de 0,01 %, avec en plus une hausse nette de l’OI. Cela indiquerait que les acheteurs commencent à entrer et à “porter la montgolfière”. À l’inverse, si le prix passe sous le seuil rond de 800 (prix actuel : 846,93), ou si après un passage en funding négatif le prix n’arrive plus à poursuivre sa hausse, je pourrais envisager de réduire la position. Le point le plus contre-intuitif : si le marché commence à faire la promotion de $STXX comme menant à une inversion du secteur des semi-conducteurs, je deviendrai au contraire prudent, parce qu’en environnement à funding nul, les longs à effet de levier sont absents ; ce récit manque donc de soutien capitalistique.
Les conditions d’invalidation sont simples : si, au cours des deux prochains jours de trading, le funding change de façon directionnelle (peu importe qu’il soit positif ou négatif) et s’accompagne de variations importantes de l’OI, alors le vieux chien devra remettre en question totalement son jugement fondé sur un état d’équilibre. Autre cas : si le prix passe directement sous 800 avec du volume, alors la structure de hausse à court terme est cassée — ne forcez pas en “tenant bon”.
Étiquette de trading : #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
Le vieux chien a jeté un œil au carnet : au cours des 24 dernières heures, $STXX a grimpé de 6,235 %, le prix reste coincé à 846,93, mais les taux de financement n’ont pas bougé : ils restent à zéro. Cet ensemble est un peu intéressant : le prix monte assez vite, pourtant aucun des camps — acheteurs ou vendeurs — ne semble payer de frais à l’autre.
Du point de vue de la chaîne semi-conducteurs/IA, le fait que $STXX , en tant que perp sur actions US côté on-chain, affiche un funding à zéro indique que les forces acheteuses et vendeuses sont pour l’instant en équilibre ; il n’y a pas de situation extrême où un camp serait trop “chargé” au point de devoir payer des frais de manière mécanique. Le volume de transactions est d’un peu plus de 3,56 millions, l’OI n’est qu’à 1 365,74 unités, mais le vieux chien doit préciser : l’OI et le volume se chiffrent avec des unités différentes ; comparer “à la dure” n’a pas grand sens. En regardant uniquement le chiffre de l’OI, dans un marché perp ce n’est pas très élevé, ce qui signifie que les positions avec effet de levier n’ont pas encore été empilées. Une hausse de 6,235 % avec un taux de frais à zéro ressemble davantage à une poussée venue du spot ou à un mouvement de clôture, plutôt qu’à une ruée de longs à effet de levier.
Mon avis : à court terme, $STXX a une certaine inertie haussière, mais le manque de soutien via des capitaux à effet de levier rend la poursuite de la hausse incertaine. Si le funding reste à zéro, cela suggère aussi que le marché n’a pas encore dégagé de consensus sur la direction à court terme du segment semi-conducteurs/IA : personne ne “tire” le carnet de l’autre camp. Si ensuite le prix continue de monter, mais que le funding reste à zéro — voire passe négatif — il est alors plus probable que ce soit des short-term vendurs qui coupent leurs positions (stop/close) plutôt que de nouveaux acheteurs qui entrent : dans ce cas, cette hausse risque de manquer de carburant et de s’essouffler.
Côté actions, le vieux chien choisit d’observer en position légère. Les conditions pour augmenter seraient : le funding repasse soudainement positif et se stabilise au-dessus de 0,01 %, avec en plus une hausse nette de l’OI. Cela indiquerait que les acheteurs commencent à entrer et à “porter la montgolfière”. À l’inverse, si le prix passe sous le seuil rond de 800 (prix actuel : 846,93), ou si après un passage en funding négatif le prix n’arrive plus à poursuivre sa hausse, je pourrais envisager de réduire la position. Le point le plus contre-intuitif : si le marché commence à faire la promotion de $STXX comme menant à une inversion du secteur des semi-conducteurs, je deviendrai au contraire prudent, parce qu’en environnement à funding nul, les longs à effet de levier sont absents ; ce récit manque donc de soutien capitalistique.
Les conditions d’invalidation sont simples : si, au cours des deux prochains jours de trading, le funding change de façon directionnelle (peu importe qu’il soit positif ou négatif) et s’accompagne de variations importantes de l’OI, alors le vieux chien devra remettre en question totalement son jugement fondé sur un état d’équilibre. Autre cas : si le prix passe directement sous 800 avec du volume, alors la structure de hausse à court terme est cassée — ne forcez pas en “tenant bon”.
Étiquette de trading : #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
Du point de vue de la chaîne semi-conducteurs/IA, le fait que $STXX , en tant que perp sur actions US côté on-chain, affiche un funding à zéro indique que les forces acheteuses et vendeuses sont pour l’instant en équilibre ; il n’y a pas de situation extrême où un camp serait trop “chargé” au point de devoir payer des frais de manière mécanique. Le volume de transactions est d’un peu plus de 3,56 millions, l’OI n’est qu’à 1 365,74 unités, mais le vieux chien doit préciser : l’OI et le volume se chiffrent avec des unités différentes ; comparer “à la dure” n’a pas grand sens. En regardant uniquement le chiffre de l’OI, dans un marché perp ce n’est pas très élevé, ce qui signifie que les positions avec effet de levier n’ont pas encore été empilées. Une hausse de 6,235 % avec un taux de frais à zéro ressemble davantage à une poussée venue du spot ou à un mouvement de clôture, plutôt qu’à une ruée de longs à effet de levier.
Mon avis : à court terme, $STXX a une certaine inertie haussière, mais le manque de soutien via des capitaux à effet de levier rend la poursuite de la hausse incertaine. Si le funding reste à zéro, cela suggère aussi que le marché n’a pas encore dégagé de consensus sur la direction à court terme du segment semi-conducteurs/IA : personne ne “tire” le carnet de l’autre camp. Si ensuite le prix continue de monter, mais que le funding reste à zéro — voire passe négatif — il est alors plus probable que ce soit des short-term vendurs qui coupent leurs positions (stop/close) plutôt que de nouveaux acheteurs qui entrent : dans ce cas, cette hausse risque de manquer de carburant et de s’essouffler.
Côté actions, le vieux chien choisit d’observer en position légère. Les conditions pour augmenter seraient : le funding repasse soudainement positif et se stabilise au-dessus de 0,01 %, avec en plus une hausse nette de l’OI. Cela indiquerait que les acheteurs commencent à entrer et à “porter la montgolfière”. À l’inverse, si le prix passe sous le seuil rond de 800 (prix actuel : 846,93), ou si après un passage en funding négatif le prix n’arrive plus à poursuivre sa hausse, je pourrais envisager de réduire la position. Le point le plus contre-intuitif : si le marché commence à faire la promotion de $STXX comme menant à une inversion du secteur des semi-conducteurs, je deviendrai au contraire prudent, parce qu’en environnement à funding nul, les longs à effet de levier sont absents ; ce récit manque donc de soutien capitalistique.
Les conditions d’invalidation sont simples : si, au cours des deux prochains jours de trading, le funding change de façon directionnelle (peu importe qu’il soit positif ou négatif) et s’accompagne de variations importantes de l’OI, alors le vieux chien devra remettre en question totalement son jugement fondé sur un état d’équilibre. Autre cas : si le prix passe directement sous 800 avec du volume, alors la structure de hausse à court terme est cassée — ne forcez pas en “tenant bon”.
Étiquette de trading : #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
135
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#FedRateWatch
1.7M vues
7,198 mentions
2
#DotPlotSignalsOneMoreHikeIn2026
2 vues
6 mentions
3
#FedHikes25BpsUSStocksClose
2,076 vues
57 mentions
4
#CryptoVCFundingRebounds$5.6BInQ2
1,165 vues
16 mentions
5
#RevolutHackersDemand$3MInMonero
0 vues
2 mentions
6
#ZcashRises6%
87,610 vues
838 mentions
7
#XRPSinks10%
54,793 vues
557 mentions
8
#BitcoinETFsShed$450M
10,071 vues
111 mentions
9
#CircleOpensArcMainnet
24,904 vues
347 mentions
10
#ZcashHoldersBackNU7Upgrade
37,575 vues
512 mentions