

#stablecoins
stablecoins
7.7M vues
29,625 mentions
Populaire
Récents
·
--
Haussier
🔥 $USDC L'OFFRE CHUTE DE $800M !
Circle a racheté pour $11.7B d'USDC et en a émis pour $10.9B au cours de la semaine se terminant le 29 octobre.
La circulation totale d'USDC atteint ainsi $70B.
Les flux de stablecoins évoluent. 👀 À surveiller pour l'ensemble du marché crypto.
#USDC #Circle #Crypto #Stablecoins
Circle a racheté pour $11.7B d'USDC et en a émis pour $10.9B au cours de la semaine se terminant le 29 octobre.
La circulation totale d'USDC atteint ainsi $70B.
Les flux de stablecoins évoluent. 👀 À surveiller pour l'ensemble du marché crypto.
#USDC #Circle #Crypto #Stablecoins
1
102

LE GOULOT D’ÉTRANGLEMENT DES STABLECOINS À 33 000 MILLIARDS DE DOLLARS EST SUR LE POINT DE DÉBLOQUER LES RÈGLEMENTS MONDIAUX ⚡ $USDT
Alors que l’IA ramène les cycles d’exécution à quelques millisecondes, les banques traditionnelles continuent de faire traîner les règlements transfrontaliers dans une lenteur qui atteint T+7. 📊 Les investisseurs avisés voient bien cette inefficacité : le volume des stablecoins sur la blockchain a atteint 33 000 milliards de dollars, mais le commerce réel n’a encore guère exploité ce réseau de liquidités.
💡 Le prochain changement de paradigme macroéconomique ne sera pas porté par l’effet de levier spéculatif, mais par une infrastructure conforme qui absorbera l’activité économique réelle. 📌 Dès que la conformité des entreprises aura ouvert la voie, les capitaux institutionnels effectueront leurs règlements directement sur la blockchain. 💬 L’intégration du commerce transfrontalier libérera-t-elle le plus grand moteur d’utilité de l’histoire des cryptomonnaies ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #USDT #Stablecoins #Fintech #Crypto
⚡ 🌊
1
12
·
--
Voir la traduction
💵 THE MOST USEFUL CRYPTOCURRENCY MIGHT BE THE ONE THAT DOESN'T PROMISE TO MAKE YOU RICH.
While everyone debates the next Bitcoin rally, stablecoins are addressing a much more ordinary problem.
Moving money.
For someone receiving international payments, access to a dollar-denominated digital asset can be more immediately useful than predicting which coin will pump next.
This is particularly relevant in countries where cross-border payments can be expensive or inconvenient.
But stablecoins aren't risk-free.
Issuer reserves, redemption arrangements, wallet security and regulations still matter.
Their long-term success may depend less on speculation and more on whether people genuinely find them useful.
And sometimes, that's where the most important financial innovation begins.
$USDT $USDC
#Stablecoins #CryptoAdoption
2
·
--
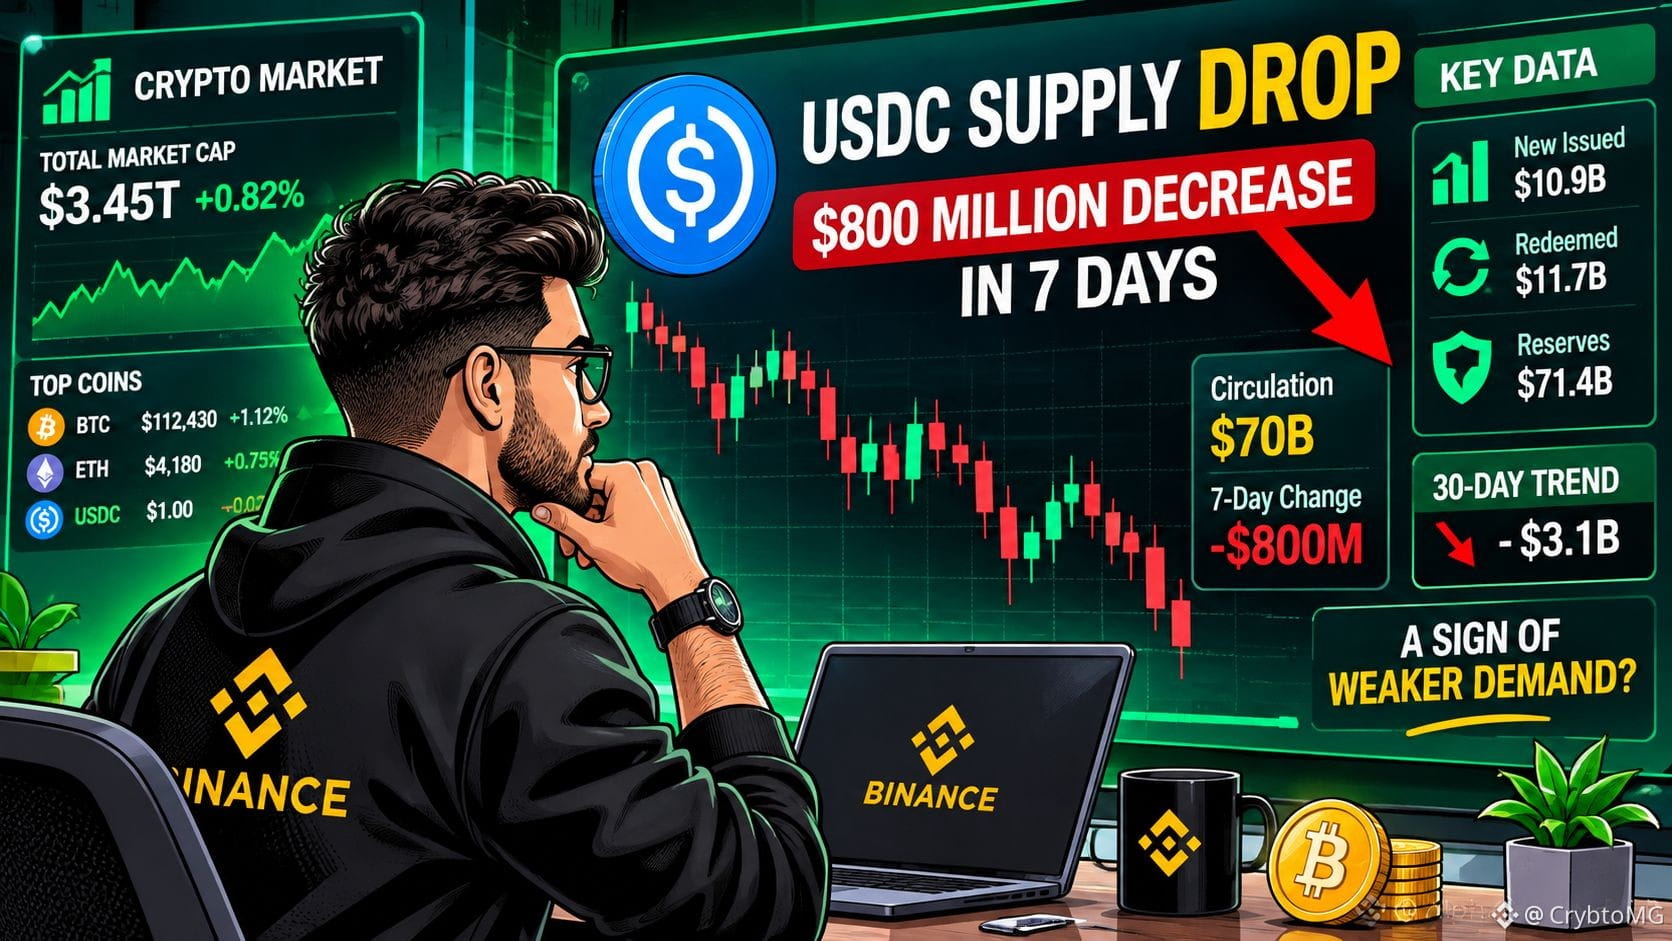
📉 L’offre d’USDC chute de 800 millions de dollars en une semaine.
Les dernières données de transparence de Circle révèlent une évolution intéressante des flux de stablecoins.
Voici les principaux chiffres au 29 octobre 2026 :
USDC en circulation : 70 milliards de dollars
Nouveaux USDC émis : 10,9 milliards de dollars
USDC remboursés : 11,7 milliards de dollars
Réduction nette de l’offre : 800 millions de dollars
Réserves totales : 71,4 milliards de dollars
Pourquoi est-ce important ?
Les variations de l’offre d’USDC peuvent fournir des indications utiles sur la demande de stablecoins et les mouvements de capitaux dans l’ensemble de l’écosystème crypto.
Cependant, la baisse d’un stablecoin ne signifie pas automatiquement que l’argent quitte l’ensemble du marché crypto.
La prochaine chose à surveiller est de voir si cette tendance se poursuit pour les autres stablecoins majeurs.
Pensez-vous qu’il s’agit d’un ajustement temporaire ou d’un signe d’évolution de la liquidité du marché ?
#USDC #Stablecoins #CryptoMarket #DeFi $LSK
$AIOT
$NEAR
1
265

·
--
Solana a discrètement traité 5 000 milliards de dollars de volume en stablecoins, alors qu’elle ne détenait qu’environ 5 % de l’offre totale de stablecoins (Startup Fortune).
Polygon vient également d’étendre sa solution de paiement ouverte à Solana afin de prendre en charge les paiements en stablecoins.
Mon avis : le $SOL prix tourne autour de 96 $ après un mois d’octobre difficile (-25,81 % selon Coinpedia), mais l’utilisation raconte une histoire différente de celle du graphique. À long terme, les infrastructures de paiement ont tendance à compter davantage que les chandeliers d’un seul mois.
Qu’est-ce qui compte le plus pour le $SOL à partir de maintenant : le volume des paiements ou la dynamique des cours ? Je suis curieux de savoir ce que vous en pensez.
#Solana #Stablecoins #Payments #SOL
Ceci ne constitue pas un conseil financier.
10
·
--
Samsung vient de mettre des stablecoins dans 82 millions de poches.
Samsung Wallet devrait permettre les transferts d’USDC vers 82 millions d’appareils Galaxy, avec Sui cité dans le déploiement (CoinDesk/Coinotag). Le même jour, Coinbase a annoncé une hausse de 66 % de son bénéfice net au T3, tandis que les marchés prédictifs gagnaient en popularité.
Mon avis : alors que les plateformes d’échange se battent pour regagner la confiance après le piratage de la semaine, la distribution via les téléphones pourrait compter davantage que n’importe quel graphique de prix pour $USDC adoption. Les utilisateurs grand public ne se soucieront pas des chaînes, seulement du fait que ça marche.
Enverriez-vous vraiment de l’argent depuis le portefeuille de votre téléphone plutôt que depuis une appli bancaire ? Pourquoi, ou pourquoi pas ?
#USDC #Stablecoins #Sui $SUI
36
·
--
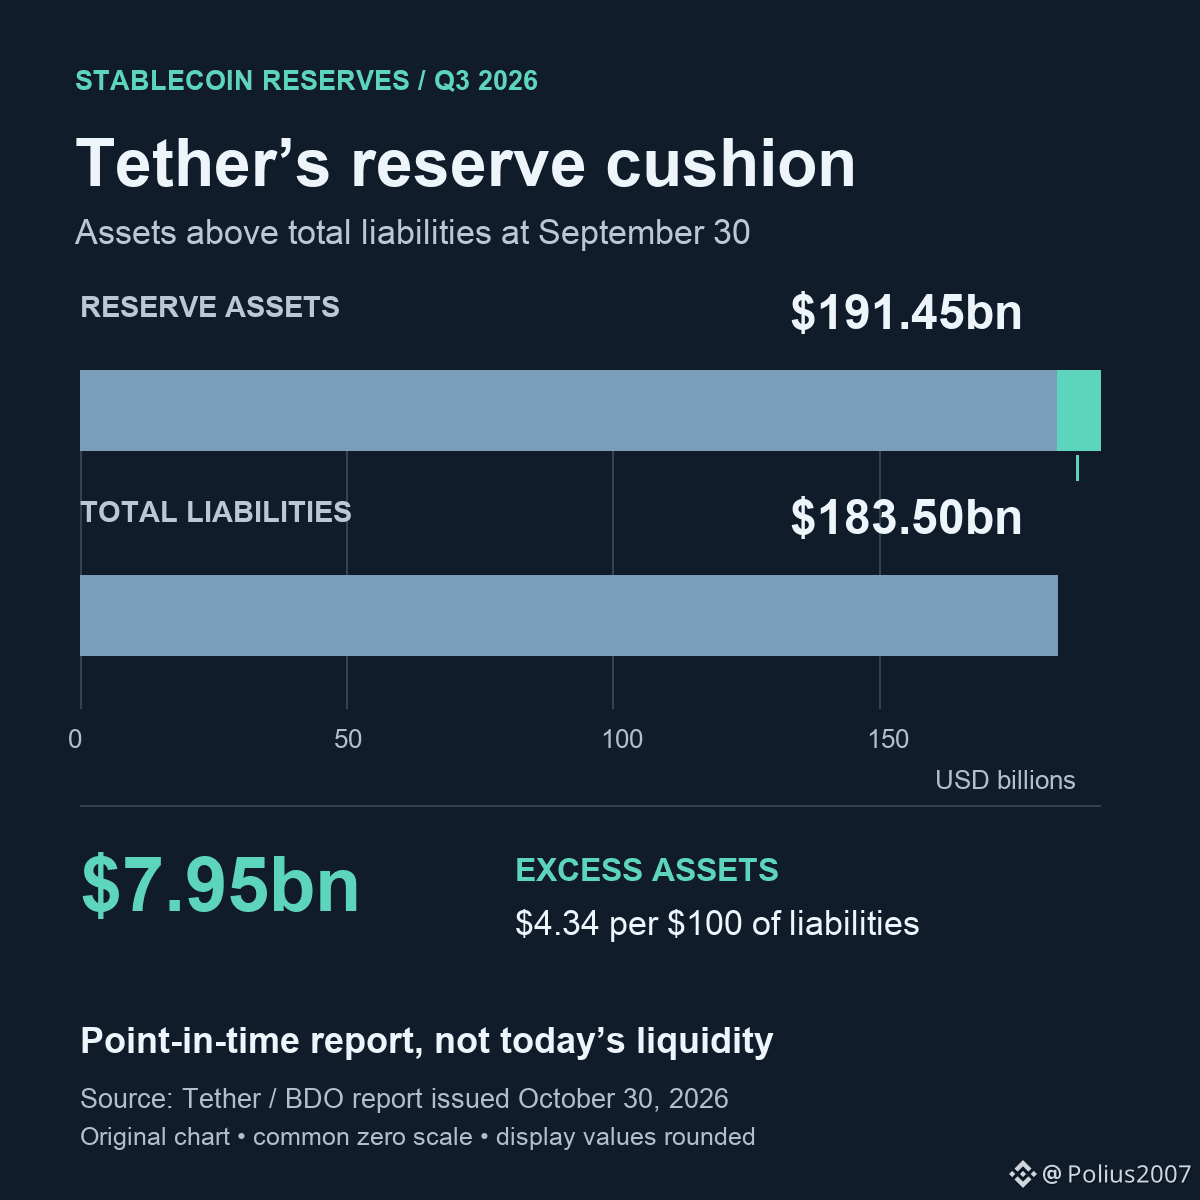
Tether indique que son matelas de réserves a presque doublé pour atteindre 7,95 milliards de dollars à la fin septembre, contre 4,1 milliards à la fin juin. Selon son communiqué du 30 octobre, les émissions d'USDT sont restées globalement stables au cours des neuf premiers mois de 2026.
Les chiffres de septembre font état de 191,45 milliards de dollars d'actifs de réserve, contre 183,50 milliards de dollars de passifs au total. Cela représente environ 4,34 dollars d'actifs excédentaires pour chaque tranche de 100 dollars dus, ce qui permet de mieux remettre en perspective le chiffre annoncé, proche de 8 milliards de dollars.
Le rapport d'assurance raisonnable de BDO porte sur le 30 septembre : il s'agit d'un instantané des réserves déclarées, et non d'une mesure de la liquidité actuelle disponible pour les rachats.
Sources : l'annonce de Tether du 30 octobre et le rapport BDO qui l'accompagne. Le graphique utilise les totaux exacts au 30 septembre, arrondis pour l'affichage.
#USDT #Stablecoins
119
·
--
Envoyer 200 $ à l’étranger pour 2,18 % ? C’est le nouveau chiffre du FMI sur les transferts de fonds en stablecoins.
Une étude du FMI (relayée par COINOTAG) évalue à 2,18 % le coût d’un transfert de 200 $ en stablecoins, bien en dessous des frais généralement facturés par les services traditionnels pour les petits transferts.
Pendant que le marché débat des piratages et des sorties de fonds des ETF, voici un cas d’usage discret qui continue de se développer : des paiements transfrontaliers rapides et peu coûteux via $USDT et $USDC rails.
À mon avis, le vrai test, c’est le dernier kilomètre. Un transfert on-chain peu coûteux ne sert à rien si le retrait en monnaie locale est cher.
Utiliseriez-vous des stablecoins pour envoyer de l’argent à votre famille ? Qu’est-ce qui vous convaincrait : des frais plus bas, la rapidité ou la facilité de retrait ?
#Stablecoins #Remittances #IMF #Crypto


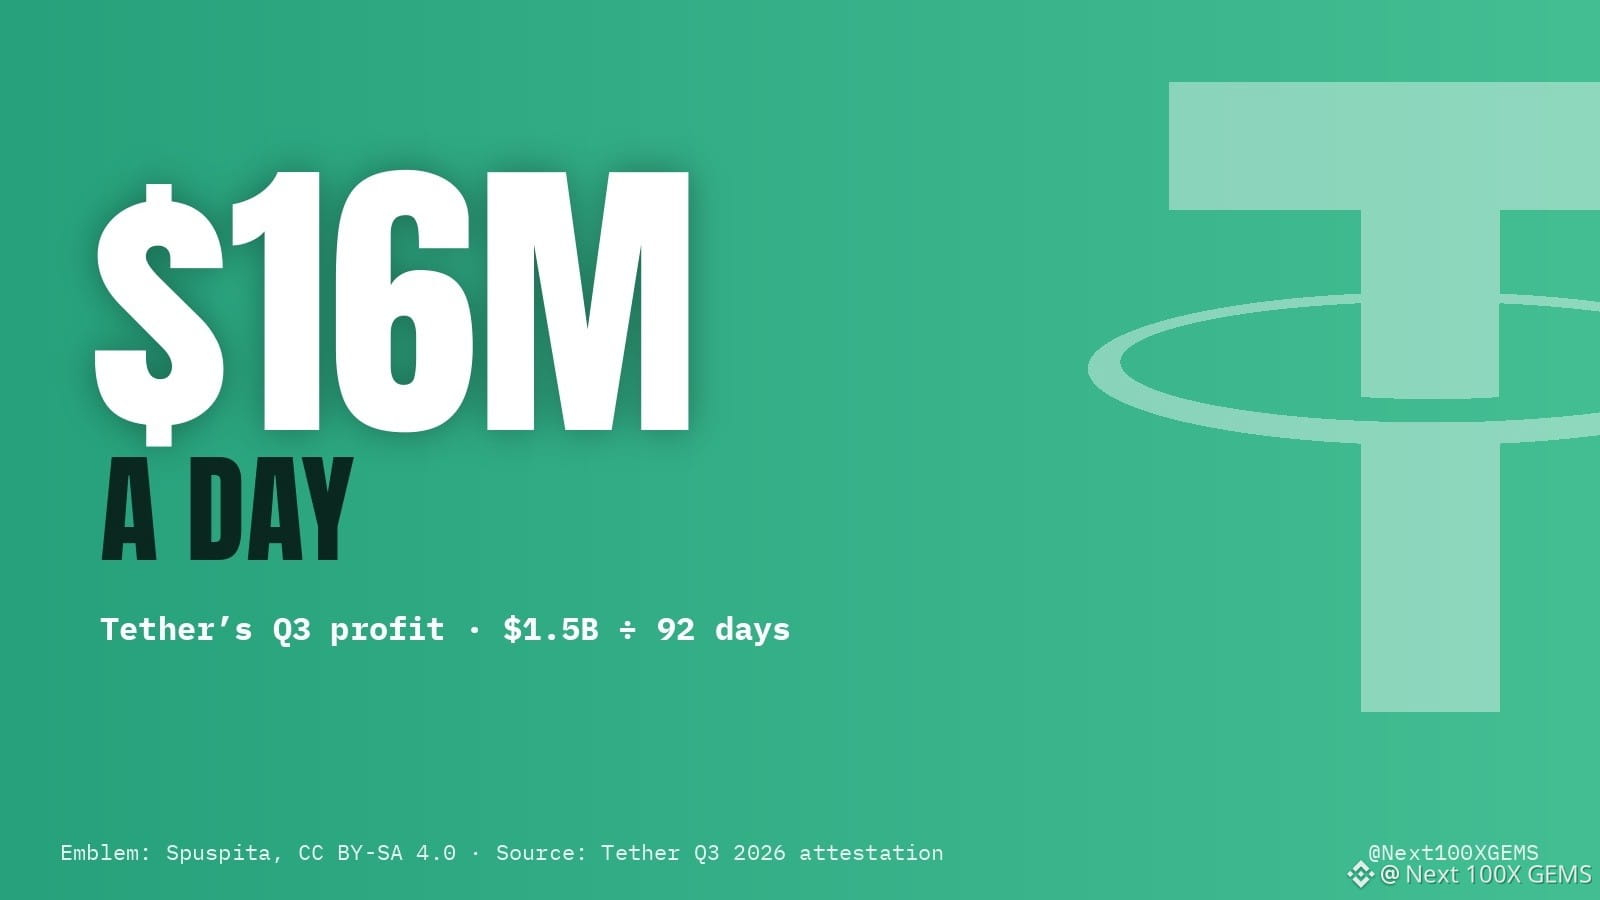
Tether a réalisé 1,5 Md$ de bénéfice net d’exploitation au T3. Divisez ce montant par les 92 jours de juillet à septembre : l’émetteur de $USDT a gagné environ 16 M$ par jour.
La majeure partie provenait des bons du Trésor américain et des opérations de prise en pension inversée. Détenir de la dette publique à court terme en contrepartie d’une offre de stablecoins aussi importante, et les intérêts font le travail.
Les réserves excédentaires ont elles aussi presque doublé, passant de 4,1 Md$ à environ 7,95 Md$, selon l’attestation de BDO portant sur les soldes au 30 septembre. Le chiffre du bénéfice, lui, vient de Tether.
Pendant ce temps, octobre a été un mois de liquidations pour la plupart des traders. Le meilleur revenu régulier du trimestre était l’entreprise qui émet la monnaie dans laquelle tout le monde se réfugie quand les choses tournent mal.
16 M$ par jour, tous les jours, que le marché soit dans le vert ou dans le rouge.
#Tether #Stablecoins
Ceci ne constitue pas un conseil financier. Faites vos propres recherches.
1
109
·
--
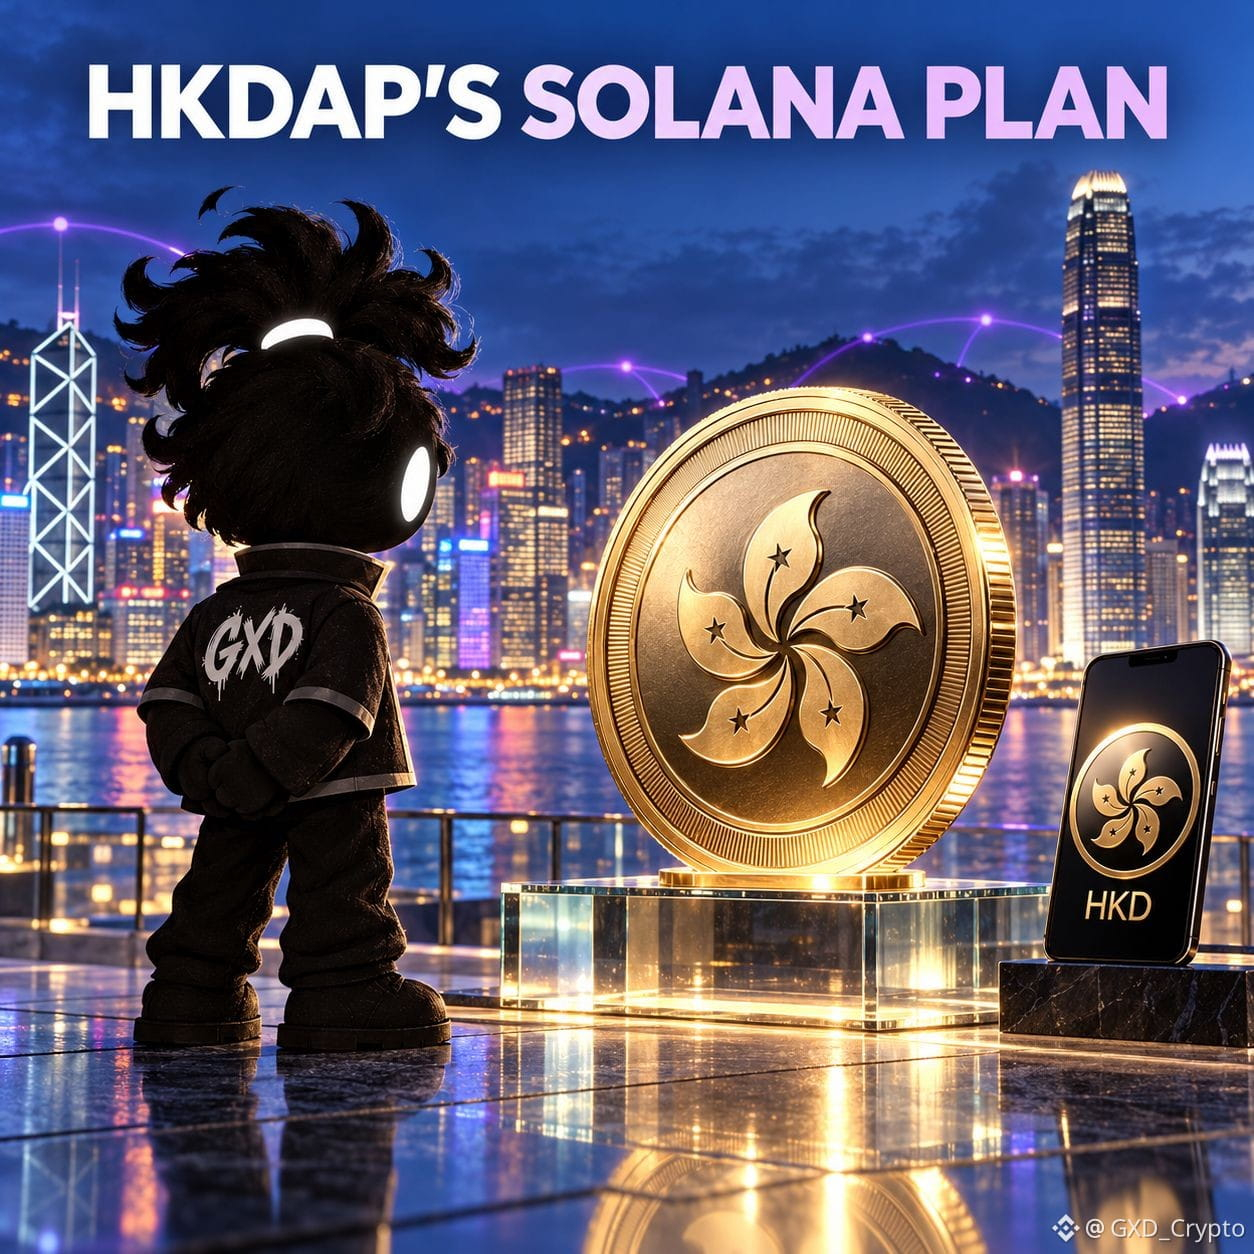
Anchorpoint a annoncé une collaboration avec Solana afin d’étudier l’extension de HKDAP, le stablecoin indexé sur le dollar de Hong Kong, au réseau, avec émission et rachat locaux. Il ne s’agit pas d’un lancement : HKDAP est actuellement disponible uniquement sur Ethereum, en phase pilote, et aucune date pour Solana n’a été annoncée. Vous la voyez plutôt pour les paiements ou les actifs tokenisés ? 🇭🇰🌐⚡ $SOL #Solana #Stablecoins
Anchorpoint a annoncé une collaboration avec Solana afin d’étudier l’extension de HKDAP, le stablecoin indexé sur le dollar de Hong Kong, au réseau, avec émission et rachat locaux. Il ne s’agit pas d’un lancement : HKDAP est actuellement disponible uniquement sur Ethereum, en phase pilote, et aucune date pour Solana n’a été annoncée. Vous la voyez plutôt pour les paiements ou les actifs tokenisés ? 🇭🇰🌐⚡ $SOL #Solana #Stablecoins
149
·
--
Un changement discret dans l’infrastructure des stablecoins commence aujourd’hui.
Circle a commencé à réduire les limites de destruction de ses anciens contrats CCTP V1 le 31 octobre 2026, première étape avant leur suspension le 1er décembre 2026. Toute personne transférant $USDC entre des chaînes via V1 devra utiliser la nouvelle version.
Ce n’est pas spectaculaire, mais c’est lors de ce type de migration que les bridges et les applications connaissent des pannes discrètes si les équipes ratent la date limite. À mon avis, les mises à niveau d’infrastructure peu médiatisées comptent davantage que la plupart des gros titres cette semaine.
À quoi faites-vous le plus confiance pour transférer $USDC entre des chaînes : aux transferts natifs par destruction et émission, ou aux bridges utilisant des jetons enveloppés ?
#USDC #Circle #Stablecoins
128
·
--
Binance dans le viseur après des sorties importantes de fonds de portefeuilles signalées, le gel de stablecoins et de nouvelles inquiétudes en matière de sécurité
Selon de récents rapports, d’importants transferts attribués à des portefeuilles Binance ont coïncidé avec un brusque épisode de volatilité, au cours duquel $BTC a brièvement chuté et de nombreuses positions longues ont été liquidées. Par ailleurs, des entreprises liées à de grands stablecoins auraient gelé des soldes associés. Binance a déclaré que les fonds des utilisateurs restaient en sécurité et qu’elle menait une enquête.
Points clés :
- Les sorties de fonds de portefeuilles et les fortes fluctuations du marché rapportées sont des allégations relayées par plusieurs sources ; les montants n’ont pas encore été entièrement vérifiés.
- Les informations faisant état du gel de stablecoins, si elles sont confirmées, montrent comment les mesures de conservation et de conformité peuvent se répercuter sur les marchés.
- Certains analystes évoquent des acteurs cyber liés à des États dans le cadre d’exploits connexes ; ces attributions restent non vérifiées.
Contrepoint : le BTC a montré des signes de reprise après le choc initial, soulignant la résilience du marché.
À retenir : vérifiez les faits auprès des déclarations officielles et des fournisseurs d’infrastructures avant de tirer des conclusions ; la sécurité et la transparence en matière de conservation sont les points à surveiller.
#Binance #CryptoSecurity #Bitcoin #Stablecoins
1
·
--
Article
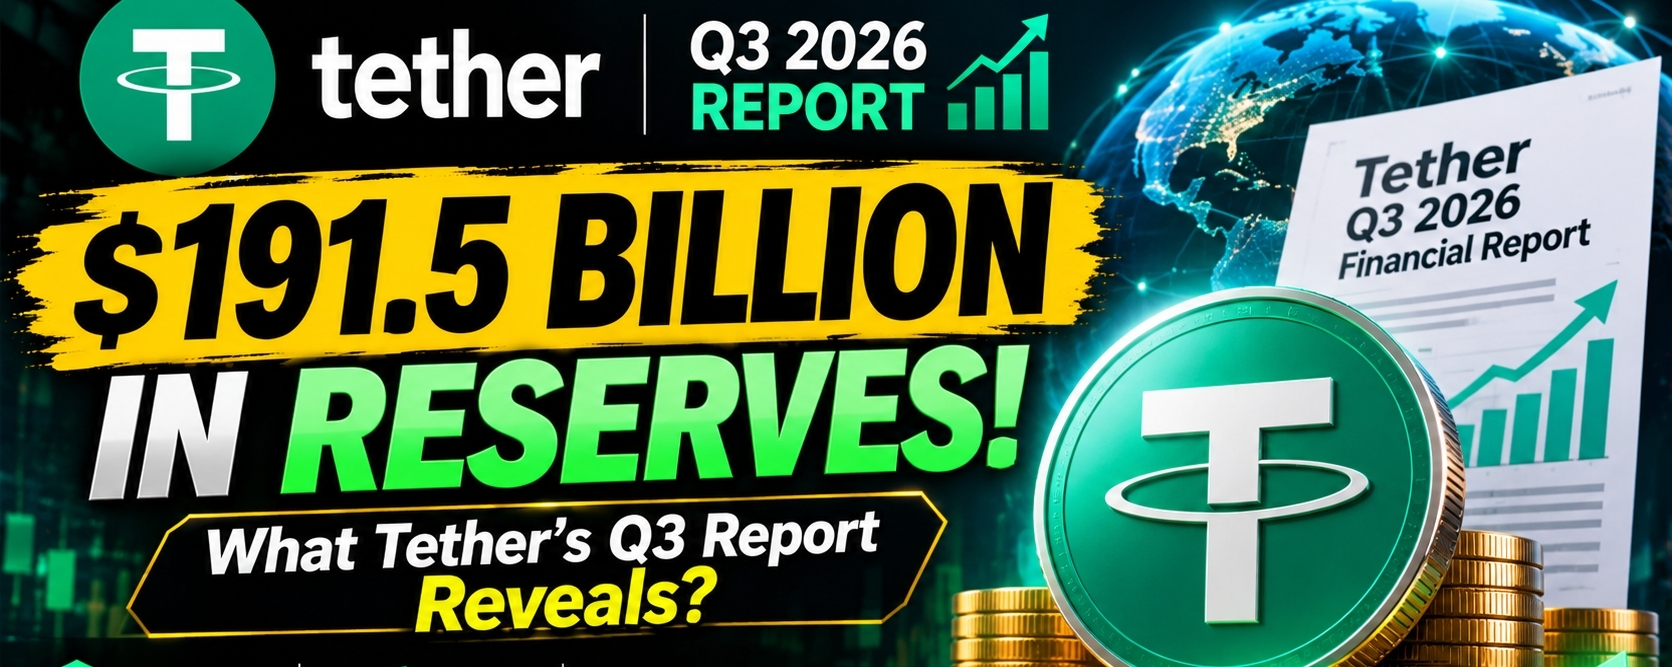
Tether fait état de 191,5 milliards de dollars de réserves : ce que révèle son rapport du troisième trimestre 2026Tether a publié ses chiffres financiers du troisième trimestre 2026, faisant état d’un total de 191,5 milliards de dollars d’actifs de réserve au 30 septembre.
Le rapport, préparé par le cabinet comptable BDO, souligne également la solidité des bénéfices d’exploitation et le renforcement du coussin de réserves.
Chiffres clés
Voici les principaux chiffres communiqués par Tether :
- 191,5 milliards de dollars : total des actifs de réserve.
- 183,5 milliards de dollars : total des passifs.
- 7,95 milliards de dollars : excédent des réserves par rapport aux passifs.
- 1,5 milliard de dollars : bénéfice net d’exploitation au troisième trimestre.
- 132,4 milliards de dollars : titres du Trésor américain détenus directement et indirectement.
Tether fait état de 191,5 milliards de dollars de réserves : ce que révèle son rapport du troisième trimestre 2026
Tether a publié ses chiffres financiers du troisième trimestre 2026, faisant état d’un total de 191,5 milliards de dollars d’actifs de réserve au 30 septembre.
Le rapport, préparé par le cabinet comptable BDO, souligne également la solidité des bénéfices d’exploitation et le renforcement du coussin de réserves.
Chiffres clés
Voici les principaux chiffres communiqués par Tether :
- 191,5 milliards de dollars : total des actifs de réserve.
- 183,5 milliards de dollars : total des passifs.
- 7,95 milliards de dollars : excédent des réserves par rapport aux passifs.
- 1,5 milliard de dollars : bénéfice net d’exploitation au troisième trimestre.
- 132,4 milliards de dollars : titres du Trésor américain détenus directement et indirectement.
51

·
--
#LaCirculationUSDCBaisseDEnviron800MEnSeptJours
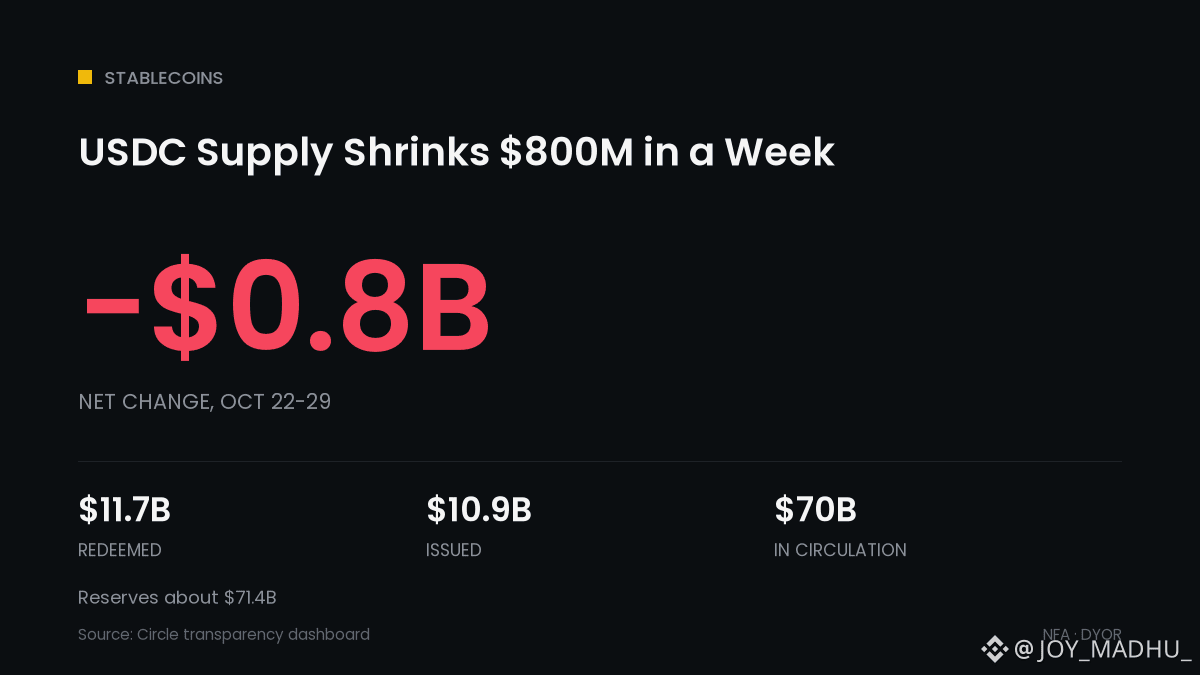
💵 L’offre d’USDC diminue de 800 M$ en une semaine
📅 Du 22 au 29 oct. : le tableau de transparence de Circle affiche des rachats nets
📉 Environ 11,7 Md$ rachetés contre 10,9 Md$ émis
📊 Environ 70 Md$ d’USDC en circulation actuellement
🏦 Les réserves totalisent environ 71,4 Md$, soit plus que le montant en circulation
🧾 Répartition : 32,9 Md$ en prises en pension de bons du Trésor au jour le jour, 27,5 Md$ en bons du Trésor à court terme, 10,4 Md$ dans des banques d’importance systémique, 0,6 Md$ en autres dépôts
⚠️ Cette baisse est survenue alors que l’indice Fear & Greed frôlait la peur extrême
Ce que cela signifie pour les cryptos : l’offre de stablecoins constitue une réserve de liquidités disponible pour le marché ; les destructions nettes signifient donc généralement qu’il y a moins de nouveaux capitaux en attente. Une semaine ne suffit toutefois pas à dégager une tendance, mais un retour aux émissions nettes serait un signal à surveiller.
Les capitaux quittent-ils les cryptos ou sont-ils simplement réalloués ? 👇
$USDC $BTC
#CryptoNews #Stablecoins #Circle #LaCirculationUSDCBaisseDEnviron800MEnSeptJours
11

Voir la traduction
📉 $ETH STABLECOIN RESERVES PLUNGE TO 12-MONTH LOW AS SIDELINE LIQUIDITY EVAPORATES 🚨
📊 Sideline buying power across exchanges just sank to $51.83B, carving out a 33.5% drop from yearly highs. While a recent security event sparked an immediate outflow, the broader liquidity drain has quietly accelerated for months, hollowing out order book depth.
💡 Without fresh $USDT and $USDC capital positioned to absorb heavy distribution, market structure stays vulnerable until total reserves reclaim the $56.51B mark. 💬 Are you preserving dry powder for a deeper liquidity sweep, or stepping into bids here? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #ETH #Stablecoins #OnChain #CryptoAnalysis
🦈 ⚡
9

·
--
🏦 LE JAPON OUVRE LES VANNES : UNE GRANDE PLATEFORME D’ÉCHANGE OBTIENT UNE LICENCE POUR $USDC ! ⚡
La liquidité institutionnelle trace de nouvelles voies en Asie de l’Est. Une grande plateforme d’échange de Tokyo vient d’obtenir l’approbation des autorités pour distribuer $USDC , faisant du Japon la deuxième porte d’entrée officielle pour les stablecoins. 🌊
Tandis que les graphiques intrajournaliers agités accaparent l’attention, des infrastructures de niveau souverain se construisent discrètement en coulisses. 🏦 Dès le lancement officiel, ce corridor conforme entre monnaie fiduciaire et cryptomonnaies sera prêt à acheminer des capitaux considérables vers les actifs numériques. 📊
Les rails se mettent en place tandis que le grand public ne voit pas les changements macroéconomiques. 💡 Les entrées de monnaies fiduciaires d’Asie de l’Est déclencheront-elles la prochaine forte hausse structurelle de la liquidité ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #USDC #Stablecoins #Adoption #Crypto
🔥 💎
5
·
--
Tether vient d’annoncer un bénéfice de 1,5 Md$ au T3, tandis que le marché retient son souffle.
Selon Crypto Ninjas, la réserve de $USDT a presque doublé pour atteindre 8 Md$. C’est une sacrée marge de sécurité par rapport à il y a quelques mois, alors qu’un piratage record d’une plateforme d’échange pousse les gens à se demander où se trouvent réellement leurs actifs.
Mon avis : après cette semaine, la transparence des réserves compte davantage que le rendement ou le battage médiatique. Les garanties des stablecoins sont les fondations sur lesquelles repose tout le reste.
Qu’est-ce qui compte le plus pour vous dans un stablecoin : le montant des réserves, la fréquence des audits ou la prise en charge par les plateformes d’échange ?
#Stablecoins #Tether #CryptoNews $USDT $BTC
17
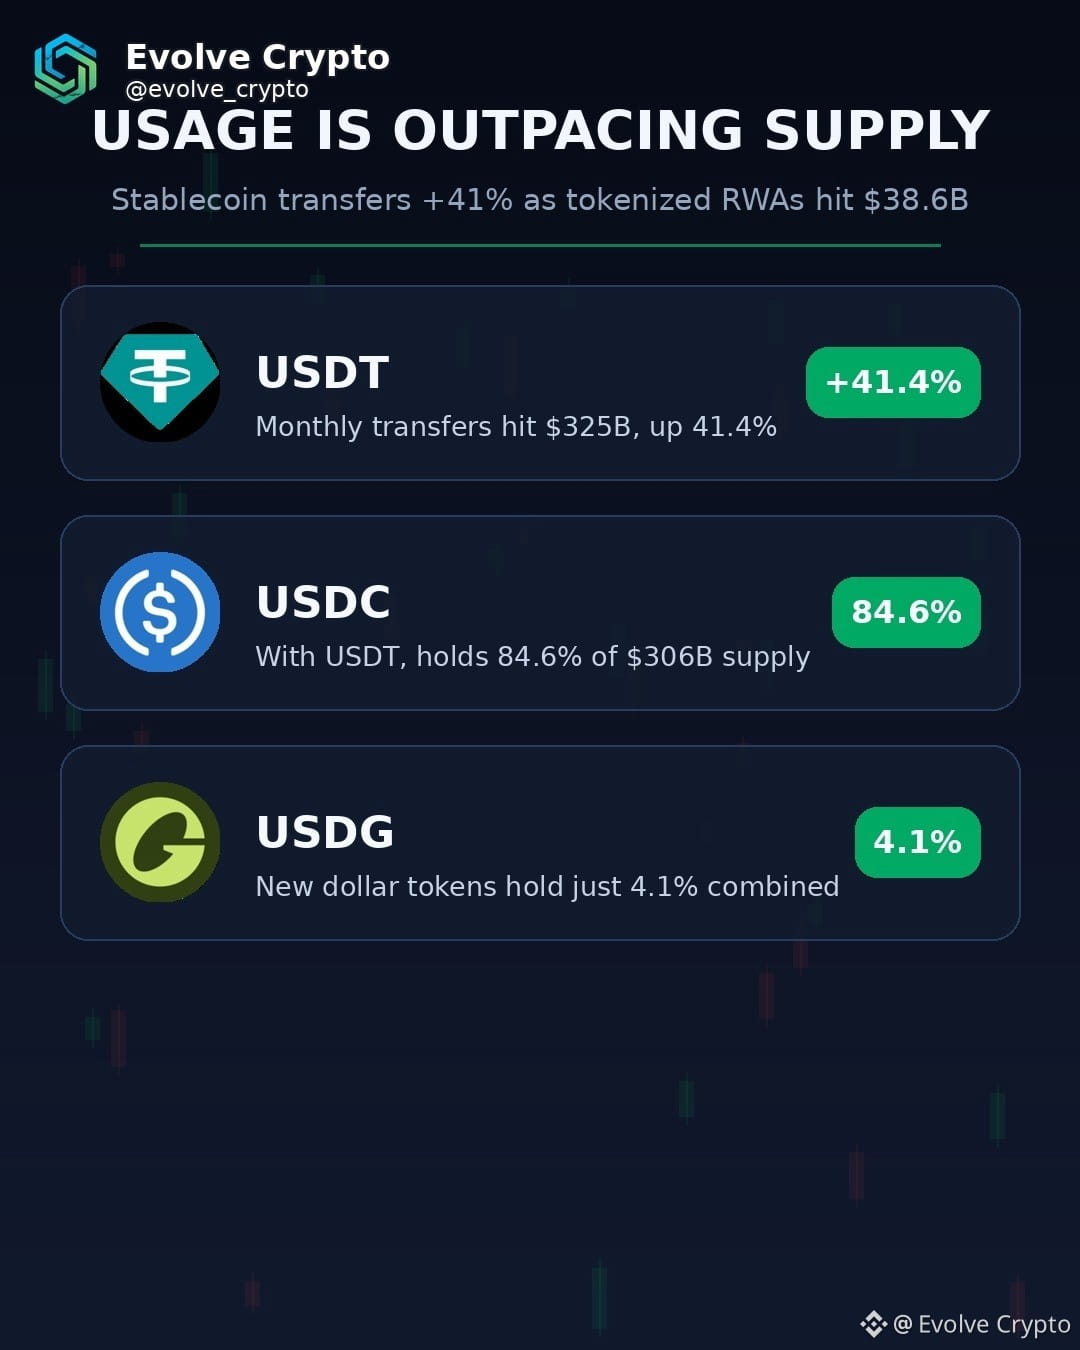
$USDT — as-tu remarqué que les stablecoins sont de plus en plus utilisés, et pas seulement conservés ? 🔥 Les transferts mensuels ont bondi de 41,4 % pour atteindre 325 Md$ avec seulement 306 Md$ d'offre, et les actifs du monde réel tokenisés ont atteint 38,6 Md$. $USDC suit la même vague. L'argent on-chain est-il enfin en train de se généraliser ?
#USDT #Stablecoins #CryptoNews
Fais tes propres recherches
#USDT #Stablecoins #CryptoNews
Fais tes propres recherches
1
·
--
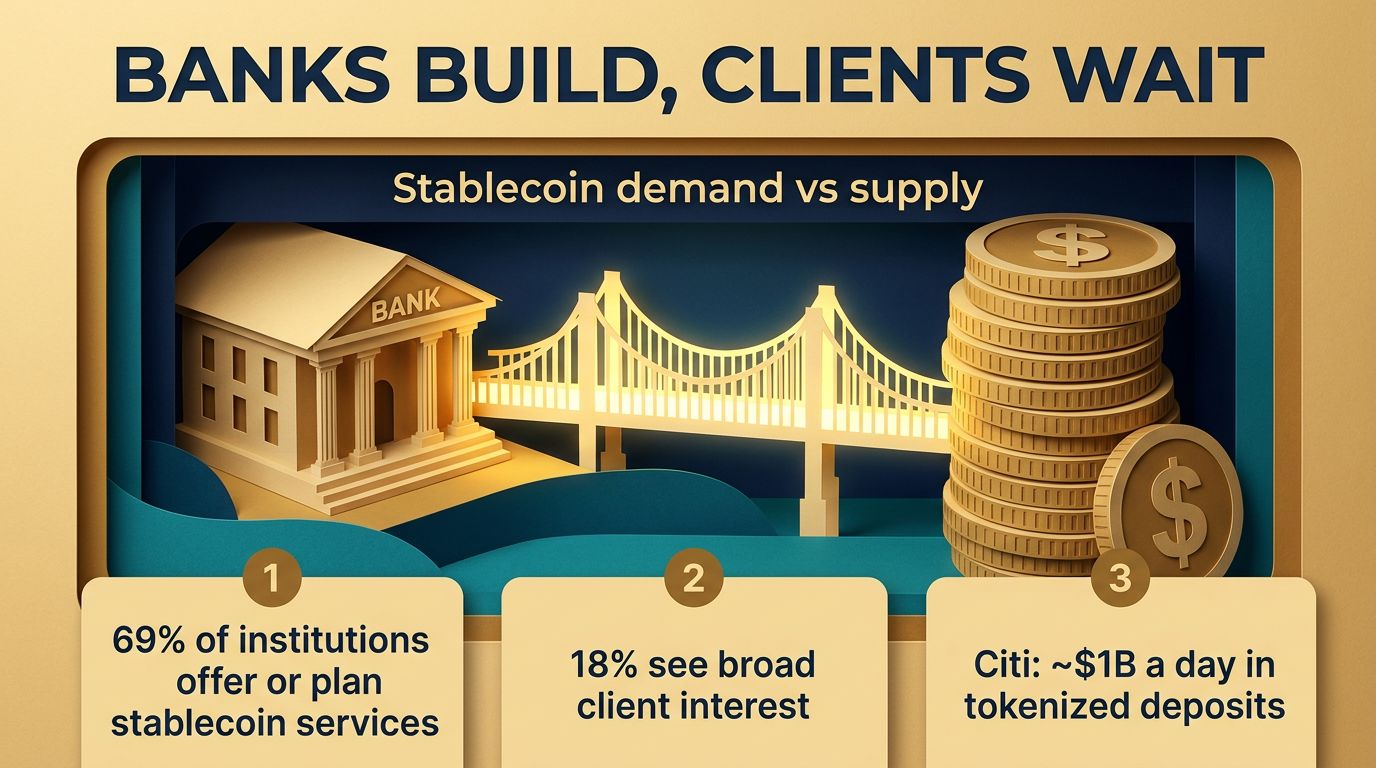
69 % des banques développent des services liés aux stablecoins. Pourtant, seules 18 % affirment que de nombreux clients en font réellement la demande.
Cet écart ressort de l’enquête d’octobre d’EY-Parthenon sur les paiements par blockchain (383 entreprises et 138 institutions financières, réalisée en juillet et août, selon le compte rendu de Coindoo). Parmi les institutions financières, 18 % proposent déjà des services liés aux stablecoins et 51 % supplémentaires prévoient de le faire d’ici deux ans. Pourtant, 82 % déclarent qu’un quart de leurs clients, ou moins, ont manifesté de l’intérêt.
Pourquoi anticiper la demande ? Selon l’analyse d’EY, la différenciation concurrentielle est un facteur plus important que les revenus. Personne ne veut être la banque qui arrive trop tard.
Le détail le plus révélateur : le seul produit bancaire opérationnel dont les volumes récurrents sont rendus publics est Citi Token Services, qui permet à des centaines de clients de transférer près d’un milliard de dollars par jour. Mais il repose sur des dépôts tokenisés, et non sur des stablecoins publics. Le PDG de Citi a déclaré que la tokenisation des dépôts progressait plus rapidement que l’activité liée aux stablecoins chez ses clients. Et avec Spring by Citi, l’acheteur paie en stablecoins, Coinbase les convertit et le commerçant reçoit des dollars sur un compte bancaire classique. Le commerçant ne touche jamais à un jeton.
Les autorités de réglementation avancent elles aussi. À compter du 12 novembre, l’ABE supervisera directement les réserves et la liquidité de l’USDC, premier jeton de monnaie électronique « important » au titre de MiCA.
À garder à l’esprit : l’enquête ne porte que sur les organisations déjà familiarisées avec les paiements par blockchain. Elle concerne donc une partie du marché qui s’y intéresse déjà, et non l’ensemble du marché. La notion d’« intérêt » englobe les clients qui se sont renseignés, et non les sommes transférées. Et le volume des transferts n’est pas synonyme de revenus.
En bref : les stablecoins pourraient d’abord se faire une place auprès du grand public par l’intermédiaire des banques, discrètement, au moment du paiement.
Pensez-vous que les banques domineront les paiements par stablecoins, ou que les applications nées dans l’univers crypto garderont l’avantage ? Dites-le-moi ci-dessous.
#Stablecoins #Payments #USDC
Ceci ne constitue pas un conseil financier.
50
·
--
Réduction discrète de l’endettement après l’incident Binance ?
Selon Santiment, la dette en stablecoins sur les principaux protocoles de prêt DeFi a diminué de 244 millions de dollars en 16 heures, principalement grâce aux remboursements de prêts (via Koin Bulteni). Pendant ce temps, $TRX a reculé d’environ 6 %, à près de 0,324 $, tandis que $ETH est resté stable autour de 2 240 $.
Mon avis : le remboursement des prêts par les utilisateurs ressemble à un comportement de réduction du risque, pas à des ventes paniquées. Un moindre effet de levier peut rendre le marché plus solide, mais cela signifie aussi qu’il y a moins d’acheteurs qui utilisent de l’argent emprunté.
Vous remboursez vos prêts DeFi en ce moment ou vous gardez votre effet de levier ? Pourquoi ?
#DeFi #Stablecoins #CryptoMarket $USDT
Ceci ne constitue pas un conseil financier.
24
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BinanceHadAlreadyCovered$6BofHackLoss
381 vues
8 mentions
2
#FBIConfirmsNorthKoreaIsResponsibleForBinanceCryptoHack
1,455 vues
25 mentions
3
#BinanceSAFUFundTransferCompleted7499BTC
58,370 vues
1,057 mentions
4
#BinanceRecovery90% of stolen assets
175,558 vues
197 mentions
5
#YiHe:ProofOfReserves:10TokensAt100%Backing
160,938 vues
919 mentions
6
#BackedNotBroken:RichardTengSaysUsersBearNoLoss
55,238 vues
592 mentions
7
#B14gReportsUnauthorizedTransferOfAbout97MCORE
2,362 vues
68 mentions
8
#USSpotETHETFsPost23StraightDaysOfNetOutflows
2,182 vues
71 mentions
9
#CZSaysCompensationIsinPlaceUsersAreProtected
145,381 vues
1,482 mentions
10
#IntelHasItsWorstDaySince1974
58,539 vues
762 mentions