
#payments
payments
257,266 vues
3,277 mentions
Populaire
Récents

Imaginez : un trader que je suis a effectué un paiement important le mois dernier sur une chaîne historique, puis a vu des bots scruter les détails publics en quelques heures, transformant un transfert de routine en une attaque de phishing ciblée.
La plupart des gens ne voient pas à quelle fréquence cela arrive. Les traders en crypto perdent de l’argent à cause de données de transactions divulguées qui invitent au front-running ou à des arnaques, et aussi à cause de simples confusions lorsqu’ils ne peuvent pas joindre une note privée et se retrouvent à envoyer au mauvais portefeuille.
Les applications centralisées monétisent depuis des années votre historique de paiements en le revendant, ce qui finit très souvent entre les mains d’attaquants à la recherche de portefeuilles à forte valeur. Des chaînes historiques comme $ETH n’offrent toujours aucun moyen simple de garder les notes privées ; les détails restent donc exposés, ou bien vous sautez le contexte et oubliez plus tard la raison du transfert. $BTC présente le même manque, laissant les utilisateurs vulnérables à la fois à des erreurs opérationnelles et à de futures “cassures” liées au quantum sur le chiffrement existant.
Le schéma est clair : des pertes constantes dues à l’exploitation des données et à des erreurs évitables. Liberdus $LIB associe la messagerie privée aux paiements dans un seul protocole quantiquement sécurisé, une solution que la plupart ont négligée comme correctif direct face à ces risques.
Selon vous, où vont ces protocoles à partir de là ?
#CryptoPrivacy #QuantumSecure #Payments
Imaginez : un trader que je suis a effectué un paiement important le mois dernier sur une chaîne historique, puis a vu des bots scruter les détails publics en quelques heures, transformant un transfert de routine en une attaque de phishing ciblée.
La plupart des gens ne voient pas à quelle fréquence cela arrive. Les traders en crypto perdent de l’argent à cause de données de transactions divulguées qui invitent au front-running ou à des arnaques, et aussi à cause de simples confusions lorsqu’ils ne peuvent pas joindre une note privée et se retrouvent à envoyer au mauvais portefeuille.
Les applications centralisées monétisent depuis des années votre historique de paiements en le revendant, ce qui finit très souvent entre les mains d’attaquants à la recherche de portefeuilles à forte valeur. Des chaînes historiques comme $ETH n’offrent toujours aucun moyen simple de garder les notes privées ; les détails restent donc exposés, ou bien vous sautez le contexte et oubliez plus tard la raison du transfert. $BTC présente le même manque, laissant les utilisateurs vulnérables à la fois à des erreurs opérationnelles et à de futures “cassures” liées au quantum sur le chiffrement existant.
Le schéma est clair : des pertes constantes dues à l’exploitation des données et à des erreurs évitables. Liberdus $LIB associe la messagerie privée aux paiements dans un seul protocole quantiquement sécurisé, une solution que la plupart ont négligée comme correctif direct face à ces risques.
Selon vous, où vont ces protocoles à partir de là ?
#CryptoPrivacy #QuantumSecure #Payments
La plupart des gens ne voient pas à quelle fréquence cela arrive. Les traders en crypto perdent de l’argent à cause de données de transactions divulguées qui invitent au front-running ou à des arnaques, et aussi à cause de simples confusions lorsqu’ils ne peuvent pas joindre une note privée et se retrouvent à envoyer au mauvais portefeuille.
Les applications centralisées monétisent depuis des années votre historique de paiements en le revendant, ce qui finit très souvent entre les mains d’attaquants à la recherche de portefeuilles à forte valeur. Des chaînes historiques comme $ETH n’offrent toujours aucun moyen simple de garder les notes privées ; les détails restent donc exposés, ou bien vous sautez le contexte et oubliez plus tard la raison du transfert. $BTC présente le même manque, laissant les utilisateurs vulnérables à la fois à des erreurs opérationnelles et à de futures “cassures” liées au quantum sur le chiffrement existant.
Le schéma est clair : des pertes constantes dues à l’exploitation des données et à des erreurs évitables. Liberdus $LIB associe la messagerie privée aux paiements dans un seul protocole quantiquement sécurisé, une solution que la plupart ont négligée comme correctif direct face à ces risques.
Selon vous, où vont ces protocoles à partir de là ?
#CryptoPrivacy #QuantumSecure #Payments
24
Voir la traduction
🚨 日本金融机构引入AI翻译与二维码支付 🧠
📊 | $BTC | $ETH | $BNB |
- 请关注本篇,点赞并留言分享您的看法 📈
- PayPay在日本商户新增支持银联二维码支付
- 三井住友银行部署基于OpenAI的多语言翻译助手
- 此举旨在提升跨境支付便利性和客服效率 🔥
- 市场情绪偏空,预计短期内比特币将承压走低
- 受支付创新消息影响,可能引发短线抛售导致波动加剧
- 大额鲸鱼持仓出现分配或低位吸筹迹象,或将加剧下行压力
- 若监管进一步收紧,预计整体加密市场将出现持续回调
- 您认为AI翻译和二维码支付的融合会对加密资产需求产生何种影响?
- 欢迎继续关注,留下您的观点与我们互动
#Crypto #Payments #AI #Whales #Trading
🚨 日本金融机构引入AI翻译与二维码支付 🧠
📊 | $BTC | $ETH | $BNB |
- 请关注本篇,点赞并留言分享您的看法 📈
- PayPay在日本商户新增支持银联二维码支付
- 三井住友银行部署基于OpenAI的多语言翻译助手
- 此举旨在提升跨境支付便利性和客服效率 🔥
- 市场情绪偏空,预计短期内比特币将承压走低
- 受支付创新消息影响,可能引发短线抛售导致波动加剧
- 大额鲸鱼持仓出现分配或低位吸筹迹象,或将加剧下行压力
- 若监管进一步收紧,预计整体加密市场将出现持续回调
- 您认为AI翻译和二维码支付的融合会对加密资产需求产生何种影响?
- 欢迎继续关注,留下您的观点与我们互动
#Crypto #Payments #AI #Whales #Trading
📊 | $BTC | $ETH | $BNB |
- 请关注本篇,点赞并留言分享您的看法 📈
- PayPay在日本商户新增支持银联二维码支付
- 三井住友银行部署基于OpenAI的多语言翻译助手
- 此举旨在提升跨境支付便利性和客服效率 🔥
- 市场情绪偏空,预计短期内比特币将承压走低
- 受支付创新消息影响,可能引发短线抛售导致波动加剧
- 大额鲸鱼持仓出现分配或低位吸筹迹象,或将加剧下行压力
- 若监管进一步收紧,预计整体加密市场将出现持续回调
- 您认为AI翻译和二维码支付的融合会对加密资产需求产生何种影响?
- 欢迎继续关注,留下您的观点与我们互动
#Crypto #Payments #AI #Whales #Trading
98
🚨 ANCIEN RESPONSABLE RIPPLEX : XRP A UN « CAS D’USAGE IMBATTABLE » ⚡️
Un ancien cadre de RippleX remet en lumière l’une des plus grandes forces potentielles de XRP : le mouvement rapide et efficace de la valeur à travers les frontières.
La thèse générale est simple — si les institutions financières peuvent utiliser la blockchain pour régler les transactions plus rapidement et plus efficacement, un actif numérique comme $XRP pourrait devenir une partie de la couche de liquidité reliant les marchés mondiaux.
{spot}(XRPUSDT)
⚡ Règlement rapide
💧 Liquidité transfrontalière
🏦 Adoption institutionnelle
🔗 Paiements basés sur la blockchain
Mais le vrai test, c’est l’adoption réelle à grande échelle, pas seulement le récit.
Les paiements et la liquidité peuvent-ils devenir le véritable « cas d’usage imbatable » de XRP ? 👀
#RippleX #Blockchain #Payments #Altcoins
🚨 ANCIEN RESPONSABLE RIPPLEX : XRP A UN « CAS D’USAGE IMBATTABLE » ⚡️
Un ancien cadre de RippleX remet en lumière l’une des plus grandes forces potentielles de XRP : le mouvement rapide et efficace de la valeur à travers les frontières.
La thèse générale est simple — si les institutions financières peuvent utiliser la blockchain pour régler les transactions plus rapidement et plus efficacement, un actif numérique comme $XRP pourrait devenir une partie de la couche de liquidité reliant les marchés mondiaux.
⚡ Règlement rapide
💧 Liquidité transfrontalière
🏦 Adoption institutionnelle
🔗 Paiements basés sur la blockchain
Mais le vrai test, c’est l’adoption réelle à grande échelle, pas seulement le récit.
Les paiements et la liquidité peuvent-ils devenir le véritable « cas d’usage imbatable » de XRP ? 👀
#RippleX #Blockchain #Payments #Altcoins
Un ancien cadre de RippleX remet en lumière l’une des plus grandes forces potentielles de XRP : le mouvement rapide et efficace de la valeur à travers les frontières.
La thèse générale est simple — si les institutions financières peuvent utiliser la blockchain pour régler les transactions plus rapidement et plus efficacement, un actif numérique comme $XRP pourrait devenir une partie de la couche de liquidité reliant les marchés mondiaux.
⚡ Règlement rapide
💧 Liquidité transfrontalière
🏦 Adoption institutionnelle
🔗 Paiements basés sur la blockchain
Mais le vrai test, c’est l’adoption réelle à grande échelle, pas seulement le récit.
Les paiements et la liquidité peuvent-ils devenir le véritable « cas d’usage imbatable » de XRP ? 👀
#RippleX #Blockchain #Payments #Altcoins
30
🚨 La banque centrale des Philippines envisage de suspendre l’approbation des licences des nouveaux prestataires de services de paiement 🧠
📊 | $BTC | $ETH | $BNB |
- Veuillez suivre, aimer et commenter ci-dessous pour partager votre point de vue. 📈
- La banque centrale des Philippines étudie la possibilité de geler l’octroi des licences aux nouveaux prestataires de services de paiement.
- Cette mesure vise à prévenir les risques financiers et à renforcer la supervision de l’écosystème des paiements.
- Si la suspension est approuvée, elle pourrait limiter les canaux de financement des nouveaux projets.
- Les autorités de régulation s’attendent à finaliser la décision au cours de ce trimestre. 🔥
- Le marché pourrait connaître de nouvelles baisses, et la pression à court terme pourrait s’intensifier.
- Si le gel entre en vigueur, les jetons liés aux paiements pourraient subir des pressions de vente.
- Les comportements récents des baleines indiquent une réallocation ou des achats à bas prix, suggérant que des institutions sont en train de se positionner.
- On s’attend à une hausse de la volatilité à court terme ; les investisseurs doivent donc faire preuve de prudence et contrôler leur taille de position.
- Selon vous, cette action de régulation aura-t-elle un impact important sur l’écosystème blockchain aux Philippines ?
- Nous vous invitons à continuer à suivre nos analyses approfondies et à laisser vos impressions.
- #Crypto #Blockchain #Whales #Payments #Regulation
🚨 La banque centrale des Philippines envisage de suspendre l’approbation des licences des nouveaux prestataires de services de paiement 🧠
📊 | $BTC | $ETH | $BNB |
- Veuillez suivre, aimer et commenter ci-dessous pour partager votre point de vue. 📈
- La banque centrale des Philippines étudie la possibilité de geler l’octroi des licences aux nouveaux prestataires de services de paiement.
- Cette mesure vise à prévenir les risques financiers et à renforcer la supervision de l’écosystème des paiements.
- Si la suspension est approuvée, elle pourrait limiter les canaux de financement des nouveaux projets.
- Les autorités de régulation s’attendent à finaliser la décision au cours de ce trimestre. 🔥
- Le marché pourrait connaître de nouvelles baisses, et la pression à court terme pourrait s’intensifier.
- Si le gel entre en vigueur, les jetons liés aux paiements pourraient subir des pressions de vente.
- Les comportements récents des baleines indiquent une réallocation ou des achats à bas prix, suggérant que des institutions sont en train de se positionner.
- On s’attend à une hausse de la volatilité à court terme ; les investisseurs doivent donc faire preuve de prudence et contrôler leur taille de position.
- Selon vous, cette action de régulation aura-t-elle un impact important sur l’écosystème blockchain aux Philippines ?
- Nous vous invitons à continuer à suivre nos analyses approfondies et à laisser vos impressions.
- #Crypto #Blockchain #Whales #Payments #Regulation
📊 | $BTC | $ETH | $BNB |
- Veuillez suivre, aimer et commenter ci-dessous pour partager votre point de vue. 📈
- La banque centrale des Philippines étudie la possibilité de geler l’octroi des licences aux nouveaux prestataires de services de paiement.
- Cette mesure vise à prévenir les risques financiers et à renforcer la supervision de l’écosystème des paiements.
- Si la suspension est approuvée, elle pourrait limiter les canaux de financement des nouveaux projets.
- Les autorités de régulation s’attendent à finaliser la décision au cours de ce trimestre. 🔥
- Le marché pourrait connaître de nouvelles baisses, et la pression à court terme pourrait s’intensifier.
- Si le gel entre en vigueur, les jetons liés aux paiements pourraient subir des pressions de vente.
- Les comportements récents des baleines indiquent une réallocation ou des achats à bas prix, suggérant que des institutions sont en train de se positionner.
- On s’attend à une hausse de la volatilité à court terme ; les investisseurs doivent donc faire preuve de prudence et contrôler leur taille de position.
- Selon vous, cette action de régulation aura-t-elle un impact important sur l’écosystème blockchain aux Philippines ?
- Nous vous invitons à continuer à suivre nos analyses approfondies et à laisser vos impressions.
- #Crypto #Blockchain #Whales #Payments #Regulation
150
🚨 Trois anciens responsables des banques centrales rejoignent FNALITY, avec à leur tête le vice-gouverneur adjoint de la Banque d’Angleterre 🧠
📊 | $BTC | $ETH | $BNB |
- Veuillez suivre, aimer et laisser un commentaire, et partager votre point de vue 📈
- Jon Cunliffe, Jochen Metzger et Ron Berndsen, trois anciens cadres de banques centrales, rejoignent le comité de surveillance de Fnality Europe.
- Fnality étend ses activités de paiements transfrontaliers, en plus du système de paiement de la livre sterling. 🔥
- Le sentiment du marché est plutôt faible, car la nouvelle est perçue comme un facteur d’intensification de la concurrence dans la finance traditionnelle ; à court terme, de nouveaux replis pourraient survenir.
- Si Fnality parvient à s’étendre, cela pourrait accroître la demande de monnaie numérique de banque centrale, entraînant des flux de capitaux vers d’autres actifs numériques.
- Récemment, des « whales » ont semblé vendre ou accumuler en position basse ; on s’attend à une hausse de la volatilité à court terme, et le prix pourrait subir une pression.
- Selon vous, le déploiement de Fnality dans les paiements transfrontaliers aura-t-il quel impact sur l’écosystème des paiements crypto ?
- N’hésitez pas à continuer à suivre nos analyses approfondies et à nous faire part de votre avis.
- #Crypto #Payments #Whales #FinTech #Market
🚨 Trois anciens responsables des banques centrales rejoignent FNALITY, avec à leur tête le vice-gouverneur adjoint de la Banque d’Angleterre 🧠
📊 | $BTC | $ETH | $BNB |
- Veuillez suivre, aimer et laisser un commentaire, et partager votre point de vue 📈
- Jon Cunliffe, Jochen Metzger et Ron Berndsen, trois anciens cadres de banques centrales, rejoignent le comité de surveillance de Fnality Europe.
- Fnality étend ses activités de paiements transfrontaliers, en plus du système de paiement de la livre sterling. 🔥
- Le sentiment du marché est plutôt faible, car la nouvelle est perçue comme un facteur d’intensification de la concurrence dans la finance traditionnelle ; à court terme, de nouveaux replis pourraient survenir.
- Si Fnality parvient à s’étendre, cela pourrait accroître la demande de monnaie numérique de banque centrale, entraînant des flux de capitaux vers d’autres actifs numériques.
- Récemment, des « whales » ont semblé vendre ou accumuler en position basse ; on s’attend à une hausse de la volatilité à court terme, et le prix pourrait subir une pression.
- Selon vous, le déploiement de Fnality dans les paiements transfrontaliers aura-t-il quel impact sur l’écosystème des paiements crypto ?
- N’hésitez pas à continuer à suivre nos analyses approfondies et à nous faire part de votre avis.
- #Crypto #Payments #Whales #FinTech #Market
📊 | $BTC | $ETH | $BNB |
- Veuillez suivre, aimer et laisser un commentaire, et partager votre point de vue 📈
- Jon Cunliffe, Jochen Metzger et Ron Berndsen, trois anciens cadres de banques centrales, rejoignent le comité de surveillance de Fnality Europe.
- Fnality étend ses activités de paiements transfrontaliers, en plus du système de paiement de la livre sterling. 🔥
- Le sentiment du marché est plutôt faible, car la nouvelle est perçue comme un facteur d’intensification de la concurrence dans la finance traditionnelle ; à court terme, de nouveaux replis pourraient survenir.
- Si Fnality parvient à s’étendre, cela pourrait accroître la demande de monnaie numérique de banque centrale, entraînant des flux de capitaux vers d’autres actifs numériques.
- Récemment, des « whales » ont semblé vendre ou accumuler en position basse ; on s’attend à une hausse de la volatilité à court terme, et le prix pourrait subir une pression.
- Selon vous, le déploiement de Fnality dans les paiements transfrontaliers aura-t-il quel impact sur l’écosystème des paiements crypto ?
- N’hésitez pas à continuer à suivre nos analyses approfondies et à nous faire part de votre avis.
- #Crypto #Payments #Whales #FinTech #Market
148
·
--
Vérifié
#bankofamericagrouppilotsusbdcstablecoin
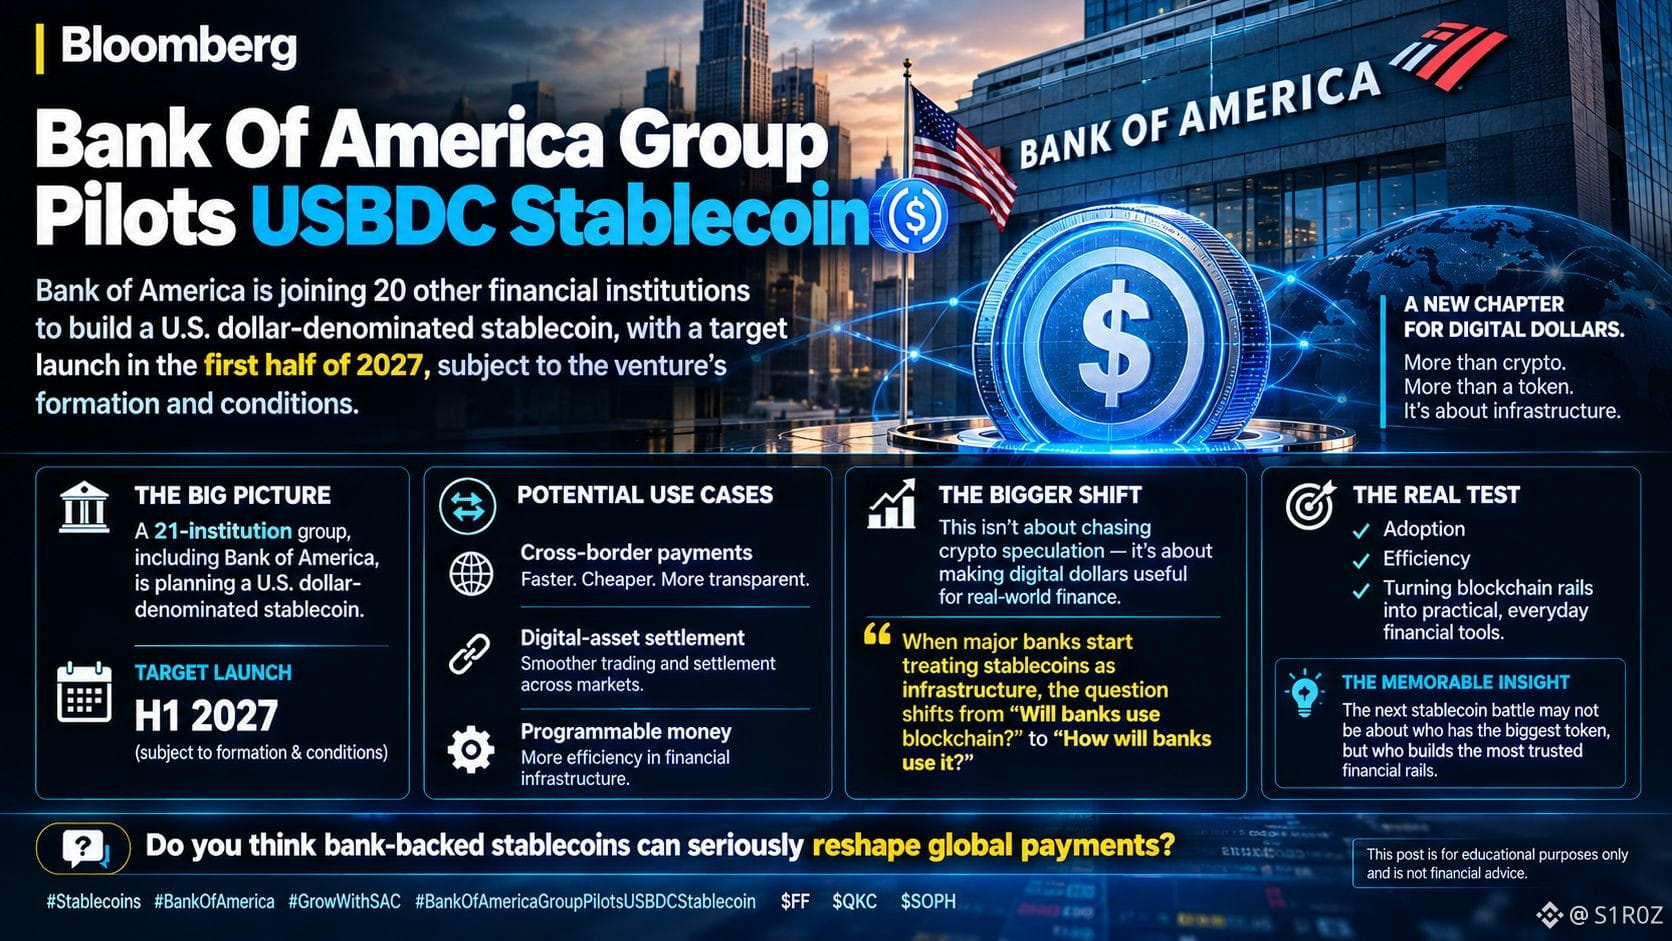
🏦 BANK OF AMERICA S’APPROCHE DES STABLECOINS 🪙
Bank of America ferait partie d’un groupe de 21 institutions qui prépare un stablecoin libellé en dollars, avec un lancement potentiel visé pour le premier semestre 2027, sous réserve de la création de l’entité et des conditions du projet.
La partie intéressante ne concerne pas le token lui-même — mais l’infrastructure financière derrière.
Les cas d’usage potentiels incluent les paiements transfrontaliers et le règlement d’actifs numériques, où des transferts en dollars plus rapides et plus programmables pourraient être utiles.
Et cela pourrait marquer un changement plus large dans la manière dont les banques perçoivent la blockchain.
La discussion passe de :
« Les banques utiliseront-elles la blockchain ? »
à :
« Comment les banques vont-elles l’utiliser ? » 👀
Le vrai test sera l’adoption, l’efficacité, et la capacité de ces systèmes à devenir des infrastructures financières pratiques.
Les stablecoins soutenus par des banques pourraient-ils remodeler les paiements mondiaux ?
NFA. À des fins éducatives uniquement.
$FF
{spot}(FFUSDT)
$QKC
{spot}(QKCUSDT)
$SOPH
{spot}(SOPHUSDT)
#Stablecoins #BankOfAmerica #Crypto #Blockchain #Payments
#bankofamericagrouppilotsusbdcstablecoin
🏦 BANK OF AMERICA S’APPROCHE DES STABLECOINS 🪙
Bank of America ferait partie d’un groupe de 21 institutions qui prépare un stablecoin libellé en dollars, avec un lancement potentiel visé pour le premier semestre 2027, sous réserve de la création de l’entité et des conditions du projet.
La partie intéressante ne concerne pas le token lui-même — mais l’infrastructure financière derrière.
Les cas d’usage potentiels incluent les paiements transfrontaliers et le règlement d’actifs numériques, où des transferts en dollars plus rapides et plus programmables pourraient être utiles.
Et cela pourrait marquer un changement plus large dans la manière dont les banques perçoivent la blockchain.
La discussion passe de :
« Les banques utiliseront-elles la blockchain ? »
à :
« Comment les banques vont-elles l’utiliser ? » 👀
Le vrai test sera l’adoption, l’efficacité, et la capacité de ces systèmes à devenir des infrastructures financières pratiques.
Les stablecoins soutenus par des banques pourraient-ils remodeler les paiements mondiaux ?
NFA. À des fins éducatives uniquement.
$FF
$QKC
$SOPH
#Stablecoins #BankOfAmerica #Crypto #Blockchain #Payments
🏦 BANK OF AMERICA S’APPROCHE DES STABLECOINS 🪙
Bank of America ferait partie d’un groupe de 21 institutions qui prépare un stablecoin libellé en dollars, avec un lancement potentiel visé pour le premier semestre 2027, sous réserve de la création de l’entité et des conditions du projet.
La partie intéressante ne concerne pas le token lui-même — mais l’infrastructure financière derrière.
Les cas d’usage potentiels incluent les paiements transfrontaliers et le règlement d’actifs numériques, où des transferts en dollars plus rapides et plus programmables pourraient être utiles.
Et cela pourrait marquer un changement plus large dans la manière dont les banques perçoivent la blockchain.
La discussion passe de :
« Les banques utiliseront-elles la blockchain ? »
à :
« Comment les banques vont-elles l’utiliser ? » 👀
Le vrai test sera l’adoption, l’efficacité, et la capacité de ces systèmes à devenir des infrastructures financières pratiques.
Les stablecoins soutenus par des banques pourraient-ils remodeler les paiements mondiaux ?
NFA. À des fins éducatives uniquement.
$FF
$QKC
$SOPH
#Stablecoins #BankOfAmerica #Crypto #Blockchain #Payments
1
1.9k
·
--
Haussier
Vérifié
Trading sur 30 j de 22.4 USDT en $XLM
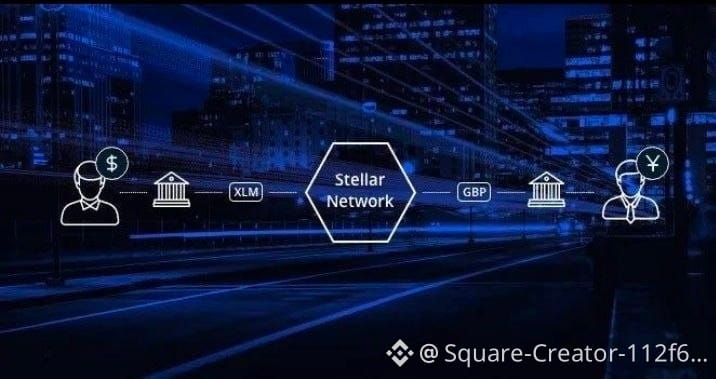
Stellar : le rythme s’accélère malgré la baisse de l’offre
Le volume des transferts de stablecoins sur le réseau Stellar a augmenté d’environ 50 % en 30 jours pour atteindre 8,92 milliards de dollars, malgré une baisse de l’offre de 11,7 % à 387,9 millions de dollars.
Qu’est-ce qui est le plus frappant ?
Moins de liquidité… mais davantage de mouvements de fonds.
Cela pourrait indiquer une hausse de la vitesse de circulation des stablecoins et un recours accru à Stellar pour les paiements et les transferts.
Et au 1er trimestre 2026, les paiements en stablecoins sur le réseau ont atteint 5,5 milliards de dollars, soit une hausse de 72 % sur un an.
Stellar devient-elle vraiment une infrastructure mondiale pour les paiements ?
$XLM
#stellar #XLM #Stablecoins
#crypto #Payments
Stellar : le rythme s’accélère malgré la baisse de l’offre
Le volume des transferts de stablecoins sur le réseau Stellar a augmenté d’environ 50 % en 30 jours pour atteindre 8,92 milliards de dollars, malgré une baisse de l’offre de 11,7 % à 387,9 millions de dollars.
Qu’est-ce qui est le plus frappant ?
Moins de liquidité… mais davantage de mouvements de fonds.
Cela pourrait indiquer une hausse de la vitesse de circulation des stablecoins et un recours accru à Stellar pour les paiements et les transferts.
Et au 1er trimestre 2026, les paiements en stablecoins sur le réseau ont atteint 5,5 milliards de dollars, soit une hausse de 72 % sur un an.
Stellar devient-elle vraiment une infrastructure mondiale pour les paiements ?
$XLM
#stellar #XLM #Stablecoins
#crypto #Payments
Le volume des transferts de stablecoins sur le réseau Stellar a augmenté d’environ 50 % en 30 jours pour atteindre 8,92 milliards de dollars, malgré une baisse de l’offre de 11,7 % à 387,9 millions de dollars.
Qu’est-ce qui est le plus frappant ?
Moins de liquidité… mais davantage de mouvements de fonds.
Cela pourrait indiquer une hausse de la vitesse de circulation des stablecoins et un recours accru à Stellar pour les paiements et les transferts.
Et au 1er trimestre 2026, les paiements en stablecoins sur le réseau ont atteint 5,5 milliards de dollars, soit une hausse de 72 % sur un an.
Stellar devient-elle vraiment une infrastructure mondiale pour les paiements ?
$XLM
#stellar #XLM #Stablecoins
#crypto #Payments
3
395
·
--
Haussier
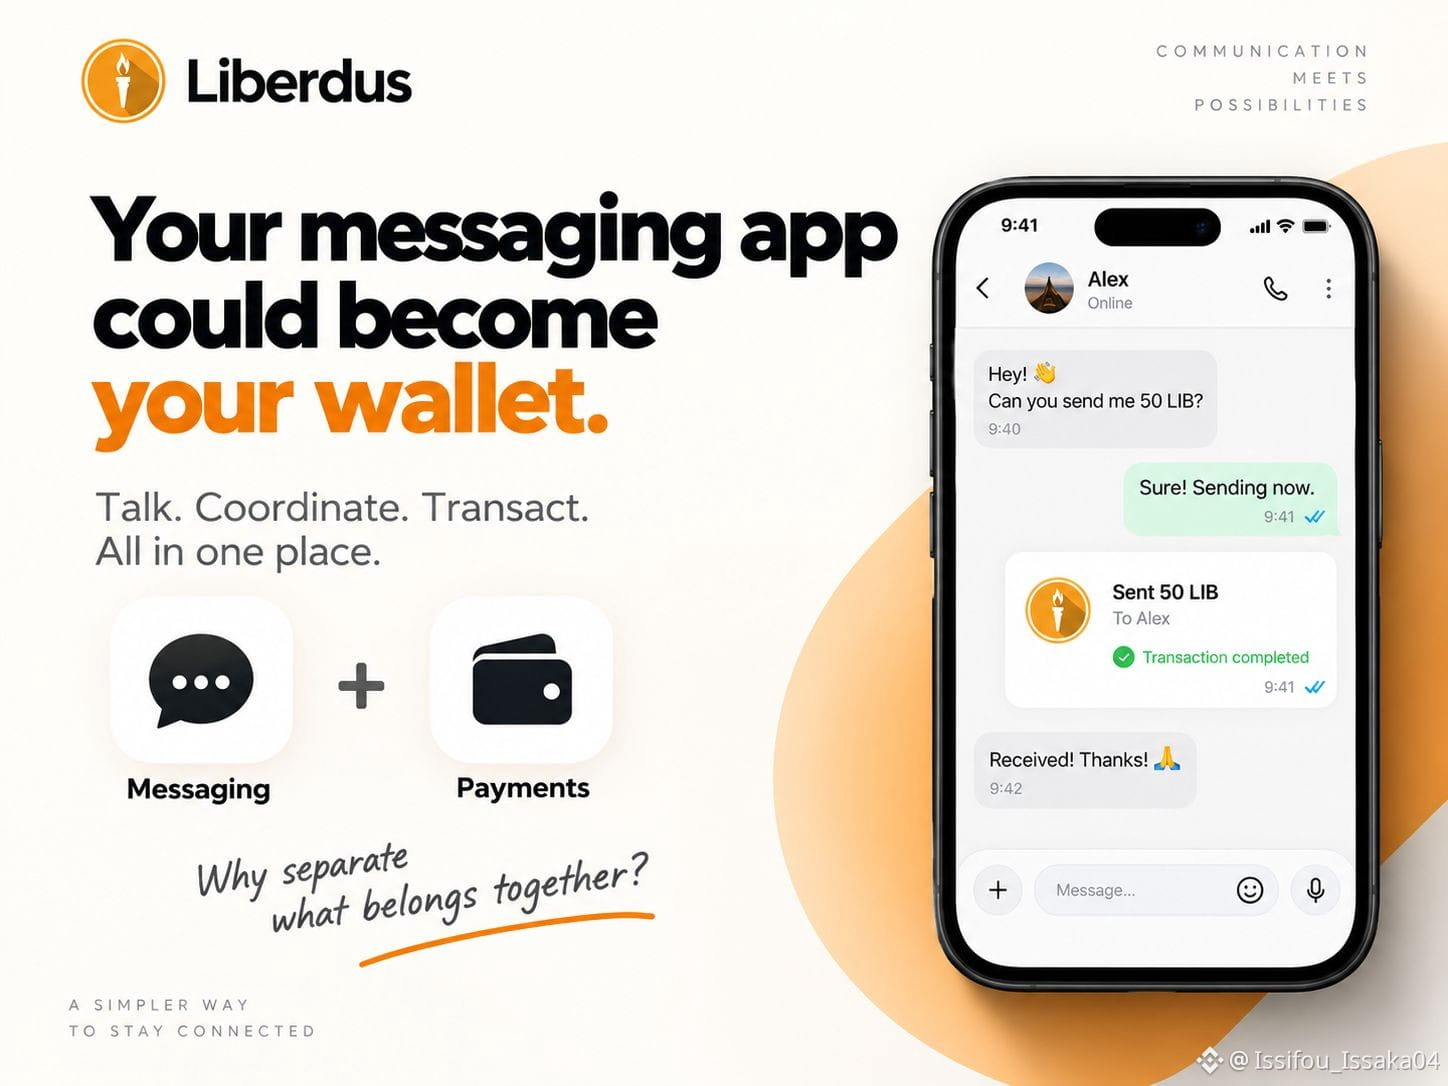
💰 Et si votre application de messagerie pouvait devenir votre portefeuille ?
Pendant des années, nous avons traité la communication et les paiements comme deux choses totalement séparées.
Vous discutez avec quelqu’un dans une application.
Puis vous quittez la conversation, ouvrez un portefeuille, recherchez une adresse, envoyez les fonds, confirmez la transaction… et repartez.
Tout ça juste pour envoyer 5 $ à quelqu’un.
Mais les deux actions s’emboîtent naturellement :
Parler → s’accorder → effectuer une transaction.
L’infrastructure qui le rend possible peut être complexe.
L’expérience ne devrait pas l’être.
C’est l’une des idées qui m’intéressent à propos de #Liberdus
Il explore un écosystème où la messagerie et les paiements peuvent fonctionner ensemble, au lieu d’obliger les utilisateurs à passer d’une expérience complètement différente à une autre.
Imaginez discuter avec quelqu’un et lui envoyer de la valeur sans quitter la conversation.
Parler.
Coordonner.
Transacter.
Parfois, réduire quelques étapes peut changer complètement la façon dont les gens utilisent un produit.
Et cela pourrait être une direction puissante pour la communication décentralisée. 🔐
#Privacy #decentralization #Payments
💰 Et si votre application de messagerie pouvait devenir votre portefeuille ?
Pendant des années, nous avons traité la communication et les paiements comme deux choses totalement séparées.
Vous discutez avec quelqu’un dans une application.
Puis vous quittez la conversation, ouvrez un portefeuille, recherchez une adresse, envoyez les fonds, confirmez la transaction… et repartez.
Tout ça juste pour envoyer 5 $ à quelqu’un.
Mais les deux actions s’emboîtent naturellement :
Parler → s’accorder → effectuer une transaction.
L’infrastructure qui le rend possible peut être complexe.
L’expérience ne devrait pas l’être.
C’est l’une des idées qui m’intéressent à propos de #Liberdus
Il explore un écosystème où la messagerie et les paiements peuvent fonctionner ensemble, au lieu d’obliger les utilisateurs à passer d’une expérience complètement différente à une autre.
Imaginez discuter avec quelqu’un et lui envoyer de la valeur sans quitter la conversation.
Parler.
Coordonner.
Transacter.
Parfois, réduire quelques étapes peut changer complètement la façon dont les gens utilisent un produit.
Et cela pourrait être une direction puissante pour la communication décentralisée. 🔐
#Privacy #decentralization #Payments
Pendant des années, nous avons traité la communication et les paiements comme deux choses totalement séparées.
Vous discutez avec quelqu’un dans une application.
Puis vous quittez la conversation, ouvrez un portefeuille, recherchez une adresse, envoyez les fonds, confirmez la transaction… et repartez.
Tout ça juste pour envoyer 5 $ à quelqu’un.
Mais les deux actions s’emboîtent naturellement :
Parler → s’accorder → effectuer une transaction.
L’infrastructure qui le rend possible peut être complexe.
L’expérience ne devrait pas l’être.
C’est l’une des idées qui m’intéressent à propos de #Liberdus
Il explore un écosystème où la messagerie et les paiements peuvent fonctionner ensemble, au lieu d’obliger les utilisateurs à passer d’une expérience complètement différente à une autre.
Imaginez discuter avec quelqu’un et lui envoyer de la valeur sans quitter la conversation.
Parler.
Coordonner.
Transacter.
Parfois, réduire quelques étapes peut changer complètement la façon dont les gens utilisent un produit.
Et cela pourrait être une direction puissante pour la communication décentralisée. 🔐
#Privacy #decentralization #Payments
1
183
Récit sur les paiements numériques — l’utilité revient au premier plan
$XRP | $TRX | $XLM
XRP, TRX et XLM restent liés à l’écosystème plus large des paiements numériques et des transferts.
XRP continue d’attirer l’attention autour de l’infrastructure de paiement institutionnelle. TRX demeure un réseau majeur pour l’activité des stablecoins, tandis que XLM se concentre sur des paiements transfrontaliers efficaces.
Les actifs axés sur l’utilité peuvent devenir de plus en plus pertinents à mesure que l’utilisation réelle de la blockchain se développe.
Point clé : l’adoption et l’activité des transactions restent des संकेतaux importants pour les réseaux axés sur les paiements.
#XRP #TRX #XLM #Payments #Crypto
{future}(XRPUSDT)
{future}(TRBUSDT)
{future}(XLMUSDT)
Récit sur les paiements numériques — l’utilité revient au premier plan
$XRP | $TRX | $XLM
XRP, TRX et XLM restent liés à l’écosystème plus large des paiements numériques et des transferts.
XRP continue d’attirer l’attention autour de l’infrastructure de paiement institutionnelle. TRX demeure un réseau majeur pour l’activité des stablecoins, tandis que XLM se concentre sur des paiements transfrontaliers efficaces.
Les actifs axés sur l’utilité peuvent devenir de plus en plus pertinents à mesure que l’utilisation réelle de la blockchain se développe.
Point clé : l’adoption et l’activité des transactions restent des संकेतaux importants pour les réseaux axés sur les paiements.
#XRP #TRX #XLM #Payments #Crypto
$XRP | $TRX | $XLM
XRP, TRX et XLM restent liés à l’écosystème plus large des paiements numériques et des transferts.
XRP continue d’attirer l’attention autour de l’infrastructure de paiement institutionnelle. TRX demeure un réseau majeur pour l’activité des stablecoins, tandis que XLM se concentre sur des paiements transfrontaliers efficaces.
Les actifs axés sur l’utilité peuvent devenir de plus en plus pertinents à mesure que l’utilisation réelle de la blockchain se développe.
Point clé : l’adoption et l’activité des transactions restent des संकेतaux importants pour les réseaux axés sur les paiements.
#XRP #TRX #XLM #Payments #Crypto
101
·
--
$SOL
Solana cette histoire de « canal de paiement » offre beaucoup d’espace d’imagination, mais elle est aussi la plus facile à détourner avec une phrase du type « un million de transactions par seconde ». L’article officiel de Solana du 3 septembre parle du canal de paiement : le mandataire obtient d’abord une autorisation, les paiements sont comptabilisés hors chaîne, puis le règlement intervient à la fin. Ce que cela résout, c’est la friction des paiements fréquents, de faible montant et répétés ; ce n’est pas équivalent au fait que le réseau principal traite déjà de manière stable un million de transactions économiques réelles par seconde.
Pour l’écosystème, ce qui peut réellement bénéficier, ce sont les portefeuilles, les services de mandataires, les outils de facturation et les applications de règlement. La trajectoire de demande de SOL n’est pas non plus « la hausse dès que la nouvelle sort », mais plutôt davantage de frais, de garanties (collatéral) et la question de savoir si l’utilisation par les développeurs peut réellement s’inscrire dans la durée. Dans les 15 prochains jours, je surveillerai trois confirmations : y a-t-il des données de test publiées et reproductibles, voit-on l’apparition de l’intégration d’acteurs réels (commerçants ou produits de mandataires), et le volume de règlement on-chain peut-il continuer à augmenter.
En sens inverse, si l’on a uniquement des indicateurs de démonstration, sans données utilisateurs ni données de règlement, alors une hausse à court terme ressemble davantage à une « prime de narration » ; et si le SOL reste plus faible que le BTC, ou si, après le lancement d’applications de paiement, il n’y a pas de rétention, le rapport qualité/prix d’une entrée à la hausse (FOMO) diminuera. On pourra réévaluer l’écosystème seulement lorsqu’on verra une utilisation réelle ; sinon, pour l’instant, on le met sur une liste d’observation.
#SOL #Solana #Payments
$SOL
Solana cette histoire de « canal de paiement » offre beaucoup d’espace d’imagination, mais elle est aussi la plus facile à détourner avec une phrase du type « un million de transactions par seconde ». L’article officiel de Solana du 3 septembre parle du canal de paiement : le mandataire obtient d’abord une autorisation, les paiements sont comptabilisés hors chaîne, puis le règlement intervient à la fin. Ce que cela résout, c’est la friction des paiements fréquents, de faible montant et répétés ; ce n’est pas équivalent au fait que le réseau principal traite déjà de manière stable un million de transactions économiques réelles par seconde.
Pour l’écosystème, ce qui peut réellement bénéficier, ce sont les portefeuilles, les services de mandataires, les outils de facturation et les applications de règlement. La trajectoire de demande de SOL n’est pas non plus « la hausse dès que la nouvelle sort », mais plutôt davantage de frais, de garanties (collatéral) et la question de savoir si l’utilisation par les développeurs peut réellement s’inscrire dans la durée. Dans les 15 prochains jours, je surveillerai trois confirmations : y a-t-il des données de test publiées et reproductibles, voit-on l’apparition de l’intégration d’acteurs réels (commerçants ou produits de mandataires), et le volume de règlement on-chain peut-il continuer à augmenter.
En sens inverse, si l’on a uniquement des indicateurs de démonstration, sans données utilisateurs ni données de règlement, alors une hausse à court terme ressemble davantage à une « prime de narration » ; et si le SOL reste plus faible que le BTC, ou si, après le lancement d’applications de paiement, il n’y a pas de rétention, le rapport qualité/prix d’une entrée à la hausse (FOMO) diminuera. On pourra réévaluer l’écosystème seulement lorsqu’on verra une utilisation réelle ; sinon, pour l’instant, on le met sur une liste d’observation.
#SOL #Solana #Payments
Solana cette histoire de « canal de paiement » offre beaucoup d’espace d’imagination, mais elle est aussi la plus facile à détourner avec une phrase du type « un million de transactions par seconde ». L’article officiel de Solana du 3 septembre parle du canal de paiement : le mandataire obtient d’abord une autorisation, les paiements sont comptabilisés hors chaîne, puis le règlement intervient à la fin. Ce que cela résout, c’est la friction des paiements fréquents, de faible montant et répétés ; ce n’est pas équivalent au fait que le réseau principal traite déjà de manière stable un million de transactions économiques réelles par seconde.
Pour l’écosystème, ce qui peut réellement bénéficier, ce sont les portefeuilles, les services de mandataires, les outils de facturation et les applications de règlement. La trajectoire de demande de SOL n’est pas non plus « la hausse dès que la nouvelle sort », mais plutôt davantage de frais, de garanties (collatéral) et la question de savoir si l’utilisation par les développeurs peut réellement s’inscrire dans la durée. Dans les 15 prochains jours, je surveillerai trois confirmations : y a-t-il des données de test publiées et reproductibles, voit-on l’apparition de l’intégration d’acteurs réels (commerçants ou produits de mandataires), et le volume de règlement on-chain peut-il continuer à augmenter.
En sens inverse, si l’on a uniquement des indicateurs de démonstration, sans données utilisateurs ni données de règlement, alors une hausse à court terme ressemble davantage à une « prime de narration » ; et si le SOL reste plus faible que le BTC, ou si, après le lancement d’applications de paiement, il n’y a pas de rétention, le rapport qualité/prix d’une entrée à la hausse (FOMO) diminuera. On pourra réévaluer l’écosystème seulement lorsqu’on verra une utilisation réelle ; sinon, pour l’instant, on le met sur une liste d’observation.
#SOL #Solana #Payments
145
·
--
$XLM POURRAIT BÉNÉFICIER D’UNE TENDANCE ENNUYEUSE.
Et les tendances ennuyeuses peuvent devenir énormes.
Les actifs tokenisés et les paiements en stablecoins se rapprochent de plus en plus des infrastructures financières grand public.
Stellar a déjà une thèse de paiements de longue date, incluant une expansion des envois de fonds rendue possible par les stablecoins.
La partie intéressante ?
$XLM n’a pas besoin d’un autre récit basé sur un mème.
Il a besoin d’une activité de paiement réelle pour accélérer.
C’est la thèse que je surveillerais.
#XLM #Stellar #RWA #Payments
$XLM POURRAIT BÉNÉFICIER D’UNE TENDANCE ENNUYEUSE.
Et les tendances ennuyeuses peuvent devenir énormes.
Les actifs tokenisés et les paiements en stablecoins se rapprochent de plus en plus des infrastructures financières grand public.
Stellar a déjà une thèse de paiements de longue date, incluant une expansion des envois de fonds rendue possible par les stablecoins.
La partie intéressante ?
$XLM n’a pas besoin d’un autre récit basé sur un mème.
Il a besoin d’une activité de paiement réelle pour accélérer.
C’est la thèse que je surveillerais.
#XLM #Stellar #RWA #Payments
Et les tendances ennuyeuses peuvent devenir énormes.
Les actifs tokenisés et les paiements en stablecoins se rapprochent de plus en plus des infrastructures financières grand public.
Stellar a déjà une thèse de paiements de longue date, incluant une expansion des envois de fonds rendue possible par les stablecoins.
La partie intéressante ?
$XLM n’a pas besoin d’un autre récit basé sur un mème.
Il a besoin d’une activité de paiement réelle pour accélérer.
C’est la thèse que je surveillerais.
#XLM #Stellar #RWA #Payments
19


Vérifié
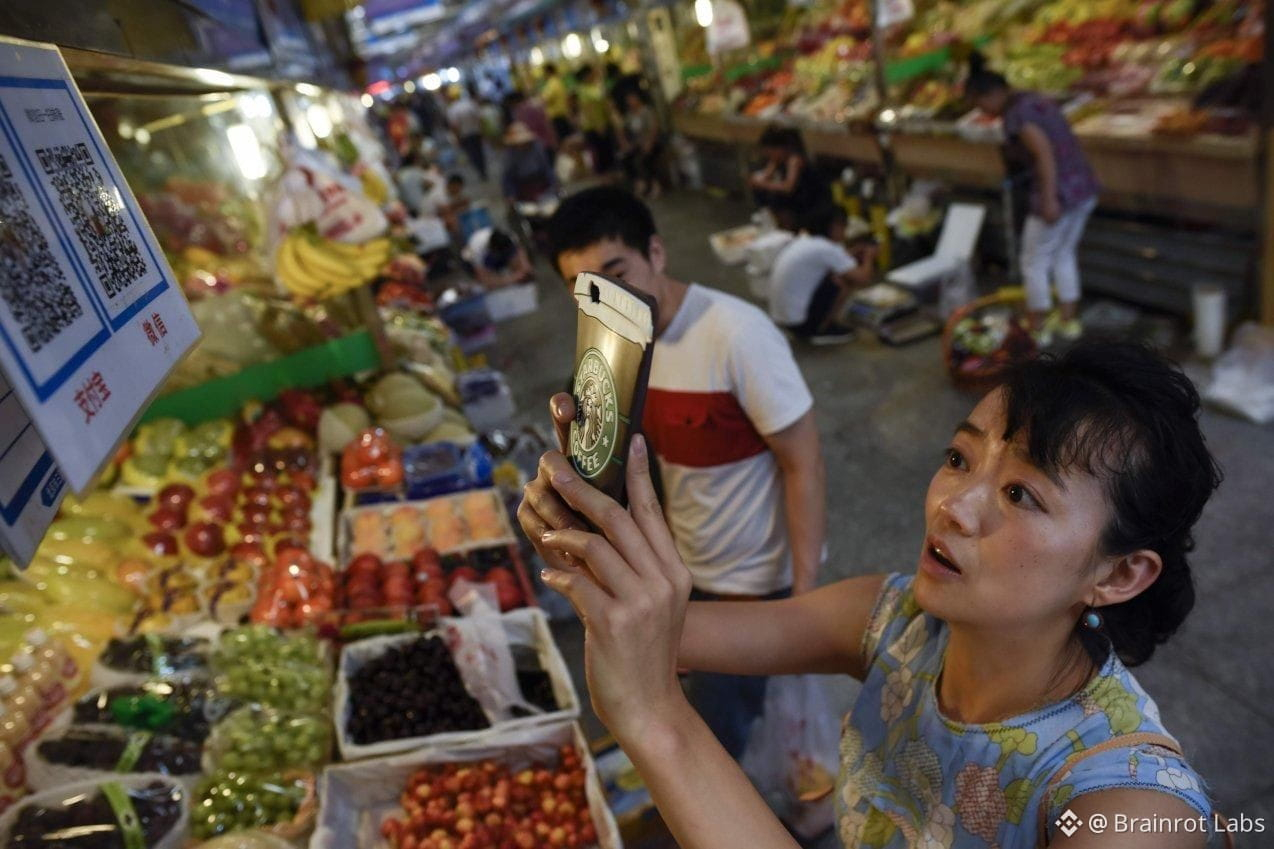
LA CHINE VIENT DE TRAITER 190 000 MILLIARDS $ EN PAIEMENTS SANS ESPÈCES
Au T2/2025, le système bancaire chinois a traité 149 789 milliards de transactions de paiement sans numéraire, pour une valeur totale de 1 365,36 billions de CNY (~190 000 milliards $).
À lui seul, le paiement électronique a atteint 80 053 milliards de transactions, d’une valeur de 858,16 billions de CNY (~119 000 milliards $). Parmi eux, les paiements mobiles ont traité 583,86 milliards de transactions, soit 136,06 billions de CNY (~19 000 milliards $).
Les organismes de paiement non bancaires continuent de traiter 333,845 milliards de transactions, pour une valeur de 82,11 billions de CNY (~11,4 billions $).
Au total, le système de paiement chinois traite 392,751 milliards de transactions, avec une valeur totale allant jusqu’à 3 084,83 billions de CNY (~430 000 milliards $) rien que sur un trimestre.
L’ampleur est suffisante pour montrer que la Chine fait fonctionner une gigantesque économie de paiements numériques — et à mesure que les stablecoins, les CBDC et la blockchain continuent de se développer, le jeu des paiements pourrait encore évoluer bien plus fortement.
19 000 milliards $ circulent via les paiements mobiles. Frère, même l’argent du déjeuner fait du volume.
#BrainrotCrypto #china #Payments #crypto
LA CHINE VIENT DE TRAITER 190 000 MILLIARDS $ EN PAIEMENTS SANS ESPÈCES
Au T2/2025, le système bancaire chinois a traité 149 789 milliards de transactions de paiement sans numéraire, pour une valeur totale de 1 365,36 billions de CNY (~190 000 milliards $).
À lui seul, le paiement électronique a atteint 80 053 milliards de transactions, d’une valeur de 858,16 billions de CNY (~119 000 milliards $). Parmi eux, les paiements mobiles ont traité 583,86 milliards de transactions, soit 136,06 billions de CNY (~19 000 milliards $).
Les organismes de paiement non bancaires continuent de traiter 333,845 milliards de transactions, pour une valeur de 82,11 billions de CNY (~11,4 billions $).
Au total, le système de paiement chinois traite 392,751 milliards de transactions, avec une valeur totale allant jusqu’à 3 084,83 billions de CNY (~430 000 milliards $) rien que sur un trimestre.
L’ampleur est suffisante pour montrer que la Chine fait fonctionner une gigantesque économie de paiements numériques — et à mesure que les stablecoins, les CBDC et la blockchain continuent de se développer, le jeu des paiements pourrait encore évoluer bien plus fortement.
19 000 milliards $ circulent via les paiements mobiles. Frère, même l’argent du déjeuner fait du volume.
#BrainrotCrypto #china #Payments #crypto
Au T2/2025, le système bancaire chinois a traité 149 789 milliards de transactions de paiement sans numéraire, pour une valeur totale de 1 365,36 billions de CNY (~190 000 milliards $).
À lui seul, le paiement électronique a atteint 80 053 milliards de transactions, d’une valeur de 858,16 billions de CNY (~119 000 milliards $). Parmi eux, les paiements mobiles ont traité 583,86 milliards de transactions, soit 136,06 billions de CNY (~19 000 milliards $).
Les organismes de paiement non bancaires continuent de traiter 333,845 milliards de transactions, pour une valeur de 82,11 billions de CNY (~11,4 billions $).
Au total, le système de paiement chinois traite 392,751 milliards de transactions, avec une valeur totale allant jusqu’à 3 084,83 billions de CNY (~430 000 milliards $) rien que sur un trimestre.
L’ampleur est suffisante pour montrer que la Chine fait fonctionner une gigantesque économie de paiements numériques — et à mesure que les stablecoins, les CBDC et la blockchain continuent de se développer, le jeu des paiements pourrait encore évoluer bien plus fortement.
19 000 milliards $ circulent via les paiements mobiles. Frère, même l’argent du déjeuner fait du volume.
#BrainrotCrypto #china #Payments #crypto
1
1.5k
·
--
🚨 200 M$ DE MISE SUR DES REMITTANCES EN STABLECOIN
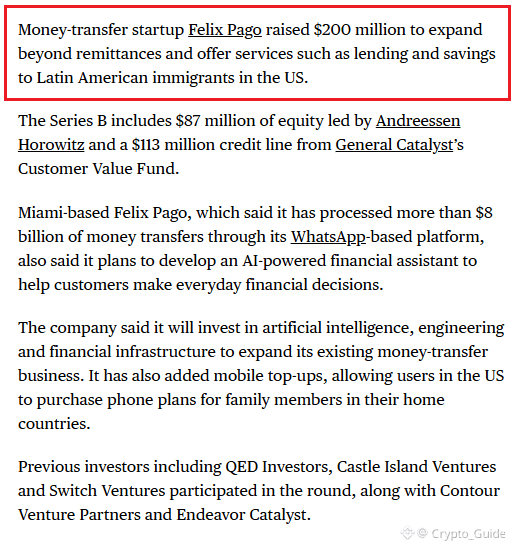
Felix Pago a levé 200 M$ en financement de Série B pour développer son activité de virements de fonds alimentée par les stablecoins.
💰 87 M$ de capitaux propres menés par a16z
💳 113 M$ de facilité de crédit auprès de General Catalyst
La société permet des transferts transfrontaliers via WhatsApp et a déjà traité plus de 8 Md$ de remittances.
Désormais, Felix Pago veut aller au-delà des transferts — en s’étendant au crédit, à l’épargne et aux services financiers alimentés par l’IA.
C’est plus qu’une simple autre levée de fonds.
Les stablecoins passent de plus en plus du trading crypto aux paiements dans le monde réel. 🌎
🔥 Pensez-vous que les stablecoins finiront par dominer les paiements transfrontaliers ?
$USDC $USD1 $USDT
#Stablecoin #crypto #Blockchain #Web3 #Payments
🚨 200 M$ DE MISE SUR DES REMITTANCES EN STABLECOIN
Felix Pago a levé 200 M$ en financement de Série B pour développer son activité de virements de fonds alimentée par les stablecoins.
💰 87 M$ de capitaux propres menés par a16z
💳 113 M$ de facilité de crédit auprès de General Catalyst
La société permet des transferts transfrontaliers via WhatsApp et a déjà traité plus de 8 Md$ de remittances.
Désormais, Felix Pago veut aller au-delà des transferts — en s’étendant au crédit, à l’épargne et aux services financiers alimentés par l’IA.
C’est plus qu’une simple autre levée de fonds.
Les stablecoins passent de plus en plus du trading crypto aux paiements dans le monde réel. 🌎
🔥 Pensez-vous que les stablecoins finiront par dominer les paiements transfrontaliers ?
$USDC $USD1 $USDT
#Stablecoin #crypto #Blockchain #Web3 #Payments
Felix Pago a levé 200 M$ en financement de Série B pour développer son activité de virements de fonds alimentée par les stablecoins.
💰 87 M$ de capitaux propres menés par a16z
💳 113 M$ de facilité de crédit auprès de General Catalyst
La société permet des transferts transfrontaliers via WhatsApp et a déjà traité plus de 8 Md$ de remittances.
Désormais, Felix Pago veut aller au-delà des transferts — en s’étendant au crédit, à l’épargne et aux services financiers alimentés par l’IA.
C’est plus qu’une simple autre levée de fonds.
Les stablecoins passent de plus en plus du trading crypto aux paiements dans le monde réel. 🌎
🔥 Pensez-vous que les stablecoins finiront par dominer les paiements transfrontaliers ?
$USDC $USD1 $USDT
#Stablecoin #crypto #Blockchain #Web3 #Payments
27
·
--
$DASH exploded 10.7% à 45.69 en 24 heures sur un volume de 25 M — preuve que le récit du « dead-coin » est un mensonge.
L’Indice de cupidité se situe à 69, ce qui signifie que les traders ont besoin d’une utilité réelle, pas seulement de l’hype. Pendant ce temps, $BTC progresse à la vitesse d’une tortue, prouvant que la patience du marché s’érode.
Les confirmations instantanées et les récompenses de masternodes donnent à $DASH un avantage de vitesse que $BTC ne peut pas atteindre. C’est la seule crypto capable de régler réellement le commerce quotidien en quelques secondes.
Les frais on-chain s’effondrent tandis que le staking en masternode augmente, une accumulation silencieuse que la plupart des graphiques ignorent.
Alors que $PAXG profite de la flambée adossée à l’or, $DASH est prêt à capter la prochaine vague d’adoption pragmatique. Pariez sur la lente progression de $BTC et vous manquerez la pièce de paiement la plus rapide de la saison. #Crypto #Payments #Altcoins
$DASH exploded 10.7% à 45.69 en 24 heures sur un volume de 25 M — preuve que le récit du « dead-coin » est un mensonge.
L’Indice de cupidité se situe à 69, ce qui signifie que les traders ont besoin d’une utilité réelle, pas seulement de l’hype. Pendant ce temps, $BTC progresse à la vitesse d’une tortue, prouvant que la patience du marché s’érode.
Les confirmations instantanées et les récompenses de masternodes donnent à $DASH un avantage de vitesse que $BTC ne peut pas atteindre. C’est la seule crypto capable de régler réellement le commerce quotidien en quelques secondes.
Les frais on-chain s’effondrent tandis que le staking en masternode augmente, une accumulation silencieuse que la plupart des graphiques ignorent.
Alors que $PAXG profite de la flambée adossée à l’or, $DASH est prêt à capter la prochaine vague d’adoption pragmatique. Pariez sur la lente progression de $BTC et vous manquerez la pièce de paiement la plus rapide de la saison. #Crypto #Payments #Altcoins
L’Indice de cupidité se situe à 69, ce qui signifie que les traders ont besoin d’une utilité réelle, pas seulement de l’hype. Pendant ce temps, $BTC progresse à la vitesse d’une tortue, prouvant que la patience du marché s’érode.
Les confirmations instantanées et les récompenses de masternodes donnent à $DASH un avantage de vitesse que $BTC ne peut pas atteindre. C’est la seule crypto capable de régler réellement le commerce quotidien en quelques secondes.
Les frais on-chain s’effondrent tandis que le staking en masternode augmente, une accumulation silencieuse que la plupart des graphiques ignorent.
Alors que $PAXG profite de la flambée adossée à l’or, $DASH est prêt à capter la prochaine vague d’adoption pragmatique. Pariez sur la lente progression de $BTC et vous manquerez la pièce de paiement la plus rapide de la saison. #Crypto #Payments #Altcoins
114
·
--
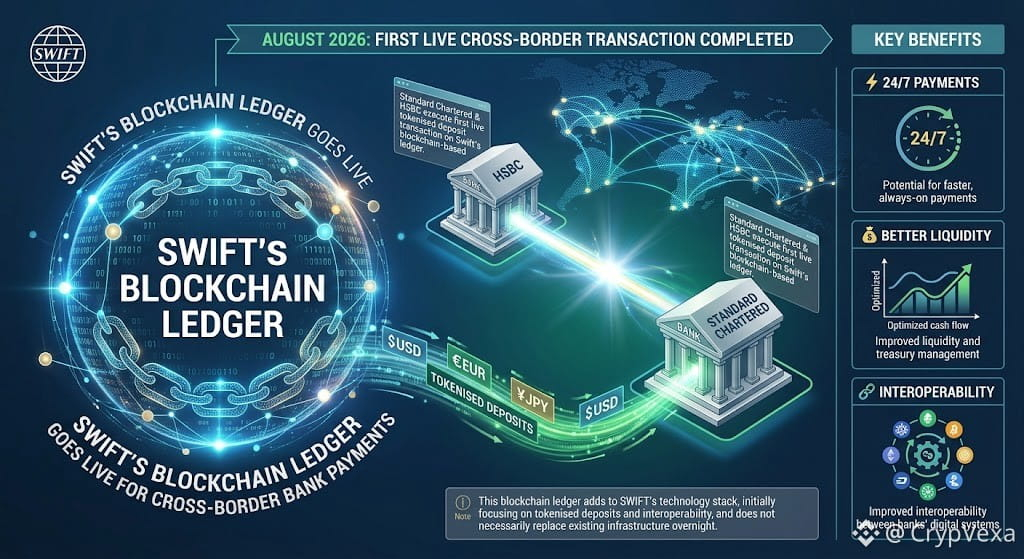
⚡ LE GRAND LIVRE BLOCKCHAIN DE SWIFT EST MIS EN SERVICE POUR LES PAIEMENTS BANCAIRES TRANSFRONTALIERS 🌍🔗
Annonce du grand livre blockchain de Swift
SWIFT a transféré son grand livre basé sur la blockchain en service initial, marquant une étape majeure vers des paiements transfrontaliers 24 h/24 et 7 j/7 grâce à des dépôts bancaires tokenisés. (Swift)
🏦 Grande étape : HSBC et Standard Chartered ont finalisé la première transaction transfrontalière en conditions réelles sur le grand livre en août 2026. Le système a relié les infrastructures de dépôts tokenisés des banques et a contribué à faire correspondre et à compenser les obligations avant le règlement final via les systèmes existants. (Standard Chartered Bank)
💡 Pourquoi c’est important :
• ⚡ Possibilité de paiements transfrontaliers plus rapides, toujours connectés
• 💰 Meilleure gestion de la liquidité et de la trésorerie
• 🔗 Interopérabilité améliorée entre les systèmes numériques des banques
• 🏦 Maintien de la monnaie bancaire réglementée connectée à l’infrastructure blockchain émergente
⚠️ Clarification importante : cela ne remplace pas nécessairement, du jour au lendemain, l’infrastructure de paiement existante de SWIFT. Le grand livre blockchain est ajouté à la pile technologique de SWIFT et se concentre initialement sur les dépôts tokenisés et l’interopérabilité. (Swift)
#SWIFT #Blockchain #Payments #Tokenization
⚡ LE GRAND LIVRE BLOCKCHAIN DE SWIFT EST MIS EN SERVICE POUR LES PAIEMENTS BANCAIRES TRANSFRONTALIERS 🌍🔗
Annonce du grand livre blockchain de Swift
SWIFT a transféré son grand livre basé sur la blockchain en service initial, marquant une étape majeure vers des paiements transfrontaliers 24 h/24 et 7 j/7 grâce à des dépôts bancaires tokenisés. (Swift)
🏦 Grande étape : HSBC et Standard Chartered ont finalisé la première transaction transfrontalière en conditions réelles sur le grand livre en août 2026. Le système a relié les infrastructures de dépôts tokenisés des banques et a contribué à faire correspondre et à compenser les obligations avant le règlement final via les systèmes existants. (Standard Chartered Bank)
💡 Pourquoi c’est important :
• ⚡ Possibilité de paiements transfrontaliers plus rapides, toujours connectés
• 💰 Meilleure gestion de la liquidité et de la trésorerie
• 🔗 Interopérabilité améliorée entre les systèmes numériques des banques
• 🏦 Maintien de la monnaie bancaire réglementée connectée à l’infrastructure blockchain émergente
⚠️ Clarification importante : cela ne remplace pas nécessairement, du jour au lendemain, l’infrastructure de paiement existante de SWIFT. Le grand livre blockchain est ajouté à la pile technologique de SWIFT et se concentre initialement sur les dépôts tokenisés et l’interopérabilité. (Swift)
#SWIFT #Blockchain #Payments #Tokenization
Annonce du grand livre blockchain de Swift
SWIFT a transféré son grand livre basé sur la blockchain en service initial, marquant une étape majeure vers des paiements transfrontaliers 24 h/24 et 7 j/7 grâce à des dépôts bancaires tokenisés. (Swift)
🏦 Grande étape : HSBC et Standard Chartered ont finalisé la première transaction transfrontalière en conditions réelles sur le grand livre en août 2026. Le système a relié les infrastructures de dépôts tokenisés des banques et a contribué à faire correspondre et à compenser les obligations avant le règlement final via les systèmes existants. (Standard Chartered Bank)
💡 Pourquoi c’est important :
• ⚡ Possibilité de paiements transfrontaliers plus rapides, toujours connectés
• 💰 Meilleure gestion de la liquidité et de la trésorerie
• 🔗 Interopérabilité améliorée entre les systèmes numériques des banques
• 🏦 Maintien de la monnaie bancaire réglementée connectée à l’infrastructure blockchain émergente
⚠️ Clarification importante : cela ne remplace pas nécessairement, du jour au lendemain, l’infrastructure de paiement existante de SWIFT. Le grand livre blockchain est ajouté à la pile technologique de SWIFT et se concentre initialement sur les dépôts tokenisés et l’interopérabilité. (Swift)
#SWIFT #Blockchain #Payments #Tokenization
HSBCUS+0,02%
113
·
--
Haussier
$XRP XRP reste étroitement surveillé sur l’ensemble des marchés de paiements de grande capitalisation.
$XLM Stellar continue de développer une infrastructure de paiements transfrontaliers.
$ALGO Algorand reste concentré sur des solutions de paiement et de tokenisation évolutives.
#Crypto #Binance #Payments
{future}(XRPUSDT)
{future}(XLMUSDT)
{future}(ALGOUSDT)
$XRP XRP reste étroitement surveillé sur l’ensemble des marchés de paiements de grande capitalisation.
$XLM Stellar continue de développer une infrastructure de paiements transfrontaliers.
$ALGO Algorand reste concentré sur des solutions de paiement et de tokenisation évolutives.
#Crypto #Binance #Payments
$XLM Stellar continue de développer une infrastructure de paiements transfrontaliers.
$ALGO Algorand reste concentré sur des solutions de paiement et de tokenisation évolutives.
#Crypto #Binance #Payments
56
Rapport : Le volume des cartes en stablecoins pourrait atteindre 50 Md$ d’ici 2028 💳🌍
Les données de Visa et Mastercard indiquent que le volume des cartes en stablecoins au T1 2026 s’élève à ~18 Md$. Des entreprises comme Stripe et Revolut étendent les programmes de cartes USDC/USDT aux États-Unis dans plus de 40 pays.
Perspectives de l’industrie : Certains rapports prévoient 50 Md$ d’ici 2028, grâce à des frais moins élevés.
#Stablecoins #USDC #Payments #Fintech
Rapport : Le volume des cartes en stablecoins pourrait atteindre 50 Md$ d’ici 2028 💳🌍
Les données de Visa et Mastercard indiquent que le volume des cartes en stablecoins au T1 2026 s’élève à ~18 Md$. Des entreprises comme Stripe et Revolut étendent les programmes de cartes USDC/USDT aux États-Unis dans plus de 40 pays.
Perspectives de l’industrie : Certains rapports prévoient 50 Md$ d’ici 2028, grâce à des frais moins élevés.
#Stablecoins #USDC #Payments #Fintech
Les données de Visa et Mastercard indiquent que le volume des cartes en stablecoins au T1 2026 s’élève à ~18 Md$. Des entreprises comme Stripe et Revolut étendent les programmes de cartes USDC/USDT aux États-Unis dans plus de 40 pays.
Perspectives de l’industrie : Certains rapports prévoient 50 Md$ d’ici 2028, grâce à des frais moins élevés.
#Stablecoins #USDC #Payments #Fintech
36
Les dépenses par carte en stablecoins devraient atteindre 50 milliards de dollars d’ici 2028 💳
L’utilisation dans le monde réel explose ! RedotPay prévoit que les dépenses mondiales par carte en stablecoins seront multipliées par quatre pour atteindre 50 Md$ par an d’ici 2028*.
En juillet 2026, on a déjà enregistré un record de 1 Md$ de dépenses par carte en stablecoins.
Facteurs : paiements transfrontaliers, opérations de trésorerie et adoption en Amérique latine + en Afrique.
« Les marchés les plus rapides ne sont pas ceux où la pénétration des cryptos est la plus élevée » : il s’agit avant tout de la douleur liée aux paiements + des sorties faciles.
#Stablecoins #Payments #CryptoAdoption #USDT
Les dépenses par carte en stablecoins devraient atteindre 50 milliards de dollars d’ici 2028 💳
L’utilisation dans le monde réel explose ! RedotPay prévoit que les dépenses mondiales par carte en stablecoins seront multipliées par quatre pour atteindre 50 Md$ par an d’ici 2028*.
En juillet 2026, on a déjà enregistré un record de 1 Md$ de dépenses par carte en stablecoins.
Facteurs : paiements transfrontaliers, opérations de trésorerie et adoption en Amérique latine + en Afrique.
« Les marchés les plus rapides ne sont pas ceux où la pénétration des cryptos est la plus élevée » : il s’agit avant tout de la douleur liée aux paiements + des sorties faciles.
#Stablecoins #Payments #CryptoAdoption #USDT
L’utilisation dans le monde réel explose ! RedotPay prévoit que les dépenses mondiales par carte en stablecoins seront multipliées par quatre pour atteindre 50 Md$ par an d’ici 2028*.
En juillet 2026, on a déjà enregistré un record de 1 Md$ de dépenses par carte en stablecoins.
Facteurs : paiements transfrontaliers, opérations de trésorerie et adoption en Amérique latine + en Afrique.
« Les marchés les plus rapides ne sont pas ceux où la pénétration des cryptos est la plus élevée » : il s’agit avant tout de la douleur liée aux paiements + des sorties faciles.
#Stablecoins #Payments #CryptoAdoption #USDT
8
·
--
Haussier
Vérifié
Trading sur 30 j de 5.8K USDT en $BNB
Évolution majeure dans l’adoption de la blockchain pour les paiements
BNB Chain a annoncé son adhésion au programme Mastercard Crypto Partner Program, une étape qui relie l’infrastructure de BNB Chain au réseau mondial de paiements de Mastercard.
L’accent sera mis sur des cas d’utilisation concrets tels que :
🔹 Paiements en Stablecoins
🔹 Virements financiers transfrontaliers
🔹 Solutions d’entrée et de sortie des actifs numériques On/Off-Ramp
Ce partenariat reflète une tendance claire : les Stablecoins et la blockchain passent progressivement du trading à l’infrastructure des paiements mondiaux.
$MA.US $USDC $BNB
#BNBChain #Payments #Stablecoins #crypto #Blockchain
Évolution majeure dans l’adoption de la blockchain pour les paiements
BNB Chain a annoncé son adhésion au programme Mastercard Crypto Partner Program, une étape qui relie l’infrastructure de BNB Chain au réseau mondial de paiements de Mastercard.
L’accent sera mis sur des cas d’utilisation concrets tels que :
🔹 Paiements en Stablecoins
🔹 Virements financiers transfrontaliers
🔹 Solutions d’entrée et de sortie des actifs numériques On/Off-Ramp
Ce partenariat reflète une tendance claire : les Stablecoins et la blockchain passent progressivement du trading à l’infrastructure des paiements mondiaux.
$MA.US $USDC $BNB
#BNBChain #Payments #Stablecoins #crypto #Blockchain
BNB Chain a annoncé son adhésion au programme Mastercard Crypto Partner Program, une étape qui relie l’infrastructure de BNB Chain au réseau mondial de paiements de Mastercard.
L’accent sera mis sur des cas d’utilisation concrets tels que :
🔹 Paiements en Stablecoins
🔹 Virements financiers transfrontaliers
🔹 Solutions d’entrée et de sortie des actifs numériques On/Off-Ramp
Ce partenariat reflète une tendance claire : les Stablecoins et la blockchain passent progressivement du trading à l’infrastructure des paiements mondiaux.
$MA.US $USDC $BNB
#BNBChain #Payments #Stablecoins #crypto #Blockchain
2
729
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#FedRateWatch
731,329 vues
3,476 mentions
2
#ArgentinaCommitsToOECDCryptoReportingBy2029
1,952 vues
72 mentions
3
#EthereumFallsBelow$2400
1,552 vues
45 mentions
4
#USDTLaunchesOnZamaPrivacyProtocol
267 vues
17 mentions
5
#USSenateBlocksClarityAct
11,287 vues
246 mentions
6
#BitcoinSlidesTo$76000
32,381 vues
147 mentions
7
#BitcoinReboundsTo$79K
65,802 vues
421 mentions
8
#StrategyMarketCapPassesFord
55,339 vues
844 mentions
9
#ClarityActOddsHalveOnPolymarket
92,150 vues
753 mentions
10
#US30YTreasuryYieldTops5.40%
47,813 vues
485 mentions