

#options
options
134,416 vues
893 mentions
Populaire
Récents
·
--
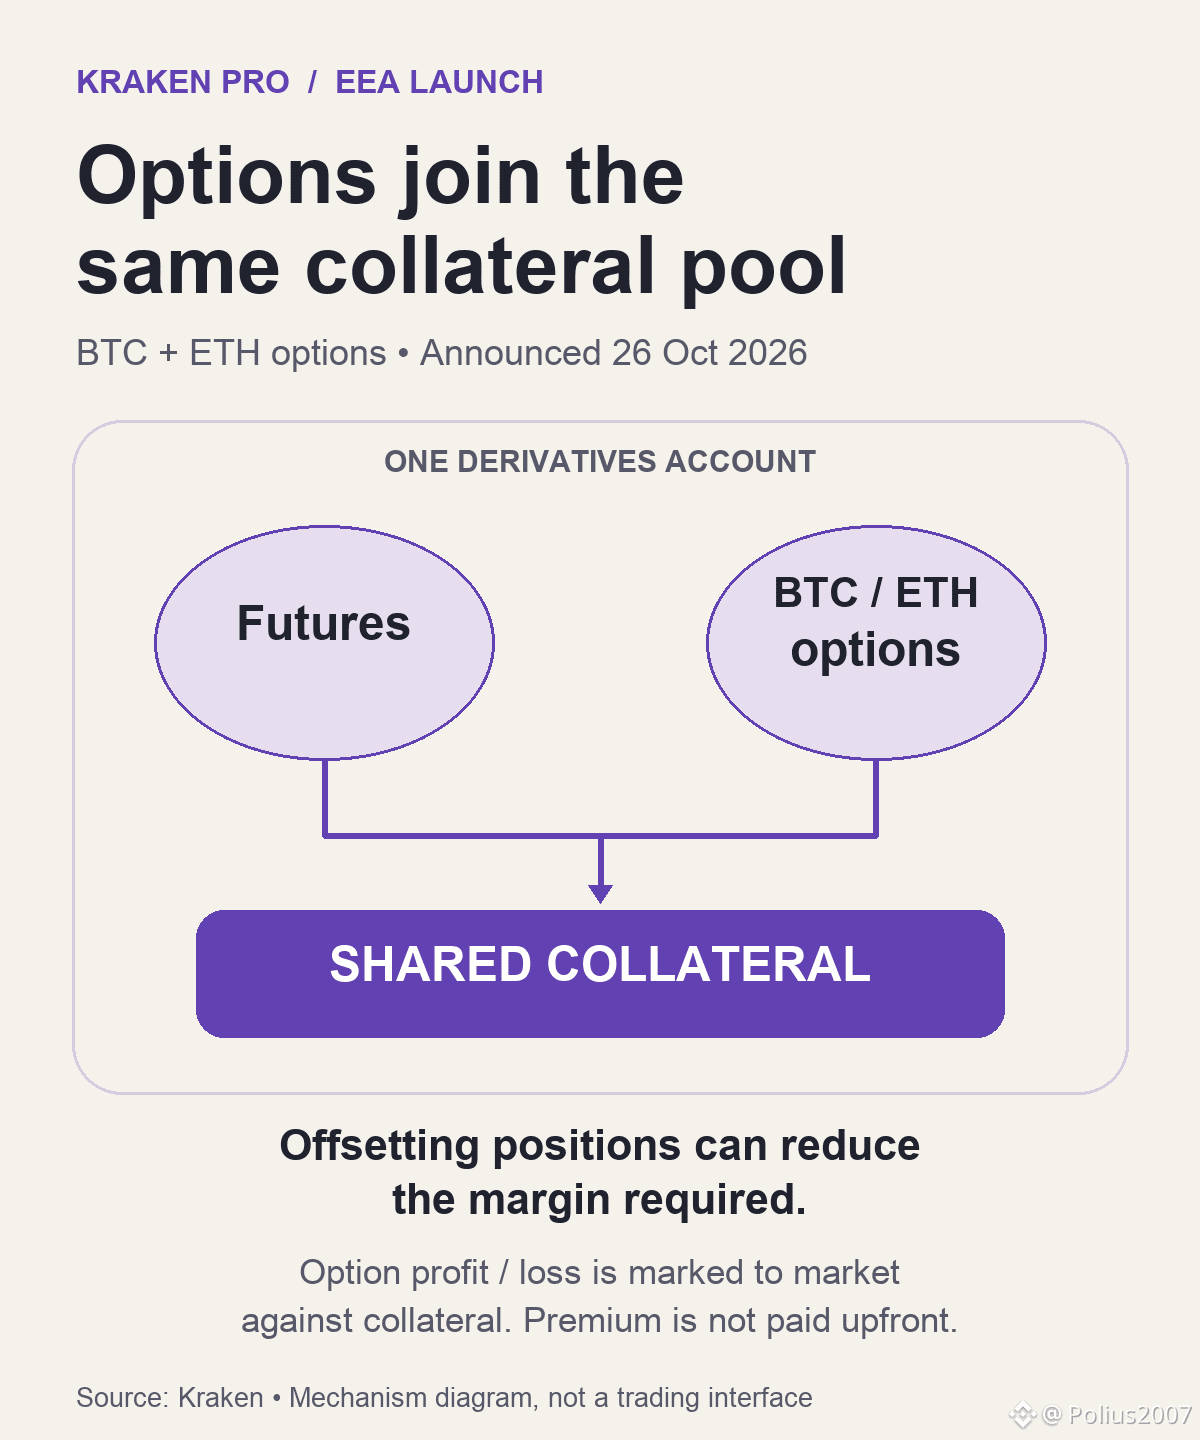
Kraken a lancé des options sur le BTC et l’ETH pour les traders admissibles de l’Espace économique européen, avec un système de marge différent du paiement initial de la prime d’une option.
Dans son annonce d’aujourd’hui, Kraken indique que les contrats utilisent un système de marge semblable à celui des contrats à terme : la prime n’est pas payée à l’avance, et les profits ou les pertes sont évalués au prix du marché par rapport aux garanties. Les options partagent ces garanties avec les contrats à terme au sein du même compte de produits dérivés. La marge de portefeuille est activée par défaut, de sorte que les positions compensatoires peuvent réduire la marge requise.
Le portefeuille combiné revêt donc une importance particulière. Une option peut modifier la marge nécessaire pour couvrir d’autres expositions, tandis que ses pertes peuvent être prélevées sur les garanties communes. Une exigence de marge plus faible ne plafonne pas les pertes : Kraken avertit que les pertes sur les options vendues peuvent dépasser la marge déposée et être illimitées.
Les contrats sur le BTC et l’ETH sont de type européen et réglés en espèces en USD. Les transactions se font sur demande de cotation : soumettez une opération comportant jusqu’à cinq segments, examinez les cotations à durée limitée, puis acceptez-les ou passez votre tour. Toute acceptation est contraignante. L’accès nécessite une évaluation du caractère approprié du produit et est réservé aux clients admissibles de l’EEE.
Une différence subsiste malgré le compte partagé : les options ne comportent pas de paiements de financement, contrairement aux contrats à terme perpétuels détenus en parallèle.
Source : Kraken, 26 octobre 2026.
https://blog.kraken.com/product/kraken-derivatives/options-now-available-in-the-eea
#BTC #ETH #Options
70

·
--
LA FORTE HAUSSE DES OPTIONS INSTITUTIONNELLES DÉBLOQUE UNE LIQUIDITÉ SANS PRÉCÉDENT POUR LES GÉANTS DE LA DEFI COMME $CHIP ! 🚨 📈
L’intérêt des institutions pour les produits dérivés sophistiqués explose, tandis que les principales plateformes d’échange développent activement leurs infrastructures dédiées aux options pour 2026. 🦈 Une liquidité profonde et des écarts de cours extrêmement faibles ouvrent la voie à un afflux massif d’ordres vers des actifs en pleine dynamique comme $CHIP et $NIGHT . 📊
Avec une réglementation plus claire et une transparence accrue des frais qui améliore l’exécution, les investisseurs avisés se positionnent discrètement avant la prochaine poussée de volatilité. 💡 Attendez-vous à ce que les premiers intervenants se positionnent agressivement à l’achat sur les principaux niveaux de reconquête structurels, avant que les volumes des investisseurs particuliers ne suivent. 💬 Sur quelle stratégie de produits dérivés misez-vous avant cette expansion du marché ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #CHIP #Options #Derivatives #Crypto
🔥 💎
6

·
--
Voir la traduction
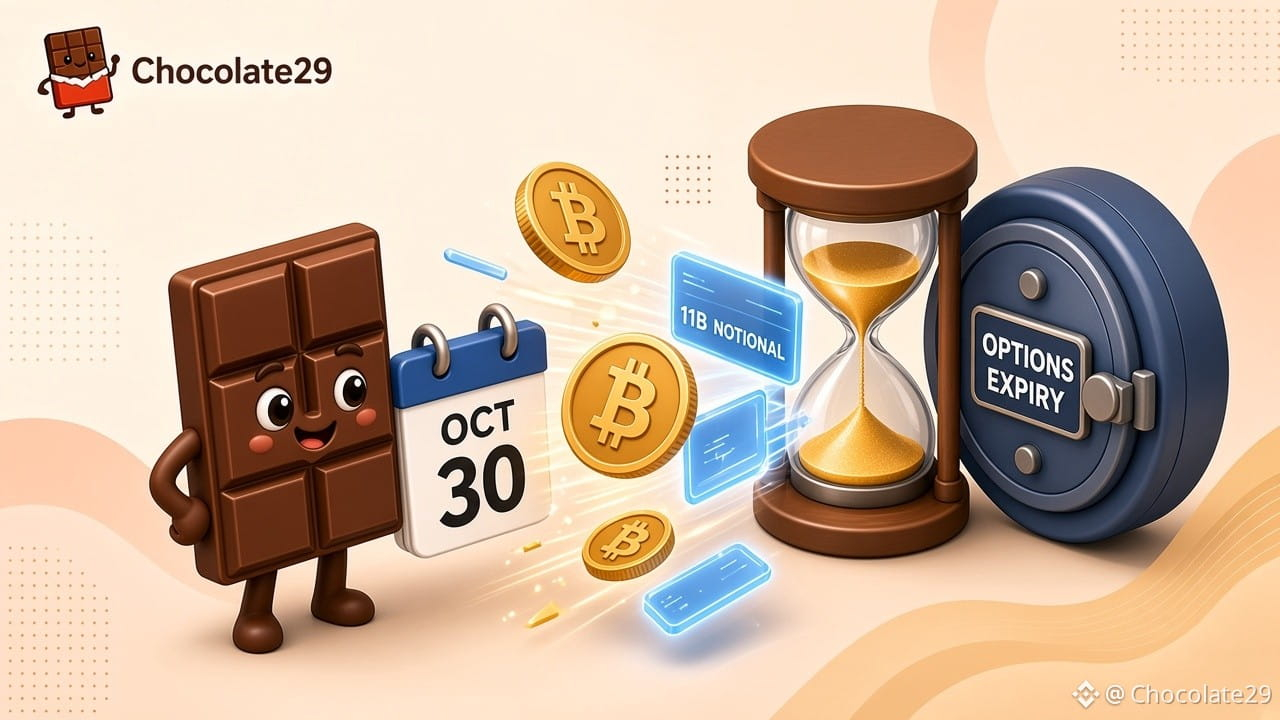
Deribit’s October 30 Bitcoin options book is packing about 10.9 billion dollars — roughly a third of its whole BTC options open interest.
On Sunday, October 25, 2026, Deribit data showed about 136,029 BTC of options set to expire at 08:00 UTC on Friday, October 30, 2026 — about 10.9 billion dollars at then-index prices near 80,100 dollars. That cluster is roughly 35% of Deribit’s Bitcoin options open interest. Calls outnumber puts (put-to-call open interest near 0.55), and the biggest strike is the 95,000-dollar call with about 20,149 BTC.
Most upside calls sit well above spot, so they only pay if $BTC finishes much higher. Nearer the market, open interest between roughly 78,000 and 82,000 dollars looks more balanced. Max-pain estimates sit near 78,000 dollars — a convention from open interest, not a guaranteed floor. Traders will watch how the book settles after weekend tests of the 80,000-dollar area.
#Bitcoin #Options #CryptoNews #BinanceSquare
$BTC
DYOR. Not financial advice.
{spot}(BTCUSDT)
Deribit’s October 30 Bitcoin options book is packing about 10.9 billion dollars — roughly a third of its whole BTC options open interest.
On Sunday, October 25, 2026, Deribit data showed about 136,029 BTC of options set to expire at 08:00 UTC on Friday, October 30, 2026 — about 10.9 billion dollars at then-index prices near 80,100 dollars. That cluster is roughly 35% of Deribit’s Bitcoin options open interest. Calls outnumber puts (put-to-call open interest near 0.55), and the biggest strike is the 95,000-dollar call with about 20,149 BTC.
Most upside calls sit well above spot, so they only pay if $BTC finishes much higher. Nearer the market, open interest between roughly 78,000 and 82,000 dollars looks more balanced. Max-pain estimates sit near 78,000 dollars — a convention from open interest, not a guaranteed floor. Traders will watch how the book settles after weekend tests of the 80,000-dollar area.
#Bitcoin #Options #CryptoNews #BinanceSquare
$BTC
DYOR. Not financial advice.
27
#options
📊 Que se passe-t-il sur le marché des options crypto ? Analyse de la situation pour le BTC et l’ETH
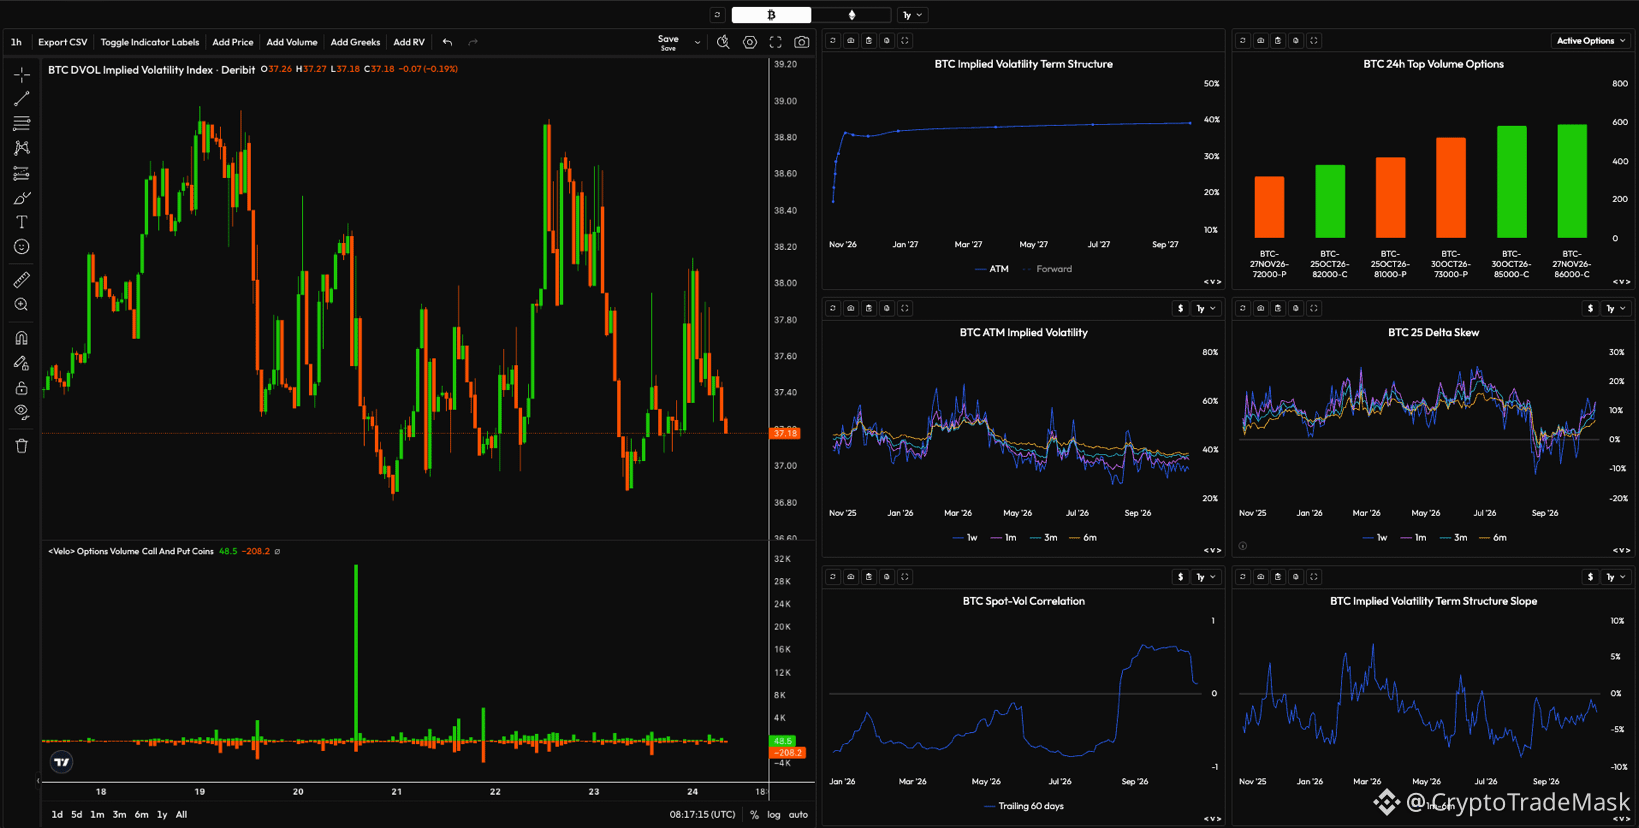
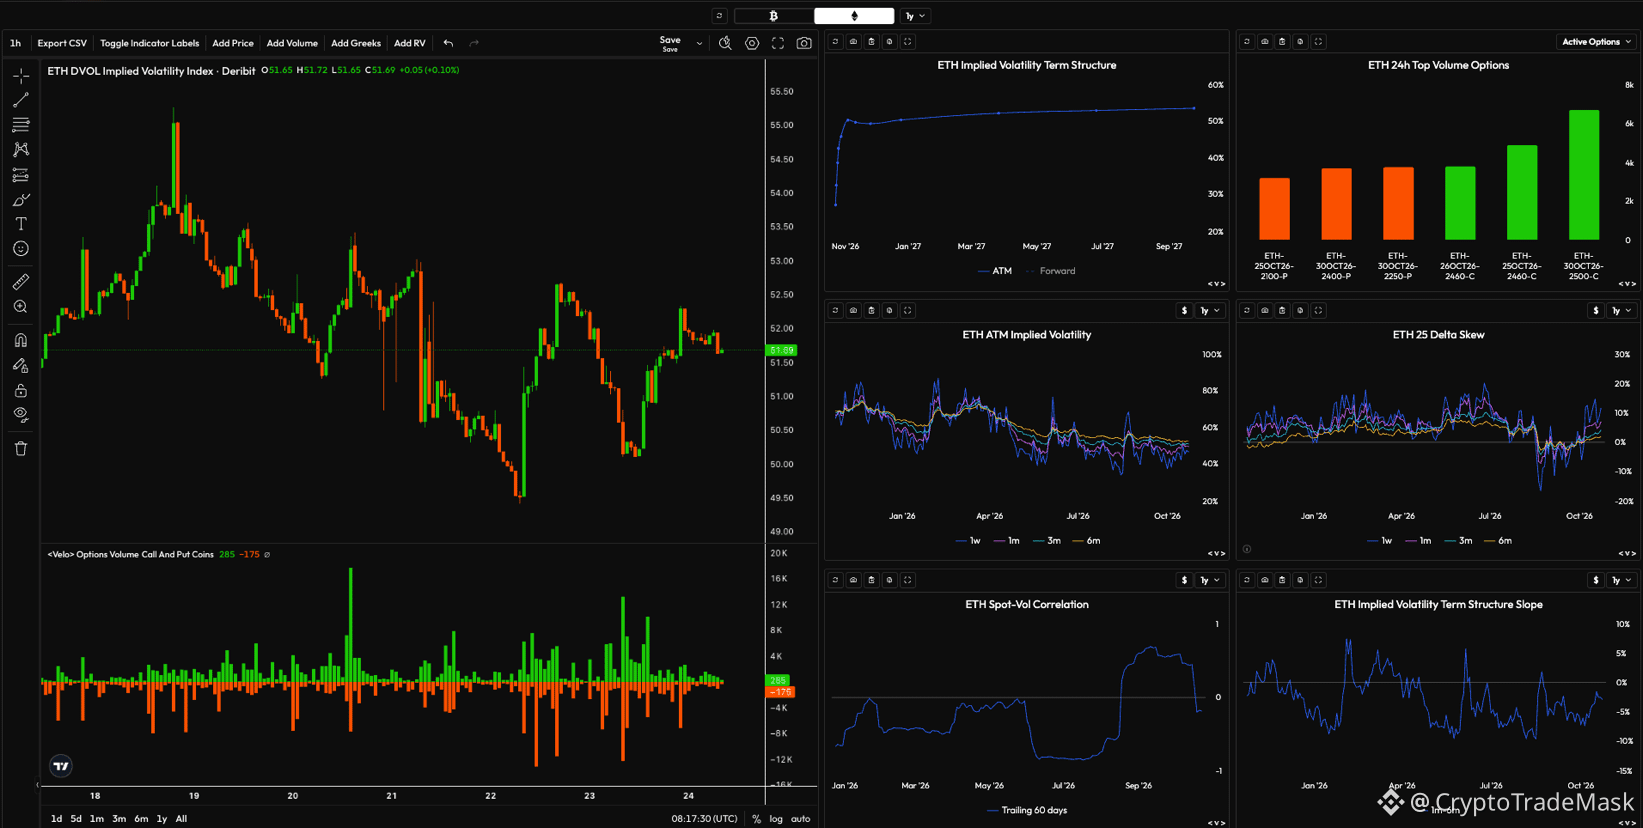
Le marché des produits dérivés traverse actuellement une phase d’accalmie et de consolidation après la récente dynamique. Les indices de volatilité sont en baisse, ce qui crée des occasions intéressantes pour les acheteurs comme pour les vendeurs de primes. Passons en revue les principaux indicateurs du jour :
{future}(ETHUSDT)
#Ethereum ($ETH ) : DVOL ~51.69
➡️ Structure par échéance : contango classique — la volatilité à court terme est plus faible (30–40 %), tandis que les contrats à plus longue échéance intègrent une incertitude plus élevée (au-dessus de 50–55 %). Le marché ne prévoit pas de chocs imminents, mais envisage l’avenir avec prudence.
➡️ Volumes : l’activité principale se concentre sur les strikes d’octobre (à échéance en fin de mois), où les traders couvrent activement leurs portefeuilles avec des puts (par ex. 2400–2700) et des calls (2400–2500).
{future}(BTCUSDT)
#bitcoin ($BTC ) : DVOL ~37.18
➡️ Volatilité : traditionnellement plus faible que celle de l’ETH, après un refroidissement local du marché.
➡️ Principaux strikes : le principal champ de bataille et la concentration de liquidités par les grands acteurs se situent actuellement dans la fourchette de 72 000 à 86 000 $ (comme le montrent les volumes d’options d’octobre à novembre).
➡️ Corrélation entre le spot et la volatilité : un net passage en territoire positif a été observé tout au long des mois de septembre et d’octobre ; cela indique que lorsque le prix connaît une hausse locale, la volatilité a également tendance à augmenter.
⚠️ Conclusion pour le trader :
Le marché se prépare à son prochain grand mouvement, mais évolue actuellement dans une fourchette. Compte tenu du recul du DVOL et de la structure asymétrique des courbes, les conditions actuelles favorisent la vente de primes en dehors des strikes clés, ou la préparation à une extension de la fourchette au moyen de stratégies calendaires et d’options OTM à faible coût.
#options
📊 Que se passe-t-il sur le marché des options crypto ? Analyse de la situation pour le BTC et l’ETH
Le marché des produits dérivés traverse actuellement une phase d’accalmie et de consolidation après la récente dynamique. Les indices de volatilité sont en baisse, ce qui crée des occasions intéressantes pour les acheteurs comme pour les vendeurs de primes. Passons en revue les principaux indicateurs du jour :
#Ethereum ($ETH ) : DVOL ~51.69
➡️ Structure par échéance : contango classique — la volatilité à court terme est plus faible (30–40 %), tandis que les contrats à plus longue échéance intègrent une incertitude plus élevée (au-dessus de 50–55 %). Le marché ne prévoit pas de chocs imminents, mais envisage l’avenir avec prudence.
➡️ Volumes : l’activité principale se concentre sur les strikes d’octobre (à échéance en fin de mois), où les traders couvrent activement leurs portefeuilles avec des puts (par ex. 2400–2700) et des calls (2400–2500).
#bitcoin ($BTC ) : DVOL ~37.18
➡️ Volatilité : traditionnellement plus faible que celle de l’ETH, après un refroidissement local du marché.
➡️ Principaux strikes : le principal champ de bataille et la concentration de liquidités par les grands acteurs se situent actuellement dans la fourchette de 72 000 à 86 000 $ (comme le montrent les volumes d’options d’octobre à novembre).
➡️ Corrélation entre le spot et la volatilité : un net passage en territoire positif a été observé tout au long des mois de septembre et d’octobre ; cela indique que lorsque le prix connaît une hausse locale, la volatilité a également tendance à augmenter.
⚠️ Conclusion pour le trader :
Le marché se prépare à son prochain grand mouvement, mais évolue actuellement dans une fourchette. Compte tenu du recul du DVOL et de la structure asymétrique des courbes, les conditions actuelles favorisent la vente de primes en dehors des strikes clés, ou la préparation à une extension de la fourchette au moyen de stratégies calendaires et d’options OTM à faible coût.
115

·
--
Voir la traduction
🚀 $BTC OPTIONS EXPIRY WHIP: $78K MAX PAIN CALL WALL 🦈
📊 $11.1 B of BTC options on Deribit melt at 08:00 UTC on Oct 30, representing 34.6% of venue OI. The max‑pain level sits at $78,000 while spot hovers near $81,424, and the book leans heavily toward calls (PCR 0.56). A rally past $88,000 before expiry could ignite a positioning squeeze, flipping the upper‑strike wall into profit. Conversely, a close under $78,000 hands the floor to the lighter put side, easing pressure. ⚡️ Funding rates linger below 0.01%, keeping the long premium modest.
💬 Which side are you betting on as the clock ticks down? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #BTC #Options #MaxPain #Crypto
🔥 🦈
2
·
--
Haussier
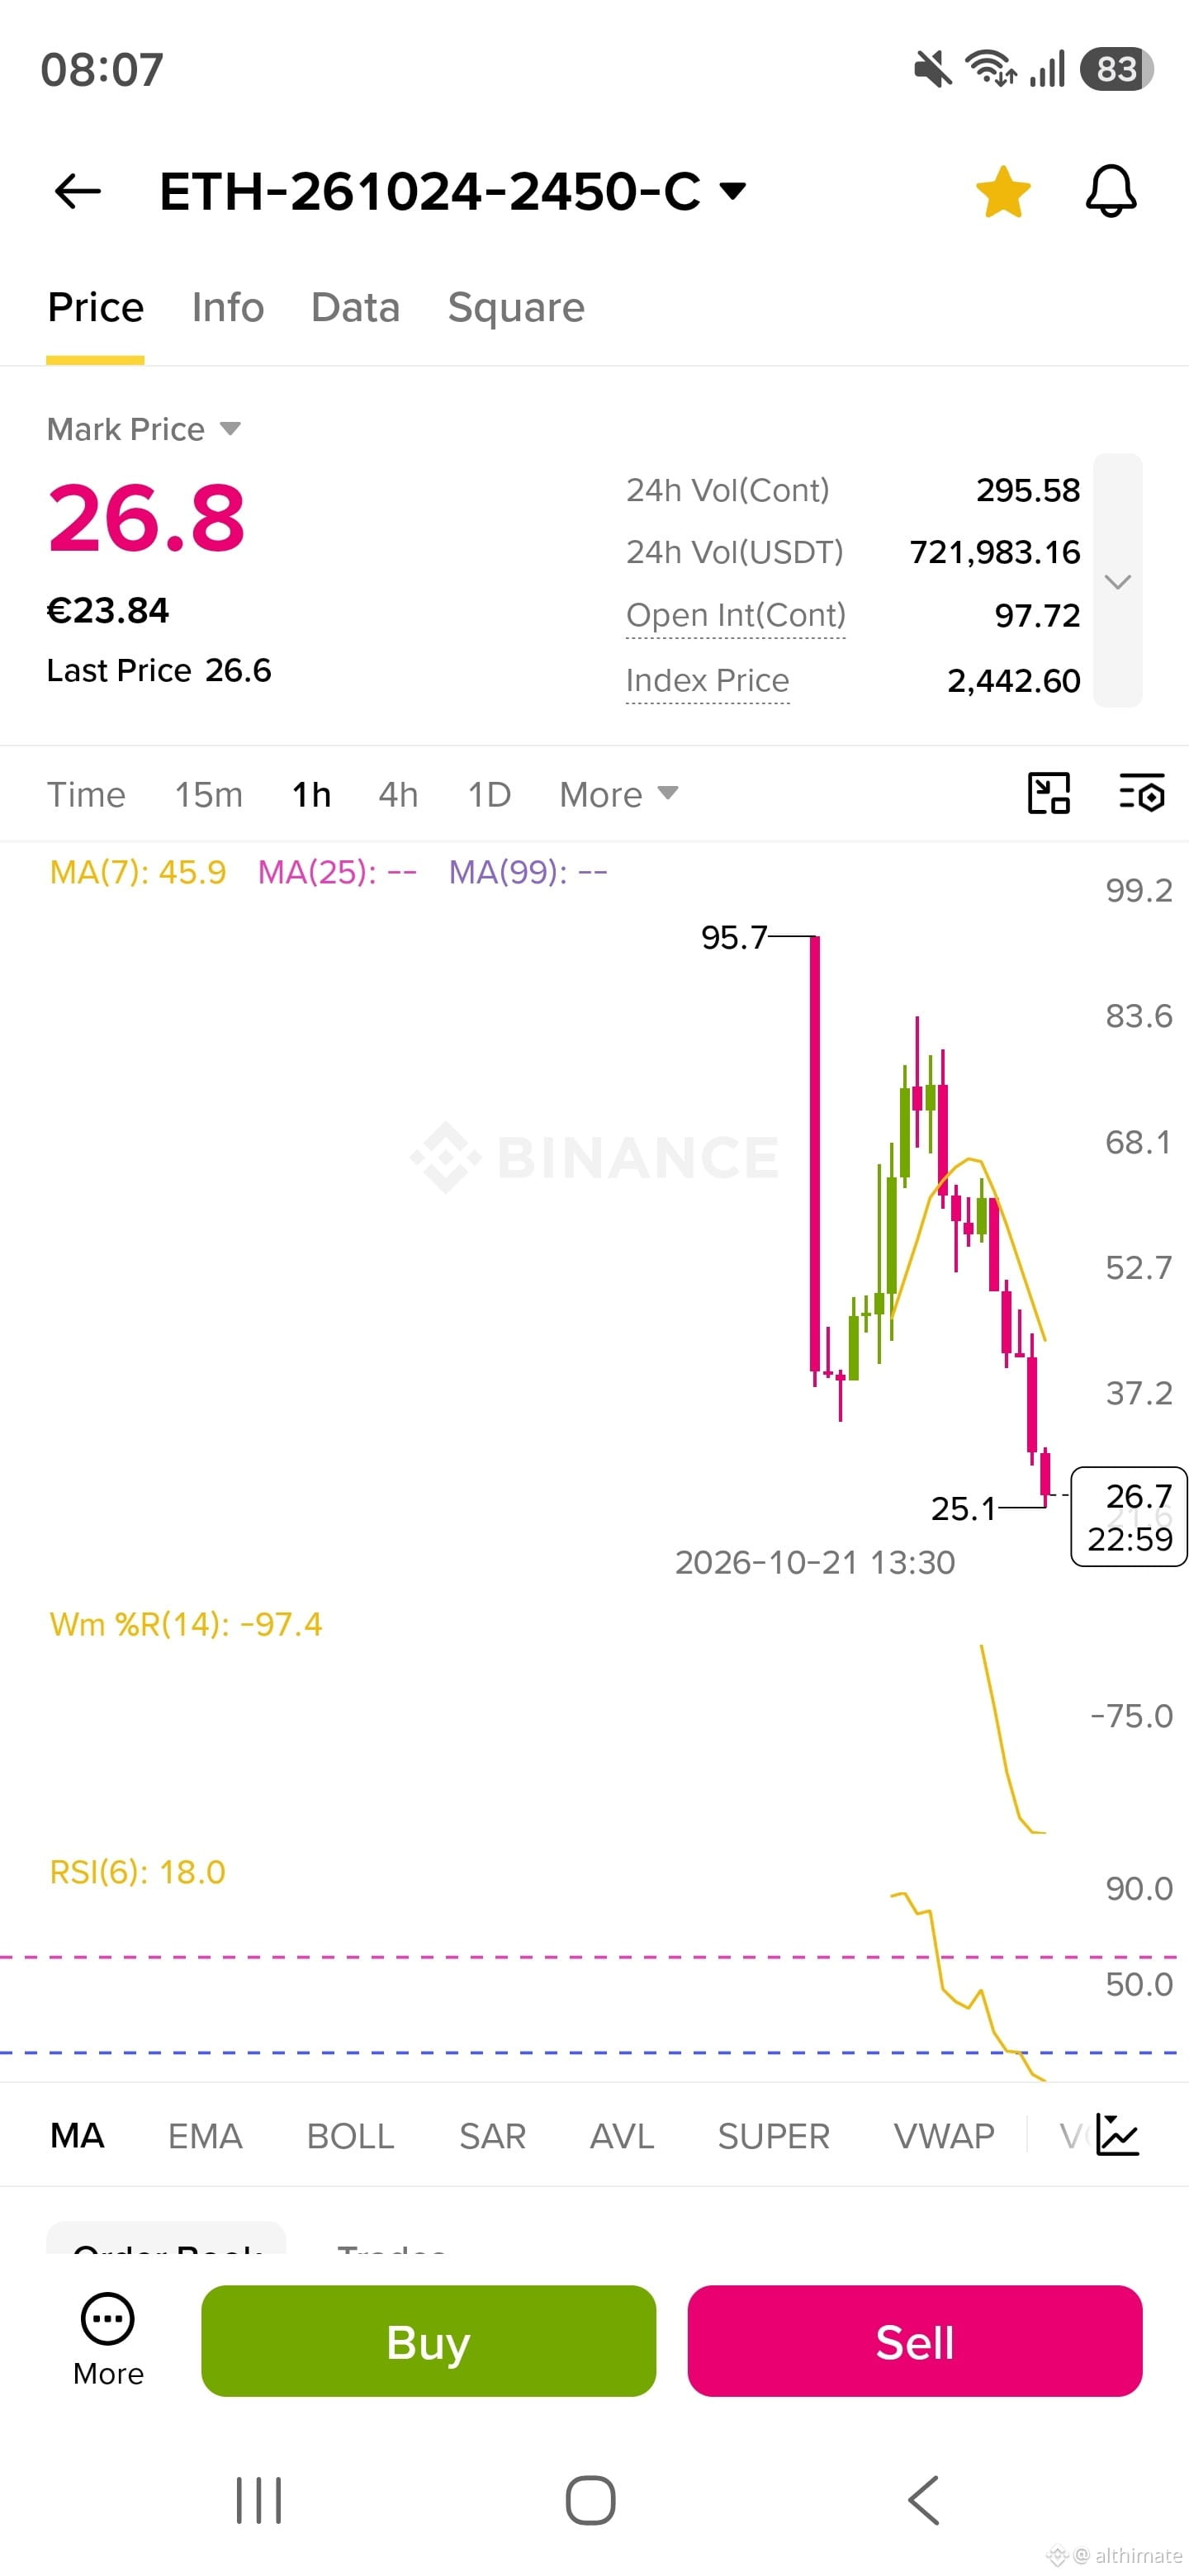
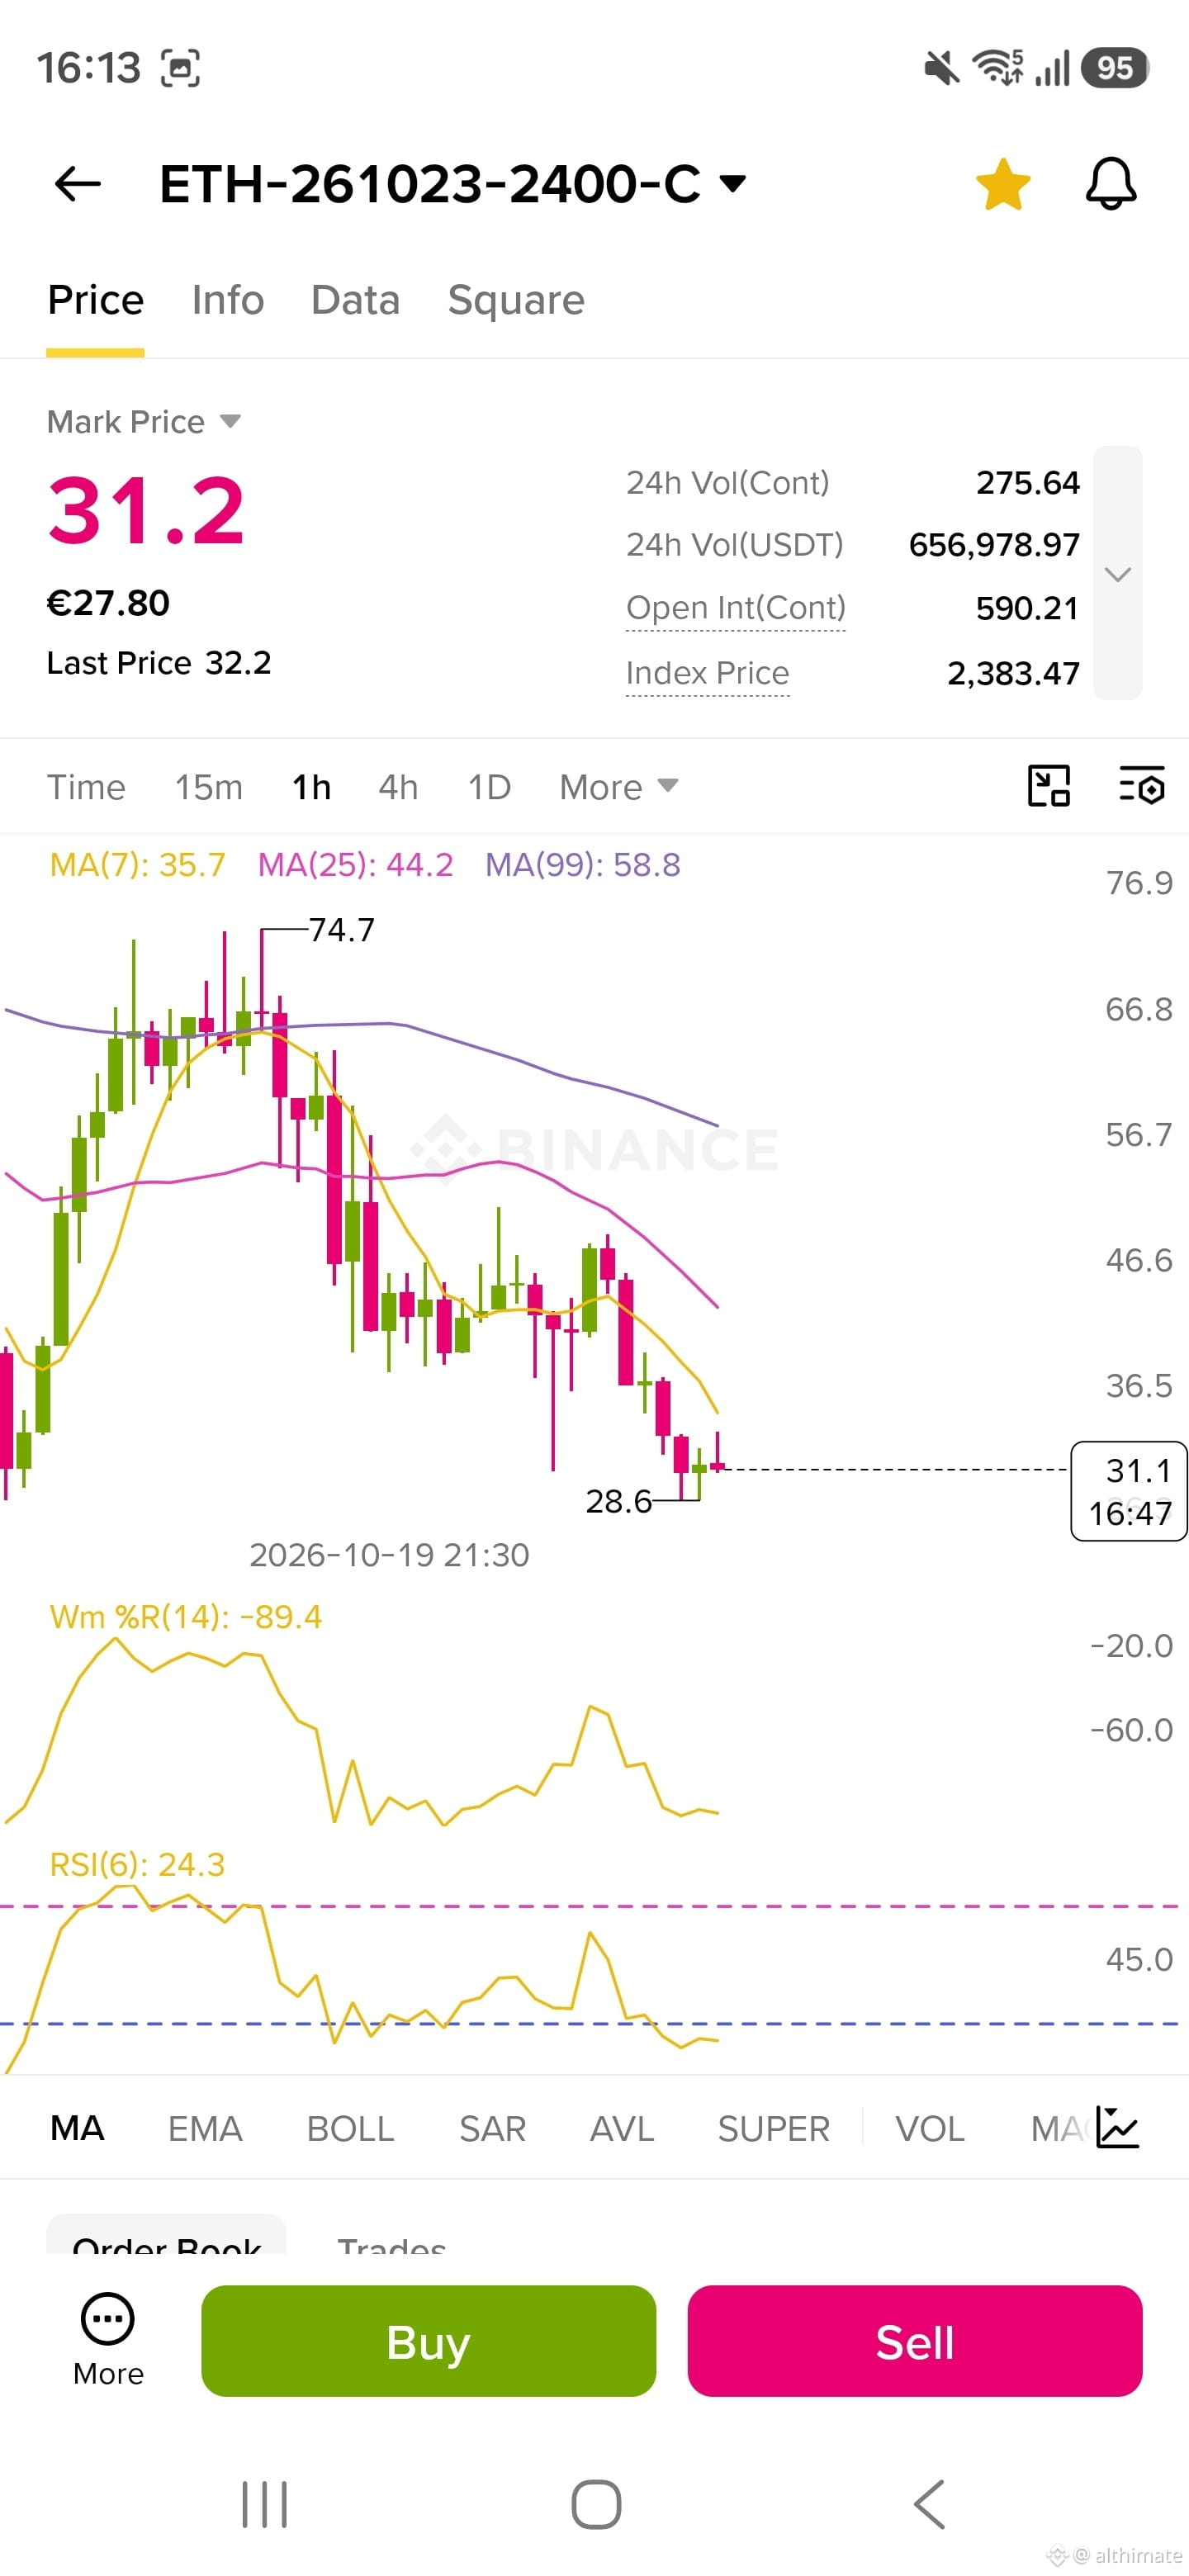
✨️ ETH 26.10.24 OPTION D’ACHAT À 2 450 $
🟢 Acheter au-dessus de : 23
🛑 Stop-loss : 3
🎯 Objectifs :
T1 : 50
T2 : 75
T3 : 100
#EarningsSeason #options #ETH $ETH
{future}(ETHUSDT)
✨️ ETH 26.10.24 OPTION D’ACHAT À 2 450 $
🟢 Acheter au-dessus de : 23
🛑 Stop-loss : 3
🎯 Objectifs :
T1 : 50
T2 : 75
T3 : 100
#EarningsSeason #options #ETH $ETH
🟢 Acheter au-dessus de : 23
🛑 Stop-loss : 3
🎯 Objectifs :
T1 : 50
T2 : 75
T3 : 100
#EarningsSeason #options #ETH $ETH
74

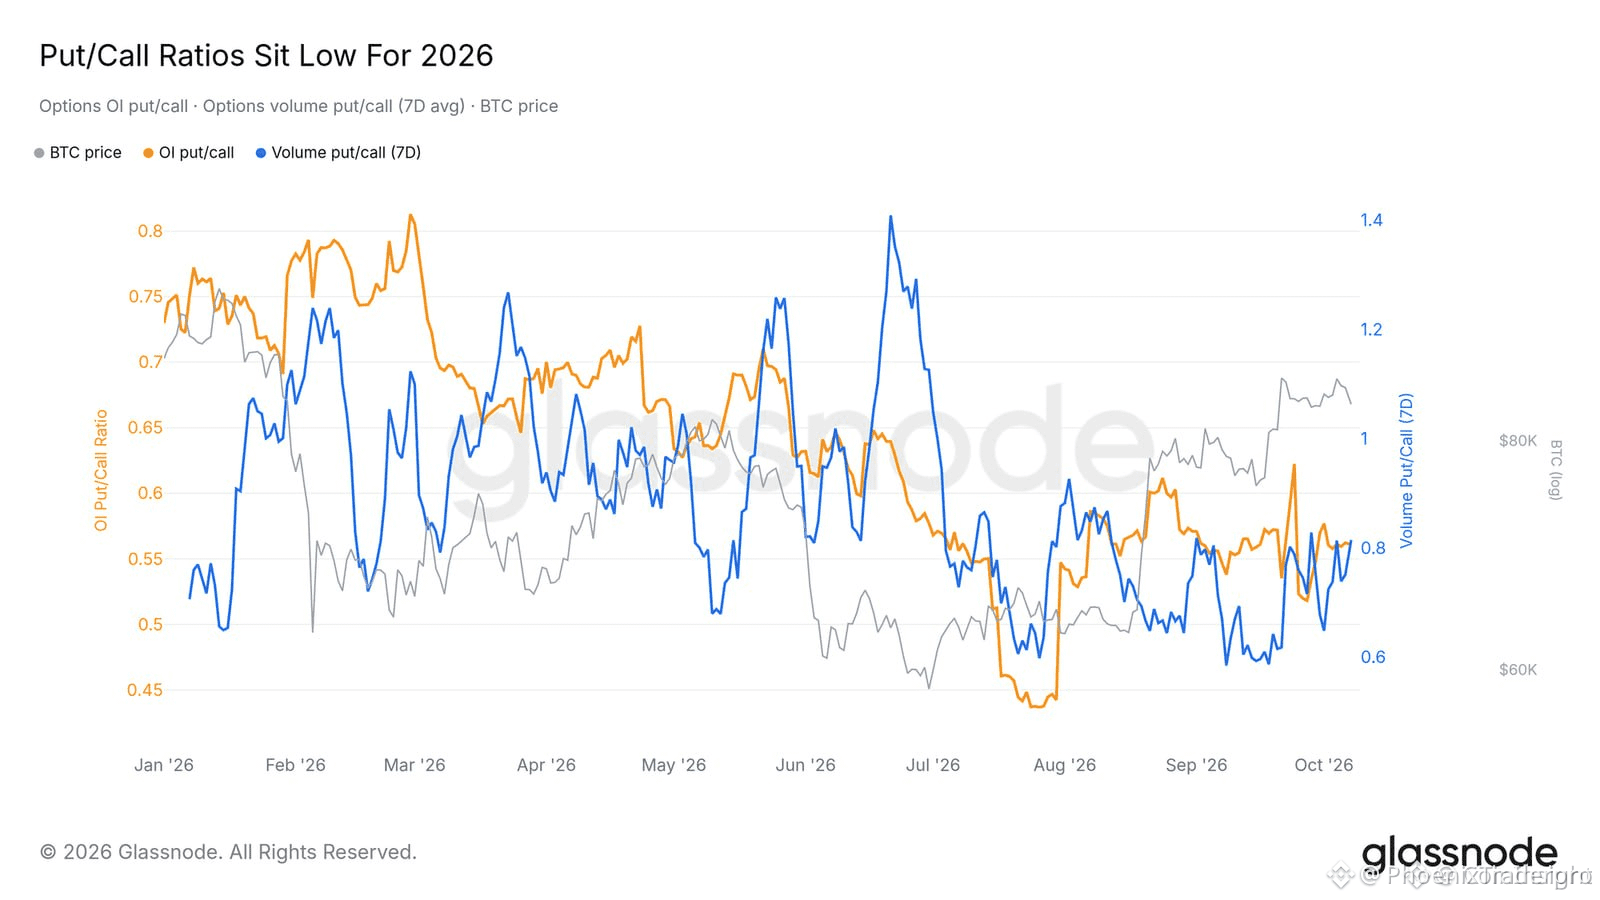
🚀 $BTC REBOND HAUSSIER DES OPTIONS : LE RATIO PUT/CALL PASSE SOUS UN 🟢
Le ratio put/call basé sur l’intérêt ouvert a glissé à 0,56, ce qui signifie que chaque call est soutenu par environ deux puts, un signal classique indiquant que les investisseurs avisés se positionnent à la hausse. 📊
Alors que le volume et l’intérêt ouvert se situent tous deux dans le tiers inférieur de 2026, le marché est mûr pour une chasse à la liquidité — un rallye alimenté par le rachat de positions vendeuses qui pourrait faire grimper en flèche les primes des options $BTC . ⚡💡🦈
💬 Vous vous positionnez sur des calls ou attendez le prochain mouvement ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #BTC #Options #Bullish #Crypto
🚀 🔥
7
·
--
Haussier
althimate
·
--
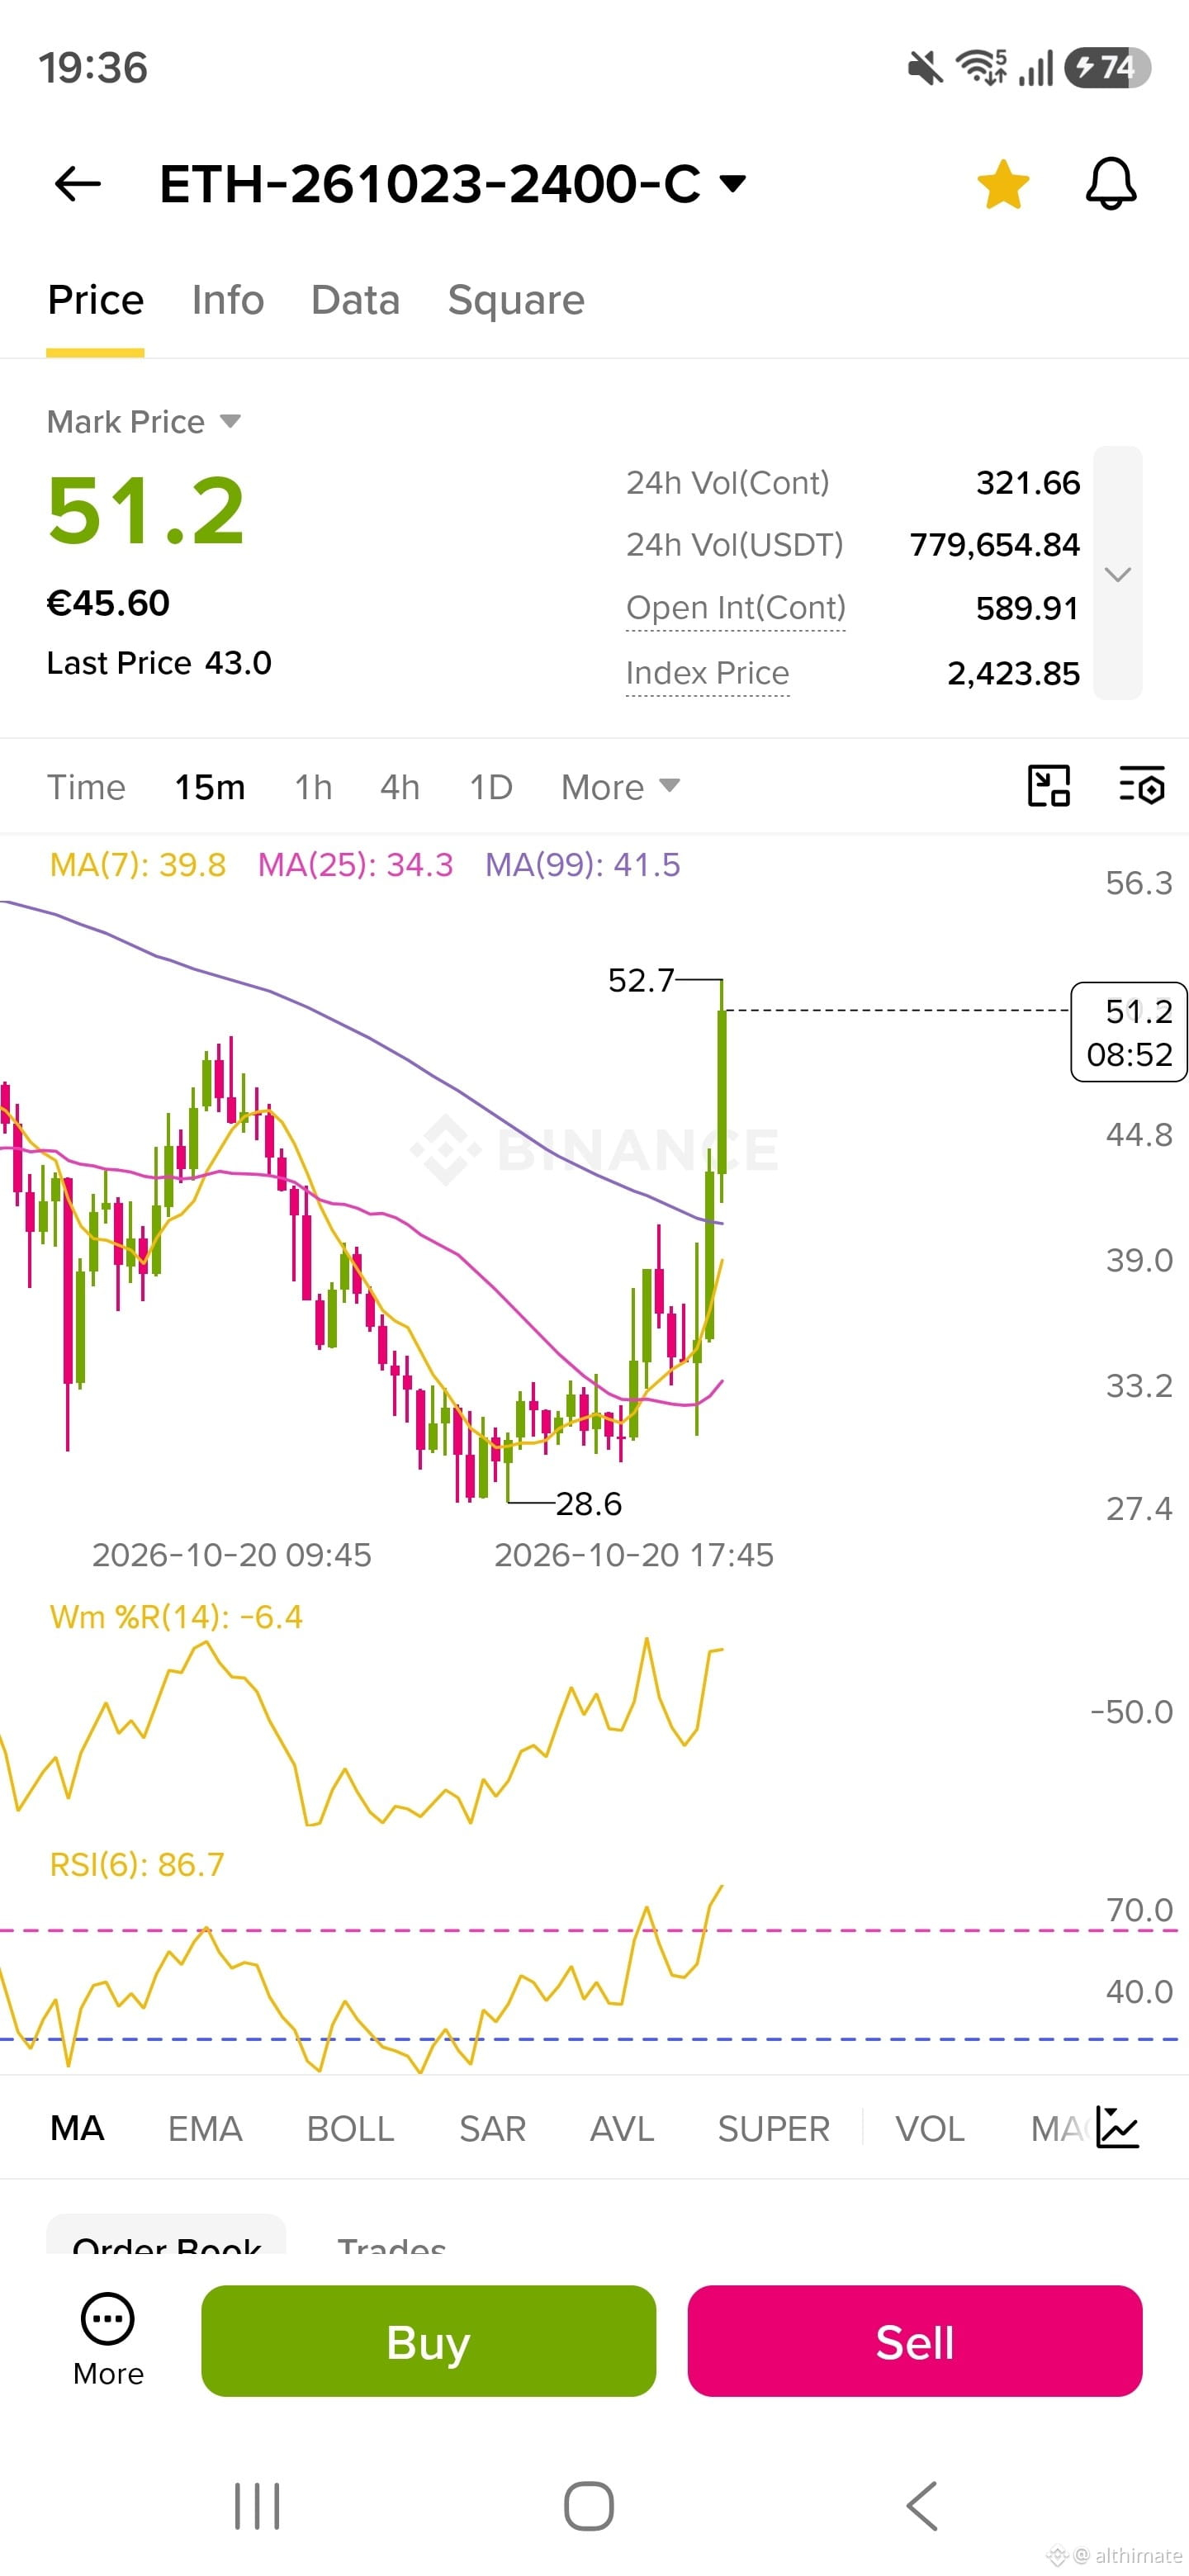
$ETH ✨️ ETH 26.10.23 OPTION D’ACHAT À 2 400 $
🟢 Acheter au-dessus de : 25
🛑 Stop-loss : 5
🎯 Objectifs :
T1 : 50
T2 : 75
T3 : 100
#ETH #options $GNS $AGT
🟢 Acheter au-dessus de : 25
🛑 Stop-loss : 5
🎯 Objectifs :
T1 : 50
T2 : 75
T3 : 100
#ETH #options $GNS $AGT
21

Partiellement vrai
BRUTAL : Leopold Aschenbrenner a recomposé ses paris sur l’IA après la liquidation forcée de juillet, et il fait maintenant face à une nouvelle forte baisse.
Le fonds du chercheur de 25 ans, anciennement chez OpenAI, Situational Awareness, avait déjà connu un sérieux revers cette année. Ses actifs ont atteint un sommet de 45 milliards de dollars en juillet, avant qu’un effet de levier de 400 % et une chute soudaine des actions liées à l’IA ne provoquent des appels de marge. Ceux-ci ont effacé environ 35 milliards de dollars et poussé Citadel à racheter les positions en difficulté avec une décote.
Quelques semaines plus tard, Aschenbrenner est revenu à la charge. Début septembre, Situational Awareness a acheté pour plusieurs centaines de millions de dollars de primes d’options dans le même secteur du marché : AMD, Bloom Energy, CoreWeave, SK Hynix, SanDisk, le Roundhill Memory ETF (DRAM) et Intel. En somme, le fonds a redoublé sa mise sur la thèse des infrastructures de l’IA, qui avait failli le ruiner la première fois.
Jusqu’ici, les résultats sont mauvais. Depuis le 8 septembre, six des sept positions ont été durement touchées : CoreWeave a reculé de 37,4 %, SK Hynix de 25,8 %, SanDisk de 23,8 %, DRAM de 22,9 %, Bloom Energy de 18,1 % et Intel de 9,4 %. Seul AMD est dans le vert, en hausse de 9,1 %. Le panier affiche ainsi un recul moyen de 18,3 %, même si ses pertes réelles dépendent de la taille des positions, des prix d’exercice et des éventuelles transactions effectuées depuis.
Aschenbrenner pourrait finalement avoir raison quant aux perspectives à long terme de l’IA : toute sa réputation repose sur cette conviction. Mais les contrats d’options ont une date d’expiration, et une conviction sans le bon timing, c’est précisément ce qui lui a coûté 35 milliards de dollars la première fois.
#AI #Hedgefunds #StockMarket #Options #WallStreet
2
1.1k
Misez sur l’amplitude dans les deux sens. Pas sur la direction : misez sur l’amplitude dans les deux sens. Jamais dans une seule direction.
Le mieux, c’est avec des options. La seule chose sur laquelle vous pouvez vous tromper, c’est l’amplitude, pas la direction.
#options
Misez sur l’amplitude dans les deux sens. Pas sur la direction : misez sur l’amplitude dans les deux sens. Jamais dans une seule direction.
Le mieux, c’est avec des options. La seule chose sur laquelle vous pouvez vous tromper, c’est l’amplitude, pas la direction.
#options
Le mieux, c’est avec des options. La seule chose sur laquelle vous pouvez vous tromper, c’est l’amplitude, pas la direction.
#options
1
13

·
--
Les $HYPE de Hypercall génèrent 640 millions de dollars de volume sur les options du S&P 500 depuis juin.
🧠 En termes simples
Imaginez que la plateforme d’échange est un marché fermier animé où la plupart des clients achètent des pommes : les options sur le S&P 500 sont les pommes, et $HYPE est l’étal qui les attire.
✅ Ce que cela signifie pour vous
• La majeure partie de l’activité de trading concerne les placements traditionnels en actions, et pas seulement les cryptomonnaies.
• La liquidité est élevée : il peut donc être plus facile d’ouvrir ou de clôturer des positions.
• Suivre $HYPE peut donner des indications sur le sentiment général du marché sur la plateforme.
Les options sur actions sont désormais l’attraction principale sur Hypercall.
Haussier, baissier ou dans l’attente ? Un seul mot.
#HYPE #Options
10
$BTC #BitcoinOptionsVolatilityHitsFiveYearLow
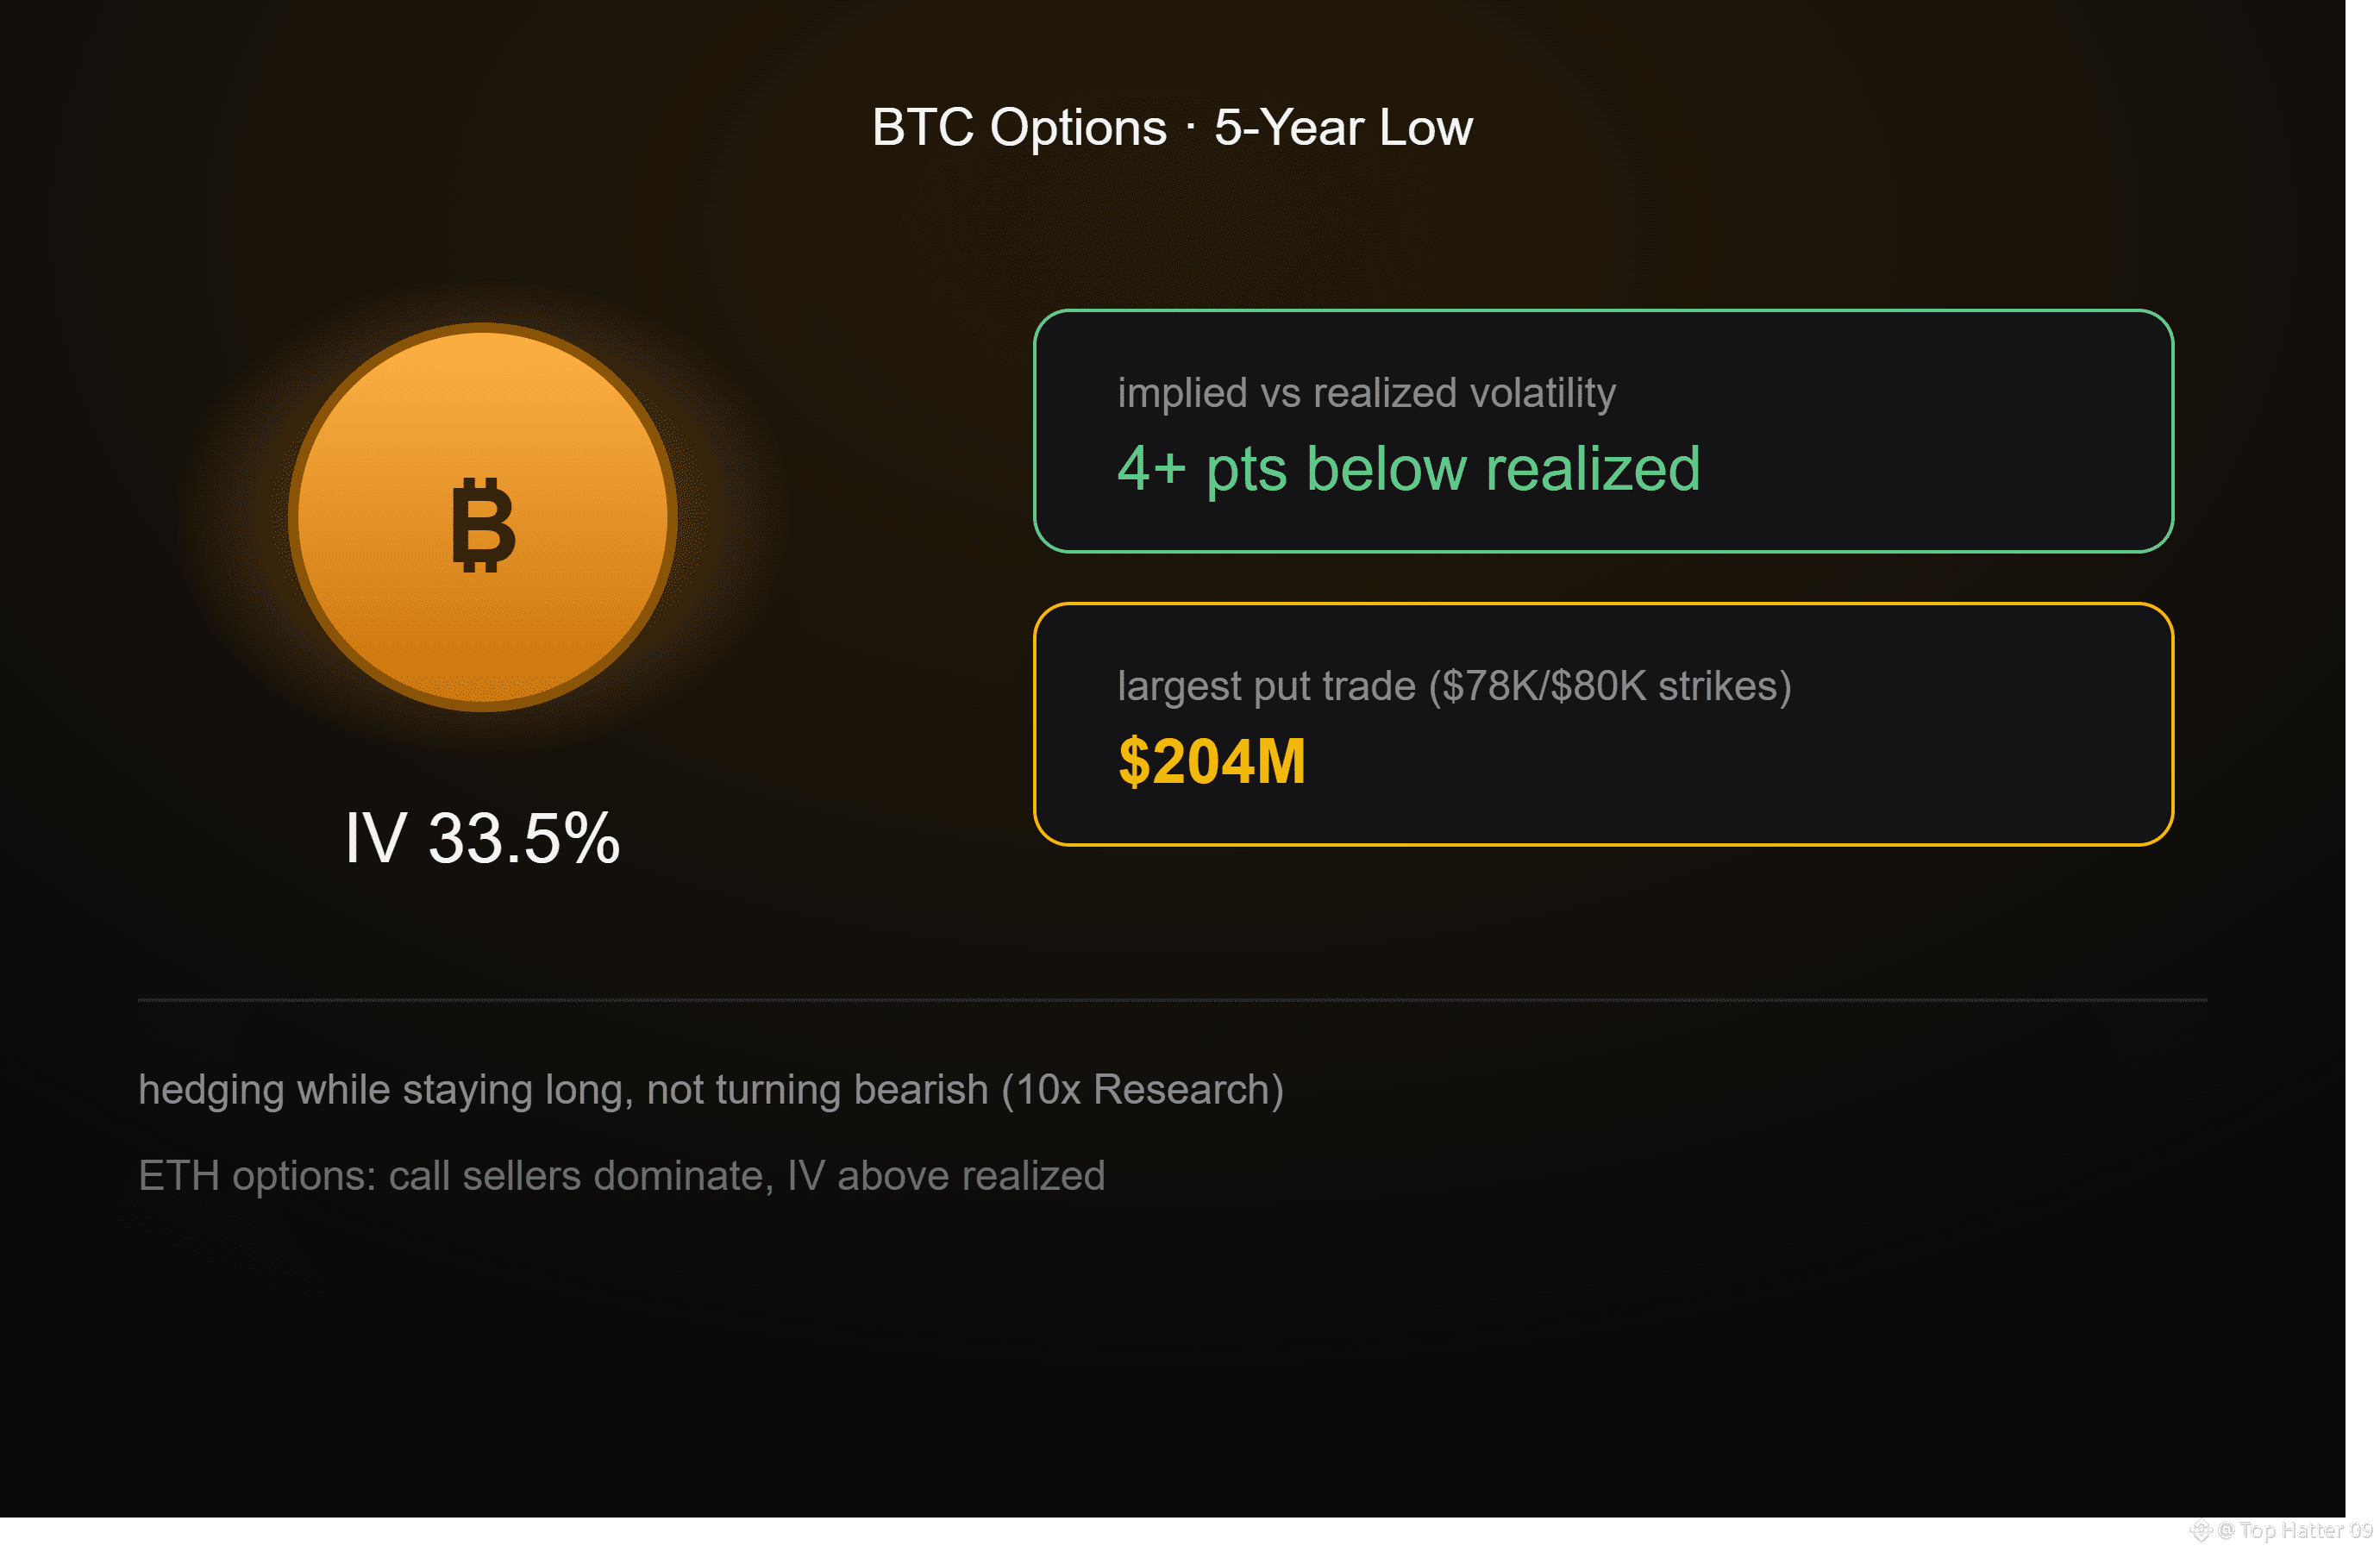
Selon 10x Research, le prix des options sur le bitcoin vient d’atteindre son plus bas niveau en cinq ans. La volatilité implicite à court terme s’établit à 33,5 %, soit plus de 4 points de pourcentage en dessous de la volatilité réalisée. Cela signifie que les options se négocient à bas prix par rapport aux fluctuations réelles du BTC.
Ce qui est intéressant, c’est la façon dont les traders profitent de ces prix bas. Ils ne deviennent pas pessimistes : ils achètent des protections. Les achats d’options de vente se sont concentrés sur des prix d’exercice de 78 000 $ et 80 000 $ à échéance en octobre, et la plus grosse transaction individuelle a atteint 204 millions de dollars. Pour 10x Research, cela montre que les investisseurs restent acheteurs tout en se protégeant contre une baisse, plutôt que de se tourner vers des paris franchement baissiers.
Le marché des options sur l’Ethereum raconte une tout autre histoire. Les vendeurs d’options d’achat dominent, la volatilité implicite dépasse la volatilité réalisée, et le plus gros acheteur institutionnel d’ETH a indiqué qu’il cesserait ses achats dans les prochaines semaines — un ton nettement différent de celui observé pour le BTC.
Des niveaux de volatilité faibles peuvent parfois précéder des mouvements plus importants. La situation mérite donc d’être surveillée, même si ces données ne permettent pas à elles seules d’en déterminer la direction.
$BTC #Bitcoin #Options
{future}(BTCUSDT)
$BTC #BitcoinOptionsVolatilityHitsFiveYearLow
Selon 10x Research, le prix des options sur le bitcoin vient d’atteindre son plus bas niveau en cinq ans. La volatilité implicite à court terme s’établit à 33,5 %, soit plus de 4 points de pourcentage en dessous de la volatilité réalisée. Cela signifie que les options se négocient à bas prix par rapport aux fluctuations réelles du BTC.
Ce qui est intéressant, c’est la façon dont les traders profitent de ces prix bas. Ils ne deviennent pas pessimistes : ils achètent des protections. Les achats d’options de vente se sont concentrés sur des prix d’exercice de 78 000 $ et 80 000 $ à échéance en octobre, et la plus grosse transaction individuelle a atteint 204 millions de dollars. Pour 10x Research, cela montre que les investisseurs restent acheteurs tout en se protégeant contre une baisse, plutôt que de se tourner vers des paris franchement baissiers.
Le marché des options sur l’Ethereum raconte une tout autre histoire. Les vendeurs d’options d’achat dominent, la volatilité implicite dépasse la volatilité réalisée, et le plus gros acheteur institutionnel d’ETH a indiqué qu’il cesserait ses achats dans les prochaines semaines — un ton nettement différent de celui observé pour le BTC.
Des niveaux de volatilité faibles peuvent parfois précéder des mouvements plus importants. La situation mérite donc d’être surveillée, même si ces données ne permettent pas à elles seules d’en déterminer la direction.
$BTC #Bitcoin #Options
127
·
--
204 M$ d’assurance contre la baisse du BTC, alors que la volatilité implicite est à son plus bas niveau depuis 5 ans.
Les options de vente d’octobre 78K/80K ont été achetées dans le cadre de transactions de bloc de 204 M$, et la VI du BTC vient d’afficher 33,5 %, son niveau le plus bas depuis 2021.
La VI du mois le plus proche est inférieure de plus de 4 points à la volatilité réalisée. Historiquement, cet écart se résorbe par un mouvement du prix, et non par une hausse progressive de la volatilité.
Le short squeeze se poursuit autour de ~82,9K : 229 M$ de liquidations en 24 h, dont 65 % de positions courtes.
Les catalyseurs sont déjà au programme : JPM, GS, Citi et Wells avant l’ouverture mardi, intervention de Waller, puis IPC mercredi à 19 h 30 WIB.
Le marché est comprimé entre deux niveaux : environ 800K BTC de prix de revient regroupés à 84 569 en résistance, une baleine acheteuse de 200 BTC avec un levier de 40x depuis 83 604, et 204 M$ misant davantage sur l’importance du plancher.
La rotation vers l’ETH s’intensifie : la même baleine a vendu 639 BTC au total pour accumuler environ 21 811 ETH $ETH (~53 M USD).
Le niveau à surveiller : 84 500. Une cassure franche au-dessus de $BTC et le squeeze se poursuit jusqu’à l’IPC ; un rejet, et les opérateurs qui se sont couverts auront eu raison.
Une volatilité aussi bon marché face à un tel empilement de catalyseurs ne le restera pas. Décidez avant mercredi, pas pendant.
#Bitcoin #Options #CPI
---
204 M$ d’assurance contre la baisse du BTC, alors que la volatilité implicite est à son plus bas niveau depuis 5 ans.
Les options de vente d’octobre 78K/80K ont été achetées dans le cadre de transactions de bloc de 204 M$, et la VI du BTC vient d’afficher 33,5 %, son niveau le plus bas depuis 2021.
La VI du mois le plus proche est inférieure de plus de 4 points à la volatilité réalisée. Historiquement, un tel écart se résorbe par un mouvement du prix, et non par une hausse progressive de la volatilité.
Le short squeeze se poursuit autour de ~82,9K : 229 M$ de liquidations en 24 h, dont 65 % de positions courtes.
Les catalyseurs sont déjà au programme : JPM, GS, Citi et Wells avant l’ouverture mardi, intervention de Waller, puis IPC mercredi à 19 h 30 WIB.
Le marché est comprimé entre deux niveaux : environ 800K BTC de prix de revient regroupés à 84 569 en résistance, une baleine acheteuse de 200 BTC avec un levier de 40x depuis 83 604, et 204 M$ misant davantage sur l’importance du plancher.
La rotation vers l’ETH s’intensifie : la même baleine a vendu 639 BTC au total pour accumuler environ 21 811 ETH (~53 M USD).
Le niveau à surveiller : 84 500. Une cassure franche au-dessus et le squeeze se poursuit jusqu’à l’IPC ; un rejet, et ceux qui se sont couverts auront été les plus avisés.
Une volatilité aussi bon marché avec autant de catalyseurs ne le restera pas. Décidez avant mercredi, pas pendant.
204 M$ d’assurance contre la baisse du BTC, alors que la volatilité implicite est à son plus bas niveau depuis 5 ans.
Les options de vente d’octobre 78K/80K ont été achetées dans le cadre de transactions de bloc de 204 M$, et la VI du BTC vient d’afficher 33,5 %, son niveau le plus bas depuis 2021.
La VI du mois le plus proche est inférieure de plus de 4 points à la volatilité réalisée. Historiquement, cet écart se résorbe par un mouvement du prix, et non par une hausse progressive de la volatilité.
Le short squeeze se poursuit autour de ~82,9K : 229 M$ de liquidations en 24 h, dont 65 % de positions courtes.
Les catalyseurs sont déjà au programme : JPM, GS, Citi et Wells avant l’ouverture mardi, intervention de Waller, puis IPC mercredi à 19 h 30 WIB.
Le marché est comprimé entre deux niveaux : environ 800K BTC de prix de revient regroupés à 84 569 en résistance, une baleine acheteuse de 200 BTC avec un levier de 40x depuis 83 604, et 204 M$ misant davantage sur l’importance du plancher.
La rotation vers l’ETH s’intensifie : la même baleine a vendu 639 BTC au total pour accumuler environ 21 811 ETH $ETH (~53 M USD).
Le niveau à surveiller : 84 500. Une cassure franche au-dessus de $BTC et le squeeze se poursuit jusqu’à l’IPC ; un rejet, et les opérateurs qui se sont couverts auront eu raison.
Une volatilité aussi bon marché face à un tel empilement de catalyseurs ne le restera pas. Décidez avant mercredi, pas pendant.
#Bitcoin #Options #CPI
---
204 M$ d’assurance contre la baisse du BTC, alors que la volatilité implicite est à son plus bas niveau depuis 5 ans.
Les options de vente d’octobre 78K/80K ont été achetées dans le cadre de transactions de bloc de 204 M$, et la VI du BTC vient d’afficher 33,5 %, son niveau le plus bas depuis 2021.
La VI du mois le plus proche est inférieure de plus de 4 points à la volatilité réalisée. Historiquement, un tel écart se résorbe par un mouvement du prix, et non par une hausse progressive de la volatilité.
Le short squeeze se poursuit autour de ~82,9K : 229 M$ de liquidations en 24 h, dont 65 % de positions courtes.
Les catalyseurs sont déjà au programme : JPM, GS, Citi et Wells avant l’ouverture mardi, intervention de Waller, puis IPC mercredi à 19 h 30 WIB.
Le marché est comprimé entre deux niveaux : environ 800K BTC de prix de revient regroupés à 84 569 en résistance, une baleine acheteuse de 200 BTC avec un levier de 40x depuis 83 604, et 204 M$ misant davantage sur l’importance du plancher.
La rotation vers l’ETH s’intensifie : la même baleine a vendu 639 BTC au total pour accumuler environ 21 811 ETH (~53 M USD).
Le niveau à surveiller : 84 500. Une cassure franche au-dessus et le squeeze se poursuit jusqu’à l’IPC ; un rejet, et ceux qui se sont couverts auront été les plus avisés.
Une volatilité aussi bon marché avec autant de catalyseurs ne le restera pas. Décidez avant mercredi, pas pendant.
Les options de vente d’octobre 78K/80K ont été achetées dans le cadre de transactions de bloc de 204 M$, et la VI du BTC vient d’afficher 33,5 %, son niveau le plus bas depuis 2021.
La VI du mois le plus proche est inférieure de plus de 4 points à la volatilité réalisée. Historiquement, cet écart se résorbe par un mouvement du prix, et non par une hausse progressive de la volatilité.
Le short squeeze se poursuit autour de ~82,9K : 229 M$ de liquidations en 24 h, dont 65 % de positions courtes.
Les catalyseurs sont déjà au programme : JPM, GS, Citi et Wells avant l’ouverture mardi, intervention de Waller, puis IPC mercredi à 19 h 30 WIB.
Le marché est comprimé entre deux niveaux : environ 800K BTC de prix de revient regroupés à 84 569 en résistance, une baleine acheteuse de 200 BTC avec un levier de 40x depuis 83 604, et 204 M$ misant davantage sur l’importance du plancher.
La rotation vers l’ETH s’intensifie : la même baleine a vendu 639 BTC au total pour accumuler environ 21 811 ETH $ETH (~53 M USD).
Le niveau à surveiller : 84 500. Une cassure franche au-dessus de $BTC et le squeeze se poursuit jusqu’à l’IPC ; un rejet, et les opérateurs qui se sont couverts auront eu raison.
Une volatilité aussi bon marché face à un tel empilement de catalyseurs ne le restera pas. Décidez avant mercredi, pas pendant.
#Bitcoin #Options #CPI
---
204 M$ d’assurance contre la baisse du BTC, alors que la volatilité implicite est à son plus bas niveau depuis 5 ans.
Les options de vente d’octobre 78K/80K ont été achetées dans le cadre de transactions de bloc de 204 M$, et la VI du BTC vient d’afficher 33,5 %, son niveau le plus bas depuis 2021.
La VI du mois le plus proche est inférieure de plus de 4 points à la volatilité réalisée. Historiquement, un tel écart se résorbe par un mouvement du prix, et non par une hausse progressive de la volatilité.
Le short squeeze se poursuit autour de ~82,9K : 229 M$ de liquidations en 24 h, dont 65 % de positions courtes.
Les catalyseurs sont déjà au programme : JPM, GS, Citi et Wells avant l’ouverture mardi, intervention de Waller, puis IPC mercredi à 19 h 30 WIB.
Le marché est comprimé entre deux niveaux : environ 800K BTC de prix de revient regroupés à 84 569 en résistance, une baleine acheteuse de 200 BTC avec un levier de 40x depuis 83 604, et 204 M$ misant davantage sur l’importance du plancher.
La rotation vers l’ETH s’intensifie : la même baleine a vendu 639 BTC au total pour accumuler environ 21 811 ETH (~53 M USD).
Le niveau à surveiller : 84 500. Une cassure franche au-dessus et le squeeze se poursuit jusqu’à l’IPC ; un rejet, et ceux qui se sont couverts auront été les plus avisés.
Une volatilité aussi bon marché avec autant de catalyseurs ne le restera pas. Décidez avant mercredi, pas pendant.
21
·
--
11,69 Md$ — J’ai passé au crible le carnet d’options BTC du 30 octobre, et une seule échéance concentre 35 % de tout l’intérêt ouvert de Deribit.
140 844 contrats arrivent à échéance à 08:00 UTC. Le plus gros strike individuel : le call à 95 000 $, avec environ 24 000 BTC d’intérêt ouvert (environ 2 Md$ de valeur notionnelle). À peu près deux calls pour chaque put.
Le niveau de « max pain » se situe entre 78 000 et 79 000 $, soit environ 4 000 $ sous le cours au comptant. Les traders paient cher pour viser 95 000 $, tandis que les vendeurs atteignent leur seuil de rentabilité à 78 000 $.
80 000 $ est le niveau d’ancrage — le plus gros regroupement de couvertures dans les carnets du 16 et du 30 octobre. S’il tient, les couvertures des teneurs de marché en direction du sommet à 95 000 $ deviennent un facteur favorable. S’il cède, le débouclage joue dans l’autre sens.
$BTC n’a pas besoin d’un nouveau récit cette semaine. Il a besoin que les 80 000 $ tiennent.
#Bitcoin #Options #Crypto
---
11,69 Md$ — J’ai passé au crible le carnet d’options BTC du 30 octobre, et une seule échéance concentre 35 % de tout l’intérêt ouvert de Deribit.
140 844 contrats arrivent à échéance à 08:00 UTC. Le plus gros strike individuel : le call à 95 000 $, avec environ 24 000 BTC d’intérêt ouvert (environ 2 Md$ de valeur notionnelle). À peu près deux calls pour chaque put.
Le niveau de « max pain » se situe entre 78 000 et 79 000 $, soit environ 4 000 $ sous le cours au comptant. Les traders paient cher pour viser 95 000 $, tandis que les vendeurs atteignent leur seuil de rentabilité à 78 000 $.
80 000 $ est le niveau d’ancrage — le plus gros regroupement de couvertures dans les carnets du 16 et du 30 octobre. S’il tient, les couvertures des teneurs de marché en direction du sommet à 95 000 $ deviennent un facteur favorable. S’il cède, le débouclage joue dans l’autre sens.
Le BTC n’a pas besoin d’un nouveau récit cette semaine. Il a besoin que les 80 000 $ tiennent.
11,69 Md$ — J’ai passé au crible le carnet d’options BTC du 30 octobre, et une seule échéance concentre 35 % de tout l’intérêt ouvert de Deribit.
140 844 contrats arrivent à échéance à 08:00 UTC. Le plus gros strike individuel : le call à 95 000 $, avec environ 24 000 BTC d’intérêt ouvert (environ 2 Md$ de valeur notionnelle). À peu près deux calls pour chaque put.
Le niveau de « max pain » se situe entre 78 000 et 79 000 $, soit environ 4 000 $ sous le cours au comptant. Les traders paient cher pour viser 95 000 $, tandis que les vendeurs atteignent leur seuil de rentabilité à 78 000 $.
80 000 $ est le niveau d’ancrage — le plus gros regroupement de couvertures dans les carnets du 16 et du 30 octobre. S’il tient, les couvertures des teneurs de marché en direction du sommet à 95 000 $ deviennent un facteur favorable. S’il cède, le débouclage joue dans l’autre sens.
$BTC n’a pas besoin d’un nouveau récit cette semaine. Il a besoin que les 80 000 $ tiennent.
#Bitcoin #Options #Crypto
---
11,69 Md$ — J’ai passé au crible le carnet d’options BTC du 30 octobre, et une seule échéance concentre 35 % de tout l’intérêt ouvert de Deribit.
140 844 contrats arrivent à échéance à 08:00 UTC. Le plus gros strike individuel : le call à 95 000 $, avec environ 24 000 BTC d’intérêt ouvert (environ 2 Md$ de valeur notionnelle). À peu près deux calls pour chaque put.
Le niveau de « max pain » se situe entre 78 000 et 79 000 $, soit environ 4 000 $ sous le cours au comptant. Les traders paient cher pour viser 95 000 $, tandis que les vendeurs atteignent leur seuil de rentabilité à 78 000 $.
80 000 $ est le niveau d’ancrage — le plus gros regroupement de couvertures dans les carnets du 16 et du 30 octobre. S’il tient, les couvertures des teneurs de marché en direction du sommet à 95 000 $ deviennent un facteur favorable. S’il cède, le débouclage joue dans l’autre sens.
Le BTC n’a pas besoin d’un nouveau récit cette semaine. Il a besoin que les 80 000 $ tiennent.
140 844 contrats arrivent à échéance à 08:00 UTC. Le plus gros strike individuel : le call à 95 000 $, avec environ 24 000 BTC d’intérêt ouvert (environ 2 Md$ de valeur notionnelle). À peu près deux calls pour chaque put.
Le niveau de « max pain » se situe entre 78 000 et 79 000 $, soit environ 4 000 $ sous le cours au comptant. Les traders paient cher pour viser 95 000 $, tandis que les vendeurs atteignent leur seuil de rentabilité à 78 000 $.
80 000 $ est le niveau d’ancrage — le plus gros regroupement de couvertures dans les carnets du 16 et du 30 octobre. S’il tient, les couvertures des teneurs de marché en direction du sommet à 95 000 $ deviennent un facteur favorable. S’il cède, le débouclage joue dans l’autre sens.
$BTC n’a pas besoin d’un nouveau récit cette semaine. Il a besoin que les 80 000 $ tiennent.
#Bitcoin #Options #Crypto
---
11,69 Md$ — J’ai passé au crible le carnet d’options BTC du 30 octobre, et une seule échéance concentre 35 % de tout l’intérêt ouvert de Deribit.
140 844 contrats arrivent à échéance à 08:00 UTC. Le plus gros strike individuel : le call à 95 000 $, avec environ 24 000 BTC d’intérêt ouvert (environ 2 Md$ de valeur notionnelle). À peu près deux calls pour chaque put.
Le niveau de « max pain » se situe entre 78 000 et 79 000 $, soit environ 4 000 $ sous le cours au comptant. Les traders paient cher pour viser 95 000 $, tandis que les vendeurs atteignent leur seuil de rentabilité à 78 000 $.
80 000 $ est le niveau d’ancrage — le plus gros regroupement de couvertures dans les carnets du 16 et du 30 octobre. S’il tient, les couvertures des teneurs de marché en direction du sommet à 95 000 $ deviennent un facteur favorable. S’il cède, le débouclage joue dans l’autre sens.
Le BTC n’a pas besoin d’un nouveau récit cette semaine. Il a besoin que les 80 000 $ tiennent.
125
·
--
Haussier
Les options sont un instrument très peu évoqué sur Binance ; c’est mieux ailleurs #options , elles ont un fort potentiel et peuvent être utilisées de mille façons différentes. Couverture. En ce moment, je pense acheter des deux côtés pendant le week-end. Faible volatilité. En attendant une explosion. Et encore plus si tu achètes avec une échéance lointaine.
Les options sont un instrument très peu évoqué sur Binance ; c’est mieux ailleurs #options , elles ont un fort potentiel et peuvent être utilisées de mille façons différentes. Couverture. En ce moment, je pense acheter des deux côtés pendant le week-end. Faible volatilité. En attendant une explosion. Et encore plus si tu achètes avec une échéance lointaine.
189
·
--
Haussier
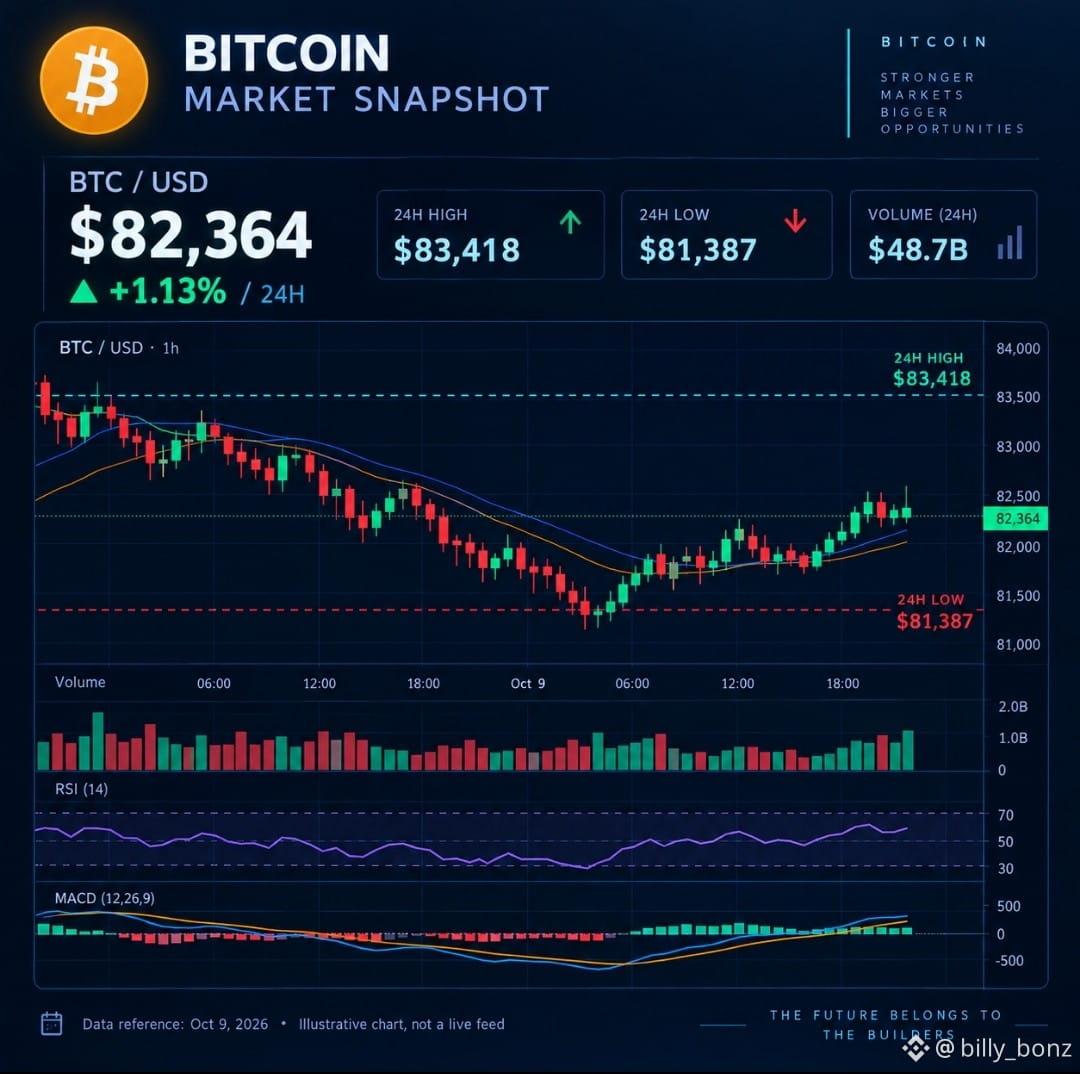
Échéance des options et « max pain » : ce que cela signifie
Ce matin, des options sur $BTC et $ETH d’une valeur de 2,16 milliards de dollars sont arrivées à échéance. Voici ce que cela signifie 👇
1️⃣ Qu’est-ce qu’une option ?
Un contrat qui donne le droit (mais pas l’obligation) d’acheter ou de vendre à un prix fixé et à une date déterminée. Les options d’achat misent sur une hausse, celles de vente sur une baisse.
2️⃣ Qu’est-ce que l’échéance ?
La date limite. Passé ce délai, le contrat est réglé ou devient sans valeur. Les grosses échéances peuvent entraîner une volatilité accrue à ce moment-là.
3️⃣ Qu’est-ce que le « max pain » ?
Le prix auquel le plus grand nombre d’acheteurs d’options perdraient de l’argent. Certains traders le surveillent, mais il n’attire pas le cours vers lui. Pour le $BTC, il se situait autour de 84 000 $, alors que le cours est resté plus bas.
⚠️ À retenir : les jours d’échéance peuvent être agités. Ne courez pas après les chandelles et évitez l’effet de levier lorsque la volatilité s’emballe.
🧠 Mon avis : l’échéance est derrière nous, le marché se concentre donc à nouveau sur les flux des ETF et les nouvelles macroéconomiques. Je surveille les 80 000 $ comme niveau de support pour le $BTC.
Avez-vous tradé autour de l’échéance ou êtes-vous resté à l’écart ? 👇
#bitcoin #Ethereum #options #Crypto101
Ceci ne constitue pas un conseil financier.
103
#options
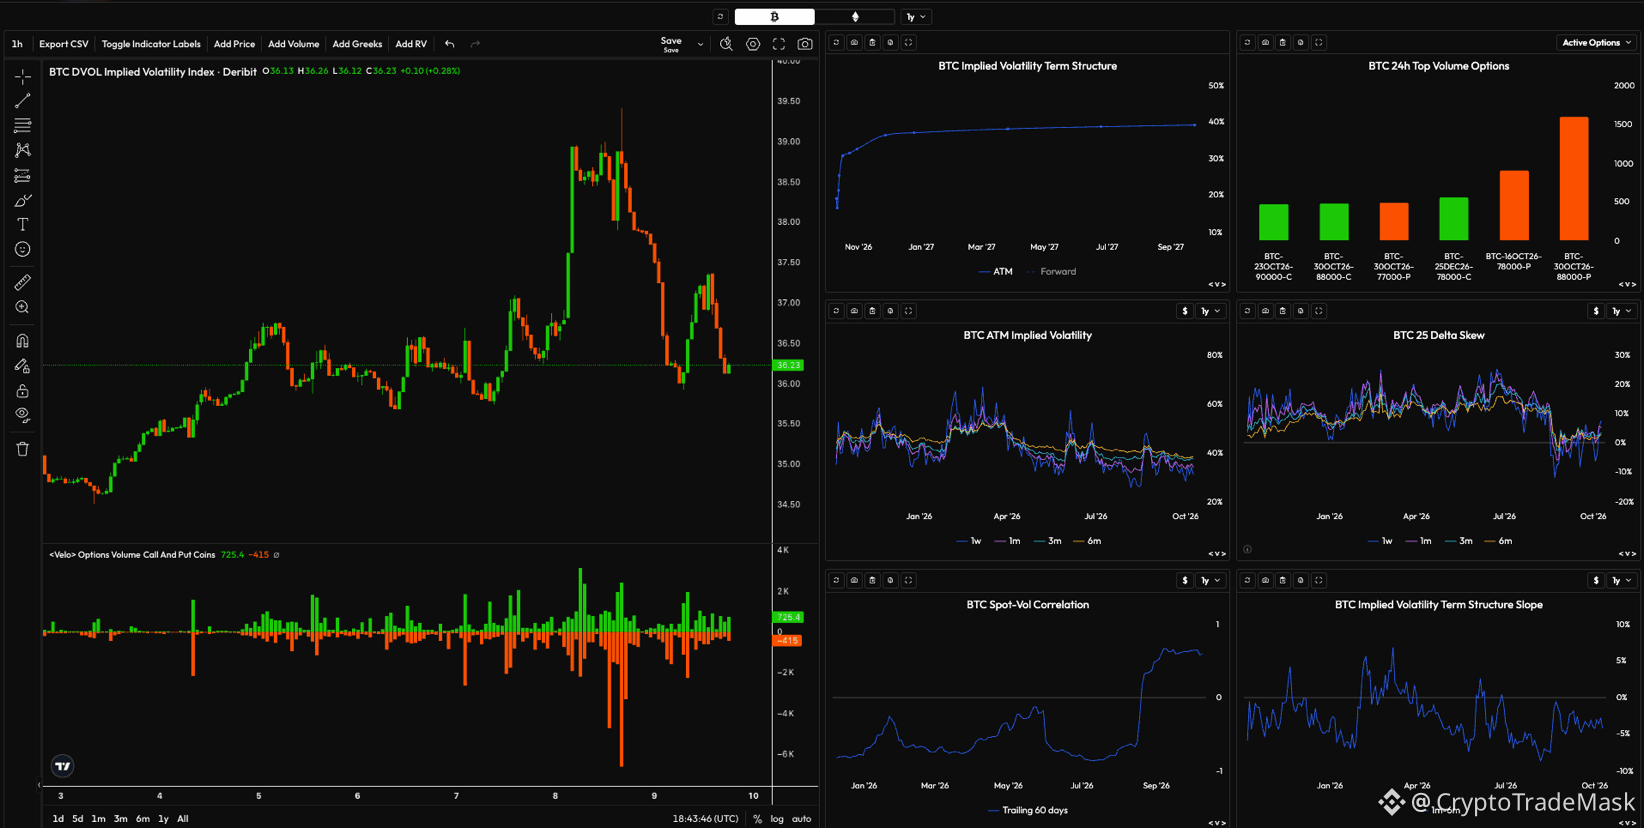
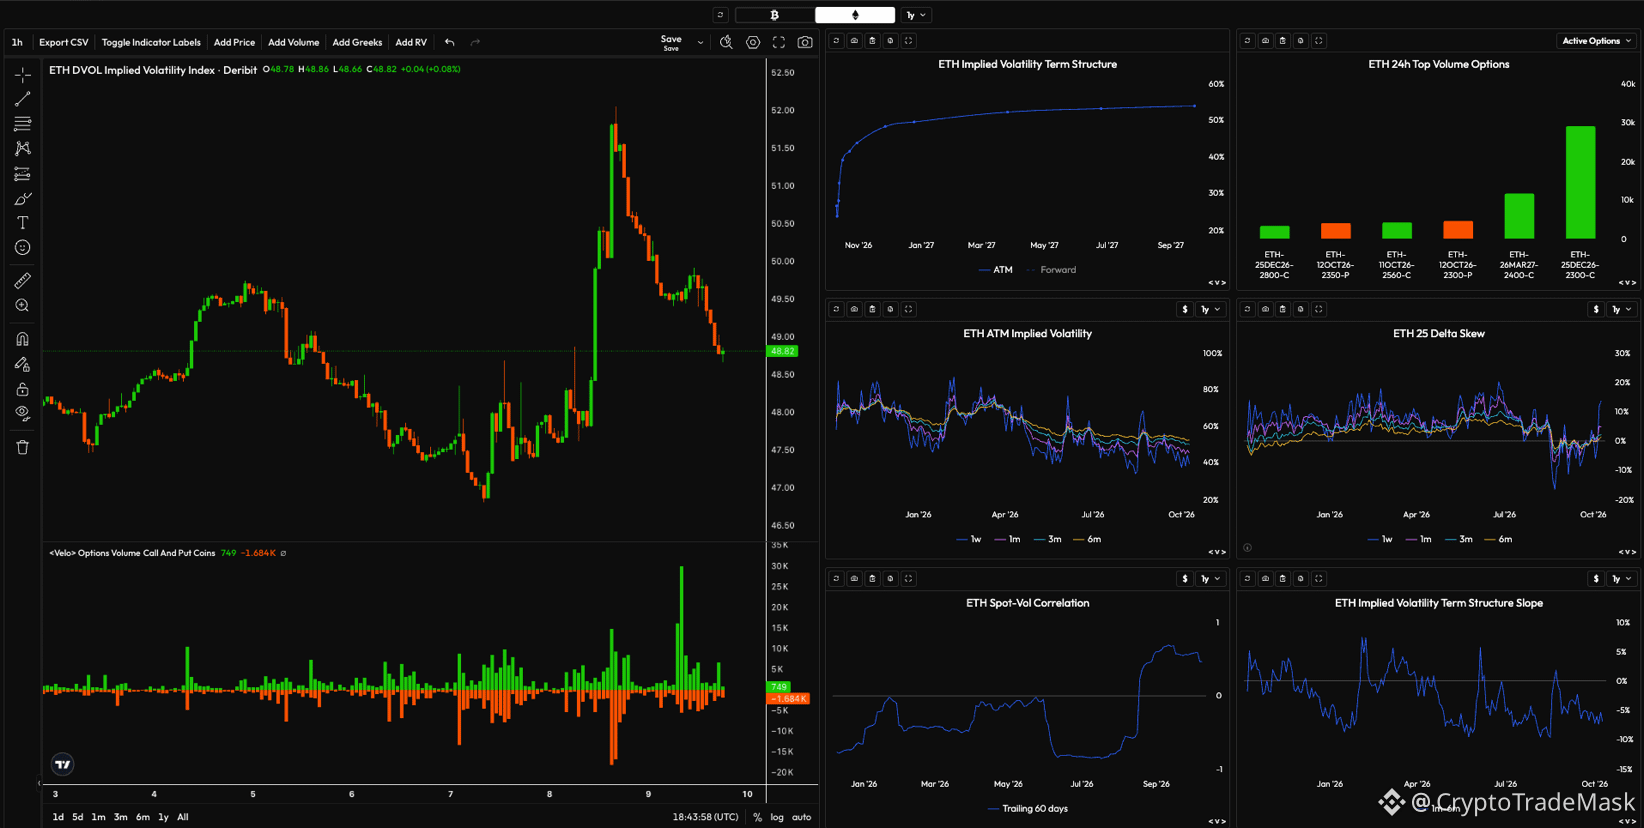
📊 $BTC & $ETH Analyse du marché des options : quelle est la suite ?
Nous avons examiné les indicateurs actuels et la volatilité (DVOL) sur Deribit pour Bitcoin et Ethereum. Voici les principaux enseignements concernant l’évolution future des prix :
{future}(BTCUSDT)
➡️ #bitcoin (BTC)
Volatilité (DVOL) : en baisse à 36.23 après un pic local. Le marché entre dans une phase de consolidation et d’accumulation.
Structure des options : les options de vente dominent les volumes les plus élevés aux prix d’exercice de 78 000 $ et 88 000 $ (échéance fin octobre). Cela crée une forte zone de couverture et un plancher de soutien.
Objectifs des options d’achat : la demande principale d’options d’achat se concentre dans la fourchette de 88 000 à 90 000 $.
Corrélation entre le cours au comptant et la volatilité : elle reste élevée (>0.7). Historiquement, les hausses de prix s’accompagnent d’un pic de volatilité.
{future}(ETHUSDT)
➡️ #Ethereum (ETH)
Volatilité (DVOL) : actuellement à 48.82. L’ETH affiche traditionnellement un niveau de volatilité implicite plus élevé.
Biais haussier : d’importants volumes d’achats d’options d’achat ont été observés. Activité notable sur les options d’achat au prix d’exercice de 2 300 pour décembre (plus de 30k contrats) et au prix d’exercice de 2 400 pour mars.
Soutien : les options de vente se concentrent autour des niveaux de 2 300 à 2 350 $.
🎯 Conclusion et scénario d’évolution des prix
1. Court terme (dans les prochains jours) : consolidation et évolution latérale dans les fourchettes actuelles. Le repli du DVOL indique une accumulation de positions par les grands acteurs avant la prochaine impulsion.
2. Moyen terme (automne/hiver) : poursuite de la tendance haussière. Le positionnement des grands acteurs laisse présager une croissance.
📊 Principaux objectifs à surveiller :
BTC : 88 000 – 90 000 $
ETH : 2 300 – 2 400+
#options
📊 $BTC & $ETH Analyse du marché des options : quelle est la suite ?
Nous avons examiné les indicateurs actuels et la volatilité (DVOL) sur Deribit pour Bitcoin et Ethereum. Voici les principaux enseignements concernant l’évolution future des prix :
➡️ #bitcoin (BTC)
Volatilité (DVOL) : en baisse à 36.23 après un pic local. Le marché entre dans une phase de consolidation et d’accumulation.
Structure des options : les options de vente dominent les volumes les plus élevés aux prix d’exercice de 78 000 $ et 88 000 $ (échéance fin octobre). Cela crée une forte zone de couverture et un plancher de soutien.
Objectifs des options d’achat : la demande principale d’options d’achat se concentre dans la fourchette de 88 000 à 90 000 $.
Corrélation entre le cours au comptant et la volatilité : elle reste élevée (>0.7). Historiquement, les hausses de prix s’accompagnent d’un pic de volatilité.
➡️ #Ethereum (ETH)
Volatilité (DVOL) : actuellement à 48.82. L’ETH affiche traditionnellement un niveau de volatilité implicite plus élevé.
Biais haussier : d’importants volumes d’achats d’options d’achat ont été observés. Activité notable sur les options d’achat au prix d’exercice de 2 300 pour décembre (plus de 30k contrats) et au prix d’exercice de 2 400 pour mars.
Soutien : les options de vente se concentrent autour des niveaux de 2 300 à 2 350 $.
🎯 Conclusion et scénario d’évolution des prix
1. Court terme (dans les prochains jours) : consolidation et évolution latérale dans les fourchettes actuelles. Le repli du DVOL indique une accumulation de positions par les grands acteurs avant la prochaine impulsion.
2. Moyen terme (automne/hiver) : poursuite de la tendance haussière. Le positionnement des grands acteurs laisse présager une croissance.
📊 Principaux objectifs à surveiller :
BTC : 88 000 – 90 000 $
ETH : 2 300 – 2 400+
2
2
33
【Le fondateur de Hyperliquid, Jeff Yan, annonce les « options » comme prochain produit phare : un carnet d’ordres unifié pour couvrir les positions au comptant et perpétuelles】
Réputée pour son moteur d’appariement de contrats perpétuels on-chain et sa profonde liquidité, la plateforme d’échange décentralisée Hyperliquid a officiellement révélé aujourd’hui (7 octobre), lors du sommet institutionnel Digital Asset Summit Asia organisé à Singapour, que les options constituaient « la prochaine étape évidente » pour sa gamme de produits. Cette architecture vise à permettre aux traders d’utiliser directement les options sur un même carnet d’ordres natif unifié (Unified Orderbook) afin de couvrir en temps réel leurs positions au comptant et sur contrats perpétuels.
I. Architecture du produit phare et évolution de l’extension modulaire
1. Système de couverture à carnet d’ordres unifié : dans l’écosystème actuel des produits dérivés on-chain, la liquidité au comptant, celle des contrats perpétuels et celle des options sont souvent fortement fragmentées. Hyperliquid prévoit d’intégrer étroitement la profondeur des options à un même carnet d’ordres à haut débit. Ainsi, les institutions et les traders professionnels exposés à la hausse ou à la baisse sur des actifs au comptant ou des contrats perpétuels pourront effectuer la couverture du delta et gérer le risque de convexité depuis une interface unique, sans transférer de fonds ni subir de délais de règlement entre protocoles.
2. Une fonctionnalité reposant sur la couche modulaire HyperCore : cette fonctionnalité s’appuiera sur l’architecture modulaire HyperCore récemment lancée. En septembre, HyperCore a commencé à prendre en charge un module de prêt utilisant HYPE et BTC comme garanties ; la liquidité disponible dès le premier jour a dépassé 400 millions de dollars. À l’avenir, l’interconnexion des options, des prêts, du marché au comptant et des contrats perpétuels devrait donner naissance à un mécanisme natif de marge de portefeuille (Portfolio Margin) plus flexible.
II. Point de vue de la recherche institutionnelle : évolution du modèle des produits dérivés on-chain et conséquences structurelles
1. Résoudre le problème de liquidité des options on-chain : les protocoles traditionnels d’options on-chain sont depuis longtemps limités par le slippage lié à la tarification des pools AMM ou par les procédures RFQ lentes, ce qui les rend difficiles à adapter aux teneurs de marché institutionnels. Si Hyperliquid parvient à mettre en place un carnet d’ordres d’options rapide au niveau natif d’appariement de sa L1, il comblera concrètement les lacunes persistantes de la finance décentralisée dans les produits structurés complexes et le trading de volatilité.
2. Efficacité du capital entre marchés et optimisation de l’effet de levier : grâce à un mécanisme de marge unifié, l’exposition nette au risque des positions au comptant et sur produits dérivés sera calculée dynamiquement en temps réel. Cela réduira considérablement la marge immobilisée par les teneurs de marché et les stratégies de trading de base (Basis Trading), tout en améliorant l’efficacité globale d’utilisation du capital sur le marché des produits dérivés on-chain.
3. Répercussions sur les barrières défensives des plateformes centralisées offshore (CEX) : alors que Jake Chervinsky, directeur général du département des politiques de Hyperliquid, a également souligné que « toutes les plateformes d’échange devront à l’avenir adopter une infrastructure de blockchain publique pour rester compétitives », les protocoles de produits dérivés on-chain passent rapidement des seuls contrats à terme à une gamme complète d’instruments financiers dérivés, accélérant le détournement structurel de la liquidité des plateformes centralisées traditionnelles.
#Hyperliquid #Options #DeFi #CryptoDerivatives
169

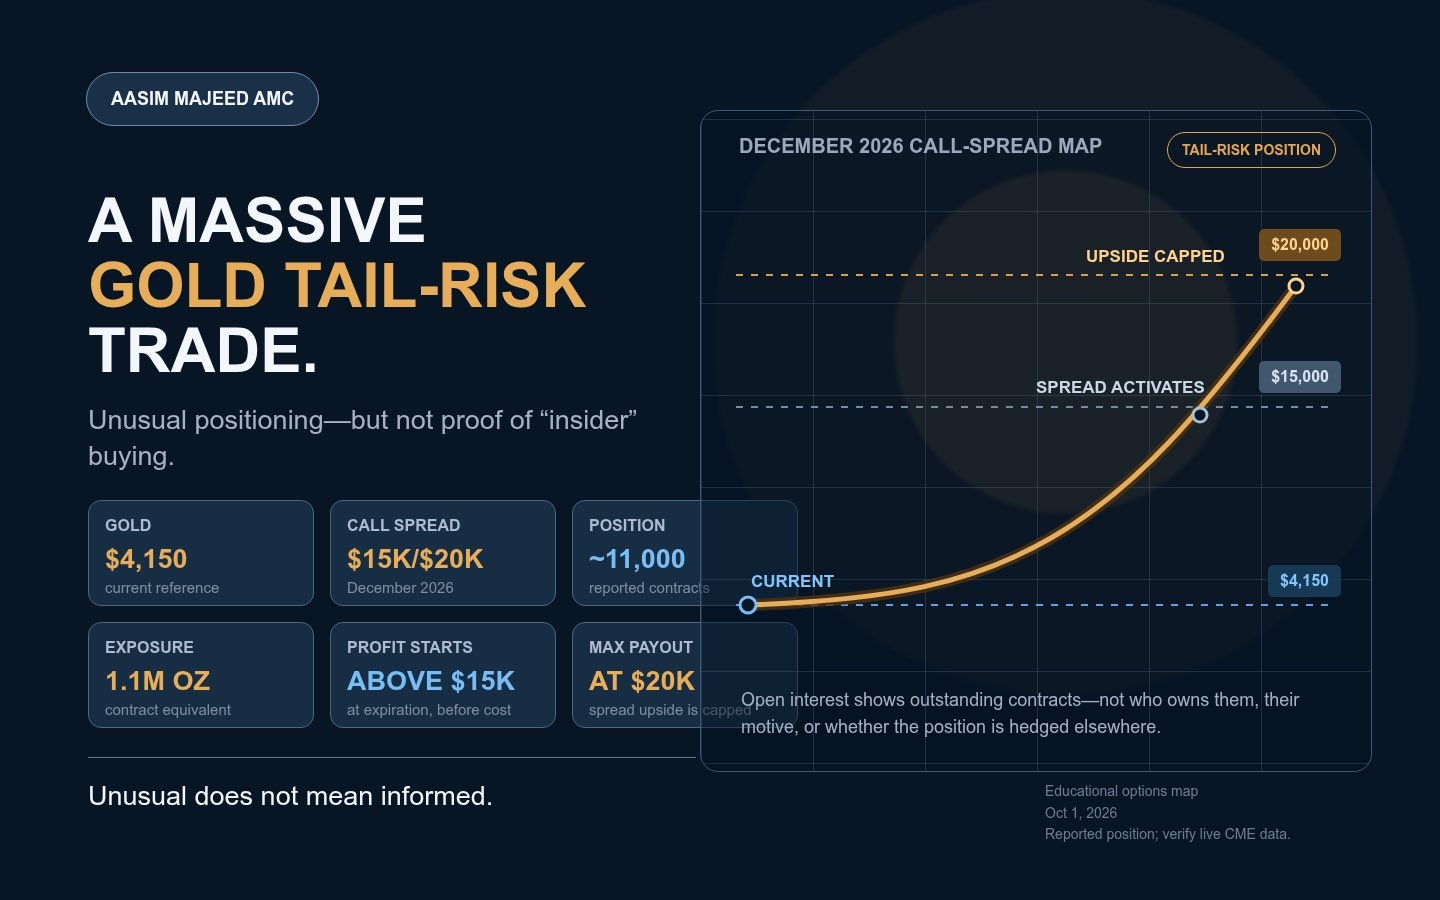
🚨 UNE POSITION MASSIVE SUR LES OPTIONS SUR L’OR MISE SUR UN SCÉNARIO EXTRÊME
Environ 11 000 spreads acheteurs sur options d’achat sur l’or du COMEX, échéance décembre 2026, auraient été accumulés aux prix d’exercice de 15 000 $/20 000 $.
Cela représente une exposition correspondant à environ 1,1 million d’onces d’or.
Mais cela ne prouve pas que des initiés s’attendent à voir l’or atteindre 20 000 $.
L’intérêt ouvert ne permet pas de savoir si la position appartient à un seul acheteur, à plusieurs traders, à un fonds spéculatif — ni si elle compense le risque d’un autre portefeuille.
Ce qu’elle montre, en revanche, c’est une demande de protection contre une hausse extrême.
La structure commence à rapporter à l’échéance au-dessus de 15 000 $ et atteint son gain maximal à 20 000 $.
Avec l’or autour de 4 150 $, cela reste une opération de couverture contre un risque extrême, très hors de la monnaie.
Parmi les explications possibles :
Instabilité monétaire
Inflation extrême
Dépréciation de la monnaie
Un choc géopolitique
Ou simplement un « ticket de loterie » à faible coût
Cette opération est inhabituelle.
Mais inhabituel ne signifie pas automatiquement que quelqu’un dispose d’informations privilégiées.
Surveillez la position — sans inventer l’identité ni les motivations de son détenteur.
Aasim Majeed AMC
$XAU
{future}(XAUUSDT)
#Gold #Options #Inflation #Markets #Investing
🚨 UNE POSITION MASSIVE SUR LES OPTIONS SUR L’OR MISE SUR UN SCÉNARIO EXTRÊME
Environ 11 000 spreads acheteurs sur options d’achat sur l’or du COMEX, échéance décembre 2026, auraient été accumulés aux prix d’exercice de 15 000 $/20 000 $.
Cela représente une exposition correspondant à environ 1,1 million d’onces d’or.
Mais cela ne prouve pas que des initiés s’attendent à voir l’or atteindre 20 000 $.
L’intérêt ouvert ne permet pas de savoir si la position appartient à un seul acheteur, à plusieurs traders, à un fonds spéculatif — ni si elle compense le risque d’un autre portefeuille.
Ce qu’elle montre, en revanche, c’est une demande de protection contre une hausse extrême.
La structure commence à rapporter à l’échéance au-dessus de 15 000 $ et atteint son gain maximal à 20 000 $.
Avec l’or autour de 4 150 $, cela reste une opération de couverture contre un risque extrême, très hors de la monnaie.
Parmi les explications possibles :
Instabilité monétaire
Inflation extrême
Dépréciation de la monnaie
Un choc géopolitique
Ou simplement un « ticket de loterie » à faible coût
Cette opération est inhabituelle.
Mais inhabituel ne signifie pas automatiquement que quelqu’un dispose d’informations privilégiées.
Surveillez la position — sans inventer l’identité ni les motivations de son détenteur.
Aasim Majeed AMC
$XAU
#Gold #Options #Inflation #Markets #Investing
1
301
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BitcoinSlipsBelow$80KAgain
1,427 vues
30 mentions
2
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
2,258 vues
94 mentions
3
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
3,146 vues
70 mentions
4
#BitmineAdds10452ETH
32,539 vues
551 mentions
5
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
19,365 vues
435 mentions
6
#OCCUrgesCommunityBanksToEnterStablecoinPayments
14,846 vues
279 mentions
7
#RippleWinsFullApprovalAsNationalTrustBank
19,831 vues
281 mentions
8
#AkashSelectsSolanaAsMigrationTarget
10,767 vues
145 mentions
9
#OndoToOpenSubscriptionsForOpenAIPreIPOTokenizedNotes
579 vues
25 mentions
10
#AnthropicTTMRevenueGrewAbout1200%
69,053 vues
674 mentions