

TayeebaG
142 Publications
TayeebaG
Signaler
Bloquer l’utilisateur
Professional CM/ Modarator at @TradeOS and @Ithacaprotocol | Listing Partner. Verify me on X: @TayeebaG
Ouvert au trading
Trade régulièrement
5.2 an(s)
17 Suivis
60 Abonnés
181 J’aime
Publications
Portefeuille
Tous
Citations
Vidéos
PINNED
·
--
Je viens de publier un modèle de rupture de volatilité propre sur Bitcoin.
Idée simple :
Attendez la compression ATR → rupture de Donchian → volume + clôture forte → entrez.
Arrêt basé sur l'ATR. Traînée légère pendant l'expansion.
Pas de compression, pas de commerce.
Construit pour attraper le mouvement juste après que la plage se resserre.
#AI #TradeOs #TradingSignals #BTC走势分析 #Ethereum $BTC $XAU $XRP
4
1.1k
PINNED
·
--
La plupart des investisseurs en ETF échouent parce qu'ils comptent sur des sentiments pendant les rotations du marché.
Construisez plutôt un agent de décision AI simple :
• DCA uniquement lorsque le prix > 200MA
• Réduire l'exposition en dessous de la tendance
• Classer les ETF par momentum de 3 à 6 mois
• Passer à la défense lorsque les tendances s'affaiblissent
Pas de prévision.
Pas de panique.
Juste des règles + cohérence.
C'est ainsi que vous survivez aux rotations 🏆
$XAU $XAG $BTC
5
822
·
--
45
·
--
77
·
--
Voir la traduction
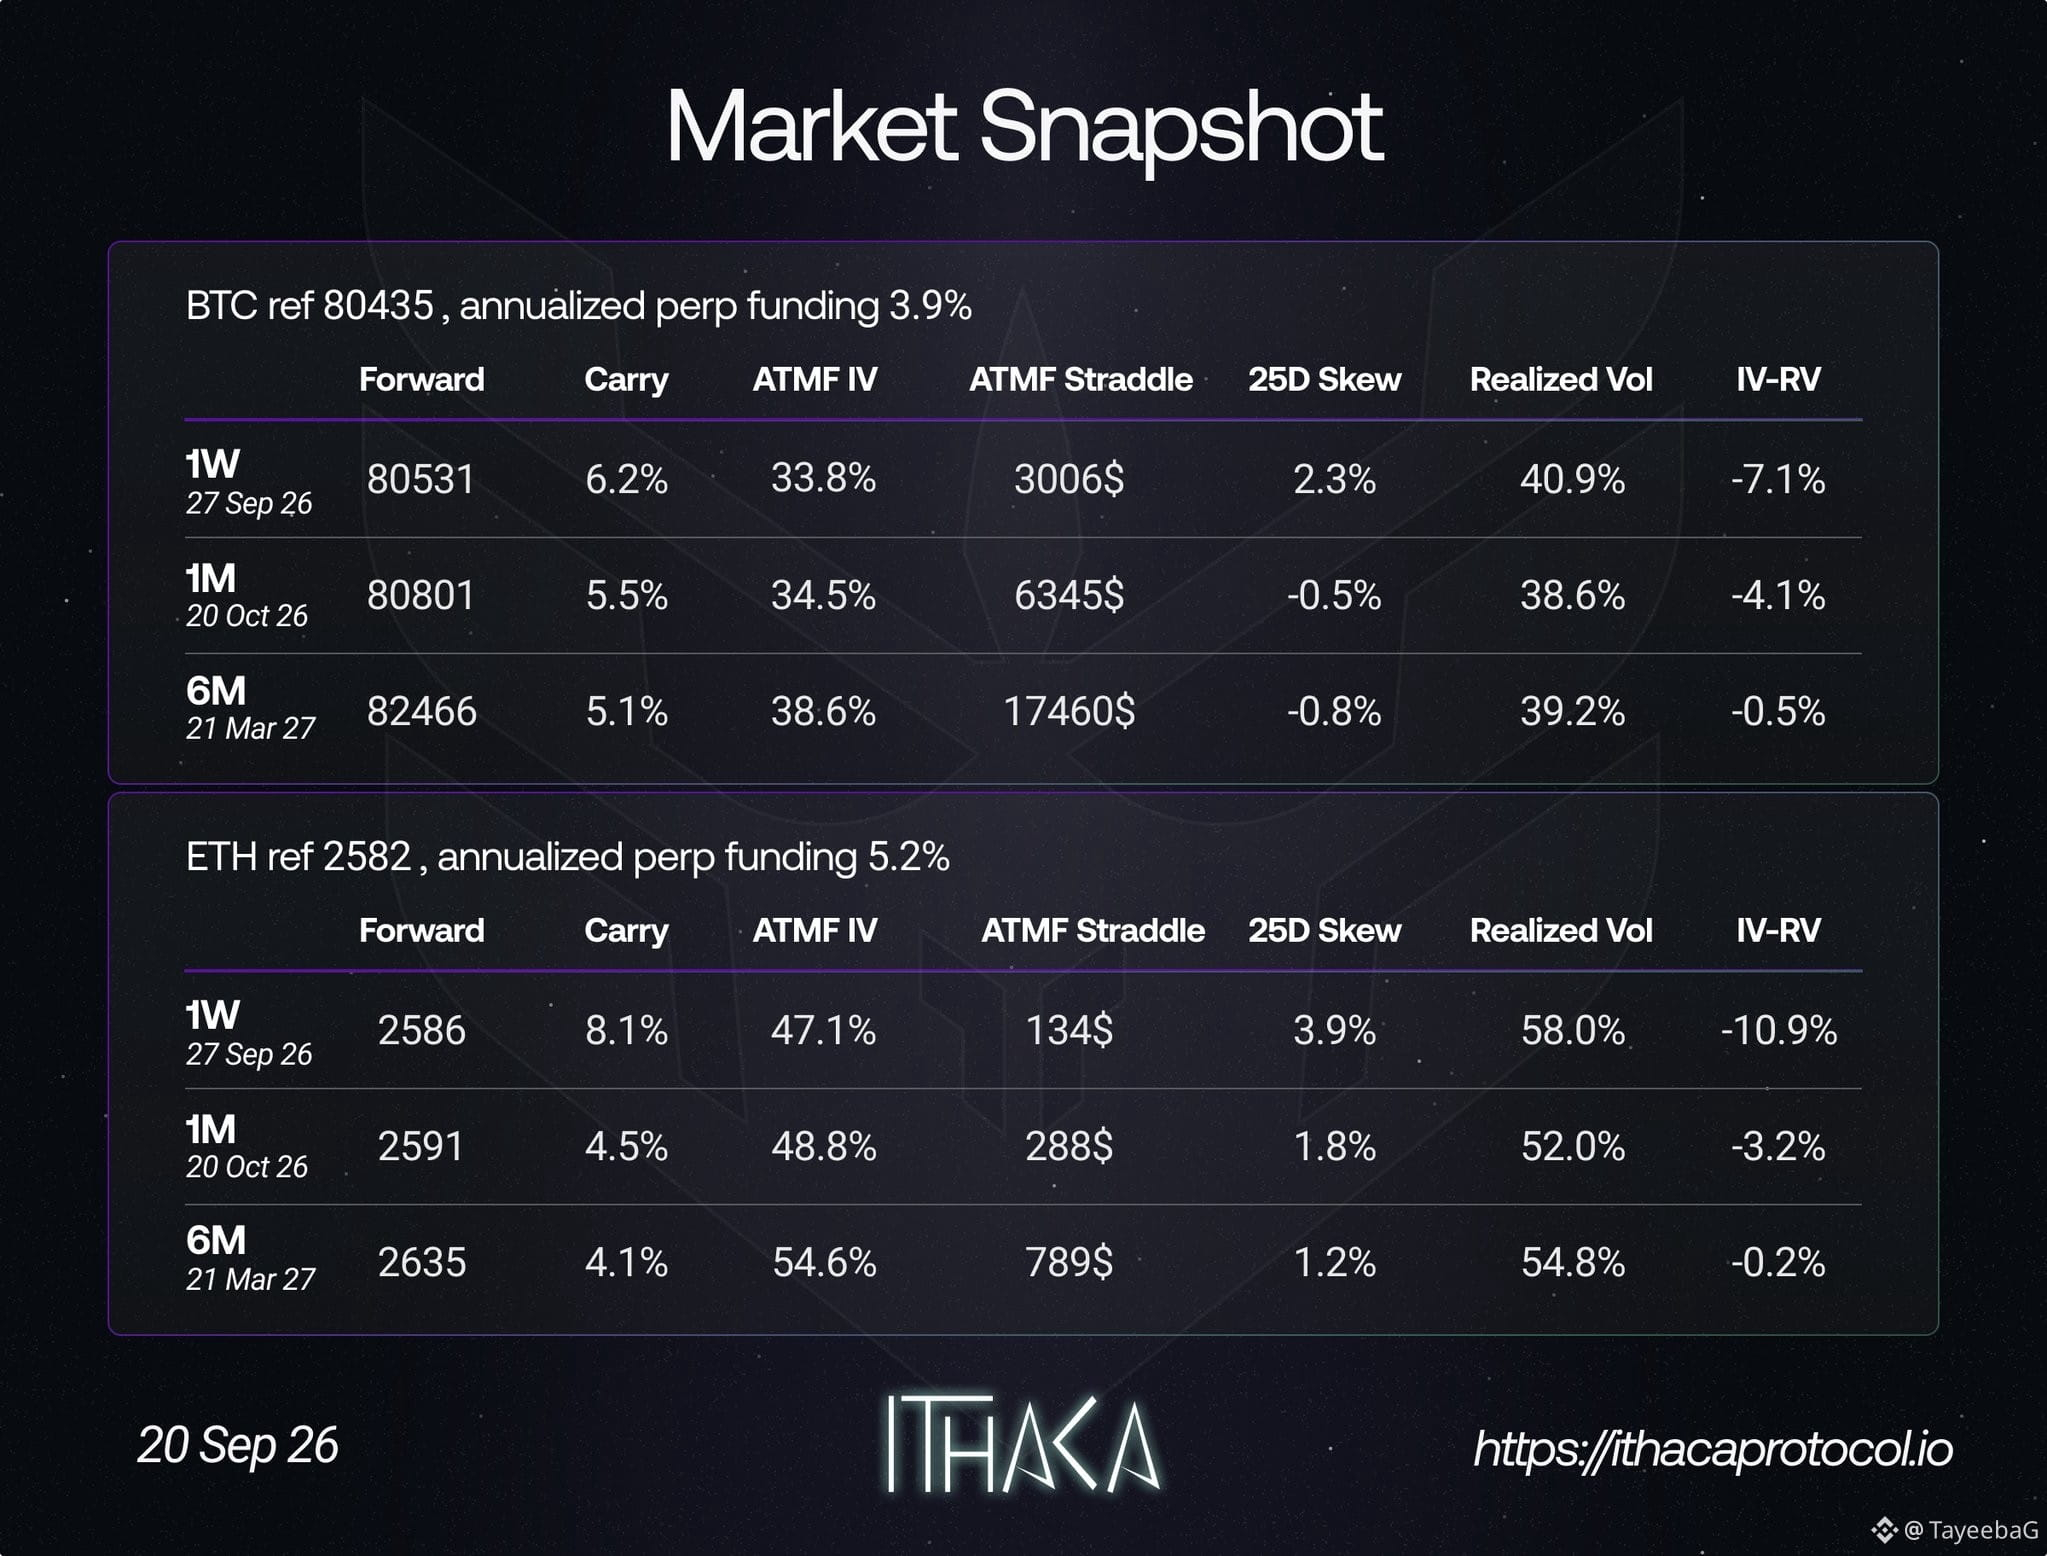
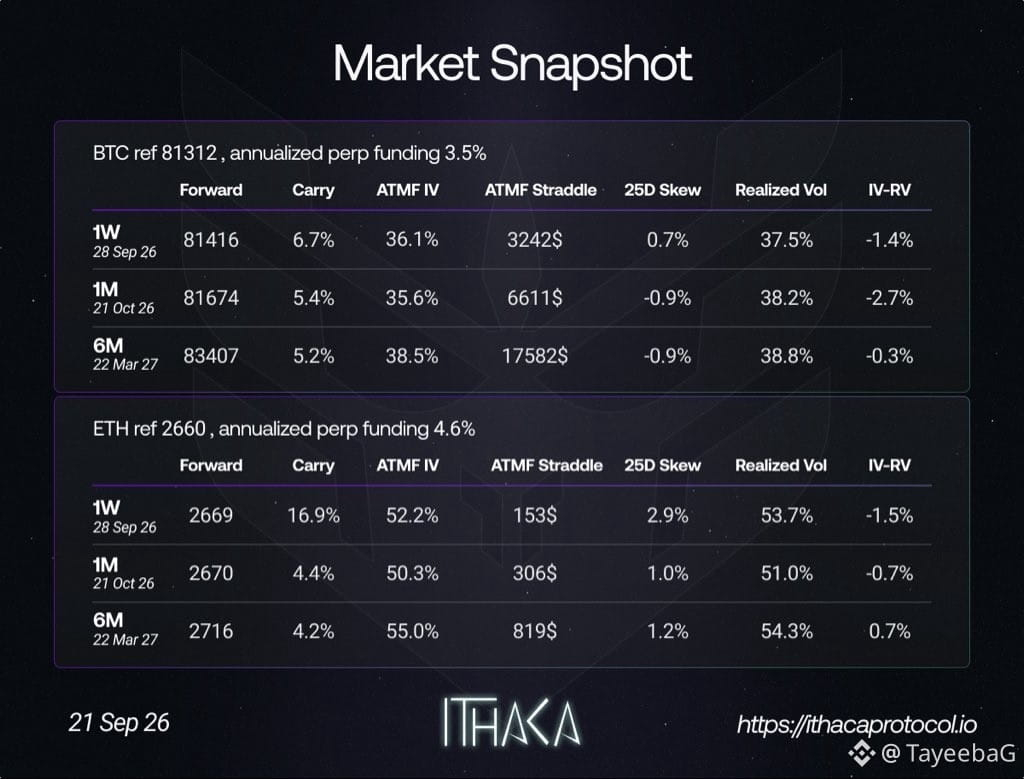
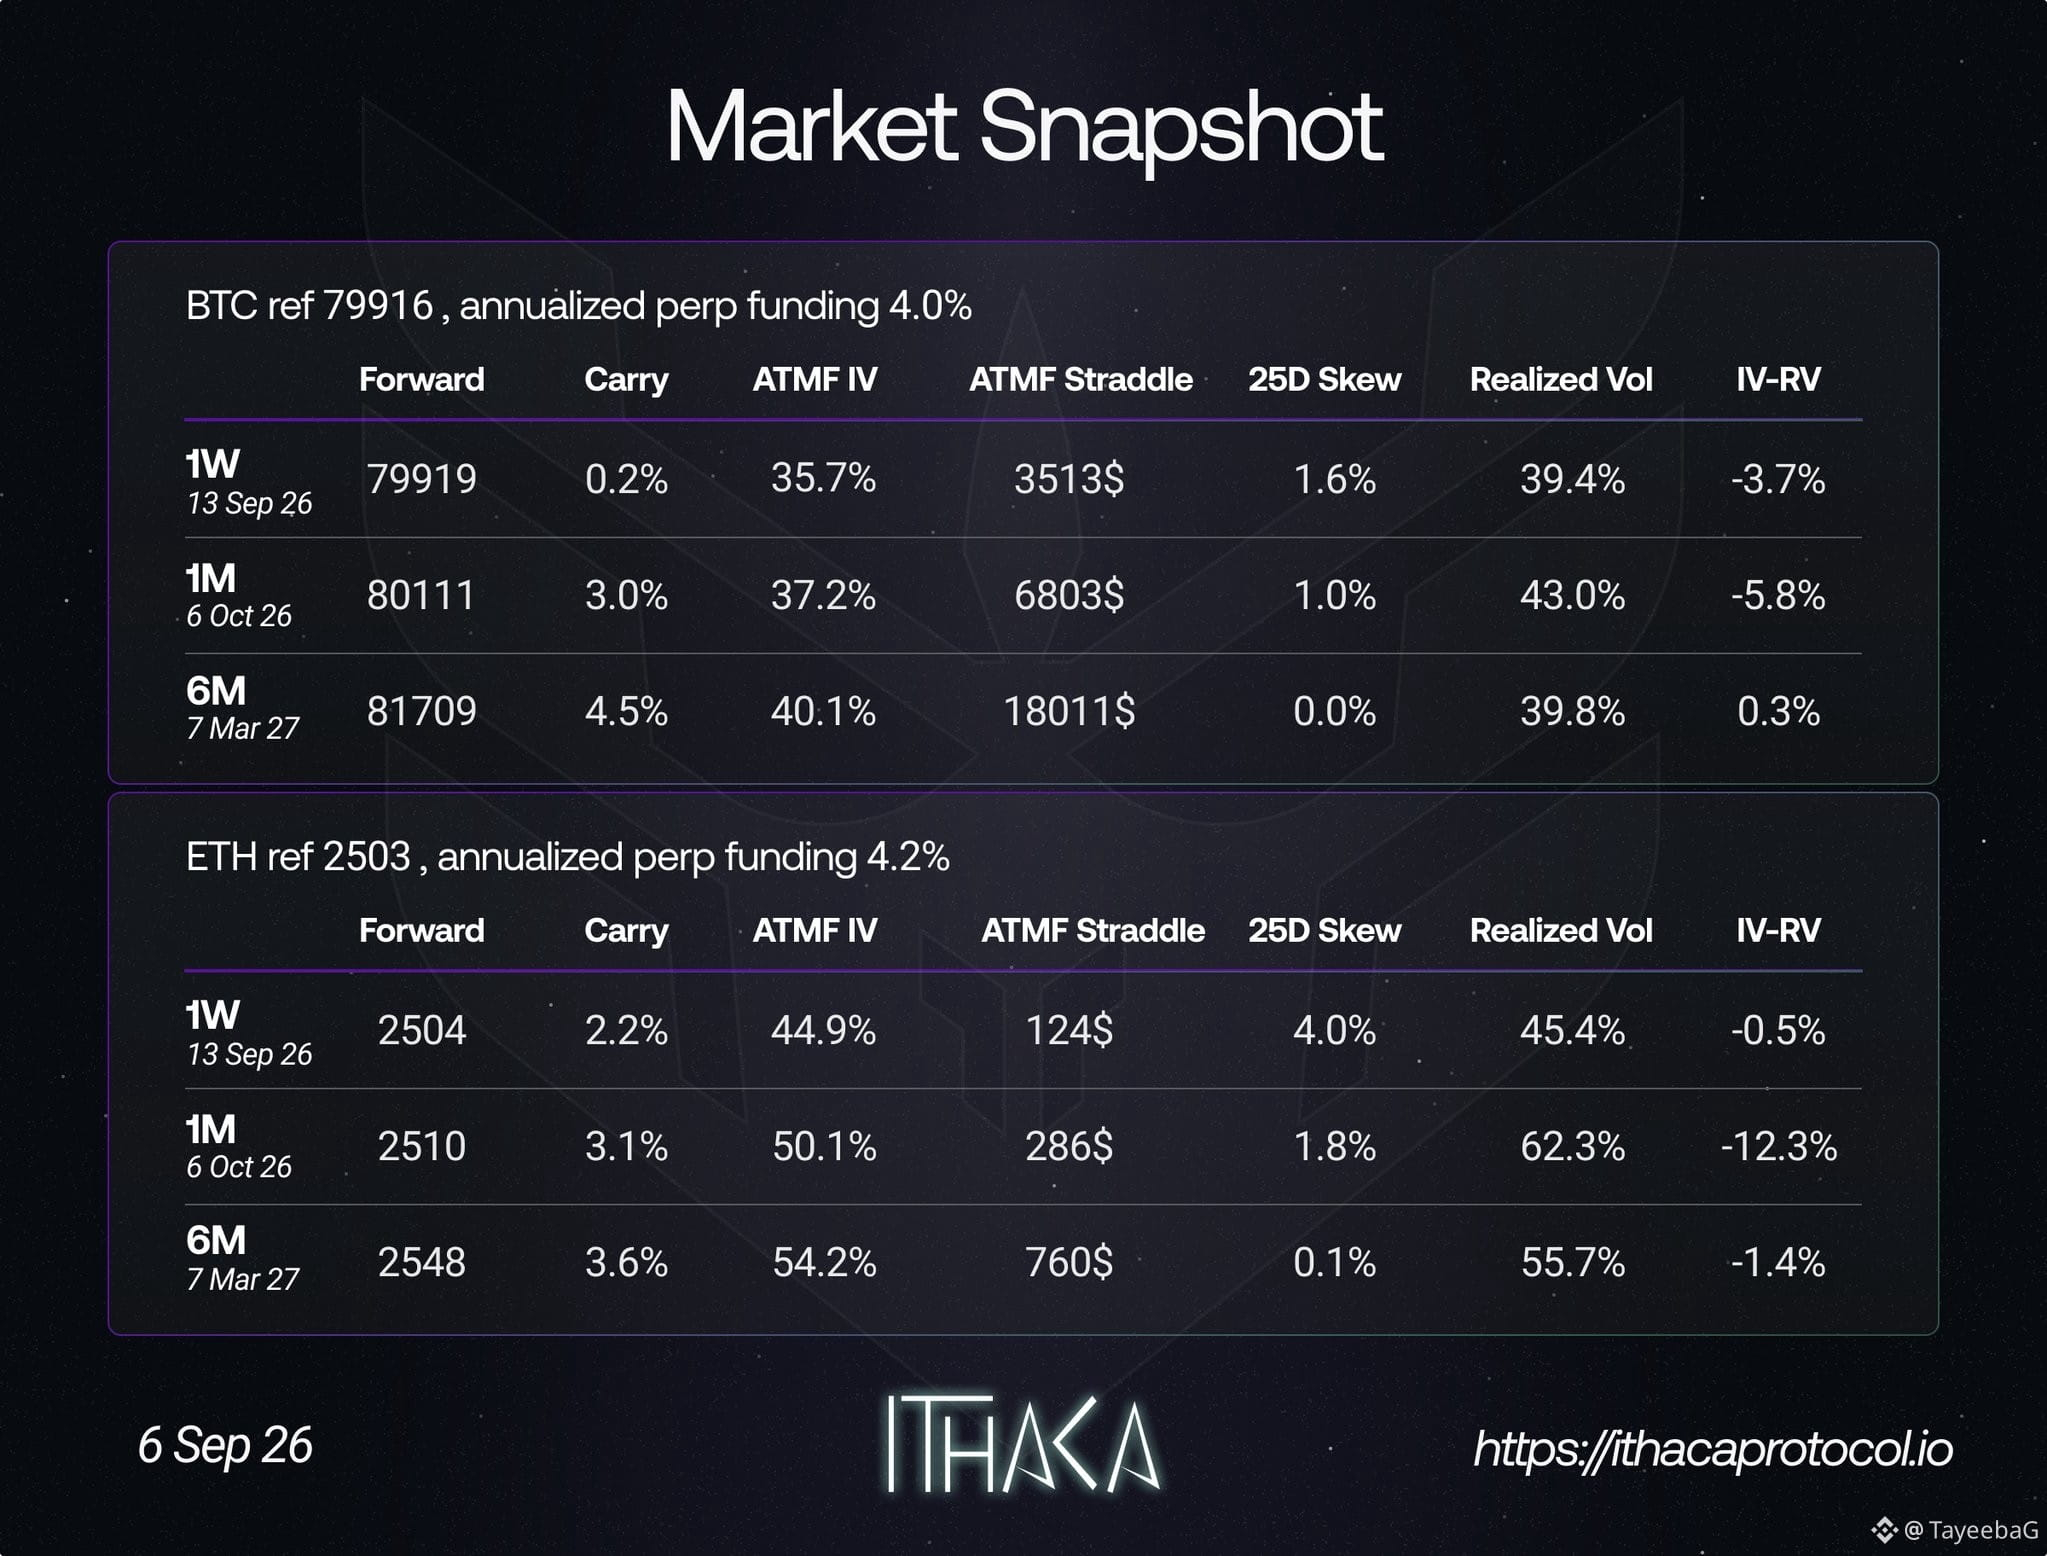
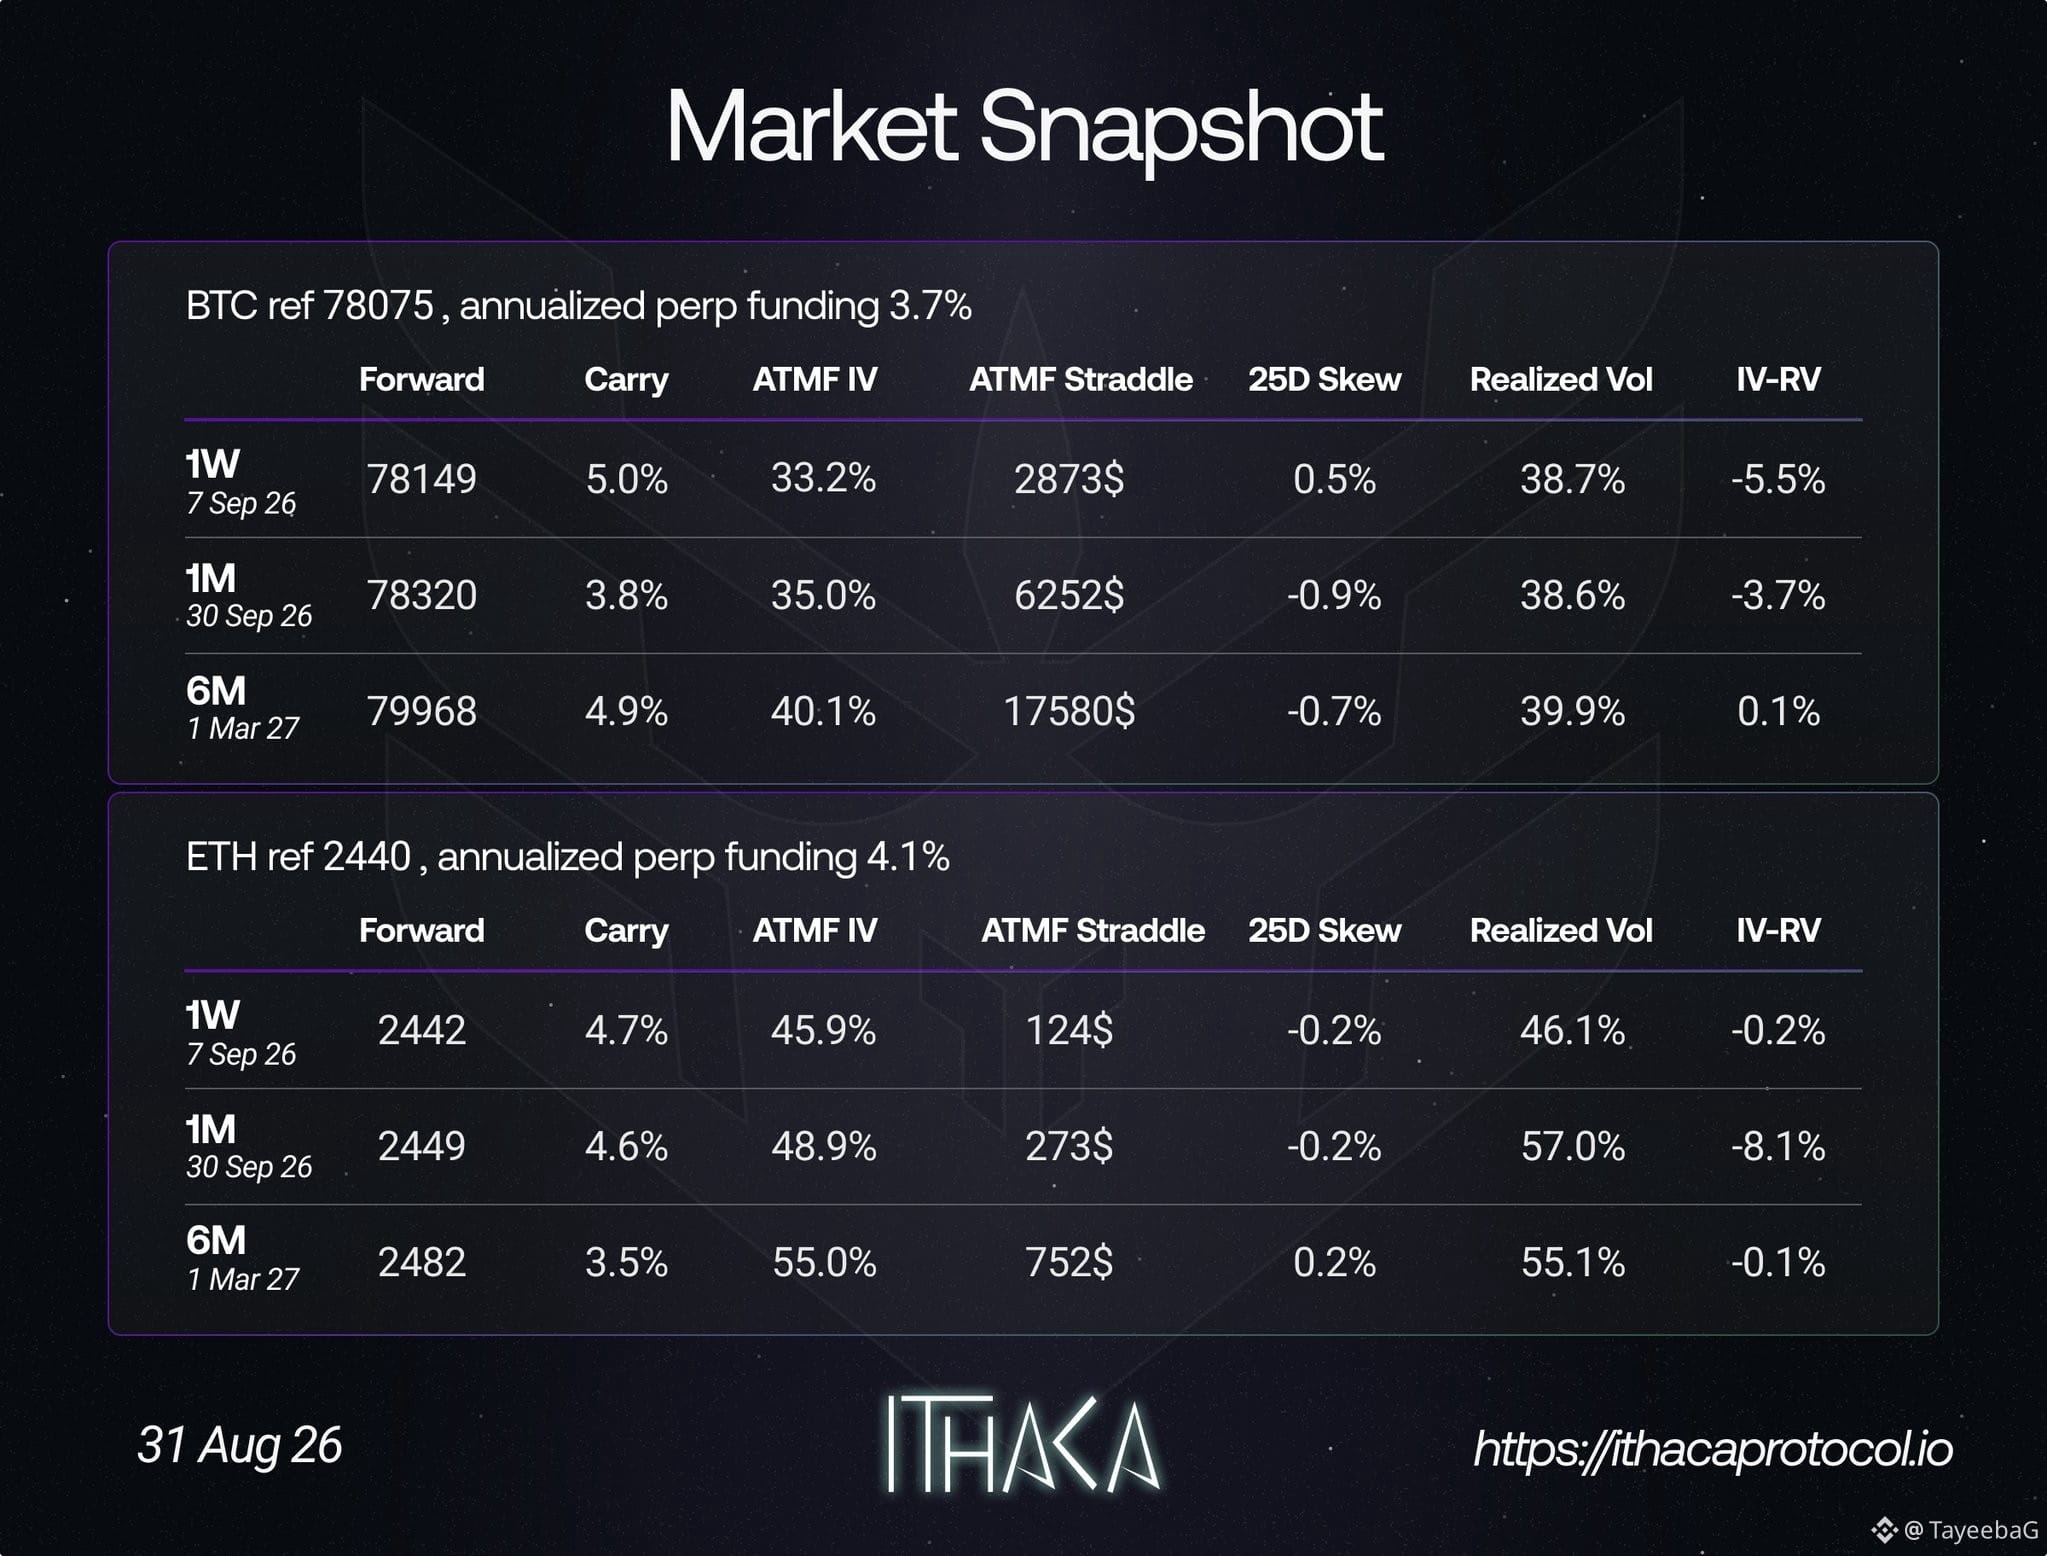
📊 Market Snapshot | Sep 6
BTC & ETH options show cooling implied volatility, while recent realized volatility remains higher in several maturities.
🔹 BTC: 1W IV 35.7% | Realized Vol 39.4%
🔹 ETH: 1W IV 44.9% | Realized Vol 45.4%
🔹 Skew is positive in the short and medium term, signaling stronger demand for upside exposure.
🔹 Perp funding: BTC 4.0% | ETH 4.2%
🔹 ETH 1M IV-RV is -12.3%, meaning realized volatility is significantly above implied.
📈 Takeaway: Volatility expectations have eased, but actual market movement remains elevated. Positive skew keeps the options market slightly upside-biased.
1
104
·
--
Article
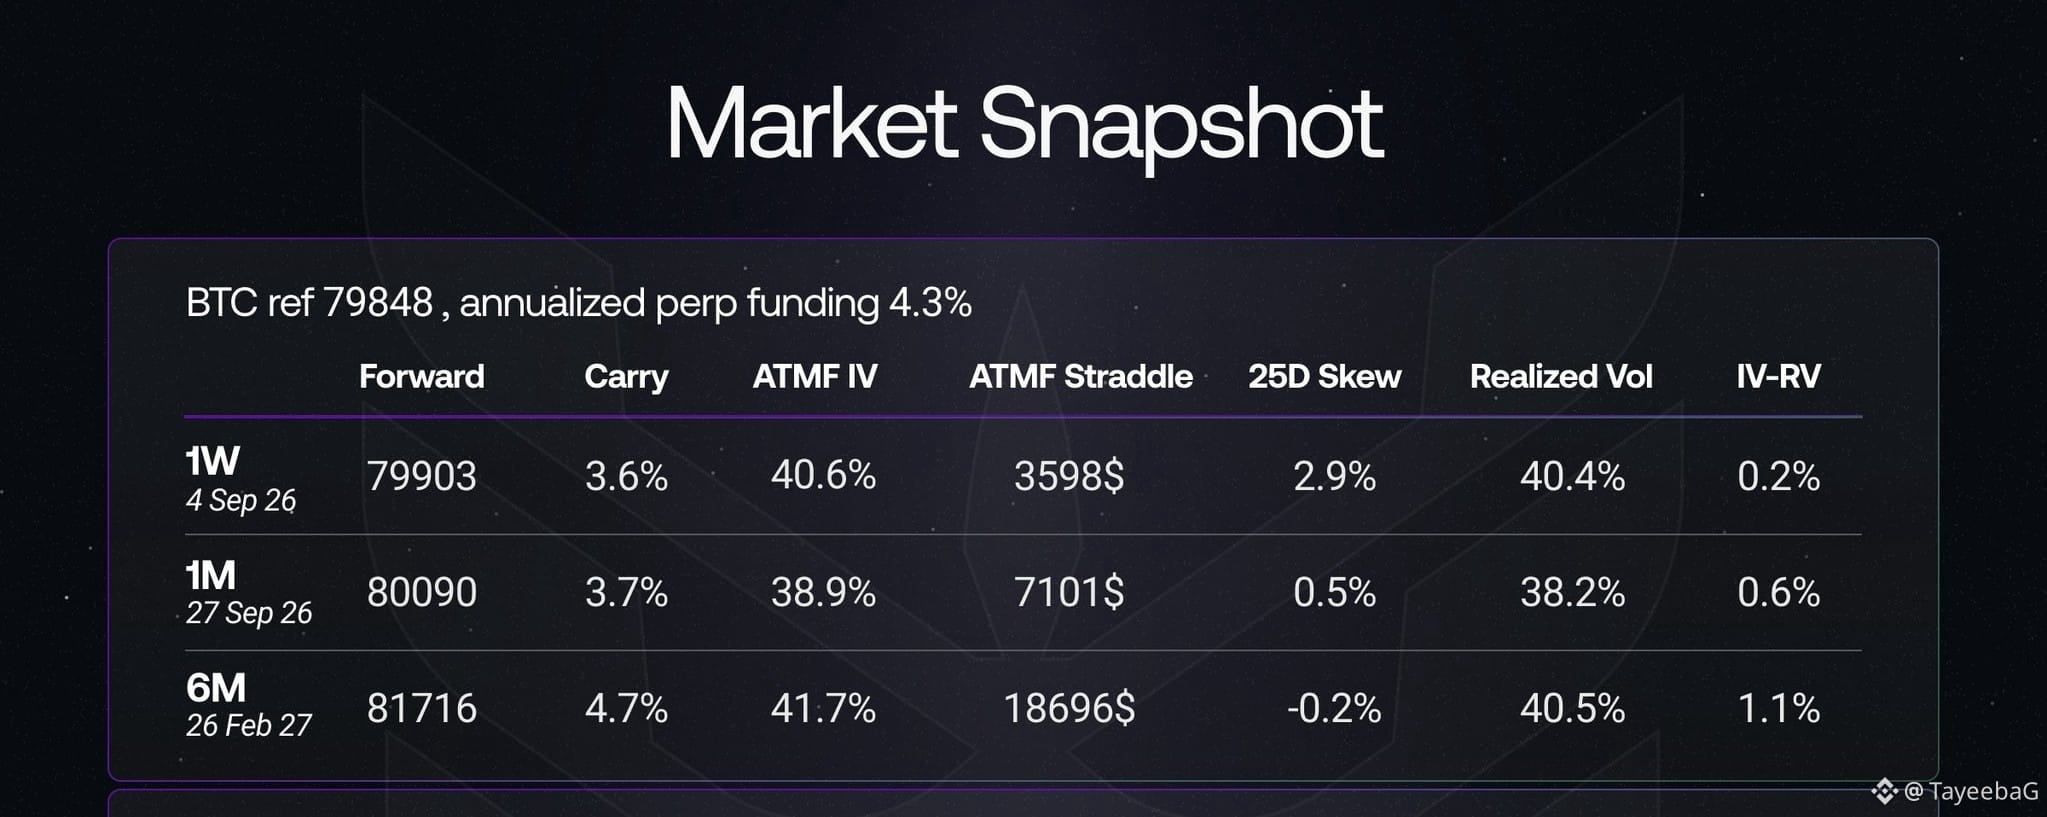
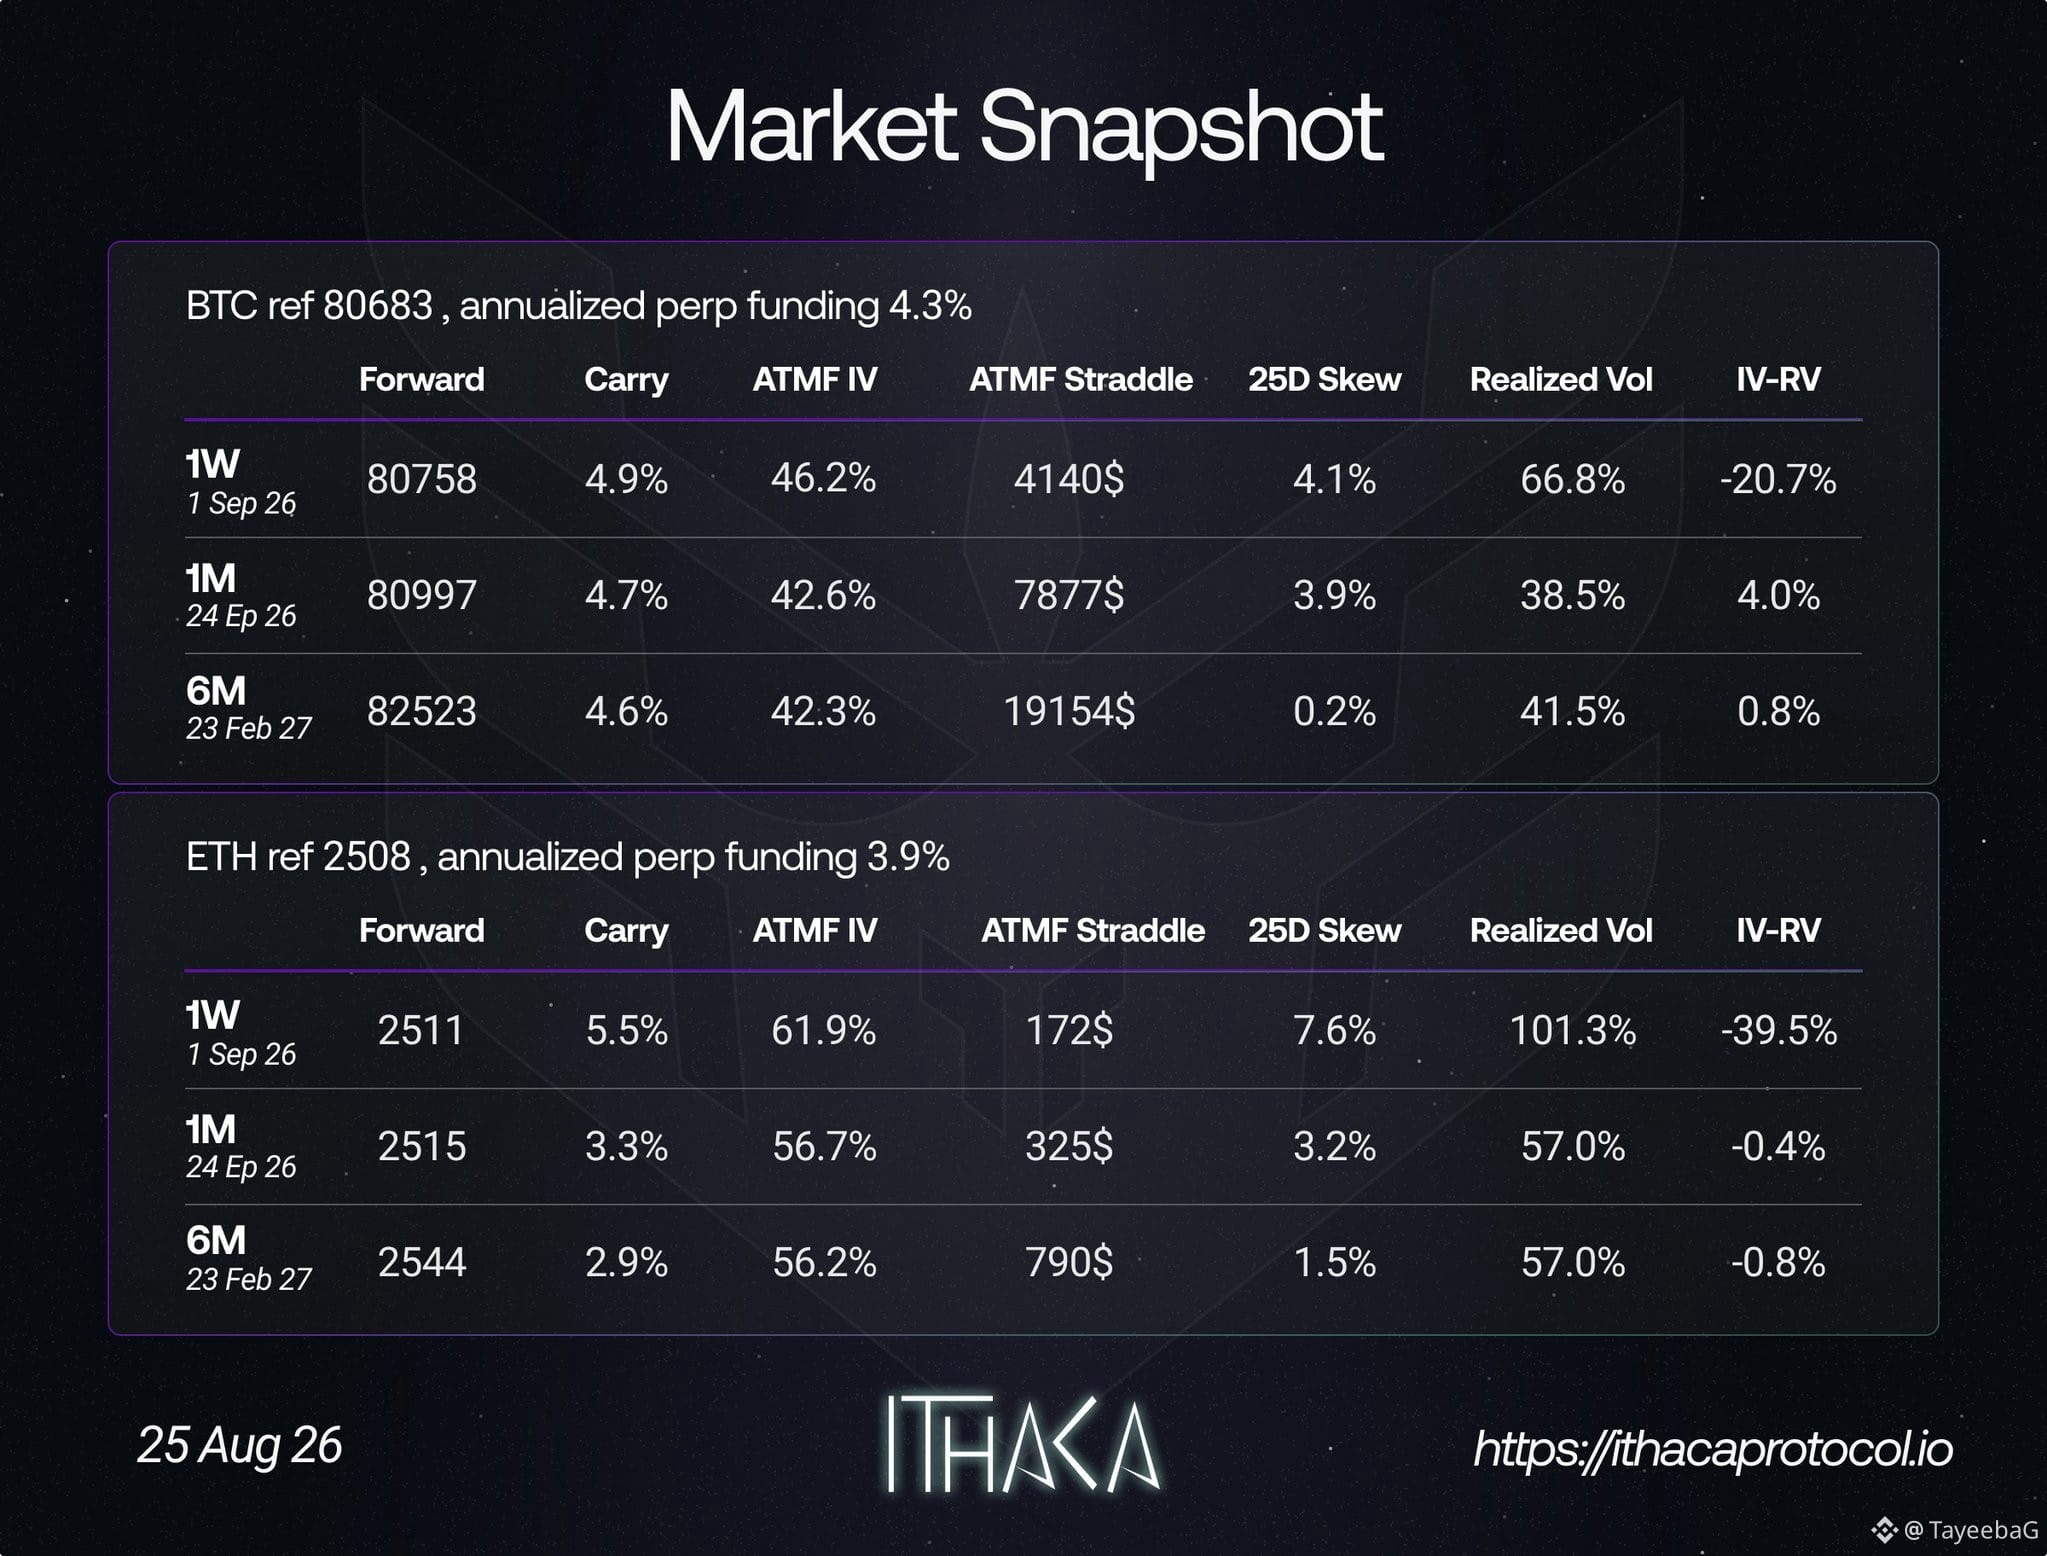
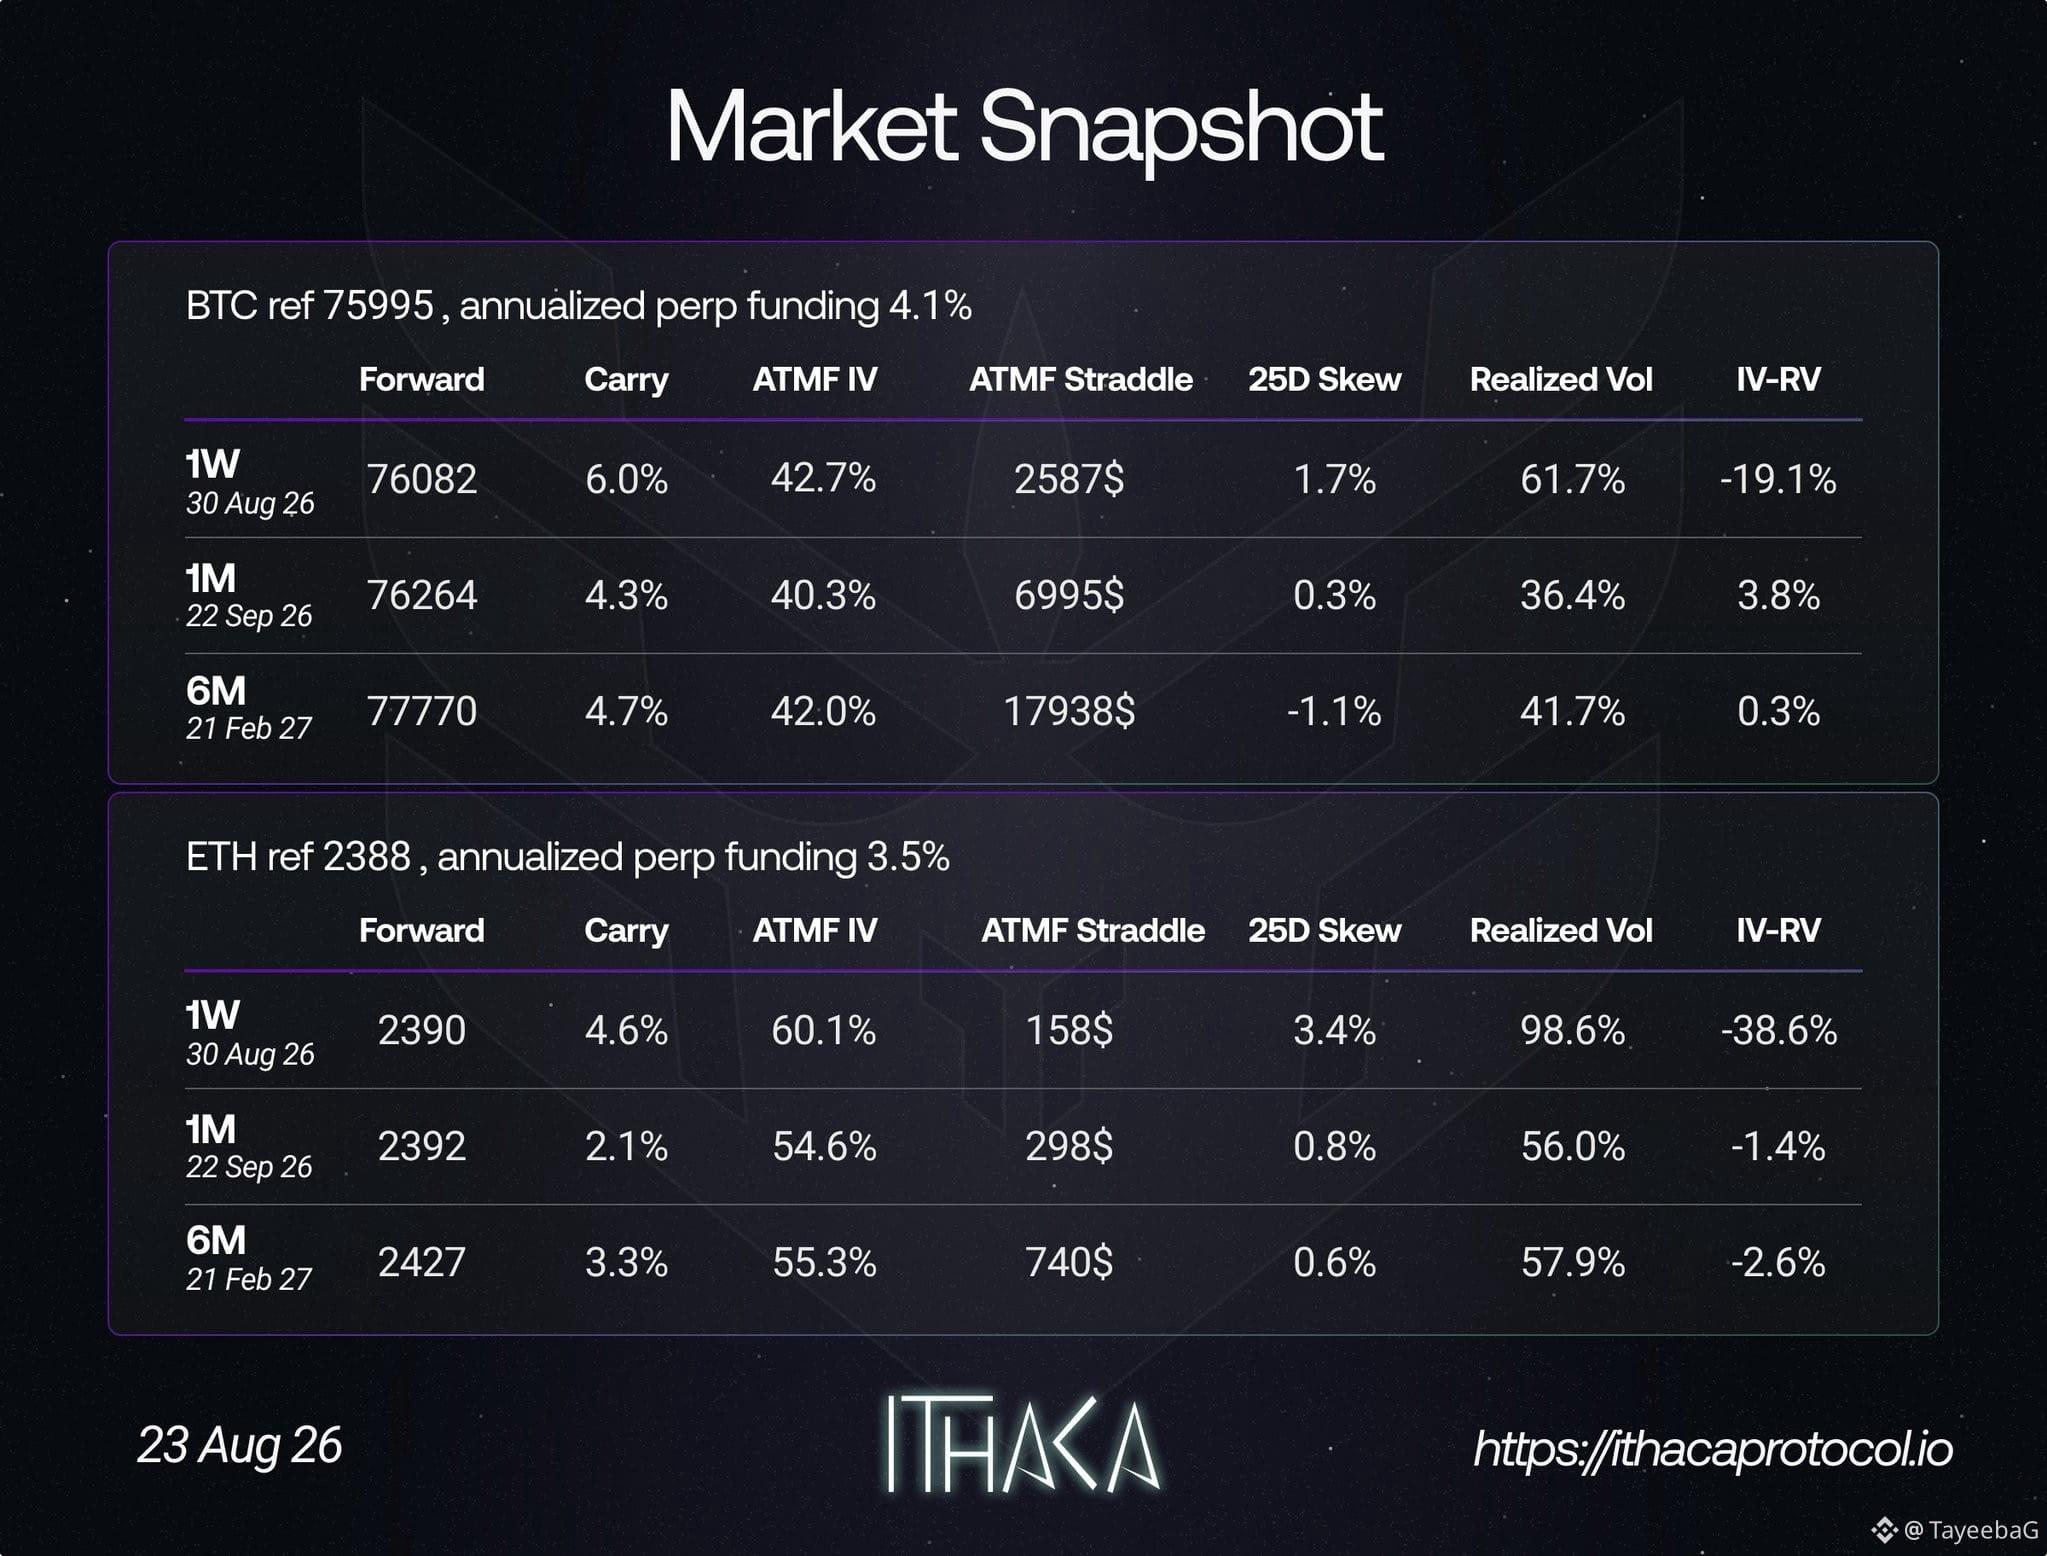
📊 Aperçu du marché | 28 août
Volatilité BTC et ETH📊 Aperçu du marché | 28 août
La volatilité de la paire BTC et ETH s’est fortement normalisée après le récent pic.
🔹 BTC : IV 1W à 40,6 % | Volatilité réalisée 40,4 %
🔹 ETH : IV 1W à 51,7 % | Volatilité réalisée 51,7 %
🔹 IV-RV est désormais proche de 0 %, ce qui signifie que la volatilité implicite et la volatilité réalisée sont étroitement alignées.
🔹 Le skew est redevenu positif à court terme : BTC +2,9 % | ETH +3,1 %, indiquant une demande haussière plus forte.
🔹 Le financement Perp reste positif : BTC 4,3 % | ET📊 Aperçu du marché | 28 août
La volatilité de la paire BTC et ETH s’est fortement normalisée après le récent pic.
📊 Aperçu du marché | 28 août Volatilité BTC et ETH
📊 Aperçu du marché | 28 août
La volatilité de la paire BTC et ETH s’est fortement normalisée après le récent pic.
🔹 BTC : IV 1W à 40,6 % | Volatilité réalisée 40,4 %
🔹 ETH : IV 1W à 51,7 % | Volatilité réalisée 51,7 %
🔹 IV-RV est désormais proche de 0 %, ce qui signifie que la volatilité implicite et la volatilité réalisée sont étroitement alignées.
🔹 Le skew est redevenu positif à court terme : BTC +2,9 % | ETH +3,1 %, indiquant une demande haussière plus forte.
🔹 Le financement Perp reste positif : BTC 4,3 % | ET📊 Aperçu du marché | 28 août
La volatilité de la paire BTC et ETH s’est fortement normalisée après le récent pic.
La volatilité de la paire BTC et ETH s’est fortement normalisée après le récent pic.
🔹 BTC : IV 1W à 40,6 % | Volatilité réalisée 40,4 %
🔹 ETH : IV 1W à 51,7 % | Volatilité réalisée 51,7 %
🔹 IV-RV est désormais proche de 0 %, ce qui signifie que la volatilité implicite et la volatilité réalisée sont étroitement alignées.
🔹 Le skew est redevenu positif à court terme : BTC +2,9 % | ETH +3,1 %, indiquant une demande haussière plus forte.
🔹 Le financement Perp reste positif : BTC 4,3 % | ET📊 Aperçu du marché | 28 août
La volatilité de la paire BTC et ETH s’est fortement normalisée après le récent pic.
1
76
·
--
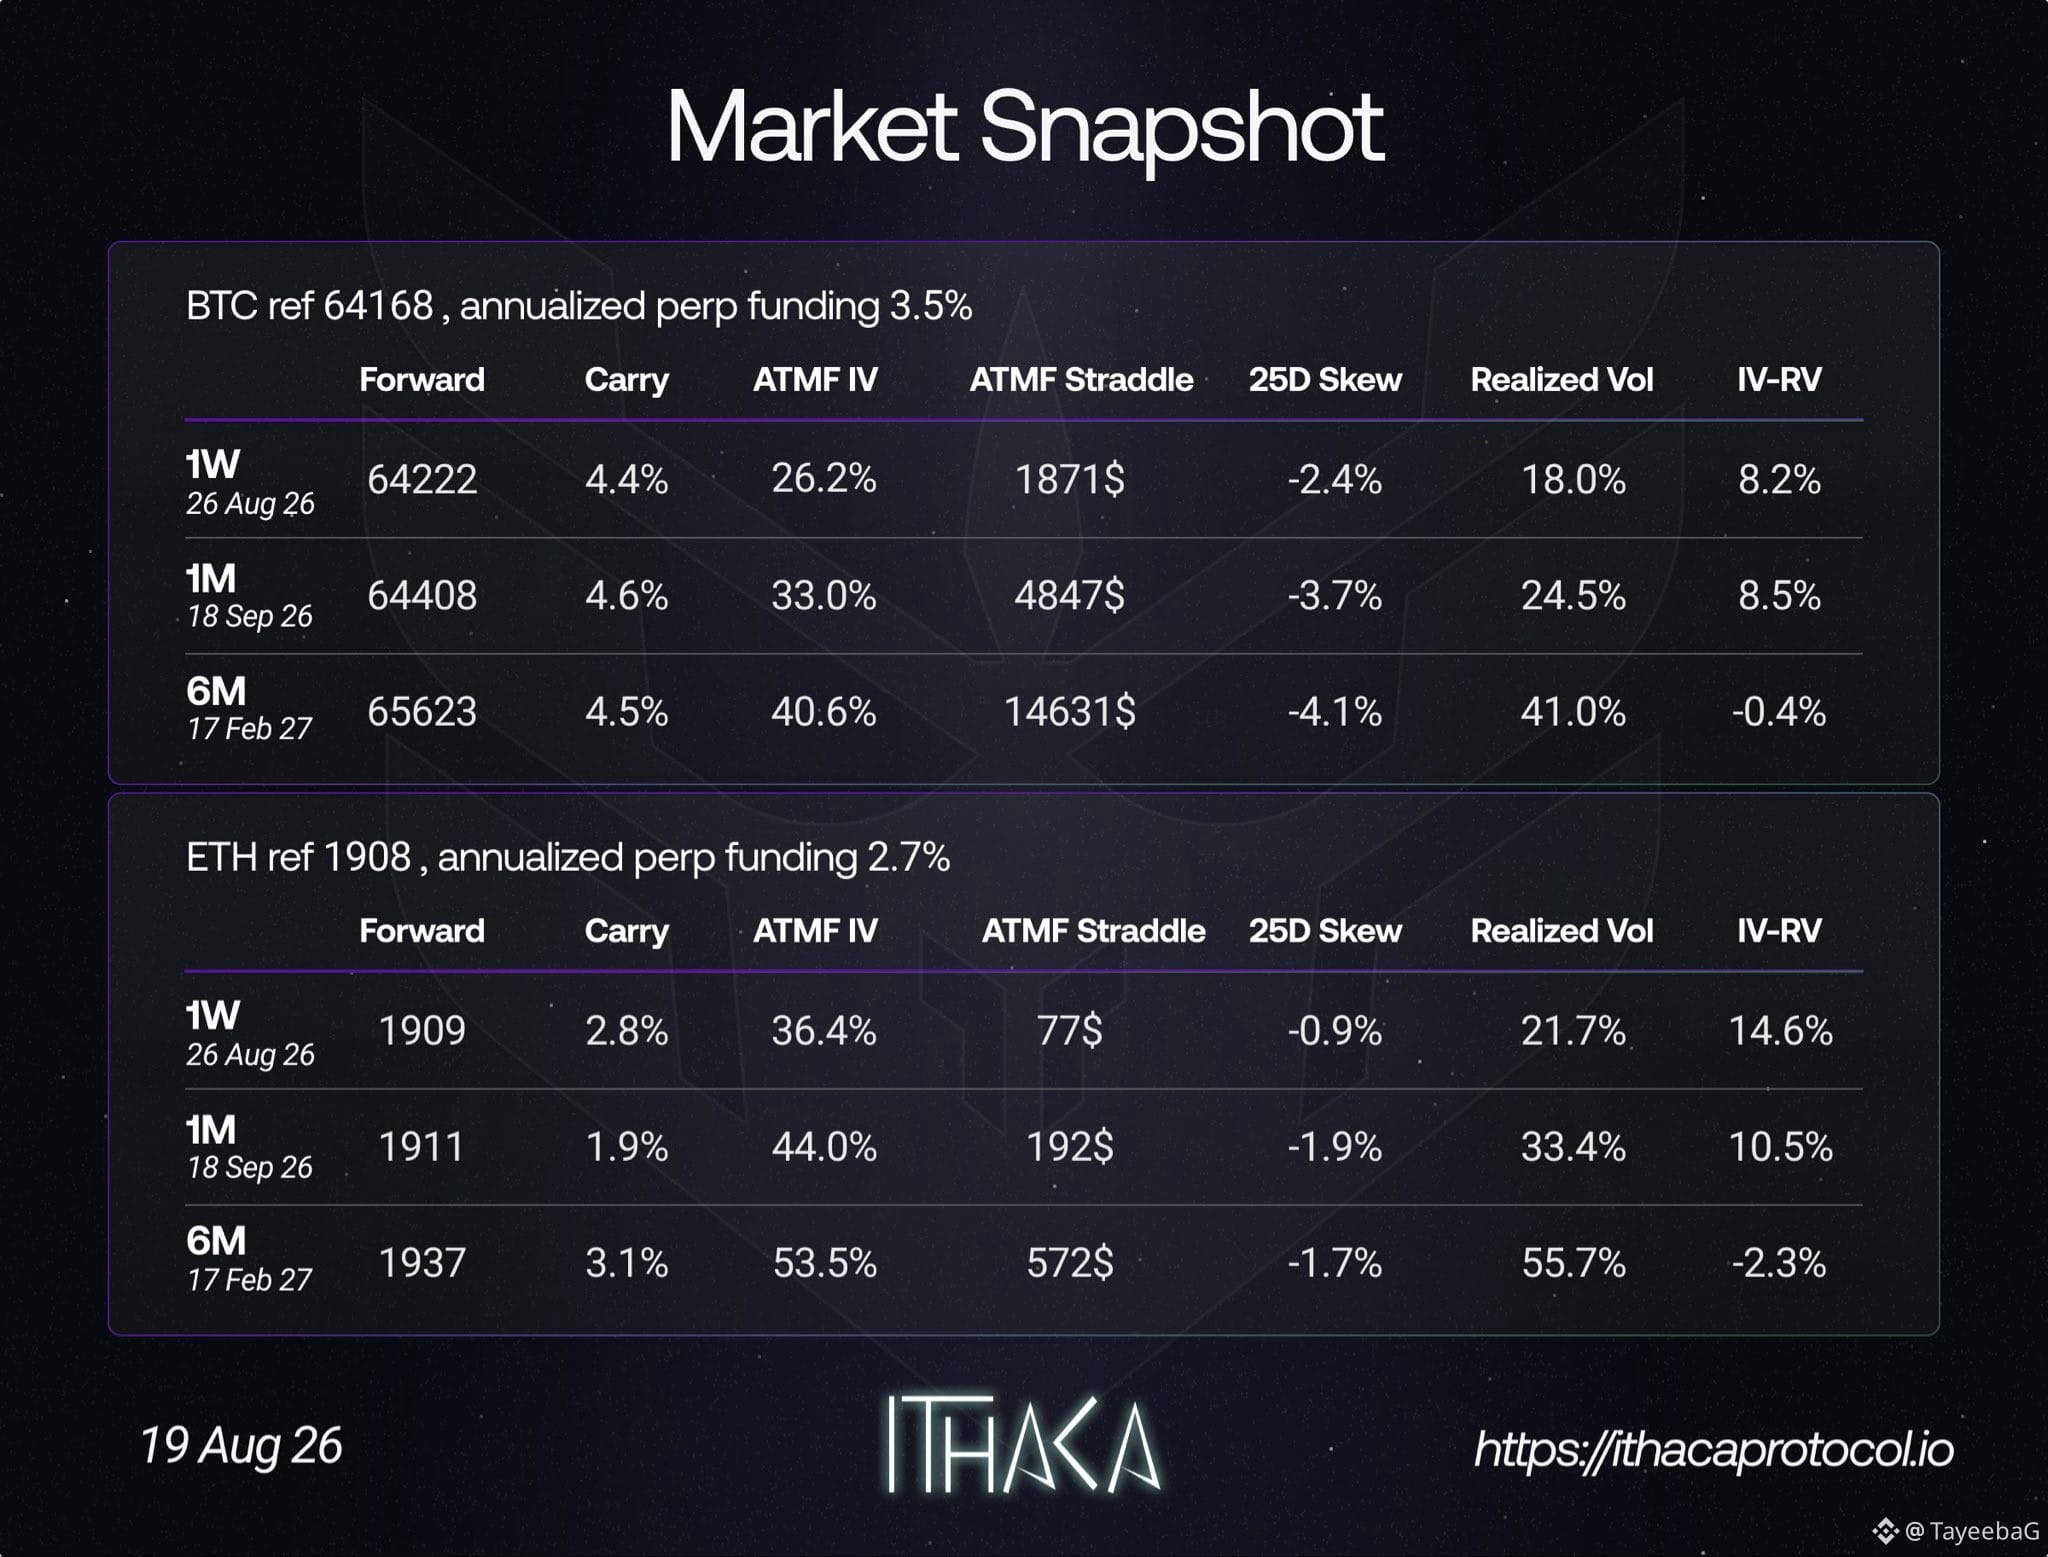
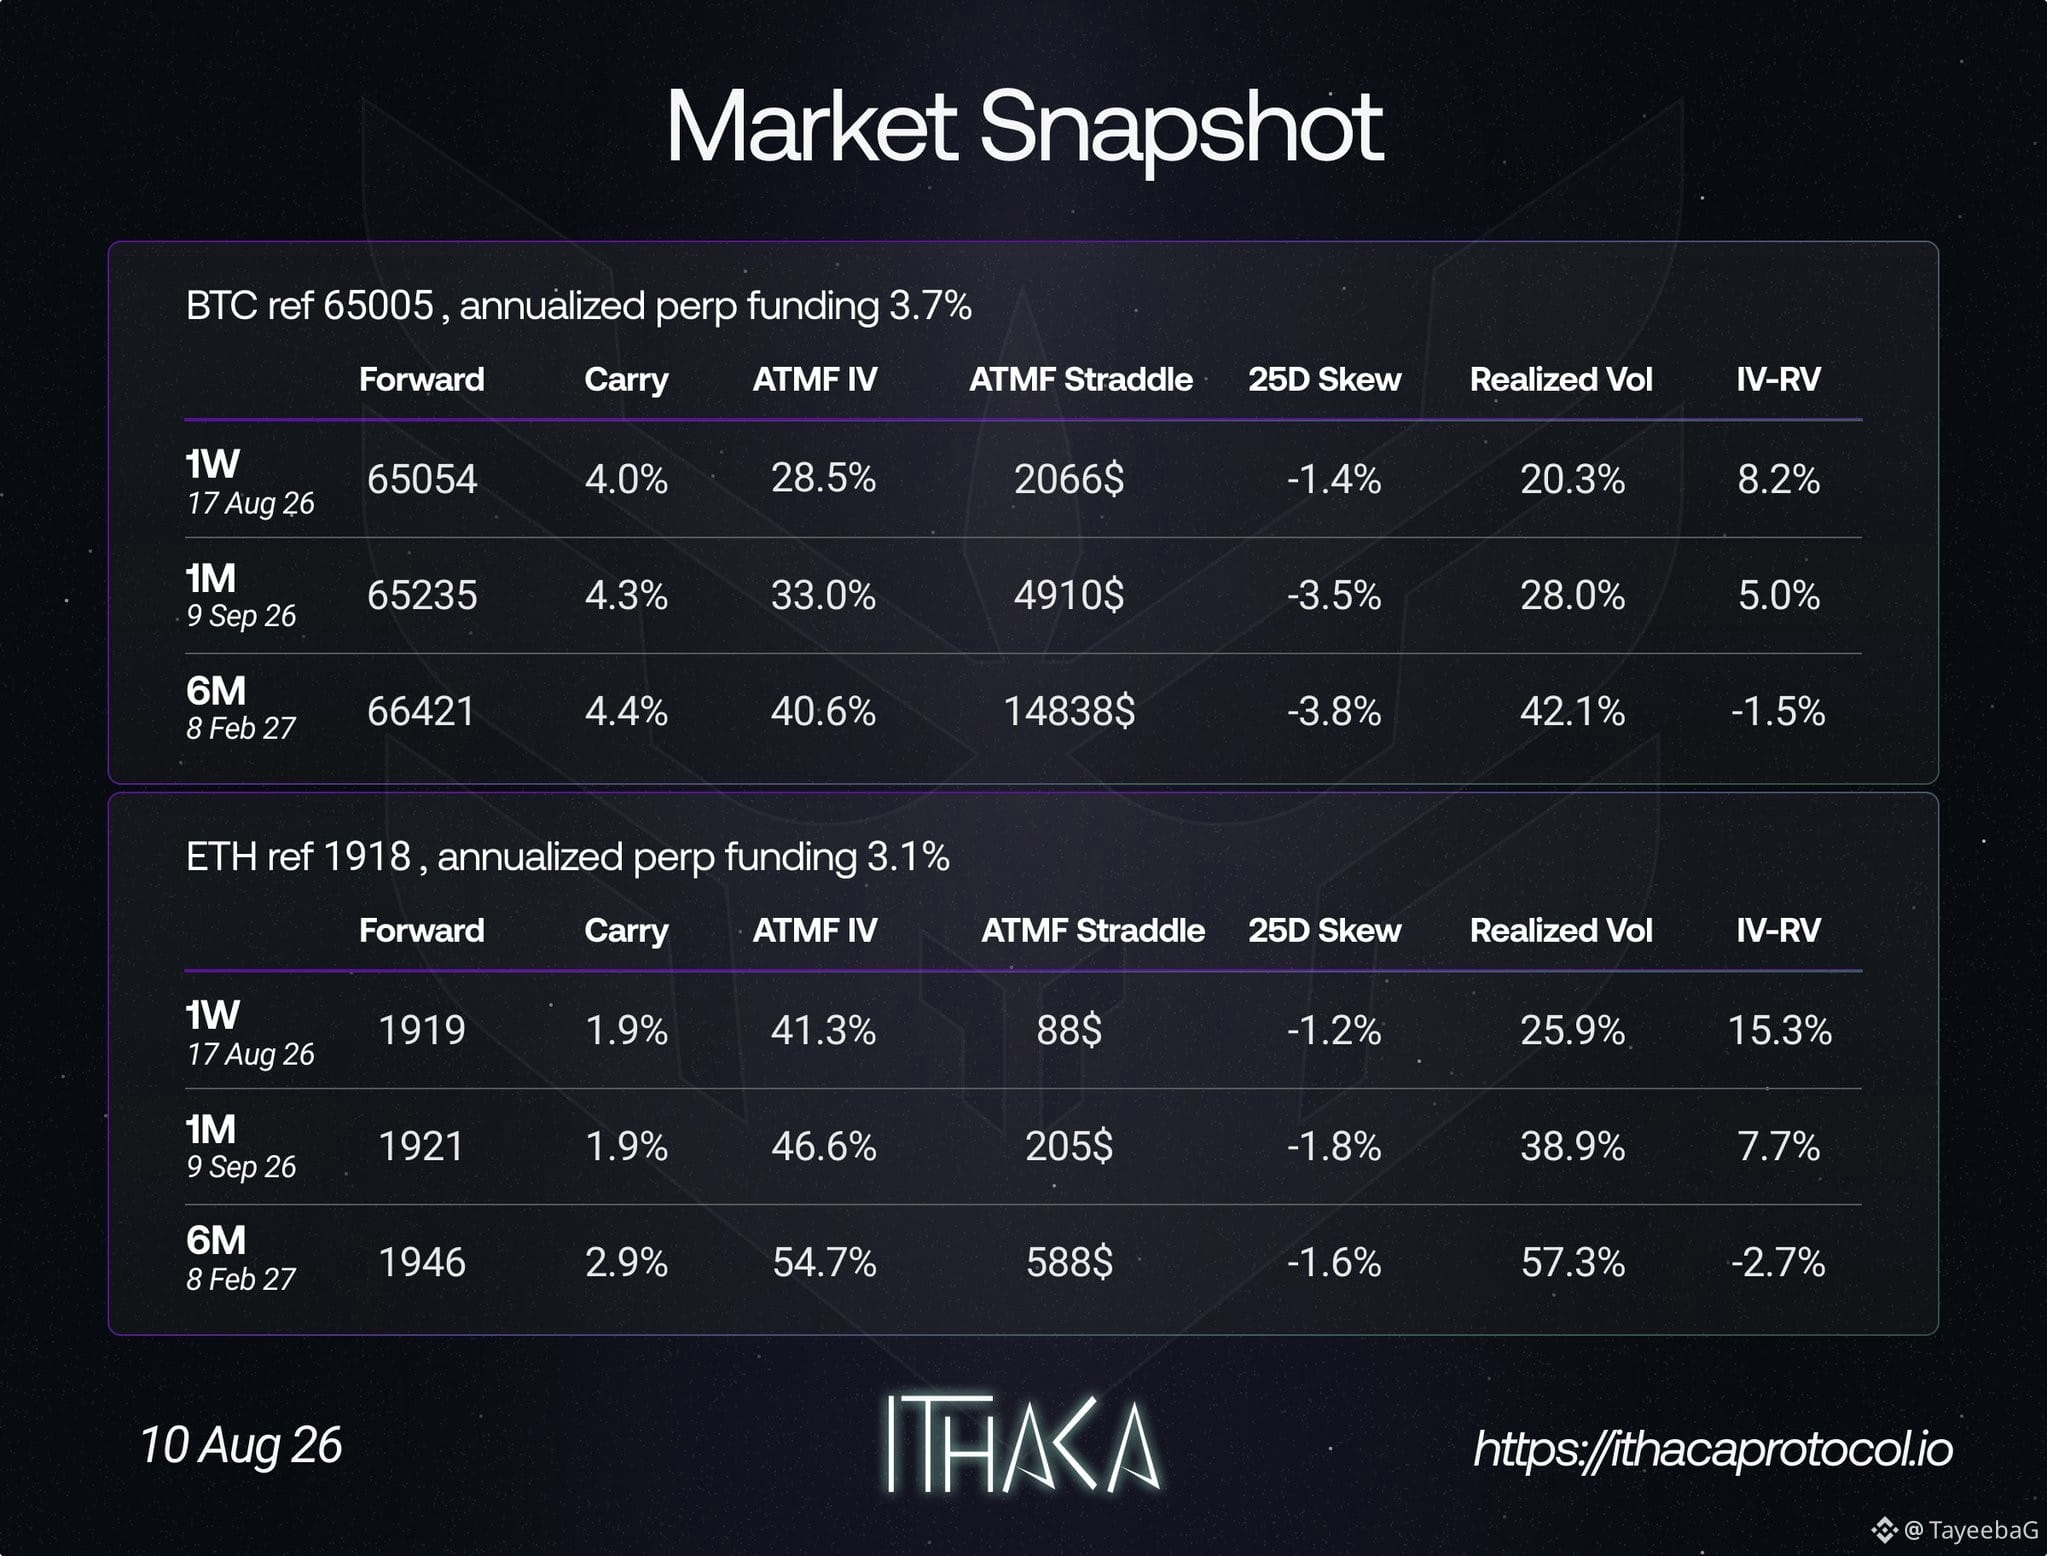
Aperçu du marché du 19 août par Ithaca protocol 👌🏻
Aperçu du marché du 19 août par Ithaca protocol 👌🏻
1
92
·
--

Article
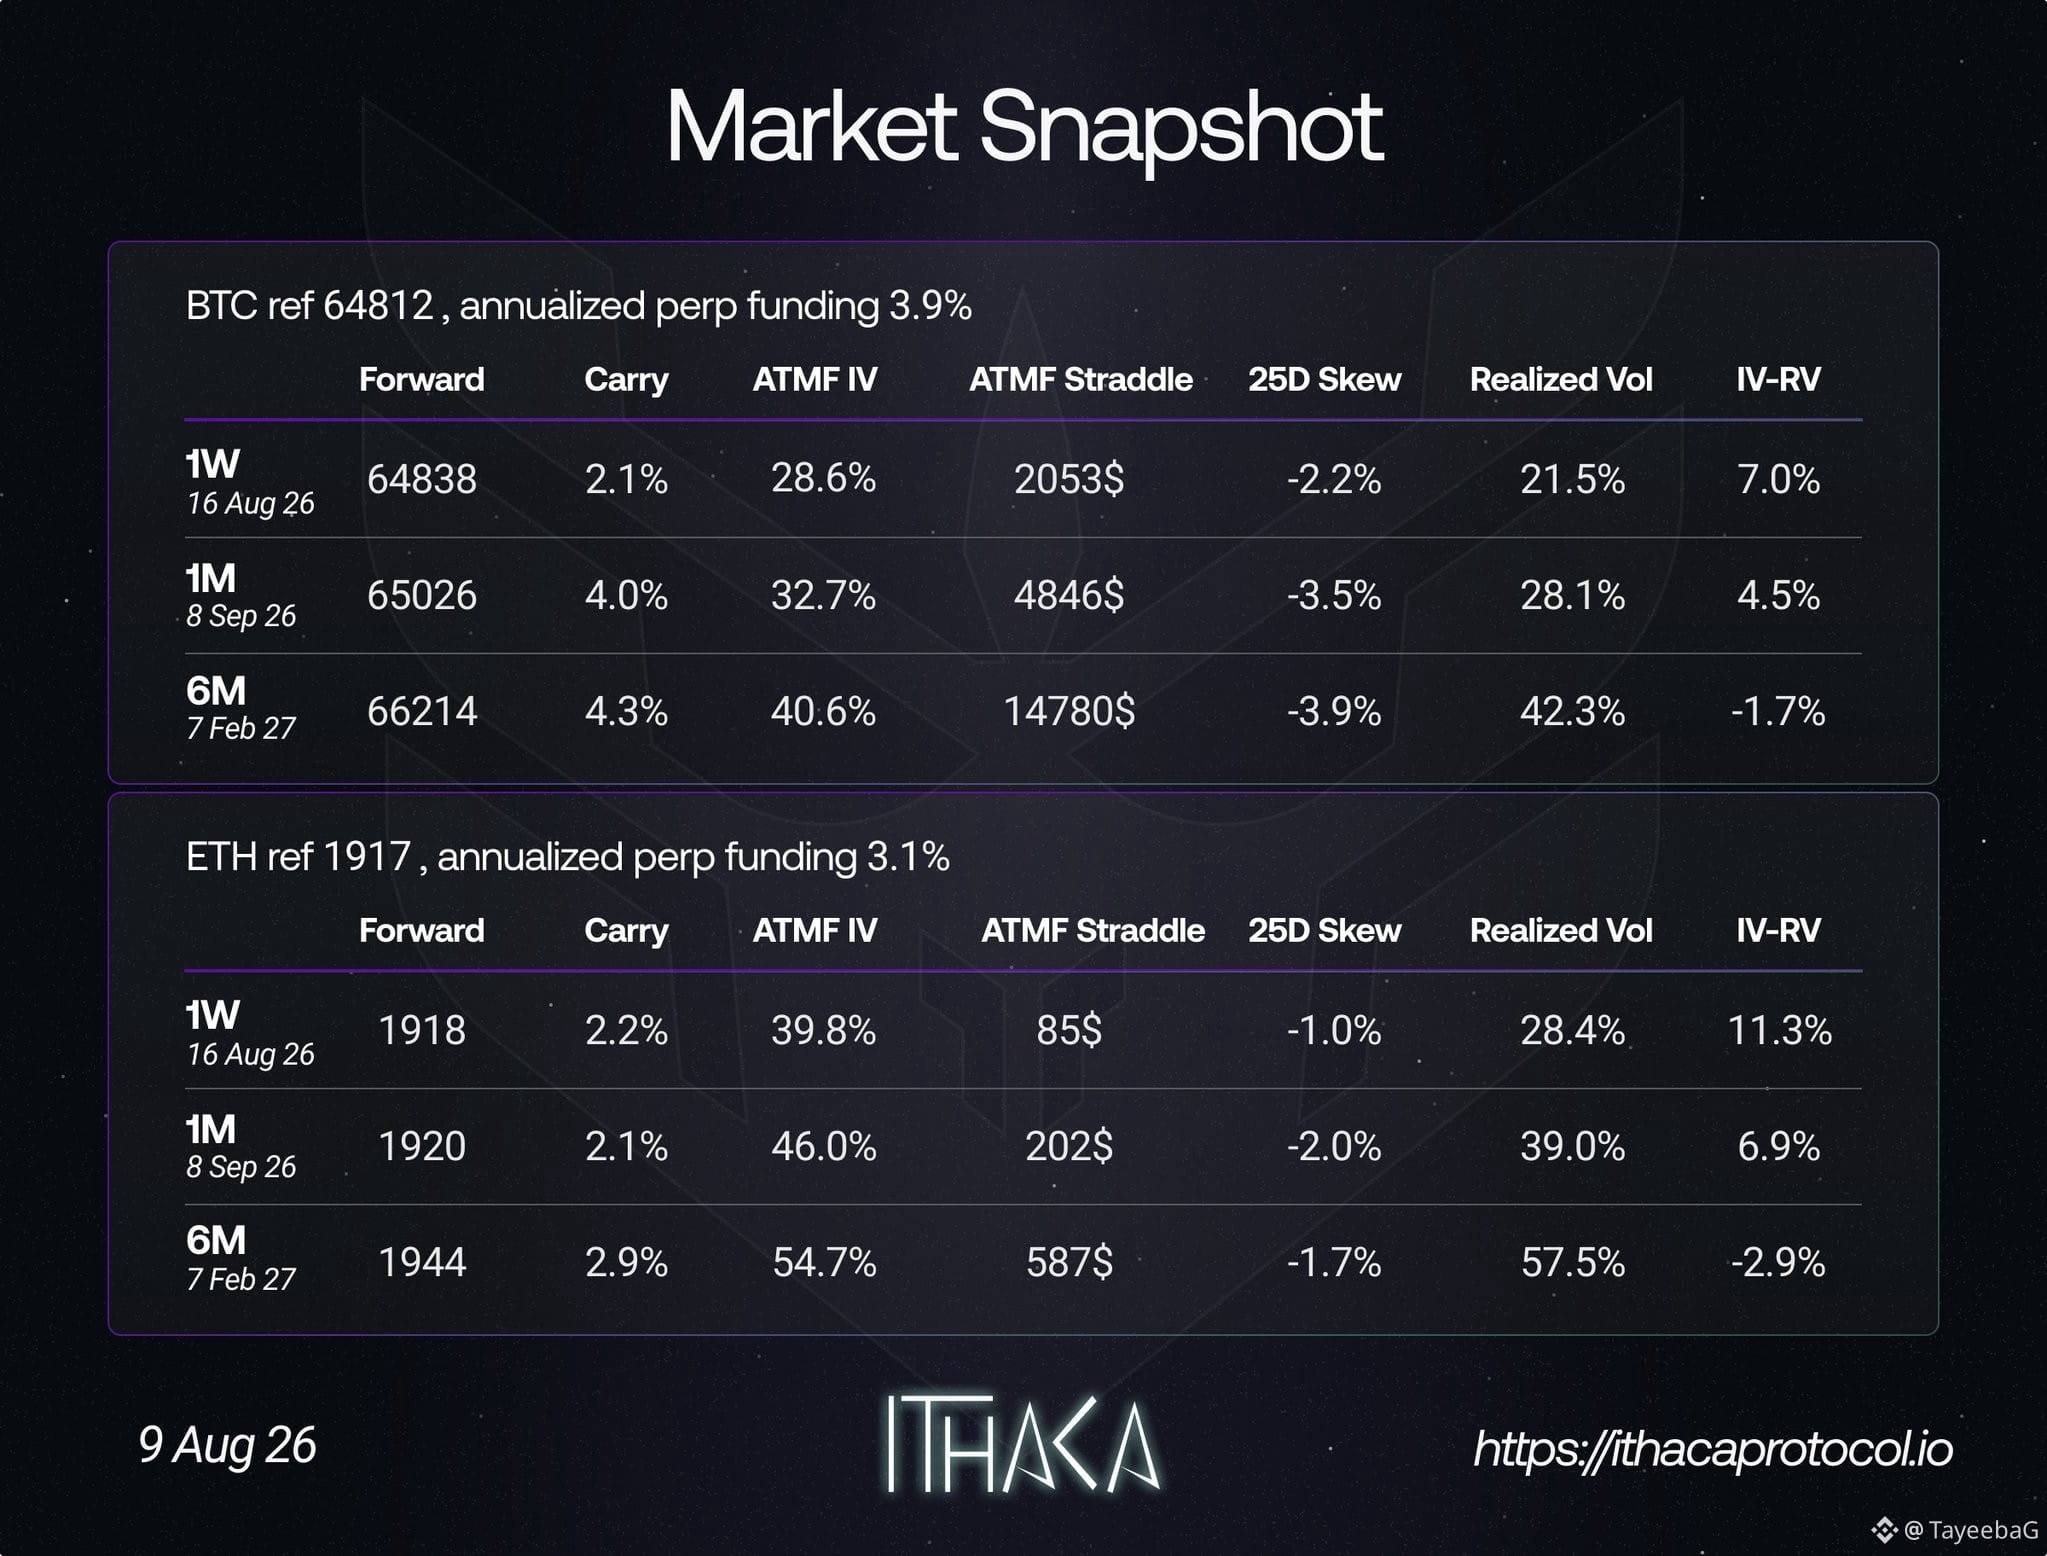
Aperçu du marché du 16 août📊 Aperçu du marché | 16 août
Les options sur BTC et ETH restent relativement calmes à court terme, tandis que les maturités plus longues continuent de tarifer une volatilité plus élevée.
🔹 BTC : volatilité implicite (IV) 1W 26,8 % → 6M 40,5 %
🔹 ETH : volatilité implicite (IV) 1W 36,0 % → 6M 54,3 %
🔹 Les deux maintiennent une skew négative, ce qui indique une légère orientation haussière.
🔹 Financement perpétuel : BTC 3,7 % | ETH 2,7 %
📈 En bref : la volatilité à court terme est contenue, mais le marché anticipe de plus grands mouvements au cours des prochains mois.
$BTC $ETH #Ithaca #BTC走势分析 #Ethereum
Aperçu du marché du 16 août
📊 Aperçu du marché | 16 août
Les options sur BTC et ETH restent relativement calmes à court terme, tandis que les maturités plus longues continuent de tarifer une volatilité plus élevée.
🔹 BTC : volatilité implicite (IV) 1W 26,8 % → 6M 40,5 %
🔹 ETH : volatilité implicite (IV) 1W 36,0 % → 6M 54,3 %
🔹 Les deux maintiennent une skew négative, ce qui indique une légère orientation haussière.
🔹 Financement perpétuel : BTC 3,7 % | ETH 2,7 %
📈 En bref : la volatilité à court terme est contenue, mais le marché anticipe de plus grands mouvements au cours des prochains mois.
$BTC $ETH #Ithaca #BTC走势分析 #Ethereum
1
67
·
--
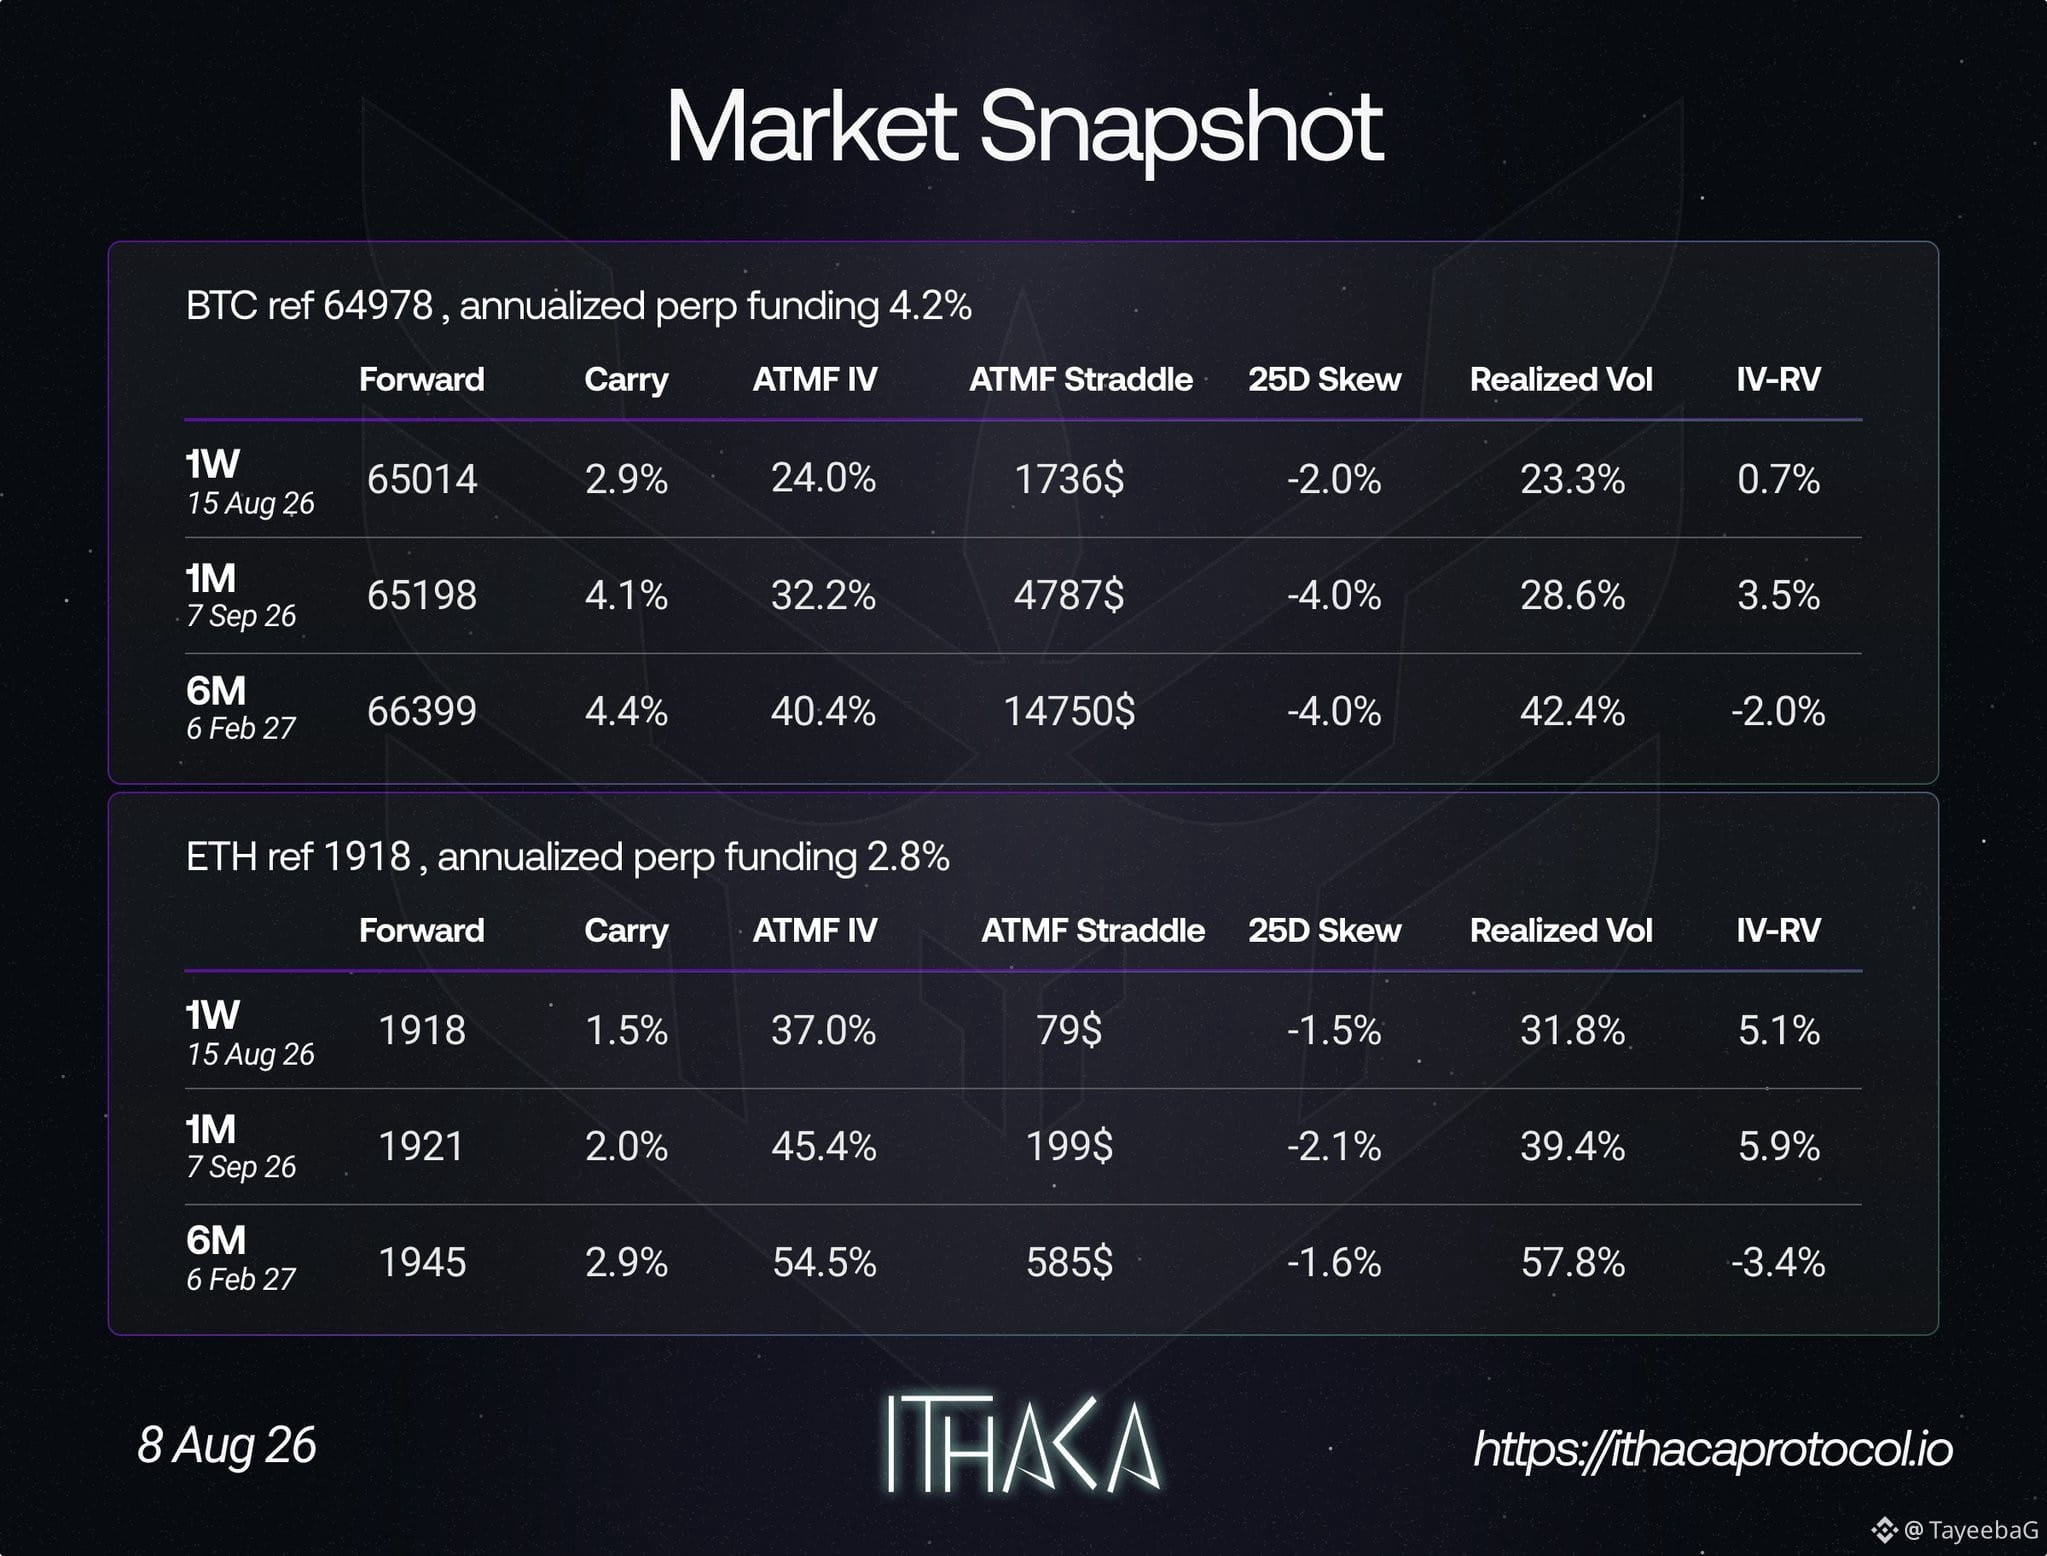
Aperçu du marché 15 août📊 Aperçu du marché | 15 août
Les options sur BTC et ETH continuent d’afficher une volatilité à court terme modérée, tandis que les maturités plus longues intègrent des mouvements plus importants.
🔹 BTC : IV 1W 25.3% → 6M 40.4%
🔹 ETH : IV 1W 34.5% → 6M 54.2%
🔹 Les deux conservent une asymétrie négative, suggérant une légère inclinaison haussière.
🔹 Financement perpétuel : BTC 3.8% | ETH 3.0%
📈 En bref : la volatilité à court terme reste relativement contenue, mais les options intègrent une volatilité plus élevée à venir. BTC et ETH restent aussi légèrement orientés à la hausse via la courbe de volatilité.#Ithaca #BTC走势分析 #Ethereum $BTC $ETH
Aperçu du marché 15 août
📊 Aperçu du marché | 15 août
Les options sur BTC et ETH continuent d’afficher une volatilité à court terme modérée, tandis que les maturités plus longues intègrent des mouvements plus importants.
🔹 BTC : IV 1W 25.3% → 6M 40.4%
🔹 ETH : IV 1W 34.5% → 6M 54.2%
🔹 Les deux conservent une asymétrie négative, suggérant une légère inclinaison haussière.
🔹 Financement perpétuel : BTC 3.8% | ETH 3.0%
📈 En bref : la volatilité à court terme reste relativement contenue, mais les options intègrent une volatilité plus élevée à venir. BTC et ETH restent aussi légèrement orientés à la hausse via la courbe de volatilité.#Ithaca #BTC走势分析 #Ethereum $BTC $ETH
1
90
·
--
Aperçu du marché par le protocole Ithaca📊 Aperçu du marché | 13 août
Les options sur le BTC et l’ETH signalent une configuration relativement calme à court terme, tandis que les contrats à échéance plus éloignée intègrent une volatilité plus élevée.
🔹 BTC : 1W IV 27,1 % → 6M 40,8 %
🔹 ETH : 1W IV 39,7 % → 6M 54,9 %
🔹 Les deux affichent un skew négatif de 25D, indiquant une légère orientation haussière.
Le financement perpétuel reste positif à 3,5 % pour le BTC et 3,1 % pour l’ETH, ce qui montre que les positions longues paient encore une prime modeste.
En bref : à court terme, les conditions semblent stables, mais le marché s’attend à des mouvements plus importants au cours des prochains mois. 👀
Aperçu du marché par le protocole Ithaca
📊 Aperçu du marché | 13 août
Les options sur le BTC et l’ETH signalent une configuration relativement calme à court terme, tandis que les contrats à échéance plus éloignée intègrent une volatilité plus élevée.
🔹 BTC : 1W IV 27,1 % → 6M 40,8 %
🔹 ETH : 1W IV 39,7 % → 6M 54,9 %
🔹 Les deux affichent un skew négatif de 25D, indiquant une légère orientation haussière.
Le financement perpétuel reste positif à 3,5 % pour le BTC et 3,1 % pour l’ETH, ce qui montre que les positions longues paient encore une prime modeste.
En bref : à court terme, les conditions semblent stables, mais le marché s’attend à des mouvements plus importants au cours des prochains mois. 👀
1
77
·
--
Aperçu du marché par le protocole Ithaca📊 Aperçu du marché | BTC & ETH
Que nous dit le marché des options ?
🔹 BTC
• 1W IV : 28,5 % | Skew 25D : -3,3 %
• 1M IV : 34,0 % | Skew : -3,9 %
• 6M IV : 40,8 % | Skew : -4,1 %
🔹 ETH
• 1W IV : 39,9 % | Skew 25D : -2,0 %
• 1M IV : 47,2 % | Skew : -2,5 %
• 6M IV : 54,9 % | Skew : -2,3 %
📈 Ce que cela signifie :
La volatilité implicite augmente régulièrement avec l’échéance, ce qui indique que le marché s’attend à davantage d’incertitude sur le long terme.
Le skew négatif sur 25D indique une demande relativement plus forte d’exposition à la hausse, ce qui donne au marché des options une inclinaison légèrement haussière.
Aperçu du marché par le protocole Ithaca
📊 Aperçu du marché | BTC & ETH
Que nous dit le marché des options ?
🔹 BTC
• 1W IV : 28,5 % | Skew 25D : -3,3 %
• 1M IV : 34,0 % | Skew : -3,9 %
• 6M IV : 40,8 % | Skew : -4,1 %
🔹 ETH
• 1W IV : 39,9 % | Skew 25D : -2,0 %
• 1M IV : 47,2 % | Skew : -2,5 %
• 6M IV : 54,9 % | Skew : -2,3 %
📈 Ce que cela signifie :
La volatilité implicite augmente régulièrement avec l’échéance, ce qui indique que le marché s’attend à davantage d’incertitude sur le long terme.
Le skew négatif sur 25D indique une demande relativement plus forte d’exposition à la hausse, ce qui donne au marché des options une inclinaison légèrement haussière.
87
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
ZcashETFPostsFirstWeeklyOutflow$93.6M
38,598 vues
129 mentions
#ZcashETFPostsFirstWeeklyOutflow$93.6M
🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨✅ 🚨 LES FLUX DE L’ETF ZCASH PASSENT EN TERRAIN NÉGATIF POUR LA PREMIÈRE FOIS ! 📉
$ZEC connaît un tournant notable dans les flux de capitaux institutionnels, les produits d’investissement sur Zcash enregistrant leur premier retrait net hebdomadaire depuis leur lancement en août.
D’après les données de flux, environ 93,6 M$ ont été retirés des produits Zcash au cours de la dernière semaine, tandis que l’évolution du prix de ZEC a également nettement ralenti.
📊 QUE S’EST-IL PASSÉ ?
• Sortie hebdomadaire de l’ETF Zcash : 93,6 M$
• Sortie quotidienne du 30 septembre : 30,25 M$
• ZCSH avait auparavant attiré environ 98,2 M$ en une semaine
• ZEC se négocie près de 1 300$
• Plus haut récent : environ 1 690$
• Baisse hebdomadaire : environ 17 %+
🔍 NIVEAUX À SURVEILLER
🟢 Support : 1 280–1 300$
🔴 Résistance : 1 450–1 500$
La question clé à présent est de savoir si la zone des 1 300$ peut tenir et attirer de nouveaux acheteurs.
Les flux institutionnels seront également déterminants. Un retour d’entrées positives régulières pourrait signaler un regain de confiance, tandis que des sorties persistantes pourraient maintenir la pression sur $ZEC .
👀 Est-ce simplement une prise de profits après la forte hausse de ZEC, ou pourrait-on voir un nouveau repli plus profond avant le retour des acheteurs ?
Partagez votre avis ci-dessous. 👇
#Zcash #ZEC #ZcashETF #Crypto
#analysis
owhggwiohsjowve
·0 mentions J’aime
·177 vues
GreekPoliceBustCryptoScamRingArrest17
88,602 vues
756 mentions
BitcoinRejectedAt$87K
128,369 vues
186 mentions