cryptopayments

489,787 vues
3,591 mentions
Farzanahameed01
·
--
Baissier
Vérifié
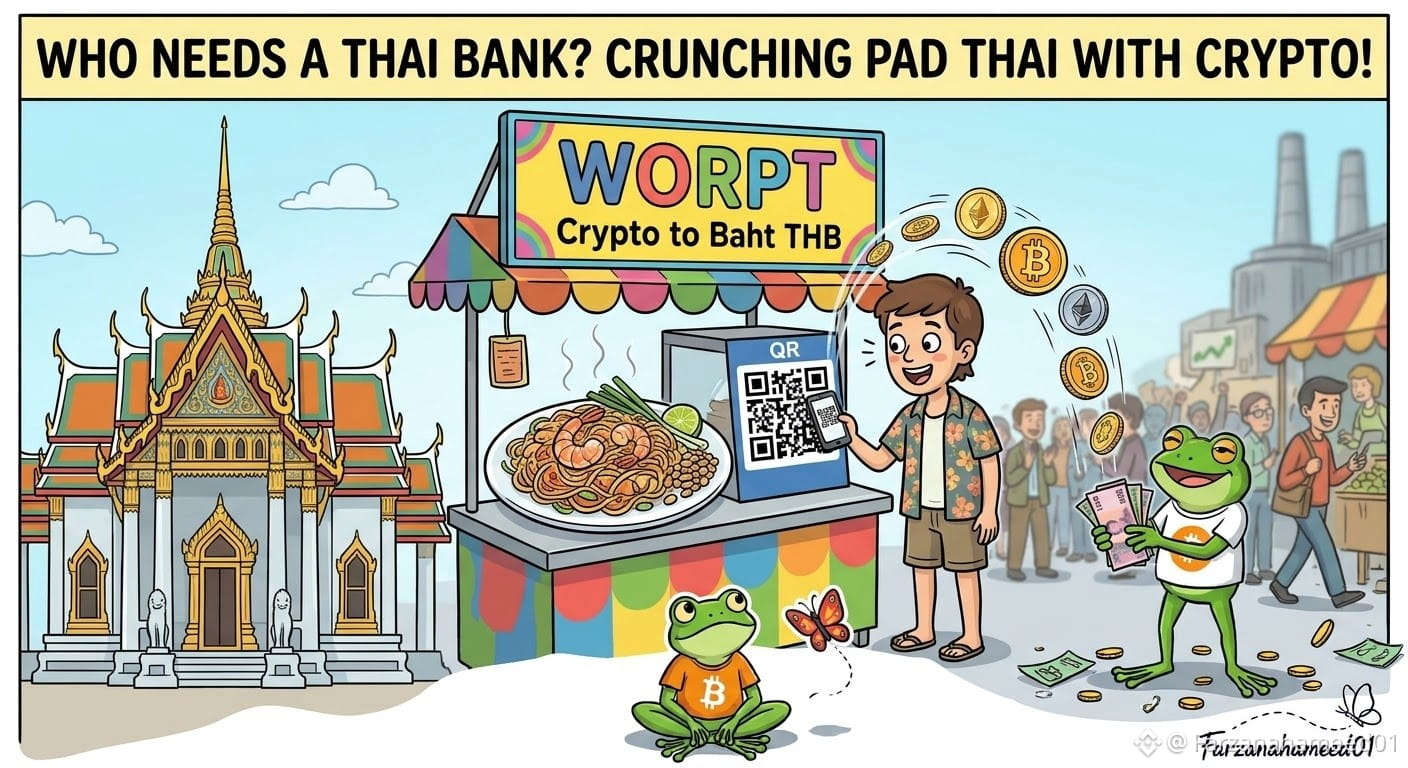
#worptletstouristsconvertcryptotothaibaht ✈️ Voyager en Thaïlande n’a jamais été aussi simple : fini les soucis d’argent liquide ! Voyager en Thaïlande n’a jamais été aussi simple : fini les soucis de change des petites coupures ou les complications pour obtenir une carte, tout le monde ! 🇹🇭✨ Avec la nouvelle application WORPT, qui fonctionne sous la supervision de la SEC thaïlandaise, le programme TouristDigiPay permet aux amateurs de crypto de convertir directement leurs cryptomonnaies en bahts thaïlandais et de scanner un code QR pour savourer un Pad Thaï dans la rue aussi facilement qu’avec Sunsilk ! C’est un grand pas vers une utilisation plus concrète et une meilleure liquidité des cryptomonnaies dans le secteur du tourisme ! 💡 Que devraient faire les traders ? Évitez de céder trop fortement au FOMO et de vider votre portefeuille avant même d’avoir réservé votre vol ! Gardez un œil attentif sur les cryptomonnaies utilisées pour les paiements, prévoyez des USDT pour un séjour ressourçant en Thaïlande et gérez votre capital avec prudence ! ⚠️ Ceci ne constitue pas un conseil financier. 👇 $BNB - Surveillez la hausse des paiements liés aux voyages en Thaïlande : forte. $BARD - Surveillez l’adoption des paiements en crypto : forte. $BTC - Surveillez la conversion touristique en bahts : forte. ✨𝐅𝐀𝐑𝐙𝐀𝐍𝐀 𝐇𝐀𝐌𝐄𝐄𝐃 𝐎𝐅𝐅𝐈𝐂𝐈𝐀𝐋 • 🦋 ✨ #CryptoAdoption #ThailandCrypto #CryptoPayments #Web3
#worptletstouristsconvertcryptotothaibaht

✈️ Voyager en Thaïlande n’a jamais été aussi simple : fini les soucis d’argent liquide !

Voyager en Thaïlande n’a jamais été aussi simple : fini les soucis de change des petites coupures ou les complications pour obtenir une carte, tout le monde ! 🇹🇭✨

Avec la nouvelle application WORPT, qui fonctionne sous la supervision de la SEC thaïlandaise, le programme TouristDigiPay permet aux amateurs de crypto de convertir directement leurs cryptomonnaies en bahts thaïlandais et de scanner un code QR pour savourer un Pad Thaï dans la rue aussi facilement qu’avec Sunsilk ! C’est un grand pas vers une utilisation plus concrète et une meilleure liquidité des cryptomonnaies dans le secteur du tourisme !

💡 Que devraient faire les traders ? Évitez de céder trop fortement au FOMO et de vider votre portefeuille avant même d’avoir réservé votre vol ! Gardez un œil attentif sur les cryptomonnaies utilisées pour les paiements, prévoyez des USDT pour un séjour ressourçant en Thaïlande et gérez votre capital avec prudence !

⚠️ Ceci ne constitue pas un conseil financier.
👇
$BNB - Surveillez la hausse des paiements liés aux voyages en Thaïlande : forte.
$BARD - Surveillez l’adoption des paiements en crypto : forte.
$BTC - Surveillez la conversion touristique en bahts : forte.
✨𝐅𝐀𝐑𝐙𝐀𝐍𝐀 𝐇𝐀𝐌𝐄𝐄𝐃 𝐎𝐅𝐅𝐈𝐂𝐈𝐀𝐋 • 🦋 ✨

#CryptoAdoption #ThailandCrypto #CryptoPayments #Web3
Vinhtocdo:
Wow một câu hỏi thật lý thú, nếu anh trả lời được câu hỏi này thì anh cũng không cần phải ngôi đây rồi. hoặc làm CEO cho #NVIDIA hoặc #starlink ?
Voir la traduction
OpenAI 推出 ChatGPT Wallet,Agent 付款时看不到卡号,但每笔交易都要 Face ID 确认;加密钱包的答案正好相反——预充值、硬上限、可撤销密钥,一次设限、限额内自主花。 OpenAI just launched ChatGPT Wallet: its agents can now pay without ever seeing your card number. Built with Visa, Mastercard and Amex. Every purchase needs a Face ID check. The agent economy didn't just arrive. It just hit its real bottleneck. The card number was never the hard part. Visa and Mastercard shipped tokenized agent payments in April 2025. The hard part is approval. OpenAI's answer: you Face ID every single purchase. That's not autonomous commerce. It's a robot shopping list with a human cashier. Crypto's answer is the opposite: pre-funded wallets, hard caps, revocable keys. Set limits once; spend inside them. Cards can't cap an agent's authority — so they make you approve everything. The race isn't who lets agents pay. It's who lets them pay without asking you. #AgentEconomy #CryptoPayments #AI
OpenAI 推出 ChatGPT Wallet,Agent 付款时看不到卡号,但每笔交易都要 Face ID 确认;加密钱包的答案正好相反——预充值、硬上限、可撤销密钥,一次设限、限额内自主花。

OpenAI just launched ChatGPT Wallet: its agents can now pay without ever seeing your card number.

Built with Visa, Mastercard and Amex. Every purchase needs a Face ID check.

The agent economy didn't just arrive. It just hit its real bottleneck.

The card number was never the hard part. Visa and Mastercard shipped tokenized agent payments in April 2025.

The hard part is approval. OpenAI's answer: you Face ID every single purchase.

That's not autonomous commerce. It's a robot shopping list with a human cashier.

Crypto's answer is the opposite: pre-funded wallets, hard caps, revocable keys. Set limits once; spend inside them.

Cards can't cap an agent's authority — so they make you approve everything.

The race isn't who lets agents pay. It's who lets them pay without asking you.

#AgentEconomy #CryptoPayments #AI
Voir la traduction
Send Crypto with Zero Gas Fees & Unlock $USDT Cashback! ⚡💸 Moving funds between friends shouldn't eat into your portfolio. With Binance Pay, you can send crypto globally with zero gas fees—and qualify for seasonal USDT cashback vouchers! How to maximize Binance Pay perks: ✅ Open Binance Pay from the top-right corner of your app home screen. ✅ Check the Latest Offers banner for active Send-to-Earn or merchant cashback promos. ✅ Send USDT, $BNB , or $USDC to a friend or pay a supported merchant to claim your voucher reward! Always double-check the recipient's Binance ID or email before confirming any transfer. 💬 What is your favorite feature inside Binance Pay? Let's discuss! USDT USDC BNB TON #BinancePay #FreeUSDT #ZeroFees #CryptoPayments #Web3
Send Crypto with Zero Gas Fees & Unlock $USDT Cashback! ⚡💸
Moving funds between friends shouldn't eat into your portfolio. With Binance Pay, you can send crypto globally with zero gas fees—and qualify for seasonal USDT cashback vouchers!
How to maximize Binance Pay perks:
✅ Open Binance Pay from the top-right corner of your app home screen.
✅ Check the Latest Offers banner for active Send-to-Earn or merchant cashback promos.
✅ Send USDT, $BNB , or $USDC to a friend or pay a supported merchant to claim your voucher reward!
Always double-check the recipient's Binance ID or email before confirming any transfer.
💬 What is your favorite feature inside Binance Pay? Let's discuss!
USDT USDC BNB TON
#BinancePay #FreeUSDT #ZeroFees #CryptoPayments #Web3
🇹🇭 🚀 $USDT DEVIENT LE RÉSEAU DE PAIEMENT DU TOURISME MONDIAL ALORS QUE LA THAÏLANDE LANCE L’ADOPTION ON-CHAIN ! 💥 La liquidité institutionnelle ne reste plus simplement dans les carnets d’ordres : elle se déverse activement dans les réseaux de paiement souverains. La Thaïlande vient d’approuver un projet pilote réglementaire permettant aux visiteurs de convertir directement leurs actifs numériques en monnaie fiduciaire locale par simple lecture d’un code-barres, sans les contraintes bancaires. 📊 Dans la lignée des précédents établis par le Bhoutan et le Brésil, cette initiative de plusieurs milliards de bahts transforme les frontières souveraines en corridors ouverts de liquidité on-chain. L’utilité dans le monde réel passe de la théorie spéculative à une véritable infrastructure économique. 💡 Des intégrations souveraines des paiements comme celle-ci sont-elles le catalyseur ultime d’une circulation accrue des stablecoins, ou simplement une expérience régionale temporaire ? 💬 👇 ⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️ 🏷️ $USDT #CryptoPayments #Stablecoins #OnchainAdoption #Macro 🔥 💎
🇹🇭 🚀 $USDT DEVIENT LE RÉSEAU DE PAIEMENT DU TOURISME MONDIAL ALORS QUE LA THAÏLANDE LANCE L’ADOPTION ON-CHAIN ! 💥

La liquidité institutionnelle ne reste plus simplement dans les carnets d’ordres : elle se déverse activement dans les réseaux de paiement souverains. La Thaïlande vient d’approuver un projet pilote réglementaire permettant aux visiteurs de convertir directement leurs actifs numériques en monnaie fiduciaire locale par simple lecture d’un code-barres, sans les contraintes bancaires. 📊

Dans la lignée des précédents établis par le Bhoutan et le Brésil, cette initiative de plusieurs milliards de bahts transforme les frontières souveraines en corridors ouverts de liquidité on-chain. L’utilité dans le monde réel passe de la théorie spéculative à une véritable infrastructure économique. 💡

Des intégrations souveraines des paiements comme celle-ci sont-elles le catalyseur ultime d’une circulation accrue des stablecoins, ou simplement une expérience régionale temporaire ? 💬 👇

⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️

🏷️ $USDT #CryptoPayments #Stablecoins #OnchainAdoption #Macro

🔥 💎
🇹🇭 La Thaïlande lance une application permettant aux touristes de dépenser leurs cryptomonnaies en bahts Une nouvelle application appelée WORPT permet aux visiteurs étrangers de convertir leurs cryptomonnaies en bahts et de payer dans les magasins et les restaurants en scannant les codes-barres de paiement largement utilisés en Thaïlande, sans avoir besoin d’un compte bancaire thaïlandais. Développée par Wipay et Waan Exchange, elle fonctionne dans le cadre de TouristDigiPay, un programme pilote réglementaire lancé par la SEC thaïlandaise. L’application s’adresse aux détenteurs de cryptomonnaies de Corée du Sud, du Japon, du Moyen-Orient et d’Asie du Sud-Est. Elle prévoit d’atteindre 200 000 utilisateurs au cours de sa première année et de générer 15 milliards de bahts de dépenses pendant la période d’essai de 18 mois. ⭐ Après le Bhoutan et le Brésil, la Thaïlande transforme les cryptomonnaies en moyen de paiement touristique, un cas d’usage concret susceptible d’attirer davantage de dépenses des visiteurs sur la blockchain en Asie. #Thailand #CryptoPayments #Stablecoins #Asia
🇹🇭 La Thaïlande lance une application permettant aux touristes de dépenser leurs cryptomonnaies en bahts

Une nouvelle application appelée WORPT permet aux visiteurs étrangers de convertir leurs cryptomonnaies en bahts et de payer dans les magasins et les restaurants en scannant les codes-barres de paiement largement utilisés en Thaïlande, sans avoir besoin d’un compte bancaire thaïlandais. Développée par Wipay et Waan Exchange, elle fonctionne dans le cadre de TouristDigiPay, un programme pilote réglementaire lancé par la SEC thaïlandaise.

L’application s’adresse aux détenteurs de cryptomonnaies de Corée du Sud, du Japon, du Moyen-Orient et d’Asie du Sud-Est. Elle prévoit d’atteindre 200 000 utilisateurs au cours de sa première année et de générer 15 milliards de bahts de dépenses pendant la période d’essai de 18 mois.

⭐ Après le Bhoutan et le Brésil, la Thaïlande transforme les cryptomonnaies en moyen de paiement touristique, un cas d’usage concret susceptible d’attirer davantage de dépenses des visiteurs sur la blockchain en Asie.

#Thailand #CryptoPayments #Stablecoins #Asia
Wirex lance Navoka — un compte bancaire indépendant pour les agents IA, avec son propre IBAN, sa carte de débit et son portefeuille USDC/EURC, entièrement séparé du vôtre. Seulement 23 % des Américains font confiance à l’IA pour gérer des paiements. La réponse de Navoka n’est pas de mieux convaincre, mais de limiter les dégâts. Votre agent IA ne devrait pas avoir accès à votre compte bancaire. Il devrait avoir le sien. Wirex vient de lancer Navoka — un agent IA doté de son propre IBAN, de sa carte de débit et de son portefeuille USDC/EURC, entièrement séparé du vôtre. Seulement 23 % des Américains font confiance à l’IA pour gérer des paiements (Visa). La réponse de Navoka n’est pas de mieux convaincre, mais de limiter les dégâts : vous définissez les commerçants autorisés, les limites et les plafonds quotidiens. L’agent ne peut pas modifier les règles. Un bouton d’arrêt d’urgence est inclus. C’est le modèle qui s’impose pour les paiements par agents : non pas un agent plus intelligent, mais un portefeuille plus simple. Donnez une allocation au robot, pas vos clés. #AIAgents #AgentEconomy #PaiementsCrypto
Wirex lance Navoka — un compte bancaire indépendant pour les agents IA, avec son propre IBAN, sa carte de débit et son portefeuille USDC/EURC, entièrement séparé du vôtre. Seulement 23 % des Américains font confiance à l’IA pour gérer des paiements. La réponse de Navoka n’est pas de mieux convaincre, mais de limiter les dégâts.

Votre agent IA ne devrait pas avoir accès à votre compte bancaire.

Il devrait avoir le sien.

Wirex vient de lancer Navoka — un agent IA doté de son propre IBAN, de sa carte de débit et de son portefeuille USDC/EURC, entièrement séparé du vôtre.

Seulement 23 % des Américains font confiance à l’IA pour gérer des paiements (Visa). La réponse de Navoka n’est pas de mieux convaincre, mais de limiter les dégâts : vous définissez les commerçants autorisés, les limites et les plafonds quotidiens. L’agent ne peut pas modifier les règles. Un bouton d’arrêt d’urgence est inclus.

C’est le modèle qui s’impose pour les paiements par agents : non pas un agent plus intelligent, mais un portefeuille plus simple.

Donnez une allocation au robot, pas vos clés.

#AIAgents #AgentEconomy #PaiementsCrypto
Visa intègre pour la première fois un stablecoin agréé au niveau fédéral dans son système de règlement ; les flux de capitaux pourraient prendre de l’ampleur Les paiements en stablecoins franchissent une nouvelle étape. Selon Decrypt, Visa et les institutions éligibles peuvent désormais effectuer des opérations de compensation et de règlement au moyen d’USDPT, un stablecoin adossé au dollar émis et conservé par Anchorage Digital, un établissement agréé au niveau fédéral. C’est la première fois qu’un stablecoin agréé au niveau fédéral est intégré au réseau Visa comme instrument de règlement. Une étape clé qui marque l’extension des stablecoins, des usages on-chain vers les principaux circuits traditionnels de compensation. Au cours des dernières années, les stablecoins ont principalement circulé au sein des écosystèmes on-chain, comme les plateformes d’échange et la DeFi. Leur intégration aux grands réseaux de paiement se limitait souvent à la possibilité de les accepter comme moyen de paiement. Cette fois, la différence tient au fait qu’USDPT est directement utilisé pour les opérations de compensation et de règlement, c’est-à-dire dans le circuit sous-jacent où les fonds sont effectivement transférés. Pour les flux financiers, cela signifie que la circulation des stablecoins ne se limite plus aux transferts on-chain, mais commence à s’inscrire dans des systèmes de compensation comme celui de Visa, qui couvre des commerçants et des institutions financières dans le monde entier. Du point de vue des flux de capitaux, l’intégration d’un stablecoin agréé dans un réseau de compensation grand public pourrait réduire les frictions liées aux règlements transfrontaliers et intersystèmes entre institutions, et attirer davantage de capitaux traditionnels vers l’écosystème crypto en utilisant les stablecoins comme intermédiaires. Il convient toutefois de garder à l’esprit que le déploiement actuel est limité aux institutions éligibles de Visa et de Western Union. Il n’est pas encore ouvert au grand public et reste de très faible ampleur ; son effet concret sur l’offre globale de stablecoins et la liquidité du marché est donc limité. La réaction du marché mérite d’être examinée avec discernement. Pour le secteur des stablecoins, il s’agit d’un signal structurellement positif, mais qui relève davantage de la consolidation à long terme des infrastructures que d’une impulsion financière à court terme. Aucun cryptoactif spécifique n’étant directement concerné par cette initiative, la transmission aux flux de capitaux se manifeste davantage dans le récit global de l’écosystème des stablecoins que dans la valorisation immédiate d’une monnaie en particulier. Les facteurs défavorables sont tout aussi clairs : les critères d’éligibilité des institutions impliquent que l’adoption nécessitera encore une évolution continue de la réglementation et des exigences de conformité, ce qui rend difficile la création d’effets d’échelle à court terme. En outre, le volume en circulation d’USDPT et la fréquence réelle des règlements n’ont pas été communiqués ; sa capacité à atteindre un volume significatif reste donc à vérifier. Les deux principaux éléments à surveiller sont les suivants : premièrement, si d’autres institutions ou régions rejoindront par la suite ce canal de règlement ; deuxièmement, si le volume réel des règlements en USDPT augmentera avec le nombre de participants. Si ces deux points se confirment, l’intégration des stablecoins aux principaux circuits traditionnels de compensation sera véritablement établie, et la transmission aux flux de capitaux passera du récit à une croissance concrète des volumes. #Stablecoin #Visa #CryptoPayments Les informations ci-dessus sont présentées à titre informatif et accompagnées d’une analyse personnelle. Elles ne constituent pas un conseil en investissement.
Visa intègre pour la première fois un stablecoin agréé au niveau fédéral dans son système de règlement ; les flux de capitaux pourraient prendre de l’ampleur

Les paiements en stablecoins franchissent une nouvelle étape. Selon Decrypt, Visa et les institutions éligibles peuvent désormais effectuer des opérations de compensation et de règlement au moyen d’USDPT, un stablecoin adossé au dollar émis et conservé par Anchorage Digital, un établissement agréé au niveau fédéral. C’est la première fois qu’un stablecoin agréé au niveau fédéral est intégré au réseau Visa comme instrument de règlement. Une étape clé qui marque l’extension des stablecoins, des usages on-chain vers les principaux circuits traditionnels de compensation.

Au cours des dernières années, les stablecoins ont principalement circulé au sein des écosystèmes on-chain, comme les plateformes d’échange et la DeFi. Leur intégration aux grands réseaux de paiement se limitait souvent à la possibilité de les accepter comme moyen de paiement. Cette fois, la différence tient au fait qu’USDPT est directement utilisé pour les opérations de compensation et de règlement, c’est-à-dire dans le circuit sous-jacent où les fonds sont effectivement transférés. Pour les flux financiers, cela signifie que la circulation des stablecoins ne se limite plus aux transferts on-chain, mais commence à s’inscrire dans des systèmes de compensation comme celui de Visa, qui couvre des commerçants et des institutions financières dans le monde entier.

Du point de vue des flux de capitaux, l’intégration d’un stablecoin agréé dans un réseau de compensation grand public pourrait réduire les frictions liées aux règlements transfrontaliers et intersystèmes entre institutions, et attirer davantage de capitaux traditionnels vers l’écosystème crypto en utilisant les stablecoins comme intermédiaires. Il convient toutefois de garder à l’esprit que le déploiement actuel est limité aux institutions éligibles de Visa et de Western Union. Il n’est pas encore ouvert au grand public et reste de très faible ampleur ; son effet concret sur l’offre globale de stablecoins et la liquidité du marché est donc limité.

La réaction du marché mérite d’être examinée avec discernement. Pour le secteur des stablecoins, il s’agit d’un signal structurellement positif, mais qui relève davantage de la consolidation à long terme des infrastructures que d’une impulsion financière à court terme. Aucun cryptoactif spécifique n’étant directement concerné par cette initiative, la transmission aux flux de capitaux se manifeste davantage dans le récit global de l’écosystème des stablecoins que dans la valorisation immédiate d’une monnaie en particulier.

Les facteurs défavorables sont tout aussi clairs : les critères d’éligibilité des institutions impliquent que l’adoption nécessitera encore une évolution continue de la réglementation et des exigences de conformité, ce qui rend difficile la création d’effets d’échelle à court terme. En outre, le volume en circulation d’USDPT et la fréquence réelle des règlements n’ont pas été communiqués ; sa capacité à atteindre un volume significatif reste donc à vérifier.

Les deux principaux éléments à surveiller sont les suivants : premièrement, si d’autres institutions ou régions rejoindront par la suite ce canal de règlement ; deuxièmement, si le volume réel des règlements en USDPT augmentera avec le nombre de participants. Si ces deux points se confirment, l’intégration des stablecoins aux principaux circuits traditionnels de compensation sera véritablement établie, et la transmission aux flux de capitaux passera du récit à une croissance concrète des volumes.

#Stablecoin #Visa #CryptoPayments

Les informations ci-dessus sont présentées à titre informatif et accompagnées d’une analyse personnelle. Elles ne constituent pas un conseil en investissement.
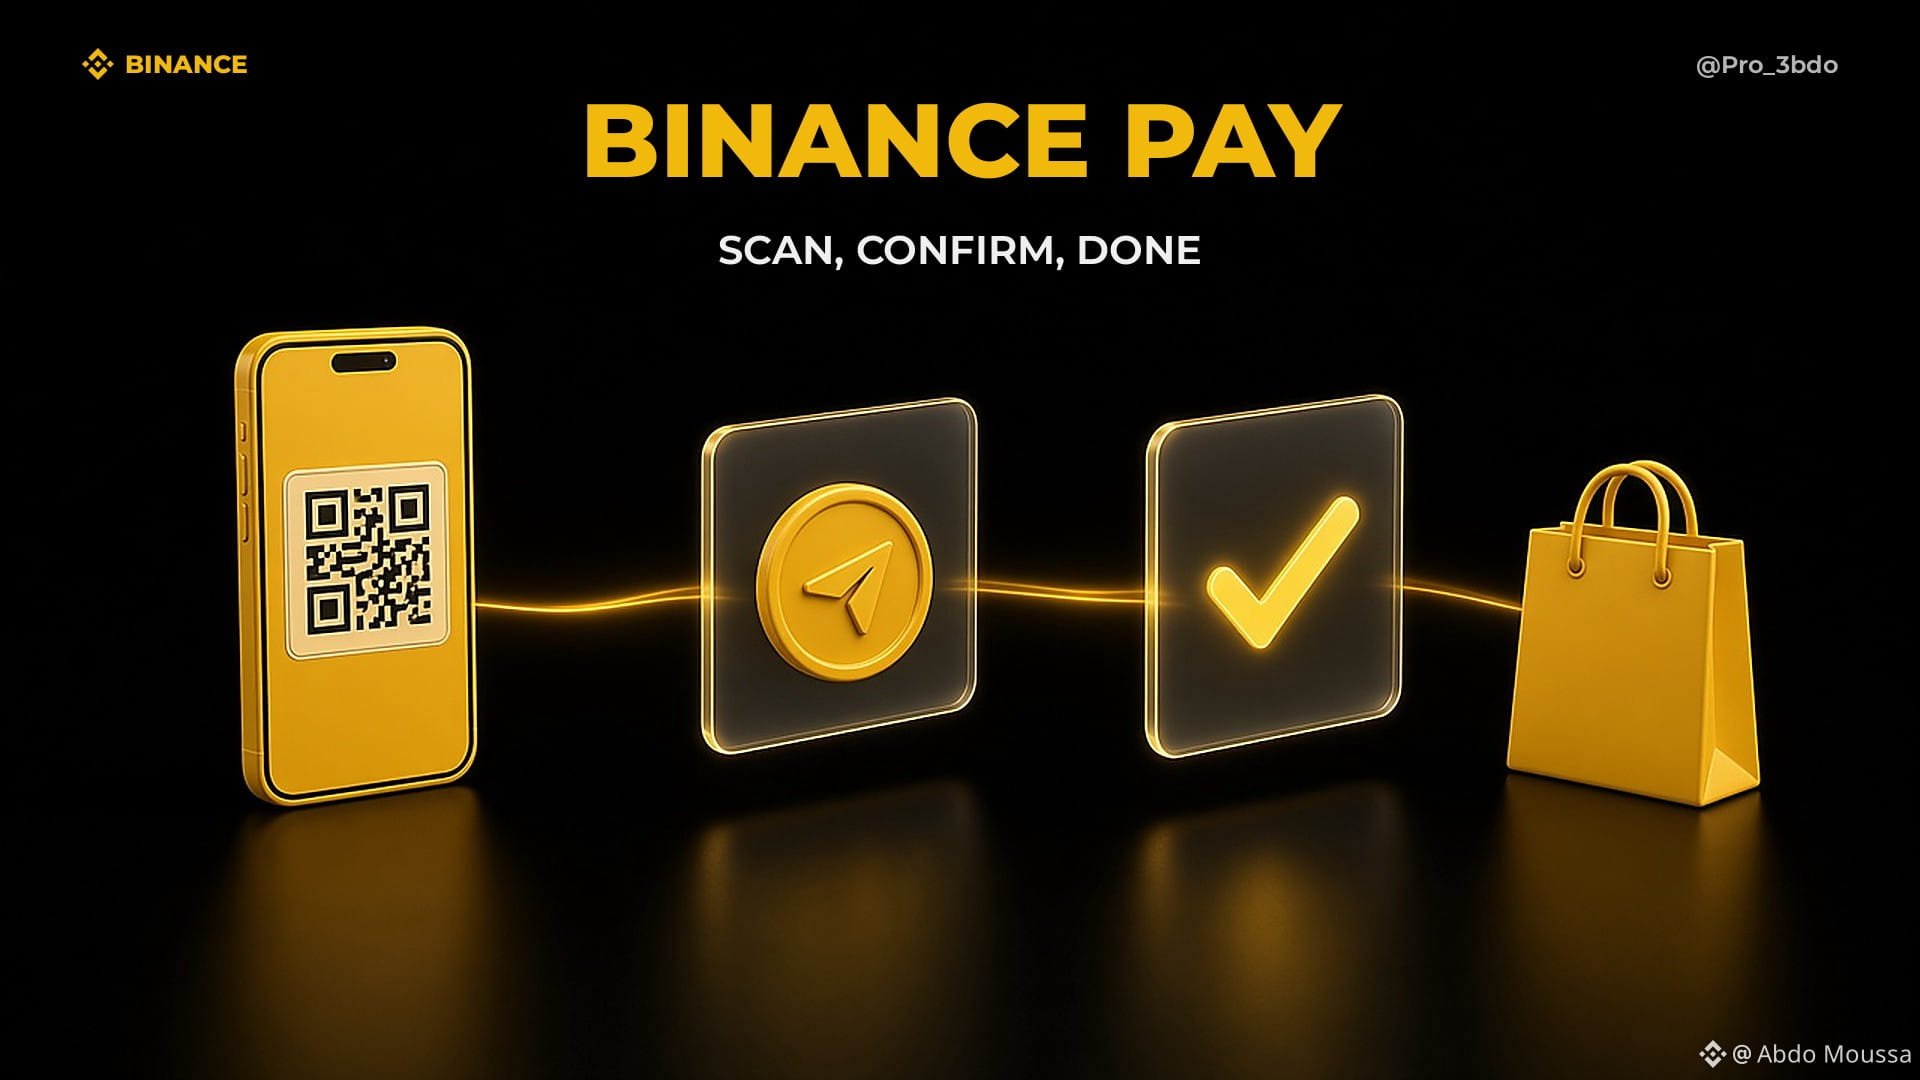
Et si payer en crypto était aussi simple que de scanner un code QR, sans longues adresses de portefeuille ? Découvrez Binance Pay 📲⚡ En nous appuyant sur les notions fondamentales de #BinanceAcademy, voici un aperçu rapide de Binance Pay : 1️⃣ La crypto pour les paiements du quotidien : • Binance Pay est une fonctionnalité de paiement sans contact et sans frontières intégrée à Binance. Elle vous permet d’envoyer, de recevoir et de dépenser des BTC, des BNB, des stablecoins et bien d’autres cryptomonnaies. 2️⃣ Scannez, confirmez, c’est terminé : • Payez via un code QR, un lien de paiement ou l’adresse e-mail, le numéro de téléphone ou l’identifiant Binance du destinataire. Confirmez avec votre code PIN Pay ou l’authentification à deux facteurs (2FA) ; les transferts sont généralement effectués instantanément. 3️⃣ Pour les proches et les commerçants : • La plupart des transferts entre particuliers sont sans frais, et les commerçants peuvent aussi accepter les cryptos. Le service est accessible aux utilisateurs vérifiés (KYC) dans les pays pris en charge, et certains frais peuvent s’appliquer. ⚠️ À noter concernant les risques : Les transferts sont généralement définitifs. Les fonds envoyés au mauvais destinataire ou à un escroc peuvent donc être perdus. Vérifiez soigneusement les informations et ne communiquez jamais votre code PIN Pay. J’adore la façon dont un code QR rend les cryptos utilisables au quotidien. Pensez simplement à vérifier deux fois avant d’appuyer 💛 📖 Pour en savoir plus sur Binance Academy : https://www.binance.com/en/academy/articles/what-is-binance-pay-and-how-to-use-it Les cryptos comportent des risques. Ceci ne constitue pas un conseil financier ; faites toujours vos propres recherches (DYOR) 💡 #BinancePay #CryptoPayments #Web3 Suivez-moi pour en savoir plus 💛
Et si payer en crypto était aussi simple que de scanner un code QR, sans longues adresses de portefeuille ? Découvrez Binance Pay 📲⚡

En nous appuyant sur les notions fondamentales de #BinanceAcademy, voici un aperçu rapide de Binance Pay :

1️⃣ La crypto pour les paiements du quotidien :
• Binance Pay est une fonctionnalité de paiement sans contact et sans frontières intégrée à Binance. Elle vous permet d’envoyer, de recevoir et de dépenser des BTC, des BNB, des stablecoins et bien d’autres cryptomonnaies.

2️⃣ Scannez, confirmez, c’est terminé :
• Payez via un code QR, un lien de paiement ou l’adresse e-mail, le numéro de téléphone ou l’identifiant Binance du destinataire. Confirmez avec votre code PIN Pay ou l’authentification à deux facteurs (2FA) ; les transferts sont généralement effectués instantanément.

3️⃣ Pour les proches et les commerçants :
• La plupart des transferts entre particuliers sont sans frais, et les commerçants peuvent aussi accepter les cryptos. Le service est accessible aux utilisateurs vérifiés (KYC) dans les pays pris en charge, et certains frais peuvent s’appliquer.

⚠️ À noter concernant les risques :
Les transferts sont généralement définitifs. Les fonds envoyés au mauvais destinataire ou à un escroc peuvent donc être perdus. Vérifiez soigneusement les informations et ne communiquez jamais votre code PIN Pay.

J’adore la façon dont un code QR rend les cryptos utilisables au quotidien. Pensez simplement à vérifier deux fois avant d’appuyer 💛

📖 Pour en savoir plus sur Binance Academy : https://www.binance.com/en/academy/articles/what-is-binance-pay-and-how-to-use-it

Les cryptos comportent des risques. Ceci ne constitue pas un conseil financier ; faites toujours vos propres recherches (DYOR) 💡

#BinancePay #CryptoPayments #Web3

Suivez-moi pour en savoir plus 💛
Miami-Dade acceptera vos Bitcoins ($BTC ) pour payer vos impôts fonciers. Que reçoit le compte bancaire du comté ? Des dollars. Le 9 novembre, le percepteur des impôts a ouvert les paiements en Bitcoin, en ligne et en personne. Un prestataire convertit le paiement avant que le comté ne le reçoive. Le propriétaire peut dépenser des BTC, et le comté peut comptabiliser le montant exact en dollars indiqué sur la facture. Si vous dirigiez une entreprise dont les factures sont payables en dollars, proposeriez-vous le même choix à vos clients ? Je peux recevoir des récompenses Binance Square grâce aux interactions ou aux transactions admissibles liées à cette publication. {future}(BTCUSDT) #Bitcoin #CryptoPayments #SmallBusiness
Miami-Dade acceptera vos Bitcoins ($BTC ) pour payer vos impôts fonciers. Que reçoit le compte bancaire du comté ? Des dollars.

Le 9 novembre, le percepteur des impôts a ouvert les paiements en Bitcoin, en ligne et en personne. Un prestataire convertit le paiement avant que le comté ne le reçoive. Le propriétaire peut dépenser des BTC, et le comté peut comptabiliser le montant exact en dollars indiqué sur la facture.

Si vous dirigiez une entreprise dont les factures sont payables en dollars, proposeriez-vous le même choix à vos clients ?

Je peux recevoir des récompenses Binance Square grâce aux interactions ou aux transactions admissibles liées à cette publication.

#Bitcoin #CryptoPayments #SmallBusiness
🚀 Paiements en crypto : le monde est-il prêt pour un avenir sans espèces ? Les monnaies numériques changent la façon dont les gens envisagent les paiements. La technologie blockchain peut permettre des transactions sans frontières, des transferts plus rapides et de nouvelles possibilités financières. À mesure que leur adoption progresse, la sécurité, la réglementation et l’accessibilité restent des défis importants. 💬 Utiliseriez-vous des cryptomonnaies pour vos achats quotidiens si davantage de commerces les acceptaient ? #BinanceSquare #CryptoPayments #bitcoin #blockchain #Web3 #crypto $BTC {spot}(BTCUSDT)
🚀 Paiements en crypto : le monde est-il prêt pour un avenir sans espèces ?

Les monnaies numériques changent la façon dont les gens envisagent les paiements. La technologie blockchain peut permettre des transactions sans frontières, des transferts plus rapides et de nouvelles possibilités financières.

À mesure que leur adoption progresse, la sécurité, la réglementation et l’accessibilité restent des défis importants.

💬 Utiliseriez-vous des cryptomonnaies pour vos achats quotidiens si davantage de commerces les acceptaient ?

#BinanceSquare #CryptoPayments #bitcoin #blockchain #Web3 #crypto $BTC
Bitcoin Up or Down - November 12, 5:15PM-5:30PM ET

Bitcoin Up or Down - November 12, 5:15PM-5:30PM ET

98%Up1%Down
Volume $797,651.68
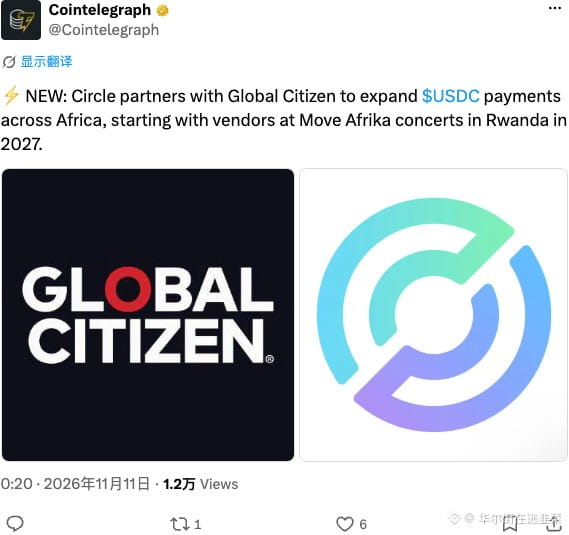
Circle s’associe à Global Citizen pour commencer à déployer l’USDC en Afrique, lors du festival de musique Move Afrika au Rwanda en 2027. 2027, vraiment ? C’est beaucoup trop lent. Pour les infrastructures et la réglementation en Afrique, il faudra attendre la saint-glinglin. Mais cette fois, c’est du concret : de l’argent bien réel est injecté en Afrique. Côté croissance du nombre de nouveaux portefeuilles, l’USDC passe à l’action. Reste à voir s’il arrivera à battre la bande de fous de Solana. #USDC #Africa #MoveAfrika #CryptoPayments
Circle s’associe à Global Citizen pour commencer à déployer l’USDC en Afrique, lors du festival de musique Move Afrika au Rwanda en 2027. 2027, vraiment ? C’est beaucoup trop lent. Pour les infrastructures et la réglementation en Afrique, il faudra attendre la saint-glinglin. Mais cette fois, c’est du concret : de l’argent bien réel est injecté en Afrique. Côté croissance du nombre de nouveaux portefeuilles, l’USDC passe à l’action. Reste à voir s’il arrivera à battre la bande de fous de Solana.

#USDC #Africa #MoveAfrika #CryptoPayments
PNC Bank a annoncé le 9 novembre un projet pilote permettant aux clients entreprises et institutionnels participants de recevoir des paiements $USDC sur Ethereum grâce à l’infrastructure de paiement de Coinbase. Voici ce qui change pour le bénéficiaire : PNC indique que les USDC entrants sont automatiquement convertis au taux de un pour un en dollars américains et crédités sur un compte de dépôt PNC désigné. Un payeur peut envoyer un stablecoin tandis que l’entreprise reçoit des dollars dans le cadre de ses opérations bancaires habituelles. Source : https://pnc.mediaroom.com/2026-11-09-PNC-Bank-Launches-Incoming-Stablecoin-Payments-for-Corporate-and-Institutional-Banking-Clients #Stablecoins #CryptoPayments #Banque
PNC Bank a annoncé le 9 novembre un projet pilote permettant aux clients entreprises et institutionnels participants de recevoir des paiements $USDC sur Ethereum grâce à l’infrastructure de paiement de Coinbase.

Voici ce qui change pour le bénéficiaire : PNC indique que les USDC entrants sont automatiquement convertis au taux de un pour un en dollars américains et crédités sur un compte de dépôt PNC désigné. Un payeur peut envoyer un stablecoin tandis que l’entreprise reçoit des dollars dans le cadre de ses opérations bancaires habituelles.

Source : https://pnc.mediaroom.com/2026-11-09-PNC-Bank-Launches-Incoming-Stablecoin-Payments-for-Corporate-and-Institutional-Banking-Clients

#Stablecoins #CryptoPayments #Banque
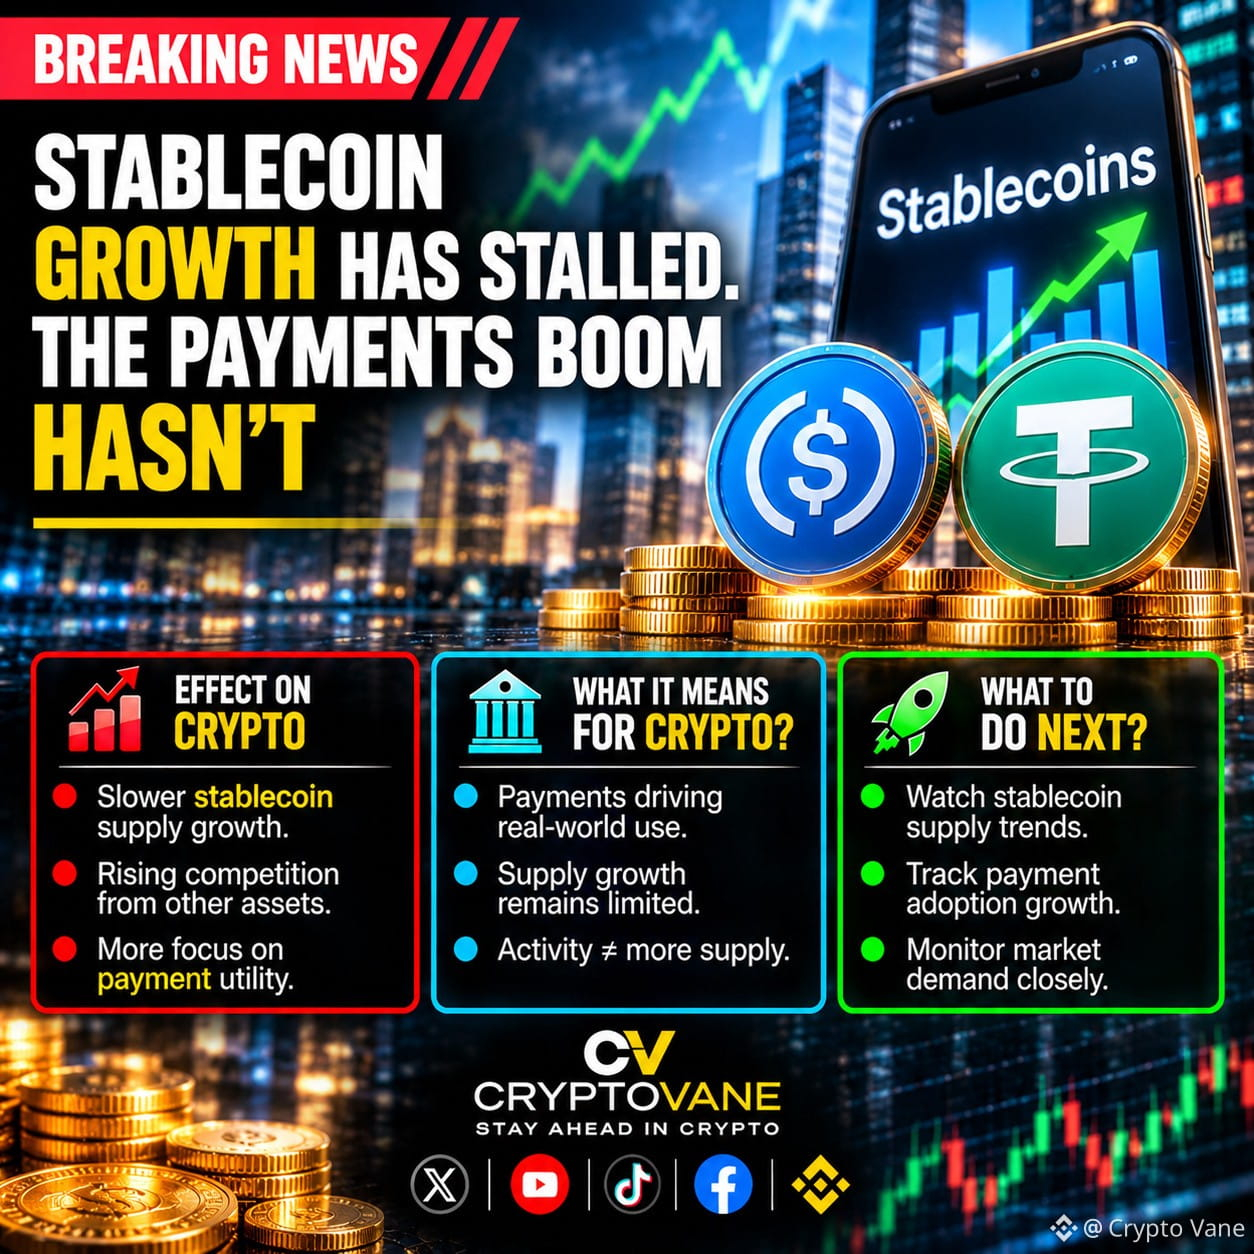
🚀 La croissance des stablecoins ralentit, mais les paiements en crypto s'accélèrent ! Le marché des stablecoins traverse peut-être une pause dans sa croissance, mais l'adoption des paiements en crypto dans le monde réel continue de susciter de l'intérêt. 💡 Tendances à surveiller : • Adoption des paiements en stablecoins • Utilité de l'USDT et de l'USDC • Transactions transfrontalières • Infrastructures de paiement sur blockchain • Adoption des cryptos dans le monde réel (RWA) 📊 La prochaine grande opportunité dans les cryptos se trouve-t-elle dans les paiements plutôt que dans la spéculation ? Qu'en pensez-vous ? 👇 $USDC {spot}(USDCUSDT) $BTC {spot}(BTCUSDT) $ETH {spot}(ETHUSDT) #StablecoinSafety #CryptoPayments #CryptoAdoption #CryptoPayment #BinanceSquare
🚀 La croissance des stablecoins ralentit, mais les paiements en crypto s'accélèrent !

Le marché des stablecoins traverse peut-être une pause dans sa croissance, mais l'adoption des paiements en crypto dans le monde réel continue de susciter de l'intérêt.

💡 Tendances à surveiller :
• Adoption des paiements en stablecoins
• Utilité de l'USDT et de l'USDC
• Transactions transfrontalières
• Infrastructures de paiement sur blockchain
• Adoption des cryptos dans le monde réel (RWA)

📊 La prochaine grande opportunité dans les cryptos se trouve-t-elle dans les paiements plutôt que dans la spéculation ?

Qu'en pensez-vous ? 👇

$USDC
$BTC
$ETH

#StablecoinSafety #CryptoPayments #CryptoAdoption #CryptoPayment #BinanceSquare
·
--
Haussier
L’offre de stablecoins stagne tandis que les paiements bondissent de 45 % — Que se passe-t-il dans les cryptos ? L’offre de stablecoins a à peine progressé pour atteindre 305 milliards de dollars en 2026, tandis que l’activité de paiement a bondi de 45 % pour atteindre 482 milliards de dollars. Découvrez pourquoi l’adoption des stablecoins évolue et ce que ce changement signifie pour l’avenir des paiements en crypto. #CryptoNews #Stablecoins #USDC #USDT #CryptoPayments {future}(USDCUSDT) {spot}(BTCUSDT)
L’offre de stablecoins stagne tandis que les paiements bondissent de 45 % — Que se passe-t-il dans les cryptos ?

L’offre de stablecoins a à peine progressé pour atteindre 305 milliards de dollars en 2026, tandis que l’activité de paiement a bondi de 45 % pour atteindre 482 milliards de dollars. Découvrez pourquoi l’adoption des stablecoins évolue et ce que ce changement signifie pour l’avenir des paiements en crypto.

#CryptoNews #Stablecoins #USDC #USDT #CryptoPayments
Fuite de données chez Gnosis Pay : alerte sur la confiance dans les passerelles de paiement crypto La confiance dans la chaîne des paiements en cryptomonnaies peut être remise en question à la suite d’une seule fuite de données. Selon Decrypt, Gnosis Pay, un émetteur de cartes de paiement crypto, a confirmé que des pirates avaient accédé à des informations clients stockées sur un ancien système utilisé pour ses cartes de marque, sans toutefois qu’aucun fonds ne soit perdu. Du point de vue des flux de capitaux et des tendances macroéconomiques, l’importance de ce type d’incident ne tient pas au montant concerné, mais au fait qu’il met en évidence les risques liés aux passerelles qui permettent d’utiliser les cryptoactifs pour les dépenses du quotidien. En tant qu’émetteur de cartes reliant les cryptomonnaies aux paiements en magasin, Gnosis Pay s’appuie sur des systèmes qui traitent les informations de paiement et les circuits transactionnels d’un grand nombre d’utilisateurs. Dès lors que des données clients sont consultées, c’est la confiance des utilisateurs dans le fait de « payer en cryptomonnaie » qui est directement ébranlée. Pourquoi cet incident mérite-t-il notre vigilance ? Les portes d’entrée du commerce de détail en crypto se multiplient. La convergence des paiements en stablecoins, des cartes de paiement et du règlement sur la blockchain accélère la circulation des fonds, mais la maturité des systèmes sous-jacents ne suit pas nécessairement le même rythme. Les systèmes hérités (legacy systems) sont souvent des points faibles : ils peuvent contenir des données accumulées pendant de longues périodes, tandis que leur protection n’a pas suivi l’évolution de leur architecture. Dans le cas présent, l’absence de vol de fonds indique que les couches relatives aux actifs et aux données étaient séparées. Toutefois, la compromission des informations peut ouvrir la voie à des escroqueries ciblées ou à des usurpations d’identité. D’après les informations disponibles, il s’agit d’un « accès à des données clients, sans perte de fonds », et l’ampleur de l’incident semble relativement limitée. Il convient toutefois de distinguer deux niveaux de risque : une fuite de données et un vol de fonds. La première affecte la confiance et la conformité réglementaire ; le second porte directement atteinte aux actifs des détenteurs. À ce stade, Gnosis Pay est concerné par le premier type de risque. Quelle pourrait être la réaction du marché ? Aucun actif précis associé à un cashtag n’ayant été touché, et l’incident concernant une seule entreprise, son effet de transmission aux flux de capitaux du marché dans son ensemble devrait être limité. Il pourrait être considéré comme un cas isolé plutôt que comme un risque systémique. Si de tels incidents pèsent sur le secteur des paiements crypto, l’impact devrait davantage se faire sentir sur le sentiment du marché que sur ses fondamentaux. Un élément à prendre en compte est que les fonds n’ont clairement pas été volés, que l’incident se limite à une seule entreprise et qu’aucun autre incident de sécurité comparable dans le secteur des paiements ne s’y est ajouté récemment. Le marché ne devrait donc probablement pas amplifier l’affaire au point d’y voir une crise sectorielle. Que faut-il surveiller ensuite ? Il faudra suivre la rapidité de la réponse de Gnosis Pay, la communication sur l’étendue des données touchées et la possibilité que l’incident conduise les autorités à renforcer leur contrôle des passerelles de paiement crypto. Lorsqu’elle est ébranlée, la confiance dans les paiements met souvent bien plus longtemps à se rétablir que l’incident lui-même à se produire. #CryptoPayments #GnosisPay #CryptoSecurity Ce contenu est une compilation d’informations et une analyse personnelle. Il ne constitue pas un conseil en investissement.
Fuite de données chez Gnosis Pay : alerte sur la confiance dans les passerelles de paiement crypto

La confiance dans la chaîne des paiements en cryptomonnaies peut être remise en question à la suite d’une seule fuite de données. Selon Decrypt, Gnosis Pay, un émetteur de cartes de paiement crypto, a confirmé que des pirates avaient accédé à des informations clients stockées sur un ancien système utilisé pour ses cartes de marque, sans toutefois qu’aucun fonds ne soit perdu.

Du point de vue des flux de capitaux et des tendances macroéconomiques, l’importance de ce type d’incident ne tient pas au montant concerné, mais au fait qu’il met en évidence les risques liés aux passerelles qui permettent d’utiliser les cryptoactifs pour les dépenses du quotidien. En tant qu’émetteur de cartes reliant les cryptomonnaies aux paiements en magasin, Gnosis Pay s’appuie sur des systèmes qui traitent les informations de paiement et les circuits transactionnels d’un grand nombre d’utilisateurs. Dès lors que des données clients sont consultées, c’est la confiance des utilisateurs dans le fait de « payer en cryptomonnaie » qui est directement ébranlée.

Pourquoi cet incident mérite-t-il notre vigilance ? Les portes d’entrée du commerce de détail en crypto se multiplient. La convergence des paiements en stablecoins, des cartes de paiement et du règlement sur la blockchain accélère la circulation des fonds, mais la maturité des systèmes sous-jacents ne suit pas nécessairement le même rythme. Les systèmes hérités (legacy systems) sont souvent des points faibles : ils peuvent contenir des données accumulées pendant de longues périodes, tandis que leur protection n’a pas suivi l’évolution de leur architecture. Dans le cas présent, l’absence de vol de fonds indique que les couches relatives aux actifs et aux données étaient séparées. Toutefois, la compromission des informations peut ouvrir la voie à des escroqueries ciblées ou à des usurpations d’identité.

D’après les informations disponibles, il s’agit d’un « accès à des données clients, sans perte de fonds », et l’ampleur de l’incident semble relativement limitée. Il convient toutefois de distinguer deux niveaux de risque : une fuite de données et un vol de fonds. La première affecte la confiance et la conformité réglementaire ; le second porte directement atteinte aux actifs des détenteurs. À ce stade, Gnosis Pay est concerné par le premier type de risque.

Quelle pourrait être la réaction du marché ? Aucun actif précis associé à un cashtag n’ayant été touché, et l’incident concernant une seule entreprise, son effet de transmission aux flux de capitaux du marché dans son ensemble devrait être limité. Il pourrait être considéré comme un cas isolé plutôt que comme un risque systémique. Si de tels incidents pèsent sur le secteur des paiements crypto, l’impact devrait davantage se faire sentir sur le sentiment du marché que sur ses fondamentaux.

Un élément à prendre en compte est que les fonds n’ont clairement pas été volés, que l’incident se limite à une seule entreprise et qu’aucun autre incident de sécurité comparable dans le secteur des paiements ne s’y est ajouté récemment. Le marché ne devrait donc probablement pas amplifier l’affaire au point d’y voir une crise sectorielle.

Que faut-il surveiller ensuite ? Il faudra suivre la rapidité de la réponse de Gnosis Pay, la communication sur l’étendue des données touchées et la possibilité que l’incident conduise les autorités à renforcer leur contrôle des passerelles de paiement crypto. Lorsqu’elle est ébranlée, la confiance dans les paiements met souvent bien plus longtemps à se rétablir que l’incident lui-même à se produire.

#CryptoPayments #GnosisPay #CryptoSecurity

Ce contenu est une compilation d’informations et une analyse personnelle. Il ne constitue pas un conseil en investissement.
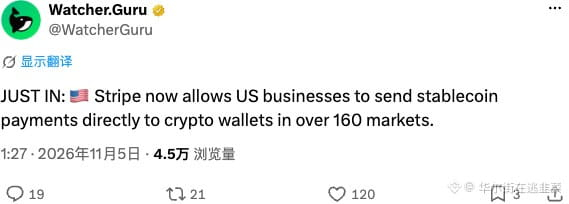
Stripe a enfin mis les stablecoins sur le devant de la scène : les entreprises américaines peuvent désormais recevoir directement des paiements provenant de portefeuilles dans 160 marchés à travers le monde. Cette nouvelle a une portée considérable : une annonce explosive pour le secteur des paiements, le canal DeFi du dollar est désormais pleinement ouvert, et la logique de valorisation change radicalement. $USDC $STX #CryptoPayments #InfrastructureDesPaiements
Stripe a enfin mis les stablecoins sur le devant de la scène : les entreprises américaines peuvent désormais recevoir directement des paiements provenant de portefeuilles dans 160 marchés à travers le monde. Cette nouvelle a une portée considérable : une annonce explosive pour le secteur des paiements, le canal DeFi du dollar est désormais pleinement ouvert, et la logique de valorisation change radicalement.

$USDC $STX #CryptoPayments #InfrastructureDesPaiements
Article
Comment les travailleurs indépendants peuvent se faire payer en stablecoins (et éviter les frais bancaires)Si vous travaillez avec des clients à l’étranger, vous connaissez la routine. Vous terminez le travail, envoyez la facture, puis attendez plusieurs jours un virement amputé par les frais et un taux de change défavorable. De nombreux travailleurs indépendants demandent désormais à être payés en stablecoins. Un stablecoin est une cryptomonnaie dont la valeur suit celle d’une monnaie, généralement le dollar américain. L’USDT et l’USDC sont les plus importants. Vous envoyez une adresse de portefeuille à votre client, qui vous transfère les cryptomonnaies ; les fonds arrivent généralement en quelques minutes. Pourquoi les gens le font L’attrait est simple : c’est rapide, les frais peuvent être faibles et la valeur ne fluctue pas comme celle du Bitcoin. Cette solution fonctionne aussi lorsque vous et votre client n’avez ni la même banque ni le même pays. Selon une enquête menée en 2026 par BVNK et YouGov, les personnes qui acceptent les stablecoins perçoivent ainsi environ un tiers de leurs revenus et déclarent économiser près de 40 % sur les frais. Gardez à l’esprit que ce type d’enquête est souvent réalisé par des entreprises qui vendent des produits liés aux stablecoins : considérez donc ces chiffres comme une indication approximative.

Comment les travailleurs indépendants peuvent se faire payer en stablecoins (et éviter les frais bancaires)

Si vous travaillez avec des clients à l’étranger, vous connaissez la routine. Vous terminez le travail, envoyez la facture, puis attendez plusieurs jours un virement amputé par les frais et un taux de change défavorable. De nombreux travailleurs indépendants demandent désormais à être payés en stablecoins.
Un stablecoin est une cryptomonnaie dont la valeur suit celle d’une monnaie, généralement le dollar américain. L’USDT et l’USDC sont les plus importants. Vous envoyez une adresse de portefeuille à votre client, qui vous transfère les cryptomonnaies ; les fonds arrivent généralement en quelques minutes.
Pourquoi les gens le font
L’attrait est simple : c’est rapide, les frais peuvent être faibles et la valeur ne fluctue pas comme celle du Bitcoin. Cette solution fonctionne aussi lorsque vous et votre client n’avez ni la même banque ni le même pays. Selon une enquête menée en 2026 par BVNK et YouGov, les personnes qui acceptent les stablecoins perçoivent ainsi environ un tiers de leurs revenus et déclarent économiser près de 40 % sur les frais. Gardez à l’esprit que ce type d’enquête est souvent réalisé par des entreprises qui vendent des produits liés aux stablecoins : considérez donc ces chiffres comme une indication approximative.
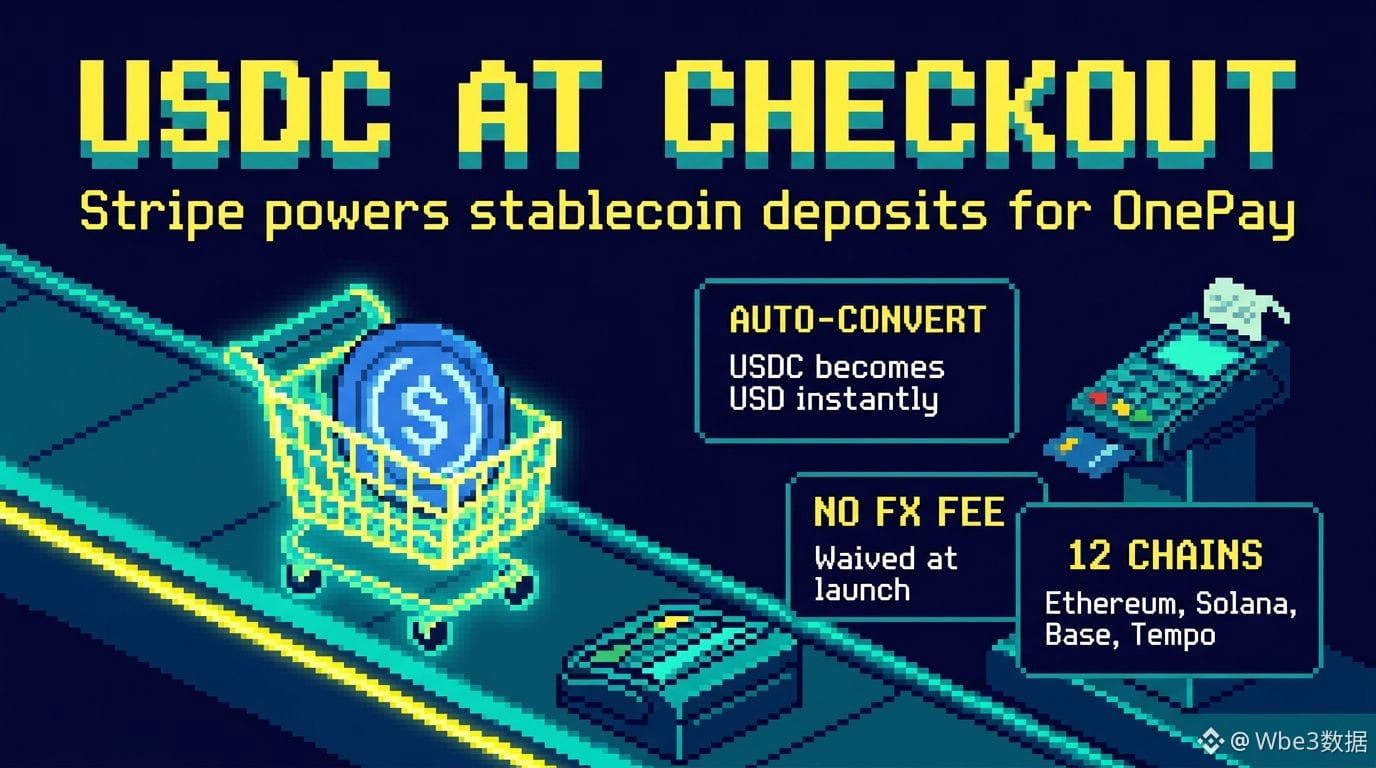
OnePay, soutenu par Walmart, vous permet désormais de payer vos factures avec des USDC. Sans passer par une plateforme d’échange. Stripe a annoncé le 31 octobre qu’il allait gérer les dépôts de stablecoins pour OnePay, la plateforme de services financiers soutenue par Walmart. Certains clients américains peuvent désormais transférer des USDC depuis un portefeuille externe ou une plateforme d’échange directement vers leur compte courant OnePay. Les détails importants : • Les USDC déposés sont automatiquement convertis en dollars : aucun solde distinct en stablecoins n’est donc à gérer. • Stripe indique qu’il ne facturera pas de frais de change au lancement. • Bridge, la plateforme de stablecoins de Stripe, gère les adresses de dépôt, les vérifications de conformité et la conversion en dollars. • Bridge prend en charge les dépôts d’USDC sur 12 blockchains, dont Ethereum, Solana, Base et Tempo. • OnePay indique que d’autres services reposant sur les stablecoins sont à venir. Pourquoi c’est important : le plus difficile avec les stablecoins n’a jamais été de les transférer, mais de les dépenser. Les travailleurs indépendants et les travailleurs à l’étranger qui sont payés en USDC ont généralement besoin d’une plateforme d’échange, d’un retrait et de payer des frais supplémentaires avant de pouvoir utiliser cet argent pour régler leur loyer. Un compte courant classique qui accepte directement le dépôt élimine plusieurs de ces étapes. Les risques sont bien réels. Le déploiement est limité à certains clients américains, pas à tout le monde. La conversion automatique signifie que vous détenez des dollars, et non des cryptomonnaies : vous renoncez donc à toute exposition aux fluctuations de leur cours (pour un stablecoin, c’est en grande partie le but). Vérifiez toujours le réseau et l’adresse de dépôt avant d’envoyer des fonds, car un transfert sur le mauvais réseau peut être irrécupérable. Et des conditions comme « sans frais de change au lancement » peuvent changer. L’enjeu plus large, c’est cette tendance : les stablecoins deviennent discrètement des rouages intégrés aux applications financières classiques. Utiliseriez-vous des USDC pour payer vos dépenses courantes si votre compte bancaire les acceptait ? Dites-le-moi ci-dessous. #Stablecoins #USDC #PaiementsCrypto Ceci ne constitue pas un conseil financier.
OnePay, soutenu par Walmart, vous permet désormais de payer vos factures avec des USDC. Sans passer par une plateforme d’échange.

Stripe a annoncé le 31 octobre qu’il allait gérer les dépôts de stablecoins pour OnePay, la plateforme de services financiers soutenue par Walmart. Certains clients américains peuvent désormais transférer des USDC depuis un portefeuille externe ou une plateforme d’échange directement vers leur compte courant OnePay.

Les détails importants :
• Les USDC déposés sont automatiquement convertis en dollars : aucun solde distinct en stablecoins n’est donc à gérer.
• Stripe indique qu’il ne facturera pas de frais de change au lancement.
• Bridge, la plateforme de stablecoins de Stripe, gère les adresses de dépôt, les vérifications de conformité et la conversion en dollars.
• Bridge prend en charge les dépôts d’USDC sur 12 blockchains, dont Ethereum, Solana, Base et Tempo.
• OnePay indique que d’autres services reposant sur les stablecoins sont à venir.

Pourquoi c’est important : le plus difficile avec les stablecoins n’a jamais été de les transférer, mais de les dépenser. Les travailleurs indépendants et les travailleurs à l’étranger qui sont payés en USDC ont généralement besoin d’une plateforme d’échange, d’un retrait et de payer des frais supplémentaires avant de pouvoir utiliser cet argent pour régler leur loyer. Un compte courant classique qui accepte directement le dépôt élimine plusieurs de ces étapes.

Les risques sont bien réels. Le déploiement est limité à certains clients américains, pas à tout le monde. La conversion automatique signifie que vous détenez des dollars, et non des cryptomonnaies : vous renoncez donc à toute exposition aux fluctuations de leur cours (pour un stablecoin, c’est en grande partie le but). Vérifiez toujours le réseau et l’adresse de dépôt avant d’envoyer des fonds, car un transfert sur le mauvais réseau peut être irrécupérable. Et des conditions comme « sans frais de change au lancement » peuvent changer.

L’enjeu plus large, c’est cette tendance : les stablecoins deviennent discrètement des rouages intégrés aux applications financières classiques.

Utiliseriez-vous des USDC pour payer vos dépenses courantes si votre compte bancaire les acceptait ? Dites-le-moi ci-dessous.

#Stablecoins #USDC #PaiementsCrypto
Ceci ne constitue pas un conseil financier.
🚨 GROK INTÈGRE L’AUTOMATISATION DE STRIPE, ALORS QUE LES RÉSEAUX DE PAIEMENT PAR IA COMME $DEXE SE RÉÉVALUENT ! 💥 Le commerce autonome par IA vient de débloquer une immense autoroute de liquidités. L’intégration de Stripe par Grok Bot pour automatiser les achats par carte virtuelle annonce un changement structurel : les agents IA exécutent désormais des transactions réelles en toute fluidité. 💡 Alors que les haussiers anticipent une explosion des volumes du commerce en ligne et une accélération des réseaux de paiement, les observateurs macroéconomiques avertissent qu’un règlement automatisé rapide pourrait attirer une vive attention des autorités de régulation. 📊 Les investisseurs avisés se positionnent déjà sur des protocoles d’exécution par IA comme $NIL et $DEXE , tandis que ce catalyseur se déploie. ⚡ Le rapprochement entre l’intelligence automatisée et le règlement numérique s’accélère plus vite que prévu. 💬 Cette intégration de Stripe déclenchera-t-elle la prochaine vague d’adoption grand public, ou les obstacles liés à la conformité freineront-ils la dynamique ? 👇 ⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️ 🏷️ #DEXE #NIL #CryptoPayments #AITrends #Crypto 🔥 💎
🚨 GROK INTÈGRE L’AUTOMATISATION DE STRIPE, ALORS QUE LES RÉSEAUX DE PAIEMENT PAR IA COMME $DEXE SE RÉÉVALUENT ! 💥

Le commerce autonome par IA vient de débloquer une immense autoroute de liquidités. L’intégration de Stripe par Grok Bot pour automatiser les achats par carte virtuelle annonce un changement structurel : les agents IA exécutent désormais des transactions réelles en toute fluidité. 💡 Alors que les haussiers anticipent une explosion des volumes du commerce en ligne et une accélération des réseaux de paiement, les observateurs macroéconomiques avertissent qu’un règlement automatisé rapide pourrait attirer une vive attention des autorités de régulation. 📊

Les investisseurs avisés se positionnent déjà sur des protocoles d’exécution par IA comme $NIL et $DEXE , tandis que ce catalyseur se déploie. ⚡ Le rapprochement entre l’intelligence automatisée et le règlement numérique s’accélère plus vite que prévu. 💬 Cette intégration de Stripe déclenchera-t-elle la prochaine vague d’adoption grand public, ou les obstacles liés à la conformité freineront-ils la dynamique ? 👇

⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️

🏷️ #DEXE #NIL #CryptoPayments #AITrends #Crypto

🔥 💎
Article
La grande opportunité de Solana dans les paiements : Samsung Wallet élargit la prise en charge des stablecoinsSolana continue de se développer au-delà du trading de cryptomonnaies pour s’étendre aux paiements numériques du quotidien. Une avancée importante est la prise en charge prévue par Samsung Wallet des transferts transfrontaliers d’USDC sur le réseau Solana, qui pourrait concerner environ 82 millions d’appareils Galaxy aux États-Unis. Pourquoi est-ce important ? Les paiements internationaux traditionnels peuvent impliquer plusieurs intermédiaires, des retards et des frais. Les paiements reposant sur la blockchain visent à rendre les transferts plus rapides et plus accessibles. En intégrant les transferts d’USDC à Samsung Wallet, cette intégration pourrait simplifier les paiements en stablecoins pour les utilisateurs au quotidien.

La grande opportunité de Solana dans les paiements : Samsung Wallet élargit la prise en charge des stablecoins

Solana continue de se développer au-delà du trading de cryptomonnaies pour s’étendre aux paiements numériques du quotidien.
Une avancée importante est la prise en charge prévue par Samsung Wallet des transferts transfrontaliers d’USDC sur le réseau Solana, qui pourrait concerner environ 82 millions d’appareils Galaxy aux États-Unis.
Pourquoi est-ce important ?
Les paiements internationaux traditionnels peuvent impliquer plusieurs intermédiaires, des retards et des frais.
Les paiements reposant sur la blockchain visent à rendre les transferts plus rapides et plus accessibles. En intégrant les transferts d’USDC à Samsung Wallet, cette intégration pourrait simplifier les paiements en stablecoins pour les utilisateurs au quotidien.
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone