
#bankofengland
bankofengland
357,674 vues
239 mentions
Populaire
Récents
·
--
Article
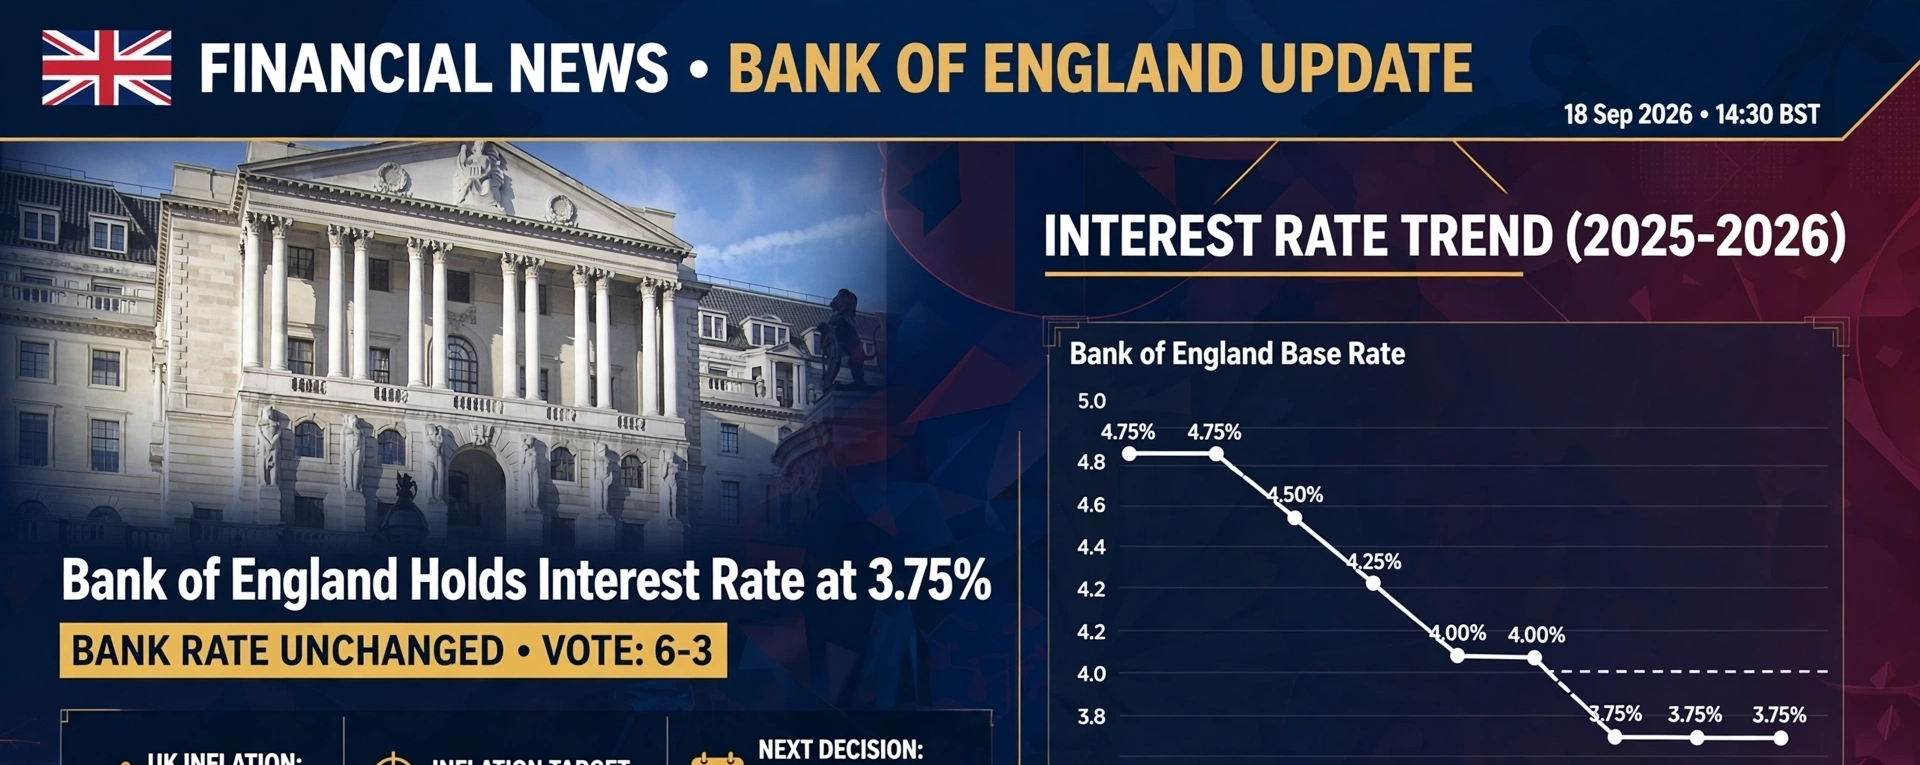
🇬🇧 La Banque d’Angleterre maintient le taux d’intérêt à 3,75 %
La Banque d’Angleterre (BoE) a maintenu inchangé son taux d’intérêt directeur à 3,75 %, conformément aux attentes du marché et à la décision précédente.
📌 Points clés
• 🇬🇧 Taux directeur : 3,75 %
• 📊 Décision : pas de changement
• 🎯 Objectif d’inflation : 2 %
• 🗳️ Vote : 6 contre 3 en faveur du maintien des taux
• 🔺 Trois décideurs ont préféré une hausse de 0,25 point de pourcentage pour atteindre 4 %.
La décision intervient alors que l’inflation au Royaume-Uni a atteint 3,1 % en août, tandis que des prix de l’énergie plus élevés ont créé une pression inflationniste supplémentaire. La BoE a indiqué que les risques pesant sur les perspectives d’inflation se sont davantage orientés à la hausse.
La Banque d’Angleterre (BoE) a maintenu inchangé son taux d’intérêt directeur à 3,75 %, conformément aux attentes du marché et à la décision précédente.
📌 Points clés
• 🇬🇧 Taux directeur : 3,75 %
• 📊 Décision : pas de changement
• 🎯 Objectif d’inflation : 2 %
• 🗳️ Vote : 6 contre 3 en faveur du maintien des taux
• 🔺 Trois décideurs ont préféré une hausse de 0,25 point de pourcentage pour atteindre 4 %.
La décision intervient alors que l’inflation au Royaume-Uni a atteint 3,1 % en août, tandis que des prix de l’énergie plus élevés ont créé une pression inflationniste supplémentaire. La BoE a indiqué que les risques pesant sur les perspectives d’inflation se sont davantage orientés à la hausse.
🇬🇧 La Banque d’Angleterre maintient le taux d’intérêt à 3,75 %
La Banque d’Angleterre (BoE) a maintenu inchangé son taux d’intérêt directeur à 3,75 %, conformément aux attentes du marché et à la décision précédente.
📌 Points clés
• 🇬🇧 Taux directeur : 3,75 %
• 📊 Décision : pas de changement
• 🎯 Objectif d’inflation : 2 %
• 🗳️ Vote : 6 contre 3 en faveur du maintien des taux
• 🔺 Trois décideurs ont préféré une hausse de 0,25 point de pourcentage pour atteindre 4 %.
La décision intervient alors que l’inflation au Royaume-Uni a atteint 3,1 % en août, tandis que des prix de l’énergie plus élevés ont créé une pression inflationniste supplémentaire. La BoE a indiqué que les risques pesant sur les perspectives d’inflation se sont davantage orientés à la hausse.
1

Lors d’une dernière prise de parole publique, le gouverneur de la Banque d’Angleterre (BoE), Andrew Bailey, a clairement indiqué que, au sein de la banque, la possibilité de relever les taux à quatre reprises n’a pas encore été discutée. Cette déclaration a ainsi refroidi directement les anticipations excessives du marché concernant une politique monétaire britannique potentiellement très restrictive à court terme, tout en reflétant aussi la profonde tension que vivent les principales banques centrales européennes entre la lutte contre l’inflation et la prévention du ralentissement économique.
D’un point de vue macroéconomique, cette prise de position met en évidence une prudence extrême des banques centrales majeures lors d’une période de bascule de politique monétaire. Même si les craintes de stagflation ne se sont pas dissipées, les décideurs semblent conscients que des resserrements trop rapides peuvent exercer une pression à la baisse sur l’économie réelle. Toutefois, cette attitude, à la fois floue et plutôt défensive, ne fait qu’accentuer l’incertitude sur la trajectoire mondiale des taux d’intérêt, sans éliminer réellement le risque potentiel d’une inflation qui s’installe durablement.
Sur les marchés financiers traditionnels, les propos plutôt accommodants de Bailey ont, à court terme, freiné l’évolution de la livre sterling et entraîné une nouvelle revalorisation des politiques des banques centrales à l’échelle mondiale. Bien que, le même jour, l’indice des semi-conducteurs de Philadelphie ait progressé de 3 % sous l’impulsion du secteur technologique, l’instabilité de l’environnement macro des taux continue de planer au-dessus des actifs à risque, telle l’épée de Damoclès, et la fragilité de la tarification des actifs n’a pas été fondamentalement corrigée.
En ce qui concerne le marché des cryptoactifs, les revirements répétés des anticipations de liquidité souveraine viendront directement freiner l’expansion continue de l’optimisme spéculatif. Lorsque les principales banques centrales ne disposent pas de trajectoires de politique claires et prévisibles, les fonds institutionnels ont tendance à attendre, voire à réduire leurs positions à la hausse afin d’éviter les risques liés à la volatilité. Tant que la période d’assouplissement généralisé de la liquidité ne s’est pas véritablement installée, les pressions baissières et de range auxquelles font face les actifs crypto restent difficiles à ignorer. $BTC
#BankOfEngland #InterestRates #MacroEconomics
Lors d’une dernière prise de parole publique, le gouverneur de la Banque d’Angleterre (BoE), Andrew Bailey, a clairement indiqué que, au sein de la banque, la possibilité de relever les taux à quatre reprises n’a pas encore été discutée. Cette déclaration a ainsi refroidi directement les anticipations excessives du marché concernant une politique monétaire britannique potentiellement très restrictive à court terme, tout en reflétant aussi la profonde tension que vivent les principales banques centrales européennes entre la lutte contre l’inflation et la prévention du ralentissement économique.
D’un point de vue macroéconomique, cette prise de position met en évidence une prudence extrême des banques centrales majeures lors d’une période de bascule de politique monétaire. Même si les craintes de stagflation ne se sont pas dissipées, les décideurs semblent conscients que des resserrements trop rapides peuvent exercer une pression à la baisse sur l’économie réelle. Toutefois, cette attitude, à la fois floue et plutôt défensive, ne fait qu’accentuer l’incertitude sur la trajectoire mondiale des taux d’intérêt, sans éliminer réellement le risque potentiel d’une inflation qui s’installe durablement.
Sur les marchés financiers traditionnels, les propos plutôt accommodants de Bailey ont, à court terme, freiné l’évolution de la livre sterling et entraîné une nouvelle revalorisation des politiques des banques centrales à l’échelle mondiale. Bien que, le même jour, l’indice des semi-conducteurs de Philadelphie ait progressé de 3 % sous l’impulsion du secteur technologique, l’instabilité de l’environnement macro des taux continue de planer au-dessus des actifs à risque, telle l’épée de Damoclès, et la fragilité de la tarification des actifs n’a pas été fondamentalement corrigée.
En ce qui concerne le marché des cryptoactifs, les revirements répétés des anticipations de liquidité souveraine viendront directement freiner l’expansion continue de l’optimisme spéculatif. Lorsque les principales banques centrales ne disposent pas de trajectoires de politique claires et prévisibles, les fonds institutionnels ont tendance à attendre, voire à réduire leurs positions à la hausse afin d’éviter les risques liés à la volatilité. Tant que la période d’assouplissement généralisé de la liquidité ne s’est pas véritablement installée, les pressions baissières et de range auxquelles font face les actifs crypto restent difficiles à ignorer. $BTC
#BankOfEngland #InterestRates #MacroEconomics
D’un point de vue macroéconomique, cette prise de position met en évidence une prudence extrême des banques centrales majeures lors d’une période de bascule de politique monétaire. Même si les craintes de stagflation ne se sont pas dissipées, les décideurs semblent conscients que des resserrements trop rapides peuvent exercer une pression à la baisse sur l’économie réelle. Toutefois, cette attitude, à la fois floue et plutôt défensive, ne fait qu’accentuer l’incertitude sur la trajectoire mondiale des taux d’intérêt, sans éliminer réellement le risque potentiel d’une inflation qui s’installe durablement.
Sur les marchés financiers traditionnels, les propos plutôt accommodants de Bailey ont, à court terme, freiné l’évolution de la livre sterling et entraîné une nouvelle revalorisation des politiques des banques centrales à l’échelle mondiale. Bien que, le même jour, l’indice des semi-conducteurs de Philadelphie ait progressé de 3 % sous l’impulsion du secteur technologique, l’instabilité de l’environnement macro des taux continue de planer au-dessus des actifs à risque, telle l’épée de Damoclès, et la fragilité de la tarification des actifs n’a pas été fondamentalement corrigée.
En ce qui concerne le marché des cryptoactifs, les revirements répétés des anticipations de liquidité souveraine viendront directement freiner l’expansion continue de l’optimisme spéculatif. Lorsque les principales banques centrales ne disposent pas de trajectoires de politique claires et prévisibles, les fonds institutionnels ont tendance à attendre, voire à réduire leurs positions à la hausse afin d’éviter les risques liés à la volatilité. Tant que la période d’assouplissement généralisé de la liquidité ne s’est pas véritablement installée, les pressions baissières et de range auxquelles font face les actifs crypto restent difficiles à ignorer. $BTC
#BankOfEngland #InterestRates #MacroEconomics
133

·
--
Le gouverneur de la Banque d’Angleterre, Andrew Bailey, a annoncé officiellement, lors des dernières décisions de politique monétaire, que la Banque d’Angleterre allait supprimer le calendrier initialement prévu de ventes à long terme d’obligations d’État et reporter toutes les enchères de quantitative tightening (QT) à avril de l’année prochaine. Selon le nouveau plan, le portefeuille d’actifs de 4 880 milliards de livres sterling sera progressivement liquidé d’ici septembre 2034, dont 1 200 milliards de livres sterling d’obligations ultra-longues arrivant à échéance en 2049 ou après seront conservées ; le reste des actifs sera traité par étapes, au fil des échéances. Ce mouvement marque un tournant majeur dans le rythme de réduction du bilan de la Banque d’Angleterre.
Cette modification est particulièrement notable car le marché redoutait auparavant qu’un resserrement énergique ne crée une forte pression vendeuse sur les obligations britanniques à long terme, déjà fragiles. En choisissant de ralentir la sortie à ce stade, la logique centrale consiste à arbitrer entre le coût budgétaire et la stabilité du marché. Bailey souligne que ce dispositif vise à concilier l’indépendance de la politique monétaire et l’efficacité budgétaire ; en substance, il freine l’offre excédentaire d’obligations d’État trop “chaude”, afin d’éviter des fluctuations brutales et incontrôlables au niveau des taux.
D’après les réactions observées sur les marchés financiers traditionnels, la suspension des ventes d’obligations à long terme a directement allégé la pression haussière à court terme sur les rendements des gilts britanniques. La liquidité sur la partie longue des courbes des taux bénéficie d’une protection temporaire, et la tension du marché des devises britanniques (livre sterling) ainsi que celle du marché des swaps de taux connexes s’en trouve, dans une certaine mesure, atténuée. Pour la liquidité macro mondiale, tout ajustement, même marginal, du quantitative tightening et tout ralentissement de celui-ci envoient un signal clair au marché : les banques centrales restent très vigilantes à l’idée de réduire leur bilan de manière trop rapide.
Pour notre communauté crypto, ce type d’ajustement de liquidité mérite également d’être suivi de près. Même si le report du QT par la Banque d’Angleterre ne revient pas à ouvrir une nouvelle vague de soutien monétaire, il réduit bel et bien la pression liée au “pompage” de liquidité dans les marchés offshore. Des actifs majeurs comme $BTC se trouvent actuellement dans une phase d’observation de fluctuations extrêmement sensibles à la liquidité macro ; la diminution marginale de la pression de liquidité externe offre au marché un léger répit, mais il reste nécessaire d’observer ensuite le calendrier de l’affrontement global des principales banques centrales entre inflation et resserrement.
#BankOfEngland #QuantitativeTightening #GlobalMacro
Le gouverneur de la Banque d’Angleterre, Andrew Bailey, a annoncé officiellement, lors des dernières décisions de politique monétaire, que la Banque d’Angleterre allait supprimer le calendrier initialement prévu de ventes à long terme d’obligations d’État et reporter toutes les enchères de quantitative tightening (QT) à avril de l’année prochaine. Selon le nouveau plan, le portefeuille d’actifs de 4 880 milliards de livres sterling sera progressivement liquidé d’ici septembre 2034, dont 1 200 milliards de livres sterling d’obligations ultra-longues arrivant à échéance en 2049 ou après seront conservées ; le reste des actifs sera traité par étapes, au fil des échéances. Ce mouvement marque un tournant majeur dans le rythme de réduction du bilan de la Banque d’Angleterre.
Cette modification est particulièrement notable car le marché redoutait auparavant qu’un resserrement énergique ne crée une forte pression vendeuse sur les obligations britanniques à long terme, déjà fragiles. En choisissant de ralentir la sortie à ce stade, la logique centrale consiste à arbitrer entre le coût budgétaire et la stabilité du marché. Bailey souligne que ce dispositif vise à concilier l’indépendance de la politique monétaire et l’efficacité budgétaire ; en substance, il freine l’offre excédentaire d’obligations d’État trop “chaude”, afin d’éviter des fluctuations brutales et incontrôlables au niveau des taux.
D’après les réactions observées sur les marchés financiers traditionnels, la suspension des ventes d’obligations à long terme a directement allégé la pression haussière à court terme sur les rendements des gilts britanniques. La liquidité sur la partie longue des courbes des taux bénéficie d’une protection temporaire, et la tension du marché des devises britanniques (livre sterling) ainsi que celle du marché des swaps de taux connexes s’en trouve, dans une certaine mesure, atténuée. Pour la liquidité macro mondiale, tout ajustement, même marginal, du quantitative tightening et tout ralentissement de celui-ci envoient un signal clair au marché : les banques centrales restent très vigilantes à l’idée de réduire leur bilan de manière trop rapide.
Pour notre communauté crypto, ce type d’ajustement de liquidité mérite également d’être suivi de près. Même si le report du QT par la Banque d’Angleterre ne revient pas à ouvrir une nouvelle vague de soutien monétaire, il réduit bel et bien la pression liée au “pompage” de liquidité dans les marchés offshore. Des actifs majeurs comme $BTC se trouvent actuellement dans une phase d’observation de fluctuations extrêmement sensibles à la liquidité macro ; la diminution marginale de la pression de liquidité externe offre au marché un léger répit, mais il reste nécessaire d’observer ensuite le calendrier de l’affrontement global des principales banques centrales entre inflation et resserrement.
#BankOfEngland #QuantitativeTightening #GlobalMacro
Cette modification est particulièrement notable car le marché redoutait auparavant qu’un resserrement énergique ne crée une forte pression vendeuse sur les obligations britanniques à long terme, déjà fragiles. En choisissant de ralentir la sortie à ce stade, la logique centrale consiste à arbitrer entre le coût budgétaire et la stabilité du marché. Bailey souligne que ce dispositif vise à concilier l’indépendance de la politique monétaire et l’efficacité budgétaire ; en substance, il freine l’offre excédentaire d’obligations d’État trop “chaude”, afin d’éviter des fluctuations brutales et incontrôlables au niveau des taux.
D’après les réactions observées sur les marchés financiers traditionnels, la suspension des ventes d’obligations à long terme a directement allégé la pression haussière à court terme sur les rendements des gilts britanniques. La liquidité sur la partie longue des courbes des taux bénéficie d’une protection temporaire, et la tension du marché des devises britanniques (livre sterling) ainsi que celle du marché des swaps de taux connexes s’en trouve, dans une certaine mesure, atténuée. Pour la liquidité macro mondiale, tout ajustement, même marginal, du quantitative tightening et tout ralentissement de celui-ci envoient un signal clair au marché : les banques centrales restent très vigilantes à l’idée de réduire leur bilan de manière trop rapide.
Pour notre communauté crypto, ce type d’ajustement de liquidité mérite également d’être suivi de près. Même si le report du QT par la Banque d’Angleterre ne revient pas à ouvrir une nouvelle vague de soutien monétaire, il réduit bel et bien la pression liée au “pompage” de liquidité dans les marchés offshore. Des actifs majeurs comme $BTC se trouvent actuellement dans une phase d’observation de fluctuations extrêmement sensibles à la liquidité macro ; la diminution marginale de la pression de liquidité externe offre au marché un léger répit, mais il reste nécessaire d’observer ensuite le calendrier de l’affrontement global des principales banques centrales entre inflation et resserrement.
#BankOfEngland #QuantitativeTightening #GlobalMacro
3
Le gouverneur de la Banque centrale britannique, Andrew Bailey, a annoncé, lors des derniers ajustements de politique de son bilan, l’annulation officielle du plan de vente des obligations d’État à long terme et le report de toutes les adjudications d’assouplissement quantitatif (QT) au mois d’avril prochain. Selon le nouveau dispositif, le portefeuille total de 4 88 0 milliards de livres sterling sera progressivement liquidé d’ici septembre 2034 ; 1,2 trillion de livres sterling d’obligations ultra-longues arrivant à échéance en 2049 ou après seront conservées, tandis que le reste verra sa période de liquidation considérablement allongée.
Ce tournant majeur est, en apparence, motivé par l’optimisation de l’efficacité budgétaire et de l’indépendance de la politique monétaire, mais il met en réalité en évidence l’extrême fragilité du marché de la dette souveraine. En réduisant la taille de son bilan, la banque centrale a dû composer avec la réalité de la liquidité du marché ; le report des ventes d’obligations directement illustre des inquiétudes plus profondes concernant la faiblesse de la demande pour les titres à long terme et la crainte d’une nouvelle flambée des rendements. Le calendrier de resserrement autrefois agressif se heurte désormais à une résistance réelle dans un contexte d’endettement mondial élevé.
Pour les marchés macroéconomiques traditionnels, le fait de suspendre les ventes d’obligations ultra-longues soulage certes, à court terme, la pression de vente sur les gilts britanniques (Gilts). Mais allonger la période d’ajustement du bilan signifie aussi que la persistance de l’inflation pourrait être plus difficile à dissiper. Les hésitations des principales banques centrales mondiales entre le resserrement et le sauvetage montrent que la gestion de la liquidité souveraine est entrée dans une zone à haut risque ; la crise de confiance profonde du marché obligataire n’a pas été réglée fondamentalement.
En ce qui concerne les actifs crypto, le recul de la banque centrale sur la politique de réduction de bilan libère un signal selon lequel la pression de liquidité pourrait atteindre un point culminant par étapes. Toutefois, cette conciliation passive reflète une vulnérabilité macroéconomique plus large et des tensions inflationnistes géopolitiques (comme le fait que la banque centrale ukrainienne, le même jour, a été contrainte de relever ses taux à 16 %). Avant un assouplissement macro de la liquidité véritablement complet, les actifs à risque représentés par $BTC doivent rester vigilants face aux mouvements secondaires provoqués par une contagion des risques de dette.
#BankOfEngland #QuantitativeTightening #MacroEconomics
Le gouverneur de la Banque centrale britannique, Andrew Bailey, a annoncé, lors des derniers ajustements de politique de son bilan, l’annulation officielle du plan de vente des obligations d’État à long terme et le report de toutes les adjudications d’assouplissement quantitatif (QT) au mois d’avril prochain. Selon le nouveau dispositif, le portefeuille total de 4 88 0 milliards de livres sterling sera progressivement liquidé d’ici septembre 2034 ; 1,2 trillion de livres sterling d’obligations ultra-longues arrivant à échéance en 2049 ou après seront conservées, tandis que le reste verra sa période de liquidation considérablement allongée.
Ce tournant majeur est, en apparence, motivé par l’optimisation de l’efficacité budgétaire et de l’indépendance de la politique monétaire, mais il met en réalité en évidence l’extrême fragilité du marché de la dette souveraine. En réduisant la taille de son bilan, la banque centrale a dû composer avec la réalité de la liquidité du marché ; le report des ventes d’obligations directement illustre des inquiétudes plus profondes concernant la faiblesse de la demande pour les titres à long terme et la crainte d’une nouvelle flambée des rendements. Le calendrier de resserrement autrefois agressif se heurte désormais à une résistance réelle dans un contexte d’endettement mondial élevé.
Pour les marchés macroéconomiques traditionnels, le fait de suspendre les ventes d’obligations ultra-longues soulage certes, à court terme, la pression de vente sur les gilts britanniques (Gilts). Mais allonger la période d’ajustement du bilan signifie aussi que la persistance de l’inflation pourrait être plus difficile à dissiper. Les hésitations des principales banques centrales mondiales entre le resserrement et le sauvetage montrent que la gestion de la liquidité souveraine est entrée dans une zone à haut risque ; la crise de confiance profonde du marché obligataire n’a pas été réglée fondamentalement.
En ce qui concerne les actifs crypto, le recul de la banque centrale sur la politique de réduction de bilan libère un signal selon lequel la pression de liquidité pourrait atteindre un point culminant par étapes. Toutefois, cette conciliation passive reflète une vulnérabilité macroéconomique plus large et des tensions inflationnistes géopolitiques (comme le fait que la banque centrale ukrainienne, le même jour, a été contrainte de relever ses taux à 16 %). Avant un assouplissement macro de la liquidité véritablement complet, les actifs à risque représentés par $BTC doivent rester vigilants face aux mouvements secondaires provoqués par une contagion des risques de dette.
#BankOfEngland #QuantitativeTightening #MacroEconomics
Ce tournant majeur est, en apparence, motivé par l’optimisation de l’efficacité budgétaire et de l’indépendance de la politique monétaire, mais il met en réalité en évidence l’extrême fragilité du marché de la dette souveraine. En réduisant la taille de son bilan, la banque centrale a dû composer avec la réalité de la liquidité du marché ; le report des ventes d’obligations directement illustre des inquiétudes plus profondes concernant la faiblesse de la demande pour les titres à long terme et la crainte d’une nouvelle flambée des rendements. Le calendrier de resserrement autrefois agressif se heurte désormais à une résistance réelle dans un contexte d’endettement mondial élevé.
Pour les marchés macroéconomiques traditionnels, le fait de suspendre les ventes d’obligations ultra-longues soulage certes, à court terme, la pression de vente sur les gilts britanniques (Gilts). Mais allonger la période d’ajustement du bilan signifie aussi que la persistance de l’inflation pourrait être plus difficile à dissiper. Les hésitations des principales banques centrales mondiales entre le resserrement et le sauvetage montrent que la gestion de la liquidité souveraine est entrée dans une zone à haut risque ; la crise de confiance profonde du marché obligataire n’a pas été réglée fondamentalement.
En ce qui concerne les actifs crypto, le recul de la banque centrale sur la politique de réduction de bilan libère un signal selon lequel la pression de liquidité pourrait atteindre un point culminant par étapes. Toutefois, cette conciliation passive reflète une vulnérabilité macroéconomique plus large et des tensions inflationnistes géopolitiques (comme le fait que la banque centrale ukrainienne, le même jour, a été contrainte de relever ses taux à 16 %). Avant un assouplissement macro de la liquidité véritablement complet, les actifs à risque représentés par $BTC doivent rester vigilants face aux mouvements secondaires provoqués par une contagion des risques de dette.
#BankOfEngland #QuantitativeTightening #MacroEconomics
1

Le gouverneur de la Banque d’Angleterre, Andrew Bailey, a annoncé lors de la dernière réunion de politique monétaire un revirement majeur favorable à la liquidité : l’annulation officielle du plan de cession de titres de dette souveraine à long terme, et le report de toutes les ventes aux enchères de resserrement quantitatif (QT) au mois d’avril prochain. Selon le schéma révisé, sur son portefeuille total de 4,88 billions de livres sterling, 1,2 billion de livres sterling de titres de dette à long terme arrivant à échéance en 2049 et au-delà sera conservé, tandis que le rythme de liquidation du reste des actifs sera fortement ralenti afin de réduire au maximum la volatilité et la pression vendeuse sur le marché.
Du point de vue macro-technique, la suspension par la banque centrale de la vente de ses obligations de longue durée constitue une amélioration marginale notable sur le plan de la liquidité. Cette mesure retire directement la “montagne” de pression pesant sur les rendements des obligations britanniques à long terme, indiquant que les principales banques centrales, face aux risques de stabilité financière, sont davantage enclines à fournir un soutien de liquidité. Dans un contexte de divergence des politiques monétaires entre plusieurs pays et de pressions inflationnistes géographiques qui ne se sont pas encore dissipées, le ralentissement substantiel de la réduction de son bilan par la Banque d’Angleterre injecte un puissant soutien psychologique au marché mondial des titres à revenu fixe.
Sur les marchés financiers traditionnels, cette décision devrait effectivement contenir les coûts mondiaux d’emprunt à long terme, soutenir les prix des actifs à revenu fixe et atténuer la pression liée à l’élargissement des spreads de crédit. À mesure que la pression sur la courbe des rendements des obligations souveraines se relâche techniquement, la logique d’allocation des capitaux de couverture et d’arbitrage devrait se réorienter vers les actifs risqués, améliorant ainsi l’environnement global de propension au risque (Risk-On) au niveau macro.
Concernant le marché des cryptomonnaies, la suspension des ponctions de liquidité par les principales banques centrales est un signal de liquidité très positif. Le “socle” implicite du point de retournement de la liquidité mondiale précède souvent l’explosion complète des actifs risqués. Alors que la pression sur les rendements des obligations à long terme se dissipe et que le coût d’opportunité du capital baisse, des actifs cryptographiques essentiels tels que $BTC pourraient voir se libérer durablement une dynamique acheteuse sous l’hypothèse de l’amélioration des conditions de liquidité.📈
#BankOfEngland #QuantitativeTightening #Liquidity
Le gouverneur de la Banque d’Angleterre, Andrew Bailey, a annoncé lors de la dernière réunion de politique monétaire un revirement majeur favorable à la liquidité : l’annulation officielle du plan de cession de titres de dette souveraine à long terme, et le report de toutes les ventes aux enchères de resserrement quantitatif (QT) au mois d’avril prochain. Selon le schéma révisé, sur son portefeuille total de 4,88 billions de livres sterling, 1,2 billion de livres sterling de titres de dette à long terme arrivant à échéance en 2049 et au-delà sera conservé, tandis que le rythme de liquidation du reste des actifs sera fortement ralenti afin de réduire au maximum la volatilité et la pression vendeuse sur le marché.
Du point de vue macro-technique, la suspension par la banque centrale de la vente de ses obligations de longue durée constitue une amélioration marginale notable sur le plan de la liquidité. Cette mesure retire directement la “montagne” de pression pesant sur les rendements des obligations britanniques à long terme, indiquant que les principales banques centrales, face aux risques de stabilité financière, sont davantage enclines à fournir un soutien de liquidité. Dans un contexte de divergence des politiques monétaires entre plusieurs pays et de pressions inflationnistes géographiques qui ne se sont pas encore dissipées, le ralentissement substantiel de la réduction de son bilan par la Banque d’Angleterre injecte un puissant soutien psychologique au marché mondial des titres à revenu fixe.
Sur les marchés financiers traditionnels, cette décision devrait effectivement contenir les coûts mondiaux d’emprunt à long terme, soutenir les prix des actifs à revenu fixe et atténuer la pression liée à l’élargissement des spreads de crédit. À mesure que la pression sur la courbe des rendements des obligations souveraines se relâche techniquement, la logique d’allocation des capitaux de couverture et d’arbitrage devrait se réorienter vers les actifs risqués, améliorant ainsi l’environnement global de propension au risque (Risk-On) au niveau macro.
Concernant le marché des cryptomonnaies, la suspension des ponctions de liquidité par les principales banques centrales est un signal de liquidité très positif. Le “socle” implicite du point de retournement de la liquidité mondiale précède souvent l’explosion complète des actifs risqués. Alors que la pression sur les rendements des obligations à long terme se dissipe et que le coût d’opportunité du capital baisse, des actifs cryptographiques essentiels tels que $BTC pourraient voir se libérer durablement une dynamique acheteuse sous l’hypothèse de l’amélioration des conditions de liquidité.📈
#BankOfEngland #QuantitativeTightening #Liquidity
Du point de vue macro-technique, la suspension par la banque centrale de la vente de ses obligations de longue durée constitue une amélioration marginale notable sur le plan de la liquidité. Cette mesure retire directement la “montagne” de pression pesant sur les rendements des obligations britanniques à long terme, indiquant que les principales banques centrales, face aux risques de stabilité financière, sont davantage enclines à fournir un soutien de liquidité. Dans un contexte de divergence des politiques monétaires entre plusieurs pays et de pressions inflationnistes géographiques qui ne se sont pas encore dissipées, le ralentissement substantiel de la réduction de son bilan par la Banque d’Angleterre injecte un puissant soutien psychologique au marché mondial des titres à revenu fixe.
Sur les marchés financiers traditionnels, cette décision devrait effectivement contenir les coûts mondiaux d’emprunt à long terme, soutenir les prix des actifs à revenu fixe et atténuer la pression liée à l’élargissement des spreads de crédit. À mesure que la pression sur la courbe des rendements des obligations souveraines se relâche techniquement, la logique d’allocation des capitaux de couverture et d’arbitrage devrait se réorienter vers les actifs risqués, améliorant ainsi l’environnement global de propension au risque (Risk-On) au niveau macro.
Concernant le marché des cryptomonnaies, la suspension des ponctions de liquidité par les principales banques centrales est un signal de liquidité très positif. Le “socle” implicite du point de retournement de la liquidité mondiale précède souvent l’explosion complète des actifs risqués. Alors que la pression sur les rendements des obligations à long terme se dissipe et que le coût d’opportunité du capital baisse, des actifs cryptographiques essentiels tels que $BTC pourraient voir se libérer durablement une dynamique acheteuse sous l’hypothèse de l’amélioration des conditions de liquidité.📈
#BankOfEngland #QuantitativeTightening #Liquidity
44

·
--
Le gouverneur de la Banque centrale d’Angleterre (BoE), Andrew Bailey, vient d’annoncer un ajustement de la stratégie de resserrement quantitatif (QT) : il annule officiellement le plan de vente d’obligations d’État à long terme et reporte l’ensemble des sessions d’enchères de QT jusqu’au mois d’avril de l’année suivante. Selon la nouvelle feuille de route, un portefeuille de 4 880 milliards de livres sera traité progressivement jusqu’en septembre 2034, dont la BoE conservera 1 200 milliards de livres d’obligations arrivant à échéance à partir de 2049.
Ce revirement inattendu montre que la BoE entend réduire activement la pression exercée sur le marché de la dette publique dans un contexte où les rendements à long terme connaissent de fortes fluctuations. Plutôt que d’accélérer le retrait de liquidité de manière rigide, l’étalement des ventes d’obligations et le prolongement du calendrier de traitement vers la période 2035-2049 permettent de limiter le risque de perturbation de la structure financière.
La décision de la BoE a immédiatement apaisé les tensions liées à la hausse des rendements des obligations d’État britanniques (gilts), apportant une stabilité sur le plan psychologique aux marchés financiers européens. Le recul des rendements réduit également le coût du capital pour l’économie, tout en envoyant le signal que les grandes banques centrales sont très prudentes face aux risques de liquidité du système.
Pour le marché crypto, le fait que la BoE suspend temporairement le retrait de liquidité à long terme constitue un signal positif pour les flux de trésorerie mondiaux. Lorsque la pression du QT provenant des banques centrales s’atténue, l’appétit pour le risque a tendance à revenir, soutenant $BTC et aidant les actifs numériques à maintenir leur dynamique d’accumulation à court et moyen terme. 🏛️
#BankOfEngland #QuantitativeTightening #BondMarket
Le gouverneur de la Banque centrale d’Angleterre (BoE), Andrew Bailey, vient d’annoncer un ajustement de la stratégie de resserrement quantitatif (QT) : il annule officiellement le plan de vente d’obligations d’État à long terme et reporte l’ensemble des sessions d’enchères de QT jusqu’au mois d’avril de l’année suivante. Selon la nouvelle feuille de route, un portefeuille de 4 880 milliards de livres sera traité progressivement jusqu’en septembre 2034, dont la BoE conservera 1 200 milliards de livres d’obligations arrivant à échéance à partir de 2049.
Ce revirement inattendu montre que la BoE entend réduire activement la pression exercée sur le marché de la dette publique dans un contexte où les rendements à long terme connaissent de fortes fluctuations. Plutôt que d’accélérer le retrait de liquidité de manière rigide, l’étalement des ventes d’obligations et le prolongement du calendrier de traitement vers la période 2035-2049 permettent de limiter le risque de perturbation de la structure financière.
La décision de la BoE a immédiatement apaisé les tensions liées à la hausse des rendements des obligations d’État britanniques (gilts), apportant une stabilité sur le plan psychologique aux marchés financiers européens. Le recul des rendements réduit également le coût du capital pour l’économie, tout en envoyant le signal que les grandes banques centrales sont très prudentes face aux risques de liquidité du système.
Pour le marché crypto, le fait que la BoE suspend temporairement le retrait de liquidité à long terme constitue un signal positif pour les flux de trésorerie mondiaux. Lorsque la pression du QT provenant des banques centrales s’atténue, l’appétit pour le risque a tendance à revenir, soutenant $BTC et aidant les actifs numériques à maintenir leur dynamique d’accumulation à court et moyen terme. 🏛️
#BankOfEngland #QuantitativeTightening #BondMarket
Ce revirement inattendu montre que la BoE entend réduire activement la pression exercée sur le marché de la dette publique dans un contexte où les rendements à long terme connaissent de fortes fluctuations. Plutôt que d’accélérer le retrait de liquidité de manière rigide, l’étalement des ventes d’obligations et le prolongement du calendrier de traitement vers la période 2035-2049 permettent de limiter le risque de perturbation de la structure financière.
La décision de la BoE a immédiatement apaisé les tensions liées à la hausse des rendements des obligations d’État britanniques (gilts), apportant une stabilité sur le plan psychologique aux marchés financiers européens. Le recul des rendements réduit également le coût du capital pour l’économie, tout en envoyant le signal que les grandes banques centrales sont très prudentes face aux risques de liquidité du système.
Pour le marché crypto, le fait que la BoE suspend temporairement le retrait de liquidité à long terme constitue un signal positif pour les flux de trésorerie mondiaux. Lorsque la pression du QT provenant des banques centrales s’atténue, l’appétit pour le risque a tendance à revenir, soutenant $BTC et aidant les actifs numériques à maintenir leur dynamique d’accumulation à court et moyen terme. 🏛️
#BankOfEngland #QuantitativeTightening #BondMarket
83
·
--
La Banque d’Angleterre serait sur le point de suspendre la vente d’obligations d’État à long terme avant la publication, par le ministre des Finances britannique Jeremy Hunt, le 28 octobre, de son premier budget. D’après The Daily Telegraph, la Banque d’Angleterre prévoit d’arrêter la vente, à perte, des obligations à 20 et 30 ans accumulées lors des crises financières précédentes, afin d’alléger la pression exercée par la hausse des coûts d’emprunt sur le Trésor.
La clé de cette décision réside dans des pertes budgétaires considérables. Des économistes estiment qu’à partir du lancement de la vente de cette dette à long terme en 2022, elle aurait entraîné environ 22 milliards de livres sterling de pertes pour les contribuables britanniques. Dans le contexte actuel d’un marché obligataire mondial confronté à des cessions, la suspension de ces ventes à escompte pourrait faire économiser au Trésor environ 2,5 milliards de livres par an, offrant ainsi un peu de marge de manœuvre en termes de politique au nouveau ministre des Finances, même si cela rend les règles budgétaires visant à équilibrer les dépenses courantes plus complexes.
D’un point de vue macroéconomique traditionnel, l’ajustement du rythme de réduction du bilan de la banque centrale influence directement l’équilibre offre-demande sur le marché obligataire. Le fait de suspendre la vente des obligations à long terme contribue à atténuer temporairement la pression à la hausse sur les rendements de la partie longue de la courbe et, dans une certaine mesure, à stabiliser le sentiment du marché à l’égard de la solvabilité souveraine du Royaume-Uni. De plus, la rivalité en matière de liquidité entre le dollar et la livre sterling s’en trouverait légèrement ajustée.
Pour le marché des crypto-actifs, cela traduit l’arbitrage concret auquel sont confrontées les principales banques centrales entre le resserrement des liquidités et la capacité budgétaire à absorber l’impact. Même si cela ne signifie pas un basculement général vers une politique accommodante, la baisse de la pression liée à la vente sur la partie longue pourrait rendre l’environnement de liquidité global quelque peu plus favorable. Les investisseurs en crypto peuvent continuer d’observer la réaction dynamique des marchés de dette souveraine dans les principales économies et d’appréhender avec rationalité les changements structurels des conditions financières. $BTC
#BankOfEngland #Bonds #MacroEconomy
La Banque d’Angleterre serait sur le point de suspendre la vente d’obligations d’État à long terme avant la publication, par le ministre des Finances britannique Jeremy Hunt, le 28 octobre, de son premier budget. D’après The Daily Telegraph, la Banque d’Angleterre prévoit d’arrêter la vente, à perte, des obligations à 20 et 30 ans accumulées lors des crises financières précédentes, afin d’alléger la pression exercée par la hausse des coûts d’emprunt sur le Trésor.
La clé de cette décision réside dans des pertes budgétaires considérables. Des économistes estiment qu’à partir du lancement de la vente de cette dette à long terme en 2022, elle aurait entraîné environ 22 milliards de livres sterling de pertes pour les contribuables britanniques. Dans le contexte actuel d’un marché obligataire mondial confronté à des cessions, la suspension de ces ventes à escompte pourrait faire économiser au Trésor environ 2,5 milliards de livres par an, offrant ainsi un peu de marge de manœuvre en termes de politique au nouveau ministre des Finances, même si cela rend les règles budgétaires visant à équilibrer les dépenses courantes plus complexes.
D’un point de vue macroéconomique traditionnel, l’ajustement du rythme de réduction du bilan de la banque centrale influence directement l’équilibre offre-demande sur le marché obligataire. Le fait de suspendre la vente des obligations à long terme contribue à atténuer temporairement la pression à la hausse sur les rendements de la partie longue de la courbe et, dans une certaine mesure, à stabiliser le sentiment du marché à l’égard de la solvabilité souveraine du Royaume-Uni. De plus, la rivalité en matière de liquidité entre le dollar et la livre sterling s’en trouverait légèrement ajustée.
Pour le marché des crypto-actifs, cela traduit l’arbitrage concret auquel sont confrontées les principales banques centrales entre le resserrement des liquidités et la capacité budgétaire à absorber l’impact. Même si cela ne signifie pas un basculement général vers une politique accommodante, la baisse de la pression liée à la vente sur la partie longue pourrait rendre l’environnement de liquidité global quelque peu plus favorable. Les investisseurs en crypto peuvent continuer d’observer la réaction dynamique des marchés de dette souveraine dans les principales économies et d’appréhender avec rationalité les changements structurels des conditions financières. $BTC
#BankOfEngland #Bonds #MacroEconomy
La clé de cette décision réside dans des pertes budgétaires considérables. Des économistes estiment qu’à partir du lancement de la vente de cette dette à long terme en 2022, elle aurait entraîné environ 22 milliards de livres sterling de pertes pour les contribuables britanniques. Dans le contexte actuel d’un marché obligataire mondial confronté à des cessions, la suspension de ces ventes à escompte pourrait faire économiser au Trésor environ 2,5 milliards de livres par an, offrant ainsi un peu de marge de manœuvre en termes de politique au nouveau ministre des Finances, même si cela rend les règles budgétaires visant à équilibrer les dépenses courantes plus complexes.
D’un point de vue macroéconomique traditionnel, l’ajustement du rythme de réduction du bilan de la banque centrale influence directement l’équilibre offre-demande sur le marché obligataire. Le fait de suspendre la vente des obligations à long terme contribue à atténuer temporairement la pression à la hausse sur les rendements de la partie longue de la courbe et, dans une certaine mesure, à stabiliser le sentiment du marché à l’égard de la solvabilité souveraine du Royaume-Uni. De plus, la rivalité en matière de liquidité entre le dollar et la livre sterling s’en trouverait légèrement ajustée.
Pour le marché des crypto-actifs, cela traduit l’arbitrage concret auquel sont confrontées les principales banques centrales entre le resserrement des liquidités et la capacité budgétaire à absorber l’impact. Même si cela ne signifie pas un basculement général vers une politique accommodante, la baisse de la pression liée à la vente sur la partie longue pourrait rendre l’environnement de liquidité global quelque peu plus favorable. Les investisseurs en crypto peuvent continuer d’observer la réaction dynamique des marchés de dette souveraine dans les principales économies et d’appréhender avec rationalité les changements structurels des conditions financières. $BTC
#BankOfEngland #Bonds #MacroEconomy
48
Selon les dernières informations du quotidien britannique <t-2/> The Telegraph, avant le 28 octobre, date à laquelle le ministre des Finances, Jeremy Hunt, doit annoncer son premier projet de budget, la Banque d’Angleterre (BOE) se prépare à cesser la vente d’obligations d’État à long terme arrivant à échéance à 20 et 30 ans. Ce changement de politique vise à atténuer la pression considérable exercée sur le Trésor par la hausse des coûts d’emprunt : les dettes à long terme accumulées pendant la crise financière, vendues depuis 2022, ont déjà causé aux contribuables une perte massive d’environ 22 milliards de livres sterling.
D’un point de vue macroéconomique plus profond, dans un contexte de vents contraires défavorables aux obligations à l’échelle mondiale, la Banque d’Angleterre a été amenée à enfoncer le frein du resserrement quantitatif (QT). Cette décision reflète, en essence, un conflit aigu entre la soutenabilité de la dette souveraine et une politique monétaire restrictive. Si l’arrêt des ventes à perte d’obligations à long terme permettrait d’économiser environ 2,5 milliards de livres sterling par an au titre de pertes comptables, ce compromis ne peut toutefois pas masquer les fragilités budgétaires structurelles du Royaume-Uni. Il risque même de rendre plus difficile et plus passif l’effort du ministre des Finances pour parvenir à l’équilibre du budget des dépenses courantes selon la règle annoncée.
Pour les marchés financiers traditionnels, la suspension de la vente des obligations à long terme pourrait, à court terme, freiner la flambée des rendements des gilts à longue échéance et soulager temporairement les tensions de liquidité. Cependant, ce rajustement de politique, imposé par les circonstances, envoie au marché un signal d’alerte : le processus de normalisation du bilan des principales banques centrales se heurte désormais à un plafond de verre strict concernant les coûts de la dette souveraine. Si la pression liée aux déficits budgétaires continue de contraindre la banque centrale à ralentir le resserrement de son bilan, les risques liés à une expansion du crédit en monnaie fiduciaire et les dangers de seconde vague d’inflation vont encore s’accumuler.
En ce qui concerne le marché des crypto-monnaies, ces oscillations de la politique monétaire déclenchées par la crise de la dette ne constituent pas totalement une nouvelle favorable. Bien que le ralentissement des anticipations de resserrement de la liquidité puisse offrir un répit temporaire à des actifs risqués comme $BTC , la fragilité du système de crédit souverain et l’incertitude macroéconomique sous-jacente devraient, à court terme, intensifier la volatilité des actifs davantage motivée par la recherche de valeur refuge. Les investisseurs doivent donc rester prudents face aux risques à la baisse liés à la différenciation des liquidités.
#BankOfEngland #Bonds #MacroEconomy
Selon les dernières informations du quotidien britannique <t-2/> The Telegraph, avant le 28 octobre, date à laquelle le ministre des Finances, Jeremy Hunt, doit annoncer son premier projet de budget, la Banque d’Angleterre (BOE) se prépare à cesser la vente d’obligations d’État à long terme arrivant à échéance à 20 et 30 ans. Ce changement de politique vise à atténuer la pression considérable exercée sur le Trésor par la hausse des coûts d’emprunt : les dettes à long terme accumulées pendant la crise financière, vendues depuis 2022, ont déjà causé aux contribuables une perte massive d’environ 22 milliards de livres sterling.
D’un point de vue macroéconomique plus profond, dans un contexte de vents contraires défavorables aux obligations à l’échelle mondiale, la Banque d’Angleterre a été amenée à enfoncer le frein du resserrement quantitatif (QT). Cette décision reflète, en essence, un conflit aigu entre la soutenabilité de la dette souveraine et une politique monétaire restrictive. Si l’arrêt des ventes à perte d’obligations à long terme permettrait d’économiser environ 2,5 milliards de livres sterling par an au titre de pertes comptables, ce compromis ne peut toutefois pas masquer les fragilités budgétaires structurelles du Royaume-Uni. Il risque même de rendre plus difficile et plus passif l’effort du ministre des Finances pour parvenir à l’équilibre du budget des dépenses courantes selon la règle annoncée.
Pour les marchés financiers traditionnels, la suspension de la vente des obligations à long terme pourrait, à court terme, freiner la flambée des rendements des gilts à longue échéance et soulager temporairement les tensions de liquidité. Cependant, ce rajustement de politique, imposé par les circonstances, envoie au marché un signal d’alerte : le processus de normalisation du bilan des principales banques centrales se heurte désormais à un plafond de verre strict concernant les coûts de la dette souveraine. Si la pression liée aux déficits budgétaires continue de contraindre la banque centrale à ralentir le resserrement de son bilan, les risques liés à une expansion du crédit en monnaie fiduciaire et les dangers de seconde vague d’inflation vont encore s’accumuler.
En ce qui concerne le marché des crypto-monnaies, ces oscillations de la politique monétaire déclenchées par la crise de la dette ne constituent pas totalement une nouvelle favorable. Bien que le ralentissement des anticipations de resserrement de la liquidité puisse offrir un répit temporaire à des actifs risqués comme $BTC , la fragilité du système de crédit souverain et l’incertitude macroéconomique sous-jacente devraient, à court terme, intensifier la volatilité des actifs davantage motivée par la recherche de valeur refuge. Les investisseurs doivent donc rester prudents face aux risques à la baisse liés à la différenciation des liquidités.
#BankOfEngland #Bonds #MacroEconomy
D’un point de vue macroéconomique plus profond, dans un contexte de vents contraires défavorables aux obligations à l’échelle mondiale, la Banque d’Angleterre a été amenée à enfoncer le frein du resserrement quantitatif (QT). Cette décision reflète, en essence, un conflit aigu entre la soutenabilité de la dette souveraine et une politique monétaire restrictive. Si l’arrêt des ventes à perte d’obligations à long terme permettrait d’économiser environ 2,5 milliards de livres sterling par an au titre de pertes comptables, ce compromis ne peut toutefois pas masquer les fragilités budgétaires structurelles du Royaume-Uni. Il risque même de rendre plus difficile et plus passif l’effort du ministre des Finances pour parvenir à l’équilibre du budget des dépenses courantes selon la règle annoncée.
Pour les marchés financiers traditionnels, la suspension de la vente des obligations à long terme pourrait, à court terme, freiner la flambée des rendements des gilts à longue échéance et soulager temporairement les tensions de liquidité. Cependant, ce rajustement de politique, imposé par les circonstances, envoie au marché un signal d’alerte : le processus de normalisation du bilan des principales banques centrales se heurte désormais à un plafond de verre strict concernant les coûts de la dette souveraine. Si la pression liée aux déficits budgétaires continue de contraindre la banque centrale à ralentir le resserrement de son bilan, les risques liés à une expansion du crédit en monnaie fiduciaire et les dangers de seconde vague d’inflation vont encore s’accumuler.
En ce qui concerne le marché des crypto-monnaies, ces oscillations de la politique monétaire déclenchées par la crise de la dette ne constituent pas totalement une nouvelle favorable. Bien que le ralentissement des anticipations de resserrement de la liquidité puisse offrir un répit temporaire à des actifs risqués comme $BTC , la fragilité du système de crédit souverain et l’incertitude macroéconomique sous-jacente devraient, à court terme, intensifier la volatilité des actifs davantage motivée par la recherche de valeur refuge. Les investisseurs doivent donc rester prudents face aux risques à la baisse liés à la différenciation des liquidités.
#BankOfEngland #Bonds #MacroEconomy
2
Selon des informations révélées par le quotidien britannique « The Daily Telegraph », la Banque d’Angleterre (BoE) prévoit de mettre officiellement un terme à la vente d’obligations d’État à long terme, telles que celles arrivant à échéance à 20 ans et 30 ans, avant que le ministre des Finances, Jeremy Hunt, ne présente le premier budget le 28 octobre. Auparavant, pour faire face à la crise, la banque avait accumulé des obligations d’État à long terme, et leur liquidation a démarré en 2022 : elle a déjà causé environ 22 milliards de livres sterling de pertes aux contribuables. Cette mesure vise à freiner directement la flambée incontrôlée des coûts d’emprunt.
Sur le plan technique et de la liquidité macroéconomique, ce revirement de politique revêt une importance cruciale pour sauver les marchés. Les marchés mondiaux des obligations subissaient une pression persistante, tandis que la courbe des rendements s’est fortement pentifiée. En interrompant les ventes massives de ces obligations à long terme, dont les pertes sont considérables, on estime pouvoir économiser 2,5 milliards de livres sterling par an. Cette décision marque un assouplissement marginal significatif sur la trajectoire de resserrement quantitatif (QT) et permet de colmater efficacement la brèche de déperdition continue de liquidités à l’extrémité longue de la courbe.
Cette décision est un vent favorable direct pour les marchés financiers traditionnels. Le rebond à la baisse des rendements des obligations à long terme devrait entraîner une correction technique des taux sans risque à l’échelle mondiale, atténuer la pression sur les dettes souveraines et réduire la dynamique unilatérale à la hausse de l’indice du dollar. L’appétit pour le risque (Risk-on) se forme en résonance sur des niveaux de support clés : le possible plafonnement du coût du capital ouvre ainsi, sur le plan technique, la voie à une reprise avec rebond pour les actions et les actifs risqués.
Pour les crypto-actifs, le ralentissement marginal du rythme de resserrement de la part des principales banques centrales constitue un signal macroéconomique extrêmement positif. Un retour des anticipations de liquidité après un point bas précède souvent les cassures techniques des prix des monnaies. À mesure que le voile de taux d’intérêt élevés, qui pesait sur les valorisations, s’éclaircit progressivement, des actifs clés tels que $BTC , après avoir accumulé de l’énergie au plus bas, pourraient bénéficier d’un scénario de reprise en volume portée par un débordement de liquidités. 📈
#BankOfEngland #QuantitativeTightening #GlobalMacro
Selon des informations révélées par le quotidien britannique « The Daily Telegraph », la Banque d’Angleterre (BoE) prévoit de mettre officiellement un terme à la vente d’obligations d’État à long terme, telles que celles arrivant à échéance à 20 ans et 30 ans, avant que le ministre des Finances, Jeremy Hunt, ne présente le premier budget le 28 octobre. Auparavant, pour faire face à la crise, la banque avait accumulé des obligations d’État à long terme, et leur liquidation a démarré en 2022 : elle a déjà causé environ 22 milliards de livres sterling de pertes aux contribuables. Cette mesure vise à freiner directement la flambée incontrôlée des coûts d’emprunt.
Sur le plan technique et de la liquidité macroéconomique, ce revirement de politique revêt une importance cruciale pour sauver les marchés. Les marchés mondiaux des obligations subissaient une pression persistante, tandis que la courbe des rendements s’est fortement pentifiée. En interrompant les ventes massives de ces obligations à long terme, dont les pertes sont considérables, on estime pouvoir économiser 2,5 milliards de livres sterling par an. Cette décision marque un assouplissement marginal significatif sur la trajectoire de resserrement quantitatif (QT) et permet de colmater efficacement la brèche de déperdition continue de liquidités à l’extrémité longue de la courbe.
Cette décision est un vent favorable direct pour les marchés financiers traditionnels. Le rebond à la baisse des rendements des obligations à long terme devrait entraîner une correction technique des taux sans risque à l’échelle mondiale, atténuer la pression sur les dettes souveraines et réduire la dynamique unilatérale à la hausse de l’indice du dollar. L’appétit pour le risque (Risk-on) se forme en résonance sur des niveaux de support clés : le possible plafonnement du coût du capital ouvre ainsi, sur le plan technique, la voie à une reprise avec rebond pour les actions et les actifs risqués.
Pour les crypto-actifs, le ralentissement marginal du rythme de resserrement de la part des principales banques centrales constitue un signal macroéconomique extrêmement positif. Un retour des anticipations de liquidité après un point bas précède souvent les cassures techniques des prix des monnaies. À mesure que le voile de taux d’intérêt élevés, qui pesait sur les valorisations, s’éclaircit progressivement, des actifs clés tels que $BTC , après avoir accumulé de l’énergie au plus bas, pourraient bénéficier d’un scénario de reprise en volume portée par un débordement de liquidités. 📈
#BankOfEngland #QuantitativeTightening #GlobalMacro
Sur le plan technique et de la liquidité macroéconomique, ce revirement de politique revêt une importance cruciale pour sauver les marchés. Les marchés mondiaux des obligations subissaient une pression persistante, tandis que la courbe des rendements s’est fortement pentifiée. En interrompant les ventes massives de ces obligations à long terme, dont les pertes sont considérables, on estime pouvoir économiser 2,5 milliards de livres sterling par an. Cette décision marque un assouplissement marginal significatif sur la trajectoire de resserrement quantitatif (QT) et permet de colmater efficacement la brèche de déperdition continue de liquidités à l’extrémité longue de la courbe.
Cette décision est un vent favorable direct pour les marchés financiers traditionnels. Le rebond à la baisse des rendements des obligations à long terme devrait entraîner une correction technique des taux sans risque à l’échelle mondiale, atténuer la pression sur les dettes souveraines et réduire la dynamique unilatérale à la hausse de l’indice du dollar. L’appétit pour le risque (Risk-on) se forme en résonance sur des niveaux de support clés : le possible plafonnement du coût du capital ouvre ainsi, sur le plan technique, la voie à une reprise avec rebond pour les actions et les actifs risqués.
Pour les crypto-actifs, le ralentissement marginal du rythme de resserrement de la part des principales banques centrales constitue un signal macroéconomique extrêmement positif. Un retour des anticipations de liquidité après un point bas précède souvent les cassures techniques des prix des monnaies. À mesure que le voile de taux d’intérêt élevés, qui pesait sur les valorisations, s’éclaircit progressivement, des actifs clés tels que $BTC , après avoir accumulé de l’énergie au plus bas, pourraient bénéficier d’un scénario de reprise en volume portée par un débordement de liquidités. 📈
#BankOfEngland #QuantitativeTightening #GlobalMacro
52
·
--
Selon des informations du « Financial Times », la hausse de l’intensité du conflit géopolitique au Moyen-Orient fait grimper les prix de l’énergie, ce qui exacerbe les divergences au sein de la Banque d’Angleterre concernant la trajectoire des taux. La direction a prévu de tenir une réunion de politique monétaire cette semaine, centrée sur le taux directeur ainsi que sur le rythme de réduction du bilan. Bien que le marché s’attende généralement à ce qu’il y ait moins d’une chance sur trois d’une hausse des taux jeudi prochain, la poursuite de l’escalade des prix du pétrole accroît les pressions sur le retour de l’inflation. Couplé à une progression régulière du PIB britannique, cela oblige les décideurs à réévaluer l’orientation des taux d’ici la fin de l’année.
Sanjay Raja, économiste de la Deutsche Bank, indique que les raisons qui justifient le statu quo de la Banque d’Angleterre s’affaiblissent. La tolérance pourrait déjà approcher de ses limites. La complexité de la situation tient au fait que le marché ne fait pas seulement face à une hausse des coûts de l’énergie liée aux enjeux géopolitiques : le marché des obligations du Royaume-Uni subit également une pression notable de la part du gouvernement, en prévision de la publication du budget le 28 octobre. Le scénario initial, selon lequel la baisse des taux ou une transition plutôt graduelle prévaudrait, risque d’être perturbé par ce choc inflationniste « importé ».
Du point de vue des marchés financiers macroéconomiques, le conflit au Moyen-Orient qui fait monter le prix du pétrole ne fait pas seulement peser directement sur les anticipations de baisses de taux à l’échelle mondiale ; il relève aussi les rendements des obligations souveraines et apporte un soutien ponctuel à l’indice du dollar. Si la Banque d’Angleterre, sous l’effet des pressions inflationnistes, devait maintenir le taux à 3,75 % ou émettre des signaux de resserrement, la divergence des politiques entre les principales banques centrales pourrait s’accentuer. Cela pourrait, en outre, provoquer des oscillations plus amples des marchés traditionnels des changes et des matières premières.
S’agissant du marché des crypto-actifs, les anticipations de liquidité macro restent un facteur clé influençant l’appétit pour le risque. L’anticipation d’une inflation énergétique plus élevée et d’un maintien plus prolongé de taux élevés pourrait, à court terme, ralentir l’arrivée de capitaux additionnels, ce qui maintiendrait $BTC et les principales cryptomonnaies dans une configuration d’oscillation au sein d’une fourchette. Les investisseurs restent pour l’instant prudents et observent la situation ; ils doivent suivre de près l’évolution du dossier au Moyen-Orient et l’impact réel des décisions des banques centrales sur la liquidité périphérique.
#BankOfEngland #Inflation #Geopolitics
Selon des informations du « Financial Times », la hausse de l’intensité du conflit géopolitique au Moyen-Orient fait grimper les prix de l’énergie, ce qui exacerbe les divergences au sein de la Banque d’Angleterre concernant la trajectoire des taux. La direction a prévu de tenir une réunion de politique monétaire cette semaine, centrée sur le taux directeur ainsi que sur le rythme de réduction du bilan. Bien que le marché s’attende généralement à ce qu’il y ait moins d’une chance sur trois d’une hausse des taux jeudi prochain, la poursuite de l’escalade des prix du pétrole accroît les pressions sur le retour de l’inflation. Couplé à une progression régulière du PIB britannique, cela oblige les décideurs à réévaluer l’orientation des taux d’ici la fin de l’année.
Sanjay Raja, économiste de la Deutsche Bank, indique que les raisons qui justifient le statu quo de la Banque d’Angleterre s’affaiblissent. La tolérance pourrait déjà approcher de ses limites. La complexité de la situation tient au fait que le marché ne fait pas seulement face à une hausse des coûts de l’énergie liée aux enjeux géopolitiques : le marché des obligations du Royaume-Uni subit également une pression notable de la part du gouvernement, en prévision de la publication du budget le 28 octobre. Le scénario initial, selon lequel la baisse des taux ou une transition plutôt graduelle prévaudrait, risque d’être perturbé par ce choc inflationniste « importé ».
Du point de vue des marchés financiers macroéconomiques, le conflit au Moyen-Orient qui fait monter le prix du pétrole ne fait pas seulement peser directement sur les anticipations de baisses de taux à l’échelle mondiale ; il relève aussi les rendements des obligations souveraines et apporte un soutien ponctuel à l’indice du dollar. Si la Banque d’Angleterre, sous l’effet des pressions inflationnistes, devait maintenir le taux à 3,75 % ou émettre des signaux de resserrement, la divergence des politiques entre les principales banques centrales pourrait s’accentuer. Cela pourrait, en outre, provoquer des oscillations plus amples des marchés traditionnels des changes et des matières premières.
S’agissant du marché des crypto-actifs, les anticipations de liquidité macro restent un facteur clé influençant l’appétit pour le risque. L’anticipation d’une inflation énergétique plus élevée et d’un maintien plus prolongé de taux élevés pourrait, à court terme, ralentir l’arrivée de capitaux additionnels, ce qui maintiendrait $BTC et les principales cryptomonnaies dans une configuration d’oscillation au sein d’une fourchette. Les investisseurs restent pour l’instant prudents et observent la situation ; ils doivent suivre de près l’évolution du dossier au Moyen-Orient et l’impact réel des décisions des banques centrales sur la liquidité périphérique.
#BankOfEngland #Inflation #Geopolitics
Sanjay Raja, économiste de la Deutsche Bank, indique que les raisons qui justifient le statu quo de la Banque d’Angleterre s’affaiblissent. La tolérance pourrait déjà approcher de ses limites. La complexité de la situation tient au fait que le marché ne fait pas seulement face à une hausse des coûts de l’énergie liée aux enjeux géopolitiques : le marché des obligations du Royaume-Uni subit également une pression notable de la part du gouvernement, en prévision de la publication du budget le 28 octobre. Le scénario initial, selon lequel la baisse des taux ou une transition plutôt graduelle prévaudrait, risque d’être perturbé par ce choc inflationniste « importé ».
Du point de vue des marchés financiers macroéconomiques, le conflit au Moyen-Orient qui fait monter le prix du pétrole ne fait pas seulement peser directement sur les anticipations de baisses de taux à l’échelle mondiale ; il relève aussi les rendements des obligations souveraines et apporte un soutien ponctuel à l’indice du dollar. Si la Banque d’Angleterre, sous l’effet des pressions inflationnistes, devait maintenir le taux à 3,75 % ou émettre des signaux de resserrement, la divergence des politiques entre les principales banques centrales pourrait s’accentuer. Cela pourrait, en outre, provoquer des oscillations plus amples des marchés traditionnels des changes et des matières premières.
S’agissant du marché des crypto-actifs, les anticipations de liquidité macro restent un facteur clé influençant l’appétit pour le risque. L’anticipation d’une inflation énergétique plus élevée et d’un maintien plus prolongé de taux élevés pourrait, à court terme, ralentir l’arrivée de capitaux additionnels, ce qui maintiendrait $BTC et les principales cryptomonnaies dans une configuration d’oscillation au sein d’une fourchette. Les investisseurs restent pour l’instant prudents et observent la situation ; ils doivent suivre de près l’évolution du dossier au Moyen-Orient et l’impact réel des décisions des banques centrales sur la liquidité périphérique.
#BankOfEngland #Inflation #Geopolitics
46
Selon un rapport du « Financial Times », alors que le conflit au Moyen-Orient s’intensifie et fait grimper les prix de l’énergie à l’échelle mondiale, les responsables de la Banque d’Angleterre (BoE) doivent, lors de la réunion de politique monétaire de cette semaine, trancher dans un contexte de choix de taux d’intérêt particulièrement difficile. À l’heure actuelle, le taux directeur britannique est maintenu à 3,75 %, tandis que le projet de budget du gouvernement, prévu pour le 28 octobre, ainsi que la pression sur les marchés obligataires, viennent encore attiser les débats au sein du comité de politique monétaire quant à la nécessité de relancer des hausses de taux d’ici la fin de l’année.
L’enjeu central de cette évolution réside dans le retour en force du risque d’inflation importée. Même si le marché avait auparavant estimé à moins d’un tiers la probabilité que la Banque d’Angleterre relève ses taux lors de la réunion de jeudi, l’économiste de la Deutsche Bank, Sanjay Raja, indique que, compte tenu d’une croissance du PIB britannique solide et de la hausse du prix du pétrole, les arguments en faveur du maintien de la politique actuelle s’affaiblissent progressivement, et que la patience des décideurs pourrait bien toucher à sa fin. Cela montre que les attentes de politique accommodante des principales banques centrales se heurtent désormais à une résistance de réalimentation (ré-accélération) de l’inflation.
Du point de vue des marchés financiers macro, l’ombre du scénario de stagflation et le possible virage plus « faucon » de la position de la banque centrale exerceront une pression substantielle sur les actifs à risque. La flambée des coûts énergétiques, combinée à des taux durablement élevés, entraînera non seulement une hausse de la pression sur la livre sterling et les rendements des obligations mondiales, mais comprime aussi directement les marges des entreprises. Cela fait peser un risque de réévaluation des valorisations des actions et du crédit à l’échelle mondiale, tout en renforçant les inquiétudes liées à un resserrement de la liquidité.
Pour le marché des cryptomonnaies, les revirements répétés des anticipations de resserrement macro constituent un signal d’aversion clair. Si les banques centrales mondiales, à l’image de la Banque d’Angleterre, sont amenées à prolonger la phase de resserrement en raison de la géopolitique et du rebond de l’inflation, l’environnement de liquidité mondial subira une pression supplémentaire. Sous le double effet de l’augmentation du sentiment de fuite vers la sécurité et de la hausse du coût des capitaux, des actifs à risque comme $BTC pourraient, à court terme, être mis à l’épreuve par des sorties de fonds et une volatilité accrue ; les investisseurs doivent donc se méfier du risque de correction des valorisations.📊
#BankOfEngland #InflationRisk #MacroEconomics
Selon un rapport du « Financial Times », alors que le conflit au Moyen-Orient s’intensifie et fait grimper les prix de l’énergie à l’échelle mondiale, les responsables de la Banque d’Angleterre (BoE) doivent, lors de la réunion de politique monétaire de cette semaine, trancher dans un contexte de choix de taux d’intérêt particulièrement difficile. À l’heure actuelle, le taux directeur britannique est maintenu à 3,75 %, tandis que le projet de budget du gouvernement, prévu pour le 28 octobre, ainsi que la pression sur les marchés obligataires, viennent encore attiser les débats au sein du comité de politique monétaire quant à la nécessité de relancer des hausses de taux d’ici la fin de l’année.
L’enjeu central de cette évolution réside dans le retour en force du risque d’inflation importée. Même si le marché avait auparavant estimé à moins d’un tiers la probabilité que la Banque d’Angleterre relève ses taux lors de la réunion de jeudi, l’économiste de la Deutsche Bank, Sanjay Raja, indique que, compte tenu d’une croissance du PIB britannique solide et de la hausse du prix du pétrole, les arguments en faveur du maintien de la politique actuelle s’affaiblissent progressivement, et que la patience des décideurs pourrait bien toucher à sa fin. Cela montre que les attentes de politique accommodante des principales banques centrales se heurtent désormais à une résistance de réalimentation (ré-accélération) de l’inflation.
Du point de vue des marchés financiers macro, l’ombre du scénario de stagflation et le possible virage plus « faucon » de la position de la banque centrale exerceront une pression substantielle sur les actifs à risque. La flambée des coûts énergétiques, combinée à des taux durablement élevés, entraînera non seulement une hausse de la pression sur la livre sterling et les rendements des obligations mondiales, mais comprime aussi directement les marges des entreprises. Cela fait peser un risque de réévaluation des valorisations des actions et du crédit à l’échelle mondiale, tout en renforçant les inquiétudes liées à un resserrement de la liquidité.
Pour le marché des cryptomonnaies, les revirements répétés des anticipations de resserrement macro constituent un signal d’aversion clair. Si les banques centrales mondiales, à l’image de la Banque d’Angleterre, sont amenées à prolonger la phase de resserrement en raison de la géopolitique et du rebond de l’inflation, l’environnement de liquidité mondial subira une pression supplémentaire. Sous le double effet de l’augmentation du sentiment de fuite vers la sécurité et de la hausse du coût des capitaux, des actifs à risque comme $BTC pourraient, à court terme, être mis à l’épreuve par des sorties de fonds et une volatilité accrue ; les investisseurs doivent donc se méfier du risque de correction des valorisations.📊
#BankOfEngland #InflationRisk #MacroEconomics
L’enjeu central de cette évolution réside dans le retour en force du risque d’inflation importée. Même si le marché avait auparavant estimé à moins d’un tiers la probabilité que la Banque d’Angleterre relève ses taux lors de la réunion de jeudi, l’économiste de la Deutsche Bank, Sanjay Raja, indique que, compte tenu d’une croissance du PIB britannique solide et de la hausse du prix du pétrole, les arguments en faveur du maintien de la politique actuelle s’affaiblissent progressivement, et que la patience des décideurs pourrait bien toucher à sa fin. Cela montre que les attentes de politique accommodante des principales banques centrales se heurtent désormais à une résistance de réalimentation (ré-accélération) de l’inflation.
Du point de vue des marchés financiers macro, l’ombre du scénario de stagflation et le possible virage plus « faucon » de la position de la banque centrale exerceront une pression substantielle sur les actifs à risque. La flambée des coûts énergétiques, combinée à des taux durablement élevés, entraînera non seulement une hausse de la pression sur la livre sterling et les rendements des obligations mondiales, mais comprime aussi directement les marges des entreprises. Cela fait peser un risque de réévaluation des valorisations des actions et du crédit à l’échelle mondiale, tout en renforçant les inquiétudes liées à un resserrement de la liquidité.
Pour le marché des cryptomonnaies, les revirements répétés des anticipations de resserrement macro constituent un signal d’aversion clair. Si les banques centrales mondiales, à l’image de la Banque d’Angleterre, sont amenées à prolonger la phase de resserrement en raison de la géopolitique et du rebond de l’inflation, l’environnement de liquidité mondial subira une pression supplémentaire. Sous le double effet de l’augmentation du sentiment de fuite vers la sécurité et de la hausse du coût des capitaux, des actifs à risque comme $BTC pourraient, à court terme, être mis à l’épreuve par des sorties de fonds et une volatilité accrue ; les investisseurs doivent donc se méfier du risque de correction des valorisations.📊
#BankOfEngland #InflationRisk #MacroEconomics

Selon des informations publiées par le Financial Times avant la prochaine réunion de politique monétaire de la Banque d’Angleterre, l’escalade du conflit au Moyen-Orient fait grimper les prix de l’énergie et ravive un vif débat interne au sujet d’éventuelles hausses des taux d’ici la fin de l’année.
Ce changement intervient à un moment critique, puisque les marchés avaient auparavant intégré une probabilité de moins d’un tiers d’une hausse des taux lors de la réunion de jeudi de septembre. Toutefois, une croissance robuste du PIB britannique, conjuguée à des chocs géopolitiques sur le pétrole de plus en plus marqués, met la Banque centrale sous pression : l’économiste de Deutsche Bank Sanjay Raja avertit que la patience de la BoE pourrait s’amenuiser, car la justification consistant à maintenir les taux à 3,75 % s’affaiblit.
La perspective d’un nouveau resserrement monétaire secoue déjà les marchés mondiaux de la dette et renforce les rendements des obligations souveraines, ce qui accroît la pression sur les autorités budgétaires avant le budget du 28 octobre. Un régime durable de taux plus élevés « plus longtemps » dans les grandes banques centrales menace de tarir les conditions de liquidité et de faire monter la volatilité entre classes d’actifs.
Pour le secteur des cryptomonnaies, des vents macroéconomiques contraires persistants et une inflation tenace atténuent généralement, à court terme, l’appétit pour le risque, ce qui pourrait plafonner l’élan haussier pour $BTC alors que les investisseurs se replient vers la sécurité. Les investisseurs devraient surveiller de près les indications prospectives de la banque centrale afin d’évaluer l’orientation plus large de la trajectoire macroéconomique.
#BankOfEngland #EnergyCrisis #MacroEconomics
Selon des informations publiées par le Financial Times avant la prochaine réunion de politique monétaire de la Banque d’Angleterre, l’escalade du conflit au Moyen-Orient fait grimper les prix de l’énergie et ravive un vif débat interne au sujet d’éventuelles hausses des taux d’ici la fin de l’année.
Ce changement intervient à un moment critique, puisque les marchés avaient auparavant intégré une probabilité de moins d’un tiers d’une hausse des taux lors de la réunion de jeudi de septembre. Toutefois, une croissance robuste du PIB britannique, conjuguée à des chocs géopolitiques sur le pétrole de plus en plus marqués, met la Banque centrale sous pression : l’économiste de Deutsche Bank Sanjay Raja avertit que la patience de la BoE pourrait s’amenuiser, car la justification consistant à maintenir les taux à 3,75 % s’affaiblit.
La perspective d’un nouveau resserrement monétaire secoue déjà les marchés mondiaux de la dette et renforce les rendements des obligations souveraines, ce qui accroît la pression sur les autorités budgétaires avant le budget du 28 octobre. Un régime durable de taux plus élevés « plus longtemps » dans les grandes banques centrales menace de tarir les conditions de liquidité et de faire monter la volatilité entre classes d’actifs.
Pour le secteur des cryptomonnaies, des vents macroéconomiques contraires persistants et une inflation tenace atténuent généralement, à court terme, l’appétit pour le risque, ce qui pourrait plafonner l’élan haussier pour $BTC alors que les investisseurs se replient vers la sécurité. Les investisseurs devraient surveiller de près les indications prospectives de la banque centrale afin d’évaluer l’orientation plus large de la trajectoire macroéconomique.
#BankOfEngland #EnergyCrisis #MacroEconomics
Ce changement intervient à un moment critique, puisque les marchés avaient auparavant intégré une probabilité de moins d’un tiers d’une hausse des taux lors de la réunion de jeudi de septembre. Toutefois, une croissance robuste du PIB britannique, conjuguée à des chocs géopolitiques sur le pétrole de plus en plus marqués, met la Banque centrale sous pression : l’économiste de Deutsche Bank Sanjay Raja avertit que la patience de la BoE pourrait s’amenuiser, car la justification consistant à maintenir les taux à 3,75 % s’affaiblit.
La perspective d’un nouveau resserrement monétaire secoue déjà les marchés mondiaux de la dette et renforce les rendements des obligations souveraines, ce qui accroît la pression sur les autorités budgétaires avant le budget du 28 octobre. Un régime durable de taux plus élevés « plus longtemps » dans les grandes banques centrales menace de tarir les conditions de liquidité et de faire monter la volatilité entre classes d’actifs.
Pour le secteur des cryptomonnaies, des vents macroéconomiques contraires persistants et une inflation tenace atténuent généralement, à court terme, l’appétit pour le risque, ce qui pourrait plafonner l’élan haussier pour $BTC alors que les investisseurs se replient vers la sécurité. Les investisseurs devraient surveiller de près les indications prospectives de la banque centrale afin d’évaluer l’orientation plus large de la trajectoire macroéconomique.
#BankOfEngland #EnergyCrisis #MacroEconomics
10

🏦 La Banque d’Angleterre maintient les taux d’intérêt malgré les craintes inflationnistes
La Banque d’Angleterre a indiqué qu’elle maintiendrait les taux d’intérêt, ce qui pourrait avoir un impact sur les actifs à risque. Cette étape intervient alors que les tensions géopolitiques liées à l’énergie s’intensifient, soulevant des inquiétudes concernant l’inflation future et la complexité des décisions politiques de la banque.
━━━━━━━━━━━━━━
📊 Impact : 📈 Élevé
🏷️ RÉGLEMENTATION
#BankOfEngland #InterestRates #GlobalEconomy #Inflation #MonetaryPolicy
📰 Source : cryptobriefing.com
🏦 La Banque d’Angleterre maintient les taux d’intérêt malgré les craintes inflationnistes
La Banque d’Angleterre a indiqué qu’elle maintiendrait les taux d’intérêt, ce qui pourrait avoir un impact sur les actifs à risque. Cette étape intervient alors que les tensions géopolitiques liées à l’énergie s’intensifient, soulevant des inquiétudes concernant l’inflation future et la complexité des décisions politiques de la banque.
━━━━━━━━━━━━━━
📊 Impact : 📈 Élevé
🏷️ RÉGLEMENTATION
#BankOfEngland #InterestRates #GlobalEconomy #Inflation #MonetaryPolicy
📰 Source : cryptobriefing.com
La Banque d’Angleterre a indiqué qu’elle maintiendrait les taux d’intérêt, ce qui pourrait avoir un impact sur les actifs à risque. Cette étape intervient alors que les tensions géopolitiques liées à l’énergie s’intensifient, soulevant des inquiétudes concernant l’inflation future et la complexité des décisions politiques de la banque.
━━━━━━━━━━━━━━
📊 Impact : 📈 Élevé
🏷️ RÉGLEMENTATION
#BankOfEngland #InterestRates #GlobalEconomy #Inflation #MonetaryPolicy
📰 Source : cryptobriefing.com
12

·
--
Article
Le marché rehausse ses paris de hausse des taux de la Banque d’Angleterre pour 2026Les attentes du marché concernant la trajectoire des taux de la Banque d’Angleterre ont évolué : les paris sur une hausse des taux en 2026 ont nettement augmenté. D’après des données de Jin10 et du London Stock Exchange Group, les investisseurs anticipent désormais une hausse de 30 points de base du taux de la banque l’an prochain, ce qui représente une progression de 5 points de base par rapport à la semaine précédente.
Ce changement laisse entendre que les acteurs du marché s’inquiètent de plus en plus des pressions inflationnistes et de la possibilité que la Banque d’Angleterre resserre sa politique monétaire plus tôt que prévu. Des analystes citent la hausse des prix du pétrole comme facteur contributif. Patrick Munnelly, de Tickmill Group, souligne que des coûts énergétiques plus élevés sont susceptibles de faire remonter l’inflation globale en augmentant les dépenses en carburant et en énergie des consommateurs et des entreprises.
Le marché rehausse ses paris de hausse des taux de la Banque d’Angleterre pour 2026
Les attentes du marché concernant la trajectoire des taux de la Banque d’Angleterre ont évolué : les paris sur une hausse des taux en 2026 ont nettement augmenté. D’après des données de Jin10 et du London Stock Exchange Group, les investisseurs anticipent désormais une hausse de 30 points de base du taux de la banque l’an prochain, ce qui représente une progression de 5 points de base par rapport à la semaine précédente.
Ce changement laisse entendre que les acteurs du marché s’inquiètent de plus en plus des pressions inflationnistes et de la possibilité que la Banque d’Angleterre resserre sa politique monétaire plus tôt que prévu. Des analystes citent la hausse des prix du pétrole comme facteur contributif. Patrick Munnelly, de Tickmill Group, souligne que des coûts énergétiques plus élevés sont susceptibles de faire remonter l’inflation globale en augmentant les dépenses en carburant et en énergie des consommateurs et des entreprises.
Ce changement laisse entendre que les acteurs du marché s’inquiètent de plus en plus des pressions inflationnistes et de la possibilité que la Banque d’Angleterre resserre sa politique monétaire plus tôt que prévu. Des analystes citent la hausse des prix du pétrole comme facteur contributif. Patrick Munnelly, de Tickmill Group, souligne que des coûts énergétiques plus élevés sont susceptibles de faire remonter l’inflation globale en augmentant les dépenses en carburant et en énergie des consommateurs et des entreprises.
21

·
--
La Banque d'Angleterre vient de faire un virage à 180 degrés sur la régulation des stablecoins. Au lieu de limites strictes sur les détentions individuelles, la banque centrale du Royaume-Uni fixe un plafond d'émission agrégé de 50 milliards de dollars pour les stablecoins avant un lancement sur le marché en 2027. Les émetteurs de tokens bénéficient de conditions de rendement améliorées, signalant que la BoE souhaite rivaliser plutôt que d'écraser l'innovation.
C'est énorme pour la crypto. Les stablecoins sont l'épine dorsale de la DeFi et des paiements transfrontaliers. Un plafond de 50 milliards de dollars signifie un potentiel de croissance explosive tout en maintenant des garde-fous. $BTC $ETH $SOL tout le monde est en position de bénéficier alors que la confiance institutionnelle dans l'infrastructure des stablecoins atteint de nouveaux sommets.
Le passage des limites de détail à un plafond agrégé montre que les régulateurs apprennent que des restrictions trop sévères poussent l'activité à l'étranger. Le Royaume-Uni se positionne comme un acteur crypto-friendly tandis que les États-Unis débattent toujours de leur propre cadre pour les stablecoins.
D'autres banques centrales suivront-elles l'approche de la BoE ou vont-elles insister ? Laissez votre avis ci-dessous.
#BankOfEngland #Stablecoin #Regulation #Crypto
La Banque d'Angleterre vient de faire un virage à 180 degrés sur la régulation des stablecoins. Au lieu de limites strictes sur les détentions individuelles, la banque centrale du Royaume-Uni fixe un plafond d'émission agrégé de 50 milliards de dollars pour les stablecoins avant un lancement sur le marché en 2027. Les émetteurs de tokens bénéficient de conditions de rendement améliorées, signalant que la BoE souhaite rivaliser plutôt que d'écraser l'innovation.
C'est énorme pour la crypto. Les stablecoins sont l'épine dorsale de la DeFi et des paiements transfrontaliers. Un plafond de 50 milliards de dollars signifie un potentiel de croissance explosive tout en maintenant des garde-fous. $BTC $ETH $SOL tout le monde est en position de bénéficier alors que la confiance institutionnelle dans l'infrastructure des stablecoins atteint de nouveaux sommets.
Le passage des limites de détail à un plafond agrégé montre que les régulateurs apprennent que des restrictions trop sévères poussent l'activité à l'étranger. Le Royaume-Uni se positionne comme un acteur crypto-friendly tandis que les États-Unis débattent toujours de leur propre cadre pour les stablecoins.
D'autres banques centrales suivront-elles l'approche de la BoE ou vont-elles insister ? Laissez votre avis ci-dessous.
#BankOfEngland #Stablecoin #Regulation #Crypto
C'est énorme pour la crypto. Les stablecoins sont l'épine dorsale de la DeFi et des paiements transfrontaliers. Un plafond de 50 milliards de dollars signifie un potentiel de croissance explosive tout en maintenant des garde-fous. $BTC $ETH $SOL tout le monde est en position de bénéficier alors que la confiance institutionnelle dans l'infrastructure des stablecoins atteint de nouveaux sommets.
Le passage des limites de détail à un plafond agrégé montre que les régulateurs apprennent que des restrictions trop sévères poussent l'activité à l'étranger. Le Royaume-Uni se positionne comme un acteur crypto-friendly tandis que les États-Unis débattent toujours de leur propre cadre pour les stablecoins.
D'autres banques centrales suivront-elles l'approche de la BoE ou vont-elles insister ? Laissez votre avis ci-dessous.
#BankOfEngland #Stablecoin #Regulation #Crypto
43
·
--
🚨 GROS GAGNANT POUR LES STABLECOINS AU ROYAUME-UNI ? 🇬🇧
La Chambre des Lords du Royaume-Uni s'oppose aux restrictions sur les stablecoins proposées par la Banque d'Angleterre, arguant que des limites strictes pourraient freiner l'innovation avant que le marché ait la chance de mûrir.
La banque centrale avait suggéré de plafonner les avoirs individuels en stablecoins à 20 000 £ et les avoirs des entreprises à 10 millions de £. Cependant, les législateurs estiment que les régulateurs devraient d'abord surveiller la croissance du marché et n'introduire des restrictions que si de réels risques de stabilité financière émergent.
Ils ont également remis en question les règles exigeant que les émetteurs de stablecoins conservent au moins 40 % des réserves en dépôts à la Banque centrale non rémunérateurs.
🔥 Cela signale une approche plus équilibrée de la régulation crypto et pourrait être un développement haussier pour l'adoption des stablecoins à travers le Royaume-Uni.
$GUN | $GENIUS | $NEAR
#Crypto #Stablecoins #UKCrypto #BankOfEngland
🚨 GROS GAGNANT POUR LES STABLECOINS AU ROYAUME-UNI ? 🇬🇧
La Chambre des Lords du Royaume-Uni s'oppose aux restrictions sur les stablecoins proposées par la Banque d'Angleterre, arguant que des limites strictes pourraient freiner l'innovation avant que le marché ait la chance de mûrir.
La banque centrale avait suggéré de plafonner les avoirs individuels en stablecoins à 20 000 £ et les avoirs des entreprises à 10 millions de £. Cependant, les législateurs estiment que les régulateurs devraient d'abord surveiller la croissance du marché et n'introduire des restrictions que si de réels risques de stabilité financière émergent.
Ils ont également remis en question les règles exigeant que les émetteurs de stablecoins conservent au moins 40 % des réserves en dépôts à la Banque centrale non rémunérateurs.
🔥 Cela signale une approche plus équilibrée de la régulation crypto et pourrait être un développement haussier pour l'adoption des stablecoins à travers le Royaume-Uni.
$GUN | $GENIUS | $NEAR
#Crypto #Stablecoins #UKCrypto #BankOfEngland
La Chambre des Lords du Royaume-Uni s'oppose aux restrictions sur les stablecoins proposées par la Banque d'Angleterre, arguant que des limites strictes pourraient freiner l'innovation avant que le marché ait la chance de mûrir.
La banque centrale avait suggéré de plafonner les avoirs individuels en stablecoins à 20 000 £ et les avoirs des entreprises à 10 millions de £. Cependant, les législateurs estiment que les régulateurs devraient d'abord surveiller la croissance du marché et n'introduire des restrictions que si de réels risques de stabilité financière émergent.
Ils ont également remis en question les règles exigeant que les émetteurs de stablecoins conservent au moins 40 % des réserves en dépôts à la Banque centrale non rémunérateurs.
🔥 Cela signale une approche plus équilibrée de la régulation crypto et pourrait être un développement haussier pour l'adoption des stablecoins à travers le Royaume-Uni.
$GUN | $GENIUS | $NEAR
#Crypto #Stablecoins #UKCrypto #BankOfEngland
1
3
190
Article
Nouveau test de la Banque d’Angleterre et de Polygon : le Digital Pound et les stablecoins peuvent-ils fonctionner ensemble ?Le système financier mondial se dirige progressivement vers une époque où, aux côtés des monnaies traditionnelles, les stablecoins, la blockchain et les monnaies digitales pourraient aussi jouer un rôle important.
De ce côté, une étape intéressante est apparue en provenance du Royaume-Uni. La Banque d’Angleterre a inclus Polygon Labs, NOBO Finance et Dun & Bradstreet dans sa Digital Pound Lab pour la phase 2. L’objectif est d’observer comment la blockchain, les stablecoins et un éventuel digital pound pourraient être utilisés dans les transactions commerciales, en particulier dans le domaine du financement du commerce international.
Nouveau test de la Banque d’Angleterre et de Polygon : le Digital Pound et les stablecoins peuvent-ils fonctionner ensemble ?
Le système financier mondial se dirige progressivement vers une époque où, aux côtés des monnaies traditionnelles, les stablecoins, la blockchain et les monnaies digitales pourraient aussi jouer un rôle important.
De ce côté, une étape intéressante est apparue en provenance du Royaume-Uni. La Banque d’Angleterre a inclus Polygon Labs, NOBO Finance et Dun & Bradstreet dans sa Digital Pound Lab pour la phase 2. L’objectif est d’observer comment la blockchain, les stablecoins et un éventuel digital pound pourraient être utilisés dans les transactions commerciales, en particulier dans le domaine du financement du commerce international.
De ce côté, une étape intéressante est apparue en provenance du Royaume-Uni. La Banque d’Angleterre a inclus Polygon Labs, NOBO Finance et Dun & Bradstreet dans sa Digital Pound Lab pour la phase 2. L’objectif est d’observer comment la blockchain, les stablecoins et un éventuel digital pound pourraient être utilisés dans les transactions commerciales, en particulier dans le domaine du financement du commerce international.
67
🏦 La Banque d’Angleterre ralentit le rythme du resserrement quantitatif
La Banque d’Angleterre a annoncé un ralentissement du rythme du programme de resserrement quantitatif, une décision conforme aux attentes du marché. Cette étape pourrait contribuer à stabiliser les rendements des obligations d’État, ce qui pourrait atténuer les tensions sur des marchés financiers plus larges.
━━━━━━━━━━━━━━
📊 Impact : 📈 Élevé
🏷️ RÉGLEMENTATION
#BankOfEngland #QuantitativeTightening #MacroEconomy #FinancialMarkets #CentralBanks
📰 Source : cryptobriefing.com
🏦 La Banque d’Angleterre ralentit le rythme du resserrement quantitatif
La Banque d’Angleterre a annoncé un ralentissement du rythme du programme de resserrement quantitatif, une décision conforme aux attentes du marché. Cette étape pourrait contribuer à stabiliser les rendements des obligations d’État, ce qui pourrait atténuer les tensions sur des marchés financiers plus larges.
━━━━━━━━━━━━━━
📊 Impact : 📈 Élevé
🏷️ RÉGLEMENTATION
#BankOfEngland #QuantitativeTightening #MacroEconomy #FinancialMarkets #CentralBanks
📰 Source : cryptobriefing.com
La Banque d’Angleterre a annoncé un ralentissement du rythme du programme de resserrement quantitatif, une décision conforme aux attentes du marché. Cette étape pourrait contribuer à stabiliser les rendements des obligations d’État, ce qui pourrait atténuer les tensions sur des marchés financiers plus larges.
━━━━━━━━━━━━━━
📊 Impact : 📈 Élevé
🏷️ RÉGLEMENTATION
#BankOfEngland #QuantitativeTightening #MacroEconomy #FinancialMarkets #CentralBanks
📰 Source : cryptobriefing.com
11
·
--
La Banque d'Angleterre vient de retourner son livre de jeu sur les stablecoins. Au lieu de limiter les avoirs dans les portefeuilles, le régulateur imposera un plafond d'émission de 40 milliards de livres sur les stablecoins systémiques — redéfinissant la manière dont les livres numériques se déploient à travers les institutions.
Cela signale un changement en faveur de l'infrastructure institutionnelle plutôt que des contrôles de détail. En supprimant les restrictions au niveau des portefeuilles, la BoE ouvre la voie à des allocateurs de capitaux plus importants sans friction. Les émetteurs font désormais face à un plafond transparent unique, plutôt qu'à des règles fragmentées qui ralentissaient l'adoption.
Ce mouvement s'aligne sur les tendances mondiales. La BRI a poussé pour des stablecoins réglementés en tant qu'ossature de règlement transfrontalier. Avec le Royaume-Uni établissant des limites d'émission claires, attendez-vous à ce que d'autres régulateurs du G7 suivent un cadre équilibrant croissance et risque systémique. $BTC $ETH $SOL
Un plafond d'émission global trouve-t-il le bon équilibre entre innovation et risque, ou pousse-t-il l'activité vers des juridictions moins réglementées ? Partagez votre avis. #BankOfEngland #Stablecoins #Regulation #Crypto
La Banque d'Angleterre vient de retourner son livre de jeu sur les stablecoins. Au lieu de limiter les avoirs dans les portefeuilles, le régulateur imposera un plafond d'émission de 40 milliards de livres sur les stablecoins systémiques — redéfinissant la manière dont les livres numériques se déploient à travers les institutions.
Cela signale un changement en faveur de l'infrastructure institutionnelle plutôt que des contrôles de détail. En supprimant les restrictions au niveau des portefeuilles, la BoE ouvre la voie à des allocateurs de capitaux plus importants sans friction. Les émetteurs font désormais face à un plafond transparent unique, plutôt qu'à des règles fragmentées qui ralentissaient l'adoption.
Ce mouvement s'aligne sur les tendances mondiales. La BRI a poussé pour des stablecoins réglementés en tant qu'ossature de règlement transfrontalier. Avec le Royaume-Uni établissant des limites d'émission claires, attendez-vous à ce que d'autres régulateurs du G7 suivent un cadre équilibrant croissance et risque systémique. $BTC $ETH $SOL
Un plafond d'émission global trouve-t-il le bon équilibre entre innovation et risque, ou pousse-t-il l'activité vers des juridictions moins réglementées ? Partagez votre avis. #BankOfEngland #Stablecoins #Regulation #Crypto
Cela signale un changement en faveur de l'infrastructure institutionnelle plutôt que des contrôles de détail. En supprimant les restrictions au niveau des portefeuilles, la BoE ouvre la voie à des allocateurs de capitaux plus importants sans friction. Les émetteurs font désormais face à un plafond transparent unique, plutôt qu'à des règles fragmentées qui ralentissaient l'adoption.
Ce mouvement s'aligne sur les tendances mondiales. La BRI a poussé pour des stablecoins réglementés en tant qu'ossature de règlement transfrontalier. Avec le Royaume-Uni établissant des limites d'émission claires, attendez-vous à ce que d'autres régulateurs du G7 suivent un cadre équilibrant croissance et risque systémique. $BTC $ETH $SOL
Un plafond d'émission global trouve-t-il le bon équilibre entre innovation et risque, ou pousse-t-il l'activité vers des juridictions moins réglementées ? Partagez votre avis. #BankOfEngland #Stablecoins #Regulation #Crypto
62
·
--
⚡️ **BOE BOMBSHELL: Frontier AI est une bombe à retardement pour la stabilité financière** 🚨
La Banque d’Angleterre vient de lancer un avertissement majeur : les progrès rapides en matière d’IA de pointe **amplifient les risques systémiques** à travers la finance mondiale — pensez à des bugs de trading ultra-rapides, à des événements “cygne noir” et à des défaillances en cascade.
$BLUR
Les marchés crypto ? Déjà extrêmement volatils. Les algorithmes pilotés par l’IA + la DeFi pourraient soit doper les gains… soit déclencher le prochain effondrement.
Construit-on le futur ou le prochain 2008 ?
Qu’en pensez-vous — sauveur de l’IA ou destructeur pour la crypto ? Dites-le en commentaire 👇
#BankOfEngland #Crypto #FinTech #CryptoRisks #Web3
$EVAA $TAC
⚡️ **BOE BOMBSHELL: Frontier AI est une bombe à retardement pour la stabilité financière** 🚨
La Banque d’Angleterre vient de lancer un avertissement majeur : les progrès rapides en matière d’IA de pointe **amplifient les risques systémiques** à travers la finance mondiale — pensez à des bugs de trading ultra-rapides, à des événements “cygne noir” et à des défaillances en cascade.
$BLUR
Les marchés crypto ? Déjà extrêmement volatils. Les algorithmes pilotés par l’IA + la DeFi pourraient soit doper les gains… soit déclencher le prochain effondrement.
Construit-on le futur ou le prochain 2008 ?
Qu’en pensez-vous — sauveur de l’IA ou destructeur pour la crypto ? Dites-le en commentaire 👇
#BankOfEngland #Crypto #FinTech #CryptoRisks #Web3
$EVAA $TAC
La Banque d’Angleterre vient de lancer un avertissement majeur : les progrès rapides en matière d’IA de pointe **amplifient les risques systémiques** à travers la finance mondiale — pensez à des bugs de trading ultra-rapides, à des événements “cygne noir” et à des défaillances en cascade.
$BLUR
Les marchés crypto ? Déjà extrêmement volatils. Les algorithmes pilotés par l’IA + la DeFi pourraient soit doper les gains… soit déclencher le prochain effondrement.
Construit-on le futur ou le prochain 2008 ?
Qu’en pensez-vous — sauveur de l’IA ou destructeur pour la crypto ? Dites-le en commentaire 👇
#BankOfEngland #Crypto #FinTech #CryptoRisks #Web3
$EVAA $TAC
1
226
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BTCBreaks80K
80,077 vues
1,526 mentions
2
#比特币突破8万
70,941 vues
243 mentions
3
#BuffettBecomesBerkshireChairmanEmeritus
19,974 vues
530 mentions
4
#ZcashSpotETFTops$230MMonthlyInflow
5,195 vues
79 mentions
5
#HYPEJumpsOver11%
72,725 vues
1,101 mentions
6
#ZcashDevelopersTargetNU7MainnetActivationNov5
32,500 vues
544 mentions
7
#BitcoinSpotETFsNetInflow$159M
28,194 vues
103 mentions
8
#HKMAPlansWholesaleCBDCByYearEnd
51,092 vues
933 mentions
9
#NEARSurges26%Past$3.45
22,701 vues
148 mentions
10
#BOJHikesRatesTo31YearHigh
87,344 vues
1,329 mentions