
huyền09
169 Publications

huyền09
Signaler
Bloquer l’utilisateur
14 Suivis
36 Abonnés
243 J’aime
Publications
·
--
💛 Nouvelle journée, nouvelles occasions de tester vos prédictions ! #BinancePick rend l’exploration des marchés de prédiction encore plus captivante grâce à des défis passionnants et des activités quotidiennes. Restez informé, faites confiance à vos recherches, cumulez des points et profitez de l’aventure avec Binance ! 🚀🎯
💛 Nouvelle journée, nouvelles occasions de tester vos prédictions ! #BinancePick rend l’exploration des marchés de prédiction encore plus captivante grâce à des défis passionnants et des activités quotidiennes. Restez informé, faites confiance à vos recherches, cumulez des points et profitez de l’aventure avec Binance ! 🚀🎯
65
·
--
🚀 Rendez chaque jour plus passionnant avec #BinancePick ! Découvrez les marchés prédictifs, testez vos connaissances, suivez les tendances du marché et gagnez des points grâce à vos activités quotidiennes. Restez curieux, continuez à participer et profitez de chaque nouveau défi avec Binance ! 🎯💛
🚀 Rendez chaque jour plus passionnant avec #BinancePick ! Découvrez les marchés prédictifs, testez vos connaissances, suivez les tendances du marché et gagnez des points grâce à vos activités quotidiennes. Restez curieux, continuez à participer et profitez de chaque nouveau défi avec Binance ! 🎯💛
69
·
--
🎯 Chaque prédiction est une occasion de vous mettre au défi ! Avec #BinancePick , explorez les marchés de prédiction, accomplissez des missions quotidiennes et gagnez des points tout en affinant votre connaissance des marchés. Continuez à apprendre, restez régulier et profitez de l’expérience avec Binance ! 🚀💛
🎯 Chaque prédiction est une occasion de vous mettre au défi ! Avec #BinancePick , explorez les marchés de prédiction, accomplissez des missions quotidiennes et gagnez des points tout en affinant votre connaissance des marchés. Continuez à apprendre, restez régulier et profitez de l’expérience avec Binance ! 🚀💛
71
·
--
🔥 Vous cherchez de nouvelles façons de tester vos connaissances des marchés ? #BinancePick réunit les marchés prédictifs et des défis quotidiens dans une expérience passionnante. Faites des prédictions réfléchies, accomplissez des missions et cumulez des points tout en apprenant. Restez actif et continuez à explorer ! 🚀🎯
🔥 Vous cherchez de nouvelles façons de tester vos connaissances des marchés ? #BinancePick réunit les marchés prédictifs et des défis quotidiens dans une expérience passionnante. Faites des prédictions réfléchies, accomplissez des missions et cumulez des points tout en apprenant. Restez actif et continuez à explorer ! 🚀🎯
74
·
--
🚀 Transformez votre curiosité en défi quotidien avec #BinancePick ! Explorez les marchés prédictifs, partagez vos idées et cumulez des points en accomplissant des tâches. Faites preuve de régularité, tirez des enseignements de chaque expérience et découvrez de nouvelles opportunités en chemin ! 🎯💛
🚀 Transformez votre curiosité en défi quotidien avec #BinancePick ! Explorez les marchés prédictifs, partagez vos idées et cumulez des points en accomplissant des tâches. Faites preuve de régularité, tirez des enseignements de chaque expérience et découvrez de nouvelles opportunités en chemin ! 🎯💛
62
·
--
🔥 Prêt pour un nouveau défi de prédiction passionnant ? #BinancePick vous propose une façon amusante de découvrir les marchés prédictifs, de tester vos connaissances et de cumuler des points grâce à des activités quotidiennes. Restez actif, continuez à apprendre et faites compter chaque prédiction ! 🚀🎯
🔥 Prêt pour un nouveau défi de prédiction passionnant ? #BinancePick vous propose une façon amusante de découvrir les marchés prédictifs, de tester vos connaissances et de cumuler des points grâce à des activités quotidiennes. Restez actif, continuez à apprendre et faites compter chaque prédiction ! 🚀🎯
34
·
--
🚀 Découvrez de nouvelles opportunités avec #BinancePick . Explorez les marchés prédictifs, mettez à l’épreuve votre intuition des marchés et gagnez des points en accomplissant des tâches quotidiennes. Restez régulier, faites des prévisions réfléchies et continuez à apprendre chaque jour. Chaque étape compte ! 🎯💛
🚀 Découvrez de nouvelles opportunités avec #BinancePick . Explorez les marchés prédictifs, mettez à l’épreuve votre intuition des marchés et gagnez des points en accomplissant des tâches quotidiennes. Restez régulier, faites des prévisions réfléchies et continuez à apprendre chaque jour. Chaque étape compte ! 🎯💛
78
·
--
🎯 Chaque jour est une nouvelle occasion de mettre vos connaissances des marchés à l’épreuve ! Avec #BinancePick , explorez les marchés prédictifs, accomplissez des missions quotidiennes et cumulez des points au fil de votre parcours. Restez actif, faites preuve de stratégie et profitez de l’aventure avec Binance ! 🚀💛
🎯 Chaque jour est une nouvelle occasion de mettre vos connaissances des marchés à l’épreuve ! Avec #BinancePick , explorez les marchés prédictifs, accomplissez des missions quotidiennes et cumulez des points au fil de votre parcours. Restez actif, faites preuve de stratégie et profitez de l’aventure avec Binance ! 🚀💛
70
·
--
💛 De petits pas peuvent ouvrir de nouvelles perspectives ! Avec #BinancePick , je peux explorer les marchés de prédiction, mettre à l’épreuve mes connaissances du marché et gagner des points en accomplissant des tâches quotidiennes. Restez curieux, faites des prédictions éclairées et continuez à accumuler des récompenses chaque jour ! 🚀🎯
💛 De petits pas peuvent ouvrir de nouvelles perspectives ! Avec #BinancePick , je peux explorer les marchés de prédiction, mettre à l’épreuve mes connaissances du marché et gagner des points en accomplissant des tâches quotidiennes. Restez curieux, faites des prédictions éclairées et continuez à accumuler des récompenses chaque jour ! 🚀🎯
76
·
--
🚀 Vous cherchez une façon amusante d’explorer les marchés prédictifs ? #BinancePick vaut le détour ! Faites des prédictions, accomplissez des tâches quotidiennes et cumulez des points en chemin. Soyez régulier, affûtez vos compétences et profitez de chaque occasion ! 🎯💛
🚀 Vous cherchez une façon amusante d’explorer les marchés prédictifs ? #BinancePick vaut le détour ! Faites des prédictions, accomplissez des tâches quotidiennes et cumulez des points en chemin. Soyez régulier, affûtez vos compétences et profitez de chaque occasion ! 🎯💛
82
·
--
🎯 Chaque prédiction est une nouvelle occasion d’explorer le marché ! Je rejoins #BinancePick pour découvrir les marchés de prédiction, accomplir des missions quotidiennes et gagner des points de récompense. Restez actif, continuez à apprendre et profitez de l’expérience avec Binance ! 🚀💛
🎯 Chaque prédiction est une nouvelle occasion d’explorer le marché ! Je rejoins #BinancePick pour découvrir les marchés de prédiction, accomplir des missions quotidiennes et gagner des points de récompense. Restez actif, continuez à apprendre et profitez de l’expérience avec Binance ! 🚀💛
58
·
--
Prêt à tester vos talents de prédiction ? 🔥 Rejoignez Binance Pick, explorez les marchés de prédiction, accomplissez des tâches et cumulez des points chaque jour. Restez actif, faites des prédictions judicieuses et profitez de l’aventure ! 🚀💛 #BinancePick
Prêt à tester vos talents de prédiction ? 🔥 Rejoignez Binance Pick, explorez les marchés de prédiction, accomplissez des tâches et cumulez des points chaque jour. Restez actif, faites des prédictions judicieuses et profitez de l’aventure ! 🚀💛 #BinancePick
54
·
--
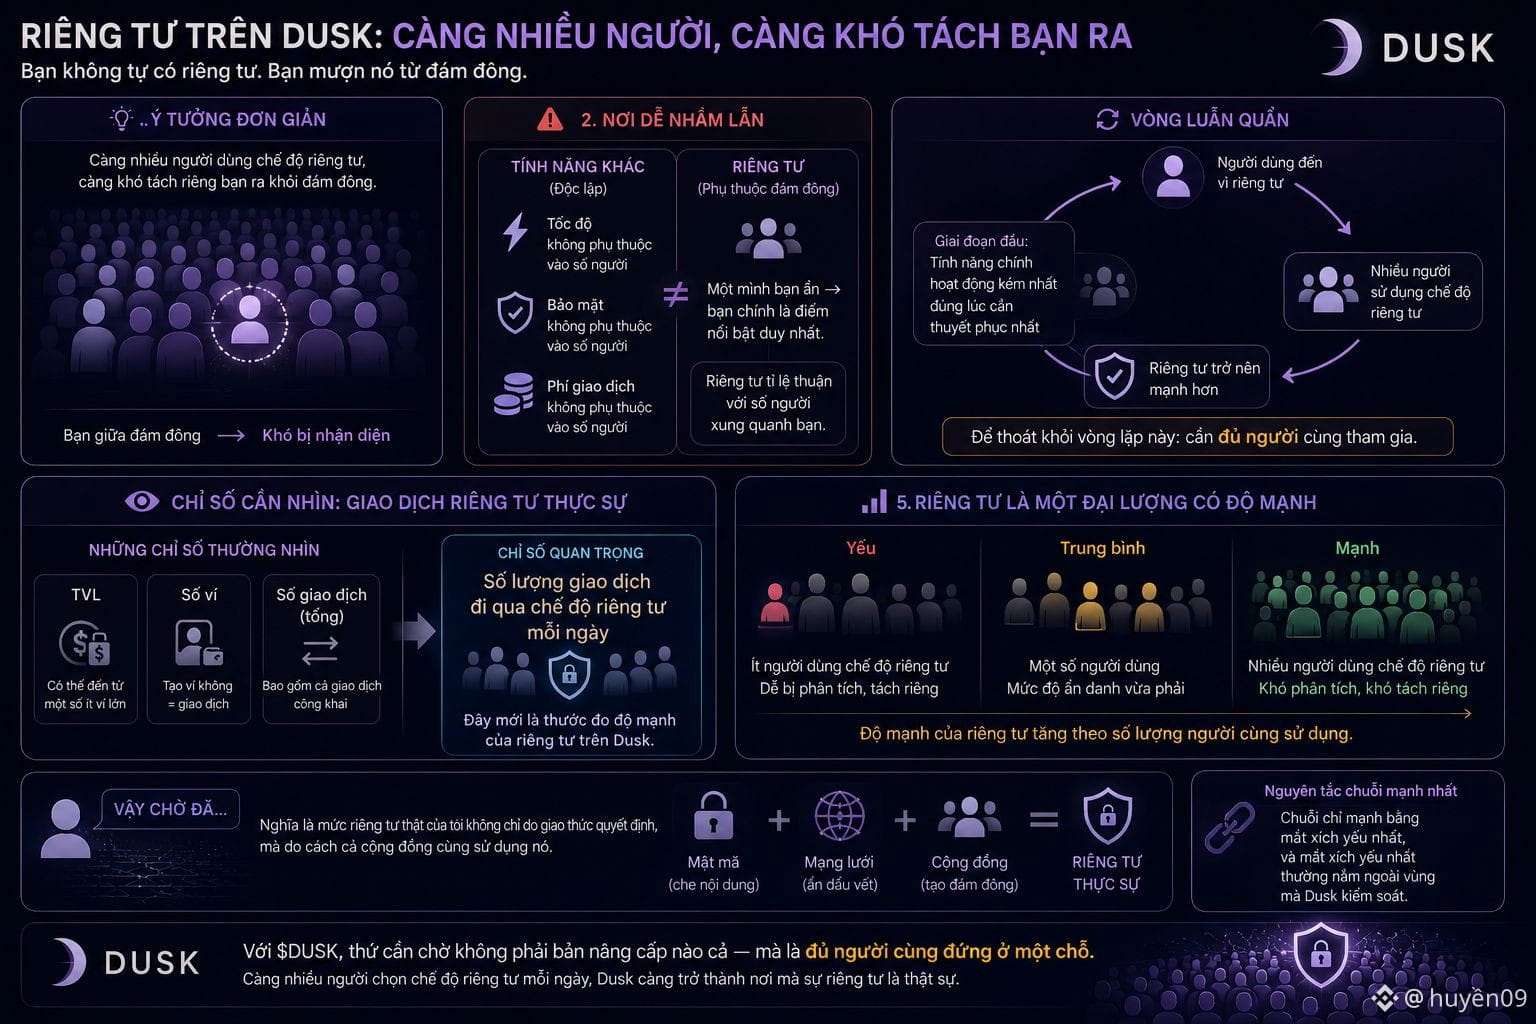
Je me disais que, lorsque @Dusk_Foundation đ avait suffisamment masqué mes transactions au milieu de la foule, alors c’était bien assez. Parce que l’idée est simple.
Plus il y a d’utilisateurs en mode privé, plus il est difficile de distinguer qui que ce soit. Alors pourquoi le nombre d’utilisateurs compte-t-il autant pour une fonctionnalité technique.
Sans doute parce que la confidentialité n’est pas quelque chose que vous possédez. C’est quelque chose que vous empruntez aux autres. Et oui, c’est là que je continue à mélanger deux choses différentes. Toutes les autres fonctionnalités d’une chaîne fonctionnent indépendamment les unes des autres. La vitesse ne dépend pas du nombre de personnes qui utilisent en même temps — s’il y en a, c’est même plutôt l’inverse. Mais la confidentialité est proportionnelle au nombre de personnes autour de vous. Si vous êtes seul à être masqué, vous êtes alors le seul point saillant. Et c’est là que le problème devient réel. Cela crée une boucle sans fin.
Les utilisateurs viennent pour la confidentialité, mais la confidentialité n’est vraiment assez bonne que lorsqu’il y a déjà beaucoup de gens. Les débuts sont toujours la période où la fonctionnalité principale fonctionne le moins bien, au moment précis où il faut convaincre le plus.
Donc attendez… ce qu’il faut regarder n’est pas le TVL ni le nombre de wallets, mais bien le nombre de transactions réelles qui passent chaque jour derrière le blindage.
Il s’avère que j’avais évalué la confidentialité comme une fonctionnalité oui ou non.
En réalité, c’est une grandeur de puissance, et cette puissance est déterminée par la communauté, pas par l’équipe de développement.
Avec $DUSK , il n’y a pas de mise à niveau à attendre — il faut simplement assez de gens prêts à rester au même endroit.
#dusk $BTC $ETH
Je me disais que, lorsque @Dusk đ avait suffisamment masqué mes transactions au milieu de la foule, alors c’était bien assez. Parce que l’idée est simple.
Plus il y a d’utilisateurs en mode privé, plus il est difficile de distinguer qui que ce soit. Alors pourquoi le nombre d’utilisateurs compte-t-il autant pour une fonctionnalité technique.
Sans doute parce que la confidentialité n’est pas quelque chose que vous possédez. C’est quelque chose que vous empruntez aux autres. Et oui, c’est là que je continue à mélanger deux choses différentes. Toutes les autres fonctionnalités d’une chaîne fonctionnent indépendamment les unes des autres. La vitesse ne dépend pas du nombre de personnes qui utilisent en même temps — s’il y en a, c’est même plutôt l’inverse. Mais la confidentialité est proportionnelle au nombre de personnes autour de vous. Si vous êtes seul à être masqué, vous êtes alors le seul point saillant. Et c’est là que le problème devient réel. Cela crée une boucle sans fin.
Les utilisateurs viennent pour la confidentialité, mais la confidentialité n’est vraiment assez bonne que lorsqu’il y a déjà beaucoup de gens. Les débuts sont toujours la période où la fonctionnalité principale fonctionne le moins bien, au moment précis où il faut convaincre le plus.
Donc attendez… ce qu’il faut regarder n’est pas le TVL ni le nombre de wallets, mais bien le nombre de transactions réelles qui passent chaque jour derrière le blindage.
Il s’avère que j’avais évalué la confidentialité comme une fonctionnalité oui ou non.
En réalité, c’est une grandeur de puissance, et cette puissance est déterminée par la communauté, pas par l’équipe de développement.
Avec $DUSK , il n’y a pas de mise à niveau à attendre — il faut simplement assez de gens prêts à rester au même endroit.
#dusk $BTC $ETH
Plus il y a d’utilisateurs en mode privé, plus il est difficile de distinguer qui que ce soit. Alors pourquoi le nombre d’utilisateurs compte-t-il autant pour une fonctionnalité technique.
Sans doute parce que la confidentialité n’est pas quelque chose que vous possédez. C’est quelque chose que vous empruntez aux autres. Et oui, c’est là que je continue à mélanger deux choses différentes. Toutes les autres fonctionnalités d’une chaîne fonctionnent indépendamment les unes des autres. La vitesse ne dépend pas du nombre de personnes qui utilisent en même temps — s’il y en a, c’est même plutôt l’inverse. Mais la confidentialité est proportionnelle au nombre de personnes autour de vous. Si vous êtes seul à être masqué, vous êtes alors le seul point saillant. Et c’est là que le problème devient réel. Cela crée une boucle sans fin.
Les utilisateurs viennent pour la confidentialité, mais la confidentialité n’est vraiment assez bonne que lorsqu’il y a déjà beaucoup de gens. Les débuts sont toujours la période où la fonctionnalité principale fonctionne le moins bien, au moment précis où il faut convaincre le plus.
Donc attendez… ce qu’il faut regarder n’est pas le TVL ni le nombre de wallets, mais bien le nombre de transactions réelles qui passent chaque jour derrière le blindage.
Il s’avère que j’avais évalué la confidentialité comme une fonctionnalité oui ou non.
En réalité, c’est une grandeur de puissance, et cette puissance est déterminée par la communauté, pas par l’équipe de développement.
Avec $DUSK , il n’y a pas de mise à niveau à attendre — il faut simplement assez de gens prêts à rester au même endroit.
#dusk $BTC $ETH
222
·
--
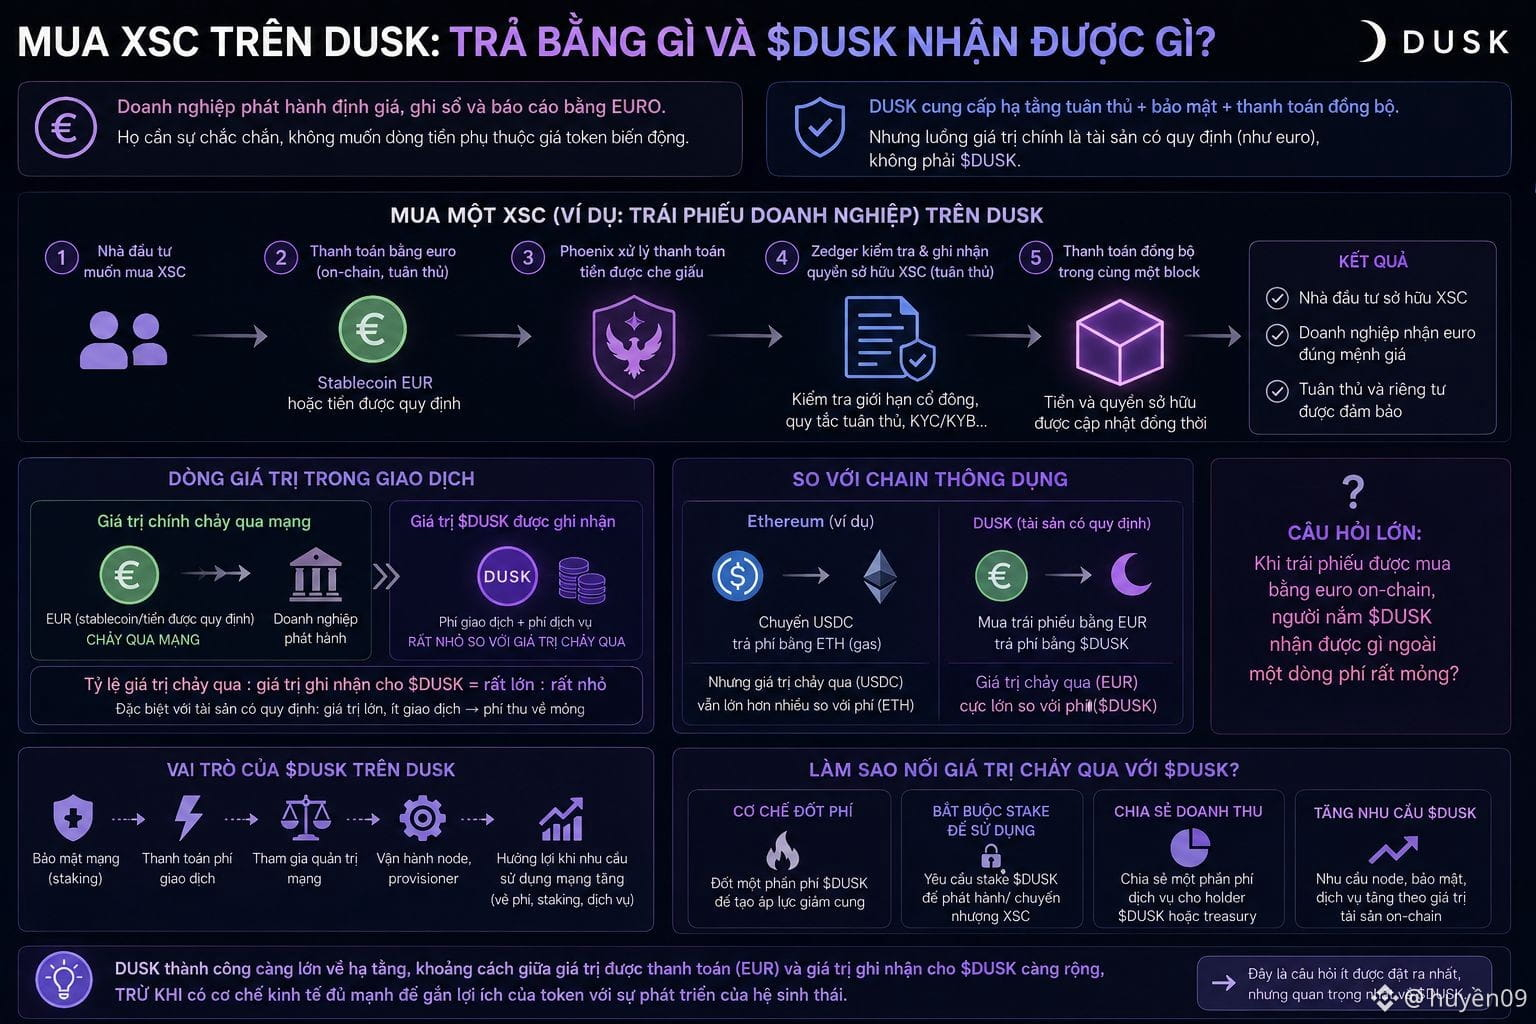
Je me suis demandé sans arrêt : si j’achète un XSC sur @Dusk_Foundation , est-ce que je dois forcément payer avec du DUSK. Comme un actif, une monnaie de paiement, c’est tout. Sauf que l’émetteur ne raisonne pas comme ça.
Ils fixent le prix en euros.
Ils comptabilisent en euros.
Une obligation d’entreprise a une valeur nominale fixe, et aucun émetteur ne veut que le montant encaissé varie au gré du prix d’un token. C’est là que mon cerveau s’obstine à chercher une combine.
Parce que si le côté paiement doit être un stablecoin en euros ou une forme de monnaie réglementée, alors le token natif du réseau ne se trouve pas dans le flux de valeur principal. Il n’est qu’en marge : il sert de frais et de garantie de sécurité. Alors que ce qui traverse vraiment le système, c’est l’actif de quelqu’un d’autre.
Attendez.
C’est le modèle de presque toutes les chaînes : Ethereum ne facture pas d’ETH quand vous transférez de l’USDC, il ne prend que du gas. Mais sur un réseau spécialisé, le ratio entre la valeur qui circule et les frais encaissés sera très déséquilibré, parce que les actifs réglementés sont importants et font l’objet de peu de transactions.
C’est ça, la partie étrange.
Plus l’infrastructure est performante, plus l’écart entre la valeur payée et la valeur enregistrée pour le token s’élargit — sauf s’il existe un mécanisme qui relie ces deux éléments. Il s’est avéré que je partais du principe que le token du réseau profite automatiquement de tout ce qui tourne dessus.
Et je pense que c’est la question la moins souvent posée concernant $DUSK : quand l’obligation est achetée en euros on-chain, qu’est-ce que le détenteur de tokens reçoit, à part une ligne de frais très mince.
#dusk $BTC $ETH
Je me suis demandé sans arrêt : si j’achète un XSC sur @Dusk , est-ce que je dois forcément payer avec du DUSK. Comme un actif, une monnaie de paiement, c’est tout. Sauf que l’émetteur ne raisonne pas comme ça.
Ils fixent le prix en euros.
Ils comptabilisent en euros.
Une obligation d’entreprise a une valeur nominale fixe, et aucun émetteur ne veut que le montant encaissé varie au gré du prix d’un token. C’est là que mon cerveau s’obstine à chercher une combine.
Parce que si le côté paiement doit être un stablecoin en euros ou une forme de monnaie réglementée, alors le token natif du réseau ne se trouve pas dans le flux de valeur principal. Il n’est qu’en marge : il sert de frais et de garantie de sécurité. Alors que ce qui traverse vraiment le système, c’est l’actif de quelqu’un d’autre.
Attendez.
C’est le modèle de presque toutes les chaînes : Ethereum ne facture pas d’ETH quand vous transférez de l’USDC, il ne prend que du gas. Mais sur un réseau spécialisé, le ratio entre la valeur qui circule et les frais encaissés sera très déséquilibré, parce que les actifs réglementés sont importants et font l’objet de peu de transactions.
C’est ça, la partie étrange.
Plus l’infrastructure est performante, plus l’écart entre la valeur payée et la valeur enregistrée pour le token s’élargit — sauf s’il existe un mécanisme qui relie ces deux éléments. Il s’est avéré que je partais du principe que le token du réseau profite automatiquement de tout ce qui tourne dessus.
Et je pense que c’est la question la moins souvent posée concernant $DUSK : quand l’obligation est achetée en euros on-chain, qu’est-ce que le détenteur de tokens reçoit, à part une ligne de frais très mince.
#dusk $BTC $ETH
Ils fixent le prix en euros.
Ils comptabilisent en euros.
Une obligation d’entreprise a une valeur nominale fixe, et aucun émetteur ne veut que le montant encaissé varie au gré du prix d’un token. C’est là que mon cerveau s’obstine à chercher une combine.
Parce que si le côté paiement doit être un stablecoin en euros ou une forme de monnaie réglementée, alors le token natif du réseau ne se trouve pas dans le flux de valeur principal. Il n’est qu’en marge : il sert de frais et de garantie de sécurité. Alors que ce qui traverse vraiment le système, c’est l’actif de quelqu’un d’autre.
Attendez.
C’est le modèle de presque toutes les chaînes : Ethereum ne facture pas d’ETH quand vous transférez de l’USDC, il ne prend que du gas. Mais sur un réseau spécialisé, le ratio entre la valeur qui circule et les frais encaissés sera très déséquilibré, parce que les actifs réglementés sont importants et font l’objet de peu de transactions.
C’est ça, la partie étrange.
Plus l’infrastructure est performante, plus l’écart entre la valeur payée et la valeur enregistrée pour le token s’élargit — sauf s’il existe un mécanisme qui relie ces deux éléments. Il s’est avéré que je partais du principe que le token du réseau profite automatiquement de tout ce qui tourne dessus.
Et je pense que c’est la question la moins souvent posée concernant $DUSK : quand l’obligation est achetée en euros on-chain, qu’est-ce que le détenteur de tokens reçoit, à part une ligne de frais très mince.
#dusk $BTC $ETH
171
·
--
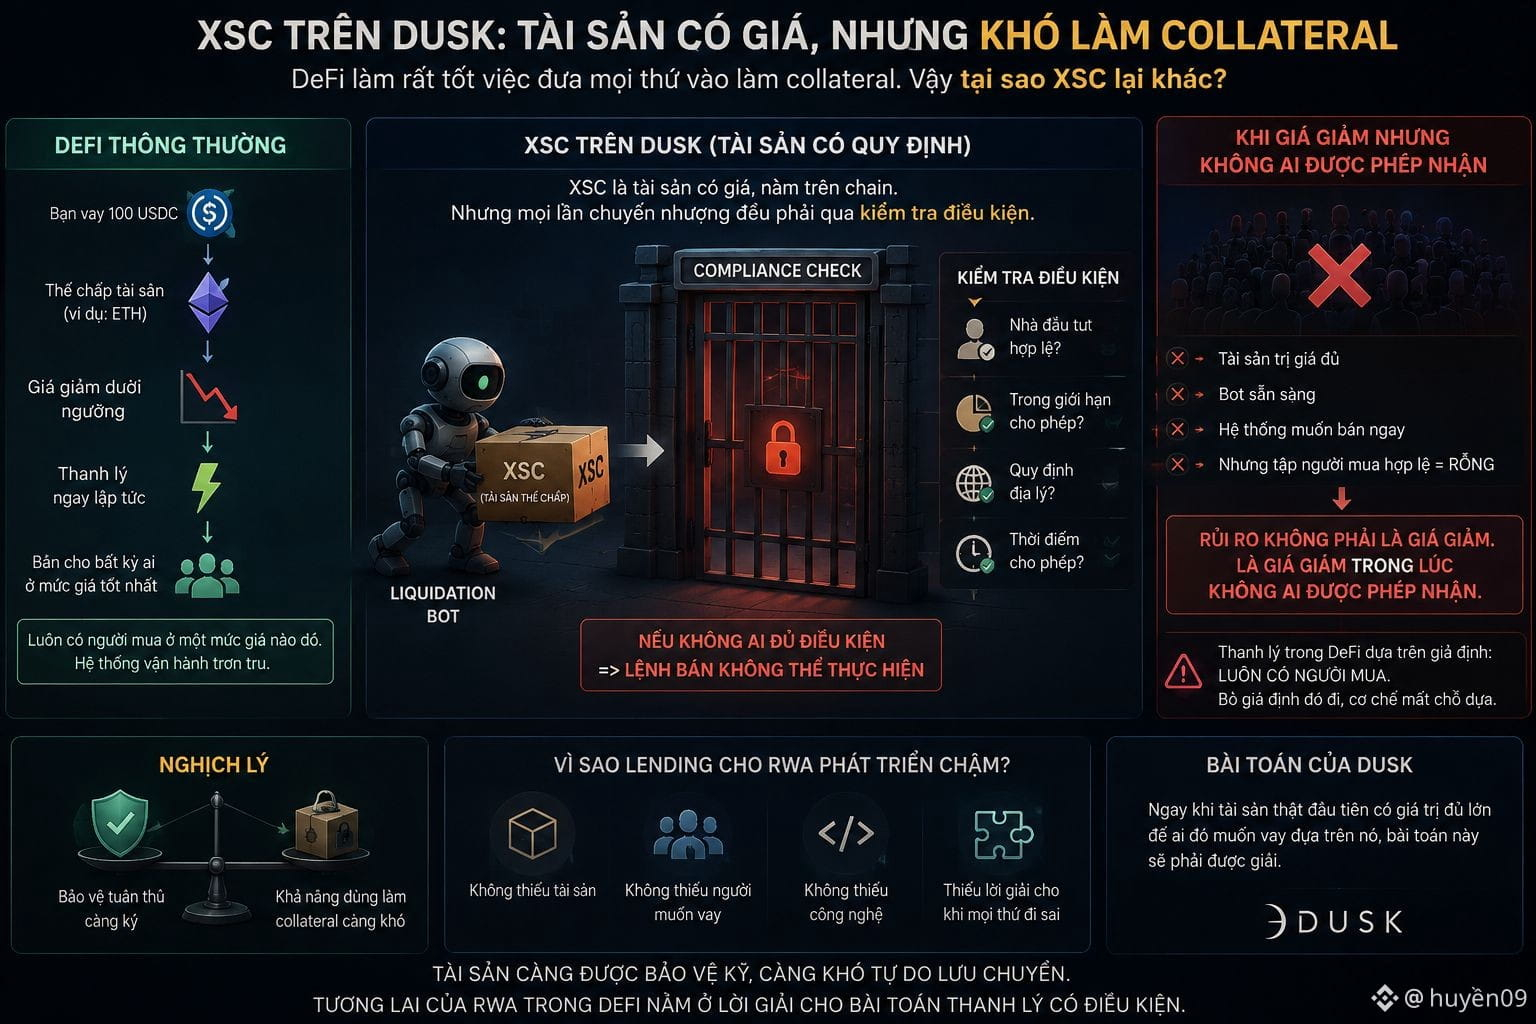
Je me suis demandé sans cesse si un XSC sur @Dusk_Foundation pouvait servir de garantie. À première vue, oui, évidemment. C’est un actif, qui a de la valeur, et qui est sur une blockchain.
C’est justement ce que la DeFi fait le mieux : transformer tout en collateral. Alors pourquoi est-ce que ça devient difficile ? En fait, parce que la liquidation correspond à un transfert de propriété.
Et chaque fois qu’un transfert de propriété d’un actif est soumis à certaines règles, il faut passer des contrôles de conformité. Donc quand le prix chute et que le système doit vendre votre actif immédiatement, il ne peut pas être vendu à n’importe qui — uniquement à des acheteurs autorisés, dans les limites permises, à cet instant précis. Et c’est là que je bloque. La liquidation en DeFi fonctionne sur l’hypothèse qu’il y a toujours un acheteur à un certain prix. Supprimez cette hypothèse et tout le mécanisme perd son point d’appui.
Vous pouvez avoir un actif suffisamment valorisé, des bots prêts à exécuter, et pourtant ne pas pouvoir lancer l’ordre de vente parce que le bassin d’acheteurs éligibles est vide. Donc le risque ici n’est pas seulement la baisse des prix. C’est la baisse des prix alors qu’en parallèle personne n’a le droit de recevoir la vente. Cela explique pourquoi le lending pour les RWA progresse beaucoup plus lentement que ce qu’on espérait.
Ce n’est pas un manque d’actifs, pas un manque de demande d’emprunt, ni un manque de technologie. C’est parce que la partie qui gère le moment où tout tourne mal n’a pas encore de solution propre. Cette partie semble encore contre-intuitive. Plus un actif est protégé rigoureusement en matière de conformité, plus il est difficile à utiliser comme collatéral.
Je pense que c’est le problème auquel $DUSK devra se confronter, dès que le tout premier actif réel aura une valeur suffisamment importante pour que quelqu’un veuille emprunter en s’appuyant dessus.
#dusk $BTC $ETH
Je me suis demandé sans cesse si un XSC sur @Dusk pouvait servir de garantie. À première vue, oui, évidemment. C’est un actif, qui a de la valeur, et qui est sur une blockchain.
C’est justement ce que la DeFi fait le mieux : transformer tout en collateral. Alors pourquoi est-ce que ça devient difficile ? En fait, parce que la liquidation correspond à un transfert de propriété.
Et chaque fois qu’un transfert de propriété d’un actif est soumis à certaines règles, il faut passer des contrôles de conformité. Donc quand le prix chute et que le système doit vendre votre actif immédiatement, il ne peut pas être vendu à n’importe qui — uniquement à des acheteurs autorisés, dans les limites permises, à cet instant précis. Et c’est là que je bloque. La liquidation en DeFi fonctionne sur l’hypothèse qu’il y a toujours un acheteur à un certain prix. Supprimez cette hypothèse et tout le mécanisme perd son point d’appui.
Vous pouvez avoir un actif suffisamment valorisé, des bots prêts à exécuter, et pourtant ne pas pouvoir lancer l’ordre de vente parce que le bassin d’acheteurs éligibles est vide. Donc le risque ici n’est pas seulement la baisse des prix. C’est la baisse des prix alors qu’en parallèle personne n’a le droit de recevoir la vente. Cela explique pourquoi le lending pour les RWA progresse beaucoup plus lentement que ce qu’on espérait.
Ce n’est pas un manque d’actifs, pas un manque de demande d’emprunt, ni un manque de technologie. C’est parce que la partie qui gère le moment où tout tourne mal n’a pas encore de solution propre. Cette partie semble encore contre-intuitive. Plus un actif est protégé rigoureusement en matière de conformité, plus il est difficile à utiliser comme collatéral.
Je pense que c’est le problème auquel $DUSK devra se confronter, dès que le tout premier actif réel aura une valeur suffisamment importante pour que quelqu’un veuille emprunter en s’appuyant dessus.
#dusk $BTC $ETH
C’est justement ce que la DeFi fait le mieux : transformer tout en collateral. Alors pourquoi est-ce que ça devient difficile ? En fait, parce que la liquidation correspond à un transfert de propriété.
Et chaque fois qu’un transfert de propriété d’un actif est soumis à certaines règles, il faut passer des contrôles de conformité. Donc quand le prix chute et que le système doit vendre votre actif immédiatement, il ne peut pas être vendu à n’importe qui — uniquement à des acheteurs autorisés, dans les limites permises, à cet instant précis. Et c’est là que je bloque. La liquidation en DeFi fonctionne sur l’hypothèse qu’il y a toujours un acheteur à un certain prix. Supprimez cette hypothèse et tout le mécanisme perd son point d’appui.
Vous pouvez avoir un actif suffisamment valorisé, des bots prêts à exécuter, et pourtant ne pas pouvoir lancer l’ordre de vente parce que le bassin d’acheteurs éligibles est vide. Donc le risque ici n’est pas seulement la baisse des prix. C’est la baisse des prix alors qu’en parallèle personne n’a le droit de recevoir la vente. Cela explique pourquoi le lending pour les RWA progresse beaucoup plus lentement que ce qu’on espérait.
Ce n’est pas un manque d’actifs, pas un manque de demande d’emprunt, ni un manque de technologie. C’est parce que la partie qui gère le moment où tout tourne mal n’a pas encore de solution propre. Cette partie semble encore contre-intuitive. Plus un actif est protégé rigoureusement en matière de conformité, plus il est difficile à utiliser comme collatéral.
Je pense que c’est le problème auquel $DUSK devra se confronter, dès que le tout premier actif réel aura une valeur suffisamment importante pour que quelqu’un veuille emprunter en s’appuyant dessus.
#dusk $BTC $ETH
1
201
·
--
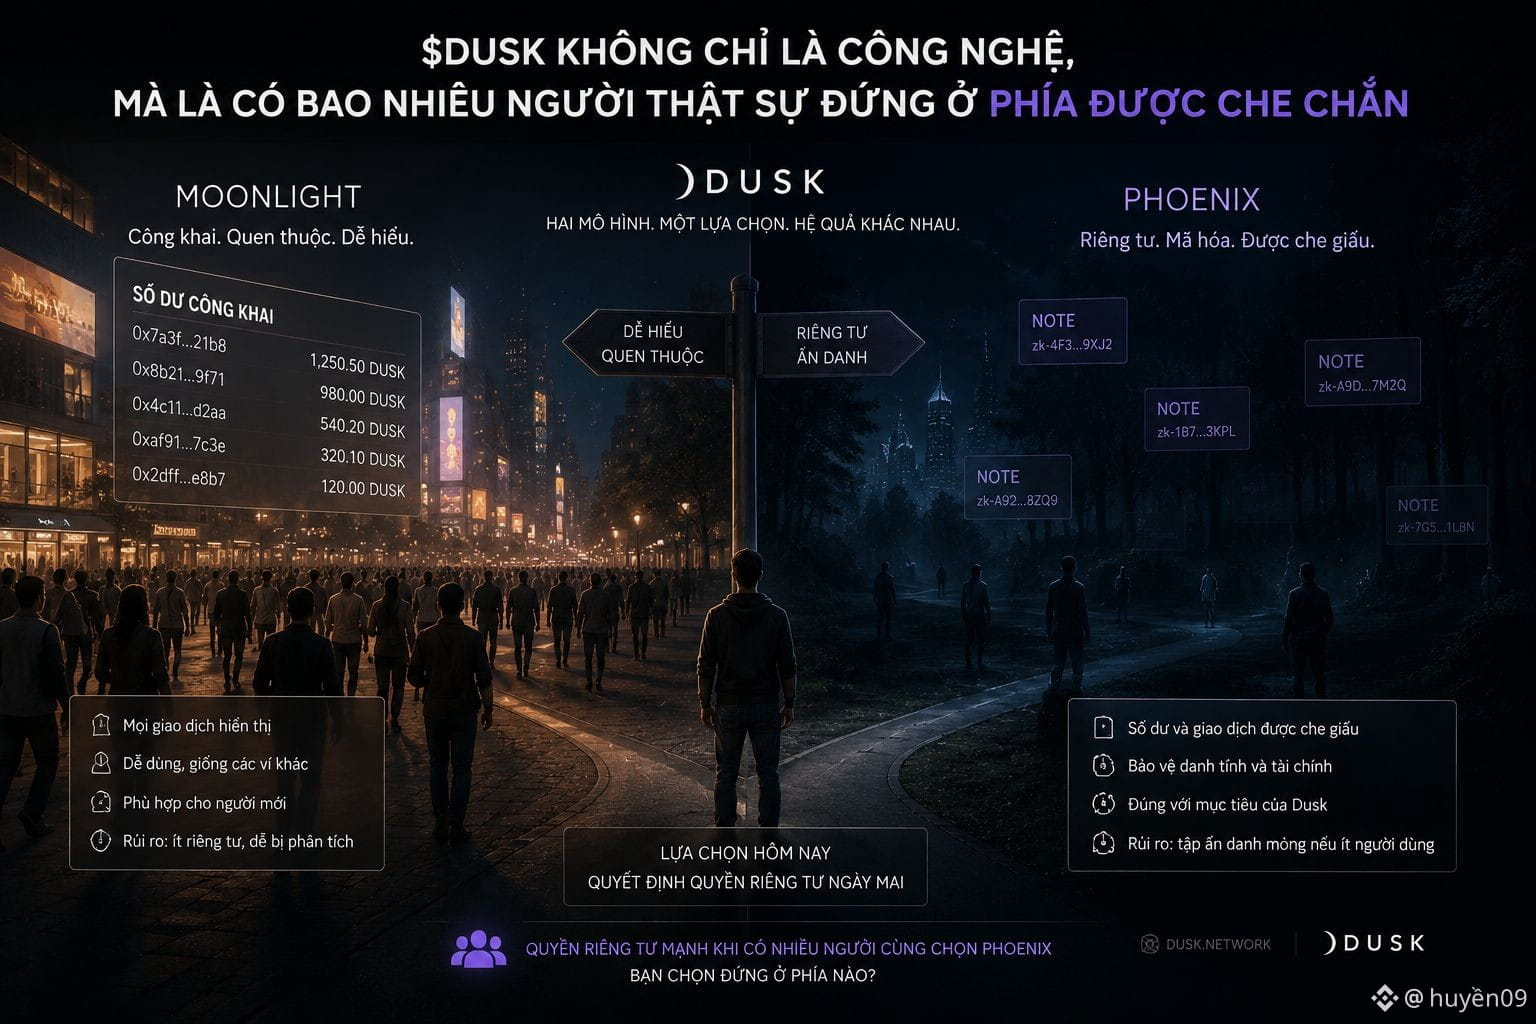
Je n’ai cessé d’y penser : si @Dusk_Foundation avait deux modèles en parallèle, alors forcément l’un des deux serait considéré comme le modèle par défaut. Moonlight est là, avec un solde public ; une sensation familière, comme tout ce que j’ai déjà utilisé. Phoenix est là aussi, avec des notes encodées ; la sortie est dissimulée — la raison même pour laquelle cette architecture a été conçue.
Alors, lequel est la version “originale” ? C’est la partie qui ne cesse de me mélanger les repères. Car si Phoenix est le modèle par défaut, alors Moonlight n’est qu’une compatibilité pour ceux qui ne sont pas encore habitués — une porte d’entrée, pas un endroit où rester. Et si Moonlight est le modèle par défaut, alors la confidentialité devient une fonctionnalité optionnelle, et toutes les fonctionnalités optionnelles de l’histoire des logiciels ont connu le même sort : très peu de gens les activent.
En fin de compte, la conception ne répond pas à cette question. Elle la laisse ouverte, et laisse l’utilisateur choisir. Ça paraît très respectueux. Mais un choix sans indications, en pratique, penche toujours davantage du côté du familier. Ça semble injuste, car j’espérais qu’une chaîne privée par défaut placerait la confidentialité à sa position par défaut. Mais il semble que ce soit quelque chose que j’ai ajouté dans ma tête. Et c’est là que je vois le vrai risque : si la plupart des utilisateurs restent du côté public parce que c’est plus facile à comprendre, alors le mode anonyme de l’autre côté s’amincit.
Et une confidentialité qui s’amincit n’est presque plus de la confidentialité — si vous vous cachez parmi une foule de quelques centaines de personnes, combien pouvez-vous vraiment cacher. La vraie question avec $DUSK n’est donc pas de savoir si la technologie est bonne, mais plutôt combien de personnes réelles se tiennent réellement du côté protégé.
#dusk $BTC $ETH
Je n’ai cessé d’y penser : si @Dusk avait deux modèles en parallèle, alors forcément l’un des deux serait considéré comme le modèle par défaut. Moonlight est là, avec un solde public ; une sensation familière, comme tout ce que j’ai déjà utilisé. Phoenix est là aussi, avec des notes encodées ; la sortie est dissimulée — la raison même pour laquelle cette architecture a été conçue.
Alors, lequel est la version “originale” ? C’est la partie qui ne cesse de me mélanger les repères. Car si Phoenix est le modèle par défaut, alors Moonlight n’est qu’une compatibilité pour ceux qui ne sont pas encore habitués — une porte d’entrée, pas un endroit où rester. Et si Moonlight est le modèle par défaut, alors la confidentialité devient une fonctionnalité optionnelle, et toutes les fonctionnalités optionnelles de l’histoire des logiciels ont connu le même sort : très peu de gens les activent.
En fin de compte, la conception ne répond pas à cette question. Elle la laisse ouverte, et laisse l’utilisateur choisir. Ça paraît très respectueux. Mais un choix sans indications, en pratique, penche toujours davantage du côté du familier. Ça semble injuste, car j’espérais qu’une chaîne privée par défaut placerait la confidentialité à sa position par défaut. Mais il semble que ce soit quelque chose que j’ai ajouté dans ma tête. Et c’est là que je vois le vrai risque : si la plupart des utilisateurs restent du côté public parce que c’est plus facile à comprendre, alors le mode anonyme de l’autre côté s’amincit.
Et une confidentialité qui s’amincit n’est presque plus de la confidentialité — si vous vous cachez parmi une foule de quelques centaines de personnes, combien pouvez-vous vraiment cacher. La vraie question avec $DUSK n’est donc pas de savoir si la technologie est bonne, mais plutôt combien de personnes réelles se tiennent réellement du côté protégé.
#dusk $BTC $ETH
Alors, lequel est la version “originale” ? C’est la partie qui ne cesse de me mélanger les repères. Car si Phoenix est le modèle par défaut, alors Moonlight n’est qu’une compatibilité pour ceux qui ne sont pas encore habitués — une porte d’entrée, pas un endroit où rester. Et si Moonlight est le modèle par défaut, alors la confidentialité devient une fonctionnalité optionnelle, et toutes les fonctionnalités optionnelles de l’histoire des logiciels ont connu le même sort : très peu de gens les activent.
En fin de compte, la conception ne répond pas à cette question. Elle la laisse ouverte, et laisse l’utilisateur choisir. Ça paraît très respectueux. Mais un choix sans indications, en pratique, penche toujours davantage du côté du familier. Ça semble injuste, car j’espérais qu’une chaîne privée par défaut placerait la confidentialité à sa position par défaut. Mais il semble que ce soit quelque chose que j’ai ajouté dans ma tête. Et c’est là que je vois le vrai risque : si la plupart des utilisateurs restent du côté public parce que c’est plus facile à comprendre, alors le mode anonyme de l’autre côté s’amincit.
Et une confidentialité qui s’amincit n’est presque plus de la confidentialité — si vous vous cachez parmi une foule de quelques centaines de personnes, combien pouvez-vous vraiment cacher. La vraie question avec $DUSK n’est donc pas de savoir si la technologie est bonne, mais plutôt combien de personnes réelles se tiennent réellement du côté protégé.
#dusk $BTC $ETH
1
239
·
--
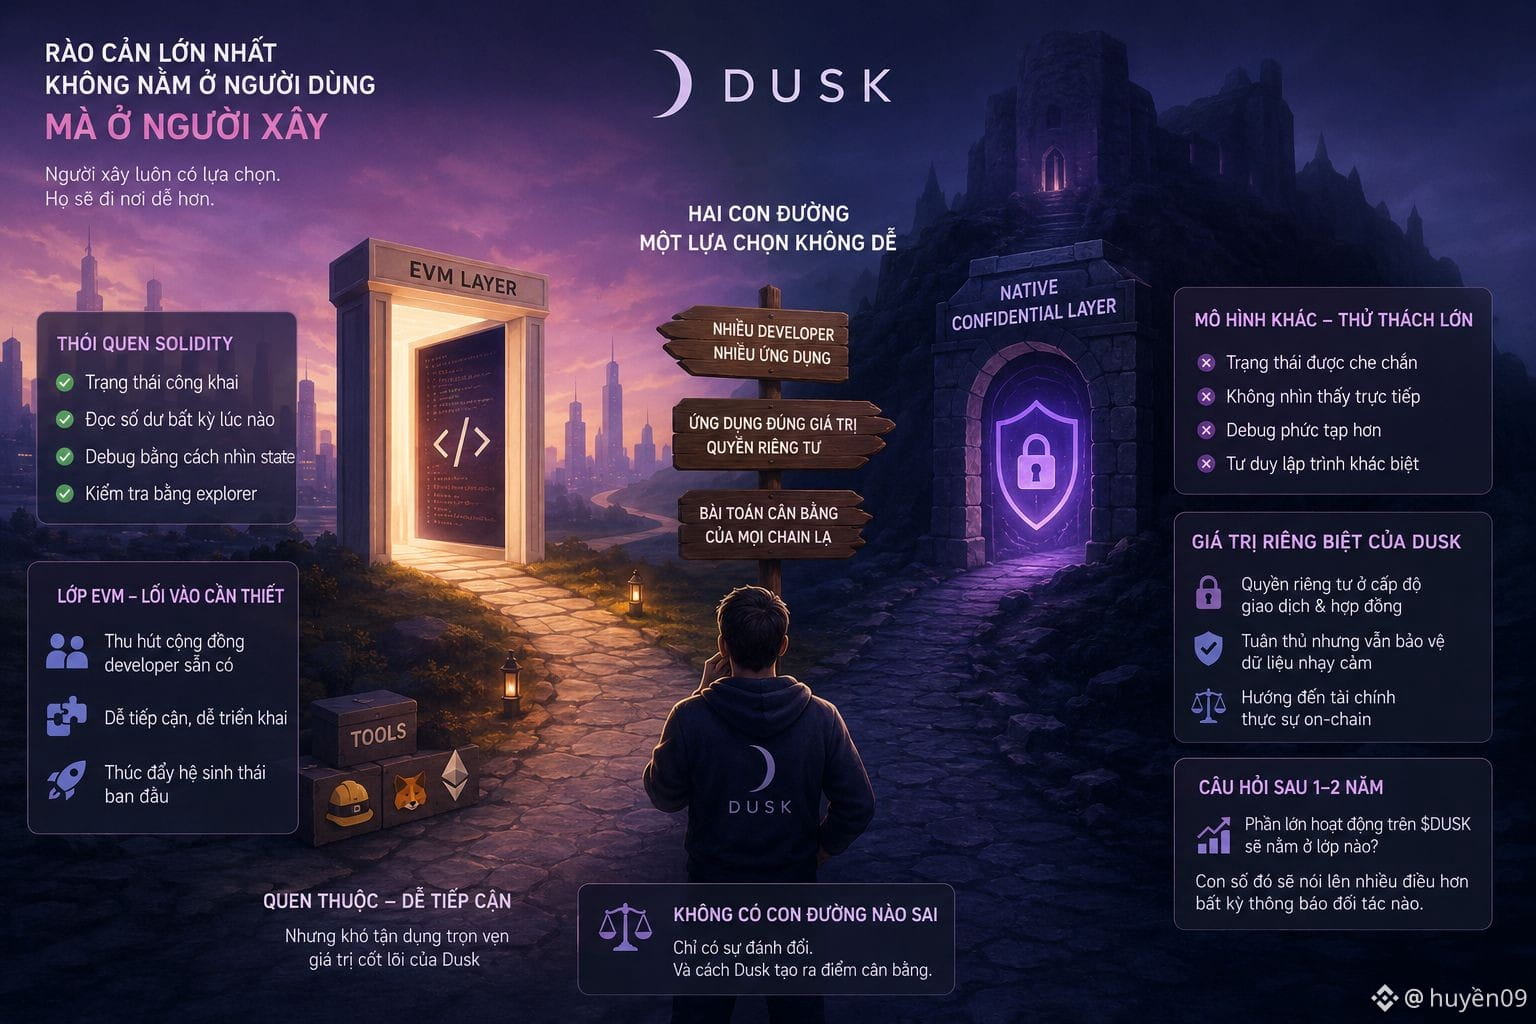
Assis à faire une mission creatorpad, j’ai fouillé la partie des outils destinés aux développeurs de @Dusk_Foundation et ce qui en est ressorti est assez terre-à-terre : écrire des applications sur cette chaîne est nettement plus difficile. Pas parce que la documentation est mauvaise. Mais parce que le modèle est différent.
Être habitué à Solidity, c’est être habitué à un état public — on lit les soldes à tout moment, on débugue en regardant l’état, on vérifie ensuite dans l’explorateur. Dans un environnement en partie protégé, ces réflexes ne servent plus. On ne voit pas ce qu’on manipule. Attends… cela veut dire que le plus grand obstacle ici ne se situe pas du côté des utilisateurs finaux. Il se situe du côté de ceux qui construisent.
Et ceux qui construisent ont le choix — ils peuvent toujours aller travailler ailleurs, plus facilement. C’est aussi la raison pour laquelle la couche EVM existe, et sous cet angle, ce n’est pas une fonctionnalité annexe. C’est une porte d’entrée pour tout le groupe de développeurs déjà disponible dehors. Une chaîne, aussi élégante soit son architecture, si personne n’y développe d’applications, n’est qu’un joli registre.
Mais le compromis est clair : ce qui tourne sur la couche EVM a du mal à exploiter précisément ce qui fait la valeur propre de la chaîne d’origine. On peut avoir plus de développeurs, ou bien avoir davantage d’applications qui utilisent réellement la confidentialité — en tirant fortement d’un côté, l’autre s’amincit. Ce n’est pas une critique. Toute chaîne au modèle inhabituel rencontre ce problème, et la plupart le résolvent de la même manière.
Je suis curieux de voir, dans un ou deux ans, si la majeure partie de l’activité sur $DUSK se trouvera sur la couche familière ou sur la couche spécifique. Ce chiffre en dit plus long que n’importe quelle annonce de partenariat.
#dusk $BTC $ETH
Assis à faire une mission creatorpad, j’ai fouillé la partie des outils destinés aux développeurs de @Dusk et ce qui en est ressorti est assez terre-à-terre : écrire des applications sur cette chaîne est nettement plus difficile. Pas parce que la documentation est mauvaise. Mais parce que le modèle est différent.
Être habitué à Solidity, c’est être habitué à un état public — on lit les soldes à tout moment, on débugue en regardant l’état, on vérifie ensuite dans l’explorateur. Dans un environnement en partie protégé, ces réflexes ne servent plus. On ne voit pas ce qu’on manipule. Attends… cela veut dire que le plus grand obstacle ici ne se situe pas du côté des utilisateurs finaux. Il se situe du côté de ceux qui construisent.
Et ceux qui construisent ont le choix — ils peuvent toujours aller travailler ailleurs, plus facilement. C’est aussi la raison pour laquelle la couche EVM existe, et sous cet angle, ce n’est pas une fonctionnalité annexe. C’est une porte d’entrée pour tout le groupe de développeurs déjà disponible dehors. Une chaîne, aussi élégante soit son architecture, si personne n’y développe d’applications, n’est qu’un joli registre.
Mais le compromis est clair : ce qui tourne sur la couche EVM a du mal à exploiter précisément ce qui fait la valeur propre de la chaîne d’origine. On peut avoir plus de développeurs, ou bien avoir davantage d’applications qui utilisent réellement la confidentialité — en tirant fortement d’un côté, l’autre s’amincit. Ce n’est pas une critique. Toute chaîne au modèle inhabituel rencontre ce problème, et la plupart le résolvent de la même manière.
Je suis curieux de voir, dans un ou deux ans, si la majeure partie de l’activité sur $DUSK se trouvera sur la couche familière ou sur la couche spécifique. Ce chiffre en dit plus long que n’importe quelle annonce de partenariat.
#dusk $BTC $ETH
Être habitué à Solidity, c’est être habitué à un état public — on lit les soldes à tout moment, on débugue en regardant l’état, on vérifie ensuite dans l’explorateur. Dans un environnement en partie protégé, ces réflexes ne servent plus. On ne voit pas ce qu’on manipule. Attends… cela veut dire que le plus grand obstacle ici ne se situe pas du côté des utilisateurs finaux. Il se situe du côté de ceux qui construisent.
Et ceux qui construisent ont le choix — ils peuvent toujours aller travailler ailleurs, plus facilement. C’est aussi la raison pour laquelle la couche EVM existe, et sous cet angle, ce n’est pas une fonctionnalité annexe. C’est une porte d’entrée pour tout le groupe de développeurs déjà disponible dehors. Une chaîne, aussi élégante soit son architecture, si personne n’y développe d’applications, n’est qu’un joli registre.
Mais le compromis est clair : ce qui tourne sur la couche EVM a du mal à exploiter précisément ce qui fait la valeur propre de la chaîne d’origine. On peut avoir plus de développeurs, ou bien avoir davantage d’applications qui utilisent réellement la confidentialité — en tirant fortement d’un côté, l’autre s’amincit. Ce n’est pas une critique. Toute chaîne au modèle inhabituel rencontre ce problème, et la plupart le résolvent de la même manière.
Je suis curieux de voir, dans un ou deux ans, si la majeure partie de l’activité sur $DUSK se trouvera sur la couche familière ou sur la couche spécifique. Ce chiffre en dit plus long que n’importe quelle annonce de partenariat.
#dusk $BTC $ETH
275
·
--
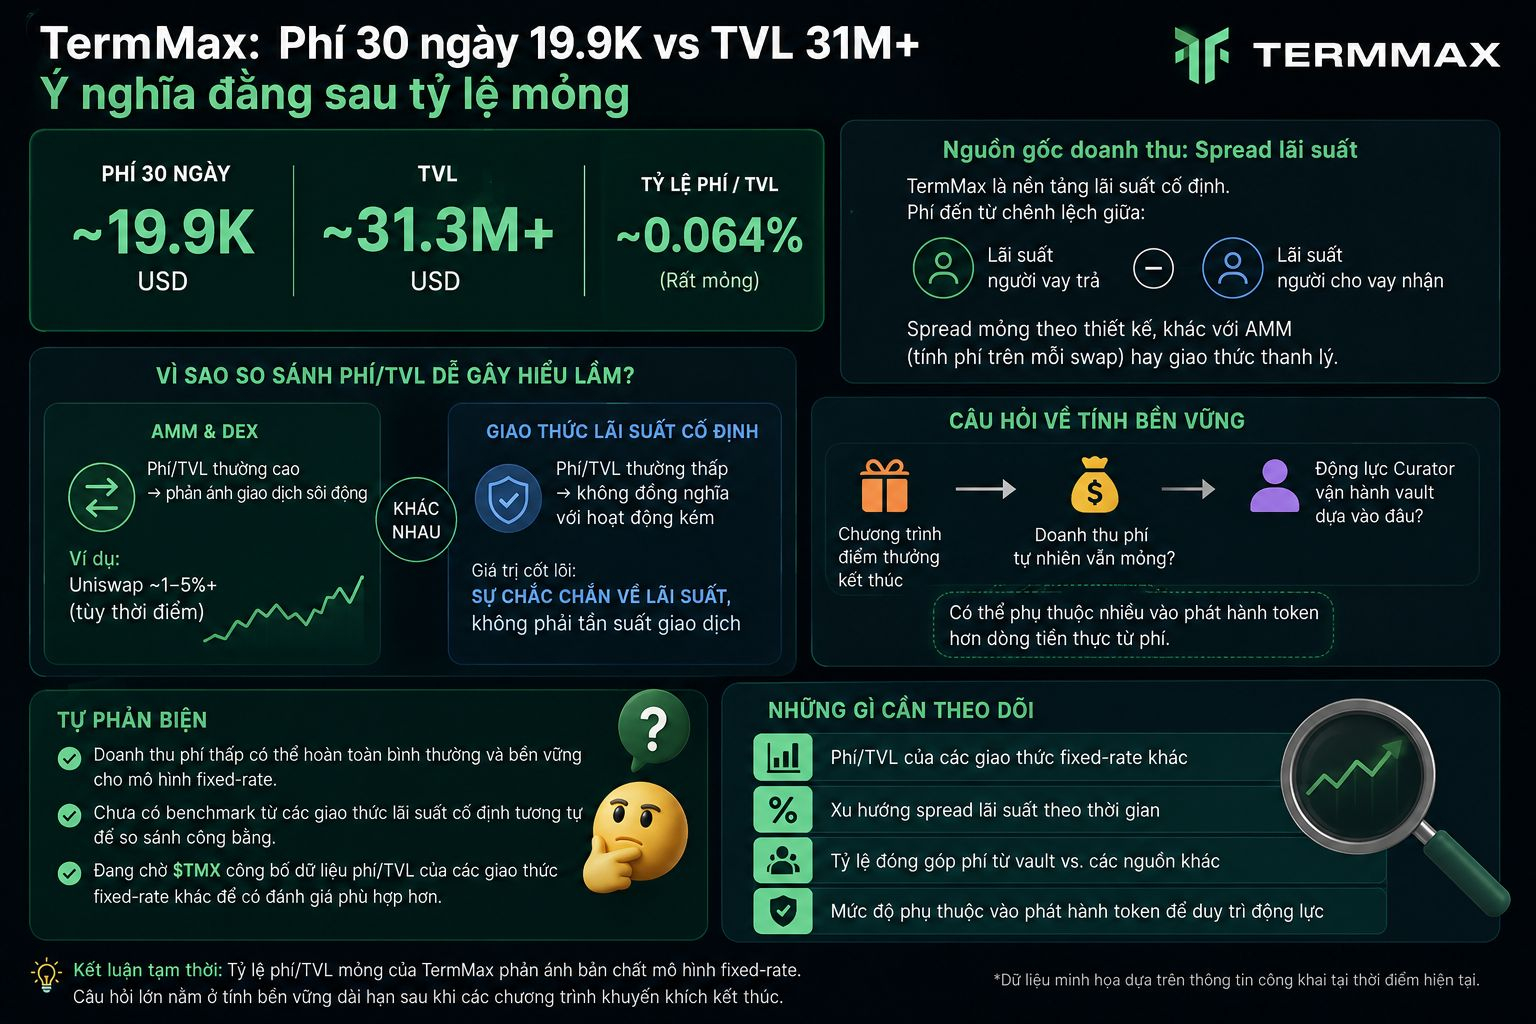
J’ai remarqué quelque chose lorsque j’ai essayé de calculer les frais sur 30 jours — environ 19,9K — en regardant le TVL de plus de 31 millions de TermMax, plutôt que de ne considérer que des chiffres isolés.
Le ratio de frais sur TVL est assez faible, mais ce qui est intéressant n’est pas le faible montant en soi : c’est ce que cela suggère sur l’origine réelle des revenus. Avec une plateforme à taux d’intérêt fixe, les frais proviennent principalement de l’écart entre le taux que les emprunteurs paient et celui que les prêteurs reçoivent — un spread fin, conçu ainsi, très différent des protocoles qui calculent des frais par swap ou par liquidation.
C’est un point qui rend la comparaison de TermMax à d’autres protocoles DeFi via l’indicateur frais/TVL potentiellement trompeuse si on ne replace pas cela dans son contexte. Un AMM avec un taux de frais/TVL élevé reflète souvent une activité soutenue. Mais un protocole de taux fixe avec un frais/TVL faible ne signifie pas nécessairement une activité médiocre — cela peut simplement refléter la nature du modèle, où la valeur réside dans la certitude du taux, plutôt que dans la fréquence des transactions.
Mais cela soulève des questions sur la durabilité de @termmax après la fin du programme de points — si les revenus de frais restent naturellement minces, la motivation pour que le Curator continue à faire fonctionner le vault pourrait dépendre davantage de l’émission de tokens que du flux de trésorerie réel généré par ces frais.
Auto-réponse : je pourrais être en train d’appliquer un cadre d’évaluation incorrect — de faibles revenus de frais peuvent tout à fait être normaux et durables pour un modèle à taux fixe ; je n’ai pas encore de benchmark provenant de protocoles similaires pour comparer de façon équitable.
J’attends de voir si TMX publie les données frais/TVL d’autres protocoles de taux fixe afin d’effectuer une comparaison pertinente, au lieu de faire une comparaison autonome avec les standards d’un AMM qui fonctionne avec un modèle de revenus tout autre.
#termmax $BTC $ETH
J’ai remarqué quelque chose lorsque j’ai essayé de calculer les frais sur 30 jours — environ 19,9K — en regardant le TVL de plus de 31 millions de TermMax, plutôt que de ne considérer que des chiffres isolés.
Le ratio de frais sur TVL est assez faible, mais ce qui est intéressant n’est pas le faible montant en soi : c’est ce que cela suggère sur l’origine réelle des revenus. Avec une plateforme à taux d’intérêt fixe, les frais proviennent principalement de l’écart entre le taux que les emprunteurs paient et celui que les prêteurs reçoivent — un spread fin, conçu ainsi, très différent des protocoles qui calculent des frais par swap ou par liquidation.
C’est un point qui rend la comparaison de TermMax à d’autres protocoles DeFi via l’indicateur frais/TVL potentiellement trompeuse si on ne replace pas cela dans son contexte. Un AMM avec un taux de frais/TVL élevé reflète souvent une activité soutenue. Mais un protocole de taux fixe avec un frais/TVL faible ne signifie pas nécessairement une activité médiocre — cela peut simplement refléter la nature du modèle, où la valeur réside dans la certitude du taux, plutôt que dans la fréquence des transactions.
Mais cela soulève des questions sur la durabilité de @TermMax après la fin du programme de points — si les revenus de frais restent naturellement minces, la motivation pour que le Curator continue à faire fonctionner le vault pourrait dépendre davantage de l’émission de tokens que du flux de trésorerie réel généré par ces frais.
Auto-réponse : je pourrais être en train d’appliquer un cadre d’évaluation incorrect — de faibles revenus de frais peuvent tout à fait être normaux et durables pour un modèle à taux fixe ; je n’ai pas encore de benchmark provenant de protocoles similaires pour comparer de façon équitable.
J’attends de voir si TMX publie les données frais/TVL d’autres protocoles de taux fixe afin d’effectuer une comparaison pertinente, au lieu de faire une comparaison autonome avec les standards d’un AMM qui fonctionne avec un modèle de revenus tout autre.
#termmax $BTC $ETH
Le ratio de frais sur TVL est assez faible, mais ce qui est intéressant n’est pas le faible montant en soi : c’est ce que cela suggère sur l’origine réelle des revenus. Avec une plateforme à taux d’intérêt fixe, les frais proviennent principalement de l’écart entre le taux que les emprunteurs paient et celui que les prêteurs reçoivent — un spread fin, conçu ainsi, très différent des protocoles qui calculent des frais par swap ou par liquidation.
C’est un point qui rend la comparaison de TermMax à d’autres protocoles DeFi via l’indicateur frais/TVL potentiellement trompeuse si on ne replace pas cela dans son contexte. Un AMM avec un taux de frais/TVL élevé reflète souvent une activité soutenue. Mais un protocole de taux fixe avec un frais/TVL faible ne signifie pas nécessairement une activité médiocre — cela peut simplement refléter la nature du modèle, où la valeur réside dans la certitude du taux, plutôt que dans la fréquence des transactions.
Mais cela soulève des questions sur la durabilité de @TermMax après la fin du programme de points — si les revenus de frais restent naturellement minces, la motivation pour que le Curator continue à faire fonctionner le vault pourrait dépendre davantage de l’émission de tokens que du flux de trésorerie réel généré par ces frais.
Auto-réponse : je pourrais être en train d’appliquer un cadre d’évaluation incorrect — de faibles revenus de frais peuvent tout à fait être normaux et durables pour un modèle à taux fixe ; je n’ai pas encore de benchmark provenant de protocoles similaires pour comparer de façon équitable.
J’attends de voir si TMX publie les données frais/TVL d’autres protocoles de taux fixe afin d’effectuer une comparaison pertinente, au lieu de faire une comparaison autonome avec les standards d’un AMM qui fonctionne avec un modèle de revenus tout autre.
#termmax $BTC $ETH
243
·
--
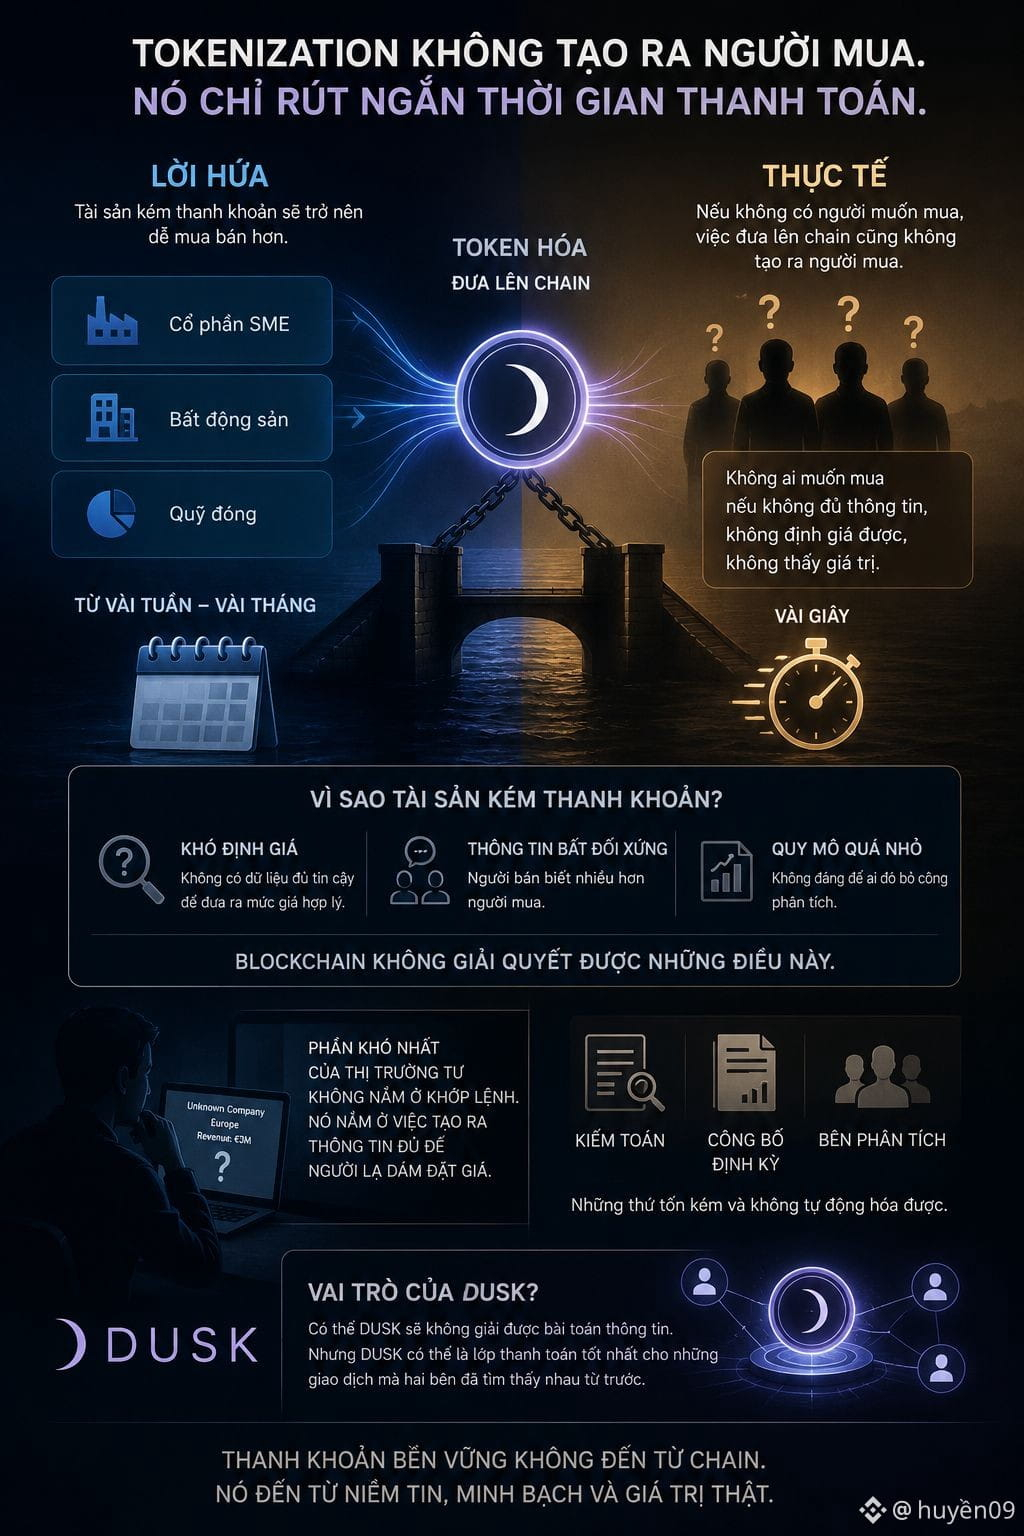
Cette semaine, j’ai examiné la liquidité secondaire de @Dusk_Foundation et un détail m’a vraiment arrêté. Toute la promesse de la tokenisation tient sur une seule phrase : des actifs peu liquides deviendraient plus faciles à acheter et à vendre. Des parts SME, de l’immobilier, des fonds fermés — des capitaux qui devaient attendre des mois pour trouver un acheteur — peuvent désormais s’échanger en quelques secondes.
Mais la tokenisation ne crée pas des acheteurs. Elle ne fait que réduire le temps de règlement. Si une petite entreprise aux Pays-Bas n’a pas de gens qui veulent acheter ses parts, le fait que ces parts soient sur une blockchain ne fera pas apparaître d’acheteur.
C’est cela qui m’a arrêté… la raison pour laquelle ces actifs sont peu liquides n’a jamais été principalement liée à une infrastructure lente. C’est plutôt à cause de la difficulté d’évaluation, de l’asymétrie d’informations et de la petite taille, trop insignifiante pour que quiconque s’en donne la peine et analyse sérieusement. Rien de tout ça n’est résolu par la blockchain.
Petite anecdote : j’ai essayé de réfléchir à la façon dont je pourrais valoriser les parts d’une entreprise européenne dont je n’ai jamais entendu parler, avec quelques millions d’euros de revenus. Hum… je n’ai aucune solution. Et si je ne peux pas valoriser, je ne suis pas acheteur, même si la transaction va vite.
Donc la partie la plus difficile du marché privé ne se situe pas au niveau de l’exécution des ordres. Elle se trouve dans la création d’informations suffisantes pour que des inconnus osent proposer un prix. C’est le travail de l’audit, des publications périodiques, des acteurs de l’analyse — des choses coûteuses et pas vraiment automatisables.
Je suis curieux de voir comment $DUSK va résoudre ce problème… ou s’il acceptera un rôle plus modeste : servir de couche de règlement efficace pour des transactions que, de toute façon, les deux parties auraient déjà fini par trouver.
#dusk $BTC $ETH
Cette semaine, j’ai examiné la liquidité secondaire de @Dusk et un détail m’a vraiment arrêté. Toute la promesse de la tokenisation tient sur une seule phrase : des actifs peu liquides deviendraient plus faciles à acheter et à vendre. Des parts SME, de l’immobilier, des fonds fermés — des capitaux qui devaient attendre des mois pour trouver un acheteur — peuvent désormais s’échanger en quelques secondes.
Mais la tokenisation ne crée pas des acheteurs. Elle ne fait que réduire le temps de règlement. Si une petite entreprise aux Pays-Bas n’a pas de gens qui veulent acheter ses parts, le fait que ces parts soient sur une blockchain ne fera pas apparaître d’acheteur.
C’est cela qui m’a arrêté… la raison pour laquelle ces actifs sont peu liquides n’a jamais été principalement liée à une infrastructure lente. C’est plutôt à cause de la difficulté d’évaluation, de l’asymétrie d’informations et de la petite taille, trop insignifiante pour que quiconque s’en donne la peine et analyse sérieusement. Rien de tout ça n’est résolu par la blockchain.
Petite anecdote : j’ai essayé de réfléchir à la façon dont je pourrais valoriser les parts d’une entreprise européenne dont je n’ai jamais entendu parler, avec quelques millions d’euros de revenus. Hum… je n’ai aucune solution. Et si je ne peux pas valoriser, je ne suis pas acheteur, même si la transaction va vite.
Donc la partie la plus difficile du marché privé ne se situe pas au niveau de l’exécution des ordres. Elle se trouve dans la création d’informations suffisantes pour que des inconnus osent proposer un prix. C’est le travail de l’audit, des publications périodiques, des acteurs de l’analyse — des choses coûteuses et pas vraiment automatisables.
Je suis curieux de voir comment $DUSK va résoudre ce problème… ou s’il acceptera un rôle plus modeste : servir de couche de règlement efficace pour des transactions que, de toute façon, les deux parties auraient déjà fini par trouver.
#dusk $BTC $ETH
Mais la tokenisation ne crée pas des acheteurs. Elle ne fait que réduire le temps de règlement. Si une petite entreprise aux Pays-Bas n’a pas de gens qui veulent acheter ses parts, le fait que ces parts soient sur une blockchain ne fera pas apparaître d’acheteur.
C’est cela qui m’a arrêté… la raison pour laquelle ces actifs sont peu liquides n’a jamais été principalement liée à une infrastructure lente. C’est plutôt à cause de la difficulté d’évaluation, de l’asymétrie d’informations et de la petite taille, trop insignifiante pour que quiconque s’en donne la peine et analyse sérieusement. Rien de tout ça n’est résolu par la blockchain.
Petite anecdote : j’ai essayé de réfléchir à la façon dont je pourrais valoriser les parts d’une entreprise européenne dont je n’ai jamais entendu parler, avec quelques millions d’euros de revenus. Hum… je n’ai aucune solution. Et si je ne peux pas valoriser, je ne suis pas acheteur, même si la transaction va vite.
Donc la partie la plus difficile du marché privé ne se situe pas au niveau de l’exécution des ordres. Elle se trouve dans la création d’informations suffisantes pour que des inconnus osent proposer un prix. C’est le travail de l’audit, des publications périodiques, des acteurs de l’analyse — des choses coûteuses et pas vraiment automatisables.
Je suis curieux de voir comment $DUSK va résoudre ce problème… ou s’il acceptera un rôle plus modeste : servir de couche de règlement efficace pour des transactions que, de toute façon, les deux parties auraient déjà fini par trouver.
#dusk $BTC $ETH
199
·
--
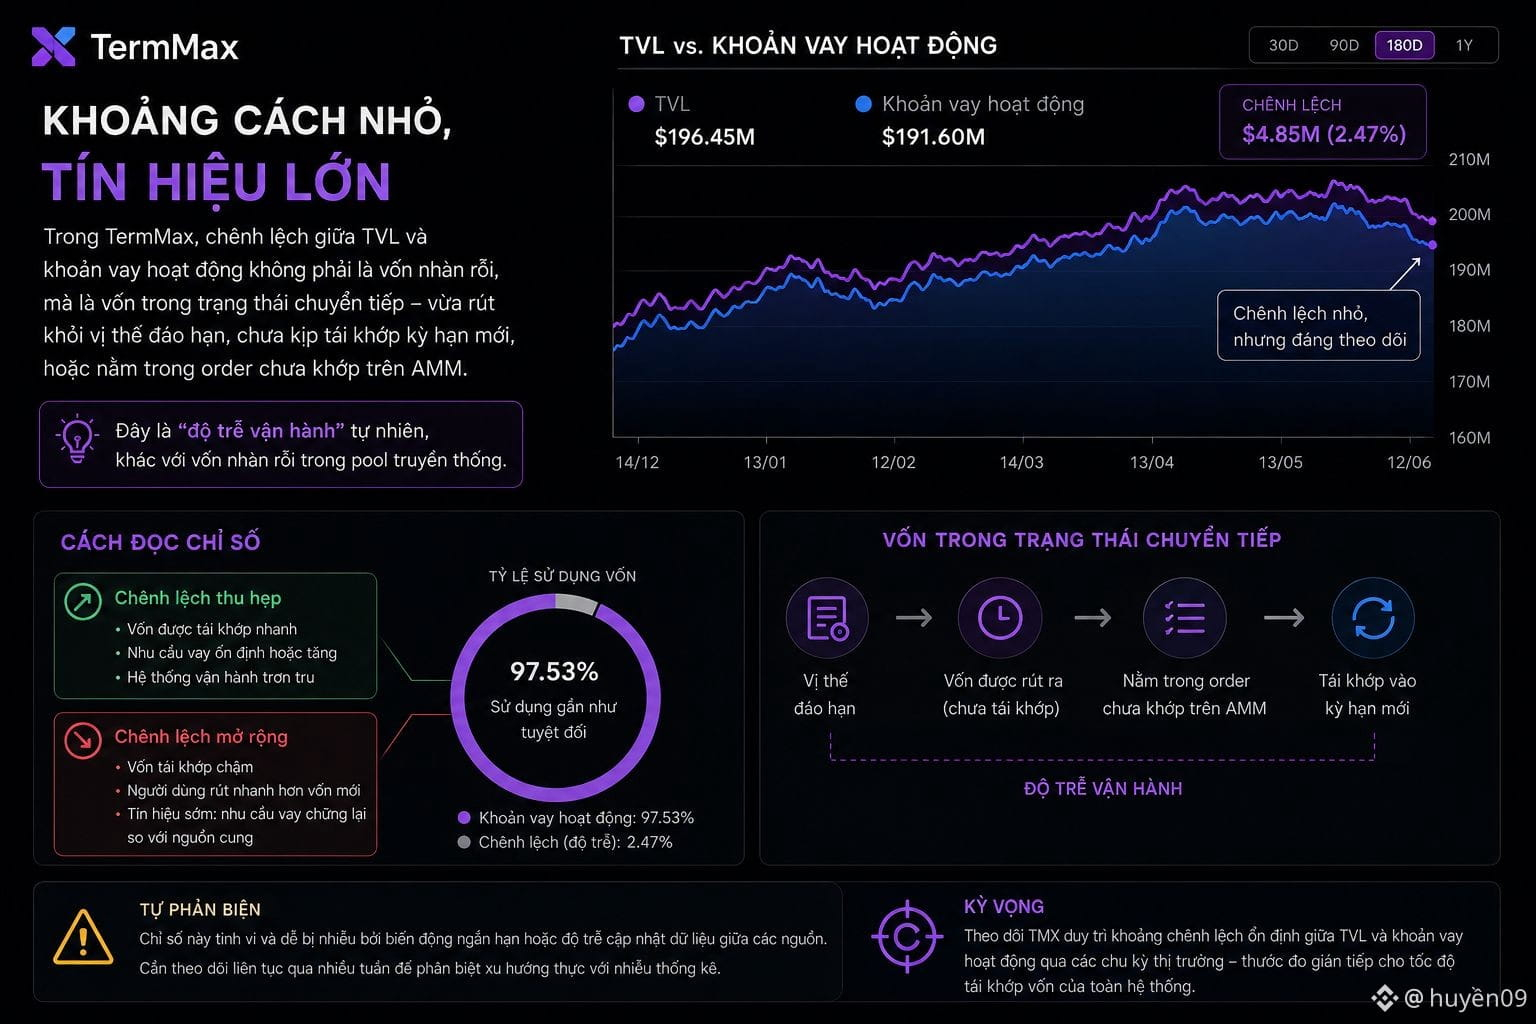
Je remarque un point notable en comparant, à un niveau presque absolu, le montant de fonds utilisés de @termmax avec un indicateur plus rarement pris en compte : même si elle reste faible, la distance entre la TVL et les prêts en cours mérite d’être examinée de plus près plutôt que d’être ignorée comme une simple erreur négligeable.
Cet écart minime ne correspond pas nécessairement à un capital « oisif » au sens traditionnel, car le modèle TermMax ne conçoit pas cette notion. Il s’agit très probablement de fonds en phase de transition — venant d’être retirés d’une position arrivant à échéance, sans avoir encore été re-adossés à une nouvelle échéance, ou encore présents dans un ordre non exécuté sur l’AMM. C’est une « latence opérationnelle » naturelle, différente des fonds oisifs délibérément positionnés dans un pool traditionnel.
Cela suggère une autre manière de lire la santé du protocole : au lieu de ne regarder que la part de fonds utilisée de façon absolue comme un point fort fixe, il faut surveiller l’évolution de cet écart au fil du temps—il s’élargit ou se resserre. Si l’écart augmente progressivement, cela pourrait indiquer un ralentissement du re-adossement des fonds : les utilisateurs retirent plus vite que l’arrivée de nouveaux capitaux, ou les capitaux anciens sont re-allocatés plus lentement, signal précoce d’une demande de prêts qui se tasse par rapport à l’offre.
Auto-contrepoint : c’est un indicateur assez sophistiqué, sensible au bruit dû aux variations à court terme ou au décalage de mise à jour des données entre les différentes sources — il faut le suivre en continu sur plusieurs semaines pour distinguer une vraie tendance du simple bruit statistique habituel.
Je suis en train d’attendre de voir si le TMX maintient un écart stable entre la TVL et les prêts en cours à travers différents cycles de marché, comme une mesure indirecte de la vitesse de re-adossement des capitaux à l’échelle de l’ensemble du système.
#termmax $BTC $ETH
Je remarque un point notable en comparant, à un niveau presque absolu, le montant de fonds utilisés de @TermMax avec un indicateur plus rarement pris en compte : même si elle reste faible, la distance entre la TVL et les prêts en cours mérite d’être examinée de plus près plutôt que d’être ignorée comme une simple erreur négligeable.
Cet écart minime ne correspond pas nécessairement à un capital « oisif » au sens traditionnel, car le modèle TermMax ne conçoit pas cette notion. Il s’agit très probablement de fonds en phase de transition — venant d’être retirés d’une position arrivant à échéance, sans avoir encore été re-adossés à une nouvelle échéance, ou encore présents dans un ordre non exécuté sur l’AMM. C’est une « latence opérationnelle » naturelle, différente des fonds oisifs délibérément positionnés dans un pool traditionnel.
Cela suggère une autre manière de lire la santé du protocole : au lieu de ne regarder que la part de fonds utilisée de façon absolue comme un point fort fixe, il faut surveiller l’évolution de cet écart au fil du temps—il s’élargit ou se resserre. Si l’écart augmente progressivement, cela pourrait indiquer un ralentissement du re-adossement des fonds : les utilisateurs retirent plus vite que l’arrivée de nouveaux capitaux, ou les capitaux anciens sont re-allocatés plus lentement, signal précoce d’une demande de prêts qui se tasse par rapport à l’offre.
Auto-contrepoint : c’est un indicateur assez sophistiqué, sensible au bruit dû aux variations à court terme ou au décalage de mise à jour des données entre les différentes sources — il faut le suivre en continu sur plusieurs semaines pour distinguer une vraie tendance du simple bruit statistique habituel.
Je suis en train d’attendre de voir si le TMX maintient un écart stable entre la TVL et les prêts en cours à travers différents cycles de marché, comme une mesure indirecte de la vitesse de re-adossement des capitaux à l’échelle de l’ensemble du système.
#termmax $BTC $ETH
Cet écart minime ne correspond pas nécessairement à un capital « oisif » au sens traditionnel, car le modèle TermMax ne conçoit pas cette notion. Il s’agit très probablement de fonds en phase de transition — venant d’être retirés d’une position arrivant à échéance, sans avoir encore été re-adossés à une nouvelle échéance, ou encore présents dans un ordre non exécuté sur l’AMM. C’est une « latence opérationnelle » naturelle, différente des fonds oisifs délibérément positionnés dans un pool traditionnel.
Cela suggère une autre manière de lire la santé du protocole : au lieu de ne regarder que la part de fonds utilisée de façon absolue comme un point fort fixe, il faut surveiller l’évolution de cet écart au fil du temps—il s’élargit ou se resserre. Si l’écart augmente progressivement, cela pourrait indiquer un ralentissement du re-adossement des fonds : les utilisateurs retirent plus vite que l’arrivée de nouveaux capitaux, ou les capitaux anciens sont re-allocatés plus lentement, signal précoce d’une demande de prêts qui se tasse par rapport à l’offre.
Auto-contrepoint : c’est un indicateur assez sophistiqué, sensible au bruit dû aux variations à court terme ou au décalage de mise à jour des données entre les différentes sources — il faut le suivre en continu sur plusieurs semaines pour distinguer une vraie tendance du simple bruit statistique habituel.
Je suis en train d’attendre de voir si le TMX maintient un écart stable entre la TVL et les prêts en cours à travers différents cycles de marché, comme une mesure indirecte de la vitesse de re-adossement des capitaux à l’échelle de l’ensemble du système.
#termmax $BTC $ETH
4
3
323
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BTCRebounds80K
0 vues
18 mentions
Le Bitcoin a effacé les pertes d’hier et est repassé au-dessus de 80 000 dollars (environ 80 700)
La raison👇
L’incertitude liée aux élections s’est dissipée
Short squeeze important (liquidation de positions courtes pour plus de 415 millions de dollars)
La baisse du pétrole a atténué les craintes d’inflation
⭐ Le rebond est fort et a effacé une perte de 5 000 dollars en une seule journée, mais une grande partie est due à la liquidation de positions, et non à de véritables achats institutionnels.
Les 80 000 dollars sont la ligne de démarcation aujourd’hui
Au-dessus, le marché va bien ; en dessous, prudence et volatilité
C’est mon avis personnel et non un conseil en investissement
DYOR
$BTC
#BTCRebounds80K
Storm89
·0 mentions J’aime
·20 vues
Binance98PercentReplenished
1,010 vues
149 mentions
USMidterms-WhatAreMarketsExpecting?
201,602 vues
1,574 mentions