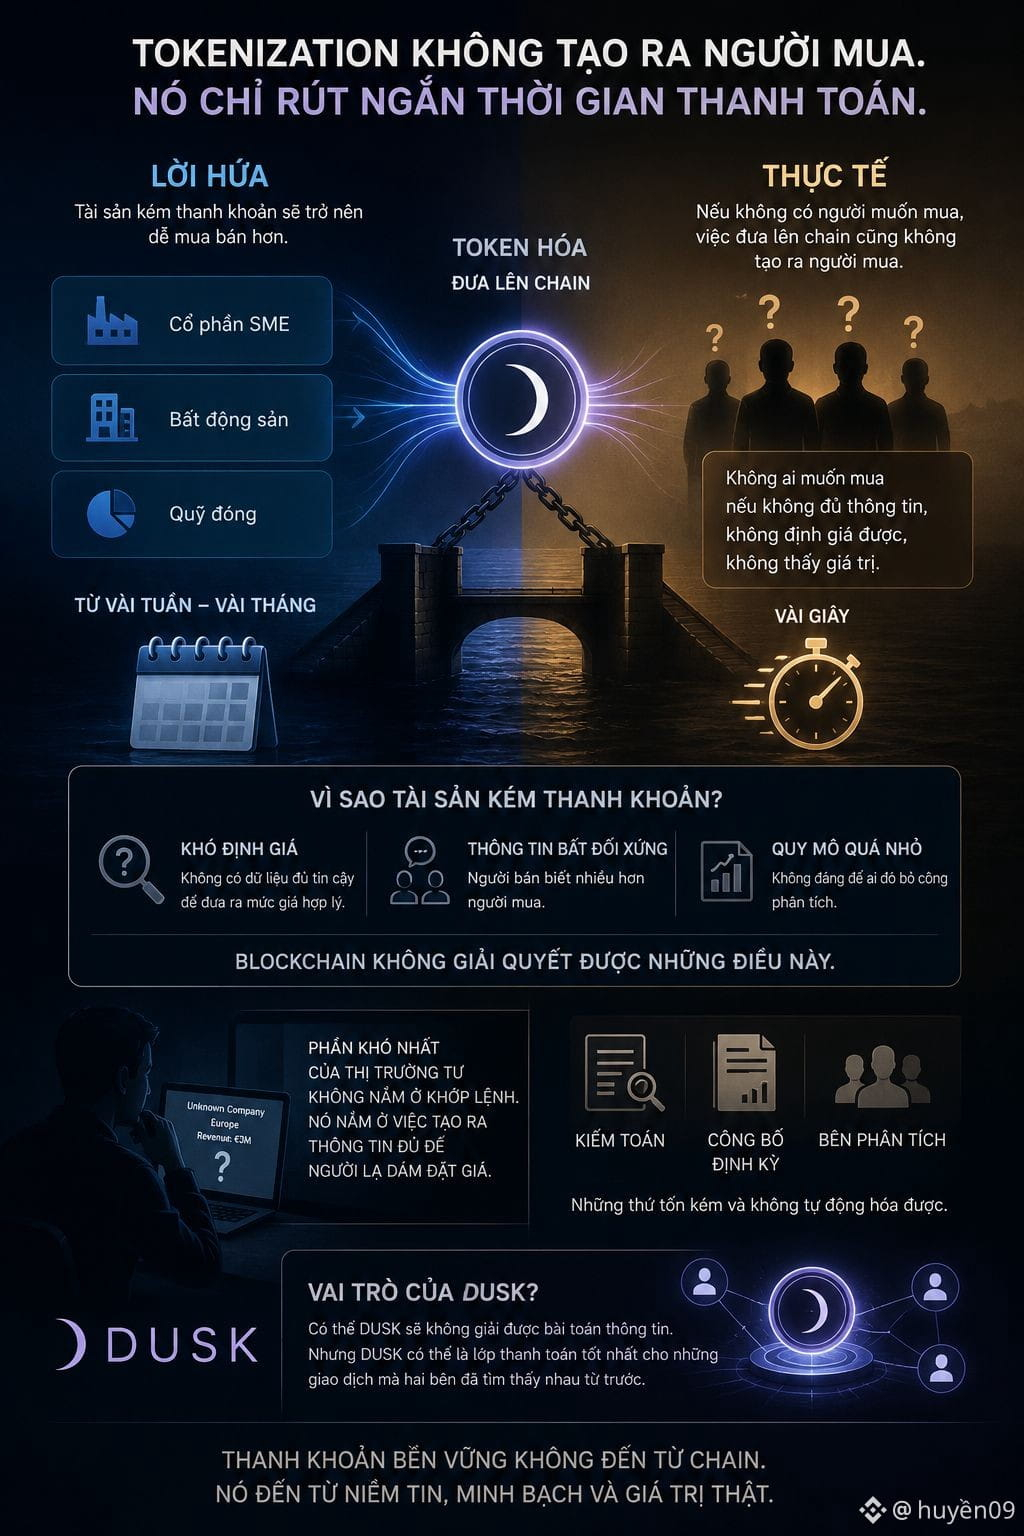
Cette semaine, j’ai examiné la liquidité secondaire de @Dusk et un détail m’a vraiment arrêté. Toute la promesse de la tokenisation tient sur une seule phrase : des actifs peu liquides deviendraient plus faciles à acheter et à vendre. Des parts SME, de l’immobilier, des fonds fermés — des capitaux qui devaient attendre des mois pour trouver un acheteur — peuvent désormais s’échanger en quelques secondes.
Mais la tokenisation ne crée pas des acheteurs. Elle ne fait que réduire le temps de règlement. Si une petite entreprise aux Pays-Bas n’a pas de gens qui veulent acheter ses parts, le fait que ces parts soient sur une blockchain ne fera pas apparaître d’acheteur.
C’est cela qui m’a arrêté… la raison pour laquelle ces actifs sont peu liquides n’a jamais été principalement liée à une infrastructure lente. C’est plutôt à cause de la difficulté d’évaluation, de l’asymétrie d’informations et de la petite taille, trop insignifiante pour que quiconque s’en donne la peine et analyse sérieusement. Rien de tout ça n’est résolu par la blockchain.
Petite anecdote : j’ai essayé de réfléchir à la façon dont je pourrais valoriser les parts d’une entreprise européenne dont je n’ai jamais entendu parler, avec quelques millions d’euros de revenus. Hum… je n’ai aucune solution. Et si je ne peux pas valoriser, je ne suis pas acheteur, même si la transaction va vite.
Donc la partie la plus difficile du marché privé ne se situe pas au niveau de l’exécution des ordres. Elle se trouve dans la création d’informations suffisantes pour que des inconnus osent proposer un prix. C’est le travail de l’audit, des publications périodiques, des acteurs de l’analyse — des choses coûteuses et pas vraiment automatisables.
Je suis curieux de voir comment $DUSK va résoudre ce problème… ou s’il acceptera un rôle plus modeste : servir de couche de règlement efficace pour des transactions que, de toute façon, les deux parties auraient déjà fini par trouver.
#dusk $BTC $ETH
Mais la tokenisation ne crée pas des acheteurs. Elle ne fait que réduire le temps de règlement. Si une petite entreprise aux Pays-Bas n’a pas de gens qui veulent acheter ses parts, le fait que ces parts soient sur une blockchain ne fera pas apparaître d’acheteur.
C’est cela qui m’a arrêté… la raison pour laquelle ces actifs sont peu liquides n’a jamais été principalement liée à une infrastructure lente. C’est plutôt à cause de la difficulté d’évaluation, de l’asymétrie d’informations et de la petite taille, trop insignifiante pour que quiconque s’en donne la peine et analyse sérieusement. Rien de tout ça n’est résolu par la blockchain.
Petite anecdote : j’ai essayé de réfléchir à la façon dont je pourrais valoriser les parts d’une entreprise européenne dont je n’ai jamais entendu parler, avec quelques millions d’euros de revenus. Hum… je n’ai aucune solution. Et si je ne peux pas valoriser, je ne suis pas acheteur, même si la transaction va vite.
Donc la partie la plus difficile du marché privé ne se situe pas au niveau de l’exécution des ordres. Elle se trouve dans la création d’informations suffisantes pour que des inconnus osent proposer un prix. C’est le travail de l’audit, des publications périodiques, des acteurs de l’analyse — des choses coûteuses et pas vraiment automatisables.
Je suis curieux de voir comment $DUSK va résoudre ce problème… ou s’il acceptera un rôle plus modeste : servir de couche de règlement efficace pour des transactions que, de toute façon, les deux parties auraient déjà fini par trouver.
#dusk $BTC $ETH