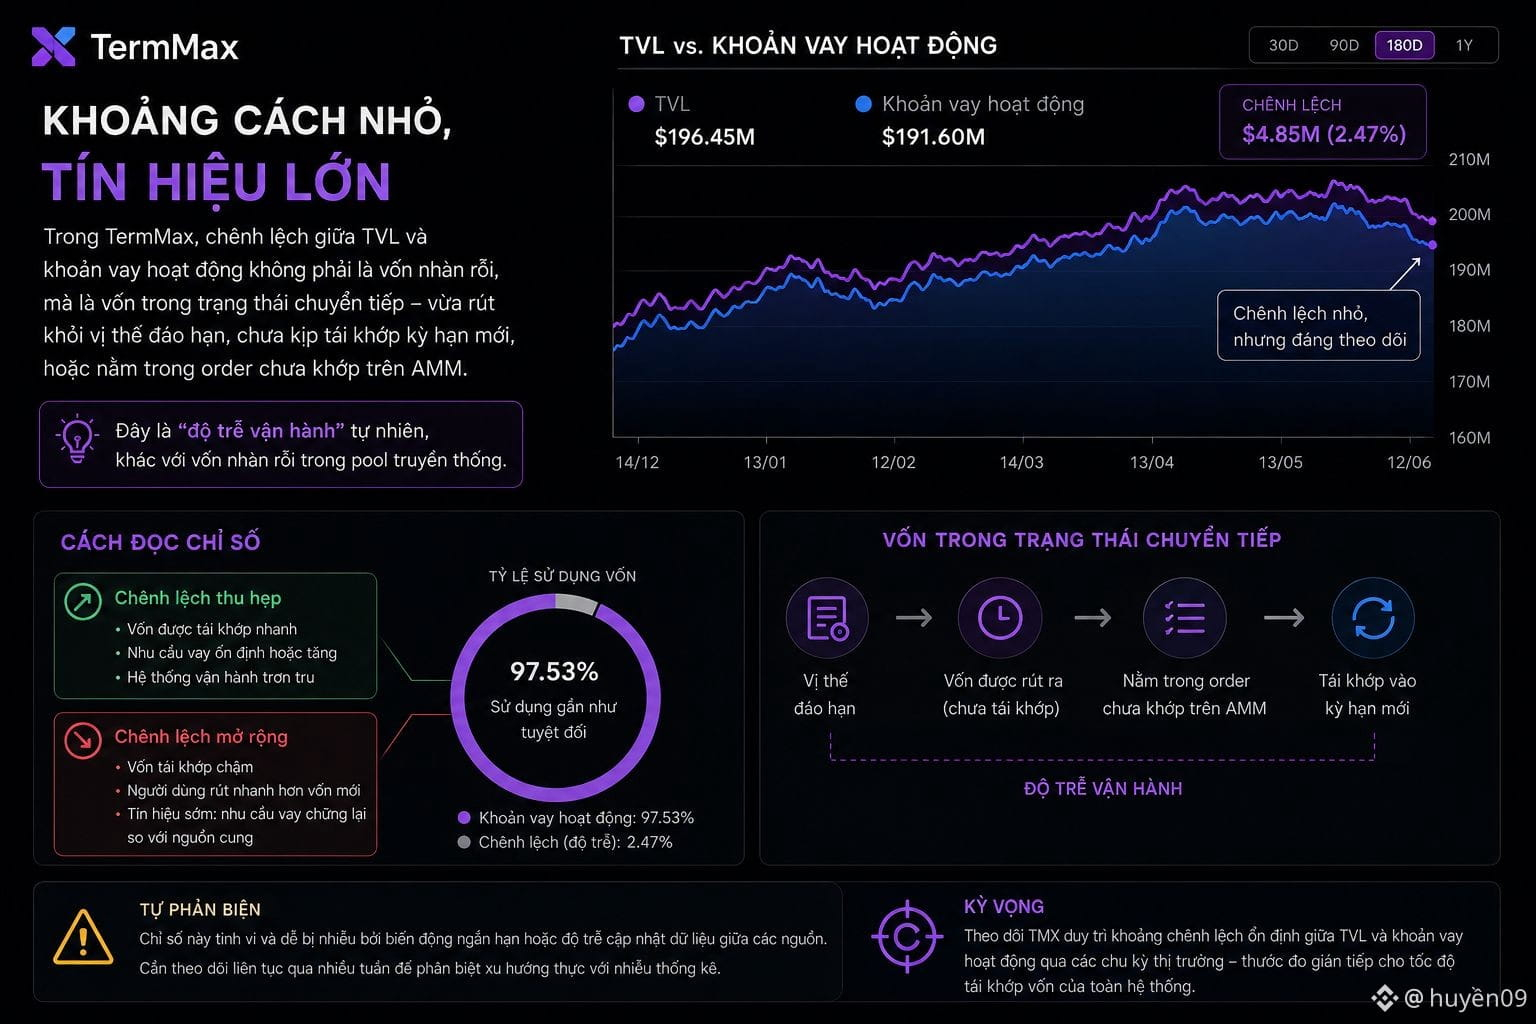
Je remarque un point notable en comparant, à un niveau presque absolu, le montant de fonds utilisés de @TermMax avec un indicateur plus rarement pris en compte : même si elle reste faible, la distance entre la TVL et les prêts en cours mérite d’être examinée de plus près plutôt que d’être ignorée comme une simple erreur négligeable.
Cet écart minime ne correspond pas nécessairement à un capital « oisif » au sens traditionnel, car le modèle TermMax ne conçoit pas cette notion. Il s’agit très probablement de fonds en phase de transition — venant d’être retirés d’une position arrivant à échéance, sans avoir encore été re-adossés à une nouvelle échéance, ou encore présents dans un ordre non exécuté sur l’AMM. C’est une « latence opérationnelle » naturelle, différente des fonds oisifs délibérément positionnés dans un pool traditionnel.
Cela suggère une autre manière de lire la santé du protocole : au lieu de ne regarder que la part de fonds utilisée de façon absolue comme un point fort fixe, il faut surveiller l’évolution de cet écart au fil du temps—il s’élargit ou se resserre. Si l’écart augmente progressivement, cela pourrait indiquer un ralentissement du re-adossement des fonds : les utilisateurs retirent plus vite que l’arrivée de nouveaux capitaux, ou les capitaux anciens sont re-allocatés plus lentement, signal précoce d’une demande de prêts qui se tasse par rapport à l’offre.
Auto-contrepoint : c’est un indicateur assez sophistiqué, sensible au bruit dû aux variations à court terme ou au décalage de mise à jour des données entre les différentes sources — il faut le suivre en continu sur plusieurs semaines pour distinguer une vraie tendance du simple bruit statistique habituel.
Je suis en train d’attendre de voir si le TMX maintient un écart stable entre la TVL et les prêts en cours à travers différents cycles de marché, comme une mesure indirecte de la vitesse de re-adossement des capitaux à l’échelle de l’ensemble du système.
#termmax $BTC $ETH
Cet écart minime ne correspond pas nécessairement à un capital « oisif » au sens traditionnel, car le modèle TermMax ne conçoit pas cette notion. Il s’agit très probablement de fonds en phase de transition — venant d’être retirés d’une position arrivant à échéance, sans avoir encore été re-adossés à une nouvelle échéance, ou encore présents dans un ordre non exécuté sur l’AMM. C’est une « latence opérationnelle » naturelle, différente des fonds oisifs délibérément positionnés dans un pool traditionnel.
Cela suggère une autre manière de lire la santé du protocole : au lieu de ne regarder que la part de fonds utilisée de façon absolue comme un point fort fixe, il faut surveiller l’évolution de cet écart au fil du temps—il s’élargit ou se resserre. Si l’écart augmente progressivement, cela pourrait indiquer un ralentissement du re-adossement des fonds : les utilisateurs retirent plus vite que l’arrivée de nouveaux capitaux, ou les capitaux anciens sont re-allocatés plus lentement, signal précoce d’une demande de prêts qui se tasse par rapport à l’offre.
Auto-contrepoint : c’est un indicateur assez sophistiqué, sensible au bruit dû aux variations à court terme ou au décalage de mise à jour des données entre les différentes sources — il faut le suivre en continu sur plusieurs semaines pour distinguer une vraie tendance du simple bruit statistique habituel.
Je suis en train d’attendre de voir si le TMX maintient un écart stable entre la TVL et les prêts en cours à travers différents cycles de marché, comme une mesure indirecte de la vitesse de re-adossement des capitaux à l’échelle de l’ensemble du système.
#termmax $BTC $ETH