
CHPY分红日记
108 Publications

CHPY分红日记
Signaler
Bloquer l’utilisateur
CHPY/QLDY 高频分红实盘 📊美股复盘 · 加密观察 · 宏观解读,每周晒分红到账,只记真实盈亏,分红是现金流,回报才是关键
2 Suivis
4 Abonnés
7 J’aime
Publications
·
--
La Banque d’Angleterre relève ses taux pour la première fois en trois ans : le retour des hausses de taux se confirme dans le monde entier.
À 20 heures, heure de Pékin, la Banque d’Angleterre a annoncé une hausse de son taux directeur, de 3,75 % à 4 %. La décision a été adoptée par 8 voix contre 1. C’est la première hausse depuis plus de trois ans. Le taux directeur est le prix auquel la banque centrale prête de l’argent aux banques commerciales ; les taux d’emprunt de toute la société évoluent en fonction de lui. La raison est simple : l’indice des prix à la consommation britannique a atteint 3,5 % en septembre, et la Banque d’Angleterre prévoit qu’il grimpera à 5 % à la mi-année prochaine, alors que son objectif est de 2 %. Le gouverneur Andrew Bailey a prévenu : si le conflit au Moyen-Orient ne se résout pas, ce ne sera probablement pas la dernière hausse. Le seul vote contre ne venait pas d’un opposant aux hausses, mais de quelqu’un qui les jugeait insuffisantes et préconisait une hausse de 50 points de base d’un seul coup.
La chaîne de transmission est limpide : le conflit entre les États-Unis et l’Iran fait grimper les prix de l’énergie, la hausse du pétrole alimente l’inflation, et les banques centrales du monde entier sont contraintes de resserrer à nouveau leur politique. Le marché estime désormais à près de 80 % la probabilité d’une hausse des taux de la Fed en décembre : le cycle de baisse des taux a officiellement fait volte-face. L’euphorie n’aura duré qu’un jour : après la forte hausse de 3,03 % du Dow Jones Industrial Average hier, au lendemain des élections de mi-mandat, les investisseurs commencent déjà à réévaluer les taux, qui pourraient rester « plus élevés plus longtemps ».
Des signaux contradictoires qui méritent réflexion : l’argent coûte plus cher, mais l’or résiste et s’établit autour de 4 150 dollars l’once. Une hausse des taux devrait normalement peser sur l’or, mais les capitaux continuent de se ruer vers les valeurs refuges : ce que redoute le marché, ce n’est pas la hausse des taux en elle-même, mais une inflation incontrôlable si le conflit s’intensifie. Le Brent a également rebondi d’environ 1,35 % après sa forte chute d’hier, à près de 95,9 dollars le baril. Le pétrole n’a pas encore suffisamment baissé : les braises de l’inflation couvent toujours.
À l’ouverture de la Bourse américaine ce soir, les contrats à terme sur le Nasdaq 100 reculent d’environ 0,6 %, tandis que ceux du Dow Jones Industrial Average progressent d’environ 0,7 %. Cette divergence devrait se poursuivre : plus les taux sont élevés, plus les valeurs de croissance qui reposent sur des promesses souffrent, tandis que les valeurs de qualité capables de générer des bénéfices sont favorisées.
Le prochain point de vigilance est demain soir : le rapport américain sur l’emploi non agricole d’octobre sera publié. Si les chiffres dépassent les attentes, les paris sur une hausse des taux se renforceront encore et les valeurs technologiques subiront un nouveau coup dur. #美股 #HausseDesTaux
La Banque d’Angleterre relève ses taux pour la première fois en trois ans : le retour des hausses de taux se confirme dans le monde entier.
À 20 heures, heure de Pékin, la Banque d’Angleterre a annoncé une hausse de son taux directeur, de 3,75 % à 4 %. La décision a été adoptée par 8 voix contre 1. C’est la première hausse depuis plus de trois ans. Le taux directeur est le prix auquel la banque centrale prête de l’argent aux banques commerciales ; les taux d’emprunt de toute la société évoluent en fonction de lui. La raison est simple : l’indice des prix à la consommation britannique a atteint 3,5 % en septembre, et la Banque d’Angleterre prévoit qu’il grimpera à 5 % à la mi-année prochaine, alors que son objectif est de 2 %. Le gouverneur Andrew Bailey a prévenu : si le conflit au Moyen-Orient ne se résout pas, ce ne sera probablement pas la dernière hausse. Le seul vote contre ne venait pas d’un opposant aux hausses, mais de quelqu’un qui les jugeait insuffisantes et préconisait une hausse de 50 points de base d’un seul coup.
La chaîne de transmission est limpide : le conflit entre les États-Unis et l’Iran fait grimper les prix de l’énergie, la hausse du pétrole alimente l’inflation, et les banques centrales du monde entier sont contraintes de resserrer à nouveau leur politique. Le marché estime désormais à près de 80 % la probabilité d’une hausse des taux de la Fed en décembre : le cycle de baisse des taux a officiellement fait volte-face. L’euphorie n’aura duré qu’un jour : après la forte hausse de 3,03 % du Dow Jones Industrial Average hier, au lendemain des élections de mi-mandat, les investisseurs commencent déjà à réévaluer les taux, qui pourraient rester « plus élevés plus longtemps ».
Des signaux contradictoires qui méritent réflexion : l’argent coûte plus cher, mais l’or résiste et s’établit autour de 4 150 dollars l’once. Une hausse des taux devrait normalement peser sur l’or, mais les capitaux continuent de se ruer vers les valeurs refuges : ce que redoute le marché, ce n’est pas la hausse des taux en elle-même, mais une inflation incontrôlable si le conflit s’intensifie. Le Brent a également rebondi d’environ 1,35 % après sa forte chute d’hier, à près de 95,9 dollars le baril. Le pétrole n’a pas encore suffisamment baissé : les braises de l’inflation couvent toujours.
À l’ouverture de la Bourse américaine ce soir, les contrats à terme sur le Nasdaq 100 reculent d’environ 0,6 %, tandis que ceux du Dow Jones Industrial Average progressent d’environ 0,7 %. Cette divergence devrait se poursuivre : plus les taux sont élevés, plus les valeurs de croissance qui reposent sur des promesses souffrent, tandis que les valeurs de qualité capables de générer des bénéfices sont favorisées.
Le prochain point de vigilance est demain soir : le rapport américain sur l’emploi non agricole d’octobre sera publié. Si les chiffres dépassent les attentes, les paris sur une hausse des taux se renforceront encore et les valeurs technologiques subiront un nouveau coup dur. #美股 #HausseDesTaux
À 20 heures, heure de Pékin, la Banque d’Angleterre a annoncé une hausse de son taux directeur, de 3,75 % à 4 %. La décision a été adoptée par 8 voix contre 1. C’est la première hausse depuis plus de trois ans. Le taux directeur est le prix auquel la banque centrale prête de l’argent aux banques commerciales ; les taux d’emprunt de toute la société évoluent en fonction de lui. La raison est simple : l’indice des prix à la consommation britannique a atteint 3,5 % en septembre, et la Banque d’Angleterre prévoit qu’il grimpera à 5 % à la mi-année prochaine, alors que son objectif est de 2 %. Le gouverneur Andrew Bailey a prévenu : si le conflit au Moyen-Orient ne se résout pas, ce ne sera probablement pas la dernière hausse. Le seul vote contre ne venait pas d’un opposant aux hausses, mais de quelqu’un qui les jugeait insuffisantes et préconisait une hausse de 50 points de base d’un seul coup.
La chaîne de transmission est limpide : le conflit entre les États-Unis et l’Iran fait grimper les prix de l’énergie, la hausse du pétrole alimente l’inflation, et les banques centrales du monde entier sont contraintes de resserrer à nouveau leur politique. Le marché estime désormais à près de 80 % la probabilité d’une hausse des taux de la Fed en décembre : le cycle de baisse des taux a officiellement fait volte-face. L’euphorie n’aura duré qu’un jour : après la forte hausse de 3,03 % du Dow Jones Industrial Average hier, au lendemain des élections de mi-mandat, les investisseurs commencent déjà à réévaluer les taux, qui pourraient rester « plus élevés plus longtemps ».
Des signaux contradictoires qui méritent réflexion : l’argent coûte plus cher, mais l’or résiste et s’établit autour de 4 150 dollars l’once. Une hausse des taux devrait normalement peser sur l’or, mais les capitaux continuent de se ruer vers les valeurs refuges : ce que redoute le marché, ce n’est pas la hausse des taux en elle-même, mais une inflation incontrôlable si le conflit s’intensifie. Le Brent a également rebondi d’environ 1,35 % après sa forte chute d’hier, à près de 95,9 dollars le baril. Le pétrole n’a pas encore suffisamment baissé : les braises de l’inflation couvent toujours.
À l’ouverture de la Bourse américaine ce soir, les contrats à terme sur le Nasdaq 100 reculent d’environ 0,6 %, tandis que ceux du Dow Jones Industrial Average progressent d’environ 0,7 %. Cette divergence devrait se poursuivre : plus les taux sont élevés, plus les valeurs de croissance qui reposent sur des promesses souffrent, tandis que les valeurs de qualité capables de générer des bénéfices sont favorisées.
Le prochain point de vigilance est demain soir : le rapport américain sur l’emploi non agricole d’octobre sera publié. Si les chiffres dépassent les attentes, les paris sur une hausse des taux se renforceront encore et les valeurs technologiques subiront un nouveau coup dur. #美股 #HausseDesTaux
308
·
--
Les résultats dépassent les attentes, mais l’action baisse quand même : hier soir, Arm et Qualcomm ont donné la même leçon au marché.
Commençons par les chiffres. Au deuxième trimestre de son exercice 2027, Arm a réalisé un chiffre d’affaires de 1,44 milliard de dollars, en hausse de 27 % sur un an et supérieur aux 1,38 milliard attendus par le marché. Le bénéfice ajusté par action s’est établi à 0,52 dollar, contre 0,47 dollar attendu. Les résultats ne réservaient aucune mauvaise surprise, pourtant l’action a reculé d’environ 3,5 % après la clôture. En séance, le titre avait déjà perdu 5,28 %, tandis que sa maison mère, SoftBank Group, chutait directement de 7,9 % à Tokyo.
La situation est encore pire pour Qualcomm. Au quatrième trimestre, le chiffre d’affaires des puces pour smartphones a plongé de 26 % sur un an, à 5,14 milliards de dollars, entraînant une baisse de 8 % des revenus de l’ensemble de la division puces, à 9,02 milliards. Après la clôture, l’action a perdu plus de 6 %. L’entreprise évoque une demande atone, ainsi qu’un recul des revenus liés à Apple. Même de meilleures perspectives que prévu pour sa nouvelle activité de centres de données n’ont pas réussi à faire remonter le cours.
Où est le problème ? Dans le mot « attentes ».
L’activité la plus rentable d’Arm n’est pas la vente de puces, mais la perception de redevances : pour chaque puce utilisant sa technologie qui est vendue, l’entreprise prélève une somme. Ces revenus n’ont progressé que de 8 %, à 670 millions de dollars, en deçà des 721 millions attendus par le marché. Plus inquiétantes encore, les prévisions pour le trimestre suivant : l’entreprise table sur un chiffre d’affaires de 1,54 milliard de dollars, à peine supérieur aux attentes du marché, et la borne basse de sa fourchette, à 1,49 milliard, est même inférieure aux 1,53 milliard retenus par les analystes dans leurs modèles. Même si le récit des centres de données dédiés à l’intelligence artificielle est très porteur, le ralentissement de la croissance des redevances signifie que la demande finale ne suit pas le discours.
Qualcomm, c’est l’autre versant du problème : les ventes de smartphones sont en berne. Les revenus des puces pour smartphones ont chuté d’un quart en un an, signe que le renouvellement des appareils n’a pas eu lieu, tandis que les revenus liés à Apple se contractent également. Même une activité de centres de données florissante ne peut combler le trou laissé par le cœur de métier.
La chaîne de transmission est assez claire : les attentes du marché en matière d’intelligence artificielle sont désormais si élevées que dépasser les prévisions ne suffit plus ; il faut les dépasser largement. Des résultats supérieurs aux attentes, c’est le minimum requis ; s’ils ne les dépassent pas suffisamment, la nouvelle est considérée comme négative. Hier, l’indice des semi-conducteurs de Philadelphie a déjà chuté de 3,1 %, atteignant son plus bas niveau depuis plusieurs mois. Ce matin, les contrats à terme sur le Nasdaq 100 ont encore reculé de 1,17 %. Le rallye électoral qui avait propulsé le Dow Jones Industrial Average de 3,03 % n’a duré qu’un jour. Les capitaux quittent les valeurs des semi-conducteurs qui « vendent du rêve » pour se déplacer vers des secteurs capables de « tenir leurs promesses ».
La prochaine étape, c’est Nvidia. Si même l’entreprise ne parvient pas à présenter des prévisions largement supérieures aux attentes, la correction des semi-conducteurs pourrait s’étendre des valeurs individuelles à l’ensemble du secteur, entraînant une réévaluation de ses valorisations. À l’inverse, plus les attentes sont basses, plus il est facile de les dépasser. Ceux qui osent acheter dans la panique parient précisément là-dessus.
Les risques sont également bien visibles : ce soir à 21 h 30, les inscriptions hebdomadaires au chômage ; demain à 20 h 30, le rapport américain sur l’emploi non agricole d’octobre. Le marché estime déjà à 82 % la probabilité d’une hausse des taux de la Fed en décembre. Si les données sur l’emploi dépassent les attentes, les valeurs technologiques pourraient encore prendre un coup.
La saison des résultats apprend toujours la même chose au marché : la question n’est pas de savoir si l’on a gagné de l’argent, mais si l’on en a gagné suffisamment.#美股 #intelligenceartificielle
Les résultats dépassent les attentes, mais l’action baisse quand même : hier soir, Arm et Qualcomm ont donné la même leçon au marché.
Commençons par les chiffres. Au deuxième trimestre de son exercice 2027, Arm a réalisé un chiffre d’affaires de 1,44 milliard de dollars, en hausse de 27 % sur un an et supérieur aux 1,38 milliard attendus par le marché. Le bénéfice ajusté par action s’est établi à 0,52 dollar, contre 0,47 dollar attendu. Les résultats ne réservaient aucune mauvaise surprise, pourtant l’action a reculé d’environ 3,5 % après la clôture. En séance, le titre avait déjà perdu 5,28 %, tandis que sa maison mère, SoftBank Group, chutait directement de 7,9 % à Tokyo.
La situation est encore pire pour Qualcomm. Au quatrième trimestre, le chiffre d’affaires des puces pour smartphones a plongé de 26 % sur un an, à 5,14 milliards de dollars, entraînant une baisse de 8 % des revenus de l’ensemble de la division puces, à 9,02 milliards. Après la clôture, l’action a perdu plus de 6 %. L’entreprise évoque une demande atone, ainsi qu’un recul des revenus liés à Apple. Même de meilleures perspectives que prévu pour sa nouvelle activité de centres de données n’ont pas réussi à faire remonter le cours.
Où est le problème ? Dans le mot « attentes ».
L’activité la plus rentable d’Arm n’est pas la vente de puces, mais la perception de redevances : pour chaque puce utilisant sa technologie qui est vendue, l’entreprise prélève une somme. Ces revenus n’ont progressé que de 8 %, à 670 millions de dollars, en deçà des 721 millions attendus par le marché. Plus inquiétantes encore, les prévisions pour le trimestre suivant : l’entreprise table sur un chiffre d’affaires de 1,54 milliard de dollars, à peine supérieur aux attentes du marché, et la borne basse de sa fourchette, à 1,49 milliard, est même inférieure aux 1,53 milliard retenus par les analystes dans leurs modèles. Même si le récit des centres de données dédiés à l’intelligence artificielle est très porteur, le ralentissement de la croissance des redevances signifie que la demande finale ne suit pas le discours.
Qualcomm, c’est l’autre versant du problème : les ventes de smartphones sont en berne. Les revenus des puces pour smartphones ont chuté d’un quart en un an, signe que le renouvellement des appareils n’a pas eu lieu, tandis que les revenus liés à Apple se contractent également. Même une activité de centres de données florissante ne peut combler le trou laissé par le cœur de métier.
La chaîne de transmission est assez claire : les attentes du marché en matière d’intelligence artificielle sont désormais si élevées que dépasser les prévisions ne suffit plus ; il faut les dépasser largement. Des résultats supérieurs aux attentes, c’est le minimum requis ; s’ils ne les dépassent pas suffisamment, la nouvelle est considérée comme négative. Hier, l’indice des semi-conducteurs de Philadelphie a déjà chuté de 3,1 %, atteignant son plus bas niveau depuis plusieurs mois. Ce matin, les contrats à terme sur le Nasdaq 100 ont encore reculé de 1,17 %. Le rallye électoral qui avait propulsé le Dow Jones Industrial Average de 3,03 % n’a duré qu’un jour. Les capitaux quittent les valeurs des semi-conducteurs qui « vendent du rêve » pour se déplacer vers des secteurs capables de « tenir leurs promesses ».
La prochaine étape, c’est Nvidia. Si même l’entreprise ne parvient pas à présenter des prévisions largement supérieures aux attentes, la correction des semi-conducteurs pourrait s’étendre des valeurs individuelles à l’ensemble du secteur, entraînant une réévaluation de ses valorisations. À l’inverse, plus les attentes sont basses, plus il est facile de les dépasser. Ceux qui osent acheter dans la panique parient précisément là-dessus.
Les risques sont également bien visibles : ce soir à 21 h 30, les inscriptions hebdomadaires au chômage ; demain à 20 h 30, le rapport américain sur l’emploi non agricole d’octobre. Le marché estime déjà à 82 % la probabilité d’une hausse des taux de la Fed en décembre. Si les données sur l’emploi dépassent les attentes, les valeurs technologiques pourraient encore prendre un coup.
La saison des résultats apprend toujours la même chose au marché : la question n’est pas de savoir si l’on a gagné de l’argent, mais si l’on en a gagné suffisamment.#美股 #intelligenceartificielle
Commençons par les chiffres. Au deuxième trimestre de son exercice 2027, Arm a réalisé un chiffre d’affaires de 1,44 milliard de dollars, en hausse de 27 % sur un an et supérieur aux 1,38 milliard attendus par le marché. Le bénéfice ajusté par action s’est établi à 0,52 dollar, contre 0,47 dollar attendu. Les résultats ne réservaient aucune mauvaise surprise, pourtant l’action a reculé d’environ 3,5 % après la clôture. En séance, le titre avait déjà perdu 5,28 %, tandis que sa maison mère, SoftBank Group, chutait directement de 7,9 % à Tokyo.
La situation est encore pire pour Qualcomm. Au quatrième trimestre, le chiffre d’affaires des puces pour smartphones a plongé de 26 % sur un an, à 5,14 milliards de dollars, entraînant une baisse de 8 % des revenus de l’ensemble de la division puces, à 9,02 milliards. Après la clôture, l’action a perdu plus de 6 %. L’entreprise évoque une demande atone, ainsi qu’un recul des revenus liés à Apple. Même de meilleures perspectives que prévu pour sa nouvelle activité de centres de données n’ont pas réussi à faire remonter le cours.
Où est le problème ? Dans le mot « attentes ».
L’activité la plus rentable d’Arm n’est pas la vente de puces, mais la perception de redevances : pour chaque puce utilisant sa technologie qui est vendue, l’entreprise prélève une somme. Ces revenus n’ont progressé que de 8 %, à 670 millions de dollars, en deçà des 721 millions attendus par le marché. Plus inquiétantes encore, les prévisions pour le trimestre suivant : l’entreprise table sur un chiffre d’affaires de 1,54 milliard de dollars, à peine supérieur aux attentes du marché, et la borne basse de sa fourchette, à 1,49 milliard, est même inférieure aux 1,53 milliard retenus par les analystes dans leurs modèles. Même si le récit des centres de données dédiés à l’intelligence artificielle est très porteur, le ralentissement de la croissance des redevances signifie que la demande finale ne suit pas le discours.
Qualcomm, c’est l’autre versant du problème : les ventes de smartphones sont en berne. Les revenus des puces pour smartphones ont chuté d’un quart en un an, signe que le renouvellement des appareils n’a pas eu lieu, tandis que les revenus liés à Apple se contractent également. Même une activité de centres de données florissante ne peut combler le trou laissé par le cœur de métier.
La chaîne de transmission est assez claire : les attentes du marché en matière d’intelligence artificielle sont désormais si élevées que dépasser les prévisions ne suffit plus ; il faut les dépasser largement. Des résultats supérieurs aux attentes, c’est le minimum requis ; s’ils ne les dépassent pas suffisamment, la nouvelle est considérée comme négative. Hier, l’indice des semi-conducteurs de Philadelphie a déjà chuté de 3,1 %, atteignant son plus bas niveau depuis plusieurs mois. Ce matin, les contrats à terme sur le Nasdaq 100 ont encore reculé de 1,17 %. Le rallye électoral qui avait propulsé le Dow Jones Industrial Average de 3,03 % n’a duré qu’un jour. Les capitaux quittent les valeurs des semi-conducteurs qui « vendent du rêve » pour se déplacer vers des secteurs capables de « tenir leurs promesses ».
La prochaine étape, c’est Nvidia. Si même l’entreprise ne parvient pas à présenter des prévisions largement supérieures aux attentes, la correction des semi-conducteurs pourrait s’étendre des valeurs individuelles à l’ensemble du secteur, entraînant une réévaluation de ses valorisations. À l’inverse, plus les attentes sont basses, plus il est facile de les dépasser. Ceux qui osent acheter dans la panique parient précisément là-dessus.
Les risques sont également bien visibles : ce soir à 21 h 30, les inscriptions hebdomadaires au chômage ; demain à 20 h 30, le rapport américain sur l’emploi non agricole d’octobre. Le marché estime déjà à 82 % la probabilité d’une hausse des taux de la Fed en décembre. Si les données sur l’emploi dépassent les attentes, les valeurs technologiques pourraient encore prendre un coup.
La saison des résultats apprend toujours la même chose au marché : la question n’est pas de savoir si l’on a gagné de l’argent, mais si l’on en a gagné suffisamment.#美股 #intelligenceartificielle
242
·
--
Clôture de Wall Street le 4 novembre : le Dow Jones Industrial Average s’envole de 1 569 points (+3,03 %) à 53 356 points, enregistrant sa plus forte hausse en une séance depuis 44 ans après les élections de mi-mandat ; le S&P 500 gagne 1,58 % à 7 688 points et le Nasdaq Composite progresse de 1,44 % à 25 736 points. La capitalisation de l’ensemble du marché a augmenté d’environ 1 200 milliards de dollars en une journée, tandis que l’indice de la peur VIX a chuté de 20,3 % à 16,61.
Mais derrière cette hausse se dessine une fracture : l’indice des semi-conducteurs de Philadelphie a perdu 3,1 % à contre-courant, touchant un plus bas de plusieurs mois, tandis que les valeurs des puces faisaient l’objet de ventes massives. Amazon a gagné environ 6 %, et Microsoft et Apple ont tiré le Dow Jones vers le haut. Le même jour, autour du même thème central de l’intelligence artificielle, les fournisseurs de cloud ont été recherchés tandis que les fabricants de puces ont été vendus : le marché parie que l’argent de l’IA commence à passer de ceux qui « vendent les pelles » à ceux qui « creusent pour trouver de l’or ».
Un autre signal mérite davantage d’attention : l’indice S&P 500 équipondéré a gagné 1,93 % ce jour-là, surpassant le S&P 500 pondéré par la capitalisation boursière. L’équipondération signifie que les actions ont toutes le même poids, quelle que soit la taille des entreprises, ce qui reflète mieux la performance de « l’action moyenne ». Cela montre que cette hausse n’a pas été portée par quelques géants : la plupart des actions ont progressé ensemble, et la dynamique est plus saine que ne le suggère l’indice lui-même.
La chaîne de transmission est limpide : résultats des élections de mi-mandat + chute de 8,29 % du prix du pétrole en une journée (sur fond de rumeurs d’apaisement des tensions entre les États-Unis et l’Iran) + baisse des rendements des bons du Trésor américain. Ces trois facteurs favorables se sont conjugués, déclenchant un repositionnement massif de portefeuilles longtemps restés sous pression. Mais la baisse des puces à contre-courant nous rappelle que la logique de valorisation de ce rebond est en train de changer : le marché n’achète plus indistinctement tout ce qui touche au « thème de l’intelligence artificielle », il commence à sélectionner les acteurs capables de transformer réellement la puissance de calcul en bénéfices.
Trois risques à surveiller : premièrement, les semi-conducteurs sont un indicateur avancé de la tendance de l’intelligence artificielle ; si l’indice des semi-conducteurs de Philadelphie continue de franchir des seuils à la baisse, le potentiel de rebond du Nasdaq 100 sera limité. Deuxièmement, la chute de 8 % du pétrole est due à l’actualité du jour ; si l’apaisement entre les États-Unis et l’Iran n’est pas confirmé, les anticipations d’inflation pourraient rapidement repartir à la hausse. Troisièmement, le rapport sur l’emploi non agricole sera publié le 6 novembre à 20 h 30, heure de Pékin. D’ici là, tout optimisme ne sera que le prolongement de l’« euphorie électorale » ; la publication des chiffres pourrait entraîner une nouvelle réévaluation. À l’ouverture de Wall Street ce soir, deux éléments seront à surveiller en premier : les valeurs des puces peuvent-elles se stabiliser, et le Nasdaq 100 peut-il tenir les 28 400 points ?
L’euphorie des indices est bien réelle, tout comme la divergence. Cette phase met à l’épreuve la sélection des titres, pas le choix d’un camp.
#美股 #Intelligence artificielle
Clôture de Wall Street le 4 novembre : le Dow Jones Industrial Average s’envole de 1 569 points (+3,03 %) à 53 356 points, enregistrant sa plus forte hausse en une séance depuis 44 ans après les élections de mi-mandat ; le S&P 500 gagne 1,58 % à 7 688 points et le Nasdaq Composite progresse de 1,44 % à 25 736 points. La capitalisation de l’ensemble du marché a augmenté d’environ 1 200 milliards de dollars en une journée, tandis que l’indice de la peur VIX a chuté de 20,3 % à 16,61.
Mais derrière cette hausse se dessine une fracture : l’indice des semi-conducteurs de Philadelphie a perdu 3,1 % à contre-courant, touchant un plus bas de plusieurs mois, tandis que les valeurs des puces faisaient l’objet de ventes massives. Amazon a gagné environ 6 %, et Microsoft et Apple ont tiré le Dow Jones vers le haut. Le même jour, autour du même thème central de l’intelligence artificielle, les fournisseurs de cloud ont été recherchés tandis que les fabricants de puces ont été vendus : le marché parie que l’argent de l’IA commence à passer de ceux qui « vendent les pelles » à ceux qui « creusent pour trouver de l’or ».
Un autre signal mérite davantage d’attention : l’indice S&P 500 équipondéré a gagné 1,93 % ce jour-là, surpassant le S&P 500 pondéré par la capitalisation boursière. L’équipondération signifie que les actions ont toutes le même poids, quelle que soit la taille des entreprises, ce qui reflète mieux la performance de « l’action moyenne ». Cela montre que cette hausse n’a pas été portée par quelques géants : la plupart des actions ont progressé ensemble, et la dynamique est plus saine que ne le suggère l’indice lui-même.
La chaîne de transmission est limpide : résultats des élections de mi-mandat + chute de 8,29 % du prix du pétrole en une journée (sur fond de rumeurs d’apaisement des tensions entre les États-Unis et l’Iran) + baisse des rendements des bons du Trésor américain. Ces trois facteurs favorables se sont conjugués, déclenchant un repositionnement massif de portefeuilles longtemps restés sous pression. Mais la baisse des puces à contre-courant nous rappelle que la logique de valorisation de ce rebond est en train de changer : le marché n’achète plus indistinctement tout ce qui touche au « thème de l’intelligence artificielle », il commence à sélectionner les acteurs capables de transformer réellement la puissance de calcul en bénéfices.
Trois risques à surveiller : premièrement, les semi-conducteurs sont un indicateur avancé de la tendance de l’intelligence artificielle ; si l’indice des semi-conducteurs de Philadelphie continue de franchir des seuils à la baisse, le potentiel de rebond du Nasdaq 100 sera limité. Deuxièmement, la chute de 8 % du pétrole est due à l’actualité du jour ; si l’apaisement entre les États-Unis et l’Iran n’est pas confirmé, les anticipations d’inflation pourraient rapidement repartir à la hausse. Troisièmement, le rapport sur l’emploi non agricole sera publié le 6 novembre à 20 h 30, heure de Pékin. D’ici là, tout optimisme ne sera que le prolongement de l’« euphorie électorale » ; la publication des chiffres pourrait entraîner une nouvelle réévaluation. À l’ouverture de Wall Street ce soir, deux éléments seront à surveiller en premier : les valeurs des puces peuvent-elles se stabiliser, et le Nasdaq 100 peut-il tenir les 28 400 points ?
L’euphorie des indices est bien réelle, tout comme la divergence. Cette phase met à l’épreuve la sélection des titres, pas le choix d’un camp.
#美股 #Intelligence artificielle
Mais derrière cette hausse se dessine une fracture : l’indice des semi-conducteurs de Philadelphie a perdu 3,1 % à contre-courant, touchant un plus bas de plusieurs mois, tandis que les valeurs des puces faisaient l’objet de ventes massives. Amazon a gagné environ 6 %, et Microsoft et Apple ont tiré le Dow Jones vers le haut. Le même jour, autour du même thème central de l’intelligence artificielle, les fournisseurs de cloud ont été recherchés tandis que les fabricants de puces ont été vendus : le marché parie que l’argent de l’IA commence à passer de ceux qui « vendent les pelles » à ceux qui « creusent pour trouver de l’or ».
Un autre signal mérite davantage d’attention : l’indice S&P 500 équipondéré a gagné 1,93 % ce jour-là, surpassant le S&P 500 pondéré par la capitalisation boursière. L’équipondération signifie que les actions ont toutes le même poids, quelle que soit la taille des entreprises, ce qui reflète mieux la performance de « l’action moyenne ». Cela montre que cette hausse n’a pas été portée par quelques géants : la plupart des actions ont progressé ensemble, et la dynamique est plus saine que ne le suggère l’indice lui-même.
La chaîne de transmission est limpide : résultats des élections de mi-mandat + chute de 8,29 % du prix du pétrole en une journée (sur fond de rumeurs d’apaisement des tensions entre les États-Unis et l’Iran) + baisse des rendements des bons du Trésor américain. Ces trois facteurs favorables se sont conjugués, déclenchant un repositionnement massif de portefeuilles longtemps restés sous pression. Mais la baisse des puces à contre-courant nous rappelle que la logique de valorisation de ce rebond est en train de changer : le marché n’achète plus indistinctement tout ce qui touche au « thème de l’intelligence artificielle », il commence à sélectionner les acteurs capables de transformer réellement la puissance de calcul en bénéfices.
Trois risques à surveiller : premièrement, les semi-conducteurs sont un indicateur avancé de la tendance de l’intelligence artificielle ; si l’indice des semi-conducteurs de Philadelphie continue de franchir des seuils à la baisse, le potentiel de rebond du Nasdaq 100 sera limité. Deuxièmement, la chute de 8 % du pétrole est due à l’actualité du jour ; si l’apaisement entre les États-Unis et l’Iran n’est pas confirmé, les anticipations d’inflation pourraient rapidement repartir à la hausse. Troisièmement, le rapport sur l’emploi non agricole sera publié le 6 novembre à 20 h 30, heure de Pékin. D’ici là, tout optimisme ne sera que le prolongement de l’« euphorie électorale » ; la publication des chiffres pourrait entraîner une nouvelle réévaluation. À l’ouverture de Wall Street ce soir, deux éléments seront à surveiller en premier : les valeurs des puces peuvent-elles se stabiliser, et le Nasdaq 100 peut-il tenir les 28 400 points ?
L’euphorie des indices est bien réelle, tout comme la divergence. Cette phase met à l’épreuve la sélection des titres, pas le choix d’un camp.
#美股 #Intelligence artificielle
·
--
Meta Platforms a emprunté plus de 20 milliards de dollars en deux jours. Le marché obligataire s’est rué sur ses titres, mais les agences de notation tempèrent l’enthousiasme.
Commençons par les chiffres : l’émission du 4 novembre est au cœur de l’opération. Meta Platforms a lancé sa première émission obligataire en euros et levé 9 milliards d’euros (environ 10,1 milliards de dollars). Les ordres ont afflué pour atteindre 53 milliards d’euros (environ 59,6 milliards de dollars), soit une demande près de six fois supérieure à l’offre. C’est un record pour une émission unique sur le marché européen des obligations d’entreprises, qui relègue loin derrière l’ancien record de 31 milliards d’euros établi par AB InBev en 2016. La veille, le 3 novembre, Meta Platforms avait déjà émis pour 15 milliards de dollars d’obligations aux États-Unis, avec 58 milliards de dollars d’ordres, soit une demande environ 3,9 fois supérieure à l’offre. Au total, les deux émissions dépassent les 20 milliards de dollars. Les six tranches ont des échéances allant d’un peu plus de 4 ans à plus de 38 ans. Citi et Morgan Stanley ont piloté l’opération, et l’argent n’a qu’une seule destination : les infrastructures d’intelligence artificielle.
Un élément de comparaison le même jour : Alphabet, la maison mère de Google, a émis le 2 novembre pour 6 milliards d’euros d’obligations, suscitant plus de 17 milliards d’euros d’ordres. L’émission a aussi été très demandée, mais son ampleur et son succès sont restés un cran en dessous de ceux de Meta Platforms.
Que nous apprend cet engouement sur le marché obligataire ? Les investisseurs institutionnels ne manquent pas de liquidités ; ils cherchent des actifs offrant un rendement suffisant et émis par des noms solides. Cette fois, Meta Platforms a proposé des intérêts plus généreux qu’Alphabet : la tranche à 6,26 ans a été fixée à 140 points de base au-dessus du taux swap intermédiaire, tandis que la tranche d’Alphabet de même échéance, émise lundi, n’offrait que 90 points de base de plus. En clair, un point de base est une unité de mesure des taux sur le marché obligataire ; 1 point de base équivaut à 0,01 %, donc 140 points de base correspondent à 1,4 %. Le spread est la part que l’emprunteur paie en plus du taux de référence. Plus il est élevé, plus le coût de l’emprunt est important. Pour emprunter sur six ans, Meta Platforms doit donc payer 50 points de base de plus qu’Alphabet. Le marché établit déjà une hiérarchie entre le crédit des deux entreprises à travers les prix.
La voix qui se fait entendre de l’autre côté mérite davantage d’attention. S&P Global Ratings a déjà abaissé à « négative » la perspective de Meta Platforms, pour une raison simple : l’entreprise brûle des liquidités pour la troisième année consécutive. Au 30 septembre, sa dette totale s’élevait à 83,67 milliards de dollars. Une fois ces quelque 20 milliards de dollars d’emprunts émis, sa dette inscrite au bilan dépassera les 100 milliards de dollars. Le marché obligataire se rue sur les titres tandis que les agences de notation tirent la sonnette d’alarme : voilà le vrai visage de la course actuelle à l’intelligence artificielle. On continue d’emprunter, on inscrit les dettes dans les comptes et on réserve l’histoire pour demain.
La chaîne de transmission est assez limpide. Premier maillon : la course à la puissance de calcul ne ralentit pas. Centres de données, puces, électricité : tout exige des sommes considérables. Quand les bénéfices ne suffisent pas à financer ces dépenses, les entreprises complètent par de la dette. Des géants comme Meta Platforms et Alphabet se succèdent sur le marché obligataire ; les infrastructures d’intelligence artificielle passent progressivement d’un financement « avec l’argent gagné » à un financement « avec l’argent emprunté ». Deuxième maillon : la compétition ne porte plus seulement sur la technologie, mais aussi sur la solidité du bilan. Celui qui peut emprunter, et à moindre coût, peut s’accaparer davantage de puissance de calcul. Le spread est le prix du ticket d’entrée dans cette course. Troisième maillon : l’ombre de la réglementation se rapproche. La nuit de l’élection, les démocrates ont pris le contrôle du Congrès et les actions des entreprises de centres de données ont chuté dans la foulée. Le marché craint un durcissement de la réglementation de l’intelligence artificielle et un ralentissement de l’expansion, mais le marché obligataire absorbe les émissions sans sourciller. Le marché des actions se demande si l’histoire de la croissance pourra se poursuivre ; celui des obligations, si les entreprises pourront rembourser à l’échéance. Les deux marchés racontent deux histoires différentes.
Il ne faut négliger aucun des risques. Premièrement, le coût des intérêts augmente bel et bien. Les 50 points de base supplémentaires payés par Meta Platforms par rapport à Alphabet ne sont pas négligeables ; plus l’entreprise emprunte, plus ses paiements d’intérêts annuels s’alourdissent. Deuxièmement, les flux de trésorerie disponibles pourront-ils couvrir le rythme des dépenses ? La perspective négative de S&P Global Ratings vise précisément ce risque. L’entreprise brûle des liquidités pour la troisième année consécutive et sa marge d’erreur se réduit. Troisièmement, il y a le calendrier de la monétisation de l’intelligence artificielle. Si le rapport entre les investissements et les revenus tarde à se concrétiser, ceux qui se ruent aujourd’hui sur les obligations demanderont demain, en premier lieu, d’où viendra l’argent pour les rembourser. Enfin, l’incertitude réglementaire : après la prise de contrôle du Congrès par les démocrates, l’expansion des centres de données et les autorisations énergétiques pourraient se heurter à des obstacles supplémentaires.
Fait intéressant, lors de la forte hausse de la nuit électorale d’hier, ce sont Microsoft et Apple qui ont vraiment atteint des sommets historiques. Meta Platforms a brillé sur le marché obligataire, pas sur le marché des actions. Les actions montent et les obligations s’arrachent : le spectacle est impressionnant. Mais à y regarder de plus près, cette phase de la ruée vers l’intelligence artificielle marque le passage des récits à la compétition sur la solidité des bilans. Seules les entreprises qui empruntent au meilleur coût et disposent des bilans les plus solides pourront l’emporter.
Les quelque 20 milliards de dollars empruntés par Meta Platforms constituent un nouveau jalon dans la course à l’intelligence artificielle : le marché ne craint pas que les géants s’endettent, mais qu’après avoir emprunté et dépensé l’argent, ils ne soient pas en mesure de générer des retours.
#Meta #Intelligence artificielle
Meta Platforms a emprunté plus de 20 milliards de dollars en deux jours. Le marché obligataire s’est rué sur ses titres, mais les agences de notation tempèrent l’enthousiasme.
Commençons par les chiffres : l’émission du 4 novembre est au cœur de l’opération. Meta Platforms a lancé sa première émission obligataire en euros et levé 9 milliards d’euros (environ 10,1 milliards de dollars). Les ordres ont afflué pour atteindre 53 milliards d’euros (environ 59,6 milliards de dollars), soit une demande près de six fois supérieure à l’offre. C’est un record pour une émission unique sur le marché européen des obligations d’entreprises, qui relègue loin derrière l’ancien record de 31 milliards d’euros établi par AB InBev en 2016. La veille, le 3 novembre, Meta Platforms avait déjà émis pour 15 milliards de dollars d’obligations aux États-Unis, avec 58 milliards de dollars d’ordres, soit une demande environ 3,9 fois supérieure à l’offre. Au total, les deux émissions dépassent les 20 milliards de dollars. Les six tranches ont des échéances allant d’un peu plus de 4 ans à plus de 38 ans. Citi et Morgan Stanley ont piloté l’opération, et l’argent n’a qu’une seule destination : les infrastructures d’intelligence artificielle.
Un élément de comparaison le même jour : Alphabet, la maison mère de Google, a émis le 2 novembre pour 6 milliards d’euros d’obligations, suscitant plus de 17 milliards d’euros d’ordres. L’émission a aussi été très demandée, mais son ampleur et son succès sont restés un cran en dessous de ceux de Meta Platforms.
Que nous apprend cet engouement sur le marché obligataire ? Les investisseurs institutionnels ne manquent pas de liquidités ; ils cherchent des actifs offrant un rendement suffisant et émis par des noms solides. Cette fois, Meta Platforms a proposé des intérêts plus généreux qu’Alphabet : la tranche à 6,26 ans a été fixée à 140 points de base au-dessus du taux swap intermédiaire, tandis que la tranche d’Alphabet de même échéance, émise lundi, n’offrait que 90 points de base de plus. En clair, un point de base est une unité de mesure des taux sur le marché obligataire ; 1 point de base équivaut à 0,01 %, donc 140 points de base correspondent à 1,4 %. Le spread est la part que l’emprunteur paie en plus du taux de référence. Plus il est élevé, plus le coût de l’emprunt est important. Pour emprunter sur six ans, Meta Platforms doit donc payer 50 points de base de plus qu’Alphabet. Le marché établit déjà une hiérarchie entre le crédit des deux entreprises à travers les prix.
La voix qui se fait entendre de l’autre côté mérite davantage d’attention. S&P Global Ratings a déjà abaissé à « négative » la perspective de Meta Platforms, pour une raison simple : l’entreprise brûle des liquidités pour la troisième année consécutive. Au 30 septembre, sa dette totale s’élevait à 83,67 milliards de dollars. Une fois ces quelque 20 milliards de dollars d’emprunts émis, sa dette inscrite au bilan dépassera les 100 milliards de dollars. Le marché obligataire se rue sur les titres tandis que les agences de notation tirent la sonnette d’alarme : voilà le vrai visage de la course actuelle à l’intelligence artificielle. On continue d’emprunter, on inscrit les dettes dans les comptes et on réserve l’histoire pour demain.
La chaîne de transmission est assez limpide. Premier maillon : la course à la puissance de calcul ne ralentit pas. Centres de données, puces, électricité : tout exige des sommes considérables. Quand les bénéfices ne suffisent pas à financer ces dépenses, les entreprises complètent par de la dette. Des géants comme Meta Platforms et Alphabet se succèdent sur le marché obligataire ; les infrastructures d’intelligence artificielle passent progressivement d’un financement « avec l’argent gagné » à un financement « avec l’argent emprunté ». Deuxième maillon : la compétition ne porte plus seulement sur la technologie, mais aussi sur la solidité du bilan. Celui qui peut emprunter, et à moindre coût, peut s’accaparer davantage de puissance de calcul. Le spread est le prix du ticket d’entrée dans cette course. Troisième maillon : l’ombre de la réglementation se rapproche. La nuit de l’élection, les démocrates ont pris le contrôle du Congrès et les actions des entreprises de centres de données ont chuté dans la foulée. Le marché craint un durcissement de la réglementation de l’intelligence artificielle et un ralentissement de l’expansion, mais le marché obligataire absorbe les émissions sans sourciller. Le marché des actions se demande si l’histoire de la croissance pourra se poursuivre ; celui des obligations, si les entreprises pourront rembourser à l’échéance. Les deux marchés racontent deux histoires différentes.
Il ne faut négliger aucun des risques. Premièrement, le coût des intérêts augmente bel et bien. Les 50 points de base supplémentaires payés par Meta Platforms par rapport à Alphabet ne sont pas négligeables ; plus l’entreprise emprunte, plus ses paiements d’intérêts annuels s’alourdissent. Deuxièmement, les flux de trésorerie disponibles pourront-ils couvrir le rythme des dépenses ? La perspective négative de S&P Global Ratings vise précisément ce risque. L’entreprise brûle des liquidités pour la troisième année consécutive et sa marge d’erreur se réduit. Troisièmement, il y a le calendrier de la monétisation de l’intelligence artificielle. Si le rapport entre les investissements et les revenus tarde à se concrétiser, ceux qui se ruent aujourd’hui sur les obligations demanderont demain, en premier lieu, d’où viendra l’argent pour les rembourser. Enfin, l’incertitude réglementaire : après la prise de contrôle du Congrès par les démocrates, l’expansion des centres de données et les autorisations énergétiques pourraient se heurter à des obstacles supplémentaires.
Fait intéressant, lors de la forte hausse de la nuit électorale d’hier, ce sont Microsoft et Apple qui ont vraiment atteint des sommets historiques. Meta Platforms a brillé sur le marché obligataire, pas sur le marché des actions. Les actions montent et les obligations s’arrachent : le spectacle est impressionnant. Mais à y regarder de plus près, cette phase de la ruée vers l’intelligence artificielle marque le passage des récits à la compétition sur la solidité des bilans. Seules les entreprises qui empruntent au meilleur coût et disposent des bilans les plus solides pourront l’emporter.
Les quelque 20 milliards de dollars empruntés par Meta Platforms constituent un nouveau jalon dans la course à l’intelligence artificielle : le marché ne craint pas que les géants s’endettent, mais qu’après avoir emprunté et dépensé l’argent, ils ne soient pas en mesure de générer des retours.
#Meta #Intelligence artificielle
Commençons par les chiffres : l’émission du 4 novembre est au cœur de l’opération. Meta Platforms a lancé sa première émission obligataire en euros et levé 9 milliards d’euros (environ 10,1 milliards de dollars). Les ordres ont afflué pour atteindre 53 milliards d’euros (environ 59,6 milliards de dollars), soit une demande près de six fois supérieure à l’offre. C’est un record pour une émission unique sur le marché européen des obligations d’entreprises, qui relègue loin derrière l’ancien record de 31 milliards d’euros établi par AB InBev en 2016. La veille, le 3 novembre, Meta Platforms avait déjà émis pour 15 milliards de dollars d’obligations aux États-Unis, avec 58 milliards de dollars d’ordres, soit une demande environ 3,9 fois supérieure à l’offre. Au total, les deux émissions dépassent les 20 milliards de dollars. Les six tranches ont des échéances allant d’un peu plus de 4 ans à plus de 38 ans. Citi et Morgan Stanley ont piloté l’opération, et l’argent n’a qu’une seule destination : les infrastructures d’intelligence artificielle.
Un élément de comparaison le même jour : Alphabet, la maison mère de Google, a émis le 2 novembre pour 6 milliards d’euros d’obligations, suscitant plus de 17 milliards d’euros d’ordres. L’émission a aussi été très demandée, mais son ampleur et son succès sont restés un cran en dessous de ceux de Meta Platforms.
Que nous apprend cet engouement sur le marché obligataire ? Les investisseurs institutionnels ne manquent pas de liquidités ; ils cherchent des actifs offrant un rendement suffisant et émis par des noms solides. Cette fois, Meta Platforms a proposé des intérêts plus généreux qu’Alphabet : la tranche à 6,26 ans a été fixée à 140 points de base au-dessus du taux swap intermédiaire, tandis que la tranche d’Alphabet de même échéance, émise lundi, n’offrait que 90 points de base de plus. En clair, un point de base est une unité de mesure des taux sur le marché obligataire ; 1 point de base équivaut à 0,01 %, donc 140 points de base correspondent à 1,4 %. Le spread est la part que l’emprunteur paie en plus du taux de référence. Plus il est élevé, plus le coût de l’emprunt est important. Pour emprunter sur six ans, Meta Platforms doit donc payer 50 points de base de plus qu’Alphabet. Le marché établit déjà une hiérarchie entre le crédit des deux entreprises à travers les prix.
La voix qui se fait entendre de l’autre côté mérite davantage d’attention. S&P Global Ratings a déjà abaissé à « négative » la perspective de Meta Platforms, pour une raison simple : l’entreprise brûle des liquidités pour la troisième année consécutive. Au 30 septembre, sa dette totale s’élevait à 83,67 milliards de dollars. Une fois ces quelque 20 milliards de dollars d’emprunts émis, sa dette inscrite au bilan dépassera les 100 milliards de dollars. Le marché obligataire se rue sur les titres tandis que les agences de notation tirent la sonnette d’alarme : voilà le vrai visage de la course actuelle à l’intelligence artificielle. On continue d’emprunter, on inscrit les dettes dans les comptes et on réserve l’histoire pour demain.
La chaîne de transmission est assez limpide. Premier maillon : la course à la puissance de calcul ne ralentit pas. Centres de données, puces, électricité : tout exige des sommes considérables. Quand les bénéfices ne suffisent pas à financer ces dépenses, les entreprises complètent par de la dette. Des géants comme Meta Platforms et Alphabet se succèdent sur le marché obligataire ; les infrastructures d’intelligence artificielle passent progressivement d’un financement « avec l’argent gagné » à un financement « avec l’argent emprunté ». Deuxième maillon : la compétition ne porte plus seulement sur la technologie, mais aussi sur la solidité du bilan. Celui qui peut emprunter, et à moindre coût, peut s’accaparer davantage de puissance de calcul. Le spread est le prix du ticket d’entrée dans cette course. Troisième maillon : l’ombre de la réglementation se rapproche. La nuit de l’élection, les démocrates ont pris le contrôle du Congrès et les actions des entreprises de centres de données ont chuté dans la foulée. Le marché craint un durcissement de la réglementation de l’intelligence artificielle et un ralentissement de l’expansion, mais le marché obligataire absorbe les émissions sans sourciller. Le marché des actions se demande si l’histoire de la croissance pourra se poursuivre ; celui des obligations, si les entreprises pourront rembourser à l’échéance. Les deux marchés racontent deux histoires différentes.
Il ne faut négliger aucun des risques. Premièrement, le coût des intérêts augmente bel et bien. Les 50 points de base supplémentaires payés par Meta Platforms par rapport à Alphabet ne sont pas négligeables ; plus l’entreprise emprunte, plus ses paiements d’intérêts annuels s’alourdissent. Deuxièmement, les flux de trésorerie disponibles pourront-ils couvrir le rythme des dépenses ? La perspective négative de S&P Global Ratings vise précisément ce risque. L’entreprise brûle des liquidités pour la troisième année consécutive et sa marge d’erreur se réduit. Troisièmement, il y a le calendrier de la monétisation de l’intelligence artificielle. Si le rapport entre les investissements et les revenus tarde à se concrétiser, ceux qui se ruent aujourd’hui sur les obligations demanderont demain, en premier lieu, d’où viendra l’argent pour les rembourser. Enfin, l’incertitude réglementaire : après la prise de contrôle du Congrès par les démocrates, l’expansion des centres de données et les autorisations énergétiques pourraient se heurter à des obstacles supplémentaires.
Fait intéressant, lors de la forte hausse de la nuit électorale d’hier, ce sont Microsoft et Apple qui ont vraiment atteint des sommets historiques. Meta Platforms a brillé sur le marché obligataire, pas sur le marché des actions. Les actions montent et les obligations s’arrachent : le spectacle est impressionnant. Mais à y regarder de plus près, cette phase de la ruée vers l’intelligence artificielle marque le passage des récits à la compétition sur la solidité des bilans. Seules les entreprises qui empruntent au meilleur coût et disposent des bilans les plus solides pourront l’emporter.
Les quelque 20 milliards de dollars empruntés par Meta Platforms constituent un nouveau jalon dans la course à l’intelligence artificielle : le marché ne craint pas que les géants s’endettent, mais qu’après avoir emprunté et dépensé l’argent, ils ne soient pas en mesure de générer des retours.
#Meta #Intelligence artificielle
84
·
--
La hausse d’hier soir a été aussi spectaculaire que la division observée ce matin avant l’ouverture. Le Dow Jones Industrial Average a clôturé hier soir en hausse de 3,03 %, à 53 356,12 points, signant sa meilleure séance depuis avril 2025. Le S&P 500 a gagné 1,58 % et le Nasdaq Composite, 1,44 % : les trois indices ont progressé, donnant l’impression que le marché haussier était de retour. Mais dès l’ouverture des contrats à terme ce matin, le tableau a changé : les contrats à terme sur le Dow Jones gagnent 141 points (+0,26 %), ceux sur le S&P 500 perdent 0,3 % et ceux sur le Nasdaq 100, 1,17 %.
D’où vient cette divergence ? La hausse d’hier soir correspondait essentiellement à la dissipation, en une seule fois, de la décote liée à « l’incertitude » : les démocrates ont repris les deux chambres du Congrès, et un gouvernement divisé a réduit les anticipations de changements politiques brusques ; les contrats à terme sur le pétrole brut léger de New York ont chuté de plus de 8 % en une séance, effaçant la prime de guerre ; et l’indice de volatilité VIX a plongé de 20,3 %, à 16,61. Mais les gains n’ont pas été répartis uniformément : Microsoft a bondi de 6,68 % et Apple de 5,31 %, atteignant un record historique, tandis que les semi-conducteurs ont pris le chemin inverse. L’indice des semi-conducteurs de Philadelphie a perdu 3,1 %, Nvidia 3,17 %, et Qualcomm et Arm ont poursuivi leur baisse après la clôture. Les hausses reflètent le retour de l’optimisme ; les baisses, des fondamentaux qui ne se sont pas encore concrétisés. Dans la tech, les titres les plus chers ont été les premiers mis à l’épreuve.
Le véritable test n’aura pas lieu aujourd’hui, mais demain. Demain à 20 h 30, heure de Pékin, les États-Unis publieront le rapport sur l’emploi non agricole d’octobre — c’est-à-dire le nombre de nouveaux emplois annoncés chaque mois par les autorités américaines, l’un des indicateurs auxquels la Réserve fédérale accorde le plus d’importance pour évaluer la vigueur de l’économie. Selon les prévisions recueillies par Reuters, 65 000 emplois devraient avoir été créés, contre seulement 29 000 en septembre, et le taux de chômage devrait rester à 4,2 %. Les indicateurs avancés sont plutôt encourageants : l’emploi privé mesuré par ADP a progressé de 86 000, au-dessus des 75 000 attendus, et Vanguard prévoit même 120 000 créations d’emplois. Mais les chiffres d’ADP sont souvent peu fiables ; ce sont les données officielles qui feront foi. Jim Cramer, présentateur de CNBC, a déjà lancé un avertissement : le rapport sur l’emploi non agricole pourrait effacer une bonne partie des gains enregistrés lors de cette hausse.
Pourquoi un seul rapport sur l’emploi peut-il avoir un tel impact ? Parce qu’il déterminera directement si la Fed relèvera ou non ses taux lors de sa réunion de décembre. À l’heure actuelle, les contrats à terme sur les taux négociés au Chicago Mercantile Exchange indiquent une probabilité de hausse des taux en décembre de 82 %. Des chiffres de l’emploi solides renforceraient les anticipations de hausse des taux, et les valeurs technologiques les plus chères seraient les premières à trinquer. Des chiffres décevants feraient reculer les paris sur une hausse et permettraient au rebond de se poursuivre. La hausse d’hier soir reposait sur la dissipation de « l’incertitude » ; le rapport sur l’emploi de demain mettra à l’épreuve les « fondamentaux économiques ».
Ce soir, place au premier petit test : à 21 h 30, heure de Pékin, seront publiés le nombre hebdomadaire de demandes initiales d’allocations chômage et les chiffres de la productivité du troisième trimestre. Les demandes initiales sont attendues à 196 000, contre 194 000 précédemment. Ce sont ces chiffres qui donneront le ton avant l’ouverture de Wall Street.
En clair, ceux qui sont entrés sur le marché hier soir ont parié sur le sentiment des investisseurs ; c’est la publication des données de demain qui permettra de juger les fondamentaux. Les rebonds alimentés par un regain d’optimisme craignent surtout le double coup « bonnes nouvelles déjà intégrées, puis données décevantes ». Acheter au plus haut ce soir, c’est miser à l’avance sur le rapport de demain sur l’emploi non agricole. Gardez un œil sur trois facteurs : un rapport sur l’emploi non agricole nettement supérieur aux attentes, des rebondissements dans la situation en Iran et la poursuite de la baisse de l’indice des semi-conducteurs de Philadelphie. Si l’un de ces scénarios se concrétise, la moitié des gains d’hier soir pourrait s’évaporer.
#美股 #Rapport sur l’emploi non agricole
La hausse d’hier soir a été aussi spectaculaire que la division observée ce matin avant l’ouverture. Le Dow Jones Industrial Average a clôturé hier soir en hausse de 3,03 %, à 53 356,12 points, signant sa meilleure séance depuis avril 2025. Le S&P 500 a gagné 1,58 % et le Nasdaq Composite, 1,44 % : les trois indices ont progressé, donnant l’impression que le marché haussier était de retour. Mais dès l’ouverture des contrats à terme ce matin, le tableau a changé : les contrats à terme sur le Dow Jones gagnent 141 points (+0,26 %), ceux sur le S&P 500 perdent 0,3 % et ceux sur le Nasdaq 100, 1,17 %.
D’où vient cette divergence ? La hausse d’hier soir correspondait essentiellement à la dissipation, en une seule fois, de la décote liée à « l’incertitude » : les démocrates ont repris les deux chambres du Congrès, et un gouvernement divisé a réduit les anticipations de changements politiques brusques ; les contrats à terme sur le pétrole brut léger de New York ont chuté de plus de 8 % en une séance, effaçant la prime de guerre ; et l’indice de volatilité VIX a plongé de 20,3 %, à 16,61. Mais les gains n’ont pas été répartis uniformément : Microsoft a bondi de 6,68 % et Apple de 5,31 %, atteignant un record historique, tandis que les semi-conducteurs ont pris le chemin inverse. L’indice des semi-conducteurs de Philadelphie a perdu 3,1 %, Nvidia 3,17 %, et Qualcomm et Arm ont poursuivi leur baisse après la clôture. Les hausses reflètent le retour de l’optimisme ; les baisses, des fondamentaux qui ne se sont pas encore concrétisés. Dans la tech, les titres les plus chers ont été les premiers mis à l’épreuve.
Le véritable test n’aura pas lieu aujourd’hui, mais demain. Demain à 20 h 30, heure de Pékin, les États-Unis publieront le rapport sur l’emploi non agricole d’octobre — c’est-à-dire le nombre de nouveaux emplois annoncés chaque mois par les autorités américaines, l’un des indicateurs auxquels la Réserve fédérale accorde le plus d’importance pour évaluer la vigueur de l’économie. Selon les prévisions recueillies par Reuters, 65 000 emplois devraient avoir été créés, contre seulement 29 000 en septembre, et le taux de chômage devrait rester à 4,2 %. Les indicateurs avancés sont plutôt encourageants : l’emploi privé mesuré par ADP a progressé de 86 000, au-dessus des 75 000 attendus, et Vanguard prévoit même 120 000 créations d’emplois. Mais les chiffres d’ADP sont souvent peu fiables ; ce sont les données officielles qui feront foi. Jim Cramer, présentateur de CNBC, a déjà lancé un avertissement : le rapport sur l’emploi non agricole pourrait effacer une bonne partie des gains enregistrés lors de cette hausse.
Pourquoi un seul rapport sur l’emploi peut-il avoir un tel impact ? Parce qu’il déterminera directement si la Fed relèvera ou non ses taux lors de sa réunion de décembre. À l’heure actuelle, les contrats à terme sur les taux négociés au Chicago Mercantile Exchange indiquent une probabilité de hausse des taux en décembre de 82 %. Des chiffres de l’emploi solides renforceraient les anticipations de hausse des taux, et les valeurs technologiques les plus chères seraient les premières à trinquer. Des chiffres décevants feraient reculer les paris sur une hausse et permettraient au rebond de se poursuivre. La hausse d’hier soir reposait sur la dissipation de « l’incertitude » ; le rapport sur l’emploi de demain mettra à l’épreuve les « fondamentaux économiques ».
Ce soir, place au premier petit test : à 21 h 30, heure de Pékin, seront publiés le nombre hebdomadaire de demandes initiales d’allocations chômage et les chiffres de la productivité du troisième trimestre. Les demandes initiales sont attendues à 196 000, contre 194 000 précédemment. Ce sont ces chiffres qui donneront le ton avant l’ouverture de Wall Street.
En clair, ceux qui sont entrés sur le marché hier soir ont parié sur le sentiment des investisseurs ; c’est la publication des données de demain qui permettra de juger les fondamentaux. Les rebonds alimentés par un regain d’optimisme craignent surtout le double coup « bonnes nouvelles déjà intégrées, puis données décevantes ». Acheter au plus haut ce soir, c’est miser à l’avance sur le rapport de demain sur l’emploi non agricole. Gardez un œil sur trois facteurs : un rapport sur l’emploi non agricole nettement supérieur aux attentes, des rebondissements dans la situation en Iran et la poursuite de la baisse de l’indice des semi-conducteurs de Philadelphie. Si l’un de ces scénarios se concrétise, la moitié des gains d’hier soir pourrait s’évaporer.
#美股 #Rapport sur l’emploi non agricole
D’où vient cette divergence ? La hausse d’hier soir correspondait essentiellement à la dissipation, en une seule fois, de la décote liée à « l’incertitude » : les démocrates ont repris les deux chambres du Congrès, et un gouvernement divisé a réduit les anticipations de changements politiques brusques ; les contrats à terme sur le pétrole brut léger de New York ont chuté de plus de 8 % en une séance, effaçant la prime de guerre ; et l’indice de volatilité VIX a plongé de 20,3 %, à 16,61. Mais les gains n’ont pas été répartis uniformément : Microsoft a bondi de 6,68 % et Apple de 5,31 %, atteignant un record historique, tandis que les semi-conducteurs ont pris le chemin inverse. L’indice des semi-conducteurs de Philadelphie a perdu 3,1 %, Nvidia 3,17 %, et Qualcomm et Arm ont poursuivi leur baisse après la clôture. Les hausses reflètent le retour de l’optimisme ; les baisses, des fondamentaux qui ne se sont pas encore concrétisés. Dans la tech, les titres les plus chers ont été les premiers mis à l’épreuve.
Le véritable test n’aura pas lieu aujourd’hui, mais demain. Demain à 20 h 30, heure de Pékin, les États-Unis publieront le rapport sur l’emploi non agricole d’octobre — c’est-à-dire le nombre de nouveaux emplois annoncés chaque mois par les autorités américaines, l’un des indicateurs auxquels la Réserve fédérale accorde le plus d’importance pour évaluer la vigueur de l’économie. Selon les prévisions recueillies par Reuters, 65 000 emplois devraient avoir été créés, contre seulement 29 000 en septembre, et le taux de chômage devrait rester à 4,2 %. Les indicateurs avancés sont plutôt encourageants : l’emploi privé mesuré par ADP a progressé de 86 000, au-dessus des 75 000 attendus, et Vanguard prévoit même 120 000 créations d’emplois. Mais les chiffres d’ADP sont souvent peu fiables ; ce sont les données officielles qui feront foi. Jim Cramer, présentateur de CNBC, a déjà lancé un avertissement : le rapport sur l’emploi non agricole pourrait effacer une bonne partie des gains enregistrés lors de cette hausse.
Pourquoi un seul rapport sur l’emploi peut-il avoir un tel impact ? Parce qu’il déterminera directement si la Fed relèvera ou non ses taux lors de sa réunion de décembre. À l’heure actuelle, les contrats à terme sur les taux négociés au Chicago Mercantile Exchange indiquent une probabilité de hausse des taux en décembre de 82 %. Des chiffres de l’emploi solides renforceraient les anticipations de hausse des taux, et les valeurs technologiques les plus chères seraient les premières à trinquer. Des chiffres décevants feraient reculer les paris sur une hausse et permettraient au rebond de se poursuivre. La hausse d’hier soir reposait sur la dissipation de « l’incertitude » ; le rapport sur l’emploi de demain mettra à l’épreuve les « fondamentaux économiques ».
Ce soir, place au premier petit test : à 21 h 30, heure de Pékin, seront publiés le nombre hebdomadaire de demandes initiales d’allocations chômage et les chiffres de la productivité du troisième trimestre. Les demandes initiales sont attendues à 196 000, contre 194 000 précédemment. Ce sont ces chiffres qui donneront le ton avant l’ouverture de Wall Street.
En clair, ceux qui sont entrés sur le marché hier soir ont parié sur le sentiment des investisseurs ; c’est la publication des données de demain qui permettra de juger les fondamentaux. Les rebonds alimentés par un regain d’optimisme craignent surtout le double coup « bonnes nouvelles déjà intégrées, puis données décevantes ». Acheter au plus haut ce soir, c’est miser à l’avance sur le rapport de demain sur l’emploi non agricole. Gardez un œil sur trois facteurs : un rapport sur l’emploi non agricole nettement supérieur aux attentes, des rebondissements dans la situation en Iran et la poursuite de la baisse de l’indice des semi-conducteurs de Philadelphie. Si l’un de ces scénarios se concrétise, la moitié des gains d’hier soir pourrait s’évaporer.
#美股 #Rapport sur l’emploi non agricole
·
--
Les élections de mi-mandat américaines sont terminées, et le bitcoin a d’abord chuté avant de rebondir : pendant les élections, il est brièvement tombé aux alentours de 75 600 dollars, puis a remonté sans discontinuer, dépassant même les 81 000 dollars à son plus haut. Au 5 novembre à 8 h, heure de Pékin, il s’échangeait à 80 511 dollars, en hausse de 3,95 % sur la journée. L’ether a fait encore mieux, avec une hausse de 6,59 % à 2 424 dollars, repassant au-dessus du seuil des 2 400 dollars.
Ce qui est intéressant, c’est que les démocrates ont remporté les deux chambres du Congrès. En théorie, cela devrait être un signal défavorable pour la réglementation des cryptomonnaies, mais les cours ont tout de même continué à grimper. Le marché mise sur une « impasse politique » : les deux partis se neutralisent mutuellement, empêchant l’adoption de politiques extrêmes, et l’incertitude a ainsi été absorbée d’un seul coup. À cela s’ajoute une chute de plus de 8 % des prix du pétrole en une journée, qui a fortement atténué les pressions inflationnistes. Les actifs risqués ont tous rebondi : le Dow Jones Industrial Average a gagné 3,03 %, le S&P 500, 1,58 %, et le Nasdaq Composite, 1,44 %. L’indice de volatilité VIX a dégringolé de 20,3 %, clôturant à 16,61.
Sur le plan technique, le bitcoin a repassé les 79 000 dollars, invalidant ainsi la fausse cassure à la baisse précédente. Une fausse cassure à la baisse, c’est lorsque le cours passe sous un niveau clé avant de remonter rapidement : cela signifie que des acheteurs sont présents en dessous et que le support n’a pas réellement cédé. L’indice de peur et d’avidité des cryptomonnaies est également passé de 34 à 50, retrouvant la zone neutre : la panique s’est dissipée.
Mais ne crions pas victoire trop vite : après la prise de contrôle du Congrès par les démocrates, le sort des projets de loi sur la réglementation des cryptomonnaies reste incertain, telle une épée de Damoclès. Demain, le rapport américain sur l’emploi non agricole d’octobre sera également publié. Si les chiffres dépassent largement les attentes et que les anticipations de baisse des taux s’atténuent, les cours des cryptomonnaies pourraient à tout moment connaître un nouveau soubresaut. Un rebond reste un rebond ; pour parler de retournement de tendance, il faudra encore attendre deux chandeliers.
#比特币 #Ethereum
Les élections de mi-mandat américaines sont terminées, et le bitcoin a d’abord chuté avant de rebondir : pendant les élections, il est brièvement tombé aux alentours de 75 600 dollars, puis a remonté sans discontinuer, dépassant même les 81 000 dollars à son plus haut. Au 5 novembre à 8 h, heure de Pékin, il s’échangeait à 80 511 dollars, en hausse de 3,95 % sur la journée. L’ether a fait encore mieux, avec une hausse de 6,59 % à 2 424 dollars, repassant au-dessus du seuil des 2 400 dollars.
Ce qui est intéressant, c’est que les démocrates ont remporté les deux chambres du Congrès. En théorie, cela devrait être un signal défavorable pour la réglementation des cryptomonnaies, mais les cours ont tout de même continué à grimper. Le marché mise sur une « impasse politique » : les deux partis se neutralisent mutuellement, empêchant l’adoption de politiques extrêmes, et l’incertitude a ainsi été absorbée d’un seul coup. À cela s’ajoute une chute de plus de 8 % des prix du pétrole en une journée, qui a fortement atténué les pressions inflationnistes. Les actifs risqués ont tous rebondi : le Dow Jones Industrial Average a gagné 3,03 %, le S&P 500, 1,58 %, et le Nasdaq Composite, 1,44 %. L’indice de volatilité VIX a dégringolé de 20,3 %, clôturant à 16,61.
Sur le plan technique, le bitcoin a repassé les 79 000 dollars, invalidant ainsi la fausse cassure à la baisse précédente. Une fausse cassure à la baisse, c’est lorsque le cours passe sous un niveau clé avant de remonter rapidement : cela signifie que des acheteurs sont présents en dessous et que le support n’a pas réellement cédé. L’indice de peur et d’avidité des cryptomonnaies est également passé de 34 à 50, retrouvant la zone neutre : la panique s’est dissipée.
Mais ne crions pas victoire trop vite : après la prise de contrôle du Congrès par les démocrates, le sort des projets de loi sur la réglementation des cryptomonnaies reste incertain, telle une épée de Damoclès. Demain, le rapport américain sur l’emploi non agricole d’octobre sera également publié. Si les chiffres dépassent largement les attentes et que les anticipations de baisse des taux s’atténuent, les cours des cryptomonnaies pourraient à tout moment connaître un nouveau soubresaut. Un rebond reste un rebond ; pour parler de retournement de tendance, il faudra encore attendre deux chandeliers.
#比特币 #Ethereum
Ce qui est intéressant, c’est que les démocrates ont remporté les deux chambres du Congrès. En théorie, cela devrait être un signal défavorable pour la réglementation des cryptomonnaies, mais les cours ont tout de même continué à grimper. Le marché mise sur une « impasse politique » : les deux partis se neutralisent mutuellement, empêchant l’adoption de politiques extrêmes, et l’incertitude a ainsi été absorbée d’un seul coup. À cela s’ajoute une chute de plus de 8 % des prix du pétrole en une journée, qui a fortement atténué les pressions inflationnistes. Les actifs risqués ont tous rebondi : le Dow Jones Industrial Average a gagné 3,03 %, le S&P 500, 1,58 %, et le Nasdaq Composite, 1,44 %. L’indice de volatilité VIX a dégringolé de 20,3 %, clôturant à 16,61.
Sur le plan technique, le bitcoin a repassé les 79 000 dollars, invalidant ainsi la fausse cassure à la baisse précédente. Une fausse cassure à la baisse, c’est lorsque le cours passe sous un niveau clé avant de remonter rapidement : cela signifie que des acheteurs sont présents en dessous et que le support n’a pas réellement cédé. L’indice de peur et d’avidité des cryptomonnaies est également passé de 34 à 50, retrouvant la zone neutre : la panique s’est dissipée.
Mais ne crions pas victoire trop vite : après la prise de contrôle du Congrès par les démocrates, le sort des projets de loi sur la réglementation des cryptomonnaies reste incertain, telle une épée de Damoclès. Demain, le rapport américain sur l’emploi non agricole d’octobre sera également publié. Si les chiffres dépassent largement les attentes et que les anticipations de baisse des taux s’atténuent, les cours des cryptomonnaies pourraient à tout moment connaître un nouveau soubresaut. Un rebond reste un rebond ; pour parler de retournement de tendance, il faudra encore attendre deux chandeliers.
#比特币 #Ethereum
·
--
Une grande bougie haussière d’Apple a propulsé le cours de clôture à un record historique, après avoir touché 354,50 dollars en séance. Cette bougie mérite-t-elle d’être suivie ? Tout dépend de sa capacité à se maintenir au-dessus de ce niveau.
Commençons par les chiffres. Le 4 novembre, Apple a clôturé à 349,51 dollars, en hausse de 5,31 %, soit 17,61 dollars, établissant un record historique en clôture. Le précédent record datait du 29 octobre, à 348,91 dollars. Le titre a atteint un sommet historique de 354,50 dollars en séance, mais a reculé de 4,99 dollars à la clôture, laissant une longue mèche supérieure. Le volume a atteint 89,52 millions d’actions, soit environ le double de sa moyenne sur 20 jours : il a bondi de 93 %, signe que les acheteurs ont engagé des sommes considérables. La capitalisation boursière s’élève à environ 5 080 milliards de dollars. Apple a franchi le seuil des 5 000 milliards et retrouvé la première place mondiale, devant Nvidia, dont la capitalisation avoisine 4 820 milliards de dollars.
Le retournement a été rapide : après la publication des résultats, le 2 novembre, l’action a d’abord baissé, puis a encore reculé de 1,90 % le 3 novembre pour clôturer à 331,90 dollars, après un plus bas en séance de 325,33 dollars. Le 4 novembre, une forte hausse de 5,31 % a effacé toutes ces pertes. Sur les sept dernières séances, le titre a progressé de 1,63 % et de 4,99 % sur 30 jours.
Les moyennes mobiles représentent le cours de clôture moyen sur une période donnée. Le cours actuel dépasse la moyenne mobile à 20 jours, à 342,91 dollars, d’environ 1,9 % ; celle à 50 jours, à 334,84 dollars, d’environ 4,4 % ; et celle à 200 jours, à 297,85 dollars, d’environ 17,3 %. Les trois moyennes mobiles sont disposées dans un ordre haussier : la tendance reste orientée à la hausse. L’indice de force relative (RSI) est à 57,8. Cet indicateur mesure la force des pressions acheteuses et vendeuses à court terme : sous 30, on parle de survente ; au-dessus de 70, de surachat. À 57,8, le titre n’est pas en zone de surachat, et la hausse n’est pas encore brûlante. Le MACD est à 2,36, sa ligne de signal à 3,21 et son histogramme à -0,85. Le MACD (convergence-divergence des moyennes mobiles) mesure la dynamique liée à l’écart entre les moyennes mobiles à court et à long terme. Son histogramme est encore négatif : la dynamique n’est pas encore pleinement passée en territoire haussier, mais l’écart s’est réduit par rapport à la veille, où il était à -1,55. La pression vendeuse s’affaiblit.
Les catalyseurs sont liés à l’actualité. Premièrement, les élections de mi-mandat américaines : une victoire écrasante des démocrates dans les deux chambres pourrait conduire à un gouvernement divisé et réduire les craintes de changements brusques de politique. La décote liée à l’incertitude pourrait ainsi disparaître d’un coup. Microsoft et Apple ont toutes deux atteint des records historiques. Deuxièmement, le Texas prévoit de suspendre la construction de nouveaux centres de données. La nouvelle gouverneure élue du Texas, Gina Hinojosa, s’est engagée à imposer immédiatement un moratoire sur ces nouveaux projets. Si les anticipations de croissance des centres de données sont revues à la baisse, la pression liée à la hausse des prix de la mémoire pourrait s’alléger. Apple est justement l’une des entreprises pénalisées par cette hausse. Troisièmement, les résultats eux-mêmes ne sont pas mauvais : au quatrième trimestre de l’exercice 2026, le chiffre d’affaires a atteint 114,5 milliards de dollars, en hausse d’environ 12 % sur un an. Bernstein en a profité pour relever son objectif de cours de 370 à 380 dollars.
Trois niveaux clés à retenir : la résistance se situe à 354,50 dollars, le plus haut historique atteint en séance le 4 novembre. Si le titre se maintient au-dessus de ce niveau, le prochain objectif est la zone des 380 dollars visée par Bernstein. Le premier support est la moyenne mobile à 20 jours, à 342,91 dollars : tant qu’elle tient, la tendance reste intacte. Plus bas, on trouve la clôture du 3 novembre, à 331,90 dollars, puis le point bas de 325,33 dollars. Un record en clôture accompagné d’un volume élevé : les conditions d’une cassure sont réunies à moitié, mais il manque encore l’autre moitié, à savoir la mèche supérieure de 4,99 dollars. La mèche supérieure est la fine ligne au sommet d’une bougie ; plus elle est longue, plus elle indique que le cours a été vendu après avoir atteint un sommet. Des vendeurs se sont manifestés au-dessus de 354,50 dollars. Pour que la cassure soit confirmée, le titre doit se maintenir au-dessus de ce niveau et la bougie suivante ne doit pas laisser de longue mèche supérieure.
Les risques sont également à prendre en compte : la hausse est portée par l’optimisme lié aux élections, alors que les fondamentaux n’ont pas changé du jour au lendemain. Un reflux de l’enthousiasme pourrait entraîner une baisse. L’histogramme du MACD est toujours négatif : tant que la dynamique n’est pas confirmée, mieux vaut se méfier d’une hausse éphémère. Le rapport sur l’emploi non agricole d’octobre, attendu vendredi, constituera un tournant : des chiffres supérieurs aux attentes pourraient raviver les anticipations de hausse des taux et peser d’abord sur les valeurs de croissance. Les prix de la mémoire continuent d’augmenter, et le moratoire texan n’est pour l’instant qu’une annonce, pas encore une mesure concrète. Ce record en clôture est-il un jalon ou un sommet où les investisseurs resteront bloqués ? La mèche supérieure à 354,50 dollars donnera le premier indice.
Cette analyse technique est fournie à titre informatif uniquement et ne constitue pas un conseil en investissement.
#苹果公司 #AAPL
Une grande bougie haussière d’Apple a propulsé le cours de clôture à un record historique, après avoir touché 354,50 dollars en séance. Cette bougie mérite-t-elle d’être suivie ? Tout dépend de sa capacité à se maintenir au-dessus de ce niveau.
Commençons par les chiffres. Le 4 novembre, Apple a clôturé à 349,51 dollars, en hausse de 5,31 %, soit 17,61 dollars, établissant un record historique en clôture. Le précédent record datait du 29 octobre, à 348,91 dollars. Le titre a atteint un sommet historique de 354,50 dollars en séance, mais a reculé de 4,99 dollars à la clôture, laissant une longue mèche supérieure. Le volume a atteint 89,52 millions d’actions, soit environ le double de sa moyenne sur 20 jours : il a bondi de 93 %, signe que les acheteurs ont engagé des sommes considérables. La capitalisation boursière s’élève à environ 5 080 milliards de dollars. Apple a franchi le seuil des 5 000 milliards et retrouvé la première place mondiale, devant Nvidia, dont la capitalisation avoisine 4 820 milliards de dollars.
Le retournement a été rapide : après la publication des résultats, le 2 novembre, l’action a d’abord baissé, puis a encore reculé de 1,90 % le 3 novembre pour clôturer à 331,90 dollars, après un plus bas en séance de 325,33 dollars. Le 4 novembre, une forte hausse de 5,31 % a effacé toutes ces pertes. Sur les sept dernières séances, le titre a progressé de 1,63 % et de 4,99 % sur 30 jours.
Les moyennes mobiles représentent le cours de clôture moyen sur une période donnée. Le cours actuel dépasse la moyenne mobile à 20 jours, à 342,91 dollars, d’environ 1,9 % ; celle à 50 jours, à 334,84 dollars, d’environ 4,4 % ; et celle à 200 jours, à 297,85 dollars, d’environ 17,3 %. Les trois moyennes mobiles sont disposées dans un ordre haussier : la tendance reste orientée à la hausse. L’indice de force relative (RSI) est à 57,8. Cet indicateur mesure la force des pressions acheteuses et vendeuses à court terme : sous 30, on parle de survente ; au-dessus de 70, de surachat. À 57,8, le titre n’est pas en zone de surachat, et la hausse n’est pas encore brûlante. Le MACD est à 2,36, sa ligne de signal à 3,21 et son histogramme à -0,85. Le MACD (convergence-divergence des moyennes mobiles) mesure la dynamique liée à l’écart entre les moyennes mobiles à court et à long terme. Son histogramme est encore négatif : la dynamique n’est pas encore pleinement passée en territoire haussier, mais l’écart s’est réduit par rapport à la veille, où il était à -1,55. La pression vendeuse s’affaiblit.
Les catalyseurs sont liés à l’actualité. Premièrement, les élections de mi-mandat américaines : une victoire écrasante des démocrates dans les deux chambres pourrait conduire à un gouvernement divisé et réduire les craintes de changements brusques de politique. La décote liée à l’incertitude pourrait ainsi disparaître d’un coup. Microsoft et Apple ont toutes deux atteint des records historiques. Deuxièmement, le Texas prévoit de suspendre la construction de nouveaux centres de données. La nouvelle gouverneure élue du Texas, Gina Hinojosa, s’est engagée à imposer immédiatement un moratoire sur ces nouveaux projets. Si les anticipations de croissance des centres de données sont revues à la baisse, la pression liée à la hausse des prix de la mémoire pourrait s’alléger. Apple est justement l’une des entreprises pénalisées par cette hausse. Troisièmement, les résultats eux-mêmes ne sont pas mauvais : au quatrième trimestre de l’exercice 2026, le chiffre d’affaires a atteint 114,5 milliards de dollars, en hausse d’environ 12 % sur un an. Bernstein en a profité pour relever son objectif de cours de 370 à 380 dollars.
Trois niveaux clés à retenir : la résistance se situe à 354,50 dollars, le plus haut historique atteint en séance le 4 novembre. Si le titre se maintient au-dessus de ce niveau, le prochain objectif est la zone des 380 dollars visée par Bernstein. Le premier support est la moyenne mobile à 20 jours, à 342,91 dollars : tant qu’elle tient, la tendance reste intacte. Plus bas, on trouve la clôture du 3 novembre, à 331,90 dollars, puis le point bas de 325,33 dollars. Un record en clôture accompagné d’un volume élevé : les conditions d’une cassure sont réunies à moitié, mais il manque encore l’autre moitié, à savoir la mèche supérieure de 4,99 dollars. La mèche supérieure est la fine ligne au sommet d’une bougie ; plus elle est longue, plus elle indique que le cours a été vendu après avoir atteint un sommet. Des vendeurs se sont manifestés au-dessus de 354,50 dollars. Pour que la cassure soit confirmée, le titre doit se maintenir au-dessus de ce niveau et la bougie suivante ne doit pas laisser de longue mèche supérieure.
Les risques sont également à prendre en compte : la hausse est portée par l’optimisme lié aux élections, alors que les fondamentaux n’ont pas changé du jour au lendemain. Un reflux de l’enthousiasme pourrait entraîner une baisse. L’histogramme du MACD est toujours négatif : tant que la dynamique n’est pas confirmée, mieux vaut se méfier d’une hausse éphémère. Le rapport sur l’emploi non agricole d’octobre, attendu vendredi, constituera un tournant : des chiffres supérieurs aux attentes pourraient raviver les anticipations de hausse des taux et peser d’abord sur les valeurs de croissance. Les prix de la mémoire continuent d’augmenter, et le moratoire texan n’est pour l’instant qu’une annonce, pas encore une mesure concrète. Ce record en clôture est-il un jalon ou un sommet où les investisseurs resteront bloqués ? La mèche supérieure à 354,50 dollars donnera le premier indice.
Cette analyse technique est fournie à titre informatif uniquement et ne constitue pas un conseil en investissement.
#苹果公司 #AAPL
Commençons par les chiffres. Le 4 novembre, Apple a clôturé à 349,51 dollars, en hausse de 5,31 %, soit 17,61 dollars, établissant un record historique en clôture. Le précédent record datait du 29 octobre, à 348,91 dollars. Le titre a atteint un sommet historique de 354,50 dollars en séance, mais a reculé de 4,99 dollars à la clôture, laissant une longue mèche supérieure. Le volume a atteint 89,52 millions d’actions, soit environ le double de sa moyenne sur 20 jours : il a bondi de 93 %, signe que les acheteurs ont engagé des sommes considérables. La capitalisation boursière s’élève à environ 5 080 milliards de dollars. Apple a franchi le seuil des 5 000 milliards et retrouvé la première place mondiale, devant Nvidia, dont la capitalisation avoisine 4 820 milliards de dollars.
Le retournement a été rapide : après la publication des résultats, le 2 novembre, l’action a d’abord baissé, puis a encore reculé de 1,90 % le 3 novembre pour clôturer à 331,90 dollars, après un plus bas en séance de 325,33 dollars. Le 4 novembre, une forte hausse de 5,31 % a effacé toutes ces pertes. Sur les sept dernières séances, le titre a progressé de 1,63 % et de 4,99 % sur 30 jours.
Les moyennes mobiles représentent le cours de clôture moyen sur une période donnée. Le cours actuel dépasse la moyenne mobile à 20 jours, à 342,91 dollars, d’environ 1,9 % ; celle à 50 jours, à 334,84 dollars, d’environ 4,4 % ; et celle à 200 jours, à 297,85 dollars, d’environ 17,3 %. Les trois moyennes mobiles sont disposées dans un ordre haussier : la tendance reste orientée à la hausse. L’indice de force relative (RSI) est à 57,8. Cet indicateur mesure la force des pressions acheteuses et vendeuses à court terme : sous 30, on parle de survente ; au-dessus de 70, de surachat. À 57,8, le titre n’est pas en zone de surachat, et la hausse n’est pas encore brûlante. Le MACD est à 2,36, sa ligne de signal à 3,21 et son histogramme à -0,85. Le MACD (convergence-divergence des moyennes mobiles) mesure la dynamique liée à l’écart entre les moyennes mobiles à court et à long terme. Son histogramme est encore négatif : la dynamique n’est pas encore pleinement passée en territoire haussier, mais l’écart s’est réduit par rapport à la veille, où il était à -1,55. La pression vendeuse s’affaiblit.
Les catalyseurs sont liés à l’actualité. Premièrement, les élections de mi-mandat américaines : une victoire écrasante des démocrates dans les deux chambres pourrait conduire à un gouvernement divisé et réduire les craintes de changements brusques de politique. La décote liée à l’incertitude pourrait ainsi disparaître d’un coup. Microsoft et Apple ont toutes deux atteint des records historiques. Deuxièmement, le Texas prévoit de suspendre la construction de nouveaux centres de données. La nouvelle gouverneure élue du Texas, Gina Hinojosa, s’est engagée à imposer immédiatement un moratoire sur ces nouveaux projets. Si les anticipations de croissance des centres de données sont revues à la baisse, la pression liée à la hausse des prix de la mémoire pourrait s’alléger. Apple est justement l’une des entreprises pénalisées par cette hausse. Troisièmement, les résultats eux-mêmes ne sont pas mauvais : au quatrième trimestre de l’exercice 2026, le chiffre d’affaires a atteint 114,5 milliards de dollars, en hausse d’environ 12 % sur un an. Bernstein en a profité pour relever son objectif de cours de 370 à 380 dollars.
Trois niveaux clés à retenir : la résistance se situe à 354,50 dollars, le plus haut historique atteint en séance le 4 novembre. Si le titre se maintient au-dessus de ce niveau, le prochain objectif est la zone des 380 dollars visée par Bernstein. Le premier support est la moyenne mobile à 20 jours, à 342,91 dollars : tant qu’elle tient, la tendance reste intacte. Plus bas, on trouve la clôture du 3 novembre, à 331,90 dollars, puis le point bas de 325,33 dollars. Un record en clôture accompagné d’un volume élevé : les conditions d’une cassure sont réunies à moitié, mais il manque encore l’autre moitié, à savoir la mèche supérieure de 4,99 dollars. La mèche supérieure est la fine ligne au sommet d’une bougie ; plus elle est longue, plus elle indique que le cours a été vendu après avoir atteint un sommet. Des vendeurs se sont manifestés au-dessus de 354,50 dollars. Pour que la cassure soit confirmée, le titre doit se maintenir au-dessus de ce niveau et la bougie suivante ne doit pas laisser de longue mèche supérieure.
Les risques sont également à prendre en compte : la hausse est portée par l’optimisme lié aux élections, alors que les fondamentaux n’ont pas changé du jour au lendemain. Un reflux de l’enthousiasme pourrait entraîner une baisse. L’histogramme du MACD est toujours négatif : tant que la dynamique n’est pas confirmée, mieux vaut se méfier d’une hausse éphémère. Le rapport sur l’emploi non agricole d’octobre, attendu vendredi, constituera un tournant : des chiffres supérieurs aux attentes pourraient raviver les anticipations de hausse des taux et peser d’abord sur les valeurs de croissance. Les prix de la mémoire continuent d’augmenter, et le moratoire texan n’est pour l’instant qu’une annonce, pas encore une mesure concrète. Ce record en clôture est-il un jalon ou un sommet où les investisseurs resteront bloqués ? La mèche supérieure à 354,50 dollars donnera le premier indice.
Cette analyse technique est fournie à titre informatif uniquement et ne constitue pas un conseil en investissement.
#苹果公司 #AAPL
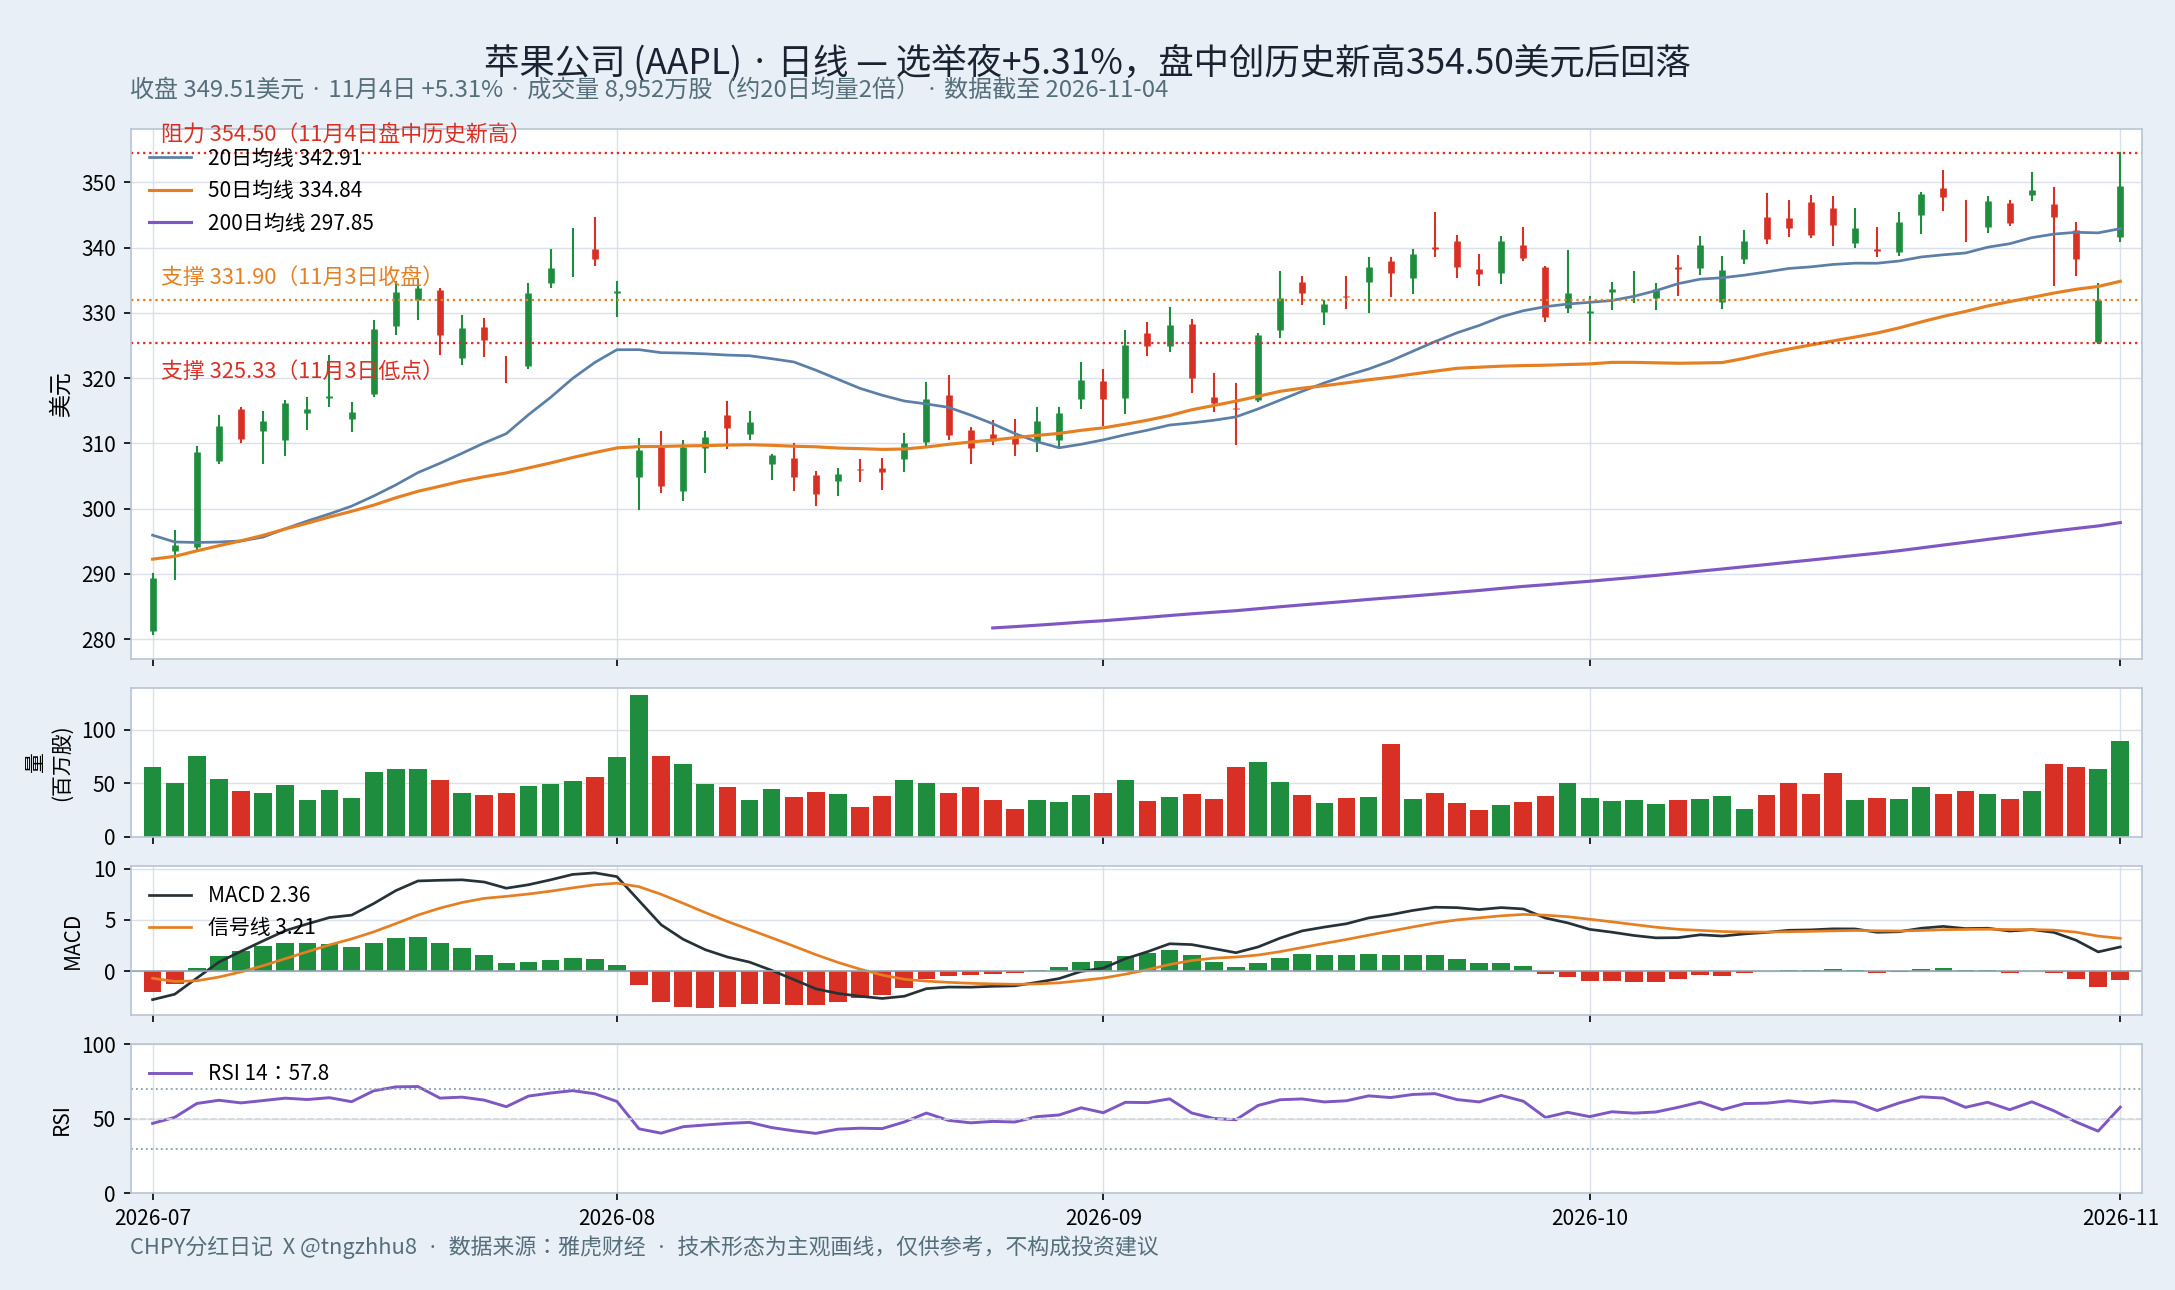
98
·
--
Après la publication de mon précédent tutoriel sur AGC, beaucoup m’ont demandé le lien. Le voici :
Mon lien de recommandation : https://agcc.fun/?ref=201314.ai
En passant par ce lien, cela ne vous coûte rien de plus : aucune autorisation ni aucun virement, vous accédez simplement à la page de mint habituelle. Vous pouvez toujours suivre la méthode A ou la méthode B comme d’habitude.
J’y gagne ceci : si vous mintez via le lien, que vous détenez vous-même un Agent ID et que vous avez déjà minté, la limite quotidienne de mint augmente définitivement de 1 pour chacune de mes méthodes A et B. Il n’y a aucun partage des gains ; je ne prélève pas un centime sur vos récompenses.
Trois rappels : avec la méthode A, la caution est remboursée au bout de 24 heures et les récompenses sont gratuites ; avec la méthode B, le capital est placé dans un pool et bloqué pendant 14 jours, et si le cours chute fortement, le retrait peut entraîner une perte ; vendez dès réception, ne gardez pas les tokens, car le cours fluctue beaucoup. Vérifiez le cours en temps réel avant de minter.
Ceci décrit uniquement le fonctionnement et ne constitue pas un conseil en investissement.
#AGC #Binance
Après la publication de mon précédent tutoriel sur AGC, beaucoup m’ont demandé le lien. Le voici :
Mon lien de recommandation : https://agcc.fun/?ref=201314.ai
En passant par ce lien, cela ne vous coûte rien de plus : aucune autorisation ni aucun virement, vous accédez simplement à la page de mint habituelle. Vous pouvez toujours suivre la méthode A ou la méthode B comme d’habitude.
J’y gagne ceci : si vous mintez via le lien, que vous détenez vous-même un Agent ID et que vous avez déjà minté, la limite quotidienne de mint augmente définitivement de 1 pour chacune de mes méthodes A et B. Il n’y a aucun partage des gains ; je ne prélève pas un centime sur vos récompenses.
Trois rappels : avec la méthode A, la caution est remboursée au bout de 24 heures et les récompenses sont gratuites ; avec la méthode B, le capital est placé dans un pool et bloqué pendant 14 jours, et si le cours chute fortement, le retrait peut entraîner une perte ; vendez dès réception, ne gardez pas les tokens, car le cours fluctue beaucoup. Vérifiez le cours en temps réel avant de minter.
Ceci décrit uniquement le fonctionnement et ne constitue pas un conseil en investissement.
#AGC #Binance
Mon lien de recommandation : https://agcc.fun/?ref=201314.ai
En passant par ce lien, cela ne vous coûte rien de plus : aucune autorisation ni aucun virement, vous accédez simplement à la page de mint habituelle. Vous pouvez toujours suivre la méthode A ou la méthode B comme d’habitude.
J’y gagne ceci : si vous mintez via le lien, que vous détenez vous-même un Agent ID et que vous avez déjà minté, la limite quotidienne de mint augmente définitivement de 1 pour chacune de mes méthodes A et B. Il n’y a aucun partage des gains ; je ne prélève pas un centime sur vos récompenses.
Trois rappels : avec la méthode A, la caution est remboursée au bout de 24 heures et les récompenses sont gratuites ; avec la méthode B, le capital est placé dans un pool et bloqué pendant 14 jours, et si le cours chute fortement, le retrait peut entraîner une perte ; vendez dès réception, ne gardez pas les tokens, car le cours fluctue beaucoup. Vérifiez le cours en temps réel avant de minter.
Ceci décrit uniquement le fonctionnement et ne constitue pas un conseil en investissement.
#AGC #Binance
·
--
Le tutoriel AGC est là : que peut-on obtenir avec 0,002 BNB ? Deux méthodes, les gains réels et les pièges à éviter : tout est expliqué ici.
Commençons par expliquer ce qu’est AGC. C’est un projet de mint dans l’écosystème Binance Agent ID. Son site officiel est agcc.fun. Le principe est simple : envoyer 0,002 BNB au contrat en échange de récompenses en jetons AGC. Pas besoin de savoir coder : quelques clics dans l’application Binance suffisent.
Il existe deux méthodes, avec une grande différence entre les deux :
Méthode A : le mint gratuit. Elle s’appelle mintFree en anglais. Chaque opération nécessite une caution de 0,002 BNB, intégralement remboursée après 24 heures. En échange, vous recevez gratuitement 70 000 AGC. Nous sommes actuellement à l’époque 3 ; la récompense a déjà été réduite de moitié une fois : elle était auparavant de 140 000 par opération. Le seul coût est le gas, environ 0,01 dollar. C’est donc une participation sans frais, idéale pour tester.
Méthode B : rejoindre le pool. Elle s’appelle mintPool en anglais. Les 0,002 BNB versés par opération ne sont pas remboursés : ils sont directement ajoutés au pool de liquidité pour fournir des LP, bloqués pendant 14 jours. La récompense est d’environ 412 641 AGC, débloqués linéairement sur 14 jours, soit environ 29 474 par jour. Les gains sont bien supérieurs à ceux de la méthode A, mais votre mise de 0,002 BNB (environ 1,44 dollar) est bloquée pendant 14 jours et vous ne pouvez pas la retirer avant.
Comment participer ? Utilisez le portefeuille Agent de Binance. Il s’agit d’un portefeuille on-chain intégré à l’application Binance. Commencez par obtenir un Agent ID — une identité NFT on-chain associée à un domaine .ai — puis connectez-vous en scannant le code QR. Ouvrez agcc.fun, choisissez la méthode A ou B, puis confirmez le paiement de 0,002 BNB. Avec la méthode A, attendez 24 heures ; avec la méthode B, les jetons sont débloqués au fil des jours. Une fois le délai écoulé, récupérez-les sur la même page.
Que faire des jetons reçus ? Comment les vendre ? Je n’ai qu’une règle : vendez dès qu’ils arrivent, ne les gardez pas. Les jetons des méthodes A et B peuvent être vendus ensemble en une seule transaction pour économiser du gas. Une taxe de vente de 2 % s’applique. Choisissez simplement l’option de gas LOW.
Faisons le calcul avec le cours d’environ 0,000016 dollar par jeton observé ce matin : une opération de méthode A rapporte environ 1,12 dollar, pour un coût d’environ 0,01 dollar de gas ; une opération de méthode B rapporte environ 6,65 dollars, mais la mise est bloquée pendant 14 jours. Attention : le prix est extrêmement volatil. Ce matin, il est passé de 0,0000074 dollar à 0,000016 dollar. Vérifiez le cours en temps réel avant de vous lancer et ne faites pas vos calculs en vous basant directement sur les chiffres que j’indique.
Parlons franchement des risques. Il y en a quatre : premièrement, les récompenses AGC sont de nouveaux jetons créés, qui n’ont pas vraiment d’utilité en soi ; leur valeur dépend entièrement de futurs acheteurs et participants. Deuxièmement, l’équipe du projet est anonyme et il n’y a pas eu d’audit. Troisièmement, avec la méthode B, votre mise devient une position LP dans le pool : si le cours chute fortement, la valeur récupérée en retirant vos fonds diminuera ; s’il monte, vous ne profiterez pas de toute la hausse. C’est ce qu’on appelle la perte impermanente. Quatrièmement, le prix peut varier de plusieurs dizaines de pour cent en une journée ; acheter après une forte hausse et se retrouver coincé est monnaie courante. N’engagez que de petites sommes dont vous n’avez pas besoin, et ne vous laissez pas emporter.
Pour finir : cet article explique uniquement le fonctionnement et ne constitue pas un conseil en investissement. Vérifiez le cours avant de participer et ne soyez pas trop gourmand au moment de vendre.
#AGC #币安
Le tutoriel AGC est là : que peut-on obtenir avec 0,002 BNB ? Deux méthodes, les gains réels et les pièges à éviter : tout est expliqué ici.
Commençons par expliquer ce qu’est AGC. C’est un projet de mint dans l’écosystème Binance Agent ID. Son site officiel est agcc.fun. Le principe est simple : envoyer 0,002 BNB au contrat en échange de récompenses en jetons AGC. Pas besoin de savoir coder : quelques clics dans l’application Binance suffisent.
Il existe deux méthodes, avec une grande différence entre les deux :
Méthode A : le mint gratuit. Elle s’appelle mintFree en anglais. Chaque opération nécessite une caution de 0,002 BNB, intégralement remboursée après 24 heures. En échange, vous recevez gratuitement 70 000 AGC. Nous sommes actuellement à l’époque 3 ; la récompense a déjà été réduite de moitié une fois : elle était auparavant de 140 000 par opération. Le seul coût est le gas, environ 0,01 dollar. C’est donc une participation sans frais, idéale pour tester.
Méthode B : rejoindre le pool. Elle s’appelle mintPool en anglais. Les 0,002 BNB versés par opération ne sont pas remboursés : ils sont directement ajoutés au pool de liquidité pour fournir des LP, bloqués pendant 14 jours. La récompense est d’environ 412 641 AGC, débloqués linéairement sur 14 jours, soit environ 29 474 par jour. Les gains sont bien supérieurs à ceux de la méthode A, mais votre mise de 0,002 BNB (environ 1,44 dollar) est bloquée pendant 14 jours et vous ne pouvez pas la retirer avant.
Comment participer ? Utilisez le portefeuille Agent de Binance. Il s’agit d’un portefeuille on-chain intégré à l’application Binance. Commencez par obtenir un Agent ID — une identité NFT on-chain associée à un domaine .ai — puis connectez-vous en scannant le code QR. Ouvrez agcc.fun, choisissez la méthode A ou B, puis confirmez le paiement de 0,002 BNB. Avec la méthode A, attendez 24 heures ; avec la méthode B, les jetons sont débloqués au fil des jours. Une fois le délai écoulé, récupérez-les sur la même page.
Que faire des jetons reçus ? Comment les vendre ? Je n’ai qu’une règle : vendez dès qu’ils arrivent, ne les gardez pas. Les jetons des méthodes A et B peuvent être vendus ensemble en une seule transaction pour économiser du gas. Une taxe de vente de 2 % s’applique. Choisissez simplement l’option de gas LOW.
Faisons le calcul avec le cours d’environ 0,000016 dollar par jeton observé ce matin : une opération de méthode A rapporte environ 1,12 dollar, pour un coût d’environ 0,01 dollar de gas ; une opération de méthode B rapporte environ 6,65 dollars, mais la mise est bloquée pendant 14 jours. Attention : le prix est extrêmement volatil. Ce matin, il est passé de 0,0000074 dollar à 0,000016 dollar. Vérifiez le cours en temps réel avant de vous lancer et ne faites pas vos calculs en vous basant directement sur les chiffres que j’indique.
Parlons franchement des risques. Il y en a quatre : premièrement, les récompenses AGC sont de nouveaux jetons créés, qui n’ont pas vraiment d’utilité en soi ; leur valeur dépend entièrement de futurs acheteurs et participants. Deuxièmement, l’équipe du projet est anonyme et il n’y a pas eu d’audit. Troisièmement, avec la méthode B, votre mise devient une position LP dans le pool : si le cours chute fortement, la valeur récupérée en retirant vos fonds diminuera ; s’il monte, vous ne profiterez pas de toute la hausse. C’est ce qu’on appelle la perte impermanente. Quatrièmement, le prix peut varier de plusieurs dizaines de pour cent en une journée ; acheter après une forte hausse et se retrouver coincé est monnaie courante. N’engagez que de petites sommes dont vous n’avez pas besoin, et ne vous laissez pas emporter.
Pour finir : cet article explique uniquement le fonctionnement et ne constitue pas un conseil en investissement. Vérifiez le cours avant de participer et ne soyez pas trop gourmand au moment de vendre.
#AGC #币安
Commençons par expliquer ce qu’est AGC. C’est un projet de mint dans l’écosystème Binance Agent ID. Son site officiel est agcc.fun. Le principe est simple : envoyer 0,002 BNB au contrat en échange de récompenses en jetons AGC. Pas besoin de savoir coder : quelques clics dans l’application Binance suffisent.
Il existe deux méthodes, avec une grande différence entre les deux :
Méthode A : le mint gratuit. Elle s’appelle mintFree en anglais. Chaque opération nécessite une caution de 0,002 BNB, intégralement remboursée après 24 heures. En échange, vous recevez gratuitement 70 000 AGC. Nous sommes actuellement à l’époque 3 ; la récompense a déjà été réduite de moitié une fois : elle était auparavant de 140 000 par opération. Le seul coût est le gas, environ 0,01 dollar. C’est donc une participation sans frais, idéale pour tester.
Méthode B : rejoindre le pool. Elle s’appelle mintPool en anglais. Les 0,002 BNB versés par opération ne sont pas remboursés : ils sont directement ajoutés au pool de liquidité pour fournir des LP, bloqués pendant 14 jours. La récompense est d’environ 412 641 AGC, débloqués linéairement sur 14 jours, soit environ 29 474 par jour. Les gains sont bien supérieurs à ceux de la méthode A, mais votre mise de 0,002 BNB (environ 1,44 dollar) est bloquée pendant 14 jours et vous ne pouvez pas la retirer avant.
Comment participer ? Utilisez le portefeuille Agent de Binance. Il s’agit d’un portefeuille on-chain intégré à l’application Binance. Commencez par obtenir un Agent ID — une identité NFT on-chain associée à un domaine .ai — puis connectez-vous en scannant le code QR. Ouvrez agcc.fun, choisissez la méthode A ou B, puis confirmez le paiement de 0,002 BNB. Avec la méthode A, attendez 24 heures ; avec la méthode B, les jetons sont débloqués au fil des jours. Une fois le délai écoulé, récupérez-les sur la même page.
Que faire des jetons reçus ? Comment les vendre ? Je n’ai qu’une règle : vendez dès qu’ils arrivent, ne les gardez pas. Les jetons des méthodes A et B peuvent être vendus ensemble en une seule transaction pour économiser du gas. Une taxe de vente de 2 % s’applique. Choisissez simplement l’option de gas LOW.
Faisons le calcul avec le cours d’environ 0,000016 dollar par jeton observé ce matin : une opération de méthode A rapporte environ 1,12 dollar, pour un coût d’environ 0,01 dollar de gas ; une opération de méthode B rapporte environ 6,65 dollars, mais la mise est bloquée pendant 14 jours. Attention : le prix est extrêmement volatil. Ce matin, il est passé de 0,0000074 dollar à 0,000016 dollar. Vérifiez le cours en temps réel avant de vous lancer et ne faites pas vos calculs en vous basant directement sur les chiffres que j’indique.
Parlons franchement des risques. Il y en a quatre : premièrement, les récompenses AGC sont de nouveaux jetons créés, qui n’ont pas vraiment d’utilité en soi ; leur valeur dépend entièrement de futurs acheteurs et participants. Deuxièmement, l’équipe du projet est anonyme et il n’y a pas eu d’audit. Troisièmement, avec la méthode B, votre mise devient une position LP dans le pool : si le cours chute fortement, la valeur récupérée en retirant vos fonds diminuera ; s’il monte, vous ne profiterez pas de toute la hausse. C’est ce qu’on appelle la perte impermanente. Quatrièmement, le prix peut varier de plusieurs dizaines de pour cent en une journée ; acheter après une forte hausse et se retrouver coincé est monnaie courante. N’engagez que de petites sommes dont vous n’avez pas besoin, et ne vous laissez pas emporter.
Pour finir : cet article explique uniquement le fonctionnement et ne constitue pas un conseil en investissement. Vérifiez le cours avant de participer et ne soyez pas trop gourmand au moment de vendre.
#AGC #币安
·
--
La nuit des élections, les actions américaines, le pétrole et l’or sont tous devenus « fous » — mais chacun dans une direction différente.
Commençons par les chiffres : le Dow Jones Industrial Average a bondi de 1,569.40 points, soit 3.03 %, pour clôturer à 53,356.12 points. Il s’agit de sa meilleure performance journalière depuis le 9 avril 2025. Le S&P 500 a gagné 1.58 %, à 7,688.62 points, et le Nasdaq Composite a progressé de 1.44 %, à 25,736.51 points. À l’inverse, les contrats à terme sur le pétrole brut léger de New York ont chuté de 8.29 %, à 88.12 dollars le baril, et ceux sur le Brent de Londres ont reculé de 8.67 %, à 94.62 dollars le baril. L’or au comptant a bondi de 3.4 %, à 4,059.95 dollars l’once, repassant d’un coup la barre des 4,000 dollars. C’est sa plus forte hausse journalière depuis la mi-août. L’argent au comptant a même flambé de 5.1 %.
Cette même nuit, les actions ont grimpé, le pétrole a chuté et l’or a progressé. Cela semble contradictoire, mais ces trois mouvements découlent en réalité d’une même cause : les élections de mi-mandat américaines. Les démocrates ont remporté une large victoire et repris le contrôle des deux chambres du Congrès, et le président Trump a accepté les résultats.
Premier facteur : la disparition de l’incertitude politique. Avant les élections, ce que les marchés redoutaient le plus n’était pas de savoir qui allait gagner, mais que les résultats tardent à tomber et que les querelles s’éternisent. Maintenant que les résultats sont clairs et nets, Wall Street peut souffler un peu. Plus important encore, un gouvernement divisé (en clair : chaque parti contrôle une partie du pouvoir, et aucun ne peut faire passer seul des politiques extrêmes) a plutôt rassuré les marchés : les craintes d’un brusque changement de politique ont reculé. L’indice de peur VIX (qui mesure le niveau d’anxiété des marchés : plus il est élevé, plus les investisseurs sont inquiets) s’est effondré de plus de 20 % en une seule journée, pour clôturer à 16.61 — preuve à l’appui. Microsoft a gagné 6.68 %, Amazon 6.12 % et Apple 5.31 % : toutes ont profité de cette dynamique.
Deuxième facteur : la prime de guerre s’est évaporée. Les investisseurs ont parié que le résultat des élections de mi-mandat pourrait accélérer la fin du conflit en Iran. Le président Trump a également minimisé la possibilité d’une intervention militaire contre l’Iran. La prime géopolitique intégrée au prix du pétrole — autrement dit, la question « et si les hostilités éclataient ? » — a disparu en une nuit, faisant chuter les cours de huit points. La baisse du pétrole est une bonne nouvelle pour l’inflation. Le rendement des bons du Trésor américain à 10 ans est lui aussi passé de 4.95 % à environ 4.88 %, ravivant quelque peu les espoirs d’une baisse des taux.
Troisième facteur : l’affaiblissement du dollar a soutenu l’or. Après la victoire des démocrates, l’indice du dollar est tombé à son plus bas niveau depuis plus d’un mois. Comme l’or est libellé en dollars, sa baisse le rend moins cher pour les acheteurs utilisant d’autres devises, ce qui attire naturellement les acheteurs. De plus, le cours de l’or venait tout juste de tomber à un creux de 3,869.85 dollars l’once le 30 octobre. Après une chute excessive, une bonne nouvelle suffit à déclencher un rebond spectaculaire : voilà comment l’or a enregistré sa plus forte hausse journalière depuis la mi-août.
Ces trois facteurs réunis mènent à une conclusion assez simple : cette nuit-là, ce ne sont pas les fondamentaux qui ont progressé, mais la décote liée à l’incertitude qui s’est résorbée d’un coup. Avant les élections, les marchés avaient trop fortement pénalisé l’inconnu ; après le scrutin, ils ont rattrapé ce retard en une seule fois. Cela signifie aussi qu’il ne faut pas prendre cette euphorie nocturne pour le début d’un nouveau marché haussier. Un gouvernement divisé signifie également qu’il sera plus difficile de faire adopter des mesures de relance budgétaire et que la réglementation de l’intelligence artificielle pourrait se durcir — certains analystes s’en inquiètent déjà. Nvidia a reculé de 3.17 % à contre-courant, et l’indice des semi-conducteurs de Philadelphie a perdu 3.1 % : les investisseurs votent avec leurs pieds.
Pour la suite, surveillez trois signaux : premièrement, le rapport sur l’emploi non agricole de vendredi, qui déterminera si la Réserve fédérale relèvera ou non ses taux en décembre ; deuxièmement, l’évolution de la situation en Iran, car après une chute de 8 % en une journée, le pétrole peut aussi remonter d’autant en un jour ; troisièmement, la capacité de l’or à se maintenir au-dessus des 4,000 dollars, un niveau dont il venait tout juste de dégringoler à la fin octobre. Après l’euphorie, les divergences sont la norme. Avant de vous précipiter pour acheter, demandez-vous si votre portefeuille pourrait résister au scénario où cette hausse ne durerait qu’un jour.
#美股 #Élections de mi-mandat
La nuit des élections, les actions américaines, le pétrole et l’or sont tous devenus « fous » — mais chacun dans une direction différente.
Commençons par les chiffres : le Dow Jones Industrial Average a bondi de 1,569.40 points, soit 3.03 %, pour clôturer à 53,356.12 points. Il s’agit de sa meilleure performance journalière depuis le 9 avril 2025. Le S&P 500 a gagné 1.58 %, à 7,688.62 points, et le Nasdaq Composite a progressé de 1.44 %, à 25,736.51 points. À l’inverse, les contrats à terme sur le pétrole brut léger de New York ont chuté de 8.29 %, à 88.12 dollars le baril, et ceux sur le Brent de Londres ont reculé de 8.67 %, à 94.62 dollars le baril. L’or au comptant a bondi de 3.4 %, à 4,059.95 dollars l’once, repassant d’un coup la barre des 4,000 dollars. C’est sa plus forte hausse journalière depuis la mi-août. L’argent au comptant a même flambé de 5.1 %.
Cette même nuit, les actions ont grimpé, le pétrole a chuté et l’or a progressé. Cela semble contradictoire, mais ces trois mouvements découlent en réalité d’une même cause : les élections de mi-mandat américaines. Les démocrates ont remporté une large victoire et repris le contrôle des deux chambres du Congrès, et le président Trump a accepté les résultats.
Premier facteur : la disparition de l’incertitude politique. Avant les élections, ce que les marchés redoutaient le plus n’était pas de savoir qui allait gagner, mais que les résultats tardent à tomber et que les querelles s’éternisent. Maintenant que les résultats sont clairs et nets, Wall Street peut souffler un peu. Plus important encore, un gouvernement divisé (en clair : chaque parti contrôle une partie du pouvoir, et aucun ne peut faire passer seul des politiques extrêmes) a plutôt rassuré les marchés : les craintes d’un brusque changement de politique ont reculé. L’indice de peur VIX (qui mesure le niveau d’anxiété des marchés : plus il est élevé, plus les investisseurs sont inquiets) s’est effondré de plus de 20 % en une seule journée, pour clôturer à 16.61 — preuve à l’appui. Microsoft a gagné 6.68 %, Amazon 6.12 % et Apple 5.31 % : toutes ont profité de cette dynamique.
Deuxième facteur : la prime de guerre s’est évaporée. Les investisseurs ont parié que le résultat des élections de mi-mandat pourrait accélérer la fin du conflit en Iran. Le président Trump a également minimisé la possibilité d’une intervention militaire contre l’Iran. La prime géopolitique intégrée au prix du pétrole — autrement dit, la question « et si les hostilités éclataient ? » — a disparu en une nuit, faisant chuter les cours de huit points. La baisse du pétrole est une bonne nouvelle pour l’inflation. Le rendement des bons du Trésor américain à 10 ans est lui aussi passé de 4.95 % à environ 4.88 %, ravivant quelque peu les espoirs d’une baisse des taux.
Troisième facteur : l’affaiblissement du dollar a soutenu l’or. Après la victoire des démocrates, l’indice du dollar est tombé à son plus bas niveau depuis plus d’un mois. Comme l’or est libellé en dollars, sa baisse le rend moins cher pour les acheteurs utilisant d’autres devises, ce qui attire naturellement les acheteurs. De plus, le cours de l’or venait tout juste de tomber à un creux de 3,869.85 dollars l’once le 30 octobre. Après une chute excessive, une bonne nouvelle suffit à déclencher un rebond spectaculaire : voilà comment l’or a enregistré sa plus forte hausse journalière depuis la mi-août.
Ces trois facteurs réunis mènent à une conclusion assez simple : cette nuit-là, ce ne sont pas les fondamentaux qui ont progressé, mais la décote liée à l’incertitude qui s’est résorbée d’un coup. Avant les élections, les marchés avaient trop fortement pénalisé l’inconnu ; après le scrutin, ils ont rattrapé ce retard en une seule fois. Cela signifie aussi qu’il ne faut pas prendre cette euphorie nocturne pour le début d’un nouveau marché haussier. Un gouvernement divisé signifie également qu’il sera plus difficile de faire adopter des mesures de relance budgétaire et que la réglementation de l’intelligence artificielle pourrait se durcir — certains analystes s’en inquiètent déjà. Nvidia a reculé de 3.17 % à contre-courant, et l’indice des semi-conducteurs de Philadelphie a perdu 3.1 % : les investisseurs votent avec leurs pieds.
Pour la suite, surveillez trois signaux : premièrement, le rapport sur l’emploi non agricole de vendredi, qui déterminera si la Réserve fédérale relèvera ou non ses taux en décembre ; deuxièmement, l’évolution de la situation en Iran, car après une chute de 8 % en une journée, le pétrole peut aussi remonter d’autant en un jour ; troisièmement, la capacité de l’or à se maintenir au-dessus des 4,000 dollars, un niveau dont il venait tout juste de dégringoler à la fin octobre. Après l’euphorie, les divergences sont la norme. Avant de vous précipiter pour acheter, demandez-vous si votre portefeuille pourrait résister au scénario où cette hausse ne durerait qu’un jour.
#美股 #Élections de mi-mandat
Commençons par les chiffres : le Dow Jones Industrial Average a bondi de 1,569.40 points, soit 3.03 %, pour clôturer à 53,356.12 points. Il s’agit de sa meilleure performance journalière depuis le 9 avril 2025. Le S&P 500 a gagné 1.58 %, à 7,688.62 points, et le Nasdaq Composite a progressé de 1.44 %, à 25,736.51 points. À l’inverse, les contrats à terme sur le pétrole brut léger de New York ont chuté de 8.29 %, à 88.12 dollars le baril, et ceux sur le Brent de Londres ont reculé de 8.67 %, à 94.62 dollars le baril. L’or au comptant a bondi de 3.4 %, à 4,059.95 dollars l’once, repassant d’un coup la barre des 4,000 dollars. C’est sa plus forte hausse journalière depuis la mi-août. L’argent au comptant a même flambé de 5.1 %.
Cette même nuit, les actions ont grimpé, le pétrole a chuté et l’or a progressé. Cela semble contradictoire, mais ces trois mouvements découlent en réalité d’une même cause : les élections de mi-mandat américaines. Les démocrates ont remporté une large victoire et repris le contrôle des deux chambres du Congrès, et le président Trump a accepté les résultats.
Premier facteur : la disparition de l’incertitude politique. Avant les élections, ce que les marchés redoutaient le plus n’était pas de savoir qui allait gagner, mais que les résultats tardent à tomber et que les querelles s’éternisent. Maintenant que les résultats sont clairs et nets, Wall Street peut souffler un peu. Plus important encore, un gouvernement divisé (en clair : chaque parti contrôle une partie du pouvoir, et aucun ne peut faire passer seul des politiques extrêmes) a plutôt rassuré les marchés : les craintes d’un brusque changement de politique ont reculé. L’indice de peur VIX (qui mesure le niveau d’anxiété des marchés : plus il est élevé, plus les investisseurs sont inquiets) s’est effondré de plus de 20 % en une seule journée, pour clôturer à 16.61 — preuve à l’appui. Microsoft a gagné 6.68 %, Amazon 6.12 % et Apple 5.31 % : toutes ont profité de cette dynamique.
Deuxième facteur : la prime de guerre s’est évaporée. Les investisseurs ont parié que le résultat des élections de mi-mandat pourrait accélérer la fin du conflit en Iran. Le président Trump a également minimisé la possibilité d’une intervention militaire contre l’Iran. La prime géopolitique intégrée au prix du pétrole — autrement dit, la question « et si les hostilités éclataient ? » — a disparu en une nuit, faisant chuter les cours de huit points. La baisse du pétrole est une bonne nouvelle pour l’inflation. Le rendement des bons du Trésor américain à 10 ans est lui aussi passé de 4.95 % à environ 4.88 %, ravivant quelque peu les espoirs d’une baisse des taux.
Troisième facteur : l’affaiblissement du dollar a soutenu l’or. Après la victoire des démocrates, l’indice du dollar est tombé à son plus bas niveau depuis plus d’un mois. Comme l’or est libellé en dollars, sa baisse le rend moins cher pour les acheteurs utilisant d’autres devises, ce qui attire naturellement les acheteurs. De plus, le cours de l’or venait tout juste de tomber à un creux de 3,869.85 dollars l’once le 30 octobre. Après une chute excessive, une bonne nouvelle suffit à déclencher un rebond spectaculaire : voilà comment l’or a enregistré sa plus forte hausse journalière depuis la mi-août.
Ces trois facteurs réunis mènent à une conclusion assez simple : cette nuit-là, ce ne sont pas les fondamentaux qui ont progressé, mais la décote liée à l’incertitude qui s’est résorbée d’un coup. Avant les élections, les marchés avaient trop fortement pénalisé l’inconnu ; après le scrutin, ils ont rattrapé ce retard en une seule fois. Cela signifie aussi qu’il ne faut pas prendre cette euphorie nocturne pour le début d’un nouveau marché haussier. Un gouvernement divisé signifie également qu’il sera plus difficile de faire adopter des mesures de relance budgétaire et que la réglementation de l’intelligence artificielle pourrait se durcir — certains analystes s’en inquiètent déjà. Nvidia a reculé de 3.17 % à contre-courant, et l’indice des semi-conducteurs de Philadelphie a perdu 3.1 % : les investisseurs votent avec leurs pieds.
Pour la suite, surveillez trois signaux : premièrement, le rapport sur l’emploi non agricole de vendredi, qui déterminera si la Réserve fédérale relèvera ou non ses taux en décembre ; deuxièmement, l’évolution de la situation en Iran, car après une chute de 8 % en une journée, le pétrole peut aussi remonter d’autant en un jour ; troisièmement, la capacité de l’or à se maintenir au-dessus des 4,000 dollars, un niveau dont il venait tout juste de dégringoler à la fin octobre. Après l’euphorie, les divergences sont la norme. Avant de vous précipiter pour acheter, demandez-vous si votre portefeuille pourrait résister au scénario où cette hausse ne durerait qu’un jour.
#美股 #Élections de mi-mandat
392
·
--
Lors de la forte hausse des marchés américains hier soir, la scène la plus frappante n’a pas été la progression des indices vers de nouveaux records, mais l’effondrement à contre-courant des valeurs des puces mémoire.
Micron Technology a chuté de 7,00 %, à 795,23 dollars, SanDisk de 7,91 %, à 1 037,40 dollars, et SK Hynix d’environ 5,4 %. L’indice des semi-conducteurs de Philadelphie a reculé de 3,1 %. Dans le même temps, le S&P 500 a progressé de 1,58 %, le Dow Jones Industrial Average de 3,03 % et le Nasdaq Composite de 1,44 %. Microsoft a gagné 6,68 %, Amazon 6,12 % et Apple 5,31 %, atteignant un record historique. L’argent n’a pas quitté l’intelligence artificielle : il est simplement passé du matériel aux logiciels.
Le détonateur se trouve au Texas. La démocrate Gina Hinojosa a battu le gouverneur républicain Greg Abbott, qui briguait un quatrième mandat. Elle devient ainsi la première gouverneure démocrate du Texas depuis plus de 30 ans et la première gouverneure latino-américaine de l’État. Elle prendra ses fonctions le 19 janvier 2027. L’une de ses promesses de campagne les plus retentissantes était de suspendre immédiatement la construction de nouveaux centres de données, jusqu’à ce que le Parlement de l’État adopte des mesures de protection des communautés et supprime les avantages fiscaux. Le Texas représente plus du quart de la capacité des centres de données prévue aux États-Unis d’ici 2030. Plus important encore, le gouverneur actuel, Abbott, a lui-même suspendu dès le 3 août de cette année les autorisations de raccordement au réseau pour les nouveaux centres de données et ordonné un audit complet : restreindre les centres de données n’est pas la position d’une seule personne, c’est désormais un consensus dans tout le Texas.
Le plus intéressant, c’est que les plus fortes baisses ont précisément touché les entreprises aux meilleurs résultats. Au premier trimestre de l’exercice 2027, SanDisk a réalisé un chiffre d’affaires de 11 milliards de dollars, en hausse de 378 % sur un an, dont 4,8 milliards provenant des centres de données, soit une progression de 1 682 %. Pour le trimestre suivant, l’entreprise prévoit un chiffre d’affaires de 12,4 milliards de dollars et une marge brute ajustée de 85 % : tous les indicateurs dépassent les attentes. Pourtant, après la publication des résultats, l’action a chuté jusqu’à 11 % à un moment donné, puis a encore perdu 7,91 % dans la nuit électorale du 4 novembre. Micron Technology a reculé de 12 % en cinq jours et de 26,02 % en un mois ; SanDisk a perdu 39,69 % en un mois. Ce n’est pas la preuve que les résultats sont mauvais : c’est le prix des anticipations qui a changé. Le marché ne se demande plus « combien rapportera la mémoire ? », mais « à quelle vitesse pourra-t-on encore construire des centres de données ? ».
Trois mécanismes de transmission sont à l’œuvre, et ils pointent tous vers le même acteur : l’acheteur.
Le premier est politique. Les centres de données sont le principal moteur de la demande en mémoire. Si le Texas gèle leur développement, d’autres États mécontents de leur consommation d’électricité et d’eau ou des avantages fiscaux auront un motif supplémentaire pour suivre son exemple. Les anticipations de croissance des infrastructures de l’intelligence artificielle sont ainsi revues à la baisse.
Le deuxième concerne la demande. La hausse des prix de la mémoire se retourne contre les secteurs en aval : pendant cette saison des résultats, AMD, Intel et Apple ont tour à tour averti que le renchérissement de la mémoire freinait la demande d’ordinateurs personnels. Les fournisseurs en amont engrangent des bénéfices considérables, mais au prix d’une baisse des volumes expédiés en aval. À force d’augmenter, les prix finissent par tuer la demande.
Le troisième est financier. Après avoir été multipliées par trois ou quatre en un an (Micron Technology a gagné 264,73 % en un an et SanDisk 433,18 %), les valeurs de la mémoire sont devenues l’une des opérations les plus encombrées du marché. Quand le vent tourne, elles sont parmi les premières à être vendues. Tom Sosnoff, fondateur de tastytrade, affirme sans détour que ces grands noms des puces doivent encore reculer de 25 à 35 % pour être véritablement en situation de survente. Le « Big Short » Michael Burry continue d’augmenter ses positions vendeuses sur Micron Technology, pariant que l’expansion de ChangXin Memory Technologies en Chine atténuera les tensions d’approvisionnement. L’entreprise vise 20 % de parts de marché en 2028 et doit envoyer avant la fin de l’année des échantillons de sa première mémoire vive dynamique (une mémoire tampon à haute vitesse utilisée dans les ordinateurs et les serveurs), destinée aux serveurs.
Mais ne prenez pas cette chute pour l’effondrement de la demande liée à l’intelligence artificielle. Les valorisations ont déjà baissé : le ratio cours/bénéfice de Micron Technology (le cours de l’action divisé par le bénéfice par action, un ratio plus bas indiquant une action moins chère) n’est que de 11,78, et celui de SanDisk de 8,56. Le consensus de Wall Street reste fortement acheteur, avec un objectif de cours moyen de 1 621,67 dollars, soit plus du double du cours actuel. Le cabinet d’études Yardeni Research indique que les commandes des fabricants de mémoire sont déjà réservées jusqu’en 2029. Micron Technology dispose de 26 accords de long terme avec des clients, qui garantissent ses revenus jusqu’en 2030, et négocie déjà des contrats pour 2031. Ce qui baisse, ce sont les anticipations concernant la vitesse à laquelle les cours peuvent encore monter, pas les fondamentaux de la demande.
Pour la suite, surveillez quatre signaux : Hinojosa décrétera-t-elle effectivement un moratoire après son entrée en fonction le 19 janvier prochain ? Le Parlement du Texas lui emboîtera-t-il le pas ? Micron Technology pourra-t-elle lancer d’importants rachats d’actions après le 9 décembre ? Les prix au comptant de la mémoire commenceront-ils à fléchir ? Tant que les positions surchargées à court terme n’auront pas été purgées, les valeurs de la mémoire pourraient continuer à chercher leur point bas. Mais les commandes jusqu’en 2029 et les accords de long terme jusqu’en 2030 restent des fondamentaux inchangés. La chute brutale ressemble davantage à une révision des valorisations qu’à un retournement de tendance.
Un dernier point directement lié aux positions en portefeuille : Micron Technology est la cinquième plus grande ligne de CHPY (environ 4,89 %), et ce repli pèse directement sur la valeur liquidative. Toutefois, une hausse de la volatilité n’est pas une mauvaise nouvelle pour un fonds qui tire ses revenus de la vente d’options d’achat couvertes (vendre des options d’achat tout en détenant les actions, afin d’encaisser des primes). Le dividende ne baissera pas nécessairement avec le cours. Pour l’instant, l’essentiel est que la valeur liquidative tienne bon ; le réinvestissement de vendredi nous donnera la réponse. Les valeurs matérielles baissent, les logiciels montent : le spectacle de l’intelligence artificielle n’en est qu’à mi-parcours, et le scénario vient tout juste de tourner une page.
#美股 #intelligenceartificielle
Lors de la forte hausse des marchés américains hier soir, la scène la plus frappante n’a pas été la progression des indices vers de nouveaux records, mais l’effondrement à contre-courant des valeurs des puces mémoire.
Micron Technology a chuté de 7,00 %, à 795,23 dollars, SanDisk de 7,91 %, à 1 037,40 dollars, et SK Hynix d’environ 5,4 %. L’indice des semi-conducteurs de Philadelphie a reculé de 3,1 %. Dans le même temps, le S&P 500 a progressé de 1,58 %, le Dow Jones Industrial Average de 3,03 % et le Nasdaq Composite de 1,44 %. Microsoft a gagné 6,68 %, Amazon 6,12 % et Apple 5,31 %, atteignant un record historique. L’argent n’a pas quitté l’intelligence artificielle : il est simplement passé du matériel aux logiciels.
Le détonateur se trouve au Texas. La démocrate Gina Hinojosa a battu le gouverneur républicain Greg Abbott, qui briguait un quatrième mandat. Elle devient ainsi la première gouverneure démocrate du Texas depuis plus de 30 ans et la première gouverneure latino-américaine de l’État. Elle prendra ses fonctions le 19 janvier 2027. L’une de ses promesses de campagne les plus retentissantes était de suspendre immédiatement la construction de nouveaux centres de données, jusqu’à ce que le Parlement de l’État adopte des mesures de protection des communautés et supprime les avantages fiscaux. Le Texas représente plus du quart de la capacité des centres de données prévue aux États-Unis d’ici 2030. Plus important encore, le gouverneur actuel, Abbott, a lui-même suspendu dès le 3 août de cette année les autorisations de raccordement au réseau pour les nouveaux centres de données et ordonné un audit complet : restreindre les centres de données n’est pas la position d’une seule personne, c’est désormais un consensus dans tout le Texas.
Le plus intéressant, c’est que les plus fortes baisses ont précisément touché les entreprises aux meilleurs résultats. Au premier trimestre de l’exercice 2027, SanDisk a réalisé un chiffre d’affaires de 11 milliards de dollars, en hausse de 378 % sur un an, dont 4,8 milliards provenant des centres de données, soit une progression de 1 682 %. Pour le trimestre suivant, l’entreprise prévoit un chiffre d’affaires de 12,4 milliards de dollars et une marge brute ajustée de 85 % : tous les indicateurs dépassent les attentes. Pourtant, après la publication des résultats, l’action a chuté jusqu’à 11 % à un moment donné, puis a encore perdu 7,91 % dans la nuit électorale du 4 novembre. Micron Technology a reculé de 12 % en cinq jours et de 26,02 % en un mois ; SanDisk a perdu 39,69 % en un mois. Ce n’est pas la preuve que les résultats sont mauvais : c’est le prix des anticipations qui a changé. Le marché ne se demande plus « combien rapportera la mémoire ? », mais « à quelle vitesse pourra-t-on encore construire des centres de données ? ».
Trois mécanismes de transmission sont à l’œuvre, et ils pointent tous vers le même acteur : l’acheteur.
Le premier est politique. Les centres de données sont le principal moteur de la demande en mémoire. Si le Texas gèle leur développement, d’autres États mécontents de leur consommation d’électricité et d’eau ou des avantages fiscaux auront un motif supplémentaire pour suivre son exemple. Les anticipations de croissance des infrastructures de l’intelligence artificielle sont ainsi revues à la baisse.
Le deuxième concerne la demande. La hausse des prix de la mémoire se retourne contre les secteurs en aval : pendant cette saison des résultats, AMD, Intel et Apple ont tour à tour averti que le renchérissement de la mémoire freinait la demande d’ordinateurs personnels. Les fournisseurs en amont engrangent des bénéfices considérables, mais au prix d’une baisse des volumes expédiés en aval. À force d’augmenter, les prix finissent par tuer la demande.
Le troisième est financier. Après avoir été multipliées par trois ou quatre en un an (Micron Technology a gagné 264,73 % en un an et SanDisk 433,18 %), les valeurs de la mémoire sont devenues l’une des opérations les plus encombrées du marché. Quand le vent tourne, elles sont parmi les premières à être vendues. Tom Sosnoff, fondateur de tastytrade, affirme sans détour que ces grands noms des puces doivent encore reculer de 25 à 35 % pour être véritablement en situation de survente. Le « Big Short » Michael Burry continue d’augmenter ses positions vendeuses sur Micron Technology, pariant que l’expansion de ChangXin Memory Technologies en Chine atténuera les tensions d’approvisionnement. L’entreprise vise 20 % de parts de marché en 2028 et doit envoyer avant la fin de l’année des échantillons de sa première mémoire vive dynamique (une mémoire tampon à haute vitesse utilisée dans les ordinateurs et les serveurs), destinée aux serveurs.
Mais ne prenez pas cette chute pour l’effondrement de la demande liée à l’intelligence artificielle. Les valorisations ont déjà baissé : le ratio cours/bénéfice de Micron Technology (le cours de l’action divisé par le bénéfice par action, un ratio plus bas indiquant une action moins chère) n’est que de 11,78, et celui de SanDisk de 8,56. Le consensus de Wall Street reste fortement acheteur, avec un objectif de cours moyen de 1 621,67 dollars, soit plus du double du cours actuel. Le cabinet d’études Yardeni Research indique que les commandes des fabricants de mémoire sont déjà réservées jusqu’en 2029. Micron Technology dispose de 26 accords de long terme avec des clients, qui garantissent ses revenus jusqu’en 2030, et négocie déjà des contrats pour 2031. Ce qui baisse, ce sont les anticipations concernant la vitesse à laquelle les cours peuvent encore monter, pas les fondamentaux de la demande.
Pour la suite, surveillez quatre signaux : Hinojosa décrétera-t-elle effectivement un moratoire après son entrée en fonction le 19 janvier prochain ? Le Parlement du Texas lui emboîtera-t-il le pas ? Micron Technology pourra-t-elle lancer d’importants rachats d’actions après le 9 décembre ? Les prix au comptant de la mémoire commenceront-ils à fléchir ? Tant que les positions surchargées à court terme n’auront pas été purgées, les valeurs de la mémoire pourraient continuer à chercher leur point bas. Mais les commandes jusqu’en 2029 et les accords de long terme jusqu’en 2030 restent des fondamentaux inchangés. La chute brutale ressemble davantage à une révision des valorisations qu’à un retournement de tendance.
Un dernier point directement lié aux positions en portefeuille : Micron Technology est la cinquième plus grande ligne de CHPY (environ 4,89 %), et ce repli pèse directement sur la valeur liquidative. Toutefois, une hausse de la volatilité n’est pas une mauvaise nouvelle pour un fonds qui tire ses revenus de la vente d’options d’achat couvertes (vendre des options d’achat tout en détenant les actions, afin d’encaisser des primes). Le dividende ne baissera pas nécessairement avec le cours. Pour l’instant, l’essentiel est que la valeur liquidative tienne bon ; le réinvestissement de vendredi nous donnera la réponse. Les valeurs matérielles baissent, les logiciels montent : le spectacle de l’intelligence artificielle n’en est qu’à mi-parcours, et le scénario vient tout juste de tourner une page.
#美股 #intelligenceartificielle
Micron Technology a chuté de 7,00 %, à 795,23 dollars, SanDisk de 7,91 %, à 1 037,40 dollars, et SK Hynix d’environ 5,4 %. L’indice des semi-conducteurs de Philadelphie a reculé de 3,1 %. Dans le même temps, le S&P 500 a progressé de 1,58 %, le Dow Jones Industrial Average de 3,03 % et le Nasdaq Composite de 1,44 %. Microsoft a gagné 6,68 %, Amazon 6,12 % et Apple 5,31 %, atteignant un record historique. L’argent n’a pas quitté l’intelligence artificielle : il est simplement passé du matériel aux logiciels.
Le détonateur se trouve au Texas. La démocrate Gina Hinojosa a battu le gouverneur républicain Greg Abbott, qui briguait un quatrième mandat. Elle devient ainsi la première gouverneure démocrate du Texas depuis plus de 30 ans et la première gouverneure latino-américaine de l’État. Elle prendra ses fonctions le 19 janvier 2027. L’une de ses promesses de campagne les plus retentissantes était de suspendre immédiatement la construction de nouveaux centres de données, jusqu’à ce que le Parlement de l’État adopte des mesures de protection des communautés et supprime les avantages fiscaux. Le Texas représente plus du quart de la capacité des centres de données prévue aux États-Unis d’ici 2030. Plus important encore, le gouverneur actuel, Abbott, a lui-même suspendu dès le 3 août de cette année les autorisations de raccordement au réseau pour les nouveaux centres de données et ordonné un audit complet : restreindre les centres de données n’est pas la position d’une seule personne, c’est désormais un consensus dans tout le Texas.
Le plus intéressant, c’est que les plus fortes baisses ont précisément touché les entreprises aux meilleurs résultats. Au premier trimestre de l’exercice 2027, SanDisk a réalisé un chiffre d’affaires de 11 milliards de dollars, en hausse de 378 % sur un an, dont 4,8 milliards provenant des centres de données, soit une progression de 1 682 %. Pour le trimestre suivant, l’entreprise prévoit un chiffre d’affaires de 12,4 milliards de dollars et une marge brute ajustée de 85 % : tous les indicateurs dépassent les attentes. Pourtant, après la publication des résultats, l’action a chuté jusqu’à 11 % à un moment donné, puis a encore perdu 7,91 % dans la nuit électorale du 4 novembre. Micron Technology a reculé de 12 % en cinq jours et de 26,02 % en un mois ; SanDisk a perdu 39,69 % en un mois. Ce n’est pas la preuve que les résultats sont mauvais : c’est le prix des anticipations qui a changé. Le marché ne se demande plus « combien rapportera la mémoire ? », mais « à quelle vitesse pourra-t-on encore construire des centres de données ? ».
Trois mécanismes de transmission sont à l’œuvre, et ils pointent tous vers le même acteur : l’acheteur.
Le premier est politique. Les centres de données sont le principal moteur de la demande en mémoire. Si le Texas gèle leur développement, d’autres États mécontents de leur consommation d’électricité et d’eau ou des avantages fiscaux auront un motif supplémentaire pour suivre son exemple. Les anticipations de croissance des infrastructures de l’intelligence artificielle sont ainsi revues à la baisse.
Le deuxième concerne la demande. La hausse des prix de la mémoire se retourne contre les secteurs en aval : pendant cette saison des résultats, AMD, Intel et Apple ont tour à tour averti que le renchérissement de la mémoire freinait la demande d’ordinateurs personnels. Les fournisseurs en amont engrangent des bénéfices considérables, mais au prix d’une baisse des volumes expédiés en aval. À force d’augmenter, les prix finissent par tuer la demande.
Le troisième est financier. Après avoir été multipliées par trois ou quatre en un an (Micron Technology a gagné 264,73 % en un an et SanDisk 433,18 %), les valeurs de la mémoire sont devenues l’une des opérations les plus encombrées du marché. Quand le vent tourne, elles sont parmi les premières à être vendues. Tom Sosnoff, fondateur de tastytrade, affirme sans détour que ces grands noms des puces doivent encore reculer de 25 à 35 % pour être véritablement en situation de survente. Le « Big Short » Michael Burry continue d’augmenter ses positions vendeuses sur Micron Technology, pariant que l’expansion de ChangXin Memory Technologies en Chine atténuera les tensions d’approvisionnement. L’entreprise vise 20 % de parts de marché en 2028 et doit envoyer avant la fin de l’année des échantillons de sa première mémoire vive dynamique (une mémoire tampon à haute vitesse utilisée dans les ordinateurs et les serveurs), destinée aux serveurs.
Mais ne prenez pas cette chute pour l’effondrement de la demande liée à l’intelligence artificielle. Les valorisations ont déjà baissé : le ratio cours/bénéfice de Micron Technology (le cours de l’action divisé par le bénéfice par action, un ratio plus bas indiquant une action moins chère) n’est que de 11,78, et celui de SanDisk de 8,56. Le consensus de Wall Street reste fortement acheteur, avec un objectif de cours moyen de 1 621,67 dollars, soit plus du double du cours actuel. Le cabinet d’études Yardeni Research indique que les commandes des fabricants de mémoire sont déjà réservées jusqu’en 2029. Micron Technology dispose de 26 accords de long terme avec des clients, qui garantissent ses revenus jusqu’en 2030, et négocie déjà des contrats pour 2031. Ce qui baisse, ce sont les anticipations concernant la vitesse à laquelle les cours peuvent encore monter, pas les fondamentaux de la demande.
Pour la suite, surveillez quatre signaux : Hinojosa décrétera-t-elle effectivement un moratoire après son entrée en fonction le 19 janvier prochain ? Le Parlement du Texas lui emboîtera-t-il le pas ? Micron Technology pourra-t-elle lancer d’importants rachats d’actions après le 9 décembre ? Les prix au comptant de la mémoire commenceront-ils à fléchir ? Tant que les positions surchargées à court terme n’auront pas été purgées, les valeurs de la mémoire pourraient continuer à chercher leur point bas. Mais les commandes jusqu’en 2029 et les accords de long terme jusqu’en 2030 restent des fondamentaux inchangés. La chute brutale ressemble davantage à une révision des valorisations qu’à un retournement de tendance.
Un dernier point directement lié aux positions en portefeuille : Micron Technology est la cinquième plus grande ligne de CHPY (environ 4,89 %), et ce repli pèse directement sur la valeur liquidative. Toutefois, une hausse de la volatilité n’est pas une mauvaise nouvelle pour un fonds qui tire ses revenus de la vente d’options d’achat couvertes (vendre des options d’achat tout en détenant les actions, afin d’encaisser des primes). Le dividende ne baissera pas nécessairement avec le cours. Pour l’instant, l’essentiel est que la valeur liquidative tienne bon ; le réinvestissement de vendredi nous donnera la réponse. Les valeurs matérielles baissent, les logiciels montent : le spectacle de l’intelligence artificielle n’en est qu’à mi-parcours, et le scénario vient tout juste de tourner une page.
#美股 #intelligenceartificielle
·
--
Du jour au lendemain, les trois aiguilles de l’humeur ont grimpé d’un même mouvement — une première après plusieurs jours de baisse : les trois indicateurs pointaient dans la même direction.
L’indice CNN Fear & Greed est passé de 19 à 27 points, soit un rebond de 8 points en une journée. Il est sorti de la zone de peur extrême (25 points marquent la frontière entre peur extrême et peur), mais reste en zone de peur. L’indice de volatilité du Chicago Board Options Exchange (VIX, ou indice de la peur) a plongé de 20.83 à 16.61, soit une baisse de 20.3% en une journée, repassant largement sous la barre des 20. L’indice Crypto Fear & Greed est passé de 34 à 50 points, soit un rebond de 16 points en une journée, quittant directement la zone de peur pour entrer dans la zone neutre. Des trois aiguilles, le marché crypto a été le plus rapide, l’indice de la peur a chuté le plus fortement et le sentiment boursier a été le plus lent — ces différences de rythme sont en soi révélatrices.
Les prix ont également confirmé ce changement de sentiment. Le S&P 500 a gagné 1.58% pour clôturer à 7,688.62 points, le Nasdaq 100 a progressé de 0.91% à 28,437.17 points, et le bitcoin est remonté autour de 80,500 dollars, en hausse d’environ 4.2% sur 24 heures et d’environ 3.5% par rapport au cours d’environ 77,800 dollars relevé hier à 9 h 30. Il faut savoir que le bitcoin était brièvement passé sous les 76,000 dollars pendant la séance asiatique, avec un plus bas autour de 75,700 dollars. À l’ouverture des marchés américains, les achats l’ont ramené au-dessus de 80,500 dollars : après avoir d’abord plongé, il a rebondi tout au long de la journée, dessinant une longue ombre basse.
Une seule force a réellement fait bouger le sentiment : la dissipation de l’incertitude. Les élections de mi-mandat américaines sont terminées : les démocrates ont remporté la Chambre des représentants et le Sénat, dissipant d’un coup les craintes d’un virage brutal de la politique lié à un gouvernement divisé. Dans la même soirée, les contrats à terme sur le pétrole brut américain ont perdu 8.29%, à 88.12 dollars, le marché pariant sur une stabilisation de l’offre de pétrole et, par conséquent, sur un allègement des pressions inflationnistes. Avec le recul des anticipations d’inflation, le rendement des bons du Trésor américain à 10 ans est retombé à 4.89% et l’indice du dollar a chuté autour de 101.5. La peur s’est soudainement dissipée, et les capitaux ont osé revenir. La hausse d’hier soir traduit un pari sur « le pire scénario ne s’est pas produit », et non sur « le meilleur scénario est arrivé ».
Il faut examiner cette phrase sous plusieurs angles. Les trois aiguilles ont monté, mais elles ne partaient pas du même point et leur hausse n’a pas la même valeur. La baisse de l’indice de volatilité du Chicago Board Options Exchange, de 20.83 à 16.61, est la plus tangible : il mesure la peur pour laquelle le marché des options paie réellement, et le niveau de 20 constitue un seuil charnière. Son retour à 16.61 montre que l’urgence des couvertures à court terme s’est véritablement dissipée. L’indice Crypto Fear & Greed a bondi de 34 à 50 points, la plus forte variation, mais c’est aussi le plus instable : il était encore à 26 points il y a deux jours, peut gagner 16 points en une journée et les reperdre tout aussi vite. La zone neutre n’est pas un point d’ancrage, juste un passage. L’indice CNN Fear & Greed a été le plus lent : il est passé de 19 à 27 points, mais reste encore en zone de peur. Il reflète la combinaison de sept indicateurs structurels des marchés ; il évolue lentement, mais génère aussi moins de faux signaux. À mon avis, il s’agit d’un rebond après une situation de survente, pas d’un retour de la confiance. La peur s’est dissipée, mais la cupidité n’est pas encore revenue : le sentiment se trouve actuellement dans une position de « on n’a plus peur, mais on n’ose pas non plus se précipiter ».
Les divergences persistent. Les secteurs en tête sont la consommation discrétionnaire, la finance et les services de communication ; Microsoft, Amazon et Apple ont tous progressé de plus de 5%. À l’inverse, l’indice des semi-conducteurs de Philadelphie a reculé de 3.1%, Micron Technology a perdu 7.00% et SanDisk 7.91% : les puces et les centres de données ont été les grands perdants de la journée d’hier. Le redressement du sentiment ne profite pas à tout le marché : les achats se font de manière sélective — les géants du cloud sont récompensés, tandis que les infrastructures gourmandes en capitaux sont pénalisées. Cette sélectivité montre que les investisseurs commencent à faire les comptes sur le récit des investissements massifs dans l’intelligence artificielle. Le retour de la confiance ne signifie pas que tous les secteurs se redressent.
Pour la suite, le véritable tournant ne se situe pas aujourd’hui, mais vendredi. Le rapport américain sur l’emploi non agricole d’octobre sera publié le 6 novembre. Le marché prévoit 65,000 créations d’emplois, contre 29,000 précédemment. L’indice des prix à la consommation américain d’octobre sera également publié le 10 novembre. Ce sont ces deux données qui détermineront si les taux seront relevés en décembre. Envisageons les deux scénarios : si le rapport sur l’emploi non agricole est plus faible que prévu, l’indice CNN Fear & Greed pourrait continuer à progresser vers 35, voire 40 points, tandis que le VIX devrait probablement rester sous les 20. Si les données sont plus élevées que prévu et que les anticipations de hausse des taux repartent à la hausse, le VIX peut repasser au-dessus de 20 en une seule journée, et l’indice Crypto Fear & Greed sera le premier à retomber en zone de peur. Pour le bitcoin, le seuil des 80,000 dollars vient tout juste d’être reconquis. Sa capacité à s’y maintenir dépendra de sa tenue jusqu’à la fin de la semaine : les 76,000 dollars constituent le plancher de cette phase. S’il tient, le marché restera dans une fourchette ; s’il cède, ce sera une autre histoire.
Trois risques sont également à garder à l’esprit : premièrement, tant que les semi-conducteurs ne se sont pas stabilisés, la qualité du rebond des indices doit être relativisée ; deuxièmement, le rapport sur l’emploi non agricole de vendredi est un événement binaire, et le sentiment peut faire volte-face dès la publication des données ; troisièmement, le sentiment crypto évolue le plus vite : la zone neutre à 50 points aujourd’hui peut redevenir la peur dès demain après une seule séance de baisse. Ne prenez pas un rebond d’une journée pour un retournement de tendance.
La peur s’est dissipée en seulement 12 heures ; la confiance, elle, n’est jamais revenue aussi vite.
#市场情绪 #IndiceFear&Greed
Du jour au lendemain, les trois aiguilles de l’humeur ont grimpé d’un même mouvement — une première après plusieurs jours de baisse : les trois indicateurs pointaient dans la même direction.
L’indice CNN Fear & Greed est passé de 19 à 27 points, soit un rebond de 8 points en une journée. Il est sorti de la zone de peur extrême (25 points marquent la frontière entre peur extrême et peur), mais reste en zone de peur. L’indice de volatilité du Chicago Board Options Exchange (VIX, ou indice de la peur) a plongé de 20.83 à 16.61, soit une baisse de 20.3% en une journée, repassant largement sous la barre des 20. L’indice Crypto Fear & Greed est passé de 34 à 50 points, soit un rebond de 16 points en une journée, quittant directement la zone de peur pour entrer dans la zone neutre. Des trois aiguilles, le marché crypto a été le plus rapide, l’indice de la peur a chuté le plus fortement et le sentiment boursier a été le plus lent — ces différences de rythme sont en soi révélatrices.
Les prix ont également confirmé ce changement de sentiment. Le S&P 500 a gagné 1.58% pour clôturer à 7,688.62 points, le Nasdaq 100 a progressé de 0.91% à 28,437.17 points, et le bitcoin est remonté autour de 80,500 dollars, en hausse d’environ 4.2% sur 24 heures et d’environ 3.5% par rapport au cours d’environ 77,800 dollars relevé hier à 9 h 30. Il faut savoir que le bitcoin était brièvement passé sous les 76,000 dollars pendant la séance asiatique, avec un plus bas autour de 75,700 dollars. À l’ouverture des marchés américains, les achats l’ont ramené au-dessus de 80,500 dollars : après avoir d’abord plongé, il a rebondi tout au long de la journée, dessinant une longue ombre basse.
Une seule force a réellement fait bouger le sentiment : la dissipation de l’incertitude. Les élections de mi-mandat américaines sont terminées : les démocrates ont remporté la Chambre des représentants et le Sénat, dissipant d’un coup les craintes d’un virage brutal de la politique lié à un gouvernement divisé. Dans la même soirée, les contrats à terme sur le pétrole brut américain ont perdu 8.29%, à 88.12 dollars, le marché pariant sur une stabilisation de l’offre de pétrole et, par conséquent, sur un allègement des pressions inflationnistes. Avec le recul des anticipations d’inflation, le rendement des bons du Trésor américain à 10 ans est retombé à 4.89% et l’indice du dollar a chuté autour de 101.5. La peur s’est soudainement dissipée, et les capitaux ont osé revenir. La hausse d’hier soir traduit un pari sur « le pire scénario ne s’est pas produit », et non sur « le meilleur scénario est arrivé ».
Il faut examiner cette phrase sous plusieurs angles. Les trois aiguilles ont monté, mais elles ne partaient pas du même point et leur hausse n’a pas la même valeur. La baisse de l’indice de volatilité du Chicago Board Options Exchange, de 20.83 à 16.61, est la plus tangible : il mesure la peur pour laquelle le marché des options paie réellement, et le niveau de 20 constitue un seuil charnière. Son retour à 16.61 montre que l’urgence des couvertures à court terme s’est véritablement dissipée. L’indice Crypto Fear & Greed a bondi de 34 à 50 points, la plus forte variation, mais c’est aussi le plus instable : il était encore à 26 points il y a deux jours, peut gagner 16 points en une journée et les reperdre tout aussi vite. La zone neutre n’est pas un point d’ancrage, juste un passage. L’indice CNN Fear & Greed a été le plus lent : il est passé de 19 à 27 points, mais reste encore en zone de peur. Il reflète la combinaison de sept indicateurs structurels des marchés ; il évolue lentement, mais génère aussi moins de faux signaux. À mon avis, il s’agit d’un rebond après une situation de survente, pas d’un retour de la confiance. La peur s’est dissipée, mais la cupidité n’est pas encore revenue : le sentiment se trouve actuellement dans une position de « on n’a plus peur, mais on n’ose pas non plus se précipiter ».
Les divergences persistent. Les secteurs en tête sont la consommation discrétionnaire, la finance et les services de communication ; Microsoft, Amazon et Apple ont tous progressé de plus de 5%. À l’inverse, l’indice des semi-conducteurs de Philadelphie a reculé de 3.1%, Micron Technology a perdu 7.00% et SanDisk 7.91% : les puces et les centres de données ont été les grands perdants de la journée d’hier. Le redressement du sentiment ne profite pas à tout le marché : les achats se font de manière sélective — les géants du cloud sont récompensés, tandis que les infrastructures gourmandes en capitaux sont pénalisées. Cette sélectivité montre que les investisseurs commencent à faire les comptes sur le récit des investissements massifs dans l’intelligence artificielle. Le retour de la confiance ne signifie pas que tous les secteurs se redressent.
Pour la suite, le véritable tournant ne se situe pas aujourd’hui, mais vendredi. Le rapport américain sur l’emploi non agricole d’octobre sera publié le 6 novembre. Le marché prévoit 65,000 créations d’emplois, contre 29,000 précédemment. L’indice des prix à la consommation américain d’octobre sera également publié le 10 novembre. Ce sont ces deux données qui détermineront si les taux seront relevés en décembre. Envisageons les deux scénarios : si le rapport sur l’emploi non agricole est plus faible que prévu, l’indice CNN Fear & Greed pourrait continuer à progresser vers 35, voire 40 points, tandis que le VIX devrait probablement rester sous les 20. Si les données sont plus élevées que prévu et que les anticipations de hausse des taux repartent à la hausse, le VIX peut repasser au-dessus de 20 en une seule journée, et l’indice Crypto Fear & Greed sera le premier à retomber en zone de peur. Pour le bitcoin, le seuil des 80,000 dollars vient tout juste d’être reconquis. Sa capacité à s’y maintenir dépendra de sa tenue jusqu’à la fin de la semaine : les 76,000 dollars constituent le plancher de cette phase. S’il tient, le marché restera dans une fourchette ; s’il cède, ce sera une autre histoire.
Trois risques sont également à garder à l’esprit : premièrement, tant que les semi-conducteurs ne se sont pas stabilisés, la qualité du rebond des indices doit être relativisée ; deuxièmement, le rapport sur l’emploi non agricole de vendredi est un événement binaire, et le sentiment peut faire volte-face dès la publication des données ; troisièmement, le sentiment crypto évolue le plus vite : la zone neutre à 50 points aujourd’hui peut redevenir la peur dès demain après une seule séance de baisse. Ne prenez pas un rebond d’une journée pour un retournement de tendance.
La peur s’est dissipée en seulement 12 heures ; la confiance, elle, n’est jamais revenue aussi vite.
#市场情绪 #IndiceFear&Greed
L’indice CNN Fear & Greed est passé de 19 à 27 points, soit un rebond de 8 points en une journée. Il est sorti de la zone de peur extrême (25 points marquent la frontière entre peur extrême et peur), mais reste en zone de peur. L’indice de volatilité du Chicago Board Options Exchange (VIX, ou indice de la peur) a plongé de 20.83 à 16.61, soit une baisse de 20.3% en une journée, repassant largement sous la barre des 20. L’indice Crypto Fear & Greed est passé de 34 à 50 points, soit un rebond de 16 points en une journée, quittant directement la zone de peur pour entrer dans la zone neutre. Des trois aiguilles, le marché crypto a été le plus rapide, l’indice de la peur a chuté le plus fortement et le sentiment boursier a été le plus lent — ces différences de rythme sont en soi révélatrices.
Les prix ont également confirmé ce changement de sentiment. Le S&P 500 a gagné 1.58% pour clôturer à 7,688.62 points, le Nasdaq 100 a progressé de 0.91% à 28,437.17 points, et le bitcoin est remonté autour de 80,500 dollars, en hausse d’environ 4.2% sur 24 heures et d’environ 3.5% par rapport au cours d’environ 77,800 dollars relevé hier à 9 h 30. Il faut savoir que le bitcoin était brièvement passé sous les 76,000 dollars pendant la séance asiatique, avec un plus bas autour de 75,700 dollars. À l’ouverture des marchés américains, les achats l’ont ramené au-dessus de 80,500 dollars : après avoir d’abord plongé, il a rebondi tout au long de la journée, dessinant une longue ombre basse.
Une seule force a réellement fait bouger le sentiment : la dissipation de l’incertitude. Les élections de mi-mandat américaines sont terminées : les démocrates ont remporté la Chambre des représentants et le Sénat, dissipant d’un coup les craintes d’un virage brutal de la politique lié à un gouvernement divisé. Dans la même soirée, les contrats à terme sur le pétrole brut américain ont perdu 8.29%, à 88.12 dollars, le marché pariant sur une stabilisation de l’offre de pétrole et, par conséquent, sur un allègement des pressions inflationnistes. Avec le recul des anticipations d’inflation, le rendement des bons du Trésor américain à 10 ans est retombé à 4.89% et l’indice du dollar a chuté autour de 101.5. La peur s’est soudainement dissipée, et les capitaux ont osé revenir. La hausse d’hier soir traduit un pari sur « le pire scénario ne s’est pas produit », et non sur « le meilleur scénario est arrivé ».
Il faut examiner cette phrase sous plusieurs angles. Les trois aiguilles ont monté, mais elles ne partaient pas du même point et leur hausse n’a pas la même valeur. La baisse de l’indice de volatilité du Chicago Board Options Exchange, de 20.83 à 16.61, est la plus tangible : il mesure la peur pour laquelle le marché des options paie réellement, et le niveau de 20 constitue un seuil charnière. Son retour à 16.61 montre que l’urgence des couvertures à court terme s’est véritablement dissipée. L’indice Crypto Fear & Greed a bondi de 34 à 50 points, la plus forte variation, mais c’est aussi le plus instable : il était encore à 26 points il y a deux jours, peut gagner 16 points en une journée et les reperdre tout aussi vite. La zone neutre n’est pas un point d’ancrage, juste un passage. L’indice CNN Fear & Greed a été le plus lent : il est passé de 19 à 27 points, mais reste encore en zone de peur. Il reflète la combinaison de sept indicateurs structurels des marchés ; il évolue lentement, mais génère aussi moins de faux signaux. À mon avis, il s’agit d’un rebond après une situation de survente, pas d’un retour de la confiance. La peur s’est dissipée, mais la cupidité n’est pas encore revenue : le sentiment se trouve actuellement dans une position de « on n’a plus peur, mais on n’ose pas non plus se précipiter ».
Les divergences persistent. Les secteurs en tête sont la consommation discrétionnaire, la finance et les services de communication ; Microsoft, Amazon et Apple ont tous progressé de plus de 5%. À l’inverse, l’indice des semi-conducteurs de Philadelphie a reculé de 3.1%, Micron Technology a perdu 7.00% et SanDisk 7.91% : les puces et les centres de données ont été les grands perdants de la journée d’hier. Le redressement du sentiment ne profite pas à tout le marché : les achats se font de manière sélective — les géants du cloud sont récompensés, tandis que les infrastructures gourmandes en capitaux sont pénalisées. Cette sélectivité montre que les investisseurs commencent à faire les comptes sur le récit des investissements massifs dans l’intelligence artificielle. Le retour de la confiance ne signifie pas que tous les secteurs se redressent.
Pour la suite, le véritable tournant ne se situe pas aujourd’hui, mais vendredi. Le rapport américain sur l’emploi non agricole d’octobre sera publié le 6 novembre. Le marché prévoit 65,000 créations d’emplois, contre 29,000 précédemment. L’indice des prix à la consommation américain d’octobre sera également publié le 10 novembre. Ce sont ces deux données qui détermineront si les taux seront relevés en décembre. Envisageons les deux scénarios : si le rapport sur l’emploi non agricole est plus faible que prévu, l’indice CNN Fear & Greed pourrait continuer à progresser vers 35, voire 40 points, tandis que le VIX devrait probablement rester sous les 20. Si les données sont plus élevées que prévu et que les anticipations de hausse des taux repartent à la hausse, le VIX peut repasser au-dessus de 20 en une seule journée, et l’indice Crypto Fear & Greed sera le premier à retomber en zone de peur. Pour le bitcoin, le seuil des 80,000 dollars vient tout juste d’être reconquis. Sa capacité à s’y maintenir dépendra de sa tenue jusqu’à la fin de la semaine : les 76,000 dollars constituent le plancher de cette phase. S’il tient, le marché restera dans une fourchette ; s’il cède, ce sera une autre histoire.
Trois risques sont également à garder à l’esprit : premièrement, tant que les semi-conducteurs ne se sont pas stabilisés, la qualité du rebond des indices doit être relativisée ; deuxièmement, le rapport sur l’emploi non agricole de vendredi est un événement binaire, et le sentiment peut faire volte-face dès la publication des données ; troisièmement, le sentiment crypto évolue le plus vite : la zone neutre à 50 points aujourd’hui peut redevenir la peur dès demain après une seule séance de baisse. Ne prenez pas un rebond d’une journée pour un retournement de tendance.
La peur s’est dissipée en seulement 12 heures ; la confiance, elle, n’est jamais revenue aussi vite.
#市场情绪 #IndiceFear&Greed
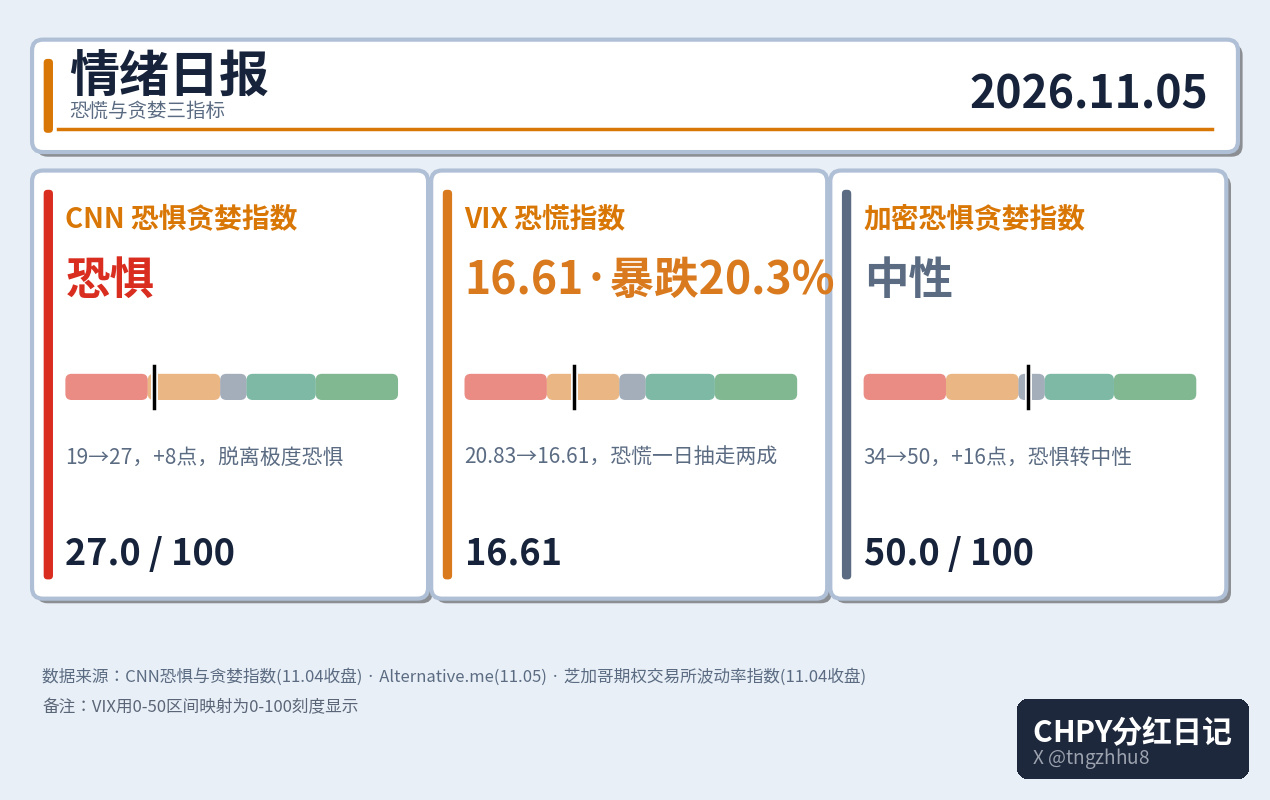
71
·
--
La Bourse américaine a connu hier soir un spectaculaire retournement lors de la nuit électorale : le Dow Jones Industrial Average a bondi de 3,03 % à 53 356,12 points, signant sa meilleure séance depuis le 9 avril 2025 et son plus fort rebond après des élections de mi-mandat en 44 ans. Le S&P 500 a gagné 1,58 % à 7 688,62 points, le Nasdaq Composite 1,44 % à 25 736,51 points et le Nasdaq 100 0,91 % à 28 437,17 points. Avant l’ouverture, le tableau était tout autre : les contrats à terme avaient chuté de plus de 2 % à un moment de la nuit électorale, et ceux du Nasdaq 100 avaient atteint un plus bas nocturne de 27 615,75 points. Mais une fois les résultats connus et Donald Trump ayant accepté le verdict des urnes, les investisseurs ont racheté tout au long de la journée.
Les mécanismes à l’œuvre sont en fait assez simples : deux forces ont joué. Premièrement, la dissipation de l’incertitude politique : les démocrates ont remporté les deux chambres du Congrès. Un gouvernement divisé a rassuré les marchés et fait disparaître d’un coup les craintes d’un brusque changement de politique. Deuxièmement, la chute des cours du pétrole : les contrats à terme sur le brut américain ont baissé de 8,29 % à 88,12 dollars, et ceux sur le Brent de 8,67 % à 94,62 dollars. Le marché parie que le résultat des élections favorisera la fin de la guerre contre l’Iran et stabilisera l’offre de pétrole brut, ce qui allégera les pressions inflationnistes. Avec le recul des anticipations d’inflation, le rendement des bons du Trésor américain à 10 ans est retombé à 4,89 %, l’indice du dollar a glissé autour de 101,5 et l’indice de volatilité du Chicago Board Options Exchange (VIX, l’indice de la peur) a plongé de 20,3 % à 16,61. La peur s’est dissipée d’un coup, et les investisseurs ont osé revenir. Même l’or au comptant a progressé de 3,36 % à 4 072,30 dollars : hier soir, valeurs refuges et actifs risqués ont exceptionnellement évolué dans le même sens.
Mais la hausse a été très inégale : il ne s’agissait pas d’un mouvement généralisé. Les secteurs en tête étaient la consommation discrétionnaire (+4,02 %), les services financiers (+3,53 %) et les services de communication (+3,30 %). Microsoft a gagné 6,68 %, Amazon 6,12 % et Apple 5,31 %, atteignant même un record historique ; 3M a progressé de 9,55 %. Les capitaux se sont dirigés vers les secteurs traditionnels et les géants du cloud, pas vers les semi-conducteurs : l’indice des semi-conducteurs de Philadelphie a reculé de 3,1 %, Nvidia de 3,2 %, et les valeurs du stockage ont été encore plus durement touchées : Micron Technology a perdu 7,00 %, SanDisk 7,91 % et Seagate Technology 8,13 %. Le nouveau gouverneur élu du Texas a promis de suspendre l’examen des demandes d’autorisation pour les nouveaux centres de données. Vistra Energy a chuté de 13,8 %, Vertiv de 12,9 % et CoreWeave de 9,9 % : le secteur des centres de données a été particulièrement malmené hier.
C’est un avertissement pour les positions de CHPY : Micron Technology figure parmi les cinq principales participations de CHPY, avec une pondération d’environ 4,89 %. La chute des valeurs du stockage, conjuguée au recul de plus de 16 % de l’indice des semi-conducteurs de Philadelphie sur le mois — ce qui a déjà déclenché le seuil de suspension du réinvestissement — montre que la pression sur le secteur des semi-conducteurs n’est pas retombée.
En clair, ce rebond résulte du double effet de la « dissipation de l’incertitude et de la baisse du pétrole » ; il ne s’agit pas d’un retournement des fondamentaux. L’incertitude électorale a disparu et le pétrole a baissé : le rebond du moral à court terme peut encore se poursuivre. Mais les faiblesses révélées dans les semi-conducteurs et les centres de données montrent que les investisseurs commencent à faire le tri dans le récit des lourds investissements dans l’intelligence artificielle (IA) : les géants du cloud sont récompensés, tandis que les infrastructures gourmandes en capitaux sont sanctionnées. Le véritable tournant sera le rapport américain sur l’emploi non agricole d’octobre, attendu vendredi, puis l’indice des prix à la consommation américain d’octobre, publié le 10 novembre. Ces deux publications détermineront si les taux seront relevés ou non en décembre. Après la clôture, Qualcomm a perdu environ 6 % et Arm 2 % à 3 %, un avertissement anticipé pour les valeurs des semi-conducteurs. Aujourd’hui, surveillez d’abord les inscriptions hebdomadaires au chômage aux États-Unis, publiées à 20 h 30. Ceux qui se précipitent sur les semi-conducteurs après leur hausse doivent rester prudents : tant que le secteur n’aura pas retrouvé une base solide, la qualité du rebond des indices restera à relativiser.
#美股 #Élections de mi-mandat
La Bourse américaine a connu hier soir un spectaculaire retournement lors de la nuit électorale : le Dow Jones Industrial Average a bondi de 3,03 % à 53 356,12 points, signant sa meilleure séance depuis le 9 avril 2025 et son plus fort rebond après des élections de mi-mandat en 44 ans. Le S&P 500 a gagné 1,58 % à 7 688,62 points, le Nasdaq Composite 1,44 % à 25 736,51 points et le Nasdaq 100 0,91 % à 28 437,17 points. Avant l’ouverture, le tableau était tout autre : les contrats à terme avaient chuté de plus de 2 % à un moment de la nuit électorale, et ceux du Nasdaq 100 avaient atteint un plus bas nocturne de 27 615,75 points. Mais une fois les résultats connus et Donald Trump ayant accepté le verdict des urnes, les investisseurs ont racheté tout au long de la journée.
Les mécanismes à l’œuvre sont en fait assez simples : deux forces ont joué. Premièrement, la dissipation de l’incertitude politique : les démocrates ont remporté les deux chambres du Congrès. Un gouvernement divisé a rassuré les marchés et fait disparaître d’un coup les craintes d’un brusque changement de politique. Deuxièmement, la chute des cours du pétrole : les contrats à terme sur le brut américain ont baissé de 8,29 % à 88,12 dollars, et ceux sur le Brent de 8,67 % à 94,62 dollars. Le marché parie que le résultat des élections favorisera la fin de la guerre contre l’Iran et stabilisera l’offre de pétrole brut, ce qui allégera les pressions inflationnistes. Avec le recul des anticipations d’inflation, le rendement des bons du Trésor américain à 10 ans est retombé à 4,89 %, l’indice du dollar a glissé autour de 101,5 et l’indice de volatilité du Chicago Board Options Exchange (VIX, l’indice de la peur) a plongé de 20,3 % à 16,61. La peur s’est dissipée d’un coup, et les investisseurs ont osé revenir. Même l’or au comptant a progressé de 3,36 % à 4 072,30 dollars : hier soir, valeurs refuges et actifs risqués ont exceptionnellement évolué dans le même sens.
Mais la hausse a été très inégale : il ne s’agissait pas d’un mouvement généralisé. Les secteurs en tête étaient la consommation discrétionnaire (+4,02 %), les services financiers (+3,53 %) et les services de communication (+3,30 %). Microsoft a gagné 6,68 %, Amazon 6,12 % et Apple 5,31 %, atteignant même un record historique ; 3M a progressé de 9,55 %. Les capitaux se sont dirigés vers les secteurs traditionnels et les géants du cloud, pas vers les semi-conducteurs : l’indice des semi-conducteurs de Philadelphie a reculé de 3,1 %, Nvidia de 3,2 %, et les valeurs du stockage ont été encore plus durement touchées : Micron Technology a perdu 7,00 %, SanDisk 7,91 % et Seagate Technology 8,13 %. Le nouveau gouverneur élu du Texas a promis de suspendre l’examen des demandes d’autorisation pour les nouveaux centres de données. Vistra Energy a chuté de 13,8 %, Vertiv de 12,9 % et CoreWeave de 9,9 % : le secteur des centres de données a été particulièrement malmené hier.
C’est un avertissement pour les positions de CHPY : Micron Technology figure parmi les cinq principales participations de CHPY, avec une pondération d’environ 4,89 %. La chute des valeurs du stockage, conjuguée au recul de plus de 16 % de l’indice des semi-conducteurs de Philadelphie sur le mois — ce qui a déjà déclenché le seuil de suspension du réinvestissement — montre que la pression sur le secteur des semi-conducteurs n’est pas retombée.
En clair, ce rebond résulte du double effet de la « dissipation de l’incertitude et de la baisse du pétrole » ; il ne s’agit pas d’un retournement des fondamentaux. L’incertitude électorale a disparu et le pétrole a baissé : le rebond du moral à court terme peut encore se poursuivre. Mais les faiblesses révélées dans les semi-conducteurs et les centres de données montrent que les investisseurs commencent à faire le tri dans le récit des lourds investissements dans l’intelligence artificielle (IA) : les géants du cloud sont récompensés, tandis que les infrastructures gourmandes en capitaux sont sanctionnées. Le véritable tournant sera le rapport américain sur l’emploi non agricole d’octobre, attendu vendredi, puis l’indice des prix à la consommation américain d’octobre, publié le 10 novembre. Ces deux publications détermineront si les taux seront relevés ou non en décembre. Après la clôture, Qualcomm a perdu environ 6 % et Arm 2 % à 3 %, un avertissement anticipé pour les valeurs des semi-conducteurs. Aujourd’hui, surveillez d’abord les inscriptions hebdomadaires au chômage aux États-Unis, publiées à 20 h 30. Ceux qui se précipitent sur les semi-conducteurs après leur hausse doivent rester prudents : tant que le secteur n’aura pas retrouvé une base solide, la qualité du rebond des indices restera à relativiser.
#美股 #Élections de mi-mandat
Les mécanismes à l’œuvre sont en fait assez simples : deux forces ont joué. Premièrement, la dissipation de l’incertitude politique : les démocrates ont remporté les deux chambres du Congrès. Un gouvernement divisé a rassuré les marchés et fait disparaître d’un coup les craintes d’un brusque changement de politique. Deuxièmement, la chute des cours du pétrole : les contrats à terme sur le brut américain ont baissé de 8,29 % à 88,12 dollars, et ceux sur le Brent de 8,67 % à 94,62 dollars. Le marché parie que le résultat des élections favorisera la fin de la guerre contre l’Iran et stabilisera l’offre de pétrole brut, ce qui allégera les pressions inflationnistes. Avec le recul des anticipations d’inflation, le rendement des bons du Trésor américain à 10 ans est retombé à 4,89 %, l’indice du dollar a glissé autour de 101,5 et l’indice de volatilité du Chicago Board Options Exchange (VIX, l’indice de la peur) a plongé de 20,3 % à 16,61. La peur s’est dissipée d’un coup, et les investisseurs ont osé revenir. Même l’or au comptant a progressé de 3,36 % à 4 072,30 dollars : hier soir, valeurs refuges et actifs risqués ont exceptionnellement évolué dans le même sens.
Mais la hausse a été très inégale : il ne s’agissait pas d’un mouvement généralisé. Les secteurs en tête étaient la consommation discrétionnaire (+4,02 %), les services financiers (+3,53 %) et les services de communication (+3,30 %). Microsoft a gagné 6,68 %, Amazon 6,12 % et Apple 5,31 %, atteignant même un record historique ; 3M a progressé de 9,55 %. Les capitaux se sont dirigés vers les secteurs traditionnels et les géants du cloud, pas vers les semi-conducteurs : l’indice des semi-conducteurs de Philadelphie a reculé de 3,1 %, Nvidia de 3,2 %, et les valeurs du stockage ont été encore plus durement touchées : Micron Technology a perdu 7,00 %, SanDisk 7,91 % et Seagate Technology 8,13 %. Le nouveau gouverneur élu du Texas a promis de suspendre l’examen des demandes d’autorisation pour les nouveaux centres de données. Vistra Energy a chuté de 13,8 %, Vertiv de 12,9 % et CoreWeave de 9,9 % : le secteur des centres de données a été particulièrement malmené hier.
C’est un avertissement pour les positions de CHPY : Micron Technology figure parmi les cinq principales participations de CHPY, avec une pondération d’environ 4,89 %. La chute des valeurs du stockage, conjuguée au recul de plus de 16 % de l’indice des semi-conducteurs de Philadelphie sur le mois — ce qui a déjà déclenché le seuil de suspension du réinvestissement — montre que la pression sur le secteur des semi-conducteurs n’est pas retombée.
En clair, ce rebond résulte du double effet de la « dissipation de l’incertitude et de la baisse du pétrole » ; il ne s’agit pas d’un retournement des fondamentaux. L’incertitude électorale a disparu et le pétrole a baissé : le rebond du moral à court terme peut encore se poursuivre. Mais les faiblesses révélées dans les semi-conducteurs et les centres de données montrent que les investisseurs commencent à faire le tri dans le récit des lourds investissements dans l’intelligence artificielle (IA) : les géants du cloud sont récompensés, tandis que les infrastructures gourmandes en capitaux sont sanctionnées. Le véritable tournant sera le rapport américain sur l’emploi non agricole d’octobre, attendu vendredi, puis l’indice des prix à la consommation américain d’octobre, publié le 10 novembre. Ces deux publications détermineront si les taux seront relevés ou non en décembre. Après la clôture, Qualcomm a perdu environ 6 % et Arm 2 % à 3 %, un avertissement anticipé pour les valeurs des semi-conducteurs. Aujourd’hui, surveillez d’abord les inscriptions hebdomadaires au chômage aux États-Unis, publiées à 20 h 30. Ceux qui se précipitent sur les semi-conducteurs après leur hausse doivent rester prudents : tant que le secteur n’aura pas retrouvé une base solide, la qualité du rebond des indices restera à relativiser.
#美股 #Élections de mi-mandat
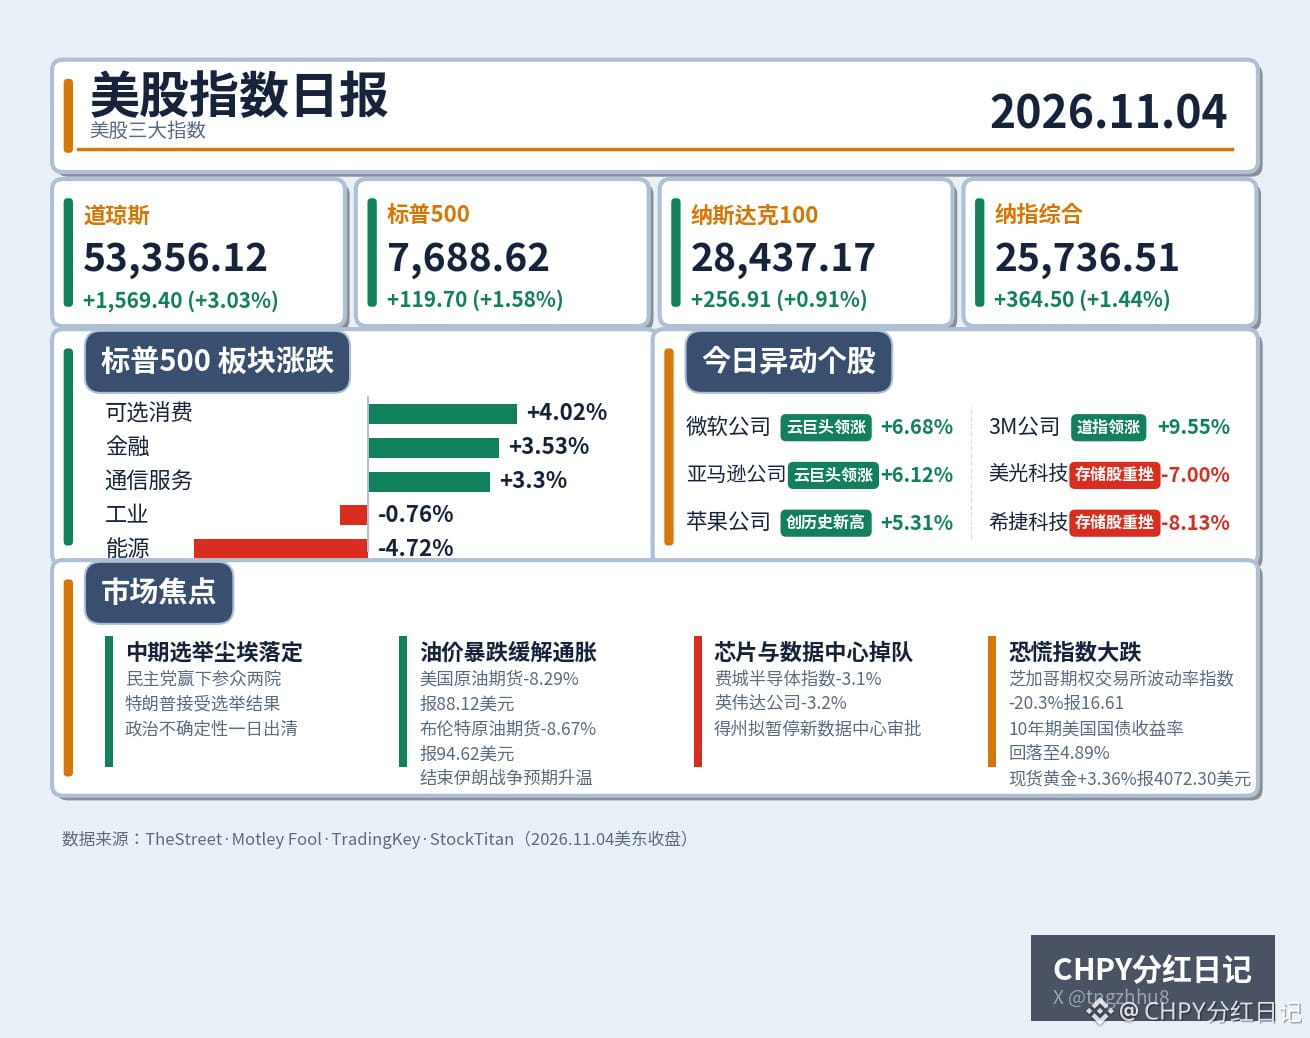
231
·
--
Le dividende de CHPY de cette semaine est confirmé par le calendrier du courtier : 0,4229 $ par action, date de détachement le 4 novembre et paiement le 6 novembre.
Pour 479 actions, cela représente 202,57 $ avant impôts, soit environ 141,80 $ après la retenue à la source de 30 %. Après cinq semaines consécutives de baisse, le dividende a chuté de 27,7 %. Selon les chiffres officiels, le taux de distribution annualisé est de 40,17 % : la marge n’est plus que de 0,17 point de pourcentage. Le seuil de 40 % n’ayant pas été franchi, je continue de réinvestir comme prévu ; je réinvestirai dès que le paiement arrivera vendredi.
#CHPY #DividendesActionsUS
Le dividende de CHPY de cette semaine est confirmé par le calendrier du courtier : 0,4229 $ par action, date de détachement le 4 novembre et paiement le 6 novembre.
Pour 479 actions, cela représente 202,57 $ avant impôts, soit environ 141,80 $ après la retenue à la source de 30 %. Après cinq semaines consécutives de baisse, le dividende a chuté de 27,7 %. Selon les chiffres officiels, le taux de distribution annualisé est de 40,17 % : la marge n’est plus que de 0,17 point de pourcentage. Le seuil de 40 % n’ayant pas été franchi, je continue de réinvestir comme prévu ; je réinvestirai dès que le paiement arrivera vendredi.
#CHPY #DividendesActionsUS
Pour 479 actions, cela représente 202,57 $ avant impôts, soit environ 141,80 $ après la retenue à la source de 30 %. Après cinq semaines consécutives de baisse, le dividende a chuté de 27,7 %. Selon les chiffres officiels, le taux de distribution annualisé est de 40,17 % : la marge n’est plus que de 0,17 point de pourcentage. Le seuil de 40 % n’ayant pas été franchi, je continue de réinvestir comme prévu ; je réinvestirai dès que le paiement arrivera vendredi.
#CHPY #DividendesActionsUS
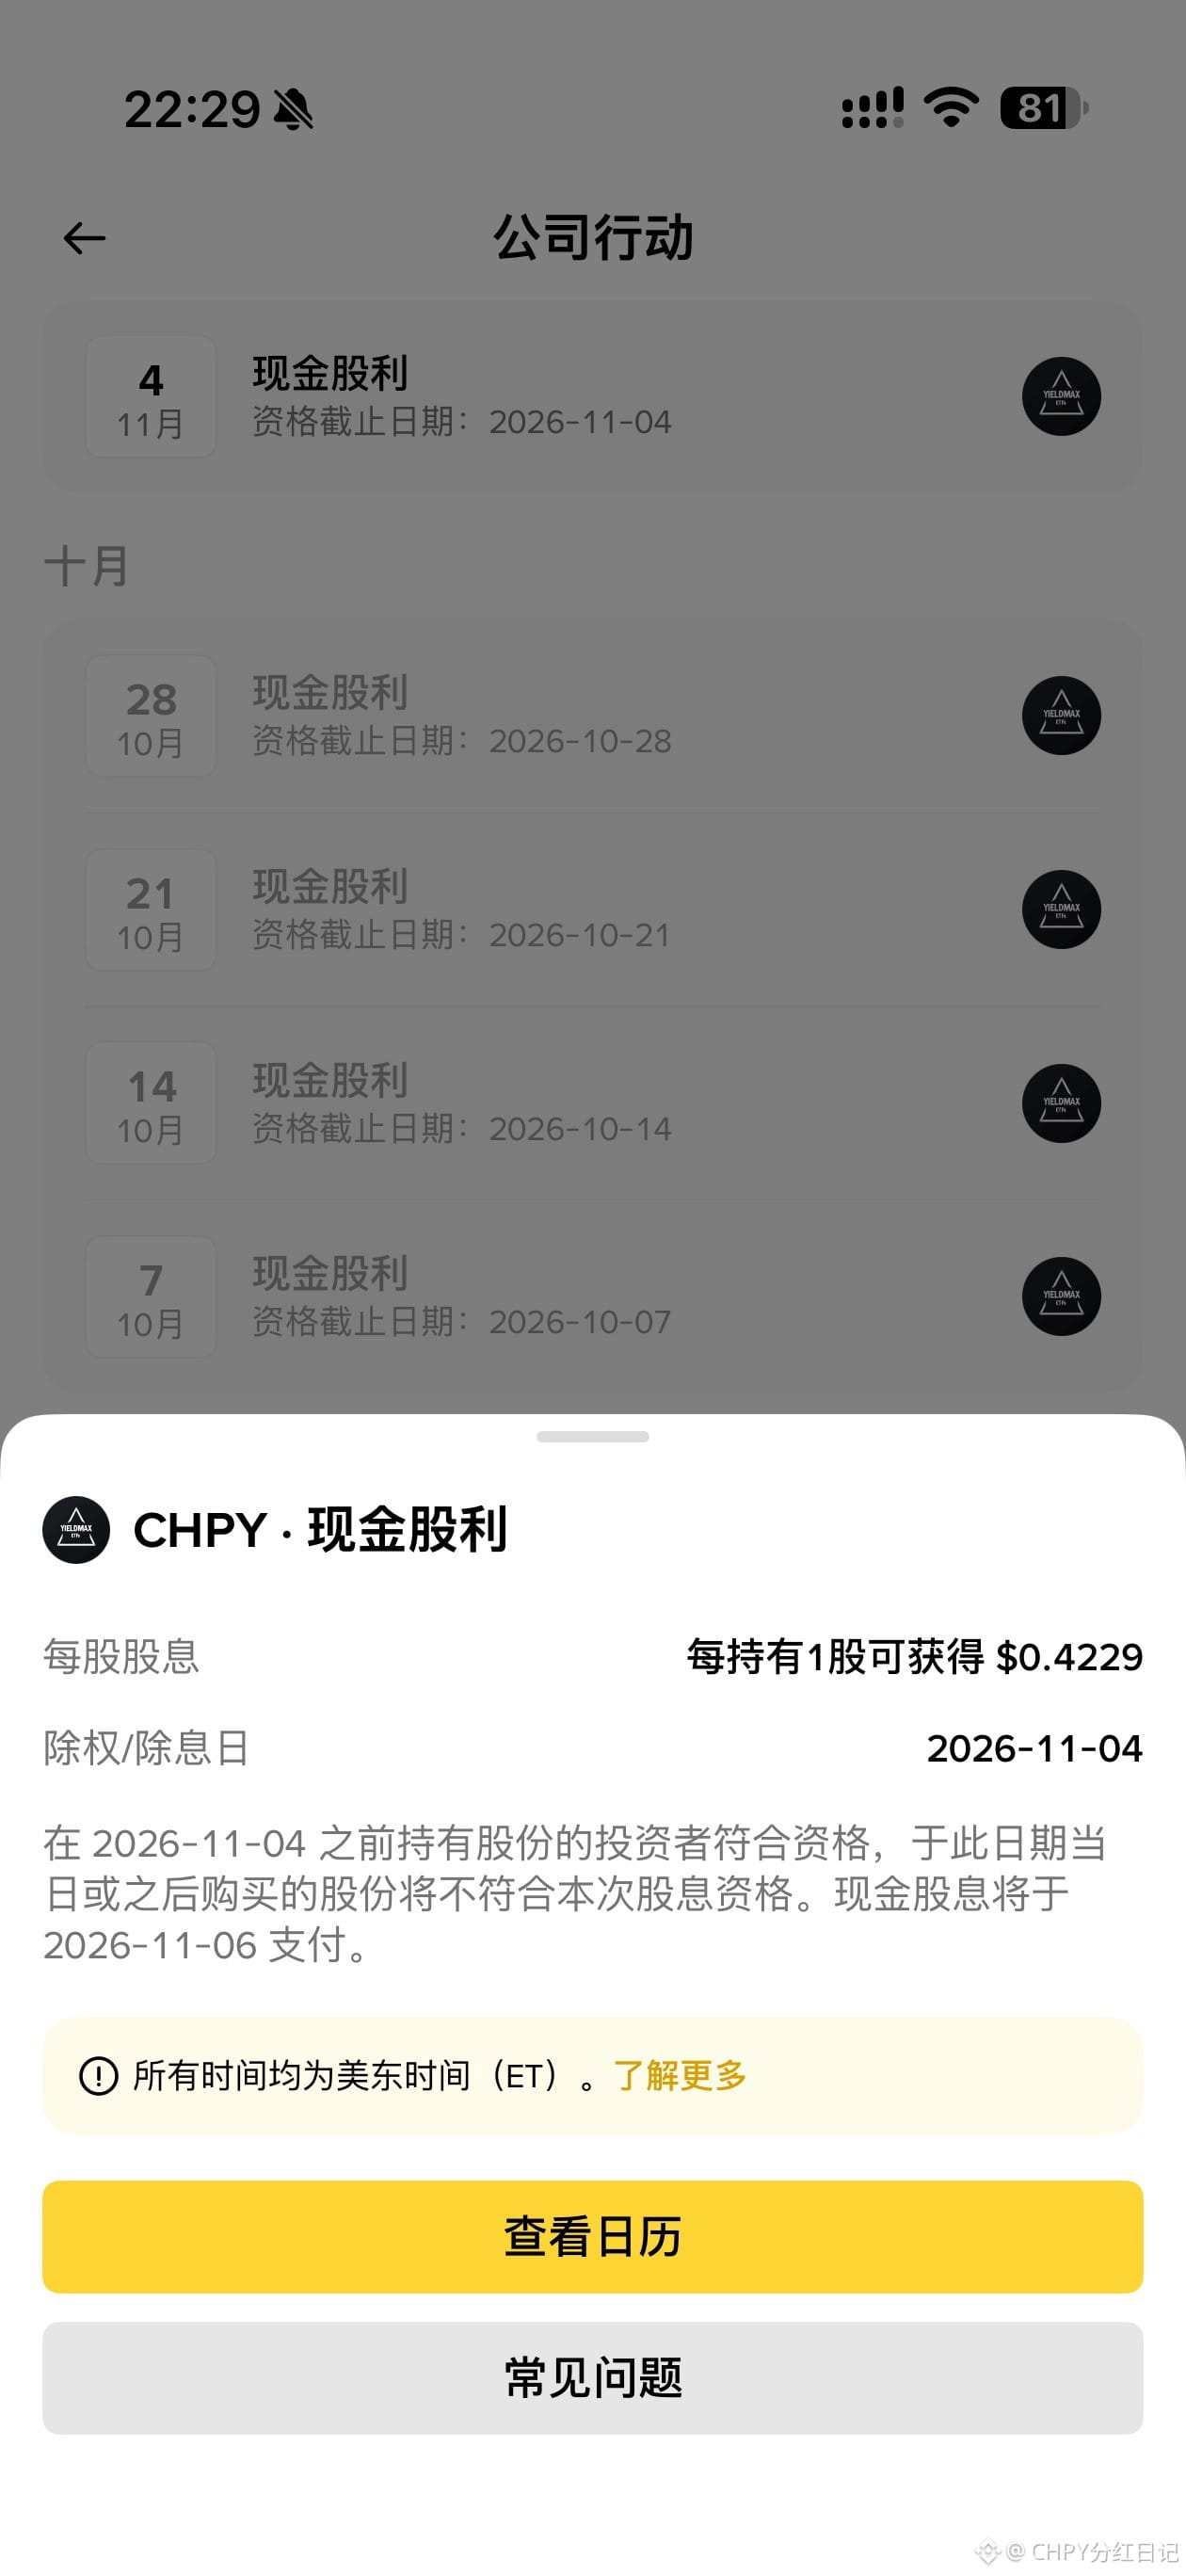
·
--
La nuit électorale, le secteur des cryptomonnaies a encaissé deux coups durs en une seule journée, sans toutefois tomber.
Commençons par le premier. Le 3 novembre, Binance a publié son rapport d’enquête sur le vol de 6,34 milliards de dollars survenu la semaine précédente : les pirates avaient commencé à préparer leur opération dès juin. Un ingénieur chargé de l’infrastructure des portefeuilles a téléchargé un paquet d’installation modifié, et un autre ingénieur s’est fait piéger lors d’un faux entretien d’embauche. Le 29 octobre, les attaquants ont utilisé les droits de déploiement dérobés pour transférer 233,46 millions de XRP depuis 5 portefeuilles chauds en 4 minutes, puis ont frappé plusieurs blockchains au cours des 4 heures suivantes, pour un total de 6,34 milliards de dollars. Le FBI a attribué le plus grand vol de cryptomonnaies de l’histoire au groupe de hackers nord-coréen TraderTraitor. Pyongyang nie toute implication.
Un portefeuille chaud est un portefeuille connecté en permanence à Internet : c’est pratique, mais risqué. L’incident chez Binance a touché une technologie où plusieurs parties gèrent séparément les clés de signature (le calcul multipartite). L’objectif était de répartir les risques, mais cela a finalement ralenti la réponse d’urgence.
Le deuxième coup était politique. Dans la nuit du dépouillement des élections de mi-mandat américaines, la probabilité d’une victoire démocrate dans les deux chambres du Congrès a brièvement bondi. Le bitcoin a dégringolé, passant de près de 78 000 dollars à 75 690 dollars, son plus bas niveau en six semaines. En 24 heures, plus de 90 000 traders ont été liquidés, pour un montant total de 419 millions de dollars : 290 millions de positions longues et environ 130 millions de positions courtes. Dans la panique, l’ether, Solana et le BNB ont eux aussi chuté.
Mais ces deux coups n’ont pas mis le marché K.-O. Le bitcoin a ensuite rebondi en V et a repassé les 78 000 dollars avant la clôture du jour. Il s’échange actuellement autour de 78 300 dollars, en hausse d’environ 1,1 % sur la journée. Du côté de Binance, la plateforme a compensé de sa poche 98 % des actifs dérobés ; environ 2,85 milliards de dollars ont déjà été gelés. Après la reprise des retraits le 1er novembre, les sorties nettes se sont élevées à 3,64 milliards de dollars au cours des 9,5 premières heures, soit seulement 2,1 % de ses 171 milliards de dollars d’actifs. Il n’y a pas eu de ruée vers les retraits.
La chaîne de transmission est assez claire : ce que les marchés craignent, ce n’est pas tant qu’« un incident se produise », mais que « personne ne prenne en charge les pertes ». En indemnisant intégralement les victimes avec ses fonds propres, Binance a transformé une crise systémique de confiance en un coûteux problème de relations publiques. Du côté des élections, l’incertitude était plus effrayante que le résultat lui-même. Une fois dissipée l’anticipation d’une victoire écrasante des démocrates, la tension est retombée et les capitaux sont immédiatement revenus. Voilà pourquoi le bitcoin a pu perdre plus de 2 000 dollars en une nuit, puis regagner tout le terrain perdu.
À y regarder de plus près, cette phase est en train de modifier la logique de valorisation du marché des cryptomonnaies. Autrefois, les cours évoluaient selon la présence ou non de « bonnes nouvelles » ; désormais, la question est de savoir « qui paiera la facture en cas de problème ». L’épisode Binance montre que le bilan d’une grande plateforme d’échange constitue en soi un rempart. Mais, à l’inverse, ce rempart est aussi un point de défaillance unique : 6,3 milliards de dollars ont disparu en un instant, et cette technologie de calcul multipartite, sur laquelle reposaient de grands espoirs, a échoué pour la première fois lors d’un test majeur. Toute l’industrie doit désormais réexaminer la question : les plateformes d’échange sont-elles vraiment sûres ?
L’analyse technique envoie elle aussi des signaux. Markus Thielen, fondateur de 10x Research, indique que l’indicateur de momentum du bitcoin est entré en zone de survente et que le prochain objectif se situe à 82 000 dollars. La première résistance se trouve entre 79 500 et 80 500 dollars, tandis que le support se situe entre 76 000 et 76 600 dollars. L’indice de peur et d’avidité est remonté de 26 à 34, mais reste en zone de peur. Cela indique que le rebond est dû aux rachats de positions courtes et aux achats à bon compte, et non à un retour de la confiance.
Trois risques ne doivent pas être ignorés. Premièrement, environ 3,5 milliards de dollars de fonds volés n’ont toujours pas été gelés ; si les pirates les vendent, cette pression vendeuse restera suspendue au-dessus du marché. Deuxièmement, le contrôle du Congrès par les démocrates pourrait entraîner un durcissement de la réglementation des cryptomonnaies : c’est la principale inconnue politique des prochains mois. Troisièmement, le rapport américain sur l’emploi non agricole d’octobre sera publié vendredi. La probabilité d’une hausse des taux en décembre reste autour de 77 % ; des chiffres légèrement supérieurs aux attentes pourraient de nouveau secouer les actifs risqués.
Depuis le début de l’année, le bitcoin reste en baisse d’environ 12,8 % et affiche un recul de 41 % par rapport à son record historique de 122 000 dollars du 12 octobre 2025. Le rebond en V en une nuit mérite des applaudissements, mais ne le prenons pas pour le signal du retour du marché haussier : il s’agit plutôt d’un test de résistance, destiné à voir si le marché peut se relever après avoir encaissé les coups. Ce soir, la réponse est oui, mais il a encore les jambes qui tremblent.
Après la clôture, les résultats de Qualcomm et d’Arm permettront aussi d’évaluer la vigueur de la demande en matériel dédié à l’intelligence artificielle.
#比特币 #币安
La nuit électorale, le secteur des cryptomonnaies a encaissé deux coups durs en une seule journée, sans toutefois tomber.
Commençons par le premier. Le 3 novembre, Binance a publié son rapport d’enquête sur le vol de 6,34 milliards de dollars survenu la semaine précédente : les pirates avaient commencé à préparer leur opération dès juin. Un ingénieur chargé de l’infrastructure des portefeuilles a téléchargé un paquet d’installation modifié, et un autre ingénieur s’est fait piéger lors d’un faux entretien d’embauche. Le 29 octobre, les attaquants ont utilisé les droits de déploiement dérobés pour transférer 233,46 millions de XRP depuis 5 portefeuilles chauds en 4 minutes, puis ont frappé plusieurs blockchains au cours des 4 heures suivantes, pour un total de 6,34 milliards de dollars. Le FBI a attribué le plus grand vol de cryptomonnaies de l’histoire au groupe de hackers nord-coréen TraderTraitor. Pyongyang nie toute implication.
Un portefeuille chaud est un portefeuille connecté en permanence à Internet : c’est pratique, mais risqué. L’incident chez Binance a touché une technologie où plusieurs parties gèrent séparément les clés de signature (le calcul multipartite). L’objectif était de répartir les risques, mais cela a finalement ralenti la réponse d’urgence.
Le deuxième coup était politique. Dans la nuit du dépouillement des élections de mi-mandat américaines, la probabilité d’une victoire démocrate dans les deux chambres du Congrès a brièvement bondi. Le bitcoin a dégringolé, passant de près de 78 000 dollars à 75 690 dollars, son plus bas niveau en six semaines. En 24 heures, plus de 90 000 traders ont été liquidés, pour un montant total de 419 millions de dollars : 290 millions de positions longues et environ 130 millions de positions courtes. Dans la panique, l’ether, Solana et le BNB ont eux aussi chuté.
Mais ces deux coups n’ont pas mis le marché K.-O. Le bitcoin a ensuite rebondi en V et a repassé les 78 000 dollars avant la clôture du jour. Il s’échange actuellement autour de 78 300 dollars, en hausse d’environ 1,1 % sur la journée. Du côté de Binance, la plateforme a compensé de sa poche 98 % des actifs dérobés ; environ 2,85 milliards de dollars ont déjà été gelés. Après la reprise des retraits le 1er novembre, les sorties nettes se sont élevées à 3,64 milliards de dollars au cours des 9,5 premières heures, soit seulement 2,1 % de ses 171 milliards de dollars d’actifs. Il n’y a pas eu de ruée vers les retraits.
La chaîne de transmission est assez claire : ce que les marchés craignent, ce n’est pas tant qu’« un incident se produise », mais que « personne ne prenne en charge les pertes ». En indemnisant intégralement les victimes avec ses fonds propres, Binance a transformé une crise systémique de confiance en un coûteux problème de relations publiques. Du côté des élections, l’incertitude était plus effrayante que le résultat lui-même. Une fois dissipée l’anticipation d’une victoire écrasante des démocrates, la tension est retombée et les capitaux sont immédiatement revenus. Voilà pourquoi le bitcoin a pu perdre plus de 2 000 dollars en une nuit, puis regagner tout le terrain perdu.
À y regarder de plus près, cette phase est en train de modifier la logique de valorisation du marché des cryptomonnaies. Autrefois, les cours évoluaient selon la présence ou non de « bonnes nouvelles » ; désormais, la question est de savoir « qui paiera la facture en cas de problème ». L’épisode Binance montre que le bilan d’une grande plateforme d’échange constitue en soi un rempart. Mais, à l’inverse, ce rempart est aussi un point de défaillance unique : 6,3 milliards de dollars ont disparu en un instant, et cette technologie de calcul multipartite, sur laquelle reposaient de grands espoirs, a échoué pour la première fois lors d’un test majeur. Toute l’industrie doit désormais réexaminer la question : les plateformes d’échange sont-elles vraiment sûres ?
L’analyse technique envoie elle aussi des signaux. Markus Thielen, fondateur de 10x Research, indique que l’indicateur de momentum du bitcoin est entré en zone de survente et que le prochain objectif se situe à 82 000 dollars. La première résistance se trouve entre 79 500 et 80 500 dollars, tandis que le support se situe entre 76 000 et 76 600 dollars. L’indice de peur et d’avidité est remonté de 26 à 34, mais reste en zone de peur. Cela indique que le rebond est dû aux rachats de positions courtes et aux achats à bon compte, et non à un retour de la confiance.
Trois risques ne doivent pas être ignorés. Premièrement, environ 3,5 milliards de dollars de fonds volés n’ont toujours pas été gelés ; si les pirates les vendent, cette pression vendeuse restera suspendue au-dessus du marché. Deuxièmement, le contrôle du Congrès par les démocrates pourrait entraîner un durcissement de la réglementation des cryptomonnaies : c’est la principale inconnue politique des prochains mois. Troisièmement, le rapport américain sur l’emploi non agricole d’octobre sera publié vendredi. La probabilité d’une hausse des taux en décembre reste autour de 77 % ; des chiffres légèrement supérieurs aux attentes pourraient de nouveau secouer les actifs risqués.
Depuis le début de l’année, le bitcoin reste en baisse d’environ 12,8 % et affiche un recul de 41 % par rapport à son record historique de 122 000 dollars du 12 octobre 2025. Le rebond en V en une nuit mérite des applaudissements, mais ne le prenons pas pour le signal du retour du marché haussier : il s’agit plutôt d’un test de résistance, destiné à voir si le marché peut se relever après avoir encaissé les coups. Ce soir, la réponse est oui, mais il a encore les jambes qui tremblent.
Après la clôture, les résultats de Qualcomm et d’Arm permettront aussi d’évaluer la vigueur de la demande en matériel dédié à l’intelligence artificielle.
#比特币 #币安
Commençons par le premier. Le 3 novembre, Binance a publié son rapport d’enquête sur le vol de 6,34 milliards de dollars survenu la semaine précédente : les pirates avaient commencé à préparer leur opération dès juin. Un ingénieur chargé de l’infrastructure des portefeuilles a téléchargé un paquet d’installation modifié, et un autre ingénieur s’est fait piéger lors d’un faux entretien d’embauche. Le 29 octobre, les attaquants ont utilisé les droits de déploiement dérobés pour transférer 233,46 millions de XRP depuis 5 portefeuilles chauds en 4 minutes, puis ont frappé plusieurs blockchains au cours des 4 heures suivantes, pour un total de 6,34 milliards de dollars. Le FBI a attribué le plus grand vol de cryptomonnaies de l’histoire au groupe de hackers nord-coréen TraderTraitor. Pyongyang nie toute implication.
Un portefeuille chaud est un portefeuille connecté en permanence à Internet : c’est pratique, mais risqué. L’incident chez Binance a touché une technologie où plusieurs parties gèrent séparément les clés de signature (le calcul multipartite). L’objectif était de répartir les risques, mais cela a finalement ralenti la réponse d’urgence.
Le deuxième coup était politique. Dans la nuit du dépouillement des élections de mi-mandat américaines, la probabilité d’une victoire démocrate dans les deux chambres du Congrès a brièvement bondi. Le bitcoin a dégringolé, passant de près de 78 000 dollars à 75 690 dollars, son plus bas niveau en six semaines. En 24 heures, plus de 90 000 traders ont été liquidés, pour un montant total de 419 millions de dollars : 290 millions de positions longues et environ 130 millions de positions courtes. Dans la panique, l’ether, Solana et le BNB ont eux aussi chuté.
Mais ces deux coups n’ont pas mis le marché K.-O. Le bitcoin a ensuite rebondi en V et a repassé les 78 000 dollars avant la clôture du jour. Il s’échange actuellement autour de 78 300 dollars, en hausse d’environ 1,1 % sur la journée. Du côté de Binance, la plateforme a compensé de sa poche 98 % des actifs dérobés ; environ 2,85 milliards de dollars ont déjà été gelés. Après la reprise des retraits le 1er novembre, les sorties nettes se sont élevées à 3,64 milliards de dollars au cours des 9,5 premières heures, soit seulement 2,1 % de ses 171 milliards de dollars d’actifs. Il n’y a pas eu de ruée vers les retraits.
La chaîne de transmission est assez claire : ce que les marchés craignent, ce n’est pas tant qu’« un incident se produise », mais que « personne ne prenne en charge les pertes ». En indemnisant intégralement les victimes avec ses fonds propres, Binance a transformé une crise systémique de confiance en un coûteux problème de relations publiques. Du côté des élections, l’incertitude était plus effrayante que le résultat lui-même. Une fois dissipée l’anticipation d’une victoire écrasante des démocrates, la tension est retombée et les capitaux sont immédiatement revenus. Voilà pourquoi le bitcoin a pu perdre plus de 2 000 dollars en une nuit, puis regagner tout le terrain perdu.
À y regarder de plus près, cette phase est en train de modifier la logique de valorisation du marché des cryptomonnaies. Autrefois, les cours évoluaient selon la présence ou non de « bonnes nouvelles » ; désormais, la question est de savoir « qui paiera la facture en cas de problème ». L’épisode Binance montre que le bilan d’une grande plateforme d’échange constitue en soi un rempart. Mais, à l’inverse, ce rempart est aussi un point de défaillance unique : 6,3 milliards de dollars ont disparu en un instant, et cette technologie de calcul multipartite, sur laquelle reposaient de grands espoirs, a échoué pour la première fois lors d’un test majeur. Toute l’industrie doit désormais réexaminer la question : les plateformes d’échange sont-elles vraiment sûres ?
L’analyse technique envoie elle aussi des signaux. Markus Thielen, fondateur de 10x Research, indique que l’indicateur de momentum du bitcoin est entré en zone de survente et que le prochain objectif se situe à 82 000 dollars. La première résistance se trouve entre 79 500 et 80 500 dollars, tandis que le support se situe entre 76 000 et 76 600 dollars. L’indice de peur et d’avidité est remonté de 26 à 34, mais reste en zone de peur. Cela indique que le rebond est dû aux rachats de positions courtes et aux achats à bon compte, et non à un retour de la confiance.
Trois risques ne doivent pas être ignorés. Premièrement, environ 3,5 milliards de dollars de fonds volés n’ont toujours pas été gelés ; si les pirates les vendent, cette pression vendeuse restera suspendue au-dessus du marché. Deuxièmement, le contrôle du Congrès par les démocrates pourrait entraîner un durcissement de la réglementation des cryptomonnaies : c’est la principale inconnue politique des prochains mois. Troisièmement, le rapport américain sur l’emploi non agricole d’octobre sera publié vendredi. La probabilité d’une hausse des taux en décembre reste autour de 77 % ; des chiffres légèrement supérieurs aux attentes pourraient de nouveau secouer les actifs risqués.
Depuis le début de l’année, le bitcoin reste en baisse d’environ 12,8 % et affiche un recul de 41 % par rapport à son record historique de 122 000 dollars du 12 octobre 2025. Le rebond en V en une nuit mérite des applaudissements, mais ne le prenons pas pour le signal du retour du marché haussier : il s’agit plutôt d’un test de résistance, destiné à voir si le marché peut se relever après avoir encaissé les coups. Ce soir, la réponse est oui, mais il a encore les jambes qui tremblent.
Après la clôture, les résultats de Qualcomm et d’Arm permettront aussi d’évaluer la vigueur de la demande en matériel dédié à l’intelligence artificielle.
#比特币 #币安
359
·
--
La nuit de l’élection, les contrats à terme sur les actions américaines ont d’abord plongé, puis sont repassés dans le vert. L’or a retrouvé les 4 000 dollars en une nuit : les marchés ont traversé toutes les émotions, de la « peur » à la « prise de recul ».
Commençons par les faits. Mercredi, au petit matin, heure de la côte est des États-Unis, les premiers résultats indiquant que les démocrates avaient balayé le Congrès sont tombés. Les contrats à terme sur le Nasdaq 100 ont perdu jusqu’à plus de 2 %, ceux sur le S&P 500 environ 1,2 %, et ceux sur le Dow Jones Industrial Average près de 0,8 %. Mais à l’aube, le scénario a changé : NBC News a prédit que les démocrates remporteraient aussi la Chambre des représentants. Les contrats à terme sont alors tous repassés dans le vert : environ +0,9 % pour le S&P 500, +0,8 % pour le Nasdaq 100 et +1,3 % pour le Dow Jones Industrial Average.
Du côté des valeurs refuges, le mouvement a été encore plus net. L’or au comptant a progressé de 2,2 % à 4 016,01 dollars, tandis que les contrats à terme sur l’or pour livraison en décembre ont atteint 4 026,90 dollars. L’argent a bondi d’environ 4 %, aux alentours de 52 dollars. L’indice du dollar a reculé de 0,54 % à 101,17, son plus bas niveau en cinq semaines. Le rendement des bons du Trésor américain à 10 ans est passé de 4,95 % à la clôture de mardi à environ 4,90 %. Le bitcoin, lui, oscillait sous les 78 000 dollars.
Pourquoi cette baisse suivie d’un rebond ? En clair, les contrats à terme sont une sorte de « répétition générale » avant l’ouverture des marchés : ils reflètent la première réaction des capitaux pendant la nuit. Et cette première réaction a été la peur : les démocrates ayant remporté les deux chambres du Congrès, les marchés ont craint que l’essor de l’intelligence artificielle ne soit freiné, que les impôts augmentent et que la réglementation se durcisse. Les valeurs technologiques ont donc été les premières touchées, et les contrats à terme sur le Nasdaq 100 ont chuté le plus fortement. Mais une fois les esprits calmés et les comptes faits, un gouvernement divisé — un président républicain face à un Congrès démocrate — signifie précisément une impasse législative, qui rend difficile l’adoption de toute mesure radicale. À cela s’ajoutent un dollar affaibli et des rendements en baisse : les investisseurs sont revenus à l’achat et les contrats à terme sont repassés dans le vert. Ce qui effraie, c’est l’incertitude ; ce qui fait monter les cours, c’est l’idée qu’« une impasse est finalement prévisible ».
Les résultats financiers viennent aussi conforter les optimistes sur la demande en intelligence artificielle. Au troisième trimestre, Arista Networks a réalisé un chiffre d’affaires de 3,66 milliards de dollars, en hausse de 58,5 % sur un an, soit sa croissance la plus rapide depuis son introduction en Bourse. Le résultat dépasse de près de 360 millions de dollars ses propres prévisions, qui s’établissaient à 3,3 milliards. Pour le quatrième trimestre, l’entreprise prévoit un chiffre d’affaires de 3,9 à 4 milliards de dollars. En 2027, celui-ci devrait progresser de 38 à 40 % pour atteindre environ 18,5 milliards de dollars, tandis que les activités liées aux réseaux d’intelligence artificielle devraient doubler, à environ 7 milliards de dollars. Après la clôture, le cours de l’action a gagné environ 9,5 %, à près de 186 dollars. Autre exemple : Advanced Micro Devices a enregistré au troisième trimestre un chiffre d’affaires de 13,4 milliards de dollars, en hausse de 45 % sur un an, et ses revenus issus des centres de données ont presque doublé. Les commandes d’infrastructures d’intelligence artificielle ne se sont pas taries : c’est simplement la valorisation qui est en train d’être réévaluée.
Mais ne vous laissez pas tromper par ce rebond en une nuit. Premièrement, la hausse de l’or repose pour moitié sur l’affaiblissement du dollar et le recul des rendements. Or, selon l’outil FedWatch du CME, la probabilité d’une hausse des taux en décembre reste proche de 80 %. Les anticipations de hausse n’ont pas bougé, et l’or ne bénéficie pas encore du soutien de la politique monétaire. Deuxièmement, le véritable test aura lieu vendredi, 6 novembre, avec la publication du rapport sur l’emploi non agricole aux États-Unis pour octobre. Des chiffres solides pourraient faire repartir à la hausse le dollar et les anticipations de hausse des taux. Troisièmement, n’oubliez pas l’avertissement des traders de Goldman Sachs : 60 % des valeurs composant le S&P 500 sont déjà en marché baissier. Le retour de l’indice dans le vert ne signifie pas que toutes les actions se sont redressées : dans ce rebond, seules quelques-unes montent.
Gardez trois seuils à l’œil : si l’or se maintient au-dessus de 4 000 dollars, le prochain palier se situe entre 4 050 et 4 115 dollars ; s’il passe sous les 3 920 dollars, le rallye lié à l’élection n’aura duré qu’une journée. D’ici au rapport sur l’emploi non agricole de vendredi, considérez chaque mouvement brusque des contrats à terme comme du bruit. Le scénario du gouvernement divisé ne fait que commencer : le meilleur reste à venir.
#美股 #Or
La nuit de l’élection, les contrats à terme sur les actions américaines ont d’abord plongé, puis sont repassés dans le vert. L’or a retrouvé les 4 000 dollars en une nuit : les marchés ont traversé toutes les émotions, de la « peur » à la « prise de recul ».
Commençons par les faits. Mercredi, au petit matin, heure de la côte est des États-Unis, les premiers résultats indiquant que les démocrates avaient balayé le Congrès sont tombés. Les contrats à terme sur le Nasdaq 100 ont perdu jusqu’à plus de 2 %, ceux sur le S&P 500 environ 1,2 %, et ceux sur le Dow Jones Industrial Average près de 0,8 %. Mais à l’aube, le scénario a changé : NBC News a prédit que les démocrates remporteraient aussi la Chambre des représentants. Les contrats à terme sont alors tous repassés dans le vert : environ +0,9 % pour le S&P 500, +0,8 % pour le Nasdaq 100 et +1,3 % pour le Dow Jones Industrial Average.
Du côté des valeurs refuges, le mouvement a été encore plus net. L’or au comptant a progressé de 2,2 % à 4 016,01 dollars, tandis que les contrats à terme sur l’or pour livraison en décembre ont atteint 4 026,90 dollars. L’argent a bondi d’environ 4 %, aux alentours de 52 dollars. L’indice du dollar a reculé de 0,54 % à 101,17, son plus bas niveau en cinq semaines. Le rendement des bons du Trésor américain à 10 ans est passé de 4,95 % à la clôture de mardi à environ 4,90 %. Le bitcoin, lui, oscillait sous les 78 000 dollars.
Pourquoi cette baisse suivie d’un rebond ? En clair, les contrats à terme sont une sorte de « répétition générale » avant l’ouverture des marchés : ils reflètent la première réaction des capitaux pendant la nuit. Et cette première réaction a été la peur : les démocrates ayant remporté les deux chambres du Congrès, les marchés ont craint que l’essor de l’intelligence artificielle ne soit freiné, que les impôts augmentent et que la réglementation se durcisse. Les valeurs technologiques ont donc été les premières touchées, et les contrats à terme sur le Nasdaq 100 ont chuté le plus fortement. Mais une fois les esprits calmés et les comptes faits, un gouvernement divisé — un président républicain face à un Congrès démocrate — signifie précisément une impasse législative, qui rend difficile l’adoption de toute mesure radicale. À cela s’ajoutent un dollar affaibli et des rendements en baisse : les investisseurs sont revenus à l’achat et les contrats à terme sont repassés dans le vert. Ce qui effraie, c’est l’incertitude ; ce qui fait monter les cours, c’est l’idée qu’« une impasse est finalement prévisible ».
Les résultats financiers viennent aussi conforter les optimistes sur la demande en intelligence artificielle. Au troisième trimestre, Arista Networks a réalisé un chiffre d’affaires de 3,66 milliards de dollars, en hausse de 58,5 % sur un an, soit sa croissance la plus rapide depuis son introduction en Bourse. Le résultat dépasse de près de 360 millions de dollars ses propres prévisions, qui s’établissaient à 3,3 milliards. Pour le quatrième trimestre, l’entreprise prévoit un chiffre d’affaires de 3,9 à 4 milliards de dollars. En 2027, celui-ci devrait progresser de 38 à 40 % pour atteindre environ 18,5 milliards de dollars, tandis que les activités liées aux réseaux d’intelligence artificielle devraient doubler, à environ 7 milliards de dollars. Après la clôture, le cours de l’action a gagné environ 9,5 %, à près de 186 dollars. Autre exemple : Advanced Micro Devices a enregistré au troisième trimestre un chiffre d’affaires de 13,4 milliards de dollars, en hausse de 45 % sur un an, et ses revenus issus des centres de données ont presque doublé. Les commandes d’infrastructures d’intelligence artificielle ne se sont pas taries : c’est simplement la valorisation qui est en train d’être réévaluée.
Mais ne vous laissez pas tromper par ce rebond en une nuit. Premièrement, la hausse de l’or repose pour moitié sur l’affaiblissement du dollar et le recul des rendements. Or, selon l’outil FedWatch du CME, la probabilité d’une hausse des taux en décembre reste proche de 80 %. Les anticipations de hausse n’ont pas bougé, et l’or ne bénéficie pas encore du soutien de la politique monétaire. Deuxièmement, le véritable test aura lieu vendredi, 6 novembre, avec la publication du rapport sur l’emploi non agricole aux États-Unis pour octobre. Des chiffres solides pourraient faire repartir à la hausse le dollar et les anticipations de hausse des taux. Troisièmement, n’oubliez pas l’avertissement des traders de Goldman Sachs : 60 % des valeurs composant le S&P 500 sont déjà en marché baissier. Le retour de l’indice dans le vert ne signifie pas que toutes les actions se sont redressées : dans ce rebond, seules quelques-unes montent.
Gardez trois seuils à l’œil : si l’or se maintient au-dessus de 4 000 dollars, le prochain palier se situe entre 4 050 et 4 115 dollars ; s’il passe sous les 3 920 dollars, le rallye lié à l’élection n’aura duré qu’une journée. D’ici au rapport sur l’emploi non agricole de vendredi, considérez chaque mouvement brusque des contrats à terme comme du bruit. Le scénario du gouvernement divisé ne fait que commencer : le meilleur reste à venir.
#美股 #Or
Commençons par les faits. Mercredi, au petit matin, heure de la côte est des États-Unis, les premiers résultats indiquant que les démocrates avaient balayé le Congrès sont tombés. Les contrats à terme sur le Nasdaq 100 ont perdu jusqu’à plus de 2 %, ceux sur le S&P 500 environ 1,2 %, et ceux sur le Dow Jones Industrial Average près de 0,8 %. Mais à l’aube, le scénario a changé : NBC News a prédit que les démocrates remporteraient aussi la Chambre des représentants. Les contrats à terme sont alors tous repassés dans le vert : environ +0,9 % pour le S&P 500, +0,8 % pour le Nasdaq 100 et +1,3 % pour le Dow Jones Industrial Average.
Du côté des valeurs refuges, le mouvement a été encore plus net. L’or au comptant a progressé de 2,2 % à 4 016,01 dollars, tandis que les contrats à terme sur l’or pour livraison en décembre ont atteint 4 026,90 dollars. L’argent a bondi d’environ 4 %, aux alentours de 52 dollars. L’indice du dollar a reculé de 0,54 % à 101,17, son plus bas niveau en cinq semaines. Le rendement des bons du Trésor américain à 10 ans est passé de 4,95 % à la clôture de mardi à environ 4,90 %. Le bitcoin, lui, oscillait sous les 78 000 dollars.
Pourquoi cette baisse suivie d’un rebond ? En clair, les contrats à terme sont une sorte de « répétition générale » avant l’ouverture des marchés : ils reflètent la première réaction des capitaux pendant la nuit. Et cette première réaction a été la peur : les démocrates ayant remporté les deux chambres du Congrès, les marchés ont craint que l’essor de l’intelligence artificielle ne soit freiné, que les impôts augmentent et que la réglementation se durcisse. Les valeurs technologiques ont donc été les premières touchées, et les contrats à terme sur le Nasdaq 100 ont chuté le plus fortement. Mais une fois les esprits calmés et les comptes faits, un gouvernement divisé — un président républicain face à un Congrès démocrate — signifie précisément une impasse législative, qui rend difficile l’adoption de toute mesure radicale. À cela s’ajoutent un dollar affaibli et des rendements en baisse : les investisseurs sont revenus à l’achat et les contrats à terme sont repassés dans le vert. Ce qui effraie, c’est l’incertitude ; ce qui fait monter les cours, c’est l’idée qu’« une impasse est finalement prévisible ».
Les résultats financiers viennent aussi conforter les optimistes sur la demande en intelligence artificielle. Au troisième trimestre, Arista Networks a réalisé un chiffre d’affaires de 3,66 milliards de dollars, en hausse de 58,5 % sur un an, soit sa croissance la plus rapide depuis son introduction en Bourse. Le résultat dépasse de près de 360 millions de dollars ses propres prévisions, qui s’établissaient à 3,3 milliards. Pour le quatrième trimestre, l’entreprise prévoit un chiffre d’affaires de 3,9 à 4 milliards de dollars. En 2027, celui-ci devrait progresser de 38 à 40 % pour atteindre environ 18,5 milliards de dollars, tandis que les activités liées aux réseaux d’intelligence artificielle devraient doubler, à environ 7 milliards de dollars. Après la clôture, le cours de l’action a gagné environ 9,5 %, à près de 186 dollars. Autre exemple : Advanced Micro Devices a enregistré au troisième trimestre un chiffre d’affaires de 13,4 milliards de dollars, en hausse de 45 % sur un an, et ses revenus issus des centres de données ont presque doublé. Les commandes d’infrastructures d’intelligence artificielle ne se sont pas taries : c’est simplement la valorisation qui est en train d’être réévaluée.
Mais ne vous laissez pas tromper par ce rebond en une nuit. Premièrement, la hausse de l’or repose pour moitié sur l’affaiblissement du dollar et le recul des rendements. Or, selon l’outil FedWatch du CME, la probabilité d’une hausse des taux en décembre reste proche de 80 %. Les anticipations de hausse n’ont pas bougé, et l’or ne bénéficie pas encore du soutien de la politique monétaire. Deuxièmement, le véritable test aura lieu vendredi, 6 novembre, avec la publication du rapport sur l’emploi non agricole aux États-Unis pour octobre. Des chiffres solides pourraient faire repartir à la hausse le dollar et les anticipations de hausse des taux. Troisièmement, n’oubliez pas l’avertissement des traders de Goldman Sachs : 60 % des valeurs composant le S&P 500 sont déjà en marché baissier. Le retour de l’indice dans le vert ne signifie pas que toutes les actions se sont redressées : dans ce rebond, seules quelques-unes montent.
Gardez trois seuils à l’œil : si l’or se maintient au-dessus de 4 000 dollars, le prochain palier se situe entre 4 050 et 4 115 dollars ; s’il passe sous les 3 920 dollars, le rallye lié à l’élection n’aura duré qu’une journée. D’ici au rapport sur l’emploi non agricole de vendredi, considérez chaque mouvement brusque des contrats à terme comme du bruit. Le scénario du gouvernement divisé ne fait que commencer : le meilleur reste à venir.
#美股 #Or
·
--
Plus les résultats sont bons, plus l’action baisse : le procès de la valorisation de l’intelligence artificielle a commencé — Palantir Technologies a publié ses résultats du troisième trimestre. Son chiffre d’affaires a franchi pour la première fois les 2 milliards de dollars, mais le cours de l’action a tout de même reculé.
Commençons par les chiffres. Après la clôture du 2 novembre, Palantir Technologies a publié ses résultats du troisième trimestre 2026 : chiffre d’affaires de 2,31 milliards de dollars, en hausse de 96 % sur un an, au-dessus des 2,18 milliards attendus par Wall Street. Le chiffre d’affaires trimestriel a ainsi dépassé pour la première fois les 2 milliards de dollars. Le bénéfice ajusté par action s’est établi à 0,44 dollar, contre 0,41 dollar attendu, soit plus du double par rapport à l’an dernier. Les revenus commerciaux aux États-Unis ont atteint 984 millions de dollars, en hausse de 148 %, dépassant pour la première fois les revenus issus du gouvernement américain, qui se sont élevés à 953 millions. Le flux de trésorerie disponible ajusté s’est établi à 1,22 milliard de dollars, avec une marge de 53 %. Le bénéfice d’exploitation selon les normes comptables généralement admises (GAAP) a atteint 1,08 milliard de dollars, franchissant pour la première fois le seuil du milliard. Le taux de rétention nette en dollars a été de 165 %, ce qui signifie que les clients existants ont dépensé en moyenne 65 % de plus cette année que l’année dernière.
Les prévisions sont tout aussi impressionnantes : l’objectif de chiffre d’affaires annuel a été relevé à 8,530–8,534 milliards de dollars, soit une croissance d’environ 91 %, contre 8,150–8,158 milliards auparavant. Pour le quatrième trimestre, le chiffre d’affaires est attendu entre 2,649 et 2,653 milliards de dollars, au-dessus des 2,456 milliards anticipés par le marché. Les revenus commerciaux annuels aux États-Unis devraient atteindre au moins 3,559 milliards de dollars, soit une croissance d’au moins 143 %. Selon la règle des 40 — qui additionne la croissance du chiffre d’affaires et la marge bénéficiaire — le score de Palantir atteint 158 points, alors que 40 est considéré comme un seuil de bonne santé. À s’en tenir aux chiffres, ce bilan est presque irréprochable.
Mais la réaction du cours est une autre histoire. Après la publication des résultats, l’action a d’abord perdu environ 3 % en after-hours. Le 3 novembre, elle a clôturé à 175,40 dollars, en baisse de 1,65 %, soit environ 16 % sous son record historique. Un détail mérite toutefois d’être relevé en séance : après avoir touché un creux en début de matinée, l’action a rebondi d’environ 4 %. Des acheteurs étaient clairement présents autour de 165–170 dollars, ce qui montre qu’il ne s’agissait pas d’une vente à sens unique, mais d’un bras de fer entre acheteurs et vendeurs autour de la valorisation.
Où est le point sensible ? Il n’y en a qu’un, mais il touche au cœur du problème : la valeur totale des contrats. Il s’agit du montant total des nouveaux contrats signés au cours du trimestre, une sorte de réservoir de revenus futurs. Au troisième trimestre, Palantir n’a signé que 2,92 milliards de dollars de contrats, soit une croissance de seulement 6 %, contre 49 % au trimestre précédent. Lors de la conférence téléphonique, le directeur financier a expliqué que plusieurs grands contrats avaient été signés pour des durées plus courtes que d’habitude, car les clients commençaient à adopter de nouvelles capacités d’intelligence artificielle souveraine. C’est à la fois une bonne nouvelle et une source d’incertitude : l’engouement pour les nouveaux produits est positif, mais des contrats plus courts reviennent à échanger une partie de la prévisibilité future contre davantage de flexibilité aujourd’hui.
La chaîne de transmission est pourtant très claire. La croissance de 96 % du chiffre d’affaires reflète les résultats des trois derniers mois, tandis que la hausse de 6 % de la valeur totale des contrats est un indicateur avancé pour les prochains trimestres. Le marché ne paie pas pour le passé : il valorise l’avenir. Or la valorisation de Palantir Technologies est devenue si élevée qu’elle ne laisse aucune marge d’erreur : son ratio cours/bénéfice prévisionnel est de 108, et son ratio cours/bénéfice non-GAAP sur les douze derniers mois atteint 153, contre une médiane sectorielle de seulement 23. Le ratio cours/bénéfice prévisionnel correspond au cours de l’action divisé par le bénéfice par action attendu pour les douze prochains mois. Un ratio de 108 signifie que le marché a déjà intégré dans le cours actuel trois ou quatre années de forte croissance future. Les 25 analystes de Wall Street affichent un objectif de cours moyen de 221,27 dollars, soit un potentiel de hausse implicite d’environ 20 % : 19 recommandent l’achat, 4 sont neutres et 2 conseillent la vente. Le désaccord est manifeste.
Ce n’est pas un cas isolé. En 48 heures, trois baromètres de l’intelligence artificielle ont rendu leur copie : les résultats d’Apple ont dépassé les attentes dans tous les domaines, mais son action a tout de même baissé ; les revenus des centres de données d’AMD ont progressé de 97 % au troisième trimestre et son action a gagné plus de 7 % après la clôture ; Palantir a affiché une croissance de 96 %, mais son action a reculé. Même examen, trois notes différentes : le marché a dépassé le stade où « la croissance suffit à faire grimper les cours » et passe désormais au crible la qualité de cette croissance — durée des contrats, flux de trésorerie, valorisation. Dès qu’un de ces trois éléments manque de clarté, l’action est sanctionnée.
Deux autres facteurs de contexte accentuent la pression. Premièrement, lundi, l’indice Nasdaq 100 avait déjà reculé de plus de 10 % par rapport à son record du 6 octobre, entrant officiellement en correction technique : la bulle de l’intelligence artificielle est en train de se dégonfler. Deuxièmement, les démocrates ont remporté les deux chambres du Congrès lors des élections de mi-mandat américaines. La politique de construction des centres de données dédiés à l’intelligence artificielle pourrait-elle changer ? C’est une nouvelle incertitude qui plane sur les valeurs technologiques. Les données des traders de Goldman Sachs sont encore plus frappantes : le S&P 500 se trouve à moins de 3 % de son record historique, mais 60 % de ses composantes sont déjà entrées en marché baissier. L’indice est porté par une poignée de géants, tandis que la plupart des actions baissent depuis longtemps.
Au fond, les résultats de Palantir Technologies prouvent justement que la demande en intelligence artificielle ne s’est pas effondrée : les revenus commerciaux aux États-Unis ont progressé de 148 % et dépassé pour la première fois ceux des activités gouvernementales, signe que les entreprises paient réellement pour ces services et qu’il ne s’agit pas seulement de belles paroles. Ce qui s’effondre, c’est la logique de valorisation : une action qui se négocie à plus de 100 fois ses bénéfices ne peut pas tolérer six mots comme « ralentissement de la croissance des commandes futures ». À court terme, la zone des 165–170 dollars constitue le premier support. Si elle tient, l’action pourrait évoluer dans une fourchette en attendant que la valeur totale des contrats du quatrième trimestre confirme la tendance. Le véritable tournant se jouera lors de la prochaine publication de résultats : si la croissance de la valeur totale des contrats repasse au-dessus de 20 %, la baisse d’aujourd’hui aura été une occasion de se positionner. Si elle reste à un chiffre, la contraction de la valorisation pourrait se poursuivre.
Trois indicateurs à surveiller : la croissance de la valeur totale des contrats au quatrième trimestre repartira-t-elle à la hausse ? Les revenus commerciaux américains pourront-ils maintenir une croissance à trois chiffres ? Le rapport sur l’emploi non agricole d’octobre, publié vendredi, modifiera-t-il les anticipations de baisse des taux ? Les risques sont également clairs : la valorisation reste parmi les plus élevées du marché, la durée plus courte des contrats réduit la visibilité, les activités gouvernementales représentent toujours une part importante du chiffre d’affaires et les politiques pourraient changer après les élections de mi-mandat. En outre, le Nasdaq 100 reste en correction technique : le risque systémique n’a pas disparu.
La croissance est bien réelle, et la cherté aussi. Le tournant de cette vague d’intelligence artificielle est arrivé : l’enjeu n’est pas de savoir qui grandit le plus vite, mais qui durera le plus longtemps.
#Palantir #IntelligenceArtificielle
Plus les résultats sont bons, plus l’action baisse : le procès de la valorisation de l’intelligence artificielle a commencé — Palantir Technologies a publié ses résultats du troisième trimestre. Son chiffre d’affaires a franchi pour la première fois les 2 milliards de dollars, mais le cours de l’action a tout de même reculé.
Commençons par les chiffres. Après la clôture du 2 novembre, Palantir Technologies a publié ses résultats du troisième trimestre 2026 : chiffre d’affaires de 2,31 milliards de dollars, en hausse de 96 % sur un an, au-dessus des 2,18 milliards attendus par Wall Street. Le chiffre d’affaires trimestriel a ainsi dépassé pour la première fois les 2 milliards de dollars. Le bénéfice ajusté par action s’est établi à 0,44 dollar, contre 0,41 dollar attendu, soit plus du double par rapport à l’an dernier. Les revenus commerciaux aux États-Unis ont atteint 984 millions de dollars, en hausse de 148 %, dépassant pour la première fois les revenus issus du gouvernement américain, qui se sont élevés à 953 millions. Le flux de trésorerie disponible ajusté s’est établi à 1,22 milliard de dollars, avec une marge de 53 %. Le bénéfice d’exploitation selon les normes comptables généralement admises (GAAP) a atteint 1,08 milliard de dollars, franchissant pour la première fois le seuil du milliard. Le taux de rétention nette en dollars a été de 165 %, ce qui signifie que les clients existants ont dépensé en moyenne 65 % de plus cette année que l’année dernière.
Les prévisions sont tout aussi impressionnantes : l’objectif de chiffre d’affaires annuel a été relevé à 8,530–8,534 milliards de dollars, soit une croissance d’environ 91 %, contre 8,150–8,158 milliards auparavant. Pour le quatrième trimestre, le chiffre d’affaires est attendu entre 2,649 et 2,653 milliards de dollars, au-dessus des 2,456 milliards anticipés par le marché. Les revenus commerciaux annuels aux États-Unis devraient atteindre au moins 3,559 milliards de dollars, soit une croissance d’au moins 143 %. Selon la règle des 40 — qui additionne la croissance du chiffre d’affaires et la marge bénéficiaire — le score de Palantir atteint 158 points, alors que 40 est considéré comme un seuil de bonne santé. À s’en tenir aux chiffres, ce bilan est presque irréprochable.
Mais la réaction du cours est une autre histoire. Après la publication des résultats, l’action a d’abord perdu environ 3 % en after-hours. Le 3 novembre, elle a clôturé à 175,40 dollars, en baisse de 1,65 %, soit environ 16 % sous son record historique. Un détail mérite toutefois d’être relevé en séance : après avoir touché un creux en début de matinée, l’action a rebondi d’environ 4 %. Des acheteurs étaient clairement présents autour de 165–170 dollars, ce qui montre qu’il ne s’agissait pas d’une vente à sens unique, mais d’un bras de fer entre acheteurs et vendeurs autour de la valorisation.
Où est le point sensible ? Il n’y en a qu’un, mais il touche au cœur du problème : la valeur totale des contrats. Il s’agit du montant total des nouveaux contrats signés au cours du trimestre, une sorte de réservoir de revenus futurs. Au troisième trimestre, Palantir n’a signé que 2,92 milliards de dollars de contrats, soit une croissance de seulement 6 %, contre 49 % au trimestre précédent. Lors de la conférence téléphonique, le directeur financier a expliqué que plusieurs grands contrats avaient été signés pour des durées plus courtes que d’habitude, car les clients commençaient à adopter de nouvelles capacités d’intelligence artificielle souveraine. C’est à la fois une bonne nouvelle et une source d’incertitude : l’engouement pour les nouveaux produits est positif, mais des contrats plus courts reviennent à échanger une partie de la prévisibilité future contre davantage de flexibilité aujourd’hui.
La chaîne de transmission est pourtant très claire. La croissance de 96 % du chiffre d’affaires reflète les résultats des trois derniers mois, tandis que la hausse de 6 % de la valeur totale des contrats est un indicateur avancé pour les prochains trimestres. Le marché ne paie pas pour le passé : il valorise l’avenir. Or la valorisation de Palantir Technologies est devenue si élevée qu’elle ne laisse aucune marge d’erreur : son ratio cours/bénéfice prévisionnel est de 108, et son ratio cours/bénéfice non-GAAP sur les douze derniers mois atteint 153, contre une médiane sectorielle de seulement 23. Le ratio cours/bénéfice prévisionnel correspond au cours de l’action divisé par le bénéfice par action attendu pour les douze prochains mois. Un ratio de 108 signifie que le marché a déjà intégré dans le cours actuel trois ou quatre années de forte croissance future. Les 25 analystes de Wall Street affichent un objectif de cours moyen de 221,27 dollars, soit un potentiel de hausse implicite d’environ 20 % : 19 recommandent l’achat, 4 sont neutres et 2 conseillent la vente. Le désaccord est manifeste.
Ce n’est pas un cas isolé. En 48 heures, trois baromètres de l’intelligence artificielle ont rendu leur copie : les résultats d’Apple ont dépassé les attentes dans tous les domaines, mais son action a tout de même baissé ; les revenus des centres de données d’AMD ont progressé de 97 % au troisième trimestre et son action a gagné plus de 7 % après la clôture ; Palantir a affiché une croissance de 96 %, mais son action a reculé. Même examen, trois notes différentes : le marché a dépassé le stade où « la croissance suffit à faire grimper les cours » et passe désormais au crible la qualité de cette croissance — durée des contrats, flux de trésorerie, valorisation. Dès qu’un de ces trois éléments manque de clarté, l’action est sanctionnée.
Deux autres facteurs de contexte accentuent la pression. Premièrement, lundi, l’indice Nasdaq 100 avait déjà reculé de plus de 10 % par rapport à son record du 6 octobre, entrant officiellement en correction technique : la bulle de l’intelligence artificielle est en train de se dégonfler. Deuxièmement, les démocrates ont remporté les deux chambres du Congrès lors des élections de mi-mandat américaines. La politique de construction des centres de données dédiés à l’intelligence artificielle pourrait-elle changer ? C’est une nouvelle incertitude qui plane sur les valeurs technologiques. Les données des traders de Goldman Sachs sont encore plus frappantes : le S&P 500 se trouve à moins de 3 % de son record historique, mais 60 % de ses composantes sont déjà entrées en marché baissier. L’indice est porté par une poignée de géants, tandis que la plupart des actions baissent depuis longtemps.
Au fond, les résultats de Palantir Technologies prouvent justement que la demande en intelligence artificielle ne s’est pas effondrée : les revenus commerciaux aux États-Unis ont progressé de 148 % et dépassé pour la première fois ceux des activités gouvernementales, signe que les entreprises paient réellement pour ces services et qu’il ne s’agit pas seulement de belles paroles. Ce qui s’effondre, c’est la logique de valorisation : une action qui se négocie à plus de 100 fois ses bénéfices ne peut pas tolérer six mots comme « ralentissement de la croissance des commandes futures ». À court terme, la zone des 165–170 dollars constitue le premier support. Si elle tient, l’action pourrait évoluer dans une fourchette en attendant que la valeur totale des contrats du quatrième trimestre confirme la tendance. Le véritable tournant se jouera lors de la prochaine publication de résultats : si la croissance de la valeur totale des contrats repasse au-dessus de 20 %, la baisse d’aujourd’hui aura été une occasion de se positionner. Si elle reste à un chiffre, la contraction de la valorisation pourrait se poursuivre.
Trois indicateurs à surveiller : la croissance de la valeur totale des contrats au quatrième trimestre repartira-t-elle à la hausse ? Les revenus commerciaux américains pourront-ils maintenir une croissance à trois chiffres ? Le rapport sur l’emploi non agricole d’octobre, publié vendredi, modifiera-t-il les anticipations de baisse des taux ? Les risques sont également clairs : la valorisation reste parmi les plus élevées du marché, la durée plus courte des contrats réduit la visibilité, les activités gouvernementales représentent toujours une part importante du chiffre d’affaires et les politiques pourraient changer après les élections de mi-mandat. En outre, le Nasdaq 100 reste en correction technique : le risque systémique n’a pas disparu.
La croissance est bien réelle, et la cherté aussi. Le tournant de cette vague d’intelligence artificielle est arrivé : l’enjeu n’est pas de savoir qui grandit le plus vite, mais qui durera le plus longtemps.
#Palantir #IntelligenceArtificielle
Commençons par les chiffres. Après la clôture du 2 novembre, Palantir Technologies a publié ses résultats du troisième trimestre 2026 : chiffre d’affaires de 2,31 milliards de dollars, en hausse de 96 % sur un an, au-dessus des 2,18 milliards attendus par Wall Street. Le chiffre d’affaires trimestriel a ainsi dépassé pour la première fois les 2 milliards de dollars. Le bénéfice ajusté par action s’est établi à 0,44 dollar, contre 0,41 dollar attendu, soit plus du double par rapport à l’an dernier. Les revenus commerciaux aux États-Unis ont atteint 984 millions de dollars, en hausse de 148 %, dépassant pour la première fois les revenus issus du gouvernement américain, qui se sont élevés à 953 millions. Le flux de trésorerie disponible ajusté s’est établi à 1,22 milliard de dollars, avec une marge de 53 %. Le bénéfice d’exploitation selon les normes comptables généralement admises (GAAP) a atteint 1,08 milliard de dollars, franchissant pour la première fois le seuil du milliard. Le taux de rétention nette en dollars a été de 165 %, ce qui signifie que les clients existants ont dépensé en moyenne 65 % de plus cette année que l’année dernière.
Les prévisions sont tout aussi impressionnantes : l’objectif de chiffre d’affaires annuel a été relevé à 8,530–8,534 milliards de dollars, soit une croissance d’environ 91 %, contre 8,150–8,158 milliards auparavant. Pour le quatrième trimestre, le chiffre d’affaires est attendu entre 2,649 et 2,653 milliards de dollars, au-dessus des 2,456 milliards anticipés par le marché. Les revenus commerciaux annuels aux États-Unis devraient atteindre au moins 3,559 milliards de dollars, soit une croissance d’au moins 143 %. Selon la règle des 40 — qui additionne la croissance du chiffre d’affaires et la marge bénéficiaire — le score de Palantir atteint 158 points, alors que 40 est considéré comme un seuil de bonne santé. À s’en tenir aux chiffres, ce bilan est presque irréprochable.
Mais la réaction du cours est une autre histoire. Après la publication des résultats, l’action a d’abord perdu environ 3 % en after-hours. Le 3 novembre, elle a clôturé à 175,40 dollars, en baisse de 1,65 %, soit environ 16 % sous son record historique. Un détail mérite toutefois d’être relevé en séance : après avoir touché un creux en début de matinée, l’action a rebondi d’environ 4 %. Des acheteurs étaient clairement présents autour de 165–170 dollars, ce qui montre qu’il ne s’agissait pas d’une vente à sens unique, mais d’un bras de fer entre acheteurs et vendeurs autour de la valorisation.
Où est le point sensible ? Il n’y en a qu’un, mais il touche au cœur du problème : la valeur totale des contrats. Il s’agit du montant total des nouveaux contrats signés au cours du trimestre, une sorte de réservoir de revenus futurs. Au troisième trimestre, Palantir n’a signé que 2,92 milliards de dollars de contrats, soit une croissance de seulement 6 %, contre 49 % au trimestre précédent. Lors de la conférence téléphonique, le directeur financier a expliqué que plusieurs grands contrats avaient été signés pour des durées plus courtes que d’habitude, car les clients commençaient à adopter de nouvelles capacités d’intelligence artificielle souveraine. C’est à la fois une bonne nouvelle et une source d’incertitude : l’engouement pour les nouveaux produits est positif, mais des contrats plus courts reviennent à échanger une partie de la prévisibilité future contre davantage de flexibilité aujourd’hui.
La chaîne de transmission est pourtant très claire. La croissance de 96 % du chiffre d’affaires reflète les résultats des trois derniers mois, tandis que la hausse de 6 % de la valeur totale des contrats est un indicateur avancé pour les prochains trimestres. Le marché ne paie pas pour le passé : il valorise l’avenir. Or la valorisation de Palantir Technologies est devenue si élevée qu’elle ne laisse aucune marge d’erreur : son ratio cours/bénéfice prévisionnel est de 108, et son ratio cours/bénéfice non-GAAP sur les douze derniers mois atteint 153, contre une médiane sectorielle de seulement 23. Le ratio cours/bénéfice prévisionnel correspond au cours de l’action divisé par le bénéfice par action attendu pour les douze prochains mois. Un ratio de 108 signifie que le marché a déjà intégré dans le cours actuel trois ou quatre années de forte croissance future. Les 25 analystes de Wall Street affichent un objectif de cours moyen de 221,27 dollars, soit un potentiel de hausse implicite d’environ 20 % : 19 recommandent l’achat, 4 sont neutres et 2 conseillent la vente. Le désaccord est manifeste.
Ce n’est pas un cas isolé. En 48 heures, trois baromètres de l’intelligence artificielle ont rendu leur copie : les résultats d’Apple ont dépassé les attentes dans tous les domaines, mais son action a tout de même baissé ; les revenus des centres de données d’AMD ont progressé de 97 % au troisième trimestre et son action a gagné plus de 7 % après la clôture ; Palantir a affiché une croissance de 96 %, mais son action a reculé. Même examen, trois notes différentes : le marché a dépassé le stade où « la croissance suffit à faire grimper les cours » et passe désormais au crible la qualité de cette croissance — durée des contrats, flux de trésorerie, valorisation. Dès qu’un de ces trois éléments manque de clarté, l’action est sanctionnée.
Deux autres facteurs de contexte accentuent la pression. Premièrement, lundi, l’indice Nasdaq 100 avait déjà reculé de plus de 10 % par rapport à son record du 6 octobre, entrant officiellement en correction technique : la bulle de l’intelligence artificielle est en train de se dégonfler. Deuxièmement, les démocrates ont remporté les deux chambres du Congrès lors des élections de mi-mandat américaines. La politique de construction des centres de données dédiés à l’intelligence artificielle pourrait-elle changer ? C’est une nouvelle incertitude qui plane sur les valeurs technologiques. Les données des traders de Goldman Sachs sont encore plus frappantes : le S&P 500 se trouve à moins de 3 % de son record historique, mais 60 % de ses composantes sont déjà entrées en marché baissier. L’indice est porté par une poignée de géants, tandis que la plupart des actions baissent depuis longtemps.
Au fond, les résultats de Palantir Technologies prouvent justement que la demande en intelligence artificielle ne s’est pas effondrée : les revenus commerciaux aux États-Unis ont progressé de 148 % et dépassé pour la première fois ceux des activités gouvernementales, signe que les entreprises paient réellement pour ces services et qu’il ne s’agit pas seulement de belles paroles. Ce qui s’effondre, c’est la logique de valorisation : une action qui se négocie à plus de 100 fois ses bénéfices ne peut pas tolérer six mots comme « ralentissement de la croissance des commandes futures ». À court terme, la zone des 165–170 dollars constitue le premier support. Si elle tient, l’action pourrait évoluer dans une fourchette en attendant que la valeur totale des contrats du quatrième trimestre confirme la tendance. Le véritable tournant se jouera lors de la prochaine publication de résultats : si la croissance de la valeur totale des contrats repasse au-dessus de 20 %, la baisse d’aujourd’hui aura été une occasion de se positionner. Si elle reste à un chiffre, la contraction de la valorisation pourrait se poursuivre.
Trois indicateurs à surveiller : la croissance de la valeur totale des contrats au quatrième trimestre repartira-t-elle à la hausse ? Les revenus commerciaux américains pourront-ils maintenir une croissance à trois chiffres ? Le rapport sur l’emploi non agricole d’octobre, publié vendredi, modifiera-t-il les anticipations de baisse des taux ? Les risques sont également clairs : la valorisation reste parmi les plus élevées du marché, la durée plus courte des contrats réduit la visibilité, les activités gouvernementales représentent toujours une part importante du chiffre d’affaires et les politiques pourraient changer après les élections de mi-mandat. En outre, le Nasdaq 100 reste en correction technique : le risque systémique n’a pas disparu.
La croissance est bien réelle, et la cherté aussi. Le tournant de cette vague d’intelligence artificielle est arrivé : l’enjeu n’est pas de savoir qui grandit le plus vite, mais qui durera le plus longtemps.
#Palantir #IntelligenceArtificielle
94
·
--
Aujourd’hui, c’est la date de détachement du dividende de CHPY. La distribution de cette semaine est de 0.4229 dollar par action et sera versée demain, le 5 novembre. Pour 479 actions, cela représente 202.57 dollars avant impôts, soit environ 141.80 dollars après la retenue à la source de 30 %.
Commençons par les chiffres : le fonds négocié en bourse à capital variable YieldMax Semiconductor Portfolio Option Income Strategy (CHPY) verse cette semaine 0.4229 dollar par action, soit une nouvelle baisse de 8.0 % par rapport aux 0.4598 dollar de la semaine dernière. Il y a cinq semaines, la distribution était encore de 0.5847 dollar. Elle est désormais tombée à 0.4229 dollar, soit une baisse cumulée de 27.7 % — 0.5140 dollar, 0.4702 dollar, 0.4598 dollar : elle n’a cessé de reculer. Le taux de distribution annualisé officiel est de 40.17 %, toujours au-dessus du seuil de 40 %, mais la marge n’est plus que de 0.17 point de pourcentage. À la clôture du 3 novembre, le cours s’établissait à 55.90 dollars, en hausse de 2.23 %, mais toujours 37.8 % sous son plus haut sur 52 semaines, à 89.86 dollars. Les distributions cumulées des 12 derniers mois s’élèvent à 27.65 dollars ; la part estimée de restitution de capital pour la dernière distribution est de 0.9 % ; les actifs sous gestion avoisinent 1.22 milliard de dollars.
Clarifions d’abord les définitions, pour éviter de se laisser effrayer par les chiffres. Premièrement, le montant de la distribution ne dépend pas du cours de l’action, mais des revenus effectivement perçus par le fonds la semaine dernière : les primes encaissées en vendant des options d’achat, auxquelles s’ajoutent les dividendes des actions détenues, moins les frais de gestion. En termes simples, une option d’achat permet au fonds de vendre à quelqu’un d’autre le droit de profiter de la hausse future de ses actions en portefeuille ; il encaisse une prime qu’il verse ensuite sous forme de distribution. Deuxièmement, le taux de distribution annualisé correspond à la distribution de cette semaine multipliée par 52, puis divisée par la dernière valeur liquidative. Selon la méthode officielle, il est de 40.17 % ; la règle prévoit d’arrêter le réinvestissement s’il passe sous les 40 %. Troisièmement, la part estimée de restitution de capital est de 0.9 %, ce qui signifie que seuls environ 0.9 % des 0.4229 dollar pourraient provenir du capital. On est loin du seuil dangereux de 70 % : le fonds ne puise pas dans son capital pour maintenir artificiellement la distribution.
Pourquoi la distribution a-t-elle baissé cinq semaines de suite alors que le cours a progressé de 2.23 % mardi ? Voici le mécanisme : en octobre, le secteur des semi-conducteurs a d’abord reculé, puis s’est stabilisé. La volatilité des actions a diminué, et les primes que le fonds peut obtenir en vendant des options ont suivi la même tendance. Ses revenus effectifs de la semaine dernière ont donc baissé, entraînant la baisse de la distribution de cette semaine. La distribution reflète les revenus de la semaine dernière, pas le cours d’aujourd’hui. Mardi, l’indice PHLX Semiconductor a gagné 2.63 %, tandis que le chiffre d’affaires des centres de données de Super Micro Computer a bondi de 97 % dans ses résultats trimestriels. Le rebond des cours est déjà là, mais il faudra attendre au moins une ou deux semaines avant qu’une amélioration des distributions se reflète dans les chiffres. Ce décalage est précisément ce qui prête le plus à confusion.
Pour la suite, il ne reste qu’une mince marge au-dessus des 40.17 %. L’annonce de mercredi prochain sera déterminante : si la distribution baisse encore d’environ 8 %, le taux annualisé passera probablement sous les 40 % et, conformément aux règles, les liquidités seront conservées au lieu d’être réinvesties ; s’il se stabilise, voire remonte légèrement, cette série de cinq baisses consécutives sera terminée. Autre point à noter : la part de restitution de capital n’est que de 0.9 %, la qualité de la distribution n’est pas en cause ; le problème vient des revenus, pas du capital. Le réinvestissement prévu vendredi aura lieu comme d’habitude : tant que le taux annualisé ne passe pas sous la barre des 40 %, les règles imposent de poursuivre le réinvestissement. Les 479 actions devraient rapporter environ 141.80 dollars. Rendez-vous vendredi pour le point sur le réinvestissement.
Surveillez de près ces trois risques : premièrement, une nouvelle baisse de la distribution la semaine prochaine pourrait faire passer le taux annualisé sous les 40 % et déclencher l’arrêt du réinvestissement ; deuxièmement, si la valeur liquidative, après déduction des distributions, sous-performe l’indice PHLX Semiconductor, l’érosion sera avérée ; troisièmement, si la volatilité des semi-conducteurs continue de reculer, les revenus tirés des primes diminueront encore. Cinq baisses consécutives de la distribution ne sont pas forcément inquiétantes ; ce qui l’est, c’est de faire comme si de rien n’était alors qu’il ne reste que 0.17 point de pourcentage de marge.
#CHPY #DividendesActionsUS
Aujourd’hui, c’est la date de détachement du dividende de CHPY. La distribution de cette semaine est de 0.4229 dollar par action et sera versée demain, le 5 novembre. Pour 479 actions, cela représente 202.57 dollars avant impôts, soit environ 141.80 dollars après la retenue à la source de 30 %.
Commençons par les chiffres : le fonds négocié en bourse à capital variable YieldMax Semiconductor Portfolio Option Income Strategy (CHPY) verse cette semaine 0.4229 dollar par action, soit une nouvelle baisse de 8.0 % par rapport aux 0.4598 dollar de la semaine dernière. Il y a cinq semaines, la distribution était encore de 0.5847 dollar. Elle est désormais tombée à 0.4229 dollar, soit une baisse cumulée de 27.7 % — 0.5140 dollar, 0.4702 dollar, 0.4598 dollar : elle n’a cessé de reculer. Le taux de distribution annualisé officiel est de 40.17 %, toujours au-dessus du seuil de 40 %, mais la marge n’est plus que de 0.17 point de pourcentage. À la clôture du 3 novembre, le cours s’établissait à 55.90 dollars, en hausse de 2.23 %, mais toujours 37.8 % sous son plus haut sur 52 semaines, à 89.86 dollars. Les distributions cumulées des 12 derniers mois s’élèvent à 27.65 dollars ; la part estimée de restitution de capital pour la dernière distribution est de 0.9 % ; les actifs sous gestion avoisinent 1.22 milliard de dollars.
Clarifions d’abord les définitions, pour éviter de se laisser effrayer par les chiffres. Premièrement, le montant de la distribution ne dépend pas du cours de l’action, mais des revenus effectivement perçus par le fonds la semaine dernière : les primes encaissées en vendant des options d’achat, auxquelles s’ajoutent les dividendes des actions détenues, moins les frais de gestion. En termes simples, une option d’achat permet au fonds de vendre à quelqu’un d’autre le droit de profiter de la hausse future de ses actions en portefeuille ; il encaisse une prime qu’il verse ensuite sous forme de distribution. Deuxièmement, le taux de distribution annualisé correspond à la distribution de cette semaine multipliée par 52, puis divisée par la dernière valeur liquidative. Selon la méthode officielle, il est de 40.17 % ; la règle prévoit d’arrêter le réinvestissement s’il passe sous les 40 %. Troisièmement, la part estimée de restitution de capital est de 0.9 %, ce qui signifie que seuls environ 0.9 % des 0.4229 dollar pourraient provenir du capital. On est loin du seuil dangereux de 70 % : le fonds ne puise pas dans son capital pour maintenir artificiellement la distribution.
Pourquoi la distribution a-t-elle baissé cinq semaines de suite alors que le cours a progressé de 2.23 % mardi ? Voici le mécanisme : en octobre, le secteur des semi-conducteurs a d’abord reculé, puis s’est stabilisé. La volatilité des actions a diminué, et les primes que le fonds peut obtenir en vendant des options ont suivi la même tendance. Ses revenus effectifs de la semaine dernière ont donc baissé, entraînant la baisse de la distribution de cette semaine. La distribution reflète les revenus de la semaine dernière, pas le cours d’aujourd’hui. Mardi, l’indice PHLX Semiconductor a gagné 2.63 %, tandis que le chiffre d’affaires des centres de données de Super Micro Computer a bondi de 97 % dans ses résultats trimestriels. Le rebond des cours est déjà là, mais il faudra attendre au moins une ou deux semaines avant qu’une amélioration des distributions se reflète dans les chiffres. Ce décalage est précisément ce qui prête le plus à confusion.
Pour la suite, il ne reste qu’une mince marge au-dessus des 40.17 %. L’annonce de mercredi prochain sera déterminante : si la distribution baisse encore d’environ 8 %, le taux annualisé passera probablement sous les 40 % et, conformément aux règles, les liquidités seront conservées au lieu d’être réinvesties ; s’il se stabilise, voire remonte légèrement, cette série de cinq baisses consécutives sera terminée. Autre point à noter : la part de restitution de capital n’est que de 0.9 %, la qualité de la distribution n’est pas en cause ; le problème vient des revenus, pas du capital. Le réinvestissement prévu vendredi aura lieu comme d’habitude : tant que le taux annualisé ne passe pas sous la barre des 40 %, les règles imposent de poursuivre le réinvestissement. Les 479 actions devraient rapporter environ 141.80 dollars. Rendez-vous vendredi pour le point sur le réinvestissement.
Surveillez de près ces trois risques : premièrement, une nouvelle baisse de la distribution la semaine prochaine pourrait faire passer le taux annualisé sous les 40 % et déclencher l’arrêt du réinvestissement ; deuxièmement, si la valeur liquidative, après déduction des distributions, sous-performe l’indice PHLX Semiconductor, l’érosion sera avérée ; troisièmement, si la volatilité des semi-conducteurs continue de reculer, les revenus tirés des primes diminueront encore. Cinq baisses consécutives de la distribution ne sont pas forcément inquiétantes ; ce qui l’est, c’est de faire comme si de rien n’était alors qu’il ne reste que 0.17 point de pourcentage de marge.
#CHPY #DividendesActionsUS
Commençons par les chiffres : le fonds négocié en bourse à capital variable YieldMax Semiconductor Portfolio Option Income Strategy (CHPY) verse cette semaine 0.4229 dollar par action, soit une nouvelle baisse de 8.0 % par rapport aux 0.4598 dollar de la semaine dernière. Il y a cinq semaines, la distribution était encore de 0.5847 dollar. Elle est désormais tombée à 0.4229 dollar, soit une baisse cumulée de 27.7 % — 0.5140 dollar, 0.4702 dollar, 0.4598 dollar : elle n’a cessé de reculer. Le taux de distribution annualisé officiel est de 40.17 %, toujours au-dessus du seuil de 40 %, mais la marge n’est plus que de 0.17 point de pourcentage. À la clôture du 3 novembre, le cours s’établissait à 55.90 dollars, en hausse de 2.23 %, mais toujours 37.8 % sous son plus haut sur 52 semaines, à 89.86 dollars. Les distributions cumulées des 12 derniers mois s’élèvent à 27.65 dollars ; la part estimée de restitution de capital pour la dernière distribution est de 0.9 % ; les actifs sous gestion avoisinent 1.22 milliard de dollars.
Clarifions d’abord les définitions, pour éviter de se laisser effrayer par les chiffres. Premièrement, le montant de la distribution ne dépend pas du cours de l’action, mais des revenus effectivement perçus par le fonds la semaine dernière : les primes encaissées en vendant des options d’achat, auxquelles s’ajoutent les dividendes des actions détenues, moins les frais de gestion. En termes simples, une option d’achat permet au fonds de vendre à quelqu’un d’autre le droit de profiter de la hausse future de ses actions en portefeuille ; il encaisse une prime qu’il verse ensuite sous forme de distribution. Deuxièmement, le taux de distribution annualisé correspond à la distribution de cette semaine multipliée par 52, puis divisée par la dernière valeur liquidative. Selon la méthode officielle, il est de 40.17 % ; la règle prévoit d’arrêter le réinvestissement s’il passe sous les 40 %. Troisièmement, la part estimée de restitution de capital est de 0.9 %, ce qui signifie que seuls environ 0.9 % des 0.4229 dollar pourraient provenir du capital. On est loin du seuil dangereux de 70 % : le fonds ne puise pas dans son capital pour maintenir artificiellement la distribution.
Pourquoi la distribution a-t-elle baissé cinq semaines de suite alors que le cours a progressé de 2.23 % mardi ? Voici le mécanisme : en octobre, le secteur des semi-conducteurs a d’abord reculé, puis s’est stabilisé. La volatilité des actions a diminué, et les primes que le fonds peut obtenir en vendant des options ont suivi la même tendance. Ses revenus effectifs de la semaine dernière ont donc baissé, entraînant la baisse de la distribution de cette semaine. La distribution reflète les revenus de la semaine dernière, pas le cours d’aujourd’hui. Mardi, l’indice PHLX Semiconductor a gagné 2.63 %, tandis que le chiffre d’affaires des centres de données de Super Micro Computer a bondi de 97 % dans ses résultats trimestriels. Le rebond des cours est déjà là, mais il faudra attendre au moins une ou deux semaines avant qu’une amélioration des distributions se reflète dans les chiffres. Ce décalage est précisément ce qui prête le plus à confusion.
Pour la suite, il ne reste qu’une mince marge au-dessus des 40.17 %. L’annonce de mercredi prochain sera déterminante : si la distribution baisse encore d’environ 8 %, le taux annualisé passera probablement sous les 40 % et, conformément aux règles, les liquidités seront conservées au lieu d’être réinvesties ; s’il se stabilise, voire remonte légèrement, cette série de cinq baisses consécutives sera terminée. Autre point à noter : la part de restitution de capital n’est que de 0.9 %, la qualité de la distribution n’est pas en cause ; le problème vient des revenus, pas du capital. Le réinvestissement prévu vendredi aura lieu comme d’habitude : tant que le taux annualisé ne passe pas sous la barre des 40 %, les règles imposent de poursuivre le réinvestissement. Les 479 actions devraient rapporter environ 141.80 dollars. Rendez-vous vendredi pour le point sur le réinvestissement.
Surveillez de près ces trois risques : premièrement, une nouvelle baisse de la distribution la semaine prochaine pourrait faire passer le taux annualisé sous les 40 % et déclencher l’arrêt du réinvestissement ; deuxièmement, si la valeur liquidative, après déduction des distributions, sous-performe l’indice PHLX Semiconductor, l’érosion sera avérée ; troisièmement, si la volatilité des semi-conducteurs continue de reculer, les revenus tirés des primes diminueront encore. Cinq baisses consécutives de la distribution ne sont pas forcément inquiétantes ; ce qui l’est, c’est de faire comme si de rien n’était alors qu’il ne reste que 0.17 point de pourcentage de marge.
#CHPY #DividendesActionsUS
AMD-15,14%
CHPYETF-8,69%
52
·
--
Apple a publié des résultats où « les chiffres gagnent, mais le cours perd ».
Après la clôture des marchés, le 2 novembre, heure de la côte Est des États-Unis, Apple a publié ses résultats du quatrième trimestre de son exercice 2026 (les trois mois clos le 26 septembre) : un chiffre d’affaires de 114,48 milliards de dollars, en hausse de 12 % sur un an et supérieur aux quelque 113,4 milliards attendus par le marché, signant ainsi le meilleur trimestre de septembre de son histoire ; un bénéfice dilué par action de 2,10 dollars, supérieur aux 1,99 dollar attendus ; et un bénéfice net de 30,71 milliards de dollars. Par activité, les revenus de l’iPhone ont atteint 57,58 milliards de dollars, en hausse de 17,5 % sur un an, un record pour un trimestre de septembre — sachant que le nouvel iPhone 18 Pro n’a été commercialisé que pendant environ neuf jours au cours de ce trimestre. Les revenus des services ont atteint un niveau record de 31,57 milliards de dollars ; ceux du Mac se sont élevés à 10,79 milliards, dépassant eux aussi les attentes. Sur l’ensemble de l’exercice 2026, le chiffre d’affaires a atteint 479 milliards de dollars, un record historique.
Mais le marché n’a pas été convaincu. Avant la publication des résultats, le cours d’Apple avait déjà reculé de 1,8 % dans la journée, à 338,32 dollars. Après la clôture, il a encore baissé d’environ 2,8 %, aux alentours de 329 dollars. Le 3 novembre, il a clôturé en baisse de 1,90 %, à 331,90 dollars, devenant le principal facteur de la baisse de 0,38 % enregistrée ce jour-là par le Dow Jones Industrial Average, seul indice à terminer dans le rouge.
Le problème vient de deux éléments. Premièrement, le chiffre d’affaires de la Grande Chine s’est établi à 17,54 milliards de dollars, soit environ 1,2 milliard de moins que les 18,75 milliards attendus par le marché : c’est le plus grand écart négatif des résultats. Deuxièmement, et c’est encore plus préoccupant, la prévision de marge brute pour le trimestre suivant — le plus important de l’année pour Apple, avec les achats de Noël — n’est que de 45 % à 46 %, en dessous des 46,3 % attendus par le marché, alors que la marge brute était de 47,9 % au trimestre écoulé. La marge brute correspond à la part du prix de vente d’un appareil qui reste sous forme de bénéfice. Une prévision en baisse d’environ deux points de pourcentage revient à dire directement au marché que chaque iPhone vendu rapportera moins à l’avenir.
Le principal responsable de cette érosion de la marge brute, c’est la mémoire. La construction de centres de données dédiés à l’intelligence artificielle entraîne une ruée mondiale sur les puces mémoire. L’offre de mémoire vive dynamique (la mémoire de fonctionnement des téléphones et des ordinateurs) et de mémoire flash (les puces de stockage des photos et des fichiers) se tend, et leurs prix ne cessent de grimper. En tant que l’un des plus grands acheteurs de mémoire au monde, Apple est en première ligne face à cette hausse des coûts. Lors de la conférence téléphonique, le directeur financier Kevin Parekh a déclaré sans détour que la baisse de la marge brute était principalement due à la hausse des prix de la mémoire, ainsi qu’aux investissements dans la mise à niveau de l’intelligence artificielle de Siri. Dans les premiers résultats publiés depuis son entrée en fonction, le nouveau directeur général John Ternus a qualifié la hausse des prix de la mémoire d’« inédite » et indiqué que les coûts continueraient d’augmenter après décembre. Apple a déjà commencé à constituer des stocks à l’avance : ceux-ci ont bondi de 31 % en un trimestre, à 14,54 milliards de dollars. Mais ces réserves ne peuvent qu’amortir temporairement le choc ; elles ne peuvent pas empêcher les prix de grimper.
Fait intéressant, c’est l’autre face de la même pièce que la hausse de 2,63 % de l’indice des semi-conducteurs de Philadelphie et celle de 0,83 % du Nasdaq Composite enregistrées le même jour. L’engouement pour l’intelligence artificielle fait monter les prix de la mémoire : Micron Technology, SK Hynix et les autres fabricants de mémoire engrangent des bénéfices considérables et voient leurs cours s’envoler. À l’inverse, les grands acheteurs de mémoire comme Apple voient leurs bénéfices amputés par cette même hausse. L’argent dépensé en raison de la hausse des prix ne disparaît pas : il passe simplement des poches des acheteurs à celles des vendeurs.
Pour la suite, il faut envisager l’histoire d’Apple à deux niveaux. À court terme, le coût de la mémoire est une épée de Damoclès : les prévisions de chiffre d’affaires pour le trimestre de décembre tablent sur une croissance de 7 % à 10 %. Ce trimestre devrait tout de même être le plus important de l’histoire d’Apple en matière de chiffre d’affaires. Mais si la marge brute tombe effectivement à 45 %–46 %, et que s’estompent progressivement des gains ponctuels comme les remboursements de droits de douane — 0,05 dollar du bénéfice par action de ce trimestre provenait des 731 millions de dollars de remboursements de droits —, la croissance des bénéfices ralentira nettement par rapport à celle du chiffre d’affaires. Les prévisions de croissance des services ont également été ramenées à 8 %–9 %. À long terme, le premier trimestre complet de commercialisation de l’iPhone 18 Pro ne fait que commencer, tandis que les services enchaînent les records : rien ne semble clocher du côté de la demande. La baisse actuelle reflète des anticipations de marge bénéficiaire en recul, et non une faiblesse de la demande.
Trois indicateurs sont à surveiller. Premièrement, quand les prix de la mémoire atteindront-ils leur sommet et commenceront-ils à baisser ? C’est un indicateur avancé de la capacité d’Apple à enrayer la baisse de sa marge brute. Deuxièmement, la marge brute réelle du trimestre de décembre parviendra-t-elle à se maintenir au-dessus du seuil inférieur de 45 % ? Troisièmement, la Grande Chine pourra-t-elle combler son retard au cours d’un trimestre complet de commercialisation des nouveaux appareils ? Les risques ne manquent pas non plus : si la hausse des prix de la mémoire se prolonge jusqu’à l’an prochain, Apple devra soit continuer à accepter une érosion de ses marges, soit augmenter ses prix, comme elle l’a fait auparavant pour l’iPad et le Mac, afin de répercuter les coûts sur les consommateurs. Dans les deux cas, le cours de l’action restera sous pression. À cela s’ajoute la volatilité accrue des marchés après la publication des résultats des élections de mi-mandat américaines : à court terme, mieux vaut conserver une marge de sécurité suffisante avant de se précipiter pour acheter lors de la baisse.
La facture de l’engouement pour l’intelligence artificielle passe désormais des comptes des fabricants de puces aux tableaux de coûts des fabricants de matériel.
#苹果公司 #ActionsUS
Apple a publié des résultats où « les chiffres gagnent, mais le cours perd ».
Après la clôture des marchés, le 2 novembre, heure de la côte Est des États-Unis, Apple a publié ses résultats du quatrième trimestre de son exercice 2026 (les trois mois clos le 26 septembre) : un chiffre d’affaires de 114,48 milliards de dollars, en hausse de 12 % sur un an et supérieur aux quelque 113,4 milliards attendus par le marché, signant ainsi le meilleur trimestre de septembre de son histoire ; un bénéfice dilué par action de 2,10 dollars, supérieur aux 1,99 dollar attendus ; et un bénéfice net de 30,71 milliards de dollars. Par activité, les revenus de l’iPhone ont atteint 57,58 milliards de dollars, en hausse de 17,5 % sur un an, un record pour un trimestre de septembre — sachant que le nouvel iPhone 18 Pro n’a été commercialisé que pendant environ neuf jours au cours de ce trimestre. Les revenus des services ont atteint un niveau record de 31,57 milliards de dollars ; ceux du Mac se sont élevés à 10,79 milliards, dépassant eux aussi les attentes. Sur l’ensemble de l’exercice 2026, le chiffre d’affaires a atteint 479 milliards de dollars, un record historique.
Mais le marché n’a pas été convaincu. Avant la publication des résultats, le cours d’Apple avait déjà reculé de 1,8 % dans la journée, à 338,32 dollars. Après la clôture, il a encore baissé d’environ 2,8 %, aux alentours de 329 dollars. Le 3 novembre, il a clôturé en baisse de 1,90 %, à 331,90 dollars, devenant le principal facteur de la baisse de 0,38 % enregistrée ce jour-là par le Dow Jones Industrial Average, seul indice à terminer dans le rouge.
Le problème vient de deux éléments. Premièrement, le chiffre d’affaires de la Grande Chine s’est établi à 17,54 milliards de dollars, soit environ 1,2 milliard de moins que les 18,75 milliards attendus par le marché : c’est le plus grand écart négatif des résultats. Deuxièmement, et c’est encore plus préoccupant, la prévision de marge brute pour le trimestre suivant — le plus important de l’année pour Apple, avec les achats de Noël — n’est que de 45 % à 46 %, en dessous des 46,3 % attendus par le marché, alors que la marge brute était de 47,9 % au trimestre écoulé. La marge brute correspond à la part du prix de vente d’un appareil qui reste sous forme de bénéfice. Une prévision en baisse d’environ deux points de pourcentage revient à dire directement au marché que chaque iPhone vendu rapportera moins à l’avenir.
Le principal responsable de cette érosion de la marge brute, c’est la mémoire. La construction de centres de données dédiés à l’intelligence artificielle entraîne une ruée mondiale sur les puces mémoire. L’offre de mémoire vive dynamique (la mémoire de fonctionnement des téléphones et des ordinateurs) et de mémoire flash (les puces de stockage des photos et des fichiers) se tend, et leurs prix ne cessent de grimper. En tant que l’un des plus grands acheteurs de mémoire au monde, Apple est en première ligne face à cette hausse des coûts. Lors de la conférence téléphonique, le directeur financier Kevin Parekh a déclaré sans détour que la baisse de la marge brute était principalement due à la hausse des prix de la mémoire, ainsi qu’aux investissements dans la mise à niveau de l’intelligence artificielle de Siri. Dans les premiers résultats publiés depuis son entrée en fonction, le nouveau directeur général John Ternus a qualifié la hausse des prix de la mémoire d’« inédite » et indiqué que les coûts continueraient d’augmenter après décembre. Apple a déjà commencé à constituer des stocks à l’avance : ceux-ci ont bondi de 31 % en un trimestre, à 14,54 milliards de dollars. Mais ces réserves ne peuvent qu’amortir temporairement le choc ; elles ne peuvent pas empêcher les prix de grimper.
Fait intéressant, c’est l’autre face de la même pièce que la hausse de 2,63 % de l’indice des semi-conducteurs de Philadelphie et celle de 0,83 % du Nasdaq Composite enregistrées le même jour. L’engouement pour l’intelligence artificielle fait monter les prix de la mémoire : Micron Technology, SK Hynix et les autres fabricants de mémoire engrangent des bénéfices considérables et voient leurs cours s’envoler. À l’inverse, les grands acheteurs de mémoire comme Apple voient leurs bénéfices amputés par cette même hausse. L’argent dépensé en raison de la hausse des prix ne disparaît pas : il passe simplement des poches des acheteurs à celles des vendeurs.
Pour la suite, il faut envisager l’histoire d’Apple à deux niveaux. À court terme, le coût de la mémoire est une épée de Damoclès : les prévisions de chiffre d’affaires pour le trimestre de décembre tablent sur une croissance de 7 % à 10 %. Ce trimestre devrait tout de même être le plus important de l’histoire d’Apple en matière de chiffre d’affaires. Mais si la marge brute tombe effectivement à 45 %–46 %, et que s’estompent progressivement des gains ponctuels comme les remboursements de droits de douane — 0,05 dollar du bénéfice par action de ce trimestre provenait des 731 millions de dollars de remboursements de droits —, la croissance des bénéfices ralentira nettement par rapport à celle du chiffre d’affaires. Les prévisions de croissance des services ont également été ramenées à 8 %–9 %. À long terme, le premier trimestre complet de commercialisation de l’iPhone 18 Pro ne fait que commencer, tandis que les services enchaînent les records : rien ne semble clocher du côté de la demande. La baisse actuelle reflète des anticipations de marge bénéficiaire en recul, et non une faiblesse de la demande.
Trois indicateurs sont à surveiller. Premièrement, quand les prix de la mémoire atteindront-ils leur sommet et commenceront-ils à baisser ? C’est un indicateur avancé de la capacité d’Apple à enrayer la baisse de sa marge brute. Deuxièmement, la marge brute réelle du trimestre de décembre parviendra-t-elle à se maintenir au-dessus du seuil inférieur de 45 % ? Troisièmement, la Grande Chine pourra-t-elle combler son retard au cours d’un trimestre complet de commercialisation des nouveaux appareils ? Les risques ne manquent pas non plus : si la hausse des prix de la mémoire se prolonge jusqu’à l’an prochain, Apple devra soit continuer à accepter une érosion de ses marges, soit augmenter ses prix, comme elle l’a fait auparavant pour l’iPad et le Mac, afin de répercuter les coûts sur les consommateurs. Dans les deux cas, le cours de l’action restera sous pression. À cela s’ajoute la volatilité accrue des marchés après la publication des résultats des élections de mi-mandat américaines : à court terme, mieux vaut conserver une marge de sécurité suffisante avant de se précipiter pour acheter lors de la baisse.
La facture de l’engouement pour l’intelligence artificielle passe désormais des comptes des fabricants de puces aux tableaux de coûts des fabricants de matériel.
#苹果公司 #ActionsUS
Après la clôture des marchés, le 2 novembre, heure de la côte Est des États-Unis, Apple a publié ses résultats du quatrième trimestre de son exercice 2026 (les trois mois clos le 26 septembre) : un chiffre d’affaires de 114,48 milliards de dollars, en hausse de 12 % sur un an et supérieur aux quelque 113,4 milliards attendus par le marché, signant ainsi le meilleur trimestre de septembre de son histoire ; un bénéfice dilué par action de 2,10 dollars, supérieur aux 1,99 dollar attendus ; et un bénéfice net de 30,71 milliards de dollars. Par activité, les revenus de l’iPhone ont atteint 57,58 milliards de dollars, en hausse de 17,5 % sur un an, un record pour un trimestre de septembre — sachant que le nouvel iPhone 18 Pro n’a été commercialisé que pendant environ neuf jours au cours de ce trimestre. Les revenus des services ont atteint un niveau record de 31,57 milliards de dollars ; ceux du Mac se sont élevés à 10,79 milliards, dépassant eux aussi les attentes. Sur l’ensemble de l’exercice 2026, le chiffre d’affaires a atteint 479 milliards de dollars, un record historique.
Mais le marché n’a pas été convaincu. Avant la publication des résultats, le cours d’Apple avait déjà reculé de 1,8 % dans la journée, à 338,32 dollars. Après la clôture, il a encore baissé d’environ 2,8 %, aux alentours de 329 dollars. Le 3 novembre, il a clôturé en baisse de 1,90 %, à 331,90 dollars, devenant le principal facteur de la baisse de 0,38 % enregistrée ce jour-là par le Dow Jones Industrial Average, seul indice à terminer dans le rouge.
Le problème vient de deux éléments. Premièrement, le chiffre d’affaires de la Grande Chine s’est établi à 17,54 milliards de dollars, soit environ 1,2 milliard de moins que les 18,75 milliards attendus par le marché : c’est le plus grand écart négatif des résultats. Deuxièmement, et c’est encore plus préoccupant, la prévision de marge brute pour le trimestre suivant — le plus important de l’année pour Apple, avec les achats de Noël — n’est que de 45 % à 46 %, en dessous des 46,3 % attendus par le marché, alors que la marge brute était de 47,9 % au trimestre écoulé. La marge brute correspond à la part du prix de vente d’un appareil qui reste sous forme de bénéfice. Une prévision en baisse d’environ deux points de pourcentage revient à dire directement au marché que chaque iPhone vendu rapportera moins à l’avenir.
Le principal responsable de cette érosion de la marge brute, c’est la mémoire. La construction de centres de données dédiés à l’intelligence artificielle entraîne une ruée mondiale sur les puces mémoire. L’offre de mémoire vive dynamique (la mémoire de fonctionnement des téléphones et des ordinateurs) et de mémoire flash (les puces de stockage des photos et des fichiers) se tend, et leurs prix ne cessent de grimper. En tant que l’un des plus grands acheteurs de mémoire au monde, Apple est en première ligne face à cette hausse des coûts. Lors de la conférence téléphonique, le directeur financier Kevin Parekh a déclaré sans détour que la baisse de la marge brute était principalement due à la hausse des prix de la mémoire, ainsi qu’aux investissements dans la mise à niveau de l’intelligence artificielle de Siri. Dans les premiers résultats publiés depuis son entrée en fonction, le nouveau directeur général John Ternus a qualifié la hausse des prix de la mémoire d’« inédite » et indiqué que les coûts continueraient d’augmenter après décembre. Apple a déjà commencé à constituer des stocks à l’avance : ceux-ci ont bondi de 31 % en un trimestre, à 14,54 milliards de dollars. Mais ces réserves ne peuvent qu’amortir temporairement le choc ; elles ne peuvent pas empêcher les prix de grimper.
Fait intéressant, c’est l’autre face de la même pièce que la hausse de 2,63 % de l’indice des semi-conducteurs de Philadelphie et celle de 0,83 % du Nasdaq Composite enregistrées le même jour. L’engouement pour l’intelligence artificielle fait monter les prix de la mémoire : Micron Technology, SK Hynix et les autres fabricants de mémoire engrangent des bénéfices considérables et voient leurs cours s’envoler. À l’inverse, les grands acheteurs de mémoire comme Apple voient leurs bénéfices amputés par cette même hausse. L’argent dépensé en raison de la hausse des prix ne disparaît pas : il passe simplement des poches des acheteurs à celles des vendeurs.
Pour la suite, il faut envisager l’histoire d’Apple à deux niveaux. À court terme, le coût de la mémoire est une épée de Damoclès : les prévisions de chiffre d’affaires pour le trimestre de décembre tablent sur une croissance de 7 % à 10 %. Ce trimestre devrait tout de même être le plus important de l’histoire d’Apple en matière de chiffre d’affaires. Mais si la marge brute tombe effectivement à 45 %–46 %, et que s’estompent progressivement des gains ponctuels comme les remboursements de droits de douane — 0,05 dollar du bénéfice par action de ce trimestre provenait des 731 millions de dollars de remboursements de droits —, la croissance des bénéfices ralentira nettement par rapport à celle du chiffre d’affaires. Les prévisions de croissance des services ont également été ramenées à 8 %–9 %. À long terme, le premier trimestre complet de commercialisation de l’iPhone 18 Pro ne fait que commencer, tandis que les services enchaînent les records : rien ne semble clocher du côté de la demande. La baisse actuelle reflète des anticipations de marge bénéficiaire en recul, et non une faiblesse de la demande.
Trois indicateurs sont à surveiller. Premièrement, quand les prix de la mémoire atteindront-ils leur sommet et commenceront-ils à baisser ? C’est un indicateur avancé de la capacité d’Apple à enrayer la baisse de sa marge brute. Deuxièmement, la marge brute réelle du trimestre de décembre parviendra-t-elle à se maintenir au-dessus du seuil inférieur de 45 % ? Troisièmement, la Grande Chine pourra-t-elle combler son retard au cours d’un trimestre complet de commercialisation des nouveaux appareils ? Les risques ne manquent pas non plus : si la hausse des prix de la mémoire se prolonge jusqu’à l’an prochain, Apple devra soit continuer à accepter une érosion de ses marges, soit augmenter ses prix, comme elle l’a fait auparavant pour l’iPad et le Mac, afin de répercuter les coûts sur les consommateurs. Dans les deux cas, le cours de l’action restera sous pression. À cela s’ajoute la volatilité accrue des marchés après la publication des résultats des élections de mi-mandat américaines : à court terme, mieux vaut conserver une marge de sécurité suffisante avant de se précipiter pour acheter lors de la baisse.
La facture de l’engouement pour l’intelligence artificielle passe désormais des comptes des fabricants de puces aux tableaux de coûts des fabricants de matériel.
#苹果公司 #ActionsUS
2
·
--
Les résultats des élections américaines de mi-mandat sont presque tous connus : les démocrates ont remporté le Sénat et sont également nettement en tête à la Chambre des représentants. Les marchés ont d’abord été pris de court, puis se sont rapidement stabilisés : les contrats à terme sur le Nasdaq 100 ont perdu plus de 2,2 % dans la nuit, soit 622 points, avant de limiter leur baisse à environ 0,3 % ce matin. Ceux du S&P 500 sont passés de -1,3 % à -0,35 %, tandis que ceux du Dow Jones Industrial Average ne reculaient que de 0,18 %.
Pourquoi les contrats à terme ont-ils d’abord baissé ? Le marché craint qu’après une victoire démocrate écrasante, les règles encadrant la construction de centres de données ne soient durcies. Les centres de données sont les « centrales électriques » de la puissance de calcul nécessaire à l’intelligence artificielle : freiner leur développement revient à couper l’herbe sous le pied de la vague actuelle de l’IA. C’est donc le Nasdaq 100 qui a le plus chuté, les valeurs technologiques étant en première ligne ; les valeurs des semi-conducteurs, qui venaient tout juste de regagner le terrain perdu hier, ont de nouveau été pénalisées.
Mais le recul s’est rapidement atténué, signe que le marché refait ses calculs : premièrement, les élections de mi-mandat modifient la composition du Congrès, mais pas les bénéfices déjà engrangés par les sociétés cotées. AMD vient de publier ses résultats du troisième trimestre : son chiffre d’affaires lié aux centres de données a bondi de 97 % et son chiffre d’affaires total a atteint un record de 13,4 milliards de dollars. La demande réelle, et bien tangible, liée à l’IA est toujours là. Deuxièmement, le dollar est retombé à son plus bas niveau depuis plus d’un mois et le rendement des obligations du Trésor américain à dix ans est revenu autour de 4,9 % ; les capitaux se réfugient dans les actifs considérés comme sûrs, et la panique ne s’est pas emballée. Troisièmement, à la clôture d’hier, le Nasdaq Composite gagnait encore 0,83 %, à 25 372,01 points, et le S&P 500 progressait de 0,36 %, à 7 568,92 points : les investisseurs qui achètent à bon compte n’étaient déjà pas partis.
Un autre ensemble de chiffres mérite toutefois une vraie vigilance : des traders de Goldman Sachs signalent que le S&P 500 se trouve à moins de 3 % de son plus haut historique, mais que 60 % de ses composantes sont déjà entrées en marché baissier — on parle de marché baissier lorsqu’un titre recule de plus de 20 % par rapport à son sommet. L’indice a belle allure, mais il est soutenu par une poignée de grandes valeurs ; la plupart des autres actions ont déjà lourdement chuté. C’est ce qu’on appelle un « marché baissier invisible ».
Deux points seront à surveiller : premièrement, les démocrates s’en prendront-ils vraiment aux centres de données, en passant à l’action ou en se contentant de slogans ? Deuxièmement, le rapport sur l’emploi non agricole d’octobre, attendu vendredi : ses résultats détermineront les anticipations de baisse des taux. La chute brutale, puis le redressement rapide des contrats à terme à court terme montrent que le marché est passé de la « peur » à l’« attente ». Mais tant que la divergence entre l’indice et les actions individuelles persistera, se précipiter sur les valeurs technologiques, c’est jouer avec le feu : l’indice peut monter, mais c’est peut-être votre action qui perdra.
Points de risque : si les démocrates font réellement avancer un projet de loi visant à limiter les centres de données, le secteur de l’IA pourrait encore subir une vague de baisse des valorisations ; si les chiffres de l’emploi non agricole sont bien supérieurs aux attentes, les espoirs de baisse des taux s’amenuiseront et les valeurs de croissance seront elles aussi sous pression.
#美股 #Élections de mi-mandat
Les résultats des élections américaines de mi-mandat sont presque tous connus : les démocrates ont remporté le Sénat et sont également nettement en tête à la Chambre des représentants. Les marchés ont d’abord été pris de court, puis se sont rapidement stabilisés : les contrats à terme sur le Nasdaq 100 ont perdu plus de 2,2 % dans la nuit, soit 622 points, avant de limiter leur baisse à environ 0,3 % ce matin. Ceux du S&P 500 sont passés de -1,3 % à -0,35 %, tandis que ceux du Dow Jones Industrial Average ne reculaient que de 0,18 %.
Pourquoi les contrats à terme ont-ils d’abord baissé ? Le marché craint qu’après une victoire démocrate écrasante, les règles encadrant la construction de centres de données ne soient durcies. Les centres de données sont les « centrales électriques » de la puissance de calcul nécessaire à l’intelligence artificielle : freiner leur développement revient à couper l’herbe sous le pied de la vague actuelle de l’IA. C’est donc le Nasdaq 100 qui a le plus chuté, les valeurs technologiques étant en première ligne ; les valeurs des semi-conducteurs, qui venaient tout juste de regagner le terrain perdu hier, ont de nouveau été pénalisées.
Mais le recul s’est rapidement atténué, signe que le marché refait ses calculs : premièrement, les élections de mi-mandat modifient la composition du Congrès, mais pas les bénéfices déjà engrangés par les sociétés cotées. AMD vient de publier ses résultats du troisième trimestre : son chiffre d’affaires lié aux centres de données a bondi de 97 % et son chiffre d’affaires total a atteint un record de 13,4 milliards de dollars. La demande réelle, et bien tangible, liée à l’IA est toujours là. Deuxièmement, le dollar est retombé à son plus bas niveau depuis plus d’un mois et le rendement des obligations du Trésor américain à dix ans est revenu autour de 4,9 % ; les capitaux se réfugient dans les actifs considérés comme sûrs, et la panique ne s’est pas emballée. Troisièmement, à la clôture d’hier, le Nasdaq Composite gagnait encore 0,83 %, à 25 372,01 points, et le S&P 500 progressait de 0,36 %, à 7 568,92 points : les investisseurs qui achètent à bon compte n’étaient déjà pas partis.
Un autre ensemble de chiffres mérite toutefois une vraie vigilance : des traders de Goldman Sachs signalent que le S&P 500 se trouve à moins de 3 % de son plus haut historique, mais que 60 % de ses composantes sont déjà entrées en marché baissier — on parle de marché baissier lorsqu’un titre recule de plus de 20 % par rapport à son sommet. L’indice a belle allure, mais il est soutenu par une poignée de grandes valeurs ; la plupart des autres actions ont déjà lourdement chuté. C’est ce qu’on appelle un « marché baissier invisible ».
Deux points seront à surveiller : premièrement, les démocrates s’en prendront-ils vraiment aux centres de données, en passant à l’action ou en se contentant de slogans ? Deuxièmement, le rapport sur l’emploi non agricole d’octobre, attendu vendredi : ses résultats détermineront les anticipations de baisse des taux. La chute brutale, puis le redressement rapide des contrats à terme à court terme montrent que le marché est passé de la « peur » à l’« attente ». Mais tant que la divergence entre l’indice et les actions individuelles persistera, se précipiter sur les valeurs technologiques, c’est jouer avec le feu : l’indice peut monter, mais c’est peut-être votre action qui perdra.
Points de risque : si les démocrates font réellement avancer un projet de loi visant à limiter les centres de données, le secteur de l’IA pourrait encore subir une vague de baisse des valorisations ; si les chiffres de l’emploi non agricole sont bien supérieurs aux attentes, les espoirs de baisse des taux s’amenuiseront et les valeurs de croissance seront elles aussi sous pression.
#美股 #Élections de mi-mandat
Pourquoi les contrats à terme ont-ils d’abord baissé ? Le marché craint qu’après une victoire démocrate écrasante, les règles encadrant la construction de centres de données ne soient durcies. Les centres de données sont les « centrales électriques » de la puissance de calcul nécessaire à l’intelligence artificielle : freiner leur développement revient à couper l’herbe sous le pied de la vague actuelle de l’IA. C’est donc le Nasdaq 100 qui a le plus chuté, les valeurs technologiques étant en première ligne ; les valeurs des semi-conducteurs, qui venaient tout juste de regagner le terrain perdu hier, ont de nouveau été pénalisées.
Mais le recul s’est rapidement atténué, signe que le marché refait ses calculs : premièrement, les élections de mi-mandat modifient la composition du Congrès, mais pas les bénéfices déjà engrangés par les sociétés cotées. AMD vient de publier ses résultats du troisième trimestre : son chiffre d’affaires lié aux centres de données a bondi de 97 % et son chiffre d’affaires total a atteint un record de 13,4 milliards de dollars. La demande réelle, et bien tangible, liée à l’IA est toujours là. Deuxièmement, le dollar est retombé à son plus bas niveau depuis plus d’un mois et le rendement des obligations du Trésor américain à dix ans est revenu autour de 4,9 % ; les capitaux se réfugient dans les actifs considérés comme sûrs, et la panique ne s’est pas emballée. Troisièmement, à la clôture d’hier, le Nasdaq Composite gagnait encore 0,83 %, à 25 372,01 points, et le S&P 500 progressait de 0,36 %, à 7 568,92 points : les investisseurs qui achètent à bon compte n’étaient déjà pas partis.
Un autre ensemble de chiffres mérite toutefois une vraie vigilance : des traders de Goldman Sachs signalent que le S&P 500 se trouve à moins de 3 % de son plus haut historique, mais que 60 % de ses composantes sont déjà entrées en marché baissier — on parle de marché baissier lorsqu’un titre recule de plus de 20 % par rapport à son sommet. L’indice a belle allure, mais il est soutenu par une poignée de grandes valeurs ; la plupart des autres actions ont déjà lourdement chuté. C’est ce qu’on appelle un « marché baissier invisible ».
Deux points seront à surveiller : premièrement, les démocrates s’en prendront-ils vraiment aux centres de données, en passant à l’action ou en se contentant de slogans ? Deuxièmement, le rapport sur l’emploi non agricole d’octobre, attendu vendredi : ses résultats détermineront les anticipations de baisse des taux. La chute brutale, puis le redressement rapide des contrats à terme à court terme montrent que le marché est passé de la « peur » à l’« attente ». Mais tant que la divergence entre l’indice et les actions individuelles persistera, se précipiter sur les valeurs technologiques, c’est jouer avec le feu : l’indice peut monter, mais c’est peut-être votre action qui perdra.
Points de risque : si les démocrates font réellement avancer un projet de loi visant à limiter les centres de données, le secteur de l’IA pourrait encore subir une vague de baisse des valorisations ; si les chiffres de l’emploi non agricole sont bien supérieurs aux attentes, les espoirs de baisse des taux s’amenuiseront et les valeurs de croissance seront elles aussi sous pression.
#美股 #Élections de mi-mandat
33
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BinanceReopensWithdrawalsForMoreAssets
739,411 vues
3,929 mentions
Incident de sécurité | Mise à jour du rétablissement n° 8 : les retraits d’autres actifs vont rouvrir (2026-11-05)
Binance Announcement
·296 mentions J’aime
·1.2M vues
Binance98PercentReplenished
122,970 vues
1,393 mentions
ADPUSPrivateEmployersAdd86000JobsInOctober
22,768 vues
392 mentions