
myrrhain
36 Publications

myrrhain
Signaler
Bloquer l’utilisateur
🌐 Web3 • Crypto • Markets
Researching narratives & opportunities
X: @myrrhain
5 Suivis
11 Abonnés
24 J’aime
Publications
·
--
Hier, j’ai constaté que les récompenses de bloc de Dusk ne bougent pas avec l’usage. Aujourd’hui, je suis retourné sur la même page d’explorateur et j’ai lu la colonne de frais, car c’est l’autre moitié de la même question.
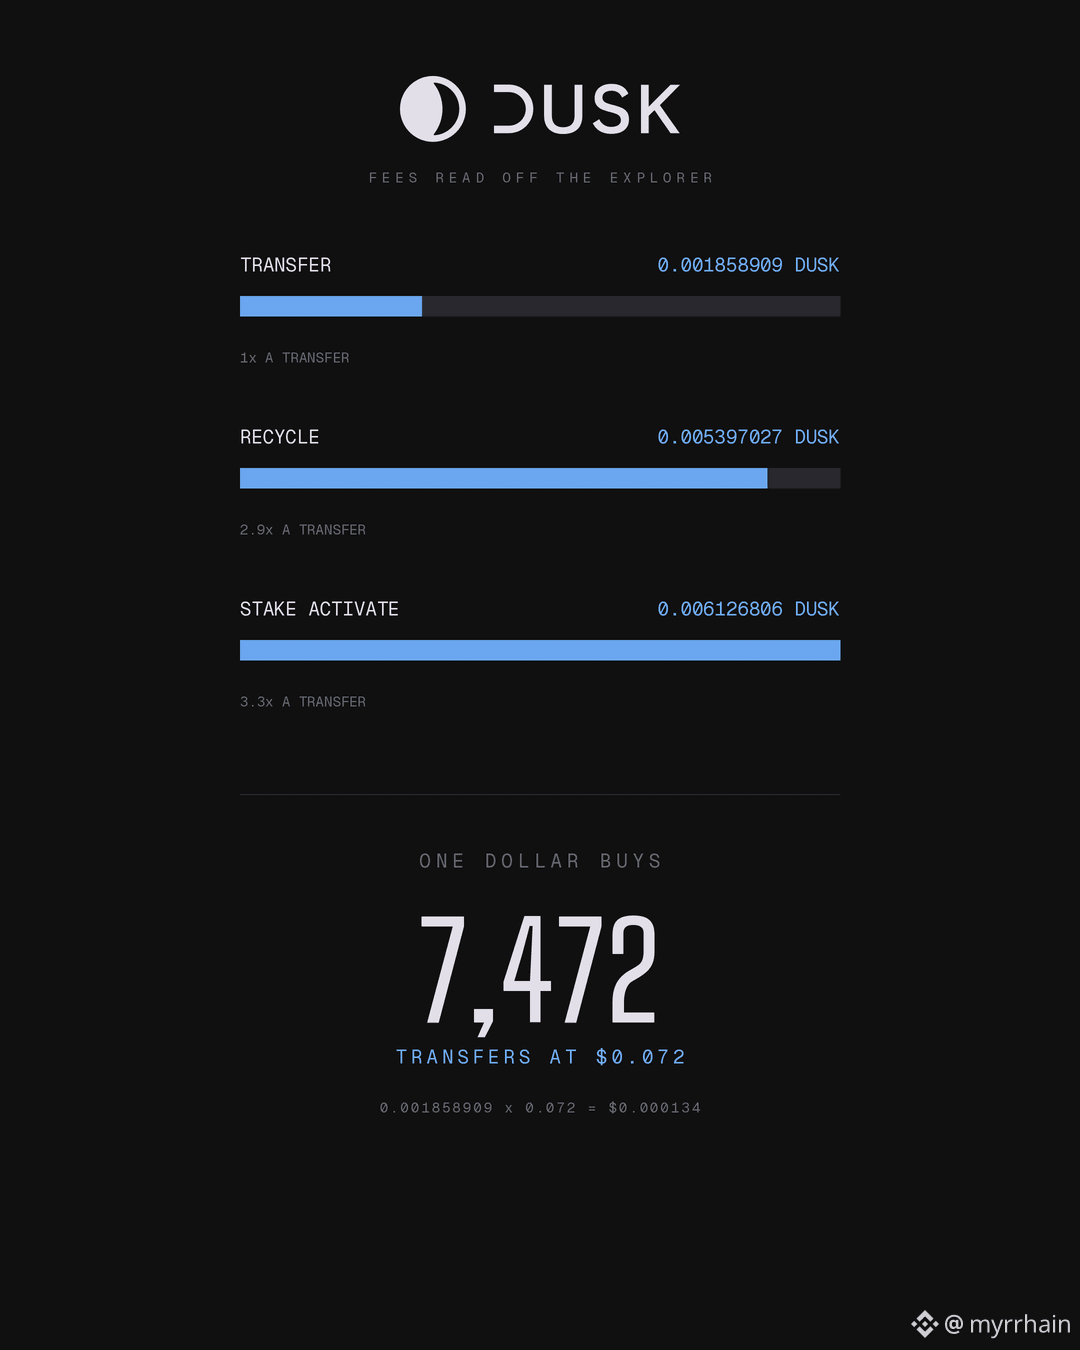
Quatre transactions réelles, avec les frais exactement tels qu’affichés. Un transfert coûte 0.001858909 DUSK. Un recyclage coûte 0.005397027. Une activation de mise coûte 0.006126806. Trois types d’opérations différents, trois coûts différents, et tout ça reste minuscule.
En convertissant en monnaie au prix de 0,072 sur le même écran, un transfert coûte environ 0.000134 dollar. Cela signifie environ 7 470 transferts pour un seul dollar.
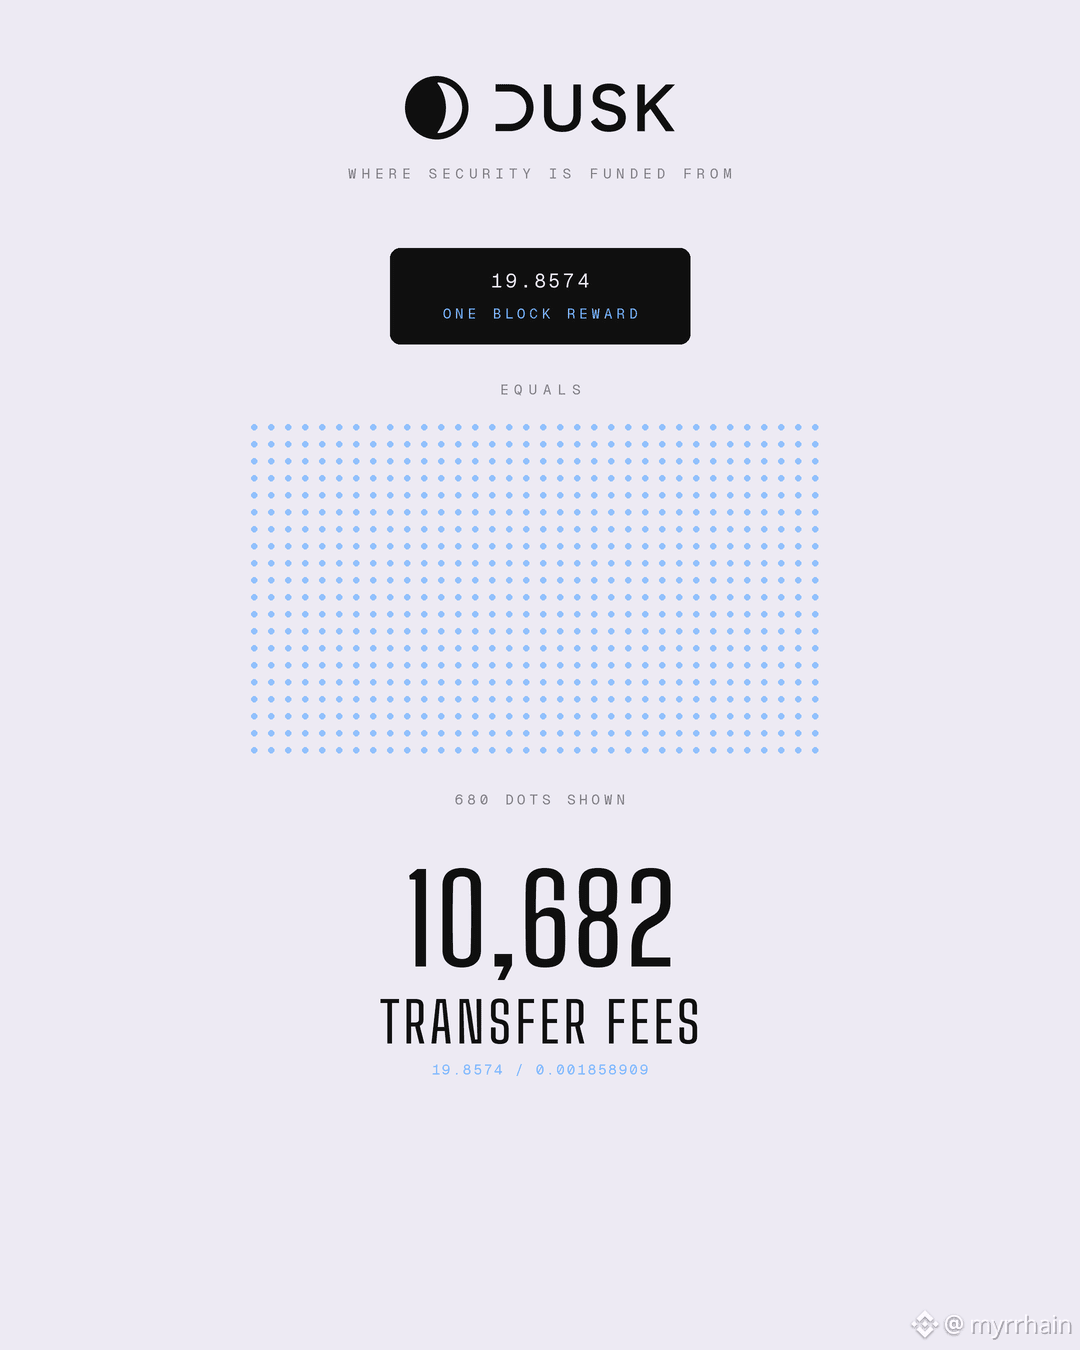
Ensuite, je l’ai mis à côté du chiffre d’hier et le design s’est éclairci. Un bloc sur Dusk verse 19.8574 DUSK à celui qui l’a produit. En divisant par les frais de transfert, une récompense de bloc vaut environ 10 680 transferts. La récompense pour la production d’un bloc éclase les frais à l’intérieur d’un facteur de quatre ordres de grandeur.
Ce qui vous indique d’où vient réellement le financement de la sécurité. Pas des utilisateurs : de l’émission.
Pour une chaîne conçue pour un règlement réglementé, je pense que c’est le bon choix, et cela fait directement écho à la découverte d’hier. Une récompense de bloc fixe signifie que les revenus du validateur n’augmentent pas avec la congestion. Un modèle de sécurité financé par l’émission signifie que le coût pour l’utilisateur n’augmente pas non plus avec la congestion. Les deux côtés de la transaction sont protégés de la charge. Un acteur qui facture des frais de règlement à des clients institutionnels peut inscrire un chiffre dans un contrat et s’attendre à ce qu’il tienne, ce qui vaut plus pour ce client qu’un record de débit.
Des limites à cela. Quatre transactions, c’est un petit échantillon, et les frais varient avec le calcul qu’une transaction effectue réellement ; traitez donc ces valeurs comme représentatives plutôt que fixes. Les montants en dollars évoluent avec le prix. Et un modèle financé par l’émission doit être lu en parallèle avec le calendrier d’émission, que je n’ai pas mesuré.
Quelqu’un sait comment les frais de Dusk évoluent avec la complexité des contrats plutôt qu’avec le type de transaction ?
@Dusk_Foundation $DUSK #dusk
Hier, j’ai constaté que les récompenses de bloc de Dusk ne bougent pas avec l’usage. Aujourd’hui, je suis retourné sur la même page d’explorateur et j’ai lu la colonne de frais, car c’est l’autre moitié de la même question.
Quatre transactions réelles, avec les frais exactement tels qu’affichés. Un transfert coûte 0.001858909 DUSK. Un recyclage coûte 0.005397027. Une activation de mise coûte 0.006126806. Trois types d’opérations différents, trois coûts différents, et tout ça reste minuscule.
En convertissant en monnaie au prix de 0,072 sur le même écran, un transfert coûte environ 0.000134 dollar. Cela signifie environ 7 470 transferts pour un seul dollar.
Ensuite, je l’ai mis à côté du chiffre d’hier et le design s’est éclairci. Un bloc sur Dusk verse 19.8574 DUSK à celui qui l’a produit. En divisant par les frais de transfert, une récompense de bloc vaut environ 10 680 transferts. La récompense pour la production d’un bloc éclase les frais à l’intérieur d’un facteur de quatre ordres de grandeur.
Ce qui vous indique d’où vient réellement le financement de la sécurité. Pas des utilisateurs : de l’émission.
Pour une chaîne conçue pour un règlement réglementé, je pense que c’est le bon choix, et cela fait directement écho à la découverte d’hier. Une récompense de bloc fixe signifie que les revenus du validateur n’augmentent pas avec la congestion. Un modèle de sécurité financé par l’émission signifie que le coût pour l’utilisateur n’augmente pas non plus avec la congestion. Les deux côtés de la transaction sont protégés de la charge. Un acteur qui facture des frais de règlement à des clients institutionnels peut inscrire un chiffre dans un contrat et s’attendre à ce qu’il tienne, ce qui vaut plus pour ce client qu’un record de débit.
Des limites à cela. Quatre transactions, c’est un petit échantillon, et les frais varient avec le calcul qu’une transaction effectue réellement ; traitez donc ces valeurs comme représentatives plutôt que fixes. Les montants en dollars évoluent avec le prix. Et un modèle financé par l’émission doit être lu en parallèle avec le calendrier d’émission, que je n’ai pas mesuré.
Quelqu’un sait comment les frais de Dusk évoluent avec la complexité des contrats plutôt qu’avec le type de transaction ?
@Dusk $DUSK #dusk
Quatre transactions réelles, avec les frais exactement tels qu’affichés. Un transfert coûte 0.001858909 DUSK. Un recyclage coûte 0.005397027. Une activation de mise coûte 0.006126806. Trois types d’opérations différents, trois coûts différents, et tout ça reste minuscule.
En convertissant en monnaie au prix de 0,072 sur le même écran, un transfert coûte environ 0.000134 dollar. Cela signifie environ 7 470 transferts pour un seul dollar.
Ensuite, je l’ai mis à côté du chiffre d’hier et le design s’est éclairci. Un bloc sur Dusk verse 19.8574 DUSK à celui qui l’a produit. En divisant par les frais de transfert, une récompense de bloc vaut environ 10 680 transferts. La récompense pour la production d’un bloc éclase les frais à l’intérieur d’un facteur de quatre ordres de grandeur.
Ce qui vous indique d’où vient réellement le financement de la sécurité. Pas des utilisateurs : de l’émission.
Pour une chaîne conçue pour un règlement réglementé, je pense que c’est le bon choix, et cela fait directement écho à la découverte d’hier. Une récompense de bloc fixe signifie que les revenus du validateur n’augmentent pas avec la congestion. Un modèle de sécurité financé par l’émission signifie que le coût pour l’utilisateur n’augmente pas non plus avec la congestion. Les deux côtés de la transaction sont protégés de la charge. Un acteur qui facture des frais de règlement à des clients institutionnels peut inscrire un chiffre dans un contrat et s’attendre à ce qu’il tienne, ce qui vaut plus pour ce client qu’un record de débit.
Des limites à cela. Quatre transactions, c’est un petit échantillon, et les frais varient avec le calcul qu’une transaction effectue réellement ; traitez donc ces valeurs comme représentatives plutôt que fixes. Les montants en dollars évoluent avec le prix. Et un modèle financé par l’émission doit être lu en parallèle avec le calendrier d’émission, que je n’ai pas mesuré.
Quelqu’un sait comment les frais de Dusk évoluent avec la complexité des contrats plutôt qu’avec le type de transaction ?
@Dusk $DUSK #dusk
64
·
--
Vérifié
#dusk $DUSK @Dusk_Foundation
Je m’attendais à ce que les récompenses de bloc sur Dusk évoluent avec l’activité du réseau. Elles ne le font pas, et en vérifiant, je suis tombé sur quelque chose de plus intéressant que ce que je prévoyais.
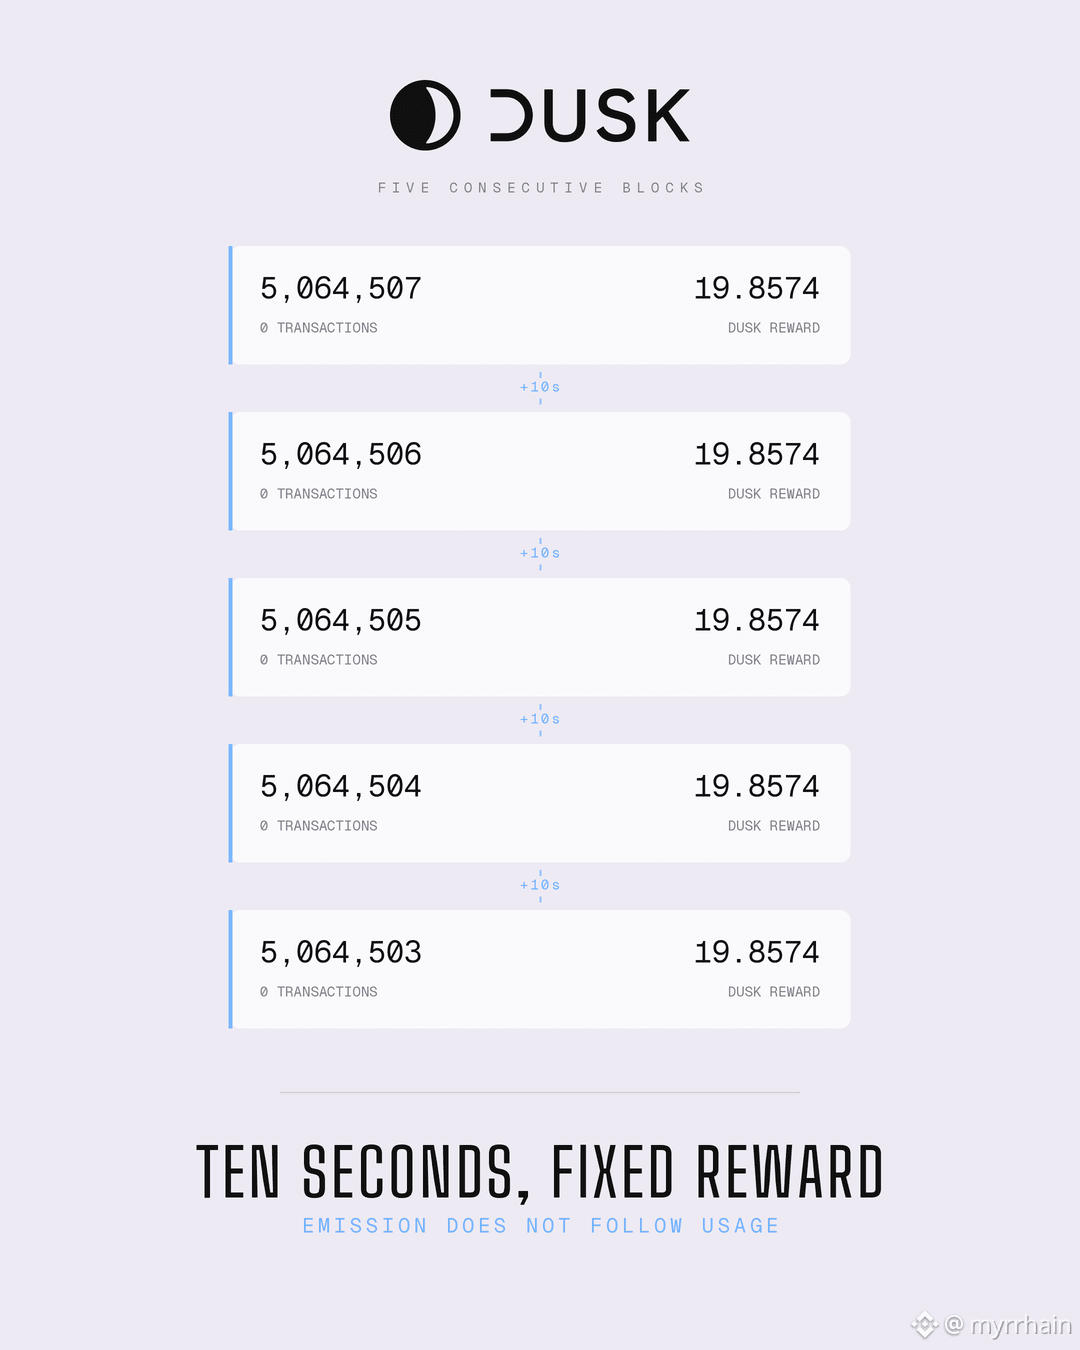
J’ai pris cinq blocs consécutifs sur l’explorateur. Les horodatages indiquent neuf, dix-neuf, vingt-neuf, trente-neuf et quarante-neuf secondes en arrière. Dix secondes d’écart, sans dérive sur l’échantillon. Chacun de ces blocs contenait zéro transaction, et chacun a versé exactement 19.8574 DUSK. Récompense identique, composante de commission nulle, aucune variation avec l’utilisation.
Cela rend l’arithmétique de l’émission simple, alors je l’ai faite.
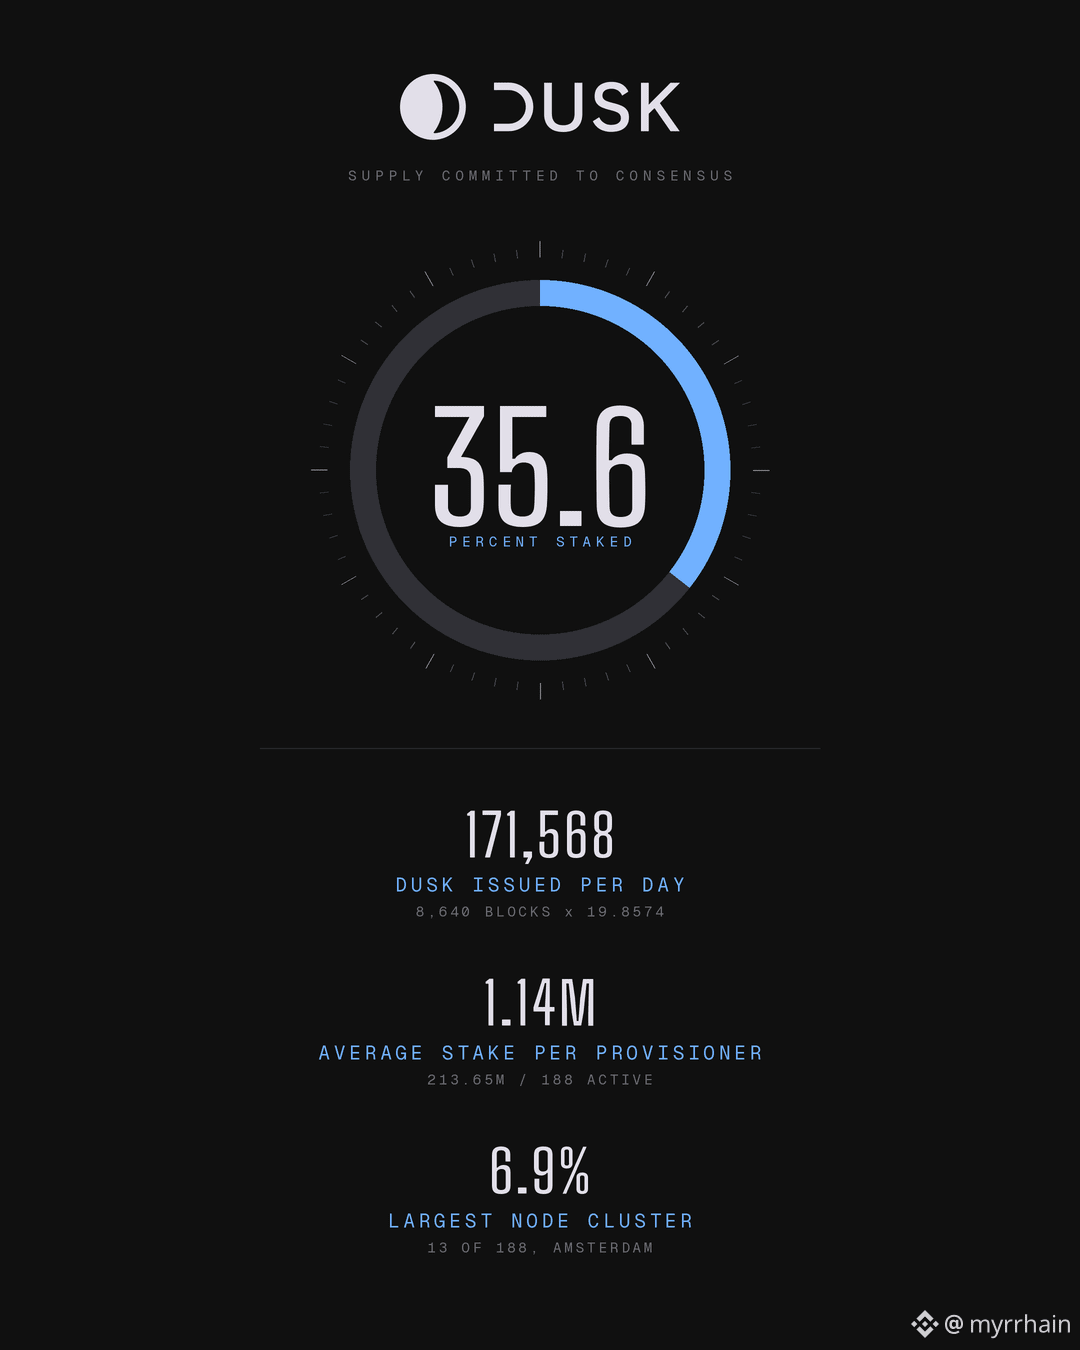
Des blocs de dix secondes donnent 8 640 blocs par jour. À 19.8574 chacun, le réseau émet environ 171 568 DUSK par jour pour assurer sa sécurité. Au prix de 0.072 affiché sur le même écran, cela représente à peu près 12 350 dollars par jour pour acheter le consensus.
Deux autres chiffres ressortent de la même page. La capitalisation boursière de 43,21 millions divisée par ce prix implique environ 600 millions de DUSK en circulation, et 213,65 millions de ces derniers sont mis en jeu. Donc environ 35,6 % de l’offre est engagée dans le consensus plutôt que de rester liquide. En divisant la mise par 188 validateurs actifs provisionnant, on obtient une position moyenne proche de 1,14 million, contre un minimum du protocole de 1 000.
La récompense fixe est la partie à laquelle je continue de penser. Un validateur gagne la même chose que le bloc soit vide ou plein, donc les revenus de l’opérateur ne varient pas avec l’encombrement. Pour une chaîne visant des lieux réglementés, c’est le bon compromis. Les coûts de règlement restent prévisibles, et un lieu qui facture des frais à ses clients peut les modéliser sans devoir deviner la charge future.
La répartition est aussi meilleure que ce que je pensais. Le plus grand cluster de nœuds compte treize nœuds, à Amsterdam, sur 188 validateurs actifs. Moins de sept pour cent dans n’importe quel cluster.
Limites de mes chiffres. Ce n’est qu un instantané, et cinq blocs est un petit échantillon pour qualifier la récompense constante plutôt que simplement stable pour l’instant. L’offre en circulation est déduite de la capitalisation boursière et du prix, qui bougent tous deux : considérez donc 35,6 % comme une estimation.
Quelqu’un sait-il si 19.8574 est fixé par calendrier ou si elle diminue avec le temps ?
#dusk $DUSK @Dusk
Je m’attendais à ce que les récompenses de bloc sur Dusk évoluent avec l’activité du réseau. Elles ne le font pas, et en vérifiant, je suis tombé sur quelque chose de plus intéressant que ce que je prévoyais.
J’ai pris cinq blocs consécutifs sur l’explorateur. Les horodatages indiquent neuf, dix-neuf, vingt-neuf, trente-neuf et quarante-neuf secondes en arrière. Dix secondes d’écart, sans dérive sur l’échantillon. Chacun de ces blocs contenait zéro transaction, et chacun a versé exactement 19.8574 DUSK. Récompense identique, composante de commission nulle, aucune variation avec l’utilisation.
Cela rend l’arithmétique de l’émission simple, alors je l’ai faite.
Des blocs de dix secondes donnent 8 640 blocs par jour. À 19.8574 chacun, le réseau émet environ 171 568 DUSK par jour pour assurer sa sécurité. Au prix de 0.072 affiché sur le même écran, cela représente à peu près 12 350 dollars par jour pour acheter le consensus.
Deux autres chiffres ressortent de la même page. La capitalisation boursière de 43,21 millions divisée par ce prix implique environ 600 millions de DUSK en circulation, et 213,65 millions de ces derniers sont mis en jeu. Donc environ 35,6 % de l’offre est engagée dans le consensus plutôt que de rester liquide. En divisant la mise par 188 validateurs actifs provisionnant, on obtient une position moyenne proche de 1,14 million, contre un minimum du protocole de 1 000.
La récompense fixe est la partie à laquelle je continue de penser. Un validateur gagne la même chose que le bloc soit vide ou plein, donc les revenus de l’opérateur ne varient pas avec l’encombrement. Pour une chaîne visant des lieux réglementés, c’est le bon compromis. Les coûts de règlement restent prévisibles, et un lieu qui facture des frais à ses clients peut les modéliser sans devoir deviner la charge future.
La répartition est aussi meilleure que ce que je pensais. Le plus grand cluster de nœuds compte treize nœuds, à Amsterdam, sur 188 validateurs actifs. Moins de sept pour cent dans n’importe quel cluster.
Limites de mes chiffres. Ce n’est qu un instantané, et cinq blocs est un petit échantillon pour qualifier la récompense constante plutôt que simplement stable pour l’instant. L’offre en circulation est déduite de la capitalisation boursière et du prix, qui bougent tous deux : considérez donc 35,6 % comme une estimation.
Quelqu’un sait-il si 19.8574 est fixé par calendrier ou si elle diminue avec le temps ?
Je m’attendais à ce que les récompenses de bloc sur Dusk évoluent avec l’activité du réseau. Elles ne le font pas, et en vérifiant, je suis tombé sur quelque chose de plus intéressant que ce que je prévoyais.
J’ai pris cinq blocs consécutifs sur l’explorateur. Les horodatages indiquent neuf, dix-neuf, vingt-neuf, trente-neuf et quarante-neuf secondes en arrière. Dix secondes d’écart, sans dérive sur l’échantillon. Chacun de ces blocs contenait zéro transaction, et chacun a versé exactement 19.8574 DUSK. Récompense identique, composante de commission nulle, aucune variation avec l’utilisation.
Cela rend l’arithmétique de l’émission simple, alors je l’ai faite.
Des blocs de dix secondes donnent 8 640 blocs par jour. À 19.8574 chacun, le réseau émet environ 171 568 DUSK par jour pour assurer sa sécurité. Au prix de 0.072 affiché sur le même écran, cela représente à peu près 12 350 dollars par jour pour acheter le consensus.
Deux autres chiffres ressortent de la même page. La capitalisation boursière de 43,21 millions divisée par ce prix implique environ 600 millions de DUSK en circulation, et 213,65 millions de ces derniers sont mis en jeu. Donc environ 35,6 % de l’offre est engagée dans le consensus plutôt que de rester liquide. En divisant la mise par 188 validateurs actifs provisionnant, on obtient une position moyenne proche de 1,14 million, contre un minimum du protocole de 1 000.
La récompense fixe est la partie à laquelle je continue de penser. Un validateur gagne la même chose que le bloc soit vide ou plein, donc les revenus de l’opérateur ne varient pas avec l’encombrement. Pour une chaîne visant des lieux réglementés, c’est le bon compromis. Les coûts de règlement restent prévisibles, et un lieu qui facture des frais à ses clients peut les modéliser sans devoir deviner la charge future.
La répartition est aussi meilleure que ce que je pensais. Le plus grand cluster de nœuds compte treize nœuds, à Amsterdam, sur 188 validateurs actifs. Moins de sept pour cent dans n’importe quel cluster.
Limites de mes chiffres. Ce n’est qu un instantané, et cinq blocs est un petit échantillon pour qualifier la récompense constante plutôt que simplement stable pour l’instant. L’offre en circulation est déduite de la capitalisation boursière et du prix, qui bougent tous deux : considérez donc 35,6 % comme une estimation.
Quelqu’un sait-il si 19.8574 est fixé par calendrier ou si elle diminue avec le temps ?
94
·
--
Haussier
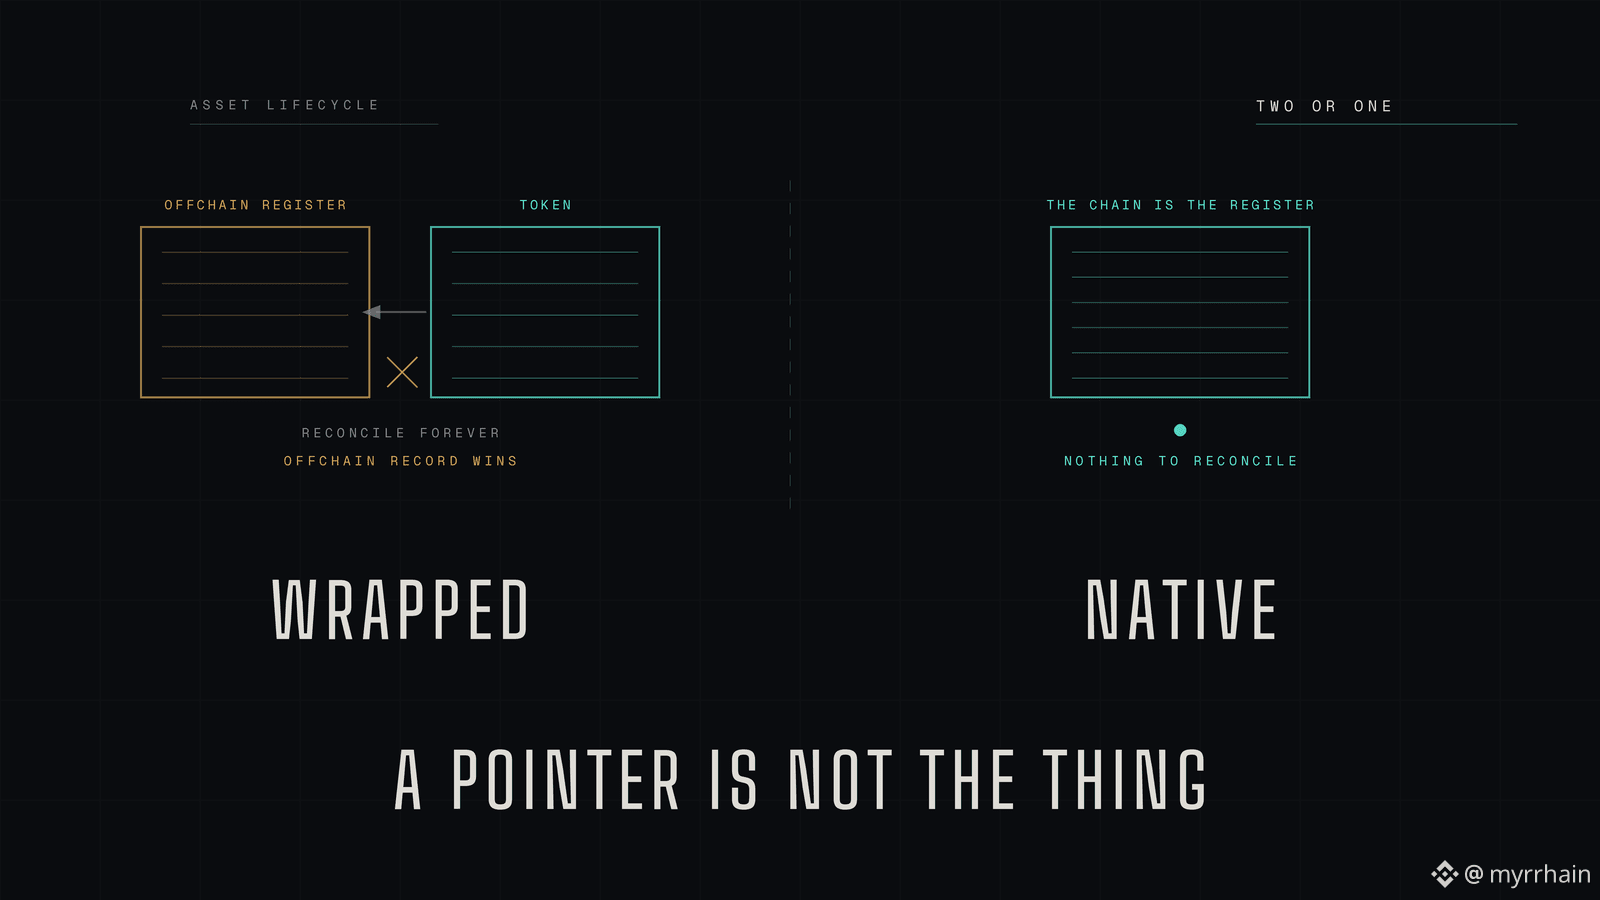
La différence entre l’enveloppement d’un actif et son émission de manière native ne se voit pas au lancement. Elle se voit deux ans plus tard, et d’ici là, c’est cher.
Un titre « wrap » est une créance. L’obligation existe toujours quelque part dans un registre, et le jeton n’est qu’un pointeur vers elle. Le jour du lancement ressemble identiquement dans les deux cas. Même interface, même portefeuille, même transfert.
Puis l’actif commence à vivre. Un coupon est versé. Quelqu’un transfère à une partie qui s’avère finalement inéligible. Un détenteur décède. Il y a un événement sur le plan corporate. Et désormais, le pointeur et la chose vers laquelle il pointe doivent s’accorder, pour toujours, à travers chacun de ces événements.
Ils ne seront pas toujours d’accord. C’est précisément pour cela qu’existe la conciliation. Et quand ils divergent, c’est le registre hors chaîne qui l’emporte, parce que c’est lui qui est le document faisant foi juridiquement. Ce qui vous dit ce qu’est réellement le jeton. Pas le titre. Une dérivée de votre confiance dans la personne (ou l’organisation) qui exploite le registre.
L’émission native supprime entièrement le second registre. L’instrument est créé onchain comme forme primaire. La chaîne est le registre. Un transfert, c’est un transfert—pas un message à propos d’un transfert.
Presque personne ne fait cela, et la raison n’est pas une ambition technique. L’émission native exige trois éléments à la fois. La confidentialité, parce qu’un tableau de capitalisation sur un registre public est une source d’intelligence concurrentielle. Des règles d’éligibilité applicables, parce que vous ne pouvez pas laisser le registre accepter un détenteur inéligible. Et un lieu/plateforme disposant de l’autorisation nécessaire pour que cela compte légalement. Si vous en manquez ne serait-ce qu’un seul, vous retombez dans l’enveloppement.
Dusk fait partie des rares piles construites dès le départ autour de ces trois exigences, plutôt que de les ajouter ensuite.
Là où je veux encore une réponse plus claire. @Dusk_Foundation qu’est-ce qui fait concrètement que l’enregistrement sur la chaîne devient l’enregistrement légal pour une émission donnée ? Le code ne peut pas l’accorder. Il faut que cela vienne de la documentation de l’émetteur et du droit applicable, et j’aimerais comprendre où cette ligne est tracée dans la pratique.
Je suis curieux de savoir si quelqu’un ici a déjà vu une émission réellement native, et non un « wrapper » commercialisé comme tel.
@Dusk_Foundation $DUSK #dusk #RWA
La différence entre l’enveloppement d’un actif et son émission de manière native ne se voit pas au lancement. Elle se voit deux ans plus tard, et d’ici là, c’est cher.
Un titre « wrap » est une créance. L’obligation existe toujours quelque part dans un registre, et le jeton n’est qu’un pointeur vers elle. Le jour du lancement ressemble identiquement dans les deux cas. Même interface, même portefeuille, même transfert.
Puis l’actif commence à vivre. Un coupon est versé. Quelqu’un transfère à une partie qui s’avère finalement inéligible. Un détenteur décède. Il y a un événement sur le plan corporate. Et désormais, le pointeur et la chose vers laquelle il pointe doivent s’accorder, pour toujours, à travers chacun de ces événements.
Ils ne seront pas toujours d’accord. C’est précisément pour cela qu’existe la conciliation. Et quand ils divergent, c’est le registre hors chaîne qui l’emporte, parce que c’est lui qui est le document faisant foi juridiquement. Ce qui vous dit ce qu’est réellement le jeton. Pas le titre. Une dérivée de votre confiance dans la personne (ou l’organisation) qui exploite le registre.
L’émission native supprime entièrement le second registre. L’instrument est créé onchain comme forme primaire. La chaîne est le registre. Un transfert, c’est un transfert—pas un message à propos d’un transfert.
Presque personne ne fait cela, et la raison n’est pas une ambition technique. L’émission native exige trois éléments à la fois. La confidentialité, parce qu’un tableau de capitalisation sur un registre public est une source d’intelligence concurrentielle. Des règles d’éligibilité applicables, parce que vous ne pouvez pas laisser le registre accepter un détenteur inéligible. Et un lieu/plateforme disposant de l’autorisation nécessaire pour que cela compte légalement. Si vous en manquez ne serait-ce qu’un seul, vous retombez dans l’enveloppement.
Dusk fait partie des rares piles construites dès le départ autour de ces trois exigences, plutôt que de les ajouter ensuite.
Là où je veux encore une réponse plus claire. @Dusk qu’est-ce qui fait concrètement que l’enregistrement sur la chaîne devient l’enregistrement légal pour une émission donnée ? Le code ne peut pas l’accorder. Il faut que cela vienne de la documentation de l’émetteur et du droit applicable, et j’aimerais comprendre où cette ligne est tracée dans la pratique.
Je suis curieux de savoir si quelqu’un ici a déjà vu une émission réellement native, et non un « wrapper » commercialisé comme tel.
@Dusk $DUSK #dusk #RWA
Un titre « wrap » est une créance. L’obligation existe toujours quelque part dans un registre, et le jeton n’est qu’un pointeur vers elle. Le jour du lancement ressemble identiquement dans les deux cas. Même interface, même portefeuille, même transfert.
Puis l’actif commence à vivre. Un coupon est versé. Quelqu’un transfère à une partie qui s’avère finalement inéligible. Un détenteur décède. Il y a un événement sur le plan corporate. Et désormais, le pointeur et la chose vers laquelle il pointe doivent s’accorder, pour toujours, à travers chacun de ces événements.
Ils ne seront pas toujours d’accord. C’est précisément pour cela qu’existe la conciliation. Et quand ils divergent, c’est le registre hors chaîne qui l’emporte, parce que c’est lui qui est le document faisant foi juridiquement. Ce qui vous dit ce qu’est réellement le jeton. Pas le titre. Une dérivée de votre confiance dans la personne (ou l’organisation) qui exploite le registre.
L’émission native supprime entièrement le second registre. L’instrument est créé onchain comme forme primaire. La chaîne est le registre. Un transfert, c’est un transfert—pas un message à propos d’un transfert.
Presque personne ne fait cela, et la raison n’est pas une ambition technique. L’émission native exige trois éléments à la fois. La confidentialité, parce qu’un tableau de capitalisation sur un registre public est une source d’intelligence concurrentielle. Des règles d’éligibilité applicables, parce que vous ne pouvez pas laisser le registre accepter un détenteur inéligible. Et un lieu/plateforme disposant de l’autorisation nécessaire pour que cela compte légalement. Si vous en manquez ne serait-ce qu’un seul, vous retombez dans l’enveloppement.
Dusk fait partie des rares piles construites dès le départ autour de ces trois exigences, plutôt que de les ajouter ensuite.
Là où je veux encore une réponse plus claire. @Dusk qu’est-ce qui fait concrètement que l’enregistrement sur la chaîne devient l’enregistrement légal pour une émission donnée ? Le code ne peut pas l’accorder. Il faut que cela vienne de la documentation de l’émetteur et du droit applicable, et j’aimerais comprendre où cette ligne est tracée dans la pratique.
Je suis curieux de savoir si quelqu’un ici a déjà vu une émission réellement native, et non un « wrapper » commercialisé comme tel.
@Dusk $DUSK #dusk #RWA
137
·
--
Haussier
Le problème le plus difficile pour Dusk Trade n’est pas la cryptographie ni la licence. C’est le fait que tokeniser un actif ne crée personne disposé à l’acheter.
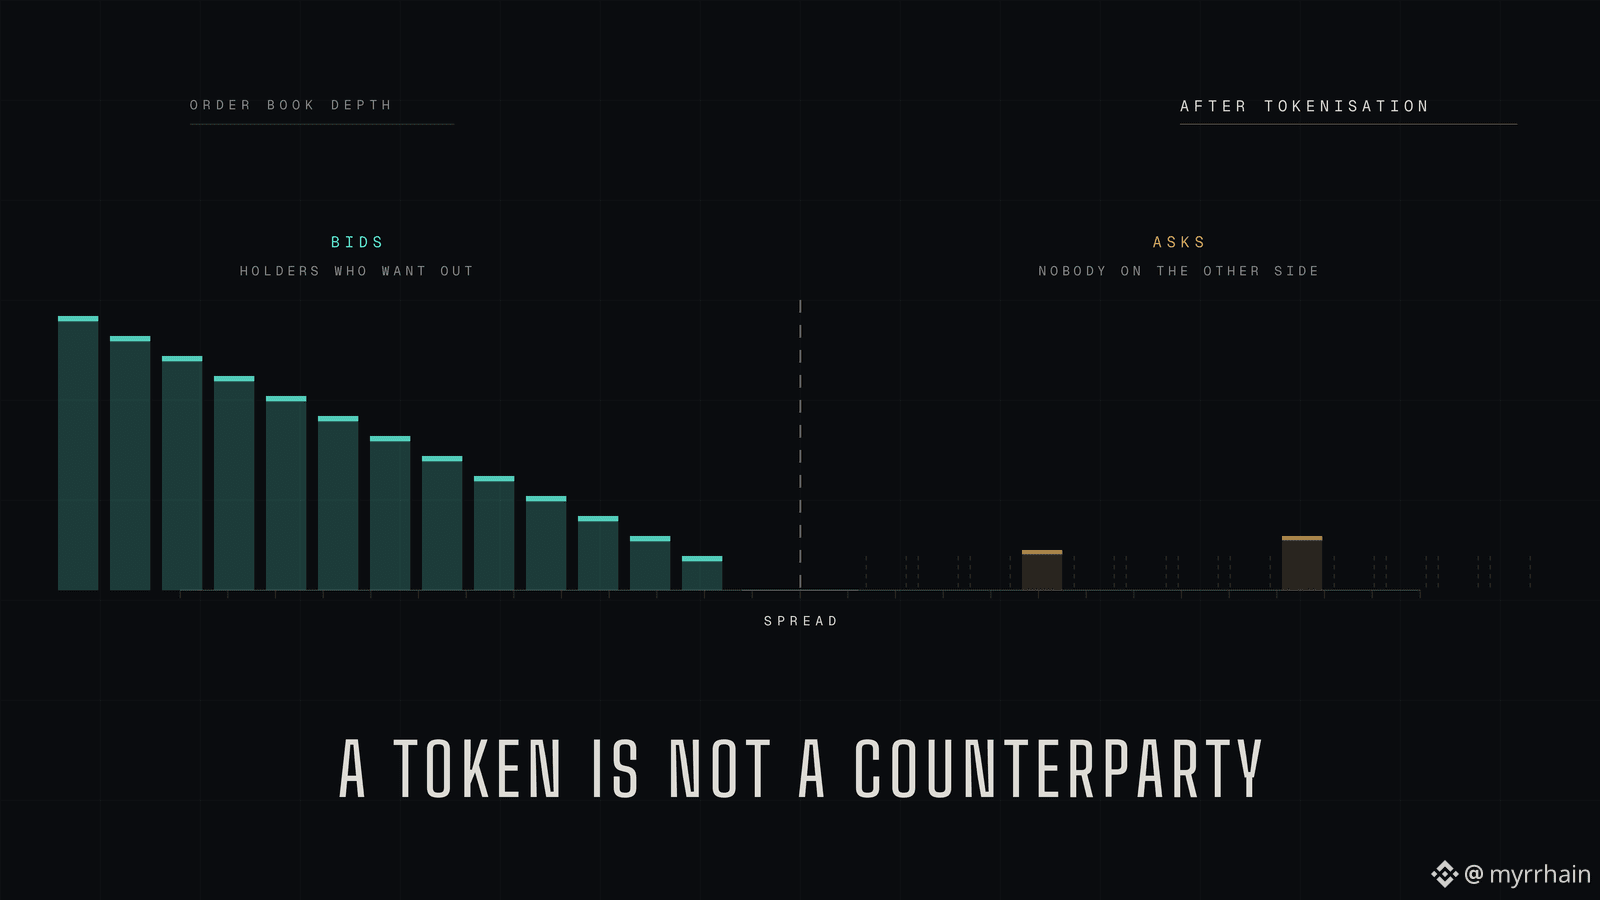
Les instruments des marchés privés sont illiquides pour une raison ennuyeuse. Ni frictions de règlement, ni paperasse. Il n’y a tout simplement pas beaucoup de gens de l’autre côté à un instant donné. Mettre une obligation sur une chaîne ne fait pas apparaître de contrepartie. Cela déplace simplement le même marché étroit vers un lieu plus rapide.
La réponse habituelle est une pile de trois affirmations, et chacune est plus faible qu’elle n’en a l’air.
La fractionalisation élargit la base d’investisseurs. Sauf que les instruments réglementés limitent qui a le droit de les détenir ; la base ne s’élargit donc que dans le périmètre éligible, qui n’était jamais la contrainte déterminante.
Le trading 24 h/24 supprime les barrières de temps. Sauf qu’un marché ouvert à trois heures du matin avec personne côté offres (ask) n’est pas plus liquide : il est seulement plus « disponible ».
La composabilité permet à l’actif de devenir une garantie (collateral). Sauf qu’une garantie a besoin d’une découverte fiable des prix (price discovery) ; la découverte des prix a besoin d’activité de négociation ; et l’activité de négociation, c’est précisément la chose que nous cherchions à créer. Cet argument se mord la queue.
C’est pourquoi l’arrangement NPEX me paraît différent de la plupart des annonces de tokenisation. Ce n’est pas un démarrage à froid. Il existe déjà une plateforme réglementée avec des investisseurs existants et des actifs existants, et la chaîne est placée sous une activité qui existe déjà, plutôt que d’espérer que l’activité apparaîtra parce que les rails se sont améliorés.
C’est la seule version de ce que je trouve crédible. L’infrastructure ne fabrique pas de la demande. Elle peut héberger une demande qui existe déjà et rendre sa prise en charge moins coûteuse.
@Dusk_Foundation Quelle est l’attente en matière de migration ? Le flux de la plateforme existante se déplace-t-il réellement onchain, ou bien le carnet onchain démarre-t-il mince en parallèle du carnet traditionnel et doit-il gagner sa profondeur ?
Je suis curieux : quelqu’un ici a-t-il vu la tokenisation améliorer véritablement la liquidité plutôt que la déplacer.
@Dusk_Foundation $DUSK #dusk #RWA
Le problème le plus difficile pour Dusk Trade n’est pas la cryptographie ni la licence. C’est le fait que tokeniser un actif ne crée personne disposé à l’acheter.
Les instruments des marchés privés sont illiquides pour une raison ennuyeuse. Ni frictions de règlement, ni paperasse. Il n’y a tout simplement pas beaucoup de gens de l’autre côté à un instant donné. Mettre une obligation sur une chaîne ne fait pas apparaître de contrepartie. Cela déplace simplement le même marché étroit vers un lieu plus rapide.
La réponse habituelle est une pile de trois affirmations, et chacune est plus faible qu’elle n’en a l’air.
La fractionalisation élargit la base d’investisseurs. Sauf que les instruments réglementés limitent qui a le droit de les détenir ; la base ne s’élargit donc que dans le périmètre éligible, qui n’était jamais la contrainte déterminante.
Le trading 24 h/24 supprime les barrières de temps. Sauf qu’un marché ouvert à trois heures du matin avec personne côté offres (ask) n’est pas plus liquide : il est seulement plus « disponible ».
La composabilité permet à l’actif de devenir une garantie (collateral). Sauf qu’une garantie a besoin d’une découverte fiable des prix (price discovery) ; la découverte des prix a besoin d’activité de négociation ; et l’activité de négociation, c’est précisément la chose que nous cherchions à créer. Cet argument se mord la queue.
C’est pourquoi l’arrangement NPEX me paraît différent de la plupart des annonces de tokenisation. Ce n’est pas un démarrage à froid. Il existe déjà une plateforme réglementée avec des investisseurs existants et des actifs existants, et la chaîne est placée sous une activité qui existe déjà, plutôt que d’espérer que l’activité apparaîtra parce que les rails se sont améliorés.
C’est la seule version de ce que je trouve crédible. L’infrastructure ne fabrique pas de la demande. Elle peut héberger une demande qui existe déjà et rendre sa prise en charge moins coûteuse.
@Dusk Quelle est l’attente en matière de migration ? Le flux de la plateforme existante se déplace-t-il réellement onchain, ou bien le carnet onchain démarre-t-il mince en parallèle du carnet traditionnel et doit-il gagner sa profondeur ?
Je suis curieux : quelqu’un ici a-t-il vu la tokenisation améliorer véritablement la liquidité plutôt que la déplacer.
@Dusk $DUSK #dusk #RWA
Les instruments des marchés privés sont illiquides pour une raison ennuyeuse. Ni frictions de règlement, ni paperasse. Il n’y a tout simplement pas beaucoup de gens de l’autre côté à un instant donné. Mettre une obligation sur une chaîne ne fait pas apparaître de contrepartie. Cela déplace simplement le même marché étroit vers un lieu plus rapide.
La réponse habituelle est une pile de trois affirmations, et chacune est plus faible qu’elle n’en a l’air.
La fractionalisation élargit la base d’investisseurs. Sauf que les instruments réglementés limitent qui a le droit de les détenir ; la base ne s’élargit donc que dans le périmètre éligible, qui n’était jamais la contrainte déterminante.
Le trading 24 h/24 supprime les barrières de temps. Sauf qu’un marché ouvert à trois heures du matin avec personne côté offres (ask) n’est pas plus liquide : il est seulement plus « disponible ».
La composabilité permet à l’actif de devenir une garantie (collateral). Sauf qu’une garantie a besoin d’une découverte fiable des prix (price discovery) ; la découverte des prix a besoin d’activité de négociation ; et l’activité de négociation, c’est précisément la chose que nous cherchions à créer. Cet argument se mord la queue.
C’est pourquoi l’arrangement NPEX me paraît différent de la plupart des annonces de tokenisation. Ce n’est pas un démarrage à froid. Il existe déjà une plateforme réglementée avec des investisseurs existants et des actifs existants, et la chaîne est placée sous une activité qui existe déjà, plutôt que d’espérer que l’activité apparaîtra parce que les rails se sont améliorés.
C’est la seule version de ce que je trouve crédible. L’infrastructure ne fabrique pas de la demande. Elle peut héberger une demande qui existe déjà et rendre sa prise en charge moins coûteuse.
@Dusk Quelle est l’attente en matière de migration ? Le flux de la plateforme existante se déplace-t-il réellement onchain, ou bien le carnet onchain démarre-t-il mince en parallèle du carnet traditionnel et doit-il gagner sa profondeur ?
Je suis curieux : quelqu’un ici a-t-il vu la tokenisation améliorer véritablement la liquidité plutôt que la déplacer.
@Dusk $DUSK #dusk #RWA
1
107
·
--
Haussier
Le bloqueur le moins glamour des titres tokenisés n’est pas la confidentialité ni le règlement. C’est la conservation (custody), et sur une chaîne protégée, cela ne ressemble à aucune conservation ailleurs.
Commencez par la contrainte que tout le monde élude. Un fonds réglementé ne peut généralement pas simplement détenir ses propres clés. Les actifs des clients doivent être placés dans des dispositifs de conservation, séparés, avec quelqu’un de responsable si jamais ils disparaissent. Cette obligation existe quel que soit le support sur lequel l’actif est émis. Pas de réponse en matière de conservation (custody), pas d’allocation institutionnelle, même si la chaîne est remarquablement élégante.
Sur une chaîne transparente, c’est résolu et ennuyeux. Un dépositaire détient les clés, et toute personne qui audite peut simplement lire le grand livre pour confirmer que la position existe. La vérification est alors une consultation (lookup).
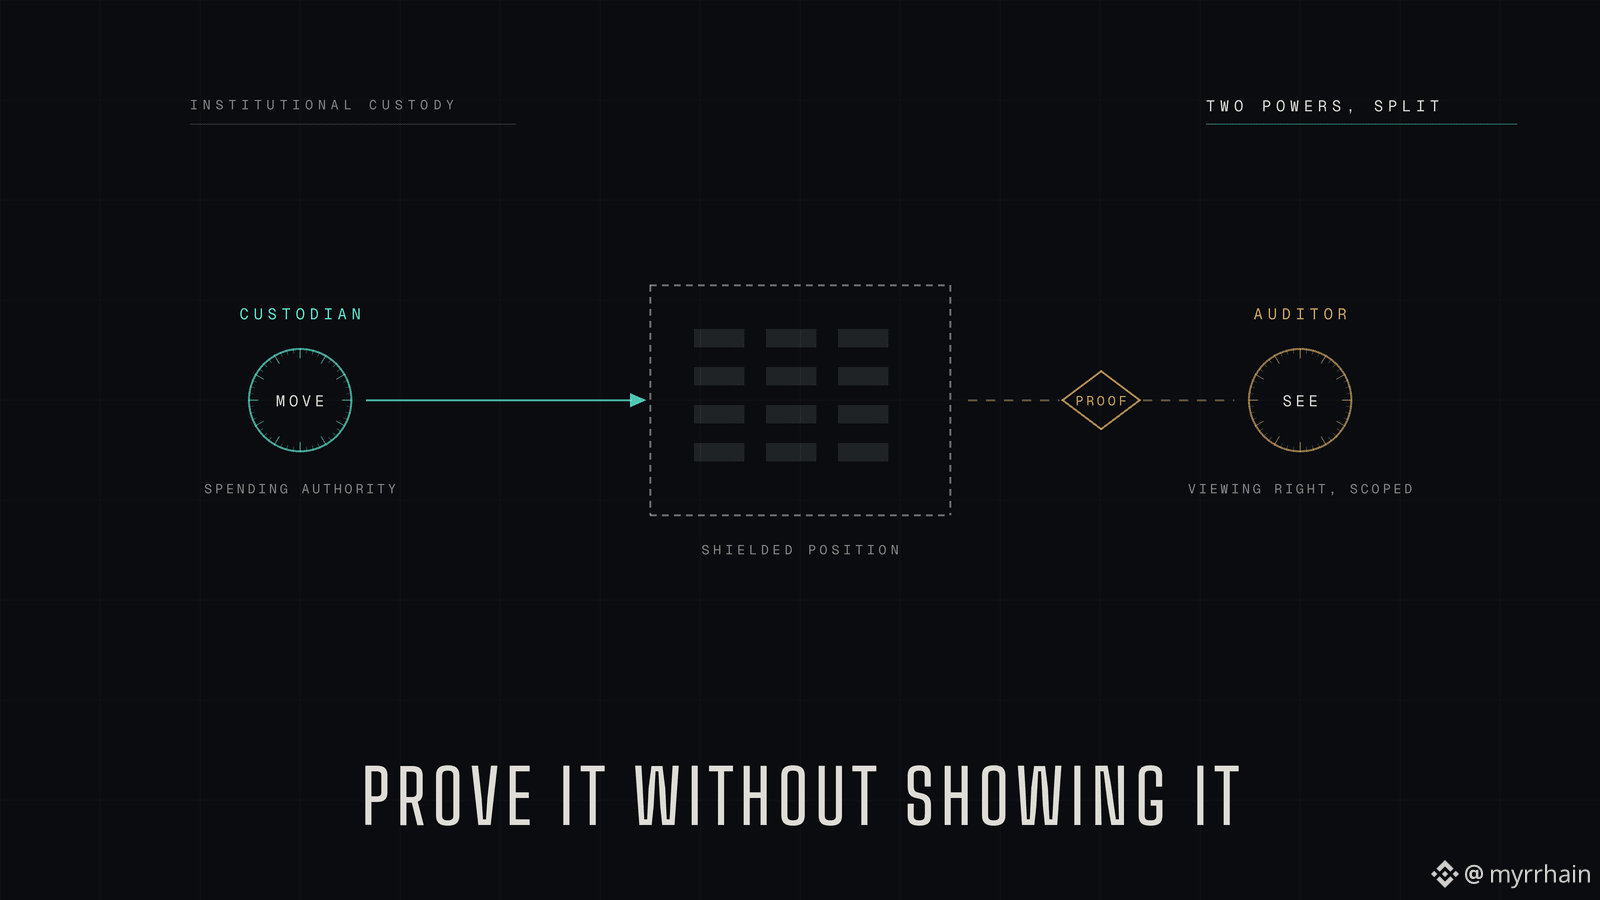
Dusk supprime cette consultation. Les avoirs sont protégés (shielded) : un auditeur qui regarde la chaîne voit des engagements, pas des soldes. La position est prouvée comme existante et totalement illisible. Ce qui signifie que la conservation (custody) cesse d’être une question de stockage d’une clé et devient une question de contrôle de deux pouvoirs distincts, qui auparavant voyageaient ensemble.
Le pouvoir de déplacer un actif, et le pouvoir de le voir.
Ces deux pouvoirs se dissocient dans un état protégé. Un dépositaire peut détenir l’autorité de dépense tandis qu’un auditeur détient des droits de consultation pour un périmètre et une période définis. Un régulateur peut obtenir une troisième vue que ni l’un ni l’autre ne contrôle. La conservation (custody) devient de l’ingénierie des autorisations plutôt que du stockage de clés.
C’est aussi un nouveau mode de défaillance. Sur une chaîne transparente, perdre la capacité de voir votre position est impossible. Ici, c’est un scénario réel, et ce n’est pas le même événement que la perte des fonds.
Le fait que Dusk s’associe à Cordial Systems me donne l’impression qu’il s’agit d’une tentative de s’attaquer exactement à cette couche, plutôt que d’une simple intégration générique de portefeuille.
@Dusk_Foundation correspond-il au modèle de consultation et de divulgation défini au niveau du protocole, ou chaque dépositaire est-il libre d’en implémenter un à sa manière ? Cela apporte des garanties très différentes à un auditeur.
Je suis curieux de savoir ce que les gens ici pensent que la « preuve de conservation (custody) » devrait ressembler quand le grand livre ne peut pas être lu.
@Dusk_Foundation $DUSK #dusk #RWA
Le bloqueur le moins glamour des titres tokenisés n’est pas la confidentialité ni le règlement. C’est la conservation (custody), et sur une chaîne protégée, cela ne ressemble à aucune conservation ailleurs.
Commencez par la contrainte que tout le monde élude. Un fonds réglementé ne peut généralement pas simplement détenir ses propres clés. Les actifs des clients doivent être placés dans des dispositifs de conservation, séparés, avec quelqu’un de responsable si jamais ils disparaissent. Cette obligation existe quel que soit le support sur lequel l’actif est émis. Pas de réponse en matière de conservation (custody), pas d’allocation institutionnelle, même si la chaîne est remarquablement élégante.
Sur une chaîne transparente, c’est résolu et ennuyeux. Un dépositaire détient les clés, et toute personne qui audite peut simplement lire le grand livre pour confirmer que la position existe. La vérification est alors une consultation (lookup).
Dusk supprime cette consultation. Les avoirs sont protégés (shielded) : un auditeur qui regarde la chaîne voit des engagements, pas des soldes. La position est prouvée comme existante et totalement illisible. Ce qui signifie que la conservation (custody) cesse d’être une question de stockage d’une clé et devient une question de contrôle de deux pouvoirs distincts, qui auparavant voyageaient ensemble.
Le pouvoir de déplacer un actif, et le pouvoir de le voir.
Ces deux pouvoirs se dissocient dans un état protégé. Un dépositaire peut détenir l’autorité de dépense tandis qu’un auditeur détient des droits de consultation pour un périmètre et une période définis. Un régulateur peut obtenir une troisième vue que ni l’un ni l’autre ne contrôle. La conservation (custody) devient de l’ingénierie des autorisations plutôt que du stockage de clés.
C’est aussi un nouveau mode de défaillance. Sur une chaîne transparente, perdre la capacité de voir votre position est impossible. Ici, c’est un scénario réel, et ce n’est pas le même événement que la perte des fonds.
Le fait que Dusk s’associe à Cordial Systems me donne l’impression qu’il s’agit d’une tentative de s’attaquer exactement à cette couche, plutôt que d’une simple intégration générique de portefeuille.
@Dusk correspond-il au modèle de consultation et de divulgation défini au niveau du protocole, ou chaque dépositaire est-il libre d’en implémenter un à sa manière ? Cela apporte des garanties très différentes à un auditeur.
Je suis curieux de savoir ce que les gens ici pensent que la « preuve de conservation (custody) » devrait ressembler quand le grand livre ne peut pas être lu.
@Dusk $DUSK #dusk #RWA
Commencez par la contrainte que tout le monde élude. Un fonds réglementé ne peut généralement pas simplement détenir ses propres clés. Les actifs des clients doivent être placés dans des dispositifs de conservation, séparés, avec quelqu’un de responsable si jamais ils disparaissent. Cette obligation existe quel que soit le support sur lequel l’actif est émis. Pas de réponse en matière de conservation (custody), pas d’allocation institutionnelle, même si la chaîne est remarquablement élégante.
Sur une chaîne transparente, c’est résolu et ennuyeux. Un dépositaire détient les clés, et toute personne qui audite peut simplement lire le grand livre pour confirmer que la position existe. La vérification est alors une consultation (lookup).
Dusk supprime cette consultation. Les avoirs sont protégés (shielded) : un auditeur qui regarde la chaîne voit des engagements, pas des soldes. La position est prouvée comme existante et totalement illisible. Ce qui signifie que la conservation (custody) cesse d’être une question de stockage d’une clé et devient une question de contrôle de deux pouvoirs distincts, qui auparavant voyageaient ensemble.
Le pouvoir de déplacer un actif, et le pouvoir de le voir.
Ces deux pouvoirs se dissocient dans un état protégé. Un dépositaire peut détenir l’autorité de dépense tandis qu’un auditeur détient des droits de consultation pour un périmètre et une période définis. Un régulateur peut obtenir une troisième vue que ni l’un ni l’autre ne contrôle. La conservation (custody) devient de l’ingénierie des autorisations plutôt que du stockage de clés.
C’est aussi un nouveau mode de défaillance. Sur une chaîne transparente, perdre la capacité de voir votre position est impossible. Ici, c’est un scénario réel, et ce n’est pas le même événement que la perte des fonds.
Le fait que Dusk s’associe à Cordial Systems me donne l’impression qu’il s’agit d’une tentative de s’attaquer exactement à cette couche, plutôt que d’une simple intégration générique de portefeuille.
@Dusk correspond-il au modèle de consultation et de divulgation défini au niveau du protocole, ou chaque dépositaire est-il libre d’en implémenter un à sa manière ? Cela apporte des garanties très différentes à un auditeur.
Je suis curieux de savoir ce que les gens ici pensent que la « preuve de conservation (custody) » devrait ressembler quand le grand livre ne peut pas être lu.
@Dusk $DUSK #dusk #RWA
1
102
·
--
Haussier
J’ai fouillé dans @termmax des revenus trimestriels et j’ai trouvé la chose qui se cache d’ordinaire derrière le mot « record ».
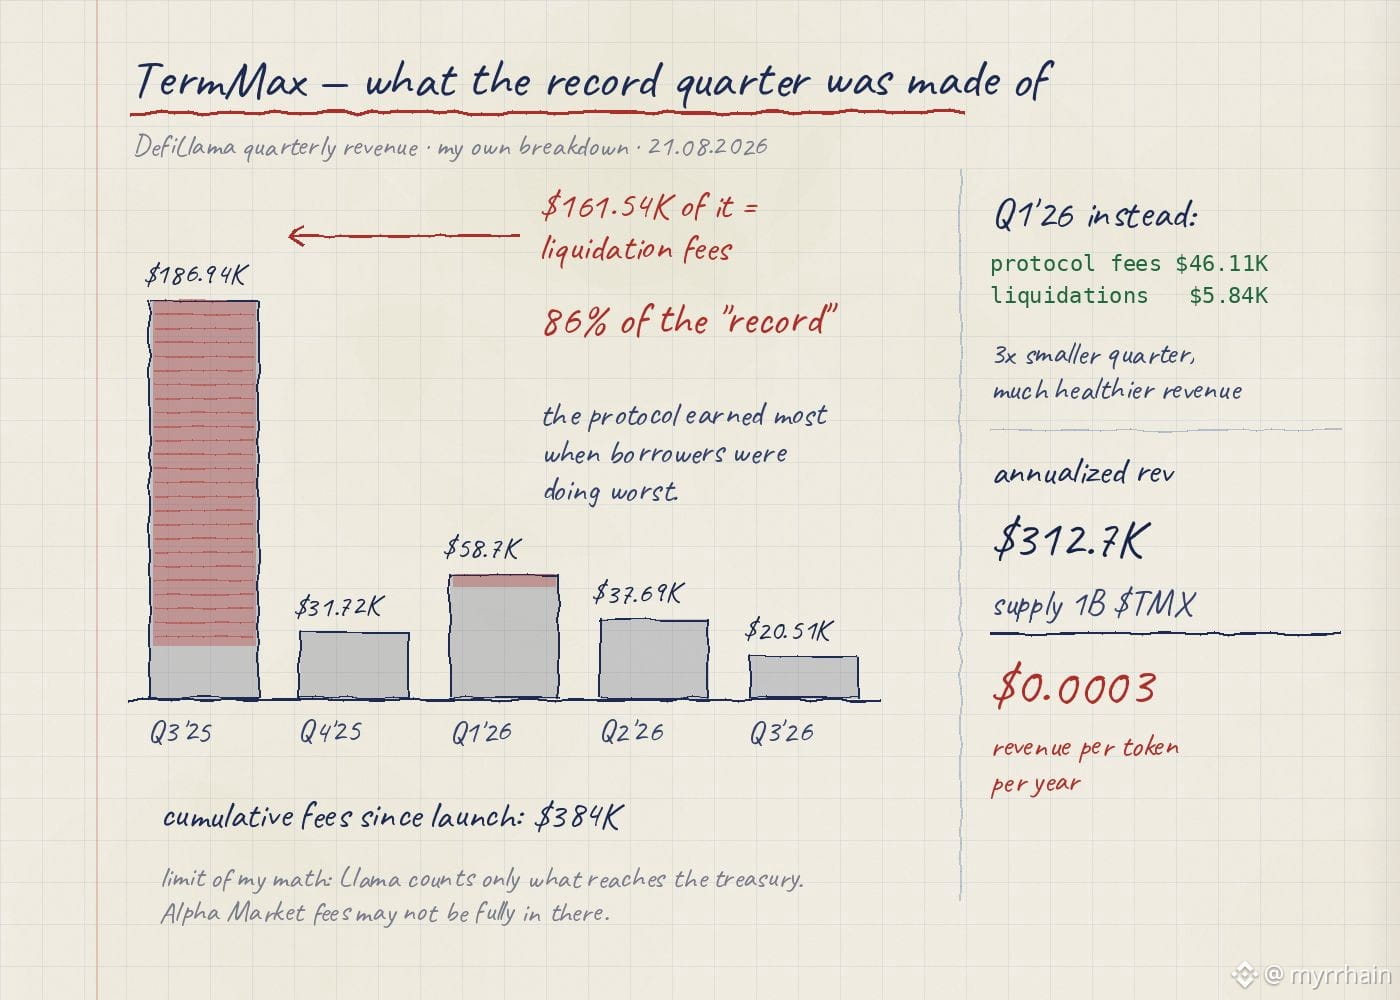
T3 2025 : 186,94 K$, le meilleur trimestre du protocole jusqu’ici. Mais regardez la répartition. Frais de liquidation : 161,54 K$. Frais de protocole : 23,75 K$. Donc 86 % de ce « record » viennent des liquidations. Le protocole a gagné le plus exactement sur la période où les emprunteurs faisaient le pire.
Maintenant, comparons le T1 2026. 58,7 K$ au total, dont 46,11 K$ de frais de protocole et seulement 5,84 K$ de liquidations. Sur le papier, trois fois pire. En qualité de revenus, c’est beaucoup plus sain : cet argent provient d’un marché qui fonctionne normalement, pas d’un appel de marge de quelqu’un.
Le reste de la trajectoire : T2 2026 à 37,69 K$, et le T3 2026 est à 20,51 K$ pour l’instant. Frais cumulés depuis le lancement : 384 K$.
Et voici le chiffre auquel je n’arrive pas à ne pas revenir. Un chiffre d’affaires annualisé de 312,7 K$ face à une offre 1B de $TMX donne environ 0,0003$ de revenus par token et par an. Acheter ça avec le cash-flow actuel n’a aucun sens. Ce qui est en jeu, en réalité, c’est pari que le crédit à taux fixe se développe en parallèle avec le reste de DeFi.
Je suis honnête sur les limites de mon propre calcul : DefiLlama ne comptabilise que ce qui arrive à la trésorerie. Alpha Market, avec ses 7 % de frais sur la prime et 1,9 % de frais de prise de profit sur le notionnel, n’est peut-être pas entièrement capturé là. Donc le chiffre réel pourrait être plus élevé. Pas dix fois plus.
La question que je me suis posée et que je n’ai pas tranchée : est-ce qu’un protocole à échéance fixe devrait croître de façon linéaire du tout ? Ou est-ce que c’est « grumeleux » par conception — d’une maturité à l’autre, avec des paliers plats entre lesquels cela ressemble à de la stagnation, mais n’en est pas ?
#TermMax
J’ai fouillé dans @TermMax des revenus trimestriels et j’ai trouvé la chose qui se cache d’ordinaire derrière le mot « record ».
T3 2025 : 186,94 K$, le meilleur trimestre du protocole jusqu’ici. Mais regardez la répartition. Frais de liquidation : 161,54 K$. Frais de protocole : 23,75 K$. Donc 86 % de ce « record » viennent des liquidations. Le protocole a gagné le plus exactement sur la période où les emprunteurs faisaient le pire.
Maintenant, comparons le T1 2026. 58,7 K$ au total, dont 46,11 K$ de frais de protocole et seulement 5,84 K$ de liquidations. Sur le papier, trois fois pire. En qualité de revenus, c’est beaucoup plus sain : cet argent provient d’un marché qui fonctionne normalement, pas d’un appel de marge de quelqu’un.
Le reste de la trajectoire : T2 2026 à 37,69 K$, et le T3 2026 est à 20,51 K$ pour l’instant. Frais cumulés depuis le lancement : 384 K$.
Et voici le chiffre auquel je n’arrive pas à ne pas revenir. Un chiffre d’affaires annualisé de 312,7 K$ face à une offre 1B de $TMX donne environ 0,0003$ de revenus par token et par an. Acheter ça avec le cash-flow actuel n’a aucun sens. Ce qui est en jeu, en réalité, c’est pari que le crédit à taux fixe se développe en parallèle avec le reste de DeFi.
Je suis honnête sur les limites de mon propre calcul : DefiLlama ne comptabilise que ce qui arrive à la trésorerie. Alpha Market, avec ses 7 % de frais sur la prime et 1,9 % de frais de prise de profit sur le notionnel, n’est peut-être pas entièrement capturé là. Donc le chiffre réel pourrait être plus élevé. Pas dix fois plus.
La question que je me suis posée et que je n’ai pas tranchée : est-ce qu’un protocole à échéance fixe devrait croître de façon linéaire du tout ? Ou est-ce que c’est « grumeleux » par conception — d’une maturité à l’autre, avec des paliers plats entre lesquels cela ressemble à de la stagnation, mais n’en est pas ?
#TermMax
T3 2025 : 186,94 K$, le meilleur trimestre du protocole jusqu’ici. Mais regardez la répartition. Frais de liquidation : 161,54 K$. Frais de protocole : 23,75 K$. Donc 86 % de ce « record » viennent des liquidations. Le protocole a gagné le plus exactement sur la période où les emprunteurs faisaient le pire.
Maintenant, comparons le T1 2026. 58,7 K$ au total, dont 46,11 K$ de frais de protocole et seulement 5,84 K$ de liquidations. Sur le papier, trois fois pire. En qualité de revenus, c’est beaucoup plus sain : cet argent provient d’un marché qui fonctionne normalement, pas d’un appel de marge de quelqu’un.
Le reste de la trajectoire : T2 2026 à 37,69 K$, et le T3 2026 est à 20,51 K$ pour l’instant. Frais cumulés depuis le lancement : 384 K$.
Et voici le chiffre auquel je n’arrive pas à ne pas revenir. Un chiffre d’affaires annualisé de 312,7 K$ face à une offre 1B de $TMX donne environ 0,0003$ de revenus par token et par an. Acheter ça avec le cash-flow actuel n’a aucun sens. Ce qui est en jeu, en réalité, c’est pari que le crédit à taux fixe se développe en parallèle avec le reste de DeFi.
Je suis honnête sur les limites de mon propre calcul : DefiLlama ne comptabilise que ce qui arrive à la trésorerie. Alpha Market, avec ses 7 % de frais sur la prime et 1,9 % de frais de prise de profit sur le notionnel, n’est peut-être pas entièrement capturé là. Donc le chiffre réel pourrait être plus élevé. Pas dix fois plus.
La question que je me suis posée et que je n’ai pas tranchée : est-ce qu’un protocole à échéance fixe devrait croître de façon linéaire du tout ? Ou est-ce que c’est « grumeleux » par conception — d’une maturité à l’autre, avec des paliers plats entre lesquels cela ressemble à de la stagnation, mais n’en est pas ?
#TermMax
91
·
--
Haussier
Le crépuscule qui travaille avec Chainlink paraît simple jusqu’à ce que l’on demande dans quelle direction les données circulent. Et là, ça devient intéressant, parce que les deux directions ont des propriétés de confidentialité totalement différentes.
Les données qui entrent sont la partie la plus facile. Un contrat Dusk qui détient une obligation tokenisée a besoin de taux de référence, de FX, de la valeur liquidative (NAV) d’un fonds. Tout cela est, par nature, de l’information publique. Un oracle qui écrit un taux en euros sur Dusk ne divulgue rien sur qui détient quoi, parce que le nombre n’était jamais privé au départ. La confidentialité n’est pas affectée.
Les données qui sortent, en revanche, c’est là que les choses se compliquent.
Prenons une preuve de réserves. Toute la valeur de ce schéma consiste à publier une attestation selon laquelle des réserves existent et correspondent à l’émission. Sur Dusk, les avoirs sont protégés par conception. Donc soit l’attestation révèle les soldes qu’elle atteste, ce qui annule l’intérêt du masquage, soit elle doit produire une preuve portant sur un état masqué plutôt que sur une publication de celui-ci. Ce sont des problèmes d’ingénierie très différents, et on en parle souvent comme s’il s’agissait du même.
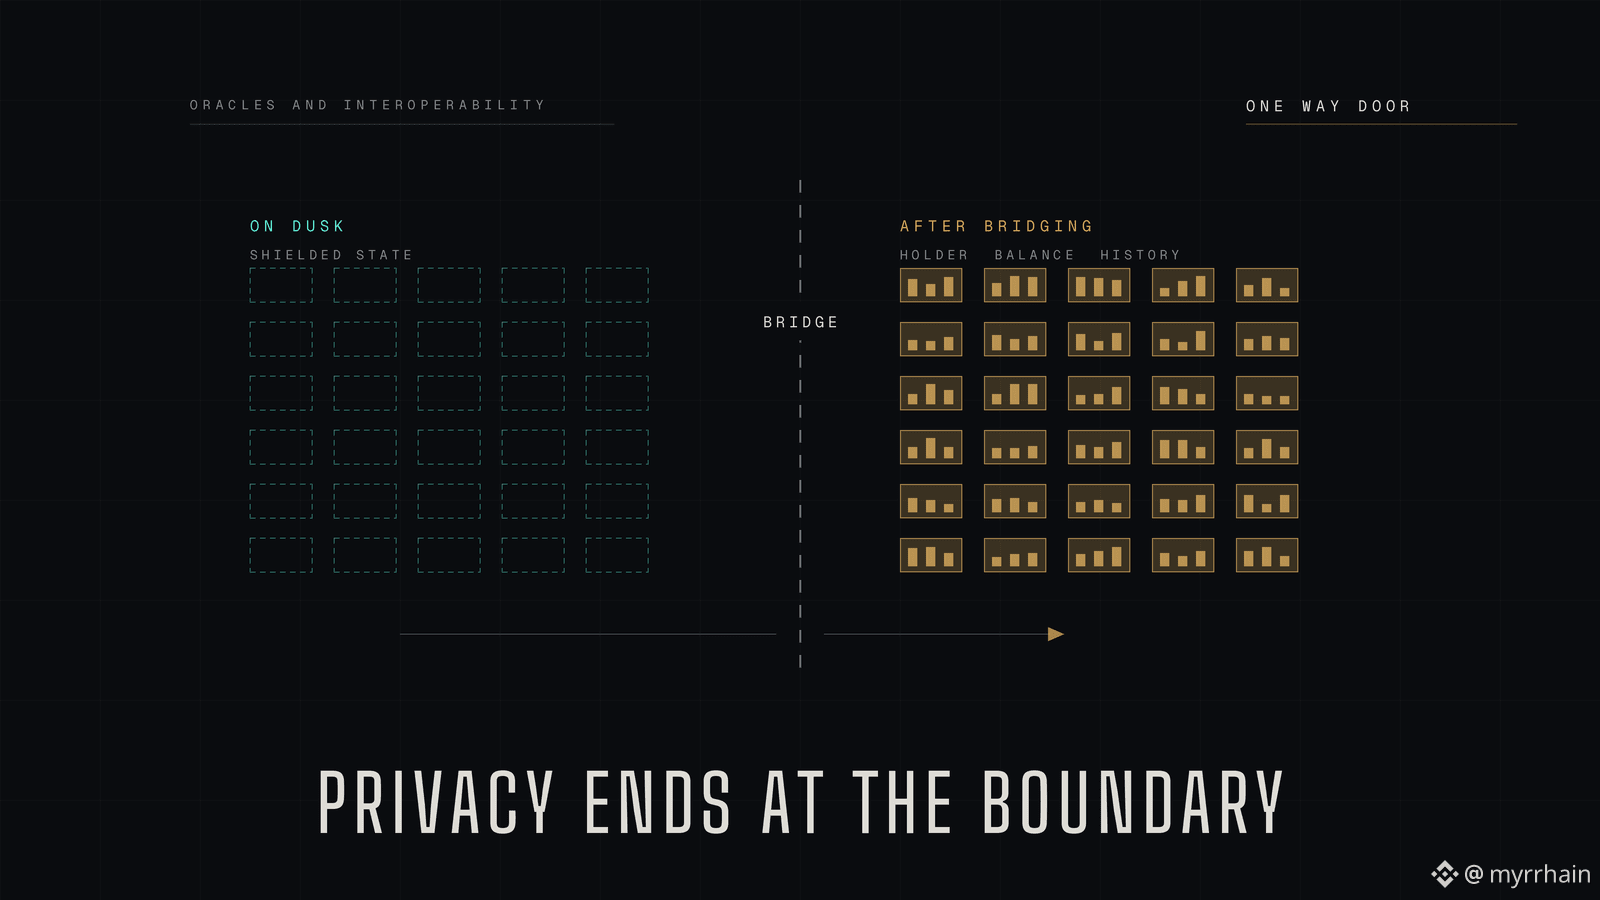
La interconnexion inter-chaînes est la version la plus tranchante. Déplacer un actif Dusk protégé vers une chaîne transparente et la confidentialité ne le suit pas. Dès qu’il atterrit, le solde est public, le détenteur est public, l’historique est public. Toutes les garanties de confidentialité que Dusk construit s’arrêtent précisément à cette frontière.
Ce qui fait de l’interopérabilité une question de politique plutôt qu’une question technique. Ce n’est pas seulement une question de savoir si cet actif peut bouger, mais plutôt si cet instrument particulier doit être autorisé à quitter un environnement privé conforme pour aller vers un endroit où le registre de ses détenteurs devient un jeu de données public.
@Dusk_Foundation comment vous positionnez-vous sur ce cas limite ? Le fait de faire un pont hors de l’état protégé est-il restreint au niveau du protocole, ou laisse-t-on cela à celui qui émet l’instrument pour décider ?
Je suis curieux de savoir si, ici, quelqu’un pense que les chaînes de confidentialité devraient refuser certains ponts purement et simplement.
@Dusk_Foundation $DUSK #dusk #RWA
Le crépuscule qui travaille avec Chainlink paraît simple jusqu’à ce que l’on demande dans quelle direction les données circulent. Et là, ça devient intéressant, parce que les deux directions ont des propriétés de confidentialité totalement différentes.
Les données qui entrent sont la partie la plus facile. Un contrat Dusk qui détient une obligation tokenisée a besoin de taux de référence, de FX, de la valeur liquidative (NAV) d’un fonds. Tout cela est, par nature, de l’information publique. Un oracle qui écrit un taux en euros sur Dusk ne divulgue rien sur qui détient quoi, parce que le nombre n’était jamais privé au départ. La confidentialité n’est pas affectée.
Les données qui sortent, en revanche, c’est là que les choses se compliquent.
Prenons une preuve de réserves. Toute la valeur de ce schéma consiste à publier une attestation selon laquelle des réserves existent et correspondent à l’émission. Sur Dusk, les avoirs sont protégés par conception. Donc soit l’attestation révèle les soldes qu’elle atteste, ce qui annule l’intérêt du masquage, soit elle doit produire une preuve portant sur un état masqué plutôt que sur une publication de celui-ci. Ce sont des problèmes d’ingénierie très différents, et on en parle souvent comme s’il s’agissait du même.
La interconnexion inter-chaînes est la version la plus tranchante. Déplacer un actif Dusk protégé vers une chaîne transparente et la confidentialité ne le suit pas. Dès qu’il atterrit, le solde est public, le détenteur est public, l’historique est public. Toutes les garanties de confidentialité que Dusk construit s’arrêtent précisément à cette frontière.
Ce qui fait de l’interopérabilité une question de politique plutôt qu’une question technique. Ce n’est pas seulement une question de savoir si cet actif peut bouger, mais plutôt si cet instrument particulier doit être autorisé à quitter un environnement privé conforme pour aller vers un endroit où le registre de ses détenteurs devient un jeu de données public.
@Dusk comment vous positionnez-vous sur ce cas limite ? Le fait de faire un pont hors de l’état protégé est-il restreint au niveau du protocole, ou laisse-t-on cela à celui qui émet l’instrument pour décider ?
Je suis curieux de savoir si, ici, quelqu’un pense que les chaînes de confidentialité devraient refuser certains ponts purement et simplement.
@Dusk $DUSK #dusk #RWA
Les données qui entrent sont la partie la plus facile. Un contrat Dusk qui détient une obligation tokenisée a besoin de taux de référence, de FX, de la valeur liquidative (NAV) d’un fonds. Tout cela est, par nature, de l’information publique. Un oracle qui écrit un taux en euros sur Dusk ne divulgue rien sur qui détient quoi, parce que le nombre n’était jamais privé au départ. La confidentialité n’est pas affectée.
Les données qui sortent, en revanche, c’est là que les choses se compliquent.
Prenons une preuve de réserves. Toute la valeur de ce schéma consiste à publier une attestation selon laquelle des réserves existent et correspondent à l’émission. Sur Dusk, les avoirs sont protégés par conception. Donc soit l’attestation révèle les soldes qu’elle atteste, ce qui annule l’intérêt du masquage, soit elle doit produire une preuve portant sur un état masqué plutôt que sur une publication de celui-ci. Ce sont des problèmes d’ingénierie très différents, et on en parle souvent comme s’il s’agissait du même.
La interconnexion inter-chaînes est la version la plus tranchante. Déplacer un actif Dusk protégé vers une chaîne transparente et la confidentialité ne le suit pas. Dès qu’il atterrit, le solde est public, le détenteur est public, l’historique est public. Toutes les garanties de confidentialité que Dusk construit s’arrêtent précisément à cette frontière.
Ce qui fait de l’interopérabilité une question de politique plutôt qu’une question technique. Ce n’est pas seulement une question de savoir si cet actif peut bouger, mais plutôt si cet instrument particulier doit être autorisé à quitter un environnement privé conforme pour aller vers un endroit où le registre de ses détenteurs devient un jeu de données public.
@Dusk comment vous positionnez-vous sur ce cas limite ? Le fait de faire un pont hors de l’état protégé est-il restreint au niveau du protocole, ou laisse-t-on cela à celui qui émet l’instrument pour décider ?
Je suis curieux de savoir si, ici, quelqu’un pense que les chaînes de confidentialité devraient refuser certains ponts purement et simplement.
@Dusk $DUSK #dusk #RWA
98
·
--
Haussier
Ouvert le tableau d’allocation $TMX en m’attendant à du “bla-bla” de boilerplate et je me suis retrouvé bloqué dès la toute première ligne.
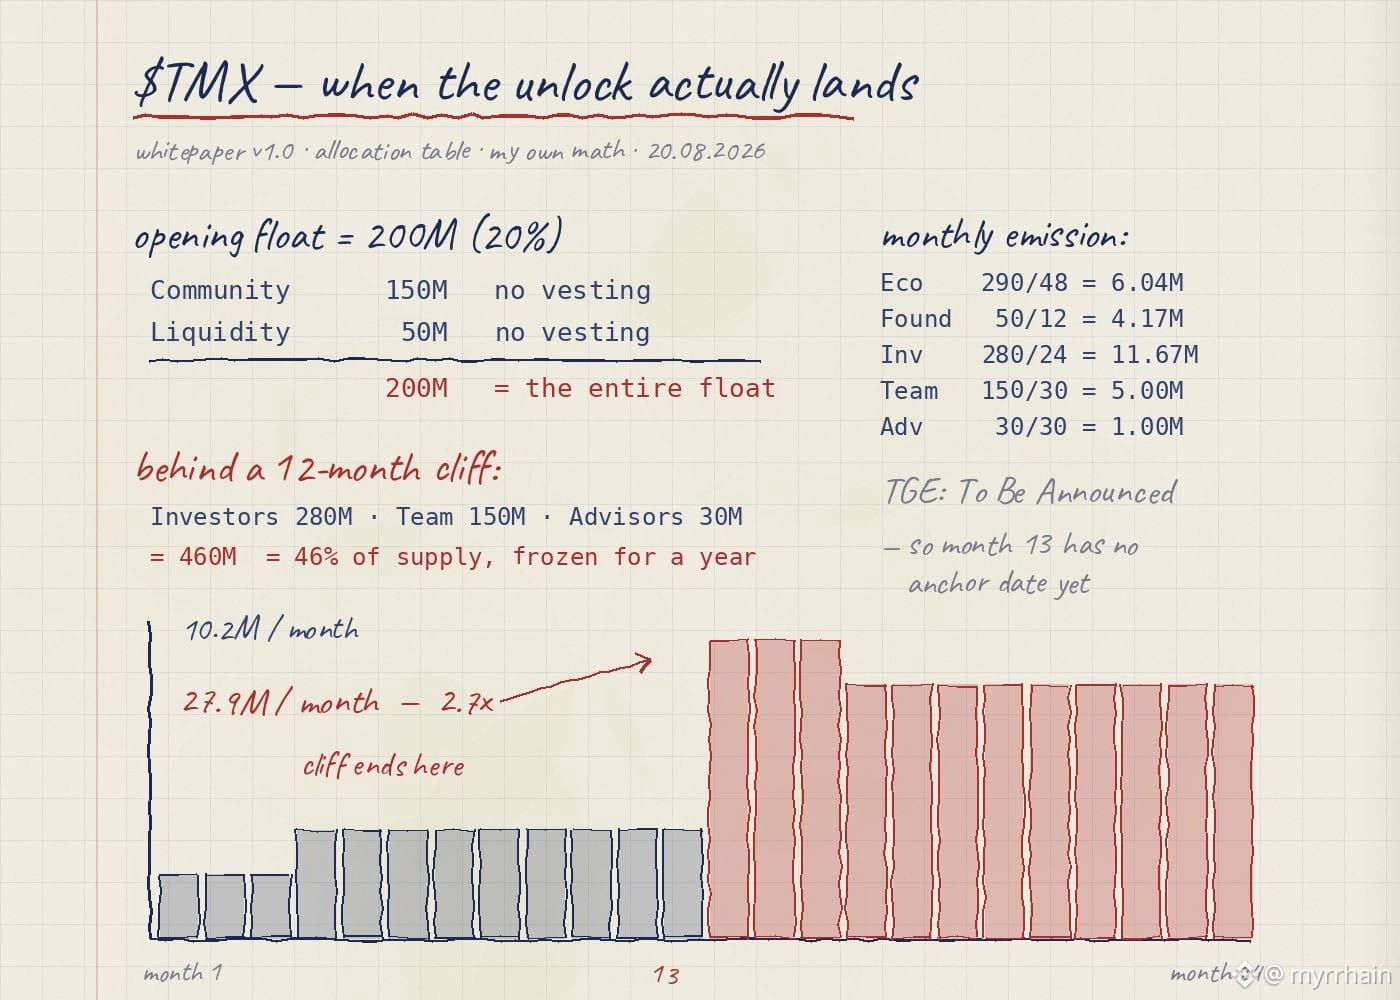
L’offre totale est de 1 000 000 000, et 200 000 000 entrent en circulation au TGE — exactement 20%. Du coup, je suis allé chercher d’où viennent réellement ces 200 millions. Communauté : 150M, pas d’acquisition (vesting). Provision de liquidité : 50M, pas d’acquisition. 150 + 50 = 200.
L’intégralité du float d’ouverture correspond uniquement à ces deux lignes déverrouillées, et à rien d’autre. Pas un seul token de l’équipe, pas un seul token d’investisseur au jour 1.
J’ai continué. Investisseurs 280M, Équipe 150M, Conseillers 30M — tous les trois derrière un cliff de 12 mois. Ça fait 460M ensemble, soit 46% de l’offre, qui ne peut physiquement pas atteindre le marché pendant un an.
Ce qui bouge la première année : écosystème 290M, cliff de 1 mois, linéaire sur 48 mois, donc 290/48 ≈ 6,04M par mois. Fondation 50M, cliff de 3 mois, réparti sur 12, donc environ 4,17M par mois à partir du 4e mois. Disons 10,2M mensuels, environ 5% du float d’ouverture. Gérable.
Puis j’ai fait tourner le mois 13 séparément. Investisseurs 280M/24 = 11,67M. Équipe 150M/30 = 5M. Conseillers 30M/30 = 1M. On empile l’écosystème et la fondation par-dessus, et on tombe à 27,9M sur un seul mois, contre 10,2M le mois précédent. Un saut de 2,7x à une date donnée.
En toute honnêteté sur les limites : il n’y a pas de date TGE dans le livre blanc, il est juste écrit “To Be Announced”. Donc le mois 13 n’a encore aucun point d’ancrage, et je ne construis pas de prévision sur quelque chose qui n’a pas de date de départ.
Mais la forme du tableau est délibérée. @termmax a garé près de la moitié de l’offre derrière un cliff d’un an et a construit l’ensemble du float d’ouverture à partir de la communauté et de la liquidité déverrouillées. C’est un choix, pas un accident d’arrondi.
La question que je reviens toujours à me poser : quand la date du TGE finira par être fixée, est-ce qu’elle sera choisie de façon à ce que le mois 13 ne tombe pas sur la partie la pire du cycle ?
#TermMax
Ouvert le tableau d’allocation $TMX en m’attendant à du “bla-bla” de boilerplate et je me suis retrouvé bloqué dès la toute première ligne.
L’offre totale est de 1 000 000 000, et 200 000 000 entrent en circulation au TGE — exactement 20%. Du coup, je suis allé chercher d’où viennent réellement ces 200 millions. Communauté : 150M, pas d’acquisition (vesting). Provision de liquidité : 50M, pas d’acquisition. 150 + 50 = 200.
L’intégralité du float d’ouverture correspond uniquement à ces deux lignes déverrouillées, et à rien d’autre. Pas un seul token de l’équipe, pas un seul token d’investisseur au jour 1.
J’ai continué. Investisseurs 280M, Équipe 150M, Conseillers 30M — tous les trois derrière un cliff de 12 mois. Ça fait 460M ensemble, soit 46% de l’offre, qui ne peut physiquement pas atteindre le marché pendant un an.
Ce qui bouge la première année : écosystème 290M, cliff de 1 mois, linéaire sur 48 mois, donc 290/48 ≈ 6,04M par mois. Fondation 50M, cliff de 3 mois, réparti sur 12, donc environ 4,17M par mois à partir du 4e mois. Disons 10,2M mensuels, environ 5% du float d’ouverture. Gérable.
Puis j’ai fait tourner le mois 13 séparément. Investisseurs 280M/24 = 11,67M. Équipe 150M/30 = 5M. Conseillers 30M/30 = 1M. On empile l’écosystème et la fondation par-dessus, et on tombe à 27,9M sur un seul mois, contre 10,2M le mois précédent. Un saut de 2,7x à une date donnée.
En toute honnêteté sur les limites : il n’y a pas de date TGE dans le livre blanc, il est juste écrit “To Be Announced”. Donc le mois 13 n’a encore aucun point d’ancrage, et je ne construis pas de prévision sur quelque chose qui n’a pas de date de départ.
Mais la forme du tableau est délibérée. @TermMax a garé près de la moitié de l’offre derrière un cliff d’un an et a construit l’ensemble du float d’ouverture à partir de la communauté et de la liquidité déverrouillées. C’est un choix, pas un accident d’arrondi.
La question que je reviens toujours à me poser : quand la date du TGE finira par être fixée, est-ce qu’elle sera choisie de façon à ce que le mois 13 ne tombe pas sur la partie la pire du cycle ?
#TermMax
L’offre totale est de 1 000 000 000, et 200 000 000 entrent en circulation au TGE — exactement 20%. Du coup, je suis allé chercher d’où viennent réellement ces 200 millions. Communauté : 150M, pas d’acquisition (vesting). Provision de liquidité : 50M, pas d’acquisition. 150 + 50 = 200.
L’intégralité du float d’ouverture correspond uniquement à ces deux lignes déverrouillées, et à rien d’autre. Pas un seul token de l’équipe, pas un seul token d’investisseur au jour 1.
J’ai continué. Investisseurs 280M, Équipe 150M, Conseillers 30M — tous les trois derrière un cliff de 12 mois. Ça fait 460M ensemble, soit 46% de l’offre, qui ne peut physiquement pas atteindre le marché pendant un an.
Ce qui bouge la première année : écosystème 290M, cliff de 1 mois, linéaire sur 48 mois, donc 290/48 ≈ 6,04M par mois. Fondation 50M, cliff de 3 mois, réparti sur 12, donc environ 4,17M par mois à partir du 4e mois. Disons 10,2M mensuels, environ 5% du float d’ouverture. Gérable.
Puis j’ai fait tourner le mois 13 séparément. Investisseurs 280M/24 = 11,67M. Équipe 150M/30 = 5M. Conseillers 30M/30 = 1M. On empile l’écosystème et la fondation par-dessus, et on tombe à 27,9M sur un seul mois, contre 10,2M le mois précédent. Un saut de 2,7x à une date donnée.
En toute honnêteté sur les limites : il n’y a pas de date TGE dans le livre blanc, il est juste écrit “To Be Announced”. Donc le mois 13 n’a encore aucun point d’ancrage, et je ne construis pas de prévision sur quelque chose qui n’a pas de date de départ.
Mais la forme du tableau est délibérée. @TermMax a garé près de la moitié de l’offre derrière un cliff d’un an et a construit l’ensemble du float d’ouverture à partir de la communauté et de la liquidité déverrouillées. C’est un choix, pas un accident d’arrondi.
La question que je reviens toujours à me poser : quand la date du TGE finira par être fixée, est-ce qu’elle sera choisie de façon à ce que le mois 13 ne tombe pas sur la partie la pire du cycle ?
#TermMax
60
·
--
Haussier
Voici une question à laquelle je n’ai pas vu de bonne réponse nulle part dans l’écosystème RWA. Si les détenteurs sont privés, comment l’émetteur paie-t-il le coupon ?
Une obligation ne reste pas simplement là. Deux fois par an, elle paie. Parfois, elle est appelée plus tôt, parfois les conditions sont modifiées, parfois il y a un vote. Dans les marchés traditionnels, c’est une mécanique courante. La CSD connaît le registre à la date de référence, le paiement descend dans la chaîne de conservation, et chacun reçoit sa part.
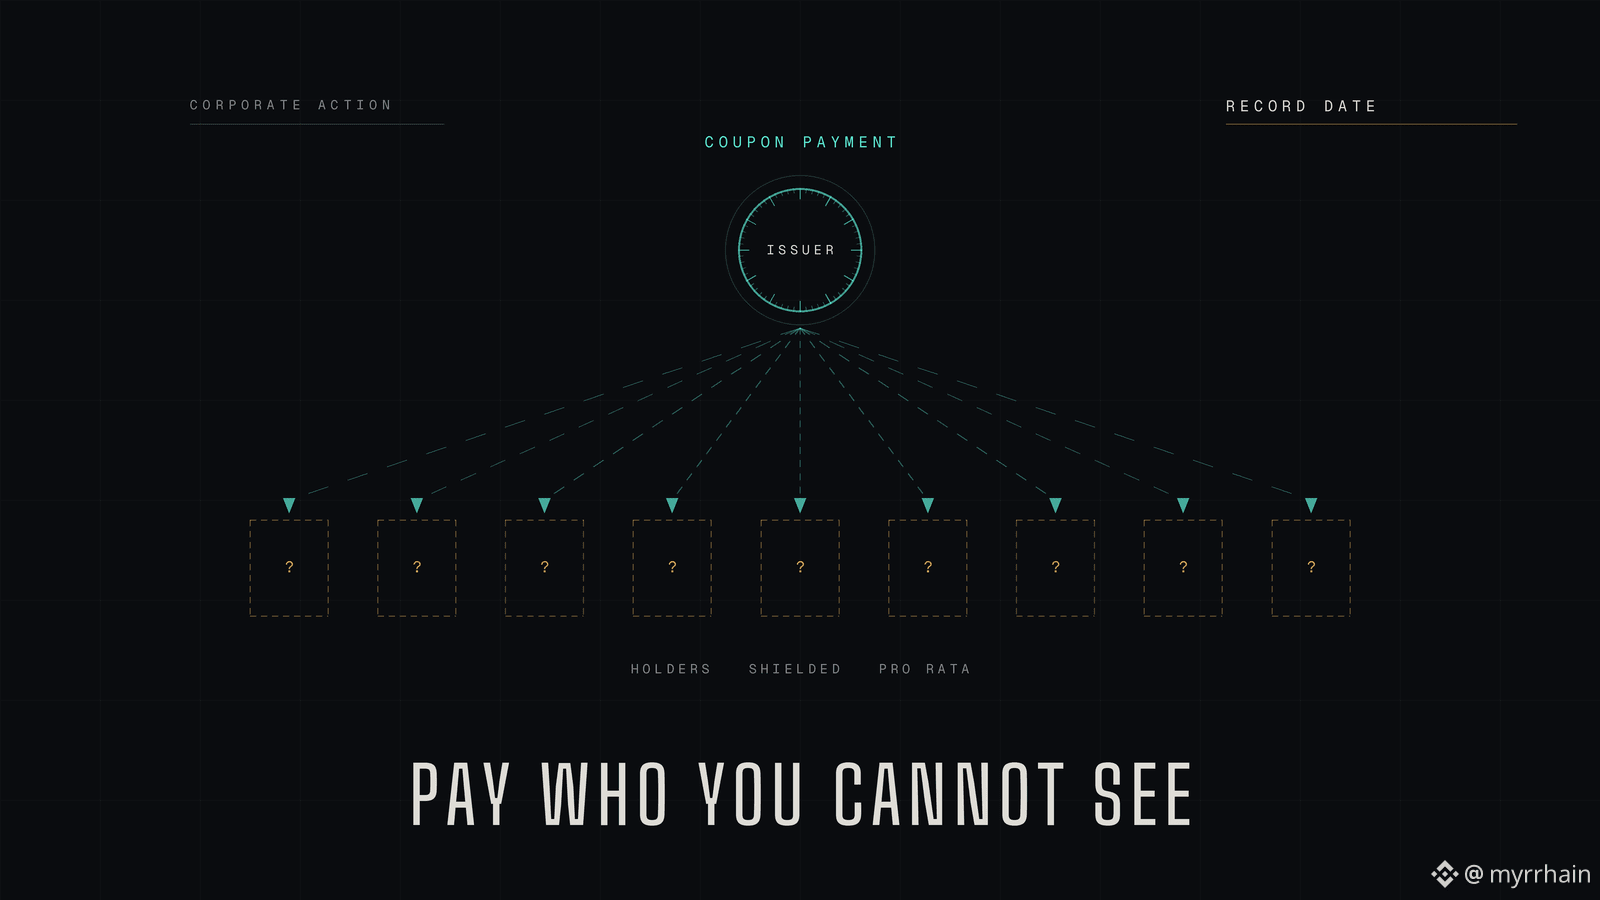
Maintenant, mettons à l’abri les participations. L’émetteur ne sait plus qui possède quoi ni en quelle quantité. La plomberie qui rendait les paiements de coupon ennuyeux vient d’être désactivée.
Il existe deux formes que peut prendre une réponse, et elles ne sont pas équivalentes.
La première est que le contrat se distribue tout seul. La logique de paiement s’exécute sur des soldes chiffrés : chaque détenteur est crédité au prorata, et personne n’apprend la répartition. C’est là que le chiffrement homomorphe cesse d’être un simple mot à la mode, car vous ne pouvez pas calculer un partage au prorata sur des données que vous n’avez pas le droit de lire en vous appuyant uniquement sur des preuves à connaissance nulle. Les ZK prouvent une affirmation. Les HE effectuent des calculs sur des chiffres chiffrés. Le service a besoin de ces calculs.
L’autre, c’est que les détenteurs réclament. À la date de référence, la chaîne s’engage sur un état, puis plus tard vous prouvez que vous déteniez une position à ce bloc sans révéler la position. C’est plus propre sur le plan cryptographique, mais cela transfère la charge à l’investisseur et introduit discrètement la possibilité d’entitlements non réclamés qui restent là pour toujours.
La première option fait en sorte que l’actif se comporte comme un instrument. La seconde le fait se comporter comme un airdrop.
@Dusk_Foundation : quel modèle la pile suppose-t-elle pour le service, et l’état de la date de référence est-il prouvable historiquement ou seulement à la tête actuelle ? Cette distinction détermine si une sécurité sous chiffrement peut payer un dividende ou non.
Je suis vraiment curieux : quelqu’un ici a-t-il déjà vu une obligation tokenisée servir effectivement un coupon onchain, et pas seulement dans un whitepaper.
@Dusk_Foundation $DUSK #dusk #RWA
Voici une question à laquelle je n’ai pas vu de bonne réponse nulle part dans l’écosystème RWA. Si les détenteurs sont privés, comment l’émetteur paie-t-il le coupon ?
Une obligation ne reste pas simplement là. Deux fois par an, elle paie. Parfois, elle est appelée plus tôt, parfois les conditions sont modifiées, parfois il y a un vote. Dans les marchés traditionnels, c’est une mécanique courante. La CSD connaît le registre à la date de référence, le paiement descend dans la chaîne de conservation, et chacun reçoit sa part.
Maintenant, mettons à l’abri les participations. L’émetteur ne sait plus qui possède quoi ni en quelle quantité. La plomberie qui rendait les paiements de coupon ennuyeux vient d’être désactivée.
Il existe deux formes que peut prendre une réponse, et elles ne sont pas équivalentes.
La première est que le contrat se distribue tout seul. La logique de paiement s’exécute sur des soldes chiffrés : chaque détenteur est crédité au prorata, et personne n’apprend la répartition. C’est là que le chiffrement homomorphe cesse d’être un simple mot à la mode, car vous ne pouvez pas calculer un partage au prorata sur des données que vous n’avez pas le droit de lire en vous appuyant uniquement sur des preuves à connaissance nulle. Les ZK prouvent une affirmation. Les HE effectuent des calculs sur des chiffres chiffrés. Le service a besoin de ces calculs.
L’autre, c’est que les détenteurs réclament. À la date de référence, la chaîne s’engage sur un état, puis plus tard vous prouvez que vous déteniez une position à ce bloc sans révéler la position. C’est plus propre sur le plan cryptographique, mais cela transfère la charge à l’investisseur et introduit discrètement la possibilité d’entitlements non réclamés qui restent là pour toujours.
La première option fait en sorte que l’actif se comporte comme un instrument. La seconde le fait se comporter comme un airdrop.
@Dusk : quel modèle la pile suppose-t-elle pour le service, et l’état de la date de référence est-il prouvable historiquement ou seulement à la tête actuelle ? Cette distinction détermine si une sécurité sous chiffrement peut payer un dividende ou non.
Je suis vraiment curieux : quelqu’un ici a-t-il déjà vu une obligation tokenisée servir effectivement un coupon onchain, et pas seulement dans un whitepaper.
@Dusk $DUSK #dusk #RWA
Une obligation ne reste pas simplement là. Deux fois par an, elle paie. Parfois, elle est appelée plus tôt, parfois les conditions sont modifiées, parfois il y a un vote. Dans les marchés traditionnels, c’est une mécanique courante. La CSD connaît le registre à la date de référence, le paiement descend dans la chaîne de conservation, et chacun reçoit sa part.
Maintenant, mettons à l’abri les participations. L’émetteur ne sait plus qui possède quoi ni en quelle quantité. La plomberie qui rendait les paiements de coupon ennuyeux vient d’être désactivée.
Il existe deux formes que peut prendre une réponse, et elles ne sont pas équivalentes.
La première est que le contrat se distribue tout seul. La logique de paiement s’exécute sur des soldes chiffrés : chaque détenteur est crédité au prorata, et personne n’apprend la répartition. C’est là que le chiffrement homomorphe cesse d’être un simple mot à la mode, car vous ne pouvez pas calculer un partage au prorata sur des données que vous n’avez pas le droit de lire en vous appuyant uniquement sur des preuves à connaissance nulle. Les ZK prouvent une affirmation. Les HE effectuent des calculs sur des chiffres chiffrés. Le service a besoin de ces calculs.
L’autre, c’est que les détenteurs réclament. À la date de référence, la chaîne s’engage sur un état, puis plus tard vous prouvez que vous déteniez une position à ce bloc sans révéler la position. C’est plus propre sur le plan cryptographique, mais cela transfère la charge à l’investisseur et introduit discrètement la possibilité d’entitlements non réclamés qui restent là pour toujours.
La première option fait en sorte que l’actif se comporte comme un instrument. La seconde le fait se comporter comme un airdrop.
@Dusk : quel modèle la pile suppose-t-elle pour le service, et l’état de la date de référence est-il prouvable historiquement ou seulement à la tête actuelle ? Cette distinction détermine si une sécurité sous chiffrement peut payer un dividende ou non.
Je suis vraiment curieux : quelqu’un ici a-t-il déjà vu une obligation tokenisée servir effectivement un coupon onchain, et pas seulement dans un whitepaper.
@Dusk $DUSK #dusk #RWA
72
·
--
Haussier
Je me suis assis la nuit dernière pour calculer moi-même les chiffres de TermMax, parce que la page de la campagne m’a dit presque rien.
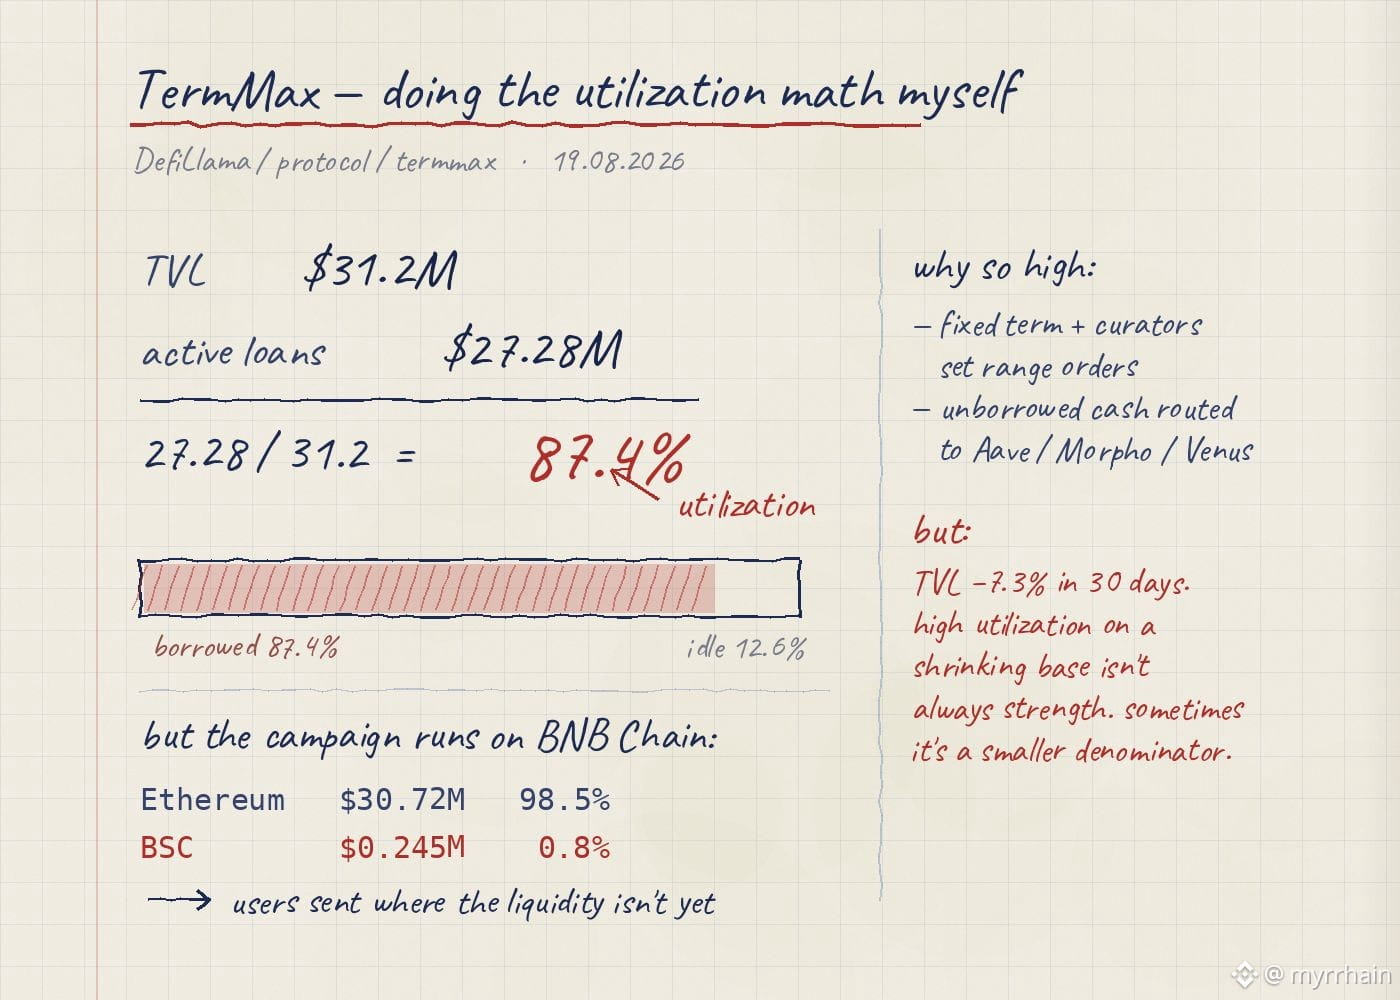
J’ai ouvert la page du protocole sur DefiLlama. TVL 31,2 M$, prêts actifs 27,28 M$. Divise l’un par l’autre et on obtient 87,4 % d’utilisation. C’est élevé pour un marché de prêt. Dans les pools à taux variable, une partie du capital reste toujours « morte » car le taux doit grimper au fur et à mesure que le pool se remplit : le système se bride volontairement.
Ici, le design est différent. Chaque <0>@termmax market</0> a un taux fixe et une date d’échéance ; les curateurs répartissent la liquidité via des ordres par plage, et le capital non emprunté est redirigé vers Aave/Morpho/Venus. L’argent « idle » est traité comme quelque chose qui ne devrait pas exister.
Ce qui m’a arrêté : le TVL baisse de 7,3 % sur 30 jours. Une forte utilisation sur une base qui se réduit n’est pas toujours un signe de force. Parfois, ce n’est que plus petit numérateur.
Et voici la partie que je ne m’attendais pas à voir. Booster tourne sur la BNB Chain. Mais sur DefiLlama, Ethereum représente 98,5 % de tout le TVL — 30,72 M$. TermMax a à peine ~245 K$ sur BSC, soit moins de 0,8 % du total. Donc des dizaines de milliers de participants sont dirigés vers un réseau où le protocole existe à peine.
Je ne le lis pas comme un négatif. Je le lis comme ce que cette campagne est réellement — pas un cadeau, mais une tentative d’emmener les utilisateurs là où la liquidité n’est pas encore en place.
Petit détail que j’ai repéré sur la page de la campagne : le compteur de participants indiquait exactement 32 767. Soit 2^15 − 1, le plafond d’un entier signé sur 16 bits. Soit c’est une coïncidence, soit le compteur est plafonné et le vrai nombre est plus élevé.
Question à laquelle je ne peux pas encore répondre : combien de ces portefeuilles sont toujours sur BSC après le $TMX TGE ?
#TermMax
Je me suis assis la nuit dernière pour calculer moi-même les chiffres de TermMax, parce que la page de la campagne m’a dit presque rien.
J’ai ouvert la page du protocole sur DefiLlama. TVL 31,2 M$, prêts actifs 27,28 M$. Divise l’un par l’autre et on obtient 87,4 % d’utilisation. C’est élevé pour un marché de prêt. Dans les pools à taux variable, une partie du capital reste toujours « morte » car le taux doit grimper au fur et à mesure que le pool se remplit : le système se bride volontairement.
Ici, le design est différent. Chaque <0>@TermMax market</0> a un taux fixe et une date d’échéance ; les curateurs répartissent la liquidité via des ordres par plage, et le capital non emprunté est redirigé vers Aave/Morpho/Venus. L’argent « idle » est traité comme quelque chose qui ne devrait pas exister.
Ce qui m’a arrêté : le TVL baisse de 7,3 % sur 30 jours. Une forte utilisation sur une base qui se réduit n’est pas toujours un signe de force. Parfois, ce n’est que plus petit numérateur.
Et voici la partie que je ne m’attendais pas à voir. Booster tourne sur la BNB Chain. Mais sur DefiLlama, Ethereum représente 98,5 % de tout le TVL — 30,72 M$. TermMax a à peine ~245 K$ sur BSC, soit moins de 0,8 % du total. Donc des dizaines de milliers de participants sont dirigés vers un réseau où le protocole existe à peine.
Je ne le lis pas comme un négatif. Je le lis comme ce que cette campagne est réellement — pas un cadeau, mais une tentative d’emmener les utilisateurs là où la liquidité n’est pas encore en place.
Petit détail que j’ai repéré sur la page de la campagne : le compteur de participants indiquait exactement 32 767. Soit 2^15 − 1, le plafond d’un entier signé sur 16 bits. Soit c’est une coïncidence, soit le compteur est plafonné et le vrai nombre est plus élevé.
Question à laquelle je ne peux pas encore répondre : combien de ces portefeuilles sont toujours sur BSC après le $TMX TGE ?
#TermMax
J’ai ouvert la page du protocole sur DefiLlama. TVL 31,2 M$, prêts actifs 27,28 M$. Divise l’un par l’autre et on obtient 87,4 % d’utilisation. C’est élevé pour un marché de prêt. Dans les pools à taux variable, une partie du capital reste toujours « morte » car le taux doit grimper au fur et à mesure que le pool se remplit : le système se bride volontairement.
Ici, le design est différent. Chaque <0>@TermMax market</0> a un taux fixe et une date d’échéance ; les curateurs répartissent la liquidité via des ordres par plage, et le capital non emprunté est redirigé vers Aave/Morpho/Venus. L’argent « idle » est traité comme quelque chose qui ne devrait pas exister.
Ce qui m’a arrêté : le TVL baisse de 7,3 % sur 30 jours. Une forte utilisation sur une base qui se réduit n’est pas toujours un signe de force. Parfois, ce n’est que plus petit numérateur.
Et voici la partie que je ne m’attendais pas à voir. Booster tourne sur la BNB Chain. Mais sur DefiLlama, Ethereum représente 98,5 % de tout le TVL — 30,72 M$. TermMax a à peine ~245 K$ sur BSC, soit moins de 0,8 % du total. Donc des dizaines de milliers de participants sont dirigés vers un réseau où le protocole existe à peine.
Je ne le lis pas comme un négatif. Je le lis comme ce que cette campagne est réellement — pas un cadeau, mais une tentative d’emmener les utilisateurs là où la liquidité n’est pas encore en place.
Petit détail que j’ai repéré sur la page de la campagne : le compteur de participants indiquait exactement 32 767. Soit 2^15 − 1, le plafond d’un entier signé sur 16 bits. Soit c’est une coïncidence, soit le compteur est plafonné et le vrai nombre est plus élevé.
Question à laquelle je ne peux pas encore répondre : combien de ces portefeuilles sont toujours sur BSC après le $TMX TGE ?
#TermMax
96
·
--
Haussier
Je suis allé voir combien d’entreprises sont réellement autorisées à exploiter une plateforme de négociation de titres fondés sur la blockchain dans l’UE. La réponse était plus faible que je ne m’y attendais.
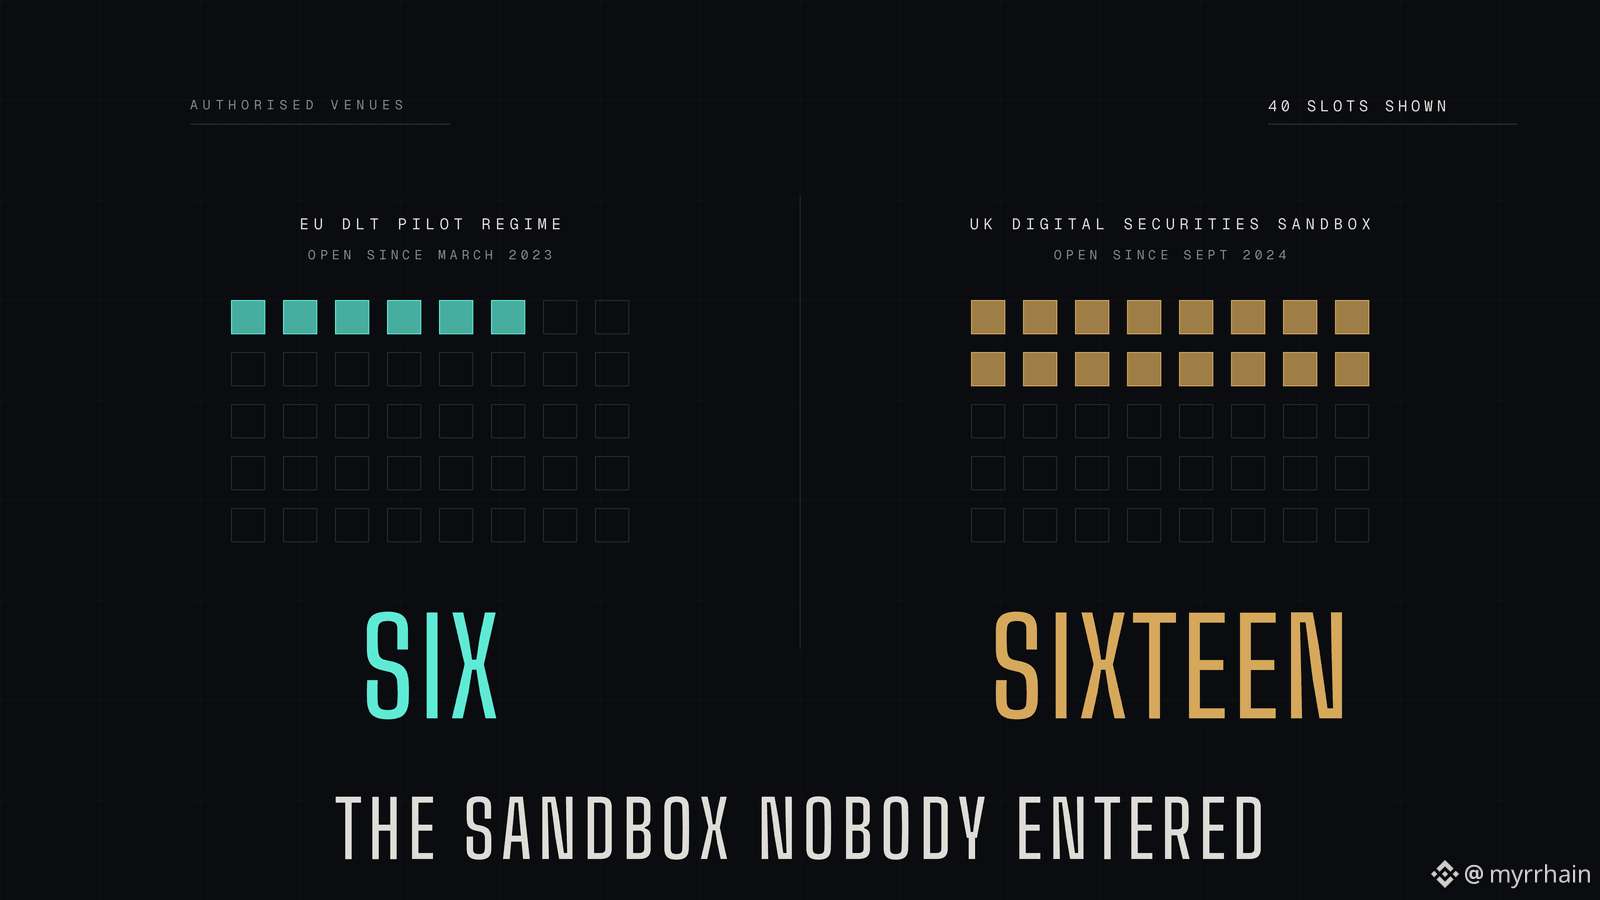
L’UE a mis en place un bac à sable pour répondre précisément à cela. Le régime pilote DLT est entré en vigueur en mars 2023, permettant aux opérateurs d’exécuter des transactions et des règlements tokenisés, avec des exemptions ciblées au titre du CSDR et de MiFID II. Conçu pour ce problème. Trois ans déjà.
Six autorisations. C’est toute la liste.
Le Royaume-Uni a ouvert son bac à sable pour les titres numériques en septembre 2024, plus d’un an plus tard, et comptait seize entreprises à l’intérieur dans les seize mois.
La réponse d’ESMA a été exceptionnellement directe sur les raisons. Sa propre évaluation a conclu que les seuils étaient trop restrictifs, a signalé que les opérateurs ne peuvent pas obtenir un accès approprié aux fonds de la banque centrale pour la partie en espèces, et a admis que personne ne sait si le régime est temporaire ou permanent. Difficile de construire une activité sur un bac à sable qui pourrait être désactivé.
Plus tôt cette année, plusieurs des plateformes autorisées ont écrit elles-mêmes à la Commission, avertissant que l’Europe est en train d’être dépassée pendant qu’elle consulte.
Voici pourquoi je pense que cela compte spécifiquement pour Dusk. Regardez comment NPEX est autorisée. AFM régulé, MTF, courtier, ECSP. Ce sont des autorisations MiFID ordinaires et des autorisations de financement participatif, pas des exemptions au titre du régime pilote. Ce qui signifie que les plafonds de volume qui étranglent le bac à sable ne s’appliquent pas manifestement de la même manière.
Si cette lecture est correcte, la stratégie consiste moins à attendre que Bruxelles corrige le bac à sable qu’à mener une activité régulée via des licences qui fonctionnent déjà, la chaîne effectuant le règlement en dessous.
Je n’ai toutefois pas la certitude que ce soit l’intention. @Dusk_Foundation is le plan d’opérer via des autorisations MiFID existantes plutôt que via des permissions du régime pilote, et que devient cette approche si la recalibration d’ESMA a lieu et que le bac à sable devient soudainement la meilleure voie ?
Quelqu’un ici a-t-il conclu que le régime pilote vaut vraiment la peine d’y entrer dès maintenant ?
{spot}(DUSKUSDT)
@Dusk_Foundation $DUSK #dusk #RWA
Je suis allé voir combien d’entreprises sont réellement autorisées à exploiter une plateforme de négociation de titres fondés sur la blockchain dans l’UE. La réponse était plus faible que je ne m’y attendais.
L’UE a mis en place un bac à sable pour répondre précisément à cela. Le régime pilote DLT est entré en vigueur en mars 2023, permettant aux opérateurs d’exécuter des transactions et des règlements tokenisés, avec des exemptions ciblées au titre du CSDR et de MiFID II. Conçu pour ce problème. Trois ans déjà.
Six autorisations. C’est toute la liste.
Le Royaume-Uni a ouvert son bac à sable pour les titres numériques en septembre 2024, plus d’un an plus tard, et comptait seize entreprises à l’intérieur dans les seize mois.
La réponse d’ESMA a été exceptionnellement directe sur les raisons. Sa propre évaluation a conclu que les seuils étaient trop restrictifs, a signalé que les opérateurs ne peuvent pas obtenir un accès approprié aux fonds de la banque centrale pour la partie en espèces, et a admis que personne ne sait si le régime est temporaire ou permanent. Difficile de construire une activité sur un bac à sable qui pourrait être désactivé.
Plus tôt cette année, plusieurs des plateformes autorisées ont écrit elles-mêmes à la Commission, avertissant que l’Europe est en train d’être dépassée pendant qu’elle consulte.
Voici pourquoi je pense que cela compte spécifiquement pour Dusk. Regardez comment NPEX est autorisée. AFM régulé, MTF, courtier, ECSP. Ce sont des autorisations MiFID ordinaires et des autorisations de financement participatif, pas des exemptions au titre du régime pilote. Ce qui signifie que les plafonds de volume qui étranglent le bac à sable ne s’appliquent pas manifestement de la même manière.
Si cette lecture est correcte, la stratégie consiste moins à attendre que Bruxelles corrige le bac à sable qu’à mener une activité régulée via des licences qui fonctionnent déjà, la chaîne effectuant le règlement en dessous.
Je n’ai toutefois pas la certitude que ce soit l’intention. @Dusk is le plan d’opérer via des autorisations MiFID existantes plutôt que via des permissions du régime pilote, et que devient cette approche si la recalibration d’ESMA a lieu et que le bac à sable devient soudainement la meilleure voie ?
Quelqu’un ici a-t-il conclu que le régime pilote vaut vraiment la peine d’y entrer dès maintenant ?
@Dusk $DUSK #dusk #RWA
L’UE a mis en place un bac à sable pour répondre précisément à cela. Le régime pilote DLT est entré en vigueur en mars 2023, permettant aux opérateurs d’exécuter des transactions et des règlements tokenisés, avec des exemptions ciblées au titre du CSDR et de MiFID II. Conçu pour ce problème. Trois ans déjà.
Six autorisations. C’est toute la liste.
Le Royaume-Uni a ouvert son bac à sable pour les titres numériques en septembre 2024, plus d’un an plus tard, et comptait seize entreprises à l’intérieur dans les seize mois.
La réponse d’ESMA a été exceptionnellement directe sur les raisons. Sa propre évaluation a conclu que les seuils étaient trop restrictifs, a signalé que les opérateurs ne peuvent pas obtenir un accès approprié aux fonds de la banque centrale pour la partie en espèces, et a admis que personne ne sait si le régime est temporaire ou permanent. Difficile de construire une activité sur un bac à sable qui pourrait être désactivé.
Plus tôt cette année, plusieurs des plateformes autorisées ont écrit elles-mêmes à la Commission, avertissant que l’Europe est en train d’être dépassée pendant qu’elle consulte.
Voici pourquoi je pense que cela compte spécifiquement pour Dusk. Regardez comment NPEX est autorisée. AFM régulé, MTF, courtier, ECSP. Ce sont des autorisations MiFID ordinaires et des autorisations de financement participatif, pas des exemptions au titre du régime pilote. Ce qui signifie que les plafonds de volume qui étranglent le bac à sable ne s’appliquent pas manifestement de la même manière.
Si cette lecture est correcte, la stratégie consiste moins à attendre que Bruxelles corrige le bac à sable qu’à mener une activité régulée via des licences qui fonctionnent déjà, la chaîne effectuant le règlement en dessous.
Je n’ai toutefois pas la certitude que ce soit l’intention. @Dusk is le plan d’opérer via des autorisations MiFID existantes plutôt que via des permissions du régime pilote, et que devient cette approche si la recalibration d’ESMA a lieu et que le bac à sable devient soudainement la meilleure voie ?
Quelqu’un ici a-t-il conclu que le régime pilote vaut vraiment la peine d’y entrer dès maintenant ?
@Dusk $DUSK #dusk #RWA
93
·
--
Haussier
Il y a une contradiction au cœur de Dusk Trade que je n’ai vu personne aborder, et elle n’est pas d’ordre technique.
Dusk Trade est structuré pour fonctionner comme un MTF réglementé. Ce mot implique des obligations auxquelles la plupart des acteurs de la crypto ne pensent jamais. En vertu de MiFIR, une plate-forme de négociation multilatérale doit rendre publiques les informations préalables aux transactions : les ordres actuels (meilleures offres et demandes), la profondeur d’intérêt à ces prix. Et après l’exécution, elle doit publier le prix, le volume et l’heure, aussi près du temps réel que techniquement possible.
À côté de cela, observons le pitch. Une chaîne conçue pour une confidentialité programmable, faisant tourner un site légalement tenu de publier ce qui s’échange et à quel prix.
Au début, cela m’a semblé être un conflit direct. Ce n’est pas le cas, et comprendre pourquoi a changé la façon dont je lis l’ensemble du design.
La transparence du marché et la confidentialité des détenteurs ne sont pas la même chose. MiFIR veut que le marché sache qu’une obligation s’est échangée à un prix, pour une taille, à un moment donné. Il n’exige pas que le marché sache quelle entité détient quoi, ni la taille du carnet de qui que ce soit. Ce sont deux faits distincts, qui vivent à des couches différentes.
Une chaîne transparente les effondre. Publier la transaction, c’est publier la position, parce que tout repose sur un état visible unique. Une chaîne avec divulgation sélective peut les maintenir séparés. Le rapport de transaction va sur la bande (le “tape”). Les avoirs restent protégés. Le régulateur voit ce que la supervision exige.
Donc, ici, la confidentialité ne vise pas à cacher au marché. Il s’agit de ne pas divulguer des choses que le marché n’avait de toute façon jamais le droit de connaître.
Là où je reste encore incertain, c’est la frontière. @Dusk_Foundation qui décide quels faits aboutissent sur le “tape” public et lesquels restent protégés, et cette ligne est-elle imposée par le protocole ou par la plate-forme qui s’appuie dessus ? Ce sont des garanties très différentes.
Je me demande si quelqu’un ici a déjà réfléchi à l’endroit où cette ligne devrait se situer.
@Dusk_Foundation $DUSK #dusk #RWA
Il y a une contradiction au cœur de Dusk Trade que je n’ai vu personne aborder, et elle n’est pas d’ordre technique.
Dusk Trade est structuré pour fonctionner comme un MTF réglementé. Ce mot implique des obligations auxquelles la plupart des acteurs de la crypto ne pensent jamais. En vertu de MiFIR, une plate-forme de négociation multilatérale doit rendre publiques les informations préalables aux transactions : les ordres actuels (meilleures offres et demandes), la profondeur d’intérêt à ces prix. Et après l’exécution, elle doit publier le prix, le volume et l’heure, aussi près du temps réel que techniquement possible.
À côté de cela, observons le pitch. Une chaîne conçue pour une confidentialité programmable, faisant tourner un site légalement tenu de publier ce qui s’échange et à quel prix.
Au début, cela m’a semblé être un conflit direct. Ce n’est pas le cas, et comprendre pourquoi a changé la façon dont je lis l’ensemble du design.
La transparence du marché et la confidentialité des détenteurs ne sont pas la même chose. MiFIR veut que le marché sache qu’une obligation s’est échangée à un prix, pour une taille, à un moment donné. Il n’exige pas que le marché sache quelle entité détient quoi, ni la taille du carnet de qui que ce soit. Ce sont deux faits distincts, qui vivent à des couches différentes.
Une chaîne transparente les effondre. Publier la transaction, c’est publier la position, parce que tout repose sur un état visible unique. Une chaîne avec divulgation sélective peut les maintenir séparés. Le rapport de transaction va sur la bande (le “tape”). Les avoirs restent protégés. Le régulateur voit ce que la supervision exige.
Donc, ici, la confidentialité ne vise pas à cacher au marché. Il s’agit de ne pas divulguer des choses que le marché n’avait de toute façon jamais le droit de connaître.
Là où je reste encore incertain, c’est la frontière. @Dusk qui décide quels faits aboutissent sur le “tape” public et lesquels restent protégés, et cette ligne est-elle imposée par le protocole ou par la plate-forme qui s’appuie dessus ? Ce sont des garanties très différentes.
Je me demande si quelqu’un ici a déjà réfléchi à l’endroit où cette ligne devrait se situer.
@Dusk $DUSK #dusk #RWA
Dusk Trade est structuré pour fonctionner comme un MTF réglementé. Ce mot implique des obligations auxquelles la plupart des acteurs de la crypto ne pensent jamais. En vertu de MiFIR, une plate-forme de négociation multilatérale doit rendre publiques les informations préalables aux transactions : les ordres actuels (meilleures offres et demandes), la profondeur d’intérêt à ces prix. Et après l’exécution, elle doit publier le prix, le volume et l’heure, aussi près du temps réel que techniquement possible.
À côté de cela, observons le pitch. Une chaîne conçue pour une confidentialité programmable, faisant tourner un site légalement tenu de publier ce qui s’échange et à quel prix.
Au début, cela m’a semblé être un conflit direct. Ce n’est pas le cas, et comprendre pourquoi a changé la façon dont je lis l’ensemble du design.
La transparence du marché et la confidentialité des détenteurs ne sont pas la même chose. MiFIR veut que le marché sache qu’une obligation s’est échangée à un prix, pour une taille, à un moment donné. Il n’exige pas que le marché sache quelle entité détient quoi, ni la taille du carnet de qui que ce soit. Ce sont deux faits distincts, qui vivent à des couches différentes.
Une chaîne transparente les effondre. Publier la transaction, c’est publier la position, parce que tout repose sur un état visible unique. Une chaîne avec divulgation sélective peut les maintenir séparés. Le rapport de transaction va sur la bande (le “tape”). Les avoirs restent protégés. Le régulateur voit ce que la supervision exige.
Donc, ici, la confidentialité ne vise pas à cacher au marché. Il s’agit de ne pas divulguer des choses que le marché n’avait de toute façon jamais le droit de connaître.
Là où je reste encore incertain, c’est la frontière. @Dusk qui décide quels faits aboutissent sur le “tape” public et lesquels restent protégés, et cette ligne est-elle imposée par le protocole ou par la plate-forme qui s’appuie dessus ? Ce sont des garanties très différentes.
Je me demande si quelqu’un ici a déjà réfléchi à l’endroit où cette ligne devrait se situer.
@Dusk $DUSK #dusk #RWA
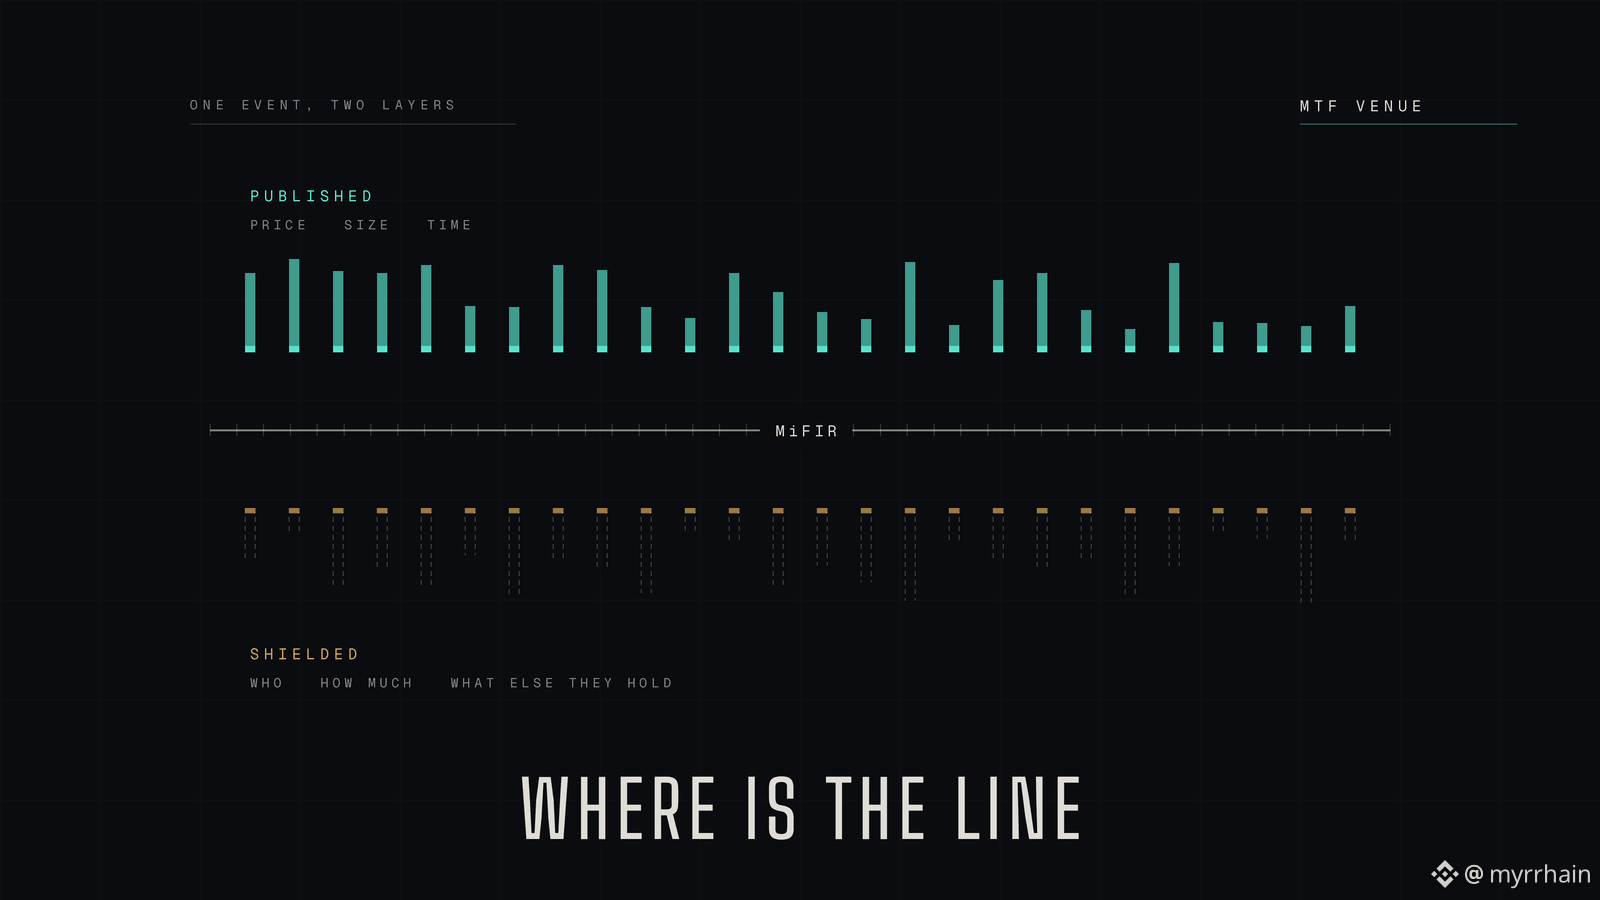
31
·
--
Haussier
Je pensais que bStocks supprimaient les intermédiaires. J’ai fait le décompte. Il y en a autant.
Le parcours classique de la hryvnia à une part chez NVIDIA :
hryvnia - banque - échange de devises - courtier - dépositaire - custodian - action
Le parcours via bStock :
hryvnia - P2P - USDT - bourse - émetteur du certificat - custodian de l’émetteur - action
Six maillons contre six. Je l’ai recompté deux fois.
Ce que j’ai compris.
Ce n’est pas le nombre qui a changé, mais les maillons qui m’arrêtaient.
Dans le premier itinéraire, ce ne sont pas les custodians qui m’arrêtaient, mais la résidence, les documents et le dépôt minimum. Ce sont des barrières d’accès.
Dans le second, il y en a presque plus, mais les intermédiaires n’ont pas disparu. Ils ne sont plus visibles : l’émetteur, le custodian, la juridiction ADGM au lieu de la bourse. Je ne vois pas ces maillons à l’écran, et c’est donc facile d’oublier qu’ils existent.
Conclusion principale : bStocks n’ont pas éliminé le risque de contrepartie, mais la procédure. La différence est grande, mais pas celle que je m’imaginais.
Est-ce que cela change mon attitude ? Non. Pour une personne en Ukraine, qui commence avec cinquante dollars, c’est le chemin le plus court. Mais je ne confonds plus absence de papiers et absence de risque.
Limite : j’ai compté d’après la description du produit, pas selon la structure juridique. Quelqu’un le décomposera autrement.
Le plus utile pour la campagne, ce n’est pas que je n’ai rien acheté : j’ai surtout fait le décompte.
@BinanceCIS #bStocksCIS $NVDAB
{spot}(NVDABUSDT)
Je pensais que bStocks supprimaient les intermédiaires. J’ai fait le décompte. Il y en a autant.
Le parcours classique de la hryvnia à une part chez NVIDIA :
hryvnia - banque - échange de devises - courtier - dépositaire - custodian - action
Le parcours via bStock :
hryvnia - P2P - USDT - bourse - émetteur du certificat - custodian de l’émetteur - action
Six maillons contre six. Je l’ai recompté deux fois.
Ce que j’ai compris.
Ce n’est pas le nombre qui a changé, mais les maillons qui m’arrêtaient.
Dans le premier itinéraire, ce ne sont pas les custodians qui m’arrêtaient, mais la résidence, les documents et le dépôt minimum. Ce sont des barrières d’accès.
Dans le second, il y en a presque plus, mais les intermédiaires n’ont pas disparu. Ils ne sont plus visibles : l’émetteur, le custodian, la juridiction ADGM au lieu de la bourse. Je ne vois pas ces maillons à l’écran, et c’est donc facile d’oublier qu’ils existent.
Conclusion principale : bStocks n’ont pas éliminé le risque de contrepartie, mais la procédure. La différence est grande, mais pas celle que je m’imaginais.
Est-ce que cela change mon attitude ? Non. Pour une personne en Ukraine, qui commence avec cinquante dollars, c’est le chemin le plus court. Mais je ne confonds plus absence de papiers et absence de risque.
Limite : j’ai compté d’après la description du produit, pas selon la structure juridique. Quelqu’un le décomposera autrement.
Le plus utile pour la campagne, ce n’est pas que je n’ai rien acheté : j’ai surtout fait le décompte.
@BinanceCIS #bStocksCIS $NVDAB
Le parcours classique de la hryvnia à une part chez NVIDIA :
hryvnia - banque - échange de devises - courtier - dépositaire - custodian - action
Le parcours via bStock :
hryvnia - P2P - USDT - bourse - émetteur du certificat - custodian de l’émetteur - action
Six maillons contre six. Je l’ai recompté deux fois.
Ce que j’ai compris.
Ce n’est pas le nombre qui a changé, mais les maillons qui m’arrêtaient.
Dans le premier itinéraire, ce ne sont pas les custodians qui m’arrêtaient, mais la résidence, les documents et le dépôt minimum. Ce sont des barrières d’accès.
Dans le second, il y en a presque plus, mais les intermédiaires n’ont pas disparu. Ils ne sont plus visibles : l’émetteur, le custodian, la juridiction ADGM au lieu de la bourse. Je ne vois pas ces maillons à l’écran, et c’est donc facile d’oublier qu’ils existent.
Conclusion principale : bStocks n’ont pas éliminé le risque de contrepartie, mais la procédure. La différence est grande, mais pas celle que je m’imaginais.
Est-ce que cela change mon attitude ? Non. Pour une personne en Ukraine, qui commence avec cinquante dollars, c’est le chemin le plus court. Mais je ne confonds plus absence de papiers et absence de risque.
Limite : j’ai compté d’après la description du produit, pas selon la structure juridique. Quelqu’un le décomposera autrement.
Le plus utile pour la campagne, ce n’est pas que je n’ai rien acheté : j’ai surtout fait le décompte.
@BinanceCIS #bStocksCIS $NVDAB
1
258
·
--
Haussier
La conversation sur la finalité présente une lacune, et elle n’est pas du côté des titres. Elle est du côté des liquidités.
Le règlement n’est pas un seul mouvement. C’est deux. Le titre va dans un sens, l’argent dans l’autre, et l’objectif même de la livraison contre paiement est que chaque étape ne puisse pas aboutir tant que l’autre n’y parvient pas aussi. Brisez ce lien et vous retombez à faire confiance à une contrepartie, ce que l’infrastructure de règlement existe justement pour éviter.
Regardez maintenant comment la plupart des projets de tokenisation sont réellement conçus. L’obligation est onchain. Les euros ne le sont pas. Le paiement se fait via un virement bancaire qui s’effectue sur un rail complètement différent, selon un calendrier différent, et sous un régime juridique distinct.
À ce stade, le règlement atomique n’est plus qu’un argument marketing. Vous avez une jambe d’actif rapide fixée à une jambe de trésorerie lente, et la transaction n’est “finale” que dans la mesure de la moitié la plus faible.
C’est pourquoi un actif de règlement en euros vivant nativement sur la même chaîne n’est pas une fonctionnalité “annexe”. C’est la moitié manquante de la machine. EURQ sur Dusk m’intéresse précisément pour cette raison : pas parce qu’une autre stablecoin existe, mais parce que livraison et paiement peuvent enfin devenir une seule transition d’état, au lieu de deux systèmes qui doivent ensuite être rapprochés.
La forme réglementaire compte aussi. Un actif de règlement émis dans le cadre des règles européennes de monnaie électronique est un instrument différent d’un token offshore qui ne fait que revendiquer un ancrage sur l’euro. Pour un site réglementé, cette distinction détermine s’il peut être utilisé—tout simplement.
Ce sur quoi je travaille encore, c’est la question de la profondeur. L’atomicité résout la mécanique, mais une jambe de trésorerie n’est utile que s’il y en a suffisamment au moment du règlement. @Dusk_Foundation Comment pensez-vous à la liquidité côté paiement, avec une montée en charge parallèle à l’émission d’actifs, plutôt que d’aller en retard?
Quelqu’un a-t-il déjà vu un projet de tokenisation où la jambe de trésorerie était vraiment onchain, et pas un virement bancaire maquillé ?
@Dusk_Foundation $DUSK #dusk #RWA
La conversation sur la finalité présente une lacune, et elle n’est pas du côté des titres. Elle est du côté des liquidités.
Le règlement n’est pas un seul mouvement. C’est deux. Le titre va dans un sens, l’argent dans l’autre, et l’objectif même de la livraison contre paiement est que chaque étape ne puisse pas aboutir tant que l’autre n’y parvient pas aussi. Brisez ce lien et vous retombez à faire confiance à une contrepartie, ce que l’infrastructure de règlement existe justement pour éviter.
Regardez maintenant comment la plupart des projets de tokenisation sont réellement conçus. L’obligation est onchain. Les euros ne le sont pas. Le paiement se fait via un virement bancaire qui s’effectue sur un rail complètement différent, selon un calendrier différent, et sous un régime juridique distinct.
À ce stade, le règlement atomique n’est plus qu’un argument marketing. Vous avez une jambe d’actif rapide fixée à une jambe de trésorerie lente, et la transaction n’est “finale” que dans la mesure de la moitié la plus faible.
C’est pourquoi un actif de règlement en euros vivant nativement sur la même chaîne n’est pas une fonctionnalité “annexe”. C’est la moitié manquante de la machine. EURQ sur Dusk m’intéresse précisément pour cette raison : pas parce qu’une autre stablecoin existe, mais parce que livraison et paiement peuvent enfin devenir une seule transition d’état, au lieu de deux systèmes qui doivent ensuite être rapprochés.
La forme réglementaire compte aussi. Un actif de règlement émis dans le cadre des règles européennes de monnaie électronique est un instrument différent d’un token offshore qui ne fait que revendiquer un ancrage sur l’euro. Pour un site réglementé, cette distinction détermine s’il peut être utilisé—tout simplement.
Ce sur quoi je travaille encore, c’est la question de la profondeur. L’atomicité résout la mécanique, mais une jambe de trésorerie n’est utile que s’il y en a suffisamment au moment du règlement. @Dusk Comment pensez-vous à la liquidité côté paiement, avec une montée en charge parallèle à l’émission d’actifs, plutôt que d’aller en retard?
Quelqu’un a-t-il déjà vu un projet de tokenisation où la jambe de trésorerie était vraiment onchain, et pas un virement bancaire maquillé ?
@Dusk $DUSK #dusk #RWA
Le règlement n’est pas un seul mouvement. C’est deux. Le titre va dans un sens, l’argent dans l’autre, et l’objectif même de la livraison contre paiement est que chaque étape ne puisse pas aboutir tant que l’autre n’y parvient pas aussi. Brisez ce lien et vous retombez à faire confiance à une contrepartie, ce que l’infrastructure de règlement existe justement pour éviter.
Regardez maintenant comment la plupart des projets de tokenisation sont réellement conçus. L’obligation est onchain. Les euros ne le sont pas. Le paiement se fait via un virement bancaire qui s’effectue sur un rail complètement différent, selon un calendrier différent, et sous un régime juridique distinct.
À ce stade, le règlement atomique n’est plus qu’un argument marketing. Vous avez une jambe d’actif rapide fixée à une jambe de trésorerie lente, et la transaction n’est “finale” que dans la mesure de la moitié la plus faible.
C’est pourquoi un actif de règlement en euros vivant nativement sur la même chaîne n’est pas une fonctionnalité “annexe”. C’est la moitié manquante de la machine. EURQ sur Dusk m’intéresse précisément pour cette raison : pas parce qu’une autre stablecoin existe, mais parce que livraison et paiement peuvent enfin devenir une seule transition d’état, au lieu de deux systèmes qui doivent ensuite être rapprochés.
La forme réglementaire compte aussi. Un actif de règlement émis dans le cadre des règles européennes de monnaie électronique est un instrument différent d’un token offshore qui ne fait que revendiquer un ancrage sur l’euro. Pour un site réglementé, cette distinction détermine s’il peut être utilisé—tout simplement.
Ce sur quoi je travaille encore, c’est la question de la profondeur. L’atomicité résout la mécanique, mais une jambe de trésorerie n’est utile que s’il y en a suffisamment au moment du règlement. @Dusk Comment pensez-vous à la liquidité côté paiement, avec une montée en charge parallèle à l’émission d’actifs, plutôt que d’aller en retard?
Quelqu’un a-t-il déjà vu un projet de tokenisation où la jambe de trésorerie était vraiment onchain, et pas un virement bancaire maquillé ?
@Dusk $DUSK #dusk #RWA
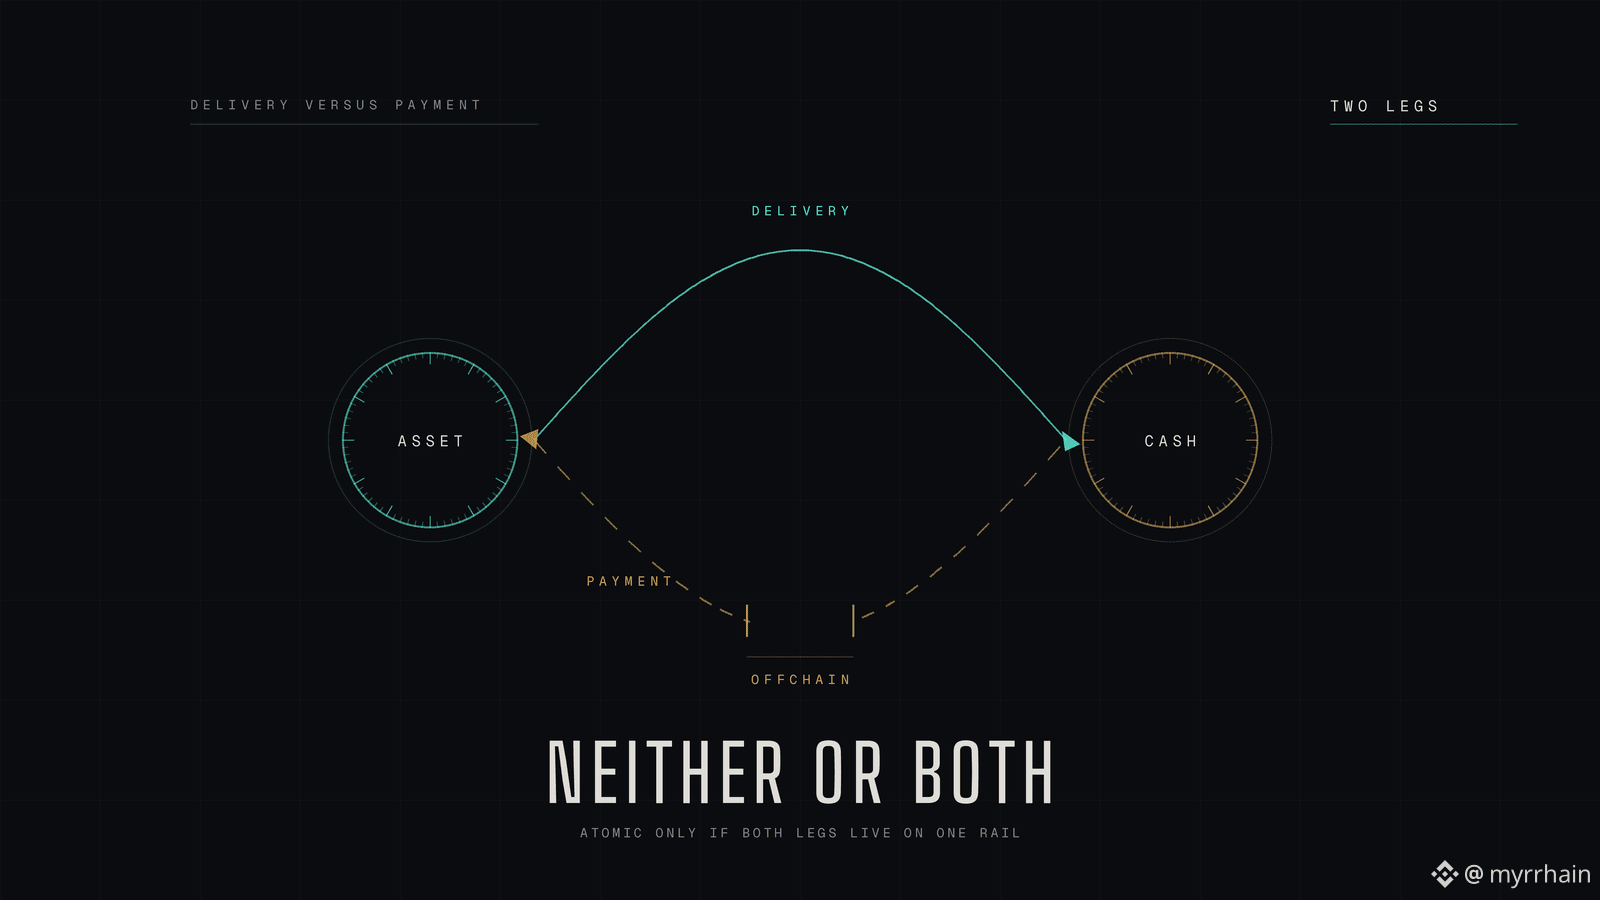
2
70
·
--
Haussier
Le bStock le plus actif — ni NVIDIA, ni Tesla. C’est SanDisk, et de loin, par un facteur de 9,5.
J’ai trié la liste des bStocks par volume sur 24 heures. J’ai attendu de voir en haut les noms habituels. J’ai vu autre chose.
$SNDKB SanDisk - 89,98 M
QQQB Invesco QQQ - 83,46 M
$SPCXB SpaceX - 73,39 M
...
NVDAB NVIDIA - 9,50 M
Les trois premiers représentent 246,83 M sur 468,81 M sur les vingt lignes visibles. 52,6% du volume.
Mais ce qui est plus intéressant, c’est autre chose. J’ai divisé le volume par la capitalisation — combien de fois, en une journée, l’ensemble de l’émission est “remis en circulation” :
SNXXB, Tradr 2X Long SNDK ETF : 30,23 / 4,43 = 6,8 fois
SNDKB : 89,98 / 41,27 = 2,2 fois
NVDAB : 9,50 / 10,02 = 0,95 fois
CRCLB : 11,91 / 69,24 = 0,17 fois
Le levier ETF sur SanDisk tourne 7 fois plus vite que NVIDIA.
Et il y en a beaucoup dans la liste. SOXLB — Bull 3X. KORUB — South Korea Bull 3X. MUUB — Bull 2X. Et SOXSB, c’est Direxion Semiconductor Bear 3X, donc via bStock on peut être en short sur les semi-conducteurs.
Voilà ce que j’ai compris.
Pendant deux semaines, j’ai lu cette liste comme une vitrine d’entreprises : voilà Tesla, voilà NVIDIA, voilà SpaceX. Mais en termes de rotation, cela ressemble à autre chose. L’argent ne circule pas selon la taille de l’entreprise, mais selon le mouvement et le levier.
Limitation : c’est un seul jour, et aujourd’hui le rally est justement dans la mémoire — SNDKB +7,07%, SNXXB +13,33%, DRAMB +4,97%. Peut-être que je regarde un instantané d’une journée, plutôt que la structure.
La liste ressemble à une vitrine. En termes de rotation, c’est une plateforme pour le levier.
@BinanceCIS #bStocksCIS
{spot}(SNDKBUSDT)
Le bStock le plus actif — ni NVIDIA, ni Tesla. C’est SanDisk, et de loin, par un facteur de 9,5.
J’ai trié la liste des bStocks par volume sur 24 heures. J’ai attendu de voir en haut les noms habituels. J’ai vu autre chose.
$SNDKB SanDisk - 89,98 M
QQQB Invesco QQQ - 83,46 M
$SPCXB SpaceX - 73,39 M
...
NVDAB NVIDIA - 9,50 M
Les trois premiers représentent 246,83 M sur 468,81 M sur les vingt lignes visibles. 52,6% du volume.
Mais ce qui est plus intéressant, c’est autre chose. J’ai divisé le volume par la capitalisation — combien de fois, en une journée, l’ensemble de l’émission est “remis en circulation” :
SNXXB, Tradr 2X Long SNDK ETF : 30,23 / 4,43 = 6,8 fois
SNDKB : 89,98 / 41,27 = 2,2 fois
NVDAB : 9,50 / 10,02 = 0,95 fois
CRCLB : 11,91 / 69,24 = 0,17 fois
Le levier ETF sur SanDisk tourne 7 fois plus vite que NVIDIA.
Et il y en a beaucoup dans la liste. SOXLB — Bull 3X. KORUB — South Korea Bull 3X. MUUB — Bull 2X. Et SOXSB, c’est Direxion Semiconductor Bear 3X, donc via bStock on peut être en short sur les semi-conducteurs.
Voilà ce que j’ai compris.
Pendant deux semaines, j’ai lu cette liste comme une vitrine d’entreprises : voilà Tesla, voilà NVIDIA, voilà SpaceX. Mais en termes de rotation, cela ressemble à autre chose. L’argent ne circule pas selon la taille de l’entreprise, mais selon le mouvement et le levier.
Limitation : c’est un seul jour, et aujourd’hui le rally est justement dans la mémoire — SNDKB +7,07%, SNXXB +13,33%, DRAMB +4,97%. Peut-être que je regarde un instantané d’une journée, plutôt que la structure.
La liste ressemble à une vitrine. En termes de rotation, c’est une plateforme pour le levier.
@BinanceCIS #bStocksCIS
J’ai trié la liste des bStocks par volume sur 24 heures. J’ai attendu de voir en haut les noms habituels. J’ai vu autre chose.
$SNDKB SanDisk - 89,98 M
QQQB Invesco QQQ - 83,46 M
$SPCXB SpaceX - 73,39 M
...
NVDAB NVIDIA - 9,50 M
Les trois premiers représentent 246,83 M sur 468,81 M sur les vingt lignes visibles. 52,6% du volume.
Mais ce qui est plus intéressant, c’est autre chose. J’ai divisé le volume par la capitalisation — combien de fois, en une journée, l’ensemble de l’émission est “remis en circulation” :
SNXXB, Tradr 2X Long SNDK ETF : 30,23 / 4,43 = 6,8 fois
SNDKB : 89,98 / 41,27 = 2,2 fois
NVDAB : 9,50 / 10,02 = 0,95 fois
CRCLB : 11,91 / 69,24 = 0,17 fois
Le levier ETF sur SanDisk tourne 7 fois plus vite que NVIDIA.
Et il y en a beaucoup dans la liste. SOXLB — Bull 3X. KORUB — South Korea Bull 3X. MUUB — Bull 2X. Et SOXSB, c’est Direxion Semiconductor Bear 3X, donc via bStock on peut être en short sur les semi-conducteurs.
Voilà ce que j’ai compris.
Pendant deux semaines, j’ai lu cette liste comme une vitrine d’entreprises : voilà Tesla, voilà NVIDIA, voilà SpaceX. Mais en termes de rotation, cela ressemble à autre chose. L’argent ne circule pas selon la taille de l’entreprise, mais selon le mouvement et le levier.
Limitation : c’est un seul jour, et aujourd’hui le rally est justement dans la mémoire — SNDKB +7,07%, SNXXB +13,33%, DRAMB +4,97%. Peut-être que je regarde un instantané d’une journée, plutôt que la structure.
La liste ressemble à une vitrine. En termes de rotation, c’est une plateforme pour le levier.
@BinanceCIS #bStocksCIS
2
2
178
·
--
Haussier
Je pensais que la finalité du règlement signifiait une seule chose. En réalité, il y en a deux, et une chaîne peut en avoir l’une tout en n’ayant complètement pas l’autre.
La finalité cryptographique est ce que tout le monde, dans la crypto, entend par le mot. Suffisamment de blocs se sont empilés au-dessus pour que l’inversion de la transaction devienne matériellement impensable sur le plan computationnel. C’est propre, mesurable, vérifiable par n’importe qui.
La finalité juridique est une autre bête entièrement. Dans l’UE, elle découle de la directive sur la finalité du règlement, et ce n’est pas quelque chose qu’une chaîne peut prouver. C’est quelque chose qu’un système se voit accorder. Un système désigné dispose d’un moment précis où une instruction de transfert devient irrévocable et survit à l’insolvabilité d’un participant. Cette désignation relève de la supervision et de la paperasse, pas des mathématiques.
Vous pouvez donc construire une chaîne avec une finalité cryptographique irréprochable et, pourtant, elle ne règle rien au sens juridique. Le transfert est irréversible sur le registre et, simultanément, contestable devant un tribunal. Ce fossé est invisible dans une démo et fatal en production.
C’est, je pense, la partie que la plupart des projets RWA ignorent discrètement. Ils optimisent la partie mathématique et supposent que le droit finira par rattraper son retard tout seul.
Ce qui fait la différence pour moi avec Dusk, c’est que la chaîne et le volet de la plateforme agréée sont conçus comme un seul problème, au lieu de deux. Un règlement déterministe au niveau du protocole, et des partenaires comme NPEX qui portent le statut réglementé par la AFM, ce qui donne au règlement une signification que n’importe quel tribunal reconnaîtrait.
Mais voici où, honnêtement, je ne suis pas sûr. <span>[0-9]{11}</span> @Dusk_Foundation la finalité cryptographique est-elle reconnue à l’intérieur d’un système désigné, ou bien tout déploiement réglementé doit-il encore être enveloppé par une logique juridique qui réintroduit discrètement l’intermédiaire que vous cherchiez à supprimer ?
Quelqu’un ici a-t-il déjà vu un régulateur aborder directement cette question ? Je n’ai trouvé de réponse claire nulle part.
#dusk $DUSK @Dusk_Foundation #RWA
Je pensais que la finalité du règlement signifiait une seule chose. En réalité, il y en a deux, et une chaîne peut en avoir l’une tout en n’ayant complètement pas l’autre.
La finalité cryptographique est ce que tout le monde, dans la crypto, entend par le mot. Suffisamment de blocs se sont empilés au-dessus pour que l’inversion de la transaction devienne matériellement impensable sur le plan computationnel. C’est propre, mesurable, vérifiable par n’importe qui.
La finalité juridique est une autre bête entièrement. Dans l’UE, elle découle de la directive sur la finalité du règlement, et ce n’est pas quelque chose qu’une chaîne peut prouver. C’est quelque chose qu’un système se voit accorder. Un système désigné dispose d’un moment précis où une instruction de transfert devient irrévocable et survit à l’insolvabilité d’un participant. Cette désignation relève de la supervision et de la paperasse, pas des mathématiques.
Vous pouvez donc construire une chaîne avec une finalité cryptographique irréprochable et, pourtant, elle ne règle rien au sens juridique. Le transfert est irréversible sur le registre et, simultanément, contestable devant un tribunal. Ce fossé est invisible dans une démo et fatal en production.
C’est, je pense, la partie que la plupart des projets RWA ignorent discrètement. Ils optimisent la partie mathématique et supposent que le droit finira par rattraper son retard tout seul.
Ce qui fait la différence pour moi avec Dusk, c’est que la chaîne et le volet de la plateforme agréée sont conçus comme un seul problème, au lieu de deux. Un règlement déterministe au niveau du protocole, et des partenaires comme NPEX qui portent le statut réglementé par la AFM, ce qui donne au règlement une signification que n’importe quel tribunal reconnaîtrait.
Mais voici où, honnêtement, je ne suis pas sûr. <span>[0-9]{11}</span> @Dusk la finalité cryptographique est-elle reconnue à l’intérieur d’un système désigné, ou bien tout déploiement réglementé doit-il encore être enveloppé par une logique juridique qui réintroduit discrètement l’intermédiaire que vous cherchiez à supprimer ?
Quelqu’un ici a-t-il déjà vu un régulateur aborder directement cette question ? Je n’ai trouvé de réponse claire nulle part.
#dusk $DUSK @Dusk #RWA
La finalité cryptographique est ce que tout le monde, dans la crypto, entend par le mot. Suffisamment de blocs se sont empilés au-dessus pour que l’inversion de la transaction devienne matériellement impensable sur le plan computationnel. C’est propre, mesurable, vérifiable par n’importe qui.
La finalité juridique est une autre bête entièrement. Dans l’UE, elle découle de la directive sur la finalité du règlement, et ce n’est pas quelque chose qu’une chaîne peut prouver. C’est quelque chose qu’un système se voit accorder. Un système désigné dispose d’un moment précis où une instruction de transfert devient irrévocable et survit à l’insolvabilité d’un participant. Cette désignation relève de la supervision et de la paperasse, pas des mathématiques.
Vous pouvez donc construire une chaîne avec une finalité cryptographique irréprochable et, pourtant, elle ne règle rien au sens juridique. Le transfert est irréversible sur le registre et, simultanément, contestable devant un tribunal. Ce fossé est invisible dans une démo et fatal en production.
C’est, je pense, la partie que la plupart des projets RWA ignorent discrètement. Ils optimisent la partie mathématique et supposent que le droit finira par rattraper son retard tout seul.
Ce qui fait la différence pour moi avec Dusk, c’est que la chaîne et le volet de la plateforme agréée sont conçus comme un seul problème, au lieu de deux. Un règlement déterministe au niveau du protocole, et des partenaires comme NPEX qui portent le statut réglementé par la AFM, ce qui donne au règlement une signification que n’importe quel tribunal reconnaîtrait.
Mais voici où, honnêtement, je ne suis pas sûr. <span>[0-9]{11}</span> @Dusk la finalité cryptographique est-elle reconnue à l’intérieur d’un système désigné, ou bien tout déploiement réglementé doit-il encore être enveloppé par une logique juridique qui réintroduit discrètement l’intermédiaire que vous cherchiez à supprimer ?
Quelqu’un ici a-t-il déjà vu un régulateur aborder directement cette question ? Je n’ai trouvé de réponse claire nulle part.
#dusk $DUSK @Dusk #RWA
1
37
·
--
Haussier
Commission du maker sur bStocks - 0%. J’ai calculé ce que ça veut dire.
Les marchés sont fermés tous les week-ends, donc je n’ai pas compté le prix, mais le coût de mes actions.
Mes ordres, $SPCXB /USDT à 02:19 :
Taker 0,1%
Maker 0%
Remise BNB non active - pas de BNB disponibles
Carnet à 02:20 :
bid / ask : 139,69 / 139,70
spread : 0,01 USDT = 0,0072%
Deux parcours de rotation complète, j’ai acheté puis revendu.
Avec des ordres au marché, taker deux fois :
0,1% + 0,1% = 0,2% de commission
plus le spread, car j’achète à 139,70 et je revends à 139,69 = encore 0,0072%
au total 0,207%
Avec des ordres limités, ceux qui sont dans le carnet, maker deux fois :
0% + 0% = 0
et le spread ne joue pas contre moi, mais en ma faveur
En termes de prix, ça donne :
139,70 x 0,207% = 0,29 USDT
fourchette quotidienne de la paire : 140,55 - 139,30 = 1,25 USDT
0,29 / 1,25 = 23%
Pour que le taker récupère simplement son argent, il faut presque un quart de tout le mouvement quotidien de la paire.
Ce que j’ai compris.
Pendant deux semaines, j’ai calculé le seuil d’entrée : 5 dollars, des fractions, 66 propriétaires d’une seule action. Mais le seuil d’entrée et le coût d’utilisation sont deux choses différentes. La première ici est presque nulle. La seconde dépend non pas du montant, mais de la capacité à attendre.
Limitation : un ordre limité peut ne jamais être exécuté, c’est-à-dire qu’à 0% je paie parfois en temps et en risque de non-remplissage. Le spread est un seul facteur, la nuit pendant le week-end. Avec BNB, le taker serait à 0,075%.
Entrer à bon prix et trader à bon prix, ce n’est pas la même chose.
@BinanceCIS #bStocksCIS $SPCXB
Commission du maker sur bStocks - 0%. J’ai calculé ce que ça veut dire.
Les marchés sont fermés tous les week-ends, donc je n’ai pas compté le prix, mais le coût de mes actions.
Mes ordres, $SPCXB /USDT à 02:19 :
Taker 0,1%
Maker 0%
Remise BNB non active - pas de BNB disponibles
Carnet à 02:20 :
bid / ask : 139,69 / 139,70
spread : 0,01 USDT = 0,0072%
Deux parcours de rotation complète, j’ai acheté puis revendu.
Avec des ordres au marché, taker deux fois :
0,1% + 0,1% = 0,2% de commission
plus le spread, car j’achète à 139,70 et je revends à 139,69 = encore 0,0072%
au total 0,207%
Avec des ordres limités, ceux qui sont dans le carnet, maker deux fois :
0% + 0% = 0
et le spread ne joue pas contre moi, mais en ma faveur
En termes de prix, ça donne :
139,70 x 0,207% = 0,29 USDT
fourchette quotidienne de la paire : 140,55 - 139,30 = 1,25 USDT
0,29 / 1,25 = 23%
Pour que le taker récupère simplement son argent, il faut presque un quart de tout le mouvement quotidien de la paire.
Ce que j’ai compris.
Pendant deux semaines, j’ai calculé le seuil d’entrée : 5 dollars, des fractions, 66 propriétaires d’une seule action. Mais le seuil d’entrée et le coût d’utilisation sont deux choses différentes. La première ici est presque nulle. La seconde dépend non pas du montant, mais de la capacité à attendre.
Limitation : un ordre limité peut ne jamais être exécuté, c’est-à-dire qu’à 0% je paie parfois en temps et en risque de non-remplissage. Le spread est un seul facteur, la nuit pendant le week-end. Avec BNB, le taker serait à 0,075%.
Entrer à bon prix et trader à bon prix, ce n’est pas la même chose.
@BinanceCIS #bStocksCIS $SPCXB
Les marchés sont fermés tous les week-ends, donc je n’ai pas compté le prix, mais le coût de mes actions.
Mes ordres, $SPCXB /USDT à 02:19 :
Taker 0,1%
Maker 0%
Remise BNB non active - pas de BNB disponibles
Carnet à 02:20 :
bid / ask : 139,69 / 139,70
spread : 0,01 USDT = 0,0072%
Deux parcours de rotation complète, j’ai acheté puis revendu.
Avec des ordres au marché, taker deux fois :
0,1% + 0,1% = 0,2% de commission
plus le spread, car j’achète à 139,70 et je revends à 139,69 = encore 0,0072%
au total 0,207%
Avec des ordres limités, ceux qui sont dans le carnet, maker deux fois :
0% + 0% = 0
et le spread ne joue pas contre moi, mais en ma faveur
En termes de prix, ça donne :
139,70 x 0,207% = 0,29 USDT
fourchette quotidienne de la paire : 140,55 - 139,30 = 1,25 USDT
0,29 / 1,25 = 23%
Pour que le taker récupère simplement son argent, il faut presque un quart de tout le mouvement quotidien de la paire.
Ce que j’ai compris.
Pendant deux semaines, j’ai calculé le seuil d’entrée : 5 dollars, des fractions, 66 propriétaires d’une seule action. Mais le seuil d’entrée et le coût d’utilisation sont deux choses différentes. La première ici est presque nulle. La seconde dépend non pas du montant, mais de la capacité à attendre.
Limitation : un ordre limité peut ne jamais être exécuté, c’est-à-dire qu’à 0% je paie parfois en temps et en risque de non-remplissage. Le spread est un seul facteur, la nuit pendant le week-end. Avec BNB, le taker serait à 0,075%.
Entrer à bon prix et trader à bon prix, ce n’est pas la même chose.
@BinanceCIS #bStocksCIS $SPCXB
1
1
47
·
--
Haussier
Vérifié
Tout le monde qui parle de Dusk commence par la confidentialité. Je veux commencer une couche plus tôt, car la confidentialité n’est pas là où la conformité commence réellement.
Elle commence par l’identité.
Pensez à ce dont un lieu réglementé a besoin avant qu’une seule transaction n’ait lieu. Cette personne est-elle autorisée à détenir cet instrument. Est-elle dans une juridiction autorisée. A-t-elle passé le KYC. Professionnel ou particulier. Tout cela n’est pas une question de transaction. C’est une question d’admission, répondue avant que quoi que ce soit ne touche le registre.
La plupart des chaînes n’ont aucune réponse à ce niveau, donc la réponse est déléguée. Un contrat de liste blanche. Un prestataire de KYC hors chaîne. Une clé administrateur qui décide qui est autorisé à entrer.
Et cette liste blanche est le point faible. C’est un hameçon, un point de défaillance unique, et un intermédiaire très ordinaire portant un costume technique.
Citadel est la tentative de Dusk d’aborder les choses autrement. Un émetteur autorisé vous délivre une attestation. Plus tard, vous prouvez à un contrat que vous détenez une attestation valide répondant aux conditions requises, sans remettre l’identité sous-jacente et sans que le vérificateur apprenne qui vous êtes. L’éligibilité devient quelque chose que vous prouvez plutôt que quelque chose qu’on consulte.
Si cela fonctionne correctement, la liste blanche cesse d’exister en tant que liste à part entière.
Mais il y a un point que je continue de faire tourner dans ma tête. L’émetteur doit quand même être quelqu’un. Quelqu’un autorisé, quelqu’un de digne de confiance, quelqu’un qui peut aussi décider de ne pas émettre. La cryptographie supprime la base de données. Elle ne supprime pas le gardien. Elle le déplace.
Peut-être que c’est tout simplement exact. Les marchés réglementés sont censés avoir des gardiens, c’est ce qu’est une licence. Mais alors la description honnête n’est pas une finance permissionless avec confidentialité. C’est une finance permissionnée avec une bien meilleure confidentialité. Une réclamation plus petite, plus utile.
@Dusk_Foundation am je lis ça correctement, ou le modèle d’attestation déplace-t-il le pouvoir du gardien d’une manière que je manque?
Je suis curieux de savoir ce que les gens ici pensent que l’identité devrait réellement ressembler sur la chaîne. Je n’ai pas vu de version qui me convainque entièrement.
@Dusk_Foundation $DUSK #dusk #RWA
Tout le monde qui parle de Dusk commence par la confidentialité. Je veux commencer une couche plus tôt, car la confidentialité n’est pas là où la conformité commence réellement.
Elle commence par l’identité.
Pensez à ce dont un lieu réglementé a besoin avant qu’une seule transaction n’ait lieu. Cette personne est-elle autorisée à détenir cet instrument. Est-elle dans une juridiction autorisée. A-t-elle passé le KYC. Professionnel ou particulier. Tout cela n’est pas une question de transaction. C’est une question d’admission, répondue avant que quoi que ce soit ne touche le registre.
La plupart des chaînes n’ont aucune réponse à ce niveau, donc la réponse est déléguée. Un contrat de liste blanche. Un prestataire de KYC hors chaîne. Une clé administrateur qui décide qui est autorisé à entrer.
Et cette liste blanche est le point faible. C’est un hameçon, un point de défaillance unique, et un intermédiaire très ordinaire portant un costume technique.
Citadel est la tentative de Dusk d’aborder les choses autrement. Un émetteur autorisé vous délivre une attestation. Plus tard, vous prouvez à un contrat que vous détenez une attestation valide répondant aux conditions requises, sans remettre l’identité sous-jacente et sans que le vérificateur apprenne qui vous êtes. L’éligibilité devient quelque chose que vous prouvez plutôt que quelque chose qu’on consulte.
Si cela fonctionne correctement, la liste blanche cesse d’exister en tant que liste à part entière.
Mais il y a un point que je continue de faire tourner dans ma tête. L’émetteur doit quand même être quelqu’un. Quelqu’un autorisé, quelqu’un de digne de confiance, quelqu’un qui peut aussi décider de ne pas émettre. La cryptographie supprime la base de données. Elle ne supprime pas le gardien. Elle le déplace.
Peut-être que c’est tout simplement exact. Les marchés réglementés sont censés avoir des gardiens, c’est ce qu’est une licence. Mais alors la description honnête n’est pas une finance permissionless avec confidentialité. C’est une finance permissionnée avec une bien meilleure confidentialité. Une réclamation plus petite, plus utile.
@Dusk am je lis ça correctement, ou le modèle d’attestation déplace-t-il le pouvoir du gardien d’une manière que je manque?
Je suis curieux de savoir ce que les gens ici pensent que l’identité devrait réellement ressembler sur la chaîne. Je n’ai pas vu de version qui me convainque entièrement.
@Dusk $DUSK #dusk #RWA
Elle commence par l’identité.
Pensez à ce dont un lieu réglementé a besoin avant qu’une seule transaction n’ait lieu. Cette personne est-elle autorisée à détenir cet instrument. Est-elle dans une juridiction autorisée. A-t-elle passé le KYC. Professionnel ou particulier. Tout cela n’est pas une question de transaction. C’est une question d’admission, répondue avant que quoi que ce soit ne touche le registre.
La plupart des chaînes n’ont aucune réponse à ce niveau, donc la réponse est déléguée. Un contrat de liste blanche. Un prestataire de KYC hors chaîne. Une clé administrateur qui décide qui est autorisé à entrer.
Et cette liste blanche est le point faible. C’est un hameçon, un point de défaillance unique, et un intermédiaire très ordinaire portant un costume technique.
Citadel est la tentative de Dusk d’aborder les choses autrement. Un émetteur autorisé vous délivre une attestation. Plus tard, vous prouvez à un contrat que vous détenez une attestation valide répondant aux conditions requises, sans remettre l’identité sous-jacente et sans que le vérificateur apprenne qui vous êtes. L’éligibilité devient quelque chose que vous prouvez plutôt que quelque chose qu’on consulte.
Si cela fonctionne correctement, la liste blanche cesse d’exister en tant que liste à part entière.
Mais il y a un point que je continue de faire tourner dans ma tête. L’émetteur doit quand même être quelqu’un. Quelqu’un autorisé, quelqu’un de digne de confiance, quelqu’un qui peut aussi décider de ne pas émettre. La cryptographie supprime la base de données. Elle ne supprime pas le gardien. Elle le déplace.
Peut-être que c’est tout simplement exact. Les marchés réglementés sont censés avoir des gardiens, c’est ce qu’est une licence. Mais alors la description honnête n’est pas une finance permissionless avec confidentialité. C’est une finance permissionnée avec une bien meilleure confidentialité. Une réclamation plus petite, plus utile.
@Dusk am je lis ça correctement, ou le modèle d’attestation déplace-t-il le pouvoir du gardien d’une manière que je manque?
Je suis curieux de savoir ce que les gens ici pensent que l’identité devrait réellement ressembler sur la chaîne. Je n’ai pas vu de version qui me convainque entièrement.
@Dusk $DUSK #dusk #RWA
1
93
·
--
Haussier
J’ai compté combien d’heures par jour aucun marché de base ne fonctionne pour le $EWYB . Il en ressort 11 sur 24.
La plupart des bStocks sont simples : une action – un certificat – un token. EWYB est différent. Sous le capot, il y a iShares MSCI South Korea, c’est-à-dire un ETF. Quatre niveaux :
1. Des actions de sociétés coréennes, cotées à Séoul
2. L’ETF qui les détient, coté aux États-Unis
3. Le certificat de l’émetteur, avec une garantie 1:1
4. Le token BEP-20 sur la chaîne BNB
Passons aux heures. KRX fonctionne de 09:00 à 15:30 à Séoul, ce qui correspond à 03:00–09:30 à Kiev. NYSE Arca – 16:30–23:00 à Kiev.
Je calcule les plages fermées :
00:00–03:00 = 3 heures
09:30–16:30 = 7 heures
23:00–00:00 = 1 heure
Au total 11 heures.
11 / 24 = 45,8% du jour, quand ni l’ETF, ni ce qu’il y a à l’intérieur, ne se négocie.
Et EWYB se négocie. Volume sur 24 heures à l’écran : 1 106,51 EWYB / 198 997 USDT.
Ce que j’ai compris.
J’évaluais les bStocks avec une seule question : sont-ils garantis. Garantis 1:1, c’est vérifié. Mais je n’ai pas posé la deuxième question : combien d’étapes jusqu’à l’actif final et combien de temps par jour elles restent silencieuses.
Limites : j’ai compté les séances principales. Le premarket et le postmarket prolongent les fenêtres — hier, j’y suis déjà “allé à mes dépens”, quand j’ai décidé que l’appel à 23:00 clôturait la négociation pour NVDA. Le silence réel est plus court que 11 heures, mais il existe.
L’étape la plus longue de la liste ne semble pas la plus longue. Elle ressemble à une ligne ordinaire dans une liste.
@BinanceCIS #bStocksCIS $EWYB
J’ai compté combien d’heures par jour aucun marché de base ne fonctionne pour le $EWYB . Il en ressort 11 sur 24.
La plupart des bStocks sont simples : une action – un certificat – un token. EWYB est différent. Sous le capot, il y a iShares MSCI South Korea, c’est-à-dire un ETF. Quatre niveaux :
1. Des actions de sociétés coréennes, cotées à Séoul
2. L’ETF qui les détient, coté aux États-Unis
3. Le certificat de l’émetteur, avec une garantie 1:1
4. Le token BEP-20 sur la chaîne BNB
Passons aux heures. KRX fonctionne de 09:00 à 15:30 à Séoul, ce qui correspond à 03:00–09:30 à Kiev. NYSE Arca – 16:30–23:00 à Kiev.
Je calcule les plages fermées :
00:00–03:00 = 3 heures
09:30–16:30 = 7 heures
23:00–00:00 = 1 heure
Au total 11 heures.
11 / 24 = 45,8% du jour, quand ni l’ETF, ni ce qu’il y a à l’intérieur, ne se négocie.
Et EWYB se négocie. Volume sur 24 heures à l’écran : 1 106,51 EWYB / 198 997 USDT.
Ce que j’ai compris.
J’évaluais les bStocks avec une seule question : sont-ils garantis. Garantis 1:1, c’est vérifié. Mais je n’ai pas posé la deuxième question : combien d’étapes jusqu’à l’actif final et combien de temps par jour elles restent silencieuses.
Limites : j’ai compté les séances principales. Le premarket et le postmarket prolongent les fenêtres — hier, j’y suis déjà “allé à mes dépens”, quand j’ai décidé que l’appel à 23:00 clôturait la négociation pour NVDA. Le silence réel est plus court que 11 heures, mais il existe.
L’étape la plus longue de la liste ne semble pas la plus longue. Elle ressemble à une ligne ordinaire dans une liste.
@BinanceCIS #bStocksCIS $EWYB
La plupart des bStocks sont simples : une action – un certificat – un token. EWYB est différent. Sous le capot, il y a iShares MSCI South Korea, c’est-à-dire un ETF. Quatre niveaux :
1. Des actions de sociétés coréennes, cotées à Séoul
2. L’ETF qui les détient, coté aux États-Unis
3. Le certificat de l’émetteur, avec une garantie 1:1
4. Le token BEP-20 sur la chaîne BNB
Passons aux heures. KRX fonctionne de 09:00 à 15:30 à Séoul, ce qui correspond à 03:00–09:30 à Kiev. NYSE Arca – 16:30–23:00 à Kiev.
Je calcule les plages fermées :
00:00–03:00 = 3 heures
09:30–16:30 = 7 heures
23:00–00:00 = 1 heure
Au total 11 heures.
11 / 24 = 45,8% du jour, quand ni l’ETF, ni ce qu’il y a à l’intérieur, ne se négocie.
Et EWYB se négocie. Volume sur 24 heures à l’écran : 1 106,51 EWYB / 198 997 USDT.
Ce que j’ai compris.
J’évaluais les bStocks avec une seule question : sont-ils garantis. Garantis 1:1, c’est vérifié. Mais je n’ai pas posé la deuxième question : combien d’étapes jusqu’à l’actif final et combien de temps par jour elles restent silencieuses.
Limites : j’ai compté les séances principales. Le premarket et le postmarket prolongent les fenêtres — hier, j’y suis déjà “allé à mes dépens”, quand j’ai décidé que l’appel à 23:00 clôturait la négociation pour NVDA. Le silence réel est plus court que 11 heures, mais il existe.
L’étape la plus longue de la liste ne semble pas la plus longue. Elle ressemble à une ligne ordinaire dans une liste.
@BinanceCIS #bStocksCIS $EWYB
4
2
119
·
--
Haussier
Un seul et même actif, une seule soirée. L’écart (spread) était différent d’un facteur 1,5 — mais pas dans le sens que je prévoyais.
Je voulais vérifier la phrase que l’on répète le plus souvent au sujet de bStocks : la négociation 24/7. La logique semblait évidente : le Nasdaq ferme, on n’a nulle part où couvrir, le risque se déplace vers le spread.
Mesure 1 — 19:19, Kiev. La séance du Nasdaq est en plein milieu.
$NVDAB /USDT
bid / ask : 225,71 / 225,74
spread : 0,03 USDT = 0,0133%
Mesure 2 — 23:15, Kiev. L’appel pour la clôture a eu lieu il y a 15 minutes.
bid / ask : 225,09 / 225,11
spread : 0,02 USDT = 0,0089%
0,0133 / 0,0089 = 1,5 fois. Le spread s’est resserré.
Ce que j’ai compris.
L’appel à 23:00 correspond à la fin de la séance principale, pas à la fin des échanges. Le post-marché sur NVDA va jusqu’à 03:00, heure de Kiev. À 23:15, l’action de base était encore négociée, et un canal de couverture était ouvert. L’événement que je considérais comme décisif n’en était pas un.
Je confondais l’horaire de la bourse avec l’existence de liquidité. Deux semaines durant, je me suis trompé.
Le repère se décale : ce n’est pas 23:00, mais 03:00. Et aujourd’hui, vendredi — la pause ne sera pas jusqu’au matin, mais jusqu’au lundi 16:30. Cela fait 61,5 heures.
Limites : deux points de mesure, pas une statistique. J’ai pris uniquement le premier niveau de chaque côté, sans calculer la profondeur. Une soirée, un ticker.
Les heures les plus chères ici sont celles où le marché unique fonctionne. Elles commencent simplement plus tard que ce que je pensais.
@BinanceCIS #bStocksCIS $NVDAB
Un seul et même actif, une seule soirée. L’écart (spread) était différent d’un facteur 1,5 — mais pas dans le sens que je prévoyais.
Je voulais vérifier la phrase que l’on répète le plus souvent au sujet de bStocks : la négociation 24/7. La logique semblait évidente : le Nasdaq ferme, on n’a nulle part où couvrir, le risque se déplace vers le spread.
Mesure 1 — 19:19, Kiev. La séance du Nasdaq est en plein milieu.
$NVDAB /USDT
bid / ask : 225,71 / 225,74
spread : 0,03 USDT = 0,0133%
Mesure 2 — 23:15, Kiev. L’appel pour la clôture a eu lieu il y a 15 minutes.
bid / ask : 225,09 / 225,11
spread : 0,02 USDT = 0,0089%
0,0133 / 0,0089 = 1,5 fois. Le spread s’est resserré.
Ce que j’ai compris.
L’appel à 23:00 correspond à la fin de la séance principale, pas à la fin des échanges. Le post-marché sur NVDA va jusqu’à 03:00, heure de Kiev. À 23:15, l’action de base était encore négociée, et un canal de couverture était ouvert. L’événement que je considérais comme décisif n’en était pas un.
Je confondais l’horaire de la bourse avec l’existence de liquidité. Deux semaines durant, je me suis trompé.
Le repère se décale : ce n’est pas 23:00, mais 03:00. Et aujourd’hui, vendredi — la pause ne sera pas jusqu’au matin, mais jusqu’au lundi 16:30. Cela fait 61,5 heures.
Limites : deux points de mesure, pas une statistique. J’ai pris uniquement le premier niveau de chaque côté, sans calculer la profondeur. Une soirée, un ticker.
Les heures les plus chères ici sont celles où le marché unique fonctionne. Elles commencent simplement plus tard que ce que je pensais.
@BinanceCIS #bStocksCIS $NVDAB
Je voulais vérifier la phrase que l’on répète le plus souvent au sujet de bStocks : la négociation 24/7. La logique semblait évidente : le Nasdaq ferme, on n’a nulle part où couvrir, le risque se déplace vers le spread.
Mesure 1 — 19:19, Kiev. La séance du Nasdaq est en plein milieu.
$NVDAB /USDT
bid / ask : 225,71 / 225,74
spread : 0,03 USDT = 0,0133%
Mesure 2 — 23:15, Kiev. L’appel pour la clôture a eu lieu il y a 15 minutes.
bid / ask : 225,09 / 225,11
spread : 0,02 USDT = 0,0089%
0,0133 / 0,0089 = 1,5 fois. Le spread s’est resserré.
Ce que j’ai compris.
L’appel à 23:00 correspond à la fin de la séance principale, pas à la fin des échanges. Le post-marché sur NVDA va jusqu’à 03:00, heure de Kiev. À 23:15, l’action de base était encore négociée, et un canal de couverture était ouvert. L’événement que je considérais comme décisif n’en était pas un.
Je confondais l’horaire de la bourse avec l’existence de liquidité. Deux semaines durant, je me suis trompé.
Le repère se décale : ce n’est pas 23:00, mais 03:00. Et aujourd’hui, vendredi — la pause ne sera pas jusqu’au matin, mais jusqu’au lundi 16:30. Cela fait 61,5 heures.
Limites : deux points de mesure, pas une statistique. J’ai pris uniquement le premier niveau de chaque côté, sans calculer la profondeur. Une soirée, un ticker.
Les heures les plus chères ici sont celles où le marché unique fonctionne. Elles commencent simplement plus tard que ce que je pensais.
@BinanceCIS #bStocksCIS $NVDAB
132
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
NvidiaInvestigatesAfterHuang’sAffairApology
155,488 vues
1,530 mentions
Le conseil d’administration de Nvidia ouvre une enquête pour déterminer si Huang a été la cible d’une opération de renseignement étrangère
Binance News
·17 mentions J’aime
·53.1k vues
BitcoinFiveWeeklyLosses
185,886 vues
1,993 mentions
AIChipSlumpNasdaq
97,515 vues
1,239 mentions