J’ai fouillé dans @TermMax des revenus trimestriels et j’ai trouvé la chose qui se cache d’ordinaire derrière le mot « record ».
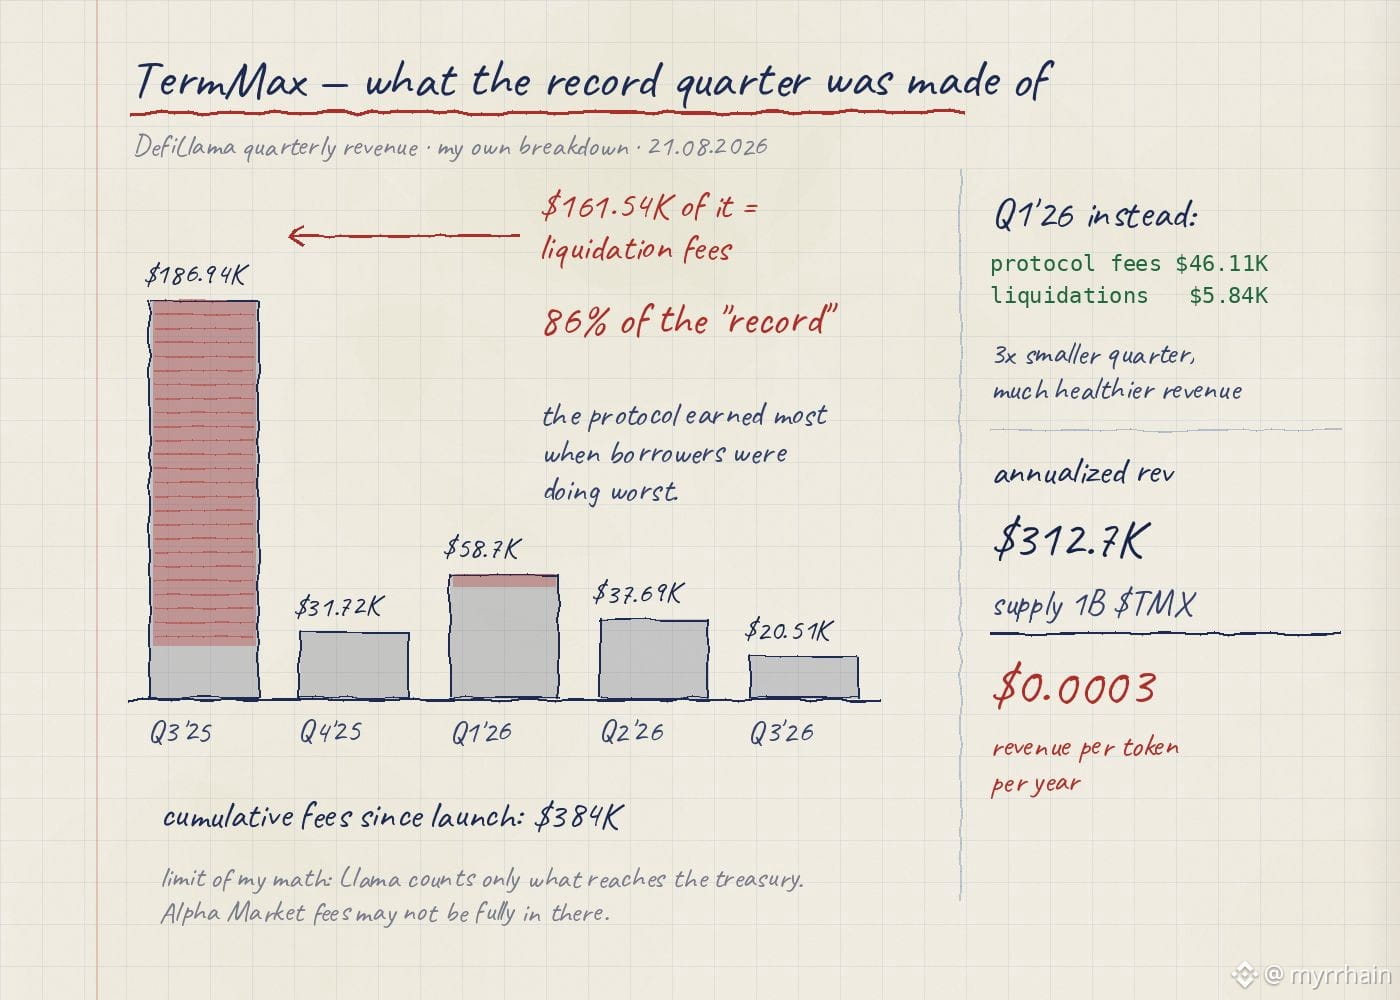
T3 2025 : 186,94 K$, le meilleur trimestre du protocole jusqu’ici. Mais regardez la répartition. Frais de liquidation : 161,54 K$. Frais de protocole : 23,75 K$. Donc 86 % de ce « record » viennent des liquidations. Le protocole a gagné le plus exactement sur la période où les emprunteurs faisaient le pire.
Maintenant, comparons le T1 2026. 58,7 K$ au total, dont 46,11 K$ de frais de protocole et seulement 5,84 K$ de liquidations. Sur le papier, trois fois pire. En qualité de revenus, c’est beaucoup plus sain : cet argent provient d’un marché qui fonctionne normalement, pas d’un appel de marge de quelqu’un.
Le reste de la trajectoire : T2 2026 à 37,69 K$, et le T3 2026 est à 20,51 K$ pour l’instant. Frais cumulés depuis le lancement : 384 K$.
Et voici le chiffre auquel je n’arrive pas à ne pas revenir. Un chiffre d’affaires annualisé de 312,7 K$ face à une offre 1B de $TMX donne environ 0,0003$ de revenus par token et par an. Acheter ça avec le cash-flow actuel n’a aucun sens. Ce qui est en jeu, en réalité, c’est pari que le crédit à taux fixe se développe en parallèle avec le reste de DeFi.
Je suis honnête sur les limites de mon propre calcul : DefiLlama ne comptabilise que ce qui arrive à la trésorerie. Alpha Market, avec ses 7 % de frais sur la prime et 1,9 % de frais de prise de profit sur le notionnel, n’est peut-être pas entièrement capturé là. Donc le chiffre réel pourrait être plus élevé. Pas dix fois plus.
La question que je me suis posée et que je n’ai pas tranchée : est-ce qu’un protocole à échéance fixe devrait croître de façon linéaire du tout ? Ou est-ce que c’est « grumeleux » par conception — d’une maturité à l’autre, avec des paliers plats entre lesquels cela ressemble à de la stagnation, mais n’en est pas ?
#TermMax
T3 2025 : 186,94 K$, le meilleur trimestre du protocole jusqu’ici. Mais regardez la répartition. Frais de liquidation : 161,54 K$. Frais de protocole : 23,75 K$. Donc 86 % de ce « record » viennent des liquidations. Le protocole a gagné le plus exactement sur la période où les emprunteurs faisaient le pire.
Maintenant, comparons le T1 2026. 58,7 K$ au total, dont 46,11 K$ de frais de protocole et seulement 5,84 K$ de liquidations. Sur le papier, trois fois pire. En qualité de revenus, c’est beaucoup plus sain : cet argent provient d’un marché qui fonctionne normalement, pas d’un appel de marge de quelqu’un.
Le reste de la trajectoire : T2 2026 à 37,69 K$, et le T3 2026 est à 20,51 K$ pour l’instant. Frais cumulés depuis le lancement : 384 K$.
Et voici le chiffre auquel je n’arrive pas à ne pas revenir. Un chiffre d’affaires annualisé de 312,7 K$ face à une offre 1B de $TMX donne environ 0,0003$ de revenus par token et par an. Acheter ça avec le cash-flow actuel n’a aucun sens. Ce qui est en jeu, en réalité, c’est pari que le crédit à taux fixe se développe en parallèle avec le reste de DeFi.
Je suis honnête sur les limites de mon propre calcul : DefiLlama ne comptabilise que ce qui arrive à la trésorerie. Alpha Market, avec ses 7 % de frais sur la prime et 1,9 % de frais de prise de profit sur le notionnel, n’est peut-être pas entièrement capturé là. Donc le chiffre réel pourrait être plus élevé. Pas dix fois plus.
La question que je me suis posée et que je n’ai pas tranchée : est-ce qu’un protocole à échéance fixe devrait croître de façon linéaire du tout ? Ou est-ce que c’est « grumeleux » par conception — d’une maturité à l’autre, avec des paliers plats entre lesquels cela ressemble à de la stagnation, mais n’en est pas ?
#TermMax