
MO_BSC
689 Publications
MO_BSC
Signaler
Bloquer l’utilisateur
content creator BUIDL binance FAM

Binance Square Angels
Ouvert au trading

Détenteur pour BNB
Trade occasionnellement
3.5 an(s)
71 Suivis
1.8K+ Abonnés
2.1K+ J’aime
1 Badges
Publications
Portefeuille
Tous
Citations
Vidéos
PINNED
·
--
Confiance bâtie sur des résultats #Binance
Dirigé par @richardteng & @heyi
#BinanceAIShortDramaContest
Confiance bâtie sur des résultats #Binance
Dirigé par @Richard Teng & @Yi He
#BinanceAIShortDramaContest
Dirigé par @Richard Teng & @Yi He
#BinanceAIShortDramaContest
2
1
14
557
·
--
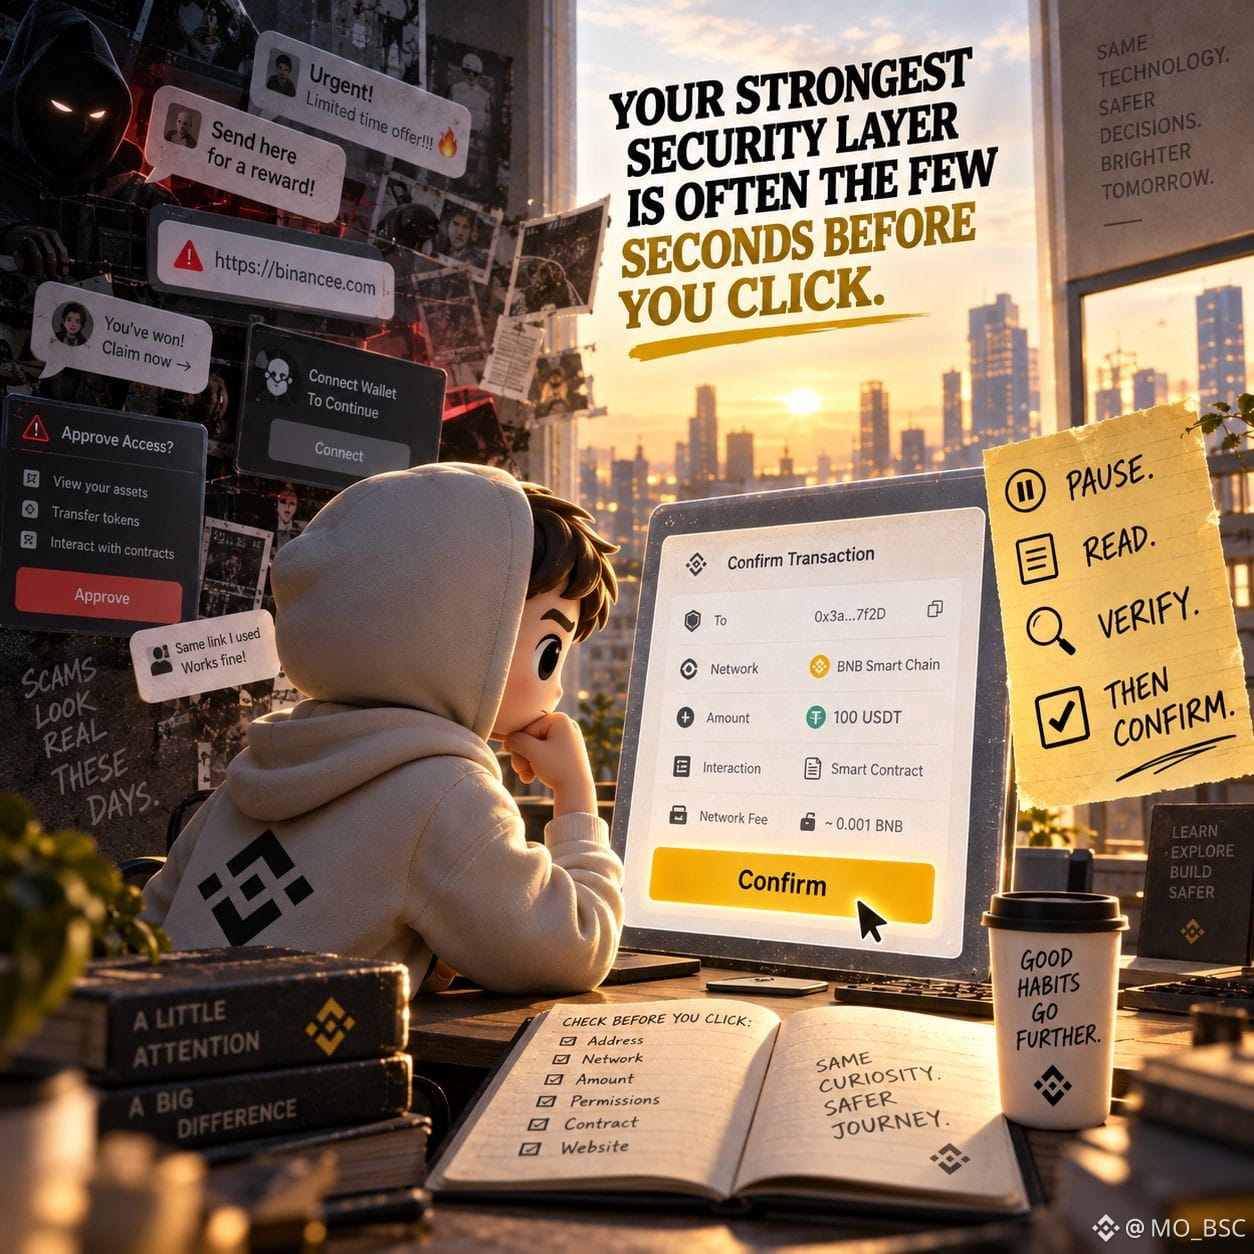
En crypto, l’un des boutons les plus importants peut être…
Confirmer.
Pas parce que le bouton lui-même est spécial.
Mais parce que tout ce qui se passe avant compte.
À quelle adresse envoies-tu ?
Sur quel réseau ?
Quel montant ?
Quelles autorisations accordes-tu ?
Avec quel contrat interagis-tu ?
Le site web est-il légitime ?
Une transaction peut sembler tout à fait normale à l’écran…
alors que l’action sous-jacente est quelque chose de très différent.
C’est pourquoi la sécurité dans Web3 consiste souvent moins à comprendre chaque ligne de code…
et davantage à développer de bonnes habitudes.
Marque une pause.
Lis.
Vérifie.
Puis confirme.
Ne laisse pas l’urgence décider à ta place.
Et n’assume jamais qu’un site, un message ou un compte au look familier est automatiquement légitime.
Dans la finance traditionnelle, après une erreur, tu contacterais le service client.
En crypto, selon la transaction et le réseau, la récupération peut ne pas être possible.
Alors retiens ceci :
Ta couche de sécurité la plus forte est souvent… les quelques secondes avant que tu cliques.
DYOR.
Contenu éducatif uniquement — pas un conseil financier.
#CryptoSecurity #Web3
En crypto, l’un des boutons les plus importants peut être…
Confirmer.
Pas parce que le bouton lui-même est spécial.
Mais parce que tout ce qui se passe avant compte.
À quelle adresse envoies-tu ?
Sur quel réseau ?
Quel montant ?
Quelles autorisations accordes-tu ?
Avec quel contrat interagis-tu ?
Le site web est-il légitime ?
Une transaction peut sembler tout à fait normale à l’écran…
alors que l’action sous-jacente est quelque chose de très différent.
C’est pourquoi la sécurité dans Web3 consiste souvent moins à comprendre chaque ligne de code…
et davantage à développer de bonnes habitudes.
Marque une pause.
Lis.
Vérifie.
Puis confirme.
Ne laisse pas l’urgence décider à ta place.
Et n’assume jamais qu’un site, un message ou un compte au look familier est automatiquement légitime.
Dans la finance traditionnelle, après une erreur, tu contacterais le service client.
En crypto, selon la transaction et le réseau, la récupération peut ne pas être possible.
Alors retiens ceci :
Ta couche de sécurité la plus forte est souvent… les quelques secondes avant que tu cliques.
DYOR.
Contenu éducatif uniquement — pas un conseil financier.
#CryptoSecurity #Web3
Confirmer.
Pas parce que le bouton lui-même est spécial.
Mais parce que tout ce qui se passe avant compte.
À quelle adresse envoies-tu ?
Sur quel réseau ?
Quel montant ?
Quelles autorisations accordes-tu ?
Avec quel contrat interagis-tu ?
Le site web est-il légitime ?
Une transaction peut sembler tout à fait normale à l’écran…
alors que l’action sous-jacente est quelque chose de très différent.
C’est pourquoi la sécurité dans Web3 consiste souvent moins à comprendre chaque ligne de code…
et davantage à développer de bonnes habitudes.
Marque une pause.
Lis.
Vérifie.
Puis confirme.
Ne laisse pas l’urgence décider à ta place.
Et n’assume jamais qu’un site, un message ou un compte au look familier est automatiquement légitime.
Dans la finance traditionnelle, après une erreur, tu contacterais le service client.
En crypto, selon la transaction et le réseau, la récupération peut ne pas être possible.
Alors retiens ceci :
Ta couche de sécurité la plus forte est souvent… les quelques secondes avant que tu cliques.
DYOR.
Contenu éducatif uniquement — pas un conseil financier.
#CryptoSecurity #Web3
3
49
·
--
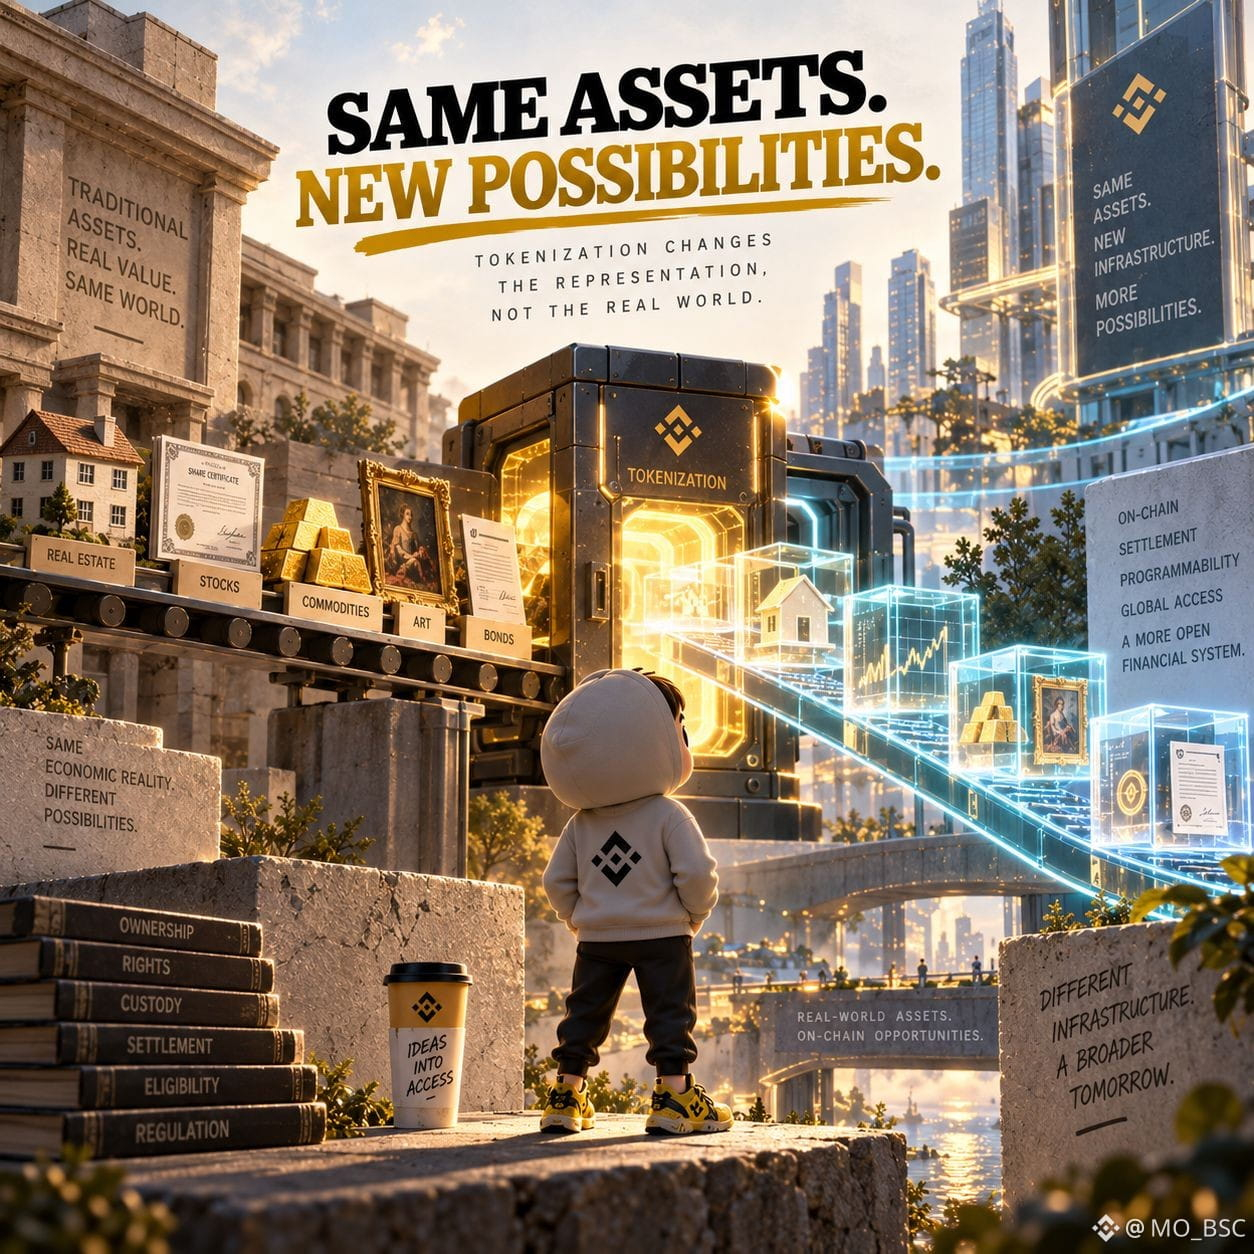
Imaginez prendre quelque chose qui existe déjà...
et changer la façon dont il est représenté et déplacé.
C’est une façon de penser à la tokenisation.
Un actif ou une créance qui existe traditionnellement au sein d’une infrastructure financière conventionnelle peut être représenté numériquement à l’aide de jetons basés sur la blockchain.
Et soudain, vous n’êtes plus seulement en train de vous demander :
« Quel est l’actif ? »
Vous vous posez aussi la question :
« Quelle infrastructure le représente ? »
C’est là que la tokenisation devient intéressante.
Elle peut potentiellement apporter le règlement basé sur la blockchain, la programmabilité et des mécanismes de transfert numérique dans des domaines traditionnellement couverts par l’infrastructure financière.
Les actions en sont un exemple, exploré à travers des produits tels que les titres tokenisés.
Mais la tokenisation n’efface pas magiquement la structure juridique ou économique de l’actif d’origine.
Les détails importants restent :
La propriété.
Les droits.
La conservation (custodie).
Le règlement.
L’éligibilité.
La réglementation.
Ainsi, la tokenisation n’est pas simplement :
« Mettre tout sur une blockchain. »
C’est un changement de la **représentation et de l’infrastructure** autour d’un actif.
Et cette distinction compte.
Faites vos propres recherches (DYOR).
Contenu éducatif uniquement — pas un conseil financier.
#Tokenization #TradFi #Blockchain
Imaginez prendre quelque chose qui existe déjà...
et changer la façon dont il est représenté et déplacé.
C’est une façon de penser à la tokenisation.
Un actif ou une créance qui existe traditionnellement au sein d’une infrastructure financière conventionnelle peut être représenté numériquement à l’aide de jetons basés sur la blockchain.
Et soudain, vous n’êtes plus seulement en train de vous demander :
« Quel est l’actif ? »
Vous vous posez aussi la question :
« Quelle infrastructure le représente ? »
C’est là que la tokenisation devient intéressante.
Elle peut potentiellement apporter le règlement basé sur la blockchain, la programmabilité et des mécanismes de transfert numérique dans des domaines traditionnellement couverts par l’infrastructure financière.
Les actions en sont un exemple, exploré à travers des produits tels que les titres tokenisés.
Mais la tokenisation n’efface pas magiquement la structure juridique ou économique de l’actif d’origine.
Les détails importants restent :
La propriété.
Les droits.
La conservation (custodie).
Le règlement.
L’éligibilité.
La réglementation.
Ainsi, la tokenisation n’est pas simplement :
« Mettre tout sur une blockchain. »
C’est un changement de la **représentation et de l’infrastructure** autour d’un actif.
Et cette distinction compte.
Faites vos propres recherches (DYOR).
Contenu éducatif uniquement — pas un conseil financier.
#Tokenization #TradFi #Blockchain
et changer la façon dont il est représenté et déplacé.
C’est une façon de penser à la tokenisation.
Un actif ou une créance qui existe traditionnellement au sein d’une infrastructure financière conventionnelle peut être représenté numériquement à l’aide de jetons basés sur la blockchain.
Et soudain, vous n’êtes plus seulement en train de vous demander :
« Quel est l’actif ? »
Vous vous posez aussi la question :
« Quelle infrastructure le représente ? »
C’est là que la tokenisation devient intéressante.
Elle peut potentiellement apporter le règlement basé sur la blockchain, la programmabilité et des mécanismes de transfert numérique dans des domaines traditionnellement couverts par l’infrastructure financière.
Les actions en sont un exemple, exploré à travers des produits tels que les titres tokenisés.
Mais la tokenisation n’efface pas magiquement la structure juridique ou économique de l’actif d’origine.
Les détails importants restent :
La propriété.
Les droits.
La conservation (custodie).
Le règlement.
L’éligibilité.
La réglementation.
Ainsi, la tokenisation n’est pas simplement :
« Mettre tout sur une blockchain. »
C’est un changement de la **représentation et de l’infrastructure** autour d’un actif.
Et cette distinction compte.
Faites vos propres recherches (DYOR).
Contenu éducatif uniquement — pas un conseil financier.
#Tokenization #TradFi #Blockchain
4
48
·
--
Vous avez probablement déjà vu l’expression :
« C’est on-chain. »
Mais qu’est-ce que cela signifie, concrètement ?
En termes simples, cela renvoie à une activité enregistrée directement sur une blockchain.
Une transaction peut être vérifiée via le réseau, au lieu d’exister uniquement dans une base de données privée.
Cela crée quelque chose d’inhabituel pour l’infrastructure financière :
Un enregistrement public et vérifiable.
Selon la blockchain et l’application, vous pouvez examiner par exemple :
→ Les transactions
→ Les adresses de portefeuille
→ Les mouvements de tokens
→ L’activité des smart contracts
Cela ne signifie pas automatiquement que vous savez qui se cache derrière chaque adresse.
C’est une autre distinction importante.
Les données de la blockchain peuvent être transparentes...
...tandis que les identités peuvent rester pseudonymes.
Donc, quand quelqu’un dit :
« Vérifie-le on-chain. »
Il vous renvoie vers le registre public de la blockchain.
Pas une capture d’écran.
Pas une rumeur.
Pas un post sur les réseaux sociaux.
Les données réelles du réseau.
Et c’est une des idées qui rend la blockchain fondamentalement différente de nombreux systèmes traditionnels.
Ne vous contentez pas de croire l’histoire.
Vérifiez le grand livre.
Faites votre propre recherche (DYOR).
Contenu éducatif uniquement — pas un conseil financier.
#Binance #OnChain #Blockchain #Web3 #Crypto
Vous avez probablement déjà vu l’expression :
« C’est on-chain. »
Mais qu’est-ce que cela signifie, concrètement ?
En termes simples, cela renvoie à une activité enregistrée directement sur une blockchain.
Une transaction peut être vérifiée via le réseau, au lieu d’exister uniquement dans une base de données privée.
Cela crée quelque chose d’inhabituel pour l’infrastructure financière :
Un enregistrement public et vérifiable.
Selon la blockchain et l’application, vous pouvez examiner par exemple :
→ Les transactions
→ Les adresses de portefeuille
→ Les mouvements de tokens
→ L’activité des smart contracts
Cela ne signifie pas automatiquement que vous savez qui se cache derrière chaque adresse.
C’est une autre distinction importante.
Les données de la blockchain peuvent être transparentes...
...tandis que les identités peuvent rester pseudonymes.
Donc, quand quelqu’un dit :
« Vérifie-le on-chain. »
Il vous renvoie vers le registre public de la blockchain.
Pas une capture d’écran.
Pas une rumeur.
Pas un post sur les réseaux sociaux.
Les données réelles du réseau.
Et c’est une des idées qui rend la blockchain fondamentalement différente de nombreux systèmes traditionnels.
Ne vous contentez pas de croire l’histoire.
Vérifiez le grand livre.
Faites votre propre recherche (DYOR).
Contenu éducatif uniquement — pas un conseil financier.
#Binance #OnChain #Blockchain #Web3 #Crypto
« C’est on-chain. »
Mais qu’est-ce que cela signifie, concrètement ?
En termes simples, cela renvoie à une activité enregistrée directement sur une blockchain.
Une transaction peut être vérifiée via le réseau, au lieu d’exister uniquement dans une base de données privée.
Cela crée quelque chose d’inhabituel pour l’infrastructure financière :
Un enregistrement public et vérifiable.
Selon la blockchain et l’application, vous pouvez examiner par exemple :
→ Les transactions
→ Les adresses de portefeuille
→ Les mouvements de tokens
→ L’activité des smart contracts
Cela ne signifie pas automatiquement que vous savez qui se cache derrière chaque adresse.
C’est une autre distinction importante.
Les données de la blockchain peuvent être transparentes...
...tandis que les identités peuvent rester pseudonymes.
Donc, quand quelqu’un dit :
« Vérifie-le on-chain. »
Il vous renvoie vers le registre public de la blockchain.
Pas une capture d’écran.
Pas une rumeur.
Pas un post sur les réseaux sociaux.
Les données réelles du réseau.
Et c’est une des idées qui rend la blockchain fondamentalement différente de nombreux systèmes traditionnels.
Ne vous contentez pas de croire l’histoire.
Vérifiez le grand livre.
Faites votre propre recherche (DYOR).
Contenu éducatif uniquement — pas un conseil financier.
#Binance #OnChain #Blockchain #Web3 #Crypto

3
25
·
--
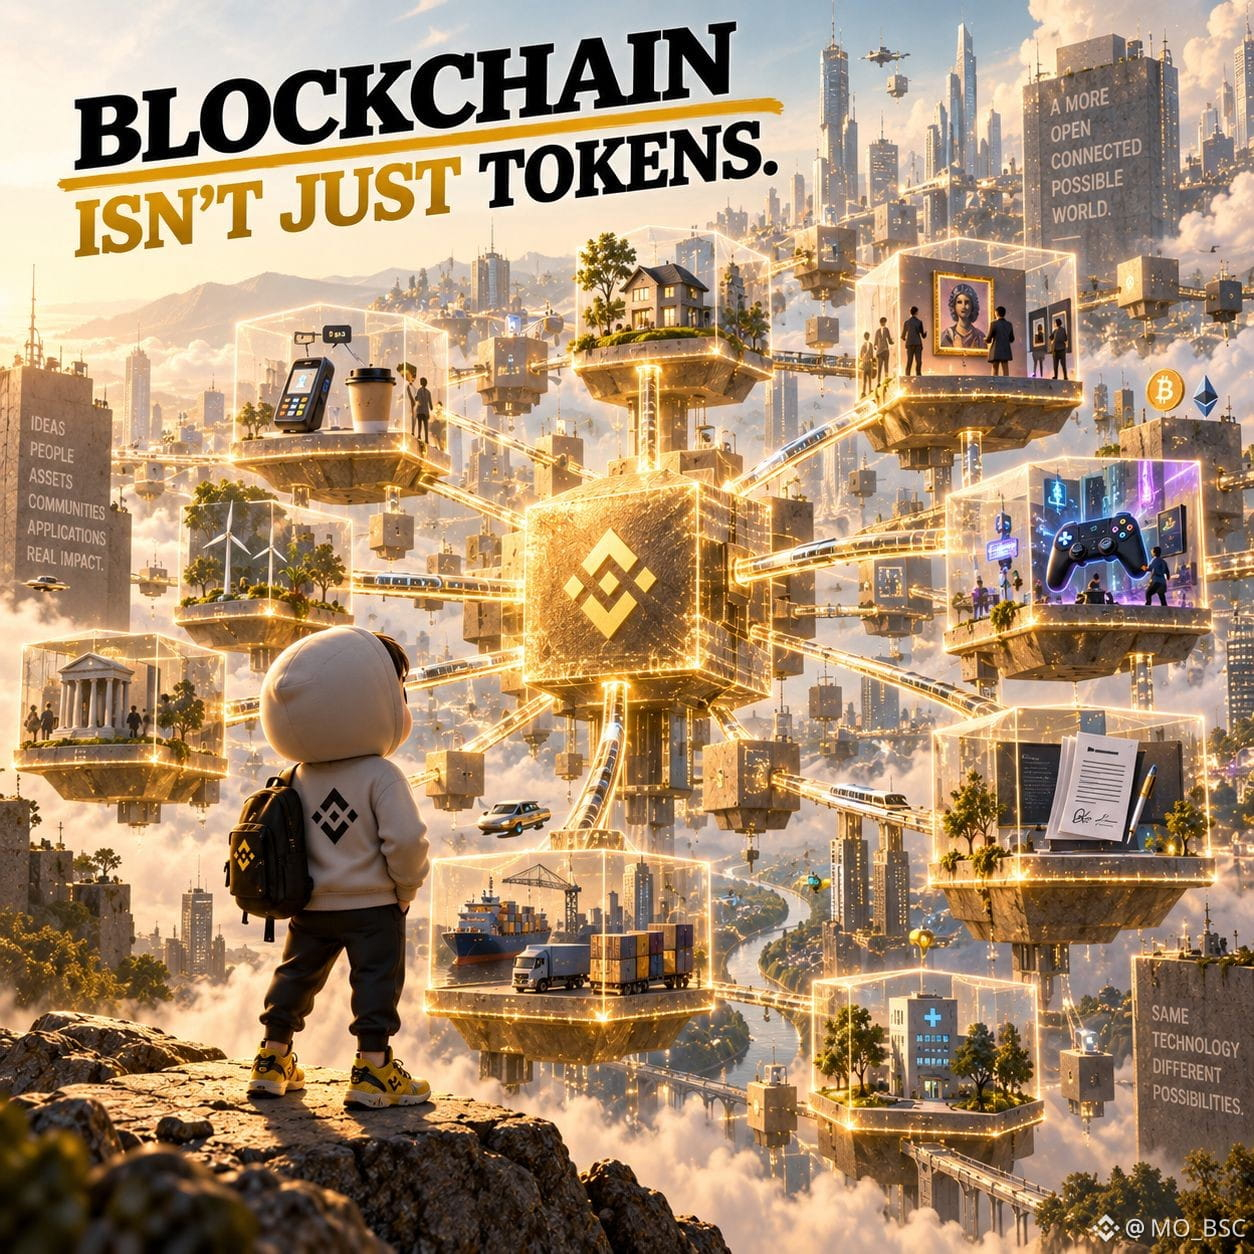
Dites « blockchain »...
et beaucoup de gens pensent immédiatement :
Bitcoin.
Ethereum.
Trading.
Mais la technologie blockchain est bien plus vaste que cela.
À la base, une blockchain est un système distribué qui sert à enregistrer des transactions et d’autres données d’une manière qui permet aux participants de vérifier l’état du réseau.
Cette idée simple peut soutenir des applications très différentes.
Paiements.
Tokenisation.
Propriété numérique.
Règlement.
Applications décentralisées.
Et bien plus.
C’est pourquoi il est utile de séparer :
« crypto-actifs »
de
« infrastructure blockchain »
L’un renvoie à ce qui peut exister sur le réseau.
L’autre décrit la technologie qui permet au système de fonctionner.
Pensez-y comme ceci :
Internet ne se limite pas à des sites web.
Et la blockchain ne se limite pas à des tokens.
La question intéressante n’est pas seulement :
« Qu’est-ce que vous pouvez acheter ? »
C’est :
« Qu’est-ce que cette infrastructure peut permettre ? »
C’est là que Web3 devient beaucoup plus intéressant.
DYOR.
Contenu éducatif uniquement
pas un conseil financier
#Blockchain #Web3 #BinanceAcademy
Dites « blockchain »...
et beaucoup de gens pensent immédiatement :
Bitcoin.
Ethereum.
Trading.
Mais la technologie blockchain est bien plus vaste que cela.
À la base, une blockchain est un système distribué qui sert à enregistrer des transactions et d’autres données d’une manière qui permet aux participants de vérifier l’état du réseau.
Cette idée simple peut soutenir des applications très différentes.
Paiements.
Tokenisation.
Propriété numérique.
Règlement.
Applications décentralisées.
Et bien plus.
C’est pourquoi il est utile de séparer :
« crypto-actifs »
de
« infrastructure blockchain »
L’un renvoie à ce qui peut exister sur le réseau.
L’autre décrit la technologie qui permet au système de fonctionner.
Pensez-y comme ceci :
Internet ne se limite pas à des sites web.
Et la blockchain ne se limite pas à des tokens.
La question intéressante n’est pas seulement :
« Qu’est-ce que vous pouvez acheter ? »
C’est :
« Qu’est-ce que cette infrastructure peut permettre ? »
C’est là que Web3 devient beaucoup plus intéressant.
DYOR.
Contenu éducatif uniquement
pas un conseil financier
#Blockchain #Web3 #BinanceAcademy
et beaucoup de gens pensent immédiatement :
Bitcoin.
Ethereum.
Trading.
Mais la technologie blockchain est bien plus vaste que cela.
À la base, une blockchain est un système distribué qui sert à enregistrer des transactions et d’autres données d’une manière qui permet aux participants de vérifier l’état du réseau.
Cette idée simple peut soutenir des applications très différentes.
Paiements.
Tokenisation.
Propriété numérique.
Règlement.
Applications décentralisées.
Et bien plus.
C’est pourquoi il est utile de séparer :
« crypto-actifs »
de
« infrastructure blockchain »
L’un renvoie à ce qui peut exister sur le réseau.
L’autre décrit la technologie qui permet au système de fonctionner.
Pensez-y comme ceci :
Internet ne se limite pas à des sites web.
Et la blockchain ne se limite pas à des tokens.
La question intéressante n’est pas seulement :
« Qu’est-ce que vous pouvez acheter ? »
C’est :
« Qu’est-ce que cette infrastructure peut permettre ? »
C’est là que Web3 devient beaucoup plus intéressant.
DYOR.
Contenu éducatif uniquement
pas un conseil financier
#Blockchain #Web3 #BinanceAcademy
3
154
·
--
Un portefeuille crypto a l’air simple.
Ouvrez-le.
Vérifiez un solde.
Envoyez quelque chose.
Recevez quelque chose.
Mais derrière cette interface apparemment simple se cache un concept très différent.
Un portefeuille crypto ne « stocke » pas simplement des pièces comme un portefeuille physique stocke de l’argent.
Il gère l’accès à vos actifs via des clés cryptographiques.
Cette distinction est importante.
Votre adresse de portefeuille peut être partagée.
Votre clé privée ne devrait pas l’être.
Et votre phrase de récupération ?
Traitez-la comme la clé maîtresse du compte.
C’est l’un des plus grands changements d’état d’esprit lorsque l’on entre dans le monde crypto :
Vous n’utilisez pas seulement une application.
Vous interagissez avec un système où le contrôle et la responsabilité peuvent se trouver beaucoup plus près de l’utilisateur.
Cela peut être puissant.
Mais cela peut aussi signifier qu’une simple erreur de sécurité peut avoir de graves conséquences.
Alors avant d’explorer tout ce que le crypto a à offrir...
Commencez par apprendre les bases de la sécurité du portefeuille.
Ne partagez jamais votre phrase de seed.
Soyez prudent avec les liens et les autorisations.
Vérifiez les adresses avant d’envoyer.
Votre premier outil de sécurité n’est pas un portefeuille matériel.
C’est comprendre ce que vous contrôlez réellement.
DYOR.
Contenu éducatif uniquement — pas un conseil financier.
#Binance #Crypto #Web3 #Wallets #BinanceAcademy
Un portefeuille crypto a l’air simple.
Ouvrez-le.
Vérifiez un solde.
Envoyez quelque chose.
Recevez quelque chose.
Mais derrière cette interface apparemment simple se cache un concept très différent.
Un portefeuille crypto ne « stocke » pas simplement des pièces comme un portefeuille physique stocke de l’argent.
Il gère l’accès à vos actifs via des clés cryptographiques.
Cette distinction est importante.
Votre adresse de portefeuille peut être partagée.
Votre clé privée ne devrait pas l’être.
Et votre phrase de récupération ?
Traitez-la comme la clé maîtresse du compte.
C’est l’un des plus grands changements d’état d’esprit lorsque l’on entre dans le monde crypto :
Vous n’utilisez pas seulement une application.
Vous interagissez avec un système où le contrôle et la responsabilité peuvent se trouver beaucoup plus près de l’utilisateur.
Cela peut être puissant.
Mais cela peut aussi signifier qu’une simple erreur de sécurité peut avoir de graves conséquences.
Alors avant d’explorer tout ce que le crypto a à offrir...
Commencez par apprendre les bases de la sécurité du portefeuille.
Ne partagez jamais votre phrase de seed.
Soyez prudent avec les liens et les autorisations.
Vérifiez les adresses avant d’envoyer.
Votre premier outil de sécurité n’est pas un portefeuille matériel.
C’est comprendre ce que vous contrôlez réellement.
DYOR.
Contenu éducatif uniquement — pas un conseil financier.
#Binance #Crypto #Web3 #Wallets #BinanceAcademy
Ouvrez-le.
Vérifiez un solde.
Envoyez quelque chose.
Recevez quelque chose.
Mais derrière cette interface apparemment simple se cache un concept très différent.
Un portefeuille crypto ne « stocke » pas simplement des pièces comme un portefeuille physique stocke de l’argent.
Il gère l’accès à vos actifs via des clés cryptographiques.
Cette distinction est importante.
Votre adresse de portefeuille peut être partagée.
Votre clé privée ne devrait pas l’être.
Et votre phrase de récupération ?
Traitez-la comme la clé maîtresse du compte.
C’est l’un des plus grands changements d’état d’esprit lorsque l’on entre dans le monde crypto :
Vous n’utilisez pas seulement une application.
Vous interagissez avec un système où le contrôle et la responsabilité peuvent se trouver beaucoup plus près de l’utilisateur.
Cela peut être puissant.
Mais cela peut aussi signifier qu’une simple erreur de sécurité peut avoir de graves conséquences.
Alors avant d’explorer tout ce que le crypto a à offrir...
Commencez par apprendre les bases de la sécurité du portefeuille.
Ne partagez jamais votre phrase de seed.
Soyez prudent avec les liens et les autorisations.
Vérifiez les adresses avant d’envoyer.
Votre premier outil de sécurité n’est pas un portefeuille matériel.
C’est comprendre ce que vous contrôlez réellement.
DYOR.
Contenu éducatif uniquement — pas un conseil financier.
#Binance #Crypto #Web3 #Wallets #BinanceAcademy

5
207
·
--
« Gen Z échange tout. »
Ça semble plausible.
Mais les données peuvent raconter une autre histoire.
Une récente étude de Binance sur les utilisateurs de la Gen Z dans le monde des crypto-actifs et des produits financiers traditionnels met en évidence un schéma intéressant :
La Gen Z n’est pas forcément la génération ayant le plus fort volume de rotation.
Dans plusieurs produits, son activité de trading peut être inférieure à celle des cohortes plus âgées.
C’est intéressant, parce que le stéréotype laisse entendre :
Jeune = impatient = en train d’échanger en permanence.
Mais le comportement des utilisateurs est plus complexe que ça.
La fréquence des transactions ne raconte pas toute l’histoire.
Il faut aussi regarder :
→ Ce que les gens utilisent
→ À quelle fréquence ils font du trading
→ S’ils accumulent ou réduisent leurs positions
→ Quels produits ils choisissent
→ Comment leur comportement évolue au fil du temps
Voilà la leçon principale.
Une génération peut entretenir une relation totalement différente avec la technologie financière, sans forcément se comporter exactement comme le prédit le stéréotype.
Donc avant de dire :
« La Gen Z fait X. »
Demandez :
« Que montrent réellement les données ? »
DYOR.
Contenu éducatif uniquement — pas un conseil financier.
#BinanceResearch #GenZ #Crypto #TradFi #Binance
« Gen Z échange tout. »
Ça semble plausible.
Mais les données peuvent raconter une autre histoire.
Une récente étude de Binance sur les utilisateurs de la Gen Z dans le monde des crypto-actifs et des produits financiers traditionnels met en évidence un schéma intéressant :
La Gen Z n’est pas forcément la génération ayant le plus fort volume de rotation.
Dans plusieurs produits, son activité de trading peut être inférieure à celle des cohortes plus âgées.
C’est intéressant, parce que le stéréotype laisse entendre :
Jeune = impatient = en train d’échanger en permanence.
Mais le comportement des utilisateurs est plus complexe que ça.
La fréquence des transactions ne raconte pas toute l’histoire.
Il faut aussi regarder :
→ Ce que les gens utilisent
→ À quelle fréquence ils font du trading
→ S’ils accumulent ou réduisent leurs positions
→ Quels produits ils choisissent
→ Comment leur comportement évolue au fil du temps
Voilà la leçon principale.
Une génération peut entretenir une relation totalement différente avec la technologie financière, sans forcément se comporter exactement comme le prédit le stéréotype.
Donc avant de dire :
« La Gen Z fait X. »
Demandez :
« Que montrent réellement les données ? »
DYOR.
Contenu éducatif uniquement — pas un conseil financier.
#BinanceResearch #GenZ #Crypto #TradFi #Binance
Ça semble plausible.
Mais les données peuvent raconter une autre histoire.
Une récente étude de Binance sur les utilisateurs de la Gen Z dans le monde des crypto-actifs et des produits financiers traditionnels met en évidence un schéma intéressant :
La Gen Z n’est pas forcément la génération ayant le plus fort volume de rotation.
Dans plusieurs produits, son activité de trading peut être inférieure à celle des cohortes plus âgées.
C’est intéressant, parce que le stéréotype laisse entendre :
Jeune = impatient = en train d’échanger en permanence.
Mais le comportement des utilisateurs est plus complexe que ça.
La fréquence des transactions ne raconte pas toute l’histoire.
Il faut aussi regarder :
→ Ce que les gens utilisent
→ À quelle fréquence ils font du trading
→ S’ils accumulent ou réduisent leurs positions
→ Quels produits ils choisissent
→ Comment leur comportement évolue au fil du temps
Voilà la leçon principale.
Une génération peut entretenir une relation totalement différente avec la technologie financière, sans forcément se comporter exactement comme le prédit le stéréotype.
Donc avant de dire :
« La Gen Z fait X. »
Demandez :
« Que montrent réellement les données ? »
DYOR.
Contenu éducatif uniquement — pas un conseil financier.
#BinanceResearch #GenZ #Crypto #TradFi #Binance

3
31
·
--
Le prix bouge.
Tout le monde en parle.
Votre chronologie est remplie de captures d’écran.
Quelqu’un publie :
« J’aurais dû acheter hier. »
Et soudain…
attendre ressemble à un manque à gagner.
C’est ça, le FOMO.
La partie intéressante, c’est que le FOMO commence rarement par une analyse.
Il commence par l’émotion.
Vous voyez un mouvement →
vous imaginez ce que vous auriez pu gagner →
vous vous sentez en retard →
vous avez envie d’agir tout de suite.
Mais une hausse des prix ne rend pas automatiquement un actif moins risqué.
Et rater une seule opportunité ne veut pas dire que vous devez courir après la suivante.
Une habitude utile consiste à séparer deux questions :
« Est-ce que c’est intéressant ? »
de
« Est-ce que j’ai besoin d’agir tout de suite ? »
Ce ne sont pas les mêmes questions.
Les marchés produiront toujours un autre titre.
Une autre bougie.
Une autre occasion de se sentir en retard.
De bonnes décisions commencent quand l’urgence cesse de décider à votre place.
DYOR.
Contenu éducatif uniquement
pas un conseil financier
#Crypto #Bitcoin #DYOR
$BTC
{spot}(BTCUSDT)
Le prix bouge.
Tout le monde en parle.
Votre chronologie est remplie de captures d’écran.
Quelqu’un publie :
« J’aurais dû acheter hier. »
Et soudain…
attendre ressemble à un manque à gagner.
C’est ça, le FOMO.
La partie intéressante, c’est que le FOMO commence rarement par une analyse.
Il commence par l’émotion.
Vous voyez un mouvement →
vous imaginez ce que vous auriez pu gagner →
vous vous sentez en retard →
vous avez envie d’agir tout de suite.
Mais une hausse des prix ne rend pas automatiquement un actif moins risqué.
Et rater une seule opportunité ne veut pas dire que vous devez courir après la suivante.
Une habitude utile consiste à séparer deux questions :
« Est-ce que c’est intéressant ? »
de
« Est-ce que j’ai besoin d’agir tout de suite ? »
Ce ne sont pas les mêmes questions.
Les marchés produiront toujours un autre titre.
Une autre bougie.
Une autre occasion de se sentir en retard.
De bonnes décisions commencent quand l’urgence cesse de décider à votre place.
DYOR.
Contenu éducatif uniquement
pas un conseil financier
#Crypto #Bitcoin #DYOR
$BTC
Tout le monde en parle.
Votre chronologie est remplie de captures d’écran.
Quelqu’un publie :
« J’aurais dû acheter hier. »
Et soudain…
attendre ressemble à un manque à gagner.
C’est ça, le FOMO.
La partie intéressante, c’est que le FOMO commence rarement par une analyse.
Il commence par l’émotion.
Vous voyez un mouvement →
vous imaginez ce que vous auriez pu gagner →
vous vous sentez en retard →
vous avez envie d’agir tout de suite.
Mais une hausse des prix ne rend pas automatiquement un actif moins risqué.
Et rater une seule opportunité ne veut pas dire que vous devez courir après la suivante.
Une habitude utile consiste à séparer deux questions :
« Est-ce que c’est intéressant ? »
de
« Est-ce que j’ai besoin d’agir tout de suite ? »
Ce ne sont pas les mêmes questions.
Les marchés produiront toujours un autre titre.
Une autre bougie.
Une autre occasion de se sentir en retard.
De bonnes décisions commencent quand l’urgence cesse de décider à votre place.
DYOR.
Contenu éducatif uniquement
pas un conseil financier
#Crypto #Bitcoin #DYOR
$BTC

2
87
·
--
Votre premier achat de Bitcoin est facile.
Comprendre ce que vous achetez ?
C’est la vraie première étape.
Avant de penser au prix, posez une question plus simple :
Qu’est-ce que le Bitcoin ?
Le Bitcoin est un actif numérique décentralisé conçu pour permettre des transferts entre pairs sans dépendre d’une autorité centrale unique.
Son offre est limitée à 21 millions de BTC.
Et un Bitcoin n’a pas besoin d’être acheté comme un seul Bitcoin entier.
La plus petite unité s’appelle un satoshi :
1 BTC = 100 000 000 satoshis.
Cela signifie que la conversation n’a pas besoin d’être :
« Est-ce que je peux me permettre un Bitcoin ? »
La meilleure question est :
« Est-ce que je comprends l’actif que j’envisage d’acheter ? »
Le prix fluctue.
La compréhension, elle, reste utile.
Apprenez la technologie.
Comprenez la volatilité.
Connaissez les risques.
Puis décidez ce qui vous convient.
Faites vos propres recherches (DYOR).
Contenu éducatif uniquement — pas un conseil financier.
#Bitcoin #BTC #Binance #BinanceAcademy
Votre premier achat de Bitcoin est facile.
Comprendre ce que vous achetez ?
C’est la vraie première étape.
Avant de penser au prix, posez une question plus simple :
Qu’est-ce que le Bitcoin ?
Le Bitcoin est un actif numérique décentralisé conçu pour permettre des transferts entre pairs sans dépendre d’une autorité centrale unique.
Son offre est limitée à 21 millions de BTC.
Et un Bitcoin n’a pas besoin d’être acheté comme un seul Bitcoin entier.
La plus petite unité s’appelle un satoshi :
1 BTC = 100 000 000 satoshis.
Cela signifie que la conversation n’a pas besoin d’être :
« Est-ce que je peux me permettre un Bitcoin ? »
La meilleure question est :
« Est-ce que je comprends l’actif que j’envisage d’acheter ? »
Le prix fluctue.
La compréhension, elle, reste utile.
Apprenez la technologie.
Comprenez la volatilité.
Connaissez les risques.
Puis décidez ce qui vous convient.
Faites vos propres recherches (DYOR).
Contenu éducatif uniquement — pas un conseil financier.
#Bitcoin #BTC #Binance #BinanceAcademy
Comprendre ce que vous achetez ?
C’est la vraie première étape.
Avant de penser au prix, posez une question plus simple :
Qu’est-ce que le Bitcoin ?
Le Bitcoin est un actif numérique décentralisé conçu pour permettre des transferts entre pairs sans dépendre d’une autorité centrale unique.
Son offre est limitée à 21 millions de BTC.
Et un Bitcoin n’a pas besoin d’être acheté comme un seul Bitcoin entier.
La plus petite unité s’appelle un satoshi :
1 BTC = 100 000 000 satoshis.
Cela signifie que la conversation n’a pas besoin d’être :
« Est-ce que je peux me permettre un Bitcoin ? »
La meilleure question est :
« Est-ce que je comprends l’actif que j’envisage d’acheter ? »
Le prix fluctue.
La compréhension, elle, reste utile.
Apprenez la technologie.
Comprenez la volatilité.
Connaissez les risques.
Puis décidez ce qui vous convient.
Faites vos propres recherches (DYOR).
Contenu éducatif uniquement — pas un conseil financier.
#Bitcoin #BTC #Binance #BinanceAcademy

2
57
·
--
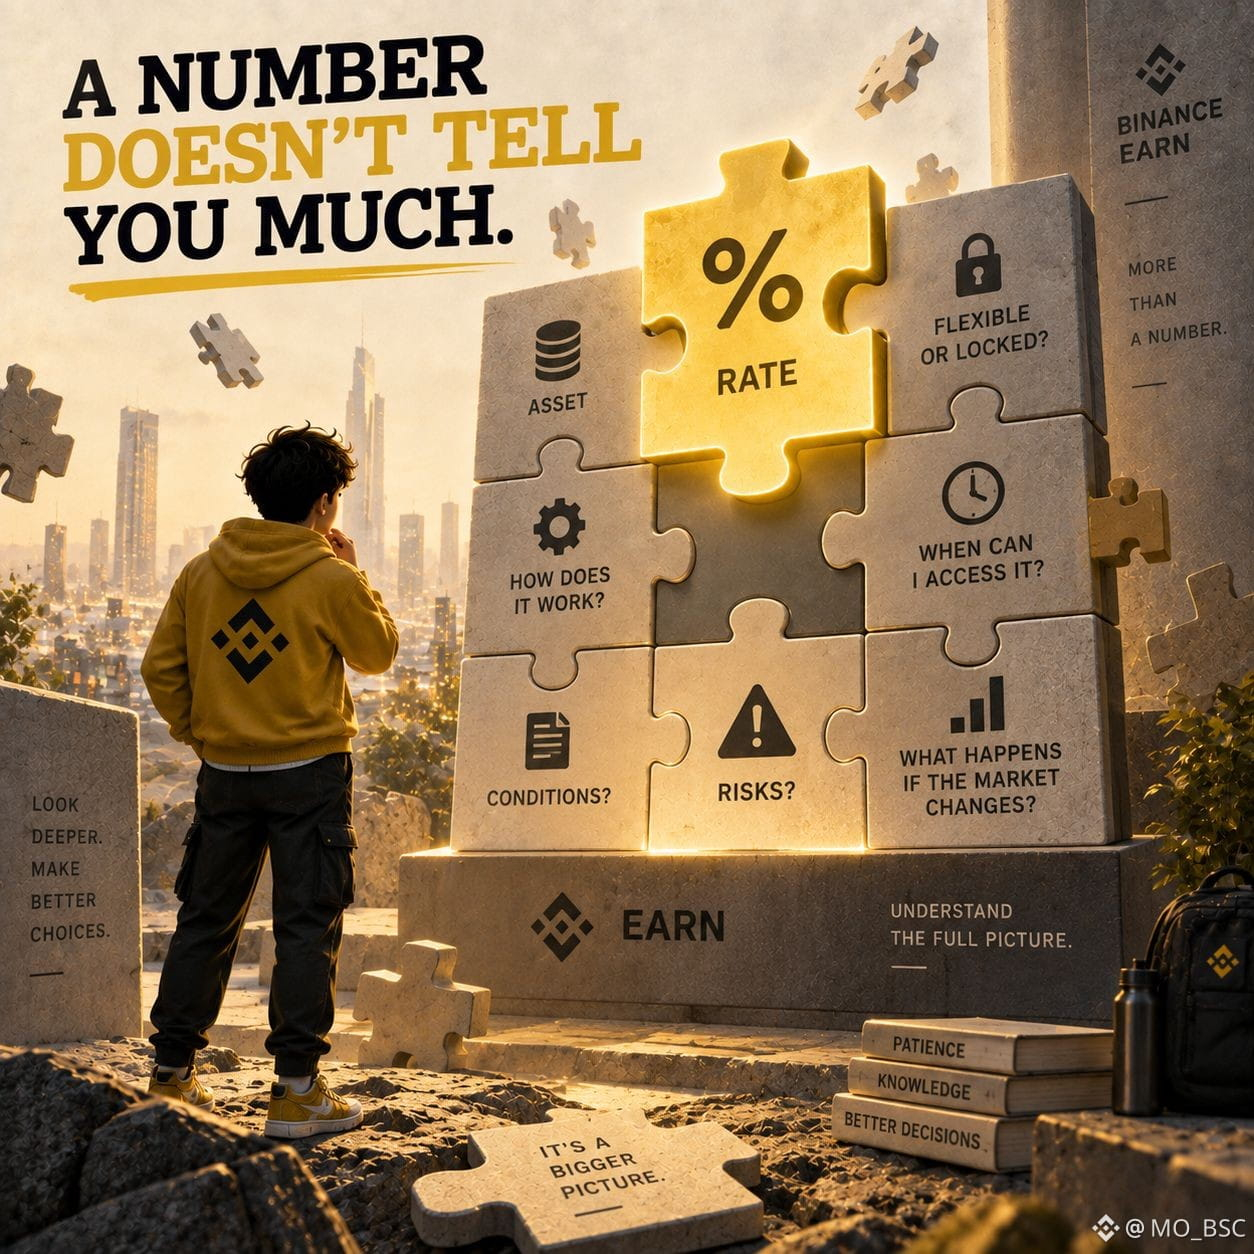
Un nombre peut sembler attrayant.
Mais un nombre sans contexte ne vous apprend pas grand-chose.
C’est particulièrement vrai lorsque vous examinez un produit Earn.
La première question ne devrait pas toujours être :
« Quel est le taux ? »
Il existe de meilleures questions :
Quel actif j’utilise ?
Comment le produit fonctionne-t-il ?
L’actif est-il flexible ou verrouillé ?
À quand puis-je y accéder ?
Y a-t-il des conditions ?
Quels risques s’appliquent ?
Que se passe-t-il si le marché change ?
Différents produits Earn peuvent avoir des structures et des conditions différentes.
Ainsi, comparer des produits en se basant sur un seul chiffre peut être trompeur.
Pensez-y comme ceci :
Le taux n’est qu’une pièce du puzzle.
Structure du produit + accès + conditions + risque = l’image d’ensemble.
Comprendre ces détails est plus utile que de courir après le plus grand chiffre que vous voyez.
Lisez toujours les conditions du produit et les informations officielles avant de prendre une décision.
Faites vos propres recherches (DYOR).
Contenu éducatif uniquement — pas un conseil financier.
#BinanceEarn #BinanceAcademy
Un nombre peut sembler attrayant.
Mais un nombre sans contexte ne vous apprend pas grand-chose.
C’est particulièrement vrai lorsque vous examinez un produit Earn.
La première question ne devrait pas toujours être :
« Quel est le taux ? »
Il existe de meilleures questions :
Quel actif j’utilise ?
Comment le produit fonctionne-t-il ?
L’actif est-il flexible ou verrouillé ?
À quand puis-je y accéder ?
Y a-t-il des conditions ?
Quels risques s’appliquent ?
Que se passe-t-il si le marché change ?
Différents produits Earn peuvent avoir des structures et des conditions différentes.
Ainsi, comparer des produits en se basant sur un seul chiffre peut être trompeur.
Pensez-y comme ceci :
Le taux n’est qu’une pièce du puzzle.
Structure du produit + accès + conditions + risque = l’image d’ensemble.
Comprendre ces détails est plus utile que de courir après le plus grand chiffre que vous voyez.
Lisez toujours les conditions du produit et les informations officielles avant de prendre une décision.
Faites vos propres recherches (DYOR).
Contenu éducatif uniquement — pas un conseil financier.
#BinanceEarn #BinanceAcademy
Mais un nombre sans contexte ne vous apprend pas grand-chose.
C’est particulièrement vrai lorsque vous examinez un produit Earn.
La première question ne devrait pas toujours être :
« Quel est le taux ? »
Il existe de meilleures questions :
Quel actif j’utilise ?
Comment le produit fonctionne-t-il ?
L’actif est-il flexible ou verrouillé ?
À quand puis-je y accéder ?
Y a-t-il des conditions ?
Quels risques s’appliquent ?
Que se passe-t-il si le marché change ?
Différents produits Earn peuvent avoir des structures et des conditions différentes.
Ainsi, comparer des produits en se basant sur un seul chiffre peut être trompeur.
Pensez-y comme ceci :
Le taux n’est qu’une pièce du puzzle.
Structure du produit + accès + conditions + risque = l’image d’ensemble.
Comprendre ces détails est plus utile que de courir après le plus grand chiffre que vous voyez.
Lisez toujours les conditions du produit et les informations officielles avant de prendre une décision.
Faites vos propres recherches (DYOR).
Contenu éducatif uniquement — pas un conseil financier.
#BinanceEarn #BinanceAcademy
3
42
·
--
Pourquoi les stablecoins existent-ils dès le départ ?
Parce que la crypto a un problème :
La plupart des actifs numériques peuvent varier rapidement en prix.
Cela les rend utiles pour certains usages…
mais moins pratiques lorsque l’objectif est simplement de transférer ou de conserver une représentation numérique de la valeur, sans le même niveau de fluctuations du prix.
C’est là qu’entrent en jeu les stablecoins.
Ils sont conçus pour maintenir une valeur stable par rapport à un actif de référence, le plus souvent une devise fiduciaire comme le dollar américain.
Cela crée quelque chose d’intéressant :
Vous pouvez avoir un actif basé sur la blockchain, conçu pour être stable.
Ce qui rend les stablecoins utiles dans différentes parties de l’écosystème :
→ Trading
→ Transferts
→ Paiements
→ Règlements
→ Déplacer la liquidité entre des plateformes
Mais il y a une distinction importante :
Stable ne veut pas dire sans risque.
Le mécanisme, les réserves, l’émetteur, la garantie et la structure de rachat comptent tous.
Donc la bonne question n’est pas :
« Est-ce que c’est stable ? »
C’est :
« Comment cette stabilité est-elle réellement conçue pour fonctionner ? »
Faites vos propres recherches (DYOR).
Contenu éducatif uniquement
pas un conseil financier
#Binance #Stablecoins #Crypto #BinanceAcademy
Pourquoi les stablecoins existent-ils dès le départ ?
Parce que la crypto a un problème :
La plupart des actifs numériques peuvent varier rapidement en prix.
Cela les rend utiles pour certains usages…
mais moins pratiques lorsque l’objectif est simplement de transférer ou de conserver une représentation numérique de la valeur, sans le même niveau de fluctuations du prix.
C’est là qu’entrent en jeu les stablecoins.
Ils sont conçus pour maintenir une valeur stable par rapport à un actif de référence, le plus souvent une devise fiduciaire comme le dollar américain.
Cela crée quelque chose d’intéressant :
Vous pouvez avoir un actif basé sur la blockchain, conçu pour être stable.
Ce qui rend les stablecoins utiles dans différentes parties de l’écosystème :
→ Trading
→ Transferts
→ Paiements
→ Règlements
→ Déplacer la liquidité entre des plateformes
Mais il y a une distinction importante :
Stable ne veut pas dire sans risque.
Le mécanisme, les réserves, l’émetteur, la garantie et la structure de rachat comptent tous.
Donc la bonne question n’est pas :
« Est-ce que c’est stable ? »
C’est :
« Comment cette stabilité est-elle réellement conçue pour fonctionner ? »
Faites vos propres recherches (DYOR).
Contenu éducatif uniquement
pas un conseil financier
#Binance #Stablecoins #Crypto #BinanceAcademy
Parce que la crypto a un problème :
La plupart des actifs numériques peuvent varier rapidement en prix.
Cela les rend utiles pour certains usages…
mais moins pratiques lorsque l’objectif est simplement de transférer ou de conserver une représentation numérique de la valeur, sans le même niveau de fluctuations du prix.
C’est là qu’entrent en jeu les stablecoins.
Ils sont conçus pour maintenir une valeur stable par rapport à un actif de référence, le plus souvent une devise fiduciaire comme le dollar américain.
Cela crée quelque chose d’intéressant :
Vous pouvez avoir un actif basé sur la blockchain, conçu pour être stable.
Ce qui rend les stablecoins utiles dans différentes parties de l’écosystème :
→ Trading
→ Transferts
→ Paiements
→ Règlements
→ Déplacer la liquidité entre des plateformes
Mais il y a une distinction importante :
Stable ne veut pas dire sans risque.
Le mécanisme, les réserves, l’émetteur, la garantie et la structure de rachat comptent tous.
Donc la bonne question n’est pas :
« Est-ce que c’est stable ? »
C’est :
« Comment cette stabilité est-elle réellement conçue pour fonctionner ? »
Faites vos propres recherches (DYOR).
Contenu éducatif uniquement
pas un conseil financier
#Binance #Stablecoins #Crypto #BinanceAcademy

2
12
·
--
Un stock et un bStock peuvent référencer la même société...
mais la structure peut être très différente.
Les actions traditionnelles sont émises et négociées via une infrastructure classique des marchés financiers.
Les bStocks Binance sont des titres tokenisés conçus pour offrir à des utilisateurs éligibles une exposition à des actions sélectionnées via Binance.
La différence réside dans l’infrastructure.
Un bStock est représenté grâce à une technologie basée sur la blockchain plutôt que d’exister simplement comme une action cotée en bourse classique.
Cela peut permettre une expérience de trading différente, y compris une négociation 24/7 sur Binance Spot lorsque c’est pris en charge.
Mais un point important est souvent négligé :
Un bStock n’est pas simplement la même chose que le fait de détenir directement l’action sous-jacente.
Les droits, la structure, l’organisation de la conservation et les conditions du produit comptent.
Et la disponibilité n’est pas universelle.
Les bStocks Binance ne sont disponibles que pour les utilisateurs éligibles dans des régions prises en charge.
Donc ne vous arrêtez pas à :
« C’est essentiellement la même action. »
Apprenez comment le produit est réellement structuré.
Faites vos propres recherches (DYOR).
Contenu éducatif uniquement
pas un conseil financier
#Binance #bStocks #TradFi #BinanceAcademy #Crypto
Un stock et un bStock peuvent référencer la même société...
mais la structure peut être très différente.
Les actions traditionnelles sont émises et négociées via une infrastructure classique des marchés financiers.
Les bStocks Binance sont des titres tokenisés conçus pour offrir à des utilisateurs éligibles une exposition à des actions sélectionnées via Binance.
La différence réside dans l’infrastructure.
Un bStock est représenté grâce à une technologie basée sur la blockchain plutôt que d’exister simplement comme une action cotée en bourse classique.
Cela peut permettre une expérience de trading différente, y compris une négociation 24/7 sur Binance Spot lorsque c’est pris en charge.
Mais un point important est souvent négligé :
Un bStock n’est pas simplement la même chose que le fait de détenir directement l’action sous-jacente.
Les droits, la structure, l’organisation de la conservation et les conditions du produit comptent.
Et la disponibilité n’est pas universelle.
Les bStocks Binance ne sont disponibles que pour les utilisateurs éligibles dans des régions prises en charge.
Donc ne vous arrêtez pas à :
« C’est essentiellement la même action. »
Apprenez comment le produit est réellement structuré.
Faites vos propres recherches (DYOR).
Contenu éducatif uniquement
pas un conseil financier
#Binance #bStocks #TradFi #BinanceAcademy #Crypto
mais la structure peut être très différente.
Les actions traditionnelles sont émises et négociées via une infrastructure classique des marchés financiers.
Les bStocks Binance sont des titres tokenisés conçus pour offrir à des utilisateurs éligibles une exposition à des actions sélectionnées via Binance.
La différence réside dans l’infrastructure.
Un bStock est représenté grâce à une technologie basée sur la blockchain plutôt que d’exister simplement comme une action cotée en bourse classique.
Cela peut permettre une expérience de trading différente, y compris une négociation 24/7 sur Binance Spot lorsque c’est pris en charge.
Mais un point important est souvent négligé :
Un bStock n’est pas simplement la même chose que le fait de détenir directement l’action sous-jacente.
Les droits, la structure, l’organisation de la conservation et les conditions du produit comptent.
Et la disponibilité n’est pas universelle.
Les bStocks Binance ne sont disponibles que pour les utilisateurs éligibles dans des régions prises en charge.
Donc ne vous arrêtez pas à :
« C’est essentiellement la même action. »
Apprenez comment le produit est réellement structuré.
Faites vos propres recherches (DYOR).
Contenu éducatif uniquement
pas un conseil financier
#Binance #bStocks #TradFi #BinanceAcademy #Crypto

3
118
·
--
Une banque a des horaires d’ouverture.
Une bourse a un calendrier de cotation.
Crypto ?
Le réseau ne vérifie pas l’horloge.
Les marchés de crypto fonctionnent 24h/24 et 7j/7, car les marchés d’actifs numériques ne sont pas liés à un seul calendrier de cotation d’une bourse traditionnelle.
Cela change l’expérience pour les utilisateurs du monde entier.
Il n’y a pas de standard :
« Le marché ouvre à 9h30. »
Il n’y a pas d’universel :
« Le marché est fermé pour le week-end. »
Les actualités peuvent arriver à n’importe quelle heure.
Les variations de prix peuvent se produire pendant que vous dormez.
Et c’est là que les agents IA deviennent un élément intéressant de la conversation.
Si l’infrastructure financière est toujours active...
un système intelligent n’a pas nécessairement besoin de fonctionner non plus selon un horaire de 9 h à 17 h.
Cela ne signifie pas que vous devez trader toute la journée.
Cela signifie que l’infrastructure elle-même est continuellement disponible.
Les marchés toujours actifs exigent une meilleure compréhension, pas une attention constante.
DYOR.
Contenu éducatif uniquement
pas un conseil financier
#AIAgents #BinanceAcademy
Une banque a des horaires d’ouverture.
Une bourse a un calendrier de cotation.
Crypto ?
Le réseau ne vérifie pas l’horloge.
Les marchés de crypto fonctionnent 24h/24 et 7j/7, car les marchés d’actifs numériques ne sont pas liés à un seul calendrier de cotation d’une bourse traditionnelle.
Cela change l’expérience pour les utilisateurs du monde entier.
Il n’y a pas de standard :
« Le marché ouvre à 9h30. »
Il n’y a pas d’universel :
« Le marché est fermé pour le week-end. »
Les actualités peuvent arriver à n’importe quelle heure.
Les variations de prix peuvent se produire pendant que vous dormez.
Et c’est là que les agents IA deviennent un élément intéressant de la conversation.
Si l’infrastructure financière est toujours active...
un système intelligent n’a pas nécessairement besoin de fonctionner non plus selon un horaire de 9 h à 17 h.
Cela ne signifie pas que vous devez trader toute la journée.
Cela signifie que l’infrastructure elle-même est continuellement disponible.
Les marchés toujours actifs exigent une meilleure compréhension, pas une attention constante.
DYOR.
Contenu éducatif uniquement
pas un conseil financier
#AIAgents #BinanceAcademy
Une bourse a un calendrier de cotation.
Crypto ?
Le réseau ne vérifie pas l’horloge.
Les marchés de crypto fonctionnent 24h/24 et 7j/7, car les marchés d’actifs numériques ne sont pas liés à un seul calendrier de cotation d’une bourse traditionnelle.
Cela change l’expérience pour les utilisateurs du monde entier.
Il n’y a pas de standard :
« Le marché ouvre à 9h30. »
Il n’y a pas d’universel :
« Le marché est fermé pour le week-end. »
Les actualités peuvent arriver à n’importe quelle heure.
Les variations de prix peuvent se produire pendant que vous dormez.
Et c’est là que les agents IA deviennent un élément intéressant de la conversation.
Si l’infrastructure financière est toujours active...
un système intelligent n’a pas nécessairement besoin de fonctionner non plus selon un horaire de 9 h à 17 h.
Cela ne signifie pas que vous devez trader toute la journée.
Cela signifie que l’infrastructure elle-même est continuellement disponible.
Les marchés toujours actifs exigent une meilleure compréhension, pas une attention constante.
DYOR.
Contenu éducatif uniquement
pas un conseil financier
#AIAgents #BinanceAcademy

3
43
·
--
Pendant des décennies, utiliser des services financiers signifiait généralement apprendre d’abord l’interface.
Trouvez la bonne application.
Trouvez le bon marché.
Trouvez le bon bouton.
Comprenez le déroulement.
Les agents IA introduisent une idée différente :
Et si vous décriviez plutôt l’objectif ?
Au lieu de naviguer vous-même entre plusieurs outils, un agent pourrait potentiellement coordonner des informations et des actions à travers des services connectés.
C’est un changement majeur dans la façon dont les gens pensent les logiciels.
L’interface passe de :
« Où dois-je cliquer ? »
à :
« Qu’est-ce que j’essaie d’accomplir ? »
Binance Agent OS s’inscrit dans cette transition plus large vers des interactions basées sur des agents avec des outils financiers et Web3.
Mais l’automatisation ne supprime pas la responsabilité.
L’utilisateur doit encore comprendre ce que fait l’agent, les autorisations dont il dispose et les risques impliqués.
Le futur des interfaces financières ne sera peut-être pas plus de boutons.
Il pourrait y avoir moins de boutons — et des déroulements plus intelligents.
DYOR.
Contenu éducatif uniquement — pas un conseil financier.
#AgentOS #AIAgents #Crypto
Pendant des décennies, utiliser des services financiers signifiait généralement apprendre d’abord l’interface.
Trouvez la bonne application.
Trouvez le bon marché.
Trouvez le bon bouton.
Comprenez le déroulement.
Les agents IA introduisent une idée différente :
Et si vous décriviez plutôt l’objectif ?
Au lieu de naviguer vous-même entre plusieurs outils, un agent pourrait potentiellement coordonner des informations et des actions à travers des services connectés.
C’est un changement majeur dans la façon dont les gens pensent les logiciels.
L’interface passe de :
« Où dois-je cliquer ? »
à :
« Qu’est-ce que j’essaie d’accomplir ? »
Binance Agent OS s’inscrit dans cette transition plus large vers des interactions basées sur des agents avec des outils financiers et Web3.
Mais l’automatisation ne supprime pas la responsabilité.
L’utilisateur doit encore comprendre ce que fait l’agent, les autorisations dont il dispose et les risques impliqués.
Le futur des interfaces financières ne sera peut-être pas plus de boutons.
Il pourrait y avoir moins de boutons — et des déroulements plus intelligents.
DYOR.
Contenu éducatif uniquement — pas un conseil financier.
#AgentOS #AIAgents #Crypto
Trouvez la bonne application.
Trouvez le bon marché.
Trouvez le bon bouton.
Comprenez le déroulement.
Les agents IA introduisent une idée différente :
Et si vous décriviez plutôt l’objectif ?
Au lieu de naviguer vous-même entre plusieurs outils, un agent pourrait potentiellement coordonner des informations et des actions à travers des services connectés.
C’est un changement majeur dans la façon dont les gens pensent les logiciels.
L’interface passe de :
« Où dois-je cliquer ? »
à :
« Qu’est-ce que j’essaie d’accomplir ? »
Binance Agent OS s’inscrit dans cette transition plus large vers des interactions basées sur des agents avec des outils financiers et Web3.
Mais l’automatisation ne supprime pas la responsabilité.
L’utilisateur doit encore comprendre ce que fait l’agent, les autorisations dont il dispose et les risques impliqués.
Le futur des interfaces financières ne sera peut-être pas plus de boutons.
Il pourrait y avoir moins de boutons — et des déroulements plus intelligents.
DYOR.
Contenu éducatif uniquement — pas un conseil financier.
#AgentOS #AIAgents #Crypto

2
115
·
--
Que se passe-t-il quand l’IA peut s’arrêter à « voici la réponse »…
et commencer à travailler vers « voici la tâche » ?
Beaucoup de choses.
Imaginez demander des informations sur le marché.
Un chatbot peut vous donner l’information.
Un agent IA peut potentiellement combiner plusieurs étapes :
Trouver les données pertinentes.
Les analyser.
Utiliser des outils connectés.
Puis effectuer une action autorisée.
Cela rend l’interaction moins semblable à la recherche au travers de plusieurs interfaces…
et plus comme le fait de donner un objectif à un système.
C’est une des raisons pour lesquelles les agents IA deviennent intéressants dans le domaine de la crypto.
Les systèmes basés sur la blockchain reposent déjà fortement sur des logiciels, des API, des portefeuilles et une infrastructure programmable.
Le défi n’est plus seulement de rendre l’IA plus intelligente.
Il s’agit de s’assurer que les agents fonctionnent avec les bons :
Outils.
Autorisations.
Contraintes.
Transparence.
Parce qu’une IA capable d’agir a besoin de plus que de l’intelligence.
Elle a besoin de limites.
DYOR.
Contenu éducatif uniquement — pas de conseil financier.
#Binance #Aİ #AgentOS
Que se passe-t-il quand l’IA peut s’arrêter à « voici la réponse »…
et commencer à travailler vers « voici la tâche » ?
Beaucoup de choses.
Imaginez demander des informations sur le marché.
Un chatbot peut vous donner l’information.
Un agent IA peut potentiellement combiner plusieurs étapes :
Trouver les données pertinentes.
Les analyser.
Utiliser des outils connectés.
Puis effectuer une action autorisée.
Cela rend l’interaction moins semblable à la recherche au travers de plusieurs interfaces…
et plus comme le fait de donner un objectif à un système.
C’est une des raisons pour lesquelles les agents IA deviennent intéressants dans le domaine de la crypto.
Les systèmes basés sur la blockchain reposent déjà fortement sur des logiciels, des API, des portefeuilles et une infrastructure programmable.
Le défi n’est plus seulement de rendre l’IA plus intelligente.
Il s’agit de s’assurer que les agents fonctionnent avec les bons :
Outils.
Autorisations.
Contraintes.
Transparence.
Parce qu’une IA capable d’agir a besoin de plus que de l’intelligence.
Elle a besoin de limites.
DYOR.
Contenu éducatif uniquement — pas de conseil financier.
#Binance #Aİ #AgentOS
et commencer à travailler vers « voici la tâche » ?
Beaucoup de choses.
Imaginez demander des informations sur le marché.
Un chatbot peut vous donner l’information.
Un agent IA peut potentiellement combiner plusieurs étapes :
Trouver les données pertinentes.
Les analyser.
Utiliser des outils connectés.
Puis effectuer une action autorisée.
Cela rend l’interaction moins semblable à la recherche au travers de plusieurs interfaces…
et plus comme le fait de donner un objectif à un système.
C’est une des raisons pour lesquelles les agents IA deviennent intéressants dans le domaine de la crypto.
Les systèmes basés sur la blockchain reposent déjà fortement sur des logiciels, des API, des portefeuilles et une infrastructure programmable.
Le défi n’est plus seulement de rendre l’IA plus intelligente.
Il s’agit de s’assurer que les agents fonctionnent avec les bons :
Outils.
Autorisations.
Contraintes.
Transparence.
Parce qu’une IA capable d’agir a besoin de plus que de l’intelligence.
Elle a besoin de limites.
DYOR.
Contenu éducatif uniquement — pas de conseil financier.
#Binance #Aİ #AgentOS

3
66
·
--
Une IA qui vous répond est utile.
Une IA qui peut réellement agir est différente.
C’est l’idée clé derrière les agents IA.
Un assistant IA traditionnel peut vous aider à trouver des informations, à résumer quelque chose ou à répondre à une question.
Un agent IA peut être conçu pour aller plus loin :
→ Comprendre un objectif
→ Planifier les étapes
→ Utiliser des outils connectés
→ Exécuter des actions
→ Travailler à l’accomplissement de la tâche
Cette distinction devient particulièrement intéressante dans le domaine de la crypto, où les portefeuilles, les données de marché, les réseaux blockchain et les services financiers sont déjà numériques et programmables.
Binance Agent OS explore cette direction en connectant des agents IA aux services et capacités de Binance.
Le changement important n’est pas simplement :
IA + crypto.
C’est :
Une IA capable de comprendre → connecter → agir.
La technologie évolue rapidement, donc comprendre ce qu’un agent peut réellement faire — et les autorisations qu’il possède — est essentiel.
Faites vos propres recherches (DYOR).
Contenu éducatif uniquement — pas un conseil financier.
#Binance #AIAgents #AgentOS
Une IA qui vous répond est utile.
Une IA qui peut réellement agir est différente.
C’est l’idée clé derrière les agents IA.
Un assistant IA traditionnel peut vous aider à trouver des informations, à résumer quelque chose ou à répondre à une question.
Un agent IA peut être conçu pour aller plus loin :
→ Comprendre un objectif
→ Planifier les étapes
→ Utiliser des outils connectés
→ Exécuter des actions
→ Travailler à l’accomplissement de la tâche
Cette distinction devient particulièrement intéressante dans le domaine de la crypto, où les portefeuilles, les données de marché, les réseaux blockchain et les services financiers sont déjà numériques et programmables.
Binance Agent OS explore cette direction en connectant des agents IA aux services et capacités de Binance.
Le changement important n’est pas simplement :
IA + crypto.
C’est :
Une IA capable de comprendre → connecter → agir.
La technologie évolue rapidement, donc comprendre ce qu’un agent peut réellement faire — et les autorisations qu’il possède — est essentiel.
Faites vos propres recherches (DYOR).
Contenu éducatif uniquement — pas un conseil financier.
#Binance #AIAgents #AgentOS
Une IA qui peut réellement agir est différente.
C’est l’idée clé derrière les agents IA.
Un assistant IA traditionnel peut vous aider à trouver des informations, à résumer quelque chose ou à répondre à une question.
Un agent IA peut être conçu pour aller plus loin :
→ Comprendre un objectif
→ Planifier les étapes
→ Utiliser des outils connectés
→ Exécuter des actions
→ Travailler à l’accomplissement de la tâche
Cette distinction devient particulièrement intéressante dans le domaine de la crypto, où les portefeuilles, les données de marché, les réseaux blockchain et les services financiers sont déjà numériques et programmables.
Binance Agent OS explore cette direction en connectant des agents IA aux services et capacités de Binance.
Le changement important n’est pas simplement :
IA + crypto.
C’est :
Une IA capable de comprendre → connecter → agir.
La technologie évolue rapidement, donc comprendre ce qu’un agent peut réellement faire — et les autorisations qu’il possède — est essentiel.
Faites vos propres recherches (DYOR).
Contenu éducatif uniquement — pas un conseil financier.
#Binance #AIAgents #AgentOS

3
86
·
--
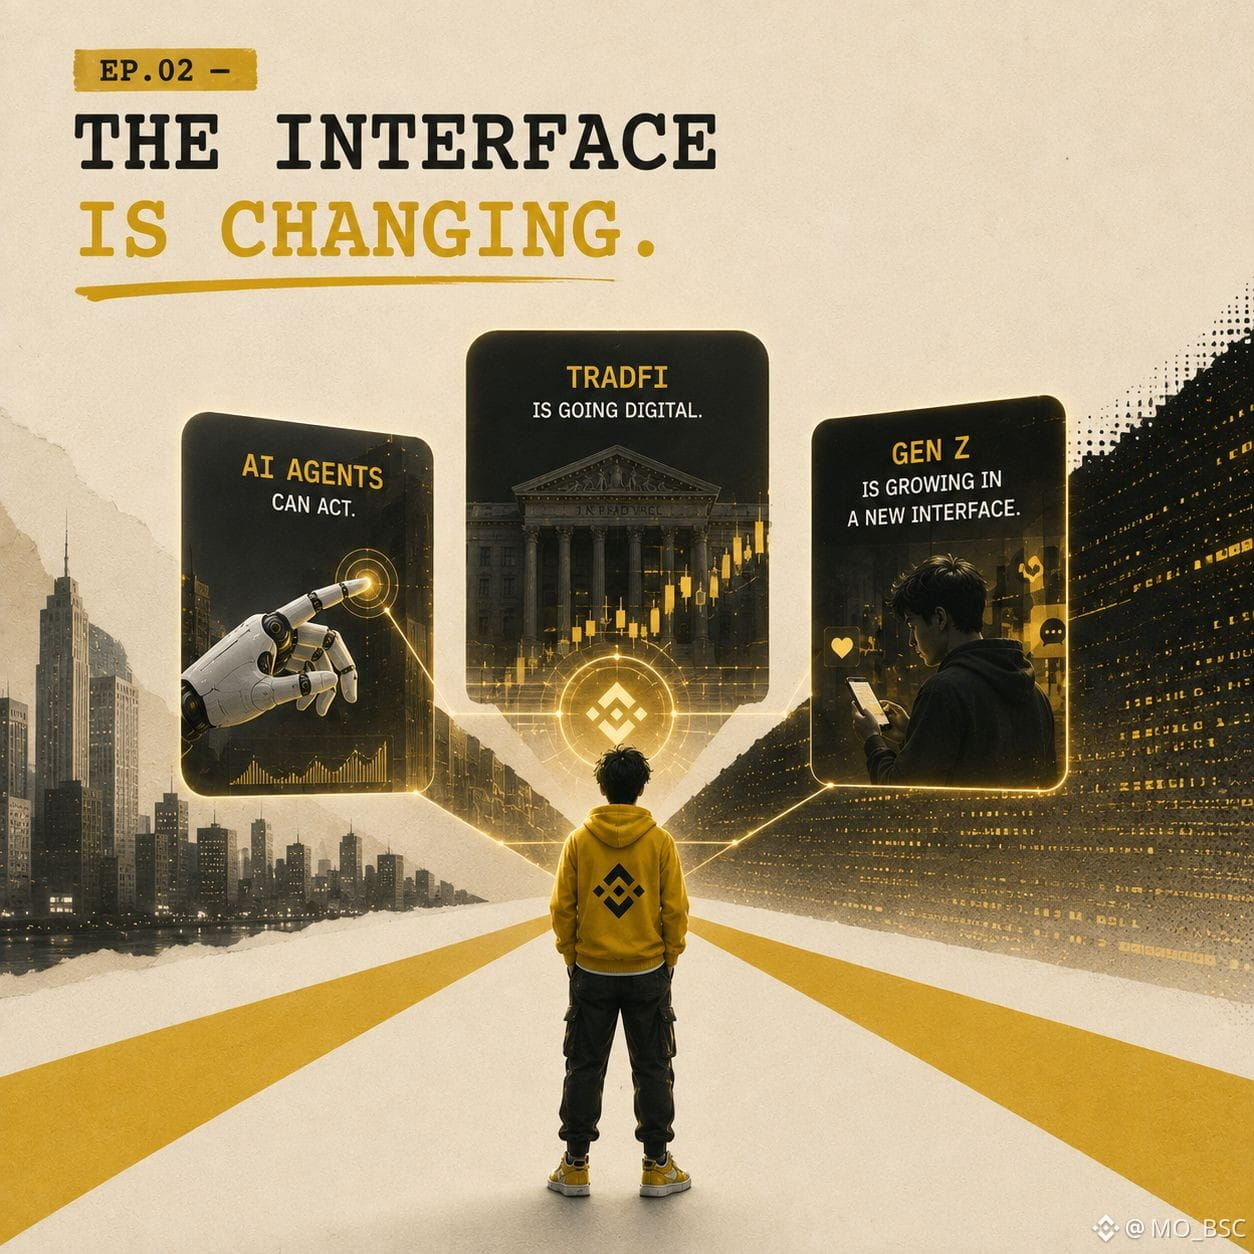
ÉP.02 — L’INTERFACE EST EN TRAIN DE CHANGER.
Depuis longtemps, la finance avait une interface familière :
Vous ouvrez une banque.
Vous ouvrez un courtier.
Vous ouvrez une bourse.
Vous prenez la décision.
Vous exécutez l’action.
Désormais, trois changements sont en cours.
Les agents IA peuvent agir.
Binance Agent OS permet à des agents autorisés de se connecter aux services Binance, d’accéder aux données de marché et aux informations de compte, et d’exécuter des transactions dans les limites des autorisations que vous définissez.
TradFi devient plus accessible grâce à des plateformes numériques.
Les actions, les ETF et d’autres expositions aux marchés traditionnels apparaissent dans des produits conçus pour les utilisateurs natifs du crypto — tout en restant, dans certains cas, fondamentalement différents de la détention directe des actifs sous-jacents.
Et la génération Z grandit au sein de cette nouvelle interface.
Mais les données ne montrent pas simplement une génération qui cherche à multiplier les transactions. Binance Research a constaté que la génération Z présentait le taux de rotation le plus faible parmi les cohortes en âge de travailler étudiées.
Trois changements différents.
Une question plus vaste :
Que se passe-t-il lorsque l’interface elle-même devient intelligente ?
Peut-être que la prochaine évolution de la finance ne consiste pas seulement en de nouveaux actifs.
Peut-être qu’il s’agit d’une nouvelle façon d’interagir avec eux.
ÉP.02/?
DYOR.
Contenu éducatif uniquement — pas un conseil financier.
#Binance #AIAgent #GenZ #BinanceAcademy
ÉP.02 — L’INTERFACE EST EN TRAIN DE CHANGER.
Depuis longtemps, la finance avait une interface familière :
Vous ouvrez une banque.
Vous ouvrez un courtier.
Vous ouvrez une bourse.
Vous prenez la décision.
Vous exécutez l’action.
Désormais, trois changements sont en cours.
Les agents IA peuvent agir.
Binance Agent OS permet à des agents autorisés de se connecter aux services Binance, d’accéder aux données de marché et aux informations de compte, et d’exécuter des transactions dans les limites des autorisations que vous définissez.
TradFi devient plus accessible grâce à des plateformes numériques.
Les actions, les ETF et d’autres expositions aux marchés traditionnels apparaissent dans des produits conçus pour les utilisateurs natifs du crypto — tout en restant, dans certains cas, fondamentalement différents de la détention directe des actifs sous-jacents.
Et la génération Z grandit au sein de cette nouvelle interface.
Mais les données ne montrent pas simplement une génération qui cherche à multiplier les transactions. Binance Research a constaté que la génération Z présentait le taux de rotation le plus faible parmi les cohortes en âge de travailler étudiées.
Trois changements différents.
Une question plus vaste :
Que se passe-t-il lorsque l’interface elle-même devient intelligente ?
Peut-être que la prochaine évolution de la finance ne consiste pas seulement en de nouveaux actifs.
Peut-être qu’il s’agit d’une nouvelle façon d’interagir avec eux.
ÉP.02/?
DYOR.
Contenu éducatif uniquement — pas un conseil financier.
#Binance #AIAgent #GenZ #BinanceAcademy
Depuis longtemps, la finance avait une interface familière :
Vous ouvrez une banque.
Vous ouvrez un courtier.
Vous ouvrez une bourse.
Vous prenez la décision.
Vous exécutez l’action.
Désormais, trois changements sont en cours.
Les agents IA peuvent agir.
Binance Agent OS permet à des agents autorisés de se connecter aux services Binance, d’accéder aux données de marché et aux informations de compte, et d’exécuter des transactions dans les limites des autorisations que vous définissez.
TradFi devient plus accessible grâce à des plateformes numériques.
Les actions, les ETF et d’autres expositions aux marchés traditionnels apparaissent dans des produits conçus pour les utilisateurs natifs du crypto — tout en restant, dans certains cas, fondamentalement différents de la détention directe des actifs sous-jacents.
Et la génération Z grandit au sein de cette nouvelle interface.
Mais les données ne montrent pas simplement une génération qui cherche à multiplier les transactions. Binance Research a constaté que la génération Z présentait le taux de rotation le plus faible parmi les cohortes en âge de travailler étudiées.
Trois changements différents.
Une question plus vaste :
Que se passe-t-il lorsque l’interface elle-même devient intelligente ?
Peut-être que la prochaine évolution de la finance ne consiste pas seulement en de nouveaux actifs.
Peut-être qu’il s’agit d’une nouvelle façon d’interagir avec eux.
ÉP.02/?
DYOR.
Contenu éducatif uniquement — pas un conseil financier.
#Binance #AIAgent #GenZ #BinanceAcademy
3
108
·
--
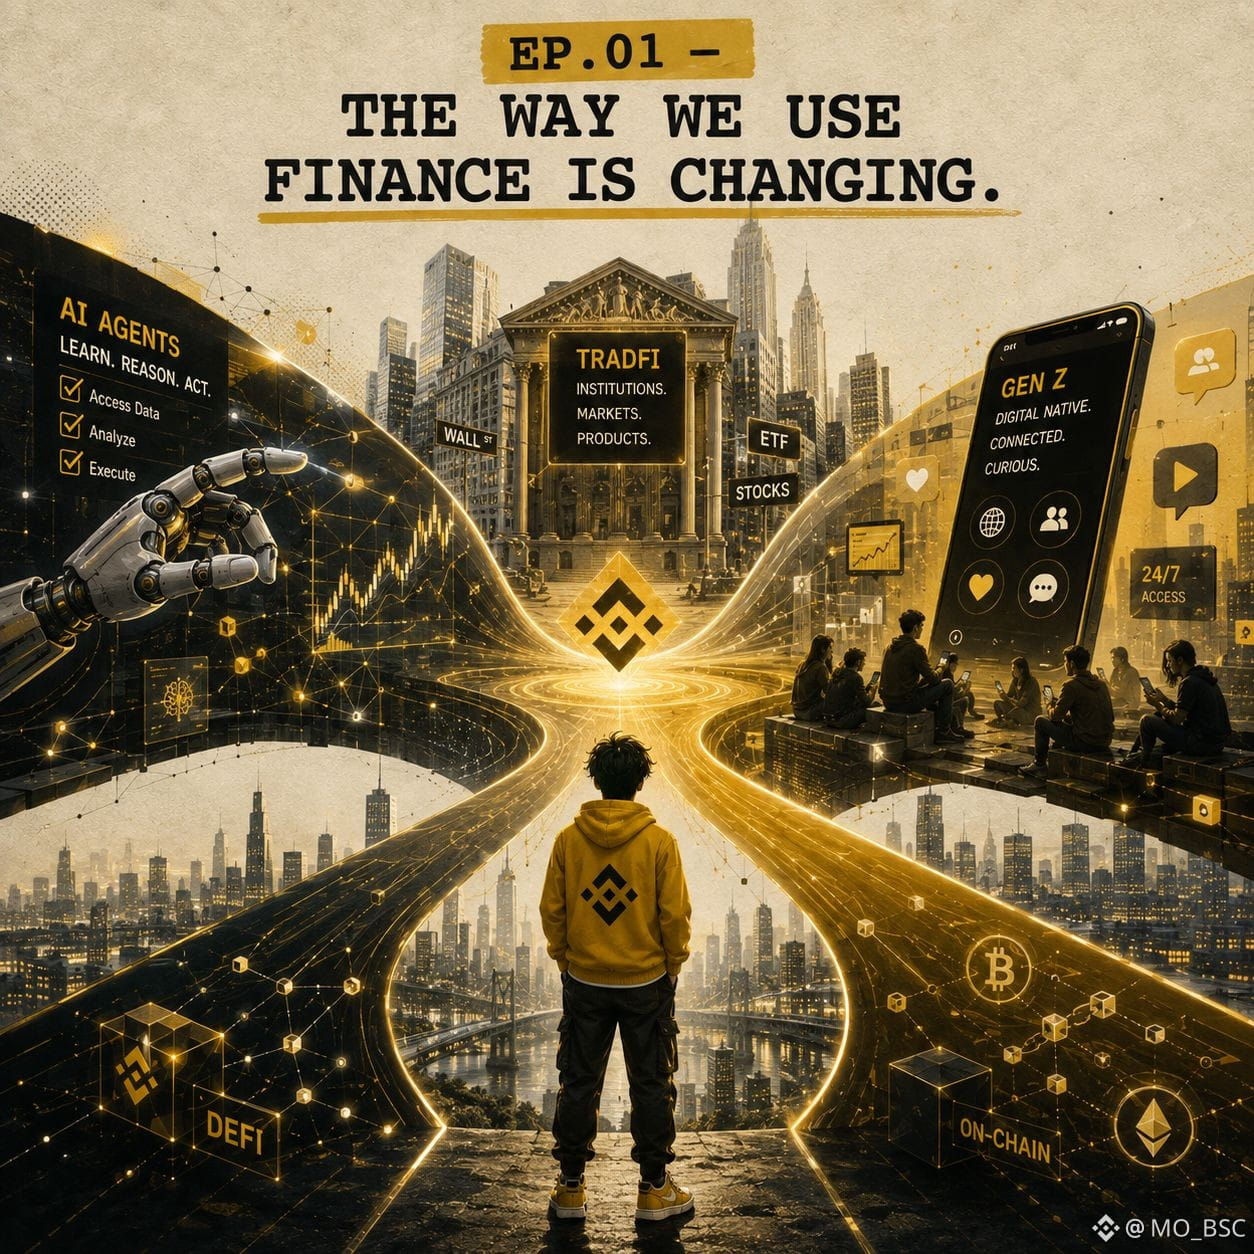
ÉP.01 — LA FAÇON DONT NOUS UTILISONS LA FINANCE EST EN TRAIN DE CHANGER.
Trois choses se produisent en même temps :
Les agents IA apprennent à agir.
Binance Agent OS permet aux agents IA de se connecter aux services de Binance et, avec les autorisations appropriées, d’accéder aux données de marché, de consulter les soldes et d’exécuter des transactions.
La finance traditionnelle se rapproche de l’infrastructure crypto.
Les actions, les ETF et d’autres actifs financiers classiques peuvent désormais apparaître dans des produits financiers numériques, créant de nouvelles façons pour les gens d’interagir avec les marchés.
Et puis il y a la génération Z.
Binance Research a constaté que la génération Z était la cohorte en âge de travailler ayant le plus faible taux de rotation parmi les trois produits étudiés — remettant en question l’idée selon laquelle être né numérique signifie automatiquement trader davantage.
Des histoires différentes.
Mais un changement plus important :
La finance devient plus numérique, plus connectée et plus programmable.
La question intéressante n’est pas de savoir quelle tendance l’emporte.
C’est ce qui se passe lorsqu’elles commencent à interagir entre elles.
Nous en sommes encore au début.
DYOR.
Contenu éducatif uniquement — pas un conseil financier.
#AIAgents #TradFi #BinanceAcademy
ÉP.01 — LA FAÇON DONT NOUS UTILISONS LA FINANCE EST EN TRAIN DE CHANGER.
Trois choses se produisent en même temps :
Les agents IA apprennent à agir.
Binance Agent OS permet aux agents IA de se connecter aux services de Binance et, avec les autorisations appropriées, d’accéder aux données de marché, de consulter les soldes et d’exécuter des transactions.
La finance traditionnelle se rapproche de l’infrastructure crypto.
Les actions, les ETF et d’autres actifs financiers classiques peuvent désormais apparaître dans des produits financiers numériques, créant de nouvelles façons pour les gens d’interagir avec les marchés.
Et puis il y a la génération Z.
Binance Research a constaté que la génération Z était la cohorte en âge de travailler ayant le plus faible taux de rotation parmi les trois produits étudiés — remettant en question l’idée selon laquelle être né numérique signifie automatiquement trader davantage.
Des histoires différentes.
Mais un changement plus important :
La finance devient plus numérique, plus connectée et plus programmable.
La question intéressante n’est pas de savoir quelle tendance l’emporte.
C’est ce qui se passe lorsqu’elles commencent à interagir entre elles.
Nous en sommes encore au début.
DYOR.
Contenu éducatif uniquement — pas un conseil financier.
#AIAgents #TradFi #BinanceAcademy
Trois choses se produisent en même temps :
Les agents IA apprennent à agir.
Binance Agent OS permet aux agents IA de se connecter aux services de Binance et, avec les autorisations appropriées, d’accéder aux données de marché, de consulter les soldes et d’exécuter des transactions.
La finance traditionnelle se rapproche de l’infrastructure crypto.
Les actions, les ETF et d’autres actifs financiers classiques peuvent désormais apparaître dans des produits financiers numériques, créant de nouvelles façons pour les gens d’interagir avec les marchés.
Et puis il y a la génération Z.
Binance Research a constaté que la génération Z était la cohorte en âge de travailler ayant le plus faible taux de rotation parmi les trois produits étudiés — remettant en question l’idée selon laquelle être né numérique signifie automatiquement trader davantage.
Des histoires différentes.
Mais un changement plus important :
La finance devient plus numérique, plus connectée et plus programmable.
La question intéressante n’est pas de savoir quelle tendance l’emporte.
C’est ce qui se passe lorsqu’elles commencent à interagir entre elles.
Nous en sommes encore au début.
DYOR.
Contenu éducatif uniquement — pas un conseil financier.
#AIAgents #TradFi #BinanceAcademy
4
180
·
--
La génération Z n’a pas grandi avec la même relation à la technologie que les générations précédentes.
Pour eux, le numérique n’est pas un monde séparé.
C’est simplement une partie de la vie quotidienne.
Ainsi, lorsque la finance devient elle aussi numérique, la question intéressante ne se limite pas à :
« La génération Z va-t-elle utiliser la crypto ? »
Elle est plutôt :
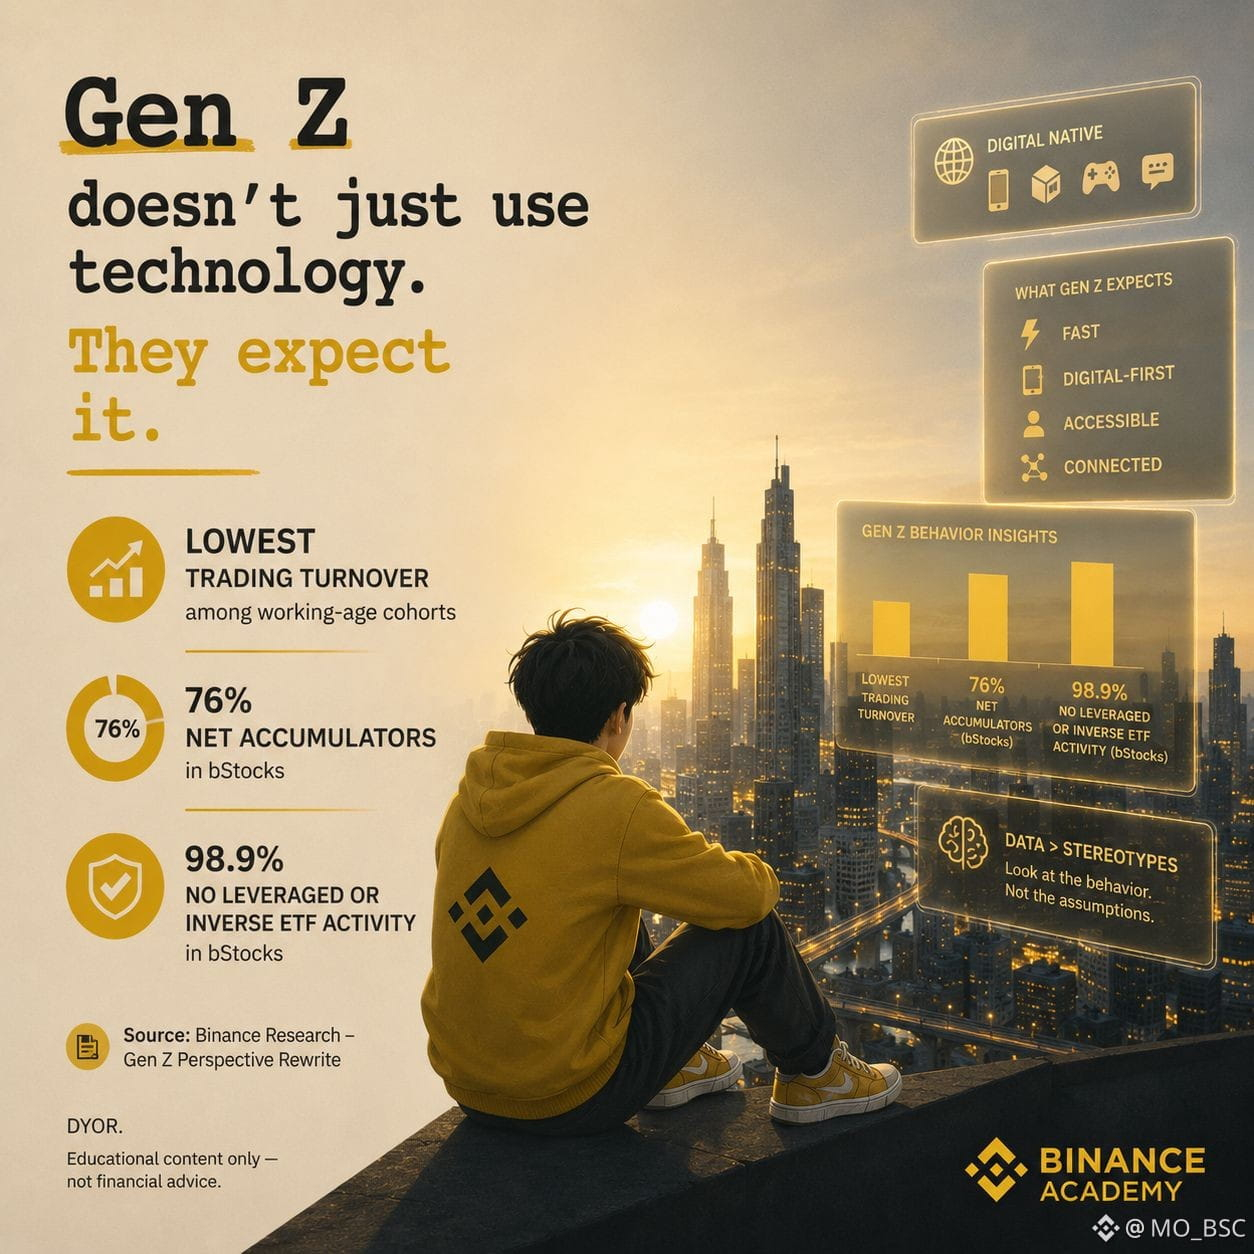
Qu’attend la génération Z de la technologie financière ?
Rapide.
Pensée d’abord pour le numérique.
Accessible.
Connectée.
Mais cela ne veut pas dire automatiquement que la génération Z recherche le risque maximal.
En fait, Binance Research a mis en évidence plusieurs schémas intéressants dans son étude du comportement de la génération Z à travers bStocks, les actions en direct et TradFi-Perps.
La génération Z a présenté le plus faible taux de rotation des transactions parmi les cohortes en âge de travailler étudiées.
Dans bStocks, 76 % des comptes de la génération Z étaient classés comme « net accumulators ».
Et 98,9 % des comptes bStocks de la génération Z n’avaient aucune activité sur ETF à effet de levier ou inverse sur la période analysée.
C’est un rappel utile :
Le fait qu’une génération soit native du numérique ne signifie pas automatiquement qu’elle échange en permanence ou qu’elle court après l’effet de levier.
La technologie change la façon dont les gens accèdent aux produits financiers.
Elle ne nous dit pas exactement comment chaque personne va les utiliser.
Et c’est pourquoi les données comptent davantage que les stéréotypes.
Ne présumez pas.
Ne généralisez pas.
Observez le comportement.
📚 Source : Binance Research — Gen Z Perspective Rewrite
DYOR.
Contenu éducatif uniquement — pas un conseil financier.
#GenZ #BinanceAcademy
La génération Z n’a pas grandi avec la même relation à la technologie que les générations précédentes.
Pour eux, le numérique n’est pas un monde séparé.
C’est simplement une partie de la vie quotidienne.
Ainsi, lorsque la finance devient elle aussi numérique, la question intéressante ne se limite pas à :
« La génération Z va-t-elle utiliser la crypto ? »
Elle est plutôt :
Qu’attend la génération Z de la technologie financière ?
Rapide.
Pensée d’abord pour le numérique.
Accessible.
Connectée.
Mais cela ne veut pas dire automatiquement que la génération Z recherche le risque maximal.
En fait, Binance Research a mis en évidence plusieurs schémas intéressants dans son étude du comportement de la génération Z à travers bStocks, les actions en direct et TradFi-Perps.
La génération Z a présenté le plus faible taux de rotation des transactions parmi les cohortes en âge de travailler étudiées.
Dans bStocks, 76 % des comptes de la génération Z étaient classés comme « net accumulators ».
Et 98,9 % des comptes bStocks de la génération Z n’avaient aucune activité sur ETF à effet de levier ou inverse sur la période analysée.
C’est un rappel utile :
Le fait qu’une génération soit native du numérique ne signifie pas automatiquement qu’elle échange en permanence ou qu’elle court après l’effet de levier.
La technologie change la façon dont les gens accèdent aux produits financiers.
Elle ne nous dit pas exactement comment chaque personne va les utiliser.
Et c’est pourquoi les données comptent davantage que les stéréotypes.
Ne présumez pas.
Ne généralisez pas.
Observez le comportement.
📚 Source : Binance Research — Gen Z Perspective Rewrite
DYOR.
Contenu éducatif uniquement — pas un conseil financier.
#GenZ #BinanceAcademy
Pour eux, le numérique n’est pas un monde séparé.
C’est simplement une partie de la vie quotidienne.
Ainsi, lorsque la finance devient elle aussi numérique, la question intéressante ne se limite pas à :
« La génération Z va-t-elle utiliser la crypto ? »
Elle est plutôt :
Qu’attend la génération Z de la technologie financière ?
Rapide.
Pensée d’abord pour le numérique.
Accessible.
Connectée.
Mais cela ne veut pas dire automatiquement que la génération Z recherche le risque maximal.
En fait, Binance Research a mis en évidence plusieurs schémas intéressants dans son étude du comportement de la génération Z à travers bStocks, les actions en direct et TradFi-Perps.
La génération Z a présenté le plus faible taux de rotation des transactions parmi les cohortes en âge de travailler étudiées.
Dans bStocks, 76 % des comptes de la génération Z étaient classés comme « net accumulators ».
Et 98,9 % des comptes bStocks de la génération Z n’avaient aucune activité sur ETF à effet de levier ou inverse sur la période analysée.
C’est un rappel utile :
Le fait qu’une génération soit native du numérique ne signifie pas automatiquement qu’elle échange en permanence ou qu’elle court après l’effet de levier.
La technologie change la façon dont les gens accèdent aux produits financiers.
Elle ne nous dit pas exactement comment chaque personne va les utiliser.
Et c’est pourquoi les données comptent davantage que les stéréotypes.
Ne présumez pas.
Ne généralisez pas.
Observez le comportement.
📚 Source : Binance Research — Gen Z Perspective Rewrite
DYOR.
Contenu éducatif uniquement — pas un conseil financier.
#GenZ #BinanceAcademy
1
4
392
·
--
Pendant des années, la conversation ressemblait à ceci :
Crypto contre TradFi.
Mais peut-être que c’est la mauvaise question.
TradFi — la finance traditionnelle — est le système financier que la plupart d’entre nous connaissons déjà.
Des banques.
Des marchés boursiers.
Des sociétés de courtage.
Des réseaux de paiement.
Des produits d’investissement traditionnels.
La crypto a introduit une architecture financière différente, construite autour de réseaux blockchain et d’actifs numériques.
Mais la technologie ne remplace pas toujours un ancien système du jour au lendemain.
Parfois, elle s’y connecte.
C’est pourquoi on voit de plus en plus de discussions autour de l’intégration de concepts financiers traditionnels dans des environnements numériques et on-chain.
La question intéressante n’est pas :
« Lequel gagne ? »
C’est :
**Que se passe-t-il lorsque les forces des deux mondes commencent à se connecter ?**
La TradFi dispose de décennies d’infrastructures, de réglementations, d’institutions et de marchés financiers établis.
La crypto apporte des réseaux programmables, une propriété numérique et une infrastructure blockchain fonctionnant 24 h/24, 7 j/7.
Elles résolvent des problèmes différents et fonctionnent selon des modèles différents.
Et la frontière entre les deux mondes pourrait continuer d’évoluer.
Pour les débutants, l’approche la plus utile n’est pas de choisir un camp.
C’est de tout comprendre.
Apprenez comment fonctionnent les marchés traditionnels.
Apprenez comment fonctionnent les marchés crypto.
Puis identifiez où ils se recoupent — et où ils restent fondamentalement différents.
L’avenir de la finance n’a pas nécessairement à être soit l’un soit l’autre.
Il pourrait être davantage connecté.
DYOR.
Contenu éducatif uniquement — pas un conseil financier.
#Binance #TradFi #learnwithbinance
$BTC
{spot}(BTCUSDT)
Pendant des années, la conversation ressemblait à ceci :
Crypto contre TradFi.
Mais peut-être que c’est la mauvaise question.
TradFi — la finance traditionnelle — est le système financier que la plupart d’entre nous connaissons déjà.
Des banques.
Des marchés boursiers.
Des sociétés de courtage.
Des réseaux de paiement.
Des produits d’investissement traditionnels.
La crypto a introduit une architecture financière différente, construite autour de réseaux blockchain et d’actifs numériques.
Mais la technologie ne remplace pas toujours un ancien système du jour au lendemain.
Parfois, elle s’y connecte.
C’est pourquoi on voit de plus en plus de discussions autour de l’intégration de concepts financiers traditionnels dans des environnements numériques et on-chain.
La question intéressante n’est pas :
« Lequel gagne ? »
C’est :
**Que se passe-t-il lorsque les forces des deux mondes commencent à se connecter ?**
La TradFi dispose de décennies d’infrastructures, de réglementations, d’institutions et de marchés financiers établis.
La crypto apporte des réseaux programmables, une propriété numérique et une infrastructure blockchain fonctionnant 24 h/24, 7 j/7.
Elles résolvent des problèmes différents et fonctionnent selon des modèles différents.
Et la frontière entre les deux mondes pourrait continuer d’évoluer.
Pour les débutants, l’approche la plus utile n’est pas de choisir un camp.
C’est de tout comprendre.
Apprenez comment fonctionnent les marchés traditionnels.
Apprenez comment fonctionnent les marchés crypto.
Puis identifiez où ils se recoupent — et où ils restent fondamentalement différents.
L’avenir de la finance n’a pas nécessairement à être soit l’un soit l’autre.
Il pourrait être davantage connecté.
DYOR.
Contenu éducatif uniquement — pas un conseil financier.
#Binance #TradFi #learnwithbinance
$BTC
Crypto contre TradFi.
Mais peut-être que c’est la mauvaise question.
TradFi — la finance traditionnelle — est le système financier que la plupart d’entre nous connaissons déjà.
Des banques.
Des marchés boursiers.
Des sociétés de courtage.
Des réseaux de paiement.
Des produits d’investissement traditionnels.
La crypto a introduit une architecture financière différente, construite autour de réseaux blockchain et d’actifs numériques.
Mais la technologie ne remplace pas toujours un ancien système du jour au lendemain.
Parfois, elle s’y connecte.
C’est pourquoi on voit de plus en plus de discussions autour de l’intégration de concepts financiers traditionnels dans des environnements numériques et on-chain.
La question intéressante n’est pas :
« Lequel gagne ? »
C’est :
**Que se passe-t-il lorsque les forces des deux mondes commencent à se connecter ?**
La TradFi dispose de décennies d’infrastructures, de réglementations, d’institutions et de marchés financiers établis.
La crypto apporte des réseaux programmables, une propriété numérique et une infrastructure blockchain fonctionnant 24 h/24, 7 j/7.
Elles résolvent des problèmes différents et fonctionnent selon des modèles différents.
Et la frontière entre les deux mondes pourrait continuer d’évoluer.
Pour les débutants, l’approche la plus utile n’est pas de choisir un camp.
C’est de tout comprendre.
Apprenez comment fonctionnent les marchés traditionnels.
Apprenez comment fonctionnent les marchés crypto.
Puis identifiez où ils se recoupent — et où ils restent fondamentalement différents.
L’avenir de la finance n’a pas nécessairement à être soit l’un soit l’autre.
Il pourrait être davantage connecté.
DYOR.
Contenu éducatif uniquement — pas un conseil financier.
#Binance #TradFi #learnwithbinance
$BTC
3
157
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
FedRateWatch
698,649 vues
3,329 mentions
Partagez et gagnez une récompense de trafic dans notre campagne de hashtag tendance
✨Sujet : FOMC de septembre — Quelle sera la prochaine décision de la Fed ?
👉Comment participer :
Publiez une courte publication ou un article avec le hashtag #FedRateWatch
Créez du contenu à partir des angles ci-dessous :
- L’inflation cœur de l’IPC d’août a augmenté de 0,3% d’un mois sur l’autre, et les chances d’une hausse de 25 points de base cette semaine sont désormais proches de 90%. Anticipez-vous une hausse des taux cette semaine ? Est-ce un cas isolé, ou le début d’un cycle de hausses plus long ?
- Si la hausse a lieu, comment cela se répercute-t-il sur le BTC, les valeurs technologiques et l’or ? Plutôt haussier ou baissier ?
- Comment comptez-vous trader ensuite ? Partagez votre trading/positions BTC, actions ou or avec notre widget de partage de trades.
⏰Période de la campagne :
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Récompense :
- Les publications éligibles qui respectent les consignes ci-dessus et contiennent plus de 100 mots seront examinées et pourraient recevoir un boost aléatoire de trafic de 500 à 3 000 vues. Vous recevrez une notification de votre secrétaire de flux si votre publication est sélectionnée.
- Ayez une chance de faire apparaître votre article sur Binance Square Official
Vous manque-t-il des idées pour votre publication ? Visitez la page du sujet #FedRateWatch ou le Square Guide on How to Post for Better Reach.
Binance Square Official
·429 mentions J’aime
·967.7k vues
ArgentinaCommitsToOECDCryptoReportingBy2029
0 vues
2 mentions
EthereumFallsBelow$2400
1,059 vues
37 mentions