
vat1kan
55 Publicaciones
vat1kan
Denunciar
Bloquear usuario
31 Siguiendo
35 Seguidores
85 Me gusta
Publicaciones
Todo
Cotizaciones
·
--
Para agosto, el volumen de operaciones con activos tokenizados en BNB Chain aumentó un 529% mes a mes, y casi el 60% de ese flujo va precisamente a través de PancakeSwap, en lugar de hacerlo directamente por Binance.
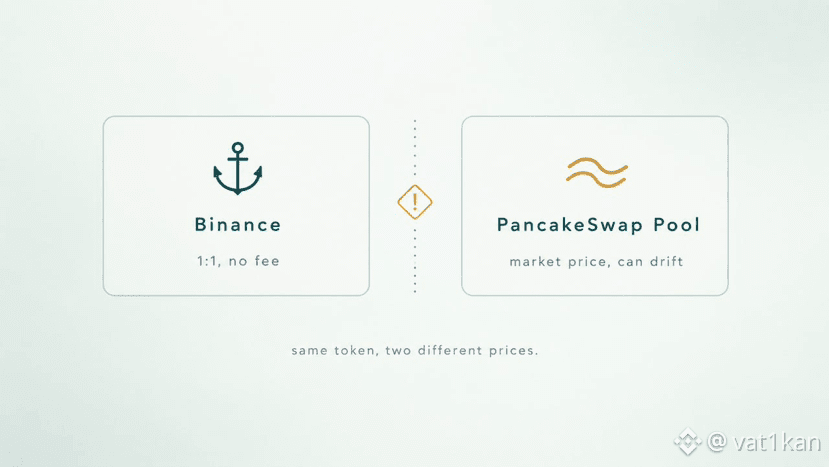
Aquí hay una diferencia que es fácil pasar por alto. En Binance, la conversión de #bstock a una acción real y de vuelta es estrictamente 1:1 sin comisiones; el tipo de cambio está vinculado al activo subyacente. En PancakeSwap, el token se negocia en un pool AMM convencional: el precio lo determinan la demanda y la oferta, no la vinculación, y puede desviarse temporalmente del valor real de la acción, especialmente en pares poco líquidos o cuando la bolsa clásica está cerrada.
Esto no hace que la versión DeFi sea peor; agrega lo que no existe en el mercado clásico: liquidez, préstamos y staking del token 24/7. Pero el precio del gráfico del pool y el valor oficial de la acción no siempre son el mismo número en un momento dado.
Quien mira solo el tipo en el pool #BinanceBStocks corre el riesgo de confundir el precio de mercado con el valor real.
¿La comunidad @Binance_Ukraine , que ya negoció bStocks precisamente a través de PancakeSwap y no directamente en el exchange?
Para agosto, el volumen de operaciones con activos tokenizados en BNB Chain aumentó un 529% mes a mes, y casi el 60% de ese flujo va precisamente a través de PancakeSwap, en lugar de hacerlo directamente por Binance.
Aquí hay una diferencia que es fácil pasar por alto. En Binance, la conversión de #bstock a una acción real y de vuelta es estrictamente 1:1 sin comisiones; el tipo de cambio está vinculado al activo subyacente. En PancakeSwap, el token se negocia en un pool AMM convencional: el precio lo determinan la demanda y la oferta, no la vinculación, y puede desviarse temporalmente del valor real de la acción, especialmente en pares poco líquidos o cuando la bolsa clásica está cerrada.
Esto no hace que la versión DeFi sea peor; agrega lo que no existe en el mercado clásico: liquidez, préstamos y staking del token 24/7. Pero el precio del gráfico del pool y el valor oficial de la acción no siempre son el mismo número en un momento dado.
Quien mira solo el tipo en el pool #BinanceBStocks corre el riesgo de confundir el precio de mercado con el valor real.
¿La comunidad @Binance_Ukraine , que ya negoció bStocks precisamente a través de PancakeSwap y no directamente en el exchange?
Aquí hay una diferencia que es fácil pasar por alto. En Binance, la conversión de #bstock a una acción real y de vuelta es estrictamente 1:1 sin comisiones; el tipo de cambio está vinculado al activo subyacente. En PancakeSwap, el token se negocia en un pool AMM convencional: el precio lo determinan la demanda y la oferta, no la vinculación, y puede desviarse temporalmente del valor real de la acción, especialmente en pares poco líquidos o cuando la bolsa clásica está cerrada.
Esto no hace que la versión DeFi sea peor; agrega lo que no existe en el mercado clásico: liquidez, préstamos y staking del token 24/7. Pero el precio del gráfico del pool y el valor oficial de la acción no siempre son el mismo número en un momento dado.
Quien mira solo el tipo en el pool #BinanceBStocks corre el riesgo de confundir el precio de mercado con el valor real.
¿La comunidad @Binance_Ukraine , que ya negoció bStocks precisamente a través de PancakeSwap y no directamente en el exchange?
1
85
·
--
Pocos prestan atención a la página Proof of Collateral, y en vano, porque ahí es donde se ve si el token realmente vale lo que promete.
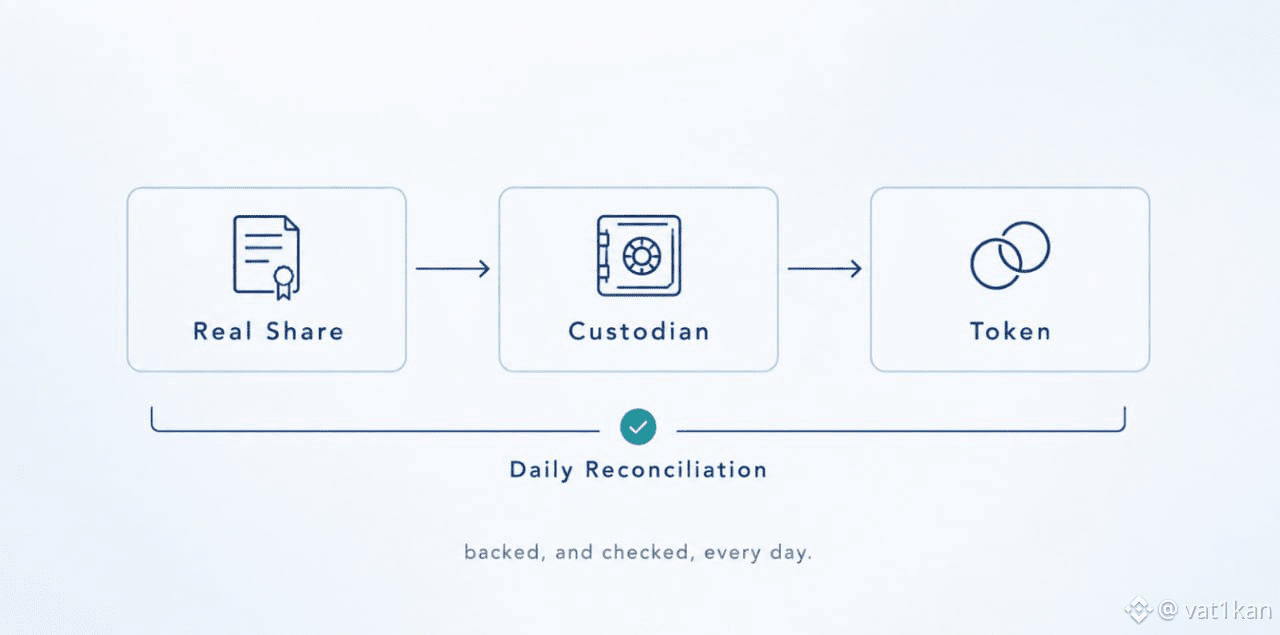
Cada #bstock emite una estructura independiente, un SPV, que compra una acción real y la mantiene en un custodio regulado. El saldo entre los tokens emitidos y los activos en el depósito se comprueba a diario, y el resultado se publica públicamente, no una vez por trimestre durante la auditoría.
Técnicamente, esto no es la misma confianza que al tener la acción directamente. El token es un derecho sobre el beneficio económico, no una participación jurídica en la empresa, así que la decisión de confiar en el SPV y en el custodio sigue siendo una cuestión aparte que vale la pena preguntarse antes, no después de comprar.
La transparencia aquí es real: la conciliación diaria es más de lo que tiene la mayoría de los productos centralizados en #BinanceBStocks . Pero transparencia y ausencia de riesgo no son lo mismo.
Comunidad @Binance_Ukraine , los que al menos abrieron esta página una vez antes de comprar, ¿la confianza se asume por defecto?
$BNB
Pocos prestan atención a la página Proof of Collateral, y en vano, porque ahí es donde se ve si el token realmente vale lo que promete.
Cada #bstock emite una estructura independiente, un SPV, que compra una acción real y la mantiene en un custodio regulado. El saldo entre los tokens emitidos y los activos en el depósito se comprueba a diario, y el resultado se publica públicamente, no una vez por trimestre durante la auditoría.
Técnicamente, esto no es la misma confianza que al tener la acción directamente. El token es un derecho sobre el beneficio económico, no una participación jurídica en la empresa, así que la decisión de confiar en el SPV y en el custodio sigue siendo una cuestión aparte que vale la pena preguntarse antes, no después de comprar.
La transparencia aquí es real: la conciliación diaria es más de lo que tiene la mayoría de los productos centralizados en #BinanceBStocks . Pero transparencia y ausencia de riesgo no son lo mismo.
Comunidad @Binance_Ukraine , los que al menos abrieron esta página una vez antes de comprar, ¿la confianza se asume por defecto?
$BNB
Cada #bstock emite una estructura independiente, un SPV, que compra una acción real y la mantiene en un custodio regulado. El saldo entre los tokens emitidos y los activos en el depósito se comprueba a diario, y el resultado se publica públicamente, no una vez por trimestre durante la auditoría.
Técnicamente, esto no es la misma confianza que al tener la acción directamente. El token es un derecho sobre el beneficio económico, no una participación jurídica en la empresa, así que la decisión de confiar en el SPV y en el custodio sigue siendo una cuestión aparte que vale la pena preguntarse antes, no después de comprar.
La transparencia aquí es real: la conciliación diaria es más de lo que tiene la mayoría de los productos centralizados en #BinanceBStocks . Pero transparencia y ausencia de riesgo no son lo mismo.
Comunidad @Binance_Ukraine , los que al menos abrieron esta página una vez antes de comprar, ¿la confianza se asume por defecto?
$BNB
1
107
·
--
Compré esa misma acción y no entendí de inmediato en qué se diferencian las dos opciones en Binance.
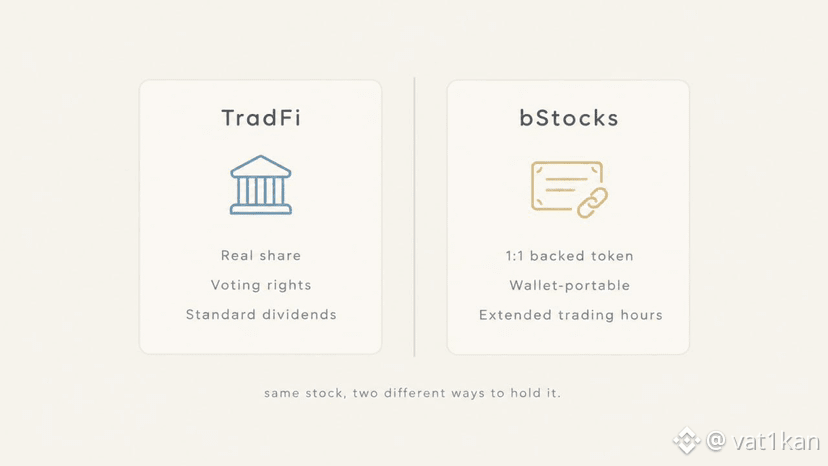
A través de TradFi compras una acción real; se guarda en el bróker, tienes derecho de voto, y los dividendos se pagan como un pago normal. A través de #BinanceBStocks compras un token respaldado 1:1 por esa misma acción mediante un custodio; se negocia durante más tiempo que la sesión habitual y es fácil de mover entre carteras.
La diferencia se nota no en el precio, sino en lo que realmente posees. En un caso es la propiedad legal a través del bróker; en el otro, es un activo digital vinculado a una acción real, pero con una estructura de derechos diferente.
Para entrar rápido con una cantidad pequeña y por la flexibilidad, bStocks es más conveniente. Para un portafolio a largo plazo con votación y dividendos clásicos, #BinanceTradFi se siente más natural.
Quiero escuchar en la comunidad @Binance_Ukraine : ¿ustedes eligen la forma tokenizada por conveniencia, o igual se quedan con la tenencia clásica?
$BNB
Compré esa misma acción y no entendí de inmediato en qué se diferencian las dos opciones en Binance.
A través de TradFi compras una acción real; se guarda en el bróker, tienes derecho de voto, y los dividendos se pagan como un pago normal. A través de #BinanceBStocks compras un token respaldado 1:1 por esa misma acción mediante un custodio; se negocia durante más tiempo que la sesión habitual y es fácil de mover entre carteras.
La diferencia se nota no en el precio, sino en lo que realmente posees. En un caso es la propiedad legal a través del bróker; en el otro, es un activo digital vinculado a una acción real, pero con una estructura de derechos diferente.
Para entrar rápido con una cantidad pequeña y por la flexibilidad, bStocks es más conveniente. Para un portafolio a largo plazo con votación y dividendos clásicos, #BinanceTradFi se siente más natural.
Quiero escuchar en la comunidad @Binance_Ukraine : ¿ustedes eligen la forma tokenizada por conveniencia, o igual se quedan con la tenencia clásica?
$BNB
A través de TradFi compras una acción real; se guarda en el bróker, tienes derecho de voto, y los dividendos se pagan como un pago normal. A través de #BinanceBStocks compras un token respaldado 1:1 por esa misma acción mediante un custodio; se negocia durante más tiempo que la sesión habitual y es fácil de mover entre carteras.
La diferencia se nota no en el precio, sino en lo que realmente posees. En un caso es la propiedad legal a través del bróker; en el otro, es un activo digital vinculado a una acción real, pero con una estructura de derechos diferente.
Para entrar rápido con una cantidad pequeña y por la flexibilidad, bStocks es más conveniente. Para un portafolio a largo plazo con votación y dividendos clásicos, #BinanceTradFi se siente más natural.
Quiero escuchar en la comunidad @Binance_Ukraine : ¿ustedes eligen la forma tokenizada por conveniencia, o igual se quedan con la tenencia clásica?
$BNB
1
243
·
--
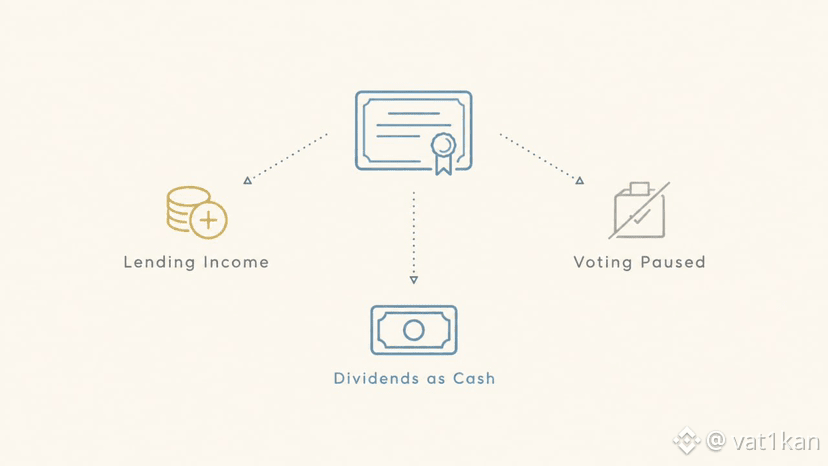
Tomé algunas acciones en Binance simplemente así, hasta que vi la opción de Fully Paid Securities Lending y pensé: ¿por qué no ganar con lo que ya está ahí sin hacer nada?
La idea es sencilla: las acciones que se compran y se pagan completamente a través de #Tradefi se pueden prestar a otros participantes del mercado, en su mayoría a traders institucionales o a quienes abren una posición corta. Por ello se cobra una comisión, y esa es precisamente la que se convierte en un ingreso adicional por encima de la posible subida del precio.
Puedes vender la posición en cualquier momento, incluso mientras técnicamente esté prestada; no te han quitado la flexibilidad. Pero hay dos cosas que al principio no evalué del todo.
Mientras la acción esté prestada, el derecho de voto en las juntas de accionistas se pierde temporalmente. Para algunos es un detalle, para otros es algo crítico, dependiendo de cuán activamente la persona siga las decisiones de la empresa.
Y lo segundo: los dividendos durante el periodo del préstamo no llegan como un pago habitual, sino como una compensación en efectivo, cash-in-lieu, y a efectos fiscales a veces se interpretan de forma distinta. Es mejor informarse con antelación, no durante la presentación de la declaración.
Conclusión simple: el ingreso es real, pero no es un bono sin consecuencias; es un intercambio de parte de los derechos por un flujo de pagos.
Tomé algunas acciones en Binance simplemente así, hasta que vi la opción de Fully Paid Securities Lending y pensé: ¿por qué no ganar con lo que ya está ahí sin hacer nada?
La idea es sencilla: las acciones que se compran y se pagan completamente a través de #Tradefi se pueden prestar a otros participantes del mercado, en su mayoría a traders institucionales o a quienes abren una posición corta. Por ello se cobra una comisión, y esa es precisamente la que se convierte en un ingreso adicional por encima de la posible subida del precio.
Puedes vender la posición en cualquier momento, incluso mientras técnicamente esté prestada; no te han quitado la flexibilidad. Pero hay dos cosas que al principio no evalué del todo.
Mientras la acción esté prestada, el derecho de voto en las juntas de accionistas se pierde temporalmente. Para algunos es un detalle, para otros es algo crítico, dependiendo de cuán activamente la persona siga las decisiones de la empresa.
Y lo segundo: los dividendos durante el periodo del préstamo no llegan como un pago habitual, sino como una compensación en efectivo, cash-in-lieu, y a efectos fiscales a veces se interpretan de forma distinta. Es mejor informarse con antelación, no durante la presentación de la declaración.
Conclusión simple: el ingreso es real, pero no es un bono sin consecuencias; es un intercambio de parte de los derechos por un flujo de pagos.
La idea es sencilla: las acciones que se compran y se pagan completamente a través de #Tradefi se pueden prestar a otros participantes del mercado, en su mayoría a traders institucionales o a quienes abren una posición corta. Por ello se cobra una comisión, y esa es precisamente la que se convierte en un ingreso adicional por encima de la posible subida del precio.
Puedes vender la posición en cualquier momento, incluso mientras técnicamente esté prestada; no te han quitado la flexibilidad. Pero hay dos cosas que al principio no evalué del todo.
Mientras la acción esté prestada, el derecho de voto en las juntas de accionistas se pierde temporalmente. Para algunos es un detalle, para otros es algo crítico, dependiendo de cuán activamente la persona siga las decisiones de la empresa.
Y lo segundo: los dividendos durante el periodo del préstamo no llegan como un pago habitual, sino como una compensación en efectivo, cash-in-lieu, y a efectos fiscales a veces se interpretan de forma distinta. Es mejor informarse con antelación, no durante la presentación de la declaración.
Conclusión simple: el ingreso es real, pero no es un bono sin consecuencias; es un intercambio de parte de los derechos por un flujo de pagos.
1
97
·
--
Durante mucho tiempo observé bStocks de lado, hasta que vi una noticia sobre que la comisión se prorrogó hasta el 30 de septiembre. Eso también me impulsó a probarlo por mi cuenta, en lugar de leerlo en las noticias.
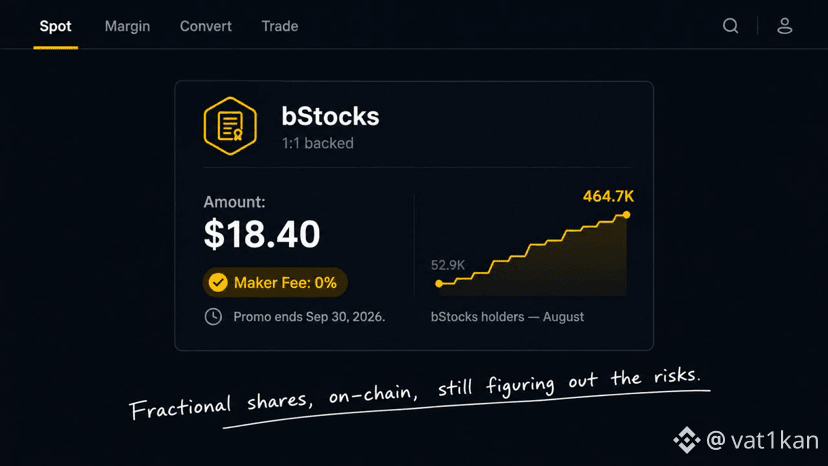
Compré un pedacito pequeño de una acción tokenizada directamente en el monedero spot de Binance, con una orden normal, sin pasos adicionales. El activo está respaldado 1:1 por una acción real que se encuentra en un custodio regulado, y no solo por un número en la pantalla. La fracción costaba menos de veinte dólares, y es aquí donde se nota la diferencia con un bróker clásico, donde normalmente el umbral de entrada es más alto.
El contexto del mercado también es interesante. En agosto, la cantidad de monederos con bStocks creció de 52,9 mil a más de 464 mil; ese es el mayor salto mensual que se haya registrado para acciones tokenizadas. La comisión maker del 0% claramente tuvo un papel, y ahora, cuando la prorrogaron un mes más, la prueba real llegará más adelante, cuando terminen las bonificaciones y solo queden quienes realmente necesitan el producto.
No lo ocultaré: los riesgos aquí no son menores de lo que parece a primera vista. Es un certificado de acción, no una propiedad directa de la acción, y Binance escribe explícitamente sobre el riesgo de liquidez, el riesgo del emisor, el riesgo de custodia.
¿Ya tienen alguno, #bStock , o todavía no?
Durante mucho tiempo observé bStocks de lado, hasta que vi una noticia sobre que la comisión se prorrogó hasta el 30 de septiembre. Eso también me impulsó a probarlo por mi cuenta, en lugar de leerlo en las noticias.
Compré un pedacito pequeño de una acción tokenizada directamente en el monedero spot de Binance, con una orden normal, sin pasos adicionales. El activo está respaldado 1:1 por una acción real que se encuentra en un custodio regulado, y no solo por un número en la pantalla. La fracción costaba menos de veinte dólares, y es aquí donde se nota la diferencia con un bróker clásico, donde normalmente el umbral de entrada es más alto.
El contexto del mercado también es interesante. En agosto, la cantidad de monederos con bStocks creció de 52,9 mil a más de 464 mil; ese es el mayor salto mensual que se haya registrado para acciones tokenizadas. La comisión maker del 0% claramente tuvo un papel, y ahora, cuando la prorrogaron un mes más, la prueba real llegará más adelante, cuando terminen las bonificaciones y solo queden quienes realmente necesitan el producto.
No lo ocultaré: los riesgos aquí no son menores de lo que parece a primera vista. Es un certificado de acción, no una propiedad directa de la acción, y Binance escribe explícitamente sobre el riesgo de liquidez, el riesgo del emisor, el riesgo de custodia.
¿Ya tienen alguno, #bStock , o todavía no?
Compré un pedacito pequeño de una acción tokenizada directamente en el monedero spot de Binance, con una orden normal, sin pasos adicionales. El activo está respaldado 1:1 por una acción real que se encuentra en un custodio regulado, y no solo por un número en la pantalla. La fracción costaba menos de veinte dólares, y es aquí donde se nota la diferencia con un bróker clásico, donde normalmente el umbral de entrada es más alto.
El contexto del mercado también es interesante. En agosto, la cantidad de monederos con bStocks creció de 52,9 mil a más de 464 mil; ese es el mayor salto mensual que se haya registrado para acciones tokenizadas. La comisión maker del 0% claramente tuvo un papel, y ahora, cuando la prorrogaron un mes más, la prueba real llegará más adelante, cuando terminen las bonificaciones y solo queden quienes realmente necesitan el producto.
No lo ocultaré: los riesgos aquí no son menores de lo que parece a primera vista. Es un certificado de acción, no una propiedad directa de la acción, y Binance escribe explícitamente sobre el riesgo de liquidez, el riesgo del emisor, el riesgo de custodia.
¿Ya tienen alguno, #bStock , o todavía no?
2
449
·
--
El TVL de TermMax ha bajado un 7.2% en los últimos 30 días. Mi primera intuición fue leer eso como una señal de advertencia. Luego miré el número que está justo al lado, y la historia se volvió más complicada que una simple caída.
Los préstamos activos en el protocolo están en $27.28M frente a un TVL total de $31.22M. Eso es aproximadamente un 87% de utilización, lo que significa que la mayor parte de lo que queda realmente se está prestando, en lugar de estar estacionado e inactivo. Cuando el TVL se reduce pero la cartera de préstamos apenas se mueve, normalmente apunta a que los prestamistas inactivos son los que se fueron, no los usuarios principales que hacen negocios reales a través de #TermMax platform.
También extraje los datos de comisiones, por curiosidad más que por otra cosa. En el año móvil, el protocolo está generando alrededor de $312,759 en ingresos anualizados sobre esa base de TVL, a partir de un modesto $19,930 recaudado solo en los últimos 30 días. Divide ambos y obtienes aproximadamente un 1% del TVL que vuelve como ingresos del protocolo al año. Pequeño en aislamiento, pero obtenido con capital que de verdad está trabajando, no con dinero que se queda en un fondo solo para verse bien en un panel.
Aquí está la tensión que no puedo resolver del todo. Un TVL en contracción con una utilización estable podría significar que el protocolo se volvió silenciosamente más eficiente en capital: menos lastre muerto, más de lo que queda haciendo algo útil. O podría significar que los prestamistas están saliendo más rápido de lo que entran los nuevos, y la cartera de préstamos simplemente aún no ha alcanzado a ajustar para coincidir con eso.
@termmax no decide cuál historia es la verdadera solo por publicar el número. El tiempo lo hará.
Si la utilización se mantiene a este nivel mientras el TVL sigue deslizándose otro mes, ¿para ti eso se lee como fortaleza, o como un retraso antes de que eventualmente el lado de los prestatarios siga la salida de los prestamistas?
El TVL de TermMax ha bajado un 7.2% en los últimos 30 días. Mi primera intuición fue leer eso como una señal de advertencia. Luego miré el número que está justo al lado, y la historia se volvió más complicada que una simple caída.
Los préstamos activos en el protocolo están en $27.28M frente a un TVL total de $31.22M. Eso es aproximadamente un 87% de utilización, lo que significa que la mayor parte de lo que queda realmente se está prestando, en lugar de estar estacionado e inactivo. Cuando el TVL se reduce pero la cartera de préstamos apenas se mueve, normalmente apunta a que los prestamistas inactivos son los que se fueron, no los usuarios principales que hacen negocios reales a través de #TermMax platform.
También extraje los datos de comisiones, por curiosidad más que por otra cosa. En el año móvil, el protocolo está generando alrededor de $312,759 en ingresos anualizados sobre esa base de TVL, a partir de un modesto $19,930 recaudado solo en los últimos 30 días. Divide ambos y obtienes aproximadamente un 1% del TVL que vuelve como ingresos del protocolo al año. Pequeño en aislamiento, pero obtenido con capital que de verdad está trabajando, no con dinero que se queda en un fondo solo para verse bien en un panel.
Aquí está la tensión que no puedo resolver del todo. Un TVL en contracción con una utilización estable podría significar que el protocolo se volvió silenciosamente más eficiente en capital: menos lastre muerto, más de lo que queda haciendo algo útil. O podría significar que los prestamistas están saliendo más rápido de lo que entran los nuevos, y la cartera de préstamos simplemente aún no ha alcanzado a ajustar para coincidir con eso.
@TermMax no decide cuál historia es la verdadera solo por publicar el número. El tiempo lo hará.
Si la utilización se mantiene a este nivel mientras el TVL sigue deslizándose otro mes, ¿para ti eso se lee como fortaleza, o como un retraso antes de que eventualmente el lado de los prestatarios siga la salida de los prestamistas?
Los préstamos activos en el protocolo están en $27.28M frente a un TVL total de $31.22M. Eso es aproximadamente un 87% de utilización, lo que significa que la mayor parte de lo que queda realmente se está prestando, en lugar de estar estacionado e inactivo. Cuando el TVL se reduce pero la cartera de préstamos apenas se mueve, normalmente apunta a que los prestamistas inactivos son los que se fueron, no los usuarios principales que hacen negocios reales a través de #TermMax platform.
También extraje los datos de comisiones, por curiosidad más que por otra cosa. En el año móvil, el protocolo está generando alrededor de $312,759 en ingresos anualizados sobre esa base de TVL, a partir de un modesto $19,930 recaudado solo en los últimos 30 días. Divide ambos y obtienes aproximadamente un 1% del TVL que vuelve como ingresos del protocolo al año. Pequeño en aislamiento, pero obtenido con capital que de verdad está trabajando, no con dinero que se queda en un fondo solo para verse bien en un panel.
Aquí está la tensión que no puedo resolver del todo. Un TVL en contracción con una utilización estable podría significar que el protocolo se volvió silenciosamente más eficiente en capital: menos lastre muerto, más de lo que queda haciendo algo útil. O podría significar que los prestamistas están saliendo más rápido de lo que entran los nuevos, y la cartera de préstamos simplemente aún no ha alcanzado a ajustar para coincidir con eso.
@TermMax no decide cuál historia es la verdadera solo por publicar el número. El tiempo lo hará.
Si la utilización se mantiene a este nivel mientras el TVL sigue deslizándose otro mes, ¿para ti eso se lee como fortaleza, o como un retraso antes de que eventualmente el lado de los prestatarios siga la salida de los prestamistas?

85
·
--
El APR del préstamo por capital prestado en TermMax no dejaba de molestarme hasta que hice los cálculos por mi cuenta en mi posición real, en vez de solo leer el número en pantalla.
Pedí prestado 1,101 USDT contra NVDA como garantía en el mercado USDT/NVDA, con vencimiento en 11 días. El Borrow APR mostrado era fijo al 3.50%. Pero el número que realmente se me aplicó, Effective Borrow APR, fue de 4.40%. Eso es un punto porcentual completo más alto, y la diferencia es totalmente la comisión, $0.33 a tarifa plana.
Aquí es donde se pone interesante. El interés de $1,100 al 3.50% durante 11 días da aproximadamente $1.16. Una comisión de $0.33 encima de esos $1.16 en interés real es cerca del 28% de lo que realmente estoy pagando por pedir prestado, no la cifra ordenada del 0.90% que sugiere la línea de la comisión en relación con el principal.
Así que la comisión no es un impuesto sobre el tamaño de tu préstamo. Se comporta más como un impuesto sobre la capa de interés en sí, y esa capa se reduce muy rápido en posiciones con vencimiento corto. Si estiras el mismo préstamo a 90 días en lugar de 11, esa misma comisión de $0.33 apenas se notaría frente al interés adeudado.
Esto no convierte el préstamo fijo a corto plazo en una mala oferta en #TermMax . La previsibilidad sigue teniendo un valor real incluso en una ventana de 11 días. Pero también significa que el 3.50% anunciado solo te cuenta la historia real cuando conoces tu propio vencimiento, no antes.
Sigo averiguando en qué punto de duración aparece el punto de equilibrio, el momento en el que la comisión deja de distorsionar de forma significativa la tasa efectiva. @termmax lo valora claramente por posición en lugar de ocultarlo, y esa es la única razón por la que incluso pude calcular estos números por mi cuenta.
¿Alguien más comprobó su tasa efectiva frente al número destacado, o el APR listado normalmente coincide con lo que en realidad pagas?
El APR del préstamo por capital prestado en TermMax no dejaba de molestarme hasta que hice los cálculos por mi cuenta en mi posición real, en vez de solo leer el número en pantalla.
Pedí prestado 1,101 USDT contra NVDA como garantía en el mercado USDT/NVDA, con vencimiento en 11 días. El Borrow APR mostrado era fijo al 3.50%. Pero el número que realmente se me aplicó, Effective Borrow APR, fue de 4.40%. Eso es un punto porcentual completo más alto, y la diferencia es totalmente la comisión, $0.33 a tarifa plana.
Aquí es donde se pone interesante. El interés de $1,100 al 3.50% durante 11 días da aproximadamente $1.16. Una comisión de $0.33 encima de esos $1.16 en interés real es cerca del 28% de lo que realmente estoy pagando por pedir prestado, no la cifra ordenada del 0.90% que sugiere la línea de la comisión en relación con el principal.
Así que la comisión no es un impuesto sobre el tamaño de tu préstamo. Se comporta más como un impuesto sobre la capa de interés en sí, y esa capa se reduce muy rápido en posiciones con vencimiento corto. Si estiras el mismo préstamo a 90 días en lugar de 11, esa misma comisión de $0.33 apenas se notaría frente al interés adeudado.
Esto no convierte el préstamo fijo a corto plazo en una mala oferta en #TermMax . La previsibilidad sigue teniendo un valor real incluso en una ventana de 11 días. Pero también significa que el 3.50% anunciado solo te cuenta la historia real cuando conoces tu propio vencimiento, no antes.
Sigo averiguando en qué punto de duración aparece el punto de equilibrio, el momento en el que la comisión deja de distorsionar de forma significativa la tasa efectiva. @TermMax lo valora claramente por posición en lugar de ocultarlo, y esa es la única razón por la que incluso pude calcular estos números por mi cuenta.
¿Alguien más comprobó su tasa efectiva frente al número destacado, o el APR listado normalmente coincide con lo que en realidad pagas?
Pedí prestado 1,101 USDT contra NVDA como garantía en el mercado USDT/NVDA, con vencimiento en 11 días. El Borrow APR mostrado era fijo al 3.50%. Pero el número que realmente se me aplicó, Effective Borrow APR, fue de 4.40%. Eso es un punto porcentual completo más alto, y la diferencia es totalmente la comisión, $0.33 a tarifa plana.
Aquí es donde se pone interesante. El interés de $1,100 al 3.50% durante 11 días da aproximadamente $1.16. Una comisión de $0.33 encima de esos $1.16 en interés real es cerca del 28% de lo que realmente estoy pagando por pedir prestado, no la cifra ordenada del 0.90% que sugiere la línea de la comisión en relación con el principal.
Así que la comisión no es un impuesto sobre el tamaño de tu préstamo. Se comporta más como un impuesto sobre la capa de interés en sí, y esa capa se reduce muy rápido en posiciones con vencimiento corto. Si estiras el mismo préstamo a 90 días en lugar de 11, esa misma comisión de $0.33 apenas se notaría frente al interés adeudado.
Esto no convierte el préstamo fijo a corto plazo en una mala oferta en #TermMax . La previsibilidad sigue teniendo un valor real incluso en una ventana de 11 días. Pero también significa que el 3.50% anunciado solo te cuenta la historia real cuando conoces tu propio vencimiento, no antes.
Sigo averiguando en qué punto de duración aparece el punto de equilibrio, el momento en el que la comisión deja de distorsionar de forma significativa la tasa efectiva. @TermMax lo valora claramente por posición en lugar de ocultarlo, y esa es la única razón por la que incluso pude calcular estos números por mi cuenta.
¿Alguien más comprobó su tasa efectiva frente al número destacado, o el APR listado normalmente coincide con lo que en realidad pagas?

1
85
·
--
En lugar de venderlo, pedí prestado contra mi propia posición de acciones, y TermMax me mostró todos los números antes de que confirmara cualquier cosa.
Puse 10 NVDAon como garantía, valorados en $2,203.45, en el mercado USDT/NVDAon.
Aquí está la matemática real. Con un LTV de 0.5, que casualmente es el máximo permitido en este mercado, esa garantía desbloquea 1,101.1069 USDT, cerca de $1,100. El APR del préstamo está fijado en 3.50%, pero una vez que se incluyen las comisiones, mi APR efectivo del préstamo sale a 4.40%, sigue siendo fijo, sigue sabiendo de antemano. Sin adivinar cuánto deberé al vencimiento el 31 de agosto.
Pero empujar el LTV tan cerca del tope no está exento de riesgo. Mi Health Factor está en 1.4, marcado como "Caution" directamente en la interfaz, y el umbral de liquidación se establece en un precio de NVDAon de 157.529. Si el precio cae hacia ese nivel, mi posición se liquida. TermMax no oculta ese número en letra pequeña: está justo al lado del botón de préstamo.
¿Por qué hacer esto en lugar de simplemente vender el NVDAon? Porque vender significa renunciar a la subida si el precio se mueve como yo espero. Pedir prestado contra eso mantiene la posición viva y, aun así, me entrega USDT para reinvertir en otro lugar. No estoy eligiendo entre mantener y tener liquidez: lo tengo todo, solo que con un health factor que necesito vigilar.
Lo que hace que esto sea viable es que la tasa es fija. Un costo de préstamo variable encima de un LTV ya ajustado sería mucho más difícil de gestionar. Esa previsibilidad es exactamente lo que #TermMax gets para inversores que quieren apalancamiento sin una segunda variable desconocida.
@termmax básicamente convirtió mi acción tokenizada en capital de trabajo, con el riesgo valorado de forma clara en vez de estar oculto.
¿Empujarías el LTV cerca del máximo para obtener más capital, o lo mantendrías conservador y dormirías más tranquilo?
En lugar de venderlo, pedí prestado contra mi propia posición de acciones, y TermMax me mostró todos los números antes de que confirmara cualquier cosa.
Puse 10 NVDAon como garantía, valorados en $2,203.45, en el mercado USDT/NVDAon.
Aquí está la matemática real. Con un LTV de 0.5, que casualmente es el máximo permitido en este mercado, esa garantía desbloquea 1,101.1069 USDT, cerca de $1,100. El APR del préstamo está fijado en 3.50%, pero una vez que se incluyen las comisiones, mi APR efectivo del préstamo sale a 4.40%, sigue siendo fijo, sigue sabiendo de antemano. Sin adivinar cuánto deberé al vencimiento el 31 de agosto.
Pero empujar el LTV tan cerca del tope no está exento de riesgo. Mi Health Factor está en 1.4, marcado como "Caution" directamente en la interfaz, y el umbral de liquidación se establece en un precio de NVDAon de 157.529. Si el precio cae hacia ese nivel, mi posición se liquida. TermMax no oculta ese número en letra pequeña: está justo al lado del botón de préstamo.
¿Por qué hacer esto en lugar de simplemente vender el NVDAon? Porque vender significa renunciar a la subida si el precio se mueve como yo espero. Pedir prestado contra eso mantiene la posición viva y, aun así, me entrega USDT para reinvertir en otro lugar. No estoy eligiendo entre mantener y tener liquidez: lo tengo todo, solo que con un health factor que necesito vigilar.
Lo que hace que esto sea viable es que la tasa es fija. Un costo de préstamo variable encima de un LTV ya ajustado sería mucho más difícil de gestionar. Esa previsibilidad es exactamente lo que #TermMax gets para inversores que quieren apalancamiento sin una segunda variable desconocida.
@TermMax básicamente convirtió mi acción tokenizada en capital de trabajo, con el riesgo valorado de forma clara en vez de estar oculto.
¿Empujarías el LTV cerca del máximo para obtener más capital, o lo mantendrías conservador y dormirías más tranquilo?
Puse 10 NVDAon como garantía, valorados en $2,203.45, en el mercado USDT/NVDAon.
Aquí está la matemática real. Con un LTV de 0.5, que casualmente es el máximo permitido en este mercado, esa garantía desbloquea 1,101.1069 USDT, cerca de $1,100. El APR del préstamo está fijado en 3.50%, pero una vez que se incluyen las comisiones, mi APR efectivo del préstamo sale a 4.40%, sigue siendo fijo, sigue sabiendo de antemano. Sin adivinar cuánto deberé al vencimiento el 31 de agosto.
Pero empujar el LTV tan cerca del tope no está exento de riesgo. Mi Health Factor está en 1.4, marcado como "Caution" directamente en la interfaz, y el umbral de liquidación se establece en un precio de NVDAon de 157.529. Si el precio cae hacia ese nivel, mi posición se liquida. TermMax no oculta ese número en letra pequeña: está justo al lado del botón de préstamo.
¿Por qué hacer esto en lugar de simplemente vender el NVDAon? Porque vender significa renunciar a la subida si el precio se mueve como yo espero. Pedir prestado contra eso mantiene la posición viva y, aun así, me entrega USDT para reinvertir en otro lugar. No estoy eligiendo entre mantener y tener liquidez: lo tengo todo, solo que con un health factor que necesito vigilar.
Lo que hace que esto sea viable es que la tasa es fija. Un costo de préstamo variable encima de un LTV ya ajustado sería mucho más difícil de gestionar. Esa previsibilidad es exactamente lo que #TermMax gets para inversores que quieren apalancamiento sin una segunda variable desconocida.
@TermMax básicamente convirtió mi acción tokenizada en capital de trabajo, con el riesgo valorado de forma clara en vez de estar oculto.
¿Empujarías el LTV cerca del máximo para obtener más capital, o lo mantendrías conservador y dormirías más tranquilo?

1
74
·
--
Revisé los diferenciales (spreads) de los valores tokenizados en bStock de Robinhood frente a una versión similar de un tercero. La diferencia me sorprendió.
El producto de acciones tokenizadas de Binance solo se lanzó en junio, pero para agosto ya le había sacado ventaja a xStocks para convertirse en el segundo mayor emisor del sector, según datos de mercado recientes. El mercado de renta variable tokenizada, en general, creció hasta alrededor de $2.7 mil millones, más de 30 veces su tamaño un año antes. Ese es un crecimiento rápido para un producto que apenas tiene dos meses.
Quería ver si ese crecimiento se reflejaba en algo práctico, no solo en cifras de AUM de titulares. Así que comparé la profundidad del libro de órdenes en $HOODB contra un token de Robinhood listado en otro lugar. La versión de Binance tenía diferenciales notablemente más ajustados y más liquidez disponible en la parte superior del libro, incluso durante una ventana de negociación tranquila. HOODB llenó una orden de tamaño medio con casi nula diferencia por deslizamiento (slippage). La versión de comparación no.
Esto coincide con algo del mismo informe: se reporta que el 93% de los usuarios de trading de acciones de Binance proviene de mercados emergentes. Una base de usuarios concentrada ahí tiende a priorizar vías accesibles y líquidas por encima de la lealtad a la marca de cualquier emisor en particular, y la liquidez tiende a seguir donde el volumen ya está. Es un poco circular, pero explica por qué un emisor puede adelantarse a un campo abarrotado con bastante rapidez una vez que logra suficiente tracción inicial.
No doy por hecho que esa brecha de liquidez se mantenga para cada ticker en cada emisor. HOODB fue el que me tocó probar, y los resultados podrían diferir en otros lugares. Vale la pena comprobar caso por caso antes de tratar una comparación como una regla; algo como #bStocksCIS threads sería útil para verificarlo a escala.
¿Alguien ha comparado los spreads entre emisores para la misma acción subyacente? Me interesa si @BinanceCIS tiene datos agregados más allá de una sola instantánea del libro de órdenes.
Revisé los diferenciales (spreads) de los valores tokenizados en bStock de Robinhood frente a una versión similar de un tercero. La diferencia me sorprendió.
El producto de acciones tokenizadas de Binance solo se lanzó en junio, pero para agosto ya le había sacado ventaja a xStocks para convertirse en el segundo mayor emisor del sector, según datos de mercado recientes. El mercado de renta variable tokenizada, en general, creció hasta alrededor de $2.7 mil millones, más de 30 veces su tamaño un año antes. Ese es un crecimiento rápido para un producto que apenas tiene dos meses.
Quería ver si ese crecimiento se reflejaba en algo práctico, no solo en cifras de AUM de titulares. Así que comparé la profundidad del libro de órdenes en $HOODB contra un token de Robinhood listado en otro lugar. La versión de Binance tenía diferenciales notablemente más ajustados y más liquidez disponible en la parte superior del libro, incluso durante una ventana de negociación tranquila. HOODB llenó una orden de tamaño medio con casi nula diferencia por deslizamiento (slippage). La versión de comparación no.
Esto coincide con algo del mismo informe: se reporta que el 93% de los usuarios de trading de acciones de Binance proviene de mercados emergentes. Una base de usuarios concentrada ahí tiende a priorizar vías accesibles y líquidas por encima de la lealtad a la marca de cualquier emisor en particular, y la liquidez tiende a seguir donde el volumen ya está. Es un poco circular, pero explica por qué un emisor puede adelantarse a un campo abarrotado con bastante rapidez una vez que logra suficiente tracción inicial.
No doy por hecho que esa brecha de liquidez se mantenga para cada ticker en cada emisor. HOODB fue el que me tocó probar, y los resultados podrían diferir en otros lugares. Vale la pena comprobar caso por caso antes de tratar una comparación como una regla; algo como #bStocksCIS threads sería útil para verificarlo a escala.
¿Alguien ha comparado los spreads entre emisores para la misma acción subyacente? Me interesa si @BinanceCIS tiene datos agregados más allá de una sola instantánea del libro de órdenes.
El producto de acciones tokenizadas de Binance solo se lanzó en junio, pero para agosto ya le había sacado ventaja a xStocks para convertirse en el segundo mayor emisor del sector, según datos de mercado recientes. El mercado de renta variable tokenizada, en general, creció hasta alrededor de $2.7 mil millones, más de 30 veces su tamaño un año antes. Ese es un crecimiento rápido para un producto que apenas tiene dos meses.
Quería ver si ese crecimiento se reflejaba en algo práctico, no solo en cifras de AUM de titulares. Así que comparé la profundidad del libro de órdenes en $HOODB contra un token de Robinhood listado en otro lugar. La versión de Binance tenía diferenciales notablemente más ajustados y más liquidez disponible en la parte superior del libro, incluso durante una ventana de negociación tranquila. HOODB llenó una orden de tamaño medio con casi nula diferencia por deslizamiento (slippage). La versión de comparación no.
Esto coincide con algo del mismo informe: se reporta que el 93% de los usuarios de trading de acciones de Binance proviene de mercados emergentes. Una base de usuarios concentrada ahí tiende a priorizar vías accesibles y líquidas por encima de la lealtad a la marca de cualquier emisor en particular, y la liquidez tiende a seguir donde el volumen ya está. Es un poco circular, pero explica por qué un emisor puede adelantarse a un campo abarrotado con bastante rapidez una vez que logra suficiente tracción inicial.
No doy por hecho que esa brecha de liquidez se mantenga para cada ticker en cada emisor. HOODB fue el que me tocó probar, y los resultados podrían diferir en otros lugares. Vale la pena comprobar caso por caso antes de tratar una comparación como una regla; algo como #bStocksCIS threads sería útil para verificarlo a escala.
¿Alguien ha comparado los spreads entre emisores para la misma acción subyacente? Me interesa si @BinanceCIS tiene datos agregados más allá de una sola instantánea del libro de órdenes.

2
4
77
·
--
De un 7% a un 16% y de vuelta en tres meses. Aquí está por qué dejé de adivinar mi rendimiento en TermMax.
Anoche consulté el gráfico de tasa histórica en uno de los mercados de USDC en TermMax y me hizo valorar muchísimo más el APR fijo de lo que esperaba. El mercado USDC/ynRWAx en Ethereum mostró que la tasa variable de préstamo se disparó de alrededor del 7% hasta casi el 16% a finales de junio, para luego volver a bajar durante las semanas siguientes. Eso es más del doble de la tasa en solo unos días, sin ninguna advertencia.
Si hubiera tenido una posición de préstamo con esa tasa variable durante todo ese tiempo, mi retorno real en tres meses habría sido casi imposible de predecir con antelación. TermMax resuelve exactamente este problema mediante tokens FT.
Lo probé yo mismo. Deposité 10,000 USDC en ese mismo mercado con el APR de préstamo actual de 7.58%. La plataforma me mostró los números exactos antes de que confirmara nada: recibiría aproximadamente 10,120 tokens FT, con un APR efectivo de 7.42% después de la pequeña comisión del 0.16%, y una fecha de vencimiento bloqueada para el 16 de octubre de 2026. Sin sorpresas, sin una tasa que cambie por debajo mientras espero.
Lo que me llamó la atención es que la tasa apenas se movió incluso después de mi depósito, manteniéndose en 7.58% antes y después. Con más de $257K ya colocados como liquidez en préstamo en este mercado, mi tamaño ni siquiera estaba cerca de mover nada, y eso es exactamente el tipo de estabilidad que quiero antes de bloquear capital durante casi dos meses.
Esta es la diferencia entre adivinar tu rendimiento y saberlo realmente de antemano en #TermMax . @termmax keeps expandiendo estos mercados fijos a más activos también, lo que hace que planificar con anticipación sea mucho más fácil.
¿Preferirías perseguir una tasa variable que podría duplicarse de un día para otro, o fijar un número conocido y simplemente esperar?
De un 7% a un 16% y de vuelta en tres meses. Aquí está por qué dejé de adivinar mi rendimiento en TermMax.
Anoche consulté el gráfico de tasa histórica en uno de los mercados de USDC en TermMax y me hizo valorar muchísimo más el APR fijo de lo que esperaba. El mercado USDC/ynRWAx en Ethereum mostró que la tasa variable de préstamo se disparó de alrededor del 7% hasta casi el 16% a finales de junio, para luego volver a bajar durante las semanas siguientes. Eso es más del doble de la tasa en solo unos días, sin ninguna advertencia.
Si hubiera tenido una posición de préstamo con esa tasa variable durante todo ese tiempo, mi retorno real en tres meses habría sido casi imposible de predecir con antelación. TermMax resuelve exactamente este problema mediante tokens FT.
Lo probé yo mismo. Deposité 10,000 USDC en ese mismo mercado con el APR de préstamo actual de 7.58%. La plataforma me mostró los números exactos antes de que confirmara nada: recibiría aproximadamente 10,120 tokens FT, con un APR efectivo de 7.42% después de la pequeña comisión del 0.16%, y una fecha de vencimiento bloqueada para el 16 de octubre de 2026. Sin sorpresas, sin una tasa que cambie por debajo mientras espero.
Lo que me llamó la atención es que la tasa apenas se movió incluso después de mi depósito, manteniéndose en 7.58% antes y después. Con más de $257K ya colocados como liquidez en préstamo en este mercado, mi tamaño ni siquiera estaba cerca de mover nada, y eso es exactamente el tipo de estabilidad que quiero antes de bloquear capital durante casi dos meses.
Esta es la diferencia entre adivinar tu rendimiento y saberlo realmente de antemano en #TermMax . @TermMax keeps expandiendo estos mercados fijos a más activos también, lo que hace que planificar con anticipación sea mucho más fácil.
¿Preferirías perseguir una tasa variable que podría duplicarse de un día para otro, o fijar un número conocido y simplemente esperar?
Anoche consulté el gráfico de tasa histórica en uno de los mercados de USDC en TermMax y me hizo valorar muchísimo más el APR fijo de lo que esperaba. El mercado USDC/ynRWAx en Ethereum mostró que la tasa variable de préstamo se disparó de alrededor del 7% hasta casi el 16% a finales de junio, para luego volver a bajar durante las semanas siguientes. Eso es más del doble de la tasa en solo unos días, sin ninguna advertencia.
Si hubiera tenido una posición de préstamo con esa tasa variable durante todo ese tiempo, mi retorno real en tres meses habría sido casi imposible de predecir con antelación. TermMax resuelve exactamente este problema mediante tokens FT.
Lo probé yo mismo. Deposité 10,000 USDC en ese mismo mercado con el APR de préstamo actual de 7.58%. La plataforma me mostró los números exactos antes de que confirmara nada: recibiría aproximadamente 10,120 tokens FT, con un APR efectivo de 7.42% después de la pequeña comisión del 0.16%, y una fecha de vencimiento bloqueada para el 16 de octubre de 2026. Sin sorpresas, sin una tasa que cambie por debajo mientras espero.
Lo que me llamó la atención es que la tasa apenas se movió incluso después de mi depósito, manteniéndose en 7.58% antes y después. Con más de $257K ya colocados como liquidez en préstamo en este mercado, mi tamaño ni siquiera estaba cerca de mover nada, y eso es exactamente el tipo de estabilidad que quiero antes de bloquear capital durante casi dos meses.
Esta es la diferencia entre adivinar tu rendimiento y saberlo realmente de antemano en #TermMax . @TermMax keeps expandiendo estos mercados fijos a más activos también, lo que hace que planificar con anticipación sea mucho más fácil.
¿Preferirías perseguir una tasa variable que podría duplicarse de un día para otro, o fijar un número conocido y simplemente esperar?

2
83
·
--
Con verificación
He estado profundizando últimamente en los protocolos de préstamos a tipo fijo, y TermMax es el que de verdad me hizo replantearme cómo gestiono mis posiciones en DeFi. El problema que me encontraba con los préstamos a tipo variable era sencillo: nunca sabía cómo se verían mi rendimiento real o el coste de mi préstamo dentro de una semana. Los tipos cambian de un día para otro y toda mi estrategia necesitó una reestructuración.
TermMax lo soluciona bloqueando de antemano tanto el tipo como el plazo. Cuando abrí una posición mediante su mecanismo de Gearing Token, pude ver exactamente lo que pagaría o ganaría hasta el vencimiento, sin necesidad de adivinar. También probé la herramienta de órdenes por rango, que permite a los market makers establecer sus propias curvas de precios en lugar de quedar atrapados con una tasa genérica de AMM. Eso cambia la forma en que los proveedores de liquidez piensan el riesgo.
Lo que más me llamó la atención este mes es la escala a la que ha llegado el protocolo. TermMax ahora opera en más de diez cadenas EVM, incluyendo Ethereum, BNB Chain, Arbitrum, Base y Berachain, y ya está integrado con Morpho, Aave, Venus y Pendle. El TVL ha superado los $90 millones, con más de 1,5 millones de carteras registradas y usuarios activos diarios por encima de 90,000.
La noticia más grande para cualquiera que esté farmeando puntos: el evento de generación del token $TMX está previsto para el 25 de agosto. Suministro fijo de 1.000 millones de tokens, 4% reservado para usuarios tempranos mediante el pre-mine. Ahora entiendo por qué el equipo impulsó tanto los sistemas de XP y MP durante los últimos meses. @termmax hizo que la fase de acumulación fuera realmente gratificante, en lugar de ser solo otro montaje de farm-and-dump.
Me pregunto cómo ve esta comunidad el mantenimiento de DeFi a tipo fijo una vez que llegue el TGE. ¿Te estás posicionando antes, o estás esperando a ver cómo reacciona el mercado? #TermMax
He estado profundizando últimamente en los protocolos de préstamos a tipo fijo, y TermMax es el que de verdad me hizo replantearme cómo gestiono mis posiciones en DeFi. El problema que me encontraba con los préstamos a tipo variable era sencillo: nunca sabía cómo se verían mi rendimiento real o el coste de mi préstamo dentro de una semana. Los tipos cambian de un día para otro y toda mi estrategia necesitó una reestructuración.
TermMax lo soluciona bloqueando de antemano tanto el tipo como el plazo. Cuando abrí una posición mediante su mecanismo de Gearing Token, pude ver exactamente lo que pagaría o ganaría hasta el vencimiento, sin necesidad de adivinar. También probé la herramienta de órdenes por rango, que permite a los market makers establecer sus propias curvas de precios en lugar de quedar atrapados con una tasa genérica de AMM. Eso cambia la forma en que los proveedores de liquidez piensan el riesgo.
Lo que más me llamó la atención este mes es la escala a la que ha llegado el protocolo. TermMax ahora opera en más de diez cadenas EVM, incluyendo Ethereum, BNB Chain, Arbitrum, Base y Berachain, y ya está integrado con Morpho, Aave, Venus y Pendle. El TVL ha superado los $90 millones, con más de 1,5 millones de carteras registradas y usuarios activos diarios por encima de 90,000.
La noticia más grande para cualquiera que esté farmeando puntos: el evento de generación del token $TMX está previsto para el 25 de agosto. Suministro fijo de 1.000 millones de tokens, 4% reservado para usuarios tempranos mediante el pre-mine. Ahora entiendo por qué el equipo impulsó tanto los sistemas de XP y MP durante los últimos meses. @TermMax hizo que la fase de acumulación fuera realmente gratificante, en lugar de ser solo otro montaje de farm-and-dump.
Me pregunto cómo ve esta comunidad el mantenimiento de DeFi a tipo fijo una vez que llegue el TGE. ¿Te estás posicionando antes, o estás esperando a ver cómo reacciona el mercado? #TermMax
TermMax lo soluciona bloqueando de antemano tanto el tipo como el plazo. Cuando abrí una posición mediante su mecanismo de Gearing Token, pude ver exactamente lo que pagaría o ganaría hasta el vencimiento, sin necesidad de adivinar. También probé la herramienta de órdenes por rango, que permite a los market makers establecer sus propias curvas de precios en lugar de quedar atrapados con una tasa genérica de AMM. Eso cambia la forma en que los proveedores de liquidez piensan el riesgo.
Lo que más me llamó la atención este mes es la escala a la que ha llegado el protocolo. TermMax ahora opera en más de diez cadenas EVM, incluyendo Ethereum, BNB Chain, Arbitrum, Base y Berachain, y ya está integrado con Morpho, Aave, Venus y Pendle. El TVL ha superado los $90 millones, con más de 1,5 millones de carteras registradas y usuarios activos diarios por encima de 90,000.
La noticia más grande para cualquiera que esté farmeando puntos: el evento de generación del token $TMX está previsto para el 25 de agosto. Suministro fijo de 1.000 millones de tokens, 4% reservado para usuarios tempranos mediante el pre-mine. Ahora entiendo por qué el equipo impulsó tanto los sistemas de XP y MP durante los últimos meses. @TermMax hizo que la fase de acumulación fuera realmente gratificante, en lugar de ser solo otro montaje de farm-and-dump.
Me pregunto cómo ve esta comunidad el mantenimiento de DeFi a tipo fijo una vez que llegue el TGE. ¿Te estás posicionando antes, o estás esperando a ver cómo reacciona el mercado? #TermMax

1
56
·
--
PYPL se convierte en $PYPLB . La comisión del creador no.
Binance listó PayPal como un bStock a finales de julio, parte de un lote que también añadió Apple, Amazon, Goldman Sachs y algunos otros. Lo que captó mi atención no fue el ticker en sí, sino la letra pequeña debajo. Las comisiones de creador en las nuevas parejas de bStocks se eximen por completo hasta el 31 de agosto, 23:59 UTC.
Hice un par de órdenes pequeñas de creador en $PYPLB solo para ver si el concepto de comisión realmente indicaba cero. Así fue. Sin truco de reembolso, sin un portón de volumen mínimo que yo pudiera encontrar y, simplemente, sin comisión de creador en ese lado de la operación por ahora. Las comisiones de tomador siguen aplicando, así que esto no es “trading gratis”; es específicamente sobre la manera en que colocas la orden.
Esa distinción importa más de lo que suena. La mayoría de los brokers minoristas ni siquiera tienen una división maker/taker: o pagas una comisión plana o no, independientemente de cómo se complete la orden. Llevar esa estructura a las acciones tokenizadas es algo pequeño en el papel, pero cambia los cálculos para cualquiera que opere con volumen o rebalancee con frecuencia, ya que los costos del lado de creador se acumulan rápido en operaciones repetidas.
Lo que aún no sé es qué ocurre el 1 de septiembre. Nada en el anuncio dice que la comisión vuelva a un número específico; solo que termina el periodo promocional. Preferiría no adivinar ese resultado: vale la pena confirmarlo en lugar de asumir continuidad o asumir que se ajusta de vuelta a la tasa estándar que haya en otro lugar del exchange.
Este es exactamente el tipo de detalle que es fácil pasar por alto debajo de los titulares de listado. Buen terreno para que #bStocksCIS haga seguimiento correctamente, y algo que me gustaría que @BinanceCIS aclarara directamente una vez que llegue la fecha límite, en vez de que todos lo descubran a la fuerza el 1 de septiembre.
¿Alguien ha confirmado a qué se revierte la comisión de creador después del día 31?
PYPL se convierte en $PYPLB . La comisión del creador no.
Binance listó PayPal como un bStock a finales de julio, parte de un lote que también añadió Apple, Amazon, Goldman Sachs y algunos otros. Lo que captó mi atención no fue el ticker en sí, sino la letra pequeña debajo. Las comisiones de creador en las nuevas parejas de bStocks se eximen por completo hasta el 31 de agosto, 23:59 UTC.
Hice un par de órdenes pequeñas de creador en $PYPLB solo para ver si el concepto de comisión realmente indicaba cero. Así fue. Sin truco de reembolso, sin un portón de volumen mínimo que yo pudiera encontrar y, simplemente, sin comisión de creador en ese lado de la operación por ahora. Las comisiones de tomador siguen aplicando, así que esto no es “trading gratis”; es específicamente sobre la manera en que colocas la orden.
Esa distinción importa más de lo que suena. La mayoría de los brokers minoristas ni siquiera tienen una división maker/taker: o pagas una comisión plana o no, independientemente de cómo se complete la orden. Llevar esa estructura a las acciones tokenizadas es algo pequeño en el papel, pero cambia los cálculos para cualquiera que opere con volumen o rebalancee con frecuencia, ya que los costos del lado de creador se acumulan rápido en operaciones repetidas.
Lo que aún no sé es qué ocurre el 1 de septiembre. Nada en el anuncio dice que la comisión vuelva a un número específico; solo que termina el periodo promocional. Preferiría no adivinar ese resultado: vale la pena confirmarlo en lugar de asumir continuidad o asumir que se ajusta de vuelta a la tasa estándar que haya en otro lugar del exchange.
Este es exactamente el tipo de detalle que es fácil pasar por alto debajo de los titulares de listado. Buen terreno para que #bStocksCIS haga seguimiento correctamente, y algo que me gustaría que @BinanceCIS aclarara directamente una vez que llegue la fecha límite, en vez de que todos lo descubran a la fuerza el 1 de septiembre.
¿Alguien ha confirmado a qué se revierte la comisión de creador después del día 31?
Binance listó PayPal como un bStock a finales de julio, parte de un lote que también añadió Apple, Amazon, Goldman Sachs y algunos otros. Lo que captó mi atención no fue el ticker en sí, sino la letra pequeña debajo. Las comisiones de creador en las nuevas parejas de bStocks se eximen por completo hasta el 31 de agosto, 23:59 UTC.
Hice un par de órdenes pequeñas de creador en $PYPLB solo para ver si el concepto de comisión realmente indicaba cero. Así fue. Sin truco de reembolso, sin un portón de volumen mínimo que yo pudiera encontrar y, simplemente, sin comisión de creador en ese lado de la operación por ahora. Las comisiones de tomador siguen aplicando, así que esto no es “trading gratis”; es específicamente sobre la manera en que colocas la orden.
Esa distinción importa más de lo que suena. La mayoría de los brokers minoristas ni siquiera tienen una división maker/taker: o pagas una comisión plana o no, independientemente de cómo se complete la orden. Llevar esa estructura a las acciones tokenizadas es algo pequeño en el papel, pero cambia los cálculos para cualquiera que opere con volumen o rebalancee con frecuencia, ya que los costos del lado de creador se acumulan rápido en operaciones repetidas.
Lo que aún no sé es qué ocurre el 1 de septiembre. Nada en el anuncio dice que la comisión vuelva a un número específico; solo que termina el periodo promocional. Preferiría no adivinar ese resultado: vale la pena confirmarlo en lugar de asumir continuidad o asumir que se ajusta de vuelta a la tasa estándar que haya en otro lugar del exchange.
Este es exactamente el tipo de detalle que es fácil pasar por alto debajo de los titulares de listado. Buen terreno para que #bStocksCIS haga seguimiento correctamente, y algo que me gustaría que @BinanceCIS aclarara directamente una vez que llegue la fecha límite, en vez de que todos lo descubran a la fuerza el 1 de septiembre.
¿Alguien ha confirmado a qué se revierte la comisión de creador después del día 31?

1
1
94
·
--
Tuve $MUB fuera del intercambio durante una semana y no se rompió nada.
Retiré una $MUB posición directamente a una billetera de autocustodia solo para ver si realmente funcionaba como decían los documentos. Es un token BEP-20 en BNB Smart Chain, así que técnicamente debería comportarse como cualquier otro token una vez que sale de Binance. Lo hizo.
Esa es la parte que vale la pena considerar. La mayoría de la gente trata bStocks como algo que compras y mantienes dentro del intercambio. Pero una vez que $MUB se asienta en tu propia billetera, ya no está realmente "en Binance"; es solo un activo on-chain de una acción real de Micron, y el custodio sigue manteniendo la equidad subyacente sin importar dónde viva el token.
Esta vez no lo envié a un protocolo DeFi, pero la opción estaba ahí: está hecho para ser desplegable en protocolos compatibles una vez que esté en autocustodia, no bloqueado en los carriles propios de Binance. La redención de vuelta a la acción real sigue liquidándose durante el horario de mercado, así que el lado del token es 24/7, pero la salida no. Vale la pena recordarlo antes de asumir continuidad total.
Este es el detalle que se pierde cuando la gente enmarca bStocks como solo "acciones pero en Binance". Una vez que está en autocustodia, se parece más a cualquier otro activo on-chain, y exactamente ese tipo de pregunta de composabilidad es la que me gustaría que @BinanceCIS se tuviera en cuenta, ya que la documentación no explica mucho más allá de "protocolos compatibles".
¿Alguien ya desplegó realmente un #bStocksCIS en autocustodia en algún lugar? Me da curiosidad qué funcionó.
Tuve $MUB fuera del intercambio durante una semana y no se rompió nada.
Retiré una $MUB posición directamente a una billetera de autocustodia solo para ver si realmente funcionaba como decían los documentos. Es un token BEP-20 en BNB Smart Chain, así que técnicamente debería comportarse como cualquier otro token una vez que sale de Binance. Lo hizo.
Esa es la parte que vale la pena considerar. La mayoría de la gente trata bStocks como algo que compras y mantienes dentro del intercambio. Pero una vez que $MUB se asienta en tu propia billetera, ya no está realmente "en Binance"; es solo un activo on-chain de una acción real de Micron, y el custodio sigue manteniendo la equidad subyacente sin importar dónde viva el token.
Esta vez no lo envié a un protocolo DeFi, pero la opción estaba ahí: está hecho para ser desplegable en protocolos compatibles una vez que esté en autocustodia, no bloqueado en los carriles propios de Binance. La redención de vuelta a la acción real sigue liquidándose durante el horario de mercado, así que el lado del token es 24/7, pero la salida no. Vale la pena recordarlo antes de asumir continuidad total.
Este es el detalle que se pierde cuando la gente enmarca bStocks como solo "acciones pero en Binance". Una vez que está en autocustodia, se parece más a cualquier otro activo on-chain, y exactamente ese tipo de pregunta de composabilidad es la que me gustaría que @BinanceCIS se tuviera en cuenta, ya que la documentación no explica mucho más allá de "protocolos compatibles".
¿Alguien ya desplegó realmente un #bStocksCIS en autocustodia en algún lugar? Me da curiosidad qué funcionó.
Retiré una $MUB posición directamente a una billetera de autocustodia solo para ver si realmente funcionaba como decían los documentos. Es un token BEP-20 en BNB Smart Chain, así que técnicamente debería comportarse como cualquier otro token una vez que sale de Binance. Lo hizo.
Esa es la parte que vale la pena considerar. La mayoría de la gente trata bStocks como algo que compras y mantienes dentro del intercambio. Pero una vez que $MUB se asienta en tu propia billetera, ya no está realmente "en Binance"; es solo un activo on-chain de una acción real de Micron, y el custodio sigue manteniendo la equidad subyacente sin importar dónde viva el token.
Esta vez no lo envié a un protocolo DeFi, pero la opción estaba ahí: está hecho para ser desplegable en protocolos compatibles una vez que esté en autocustodia, no bloqueado en los carriles propios de Binance. La redención de vuelta a la acción real sigue liquidándose durante el horario de mercado, así que el lado del token es 24/7, pero la salida no. Vale la pena recordarlo antes de asumir continuidad total.
Este es el detalle que se pierde cuando la gente enmarca bStocks como solo "acciones pero en Binance". Una vez que está en autocustodia, se parece más a cualquier otro activo on-chain, y exactamente ese tipo de pregunta de composabilidad es la que me gustaría que @BinanceCIS se tuviera en cuenta, ya que la documentación no explica mucho más allá de "protocolos compatibles".
¿Alguien ya desplegó realmente un #bStocksCIS en autocustodia en algún lugar? Me da curiosidad qué funcionó.

2
3
85
·
--
Un nuevo ticker de bStock ya no es solo un tokenizado de acciones. Ahora es colateral.
Binance añadió $GMEB , una acción de GameStop, a los bStocks el 12 de agosto, y el detalle real quedó enterrado en el anuncio: GMEB pasó a ser elegible como colateral para operaciones de margen cruzado y de cartera. No solo un token para mantener: un token que ahora puede respaldar otras posiciones.
Lo probé el mismo día. Moví parte de mi colateral de stablecoins a $GMEB y luego abrí una posición apalancada pequeña para ver cómo trataba el sistema. Funcionó como cualquier colateral aprobado: el ratio de margen se calcula con el precio en tiempo real, sin un paso adicional de aprobación. El custodio sigue manteniendo la acción real de GME 1:1, así que no cambió nada sobre el respaldo. El token ahora hace dos funciones.
GameStop no es un valor de baja volatilidad, sin embargo. Usar un meme como respaldo de margen conlleva un riesgo distinto al de un bStock de blue chip: el valor del colateral puede oscilar con fuerza en un día, haciendo que tu ratio de margen esté activo 24/7, no solo durante el horario de mercado. Mantuve la posición pequeña a propósito.
Esto encaja en un patrón más grande. El catálogo de bStocks ya superó las 46 listaciones; el AUM superó los $500M en siete semanas, y el volumen mensual alcanzó $8.8B en julio: más del 85% del volumen de equity tokenizada en DEX. GMEB como colateral es el producto que pasa de "mantener un token de acción" a "usar uno como capital funcional".
Aquí es exactamente donde @BinanceCIS is es útil: un lugar para hablar de la mecánica del colateral, no solo de gráficas de precios. Es probable que GMEB no sea el colateral adecuado para la mayoría, pero el hecho de que exista una opción sobre una acción tan volátil dice algo. Es el cambio que #bStocksCIS debería estar desentrañando.
¿Alguien ya probó un bStock como colateral de margen? Me interesa saber en qué se comparan los umbrales de liquidación con tickers más tranquilos.
Un nuevo ticker de bStock ya no es solo un tokenizado de acciones. Ahora es colateral.
Binance añadió $GMEB , una acción de GameStop, a los bStocks el 12 de agosto, y el detalle real quedó enterrado en el anuncio: GMEB pasó a ser elegible como colateral para operaciones de margen cruzado y de cartera. No solo un token para mantener: un token que ahora puede respaldar otras posiciones.
Lo probé el mismo día. Moví parte de mi colateral de stablecoins a $GMEB y luego abrí una posición apalancada pequeña para ver cómo trataba el sistema. Funcionó como cualquier colateral aprobado: el ratio de margen se calcula con el precio en tiempo real, sin un paso adicional de aprobación. El custodio sigue manteniendo la acción real de GME 1:1, así que no cambió nada sobre el respaldo. El token ahora hace dos funciones.
GameStop no es un valor de baja volatilidad, sin embargo. Usar un meme como respaldo de margen conlleva un riesgo distinto al de un bStock de blue chip: el valor del colateral puede oscilar con fuerza en un día, haciendo que tu ratio de margen esté activo 24/7, no solo durante el horario de mercado. Mantuve la posición pequeña a propósito.
Esto encaja en un patrón más grande. El catálogo de bStocks ya superó las 46 listaciones; el AUM superó los $500M en siete semanas, y el volumen mensual alcanzó $8.8B en julio: más del 85% del volumen de equity tokenizada en DEX. GMEB como colateral es el producto que pasa de "mantener un token de acción" a "usar uno como capital funcional".
Aquí es exactamente donde @BinanceCIS is es útil: un lugar para hablar de la mecánica del colateral, no solo de gráficas de precios. Es probable que GMEB no sea el colateral adecuado para la mayoría, pero el hecho de que exista una opción sobre una acción tan volátil dice algo. Es el cambio que #bStocksCIS debería estar desentrañando.
¿Alguien ya probó un bStock como colateral de margen? Me interesa saber en qué se comparan los umbrales de liquidación con tickers más tranquilos.
Binance añadió $GMEB , una acción de GameStop, a los bStocks el 12 de agosto, y el detalle real quedó enterrado en el anuncio: GMEB pasó a ser elegible como colateral para operaciones de margen cruzado y de cartera. No solo un token para mantener: un token que ahora puede respaldar otras posiciones.
Lo probé el mismo día. Moví parte de mi colateral de stablecoins a $GMEB y luego abrí una posición apalancada pequeña para ver cómo trataba el sistema. Funcionó como cualquier colateral aprobado: el ratio de margen se calcula con el precio en tiempo real, sin un paso adicional de aprobación. El custodio sigue manteniendo la acción real de GME 1:1, así que no cambió nada sobre el respaldo. El token ahora hace dos funciones.
GameStop no es un valor de baja volatilidad, sin embargo. Usar un meme como respaldo de margen conlleva un riesgo distinto al de un bStock de blue chip: el valor del colateral puede oscilar con fuerza en un día, haciendo que tu ratio de margen esté activo 24/7, no solo durante el horario de mercado. Mantuve la posición pequeña a propósito.
Esto encaja en un patrón más grande. El catálogo de bStocks ya superó las 46 listaciones; el AUM superó los $500M en siete semanas, y el volumen mensual alcanzó $8.8B en julio: más del 85% del volumen de equity tokenizada en DEX. GMEB como colateral es el producto que pasa de "mantener un token de acción" a "usar uno como capital funcional".
Aquí es exactamente donde @BinanceCIS is es útil: un lugar para hablar de la mecánica del colateral, no solo de gráficas de precios. Es probable que GMEB no sea el colateral adecuado para la mayoría, pero el hecho de que exista una opción sobre una acción tan volátil dice algo. Es el cambio que #bStocksCIS debería estar desentrañando.
¿Alguien ya probó un bStock como colateral de margen? Me interesa saber en qué se comparan los umbrales de liquidación con tickers más tranquilos.

1
3
165
·
--
La nueva ventana de recompensas bStocks en Binance Wallet cambió la forma en que opero $CRCLB
Casi me pierdo este cambio. Binance Wallet actualizó discretamente el sistema de recompensas por volumen de bStocks el 8 de agosto, y divide la semana en dos modos completamente distintos para el crédito de volumen de Alpha.
Lunes de 9:00 a. m. a sábado 8:59 a. m. (hora de Corea): operar en bStocks designados cuenta hasta 4x el volumen. Todo desde el sábado 9:00 a. m. hasta el domingo: todas las operaciones con bStocks bajan a 1x plano, sin importar el ticker. No me di cuenta hasta que noté que el volumen de mi CRCLB del fin de semana no movía mis números de Alpha como esperaba.
Así que hice la misma operación en tamaño de lunes a viernes vs. un sábado para ver la diferencia. La misma posición en CRCLB, aproximadamente el mismo valor nocional. El volumen entre semana contaba 4x hacia Alpha. El volumen del fin de semana contaba plano, punto final. No es una diferencia por redondeo: es Binance incentivando explícitamente cuándo operas, no solo qué operas.
Esto encaja con algo más grande que encontré al revisar cifras recientes. bStocks captó 8.8 mil millones de dólares en volumen mensual a principios de agosto, y se llevó más del 85% del volumen de DEX de equity tokenizado, frente a 2.9 mil millones el mes anterior. Un multiplicador estructural de recompensas ligado a la actividad en días laborables no es un detalle secundario en ese crecimiento: probablemente sea parte de por qué el volumen entre semana se está adelantando con tanta fuerza.
No creo que esto haga que $CRCLB como activo sea diferente: el mismo respaldo 1:1, la misma estructura de custodia que cualquier otro bStock. Lo que cambió es la capa de incentivos encima de eso, y es fácil pasarla por alto si solo miras las gráficas de precio. Este es exactamente el tipo de detalle a nivel de mecanismo que #bStocksCIS debería estar siguiendo, no solo el rendimiento del ticker.
¿Alguien más ajustó su horario de trading alrededor de esta ventana de 4x, o $CRCLB el volumen sigue siendo en su mayoría orgánico independientemente del multiplicador? Sería útil saber si @BinanceCIS tiene datos sobre esta división.
La nueva ventana de recompensas bStocks en Binance Wallet cambió la forma en que opero $CRCLB
Casi me pierdo este cambio. Binance Wallet actualizó discretamente el sistema de recompensas por volumen de bStocks el 8 de agosto, y divide la semana en dos modos completamente distintos para el crédito de volumen de Alpha.
Lunes de 9:00 a. m. a sábado 8:59 a. m. (hora de Corea): operar en bStocks designados cuenta hasta 4x el volumen. Todo desde el sábado 9:00 a. m. hasta el domingo: todas las operaciones con bStocks bajan a 1x plano, sin importar el ticker. No me di cuenta hasta que noté que el volumen de mi CRCLB del fin de semana no movía mis números de Alpha como esperaba.
Así que hice la misma operación en tamaño de lunes a viernes vs. un sábado para ver la diferencia. La misma posición en CRCLB, aproximadamente el mismo valor nocional. El volumen entre semana contaba 4x hacia Alpha. El volumen del fin de semana contaba plano, punto final. No es una diferencia por redondeo: es Binance incentivando explícitamente cuándo operas, no solo qué operas.
Esto encaja con algo más grande que encontré al revisar cifras recientes. bStocks captó 8.8 mil millones de dólares en volumen mensual a principios de agosto, y se llevó más del 85% del volumen de DEX de equity tokenizado, frente a 2.9 mil millones el mes anterior. Un multiplicador estructural de recompensas ligado a la actividad en días laborables no es un detalle secundario en ese crecimiento: probablemente sea parte de por qué el volumen entre semana se está adelantando con tanta fuerza.
No creo que esto haga que $CRCLB como activo sea diferente: el mismo respaldo 1:1, la misma estructura de custodia que cualquier otro bStock. Lo que cambió es la capa de incentivos encima de eso, y es fácil pasarla por alto si solo miras las gráficas de precio. Este es exactamente el tipo de detalle a nivel de mecanismo que #bStocksCIS debería estar siguiendo, no solo el rendimiento del ticker.
¿Alguien más ajustó su horario de trading alrededor de esta ventana de 4x, o $CRCLB el volumen sigue siendo en su mayoría orgánico independientemente del multiplicador? Sería útil saber si @BinanceCIS tiene datos sobre esta división.
Casi me pierdo este cambio. Binance Wallet actualizó discretamente el sistema de recompensas por volumen de bStocks el 8 de agosto, y divide la semana en dos modos completamente distintos para el crédito de volumen de Alpha.
Lunes de 9:00 a. m. a sábado 8:59 a. m. (hora de Corea): operar en bStocks designados cuenta hasta 4x el volumen. Todo desde el sábado 9:00 a. m. hasta el domingo: todas las operaciones con bStocks bajan a 1x plano, sin importar el ticker. No me di cuenta hasta que noté que el volumen de mi CRCLB del fin de semana no movía mis números de Alpha como esperaba.
Así que hice la misma operación en tamaño de lunes a viernes vs. un sábado para ver la diferencia. La misma posición en CRCLB, aproximadamente el mismo valor nocional. El volumen entre semana contaba 4x hacia Alpha. El volumen del fin de semana contaba plano, punto final. No es una diferencia por redondeo: es Binance incentivando explícitamente cuándo operas, no solo qué operas.
Esto encaja con algo más grande que encontré al revisar cifras recientes. bStocks captó 8.8 mil millones de dólares en volumen mensual a principios de agosto, y se llevó más del 85% del volumen de DEX de equity tokenizado, frente a 2.9 mil millones el mes anterior. Un multiplicador estructural de recompensas ligado a la actividad en días laborables no es un detalle secundario en ese crecimiento: probablemente sea parte de por qué el volumen entre semana se está adelantando con tanta fuerza.
No creo que esto haga que $CRCLB como activo sea diferente: el mismo respaldo 1:1, la misma estructura de custodia que cualquier otro bStock. Lo que cambió es la capa de incentivos encima de eso, y es fácil pasarla por alto si solo miras las gráficas de precio. Este es exactamente el tipo de detalle a nivel de mecanismo que #bStocksCIS debería estar siguiendo, no solo el rendimiento del ticker.
¿Alguien más ajustó su horario de trading alrededor de esta ventana de 4x, o $CRCLB el volumen sigue siendo en su mayoría orgánico independientemente del multiplicador? Sería útil saber si @BinanceCIS tiene datos sobre esta división.

1
2
104
·
--
¿Qué le pasa a $MSFTB el día de la fecha ex-dividendo de lo que casi nadie habla?
Mantuve $MSFTB a través de una fecha ex-dividendo el trimestre pasado. Tenía curiosidad por saber qué ocurriría. Resulta que el precio del token cayó según lo previsto, justo en línea con cómo MSFT ajusta siempre hacia abajo aproximadamente el monto del dividendo en esa fecha. No se rompió nada. Pero tampoco apareció nada en mi cuenta.
Ese es el detalle con el que vale la pena quedarse. Un accionista real asume la misma caída de precio, claro; pero recibe el dividendo depositado para compensarla. Yo recibí la caída sin la compensación. En papel eso es una brecha mecánica, no un escándalo, pero es dinero real si se tiene un volumen considerable y no se está teniendo en cuenta.
Volví atrás y revisé cómo funciona realmente el lado del custodio aquí. La acción subyacente se mantiene 1:1, y el custodio sí recibe el dividendo sobre esa acción. La incógnita —y de verdad no tengo una respuesta clara— es qué pasa con ese efectivo después. Si se refleja en algún lado para los titulares del token, si se integra en la cobertura, o si simplemente queda con el custodio como un detalle estructural que nadie anuncia de entrada.
No estoy asumiendo lo peor. Solo digo que esto es exactamente el tipo de mecánica que importa si estás manteniendo un pagador de dividendos durante meses en lugar de operarlo a corto plazo. Cambia la matemática del rendimiento total, no solo la del rendimiento por precio. Este es precisamente el tipo de detalle #bStocksCIS debería estar investigando más, en lugar de limitarse a comparar gráficas.
¿Alguien ha confirmado directamente cómo se gestionan los flujos de efectivo de dividendos para $MSFTB o nombres similares? De verdad me gustaría saber si @BinanceCIS tiene documentación sobre esto, porque yo no pude encontrar una respuesta clara por mi cuenta.
¿Qué le pasa a $MSFTB el día de la fecha ex-dividendo de lo que casi nadie habla?
Mantuve $MSFTB a través de una fecha ex-dividendo el trimestre pasado. Tenía curiosidad por saber qué ocurriría. Resulta que el precio del token cayó según lo previsto, justo en línea con cómo MSFT ajusta siempre hacia abajo aproximadamente el monto del dividendo en esa fecha. No se rompió nada. Pero tampoco apareció nada en mi cuenta.
Ese es el detalle con el que vale la pena quedarse. Un accionista real asume la misma caída de precio, claro; pero recibe el dividendo depositado para compensarla. Yo recibí la caída sin la compensación. En papel eso es una brecha mecánica, no un escándalo, pero es dinero real si se tiene un volumen considerable y no se está teniendo en cuenta.
Volví atrás y revisé cómo funciona realmente el lado del custodio aquí. La acción subyacente se mantiene 1:1, y el custodio sí recibe el dividendo sobre esa acción. La incógnita —y de verdad no tengo una respuesta clara— es qué pasa con ese efectivo después. Si se refleja en algún lado para los titulares del token, si se integra en la cobertura, o si simplemente queda con el custodio como un detalle estructural que nadie anuncia de entrada.
No estoy asumiendo lo peor. Solo digo que esto es exactamente el tipo de mecánica que importa si estás manteniendo un pagador de dividendos durante meses en lugar de operarlo a corto plazo. Cambia la matemática del rendimiento total, no solo la del rendimiento por precio. Este es precisamente el tipo de detalle #bStocksCIS debería estar investigando más, en lugar de limitarse a comparar gráficas.
¿Alguien ha confirmado directamente cómo se gestionan los flujos de efectivo de dividendos para $MSFTB o nombres similares? De verdad me gustaría saber si @BinanceCIS tiene documentación sobre esto, porque yo no pude encontrar una respuesta clara por mi cuenta.
Mantuve $MSFTB a través de una fecha ex-dividendo el trimestre pasado. Tenía curiosidad por saber qué ocurriría. Resulta que el precio del token cayó según lo previsto, justo en línea con cómo MSFT ajusta siempre hacia abajo aproximadamente el monto del dividendo en esa fecha. No se rompió nada. Pero tampoco apareció nada en mi cuenta.
Ese es el detalle con el que vale la pena quedarse. Un accionista real asume la misma caída de precio, claro; pero recibe el dividendo depositado para compensarla. Yo recibí la caída sin la compensación. En papel eso es una brecha mecánica, no un escándalo, pero es dinero real si se tiene un volumen considerable y no se está teniendo en cuenta.
Volví atrás y revisé cómo funciona realmente el lado del custodio aquí. La acción subyacente se mantiene 1:1, y el custodio sí recibe el dividendo sobre esa acción. La incógnita —y de verdad no tengo una respuesta clara— es qué pasa con ese efectivo después. Si se refleja en algún lado para los titulares del token, si se integra en la cobertura, o si simplemente queda con el custodio como un detalle estructural que nadie anuncia de entrada.
No estoy asumiendo lo peor. Solo digo que esto es exactamente el tipo de mecánica que importa si estás manteniendo un pagador de dividendos durante meses en lugar de operarlo a corto plazo. Cambia la matemática del rendimiento total, no solo la del rendimiento por precio. Este es precisamente el tipo de detalle #bStocksCIS debería estar investigando más, en lugar de limitarse a comparar gráficas.
¿Alguien ha confirmado directamente cómo se gestionan los flujos de efectivo de dividendos para $MSFTB o nombres similares? De verdad me gustaría saber si @BinanceCIS tiene documentación sobre esto, porque yo no pude encontrar una respuesta clara por mi cuenta.

1
3
69
·
--
Necesitamos hablar sobre cambiar de las opciones de AAPL a $AAPLB antes de las ganancias
Antes solía comprar llamadas de vencimiento cercano antes de las ganancias de Apple. Tenía sentido en el papel. En la práctica, la mitad de las veces estaba en la dirección correcta y aun así perdía dinero porque el movimiento llegaba un día tarde y el theta se comía la posición antes de que importara.
Probé $AAPLB en su lugar para los últimos dos ciclos de resultados. Sin vencimiento, sin strike, sin decaimiento acechando y comiéndose la posición mientras espero. Solo un token que sigue el precio real de la acción, de forma continua, durante el tiempo que quiera mantenerlo.
Eso suena obvio una vez que lo dices en voz alta. Para mí no era obvio antes de que lo probara. Las opciones son una apuesta tanto por el timing como por la dirección: estás pagando por la posibilidad de que el movimiento ocurra dentro de una ventana. $AAPLB elimina la ventana por completo. No pago por el tiempo: solo mantengo la exposición hasta que decido cerrarla.
El intercambio también es real, y quiero ser totalmente claro al respecto. Sin apalancamiento. Una posición de opciones de 2.000 dólares que controla mucho más nocional no es algo que AAPLB replique: es 1:1, respaldada por la acción real a través de un custodio regulado, sin nada sintético encima. Así que esto no es "opciones pero mejor": es una herramienta completamente distinta que se usa para una situación similar.
Aún estoy valorando si la falta de apalancamiento compensa la eliminación del decaimiento, o si eso simplemente depende del nivel de convicción de cara al comunicado. Me da la sensación de que es algo caso por caso, no una regla. Este es el tipo de intercambio que no veo suficientemente discutido en #bStocksCIS - la mayoría de los posts se queda en "sin vencimiento" sin preguntarse qué sacrificas a cambio.
¿Alguien más se movió de opciones a un bStock para jugadas basadas en eventos? Me interesa si @BinanceCIS ha visto que la gente las dimensione de forma diferente porque no hay apalancamiento.
Necesitamos hablar sobre cambiar de las opciones de AAPL a $AAPLB antes de las ganancias
Antes solía comprar llamadas de vencimiento cercano antes de las ganancias de Apple. Tenía sentido en el papel. En la práctica, la mitad de las veces estaba en la dirección correcta y aun así perdía dinero porque el movimiento llegaba un día tarde y el theta se comía la posición antes de que importara.
Probé $AAPLB en su lugar para los últimos dos ciclos de resultados. Sin vencimiento, sin strike, sin decaimiento acechando y comiéndose la posición mientras espero. Solo un token que sigue el precio real de la acción, de forma continua, durante el tiempo que quiera mantenerlo.
Eso suena obvio una vez que lo dices en voz alta. Para mí no era obvio antes de que lo probara. Las opciones son una apuesta tanto por el timing como por la dirección: estás pagando por la posibilidad de que el movimiento ocurra dentro de una ventana. $AAPLB elimina la ventana por completo. No pago por el tiempo: solo mantengo la exposición hasta que decido cerrarla.
El intercambio también es real, y quiero ser totalmente claro al respecto. Sin apalancamiento. Una posición de opciones de 2.000 dólares que controla mucho más nocional no es algo que AAPLB replique: es 1:1, respaldada por la acción real a través de un custodio regulado, sin nada sintético encima. Así que esto no es "opciones pero mejor": es una herramienta completamente distinta que se usa para una situación similar.
Aún estoy valorando si la falta de apalancamiento compensa la eliminación del decaimiento, o si eso simplemente depende del nivel de convicción de cara al comunicado. Me da la sensación de que es algo caso por caso, no una regla. Este es el tipo de intercambio que no veo suficientemente discutido en #bStocksCIS - la mayoría de los posts se queda en "sin vencimiento" sin preguntarse qué sacrificas a cambio.
¿Alguien más se movió de opciones a un bStock para jugadas basadas en eventos? Me interesa si @BinanceCIS ha visto que la gente las dimensione de forma diferente porque no hay apalancamiento.
Antes solía comprar llamadas de vencimiento cercano antes de las ganancias de Apple. Tenía sentido en el papel. En la práctica, la mitad de las veces estaba en la dirección correcta y aun así perdía dinero porque el movimiento llegaba un día tarde y el theta se comía la posición antes de que importara.
Probé $AAPLB en su lugar para los últimos dos ciclos de resultados. Sin vencimiento, sin strike, sin decaimiento acechando y comiéndose la posición mientras espero. Solo un token que sigue el precio real de la acción, de forma continua, durante el tiempo que quiera mantenerlo.
Eso suena obvio una vez que lo dices en voz alta. Para mí no era obvio antes de que lo probara. Las opciones son una apuesta tanto por el timing como por la dirección: estás pagando por la posibilidad de que el movimiento ocurra dentro de una ventana. $AAPLB elimina la ventana por completo. No pago por el tiempo: solo mantengo la exposición hasta que decido cerrarla.
El intercambio también es real, y quiero ser totalmente claro al respecto. Sin apalancamiento. Una posición de opciones de 2.000 dólares que controla mucho más nocional no es algo que AAPLB replique: es 1:1, respaldada por la acción real a través de un custodio regulado, sin nada sintético encima. Así que esto no es "opciones pero mejor": es una herramienta completamente distinta que se usa para una situación similar.
Aún estoy valorando si la falta de apalancamiento compensa la eliminación del decaimiento, o si eso simplemente depende del nivel de convicción de cara al comunicado. Me da la sensación de que es algo caso por caso, no una regla. Este es el tipo de intercambio que no veo suficientemente discutido en #bStocksCIS - la mayoría de los posts se queda en "sin vencimiento" sin preguntarse qué sacrificas a cambio.
¿Alguien más se movió de opciones a un bStock para jugadas basadas en eventos? Me interesa si @BinanceCIS ha visto que la gente las dimensione de forma diferente porque no hay apalancamiento.

5
5
94
·
--
Deberías empezar a correr $AMDB contra $NVDAB en lugar de solo mantener una
Ya estaba manteniendo NVDAB de una prueba anterior, y las noticias sobre control de exportaciones golpearon AMD durante la noche. Los mercados reales estaban cerrados. No tenía forma de reequilibrar nada, excepto que los tokens no les importaba que fueran las 2 a. m.
Los nombres de semiconductores se mueven juntos la mayor parte del tiempo. La misma cadena de suministro, la misma exposición a la política de exportaciones, los mismos flujos institucionales. Pero no se mueven en cantidades iguales, y ese margen es donde vive el trading de pares. Normalmente necesitarías tener ambas posiciones abiertas durante las mismas horas de mercado para ajustar la proporción cuando algo cambia. Con AMDB y NVDAB, ese requisito simplemente ya no aplica.
Observé cómo el diferencial entre ellos se ampliaba durante casi seis horas antes de que incluso abriera la NYSE. Cuando las acciones reales empezaron a cotizar, la “repricing” “sorpresa” ya se había producido en gran medida en los tokens. No estaba prediciendo la noticia. Solo pude quedarme en mi pantalla y hacer algo al respecto justo en el momento en que aterrizó, en lugar de poner una alarma para las 9:30 a. m.
Lo interesante no es que estos bStocks sigan las acciones subyacentes: esa parte se espera. Es que ahora dos nombres correlacionados pueden ajustarse entre sí en una línea de tiempo que no tiene nada que ver con el timbre de apertura de una bolsa. Es una clase distinta de herramienta que “comprar una acción fuera del horario de mercado”. Está más cerca de correr un diferencial en vivo.
Todavía estoy averiguando qué tan estrecha se mantiene esta correlación durante semanas más tranquilas, frente a una semana con noticias reales. Seis horas de un solo evento no es una tesis completa: es un punto de datos. Merece más pruebas antes de que cualquiera lo trate como fiable. Ese tipo de matiz es exactamente en lo que #bStocksCIS threads parece que realmente se mete, en lugar de limitarse a repetir “trading 24/7” como titular.
¿Alguien más está emparejando bStocks correlacionados por sector como este? Me pregunto si @BinanceCIS tiene ejemplos donde el diferencial se movió en la dirección opuesta a lo que implicaban las noticias.
Deberías empezar a correr $AMDB contra $NVDAB en lugar de solo mantener una
Ya estaba manteniendo NVDAB de una prueba anterior, y las noticias sobre control de exportaciones golpearon AMD durante la noche. Los mercados reales estaban cerrados. No tenía forma de reequilibrar nada, excepto que los tokens no les importaba que fueran las 2 a. m.
Los nombres de semiconductores se mueven juntos la mayor parte del tiempo. La misma cadena de suministro, la misma exposición a la política de exportaciones, los mismos flujos institucionales. Pero no se mueven en cantidades iguales, y ese margen es donde vive el trading de pares. Normalmente necesitarías tener ambas posiciones abiertas durante las mismas horas de mercado para ajustar la proporción cuando algo cambia. Con AMDB y NVDAB, ese requisito simplemente ya no aplica.
Observé cómo el diferencial entre ellos se ampliaba durante casi seis horas antes de que incluso abriera la NYSE. Cuando las acciones reales empezaron a cotizar, la “repricing” “sorpresa” ya se había producido en gran medida en los tokens. No estaba prediciendo la noticia. Solo pude quedarme en mi pantalla y hacer algo al respecto justo en el momento en que aterrizó, en lugar de poner una alarma para las 9:30 a. m.
Lo interesante no es que estos bStocks sigan las acciones subyacentes: esa parte se espera. Es que ahora dos nombres correlacionados pueden ajustarse entre sí en una línea de tiempo que no tiene nada que ver con el timbre de apertura de una bolsa. Es una clase distinta de herramienta que “comprar una acción fuera del horario de mercado”. Está más cerca de correr un diferencial en vivo.
Todavía estoy averiguando qué tan estrecha se mantiene esta correlación durante semanas más tranquilas, frente a una semana con noticias reales. Seis horas de un solo evento no es una tesis completa: es un punto de datos. Merece más pruebas antes de que cualquiera lo trate como fiable. Ese tipo de matiz es exactamente en lo que #bStocksCIS threads parece que realmente se mete, en lugar de limitarse a repetir “trading 24/7” como titular.
¿Alguien más está emparejando bStocks correlacionados por sector como este? Me pregunto si @BinanceCIS tiene ejemplos donde el diferencial se movió en la dirección opuesta a lo que implicaban las noticias.
Ya estaba manteniendo NVDAB de una prueba anterior, y las noticias sobre control de exportaciones golpearon AMD durante la noche. Los mercados reales estaban cerrados. No tenía forma de reequilibrar nada, excepto que los tokens no les importaba que fueran las 2 a. m.
Los nombres de semiconductores se mueven juntos la mayor parte del tiempo. La misma cadena de suministro, la misma exposición a la política de exportaciones, los mismos flujos institucionales. Pero no se mueven en cantidades iguales, y ese margen es donde vive el trading de pares. Normalmente necesitarías tener ambas posiciones abiertas durante las mismas horas de mercado para ajustar la proporción cuando algo cambia. Con AMDB y NVDAB, ese requisito simplemente ya no aplica.
Observé cómo el diferencial entre ellos se ampliaba durante casi seis horas antes de que incluso abriera la NYSE. Cuando las acciones reales empezaron a cotizar, la “repricing” “sorpresa” ya se había producido en gran medida en los tokens. No estaba prediciendo la noticia. Solo pude quedarme en mi pantalla y hacer algo al respecto justo en el momento en que aterrizó, en lugar de poner una alarma para las 9:30 a. m.
Lo interesante no es que estos bStocks sigan las acciones subyacentes: esa parte se espera. Es que ahora dos nombres correlacionados pueden ajustarse entre sí en una línea de tiempo que no tiene nada que ver con el timbre de apertura de una bolsa. Es una clase distinta de herramienta que “comprar una acción fuera del horario de mercado”. Está más cerca de correr un diferencial en vivo.
Todavía estoy averiguando qué tan estrecha se mantiene esta correlación durante semanas más tranquilas, frente a una semana con noticias reales. Seis horas de un solo evento no es una tesis completa: es un punto de datos. Merece más pruebas antes de que cualquiera lo trate como fiable. Ese tipo de matiz es exactamente en lo que #bStocksCIS threads parece que realmente se mete, en lugar de limitarse a repetir “trading 24/7” como titular.
¿Alguien más está emparejando bStocks correlacionados por sector como este? Me pregunto si @BinanceCIS tiene ejemplos donde el diferencial se movió en la dirección opuesta a lo que implicaban las noticias.

2
4
77
·
--
Por eso $PLTRB es el que realmente uso para evitar el riesgo de los gaps del fin de semana
Empecé a probar esto después de que me afectara un gap de lunes en otra acción. No fue divertido. Así que elegí PLTRB específicamente para ver si un bStock podía solucionarlo.
Palantir se mueve fuerte con las noticias de los fines de semana. Filtraciones de contratos gubernamentales, avances de resultados, hilos aleatorios de X: el valor reacciona, pero el intercambio real está cerrado hasta el lunes a las 9:30am UTC.
Todos los que tienen PLTR real solo… esperan. Y esperan con riesgo, sin manera de ajustar.
Yo mantuve $PLTRB durante dos fines de semana para ver qué pasaba de forma diferente. En ambas ocasiones, el token siguió operando durante el sábado y el domingo, siguiendo el sentimiento a medida que se iba formando, sin quedarse congelado, sin esperar a que abriera.
Para el lunes, el “gap sorpresa” ya no fue tanto sorpresa. La mayor parte del movimiento ya había ocurrido en el precio del token durante el fin de semana.
Esa es la parte que no esperaba al empezar. El custodio todavía conserva la acción real, así que nada cambia sobre la propiedad. Pero el descubrimiento de precios no se detiene solo porque la NYSE cierre.
Si se rompe una noticia el sábado, PLTRB ya la sabe antes de que lo haga la campana de apertura del lunes. No digo que esto elimine por completo el riesgo de gaps: la acción real del lunes abre donde abre, y puede haber cierta divergencia para conciliar. Pero te da una ventana para reaccionar en lugar de solo absorber lo que la apertura decida por ti. Ese es exactamente el tipo de caso límite #bStocksCIS conversaciones que tienden a ser realmente útiles, en vez de solo repetir lo básico.
¿Alguien más probó $PLTRB específicamente alrededor de un evento de noticias de fin de semana? Me da curiosidad si @BinanceCIS ha visto gaps de divergencia más grandes que con lo que me topé yo, o si dos fines de semana simplemente no son suficientes como tamaño de muestra.
Por eso $PLTRB es el que realmente uso para evitar el riesgo de los gaps del fin de semana
Empecé a probar esto después de que me afectara un gap de lunes en otra acción. No fue divertido. Así que elegí PLTRB específicamente para ver si un bStock podía solucionarlo.
Palantir se mueve fuerte con las noticias de los fines de semana. Filtraciones de contratos gubernamentales, avances de resultados, hilos aleatorios de X: el valor reacciona, pero el intercambio real está cerrado hasta el lunes a las 9:30am UTC.
Todos los que tienen PLTR real solo… esperan. Y esperan con riesgo, sin manera de ajustar.
Yo mantuve $PLTRB durante dos fines de semana para ver qué pasaba de forma diferente. En ambas ocasiones, el token siguió operando durante el sábado y el domingo, siguiendo el sentimiento a medida que se iba formando, sin quedarse congelado, sin esperar a que abriera.
Para el lunes, el “gap sorpresa” ya no fue tanto sorpresa. La mayor parte del movimiento ya había ocurrido en el precio del token durante el fin de semana.
Esa es la parte que no esperaba al empezar. El custodio todavía conserva la acción real, así que nada cambia sobre la propiedad. Pero el descubrimiento de precios no se detiene solo porque la NYSE cierre.
Si se rompe una noticia el sábado, PLTRB ya la sabe antes de que lo haga la campana de apertura del lunes. No digo que esto elimine por completo el riesgo de gaps: la acción real del lunes abre donde abre, y puede haber cierta divergencia para conciliar. Pero te da una ventana para reaccionar en lugar de solo absorber lo que la apertura decida por ti. Ese es exactamente el tipo de caso límite #bStocksCIS conversaciones que tienden a ser realmente útiles, en vez de solo repetir lo básico.
¿Alguien más probó $PLTRB específicamente alrededor de un evento de noticias de fin de semana? Me da curiosidad si @BinanceCIS ha visto gaps de divergencia más grandes que con lo que me topé yo, o si dos fines de semana simplemente no son suficientes como tamaño de muestra.
Empecé a probar esto después de que me afectara un gap de lunes en otra acción. No fue divertido. Así que elegí PLTRB específicamente para ver si un bStock podía solucionarlo.
Palantir se mueve fuerte con las noticias de los fines de semana. Filtraciones de contratos gubernamentales, avances de resultados, hilos aleatorios de X: el valor reacciona, pero el intercambio real está cerrado hasta el lunes a las 9:30am UTC.
Todos los que tienen PLTR real solo… esperan. Y esperan con riesgo, sin manera de ajustar.
Yo mantuve $PLTRB durante dos fines de semana para ver qué pasaba de forma diferente. En ambas ocasiones, el token siguió operando durante el sábado y el domingo, siguiendo el sentimiento a medida que se iba formando, sin quedarse congelado, sin esperar a que abriera.
Para el lunes, el “gap sorpresa” ya no fue tanto sorpresa. La mayor parte del movimiento ya había ocurrido en el precio del token durante el fin de semana.
Esa es la parte que no esperaba al empezar. El custodio todavía conserva la acción real, así que nada cambia sobre la propiedad. Pero el descubrimiento de precios no se detiene solo porque la NYSE cierre.
Si se rompe una noticia el sábado, PLTRB ya la sabe antes de que lo haga la campana de apertura del lunes. No digo que esto elimine por completo el riesgo de gaps: la acción real del lunes abre donde abre, y puede haber cierta divergencia para conciliar. Pero te da una ventana para reaccionar en lugar de solo absorber lo que la apertura decida por ti. Ese es exactamente el tipo de caso límite #bStocksCIS conversaciones que tienden a ser realmente útiles, en vez de solo repetir lo básico.
¿Alguien más probó $PLTRB específicamente alrededor de un evento de noticias de fin de semana? Me da curiosidad si @BinanceCIS ha visto gaps de divergencia más grandes que con lo que me topé yo, o si dos fines de semana simplemente no son suficientes como tamaño de muestra.

2
4
142
·
--
Con verificación
$COINB trades no se parece nada a una “calma” bStock
He estado dentro y fuera de COINB unas cuantas veces en los últimos un par de meses. No en gran tamaño, solo probando el comportamiento. Y se mueve de forma diferente a la mayoría de los tickers de la lista.
Coinbase, como empresa, es básicamente un barómetro del mercado cripto. Sus ingresos están ligados al volumen de operaciones, y el volumen de operaciones está ligado al sentimiento, lo que significa que la acción amplifica lo que el cripto ya está haciendo en lugar de solo reflejarlo. La operé durante una caída del BTC y noté algo específico: COINB no solo siguió a Bitcoin a la baja, sino que se pasó. Movió casi el doble del porcentaje que hizo el BTC el mismo día.
Eso no es casualidad. Revisé un poco más. Las ganancias reales de Coinbase son extremadamente sensibles a los cambios del volumen: menos operaciones, menores ingresos por comisiones y el mercado tiende a descontarlo rápido, a veces incluso antes de que el próximo informe de resultados lo confirme. Así que la acción se comporta como un indicador apalancado del sentimiento, no como una renta estable.
Lo que me resultó interesante desde el ángulo de bStock específicamente: como COINB opera de forma continua y refleja ese mismo movimiento amplificado en tiempo real, puedes ver este “overshoot” en vivo en lugar de esperar a que abra la siguiente sesión para ver cómo ya lo han incorporado al precio. En las horas de baja liquidez noté también que el spread se ensanchaba un poco más de lo habitual. Vale la pena tenerlo en cuenta si estás dimensionando operaciones rápido.
No llamaría a esta exposición “aburrida”. Es más bien un multiplicador de volatilidad disfrazado de acción.
Este tipo de comportamiento es exactamente por lo que sigo viendo que se habla de COINB en #bStocksCIS threads cada vez que el cripto tiene un movimiento brusco.
¿Alguien más ha operado $COINB durante una semana volátil?
Me da curiosidad si @BinanceCIS personas han visto el mismo patrón de sobreimpulso u si junio fue solo algo puntual para mí.
$COINB trades no se parece nada a una “calma” bStock
He estado dentro y fuera de COINB unas cuantas veces en los últimos un par de meses. No en gran tamaño, solo probando el comportamiento. Y se mueve de forma diferente a la mayoría de los tickers de la lista.
Coinbase, como empresa, es básicamente un barómetro del mercado cripto. Sus ingresos están ligados al volumen de operaciones, y el volumen de operaciones está ligado al sentimiento, lo que significa que la acción amplifica lo que el cripto ya está haciendo en lugar de solo reflejarlo. La operé durante una caída del BTC y noté algo específico: COINB no solo siguió a Bitcoin a la baja, sino que se pasó. Movió casi el doble del porcentaje que hizo el BTC el mismo día.
Eso no es casualidad. Revisé un poco más. Las ganancias reales de Coinbase son extremadamente sensibles a los cambios del volumen: menos operaciones, menores ingresos por comisiones y el mercado tiende a descontarlo rápido, a veces incluso antes de que el próximo informe de resultados lo confirme. Así que la acción se comporta como un indicador apalancado del sentimiento, no como una renta estable.
Lo que me resultó interesante desde el ángulo de bStock específicamente: como COINB opera de forma continua y refleja ese mismo movimiento amplificado en tiempo real, puedes ver este “overshoot” en vivo en lugar de esperar a que abra la siguiente sesión para ver cómo ya lo han incorporado al precio. En las horas de baja liquidez noté también que el spread se ensanchaba un poco más de lo habitual. Vale la pena tenerlo en cuenta si estás dimensionando operaciones rápido.
No llamaría a esta exposición “aburrida”. Es más bien un multiplicador de volatilidad disfrazado de acción.
Este tipo de comportamiento es exactamente por lo que sigo viendo que se habla de COINB en #bStocksCIS threads cada vez que el cripto tiene un movimiento brusco.
¿Alguien más ha operado $COINB durante una semana volátil?
Me da curiosidad si @BinanceCIS personas han visto el mismo patrón de sobreimpulso u si junio fue solo algo puntual para mí.
He estado dentro y fuera de COINB unas cuantas veces en los últimos un par de meses. No en gran tamaño, solo probando el comportamiento. Y se mueve de forma diferente a la mayoría de los tickers de la lista.
Coinbase, como empresa, es básicamente un barómetro del mercado cripto. Sus ingresos están ligados al volumen de operaciones, y el volumen de operaciones está ligado al sentimiento, lo que significa que la acción amplifica lo que el cripto ya está haciendo en lugar de solo reflejarlo. La operé durante una caída del BTC y noté algo específico: COINB no solo siguió a Bitcoin a la baja, sino que se pasó. Movió casi el doble del porcentaje que hizo el BTC el mismo día.
Eso no es casualidad. Revisé un poco más. Las ganancias reales de Coinbase son extremadamente sensibles a los cambios del volumen: menos operaciones, menores ingresos por comisiones y el mercado tiende a descontarlo rápido, a veces incluso antes de que el próximo informe de resultados lo confirme. Así que la acción se comporta como un indicador apalancado del sentimiento, no como una renta estable.
Lo que me resultó interesante desde el ángulo de bStock específicamente: como COINB opera de forma continua y refleja ese mismo movimiento amplificado en tiempo real, puedes ver este “overshoot” en vivo en lugar de esperar a que abra la siguiente sesión para ver cómo ya lo han incorporado al precio. En las horas de baja liquidez noté también que el spread se ensanchaba un poco más de lo habitual. Vale la pena tenerlo en cuenta si estás dimensionando operaciones rápido.
No llamaría a esta exposición “aburrida”. Es más bien un multiplicador de volatilidad disfrazado de acción.
Este tipo de comportamiento es exactamente por lo que sigo viendo que se habla de COINB en #bStocksCIS threads cada vez que el cripto tiene un movimiento brusco.
¿Alguien más ha operado $COINB durante una semana volátil?
Me da curiosidad si @BinanceCIS personas han visto el mismo patrón de sobreimpulso u si junio fue solo algo puntual para mí.

2
88
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
FedRateWatch
1.3M visualizaciones
5,996 participa(n) en el debate
Comparte y gana recompensas de tráfico en nuestra campaña de hashtag en tendencia
✨Tema: FOMC septiembre, ¿cuál será el próximo movimiento de la Fed?
👉Cómo unirte:
Publica una publicación breve o un artículo con el hashtag #FedRateWatch
Crea contenido basado en los siguientes enfoques:
- El CPI subyacente de agosto aumentó 0.3% mes a mes, y las probabilidades de una subida de 25 pb esta semana ahora están cerca del 90%. ¿Anticipas una subida de tasas esta semana? ¿Es algo puntual o el inicio de un ciclo de subidas más largo?
- Si la subida ocurre, ¿cómo se desarrolla para BTC, acciones tecnológicas y oro? ¿Alcista o bajista?
- ¿Cómo planeas operar a continuación? Comparte tu operación/tenencias de BTC, acciones u oro con nuestro widget para compartir operaciones.
⏰Periodo de la campaña:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Recompensa:
- Las publicaciones que cumplan con las pautas anteriores y tengan más de 100 palabras serán revisadas y podrían recibir un impulso aleatorio de tráfico de 500 a 3,000 visitas. Recibirás una notificación de tu secretario/a de feed si tu publicación es seleccionada.
- Obtén la oportunidad de que tu artículo aparezca destacado en Binance Square Official
¿Necesitas ideas para tu publicación? Visita la página del tema #FedRateWatch o la Square Guide on How to Post for Better Reach.
Binance Square Official
·614 «Me gusta»
·1.5M visualizaciones
ZcashRises6%
19,580 visualizaciones
366 participa(n) en el debate
XRPSinks10%
11,506 visualizaciones
237 participa(n) en el debate