

逍遥爱空投
191 Publicaciones

逍遥爱空投
Denunciar
Bloquear usuario
爱屯币 爱合约 更爱零撸空投 合约会爆 屯币会亏 只有零撸才是低风险高回报 关注我 带领你更多零撸空投!BP-A8F77E0ED3E5
122 Siguiendo
69 Seguidores
76 Me gusta
Publicaciones
Todo
Cotizaciones
·
--
1
·
--
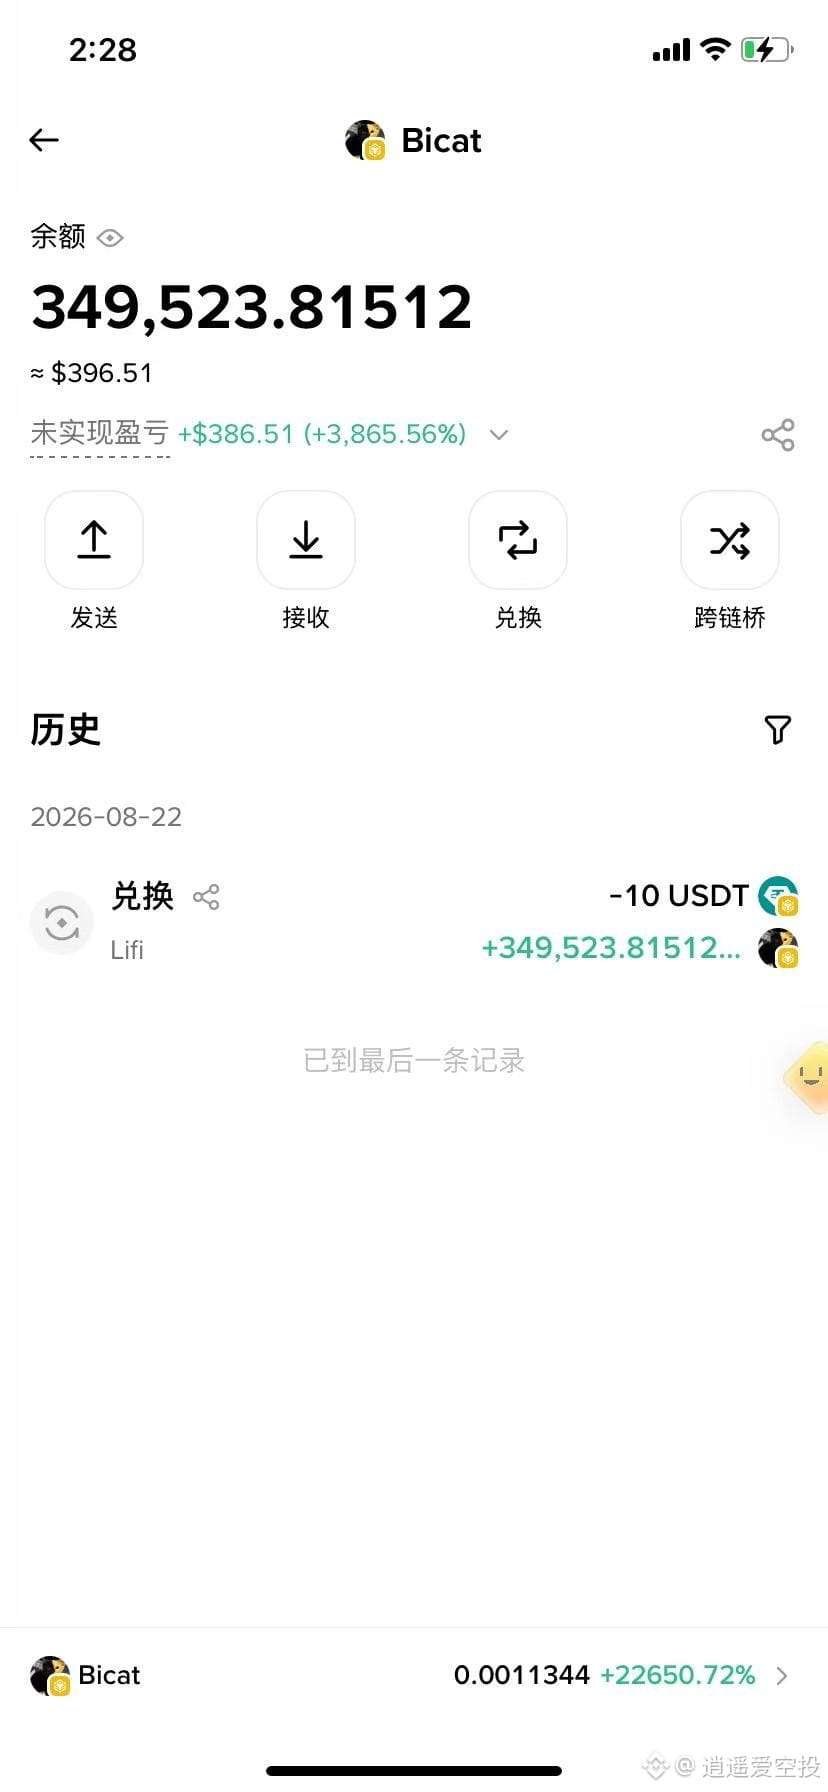
¡Vendí demasiado pronto! #AIAgents
Últimamente, todos pueden estar más atentos a las actividades relacionadas con la billetera de agentes de IA de Binance.
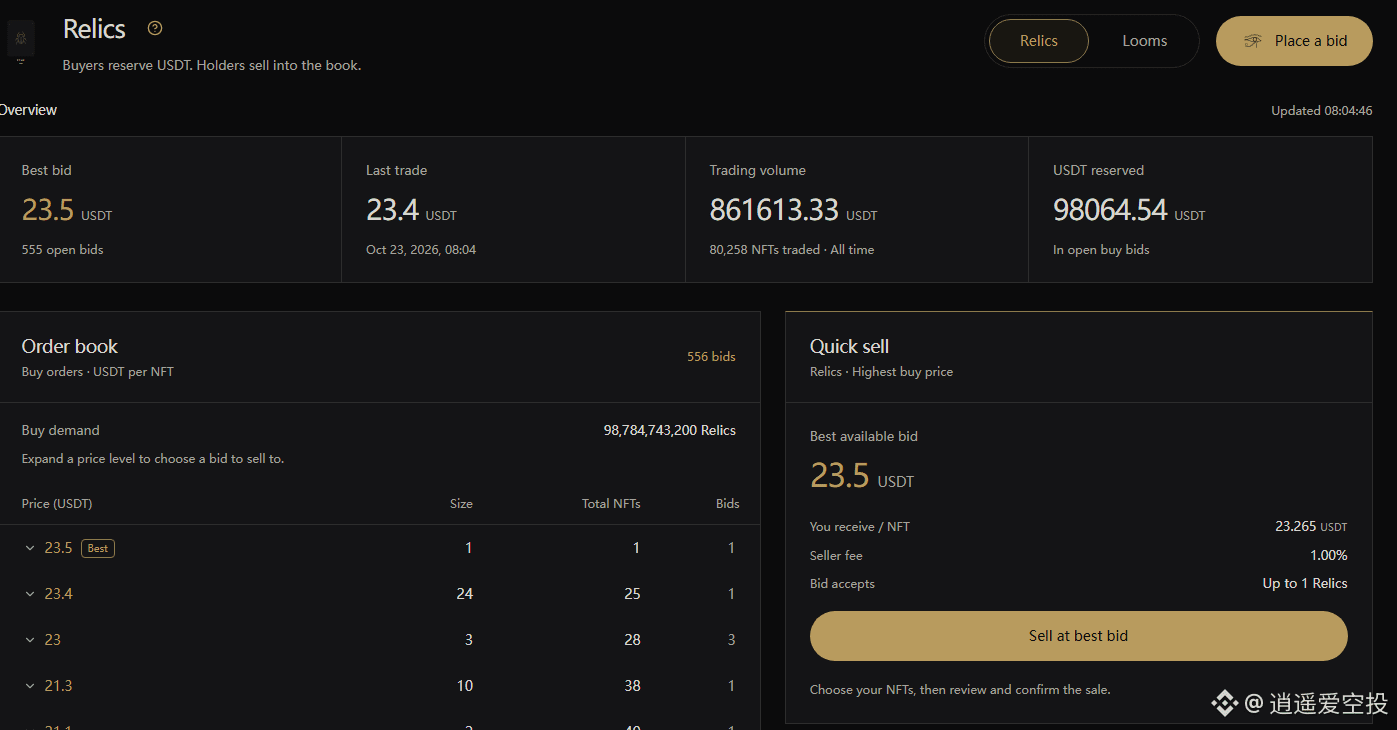
Ayer hubo un proyecto llamado ptah. Sinceramente, no tenía ni idea de qué iba.
Pero durante todo el proceso había que usar un bot de IA para comprar.
Así que duró bastante: al menos siete u ocho horas, y los pequeños inversores también podían participar.
Usé una cuenta, acuñé 4 y gasté 14 U.
Al final los vendí todos juntos por 24 U y me puse bastante contento.
Ahora cada uno vale 24 U... una ganancia de 80 U por cuenta.
Pero, aunque es una pena haber vendido demasiado pronto,
¡la próxima oportunidad así no se me puede escapar!
6
2
4.2k
·
--
Ver traducción
#币安神算子 马上可以下lol世界赛了 打算梭哈geng了! Chovy给力点! Ig着实运气差呀
#币安神算子 马上可以下lol世界赛了 打算梭哈geng了! Chovy给力点! Ig着实运气差呀
64
·
--
Ver traducción
#币安神算子 币安把五分钟涨跌弄下去了 按理说这是合理的 但已经有人靠此积累了大量的积分 可以躺着拿奖励了……希望后续有好运了!
#币安神算子 币安把五分钟涨跌弄下去了 按理说这是合理的 但已经有人靠此积累了大量的积分 可以躺着拿奖励了……希望后续有好运了!
58
·
--
Ver traducción
#币安神算子 币安新活动 估计是要一些基础活动加预测来排行榜 大家都来试试 早预约奖池大而且会多给200早鸟分!
#币安神算子 币安新活动 估计是要一些基础活动加预测来排行榜 大家都来试试 早预约奖池大而且会多给200早鸟分!
2
·
--
¡Feliz Festival del Medio Otoño, a todos! ¡Participen en la actividad!
¡Feliz Festival del Medio Otoño, a todos! ¡Participen en la actividad!

币安Binance华语
·
--
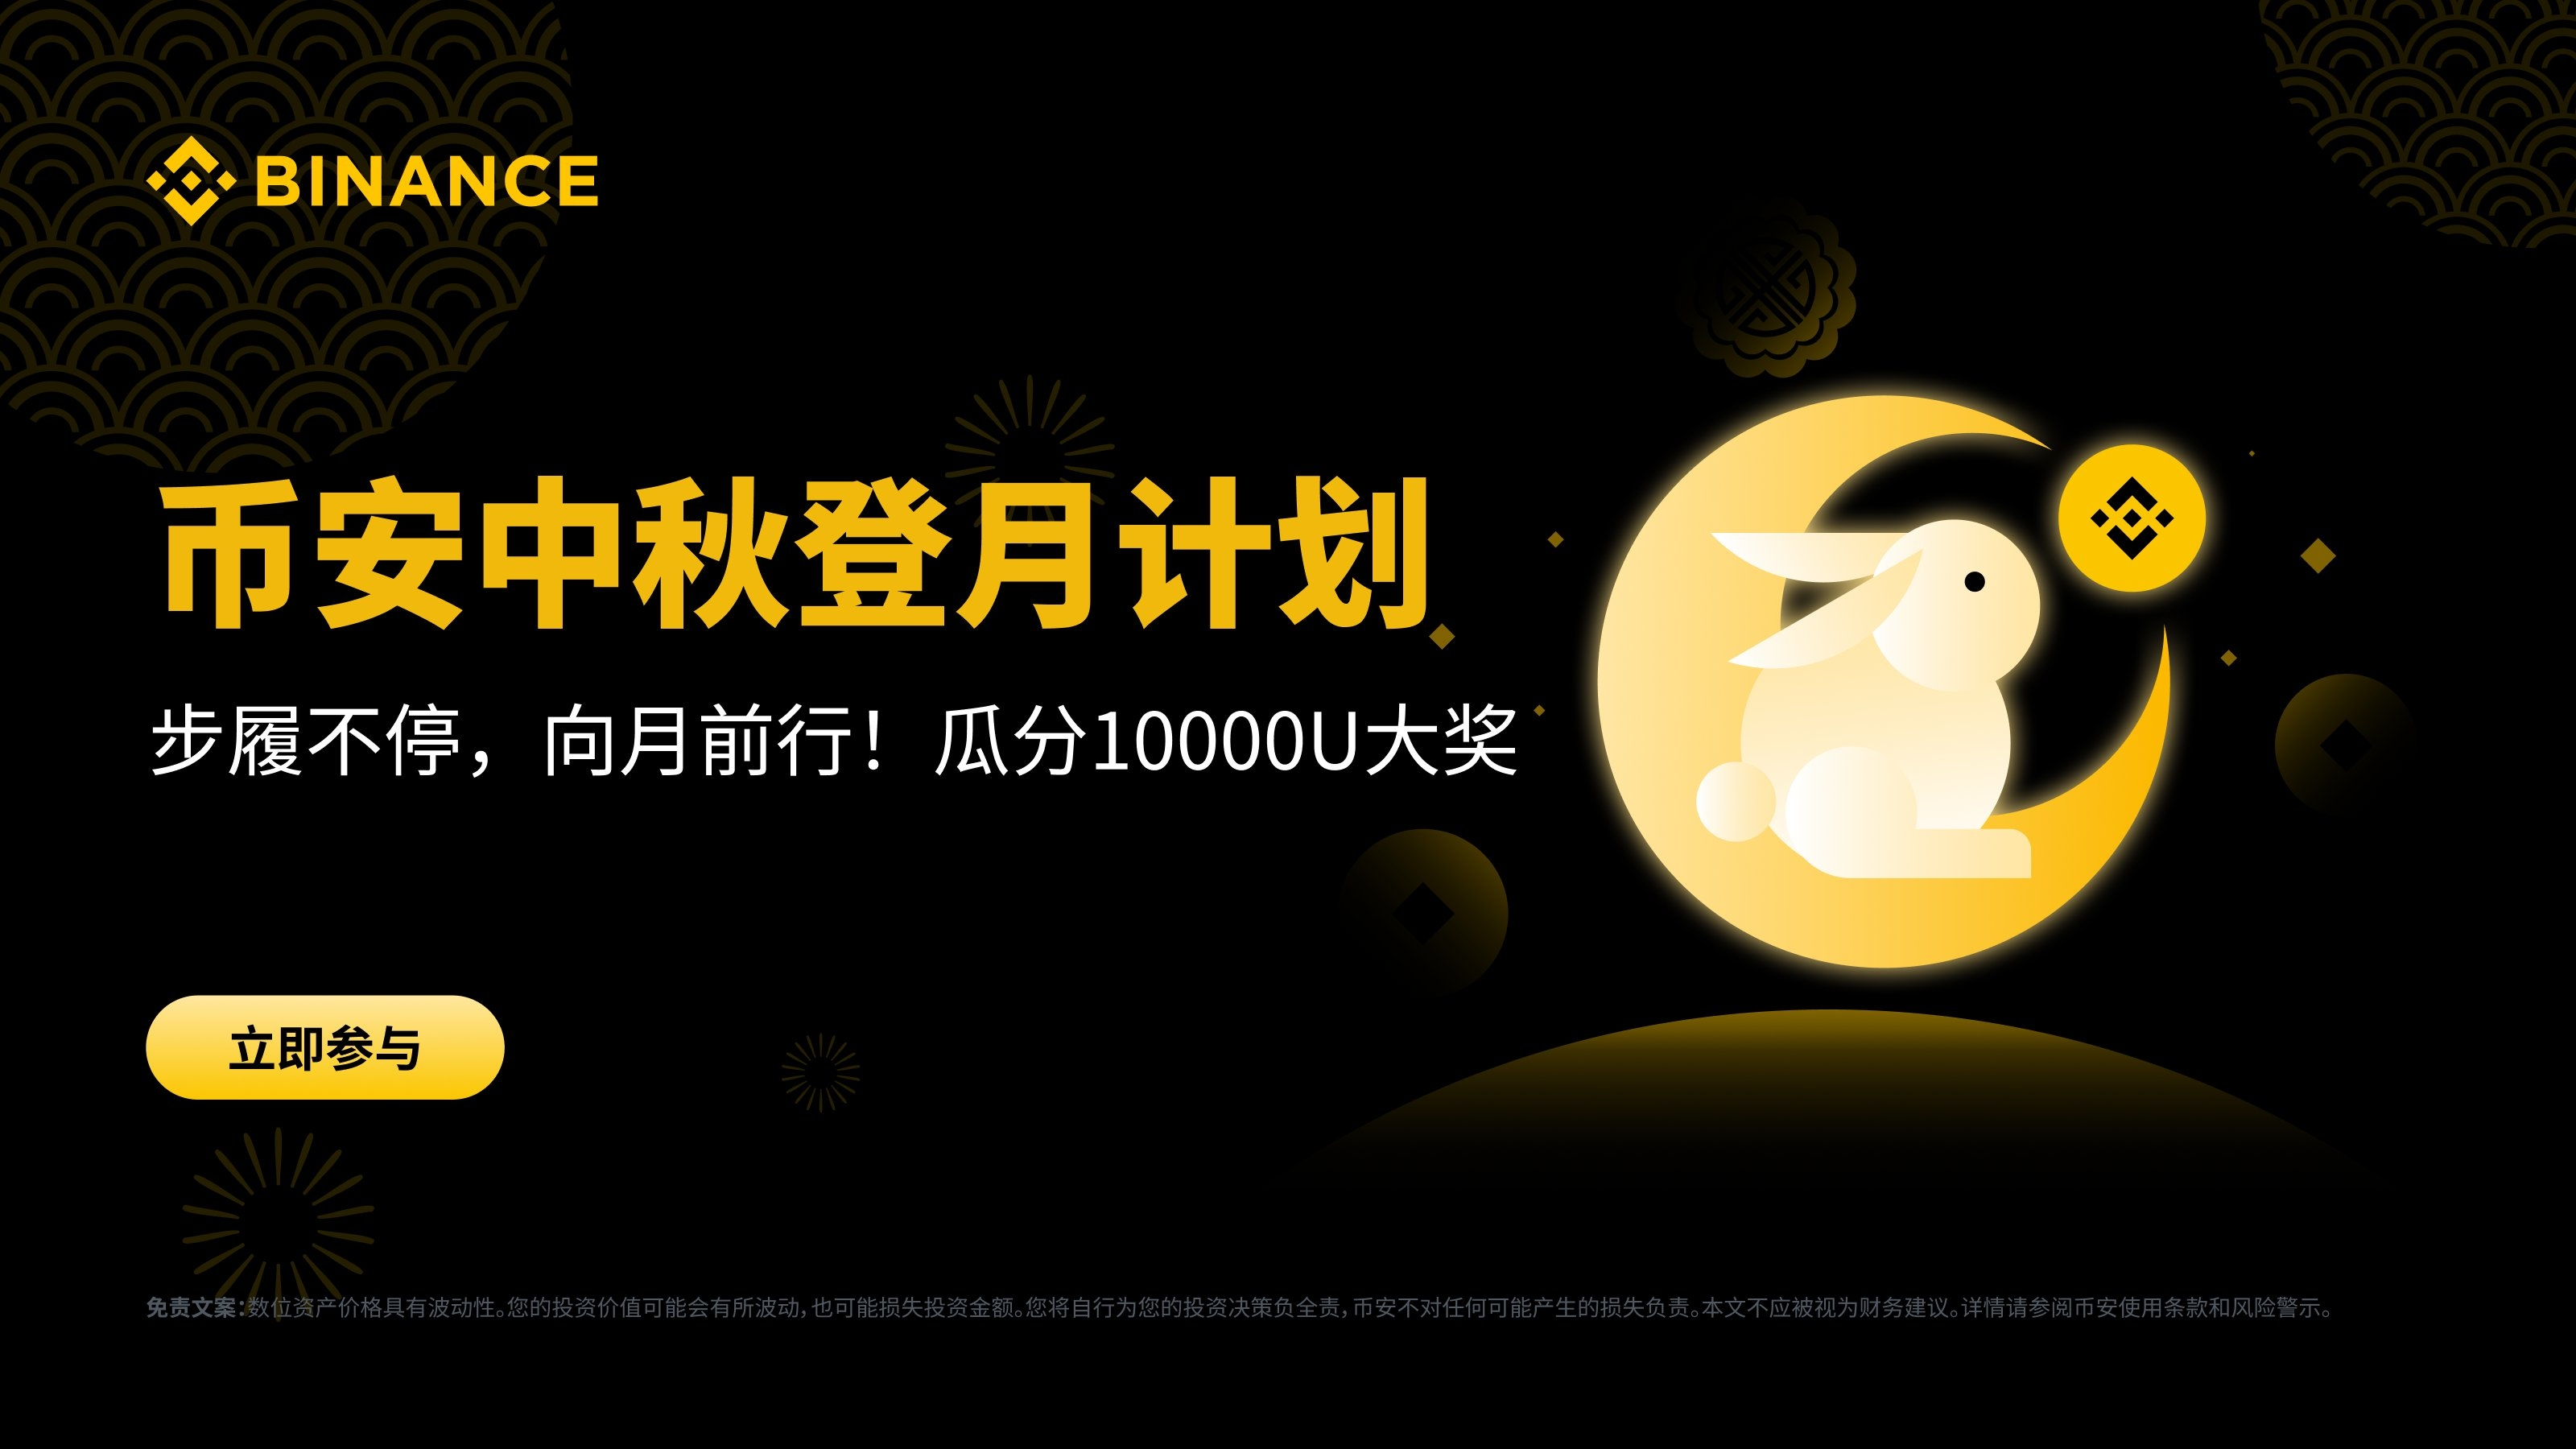
Con el paso firme, Festival de Medio Otoño con Binance: ¡avancemos hacia la luna juntos 🚀
30 pares de «zapatos personalizados de la semana del Festival de Medio Otoño de Binance» para que asciendas a la luna 🙋 Sigue, vuelve a publicar y comenta; y además regala 3 pares más ⬇️
🌕 Participa en #币安中秋登月计划 completando todas las tareas de la campaña y ¡divide un pozo de premios valorado en 10,000U!
🚀 Esta noche, sal desde aquí: 点击参与活动赢大奖
¡También hay iPhone Duo, iWatch y muchas bolsas rojas con recompensas, y accesorios de Binance! ¡Cae una gran cantidad de regalos al azar!
4
·
--
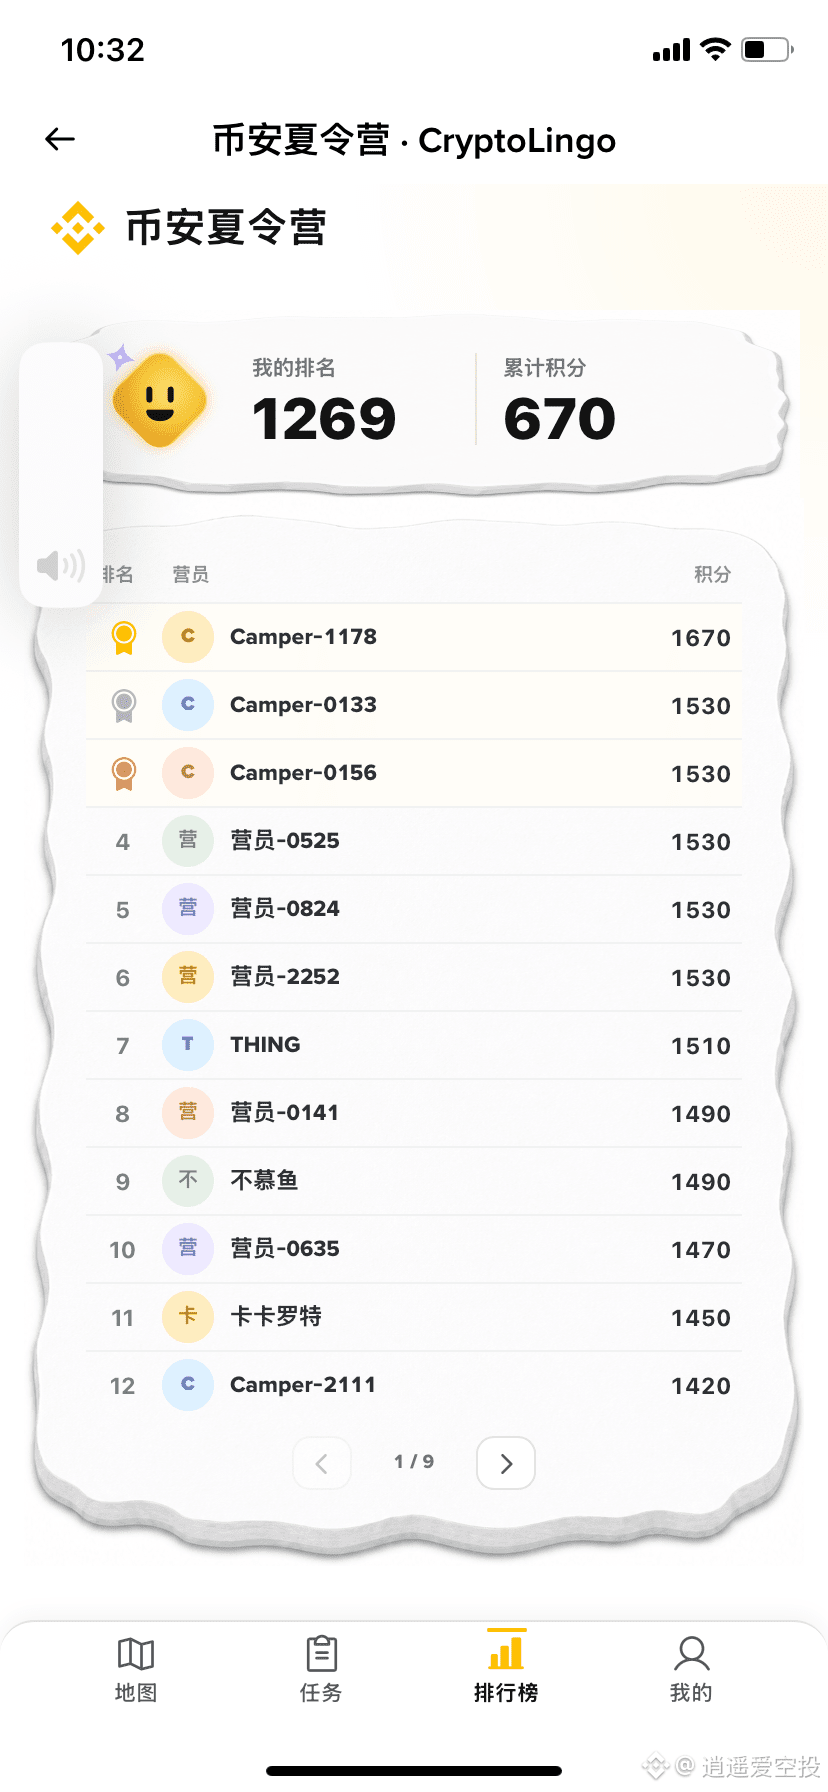
A través de los desafíos de hoy del cuarto día, he llegado a entender mejor que las finanzas tradicionales, como el oro y las acciones (TradFi), se pueden negociar en Binance. No necesitas abrir una cuenta en una correduría. #BinanceSummerCamp
A través de los desafíos de hoy del cuarto día, he llegado a entender mejor que las finanzas tradicionales, como el oro y las acciones (TradFi), se pueden negociar en Binance. No necesitas abrir una cuenta en una correduría. #BinanceSummerCamp
86
·
--
¡Las nuevas actividades del campamento de verano! ¡Hoy es el primer día!
¡Comparte el campamento de verano! #BinanceCampamentoDeVerano
¡Las nuevas actividades del campamento de verano! ¡Hoy es el primer día!
¡Comparte el campamento de verano! #BinanceCampamentoDeVerano
¡Comparte el campamento de verano! #BinanceCampamentoDeVerano
71
·
--
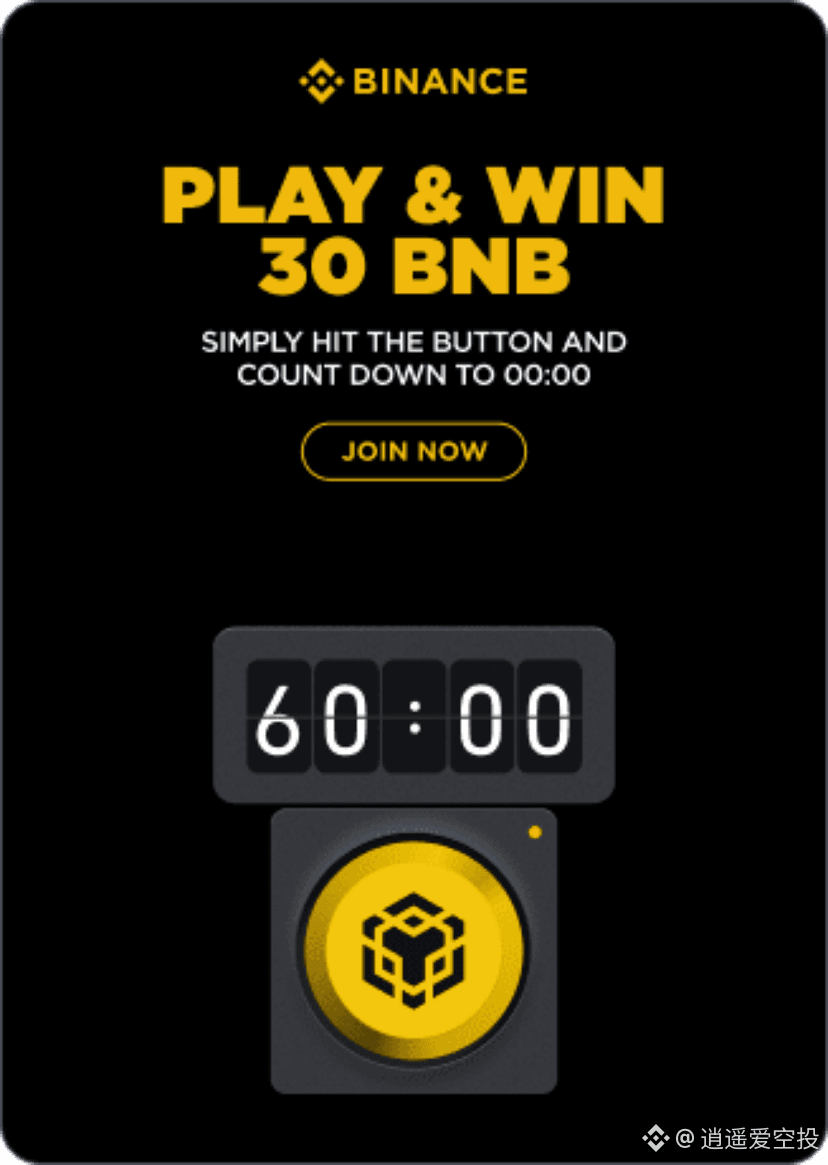
Las últimas actividades de Binance deberían ser similares a las de antes, como ese tipo de “puesta a cero en 60 segundos”, etc. Ahora se necesita registrarse; ¡se llenó con 5w personas, vayan ya!
Si te interesa, regístrate y echa un vistazo.
Las últimas actividades de Binance deberían ser similares a las de antes, como ese tipo de “puesta a cero en 60 segundos”, etc. Ahora se necesita registrarse; ¡se llenó con 5w personas, vayan ya!
Si te interesa, regístrate y echa un vistazo.
Si te interesa, regístrate y echa un vistazo.
135
·
--
Al revisar la tokenómica de Dusk, encontré un punto que es fácil de confundir: el calendario de desbloqueo y la acumulación de valor son cosas distintas.
Los quinientos millones de tokens de la asignación inicial vienen con diversas disposiciones de liberación; eso es una cuestión heredada. La emisión adicional de otros quinientos millones durante los próximos más de treinta años es, en cambio, la oferta continua a nivel de protocolo. Estas dos cifras a menudo se mezclan al hablar de ello, pero responden preguntas totalmente diferentes: la primera trata de cuándo las fichas pueden circular; la segunda, de cómo la red, mediante incentivos por inflación, motiva el staking y la seguridad.
Lo verdaderamente importante que conviene rastrear es el destino de los usos de la parte de nueva emisión. Dusk reduce gradualmente el suministro adicional con una caída geométrica: al inicio, cada bloque ronda cerca de veinte tokens, y tras treinta años baja a unas fracciones (cero punto algo). La lógica implícita de este diseño es clara: al principio se sostiene con subsidios por inflación para quienes hacen staking y para los nodos validadores; más adelante, toman el relevo las comisiones por transacciones.
El problema es si ese relevo puede darse. Si, al llegar la etapa de reducción, la actividad de transacciones on-chain aún no despega, los ingresos por comisiones no alcanzarían para cubrir los costos operativos de los validadores. En consecuencia, el rendimiento del staking se adelgazará rápidamente y la seguridad podría caer. Por lo tanto, la sostenibilidad del modelo de inflación depende, en última instancia, de si el uso real puede convertirse en suficientes comisiones en la cadena.
Revisé los datos del navegador: se puede consultar el consumo de gas y las comisiones de cada transacción, pero la actividad está lejos de ser abundante. La red principal lleva más de medio año en funcionamiento, y el número de proyectos en el ecosistema sigue moviéndose en dígitos. Las llamadas on-chain no son frecuentes. La inflación continúa liberándose, pero el crecimiento del uso correspondiente no ha seguido el ritmo.
Así que, al valorar el token de Dusk, no me limitaría a mirar el gráfico de desbloqueos: miraría la proporción de comisiones reales de transacciones en cadena dentro de la recompensa por bloque. Si esa proporción se mantiene durante mucho tiempo en un nivel muy bajo, significa que el mecanismo de captura de valor aún no se ha puesto realmente en marcha. Por muy fino que sea el diseño del token, si no se utiliza, no es más que inercia.
#dusk @Dusk_Foundation $DUSK
Al revisar la tokenómica de Dusk, encontré un punto que es fácil de confundir: el calendario de desbloqueo y la acumulación de valor son cosas distintas.
Los quinientos millones de tokens de la asignación inicial vienen con diversas disposiciones de liberación; eso es una cuestión heredada. La emisión adicional de otros quinientos millones durante los próximos más de treinta años es, en cambio, la oferta continua a nivel de protocolo. Estas dos cifras a menudo se mezclan al hablar de ello, pero responden preguntas totalmente diferentes: la primera trata de cuándo las fichas pueden circular; la segunda, de cómo la red, mediante incentivos por inflación, motiva el staking y la seguridad.
Lo verdaderamente importante que conviene rastrear es el destino de los usos de la parte de nueva emisión. Dusk reduce gradualmente el suministro adicional con una caída geométrica: al inicio, cada bloque ronda cerca de veinte tokens, y tras treinta años baja a unas fracciones (cero punto algo). La lógica implícita de este diseño es clara: al principio se sostiene con subsidios por inflación para quienes hacen staking y para los nodos validadores; más adelante, toman el relevo las comisiones por transacciones.
El problema es si ese relevo puede darse. Si, al llegar la etapa de reducción, la actividad de transacciones on-chain aún no despega, los ingresos por comisiones no alcanzarían para cubrir los costos operativos de los validadores. En consecuencia, el rendimiento del staking se adelgazará rápidamente y la seguridad podría caer. Por lo tanto, la sostenibilidad del modelo de inflación depende, en última instancia, de si el uso real puede convertirse en suficientes comisiones en la cadena.
Revisé los datos del navegador: se puede consultar el consumo de gas y las comisiones de cada transacción, pero la actividad está lejos de ser abundante. La red principal lleva más de medio año en funcionamiento, y el número de proyectos en el ecosistema sigue moviéndose en dígitos. Las llamadas on-chain no son frecuentes. La inflación continúa liberándose, pero el crecimiento del uso correspondiente no ha seguido el ritmo.
Así que, al valorar el token de Dusk, no me limitaría a mirar el gráfico de desbloqueos: miraría la proporción de comisiones reales de transacciones en cadena dentro de la recompensa por bloque. Si esa proporción se mantiene durante mucho tiempo en un nivel muy bajo, significa que el mecanismo de captura de valor aún no se ha puesto realmente en marcha. Por muy fino que sea el diseño del token, si no se utiliza, no es más que inercia.
#dusk @Dusk $DUSK
24
·
--
Al traducir las notas sobre la emisión de activos de Dusk, siempre me he planteado una pregunta concreta: ¿cómo se hace cumplir en cadena una obligación de aseguramiento (underwriting)?
En las finanzas tradicionales, cuando el asegurador firma un acuerdo de aseguramiento, eso implica una obligación rígida: si el activo no se vende completo, la parte restante debe ser recibida por el asegurador al precio acordado. Pero cuando la emisión de activos pasa a la cadena, ¿cómo se codifica este compromiso en el contrato? Muchos protocolos no lo aclaran.
Supongamos que al final de la emisión, la suscripción pública solo cubre el 70%, y el 30% restante, según el acuerdo, debe ser asumido por el asegurador. Si esta acción solo se queda en el contrato fuera de la cadena, en la cadena quedaría reflejado como “no vendido”, pero la cuenta del asegurador no se acreditaría automáticamente. El emisor podría pensar que, cuando los fondos llegan, ya puede empezar a ejecutar el gasto; en realidad, esos tres décimos del precio aún están “en el aire”.
La capacidad de Phoenix y de transacciones confidenciales de Dusk aporta una posibilidad aquí: el proceso de suscripción puede mantenerse en secreto, sin necesidad de revelar quién no participó, pero el disparador del aseguramiento debe ser determinista. Los tres parámetros—cantidad no vendida, precio de recepción y cuenta objetivo—deberían bloquearse en el contrato antes de la emisión, de modo que se ejecuten automáticamente en el momento del cierre.
Lo más importante, además, es la verificación: la porción que no fue suscrita debe poder demostrarse de forma inequívoca que efectivamente entró en la cuenta del asegurador según las reglas, y que no se registró dos veces como suscripción exitosa. Contabilizar dos veces equivale a vender la misma clase de activo dos veces. En teoría, la teoría de pruebas de conocimiento cero de Dusk puede permitir que la cadena verifique el destino de las participaciones y su unicidad sin exponer los detalles de la suscripción.
Por eso, al evaluar el valor de Dusk en escenarios de emisión, no solo miro si puede proteger la privacidad de la suscripción. También miro si, en el mismo instante en que termina la emisión, el estado en cadena puede reflejar de manera automática y verificable la transferencia de propiedad de todo el conjunto. El aseguramiento no es market making: el market making puede esperar, pero el aseguramiento debe aceptarse incondicionalmente en la fecha límite. Si ese “incondicionalmente” puede escribirse como lógica determinista en el contrato de Dusk, es el indicador clave que uso para juzgar si podrá cumplir con el aseguramiento de activos bajo regulación.
#dusk @Dusk_Foundation $DUSK
Al traducir las notas sobre la emisión de activos de Dusk, siempre me he planteado una pregunta concreta: ¿cómo se hace cumplir en cadena una obligación de aseguramiento (underwriting)?
En las finanzas tradicionales, cuando el asegurador firma un acuerdo de aseguramiento, eso implica una obligación rígida: si el activo no se vende completo, la parte restante debe ser recibida por el asegurador al precio acordado. Pero cuando la emisión de activos pasa a la cadena, ¿cómo se codifica este compromiso en el contrato? Muchos protocolos no lo aclaran.
Supongamos que al final de la emisión, la suscripción pública solo cubre el 70%, y el 30% restante, según el acuerdo, debe ser asumido por el asegurador. Si esta acción solo se queda en el contrato fuera de la cadena, en la cadena quedaría reflejado como “no vendido”, pero la cuenta del asegurador no se acreditaría automáticamente. El emisor podría pensar que, cuando los fondos llegan, ya puede empezar a ejecutar el gasto; en realidad, esos tres décimos del precio aún están “en el aire”.
La capacidad de Phoenix y de transacciones confidenciales de Dusk aporta una posibilidad aquí: el proceso de suscripción puede mantenerse en secreto, sin necesidad de revelar quién no participó, pero el disparador del aseguramiento debe ser determinista. Los tres parámetros—cantidad no vendida, precio de recepción y cuenta objetivo—deberían bloquearse en el contrato antes de la emisión, de modo que se ejecuten automáticamente en el momento del cierre.
Lo más importante, además, es la verificación: la porción que no fue suscrita debe poder demostrarse de forma inequívoca que efectivamente entró en la cuenta del asegurador según las reglas, y que no se registró dos veces como suscripción exitosa. Contabilizar dos veces equivale a vender la misma clase de activo dos veces. En teoría, la teoría de pruebas de conocimiento cero de Dusk puede permitir que la cadena verifique el destino de las participaciones y su unicidad sin exponer los detalles de la suscripción.
Por eso, al evaluar el valor de Dusk en escenarios de emisión, no solo miro si puede proteger la privacidad de la suscripción. También miro si, en el mismo instante en que termina la emisión, el estado en cadena puede reflejar de manera automática y verificable la transferencia de propiedad de todo el conjunto. El aseguramiento no es market making: el market making puede esperar, pero el aseguramiento debe aceptarse incondicionalmente en la fecha límite. Si ese “incondicionalmente” puede escribirse como lógica determinista en el contrato de Dusk, es el indicador clave que uso para juzgar si podrá cumplir con el aseguramiento de activos bajo regulación.
#dusk @Dusk $DUSK
24
·
--
El pequeño icono de “confirmado” en la cartera parece bastante común; solo después de leer los documentos definitivos finales de Dusk entendí que, detrás de esta discreta indicación, se comprimen cuatro niveles de credibilidad completamente distintos.
Primero, un bloque recién creado atraviesa la etapa de “aceptado”; en ese punto, si en la misma ronda aparece un bloque candidato más temprano, en cualquier momento podría reemplazarlo. Superar esa fase y ascender al nivel de “verificado” es lo que te libra del destino de ser desplazado; más arriba está el “bloqueado”, que se va construyendo con la acumulación de bloques posteriores; y en el nivel de “resuelto completamente”, hay que esperar a que su bloque padre termine todo el proceso.
Lo clave está en esto: desde que nace hasta que queda totalmente resuelto, depende de cuántos bloques posteriores necesite para ser respaldado, y no hay una respuesta única. Ese número se relaciona con cuántas tentativas fallidas atravesó el bloque en el momento de su nacimiento: cuanto más accidentado fue al nacer, más confirmaciones se requieren después para compensar esa incertidumbre innata. Incluso con la misma etiqueta de “confirmación”, la calidad real puede variar enormemente.
Siguiendo esta lógica, al mirar otros módulos encontré que la misma filosofía de estratificación aparece también en otros lugares. El contrato central responsable de enrutar distintos tipos de transacciones las clasifica en los canales de validación correspondientes según sus atributos; luego, al completar cada flujo, se registra de manera unificada en el libro de contabilidad de la cadena. Las transferencias visibles, las transferencias cifradas, las de tipo cuenta y las de tipo vale, todas deben asentarse de forma coherente.
Si cambio la perspectiva al escenario de emparejamiento, se pone aún más interesante: para que el mercado acepte cada operación, hay que dejar en la cadena rastros que puedan ser revisados. La finalidad graduada le da a la aplicación una regla con marcas para decidir con criterio cuándo puede prometerse externamente y cuándo solo se puede hacer un registro contable temporal; el propio nodo ajusta ese juicio.
El costo es que esta complejidad no es visible para el usuario común. En una bifurcación de red extrema, a quién afecta esa brecha de información y cómo, todavía requiere seguir observando.
#dusk @Dusk_Foundation $DUSK
El pequeño icono de “confirmado” en la cartera parece bastante común; solo después de leer los documentos definitivos finales de Dusk entendí que, detrás de esta discreta indicación, se comprimen cuatro niveles de credibilidad completamente distintos.
Primero, un bloque recién creado atraviesa la etapa de “aceptado”; en ese punto, si en la misma ronda aparece un bloque candidato más temprano, en cualquier momento podría reemplazarlo. Superar esa fase y ascender al nivel de “verificado” es lo que te libra del destino de ser desplazado; más arriba está el “bloqueado”, que se va construyendo con la acumulación de bloques posteriores; y en el nivel de “resuelto completamente”, hay que esperar a que su bloque padre termine todo el proceso.
Lo clave está en esto: desde que nace hasta que queda totalmente resuelto, depende de cuántos bloques posteriores necesite para ser respaldado, y no hay una respuesta única. Ese número se relaciona con cuántas tentativas fallidas atravesó el bloque en el momento de su nacimiento: cuanto más accidentado fue al nacer, más confirmaciones se requieren después para compensar esa incertidumbre innata. Incluso con la misma etiqueta de “confirmación”, la calidad real puede variar enormemente.
Siguiendo esta lógica, al mirar otros módulos encontré que la misma filosofía de estratificación aparece también en otros lugares. El contrato central responsable de enrutar distintos tipos de transacciones las clasifica en los canales de validación correspondientes según sus atributos; luego, al completar cada flujo, se registra de manera unificada en el libro de contabilidad de la cadena. Las transferencias visibles, las transferencias cifradas, las de tipo cuenta y las de tipo vale, todas deben asentarse de forma coherente.
Si cambio la perspectiva al escenario de emparejamiento, se pone aún más interesante: para que el mercado acepte cada operación, hay que dejar en la cadena rastros que puedan ser revisados. La finalidad graduada le da a la aplicación una regla con marcas para decidir con criterio cuándo puede prometerse externamente y cuándo solo se puede hacer un registro contable temporal; el propio nodo ajusta ese juicio.
El costo es que esta complejidad no es visible para el usuario común. En una bifurcación de red extrema, a quién afecta esa brecha de información y cómo, todavía requiere seguir observando.
#dusk @Dusk $DUSK
84
·
--
Últimamente estuve pensando en una pregunta: ¿por qué la mayoría de las cadenas públicas enfatizan la compatibilidad, y casi nadie habla de "si diferentes activos necesitan diferentes lógicas de ejecución"?
Al revisar la arquitectura técnica de Dusk, descubrí que no sigue la ruta de "una sola máquina virtual para hacerlo todo". DuskEVM ofrece a los desarrolladores de Solidity un entorno familiar; DuskVM permite que los contratos en Rust se ejecuten directamente en la L1; y Transfer Contract distribuye, según la carga útil de cada transacción, hacia la ruta de validación correspondiente. Este diseño no es para presumir, sino para responder a una realidad: después de tokenizar activos complejos como capital privado y bonos corporativos, las reglas de ejecución que necesitan son totalmente distintas a las de los tokens comunes.
El problema de los activos tradicionales no está en la emisión, sino en el uso. ¿Una participación de un fondo de capital privado puede usarse como garantía? Si puede, ¿a quién se puede transferir la garantía al liquidar? ¿Cómo se verifica la identidad de un inversionista acreditado? Si estas reglas se quedan solo en protocolos fuera de la cadena o en restricciones del front-end, se podrán eludir; pero si se codifican de forma rígida en el contrato, se sacrificaría la flexibilidad.
La solución de Dusk es adelantar la lógica de validación al entorno de ejecución. Phoenix gestiona las transacciones que requieren ocultar montos, y Moonlight gestiona escenarios que deben ser públicos y transparentes; ambos comparten la misma capa de liquidación. Esto significa que los atributos del activo no dependen de la autorregulación del emisor, sino de la ejecución forzada por la arquitectura subyacente.
Pero esta segmentación también trae un costo cognitivo. Los desarrolladores deben entender cuándo usar qué máquina virtual, y los usuarios necesitan aclarar por qué ruta transita su transacción. Si la mayoría de las personas usa durante mucho tiempo solo la capa compatible con EVM, entonces las capacidades nativas de DuskVM y Phoenix quedarán como ventajas meramente teóricas.
Así que no me preocupa cuántos tipos de activos admite Dusk, sino si esos activos realmente aprovecharán las capacidades diferenciadas que su diseño contempla. El valor de una arquitectura técnica, al final, debe validarse con escenarios de uso reales.
#dusk @Dusk_Foundation $DUSK
Últimamente estuve pensando en una pregunta: ¿por qué la mayoría de las cadenas públicas enfatizan la compatibilidad, y casi nadie habla de "si diferentes activos necesitan diferentes lógicas de ejecución"?
Al revisar la arquitectura técnica de Dusk, descubrí que no sigue la ruta de "una sola máquina virtual para hacerlo todo". DuskEVM ofrece a los desarrolladores de Solidity un entorno familiar; DuskVM permite que los contratos en Rust se ejecuten directamente en la L1; y Transfer Contract distribuye, según la carga útil de cada transacción, hacia la ruta de validación correspondiente. Este diseño no es para presumir, sino para responder a una realidad: después de tokenizar activos complejos como capital privado y bonos corporativos, las reglas de ejecución que necesitan son totalmente distintas a las de los tokens comunes.
El problema de los activos tradicionales no está en la emisión, sino en el uso. ¿Una participación de un fondo de capital privado puede usarse como garantía? Si puede, ¿a quién se puede transferir la garantía al liquidar? ¿Cómo se verifica la identidad de un inversionista acreditado? Si estas reglas se quedan solo en protocolos fuera de la cadena o en restricciones del front-end, se podrán eludir; pero si se codifican de forma rígida en el contrato, se sacrificaría la flexibilidad.
La solución de Dusk es adelantar la lógica de validación al entorno de ejecución. Phoenix gestiona las transacciones que requieren ocultar montos, y Moonlight gestiona escenarios que deben ser públicos y transparentes; ambos comparten la misma capa de liquidación. Esto significa que los atributos del activo no dependen de la autorregulación del emisor, sino de la ejecución forzada por la arquitectura subyacente.
Pero esta segmentación también trae un costo cognitivo. Los desarrolladores deben entender cuándo usar qué máquina virtual, y los usuarios necesitan aclarar por qué ruta transita su transacción. Si la mayoría de las personas usa durante mucho tiempo solo la capa compatible con EVM, entonces las capacidades nativas de DuskVM y Phoenix quedarán como ventajas meramente teóricas.
Así que no me preocupa cuántos tipos de activos admite Dusk, sino si esos activos realmente aprovecharán las capacidades diferenciadas que su diseño contempla. El valor de una arquitectura técnica, al final, debe validarse con escenarios de uso reales.
#dusk @Dusk $DUSK
10
·
--
Al investigar la arquitectura técnica de Dusk, encontré un punto contradictorio que suele pasar desapercibido: dedica una gran cantidad de esfuerzo a mantener la conformidad a nivel de transacciones, pero rara vez se menciona la asignación del control en la capa de ejecución de EVM.
En la documentación se indica que la capa EVM la gestiona un único ordenante para empaquetar transacciones, lo cual responde a la misma lógica que los ordenadores centralizados de las redes de capa 2 de Ethereum. A primera vista, esto puede mejorar la eficiencia y reducir costos, pero cuando las instituciones hacen due diligence, la primera pregunta que hacen es: ¿quién opera ese ordenante? ¿Quién se hace responsable en caso de una caída? ¿Quién adelanta el capital cuando los activos del cliente quedan atrapados en la cola?
Por más ingeniosos que sean Phoenix y Zedger, solo pueden garantizar la confidencialidad del contenido de las transacciones y la corrección de la lógica de verificación. Pero si los “interruptores” de toda la capa de ejecución están en manos de una sola entidad, la etiqueta de “infraestructura financiera descentralizada” pierde fuerza. Las normas de custodia de la Autoridad Europea de Valores y Mercados (ESMA) precisamente están poniendo el foco en este tipo de cuestiones: quién controla los activos del cliente y quién asume la responsabilidad cuando el sistema se interrumpe.
Más contradictorio aún: la capa de consenso de la mainnet de Dusk sí ofrece garantías de finalidad de las transacciones, pero los permisos de ordenamiento en la capa de ejecución siguen estando centralizados. Es como que construyes un búnker antibalas, pero la tarjeta de acceso del búnker es solo una, y la tiene el equipo del proyecto en el bolsillo.
No digo que la centralización del ordenante sea necesariamente mala, sino que existe una tensión entre este diseño y el relato de “cumplimiento a nivel institucional”. Las instituciones financieras tradicionales necesitan garantías operativas que puedan quedar plasmadas en un contrato, no “confía en que gestionaremos todo con responsabilidad”. Si Dusk realmente quiere atender activos institucionales a gran escala, el tema de la asignación de control tarde o temprano tendrá que responderse de forma directa.
Cuando algún día vea mecanismos de gobernanza del ordenante, planes de contingencia y un roadmap de descentralización divulgados de manera clara, entonces podré evaluar cuán atractiva es realmente esta arquitectura para las instituciones. Por ahora, solo puedo decir que las capacidades técnicas están ahí, pero la madurez de la arquitectura operativa aún necesita validación con el tiempo.
#dusk $DUSK @Dusk_Foundation
Al investigar la arquitectura técnica de Dusk, encontré un punto contradictorio que suele pasar desapercibido: dedica una gran cantidad de esfuerzo a mantener la conformidad a nivel de transacciones, pero rara vez se menciona la asignación del control en la capa de ejecución de EVM.
En la documentación se indica que la capa EVM la gestiona un único ordenante para empaquetar transacciones, lo cual responde a la misma lógica que los ordenadores centralizados de las redes de capa 2 de Ethereum. A primera vista, esto puede mejorar la eficiencia y reducir costos, pero cuando las instituciones hacen due diligence, la primera pregunta que hacen es: ¿quién opera ese ordenante? ¿Quién se hace responsable en caso de una caída? ¿Quién adelanta el capital cuando los activos del cliente quedan atrapados en la cola?
Por más ingeniosos que sean Phoenix y Zedger, solo pueden garantizar la confidencialidad del contenido de las transacciones y la corrección de la lógica de verificación. Pero si los “interruptores” de toda la capa de ejecución están en manos de una sola entidad, la etiqueta de “infraestructura financiera descentralizada” pierde fuerza. Las normas de custodia de la Autoridad Europea de Valores y Mercados (ESMA) precisamente están poniendo el foco en este tipo de cuestiones: quién controla los activos del cliente y quién asume la responsabilidad cuando el sistema se interrumpe.
Más contradictorio aún: la capa de consenso de la mainnet de Dusk sí ofrece garantías de finalidad de las transacciones, pero los permisos de ordenamiento en la capa de ejecución siguen estando centralizados. Es como que construyes un búnker antibalas, pero la tarjeta de acceso del búnker es solo una, y la tiene el equipo del proyecto en el bolsillo.
No digo que la centralización del ordenante sea necesariamente mala, sino que existe una tensión entre este diseño y el relato de “cumplimiento a nivel institucional”. Las instituciones financieras tradicionales necesitan garantías operativas que puedan quedar plasmadas en un contrato, no “confía en que gestionaremos todo con responsabilidad”. Si Dusk realmente quiere atender activos institucionales a gran escala, el tema de la asignación de control tarde o temprano tendrá que responderse de forma directa.
Cuando algún día vea mecanismos de gobernanza del ordenante, planes de contingencia y un roadmap de descentralización divulgados de manera clara, entonces podré evaluar cuán atractiva es realmente esta arquitectura para las instituciones. Por ahora, solo puedo decir que las capacidades técnicas están ahí, pero la madurez de la arquitectura operativa aún necesita validación con el tiempo.
#dusk $DUSK @Dusk
56
·
--
La semana pasada vi que el TVL de TermMax superó el millón y que las direcciones de usuarios activos diarios se colocaron en el segundo lugar entre los protocolos de préstamos y derivados. Mi primera reacción no fue de emoción, sino que recordé otro problema: detrás de esas cifras de crecimiento, ¿cuánto está impulsado realmente por los puntos de Pre-mine y por comportamientos de corto plazo?
Es fácil entender por qué los datos se ven bien. Los FT Holders acumulan TMX según el saldo diario; los Order Makers obtienen recompensas según el volumen de operaciones. Estas reglas, en efecto, se parecen más a una participación real del mercado que a simplemente “inflar” el número de interacciones. Pero, ¿después del TGE del 25 de agosto? ¿Los usuarios que reciben el airdrop siguen manteniendo FT, crean Range Orders, o directamente se retiran y monetizan?
Lo que más me preocupa es la estabilidad de la provisión de liquidez. El tipo de interés fijo de TermMax no aparece de la nada: detrás debe haber LPs dispuestos a aceptar rendimientos fijos. En la banca tradicional pueden ofrecer tipos fijos porque existe un seguro de depósitos y un respaldo del banco central. Pero los LP en un pool de AMM actúan por incentivos—cuando el tipo de interés variable del mercado se dispara a dos dígitos y su capital aún está bloqueado en órdenes de rendimiento fijo en el rango de unidades, la elección racional es retirar el capital.
Entonces surge la pregunta. A primera vista, el protocolo “protege” el costo de interés de los prestatarios. En la práctica, esa “protección” se basa en que los LP estén dispuestos a seguir en el pool. Si aparece una retirada masiva, los prestatarios que vienen detrás descubrirán que las órdenes están colgadas, pero no hay nadie que las ejecute. El “fijo” del tipo de interés, en ese instante, se convierte en “fijo pero sin liquidez”.
Por eso, cuando observo TermMax ahora, consideraré el TVL y la actividad diaria como indicadores rezagados. Lo realmente importante es la tasa de retención de LPs en condiciones de mercado extremas. En un escenario favorable, cualquiera puede lograr datos atractivos; en un escenario desfavorable, es cuando se ve si el diseño del mecanismo es realmente estable. De los usuarios atraídos por Pre-mine, ¿cuántos se convierten en participantes a largo plazo? Esta tasa de conversión es más importante que el precio el día del TGE.
@termmax #TermMax
La semana pasada vi que el TVL de TermMax superó el millón y que las direcciones de usuarios activos diarios se colocaron en el segundo lugar entre los protocolos de préstamos y derivados. Mi primera reacción no fue de emoción, sino que recordé otro problema: detrás de esas cifras de crecimiento, ¿cuánto está impulsado realmente por los puntos de Pre-mine y por comportamientos de corto plazo?
Es fácil entender por qué los datos se ven bien. Los FT Holders acumulan TMX según el saldo diario; los Order Makers obtienen recompensas según el volumen de operaciones. Estas reglas, en efecto, se parecen más a una participación real del mercado que a simplemente “inflar” el número de interacciones. Pero, ¿después del TGE del 25 de agosto? ¿Los usuarios que reciben el airdrop siguen manteniendo FT, crean Range Orders, o directamente se retiran y monetizan?
Lo que más me preocupa es la estabilidad de la provisión de liquidez. El tipo de interés fijo de TermMax no aparece de la nada: detrás debe haber LPs dispuestos a aceptar rendimientos fijos. En la banca tradicional pueden ofrecer tipos fijos porque existe un seguro de depósitos y un respaldo del banco central. Pero los LP en un pool de AMM actúan por incentivos—cuando el tipo de interés variable del mercado se dispara a dos dígitos y su capital aún está bloqueado en órdenes de rendimiento fijo en el rango de unidades, la elección racional es retirar el capital.
Entonces surge la pregunta. A primera vista, el protocolo “protege” el costo de interés de los prestatarios. En la práctica, esa “protección” se basa en que los LP estén dispuestos a seguir en el pool. Si aparece una retirada masiva, los prestatarios que vienen detrás descubrirán que las órdenes están colgadas, pero no hay nadie que las ejecute. El “fijo” del tipo de interés, en ese instante, se convierte en “fijo pero sin liquidez”.
Por eso, cuando observo TermMax ahora, consideraré el TVL y la actividad diaria como indicadores rezagados. Lo realmente importante es la tasa de retención de LPs en condiciones de mercado extremas. En un escenario favorable, cualquiera puede lograr datos atractivos; en un escenario desfavorable, es cuando se ve si el diseño del mecanismo es realmente estable. De los usuarios atraídos por Pre-mine, ¿cuántos se convierten en participantes a largo plazo? Esta tasa de conversión es más importante que el precio el día del TGE.
@TermMax #TermMax
45
·
--
En muchos foros se comenta que al acelerar la liquidación con blockchain les gusta decir: "T+2 es demasiado lento". Pero, después de revisar algunos materiales sobre la compensación y liquidación de valores, descubrí que el intervalo de dos días no se debe a que el sistema no pueda correr más rápido, sino a que todo el sistema necesita ese tiempo para gestionar el riesgo.
Tras la ejecución de una operación tradicional de valores, el comprador y el vendedor no realizan la entrega directamente. En medio hay una contraparte central que asume el riesgo de incumplimiento: si una de las partes huye, la contraparte adelanta el pago. Para sostener esta red de seguridad, todos los participantes deben aportar garantías. Ese dinero no es una comisión; es un fondo de preparación para riesgos. Esos dos días del T+2, en realidad, son espacio operativo reservado para que funcione este mecanismo de amortiguación del riesgo.
Lo que Dusk quiere hacer es comprimir esa diferencia hasta el nivel del bloque. Los activos y el dinero están en el mismo libro mayor; la entrega y el pago se completan en la misma transacción. O ambos tienen éxito a la vez, o ambos fallan a la vez; no existe el estado intermedio en el que una parte ya entregó y la otra aún está en camino. La ventana de riesgo pasa de dos días a unos pocos segundos.
Este cambio produce un efecto dominó mayor de lo que suena. Los requisitos de garantías pueden reducirse de forma considerable, disminuye la inmovilización de capital y, de forma natural, baja el umbral de participación para las instituciones pequeñas y medianas. Pero al mismo tiempo, también sacude una parte de las fuentes de ingresos de algunos intermediarios existentes. Las resistencias a la implementación suelen no venir de la tecnología en sí, sino de la redistribución de intereses.
También debo dejar claras las condiciones previas: el requisito para una liquidación atómica es que el lado del dinero esté también en la cadena. Si el pago sigue realizándose mediante el sistema bancario tradicional, entonces la diferencia de tiempo solo se traslada a otro eslabón, y en realidad no desaparece. La disponibilidad de monedas estables o de la moneda digital del banco central determina directamente hasta dónde puede llegar este planteamiento.
Por eso, lo que me interesa no es únicamente si la tecnología de Dusk puede lograr la liquidación atómica, sino si en la cadena existe suficiente efectivo conforme a la normativa que pueda usarse en paralelo. Si el lado de los activos ya está listo, pero el lado del dinero no se pone al día, toda la narrativa queda suspendida en el aire.
#dusk $DUSK @Dusk_Foundation
En muchos foros se comenta que al acelerar la liquidación con blockchain les gusta decir: "T+2 es demasiado lento". Pero, después de revisar algunos materiales sobre la compensación y liquidación de valores, descubrí que el intervalo de dos días no se debe a que el sistema no pueda correr más rápido, sino a que todo el sistema necesita ese tiempo para gestionar el riesgo.
Tras la ejecución de una operación tradicional de valores, el comprador y el vendedor no realizan la entrega directamente. En medio hay una contraparte central que asume el riesgo de incumplimiento: si una de las partes huye, la contraparte adelanta el pago. Para sostener esta red de seguridad, todos los participantes deben aportar garantías. Ese dinero no es una comisión; es un fondo de preparación para riesgos. Esos dos días del T+2, en realidad, son espacio operativo reservado para que funcione este mecanismo de amortiguación del riesgo.
Lo que Dusk quiere hacer es comprimir esa diferencia hasta el nivel del bloque. Los activos y el dinero están en el mismo libro mayor; la entrega y el pago se completan en la misma transacción. O ambos tienen éxito a la vez, o ambos fallan a la vez; no existe el estado intermedio en el que una parte ya entregó y la otra aún está en camino. La ventana de riesgo pasa de dos días a unos pocos segundos.
Este cambio produce un efecto dominó mayor de lo que suena. Los requisitos de garantías pueden reducirse de forma considerable, disminuye la inmovilización de capital y, de forma natural, baja el umbral de participación para las instituciones pequeñas y medianas. Pero al mismo tiempo, también sacude una parte de las fuentes de ingresos de algunos intermediarios existentes. Las resistencias a la implementación suelen no venir de la tecnología en sí, sino de la redistribución de intereses.
También debo dejar claras las condiciones previas: el requisito para una liquidación atómica es que el lado del dinero esté también en la cadena. Si el pago sigue realizándose mediante el sistema bancario tradicional, entonces la diferencia de tiempo solo se traslada a otro eslabón, y en realidad no desaparece. La disponibilidad de monedas estables o de la moneda digital del banco central determina directamente hasta dónde puede llegar este planteamiento.
Por eso, lo que me interesa no es únicamente si la tecnología de Dusk puede lograr la liquidación atómica, sino si en la cadena existe suficiente efectivo conforme a la normativa que pueda usarse en paralelo. Si el lado de los activos ya está listo, pero el lado del dinero no se pone al día, toda la narrativa queda suspendida en el aire.
#dusk $DUSK @Dusk
1
1
67
·
--
Recientemente, mientras investigaba los acuerdos de renta fija, me encontré una y otra vez con una misma pregunta: ¿por qué, después de tanto tiempo de préstamos en cadena, la gente sigue tratando la deuda como un todo indivisible?
En el DeFi tradicional, tomas prestado una cantidad y, al vencimiento, pagas el principal más los intereses. En medio, esa deuda es como una caja negra: o lo tomas todo, o lo pagas por adelantado; no hay estados intermedios. Pero TermMax descompone esa caja negra.
El diseño de FT me hizo darme cuenta de que los flujos de caja futuros pueden monetizarse con antelación. Tú posees un título que solo puede canjearse al vencimiento, pero el mercado lo valora y ese precio, con el paso del tiempo, se va acercando al valor nominal. No es un concepto nuevo: los bonos cupón cero en las finanzas tradicionales funcionan así. Lo interesante empieza cuando lo llevas a la cadena y permites que la parte de los intereses pueda negociarse por separado.
El diseño de GT va un paso más allá. Envuelve toda la posición apalancada—garantía, condiciones de la deuda y tiempo de vencimiento—en un objeto que puede circular. Esto significa que no necesitas ir y venir operando entre múltiples protocolos; la propia posición es un activo.
Pero lo que realmente cambió mi perspectiva fue el sistema de órdenes de V2. En los protocolos de préstamo tradicionales, el tipo de interés es el resultado calculado por el fondo de liquidez, y los usuarios solo pueden aceptarlo de forma pasiva. TermMax permite que ambas partes de un préstamo coticen activamente: el prestamista dice el tipo mínimo que acepta, el prestatario dice el tipo máximo que está dispuesto a pagar, y el sistema luego los empareja. Este cambio parece insignificante, pero convierte el “tipo de interés” de un parámetro aceptado de manera pasiva en un objeto que puede negociarse.
Por supuesto, si el mecanismo de cotización puede lograr realmente un descubrimiento de precios efectivo, depende de la profundidad del mercado. Cuando las órdenes no son suficientes, el llamado tipo de interés óptimo quizá sea simplemente el único precio al que puede ejecutarse. Pero la dirección es correcta: cuando la deuda puede dividirse y los intereses pueden negociarse, el mercado de renta fija empieza a tomar forma en la cadena de verdad.
#termmax @termmax
Recientemente, mientras investigaba los acuerdos de renta fija, me encontré una y otra vez con una misma pregunta: ¿por qué, después de tanto tiempo de préstamos en cadena, la gente sigue tratando la deuda como un todo indivisible?
En el DeFi tradicional, tomas prestado una cantidad y, al vencimiento, pagas el principal más los intereses. En medio, esa deuda es como una caja negra: o lo tomas todo, o lo pagas por adelantado; no hay estados intermedios. Pero TermMax descompone esa caja negra.
El diseño de FT me hizo darme cuenta de que los flujos de caja futuros pueden monetizarse con antelación. Tú posees un título que solo puede canjearse al vencimiento, pero el mercado lo valora y ese precio, con el paso del tiempo, se va acercando al valor nominal. No es un concepto nuevo: los bonos cupón cero en las finanzas tradicionales funcionan así. Lo interesante empieza cuando lo llevas a la cadena y permites que la parte de los intereses pueda negociarse por separado.
El diseño de GT va un paso más allá. Envuelve toda la posición apalancada—garantía, condiciones de la deuda y tiempo de vencimiento—en un objeto que puede circular. Esto significa que no necesitas ir y venir operando entre múltiples protocolos; la propia posición es un activo.
Pero lo que realmente cambió mi perspectiva fue el sistema de órdenes de V2. En los protocolos de préstamo tradicionales, el tipo de interés es el resultado calculado por el fondo de liquidez, y los usuarios solo pueden aceptarlo de forma pasiva. TermMax permite que ambas partes de un préstamo coticen activamente: el prestamista dice el tipo mínimo que acepta, el prestatario dice el tipo máximo que está dispuesto a pagar, y el sistema luego los empareja. Este cambio parece insignificante, pero convierte el “tipo de interés” de un parámetro aceptado de manera pasiva en un objeto que puede negociarse.
Por supuesto, si el mecanismo de cotización puede lograr realmente un descubrimiento de precios efectivo, depende de la profundidad del mercado. Cuando las órdenes no son suficientes, el llamado tipo de interés óptimo quizá sea simplemente el único precio al que puede ejecutarse. Pero la dirección es correcta: cuando la deuda puede dividirse y los intereses pueden negociarse, el mercado de renta fija empieza a tomar forma en la cadena de verdad.
#termmax @TermMax
1
50
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BinancePick
2.5M visualizaciones
137,927 participa(n) en el debate
¡Únete a #TemporadaDeResultados: predice resultados en Binance Pick y comparte tu opinión en Binance Square!
Binance Square Official
·400 «Me gusta»
·337.1k visualizaciones
EarningsSeason
4.9M visualizaciones
23,902 participa(n) en el debate
ElectrumWalletBugLetRogueServersStealFunds
2,414 visualizaciones
135 participa(n) en el debate