

婉宁sky
41 Publicaciones

婉宁sky
Denunciar
Bloquear usuario
9 Siguiendo
12 Seguidores
15 Me gusta
Publicaciones
Todo
Cotizaciones
·
--
18600u, es el dinero que perdí en Dusk con mi filosofía de "primero comprar y luego investigar". No es que no investigara: es que el orden estaba al revés. Primero actué, y luego busqué razones para justificar la acción.
La razón por la que compré fue bastante simple: el precio parecía bajo, el gráfico parecía un suelo, y además, en ese momento, en la plaza había gente gritando "ya no se puede caer más". Cuando la emoción estaba lista, la orden también se hizo. Después de comprar, recién empecé a "investigar": leer anuncios, desarmar mecanismos, mirar datos… pero en ese punto la investigación ya no era investigación; era reunir pruebas para algo que ya había ocurrido. Me enfocaba solo en material que respaldara la compra: desarrollo activo, bien; tasa de pignoración alta, bien; lista de socios, bien. Cuando veía riesgos, los saltaba: liquidez fragmentada, me saltaba eso; Dusk Trade aún no se había materializado, me saltaba eso; presión por desbloqueo, me saltaba eso. Cuanto más investigaba, más sentía que "había comprado bien".
Tres meses después, el precio estaba aún más bajo. Cada una de las pruebas que yo añadí seguía en pie, pero el precio no mejoró por culpa de mi cadena de evidencias. Corté la pérdida y salí: 18600u.
Esa lección me enseñó esto: la investigación debe hacerse antes de tomar decisiones para que tenga valor. La investigación después de la decisión no se llama investigación; se llama consuelo propio. Su resultado no es un juicio, sino una excusa. Con el orden invertido, cuanto más profunda es la investigación, más firme es el error. La investigación antes de comprar busca riesgos; la investigación después de comprar busca consuelo. Mismo acto, pero con una posición diferente: la naturaleza es completamente opuesta.
Ahora mis reglas son estas: antes de comprar, llenar una página entera con "las razones por las que no debo comprar". Si no se llena, no se compra. La investigación sirve para descartar, no para confirmar.
@Dusk_Foundation $DUSK #dusk
18600u, es el dinero que perdí en Dusk con mi filosofía de "primero comprar y luego investigar". No es que no investigara: es que el orden estaba al revés. Primero actué, y luego busqué razones para justificar la acción.
La razón por la que compré fue bastante simple: el precio parecía bajo, el gráfico parecía un suelo, y además, en ese momento, en la plaza había gente gritando "ya no se puede caer más". Cuando la emoción estaba lista, la orden también se hizo. Después de comprar, recién empecé a "investigar": leer anuncios, desarmar mecanismos, mirar datos… pero en ese punto la investigación ya no era investigación; era reunir pruebas para algo que ya había ocurrido. Me enfocaba solo en material que respaldara la compra: desarrollo activo, bien; tasa de pignoración alta, bien; lista de socios, bien. Cuando veía riesgos, los saltaba: liquidez fragmentada, me saltaba eso; Dusk Trade aún no se había materializado, me saltaba eso; presión por desbloqueo, me saltaba eso. Cuanto más investigaba, más sentía que "había comprado bien".
Tres meses después, el precio estaba aún más bajo. Cada una de las pruebas que yo añadí seguía en pie, pero el precio no mejoró por culpa de mi cadena de evidencias. Corté la pérdida y salí: 18600u.
Esa lección me enseñó esto: la investigación debe hacerse antes de tomar decisiones para que tenga valor. La investigación después de la decisión no se llama investigación; se llama consuelo propio. Su resultado no es un juicio, sino una excusa. Con el orden invertido, cuanto más profunda es la investigación, más firme es el error. La investigación antes de comprar busca riesgos; la investigación después de comprar busca consuelo. Mismo acto, pero con una posición diferente: la naturaleza es completamente opuesta.
Ahora mis reglas son estas: antes de comprar, llenar una página entera con "las razones por las que no debo comprar". Si no se llena, no se compra. La investigación sirve para descartar, no para confirmar.
@Dusk $DUSK #dusk
La razón por la que compré fue bastante simple: el precio parecía bajo, el gráfico parecía un suelo, y además, en ese momento, en la plaza había gente gritando "ya no se puede caer más". Cuando la emoción estaba lista, la orden también se hizo. Después de comprar, recién empecé a "investigar": leer anuncios, desarmar mecanismos, mirar datos… pero en ese punto la investigación ya no era investigación; era reunir pruebas para algo que ya había ocurrido. Me enfocaba solo en material que respaldara la compra: desarrollo activo, bien; tasa de pignoración alta, bien; lista de socios, bien. Cuando veía riesgos, los saltaba: liquidez fragmentada, me saltaba eso; Dusk Trade aún no se había materializado, me saltaba eso; presión por desbloqueo, me saltaba eso. Cuanto más investigaba, más sentía que "había comprado bien".
Tres meses después, el precio estaba aún más bajo. Cada una de las pruebas que yo añadí seguía en pie, pero el precio no mejoró por culpa de mi cadena de evidencias. Corté la pérdida y salí: 18600u.
Esa lección me enseñó esto: la investigación debe hacerse antes de tomar decisiones para que tenga valor. La investigación después de la decisión no se llama investigación; se llama consuelo propio. Su resultado no es un juicio, sino una excusa. Con el orden invertido, cuanto más profunda es la investigación, más firme es el error. La investigación antes de comprar busca riesgos; la investigación después de comprar busca consuelo. Mismo acto, pero con una posición diferente: la naturaleza es completamente opuesta.
Ahora mis reglas son estas: antes de comprar, llenar una página entera con "las razones por las que no debo comprar". Si no se llena, no se compra. La investigación sirve para descartar, no para confirmar.
@Dusk $DUSK #dusk
69
·
--
Ver traducción
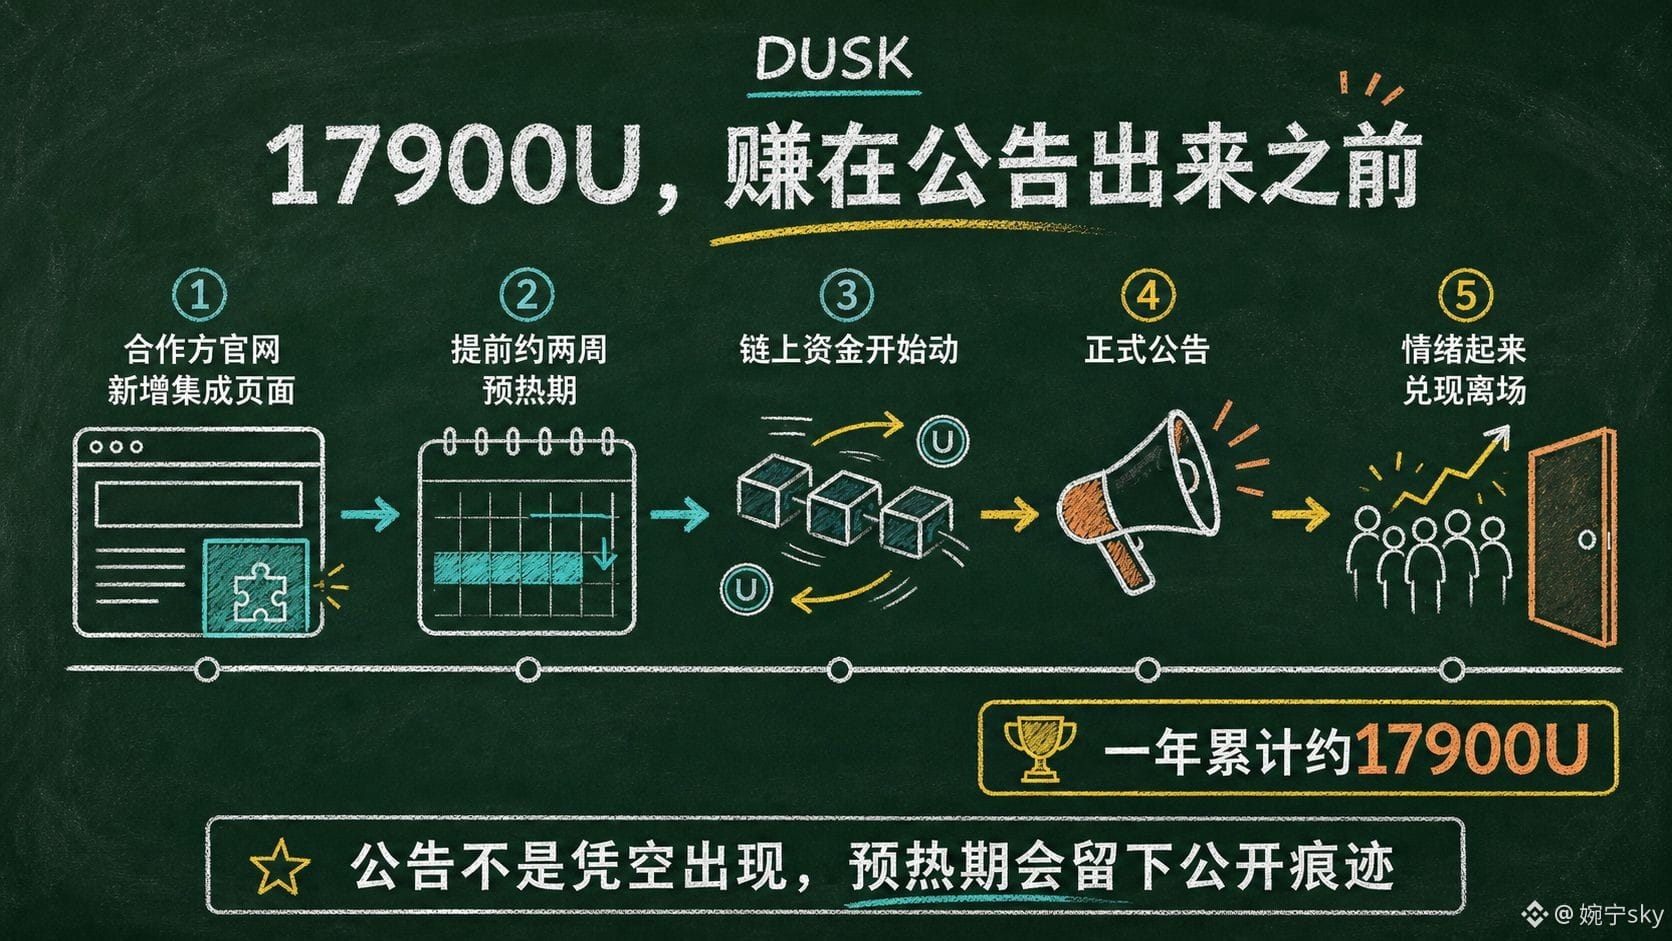
17900u,是我研究Dusk生态合作公告的"预热痕迹"赚的钱——正式公告发布前,蛛丝马迹往往已经漏了出来。
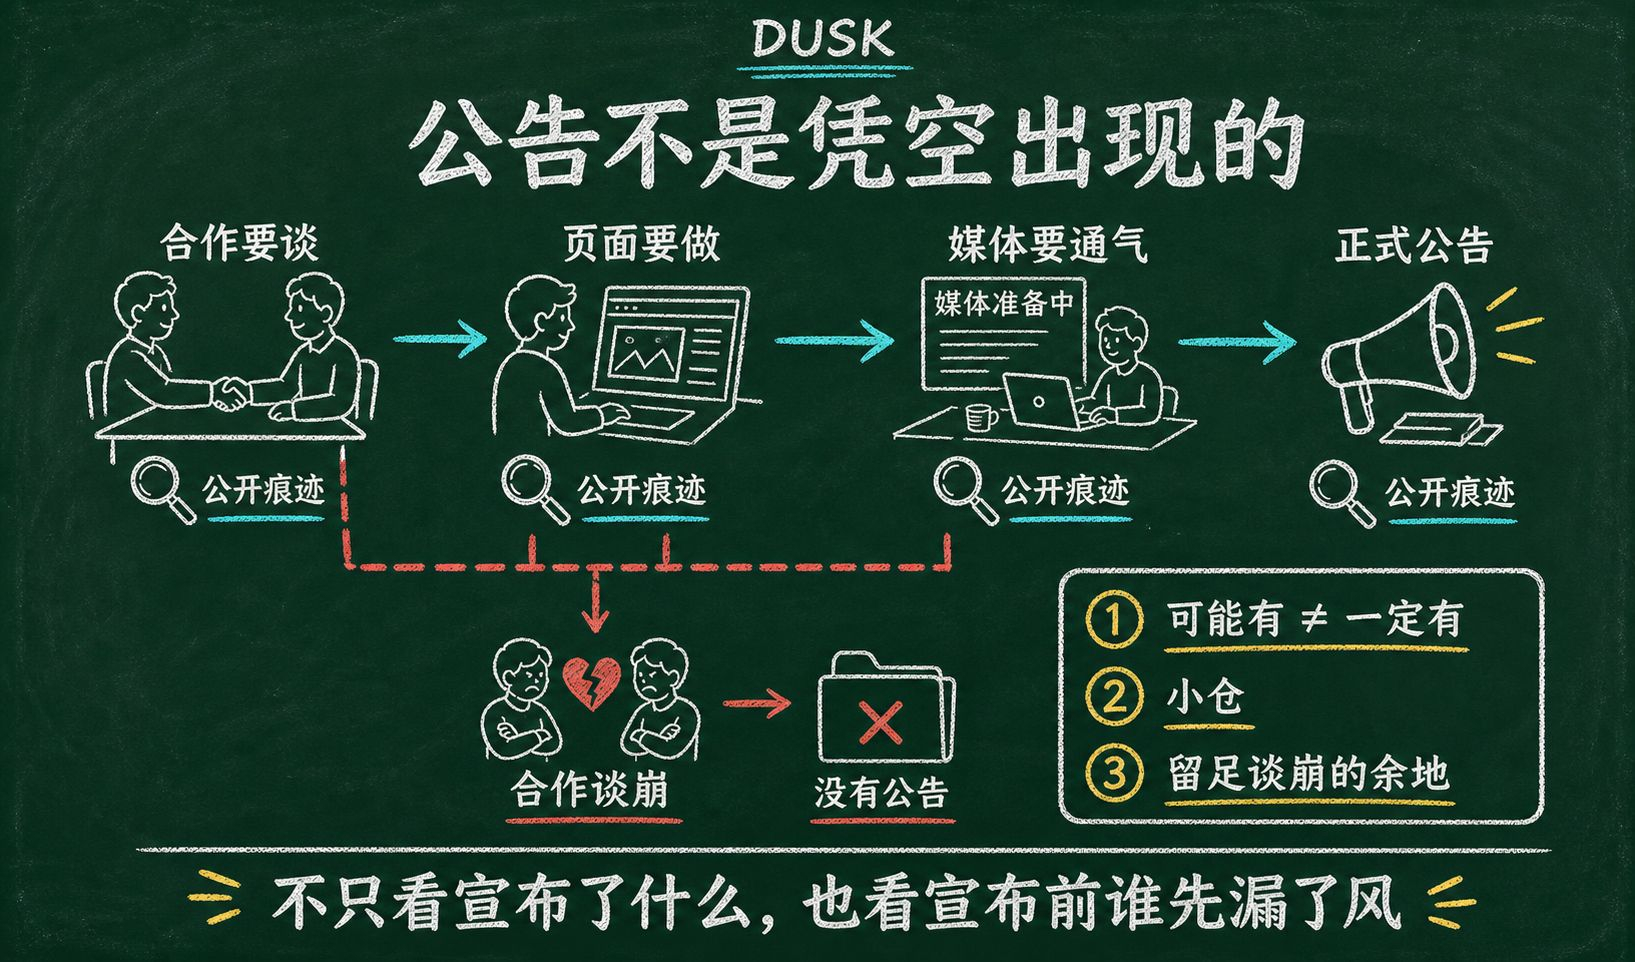
把Dusk过去几次大合作(交易所、托管、生态伙伴)的公告时间线拉出来,往前倒推,会发现每次正式公告前都有一段预热期:合作方官网上线了相关页面、媒体出现了"知情人士"报道、官方社区的话术突然开始往某个方向带。有一次某合作方的官网提前放出了集成页面,两周后官方才正式官宣——那两周里,链上资金已经开始动了。预热期通常比正式公告早几天到几周,这几天到几周,就是信息差。
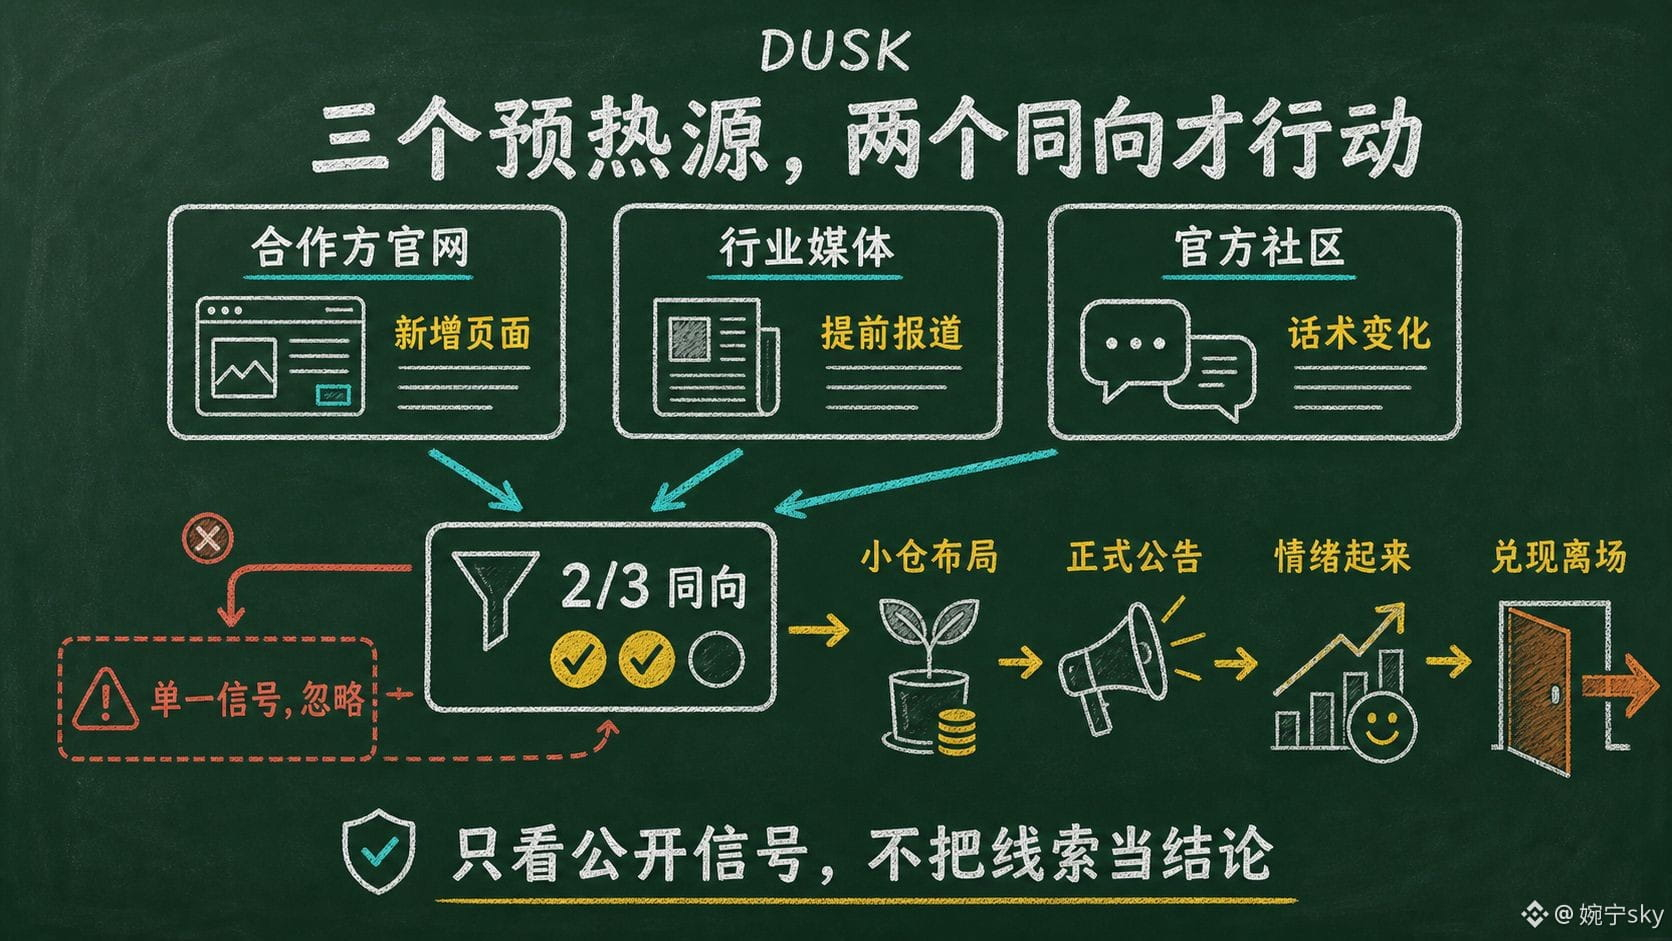
于是我盯三个预热源:合作方官网的新增页面、行业媒体的提前报道、官方社区的话术变化。三个里出现两个指向同一方向,小仓布局;正式公告出来、情绪起来,兑现离场。一年里抓住了几次,累计17900u。
当然,预热不是每次都会变成公告——谈崩的合作也有。所以每一次都当"可能有"而不是"一定有"来下注,仓位上留足谈崩的余地。这笔钱的研究逻辑:公告不是凭空出现的,它有预热的物理过程——合作要谈、页面要做、媒体要通气,每一个环节都会在某个角落留下痕迹。研究项目的生态,不只要看它宣布了什么,要看宣布之前,谁先漏了风。
@Dusk_Foundation $DUSK #dusk
17900u,是我研究Dusk生态合作公告的"预热痕迹"赚的钱——正式公告发布前,蛛丝马迹往往已经漏了出来。
把Dusk过去几次大合作(交易所、托管、生态伙伴)的公告时间线拉出来,往前倒推,会发现每次正式公告前都有一段预热期:合作方官网上线了相关页面、媒体出现了"知情人士"报道、官方社区的话术突然开始往某个方向带。有一次某合作方的官网提前放出了集成页面,两周后官方才正式官宣——那两周里,链上资金已经开始动了。预热期通常比正式公告早几天到几周,这几天到几周,就是信息差。
于是我盯三个预热源:合作方官网的新增页面、行业媒体的提前报道、官方社区的话术变化。三个里出现两个指向同一方向,小仓布局;正式公告出来、情绪起来,兑现离场。一年里抓住了几次,累计17900u。
当然,预热不是每次都会变成公告——谈崩的合作也有。所以每一次都当"可能有"而不是"一定有"来下注,仓位上留足谈崩的余地。这笔钱的研究逻辑:公告不是凭空出现的,它有预热的物理过程——合作要谈、页面要做、媒体要通气,每一个环节都会在某个角落留下痕迹。研究项目的生态,不只要看它宣布了什么,要看宣布之前,谁先漏了风。
@Dusk $DUSK #dusk
把Dusk过去几次大合作(交易所、托管、生态伙伴)的公告时间线拉出来,往前倒推,会发现每次正式公告前都有一段预热期:合作方官网上线了相关页面、媒体出现了"知情人士"报道、官方社区的话术突然开始往某个方向带。有一次某合作方的官网提前放出了集成页面,两周后官方才正式官宣——那两周里,链上资金已经开始动了。预热期通常比正式公告早几天到几周,这几天到几周,就是信息差。
于是我盯三个预热源:合作方官网的新增页面、行业媒体的提前报道、官方社区的话术变化。三个里出现两个指向同一方向,小仓布局;正式公告出来、情绪起来,兑现离场。一年里抓住了几次,累计17900u。
当然,预热不是每次都会变成公告——谈崩的合作也有。所以每一次都当"可能有"而不是"一定有"来下注,仓位上留足谈崩的余地。这笔钱的研究逻辑:公告不是凭空出现的,它有预热的物理过程——合作要谈、页面要做、媒体要通气,每一个环节都会在某个角落留下痕迹。研究项目的生态,不只要看它宣布了什么,要看宣布之前,谁先漏了风。
@Dusk $DUSK #dusk
74
·
--
Cuando estudio el mecanismo de consenso de Dusk, lo que más me hace dedicarle tiempo no es quién produce el bloque, sino Succinct Attestation—la parte de ese nombre que es más fácil pasar por alto.
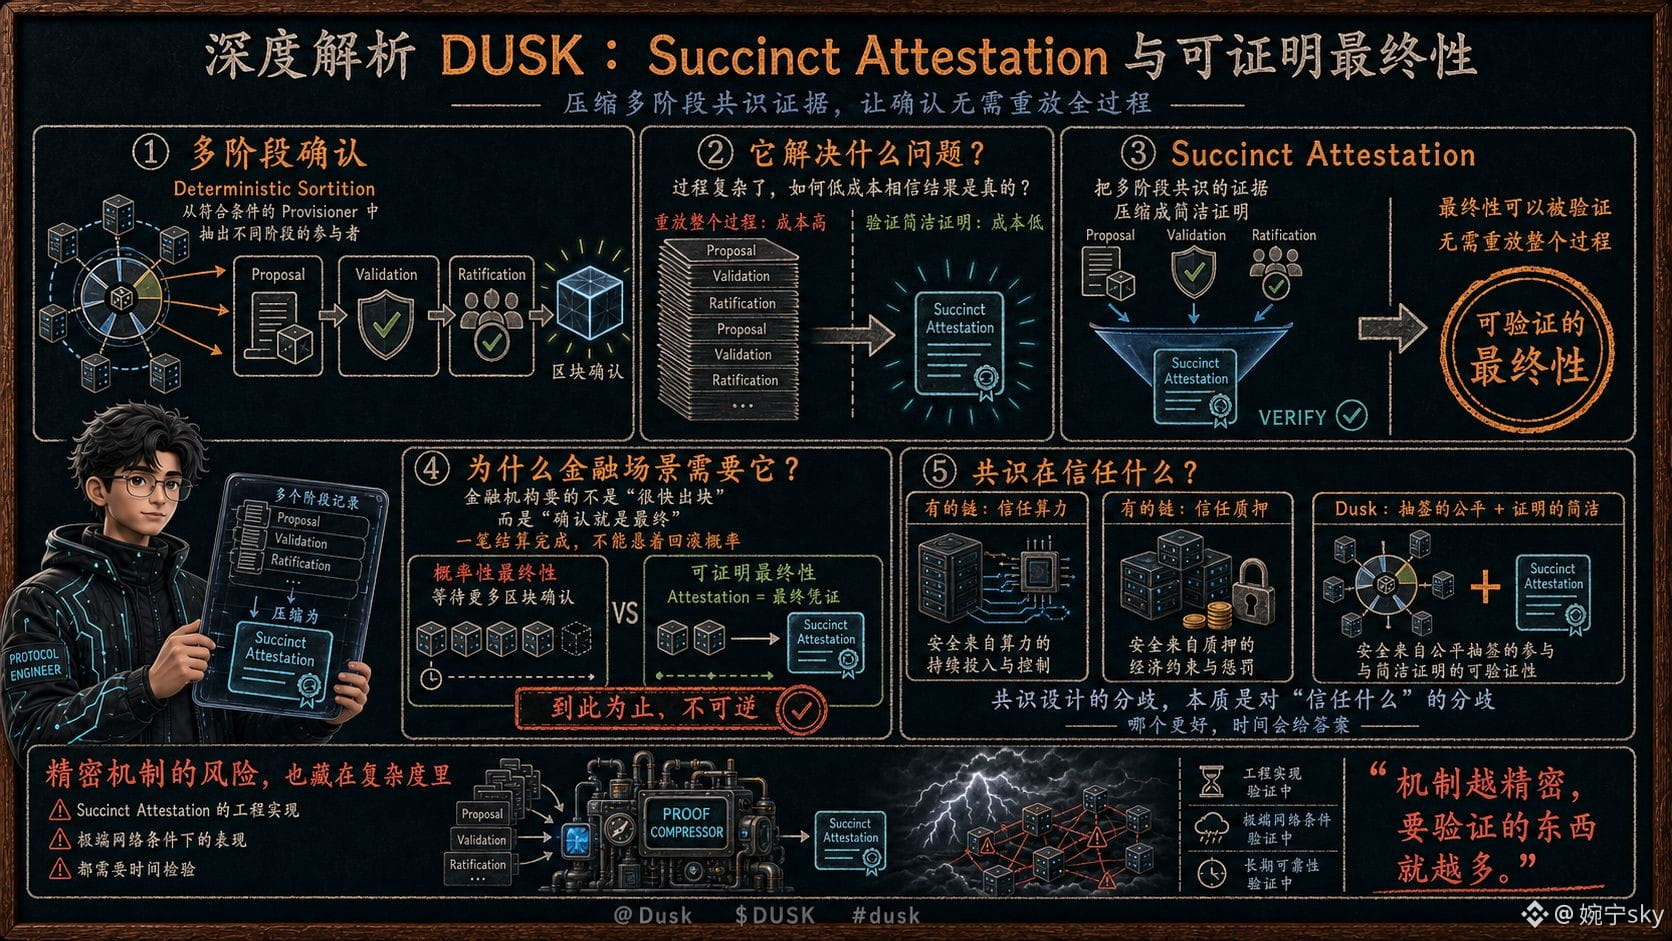
Primero, desmenucemos el problema que resuelve. La confirmación de bloques en Dusk es de múltiples etapas: Deterministic Sortition selecciona participantes de distintos momentos entre los Provisioners que cumplen las condiciones, y luego se pasa por Proposal, Validation y Ratification para completar la confirmación. El problema de un consenso de varias etapas es este: el proceso se vuelve complejo; ¿cómo lograr que todos puedan creer “el resultado es verdadero” con un costo bajo? Succinct Attestation hace precisamente eso: comprime la evidencia del consenso en varias etapas en una prueba concisa, de modo que la finalización sea verificable sin tener que reproducir todo el proceso.
El propósito de ese diseño se entiende mejor en escenarios financieros. Las instituciones financieras no buscan “producir bloques muy rápido”, sino “que la confirmación sea definitiva”: una liquidación que se termina, sin que quede la probabilidad de reversión suspendida sobre la cabeza. La finalización en la mayoría de cadenas es probabilística (esperando más confirmaciones de bloques); Dusk, en cambio, busca convertirla en algo demostrable: la Attestation es el certificado de “hasta aquí y de forma irreversible”.
Esto también me ayudó a entender por qué vale la pena profundizar en ello: las divergencias en el diseño del consenso, en esencia, son divergencias sobre “en qué se confía”. Hay cadenas que confían en el poder de cómputo, otras en la apuesta; el conjunto de Dusk confía en “la equidad del sorteo más la demostración concisa”. ¿Cuál es mejor? El tiempo dará la respuesta.
Por supuesto, cuanto más preciso es el mecanismo, más cosas hay que verificar. La implementación de ingeniería de Succinct Attestation y su desempeño bajo condiciones de red extremas aún requieren que el tiempo lo ponga a prueba. El mayor riesgo de los mecanismos complejos suele esconderse precisamente en su propia complejidad.
@Dusk_Foundation $DUSK #dusk
Cuando estudio el mecanismo de consenso de Dusk, lo que más me hace dedicarle tiempo no es quién produce el bloque, sino Succinct Attestation—la parte de ese nombre que es más fácil pasar por alto.
Primero, desmenucemos el problema que resuelve. La confirmación de bloques en Dusk es de múltiples etapas: Deterministic Sortition selecciona participantes de distintos momentos entre los Provisioners que cumplen las condiciones, y luego se pasa por Proposal, Validation y Ratification para completar la confirmación. El problema de un consenso de varias etapas es este: el proceso se vuelve complejo; ¿cómo lograr que todos puedan creer “el resultado es verdadero” con un costo bajo? Succinct Attestation hace precisamente eso: comprime la evidencia del consenso en varias etapas en una prueba concisa, de modo que la finalización sea verificable sin tener que reproducir todo el proceso.
El propósito de ese diseño se entiende mejor en escenarios financieros. Las instituciones financieras no buscan “producir bloques muy rápido”, sino “que la confirmación sea definitiva”: una liquidación que se termina, sin que quede la probabilidad de reversión suspendida sobre la cabeza. La finalización en la mayoría de cadenas es probabilística (esperando más confirmaciones de bloques); Dusk, en cambio, busca convertirla en algo demostrable: la Attestation es el certificado de “hasta aquí y de forma irreversible”.
Esto también me ayudó a entender por qué vale la pena profundizar en ello: las divergencias en el diseño del consenso, en esencia, son divergencias sobre “en qué se confía”. Hay cadenas que confían en el poder de cómputo, otras en la apuesta; el conjunto de Dusk confía en “la equidad del sorteo más la demostración concisa”. ¿Cuál es mejor? El tiempo dará la respuesta.
Por supuesto, cuanto más preciso es el mecanismo, más cosas hay que verificar. La implementación de ingeniería de Succinct Attestation y su desempeño bajo condiciones de red extremas aún requieren que el tiempo lo ponga a prueba. El mayor riesgo de los mecanismos complejos suele esconderse precisamente en su propia complejidad.
@Dusk $DUSK #dusk
Primero, desmenucemos el problema que resuelve. La confirmación de bloques en Dusk es de múltiples etapas: Deterministic Sortition selecciona participantes de distintos momentos entre los Provisioners que cumplen las condiciones, y luego se pasa por Proposal, Validation y Ratification para completar la confirmación. El problema de un consenso de varias etapas es este: el proceso se vuelve complejo; ¿cómo lograr que todos puedan creer “el resultado es verdadero” con un costo bajo? Succinct Attestation hace precisamente eso: comprime la evidencia del consenso en varias etapas en una prueba concisa, de modo que la finalización sea verificable sin tener que reproducir todo el proceso.
El propósito de ese diseño se entiende mejor en escenarios financieros. Las instituciones financieras no buscan “producir bloques muy rápido”, sino “que la confirmación sea definitiva”: una liquidación que se termina, sin que quede la probabilidad de reversión suspendida sobre la cabeza. La finalización en la mayoría de cadenas es probabilística (esperando más confirmaciones de bloques); Dusk, en cambio, busca convertirla en algo demostrable: la Attestation es el certificado de “hasta aquí y de forma irreversible”.
Esto también me ayudó a entender por qué vale la pena profundizar en ello: las divergencias en el diseño del consenso, en esencia, son divergencias sobre “en qué se confía”. Hay cadenas que confían en el poder de cómputo, otras en la apuesta; el conjunto de Dusk confía en “la equidad del sorteo más la demostración concisa”. ¿Cuál es mejor? El tiempo dará la respuesta.
Por supuesto, cuanto más preciso es el mecanismo, más cosas hay que verificar. La implementación de ingeniería de Succinct Attestation y su desempeño bajo condiciones de red extremas aún requieren que el tiempo lo ponga a prueba. El mayor riesgo de los mecanismos complejos suele esconderse precisamente en su propia complejidad.
@Dusk $DUSK #dusk
82
·
--
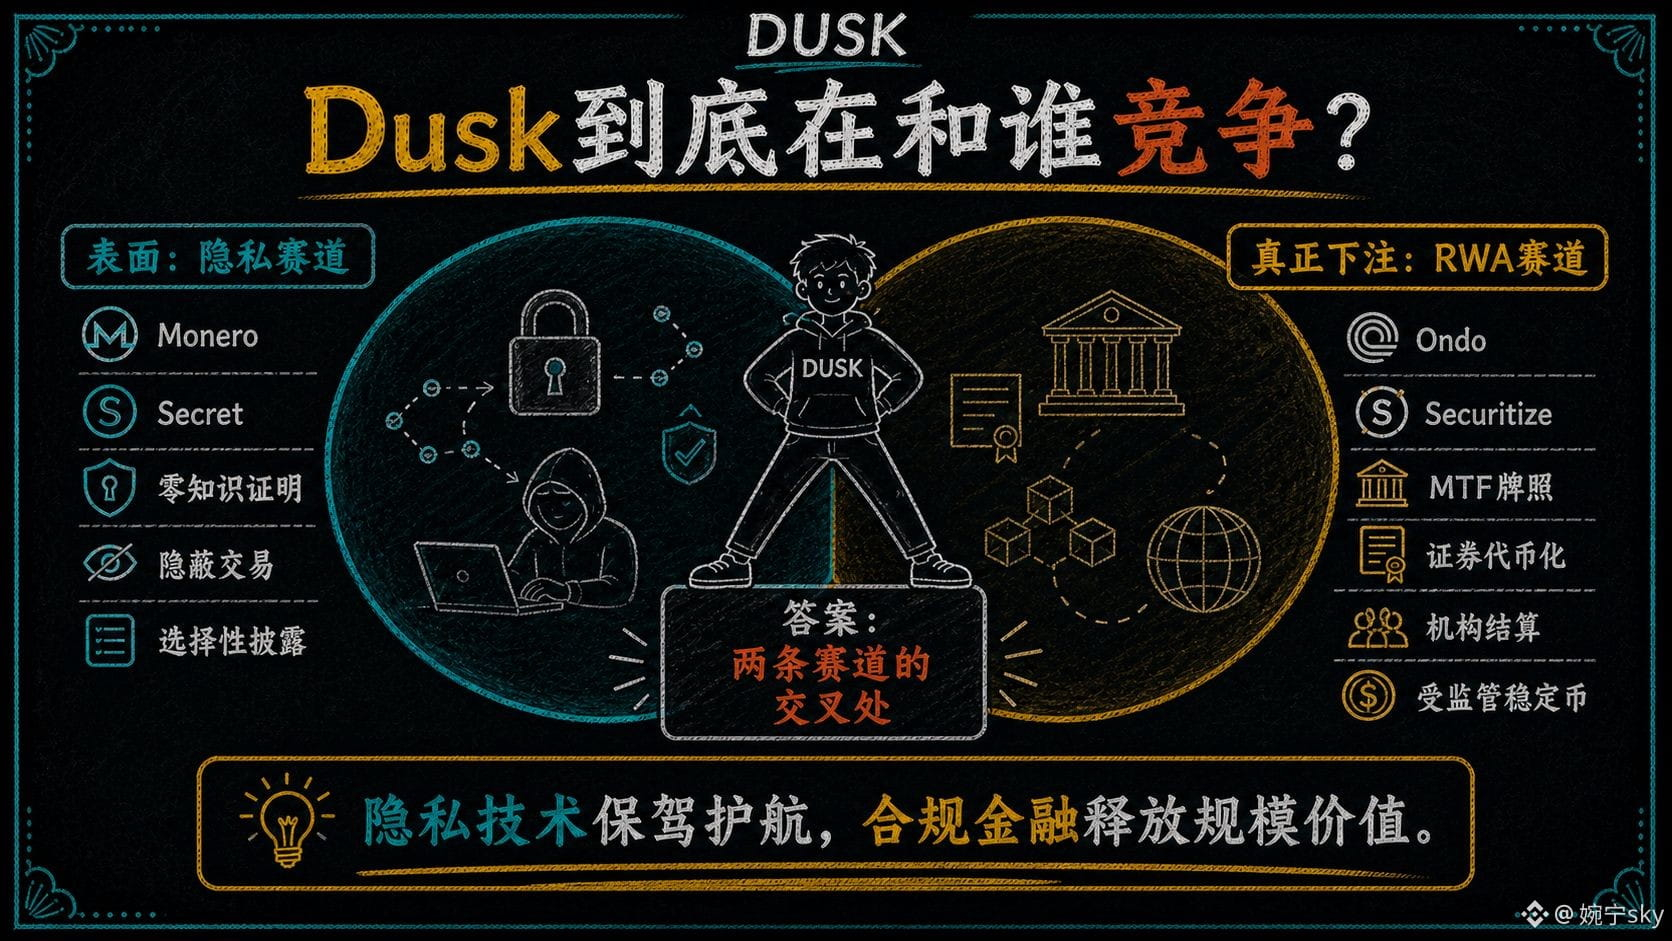
Al investigar Dusk, he estado dándole vueltas a una pregunta una y otra vez: ¿con quién está compitiendo realmente?
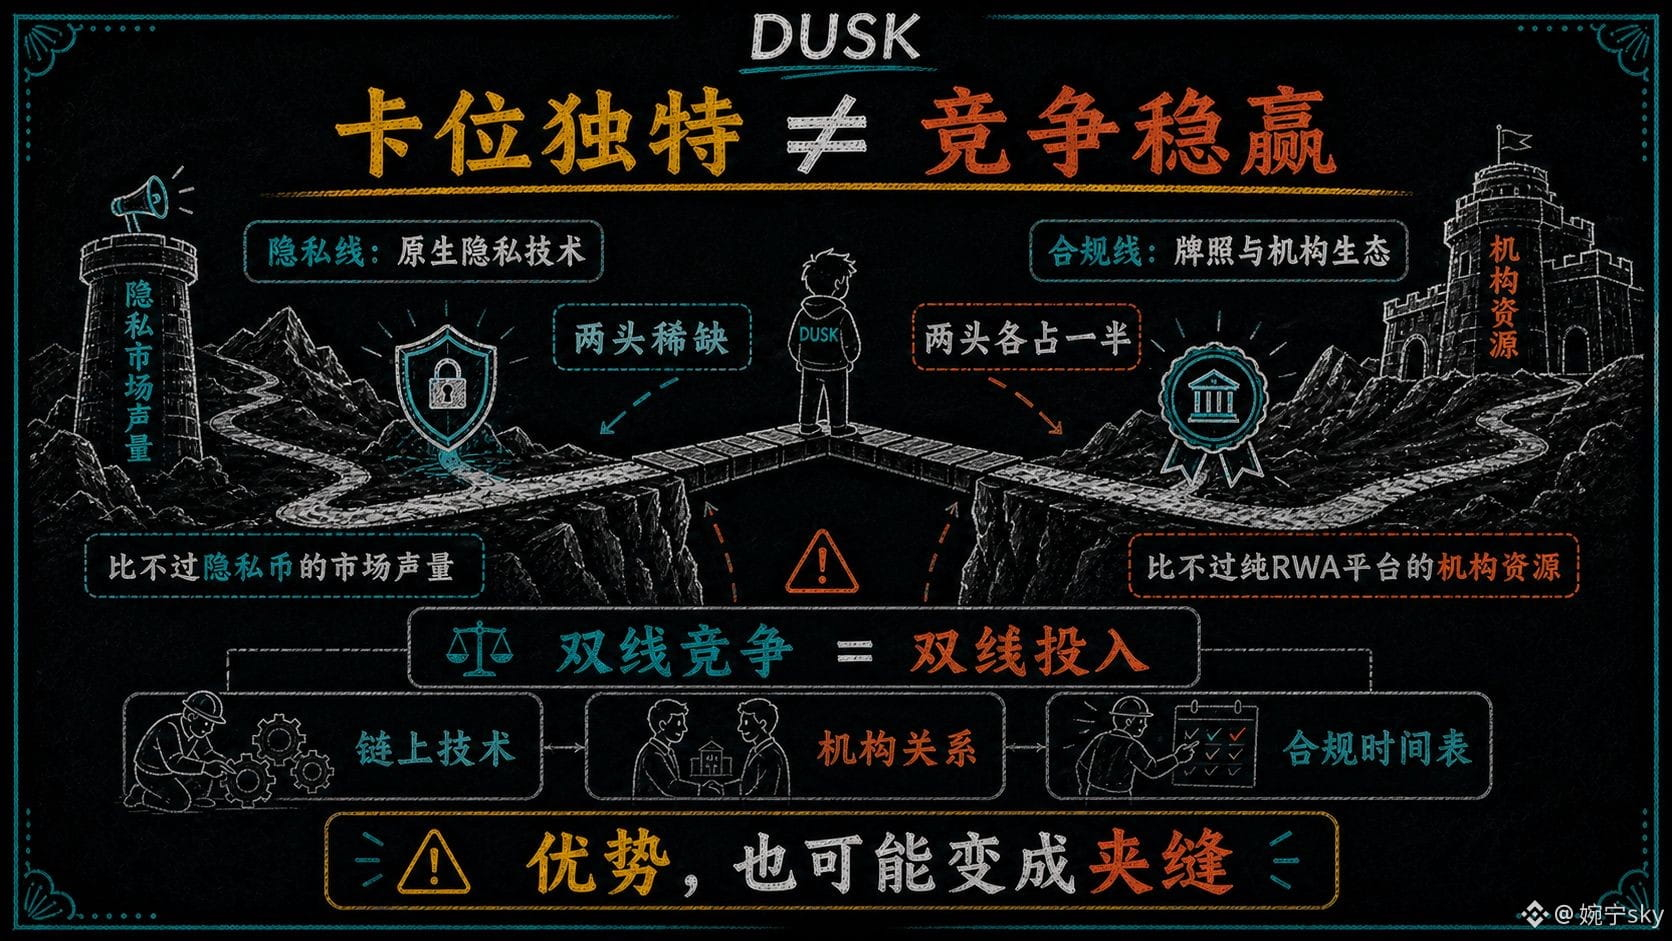
A simple vista, la respuesta es bastante directa: el segmento de la privacidad. Proyectos como Monero y Secret comparten con Dusk el mismo vocabulario técnico: pruebas de conocimiento cero, transacciones sigilosas y divulgación selectiva. En ese sistema de coordenadas, Dusk sería un "coin de privacidad más compliant".
Pero a medida que profundizo en el análisis, cada vez siento más que ese sistema de coordenadas podría estar equivocado.
Si desarmo los componentes narrativos de Dusk, lo que realmente está apostando son las licencias MTF, la tokenización de valores, la liquidación institucional y las stablecoins reguladas. Esas palabras pertenecen a otra pista: RWA. Sus contrapartes no están en el bando de las monedas de privacidad (que ya casi no tiene gente: Monero ha sido retirado gradualmente de exchanges y el mercado de una narrativa puramente de privacidad se está encogiendo), sino en plataformas de tokenización como Ondo o Securitize: tienen licencias, clientes institucionales y canales de fondos en cumplimiento, pero sin su propia cadena; el tratamiento de la privacidad de datos en contexto regulado es una debilidad que no pueden evitar.
Aquí está lo interesante de Dusk: está en la intersección entre dos pistas. En el ámbito de la infraestructura institucional, es de los pocos que incorpora tecnología nativa de privacidad; en el ámbito de la privacidad, es de los pocos que además trae licencias y un ecosistema institucional. Por ambos lados ocupa algo escaso, pero por ambos lados ocupa solo la mitad. En cuanto a licencias y recursos institucionales, no puede competir con plataformas RWA puras; y en cuanto al volumen de atención del mercado para la tecnología de privacidad, no puede superar a las monedas de privacidad de aquella época. Ajustarse a un nicho único y ganar la competencia son dos cosas distintas.
Pero también me mantiene cierta cautela. Competir en dos líneas significa invertir en dos líneas: hay que mantener la tecnología on-chain, hay que cultivar relaciones institucionales y hay que esperar los calendarios de cumplimiento. Si se retrasa cualquier eslabón, la ventaja de la intersección se convertirá en una grieta entre dos frentes.
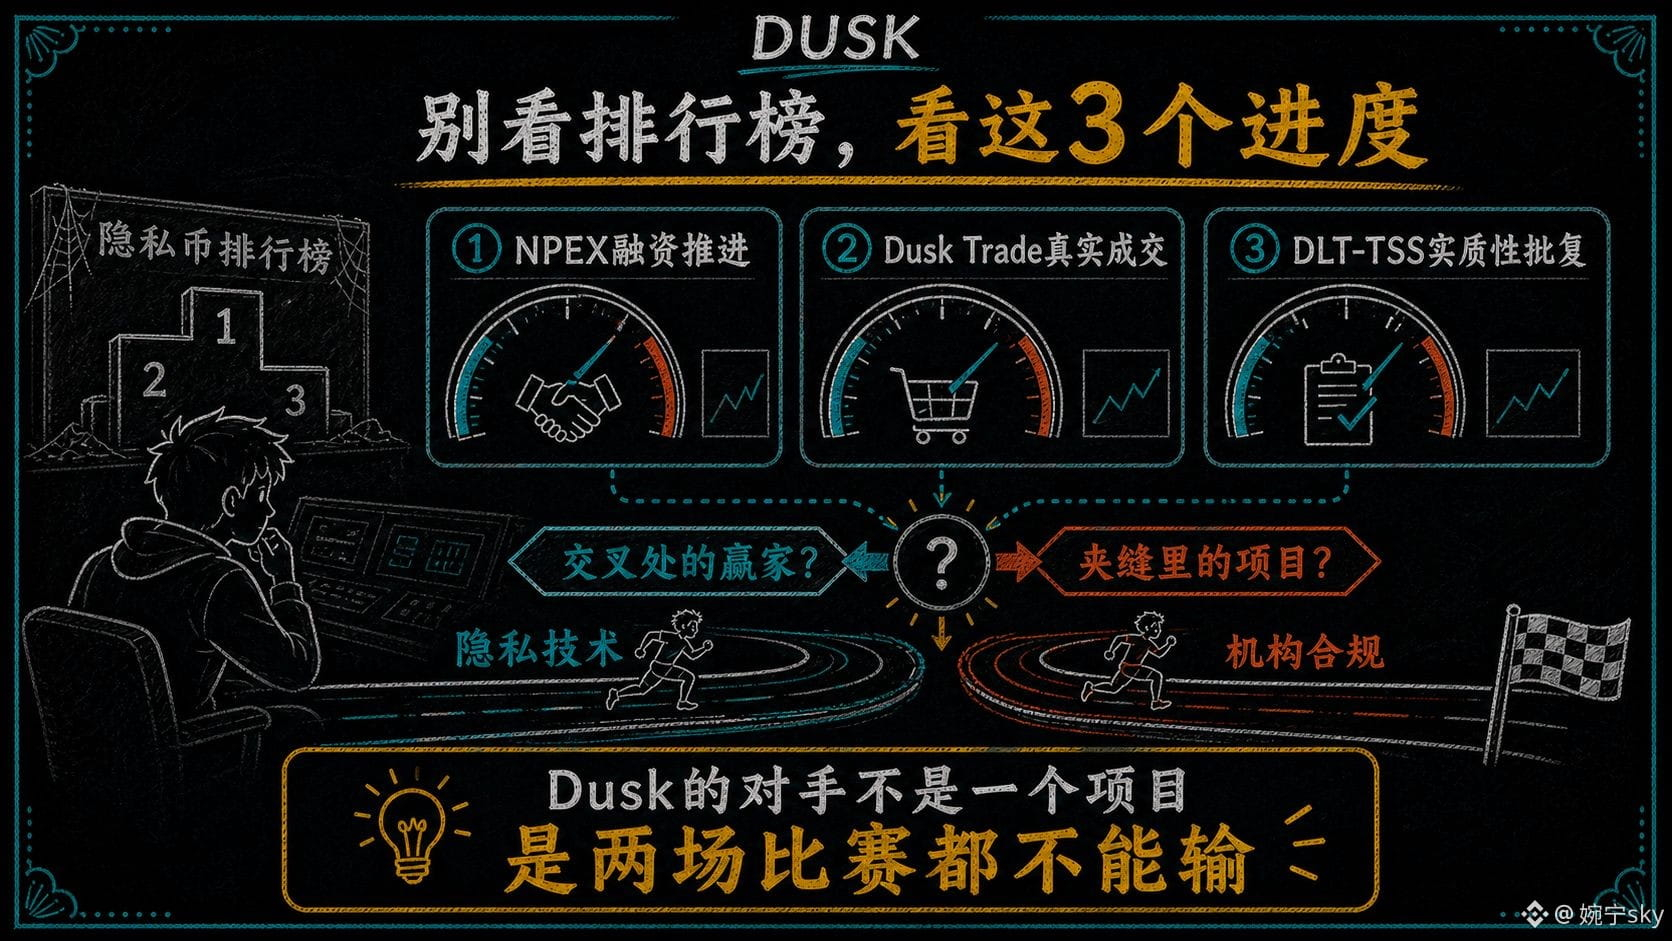
Por eso, lo que ahora me interesa no es la posición de Dusk en el "ranking de monedas de privacidad", sino tres avances más concretos: en qué etapa se encuentra el impulso de la financiación de NPEX, si Dusk Trade puede generar operaciones reales, y si la aprobación de DLT-TSS tiene avances sustanciales. Estos tres indicadores son los que realmente determinan si termina siendo el ganador de la intersección o un proyecto atrapado en la rendija.
Al final, los adversarios de Dusk no son un solo proyecto: son dos competencias que no puede permitirse perder.
#dusk $DUSK @Dusk_Foundation
Al investigar Dusk, he estado dándole vueltas a una pregunta una y otra vez: ¿con quién está compitiendo realmente?
A simple vista, la respuesta es bastante directa: el segmento de la privacidad. Proyectos como Monero y Secret comparten con Dusk el mismo vocabulario técnico: pruebas de conocimiento cero, transacciones sigilosas y divulgación selectiva. En ese sistema de coordenadas, Dusk sería un "coin de privacidad más compliant".
Pero a medida que profundizo en el análisis, cada vez siento más que ese sistema de coordenadas podría estar equivocado.
Si desarmo los componentes narrativos de Dusk, lo que realmente está apostando son las licencias MTF, la tokenización de valores, la liquidación institucional y las stablecoins reguladas. Esas palabras pertenecen a otra pista: RWA. Sus contrapartes no están en el bando de las monedas de privacidad (que ya casi no tiene gente: Monero ha sido retirado gradualmente de exchanges y el mercado de una narrativa puramente de privacidad se está encogiendo), sino en plataformas de tokenización como Ondo o Securitize: tienen licencias, clientes institucionales y canales de fondos en cumplimiento, pero sin su propia cadena; el tratamiento de la privacidad de datos en contexto regulado es una debilidad que no pueden evitar.
Aquí está lo interesante de Dusk: está en la intersección entre dos pistas. En el ámbito de la infraestructura institucional, es de los pocos que incorpora tecnología nativa de privacidad; en el ámbito de la privacidad, es de los pocos que además trae licencias y un ecosistema institucional. Por ambos lados ocupa algo escaso, pero por ambos lados ocupa solo la mitad. En cuanto a licencias y recursos institucionales, no puede competir con plataformas RWA puras; y en cuanto al volumen de atención del mercado para la tecnología de privacidad, no puede superar a las monedas de privacidad de aquella época. Ajustarse a un nicho único y ganar la competencia son dos cosas distintas.
Pero también me mantiene cierta cautela. Competir en dos líneas significa invertir en dos líneas: hay que mantener la tecnología on-chain, hay que cultivar relaciones institucionales y hay que esperar los calendarios de cumplimiento. Si se retrasa cualquier eslabón, la ventaja de la intersección se convertirá en una grieta entre dos frentes.
Por eso, lo que ahora me interesa no es la posición de Dusk en el "ranking de monedas de privacidad", sino tres avances más concretos: en qué etapa se encuentra el impulso de la financiación de NPEX, si Dusk Trade puede generar operaciones reales, y si la aprobación de DLT-TSS tiene avances sustanciales. Estos tres indicadores son los que realmente determinan si termina siendo el ganador de la intersección o un proyecto atrapado en la rendija.
Al final, los adversarios de Dusk no son un solo proyecto: son dos competencias que no puede permitirse perder.
#dusk $DUSK @Dusk
A simple vista, la respuesta es bastante directa: el segmento de la privacidad. Proyectos como Monero y Secret comparten con Dusk el mismo vocabulario técnico: pruebas de conocimiento cero, transacciones sigilosas y divulgación selectiva. En ese sistema de coordenadas, Dusk sería un "coin de privacidad más compliant".
Pero a medida que profundizo en el análisis, cada vez siento más que ese sistema de coordenadas podría estar equivocado.
Si desarmo los componentes narrativos de Dusk, lo que realmente está apostando son las licencias MTF, la tokenización de valores, la liquidación institucional y las stablecoins reguladas. Esas palabras pertenecen a otra pista: RWA. Sus contrapartes no están en el bando de las monedas de privacidad (que ya casi no tiene gente: Monero ha sido retirado gradualmente de exchanges y el mercado de una narrativa puramente de privacidad se está encogiendo), sino en plataformas de tokenización como Ondo o Securitize: tienen licencias, clientes institucionales y canales de fondos en cumplimiento, pero sin su propia cadena; el tratamiento de la privacidad de datos en contexto regulado es una debilidad que no pueden evitar.
Aquí está lo interesante de Dusk: está en la intersección entre dos pistas. En el ámbito de la infraestructura institucional, es de los pocos que incorpora tecnología nativa de privacidad; en el ámbito de la privacidad, es de los pocos que además trae licencias y un ecosistema institucional. Por ambos lados ocupa algo escaso, pero por ambos lados ocupa solo la mitad. En cuanto a licencias y recursos institucionales, no puede competir con plataformas RWA puras; y en cuanto al volumen de atención del mercado para la tecnología de privacidad, no puede superar a las monedas de privacidad de aquella época. Ajustarse a un nicho único y ganar la competencia son dos cosas distintas.
Pero también me mantiene cierta cautela. Competir en dos líneas significa invertir en dos líneas: hay que mantener la tecnología on-chain, hay que cultivar relaciones institucionales y hay que esperar los calendarios de cumplimiento. Si se retrasa cualquier eslabón, la ventaja de la intersección se convertirá en una grieta entre dos frentes.
Por eso, lo que ahora me interesa no es la posición de Dusk en el "ranking de monedas de privacidad", sino tres avances más concretos: en qué etapa se encuentra el impulso de la financiación de NPEX, si Dusk Trade puede generar operaciones reales, y si la aprobación de DLT-TSS tiene avances sustanciales. Estos tres indicadores son los que realmente determinan si termina siendo el ganador de la intersección o un proyecto atrapado en la rendija.
Al final, los adversarios de Dusk no son un solo proyecto: son dos competencias que no puede permitirse perder.
#dusk $DUSK @Dusk
77
·
--
10400u, son los fondos que gané en Dusk con el “no hice nada”. Si vuelves la vista a este año, los mayores ingresos fueron justo cuando no hice nada.
La estructura del mercado de una moneda como Dusk, por naturaleza, “engancha para operar”: es impulsada por eventos; con un solo anuncio, el precio puede saltar varios puntos; la liquidez es escasa y cada oscilación parece una oportunidad; en el foro, la temperatura del tema es marcada: cuando está caliente, todo el mundo grita por una dirección. En este tipo de mercado, lo más caro nunca es el juicio, sino la mano: cada mensaje te tienta a moverte un poco, y cada movimiento de más le añade costos de fricción al libro de órdenes fino.
Tres veces estuve a punto: durante esos dos meses en que el precio se quedó pegado a 0.05, casi corté para cambiar de posición; aguanté—la tasa de staking on-chain seguía en 36%, los validadores no habían disminuido; solo que nadie lo mencionaba, no es que estuviera muerto; el día del aumento con volumen, casi persigo; aguanté—en monedas impulsadas por eventos, cuando hay un “estallido” con volumen y sube rápido, muchas veces es el preludio de que se materializa; cuando el buen dato estaba por llegar, casi aumenté para apostar; aguanté—el guion de “el buen dato se cumple y se ejecuta” en esta cadena se ha repetido una y otra vez.
El mercado premia tanto el juicio como la moderación. Cuando aciertas la dirección, ganas con el juicio; cuando te moderas, ganas también con “no cometí errores”. En un mercado como el de Dusk, donde “cada fluctuación parece una oportunidad”, la moderación puede ser el único alpha que no requiere costos.
@Dusk_Foundation $DUSK #dusk
10400u, son los fondos que gané en Dusk con el “no hice nada”. Si vuelves la vista a este año, los mayores ingresos fueron justo cuando no hice nada.
La estructura del mercado de una moneda como Dusk, por naturaleza, “engancha para operar”: es impulsada por eventos; con un solo anuncio, el precio puede saltar varios puntos; la liquidez es escasa y cada oscilación parece una oportunidad; en el foro, la temperatura del tema es marcada: cuando está caliente, todo el mundo grita por una dirección. En este tipo de mercado, lo más caro nunca es el juicio, sino la mano: cada mensaje te tienta a moverte un poco, y cada movimiento de más le añade costos de fricción al libro de órdenes fino.
Tres veces estuve a punto: durante esos dos meses en que el precio se quedó pegado a 0.05, casi corté para cambiar de posición; aguanté—la tasa de staking on-chain seguía en 36%, los validadores no habían disminuido; solo que nadie lo mencionaba, no es que estuviera muerto; el día del aumento con volumen, casi persigo; aguanté—en monedas impulsadas por eventos, cuando hay un “estallido” con volumen y sube rápido, muchas veces es el preludio de que se materializa; cuando el buen dato estaba por llegar, casi aumenté para apostar; aguanté—el guion de “el buen dato se cumple y se ejecuta” en esta cadena se ha repetido una y otra vez.
El mercado premia tanto el juicio como la moderación. Cuando aciertas la dirección, ganas con el juicio; cuando te moderas, ganas también con “no cometí errores”. En un mercado como el de Dusk, donde “cada fluctuación parece una oportunidad”, la moderación puede ser el único alpha que no requiere costos.
@Dusk $DUSK #dusk
La estructura del mercado de una moneda como Dusk, por naturaleza, “engancha para operar”: es impulsada por eventos; con un solo anuncio, el precio puede saltar varios puntos; la liquidez es escasa y cada oscilación parece una oportunidad; en el foro, la temperatura del tema es marcada: cuando está caliente, todo el mundo grita por una dirección. En este tipo de mercado, lo más caro nunca es el juicio, sino la mano: cada mensaje te tienta a moverte un poco, y cada movimiento de más le añade costos de fricción al libro de órdenes fino.
Tres veces estuve a punto: durante esos dos meses en que el precio se quedó pegado a 0.05, casi corté para cambiar de posición; aguanté—la tasa de staking on-chain seguía en 36%, los validadores no habían disminuido; solo que nadie lo mencionaba, no es que estuviera muerto; el día del aumento con volumen, casi persigo; aguanté—en monedas impulsadas por eventos, cuando hay un “estallido” con volumen y sube rápido, muchas veces es el preludio de que se materializa; cuando el buen dato estaba por llegar, casi aumenté para apostar; aguanté—el guion de “el buen dato se cumple y se ejecuta” en esta cadena se ha repetido una y otra vez.
El mercado premia tanto el juicio como la moderación. Cuando aciertas la dirección, ganas con el juicio; cuando te moderas, ganas también con “no cometí errores”. En un mercado como el de Dusk, donde “cada fluctuación parece una oportunidad”, la moderación puede ser el único alpha que no requiere costos.
@Dusk $DUSK #dusk
96
·
--
Ver traducción
8800u,是我在TermMax上"打断复利"亏掉的钱——不是操作亏的,是操作太勤亏的。
固定收益的复利逻辑很简单:利息再投,利滚利。我本金10万u上下,年化15%左右,每个月到账的利息大约1200u。如果利息每月留在账户里继续滚,一年的曲线是完整的。但我过去一年打断了它四次:赚到一点就取出来换仓,要么为了"落袋为安",要么为了追别的机会。
四次取出的钱,加起来不到2万u,看着没多少。但每一次取出都带着两个隐藏成本:一是资金空窗——取出来再重新进场,四次加起来空转了约三个月,这三个月的利息约3800u,等于白扔;二是重新进场的摩擦——滑点、Gas、有时候还折价,四次约5000u。两项合计8800u。
这就是"勤快"的代价:我赢了四次"落袋",输了整条曲线。复利这东西,不奖励聪明,惩罚打断。它最需要的不是更高的利率,是"别动"。我过去以为"主动管理"是优点,这一年最大的亏损,恰恰发生在我自认为最主动的时候——手太勤,钱就长得慢。
@termmax #TermMax
8800u,是我在TermMax上"打断复利"亏掉的钱——不是操作亏的,是操作太勤亏的。
固定收益的复利逻辑很简单:利息再投,利滚利。我本金10万u上下,年化15%左右,每个月到账的利息大约1200u。如果利息每月留在账户里继续滚,一年的曲线是完整的。但我过去一年打断了它四次:赚到一点就取出来换仓,要么为了"落袋为安",要么为了追别的机会。
四次取出的钱,加起来不到2万u,看着没多少。但每一次取出都带着两个隐藏成本:一是资金空窗——取出来再重新进场,四次加起来空转了约三个月,这三个月的利息约3800u,等于白扔;二是重新进场的摩擦——滑点、Gas、有时候还折价,四次约5000u。两项合计8800u。
这就是"勤快"的代价:我赢了四次"落袋",输了整条曲线。复利这东西,不奖励聪明,惩罚打断。它最需要的不是更高的利率,是"别动"。我过去以为"主动管理"是优点,这一年最大的亏损,恰恰发生在我自认为最主动的时候——手太勤,钱就长得慢。
@TermMax #TermMax
固定收益的复利逻辑很简单:利息再投,利滚利。我本金10万u上下,年化15%左右,每个月到账的利息大约1200u。如果利息每月留在账户里继续滚,一年的曲线是完整的。但我过去一年打断了它四次:赚到一点就取出来换仓,要么为了"落袋为安",要么为了追别的机会。
四次取出的钱,加起来不到2万u,看着没多少。但每一次取出都带着两个隐藏成本:一是资金空窗——取出来再重新进场,四次加起来空转了约三个月,这三个月的利息约3800u,等于白扔;二是重新进场的摩擦——滑点、Gas、有时候还折价,四次约5000u。两项合计8800u。
这就是"勤快"的代价:我赢了四次"落袋",输了整条曲线。复利这东西,不奖励聪明,惩罚打断。它最需要的不是更高的利率,是"别动"。我过去以为"主动管理"是优点,这一年最大的亏损,恰恰发生在我自认为最主动的时候——手太勤,钱就长得慢。
@TermMax #TermMax
102
·
--
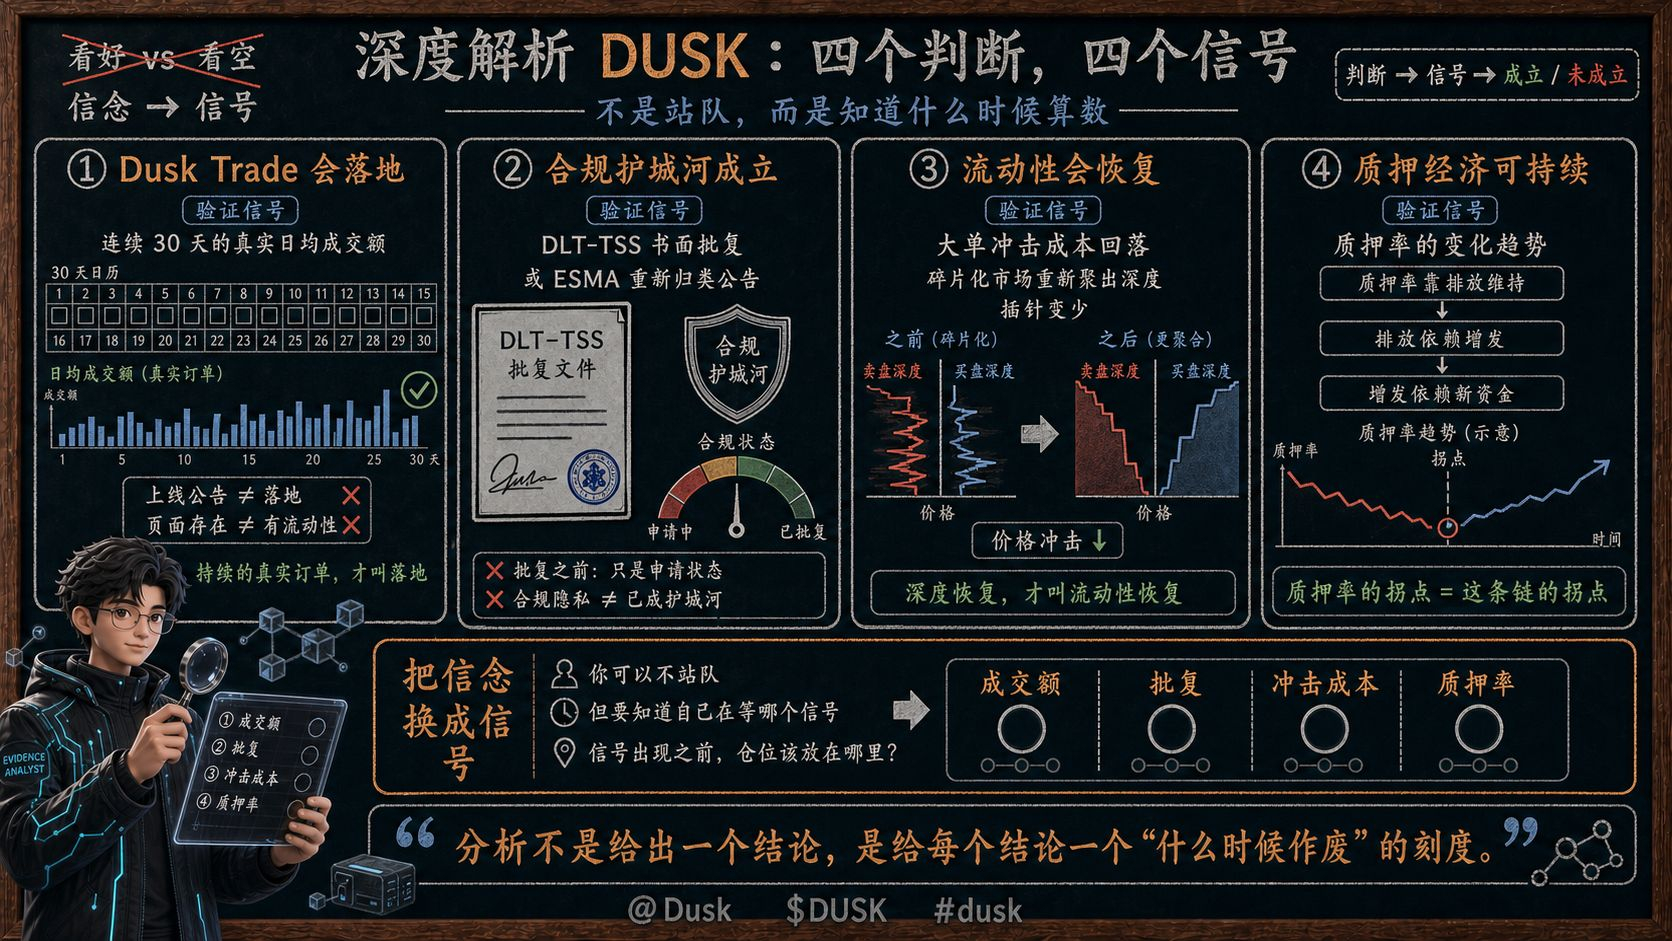
En el debate sobre DUSK, lo más común son dos bandos: los que lo ven con buenos ojos y los que van a la baja, cada uno aportando “sus” hechos. Pero después de tanto tiempo discutiendo, lo que siempre ha faltado no son las opiniones, sino una lista de “cuándo se cumple”: cada juicio debe ir acompañado de una señal observable; solo cuando aparece la señal, el juicio se vuelve válido.
Primer juicio: Dusk Trade se hará realidad. La señal no es un “anuncio de lanzamiento”, sino un volumen de operaciones real con promedio diario durante 30 días consecutivos: lanzar no es lo mismo que haber trades; una página no equivale a tener liquidez. Solo las órdenes reales y continuas se consideran “implementación”. Segundo juicio: la fosa/“moat” de cumplimiento regulatorio se confirma. La señal es la resolución escrita de DLT-TSS, o bien un anuncio de reclasificación de la ESMA; hasta entonces, la “privacidad conforme” solo es un estado de solicitud, no una fosa. Tercer juicio: la liquidez se recuperará. La señal es la caída del costo por el impacto de grandes órdenes: cuando el mercado fragmentado después de la retirada vuelve a reunir profundidad y hay menos “chinchetes”/intervenciones, recién entonces se puede decir que se ha recuperado. Cuarto juicio: la economía del staking es sostenible. La señal es la tendencia de cambio del ratio de staking: si el ratio se mantiene gracias a emisiones, si la dependencia de emisiones aumenta mediante emisiones adicionales y si las emisiones adicionales dependen de nuevos fondos, entonces el punto de inflexión del ratio es el punto de inflexión de esta cadena.
Cuatro juicios, cuatro señales; ninguno es un “yo creo”. Si cambias la fe por señales, DUSK deja de ser un problema de “¿estar o no en algún bando?”, y se convierte en un problema de “¿qué estás esperando?”. Puedes no tomar partido, pero sí debes saber qué señal estás esperando y, antes de que aparezca, dónde debería estar tu posición.
Ese es el verdadero sentido del análisis: no es dar una conclusión, sino asignar a cada conclusión una marca de “cuándo queda invalidada”.
@Dusk_Foundation $DUSK #dusk
En el debate sobre DUSK, lo más común son dos bandos: los que lo ven con buenos ojos y los que van a la baja, cada uno aportando “sus” hechos. Pero después de tanto tiempo discutiendo, lo que siempre ha faltado no son las opiniones, sino una lista de “cuándo se cumple”: cada juicio debe ir acompañado de una señal observable; solo cuando aparece la señal, el juicio se vuelve válido.
Primer juicio: Dusk Trade se hará realidad. La señal no es un “anuncio de lanzamiento”, sino un volumen de operaciones real con promedio diario durante 30 días consecutivos: lanzar no es lo mismo que haber trades; una página no equivale a tener liquidez. Solo las órdenes reales y continuas se consideran “implementación”. Segundo juicio: la fosa/“moat” de cumplimiento regulatorio se confirma. La señal es la resolución escrita de DLT-TSS, o bien un anuncio de reclasificación de la ESMA; hasta entonces, la “privacidad conforme” solo es un estado de solicitud, no una fosa. Tercer juicio: la liquidez se recuperará. La señal es la caída del costo por el impacto de grandes órdenes: cuando el mercado fragmentado después de la retirada vuelve a reunir profundidad y hay menos “chinchetes”/intervenciones, recién entonces se puede decir que se ha recuperado. Cuarto juicio: la economía del staking es sostenible. La señal es la tendencia de cambio del ratio de staking: si el ratio se mantiene gracias a emisiones, si la dependencia de emisiones aumenta mediante emisiones adicionales y si las emisiones adicionales dependen de nuevos fondos, entonces el punto de inflexión del ratio es el punto de inflexión de esta cadena.
Cuatro juicios, cuatro señales; ninguno es un “yo creo”. Si cambias la fe por señales, DUSK deja de ser un problema de “¿estar o no en algún bando?”, y se convierte en un problema de “¿qué estás esperando?”. Puedes no tomar partido, pero sí debes saber qué señal estás esperando y, antes de que aparezca, dónde debería estar tu posición.
Ese es el verdadero sentido del análisis: no es dar una conclusión, sino asignar a cada conclusión una marca de “cuándo queda invalidada”.
@Dusk $DUSK #dusk
Primer juicio: Dusk Trade se hará realidad. La señal no es un “anuncio de lanzamiento”, sino un volumen de operaciones real con promedio diario durante 30 días consecutivos: lanzar no es lo mismo que haber trades; una página no equivale a tener liquidez. Solo las órdenes reales y continuas se consideran “implementación”. Segundo juicio: la fosa/“moat” de cumplimiento regulatorio se confirma. La señal es la resolución escrita de DLT-TSS, o bien un anuncio de reclasificación de la ESMA; hasta entonces, la “privacidad conforme” solo es un estado de solicitud, no una fosa. Tercer juicio: la liquidez se recuperará. La señal es la caída del costo por el impacto de grandes órdenes: cuando el mercado fragmentado después de la retirada vuelve a reunir profundidad y hay menos “chinchetes”/intervenciones, recién entonces se puede decir que se ha recuperado. Cuarto juicio: la economía del staking es sostenible. La señal es la tendencia de cambio del ratio de staking: si el ratio se mantiene gracias a emisiones, si la dependencia de emisiones aumenta mediante emisiones adicionales y si las emisiones adicionales dependen de nuevos fondos, entonces el punto de inflexión del ratio es el punto de inflexión de esta cadena.
Cuatro juicios, cuatro señales; ninguno es un “yo creo”. Si cambias la fe por señales, DUSK deja de ser un problema de “¿estar o no en algún bando?”, y se convierte en un problema de “¿qué estás esperando?”. Puedes no tomar partido, pero sí debes saber qué señal estás esperando y, antes de que aparezca, dónde debería estar tu posición.
Ese es el verdadero sentido del análisis: no es dar una conclusión, sino asignar a cada conclusión una marca de “cuándo queda invalidada”.
@Dusk $DUSK #dusk
1
78
·
--
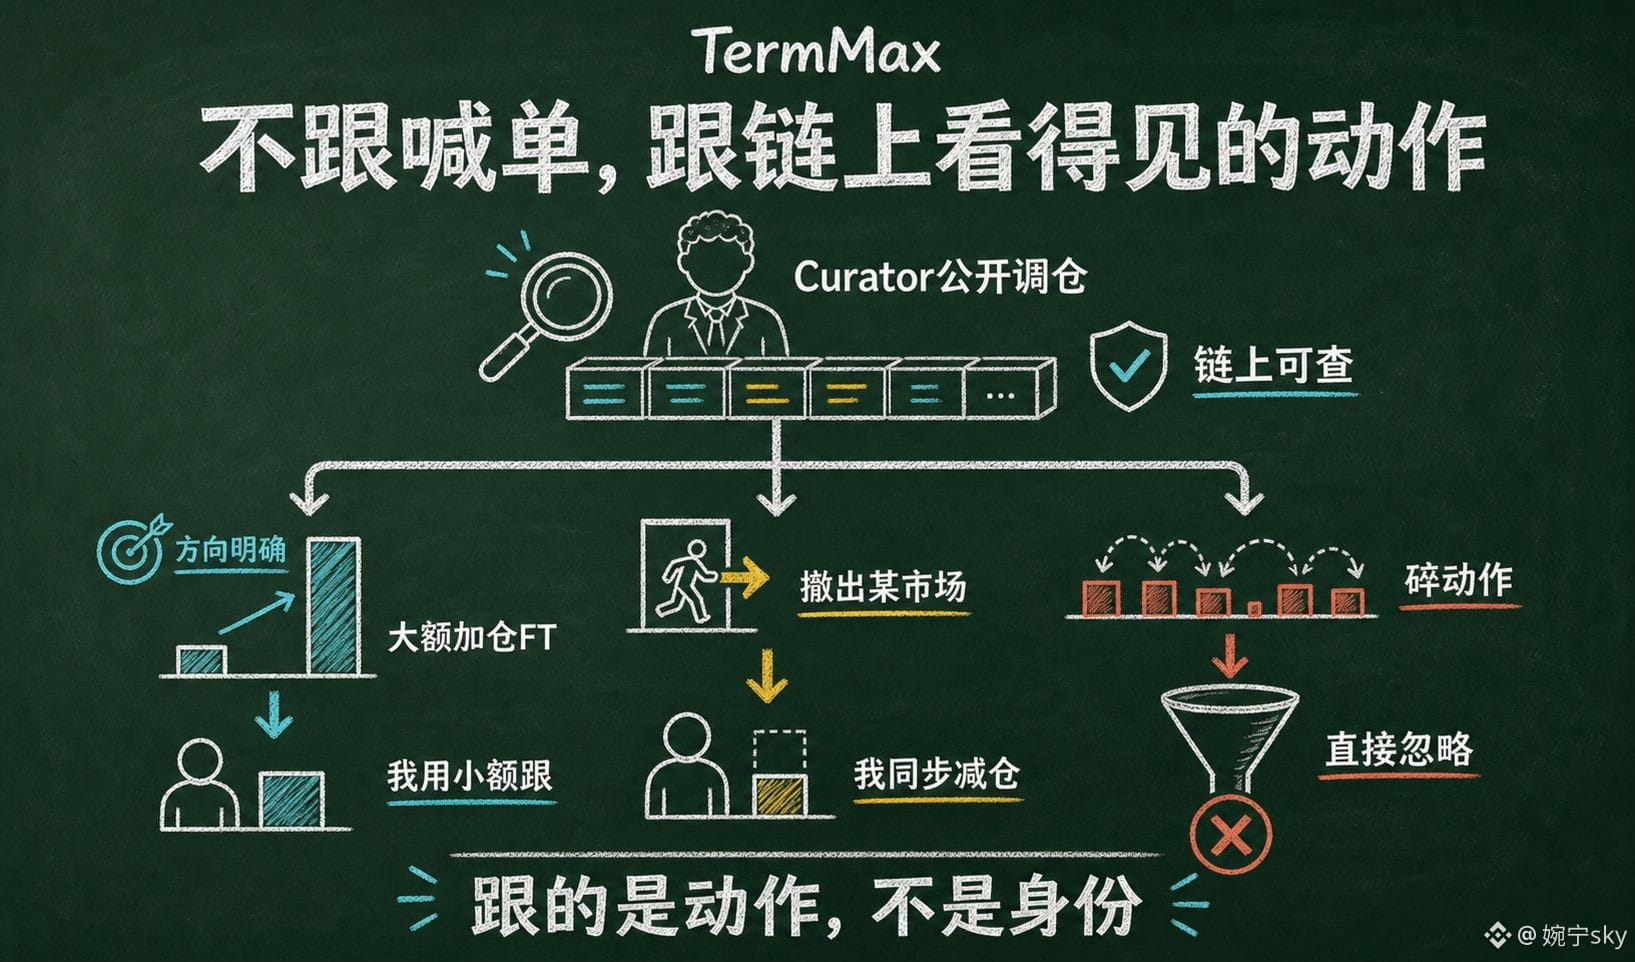
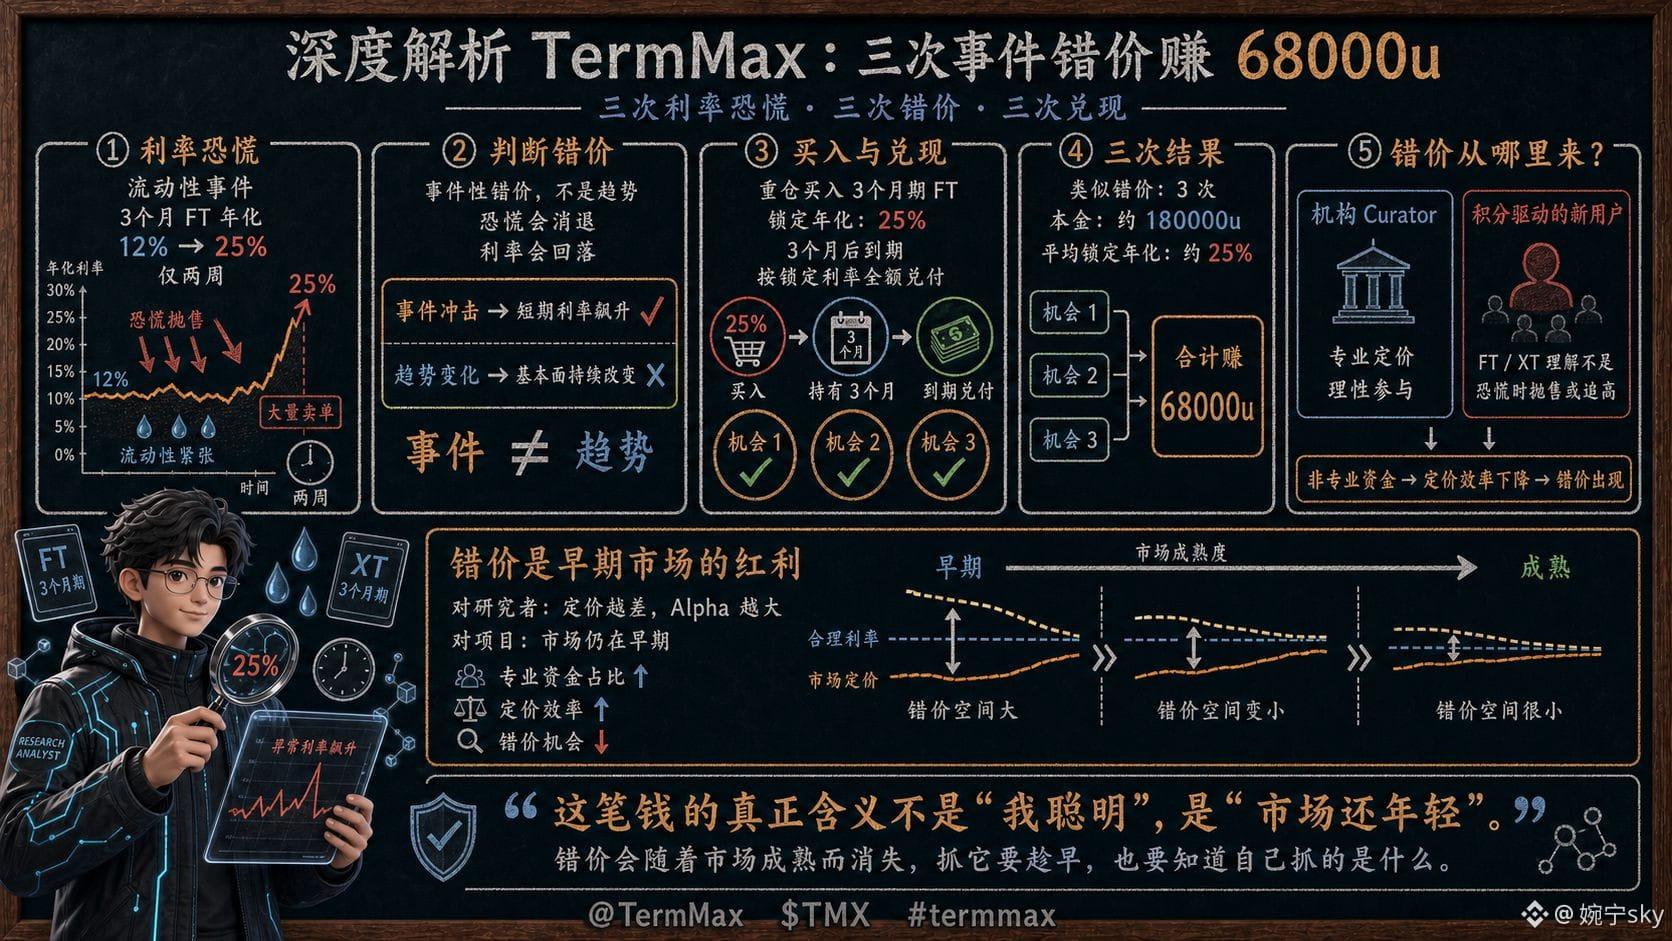
68000u, es el dinero que gané en TermMax al capturar "errores de precio" del evento—tres pánicos por las tasas, tres errores de precio, tres liquidaciones.
Un caso típico: en un mes, algún mercado se ve afectado por un evento de liquidez, y las tasas se disparan por pánico. Una tasa anualizada de 3 meses en FT llega al 25%, cuando dos semanas antes era del 12%. Concluí que era un error de precio de tipo evento (el pánico se disipará y las tasas caerán), no una tendencia. Entonces compré a gran escala ese plazo de FT. Tres meses después, al vencimiento, las tasas efectivamente bajaron; bloqueé la tasa del 25% y me reembolsaron el 100%. Tres oportunidades similares de errores de precio, en total gané 68000u (principal de aproximadamente 180000u, anualización promedio bloqueada cerca del 25%).
Por qué existen los errores de precio es la clave: la profesionalidad de los participantes en el mercado de tasas de TermMax está extremadamente polarizada. El Curator institucional fija precios con racionalidad, pero muchos nuevos usuarios impulsados por puntos no comprenden lo suficiente la estructura FT/XT. Cuando sobreviene el pánico, venden con prisa o persiguen la subida, creando errores de precio que una institución no generaría. En otras palabras, la eficiencia de fijación de precios de este mercado se ve reducida por el "capital no profesional atraído por los puntos": para los investigadores, cuanto peor es el precio, mayor es el alpha; para los proyectos, esto indica que el mercado aún está en una etapa temprana. A medida que aumente la proporción de capital profesional, habrá cada vez menos errores de precio.
Así que el verdadero significado de este dinero no es "soy inteligente", sino "el mercado aún es joven". Los errores de precio son un beneficio temprano que desaparecerá con la madurez del mercado. Capturarlo exige hacerlo pronto, pero también saber exactamente qué estás capturando.
@termmax #TermMax
68000u, es el dinero que gané en TermMax al capturar "errores de precio" del evento—tres pánicos por las tasas, tres errores de precio, tres liquidaciones.
Un caso típico: en un mes, algún mercado se ve afectado por un evento de liquidez, y las tasas se disparan por pánico. Una tasa anualizada de 3 meses en FT llega al 25%, cuando dos semanas antes era del 12%. Concluí que era un error de precio de tipo evento (el pánico se disipará y las tasas caerán), no una tendencia. Entonces compré a gran escala ese plazo de FT. Tres meses después, al vencimiento, las tasas efectivamente bajaron; bloqueé la tasa del 25% y me reembolsaron el 100%. Tres oportunidades similares de errores de precio, en total gané 68000u (principal de aproximadamente 180000u, anualización promedio bloqueada cerca del 25%).
Por qué existen los errores de precio es la clave: la profesionalidad de los participantes en el mercado de tasas de TermMax está extremadamente polarizada. El Curator institucional fija precios con racionalidad, pero muchos nuevos usuarios impulsados por puntos no comprenden lo suficiente la estructura FT/XT. Cuando sobreviene el pánico, venden con prisa o persiguen la subida, creando errores de precio que una institución no generaría. En otras palabras, la eficiencia de fijación de precios de este mercado se ve reducida por el "capital no profesional atraído por los puntos": para los investigadores, cuanto peor es el precio, mayor es el alpha; para los proyectos, esto indica que el mercado aún está en una etapa temprana. A medida que aumente la proporción de capital profesional, habrá cada vez menos errores de precio.
Así que el verdadero significado de este dinero no es "soy inteligente", sino "el mercado aún es joven". Los errores de precio son un beneficio temprano que desaparecerá con la madurez del mercado. Capturarlo exige hacerlo pronto, pero también saber exactamente qué estás capturando.
@TermMax #TermMax
Un caso típico: en un mes, algún mercado se ve afectado por un evento de liquidez, y las tasas se disparan por pánico. Una tasa anualizada de 3 meses en FT llega al 25%, cuando dos semanas antes era del 12%. Concluí que era un error de precio de tipo evento (el pánico se disipará y las tasas caerán), no una tendencia. Entonces compré a gran escala ese plazo de FT. Tres meses después, al vencimiento, las tasas efectivamente bajaron; bloqueé la tasa del 25% y me reembolsaron el 100%. Tres oportunidades similares de errores de precio, en total gané 68000u (principal de aproximadamente 180000u, anualización promedio bloqueada cerca del 25%).
Por qué existen los errores de precio es la clave: la profesionalidad de los participantes en el mercado de tasas de TermMax está extremadamente polarizada. El Curator institucional fija precios con racionalidad, pero muchos nuevos usuarios impulsados por puntos no comprenden lo suficiente la estructura FT/XT. Cuando sobreviene el pánico, venden con prisa o persiguen la subida, creando errores de precio que una institución no generaría. En otras palabras, la eficiencia de fijación de precios de este mercado se ve reducida por el "capital no profesional atraído por los puntos": para los investigadores, cuanto peor es el precio, mayor es el alpha; para los proyectos, esto indica que el mercado aún está en una etapa temprana. A medida que aumente la proporción de capital profesional, habrá cada vez menos errores de precio.
Así que el verdadero significado de este dinero no es "soy inteligente", sino "el mercado aún es joven". Los errores de precio son un beneficio temprano que desaparecerá con la madurez del mercado. Capturarlo exige hacerlo pronto, pero también saber exactamente qué estás capturando.
@TermMax #TermMax
59
·
--
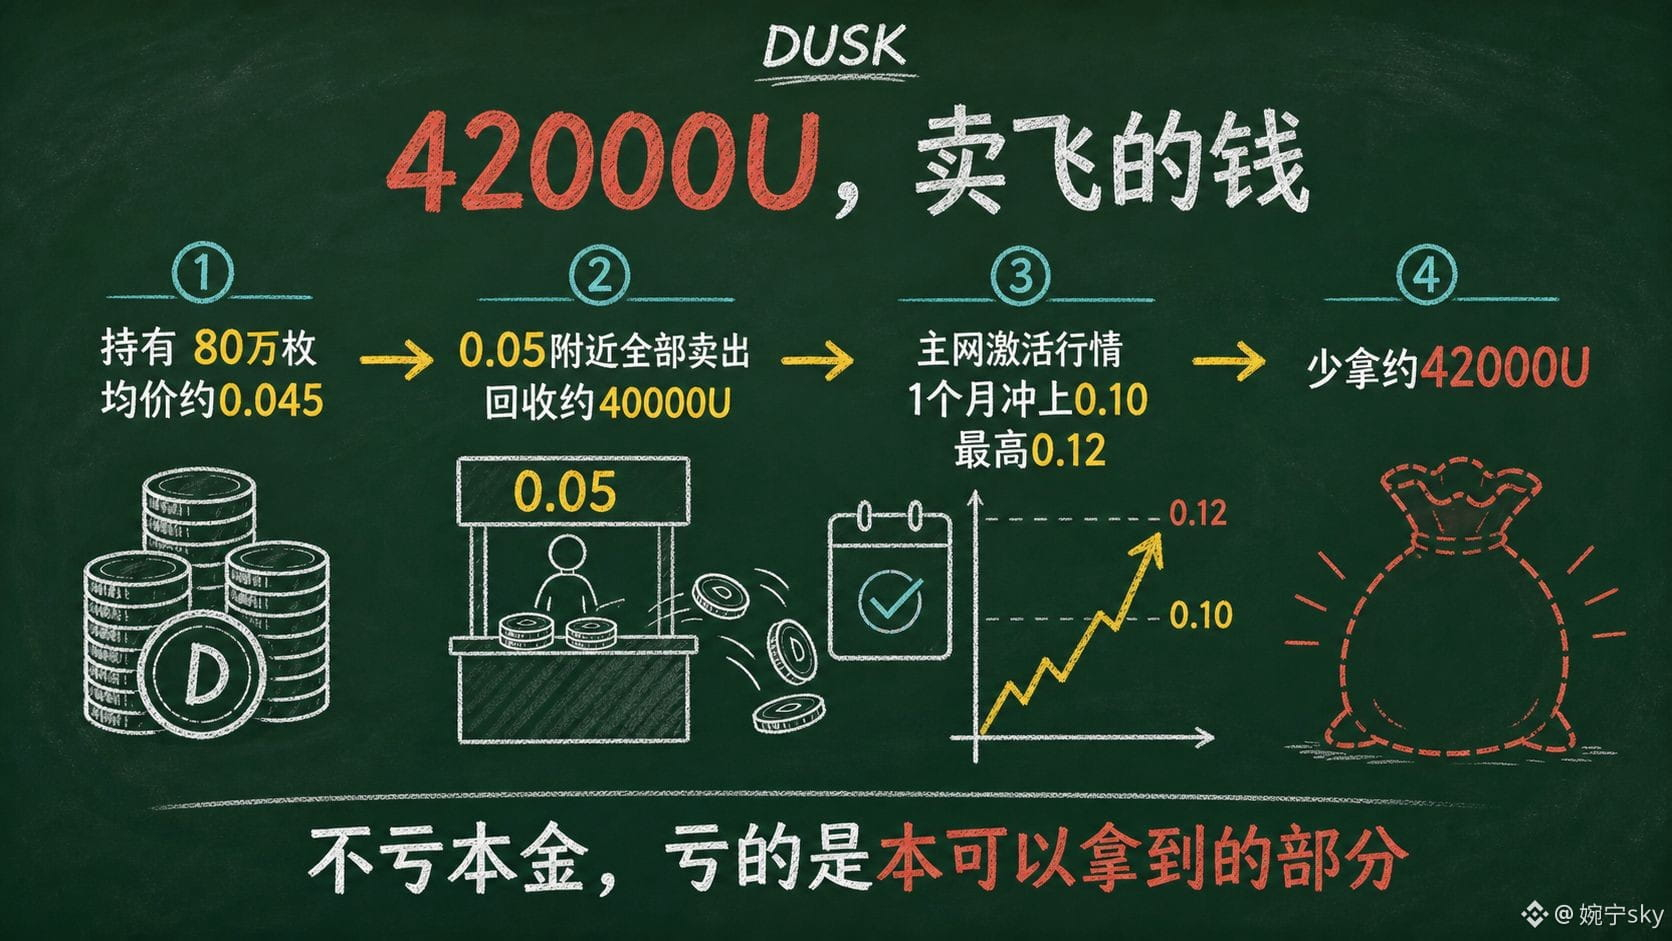
42000u, es el dinero con el que “me fui volando” en DUSK — no es que haya comprado mal, es que vendí demasiado pronto. Es la pérdida menos dolorosa y más dolorosa a la vez: no pierdes el principal, pierdes la parte que podrías haber obtenido.
Contexto: antes de enero de 2026, tenía 800.000 monedas DUSK, con un precio medio de ~0,045. A finales de año necesitaba recuperar parte del capital; además, en ese momento las expectativas del mercado sobre “capturar el lado positivo” de la activación de la mainnet eran muy tenues. El precio se mantuvo mucho tiempo rondando 0,05. Yo pensé: “aunque se active, será solo así”. Así que fui liquidando por partes todo el lote de 800.000 DUSK cerca de 0,05 y recuperé ~40.000u.
Luego vino la trama más familiar: cuando arrancó la activación de la mainnet, la cotización pasó en un mes de 0,05 a más de 0,10; el máximo llegó a rozar 0,12. Las 800.000 monedas que vendí, valoradas a 0,12, significan que me faltaron alrededor de 42.000u. En los días en que terminó la subida, yo miraba el libro de órdenes cada día y calculaba esa cifra — no era para saber cuánto gané, sino cuánto me faltó por haber vendido de más.
Al repasar este dinero, la culpa no está en “vender” como acción, sino en la “base de mi juicio al vender”: mi razón era que “la activación sería más o menos así”. Esa era mi expectativa personal, no ningún dato. La realidad es que la activación de la mainnet fue un hito con un año entero de espera por parte de DUSK. Este tipo de eventos en DUSK siempre muestra el patrón: “antes de la activación, apatía; después, explosión”. Su naturaleza impulsada por eventos hace que todos los que pierdan la paciencia antes del evento paguen el mismo precio.
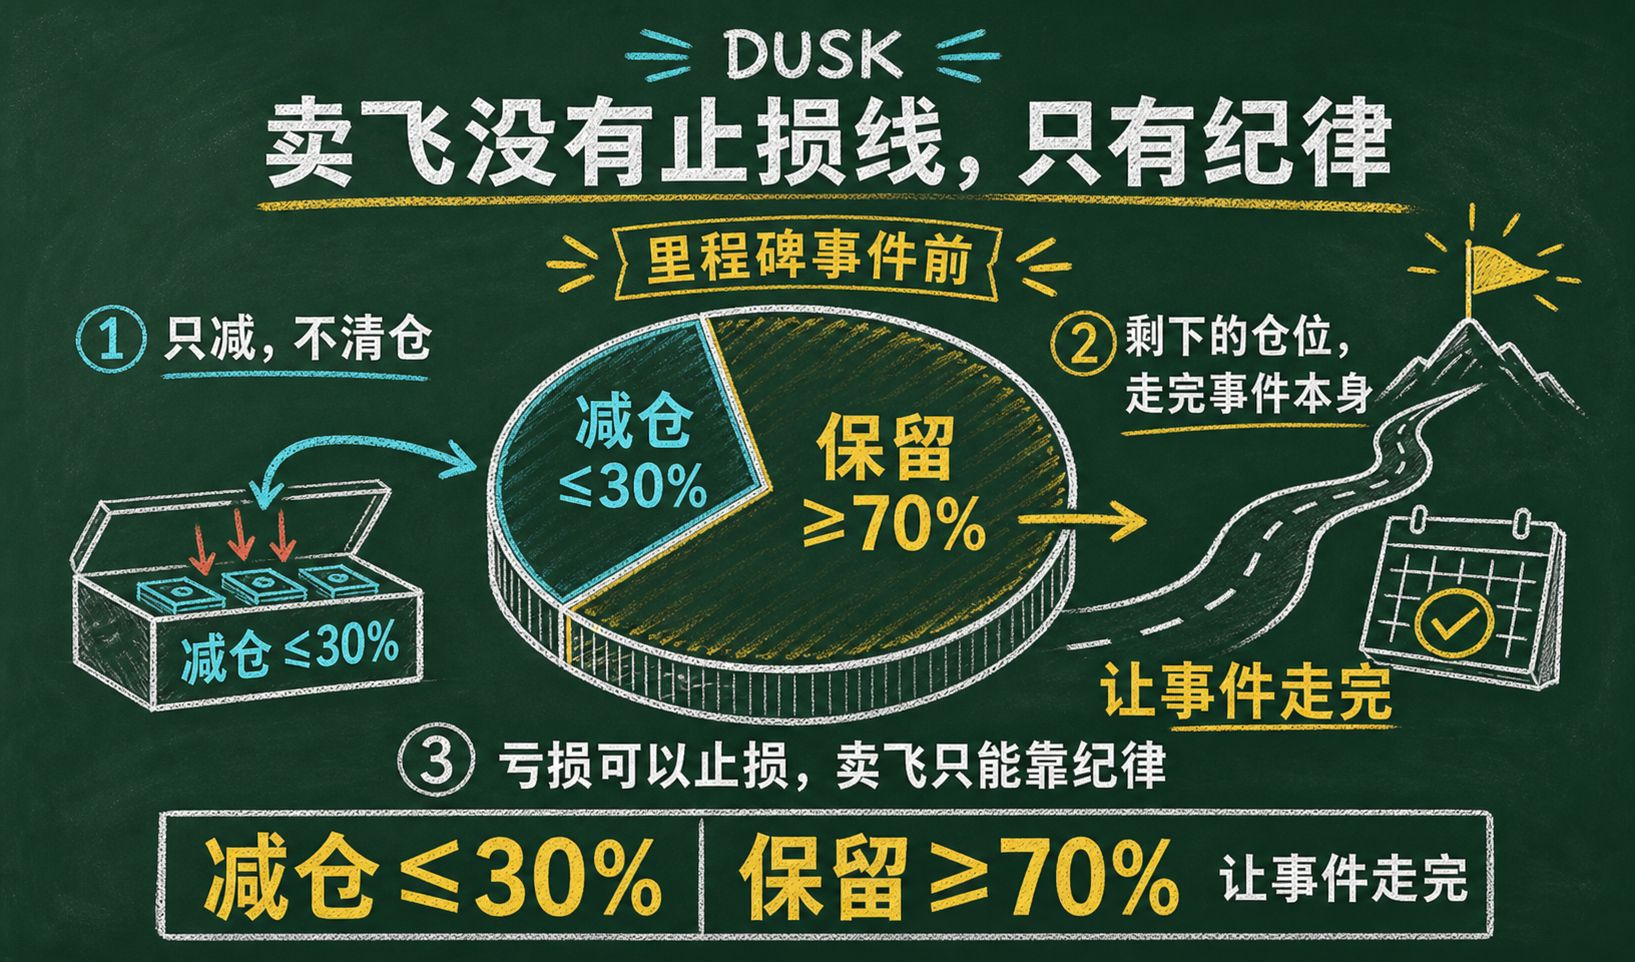
Ahora, las reglas: la posición en DUSK, cuando se acerca un evento de hito, no se reduce en más de un treinta por ciento; el resto se deja que complete el evento en sí. “Venderse el rally” no es lo mismo que una pérdida — una pérdida se puede cortar con un stop, pero venderse el rally no tiene línea de stop; solo hay disciplina.
@Dusk_Foundation $DUSK #dusk
42000u, es el dinero con el que “me fui volando” en DUSK — no es que haya comprado mal, es que vendí demasiado pronto. Es la pérdida menos dolorosa y más dolorosa a la vez: no pierdes el principal, pierdes la parte que podrías haber obtenido.
Contexto: antes de enero de 2026, tenía 800.000 monedas DUSK, con un precio medio de ~0,045. A finales de año necesitaba recuperar parte del capital; además, en ese momento las expectativas del mercado sobre “capturar el lado positivo” de la activación de la mainnet eran muy tenues. El precio se mantuvo mucho tiempo rondando 0,05. Yo pensé: “aunque se active, será solo así”. Así que fui liquidando por partes todo el lote de 800.000 DUSK cerca de 0,05 y recuperé ~40.000u.
Luego vino la trama más familiar: cuando arrancó la activación de la mainnet, la cotización pasó en un mes de 0,05 a más de 0,10; el máximo llegó a rozar 0,12. Las 800.000 monedas que vendí, valoradas a 0,12, significan que me faltaron alrededor de 42.000u. En los días en que terminó la subida, yo miraba el libro de órdenes cada día y calculaba esa cifra — no era para saber cuánto gané, sino cuánto me faltó por haber vendido de más.
Al repasar este dinero, la culpa no está en “vender” como acción, sino en la “base de mi juicio al vender”: mi razón era que “la activación sería más o menos así”. Esa era mi expectativa personal, no ningún dato. La realidad es que la activación de la mainnet fue un hito con un año entero de espera por parte de DUSK. Este tipo de eventos en DUSK siempre muestra el patrón: “antes de la activación, apatía; después, explosión”. Su naturaleza impulsada por eventos hace que todos los que pierdan la paciencia antes del evento paguen el mismo precio.
Ahora, las reglas: la posición en DUSK, cuando se acerca un evento de hito, no se reduce en más de un treinta por ciento; el resto se deja que complete el evento en sí. “Venderse el rally” no es lo mismo que una pérdida — una pérdida se puede cortar con un stop, pero venderse el rally no tiene línea de stop; solo hay disciplina.
@Dusk $DUSK #dusk
Contexto: antes de enero de 2026, tenía 800.000 monedas DUSK, con un precio medio de ~0,045. A finales de año necesitaba recuperar parte del capital; además, en ese momento las expectativas del mercado sobre “capturar el lado positivo” de la activación de la mainnet eran muy tenues. El precio se mantuvo mucho tiempo rondando 0,05. Yo pensé: “aunque se active, será solo así”. Así que fui liquidando por partes todo el lote de 800.000 DUSK cerca de 0,05 y recuperé ~40.000u.
Luego vino la trama más familiar: cuando arrancó la activación de la mainnet, la cotización pasó en un mes de 0,05 a más de 0,10; el máximo llegó a rozar 0,12. Las 800.000 monedas que vendí, valoradas a 0,12, significan que me faltaron alrededor de 42.000u. En los días en que terminó la subida, yo miraba el libro de órdenes cada día y calculaba esa cifra — no era para saber cuánto gané, sino cuánto me faltó por haber vendido de más.
Al repasar este dinero, la culpa no está en “vender” como acción, sino en la “base de mi juicio al vender”: mi razón era que “la activación sería más o menos así”. Esa era mi expectativa personal, no ningún dato. La realidad es que la activación de la mainnet fue un hito con un año entero de espera por parte de DUSK. Este tipo de eventos en DUSK siempre muestra el patrón: “antes de la activación, apatía; después, explosión”. Su naturaleza impulsada por eventos hace que todos los que pierdan la paciencia antes del evento paguen el mismo precio.
Ahora, las reglas: la posición en DUSK, cuando se acerca un evento de hito, no se reduce en más de un treinta por ciento; el resto se deja que complete el evento en sí. “Venderse el rally” no es lo mismo que una pérdida — una pérdida se puede cortar con un stop, pero venderse el rally no tiene línea de stop; solo hay disciplina.
@Dusk $DUSK #dusk
92
·
--
Ver traducción
27000u,是我在TermMax的多链布局里亏掉的钱——不是策略亏的,是"跨链"这个动作本身烧掉的。
三次事故。第一次:我把USDC从Ethereum跨到BNB Chain,走了桥,手续费加滑点烧掉约4000u,资金晚到三天,正好错过一个算好的FT期限,少赚约5000u。第二次:在X Layer上操作时选错了资产路径,一笔转账进了不兼容的池子,只能走客服渠道捞回,来回折腾,损失约8000u。第三次:一次跨链回程,Gas估算错误,交易卡在pending半天,最后作废重发,双倍Gas加错过的窗口,约4000u。加上这一年里各种零碎的跨链损耗约6000u,合计27000u。
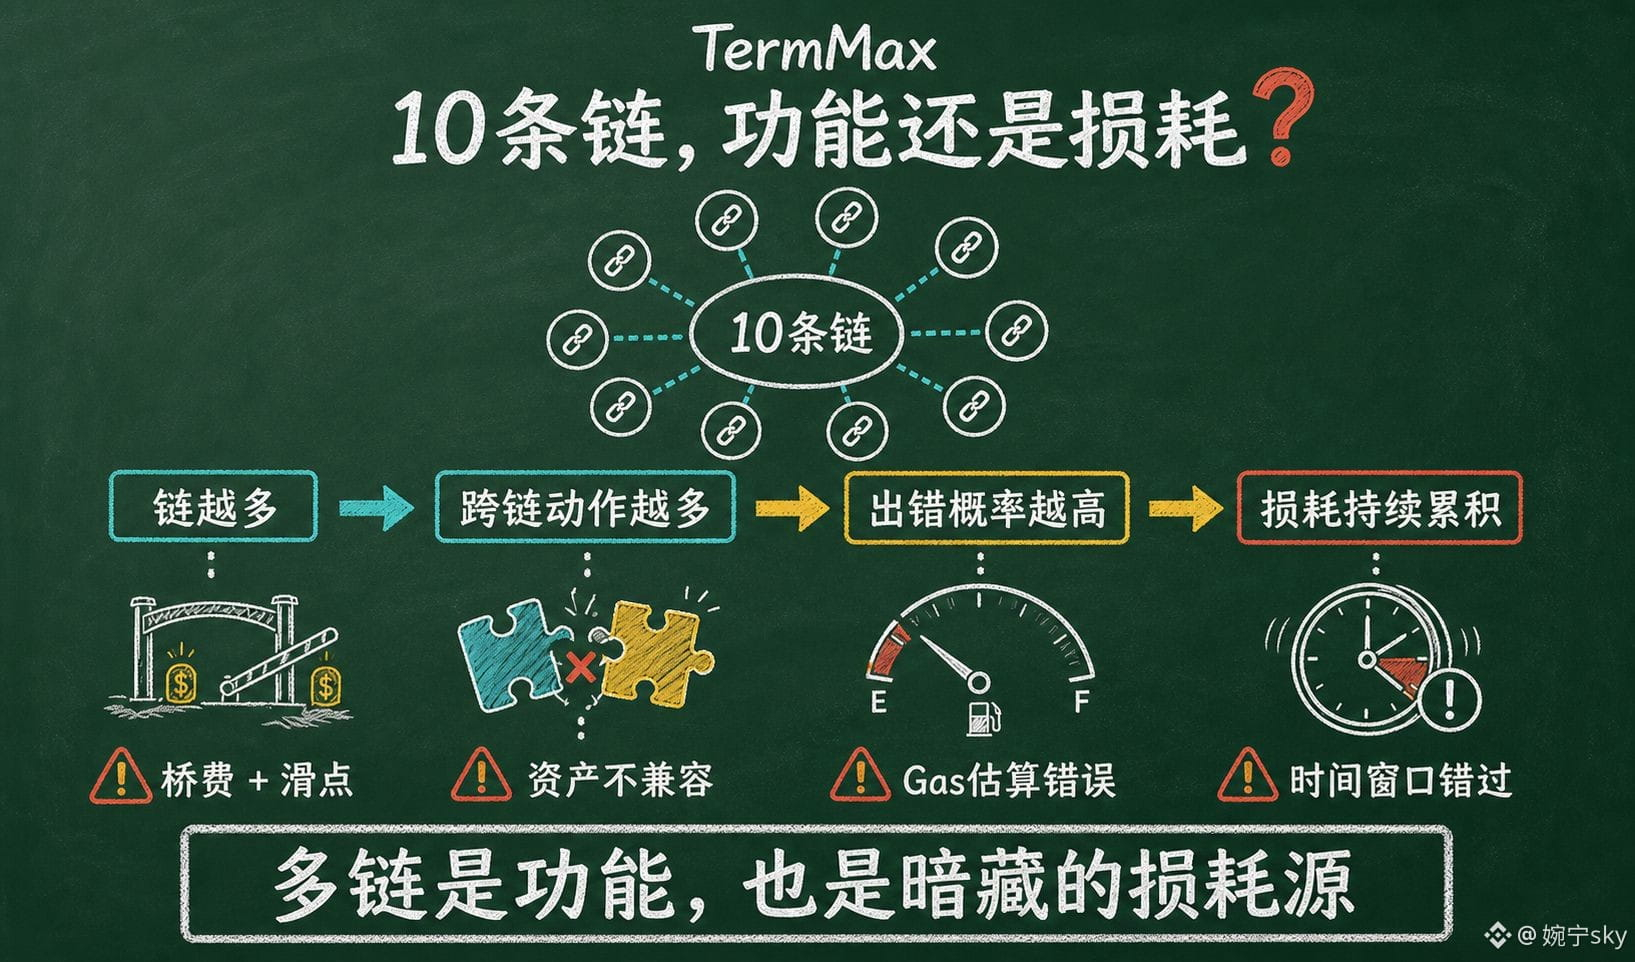
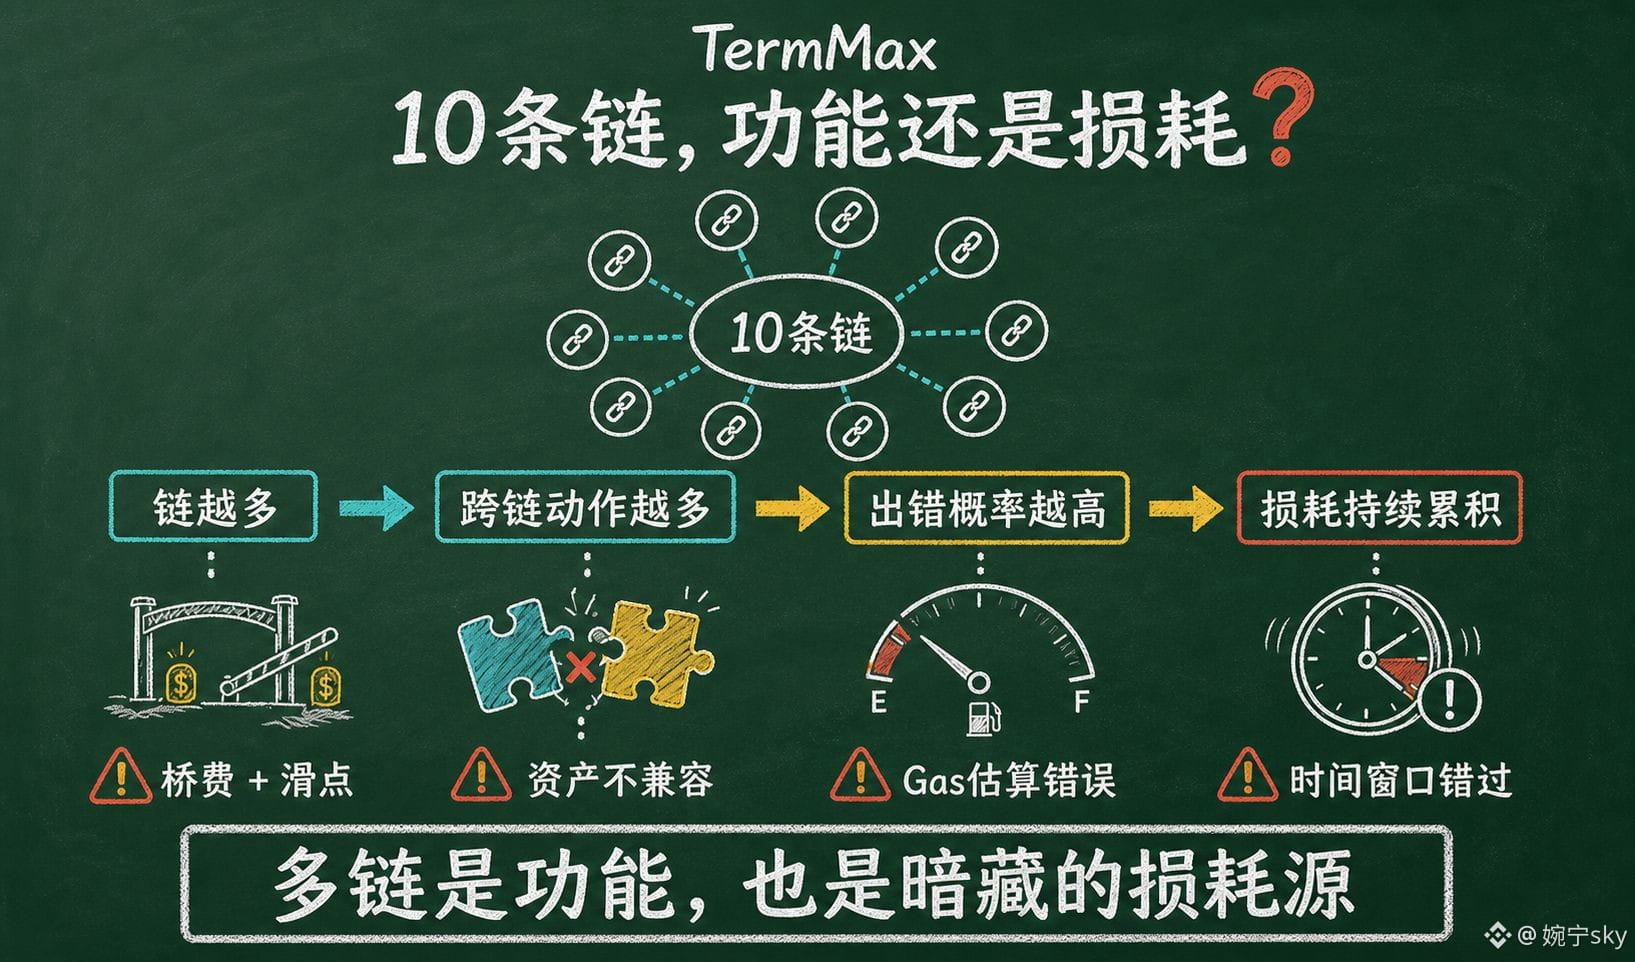
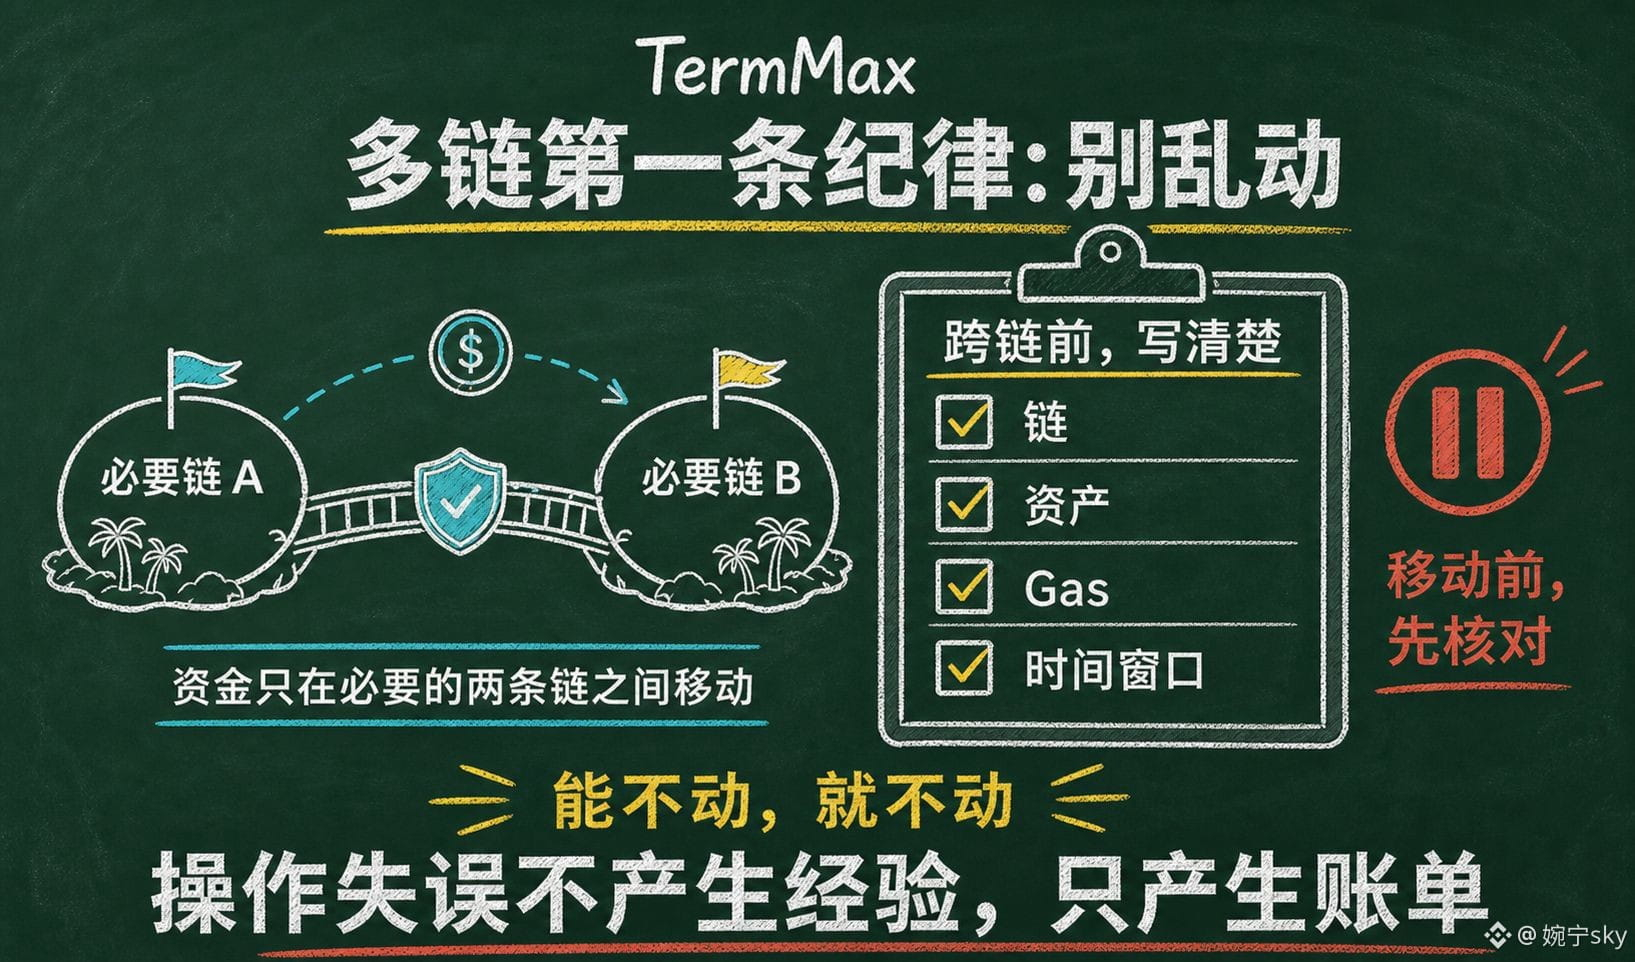
这些钱没有一笔是"判断失误",全是"操作失误"——但操作失误恰恰是最亏的亏损类型:它不产生任何经验,只产生账单。真正让我警惕的是:TermMax部署10条链,链越多,跨链动作越多,这类损耗的概率就越高——多链是功能,也是暗藏的损耗源。
复盘后的规则:资金只在必要的两条链之间移动,能不动就不动;每次跨链前把链、资产、Gas、时间窗口写清楚再操作。多链世界的第一条纪律不是"去哪条链",是"别乱动"。
@termmax #TermMax
27000u,是我在TermMax的多链布局里亏掉的钱——不是策略亏的,是"跨链"这个动作本身烧掉的。
三次事故。第一次:我把USDC从Ethereum跨到BNB Chain,走了桥,手续费加滑点烧掉约4000u,资金晚到三天,正好错过一个算好的FT期限,少赚约5000u。第二次:在X Layer上操作时选错了资产路径,一笔转账进了不兼容的池子,只能走客服渠道捞回,来回折腾,损失约8000u。第三次:一次跨链回程,Gas估算错误,交易卡在pending半天,最后作废重发,双倍Gas加错过的窗口,约4000u。加上这一年里各种零碎的跨链损耗约6000u,合计27000u。
这些钱没有一笔是"判断失误",全是"操作失误"——但操作失误恰恰是最亏的亏损类型:它不产生任何经验,只产生账单。真正让我警惕的是:TermMax部署10条链,链越多,跨链动作越多,这类损耗的概率就越高——多链是功能,也是暗藏的损耗源。
复盘后的规则:资金只在必要的两条链之间移动,能不动就不动;每次跨链前把链、资产、Gas、时间窗口写清楚再操作。多链世界的第一条纪律不是"去哪条链",是"别乱动"。
@TermMax #TermMax
三次事故。第一次:我把USDC从Ethereum跨到BNB Chain,走了桥,手续费加滑点烧掉约4000u,资金晚到三天,正好错过一个算好的FT期限,少赚约5000u。第二次:在X Layer上操作时选错了资产路径,一笔转账进了不兼容的池子,只能走客服渠道捞回,来回折腾,损失约8000u。第三次:一次跨链回程,Gas估算错误,交易卡在pending半天,最后作废重发,双倍Gas加错过的窗口,约4000u。加上这一年里各种零碎的跨链损耗约6000u,合计27000u。
这些钱没有一笔是"判断失误",全是"操作失误"——但操作失误恰恰是最亏的亏损类型:它不产生任何经验,只产生账单。真正让我警惕的是:TermMax部署10条链,链越多,跨链动作越多,这类损耗的概率就越高——多链是功能,也是暗藏的损耗源。
复盘后的规则:资金只在必要的两条链之间移动,能不动就不动;每次跨链前把链、资产、Gas、时间窗口写清楚再操作。多链世界的第一条纪律不是"去哪条链",是"别乱动"。
@TermMax #TermMax
1
67
·
--
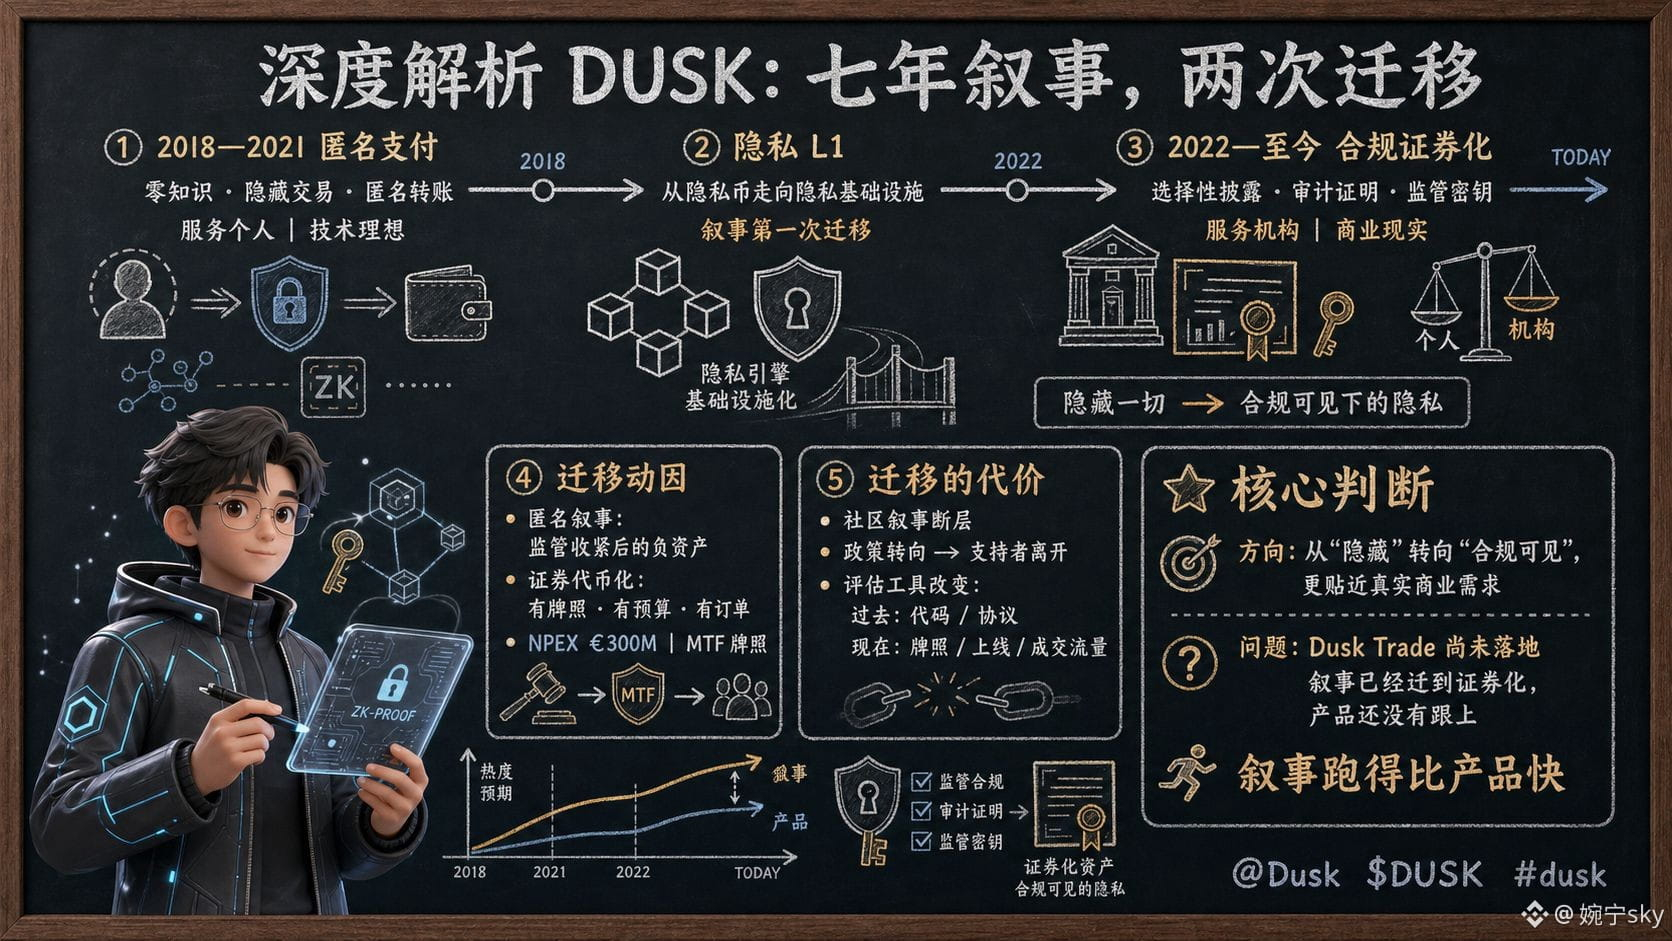
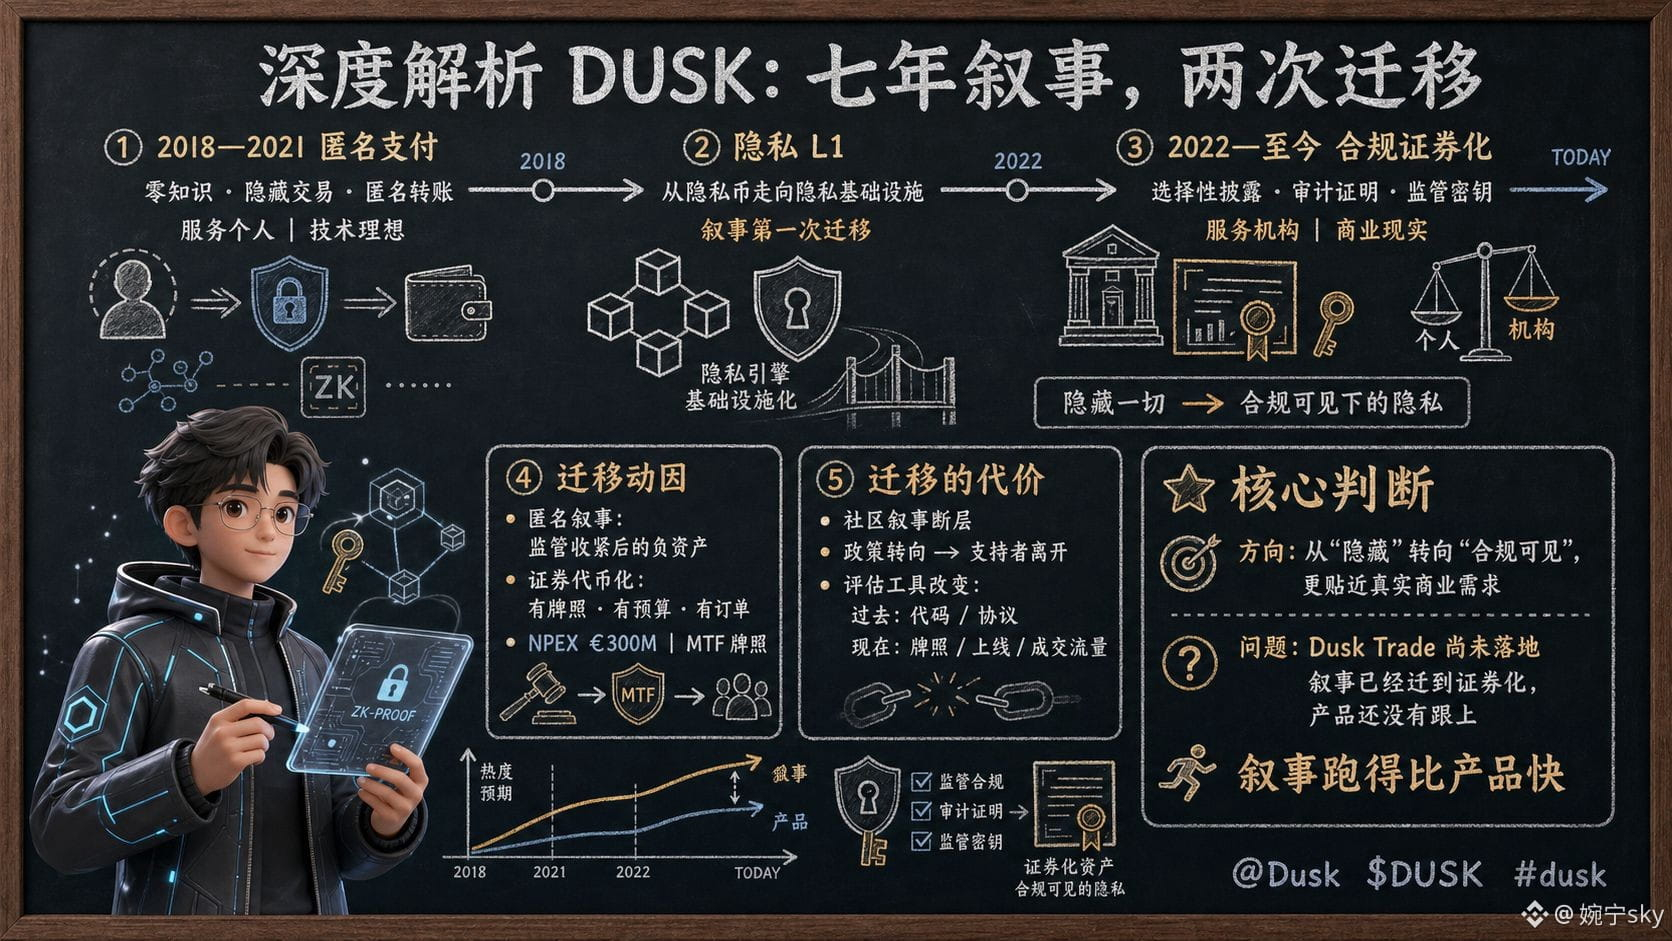
La narrativa de DUSK, en siete años, completó dos migraciones claramente visibles: de «pagos anónimos» a «privacidad L1» y, hasta hoy, «infraestructura de tokenización de valores con cumplimiento regulatorio». Entender estas dos migraciones es más importante que entender cualquier noticia individual.
La primera migración ocurrió entre 2018 y 2021: en la era del ICO, se trataba de una historia sobre pagos orientados a la privacidad—cero conocimiento, transacciones ocultas, transferencias anónimas—esa era la narrativa estándar del momento en el sector de las monedas de privacidad. La segunda migración ocurrió después de 2022: el rumbo se volvió más institucional, y la historia habla de divulgación selectiva, pruebas de auditoría y claves regulatorias—no es «ocultar todo», sino «proteger la privacidad bajo el supuesto de que la regulación es visible». Las dos narrativas son muy distintas: la primera sirve a personas, la segunda sirve a instituciones; la primera es un ideal tecnológico, la segunda es una realidad comercial.
Las motivaciones de la migración no son difíciles de entender: tras el endurecimiento regulatorio, la narrativa anónima se convirtió en un activo con valor negativo, mientras que la tokenización de valores es un mercado con licencia, con presupuesto y con pedidos reales—los €300M de NPEX y la licencia MTF son el punto de apoyo de esta ronda de migración.
Pero la migración tiene un costo. Los primeros partidarios que entraron con la idea de «anónimo» y los partidarios actuales de la narrativa de «cumplimiento» son casi dos grupos distintos: la desconexión narrativa de la comunidad hará que cada giro de política provoque una salida en masa. Además, después de cambiar de una orientación «tecnológica» a una «comercial», también hay que cambiar la forma de evaluar el proyecto: antes se miraba el código y el protocolo; ahora hay que mirar licencias, mirar el lanzamiento, mirar el volumen de intercambios—las herramientas de evaluación son completamente diferentes.
Por eso, para la narrativa de DUSK, el foco de la evaluación se concentra en dos puntos: si la dirección de la migración es correcta y si el producto se ajusta. La migración en sí no necesariamente es algo malo: pasar de «ocultar» a «que lo regulatorio sea visible» encaja mejor con necesidades comerciales reales. El problema verdadero es uno solo: la narrativa ya se ha movido a «tokenización de valores», pero el vehículo de esa tokenización (Dusk Trade) aún no se ha materializado. Que la narrativa corra más rápido que el producto es, por ahora, el estado más real de este proyecto.
@Dusk_Foundation $DUSK #dusk
La narrativa de DUSK, en siete años, completó dos migraciones claramente visibles: de «pagos anónimos» a «privacidad L1» y, hasta hoy, «infraestructura de tokenización de valores con cumplimiento regulatorio». Entender estas dos migraciones es más importante que entender cualquier noticia individual.
La primera migración ocurrió entre 2018 y 2021: en la era del ICO, se trataba de una historia sobre pagos orientados a la privacidad—cero conocimiento, transacciones ocultas, transferencias anónimas—esa era la narrativa estándar del momento en el sector de las monedas de privacidad. La segunda migración ocurrió después de 2022: el rumbo se volvió más institucional, y la historia habla de divulgación selectiva, pruebas de auditoría y claves regulatorias—no es «ocultar todo», sino «proteger la privacidad bajo el supuesto de que la regulación es visible». Las dos narrativas son muy distintas: la primera sirve a personas, la segunda sirve a instituciones; la primera es un ideal tecnológico, la segunda es una realidad comercial.
Las motivaciones de la migración no son difíciles de entender: tras el endurecimiento regulatorio, la narrativa anónima se convirtió en un activo con valor negativo, mientras que la tokenización de valores es un mercado con licencia, con presupuesto y con pedidos reales—los €300M de NPEX y la licencia MTF son el punto de apoyo de esta ronda de migración.
Pero la migración tiene un costo. Los primeros partidarios que entraron con la idea de «anónimo» y los partidarios actuales de la narrativa de «cumplimiento» son casi dos grupos distintos: la desconexión narrativa de la comunidad hará que cada giro de política provoque una salida en masa. Además, después de cambiar de una orientación «tecnológica» a una «comercial», también hay que cambiar la forma de evaluar el proyecto: antes se miraba el código y el protocolo; ahora hay que mirar licencias, mirar el lanzamiento, mirar el volumen de intercambios—las herramientas de evaluación son completamente diferentes.
Por eso, para la narrativa de DUSK, el foco de la evaluación se concentra en dos puntos: si la dirección de la migración es correcta y si el producto se ajusta. La migración en sí no necesariamente es algo malo: pasar de «ocultar» a «que lo regulatorio sea visible» encaja mejor con necesidades comerciales reales. El problema verdadero es uno solo: la narrativa ya se ha movido a «tokenización de valores», pero el vehículo de esa tokenización (Dusk Trade) aún no se ha materializado. Que la narrativa corra más rápido que el producto es, por ahora, el estado más real de este proyecto.
@Dusk $DUSK #dusk
La primera migración ocurrió entre 2018 y 2021: en la era del ICO, se trataba de una historia sobre pagos orientados a la privacidad—cero conocimiento, transacciones ocultas, transferencias anónimas—esa era la narrativa estándar del momento en el sector de las monedas de privacidad. La segunda migración ocurrió después de 2022: el rumbo se volvió más institucional, y la historia habla de divulgación selectiva, pruebas de auditoría y claves regulatorias—no es «ocultar todo», sino «proteger la privacidad bajo el supuesto de que la regulación es visible». Las dos narrativas son muy distintas: la primera sirve a personas, la segunda sirve a instituciones; la primera es un ideal tecnológico, la segunda es una realidad comercial.
Las motivaciones de la migración no son difíciles de entender: tras el endurecimiento regulatorio, la narrativa anónima se convirtió en un activo con valor negativo, mientras que la tokenización de valores es un mercado con licencia, con presupuesto y con pedidos reales—los €300M de NPEX y la licencia MTF son el punto de apoyo de esta ronda de migración.
Pero la migración tiene un costo. Los primeros partidarios que entraron con la idea de «anónimo» y los partidarios actuales de la narrativa de «cumplimiento» son casi dos grupos distintos: la desconexión narrativa de la comunidad hará que cada giro de política provoque una salida en masa. Además, después de cambiar de una orientación «tecnológica» a una «comercial», también hay que cambiar la forma de evaluar el proyecto: antes se miraba el código y el protocolo; ahora hay que mirar licencias, mirar el lanzamiento, mirar el volumen de intercambios—las herramientas de evaluación son completamente diferentes.
Por eso, para la narrativa de DUSK, el foco de la evaluación se concentra en dos puntos: si la dirección de la migración es correcta y si el producto se ajusta. La migración en sí no necesariamente es algo malo: pasar de «ocultar» a «que lo regulatorio sea visible» encaja mejor con necesidades comerciales reales. El problema verdadero es uno solo: la narrativa ya se ha movido a «tokenización de valores», pero el vehículo de esa tokenización (Dusk Trade) aún no se ha materializado. Que la narrativa corra más rápido que el producto es, por ahora, el estado más real de este proyecto.
@Dusk $DUSK #dusk
82
·
--
16000u, es el dinero que perdí en TermMax durante la primera mitad del año en “sin darme cuenta” — no hubo una gran pérdida; todo fueron pequeños recortes, pero sumados se convierten en una cifra grande.
Desglosemos: comisiones de Gas y del puente entre cadenas ~7000u (interacción frecuente en el semestre; en cada operación van de unos pocos u a decenas de u, y acumuladas asustan); deslizamiento ~5500u (el libro de órdenes del mercado FT es fino: cada compra y venta sale un poco más caro de lo previsto; suma poca cosa, pero se acumula); pérdida por reventa anticipada del valor residual de XT ~3500u (en algunas operaciones tuve prisa por recuperar liquidez: vendí XT con un precio bajo y no se aprovechó el valor temporal). Total: 16000u.
Lo cruel de esta cuenta es que no genera ningún “recuerdo”. La gran pérdida te hace repasar, te duele; la pérdida por fricción no — se esconde en cada operación de “por si acaso” o “total, qué más da”. Cuando terminé de revisar el libro contable, me di cuenta de que, de los ingresos fijos que gané en seis meses, casi una mitad se la comió la fricción.
Por eso cambié las reglas a tres: si una operación se puede hacer en una sola, no partirla en dos; si se puede poner una orden con precio, no usar precio de mercado; si se puede mantener hasta el vencimiento, no vender antes. La fricción es la tasa impositiva invisible de los ingresos fijos, y la única forma de evadir esa tasa es reducir la propia cantidad de operaciones.
@termmax #TermMax
16000u, es el dinero que perdí en TermMax durante la primera mitad del año en “sin darme cuenta” — no hubo una gran pérdida; todo fueron pequeños recortes, pero sumados se convierten en una cifra grande.
Desglosemos: comisiones de Gas y del puente entre cadenas ~7000u (interacción frecuente en el semestre; en cada operación van de unos pocos u a decenas de u, y acumuladas asustan); deslizamiento ~5500u (el libro de órdenes del mercado FT es fino: cada compra y venta sale un poco más caro de lo previsto; suma poca cosa, pero se acumula); pérdida por reventa anticipada del valor residual de XT ~3500u (en algunas operaciones tuve prisa por recuperar liquidez: vendí XT con un precio bajo y no se aprovechó el valor temporal). Total: 16000u.
Lo cruel de esta cuenta es que no genera ningún “recuerdo”. La gran pérdida te hace repasar, te duele; la pérdida por fricción no — se esconde en cada operación de “por si acaso” o “total, qué más da”. Cuando terminé de revisar el libro contable, me di cuenta de que, de los ingresos fijos que gané en seis meses, casi una mitad se la comió la fricción.
Por eso cambié las reglas a tres: si una operación se puede hacer en una sola, no partirla en dos; si se puede poner una orden con precio, no usar precio de mercado; si se puede mantener hasta el vencimiento, no vender antes. La fricción es la tasa impositiva invisible de los ingresos fijos, y la única forma de evadir esa tasa es reducir la propia cantidad de operaciones.
@TermMax #TermMax
Desglosemos: comisiones de Gas y del puente entre cadenas ~7000u (interacción frecuente en el semestre; en cada operación van de unos pocos u a decenas de u, y acumuladas asustan); deslizamiento ~5500u (el libro de órdenes del mercado FT es fino: cada compra y venta sale un poco más caro de lo previsto; suma poca cosa, pero se acumula); pérdida por reventa anticipada del valor residual de XT ~3500u (en algunas operaciones tuve prisa por recuperar liquidez: vendí XT con un precio bajo y no se aprovechó el valor temporal). Total: 16000u.
Lo cruel de esta cuenta es que no genera ningún “recuerdo”. La gran pérdida te hace repasar, te duele; la pérdida por fricción no — se esconde en cada operación de “por si acaso” o “total, qué más da”. Cuando terminé de revisar el libro contable, me di cuenta de que, de los ingresos fijos que gané en seis meses, casi una mitad se la comió la fricción.
Por eso cambié las reglas a tres: si una operación se puede hacer en una sola, no partirla en dos; si se puede poner una orden con precio, no usar precio de mercado; si se puede mantener hasta el vencimiento, no vender antes. La fricción es la tasa impositiva invisible de los ingresos fijos, y la única forma de evadir esa tasa es reducir la propia cantidad de operaciones.
@TermMax #TermMax
87
·
--
Ver traducción
49000u,是我被套在DUSK里的仓位,八个多月,我把解套方案写成了清单——不是等反弹,是给每条路都定好触发条件。
方案一:质押摊薄。现在49000u里我质押了20000u,按最保守的年化12%算,一年摊薄收益约2400u——这是"用时间换空间",前提是DUSK不退市、节点活跃,触发条件是验证者数量和区块奖励正常。
方案二:等待关键里程碑。Dusk Trade真正上线、DLT-TSS书面批复、币安恢复交易对——三条里任何一条落地,流动性都会结构性改善,我留15000u等这个信号,条件是"实际成交"而不是"上线公告"。
方案三:纪律性止损。如果叙事出现实质性恶化(牌照取消、团队停滞、开发停更),剩余约14000u按计划分两批退出,不追加、不赌奇迹。
三条路互不冲突:质押的钱在干活,等待的钱在观察,止损线在兜底。被套不可怕,可怕的是只有"等反弹"这一条路——那等于把命运完全交给市场。49000u的清单写完之后,我才睡得着。
@Dusk_Foundation $DUSK #dusk
49000u,是我被套在DUSK里的仓位,八个多月,我把解套方案写成了清单——不是等反弹,是给每条路都定好触发条件。
方案一:质押摊薄。现在49000u里我质押了20000u,按最保守的年化12%算,一年摊薄收益约2400u——这是"用时间换空间",前提是DUSK不退市、节点活跃,触发条件是验证者数量和区块奖励正常。
方案二:等待关键里程碑。Dusk Trade真正上线、DLT-TSS书面批复、币安恢复交易对——三条里任何一条落地,流动性都会结构性改善,我留15000u等这个信号,条件是"实际成交"而不是"上线公告"。
方案三:纪律性止损。如果叙事出现实质性恶化(牌照取消、团队停滞、开发停更),剩余约14000u按计划分两批退出,不追加、不赌奇迹。
三条路互不冲突:质押的钱在干活,等待的钱在观察,止损线在兜底。被套不可怕,可怕的是只有"等反弹"这一条路——那等于把命运完全交给市场。49000u的清单写完之后,我才睡得着。
@Dusk $DUSK #dusk
方案一:质押摊薄。现在49000u里我质押了20000u,按最保守的年化12%算,一年摊薄收益约2400u——这是"用时间换空间",前提是DUSK不退市、节点活跃,触发条件是验证者数量和区块奖励正常。
方案二:等待关键里程碑。Dusk Trade真正上线、DLT-TSS书面批复、币安恢复交易对——三条里任何一条落地,流动性都会结构性改善,我留15000u等这个信号,条件是"实际成交"而不是"上线公告"。
方案三:纪律性止损。如果叙事出现实质性恶化(牌照取消、团队停滞、开发停更),剩余约14000u按计划分两批退出,不追加、不赌奇迹。
三条路互不冲突:质押的钱在干活,等待的钱在观察,止损线在兜底。被套不可怕,可怕的是只有"等反弹"这一条路——那等于把命运完全交给市场。49000u的清单写完之后,我才睡得着。
@Dusk $DUSK #dusk
95
·
--
47000u, es el valor temporal que realmente perdí cuando vendí FT con antelación en TermMax; yo lo llamo “impuesto del tiempo”.
En junio compré 47000u de FT con vencimiento a 6 meses; la página mostraba una TAE del 13% y se esperaba que el rendimiento total al vencimiento fuera de aproximadamente el 6,5%. A principios de agosto necesito usar el dinero y quiero convertir el FT en efectivo antes de tiempo; el resultado: descubrí que el FT no tiene una opción de rescate anticipado, así que solo puedo venderlo en el mercado. Miré el libro de órdenes: la posición más profunda de las órdenes de compra estaba en el 96% del valor nominal, pero entre el 93% y el 96% había menos de 8000u de volumen. Como tengo que vender todo mi 47000u, tuve que ir bajando el precio hasta lograr una ejecución al 94,9%.
Al final, el precio de ejecución promedio fue 94,9%. Tras mantenerlo durante 2 meses, lo recibido fue de aproximadamente 960u; pero si lo hubiera mantenido hasta el vencimiento, debería haber obtenido alrededor de 3055u. El resto, unos 2100u de ganancia, se evaporó, equivalente a siete décimas partes de la ganancia prevista. Mantener hasta vencimiento (redención a 1 FT = 1 USDC) es una “cláusula fija”; vender anticipadamente es como una caída libre a precio de mercado. La diferencia entre ambas cosas es “el precio” de estar “anticipado”.
El diseño de FT en realidad es muy honesto: convierte “el tiempo” en una fuente de rendimiento y también convierte “el tiempo” en el costo de la liquidez. Quien tiene prisa por usar dinero naturalmente sale perdiendo en este tipo de mercados. Por eso convertí la lección en reglas: antes de comprar FT, primero confirma que ese dinero no será necesario durante los próximos 6 meses; la primera disciplina de los productos de renta fija no es el rendimiento, sino el calce de plazos. Lo que 47000u me enseñó fue el verdadero precio de las dos palabras: “antes de tiempo”.
@termmax #TermMax
47000u, es el valor temporal que realmente perdí cuando vendí FT con antelación en TermMax; yo lo llamo “impuesto del tiempo”.
En junio compré 47000u de FT con vencimiento a 6 meses; la página mostraba una TAE del 13% y se esperaba que el rendimiento total al vencimiento fuera de aproximadamente el 6,5%. A principios de agosto necesito usar el dinero y quiero convertir el FT en efectivo antes de tiempo; el resultado: descubrí que el FT no tiene una opción de rescate anticipado, así que solo puedo venderlo en el mercado. Miré el libro de órdenes: la posición más profunda de las órdenes de compra estaba en el 96% del valor nominal, pero entre el 93% y el 96% había menos de 8000u de volumen. Como tengo que vender todo mi 47000u, tuve que ir bajando el precio hasta lograr una ejecución al 94,9%.
Al final, el precio de ejecución promedio fue 94,9%. Tras mantenerlo durante 2 meses, lo recibido fue de aproximadamente 960u; pero si lo hubiera mantenido hasta el vencimiento, debería haber obtenido alrededor de 3055u. El resto, unos 2100u de ganancia, se evaporó, equivalente a siete décimas partes de la ganancia prevista. Mantener hasta vencimiento (redención a 1 FT = 1 USDC) es una “cláusula fija”; vender anticipadamente es como una caída libre a precio de mercado. La diferencia entre ambas cosas es “el precio” de estar “anticipado”.
El diseño de FT en realidad es muy honesto: convierte “el tiempo” en una fuente de rendimiento y también convierte “el tiempo” en el costo de la liquidez. Quien tiene prisa por usar dinero naturalmente sale perdiendo en este tipo de mercados. Por eso convertí la lección en reglas: antes de comprar FT, primero confirma que ese dinero no será necesario durante los próximos 6 meses; la primera disciplina de los productos de renta fija no es el rendimiento, sino el calce de plazos. Lo que 47000u me enseñó fue el verdadero precio de las dos palabras: “antes de tiempo”.
@TermMax #TermMax
En junio compré 47000u de FT con vencimiento a 6 meses; la página mostraba una TAE del 13% y se esperaba que el rendimiento total al vencimiento fuera de aproximadamente el 6,5%. A principios de agosto necesito usar el dinero y quiero convertir el FT en efectivo antes de tiempo; el resultado: descubrí que el FT no tiene una opción de rescate anticipado, así que solo puedo venderlo en el mercado. Miré el libro de órdenes: la posición más profunda de las órdenes de compra estaba en el 96% del valor nominal, pero entre el 93% y el 96% había menos de 8000u de volumen. Como tengo que vender todo mi 47000u, tuve que ir bajando el precio hasta lograr una ejecución al 94,9%.
Al final, el precio de ejecución promedio fue 94,9%. Tras mantenerlo durante 2 meses, lo recibido fue de aproximadamente 960u; pero si lo hubiera mantenido hasta el vencimiento, debería haber obtenido alrededor de 3055u. El resto, unos 2100u de ganancia, se evaporó, equivalente a siete décimas partes de la ganancia prevista. Mantener hasta vencimiento (redención a 1 FT = 1 USDC) es una “cláusula fija”; vender anticipadamente es como una caída libre a precio de mercado. La diferencia entre ambas cosas es “el precio” de estar “anticipado”.
El diseño de FT en realidad es muy honesto: convierte “el tiempo” en una fuente de rendimiento y también convierte “el tiempo” en el costo de la liquidez. Quien tiene prisa por usar dinero naturalmente sale perdiendo en este tipo de mercados. Por eso convertí la lección en reglas: antes de comprar FT, primero confirma que ese dinero no será necesario durante los próximos 6 meses; la primera disciplina de los productos de renta fija no es el rendimiento, sino el calce de plazos. Lo que 47000u me enseñó fue el verdadero precio de las dos palabras: “antes de tiempo”.
@TermMax #TermMax
1
1
77
·
--
59000u, es el presupuesto que gasté para investigar DUSK — no es una posición, es un costo. Pocos calculan esa cuenta, yo sí.
La composición es muy concreta: comprar una posición de observación (desgaste a largo plazo) de ~18000u, los costos de ida y vuelta a la red de pruebas y el tiempo equivalente ~9000u (lo calculé según mi tarifa por hora), herramientas y suscripciones a APIs ~5000u, y el mayor rubro: el costo de oportunidad ~27000u. Estos seis meses mirando DUSK; si se usaran para investigar otras cosas, quizá se habrían aprovechado oportunidades. Total: 59000u.
Cuando terminé esta cuenta, entendí por qué alguien dice que "investigar es la posición más cara": el costo implícito de investigar una moneda a menudo supera el dinero que pagas por comprarla. Pero no me arrepiento — porque el resultado de la investigación no es una sola conclusión sobre DUSK, sino un conjunto de filtros reutilizables: la autenticidad de las licencias se verifica contrastando con el sitio oficial; la liquidez se evalúa por los cambios en los pares de trading; y la materialización se observa si es PRE-LAUNCH o si termina en operaciones reales. Estos filtros valen la pena para cualquier moneda en la que se apliquen.
Así que, dentro de los 59000u, lo que realmente "se gasta en DUSK" son solo 18000u; los otros 41000u se gastan en "aprender a investigar". Ahora tiene un nuevo uso: filtrar el siguiente paso de DUSK. En cuanto Dusk Trade salga y DLT-TSS tenga avances documentados, decidiré — con base en los resultados de la investigación — si duplico la posición de observación. El presupuesto de investigación se acaba; el filtro no.
@Dusk_Foundation $DUSK #dusk
59000u, es el presupuesto que gasté para investigar DUSK — no es una posición, es un costo. Pocos calculan esa cuenta, yo sí.
La composición es muy concreta: comprar una posición de observación (desgaste a largo plazo) de ~18000u, los costos de ida y vuelta a la red de pruebas y el tiempo equivalente ~9000u (lo calculé según mi tarifa por hora), herramientas y suscripciones a APIs ~5000u, y el mayor rubro: el costo de oportunidad ~27000u. Estos seis meses mirando DUSK; si se usaran para investigar otras cosas, quizá se habrían aprovechado oportunidades. Total: 59000u.
Cuando terminé esta cuenta, entendí por qué alguien dice que "investigar es la posición más cara": el costo implícito de investigar una moneda a menudo supera el dinero que pagas por comprarla. Pero no me arrepiento — porque el resultado de la investigación no es una sola conclusión sobre DUSK, sino un conjunto de filtros reutilizables: la autenticidad de las licencias se verifica contrastando con el sitio oficial; la liquidez se evalúa por los cambios en los pares de trading; y la materialización se observa si es PRE-LAUNCH o si termina en operaciones reales. Estos filtros valen la pena para cualquier moneda en la que se apliquen.
Así que, dentro de los 59000u, lo que realmente "se gasta en DUSK" son solo 18000u; los otros 41000u se gastan en "aprender a investigar". Ahora tiene un nuevo uso: filtrar el siguiente paso de DUSK. En cuanto Dusk Trade salga y DLT-TSS tenga avances documentados, decidiré — con base en los resultados de la investigación — si duplico la posición de observación. El presupuesto de investigación se acaba; el filtro no.
@Dusk $DUSK #dusk
La composición es muy concreta: comprar una posición de observación (desgaste a largo plazo) de ~18000u, los costos de ida y vuelta a la red de pruebas y el tiempo equivalente ~9000u (lo calculé según mi tarifa por hora), herramientas y suscripciones a APIs ~5000u, y el mayor rubro: el costo de oportunidad ~27000u. Estos seis meses mirando DUSK; si se usaran para investigar otras cosas, quizá se habrían aprovechado oportunidades. Total: 59000u.
Cuando terminé esta cuenta, entendí por qué alguien dice que "investigar es la posición más cara": el costo implícito de investigar una moneda a menudo supera el dinero que pagas por comprarla. Pero no me arrepiento — porque el resultado de la investigación no es una sola conclusión sobre DUSK, sino un conjunto de filtros reutilizables: la autenticidad de las licencias se verifica contrastando con el sitio oficial; la liquidez se evalúa por los cambios en los pares de trading; y la materialización se observa si es PRE-LAUNCH o si termina en operaciones reales. Estos filtros valen la pena para cualquier moneda en la que se apliquen.
Así que, dentro de los 59000u, lo que realmente "se gasta en DUSK" son solo 18000u; los otros 41000u se gastan en "aprender a investigar". Ahora tiene un nuevo uso: filtrar el siguiente paso de DUSK. En cuanto Dusk Trade salga y DLT-TSS tenga avances documentados, decidiré — con base en los resultados de la investigación — si duplico la posición de observación. El presupuesto de investigación se acaba; el filtro no.
@Dusk $DUSK #dusk
85
·
--
Ver traducción
我花了一个下午,把Dusk的活跃验证者一个个数了一遍:一共一百多个,前五名合计质押占比约三成,剩下的份额里,大头还是几家中型节点。36%的质押率看着很健康,但把分布拉出来,健康的只有表面。
链上数据不会说谎:质押率高不等于分散,就像体温正常不等于没病——质押率是体温计,集中度才是CT。36%这个数字,说明的是"有多少币在保护网络",而CT照出来的问题是"这些币集中在谁手里"。机构愿意质押是好事,但质押的机构越少、越大,散户的议价权就越薄——他们定参数、他们决定网络走向,散户只有投票权,没有谈判权。
我不是说集中是坏事——在合规叙事里,大机构质押反而是它的卖点,监管更愿意看到"负责任的大玩家"。我只是想说:看Dusk,别只看质押率这个宣传口径,去看验证者名单,看前五名的份额是上升还是下降。这才是它去中心化叙事的真实进度条。
我的观察线:每个季度拉一次前五名占比,连续两个季度下降,我承认去中心化是真的在发生;原地不动,我就只把它当成"机构链"来持有——持有可以,期待别错位。
@Dusk_Foundation $DUSK #dusk
我花了一个下午,把Dusk的活跃验证者一个个数了一遍:一共一百多个,前五名合计质押占比约三成,剩下的份额里,大头还是几家中型节点。36%的质押率看着很健康,但把分布拉出来,健康的只有表面。
链上数据不会说谎:质押率高不等于分散,就像体温正常不等于没病——质押率是体温计,集中度才是CT。36%这个数字,说明的是"有多少币在保护网络",而CT照出来的问题是"这些币集中在谁手里"。机构愿意质押是好事,但质押的机构越少、越大,散户的议价权就越薄——他们定参数、他们决定网络走向,散户只有投票权,没有谈判权。
我不是说集中是坏事——在合规叙事里,大机构质押反而是它的卖点,监管更愿意看到"负责任的大玩家"。我只是想说:看Dusk,别只看质押率这个宣传口径,去看验证者名单,看前五名的份额是上升还是下降。这才是它去中心化叙事的真实进度条。
我的观察线:每个季度拉一次前五名占比,连续两个季度下降,我承认去中心化是真的在发生;原地不动,我就只把它当成"机构链"来持有——持有可以,期待别错位。
@Dusk $DUSK #dusk
链上数据不会说谎:质押率高不等于分散,就像体温正常不等于没病——质押率是体温计,集中度才是CT。36%这个数字,说明的是"有多少币在保护网络",而CT照出来的问题是"这些币集中在谁手里"。机构愿意质押是好事,但质押的机构越少、越大,散户的议价权就越薄——他们定参数、他们决定网络走向,散户只有投票权,没有谈判权。
我不是说集中是坏事——在合规叙事里,大机构质押反而是它的卖点,监管更愿意看到"负责任的大玩家"。我只是想说:看Dusk,别只看质押率这个宣传口径,去看验证者名单,看前五名的份额是上升还是下降。这才是它去中心化叙事的真实进度条。
我的观察线:每个季度拉一次前五名占比,连续两个季度下降,我承认去中心化是真的在发生;原地不动,我就只把它当成"机构链"来持有——持有可以,期待别错位。
@Dusk $DUSK #dusk
77
·
--
Ver traducción
"DUSK能不能买?"昨晚朋友这么问我的时候,我刚好看完它第二季度的链上数据。我回了句:你要是想当股东,可以;想当韭菜,也可以——它俩不冲突。
我自己拿着42000u的仓位,平均成本0.075,浮亏两成。为什么不卖?因为卖出和买入一样,都得有依据,我没有"它要死"的依据:NPEX牌照是真的,DuskEVM在推进,Quantoz的EURQ已经接入。
为什么不加?因为依据也不够"它要活":Dusk Trade还在PRE-LAUNCH,DLT-TSS还在申请中,币安6月还下架了它的BTC交易对。数据摆在那,我的仓位就卡在"没有依据"的中间。
朋友又问:那到底能不能买?我说:能,但请把"买"字改成"观察"——观察仓和仓位,差的不只是两个字,是两套心态。
@Dusk_Foundation $DUSK #dusk
"DUSK能不能买?"昨晚朋友这么问我的时候,我刚好看完它第二季度的链上数据。我回了句:你要是想当股东,可以;想当韭菜,也可以——它俩不冲突。
我自己拿着42000u的仓位,平均成本0.075,浮亏两成。为什么不卖?因为卖出和买入一样,都得有依据,我没有"它要死"的依据:NPEX牌照是真的,DuskEVM在推进,Quantoz的EURQ已经接入。
为什么不加?因为依据也不够"它要活":Dusk Trade还在PRE-LAUNCH,DLT-TSS还在申请中,币安6月还下架了它的BTC交易对。数据摆在那,我的仓位就卡在"没有依据"的中间。
朋友又问:那到底能不能买?我说:能,但请把"买"字改成"观察"——观察仓和仓位,差的不只是两个字,是两套心态。
@Dusk $DUSK #dusk
我自己拿着42000u的仓位,平均成本0.075,浮亏两成。为什么不卖?因为卖出和买入一样,都得有依据,我没有"它要死"的依据:NPEX牌照是真的,DuskEVM在推进,Quantoz的EURQ已经接入。
为什么不加?因为依据也不够"它要活":Dusk Trade还在PRE-LAUNCH,DLT-TSS还在申请中,币安6月还下架了它的BTC交易对。数据摆在那,我的仓位就卡在"没有依据"的中间。
朋友又问:那到底能不能买?我说:能,但请把"买"字改成"观察"——观察仓和仓位,差的不只是两个字,是两套心态。
@Dusk $DUSK #dusk
81
·
--
Ver traducción
我研究DUSK的价格历史,发现它的每次暴涨暴跌背后都有清晰的触发器,没有一次是"纯情绪"。
2021年那波ATH(1.16美元)对应的是DeFi狂热+主网叙事;2025年主网出块后它从0.3一路跌到0.03附近——不是项目出问题,是"功能还没激活"的空窗期,市场提前计价了失望;真正的转折在2026年1月:DuskEVM、Hedger全面激活+NPEX、Chainlink伙伴消息集中释放,两天涨近100%、全月422%,然后2月回撤到现在0.06。
这个规律对我最大的启示:DUSK的价格由"里程碑日历"驱动,不是由情绪驱动——涨的时候,往往是某个承诺兑现了;跌的时候,往往是下一个里程碑还没来。所以研究它,本质是研究"下一个里程碑是什么":Dusk Trade上线、DLT-TSS牌照、NPEX dApp落地。
当然,日历驱动也意味着空窗期可以很长、回撤可以很深(94%),不适合心跳快的资金。我的做法:把它的里程碑写进日历,提前一个月埋伏,兑现后分批减——"事件驱动,而非情绪驱动"。
@Dusk_Foundation $DUSK #dusk
我研究DUSK的价格历史,发现它的每次暴涨暴跌背后都有清晰的触发器,没有一次是"纯情绪"。
2021年那波ATH(1.16美元)对应的是DeFi狂热+主网叙事;2025年主网出块后它从0.3一路跌到0.03附近——不是项目出问题,是"功能还没激活"的空窗期,市场提前计价了失望;真正的转折在2026年1月:DuskEVM、Hedger全面激活+NPEX、Chainlink伙伴消息集中释放,两天涨近100%、全月422%,然后2月回撤到现在0.06。
这个规律对我最大的启示:DUSK的价格由"里程碑日历"驱动,不是由情绪驱动——涨的时候,往往是某个承诺兑现了;跌的时候,往往是下一个里程碑还没来。所以研究它,本质是研究"下一个里程碑是什么":Dusk Trade上线、DLT-TSS牌照、NPEX dApp落地。
当然,日历驱动也意味着空窗期可以很长、回撤可以很深(94%),不适合心跳快的资金。我的做法:把它的里程碑写进日历,提前一个月埋伏,兑现后分批减——"事件驱动,而非情绪驱动"。
@Dusk $DUSK #dusk
2021年那波ATH(1.16美元)对应的是DeFi狂热+主网叙事;2025年主网出块后它从0.3一路跌到0.03附近——不是项目出问题,是"功能还没激活"的空窗期,市场提前计价了失望;真正的转折在2026年1月:DuskEVM、Hedger全面激活+NPEX、Chainlink伙伴消息集中释放,两天涨近100%、全月422%,然后2月回撤到现在0.06。
这个规律对我最大的启示:DUSK的价格由"里程碑日历"驱动,不是由情绪驱动——涨的时候,往往是某个承诺兑现了;跌的时候,往往是下一个里程碑还没来。所以研究它,本质是研究"下一个里程碑是什么":Dusk Trade上线、DLT-TSS牌照、NPEX dApp落地。
当然,日历驱动也意味着空窗期可以很长、回撤可以很深(94%),不适合心跳快的资金。我的做法:把它的里程碑写进日历,提前一个月埋伏,兑现后分批减——"事件驱动,而非情绪驱动"。
@Dusk $DUSK #dusk
80
·
--
Ver traducción
80000u,是我观察RWA赛道三个月后攒下的关注仓。看了一圈,真正让我拿真金白银跟踪的不是讲故事的项目,而是DUSK这种"牌照+链"的组合。
先说机构侧信号:NPEX是荷兰持牌交易所(MTF+券商牌照),Dusk 2020年就持股10%,不是临时抱佛脚;今年要推的Dusk Trade直接把€300M+证券代币搬上链,首期就有BlackRock货币基金,2万+投资者基础。Quantoz的欧元稳定币EURQ也已接入。
再说散户侧:总供应10亿,初始5亿已全解锁,没有未来巨量解锁的雷;质押最低1,000枚(约$60)就能参与,约12%年化。
风险我记在纸上:1月桥钱包被盗约1.7万枚;1月暴涨422%后现价$0.06,离ATH $1.16还差94%。所以80000u里我只放了20000u进质押,其余等Dusk Trade真正上线再决定。
@Dusk_Foundation $DUSK #dusk
80000u,是我观察RWA赛道三个月后攒下的关注仓。看了一圈,真正让我拿真金白银跟踪的不是讲故事的项目,而是DUSK这种"牌照+链"的组合。
先说机构侧信号:NPEX是荷兰持牌交易所(MTF+券商牌照),Dusk 2020年就持股10%,不是临时抱佛脚;今年要推的Dusk Trade直接把€300M+证券代币搬上链,首期就有BlackRock货币基金,2万+投资者基础。Quantoz的欧元稳定币EURQ也已接入。
再说散户侧:总供应10亿,初始5亿已全解锁,没有未来巨量解锁的雷;质押最低1,000枚(约$60)就能参与,约12%年化。
风险我记在纸上:1月桥钱包被盗约1.7万枚;1月暴涨422%后现价$0.06,离ATH $1.16还差94%。所以80000u里我只放了20000u进质押,其余等Dusk Trade真正上线再决定。
@Dusk $DUSK #dusk
先说机构侧信号:NPEX是荷兰持牌交易所(MTF+券商牌照),Dusk 2020年就持股10%,不是临时抱佛脚;今年要推的Dusk Trade直接把€300M+证券代币搬上链,首期就有BlackRock货币基金,2万+投资者基础。Quantoz的欧元稳定币EURQ也已接入。
再说散户侧:总供应10亿,初始5亿已全解锁,没有未来巨量解锁的雷;质押最低1,000枚(约$60)就能参与,约12%年化。
风险我记在纸上:1月桥钱包被盗约1.7万枚;1月暴涨422%后现价$0.06,离ATH $1.16还差94%。所以80000u里我只放了20000u进质押,其余等Dusk Trade真正上线再决定。
@Dusk $DUSK #dusk
81
·
--
3,200 U——Esta fue la pérdida más dolorosa que tuve el año pasado cuando operaba, y también es la razón por la que hoy me atrevo a mantener una posición grande en BABY. Esta historia merece contarse desde el principio.
El año pasado operé futuros: con un capital de 3,200 U, en dos semanas lo perdí todo. El proceso fue muy clásico: la primera semana gané 40% gracias a la suerte, y me dije que era un genio; la segunda semana aumenté el apalancamiento y en un solo pinchazo me liquidaron, quedando en cero todo. Cuando se terminó el dinero, me quedé sentado frente al computador durante mucho tiempo. En mi mente solo había una frase: “No tengo idea de lo que estoy haciendo”.
¿Y esas 3,200 U qué compraron? Tres aprendizajes cognitivos que luego se convirtieron en la base de todas mis inversiones.
Primero: la diferencia entre suerte y capacidad. En aquella vez que gané 40% no podía ni explicar con exactitud el fundamento de mis decisiones—fue pura suerte. El mercado irá recuperando el dinero ganado por suerte una y otra vez, hasta que aprendas a distinguirla de la capacidad.
Segundo: el apalancamiento es un amplificador, no una herramienta. Amplifica las ganancias y también amplifica la destrucción. Perder 50% requiere que suba 100% para recuperar el punto de equilibrio; esa relación matemática, solo quien lo ha perdido todo la siente en carne propia.
Tercero: operar sin un sistema es como apostar. Antes de la liquidación no tenía ninguna regla: no ponía stop-loss, no controlaba el tamaño de la posición, no miraba los fundamentos. Ahora, cada operación tiene un “diario de decisiones”, un marco de salida y una lista de verificación—todo eso lo compré con esas 3,200 U.
¿Por qué cuento esta historia? Porque muchas personas me preguntan: “¿Por qué puedes mantener tanto tiempo tu posición en BABY?”. La respuesta es muy simple: porque yo ya perdí. Sé a lo que conduce operar por sensaciones, así que elijo reemplazar la sensación por un sistema—investigación, reglas, registro y revisión. La razón por la que la posición en BABY aguanta no es porque sea “especial”; es porque ya pagué la matrícula y aprendí cómo mantener cualquier posición.
La pérdida de 3,200 U fue la lección más cara que compré, y también la inversión con el mayor retorno. Me convirtió de “jugador” en “sistema”.
@babylonlabs_io $BABY #baby
3,200 U——Esta fue la pérdida más dolorosa que tuve el año pasado cuando operaba, y también es la razón por la que hoy me atrevo a mantener una posición grande en BABY. Esta historia merece contarse desde el principio.
El año pasado operé futuros: con un capital de 3,200 U, en dos semanas lo perdí todo. El proceso fue muy clásico: la primera semana gané 40% gracias a la suerte, y me dije que era un genio; la segunda semana aumenté el apalancamiento y en un solo pinchazo me liquidaron, quedando en cero todo. Cuando se terminó el dinero, me quedé sentado frente al computador durante mucho tiempo. En mi mente solo había una frase: “No tengo idea de lo que estoy haciendo”.
¿Y esas 3,200 U qué compraron? Tres aprendizajes cognitivos que luego se convirtieron en la base de todas mis inversiones.
Primero: la diferencia entre suerte y capacidad. En aquella vez que gané 40% no podía ni explicar con exactitud el fundamento de mis decisiones—fue pura suerte. El mercado irá recuperando el dinero ganado por suerte una y otra vez, hasta que aprendas a distinguirla de la capacidad.
Segundo: el apalancamiento es un amplificador, no una herramienta. Amplifica las ganancias y también amplifica la destrucción. Perder 50% requiere que suba 100% para recuperar el punto de equilibrio; esa relación matemática, solo quien lo ha perdido todo la siente en carne propia.
Tercero: operar sin un sistema es como apostar. Antes de la liquidación no tenía ninguna regla: no ponía stop-loss, no controlaba el tamaño de la posición, no miraba los fundamentos. Ahora, cada operación tiene un “diario de decisiones”, un marco de salida y una lista de verificación—todo eso lo compré con esas 3,200 U.
¿Por qué cuento esta historia? Porque muchas personas me preguntan: “¿Por qué puedes mantener tanto tiempo tu posición en BABY?”. La respuesta es muy simple: porque yo ya perdí. Sé a lo que conduce operar por sensaciones, así que elijo reemplazar la sensación por un sistema—investigación, reglas, registro y revisión. La razón por la que la posición en BABY aguanta no es porque sea “especial”; es porque ya pagué la matrícula y aprendí cómo mantener cualquier posición.
La pérdida de 3,200 U fue la lección más cara que compré, y también la inversión con el mayor retorno. Me convirtió de “jugador” en “sistema”.
@BabylonLabs_io $BABY #baby
El año pasado operé futuros: con un capital de 3,200 U, en dos semanas lo perdí todo. El proceso fue muy clásico: la primera semana gané 40% gracias a la suerte, y me dije que era un genio; la segunda semana aumenté el apalancamiento y en un solo pinchazo me liquidaron, quedando en cero todo. Cuando se terminó el dinero, me quedé sentado frente al computador durante mucho tiempo. En mi mente solo había una frase: “No tengo idea de lo que estoy haciendo”.
¿Y esas 3,200 U qué compraron? Tres aprendizajes cognitivos que luego se convirtieron en la base de todas mis inversiones.
Primero: la diferencia entre suerte y capacidad. En aquella vez que gané 40% no podía ni explicar con exactitud el fundamento de mis decisiones—fue pura suerte. El mercado irá recuperando el dinero ganado por suerte una y otra vez, hasta que aprendas a distinguirla de la capacidad.
Segundo: el apalancamiento es un amplificador, no una herramienta. Amplifica las ganancias y también amplifica la destrucción. Perder 50% requiere que suba 100% para recuperar el punto de equilibrio; esa relación matemática, solo quien lo ha perdido todo la siente en carne propia.
Tercero: operar sin un sistema es como apostar. Antes de la liquidación no tenía ninguna regla: no ponía stop-loss, no controlaba el tamaño de la posición, no miraba los fundamentos. Ahora, cada operación tiene un “diario de decisiones”, un marco de salida y una lista de verificación—todo eso lo compré con esas 3,200 U.
¿Por qué cuento esta historia? Porque muchas personas me preguntan: “¿Por qué puedes mantener tanto tiempo tu posición en BABY?”. La respuesta es muy simple: porque yo ya perdí. Sé a lo que conduce operar por sensaciones, así que elijo reemplazar la sensación por un sistema—investigación, reglas, registro y revisión. La razón por la que la posición en BABY aguanta no es porque sea “especial”; es porque ya pagué la matrícula y aprendí cómo mantener cualquier posición.
La pérdida de 3,200 U fue la lección más cara que compré, y también la inversión con el mayor retorno. Me convirtió de “jugador” en “sistema”.
@BabylonLabs_io $BABY #baby
133
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
CircleMints500MUSDCOnSolana
88,955 visualizaciones
1,989 participa(n) en el debate
#CircleMints500MUSDCOnSolana
Circle emite 500 millones de nuevos USDC en la red Solana.
Los datos en cadena muestran que la Tesorería USDC de Circle acuñó 500 millones de nuevos tokens USDC en Solana en dos transacciones el 26 de septiembre de 2026.
Esta medida responde al creciente interés en la inclusión de nuevos tokens en las principales blockchains y la rápida finalización y las bajas comisiones de Solana siguen atrayendo la actividad de las stablecoins.
Según información: Hoy a las 5:42 y a las 11:04, hora de Pekín, la Tesorería de USDC de Circle acuñó 250 millones de USDC cada una en la red Solana, para un total de 500 millones de USDC recién acuñados.
$CIRC.US
$GOOGL.US
$NVDA.US
ManuelRD
·2 «Me gusta»
·156 visualizaciones
PolymarketBankFailureBetsDrawFDICConcern
91,727 visualizaciones
1,786 participa(n) en el debate
BlackRockBuildsTokenizedPortfoliosForOndo
84,063 visualizaciones
1,270 participa(n) en el debate