
币圈CCD
392 Publicaciones
币圈CCD
Denunciar
Bloquear usuario
107 Siguiendo
1.2K+ Seguidores
187 Me gusta
Publicaciones
Todo
Cotizaciones
·
--
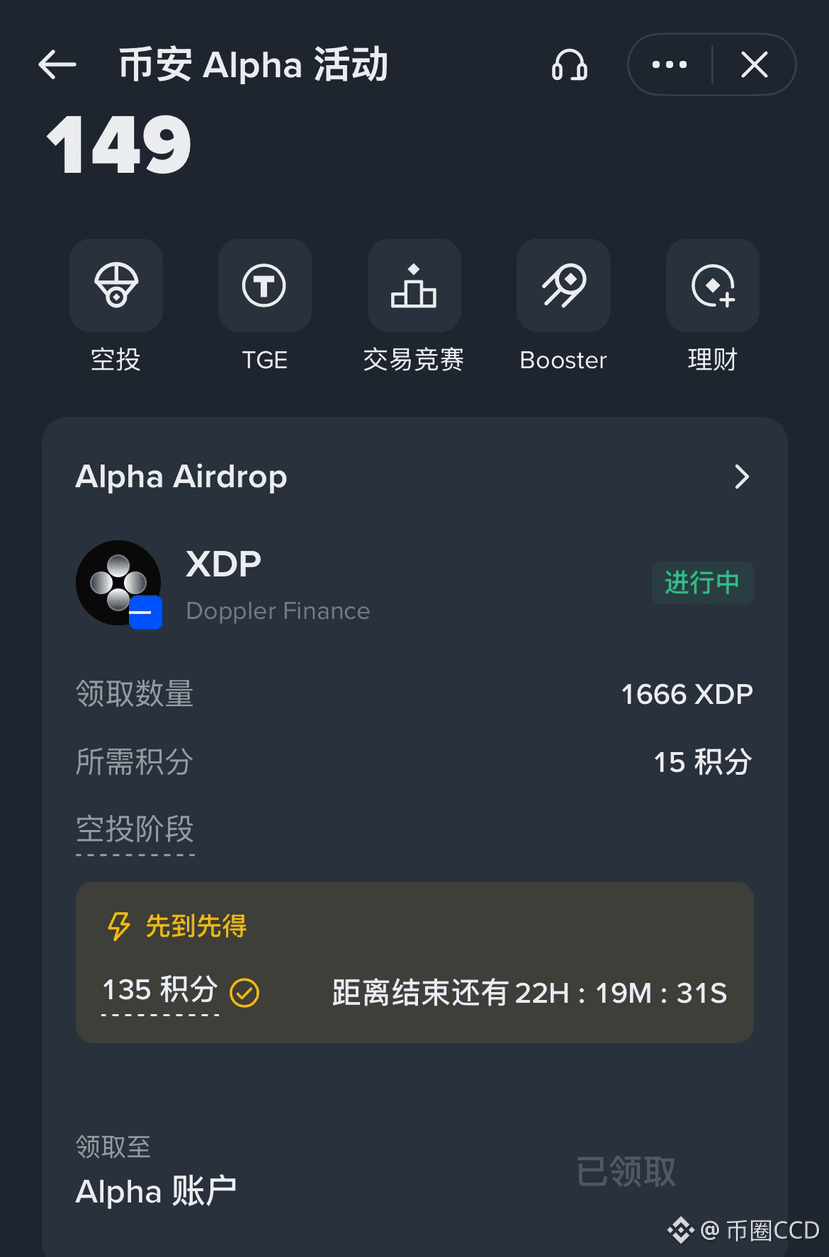
¡La cena de despedida lo comió todo!
El proyecto alpha más íntegro del mundo cripto…
Ya había dejado el trabajo hacía varios días,
pero no esperaba que al final todavía pudiera recuperar estos costos del periodo.
¡Espero que Binance lance actividades nuevas más explosivas!
¡La cena de despedida lo comió todo!
El proyecto alpha más íntegro del mundo cripto…
Ya había dejado el trabajo hacía varios días,
pero no esperaba que al final todavía pudiera recuperar estos costos del periodo.
¡Espero que Binance lance actividades nuevas más explosivas!
El proyecto alpha más íntegro del mundo cripto…
Ya había dejado el trabajo hacía varios días,
pero no esperaba que al final todavía pudiera recuperar estos costos del periodo.
¡Espero que Binance lance actividades nuevas más explosivas!
2
3
2.8k
·
--
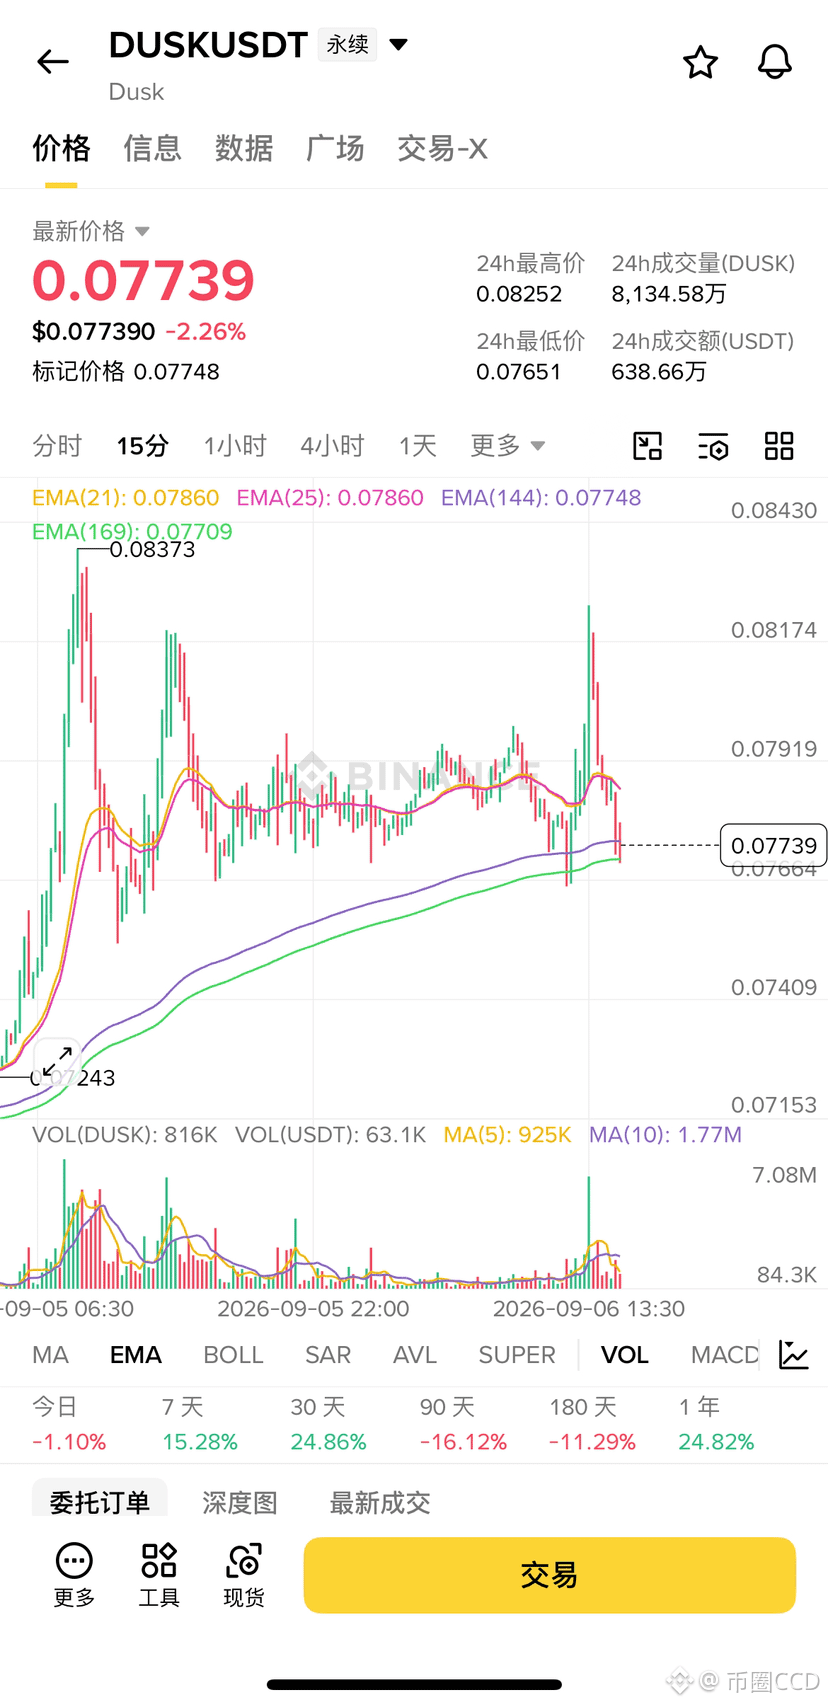
¡Perdí dos veces seguidas el punto más alto!
La vez pasada puse 0.83; esperé mucho y no se ejecutó, así que cancelé la orden.
¡Como resultado, al día siguiente se disparó enseguida a 0.83!
Esta vez puse 0.84, ¡y resultó que al bajar a 0.825 ya dio la vuelta!
¿Esto me está forzando a irme, maldita sea?
¡Perdí dos veces seguidas el punto más alto!
La vez pasada puse 0.83; esperé mucho y no se ejecutó, así que cancelé la orden.
¡Como resultado, al día siguiente se disparó enseguida a 0.83!
Esta vez puse 0.84, ¡y resultó que al bajar a 0.825 ya dio la vuelta!
¿Esto me está forzando a irme, maldita sea?
La vez pasada puse 0.83; esperé mucho y no se ejecutó, así que cancelé la orden.
¡Como resultado, al día siguiente se disparó enseguida a 0.83!
Esta vez puse 0.84, ¡y resultó que al bajar a 0.825 ya dio la vuelta!
¿Esto me está forzando a irme, maldita sea?
193
·
--
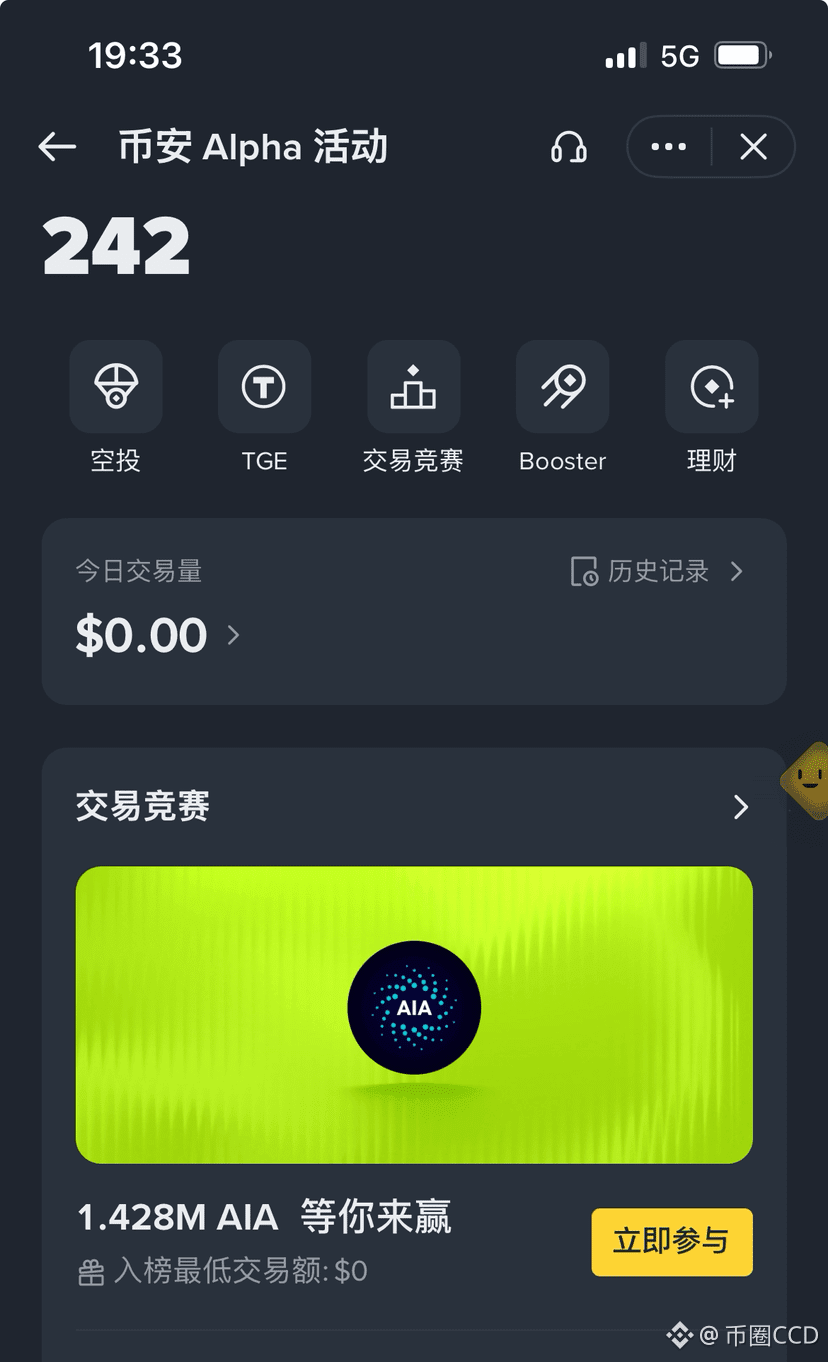
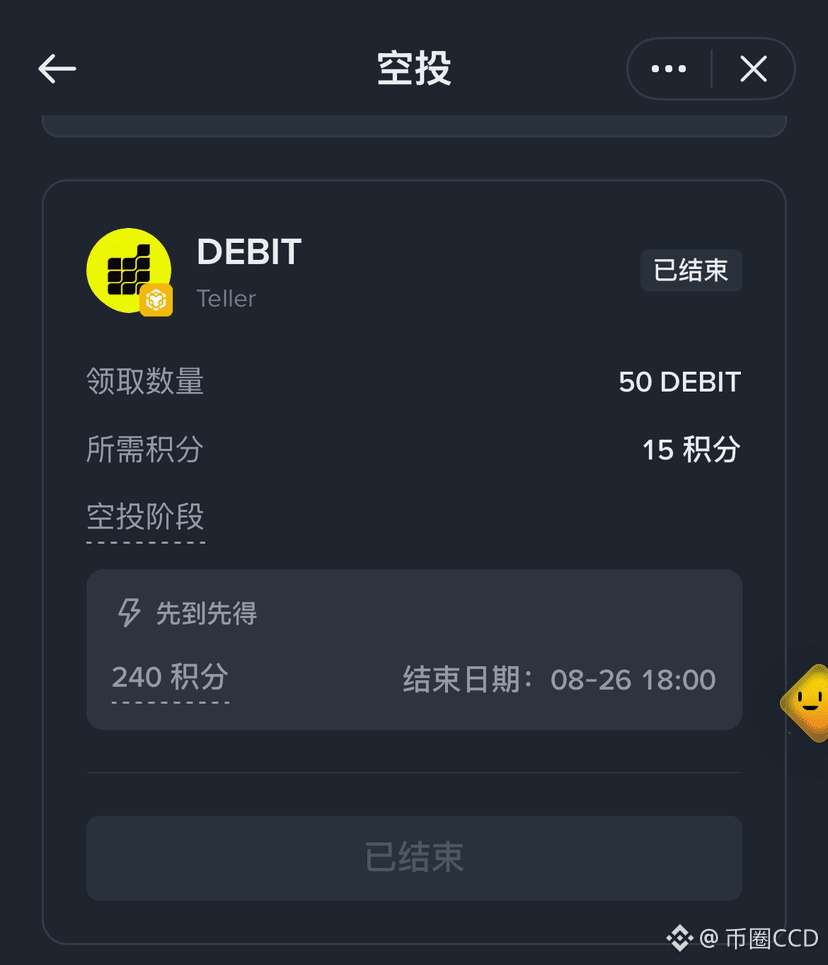
Acabo de volver del 242 hoy, pero no lo cobré.
Todo es la mejor disposición,
…ojalá a fin de mes haya un cierre súper grande de bonificación
Acabo de volver del 242 hoy, pero no lo cobré.
Todo es la mejor disposición,
…ojalá a fin de mes haya un cierre súper grande de bonificación
Todo es la mejor disposición,
…ojalá a fin de mes haya un cierre súper grande de bonificación
4
1
1.1k
·
--
#dusk $DUSK Antes de la actualización del protocolo, normalmente primero realizo una ronda de transferencias, verificación de firmas y llamadas al contrato. Las pruebas pasan todas; la bolsa está lista para reanudar los depósitos y retiros, y el robot también empieza a retirar el hedge temporal, volviendo a colocar el inventario de DUSK en el mercado. Este es un escenario de flujo de lo más habitual.
Pero Dusk tiene un detalle que me recuerda que no debo apretar el botón de reanudar con prisa.
En la VM temporal local de Dusk, al configurar la altura de bloque a Boreas, solo significa que el programa está simulando ese período. Para saber qué reglas usa la verificación de firmas BLS, también hay que configurar por separado la Host Query Policy. Si falta este paso, la interfaz de pruebas muestra Boreas, pero por debajo podría seguir validando firmas con las reglas antiguas de PreFork.
Esto puede provocar un incidente financiero muy real: el robot prueba con éxito bajo las reglas antiguas, pero después de la actualización del nodo oficial, el nuevo nodo rechaza las transacciones usando las reglas nuevas. La bolsa acaba de reanudar depósitos y retiros: los retiros de los usuarios quedan bloqueados. El inventario de market making ya retiró el hedge, pero el repo en cadena no logra enviarse. Un solo check verde del reporte de pruebas, al final, podría convertirse en un mercado más delgado y fondos detenidos.
La primera vez que vi la separación entre la configuración de la altura del bloque y las reglas de verificación, pensé que era un poco engorroso. Pero cuando metes la posición real, esa capa de complejidad en realidad vale bastante: el desarrollador, el auditor y la bolsa deben dejar por escrito claramente qué conjunto de protocolo están probando, para que otros puedan volver a correr las pruebas bajo la misma versión. Así, además de reducir el engorro de las transacciones, al menos también da una explicación que inspira tranquilidad al trading.
Creo que este es un punto muy valioso de Dusk para las transacciones. La evidencia de una actualización en una cadena financiera no puede limitarse a “las pruebas pasaron”; también hay que incluir la versión de Rusk, la estrategia de Hard Fork y las reglas de firma. Solo cuando estas tres cosas están alineadas, el equipo de trading se atreve a acortar el tiempo de parada de depósitos y retiros, reducir el inventario de respaldo y recuperar la rotación de fondos más rápido.
Para $DUSK, la credibilidad del trabajo de ingeniería termina reflejándose en una cuenta muy concreta: después de la actualización, habrá menos transacciones fallidas, la bolsa reanudará depósitos y retiros antes, los fondos del market making regresarán a la cadena más rápido y las llamadas reales y el Gas podrán ocurrir de forma continua.
Tener todo verde en las pruebas solo significa que el programa terminó de correr; si las reglas también coinciden, entonces el mercado se atreve a volver a poner el dinero. En fin, mi experiencia personal es que: hasta el último detalle, mientras esté relacionado con la credibilidad de la ingeniería, todo es muy importante.
@Dusk_Foundation
$BTC
#dusk $DUSK Antes de la actualización del protocolo, normalmente primero realizo una ronda de transferencias, verificación de firmas y llamadas al contrato. Las pruebas pasan todas; la bolsa está lista para reanudar los depósitos y retiros, y el robot también empieza a retirar el hedge temporal, volviendo a colocar el inventario de DUSK en el mercado. Este es un escenario de flujo de lo más habitual.
Pero Dusk tiene un detalle que me recuerda que no debo apretar el botón de reanudar con prisa.
En la VM temporal local de Dusk, al configurar la altura de bloque a Boreas, solo significa que el programa está simulando ese período. Para saber qué reglas usa la verificación de firmas BLS, también hay que configurar por separado la Host Query Policy. Si falta este paso, la interfaz de pruebas muestra Boreas, pero por debajo podría seguir validando firmas con las reglas antiguas de PreFork.
Esto puede provocar un incidente financiero muy real: el robot prueba con éxito bajo las reglas antiguas, pero después de la actualización del nodo oficial, el nuevo nodo rechaza las transacciones usando las reglas nuevas. La bolsa acaba de reanudar depósitos y retiros: los retiros de los usuarios quedan bloqueados. El inventario de market making ya retiró el hedge, pero el repo en cadena no logra enviarse. Un solo check verde del reporte de pruebas, al final, podría convertirse en un mercado más delgado y fondos detenidos.
La primera vez que vi la separación entre la configuración de la altura del bloque y las reglas de verificación, pensé que era un poco engorroso. Pero cuando metes la posición real, esa capa de complejidad en realidad vale bastante: el desarrollador, el auditor y la bolsa deben dejar por escrito claramente qué conjunto de protocolo están probando, para que otros puedan volver a correr las pruebas bajo la misma versión. Así, además de reducir el engorro de las transacciones, al menos también da una explicación que inspira tranquilidad al trading.
Creo que este es un punto muy valioso de Dusk para las transacciones. La evidencia de una actualización en una cadena financiera no puede limitarse a “las pruebas pasaron”; también hay que incluir la versión de Rusk, la estrategia de Hard Fork y las reglas de firma. Solo cuando estas tres cosas están alineadas, el equipo de trading se atreve a acortar el tiempo de parada de depósitos y retiros, reducir el inventario de respaldo y recuperar la rotación de fondos más rápido.
Para $DUSK , la credibilidad del trabajo de ingeniería termina reflejándose en una cuenta muy concreta: después de la actualización, habrá menos transacciones fallidas, la bolsa reanudará depósitos y retiros antes, los fondos del market making regresarán a la cadena más rápido y las llamadas reales y el Gas podrán ocurrir de forma continua.
Tener todo verde en las pruebas solo significa que el programa terminó de correr; si las reglas también coinciden, entonces el mercado se atreve a volver a poner el dinero. En fin, mi experiencia personal es que: hasta el último detalle, mientras esté relacionado con la credibilidad de la ingeniería, todo es muy importante.
@Dusk
$BTC
Pero Dusk tiene un detalle que me recuerda que no debo apretar el botón de reanudar con prisa.
En la VM temporal local de Dusk, al configurar la altura de bloque a Boreas, solo significa que el programa está simulando ese período. Para saber qué reglas usa la verificación de firmas BLS, también hay que configurar por separado la Host Query Policy. Si falta este paso, la interfaz de pruebas muestra Boreas, pero por debajo podría seguir validando firmas con las reglas antiguas de PreFork.
Esto puede provocar un incidente financiero muy real: el robot prueba con éxito bajo las reglas antiguas, pero después de la actualización del nodo oficial, el nuevo nodo rechaza las transacciones usando las reglas nuevas. La bolsa acaba de reanudar depósitos y retiros: los retiros de los usuarios quedan bloqueados. El inventario de market making ya retiró el hedge, pero el repo en cadena no logra enviarse. Un solo check verde del reporte de pruebas, al final, podría convertirse en un mercado más delgado y fondos detenidos.
La primera vez que vi la separación entre la configuración de la altura del bloque y las reglas de verificación, pensé que era un poco engorroso. Pero cuando metes la posición real, esa capa de complejidad en realidad vale bastante: el desarrollador, el auditor y la bolsa deben dejar por escrito claramente qué conjunto de protocolo están probando, para que otros puedan volver a correr las pruebas bajo la misma versión. Así, además de reducir el engorro de las transacciones, al menos también da una explicación que inspira tranquilidad al trading.
Creo que este es un punto muy valioso de Dusk para las transacciones. La evidencia de una actualización en una cadena financiera no puede limitarse a “las pruebas pasaron”; también hay que incluir la versión de Rusk, la estrategia de Hard Fork y las reglas de firma. Solo cuando estas tres cosas están alineadas, el equipo de trading se atreve a acortar el tiempo de parada de depósitos y retiros, reducir el inventario de respaldo y recuperar la rotación de fondos más rápido.
Para $DUSK , la credibilidad del trabajo de ingeniería termina reflejándose en una cuenta muy concreta: después de la actualización, habrá menos transacciones fallidas, la bolsa reanudará depósitos y retiros antes, los fondos del market making regresarán a la cadena más rápido y las llamadas reales y el Gas podrán ocurrir de forma continua.
Tener todo verde en las pruebas solo significa que el programa terminó de correr; si las reglas también coinciden, entonces el mercado se atreve a volver a poner el dinero. En fin, mi experiencia personal es que: hasta el último detalle, mientras esté relacionado con la credibilidad de la ingeniería, todo es muy importante.
@Dusk
$BTC
119
·
--
#dusk $DUSK ¡Me estoy volviendo loco! La cotización cae a la fuerza; la wallet tiene claramente 100.000 DUSK, pero el bot de stop-loss dice: ¡esta parte del dinero por ahora no se puede usar!
En Phoenix, los saldos de privacidad están compuestos por Notas. Después de que se emite una transacción, la wallet retiene las Notas usadas y registra el Nullifier correspondiente. Puedes pensarlo así: este dinero ya se usó para pagar; hasta que no quede claro el asunto, no puedes usarlo de nuevo para pagar una segunda vez.
Pero lo más problemático está en esas dos palabras: “fallida”. Es decir, que un nodo agote el tiempo de espera, no se pueda consultar la transacción temporalmente, o se reciba un resultado de fallo de una vez que aún no esté confirmada de forma final, no puede probar que la transacción original haya quedado completamente anulada. En ese momento, coloco inmediatamente la Nota de vuelta; el robot podría volver a pedir usando el mismo lote de dinero. Luego, la primera operación se confirma más tarde, y el resultado es que dos transacciones compiten por la misma parte de los fondos.
La lógica de Phoenix que ya tiene integrada Dusk Wallet opta por mantener bloqueado primero. En pruebas locales oficiales, enviando dos transacciones en paralelo con el mismo Profile: una tuvo éxito y la otra fue bloqueada de manera segura; cuando el resultado no estaba claro, los Nullifier pendientes continuaron retenidos. Los planes posteriores que están bajo revisión, además, separarán “recibir el resultado de ejecución” y “la decisión final de la transacción”.
Para ser honesto, al principio me pareció bastante molesto: si la transacción ya muestra fallida, ¿por qué sigue ocupando mi dinero?
Pero si vuelvo a trazar la cadena de posiciones, en realidad me atrevo menos a pedirle que la suelte de inmediato. Si lo libera demasiado rápido, el sistema podría asignar el mismo dinero a dos órdenes; si lo retiene demasiado tiempo, la privacidad se llevará una comisión de ocupación de fondos que ni siquiera se ve.
Así que, por fin, entiendo el balance. El saldo total de Phoenix no se puede computar íntegramente como posición disponible:
Liquidez de privacidad efectiva = saldo total de privacidad × tasa de gasto
Tasa de gasto = monto de Notas actualmente disponibles ÷ saldo total de privacidad
La wallet caliente del exchange, los robots de arbitraje y los reajustes de gran volumen deberían configurar sus límites de posición con ese número, y luego observar cuánto tiempo en promedio se ocupan las Notas y cuándo se libera, en el peor caso, el 5% más lento.
Creo que este es el tipo de contabilidad macro que $DUSK merece estudiar más. El crecimiento del saldo de privacidad solo indica que el dinero entra; la tasa de gasto y la velocidad de rotación determinan cuántas transacciones reales y Gas pueden generar esos fondos.
La ruta de fondos con protección de privacidad; la tasa de gasto determina si el dinero puede seguir generando ganancias. En la dimensión de la demanda a largo plazo de $DUSK, me gusta más esta última.
@Dusk_Foundation
$BTC
#dusk $DUSK ¡Me estoy volviendo loco! La cotización cae a la fuerza; la wallet tiene claramente 100.000 DUSK, pero el bot de stop-loss dice: ¡esta parte del dinero por ahora no se puede usar!
En Phoenix, los saldos de privacidad están compuestos por Notas. Después de que se emite una transacción, la wallet retiene las Notas usadas y registra el Nullifier correspondiente. Puedes pensarlo así: este dinero ya se usó para pagar; hasta que no quede claro el asunto, no puedes usarlo de nuevo para pagar una segunda vez.
Pero lo más problemático está en esas dos palabras: “fallida”. Es decir, que un nodo agote el tiempo de espera, no se pueda consultar la transacción temporalmente, o se reciba un resultado de fallo de una vez que aún no esté confirmada de forma final, no puede probar que la transacción original haya quedado completamente anulada. En ese momento, coloco inmediatamente la Nota de vuelta; el robot podría volver a pedir usando el mismo lote de dinero. Luego, la primera operación se confirma más tarde, y el resultado es que dos transacciones compiten por la misma parte de los fondos.
La lógica de Phoenix que ya tiene integrada Dusk Wallet opta por mantener bloqueado primero. En pruebas locales oficiales, enviando dos transacciones en paralelo con el mismo Profile: una tuvo éxito y la otra fue bloqueada de manera segura; cuando el resultado no estaba claro, los Nullifier pendientes continuaron retenidos. Los planes posteriores que están bajo revisión, además, separarán “recibir el resultado de ejecución” y “la decisión final de la transacción”.
Para ser honesto, al principio me pareció bastante molesto: si la transacción ya muestra fallida, ¿por qué sigue ocupando mi dinero?
Pero si vuelvo a trazar la cadena de posiciones, en realidad me atrevo menos a pedirle que la suelte de inmediato. Si lo libera demasiado rápido, el sistema podría asignar el mismo dinero a dos órdenes; si lo retiene demasiado tiempo, la privacidad se llevará una comisión de ocupación de fondos que ni siquiera se ve.
Así que, por fin, entiendo el balance. El saldo total de Phoenix no se puede computar íntegramente como posición disponible:
Liquidez de privacidad efectiva = saldo total de privacidad × tasa de gasto
Tasa de gasto = monto de Notas actualmente disponibles ÷ saldo total de privacidad
La wallet caliente del exchange, los robots de arbitraje y los reajustes de gran volumen deberían configurar sus límites de posición con ese número, y luego observar cuánto tiempo en promedio se ocupan las Notas y cuándo se libera, en el peor caso, el 5% más lento.
Creo que este es el tipo de contabilidad macro que $DUSK merece estudiar más. El crecimiento del saldo de privacidad solo indica que el dinero entra; la tasa de gasto y la velocidad de rotación determinan cuántas transacciones reales y Gas pueden generar esos fondos.
La ruta de fondos con protección de privacidad; la tasa de gasto determina si el dinero puede seguir generando ganancias. En la dimensión de la demanda a largo plazo de $DUSK , me gusta más esta última.
@Dusk
$BTC
En Phoenix, los saldos de privacidad están compuestos por Notas. Después de que se emite una transacción, la wallet retiene las Notas usadas y registra el Nullifier correspondiente. Puedes pensarlo así: este dinero ya se usó para pagar; hasta que no quede claro el asunto, no puedes usarlo de nuevo para pagar una segunda vez.
Pero lo más problemático está en esas dos palabras: “fallida”. Es decir, que un nodo agote el tiempo de espera, no se pueda consultar la transacción temporalmente, o se reciba un resultado de fallo de una vez que aún no esté confirmada de forma final, no puede probar que la transacción original haya quedado completamente anulada. En ese momento, coloco inmediatamente la Nota de vuelta; el robot podría volver a pedir usando el mismo lote de dinero. Luego, la primera operación se confirma más tarde, y el resultado es que dos transacciones compiten por la misma parte de los fondos.
La lógica de Phoenix que ya tiene integrada Dusk Wallet opta por mantener bloqueado primero. En pruebas locales oficiales, enviando dos transacciones en paralelo con el mismo Profile: una tuvo éxito y la otra fue bloqueada de manera segura; cuando el resultado no estaba claro, los Nullifier pendientes continuaron retenidos. Los planes posteriores que están bajo revisión, además, separarán “recibir el resultado de ejecución” y “la decisión final de la transacción”.
Para ser honesto, al principio me pareció bastante molesto: si la transacción ya muestra fallida, ¿por qué sigue ocupando mi dinero?
Pero si vuelvo a trazar la cadena de posiciones, en realidad me atrevo menos a pedirle que la suelte de inmediato. Si lo libera demasiado rápido, el sistema podría asignar el mismo dinero a dos órdenes; si lo retiene demasiado tiempo, la privacidad se llevará una comisión de ocupación de fondos que ni siquiera se ve.
Así que, por fin, entiendo el balance. El saldo total de Phoenix no se puede computar íntegramente como posición disponible:
Liquidez de privacidad efectiva = saldo total de privacidad × tasa de gasto
Tasa de gasto = monto de Notas actualmente disponibles ÷ saldo total de privacidad
La wallet caliente del exchange, los robots de arbitraje y los reajustes de gran volumen deberían configurar sus límites de posición con ese número, y luego observar cuánto tiempo en promedio se ocupan las Notas y cuándo se libera, en el peor caso, el 5% más lento.
Creo que este es el tipo de contabilidad macro que $DUSK merece estudiar más. El crecimiento del saldo de privacidad solo indica que el dinero entra; la tasa de gasto y la velocidad de rotación determinan cuántas transacciones reales y Gas pueden generar esos fondos.
La ruta de fondos con protección de privacidad; la tasa de gasto determina si el dinero puede seguir generando ganancias. En la dimensión de la demanda a largo plazo de $DUSK , me gusta más esta última.
@Dusk
$BTC
1
113
·
--
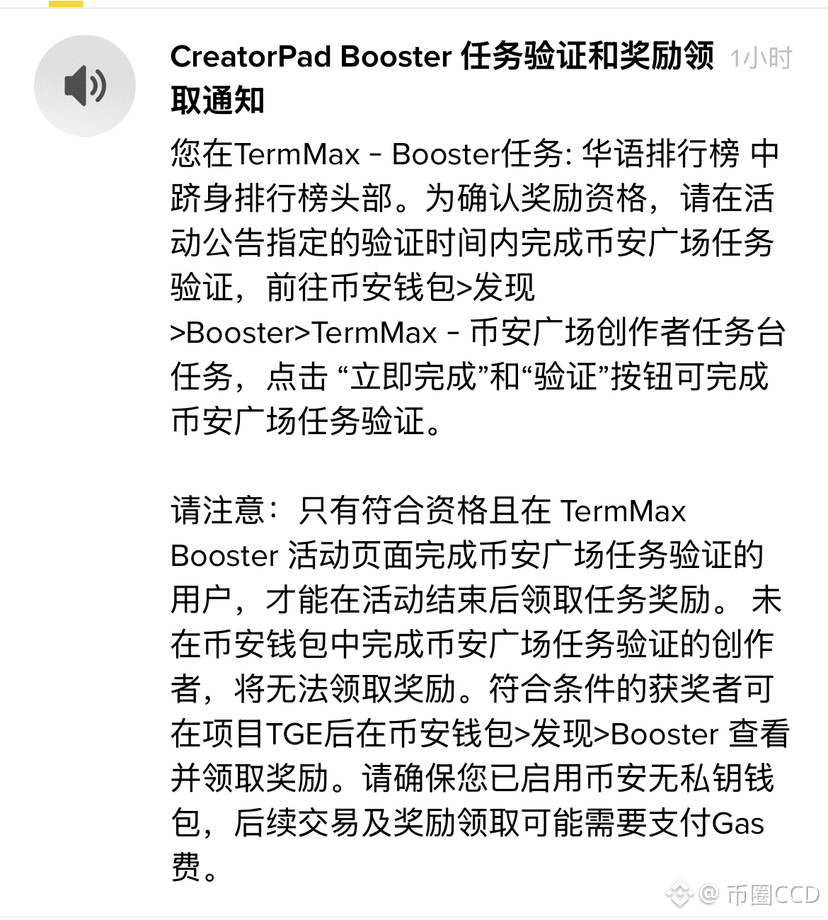
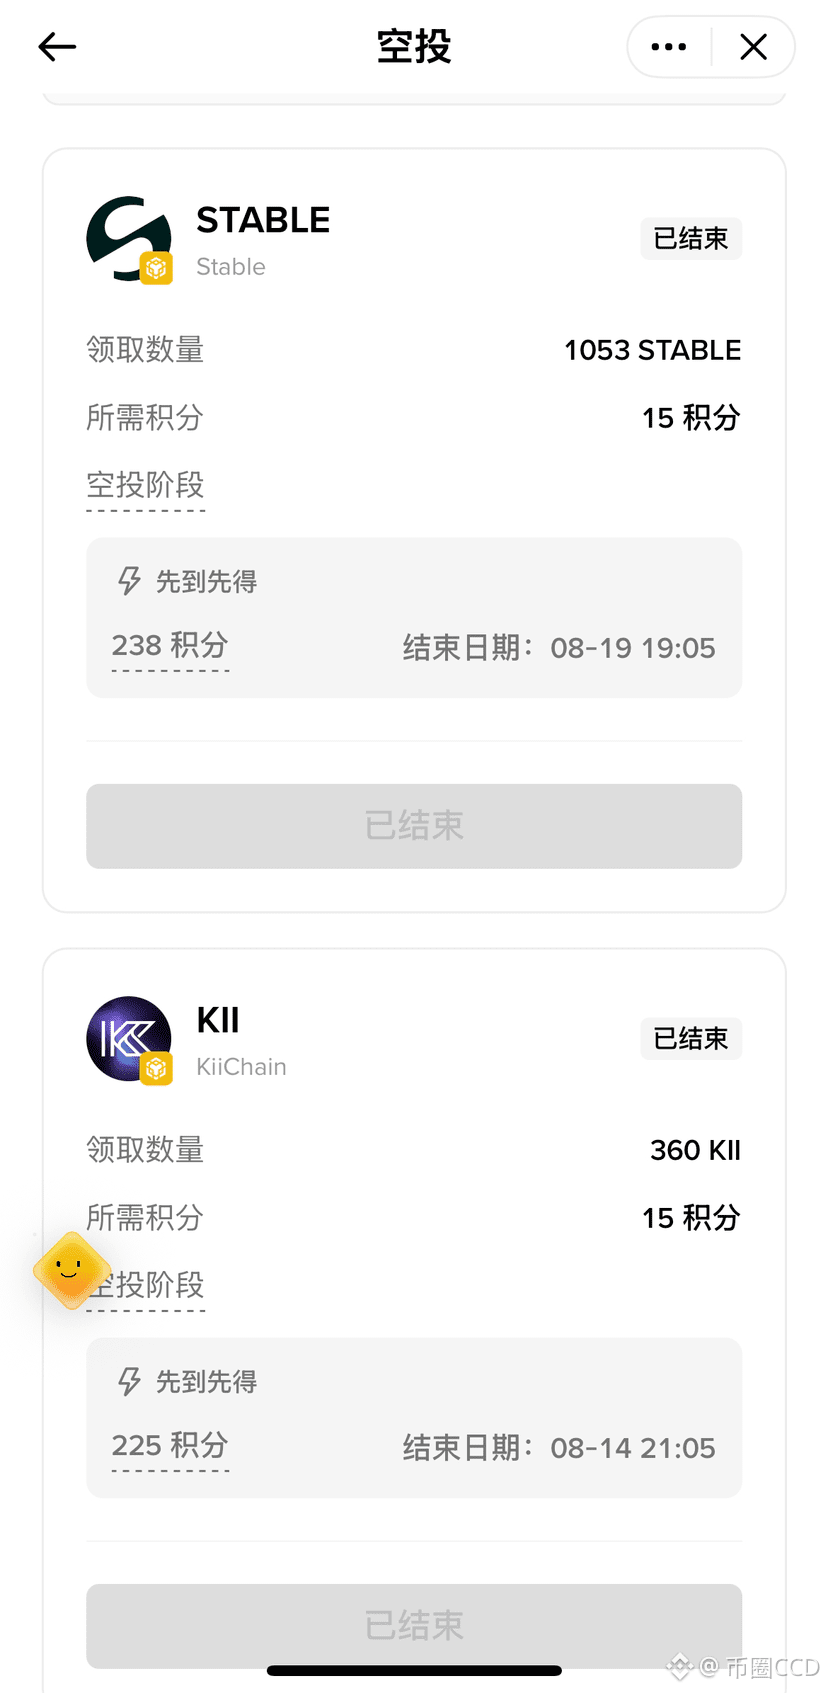
✅Recuerda ir a la página de actividades de booster y en las tareas relacionadas hacer clic en “Verificar”
✅Se dice que esta vez son 500 personas con reparto de tokens como premio. Tranquilo, espera a recibirlos.
✅Recuerda ir a la página de actividades de booster y en las tareas relacionadas hacer clic en “Verificar”
✅Se dice que esta vez son 500 personas con reparto de tokens como premio. Tranquilo, espera a recibirlos.
✅Se dice que esta vez son 500 personas con reparto de tokens como premio. Tranquilo, espera a recibirlos.
166
·
--
#dusk $DUSK 授权已经放出去,换币没成交,质押也停了。这时资金没按计划走,但行情还在动。接下来撤授权、重发、对冲,每一步都要再付钱。----遇到这种交易流程设计,你什么想法吗?
我拿“Approve→Swap→Stake”这条常见路径,对照Dusk当前交易结构。Dusk官方Rusk仓库中的开放讨论指出,目前一笔Moonlight或Phoenix交易只带一个顶层动作,交易格式里还没有原生Batch。没有专门路由合约,三步就要分开发送。第一步一旦确认,第二步失败,前面那步不会跟着撤回。
刚看到流程设计里三步都要各收一次Gas,我还真有点替$DUSK高兴。但把失败后的仓位和补救成本画出来,我那点兴奋瞬间消失了。完整跑通产生的是业务费;撤授权、重试、反向操作产生的是事故费。两种费用都消耗DUSK,但长期来看,含金量差得很远。
Dusk可以先让路由合约代办三步,可有些目标合约只认“眼前来办事的人”。它们看到的是路由合约,可能不承认真正用户的权限。协议层原生Batch能保留用户身份,代价是交易格式、节点和钱包都要一起升级。我忽然感觉这题有点难解。
不过,Phoenix这里有一张Dusk专属的牌:隐私证明只记录调用内容的“指纹”,无需看懂里面每一步。我觉得,未来增加Batch,理论上不用重做隐私电路和整套证明参数。Dusk因此有机会把复杂流程做成“全成或全退”,改造成本也可能更低。
对$DUSK,我认为,单流程Gas要和完整成功率、补救交易占比、用户复用率放在同一张表里。每个按钮都收费,远远不够;一套交易能高性价比地完整落地,用户才愿意把下一笔资金继续留在链上。
又省钱又顺滑的体验,哪笔交易能抗拒?这也是我考量$DUSK长期估值的其中一个指标。
@Dusk_Foundation
$BTC
#dusk $DUSK 授权已经放出去,换币没成交,质押也停了。这时资金没按计划走,但行情还在动。接下来撤授权、重发、对冲,每一步都要再付钱。----遇到这种交易流程设计,你什么想法吗?
我拿“Approve→Swap→Stake”这条常见路径,对照Dusk当前交易结构。Dusk官方Rusk仓库中的开放讨论指出,目前一笔Moonlight或Phoenix交易只带一个顶层动作,交易格式里还没有原生Batch。没有专门路由合约,三步就要分开发送。第一步一旦确认,第二步失败,前面那步不会跟着撤回。
刚看到流程设计里三步都要各收一次Gas,我还真有点替$DUSK 高兴。但把失败后的仓位和补救成本画出来,我那点兴奋瞬间消失了。完整跑通产生的是业务费;撤授权、重试、反向操作产生的是事故费。两种费用都消耗DUSK,但长期来看,含金量差得很远。
Dusk可以先让路由合约代办三步,可有些目标合约只认“眼前来办事的人”。它们看到的是路由合约,可能不承认真正用户的权限。协议层原生Batch能保留用户身份,代价是交易格式、节点和钱包都要一起升级。我忽然感觉这题有点难解。
不过,Phoenix这里有一张Dusk专属的牌:隐私证明只记录调用内容的“指纹”,无需看懂里面每一步。我觉得,未来增加Batch,理论上不用重做隐私电路和整套证明参数。Dusk因此有机会把复杂流程做成“全成或全退”,改造成本也可能更低。
对$DUSK ,我认为,单流程Gas要和完整成功率、补救交易占比、用户复用率放在同一张表里。每个按钮都收费,远远不够;一套交易能高性价比地完整落地,用户才愿意把下一笔资金继续留在链上。
又省钱又顺滑的体验,哪笔交易能抗拒?这也是我考量$DUSK 长期估值的其中一个指标。
@Dusk
$BTC
我拿“Approve→Swap→Stake”这条常见路径,对照Dusk当前交易结构。Dusk官方Rusk仓库中的开放讨论指出,目前一笔Moonlight或Phoenix交易只带一个顶层动作,交易格式里还没有原生Batch。没有专门路由合约,三步就要分开发送。第一步一旦确认,第二步失败,前面那步不会跟着撤回。
刚看到流程设计里三步都要各收一次Gas,我还真有点替$DUSK 高兴。但把失败后的仓位和补救成本画出来,我那点兴奋瞬间消失了。完整跑通产生的是业务费;撤授权、重试、反向操作产生的是事故费。两种费用都消耗DUSK,但长期来看,含金量差得很远。
Dusk可以先让路由合约代办三步,可有些目标合约只认“眼前来办事的人”。它们看到的是路由合约,可能不承认真正用户的权限。协议层原生Batch能保留用户身份,代价是交易格式、节点和钱包都要一起升级。我忽然感觉这题有点难解。
不过,Phoenix这里有一张Dusk专属的牌:隐私证明只记录调用内容的“指纹”,无需看懂里面每一步。我觉得,未来增加Batch,理论上不用重做隐私电路和整套证明参数。Dusk因此有机会把复杂流程做成“全成或全退”,改造成本也可能更低。
对$DUSK ,我认为,单流程Gas要和完整成功率、补救交易占比、用户复用率放在同一张表里。每个按钮都收费,远远不够;一套交易能高性价比地完整落地,用户才愿意把下一笔资金继续留在链上。
又省钱又顺滑的体验,哪笔交易能抗拒?这也是我考量$DUSK 长期估值的其中一个指标。
@Dusk
$BTC
142
·
--
#dusk $DUSK Últimamente empecé a hacer trading con robots. El estado más desesperante que me he encontrado es este: la interfaz se queda mostrando “Connected”, pero la consulta no obtiene respuesta durante mucho tiempo, y el robot sigue esperando tonto en esa misma conexión.
En el repositorio oficial de Dusk Rusk hay un issue de integración: W3sper comprueba si la red está en línea, principalmente mirando si la conexión WebSocket de la propia máquina sigue en estado OPEN. Puedes entenderlo como que la llamada no se ha colgado todavía. Pero cuando el enlace está medio cortado, el ícono de llamada permanece encendido aunque del otro lado ya no pueden oírte. Su mecanismo de keep-alive solo envía mensajes periódicamente hacia afuera; no confirma que el otro realmente haya respondido.
Esto arrastra la operación a un agujero oculto: no se puede leer el saldo, no se puede enviar el stop loss, las cotizaciones se quedan congeladas en el precio antiguo y el inventario tampoco se puede ajustar. Lo peor es que el sistema sigue considerando que el nodo principal “está en línea”, y el nodo de respaldo tarda mucho en tomar el relevo.
En ese momento puedes mirar la cadena y parecer que está bien, pero la posición ya ha perdido su salida.
Al principio lo tomé como un fallo pequeño en el SDK. Pero cuando metes el riesgo de la posición en los cálculos, me empecé a poner nervioso. Cuánto capital asigna una institución a una cadena se traduce directamente en: cuánto tiempo tarda en detectarse la falla, cuánto tarda la línea de respaldo en reconectarse y, en el peor caso, cuánto tiempo puede quedar el dinero atrapado. Que la respuesta sea rápida unos pocos milisegundos, en promedio, en realidad no pesa tanto.
Por eso, el “porcentaje de disponibilidad” de Dusk no debería basarse solo en un estado verde. Que la última solicitud haya recibido respuesta, cuántas veces seguidas se superaron los tiempos de espera, cuánto tardó el cambio en el 5% más lento y cuántas veces el nodo de respaldo asumió con éxito la operación: esos datos se acercan mucho más a la experiencia real del trading.
Creo que esto también afecta la valoración de $DUSK. Si se asume “online”, el trading puede quedarse trabado en la capa del SDK: en la cadena se ve como que disminuyen las comisiones y el número de transacciones; pero para una institución puede significar que reduzca el inventario que mantiene fijo y deje una porción más de capital como respaldo. Si no se puede dejar el dinero mucho tiempo en la cadena, las operaciones repetidas y la demanda de Gas naturalmente se vuelven más débiles.
El TPS nos dice qué tan rápido puede correr la cadena. La capacidad de conmutación en fallas determina si, en el peor escenario del mercado, el dinero todavía puede salir. ¿No es acaso esa la experiencia de trading que más valora cualquiera, cualquier institución?
@Dusk_Foundation
$BTC
#dusk $DUSK Últimamente empecé a hacer trading con robots. El estado más desesperante que me he encontrado es este: la interfaz se queda mostrando “Connected”, pero la consulta no obtiene respuesta durante mucho tiempo, y el robot sigue esperando tonto en esa misma conexión.
En el repositorio oficial de Dusk Rusk hay un issue de integración: W3sper comprueba si la red está en línea, principalmente mirando si la conexión WebSocket de la propia máquina sigue en estado OPEN. Puedes entenderlo como que la llamada no se ha colgado todavía. Pero cuando el enlace está medio cortado, el ícono de llamada permanece encendido aunque del otro lado ya no pueden oírte. Su mecanismo de keep-alive solo envía mensajes periódicamente hacia afuera; no confirma que el otro realmente haya respondido.
Esto arrastra la operación a un agujero oculto: no se puede leer el saldo, no se puede enviar el stop loss, las cotizaciones se quedan congeladas en el precio antiguo y el inventario tampoco se puede ajustar. Lo peor es que el sistema sigue considerando que el nodo principal “está en línea”, y el nodo de respaldo tarda mucho en tomar el relevo.
En ese momento puedes mirar la cadena y parecer que está bien, pero la posición ya ha perdido su salida.
Al principio lo tomé como un fallo pequeño en el SDK. Pero cuando metes el riesgo de la posición en los cálculos, me empecé a poner nervioso. Cuánto capital asigna una institución a una cadena se traduce directamente en: cuánto tiempo tarda en detectarse la falla, cuánto tarda la línea de respaldo en reconectarse y, en el peor caso, cuánto tiempo puede quedar el dinero atrapado. Que la respuesta sea rápida unos pocos milisegundos, en promedio, en realidad no pesa tanto.
Por eso, el “porcentaje de disponibilidad” de Dusk no debería basarse solo en un estado verde. Que la última solicitud haya recibido respuesta, cuántas veces seguidas se superaron los tiempos de espera, cuánto tardó el cambio en el 5% más lento y cuántas veces el nodo de respaldo asumió con éxito la operación: esos datos se acercan mucho más a la experiencia real del trading.
Creo que esto también afecta la valoración de $DUSK . Si se asume “online”, el trading puede quedarse trabado en la capa del SDK: en la cadena se ve como que disminuyen las comisiones y el número de transacciones; pero para una institución puede significar que reduzca el inventario que mantiene fijo y deje una porción más de capital como respaldo. Si no se puede dejar el dinero mucho tiempo en la cadena, las operaciones repetidas y la demanda de Gas naturalmente se vuelven más débiles.
El TPS nos dice qué tan rápido puede correr la cadena. La capacidad de conmutación en fallas determina si, en el peor escenario del mercado, el dinero todavía puede salir. ¿No es acaso esa la experiencia de trading que más valora cualquiera, cualquier institución?
@Dusk
$BTC
En el repositorio oficial de Dusk Rusk hay un issue de integración: W3sper comprueba si la red está en línea, principalmente mirando si la conexión WebSocket de la propia máquina sigue en estado OPEN. Puedes entenderlo como que la llamada no se ha colgado todavía. Pero cuando el enlace está medio cortado, el ícono de llamada permanece encendido aunque del otro lado ya no pueden oírte. Su mecanismo de keep-alive solo envía mensajes periódicamente hacia afuera; no confirma que el otro realmente haya respondido.
Esto arrastra la operación a un agujero oculto: no se puede leer el saldo, no se puede enviar el stop loss, las cotizaciones se quedan congeladas en el precio antiguo y el inventario tampoco se puede ajustar. Lo peor es que el sistema sigue considerando que el nodo principal “está en línea”, y el nodo de respaldo tarda mucho en tomar el relevo.
En ese momento puedes mirar la cadena y parecer que está bien, pero la posición ya ha perdido su salida.
Al principio lo tomé como un fallo pequeño en el SDK. Pero cuando metes el riesgo de la posición en los cálculos, me empecé a poner nervioso. Cuánto capital asigna una institución a una cadena se traduce directamente en: cuánto tiempo tarda en detectarse la falla, cuánto tarda la línea de respaldo en reconectarse y, en el peor caso, cuánto tiempo puede quedar el dinero atrapado. Que la respuesta sea rápida unos pocos milisegundos, en promedio, en realidad no pesa tanto.
Por eso, el “porcentaje de disponibilidad” de Dusk no debería basarse solo en un estado verde. Que la última solicitud haya recibido respuesta, cuántas veces seguidas se superaron los tiempos de espera, cuánto tardó el cambio en el 5% más lento y cuántas veces el nodo de respaldo asumió con éxito la operación: esos datos se acercan mucho más a la experiencia real del trading.
Creo que esto también afecta la valoración de $DUSK . Si se asume “online”, el trading puede quedarse trabado en la capa del SDK: en la cadena se ve como que disminuyen las comisiones y el número de transacciones; pero para una institución puede significar que reduzca el inventario que mantiene fijo y deje una porción más de capital como respaldo. Si no se puede dejar el dinero mucho tiempo en la cadena, las operaciones repetidas y la demanda de Gas naturalmente se vuelven más débiles.
El TPS nos dice qué tan rápido puede correr la cadena. La capacidad de conmutación en fallas determina si, en el peor escenario del mercado, el dinero todavía puede salir. ¿No es acaso esa la experiencia de trading que más valora cualquiera, cualquier institución?
@Dusk
$BTC
294
·
--
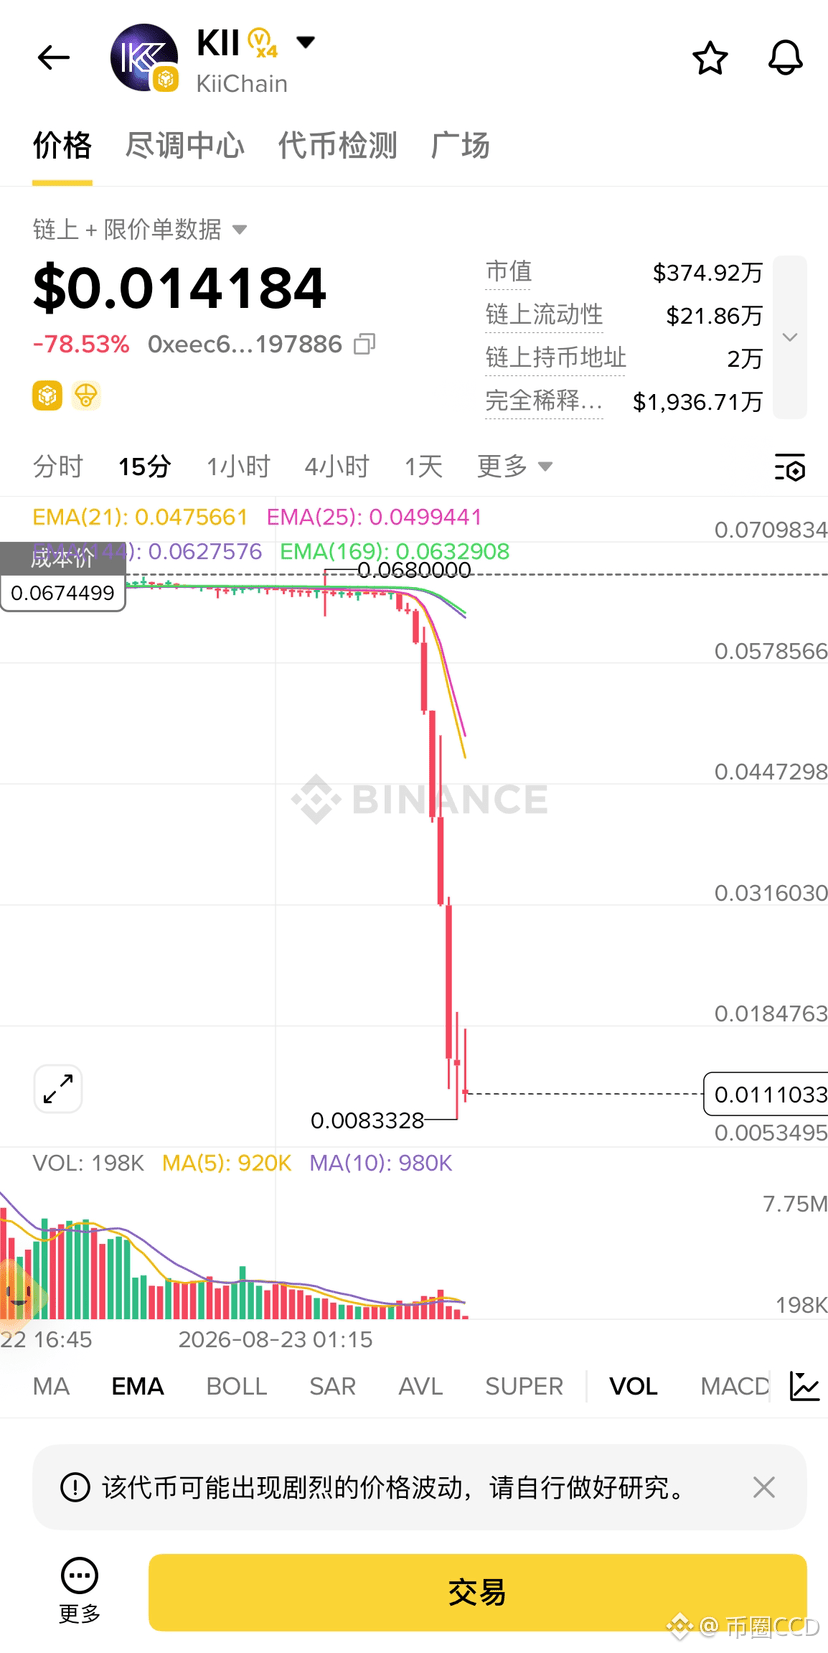
Por suerte, ayer al subir puntos no se me olvidó vender.
¡La Tierra ha sido atravesada!
Por suerte, ayer al subir puntos no se me olvidó vender.
¡La Tierra ha sido atravesada!
¡La Tierra ha sido atravesada!
1.7k
·
--
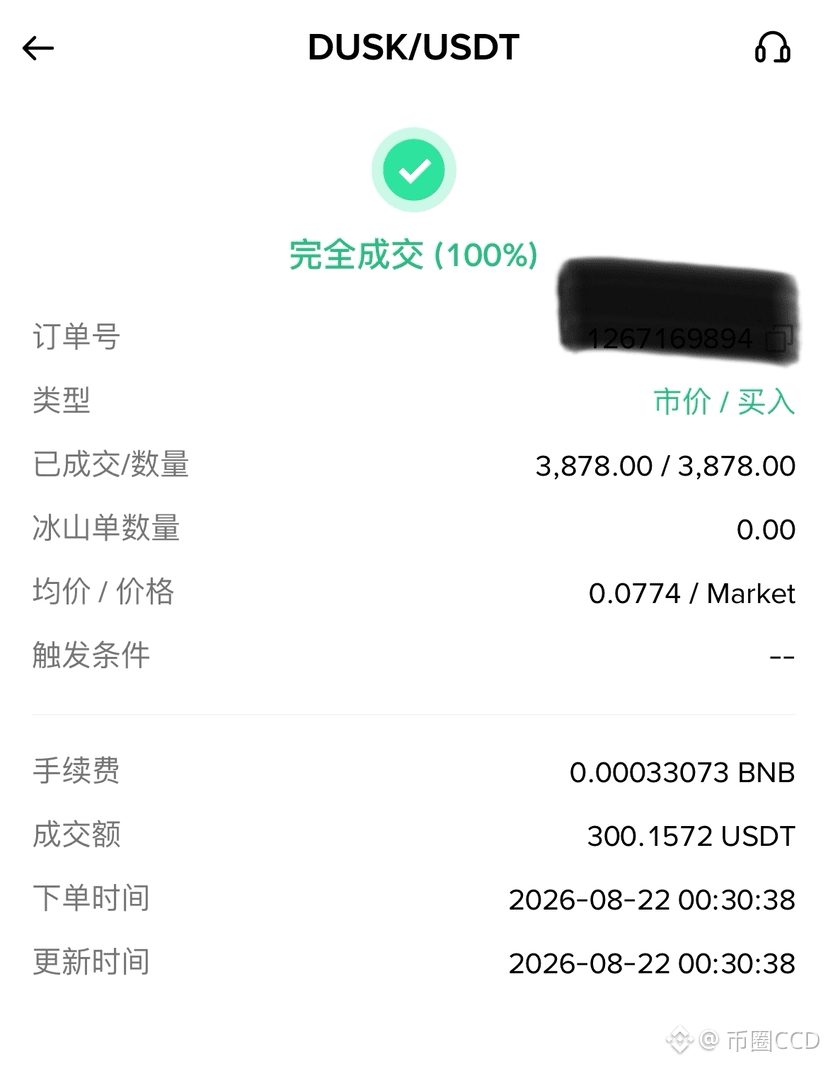
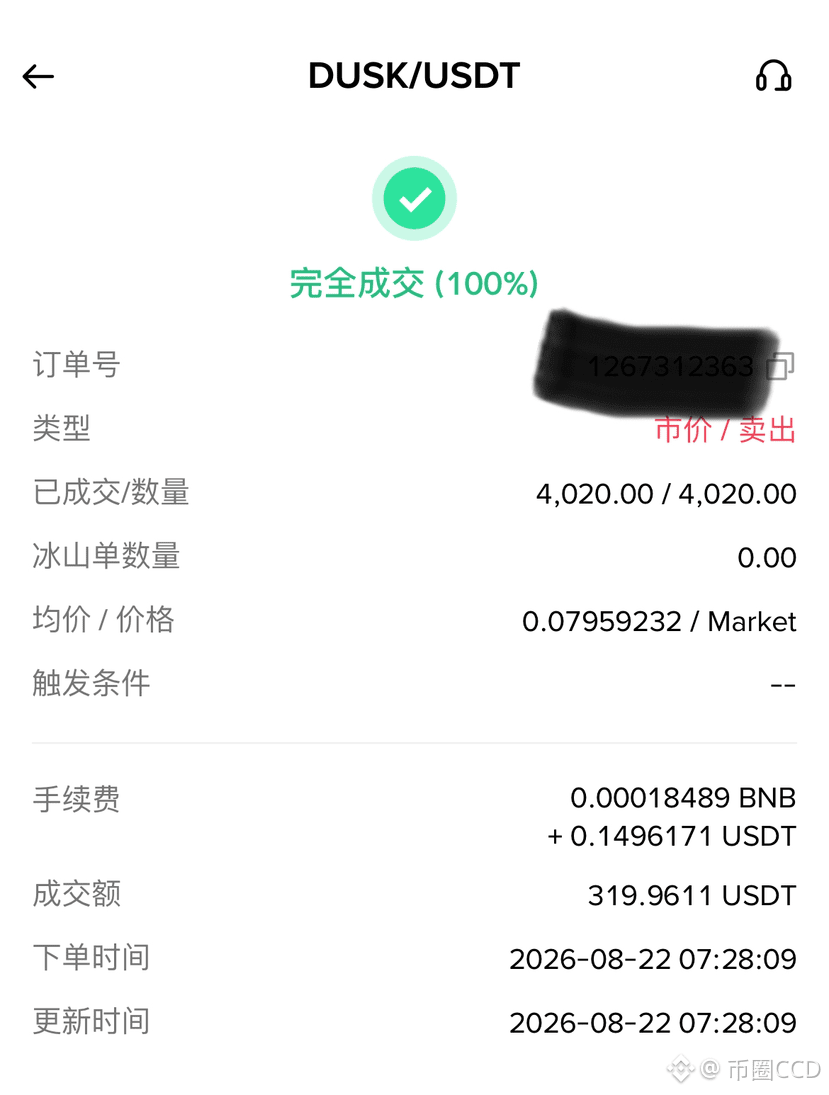
$DUSK ¡Te lo juro, me he cortado el muslo! Anoche, cuando publiqué como creador, tenía mucho sueño. Al operar cometí un error y compré todo de golpe (300U). Luego intenté vender y no salió bien. Esta mañana amanece con 20U más, las vendí a 0.0079. Me puse bastante contento. Pero justo después miro… ¡ya estaba en 0.0883! (al publicar) ¿Cuánto me faltó ganar esta vez?
Ya llevo 10 días escrito, pero aún no he entrado en el ranking. Aun así, seguiré.
Creo que la avería de extracción más “malvada” es la que ni siquiera se puede ver en el explorador de bloques. ¿Alguien más siente lo mismo?
La hot wallet de la exchange debería haber enviado primero el número 101, pero en cambio envió antes los 102, 103 y 104. Estas no van a entrar al Mempool normal, ni se ponen en cola con las demás transacciones. Dusk las marca como deferred y las deja a un lado. El 101, ¿cuándo vuelve a estar? Y entonces, ¿cuándo las demás órdenes obtienen permiso para avanzar?
La primera vez que apliqué esta regla al flujo de retiros de la exchange, en mi cabeza estaba bastante en conflicto. Si el orden está mal, primero lo retienen: así al menos las cuentas no se desordenan, y eso es “seguro”. Pero desde el lado del usuario, con que se pierda un solo número, se puede bloquear toda una cadena larga de retiros. El bloque todavía tiene espacio, el TPS se ve normal, y aun así hay gente en la plataforma que sigue sin recibir sus monedas durante mucho tiempo.
En ese momento, seguir mirando toda la congestión de la red ya es en vano, y además la dirección ya estaba mal. Primero comprueba si la transacción entró en el Mempool real; luego mira si hay deferred; y al final verifica el orden de Nonce de la hot wallet. Si falta el 101, aunque subas el Gas al máximo, no puedes rescatar el 102.
Veo que esta pequeña regla también revela otra cara del manejo del dinero en la exchange: cuantas más operaciones controla una hot wallet, más fácil es ajustar el inventario; pero si se “salta” un número, también se afecta a mucha más gente. Abrir varias hot wallets puede aislar la falla. El costo es abrir más llaves, tener más inventario de respaldo y hacer la conciliación más compleja.
Para $DUSK, que el Mempool esté vacío tampoco se puede explicar simplemente como que la demanda es débil. Un lote de solicitudes de retiro podría seguir detenido en una cola invisible. Pero si no entran en el bloque, no generan Gas y tampoco se forma una rotación real de fondos.
Así que, más que el TPS, lo que vale la pena publicar sería: la cantidad de deferred, el hueco máximo de Nonce, el grado de dispersión de las hot wallets y el tiempo de recuperación. Seguiré vigilándolo.
La congestión más molesta en la cadena, a veces ni siquiera está “atascada” en la cadena. ¿No es así?
@Dusk_Foundation #dusk
$BTC
$DUSK ¡Te lo juro, me he cortado el muslo! Anoche, cuando publiqué como creador, tenía mucho sueño. Al operar cometí un error y compré todo de golpe (300U). Luego intenté vender y no salió bien. Esta mañana amanece con 20U más, las vendí a 0.0079. Me puse bastante contento. Pero justo después miro… ¡ya estaba en 0.0883! (al publicar) ¿Cuánto me faltó ganar esta vez?
Ya llevo 10 días escrito, pero aún no he entrado en el ranking. Aun así, seguiré.
Creo que la avería de extracción más “malvada” es la que ni siquiera se puede ver en el explorador de bloques. ¿Alguien más siente lo mismo?
La hot wallet de la exchange debería haber enviado primero el número 101, pero en cambio envió antes los 102, 103 y 104. Estas no van a entrar al Mempool normal, ni se ponen en cola con las demás transacciones. Dusk las marca como deferred y las deja a un lado. El 101, ¿cuándo vuelve a estar? Y entonces, ¿cuándo las demás órdenes obtienen permiso para avanzar?
La primera vez que apliqué esta regla al flujo de retiros de la exchange, en mi cabeza estaba bastante en conflicto. Si el orden está mal, primero lo retienen: así al menos las cuentas no se desordenan, y eso es “seguro”. Pero desde el lado del usuario, con que se pierda un solo número, se puede bloquear toda una cadena larga de retiros. El bloque todavía tiene espacio, el TPS se ve normal, y aun así hay gente en la plataforma que sigue sin recibir sus monedas durante mucho tiempo.
En ese momento, seguir mirando toda la congestión de la red ya es en vano, y además la dirección ya estaba mal. Primero comprueba si la transacción entró en el Mempool real; luego mira si hay deferred; y al final verifica el orden de Nonce de la hot wallet. Si falta el 101, aunque subas el Gas al máximo, no puedes rescatar el 102.
Veo que esta pequeña regla también revela otra cara del manejo del dinero en la exchange: cuantas más operaciones controla una hot wallet, más fácil es ajustar el inventario; pero si se “salta” un número, también se afecta a mucha más gente. Abrir varias hot wallets puede aislar la falla. El costo es abrir más llaves, tener más inventario de respaldo y hacer la conciliación más compleja.
Para $DUSK , que el Mempool esté vacío tampoco se puede explicar simplemente como que la demanda es débil. Un lote de solicitudes de retiro podría seguir detenido en una cola invisible. Pero si no entran en el bloque, no generan Gas y tampoco se forma una rotación real de fondos.
Así que, más que el TPS, lo que vale la pena publicar sería: la cantidad de deferred, el hueco máximo de Nonce, el grado de dispersión de las hot wallets y el tiempo de recuperación. Seguiré vigilándolo.
La congestión más molesta en la cadena, a veces ni siquiera está “atascada” en la cadena. ¿No es así?
@Dusk #dusk
$BTC
Ya llevo 10 días escrito, pero aún no he entrado en el ranking. Aun así, seguiré.
Creo que la avería de extracción más “malvada” es la que ni siquiera se puede ver en el explorador de bloques. ¿Alguien más siente lo mismo?
La hot wallet de la exchange debería haber enviado primero el número 101, pero en cambio envió antes los 102, 103 y 104. Estas no van a entrar al Mempool normal, ni se ponen en cola con las demás transacciones. Dusk las marca como deferred y las deja a un lado. El 101, ¿cuándo vuelve a estar? Y entonces, ¿cuándo las demás órdenes obtienen permiso para avanzar?
La primera vez que apliqué esta regla al flujo de retiros de la exchange, en mi cabeza estaba bastante en conflicto. Si el orden está mal, primero lo retienen: así al menos las cuentas no se desordenan, y eso es “seguro”. Pero desde el lado del usuario, con que se pierda un solo número, se puede bloquear toda una cadena larga de retiros. El bloque todavía tiene espacio, el TPS se ve normal, y aun así hay gente en la plataforma que sigue sin recibir sus monedas durante mucho tiempo.
En ese momento, seguir mirando toda la congestión de la red ya es en vano, y además la dirección ya estaba mal. Primero comprueba si la transacción entró en el Mempool real; luego mira si hay deferred; y al final verifica el orden de Nonce de la hot wallet. Si falta el 101, aunque subas el Gas al máximo, no puedes rescatar el 102.
Veo que esta pequeña regla también revela otra cara del manejo del dinero en la exchange: cuantas más operaciones controla una hot wallet, más fácil es ajustar el inventario; pero si se “salta” un número, también se afecta a mucha más gente. Abrir varias hot wallets puede aislar la falla. El costo es abrir más llaves, tener más inventario de respaldo y hacer la conciliación más compleja.
Para $DUSK , que el Mempool esté vacío tampoco se puede explicar simplemente como que la demanda es débil. Un lote de solicitudes de retiro podría seguir detenido en una cola invisible. Pero si no entran en el bloque, no generan Gas y tampoco se forma una rotación real de fondos.
Así que, más que el TPS, lo que vale la pena publicar sería: la cantidad de deferred, el hueco máximo de Nonce, el grado de dispersión de las hot wallets y el tiempo de recuperación. Seguiré vigilándolo.
La congestión más molesta en la cadena, a veces ni siquiera está “atascada” en la cadena. ¿No es así?
@Dusk #dusk
$BTC
1
350
·
--
#termmax Hoy es el último día de @termmax el creador; voy a hablar de un problema de doble cara.
En una orden de doble cara, tanto el lado de préstamo como el de colocación de fondos tienen precio. Las órdenes pequeñas suelen ejecutarse sin problemas, pero en cuanto el importe crece, la tasa de interés promedio se desvirtúa de inmediato. Quien ha hecho órdenes grandes lo entiende: cuando el precio no cambia de golpe, a menudo es porque la liquidez de uno de los lados ya fue adelgazada por la orden anterior.
En las órdenes de doble cara de TermMax Vault, especialmente hay que fijarse en este punto.
La restricción oficial es que no puede, de entrada, tomar directamente los depósitos de los usuarios para hacer el lado del préstamo. Vault primero tiene que prestar el USDC y recibir FT a cambio. FT puede entenderse como un “vale que cobra al vencimiento”. Una vez que tienes ese vale en la mano, la cotización del otro lado tendrá, poco a poco, más oferta para vender.
Al ver esto, la verdad es que me siento bastante dividido. En gestión de riesgos se vuelve más cómodo, pero en trading hay que andar con más cuidado.
Lo cómodo es que el Curator no puede tomar directamente el dinero de los usuarios y apalancarlo otra vez; las cuentas quedan más limpias. El problema es que este libro de órdenes recordará las operaciones previas. Si los prestatarios se comen primero mucho USDC, el efectivo disponible disminuye; si el otro lado se ejecuta con demasiada fuerza, también puede faltar FT. Aunque las tasas de interés de ambos lados sigan visibles, para saber si la siguiente orden grande se puede ejecutar por completo hay que ver cuánto USDC y FT queda en la mano en ese momento.
Por eso, antes de colocar una orden, yo llevo el importe a la escala que realmente quiero operar, mirando la tasa de interés promedio final; después de la ejecución, vuelvo para ver cuánto tarda en reponerse la cotización. Quien desequilibra el inventario en una ronda, a menudo hace que la siguiente pague más.
Mi forma de ver TermMax a partir de ahora: el TVL solo dice cuánto dinero hay, pero no dice si ese dinero puede ir y venir entre ambos lados para ir cerrando órdenes. Cuántas vueltas puede dar un mismo principal en un año es lo que de verdad decide si la ejecución y las comisiones pueden engordar.
Si TMX saca tokens para incentivar la liquidez, también conviene premiar más las órdenes con ejecución en ambos lados, las que se reponen rápido después de ser barridas y las que pueden volver al equilibrio de inventario a tiempo. Recompensar solo el monto depositado fácilmente hace que un lado se infle demasiado, mientras que el otro seguirá sin liquidez.
Mi conclusión final: TermMax ha elegido añadir menos apalancamiento, así que el crecimiento tendrá que venir de que el dinero rote más rápido. El valor de TMX también debería apoyarse en esa cuenta: cuántas rondas de negocio puede hacer en un año un dólar de capital principal en Vault, y cuántas comisiones puede dejar al protocolo. ¡DYOR!
$BTC
#termmax Hoy es el último día de @TermMax el creador; voy a hablar de un problema de doble cara.
En una orden de doble cara, tanto el lado de préstamo como el de colocación de fondos tienen precio. Las órdenes pequeñas suelen ejecutarse sin problemas, pero en cuanto el importe crece, la tasa de interés promedio se desvirtúa de inmediato. Quien ha hecho órdenes grandes lo entiende: cuando el precio no cambia de golpe, a menudo es porque la liquidez de uno de los lados ya fue adelgazada por la orden anterior.
En las órdenes de doble cara de TermMax Vault, especialmente hay que fijarse en este punto.
La restricción oficial es que no puede, de entrada, tomar directamente los depósitos de los usuarios para hacer el lado del préstamo. Vault primero tiene que prestar el USDC y recibir FT a cambio. FT puede entenderse como un “vale que cobra al vencimiento”. Una vez que tienes ese vale en la mano, la cotización del otro lado tendrá, poco a poco, más oferta para vender.
Al ver esto, la verdad es que me siento bastante dividido. En gestión de riesgos se vuelve más cómodo, pero en trading hay que andar con más cuidado.
Lo cómodo es que el Curator no puede tomar directamente el dinero de los usuarios y apalancarlo otra vez; las cuentas quedan más limpias. El problema es que este libro de órdenes recordará las operaciones previas. Si los prestatarios se comen primero mucho USDC, el efectivo disponible disminuye; si el otro lado se ejecuta con demasiada fuerza, también puede faltar FT. Aunque las tasas de interés de ambos lados sigan visibles, para saber si la siguiente orden grande se puede ejecutar por completo hay que ver cuánto USDC y FT queda en la mano en ese momento.
Por eso, antes de colocar una orden, yo llevo el importe a la escala que realmente quiero operar, mirando la tasa de interés promedio final; después de la ejecución, vuelvo para ver cuánto tarda en reponerse la cotización. Quien desequilibra el inventario en una ronda, a menudo hace que la siguiente pague más.
Mi forma de ver TermMax a partir de ahora: el TVL solo dice cuánto dinero hay, pero no dice si ese dinero puede ir y venir entre ambos lados para ir cerrando órdenes. Cuántas vueltas puede dar un mismo principal en un año es lo que de verdad decide si la ejecución y las comisiones pueden engordar.
Si TMX saca tokens para incentivar la liquidez, también conviene premiar más las órdenes con ejecución en ambos lados, las que se reponen rápido después de ser barridas y las que pueden volver al equilibrio de inventario a tiempo. Recompensar solo el monto depositado fácilmente hace que un lado se infle demasiado, mientras que el otro seguirá sin liquidez.
Mi conclusión final: TermMax ha elegido añadir menos apalancamiento, así que el crecimiento tendrá que venir de que el dinero rote más rápido. El valor de TMX también debería apoyarse en esa cuenta: cuántas rondas de negocio puede hacer en un año un dólar de capital principal en Vault, y cuántas comisiones puede dejar al protocolo. ¡DYOR!
$BTC
En una orden de doble cara, tanto el lado de préstamo como el de colocación de fondos tienen precio. Las órdenes pequeñas suelen ejecutarse sin problemas, pero en cuanto el importe crece, la tasa de interés promedio se desvirtúa de inmediato. Quien ha hecho órdenes grandes lo entiende: cuando el precio no cambia de golpe, a menudo es porque la liquidez de uno de los lados ya fue adelgazada por la orden anterior.
En las órdenes de doble cara de TermMax Vault, especialmente hay que fijarse en este punto.
La restricción oficial es que no puede, de entrada, tomar directamente los depósitos de los usuarios para hacer el lado del préstamo. Vault primero tiene que prestar el USDC y recibir FT a cambio. FT puede entenderse como un “vale que cobra al vencimiento”. Una vez que tienes ese vale en la mano, la cotización del otro lado tendrá, poco a poco, más oferta para vender.
Al ver esto, la verdad es que me siento bastante dividido. En gestión de riesgos se vuelve más cómodo, pero en trading hay que andar con más cuidado.
Lo cómodo es que el Curator no puede tomar directamente el dinero de los usuarios y apalancarlo otra vez; las cuentas quedan más limpias. El problema es que este libro de órdenes recordará las operaciones previas. Si los prestatarios se comen primero mucho USDC, el efectivo disponible disminuye; si el otro lado se ejecuta con demasiada fuerza, también puede faltar FT. Aunque las tasas de interés de ambos lados sigan visibles, para saber si la siguiente orden grande se puede ejecutar por completo hay que ver cuánto USDC y FT queda en la mano en ese momento.
Por eso, antes de colocar una orden, yo llevo el importe a la escala que realmente quiero operar, mirando la tasa de interés promedio final; después de la ejecución, vuelvo para ver cuánto tarda en reponerse la cotización. Quien desequilibra el inventario en una ronda, a menudo hace que la siguiente pague más.
Mi forma de ver TermMax a partir de ahora: el TVL solo dice cuánto dinero hay, pero no dice si ese dinero puede ir y venir entre ambos lados para ir cerrando órdenes. Cuántas vueltas puede dar un mismo principal en un año es lo que de verdad decide si la ejecución y las comisiones pueden engordar.
Si TMX saca tokens para incentivar la liquidez, también conviene premiar más las órdenes con ejecución en ambos lados, las que se reponen rápido después de ser barridas y las que pueden volver al equilibrio de inventario a tiempo. Recompensar solo el monto depositado fácilmente hace que un lado se infle demasiado, mientras que el otro seguirá sin liquidez.
Mi conclusión final: TermMax ha elegido añadir menos apalancamiento, así que el crecimiento tendrá que venir de que el dinero rote más rápido. El valor de TMX también debería apoyarse en esa cuenta: cuántas rondas de negocio puede hacer en un año un dólar de capital principal en Vault, y cuántas comisiones puede dejar al protocolo. ¡DYOR!
$BTC
201
·
--
#dusk $DUSK Una transacción DUSK ya quedó zanjada “en cadena”, pero el saldo en los exchange aún no se mueve. La mayoría seguirá vigilando la altura del bloque; yo, en cambio, prefiero preguntar primero: ¿el nodo Archive que lleva el historial del exchange sigue vivo?
Según la recomendación oficial de Dusk, para exchanges y aplicaciones de nivel producción es mejor ejecutar su propio nodo Archive. Este guarda los registros históricos ya confirmados. El escaneo de recargas, las consultas de transacciones y los paneles de datos dependen de él. Para empezar, prepara al menos 500GB, y el libro contable se irá haciendo cada vez más grueso. El modo Archive no requiere “staking”; en entornos de producción, normalmente también se separa del nodo que produce bloques, para evitar que el gran volumen de consultas ralenticen el consenso.
Esta división de roles al principio me gustó. Quien lleva la contabilidad puede concentrarse en producir bloques con tranquilidad; quien consulta, en servir al mercado.
Pero al desplegar la tabla de recompensas, me entró cierta duda. Las recompensas por bloques de DUSK se reparten entre los que producen bloques, el comité de validación, el comité de aprobación y el fondo de desarrollo. El servicio Archive, por sí mismo, no tiene una recompensa de protocolo separada: los costos de servidor, discos y operación los asumen principalmente el exchange, las billeteras y las aplicaciones.
Creo que esto no es solo una “cuenta de disco” de 500GB. Cuantas más operaciones haya, más pesado será el historial y más costosas serán las consultas. Las grandes plataformas pueden sostenerlo; las aplicaciones pequeñas suelen depender con mayor facilidad de un puñado de interfaces públicas. La contabilidad en cadena puede estar muy distribuida, pero “desde dónde se lee la cuenta” podría volverse a concentrar.
Cuando haya una transacción, las consecuencias pueden recaer en el ingreso por recarga, el panel de cotizaciones y los sistemas de gestión de riesgos. Mientras la cadena no se detenga, si falla la entrada de Archive, el dinero igual podría quedarse estancado en la puerta del mercado.
Este asunto me hizo volver a desarmar la tesis de valor de $DUSK: las recompensas de Gas y de staking pertenecen a la “economía de escribir contabilidad”; lo que sostiene el nodo Archive es la “economía de leer contabilidad”. La primera puede capturarse con el token; la segunda, por ahora, deja más costos fuera del protocolo.
Mi opinión personal: la cantidad de Archive independientes, el grado de concentración de APIs públicas, la velocidad de aumento del almacenamiento y el tiempo de caída de las consultas, no deberían ser menores que la tasa de staking.
En una cadena financiera, por muy justa que sea la forma de escribir la contabilidad, si el mercado no puede leerla, solo será un libro guardado bajo llave en un armario. ¿Qué piensan ustedes?
@Dusk_Foundation
$BTC
#dusk $DUSK Una transacción DUSK ya quedó zanjada “en cadena”, pero el saldo en los exchange aún no se mueve. La mayoría seguirá vigilando la altura del bloque; yo, en cambio, prefiero preguntar primero: ¿el nodo Archive que lleva el historial del exchange sigue vivo?
Según la recomendación oficial de Dusk, para exchanges y aplicaciones de nivel producción es mejor ejecutar su propio nodo Archive. Este guarda los registros históricos ya confirmados. El escaneo de recargas, las consultas de transacciones y los paneles de datos dependen de él. Para empezar, prepara al menos 500GB, y el libro contable se irá haciendo cada vez más grueso. El modo Archive no requiere “staking”; en entornos de producción, normalmente también se separa del nodo que produce bloques, para evitar que el gran volumen de consultas ralenticen el consenso.
Esta división de roles al principio me gustó. Quien lleva la contabilidad puede concentrarse en producir bloques con tranquilidad; quien consulta, en servir al mercado.
Pero al desplegar la tabla de recompensas, me entró cierta duda. Las recompensas por bloques de DUSK se reparten entre los que producen bloques, el comité de validación, el comité de aprobación y el fondo de desarrollo. El servicio Archive, por sí mismo, no tiene una recompensa de protocolo separada: los costos de servidor, discos y operación los asumen principalmente el exchange, las billeteras y las aplicaciones.
Creo que esto no es solo una “cuenta de disco” de 500GB. Cuantas más operaciones haya, más pesado será el historial y más costosas serán las consultas. Las grandes plataformas pueden sostenerlo; las aplicaciones pequeñas suelen depender con mayor facilidad de un puñado de interfaces públicas. La contabilidad en cadena puede estar muy distribuida, pero “desde dónde se lee la cuenta” podría volverse a concentrar.
Cuando haya una transacción, las consecuencias pueden recaer en el ingreso por recarga, el panel de cotizaciones y los sistemas de gestión de riesgos. Mientras la cadena no se detenga, si falla la entrada de Archive, el dinero igual podría quedarse estancado en la puerta del mercado.
Este asunto me hizo volver a desarmar la tesis de valor de $DUSK : las recompensas de Gas y de staking pertenecen a la “economía de escribir contabilidad”; lo que sostiene el nodo Archive es la “economía de leer contabilidad”. La primera puede capturarse con el token; la segunda, por ahora, deja más costos fuera del protocolo.
Mi opinión personal: la cantidad de Archive independientes, el grado de concentración de APIs públicas, la velocidad de aumento del almacenamiento y el tiempo de caída de las consultas, no deberían ser menores que la tasa de staking.
En una cadena financiera, por muy justa que sea la forma de escribir la contabilidad, si el mercado no puede leerla, solo será un libro guardado bajo llave en un armario. ¿Qué piensan ustedes?
@Dusk
$BTC
Según la recomendación oficial de Dusk, para exchanges y aplicaciones de nivel producción es mejor ejecutar su propio nodo Archive. Este guarda los registros históricos ya confirmados. El escaneo de recargas, las consultas de transacciones y los paneles de datos dependen de él. Para empezar, prepara al menos 500GB, y el libro contable se irá haciendo cada vez más grueso. El modo Archive no requiere “staking”; en entornos de producción, normalmente también se separa del nodo que produce bloques, para evitar que el gran volumen de consultas ralenticen el consenso.
Esta división de roles al principio me gustó. Quien lleva la contabilidad puede concentrarse en producir bloques con tranquilidad; quien consulta, en servir al mercado.
Pero al desplegar la tabla de recompensas, me entró cierta duda. Las recompensas por bloques de DUSK se reparten entre los que producen bloques, el comité de validación, el comité de aprobación y el fondo de desarrollo. El servicio Archive, por sí mismo, no tiene una recompensa de protocolo separada: los costos de servidor, discos y operación los asumen principalmente el exchange, las billeteras y las aplicaciones.
Creo que esto no es solo una “cuenta de disco” de 500GB. Cuantas más operaciones haya, más pesado será el historial y más costosas serán las consultas. Las grandes plataformas pueden sostenerlo; las aplicaciones pequeñas suelen depender con mayor facilidad de un puñado de interfaces públicas. La contabilidad en cadena puede estar muy distribuida, pero “desde dónde se lee la cuenta” podría volverse a concentrar.
Cuando haya una transacción, las consecuencias pueden recaer en el ingreso por recarga, el panel de cotizaciones y los sistemas de gestión de riesgos. Mientras la cadena no se detenga, si falla la entrada de Archive, el dinero igual podría quedarse estancado en la puerta del mercado.
Este asunto me hizo volver a desarmar la tesis de valor de $DUSK : las recompensas de Gas y de staking pertenecen a la “economía de escribir contabilidad”; lo que sostiene el nodo Archive es la “economía de leer contabilidad”. La primera puede capturarse con el token; la segunda, por ahora, deja más costos fuera del protocolo.
Mi opinión personal: la cantidad de Archive independientes, el grado de concentración de APIs públicas, la velocidad de aumento del almacenamiento y el tiempo de caída de las consultas, no deberían ser menores que la tasa de staking.
En una cadena financiera, por muy justa que sea la forma de escribir la contabilidad, si el mercado no puede leerla, solo será un libro guardado bajo llave en un armario. ¿Qué piensan ustedes?
@Dusk
$BTC
1
1
144
·
--
#termmax 还剩5天TMX就要TGE了!这两天有好几个兄弟问我:TermMax 固定 5% 借 USDC,存进 Aave 浮动 6%,白薅 1% 利差,是不是稳赚?我听完只想说:兄弟,天下哪有免费的午餐?我来帮你们算算这笔帐吧。
我觉得这个策略在理论上是成立的。TermMax 是固定利率,成本锁死;Aave 是浮动利率,收益随市场波动。你赚的是"固定-浮动"的基差。本质上是做空利率波动率,赌 Aave 不会跌破 5%。这个玩法在 TradFi 叫利率互换(IRS),每天几万亿美元在交易,在链上,你是第一批用手搓方式吃这碗饭的人。
但是,要特别注意抵押品占用和资金效率。TermMax 借款要超额抵押(比如押 ETH),Aave 存款也占额度。算笔账:100 万 USDC 套利,可能要 120 万抵押品,资金利用率 83%。再扣掉 Gas、滑点、展期成本,净利差可能只剩 0.3%。本金小的话,这点收益连 Gas 费都不够。
我自己认可这个策略的价值。不过它的价值更体现在:它是 TermMax 的"产品预告片"。
官方路线图写了 Q4 2026 要上线 IRS 功能。到时候不用手动搬砖,协议会自动撮合。现在手搓的这批人,就是在给 TermMax 的 IRS 做市场教育。
所以,我看 $TMX的认知链是:基差交易活跃 → TermMax 借款需求涨 → Treasury 的 FT/XT 交易费和借款费水涨船高 → TMX 质押者分到真实收益。我觉得它不是空气币的庞氏模型,它是协议捕获真实经济活动的手续费分成。
更狠的是,当 IRS 产品化落地,TermMax 就从"借贷协议"进化成"利率互换基础设施"。估值锚点直接对标 CME。链上 IRS 现在还是零,但 TradFi 的天花板是数百万亿。
现在搬砖的人,就是在给这个未来市场做压力测试。你愿意现在搬砖还是等TGE时冲一把?
@termmax
$BNB
#termmax 还剩5天TMX就要TGE了!这两天有好几个兄弟问我:TermMax 固定 5% 借 USDC,存进 Aave 浮动 6%,白薅 1% 利差,是不是稳赚?我听完只想说:兄弟,天下哪有免费的午餐?我来帮你们算算这笔帐吧。
我觉得这个策略在理论上是成立的。TermMax 是固定利率,成本锁死;Aave 是浮动利率,收益随市场波动。你赚的是"固定-浮动"的基差。本质上是做空利率波动率,赌 Aave 不会跌破 5%。这个玩法在 TradFi 叫利率互换(IRS),每天几万亿美元在交易,在链上,你是第一批用手搓方式吃这碗饭的人。
但是,要特别注意抵押品占用和资金效率。TermMax 借款要超额抵押(比如押 ETH),Aave 存款也占额度。算笔账:100 万 USDC 套利,可能要 120 万抵押品,资金利用率 83%。再扣掉 Gas、滑点、展期成本,净利差可能只剩 0.3%。本金小的话,这点收益连 Gas 费都不够。
我自己认可这个策略的价值。不过它的价值更体现在:它是 TermMax 的"产品预告片"。
官方路线图写了 Q4 2026 要上线 IRS 功能。到时候不用手动搬砖,协议会自动撮合。现在手搓的这批人,就是在给 TermMax 的 IRS 做市场教育。
所以,我看 $TMX的认知链是:基差交易活跃 → TermMax 借款需求涨 → Treasury 的 FT/XT 交易费和借款费水涨船高 → TMX 质押者分到真实收益。我觉得它不是空气币的庞氏模型,它是协议捕获真实经济活动的手续费分成。
更狠的是,当 IRS 产品化落地,TermMax 就从"借贷协议"进化成"利率互换基础设施"。估值锚点直接对标 CME。链上 IRS 现在还是零,但 TradFi 的天花板是数百万亿。
现在搬砖的人,就是在给这个未来市场做压力测试。你愿意现在搬砖还是等TGE时冲一把?
@TermMax
$BNB
我觉得这个策略在理论上是成立的。TermMax 是固定利率,成本锁死;Aave 是浮动利率,收益随市场波动。你赚的是"固定-浮动"的基差。本质上是做空利率波动率,赌 Aave 不会跌破 5%。这个玩法在 TradFi 叫利率互换(IRS),每天几万亿美元在交易,在链上,你是第一批用手搓方式吃这碗饭的人。
但是,要特别注意抵押品占用和资金效率。TermMax 借款要超额抵押(比如押 ETH),Aave 存款也占额度。算笔账:100 万 USDC 套利,可能要 120 万抵押品,资金利用率 83%。再扣掉 Gas、滑点、展期成本,净利差可能只剩 0.3%。本金小的话,这点收益连 Gas 费都不够。
我自己认可这个策略的价值。不过它的价值更体现在:它是 TermMax 的"产品预告片"。
官方路线图写了 Q4 2026 要上线 IRS 功能。到时候不用手动搬砖,协议会自动撮合。现在手搓的这批人,就是在给 TermMax 的 IRS 做市场教育。
所以,我看 $TMX的认知链是:基差交易活跃 → TermMax 借款需求涨 → Treasury 的 FT/XT 交易费和借款费水涨船高 → TMX 质押者分到真实收益。我觉得它不是空气币的庞氏模型,它是协议捕获真实经济活动的手续费分成。
更狠的是,当 IRS 产品化落地,TermMax 就从"借贷协议"进化成"利率互换基础设施"。估值锚点直接对标 CME。链上 IRS 现在还是零,但 TradFi 的天花板是数百万亿。
现在搬砖的人,就是在给这个未来市场做压力测试。你愿意现在搬砖还是等TGE时冲一把?
@TermMax
$BNB
148
·
--
¡Se está pasando de listo! ¿Con 30u todavía no te parece?
Qué pena que ni con la bajada de precio puedo cobrarlo.
¡Se está pasando de listo! ¿Con 30u todavía no te parece?
Qué pena que ni con la bajada de precio puedo cobrarlo.
Qué pena que ni con la bajada de precio puedo cobrarlo.
948
·
--
#dusk $DUSK 这周前前后后,我把 DUSK 的 Succinct Attestation 共识文档啃了三遍,然后对比了 Arbitrum 的 7 天挑战期设计,发现了一个被行业忽视的交易结构差异:这个差异不是"快 vs 慢",是"信用风险窗口"的有无。
在 Arbitrum 上,你发起一笔交易,7 天内理论上可以被挑战、被回滚。这 7 天不是技术限制,是交易对手的信用风险窗口。你卖出一笔资产,7 天内对方可以找理由不付款,因为"交易还没最终确认"。传统金融里,这个风险靠托管、担保、信用增级来覆盖,成本约高达交易额的 1-3%。
DUSK 的设计是"出块即最终":2 秒内交易永久生效,没有挑战期。这意味着交易对手风险窗口被压缩到 2 秒,传统金融里价值万亿美元的中间环节(托管、担保、争议解决),在 DUSK 上被 2 秒的最终性消灭了。
但我发现市场还没完全意识到这个价值。现在 DUSK 的市值大概只有 Arbitrum 的 1/50,而且 Arbitrum 的 7 天挑战期让它根本不适合证券结算。它更适合"可以等 7 天"的投机交易,不是"必须即时终局"的金融结算。
所以我的判断是:DUSK 的"确定性最终性"不是技术参数,是交易结构的护城河。它杀死的是"交易对手风险"这个万亿美元的中间环节,而市场还在用"TPS"和"市值"给它定价。
别看 $DUSK 价格了,看实际交易中的最终性时间分布吧。如果它长期稳定在 2 秒左右,这条链会吃掉所有需要"即时终局"的金融场景,而 Arbitrum 只能吃"可以等 7 天"的投机场景。这可不是技术竞赛,是交易结构的战争。我觉得定位上,DUSK 已经赢了,接下来就等市场什么时候发现并且爆发了。DYOR!
@Dusk_Foundation
$BTC
#dusk $DUSK 这周前前后后,我把 DUSK 的 Succinct Attestation 共识文档啃了三遍,然后对比了 Arbitrum 的 7 天挑战期设计,发现了一个被行业忽视的交易结构差异:这个差异不是"快 vs 慢",是"信用风险窗口"的有无。
在 Arbitrum 上,你发起一笔交易,7 天内理论上可以被挑战、被回滚。这 7 天不是技术限制,是交易对手的信用风险窗口。你卖出一笔资产,7 天内对方可以找理由不付款,因为"交易还没最终确认"。传统金融里,这个风险靠托管、担保、信用增级来覆盖,成本约高达交易额的 1-3%。
DUSK 的设计是"出块即最终":2 秒内交易永久生效,没有挑战期。这意味着交易对手风险窗口被压缩到 2 秒,传统金融里价值万亿美元的中间环节(托管、担保、争议解决),在 DUSK 上被 2 秒的最终性消灭了。
但我发现市场还没完全意识到这个价值。现在 DUSK 的市值大概只有 Arbitrum 的 1/50,而且 Arbitrum 的 7 天挑战期让它根本不适合证券结算。它更适合"可以等 7 天"的投机交易,不是"必须即时终局"的金融结算。
所以我的判断是:DUSK 的"确定性最终性"不是技术参数,是交易结构的护城河。它杀死的是"交易对手风险"这个万亿美元的中间环节,而市场还在用"TPS"和"市值"给它定价。
别看 $DUSK 价格了,看实际交易中的最终性时间分布吧。如果它长期稳定在 2 秒左右,这条链会吃掉所有需要"即时终局"的金融场景,而 Arbitrum 只能吃"可以等 7 天"的投机场景。这可不是技术竞赛,是交易结构的战争。我觉得定位上,DUSK 已经赢了,接下来就等市场什么时候发现并且爆发了。DYOR!
@Dusk
$BTC
在 Arbitrum 上,你发起一笔交易,7 天内理论上可以被挑战、被回滚。这 7 天不是技术限制,是交易对手的信用风险窗口。你卖出一笔资产,7 天内对方可以找理由不付款,因为"交易还没最终确认"。传统金融里,这个风险靠托管、担保、信用增级来覆盖,成本约高达交易额的 1-3%。
DUSK 的设计是"出块即最终":2 秒内交易永久生效,没有挑战期。这意味着交易对手风险窗口被压缩到 2 秒,传统金融里价值万亿美元的中间环节(托管、担保、争议解决),在 DUSK 上被 2 秒的最终性消灭了。
但我发现市场还没完全意识到这个价值。现在 DUSK 的市值大概只有 Arbitrum 的 1/50,而且 Arbitrum 的 7 天挑战期让它根本不适合证券结算。它更适合"可以等 7 天"的投机交易,不是"必须即时终局"的金融结算。
所以我的判断是:DUSK 的"确定性最终性"不是技术参数,是交易结构的护城河。它杀死的是"交易对手风险"这个万亿美元的中间环节,而市场还在用"TPS"和"市值"给它定价。
别看 $DUSK 价格了,看实际交易中的最终性时间分布吧。如果它长期稳定在 2 秒左右,这条链会吃掉所有需要"即时终局"的金融场景,而 Arbitrum 只能吃"可以等 7 天"的投机场景。这可不是技术竞赛,是交易结构的战争。我觉得定位上,DUSK 已经赢了,接下来就等市场什么时候发现并且爆发了。DYOR!
@Dusk
$BTC
2
1
94
·
--
#dusk $DUSK Ayer tuve una mala idea. Porque vi que DUSK tiene dos libros contables: el Phoenix de la privacidad y el Moonlight público. Con la misma moneda se puede “correr” por ambos lados. Me pregunté: si hay dos pools, ¿los precios serán distintos? Si fuera como el arbitraje entre exchanges—comprar aquí y vender allá—podría sacarle una tajada a la diferencia. Al final me pasé tres días observando las cotizaciones, y la brecha era cero. Tan estable que me hizo dudar de mi propia cordura.
Al principio me sentí bastante frustrado, pero luego lo entendí y, al contrario, me alegré. No es que yo sea torpe; es que el diseño de esta cadena es demasiado brutal.
En la documentación oficial hay una palabra: convert. Sirve para cambiar entre dos libros contables. Tiene una característica: la atomicidad. Es decir, en el instante en que cambias de libro, “descontar dinero del lado izquierdo” y “depositar dinero en el lado derecho” son el mismo movimiento: o ocurre todo a la vez, o todo falla, sin estados intermedios.
Si no hay estados intermedios, entonces los robots de arbitraje ni siquiera tienen una oportunidad de intervenir. En otras cadenas, entre el pool de privacidad y el pool público hay retraso; los robots se aprovechan de esa demora. DUSK elimina la latencia: con la misma moneda, en cualquier momento solo hay un precio.
¡Esa tecnología es demasiado dura! Y casualmente es una necesidad urgente para las instituciones. Se me ocurrió un escenario: un fondo quiere construir una posición en el pool de privacidad. ¿Qué le da más miedo? Que compre, y luego descubra que con la misma moneda en el pool público está más barata, y que ellos terminen pagando de más sin darse cuenta. La conversión atómica elimina ese riesgo desde la raíz: los dos libros contables quedan “soldados” en un solo precio; incluso si el usuario compra a ciegas, no saldrá perjudicado.
Lo comparé: algunos proyectos de privacidad tienen una brecha de precio entre sus dos pools a largo plazo, y además la conversión tiene fricción. DUSK puede lograr cero fricción gracias al diseño de atomicidad a nivel de protocolo, no es suerte.
Así que ahora le pongo el foco a esta cadena en algo más: el desempeño de convert en condiciones extremas. En una caída fuerte, en congestión, ¿seguirá siendo estable esa atomicidad? Si es estable, significa que el “cableado” interno de verdad es sólido; si no, quiere decir que el “cero fricción” era solo un espejismo de buen viento.
Aunque no saqué ningún “chollo” después de tres días, vi algo claro: la base de esta cadena es más sólida de lo que yo pensaba. Y siendo sincero, ¿me arriesgo o no? Solo me atrevo a decidir después de vivirlo. Esta vez, siento que lo tengo un poco claro. DYOR.
@Dusk_Foundation
$BTC
#dusk $DUSK Ayer tuve una mala idea. Porque vi que DUSK tiene dos libros contables: el Phoenix de la privacidad y el Moonlight público. Con la misma moneda se puede “correr” por ambos lados. Me pregunté: si hay dos pools, ¿los precios serán distintos? Si fuera como el arbitraje entre exchanges—comprar aquí y vender allá—podría sacarle una tajada a la diferencia. Al final me pasé tres días observando las cotizaciones, y la brecha era cero. Tan estable que me hizo dudar de mi propia cordura.
Al principio me sentí bastante frustrado, pero luego lo entendí y, al contrario, me alegré. No es que yo sea torpe; es que el diseño de esta cadena es demasiado brutal.
En la documentación oficial hay una palabra: convert. Sirve para cambiar entre dos libros contables. Tiene una característica: la atomicidad. Es decir, en el instante en que cambias de libro, “descontar dinero del lado izquierdo” y “depositar dinero en el lado derecho” son el mismo movimiento: o ocurre todo a la vez, o todo falla, sin estados intermedios.
Si no hay estados intermedios, entonces los robots de arbitraje ni siquiera tienen una oportunidad de intervenir. En otras cadenas, entre el pool de privacidad y el pool público hay retraso; los robots se aprovechan de esa demora. DUSK elimina la latencia: con la misma moneda, en cualquier momento solo hay un precio.
¡Esa tecnología es demasiado dura! Y casualmente es una necesidad urgente para las instituciones. Se me ocurrió un escenario: un fondo quiere construir una posición en el pool de privacidad. ¿Qué le da más miedo? Que compre, y luego descubra que con la misma moneda en el pool público está más barata, y que ellos terminen pagando de más sin darse cuenta. La conversión atómica elimina ese riesgo desde la raíz: los dos libros contables quedan “soldados” en un solo precio; incluso si el usuario compra a ciegas, no saldrá perjudicado.
Lo comparé: algunos proyectos de privacidad tienen una brecha de precio entre sus dos pools a largo plazo, y además la conversión tiene fricción. DUSK puede lograr cero fricción gracias al diseño de atomicidad a nivel de protocolo, no es suerte.
Así que ahora le pongo el foco a esta cadena en algo más: el desempeño de convert en condiciones extremas. En una caída fuerte, en congestión, ¿seguirá siendo estable esa atomicidad? Si es estable, significa que el “cableado” interno de verdad es sólido; si no, quiere decir que el “cero fricción” era solo un espejismo de buen viento.
Aunque no saqué ningún “chollo” después de tres días, vi algo claro: la base de esta cadena es más sólida de lo que yo pensaba. Y siendo sincero, ¿me arriesgo o no? Solo me atrevo a decidir después de vivirlo. Esta vez, siento que lo tengo un poco claro. DYOR.
@Dusk
$BTC
Al principio me sentí bastante frustrado, pero luego lo entendí y, al contrario, me alegré. No es que yo sea torpe; es que el diseño de esta cadena es demasiado brutal.
En la documentación oficial hay una palabra: convert. Sirve para cambiar entre dos libros contables. Tiene una característica: la atomicidad. Es decir, en el instante en que cambias de libro, “descontar dinero del lado izquierdo” y “depositar dinero en el lado derecho” son el mismo movimiento: o ocurre todo a la vez, o todo falla, sin estados intermedios.
Si no hay estados intermedios, entonces los robots de arbitraje ni siquiera tienen una oportunidad de intervenir. En otras cadenas, entre el pool de privacidad y el pool público hay retraso; los robots se aprovechan de esa demora. DUSK elimina la latencia: con la misma moneda, en cualquier momento solo hay un precio.
¡Esa tecnología es demasiado dura! Y casualmente es una necesidad urgente para las instituciones. Se me ocurrió un escenario: un fondo quiere construir una posición en el pool de privacidad. ¿Qué le da más miedo? Que compre, y luego descubra que con la misma moneda en el pool público está más barata, y que ellos terminen pagando de más sin darse cuenta. La conversión atómica elimina ese riesgo desde la raíz: los dos libros contables quedan “soldados” en un solo precio; incluso si el usuario compra a ciegas, no saldrá perjudicado.
Lo comparé: algunos proyectos de privacidad tienen una brecha de precio entre sus dos pools a largo plazo, y además la conversión tiene fricción. DUSK puede lograr cero fricción gracias al diseño de atomicidad a nivel de protocolo, no es suerte.
Así que ahora le pongo el foco a esta cadena en algo más: el desempeño de convert en condiciones extremas. En una caída fuerte, en congestión, ¿seguirá siendo estable esa atomicidad? Si es estable, significa que el “cableado” interno de verdad es sólido; si no, quiere decir que el “cero fricción” era solo un espejismo de buen viento.
Aunque no saqué ningún “chollo” después de tres días, vi algo claro: la base de esta cadena es más sólida de lo que yo pensaba. Y siendo sincero, ¿me arriesgo o no? Solo me atrevo a decidir después de vivirlo. Esta vez, siento que lo tengo un poco claro. DYOR.
@Dusk
$BTC
2
1
127
·
--
#termmax ¿Todavía están viendo a TermMax y Pendle como competidores? Yo también lo veía así antes. Cuando revisé el informe de comparación de los tres protocolos de StateMind, descubrí que, aunque ambos te dan "ingresos fijos", siguen dos caminos de evolución financiera completamente distintos.
Pendle es "titulización de rendimientos". Descompone los activos generadores de ingresos existentes (como stETH y aUSDC) en un token de principal PT y un token de rendimiento YT. El requisito es: el activo subyacente ya está generando rendimiento; Pendle solo te ayuda a convertir los rendimientos futuros en liquidez adelantada. Esto es exactamente la misma lógica que ABS (titulización de activos) en finanzas tradicionales: la casa ya está cobrando alquiler; empaqueto el alquiler y lo vendo.
TermMax es "creación de crédito". USDC en sí no genera rendimiento. TermMax, mediante una estructura FT/XT y las ofertas de un curador, crea un mercado de préstamos desde cero. El prestamista está dispuesto a prestar a un 5% de interés, el prestatario a pedir prestado a un 6%; el diferencial de tasas se "crea" durante el emparejamiento. Esto es igual a lo que hicieron los bancos hace cientos de años: convertir los depósitos de los ahorradores en préstamos para los prestatarios, creando crédito de la nada.
Creo que entender esta diferencia es muy importante. Porque determina quién se lleva un pastel más grande.
En finanzas tradicionales, el tamaño del mercado de bonos es de 100 billones de USD y el de derivados de tasas es de 600 billones. Pero el orden es: primero se emiten bonos y después surge la demanda de derivados de tasas. Sin crédito no hay tasas; sin tasas, los derivados no son más que humo. El punto de partida de Pendle es "activos de rendimiento ya existentes"; el techo depende de cuántos activos de buena calidad que generan rendimiento haya en cadena. El punto de partida de TermMax es "demanda de crédito emparejada"; el techo es todo el mercado de préstamos.
Por eso, no son una relación de competidores: es una segmentación financiera. Creo que en el futuro aparecerá el juego combinado de "los usuarios de Pendle depositan el PT en TermMax y hacen apalancamiento" (TermMax ya admite PT como colateral) y que ambos protocolos se volverán piezas tipo Lego que encajan entre sí.
Así que mi opinión es: no sigan mirando proyectos con la idea de "Pendle vs TermMax, ¿cuál es más fuerte?". Las oportunidades reales están en la combinación: usar Pendle para fijar el rendimiento subyacente y usar TermMax para apalancar y ampliar la exposición; ambas partes se benefician del diferencial. La alfa de DeFi del futuro no está en un juego de un solo punto, sino en el arbitraje estructural. Si tú también estás de acuerdo con el enfoque de combinación, entonces es natural que tengas buena impresión de $TMX. ¿No es cierto? ¡DYOR!
@termmax
$BTC
#termmax ¿Todavía están viendo a TermMax y Pendle como competidores? Yo también lo veía así antes. Cuando revisé el informe de comparación de los tres protocolos de StateMind, descubrí que, aunque ambos te dan "ingresos fijos", siguen dos caminos de evolución financiera completamente distintos.
Pendle es "titulización de rendimientos". Descompone los activos generadores de ingresos existentes (como stETH y aUSDC) en un token de principal PT y un token de rendimiento YT. El requisito es: el activo subyacente ya está generando rendimiento; Pendle solo te ayuda a convertir los rendimientos futuros en liquidez adelantada. Esto es exactamente la misma lógica que ABS (titulización de activos) en finanzas tradicionales: la casa ya está cobrando alquiler; empaqueto el alquiler y lo vendo.
TermMax es "creación de crédito". USDC en sí no genera rendimiento. TermMax, mediante una estructura FT/XT y las ofertas de un curador, crea un mercado de préstamos desde cero. El prestamista está dispuesto a prestar a un 5% de interés, el prestatario a pedir prestado a un 6%; el diferencial de tasas se "crea" durante el emparejamiento. Esto es igual a lo que hicieron los bancos hace cientos de años: convertir los depósitos de los ahorradores en préstamos para los prestatarios, creando crédito de la nada.
Creo que entender esta diferencia es muy importante. Porque determina quién se lleva un pastel más grande.
En finanzas tradicionales, el tamaño del mercado de bonos es de 100 billones de USD y el de derivados de tasas es de 600 billones. Pero el orden es: primero se emiten bonos y después surge la demanda de derivados de tasas. Sin crédito no hay tasas; sin tasas, los derivados no son más que humo. El punto de partida de Pendle es "activos de rendimiento ya existentes"; el techo depende de cuántos activos de buena calidad que generan rendimiento haya en cadena. El punto de partida de TermMax es "demanda de crédito emparejada"; el techo es todo el mercado de préstamos.
Por eso, no son una relación de competidores: es una segmentación financiera. Creo que en el futuro aparecerá el juego combinado de "los usuarios de Pendle depositan el PT en TermMax y hacen apalancamiento" (TermMax ya admite PT como colateral) y que ambos protocolos se volverán piezas tipo Lego que encajan entre sí.
Así que mi opinión es: no sigan mirando proyectos con la idea de "Pendle vs TermMax, ¿cuál es más fuerte?". Las oportunidades reales están en la combinación: usar Pendle para fijar el rendimiento subyacente y usar TermMax para apalancar y ampliar la exposición; ambas partes se benefician del diferencial. La alfa de DeFi del futuro no está en un juego de un solo punto, sino en el arbitraje estructural. Si tú también estás de acuerdo con el enfoque de combinación, entonces es natural que tengas buena impresión de $TMX. ¿No es cierto? ¡DYOR!
@TermMax
$BTC
Pendle es "titulización de rendimientos". Descompone los activos generadores de ingresos existentes (como stETH y aUSDC) en un token de principal PT y un token de rendimiento YT. El requisito es: el activo subyacente ya está generando rendimiento; Pendle solo te ayuda a convertir los rendimientos futuros en liquidez adelantada. Esto es exactamente la misma lógica que ABS (titulización de activos) en finanzas tradicionales: la casa ya está cobrando alquiler; empaqueto el alquiler y lo vendo.
TermMax es "creación de crédito". USDC en sí no genera rendimiento. TermMax, mediante una estructura FT/XT y las ofertas de un curador, crea un mercado de préstamos desde cero. El prestamista está dispuesto a prestar a un 5% de interés, el prestatario a pedir prestado a un 6%; el diferencial de tasas se "crea" durante el emparejamiento. Esto es igual a lo que hicieron los bancos hace cientos de años: convertir los depósitos de los ahorradores en préstamos para los prestatarios, creando crédito de la nada.
Creo que entender esta diferencia es muy importante. Porque determina quién se lleva un pastel más grande.
En finanzas tradicionales, el tamaño del mercado de bonos es de 100 billones de USD y el de derivados de tasas es de 600 billones. Pero el orden es: primero se emiten bonos y después surge la demanda de derivados de tasas. Sin crédito no hay tasas; sin tasas, los derivados no son más que humo. El punto de partida de Pendle es "activos de rendimiento ya existentes"; el techo depende de cuántos activos de buena calidad que generan rendimiento haya en cadena. El punto de partida de TermMax es "demanda de crédito emparejada"; el techo es todo el mercado de préstamos.
Por eso, no son una relación de competidores: es una segmentación financiera. Creo que en el futuro aparecerá el juego combinado de "los usuarios de Pendle depositan el PT en TermMax y hacen apalancamiento" (TermMax ya admite PT como colateral) y que ambos protocolos se volverán piezas tipo Lego que encajan entre sí.
Así que mi opinión es: no sigan mirando proyectos con la idea de "Pendle vs TermMax, ¿cuál es más fuerte?". Las oportunidades reales están en la combinación: usar Pendle para fijar el rendimiento subyacente y usar TermMax para apalancar y ampliar la exposición; ambas partes se benefician del diferencial. La alfa de DeFi del futuro no está en un juego de un solo punto, sino en el arbitraje estructural. Si tú también estás de acuerdo con el enfoque de combinación, entonces es natural que tengas buena impresión de $TMX. ¿No es cierto? ¡DYOR!
@TermMax
$BTC
138
·
--
#dusk Anoche me quedé despierto hasta tarde y desmonté a fondo la documentación de DUSK. Tengo una duda: ¿por qué, cuando se envía dinero de vuelta a la red principal desde Arbitrum, Optimism y otros L2, hay que esperar exactamente 7 días?
Al principio pensé que era porque la tecnología no funcionaba, pero luego supe que esos 7 días están diseñados a propósito, y que son el núcleo de todo el sistema de seguridad de los L2.
La idea, en palabras sencillas: cuando el L2 procesa una transacción, primero “asume que eres buena persona”, y luego deja 7 días para que toda la red “detecte a los malos”. Si alguien descubre que una transacción tiene algo fraudulento, presenta pruebas y puede cobrar una recompensa. En resumen: la seguridad del L2 se compra pagando “cazadores de recompensas” que vigilan por toda la red, y esos 7 días son su horario laboral.
Pero si lo calculo con detalle, veo el coste de ese modelo: tu dinero está seguro, pero tus fondos quedan bloqueados durante 7 días. El coste de la seguridad, en realidad, lo paga cada usuario que retira, con “esperar”.
Por eso, DuskEVM hizo algo audaz: eliminó el periodo de desafío de 7 días y los retiros llegan al instante. No espera a que después atrapen a los malos; hace que, antes de que ocurra, un grupo de “nodos de validación dedicados” revise cada transacción de forma previa, y solo entonces la deje pasar. El cazador de recompensas se fue, y se contrata a mercenarios para que hagan guardia.
Mi primera reacción al verlo fue: tan agresivo, ¿será fiable? Siguiendo más, encontré un problema aún más clave: el modelo de subcontratación apuesta a que “en toda la red siempre habrá alguien mirando”; el modelo de mercenarios apuesta a que “estos nodos no se atreverán a hacer el mal”. Porque si se atreven a filtrar (o hacer trampa), les confiscan el $DUSK que tienen en garantía.
Cuando entendí esa capa, de pronto me di cuenta de algo que el mercado pasa por alto: el token DUSK no es solo una herramienta para pagar gas; en realidad es el “depósito de seguridad” de esta cadena. Cuanto más en garantía hay y cuanto más repartida está, más grande es el coste para que los mercenarios hagan mal, y por tanto se sostiene el privilegio de “retirar sin esperar”. La seguridad de otros L2 no tiene relación directa con el precio del token, pero la seguridad de DuskEVM se ata directamente al mercado de la garantía de DUSK.
Así que mi conclusión es: después del lanzamiento en mainnet de DuskEVM, lo más importante debería ser vigilar la distribución de la garantía de los nodos de prevalidación. Cuanto más distribuida esté la garantía, más creíble es el “retiro instantáneo” de esta cadena; cuanto más concentrada, “retiro instantáneo” es solo un eslogan. Este indicador, hoy, es la señal más real de la calidad de esta cadena.
Otras cadenas cambian tiempo por seguridad; esta cadena usa la garantía para comprar confianza. Si puedes entender esta transacción, supongo que también puedes entender el verdadero valor de $DUSK . ¡DYOR!
@Dusk_Foundation
$BTC
#dusk Anoche me quedé despierto hasta tarde y desmonté a fondo la documentación de DUSK. Tengo una duda: ¿por qué, cuando se envía dinero de vuelta a la red principal desde Arbitrum, Optimism y otros L2, hay que esperar exactamente 7 días?
Al principio pensé que era porque la tecnología no funcionaba, pero luego supe que esos 7 días están diseñados a propósito, y que son el núcleo de todo el sistema de seguridad de los L2.
La idea, en palabras sencillas: cuando el L2 procesa una transacción, primero “asume que eres buena persona”, y luego deja 7 días para que toda la red “detecte a los malos”. Si alguien descubre que una transacción tiene algo fraudulento, presenta pruebas y puede cobrar una recompensa. En resumen: la seguridad del L2 se compra pagando “cazadores de recompensas” que vigilan por toda la red, y esos 7 días son su horario laboral.
Pero si lo calculo con detalle, veo el coste de ese modelo: tu dinero está seguro, pero tus fondos quedan bloqueados durante 7 días. El coste de la seguridad, en realidad, lo paga cada usuario que retira, con “esperar”.
Por eso, DuskEVM hizo algo audaz: eliminó el periodo de desafío de 7 días y los retiros llegan al instante. No espera a que después atrapen a los malos; hace que, antes de que ocurra, un grupo de “nodos de validación dedicados” revise cada transacción de forma previa, y solo entonces la deje pasar. El cazador de recompensas se fue, y se contrata a mercenarios para que hagan guardia.
Mi primera reacción al verlo fue: tan agresivo, ¿será fiable? Siguiendo más, encontré un problema aún más clave: el modelo de subcontratación apuesta a que “en toda la red siempre habrá alguien mirando”; el modelo de mercenarios apuesta a que “estos nodos no se atreverán a hacer el mal”. Porque si se atreven a filtrar (o hacer trampa), les confiscan el $DUSK que tienen en garantía.
Cuando entendí esa capa, de pronto me di cuenta de algo que el mercado pasa por alto: el token DUSK no es solo una herramienta para pagar gas; en realidad es el “depósito de seguridad” de esta cadena. Cuanto más en garantía hay y cuanto más repartida está, más grande es el coste para que los mercenarios hagan mal, y por tanto se sostiene el privilegio de “retirar sin esperar”. La seguridad de otros L2 no tiene relación directa con el precio del token, pero la seguridad de DuskEVM se ata directamente al mercado de la garantía de DUSK.
Así que mi conclusión es: después del lanzamiento en mainnet de DuskEVM, lo más importante debería ser vigilar la distribución de la garantía de los nodos de prevalidación. Cuanto más distribuida esté la garantía, más creíble es el “retiro instantáneo” de esta cadena; cuanto más concentrada, “retiro instantáneo” es solo un eslogan. Este indicador, hoy, es la señal más real de la calidad de esta cadena.
Otras cadenas cambian tiempo por seguridad; esta cadena usa la garantía para comprar confianza. Si puedes entender esta transacción, supongo que también puedes entender el verdadero valor de $DUSK . ¡DYOR!
@Dusk
$BTC
Al principio pensé que era porque la tecnología no funcionaba, pero luego supe que esos 7 días están diseñados a propósito, y que son el núcleo de todo el sistema de seguridad de los L2.
La idea, en palabras sencillas: cuando el L2 procesa una transacción, primero “asume que eres buena persona”, y luego deja 7 días para que toda la red “detecte a los malos”. Si alguien descubre que una transacción tiene algo fraudulento, presenta pruebas y puede cobrar una recompensa. En resumen: la seguridad del L2 se compra pagando “cazadores de recompensas” que vigilan por toda la red, y esos 7 días son su horario laboral.
Pero si lo calculo con detalle, veo el coste de ese modelo: tu dinero está seguro, pero tus fondos quedan bloqueados durante 7 días. El coste de la seguridad, en realidad, lo paga cada usuario que retira, con “esperar”.
Por eso, DuskEVM hizo algo audaz: eliminó el periodo de desafío de 7 días y los retiros llegan al instante. No espera a que después atrapen a los malos; hace que, antes de que ocurra, un grupo de “nodos de validación dedicados” revise cada transacción de forma previa, y solo entonces la deje pasar. El cazador de recompensas se fue, y se contrata a mercenarios para que hagan guardia.
Mi primera reacción al verlo fue: tan agresivo, ¿será fiable? Siguiendo más, encontré un problema aún más clave: el modelo de subcontratación apuesta a que “en toda la red siempre habrá alguien mirando”; el modelo de mercenarios apuesta a que “estos nodos no se atreverán a hacer el mal”. Porque si se atreven a filtrar (o hacer trampa), les confiscan el $DUSK que tienen en garantía.
Cuando entendí esa capa, de pronto me di cuenta de algo que el mercado pasa por alto: el token DUSK no es solo una herramienta para pagar gas; en realidad es el “depósito de seguridad” de esta cadena. Cuanto más en garantía hay y cuanto más repartida está, más grande es el coste para que los mercenarios hagan mal, y por tanto se sostiene el privilegio de “retirar sin esperar”. La seguridad de otros L2 no tiene relación directa con el precio del token, pero la seguridad de DuskEVM se ata directamente al mercado de la garantía de DUSK.
Así que mi conclusión es: después del lanzamiento en mainnet de DuskEVM, lo más importante debería ser vigilar la distribución de la garantía de los nodos de prevalidación. Cuanto más distribuida esté la garantía, más creíble es el “retiro instantáneo” de esta cadena; cuanto más concentrada, “retiro instantáneo” es solo un eslogan. Este indicador, hoy, es la señal más real de la calidad de esta cadena.
Otras cadenas cambian tiempo por seguridad; esta cadena usa la garantía para comprar confianza. Si puedes entender esta transacción, supongo que también puedes entender el verdadero valor de $DUSK . ¡DYOR!
@Dusk
$BTC
95
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
A Packed Week of Earnings and Data Tests Markets
0 visualizaciones
21 participa(n) en el debate
Datos + ZK + respaldo de Microsoft = $SXT 🔥
En un mundo lleno de datos falsos, los datos verificables son la verdadera revolución.
¿Crees que $SXT liderará la próxima narrativa de 100x? 👀
ErinaCrypto
·2 «Me gusta»
·321 visualizaciones
HuangReportedlyConsidersReturnToNvidia
5,514 visualizaciones
116 participa(n) en el debate
CryptoSelloffTriggersMultipleWhaleLiquidations
248,464 visualizaciones
2,142 participa(n) en el debate