
lilanl
567 Publicaciones

lilanl
Denunciar
Bloquear usuario
清风徐徐
11 Siguiendo
1.5K+ Seguidores
772 Me gusta
Publicaciones
Todo
Cotizaciones
Directo
·
--
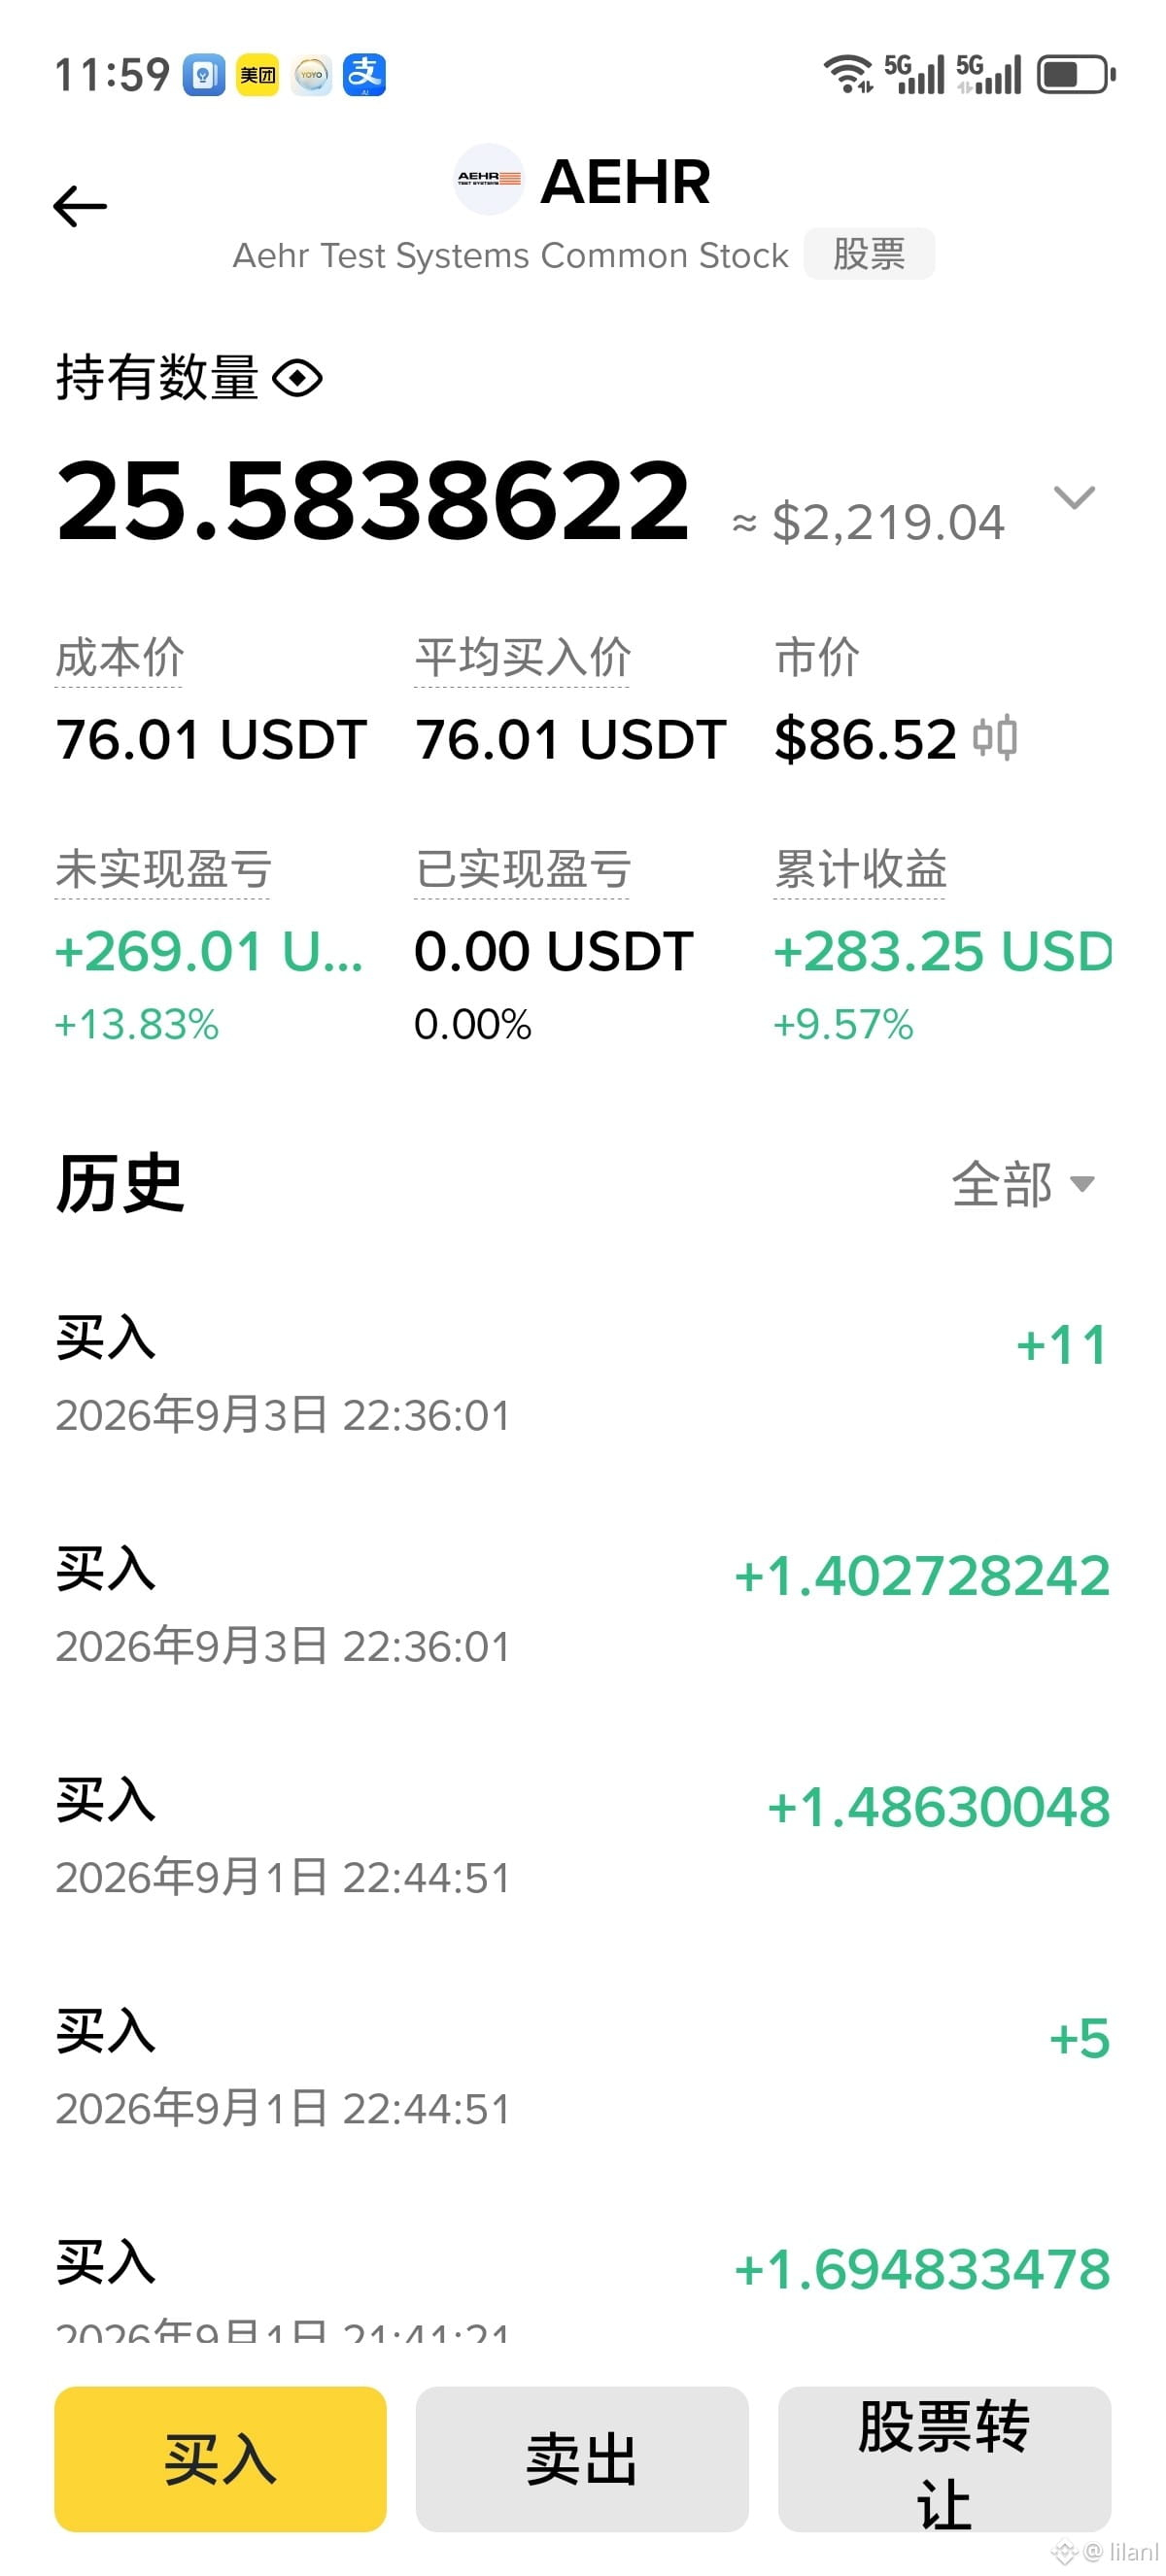
Los inversores chinos que han recibido la “bautización de la Gran A”, invierten en acciones estadounidenses; es realmente una ventaja abrumadora, ¿están de acuerdo? $AEHR.US
Los inversores chinos que han recibido la “bautización de la Gran A”, invierten en acciones estadounidenses; es realmente una ventaja abrumadora, ¿están de acuerdo? $AEHR.US
AEHRUS+5,02 %
207
·
--
Esta noche volqué los registros de los nodos para revisarlos y, de repente, me acordé de una pelea que tuve la semana pasada con un amigo que hace auditorías.
El mercado cayó un poco, pero ¡la tendencia alcista del BTC sigue!
Me preguntó: «Vosotros que corréis Dusk, ¿de verdad os quedáis tranquilos dejando la lógica de verificación fuera de WASM?» En ese momento no supe qué contestar: solté que «el whitepaper dice que se auditó», pero por dentro me daba bastante inseguridad. Hasta que esta noche di con los casos de prueba de Piecrust en su GitHub para la función host, y ahí sí sentí que tocaba algo del meollo.
Vamos al grano: la idea tradicional de «bloquear todo en una sandbox» es como ir a una tienda de conveniencia a comprar un paquete de cigarrillos: primero tienes que pasar el control de seguridad, enseñar el documento de identidad, revisar el bolso… y al final te dejan pagar. Sí, es seguro, pero la gente de atrás va a acabar maldiciendo en la fila. Dusk apuesta por otro camino: las acciones de alta frecuencia pasan por un canal dedicado y las de baja frecuencia pasan por el control.
Los datos de terceros que citan me fui a buscarlos en el original: ese paper mide la degradación de rendimiento de WASM frente a nativo bajo distintos conjuntos de instrucciones. En el escenario criptográfico más extremo, la sobrecarga llega a 255%. Haz cuentas: si Dusk necesita validar firmas BLS en, digamos, X transacciones al día, y en otras Y transacciones hay que pasar pruebas ZK, ¿qué pasa si en cada una le das el trabajo de interpretar todo a WASM? Es como pagar «dos kilómetros y medio» extra de gasolina por cada kilómetro recorrido. ¿Quién lo aguanta?
Por eso convierten esas piezas en llamadas a sistema: invocan implementaciones nativas directamente. ¿Cuál es el coste? Que el radio de confianza pasa de «ese cajón de hierro de la sandbox de WASM» a «si esas pocas líneas de C de la función del host están bien escritas». Estos dos riesgos no son de la misma magnitud: el primero es aislamiento físico; el segundo, calidad del código.
Revisé su informe de auditoría de 2024 Q3 (escondido en algún rincón de la web). Al menos para esas épocas, los casos límite que se evaluaron no destaparon ningún problema. Pero, siendo honestos, este tipo de superficie de ataque no se «mide» para encontrarla: se usa para explotarla. Algún día alguien alimenta con un conjunto de datos de prueba cuidadosamente construido, activa un desbordamiento de enteros dentro de alguna función host que nadie notó… la escena sería demasiado horrible como para imaginarla.
Dicho esto: si de verdad buscas «seguridad absoluta», no montes una blockchain pública; vuelve y escribe un programa de escritorio. La gente de Dusk apuesta a esto: primero te asfixian el cuello de botella del rendimiento y, mientras tanto, los problemas de seguridad todavía se pueden parchear. @Dusk_Foundation $DUSK #dusk
Esta noche volqué los registros de los nodos para revisarlos y, de repente, me acordé de una pelea que tuve la semana pasada con un amigo que hace auditorías.
El mercado cayó un poco, pero ¡la tendencia alcista del BTC sigue!
Me preguntó: «Vosotros que corréis Dusk, ¿de verdad os quedáis tranquilos dejando la lógica de verificación fuera de WASM?» En ese momento no supe qué contestar: solté que «el whitepaper dice que se auditó», pero por dentro me daba bastante inseguridad. Hasta que esta noche di con los casos de prueba de Piecrust en su GitHub para la función host, y ahí sí sentí que tocaba algo del meollo.
Vamos al grano: la idea tradicional de «bloquear todo en una sandbox» es como ir a una tienda de conveniencia a comprar un paquete de cigarrillos: primero tienes que pasar el control de seguridad, enseñar el documento de identidad, revisar el bolso… y al final te dejan pagar. Sí, es seguro, pero la gente de atrás va a acabar maldiciendo en la fila. Dusk apuesta por otro camino: las acciones de alta frecuencia pasan por un canal dedicado y las de baja frecuencia pasan por el control.
Los datos de terceros que citan me fui a buscarlos en el original: ese paper mide la degradación de rendimiento de WASM frente a nativo bajo distintos conjuntos de instrucciones. En el escenario criptográfico más extremo, la sobrecarga llega a 255%. Haz cuentas: si Dusk necesita validar firmas BLS en, digamos, X transacciones al día, y en otras Y transacciones hay que pasar pruebas ZK, ¿qué pasa si en cada una le das el trabajo de interpretar todo a WASM? Es como pagar «dos kilómetros y medio» extra de gasolina por cada kilómetro recorrido. ¿Quién lo aguanta?
Por eso convierten esas piezas en llamadas a sistema: invocan implementaciones nativas directamente. ¿Cuál es el coste? Que el radio de confianza pasa de «ese cajón de hierro de la sandbox de WASM» a «si esas pocas líneas de C de la función del host están bien escritas». Estos dos riesgos no son de la misma magnitud: el primero es aislamiento físico; el segundo, calidad del código.
Revisé su informe de auditoría de 2024 Q3 (escondido en algún rincón de la web). Al menos para esas épocas, los casos límite que se evaluaron no destaparon ningún problema. Pero, siendo honestos, este tipo de superficie de ataque no se «mide» para encontrarla: se usa para explotarla. Algún día alguien alimenta con un conjunto de datos de prueba cuidadosamente construido, activa un desbordamiento de enteros dentro de alguna función host que nadie notó… la escena sería demasiado horrible como para imaginarla.
Dicho esto: si de verdad buscas «seguridad absoluta», no montes una blockchain pública; vuelve y escribe un programa de escritorio. La gente de Dusk apuesta a esto: primero te asfixian el cuello de botella del rendimiento y, mientras tanto, los problemas de seguridad todavía se pueden parchear. @Dusk $DUSK #dusk
El mercado cayó un poco, pero ¡la tendencia alcista del BTC sigue!
Me preguntó: «Vosotros que corréis Dusk, ¿de verdad os quedáis tranquilos dejando la lógica de verificación fuera de WASM?» En ese momento no supe qué contestar: solté que «el whitepaper dice que se auditó», pero por dentro me daba bastante inseguridad. Hasta que esta noche di con los casos de prueba de Piecrust en su GitHub para la función host, y ahí sí sentí que tocaba algo del meollo.
Vamos al grano: la idea tradicional de «bloquear todo en una sandbox» es como ir a una tienda de conveniencia a comprar un paquete de cigarrillos: primero tienes que pasar el control de seguridad, enseñar el documento de identidad, revisar el bolso… y al final te dejan pagar. Sí, es seguro, pero la gente de atrás va a acabar maldiciendo en la fila. Dusk apuesta por otro camino: las acciones de alta frecuencia pasan por un canal dedicado y las de baja frecuencia pasan por el control.
Los datos de terceros que citan me fui a buscarlos en el original: ese paper mide la degradación de rendimiento de WASM frente a nativo bajo distintos conjuntos de instrucciones. En el escenario criptográfico más extremo, la sobrecarga llega a 255%. Haz cuentas: si Dusk necesita validar firmas BLS en, digamos, X transacciones al día, y en otras Y transacciones hay que pasar pruebas ZK, ¿qué pasa si en cada una le das el trabajo de interpretar todo a WASM? Es como pagar «dos kilómetros y medio» extra de gasolina por cada kilómetro recorrido. ¿Quién lo aguanta?
Por eso convierten esas piezas en llamadas a sistema: invocan implementaciones nativas directamente. ¿Cuál es el coste? Que el radio de confianza pasa de «ese cajón de hierro de la sandbox de WASM» a «si esas pocas líneas de C de la función del host están bien escritas». Estos dos riesgos no son de la misma magnitud: el primero es aislamiento físico; el segundo, calidad del código.
Revisé su informe de auditoría de 2024 Q3 (escondido en algún rincón de la web). Al menos para esas épocas, los casos límite que se evaluaron no destaparon ningún problema. Pero, siendo honestos, este tipo de superficie de ataque no se «mide» para encontrarla: se usa para explotarla. Algún día alguien alimenta con un conjunto de datos de prueba cuidadosamente construido, activa un desbordamiento de enteros dentro de alguna función host que nadie notó… la escena sería demasiado horrible como para imaginarla.
Dicho esto: si de verdad buscas «seguridad absoluta», no montes una blockchain pública; vuelve y escribe un programa de escritorio. La gente de Dusk apuesta a esto: primero te asfixian el cuello de botella del rendimiento y, mientras tanto, los problemas de seguridad todavía se pueden parchear. @Dusk $DUSK #dusk
97
·
--
Dicho sin rodeos: el flujo de contratos WASM de Dusk, lo abrí en Chrome con el editor, conecté la wallet y le di a compilar; no instalé dependencias locales en absoluto. La experiencia, de verdad, es bastante fluida. El macro #[contract] se encarga de exportar y serializar por completo, y esa capa puente de Contract Drivers también me ahorró bastante trabajo de consultar ABI. Si solo vas a ejecutar las transferencias públicas de Moonlight, de cero a subir a producción, quizá sea más rápido que prepararte una taza de café de goteo.
La gran noticia es que el FOMO vuelve a dispararse; el BTC sigue muy fuerte
Pero lo que de verdad me sentó a pensar durante media hora fue cuando depuré el hecho de meter una transferencia de Phoenix blindada en la lógica de consulta de Moonlight.
El juego de Dusk se basa en dos “piernas”: Moonlight es un libro contable transparente, y el saldo se actualiza directamente en la cuenta; Phoenix es un UTXO con una capa de direcciones invisibles, y el saldo queda oculto en el note. El traspaso de fondos entre ambas cosas depende del Transfer Contract como intérprete: transferir blindado a público, primero se descuenta el saldo y luego se acuña el note; transferir público a blindado, primero se quema el note y luego se incrementa el saldo. ¿Suena lógico, verdad? Pero en cuanto escribes una interfaz de consulta y quieres mostrar en una sola vista la suma de saldos de ambos lados, tienes que manejar a la vez dos grupos de datos con formatos totalmente distintos: el estado de la cuenta y el cifrado del note. El primer impulso de los nuevos en mi equipo fue sumar directamente el value del note como si fuera el saldo: la transacción, al emitirse, quedó inutilizable, porque en Phoenix el note necesita que se verifiquen pruebas de propiedad antes de poder descifrar el valor; eso no coincide en absoluto con el momento/tiempo de lectura del saldo de Moonlight.
En cuanto a Gas, ni hablar: es una trampa “invisible”. En las transacciones públicas estimas con la lógica habitual y casi siempre aciertas; pero las transacciones blindadas requieren generar y verificar pruebas ZK, y la complejidad del circuito de la prueba se engancha directamente con la cantidad de notes y las condiciones del propio intercambio. Probé una transferencia Phoenix con 2 inputs note y 3 outputs note: el consumo de Gas fue casi dos órdenes de magnitud mayor que el de una transacción pública del mismo nivel. Las constantes de Gas que aparecen en la documentación solo te sirven como referencia de precio base; antes de lanzarlo de verdad, si no corres varias simulaciones en la testnet con parámetros reales, de verdad no te atreves a rellenar el límite de Gas: si pones menos, la transacción revierte; si pones más, solo quemas dinero sin más.
Lo que no termino de entender es que, en el tutorial oficial de Dusk, para ese tipo de escenarios “de borde” de “consulta híbrida + llamadas entre modelos”, la explicación de los límites es bastante escasa. @Dusk_Foundation $DUSK #dusk
Dicho sin rodeos: el flujo de contratos WASM de Dusk, lo abrí en Chrome con el editor, conecté la wallet y le di a compilar; no instalé dependencias locales en absoluto. La experiencia, de verdad, es bastante fluida. El macro #[contract] se encarga de exportar y serializar por completo, y esa capa puente de Contract Drivers también me ahorró bastante trabajo de consultar ABI. Si solo vas a ejecutar las transferencias públicas de Moonlight, de cero a subir a producción, quizá sea más rápido que prepararte una taza de café de goteo.
La gran noticia es que el FOMO vuelve a dispararse; el BTC sigue muy fuerte
Pero lo que de verdad me sentó a pensar durante media hora fue cuando depuré el hecho de meter una transferencia de Phoenix blindada en la lógica de consulta de Moonlight.
El juego de Dusk se basa en dos “piernas”: Moonlight es un libro contable transparente, y el saldo se actualiza directamente en la cuenta; Phoenix es un UTXO con una capa de direcciones invisibles, y el saldo queda oculto en el note. El traspaso de fondos entre ambas cosas depende del Transfer Contract como intérprete: transferir blindado a público, primero se descuenta el saldo y luego se acuña el note; transferir público a blindado, primero se quema el note y luego se incrementa el saldo. ¿Suena lógico, verdad? Pero en cuanto escribes una interfaz de consulta y quieres mostrar en una sola vista la suma de saldos de ambos lados, tienes que manejar a la vez dos grupos de datos con formatos totalmente distintos: el estado de la cuenta y el cifrado del note. El primer impulso de los nuevos en mi equipo fue sumar directamente el value del note como si fuera el saldo: la transacción, al emitirse, quedó inutilizable, porque en Phoenix el note necesita que se verifiquen pruebas de propiedad antes de poder descifrar el valor; eso no coincide en absoluto con el momento/tiempo de lectura del saldo de Moonlight.
En cuanto a Gas, ni hablar: es una trampa “invisible”. En las transacciones públicas estimas con la lógica habitual y casi siempre aciertas; pero las transacciones blindadas requieren generar y verificar pruebas ZK, y la complejidad del circuito de la prueba se engancha directamente con la cantidad de notes y las condiciones del propio intercambio. Probé una transferencia Phoenix con 2 inputs note y 3 outputs note: el consumo de Gas fue casi dos órdenes de magnitud mayor que el de una transacción pública del mismo nivel. Las constantes de Gas que aparecen en la documentación solo te sirven como referencia de precio base; antes de lanzarlo de verdad, si no corres varias simulaciones en la testnet con parámetros reales, de verdad no te atreves a rellenar el límite de Gas: si pones menos, la transacción revierte; si pones más, solo quemas dinero sin más.
Lo que no termino de entender es que, en el tutorial oficial de Dusk, para ese tipo de escenarios “de borde” de “consulta híbrida + llamadas entre modelos”, la explicación de los límites es bastante escasa. @Dusk $DUSK #dusk
La gran noticia es que el FOMO vuelve a dispararse; el BTC sigue muy fuerte
Pero lo que de verdad me sentó a pensar durante media hora fue cuando depuré el hecho de meter una transferencia de Phoenix blindada en la lógica de consulta de Moonlight.
El juego de Dusk se basa en dos “piernas”: Moonlight es un libro contable transparente, y el saldo se actualiza directamente en la cuenta; Phoenix es un UTXO con una capa de direcciones invisibles, y el saldo queda oculto en el note. El traspaso de fondos entre ambas cosas depende del Transfer Contract como intérprete: transferir blindado a público, primero se descuenta el saldo y luego se acuña el note; transferir público a blindado, primero se quema el note y luego se incrementa el saldo. ¿Suena lógico, verdad? Pero en cuanto escribes una interfaz de consulta y quieres mostrar en una sola vista la suma de saldos de ambos lados, tienes que manejar a la vez dos grupos de datos con formatos totalmente distintos: el estado de la cuenta y el cifrado del note. El primer impulso de los nuevos en mi equipo fue sumar directamente el value del note como si fuera el saldo: la transacción, al emitirse, quedó inutilizable, porque en Phoenix el note necesita que se verifiquen pruebas de propiedad antes de poder descifrar el valor; eso no coincide en absoluto con el momento/tiempo de lectura del saldo de Moonlight.
En cuanto a Gas, ni hablar: es una trampa “invisible”. En las transacciones públicas estimas con la lógica habitual y casi siempre aciertas; pero las transacciones blindadas requieren generar y verificar pruebas ZK, y la complejidad del circuito de la prueba se engancha directamente con la cantidad de notes y las condiciones del propio intercambio. Probé una transferencia Phoenix con 2 inputs note y 3 outputs note: el consumo de Gas fue casi dos órdenes de magnitud mayor que el de una transacción pública del mismo nivel. Las constantes de Gas que aparecen en la documentación solo te sirven como referencia de precio base; antes de lanzarlo de verdad, si no corres varias simulaciones en la testnet con parámetros reales, de verdad no te atreves a rellenar el límite de Gas: si pones menos, la transacción revierte; si pones más, solo quemas dinero sin más.
Lo que no termino de entender es que, en el tutorial oficial de Dusk, para ese tipo de escenarios “de borde” de “consulta híbrida + llamadas entre modelos”, la explicación de los límites es bastante escasa. @Dusk $DUSK #dusk
199
·
--
No te quedes mirando las velas y las olas. Saca el tipo de financiación de los futuros perpetuos de DUSK y ponlo en paralelo con BTC y ETH. Te darás cuenta de un problema más real que cualquier subida o bajada: este mercado está haciendo que los largos paguen por una “salida de liquidez” que no existe.
El BTC (la gran moneda) cae un poco y ¡BTC en retroceso!
Calculé un conjunto de cifras. El tipo de financiación promedio de los futuros perpetuos de DUSK en los últimos 30 días, anualizado con un sistema de liquidación cada 8 horas, llega a un 42%–67%, mientras que en el mismo periodo BTC solo está en 2%–5%. ¿Crees que es simplemente que el sentimiento por abrir largos es fuerte? Vuelve a mirar la estructura de operaciones detrás de la financiación: por cada 1 dólar de ingreso por financiación positiva, la profundidad efectiva para consumir órdenes en la misma dirección en el mercado spot apenas alcanza a cubrir menos de 0.3 dólares.
Dicho de otro modo, una gran cantidad de posiciones se “valoran” entre sí dentro del propio mercado de futuros, sin ningún contrapartida spot, y aun así empujan la tasa de financiación hasta niveles propios de un “impuesto por mantener posiciones”.
Alguien dirá: un tipo de financiación alto indica que hay fuerte intención de hacer largos y que la tendencia sigue. Pero piensa en esto: después del retiro del par spot DUSK/USDT de BITGP en julio de 2026, el único lugar que aún puede ofrecer un precio de referencia final de entrega será la zona USDT de Binance. Y las operaciones spot diarias en ese segmento, al otro lado, no alcanzan ni para sostener un 3% de rotación de posiciones en el contrato. Manteniendo una tasa de margen de 25x es solo 3.5%, para monedas principales alrededor de 1%: eso significa que tu posición no aguanta ni una oscilación diaria promedio normal del 4%. Y mucho menos cuando el precio de la marca sufre una perturbación por una fuente de índice única del 1.5%: la diferencia de esos dos puntos porcentuales entre el nivel de activación del stop y el precio esperado—eso no es deslizamiento, es el “boleto” que pagas solo para poder seguir abriendo posiciones.
No digo que el fundamental de DUSK tenga problemas. El relato de privacidad L1 + RWA también va en camino, y la ruta de tokenización de SME sigue avanzando. Pero en el lado del trading ahora hay una situación bastante incómoda: mientras el volumen de posiciones en futuros sigue corriendo y el tipo de financiación se cobra, los “compradores de recepción” del spot se están encogiendo. Como una piscina: el fondo está marcado como de dos metros; te tiras y descubres que las “planchas” abajo solo tienen una capa.
Mira DUSK: no solo ve hasta dónde sube la vela. Revisa el historial de liquidación de la financiación, mira cuántas operaciones reales se registraron durante los periodos de financiación positiva, y luego observa qué tan rápido se cancelan las órdenes en la profundidad cuando la financiación pasa a negativa. #dusk $DUSK @Dusk_Foundation
No te quedes mirando las velas y las olas. Saca el tipo de financiación de los futuros perpetuos de DUSK y ponlo en paralelo con BTC y ETH. Te darás cuenta de un problema más real que cualquier subida o bajada: este mercado está haciendo que los largos paguen por una “salida de liquidez” que no existe.
El BTC (la gran moneda) cae un poco y ¡BTC en retroceso!
Calculé un conjunto de cifras. El tipo de financiación promedio de los futuros perpetuos de DUSK en los últimos 30 días, anualizado con un sistema de liquidación cada 8 horas, llega a un 42%–67%, mientras que en el mismo periodo BTC solo está en 2%–5%. ¿Crees que es simplemente que el sentimiento por abrir largos es fuerte? Vuelve a mirar la estructura de operaciones detrás de la financiación: por cada 1 dólar de ingreso por financiación positiva, la profundidad efectiva para consumir órdenes en la misma dirección en el mercado spot apenas alcanza a cubrir menos de 0.3 dólares.
Dicho de otro modo, una gran cantidad de posiciones se “valoran” entre sí dentro del propio mercado de futuros, sin ningún contrapartida spot, y aun así empujan la tasa de financiación hasta niveles propios de un “impuesto por mantener posiciones”.
Alguien dirá: un tipo de financiación alto indica que hay fuerte intención de hacer largos y que la tendencia sigue. Pero piensa en esto: después del retiro del par spot DUSK/USDT de BITGP en julio de 2026, el único lugar que aún puede ofrecer un precio de referencia final de entrega será la zona USDT de Binance. Y las operaciones spot diarias en ese segmento, al otro lado, no alcanzan ni para sostener un 3% de rotación de posiciones en el contrato. Manteniendo una tasa de margen de 25x es solo 3.5%, para monedas principales alrededor de 1%: eso significa que tu posición no aguanta ni una oscilación diaria promedio normal del 4%. Y mucho menos cuando el precio de la marca sufre una perturbación por una fuente de índice única del 1.5%: la diferencia de esos dos puntos porcentuales entre el nivel de activación del stop y el precio esperado—eso no es deslizamiento, es el “boleto” que pagas solo para poder seguir abriendo posiciones.
No digo que el fundamental de DUSK tenga problemas. El relato de privacidad L1 + RWA también va en camino, y la ruta de tokenización de SME sigue avanzando. Pero en el lado del trading ahora hay una situación bastante incómoda: mientras el volumen de posiciones en futuros sigue corriendo y el tipo de financiación se cobra, los “compradores de recepción” del spot se están encogiendo. Como una piscina: el fondo está marcado como de dos metros; te tiras y descubres que las “planchas” abajo solo tienen una capa.
Mira DUSK: no solo ve hasta dónde sube la vela. Revisa el historial de liquidación de la financiación, mira cuántas operaciones reales se registraron durante los periodos de financiación positiva, y luego observa qué tan rápido se cancelan las órdenes en la profundidad cuando la financiación pasa a negativa. #dusk $DUSK @Dusk
El BTC (la gran moneda) cae un poco y ¡BTC en retroceso!
Calculé un conjunto de cifras. El tipo de financiación promedio de los futuros perpetuos de DUSK en los últimos 30 días, anualizado con un sistema de liquidación cada 8 horas, llega a un 42%–67%, mientras que en el mismo periodo BTC solo está en 2%–5%. ¿Crees que es simplemente que el sentimiento por abrir largos es fuerte? Vuelve a mirar la estructura de operaciones detrás de la financiación: por cada 1 dólar de ingreso por financiación positiva, la profundidad efectiva para consumir órdenes en la misma dirección en el mercado spot apenas alcanza a cubrir menos de 0.3 dólares.
Dicho de otro modo, una gran cantidad de posiciones se “valoran” entre sí dentro del propio mercado de futuros, sin ningún contrapartida spot, y aun así empujan la tasa de financiación hasta niveles propios de un “impuesto por mantener posiciones”.
Alguien dirá: un tipo de financiación alto indica que hay fuerte intención de hacer largos y que la tendencia sigue. Pero piensa en esto: después del retiro del par spot DUSK/USDT de BITGP en julio de 2026, el único lugar que aún puede ofrecer un precio de referencia final de entrega será la zona USDT de Binance. Y las operaciones spot diarias en ese segmento, al otro lado, no alcanzan ni para sostener un 3% de rotación de posiciones en el contrato. Manteniendo una tasa de margen de 25x es solo 3.5%, para monedas principales alrededor de 1%: eso significa que tu posición no aguanta ni una oscilación diaria promedio normal del 4%. Y mucho menos cuando el precio de la marca sufre una perturbación por una fuente de índice única del 1.5%: la diferencia de esos dos puntos porcentuales entre el nivel de activación del stop y el precio esperado—eso no es deslizamiento, es el “boleto” que pagas solo para poder seguir abriendo posiciones.
No digo que el fundamental de DUSK tenga problemas. El relato de privacidad L1 + RWA también va en camino, y la ruta de tokenización de SME sigue avanzando. Pero en el lado del trading ahora hay una situación bastante incómoda: mientras el volumen de posiciones en futuros sigue corriendo y el tipo de financiación se cobra, los “compradores de recepción” del spot se están encogiendo. Como una piscina: el fondo está marcado como de dos metros; te tiras y descubres que las “planchas” abajo solo tienen una capa.
Mira DUSK: no solo ve hasta dónde sube la vela. Revisa el historial de liquidación de la financiación, mira cuántas operaciones reales se registraron durante los periodos de financiación positiva, y luego observa qué tan rápido se cancelan las órdenes en la profundidad cuando la financiación pasa a negativa. #dusk $DUSK @Dusk
204
·
--
Hermanos, anoche al leer publicaciones me quedé a punto de perder la paciencia.
El pastel cayó un poco, ¡pero el BTC sigue acumulando potencia!
En una publicación antigua, un montón de gente seguía repitiendo: “monedas de privacidad, los activos son tuyos y nadie puede tocarlos”. Cuanto más leía, más raro me parecía. Esta frase suena muy dura dentro de un relato completamente anónimo, pero si aplicas esa lógica para encajarla en Dusk, te darás cuenta de que ellos ni piensan jugar a ese juego.
Dusk tiene algo llamado Zedger, que se encarga de valores y RWA, activos “serios”. Ahí mismo dice claramente la función de “transferencia forzosa”: en un contexto de cumplimiento, el emisor puede transferir los activos desde tu posesión. A primera vista, ¿no parece eso el “portón trasero” que más se teme en las monedas de privacidad?
Pero si lo piensas bien, las leyes de valores ya exigen esa capacidad de forma inherente. Congelamientos judiciales, reembolsos forzosos, tratamiento de acciones corporativas: cuando tu A-share deba congelarse, se congela, y eso nunca ha sido un bug, sino un requisito firme de la regulación. Las puras monedas de privacidad no pueden hacer esto; ahí está precisamente su talón de Aquiles para no entrar en mercados regulados: no es que la tecnología falle, es que no dejaron ningún “punto de interfaz” para que se pueda mover legalmente tu activo.
El enfoque de Dusk cambia la idea: no pretende chocar con la regulación, sino codificar el control de cumplimiento directamente en la infraestructura de los activos. La suite de Zedger admite acuñación, quema, reparto de dividendos y transferencias con límites, y al mismo tiempo usa pruebas de conocimiento cero para ocultar los detalles de las transacciones, pero deja a los auditores un canal de verificación controlable.
Entonces surge la pregunta: la privacidad que siente el usuario común en Dusk ya no es “nadie puede tocar mis activos”, sino “nadie puede mirarlos en blanco, pero las entidades con licencia sí pueden tocarlos dentro del marco legal”. ¿Dónde está exactamente esa frontera? ¿Quién tiene derecho a iniciar una transferencia forzosa? En el material no lo explican en detalle, y en mi cabeza tampoco termina de cuadrarme.
Pero, ¿ese diseño de “privacidad pero que puede ser forzada” es un avance o una concesión? Hablando claro: el sistema de la banca tradicional lleva más de cien años usándose. Si tus acciones tienen que congelarse, se congelan. Dusk, en esencia, traslada esas reglas on-chain y, mediante criptografía, mantiene la privacidad de las transacciones.
Si dices que es un portón trasero, entonces los sistemas de las casas de bolsa también están llenos de portones traseros. Si dices que no es “pura”, entonces justo esa falta de pureza es el boleto para que las instituciones se atrevan a entrar. #dusk $DUSK @Dusk_Foundation
Hermanos, anoche al leer publicaciones me quedé a punto de perder la paciencia.
El pastel cayó un poco, ¡pero el BTC sigue acumulando potencia!
En una publicación antigua, un montón de gente seguía repitiendo: “monedas de privacidad, los activos son tuyos y nadie puede tocarlos”. Cuanto más leía, más raro me parecía. Esta frase suena muy dura dentro de un relato completamente anónimo, pero si aplicas esa lógica para encajarla en Dusk, te darás cuenta de que ellos ni piensan jugar a ese juego.
Dusk tiene algo llamado Zedger, que se encarga de valores y RWA, activos “serios”. Ahí mismo dice claramente la función de “transferencia forzosa”: en un contexto de cumplimiento, el emisor puede transferir los activos desde tu posesión. A primera vista, ¿no parece eso el “portón trasero” que más se teme en las monedas de privacidad?
Pero si lo piensas bien, las leyes de valores ya exigen esa capacidad de forma inherente. Congelamientos judiciales, reembolsos forzosos, tratamiento de acciones corporativas: cuando tu A-share deba congelarse, se congela, y eso nunca ha sido un bug, sino un requisito firme de la regulación. Las puras monedas de privacidad no pueden hacer esto; ahí está precisamente su talón de Aquiles para no entrar en mercados regulados: no es que la tecnología falle, es que no dejaron ningún “punto de interfaz” para que se pueda mover legalmente tu activo.
El enfoque de Dusk cambia la idea: no pretende chocar con la regulación, sino codificar el control de cumplimiento directamente en la infraestructura de los activos. La suite de Zedger admite acuñación, quema, reparto de dividendos y transferencias con límites, y al mismo tiempo usa pruebas de conocimiento cero para ocultar los detalles de las transacciones, pero deja a los auditores un canal de verificación controlable.
Entonces surge la pregunta: la privacidad que siente el usuario común en Dusk ya no es “nadie puede tocar mis activos”, sino “nadie puede mirarlos en blanco, pero las entidades con licencia sí pueden tocarlos dentro del marco legal”. ¿Dónde está exactamente esa frontera? ¿Quién tiene derecho a iniciar una transferencia forzosa? En el material no lo explican en detalle, y en mi cabeza tampoco termina de cuadrarme.
Pero, ¿ese diseño de “privacidad pero que puede ser forzada” es un avance o una concesión? Hablando claro: el sistema de la banca tradicional lleva más de cien años usándose. Si tus acciones tienen que congelarse, se congelan. Dusk, en esencia, traslada esas reglas on-chain y, mediante criptografía, mantiene la privacidad de las transacciones.
Si dices que es un portón trasero, entonces los sistemas de las casas de bolsa también están llenos de portones traseros. Si dices que no es “pura”, entonces justo esa falta de pureza es el boleto para que las instituciones se atrevan a entrar. #dusk $DUSK @Dusk
El pastel cayó un poco, ¡pero el BTC sigue acumulando potencia!
En una publicación antigua, un montón de gente seguía repitiendo: “monedas de privacidad, los activos son tuyos y nadie puede tocarlos”. Cuanto más leía, más raro me parecía. Esta frase suena muy dura dentro de un relato completamente anónimo, pero si aplicas esa lógica para encajarla en Dusk, te darás cuenta de que ellos ni piensan jugar a ese juego.
Dusk tiene algo llamado Zedger, que se encarga de valores y RWA, activos “serios”. Ahí mismo dice claramente la función de “transferencia forzosa”: en un contexto de cumplimiento, el emisor puede transferir los activos desde tu posesión. A primera vista, ¿no parece eso el “portón trasero” que más se teme en las monedas de privacidad?
Pero si lo piensas bien, las leyes de valores ya exigen esa capacidad de forma inherente. Congelamientos judiciales, reembolsos forzosos, tratamiento de acciones corporativas: cuando tu A-share deba congelarse, se congela, y eso nunca ha sido un bug, sino un requisito firme de la regulación. Las puras monedas de privacidad no pueden hacer esto; ahí está precisamente su talón de Aquiles para no entrar en mercados regulados: no es que la tecnología falle, es que no dejaron ningún “punto de interfaz” para que se pueda mover legalmente tu activo.
El enfoque de Dusk cambia la idea: no pretende chocar con la regulación, sino codificar el control de cumplimiento directamente en la infraestructura de los activos. La suite de Zedger admite acuñación, quema, reparto de dividendos y transferencias con límites, y al mismo tiempo usa pruebas de conocimiento cero para ocultar los detalles de las transacciones, pero deja a los auditores un canal de verificación controlable.
Entonces surge la pregunta: la privacidad que siente el usuario común en Dusk ya no es “nadie puede tocar mis activos”, sino “nadie puede mirarlos en blanco, pero las entidades con licencia sí pueden tocarlos dentro del marco legal”. ¿Dónde está exactamente esa frontera? ¿Quién tiene derecho a iniciar una transferencia forzosa? En el material no lo explican en detalle, y en mi cabeza tampoco termina de cuadrarme.
Pero, ¿ese diseño de “privacidad pero que puede ser forzada” es un avance o una concesión? Hablando claro: el sistema de la banca tradicional lleva más de cien años usándose. Si tus acciones tienen que congelarse, se congelan. Dusk, en esencia, traslada esas reglas on-chain y, mediante criptografía, mantiene la privacidad de las transacciones.
Si dices que es un portón trasero, entonces los sistemas de las casas de bolsa también están llenos de portones traseros. Si dices que no es “pura”, entonces justo esa falta de pureza es el boleto para que las instituciones se atrevan a entrar. #dusk $DUSK @Dusk
71
·
--
No hables de KYC con la gente de Dusk; cuanto más hablas, más te da un bloqueo mental.
El pastel está subiendo muy bien: ¿cuánto más puede subir el BTC?
Cuando terminé la red de pruebas aquella noche, corrí Citadel y me quedé mirando esa ristra de hashes de raíz Merkle en el terminal. De pronto sentí que toda esa “piel” de antes con los proveedores externos de cumplimiento no sirvió para nada.
¿En qué son tan duros los de Dusk? Cuelgan la licencia en un árbol; con que demuestres que eres tú, listo, y el número de identificación queda siempre atrapado en el disco duro local. XSC todavía más: las restricciones de cesión y las claves de las vistas de auditoría van soldadas directamente en el contrato del activo. Quién puede ver y quién no, y quién puede transferir y quién no, todo queda con “acceso controlado” integrado en la cadena. Ejecuté datos de prueba durante unas diez rondas: la latencia de las validaciones con listas blancas se mantiene en nivel de milisegundos. Solo por la estructura criptográfica, este proyecto es el más nada grasiento que he visto en un carril institucional.
Pero no te apresures a aplaudir.
Puse el mismo script de generación de pruebas en un MacBook antiguo. El módulo WASM corre PLONK, la CPU al tope y el ventilador parece que va a despegar. De generar una transacción a que quede escrita en bloque, tardó casi cuatro segundos. Cuatro segundos son suficientes para que el precio on-chain cambie tres veces; bastan para que el deslizamiento de los minoristas se lo coman dos rondas. Las instituciones tienen tarjetas FPGA para acelerar; ¿y un auditor normal? Haciendo clic en el portátil, espera tres segundos. Un día procesa doscientos apuntes: solo la espera ya se traga diez minutos. La pureza de la criptografía, en el lado de la ingeniería, es así de miserable.
Más incómodo todavía es el ecosistema on-chain. DuskEVM: vi capturas de su actividad diaria, y durante mucho tiempo fue de dos dígitos. La línea de TVL, al sacarla, parece casi lo mismo que un electrocardiograma con pocas pausas. Se gritan fuerte los conceptos de NPEX, pero el mercado secundario no tiene creadores de mercado con cotizaciones continuas; se emiten tokens de tipo valor y no se pueden intercambiar. ¿En qué se diferencia eso de papel sin valor en la cadena? La parte regulatoria también va más lenta: un reemplazo 100% ZK para dejar rastro del texto en claro… ¿cómo actualizas en caliente las reglas entre jurisdicciones dentro de un contrato? Todo son variables lentas; no se puede apurar.
Así que mi veredicto es una frase: apruebo el gusto de Dusk; pero si alguien “infiere automáticamente” que “institucional” significa “ya se puede usar de inmediato”, apostemos una bolsa de cigarros a que no.
Las métricas que vigilo yo son tres: cuántos segundos se atasca una prueba de Citadel en un portátil normal; si el interruptor de divulgación selectiva tiene respuesta con rango; y si afuera de la red de pruebas hay una tasa real de rotación. Si estas tres cosas no mejoran, aunque XSC esté escrito de forma impecable, igual es una carta de amor de un ingeniero para el regulador, no una puerta para que entre dinero. #dusk $DUSK @Dusk_Foundation
No hables de KYC con la gente de Dusk; cuanto más hablas, más te da un bloqueo mental.
El pastel está subiendo muy bien: ¿cuánto más puede subir el BTC?
Cuando terminé la red de pruebas aquella noche, corrí Citadel y me quedé mirando esa ristra de hashes de raíz Merkle en el terminal. De pronto sentí que toda esa “piel” de antes con los proveedores externos de cumplimiento no sirvió para nada.
¿En qué son tan duros los de Dusk? Cuelgan la licencia en un árbol; con que demuestres que eres tú, listo, y el número de identificación queda siempre atrapado en el disco duro local. XSC todavía más: las restricciones de cesión y las claves de las vistas de auditoría van soldadas directamente en el contrato del activo. Quién puede ver y quién no, y quién puede transferir y quién no, todo queda con “acceso controlado” integrado en la cadena. Ejecuté datos de prueba durante unas diez rondas: la latencia de las validaciones con listas blancas se mantiene en nivel de milisegundos. Solo por la estructura criptográfica, este proyecto es el más nada grasiento que he visto en un carril institucional.
Pero no te apresures a aplaudir.
Puse el mismo script de generación de pruebas en un MacBook antiguo. El módulo WASM corre PLONK, la CPU al tope y el ventilador parece que va a despegar. De generar una transacción a que quede escrita en bloque, tardó casi cuatro segundos. Cuatro segundos son suficientes para que el precio on-chain cambie tres veces; bastan para que el deslizamiento de los minoristas se lo coman dos rondas. Las instituciones tienen tarjetas FPGA para acelerar; ¿y un auditor normal? Haciendo clic en el portátil, espera tres segundos. Un día procesa doscientos apuntes: solo la espera ya se traga diez minutos. La pureza de la criptografía, en el lado de la ingeniería, es así de miserable.
Más incómodo todavía es el ecosistema on-chain. DuskEVM: vi capturas de su actividad diaria, y durante mucho tiempo fue de dos dígitos. La línea de TVL, al sacarla, parece casi lo mismo que un electrocardiograma con pocas pausas. Se gritan fuerte los conceptos de NPEX, pero el mercado secundario no tiene creadores de mercado con cotizaciones continuas; se emiten tokens de tipo valor y no se pueden intercambiar. ¿En qué se diferencia eso de papel sin valor en la cadena? La parte regulatoria también va más lenta: un reemplazo 100% ZK para dejar rastro del texto en claro… ¿cómo actualizas en caliente las reglas entre jurisdicciones dentro de un contrato? Todo son variables lentas; no se puede apurar.
Así que mi veredicto es una frase: apruebo el gusto de Dusk; pero si alguien “infiere automáticamente” que “institucional” significa “ya se puede usar de inmediato”, apostemos una bolsa de cigarros a que no.
Las métricas que vigilo yo son tres: cuántos segundos se atasca una prueba de Citadel en un portátil normal; si el interruptor de divulgación selectiva tiene respuesta con rango; y si afuera de la red de pruebas hay una tasa real de rotación. Si estas tres cosas no mejoran, aunque XSC esté escrito de forma impecable, igual es una carta de amor de un ingeniero para el regulador, no una puerta para que entre dinero. #dusk $DUSK @Dusk
El pastel está subiendo muy bien: ¿cuánto más puede subir el BTC?
Cuando terminé la red de pruebas aquella noche, corrí Citadel y me quedé mirando esa ristra de hashes de raíz Merkle en el terminal. De pronto sentí que toda esa “piel” de antes con los proveedores externos de cumplimiento no sirvió para nada.
¿En qué son tan duros los de Dusk? Cuelgan la licencia en un árbol; con que demuestres que eres tú, listo, y el número de identificación queda siempre atrapado en el disco duro local. XSC todavía más: las restricciones de cesión y las claves de las vistas de auditoría van soldadas directamente en el contrato del activo. Quién puede ver y quién no, y quién puede transferir y quién no, todo queda con “acceso controlado” integrado en la cadena. Ejecuté datos de prueba durante unas diez rondas: la latencia de las validaciones con listas blancas se mantiene en nivel de milisegundos. Solo por la estructura criptográfica, este proyecto es el más nada grasiento que he visto en un carril institucional.
Pero no te apresures a aplaudir.
Puse el mismo script de generación de pruebas en un MacBook antiguo. El módulo WASM corre PLONK, la CPU al tope y el ventilador parece que va a despegar. De generar una transacción a que quede escrita en bloque, tardó casi cuatro segundos. Cuatro segundos son suficientes para que el precio on-chain cambie tres veces; bastan para que el deslizamiento de los minoristas se lo coman dos rondas. Las instituciones tienen tarjetas FPGA para acelerar; ¿y un auditor normal? Haciendo clic en el portátil, espera tres segundos. Un día procesa doscientos apuntes: solo la espera ya se traga diez minutos. La pureza de la criptografía, en el lado de la ingeniería, es así de miserable.
Más incómodo todavía es el ecosistema on-chain. DuskEVM: vi capturas de su actividad diaria, y durante mucho tiempo fue de dos dígitos. La línea de TVL, al sacarla, parece casi lo mismo que un electrocardiograma con pocas pausas. Se gritan fuerte los conceptos de NPEX, pero el mercado secundario no tiene creadores de mercado con cotizaciones continuas; se emiten tokens de tipo valor y no se pueden intercambiar. ¿En qué se diferencia eso de papel sin valor en la cadena? La parte regulatoria también va más lenta: un reemplazo 100% ZK para dejar rastro del texto en claro… ¿cómo actualizas en caliente las reglas entre jurisdicciones dentro de un contrato? Todo son variables lentas; no se puede apurar.
Así que mi veredicto es una frase: apruebo el gusto de Dusk; pero si alguien “infiere automáticamente” que “institucional” significa “ya se puede usar de inmediato”, apostemos una bolsa de cigarros a que no.
Las métricas que vigilo yo son tres: cuántos segundos se atasca una prueba de Citadel en un portátil normal; si el interruptor de divulgación selectiva tiene respuesta con rango; y si afuera de la red de pruebas hay una tasa real de rotación. Si estas tres cosas no mejoran, aunque XSC esté escrito de forma impecable, igual es una carta de amor de un ingeniero para el regulador, no una puerta para que entre dinero. #dusk $DUSK @Dusk
193
·
--
Releyendo el documento de TermMax me quedé atascado—no es que no lo entendiera, es que ahora lo entiendo demasiado y algo no me cuadra.
La bola está muy inflada: ¡BTC ya se acerca a los 80.000!
En la primera lectura del libro blanco, la frase que me salió en la cabeza fue: “O sea, ¿no es simplemente meter los valores tokenizados del token de Ondo en un pool de préstamos?”, estuve a punto de darle a la X en la esquina superior derecha. Pero cuando me quedé mirando la sección 3.2, Rate Lock, durante veinte minutos, me di cuenta de que mi juicio era de lo más estúpido.
Lo que hace TermMax no es hacer que los valores tokenizados generen intereses, sino cortar a lo bestia el flujo de “préstamo con garantía de acciones” del sistema financiero tradicional: ese proceso con aprobaciones, supervisión del precio y llamadas de margen para cubrir pérdidas. Lo convierte en un contrato on-chain de tipo fijo, con rendimientos deterministas.
Piensa en un escenario: tengo acciones tokenizadas de AAPL, no quiero venderlas con pérdida, pero necesito dinero urgente. En el pasado, al pedir préstamos en DeFi, lo primero que hacía cada día era mirar cómo habían variado las tasas, y me ponía nervioso: no sabía si el próximo mes el monto de devolución daría un salto repentino. La lógica de TermMax es que la tasa queda fijada en el contrato en el momento en que tomas el préstamo; el monto de devolución no se sacude con el mercado. La línea de liquidación ya se traza cuando se presta, no hay una “caja negra” después vigilándolo por ti.
Al llegar aquí me detuve. En estos diez y pico años, DeFi por defecto asume que lo “nativo” es lo variable; en cambio, el tipo fijo normalmente requiere mecanismos extra para cubrirlo. TermMax básicamente está yendo en contra de esa suposición de base. En este caso, el AMM no está proporcionando rendimiento variable: está emparejando, para cada préstamo a tipo fijo, los fondos de la contraparte, de manera que la tasa queda bloqueada justo en el momento en que se ejecuta la operación.
Pero el punto que más me preocupa ahora es este: si el activo subyacente tokenizado sufre un desanclaje extremo, algo parecido al colapso de LUNA de aquel entonces, ¿los contratos de tipo fijo podrían convertirse, al contrario, en un agujero negro de liquidez? Entonces, si no se puede liquidar lo que corresponde, o si no se puede pagar lo debido, esa “determinación” se vuelve de doble filo.
Dicho esto, llevar este proceso de préstamos con garantía de acciones a la cadena y eliminar la incertidumbre es, por sí mismo, algo que vale la pena seguir de cerca. @termmax #TermMax
Releyendo el documento de TermMax me quedé atascado—no es que no lo entendiera, es que ahora lo entiendo demasiado y algo no me cuadra.
La bola está muy inflada: ¡BTC ya se acerca a los 80.000!
En la primera lectura del libro blanco, la frase que me salió en la cabeza fue: “O sea, ¿no es simplemente meter los valores tokenizados del token de Ondo en un pool de préstamos?”, estuve a punto de darle a la X en la esquina superior derecha. Pero cuando me quedé mirando la sección 3.2, Rate Lock, durante veinte minutos, me di cuenta de que mi juicio era de lo más estúpido.
Lo que hace TermMax no es hacer que los valores tokenizados generen intereses, sino cortar a lo bestia el flujo de “préstamo con garantía de acciones” del sistema financiero tradicional: ese proceso con aprobaciones, supervisión del precio y llamadas de margen para cubrir pérdidas. Lo convierte en un contrato on-chain de tipo fijo, con rendimientos deterministas.
Piensa en un escenario: tengo acciones tokenizadas de AAPL, no quiero venderlas con pérdida, pero necesito dinero urgente. En el pasado, al pedir préstamos en DeFi, lo primero que hacía cada día era mirar cómo habían variado las tasas, y me ponía nervioso: no sabía si el próximo mes el monto de devolución daría un salto repentino. La lógica de TermMax es que la tasa queda fijada en el contrato en el momento en que tomas el préstamo; el monto de devolución no se sacude con el mercado. La línea de liquidación ya se traza cuando se presta, no hay una “caja negra” después vigilándolo por ti.
Al llegar aquí me detuve. En estos diez y pico años, DeFi por defecto asume que lo “nativo” es lo variable; en cambio, el tipo fijo normalmente requiere mecanismos extra para cubrirlo. TermMax básicamente está yendo en contra de esa suposición de base. En este caso, el AMM no está proporcionando rendimiento variable: está emparejando, para cada préstamo a tipo fijo, los fondos de la contraparte, de manera que la tasa queda bloqueada justo en el momento en que se ejecuta la operación.
Pero el punto que más me preocupa ahora es este: si el activo subyacente tokenizado sufre un desanclaje extremo, algo parecido al colapso de LUNA de aquel entonces, ¿los contratos de tipo fijo podrían convertirse, al contrario, en un agujero negro de liquidez? Entonces, si no se puede liquidar lo que corresponde, o si no se puede pagar lo debido, esa “determinación” se vuelve de doble filo.
Dicho esto, llevar este proceso de préstamos con garantía de acciones a la cadena y eliminar la incertidumbre es, por sí mismo, algo que vale la pena seguir de cerca. @TermMax #TermMax
La bola está muy inflada: ¡BTC ya se acerca a los 80.000!
En la primera lectura del libro blanco, la frase que me salió en la cabeza fue: “O sea, ¿no es simplemente meter los valores tokenizados del token de Ondo en un pool de préstamos?”, estuve a punto de darle a la X en la esquina superior derecha. Pero cuando me quedé mirando la sección 3.2, Rate Lock, durante veinte minutos, me di cuenta de que mi juicio era de lo más estúpido.
Lo que hace TermMax no es hacer que los valores tokenizados generen intereses, sino cortar a lo bestia el flujo de “préstamo con garantía de acciones” del sistema financiero tradicional: ese proceso con aprobaciones, supervisión del precio y llamadas de margen para cubrir pérdidas. Lo convierte en un contrato on-chain de tipo fijo, con rendimientos deterministas.
Piensa en un escenario: tengo acciones tokenizadas de AAPL, no quiero venderlas con pérdida, pero necesito dinero urgente. En el pasado, al pedir préstamos en DeFi, lo primero que hacía cada día era mirar cómo habían variado las tasas, y me ponía nervioso: no sabía si el próximo mes el monto de devolución daría un salto repentino. La lógica de TermMax es que la tasa queda fijada en el contrato en el momento en que tomas el préstamo; el monto de devolución no se sacude con el mercado. La línea de liquidación ya se traza cuando se presta, no hay una “caja negra” después vigilándolo por ti.
Al llegar aquí me detuve. En estos diez y pico años, DeFi por defecto asume que lo “nativo” es lo variable; en cambio, el tipo fijo normalmente requiere mecanismos extra para cubrirlo. TermMax básicamente está yendo en contra de esa suposición de base. En este caso, el AMM no está proporcionando rendimiento variable: está emparejando, para cada préstamo a tipo fijo, los fondos de la contraparte, de manera que la tasa queda bloqueada justo en el momento en que se ejecuta la operación.
Pero el punto que más me preocupa ahora es este: si el activo subyacente tokenizado sufre un desanclaje extremo, algo parecido al colapso de LUNA de aquel entonces, ¿los contratos de tipo fijo podrían convertirse, al contrario, en un agujero negro de liquidez? Entonces, si no se puede liquidar lo que corresponde, o si no se puede pagar lo debido, esa “determinación” se vuelve de doble filo.
Dicho esto, llevar este proceso de préstamos con garantía de acciones a la cadena y eliminar la incertidumbre es, por sí mismo, algo que vale la pena seguir de cerca. @TermMax #TermMax
288
·
--
La gente de Wall Street no le teme a ponerlo en la cadena: le teme a que les desnudan hasta la ropa interior
El precio del “gran pastel” se dispara a toda velocidad y mareaaa… ¡pero el BTC sigue fuerte!
Voy a decir una opinión que quizá le moleste a algunos: lo de DUSK. Le he estado haciendo seguimiento durante tres meses y no me puse a escribir, no porque no lo entienda, sino porque temía escribir demasiado pronto y que me desmontaran. Pero últimamente le di vuelta a su whitepaper una y otra vez, tres veces, y de repente me quedé tranquilo.
¿Por qué? Porque esto ni siquiera está pensado para que lo “trades”.
Cualquier moneda con algo de privacidad que haya en el mercado lo vende todo igual: “que se oculte, que se oculte, que nadie pueda rastrearme”. DUSK, en cambio, no. En lugar de eso, desde el principio entra a hablarte de forma directa sobre el ciclo de vida de los valores, las reglas de cumplimiento redactadas en el contrato, y KYC y AML; todo eso lo deja literalmente fijado en la cadena. ¿Suena poco “cripto”? ¿Poco “Web3”? Sí. Esa es exactamente su intención.
Le di una vuelta a su lógica de divulgación selectiva y de pronto recordé que hace poco cené con un amigo que trabaja en compensación y liquidación tradicional. Lo dijo tal cual: “No es que no queramos subirnos a una cadena pública; es que, después de subirnos, el oponente mira cada día la variación de nuestra posición. ¿Y entonces, qué sentido tiene jugar?” Ya ves, ahí está el punto doloroso.
Lo que quieren las instituciones es: “puedes verme mientras avanzo, pero no logres distinguir por cuál carril específico estoy corriendo”. Y DUSK justo ofrece esa opción.
Pero dicho sea de paso: que ahora lo tenga en la primera fila del “modo observación” no significa que les esté recomendando que se lancen. El sector RWA ahora mismo se parece a una autopista recién asfaltada: casi no hay coches, pero las casetas de cobro ya se construyeron bastante ostentosas. La base técnica de DUSK la reconozco: su mecanismo de consenso y el nivel de acabado de la capa de liquidación están bastante bien, incluso dentro del panorama de cadenas públicas de privacidad. Pero si de verdad se quiere hacer que la cadena funcione con activos de gran volumen como bonos del Tesoro y equity privado… siendo honestos, todavía falta una figura “talladora” que logre arrastrar a esos veteranos del mundo financiero tradicional hacia adentro. Cuándo aparezca esa persona, y en qué momento esta cadena se active de verdad.
Así que mi postura es muy clara: la lógica de fondo me convence; el aterrizaje comercial, lo veré con calma.
En cuanto a si Wall Street al final elegirá una cadena totalmente transparente o una cadena con privacidad por niveles… apuesto por la segunda. Piensa en ello: ¿cuándo fue la última vez que la gente de traje les enseñó sus cartas a la vista del rival? #dusk $DUSK @Dusk_Foundation
La gente de Wall Street no le teme a ponerlo en la cadena: le teme a que les desnudan hasta la ropa interior
El precio del “gran pastel” se dispara a toda velocidad y mareaaa… ¡pero el BTC sigue fuerte!
Voy a decir una opinión que quizá le moleste a algunos: lo de DUSK. Le he estado haciendo seguimiento durante tres meses y no me puse a escribir, no porque no lo entienda, sino porque temía escribir demasiado pronto y que me desmontaran. Pero últimamente le di vuelta a su whitepaper una y otra vez, tres veces, y de repente me quedé tranquilo.
¿Por qué? Porque esto ni siquiera está pensado para que lo “trades”.
Cualquier moneda con algo de privacidad que haya en el mercado lo vende todo igual: “que se oculte, que se oculte, que nadie pueda rastrearme”. DUSK, en cambio, no. En lugar de eso, desde el principio entra a hablarte de forma directa sobre el ciclo de vida de los valores, las reglas de cumplimiento redactadas en el contrato, y KYC y AML; todo eso lo deja literalmente fijado en la cadena. ¿Suena poco “cripto”? ¿Poco “Web3”? Sí. Esa es exactamente su intención.
Le di una vuelta a su lógica de divulgación selectiva y de pronto recordé que hace poco cené con un amigo que trabaja en compensación y liquidación tradicional. Lo dijo tal cual: “No es que no queramos subirnos a una cadena pública; es que, después de subirnos, el oponente mira cada día la variación de nuestra posición. ¿Y entonces, qué sentido tiene jugar?” Ya ves, ahí está el punto doloroso.
Lo que quieren las instituciones es: “puedes verme mientras avanzo, pero no logres distinguir por cuál carril específico estoy corriendo”. Y DUSK justo ofrece esa opción.
Pero dicho sea de paso: que ahora lo tenga en la primera fila del “modo observación” no significa que les esté recomendando que se lancen. El sector RWA ahora mismo se parece a una autopista recién asfaltada: casi no hay coches, pero las casetas de cobro ya se construyeron bastante ostentosas. La base técnica de DUSK la reconozco: su mecanismo de consenso y el nivel de acabado de la capa de liquidación están bastante bien, incluso dentro del panorama de cadenas públicas de privacidad. Pero si de verdad se quiere hacer que la cadena funcione con activos de gran volumen como bonos del Tesoro y equity privado… siendo honestos, todavía falta una figura “talladora” que logre arrastrar a esos veteranos del mundo financiero tradicional hacia adentro. Cuándo aparezca esa persona, y en qué momento esta cadena se active de verdad.
Así que mi postura es muy clara: la lógica de fondo me convence; el aterrizaje comercial, lo veré con calma.
En cuanto a si Wall Street al final elegirá una cadena totalmente transparente o una cadena con privacidad por niveles… apuesto por la segunda. Piensa en ello: ¿cuándo fue la última vez que la gente de traje les enseñó sus cartas a la vista del rival? #dusk $DUSK @Dusk
El precio del “gran pastel” se dispara a toda velocidad y mareaaa… ¡pero el BTC sigue fuerte!
Voy a decir una opinión que quizá le moleste a algunos: lo de DUSK. Le he estado haciendo seguimiento durante tres meses y no me puse a escribir, no porque no lo entienda, sino porque temía escribir demasiado pronto y que me desmontaran. Pero últimamente le di vuelta a su whitepaper una y otra vez, tres veces, y de repente me quedé tranquilo.
¿Por qué? Porque esto ni siquiera está pensado para que lo “trades”.
Cualquier moneda con algo de privacidad que haya en el mercado lo vende todo igual: “que se oculte, que se oculte, que nadie pueda rastrearme”. DUSK, en cambio, no. En lugar de eso, desde el principio entra a hablarte de forma directa sobre el ciclo de vida de los valores, las reglas de cumplimiento redactadas en el contrato, y KYC y AML; todo eso lo deja literalmente fijado en la cadena. ¿Suena poco “cripto”? ¿Poco “Web3”? Sí. Esa es exactamente su intención.
Le di una vuelta a su lógica de divulgación selectiva y de pronto recordé que hace poco cené con un amigo que trabaja en compensación y liquidación tradicional. Lo dijo tal cual: “No es que no queramos subirnos a una cadena pública; es que, después de subirnos, el oponente mira cada día la variación de nuestra posición. ¿Y entonces, qué sentido tiene jugar?” Ya ves, ahí está el punto doloroso.
Lo que quieren las instituciones es: “puedes verme mientras avanzo, pero no logres distinguir por cuál carril específico estoy corriendo”. Y DUSK justo ofrece esa opción.
Pero dicho sea de paso: que ahora lo tenga en la primera fila del “modo observación” no significa que les esté recomendando que se lancen. El sector RWA ahora mismo se parece a una autopista recién asfaltada: casi no hay coches, pero las casetas de cobro ya se construyeron bastante ostentosas. La base técnica de DUSK la reconozco: su mecanismo de consenso y el nivel de acabado de la capa de liquidación están bastante bien, incluso dentro del panorama de cadenas públicas de privacidad. Pero si de verdad se quiere hacer que la cadena funcione con activos de gran volumen como bonos del Tesoro y equity privado… siendo honestos, todavía falta una figura “talladora” que logre arrastrar a esos veteranos del mundo financiero tradicional hacia adentro. Cuándo aparezca esa persona, y en qué momento esta cadena se active de verdad.
Así que mi postura es muy clara: la lógica de fondo me convence; el aterrizaje comercial, lo veré con calma.
En cuanto a si Wall Street al final elegirá una cadena totalmente transparente o una cadena con privacidad por niveles… apuesto por la segunda. Piensa en ello: ¿cuándo fue la última vez que la gente de traje les enseñó sus cartas a la vista del rival? #dusk $DUSK @Dusk
1
1
379
·
--
我以前也觉得,TermMax就是给固定利率债弄了个二级市场,FT当债券炒,XT当票息拆出来,挺精巧,但没到拍大腿的程度。
直到我把V2的Curator逻辑捋了一遍,脑子里突然蹦出一句话:这哪是借贷协议,这是在给做市商上眼药。
你看啊,V2这步棋走得贼阴。Limit Order直接铺满全场,借款人挂最高接受利率,放贷人挂最低接受利率——表面上是把定价权交还给用户,本质上是在把原来LP包办的活,拆成碎渣子喂给市场。以前LP靠信息不对称和资金体量吃利差,现在Range Order一出来,Curator带着算法满市场找最优组合,你报的价稍微贪一点,单子就直接被路由到隔壁老王的订单上。
我专门去扫了扫测试网的数据,有个细节挺耐人寻味:同样一笔7天期的USDC借贷,通过Range Order拼出来的加权平均利率,比直接走AMM池子要低将近8-12个基点。 这8个基点看着不起眼,但对高频放贷的老炮来说,这就是利润的命根子被硬生生薅走了一层。
当然,也有人会杠:现在池子多浅啊,几万刀就能砸出个大坑,你说的最优利率,搞不好就是流动性荒漠里唯一的那个歪脖子树。
这话我认一半。
所以我现在不看TVL,也不看交易量,我就盯着三样东西:第一,不同期限的FT折价率能不能串成一条平滑的曲线;第二,买卖盘口的挂单厚度是不是在持续主动变厚;第三,XT的隐含收益率跟外面浮动利率的基差,是不是在稳定收窄。 这三样东西长结实了,才说明市场真把利率当回事了,而不是一群人在那儿左手倒右手刷积分。
TermMax现在还撑不起“利率交易所”这块招牌,但V2这把手术刀,至少把病灶给划开了。剩下的,就看市场自己怎么长肉了。 #termmax @termmax
我以前也觉得,TermMax就是给固定利率债弄了个二级市场,FT当债券炒,XT当票息拆出来,挺精巧,但没到拍大腿的程度。
直到我把V2的Curator逻辑捋了一遍,脑子里突然蹦出一句话:这哪是借贷协议,这是在给做市商上眼药。
你看啊,V2这步棋走得贼阴。Limit Order直接铺满全场,借款人挂最高接受利率,放贷人挂最低接受利率——表面上是把定价权交还给用户,本质上是在把原来LP包办的活,拆成碎渣子喂给市场。以前LP靠信息不对称和资金体量吃利差,现在Range Order一出来,Curator带着算法满市场找最优组合,你报的价稍微贪一点,单子就直接被路由到隔壁老王的订单上。
我专门去扫了扫测试网的数据,有个细节挺耐人寻味:同样一笔7天期的USDC借贷,通过Range Order拼出来的加权平均利率,比直接走AMM池子要低将近8-12个基点。 这8个基点看着不起眼,但对高频放贷的老炮来说,这就是利润的命根子被硬生生薅走了一层。
当然,也有人会杠:现在池子多浅啊,几万刀就能砸出个大坑,你说的最优利率,搞不好就是流动性荒漠里唯一的那个歪脖子树。
这话我认一半。
所以我现在不看TVL,也不看交易量,我就盯着三样东西:第一,不同期限的FT折价率能不能串成一条平滑的曲线;第二,买卖盘口的挂单厚度是不是在持续主动变厚;第三,XT的隐含收益率跟外面浮动利率的基差,是不是在稳定收窄。 这三样东西长结实了,才说明市场真把利率当回事了,而不是一群人在那儿左手倒右手刷积分。
TermMax现在还撑不起“利率交易所”这块招牌,但V2这把手术刀,至少把病灶给划开了。剩下的,就看市场自己怎么长肉了。 #termmax @TermMax
直到我把V2的Curator逻辑捋了一遍,脑子里突然蹦出一句话:这哪是借贷协议,这是在给做市商上眼药。
你看啊,V2这步棋走得贼阴。Limit Order直接铺满全场,借款人挂最高接受利率,放贷人挂最低接受利率——表面上是把定价权交还给用户,本质上是在把原来LP包办的活,拆成碎渣子喂给市场。以前LP靠信息不对称和资金体量吃利差,现在Range Order一出来,Curator带着算法满市场找最优组合,你报的价稍微贪一点,单子就直接被路由到隔壁老王的订单上。
我专门去扫了扫测试网的数据,有个细节挺耐人寻味:同样一笔7天期的USDC借贷,通过Range Order拼出来的加权平均利率,比直接走AMM池子要低将近8-12个基点。 这8个基点看着不起眼,但对高频放贷的老炮来说,这就是利润的命根子被硬生生薅走了一层。
当然,也有人会杠:现在池子多浅啊,几万刀就能砸出个大坑,你说的最优利率,搞不好就是流动性荒漠里唯一的那个歪脖子树。
这话我认一半。
所以我现在不看TVL,也不看交易量,我就盯着三样东西:第一,不同期限的FT折价率能不能串成一条平滑的曲线;第二,买卖盘口的挂单厚度是不是在持续主动变厚;第三,XT的隐含收益率跟外面浮动利率的基差,是不是在稳定收窄。 这三样东西长结实了,才说明市场真把利率当回事了,而不是一群人在那儿左手倒右手刷积分。
TermMax现在还撑不起“利率交易所”这块招牌,但V2这把手术刀,至少把病灶给划开了。剩下的,就看市场自己怎么长肉了。 #termmax @TermMax
62
·
--
El gran pastel de 650.000 millones de dólares: Ethereum se lleva un 33%, Provenance se queda con otro 27%, Solana y BNB y XRP reparten cada una un 6% de la carne. DUSK ni siquiera logró encajar en las plazas. Esto no es sesgo del mercado: es trazar líneas con oro de verdad—los emisores de bonos del Tesoro tokenizados y de crédito privado al elegir cadena. La lógica es, en el fondo, muy simple: quien tenga liquidez profunda, quien ya tenga un sistema de custodia listo, y quien pueda hacer que la auditoría de cumplimiento pierda menos canas, es a quien fluye el dinero. Una L1 que tiene que escribir el consenso desde cero, y encima Ethereum Virtual Machine (EVM) va retrasándose varias veces, ni siquiera alcanza a figurar como “alternativa” en las listas de control de riesgo de las instituciones. Polymesh ha clavado la compatibilidad de valores en la raíz; Monero y Zcash tienen material viejo que explotar en el carril de la privacidad. ¿Y DUSK?—la compatibilidad no es tan profunda como Polymesh, la privacidad además corre sin pasar el bulto regulatorio y no puede superar a las cadenas anónimas veteranas: por tanto eligen justo la rendija más estrecha.
El “gran pastel” ya va camino de los 70.000, ¡y el BTC todavía puede! Lo realmente incómodo es la actividad on-chain. El mainnet lleva más de un año: el volumen diario de transacciones se mueve entre 800 y 1.000, y las direcciones de usuarios activos diarios ya en años tempranos eran de 40 a 80. A principios de 2026, esa ola de picos llegó de 300 a 870, y luego volvió a caer otra vez al rango de los cientos. En una L1, ese nivel—si lo dices bonito—sería “instituciones de baja frecuencia y montos altos”; pero la verdad suena más a que es el ambiente de un grupo de pruebas. NPEX sí colgó algunos miles de millones de euros en valores, y EURQ también los emitió; pero los activos están en custodia silenciosa on-chain, y eso no es en absoluto lo mismo que interactuar de forma real y tangible en la cadena. El número de cuentas abiertas por instituciones y el número de direcciones on-chain: lo primero son diapositivas de “expansión de negocio”, y lo segundo es la temperatura real usada en el nivel base.
El verdadero “bicho” está enterrado en la estructura del token. Las cinco primeras direcciones se quedan con más del 67% de las tenencias; la primera acapara sola un 21%. La dirección de custodia de Binance vuelve a comerse otro 12% y pico; y las diez primeras rondan el 73%. En una cadena que presume de “finanzas de cumplimiento a nivel institucional”, la concentración del capital es aún más exagerada que en la mayoría de meme coins: la imagen es tan bonita que no me atrevo a pensarla en detalle. Cuando el comité de control de riesgo de una institución vea estos datos, la primera pregunta que les salta a la cabeza es absolutamente—“¿quién se hará cargo cuando llegue la salida?”
DuskEVM pasó de lo anunciado a aterrizar durante varios trimestres; el ritmo de commits en GitHub es claramente más lento; la actualización del protocolo v23 prevista para el Q1 2026 también se ha quedado atrás de forma evidente respecto a la hoja de ruta. Aunque el relato técnico suene impecable, si el calendario de entrega no sigue, una vez que las instituciones terminan el POC, se queda ahí.
#dusk $DUSK @Dusk_Foundation
El gran pastel de 650.000 millones de dólares: Ethereum se lleva un 33%, Provenance se queda con otro 27%, Solana y BNB y XRP reparten cada una un 6% de la carne. DUSK ni siquiera logró encajar en las plazas. Esto no es sesgo del mercado: es trazar líneas con oro de verdad—los emisores de bonos del Tesoro tokenizados y de crédito privado al elegir cadena. La lógica es, en el fondo, muy simple: quien tenga liquidez profunda, quien ya tenga un sistema de custodia listo, y quien pueda hacer que la auditoría de cumplimiento pierda menos canas, es a quien fluye el dinero. Una L1 que tiene que escribir el consenso desde cero, y encima Ethereum Virtual Machine (EVM) va retrasándose varias veces, ni siquiera alcanza a figurar como “alternativa” en las listas de control de riesgo de las instituciones. Polymesh ha clavado la compatibilidad de valores en la raíz; Monero y Zcash tienen material viejo que explotar en el carril de la privacidad. ¿Y DUSK?—la compatibilidad no es tan profunda como Polymesh, la privacidad además corre sin pasar el bulto regulatorio y no puede superar a las cadenas anónimas veteranas: por tanto eligen justo la rendija más estrecha.
El “gran pastel” ya va camino de los 70.000, ¡y el BTC todavía puede! Lo realmente incómodo es la actividad on-chain. El mainnet lleva más de un año: el volumen diario de transacciones se mueve entre 800 y 1.000, y las direcciones de usuarios activos diarios ya en años tempranos eran de 40 a 80. A principios de 2026, esa ola de picos llegó de 300 a 870, y luego volvió a caer otra vez al rango de los cientos. En una L1, ese nivel—si lo dices bonito—sería “instituciones de baja frecuencia y montos altos”; pero la verdad suena más a que es el ambiente de un grupo de pruebas. NPEX sí colgó algunos miles de millones de euros en valores, y EURQ también los emitió; pero los activos están en custodia silenciosa on-chain, y eso no es en absoluto lo mismo que interactuar de forma real y tangible en la cadena. El número de cuentas abiertas por instituciones y el número de direcciones on-chain: lo primero son diapositivas de “expansión de negocio”, y lo segundo es la temperatura real usada en el nivel base.
El verdadero “bicho” está enterrado en la estructura del token. Las cinco primeras direcciones se quedan con más del 67% de las tenencias; la primera acapara sola un 21%. La dirección de custodia de Binance vuelve a comerse otro 12% y pico; y las diez primeras rondan el 73%. En una cadena que presume de “finanzas de cumplimiento a nivel institucional”, la concentración del capital es aún más exagerada que en la mayoría de meme coins: la imagen es tan bonita que no me atrevo a pensarla en detalle. Cuando el comité de control de riesgo de una institución vea estos datos, la primera pregunta que les salta a la cabeza es absolutamente—“¿quién se hará cargo cuando llegue la salida?”
DuskEVM pasó de lo anunciado a aterrizar durante varios trimestres; el ritmo de commits en GitHub es claramente más lento; la actualización del protocolo v23 prevista para el Q1 2026 también se ha quedado atrás de forma evidente respecto a la hoja de ruta. Aunque el relato técnico suene impecable, si el calendario de entrega no sigue, una vez que las instituciones terminan el POC, se queda ahí.
#dusk $DUSK @Dusk
El “gran pastel” ya va camino de los 70.000, ¡y el BTC todavía puede! Lo realmente incómodo es la actividad on-chain. El mainnet lleva más de un año: el volumen diario de transacciones se mueve entre 800 y 1.000, y las direcciones de usuarios activos diarios ya en años tempranos eran de 40 a 80. A principios de 2026, esa ola de picos llegó de 300 a 870, y luego volvió a caer otra vez al rango de los cientos. En una L1, ese nivel—si lo dices bonito—sería “instituciones de baja frecuencia y montos altos”; pero la verdad suena más a que es el ambiente de un grupo de pruebas. NPEX sí colgó algunos miles de millones de euros en valores, y EURQ también los emitió; pero los activos están en custodia silenciosa on-chain, y eso no es en absoluto lo mismo que interactuar de forma real y tangible en la cadena. El número de cuentas abiertas por instituciones y el número de direcciones on-chain: lo primero son diapositivas de “expansión de negocio”, y lo segundo es la temperatura real usada en el nivel base.
El verdadero “bicho” está enterrado en la estructura del token. Las cinco primeras direcciones se quedan con más del 67% de las tenencias; la primera acapara sola un 21%. La dirección de custodia de Binance vuelve a comerse otro 12% y pico; y las diez primeras rondan el 73%. En una cadena que presume de “finanzas de cumplimiento a nivel institucional”, la concentración del capital es aún más exagerada que en la mayoría de meme coins: la imagen es tan bonita que no me atrevo a pensarla en detalle. Cuando el comité de control de riesgo de una institución vea estos datos, la primera pregunta que les salta a la cabeza es absolutamente—“¿quién se hará cargo cuando llegue la salida?”
DuskEVM pasó de lo anunciado a aterrizar durante varios trimestres; el ritmo de commits en GitHub es claramente más lento; la actualización del protocolo v23 prevista para el Q1 2026 también se ha quedado atrás de forma evidente respecto a la hoja de ruta. Aunque el relato técnico suene impecable, si el calendario de entrega no sigue, una vez que las instituciones terminan el POC, se queda ahí.
#dusk $DUSK @Dusk
188
·
--
Chatté con un amigo sobre TermMax hasta altas horas de la noche; me dijo una frase que me dejó helado
“Esto no es más que un préstamo con tasa fija.”
El precio de BNB subió un poco, ¡y BTC sigue siendo bastante bueno!
En ese momento no le repliqué. Volví, revisé el código y la documentación durante tres días, y cuanto más pensaba, más claro me quedaba: —tiene razón… pero como si no hubiera dicho nada.
Lo que realmente me dejó intranquilo fue la parte del mecanismo de compensación por liquidación.
En pocas palabras: si el préstamo vence y no se termina de pagar, cuando se cierra la ventana de liquidación, los tenedores de FT pueden retirar directamente, en proporción, los activos subyacentes y las garantías del redemption pool. ¿Qué tiene de interesante este diseño? Convierte la “liquidación”, de un juego de castigo, en una lógica de distribución. La liquidación en otras plataformas suele ser: un robot entra y se queda con la carne. En TermMax, en cambio, los acreedores deciden por su cuenta si quieren o no “tomar ese paquete”. Si tienes FT, tienes la opción: ¿lo aceptas o no? Esa idea es completamente distinta a la de una liquidación tradicional.
Hablemos también del precio.
Eso de Range Order me tomó dos días entenderlo bien. No es “cotiza un APR fijo y ya”, sino que divide el monto de fondos en distintos tramos y en cada tramo publica una tasa diferente. Los grandes fondos podrían obtener una tasa distinta a la de los fondos pequeños; el precio de la operación no es un solo número, sino que cae dentro de algún rango. Dicho de otra forma: la profundidad del mercado crece directamente sobre la curva de tasas. Cuanto mayor sea el tamaño del capital, más prima de liquidez tendrá que pagar, lo cual es justo y también bastante de mercado.
Revisé alrededor de una docena de registros reales de operaciones y descubrí que la mayoría de los Range Order se concentran entre 3 y 5 segmentos, no es ese diseño aparatoso de decenas de tramos. Eso sugiere que la gente es práctica: demasiados segmentos implican costos de gestión que no compensan.
Volvamos al desglose de FT / XT / GT.
FT vence y se liquida en 1 debt token; XT sigue a FT, y 1+1=1 posición de deuda completa. GT, en cambio, empaqueta el colateral y la deuda en una posición transferible. Esta estructura me recordó la idea de los ABS (titulización de activos): se separan los activos subyacentes, el riesgo se vuelve a segmentar y distintas personas con preferencias distintas toman “capas” diferentes.
Pero TermMax lo hace de forma más contundente: no separa el riesgo, separa el tiempo. FT recibe la certeza del vencimiento; XT captura el diferencial de intereses durante el período; y GT obtiene la flexibilidad de mantener la posición completa. Tres preferencias, una base, y cada quien toma lo que necesita. @termmax #TermMax
Chatté con un amigo sobre TermMax hasta altas horas de la noche; me dijo una frase que me dejó helado
“Esto no es más que un préstamo con tasa fija.”
El precio de BNB subió un poco, ¡y BTC sigue siendo bastante bueno!
En ese momento no le repliqué. Volví, revisé el código y la documentación durante tres días, y cuanto más pensaba, más claro me quedaba: —tiene razón… pero como si no hubiera dicho nada.
Lo que realmente me dejó intranquilo fue la parte del mecanismo de compensación por liquidación.
En pocas palabras: si el préstamo vence y no se termina de pagar, cuando se cierra la ventana de liquidación, los tenedores de FT pueden retirar directamente, en proporción, los activos subyacentes y las garantías del redemption pool. ¿Qué tiene de interesante este diseño? Convierte la “liquidación”, de un juego de castigo, en una lógica de distribución. La liquidación en otras plataformas suele ser: un robot entra y se queda con la carne. En TermMax, en cambio, los acreedores deciden por su cuenta si quieren o no “tomar ese paquete”. Si tienes FT, tienes la opción: ¿lo aceptas o no? Esa idea es completamente distinta a la de una liquidación tradicional.
Hablemos también del precio.
Eso de Range Order me tomó dos días entenderlo bien. No es “cotiza un APR fijo y ya”, sino que divide el monto de fondos en distintos tramos y en cada tramo publica una tasa diferente. Los grandes fondos podrían obtener una tasa distinta a la de los fondos pequeños; el precio de la operación no es un solo número, sino que cae dentro de algún rango. Dicho de otra forma: la profundidad del mercado crece directamente sobre la curva de tasas. Cuanto mayor sea el tamaño del capital, más prima de liquidez tendrá que pagar, lo cual es justo y también bastante de mercado.
Revisé alrededor de una docena de registros reales de operaciones y descubrí que la mayoría de los Range Order se concentran entre 3 y 5 segmentos, no es ese diseño aparatoso de decenas de tramos. Eso sugiere que la gente es práctica: demasiados segmentos implican costos de gestión que no compensan.
Volvamos al desglose de FT / XT / GT.
FT vence y se liquida en 1 debt token; XT sigue a FT, y 1+1=1 posición de deuda completa. GT, en cambio, empaqueta el colateral y la deuda en una posición transferible. Esta estructura me recordó la idea de los ABS (titulización de activos): se separan los activos subyacentes, el riesgo se vuelve a segmentar y distintas personas con preferencias distintas toman “capas” diferentes.
Pero TermMax lo hace de forma más contundente: no separa el riesgo, separa el tiempo. FT recibe la certeza del vencimiento; XT captura el diferencial de intereses durante el período; y GT obtiene la flexibilidad de mantener la posición completa. Tres preferencias, una base, y cada quien toma lo que necesita. @TermMax #TermMax
“Esto no es más que un préstamo con tasa fija.”
El precio de BNB subió un poco, ¡y BTC sigue siendo bastante bueno!
En ese momento no le repliqué. Volví, revisé el código y la documentación durante tres días, y cuanto más pensaba, más claro me quedaba: —tiene razón… pero como si no hubiera dicho nada.
Lo que realmente me dejó intranquilo fue la parte del mecanismo de compensación por liquidación.
En pocas palabras: si el préstamo vence y no se termina de pagar, cuando se cierra la ventana de liquidación, los tenedores de FT pueden retirar directamente, en proporción, los activos subyacentes y las garantías del redemption pool. ¿Qué tiene de interesante este diseño? Convierte la “liquidación”, de un juego de castigo, en una lógica de distribución. La liquidación en otras plataformas suele ser: un robot entra y se queda con la carne. En TermMax, en cambio, los acreedores deciden por su cuenta si quieren o no “tomar ese paquete”. Si tienes FT, tienes la opción: ¿lo aceptas o no? Esa idea es completamente distinta a la de una liquidación tradicional.
Hablemos también del precio.
Eso de Range Order me tomó dos días entenderlo bien. No es “cotiza un APR fijo y ya”, sino que divide el monto de fondos en distintos tramos y en cada tramo publica una tasa diferente. Los grandes fondos podrían obtener una tasa distinta a la de los fondos pequeños; el precio de la operación no es un solo número, sino que cae dentro de algún rango. Dicho de otra forma: la profundidad del mercado crece directamente sobre la curva de tasas. Cuanto mayor sea el tamaño del capital, más prima de liquidez tendrá que pagar, lo cual es justo y también bastante de mercado.
Revisé alrededor de una docena de registros reales de operaciones y descubrí que la mayoría de los Range Order se concentran entre 3 y 5 segmentos, no es ese diseño aparatoso de decenas de tramos. Eso sugiere que la gente es práctica: demasiados segmentos implican costos de gestión que no compensan.
Volvamos al desglose de FT / XT / GT.
FT vence y se liquida en 1 debt token; XT sigue a FT, y 1+1=1 posición de deuda completa. GT, en cambio, empaqueta el colateral y la deuda en una posición transferible. Esta estructura me recordó la idea de los ABS (titulización de activos): se separan los activos subyacentes, el riesgo se vuelve a segmentar y distintas personas con preferencias distintas toman “capas” diferentes.
Pero TermMax lo hace de forma más contundente: no separa el riesgo, separa el tiempo. FT recibe la certeza del vencimiento; XT captura el diferencial de intereses durante el período; y GT obtiene la flexibilidad de mantener la posición completa. Tres preferencias, una base, y cada quien toma lo que necesita. @TermMax #TermMax
71
·
--
Ver traducción
大家都在等风来,有人却在给风口上锁:聊聊 Dusk 的隐私合规与清算命门
大饼涨了点,BTC还是不错!
这两天看着各家 CEX 的深度簿,静得让人发慌。很多做隐私赛道的朋友又开始习惯性发愁,觉得监管大棒一挥,匿名代币就得全线归零。但讲真,把“隐私”和“合规”死死对立起来,本身就是加密圈最大的认知误区之一。
你仔细看 Dusk 在暗处下的苦功,就会发现这根本不是一套用来做暗网交易的匿名逻辑。传统金融机构之所以一直对公链敬而远之,绝不仅仅是因为怕波动,更因为他们受制于严格的 GDPR 隐私法规与反洗钱条款——既不能把客户的资产明细全网公开,又不能让匿名资金无痕流入。这种矛盾就像要在一个透明玻璃房里办理私人保险箱业务,怎么做都是错。
Dusk 切入的恰恰是这个最硬的骨头。它靠 Zero-Knowledge 证明在底层解决资产清算的隐私性,又通过独特的证明架构让合规审计节点能够随时调取合规凭证。简单点说,就是“资产流转对外保密,合规审查随时可验”。前段时间欧洲 MICA 框架正式落地,不少走极简匿名路线的项目被交易所接连下架,而 Dusk 这种从一开始就冲着“合规清算底座”去的设计,反而成了传统机构眼里为数不多能合规上车的通道。
不过话说回来,技术架构画得再漂亮,真金白银的结算吞吐量才是终极试金石。它这种零知识证明的高频计算,在真实金融级并发下到底会不会卡壳,全看接下来的网络压力实测。
行情的寒冬终究会过去,但清算底座的规矩已经变了。当合规的大门彻底堵死投机套路时,你觉得市场上还有哪条链,能接得住这批急着上链的传统体量? $DUSK #dusk @Dusk_Foundation
大家都在等风来,有人却在给风口上锁:聊聊 Dusk 的隐私合规与清算命门
大饼涨了点,BTC还是不错!
这两天看着各家 CEX 的深度簿,静得让人发慌。很多做隐私赛道的朋友又开始习惯性发愁,觉得监管大棒一挥,匿名代币就得全线归零。但讲真,把“隐私”和“合规”死死对立起来,本身就是加密圈最大的认知误区之一。
你仔细看 Dusk 在暗处下的苦功,就会发现这根本不是一套用来做暗网交易的匿名逻辑。传统金融机构之所以一直对公链敬而远之,绝不仅仅是因为怕波动,更因为他们受制于严格的 GDPR 隐私法规与反洗钱条款——既不能把客户的资产明细全网公开,又不能让匿名资金无痕流入。这种矛盾就像要在一个透明玻璃房里办理私人保险箱业务,怎么做都是错。
Dusk 切入的恰恰是这个最硬的骨头。它靠 Zero-Knowledge 证明在底层解决资产清算的隐私性,又通过独特的证明架构让合规审计节点能够随时调取合规凭证。简单点说,就是“资产流转对外保密,合规审查随时可验”。前段时间欧洲 MICA 框架正式落地,不少走极简匿名路线的项目被交易所接连下架,而 Dusk 这种从一开始就冲着“合规清算底座”去的设计,反而成了传统机构眼里为数不多能合规上车的通道。
不过话说回来,技术架构画得再漂亮,真金白银的结算吞吐量才是终极试金石。它这种零知识证明的高频计算,在真实金融级并发下到底会不会卡壳,全看接下来的网络压力实测。
行情的寒冬终究会过去,但清算底座的规矩已经变了。当合规的大门彻底堵死投机套路时,你觉得市场上还有哪条链,能接得住这批急着上链的传统体量? $DUSK #dusk @Dusk
大饼涨了点,BTC还是不错!
这两天看着各家 CEX 的深度簿,静得让人发慌。很多做隐私赛道的朋友又开始习惯性发愁,觉得监管大棒一挥,匿名代币就得全线归零。但讲真,把“隐私”和“合规”死死对立起来,本身就是加密圈最大的认知误区之一。
你仔细看 Dusk 在暗处下的苦功,就会发现这根本不是一套用来做暗网交易的匿名逻辑。传统金融机构之所以一直对公链敬而远之,绝不仅仅是因为怕波动,更因为他们受制于严格的 GDPR 隐私法规与反洗钱条款——既不能把客户的资产明细全网公开,又不能让匿名资金无痕流入。这种矛盾就像要在一个透明玻璃房里办理私人保险箱业务,怎么做都是错。
Dusk 切入的恰恰是这个最硬的骨头。它靠 Zero-Knowledge 证明在底层解决资产清算的隐私性,又通过独特的证明架构让合规审计节点能够随时调取合规凭证。简单点说,就是“资产流转对外保密,合规审查随时可验”。前段时间欧洲 MICA 框架正式落地,不少走极简匿名路线的项目被交易所接连下架,而 Dusk 这种从一开始就冲着“合规清算底座”去的设计,反而成了传统机构眼里为数不多能合规上车的通道。
不过话说回来,技术架构画得再漂亮,真金白银的结算吞吐量才是终极试金石。它这种零知识证明的高频计算,在真实金融级并发下到底会不会卡壳,全看接下来的网络压力实测。
行情的寒冬终究会过去,但清算底座的规矩已经变了。当合规的大门彻底堵死投机套路时,你觉得市场上还有哪条链,能接得住这批急着上链的传统体量? $DUSK #dusk @Dusk
2
77
·
--
Al investigar TermMax, al principio pensé que solo ofrecía una opción más de certidumbre al mercado de renta fija. Pero cuando analicé por completo su ruta de flujo de tokens y el mecanismo de liquidación, me di cuenta de que lo realmente potente es que estandariza por completo las operaciones de diferencial que en DeFi llevan mucho tiempo “dispersas”.
La subida del “gran pastel” ha sido considerable y ¡BTC sigue fuerte!
Quienes hacen arbitraje de préstamos en bucle en Aave o Compound, en esencia, apuestan a la volatilidad de la lucha de las tasas variables. Los costos cambian en cualquier momento: la eficiencia del capital para posicionarse a favor del rendimiento es extremadamente baja y, ante condiciones extremas, el riesgo de exposición se amplifica al instante. La genialidad de TermMax reside en separar FT de GT: corta de forma tajante la “demanda de préstamo” y la “demanda de arbitraje de tasas” en dos mercados completamente independientes.
Los prestatarios, al acuñar FT, fijan de antemano el costo del capital. Mientras tanto, GT en la práctica se convierte en una exposición nativa a derivados de tasas de interés. Esto implica que quienes apuestan por el alza o la baja de las tasas futuras ya no necesitan rebalancear constantemente ni asumir deslizamientos de liquidación: simplemente negociando GT en el mercado secundario pueden hacer su apuesta sobre la curva de tasas futuras.
Al principio pensé que el Pricing Curve de Range Order solo estaba para emparejar plazos; luego entendí que este diseño realmente otorga a los proveedores de liquidez (LP) el poder de fijación de precios de un market maker. El mercado tradicional de renta fija depende más que nada de la continuidad de la curva de rendimiento, y el Pricing Curve complementa precisamente, mediante algoritmos, los “agujeros” de liquidez que causa la desalineación de vencimientos en cadena.
Dicho esto, incluso si se presenta un cisne negro on-chain o situaciones extremas como una caída del oráculo, la entrega física (Physical Delivery) toma el control directamente, dejando atrás la cadena tradicional de subastas de liquidación: se realiza la entrega con descuento proporcional sobre los activos spot. Esta lógica de respaldo convierte el riesgo sistémico, que antes era incontrolable, en una transferencia de activos con límites esperados; y, de hecho, evita muchos de los pesadillas en cascada que más suelen preocupar a los protocolos de préstamos.
Siguiendo este razonamiento, mi impresión de TermMax ya no es simplemente la de “un protocolo de préstamos”. Más bien, parece que construye un motor de fijación de precios de alta precisión para el mercado de derivados de tasas en DeFi. @termmax #TermMax
Al investigar TermMax, al principio pensé que solo ofrecía una opción más de certidumbre al mercado de renta fija. Pero cuando analicé por completo su ruta de flujo de tokens y el mecanismo de liquidación, me di cuenta de que lo realmente potente es que estandariza por completo las operaciones de diferencial que en DeFi llevan mucho tiempo “dispersas”.
La subida del “gran pastel” ha sido considerable y ¡BTC sigue fuerte!
Quienes hacen arbitraje de préstamos en bucle en Aave o Compound, en esencia, apuestan a la volatilidad de la lucha de las tasas variables. Los costos cambian en cualquier momento: la eficiencia del capital para posicionarse a favor del rendimiento es extremadamente baja y, ante condiciones extremas, el riesgo de exposición se amplifica al instante. La genialidad de TermMax reside en separar FT de GT: corta de forma tajante la “demanda de préstamo” y la “demanda de arbitraje de tasas” en dos mercados completamente independientes.
Los prestatarios, al acuñar FT, fijan de antemano el costo del capital. Mientras tanto, GT en la práctica se convierte en una exposición nativa a derivados de tasas de interés. Esto implica que quienes apuestan por el alza o la baja de las tasas futuras ya no necesitan rebalancear constantemente ni asumir deslizamientos de liquidación: simplemente negociando GT en el mercado secundario pueden hacer su apuesta sobre la curva de tasas futuras.
Al principio pensé que el Pricing Curve de Range Order solo estaba para emparejar plazos; luego entendí que este diseño realmente otorga a los proveedores de liquidez (LP) el poder de fijación de precios de un market maker. El mercado tradicional de renta fija depende más que nada de la continuidad de la curva de rendimiento, y el Pricing Curve complementa precisamente, mediante algoritmos, los “agujeros” de liquidez que causa la desalineación de vencimientos en cadena.
Dicho esto, incluso si se presenta un cisne negro on-chain o situaciones extremas como una caída del oráculo, la entrega física (Physical Delivery) toma el control directamente, dejando atrás la cadena tradicional de subastas de liquidación: se realiza la entrega con descuento proporcional sobre los activos spot. Esta lógica de respaldo convierte el riesgo sistémico, que antes era incontrolable, en una transferencia de activos con límites esperados; y, de hecho, evita muchos de los pesadillas en cascada que más suelen preocupar a los protocolos de préstamos.
Siguiendo este razonamiento, mi impresión de TermMax ya no es simplemente la de “un protocolo de préstamos”. Más bien, parece que construye un motor de fijación de precios de alta precisión para el mercado de derivados de tasas en DeFi. @TermMax #TermMax
La subida del “gran pastel” ha sido considerable y ¡BTC sigue fuerte!
Quienes hacen arbitraje de préstamos en bucle en Aave o Compound, en esencia, apuestan a la volatilidad de la lucha de las tasas variables. Los costos cambian en cualquier momento: la eficiencia del capital para posicionarse a favor del rendimiento es extremadamente baja y, ante condiciones extremas, el riesgo de exposición se amplifica al instante. La genialidad de TermMax reside en separar FT de GT: corta de forma tajante la “demanda de préstamo” y la “demanda de arbitraje de tasas” en dos mercados completamente independientes.
Los prestatarios, al acuñar FT, fijan de antemano el costo del capital. Mientras tanto, GT en la práctica se convierte en una exposición nativa a derivados de tasas de interés. Esto implica que quienes apuestan por el alza o la baja de las tasas futuras ya no necesitan rebalancear constantemente ni asumir deslizamientos de liquidación: simplemente negociando GT en el mercado secundario pueden hacer su apuesta sobre la curva de tasas futuras.
Al principio pensé que el Pricing Curve de Range Order solo estaba para emparejar plazos; luego entendí que este diseño realmente otorga a los proveedores de liquidez (LP) el poder de fijación de precios de un market maker. El mercado tradicional de renta fija depende más que nada de la continuidad de la curva de rendimiento, y el Pricing Curve complementa precisamente, mediante algoritmos, los “agujeros” de liquidez que causa la desalineación de vencimientos en cadena.
Dicho esto, incluso si se presenta un cisne negro on-chain o situaciones extremas como una caída del oráculo, la entrega física (Physical Delivery) toma el control directamente, dejando atrás la cadena tradicional de subastas de liquidación: se realiza la entrega con descuento proporcional sobre los activos spot. Esta lógica de respaldo convierte el riesgo sistémico, que antes era incontrolable, en una transferencia de activos con límites esperados; y, de hecho, evita muchos de los pesadillas en cascada que más suelen preocupar a los protocolos de préstamos.
Siguiendo este razonamiento, mi impresión de TermMax ya no es simplemente la de “un protocolo de préstamos”. Más bien, parece que construye un motor de fijación de precios de alta precisión para el mercado de derivados de tasas en DeFi. @TermMax #TermMax
93
·
--
Di adiós a la lucha en solitario: ¿por qué los grandes fondos están dejando atrás los “black box” y la descentralización?
¡El gran pastel subió 64,000! ¡BTC realmente es increíble!
Acabo de conversar con algunos veteranos que se dedican a las liquidaciones de alto volumen, y una palabra se me ha quedado rondando en la cabeza: el problema de la liquidez. Todos creemos que el cuello de botella de la DeFi clásica hoy es el rendimiento insuficiente o que el GAS es demasiado caro, pero durante estos años que llevo observándolo, en realidad no es así. Lo que realmente bloquea la entrada de capital regulado de escala de mil millones es, en esencia, el “libro contable transparente” del que todos se sienten tan orgullosos.
Imagina esto: una institución tradicional líder quiere subirse a la cadena para liquidar un activo RWA por valor de cientos de millones de dólares. Si se tratara de una cadena tradicional, desde las órdenes colocadas, el reajuste de posiciones hasta la entrega final, todos los grandes tenedores y los creadores de mercado en la cadena pueden ver el as bajo la manga de la otra parte, lo cual en la competencia comercial real es casi equivalente a irse a la carrera “desnudo”; pero si se cambia por una cadena completamente anónima tipo caja negra, la lucha contra el lavado de dinero se vendría abajo en minutos y la auditoría de los estados financieros simplemente no pasaría. Es el mismo dilema: por un lado está el riesgo de filtración; por el otro, el cumplimiento regulatorio. Así que los grandes fondos solo pueden quedarse afuera mirando fijamente.
Por eso, desde hace un tiempo, he estado observando proyectos como Dusk, que se enfocan en infraestructura de nivel base. No están jugando con un idealismo puro basado en criptografía: están conectando directamente la protección de la privacidad con la auditoría de cumplimiento en el nivel L1. Tomando como ejemplo el Piecrust VM, que es la parte más baja: además de soportar nativamente pruebas de conocimiento cero, permite escribir directamente en contratos inteligentes una lógica compleja de cumplimiento empresarial. En otras palabras: la transacción en sí sigue siendo texto cifrado, pero la prueba de cumplimiento puede registrarse en cadena en tiempo real.
Esta arquitectura de “se puede probar pero no ver”, en la práctica, construye un túnel privado y seguro para que el capital institucional transite con confianza. Antes siempre pensábamos que la descentralización debía ser libertad absoluta e inelimitada, pero si de verdad quieres provocar un gran impacto en el mundo real, tal vez este tipo de solución de compromiso que combina la protección de la privacidad con las exigencias de cumplimiento sea, precisamente, la llave que permita que la liquidez masiva de las finanzas tradicionales entre de forma real.
Las tendencias en la cadena nunca se crean solo con eslóganes. Cuando se reúnen al mismo tiempo la sensación de seguridad y el cumplimiento, el “agua” fluye naturalmente. @Dusk_Foundation $DUSK #dusk
Di adiós a la lucha en solitario: ¿por qué los grandes fondos están dejando atrás los “black box” y la descentralización?
¡El gran pastel subió 64,000! ¡BTC realmente es increíble!
Acabo de conversar con algunos veteranos que se dedican a las liquidaciones de alto volumen, y una palabra se me ha quedado rondando en la cabeza: el problema de la liquidez. Todos creemos que el cuello de botella de la DeFi clásica hoy es el rendimiento insuficiente o que el GAS es demasiado caro, pero durante estos años que llevo observándolo, en realidad no es así. Lo que realmente bloquea la entrada de capital regulado de escala de mil millones es, en esencia, el “libro contable transparente” del que todos se sienten tan orgullosos.
Imagina esto: una institución tradicional líder quiere subirse a la cadena para liquidar un activo RWA por valor de cientos de millones de dólares. Si se tratara de una cadena tradicional, desde las órdenes colocadas, el reajuste de posiciones hasta la entrega final, todos los grandes tenedores y los creadores de mercado en la cadena pueden ver el as bajo la manga de la otra parte, lo cual en la competencia comercial real es casi equivalente a irse a la carrera “desnudo”; pero si se cambia por una cadena completamente anónima tipo caja negra, la lucha contra el lavado de dinero se vendría abajo en minutos y la auditoría de los estados financieros simplemente no pasaría. Es el mismo dilema: por un lado está el riesgo de filtración; por el otro, el cumplimiento regulatorio. Así que los grandes fondos solo pueden quedarse afuera mirando fijamente.
Por eso, desde hace un tiempo, he estado observando proyectos como Dusk, que se enfocan en infraestructura de nivel base. No están jugando con un idealismo puro basado en criptografía: están conectando directamente la protección de la privacidad con la auditoría de cumplimiento en el nivel L1. Tomando como ejemplo el Piecrust VM, que es la parte más baja: además de soportar nativamente pruebas de conocimiento cero, permite escribir directamente en contratos inteligentes una lógica compleja de cumplimiento empresarial. En otras palabras: la transacción en sí sigue siendo texto cifrado, pero la prueba de cumplimiento puede registrarse en cadena en tiempo real.
Esta arquitectura de “se puede probar pero no ver”, en la práctica, construye un túnel privado y seguro para que el capital institucional transite con confianza. Antes siempre pensábamos que la descentralización debía ser libertad absoluta e inelimitada, pero si de verdad quieres provocar un gran impacto en el mundo real, tal vez este tipo de solución de compromiso que combina la protección de la privacidad con las exigencias de cumplimiento sea, precisamente, la llave que permita que la liquidez masiva de las finanzas tradicionales entre de forma real.
Las tendencias en la cadena nunca se crean solo con eslóganes. Cuando se reúnen al mismo tiempo la sensación de seguridad y el cumplimiento, el “agua” fluye naturalmente. @Dusk $DUSK #dusk
¡El gran pastel subió 64,000! ¡BTC realmente es increíble!
Acabo de conversar con algunos veteranos que se dedican a las liquidaciones de alto volumen, y una palabra se me ha quedado rondando en la cabeza: el problema de la liquidez. Todos creemos que el cuello de botella de la DeFi clásica hoy es el rendimiento insuficiente o que el GAS es demasiado caro, pero durante estos años que llevo observándolo, en realidad no es así. Lo que realmente bloquea la entrada de capital regulado de escala de mil millones es, en esencia, el “libro contable transparente” del que todos se sienten tan orgullosos.
Imagina esto: una institución tradicional líder quiere subirse a la cadena para liquidar un activo RWA por valor de cientos de millones de dólares. Si se tratara de una cadena tradicional, desde las órdenes colocadas, el reajuste de posiciones hasta la entrega final, todos los grandes tenedores y los creadores de mercado en la cadena pueden ver el as bajo la manga de la otra parte, lo cual en la competencia comercial real es casi equivalente a irse a la carrera “desnudo”; pero si se cambia por una cadena completamente anónima tipo caja negra, la lucha contra el lavado de dinero se vendría abajo en minutos y la auditoría de los estados financieros simplemente no pasaría. Es el mismo dilema: por un lado está el riesgo de filtración; por el otro, el cumplimiento regulatorio. Así que los grandes fondos solo pueden quedarse afuera mirando fijamente.
Por eso, desde hace un tiempo, he estado observando proyectos como Dusk, que se enfocan en infraestructura de nivel base. No están jugando con un idealismo puro basado en criptografía: están conectando directamente la protección de la privacidad con la auditoría de cumplimiento en el nivel L1. Tomando como ejemplo el Piecrust VM, que es la parte más baja: además de soportar nativamente pruebas de conocimiento cero, permite escribir directamente en contratos inteligentes una lógica compleja de cumplimiento empresarial. En otras palabras: la transacción en sí sigue siendo texto cifrado, pero la prueba de cumplimiento puede registrarse en cadena en tiempo real.
Esta arquitectura de “se puede probar pero no ver”, en la práctica, construye un túnel privado y seguro para que el capital institucional transite con confianza. Antes siempre pensábamos que la descentralización debía ser libertad absoluta e inelimitada, pero si de verdad quieres provocar un gran impacto en el mundo real, tal vez este tipo de solución de compromiso que combina la protección de la privacidad con las exigencias de cumplimiento sea, precisamente, la llave que permita que la liquidez masiva de las finanzas tradicionales entre de forma real.
Las tendencias en la cadena nunca se crean solo con eslóganes. Cuando se reúnen al mismo tiempo la sensación de seguridad y el cumplimiento, el “agua” fluye naturalmente. @Dusk $DUSK #dusk
138
·
--
En algunos puntos de intereses en el acuerdo de préstamo no hay forma de que le ganen a un martillazo a la hora de la liquidación.
Hablemos de algo que la mayoría no se molestaría en pensar.
El gran pastel sigue en 63000, ¡pero el BTC no despega!.
Tú guardas cripto en el acuerdo de préstamo para cobrar intereses, miras las dos cifras decimales del APY y crees que está estable. Pero lo que realmente debes vigilar es el momento de la liquidación: cómo el acuerdo tratará a tu contraparte.
Esa línea de TermMax de entrega física la estuve analizando un rato. La versión tradicional: el liquidador se queda con la garantía y la vende en el mercado, luego con el stablecoin vuelve a pagar la deuda; si sobra, te lo devuelven. ¿Suena razonable, verdad? El problema aparece en escenarios extremos: cuando todo el mercado dispara liquidaciones al mismo tiempo, un montón de activos caen en una piscina de liquidez que ya está tensada; el precio entra en una espiral hacia abajo y el pisoteo llega así.
La entrega física corta esa cadena. Los activos de garantía se transfieren directamente al prestamista, sin pasar por esa etapa en el mercado. En la cadena se elimina una ronda de presión vendedora concentrada, y la liquidez no llega a drenarse de golpe. Pero el costo lo tienes que pensar bien: es posible que no recibas stablecoin, sino un montón de garantías donde la volatilidad aún no se ha liberado.
Esto nos lleva a la mecánica de esos tres tokens dentro de TermMax. GT es la posición NFT del prestatario: la garantía y la deuda se registran ahí, y al romperse el umbral se activa automáticamente el proceso de disposición. FT es un pagaré sin cupón que tiene el prestamista; lo compra con descuento y al vencimiento canjea por 1; el pago depende de los activos respaldados detrás de GT. XT, en cambio, separa el valor temporal: cuanto más cerca del vencimiento, más se acerca a cero.
Así que la lógica del prestamista cambia por completo. No empieces preguntando por cuántos puntos porcentuales de rendimiento anual: primero pregúntate a ti mismo, si revienta la contraparte, ¿qué es exactamente lo que te quedas? ¿ETH o BTC, cosas que después de dormir vuelven, o un token de gobernanza de alguna cadena nueva que cae y ya no vuelve a subir?
Mis reglas son bastante “de pueblo”: evito pools donde la garantía no es un activo mainstream y la tasa de colateralización es inferior a 150%. Aunque la tasa que te enseñen sea muy alta, me mantengo al margen. Si ves un rendimiento “extra”, con mucha probabilidad no es un regalo, sino una prima por riesgo: alguien tiene que poner dinero real para compensarlo.
No olvides otros factores: retraso de oráculos, saltos de precio por movimientos extremos, y vulnerabilidades en la capa base de los contratos. Con que explote cualquiera de estos, por muy limpia que sea la entrega física, no lo va a poder aguantar. El mecanismo solo puede cambiar cómo luce el riesgo, no hacerlo desaparecer.
Y la pregunta final, la más directa: cuando terminen la liquidación, lo que tendrás delante será un montón de tokens en vez de U; ¿los vendes o te los guardas? No respondas tan rápido: piénsalo bien otra vez. @termmax #TermMax
En algunos puntos de intereses en el acuerdo de préstamo no hay forma de que le ganen a un martillazo a la hora de la liquidación.
Hablemos de algo que la mayoría no se molestaría en pensar.
El gran pastel sigue en 63000, ¡pero el BTC no despega!.
Tú guardas cripto en el acuerdo de préstamo para cobrar intereses, miras las dos cifras decimales del APY y crees que está estable. Pero lo que realmente debes vigilar es el momento de la liquidación: cómo el acuerdo tratará a tu contraparte.
Esa línea de TermMax de entrega física la estuve analizando un rato. La versión tradicional: el liquidador se queda con la garantía y la vende en el mercado, luego con el stablecoin vuelve a pagar la deuda; si sobra, te lo devuelven. ¿Suena razonable, verdad? El problema aparece en escenarios extremos: cuando todo el mercado dispara liquidaciones al mismo tiempo, un montón de activos caen en una piscina de liquidez que ya está tensada; el precio entra en una espiral hacia abajo y el pisoteo llega así.
La entrega física corta esa cadena. Los activos de garantía se transfieren directamente al prestamista, sin pasar por esa etapa en el mercado. En la cadena se elimina una ronda de presión vendedora concentrada, y la liquidez no llega a drenarse de golpe. Pero el costo lo tienes que pensar bien: es posible que no recibas stablecoin, sino un montón de garantías donde la volatilidad aún no se ha liberado.
Esto nos lleva a la mecánica de esos tres tokens dentro de TermMax. GT es la posición NFT del prestatario: la garantía y la deuda se registran ahí, y al romperse el umbral se activa automáticamente el proceso de disposición. FT es un pagaré sin cupón que tiene el prestamista; lo compra con descuento y al vencimiento canjea por 1; el pago depende de los activos respaldados detrás de GT. XT, en cambio, separa el valor temporal: cuanto más cerca del vencimiento, más se acerca a cero.
Así que la lógica del prestamista cambia por completo. No empieces preguntando por cuántos puntos porcentuales de rendimiento anual: primero pregúntate a ti mismo, si revienta la contraparte, ¿qué es exactamente lo que te quedas? ¿ETH o BTC, cosas que después de dormir vuelven, o un token de gobernanza de alguna cadena nueva que cae y ya no vuelve a subir?
Mis reglas son bastante “de pueblo”: evito pools donde la garantía no es un activo mainstream y la tasa de colateralización es inferior a 150%. Aunque la tasa que te enseñen sea muy alta, me mantengo al margen. Si ves un rendimiento “extra”, con mucha probabilidad no es un regalo, sino una prima por riesgo: alguien tiene que poner dinero real para compensarlo.
No olvides otros factores: retraso de oráculos, saltos de precio por movimientos extremos, y vulnerabilidades en la capa base de los contratos. Con que explote cualquiera de estos, por muy limpia que sea la entrega física, no lo va a poder aguantar. El mecanismo solo puede cambiar cómo luce el riesgo, no hacerlo desaparecer.
Y la pregunta final, la más directa: cuando terminen la liquidación, lo que tendrás delante será un montón de tokens en vez de U; ¿los vendes o te los guardas? No respondas tan rápido: piénsalo bien otra vez. @TermMax #TermMax
Hablemos de algo que la mayoría no se molestaría en pensar.
El gran pastel sigue en 63000, ¡pero el BTC no despega!.
Tú guardas cripto en el acuerdo de préstamo para cobrar intereses, miras las dos cifras decimales del APY y crees que está estable. Pero lo que realmente debes vigilar es el momento de la liquidación: cómo el acuerdo tratará a tu contraparte.
Esa línea de TermMax de entrega física la estuve analizando un rato. La versión tradicional: el liquidador se queda con la garantía y la vende en el mercado, luego con el stablecoin vuelve a pagar la deuda; si sobra, te lo devuelven. ¿Suena razonable, verdad? El problema aparece en escenarios extremos: cuando todo el mercado dispara liquidaciones al mismo tiempo, un montón de activos caen en una piscina de liquidez que ya está tensada; el precio entra en una espiral hacia abajo y el pisoteo llega así.
La entrega física corta esa cadena. Los activos de garantía se transfieren directamente al prestamista, sin pasar por esa etapa en el mercado. En la cadena se elimina una ronda de presión vendedora concentrada, y la liquidez no llega a drenarse de golpe. Pero el costo lo tienes que pensar bien: es posible que no recibas stablecoin, sino un montón de garantías donde la volatilidad aún no se ha liberado.
Esto nos lleva a la mecánica de esos tres tokens dentro de TermMax. GT es la posición NFT del prestatario: la garantía y la deuda se registran ahí, y al romperse el umbral se activa automáticamente el proceso de disposición. FT es un pagaré sin cupón que tiene el prestamista; lo compra con descuento y al vencimiento canjea por 1; el pago depende de los activos respaldados detrás de GT. XT, en cambio, separa el valor temporal: cuanto más cerca del vencimiento, más se acerca a cero.
Así que la lógica del prestamista cambia por completo. No empieces preguntando por cuántos puntos porcentuales de rendimiento anual: primero pregúntate a ti mismo, si revienta la contraparte, ¿qué es exactamente lo que te quedas? ¿ETH o BTC, cosas que después de dormir vuelven, o un token de gobernanza de alguna cadena nueva que cae y ya no vuelve a subir?
Mis reglas son bastante “de pueblo”: evito pools donde la garantía no es un activo mainstream y la tasa de colateralización es inferior a 150%. Aunque la tasa que te enseñen sea muy alta, me mantengo al margen. Si ves un rendimiento “extra”, con mucha probabilidad no es un regalo, sino una prima por riesgo: alguien tiene que poner dinero real para compensarlo.
No olvides otros factores: retraso de oráculos, saltos de precio por movimientos extremos, y vulnerabilidades en la capa base de los contratos. Con que explote cualquiera de estos, por muy limpia que sea la entrega física, no lo va a poder aguantar. El mecanismo solo puede cambiar cómo luce el riesgo, no hacerlo desaparecer.
Y la pregunta final, la más directa: cuando terminen la liquidación, lo que tendrás delante será un montón de tokens en vez de U; ¿los vendes o te los guardas? No respondas tan rápido: piénsalo bien otra vez. @TermMax #TermMax
176
·
--
No te limites solo a la privacidad de ZK; el diseño “de doble cara” de Dusk en auditorías de cumplimiento es la baza decisiva
¡La gran subida no despega y el BTC todavía tiene esperanza!
La semana pasada estuve discutiendo durante toda la tarde con un amigo que hace cumplimiento para instituciones tradicionales. Él insistía en que poner privacidad en una cadena pública es dar luz verde al blanqueo de dinero. En ese momento no me apresuré a rebatir; simplemente le pasé capturas de pantalla de un par de páginas del whitepaper de Dusk sobre auditorías de cumplimiento.
A todos les gusta asociar Dusk con las pruebas de conocimiento cero (Zero-Knowledge Proof). Creen que ocultar montos de transacción y direcciones es lo que convierte a una cadena en una “cadena de privacidad”. Pero si de verdad se trata de poner activos a nivel institucional en la cadena, solo con “ocultar” no hay recorrido. En los mercados financieros se valora la supervisión con capacidad de inspección; si no dejas que el departamento de cumplimiento vea los datos, ni siquiera van a poder redactar los informes de justificación para entrar.
Lo más ingenioso está en cómo aborda el concepto de “abrir la caja” en términos de permisos. No recurre a un extremo de transparencia total o de cierre total, sino que introduce un mecanismo de vistas con claves configurables (View Keys). En palabras simples: las variaciones de tus activos y el detalle de tus transacciones están en estado confidencial para los nodos de toda la red; a nivel matemático, la privacidad queda garantizada. Pero cuando se trata de un auditor de cumplimiento o nodo regulatorio específico, el participante puede presentar voluntariamente esta “llave”, permitiendo que el tercero designado realice la verificación de cumplimiento sin romper el estado de la red completa.
Ese diseño de “confidencialidad para lo público y auditabilidad para lo privado” alinea directamente el cumplimiento y la privacidad en la misma línea. Al buscar un soporte Web3 para activos financieros tradicionales, lo que se busca quizá no sea un secretismo absoluto de carácter anarquista, sino una lógica de permisos que funcione de forma segura dentro de un marco regulatorio.
Por supuesto, este doble mecanismo exige al máximo el diseño de la arquitectura a la hora de aterrizarlo en ingeniería. Cómo, bajo cómputo de privacidad de alta concurrencia, garantizar la eficiencia de descifrado de las claves de vista y que el costo de verificación no lastrase el rendimiento de los nodos; y también si la capacidad real después del lanzamiento en la red principal será suficiente, aún está por observarse. Pero en comparación con proyectos que se presentan como “cumplimiento” y en realidad hacen cadenas permitidas, o con quienes solo montan “piscinas” anónimas para blanqueo de dinero, esta forma de incrustar interfaces de auditoría directamente en el nivel base de la criptografía sí abre un camino nuevo para poner en cadena activos RWA de cumplimiento. @Dusk_Foundation $DUSK #dusk
No te limites solo a la privacidad de ZK; el diseño “de doble cara” de Dusk en auditorías de cumplimiento es la baza decisiva
¡La gran subida no despega y el BTC todavía tiene esperanza!
La semana pasada estuve discutiendo durante toda la tarde con un amigo que hace cumplimiento para instituciones tradicionales. Él insistía en que poner privacidad en una cadena pública es dar luz verde al blanqueo de dinero. En ese momento no me apresuré a rebatir; simplemente le pasé capturas de pantalla de un par de páginas del whitepaper de Dusk sobre auditorías de cumplimiento.
A todos les gusta asociar Dusk con las pruebas de conocimiento cero (Zero-Knowledge Proof). Creen que ocultar montos de transacción y direcciones es lo que convierte a una cadena en una “cadena de privacidad”. Pero si de verdad se trata de poner activos a nivel institucional en la cadena, solo con “ocultar” no hay recorrido. En los mercados financieros se valora la supervisión con capacidad de inspección; si no dejas que el departamento de cumplimiento vea los datos, ni siquiera van a poder redactar los informes de justificación para entrar.
Lo más ingenioso está en cómo aborda el concepto de “abrir la caja” en términos de permisos. No recurre a un extremo de transparencia total o de cierre total, sino que introduce un mecanismo de vistas con claves configurables (View Keys). En palabras simples: las variaciones de tus activos y el detalle de tus transacciones están en estado confidencial para los nodos de toda la red; a nivel matemático, la privacidad queda garantizada. Pero cuando se trata de un auditor de cumplimiento o nodo regulatorio específico, el participante puede presentar voluntariamente esta “llave”, permitiendo que el tercero designado realice la verificación de cumplimiento sin romper el estado de la red completa.
Ese diseño de “confidencialidad para lo público y auditabilidad para lo privado” alinea directamente el cumplimiento y la privacidad en la misma línea. Al buscar un soporte Web3 para activos financieros tradicionales, lo que se busca quizá no sea un secretismo absoluto de carácter anarquista, sino una lógica de permisos que funcione de forma segura dentro de un marco regulatorio.
Por supuesto, este doble mecanismo exige al máximo el diseño de la arquitectura a la hora de aterrizarlo en ingeniería. Cómo, bajo cómputo de privacidad de alta concurrencia, garantizar la eficiencia de descifrado de las claves de vista y que el costo de verificación no lastrase el rendimiento de los nodos; y también si la capacidad real después del lanzamiento en la red principal será suficiente, aún está por observarse. Pero en comparación con proyectos que se presentan como “cumplimiento” y en realidad hacen cadenas permitidas, o con quienes solo montan “piscinas” anónimas para blanqueo de dinero, esta forma de incrustar interfaces de auditoría directamente en el nivel base de la criptografía sí abre un camino nuevo para poner en cadena activos RWA de cumplimiento. @Dusk $DUSK #dusk
¡La gran subida no despega y el BTC todavía tiene esperanza!
La semana pasada estuve discutiendo durante toda la tarde con un amigo que hace cumplimiento para instituciones tradicionales. Él insistía en que poner privacidad en una cadena pública es dar luz verde al blanqueo de dinero. En ese momento no me apresuré a rebatir; simplemente le pasé capturas de pantalla de un par de páginas del whitepaper de Dusk sobre auditorías de cumplimiento.
A todos les gusta asociar Dusk con las pruebas de conocimiento cero (Zero-Knowledge Proof). Creen que ocultar montos de transacción y direcciones es lo que convierte a una cadena en una “cadena de privacidad”. Pero si de verdad se trata de poner activos a nivel institucional en la cadena, solo con “ocultar” no hay recorrido. En los mercados financieros se valora la supervisión con capacidad de inspección; si no dejas que el departamento de cumplimiento vea los datos, ni siquiera van a poder redactar los informes de justificación para entrar.
Lo más ingenioso está en cómo aborda el concepto de “abrir la caja” en términos de permisos. No recurre a un extremo de transparencia total o de cierre total, sino que introduce un mecanismo de vistas con claves configurables (View Keys). En palabras simples: las variaciones de tus activos y el detalle de tus transacciones están en estado confidencial para los nodos de toda la red; a nivel matemático, la privacidad queda garantizada. Pero cuando se trata de un auditor de cumplimiento o nodo regulatorio específico, el participante puede presentar voluntariamente esta “llave”, permitiendo que el tercero designado realice la verificación de cumplimiento sin romper el estado de la red completa.
Ese diseño de “confidencialidad para lo público y auditabilidad para lo privado” alinea directamente el cumplimiento y la privacidad en la misma línea. Al buscar un soporte Web3 para activos financieros tradicionales, lo que se busca quizá no sea un secretismo absoluto de carácter anarquista, sino una lógica de permisos que funcione de forma segura dentro de un marco regulatorio.
Por supuesto, este doble mecanismo exige al máximo el diseño de la arquitectura a la hora de aterrizarlo en ingeniería. Cómo, bajo cómputo de privacidad de alta concurrencia, garantizar la eficiencia de descifrado de las claves de vista y que el costo de verificación no lastrase el rendimiento de los nodos; y también si la capacidad real después del lanzamiento en la red principal será suficiente, aún está por observarse. Pero en comparación con proyectos que se presentan como “cumplimiento” y en realidad hacen cadenas permitidas, o con quienes solo montan “piscinas” anónimas para blanqueo de dinero, esta forma de incrustar interfaces de auditoría directamente en el nivel base de la criptografía sí abre un camino nuevo para poner en cadena activos RWA de cumplimiento. @Dusk $DUSK #dusk
112
·
--
Esa “guía de rechazo” es la parte más valiosa de NPEX
La biga está bien, ¿no? ¡Pero BTC es realmente difícil!
He visto demasiadas empresas de proyectos: en las demostraciones solo recorren ese soleado camino lleno de flores—la cartera se conecta, el botón se toca, las posiciones cambian y todo el mundo aplaude. Pero yo tengo que preguntar algo: muéstrame ese camino que dice “Aún no cumples las condiciones”.
No existe. La mayoría no. Si no existe, entonces significa: adelante, cualquiera puede entrar.
Esto se ha repetido en el mundo cripto durante diez años, repitiéndose hasta volverse corrección política. Pero si de verdad equiparas una herramienta de NPEX con “participación abierta para todos”, seguramente el equipo de cumplimiento tendrá miedo y tendrá que modificar el currículum durante la noche. $DUSK, como un token nativo de la red, cualquiera puede llevarlo por la calle sin problema. Pero en cuanto ese token entra en el cajón de NPEX, se coloca en el nivel inferior de esa herramienta… perdón, se cambia el listado. Primero se asoman las nacionalidades; luego sacas y enseñas la credencial de inversor profesional; después, el periodo de bloqueo se marca con un círculo en el calendario; y al final todavía hay que ver si esa herramienta hoy te permite operar—cuatro coladores pasan, y los que quedan no son muchos.
Alguien dice que es molesto. Pero lo digo directo: el rechazo llega temprano para ahorrarte tiempo. Ya pagaste y todavía aparece un recuadro rojo emergente—eso se llama accidente, no tolerancia. Y lo que más preocupa es que solo te muestren un “fracaso”, sin ni siquiera explicar el porqué—la primera reacción del usuario será siempre: “se cayó la web”. La segunda reacción: agarra el teléfono y pide al servicio de atención que te de paso manualmente. Cuando interviene lo manual, todo ese muro de verificación que se apiló con código se derrumba de golpe. Lo “adecuado” quedó en el aire.
Así que ahora, cuando observo un producto de tipo valores, me centro en seguir la ruta del rechazo. Si se puede, y suena a cosas dichas por personas, entonces lo considero “serio”: que la idoneidad esté integrada en la esencia del producto, y no que en la cocina escondan un interruptor. En los juegos, todos pasan. En el mercado con licencia, hay lista. La lista no suena sexy, pero está más cerca del punto crítico de este negocio que cualquier titular en tendencia. $DUSK corre en la cadena para encargarse de la eficiencia; NPEX sostiene la lista para encargarse de los límites—cuanto más claro está el “límite”, más valioso es ese “sí”.
El cajón es más cool que lo popular. Quien se atreve a mostrar la página de rechazo, es más aguerrido que quien grita “aprobado” en todo el recinto. @Dusk_Foundation $DUSK #dusk
Esa “guía de rechazo” es la parte más valiosa de NPEX
La biga está bien, ¿no? ¡Pero BTC es realmente difícil!
He visto demasiadas empresas de proyectos: en las demostraciones solo recorren ese soleado camino lleno de flores—la cartera se conecta, el botón se toca, las posiciones cambian y todo el mundo aplaude. Pero yo tengo que preguntar algo: muéstrame ese camino que dice “Aún no cumples las condiciones”.
No existe. La mayoría no. Si no existe, entonces significa: adelante, cualquiera puede entrar.
Esto se ha repetido en el mundo cripto durante diez años, repitiéndose hasta volverse corrección política. Pero si de verdad equiparas una herramienta de NPEX con “participación abierta para todos”, seguramente el equipo de cumplimiento tendrá miedo y tendrá que modificar el currículum durante la noche. $DUSK , como un token nativo de la red, cualquiera puede llevarlo por la calle sin problema. Pero en cuanto ese token entra en el cajón de NPEX, se coloca en el nivel inferior de esa herramienta… perdón, se cambia el listado. Primero se asoman las nacionalidades; luego sacas y enseñas la credencial de inversor profesional; después, el periodo de bloqueo se marca con un círculo en el calendario; y al final todavía hay que ver si esa herramienta hoy te permite operar—cuatro coladores pasan, y los que quedan no son muchos.
Alguien dice que es molesto. Pero lo digo directo: el rechazo llega temprano para ahorrarte tiempo. Ya pagaste y todavía aparece un recuadro rojo emergente—eso se llama accidente, no tolerancia. Y lo que más preocupa es que solo te muestren un “fracaso”, sin ni siquiera explicar el porqué—la primera reacción del usuario será siempre: “se cayó la web”. La segunda reacción: agarra el teléfono y pide al servicio de atención que te de paso manualmente. Cuando interviene lo manual, todo ese muro de verificación que se apiló con código se derrumba de golpe. Lo “adecuado” quedó en el aire.
Así que ahora, cuando observo un producto de tipo valores, me centro en seguir la ruta del rechazo. Si se puede, y suena a cosas dichas por personas, entonces lo considero “serio”: que la idoneidad esté integrada en la esencia del producto, y no que en la cocina escondan un interruptor. En los juegos, todos pasan. En el mercado con licencia, hay lista. La lista no suena sexy, pero está más cerca del punto crítico de este negocio que cualquier titular en tendencia. $DUSK corre en la cadena para encargarse de la eficiencia; NPEX sostiene la lista para encargarse de los límites—cuanto más claro está el “límite”, más valioso es ese “sí”.
El cajón es más cool que lo popular. Quien se atreve a mostrar la página de rechazo, es más aguerrido que quien grita “aprobado” en todo el recinto. @Dusk $DUSK #dusk
La biga está bien, ¿no? ¡Pero BTC es realmente difícil!
He visto demasiadas empresas de proyectos: en las demostraciones solo recorren ese soleado camino lleno de flores—la cartera se conecta, el botón se toca, las posiciones cambian y todo el mundo aplaude. Pero yo tengo que preguntar algo: muéstrame ese camino que dice “Aún no cumples las condiciones”.
No existe. La mayoría no. Si no existe, entonces significa: adelante, cualquiera puede entrar.
Esto se ha repetido en el mundo cripto durante diez años, repitiéndose hasta volverse corrección política. Pero si de verdad equiparas una herramienta de NPEX con “participación abierta para todos”, seguramente el equipo de cumplimiento tendrá miedo y tendrá que modificar el currículum durante la noche. $DUSK , como un token nativo de la red, cualquiera puede llevarlo por la calle sin problema. Pero en cuanto ese token entra en el cajón de NPEX, se coloca en el nivel inferior de esa herramienta… perdón, se cambia el listado. Primero se asoman las nacionalidades; luego sacas y enseñas la credencial de inversor profesional; después, el periodo de bloqueo se marca con un círculo en el calendario; y al final todavía hay que ver si esa herramienta hoy te permite operar—cuatro coladores pasan, y los que quedan no son muchos.
Alguien dice que es molesto. Pero lo digo directo: el rechazo llega temprano para ahorrarte tiempo. Ya pagaste y todavía aparece un recuadro rojo emergente—eso se llama accidente, no tolerancia. Y lo que más preocupa es que solo te muestren un “fracaso”, sin ni siquiera explicar el porqué—la primera reacción del usuario será siempre: “se cayó la web”. La segunda reacción: agarra el teléfono y pide al servicio de atención que te de paso manualmente. Cuando interviene lo manual, todo ese muro de verificación que se apiló con código se derrumba de golpe. Lo “adecuado” quedó en el aire.
Así que ahora, cuando observo un producto de tipo valores, me centro en seguir la ruta del rechazo. Si se puede, y suena a cosas dichas por personas, entonces lo considero “serio”: que la idoneidad esté integrada en la esencia del producto, y no que en la cocina escondan un interruptor. En los juegos, todos pasan. En el mercado con licencia, hay lista. La lista no suena sexy, pero está más cerca del punto crítico de este negocio que cualquier titular en tendencia. $DUSK corre en la cadena para encargarse de la eficiencia; NPEX sostiene la lista para encargarse de los límites—cuanto más claro está el “límite”, más valioso es ese “sí”.
El cajón es más cool que lo popular. Quien se atreve a mostrar la página de rechazo, es más aguerrido que quien grita “aprobado” en todo el recinto. @Dusk $DUSK #dusk
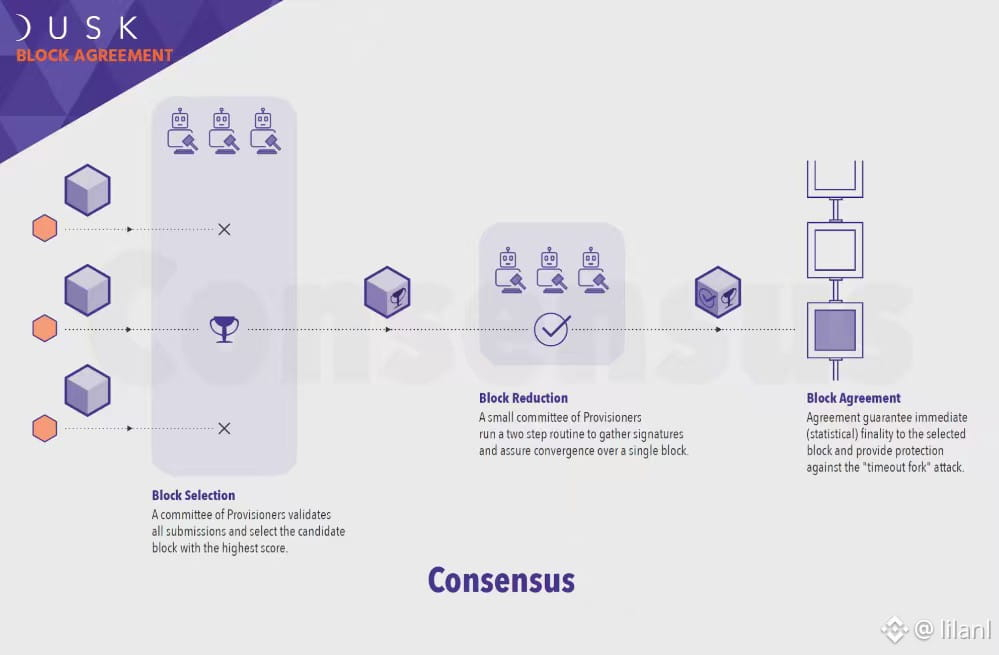
98
·
--
Ver traducción
说真的,一开始我也觉得“双账户互转”不就是个UI上的tab切换么,直到我把做市机器人挂上去跑了一宿,看着Moonlight和Phoenix两边的挂单深度各演各的,才反应过来这事没那么简单。
大饼还好吗,BTC涨不动了!
同一地址底下两条账本,听着像给用户选择权,实际是给做市策略上了两套枷锁。你在Moonlight那边挂了个大额限价单,想着吃一波ETF预期带来的流动性溢价,结果Phoenix那边UTXO的nullifier一刷新,机器人直接懵了——它不知道该盯着哪边的mempool算有效报价。我试过强行把两边的状态池合并建模,最后出来的价差曲线长得跟过山车似的,清算模型根本兜不住。
最搞的是,NPEX那套证券代币的设计,我跟几个同行私下聊,大家嘴上夸“合规创新”,转头回去改代码全把优先级写死给了Moonlight。为啥?MiCA那帮监管老爷们要的不是零知识证明有多漂亮,他们要的是你出事那天能掏出Excel逐笔对账。Phoenix的“选择性披露”在链上是优雅,在律师函面前就是“你为什么不早说”。机构LP更实在,你让他把几百万欧的稳定币对子扔进一个连审计师都未必读得懂视图的池子里,他宁可手续费贵点,也要走那条每一笔都能追溯到KYC的透明链路。
现在Dusk链上质押率36%确实不低,但你去查查那些节点背后的实体,八成是同一拨技术信仰者在自循环。我担心的不是UTXO+ZK这套组合拳不够硬,恰恰是它太硬了,硬到普通做市商不敢轻易把核心策略迁进去。产品没给默认路径,开发者社区就各凭良心猜——今天你觉得隐私优先,明天大盘一砸,用户跑过来问你“我那笔交易到底算哪边的”,你解释得清么?
熬到凌晨三点,我把策略改完了。Moonlight那边放稳健型对冲单,Phoenix只跑小额的测试性网格,两边各玩各的,互不干扰。 @Dusk_Foundation $DUSK #dusk
说真的,一开始我也觉得“双账户互转”不就是个UI上的tab切换么,直到我把做市机器人挂上去跑了一宿,看着Moonlight和Phoenix两边的挂单深度各演各的,才反应过来这事没那么简单。
大饼还好吗,BTC涨不动了!
同一地址底下两条账本,听着像给用户选择权,实际是给做市策略上了两套枷锁。你在Moonlight那边挂了个大额限价单,想着吃一波ETF预期带来的流动性溢价,结果Phoenix那边UTXO的nullifier一刷新,机器人直接懵了——它不知道该盯着哪边的mempool算有效报价。我试过强行把两边的状态池合并建模,最后出来的价差曲线长得跟过山车似的,清算模型根本兜不住。
最搞的是,NPEX那套证券代币的设计,我跟几个同行私下聊,大家嘴上夸“合规创新”,转头回去改代码全把优先级写死给了Moonlight。为啥?MiCA那帮监管老爷们要的不是零知识证明有多漂亮,他们要的是你出事那天能掏出Excel逐笔对账。Phoenix的“选择性披露”在链上是优雅,在律师函面前就是“你为什么不早说”。机构LP更实在,你让他把几百万欧的稳定币对子扔进一个连审计师都未必读得懂视图的池子里,他宁可手续费贵点,也要走那条每一笔都能追溯到KYC的透明链路。
现在Dusk链上质押率36%确实不低,但你去查查那些节点背后的实体,八成是同一拨技术信仰者在自循环。我担心的不是UTXO+ZK这套组合拳不够硬,恰恰是它太硬了,硬到普通做市商不敢轻易把核心策略迁进去。产品没给默认路径,开发者社区就各凭良心猜——今天你觉得隐私优先,明天大盘一砸,用户跑过来问你“我那笔交易到底算哪边的”,你解释得清么?
熬到凌晨三点,我把策略改完了。Moonlight那边放稳健型对冲单,Phoenix只跑小额的测试性网格,两边各玩各的,互不干扰。 @Dusk $DUSK #dusk
大饼还好吗,BTC涨不动了!
同一地址底下两条账本,听着像给用户选择权,实际是给做市策略上了两套枷锁。你在Moonlight那边挂了个大额限价单,想着吃一波ETF预期带来的流动性溢价,结果Phoenix那边UTXO的nullifier一刷新,机器人直接懵了——它不知道该盯着哪边的mempool算有效报价。我试过强行把两边的状态池合并建模,最后出来的价差曲线长得跟过山车似的,清算模型根本兜不住。
最搞的是,NPEX那套证券代币的设计,我跟几个同行私下聊,大家嘴上夸“合规创新”,转头回去改代码全把优先级写死给了Moonlight。为啥?MiCA那帮监管老爷们要的不是零知识证明有多漂亮,他们要的是你出事那天能掏出Excel逐笔对账。Phoenix的“选择性披露”在链上是优雅,在律师函面前就是“你为什么不早说”。机构LP更实在,你让他把几百万欧的稳定币对子扔进一个连审计师都未必读得懂视图的池子里,他宁可手续费贵点,也要走那条每一笔都能追溯到KYC的透明链路。
现在Dusk链上质押率36%确实不低,但你去查查那些节点背后的实体,八成是同一拨技术信仰者在自循环。我担心的不是UTXO+ZK这套组合拳不够硬,恰恰是它太硬了,硬到普通做市商不敢轻易把核心策略迁进去。产品没给默认路径,开发者社区就各凭良心猜——今天你觉得隐私优先,明天大盘一砸,用户跑过来问你“我那笔交易到底算哪边的”,你解释得清么?
熬到凌晨三点,我把策略改完了。Moonlight那边放稳健型对冲单,Phoenix只跑小额的测试性网格,两边各玩各的,互不干扰。 @Dusk $DUSK #dusk
100
·
--
Ver traducción
大家聊到Dusk的零知识证明,总习惯拿它和传统的匿名币划等号,以为隐私公链无非就是把交易数据丢进暗盒里。但在合规RWA这个赛道上,这种理解基本把方向搞反了。Dusk最硬核、也最容易让人踩坑的地方,根本不是“链上怎么藏数据”,而是“你的本地设备怎么替你做证明”。
大饼还能涨吗,BTC不想拿了!
在Dusk的架构里,特别是运行Piecrust虚拟机时,合规验证并非交给节点去计算,而是直接在用户自己的客户端(比如你的浏览器或钱包)完成零知识证明(ZK Proof)的生成。这招确实相当聪明——节点拿到的永远是“经过密码学验证的合规结果”,既没有泄露个人隐私,又省去了全网节点重复计算的开销。然而现实里的体验盲区往往就出在这儿,不少人在用低配设备交互时,卡在交易提交界面,还以为是网络拥堵或者节点抽风。
其实节点一点问题没有,纯粹是你的本地算力在生成ZK证明时直接拉满了CPU。根据测试网节点跑出来的实际反馈,哪怕只是一个附带身份合规条件的资产转账,本地生成证明的时间也会和你的设备性能强绑定。这跟以太坊那种“掏Gas费把所有计算全扔给全网矿工”的逻辑完全是两码事。要是不摸清这个门道,很容易在操作卡顿时反复重试,白白产生一堆无用计算。
所以评价Dusk生态钱包或者客户端做的好不好,关键不在于界面画得有多炫,而是看它能不能把“本地证明生成进度”给可视化。如果仅仅甩一个转圈的Loading图标,用户根本搞不明白到底是在算证明还是连不上节点。接下来就看开发团队怎么把客户端证明(Client-side Proving)的门槛进一步降下来了,毕竟想让传统金融机构把资产搬上链,总不能让人家的交易员电脑先卡死吧? @Dusk_Foundation $DUSK #dusk
大家聊到Dusk的零知识证明,总习惯拿它和传统的匿名币划等号,以为隐私公链无非就是把交易数据丢进暗盒里。但在合规RWA这个赛道上,这种理解基本把方向搞反了。Dusk最硬核、也最容易让人踩坑的地方,根本不是“链上怎么藏数据”,而是“你的本地设备怎么替你做证明”。
大饼还能涨吗,BTC不想拿了!
在Dusk的架构里,特别是运行Piecrust虚拟机时,合规验证并非交给节点去计算,而是直接在用户自己的客户端(比如你的浏览器或钱包)完成零知识证明(ZK Proof)的生成。这招确实相当聪明——节点拿到的永远是“经过密码学验证的合规结果”,既没有泄露个人隐私,又省去了全网节点重复计算的开销。然而现实里的体验盲区往往就出在这儿,不少人在用低配设备交互时,卡在交易提交界面,还以为是网络拥堵或者节点抽风。
其实节点一点问题没有,纯粹是你的本地算力在生成ZK证明时直接拉满了CPU。根据测试网节点跑出来的实际反馈,哪怕只是一个附带身份合规条件的资产转账,本地生成证明的时间也会和你的设备性能强绑定。这跟以太坊那种“掏Gas费把所有计算全扔给全网矿工”的逻辑完全是两码事。要是不摸清这个门道,很容易在操作卡顿时反复重试,白白产生一堆无用计算。
所以评价Dusk生态钱包或者客户端做的好不好,关键不在于界面画得有多炫,而是看它能不能把“本地证明生成进度”给可视化。如果仅仅甩一个转圈的Loading图标,用户根本搞不明白到底是在算证明还是连不上节点。接下来就看开发团队怎么把客户端证明(Client-side Proving)的门槛进一步降下来了,毕竟想让传统金融机构把资产搬上链,总不能让人家的交易员电脑先卡死吧? @Dusk $DUSK #dusk
大饼还能涨吗,BTC不想拿了!
在Dusk的架构里,特别是运行Piecrust虚拟机时,合规验证并非交给节点去计算,而是直接在用户自己的客户端(比如你的浏览器或钱包)完成零知识证明(ZK Proof)的生成。这招确实相当聪明——节点拿到的永远是“经过密码学验证的合规结果”,既没有泄露个人隐私,又省去了全网节点重复计算的开销。然而现实里的体验盲区往往就出在这儿,不少人在用低配设备交互时,卡在交易提交界面,还以为是网络拥堵或者节点抽风。
其实节点一点问题没有,纯粹是你的本地算力在生成ZK证明时直接拉满了CPU。根据测试网节点跑出来的实际反馈,哪怕只是一个附带身份合规条件的资产转账,本地生成证明的时间也会和你的设备性能强绑定。这跟以太坊那种“掏Gas费把所有计算全扔给全网矿工”的逻辑完全是两码事。要是不摸清这个门道,很容易在操作卡顿时反复重试,白白产生一堆无用计算。
所以评价Dusk生态钱包或者客户端做的好不好,关键不在于界面画得有多炫,而是看它能不能把“本地证明生成进度”给可视化。如果仅仅甩一个转圈的Loading图标,用户根本搞不明白到底是在算证明还是连不上节点。接下来就看开发团队怎么把客户端证明(Client-side Proving)的门槛进一步降下来了,毕竟想让传统金融机构把资产搬上链,总不能让人家的交易员电脑先卡死吧? @Dusk $DUSK #dusk
110
·
--
¿Cómo hace el family office de Frankfurt con créditos privados para lograr cero privacidad de conocimiento y, al mismo tiempo, que la regulación no le arruine el plan?
¡La tarta va en aumento y BTC tiene esperanza!
La semana pasada tomé un té con un amigo de Frankfurt que trabaja en créditos privados. Tenía en sus manos casi diez millones de euros en liquidez ya acumulada y está desesperado por encontrar un lugar que cumpla la normativa y que además genere rendimiento. Pero no se atreve en absoluto a tocar la DeFi tradicional: la razón es simple. Los secretos comerciales quedan completamente expuestos en la cadena pública; si el siguiente prestatario y las tasas se publican, las cartas se arruinan por completo.
Recientemente intentó hacer una tokenización on-chain de un activo de crédito transfronterizo para la cadena de suministro usando el protocolo Citadel de @Dusk. Lo más sorprendente es que Citadel logra una “divulgación selectivamente conforme” mediante pruebas de conocimiento cero (ZK-KYC). Los reguladores y auditores externos pueden verificar directamente en la cadena el origen de los fondos y la calificación crediticia del prestatario, pero los competidores no pueden ver ni quién es el prestatario ni en cuánto está el rendimiento anual. Esto convierte la antigua due diligence de auditorías de cumplimiento europeas, que a menudo tardaba un par de semanas, en una verificación tipo “escuela de cifrado” de solo unos segundos.
Al desglosar en profundidad esta arquitectura de “piscina oscura + cumplimiento” de Dusk, la máquina virtual subyacente Piecrust encapsula las pruebas de conocimiento cero directamente dentro del núcleo del contrato. En el último mes, durante interacciones de alta concurrencia en la red de pruebas, la latencia de validación de activos privados se llevó al nivel de milisegundos; incluso la stablecoin compatible con Quantoz EURQ para la liquidación integrada de forma nativa también viene ya con el cumplimiento integrado.
Pero esta lógica para las instituciones tradicionales sigue teniendo barreras altas. Por un lado, la carga de cálculo de la generación de pruebas ZK y el despliegue/gestión segura de llaves privadas hace que los traders veteranos acostumbrados a sistemas SWIFT lo encuentren extremadamente problemático. Por otro lado, el TVL actual en cadena de 280 millones de dólares estadounidenses, cuando se enfrenta a reembolsos de liquidez de varios cientos de millones, el deslizamiento sigue siendo demasiado alto; la falta de profundidad es un golpe duro a corto plazo.
Con la puesta en marcha de las regulaciones detalladas de MiCA de la Unión Europea, es seguro que grandes instituciones van a entrar en ese pastel del cumplimiento y la privacidad on-chain, y lo harán justo a tiempo. Pero no se sabe cuánto tiempo podrán estar tranquilos esos intermediarios tradicionales que viven gracias a altas tarifas de auditoría y de custodia al ver un protocolo que convierte el cumplimiento directamente en código. @Dusk_Foundation $DUSK #dusk
¿Cómo hace el family office de Frankfurt con créditos privados para lograr cero privacidad de conocimiento y, al mismo tiempo, que la regulación no le arruine el plan?
¡La tarta va en aumento y BTC tiene esperanza!
La semana pasada tomé un té con un amigo de Frankfurt que trabaja en créditos privados. Tenía en sus manos casi diez millones de euros en liquidez ya acumulada y está desesperado por encontrar un lugar que cumpla la normativa y que además genere rendimiento. Pero no se atreve en absoluto a tocar la DeFi tradicional: la razón es simple. Los secretos comerciales quedan completamente expuestos en la cadena pública; si el siguiente prestatario y las tasas se publican, las cartas se arruinan por completo.
Recientemente intentó hacer una tokenización on-chain de un activo de crédito transfronterizo para la cadena de suministro usando el protocolo Citadel de @Dusk. Lo más sorprendente es que Citadel logra una “divulgación selectivamente conforme” mediante pruebas de conocimiento cero (ZK-KYC). Los reguladores y auditores externos pueden verificar directamente en la cadena el origen de los fondos y la calificación crediticia del prestatario, pero los competidores no pueden ver ni quién es el prestatario ni en cuánto está el rendimiento anual. Esto convierte la antigua due diligence de auditorías de cumplimiento europeas, que a menudo tardaba un par de semanas, en una verificación tipo “escuela de cifrado” de solo unos segundos.
Al desglosar en profundidad esta arquitectura de “piscina oscura + cumplimiento” de Dusk, la máquina virtual subyacente Piecrust encapsula las pruebas de conocimiento cero directamente dentro del núcleo del contrato. En el último mes, durante interacciones de alta concurrencia en la red de pruebas, la latencia de validación de activos privados se llevó al nivel de milisegundos; incluso la stablecoin compatible con Quantoz EURQ para la liquidación integrada de forma nativa también viene ya con el cumplimiento integrado.
Pero esta lógica para las instituciones tradicionales sigue teniendo barreras altas. Por un lado, la carga de cálculo de la generación de pruebas ZK y el despliegue/gestión segura de llaves privadas hace que los traders veteranos acostumbrados a sistemas SWIFT lo encuentren extremadamente problemático. Por otro lado, el TVL actual en cadena de 280 millones de dólares estadounidenses, cuando se enfrenta a reembolsos de liquidez de varios cientos de millones, el deslizamiento sigue siendo demasiado alto; la falta de profundidad es un golpe duro a corto plazo.
Con la puesta en marcha de las regulaciones detalladas de MiCA de la Unión Europea, es seguro que grandes instituciones van a entrar en ese pastel del cumplimiento y la privacidad on-chain, y lo harán justo a tiempo. Pero no se sabe cuánto tiempo podrán estar tranquilos esos intermediarios tradicionales que viven gracias a altas tarifas de auditoría y de custodia al ver un protocolo que convierte el cumplimiento directamente en código. @Dusk $DUSK #dusk
¡La tarta va en aumento y BTC tiene esperanza!
La semana pasada tomé un té con un amigo de Frankfurt que trabaja en créditos privados. Tenía en sus manos casi diez millones de euros en liquidez ya acumulada y está desesperado por encontrar un lugar que cumpla la normativa y que además genere rendimiento. Pero no se atreve en absoluto a tocar la DeFi tradicional: la razón es simple. Los secretos comerciales quedan completamente expuestos en la cadena pública; si el siguiente prestatario y las tasas se publican, las cartas se arruinan por completo.
Recientemente intentó hacer una tokenización on-chain de un activo de crédito transfronterizo para la cadena de suministro usando el protocolo Citadel de @Dusk. Lo más sorprendente es que Citadel logra una “divulgación selectivamente conforme” mediante pruebas de conocimiento cero (ZK-KYC). Los reguladores y auditores externos pueden verificar directamente en la cadena el origen de los fondos y la calificación crediticia del prestatario, pero los competidores no pueden ver ni quién es el prestatario ni en cuánto está el rendimiento anual. Esto convierte la antigua due diligence de auditorías de cumplimiento europeas, que a menudo tardaba un par de semanas, en una verificación tipo “escuela de cifrado” de solo unos segundos.
Al desglosar en profundidad esta arquitectura de “piscina oscura + cumplimiento” de Dusk, la máquina virtual subyacente Piecrust encapsula las pruebas de conocimiento cero directamente dentro del núcleo del contrato. En el último mes, durante interacciones de alta concurrencia en la red de pruebas, la latencia de validación de activos privados se llevó al nivel de milisegundos; incluso la stablecoin compatible con Quantoz EURQ para la liquidación integrada de forma nativa también viene ya con el cumplimiento integrado.
Pero esta lógica para las instituciones tradicionales sigue teniendo barreras altas. Por un lado, la carga de cálculo de la generación de pruebas ZK y el despliegue/gestión segura de llaves privadas hace que los traders veteranos acostumbrados a sistemas SWIFT lo encuentren extremadamente problemático. Por otro lado, el TVL actual en cadena de 280 millones de dólares estadounidenses, cuando se enfrenta a reembolsos de liquidez de varios cientos de millones, el deslizamiento sigue siendo demasiado alto; la falta de profundidad es un golpe duro a corto plazo.
Con la puesta en marcha de las regulaciones detalladas de MiCA de la Unión Europea, es seguro que grandes instituciones van a entrar en ese pastel del cumplimiento y la privacidad on-chain, y lo harán justo a tiempo. Pero no se sabe cuánto tiempo podrán estar tranquilos esos intermediarios tradicionales que viven gracias a altas tarifas de auditoría y de custodia al ver un protocolo que convierte el cumplimiento directamente en código. @Dusk $DUSK #dusk
117
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
ElSalvadorBTCHoldingsRiseTo7777
2,964 visualizaciones
103 participa(n) en el debate
⚠️ Un número que cada inversor en Bitcoin debería vigilar
7,777 BTC.
Esa es ahora la reserva de Bitcoin que se informa que mantiene El Salvador.
Con $BTC alrededor del rango de los 70 mil dólares, la reserva vale cientos de millones de dólares.
El problema más grande no es solo cuánto Bitcoin tienen.
¿Qué pasa si otras naciones empiezan a construir reservas también? 👀
#elsalvadorbtcholdingsriseto7777
CryptoMahibaloch
·1 «Me gusta»
·165 visualizaciones
MemeLaunchpads82%OfArcDayOneVolume
11,970 visualizaciones
328 participa(n) en el debate
OstiumLoanDisputeHearingSetInNYFederalCourt
11,959 visualizaciones
273 participa(n) en el debate