
musyuha_HORNET
32 Publicaciones

musyuha_HORNET
Denunciar
Bloquear usuario
3 Siguiendo
29 Seguidores
53 Me gusta
Publicaciones
Todo
Cotizaciones
Ver traducción
Найдивніший ризик ф’ючерсів: позиція може бути прибутковою — і все одно бути примусово скороченою.
ADL, або автоматичне делевериджування, є фінальним механізмом ліквідації. Він застосовується у виняткових умовах, якщо страхового фонду недостатньо для покриття банкрутної позиції іншого учасника.
Черга ADL враховує прибутковість і плече: більш прибуткові та сильніше залевериджені позиції опиняються ближче до початку.
Це не повсякденний сценарій, але його не можна прирівнювати до звичайного стопа. На сторінці позиції Binance показує індикатор місця в черзі ADL.
Мій висновок: високий нереалізований прибуток не усуває інфраструктурний ризик екстремального ринку.
Найдивніший ризик ф’ючерсів: позиція може бути прибутковою — і все одно бути примусово скороченою.
ADL, або автоматичне делевериджування, є фінальним механізмом ліквідації. Він застосовується у виняткових умовах, якщо страхового фонду недостатньо для покриття банкрутної позиції іншого учасника.
Черга ADL враховує прибутковість і плече: більш прибуткові та сильніше залевериджені позиції опиняються ближче до початку.
Це не повсякденний сценарій, але його не можна прирівнювати до звичайного стопа. На сторінці позиції Binance показує індикатор місця в черзі ADL.
Мій висновок: високий нереалізований прибуток не усуває інфраструктурний ризик екстремального ринку.
ADL, або автоматичне делевериджування, є фінальним механізмом ліквідації. Він застосовується у виняткових умовах, якщо страхового фонду недостатньо для покриття банкрутної позиції іншого учасника.
Черга ADL враховує прибутковість і плече: більш прибуткові та сильніше залевериджені позиції опиняються ближче до початку.
Це не повсякденний сценарій, але його не можна прирівнювати до звичайного стопа. На сторінці позиції Binance показує індикатор місця в черзі ADL.
Мій висновок: високий нереалізований прибуток не усуває інфраструктурний ризик екстремального ринку.
65
Ver traducción
RSI вище 70 часто називають «перекупленістю», а нижче 30 — «перепроданістю». Проблема починається, коли ці орієнтири перетворюють на автоматичні команди.
Сильний тренд може довго утримувати RSI на високих значеннях. Слабкий бізнес може залишатися «перепроданим» і продовжувати падати.
Для bStock я використовував би RSI лише як запитання до графіка:
— рух прискорився чи сповільнився?
— його підтверджує обсяг?
— є фундаментальна новина?
— де рівень, після якого сценарій неправильний?
Індикатор вимірює швидкість і масштаб недавнього руху. Він не знає справедливої вартості компанії й не бачить майбутнього.
Найкорисніший сигнал від RSI — не «купи» або «продай», а «перевір контекст».
RSI вище 70 часто називають «перекупленістю», а нижче 30 — «перепроданістю». Проблема починається, коли ці орієнтири перетворюють на автоматичні команди.
Сильний тренд може довго утримувати RSI на високих значеннях. Слабкий бізнес може залишатися «перепроданим» і продовжувати падати.
Для bStock я використовував би RSI лише як запитання до графіка:
— рух прискорився чи сповільнився?
— його підтверджує обсяг?
— є фундаментальна новина?
— де рівень, після якого сценарій неправильний?
Індикатор вимірює швидкість і масштаб недавнього руху. Він не знає справедливої вартості компанії й не бачить майбутнього.
Найкорисніший сигнал від RSI — не «купи» або «продай», а «перевір контекст».
Сильний тренд може довго утримувати RSI на високих значеннях. Слабкий бізнес може залишатися «перепроданим» і продовжувати падати.
Для bStock я використовував би RSI лише як запитання до графіка:
— рух прискорився чи сповільнився?
— його підтверджує обсяг?
— є фундаментальна новина?
— де рівень, після якого сценарій неправильний?
Індикатор вимірює швидкість і масштаб недавнього руху. Він не знає справедливої вартості компанії й не бачить майбутнього.
Найкорисніший сигнал від RSI — не «купи» або «продай», а «перевір контекст».
95
Guion: tengo una posición larga de 10 contratos. Coloco una orden de venta a 12 porque quiero cerrarla completamente.
Sin la instrucción correcta, después de la ejecución puede quedarse una posición corta de 2 contratos. En lugar de salir, abrí de forma imperceptible una nueva operación en la dirección opuesta.
En el modo One-Way, la opción Reduce-Only limita la orden: solo puede reducir la posición existente, pero no puede aumentarla ni revertirla.
Esto es especialmente útil cuando hay varias órdenes pendientes para salir. A la vez, Reduce-Only no garantiza el precio de ejecución y no sustituye el control de las órdenes abiertas.
A veces, la mejor función de gestión de riesgos es la que no permite que un clic accidental cree una nueva posición.
Guion: tengo una posición larga de 10 contratos. Coloco una orden de venta a 12 porque quiero cerrarla completamente.
Sin la instrucción correcta, después de la ejecución puede quedarse una posición corta de 2 contratos. En lugar de salir, abrí de forma imperceptible una nueva operación en la dirección opuesta.
En el modo One-Way, la opción Reduce-Only limita la orden: solo puede reducir la posición existente, pero no puede aumentarla ni revertirla.
Esto es especialmente útil cuando hay varias órdenes pendientes para salir. A la vez, Reduce-Only no garantiza el precio de ejecución y no sustituye el control de las órdenes abiertas.
A veces, la mejor función de gestión de riesgos es la que no permite que un clic accidental cree una nueva posición.
Sin la instrucción correcta, después de la ejecución puede quedarse una posición corta de 2 contratos. En lugar de salir, abrí de forma imperceptible una nueva operación en la dirección opuesta.
En el modo One-Way, la opción Reduce-Only limita la orden: solo puede reducir la posición existente, pero no puede aumentarla ni revertirla.
Esto es especialmente útil cuando hay varias órdenes pendientes para salir. A la vez, Reduce-Only no garantiza el precio de ejecución y no sustituye el control de las órdenes abiertas.
A veces, la mejor función de gestión de riesgos es la que no permite que un clic accidental cree una nueva posición.
107
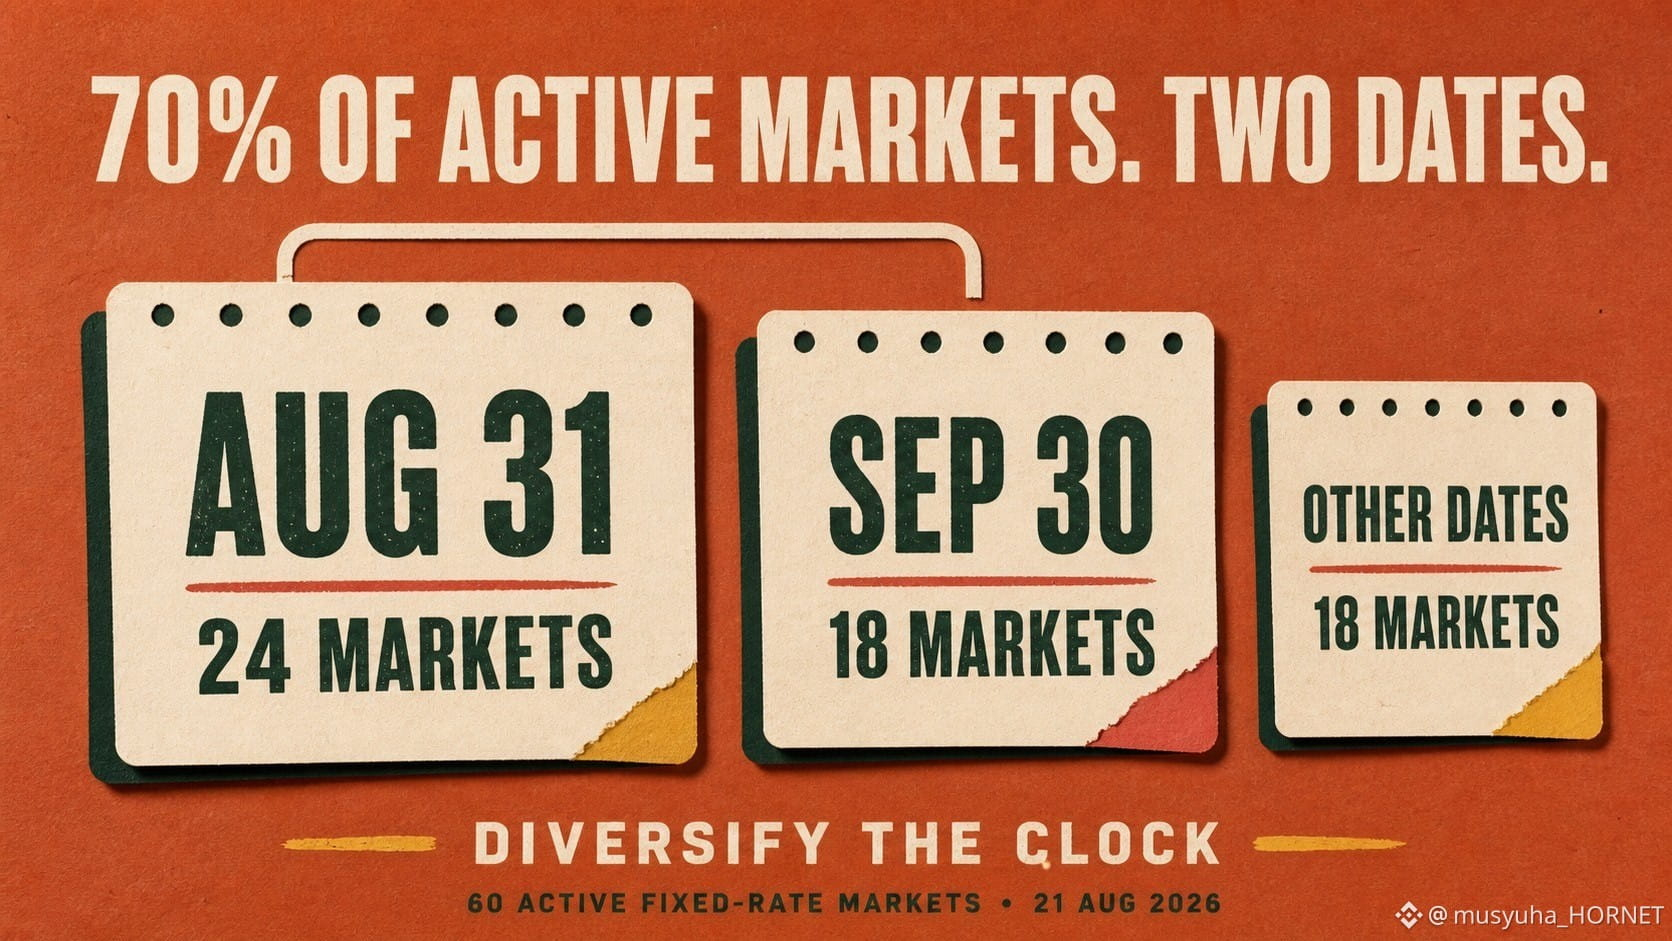
El 70% de los mercados activos a tasa fija de TermMax compartían solo dos fechas de vencimiento.
Agrupé cada mercado activo de tasa fija que no era Alpha en la API pública de TermMax por fecha de vencimiento, en lugar de comparar las filas de APR una por una.
Instantánea: 21 de agosto de 2026, 07:48 UTC
• 31 de agosto: 24 mercados
• 30 de septiembre: 18 mercados
• 30 de agosto: 6 mercados
• Todas las demás fechas: 12 mercados en 11 fechas
Así que 42 de 60 mercados —70%— vencen en solo dos fechas. Incluye el 30 de agosto y el 80% se sitúa en tres.
Pero el mapa de capacidad contó una historia distinta.
Los 42 mercados con vencimiento el 31 de agosto y el 30 de septiembre mostraron aproximadamente $4.99 millones de capacidad visible agregada para préstamos.
Solo dos mercados con vencimiento el 16 de octubre mostraron aproximadamente $6.69 millones.
Más mercados no significó más capacidad.
Esto importa porque el vencimiento es el plazo de reembolso para los prestatarios y el punto de redención para los prestamistas. Un portafolio puede contener muchos mercados separados mientras concentra estos eventos en las mismas fechas.
Esto no es una predicción de estrés del mercado. Es una medición puntual de la concentración en el calendario.
Mi lista de verificación:
1. Agrupar la exposición por vencimiento, no solo por activo.
2. Comparar el número de mercados con la capacidad visible.
3. Identificar fechas de reembolso y redención agrupadas.
4. Volver a revisar las cotizaciones en vivo antes de ejecutar.
Mi regla: diversificar el reloj, no solo la garantía.
Instantánea de la API pública; la capacidad visible puede cambiar y no garantiza una ejecución de tamaño completo a una sola tasa.
Fuentes consultadas: API pública de mercados de TermMax y documentación oficial de Market and Range Order.
@termmax #TermMax
El 70% de los mercados activos a tasa fija de TermMax compartían solo dos fechas de vencimiento.
Agrupé cada mercado activo de tasa fija que no era Alpha en la API pública de TermMax por fecha de vencimiento, en lugar de comparar las filas de APR una por una.
Instantánea: 21 de agosto de 2026, 07:48 UTC
• 31 de agosto: 24 mercados
• 30 de septiembre: 18 mercados
• 30 de agosto: 6 mercados
• Todas las demás fechas: 12 mercados en 11 fechas
Así que 42 de 60 mercados —70%— vencen en solo dos fechas. Incluye el 30 de agosto y el 80% se sitúa en tres.
Pero el mapa de capacidad contó una historia distinta.
Los 42 mercados con vencimiento el 31 de agosto y el 30 de septiembre mostraron aproximadamente $4.99 millones de capacidad visible agregada para préstamos.
Solo dos mercados con vencimiento el 16 de octubre mostraron aproximadamente $6.69 millones.
Más mercados no significó más capacidad.
Esto importa porque el vencimiento es el plazo de reembolso para los prestatarios y el punto de redención para los prestamistas. Un portafolio puede contener muchos mercados separados mientras concentra estos eventos en las mismas fechas.
Esto no es una predicción de estrés del mercado. Es una medición puntual de la concentración en el calendario.
Mi lista de verificación:
1. Agrupar la exposición por vencimiento, no solo por activo.
2. Comparar el número de mercados con la capacidad visible.
3. Identificar fechas de reembolso y redención agrupadas.
4. Volver a revisar las cotizaciones en vivo antes de ejecutar.
Mi regla: diversificar el reloj, no solo la garantía.
Instantánea de la API pública; la capacidad visible puede cambiar y no garantiza una ejecución de tamaño completo a una sola tasa.
Fuentes consultadas: API pública de mercados de TermMax y documentación oficial de Market and Range Order.
@TermMax #TermMax
Agrupé cada mercado activo de tasa fija que no era Alpha en la API pública de TermMax por fecha de vencimiento, en lugar de comparar las filas de APR una por una.
Instantánea: 21 de agosto de 2026, 07:48 UTC
• 31 de agosto: 24 mercados
• 30 de septiembre: 18 mercados
• 30 de agosto: 6 mercados
• Todas las demás fechas: 12 mercados en 11 fechas
Así que 42 de 60 mercados —70%— vencen en solo dos fechas. Incluye el 30 de agosto y el 80% se sitúa en tres.
Pero el mapa de capacidad contó una historia distinta.
Los 42 mercados con vencimiento el 31 de agosto y el 30 de septiembre mostraron aproximadamente $4.99 millones de capacidad visible agregada para préstamos.
Solo dos mercados con vencimiento el 16 de octubre mostraron aproximadamente $6.69 millones.
Más mercados no significó más capacidad.
Esto importa porque el vencimiento es el plazo de reembolso para los prestatarios y el punto de redención para los prestamistas. Un portafolio puede contener muchos mercados separados mientras concentra estos eventos en las mismas fechas.
Esto no es una predicción de estrés del mercado. Es una medición puntual de la concentración en el calendario.
Mi lista de verificación:
1. Agrupar la exposición por vencimiento, no solo por activo.
2. Comparar el número de mercados con la capacidad visible.
3. Identificar fechas de reembolso y redención agrupadas.
4. Volver a revisar las cotizaciones en vivo antes de ejecutar.
Mi regla: diversificar el reloj, no solo la garantía.
Instantánea de la API pública; la capacidad visible puede cambiar y no garantiza una ejecución de tamaño completo a una sola tasa.
Fuentes consultadas: API pública de mercados de TermMax y documentación oficial de Market and Range Order.
@TermMax #TermMax
82
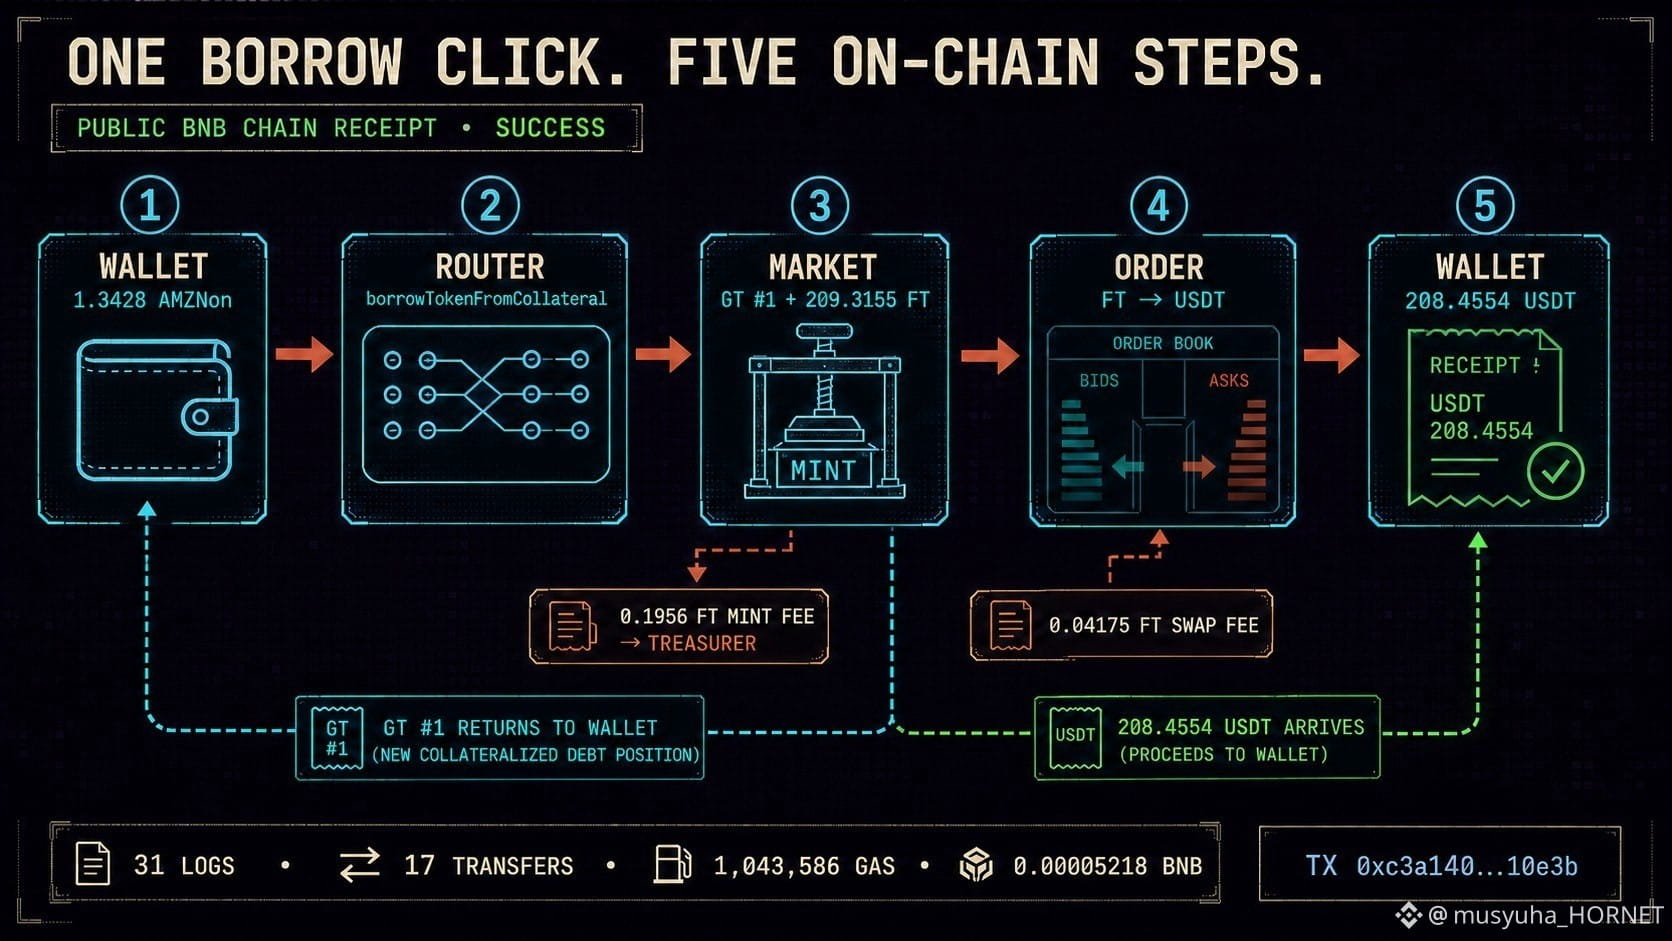
Una llamada de préstamo de TermMax produjo 31 registros on-chain.
Decodifiqué una transacción pública de BNB Chain —no mi billetera— para ver qué hizo realmente un botón de la interfaz.
Mercado: USDT/AMZNon, vencimiento 30 sep 2026
Método: borrowTokenFromCollateral
Tasa coincidente: ~3.40% APR
Ruta verificada:
• 1.342812736 AMZNon se movió desde la billetera a través del Router hacia el contrato GT.
• El GT #1 fue acuñado para registrar el colateral y la deuda.
• El Mercado emitió 209.315461 FT; 0.195612 FT se destinó al Tesorero como una comisión de acuñación.
• El Router negoció FT a través de la Orden seleccionada.
• La billetera recibió el GT #1 y 208.455412 USDT.
Comisión de swap: 0.041750 FT
Comisión de red: 0.0000521793 BNB
Así que la ruta real fue:
colateral → posición GT + emisión de FT → Orden → USDT.
Esto revela dos capas de riesgo: el riesgo del colateral y el riesgo de liquidación dentro del GT, además del riesgo de precios, liquidez y comisiones durante la ejecución de FT a USDT.
Por eso el APR de préstamo mostrado no puede describir toda la transacción.
Recibo público:
https://bscscan.com/tx/0xc3a140b7dd2ab038702a5127cdc9371558ae50bafa6073aa71daf7e226710e3b
@termmax #TermMax
Una llamada de préstamo de TermMax produjo 31 registros on-chain.
Decodifiqué una transacción pública de BNB Chain —no mi billetera— para ver qué hizo realmente un botón de la interfaz.
Mercado: USDT/AMZNon, vencimiento 30 sep 2026
Método: borrowTokenFromCollateral
Tasa coincidente: ~3.40% APR
Ruta verificada:
• 1.342812736 AMZNon se movió desde la billetera a través del Router hacia el contrato GT.
• El GT #1 fue acuñado para registrar el colateral y la deuda.
• El Mercado emitió 209.315461 FT; 0.195612 FT se destinó al Tesorero como una comisión de acuñación.
• El Router negoció FT a través de la Orden seleccionada.
• La billetera recibió el GT #1 y 208.455412 USDT.
Comisión de swap: 0.041750 FT
Comisión de red: 0.0000521793 BNB
Así que la ruta real fue:
colateral → posición GT + emisión de FT → Orden → USDT.
Esto revela dos capas de riesgo: el riesgo del colateral y el riesgo de liquidación dentro del GT, además del riesgo de precios, liquidez y comisiones durante la ejecución de FT a USDT.
Por eso el APR de préstamo mostrado no puede describir toda la transacción.
Recibo público:
https://bscscan.com/tx/0xc3a140b7dd2ab038702a5127cdc9371558ae50bafa6073aa71daf7e226710e3b
@TermMax #TermMax
Decodifiqué una transacción pública de BNB Chain —no mi billetera— para ver qué hizo realmente un botón de la interfaz.
Mercado: USDT/AMZNon, vencimiento 30 sep 2026
Método: borrowTokenFromCollateral
Tasa coincidente: ~3.40% APR
Ruta verificada:
• 1.342812736 AMZNon se movió desde la billetera a través del Router hacia el contrato GT.
• El GT #1 fue acuñado para registrar el colateral y la deuda.
• El Mercado emitió 209.315461 FT; 0.195612 FT se destinó al Tesorero como una comisión de acuñación.
• El Router negoció FT a través de la Orden seleccionada.
• La billetera recibió el GT #1 y 208.455412 USDT.
Comisión de swap: 0.041750 FT
Comisión de red: 0.0000521793 BNB
Así que la ruta real fue:
colateral → posición GT + emisión de FT → Orden → USDT.
Esto revela dos capas de riesgo: el riesgo del colateral y el riesgo de liquidación dentro del GT, además del riesgo de precios, liquidez y comisiones durante la ejecución de FT a USDT.
Por eso el APR de préstamo mostrado no puede describir toda la transacción.
Recibo público:
https://bscscan.com/tx/0xc3a140b7dd2ab038702a5127cdc9371558ae50bafa6073aa71daf7e226710e3b
@TermMax #TermMax
105
¿Puede un APR fijo del 2,50% perder dinero antes incluso de que comience la operación?
Modelé una pequeña posición de préstamo a tipo fijo usando una cotización en vivo de TermMax—sin firmar una transacción.
Instantánea: 20 ago 2026
Mercado: USDT/NVDAon@31AUG2026
APR de préstamo fijo: 2,5002%
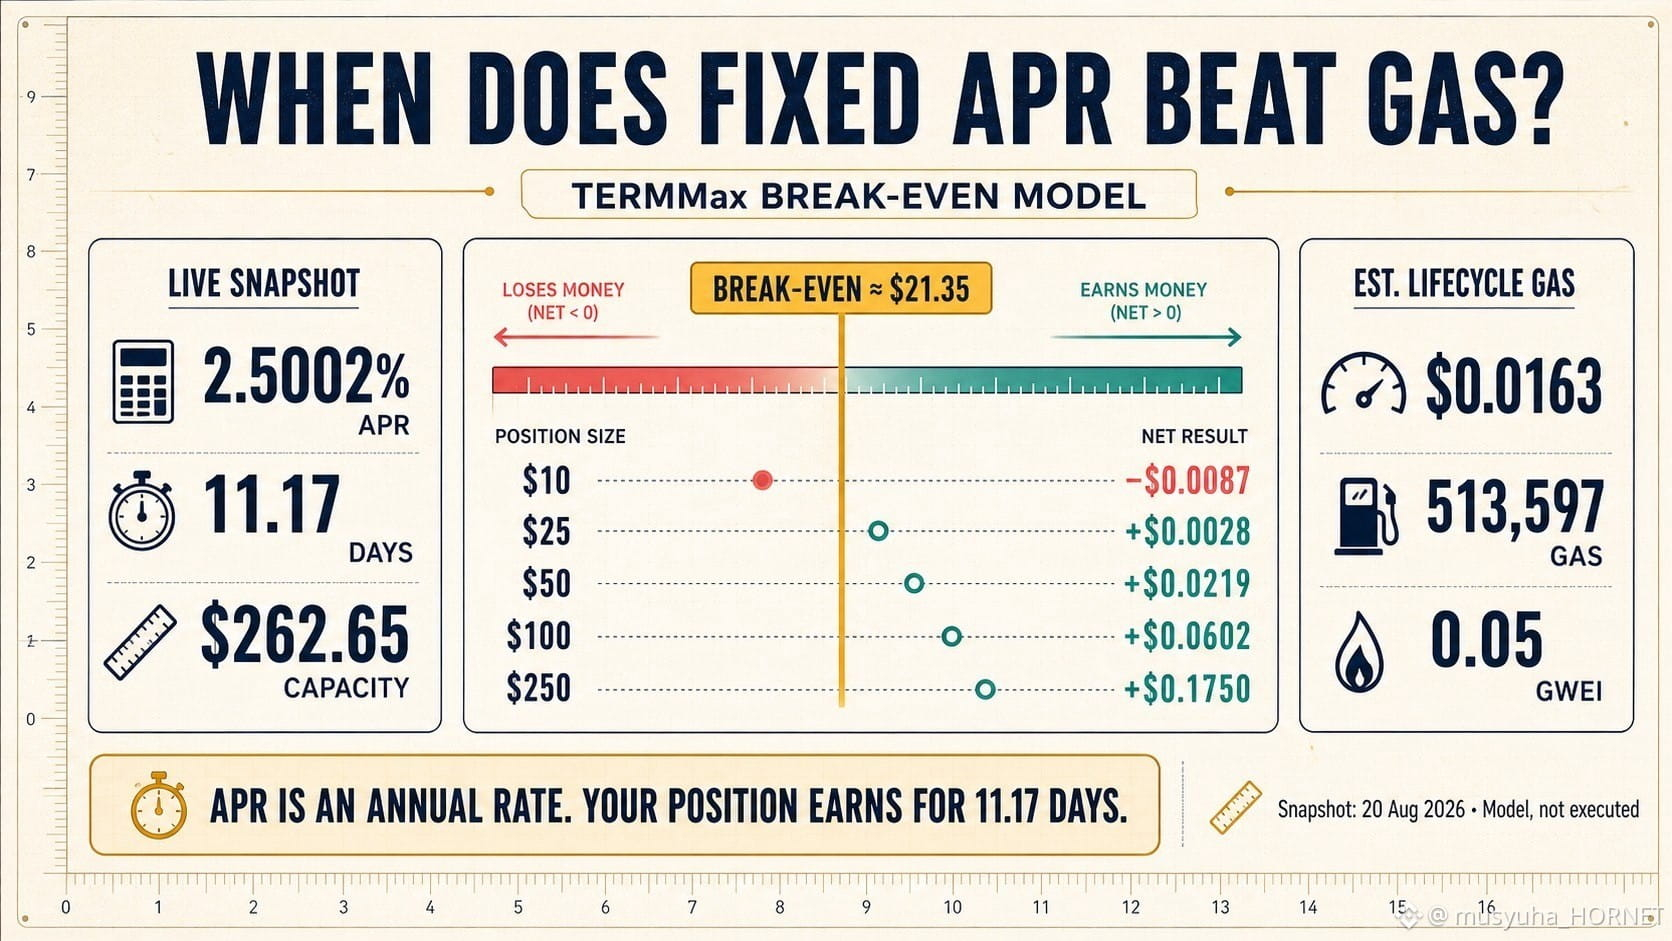
Tiempo hasta el vencimiento: 11,17 días
Capacidad visible para prestar: $262,65
A este ritmo, cada $100 generaría aproximadamente $0,0765 de rendimiento bruto al vencimiento.
Pero el APR solo es la mitad del cálculo.
Usando las cifras de gas medianas del informe oficial del contrato V2 de TermMax para entrar y canjear la posición, además de una estimación de la aprobación ERC-20, el ciclo de vida modelado requiere aproximadamente 513.597 de gas.
Con 0,05 gwei y BNB a $636,12, eso equivale a aproximadamente $0,0163.
Resultado estimado después del gas:
$10 → −$0,0087
$25 → +$0,0028
$50 → +$0,0219
$100 → +$0,0602
$250 → +$0,1750
La posición estimada de equilibrio (break-even) es de aproximadamente $21,35. Bajo un escenario más conservador de gas alto, se acerca a $28.
Hay otra limitación: la capacidad visible era solo de $262,65. Por lo tanto, una posición de $500 no puede esperar automáticamente la misma cotización.
Mi regla práctica:
1. Convierte el APR a dólares para el periodo restante real.
2. Resta el costo completo de entrada y salida.
3. Comprueba si existe suficiente capacidad al tipo cotizado.
Un APR positivo no significa automáticamente un rendimiento neto positivo—especialmente para posiciones pequeñas o de corta duración.
Esto es un modelo basado en una instantánea pública, no en una transacción ejecutada. Las tasas, la capacidad, el gas y el precio de BNB pueden cambiar.
@termmax #TermMax
¿Puede un APR fijo del 2,50% perder dinero antes incluso de que comience la operación?
Modelé una pequeña posición de préstamo a tipo fijo usando una cotización en vivo de TermMax—sin firmar una transacción.
Instantánea: 20 ago 2026
Mercado: USDT/NVDAon@31AUG2026
APR de préstamo fijo: 2,5002%
Tiempo hasta el vencimiento: 11,17 días
Capacidad visible para prestar: $262,65
A este ritmo, cada $100 generaría aproximadamente $0,0765 de rendimiento bruto al vencimiento.
Pero el APR solo es la mitad del cálculo.
Usando las cifras de gas medianas del informe oficial del contrato V2 de TermMax para entrar y canjear la posición, además de una estimación de la aprobación ERC-20, el ciclo de vida modelado requiere aproximadamente 513.597 de gas.
Con 0,05 gwei y BNB a $636,12, eso equivale a aproximadamente $0,0163.
Resultado estimado después del gas:
$10 → −$0,0087
$25 → +$0,0028
$50 → +$0,0219
$100 → +$0,0602
$250 → +$0,1750
La posición estimada de equilibrio (break-even) es de aproximadamente $21,35. Bajo un escenario más conservador de gas alto, se acerca a $28.
Hay otra limitación: la capacidad visible era solo de $262,65. Por lo tanto, una posición de $500 no puede esperar automáticamente la misma cotización.
Mi regla práctica:
1. Convierte el APR a dólares para el periodo restante real.
2. Resta el costo completo de entrada y salida.
3. Comprueba si existe suficiente capacidad al tipo cotizado.
Un APR positivo no significa automáticamente un rendimiento neto positivo—especialmente para posiciones pequeñas o de corta duración.
Esto es un modelo basado en una instantánea pública, no en una transacción ejecutada. Las tasas, la capacidad, el gas y el precio de BNB pueden cambiar.
@TermMax #TermMax
Modelé una pequeña posición de préstamo a tipo fijo usando una cotización en vivo de TermMax—sin firmar una transacción.
Instantánea: 20 ago 2026
Mercado: USDT/NVDAon@31AUG2026
APR de préstamo fijo: 2,5002%
Tiempo hasta el vencimiento: 11,17 días
Capacidad visible para prestar: $262,65
A este ritmo, cada $100 generaría aproximadamente $0,0765 de rendimiento bruto al vencimiento.
Pero el APR solo es la mitad del cálculo.
Usando las cifras de gas medianas del informe oficial del contrato V2 de TermMax para entrar y canjear la posición, además de una estimación de la aprobación ERC-20, el ciclo de vida modelado requiere aproximadamente 513.597 de gas.
Con 0,05 gwei y BNB a $636,12, eso equivale a aproximadamente $0,0163.
Resultado estimado después del gas:
$10 → −$0,0087
$25 → +$0,0028
$50 → +$0,0219
$100 → +$0,0602
$250 → +$0,1750
La posición estimada de equilibrio (break-even) es de aproximadamente $21,35. Bajo un escenario más conservador de gas alto, se acerca a $28.
Hay otra limitación: la capacidad visible era solo de $262,65. Por lo tanto, una posición de $500 no puede esperar automáticamente la misma cotización.
Mi regla práctica:
1. Convierte el APR a dólares para el periodo restante real.
2. Resta el costo completo de entrada y salida.
3. Comprueba si existe suficiente capacidad al tipo cotizado.
Un APR positivo no significa automáticamente un rendimiento neto positivo—especialmente para posiciones pequeñas o de corta duración.
Esto es un modelo basado en una instantánea pública, no en una transacción ejecutada. Las tasas, la capacidad, el gas y el precio de BNB pueden cambiar.
@TermMax #TermMax
85
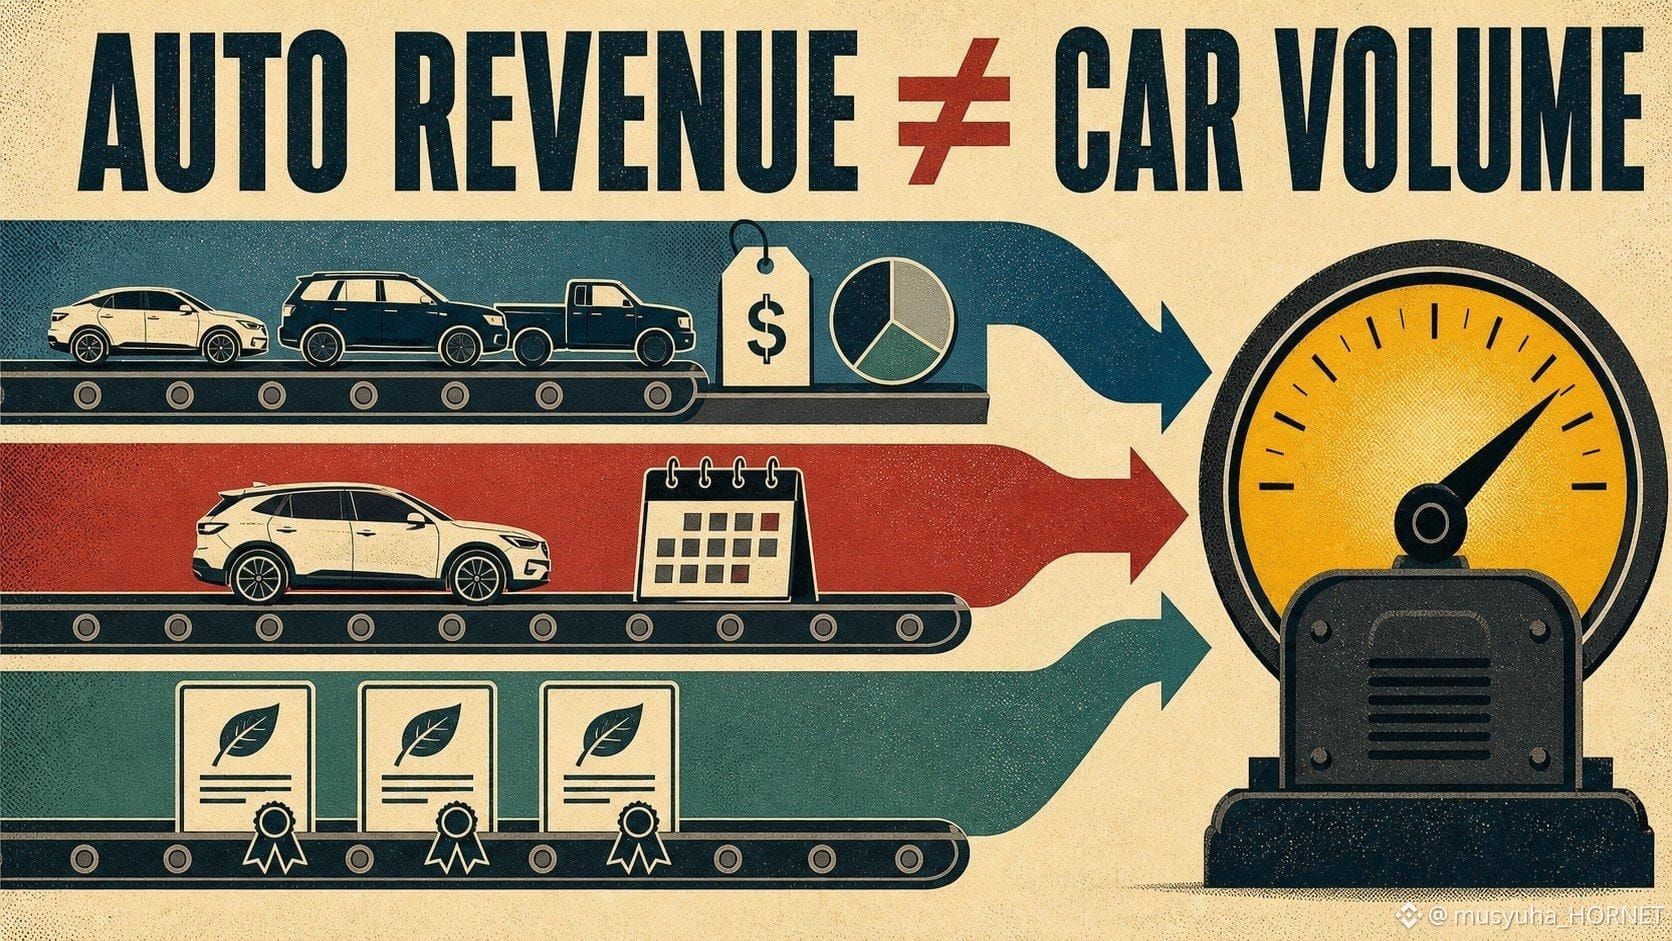
Un cambio en los ingresos automotrices no siempre describe un cambio en el volumen de vehículos.
El segmento automotriz de Tesla incluye más que las ventas de vehículos. También contiene arrendamiento automotriz e ingresos por créditos regulatorios transferibles. Esos créditos se venden a otras entidades reguladas y pueden moverse con la regulación, la demanda de cumplimiento y el momento contractual—no solo con las entregas de Tesla.
Así que mi puente de $TSLAB es:
entregas de vehículos × precio y mix
+ arrendamiento automotriz
+ créditos regulatorios
= ingresos automotrices totales
Si mejoran los ingresos automotrices totales, primero pregunto qué partida creó el cambio. Los ingresos por créditos pueden respaldar los resultados reportados sin requerir que se entregue un coche adicional. Por el contrario, las entregas pueden aumentar mientras que las reducciones de precios o el mix limitan los ingresos por ventas de vehículos.
Mi lista de verificación es simple:
1. entregas;
2. ingresos automotrices excluyendo los créditos regulatorios;
3. ingresos por créditos regulatorios;
4. contribución del arrendamiento;
5. comentarios sobre el precio promedio y el mix de modelos.
Esto no hace que los ingresos por créditos sean menos reales. Hace que su motor sea diferente. Una tesis limpia debe separar la economía regulatoria de la economía de vehículos de los clientes.
Fuente verificada: Formulario 10-K de Tesla 2025.
@BinanceCIS #bStocksCIS
Un cambio en los ingresos automotrices no siempre describe un cambio en el volumen de vehículos.
El segmento automotriz de Tesla incluye más que las ventas de vehículos. También contiene arrendamiento automotriz e ingresos por créditos regulatorios transferibles. Esos créditos se venden a otras entidades reguladas y pueden moverse con la regulación, la demanda de cumplimiento y el momento contractual—no solo con las entregas de Tesla.
Así que mi puente de $TSLAB es:
entregas de vehículos × precio y mix
+ arrendamiento automotriz
+ créditos regulatorios
= ingresos automotrices totales
Si mejoran los ingresos automotrices totales, primero pregunto qué partida creó el cambio. Los ingresos por créditos pueden respaldar los resultados reportados sin requerir que se entregue un coche adicional. Por el contrario, las entregas pueden aumentar mientras que las reducciones de precios o el mix limitan los ingresos por ventas de vehículos.
Mi lista de verificación es simple:
1. entregas;
2. ingresos automotrices excluyendo los créditos regulatorios;
3. ingresos por créditos regulatorios;
4. contribución del arrendamiento;
5. comentarios sobre el precio promedio y el mix de modelos.
Esto no hace que los ingresos por créditos sean menos reales. Hace que su motor sea diferente. Una tesis limpia debe separar la economía regulatoria de la economía de vehículos de los clientes.
Fuente verificada: Formulario 10-K de Tesla 2025.
@BinanceCIS #bStocksCIS
El segmento automotriz de Tesla incluye más que las ventas de vehículos. También contiene arrendamiento automotriz e ingresos por créditos regulatorios transferibles. Esos créditos se venden a otras entidades reguladas y pueden moverse con la regulación, la demanda de cumplimiento y el momento contractual—no solo con las entregas de Tesla.
Así que mi puente de $TSLAB es:
entregas de vehículos × precio y mix
+ arrendamiento automotriz
+ créditos regulatorios
= ingresos automotrices totales
Si mejoran los ingresos automotrices totales, primero pregunto qué partida creó el cambio. Los ingresos por créditos pueden respaldar los resultados reportados sin requerir que se entregue un coche adicional. Por el contrario, las entregas pueden aumentar mientras que las reducciones de precios o el mix limitan los ingresos por ventas de vehículos.
Mi lista de verificación es simple:
1. entregas;
2. ingresos automotrices excluyendo los créditos regulatorios;
3. ingresos por créditos regulatorios;
4. contribución del arrendamiento;
5. comentarios sobre el precio promedio y el mix de modelos.
Esto no hace que los ingresos por créditos sean menos reales. Hace que su motor sea diferente. Una tesis limpia debe separar la economía regulatoria de la economía de vehículos de los clientes.
Fuente verificada: Formulario 10-K de Tesla 2025.
@BinanceCIS #bStocksCIS
2
2
69
Ver traducción
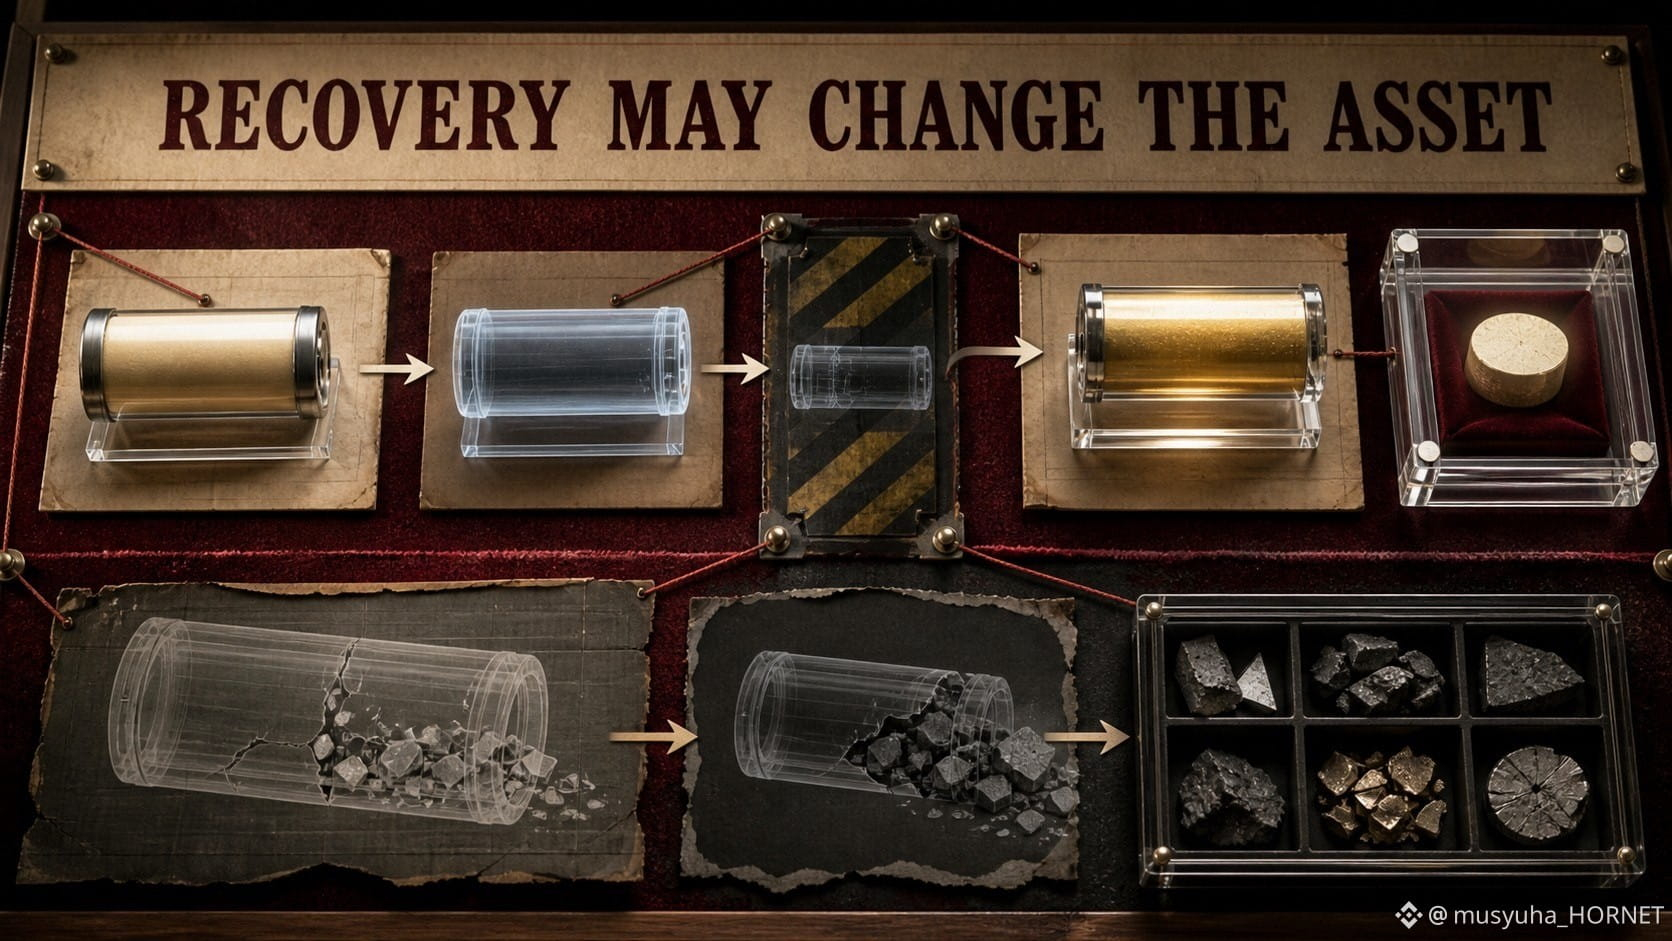
Receiving collateral is not the same as receiving the debt asset you originally expected.
TermMax describes a physical-delivery mechanism for cases where liquidation does not fully recover the debt token. FT holders can receive a proportional share of delivered collateral rather than being left only with an unrecovered claim.
That mechanism can improve recovery, but it changes the asset-level risk.
A lender who expected USDC may finish with part of the collateral instead. The value then depends on the collateral price, liquidity and the cost of converting it. For a vault, delivered collateral can also affect withdrawal timing if there is not enough idle liquidity.
I would therefore audit a fixed-rate position in two layers:
1. Payment layer: face value and maturity.
2. Recovery layer: collateral type, LLTV, oracle, liquidation liquidity and delivery rules.
The deeper lesson is that “fixed” describes the contractual rate, not the exact asset composition under every stress scenario.
Sources checked: TermMax Docs — Protocol FAQ; Risks.
@termmax #TermMax
Receiving collateral is not the same as receiving the debt asset you originally expected.
TermMax describes a physical-delivery mechanism for cases where liquidation does not fully recover the debt token. FT holders can receive a proportional share of delivered collateral rather than being left only with an unrecovered claim.
That mechanism can improve recovery, but it changes the asset-level risk.
A lender who expected USDC may finish with part of the collateral instead. The value then depends on the collateral price, liquidity and the cost of converting it. For a vault, delivered collateral can also affect withdrawal timing if there is not enough idle liquidity.
I would therefore audit a fixed-rate position in two layers:
1. Payment layer: face value and maturity.
2. Recovery layer: collateral type, LLTV, oracle, liquidation liquidity and delivery rules.
The deeper lesson is that “fixed” describes the contractual rate, not the exact asset composition under every stress scenario.
Sources checked: TermMax Docs — Protocol FAQ; Risks.
@TermMax #TermMax
TermMax describes a physical-delivery mechanism for cases where liquidation does not fully recover the debt token. FT holders can receive a proportional share of delivered collateral rather than being left only with an unrecovered claim.
That mechanism can improve recovery, but it changes the asset-level risk.
A lender who expected USDC may finish with part of the collateral instead. The value then depends on the collateral price, liquidity and the cost of converting it. For a vault, delivered collateral can also affect withdrawal timing if there is not enough idle liquidity.
I would therefore audit a fixed-rate position in two layers:
1. Payment layer: face value and maturity.
2. Recovery layer: collateral type, LLTV, oracle, liquidation liquidity and delivery rules.
The deeper lesson is that “fixed” describes the contractual rate, not the exact asset composition under every stress scenario.
Sources checked: TermMax Docs — Protocol FAQ; Risks.
@TermMax #TermMax
80
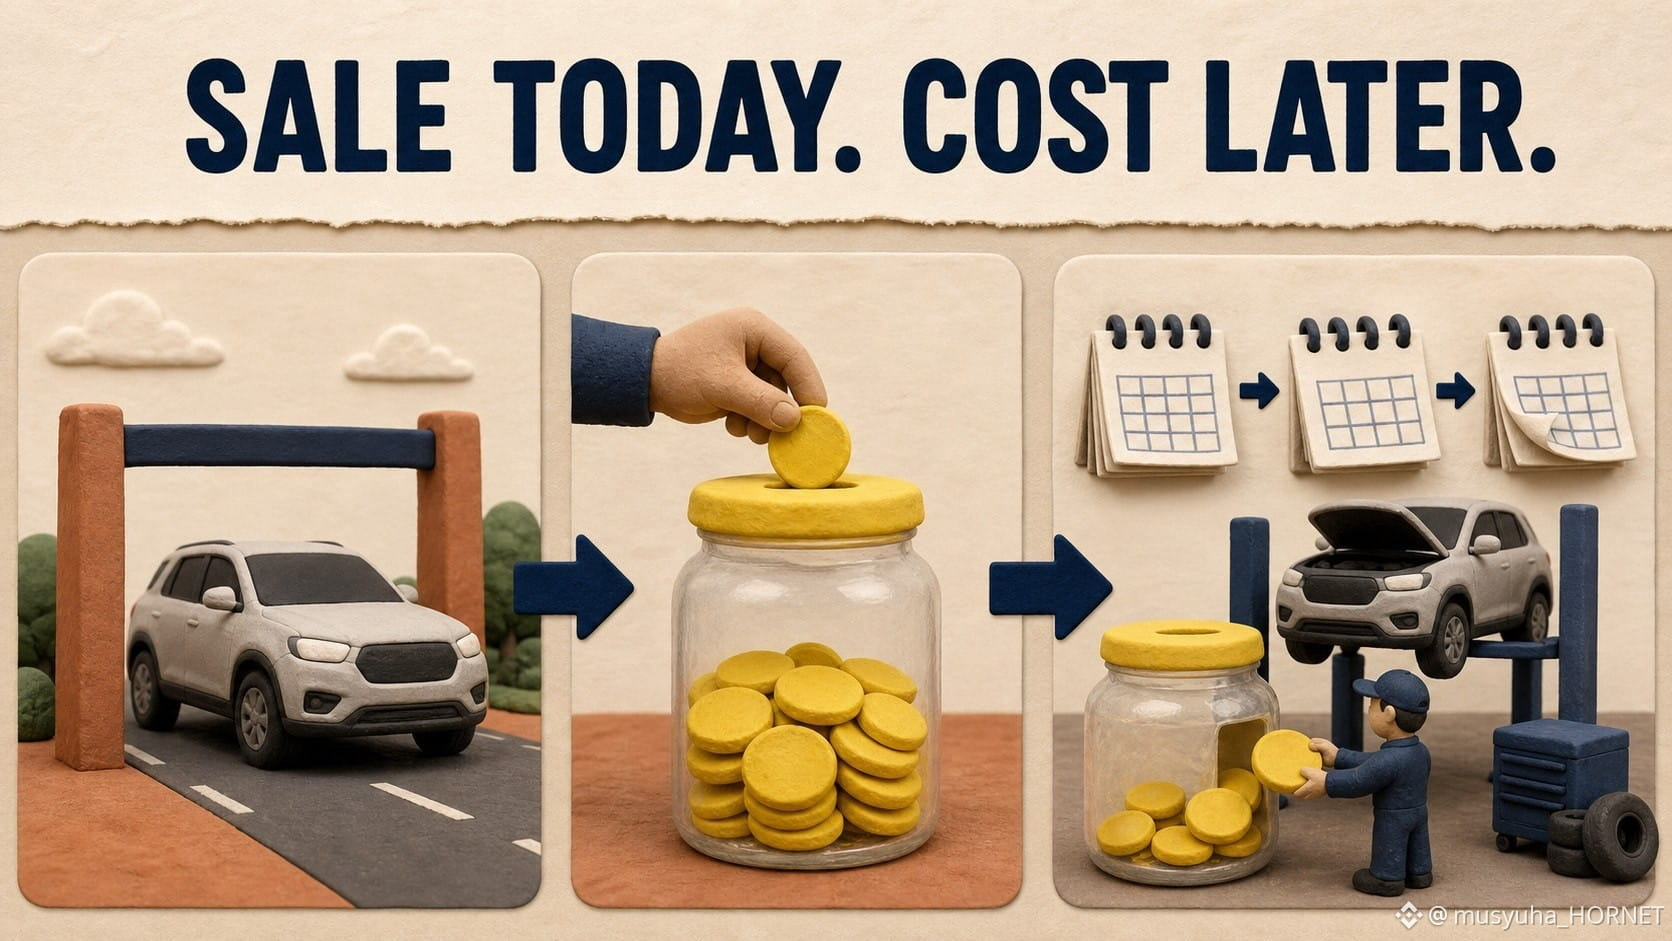
Una venta de vehículos puede generar ingresos hoy y un costo estimado que puede pagarse años más tarde.
En el momento de la entrega, un fabricante registra una provisión de garantía basada en reparaciones futuras esperadas. Las reclamaciones reales posteriores reducen esa provisión. Los cambios en la frecuencia de reclamaciones, el costo de las reparaciones, la confiabilidad del producto o la cobertura pueden requerir ajustes adicionales.
Tesla afirma que sus garantías pueden variar de uno a veinticinco años según el producto y el componente. Eso hace que la estimación sea especialmente interesante para $TSLAB: los productos automotrices, de baterías, de almacenamiento de energía y solares no comparten un único patrón de reclamaciones idéntico.
El desglose (roll-forward) que quiero es:
provisión inicial + nuevas acumulaciones + cambios en la estimación − reclamaciones pagadas = provisión final
Luego la comparo con las entregas, la combinación de productos y la antigüedad de la base instalada.
Una provisión al alza no es automáticamente una evidencia de peor calidad; puede aumentar porque se vendieron más productos. Una provisión a la baja tampoco es necesariamente tranquilizadora; la combinación o los supuestos pueden haber cambiado.
La señal útil proviene del crecimiento de la provisión en relación con la actividad y de la explicación de la gerencia sobre los cambios en los supuestos.
Fuente verificada: Formulario 10-K de Tesla 2025.
@BinanceCIS #bStocksCIS
Una venta de vehículos puede generar ingresos hoy y un costo estimado que puede pagarse años más tarde.
En el momento de la entrega, un fabricante registra una provisión de garantía basada en reparaciones futuras esperadas. Las reclamaciones reales posteriores reducen esa provisión. Los cambios en la frecuencia de reclamaciones, el costo de las reparaciones, la confiabilidad del producto o la cobertura pueden requerir ajustes adicionales.
Tesla afirma que sus garantías pueden variar de uno a veinticinco años según el producto y el componente. Eso hace que la estimación sea especialmente interesante para $TSLAB: los productos automotrices, de baterías, de almacenamiento de energía y solares no comparten un único patrón de reclamaciones idéntico.
El desglose (roll-forward) que quiero es:
provisión inicial + nuevas acumulaciones + cambios en la estimación − reclamaciones pagadas = provisión final
Luego la comparo con las entregas, la combinación de productos y la antigüedad de la base instalada.
Una provisión al alza no es automáticamente una evidencia de peor calidad; puede aumentar porque se vendieron más productos. Una provisión a la baja tampoco es necesariamente tranquilizadora; la combinación o los supuestos pueden haber cambiado.
La señal útil proviene del crecimiento de la provisión en relación con la actividad y de la explicación de la gerencia sobre los cambios en los supuestos.
Fuente verificada: Formulario 10-K de Tesla 2025.
@BinanceCIS #bStocksCIS
En el momento de la entrega, un fabricante registra una provisión de garantía basada en reparaciones futuras esperadas. Las reclamaciones reales posteriores reducen esa provisión. Los cambios en la frecuencia de reclamaciones, el costo de las reparaciones, la confiabilidad del producto o la cobertura pueden requerir ajustes adicionales.
Tesla afirma que sus garantías pueden variar de uno a veinticinco años según el producto y el componente. Eso hace que la estimación sea especialmente interesante para $TSLAB: los productos automotrices, de baterías, de almacenamiento de energía y solares no comparten un único patrón de reclamaciones idéntico.
El desglose (roll-forward) que quiero es:
provisión inicial + nuevas acumulaciones + cambios en la estimación − reclamaciones pagadas = provisión final
Luego la comparo con las entregas, la combinación de productos y la antigüedad de la base instalada.
Una provisión al alza no es automáticamente una evidencia de peor calidad; puede aumentar porque se vendieron más productos. Una provisión a la baja tampoco es necesariamente tranquilizadora; la combinación o los supuestos pueden haber cambiado.
La señal útil proviene del crecimiento de la provisión en relación con la actividad y de la explicación de la gerencia sobre los cambios en los supuestos.
Fuente verificada: Formulario 10-K de Tesla 2025.
@BinanceCIS #bStocksCIS
70
Ver traducción
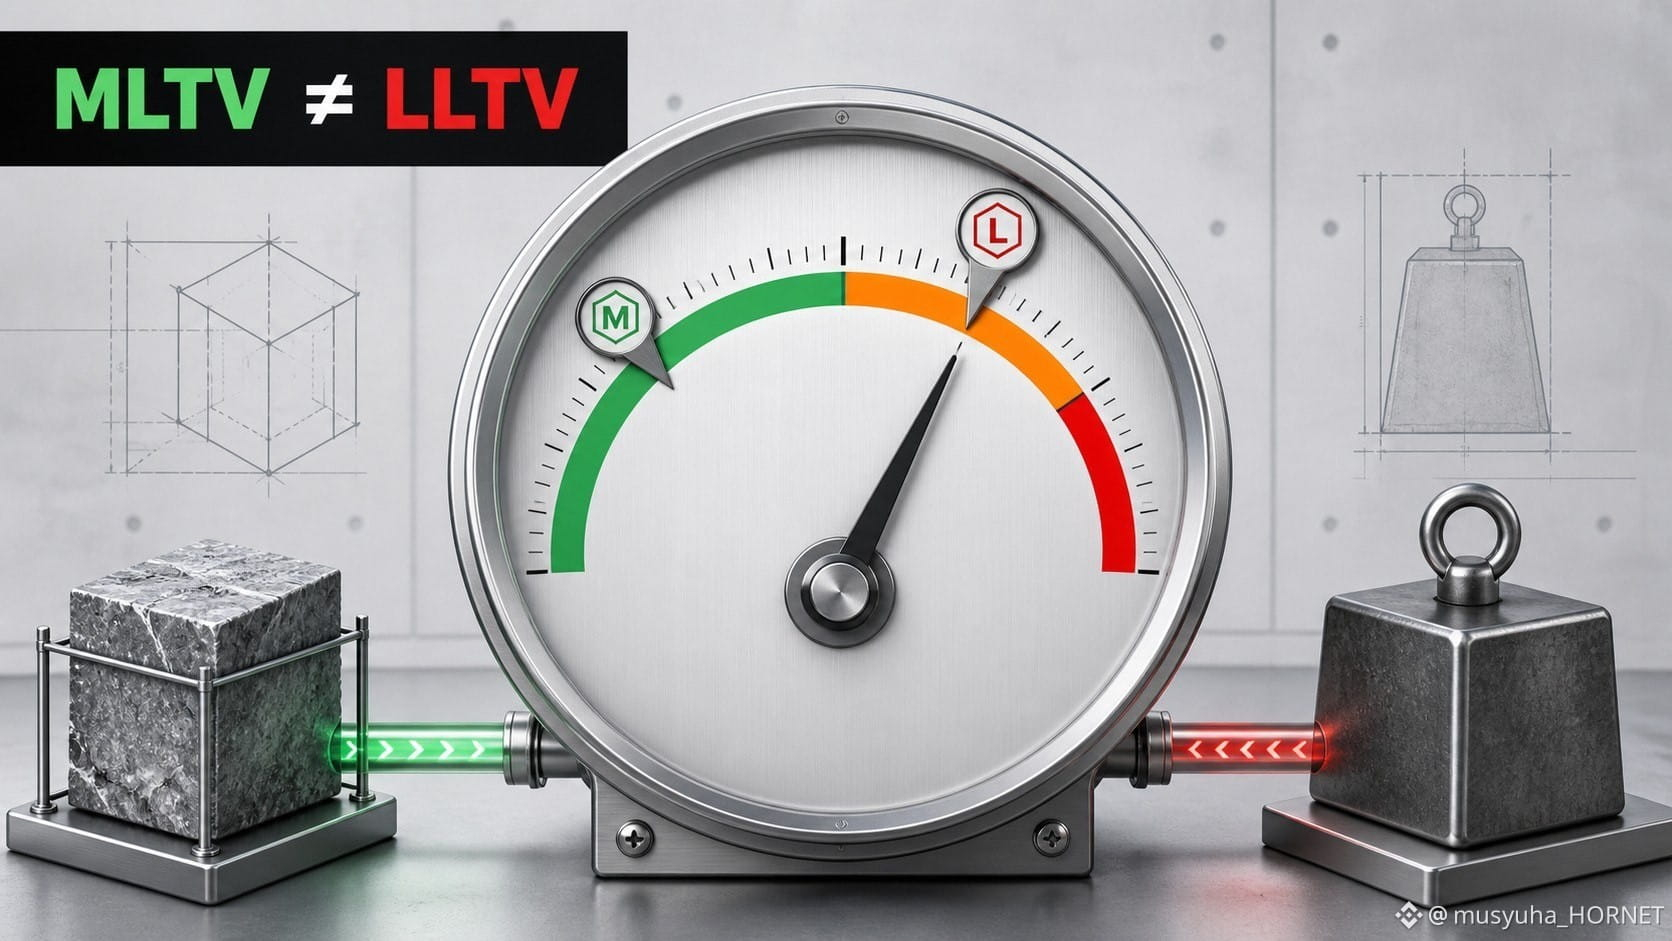
Two LTV numbers can describe one TermMax Market, but they do different jobs.
MLTV is the Maximum Loan-to-Value used to limit how much debt can be created against collateral. LLTV is the Liquidation LTV at which liquidation is triggered. The gap between them is a buffer, not unused borrowing power.
Hypothetical example:
• collateral value: 1,000 USDC;
• MLTV: 70%;
• LLTV: 80%;
• maximum initial debt: 700 USDC.
If the position starts at the maximum, a fall in collateral value from 1,000 to 875 moves the LTV from 70% to 80%:
700 / 875 = 80%.
Nothing about the fixed borrowing rate prevents that movement. The debt cost can be predictable while the collateral ratio remains variable.
My checklist would separate rate risk from liquidation risk: current LTV, LLTV, collateral volatility, oracle design and time remaining to maturity.
The fixed rate answers “what is the debt cost?” It does not answer “how safe is the collateral buffer?”
Sources checked: TermMax Docs — Market; Risks.
@termmax #TermMax
Two LTV numbers can describe one TermMax Market, but they do different jobs.
MLTV is the Maximum Loan-to-Value used to limit how much debt can be created against collateral. LLTV is the Liquidation LTV at which liquidation is triggered. The gap between them is a buffer, not unused borrowing power.
Hypothetical example:
• collateral value: 1,000 USDC;
• MLTV: 70%;
• LLTV: 80%;
• maximum initial debt: 700 USDC.
If the position starts at the maximum, a fall in collateral value from 1,000 to 875 moves the LTV from 70% to 80%:
700 / 875 = 80%.
Nothing about the fixed borrowing rate prevents that movement. The debt cost can be predictable while the collateral ratio remains variable.
My checklist would separate rate risk from liquidation risk: current LTV, LLTV, collateral volatility, oracle design and time remaining to maturity.
The fixed rate answers “what is the debt cost?” It does not answer “how safe is the collateral buffer?”
Sources checked: TermMax Docs — Market; Risks.
@TermMax #TermMax
MLTV is the Maximum Loan-to-Value used to limit how much debt can be created against collateral. LLTV is the Liquidation LTV at which liquidation is triggered. The gap between them is a buffer, not unused borrowing power.
Hypothetical example:
• collateral value: 1,000 USDC;
• MLTV: 70%;
• LLTV: 80%;
• maximum initial debt: 700 USDC.
If the position starts at the maximum, a fall in collateral value from 1,000 to 875 moves the LTV from 70% to 80%:
700 / 875 = 80%.
Nothing about the fixed borrowing rate prevents that movement. The debt cost can be predictable while the collateral ratio remains variable.
My checklist would separate rate risk from liquidation risk: current LTV, LLTV, collateral volatility, oracle design and time remaining to maturity.
The fixed rate answers “what is the debt cost?” It does not answer “how safe is the collateral buffer?”
Sources checked: TermMax Docs — Market; Risks.
@TermMax #TermMax
68
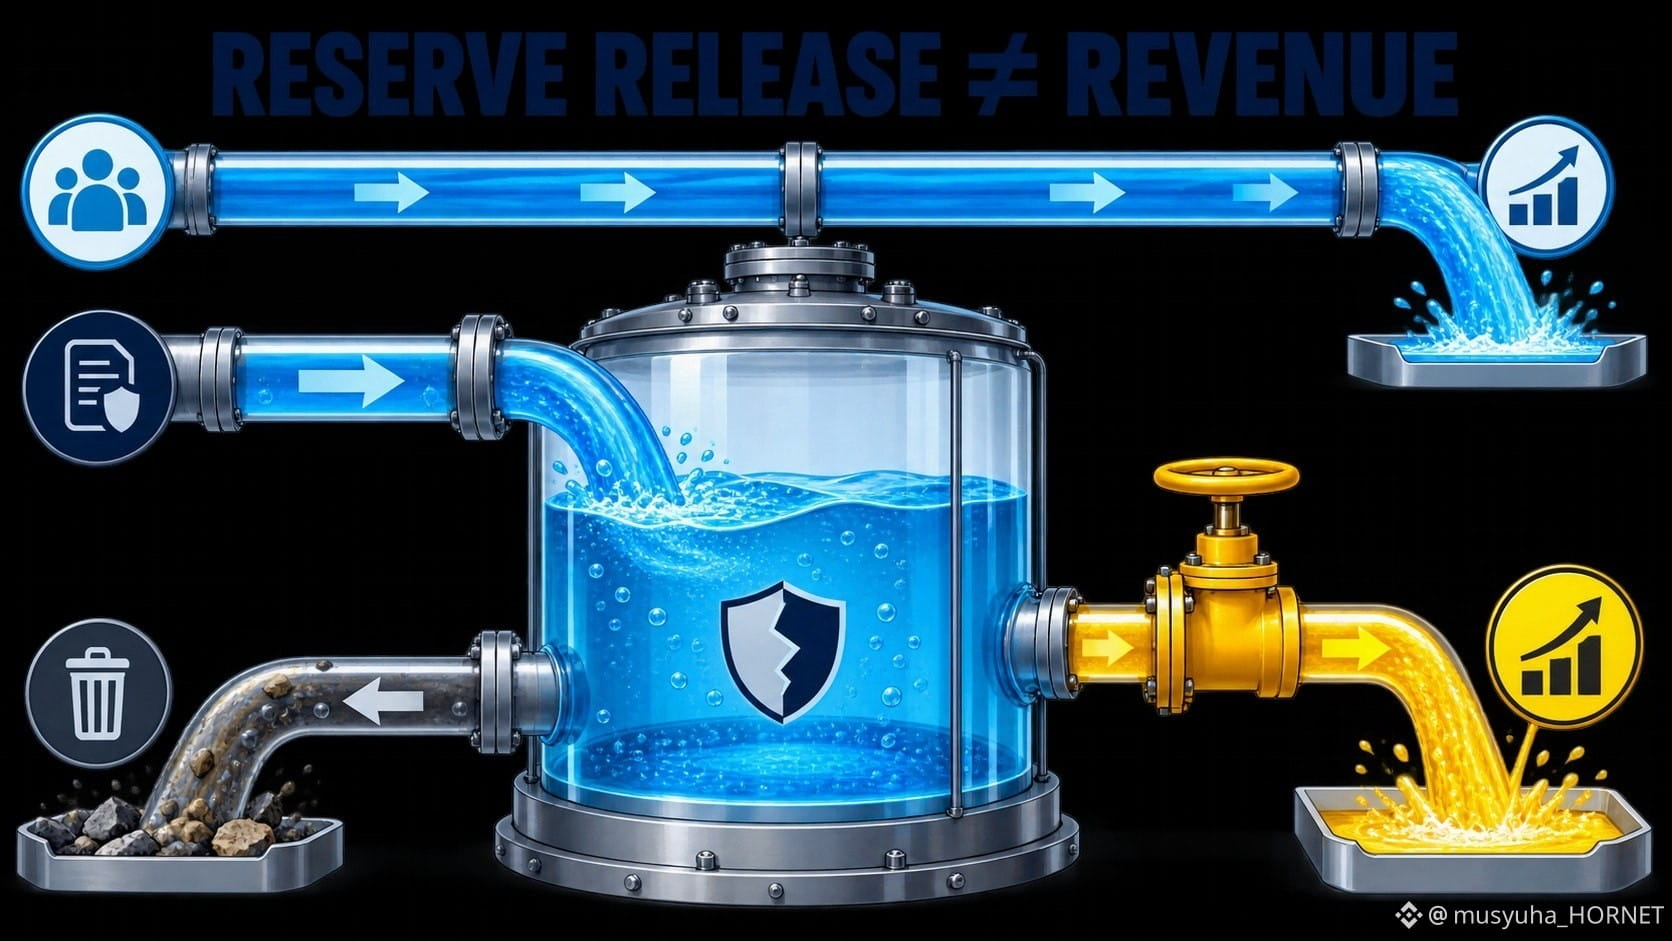
Un banco puede informar un beneficio por provisión de crédito sin generar ingresos nuevos por clientes.
La provisión para pérdidas crediticias es una estimación de pérdidas esperadas. La provisión ajusta esa provisión a través del estado de resultados. Las pérdidas netas compensadas utilizan la provisión cuando se reconocen pérdidas específicas. Si las pérdidas esperadas disminuyen, o si se vende o reclasifica una cartera, parte de una reserva previa puede liberarse, creando un beneficio.
Para el $GSB, el desglose útil en el tiempo es:
provisión inicial + provisión − pérdidas netas compensadas ± cambios de cartera = provisión final
Por eso una provisión negativa puede aumentar las ganancias mientras el ingreso por préstamos no cambia. Puede reflejar expectativas crediticias realmente mejores, pero también puede provenir de una transacción de cartera o de un cambio en los supuestos.
Mis cinco comprobaciones son:
1. saldos de préstamos y mezcla;
2. cobertura de la provisión;
3. gasto o beneficio por provisión;
4. pérdidas compensadas y recuperaciones;
5. ventas, transferencias o cambios de modelo de carteras.
La liberación no es falsa. Reversa una estimación que afectó a ganancias anteriores. Pero no debe confundirse con ingresos operativos recurrentes.
@BinanceCIS #bStocksCIS
Un banco puede informar un beneficio por provisión de crédito sin generar ingresos nuevos por clientes.
La provisión para pérdidas crediticias es una estimación de pérdidas esperadas. La provisión ajusta esa provisión a través del estado de resultados. Las pérdidas netas compensadas utilizan la provisión cuando se reconocen pérdidas específicas. Si las pérdidas esperadas disminuyen, o si se vende o reclasifica una cartera, parte de una reserva previa puede liberarse, creando un beneficio.
Para el $GSB, el desglose útil en el tiempo es:
provisión inicial + provisión − pérdidas netas compensadas ± cambios de cartera = provisión final
Por eso una provisión negativa puede aumentar las ganancias mientras el ingreso por préstamos no cambia. Puede reflejar expectativas crediticias realmente mejores, pero también puede provenir de una transacción de cartera o de un cambio en los supuestos.
Mis cinco comprobaciones son:
1. saldos de préstamos y mezcla;
2. cobertura de la provisión;
3. gasto o beneficio por provisión;
4. pérdidas compensadas y recuperaciones;
5. ventas, transferencias o cambios de modelo de carteras.
La liberación no es falsa. Reversa una estimación que afectó a ganancias anteriores. Pero no debe confundirse con ingresos operativos recurrentes.
@BinanceCIS #bStocksCIS
La provisión para pérdidas crediticias es una estimación de pérdidas esperadas. La provisión ajusta esa provisión a través del estado de resultados. Las pérdidas netas compensadas utilizan la provisión cuando se reconocen pérdidas específicas. Si las pérdidas esperadas disminuyen, o si se vende o reclasifica una cartera, parte de una reserva previa puede liberarse, creando un beneficio.
Para el $GSB, el desglose útil en el tiempo es:
provisión inicial + provisión − pérdidas netas compensadas ± cambios de cartera = provisión final
Por eso una provisión negativa puede aumentar las ganancias mientras el ingreso por préstamos no cambia. Puede reflejar expectativas crediticias realmente mejores, pero también puede provenir de una transacción de cartera o de un cambio en los supuestos.
Mis cinco comprobaciones son:
1. saldos de préstamos y mezcla;
2. cobertura de la provisión;
3. gasto o beneficio por provisión;
4. pérdidas compensadas y recuperaciones;
5. ventas, transferencias o cambios de modelo de carteras.
La liberación no es falsa. Reversa una estimación que afectó a ganancias anteriores. Pero no debe confundirse con ingresos operativos recurrentes.
@BinanceCIS #bStocksCIS
1
1
90
Dos dólares publicitarios pueden producir diferentes economías retenidas.
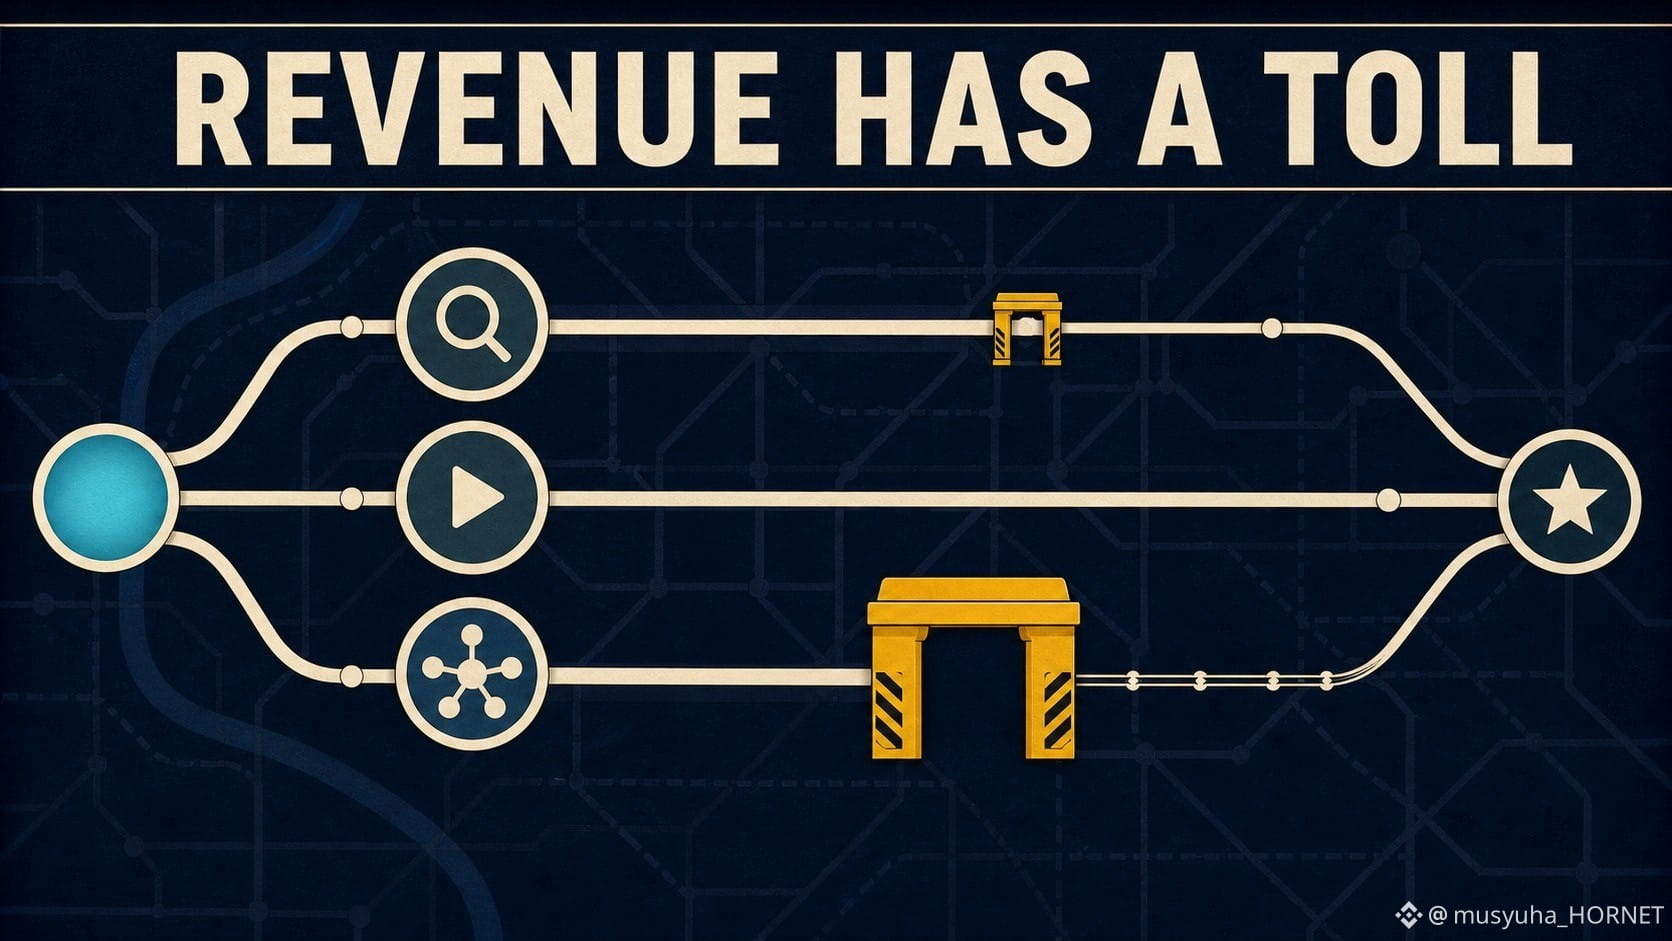
Para $GOOGLB, el puente faltante son los costos de adquisición de tráfico, o TAC. Alphabet paga a socios de distribución y a socios de Google Network mediante acuerdos de reparto de ingresos. La empresa señala que la tasa de TAC sobre los ingresos publicitarios de Network es significativamente mayor que la tasa sobre los ingresos de Search & otros.
Así que el mapa útil no es simplemente “más ingresos por anuncios = más beneficios”. Es:
gasto del anunciante → ingresos publicitarios reportados → TAC → costos de infraestructura, contenido y operación → contribución
Esto hace que la combinación sea importante. El crecimiento que proviene de búsquedas propias y operadas puede tener una ruta de costos diferente al crecimiento que depende en mayor medida de propiedades de socios. Ninguna ruta es automáticamente mejor; resuelven problemas de distribución distintos.
Cuando leo los resultados publicitarios de Alphabet, separo:
1. ingresos de Search & otros;
2. publicidad de YouTube;
3. ingresos de Google Network;
4. TAC en dólares y como parte de los ingresos relacionados.
El titular es el flujo bruto de entrada. El peaje de distribución explica cuánto de esa entrada se mantiene dentro del sistema antes de otros costos.
@BinanceCIS #bStocksCIS
Dos dólares publicitarios pueden producir diferentes economías retenidas.
Para $GOOGLB, el puente faltante son los costos de adquisición de tráfico, o TAC. Alphabet paga a socios de distribución y a socios de Google Network mediante acuerdos de reparto de ingresos. La empresa señala que la tasa de TAC sobre los ingresos publicitarios de Network es significativamente mayor que la tasa sobre los ingresos de Search & otros.
Así que el mapa útil no es simplemente “más ingresos por anuncios = más beneficios”. Es:
gasto del anunciante → ingresos publicitarios reportados → TAC → costos de infraestructura, contenido y operación → contribución
Esto hace que la combinación sea importante. El crecimiento que proviene de búsquedas propias y operadas puede tener una ruta de costos diferente al crecimiento que depende en mayor medida de propiedades de socios. Ninguna ruta es automáticamente mejor; resuelven problemas de distribución distintos.
Cuando leo los resultados publicitarios de Alphabet, separo:
1. ingresos de Search & otros;
2. publicidad de YouTube;
3. ingresos de Google Network;
4. TAC en dólares y como parte de los ingresos relacionados.
El titular es el flujo bruto de entrada. El peaje de distribución explica cuánto de esa entrada se mantiene dentro del sistema antes de otros costos.
@BinanceCIS #bStocksCIS
Para $GOOGLB, el puente faltante son los costos de adquisición de tráfico, o TAC. Alphabet paga a socios de distribución y a socios de Google Network mediante acuerdos de reparto de ingresos. La empresa señala que la tasa de TAC sobre los ingresos publicitarios de Network es significativamente mayor que la tasa sobre los ingresos de Search & otros.
Así que el mapa útil no es simplemente “más ingresos por anuncios = más beneficios”. Es:
gasto del anunciante → ingresos publicitarios reportados → TAC → costos de infraestructura, contenido y operación → contribución
Esto hace que la combinación sea importante. El crecimiento que proviene de búsquedas propias y operadas puede tener una ruta de costos diferente al crecimiento que depende en mayor medida de propiedades de socios. Ninguna ruta es automáticamente mejor; resuelven problemas de distribución distintos.
Cuando leo los resultados publicitarios de Alphabet, separo:
1. ingresos de Search & otros;
2. publicidad de YouTube;
3. ingresos de Google Network;
4. TAC en dólares y como parte de los ingresos relacionados.
El titular es el flujo bruto de entrada. El peaje de distribución explica cuánto de esa entrada se mantiene dentro del sistema antes de otros costos.
@BinanceCIS #bStocksCIS
3
3
86
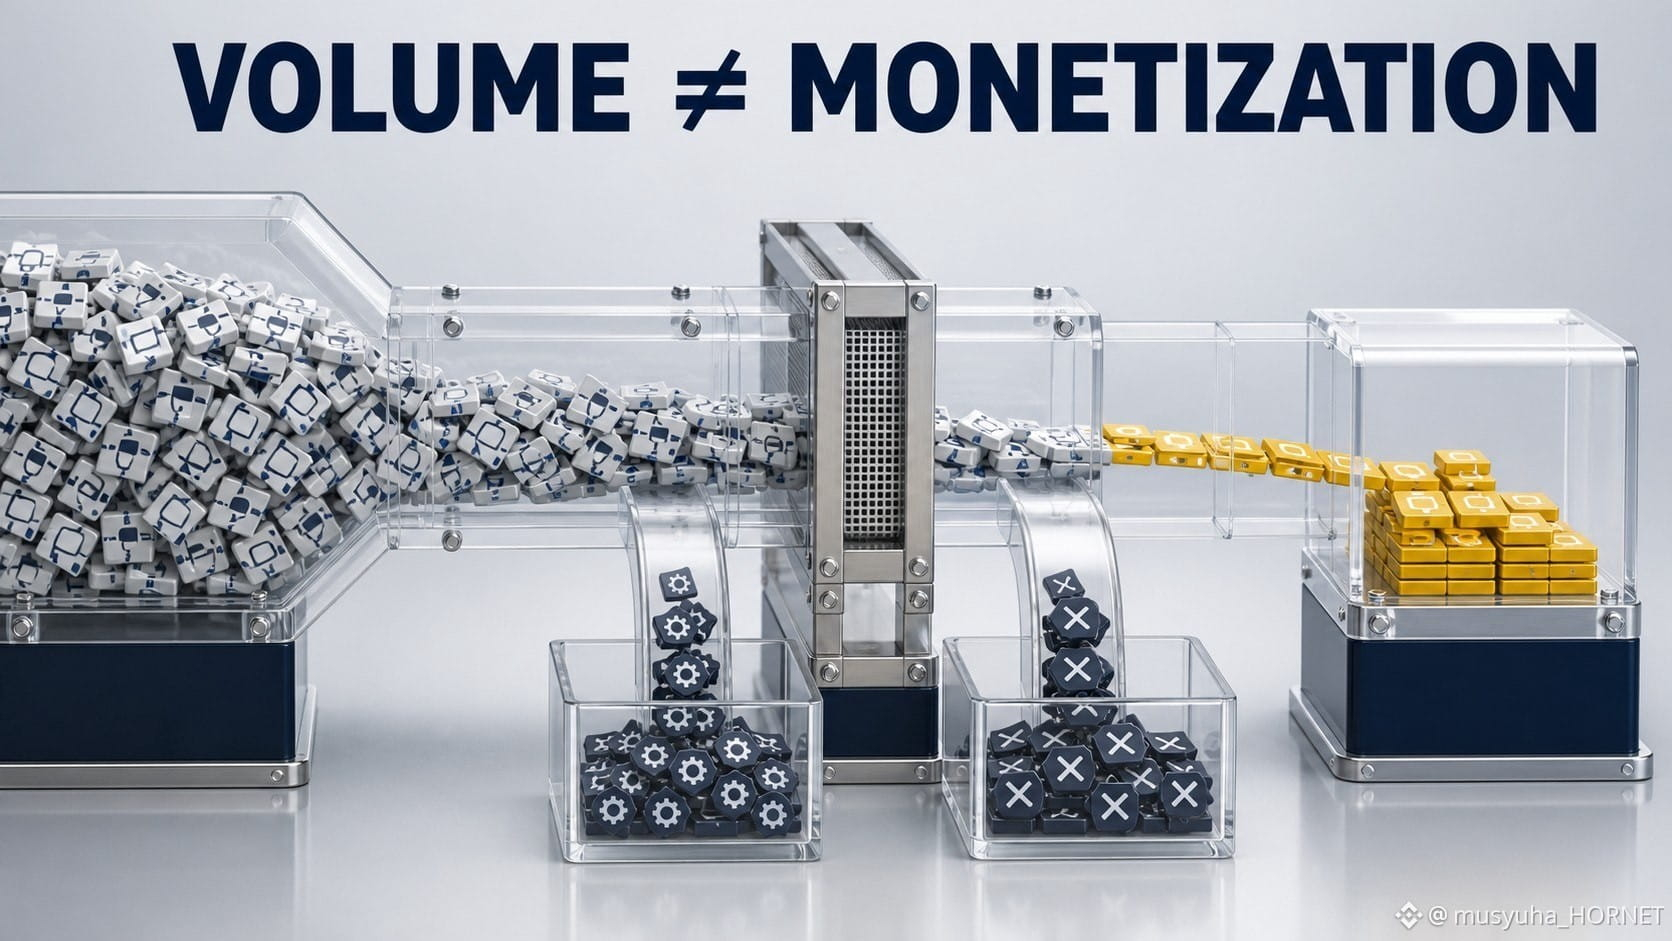
Una plataforma de pagos puede procesar más dinero y, aun así, mantener menos “economía” por cada dólar.
Para $PYPLB, el Volumen de Pagos Total (TPV, por sus siglas en inglés) es una métrica de flujo, no es ingresos ni es beneficio. Un puente simplificado es:
TPV → ingresos por transacciones → costos y pérdidas de transacciones → dólares de margen de transacción
La ruta importa. El checkout con marca, la actividad de persona a persona y el procesamiento de grandes empresas no necesariamente conllevan la misma fijación de precios o estructura de costos. La combinación de productos y el tipo de cambio pueden hacer que los ingresos por transacciones crezcan a una tasa distinta a la del TPV. Entonces los programas de protección, los costos de financiamiento y las tasas de pérdidas de transacciones afectan lo que queda.
Por eso “TPV al alza” no es una tesis completa. Yo revisaría cuatro líneas juntas:
1. crecimiento del TPV;
2. crecimiento de los ingresos por transacciones;
3. dólares de margen de transacción;
4. tasas de pérdida por transacciones y crédito.
Tampoco reduciría el análisis a un solo número de “take rate”. Una tasa más baja puede reflejar precios débiles, o un cambio deliberado hacia un volumen muy grande y de menor rendimiento. La combinación nos dice qué explicación es más plausible.
Fuentes revisadas: Formulario 10-K de PayPal 2025 e informe anual.
@BinanceCIS #bStocksCIS
Una plataforma de pagos puede procesar más dinero y, aun así, mantener menos “economía” por cada dólar.
Para $PYPLB, el Volumen de Pagos Total (TPV, por sus siglas en inglés) es una métrica de flujo, no es ingresos ni es beneficio. Un puente simplificado es:
TPV → ingresos por transacciones → costos y pérdidas de transacciones → dólares de margen de transacción
La ruta importa. El checkout con marca, la actividad de persona a persona y el procesamiento de grandes empresas no necesariamente conllevan la misma fijación de precios o estructura de costos. La combinación de productos y el tipo de cambio pueden hacer que los ingresos por transacciones crezcan a una tasa distinta a la del TPV. Entonces los programas de protección, los costos de financiamiento y las tasas de pérdidas de transacciones afectan lo que queda.
Por eso “TPV al alza” no es una tesis completa. Yo revisaría cuatro líneas juntas:
1. crecimiento del TPV;
2. crecimiento de los ingresos por transacciones;
3. dólares de margen de transacción;
4. tasas de pérdida por transacciones y crédito.
Tampoco reduciría el análisis a un solo número de “take rate”. Una tasa más baja puede reflejar precios débiles, o un cambio deliberado hacia un volumen muy grande y de menor rendimiento. La combinación nos dice qué explicación es más plausible.
Fuentes revisadas: Formulario 10-K de PayPal 2025 e informe anual.
@BinanceCIS #bStocksCIS
Para $PYPLB, el Volumen de Pagos Total (TPV, por sus siglas en inglés) es una métrica de flujo, no es ingresos ni es beneficio. Un puente simplificado es:
TPV → ingresos por transacciones → costos y pérdidas de transacciones → dólares de margen de transacción
La ruta importa. El checkout con marca, la actividad de persona a persona y el procesamiento de grandes empresas no necesariamente conllevan la misma fijación de precios o estructura de costos. La combinación de productos y el tipo de cambio pueden hacer que los ingresos por transacciones crezcan a una tasa distinta a la del TPV. Entonces los programas de protección, los costos de financiamiento y las tasas de pérdidas de transacciones afectan lo que queda.
Por eso “TPV al alza” no es una tesis completa. Yo revisaría cuatro líneas juntas:
1. crecimiento del TPV;
2. crecimiento de los ingresos por transacciones;
3. dólares de margen de transacción;
4. tasas de pérdida por transacciones y crédito.
Tampoco reduciría el análisis a un solo número de “take rate”. Una tasa más baja puede reflejar precios débiles, o un cambio deliberado hacia un volumen muy grande y de menor rendimiento. La combinación nos dice qué explicación es más plausible.
Fuentes revisadas: Formulario 10-K de PayPal 2025 e informe anual.
@BinanceCIS #bStocksCIS
75
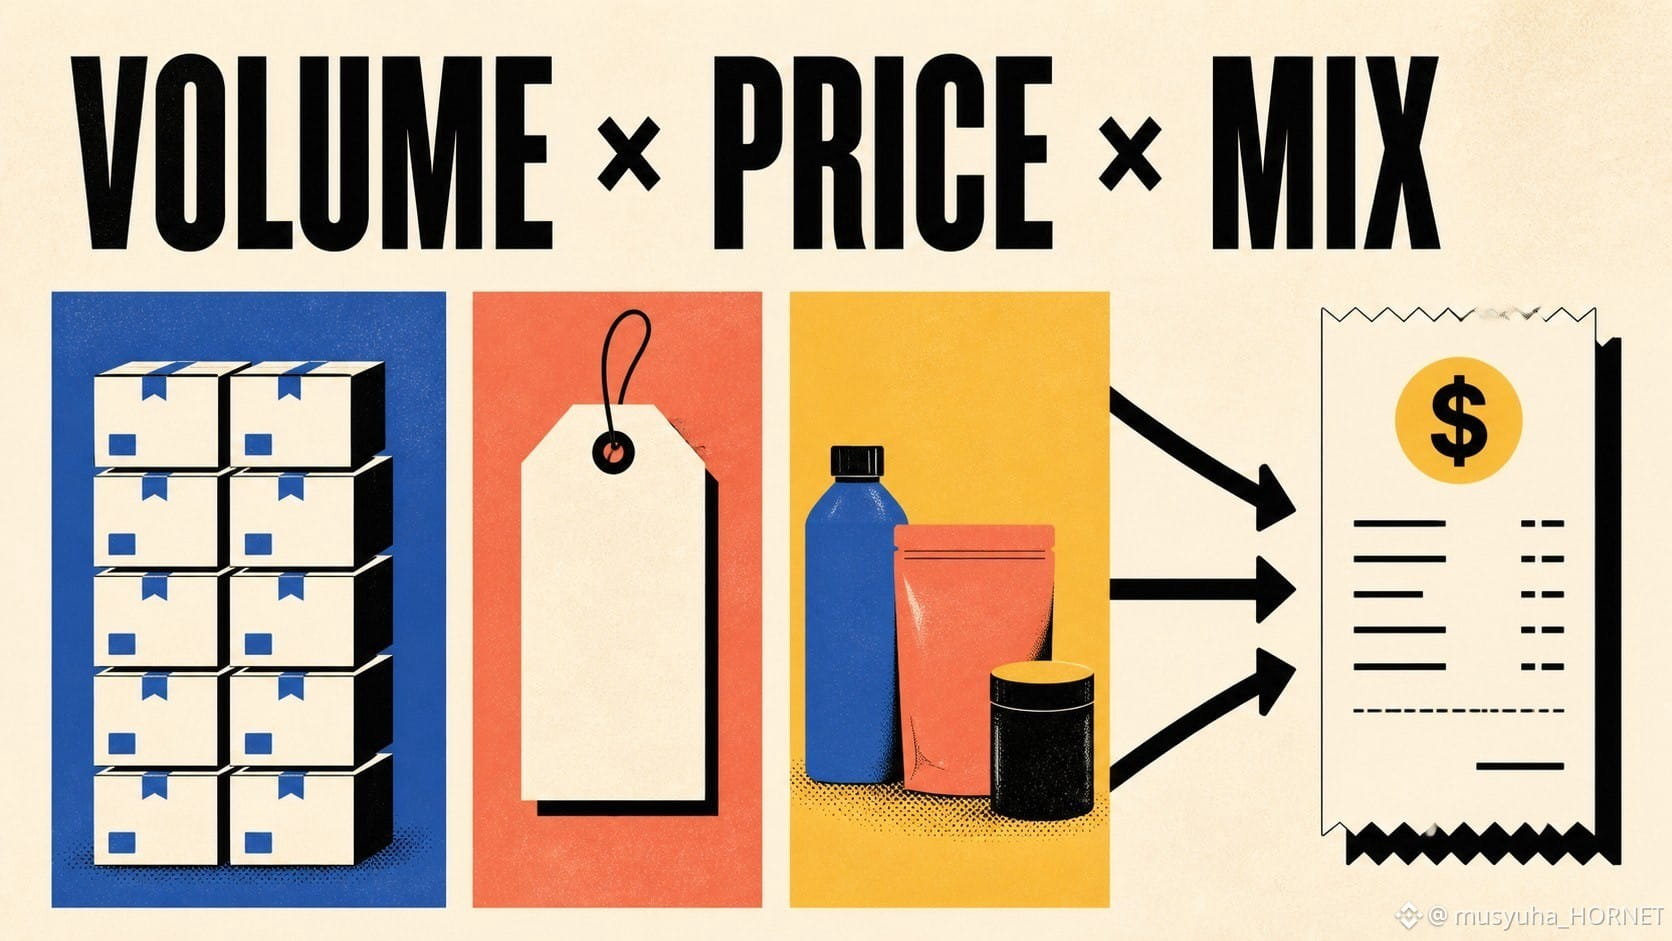
"“Revenue grew” es una respuesta que aún oculta tres preguntas.
Un modelo útil de primera aproximación es:
Revenue ≈ Volume × Price × Mix
Para $TSLAB, los ingresos automotrices pueden moverse con las entregas, los precios medios de venta y la combinación de modelos, mercados y arrendamientos. Para $AAPLB, la combinación entre categorías de productos y Servicios puede reconfigurar la cifra de ingresos principales incluso cuando la empresa no publica un único recuento simple de unidades para todo el negocio. La divisa puede añadir un cuarto efecto de traducción.
Por eso, tasas de crecimiento de ingresos idénticas pueden describir historias operativas muy distintas. Más unidades con precios más bajos pueden ayudar a escalar, pero presionan el margen. Un volumen estable con mejor combinación puede aumentar los ingresos y el margen sin una demanda más amplia. Un impulso favorable de la divisa puede mejorar el crecimiento reportado sin cambiar la demanda en moneda local.
Mis cuatro verificaciones son: indicador de volumen, comentario de precio o combinación, efecto de divisa y confirmación del margen bruto.
El objetivo no es forzar una fórmula exacta cuando la divulgación es incompleta. Es dejar de tratar la línea de ingresos como una única señal indivisible.
@BinanceCIS #bStocksCIS
"“Revenue grew” es una respuesta que aún oculta tres preguntas.
Un modelo útil de primera aproximación es:
Revenue ≈ Volume × Price × Mix
Para $TSLAB, los ingresos automotrices pueden moverse con las entregas, los precios medios de venta y la combinación de modelos, mercados y arrendamientos. Para $AAPLB, la combinación entre categorías de productos y Servicios puede reconfigurar la cifra de ingresos principales incluso cuando la empresa no publica un único recuento simple de unidades para todo el negocio. La divisa puede añadir un cuarto efecto de traducción.
Por eso, tasas de crecimiento de ingresos idénticas pueden describir historias operativas muy distintas. Más unidades con precios más bajos pueden ayudar a escalar, pero presionan el margen. Un volumen estable con mejor combinación puede aumentar los ingresos y el margen sin una demanda más amplia. Un impulso favorable de la divisa puede mejorar el crecimiento reportado sin cambiar la demanda en moneda local.
Mis cuatro verificaciones son: indicador de volumen, comentario de precio o combinación, efecto de divisa y confirmación del margen bruto.
El objetivo no es forzar una fórmula exacta cuando la divulgación es incompleta. Es dejar de tratar la línea de ingresos como una única señal indivisible.
@BinanceCIS #bStocksCIS
Un modelo útil de primera aproximación es:
Revenue ≈ Volume × Price × Mix
Para $TSLAB, los ingresos automotrices pueden moverse con las entregas, los precios medios de venta y la combinación de modelos, mercados y arrendamientos. Para $AAPLB, la combinación entre categorías de productos y Servicios puede reconfigurar la cifra de ingresos principales incluso cuando la empresa no publica un único recuento simple de unidades para todo el negocio. La divisa puede añadir un cuarto efecto de traducción.
Por eso, tasas de crecimiento de ingresos idénticas pueden describir historias operativas muy distintas. Más unidades con precios más bajos pueden ayudar a escalar, pero presionan el margen. Un volumen estable con mejor combinación puede aumentar los ingresos y el margen sin una demanda más amplia. Un impulso favorable de la divisa puede mejorar el crecimiento reportado sin cambiar la demanda en moneda local.
Mis cuatro verificaciones son: indicador de volumen, comentario de precio o combinación, efecto de divisa y confirmación del margen bruto.
El objetivo no es forzar una fórmula exacta cuando la divulgación es incompleta. Es dejar de tratar la línea de ingresos como una única señal indivisible.
@BinanceCIS #bStocksCIS
1
106
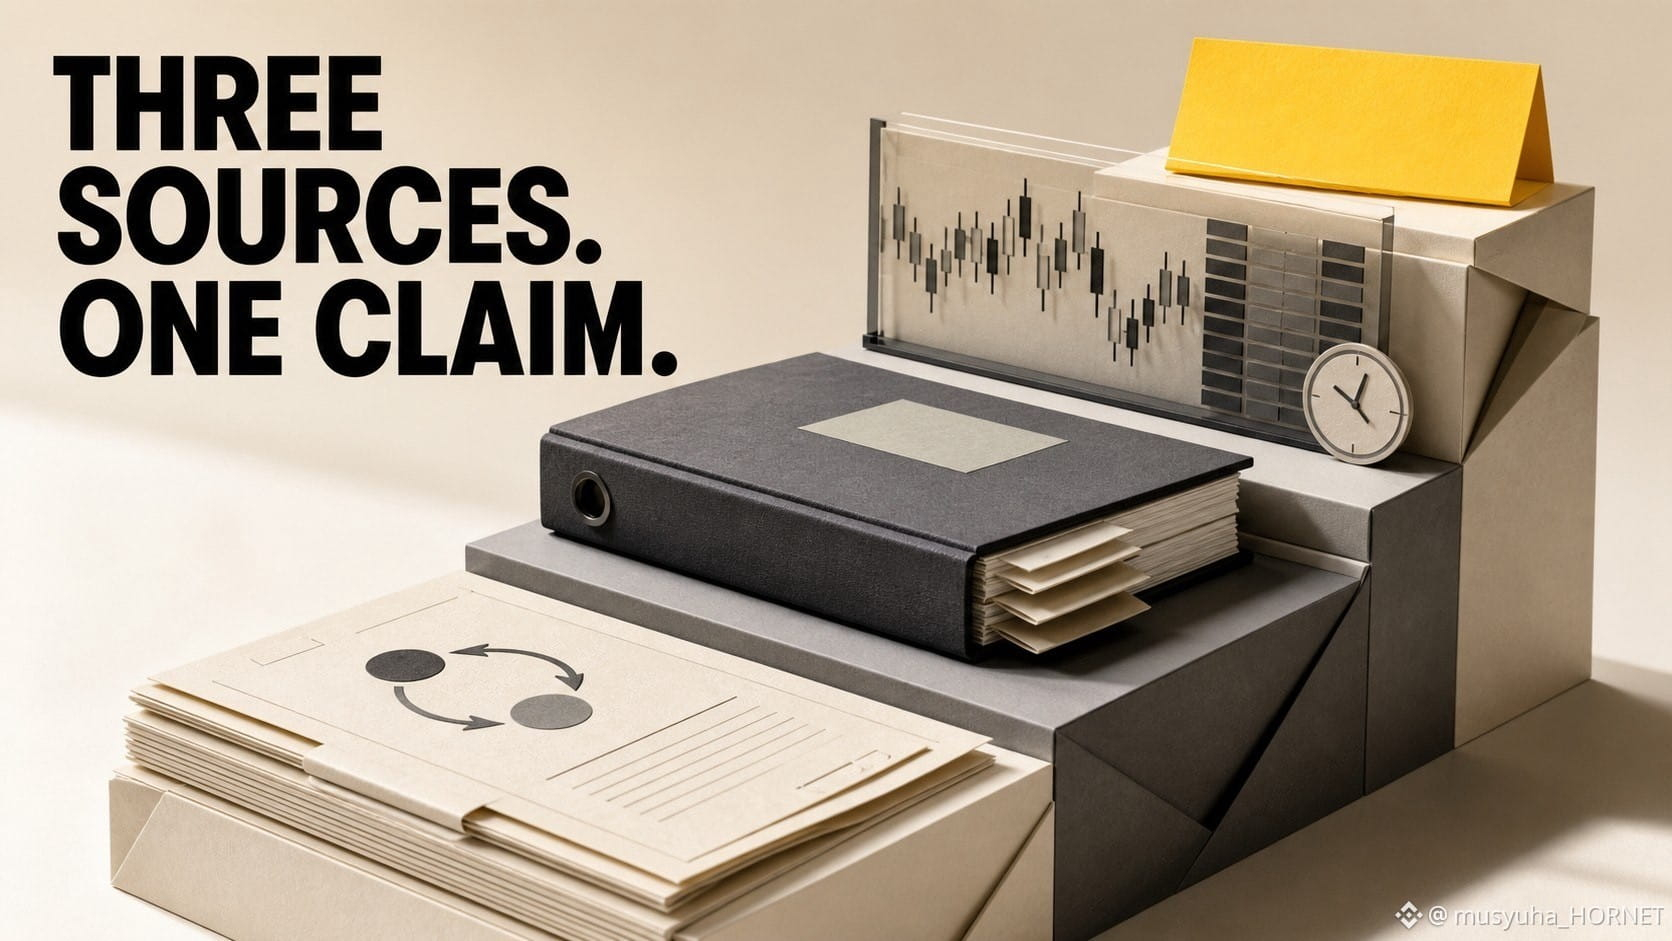
Una publicación de bStock se vuelve más sólida cuando cada afirmación tiene el tipo correcto de fuente.
Mi escalera de evidencia tiene tres pasos:
1. Fuente del producto de Binance: confirma el par, la mecánica del producto y el contexto de elegibilidad.
2. Presentación de la empresa: explica qué vende realmente el negocio subyacente y cómo reporta los ingresos.
3. Evidencia del mercado actual: una captura real de un par de Binance, la vista del libro de órdenes o un widget de trading capturado en el momento indicado.
Cada fuente responde a una pregunta diferente.
Binance no puede reemplazar el informe anual de la empresa para los fundamentos del negocio. Una presentación de la empresa no puede confirmar que un par regional de Binance esté disponible actualmente. Una captura no puede explicar cualquiera de las dos cosas sin contexto.
Para mi próxima publicación de bStocks, no empezaría con la conclusión. Primero recopilaría un elemento de cada nivel de la escalera.
Por lo general, tres documentos son suficientes para convertir una opinión genérica en una publicación educativa verificable.
¿Qué falta con más frecuencia: la fuente del producto, la fuente de la empresa o la prueba de mercado con marca de tiempo?
@BinanceCIS #bStocksCIS
Una publicación de bStock se vuelve más sólida cuando cada afirmación tiene el tipo correcto de fuente.
Mi escalera de evidencia tiene tres pasos:
1. Fuente del producto de Binance: confirma el par, la mecánica del producto y el contexto de elegibilidad.
2. Presentación de la empresa: explica qué vende realmente el negocio subyacente y cómo reporta los ingresos.
3. Evidencia del mercado actual: una captura real de un par de Binance, la vista del libro de órdenes o un widget de trading capturado en el momento indicado.
Cada fuente responde a una pregunta diferente.
Binance no puede reemplazar el informe anual de la empresa para los fundamentos del negocio. Una presentación de la empresa no puede confirmar que un par regional de Binance esté disponible actualmente. Una captura no puede explicar cualquiera de las dos cosas sin contexto.
Para mi próxima publicación de bStocks, no empezaría con la conclusión. Primero recopilaría un elemento de cada nivel de la escalera.
Por lo general, tres documentos son suficientes para convertir una opinión genérica en una publicación educativa verificable.
¿Qué falta con más frecuencia: la fuente del producto, la fuente de la empresa o la prueba de mercado con marca de tiempo?
@BinanceCIS #bStocksCIS
Mi escalera de evidencia tiene tres pasos:
1. Fuente del producto de Binance: confirma el par, la mecánica del producto y el contexto de elegibilidad.
2. Presentación de la empresa: explica qué vende realmente el negocio subyacente y cómo reporta los ingresos.
3. Evidencia del mercado actual: una captura real de un par de Binance, la vista del libro de órdenes o un widget de trading capturado en el momento indicado.
Cada fuente responde a una pregunta diferente.
Binance no puede reemplazar el informe anual de la empresa para los fundamentos del negocio. Una presentación de la empresa no puede confirmar que un par regional de Binance esté disponible actualmente. Una captura no puede explicar cualquiera de las dos cosas sin contexto.
Para mi próxima publicación de bStocks, no empezaría con la conclusión. Primero recopilaría un elemento de cada nivel de la escalera.
Por lo general, tres documentos son suficientes para convertir una opinión genérica en una publicación educativa verificable.
¿Qué falta con más frecuencia: la fuente del producto, la fuente de la empresa o la prueba de mercado con marca de tiempo?
@BinanceCIS #bStocksCIS
2
3
65
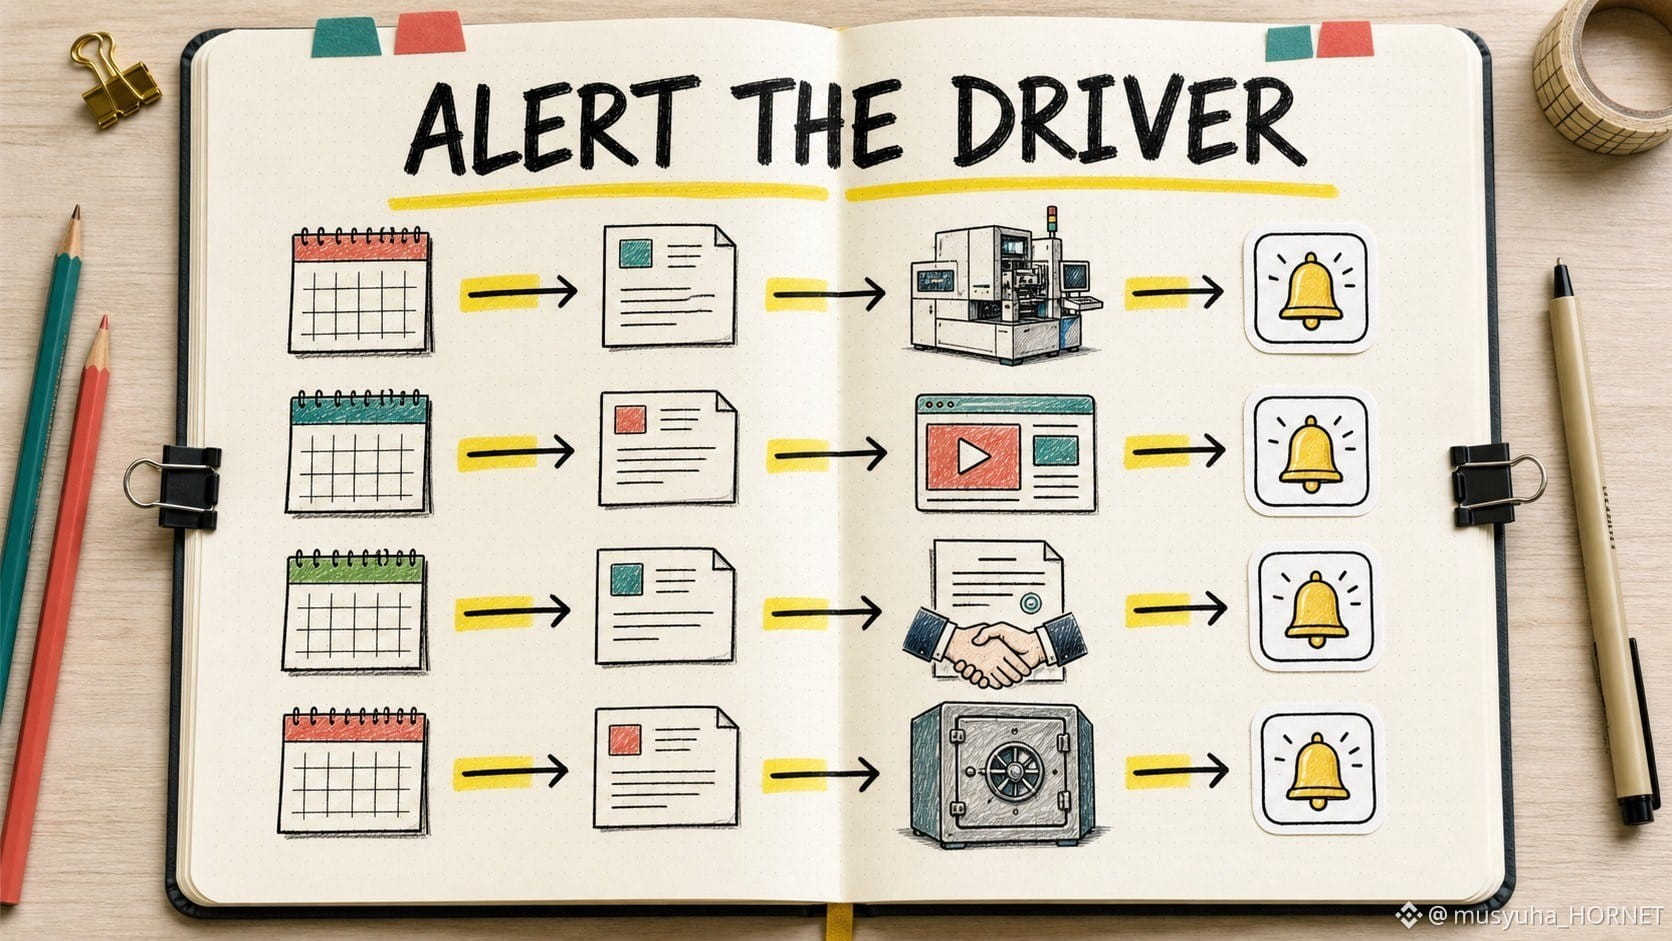
Una alerta de precio me dice que algo se movió. Un mapa de eventos me ayuda a preguntar por qué.
Para bStocks, construiría alertas basadas en el motor del negocio:
$AMATB → actualizaciones de capex en semiconductores y gasto del cliente.
$METAB → demanda publicitaria, participación e inversión.
$GSB → actividad de acuerdos, underwriting, flujos de trading y gestión de activos.
$CRCLB → circulación de USDC, rendimientos de reservas y economía de la distribución.
Cuatro tickers, cuatro calendarios de evidencias distintos.
El error es usar la misma lista de verificación para cada empresa porque las cuatro cotizan en la misma interfaz de Binance.
Mi flujo de trabajo:
1. Escribe el driver.
2. Nombra la fuente principal.
3. Agrega la siguiente fecha de reporte.
4. Solo entonces configura la alerta de precio.
Esto convierte una lista de seguimiento de una colección de símbolos en un sistema de investigación.
La interfaz se comparte. El calendario de evidencias no.
@BinanceCIS #bStocksCIS
Una alerta de precio me dice que algo se movió. Un mapa de eventos me ayuda a preguntar por qué.
Para bStocks, construiría alertas basadas en el motor del negocio:
$AMATB → actualizaciones de capex en semiconductores y gasto del cliente.
$METAB → demanda publicitaria, participación e inversión.
$GSB → actividad de acuerdos, underwriting, flujos de trading y gestión de activos.
$CRCLB → circulación de USDC, rendimientos de reservas y economía de la distribución.
Cuatro tickers, cuatro calendarios de evidencias distintos.
El error es usar la misma lista de verificación para cada empresa porque las cuatro cotizan en la misma interfaz de Binance.
Mi flujo de trabajo:
1. Escribe el driver.
2. Nombra la fuente principal.
3. Agrega la siguiente fecha de reporte.
4. Solo entonces configura la alerta de precio.
Esto convierte una lista de seguimiento de una colección de símbolos en un sistema de investigación.
La interfaz se comparte. El calendario de evidencias no.
@BinanceCIS #bStocksCIS
Para bStocks, construiría alertas basadas en el motor del negocio:
$AMATB → actualizaciones de capex en semiconductores y gasto del cliente.
$METAB → demanda publicitaria, participación e inversión.
$GSB → actividad de acuerdos, underwriting, flujos de trading y gestión de activos.
$CRCLB → circulación de USDC, rendimientos de reservas y economía de la distribución.
Cuatro tickers, cuatro calendarios de evidencias distintos.
El error es usar la misma lista de verificación para cada empresa porque las cuatro cotizan en la misma interfaz de Binance.
Mi flujo de trabajo:
1. Escribe el driver.
2. Nombra la fuente principal.
3. Agrega la siguiente fecha de reporte.
4. Solo entonces configura la alerta de precio.
Esto convierte una lista de seguimiento de una colección de símbolos en un sistema de investigación.
La interfaz se comparte. El calendario de evidencias no.
@BinanceCIS #bStocksCIS
1
3
103
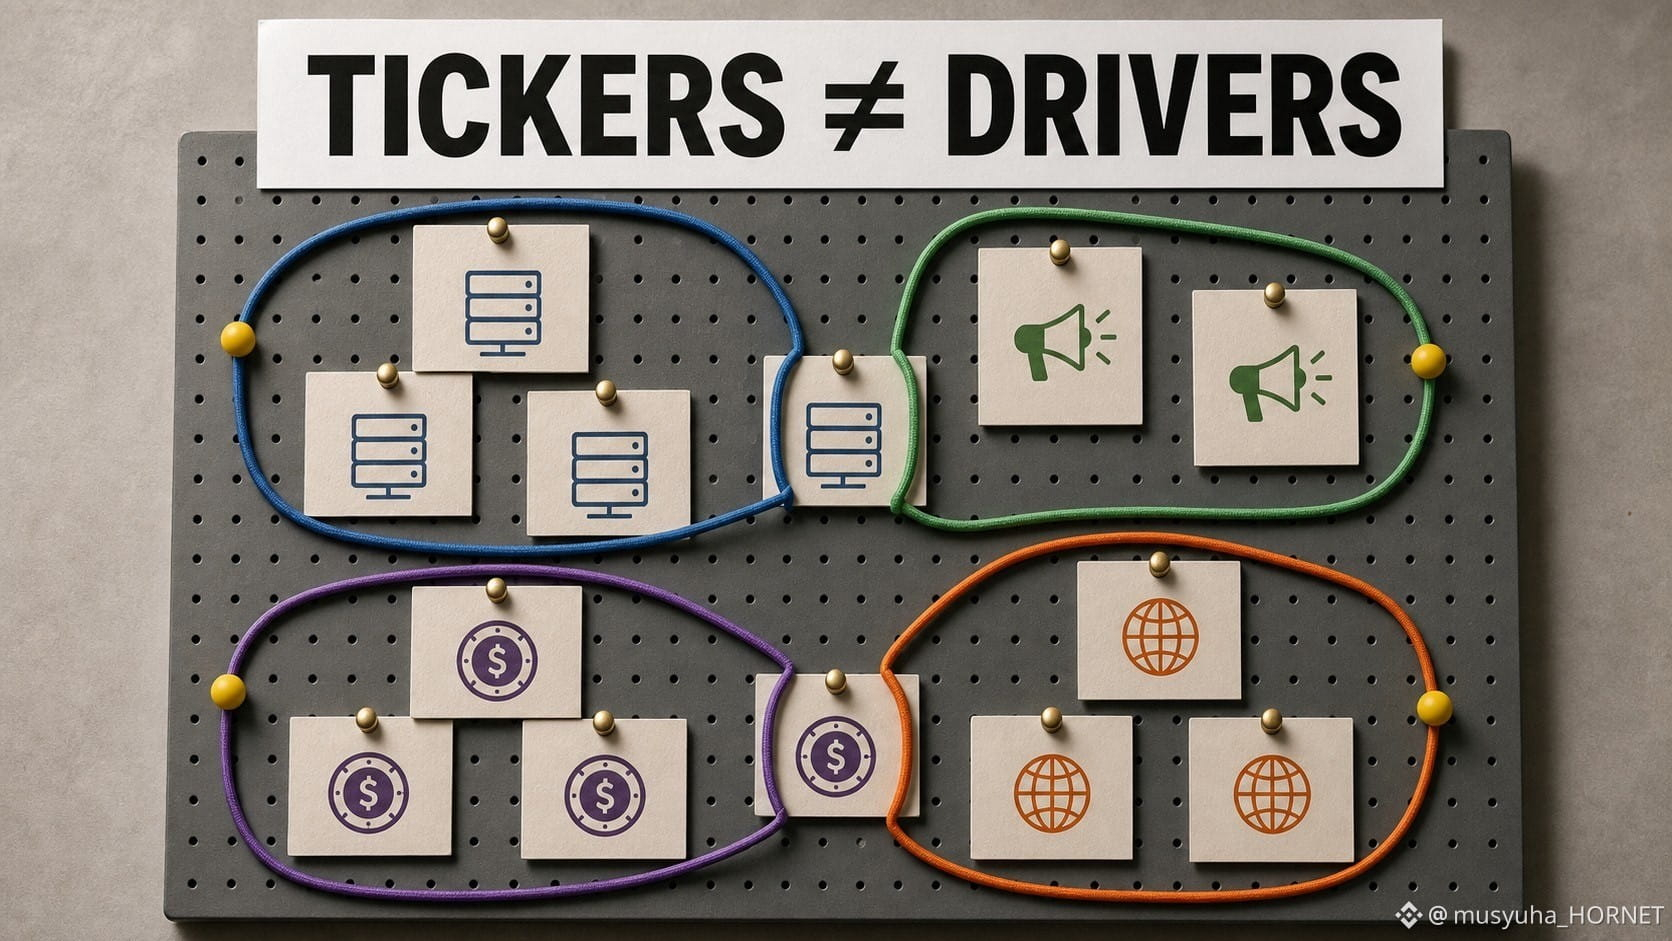
Ocho bStocks en una lista de seguimiento no crean automáticamente ocho ideas independientes.
Ahora ordeno una lista de seguimiento por impulsor económico antes de ordenarla por sector.
Ejemplo:
Infraestructura de IA: $NVDAB, $AMATB, $MUB, $DELLB.
Publicidad digital: $METAB, $GOOGLB.
Actividad cripto y stablecoins: $COINB, $CRCLB.
Exposición a índices amplios: $SPYB, $QQQB.
Las categorías pueden superponerse. NVIDIA ya puede estar dentro de ambos ETF de índices. Alphabet combina publicidad y nube. Coinbase y Circle se conectan a través de USDC.
Ese es exactamente el punto: el mapa debe revelar los impulsores compartidos en lugar de ocultarlos tras el conteo de tickers.
Mi regla es una sola oración por posición:
“Este bStock está aquí porque __.”
Si dos respuestas son idénticas, verifico si la superposición es intencional.
La diversificación no es el número de filas en la cartera. Es la cantidad y el tamaño de riesgos realmente diferentes.
Disponibilidad de pares verificada mediante datos públicos de Spot de Binance el 06 ago 2026.
@BinanceCIS #bStocksCIS
Ocho bStocks en una lista de seguimiento no crean automáticamente ocho ideas independientes.
Ahora ordeno una lista de seguimiento por impulsor económico antes de ordenarla por sector.
Ejemplo:
Infraestructura de IA: $NVDAB, $AMATB, $MUB, $DELLB.
Publicidad digital: $METAB, $GOOGLB.
Actividad cripto y stablecoins: $COINB, $CRCLB.
Exposición a índices amplios: $SPYB, $QQQB.
Las categorías pueden superponerse. NVIDIA ya puede estar dentro de ambos ETF de índices. Alphabet combina publicidad y nube. Coinbase y Circle se conectan a través de USDC.
Ese es exactamente el punto: el mapa debe revelar los impulsores compartidos en lugar de ocultarlos tras el conteo de tickers.
Mi regla es una sola oración por posición:
“Este bStock está aquí porque __.”
Si dos respuestas son idénticas, verifico si la superposición es intencional.
La diversificación no es el número de filas en la cartera. Es la cantidad y el tamaño de riesgos realmente diferentes.
Disponibilidad de pares verificada mediante datos públicos de Spot de Binance el 06 ago 2026.
@BinanceCIS #bStocksCIS
Ahora ordeno una lista de seguimiento por impulsor económico antes de ordenarla por sector.
Ejemplo:
Infraestructura de IA: $NVDAB, $AMATB, $MUB, $DELLB.
Publicidad digital: $METAB, $GOOGLB.
Actividad cripto y stablecoins: $COINB, $CRCLB.
Exposición a índices amplios: $SPYB, $QQQB.
Las categorías pueden superponerse. NVIDIA ya puede estar dentro de ambos ETF de índices. Alphabet combina publicidad y nube. Coinbase y Circle se conectan a través de USDC.
Ese es exactamente el punto: el mapa debe revelar los impulsores compartidos en lugar de ocultarlos tras el conteo de tickers.
Mi regla es una sola oración por posición:
“Este bStock está aquí porque __.”
Si dos respuestas son idénticas, verifico si la superposición es intencional.
La diversificación no es el número de filas en la cartera. Es la cantidad y el tamaño de riesgos realmente diferentes.
Disponibilidad de pares verificada mediante datos públicos de Spot de Binance el 06 ago 2026.
@BinanceCIS #bStocksCIS
1
1
125
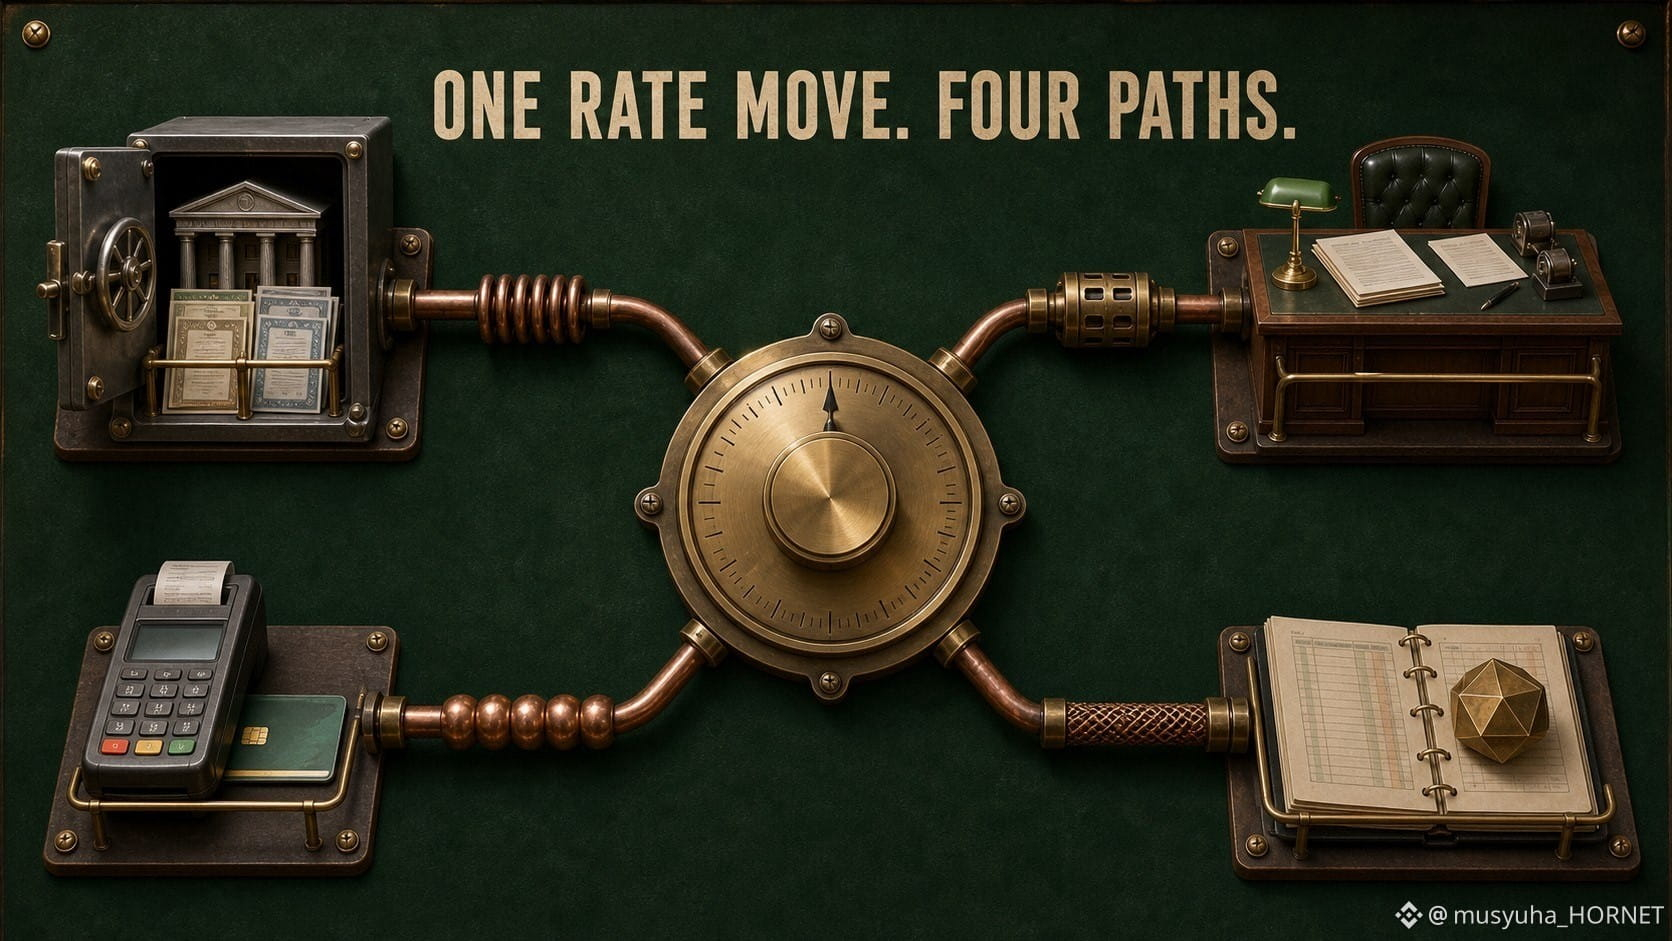
“Las tasas bajan” es un titular macro. No es una tesis completa de la empresa.
Considera cuatro vías de transmisión diferentes:
$CRCLB: los ingresos por reservas dependen en parte de los rendimientos obtenidos sobre los activos que respaldan los stablecoins de Circle, junto con los costos de circulación y distribución.
$GSB: las tasas interactúan con la financiación, la actividad de los clientes, los valores de los activos y las condiciones de los mercados de capitales.
$PYPLB: la vía pasa por los consumidores, los comercios, la economía de la financiación y el comportamiento de las transacciones.
$MSTRB: las tasas pueden afectar las condiciones de financiación, pero la tesorería en Bitcoin de la empresa y su estructura de capital añaden impulsores separados.
La misma decisión de un banco central, por lo tanto, puede llegar a cada bStock a través de un canal distinto y con efectos en competencia.
Mi lista de verificación macro es:
titular → canal de transmisión → línea de ingresos/costos de la empresa → efecto compensatorio.
Si no puedo llenar las cuatro casillas, aún no tengo una tesis específica de la empresa.
Las noticias macro inician el análisis. No deberían terminarlo.
@BinanceCIS #bStocksCIS
“Las tasas bajan” es un titular macro. No es una tesis completa de la empresa.
Considera cuatro vías de transmisión diferentes:
$CRCLB: los ingresos por reservas dependen en parte de los rendimientos obtenidos sobre los activos que respaldan los stablecoins de Circle, junto con los costos de circulación y distribución.
$GSB: las tasas interactúan con la financiación, la actividad de los clientes, los valores de los activos y las condiciones de los mercados de capitales.
$PYPLB: la vía pasa por los consumidores, los comercios, la economía de la financiación y el comportamiento de las transacciones.
$MSTRB: las tasas pueden afectar las condiciones de financiación, pero la tesorería en Bitcoin de la empresa y su estructura de capital añaden impulsores separados.
La misma decisión de un banco central, por lo tanto, puede llegar a cada bStock a través de un canal distinto y con efectos en competencia.
Mi lista de verificación macro es:
titular → canal de transmisión → línea de ingresos/costos de la empresa → efecto compensatorio.
Si no puedo llenar las cuatro casillas, aún no tengo una tesis específica de la empresa.
Las noticias macro inician el análisis. No deberían terminarlo.
@BinanceCIS #bStocksCIS
Considera cuatro vías de transmisión diferentes:
$CRCLB: los ingresos por reservas dependen en parte de los rendimientos obtenidos sobre los activos que respaldan los stablecoins de Circle, junto con los costos de circulación y distribución.
$GSB: las tasas interactúan con la financiación, la actividad de los clientes, los valores de los activos y las condiciones de los mercados de capitales.
$PYPLB: la vía pasa por los consumidores, los comercios, la economía de la financiación y el comportamiento de las transacciones.
$MSTRB: las tasas pueden afectar las condiciones de financiación, pero la tesorería en Bitcoin de la empresa y su estructura de capital añaden impulsores separados.
La misma decisión de un banco central, por lo tanto, puede llegar a cada bStock a través de un canal distinto y con efectos en competencia.
Mi lista de verificación macro es:
titular → canal de transmisión → línea de ingresos/costos de la empresa → efecto compensatorio.
Si no puedo llenar las cuatro casillas, aún no tengo una tesis específica de la empresa.
Las noticias macro inician el análisis. No deberían terminarlo.
@BinanceCIS #bStocksCIS
2
2
167
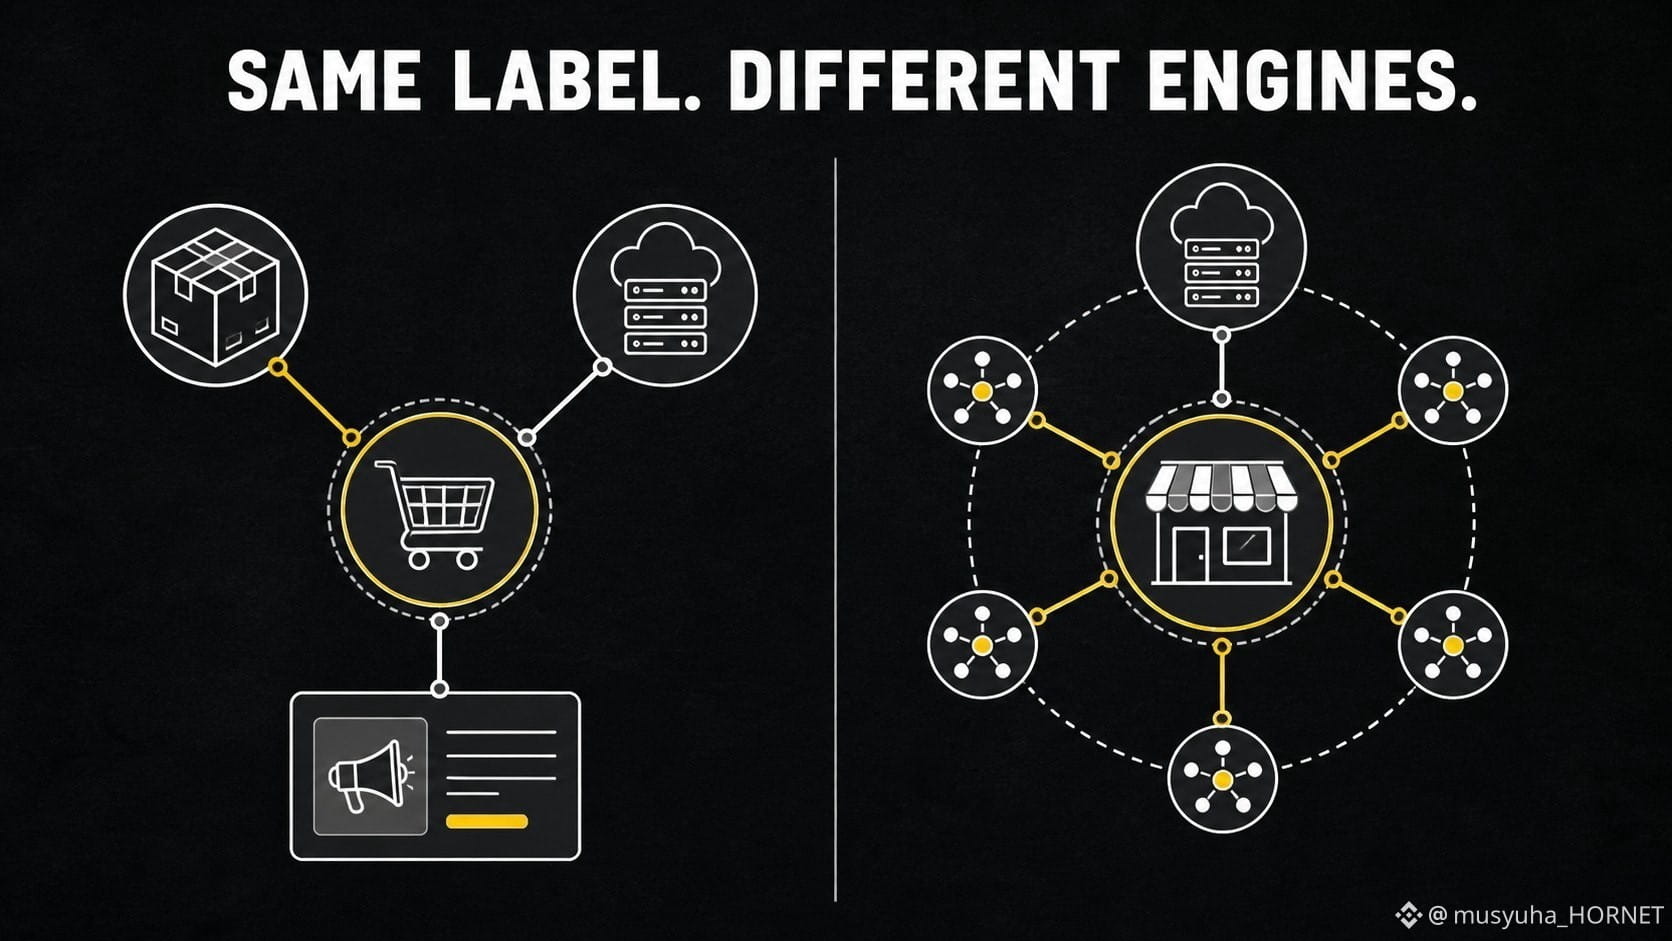
Poner $AMZNB y $BABAB en una sola caja de “comercio electrónico” elimina gran parte de la información útil.
Amazon informa sobre Norteamérica, Internacional y AWS, y la publicidad también es una actividad divulgada importante. Alibaba describe el comercio electrónico y la IA + Cloud como sus dos motores principales.
El solapamiento es real: ambos conectan a comerciantes, consumidores e infraestructura digital. Las rutas de transmisión son diferentes.
Una comparación sencilla debería preguntarse:
1. ¿Qué geografía establece la señal de demanda?
2. ¿Cuánta parte de la historia proviene del comercio versus la nube?
3. ¿El riesgo clave es el gasto del consumidor, la actividad del comerciante, la regulación, la inversión en infraestructura... o varios a la vez?
Esto importa porque el mismo titular, como “las ventas en línea están creciendo”, puede ser demasiado superficial para explicar a cualquiera de las dos empresas.
Mi regla: clasificar primero el motor de ingresos antes de clasificar el sector.
Dos bStocks de comercio electrónico pueden diversificar la geografía, pero aun así pueden compartir exposición a la demanda de los consumidores y a la competencia de anuncios digitales.
@BinanceCIS #bStocksCIS
Poner $AMZNB y $BABAB en una sola caja de “comercio electrónico” elimina gran parte de la información útil.
Amazon informa sobre Norteamérica, Internacional y AWS, y la publicidad también es una actividad divulgada importante. Alibaba describe el comercio electrónico y la IA + Cloud como sus dos motores principales.
El solapamiento es real: ambos conectan a comerciantes, consumidores e infraestructura digital. Las rutas de transmisión son diferentes.
Una comparación sencilla debería preguntarse:
1. ¿Qué geografía establece la señal de demanda?
2. ¿Cuánta parte de la historia proviene del comercio versus la nube?
3. ¿El riesgo clave es el gasto del consumidor, la actividad del comerciante, la regulación, la inversión en infraestructura... o varios a la vez?
Esto importa porque el mismo titular, como “las ventas en línea están creciendo”, puede ser demasiado superficial para explicar a cualquiera de las dos empresas.
Mi regla: clasificar primero el motor de ingresos antes de clasificar el sector.
Dos bStocks de comercio electrónico pueden diversificar la geografía, pero aun así pueden compartir exposición a la demanda de los consumidores y a la competencia de anuncios digitales.
@BinanceCIS #bStocksCIS
Amazon informa sobre Norteamérica, Internacional y AWS, y la publicidad también es una actividad divulgada importante. Alibaba describe el comercio electrónico y la IA + Cloud como sus dos motores principales.
El solapamiento es real: ambos conectan a comerciantes, consumidores e infraestructura digital. Las rutas de transmisión son diferentes.
Una comparación sencilla debería preguntarse:
1. ¿Qué geografía establece la señal de demanda?
2. ¿Cuánta parte de la historia proviene del comercio versus la nube?
3. ¿El riesgo clave es el gasto del consumidor, la actividad del comerciante, la regulación, la inversión en infraestructura... o varios a la vez?
Esto importa porque el mismo titular, como “las ventas en línea están creciendo”, puede ser demasiado superficial para explicar a cualquiera de las dos empresas.
Mi regla: clasificar primero el motor de ingresos antes de clasificar el sector.
Dos bStocks de comercio electrónico pueden diversificar la geografía, pero aun así pueden compartir exposición a la demanda de los consumidores y a la competencia de anuncios digitales.
@BinanceCIS #bStocksCIS
1
3
84
“La exposición a la nube” puede ocultar tres estructuras empresariales muy diferentes.
$MSFTB conecta con un negocio que combina software de productividad empresarial, infraestructura cloud y computación personal.
$AMZNB combina AWS con un ecosistema de comercio mucho más amplio y publicidad.
$GOOGLB combina Google Cloud con un negocio que aún está fuertemente conectado a Search, YouTube y otros servicios.
Por lo tanto, el mismo titular de crecimiento en la nube entra en tres estados de resultados por puertas distintas.
Mi tabla de comparación tiene solo tres filas:
• ¿Cuál es el producto de nube?
• ¿Qué otro motor domina el relato de la empresa?
• ¿Qué presupuesto del cliente importa más: TI empresarial, comercio de consumo o publicidad?
Esto evita un error común de listas de seguimiento: suponer que tres bStocks vinculados a la nube son tres versiones de la misma exposición.
El segmento cloud puede ser similar. El denominador de la empresa matriz no.
¿Qué combinación preferirías analizar: software + nube, comercio + nube, o anuncios + nube?
Fuentes consultadas: informe FY2025 de Microsoft, resultados FY2025 de Amazon y materiales para inversores de Alphabet.
@BinanceCIS #bStocksCIS
“La exposición a la nube” puede ocultar tres estructuras empresariales muy diferentes.
$MSFTB conecta con un negocio que combina software de productividad empresarial, infraestructura cloud y computación personal.
$AMZNB combina AWS con un ecosistema de comercio mucho más amplio y publicidad.
$GOOGLB combina Google Cloud con un negocio que aún está fuertemente conectado a Search, YouTube y otros servicios.
Por lo tanto, el mismo titular de crecimiento en la nube entra en tres estados de resultados por puertas distintas.
Mi tabla de comparación tiene solo tres filas:
• ¿Cuál es el producto de nube?
• ¿Qué otro motor domina el relato de la empresa?
• ¿Qué presupuesto del cliente importa más: TI empresarial, comercio de consumo o publicidad?
Esto evita un error común de listas de seguimiento: suponer que tres bStocks vinculados a la nube son tres versiones de la misma exposición.
El segmento cloud puede ser similar. El denominador de la empresa matriz no.
¿Qué combinación preferirías analizar: software + nube, comercio + nube, o anuncios + nube?
Fuentes consultadas: informe FY2025 de Microsoft, resultados FY2025 de Amazon y materiales para inversores de Alphabet.
@BinanceCIS #bStocksCIS
$MSFTB conecta con un negocio que combina software de productividad empresarial, infraestructura cloud y computación personal.
$AMZNB combina AWS con un ecosistema de comercio mucho más amplio y publicidad.
$GOOGLB combina Google Cloud con un negocio que aún está fuertemente conectado a Search, YouTube y otros servicios.
Por lo tanto, el mismo titular de crecimiento en la nube entra en tres estados de resultados por puertas distintas.
Mi tabla de comparación tiene solo tres filas:
• ¿Cuál es el producto de nube?
• ¿Qué otro motor domina el relato de la empresa?
• ¿Qué presupuesto del cliente importa más: TI empresarial, comercio de consumo o publicidad?
Esto evita un error común de listas de seguimiento: suponer que tres bStocks vinculados a la nube son tres versiones de la misma exposición.
El segmento cloud puede ser similar. El denominador de la empresa matriz no.
¿Qué combinación preferirías analizar: software + nube, comercio + nube, o anuncios + nube?
Fuentes consultadas: informe FY2025 de Microsoft, resultados FY2025 de Amazon y materiales para inversores de Alphabet.
@BinanceCIS #bStocksCIS
2
105
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
AIStocksWhatNext
995,358 visualizaciones
6,989 participa(n) en el debate
Comparte y gana recompensas de tráfico en nuestra campaña de hashtag en tendencia
✨Tema: ¿Qué otras oportunidades de inversión siguen vigentes mientras las acciones de IA continúan subiendo?
👉Cómo unirte:
Publica una publicación breve o un artículo con el hashtag #AIStocksWhatNext
Comparte si eres alcista o bajista, y publica tus participaciones en acciones de IA o tu operación — usar el widget de operaciones puede mejorar tu elegibilidad.
También puedes fortalecer tu publicación compartiendo datos o gráficos, y evitando imágenes generadas por IA.
✍️Crea contenido basado en los ángulos siguientes:
- Nvidia dice que las ventas de chips se duplicarán el próximo año, y las principales empresas de IA siguen registrando ingresos récord; el gasto en cómputo que hay detrás es igualmente asombroso. ¿La demanda de IA realmente está despegando? ¿Y cuánto tiempo puede durar? Las acciones de IA suben en general. ¿Se trata de una ruptura real o solo de un rebote a corto plazo?
- Líderes de la industria piden frenar el desarrollo de la IA, mientras Trump planea construir una “AI Force”, afirmando que la IA podría representar el 25% del PIB de EE. UU. en el futuro. ¿De qué lado estás? ¿El respaldo a nivel estatal será una victoria a largo plazo para las acciones de IA?
- ¿Estás comprando acciones de IA? Comparte tu operación/tenencias relacionadas con IA con nuestro widget de compartición de operaciones.
⏰Periodo de la campaña:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Recompensa:
- Las publicaciones que cumplan con las pautas anteriores y contengan más de 100 palabras serán revisadas y podrían recibir un impulso aleatorio de tráfico de 500 a 3,000 vistas. Recibirás una notificación de tu secretario/a de feed si tu publicación es seleccionada.
- Obtén la oportunidad de que tu artículo se destaque en Binance Square Official
¿Necesitas ideas para tu publicación? Visita la página del tema #AIStocksWhatNext o la Square Guide on How to Post for Better Reach.
Binance Square Official
·609 «Me gusta»
·1.8M visualizaciones
BitcoinRejectedAt$87,300Twice
0 visualizaciones
0 participa(n) en el debate
BCHJumps28%OnCMEFuturesListing
22,085 visualizaciones
650 participa(n) en el debate