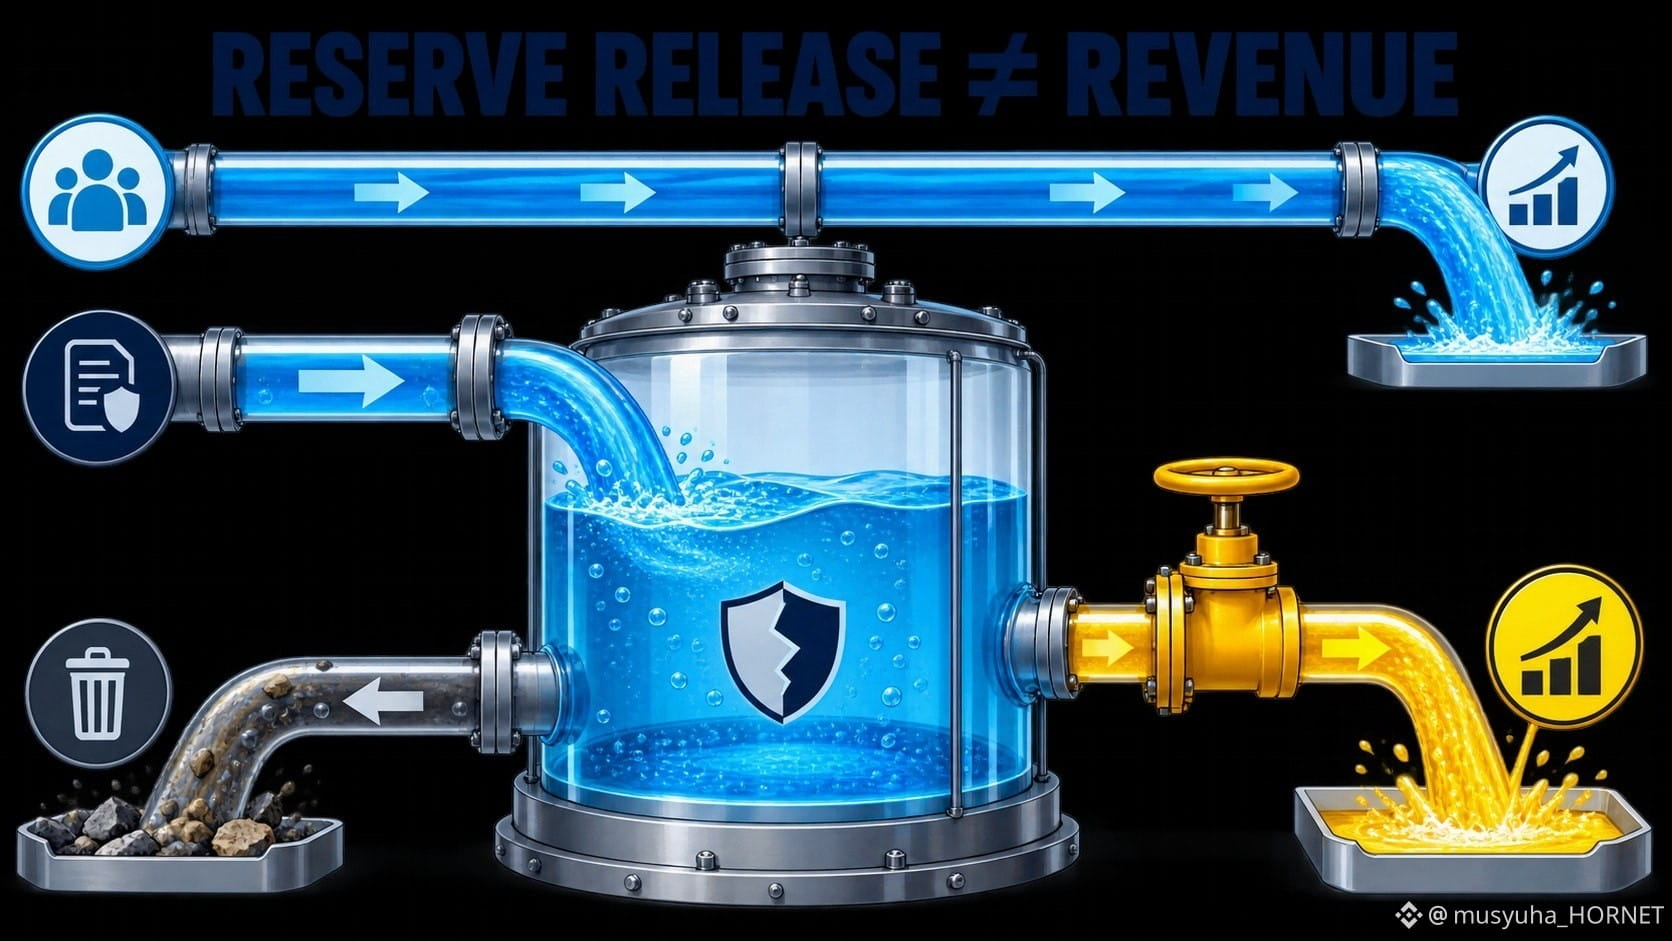
Un banco puede informar un beneficio por provisión de crédito sin generar ingresos nuevos por clientes.
La provisión para pérdidas crediticias es una estimación de pérdidas esperadas. La provisión ajusta esa provisión a través del estado de resultados. Las pérdidas netas compensadas utilizan la provisión cuando se reconocen pérdidas específicas. Si las pérdidas esperadas disminuyen, o si se vende o reclasifica una cartera, parte de una reserva previa puede liberarse, creando un beneficio.
Para el $GSB, el desglose útil en el tiempo es:
provisión inicial + provisión − pérdidas netas compensadas ± cambios de cartera = provisión final
Por eso una provisión negativa puede aumentar las ganancias mientras el ingreso por préstamos no cambia. Puede reflejar expectativas crediticias realmente mejores, pero también puede provenir de una transacción de cartera o de un cambio en los supuestos.
Mis cinco comprobaciones son:
1. saldos de préstamos y mezcla;
2. cobertura de la provisión;
3. gasto o beneficio por provisión;
4. pérdidas compensadas y recuperaciones;
5. ventas, transferencias o cambios de modelo de carteras.
La liberación no es falsa. Reversa una estimación que afectó a ganancias anteriores. Pero no debe confundirse con ingresos operativos recurrentes.
@BinanceCIS #bStocksCIS
La provisión para pérdidas crediticias es una estimación de pérdidas esperadas. La provisión ajusta esa provisión a través del estado de resultados. Las pérdidas netas compensadas utilizan la provisión cuando se reconocen pérdidas específicas. Si las pérdidas esperadas disminuyen, o si se vende o reclasifica una cartera, parte de una reserva previa puede liberarse, creando un beneficio.
Para el $GSB, el desglose útil en el tiempo es:
provisión inicial + provisión − pérdidas netas compensadas ± cambios de cartera = provisión final
Por eso una provisión negativa puede aumentar las ganancias mientras el ingreso por préstamos no cambia. Puede reflejar expectativas crediticias realmente mejores, pero también puede provenir de una transacción de cartera o de un cambio en los supuestos.
Mis cinco comprobaciones son:
1. saldos de préstamos y mezcla;
2. cobertura de la provisión;
3. gasto o beneficio por provisión;
4. pérdidas compensadas y recuperaciones;
5. ventas, transferencias o cambios de modelo de carteras.
La liberación no es falsa. Reversa una estimación que afectó a ganancias anteriores. Pero no debe confundirse con ingresos operativos recurrentes.
@BinanceCIS #bStocksCIS