

ON _THE_MOVE
1.3k Publicaciones
ON _THE_MOVE
Denunciar
Bloquear usuario
2 Siguiendo
2.3K+ Seguidores
882 Me gusta
Publicaciones
Todo
Directo
·
--
Alcista
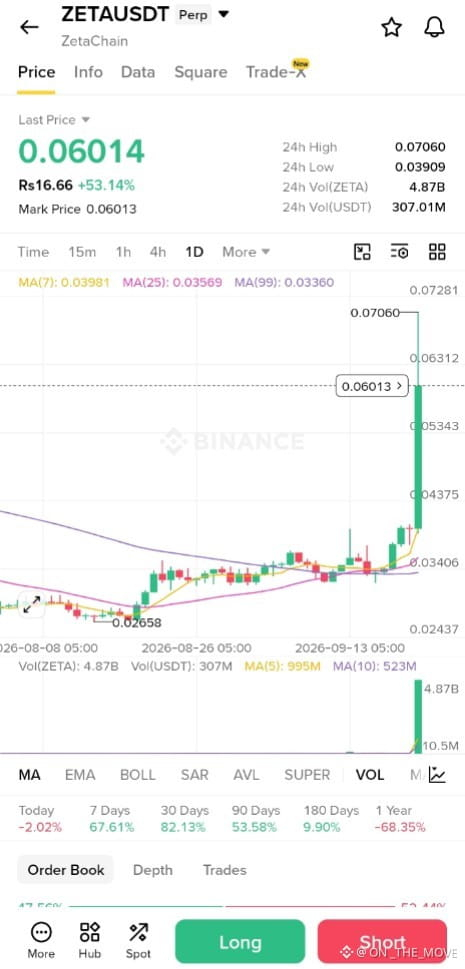
He estado en el mundo cripto el tiempo suficiente como para saber que una gran vela verde puede hacer que todo el mundo suene repentinamente seguro. Por eso mismo estoy intentando no dejarme llevar por $ZETA ahora mismo.
Aun así, sigo volviendo a este gráfico. ZETAUSDT está alrededor de $0.06014, con una subida del 53.14% en 24 horas, después de caer tan bajo como $0.03909 y tocar $0.07060. Lo que realmente captó mi atención no fue solo el porcentaje. Fue el volumen: alrededor de 4.87B de ZETA, con aproximadamente $307M en volumen de USDT. Eso no es algo que pueda ignorar sin más.
He visto estos movimientos antes. El precio pasa semanas sin ir a ninguna parte y, de pronto, una sola vela cambia por completo el ambiente. La gente entra con explicaciones, objetivos y narrativas, normalmente después de que el movimiento ya ocurrió.
Y aun así, no estoy descartando del todo esta vez. El gráfico muestra que ZETA todavía está muy por encima de sus medias móviles recientes, mientras que el panorama general es mucho menos cómodo. Ha subido 67.61% en siete días, pero sigue bajando 68.35% durante el último año.
Ese contraste me dice que me mantenga con los pies en la tierra. No estoy seguro de qué viene después, y no confío del todo en un movimiento tan brusco. Pero algo en el volumen y el cambio repentino en el impulso me hace pensar que vale la pena observarlo. Sin perseguir. Solo observando.$ZETA
{future}(ZETAUSDT)
#NEARRisesNearly80%InAWeek #ECBStartsBlockchainEuroSettlement #SouthAfricaProposesCryptoExchangeControls #SolanaCutsTargetSlotTimeTo250ms #CanaryFilesSecondAmendmentForStakedSEIETF
He estado en el mundo cripto el tiempo suficiente como para saber que una gran vela verde puede hacer que todo el mundo suene repentinamente seguro. Por eso mismo estoy intentando no dejarme llevar por $ZETA ahora mismo.
Aun así, sigo volviendo a este gráfico. ZETAUSDT está alrededor de $0.06014, con una subida del 53.14% en 24 horas, después de caer tan bajo como $0.03909 y tocar $0.07060. Lo que realmente captó mi atención no fue solo el porcentaje. Fue el volumen: alrededor de 4.87B de ZETA, con aproximadamente $307M en volumen de USDT. Eso no es algo que pueda ignorar sin más.
He visto estos movimientos antes. El precio pasa semanas sin ir a ninguna parte y, de pronto, una sola vela cambia por completo el ambiente. La gente entra con explicaciones, objetivos y narrativas, normalmente después de que el movimiento ya ocurrió.
Y aun así, no estoy descartando del todo esta vez. El gráfico muestra que ZETA todavía está muy por encima de sus medias móviles recientes, mientras que el panorama general es mucho menos cómodo. Ha subido 67.61% en siete días, pero sigue bajando 68.35% durante el último año.
Ese contraste me dice que me mantenga con los pies en la tierra. No estoy seguro de qué viene después, y no confío del todo en un movimiento tan brusco. Pero algo en el volumen y el cambio repentino en el impulso me hace pensar que vale la pena observarlo. Sin perseguir. Solo observando.$ZETA
#NEARRisesNearly80%InAWeek #ECBStartsBlockchainEuroSettlement #SouthAfricaProposesCryptoExchangeControls #SolanaCutsTargetSlotTimeTo250ms #CanaryFilesSecondAmendmentForStakedSEIETF
222
·
--
Alcista
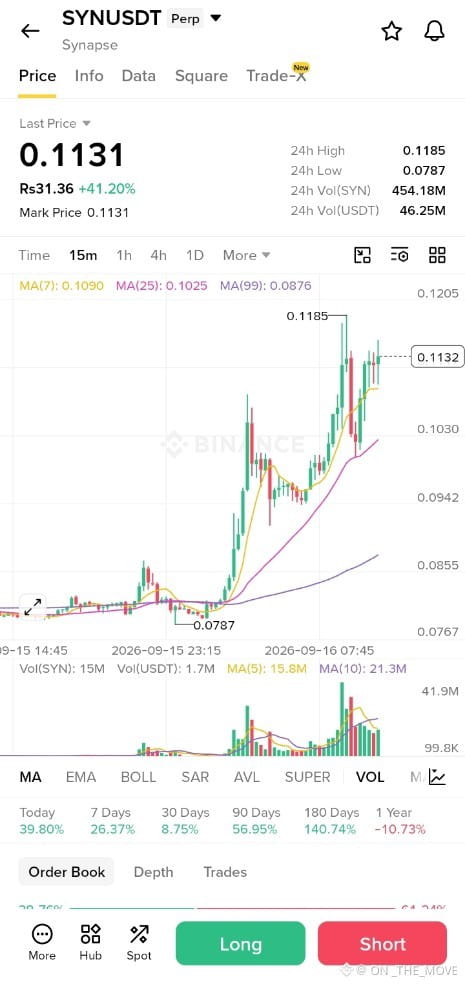
He estado en el mundo cripto el tiempo suficiente como para saber que una gran vela verde puede hacer que todo el mundo de repente suene seguro. $SYN es uno de esos gráficos que me hace ir más despacio en lugar de lanzarme.
El movimiento es difícil de ignorar. La captura muestra SYN alrededor de 0.1131 dólares, con una subida de más del 41% en 24 horas, después de caer hasta 0.0787 y empujar hasta 0.1185. El volumen también ha aumentado, y el precio está por encima de las medias móviles de corto plazo.
Pero, honestamente, ya he visto esta película antes. Un movimiento brusco crea emoción, la gente empieza a explicarlo y, de repente, unas cuantas velas se convierten en toda una narrativa. Luego el mercado retrocede y les recuerda a todos que el cripto no nos debe una historia limpia.
Lo que me interesa es lo que pasa después. ¿Podrá SYN sostener estos niveles cuando se desvanezca la oleada inicial? ¿O fue simplemente otra ráfaga de liquidez y atención?
Todavía no lo tengo claro. No confío del todo en el movimiento, pero tampoco quiero descartarlo. Después de ver suficientes ciclos, he aprendido que a veces lo más útil es simplemente seguir mirando.
{spot}(SYNUSDT)
$AKE
{future}(AKEUSDT)
$LSK
{spot}(LSKUSDT)
#FedRateWatch #StrategyMarketCapPassesFord #ClarityActOddsHalveOnPolymarket #USSenateBlocksClarityAct #ArgentinaCommitsToOECDCryptoReportingBy2029
He estado en el mundo cripto el tiempo suficiente como para saber que una gran vela verde puede hacer que todo el mundo de repente suene seguro. $SYN es uno de esos gráficos que me hace ir más despacio en lugar de lanzarme.
El movimiento es difícil de ignorar. La captura muestra SYN alrededor de 0.1131 dólares, con una subida de más del 41% en 24 horas, después de caer hasta 0.0787 y empujar hasta 0.1185. El volumen también ha aumentado, y el precio está por encima de las medias móviles de corto plazo.
Pero, honestamente, ya he visto esta película antes. Un movimiento brusco crea emoción, la gente empieza a explicarlo y, de repente, unas cuantas velas se convierten en toda una narrativa. Luego el mercado retrocede y les recuerda a todos que el cripto no nos debe una historia limpia.
Lo que me interesa es lo que pasa después. ¿Podrá SYN sostener estos niveles cuando se desvanezca la oleada inicial? ¿O fue simplemente otra ráfaga de liquidez y atención?
Todavía no lo tengo claro. No confío del todo en el movimiento, pero tampoco quiero descartarlo. Después de ver suficientes ciclos, he aprendido que a veces lo más útil es simplemente seguir mirando.
$AKE
$LSK
#FedRateWatch #StrategyMarketCapPassesFord #ClarityActOddsHalveOnPolymarket #USSenateBlocksClarityAct #ArgentinaCommitsToOECDCryptoReportingBy2029
257
·
--
Alcista
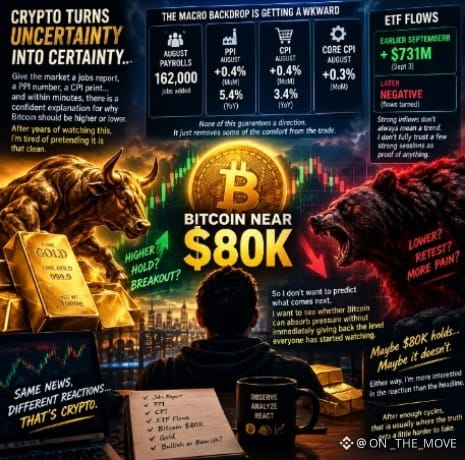
Sigo notando lo rápido que las criptomonedas convierten la incertidumbre en certeza. Dale al mercado un informe de empleo, un número de PPI, una lectura de CPI y, en cuestión de minutos, ya hay una explicación confiada de por qué Bitcoin debería estar más alto o más bajo. Después de años viendo esto, estoy cansado de fingir que es así de limpio.
Bitcoin rondando los 80.000 dólares es lo que me interesa. El panorama macro se está volviendo incómodo: las nóminas de agosto llegaron a 162.000, el PPI subió 0,4% en agosto y fue 5,4% más alto interanual, y el CPI de agosto subió 0,4% mensual y 3,4% anual. El CPI subyacente también aumentó 0,3% durante el mes. Nada de esto garantiza una dirección. Solo le quita un poco de comodidad a la operación.
He visto que los mercados suben con malas noticias, caen con buenas noticias y deshacen ambos movimientos antes del almuerzo. Así que no quiero predecir qué viene después. Quiero ver si Bitcoin puede absorber la presión sin devolver de inmediato el nivel que todo el mundo ha empezado a vigilar.
Los datos de los ETF son otra razón por la que sigo siendo cauteloso. Las entradas fuertes aparecieron antes en septiembre, incluido aproximadamente 731 millones de dólares el 3 de septiembre, pero los flujos más tarde se volvieron negativos. No confío del todo en un par de sesiones fuertes como prueba de cualquier cosa.
Quizá $80K se mantenga y el mercado absorba todo esto en silencio. Quizá no. De cualquier modo, me interesa más la reacción que el titular. Después de suficientes ciclos, normalmente ahí es donde la verdad se vuelve un poco más difícil de falsificar.
$牛来
{spot}(牛来USDT)
$LAB
{future}(LABUSDT)
$4Stock
{alpha}(560xd270d4e1ec6e6e0d28c0ecb8be966ec75997ffff)
#CPIWatch #CLARITYActRevisionToRuleNonDeFiControllers #USToSanctionBigBankMonday #BlockstreamRefusesToPayRansomToLiquidAttacker #OracleJumpsOver6%OnEarningsBeat
Sigo notando lo rápido que las criptomonedas convierten la incertidumbre en certeza. Dale al mercado un informe de empleo, un número de PPI, una lectura de CPI y, en cuestión de minutos, ya hay una explicación confiada de por qué Bitcoin debería estar más alto o más bajo. Después de años viendo esto, estoy cansado de fingir que es así de limpio.
Bitcoin rondando los 80.000 dólares es lo que me interesa. El panorama macro se está volviendo incómodo: las nóminas de agosto llegaron a 162.000, el PPI subió 0,4% en agosto y fue 5,4% más alto interanual, y el CPI de agosto subió 0,4% mensual y 3,4% anual. El CPI subyacente también aumentó 0,3% durante el mes. Nada de esto garantiza una dirección. Solo le quita un poco de comodidad a la operación.
He visto que los mercados suben con malas noticias, caen con buenas noticias y deshacen ambos movimientos antes del almuerzo. Así que no quiero predecir qué viene después. Quiero ver si Bitcoin puede absorber la presión sin devolver de inmediato el nivel que todo el mundo ha empezado a vigilar.
Los datos de los ETF son otra razón por la que sigo siendo cauteloso. Las entradas fuertes aparecieron antes en septiembre, incluido aproximadamente 731 millones de dólares el 3 de septiembre, pero los flujos más tarde se volvieron negativos. No confío del todo en un par de sesiones fuertes como prueba de cualquier cosa.
Quizá $80K se mantenga y el mercado absorba todo esto en silencio. Quizá no. De cualquier modo, me interesa más la reacción que el titular. Después de suficientes ciclos, normalmente ahí es donde la verdad se vuelve un poco más difícil de falsificar.
$牛来
$LAB
$4Stock
#CPIWatch #CLARITYActRevisionToRuleNonDeFiControllers #USToSanctionBigBankMonday #BlockstreamRefusesToPayRansomToLiquidAttacker #OracleJumpsOver6%OnEarningsBeat
1
3
901
·
--
Alcista
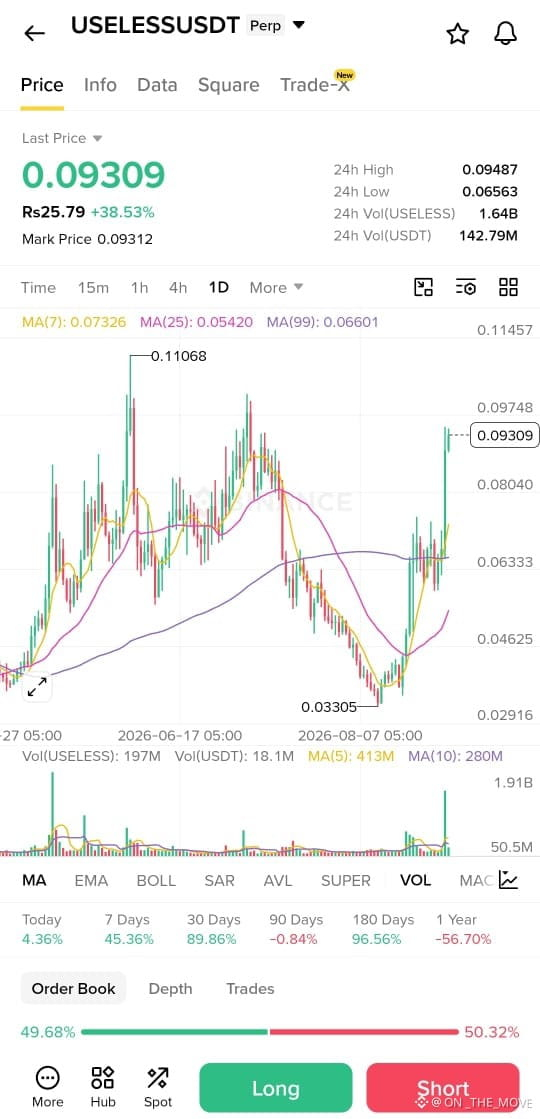
$USELESS USDT El Perpetuo está mostrando un fuerte impulso alcista. El precio es 0.09309, sube 38.53% en 24 horas, con un Mark Price de 0.09312. El máximo de 24 h es 0.09487 y el mínimo es 0.06563, mientras que el volumen alcanzó 1.64B USELESS y 142.79M USDT. En el gráfico 1D, MA(7) es 0.07326, MA(25) es 0.05420 y MA(99) es 0.06601, situando el precio por encima de todas las principales medias móviles. El gráfico muestra una ruptura reciente desde el mínimo de 0.03305 hacia el máximo histórico de 0.11068, con un gran aumento de volumen que respalda el movimiento. El rendimiento es +4.36% hoy, +45.36% en 7 días, +89.86% en 30 días, -0.84% en 90 días, +96.56% en 180 días y -56.70% en 1 año. El balance del libro de órdenes es casi neutral: 49.68% compras frente a 50.32% ventas. Los traders deberían vigilar la resistencia de 0.09487 y los niveles de soporte de 0.08040, 0.06601 y 0.06333, mientras gestionan la volatilidad y el riesgo con cuidado de cerca.
{future}(USELESSUSDT)
#RussiaStartsLargeScaleDigitalRubleRolloutSep1 #BitcoinUp23%InAugustOutperformingGoldAndStocks #SaylorHintsStrategyBitcoinBuy #IranStrikesUSBasesInJordan #USFundsAlcoaGalliumPlantInAustralia
$USELESS USDT El Perpetuo está mostrando un fuerte impulso alcista. El precio es 0.09309, sube 38.53% en 24 horas, con un Mark Price de 0.09312. El máximo de 24 h es 0.09487 y el mínimo es 0.06563, mientras que el volumen alcanzó 1.64B USELESS y 142.79M USDT. En el gráfico 1D, MA(7) es 0.07326, MA(25) es 0.05420 y MA(99) es 0.06601, situando el precio por encima de todas las principales medias móviles. El gráfico muestra una ruptura reciente desde el mínimo de 0.03305 hacia el máximo histórico de 0.11068, con un gran aumento de volumen que respalda el movimiento. El rendimiento es +4.36% hoy, +45.36% en 7 días, +89.86% en 30 días, -0.84% en 90 días, +96.56% en 180 días y -56.70% en 1 año. El balance del libro de órdenes es casi neutral: 49.68% compras frente a 50.32% ventas. Los traders deberían vigilar la resistencia de 0.09487 y los niveles de soporte de 0.08040, 0.06601 y 0.06333, mientras gestionan la volatilidad y el riesgo con cuidado de cerca.
#RussiaStartsLargeScaleDigitalRubleRolloutSep1 #BitcoinUp23%InAugustOutperformingGoldAndStocks #SaylorHintsStrategyBitcoinBuy #IranStrikesUSBasesInJordan #USFundsAlcoaGalliumPlantInAustralia
#RussiaStartsLargeScaleDigitalRubleRolloutSep1 #BitcoinUp23%InAugustOutperformingGoldAndStocks #SaylorHintsStrategyBitcoinBuy #IranStrikesUSBasesInJordan #USFundsAlcoaGalliumPlantInAustralia
158
·
--
Alcista
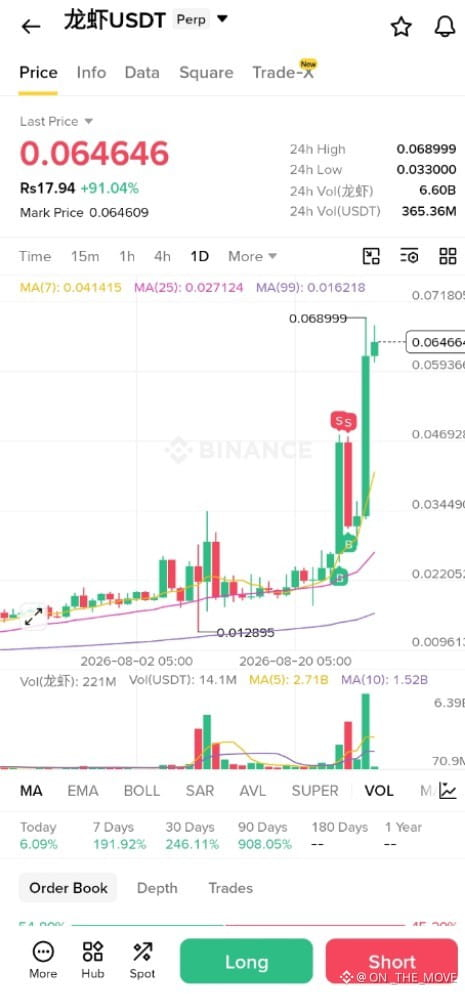
🚨 $龙虾 USDT ¡El Perpetuo está haciendo ruido!
El gráfico muestra un precio de 0.064646 USDT, subiendo masivamente un 91.04% en 24 horas, con un máximo de 0.068999 y un mínimo de 0.033000 en 24h. La actividad de trading es explosiva: 6.60B de volumen DragonFly, equivalente a 365.36M USDT. El precio cotiza muy por encima de la MA(7) en 0.041415, la MA(25) en 0.027124 y la MA(99) en 0.016218, señalando un impulso potente—pero también una volatilidad extrema.
El gráfico diario muestra una ruptura brusca desde la zona 0.02–0.03 hacia 0.069, mientras que el volumen se ha disparado de forma dramática. El rendimiento es igual de salvaje: +6.09% hoy, +191.92% en 7 días, +246.11% en 30 días y +908.05% en 90 días.
🔥 El impulso es innegable, pero el riesgo es enorme. Opera con cuidado y gestiona el apalancamiento. Vigila la resistencia cerca de 0.069 y evita perseguir las velas después de movimientos parabólicos.
{future}(龙虾USDT)
#SOLJumps20%OnTheWeek #CaliforniaBillWouldBarOfficialMemeCoins #GoldRisesAbout14%InAugust #QatarExtendsLNGForceMajeureByOneMonth #WarshSaysInflationIsFedTopFocus
🚨 $龙虾 USDT ¡El Perpetuo está haciendo ruido!
El gráfico muestra un precio de 0.064646 USDT, subiendo masivamente un 91.04% en 24 horas, con un máximo de 0.068999 y un mínimo de 0.033000 en 24h. La actividad de trading es explosiva: 6.60B de volumen DragonFly, equivalente a 365.36M USDT. El precio cotiza muy por encima de la MA(7) en 0.041415, la MA(25) en 0.027124 y la MA(99) en 0.016218, señalando un impulso potente—pero también una volatilidad extrema.
El gráfico diario muestra una ruptura brusca desde la zona 0.02–0.03 hacia 0.069, mientras que el volumen se ha disparado de forma dramática. El rendimiento es igual de salvaje: +6.09% hoy, +191.92% en 7 días, +246.11% en 30 días y +908.05% en 90 días.
🔥 El impulso es innegable, pero el riesgo es enorme. Opera con cuidado y gestiona el apalancamiento. Vigila la resistencia cerca de 0.069 y evita perseguir las velas después de movimientos parabólicos.
#SOLJumps20%OnTheWeek #CaliforniaBillWouldBarOfficialMemeCoins #GoldRisesAbout14%InAugust #QatarExtendsLNGForceMajeureByOneMonth #WarshSaysInflationIsFedTopFocus
1
596
·
--
Alcista
Con verificación
He estado siguiendo el mundo cripto el tiempo suficiente como para saber que “el consenso” muchas veces se explica como una regla limpia en una pizarra, mientras que la red real suele ser mucho más caótica.
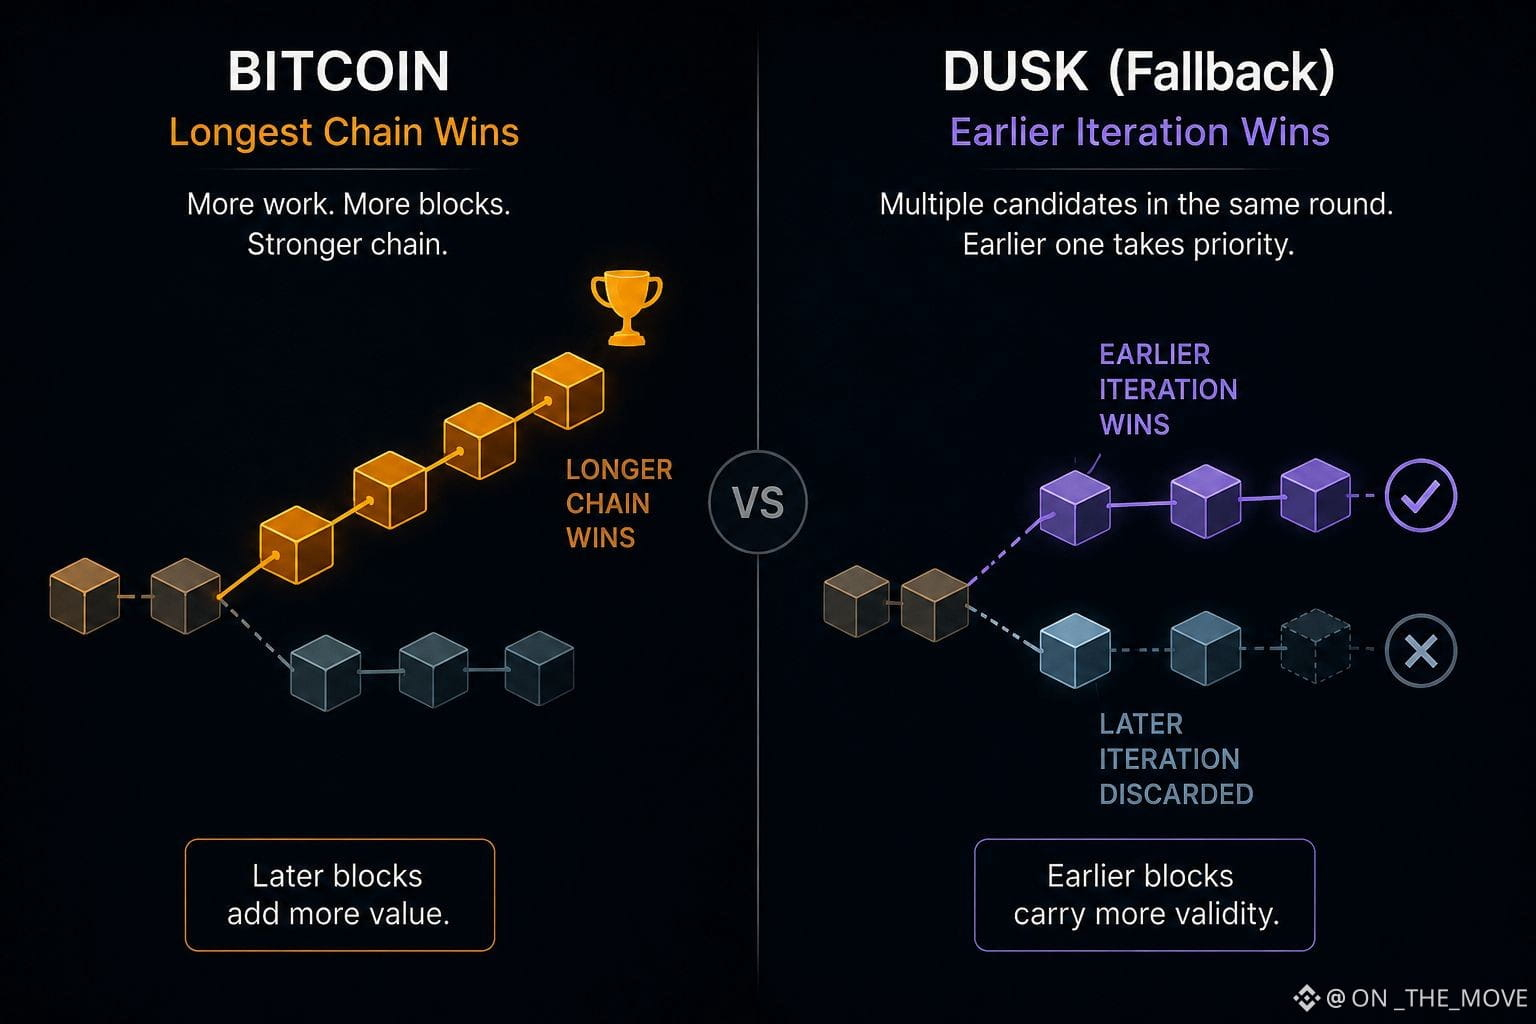
Por eso me llamó la atención el Fallback de Dusk. El instinto familiar de Bitcoin es dejar que sea la mayor prueba de trabajo acumulada la que resuelva una bifurcación: la cadena con más trabajo gana. Dusk está tratando un problema distinto. Como los mensajes pueden llegar tarde o desordenados, varios candidatos pueden alcanzar consenso en la misma ronda. Cuando eso ocurre, la iteración inferior obtiene prioridad, y los nodos pueden hacer rollback y descartar los bloques construidos sobre el candidato posterior.
Vuelvo una y otra vez a eso. Se siente casi al revés después de años escuchando que cada bloque adicional hace que la cadena sea más fuerte. Aquí, un bloque posterior puede terminar siendo el que terminas lamentando haber conservado.
Y no creo que esa elección sea solo un tema de ingeniería. Parece estar ligada a los incentivos. Si las iteraciones posteriores pudieran ganar simplemente por sobrevivir más tiempo, los productores de bloques futuros podrían tener margen para apostar extendiendo una bifurcación. Priorizar la iteración anterior reduce ese juego.
No estoy seguro de que sea solo “lo contrario de que gana la cadena más larga”. Dusk no mide la bondad por la longitud; usa la prioridad de iteración, con reglas de finalidad separadas. Aun así, hay algo que se siente diferente.
Después de suficientes ciclos, ya no confío en la idea de que las blockchains “siempre” resuelven las bifurcaciones de la misma manera. No lo hacen. La regla de la bifurcación forma parte del sistema de incentivos.
@Dusk_Foundation #dusk $DUSK
He estado siguiendo el mundo cripto el tiempo suficiente como para saber que “el consenso” muchas veces se explica como una regla limpia en una pizarra, mientras que la red real suele ser mucho más caótica.
Por eso me llamó la atención el Fallback de Dusk. El instinto familiar de Bitcoin es dejar que sea la mayor prueba de trabajo acumulada la que resuelva una bifurcación: la cadena con más trabajo gana. Dusk está tratando un problema distinto. Como los mensajes pueden llegar tarde o desordenados, varios candidatos pueden alcanzar consenso en la misma ronda. Cuando eso ocurre, la iteración inferior obtiene prioridad, y los nodos pueden hacer rollback y descartar los bloques construidos sobre el candidato posterior.
Vuelvo una y otra vez a eso. Se siente casi al revés después de años escuchando que cada bloque adicional hace que la cadena sea más fuerte. Aquí, un bloque posterior puede terminar siendo el que terminas lamentando haber conservado.
Y no creo que esa elección sea solo un tema de ingeniería. Parece estar ligada a los incentivos. Si las iteraciones posteriores pudieran ganar simplemente por sobrevivir más tiempo, los productores de bloques futuros podrían tener margen para apostar extendiendo una bifurcación. Priorizar la iteración anterior reduce ese juego.
No estoy seguro de que sea solo “lo contrario de que gana la cadena más larga”. Dusk no mide la bondad por la longitud; usa la prioridad de iteración, con reglas de finalidad separadas. Aun así, hay algo que se siente diferente.
Después de suficientes ciclos, ya no confío en la idea de que las blockchains “siempre” resuelven las bifurcaciones de la misma manera. No lo hacen. La regla de la bifurcación forma parte del sistema de incentivos.
@Dusk #dusk $DUSK
1
223
·
--
Alcista
Con verificación
He visto suficientes ciclos de cripto como para saber que la descentralización casi siempre viene con algún asterisco. Solo tienes que leer lo suficiente para encontrarlo.
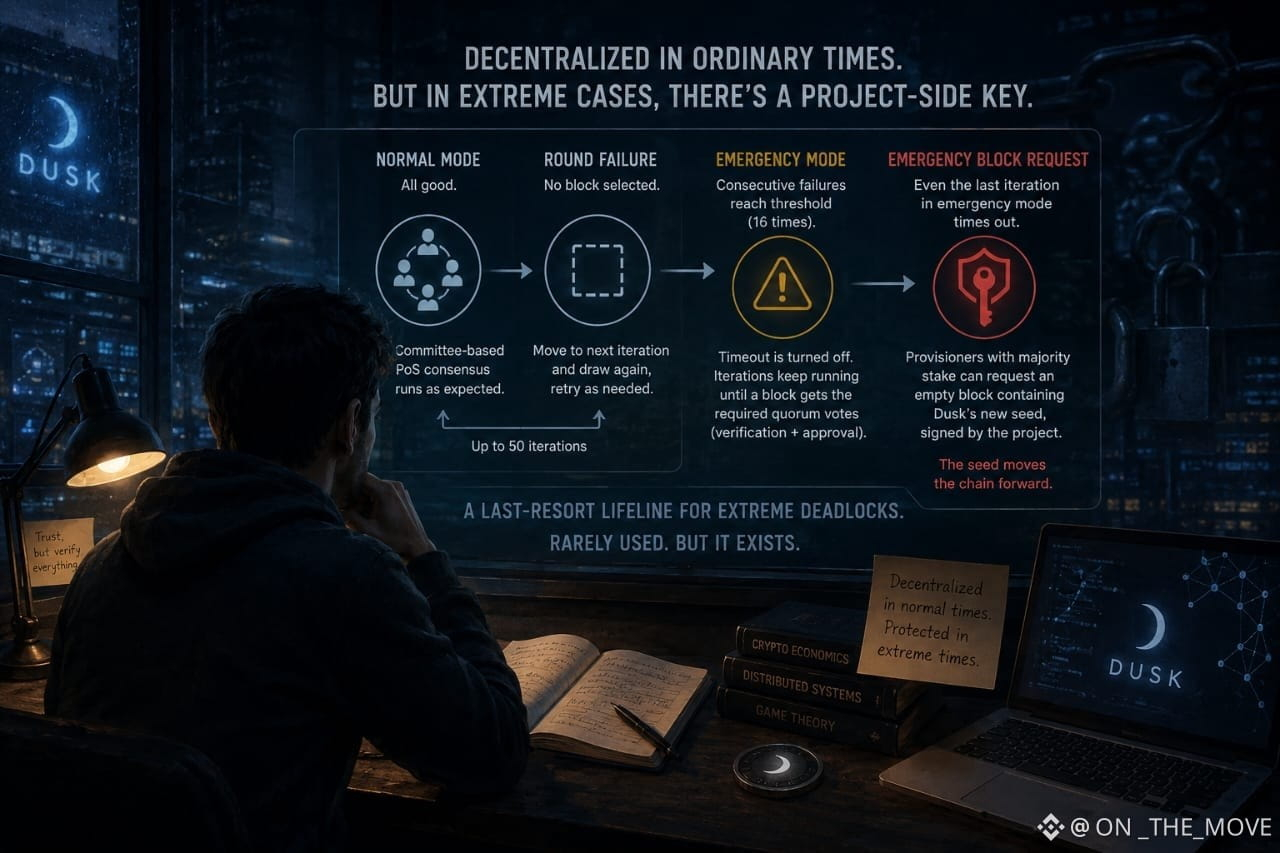
Eso es lo que me llamó la atención de Dusk. Empecé a analizar su diseño de consenso esperando la historia habitual: si una ronda falla, simplemente lo intentas de nuevo. Y sí, eso ocurre. Pero después de suficientes fallos consecutivos, el protocolo entra en modo de emergencia y sigue iterando hasta que un bloque finalmente obtiene el quórum que necesita. Lo interesante es lo que sucede cuando incluso eso falla.
La solución final es un bloque de emergencia. Los provisioners que controlan una mayoría del stake pueden solicitarlo, y el bloque vacío lleva una nueva semilla firmada por la propia Dusk, verificable mediante una clave pública global.
He visto este tipo de compromiso antes. La gente llama descentralizados a sistemas cuando todo funciona con normalidad, y luego aceptan en silencio una vía de escape especial para el momento en que todo se rompe. No creo automáticamente que eso convierta a Dusk en un sistema centralizado. Honestamente, no tener un mecanismo de último recurso podría ser peor.
Pero todavía no estoy seguro de qué tan cómodo me siento con ese límite. ¿Quién controla en la práctica la ruta de emergencia? ¿Qué tan transparentes son esas solicitudes? ¿Pueden los externos auditar de forma independiente cuándo y por qué se activó?
Ahí es donde empieza mi escepticismo. No porque exista el mecanismo alternativo, sino porque la parte más importante de la descentralización suele ser lo que ocurre cuando dejan de funcionar las reglas normales.
Y exactamente ahí es cuando empiezo a prestar más atención.
@Dusk_Foundation #dusk $DUSK
He visto suficientes ciclos de cripto como para saber que la descentralización casi siempre viene con algún asterisco. Solo tienes que leer lo suficiente para encontrarlo.
Eso es lo que me llamó la atención de Dusk. Empecé a analizar su diseño de consenso esperando la historia habitual: si una ronda falla, simplemente lo intentas de nuevo. Y sí, eso ocurre. Pero después de suficientes fallos consecutivos, el protocolo entra en modo de emergencia y sigue iterando hasta que un bloque finalmente obtiene el quórum que necesita. Lo interesante es lo que sucede cuando incluso eso falla.
La solución final es un bloque de emergencia. Los provisioners que controlan una mayoría del stake pueden solicitarlo, y el bloque vacío lleva una nueva semilla firmada por la propia Dusk, verificable mediante una clave pública global.
He visto este tipo de compromiso antes. La gente llama descentralizados a sistemas cuando todo funciona con normalidad, y luego aceptan en silencio una vía de escape especial para el momento en que todo se rompe. No creo automáticamente que eso convierta a Dusk en un sistema centralizado. Honestamente, no tener un mecanismo de último recurso podría ser peor.
Pero todavía no estoy seguro de qué tan cómodo me siento con ese límite. ¿Quién controla en la práctica la ruta de emergencia? ¿Qué tan transparentes son esas solicitudes? ¿Pueden los externos auditar de forma independiente cuándo y por qué se activó?
Ahí es donde empieza mi escepticismo. No porque exista el mecanismo alternativo, sino porque la parte más importante de la descentralización suele ser lo que ocurre cuando dejan de funcionar las reglas normales.
Y exactamente ahí es cuando empiezo a prestar más atención.
@Dusk #dusk $DUSK
40
21
325
·
--
Alcista
Con verificación
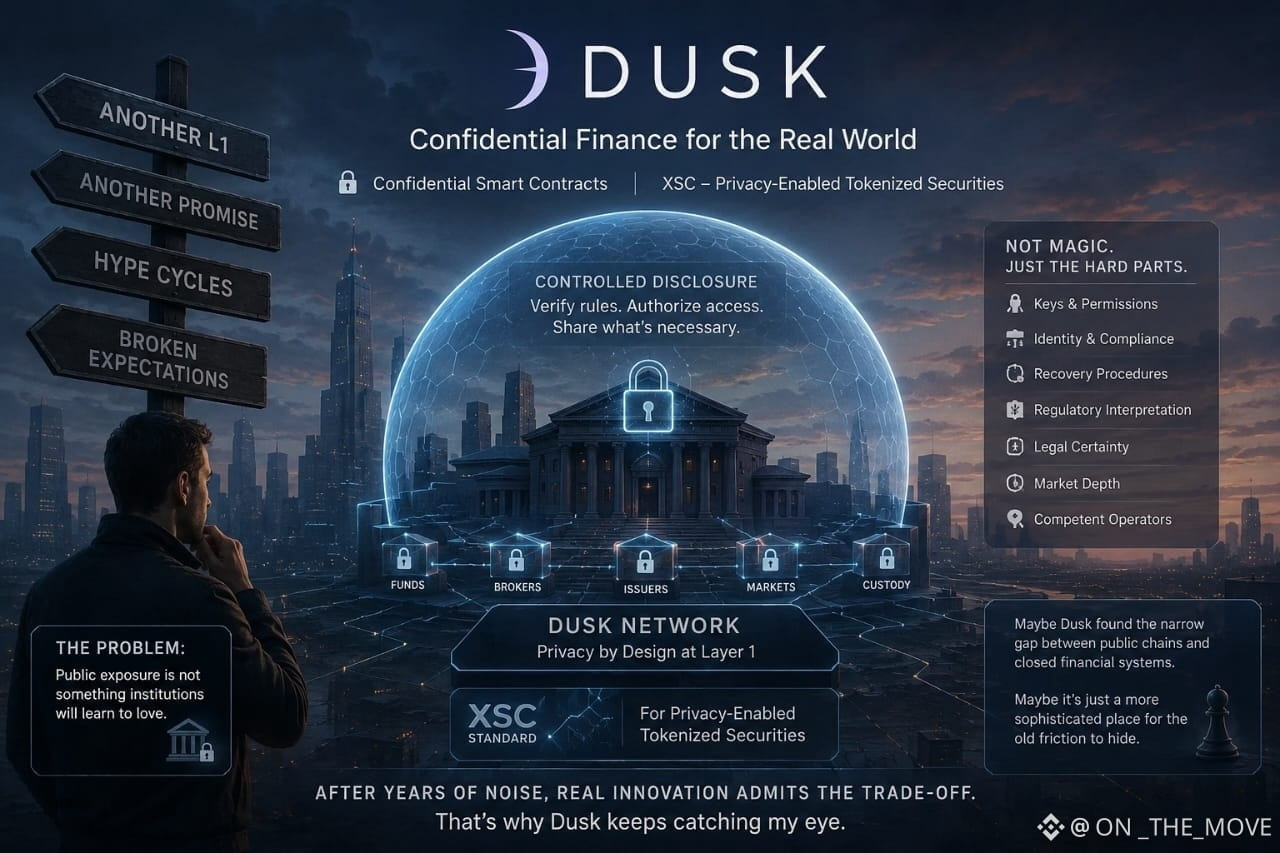
Estoy notando Dusk Network cuando normalmente ya dejaría de escuchar. Otra Capa 1, otra promesa de reconstruir las finanzas—he visto esa frase quemarse a través de ciclos completos del mercado. La mayoría de las cadenas actúan como si la exposición pública fuera una característica que las instituciones aprenderán a amar. Lo dudo. Los fondos, los brokers y los emisores no quieren que cada saldo, posición y contraparte quede expuesta porque la liquidación se movió a la cadena.
Por eso Dusk sigue captando mi atención. Coloca contratos inteligentes confidenciales en la capa base, con el estándar XSC para valores tokenizados habilitados para la privacidad. La idea no es el secreto total; es la divulgación controlada, donde las reglas pueden verificarse y las partes autorizadas ven lo que deben. Hay algo en esto que se siente distinto, sobre todo porque el problema es aburrido y dolorosamente real.
Aun así, no termino de confiar en ello. La privacidad financiera viene con llaves, permisos, comprobaciones de identidad, procedimientos de recuperación y reguladores que pueden leer la misma transacción de manera diferente. El código puede hacer cumplir una regla de transferencia, pero no puede crear certeza legal, profundidad de mercado ni operadores competentes. Ya lo he visto antes: una infraestructura elegante llega mucho antes de que alguien esté dispuesto a usarla.
Quizá Dusk encontró el estrecho espacio entre las cadenas públicas y los sistemas financieros cerrados. Quizá construyó un lugar más sofisticado para que la fricción antigua se esconda. No estoy seguro aún. Pero después de años de ruido, sigo notando proyectos que admiten el intercambio en lugar de fingir que desapareció.
@Dusk_Foundation #dusk $DUSK
Estoy notando Dusk Network cuando normalmente ya dejaría de escuchar. Otra Capa 1, otra promesa de reconstruir las finanzas—he visto esa frase quemarse a través de ciclos completos del mercado. La mayoría de las cadenas actúan como si la exposición pública fuera una característica que las instituciones aprenderán a amar. Lo dudo. Los fondos, los brokers y los emisores no quieren que cada saldo, posición y contraparte quede expuesta porque la liquidación se movió a la cadena.
Por eso Dusk sigue captando mi atención. Coloca contratos inteligentes confidenciales en la capa base, con el estándar XSC para valores tokenizados habilitados para la privacidad. La idea no es el secreto total; es la divulgación controlada, donde las reglas pueden verificarse y las partes autorizadas ven lo que deben. Hay algo en esto que se siente distinto, sobre todo porque el problema es aburrido y dolorosamente real.
Aun así, no termino de confiar en ello. La privacidad financiera viene con llaves, permisos, comprobaciones de identidad, procedimientos de recuperación y reguladores que pueden leer la misma transacción de manera diferente. El código puede hacer cumplir una regla de transferencia, pero no puede crear certeza legal, profundidad de mercado ni operadores competentes. Ya lo he visto antes: una infraestructura elegante llega mucho antes de que alguien esté dispuesto a usarla.
Quizá Dusk encontró el estrecho espacio entre las cadenas públicas y los sistemas financieros cerrados. Quizá construyó un lugar más sofisticado para que la fricción antigua se esconda. No estoy seguro aún. Pero después de años de ruido, sigo notando proyectos que admiten el intercambio en lugar de fingir que desapareció.
@Dusk #dusk $DUSK
51
32
1.1k
·
--
Alcista
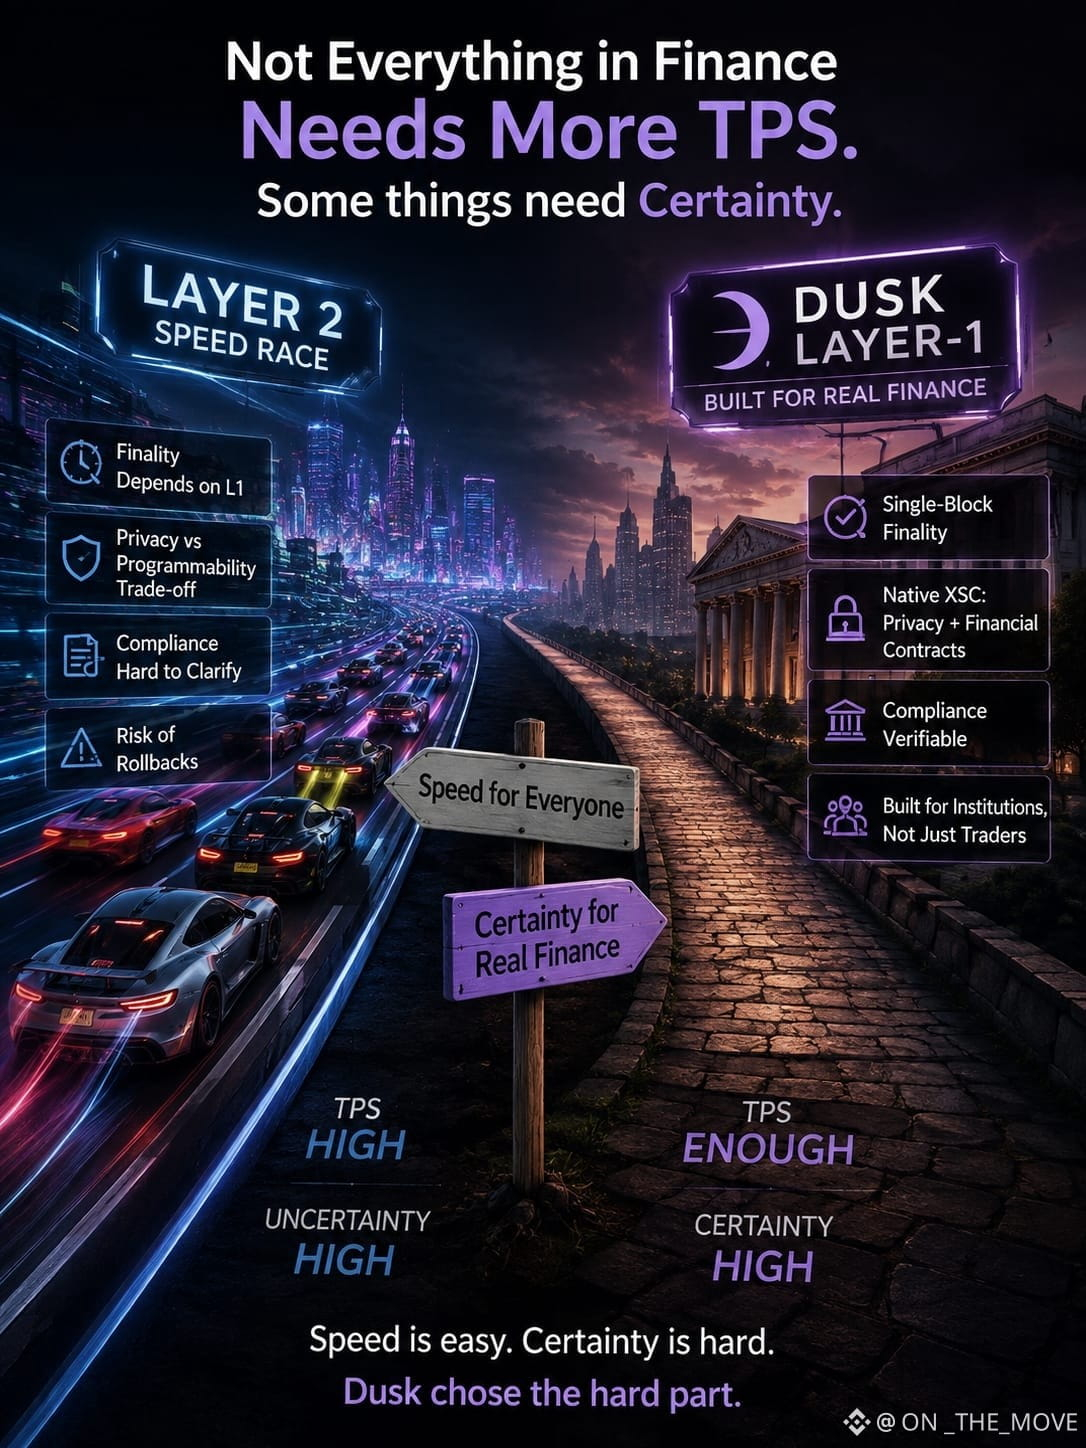
He visto este ciclo antes. Aparece una nueva cadena, todos empiezan a hablar sobre TPS y el crecimiento del ecosistema, y luego la mayor parte del ruido desaparece lentamente. Así que cuando al principio vi a Dusk insistiendo en su propia Layer-1, honestamente me pregunté: ¿por qué hacer las cosas más difíciles?
Cuanto más lo miraba, menos terco me parecía. Dusk no está realmente rechazando la velocidad. Más bien parece estar resolviendo un problema distinto. En las finanzas reguladas, la liquidación predecible puede importar mucho más que otro benchmark impresionante. Su capa base está construida en torno a la finalidad determinista, mientras que la actividad sensible puede mantenerse privada con divulgación selectiva cuando se necesita verificación.
Esa parte llamó mi atención. Los valores no son solo tokens guardados en billeteras. Hay reglas de emisión, elegibilidad, transferencias, reembolsos y auditorías. El diseño de XSC de Dusk intenta mantener esas cosas cerca de la cadena en lugar de añadir la privacidad y el cumplimiento como una ocurrencia tardía.
Todavía no estoy convencido de que el mercado vaya a importarle. Sin embargo. A las criptomonedas les encantan las cosas que encajan perfectamente en un gráfico, y el TPS es ideal para eso. Pero he visto suficientes ciclos como para saber que “rápido” no significa mucho cuando la custodia y la liquidación aún tienen que resolverse en algún otro lugar.
Así que la elección de un L1 independiente ahora me tiene más sentido. No porque la Layer 2 esté mal, y definitivamente no porque esté garantizado que Dusk vaya a ganar, sino porque parece que Dusk está optimizando la certeza en torno a los activos financieros en lugar de simplemente unirse a otra carrera de velocidad.
Tal vez esa es la parte que encuentro interesante: mantener la finalidad, la privacidad y el cumplimiento cerca de la liquidación real.
Eso me resulta más útil que otro titular de TPS.
@Dusk_Foundation #dusk $DUSK
He visto este ciclo antes. Aparece una nueva cadena, todos empiezan a hablar sobre TPS y el crecimiento del ecosistema, y luego la mayor parte del ruido desaparece lentamente. Así que cuando al principio vi a Dusk insistiendo en su propia Layer-1, honestamente me pregunté: ¿por qué hacer las cosas más difíciles?
Cuanto más lo miraba, menos terco me parecía. Dusk no está realmente rechazando la velocidad. Más bien parece estar resolviendo un problema distinto. En las finanzas reguladas, la liquidación predecible puede importar mucho más que otro benchmark impresionante. Su capa base está construida en torno a la finalidad determinista, mientras que la actividad sensible puede mantenerse privada con divulgación selectiva cuando se necesita verificación.
Esa parte llamó mi atención. Los valores no son solo tokens guardados en billeteras. Hay reglas de emisión, elegibilidad, transferencias, reembolsos y auditorías. El diseño de XSC de Dusk intenta mantener esas cosas cerca de la cadena en lugar de añadir la privacidad y el cumplimiento como una ocurrencia tardía.
Todavía no estoy convencido de que el mercado vaya a importarle. Sin embargo. A las criptomonedas les encantan las cosas que encajan perfectamente en un gráfico, y el TPS es ideal para eso. Pero he visto suficientes ciclos como para saber que “rápido” no significa mucho cuando la custodia y la liquidación aún tienen que resolverse en algún otro lugar.
Así que la elección de un L1 independiente ahora me tiene más sentido. No porque la Layer 2 esté mal, y definitivamente no porque esté garantizado que Dusk vaya a ganar, sino porque parece que Dusk está optimizando la certeza en torno a los activos financieros en lugar de simplemente unirse a otra carrera de velocidad.
Tal vez esa es la parte que encuentro interesante: mantener la finalidad, la privacidad y el cumplimiento cerca de la liquidación real.
Eso me resulta más útil que otro titular de TPS.
@Dusk #dusk $DUSK
5
8
1k
·
--
Alcista
Estoy notando algo sobre TermMax que parece fácil de malinterpretar, especialmente después de suficientes ciclos de DeFi para saber que “protección” puede ocultar una ecuación muy distinta.
La parte que me llamó la atención es la entrega física. TermMax dice que cuando la liquidación no logra recuperar completamente un préstamo, la reserva restante puede entregarse a los tenedores de FT, con el subyacente y el colateral distribuidos según la participación de cada tenedor en los FT pendientes. Ese es un verdadero respaldo. No te entregan simplemente un comprobante de deuda incobrable.
Pero sigo pensando en la “distribución proporcional”. Proporcional ¿a qué, cuando en realidad ocurre? No al precio que pagué. No necesariamente a qué tan temprano entré. Se reduce a la participación de mis FT frente al suministro total pendiente en ese momento.
Esa distinción importa. Ya he visto esto antes en cripto: un mecanismo puede ser real, transparente y aun así protegerte mucho menos de lo que sugiere el titular. Si el mercado se llena de gente y varios tenedores buscan el mismo colateral después de una liquidación fallida, a todos les toca una porción más delgada. La protección no desaparece; la recuperación se comparte.
No estoy diciendo que sea un fallo. Puede que incluso sea más honesto que fingir que la deuda incobrable simplemente puede desvanecerse. Pero todavía no estoy seguro de cómo se ve eso en la práctica. No he visto suficientes datos públicos que muestren qué recuperaron realmente los tenedores de FT en eventos reales de entrega. Tal vez esa sea la pieza que falta.
@termmax #termmax
Estoy notando algo sobre TermMax que parece fácil de malinterpretar, especialmente después de suficientes ciclos de DeFi para saber que “protección” puede ocultar una ecuación muy distinta.
La parte que me llamó la atención es la entrega física. TermMax dice que cuando la liquidación no logra recuperar completamente un préstamo, la reserva restante puede entregarse a los tenedores de FT, con el subyacente y el colateral distribuidos según la participación de cada tenedor en los FT pendientes. Ese es un verdadero respaldo. No te entregan simplemente un comprobante de deuda incobrable.
Pero sigo pensando en la “distribución proporcional”. Proporcional ¿a qué, cuando en realidad ocurre? No al precio que pagué. No necesariamente a qué tan temprano entré. Se reduce a la participación de mis FT frente al suministro total pendiente en ese momento.
Esa distinción importa. Ya he visto esto antes en cripto: un mecanismo puede ser real, transparente y aun así protegerte mucho menos de lo que sugiere el titular. Si el mercado se llena de gente y varios tenedores buscan el mismo colateral después de una liquidación fallida, a todos les toca una porción más delgada. La protección no desaparece; la recuperación se comparte.
No estoy diciendo que sea un fallo. Puede que incluso sea más honesto que fingir que la deuda incobrable simplemente puede desvanecerse. Pero todavía no estoy seguro de cómo se ve eso en la práctica. No he visto suficientes datos públicos que muestren qué recuperaron realmente los tenedores de FT en eventos reales de entrega. Tal vez esa sea la pieza que falta.
@TermMax #termmax
1
1
379
·
--
Alcista
He visto suficientes ciclos de DeFi como para desconfiar un poco cada vez que un protocolo dice que ha encontrado una forma más limpia de ganar dinero. Normalmente, la misma historia vuelve con distinto vestuario: apalancamiento, rendimiento, puntos, incentivos y, después, una crisis de liquidez que nadie vio venir.
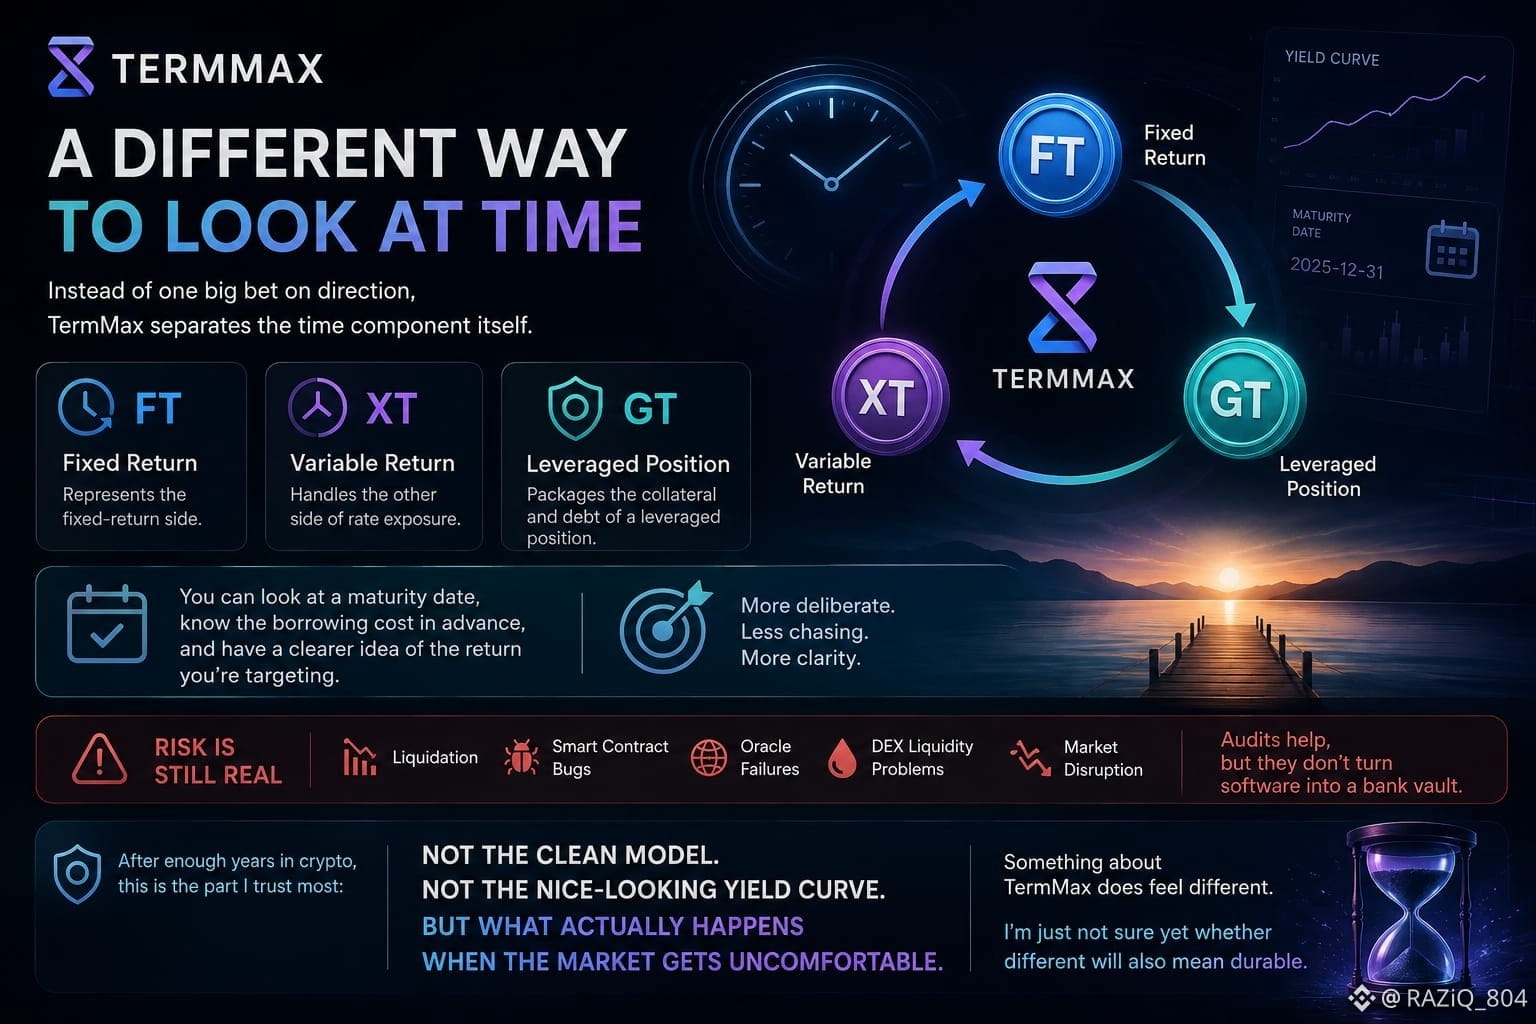
Por eso TermMax llamó mi atención. No porque piense que de alguna manera se ha escapado de las reglas habituales, sino porque la idea es lo bastante diferente como para que me detenga un segundo. En lugar de tratar todo como una gran apuesta sobre la dirección, separa el componente de tiempo en sí mismo. FT representa el lado de retorno fijo, XT se encarga del otro lado de esa exposición al tipo, mientras que GT empaqueta la garantía y la deuda de una posición apalancada.
En realidad me gusta lo directo que se siente el planteamiento. Puedes ver una fecha de vencimiento, saber de antemano el costo del préstamo y tener una idea más clara del rendimiento al que apuntas en vez de perseguir constantemente lo que el mercado fluctuante esté ofreciendo. Eso se siente más deliberado que muchos de los productos de DeFi que he visto.
Pero ya he visto esto antes: mecanismos elegantes pueden hacer que el riesgo parezca menor de lo que realmente es.
Un tipo fijo todavía no es lo mismo que un principal garantizado. El propio TermMax señala la liquidación, fallos de contratos inteligentes, problemas con oráculos, dificultades de liquidez en DEX y disrupciones del mercado como riesgos reales. Las auditorías ayudan, claro, pero no convierten el software en una caja fuerte bancaria.
Así que todavía no estoy listo para considerarlo fiable. Preferiría poner una pequeña cantidad en todo el ciclo, ver cómo se comportan en la práctica la entrada, la liquidez, la garantía, el vencimiento y la liquidación, y comprobar si los números se sostienen en el mercado real.
Después de suficientes años en cripto, probablemente esa sea la parte en la que más confío: no el modelo “limpio”, no la curva de rendimiento de buen aspecto, sino lo que ocurre cuando el mercado se pone incómodo.
Algo sobre TermMax sí se siente diferente. Solo que aún no estoy seguro de si “diferente” también significará “duradero”.
@termmax #termmax
He visto suficientes ciclos de DeFi como para desconfiar un poco cada vez que un protocolo dice que ha encontrado una forma más limpia de ganar dinero. Normalmente, la misma historia vuelve con distinto vestuario: apalancamiento, rendimiento, puntos, incentivos y, después, una crisis de liquidez que nadie vio venir.
Por eso TermMax llamó mi atención. No porque piense que de alguna manera se ha escapado de las reglas habituales, sino porque la idea es lo bastante diferente como para que me detenga un segundo. En lugar de tratar todo como una gran apuesta sobre la dirección, separa el componente de tiempo en sí mismo. FT representa el lado de retorno fijo, XT se encarga del otro lado de esa exposición al tipo, mientras que GT empaqueta la garantía y la deuda de una posición apalancada.
En realidad me gusta lo directo que se siente el planteamiento. Puedes ver una fecha de vencimiento, saber de antemano el costo del préstamo y tener una idea más clara del rendimiento al que apuntas en vez de perseguir constantemente lo que el mercado fluctuante esté ofreciendo. Eso se siente más deliberado que muchos de los productos de DeFi que he visto.
Pero ya he visto esto antes: mecanismos elegantes pueden hacer que el riesgo parezca menor de lo que realmente es.
Un tipo fijo todavía no es lo mismo que un principal garantizado. El propio TermMax señala la liquidación, fallos de contratos inteligentes, problemas con oráculos, dificultades de liquidez en DEX y disrupciones del mercado como riesgos reales. Las auditorías ayudan, claro, pero no convierten el software en una caja fuerte bancaria.
Así que todavía no estoy listo para considerarlo fiable. Preferiría poner una pequeña cantidad en todo el ciclo, ver cómo se comportan en la práctica la entrada, la liquidez, la garantía, el vencimiento y la liquidación, y comprobar si los números se sostienen en el mercado real.
Después de suficientes años en cripto, probablemente esa sea la parte en la que más confío: no el modelo “limpio”, no la curva de rendimiento de buen aspecto, sino lo que ocurre cuando el mercado se pone incómodo.
Algo sobre TermMax sí se siente diferente. Solo que aún no estoy seguro de si “diferente” también significará “duradero”.
@TermMax #termmax
5
4
202
·
--
Alcista
He estado en el mundo cripto el tiempo suficiente como para cansarme de la palabra “privacidad”. En cada ciclo, esa etiqueta parece llevar a la gente directamente a los mismos debates sobre el dinero anónimo y la regulación. DUSK me parece diferente porque la pregunta, para mí, tiene menos que ver con ocultar pagos y más con si los activos financieros pueden mantenerse confidenciales sin volverse imposibles de auditar.
Por eso sigo siguiéndolo de cerca. El diseño está pensado para mercados regulados, divulgación selectiva y liquidación on-chain, no para la privacidad por la privacidad. La historia de la tecnología todavía está evolucionando y, sinceramente, prefiero eso antes que fingir que ya está todo resuelto.
Luego está el modelo de tokens. Las emisiones se estiran a lo largo de décadas, pero eso por sí solo no hace que un activo sea valioso. He visto fracasar economías de tokens cuidadosamente diseñadas simplemente porque no había suficiente actividad real por debajo.
Las asociaciones también me llamaron la atención. Pero ya lo he visto antes: un comunicado de prensa puede llegar mucho antes de que exista un uso significativo. Lo que importa es lo aburrido: la liquidación real, la actividad de contratos, los usuarios orgánicos, la participación en la gobernanza y la demanda que sobrevive sin que los incentivos tengan que hacer todo el trabajo.
Todavía no estoy convencido y no confío del todo en la narrativa. Pero tampoco quiero descartar DUSK solo porque “privacidad” se haya convertido en una palabra tan sobrecargada.
Para mí, DUSK tiene una prueba real: ¿los activos regulados siguen volviendo para emitir, negociar y liquidar?
Eso es lo que estoy vigilando.
@Dusk_Foundation #dusk $DUSK
{spot}(DUSKUSDT)
$BOME
{spot}(BOMEUSDT)
$MAGMA
{future}(MAGMAUSDT)
#FedMinutesShowNoSupportForRateCuts
#CryptoRally
#FOMCWatch
#UAEEndsEconomicTiesWithIran
He estado en el mundo cripto el tiempo suficiente como para cansarme de la palabra “privacidad”. En cada ciclo, esa etiqueta parece llevar a la gente directamente a los mismos debates sobre el dinero anónimo y la regulación. DUSK me parece diferente porque la pregunta, para mí, tiene menos que ver con ocultar pagos y más con si los activos financieros pueden mantenerse confidenciales sin volverse imposibles de auditar.
Por eso sigo siguiéndolo de cerca. El diseño está pensado para mercados regulados, divulgación selectiva y liquidación on-chain, no para la privacidad por la privacidad. La historia de la tecnología todavía está evolucionando y, sinceramente, prefiero eso antes que fingir que ya está todo resuelto.
Luego está el modelo de tokens. Las emisiones se estiran a lo largo de décadas, pero eso por sí solo no hace que un activo sea valioso. He visto fracasar economías de tokens cuidadosamente diseñadas simplemente porque no había suficiente actividad real por debajo.
Las asociaciones también me llamaron la atención. Pero ya lo he visto antes: un comunicado de prensa puede llegar mucho antes de que exista un uso significativo. Lo que importa es lo aburrido: la liquidación real, la actividad de contratos, los usuarios orgánicos, la participación en la gobernanza y la demanda que sobrevive sin que los incentivos tengan que hacer todo el trabajo.
Todavía no estoy convencido y no confío del todo en la narrativa. Pero tampoco quiero descartar DUSK solo porque “privacidad” se haya convertido en una palabra tan sobrecargada.
Para mí, DUSK tiene una prueba real: ¿los activos regulados siguen volviendo para emitir, negociar y liquidar?
Eso es lo que estoy vigilando.
@Dusk #dusk $DUSK
$BOME
$MAGMA
#FedMinutesShowNoSupportForRateCuts
#CryptoRally
#FOMCWatch
#UAEEndsEconomicTiesWithIran
🚀 DUSK for the long run?
75%
👀 Real use or hype?
25%
🔐 Privacy + regulation?
0%
4 Votos • Votación cerrada
7
6
339
·
--
Alcista
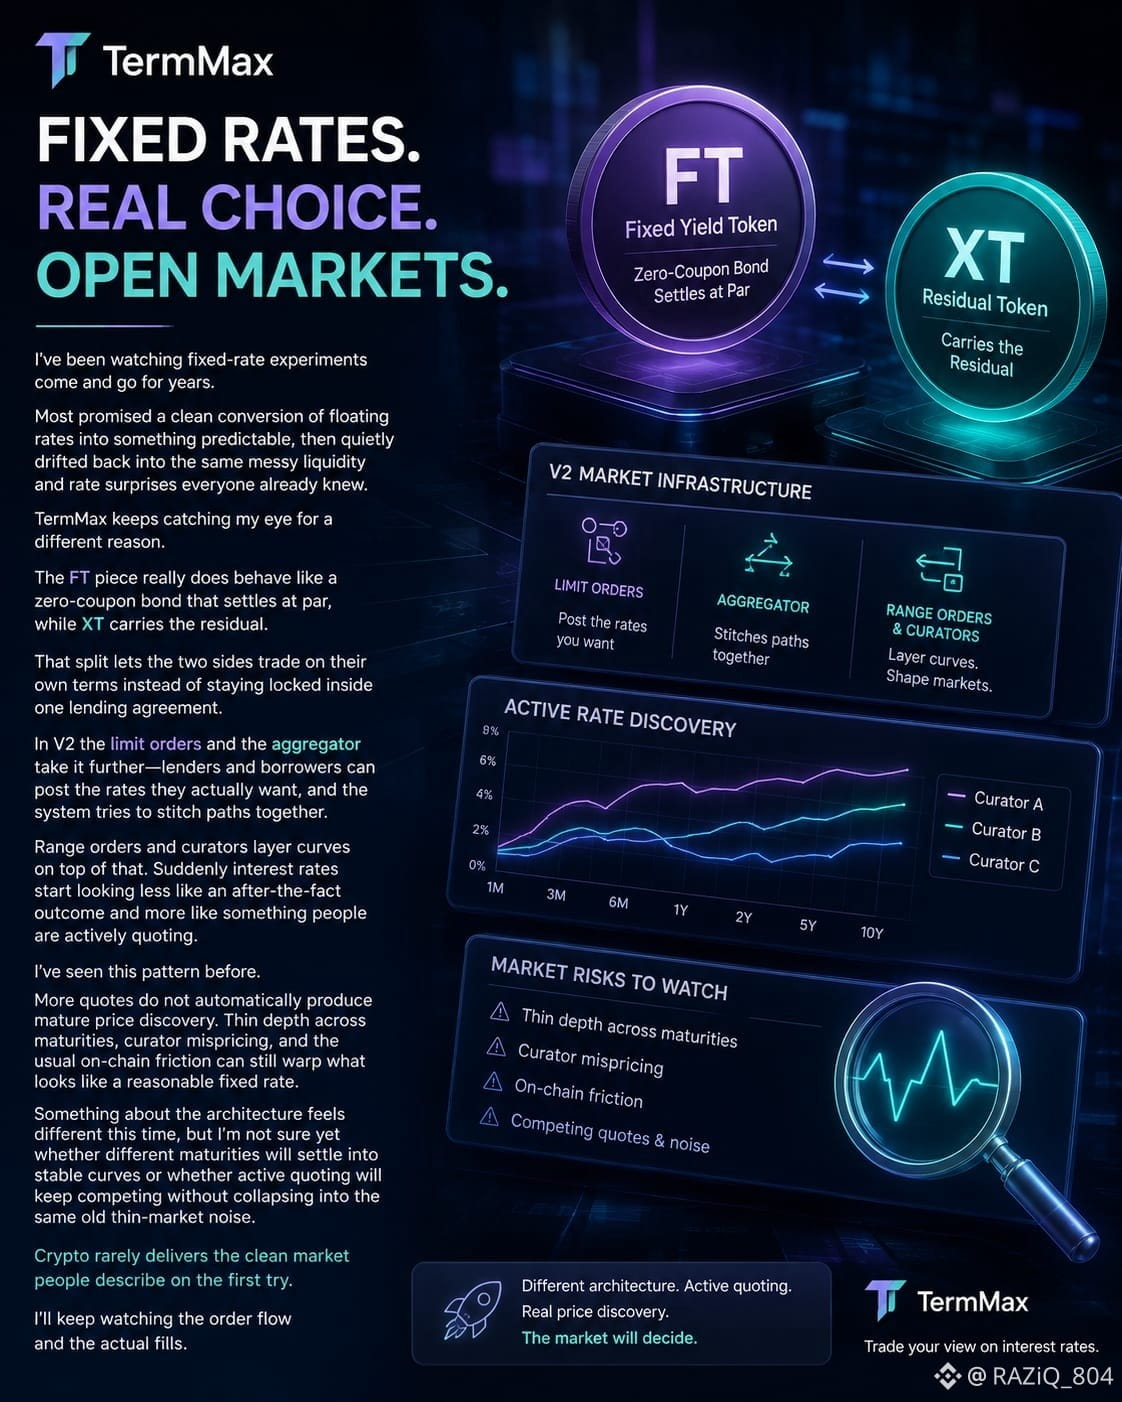
He estado observando durante años cómo van y vienen los experimentos de tipo de interés fijo. La mayoría prometía una conversión limpia de tipos variables en algo predecible, y luego, en silencio, volvían a derivar en la misma compleja liquidez y en las sorpresas de tipos que todo el mundo ya conocía.
TermMax me llama la atención por una razón distinta. La pieza de la FT realmente se comporta como un bono cupón cero que se liquida a la par, mientras que XT lleva el remanente. Esa división permite que los dos lados negocien en sus propios términos en lugar de quedar atrapados dentro de un único acuerdo de préstamo. En V2, las órdenes limitadas y el agregador van aún más lejos: los prestamistas y los prestatarios pueden publicar los tipos que realmente desean, y el sistema intenta unir trayectorias. Las órdenes por rango y los curadores añaden curvas sobre eso. De pronto, los tipos de interés empiezan a parecerse menos a un resultado posterior y más a algo que la gente está cotizando activamente.
He visto este patrón antes. Más cotizaciones no producen automáticamente un descubrimiento de precios maduro. La poca profundidad entre vencimientos, la fijación incorrecta de precios por parte de los curadores y la fricción habitual en cadena todavía pueden distorsionar lo que parece ser un tipo fijo razonable. Hay algo en la arquitectura que se siente diferente esta vez, pero aún no estoy seguro de si los distintos vencimientos terminarán asentándose en curvas estables o si la cotización activa seguirá compitiendo sin colapsar en el mismo ruido típico de un mercado delgado. La cripto rara vez ofrece el mercado limpio que la gente describe a la primera. Seguiré observando el flujo de órdenes y las liquidaciones reales.
#termmax @termmax
He estado observando durante años cómo van y vienen los experimentos de tipo de interés fijo. La mayoría prometía una conversión limpia de tipos variables en algo predecible, y luego, en silencio, volvían a derivar en la misma compleja liquidez y en las sorpresas de tipos que todo el mundo ya conocía.
TermMax me llama la atención por una razón distinta. La pieza de la FT realmente se comporta como un bono cupón cero que se liquida a la par, mientras que XT lleva el remanente. Esa división permite que los dos lados negocien en sus propios términos en lugar de quedar atrapados dentro de un único acuerdo de préstamo. En V2, las órdenes limitadas y el agregador van aún más lejos: los prestamistas y los prestatarios pueden publicar los tipos que realmente desean, y el sistema intenta unir trayectorias. Las órdenes por rango y los curadores añaden curvas sobre eso. De pronto, los tipos de interés empiezan a parecerse menos a un resultado posterior y más a algo que la gente está cotizando activamente.
He visto este patrón antes. Más cotizaciones no producen automáticamente un descubrimiento de precios maduro. La poca profundidad entre vencimientos, la fijación incorrecta de precios por parte de los curadores y la fricción habitual en cadena todavía pueden distorsionar lo que parece ser un tipo fijo razonable. Hay algo en la arquitectura que se siente diferente esta vez, pero aún no estoy seguro de si los distintos vencimientos terminarán asentándose en curvas estables o si la cotización activa seguirá compitiendo sin colapsar en el mismo ruido típico de un mercado delgado. La cripto rara vez ofrece el mercado limpio que la gente describe a la primera. Seguiré observando el flujo de órdenes y las liquidaciones reales.
#termmax @TermMax
10
9
686
·
--
Alcista
He estado observando intentos de tasa fija en DeFi durante años. La mayoría terminan como etiquetas de marketing pegadas a la misma maquinaria variable de siempre, o se desmoronan en cuanto se adelgaza la liquidez. Las tasas se cotizan, luego derivan, o todo el asunto simplemente queda sin usarse porque nadie quiere inmovilizar capital en algo que se siente rígido y de un solo lado.
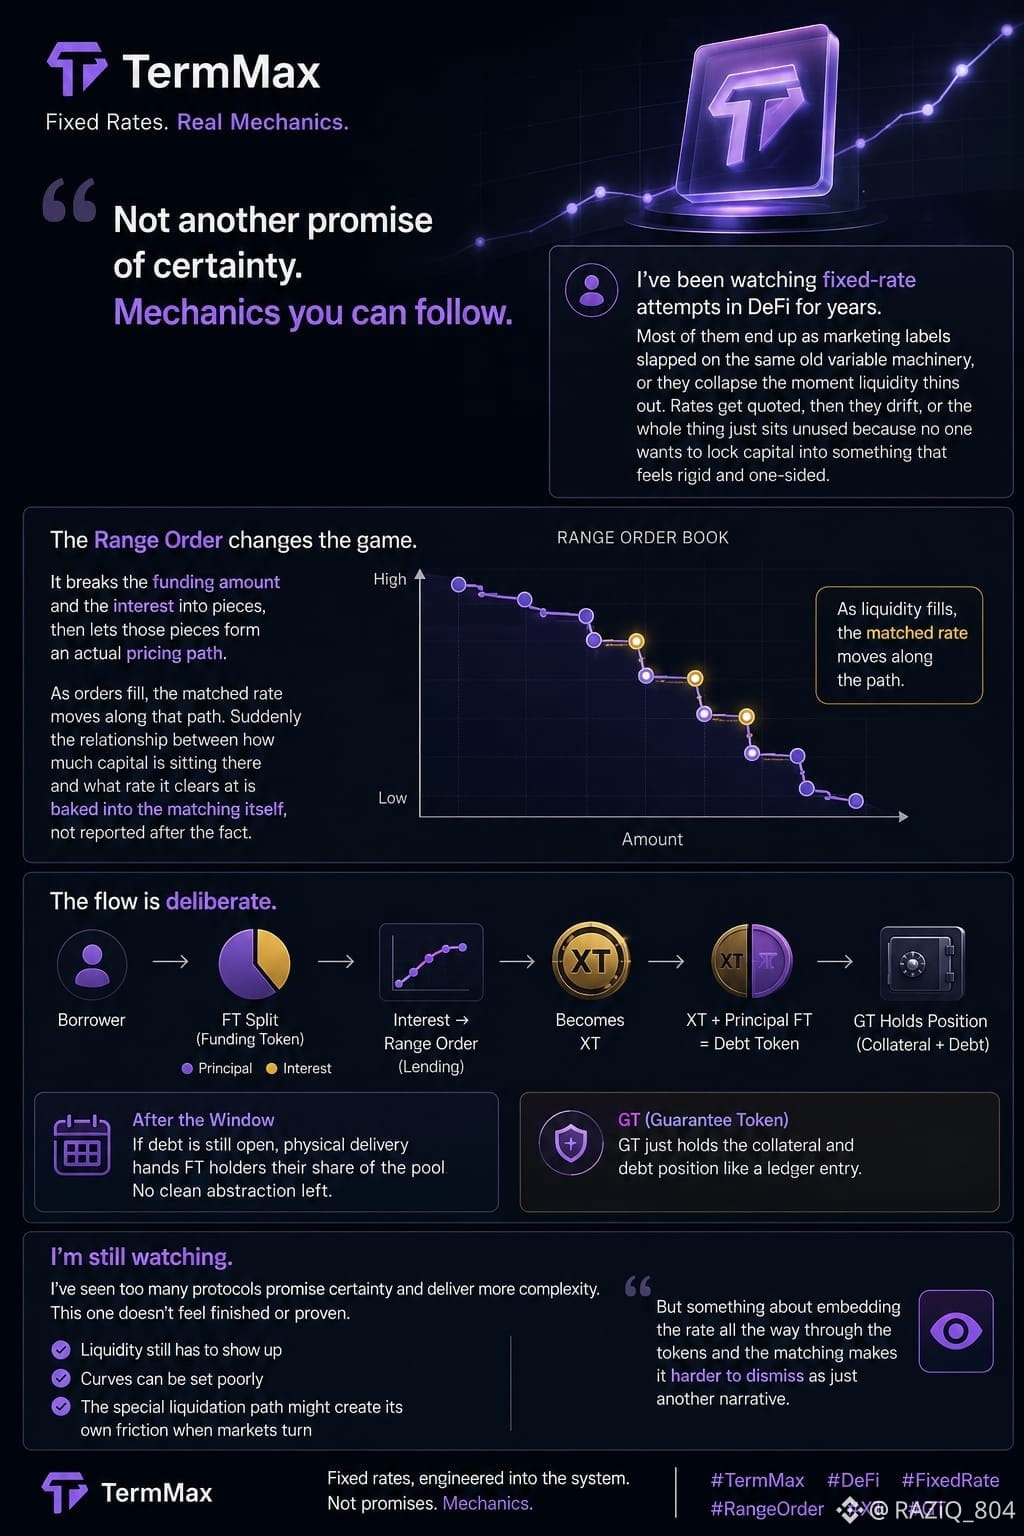
TermMax me atrae por una razón diferente. La Range Order no es solo otra curva. Divide el monto del fondeo y los intereses en partes, y luego permite que esas partes formen un camino de precios real. A medida que las órdenes se completan, la tasa emparejada se mueve a lo largo de ese camino. De repente, la relación entre cuánta capital hay ahí y la tasa a la que se liquida queda incorporada en el propio emparejamiento, no se reporta después.
Cuando pides prestado, el FT se divide: el principal va por un lado y el interés por otro. El lado del interés pasa por la lending Range Order y se convierte en XT. Luego XT y el FT de principal se mantienen juntos como el token de deuda. Esa parte se siente intencional. El costo fijo no es un parámetro que esperas que se mantenga; entra en los tokens y en el flujo de órdenes. GT solo mantiene el colateral y la posición de deuda como una entrada de un libro mayor. Y si la deuda aún está abierta después de la ventana, la entrega física entrega a los holders de FT su parte del pool. Ya no queda una abstracción limpia.
He visto demasiados protocolos prometer certeza y entregar más complejidad. Este no se siente terminado ni probado. La liquidez aún tiene que presentarse, las curvas pueden configurarse mal y la ruta especial de liquidación podría crear su propia fricción cuando los mercados se muevan. Pero algo de integrar la tasa hasta el final, a través de los tokens y el emparejamiento, hace que sea más difícil descartarlo como solo otra narrativa. Todavía estoy observando.
@termmax #termmax
He estado observando intentos de tasa fija en DeFi durante años. La mayoría terminan como etiquetas de marketing pegadas a la misma maquinaria variable de siempre, o se desmoronan en cuanto se adelgaza la liquidez. Las tasas se cotizan, luego derivan, o todo el asunto simplemente queda sin usarse porque nadie quiere inmovilizar capital en algo que se siente rígido y de un solo lado.
TermMax me atrae por una razón diferente. La Range Order no es solo otra curva. Divide el monto del fondeo y los intereses en partes, y luego permite que esas partes formen un camino de precios real. A medida que las órdenes se completan, la tasa emparejada se mueve a lo largo de ese camino. De repente, la relación entre cuánta capital hay ahí y la tasa a la que se liquida queda incorporada en el propio emparejamiento, no se reporta después.
Cuando pides prestado, el FT se divide: el principal va por un lado y el interés por otro. El lado del interés pasa por la lending Range Order y se convierte en XT. Luego XT y el FT de principal se mantienen juntos como el token de deuda. Esa parte se siente intencional. El costo fijo no es un parámetro que esperas que se mantenga; entra en los tokens y en el flujo de órdenes. GT solo mantiene el colateral y la posición de deuda como una entrada de un libro mayor. Y si la deuda aún está abierta después de la ventana, la entrega física entrega a los holders de FT su parte del pool. Ya no queda una abstracción limpia.
He visto demasiados protocolos prometer certeza y entregar más complejidad. Este no se siente terminado ni probado. La liquidez aún tiene que presentarse, las curvas pueden configurarse mal y la ruta especial de liquidación podría crear su propia fricción cuando los mercados se muevan. Pero algo de integrar la tasa hasta el final, a través de los tokens y el emparejamiento, hace que sea más difícil descartarlo como solo otra narrativa. Todavía estoy observando.
@TermMax #termmax
57
25
1.4k
·
--
Alcista
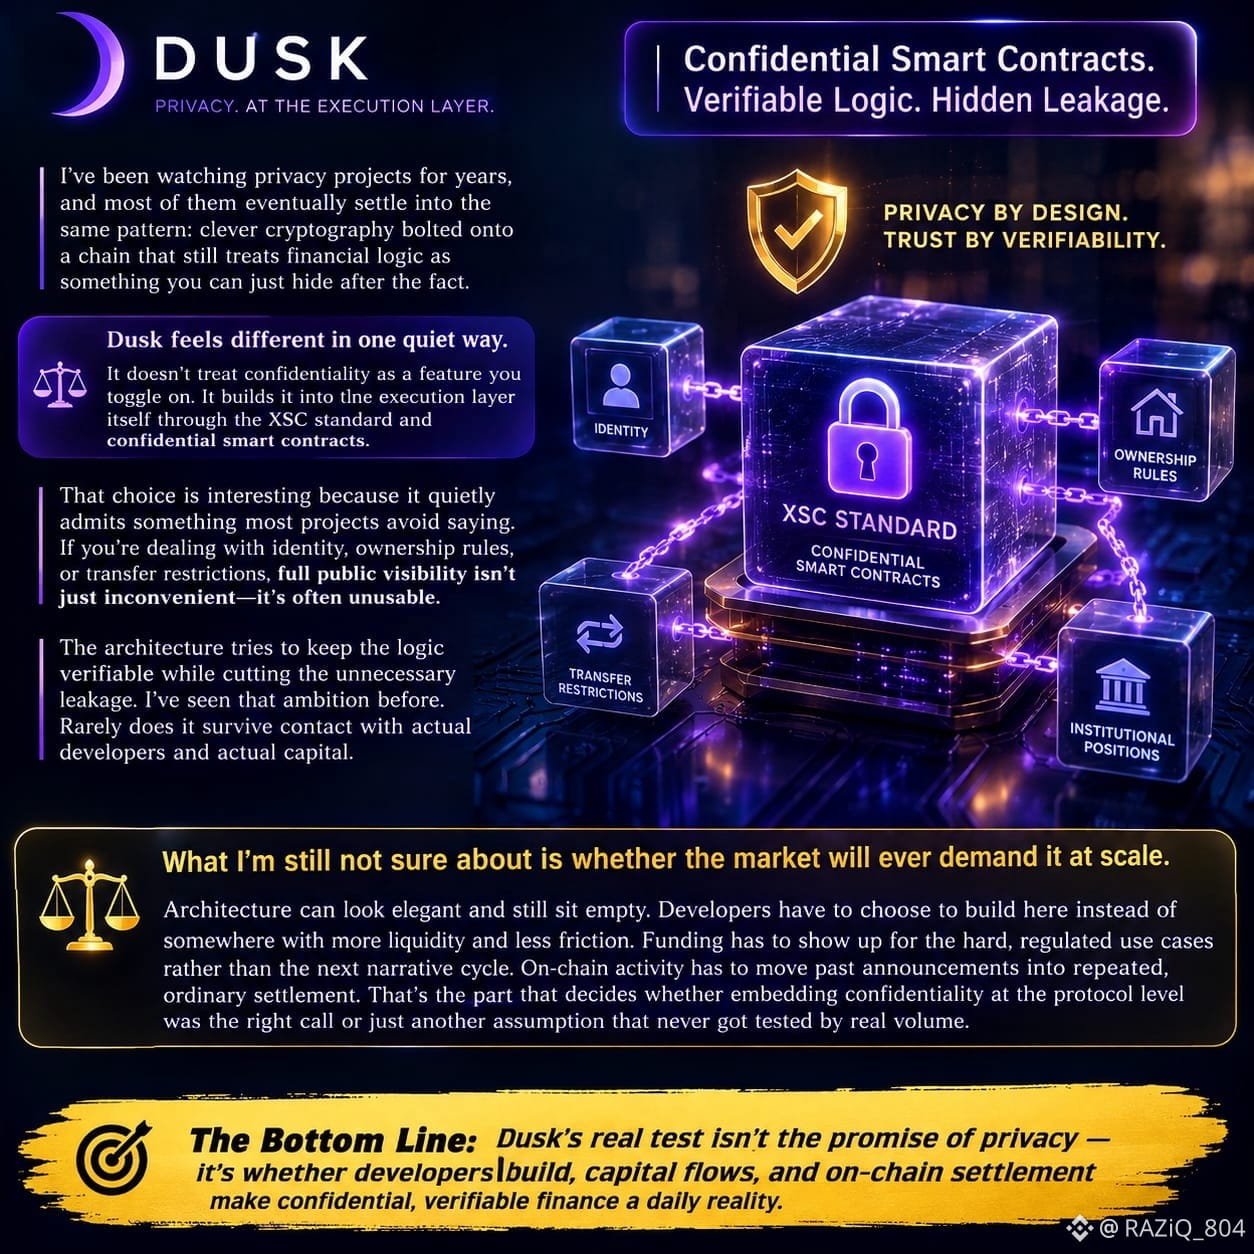
He estado siguiendo proyectos de privacidad durante años, y la mayoría de ellos terminan ajustándose al mismo patrón: criptografía ingeniosa añadida a una cadena que todavía trata la lógica financiera como algo que puedes ocultar después. Dusk se siente diferente en una cosa tranquila. No trata la confidencialidad como una función que activas. La integra en la propia capa de ejecución mediante el estándar XSC y los contratos inteligentes confidenciales.
Esa elección es interesante porque admite en silencio algo que la mayoría de los proyectos evita decir. Si estás lidiando con identidad, reglas de propiedad, restricciones de transferencia o posiciones institucionales, la visibilidad pública completa no solo es incómoda: a menudo es inutilizable. La arquitectura intenta mantener la lógica verificable al tiempo que elimina las fugas innecesarias. Ya he visto esa ambición antes. Rara vez sobrevive al contacto con desarrolladores reales y capital real.
Lo que aún no sé es si el mercado alguna vez lo exigirá a escala. Una arquitectura puede verse elegante y aun así quedarse vacía. Los desarrolladores tienen que elegir construir aquí en lugar de en algún otro lugar con más liquidez y menos fricción. La financiación tiene que llegar a los casos de uso difíciles y regulados, en lugar del siguiente ciclo de narrativa. La actividad en cadena tiene que pasar de los anuncios a los asentamientos repetidos y ordinarios. Esa es la parte que decide si integrar la confidencialidad a nivel de protocolo fue la decisión correcta o solo otra suposición que nunca se probó con un volumen real.
@Dusk_Foundation #dusk $DUSK
He estado siguiendo proyectos de privacidad durante años, y la mayoría de ellos terminan ajustándose al mismo patrón: criptografía ingeniosa añadida a una cadena que todavía trata la lógica financiera como algo que puedes ocultar después. Dusk se siente diferente en una cosa tranquila. No trata la confidencialidad como una función que activas. La integra en la propia capa de ejecución mediante el estándar XSC y los contratos inteligentes confidenciales.
Esa elección es interesante porque admite en silencio algo que la mayoría de los proyectos evita decir. Si estás lidiando con identidad, reglas de propiedad, restricciones de transferencia o posiciones institucionales, la visibilidad pública completa no solo es incómoda: a menudo es inutilizable. La arquitectura intenta mantener la lógica verificable al tiempo que elimina las fugas innecesarias. Ya he visto esa ambición antes. Rara vez sobrevive al contacto con desarrolladores reales y capital real.
Lo que aún no sé es si el mercado alguna vez lo exigirá a escala. Una arquitectura puede verse elegante y aun así quedarse vacía. Los desarrolladores tienen que elegir construir aquí en lugar de en algún otro lugar con más liquidez y menos fricción. La financiación tiene que llegar a los casos de uso difíciles y regulados, en lugar del siguiente ciclo de narrativa. La actividad en cadena tiene que pasar de los anuncios a los asentamientos repetidos y ordinarios. Esa es la parte que decide si integrar la confidencialidad a nivel de protocolo fue la decisión correcta o solo otra suposición que nunca se probó con un volumen real.
@Dusk #dusk $DUSK
25
8
1.1k
·
--
Alcista
He estado observando durante años experimentos de DeFi con tasas fijas. La mayoría nunca pasa más allá del folleto de marketing. Las tasas se venden como fijas, pero luego el emparejamiento termina pareciéndose a otro mercado flotante, solo que con pasos extra. La liquidez se queda ahí sin usarse o la curva nunca realmente muestra la profundidad.
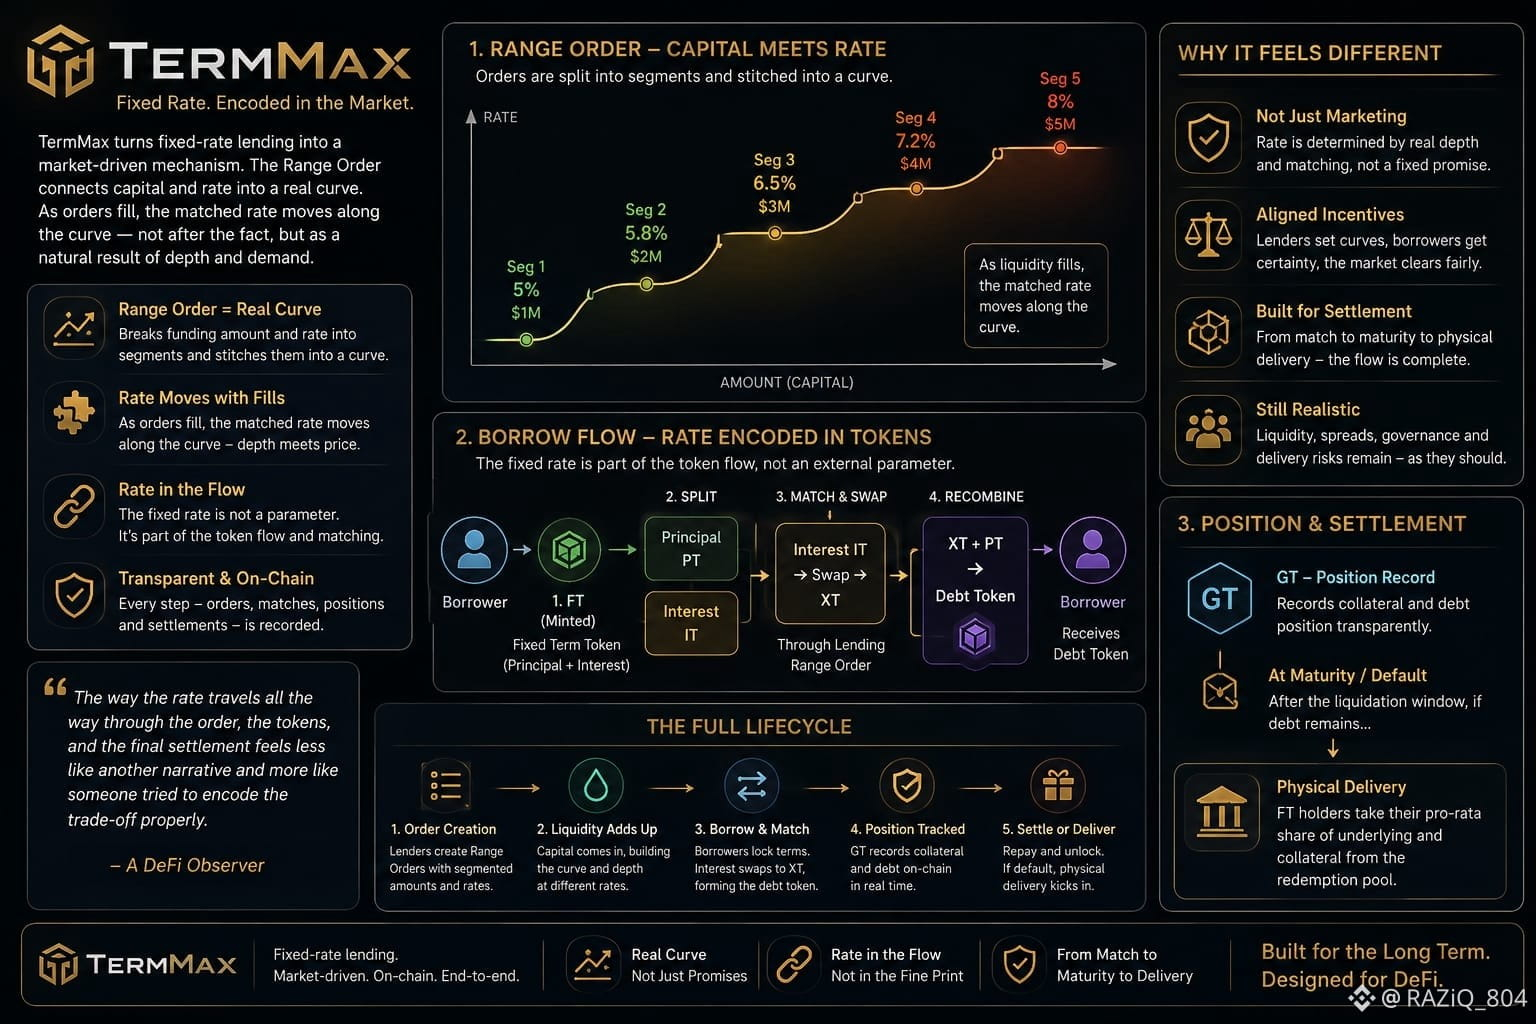
TermMax me vuelve a atraer por una razón distinta. La Range Order no es solo un nombre. Divide el monto de financiación y la tasa en segmentos y los cose en una curva. A medida que las órdenes se completan, la tasa emparejada realmente se mueve a lo largo de esa curva. El vínculo entre cuánta capital está ahí y qué tasa finalmente se cruza queda incorporado directamente al mecanismo, no solo se informa después.
Cuando pides prestado, el FT se divide en piezas de principal e interés. La parte del interés se intercambia por XT mediante la Range Order de lending; luego XT y el FT del principal se recombinan en el token de deuda. Esa secuencia importa. La tasa fija deja de ser un parámetro y pasa a formar parte del flujo del token y del propio emparejamiento. GT solo registra la posición de colateral y deuda. Si aún queda deuda después de la ventana de liquidación, la entrega física permite que los tenedores de FT tomen su participación proporcional del subyacente y el colateral desde el fondo de redención.
He visto demasiados sistemas que afirman arreglar la incertidumbre de la tasa de interés y luego la vuelven a introducir en silencio mediante una liquidez insuficiente o incumplimientos desordenados. Este todavía conserva todas las fricciones habituales: la liquidez tiene que aparecer de verdad, alguien tiene que configurar las curvas y que le importe el spread, y la entrega física nunca es tan limpia como la gente espera. Pero la forma en que la tasa viaja hasta el final a través de la orden, los tokens y la liquidación final se siente menos como otra narrativa y más como si alguien hubiera intentado codificar correctamente la compensación. Aún no estoy seguro de si el mercado seguirá acudiendo a ello. Algo en la estructura todavía se siente diferente de los últimos ciclos.
@termmax #termmax
He estado observando durante años experimentos de DeFi con tasas fijas. La mayoría nunca pasa más allá del folleto de marketing. Las tasas se venden como fijas, pero luego el emparejamiento termina pareciéndose a otro mercado flotante, solo que con pasos extra. La liquidez se queda ahí sin usarse o la curva nunca realmente muestra la profundidad.
TermMax me vuelve a atraer por una razón distinta. La Range Order no es solo un nombre. Divide el monto de financiación y la tasa en segmentos y los cose en una curva. A medida que las órdenes se completan, la tasa emparejada realmente se mueve a lo largo de esa curva. El vínculo entre cuánta capital está ahí y qué tasa finalmente se cruza queda incorporado directamente al mecanismo, no solo se informa después.
Cuando pides prestado, el FT se divide en piezas de principal e interés. La parte del interés se intercambia por XT mediante la Range Order de lending; luego XT y el FT del principal se recombinan en el token de deuda. Esa secuencia importa. La tasa fija deja de ser un parámetro y pasa a formar parte del flujo del token y del propio emparejamiento. GT solo registra la posición de colateral y deuda. Si aún queda deuda después de la ventana de liquidación, la entrega física permite que los tenedores de FT tomen su participación proporcional del subyacente y el colateral desde el fondo de redención.
He visto demasiados sistemas que afirman arreglar la incertidumbre de la tasa de interés y luego la vuelven a introducir en silencio mediante una liquidez insuficiente o incumplimientos desordenados. Este todavía conserva todas las fricciones habituales: la liquidez tiene que aparecer de verdad, alguien tiene que configurar las curvas y que le importe el spread, y la entrega física nunca es tan limpia como la gente espera. Pero la forma en que la tasa viaja hasta el final a través de la orden, los tokens y la liquidación final se siente menos como otra narrativa y más como si alguien hubiera intentado codificar correctamente la compensación. Aún no estoy seguro de si el mercado seguirá acudiendo a ello. Algo en la estructura todavía se siente diferente de los últimos ciclos.
@TermMax #termmax
5
6
460
·
--
Alcista
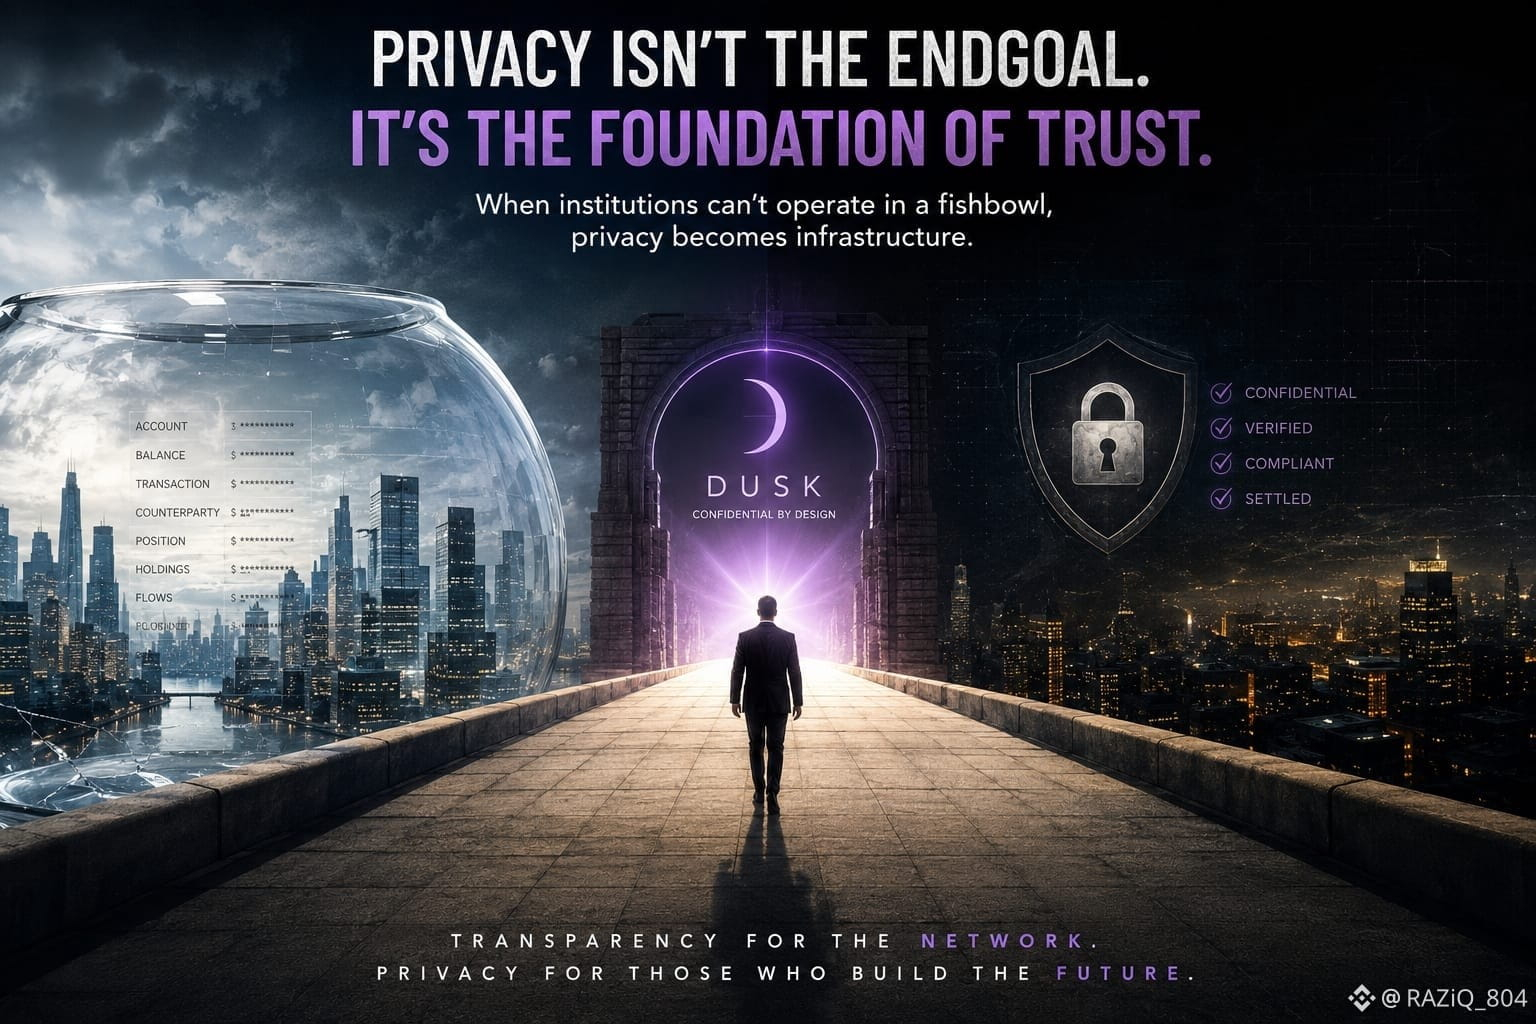
He estado mirando este espacio el tiempo suficiente como para saber que la mayoría de las historias de privacidad terminan de la misma manera. Suenan limpias en el papel, y luego chocan con la realidad desordenada del capital, que en realidad tiene algo que perder.
Anoche volví a revisar los documentos de arquitectura de Dusk. Contratos Confidenciales de Seguridad, Phoenix, todo el sistema de divulgación selectiva. A primera vista, parece que han intentado resolver la contradicción real: las instituciones necesitan mantener ocultas sus posiciones, contrapartes y flujos, pero la red aún tiene que demostrar que todo se liquidó correctamente. La mayoría de las cadenas tratan la privacidad como un añadido. Dusk parece haberla incorporado a la base en lugar de atornillarla después.
Esto ya lo he visto antes, aunque. Criptografía hermosa, un diseño cuidadoso y, aun así, el mercado nunca aparece en los volúmenes que realmente importan. La tecnología puede ser elegante. La liquidez y la demanda sostenida son más difíciles. La privacidad solo se convierte en infraestructura cuando el capital real empieza a tratarla como innegociable y no como opcional.
Todavía no estoy seguro de si ese momento se acerca o si la confidencialidad se quedará confinada en rincones estrechos y regulados. Hay algo en la forma en que Dusk aborda el equilibrio que se siente distinto al ciclo habitual de las narrativas sobre privacidad. Pero lo “distinto” ya ha fallado antes. La pregunta que sigue regresando es simple: cuando, por fin, las instituciones decidan que no pueden operar en un pecera transparente, ¿los rieles estarán listos o solo tendremos otra ronda de documentos prometedores y libros contables silenciosos?
@Dusk_Foundation $DUSK #dusk
He estado mirando este espacio el tiempo suficiente como para saber que la mayoría de las historias de privacidad terminan de la misma manera. Suenan limpias en el papel, y luego chocan con la realidad desordenada del capital, que en realidad tiene algo que perder.
Anoche volví a revisar los documentos de arquitectura de Dusk. Contratos Confidenciales de Seguridad, Phoenix, todo el sistema de divulgación selectiva. A primera vista, parece que han intentado resolver la contradicción real: las instituciones necesitan mantener ocultas sus posiciones, contrapartes y flujos, pero la red aún tiene que demostrar que todo se liquidó correctamente. La mayoría de las cadenas tratan la privacidad como un añadido. Dusk parece haberla incorporado a la base en lugar de atornillarla después.
Esto ya lo he visto antes, aunque. Criptografía hermosa, un diseño cuidadoso y, aun así, el mercado nunca aparece en los volúmenes que realmente importan. La tecnología puede ser elegante. La liquidez y la demanda sostenida son más difíciles. La privacidad solo se convierte en infraestructura cuando el capital real empieza a tratarla como innegociable y no como opcional.
Todavía no estoy seguro de si ese momento se acerca o si la confidencialidad se quedará confinada en rincones estrechos y regulados. Hay algo en la forma en que Dusk aborda el equilibrio que se siente distinto al ciclo habitual de las narrativas sobre privacidad. Pero lo “distinto” ya ha fallado antes. La pregunta que sigue regresando es simple: cuando, por fin, las instituciones decidan que no pueden operar en un pecera transparente, ¿los rieles estarán listos o solo tendremos otra ronda de documentos prometedores y libros contables silenciosos?
@Dusk $DUSK #dusk
52
18
632
·
--
Alcista
Con verificación
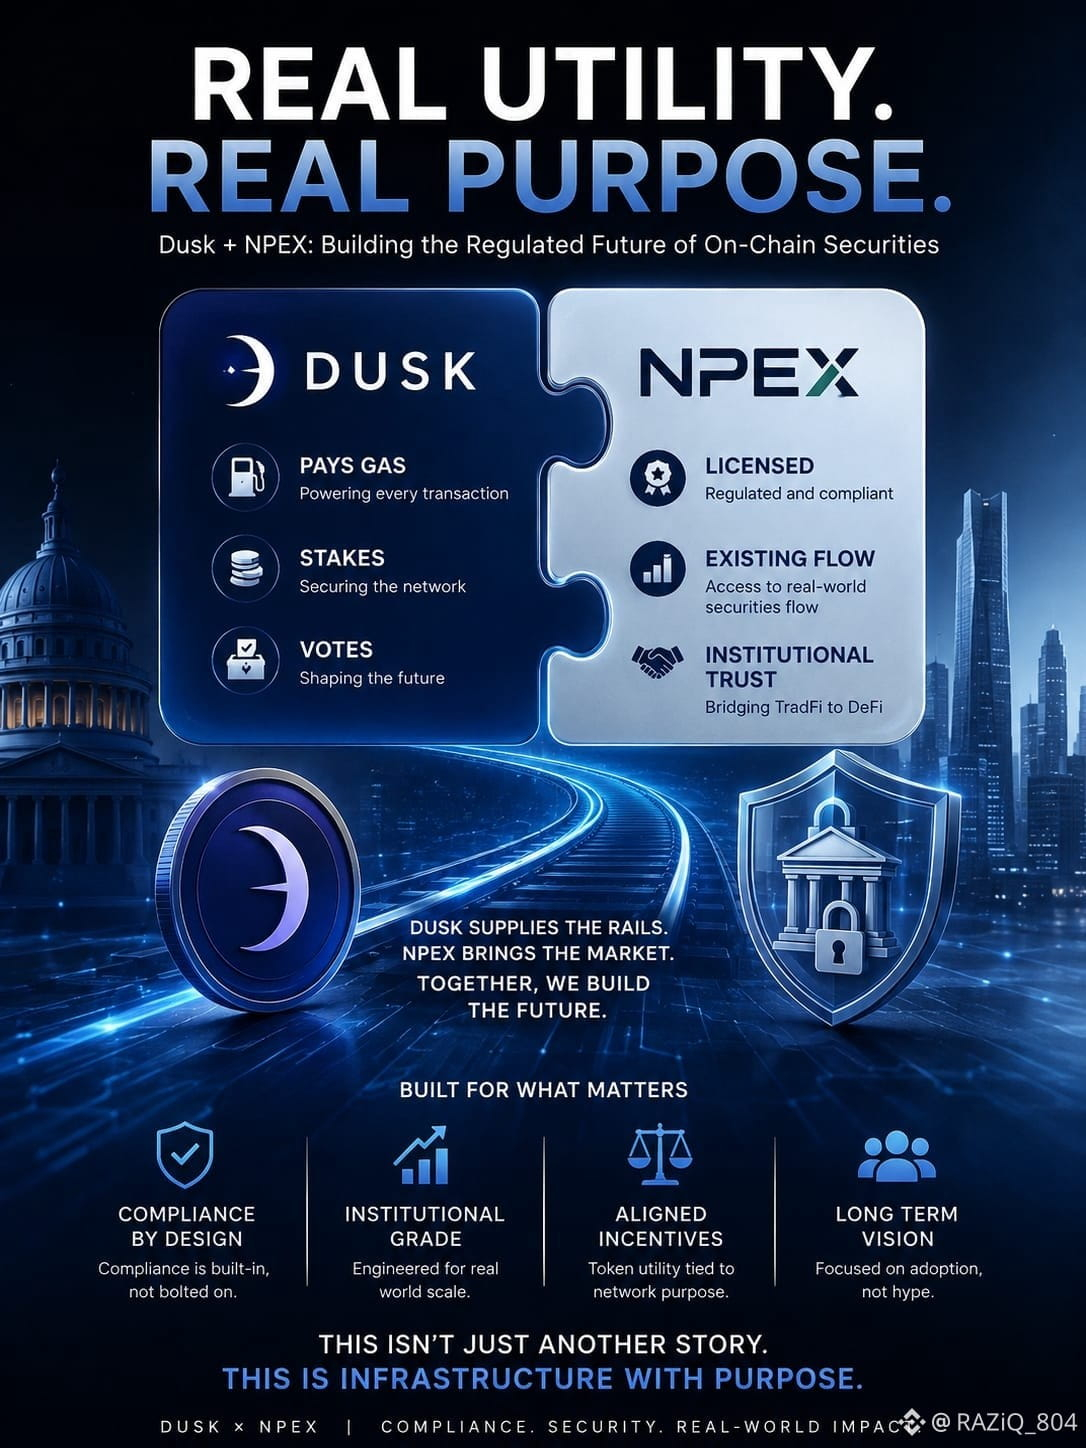
He pasado años viendo cómo los tokens se disfrazan con utilidad después de los hechos. La mayoría de ellos nunca cargan un peso real. Esta mañana estaba leyendo sobre Dusk Trade y el enlace NPEX, y algo sobre la configuración me hizo verlo de una forma distinta.
DUSK no está ahí solo esperando una historia. Paga el gas, apuesta para asegurar una red construida para activos regulados y vota las reglas. Tres tareas que realmente importan en una cadena diseñada desde el principio para gestionar el cumplimiento, no para añadirlo después. NPEX aporta las licencias y el flujo existente de valores; Dusk aporta las vías. El papel del token y el propósito de la cadena parecen encajar de una manera que no veo a menudo.
Aun así, ya he visto este patrón antes. Las asociaciones abren puertas. No garantizan que el tráfico entre por ellas. La economía de la apuesta que se ve limpia con un volumen moderado puede ceder cuando llega un tamaño institucional real. La utilidad en el papel es fácil. La utilidad bajo carga es la parte que normalmente se rompe.
Todavía no sé si la alineación se mantiene. La forma en que integraron la capa de cumplimiento en la función del token me parece menos forzada que la narrativa habitual. Pero el cripto me ha enseñado a no confiar en las historias pulcras. Estoy observando este caso con cuidado, sin el ruido habitual.
@Dusk_Foundation #dusk $DUSK
He pasado años viendo cómo los tokens se disfrazan con utilidad después de los hechos. La mayoría de ellos nunca cargan un peso real. Esta mañana estaba leyendo sobre Dusk Trade y el enlace NPEX, y algo sobre la configuración me hizo verlo de una forma distinta.
DUSK no está ahí solo esperando una historia. Paga el gas, apuesta para asegurar una red construida para activos regulados y vota las reglas. Tres tareas que realmente importan en una cadena diseñada desde el principio para gestionar el cumplimiento, no para añadirlo después. NPEX aporta las licencias y el flujo existente de valores; Dusk aporta las vías. El papel del token y el propósito de la cadena parecen encajar de una manera que no veo a menudo.
Aun así, ya he visto este patrón antes. Las asociaciones abren puertas. No garantizan que el tráfico entre por ellas. La economía de la apuesta que se ve limpia con un volumen moderado puede ceder cuando llega un tamaño institucional real. La utilidad en el papel es fácil. La utilidad bajo carga es la parte que normalmente se rompe.
Todavía no sé si la alineación se mantiene. La forma en que integraron la capa de cumplimiento en la función del token me parece menos forzada que la narrativa habitual. Pero el cripto me ha enseñado a no confiar en las historias pulcras. Estoy observando este caso con cuidado, sin el ruido habitual.
@Dusk #dusk $DUSK
58
30
664
·
--
Alcista
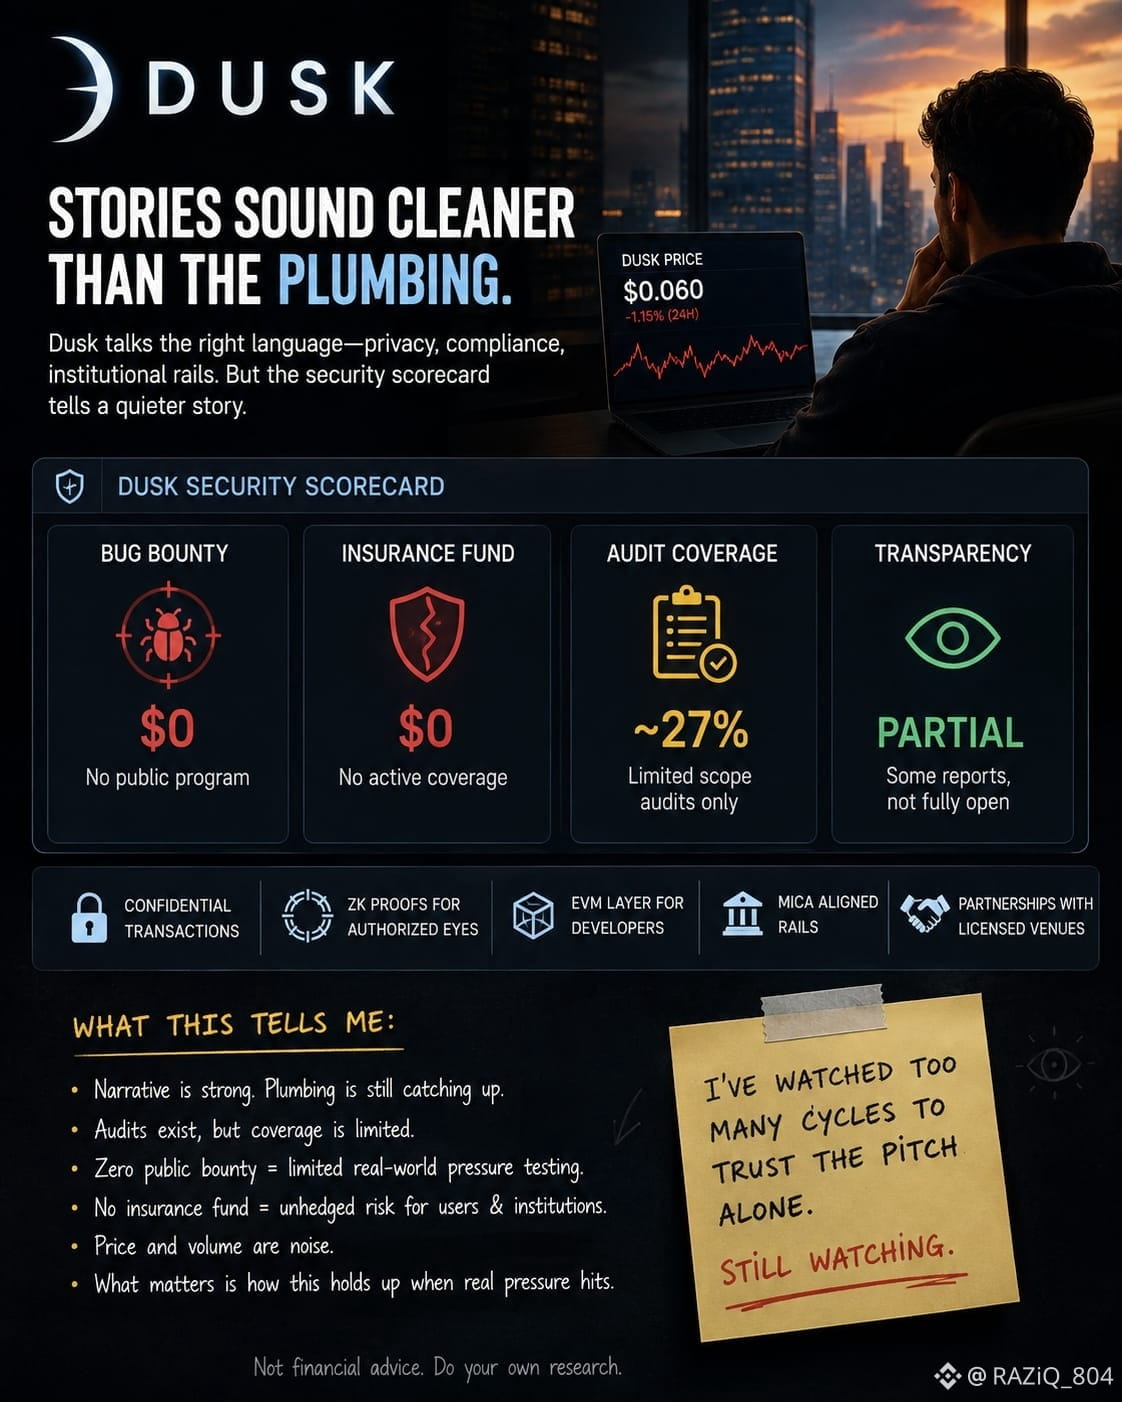
He estado mirando este espacio el tiempo suficiente como para saber que las historias siempre suenan más limpias que el plomería real.
Hoy me salté el gráfico de precios en Dusk y abrí en su lugar el panel de puntuación de seguridad. Bug bounty en cero. Seguro en cero. Cobertura de auditoría estancada alrededor de los veintitantos. Para una cadena que sigue hablando de rieles de calidad institucional, alineación con MiCA, divulgación selectiva y asociaciones con recintos autorizados, ese hueco simplemente se queda ahí, silencioso, sin respuesta.
He visto este orden de cosas antes. Empiezan con el relato: transacciones confidenciales, pruebas ZK que permiten que las personas adecuadas miren cuando lo necesitan, una capa EVM para que los desarrolladores se sientan como en casa—y luego, más adelante, ya se encargan de las piezas de seguridad endurecida. A veces lo hacen. Más a menudo, el dinero avanza con la historia mientras que el verdadero ejercicio de presión se queda en algo superficial. Las auditorías existen, claro. Siempre existen. Pero tener un bounty público en cero y un fondo de seguro real inexistente me hace pensar que lo que realmente revisan las instituciones no se ha sometido completamente a pruebas de estrés todavía.
El precio rondaba los seis centavos con un volumen tranquilo. Nada de eso importa de verdad. Lo que se me queda es la fricción familiar: una arquitectura sólida sobre el papel, un lenguaje de cumplimiento que suena bien y esos números más discretos que no terminan de encajar. Aún no estoy seguro de si se trata solo de una realidad temprana o de un desajuste genuino. He visto demasiados ciclos como para confiar únicamente en el discurso. Siguiendo la pista.
@Dusk_Foundation #dusk $DUSK
He estado mirando este espacio el tiempo suficiente como para saber que las historias siempre suenan más limpias que el plomería real.
Hoy me salté el gráfico de precios en Dusk y abrí en su lugar el panel de puntuación de seguridad. Bug bounty en cero. Seguro en cero. Cobertura de auditoría estancada alrededor de los veintitantos. Para una cadena que sigue hablando de rieles de calidad institucional, alineación con MiCA, divulgación selectiva y asociaciones con recintos autorizados, ese hueco simplemente se queda ahí, silencioso, sin respuesta.
He visto este orden de cosas antes. Empiezan con el relato: transacciones confidenciales, pruebas ZK que permiten que las personas adecuadas miren cuando lo necesitan, una capa EVM para que los desarrolladores se sientan como en casa—y luego, más adelante, ya se encargan de las piezas de seguridad endurecida. A veces lo hacen. Más a menudo, el dinero avanza con la historia mientras que el verdadero ejercicio de presión se queda en algo superficial. Las auditorías existen, claro. Siempre existen. Pero tener un bounty público en cero y un fondo de seguro real inexistente me hace pensar que lo que realmente revisan las instituciones no se ha sometido completamente a pruebas de estrés todavía.
El precio rondaba los seis centavos con un volumen tranquilo. Nada de eso importa de verdad. Lo que se me queda es la fricción familiar: una arquitectura sólida sobre el papel, un lenguaje de cumplimiento que suena bien y esos números más discretos que no terminan de encajar. Aún no estoy seguro de si se trata solo de una realidad temprana o de un desajuste genuino. He visto demasiados ciclos como para confiar únicamente en el discurso. Siguiendo la pista.
@Dusk #dusk $DUSK
5
6
452
·
--
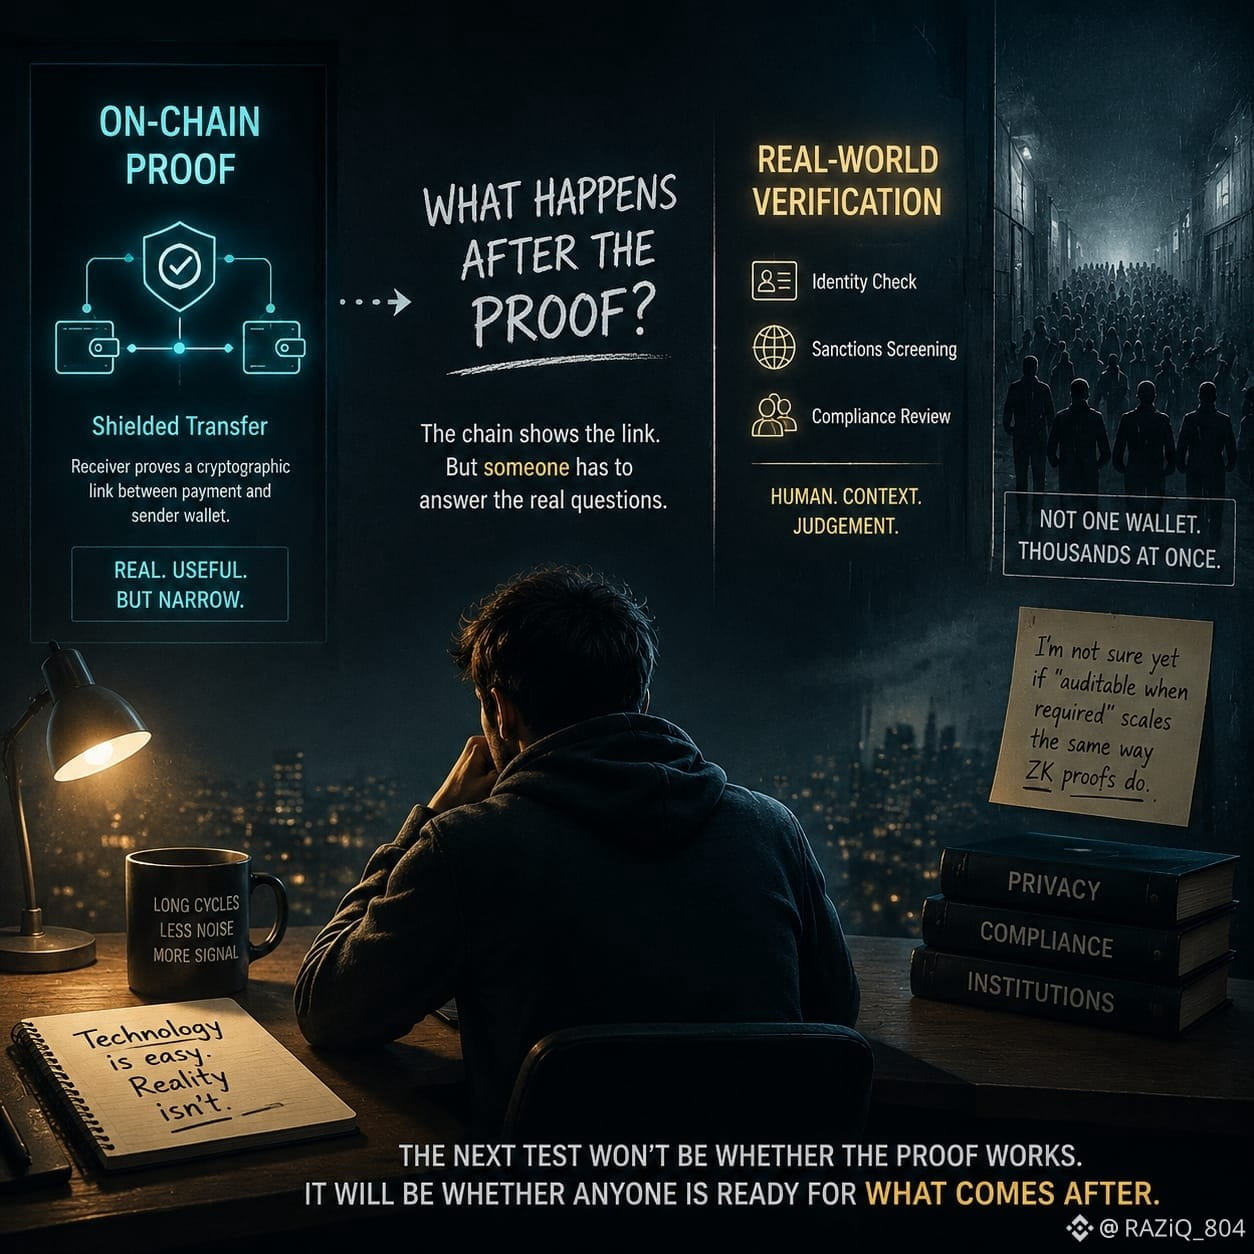
He estado en el mundo cripto el tiempo suficiente como para saber que lo que la gente ignora suele ser donde terminan viviendo los problemas reales.
Sigo notando el mismo patrón una y otra vez. Un nuevo sistema muestra algo impresionante; la gente se centra en la criptografía, la privacidad, la velocidad y la historia limpia que lo acompaña. Luego aparece la realidad con preguntas mucho más difíciles de responder.
Eso fue lo que me llamó la atención al leer la documentación de Dusk sobre transferencias con escudos. La palabra “prueba” hace que la gente piense naturalmente en una verificación completa. Pero la realidad es más específica. Un receptor puede demostrar la conexión entre un pago y una billetera del remitente. Eso es real y tiene valor.
Pero he visto esto antes en cripto. Un logro técnico se interpreta como algo más grande de lo que realmente prueba.
Un vínculo criptográfico no es lo mismo que saber quién controla una billetera. No te dice todo sobre la persona o la organización detrás de ella. Tampoco decide si los fondos están limpios. Esas preguntas siguen existiendo fuera de las matemáticas.
Lo que me resulta interesante es lo que sucede después de la prueba.
La cadena puede proporcionar la evidencia. La divulgación selectiva puede revelar la información adecuada. Pero eventualmente, alguien tiene que tomar la decisión en el mundo real. Alguien tiene que vincular esa billetera con verificaciones de identidad, el control de sanciones y los procesos de cumplimiento.
Todavía no estoy seguro de cómo se comporta eso cuando cambia la escala. Una sola billetera es fácil de imaginar. Unas cuantas miles de billeteras llegando al mismo tiempo es donde las cosas se ponen interesantes.
He visto suficientes ciclos como para saber que la tecnología normalmente no es el único desafío. La fricción entre sistemas, personas e instituciones es donde se ponen a prueba las cosas.
Hay algo en esto que se siente diferente porque la pregunta quizá no sea si la prueba funciona.
La pregunta más grande es si todo lo que se construyó alrededor de esa prueba está listo cuando llegue la presión.
No confío del todo en la suposición de que “auditable cuando se requiera” escala automáticamente de la misma manera que lo hace la prueba ZK.
#dusk
@Dusk_Foundation
$DUSK
He estado en el mundo cripto el tiempo suficiente como para saber que lo que la gente ignora suele ser donde terminan viviendo los problemas reales.
Sigo notando el mismo patrón una y otra vez. Un nuevo sistema muestra algo impresionante; la gente se centra en la criptografía, la privacidad, la velocidad y la historia limpia que lo acompaña. Luego aparece la realidad con preguntas mucho más difíciles de responder.
Eso fue lo que me llamó la atención al leer la documentación de Dusk sobre transferencias con escudos. La palabra “prueba” hace que la gente piense naturalmente en una verificación completa. Pero la realidad es más específica. Un receptor puede demostrar la conexión entre un pago y una billetera del remitente. Eso es real y tiene valor.
Pero he visto esto antes en cripto. Un logro técnico se interpreta como algo más grande de lo que realmente prueba.
Un vínculo criptográfico no es lo mismo que saber quién controla una billetera. No te dice todo sobre la persona o la organización detrás de ella. Tampoco decide si los fondos están limpios. Esas preguntas siguen existiendo fuera de las matemáticas.
Lo que me resulta interesante es lo que sucede después de la prueba.
La cadena puede proporcionar la evidencia. La divulgación selectiva puede revelar la información adecuada. Pero eventualmente, alguien tiene que tomar la decisión en el mundo real. Alguien tiene que vincular esa billetera con verificaciones de identidad, el control de sanciones y los procesos de cumplimiento.
Todavía no estoy seguro de cómo se comporta eso cuando cambia la escala. Una sola billetera es fácil de imaginar. Unas cuantas miles de billeteras llegando al mismo tiempo es donde las cosas se ponen interesantes.
He visto suficientes ciclos como para saber que la tecnología normalmente no es el único desafío. La fricción entre sistemas, personas e instituciones es donde se ponen a prueba las cosas.
Hay algo en esto que se siente diferente porque la pregunta quizá no sea si la prueba funciona.
La pregunta más grande es si todo lo que se construyó alrededor de esa prueba está listo cuando llegue la presión.
No confío del todo en la suposición de que “auditable cuando se requiera” escala automáticamente de la misma manera que lo hace la prueba ZK.
#dusk
@Dusk
$DUSK
3
4
333
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
ADAGains10%Above$0.27
2,956 visualizaciones
98 participa(n) en el debate
$ADA perfora resistencias y consolida sobre los $0,274! Radiografía técnica en Futuros Perpetuos
El par ADA/USDT en futuros perpetuos registra una subida superior al +12% en 24 horas, alcanzando un máximo intradía de $0,2768 con un volumen negociado de más de 485 millones de USDT (1.840 millones de ADA).
Niveles e indicadores clave en el gráfico:
La vela de 4h confirmó una ruptura limpia por encima del rango de consolidación previo ($0,232 – $0,251) y se despegó de la MA(99) ubicada en $0,246. No obstante, el RSI(6) en 89,69 y el StochRSI en 99,26 advierten que el movimiento entra en zona de sobrecompra extendida, donde suele presentarse toma de beneficios o pausas laterales.
En temporalidades cortas, el precio comprime en torno a la MA(7) en $0,2744, con la MA(25) en $0,2728 actuando como primer soporte dinámico.
Mientras no pierda esta base, la estructura alcista inmediata sigue intacta. El interés abierto se mantiene firme en 484 millones. Esto nos dice que hay suficiente respaldo y confianza en la zona alta, impidiendo que el precio caiga de golpe como ficha de dominó por falta de compradores.
Para mantener la continuidad alcista hacia el rango de los $0,29 - $0,30, el activo necesita sostener los $0,270 - $0,272 como nuevo soporte. Si el agotamiento del indicador diario fuerza un enfriamiento, la zona de retroceso saludable se sitúa hacia la MA(25) de 4h cerca de los $0,251.
¡Déjame tu entrada en los comentarios!
#ADAGains10%Above$0.27
ALØNDRACRYPTØ1
·6 «Me gusta»
·3.6k visualizaciones
ETHUp70%InQ3ButLiquidityFalls
36,829 visualizaciones
514 participa(n) en el debate
EthStakingExitQueueHits2026High
14,164 visualizaciones
443 participa(n) en el debate