

老李迫击炮
489 Publicaciones
老李迫击炮
Denunciar
Bloquear usuario
金融科班出身,持证券/期货/基金投资分析证书,技术图表流派,善于宏观分析,精研趋势与周期,擅长套利交易和预判行情高低点。07年涉猎全球股市、商品期货等传统金融行业,16年进入加密市场,曾受邀参加华尔街大师罗杰斯经济论坛。
2 Siguiendo
158 Seguidores
569 Me gusta
Publicaciones
·
--
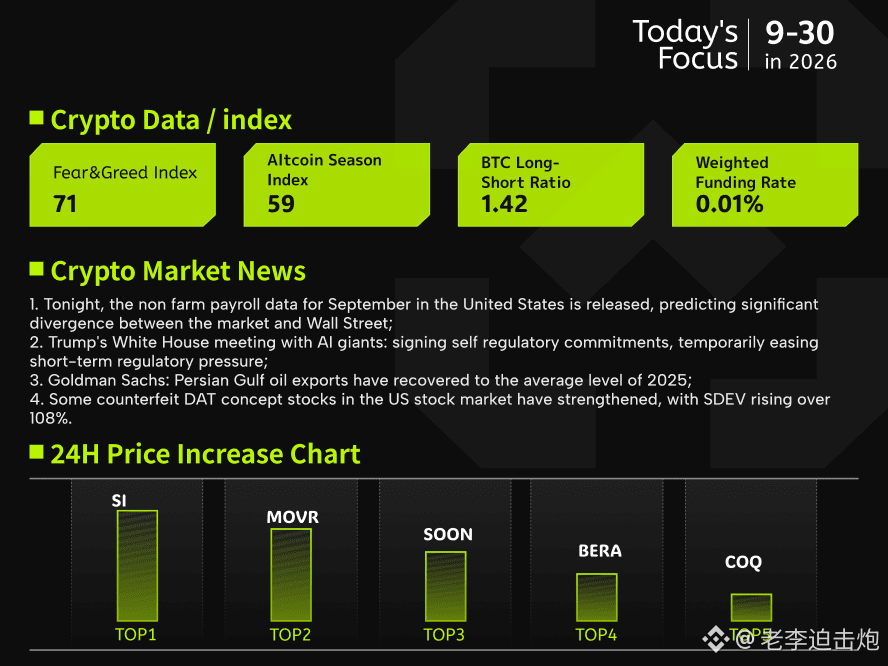
【30 de septiembre | Información y análisis de datos del mercado global】
1、Esta noche se publican los datos de empleo no agrícola de EE. UU. de septiembre; las previsiones y Wall Street muestran una divergencia notable;
2、Trump se reúne en la Casa Blanca con #AI magnates: firma compromisos de autorregulación y se aplaza temporalmente la presión regulatoria a corto plazo;
3、Goldman Sachs: el volumen de exportaciones de petróleo en el Golfo Pérsico ya se ha recuperado hasta los niveles promedio de 2025;
4、Algunas acciones relacionadas con cripto “altcoins” (DAT) en el mercado de valores de EE. UU. fortalecen su rendimiento: #SDEV sube más de 108%.
Con la publicación de los datos de empleo no agrícola a la vuelta de la esquina, la expectativa del mercado está claramente dividida. Las plataformas de negociación de predicción muestran que los operadores creen que las probabilidades de que se creen más de 90.000 y 100.000 empleos adicionales son de alrededor de seis de cada diez y cinco de cada diez, respectivamente, notablemente por encima del consenso de Wall Street; mientras que Goldman Sachs y Bank of America mantienen un tono conservador y solo estiman 80.000 y 60.000 empleos adicionales, respectivamente. Incluso algunas instituciones prevén cifras inferiores a las expectativas del mercado. La euforia optimista contrasta de forma marcada con los juicios de los bancos de inversión. Sumado a que funcionarios de la Fed de Nueva York han restado urgencia a nuevas alzas de tasas, las apuestas del mercado sobre un alza el próximo mes han caído del 70% al 50%. Este informe de empleo probablemente se convierta en la variable clave que rompa el punto muerto.
El mercado cripto también emite señales complejas. #BTC cerró por encima de la media móvil de 365 días, confirmando el inicio de un nuevo ciclo alcista; sin embargo, tras tocar el máximo de ocho meses en 8,74 millones de dólares, el impulso alcista se debilitó, y múltiples indicadores anticipan un riesgo de retroceso. En el corto plazo, el margen de ganancias no realizado en la cadena alcanzó el mayor nivel desde diciembre de 2024, lo que incrementa la presión por tomar ganancias. Las ganancias realizadas de septiembre en un solo día también marcaron un récord dentro del año, y las altcoins muestran indicios de venta. Si la cotización cae, tres líneas de soporte—80.000, 71.000 y 67.000 dólares—actuarán como apoyos sucesivos; siempre que las posiciones clave no se pierdan, es más probable que este retroceso sea una consolidación saludable dentro de un “bull market” joven, y no una reversión de tendencia.
1
196
·
--
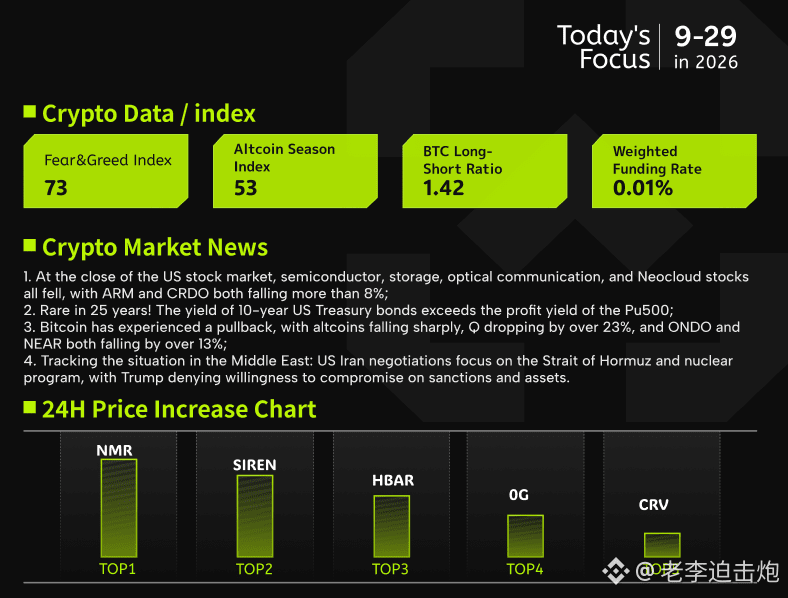
【29 de septiembre Información y análisis de datos del mercado global】
1, Cierre de EE. UU.: las acciones de semiconductores, almacenamiento, comunicaciones ópticas y Neocloud cayeron en bloque; #ARM y #CRDO bajaron más de un 8%;
2, ¡Raro en 25 años! El rendimiento de los bonos del Tesoro de 10 años supera el rendimiento de ganancias del S&P 500;
3, #BTC corrige; las altcoins retroceden con fuerza. Q cae más de un 23%, y ONDO y NEAR bajan más de un 13%;
4, Seguimiento de la situación en Oriente Medio: las negociaciones entre EE. UU. e Irán se centran en el Estrecho de Ormuz y el plan nuclear; Trump niega que vaya a ceder ante sanciones y activos.
Los tres principales índices de EE. UU. cerraron a la baja de forma conjunta: el Dow, el S&P 500 y el Nasdaq cayeron 0.67%, 0.77% y 0.92% respectivamente. El sentimiento de aversión al riesgo es intenso. Los sectores de semiconductores, almacenamiento, comunicaciones ópticas y Neocloud registraron caídas casi generalizadas; Arm, Qualcomm, Intel, Marvell y otros lideraron las bajas, mientras que Nvidia cerró apenas con ganancias en sentido contrario. Al mismo tiempo, el rendimiento del Tesoro a 10 años superó el 5% y se lanzó por encima del 5.2%, marcando un máximo desde 2007, y ya supera el rendimiento de ganancias del S&P 500. Con ello, la atractividad de los bonos frente a las acciones asciende a alrededor del nivel más alto en 25 años, convirtiéndose en la variable clave que presiona a los activos de riesgo.
Desde el mercado cripto, los altos rendimientos de los bonos del Tesoro ejercen presión principalmente por el lado de la valoración: Bitcoin retrocede hasta cerca de 83,000 dólares; las altcoins, al ser apalancadas en mayor medida y carecer de nuevos flujos, ven amplificado el retroceso. El capital se está concentrando claramente en los activos líderes, con mayor certidumbre. En este momento, la corrección se parece más a un ajuste de posiciones antes de la publicación de datos y aún no constituye un cambio de tendencia. Si los rendimientos alcanzan un techo y comienzan a retroceder, las preocupaciones sobre el déficit fiscal, la inflación y el sesgo más “halcón” de la Fed se aliviarán. La diferenciación entre Bitcoin y las altcoins podría continuar; y si Bitcoin logra sostener un nivel de soporte clave será una señal importante para evaluar si el retroceso de esta ronda ha terminado y, en consecuencia, si puede impulsar un rebote en los activos de riesgo.
459
·
--
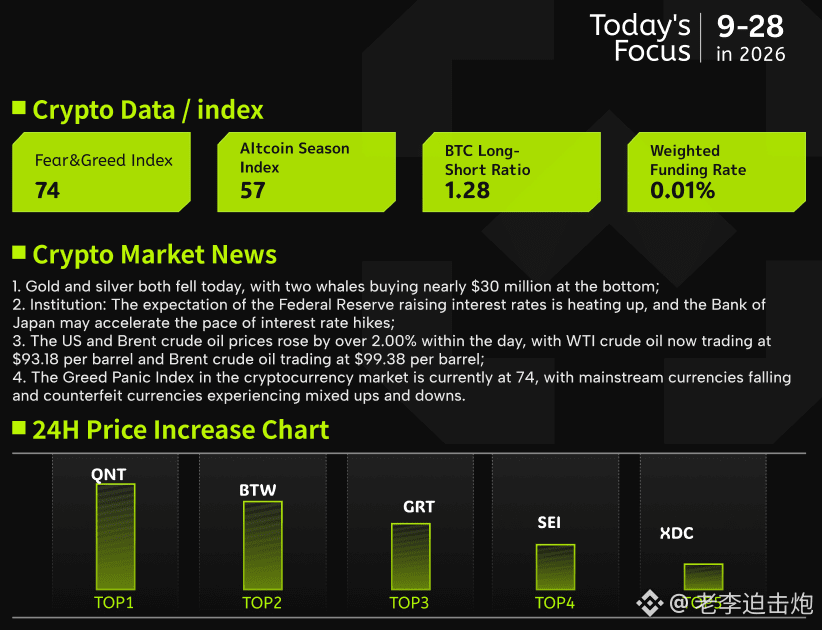
【28 de septiembre | Información y análisis de datos del mercado global】
1、#黄金 la plata hoy baja en ambos lados de forma simultánea; 2 “megadelfines” aprovechan para comprar a fondo, cerca de 30 millones de dólares;
2、Instituciones: las expectativas de subidas de tipos de la Reserva Federal se intensifican; el Banco de Japón podría acelerar el ritmo de alzas;
3、El petróleo de EE. UU. y el Brent suben más de 2,00% durante el día; #WTI el crudo cotiza actualmente en 93,18 dólares por barril, y el Brent en 99,38 dólares por barril;
4、El índice de codicia y miedo del mercado cripto se sitúa hoy en 74; las principales monedas retroceden, mientras que las altcoins suben y bajan de forma alternada.
Hay instituciones que señalan que la subida de tipos de la Reserva Federal en septiembre se parece más a una acción preventiva de tipo “cobertura” (hedging), con el objetivo de recuperar las tres bajadas de tipos anteriores y volver a encauzar la inflación dentro del rango objetivo, en lugar de repetir un ciclo de endurecimiento profundo como el de 2022 a 2023. Pero las subidas de tipos no pueden resolver choques externos como la guerra y los precios de la energía; además, podrían frenar otros ámbitos de la economía y sembrar el riesgo de estanflación. Ante esto, el mercado se mantiene cauto.
Las señales internas del mercado cripto también son predominantemente bajistas. La demanda de futuros de Bitcoin se desplomó de 164.000 contratos a 3.000; la demanda spot sigue en -174.000 contratos en negativo. Aunque los fondos de los ETF son potentes, no logran compensar el debilitamiento de la demanda total acumulada en 30 días de -171.000 contratos. Lo que resulta preocupante es que el precio en los últimos 15 días pasó de 74.000 a 84.000 dólares, mostrando una estructura frágil de “divergencia entre la demanda y el alza de precios”; el índice de sentimiento 74 se acerca a la zona de extrema codicia. En la actualidad, #BTC ha retrocedido a 83.000 dólares; esto significa que, si se aprieta la macroeconomía o se contrae la liquidez, existe un riesgo considerable de que el incremento sin respaldo real de demanda se revierta. La rotación en las subidas y bajadas del sector de las altcoins también confirma que el dinero está apostando en posiciones altas, más que sumándose de forma sostenida a una tendencia.
1
996
·
--
【23 de septiembre | Información y análisis de datos de los mercados globales】
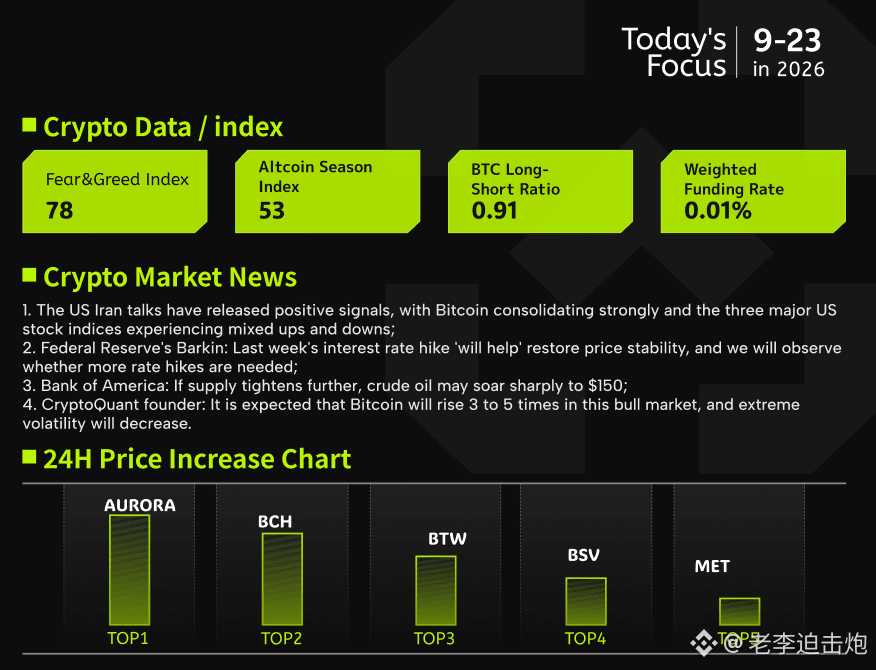
1, Las conversaciones entre EE. UU. e Irán liberan señales positivas: Bitcoin se mantiene fuerte en un rango de consolidación, mientras los tres principales índices de Wall Street muestran subidas y bajadas mixtas;
2, La Fed: Bálkin—la subida de tasas de la semana pasada “ayudará a” restablecer la estabilidad de precios; se observará si se necesita más aumento;
3, Bank of America: si el suministro se ajusta aún más, el petróleo podría dispararse a 150 dólares;
4, Fundador de CryptoQuant: se espera que #BTC en esta ronda alcista suba entre 3 y 5 veces, y que la volatilidad extrema disminuya.
El último comentario del funcionario de la Fed, Bálkin, señala que la desinflación no es un proceso de un solo día: los choques del lado de la oferta han pasado de ser temporales a convertirse en presiones persistentes; los altos precios podrían quedar “anclados” a largo plazo y transmitirse a las expectativas. Reconoce que las subidas de tasas ayudan a aliviar el nivel de precios, pero no dio señales sobre el rumbo posterior. Sumado a que EE. UU. e Irán tuvieron un contacto directo y poco común en la ONU, y que ambas partes dijeron que las conversaciones fueron positivas, los mercados de Wall Street se mueven en direcciones mixtas, mientras que el Nasdaq continúa marcando máximos históricos. Bitcoin, por su parte, se consolida cerca de los 86.000 dólares, y las “monedas de privacidad” #zec superan con fuerza máximos recientes.
Los datos on-chain también muestran que el mercado está pasando de un “subidón” explosivo a una fase “más estable”: aumenta la participación de instituciones, disminuye la proporción de dinero caliente. La trayectoria de esta fase alcista podría limitarse a 3 a 5 veces en lugar de una parábola de diez veces; y el mercado bajista posterior sería más moderado. La volatilidad extrema queda suprimida en ambos sentidos: la convergencia de los valores extremos en los picos y fondos del ciclo, el hecho de que el MVRV no cae de manera sostenida por debajo de 1, la continua subida del valor de mercado real, la detención de la venta por parte de grandes ballenas tempranas y el aumento de compras en niveles bajos. Todo ello indica que el capital de largo plazo está acelerando su entrada. En conjunto, el tono relativamente “hawkish” de Bálkin podría, en el corto plazo, frenar el apetito por el riesgo y amplificar la volatilidad en el mercado cripto; sin embargo, la persistencia de la inflación y la naturaleza cambiante de la orientación de la política, paradójicamente, refuerzan el relato de Bitcoin como reserva de valor y función monetaria a largo plazo. Su relación riesgo-recompensa está evolucionando gradualmente hacia una estructura más madura.
1
378
·
--
【22 de septiembre, información global de los mercados y análisis de datos】
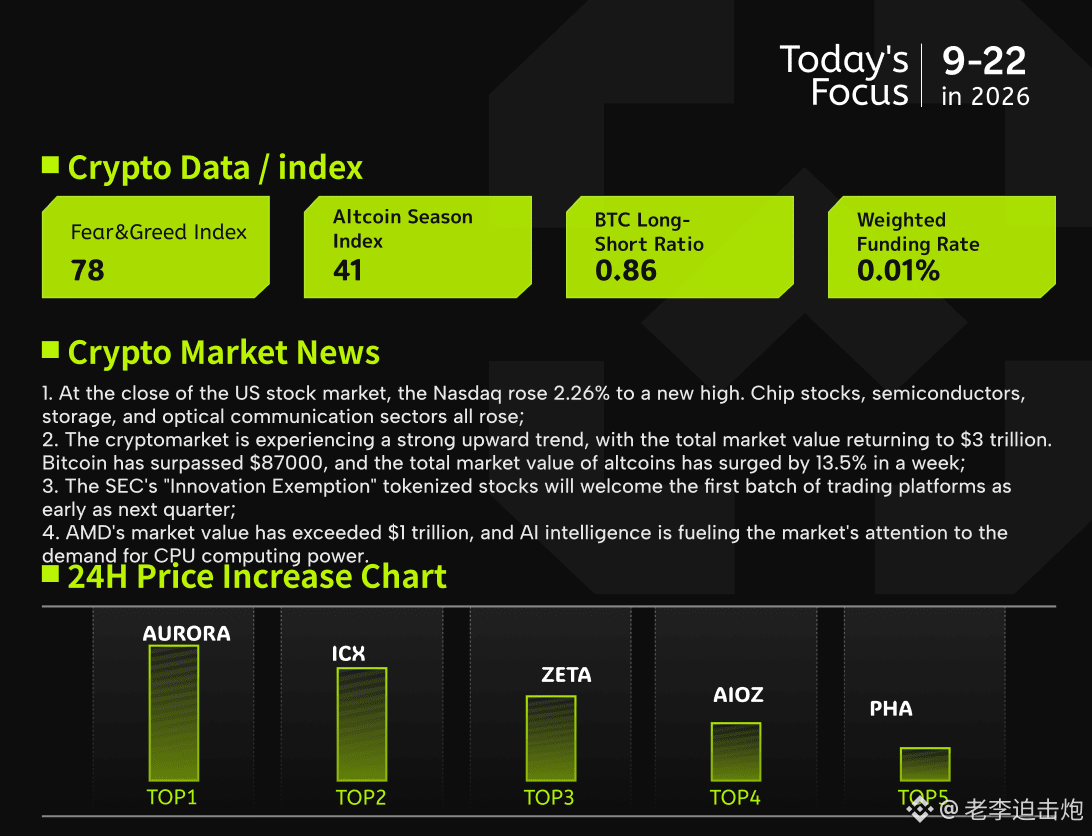
1. El Nasdaq de EE. UU. cierra con una subida del 2,26% y marca un nuevo máximo, el precio de #Meta , la acción de aplicación más popular en Estados Unidos, aumenta con fuerza; los sectores de chips, semiconductores, almacenamiento y comunicaciones ópticas suben en bloque;
2. El mercado cripto avanza con fuerza: la capitalización total vuelve a los 3 billones de dólares; Bitcoin supera los 87.000 dólares; la capitalización total de las altcoins se dispara un 13,5% en una semana;
3. La “exención de innovación” de la SEC de EE. UU. para valores tokenizados: se espera que las primeras plataformas de negociación lleguen a más tardar en el próximo trimestre;
4. La capitalización de #AMD supera el billón de dólares; el interés del mercado vuelve a centrarse en la demanda de capacidad de cómputo de CPU impulsada por los agentes de IA.
Cierre fuerte en la bolsa de EE. UU.: Nasdaq, S&P y Dow avanzan en conjunto, y el Nasdaq vuelve a registrar un nuevo máximo histórico. El sector de chips destaca especialmente: AMD sube casi un 10% en un solo día; su capitalización supera por primera vez el umbral de un billón de dólares y se convierte en el cuarto gran productor de semiconductores de EE. UU. en alcanzar ese tamaño; Meta salta más de un 11% después de que su asistente de IA saliera y se volviera rápidamente popular: la aplicación logra más de setecientas mil descargas en cinco días y encabeza la lista de la tienda de aplicaciones. En general, el mercado considera que la IA está pasando del entrenamiento a la inferencia y a la implementación de agentes inteligentes, elevando de forma continua las expectativas sobre la demanda de CPU para servidores y de capacidad de cómputo de propósito general.
Al mismo tiempo, el mercado cripto también gana tracción: #BTC se sitúa por encima de los 87.000 dólares; Ethereum supera los 2.800 dólares; la capitalización total vuelve a recuperarse en más de un 5% en 24 horas y retoma la barrera de los 3 billones de dólares; el índice de Miedo y Codicia sube hasta un máximo cercano al de un mes, y el sentimiento regresa al rango de extrema codicia. Cabe destacar que el relato de la IA se está extendiendo e inyectando un impulso conjunto en los activos de riesgo: la tecnología de EE. UU., la dirección de la computación y los criptoactivos avanzan en la misma dirección, reflejando la intensa persecución de la línea “IA + activos emergentes”. El tamaño de activos de los ETF spot de Bitcoin vuelve a estar por encima de los mil millones de dólares, lo que muestra que se calienta la intención de asignación por parte de instituciones; esto aporta financiación incremental y respaldo de sentimiento para el alza de BTC. En el corto plazo podría mantenerse la fortaleza, pero aún conviene vigilar el riesgo de retroceso tras el sobrecalentamiento del sentimiento.
1
199
·
--
【20 de septiembre Información y análisis de datos del mercado global】
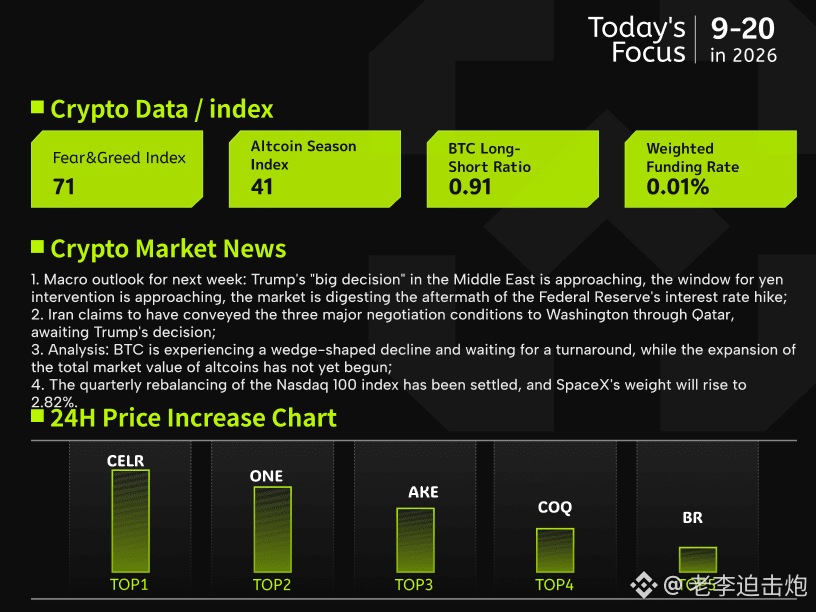
1、Perspectiva macro de la próxima semana: #TRUMP está por llegar la gran decisión de Oriente Medio; se acerca la ventana de intervención del yen; el mercado ya está asimilando el eco de los aumentos de tasas de la Fed;
2、Irán afirma que ha transmitido, a través de Catar, tres condiciones principales para la negociación a Washington y espera la decisión de Trump;
3、Análisis: #BTC se está comprimiendo en un triángulo descendente, esperando un punto de inflexión; aún no ha comenzado la expansión de la capitalización total de las altcoins;
4、El Nasdaq 100 fija el rebalanceo trimestral; el peso de #SpaceX subirá al 2,82%.
El mercado global está asimilando gradualmente el impacto de los primeros aumentos de tasas de la Fed desde 2023; las expectativas de tipos “más altos y por más tiempo” están reconfigurando la lógica de valoración de diversos activos. En geopolítica, Trump se reunirá con países del Golfo durante la Asamblea General de la ONU, acercándose a un nodo clave en la dirección de la política hacia Irán; además, las alarmas de defensa antiaérea en la capital de Arabia Saudita volvieron a sonar, manteniendo en tensión continua el diferencial de riesgo y la reparación del suministro de petróleo. En Japón, el feriado prolongado de “la semana de la plata” deja la liquidez más delgada, presionando al yen; las especulaciones sobre intervención de política se intensifican. El rebalanceo trimestral del Nasdaq 100 entra en vigor el 21 de septiembre: el peso de SpaceX sube de forma notable del 1,28% al 2,82%, alineándose cada vez más con su tamaño de capitalización de más de 2 billones de dólares.
Para el mercado cripto, la incertidumbre dual entre el entorno macro y lo geopolítico coincide exactamente con la resonancia de la configuración técnica de Bitcoin. El BTC forma un triángulo descendente dentro de un canal alcista; si supera con eficacia y se mantiene por encima de la línea de tendencia, podría intentar un ataque de 84.000 a 90.000 dólares. En caso contrario, podría primero sondear de 72.000 a 74.000 dólares para limpiar liquidez y luego reanudar el impulso; mientras la dirección no esté clara, no conviene lanzarse a apostar con prisa. Una vez que el BTC actualice máximos históricos, es posible que el capital se desborde desde ETH hacia altcoins de pequeña y mediana capitalización y tokens Meme, desencadenando un ciclo de rotación sectorial; la capitalización total del mercado cripto podría intentar alcanzar entre 10 y 12 billones de dólares. En los próximos seis meses coexistirán volatilidad y oportunidades.
2
280
·
--
【17 de septiembre Información y análisis de datos del mercado global】
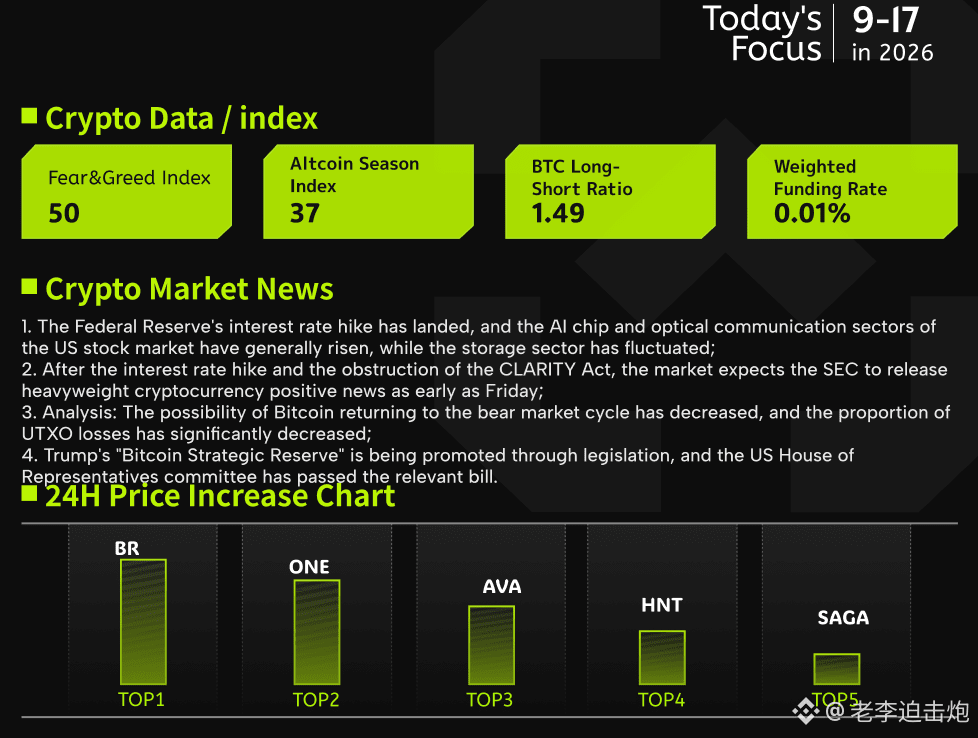
1、#FOMC : implementación de la subida de tipos; en EE. UU., el sector de chips para IA y el de comunicaciones ópticas suben en general, mientras que el sector de memorias muestra un comportamiento mixto;
2、Tras el enfrentamiento entre la subida de tipos y la «Ley #CLARITY », el mercado espera que la SEC emita como pronto el viernes una noticia favorable importante sobre cripto;
3、Análisis: disminuye la probabilidad de que Bitcoin vuelva a entrar en un ciclo bajista; la proporción de posiciones con pérdidas en UTXO cae de forma drástica;
4、El avance en la aprobación de la ley impulsada por Trump «#BTC de reserva estratégica»; el comité de la Cámara de Representantes de EE. UU. aprueba el proyecto de ley relacionado.
En la reunión de septiembre sobre política monetaria, la Reserva Federal aprobó por unanimidad una subida de tipos de 25 puntos básicos, elevando el rango del tipo de interés de referencia a 3.75%—4%, el primer endurecimiento de la política monetaria desde mediados de 2023. Según el diagrama de puntos publicado, la mayoría de los miembros sigue inclinándose por volver a subir los tipos al menos una vez más en lo que queda del año, y las expectativas del mercado sobre el nivel central de los tipos de interés para los próximos dos años permanecen básicamente sin cambios. Después de que se concretó la subida, los principales índices de EE. UU. cerraron a la baja; el Dow Jones cayó más de 1%. Los sectores vinculados a la IA, como el de chips y el de comunicaciones ópticas, mostraron un comportamiento relativamente resistente e incluso una subida contraria a la tendencia; sin embargo, los valores relacionados con la cadena de bloques sufrieron una presión vendedora notable: varios activos registraron caídas concentradas entre el 3% y el 7%.
Históricamente, los criptoactivos, que son muy sensibles a las tasas de interés, no siguieron esta vez la caída de la bolsa estadounidense; al contrario, impulsados por Bitcoin, rebotaron ligeramente. Esto contradice la lógica clásica de «subida de tipos = noticia negativa» observada en el pasado. Debido a que, en esta ronda de endurecimiento, además del bloqueo de la ley CLARITY, hubo dos grandes noticias negativas que el mercado ya había descontado antes de que se materializaran, el cumplimiento de las malas noticias termina generando el efecto de «cuando el zapato cae, sueltas el pie» (efecto de materialización). El mercado empieza a anticipar un giro regulatorio: según se comenta, la SEC y la CFTC podrían acelerar la elaboración de reglas para los activos digitales e incluso podrían introducir medidas de exención innovadoras, lo que abre un nuevo espacio para la imaginación y la asignación de fondos. Los datos on-chain también liberan señales positivas: la proporción de posiciones con pérdidas sigue reduciéndose. Cambios similares en la estructura de tenencias en el pasado suelen indicar que la dinámica del mercado se fortalece, sugiriendo que Bitcoin quizá esté saliendo del atolladero del ciclo bajista para prepararse para un nuevo período alcista.
1
217
·
--
【16 de septiembre: información del mercado global y análisis de datos】
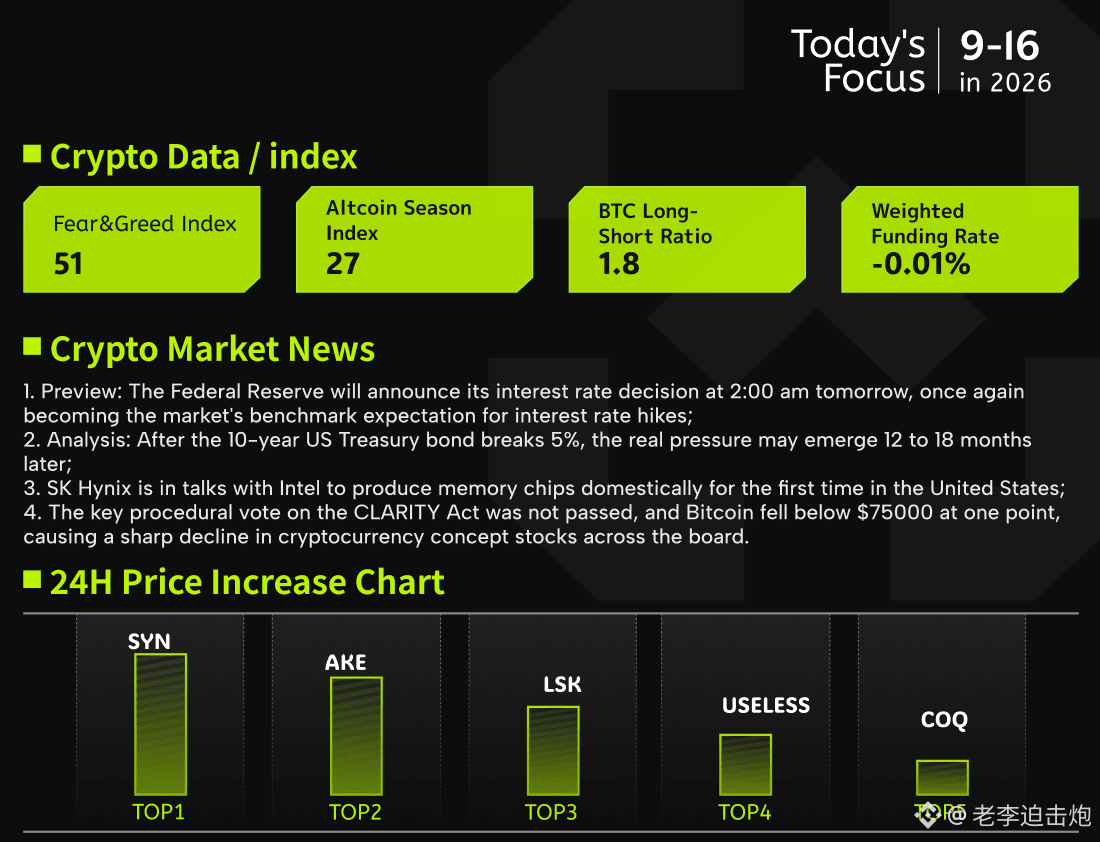
1、Preaviso: #fomc publicará una decisión sobre tasas en la madrugada de mañana a las 2:00 a. m., y las subidas de tasas vuelven a convertirse en el escenario base esperado por el mercado;
2、Análisis: después de que el rendimiento de los bonos del Tesoro de EE. UU. a 10 años supere el 5%, la presión real podría hacerse visible entre 12 y 18 meses;
3、SK hynix está en conversaciones con Intel y planea producir por primera vez chips de memoria en territorio estadounidense;
4、La votación clave de procedimientos del "Proyecto de ley #CLARITY " no se aprobó; el Bitcoin llegó a caer por debajo de 75.000 dólares y las acciones del sector cripto se desplomaron en bloque.
A las dos de la madrugada, la Reserva Federal publicará la decisión sobre tasas; el presidente Wosch ofrecerá después una conferencia de prensa. En este momento, los datos del CME indican que la probabilidad de que el mercado haya descontado una subida de 25 puntos básicos ya alcanza el 95%, y la probabilidad que maneja el propio mercado de predicción también llega al 88%; la subida de tasas ya es el escenario base. Sin embargo, existen discrepancias entre las opiniones de las instituciones: ING tiende a verla como una "recalibración" más que como el inicio de una secuencia continua de subidas, mientras que el equipo de Deutsche Securities anticipa tres subidas tanto dentro del año como a inicios del próximo. Al mismo tiempo, el "Proyecto de ley CLARITY" no logró superar el umbral de 60 votos en la votación de procedimiento en el Senado, con 49 a 50; por ello, a corto plazo no podrá pasar a una revisión formal. Bajo este efecto, el Bitcoin llegó a caer una vez por debajo de 75.000 dólares y la capitalización total del mercado cripto se contrajo aproximadamente un 4%.
El impacto central de esta reunión en el BTC radica en si realmente se produce un giro en la función de reacción de la política. Si el mercado considera que la Fed cambia de "solo endurecer si los datos fuerzan" a "estar dispuesto a subir tasas salvo que los datos lo impidan", las expectativas de endurecimiento de la liquidez presionarán a activos de alto riesgo y alta volatilidad como las criptomonedas. El fortalecimiento del dólar y de los rendimientos de los bonos del Tesoro de EE. UU. también es un factor negativo para el Bitcoin. A corto plazo, la subida de tasas ya está descontada en gran medida; tras el aterrizaje de la medida podría verse un rebote tipo "malas noticias ya descontadas". No obstante, si en la conferencia de prensa se emiten señales hawkish de subidas continuas o un diagrama de puntos aún más alto, y se suma el hecho de que el proyecto de ley bloqueado debilita el impulso positivo de posibles regulaciones, la resistencia/soporte por debajo de #BTC enfrentará un examen, y la intensidad del rebote es incierta. En general, esta reunión representa un shock más bien direccional que por magnitud; las variables clave están en la redacción de las declaraciones posteriores y el diagrama de puntos.
1
204
·
--
【15 de septiembre: información y análisis de datos del mercado global de AstralX】
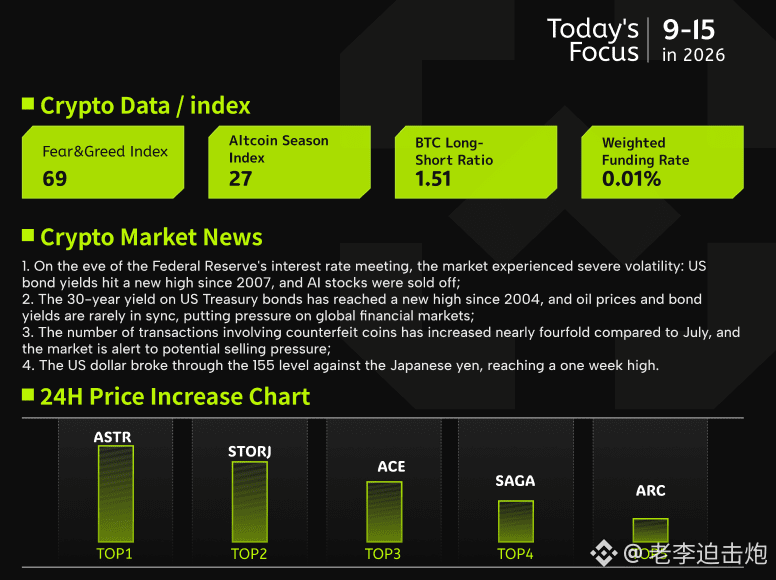
1、#美联储 : antes de la reunión de política monetaria, el mercado muestra una volatilidad intensa: los rendimientos de los bonos del Tesoro de EE. UU. alcanzan su nivel más alto desde 2007, y las acciones de IA son vendidas en masa;
2、El rendimiento de los bonos del Tesoro a 30 años marca un nuevo máximo desde 2004; el precio del petróleo y los rendimientos de los bonos del Tesoro presentan una rara sincronización “perfecta”, lo que incrementa la presión sobre los mercados financieros globales;
3、El número de transacciones con entrada de altcoins crece casi 4 veces respecto a julio, y el mercado teme una posible presión vendedora;
4、El tipo de cambio dólar/yen supera el nivel de 155, situándose en el máximo de la semana.
La Reserva Federal inicia el martes una reunión de dos días para decidir su política monetaria. En general, el mercado espera que el miércoles recorte 25 puntos básicos y que para diciembre la probabilidad de nuevos recortes aumente al 75%, pero la inflación aún se mantiene por encima del objetivo del 2%, lo que pone al presidente Wosh bajo presión. Al mismo tiempo, el rendimiento de los bonos del Tesoro a 10 años supera el 5% y alcanza el nivel más alto desde 2007; el Brent y el WTI se ubican ambos por encima del umbral de 100 dólares; la correlación móvil de un mes entre el precio del petróleo y los rendimientos de los bonos del Tesoro sube a 0,96, el nivel más alto desde junio de 2019. El lunes las acciones de IA fueron objeto de una venta masiva, con Nvidia liderando las caídas; Trump llamó a Huang Renxun para expresar su preocupación y afirmó que es un “fraude”, pero aun así no logró estabilizar el cierre. Los analistas advierten sobre el riesgo de un mercado bajista de bonos y recomiendan asignar a activos físicos como oro, cobre y bienes raíces.
Para el mercado cripto, se acercan la votación procedimental de la decisión de tipos y el procedimiento de votación del “CLARITY Act”. En los últimos 7 días, el promedio de transacciones de altcoins que ingresan alcanzó 31.800, aproximadamente 4 veces las 8.300 de julio. Las grandes oleadas de tokens hacia las bolsas suelen anticipar una presión vendedora potencial; además, con el crecimiento del valor de mercado Total 3 en más de 136.000 millones de dólares, los inversores podrían aprovechar los niveles altos para liquidar ganancias, lo que a corto plazo podría generar cierta presión sobre #BTC . Si se calma el panorama geopolítico y disminuye la preocupación por los tipos altos, el sentimiento hacia los activos de riesgo podría recuperarse.
218
·
--
【14 de septiembre Información y análisis de datos de los mercados globales】
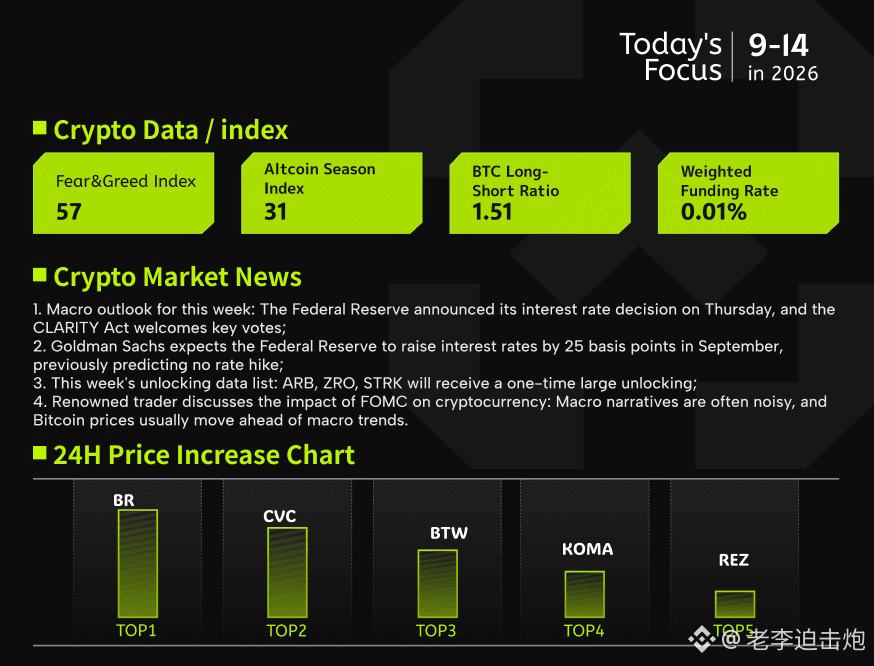
1、Perspectiva macro de la semana: La Reserva Federal publicará el jueves su decisión sobre tipos de interés;《#CLARITY 》entra en una votación clave;
2、Goldman Sachs prevé que la Reserva Federal subirá los tipos 25 puntos básicos en septiembre; antes se había pronosticado que no subiría;
3、Calendario de datos que se desbloquearán esta semana: ARB, ZRO y STRK recibirán un desbloqueo único de gran cuantía;
4、Lo que dicen reconocidos traders sobre la influencia de #fomc en las criptomonedas: gran parte del relato macro es ruido; el precio de Bitcoin suele moverse antes que las tendencias macro.
Esta semana, a nivel mundial, llega un periodo de decisiones de bancos centrales en rápida sucesión: el resultado de las deliberaciones de la Reserva Federal y las expectativas económicas, así como las declaraciones consecutivas de los bancos centrales de Reino Unido y Japón, se irán concretando una tras otra. Al mismo tiempo, el proceso de votación procedimental del nuevo proyecto de ley por parte del poder legislativo de Estados Unidos y los debates de las autoridades reguladoras sobre el comercio 24 horas también han aumentado la atención del mercado. Para este tipo de temas macro, hay quienes opinan que en su mayoría son elementos de distracción: el Bitcoin suele registrar movimientos antes de que la lógica esté clara; cuando el mercado alcanza un consenso generalizado, la tendencia suele estar ya bastante avanzada, y la correlación presenta naturalmente un carácter rezagado. Cuando la mayoría logra entenderlo, el mercado ya se ha movido.
En cuanto al desempeño reciente de Bitcoin, el precio ha oscilado repetidamente: ha vuelto a marcar mínimos varias veces y ha liquidado posiciones largas, con el objetivo de eliminar el apalancamiento y debilitar la confianza de los largos. Estas acciones de barrido de mínimos suelen considerarse como un preludio alcista: después de que el último barrido marque un mínimo local y se salga del rango, el precio por lo general cambia hacia una expansión al alza. En conjunto, aunque la reunión semanal del banco central genere volatilidad a corto plazo, el carácter rezagado del ruido macro y el apalancamiento que la agitación de lavado limpia, aún podrían permitir que #BTC acumule energía para el impulso al alza tras una consolidación repetida.
1
294
·
--
【10 de septiembre de 2026: Información y análisis de datos del mercado global】
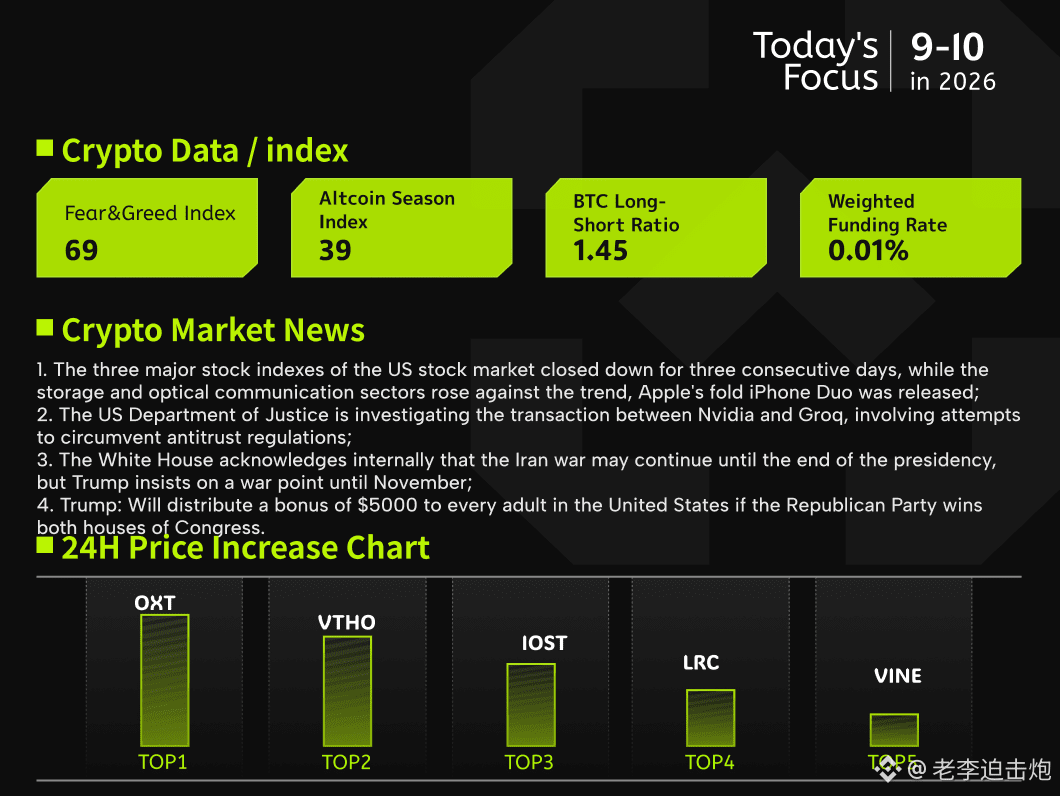
1. Las tres principales bolsas de EE. UU. cerraron a la baja por tercer día consecutivo; los sectores de almacenamiento y de comunicaciones ópticas subieron en contra de la tendencia. Apple presentó el teléfono plegable iPhone Duo.
2. El Departamento de Justicia de EE. UU. investiga los intercambios entre Nvidia y Groq, por presuntos intentos de eludir la competencia desleal.
3. Dentro de la Casa Blanca se reconoce que la guerra de Irán podría prolongarse hasta el final del mandato del presidente, pero Trump insiste en que el punto de guerra llega como máximo hasta noviembre.
4. Trump: entregará un dividendo de 5000 dólares a cada adulto en EE. UU., si el Partido Republicano gana las elecciones para el Congreso tanto en la Cámara como en el Senado.
Anoche, los tres principales índices de EE. UU. cerraron en conjunto con caídas, y el mercado mostró debilidad general. En el tablero, las acciones relacionadas con cripto cayeron en su mayoría, mientras que los sectores de almacenamiento y de comunicaciones ópticas mantuvieron fuerza en contra de la tendencia. Apple cerró con una baja del 0.28% y además publicó el primer modelo de su teléfono plegable #iPhoneDuo . A nivel de acciones individuales, el rendimiento en el ámbito de chips de almacenamiento fue dispar: Seagate bajó 2.04%, mientras que Western Digital y SanDisk subieron, respectivamente; Micron avanzó 2.75%. Entre los grandes fabricantes de chips, AMD tuvo el mayor repunte, mientras que Nvidia y Broadcom mostraron retrocesos. En comunicaciones ópticas, la mayoría cerró en rojo: Marell Technology encabezó con una subida de más del 4%. Las empresas vinculadas a cripto, en cambio, se mantuvieron en positivo y pasaron de caídas a subidas (verde). Strategy, Coinbase y Circle registraron caídas superiores al dos por ciento.
Aunque el bitcoin ha rebotado recientemente con una magnitud cercana al 45%, su base para el alza no es sólida. Los datos muestran que la liquidez del mercado aún está débil: la demanda de compra en efectivo no se ha incorporado en la medida suficiente, y la diferencia acumulada de volumen de operaciones sigue en un rango neutral. Esto indica que el repunte de esta ronda ha sido impulsado más por fondos del mercado de futuros que por una demanda del mercado spot. Al mismo tiempo, la entrada neta de stablecoins por canales CEX se ha enfriado claramente; por ejemplo, en Binance sus reservas de stablecoins han retrocedido aproximadamente 7.000 millones de dólares desde sus máximos, lo que evidencia falta de fondos incrementales sostenidos, y así el bitcoin difícilmente puede continuar avanzando de forma lineal.
En cuanto al comportamiento del mercado y el análisis técnico, el movimiento de #BTC sigue inclinándose hacia un escenario optimista. El umbral de 80.000 dólares en números enteros se convierte en la clave para dirimir la pugna entre posiciones largas y cortas. Si puede romperse con un aumento efectivo de volumen, entonces significaría que la liquidez realmente regresa y que la cotización tiene impulso para abrirse aún más; de lo contrario, esa zona podría convertirse en un vaivén repetido, y a corto plazo conviene vigilar el riesgo de retroceso tras picos de subida.
1
318
·
--
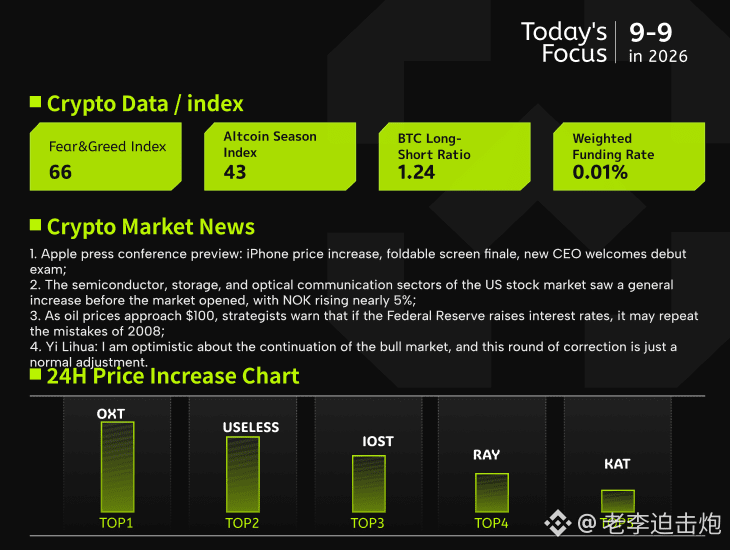
【9 de septiembre: información y análisis del mercado global】
1. Antes de la conferencia de Apple: se acerca la subida de #iPhone ; la pantalla plegable es el “plato fuerte”; el nuevo CEO debuta con una prueba importante;
2. En premercado de EE. UU., avanzan con fuerza los sectores de semiconductores, almacenamiento y comunicaciones ópticas; #NOK sube cerca de un 5%;
3. El precio del petróleo se acerca a los 100 dólares y los estrategas advierten que, si la Reserva Federal vuelve a subir tasas o repite los errores de 2008;
4. Yi Li Hua: optimista con la continuidad del mercado alcista; esta corrección del tramo actual es solo un ajuste normal.
En el premercado, el sentimiento hacia el sector tecnológico de EE. UU. es relativamente cálido: semiconductores, almacenamiento y comunicaciones ópticas registran subidas leves, y NOK sube cerca de un 5%. El nuevo producto que Apple presentará en la madrugada del 10 de septiembre se ha convertido en el foco del mercado: se espera que el iPhone plegable tenga un precio de salida de 2000 dólares, equipado con el chip A20 Pro y un módem de banda base desarrollado por la propia compañía. La madurez de la cadena de suministro y tecnologías como las marcas de pliegue impulsan la materialización de esta nueva categoría, y además esta conferencia también pone a prueba la capacidad de dirección del nuevo CEO. Por otro lado, el hecho de que el petróleo se acerque al umbral de los 100 dólares ha generado preocupación por la política de la Reserva Federal: si interpretara mal el impacto energético como sobrecalentamiento de la demanda y volviera a subir tasas, podría repetirse un error de política al estilo de 2008.
El impacto de las líneas macro y tecnológica sobre el mercado cripto es más bien indirecto; la clave sigue siendo la perturbación del pricing de los activos de riesgo por la decisión de la Reserva Federal y los datos de inflación. Actualmente, #BTC se encuentra oscilando en la parte alta del rango entre 76.000 y 82.000 dólares, lo cual es un reacomodo normal durante la fase de subida. La presión está alrededor de 82.000 dólares; la estructura alcista aún no se ha roto. Si se logra sostener el rango de corrección y se produce una sintonía con la liquidez y el sentimiento tecnológico, es posible que el ritmo de alza continúe. A corto plazo, conviene observar y seguir el rumbo del “centro” del gráfico diario.
1
204
·
--
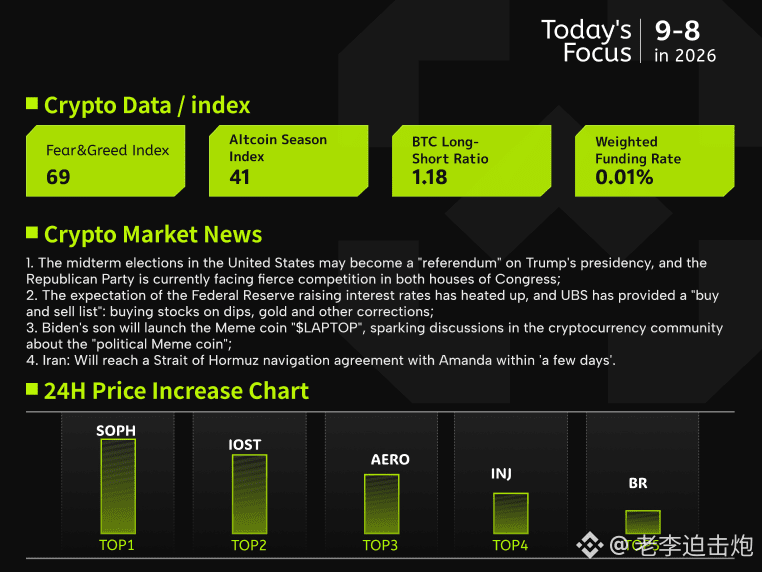
【8 de septiembre Información y análisis de datos del mercado global】
1、Las elecciones legislativas de mitad de mandato en EE. UU. podrían convertirse en un “referéndum” sobre la presidencia de Trump; el Partido Republicano enfrenta una competencia feroz tanto en la Cámara como en el Senado;
2、Las expectativas de nuevos aumentos de tipos por parte de la Fed se intensifican. UBS ofrece una “lista de compra y venta”: comprar acciones en las caídas, y otros como el oro, cuando haya retrocesos;
3、El hijo de Biden lanzará la memecoin LAPTOP, generando debate en el ecosistema cripto sobre las “memecoins políticas”;
4、Irán: en “cuestión de días” firmará con Omán un acuerdo para la navegación en el Estrecho de Ormuz.
En agosto, EE. UU. añadió 162.000 empleos no agrícolas, muy por encima de la expectativa de 55.000, el mejor desempeño desde marzo. La tasa de desempleo se mantuvo en 4,1%. Tras la publicación de los datos, el mercado ajustó la probabilidad de una subida de tipos de 25 puntos básicos por parte de la Fed en septiembre hasta cerca de un 60%. UBS advierte que, según si el endurecimiento monetario proviene de una economía fuerte o de la persistencia de la inflación, el impacto en la cartera será muy diferente. UBS mantiene una postura alcista sobre las acciones, con preferencia por los temas de IA, recursos eléctricos y longevidad; en el segmento de bonos, en cambio, se inclina hacia productos de calidad de mediano y largo plazo con mejor relación calidad-precio.
Bajo un escenario en el que una economía sólida se superpone con el endurecimiento, UBS cree que el dólar podría seguir fuerte. Se recomienda reducir la exposición al dólar cuando suba. En el corto plazo, el oro está presionado por los tipos reales y el dólar; se sugiere configurarlo después de un retroceso. En el mercado cripto, algunos análisis señalan que cada ciclo de nuevos máximos del Bitcoin se está acortando: estimando con el ciclo anterior, el máximo podría llegar como muy tarde en febrero de 2028. Pero en esta ronda, el “suelo” se adelantó aproximadamente entre 3 y 4 meses; el nuevo máximo histórico podría adelantarse hasta el cierre del 4.º trimestre de 2027, y en noviembre se espera que supere los 126.000 dólares. Si la subida de tipos está impulsada por el crecimiento y no por un estancamiento con inflación, un dólar relativamente fuerte podría presionar temporalmente la preferencia por riesgo. Sin embargo, los retrocesos del BTC llegarían antes y el ritmo del ciclo sería más rápido; de cara a mediano plazo, esto implica una revaloración más fuerte y mayor elasticidad al alza.
1
115
·
--
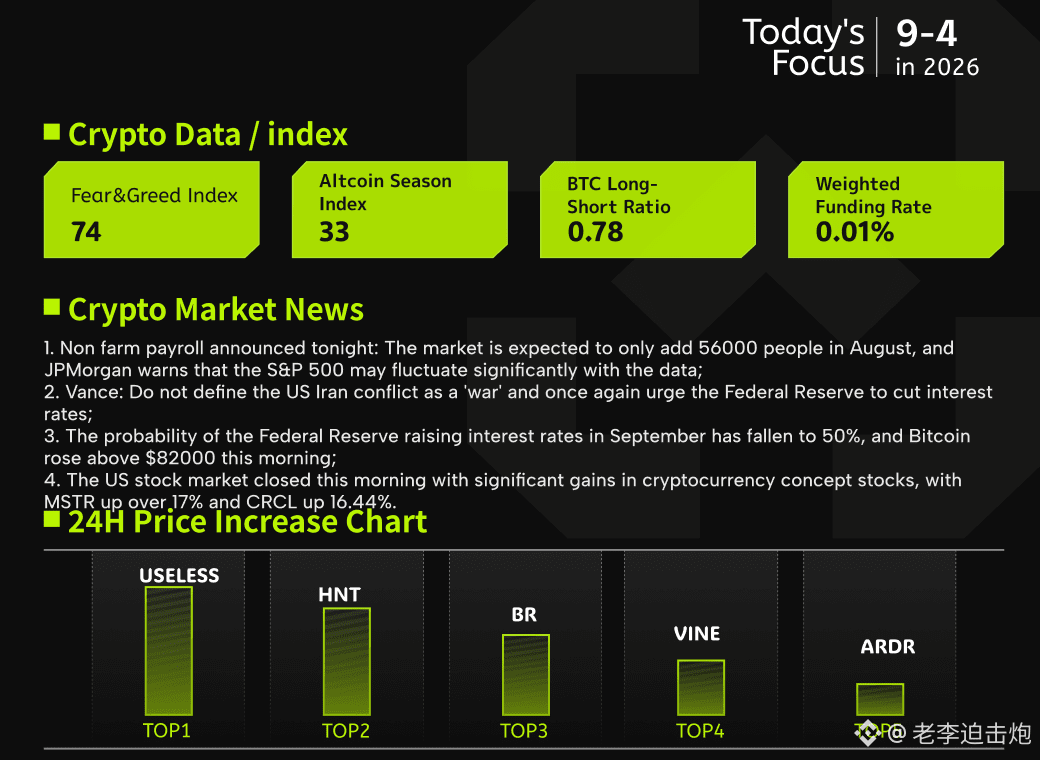
【4 de septiembre | Información y análisis de datos del mercado global】
1、#非农 se dará a conocer esta noche: se espera que en agosto solo aumenten 56.000 personas, y Morgan Stanley advierte que el S&P 500 podría registrar una gran volatilidad según los datos;
2、Vance: no define el conflicto entre EE. UU. e Irán como una «guerra», y vuelve a instar a la Fed a recortar tasas;
3、#FOMC 9: la probabilidad de alza de tasas para septiembre cae al 50%, y el bitcoin esta mañana llegó a repuntar y superar puntualmente los 82.000 dólares;
4、Esta mañana, el cierre de las acciones cotizadas en EE. UU. vinculadas a cripto subió con fuerza: MSTR subió más de un 17% y CRCL subió 16,44%.
Esta noche se publicarán los últimos datos de nóminas no agrícolas (NFP). El mercado espera cerca de 56.000 empleos netos adicionales y que la tasa de desempleo se mantenga alrededor del 4,1%. Las instituciones en general consideran que el mercado laboral muestra un patrón de «estabilidad con debilidad»; unos datos flojos no necesariamente impulsarán un giro inmediato de la política, y la atención de los responsables sigue centrada en la trayectoria de la inflación. El escenario de Morgan Stanley indica que, si el empleo supera de forma significativa las expectativas, las acciones estadounidenses podrían sufrir presión a la baja; de lo contrario, podrían recuperarse ligeramente, lo que demuestra que estos datos se han convertido en una variable clave que influye en las expectativas de política de septiembre. En las últimas fechas, varios funcionarios de la Fed han usado un tono moderado, lo que sugiere que el empleo aún no es el principal campo de batalla para la toma de decisiones; sin embargo, mientras la inflación no haya retrocedido de manera efectiva, la posibilidad de un endurecimiento de la política sigue presente.
Para el mercado cripto, el resultado de las NFP se transmitirá a #BTC a través de la trayectoria del dólar y el apetito por riesgo. Después de que los flujos de fondos ETF registraran por primera vez salidas netas en el periodo previo, en vez de caer, el precio de la moneda subió: superó los 82.000 dólares, mostrando cierta resistencia a corto plazo. Jeckter, basándose en ello, liquidó en el nivel alto y cambió a posiciones bajistas, considerando que el tiempo de consolidación podría ser relativamente corto y que falta impulso para seguir al alza. El guion que plantea muestra que la cotización podría retroceder primero al rango de 70.000 a 72.000, para luego entrar en una fase de vaivén y acumular energía. En cuanto a la operación, conviene vigilar de cerca la franja de resistencia entre 83.000 y 84.000, y tomar 82.300 como referencia clave de stop-loss, ajustando el ritmo de compra y venta mientras los datos se publican y las expectativas de política se corrigen una y otra vez.
1
2
653
·
--
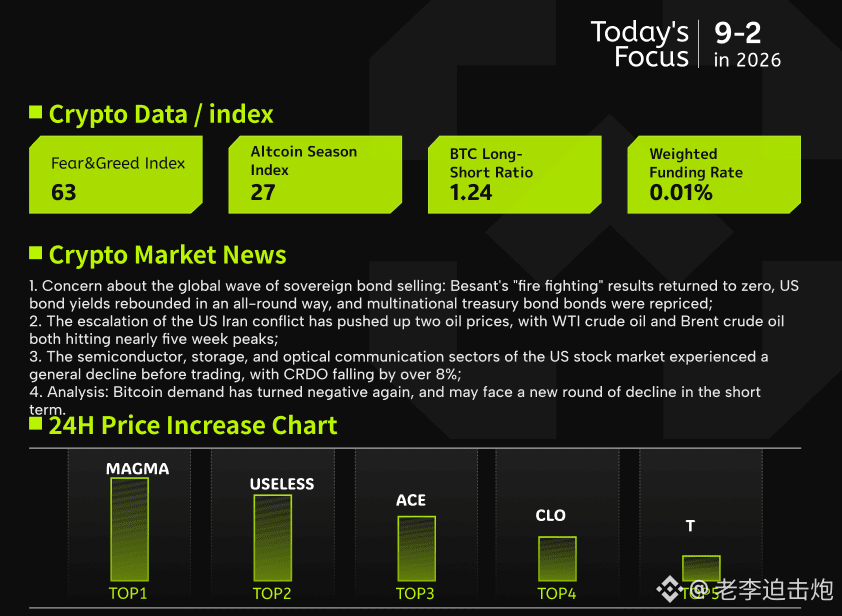
【2 de septiembre: información y análisis de datos de los mercados globales】
1、Presta atención a la ola de ventas de deuda soberana a nivel global: el “rescate” de Bessent no logra resultados, la rentabilidad de los bonos del Tesoro repunta en general y los bonos de varios países se revaloran de nuevo;
2、El conflicto entre EE. UU. e Irán vuelve a escalar, impulsando la subida de los dos aceites; tanto el WTI como el Brent marcan máximos en casi cinco semanas;
3、En el premercado de EE. UU., semiconductores, almacenamiento y el sector de comunicaciones ópticas caen en la primera mitad; #CRDO cae más de 8%;
4、Análisis: la demanda de bitcoin vuelve a terreno negativo y, a corto plazo, podría enfrentarse a una nueva ronda de caídas。
El conflicto entre EE. UU. e Irán se intensifica de nuevo; los ataques cruzados aumentan el riesgo de interrupción en el suministro por el estrecho de Ormuz. #WTI y el crudo Brent suben aproximadamente 4,8% y 4,7% en 24 horas, respectivamente, y ambos tocan máximos de casi cinco semanas. Al mismo tiempo, el mercado mundial de bonos sufre presión de forma sincronizada: la rentabilidad de los bonos del Tesoro a 30 años vuelve a 5,27%, y la de 10 años alcanza el nivel más alto desde enero de 2025; el rendimiento a 10 años de Japón supera por primera vez el 3% desde 1996. El efecto de “calma” de Bessent al ampliar las recompras de bonos del Tesoro se desvanece rápidamente; la cotización del mercado sobre la probabilidad de que la Reserva Federal suba las tasas este mes ya alcanza el 70%.
El alza conjunta del precio del petróleo y de las tasas a largo plazo presiona en sentido contrario al espacio para flexibilizar la política monetaria, elevando las expectativas de inflación y de costos de financiamiento, lo que mantiene bajo presión a los activos de riesgo a nivel global. Para el mercado cripto, esto configura un combo claramente negativo: se aprieta la liquidez, cae el apetito por el riesgo y el capital se desplaza hacia refugio. El ETF spot de bitcoin registra una salida neta diaria de 236,5 millones de dólares; además, #BTC muestra que la demanda aparente vuelve a terreno negativo, y los tenedores a corto plazo continúan tomando ganancias. La actitud de las instituciones se debilita con claridad y la estructura del precio se torna desfavorable. Si la presión geopolítica y de tasas se mantiene, BTC enfrenta riesgo de un nuevo retroceso a corto plazo; sin embargo, la dirección del mercado aún no está completamente clara: los inversores deben ser prudentes con sus posiciones y vigilar si la demanda logra estabilizarse.
1
268
·
--
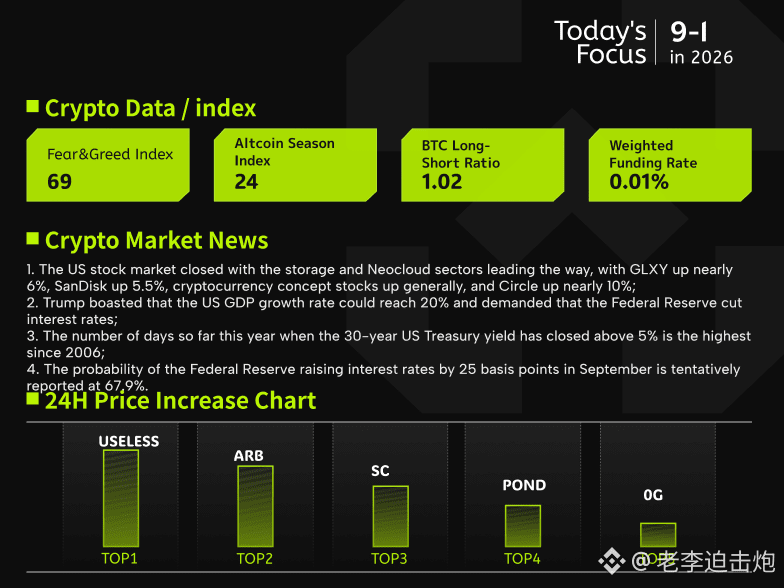
【1 de septiembre Información y análisis de datos del mercado global】
1、Al cierre de EE. UU., el rendimiento del sector de almacenamiento y el de Neocloud fue el mejor; #GLXY subió casi un 6%, y SanDisk (闪迪) un 5,5%. Las acciones relacionadas con las criptomonedas registraron una subida general, y Circle subió cerca de un 10%;
2、Trump afirma que el crecimiento del PIB de EE. UU. podría llegar a 20% y además exige recortes de tasas por parte de la Reserva Federal;
3、A lo largo de este año hasta la fecha, el número de días en que el rendimiento de los bonos del Tesoro a 30 años se situó por encima del 5% alcanzó el máximo desde 2006;
4、La probabilidad de una subida de 25 puntos básicos para <a>#fomc 9</a> se reporta temporalmente en 67,9%.
Los tres principales índices de EE. UU. cerraron a la baja de manera simultánea: el Dow, el S&P 500 y el Nasdaq retrocedieron aproximadamente 0,7%, 0,33% y 0,12%, respectivamente, con presión generalizada. Entre sectores hubo contrastes: el almacenamiento y los semiconductores mostraron relativa fortaleza; SanDisk, Micron (美光) y otros encabezaron las subidas, mientras que Western Digital y Seagate se debilitaron. Neocloud y el sector de comunicaciones ópticas evidenciaron una clara divergencia interna. El contraste con el mercado general lo marcaron las acciones vinculadas a criptomonedas, que subieron en general: Circle, BitMine y Coinbase lideraron las alzas. Al mismo tiempo, el rendimiento de los bonos a 30 años volvió a superar el 5% en un número de días que no se veía desde 2006; el déficit fiscal y la ola de emisiones de bonos corporativos mantienen al mercado en alerta sobre las próximas semanas.
Desde el mercado cripto, con un entorno macro más estricto, #BTC aún logra mantenerse por encima de 771.000 dólares; aunque los comentarios más “hawkish” lo hicieron retroceder desde el máximo de 810.000 dólares, las compras estuvieron impulsadas más por el contado y los ETFs que por el apalancamiento. La semana pasada, los flujos netos de los ETFs spot de BTC fueron de cerca de 1.000 millones de dólares; los productos de Ethereum también registraron entradas netas de forma consecutiva durante varios días, lo que sugiere una resiliencia de los fondos. Sin embargo, la inflación PCE y el elevado déficit hacen que la probabilidad de una subida de tasas en septiembre aumente al 57%; los rendimientos en niveles altos seguirán presionando la preferencia por el riesgo, limitando el margen de avance a corto plazo. Si la inercia de entrada de fondos logra mantenerse en el futuro, indicaría que la demanda potencial en el mercado cripto sigue siendo sólida.
1
162
·
--
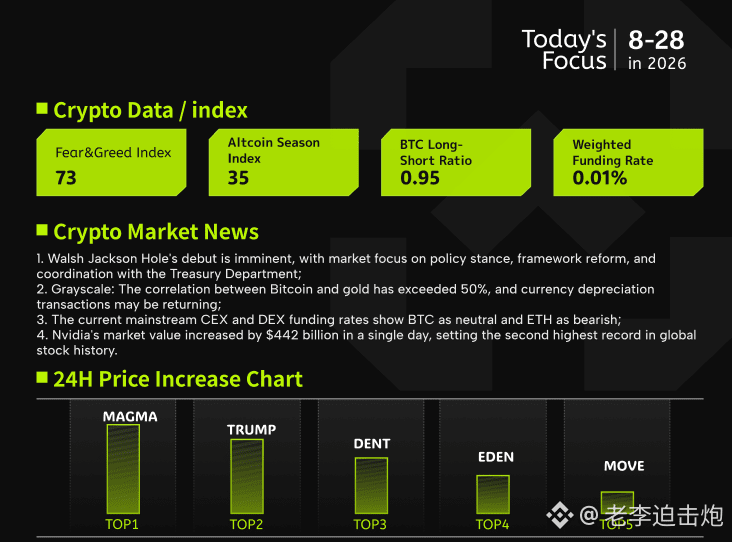
【28 de agosto Información y análisis de los mercados globales】
1、Primera aparición de Wachtjerkson Hole; el mercado se centra en la postura de política, la reforma del marco y la coordinación del Ministerio de Finanzas;
2、Grayscale: la correlación de #BTC con el oro supera el 50%; el trading de devaluación monetaria o está regresando;
3、Las tasas de financiación de los fondos en el CEX y DEX dominantes actuales muestran que BTC se encuentra en neutral, mientras que ETH está sesgado a la baja;
4、La capitalización de Nvidia aumentó 442 mil millones de dólares en un día, batiendo el segundo récord histórico más alto a nivel mundial para una acción individual。
Nvidia entregó en su nuevo trimestre fiscal unos ingresos de 96.200 millones de dólares, más que duplicando interanualmente. El negocio de centros de datos concentra casi el 90% del total, y la empresa prevé que el próximo año fiscal también seguirá creciendo alrededor de un 70%, muy por encima de las preocupaciones de Wall Street sobre un posible techo en el gasto de capital de la IA. Tras la publicación del informe, varias firmas de inversión, como Goldman Sachs, Citi, JPMorgan y Bernstein, ajustaron al alza sus precios objetivo de forma colectiva, y Bernstein llegó a ver el máximo en 400 dólares. El jueves, la cotización de Nvidia subió más de un 8%; la expansión de su valor de mercado en un solo día superó los 440 mil millones de dólares, acercándose al récord previo establecido por Microsoft, con una capitalización total cercana a 5,5 billones de dólares. A partir de aquí, el mercado se enfocará en variables como la producción en masa en la plataforma Rubin, la evolución del margen bruto y la recuperación de los centros de datos en China.
Para el mercado cripto, las fuertes señales de Nvidia respaldan el relato de la IA como soporte a la preferencia general por el riesgo, pero lo más sugerente es la señal de giro en el flujo de capital. Los datos de Grayscale muestran que la correlación a 90 días entre Bitcoin y el Nasdaq ha caído del 60% al 33%, mientras que la correlación con el oro ha subido a más del 50%, lo que podría indicar que el mercado está revaluando la escasez y la condición de reserva de valor de Bitcoin. Con el bono del Tesoro de EE. UU. superando los 40 billones de dólares y el déficit fiscal empeorando de forma sostenida, en ese contexto el papel de cobertura de Bitcoin—un activo con un suministro total fijo de 21 millones—podría recibir más reconocimiento, y a corto plazo podría abrirse una ventana de fijación de precios más favorable.
374
·
--
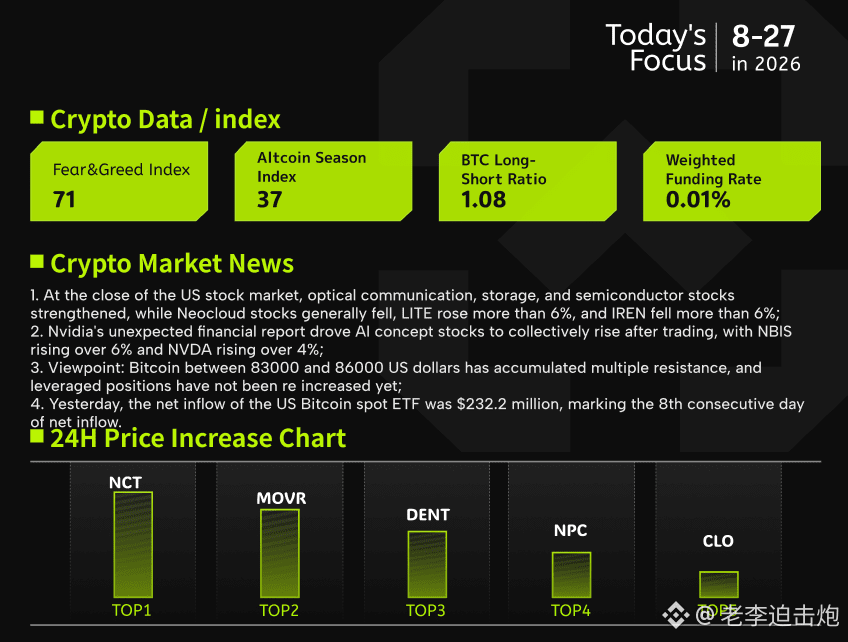
【27 de agosto | Información global del mercado y análisis de datos】
1. En el cierre de EE. UU., las acciones de telecomunicaciones ópticas, almacenamiento y semiconductores avanzan; Neocloud cae con fuerza; LITE sube más del 6%; IREN baja más del 6%;
2. El informe de Nvidia supera las expectativas e impulsa al alza de forma conjunta las acciones relacionadas con la IA en el after-hours; NBIS sube más del 6%; NVDA sube más del 4%;
3. Opinión: Bitcoin se concentra entre 83.000 y 86.000 dólares, enfrentando múltiples resistencias; las posiciones apalancadas aún no se han vuelto a incrementar;
4. Ayer, el ETF spot de Bitcoin en EE. UU. registró una entrada neta de 232,2 millones de dólares, acumulando 8 días consecutivos de entradas netas.
Durante la noche, los sectores de telecomunicaciones ópticas, almacenamiento y semiconductores en EE. UU. mejoraron en conjunto, mientras que las acciones tipo Neocloud retrocedieron en bloque. Por acciones, Lumentum lideró las subidas en telecomunicaciones ópticas; Ciena y Corning también tuvieron avances destacados. En almacenamiento, Western Digital e Seagate impulsaron la tendencia al alza. En semiconductores, Arm, Marvell y Qualcomm subieron de forma generalizada, pero Nvidia cayó ligeramente. En contraste, IREN, Nebius y otras referencias de Neocloud se desplomaron en general. Tras el cierre, el informe de Nvidia por encima de lo esperado impulsó las acciones de IA: tanto Nebius como Nvidia registraron aumentos claros.
Desde la perspectiva de datos on-chain, durante esta fase de reparación de Bitcoin, el ETF spot en EE. UU. registró la mayor entrada neta semanal desde 2026; las reservas en las bolsas continúan disminuyendo y todos los grupos de tenedores están incrementando sus compras. Al mismo tiempo, el open interest de futuros se redujo en términos de monedas y la tasa de financiación se mantuvo estable, lo que indica que el apalancamiento no se ha acumulado de nuevo; la calidad del aumento es relativamente saludable. En cuanto a la estructura, entre 83.000 y 86.000 dólares se ubica la franja de resistencia principal; cerca de 80.800 a 82.300 dólares también se concentran presiones por costos de custodia y el cambio de Gamma. En el lado inferior, el costo a corto plazo ronda los 70.000 dólares; 62.000 a 65.000 dólares conforman un piso más sólido. En opciones, el rango intermedio de vencimiento de septiembre se sitúa entre 69.000 y 89,7 mil dólares, y el mercado podría seguir oscilando. En general, si las entradas de ETF continúan y el precio de Bitcoin se mantiene por encima de 83,3 mil dólares, es posible que el “muro de oferta” se vaya digiriendo gradualmente y el rebote tenga mayor sostenibilidad. Si cae por debajo de 70.000 dólares, primero se pondrá a prueba la zona de 62.000 a 65.000 dólares, y si pierde alrededor de 62.900 dólares, podría señalar que la reparación de este ciclo básicamente ha terminado.
1
166
·
--
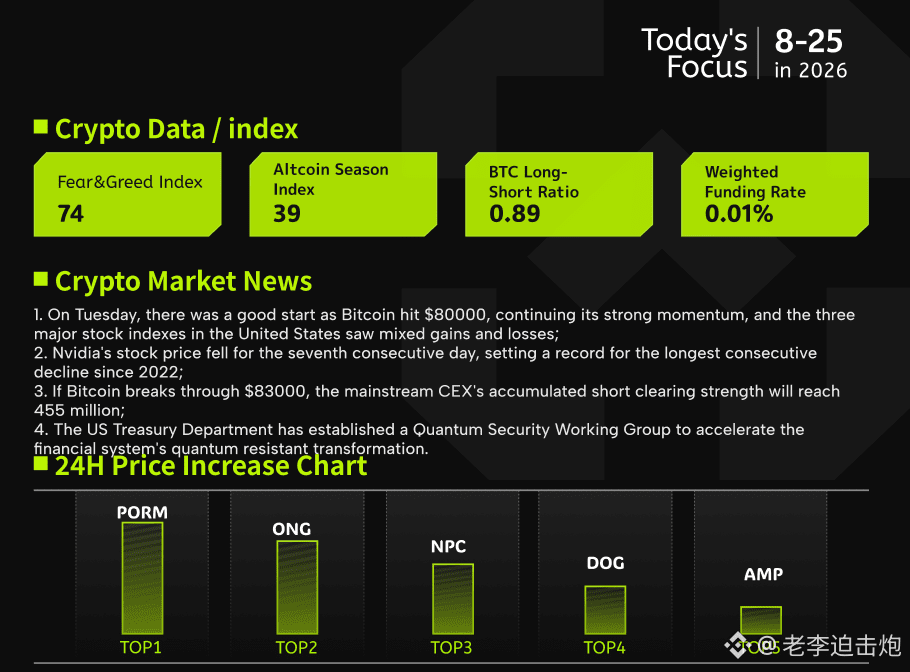
【25 de agosto Información y análisis de datos del mercado global】
1、El martes comenzó con buen pie: Bitcoin tocó los 80.000 dólares y mantuvo su fortaleza, mientras que en EE. UU. los tres índices bursátiles principales alternaron subidas y bajadas;
2、El precio de las acciones de Nvidia cayó por séptimo día consecutivo, registrando la racha más larga de caídas desde 2022;
3、Si Bitcoin supera los 83.000 dólares, la intensidad de liquidación de posiciones cortas acumuladas en los principales CEX alcanzará 455 millones;
4、El Departamento del Tesoro de EE. UU. crea un grupo de trabajo de seguridad cuántica para acelerar la transición del sistema financiero ante la amenaza cuántica.
El secretario del Tesoro de EE. UU., Bessent, anunció el lunes el inicio de una nueva ronda de sanciones, la «Operación económica indigente», con el objetivo de sacar aún más a Irán del sistema global de comercio y finanzas, y advirtió que los países y empresas que sigan manteniendo vínculos con él podrían verse involucrados. El enfrentamiento entre EE. UU. e Irán se mantiene desde hace casi seis meses: anteriormente, el lado estadounidense aplicó presión militar y sanciones prolongadas de manera simultánea, pero los dos temas clave—la apertura del Estrecho de Ormuz y las limitaciones del plan nuclear—todavía no han logrado avances. En el mercado de valores, el Dow subió levemente, mientras que el S&P y el Nasdaq cerraron a la baja, con las acciones de semiconductores encabezando las caídas.
En cambio, el mercado cripto se fortaleció contra la tendencia: Bitcoin regresó a los 80.000 dólares tras 101 días, con una subida de casi el 30% en una semana. Cabe destacar que este repunte no está impulsado por apalancamiento: los contratos abiertos no liquidados, denominados en Bitcoin, han caído a niveles mínimos del mes; sin embargo, el precio sigue marcando máximos nuevos en un contexto de desapalancamiento, algo que contradice el guion habitual de «tirón por apalancamiento y posterior retroceso». Esto sugiere que la compra es más de contado, o bien que hay respaldo de capitales de largo plazo. Al mismo tiempo, el endurecimiento de las sanciones geopolíticas y la intensificación del sentimiento de aversión al riesgo podrían reforzar el relato de Bitcoin como «oro digital» para la cobertura; y podrían atraer una entrada sostenida de fondos. No obstante, tanto cerca de los 83.000 (por arriba) como de los 79.000 (por abajo) siguen acumulándose enormes órdenes de liquidación, por lo que la volatilidad a corto plazo probablemente aumente de forma notable; perseguir la subida debe hacerse con cautela.
1
254
·
--
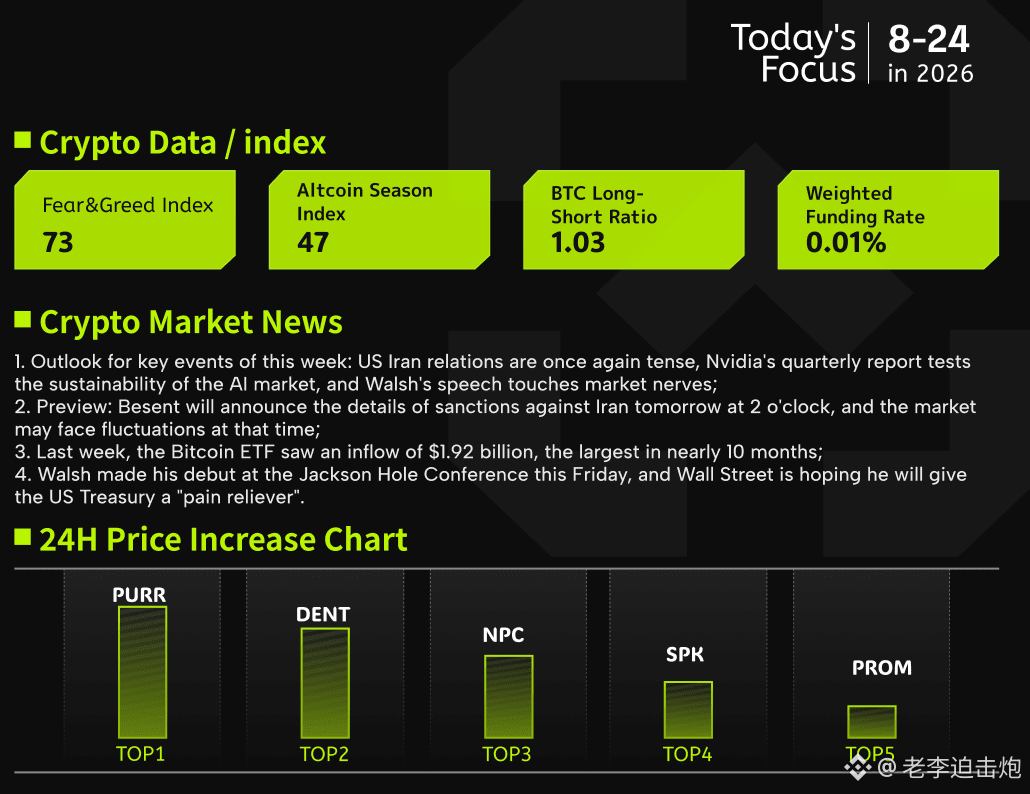
【24 de agosto | Información y análisis de datos del mercado global】
1. Perspectiva de los principales acontecimientos de la semana: las relaciones entre EE. UU. e Irán vuelven a tensarse; el informe trimestral de Nvidia pondrá a prueba la continuidad del mercado de la IA; y el discurso de Wash conmueve la sensibilidad del mercado;
2. Anuncio: Bessent dará a conocer mañana a las 2 a. m. los detalles de las sanciones a Irán; en ese momento, el mercado podría experimentar volatilidad;
3. Los ETF de bitcoin registraron entradas de 1,920 millones de dólares la semana pasada, con un tamaño que alcanza el mayor nivel de los últimos 10 meses;
4. El viernes, Wash hará su debut en la reunión de Jackson Hole; Wall Street espera que les proporcione a los bonos del Tesoro “analgésicos”.
La semana pasada, el mercado se dividió de forma notable: la tensión geopolítica elevó la demanda de refugio; el oro se mantuvo por encima de los 4,600 dólares; y el precio del petróleo descendió al revertirse las expectativas. En cuanto a las acciones, los sectores de crecimiento lideraron las caídas y el ajuste en Wall Street, mientras que en Hong Kong los sectores cíclicos y de infraestructura, contra la tendencia, atrajeron capital, mostrando con claridad rasgos de un mercado estructural. Al mismo tiempo, #BTC mostró una fortaleza independiente: el ETF spot registró entradas netas de 1,920 millones de dólares en una sola semana, el máximo de los últimos diez meses; el precio de las monedas subió alrededor de 23% en la semana, lo que representa el mayor incremento semanal de los últimos tres años.
El núcleo del rebote actual reside en la recalibración de las expectativas de liquidez y la asignación de activos. Aunque la tensión entre EE. UU. e Irán perturba el precio del petróleo, el suministro de petróleo no se ha interrumpido de forma real; el riesgo se concentra más en el plano emocional. Mientras tanto, la debilidad a mediano y largo plazo del dólar, el aumento del apetito por activos escasos en la era de la IA y la mejora en la relación BTC/oro en conjunto crean un entorno favorable para el bitcoin. Si las entradas de fondos a los ETF pueden mantenerse en el futuro, esta fase del mercado podría tener cierta continuidad; aun así, es necesario vigilar que la repetición de eventos geopolíticos amplifique la volatilidad de precios a corto plazo.
1
121
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BinanceLaunchesBinanceIntelligence
627,385 visualizaciones
3,855 participa(n) en el debate
🧠 ¿Hacer trading como un fondo de inversión experto? ¡Ahora la IA lo hace gratis por ti! 🤖📈
Wilsontrader97
·9 «Me gusta»
·10.5k visualizaciones
BTCFallsBelow$84K
4,370 visualizaciones
38 participa(n) en el debate
WinklevossFilesSpotZcashETFApplication
5,436 visualizaciones
116 participa(n) en el debate