【27 de octubre | Noticias y análisis de datos de los mercados globales】
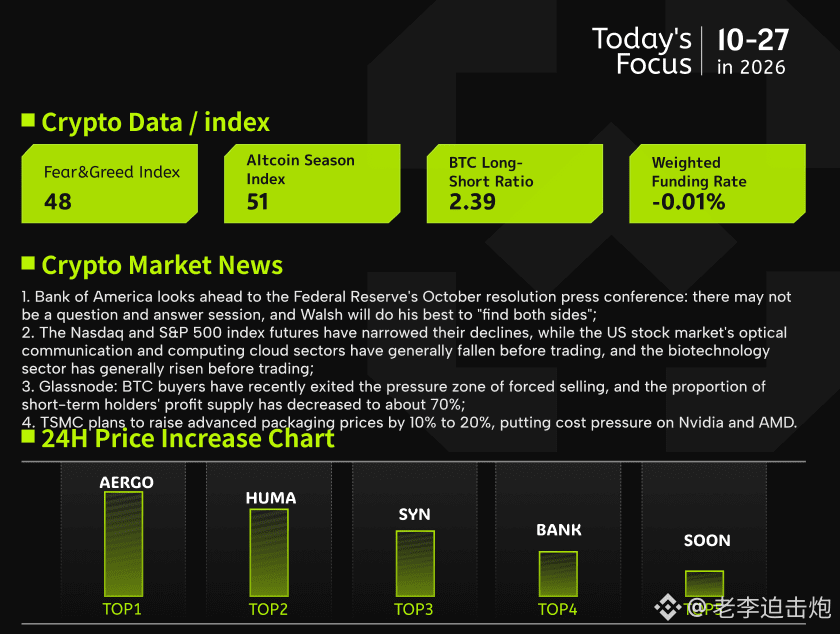
1. Bank of America anticipa la rueda de prensa tras la decisión de la Fed de octubre: podría no haber turno de preguntas y Warsh intentará «quedar bien con todos»;
2. Se reducen las pérdidas de los futuros del Nasdaq y del S&P 500. Antes de la apertura, caen en general las acciones estadounidenses de comunicaciones ópticas y servicios en la nube para computación; las biotecnológicas suben en su mayoría;
3. Glassnode: los compradores recientes de BTC han salido de la zona de fuerte presión vendedora y la proporción de la oferta en ganancias en manos de tenedores a corto plazo ha bajado a cerca del 70 %;
4. Según informes, TSMC planea subir entre un 10 % y un 20 % los precios del empaquetado avanzado, lo que elevaría los costes de NVIDIA y AMD.
Se acerca la reunión de política monetaria de octubre de 2026 y el mercado está claramente dividido. Bank of America prevé que Warsh mantenga sus declaraciones breves. Si suben los tipos, bastaría con reiterar que la inflación sigue elevada y la economía, sólida, sin dejar de advertir contra un endurecimiento excesivo. Si los mantienen sin cambios, deberá afianzar la confianza del mercado en la credibilidad de la política monetaria; de lo contrario, podrían repetirse las distorsiones de la curva de los bonos del Tesoro, el debilitamiento del dólar y las ventas de activos de riesgo. Bank of America mantiene su previsión de subidas graduales de tipos en diciembre y en marzo del próximo año, y no descarta incluso intensificarlas si la persistencia de la inflación supera las expectativas. Moody’s Analytics, en cambio, se opone a una subida: su matriz de riesgos muestra numerosas señales de alerta y advierte que un error de política ya constituye un riesgo en sí mismo.
El impacto no es simétrico, especialmente para el mercado cripto y BTC. Las expectativas de endurecimiento suelen elevar los tipos de interés reales y el dólar, aumentando el coste de oportunidad de mantener activos y presionando a la baja la valoración de bitcoin. Los datos recientes en cadena muestran que la proporción de tenedores a corto plazo con ganancias ha retrocedido desde niveles cercanos a la rentabilidad generalizada hasta alrededor del 70 %; la presión de venta para recoger beneficios se ha aliviado claramente respecto a la de hace un mes y las condiciones de entrada han mejorado. Sin embargo, esto solo indica que se ha enfriado la actividad de los tenedores; no basta para confirmar un cambio de tendencia. Si la reunión transmite una señal más agresiva y afianza aún más las expectativas de una subida en diciembre, las perspectivas de un endurecimiento de la liquidez seguirán presionando a BTC a corto plazo. En cambio, si el tono es más moderado, la recuperación del apetito por el riesgo podría dar un respiro al mercado cripto. Su evolución dependerá más de cómo el mercado reevalúe la trayectoria futura de la política monetaria que del resultado de una sola reunión.
1. Bank of America anticipa la rueda de prensa tras la decisión de la Fed de octubre: podría no haber turno de preguntas y Warsh intentará «quedar bien con todos»;
2. Se reducen las pérdidas de los futuros del Nasdaq y del S&P 500. Antes de la apertura, caen en general las acciones estadounidenses de comunicaciones ópticas y servicios en la nube para computación; las biotecnológicas suben en su mayoría;
3. Glassnode: los compradores recientes de BTC han salido de la zona de fuerte presión vendedora y la proporción de la oferta en ganancias en manos de tenedores a corto plazo ha bajado a cerca del 70 %;
4. Según informes, TSMC planea subir entre un 10 % y un 20 % los precios del empaquetado avanzado, lo que elevaría los costes de NVIDIA y AMD.
Se acerca la reunión de política monetaria de octubre de 2026 y el mercado está claramente dividido. Bank of America prevé que Warsh mantenga sus declaraciones breves. Si suben los tipos, bastaría con reiterar que la inflación sigue elevada y la economía, sólida, sin dejar de advertir contra un endurecimiento excesivo. Si los mantienen sin cambios, deberá afianzar la confianza del mercado en la credibilidad de la política monetaria; de lo contrario, podrían repetirse las distorsiones de la curva de los bonos del Tesoro, el debilitamiento del dólar y las ventas de activos de riesgo. Bank of America mantiene su previsión de subidas graduales de tipos en diciembre y en marzo del próximo año, y no descarta incluso intensificarlas si la persistencia de la inflación supera las expectativas. Moody’s Analytics, en cambio, se opone a una subida: su matriz de riesgos muestra numerosas señales de alerta y advierte que un error de política ya constituye un riesgo en sí mismo.
El impacto no es simétrico, especialmente para el mercado cripto y BTC. Las expectativas de endurecimiento suelen elevar los tipos de interés reales y el dólar, aumentando el coste de oportunidad de mantener activos y presionando a la baja la valoración de bitcoin. Los datos recientes en cadena muestran que la proporción de tenedores a corto plazo con ganancias ha retrocedido desde niveles cercanos a la rentabilidad generalizada hasta alrededor del 70 %; la presión de venta para recoger beneficios se ha aliviado claramente respecto a la de hace un mes y las condiciones de entrada han mejorado. Sin embargo, esto solo indica que se ha enfriado la actividad de los tenedores; no basta para confirmar un cambio de tendencia. Si la reunión transmite una señal más agresiva y afianza aún más las expectativas de una subida en diciembre, las perspectivas de un endurecimiento de la liquidez seguirán presionando a BTC a corto plazo. En cambio, si el tono es más moderado, la recuperación del apetito por el riesgo podría dar un respiro al mercado cripto. Su evolución dependerá más de cómo el mercado reevalúe la trayectoria futura de la política monetaria que del resultado de una sola reunión.