【28 de octubre | Noticias y análisis de datos de los mercados globales】
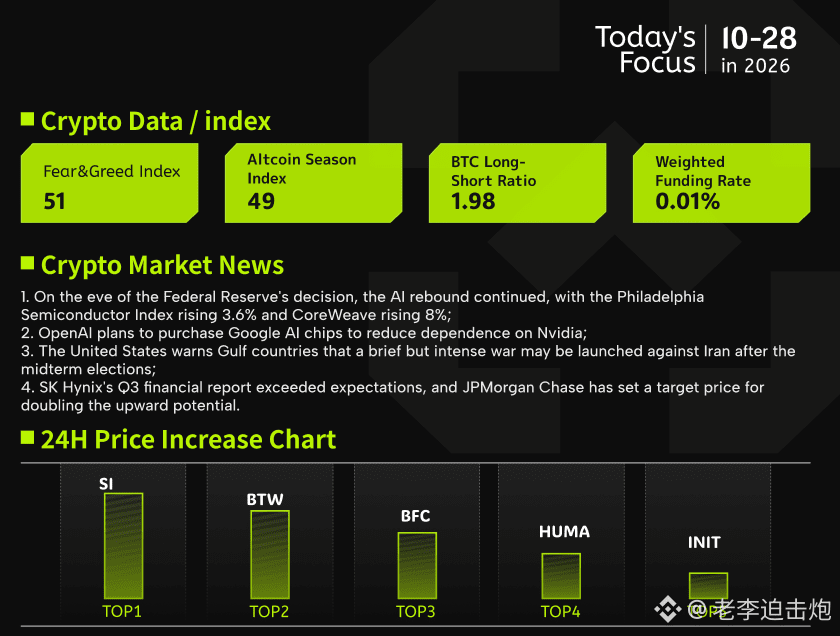
1. En vísperas de la decisión de la Reserva Federal, continúa el repunte de la IA: el índice de semiconductores de Filadelfia subió un 3,6 % y CoreWeave, un 8 %;
2. OpenAI planea comprar chips de IA de Google para reducir su dependencia de Nvidia;
3. Estados Unidos advirtió a los países del Golfo que podría lanzar una guerra breve e intensa contra Irán después de las elecciones de mitad de mandato;
4. Los resultados del tercer trimestre de SK Hynix superaron las expectativas; JPMorgan fijó un precio objetivo que implica un potencial de subida del 100 %.
Las acciones estadounidenses prolongaron sus ganancias, impulsadas principalmente por los sectores relacionados con la IA. El sector de los semiconductores destacó especialmente, mientras que numerosos valores de proveedores emergentes de servicios en la nube y de almacenamiento y comunicaciones ópticas también subieron con fuerza. La mejora de las condiciones de financiación fue un catalizador clave del repunte: Broadcom cerró acuerdos de financiación de gran envergadura con varias instituciones para adquirir equipos de aceleración de IA y arrendárselos a Anthropic; Oracle amplió su colaboración en la nube con OpenAI, y la nueva emisión de acciones de Meta recibió una sobresuscripción. Goldman Sachs atribuyó el repunte a la disminución de las preocupaciones por la financiación y a unas perspectivas favorables para los resultados empresariales. La atención se centra ahora en la decisión de política monetaria de la Reserva Federal y en los resultados trimestrales de las grandes tecnológicas. Es muy probable que los tipos de interés se mantengan sin cambios, aunque las expectativas de una subida antes de fin de año siguen siendo elevadas. Los precios del petróleo bajaron ante las expectativas de una distensión de la situación en Oriente Medio, mientras que los rendimientos de los bonos del Tesoro estadounidense y el índice del dólar se mantuvieron en niveles altos.
El mercado de las criptomonedas mostró un panorama distinto. Los datos en cadena indican que la demanda compradora de bitcoin sigue siendo débil y que los indicadores de demanda continúan en terreno negativo. La diferencia de precios entre las plataformas estadounidenses y las extranjeras también refleja una falta de fuerza compradora en el mercado nacional, mientras que las ganancias contables de los inversores con posiciones a corto plazo se redujeron notablemente. Sin embargo, la puntuación global permanece en una zona neutral con sesgo alcista, y la mayoría de los indicadores específicos sigue apuntando al alza. La situación actual se asemeja más a una pausa en el avance que a un cambio de tendencia. Para BTC, si esta semana la Reserva Federal adopta un tono moderado y los resultados empresariales mantienen su fortaleza, la mejora del apetito por el riesgo podría favorecer el regreso de capitales a los criptoactivos. Por el contrario, un fortalecimiento sostenido del dólar y de los tipos de interés seguiría limitando su potencial alcista, por lo que a corto plazo podría continuar en una fase de consolidación lateral.
1. En vísperas de la decisión de la Reserva Federal, continúa el repunte de la IA: el índice de semiconductores de Filadelfia subió un 3,6 % y CoreWeave, un 8 %;
2. OpenAI planea comprar chips de IA de Google para reducir su dependencia de Nvidia;
3. Estados Unidos advirtió a los países del Golfo que podría lanzar una guerra breve e intensa contra Irán después de las elecciones de mitad de mandato;
4. Los resultados del tercer trimestre de SK Hynix superaron las expectativas; JPMorgan fijó un precio objetivo que implica un potencial de subida del 100 %.
Las acciones estadounidenses prolongaron sus ganancias, impulsadas principalmente por los sectores relacionados con la IA. El sector de los semiconductores destacó especialmente, mientras que numerosos valores de proveedores emergentes de servicios en la nube y de almacenamiento y comunicaciones ópticas también subieron con fuerza. La mejora de las condiciones de financiación fue un catalizador clave del repunte: Broadcom cerró acuerdos de financiación de gran envergadura con varias instituciones para adquirir equipos de aceleración de IA y arrendárselos a Anthropic; Oracle amplió su colaboración en la nube con OpenAI, y la nueva emisión de acciones de Meta recibió una sobresuscripción. Goldman Sachs atribuyó el repunte a la disminución de las preocupaciones por la financiación y a unas perspectivas favorables para los resultados empresariales. La atención se centra ahora en la decisión de política monetaria de la Reserva Federal y en los resultados trimestrales de las grandes tecnológicas. Es muy probable que los tipos de interés se mantengan sin cambios, aunque las expectativas de una subida antes de fin de año siguen siendo elevadas. Los precios del petróleo bajaron ante las expectativas de una distensión de la situación en Oriente Medio, mientras que los rendimientos de los bonos del Tesoro estadounidense y el índice del dólar se mantuvieron en niveles altos.
El mercado de las criptomonedas mostró un panorama distinto. Los datos en cadena indican que la demanda compradora de bitcoin sigue siendo débil y que los indicadores de demanda continúan en terreno negativo. La diferencia de precios entre las plataformas estadounidenses y las extranjeras también refleja una falta de fuerza compradora en el mercado nacional, mientras que las ganancias contables de los inversores con posiciones a corto plazo se redujeron notablemente. Sin embargo, la puntuación global permanece en una zona neutral con sesgo alcista, y la mayoría de los indicadores específicos sigue apuntando al alza. La situación actual se asemeja más a una pausa en el avance que a un cambio de tendencia. Para BTC, si esta semana la Reserva Federal adopta un tono moderado y los resultados empresariales mantienen su fortaleza, la mejora del apetito por el riesgo podría favorecer el regreso de capitales a los criptoactivos. Por el contrario, un fortalecimiento sostenido del dólar y de los tipos de interés seguiría limitando su potencial alcista, por lo que a corto plazo podría continuar en una fase de consolidación lateral.