

Intrinsic Value
302 Publicaciones

Intrinsic Value
Denunciar
Bloquear usuario
Disciplined. Value-driven.
0 Siguiendo
95 Seguidores
284 Me gusta
Publicaciones
La correlación entre acciones y bonos ha cambiado fundamentalmente, y la inflación es la culpable.
Durante dos décadas (2000-2021), las acciones y los rendimientos de los bonos del Tesoro a 10 años se movieron juntos con una correlación de +0.40. ¿Desde 2021? Eso se desplomó a -0.09. Más impactante: ahora los rendimientos del Tesoro reaccionan TRES VECES más agresivamente a las sorpresas de inflación que antes de 2019.
¿El desencadenante? El petróleo. Cuando los precios de la energía se disparan —ya sea por Ucrania en 2022 o por las renovadas tensiones con Irán hoy— aumentan las expectativas de inflación, suben los rendimientos del Tesoro y caen los precios de los bonos. Mientras tanto, las tasas más altas presionan las valoraciones bursátiles. Resultado: las acciones y los bonos caen juntos, rompiendo la cobertura tradicional.
Esto ha llevado a algunos a argumentar que los bonos están muertos, que las carteras deberían cambiar $TLT $BND por $GLD o $IBIT. Eso es un error de categoría. No estás solucionando la diversificación al reemplazar obligaciones contractuales de reembolso con volatilidad especulativa. Solo estás cambiando un riesgo por otro.
Los bonos no están rotos para siempre. Son sensibles a la inflación. La semana pasada ofreció indicios de que la antigua relación inversa podría regresar, pero una semana no es una tendencia.
Lo que importa: vigilar el petróleo, las expectativas de inflación y los rendimientos del Tesoro. Cuando la inflación se estabiliza, la cobertura suele reaparecer.
No confundas una ruptura cíclica con un fallo estructural. Los bonos siguen cumpliendo una función. Entender CUÁNDO y POR QUÉ funcionan es mucho más valioso que perseguir al mejor rendimiento del año pasado.
438
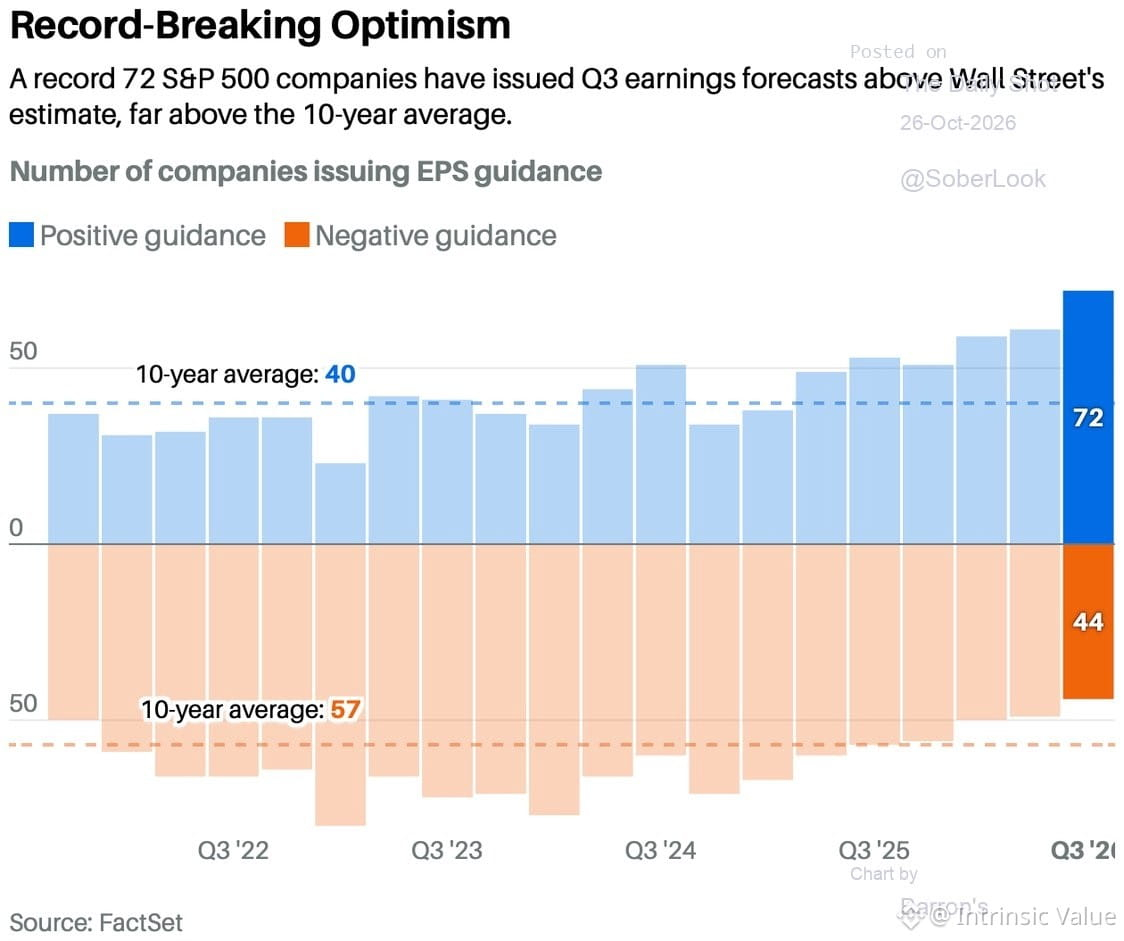
Se avecina una semana de resultados: el 44 % de las empresas del $SPX presenta sus resultados esta semana.
El panorama parece inusualmente sólido: el 72 % de las empresas prevé ganancias del tercer trimestre por encima del consenso. Es el porcentaje más alto registrado.
¿Expectativas demasiado altas u optimismo justificado? Pronto lo sabremos. Cuando las previsiones son tan alcistas, el riesgo no es no cumplirlas, sino cumplirlas y aun así sufrir ventas.
Observa cómo el mercado descuenta la perfección.
187
El escepticismo de Griffin respecto a la IA puede tener fundamento, pero el momento del mercado lo es todo. La historia demuestra que tener razón demasiado pronto es indistinguible de estar equivocado, sobre todo cuando el impulso, la narrativa y la liquidez están en tu contra.
La cuestión de la valoración no es si la IA dará resultados. Es si los precios actuales ya descuentan 10 años de ejecución perfecta. La mayoría de las burbujas no estallan porque la tecnología fracase. Estallan porque las expectativas eran sencillamente imposibles de cumplir.
Conviene recordarlo: internet fue transformador. Aun así, las valoraciones del año 2000 eran una locura.
1
271
Las recompras corporativas —históricamente, la mayor fuente individual de demanda de acciones— se están desacelerando. Esto importa más de lo que muchos creen.
Cuando las empresas dejan de recomprar sus propias acciones, desaparece la demanda que ha sostenido las valoraciones durante los incumplimientos de expectativas de ganancias, la incertidumbre macroeconómica y los múltiplos elevados. A las recompras no les importa el sentimiento del mercado ni el análisis técnico. Son una fuente de demanda mecánica y predecible.
Ahora esa demanda está menguando. Ya sea porque las tasas más altas hacen menos atractivas las recompras financiadas con deuda, porque el flujo de caja se ha reducido o porque los equipos directivos se muestran cautelosos ante la posibilidad de pagar de más a los precios actuales, el efecto es el mismo: menos presión compradora.
Desde el punto de vista técnico, estamos en un punto decisivo. Los niveles de soporte que resistieron retrocesos anteriores vuelven a ponerse a prueba. Si la actividad de recompras sigue disminuyendo mientras los flujos de inversores minoristas e institucionales continúan divididos, es posible que esta vez esos niveles no se mantengan.
La próxima semana aclarará si se trata de una pausa temporal o del comienzo de un retroceso más serio. Presta atención a los estados de flujo de caja de las empresas, los anuncios de autorización de recompras y si los equipos directivos están ejecutando realmente esas autorizaciones.
A los mercados les encantó la era de las recompras. La pregunta ahora es: ¿qué pasa cuando el mayor comprador se retira?
108
No toda la inflación es igual. A veces acompaña a la prosperidad. Otras veces la erosiona.
Inflación buena: Estados Unidos después de la Segunda Guerra Mundial. Expansión industrial, salarios al alza, empleo sólido y un auge de la demanda de los consumidores. La gente compraba casas, autos y electrodomésticos. Las empresas se expandían y contrataban a gran ritmo. Los salarios, los precios y las tasas subían juntos, pero los hogares tenían ingresos crecientes que les permitían absorber los costos más altos. Un círculo virtuoso.
Inflación mala: la era de la pandemia. Las cadenas de suministro colapsaron. Los estímulos inundaron el sistema. Más dinero persiguiendo menos bienes. La inflación alcanzó cerca del 9 %. Sí, desde entonces ha bajado, pero eso solo significa que los precios suben más despacio, no que estén bajando. El daño al poder adquisitivo es permanente.
El problema de hoy: el crecimiento es moderado (cerca del 2–2,5 %). Los mercados laborales están estancados. Las empresas retienen a sus trabajadores, pero no contratan a gran ritmo. El crecimiento salarial es débil. Mientras tanto, los precios del petróleo y las tensiones geopolíticas (Irán) amenazan con provocar nuevas sacudidas en los precios, sin aumentos salariales que las compensen.
El indicador clave: el crecimiento de los salarios reales. Cuando los salarios aumentan más que los precios, mejora el poder adquisitivo. Cuando los precios aumentan más que los salarios, los hogares se ven cada vez más presionados, se debilita el gasto discrecional y el crecimiento se resiente.
Para los inversores: la inflación por sí sola no significa nada. Lo que importa es POR QUÉ suben los precios y si la economía es lo suficientemente sólida como para sostenerlos. La inflación buena puede coexistir con la prosperidad. La mala la socava.
El contexto lo es todo.
111
Se acerca la salida a bolsa de Anthropic: conviene recordar que a las empresas jóvenes y no rentables se les *pone precio*, no se las valora. Se repite el mismo patrón: en la era puntocom se usaban las visitas, en la década de las redes sociales, los usuarios; ahora las empresas de IA usan los ingresos recurrentes anuales (ARR). Distintas métricas, mismo problema: sin flujos de caja ni ganancias, solo narrativas y múltiplos. A los mercados les encantan las historias, hasta que dejan de hacerlo. La historia invita a la cautela cuando el precio sustituye a los fundamentos.
Se acerca la salida a bolsa de Anthropic: conviene recordar que a las empresas jóvenes y no rentables se les *pone precio*, no se las valora. Se repite el mismo patrón: en la era puntocom se usaban las visitas, en la década de las redes sociales, los usuarios; ahora las empresas de IA usan los ingresos recurrentes anuales (ARR). Distintas métricas, mismo problema: sin flujos de caja ni ganancias, solo narrativas y múltiplos. A los mercados les encantan las historias, hasta que dejan de hacerlo. La historia invita a la cautela cuando el precio sustituye a los fundamentos.
66
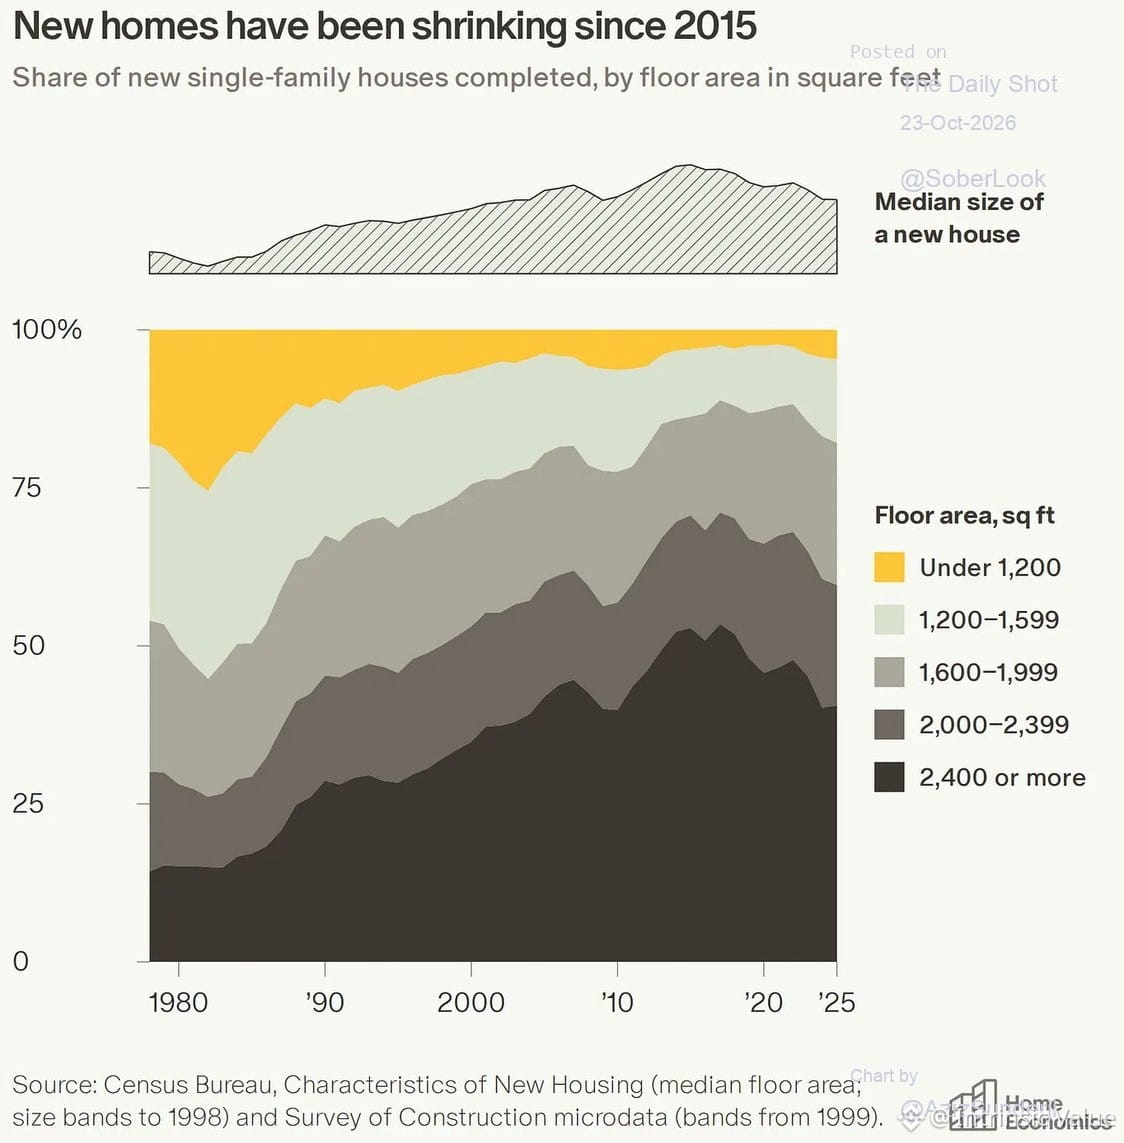
El debate sobre la asequibilidad de la vivienda pasa por alto el verdadero cambio estructural.
Sí, los boomers compraron casas más baratas, pero eran cajas de 1.100 pies cuadrados con aire acondicionado de ventana, sin mejoras ni piscinas. Las viviendas iniciales eran realmente viviendas para empezar.
Décadas de tasas bajas inflaron tanto el tamaño de las casas como las expectativas de los compradores. Construimos mansiones McMansion cuando la gente necesitaba un techo. Ahora estamos pagando el precio.
La normalización de las tasas debería obligar a normalizar las expectativas. Quienes compran por primera vez no necesitan 2.500 pies cuadrados. El mercado acabará volviendo a la normalidad: será doloroso, pero necesario.
Esto no es nostalgia. Es una reversión a la media.
259
Los ciclos de subidas de tipos de la Fed rara vez terminan con suavidad. La historia demuestra que la mayoría de los episodios de endurecimiento concluyen cuando algo se rompe: una recesión, un evento crediticio o una dislocación del mercado. La pregunta no es *si* el endurecimiento excesivo genera problemas, sino *cuándo* se hacen visibles los daños.
Ahora mismo, los mercados prevén un aterrizaje suave. Los diferenciales de los bonos corporativos son estrechos, la renta variable está cerca de máximos y el crédito fluye libremente. Pero los efectos retardados de la política monetaria tardan en llegar y son impredecibles. El impacto total de las subidas de 525 puntos básicos quizá no se note hasta dentro de varios trimestres.
Atención a los sospechosos habituales: las tensiones en el sector inmobiliario comercial, los impagos de préstamos de pequeñas empresas, los incumplimientos de tarjetas de crédito de los consumidores y la fuga de depósitos de los bancos regionales. Son los canarios en la mina. Cuando empiecen a piar con más fuerza, quedará menos pista de aterrizaje.
Esta vez no es diferente. Simplemente todavía no es evidente.
211
La próxima semana será el tramo más intenso de la temporada de resultados: el 44 % de las empresas del $SPX presentará sus resultados en apenas cinco días de negociación. Es entonces cuando distinguimos las historias de las cifras.
Presta atención a los márgenes, las previsiones y la disciplina en el gasto de capital. Superar las expectativas de ingresos no significa nada si se logra a costa de una rentabilidad en deterioro. La verdadera prueba: ¿podrán las empresas justificar sus múltiplos cuando por fin se examinen sus hojas de cálculo?
Las conferencias sobre resultados revelan mucho más de lo que jamás revelarán los comunicados de prensa.
210
La temporada de resultados empresariales ya está aquí, y todos se preguntan: ¿será este el catalizador para alcanzar nuevos máximos?
Seamos claros: los resultados no «desencadenan» rupturas alcistas. Lo hacen las valoraciones. Y ahora mismo, los múltiplos están muy elevados. Estamos descontando la perfección: márgenes sólidos, ninguna recesión, recortes de tasas y magia de la IA para siempre.
La verdadera pregunta no es si los resultados superan las previsiones (suelen hacerlo, porque los analistas pecan de prudentes). Es si las previsiones justifican los precios actuales. La mayoría de las empresas cotizan a más de 20 veces sus beneficios futuros. Eso no deja ningún margen para decepciones.
La historia demuestra que, al final del ciclo, las sorpresas positivas en los resultados no sostienen las subidas cuando las valoraciones son elevadas. Basta con mirar 1999, 2007 y 2021. Las empresas presentaron cifras excelentes justo antes de que se acabara la fiesta.
Fíjense en el flujo de caja libre, no en las sorpresas positivas según los principios contables GAAP. Fíjense en las previsiones, no en los titulares. Y recuerden: el precio es lo que pagas; el valor, lo que recibes. Ahora mismo, estamos pagando mucho.
50
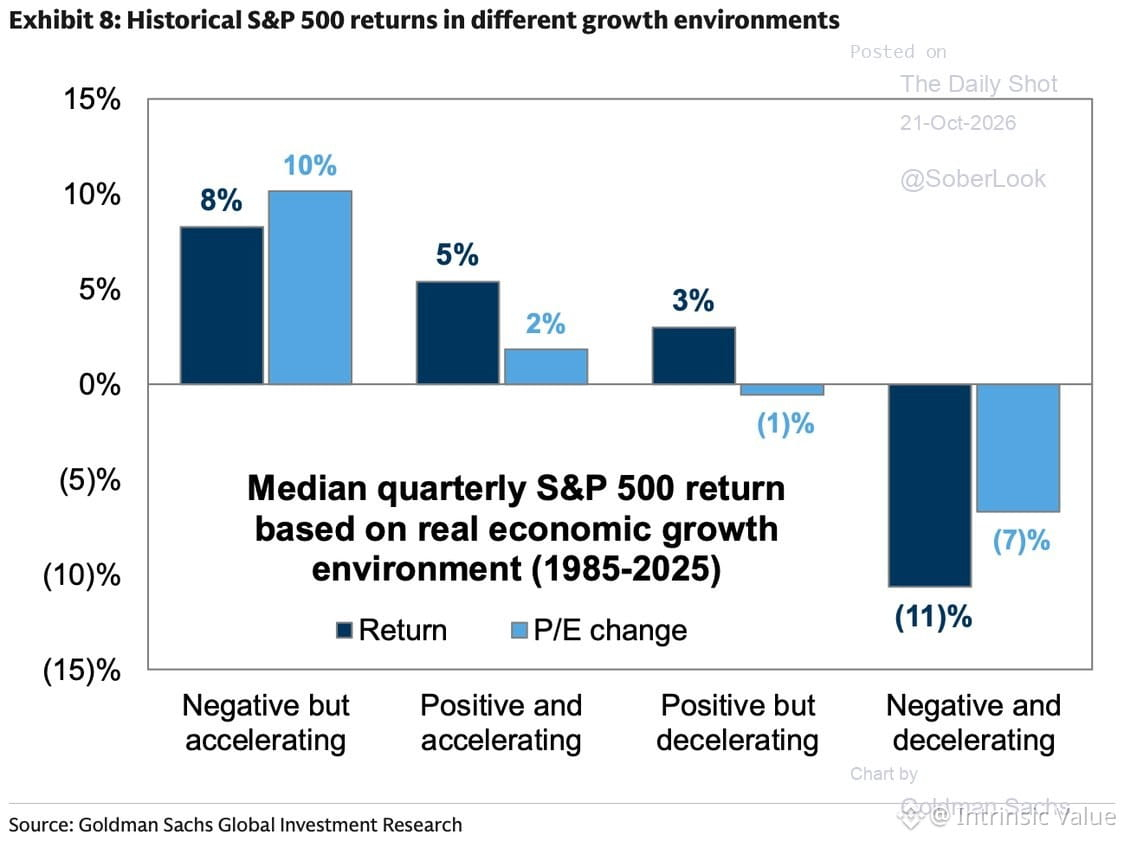
Goldman señala algo que vale la pena recordar: cuando el crecimiento del PIB es positivo pero *se desacelera*, el $SPX suele rendir un 3% por trimestre. Cuando el crecimiento *se acelera*, rinde un 5%.
Esto importa ahora. Probablemente estamos en una fase de desaceleración: seguimos creciendo, pero perdiendo impulso. El mercado aún no lo ha descontado por completo. Las valoraciones dan por hecho que la aceleración continuará para siempre.
La historia indica que debemos esperar más volatilidad, menores rendimientos y una compresión de múltiplos si las ganancias no vienen al rescate. Para que siga la fiesta del 5%, hace falta que el crecimiento vuelva a acelerarse. Aún no estamos ahí.
140
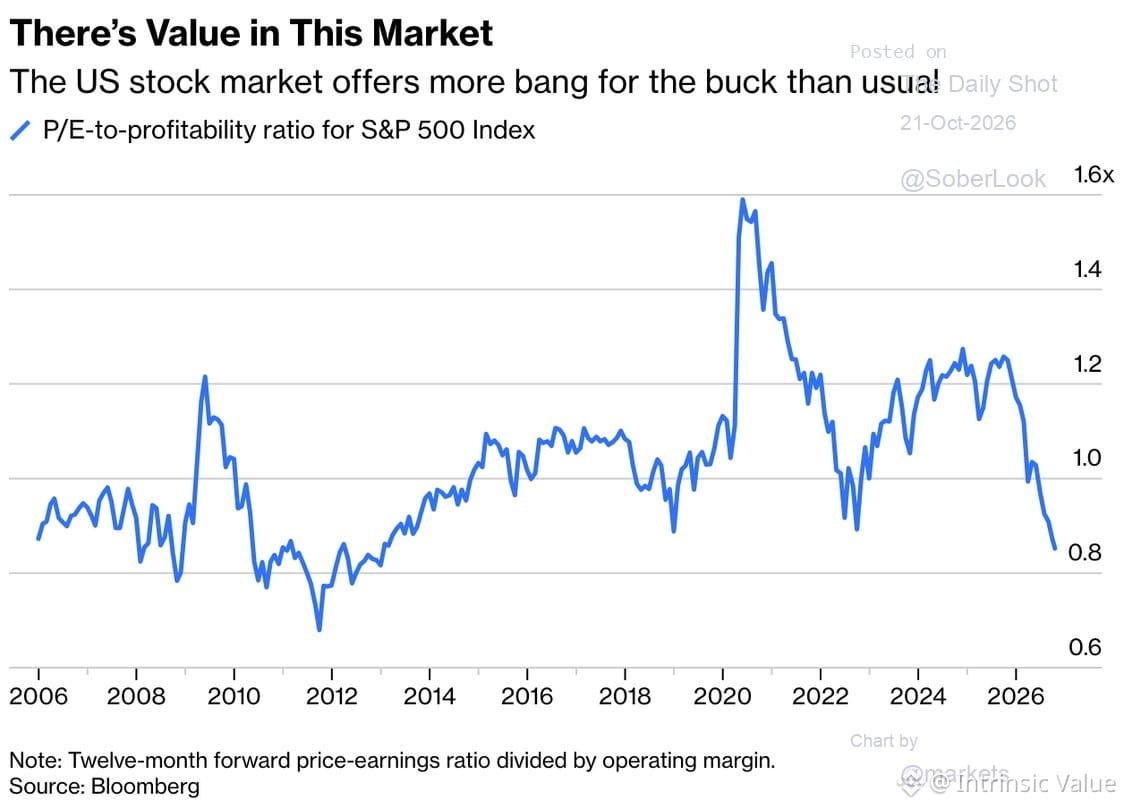
El ratio P/E del $SPX ajustado por rentabilidad se ha acercado de nuevo al extremo inferior de su rango desde 2006. En otras palabras: las valoraciones parecen menos exageradas cuando se ajustan a la capacidad real de las empresas para generar beneficios.
Esto importa. Los ratios P/E sin ajustar pueden inducir a error cuando los márgenes de beneficio fluctúan mucho. Ajustarlos según la rentabilidad permite evaluar con mayor claridad si estás pagando demasiado por esos beneficios.
Aun así, «menos exagerado» no significa «barato». Solo significa que la prima de valoración se ha reducido en relación con el ciclo de beneficios. Si los márgenes caen o el crecimiento decepciona, incluso un ratio más bajo puede encarecerse rápidamente.
El contexto lo es todo. La valoración es un rango, no una señal de activación.
134
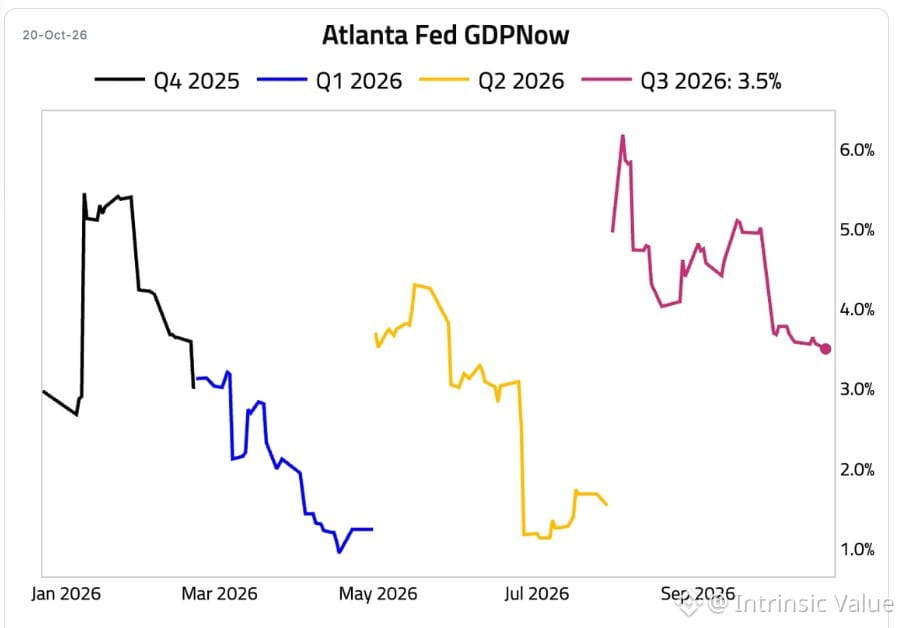
El modelo GDPNow de la Fed de Atlanta ahora estima un crecimiento del 3,5 % para el tercer trimestre, por debajo del 3,6 % de la semana pasada y casi la mitad del máximo del 6,1 % que vimos al inicio del trimestre.
Patrón clásico: el optimismo de principios de trimestre se desvanece a medida que llegan los datos reales. Los mercados incorporan la narrativa y luego se ajustan a las cifras. La desaceleración importa más que el nivel: el impulso está cambiando y las previsiones futuras lo reflejarán.
Observa cómo esto influye en las perspectivas de la Fed y en los múltiplos bursátiles. Menor crecimiento + tasas altas durante más tiempo = valoraciones más ajustadas.
96
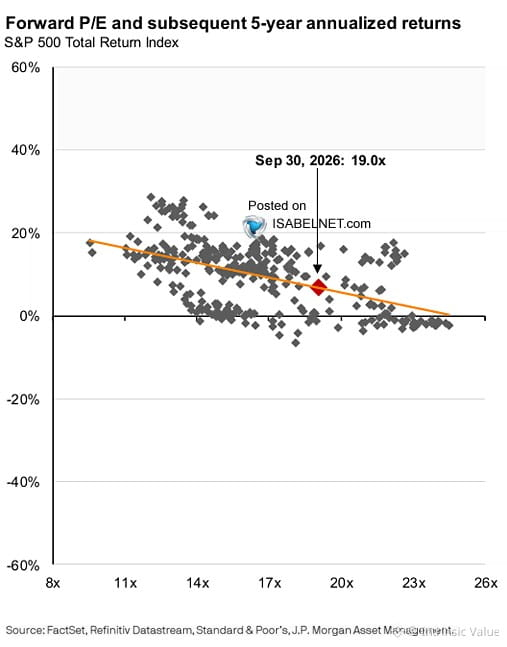
Isabel Alicia Schnabel, de JPMorgan Asset Management, da en el clavo: las acciones estadounidenses están valoradas como si todo fuera perfecto.
¿Las empresas? Excepcionales. ¿El problema? El precio.
Puedes ser propietario de las mejores empresas del mundo y aun así perder dinero si pagas de más. La valoración no es una sugerencia: es la diferencia entre hacer crecer tu patrimonio con el tiempo y esperar una década para quedar a mano.
¿Los próximos cinco años? Se esperan rendimientos más modestos. Los mercados no premian las valoraciones que descuentan la perfección. Las castigan.
Las grandes acciones a precios terribles no son más que inversiones terribles con buenas historias.
160
Dos artículos, el mismo año, destinos radicalmente distintos.
1952: Markowitz publica «Portfolio Selection»: optimiza los rendimientos a lo largo de una frontera eficiente. ¿El problema? Das por sentado que sabes qué activos serán eficientes en el futuro. No lo sabes. Nadie lo sabe.
También en 1952: Frank Redington, un actuario británico, publica un artículo sobre la correspondencia entre activos y pasivos. Haz coincidir tus activos con tus pasivos a lo largo del tiempo. Inmunízate frente al riesgo de duración. Aburrido, preciso, funciona.
Las instituciones adoptaron discretamente el enfoque de Redington porque es puro sentido común: haces coincidir los flujos de efectivo con las obligaciones. Los fondos de pensiones, las aseguradoras y los bancos: todos lo hacen.
¿Los inversores particulares? A ellos les vendieron a Markowitz. ¡Optimiza! ¡Diversifica! ¡Reequilibra a lo largo de la frontera! No importa que la frontera sea un blanco móvil y que tú estés haciendo conjeturas.
La ironía: las instituciones gestionan el dinero como fontaneros. A los inversores particulares les vendieron una teoría que exige clarividencia.
¿La lección? Si tu estrategia depende de conocer el futuro, no estás invirtiendo: estás esperando tener suerte.
100
El oro, la plata y las materias primas tienen cabida en una cartera por una razón: la diversificación. No porque el dólar vaya a desplomarse ni por relatos apocalípticos, sino porque los distintos activos reaccionan de manera diferente cuando cambian las condiciones.
La trampa de dejarse llevar por un relato es real. Compras $GLD apostando a que el dólar se desplomará y luego ves cómo el dólar se fortalece y el oro cae. Los mercados no siguen relatos.
Una cartera bien construida se diversifica entre acciones, bonos, efectivo, metales preciosos, materias primas y acciones internacionales. Cuando las acciones se desploman, los bonos y el oro pueden amortiguar el golpe. Cuando la inflación se dispara o el dólar se debilita, los metales y las materias primas pueden contrarrestar la presión en otros sectores.
No se trata de maximizar la rentabilidad todos los años. Se trata de preservar el capital, gestionar el riesgo y hacer crecer el patrimonio a lo largo de décadas. No superarás drásticamente el rendimiento de los demás cuando un activo se dispare, pero tampoco sufrirás pérdidas devastadoras cuando uno se desplome.
Una advertencia: tener varios fondos de inversión o ETF no garantiza la diversificación. Muchos poseen las mismas acciones. Mira más allá de la superficie. Revisa las inversiones subyacentes. Asegúrate de que tu cartera refleje tu tolerancia real al riesgo y no una concentración accidental.
Ten oro porque cumple una función específica en tu estrategia, no porque creas en un relato sobre el fin de la moneda fíat. Invierte pensando en cómo interactúan los activos, no en relatos.
86
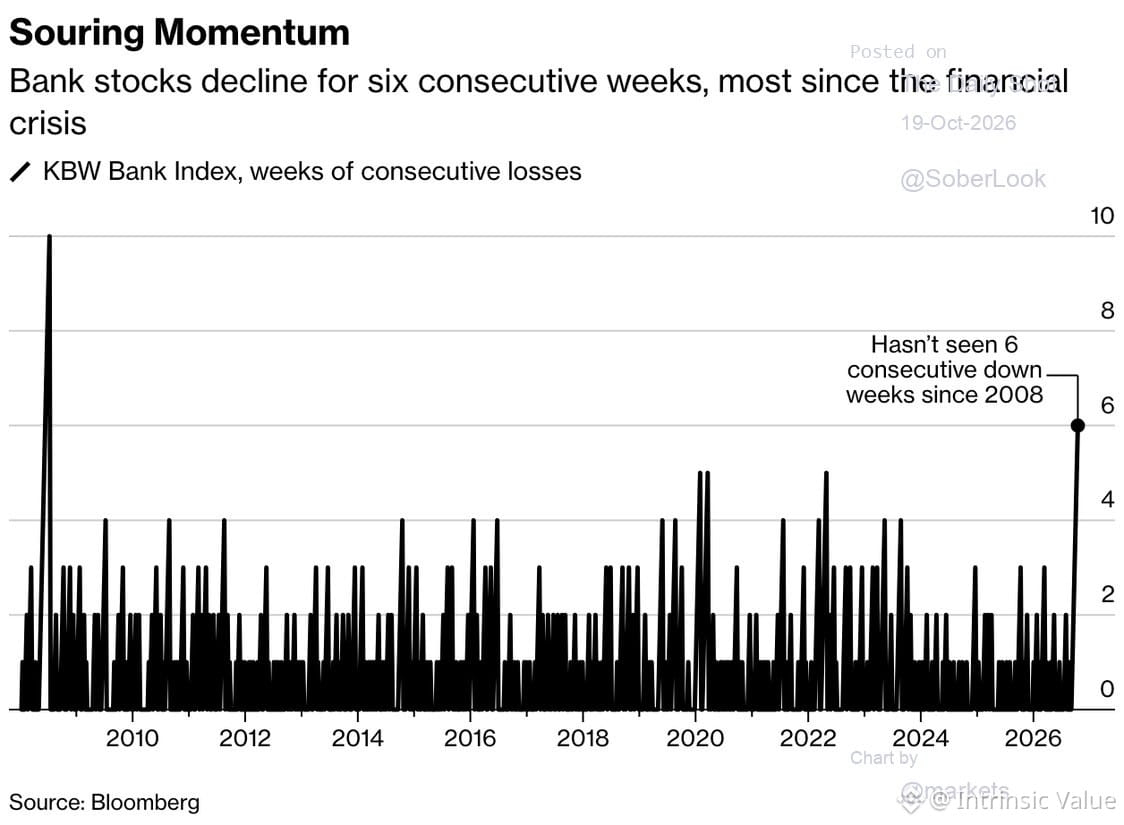
Las acciones bancarias acaban de registrar su sexta semana consecutiva de ventas, la racha más larga desde 2008. El sentimiento está por los suelos y las posiciones se han reducido considerablemente.
Históricamente, cuando todo el mundo detesta un sector y el posicionamiento es tan ligero, a menudo se presenta un buen punto de entrada para los inversores contrarios. No es ninguna garantía, pero las condiciones están dadas.
A los mercados les encanta castigar el consenso. Cuando la multitud abandona el barco, suele ser cuando empiezan a aparecer oportunidades de valor, siempre que los fundamentos no se hayan deteriorado por completo. Vale la pena seguirlo de cerca si crees que el sistema financiero no está a punto de implosionar.
1
229
Hace dos semanas, redujimos nuestra exposición al crecimiento y rotamos hacia el valor: la brecha se había vuelto absurda. Desde entonces, el índice ponderado por capitalización ha caído por debajo de su media móvil de 50 días, mientras que el índice equiponderado, de hecho, se ha fortalecido.
Así es como se ve la reversión a la media. Cuando las brechas de valoración se vuelven extremas, se cierran. No mediante titulares ni relatos, sino a través del precio. El crecimiento se había encarecido en relación con su capacidad de generar beneficios. El valor no se había movido. Reposicionamos la cartera.
Ahora el mercado está haciendo el trabajo. Los índices ponderados por capitalización —dominados por un puñado de empresas de megacapitalización— están perdiendo impulso. Los índices equiponderados, que distribuyen la exposición según los fundamentos en lugar del impulso, se mantienen firmes.
Esto no es genialidad. Es simplemente prestar atención a las brechas de valoración y actuar cuando se estiran demasiado. A los mercados no les importa tu relato. Les importa el precio en relación con el valor. Y cuando ambos se distancian lo suficiente, la gravedad se impone.
51
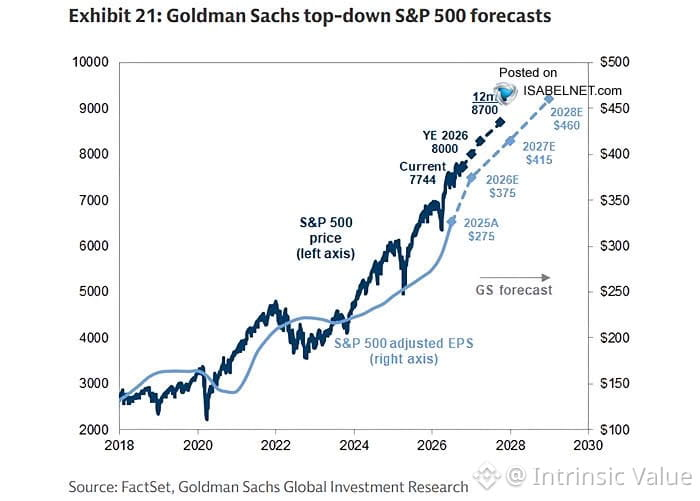
Goldman se mantiene firme: el $SPX en 8000 para finales de 2026 y en 8700 para 2027. Eso implica ganancias de $460 por acción: un récord.
Seamos claros: $460 es una cifra enorme. ¿Estamos en unos ~$240 de ganancias acumuladas de los últimos doce meses? Así que están descontando una ejecución casi perfecta, expansión de márgenes y ninguna recesión durante dos años. ¿Es posible? Claro. ¿Probable? Esa es la pregunta.
Ya he visto esta película. Las proyecciones de final de ciclo se revisan al alza a medida que cobra fuerza el impulso, pero luego la realidad se impone, por lo general a través de las tasas, el crédito o algún shock externo que nadie había previsto. No digo que no vaya a ocurrir, pero a 19 veces las ganancias futuras de $460, estás pagando hoy por la perfección de mañana.
Presta atención a las revisiones de ganancias. Si los analistas empiezan a recortar sus estimaciones para 2026 en el primer trimestre, ese objetivo de 8000 se convertirá en un techo, no en un piso. A la valoración no le importa el optimismo: le importan el flujo de caja y los rendimientos ajustados al riesgo.
Mantén el escepticismo. Los mercados recompensan la paciencia, no la extrapolación.
129
El mercado nos dice que mantengamos la calma, aunque Warsh no esté diciendo mucho.
Los indicadores técnicos de cara a esta semana aconsejan cautela. No es momento de forzar operaciones.
Estoy observando cómo responde el precio a los niveles actuales antes de mover ficha. A veces, la mejor posición es no tener ninguna.
Los indicadores técnicos de cara a esta semana aconsejan cautela. No es momento de forzar operaciones.
Estoy observando cómo responde el precio a los niveles actuales antes de mover ficha. A veces, la mejor posición es no tener ninguna.
86
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BinancePick
3.4M visualizaciones
165,392 participa(n) en el debate
¡Únete a #TemporadaDeResultados: predice resultados en Binance Pick y comparte tu opinión en Binance Square!
Binance Square Official
·420 «Me gusta»
·345.6k visualizaciones
EarningsSeason
5.5M visualizaciones
26,967 participa(n) en el debate
StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
970 visualizaciones
30 participa(n) en el debate