

FOMO港美股
395 Publicaciones
FOMO港美股
Denunciar
Bloquear usuario
关注港股与美股的重要财报、行业热点和交易主线,持续更新一图读懂、主题梳理和核心信息拆解。
19 Siguiendo
369 Seguidores
568 Me gusta
Publicaciones
Todo
Cotizaciones
Vídeos
PINNED
·
--
Con verificación
【Resultados de empresas de EE. UU. · Google】
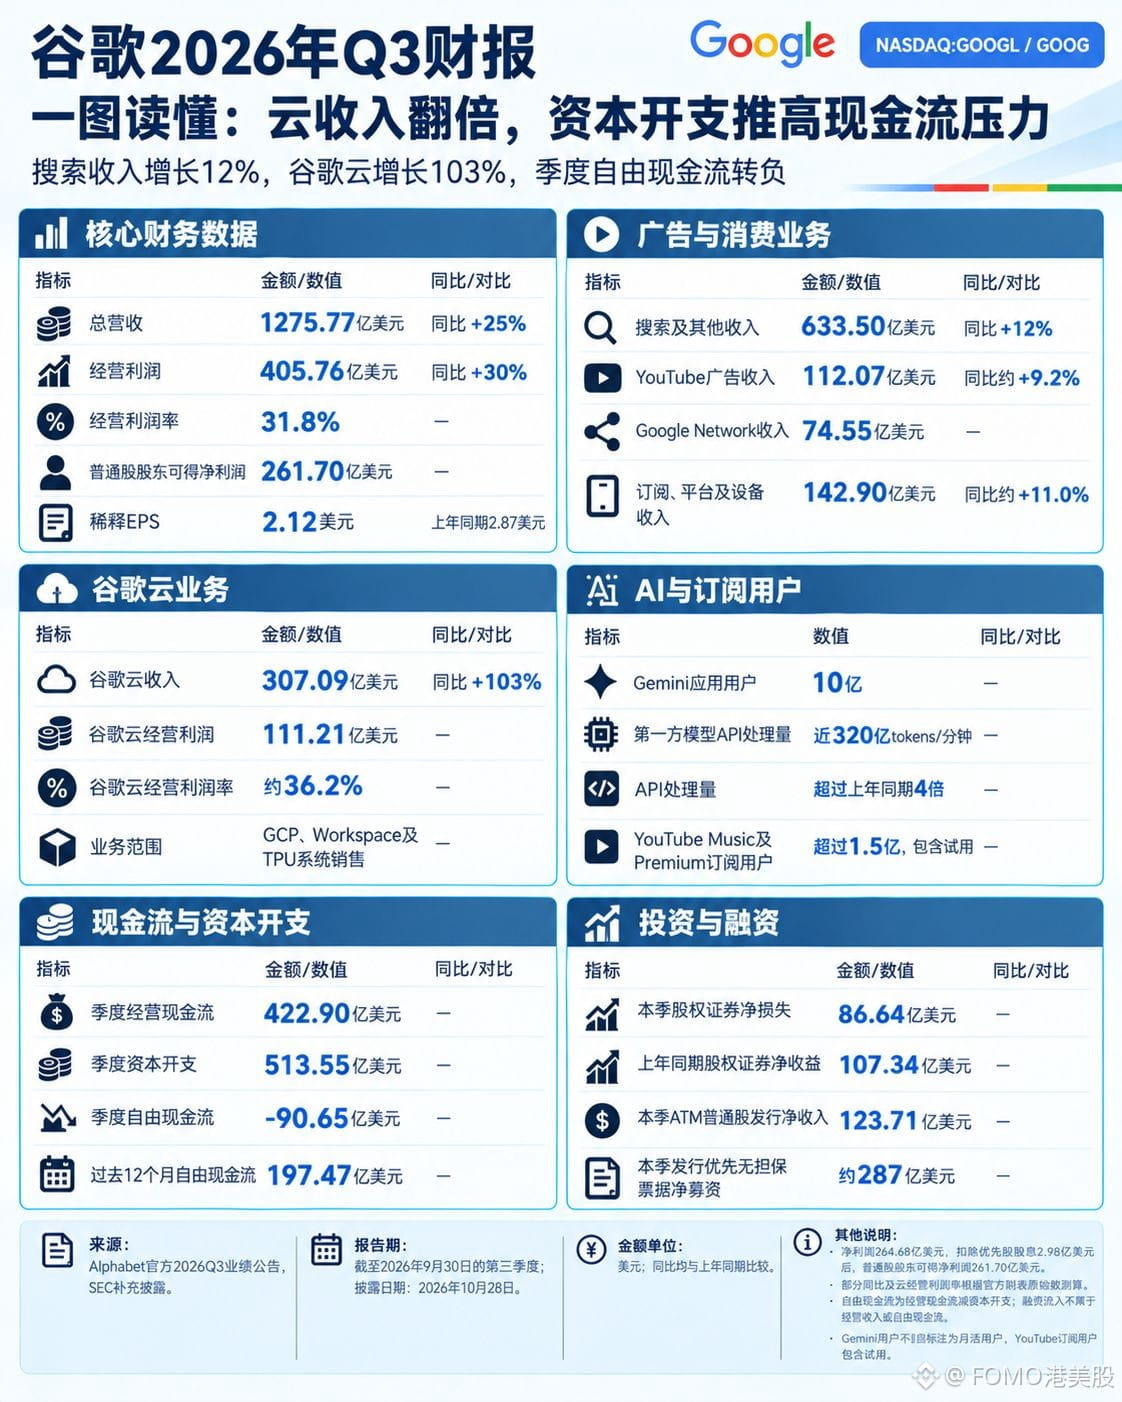
Alphabet $GOOGLB Q3: ingresos de 127.577 millones de dólares, +25% interanual; beneficio operativo de 40.576 millones, +30%, y margen operativo del 31,8%. El beneficio neto fue de solo 26.468 millones, −24,3% interanual.
El beneficio operativo aumentó en 9.364 millones respecto al año pasado, pero el beneficio neto cayó en 8.511 millones. La diferencia está en las partidas no operativas: este trimestre, los valores de renta variable registraron pérdidas de 8.664 millones, frente a ganancias de 10.734 millones en el mismo periodo del año pasado; un giro de 19.398 millones. Si se excluye este concepto, el beneficio neto del negocio principal debería rondar los 42.600 millones.
El negocio de la nube es real: ingresos de 30.709 millones, +103% interanual; beneficio operativo de 11.121 millones, margen del 36,2%. Ya representa el 27,4% del beneficio operativo del grupo.
El efectivo ya no alcanza. El gasto de capital del trimestre fue de 51.355 millones: el 40,3% de los ingresos y 1,67 veces los ingresos de la nube. El flujo de caja operativo, de 42.290 millones, no bastó para cubrirlo, y el flujo de caja libre fue de −9.065 millones. En el mismo periodo, emitió nuevas acciones por 12.371 millones y deuda por 28.700 millones.
La nube genera 11.100 millones, pero el capex consume 51.300 millones. Primero se paga la capacidad de cómputo y después se cobra. Tras el cierre, cayó casi un 10%: $GOOGL .
{spot}(GOOGLBUSDT)
#谷歌财报能否守住基本盘 #BStocks #股票财报季
【Resultados de empresas de EE. UU. · Google】
Alphabet $GOOGLB Q3: ingresos de 127.577 millones de dólares, +25% interanual; beneficio operativo de 40.576 millones, +30%, y margen operativo del 31,8%. El beneficio neto fue de solo 26.468 millones, −24,3% interanual.
El beneficio operativo aumentó en 9.364 millones respecto al año pasado, pero el beneficio neto cayó en 8.511 millones. La diferencia está en las partidas no operativas: este trimestre, los valores de renta variable registraron pérdidas de 8.664 millones, frente a ganancias de 10.734 millones en el mismo periodo del año pasado; un giro de 19.398 millones. Si se excluye este concepto, el beneficio neto del negocio principal debería rondar los 42.600 millones.
El negocio de la nube es real: ingresos de 30.709 millones, +103% interanual; beneficio operativo de 11.121 millones, margen del 36,2%. Ya representa el 27,4% del beneficio operativo del grupo.
El efectivo ya no alcanza. El gasto de capital del trimestre fue de 51.355 millones: el 40,3% de los ingresos y 1,67 veces los ingresos de la nube. El flujo de caja operativo, de 42.290 millones, no bastó para cubrirlo, y el flujo de caja libre fue de −9.065 millones. En el mismo periodo, emitió nuevas acciones por 12.371 millones y deuda por 28.700 millones.
La nube genera 11.100 millones, pero el capex consume 51.300 millones. Primero se paga la capacidad de cómputo y después se cobra. Tras el cierre, cayó casi un 10%: $GOOGL .
#谷歌财报能否守住基本盘 #BStocks #股票财报季
4
6
12.7k
PINNED
·
--
Fijado arriba|Qué actualizaciones principales hay en el mercado de acciones de Hong Kong y EE. UU. (FOMO)
Aquí está FOMO Hong Kong y EE. UU.
Esta cuenta se enfoca principalmente en los resultados de empresas en EE. UU. y Hong Kong, acciones del sector tecnológico, y la interconexión entre BTC, la liquidez macro y los mercados tradicionales.
Iré actualizando de forma continua estas clases de contenido:
1. Análisis detallado de reportes de empresas populares y datos clave
2. Temas principales de sectores de tecnología en EE. UU., semiconductores, IA, etc.
3. Puntos de interés del mercado, acciones con mayor peso en ETFs y cambios en la tenencia institucional
4. Observación del mercado de activos como BTC y EE. UU., tasas de interés, dólar y oro
5. Seguimiento de contenido del mercado relacionado con BStock y acciones
Intentaré explicarlo con textos más breves y gráficos, dejando claras dos cosas:
1. Qué está negociando el mercado ahora
2. Qué datos o eventos faltan por validar en el futuro
Si tú también sigues las acciones de EE. UU., tecnológicas, BTC y los temas candentes del mercado, ¡bienvenido a seguirla y hacer seguimiento juntos!
Invitación a operar en Binance: [FOMOBSTOCK](https://www.bsmkweb.cc/register?ref=FOMOBSTOCK)
La operativa conlleva riesgos; decide según tu situación.
Fijado arriba|Qué actualizaciones principales hay en el mercado de acciones de Hong Kong y EE. UU. (FOMO)
Aquí está FOMO Hong Kong y EE. UU.
Esta cuenta se enfoca principalmente en los resultados de empresas en EE. UU. y Hong Kong, acciones del sector tecnológico, y la interconexión entre BTC, la liquidez macro y los mercados tradicionales.
Iré actualizando de forma continua estas clases de contenido:
1. Análisis detallado de reportes de empresas populares y datos clave
2. Temas principales de sectores de tecnología en EE. UU., semiconductores, IA, etc.
3. Puntos de interés del mercado, acciones con mayor peso en ETFs y cambios en la tenencia institucional
4. Observación del mercado de activos como BTC y EE. UU., tasas de interés, dólar y oro
5. Seguimiento de contenido del mercado relacionado con BStock y acciones
Intentaré explicarlo con textos más breves y gráficos, dejando claras dos cosas:
1. Qué está negociando el mercado ahora
2. Qué datos o eventos faltan por validar en el futuro
Si tú también sigues las acciones de EE. UU., tecnológicas, BTC y los temas candentes del mercado, ¡bienvenido a seguirla y hacer seguimiento juntos!
Invitación a operar en Binance: FOMOBSTOCK
La operativa conlleva riesgos; decide según tu situación.
1
400
·
--
Con verificación
【Resultados de Intel · bolsa de EE. UU.】
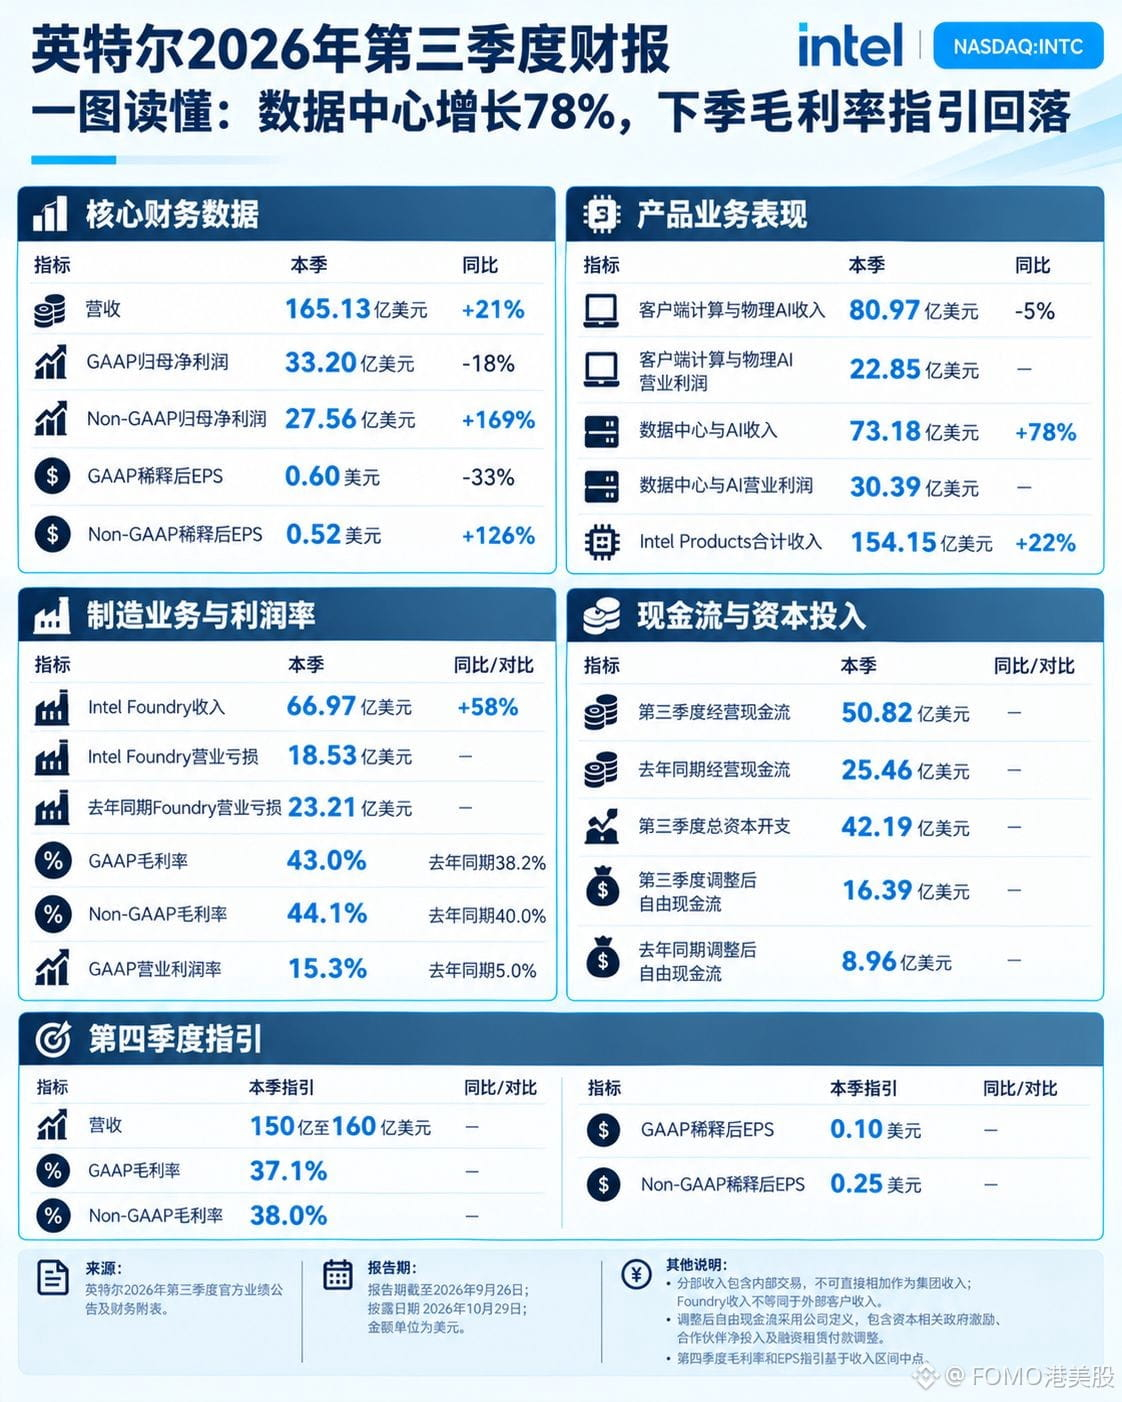
Intel $INTCB registró ingresos de 16.513 millones de dólares en el Q3, un 21% más interanual; el beneficio operativo GAAP fue de 2.522 millones, frente a 683 millones en el mismo periodo del año pasado. Sin embargo, el beneficio neto GAAP fue de 3.320 millones, un 18% menos interanual; el EPS fue de 0,60, un 33% menos.
El centro de datos fue el motor de los resultados. DC e IA generaron 7.318 millones, un 78% más interanual, con un beneficio operativo de 3.039 millones, incluso superior a los 2.522 millones del conjunto de la empresa. El negocio de clientes facturó 8.097 millones, un 5% menos interanual, con un beneficio operativo de 2.285 millones; la fundición registró pérdidas de 1.853 millones. En conjunto, clientes y fundición fueron un lastre neto.
Este margen de beneficios no es extrapolable. Para el Q4, la previsión de ingresos es de entre 15.000 y 16.000 millones, un 6,1% menos que el trimestre anterior; el margen bruto GAAP, del 37,1%, 5,9 puntos por debajo del 43,0% de este trimestre; y la previsión de EPS, de 0,10 dólares. La dirección no espera que este nivel se mantenga.
Otro dato contraintuitivo: el beneficio neto GAAP superó al Non-GAAP en 564 millones.
$INTC se desplomó más de un 20% tras el cierre del mercado.
{spot}(INTCBUSDT)
#英特尔 #BStocks #半导体
【Resultados de Intel · bolsa de EE. UU.】
Intel $INTCB registró ingresos de 16.513 millones de dólares en el Q3, un 21% más interanual; el beneficio operativo GAAP fue de 2.522 millones, frente a 683 millones en el mismo periodo del año pasado. Sin embargo, el beneficio neto GAAP fue de 3.320 millones, un 18% menos interanual; el EPS fue de 0,60, un 33% menos.
El centro de datos fue el motor de los resultados. DC e IA generaron 7.318 millones, un 78% más interanual, con un beneficio operativo de 3.039 millones, incluso superior a los 2.522 millones del conjunto de la empresa. El negocio de clientes facturó 8.097 millones, un 5% menos interanual, con un beneficio operativo de 2.285 millones; la fundición registró pérdidas de 1.853 millones. En conjunto, clientes y fundición fueron un lastre neto.
Este margen de beneficios no es extrapolable. Para el Q4, la previsión de ingresos es de entre 15.000 y 16.000 millones, un 6,1% menos que el trimestre anterior; el margen bruto GAAP, del 37,1%, 5,9 puntos por debajo del 43,0% de este trimestre; y la previsión de EPS, de 0,10 dólares. La dirección no espera que este nivel se mantenga.
Otro dato contraintuitivo: el beneficio neto GAAP superó al Non-GAAP en 564 millones.
$INTC se desplomó más de un 20% tras el cierre del mercado.
#英特尔 #BStocks #半导体
445
·
--
Con verificación
【Informe de resultados de acciones estadounidenses · ServiceNow】
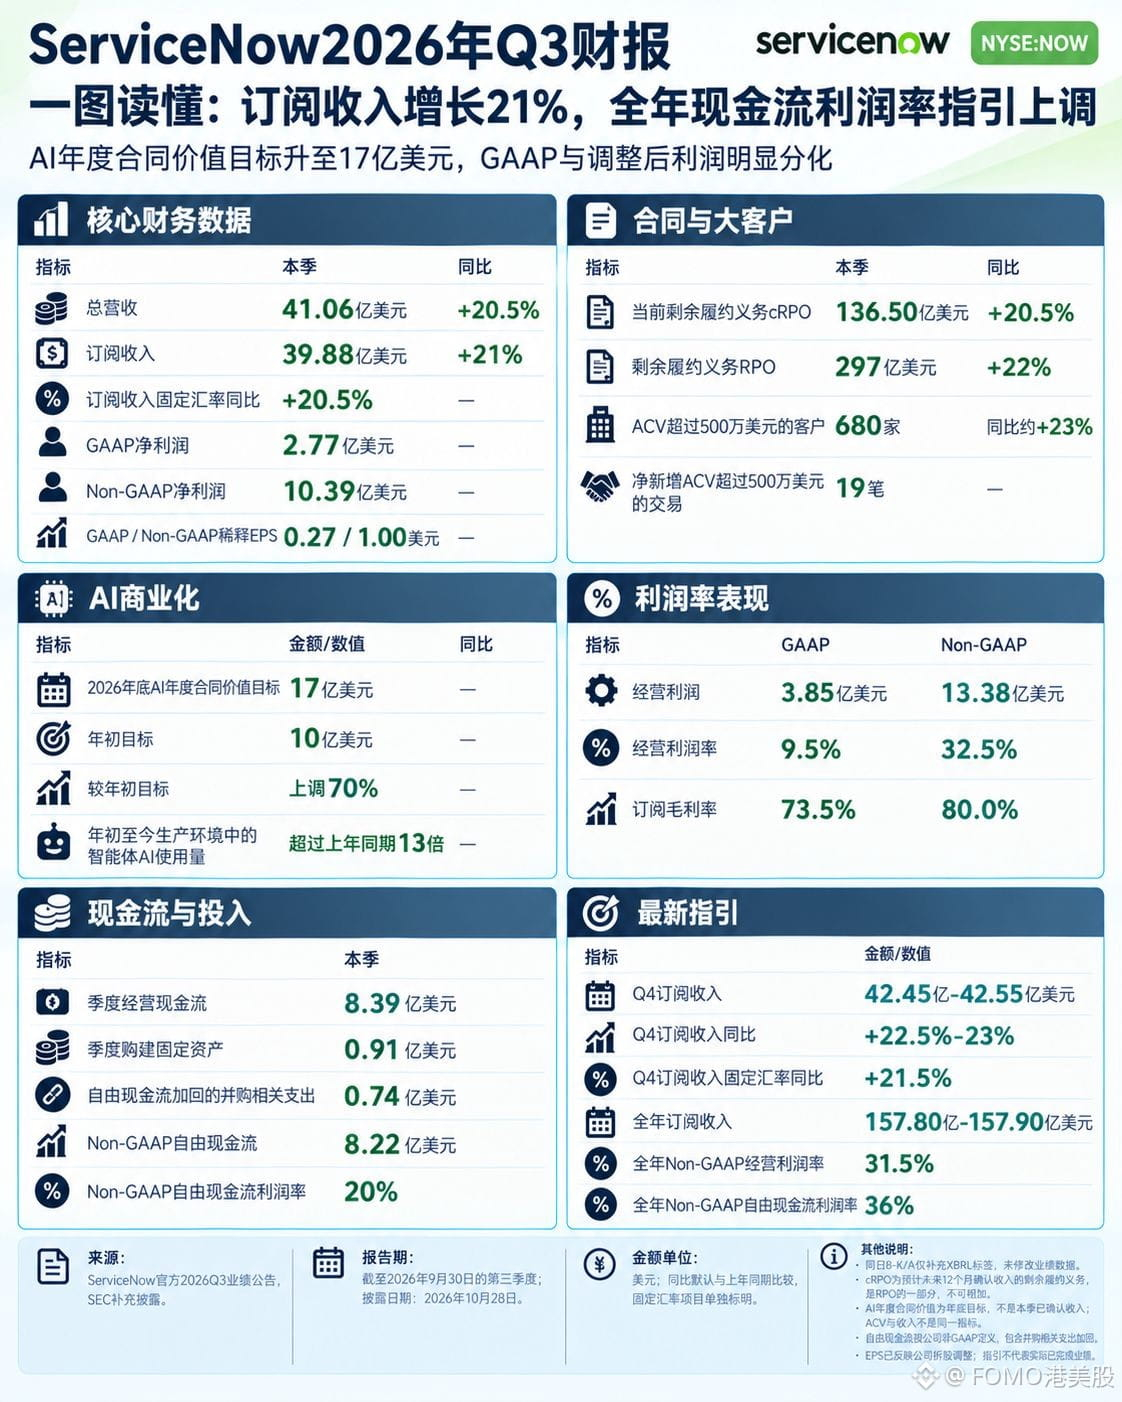
ServiceNow $NOW Q3 ingresos de 4.106 mil millones de dólares, +20.5% interanual; suscripciones de 3.988 mil millones, +21% interanual. En el mismo trimestre, el beneficio neto GAAP fue solo de 277 millones, -44.8% interanual, mientras que el no GAAP fue de 1.039 mil millones, +4.7% interanual.
La diferencia está en los ajustes. El beneficio operativo GAAP fue de 385 millones y el no GAAP de 1.338 mil millones; la brecha de 953 millones equivale al 23.2% de los ingresos, principalmente por compensación en acciones. El margen bruto de suscripciones también está bajando: GAAP 73.5% y no GAAP 80.0%, ambos por debajo del mismo periodo del año pasado.
El objetivo de contratos de IA pasó de 1 mil millones a 1.7 mil millones; 1.7 mil millones solo equivale al 10.8% de las suscripciones anuales.
La parte de contratos va bien: cRPO de 13.65 mil millones, +20.5% interanual; RPO total de 29.7 mil millones, +22% interanual; 680 clientes de más de 5 millones de dólares, +23% interanual.
El flujo de caja no cuadra. Este trimestre, el flujo de caja libre fue de 822 millones, con un margen del 20%; el objetivo anual es del 36%: 16 puntos porcentuales tendrán que recuperarse de golpe en el cuarto trimestre.
Durante la sesión, $NOW cayó más de un 25%.
{future}(NOWUSDT)
#ServiceNow #BStocks #股票财报季
【Informe de resultados de acciones estadounidenses · ServiceNow】
ServiceNow $NOW Q3 ingresos de 4.106 mil millones de dólares, +20.5% interanual; suscripciones de 3.988 mil millones, +21% interanual. En el mismo trimestre, el beneficio neto GAAP fue solo de 277 millones, -44.8% interanual, mientras que el no GAAP fue de 1.039 mil millones, +4.7% interanual.
La diferencia está en los ajustes. El beneficio operativo GAAP fue de 385 millones y el no GAAP de 1.338 mil millones; la brecha de 953 millones equivale al 23.2% de los ingresos, principalmente por compensación en acciones. El margen bruto de suscripciones también está bajando: GAAP 73.5% y no GAAP 80.0%, ambos por debajo del mismo periodo del año pasado.
El objetivo de contratos de IA pasó de 1 mil millones a 1.7 mil millones; 1.7 mil millones solo equivale al 10.8% de las suscripciones anuales.
La parte de contratos va bien: cRPO de 13.65 mil millones, +20.5% interanual; RPO total de 29.7 mil millones, +22% interanual; 680 clientes de más de 5 millones de dólares, +23% interanual.
El flujo de caja no cuadra. Este trimestre, el flujo de caja libre fue de 822 millones, con un margen del 20%; el objetivo anual es del 36%: 16 puntos porcentuales tendrán que recuperarse de golpe en el cuarto trimestre.
Durante la sesión, $NOW cayó más de un 25%.
#ServiceNow #BStocks #股票财报季
828
·
--
Se pueden añadir los datos y el gráfico de velas de los tokens de airdrop de Alpha que se han listado recientemente para respaldar los datos y gráficos publicados anteriormente.
1. $AXIS : listado el 21 de octubre. El precio alcanzó su máximo el día 24, a 0,39 u; el día de apertura se vendió en un rango de 0,27-0,33 u. El precio actual es de 0,14 u, una caída de más del 50 % respecto al rango de precios estable tras la apertura.
2. $DNA : listado el 16 de octubre. El precio alcanzó su máximo el día 17, a 0,32 u; el día de apertura se vendió en un rango de 0,2-0,3 u. El precio actual es de 0,17 u, casi un 50 % por debajo del máximo y por debajo del rango de venta del airdrop del primer día.
3. $CT : listado el 30 de septiembre. El precio alcanzó su máximo el 2 de octubre, a 0,63 u; el día de apertura se vendió en un rango de 0,25-0,45 u. El precio actual es de 0,13 u, también muy por debajo del rango del primer día.
En resumen, los tokens de airdrop de Alpha pueden mantenerse durante un periodo breve de hasta 3 días, teniendo en cuenta factores del proyecto (como la estructura de tenencia de tokens, la gestión del proyecto y su popularidad). Sin embargo, si se mantiene la posición durante más tiempo, los resultados son peores que vender el mismo día de la cotización.
#币安Alpha #山寨币
FOMO港美股
·
--
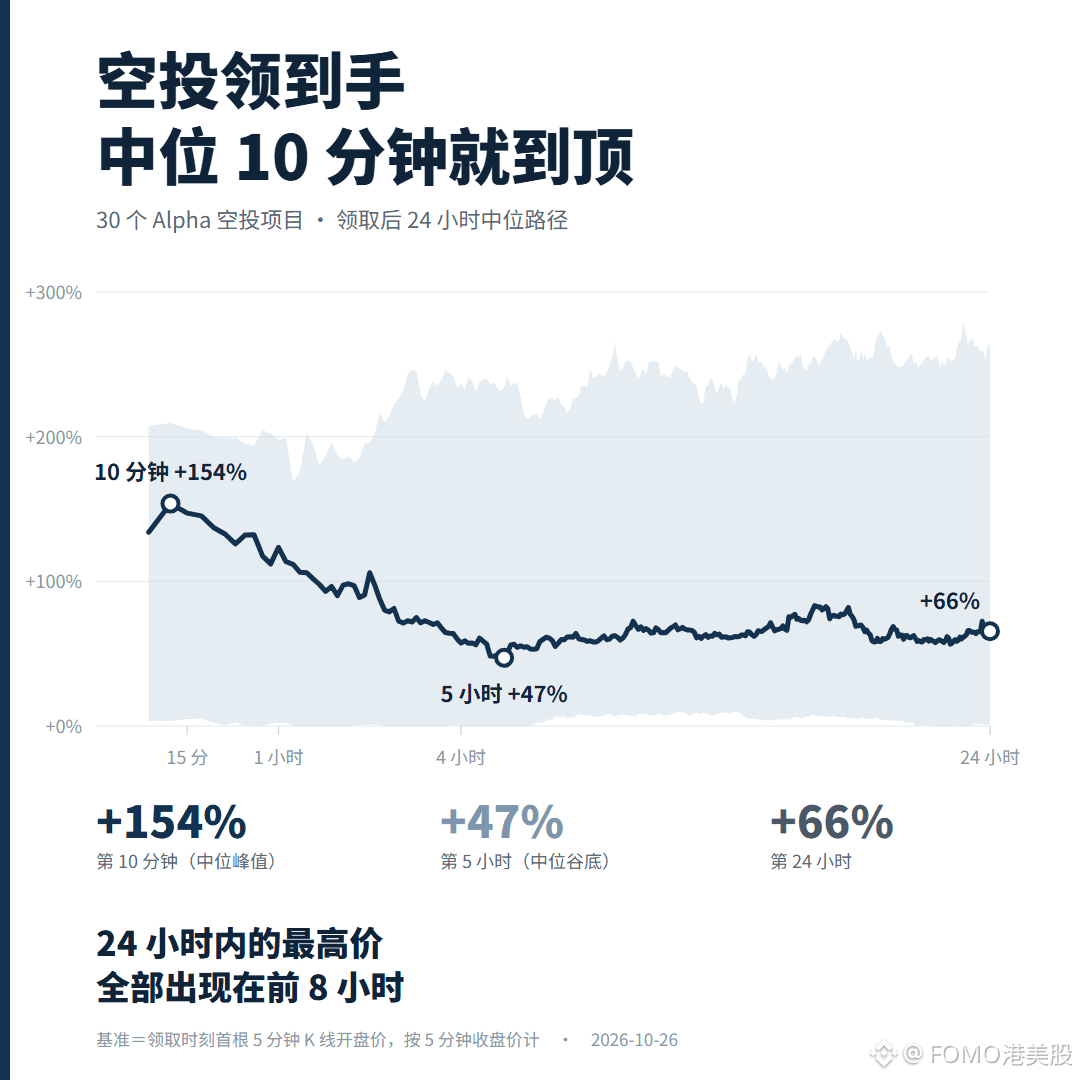
El airdrop llega a tu cartera; la mediana alcanza su máximo en 10 minutos
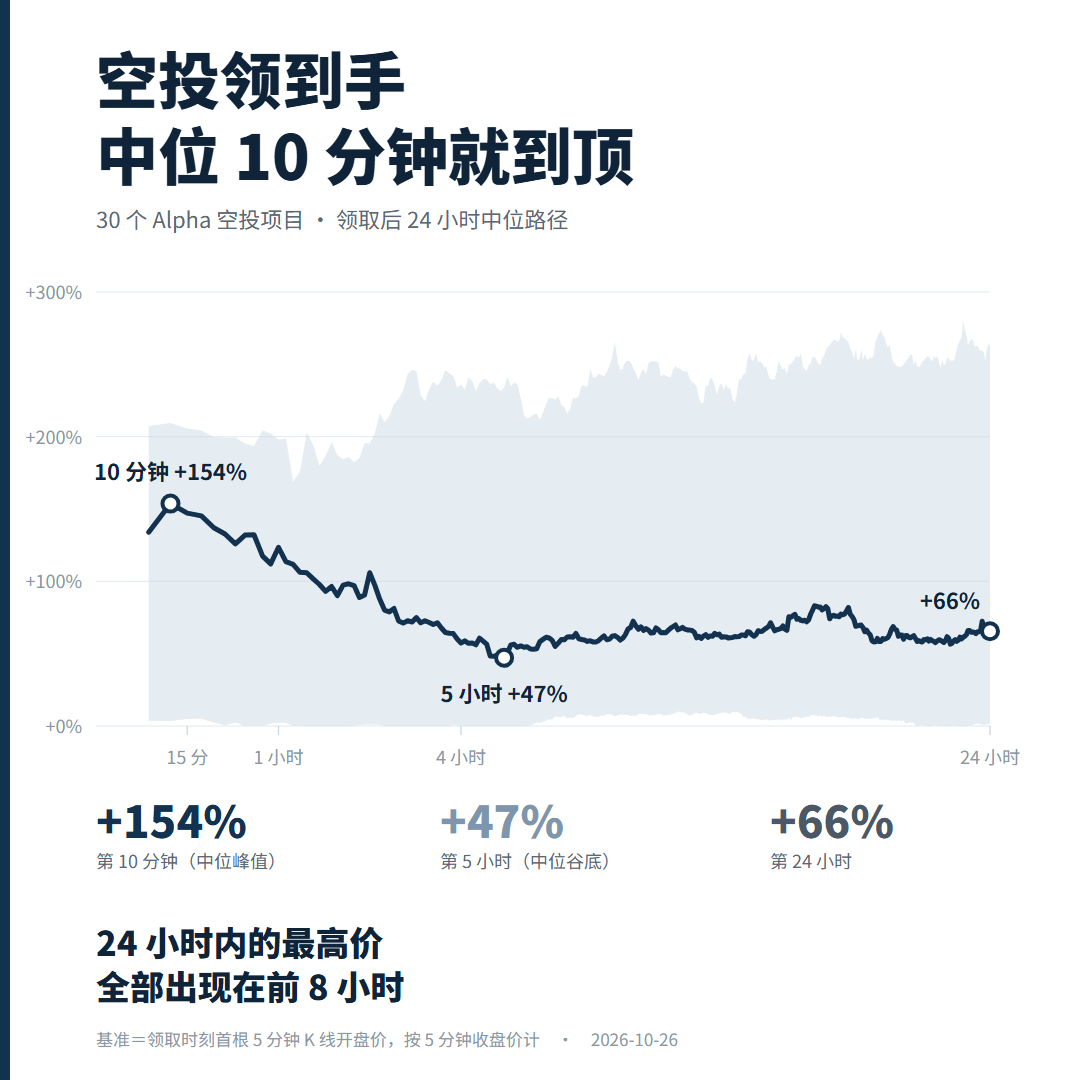
En la entrega anterior sobre los airdrops de tokens de Binance Alpha, solo hablamos de a qué precio vender al cabo de 1 hora, 24 horas y 7 días. Esta vez, ampliamos la muestra de 18 a 30 tokens y el período a seis meses, y analizamos todas las velas de 5 minutos para ver su evolución. Alpha incorporó 47 tokens nuevos, 30 de ellos con airdrop. Tomando como referencia el precio de apertura de la primera vela de 5 minutos desde el momento de reclamar, la mediana alcanzó su máximo en el minuto 10, con un +154%; cayó al +47% en la quinta hora y volvió al +66% a las 24 horas.
El máximo llegó mucho antes de lo esperado. 12 tokens lo alcanzaron en los primeros 5 minutos y 17 no aguantaron ni la primera hora. En los 30, el precio máximo de las primeras 24 horas se registró durante las primeras 8; después no hubo ningún nuevo máximo.
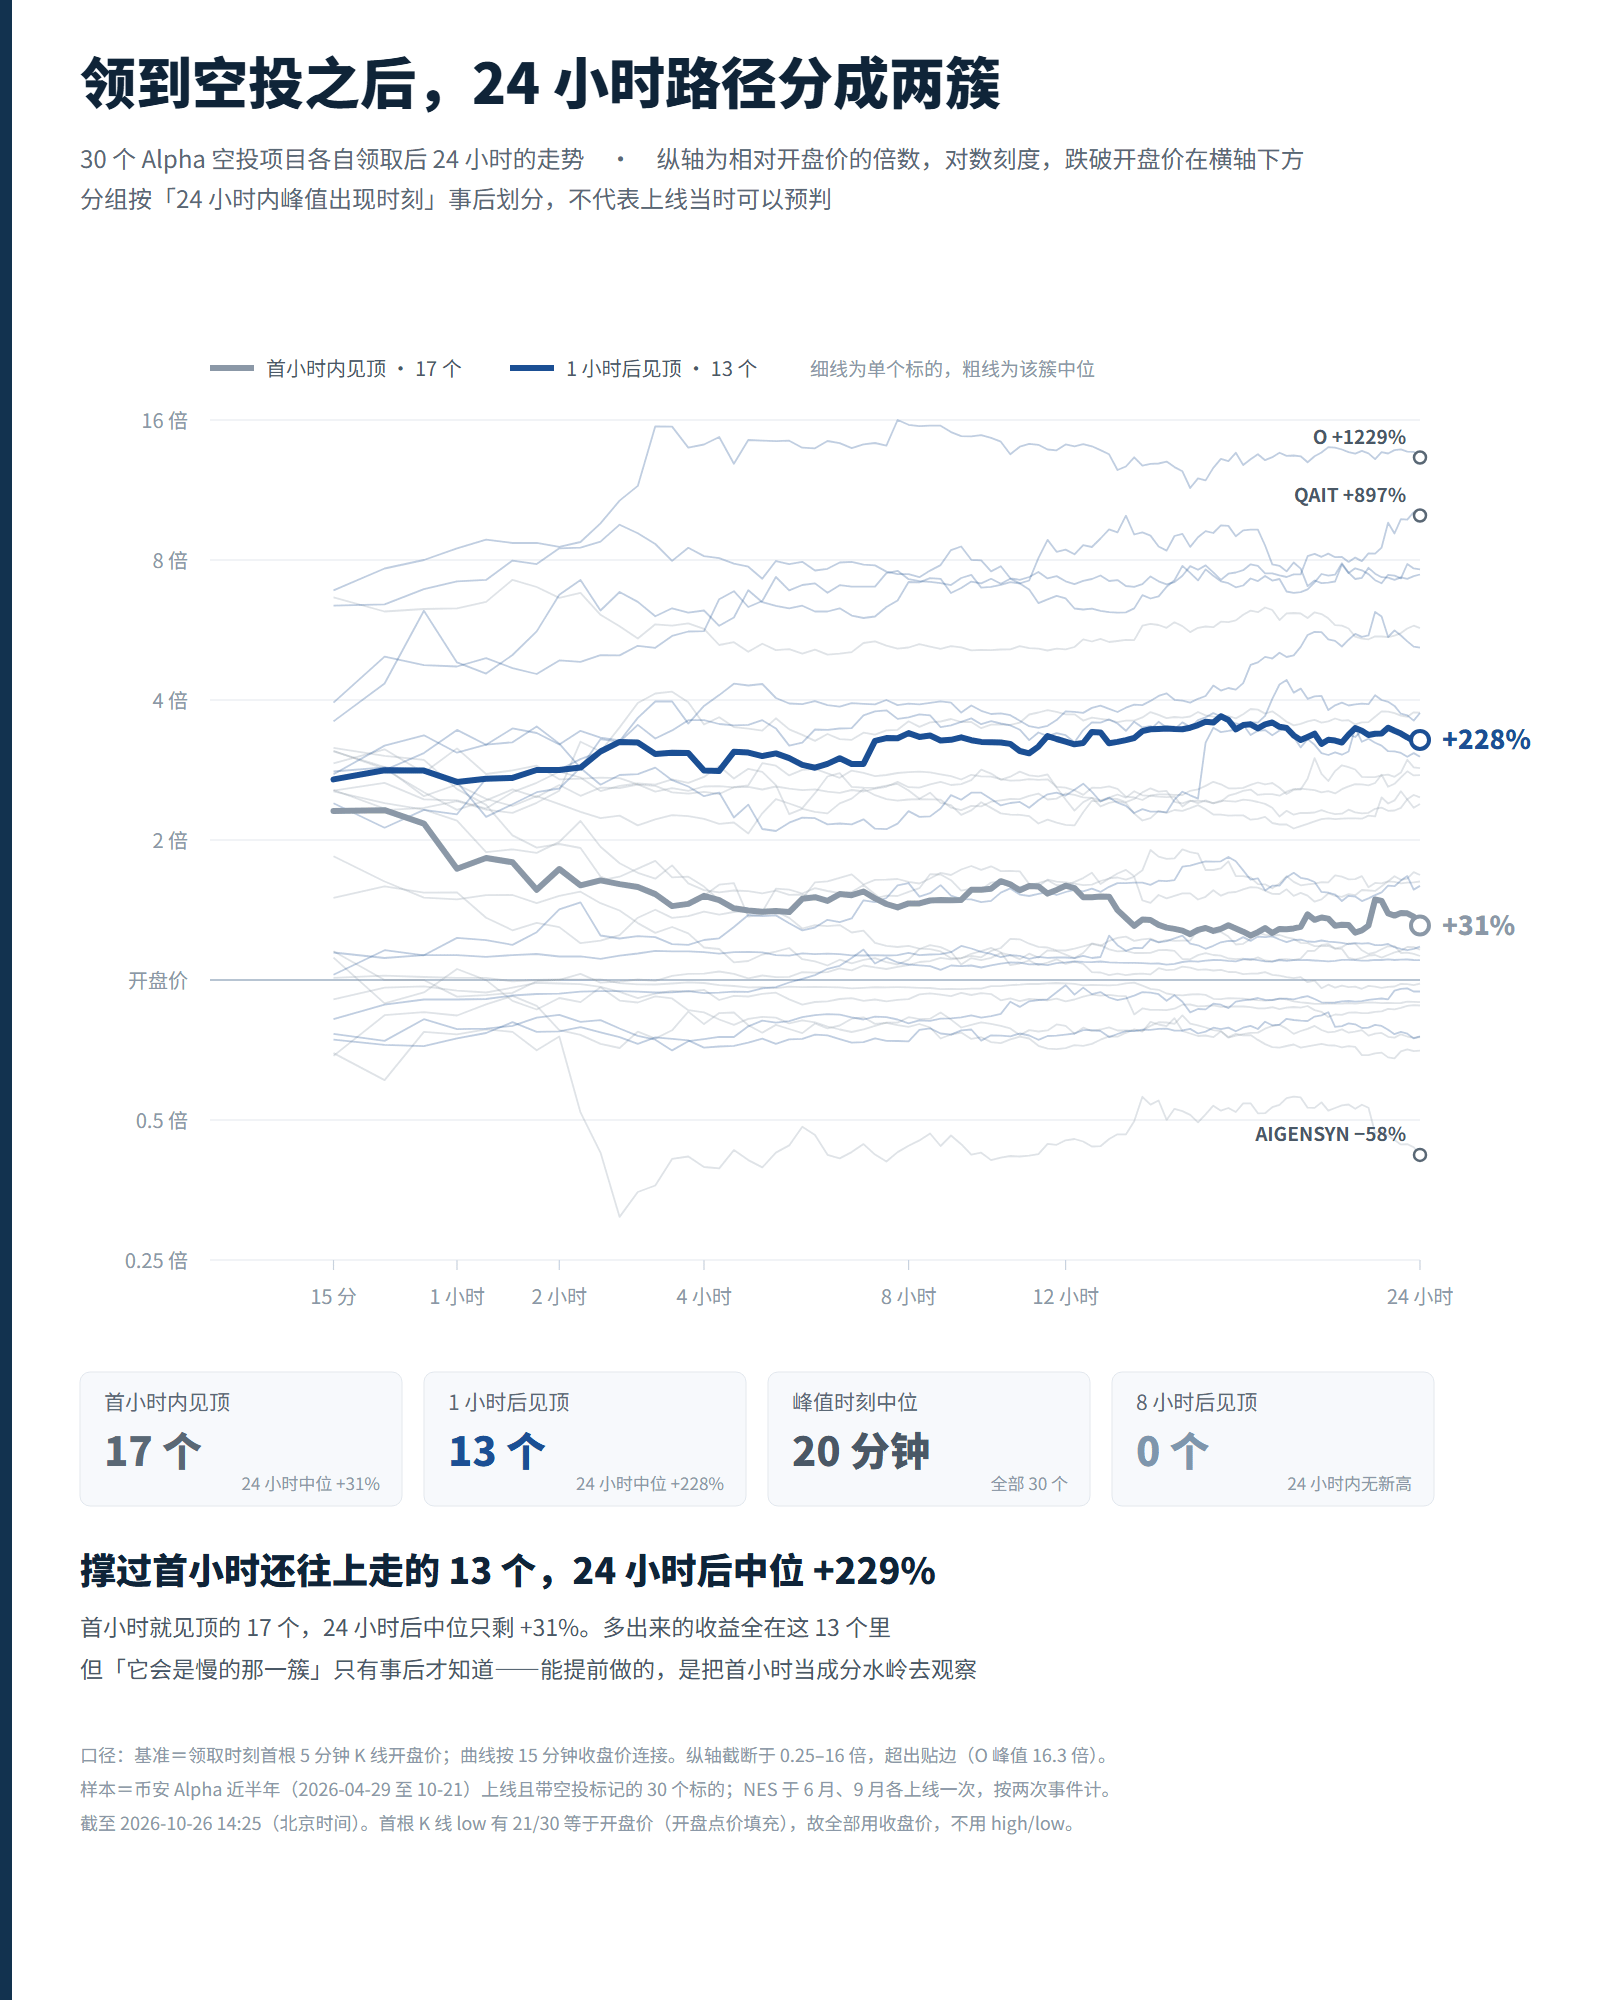
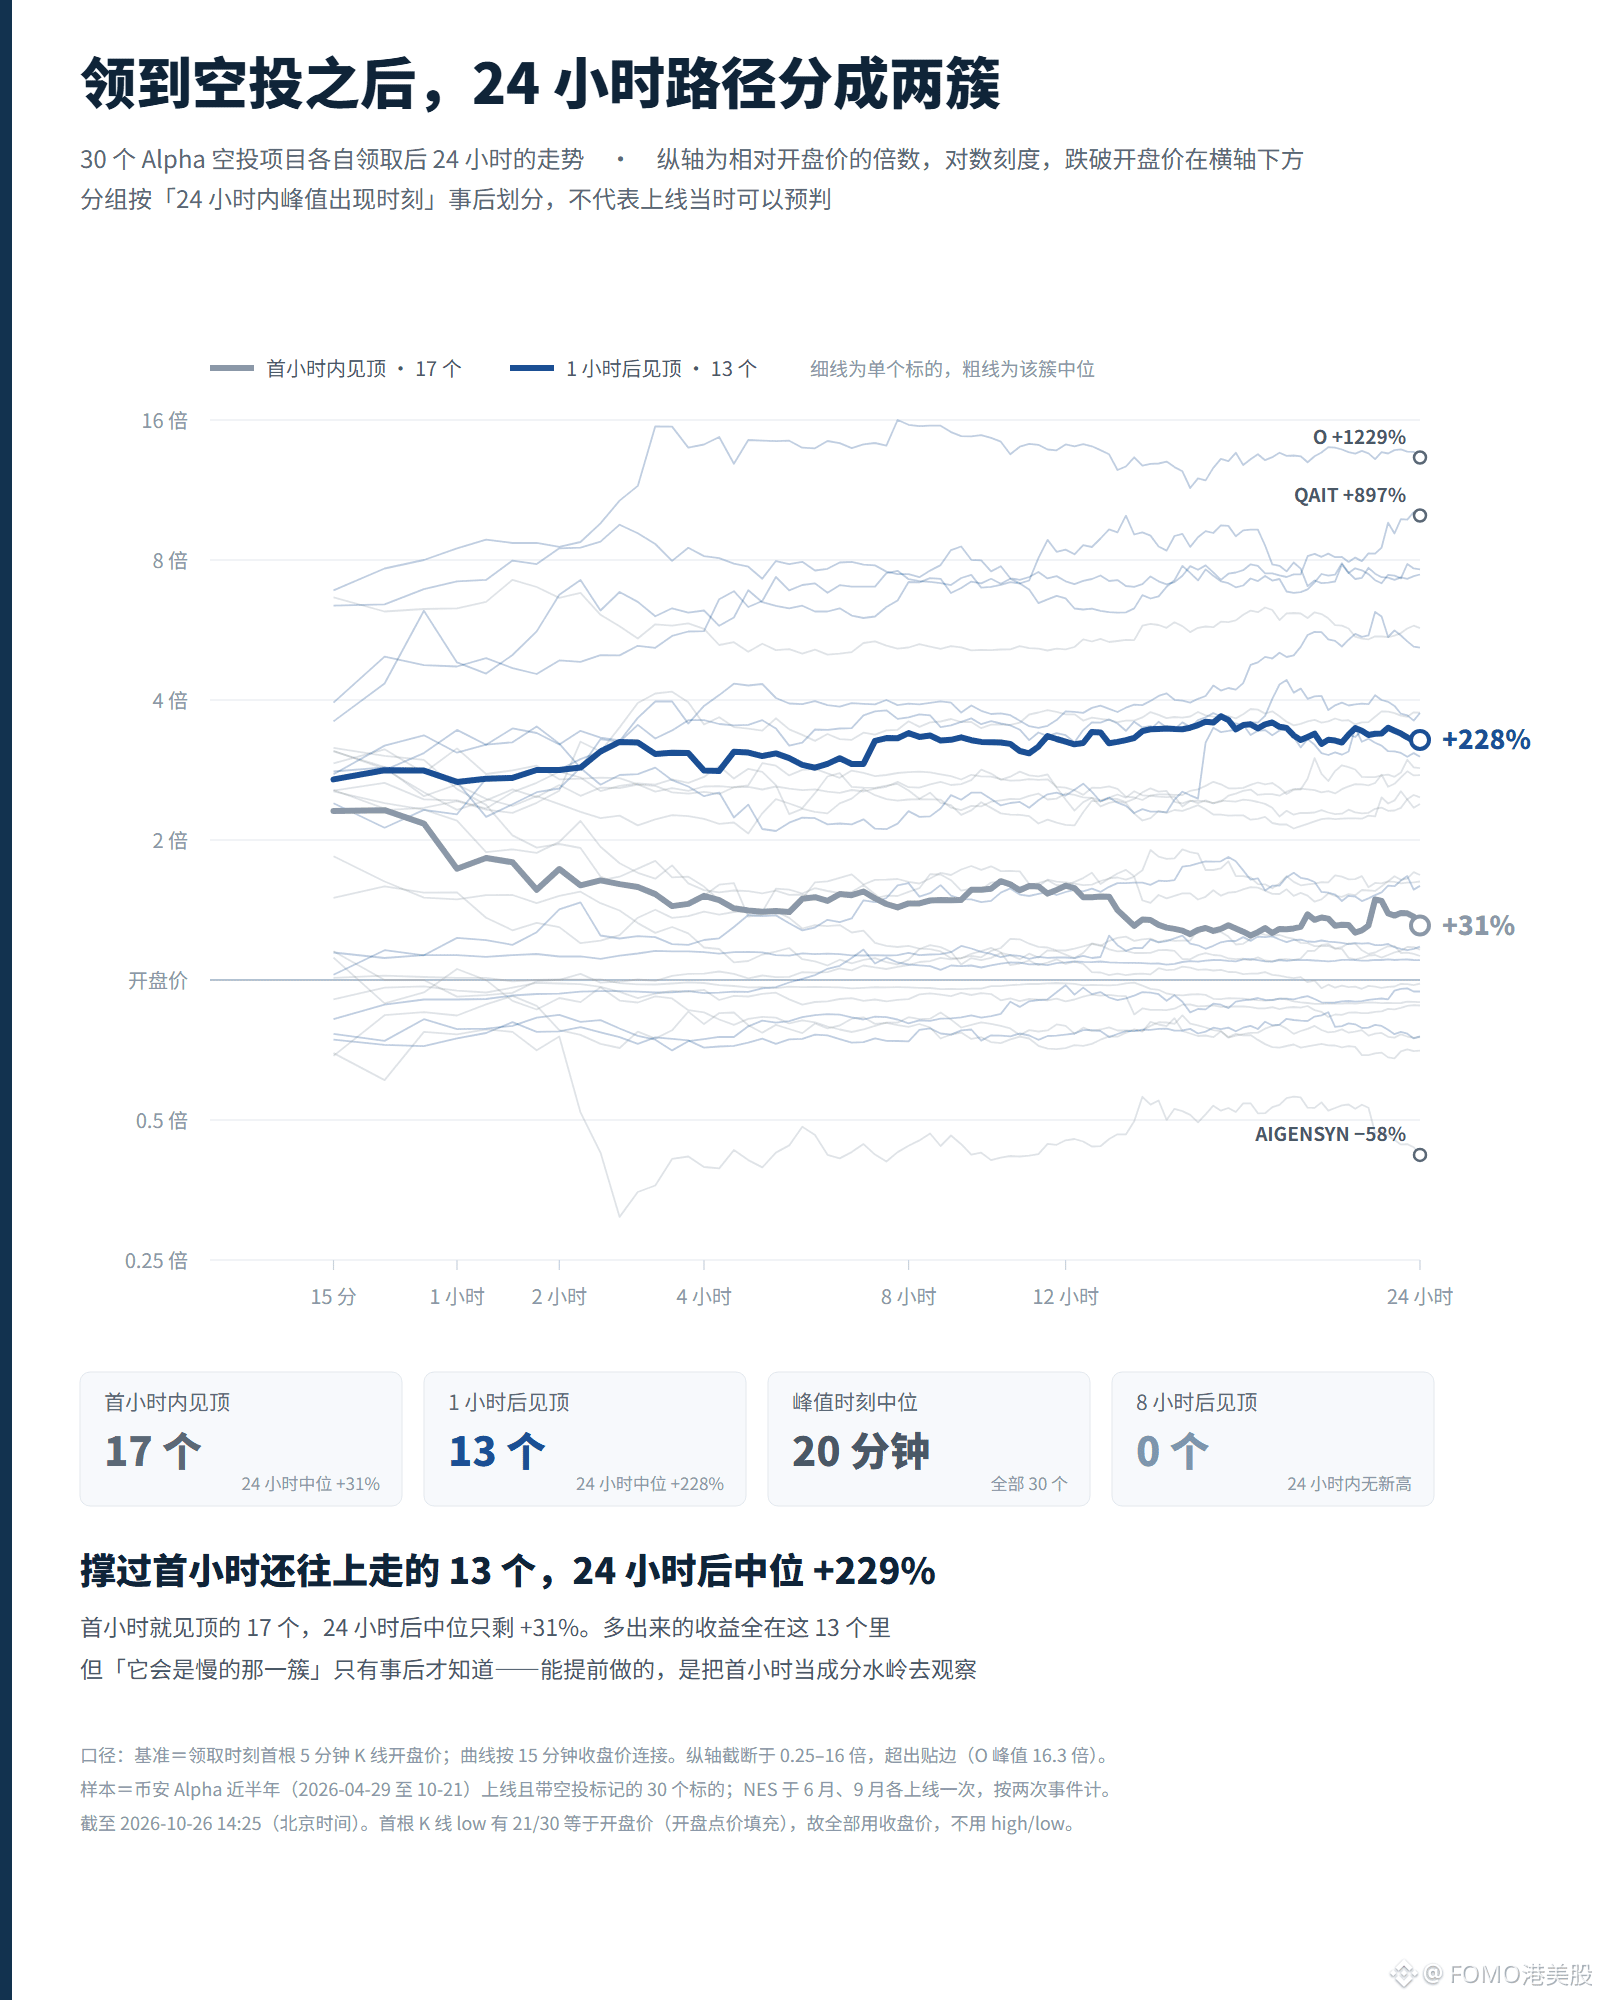
Los que más subieron fueron, precisamente, los que tardaron en arrancar. $AXIS se lanzó el 21 de octubre: subió un +530% en la primera hora y un +471% a las 24 horas. $DNA alcanzó su máximo, de +687%, en la cuarta hora y seguía en +644% a las 24 horas. $QAIT subió un +897% en 24 horas. En cambio, AIGENSYN cayó un 58%, mientras que SHARE y NES empezaron por debajo del precio de salida.
De los 17 tokens que alcanzaron su máximo durante la primera hora, la mediana apenas conservaba un +31% al cabo de 24 horas. De los 13 que superaron la primera hora y siguieron subiendo, la mediana fue del +229%. Pero solo se sabe cuáles pertenecen a este último grupo a posteriori.
#币安Alpha #山寨币 #币安
3
1.1k
·
--
Con verificación
【Resultados de acciones estadounidenses · Microsoft】
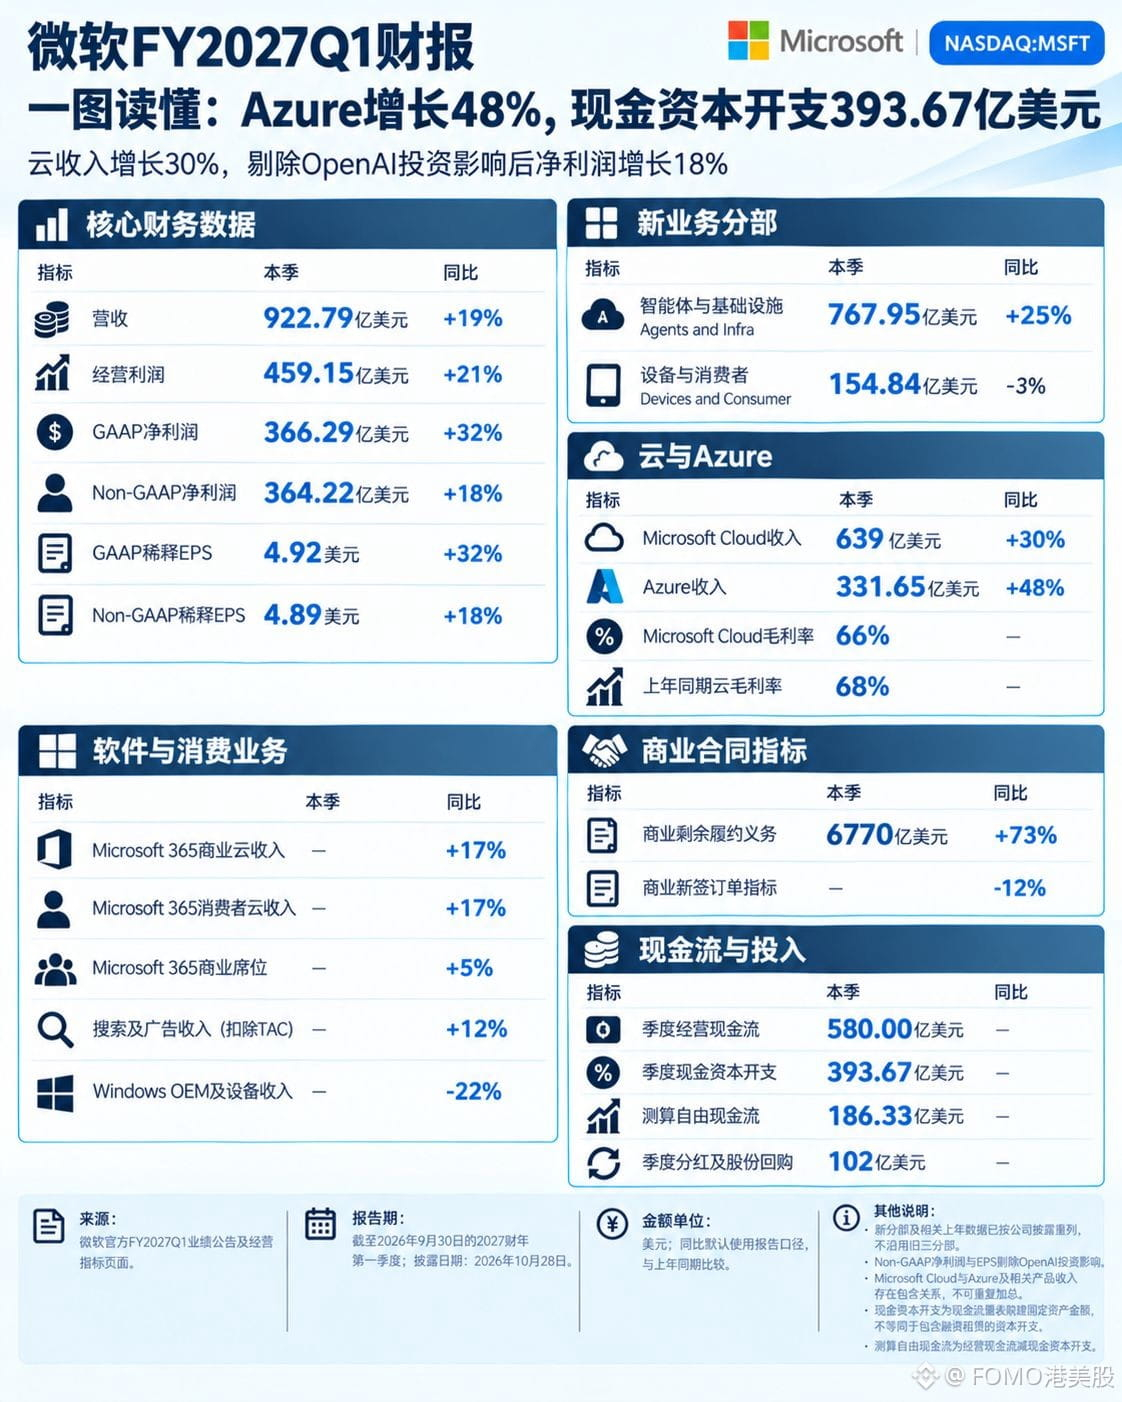
Microsoft $MSFTB : ingresos de 92,279 mil millones de dólares en el primer trimestre del ejercicio fiscal 2027, un 19 % más interanual; beneficio operativo de 45,915 mil millones, un 21 % más.
El beneficio neto GAAP, de 36,629 mil millones, creció un 32 % y es la cifra que mejor luce; pero el efecto se debe a la comparación con la inversión en OpenAI. El beneficio neto GAAP aumentó 8,880 millones, mientras que el Non-GAAP solo aumentó 5,556 millones. Este trimestre, la inversión en OpenAI generó una ganancia neta de 207 millones, frente a una pérdida neta de 3,086 millones en el mismo período del año pasado: un cambio de 3,293 millones. El crecimiento real es del 18 %.
Azure ingresó 33,165 mil millones, un 48 % más interanual, lo que supone una tasa anualizada de 132,66 mil millones. Pero el margen bruto de la nube fue del 66 %, frente al 68 % del mismo período del año pasado.
La tendencia que importa más: las obligaciones de desempeño pendientes comerciales ascienden a 677 mil millones, un 73 % más interanual, pero los nuevos pedidos firmados cayeron un 12 %. La cartera existente crece; los nuevos contratos se contraen. El gasto de capital fue de 39,367 mil millones, el 67,9 % de los 58 mil millones de flujo de caja operativo. El flujo de caja libre fue de 18,633 mil millones, el 20,2 % de los ingresos.
Cuanto más rápido crece Azure, más tarda en reflejarse la depreciación.
{spot}(MSFTBUSDT)
#微软财报能否兑现ai红利 #BStocks #股票财报季
【Resultados de acciones estadounidenses · Microsoft】
Microsoft $MSFTB : ingresos de 92,279 mil millones de dólares en el primer trimestre del ejercicio fiscal 2027, un 19 % más interanual; beneficio operativo de 45,915 mil millones, un 21 % más.
El beneficio neto GAAP, de 36,629 mil millones, creció un 32 % y es la cifra que mejor luce; pero el efecto se debe a la comparación con la inversión en OpenAI. El beneficio neto GAAP aumentó 8,880 millones, mientras que el Non-GAAP solo aumentó 5,556 millones. Este trimestre, la inversión en OpenAI generó una ganancia neta de 207 millones, frente a una pérdida neta de 3,086 millones en el mismo período del año pasado: un cambio de 3,293 millones. El crecimiento real es del 18 %.
Azure ingresó 33,165 mil millones, un 48 % más interanual, lo que supone una tasa anualizada de 132,66 mil millones. Pero el margen bruto de la nube fue del 66 %, frente al 68 % del mismo período del año pasado.
La tendencia que importa más: las obligaciones de desempeño pendientes comerciales ascienden a 677 mil millones, un 73 % más interanual, pero los nuevos pedidos firmados cayeron un 12 %. La cartera existente crece; los nuevos contratos se contraen. El gasto de capital fue de 39,367 mil millones, el 67,9 % de los 58 mil millones de flujo de caja operativo. El flujo de caja libre fue de 18,633 mil millones, el 20,2 % de los ingresos.
Cuanto más rápido crece Azure, más tarda en reflejarse la depreciación.
#微软财报能否兑现ai红利 #BStocks #股票财报季
4
8.1k
·
--
Con verificación
【Macro · FOMC】
La Reserva Federal mantuvo los tipos de interés en el 3,75 %–4,00 % el 28 de octubre, con una votación de 10 a 2. Los votos en contra fueron los de la gobernadora Cook y la presidenta de la Reserva Federal de Cleveland, Hammack; ambas querían subirlos otros 25 puntos básicos. En septiembre, la subida se aprobó por unanimidad, con 12 votos a favor y ninguno en contra.
Nadie quería bajar los tipos; algunos consideraban que no eran lo bastante restrictivos.
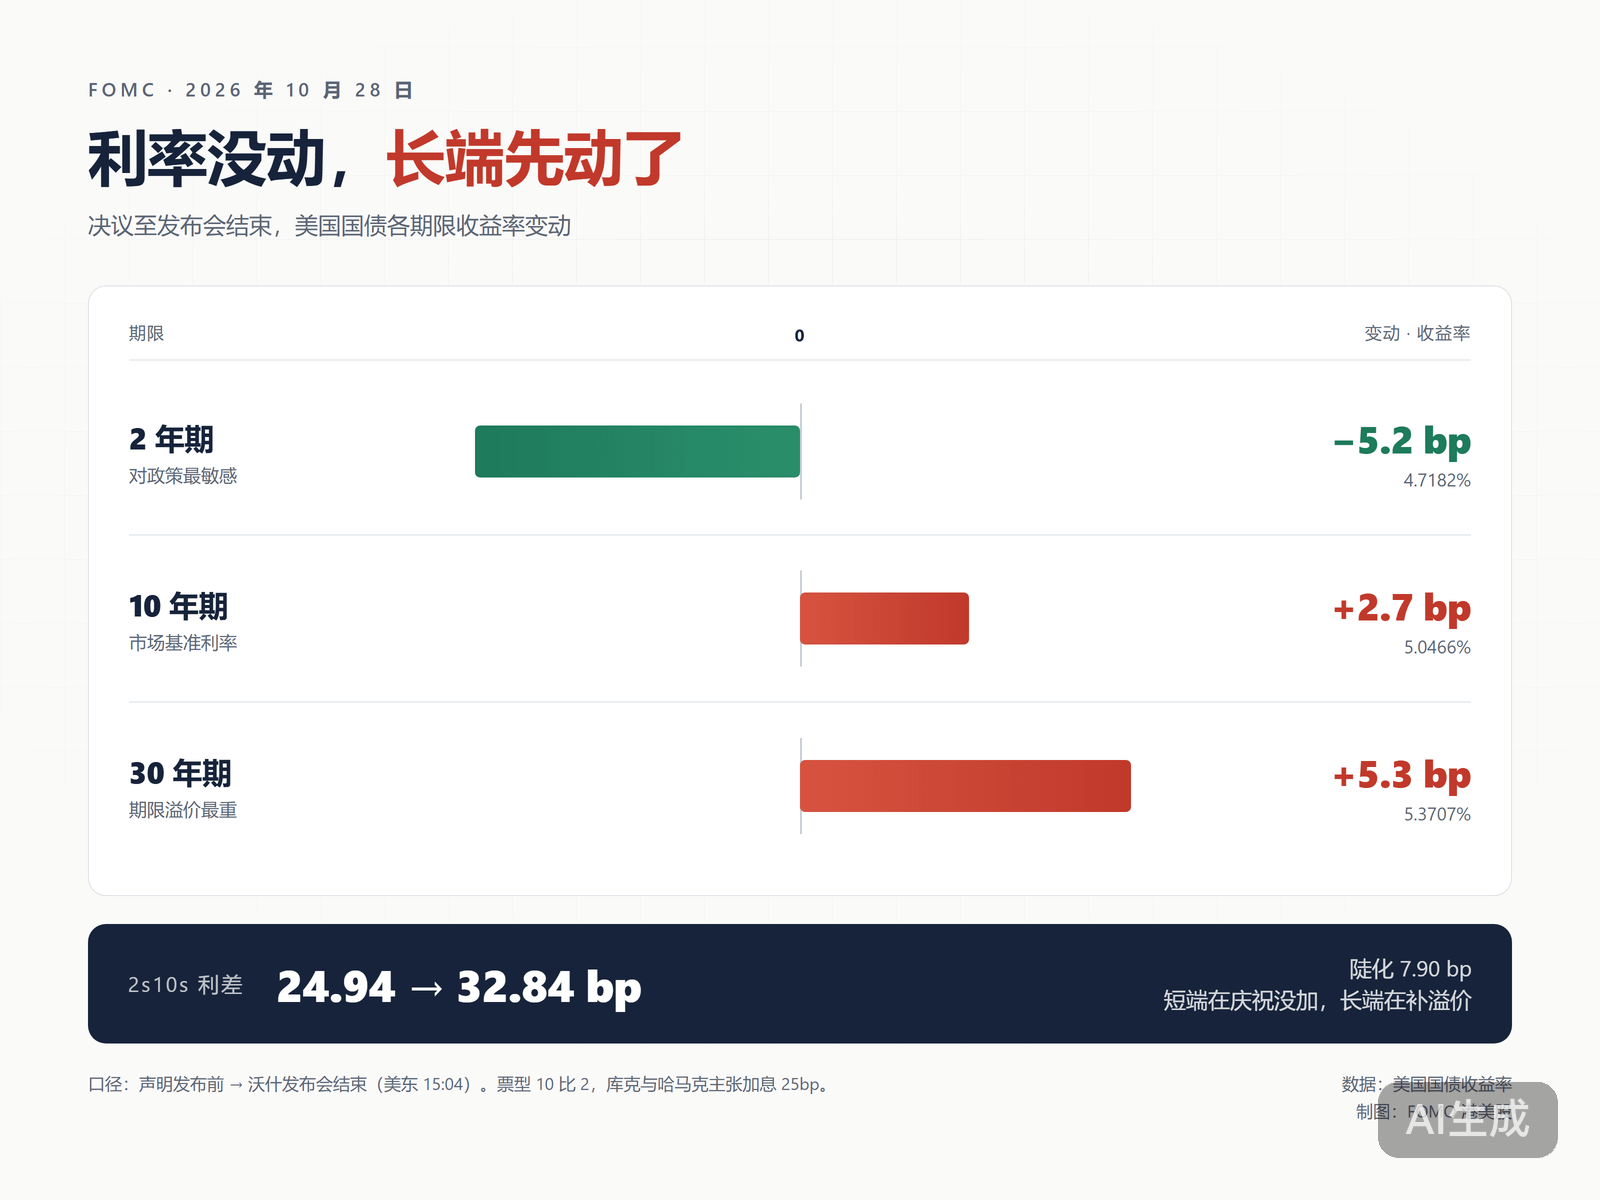
La reacción del mercado fue la contraria. Tras la decisión, el dólar cayó frente a todas las principales divisas. El rendimiento de los bonos del Tesoro a 2 años bajó del 4,7702 % al 4,7182 %, un descenso de 5,2 puntos básicos. Sin embargo, el de los bonos a 10 años subió 2,7 puntos básicos y el de los bonos a 30 años, 5,3 puntos básicos; la pendiente de la curva 2s10s se empinó 7,9 puntos básicos. El tramo corto celebró que no hubiera una subida, mientras que el largo incorporó una mayor prima por plazo. Ese día, el Nasdaq cerró con un alza del 0,19 %.
Warsh se expresó en términos muy técnicos: los precios de la energía y los relacionados con ella han vuelto a subir en las últimas semanas; «nuestra responsabilidad es asegurarnos de que los cambios en los precios relativos de ciertos sectores no se extiendan al conjunto de la economía». El dato que habrá que vigilar en diciembre es el PCE subyacente. En agosto fue del 3,0 % y el IPC subyacente de septiembre, del 2,6 %. Tras la reunión, el mercado asignó una probabilidad del 82 % a una subida de tipos en diciembre.
También se modificó el calendario: de las 8 reuniones de 2027, solo se votará en 7; la restante se dedicará únicamente a debatir estrategias. En 2028, se reducirán a 6 reuniones. Dar menos señales es, en sí mismo, una señal.
#美联储将于2027年起缩减议息会议 #FOMC会议
544
·
--
Con verificación
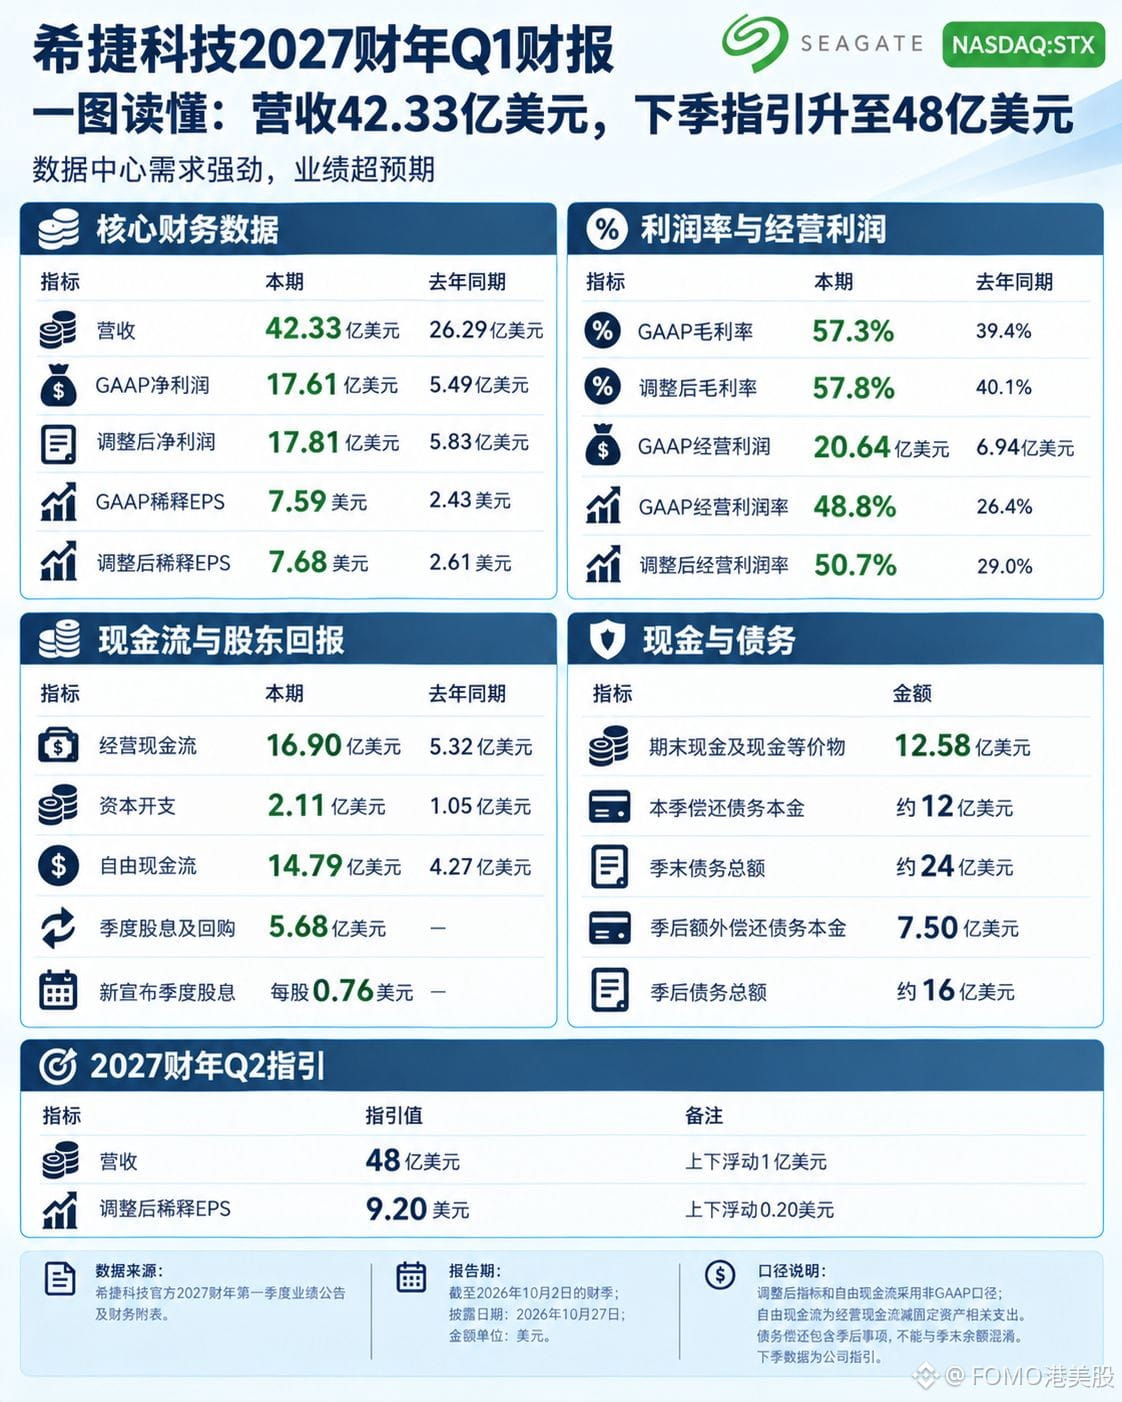
En el Q1 del ejercicio fiscal $STXB 2027, Seagate Technology registró unos ingresos de 4.233 millones de dólares, un 61% más interanual; un beneficio neto GAAP de 1.761 millones, un 221% más; y un margen bruto del 57,3%, frente al 39,4% del mismo periodo del año pasado. Este trimestre fiscal terminó el 2 de octubre; no es el primer trimestre del año natural.
El margen aumentó más rápido que los ingresos: el margen operativo fue del 48,8%, frente al 26,4% del año pasado. La misma capacidad se vende a un precio más alto.
El aumento de los beneficios no se debe a la inversión. El gasto de capital de este trimestre fue de solo 211 millones de dólares, el 5,0% de los ingresos, frente al 4,0% del año pasado: la capacidad ya estaba instalada. El flujo de caja libre fue de 1.479 millones, el 35% de los ingresos, y se destinó a pagar deuda y recomprar acciones: la deuda al cierre del trimestre era de 2.400 millones; después del cierre se pagaron otros 750 millones y, descontando los 1.258 millones en efectivo, la deuda neta quedó en apenas 340 millones.
La previsión para el próximo trimestre es de 4.800 millones de dólares en ingresos y un BPA ajustado de 9,20, un 13% y un 20% más que este trimestre, respectivamente. La demanda de almacenamiento de alta capacidad es real, pero el margen bruto del 58% refleja los precios de este ciclo, no una ventaja de costes. Solo hay una incógnita: cuándo dejarán de subir los precios de los discos duros.
{spot}(STXBUSDT)
#希捷科技 #BStocks #股票财报季
En el Q1 del ejercicio fiscal $STXB 2027, Seagate Technology registró unos ingresos de 4.233 millones de dólares, un 61% más interanual; un beneficio neto GAAP de 1.761 millones, un 221% más; y un margen bruto del 57,3%, frente al 39,4% del mismo periodo del año pasado. Este trimestre fiscal terminó el 2 de octubre; no es el primer trimestre del año natural.
El margen aumentó más rápido que los ingresos: el margen operativo fue del 48,8%, frente al 26,4% del año pasado. La misma capacidad se vende a un precio más alto.
El aumento de los beneficios no se debe a la inversión. El gasto de capital de este trimestre fue de solo 211 millones de dólares, el 5,0% de los ingresos, frente al 4,0% del año pasado: la capacidad ya estaba instalada. El flujo de caja libre fue de 1.479 millones, el 35% de los ingresos, y se destinó a pagar deuda y recomprar acciones: la deuda al cierre del trimestre era de 2.400 millones; después del cierre se pagaron otros 750 millones y, descontando los 1.258 millones en efectivo, la deuda neta quedó en apenas 340 millones.
La previsión para el próximo trimestre es de 4.800 millones de dólares en ingresos y un BPA ajustado de 9,20, un 13% y un 20% más que este trimestre, respectivamente. La demanda de almacenamiento de alta capacidad es real, pero el margen bruto del 58% refleja los precios de este ciclo, no una ventaja de costes. Solo hay una incógnita: cuándo dejarán de subir los precios de los discos duros.
#希捷科技 #BStocks #股票财报季
1.3k
·
--
【Resultados financieros de EE. UU. · Boeing】
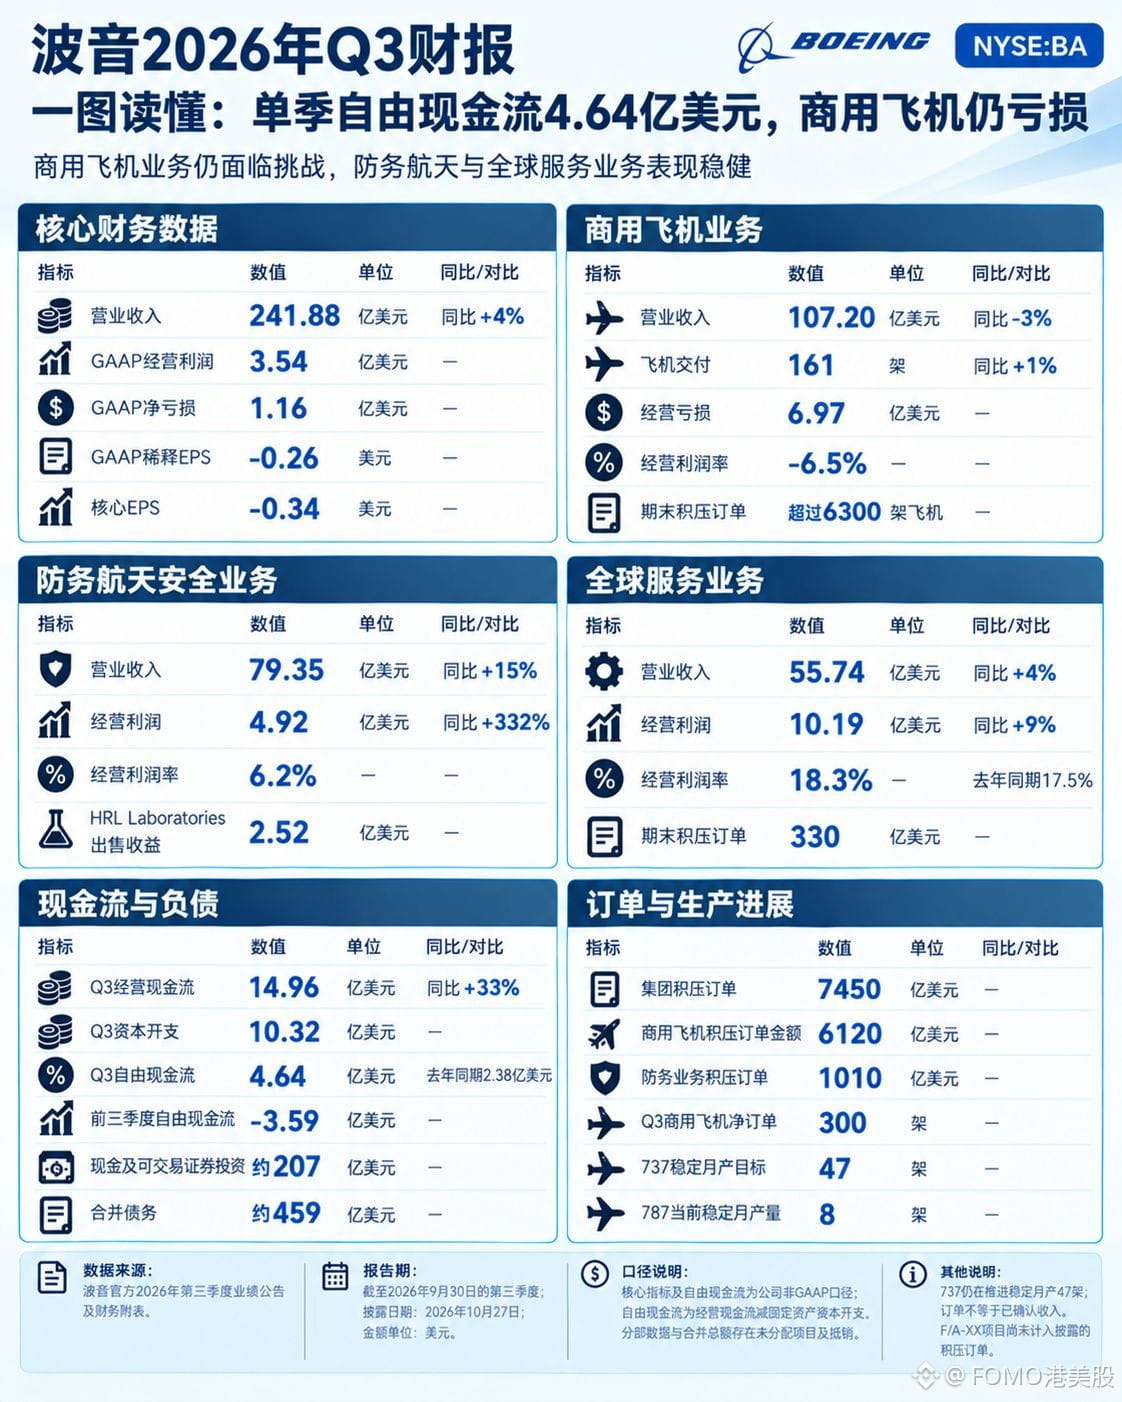
En el tercer trimestre, Boeing $BA.US registró ingresos de 24.188 millones de dólares, un 4% más interanual, y un beneficio operativo de 354 millones, frente a las pérdidas de 4.781 millones del mismo periodo del año pasado. Todo ha vuelto a terreno positivo.
En la división de aviones comerciales, no. Entregó 161 aviones, apenas un 1% más, pero los ingresos cayeron un 3%, hasta los 10.720 millones; las pérdidas operativas fueron de 697 millones y el margen operativo, del −6,5%. Con 10.720 millones por 161 aviones, el ingreso medio por avión fue de 66,58 millones de dólares; en el mismo periodo del año pasado fueron 69,34 millones por avión, con 159 aviones y 11.052 millones en ingresos: un 4% menos en un año. La producción del 737 va camino de alcanzar los 47 aviones al mes; la del 787 es de solo 8. Se están vendiendo aviones más pequeños y, naturalmente, el precio medio baja.
A la división de defensa hay que aplicarle un ajuste. Los ingresos fueron de 7.935 millones, un 15% más; el beneficio operativo, de 492 millones, con un margen del 6,2%. Esa cifra incluye 252 millones procedentes de la venta de HRL Laboratories. Si se excluyen, quedan solo 240 millones y un margen del 3,0%, menos de la mitad de lo anunciado. En cambio, las perspectivas de caja dan motivos para la esperanza: el flujo de caja libre acumulado en los tres primeros trimestres fue de −359 millones; si en el cuarto trimestre se generan 359 millones, el total anual pasará a ser positivo. Y los 464 millones del tercer trimestre se lograron después de pagar 700 millones para resolver un litigio.
{stock_us}(BA.US)
#波音 #BStocks #美股财报季来袭
【Resultados financieros de EE. UU. · Boeing】
En el tercer trimestre, Boeing $BA.US registró ingresos de 24.188 millones de dólares, un 4% más interanual, y un beneficio operativo de 354 millones, frente a las pérdidas de 4.781 millones del mismo periodo del año pasado. Todo ha vuelto a terreno positivo.
En la división de aviones comerciales, no. Entregó 161 aviones, apenas un 1% más, pero los ingresos cayeron un 3%, hasta los 10.720 millones; las pérdidas operativas fueron de 697 millones y el margen operativo, del −6,5%. Con 10.720 millones por 161 aviones, el ingreso medio por avión fue de 66,58 millones de dólares; en el mismo periodo del año pasado fueron 69,34 millones por avión, con 159 aviones y 11.052 millones en ingresos: un 4% menos en un año. La producción del 737 va camino de alcanzar los 47 aviones al mes; la del 787 es de solo 8. Se están vendiendo aviones más pequeños y, naturalmente, el precio medio baja.
A la división de defensa hay que aplicarle un ajuste. Los ingresos fueron de 7.935 millones, un 15% más; el beneficio operativo, de 492 millones, con un margen del 6,2%. Esa cifra incluye 252 millones procedentes de la venta de HRL Laboratories. Si se excluyen, quedan solo 240 millones y un margen del 3,0%, menos de la mitad de lo anunciado. En cambio, las perspectivas de caja dan motivos para la esperanza: el flujo de caja libre acumulado en los tres primeros trimestres fue de −359 millones; si en el cuarto trimestre se generan 359 millones, el total anual pasará a ser positivo. Y los 464 millones del tercer trimestre se lograron después de pagar 700 millones para resolver un litigio.
#波音 #BStocks #美股财报季来袭
BAUS-0,44 %
424
·
--
Con verificación
【Anticipo de resultados de acciones estadounidenses · Microsoft】
Veamos ahora Microsoft $MSFTB . Publicará los resultados del primer trimestre del año fiscal 2027 esta noche, tras el cierre del mercado (a las 4:00 de la madrugada del día 29, hora de Pekín). Cerró ayer a 531,33 dólares; ha subido alrededor de un 10 % en lo que va de año y un 40 % desde los resultados de julio.
El mercado espera unos ingresos de 90.700 millones, un BPA de 4,72 y un crecimiento de Azure del 45 %; la propia empresa prevé unos ingresos de entre 89.850 y 90.950 millones.
Los beneficios empiezan por los contratos. Las licencias de pago de Copilot superan los 30 millones y las obligaciones de desempeño comerciales pendientes ascienden a 678.000 millones. Sin embargo, su plazo medio ponderado es de solo 2,3 años, y en los próximos 12 meses solo se reconocerá alrededor del 30 %.
Lo firmado no equivale a ingresos; lo que cuenta es cuándo se ejecuta. Hay que prestar aún más atención a los criterios contables: a partir del año fiscal 2027, la vida útil de depreciación de los centros de datos pasará de 15 a 25 años, y algunos arrendamientos cambiarán de financieros a operativos. Así, el gasto de capital del año natural 2026 pasa de unos 190.000 millones a 175.000 millones. El gasto de este trimestre sigue superando los 50.000 millones: no se gasta menos, pero en los libros duele menos.
Antes de los resultados, no voy a intentar adivinar la dirección. Si el crecimiento de Azure cae al extremo inferior del rango del 44 % y el gasto vuelve a superar los 50.000 millones, la factura de la IA se reflejará primero en la cuenta de resultados. Solo se materializarán los beneficios si supera el 45 % y el margen bruto de la nube deja de caer. Morgan Stanley prevé que el margen bruto baje este año otros 2 puntos porcentuales, hasta el 65,8 %.
#微软财报能否兑现AI红利 #BStocks #股票财报季
{spot}(MSFTBUSDT)
【Anticipo de resultados de acciones estadounidenses · Microsoft】
Veamos ahora Microsoft $MSFTB . Publicará los resultados del primer trimestre del año fiscal 2027 esta noche, tras el cierre del mercado (a las 4:00 de la madrugada del día 29, hora de Pekín). Cerró ayer a 531,33 dólares; ha subido alrededor de un 10 % en lo que va de año y un 40 % desde los resultados de julio.
El mercado espera unos ingresos de 90.700 millones, un BPA de 4,72 y un crecimiento de Azure del 45 %; la propia empresa prevé unos ingresos de entre 89.850 y 90.950 millones.
Los beneficios empiezan por los contratos. Las licencias de pago de Copilot superan los 30 millones y las obligaciones de desempeño comerciales pendientes ascienden a 678.000 millones. Sin embargo, su plazo medio ponderado es de solo 2,3 años, y en los próximos 12 meses solo se reconocerá alrededor del 30 %.
Lo firmado no equivale a ingresos; lo que cuenta es cuándo se ejecuta. Hay que prestar aún más atención a los criterios contables: a partir del año fiscal 2027, la vida útil de depreciación de los centros de datos pasará de 15 a 25 años, y algunos arrendamientos cambiarán de financieros a operativos. Así, el gasto de capital del año natural 2026 pasa de unos 190.000 millones a 175.000 millones. El gasto de este trimestre sigue superando los 50.000 millones: no se gasta menos, pero en los libros duele menos.
Antes de los resultados, no voy a intentar adivinar la dirección. Si el crecimiento de Azure cae al extremo inferior del rango del 44 % y el gasto vuelve a superar los 50.000 millones, la factura de la IA se reflejará primero en la cuenta de resultados. Solo se materializarán los beneficios si supera el 45 % y el margen bruto de la nube deja de caer. Morgan Stanley prevé que el margen bruto baje este año otros 2 puntos porcentuales, hasta el 65,8 %.
#微软财报能否兑现AI红利 #BStocks #股票财报季
2
10.4k
·
--
Parcialmente cierto
【Avance de resultados de acciones de EE. UU. · Google】
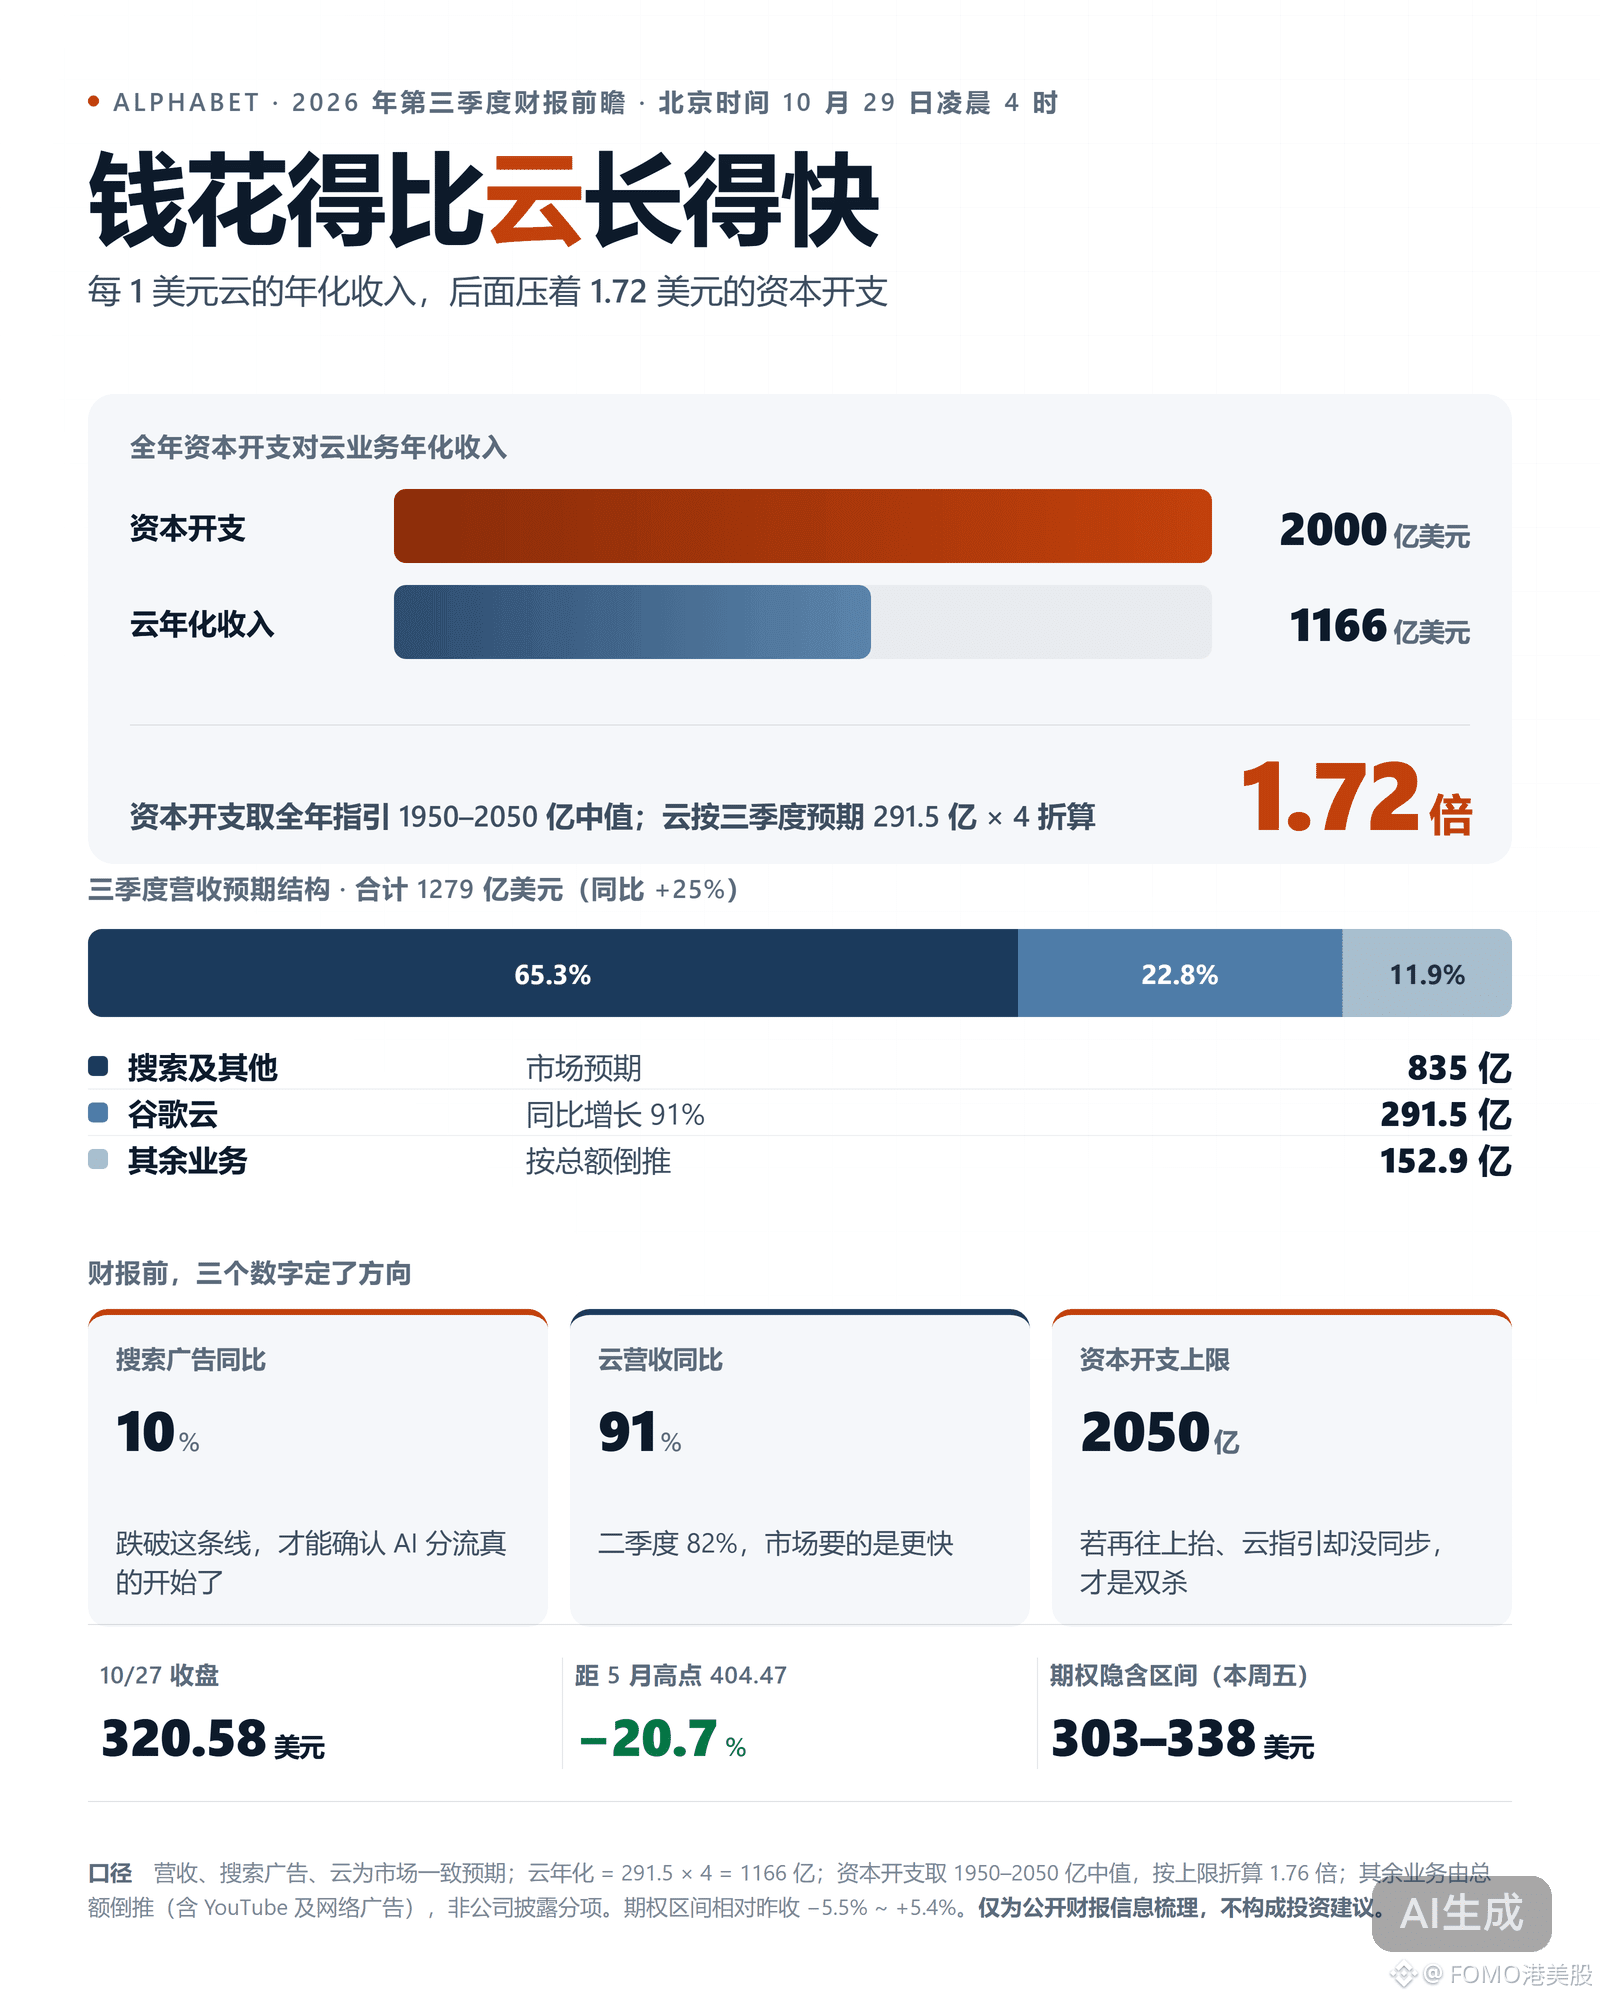
Alphabet $GOOGLB publicará sus resultados del T3 esta noche, tras el cierre del mercado (a las 4:00 de la madrugada del día 29, hora de Pekín). Ayer cerró a 320.58 dólares. El mercado espera unos ingresos de 1279 mil millones de dólares (un aumento interanual del 25%), un BPA de entre 2.96 y 3.01 dólares, e ingresos de la nube de 29.15 mil millones de dólares (un aumento interanual del 91%).
Los precios de las opciones reflejan una fluctuación de la acción de alrededor del 6% hasta este viernes, en un rango de 303 a 338 dólares. La acción sigue un 21% por debajo del máximo de mayo, de 404 dólares, y solo ha subido un 2% en lo que va de año. Pero el negocio principal de Google no está ahí. Se espera que los ingresos por publicidad en búsquedas alcancen los 83.5 mil millones de dólares, el 65% de los ingresos, mientras que los ingresos de la nube, de 29.15 mil millones de dólares, representan solo el 23%. El crecimiento interanual de la nube se acelera del 82% al 91%: la demanda es real; pero en el segundo trimestre, el crecimiento de las impresiones de anuncios en la red cayó al 12%, y ya hay una primera señal de desvío del tráfico.
La presión financiera está en otra parte. La previsión de capex para todo el año es de entre 1950 y 2050 mil millones de dólares, con un punto medio de 2000 mil millones, 1.72 veces los ingresos anualizados de la nube, de 116.6 mil millones de dólares.
Antes de los resultados, no voy a adivinar la dirección. Basta con vigilar dos cifras: si el crecimiento interanual de la publicidad en búsquedas cae por debajo del 10%, significará que el desvío del tráfico realmente ha comenzado; si el límite superior del capex vuelve a subir desde los 2050 mil millones de dólares y la previsión de la nube no se revisa al alza en paralelo, entonces sí será un doble golpe.
Esperar a que salgan estas dos cifras antes de mover la posición sale más a cuenta que adivinar ahora la dirección.
{spot}(GOOGLBUSDT)
#谷歌财报能否守住基本盘 #BStocks #股票财报季
【Avance de resultados de acciones de EE. UU. · Google】
Alphabet $GOOGLB publicará sus resultados del T3 esta noche, tras el cierre del mercado (a las 4:00 de la madrugada del día 29, hora de Pekín). Ayer cerró a 320.58 dólares. El mercado espera unos ingresos de 1279 mil millones de dólares (un aumento interanual del 25%), un BPA de entre 2.96 y 3.01 dólares, e ingresos de la nube de 29.15 mil millones de dólares (un aumento interanual del 91%).
Los precios de las opciones reflejan una fluctuación de la acción de alrededor del 6% hasta este viernes, en un rango de 303 a 338 dólares. La acción sigue un 21% por debajo del máximo de mayo, de 404 dólares, y solo ha subido un 2% en lo que va de año. Pero el negocio principal de Google no está ahí. Se espera que los ingresos por publicidad en búsquedas alcancen los 83.5 mil millones de dólares, el 65% de los ingresos, mientras que los ingresos de la nube, de 29.15 mil millones de dólares, representan solo el 23%. El crecimiento interanual de la nube se acelera del 82% al 91%: la demanda es real; pero en el segundo trimestre, el crecimiento de las impresiones de anuncios en la red cayó al 12%, y ya hay una primera señal de desvío del tráfico.
La presión financiera está en otra parte. La previsión de capex para todo el año es de entre 1950 y 2050 mil millones de dólares, con un punto medio de 2000 mil millones, 1.72 veces los ingresos anualizados de la nube, de 116.6 mil millones de dólares.
Antes de los resultados, no voy a adivinar la dirección. Basta con vigilar dos cifras: si el crecimiento interanual de la publicidad en búsquedas cae por debajo del 10%, significará que el desvío del tráfico realmente ha comenzado; si el límite superior del capex vuelve a subir desde los 2050 mil millones de dólares y la previsión de la nube no se revisa al alza en paralelo, entonces sí será un doble golpe.
Esperar a que salgan estas dos cifras antes de mover la posición sale más a cuenta que adivinar ahora la dirección.
#谷歌财报能否守住基本盘 #BStocks #股票财报季
1
3
2.8k
·
--
Con verificación
【Resultados de las empresas estadounidenses · Coca-Cola】
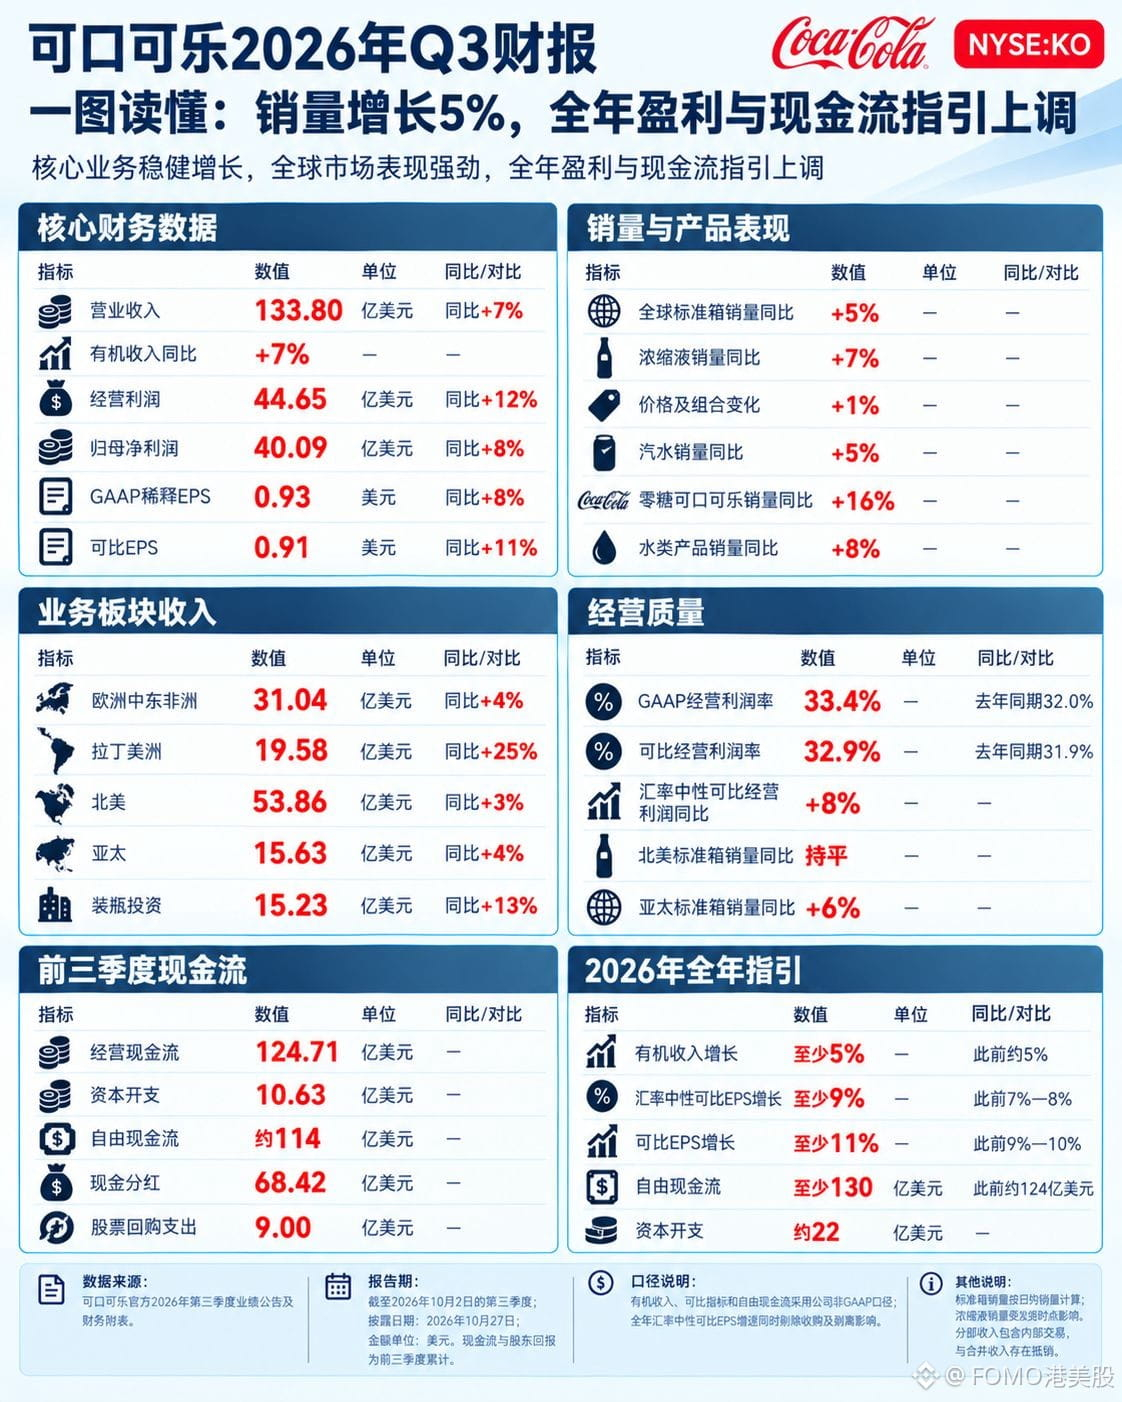
En el tercer trimestre, Coca-Cola $KO registró ingresos de 13,38 mil millones de dólares, un 7 % más interanual; el crecimiento orgánico fue del 7 % y el beneficio operativo alcanzó los 4,465 mil millones, un 12 % más. La calidad del crecimiento ha cambiado: el volumen global de cajas estándar aumentó un 5 %, mientras que los precios y la composición solo aportaron 1 punto. En años anteriores, la empresa impulsaba los ingresos subiendo los precios; este trimestre, el crecimiento vino del volumen.
El problema está en el apalancamiento. El beneficio operativo a tipo de cambio constante solo creció un 8 %, frente al 7 % de los ingresos orgánicos: 1,14 veces. El volumen aumentó 5 puntos, pero el beneficio solo 8; el crecimiento, por sí solo, no se traduce en beneficios.
Las regiones siguen dos estrategias distintas. En Norteamérica, los ingresos crecieron un 3 % y el volumen se mantuvo estable: todo dependió de los precios. En Asia-Pacífico, el volumen aumentó un 6 %, pero los precios y la composición restaron 2 puntos: bajaron los precios para ganar volumen. En Latinoamérica, de un crecimiento orgánico del 16 %, solo 6 puntos provinieron del volumen. Coca-Cola sin azúcar, con un +16 %, fue el único producto destacado; el agua creció un 8 % y las bebidas deportivas cayeron un 3 %. Si el próximo año los precios vuelven a aportar solo 1 punto, el crecimiento de los ingresos solo podrá seguir el ritmo del volumen, sin el colchón de las subidas de precios.
{future}(KOUSDT)
#可口可乐 #BStocks #股票财报季
【Resultados de las empresas estadounidenses · Coca-Cola】
En el tercer trimestre, Coca-Cola $KO registró ingresos de 13,38 mil millones de dólares, un 7 % más interanual; el crecimiento orgánico fue del 7 % y el beneficio operativo alcanzó los 4,465 mil millones, un 12 % más. La calidad del crecimiento ha cambiado: el volumen global de cajas estándar aumentó un 5 %, mientras que los precios y la composición solo aportaron 1 punto. En años anteriores, la empresa impulsaba los ingresos subiendo los precios; este trimestre, el crecimiento vino del volumen.
El problema está en el apalancamiento. El beneficio operativo a tipo de cambio constante solo creció un 8 %, frente al 7 % de los ingresos orgánicos: 1,14 veces. El volumen aumentó 5 puntos, pero el beneficio solo 8; el crecimiento, por sí solo, no se traduce en beneficios.
Las regiones siguen dos estrategias distintas. En Norteamérica, los ingresos crecieron un 3 % y el volumen se mantuvo estable: todo dependió de los precios. En Asia-Pacífico, el volumen aumentó un 6 %, pero los precios y la composición restaron 2 puntos: bajaron los precios para ganar volumen. En Latinoamérica, de un crecimiento orgánico del 16 %, solo 6 puntos provinieron del volumen. Coca-Cola sin azúcar, con un +16 %, fue el único producto destacado; el agua creció un 8 % y las bebidas deportivas cayeron un 3 %. Si el próximo año los precios vuelven a aportar solo 1 punto, el crecimiento de los ingresos solo podrá seguir el ritmo del volumen, sin el colchón de las subidas de precios.
#可口可乐 #BStocks #股票财报季
2
4.9k
·
--
Con verificación
#fomc会议
【Reserva Federal · Previa del FOMC】
La Reserva Federal anunciará su decisión el 28 de octubre (a las 2:00 de la madrugada del 29, hora de Pekín). La probabilidad de que mantenga los tipos entre el 3,75 % y el 4,00 % es del 90 %. No habrá gráfico de puntos ni previsiones económicas.
La clave está en los votos en contra. En septiembre, la subida de tipos se aprobó por unanimidad, con 12 votos a favor y ninguno en contra. Si ahora se plantea una pausa, necesariamente habrá alguien entre quienes votaron a favor entonces que no esté de acuerdo. Algunas instituciones prevén entre uno y tres votos en contra a favor de subir los tipos.
Lo importante es el recuento de votos: el mercado asigna, según CME, una probabilidad de entre el 70 % y el 80 % a una subida en diciembre. Otro detalle es cómo se atribuye la inflación a la energía en el comunicado: el IPC interanual de septiembre fue del 3,7 %, mientras que la inflación subyacente fue de solo el 2,6 %; casi toda la diferencia de 1,1 puntos se debió a la gasolina. Atribuirla a la energía deja la puerta abierta a diciembre; limitarse a decir que la inflación sigue elevada equivale a dar por segura una subida en diciembre. Warsh no dará muchas pistas: defiende eliminar las orientaciones prospectivas, pero el comité no lo ha seguido. Desde septiembre, 16 funcionarios han participado en 59 actos públicos.
Los próximos días vienen cargados. La decisión se anunciará en la madrugada del 29 y esa misma noche se publicarán el PIB del tercer trimestre y el PCE de septiembre. El 3 de noviembre serán las elecciones de mitad de mandato y la siguiente reunión tendrá lugar el 9 de diciembre. El PCE subyacente de agosto ya estaba en el 3,0 %; si la cifra de septiembre también supera el 3 %, será difícil evitar una subida en diciembre. Si cae por debajo del 2,8 %, la pausa se prolongará hasta el año que viene.
1
8.7k
·
--
Con verificación
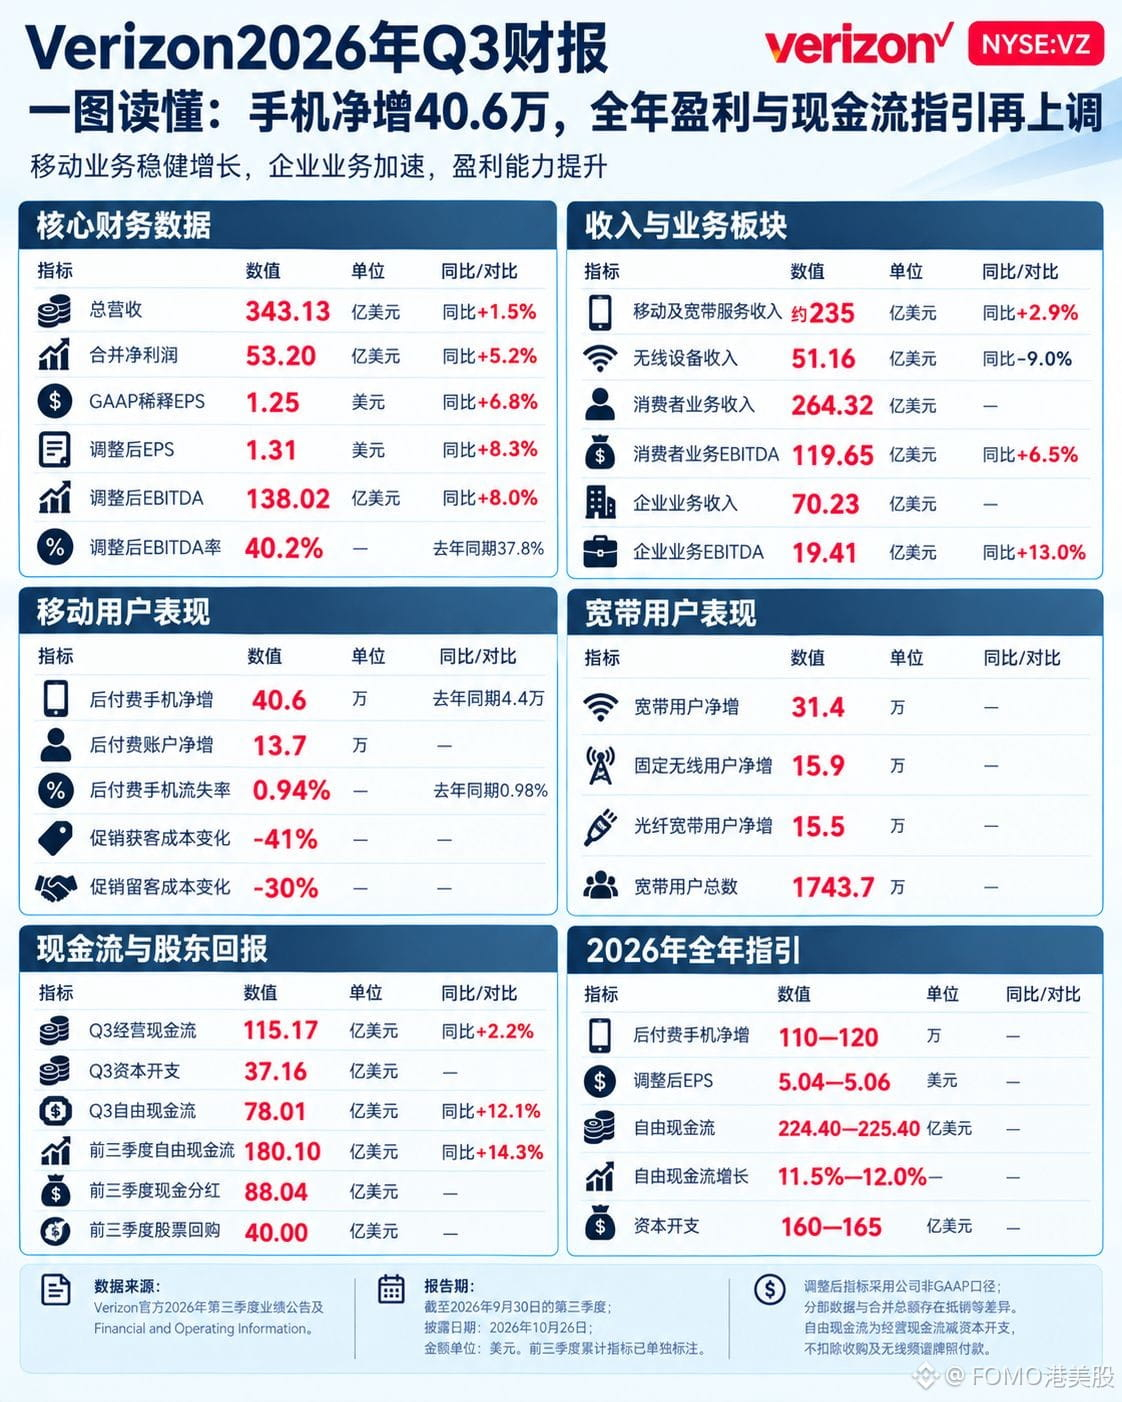
Verizon $VZ.US Q3 registró ingresos de 34.313 millones de dólares, un 1,5 % más interanual; el EPS ajustado fue de 1,31 dólares, un 8,3 % más, y el margen EBITDA ajustado subió del 37,8 % del mismo período del año pasado al 40,2 %. Los ingresos apenas crecieron un 1,5 %, mientras que las ganancias aumentaron alrededor de un 8 %.
El verdadero cambio está en los usuarios. Las altas netas de líneas telefónicas pospago fueron de 406.000, frente a solo 44.000 en el mismo período del año pasado; la tasa de cancelación bajó del 0,98 % al 0,94 %. En el mismo período, el costo promocional de captación de clientes cayó un 41 % y el costo de retención, un 30 %. Gastar menos y captar más clientes: esta estrategia dio resultado este trimestre.
Pero la previsión de flujo de caja incluye una cifra implícita. La previsión de flujo de caja libre para todo el año es de 22.440–22.540 millones de dólares; en los tres primeros trimestres ya se alcanzaron 18.010 millones, así que en el Q4 solo hace falta generar otros 4.430–4.530 millones. Y el Q3 por sí solo generó 7.801 millones. Es decir, esta previsión revisada al alza implica que el flujo de caja libre del Q4 caerá más de un 40 % respecto al trimestre anterior. La inversión de capital anual se mantiene sin cambios, entre 16.000 y 16.500 millones, y es probable que una parte considerable del gasto se concentre en el Q4. La previsión es realista; habrá que esperar a ver si el resultado final del Q4 la confirma.
{stock_us}(VZ.US)
#Verizon #BStocks #股票财报季
Verizon $VZ.US Q3 registró ingresos de 34.313 millones de dólares, un 1,5 % más interanual; el EPS ajustado fue de 1,31 dólares, un 8,3 % más, y el margen EBITDA ajustado subió del 37,8 % del mismo período del año pasado al 40,2 %. Los ingresos apenas crecieron un 1,5 %, mientras que las ganancias aumentaron alrededor de un 8 %.
El verdadero cambio está en los usuarios. Las altas netas de líneas telefónicas pospago fueron de 406.000, frente a solo 44.000 en el mismo período del año pasado; la tasa de cancelación bajó del 0,98 % al 0,94 %. En el mismo período, el costo promocional de captación de clientes cayó un 41 % y el costo de retención, un 30 %. Gastar menos y captar más clientes: esta estrategia dio resultado este trimestre.
Pero la previsión de flujo de caja incluye una cifra implícita. La previsión de flujo de caja libre para todo el año es de 22.440–22.540 millones de dólares; en los tres primeros trimestres ya se alcanzaron 18.010 millones, así que en el Q4 solo hace falta generar otros 4.430–4.530 millones. Y el Q3 por sí solo generó 7.801 millones. Es decir, esta previsión revisada al alza implica que el flujo de caja libre del Q4 caerá más de un 40 % respecto al trimestre anterior. La inversión de capital anual se mantiene sin cambios, entre 16.000 y 16.500 millones, y es probable que una parte considerable del gasto se concentre en el Q4. La previsión es realista; habrá que esperar a ver si el resultado final del Q4 la confirma.
#Verizon #BStocks #股票财报季
VZUS+0,89 %
1.3k
·
--
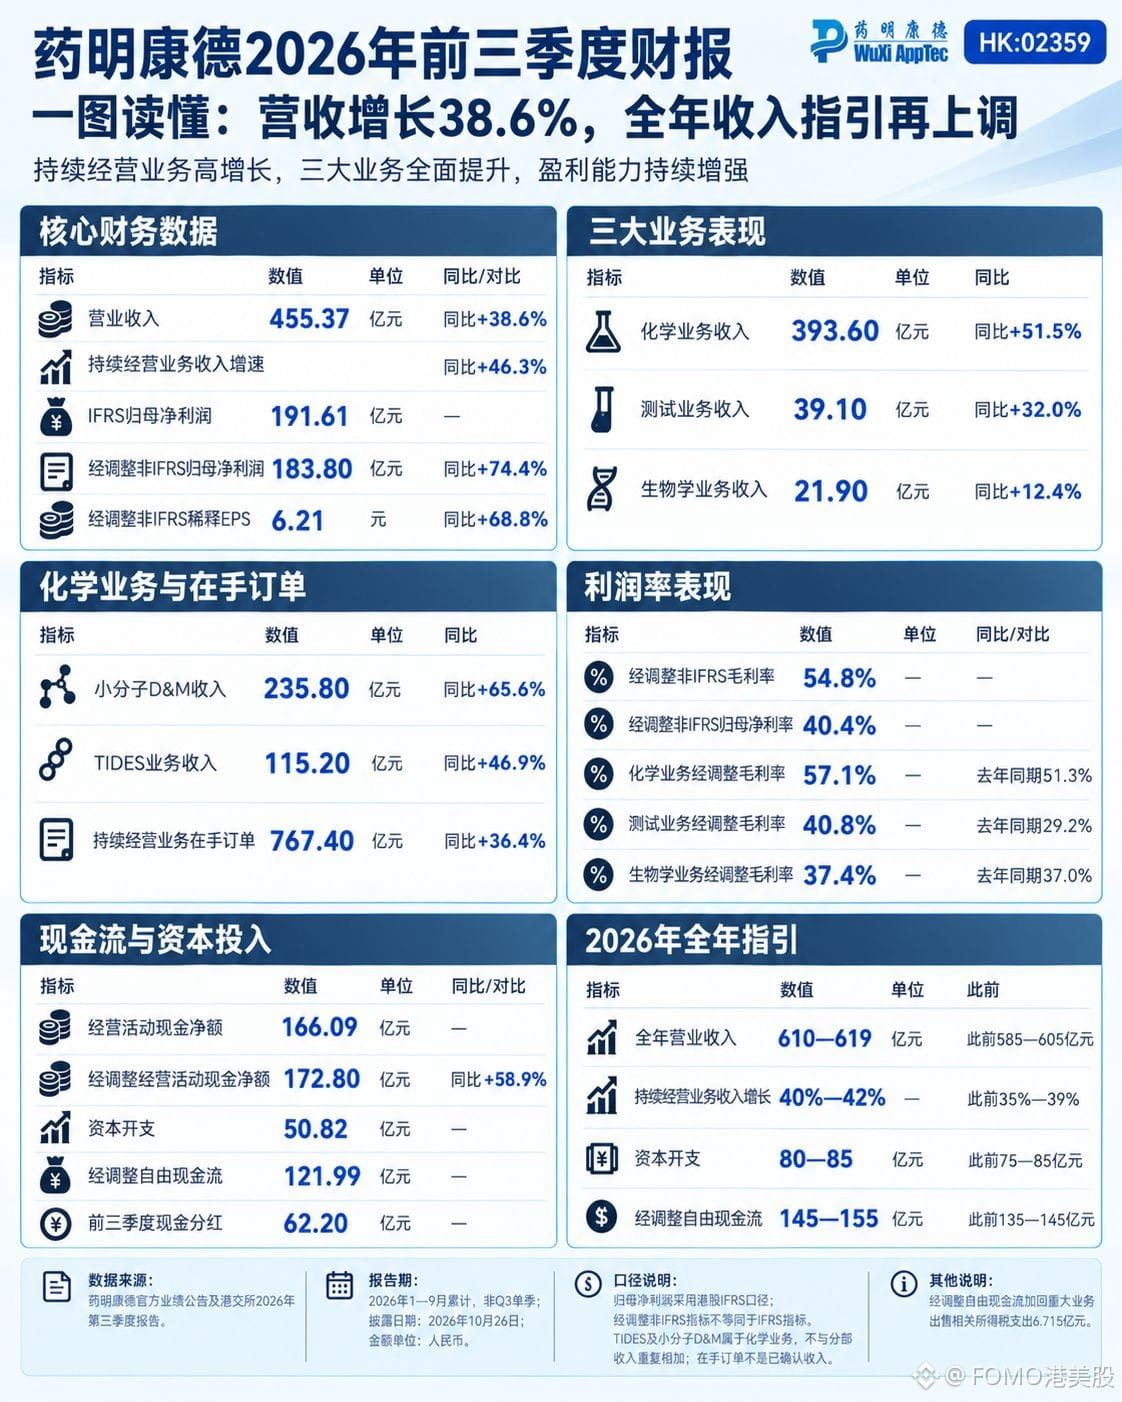
Los ingresos de WuXi AppTec en los tres primeros trimestres ascendieron a 45.537 millones de yuanes, un 38,6 % más interanual; el beneficio neto ajustado atribuible a los accionistas de la matriz, excluyendo las normas IFRS, fue de 18.380 millones de yuanes, un 74,4 % más. El crecimiento del beneficio casi duplicó el de los ingresos, y la previsión de ingresos para todo el año se elevó de 58.500–60.500 millones a 61.000–61.900 millones de yuanes.
El crecimiento se concentró en gran medida en un solo segmento. El negocio químico generó 39.360 millones de yuanes, un 51,5 % más interanual. Dentro de este, D&M de moléculas pequeñas alcanzó los 23.580 millones, un 65,6 % más, y TIDES, los 11.520 millones, un 46,9 % más. El margen bruto ajustado del segmento químico subió del 51,3 % al 57,1 %.
Pero hay una cifra que va en sentido contrario. La cartera de pedidos pendientes fue de 76.740 millones de yuanes, un 36,4 % más interanual: por debajo del crecimiento del 46,3 % de los ingresos de las operaciones continuadas y también del 38,6 % de los ingresos totales. En este periodo, los pedidos crecieron menos que los ingresos. La revisión al alza de las previsiones se basa en la materialización de las entregas del periodo actual, no en una nueva acumulación de pedidos. En el cuarto trimestre habrá que entregar entre 15.460 y 16.360 millones de yuanes para alcanzar el límite inferior. El flujo de caja libre ajustado fue de 12.199 millones de yuanes y los dividendos, de 6.220 millones, justo la mitad. Los pedidos son la única cifra que apunta a la baja y merecen más atención que el volumen de entregas del cuarto trimestre.
#药明康德 #港股财报 #股票财报季
349
·
--
【Resultados de empresas estadounidenses · Celestica】
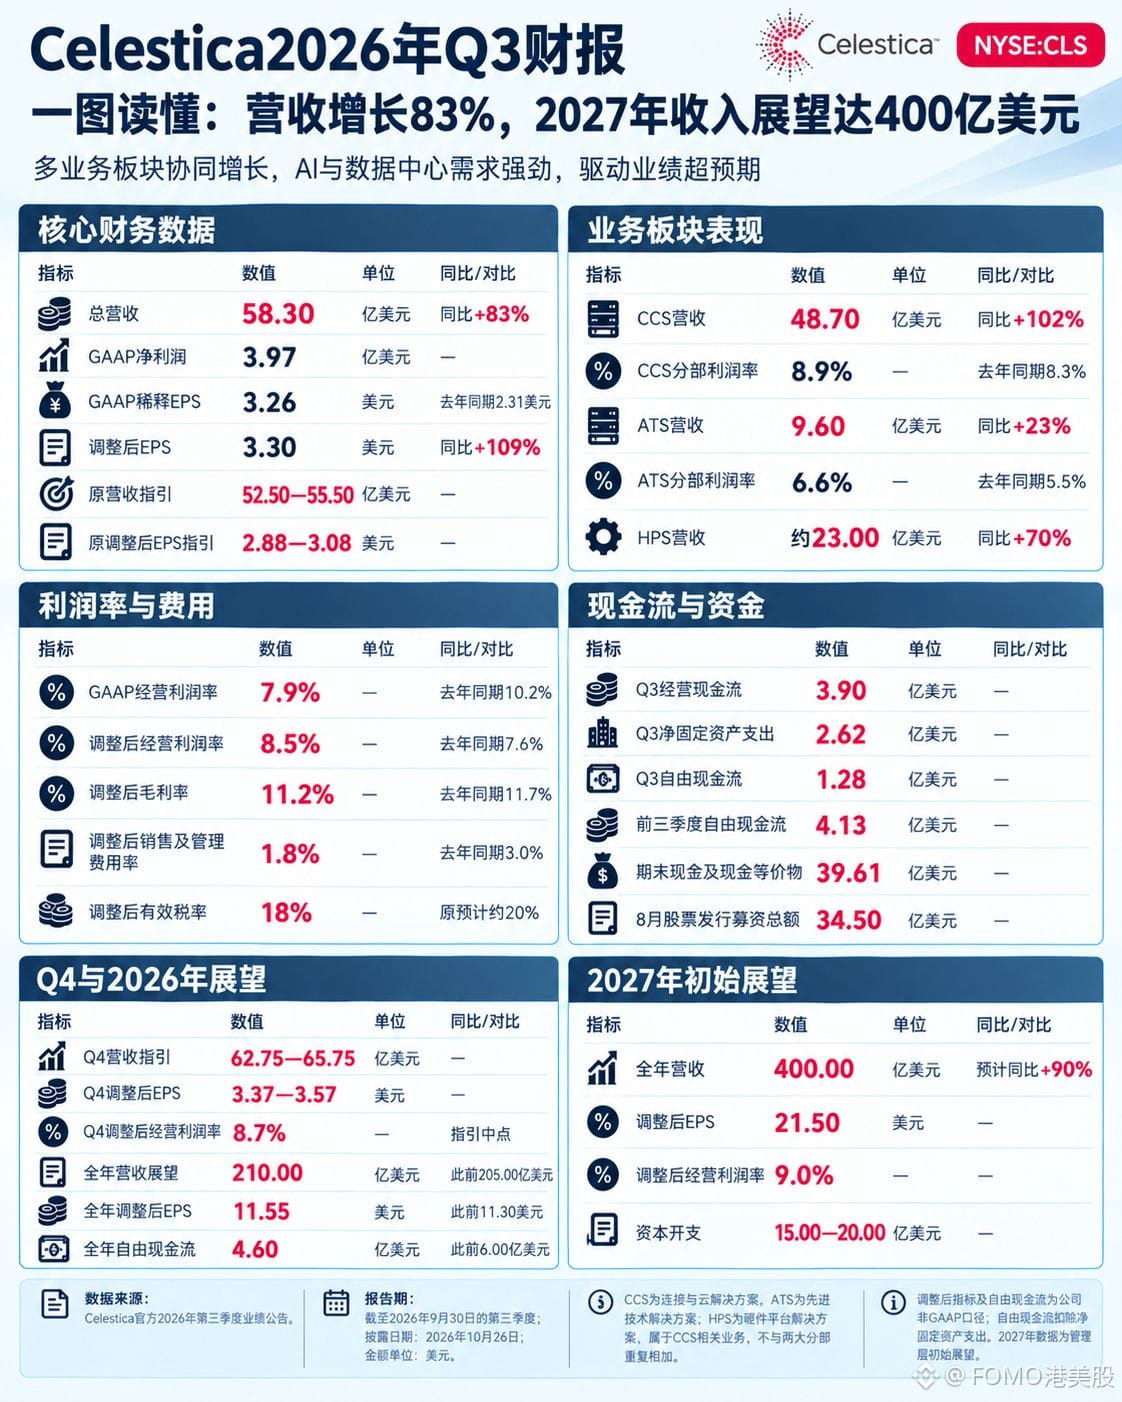
Celestica $CLS.US registró ingresos de 5.830 millones de dólares en el tercer trimestre, un 83 % más interanual, por encima del rango previsto de 5.250 a 5.550 millones; el BPA ajustado fue de 3,30 dólares, también superior al límite máximo de la previsión original, de 3,08 dólares. La perspectiva de ingresos para 2027 es de 40.000 millones de dólares, casi el doble de los 21.000 millones previstos para este año.
El crecimiento provino casi por completo de conectividad y nube. Los ingresos de CCS fueron de 4.870 millones de dólares, un 102 % más interanual, y los de ATS, de 960 millones, un 23 % más.
La mejora de los beneficios se debió al apalancamiento de los gastos. El margen operativo ajustado alcanzó un máximo histórico del 8,5 %, aunque el margen bruto bajó del 11,7 % al 11,2 %: el apalancamiento de los gastos impulsó los beneficios. Sin embargo, el efectivo no aumentó al mismo ritmo: la previsión de flujo de caja libre para todo el año se redujo de 600 a 460 millones de dólares, debido a la financiación anticipada del capital circulante para 2027. El flujo de caja libre representa solo el 2,2 % de los 21.000 millones de ingresos, mientras que el BPA ajustado es de 11,55 dólares. La cuenta de resultados avanza más rápido que el efectivo, algo habitual durante una fase de expansión de capacidad. El verdadero aspecto que habrá que comprobar el próximo año es cuándo se recuperará el capital circulante; el crecimiento de los ingresos es, en cambio, secundario.
{stock_us}(CLS.US)
La acción subió más del 16 % en las operaciones posteriores al cierre.
#Celestica #BStocks #股票财报季
【Resultados de empresas estadounidenses · Celestica】
Celestica $CLS.US registró ingresos de 5.830 millones de dólares en el tercer trimestre, un 83 % más interanual, por encima del rango previsto de 5.250 a 5.550 millones; el BPA ajustado fue de 3,30 dólares, también superior al límite máximo de la previsión original, de 3,08 dólares. La perspectiva de ingresos para 2027 es de 40.000 millones de dólares, casi el doble de los 21.000 millones previstos para este año.
El crecimiento provino casi por completo de conectividad y nube. Los ingresos de CCS fueron de 4.870 millones de dólares, un 102 % más interanual, y los de ATS, de 960 millones, un 23 % más.
La mejora de los beneficios se debió al apalancamiento de los gastos. El margen operativo ajustado alcanzó un máximo histórico del 8,5 %, aunque el margen bruto bajó del 11,7 % al 11,2 %: el apalancamiento de los gastos impulsó los beneficios. Sin embargo, el efectivo no aumentó al mismo ritmo: la previsión de flujo de caja libre para todo el año se redujo de 600 a 460 millones de dólares, debido a la financiación anticipada del capital circulante para 2027. El flujo de caja libre representa solo el 2,2 % de los 21.000 millones de ingresos, mientras que el BPA ajustado es de 11,55 dólares. La cuenta de resultados avanza más rápido que el efectivo, algo habitual durante una fase de expansión de capacidad. El verdadero aspecto que habrá que comprobar el próximo año es cuándo se recuperará el capital circulante; el crecimiento de los ingresos es, en cambio, secundario.
La acción subió más del 16 % en las operaciones posteriores al cierre.
#Celestica #BStocks #股票财报季
CLSUS-3,78 %
285
·
--
Parcialmente cierto
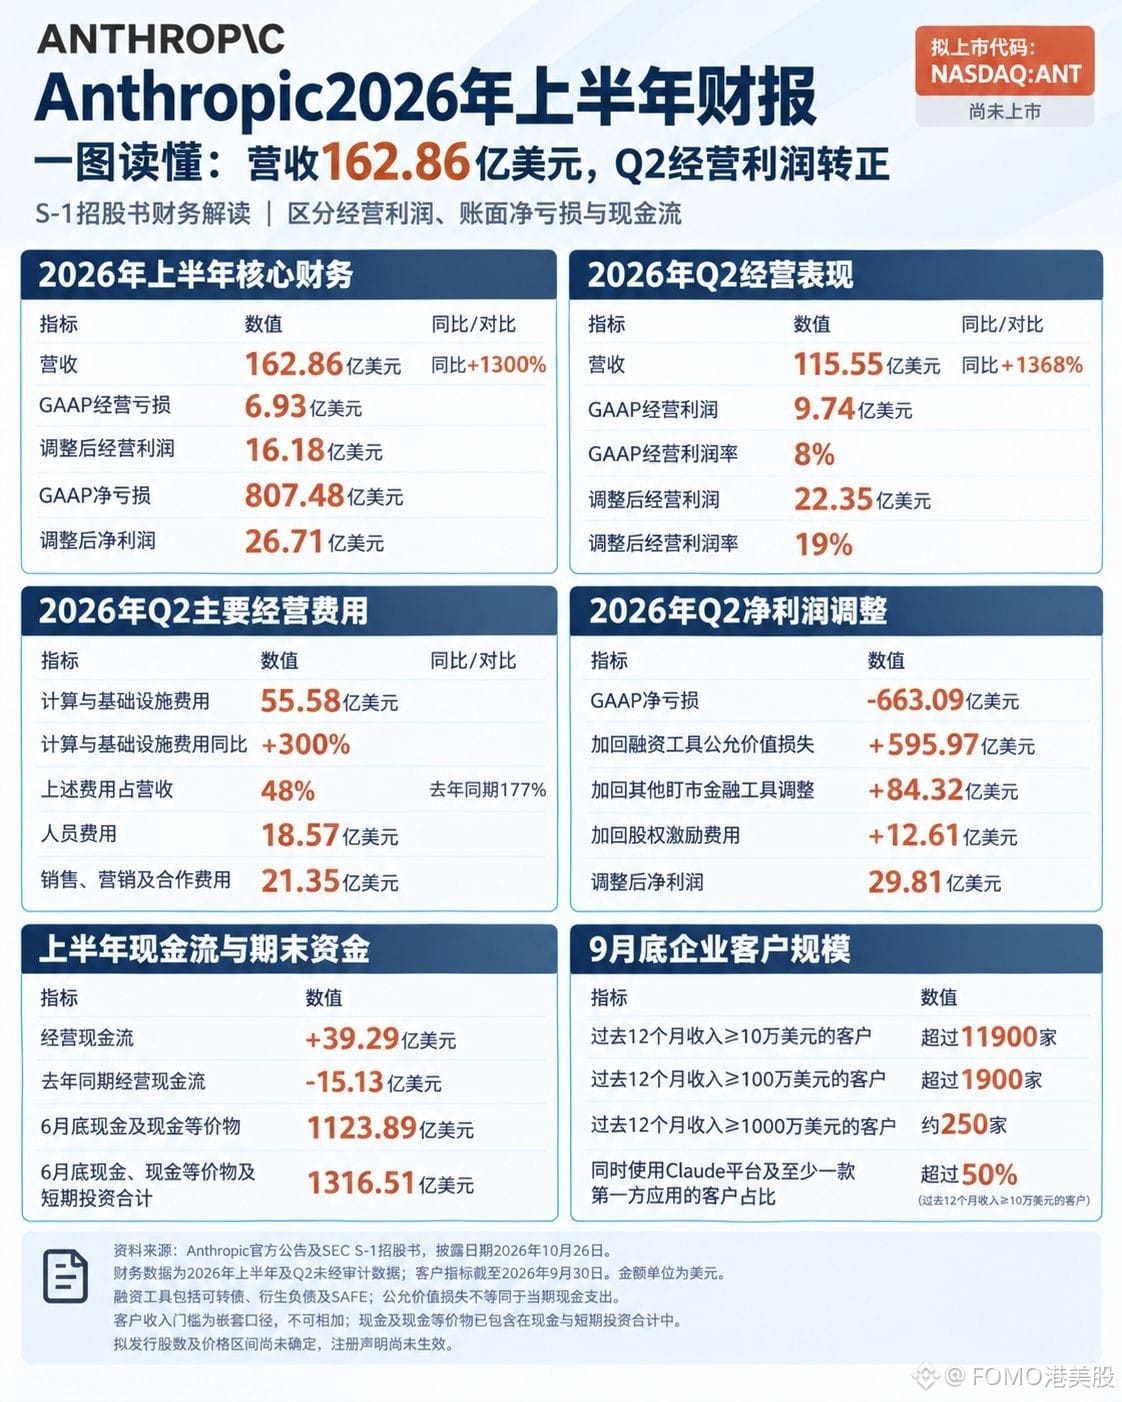
【OPI en EE. UU. · Anthropic】
Anthropic $ANTHROPIC presentó un S-1 ante la SEC. En el segundo trimestre obtuvo un beneficio operativo de 974 millones de dólares, con un margen del 8 %; en el primer semestre, sus ingresos fueron de 16.286 millones, 13 veces más que un año antes. Por primera vez, el negocio principal cubrió los gastos del período.
Pero en el segundo trimestre registró una pérdida neta de 66.309 millones. De esa cifra, 59.597 millones correspondieron a pérdidas por el valor razonable de bonos convertibles, pasivos derivados y SAFE: cuanto más rápido sube la valoración, mayor es esta pérdida contable. No supone una salida de efectivo. Tras sumar los ajustes de instrumentos financieros y 1.261 millones en pagos basados en acciones, el beneficio neto ajustado fue de 2.981 millones.
La vuelta a los beneficios se debe a que el gasto en capacidad de cómputo creció más despacio que los ingresos. En el segundo trimestre, el gasto en computación e infraestructura fue de 5.558 millones, un 300 % más interanual, mientras que los ingresos crecieron un 1.368 %; su peso sobre los ingresos bajó del 177 % al 48 %. Pero estas compras se hacen con entre 12 y 18 meses de antelación, y los plazos de pago son muy largos. También aumentaron en el período los gastos de personal, hasta 1.857 millones, y los de ventas y colaboraciones, hasta 2.135 millones. El flujo de caja operativo neto fue positivo en 3.929 millones y la empresa tenía 131.651 millones en caja. La verdadera limitación son las obligaciones de pago por los compromisos de compra de capacidad de cómputo para varios años que figuran en el folleto. La primera cuestión que habrá que comprobar tras la salida a bolsa es si el crecimiento de los ingresos seguirá manteniendo a raya las tres partidas de gastos.
{future}(ANTHROPICUSDT)
#Anthropic #股票财报季 #Anthropic预计今日公布S1招股书
【OPI en EE. UU. · Anthropic】
Anthropic $ANTHROPIC presentó un S-1 ante la SEC. En el segundo trimestre obtuvo un beneficio operativo de 974 millones de dólares, con un margen del 8 %; en el primer semestre, sus ingresos fueron de 16.286 millones, 13 veces más que un año antes. Por primera vez, el negocio principal cubrió los gastos del período.
Pero en el segundo trimestre registró una pérdida neta de 66.309 millones. De esa cifra, 59.597 millones correspondieron a pérdidas por el valor razonable de bonos convertibles, pasivos derivados y SAFE: cuanto más rápido sube la valoración, mayor es esta pérdida contable. No supone una salida de efectivo. Tras sumar los ajustes de instrumentos financieros y 1.261 millones en pagos basados en acciones, el beneficio neto ajustado fue de 2.981 millones.
La vuelta a los beneficios se debe a que el gasto en capacidad de cómputo creció más despacio que los ingresos. En el segundo trimestre, el gasto en computación e infraestructura fue de 5.558 millones, un 300 % más interanual, mientras que los ingresos crecieron un 1.368 %; su peso sobre los ingresos bajó del 177 % al 48 %. Pero estas compras se hacen con entre 12 y 18 meses de antelación, y los plazos de pago son muy largos. También aumentaron en el período los gastos de personal, hasta 1.857 millones, y los de ventas y colaboraciones, hasta 2.135 millones. El flujo de caja operativo neto fue positivo en 3.929 millones y la empresa tenía 131.651 millones en caja. La verdadera limitación son las obligaciones de pago por los compromisos de compra de capacidad de cómputo para varios años que figuran en el folleto. La primera cuestión que habrá que comprobar tras la salida a bolsa es si el crecimiento de los ingresos seguirá manteniendo a raya las tres partidas de gastos.
#Anthropic #股票财报季 #Anthropic预计今日公布S1招股书
231
·
--
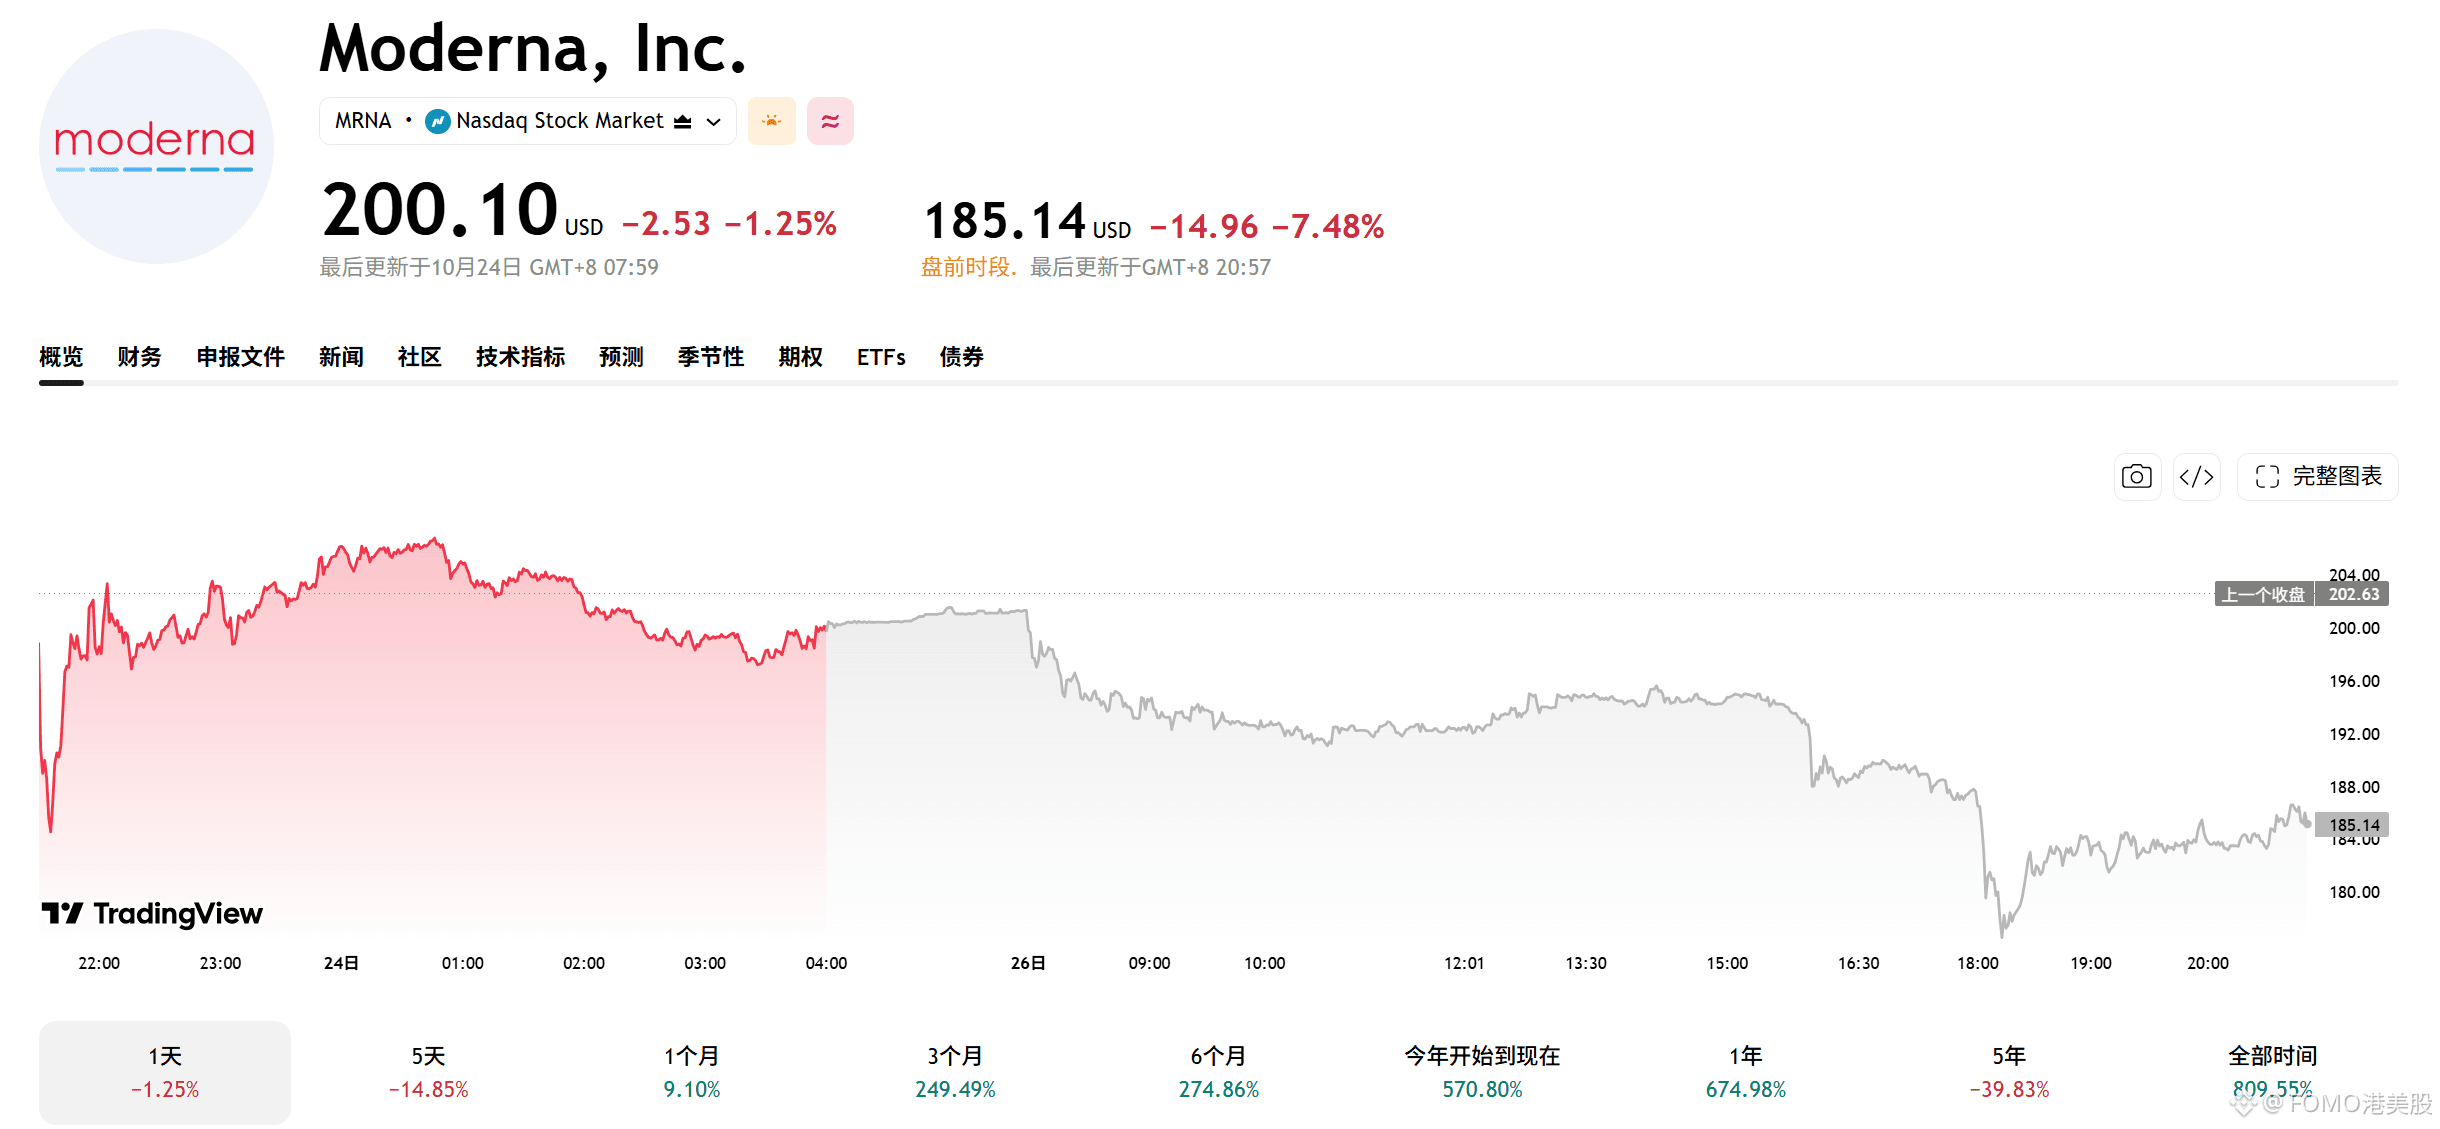
【Movimiento de Moderna en la preapertura de la bolsa estadounidense - Moderna $MRNAB 】
La vacuna contra el cáncer tuvo éxito en la fase III, pero Moderna $MRNA cayó una cuarta parte en dos días. En la preapertura cotizaba a 184,47 dólares, un 7,81 % menos, y acumulaba una caída del 25 % desde los 245,81 dólares del 21 de octubre.
La primera explicación está en con qué se compara. En la fase III, el riesgo de recaída o muerte se redujo un 42 %; en la fase II, un 49 %. Las metástasis a distancia disminuyeron un 38 %, frente al 59 % en la fase II. Las reducciones relativas fueron un 14 % y un 36 % menores. Los datos son positivos, pero más flojos que los de hace dos años.
El verdadero escollo es la supervivencia global. El HR es de 0,77, con un intervalo de 0,45 a 1,31; al incluir el 1, no se considera demostrado el beneficio. La tasa de interrupción del tratamiento fue del 14,0 %, frente al 8,7 % con Keytruda en monoterapia: 1,6 veces más. La eficacia es mayor, pero a costa de que más personas abandonen el tratamiento.
Por eso, los analistas no han puesto en duda la eficacia. RBC afirmó que los resultados tienen relevancia clínica y que probablemente obtendrá la aprobación; UBS dijo tener más confianza en su uso para el cáncer de riñón y de vejiga.
Lo que han rebajado es la valoración: Brookline recortó la previsión de BPA para 2030 de 19,11 a 18,19, y Redburn pasó directamente a recomendar vender. Esta acción subió de 29,49 a algo más de 200 dólares en lo que va de año, y una gran parte de su capitalización bursátil apuesta por el uso del ARNm contra el cáncer. La próxima variable serán los resultados del cáncer de pulmón no microcítico en el ESMO: si son buenos, esta caída habrá sido excesiva; si son confusos, el 25 % será solo el comienzo.
{spot}(MRNABUSDT)
#生物科技 #moderna #币安神算子
【Movimiento de Moderna en la preapertura de la bolsa estadounidense - Moderna $MRNAB 】
La vacuna contra el cáncer tuvo éxito en la fase III, pero Moderna $MRNA cayó una cuarta parte en dos días. En la preapertura cotizaba a 184,47 dólares, un 7,81 % menos, y acumulaba una caída del 25 % desde los 245,81 dólares del 21 de octubre.
La primera explicación está en con qué se compara. En la fase III, el riesgo de recaída o muerte se redujo un 42 %; en la fase II, un 49 %. Las metástasis a distancia disminuyeron un 38 %, frente al 59 % en la fase II. Las reducciones relativas fueron un 14 % y un 36 % menores. Los datos son positivos, pero más flojos que los de hace dos años.
El verdadero escollo es la supervivencia global. El HR es de 0,77, con un intervalo de 0,45 a 1,31; al incluir el 1, no se considera demostrado el beneficio. La tasa de interrupción del tratamiento fue del 14,0 %, frente al 8,7 % con Keytruda en monoterapia: 1,6 veces más. La eficacia es mayor, pero a costa de que más personas abandonen el tratamiento.
Por eso, los analistas no han puesto en duda la eficacia. RBC afirmó que los resultados tienen relevancia clínica y que probablemente obtendrá la aprobación; UBS dijo tener más confianza en su uso para el cáncer de riñón y de vejiga.
Lo que han rebajado es la valoración: Brookline recortó la previsión de BPA para 2030 de 19,11 a 18,19, y Redburn pasó directamente a recomendar vender. Esta acción subió de 29,49 a algo más de 200 dólares en lo que va de año, y una gran parte de su capitalización bursátil apuesta por el uso del ARNm contra el cáncer. La próxima variable serán los resultados del cáncer de pulmón no microcítico en el ESMO: si son buenos, esta caída habrá sido excesiva; si son confusos, el 25 % será solo el comienzo.
#生物科技 #moderna #币安神算子
317
·
--
El airdrop llega a tu cartera; la mediana alcanza su máximo en 10 minutos
En la entrega anterior sobre los airdrops de tokens de Binance Alpha, solo hablamos de a qué precio vender al cabo de 1 hora, 24 horas y 7 días. Esta vez, ampliamos la muestra de 18 a 30 tokens y el período a seis meses, y analizamos todas las velas de 5 minutos para ver su evolución. Alpha incorporó 47 tokens nuevos, 30 de ellos con airdrop. Tomando como referencia el precio de apertura de la primera vela de 5 minutos desde el momento de reclamar, la mediana alcanzó su máximo en el minuto 10, con un +154%; cayó al +47% en la quinta hora y volvió al +66% a las 24 horas.
El máximo llegó mucho antes de lo esperado. 12 tokens lo alcanzaron en los primeros 5 minutos y 17 no aguantaron ni la primera hora. En los 30, el precio máximo de las primeras 24 horas se registró durante las primeras 8; después no hubo ningún nuevo máximo.
Los que más subieron fueron, precisamente, los que tardaron en arrancar. $AXIS se lanzó el 21 de octubre: subió un +530% en la primera hora y un +471% a las 24 horas. $DNA alcanzó su máximo, de +687%, en la cuarta hora y seguía en +644% a las 24 horas. $QAIT subió un +897% en 24 horas. En cambio, AIGENSYN cayó un 58%, mientras que SHARE y NES empezaron por debajo del precio de salida.
De los 17 tokens que alcanzaron su máximo durante la primera hora, la mediana apenas conservaba un +31% al cabo de 24 horas. De los 13 que superaron la primera hora y siguieron subiendo, la mediana fue del +229%. Pero solo se sabe cuáles pertenecen a este último grupo a posteriori.
#币安Alpha #山寨币 #币安
1
4
1.9k
·
--
Con verificación
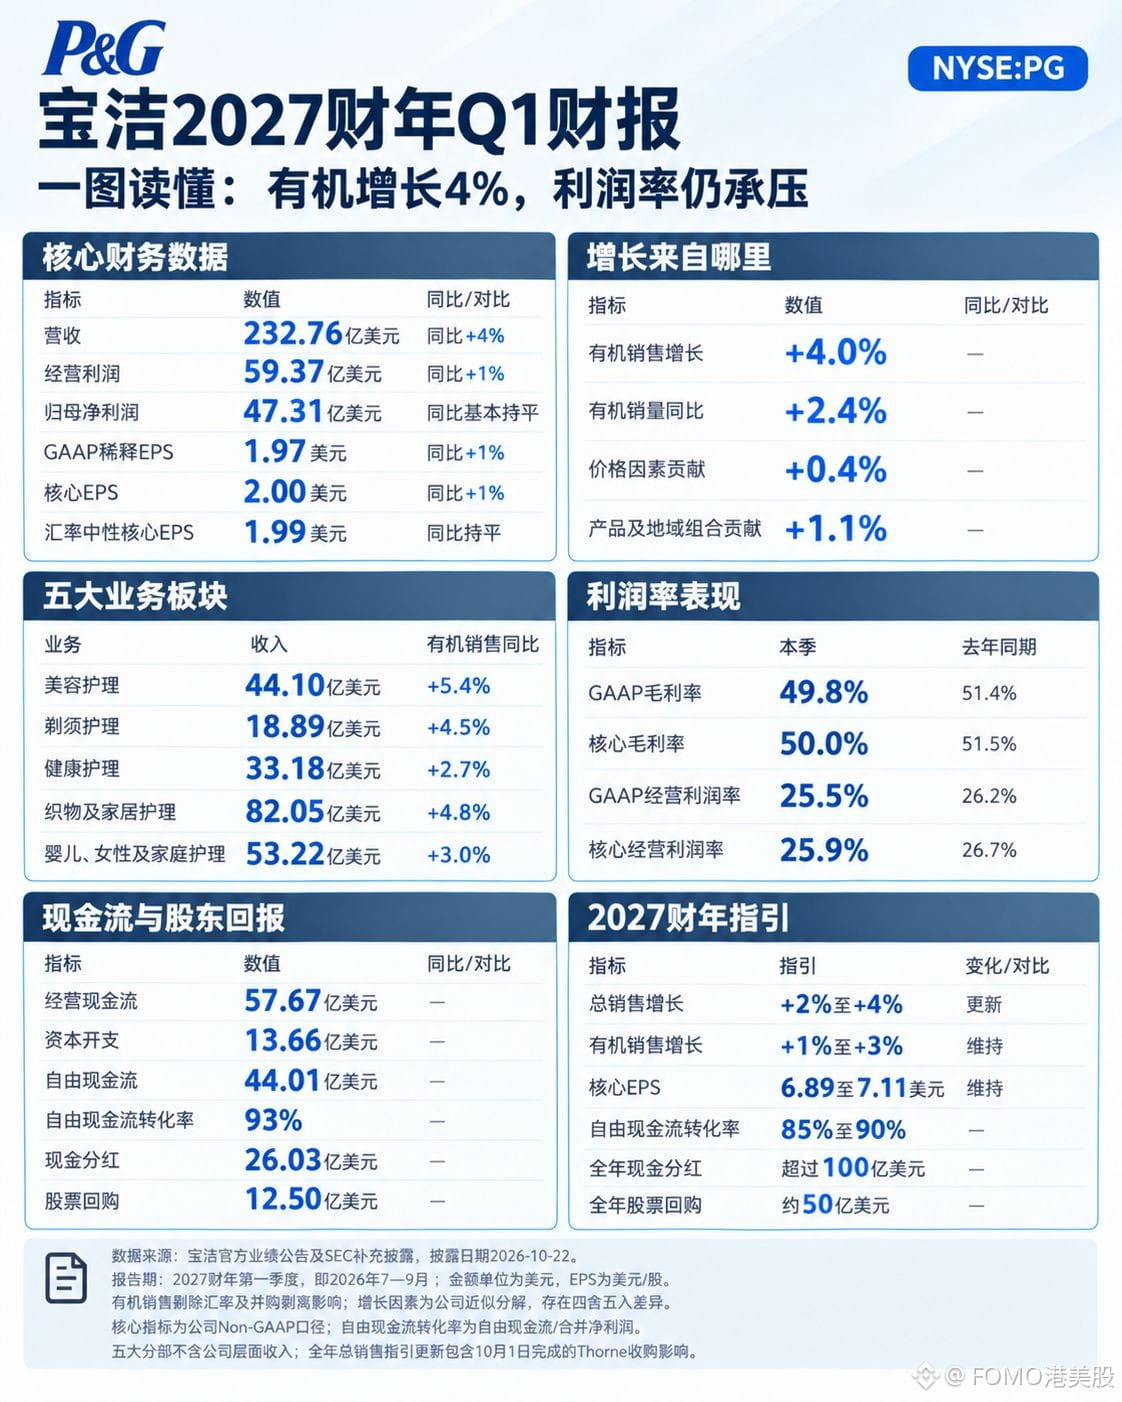
Procter & Gamble $PG.US publicó sus resultados el jueves pasado antes de la apertura del mercado: los ingresos crecieron un 4% y el EPS básico, un 1%. Ese día, sus acciones subieron un 5,58% a contracorriente, pero al día siguiente cayeron un 2,76%, devolviendo en un solo día la mitad de la subida. El Nasdaq cayó un 2,6% ese día; la compañía fue a contracorriente.
Lo más inusual estuvo en sus segmentos. El volumen de ventas de cuidado de la salud cayó un 2,9%, pero el beneficio neto subió un 9%. En belleza, el volumen de ventas aumentó un 2,2%, pero el beneficio neto cayó un 1%. Allí donde vendió más, los márgenes se redujeron; allí donde vendió menos, compensó la caída con subidas de precios.
A nivel de grupo, los márgenes retrocedieron en todos los frentes: el margen bruto bajó del 51,4% al 49,8%, y el margen operativo básico, del 26,7% al 25,9%. De hecho, la empresa redujo gastos: la proporción de gastos de ventas y administración cayó 0,9 puntos porcentuales, pero el ahorro no bastó para contrarrestar los costos. Según las previsiones para todo el año, los costos de productos, energía y transporte supondrán un impacto después de impuestos de unos 1.400 millones de dólares. Sumado a los intereses y al tipo de cambio, el impacto total será de 0,79 dólares por acción; según la cifra oficial, reducirá en 11% el crecimiento del EPS básico.
El crecimiento orgánico de este trimestre fue del 4%, por encima del rango de entre el 1% y el 3% previsto para todo el año, pero la empresa no elevó sus previsiones. Al punto medio, la acción cotiza a 23 veces sus beneficios: se paga por estabilidad, no por crecimiento. La verdadera incógnita está en los precios: ¿por cuánto tiempo podrán las subidas de precios seguir compensando el volumen?
Esto no constituye una recomendación de inversión.
{stock_us}(PG.US)
#股票财报季 #BStocks #币安神算子
Procter & Gamble $PG.US publicó sus resultados el jueves pasado antes de la apertura del mercado: los ingresos crecieron un 4% y el EPS básico, un 1%. Ese día, sus acciones subieron un 5,58% a contracorriente, pero al día siguiente cayeron un 2,76%, devolviendo en un solo día la mitad de la subida. El Nasdaq cayó un 2,6% ese día; la compañía fue a contracorriente.
Lo más inusual estuvo en sus segmentos. El volumen de ventas de cuidado de la salud cayó un 2,9%, pero el beneficio neto subió un 9%. En belleza, el volumen de ventas aumentó un 2,2%, pero el beneficio neto cayó un 1%. Allí donde vendió más, los márgenes se redujeron; allí donde vendió menos, compensó la caída con subidas de precios.
A nivel de grupo, los márgenes retrocedieron en todos los frentes: el margen bruto bajó del 51,4% al 49,8%, y el margen operativo básico, del 26,7% al 25,9%. De hecho, la empresa redujo gastos: la proporción de gastos de ventas y administración cayó 0,9 puntos porcentuales, pero el ahorro no bastó para contrarrestar los costos. Según las previsiones para todo el año, los costos de productos, energía y transporte supondrán un impacto después de impuestos de unos 1.400 millones de dólares. Sumado a los intereses y al tipo de cambio, el impacto total será de 0,79 dólares por acción; según la cifra oficial, reducirá en 11% el crecimiento del EPS básico.
El crecimiento orgánico de este trimestre fue del 4%, por encima del rango de entre el 1% y el 3% previsto para todo el año, pero la empresa no elevó sus previsiones. Al punto medio, la acción cotiza a 23 veces sus beneficios: se paga por estabilidad, no por crecimiento. La verdadera incógnita está en los precios: ¿por cuánto tiempo podrán las subidas de precios seguir compensando el volumen?
Esto no constituye una recomendación de inversión.
#股票财报季 #BStocks #币安神算子
PGUS+0,99 %
1.7k
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
EarningsSeason
6.6M visualizaciones
32,693 participa(n) en el debate
Sesión 3 de la temporada de resultados: ¿Superarán Google y Microsoft las expectativas?
Binance Square Official
·184 «Me gusta»
·109k visualizaciones
USMidtermElections
72,066 visualizaciones
913 participa(n) en el debate
StrategySTRCReaches$99.95ForFirstTimeIn165Days
160 visualizaciones
10 participa(n) en el debate