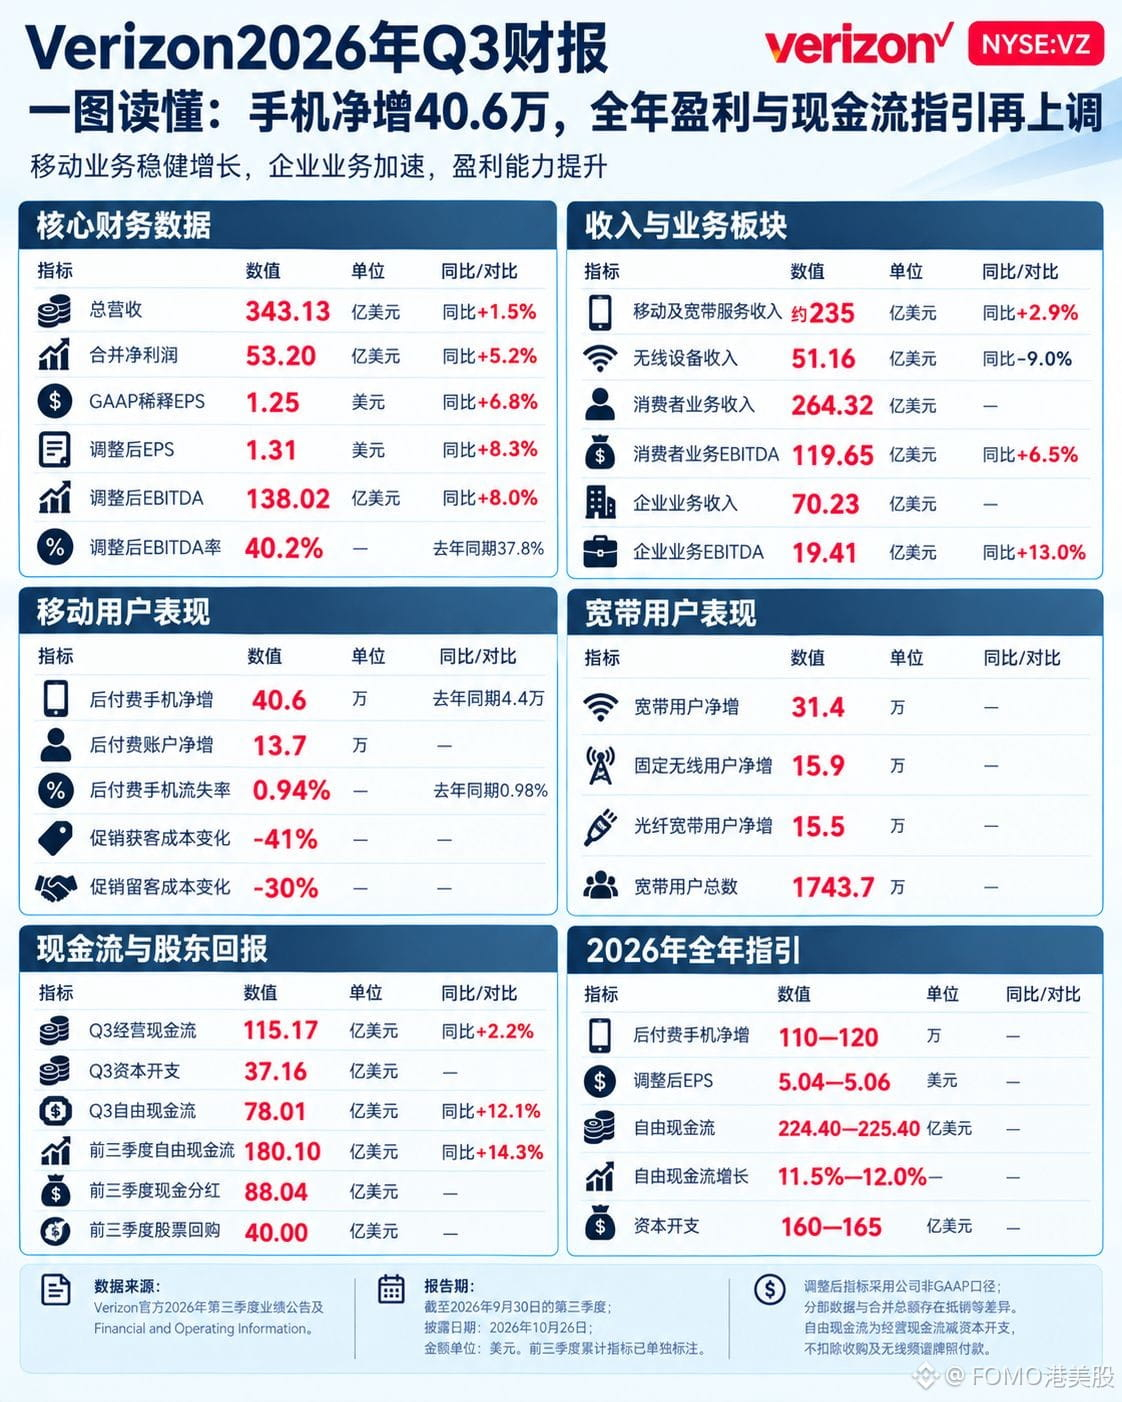
Verizon $VZ.US Q3 registró ingresos de 34.313 millones de dólares, un 1,5 % más interanual; el EPS ajustado fue de 1,31 dólares, un 8,3 % más, y el margen EBITDA ajustado subió del 37,8 % del mismo período del año pasado al 40,2 %. Los ingresos apenas crecieron un 1,5 %, mientras que las ganancias aumentaron alrededor de un 8 %.
El verdadero cambio está en los usuarios. Las altas netas de líneas telefónicas pospago fueron de 406.000, frente a solo 44.000 en el mismo período del año pasado; la tasa de cancelación bajó del 0,98 % al 0,94 %. En el mismo período, el costo promocional de captación de clientes cayó un 41 % y el costo de retención, un 30 %. Gastar menos y captar más clientes: esta estrategia dio resultado este trimestre.
Pero la previsión de flujo de caja incluye una cifra implícita. La previsión de flujo de caja libre para todo el año es de 22.440–22.540 millones de dólares; en los tres primeros trimestres ya se alcanzaron 18.010 millones, así que en el Q4 solo hace falta generar otros 4.430–4.530 millones. Y el Q3 por sí solo generó 7.801 millones. Es decir, esta previsión revisada al alza implica que el flujo de caja libre del Q4 caerá más de un 40 % respecto al trimestre anterior. La inversión de capital anual se mantiene sin cambios, entre 16.000 y 16.500 millones, y es probable que una parte considerable del gasto se concentre en el Q4. La previsión es realista; habrá que esperar a ver si el resultado final del Q4 la confirma.
#Verizon #BStocks #股票财报季