
CoinFoundCN
124 Publicaciones

CoinFoundCN
Denunciar
Bloquear usuario
0 Siguiendo
865 Seguidores
707 Me gusta
Publicaciones
PINNED
·
--
Artículo
Perspectivas sobre el flujo de fondos en el mercado de RWA: crecimiento contra la tendencia en un mercado bajista, diferenciación estructural y ganadores del mercado.Conclusión.
1. Actualmente, el mercado de criptomonedas está en un estado de estancamiento, con la capitalización de mercado cayendo a 2.4 billones de dólares. Esta recesión y el pánico pueden ser rastreados hasta el evento "1011" del 11 de octubre de 2025: después del "1011", el mercado de criptomonedas se deterioró rápidamente: ese mes, las entradas netas de DAT cayeron más del 75%, bajando a menos de 3 mil millones de dólares; al mes siguiente, el ETF de criptomonedas pasó de entradas netas mensuales continuas durante medio año a una salida neta mensual de cerca de 5 mil millones de dólares. Después de eso, la capitalización de criptomonedas cayó bajo la incertidumbre macroeconómica.
2. Sin embargo, estamos en un período de recuperación tentativo tras el evento "1011". Según los datos mensuales, DAT está recuperando compras, las salidas netas de ETF están disminuyendo, y los datos están recuperándose lentamente. Al mismo tiempo, la capitalización de stablecoins se mantiene en un nivel de 300 mil millones de dólares, y estos fondos aún no han salido del mercado, a la espera y observando.
Perspectivas sobre el flujo de fondos en el mercado de RWA: crecimiento contra la tendencia en un mercado bajista, diferenciación estructural y ganadores del mercado.
Conclusión.
1. Actualmente, el mercado de criptomonedas está en un estado de estancamiento, con la capitalización de mercado cayendo a 2.4 billones de dólares. Esta recesión y el pánico pueden ser rastreados hasta el evento "1011" del 11 de octubre de 2025: después del "1011", el mercado de criptomonedas se deterioró rápidamente: ese mes, las entradas netas de DAT cayeron más del 75%, bajando a menos de 3 mil millones de dólares; al mes siguiente, el ETF de criptomonedas pasó de entradas netas mensuales continuas durante medio año a una salida neta mensual de cerca de 5 mil millones de dólares. Después de eso, la capitalización de criptomonedas cayó bajo la incertidumbre macroeconómica.
2. Sin embargo, estamos en un período de recuperación tentativo tras el evento "1011". Según los datos mensuales, DAT está recuperando compras, las salidas netas de ETF están disminuyendo, y los datos están recuperándose lentamente. Al mismo tiempo, la capitalización de stablecoins se mantiene en un nivel de 300 mil millones de dólares, y estos fondos aún no han salido del mercado, a la espera y observando.
1. Actualmente, el mercado de criptomonedas está en un estado de estancamiento, con la capitalización de mercado cayendo a 2.4 billones de dólares. Esta recesión y el pánico pueden ser rastreados hasta el evento "1011" del 11 de octubre de 2025: después del "1011", el mercado de criptomonedas se deterioró rápidamente: ese mes, las entradas netas de DAT cayeron más del 75%, bajando a menos de 3 mil millones de dólares; al mes siguiente, el ETF de criptomonedas pasó de entradas netas mensuales continuas durante medio año a una salida neta mensual de cerca de 5 mil millones de dólares. Después de eso, la capitalización de criptomonedas cayó bajo la incertidumbre macroeconómica.
2. Sin embargo, estamos en un período de recuperación tentativo tras el evento "1011". Según los datos mensuales, DAT está recuperando compras, las salidas netas de ETF están disminuyendo, y los datos están recuperándose lentamente. Al mismo tiempo, la capitalización de stablecoins se mantiene en un nivel de 300 mil millones de dólares, y estos fondos aún no han salido del mercado, a la espera y observando.
1
4
9.9k
·
--
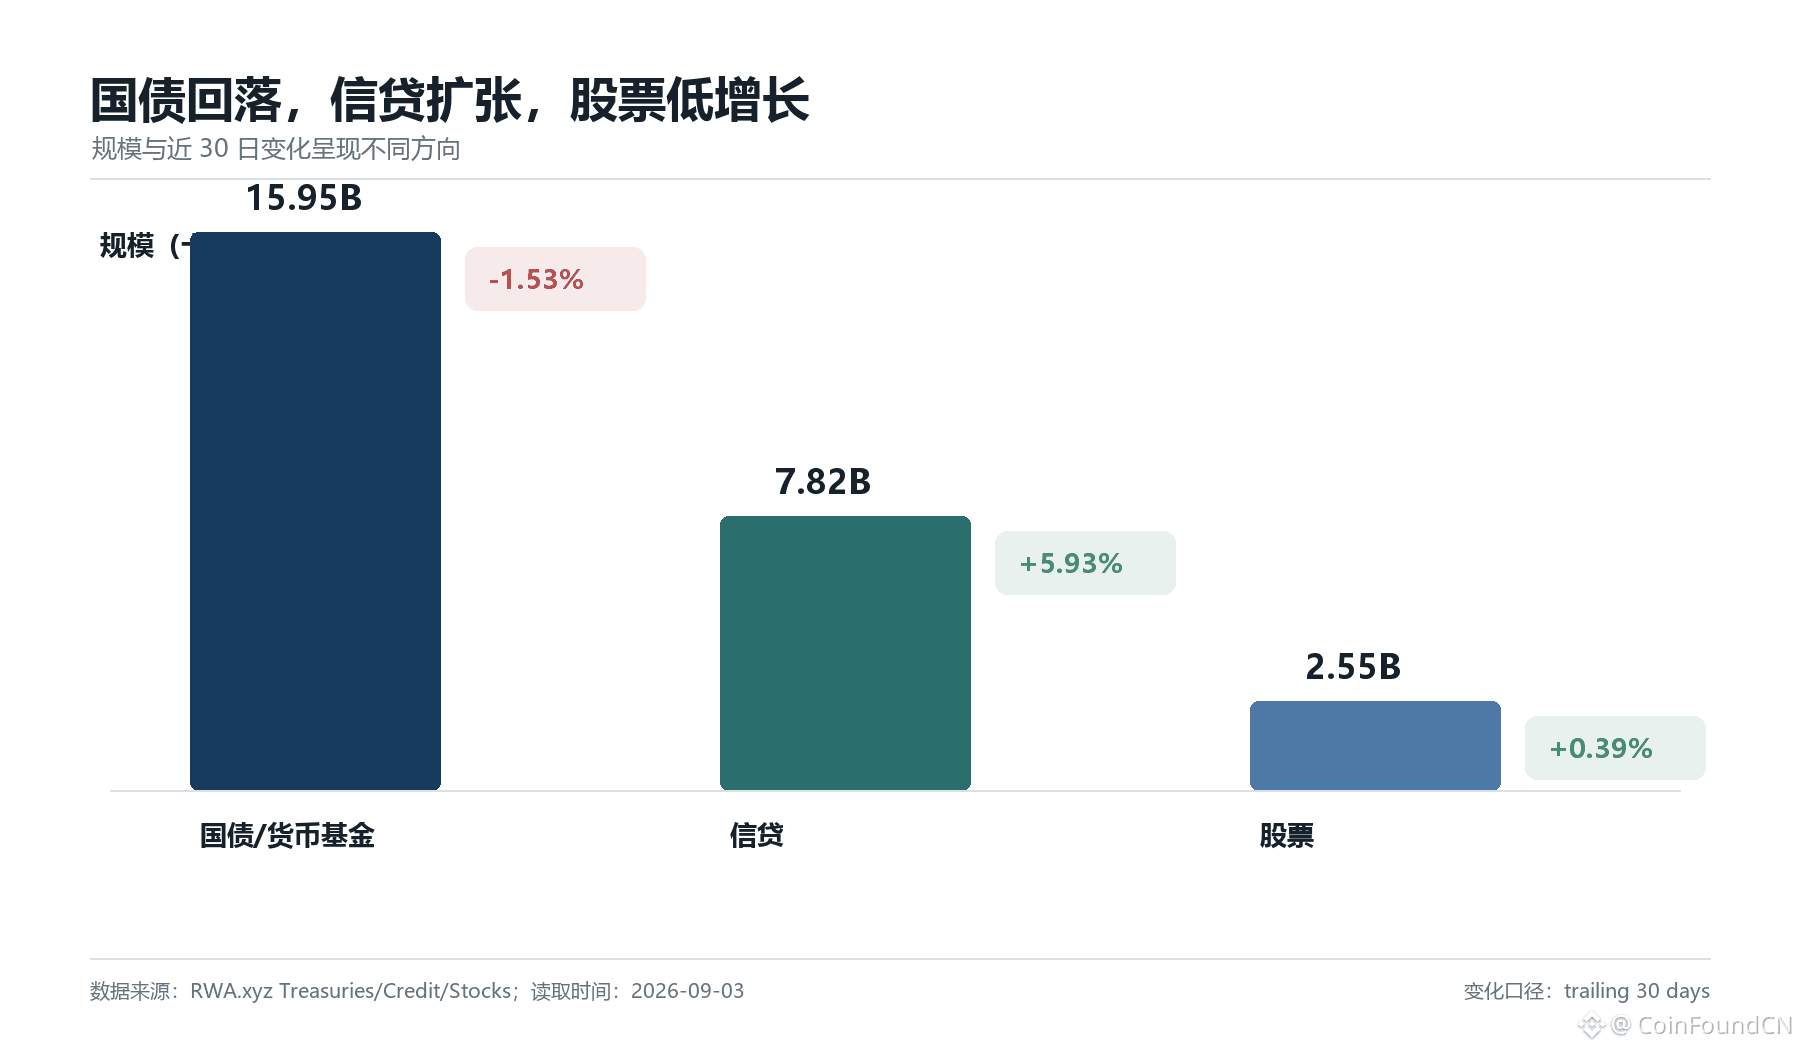
Las acciones RWA, ¿realmente están creciendo o se están enfriando?
La respuesta puede ser: ambos.
En los últimos 30 días:
• Holders +155%
• Volumen de transferencias +31%
• Tamaño de activos +0.39%
Pero al mismo tiempo:
Direcciones activas mensuales -89.65%.
Esto significa:
Un mayor alcance no necesariamente implica que el uso real crezca al mismo ritmo.
El lanzamiento de producto, la migración de activos, la creación de mercado y el entrecruzamiento entre cadenas (cross-chain)
pueden impulsar algunos indicadores.
Lo que de verdad merece vigilarse de forma continua,
son las transacciones reales, los usuarios recurrentes y la liquidez sostenida.
📖 #CoinFound Informe profundo (versión completa):
https://app.coinfound.org/zh/research/monthly-202608
Las acciones RWA, ¿realmente están creciendo o se están enfriando?
La respuesta puede ser: ambos.
En los últimos 30 días:
• Holders +155%
• Volumen de transferencias +31%
• Tamaño de activos +0.39%
Pero al mismo tiempo:
Direcciones activas mensuales -89.65%.
Esto significa:
Un mayor alcance no necesariamente implica que el uso real crezca al mismo ritmo.
El lanzamiento de producto, la migración de activos, la creación de mercado y el entrecruzamiento entre cadenas (cross-chain)
pueden impulsar algunos indicadores.
Lo que de verdad merece vigilarse de forma continua,
son las transacciones reales, los usuarios recurrentes y la liquidez sostenida.
📖 #CoinFound Informe profundo (versión completa):
https://app.coinfound.org/zh/research/monthly-202608
La respuesta puede ser: ambos.
En los últimos 30 días:
• Holders +155%
• Volumen de transferencias +31%
• Tamaño de activos +0.39%
Pero al mismo tiempo:
Direcciones activas mensuales -89.65%.
Esto significa:
Un mayor alcance no necesariamente implica que el uso real crezca al mismo ritmo.
El lanzamiento de producto, la migración de activos, la creación de mercado y el entrecruzamiento entre cadenas (cross-chain)
pueden impulsar algunos indicadores.
Lo que de verdad merece vigilarse de forma continua,
son las transacciones reales, los usuarios recurrentes y la liquidez sostenida.
📖 #CoinFound Informe profundo (versión completa):
https://app.coinfound.org/zh/research/monthly-202608
300
·
--
Muchos dicen que RWA ya ha entrado en una fase de rápido crecimiento.
Pero primero hay que responder una pregunta:
¿De qué tipo de RWA estamos hablando, exactamente?
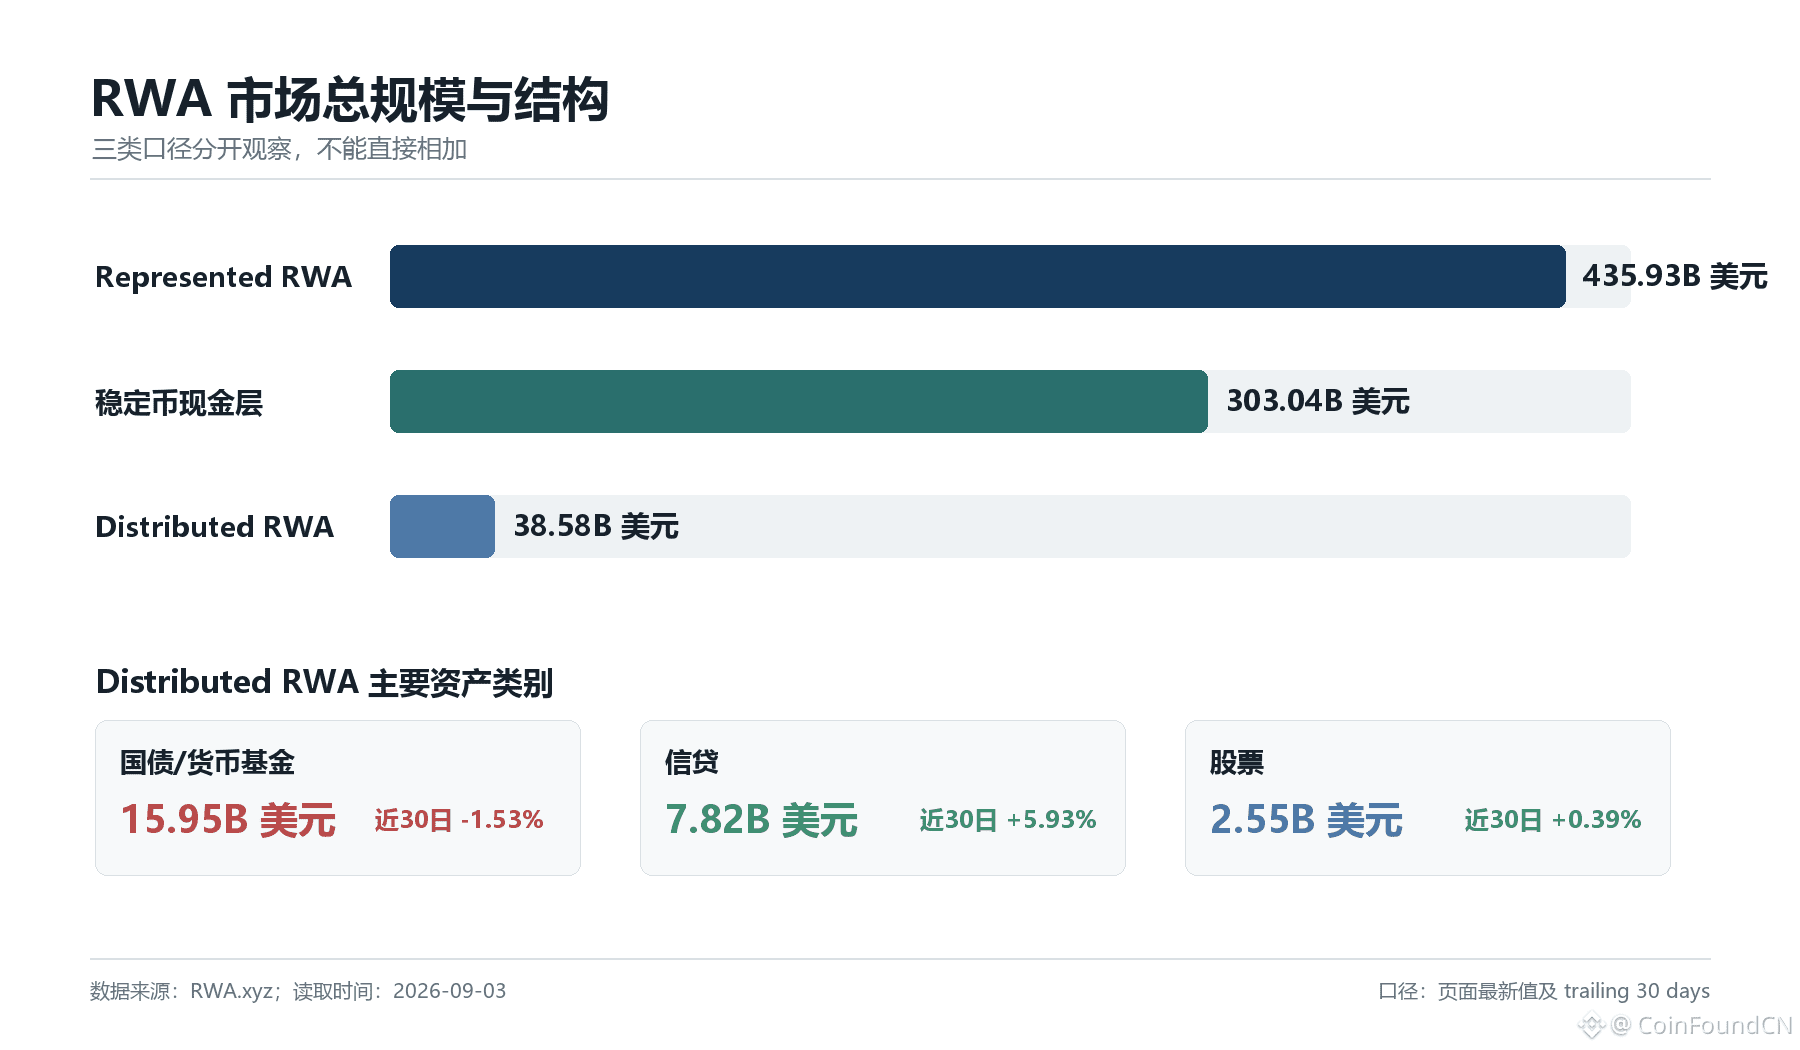
El último informe mensual de CoinFound desglosa el mercado en tres criterios de observación:
• RWA representada: 435.93B dólares
• Capa de efectivo de stablecoins: 303.04B dólares
• RWA distribuida: 38.58B dólares
Estos criterios describen activos en distintos niveles,
no se pueden sumar directamente ni sustituirse entre sí.
Para entender de verdad el mercado de RWA,
la primera etapa no es mirar el tamaño de los números,
sino comprender qué representa cada cifra.
Los datos definen el valor.
📖 Versión completa en chino:
https://app.coinfound.org/zh/research/monthly-202608
Muchos dicen que RWA ya ha entrado en una fase de rápido crecimiento.
Pero primero hay que responder una pregunta:
¿De qué tipo de RWA estamos hablando, exactamente?
El último informe mensual de CoinFound desglosa el mercado en tres criterios de observación:
• RWA representada: 435.93B dólares
• Capa de efectivo de stablecoins: 303.04B dólares
• RWA distribuida: 38.58B dólares
Estos criterios describen activos en distintos niveles,
no se pueden sumar directamente ni sustituirse entre sí.
Para entender de verdad el mercado de RWA,
la primera etapa no es mirar el tamaño de los números,
sino comprender qué representa cada cifra.
Los datos definen el valor.
📖 Versión completa en chino:
https://app.coinfound.org/zh/research/monthly-202608
Pero primero hay que responder una pregunta:
¿De qué tipo de RWA estamos hablando, exactamente?
El último informe mensual de CoinFound desglosa el mercado en tres criterios de observación:
• RWA representada: 435.93B dólares
• Capa de efectivo de stablecoins: 303.04B dólares
• RWA distribuida: 38.58B dólares
Estos criterios describen activos en distintos niveles,
no se pueden sumar directamente ni sustituirse entre sí.
Para entender de verdad el mercado de RWA,
la primera etapa no es mirar el tamaño de los números,
sino comprender qué representa cada cifra.
Los datos definen el valor.
📖 Versión completa en chino:
https://app.coinfound.org/zh/research/monthly-202608
1
1
801
·
--
#RWA El mercado sigue creciendo.
Pero el cambio real ya no está en la escala, sino en el origen del crecimiento.
#CoinFound El último informe mensual 《Informe mensual del mercado RWA de agosto de 2026》 descubre que:
• El crédito se ha convertido en la categoría de activos de mayor crecimiento, y el tamaño de los bonos del Tesoro muestra una primera caída;
• Los productos de acciones continúan expandiéndose, pero los flujos de capital y el uso real aún no mejoran de forma sincronizada;
• La atención del mercado empieza a desplazarse desde la escala de los activos hacia la regulación y la infraestructura de pagos y liquidación.
Cuando la RWA pasa de “poner activos en la cadena” a la etapa de “competencia por productos”,
quizá lo que determine el próximo ciclo de crecimiento
ya no sea cuántos activos se emiten, sino quién puede construir un sistema más completo de liquidez, acceso y liquidación.
CoinFound, define el valor con datos.
🔗 Versión completa en chino:
https://app.coinfound.org/zh/research/monthly-202608
#RWA El mercado sigue creciendo.
Pero el cambio real ya no está en la escala, sino en el origen del crecimiento.
#CoinFound El último informe mensual 《Informe mensual del mercado RWA de agosto de 2026》 descubre que:
• El crédito se ha convertido en la categoría de activos de mayor crecimiento, y el tamaño de los bonos del Tesoro muestra una primera caída;
• Los productos de acciones continúan expandiéndose, pero los flujos de capital y el uso real aún no mejoran de forma sincronizada;
• La atención del mercado empieza a desplazarse desde la escala de los activos hacia la regulación y la infraestructura de pagos y liquidación.
Cuando la RWA pasa de “poner activos en la cadena” a la etapa de “competencia por productos”,
quizá lo que determine el próximo ciclo de crecimiento
ya no sea cuántos activos se emiten, sino quién puede construir un sistema más completo de liquidez, acceso y liquidación.
CoinFound, define el valor con datos.
🔗 Versión completa en chino:
https://app.coinfound.org/zh/research/monthly-202608
Pero el cambio real ya no está en la escala, sino en el origen del crecimiento.
#CoinFound El último informe mensual 《Informe mensual del mercado RWA de agosto de 2026》 descubre que:
• El crédito se ha convertido en la categoría de activos de mayor crecimiento, y el tamaño de los bonos del Tesoro muestra una primera caída;
• Los productos de acciones continúan expandiéndose, pero los flujos de capital y el uso real aún no mejoran de forma sincronizada;
• La atención del mercado empieza a desplazarse desde la escala de los activos hacia la regulación y la infraestructura de pagos y liquidación.
Cuando la RWA pasa de “poner activos en la cadena” a la etapa de “competencia por productos”,
quizá lo que determine el próximo ciclo de crecimiento
ya no sea cuántos activos se emiten, sino quién puede construir un sistema más completo de liquidez, acceso y liquidación.
CoinFound, define el valor con datos.
🔗 Versión completa en chino:
https://app.coinfound.org/zh/research/monthly-202608
1.2k
·
--
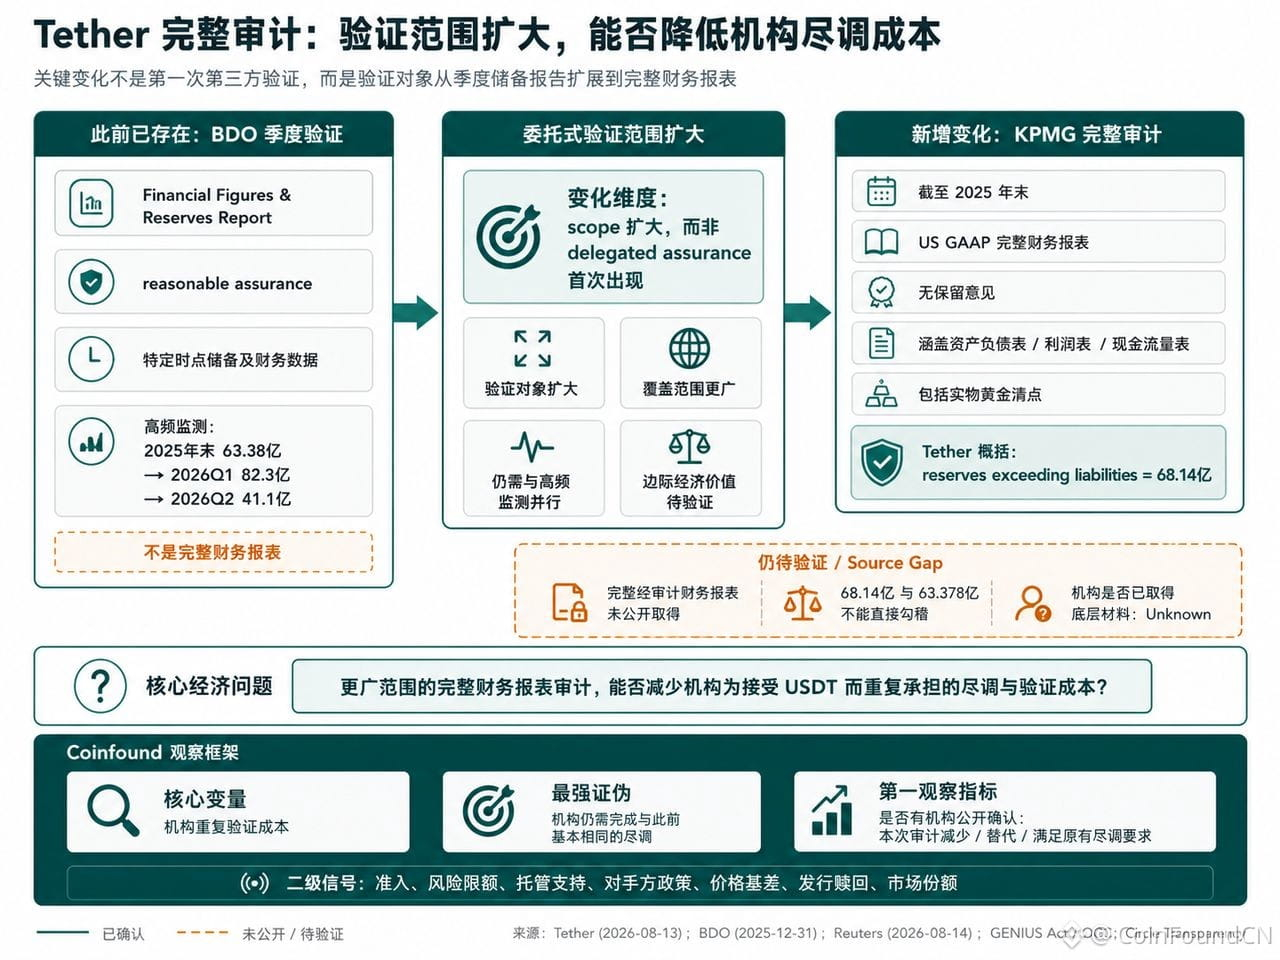
El cambio clave de Tether no es que haya aceptado verificación de terceros por primera vez, sino que el alcance de la verificación se ha ampliado hasta incluir estados financieros completos.
La auditoría completa de KPMG complementa la assurance trimestral de reservas proporcionada anteriormente por BDO, pero eso no significa que el costo de la debida diligencia para las instituciones se haya reducido automáticamente.
CoinFound se centra más en las preguntas que realmente merece la pena verificar:
¿Un alcance de auditoría más amplio reduce la repetición de la debida diligencia por parte de las instituciones?
¿Afecta las políticas de acceso y riesgo de bancos, custodios y plataformas de intercambio?
¿Ha expresado alguna institución públicamente que sus requisitos de debida diligencia han sido reemplazados o satisfechos por ello?
Lo que realmente hay que observar no es "que se haya completado una auditoría", sino si las instituciones realmente cambian su comportamiento después.
CoinFound, los datos definen el valor. Análisis completo👇
Ver original: [Tether 完整审计:更广的验证,能否降低机构尽调成本](https://www.binance.com/zh-CN/square/post/357633493932129)
El cambio clave de Tether no es que haya aceptado verificación de terceros por primera vez, sino que el alcance de la verificación se ha ampliado hasta incluir estados financieros completos.
La auditoría completa de KPMG complementa la assurance trimestral de reservas proporcionada anteriormente por BDO, pero eso no significa que el costo de la debida diligencia para las instituciones se haya reducido automáticamente.
CoinFound se centra más en las preguntas que realmente merece la pena verificar:
¿Un alcance de auditoría más amplio reduce la repetición de la debida diligencia por parte de las instituciones?
¿Afecta las políticas de acceso y riesgo de bancos, custodios y plataformas de intercambio?
¿Ha expresado alguna institución públicamente que sus requisitos de debida diligencia han sido reemplazados o satisfechos por ello?
Lo que realmente hay que observar no es "que se haya completado una auditoría", sino si las instituciones realmente cambian su comportamiento después.
CoinFound, los datos definen el valor. Análisis completo👇
Ver original: Tether 完整审计:更广的验证,能否降低机构尽调成本
La auditoría completa de KPMG complementa la assurance trimestral de reservas proporcionada anteriormente por BDO, pero eso no significa que el costo de la debida diligencia para las instituciones se haya reducido automáticamente.
CoinFound se centra más en las preguntas que realmente merece la pena verificar:
¿Un alcance de auditoría más amplio reduce la repetición de la debida diligencia por parte de las instituciones?
¿Afecta las políticas de acceso y riesgo de bancos, custodios y plataformas de intercambio?
¿Ha expresado alguna institución públicamente que sus requisitos de debida diligencia han sido reemplazados o satisfechos por ello?
Lo que realmente hay que observar no es "que se haya completado una auditoría", sino si las instituciones realmente cambian su comportamiento después.
CoinFound, los datos definen el valor. Análisis completo👇
Ver original: Tether 完整审计:更广的验证,能否降低机构尽调成本
529
·
--
Artículo
Auditoría completa de Tether: una verificación más amplia, ¿puede reducir el costo de la diligencia debida institucional?El 13 de agosto, Tether anunció que KPMG U.S. había completado la auditoría independiente de los estados financieros completos de Tether International, S.A. de C.V. correspondientes al cierre de 2025, y que había emitido una opinión sin salvedades. La auditoría abarcó el balance general, el estado de resultados, el estado de cambios en el patrimonio y el estado de flujos de efectivo, e incluyó un recuento del oro físico que posee. Tether aclaró además que esta auditoría completa complementa, y no reemplaza, los informes trimestrales de reservas ya existentes.
Este mensaje puede interpretarse fácilmente como que Tether “por fin se ha vuelto más transparente”. Sin embargo, según informó Reuters el 14 de agosto, esa auditoría no se había hecho pública en ese momento; KPMG U.S. confirmó haber emitido una opinión sin salvedades y, alegando confidencialidad del cliente, no hizo más comentarios. La búsqueda realizada para este artículo tampoco obtuvo los estados financieros completos auditados. En cuanto a si los estados completos se proporcionaron mediante acuerdos de confidencialidad a bancos u otras contrapartes institucionales, por ahora no existe material público fiable que lo confirme.
Auditoría completa de Tether: una verificación más amplia, ¿puede reducir el costo de la diligencia debida institucional?
El 13 de agosto, Tether anunció que KPMG U.S. había completado la auditoría independiente de los estados financieros completos de Tether International, S.A. de C.V. correspondientes al cierre de 2025, y que había emitido una opinión sin salvedades. La auditoría abarcó el balance general, el estado de resultados, el estado de cambios en el patrimonio y el estado de flujos de efectivo, e incluyó un recuento del oro físico que posee. Tether aclaró además que esta auditoría completa complementa, y no reemplaza, los informes trimestrales de reservas ya existentes.
Este mensaje puede interpretarse fácilmente como que Tether “por fin se ha vuelto más transparente”. Sin embargo, según informó Reuters el 14 de agosto, esa auditoría no se había hecho pública en ese momento; KPMG U.S. confirmó haber emitido una opinión sin salvedades y, alegando confidencialidad del cliente, no hizo más comentarios. La búsqueda realizada para este artículo tampoco obtuvo los estados financieros completos auditados. En cuanto a si los estados completos se proporcionaron mediante acuerdos de confidencialidad a bancos u otras contrapartes institucionales, por ahora no existe material público fiable que lo confirme.
Este mensaje puede interpretarse fácilmente como que Tether “por fin se ha vuelto más transparente”. Sin embargo, según informó Reuters el 14 de agosto, esa auditoría no se había hecho pública en ese momento; KPMG U.S. confirmó haber emitido una opinión sin salvedades y, alegando confidencialidad del cliente, no hizo más comentarios. La búsqueda realizada para este artículo tampoco obtuvo los estados financieros completos auditados. En cuanto a si los estados completos se proporcionaron mediante acuerdos de confidencialidad a bancos u otras contrapartes institucionales, por ahora no existe material público fiable que lo confirme.
396
·
--
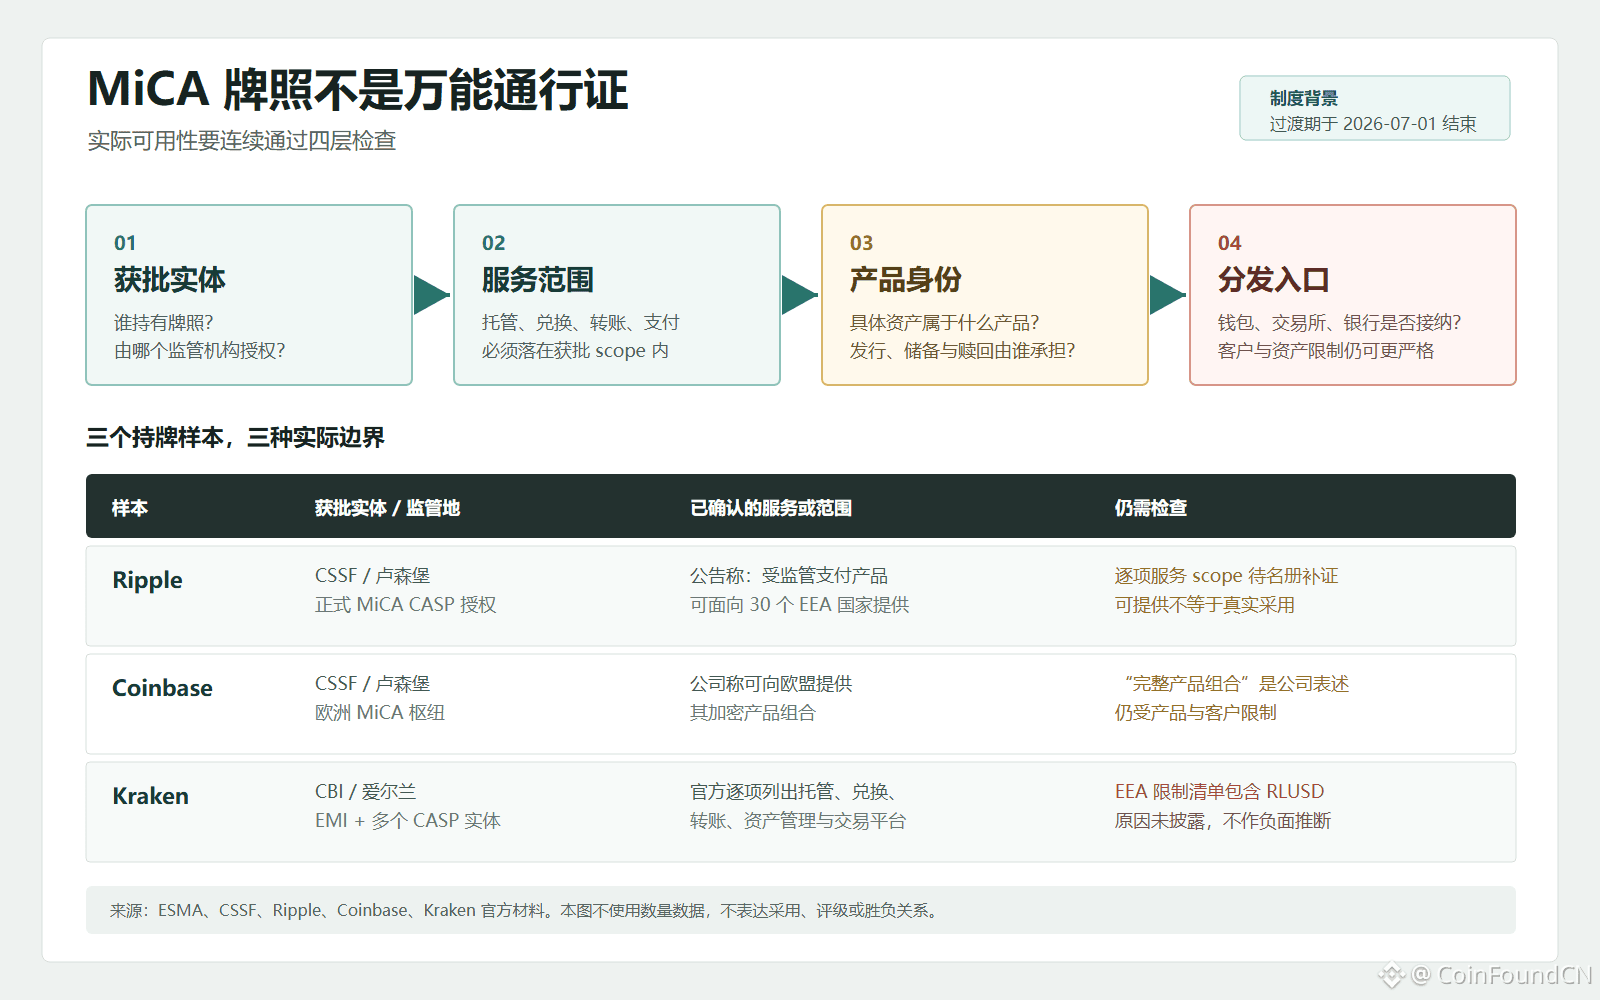
La licencia MiCA no es un pase universal.
Que una plataforma obtenga autorización MiCA no significa que todos sus servicios y todos sus activos puedan lanzarse directamente en toda Europa.
La practicidad debe verificarse de forma continua al menos en cuatro niveles:
• Quién posee la licencia
• Qué alcance de servicios fue aprobado
• A qué producto pertenecen los activos específicos
• Si la wallet, el exchange o el banco aceptan la distribución
Ripple, Coinbase y Kraken ya han establecido vías de cumplimiento en Europa, pero el sujeto autorizado, el alcance de servicios, las limitaciones de producto y los puntos de distribución no son idénticos.
Por lo tanto, para determinar si un producto es “compliant y utilizable”, no basta con ver si la empresa tiene una licencia MiCA. La licencia resuelve el acceso; el límite entre el producto y la distribución determina la utilidad real.
CoinFound, los datos definen el valor.
[MiCA 牌照打开的是哪一扇门?](https://www.binance.com/zh-CN/square/post/344528482136354)
La licencia MiCA no es un pase universal.
Que una plataforma obtenga autorización MiCA no significa que todos sus servicios y todos sus activos puedan lanzarse directamente en toda Europa.
La practicidad debe verificarse de forma continua al menos en cuatro niveles:
• Quién posee la licencia
• Qué alcance de servicios fue aprobado
• A qué producto pertenecen los activos específicos
• Si la wallet, el exchange o el banco aceptan la distribución
Ripple, Coinbase y Kraken ya han establecido vías de cumplimiento en Europa, pero el sujeto autorizado, el alcance de servicios, las limitaciones de producto y los puntos de distribución no son idénticos.
Por lo tanto, para determinar si un producto es “compliant y utilizable”, no basta con ver si la empresa tiene una licencia MiCA. La licencia resuelve el acceso; el límite entre el producto y la distribución determina la utilidad real.
CoinFound, los datos definen el valor.
MiCA 牌照打开的是哪一扇门?
Que una plataforma obtenga autorización MiCA no significa que todos sus servicios y todos sus activos puedan lanzarse directamente en toda Europa.
La practicidad debe verificarse de forma continua al menos en cuatro niveles:
• Quién posee la licencia
• Qué alcance de servicios fue aprobado
• A qué producto pertenecen los activos específicos
• Si la wallet, el exchange o el banco aceptan la distribución
Ripple, Coinbase y Kraken ya han establecido vías de cumplimiento en Europa, pero el sujeto autorizado, el alcance de servicios, las limitaciones de producto y los puntos de distribución no son idénticos.
Por lo tanto, para determinar si un producto es “compliant y utilizable”, no basta con ver si la empresa tiene una licencia MiCA. La licencia resuelve el acceso; el límite entre el producto y la distribución determina la utilidad real.
CoinFound, los datos definen el valor.
MiCA 牌照打开的是哪一扇门?
9
7.5k
·
--
¿Qué puerta abre una licencia MiCA?El 6 de julio, Ripple anunció que obtuvo la autorización formal de la CSSF, el regulador financiero de Luxemburgo, como Proveedor de Servicios de Activos Criptográficos (CASP) bajo MiCA. La empresa lo describió como una base de cumplimiento que cubre 30 países del Espacio Económico Europeo y afirmó que los productos de pago cripto regulados podrán dirigirse a instituciones financieras y empresas locales.
Este mensaje se puede resumir con la mayor facilidad en una frase: Ripple consiguió el “pase europeo”. Pero si se equipara la licencia directamente con que RLUSD, XRP o todos los servicios de Ripple están plenamente disponibles en Europa, se saltan varios pasos clave.
La evaluación más precisa es: lo que habilita la autorización de MiCA es un canal regulatorio para que las entidades aprobadas presten, a través de fronteras, los servicios aprobados. Que un producto llegue finalmente al usuario depende, en cada caso, de pasar sucesivamente por el ámbito de servicios, la identidad del producto y las puertas de distribución. La licencia es una condición necesaria, pero no es la respuesta completa a si el producto es accesible.
¿Qué puerta abre una licencia MiCA?
El 6 de julio, Ripple anunció que obtuvo la autorización formal de la CSSF, el regulador financiero de Luxemburgo, como Proveedor de Servicios de Activos Criptográficos (CASP) bajo MiCA. La empresa lo describió como una base de cumplimiento que cubre 30 países del Espacio Económico Europeo y afirmó que los productos de pago cripto regulados podrán dirigirse a instituciones financieras y empresas locales.
Este mensaje se puede resumir con la mayor facilidad en una frase: Ripple consiguió el “pase europeo”. Pero si se equipara la licencia directamente con que RLUSD, XRP o todos los servicios de Ripple están plenamente disponibles en Europa, se saltan varios pasos clave.
La evaluación más precisa es: lo que habilita la autorización de MiCA es un canal regulatorio para que las entidades aprobadas presten, a través de fronteras, los servicios aprobados. Que un producto llegue finalmente al usuario depende, en cada caso, de pasar sucesivamente por el ámbito de servicios, la identidad del producto y las puertas de distribución. La licencia es una condición necesaria, pero no es la respuesta completa a si el producto es accesible.
Este mensaje se puede resumir con la mayor facilidad en una frase: Ripple consiguió el “pase europeo”. Pero si se equipara la licencia directamente con que RLUSD, XRP o todos los servicios de Ripple están plenamente disponibles en Europa, se saltan varios pasos clave.
La evaluación más precisa es: lo que habilita la autorización de MiCA es un canal regulatorio para que las entidades aprobadas presten, a través de fronteras, los servicios aprobados. Que un producto llegue finalmente al usuario depende, en cada caso, de pasar sucesivamente por el ámbito de servicios, la identidad del producto y las puertas de distribución. La licencia es una condición necesaria, pero no es la respuesta completa a si el producto es accesible.
8
4.4k
·
--
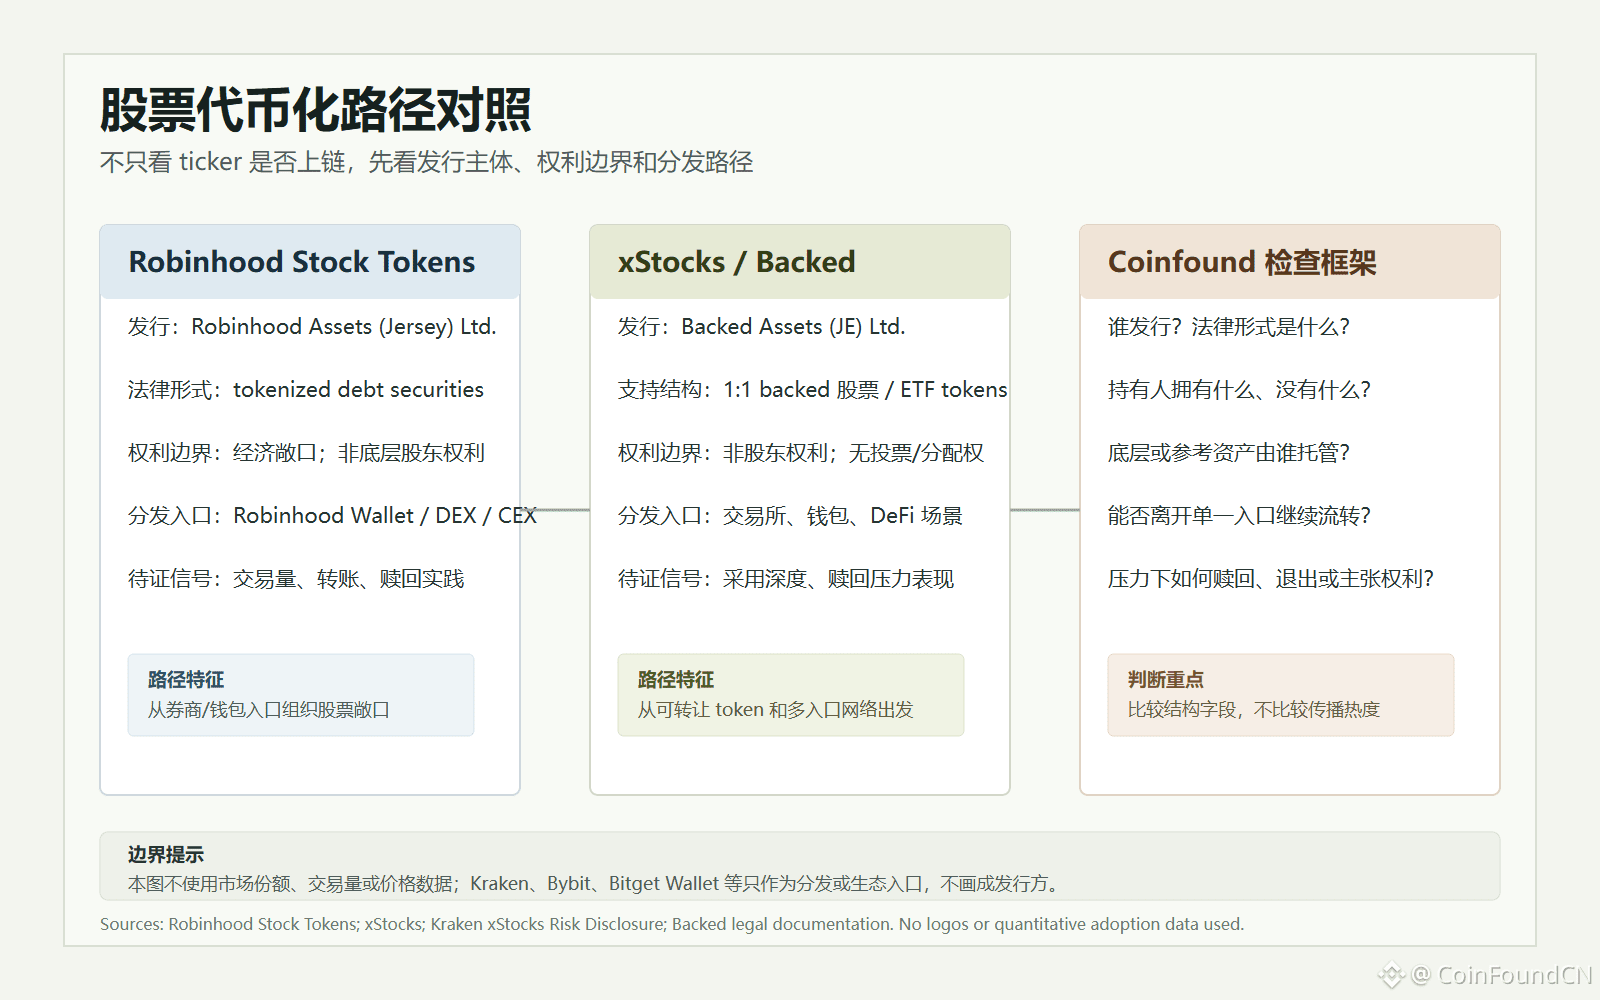
La tokenización de acciones no debe limitarse a mirar el ticker y si está o no en la cadena.
Robinhood Stock Tokens y xStocks parecen ser “exposición a acciones en cadena”, pero la estructura no es la misma:
• Emisor diferente
• Forma legal diferente
• Derechos de los tenedores diferentes
• Vías de distribución diferentes
Un token puede seguir el precio de una acción, pero eso no significa que el tenedor tenga todos los derechos del accionista.
Por tanto, la pregunta real no es si Apple, Tesla o NVIDIA están en cadena.
Sino:
- ¿Quién emite?
- ¿Cuál es la forma legal?
- ¿Qué es exactamente lo que posee el tenedor?
- ¿Quién custodia el activo subyacente?
- ¿Cómo se canjea o se sale bajo presión?
En la tokenización de acciones, la estructura es más importante que el ticker.
#CoinFound, los datos definen el valor.
Ver el texto original: [股票代币化不能只看 ticker 上链](https://www.binance.com/zh-CN/square/post/342746148789201)
La tokenización de acciones no debe limitarse a mirar el ticker y si está o no en la cadena.
Robinhood Stock Tokens y xStocks parecen ser “exposición a acciones en cadena”, pero la estructura no es la misma:
• Emisor diferente
• Forma legal diferente
• Derechos de los tenedores diferentes
• Vías de distribución diferentes
Un token puede seguir el precio de una acción, pero eso no significa que el tenedor tenga todos los derechos del accionista.
Por tanto, la pregunta real no es si Apple, Tesla o NVIDIA están en cadena.
Sino:
- ¿Quién emite?
- ¿Cuál es la forma legal?
- ¿Qué es exactamente lo que posee el tenedor?
- ¿Quién custodia el activo subyacente?
- ¿Cómo se canjea o se sale bajo presión?
En la tokenización de acciones, la estructura es más importante que el ticker.
#CoinFound, los datos definen el valor.
Ver el texto original: 股票代币化不能只看 ticker 上链
Robinhood Stock Tokens y xStocks parecen ser “exposición a acciones en cadena”, pero la estructura no es la misma:
• Emisor diferente
• Forma legal diferente
• Derechos de los tenedores diferentes
• Vías de distribución diferentes
Un token puede seguir el precio de una acción, pero eso no significa que el tenedor tenga todos los derechos del accionista.
Por tanto, la pregunta real no es si Apple, Tesla o NVIDIA están en cadena.
Sino:
- ¿Quién emite?
- ¿Cuál es la forma legal?
- ¿Qué es exactamente lo que posee el tenedor?
- ¿Quién custodia el activo subyacente?
- ¿Cómo se canjea o se sale bajo presión?
En la tokenización de acciones, la estructura es más importante que el ticker.
#CoinFound, los datos definen el valor.
Ver el texto original: 股票代币化不能只看 ticker 上链
1
5
8.7k
·
--
La tokenización de acciones no debería basarse solo en el ticker para enlazarLos Robinhood Stock Tokens se pueden escribir fácilmente como una historia convincente: un bróker tradicional mueve acciones de EE. UU. a la cadena y, a partir de ahora, los usuarios comunes podrán negociar tokens de acciones en sus carteras. Esta entrada tiene capacidad de difusión, pero si uno solo sigue esa dirección al escribir, el análisis se detendrá demasiado pronto en las cuatro palabras “acciones en la cadena”.
Lo que vale más la pena comparar es que, dentro del mismo tipo de narrativa, ya no hay un solo camino más allá de Robinhood. xStocks / Backed también está convirtiendo acciones de EE. UU. y ETFs en tokens on-chain, y los distribuye a través de bolsas, carteras y escenarios DeFi. Tanto Robinhood como xStocks hacen que la exposición al precio de las acciones se parezca más a un activo on-chain; pero no deberían mezclarse en una sola conclusión: que “parezca una acción” no significa que el tenedor del token tenga derechos de accionista completos; y el hecho de que circule por más entradas no implica que los límites de riesgo desaparezcan automáticamente.
La tokenización de acciones no debería basarse solo en el ticker para enlazar
Los Robinhood Stock Tokens se pueden escribir fácilmente como una historia convincente: un bróker tradicional mueve acciones de EE. UU. a la cadena y, a partir de ahora, los usuarios comunes podrán negociar tokens de acciones en sus carteras. Esta entrada tiene capacidad de difusión, pero si uno solo sigue esa dirección al escribir, el análisis se detendrá demasiado pronto en las cuatro palabras “acciones en la cadena”.
Lo que vale más la pena comparar es que, dentro del mismo tipo de narrativa, ya no hay un solo camino más allá de Robinhood. xStocks / Backed también está convirtiendo acciones de EE. UU. y ETFs en tokens on-chain, y los distribuye a través de bolsas, carteras y escenarios DeFi. Tanto Robinhood como xStocks hacen que la exposición al precio de las acciones se parezca más a un activo on-chain; pero no deberían mezclarse en una sola conclusión: que “parezca una acción” no significa que el tenedor del token tenga derechos de accionista completos; y el hecho de que circule por más entradas no implica que los límites de riesgo desaparezcan automáticamente.
Lo que vale más la pena comparar es que, dentro del mismo tipo de narrativa, ya no hay un solo camino más allá de Robinhood. xStocks / Backed también está convirtiendo acciones de EE. UU. y ETFs en tokens on-chain, y los distribuye a través de bolsas, carteras y escenarios DeFi. Tanto Robinhood como xStocks hacen que la exposición al precio de las acciones se parezca más a un activo on-chain; pero no deberían mezclarse en una sola conclusión: que “parezca una acción” no significa que el tenedor del token tenga derechos de accionista completos; y el hecho de que circule por más entradas no implica que los límites de riesgo desaparezcan automáticamente.
1
6
3.7k
·
--
Con verificación
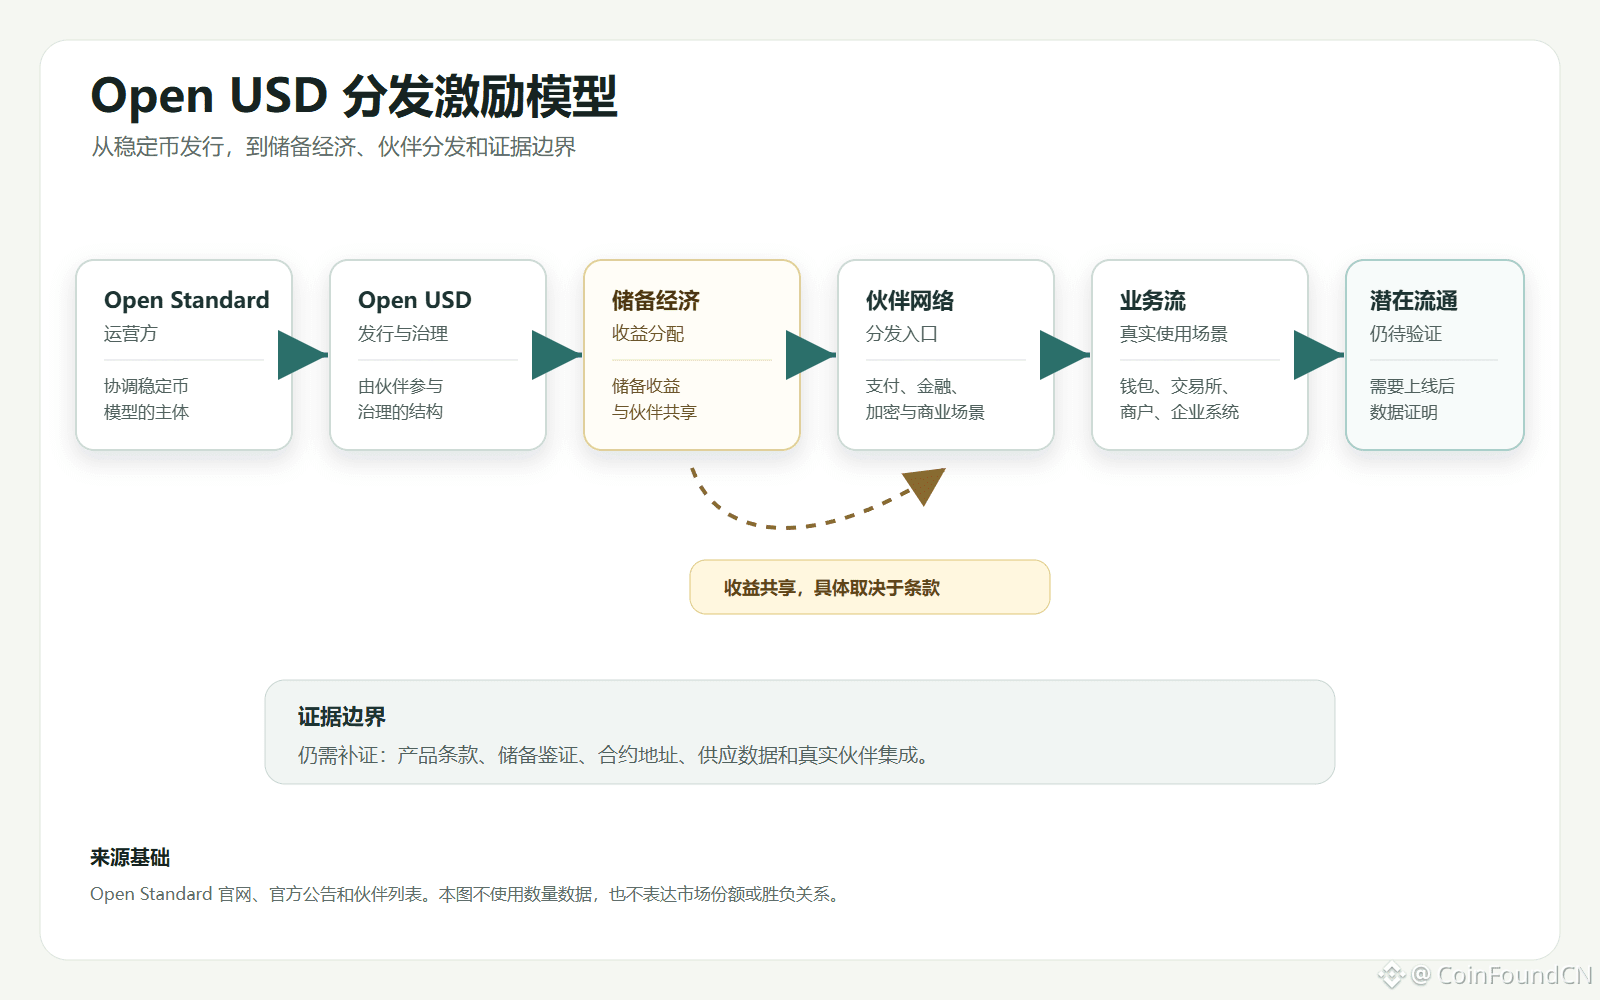
Open USD 可能 не sea “otro stablecoin más”. Se parece más a un experimento de incentivos para la distribución de stablecoins.
Open Standard, en esta ocasión, no ofrece solo un nuevo stablecoin respaldado por el dólar, sino un nuevo conjunto de lógica de diseño:
• acuñación / rescate gratuitos
• rendimientos de las reservas compartidos con los socios
• participación de los socios en el gobierno
Esto implica que la competencia de los stablecoins podría estar pasando de la competencia basada en la credibilidad del emisor, a la competencia basada en incentivos en la red de distribución.
Lo que el mercado probablemente empezará a preguntarse a continuación ya no será solo: ¿quién emite el stablecoin y quién recibe los rendimientos de las reservas?
Sino: ¿quién se encarga de la distribución, quién participa en el gobierno y quién comparte los beneficios económicos derivados de la circulación?
Pero los límites también son importantes.
La lista de 140+ socios no equivale necesariamente a adopción real.
El reparto de beneficios tampoco equivale a una prueba de seguridad.
Lo que aún necesita verificarse es:
el emisor, la divulgación de reservas, los arreglos de atestiguación, las direcciones de los contratos, los datos de suministro, y si los socios realmente se conectan a escenarios de pagos, liquidación y cuentas.
Por eso, Open USD merece atención, pero ahora es más adecuado verlo como un experimento de red de distribución de stablecoins, en lugar de como el nuevo “rey” que ya ha demostrado cambiar el panorama.
CoinFound, define el valor de los datos.
🔗: https://app.coinfound.org/zh/rwa/dashboard
Texto original: [Open USD 不是又一个稳定币,而是一次分发激励实验](https://www.binance.com/zh-CN/square/post/342416226488002)
Open USD 可能 не sea “otro stablecoin más”. Se parece más a un experimento de incentivos para la distribución de stablecoins.
Open Standard, en esta ocasión, no ofrece solo un nuevo stablecoin respaldado por el dólar, sino un nuevo conjunto de lógica de diseño:
• acuñación / rescate gratuitos
• rendimientos de las reservas compartidos con los socios
• participación de los socios en el gobierno
Esto implica que la competencia de los stablecoins podría estar pasando de la competencia basada en la credibilidad del emisor, a la competencia basada en incentivos en la red de distribución.
Lo que el mercado probablemente empezará a preguntarse a continuación ya no será solo: ¿quién emite el stablecoin y quién recibe los rendimientos de las reservas?
Sino: ¿quién se encarga de la distribución, quién participa en el gobierno y quién comparte los beneficios económicos derivados de la circulación?
Pero los límites también son importantes.
La lista de 140+ socios no equivale necesariamente a adopción real.
El reparto de beneficios tampoco equivale a una prueba de seguridad.
Lo que aún necesita verificarse es:
el emisor, la divulgación de reservas, los arreglos de atestiguación, las direcciones de los contratos, los datos de suministro, y si los socios realmente se conectan a escenarios de pagos, liquidación y cuentas.
Por eso, Open USD merece atención, pero ahora es más adecuado verlo como un experimento de red de distribución de stablecoins, en lugar de como el nuevo “rey” que ya ha demostrado cambiar el panorama.
CoinFound, define el valor de los datos.
🔗: https://app.coinfound.org/zh/rwa/dashboard
Texto original: Open USD 不是又一个稳定币,而是一次分发激励实验
Open Standard, en esta ocasión, no ofrece solo un nuevo stablecoin respaldado por el dólar, sino un nuevo conjunto de lógica de diseño:
• acuñación / rescate gratuitos
• rendimientos de las reservas compartidos con los socios
• participación de los socios en el gobierno
Esto implica que la competencia de los stablecoins podría estar pasando de la competencia basada en la credibilidad del emisor, a la competencia basada en incentivos en la red de distribución.
Lo que el mercado probablemente empezará a preguntarse a continuación ya no será solo: ¿quién emite el stablecoin y quién recibe los rendimientos de las reservas?
Sino: ¿quién se encarga de la distribución, quién participa en el gobierno y quién comparte los beneficios económicos derivados de la circulación?
Pero los límites también son importantes.
La lista de 140+ socios no equivale necesariamente a adopción real.
El reparto de beneficios tampoco equivale a una prueba de seguridad.
Lo que aún necesita verificarse es:
el emisor, la divulgación de reservas, los arreglos de atestiguación, las direcciones de los contratos, los datos de suministro, y si los socios realmente se conectan a escenarios de pagos, liquidación y cuentas.
Por eso, Open USD merece atención, pero ahora es más adecuado verlo como un experimento de red de distribución de stablecoins, en lugar de como el nuevo “rey” que ya ha demostrado cambiar el panorama.
CoinFound, define el valor de los datos.
🔗: https://app.coinfound.org/zh/rwa/dashboard
Texto original: Open USD 不是又一个稳定币,而是一次分发激励实验
2
1
7
6.7k
·
--
Con verificación
Open USD no es otra stablecoin más: es un experimento de incentivos de distribuciónLo más fácil es que el mercado escriba Open USD como una historia conocida: más de 140 instituciones y empresas se alinean en una sola lista, y una nueva stablecoin en dólares está lista para desafiar a USDC y USDT.
Este planteamiento tiene capacidad de difusión, pero también es el más fácil de inducir a error. Porque hasta ahora, los hechos más confirmados no son que Open USD ya haya formado adopción real, ni que ya haya demostrado poder sacudir el panorama existente de stablecoins; lo que sí ha publicado Open Standard es un conjunto de nuevos principios de diseño para stablecoins: acuñación y reembolso gratuitos, repartir más las ganancias de las reservas a los socios que impulsan la adopción, y una estructura corporativa independiente en la que los socios participan en la gobernanza.
Open USD no es otra stablecoin más: es un experimento de incentivos de distribución
Lo más fácil es que el mercado escriba Open USD como una historia conocida: más de 140 instituciones y empresas se alinean en una sola lista, y una nueva stablecoin en dólares está lista para desafiar a USDC y USDT.
Este planteamiento tiene capacidad de difusión, pero también es el más fácil de inducir a error. Porque hasta ahora, los hechos más confirmados no son que Open USD ya haya formado adopción real, ni que ya haya demostrado poder sacudir el panorama existente de stablecoins; lo que sí ha publicado Open Standard es un conjunto de nuevos principios de diseño para stablecoins: acuñación y reembolso gratuitos, repartir más las ganancias de las reservas a los socios que impulsan la adopción, y una estructura corporativa independiente en la que los socios participan en la gobernanza.
Este planteamiento tiene capacidad de difusión, pero también es el más fácil de inducir a error. Porque hasta ahora, los hechos más confirmados no son que Open USD ya haya formado adopción real, ni que ya haya demostrado poder sacudir el panorama existente de stablecoins; lo que sí ha publicado Open Standard es un conjunto de nuevos principios de diseño para stablecoins: acuñación y reembolso gratuitos, repartir más las ganancias de las reservas a los socios que impulsan la adopción, y una estructura corporativa independiente en la que los socios participan en la gobernanza.
6
5.9k
·
--
Con verificación
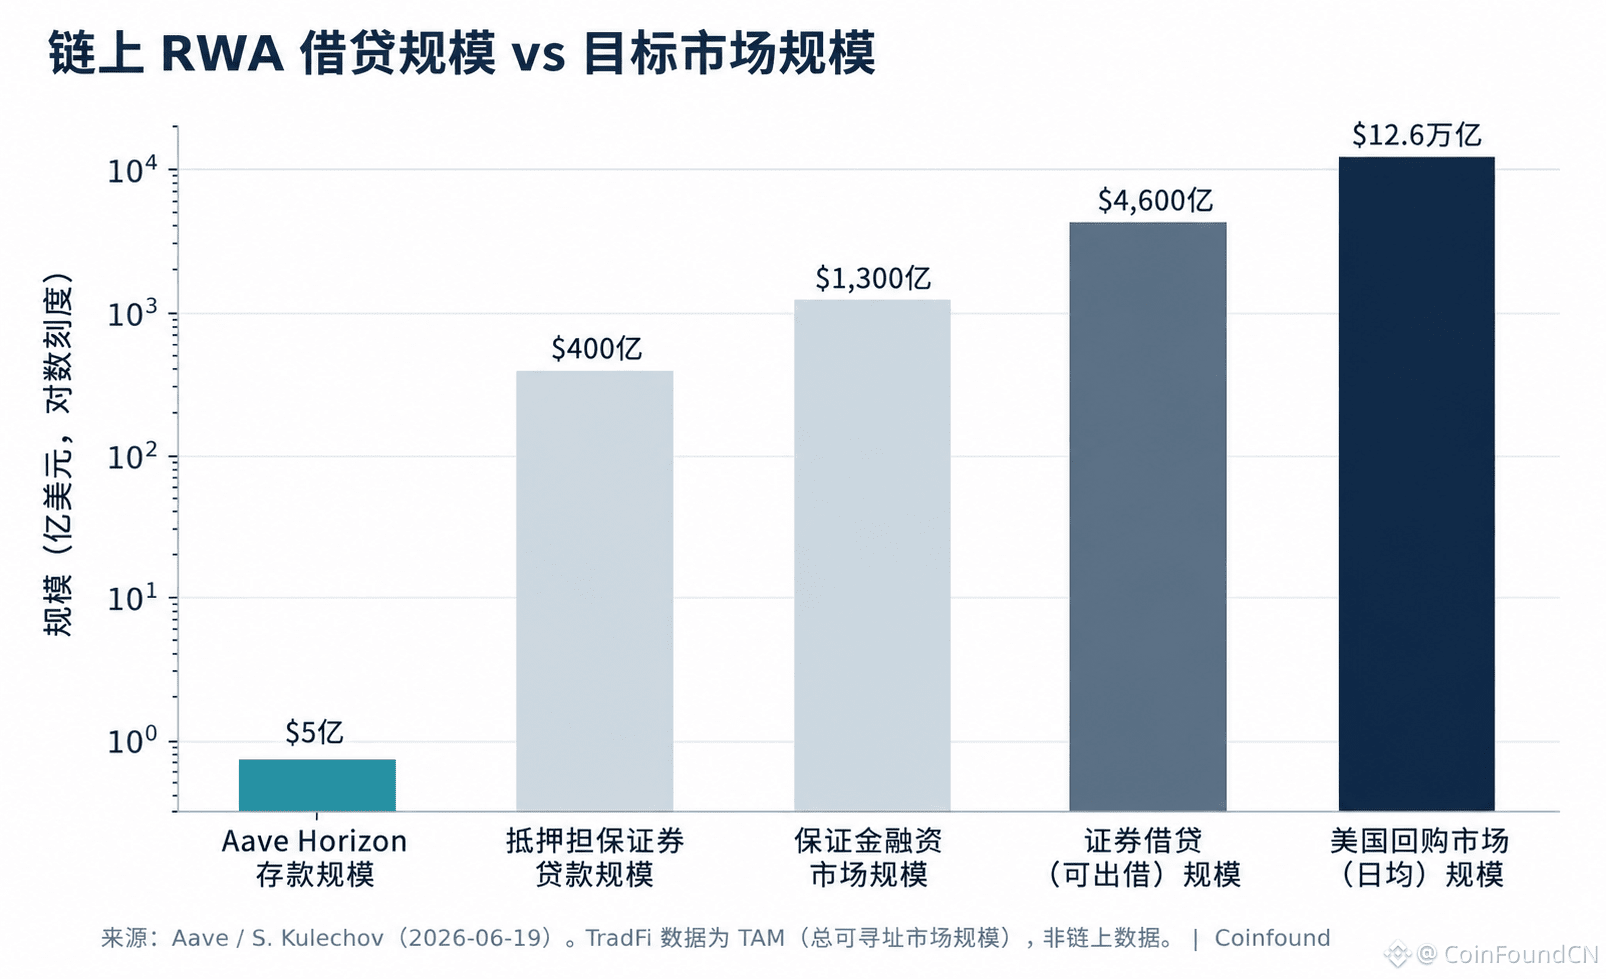
Lo que hay que hacer con Aave V4 no es solo “permitir que RWA se presten”. Es llevar la financiación de valores de Wall Street a la cadena.
Actualmente, el tamaño de los depósitos de Horizon es de alrededor de 500 millones de dólares, pero el mercado al que apunta es:
• Repos en Estados Unidos: 12,6 billones de dólares
• Préstamos de valores: 4,6 billones de dólares
• Financiamiento con garantía: 1,3 billones de dólares
Lo verdaderamente digno de atención no es solo lo grande que sea el TAM. Más bien, cuando los bonos del Tesoro de EE. UU., el crédito privado, los CLO y las acciones tokenizadas se conecten todos a un mismo sistema de garantías, el riesgo deja de estar en un solo activo y pasa a la capa de componibilidad: cómo se valora la garantía, cómo se comparte la liquidez, cómo se liquida y cómo el riesgo se transfiere al conjunto del pool.
La siguiente etapa del préstamo con RWA no es solo añadir más activos a la cadena.
Es que la financiación de valores en cadena empieza a formarse, y que los nuevos riesgos también comienzan a amplificarse a nivel del sistema.
🔗Ver el texto original: [Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干](https://www.binance.com/zh-CN/square/post/340807370977761)
Lo que hay que hacer con Aave V4 no es solo “permitir que RWA se presten”. Es llevar la financiación de valores de Wall Street a la cadena.
Actualmente, el tamaño de los depósitos de Horizon es de alrededor de 500 millones de dólares, pero el mercado al que apunta es:
• Repos en Estados Unidos: 12,6 billones de dólares
• Préstamos de valores: 4,6 billones de dólares
• Financiamiento con garantía: 1,3 billones de dólares
Lo verdaderamente digno de atención no es solo lo grande que sea el TAM. Más bien, cuando los bonos del Tesoro de EE. UU., el crédito privado, los CLO y las acciones tokenizadas se conecten todos a un mismo sistema de garantías, el riesgo deja de estar en un solo activo y pasa a la capa de componibilidad: cómo se valora la garantía, cómo se comparte la liquidez, cómo se liquida y cómo el riesgo se transfiere al conjunto del pool.
La siguiente etapa del préstamo con RWA no es solo añadir más activos a la cadena.
Es que la financiación de valores en cadena empieza a formarse, y que los nuevos riesgos también comienzan a amplificarse a nivel del sistema.
🔗Ver el texto original: Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干
Actualmente, el tamaño de los depósitos de Horizon es de alrededor de 500 millones de dólares, pero el mercado al que apunta es:
• Repos en Estados Unidos: 12,6 billones de dólares
• Préstamos de valores: 4,6 billones de dólares
• Financiamiento con garantía: 1,3 billones de dólares
Lo verdaderamente digno de atención no es solo lo grande que sea el TAM. Más bien, cuando los bonos del Tesoro de EE. UU., el crédito privado, los CLO y las acciones tokenizadas se conecten todos a un mismo sistema de garantías, el riesgo deja de estar en un solo activo y pasa a la capa de componibilidad: cómo se valora la garantía, cómo se comparte la liquidez, cómo se liquida y cómo el riesgo se transfiere al conjunto del pool.
La siguiente etapa del préstamo con RWA no es solo añadir más activos a la cadena.
Es que la financiación de valores en cadena empieza a formarse, y que los nuevos riesgos también comienzan a amplificarse a nivel del sistema.
🔗Ver el texto original: Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干
5
8.6k
·
--
Con verificación
Aave V4 quiere llevar la financiación de valores de Wall Street a la cadena: la capa de composabilidad pasa de ser un punto de riesgo a convertirse en la columna vertebral6 月 19 日,Aave 创始人 Kulechov 把即将推进的 Aave V4 定位为华尔街证券融资的链上替代,瞄准美国日均约 12.6 万亿美元的回购、4.6 万亿美元可借证券的证券借贷,以及保证金融资市场,提出三类产品:证券抵押贷款、回购(原子结算)、证券借贷。其机构级 RWA 借贷市场 Horizon 自 2025 年 8 月上线已积累约 4.4 至 5.5 亿美元存款,2026 年目标突破 10 亿。这把"RWA 作抵押"从一个产品,升级为"链上证券融资基础设施"的叙事。
Aave V4 quiere llevar la financiación de valores de Wall Street a la cadena: la capa de composabilidad pasa de ser un punto de riesgo a convertirse en la columna vertebral
6 月 19 日,Aave 创始人 Kulechov 把即将推进的 Aave V4 定位为华尔街证券融资的链上替代,瞄准美国日均约 12.6 万亿美元的回购、4.6 万亿美元可借证券的证券借贷,以及保证金融资市场,提出三类产品:证券抵押贷款、回购(原子结算)、证券借贷。其机构级 RWA 借贷市场 Horizon 自 2025 年 8 月上线已积累约 4.4 至 5.5 亿美元存款,2026 年目标突破 10 亿。这把"RWA 作抵押"从一个产品,升级为"链上证券融资基础设施"的叙事。
2
4.9k
·
--
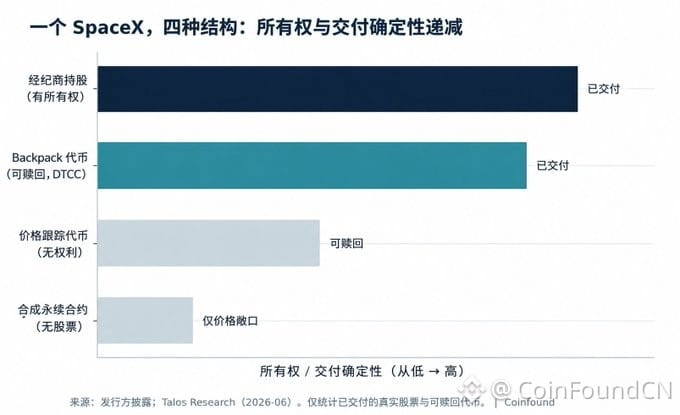
El mismo SpaceX, cuatro estructuras de tokens, que corresponden a cuatro derechos totalmente diferentes.
El mayor riesgo de las acciones tokenizadas no es la empresa en sí.
Sino lo que realmente estás comprando.
Desde acciones reales, hasta tokens canjeables, pasando por certificados de seguimiento y perpetuos sintéticos, la certeza de propiedad y entrega va disminuyendo paso a paso.
Cuando llegue el próximo IPO de moda, la pregunta que el mercado realmente necesita responder no es:
- ¿Se puede comprar el token?
Sino:
- ¿Finalmente se puede obtener de verdad la acción?
A medida que las acciones tokenizadas se desarrollan rápidamente, los riesgos de propiedad y entrega podrían convertirse en un tema más digno de atención que el precio de la acción.
#CoinFound, define el valor con datos.
🔗 Ver el artículo completo: [同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层](https://www.binance.com/zh-CN/square/post/340273408376034)
El mismo SpaceX, cuatro estructuras de tokens, que corresponden a cuatro derechos totalmente diferentes.
El mayor riesgo de las acciones tokenizadas no es la empresa en sí.
Sino lo que realmente estás comprando.
Desde acciones reales, hasta tokens canjeables, pasando por certificados de seguimiento y perpetuos sintéticos, la certeza de propiedad y entrega va disminuyendo paso a paso.
Cuando llegue el próximo IPO de moda, la pregunta que el mercado realmente necesita responder no es:
- ¿Se puede comprar el token?
Sino:
- ¿Finalmente se puede obtener de verdad la acción?
A medida que las acciones tokenizadas se desarrollan rápidamente, los riesgos de propiedad y entrega podrían convertirse en un tema más digno de atención que el precio de la acción.
#CoinFound, define el valor con datos.
🔗 Ver el artículo completo: 同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层
El mayor riesgo de las acciones tokenizadas no es la empresa en sí.
Sino lo que realmente estás comprando.
Desde acciones reales, hasta tokens canjeables, pasando por certificados de seguimiento y perpetuos sintéticos, la certeza de propiedad y entrega va disminuyendo paso a paso.
Cuando llegue el próximo IPO de moda, la pregunta que el mercado realmente necesita responder no es:
- ¿Se puede comprar el token?
Sino:
- ¿Finalmente se puede obtener de verdad la acción?
A medida que las acciones tokenizadas se desarrollan rápidamente, los riesgos de propiedad y entrega podrían convertirse en un tema más digno de atención que el precio de la acción.
#CoinFound, define el valor con datos.
🔗 Ver el artículo completo: 同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层
3
8.7k
·
--
El mismo SpaceX, cuatro tokens y derechos decrecientes: el día del IPO, primero se agrieta la capa de entrega12 de junio de 2024 SpaceX cotiza en Nasdaq a 135 dólares por acción, emite aproximadamente 555,6 millones de acciones, recauda cerca de 75.000 millones de dólares y el primer día llega a 164 dólares. En torno a este IPO, el más esperado de los últimos años, hay más de cuatro tipos de “SpaceX” que los inversores minoristas podían comprar antes de salir a bolsa; los códigos son parecidos, pero su naturaleza jurídica es totalmente distinta. El mercado vendió la salida a bolsa “tokenizada” como “desatar la cuerda de terciopelo para entrar al IPO y que todos participen”, pero lo que esta semana quedó realmente expuesto es la fragilidad, en la capa de entrega, de ese tipo tokenizado: la cancelación del grupo de suscripción dependiente de la distribución de xStocks y el reembolso, mientras que el perpetuo sintético que no tiene acciones, en cambio, funciona con normalidad.
El mismo SpaceX, cuatro tokens y derechos decrecientes: el día del IPO, primero se agrieta la capa de entrega
12 de junio de 2024 SpaceX cotiza en Nasdaq a 135 dólares por acción, emite aproximadamente 555,6 millones de acciones, recauda cerca de 75.000 millones de dólares y el primer día llega a 164 dólares. En torno a este IPO, el más esperado de los últimos años, hay más de cuatro tipos de “SpaceX” que los inversores minoristas podían comprar antes de salir a bolsa; los códigos son parecidos, pero su naturaleza jurídica es totalmente distinta. El mercado vendió la salida a bolsa “tokenizada” como “desatar la cuerda de terciopelo para entrar al IPO y que todos participen”, pero lo que esta semana quedó realmente expuesto es la fragilidad, en la capa de entrega, de ese tipo tokenizado: la cancelación del grupo de suscripción dependiente de la distribución de xStocks y el reembolso, mientras que el perpetuo sintético que no tiene acciones, en cambio, funciona con normalidad.
SPCX-0,70 %
SPCXUS-2,08 %
1
4
6.2k
·
--
Parcialmente cierto
#DeFi está cambiando los estándares de competencia.
Antes, se trataba de APY;
Ahora, se trata de la capacidad de gestión de activos, la estructura de cumplimiento y la capacidad de acceso institucional.
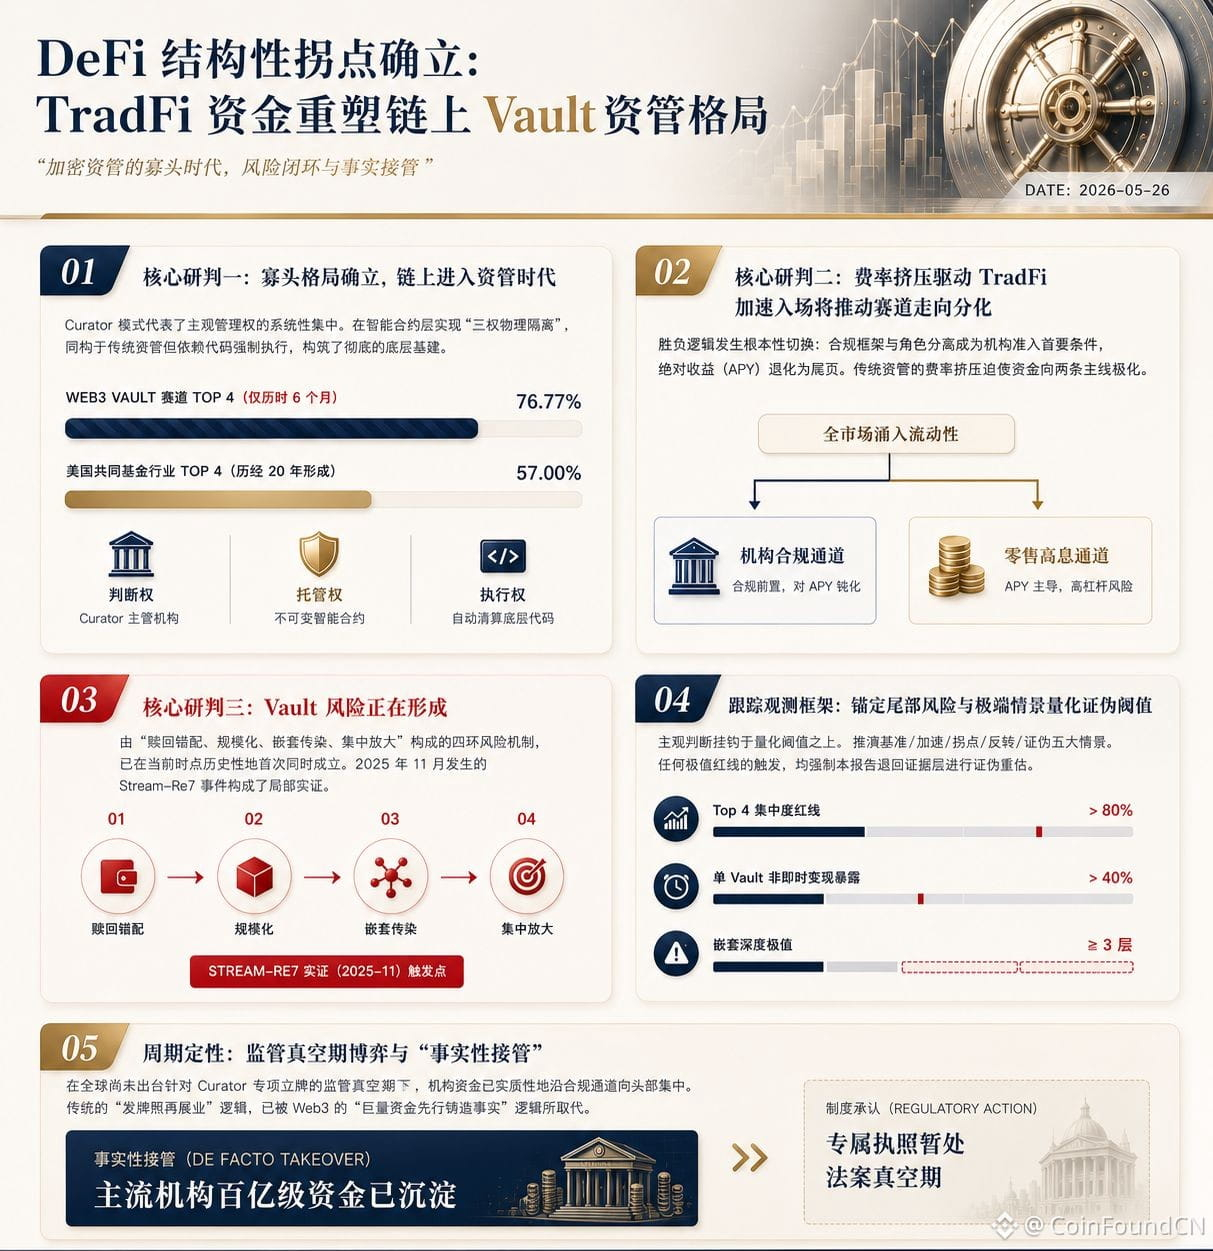
La última investigación de #CoinFound ha encontrado que Vault se está convirtiendo en el "vehículo de fondos" del mundo en cadena, mientras que Curator está evolucionando hacia el gestor de activos en cadena.
Cuando los fondos de TradFi comienzan a ingresar masivamente al mundo en cadena, el enfoque del mercado ya no está en la rentabilidad en sí, sino en quién puede establecer confianza a nivel institucional, aislamiento de riesgos y capacidad de asignación de fondos.
Esto podría significar que: DeFi está pasando de la era de trading a la era de gestión de activos.
Data Defines Value. CoinFound, define el valor con datos.
🔗Obtén el enlace completo del informe de investigación: https://bit.ly/4vZ1pcL
#DeFi está cambiando los estándares de competencia.
Antes, se trataba de APY;
Ahora, se trata de la capacidad de gestión de activos, la estructura de cumplimiento y la capacidad de acceso institucional.
La última investigación de #CoinFound ha encontrado que Vault se está convirtiendo en el "vehículo de fondos" del mundo en cadena, mientras que Curator está evolucionando hacia el gestor de activos en cadena.
Cuando los fondos de TradFi comienzan a ingresar masivamente al mundo en cadena, el enfoque del mercado ya no está en la rentabilidad en sí, sino en quién puede establecer confianza a nivel institucional, aislamiento de riesgos y capacidad de asignación de fondos.
Esto podría significar que: DeFi está pasando de la era de trading a la era de gestión de activos.
Data Defines Value. CoinFound, define el valor con datos.
🔗Obtén el enlace completo del informe de investigación: https://bit.ly/4vZ1pcL
Antes, se trataba de APY;
Ahora, se trata de la capacidad de gestión de activos, la estructura de cumplimiento y la capacidad de acceso institucional.
La última investigación de #CoinFound ha encontrado que Vault se está convirtiendo en el "vehículo de fondos" del mundo en cadena, mientras que Curator está evolucionando hacia el gestor de activos en cadena.
Cuando los fondos de TradFi comienzan a ingresar masivamente al mundo en cadena, el enfoque del mercado ya no está en la rentabilidad en sí, sino en quién puede establecer confianza a nivel institucional, aislamiento de riesgos y capacidad de asignación de fondos.
Esto podría significar que: DeFi está pasando de la era de trading a la era de gestión de activos.
Data Defines Value. CoinFound, define el valor con datos.
🔗Obtén el enlace completo del informe de investigación: https://bit.ly/4vZ1pcL
4.4k
·
--
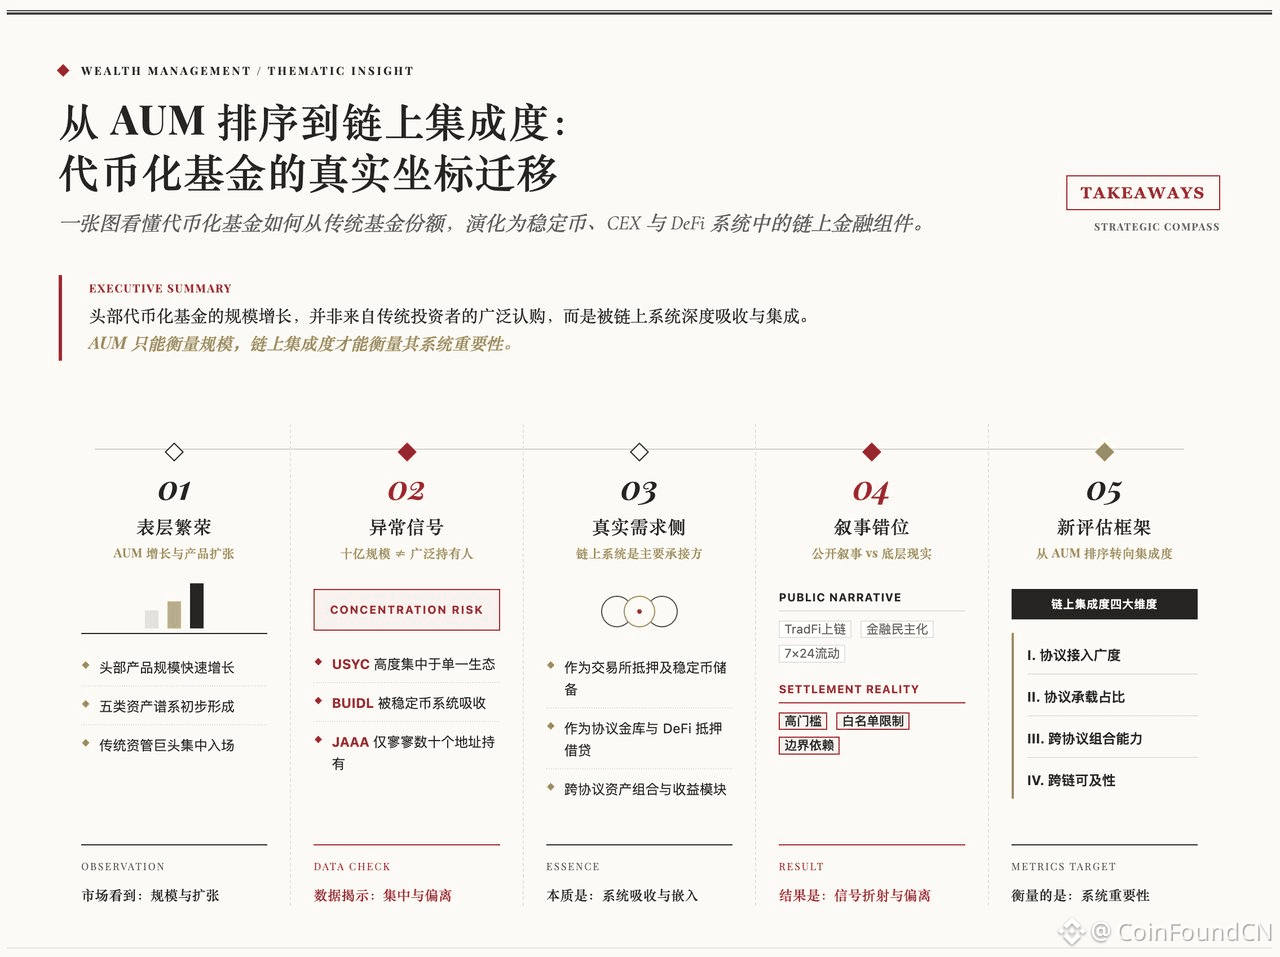
🔥El ranking de AUM está perdiendo relevancia. Lo que realmente define la posición de un fondo tokenizado es la "integración en la cadena".
#CoinFound acaba de lanzar un informe profundo que señala:
1️⃣ El crecimiento de los fondos tokenizados de alto perfil no proviene de la compra masiva por parte de inversores tradicionales, sino que está siendo absorbido profundamente por stablecoins, CEX y sistemas DeFi.
2️⃣ Productos como USYC, BUIDL y JAAA están convirtiéndose en:
• Reservas de stablecoins
• Tesorerías de protocolos
• Colateral DeFi
• Módulos de rendimiento en la cadena
3️⃣ Los fondos tokenizados están evolucionando de "acciones de fondos en la cadena" a "componentes financieros en la cadena".
4️⃣ El indicador clave de la próxima fase ya no será solo el AUM, sino:
• Amplitud de acceso a protocolos
• Proporción de carga de protocolos
• Capacidad de combinación entre protocolos
• Accesibilidad entre cadenas
📖《Penetrando en los fondos tokenizados: límites de ineficacia del AUM y nuevo marco de integración en la cadena》https://bit.ly/4uXQ4c8
🔥El ranking de AUM está perdiendo relevancia. Lo que realmente define la posición de un fondo tokenizado es la "integración en la cadena".
#CoinFound acaba de lanzar un informe profundo que señala:
1️⃣ El crecimiento de los fondos tokenizados de alto perfil no proviene de la compra masiva por parte de inversores tradicionales, sino que está siendo absorbido profundamente por stablecoins, CEX y sistemas DeFi.
2️⃣ Productos como USYC, BUIDL y JAAA están convirtiéndose en:
• Reservas de stablecoins
• Tesorerías de protocolos
• Colateral DeFi
• Módulos de rendimiento en la cadena
3️⃣ Los fondos tokenizados están evolucionando de "acciones de fondos en la cadena" a "componentes financieros en la cadena".
4️⃣ El indicador clave de la próxima fase ya no será solo el AUM, sino:
• Amplitud de acceso a protocolos
• Proporción de carga de protocolos
• Capacidad de combinación entre protocolos
• Accesibilidad entre cadenas
📖《Penetrando en los fondos tokenizados: límites de ineficacia del AUM y nuevo marco de integración en la cadena》https://bit.ly/4uXQ4c8
#CoinFound acaba de lanzar un informe profundo que señala:
1️⃣ El crecimiento de los fondos tokenizados de alto perfil no proviene de la compra masiva por parte de inversores tradicionales, sino que está siendo absorbido profundamente por stablecoins, CEX y sistemas DeFi.
2️⃣ Productos como USYC, BUIDL y JAAA están convirtiéndose en:
• Reservas de stablecoins
• Tesorerías de protocolos
• Colateral DeFi
• Módulos de rendimiento en la cadena
3️⃣ Los fondos tokenizados están evolucionando de "acciones de fondos en la cadena" a "componentes financieros en la cadena".
4️⃣ El indicador clave de la próxima fase ya no será solo el AUM, sino:
• Amplitud de acceso a protocolos
• Proporción de carga de protocolos
• Capacidad de combinación entre protocolos
• Accesibilidad entre cadenas
📖《Penetrando en los fondos tokenizados: límites de ineficacia del AUM y nuevo marco de integración en la cadena》https://bit.ly/4uXQ4c8
2
2
4.1k
·
--
Con verificación
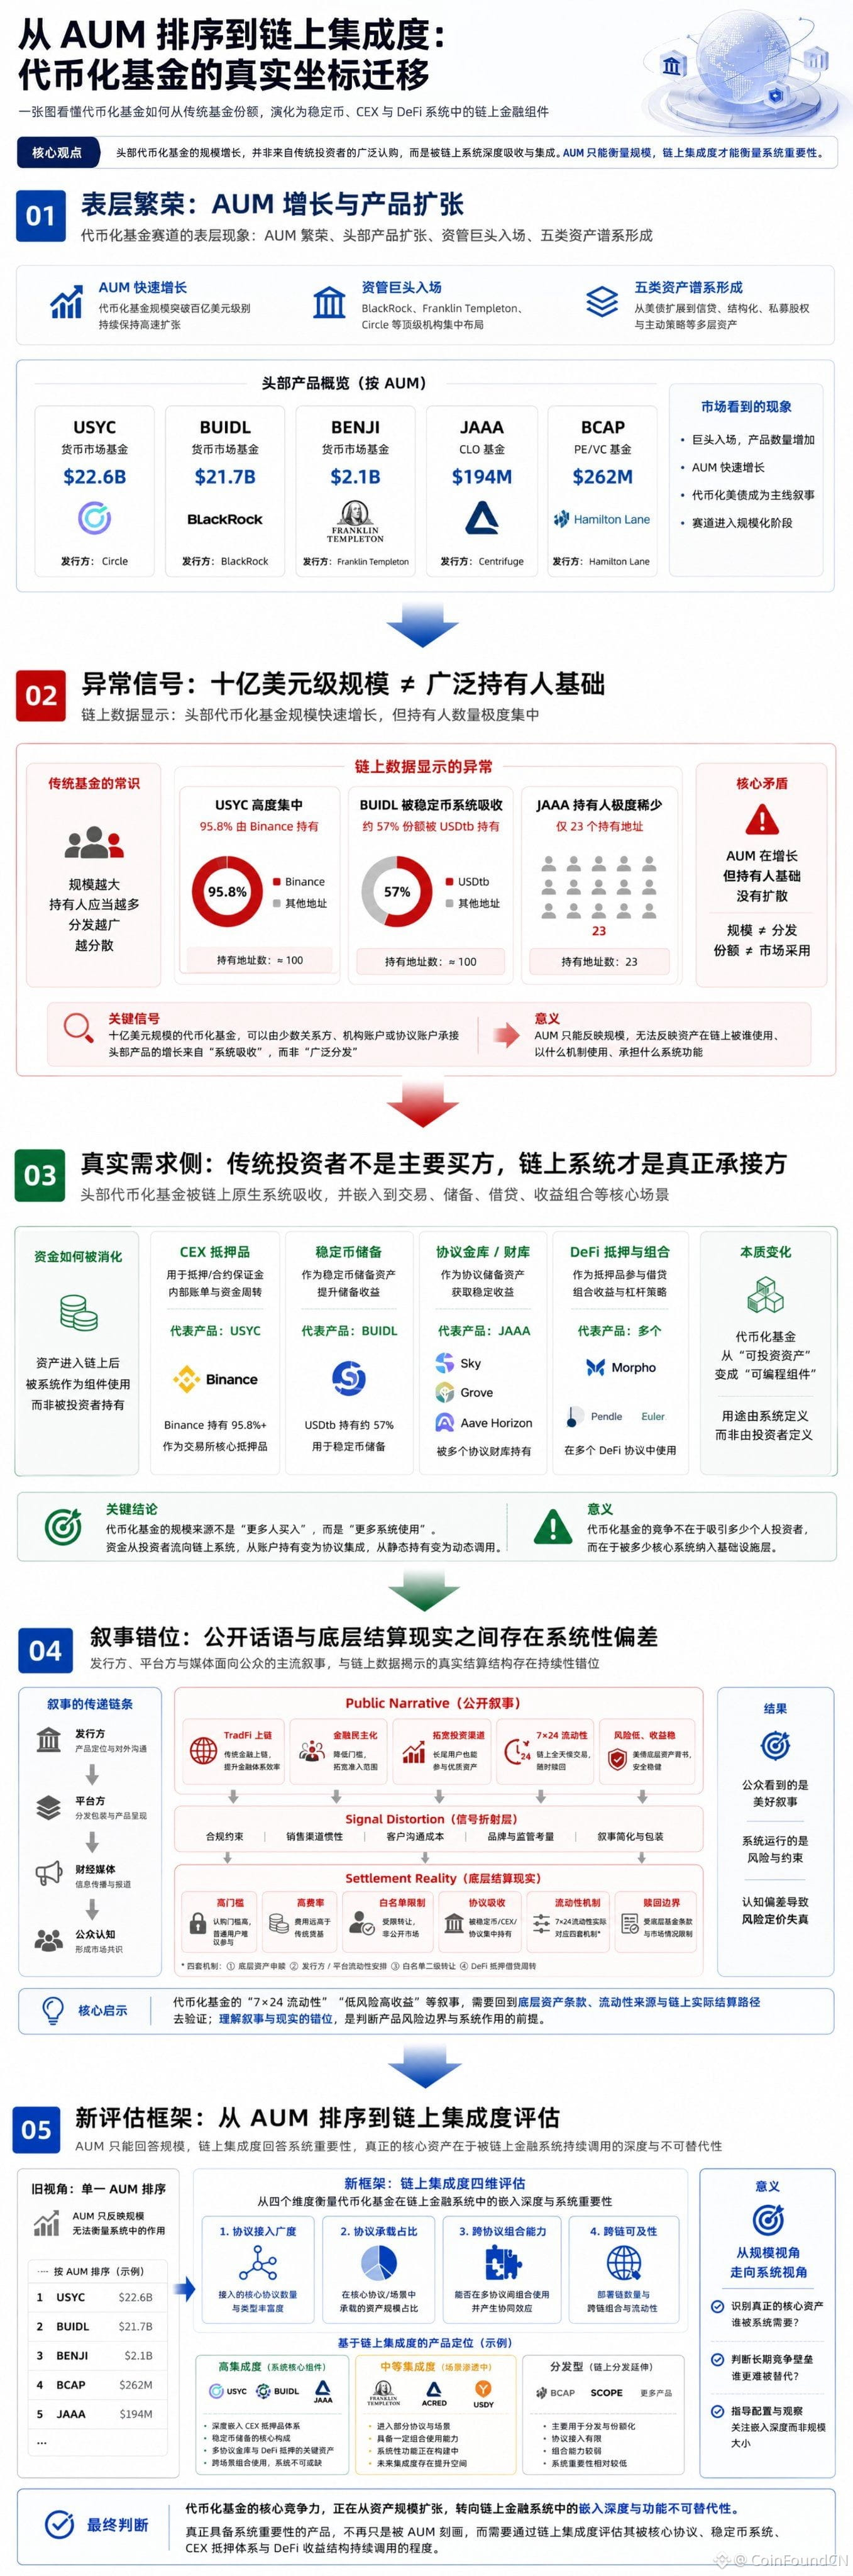
¿Puede el AUM representar aún la verdadera influencia?
En el ámbito de los fondos tokenizados, cada vez más activos están siendo:
→ Absorbidos por sistemas de stablecoins
→ Utilizados como colateral en CEX
→ Llamados por protocolos DeFi
→ Configurados en tesorerías de protocolos
Lo que realmente determina el estatus del producto ya no es solo el AUM, sino:
• Grado de integración en cadena
• Profundidad de llamada de protocolo
• Función de colateral
• Composibilidad entre protocolos
El crecimiento de $USYC, BUIDL y JAAA refleja, en esencia, la demanda del sistema financiero en cadena por “activos de rendimiento programables”, y no solo la distribución tradicional de fondos.
De “escala de activos” a “utilidad real en cadena”, redefiniendo el sistema de evaluación de fondos tokenizados.
🔗 #CoinFound Último informe de investigación profundo “Penetrando en los fondos tokenizados: límites de ineficacia del AUM y nuevo marco de integración en cadena”: https://bit.ly/4uXQ4c8
¿Puede el AUM representar aún la verdadera influencia?
En el ámbito de los fondos tokenizados, cada vez más activos están siendo:
→ Absorbidos por sistemas de stablecoins
→ Utilizados como colateral en CEX
→ Llamados por protocolos DeFi
→ Configurados en tesorerías de protocolos
Lo que realmente determina el estatus del producto ya no es solo el AUM, sino:
• Grado de integración en cadena
• Profundidad de llamada de protocolo
• Función de colateral
• Composibilidad entre protocolos
El crecimiento de $USYC, BUIDL y JAAA refleja, en esencia, la demanda del sistema financiero en cadena por “activos de rendimiento programables”, y no solo la distribución tradicional de fondos.
De “escala de activos” a “utilidad real en cadena”, redefiniendo el sistema de evaluación de fondos tokenizados.
🔗 #CoinFound Último informe de investigación profundo “Penetrando en los fondos tokenizados: límites de ineficacia del AUM y nuevo marco de integración en cadena”: https://bit.ly/4uXQ4c8
En el ámbito de los fondos tokenizados, cada vez más activos están siendo:
→ Absorbidos por sistemas de stablecoins
→ Utilizados como colateral en CEX
→ Llamados por protocolos DeFi
→ Configurados en tesorerías de protocolos
Lo que realmente determina el estatus del producto ya no es solo el AUM, sino:
• Grado de integración en cadena
• Profundidad de llamada de protocolo
• Función de colateral
• Composibilidad entre protocolos
El crecimiento de $USYC, BUIDL y JAAA refleja, en esencia, la demanda del sistema financiero en cadena por “activos de rendimiento programables”, y no solo la distribución tradicional de fondos.
De “escala de activos” a “utilidad real en cadena”, redefiniendo el sistema de evaluación de fondos tokenizados.
🔗 #CoinFound Último informe de investigación profundo “Penetrando en los fondos tokenizados: límites de ineficacia del AUM y nuevo marco de integración en cadena”: https://bit.ly/4uXQ4c8
4.3k
·
--
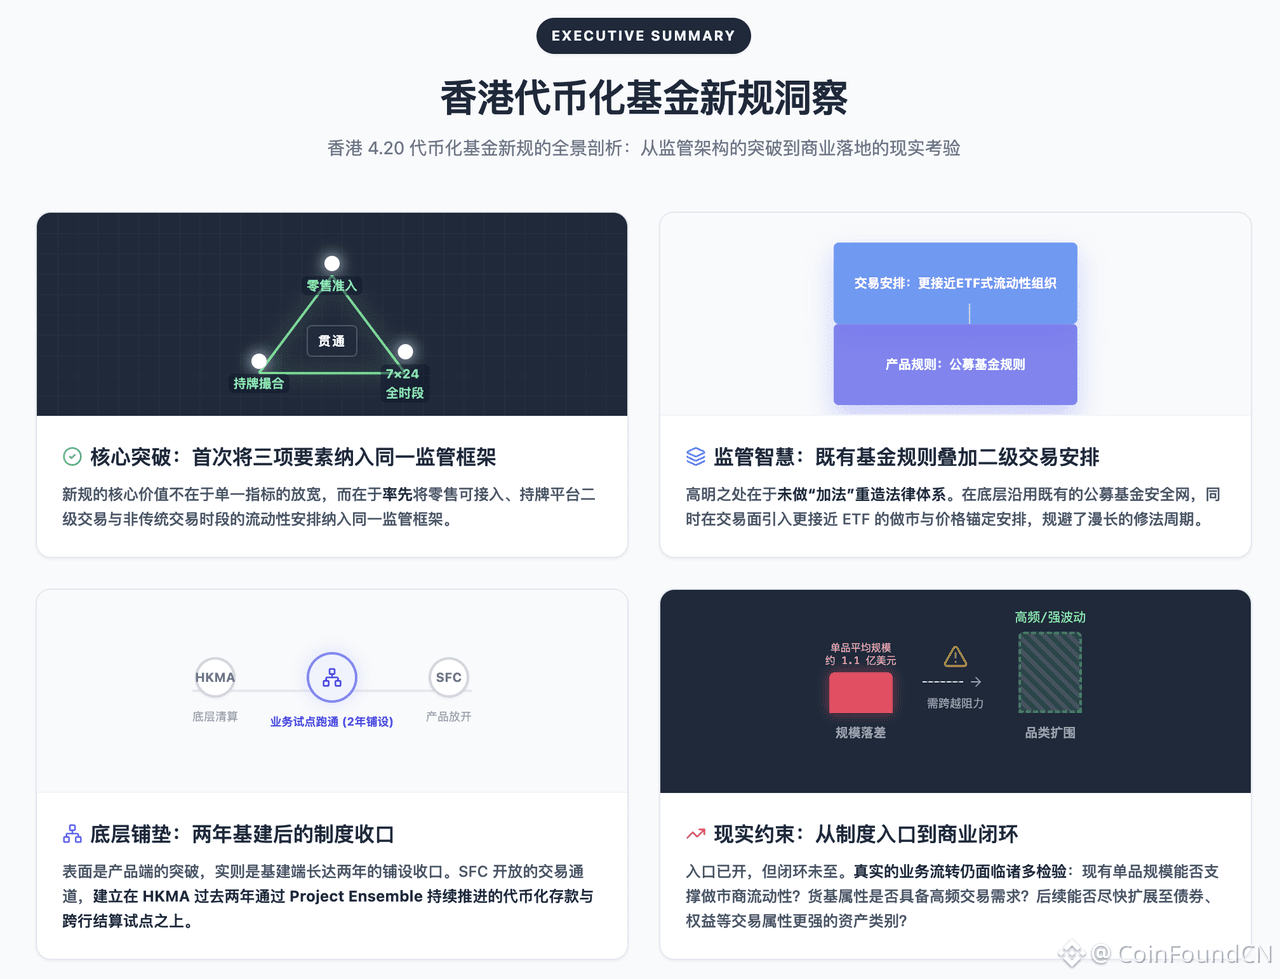
La nueva normativa de fondos tokenizados en Hong Kong no cambia realmente el "¿se puede comerciar?", sino el "¿cómo se comercia?".
Por primera vez, conecta el acceso minorista + la intermediación de segundo nivel + liquidez 24/7
dentro del mismo marco regulatorio.
Lo más crucial es que:
no se están creando nuevas reglas, sino que se aplica directamente el mecanismo de ETF.
Esto significa una cosa:
RWA ya no es solo "mapeo de activos en la cadena",
sino que comienza a ingresar al "mercado de comercio estandarizado".
Sin embargo, el problema es claro:
el sistema ya está en su lugar, pero el mercado aún no ha respondido.
La escala, la liquidez y la estructura de activos
son las verdaderas variables de la próxima fase.
Leer el original: [香港新规落地:代币化基金二级交易通道开启,产品走向ETF化](https://www.binance.com/zh-CN/square/post/316887280859185)
La nueva normativa de fondos tokenizados en Hong Kong no cambia realmente el "¿se puede comerciar?", sino el "¿cómo se comercia?".
Por primera vez, conecta el acceso minorista + la intermediación de segundo nivel + liquidez 24/7
dentro del mismo marco regulatorio.
Lo más crucial es que:
no se están creando nuevas reglas, sino que se aplica directamente el mecanismo de ETF.
Esto significa una cosa:
RWA ya no es solo "mapeo de activos en la cadena",
sino que comienza a ingresar al "mercado de comercio estandarizado".
Sin embargo, el problema es claro:
el sistema ya está en su lugar, pero el mercado aún no ha respondido.
La escala, la liquidez y la estructura de activos
son las verdaderas variables de la próxima fase.
Leer el original: 香港新规落地:代币化基金二级交易通道开启,产品走向ETF化
Por primera vez, conecta el acceso minorista + la intermediación de segundo nivel + liquidez 24/7
dentro del mismo marco regulatorio.
Lo más crucial es que:
no se están creando nuevas reglas, sino que se aplica directamente el mecanismo de ETF.
Esto significa una cosa:
RWA ya no es solo "mapeo de activos en la cadena",
sino que comienza a ingresar al "mercado de comercio estandarizado".
Sin embargo, el problema es claro:
el sistema ya está en su lugar, pero el mercado aún no ha respondido.
La escala, la liquidez y la estructura de activos
son las verdaderas variables de la próxima fase.
Leer el original: 香港新规落地:代币化基金二级交易通道开启,产品走向ETF化
4
4.9k
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BitcoinCrosses$78000
182 visualizaciones
35 participa(n) en el debate
$BTC urgente Actualización 🚨 Gran Oportunidad ‼️Prepárate para una Corta 📉
El BTC está rebotando como se esperaba. Ahora puedes escalar tu entrada hasta 78.000 porque este rebote puede extenderse hasta 78.000..
Stop-loss: 79.200
Objetivos 🎯
TP1: 77.150
TP2: 76.450
TP3: 75.750
TP4: 75.000
$SOL y $ETH seguirán al Bitcoin..Y luego harán dump como se predijo 🔥
Haz siempre DYOR y nunca inviertas todo en una sola operación
short aquí 👇
#SECReceivesGrayscaleLitecoinTrustETFFiling #ClarityActFacesProceduralVoteSept15 #US10YearTreasuryYieldNears5%
Panda Traders
·13 «Me gusta»
·5.8k visualizaciones
AnthropicCEOCallsForAISlowdown
134,794 visualizaciones
2,284 participa(n) en el debate
RevolutDataLeakReportedlyPostedAttackersThreatenDailyReleases
1,323 visualizaciones
49 participa(n) en el debate