

El 6 de julio, Ripple anunció que obtuvo la autorización formal de la CSSF, el regulador financiero de Luxemburgo, como Proveedor de Servicios de Activos Criptográficos (CASP) bajo MiCA. La empresa lo describió como una base de cumplimiento que cubre 30 países del Espacio Económico Europeo y afirmó que los productos de pago cripto regulados podrán dirigirse a instituciones financieras y empresas locales.
Este mensaje se puede resumir con la mayor facilidad en una frase: Ripple consiguió el “pase europeo”. Pero si se equipara la licencia directamente con que RLUSD, XRP o todos los servicios de Ripple están plenamente disponibles en Europa, se saltan varios pasos clave.
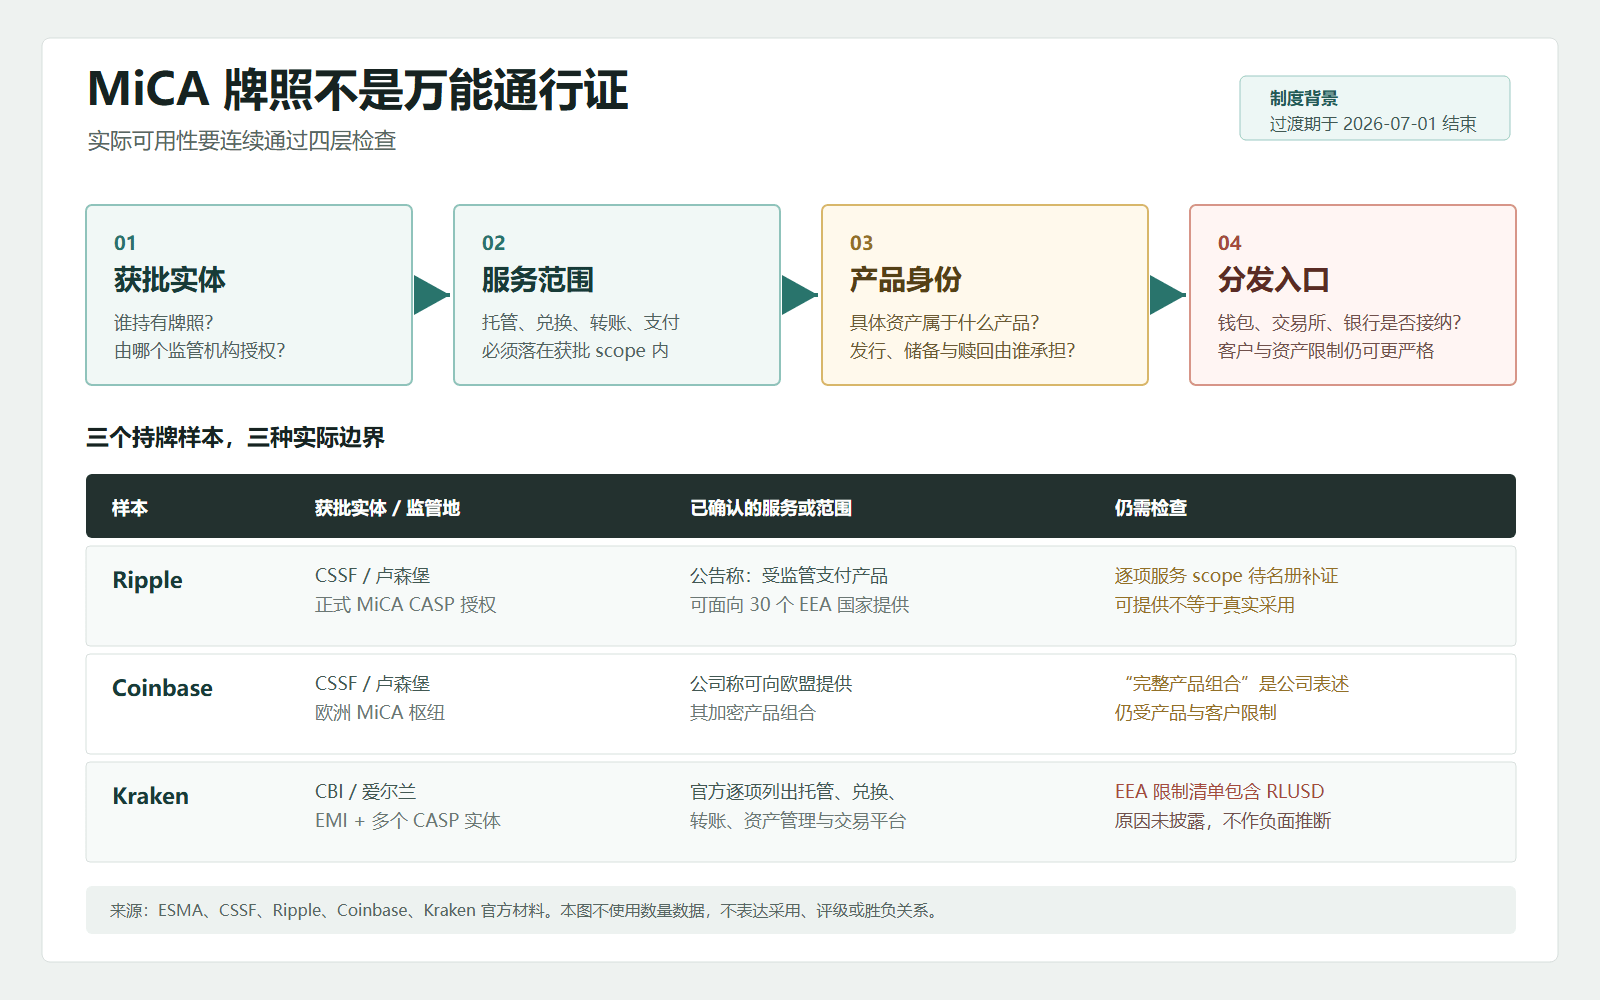
La evaluación más precisa es: lo que habilita la autorización de MiCA es un canal regulatorio para que las entidades aprobadas presten, a través de fronteras, los servicios aprobados. Que un producto llegue finalmente al usuario depende, en cada caso, de pasar sucesivamente por el ámbito de servicios, la identidad del producto y las puertas de distribución. La licencia es una condición necesaria, pero no es la respuesta completa a si el producto es accesible.
Del estatus transitorio a la autorización formal para operar
La importancia de esta autorización proviene primero del momento. ESMA indica que el período de transición más tardío para CASP bajo MiCA finaliza el 1 de julio de 2026; la CSSF de Luxemburgo también aclara que el esquema transitorio de 18 meses que podían aprovechar sus VASP existentes en el país termina el mismo día. Después de eso, el registro antiguo de cada país ya no es un sustituto de largo plazo para seguir operando.
Por eso, que Ripple pase de la aprobación preliminar de junio a la autorización formal del 6 de julio no es simplemente añadir una etiqueta de cumplimiento. Lleva el negocio en Europa desde un estado de “esperar a que termine la regulación” hasta un estado en el que, con la entidad aprobada y el alcance de servicios aprobado, se puede realizar passporting transfronterizo. Para clientes institucionales que desean comprar servicios de pagos, custodia o liquidez, si el contraparte puede continuar operando se ha convertido ya en parte de la estructura de compra.
Pero el passporting sigue a la entidad legal y a los servicios concretos aprobados, no a todos los productos de la marca del grupo. La explicación de la CSSF sobre MiCA muestra que los CASP están sujetos a la autorización, requisitos prudenciales y organizativos; distintos servicios deben quedar dentro del alcance de la licencia. El anuncio de Ripple confirma la autorización formal y el alcance geográfico, pero los materiales disponibles en esta ronda aún no muestran un listado detallado de servicios incluidos en los registros de la CSSF/ESMA. Por tanto, “poder ofrecer productos de pagos regulados a 30 países del EEE” puede citarse como expresión del alcance de negocio en un anuncio corporativo, pero no puede ampliarse a “todos los productos de Ripple ya están autorizados para su venta”.
Con el mismo MiCA, se formarán diferentes límites de producto
Los casos similares ayudan a explicar mejor esta diferencia. Después de que Coinbase obtuviera la autorización MiCA de la CSSF en 2025, establece Luxemburgo como centro europeo y afirma que puede ofrecer su combinación de productos cripto a los 27 países de la UE. Kraken, en cambio, mantiene las licencias EMI y MiCA CASP a través de una entidad en Irlanda; en su página oficial enumera, punto por punto, servicios como custodia, cambio (intercambio), ejecución de órdenes, transferencias, gestión de activos y una plataforma de trading.
Todas estas empresas pueden decir que cuentan con una base de supervisión regulatoria de MiCA, pero los límites reales no son los mismos. La ubicación de la entidad legal difiere, la combinación de servicios aprobados es distinta y también lo es el listado de productos. La licencia proporciona un marco unificado, pero no convierte la estructura de negocios de cada empresa en un mismo tipo de producto.
La página oficial EEA de Kraken también ofrece un contraejemplo más directo: aunque la plataforma en sí posea licencias MiCA CASP y EMI, igual enumera una serie de activos de clientes del EEE que no pueden depositarse ni negociarse, incluido RLUSD. No se explica en la página la razón específica de esta restricción, por lo que no se puede inferir de ello que Kraken o la autoridad regulatoria hayan emitido un juicio negativo sobre RLUSD. Pero sí basta para demostrar que estar licenciado por el emisor o el proveedor de servicios no implica automáticamente que otra entrada con licencia acepte cualquier activo.
Dicho de otra manera, la distribución de criptoactivos en Europa al menos debe pasar por cuatro capas de verificación: quién es la entidad aprobada, qué servicios está autorizada a ofrecer, qué producto regulado corresponde que sea un activo determinado en la localidad, y si billeteras, exchanges, bancos o plataformas de pagos permiten que los clientes lo usen. Si cualquier capa no se conecta, el “alcance de cobertura de 30 países” que ve el usuario será más estrecho que el rango geográfico mencionado en el anuncio.
La identidad regulatoria ya se ha convertido en un atributo del producto
El significado para la investigación de los RWA y las stablecoins no es que “cumplimiento necesariamente lleve a la adopción”, sino que la identidad regulatoria ya está entrando en la propia estructura del producto. En análisis anteriores de stablecoins, el mercado solía mirar primero las reservas y el anclaje; después de la fase de distribución institucional, aún hay que volver a preguntar qué entidad proporciona los servicios, quién asume la responsabilidad de reembolso o pago, qué clientes y activos permite el acceso, y por dónde salen los usuarios en escenarios de estrés.
Coinfound encaja mejor para registrar esta relación como campos estructurados, en lugar de comprimir “estar licenciado” en una etiqueta de sí o no: entidad regulada, autoridad competente, alcance de servicios CASP, identidad EMI o EMT, territorio del passport, limitaciones en la entrada y los productos realmente disponibles deben registrarse por separado. Solo así se puede diferenciar la elegibilidad regulatoria, el riesgo del producto y la adopción real.
La autorización de Ripple ya ha demostrado que una licencia unificada en Europa puede incorporar a un gran proveedor dentro de un marco formal de operación transfronteriza; lo que aún no puede demostrar con evidencia actual es que RLUSD o la red de pagos de Ripple, por ello, obtengan un uso generalizado. En los próximos 3 a 12 meses, señales de validación más efectivas serían tres: el alcance completo de servicios divulgado por los listados de la CSSF o ESMA, el lanzamiento y los cambios de restricciones del RLUSD en los puntos de acceso de cumplimiento en el EEE, y datos sobre clientes europeos, volumen de pagos o volumen de liquidación.
La licencia MiCA no es el final de la historia. Solo mueve el problema desde “si se puede entrar a Europa” hacia un nivel más específico: con qué entidad, qué servicio y qué tipo de producto, y a través de qué entrada se accede.
Fuente
Ripple: Autorización completa de MiCA CASP
CSSF: Mercados en criptoactivos (MiCA/MiCAR)
ESMA: finaliza el período transitorio de MiCA
Coinbase: licencia MiCA en Luxemburgo
Kraken: ¿Dónde está autorizado o regulado Kraken?