

12 de junio de 2024 SpaceX cotiza en Nasdaq a 135 dólares por acción, emite aproximadamente 555,6 millones de acciones, recauda cerca de 75.000 millones de dólares y el primer día llega a 164 dólares. En torno a este IPO, el más esperado de los últimos años, hay más de cuatro tipos de “SpaceX” que los inversores minoristas podían comprar antes de salir a bolsa; los códigos son parecidos, pero su naturaleza jurídica es totalmente distinta. El mercado vendió la salida a bolsa “tokenizada” como “desatar la cuerda de terciopelo para entrar al IPO y que todos participen”, pero lo que esta semana quedó realmente expuesto es la fragilidad, en la capa de entrega, de ese tipo tokenizado: la cancelación del grupo de suscripción dependiente de la distribución de xStocks y el reembolso, mientras que el perpetuo sintético que no tiene acciones, en cambio, funciona con normalidad.
Para ver con claridad, coloca primero la perspectiva en la primera capa del marco en tres capas con el que rastreamos RWA: crédito/propiedad. Los fundamentales de SpaceX no han cambiado; lo frágil es “si el token que compras realmente representa o no los derechos sobre esa empresa, y si se puede entregarte en la práctica”.
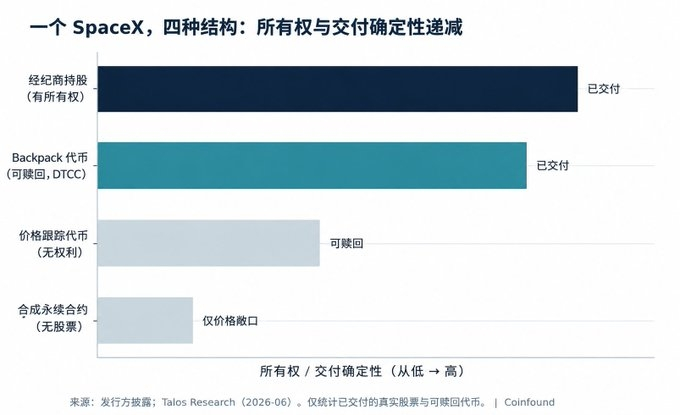
Cuatro vías pueden colocarse en una sola genealogía con disminución de la certeza de la propiedad. La más fuerte es la asignación de acciones reales de Nasdaq a través de un bróker estadounidense, que corresponde a una propiedad total de los accionistas. En segundo lugar está el SPCX de Backpack en Solana: un bróker estadounidense con licencia compra y custodia acciones reales 1:1, y los tenedores pueden canjearlas por acciones subyacentes vía ACATS/DTCC, o transferirlas a cualquier bróker tradicional; es la forma de tokenización más cercana a la propiedad. En tercer lugar están los certificados tipo “xStocks” de Kraken y Bybit: se supone que están respaldados 1:1 por acciones custodiadas, pero el FAQ de Kraken indica que “no incluye derechos de accionista, derechos de voto ni cualquier afirmación legal sobre las acciones subyacentes”; y los términos de Bybit son aún más directos: el colateral “no necesariamente es siempre acciones subyacentes” y además no realiza verificación independiente. La más débil es la perpetua sintética (Coinbase, BitMEX, OKX, Hyperliquid, etc.): no mantiene acciones, solo replica el precio. El mismo código, cuatro cosas diferentes.
La ruptura está justo en la clase intermedia que más se vende como “acciones tokenizadas”: no se agrieta en la parte técnica, sino en la capa de entrega. La asignación de SpaceX estuvo sobre-suscrita por cerca de cuatro veces; el cupón/preasignación que recibió xStocks fue muy inferior a lo esperado. La suscripción de quienes dependían de esa distribución —Binance, Bybit y Bitget Wallet— se canceló de forma colectiva en el último momento con reembolsos; quienes sí recibieron asignación obtuvieron apenas ~4,28 acciones cada uno, y muchos se quedaron sin nada. El cuello de botella es la disponibilidad de las acciones del IPO subyacente, no la tecnología on-chain: la tokenización de la suscripción deposita la entrega en un único conducto de asignación upstream y, cuando ese conducto se rompe, se rompe la entrega.
Si ponemos éxito y fracaso lado a lado, la diferencia estructural queda clara. Solo hay dos vías que realmente completan la entrega: las acciones reales de un bróker tradicional, y la vía de Backpack “acciones mantenidas por un bróker con licencia + reembolso vía DTCC”. En común no tienen la etiqueta de “tokenización”, sino que en el fondo hay una acción real, y existen canales regulados de entrega y reembolso.
Lo más intrigante es que la única categoría que logra una fijación de precios realmente bien resuelta es precisamente la que nunca se compromete a entregar acciones. Antes del listado, las perpetuas de SpaceX funcionaban en varias plataformas; el día del IPO, las operaciones rondaron los 4.600 millones de dólares y el pico de contratos abiertos en ocho lugares fue de aproximadamente 500 millones. Su precio llegó a superar los 220 dólares a mediados de mayo y luego convergió hacia el precio de emisión de 135 dólares: los contratos sintéticos ofrecieron un descubrimiento de precios en tiempo real creíble, precisamente porque nunca pretenden que detrás “hay una acción”. El problema no está en los derivados en sí, sino en empaquetar como “acciones” algo que no incluye propiedad.
Tendemos a pensar que, a medida que más IPO populares se empaquetan en tokens, la siguiente tokenización de “suscripción en primario” seguirá reproduciendo el problema de la infracolas de asignación, a menos que su estructura vaya por la vía “tenencia de acciones reales por un bróker con licencia + DTCC con opción de reembolso”; una señal observable: en la próxima IPO emblemática, qué estructura entrega realmente acciones y cuál solo emite comunicados de reembolso.
Significa cosas distintas para distintos participantes: para un inversor, antes de considerar cualquier token “SpaceX” como si implicara la posesión de esa acción, debe verificar primero al emisor, si realmente existe una acción subyacente, la ruta de reembolso y los derechos adjuntos. Para las plataformas de distribución debe quedar claro que, sin un conducto de asignación controlable, prometer una suscripción en primario tokenizada implica por sí misma un riesgo de entrega. El regulador, además, recientemente ha estado clasificando los valores tokenizados; eso es justo lo que el mercado necesita en este momento. La capa de componibilidad se llevará ese riesgo consigo: un certificado que hace seguimiento pero donde “el colateral no necesariamente es la acción subyacente”, si se usa como colateral on-chain, hará que la incertidumbre de propiedad se acumule sobre el préstamo y la liquidación. Tokenizar el primario lo lleva a la cadena y reduce las barreras de geografía y umbral; lo que no cambia es “que debe haber una acción real subyacente y que alguien pueda entregártela”. Traducir “qué compraste exactamente” a un formato verificable es el trabajo de Coinfound.
Aviso legal: este artículo solo se proporciona con fines informativos y no constituye asesoramiento de inversión; los términos del producto están sujetos a los documentos oficiales de cada emisor.