

El 13 de agosto, Tether anunció que KPMG U.S. había completado la auditoría independiente de los estados financieros completos de Tether International, S.A. de C.V. correspondientes al cierre de 2025, y que había emitido una opinión sin salvedades. La auditoría abarcó el balance general, el estado de resultados, el estado de cambios en el patrimonio y el estado de flujos de efectivo, e incluyó un recuento del oro físico que posee. Tether aclaró además que esta auditoría completa complementa, y no reemplaza, los informes trimestrales de reservas ya existentes.
Este mensaje puede interpretarse fácilmente como que Tether “por fin se ha vuelto más transparente”. Sin embargo, según informó Reuters el 14 de agosto, esa auditoría no se había hecho pública en ese momento; KPMG U.S. confirmó haber emitido una opinión sin salvedades y, alegando confidencialidad del cliente, no hizo más comentarios. La búsqueda realizada para este artículo tampoco obtuvo los estados financieros completos auditados. En cuanto a si los estados completos se proporcionaron mediante acuerdos de confidencialidad a bancos u otras contrapartes institucionales, por ahora no existe material público fiable que lo confirme.
Lo que realmente cambió no es que Tether haya delegado la verificación por primera vez a terceros. Antes, su trimestral Financial Figures & Reserves Report ya había sido proporcionado por BDO con assurance razonable, así que la elección anterior nunca fue solo “analizar datos públicos por cuenta propia”. El cambio actual está en que el objeto y el alcance de la verificación delegada (delegated assurance) se ampliaron: pasó de reservas y datos financieros de un punto específico en el tiempo a estados financieros completos preparados bajo US GAAP. Ese es el marco de análisis de CoinFound, no la clasificación oficial de Tether, BDO o KPMG.
Las prácticas de divulgación de Circle y el diseño institucional de la GENIUS Act de EE. UU. ofrecen dos referencias consecutivas: divulgación frecuente de reservas, assurance de terceros para la información de reservas y, además, la auditoría de estados financieros más completa puede coexistir; cumple distintas funciones de información. Circle actualmente divulga semanalmente las reservas de USDC y los flujos relacionados de mint/burn, y Big Four proporciona mensualmente assurance de terceros; sus materiales oficiales también distinguen la atestación de la auditoría de estados financieros completos (Circle, para las partes interesadas; aquí solo como referencia del mecanismo).
La GENIUS Act separa el requisito de divulgación mensual de reservas del requisito de estados financieros anuales: la Sección 4(a)(1)(C) trata la divulgación mensual de reservas; la Sección 4(a)(3) trata la verificación y la certificación independientes relacionadas con informes mensuales; y la Sección 4(a)(10) establece el requisito de estados financieros anuales para los emisores que cumplan las condiciones, con una emisión consolidada de outstanding issuance superior a 50 mil millones de dólares. En este artículo se citan estas disposiciones solo como referencia del diseño institucional, no para determinar si o cuándo el USDT cae dentro de ese marco, ni para implicar que la auditoría de KPMG cumpla o tenga como objetivo cumplir obligaciones legales específicas de allí.
Por lo tanto, la auditoría completa no es una simple “versión mejorada” de la verificación trimestral. Lo más importante es preguntar esto: después de expandir el alcance de la verificación, ¿qué valor económico marginal adicional se está realmente creando?
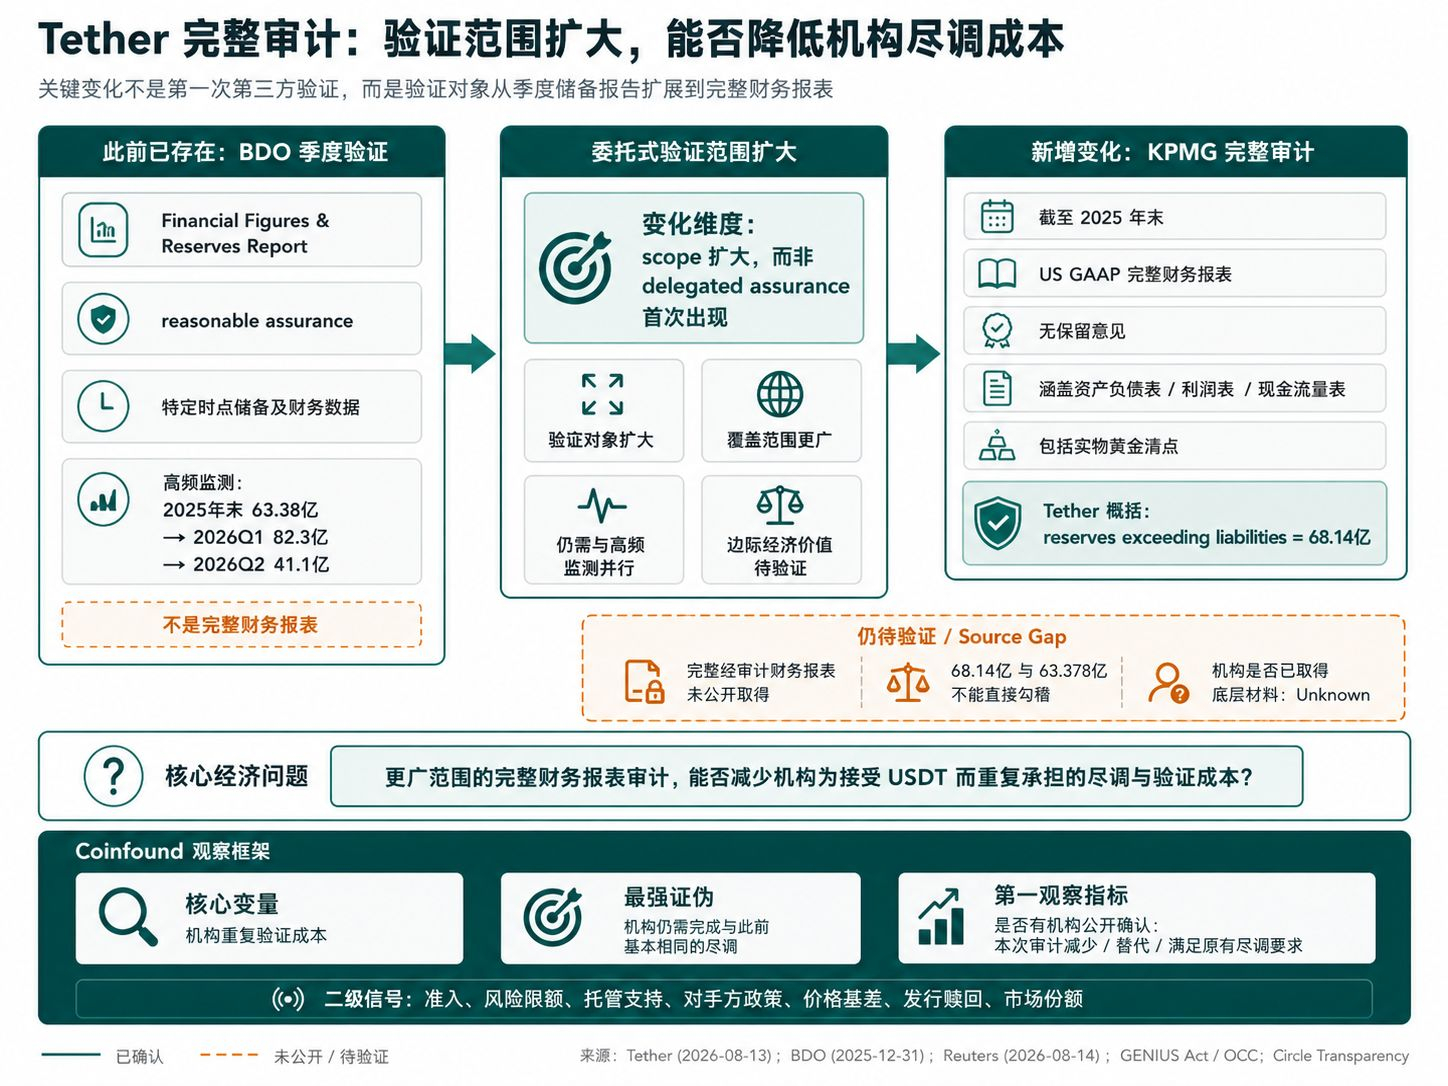
Los propios materiales de Tether concretan este problema. La síntesis de Tether sobre el resultado de la auditoría de KPMG es que las reservas exceden los pasivos por 6.814 mil millones de dólares; mientras que el BDO, para la misma entidad legal y el mismo momento de cierre al final de 2025, en el Financial Figures & Reserves Report, informa que el valor de los activos que constituyen Reserves supera los pasivos de la compañía en 6.3378 mil millones de dólares. BDO también aclara que ese informe no es el estado financiero completo de la compañía, sino información extraída de los registros contables y que utiliza los principios de reconocimiento y medición de las IFRS; la auditoría de KPMG, en cambio, es de los estados financieros completos preparados bajo US GAAP.
Esa diferencia de aproximadamente 476 millones de dólares no demuestra que haya error en ningún lado, ni puede atribuirse por sí sola con los materiales disponibles. El juicio que puede respaldar es más limitado: incluso si las fechas, la entidad legal y los nombres de los indicadores parecen cercanos, los números bajo diferentes marcos de reporte quizá no se puedan conciliar directamente. En ausencia de poder obtener aún los estados completos auditados de KPMG, los analistas externos pueden ver las conclusiones de la auditoría, pero no pueden completar la conciliación entre dos conjuntos de cifras solo con los materiales públicos actuales.
Los informes de alta frecuencia también proporcionan otra capa de información. Siguiendo el mismo criterio de los reportes trimestrales propios de BDO, la diferencia en la que los activos exceden a los pasivos aumentó desde aproximadamente 6.338 mil millones de dólares al cierre de 2025 hasta aproximadamente 8.23 mil millones de dólares en el primer trimestre de 2026, y luego cayó a aproximadamente 4.11 mil millones de dólares en el segundo trimestre. Esto no se puede redactar como un “deterioro de la solvencia”, pero sí indica que una opinión de auditoría correcta para un punto en el tiempo de fin de año no sustituye el monitoreo posterior de la evolución de activos y pasivos.
Por lo tanto, el verdadero problema económico de esta auditoría no es cuánta “puntuación de transparencia” obtuvo Tether; es más bien: en comparación con la auditoría/garantía de terceros existente a nivel trimestral, si la auditoría más amplia de estados financieros completos puede reducir más los costos de due diligence y verificación que las instituciones deben repetir para aceptar USDT.
Si bancos, custodios, plataformas de trading u otras contrapartes institucionales consideran que la auditoría completa de Big Four cubre parte de los problemas que originalmente aún debían verificarse por su cuenta, entonces podría reducirse parte de la due diligence duplicada y, a su vez, influir en la admisión de activos, los límites de riesgo, el soporte de custodia o las condiciones de trading. La explicación de AICPA sobre auditorías de empresas privadas también presenta como escenario típico la dependencia de las partes interesadas en los estados financieros auditados para la toma de decisiones comerciales, e incluso menciona explícitamente que los bancos y otros prestamistas normalmente exigen estados financieros auditados en sus decisiones de financiación.
Pero lo que actualmente es posible confirmar públicamente en este caso de Tether es la opinión de auditoría, no los estados financieros completos. Por lo tanto, este valor económico no se puede deducir directamente de “haber completado una auditoría”; solo puede verificarse mediante las acciones posteriores de la institución.
Aquí se pueden distinguir dos mecanismos y una situación que no se puede atribuir. Si una institución indica explícitamente que un ajuste de política se basa principalmente en la opinión de auditoría de KPMG, esto respalda más que la propia señal de auditoría tenga valor para la toma de decisiones. Si la institución confirma que obtuvo estados auditados u otros materiales subyacentes adicionales y por ello reduce los pasos originales de due diligence, entonces respalda más que el acceso a la información reduzca el costo de verificación. Si la política cambia pero no se divulga la razón, no se puede determinar cuál de las dos situaciones aplica; solo se puede registrar como Inconclusive.
El argumento contrario más fuerte también es muy claro: si, después de obtener assurance de auditoría más amplia, las instituciones aún necesitan completar due diligence y verificación de materiales prácticamente iguales a los anteriores, entonces la conclusión de que “un alcance más amplio de verificación reduce el costo adicional de verificación” quedaría debilitada directamente.
El mercado también podría haber fijado el precio de la confianza en Tether principalmente a través de las garantías de terceros trimestrales, mecanismos de reembolso (redemption), liquidez y registros de trading a largo plazo. Por lo tanto, aunque una opinión sin salvedades sobre estados financieros completos amplía la cobertura de la assurance, no necesariamente incrementa mucho el valor económico marginal.
Esta variable ocupa el primer lugar, porque la variable económica central que se analiza en este artículo es el costo de la verificación repetida: si no cambia, entonces los análisis posteriores sobre la admisión, la calificación y la ventaja de información carecen de base económica.
Por lo tanto, lo que debería mirarse a continuación no es el precio del USDT, sino: si alguna institución ha manifestado de forma explícita que esta auditoría redujo, sustituyó o cumplió algún requisito de due diligence/inspección previa (due diligence) existente.
Este es el indicador de validación más directo sobre las hipótesis clave dentro de la información pública disponible en este momento. Si por ahora no existe esa divulgación pública, solo se puede decir que esa afirmación aún no cuenta con evidencia pública, pero no se puede deducir por ello que internamente la institución no haya cambiado.
Si este cambio se sigue transmitiendo aún más a la admisión de USDT, límites de riesgo, soporte de custodia o políticas con contrapartes, el contenido económico se hará más claro. Luego, observa si los estados financieros auditados se publican o aparecen arreglos de acceso institucional confirmables, si se ajustan los métodos de calificación y si la auditoría completa se convierte en una práctica anual estable y consistente con el criterio trazable de los informes trimestrales. El spread de precios (basis), los reembolsos y emisiones (issue/redemption) y la cuota de mercado pueden servir como señales secundarias, pero no prueban por sí solos que los costos de verificación hayan cambiado.
Delegar el trabajo de verificación en terceros profesionales tiene, entre sus valores, el de reducir la necesidad de que distintos participantes del mercado completen por separado la misma ronda de validación. Pero un alcance de delegación más amplio no significa automáticamente que aumente la eficiencia en la misma medida: lo que realmente hay que observar es cuánto trabajo repetido dejan de hacer otros participantes gracias a ello, y si la assurance añadida termina cambiando realmente las decisiones.
Fuente
1. Tether — Tether Completes the Largest Inaugural Financial Audit in History 2026-08-13
2. BDO — Informe de assurance según ISAE 3000R sobre el Financial Figures and Reserves Report hasta 31-12-2025
3. Tether — Anuncio relacionado con el Q1 2026 Financial Figures & Reserves Report 2026-05-01
4. Tether — Anuncio relacionado con el Q2 2026 Financial Figures & Reserves Report 2026-07-31
5. GENIUS Act — Ley Pública 119-27
6. OCC — Implementar la Guía y Establecer la Innovación Nacional para el Stablecoins Act de EE. UU.… 2026-03-02 · Regla propuesta
Hechos independientes y evidencia del mecanismo
7. Reuters — El emisor de stablecoins Tether dice que KPMG US ha auditado sus estados de 2025 2026-08-14
8. AICPA y CIMA — ¿Qué es una auditoría de una empresa privada?
Caso relacionado
9. Circle — Transparencia y estabilidad
10. Circle — Nuevos niveles de detalle en la atestación mensual de USDC