

Alpha哥AI投资日记
252 Publicaciones
Alpha哥AI投资日记
Denunciar
Bloquear usuario
2025投资收益率打败99%币安用户
Trader de alta frecuencia
9.2 años
16 Siguiendo
93 Seguidores
62 Me gusta
Publicaciones
Todo
Cotizaciones
·
--
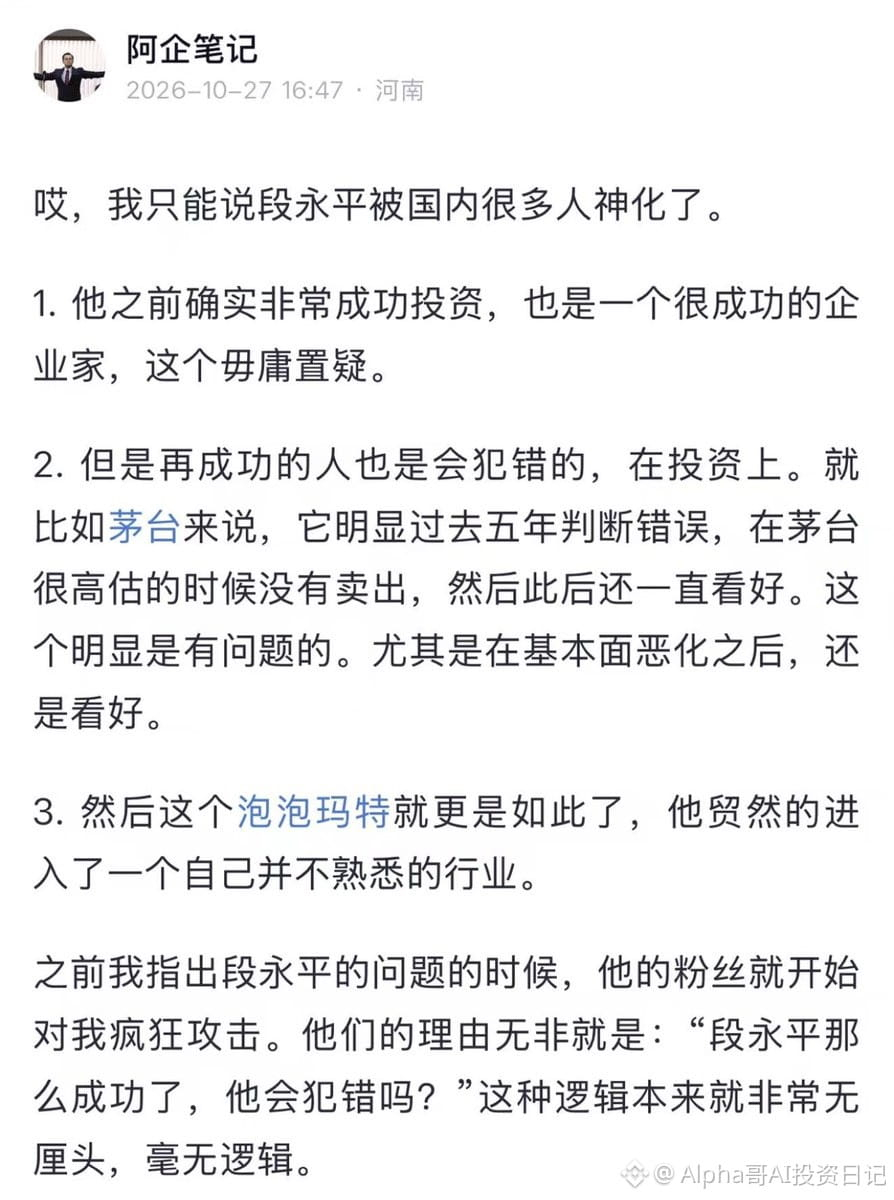
Siempre he pensado que lo más peligroso al invertir es idolatrar en exceso a los llamados «genios de la inversión» y «maestros».
Buffett es uno de los inversores más exitosos de la historia, pero sus juicios sobre las nuevas tecnologías no siempre han sido acertados.
En 2011 apostó fuerte por IBM, una inversión que acabó siendo un fracaso. En 2018, Buffett calificó al BTC de «veneno para ratas al cuadrado» (Rat Poison Squared), cuando todavía no llegaba a los 10.000 dólares. Antes, en 2013, cuando Munger comparó por primera vez el BTC con «veneno para ratas», este apenas superaba los 100 dólares.
Eso no impide que Buffett y Munger sigan siendo grandes inversores. Buffett, por supuesto, más tarde compró acciones de Apple, que se convirtió en una de sus inversiones más exitosas.
Hasta las personas más exitosas tienen su propio círculo de competencia y puntos ciegos. Tener un excelente historial a largo plazo no significa acertar siempre; haber acertado muchas veces en el pasado tampoco quiere decir que no se vaya a cometer ningún error en el futuro.
Lo que realmente vale la pena aprender es la forma de pensar de los maestros, no considerar cada una de sus palabras como una verdad absoluta. Lo más importante al invertir siempre es pensar de forma independiente y desconfiar de la idolatría a las autoridades.
100
·
--
Últimamente he estado pensando en una cuestión: aquí mucha gente cree que el oro ethereum:0x68749665ff8d2d112fa859aa293f07a622782f38 ha tocado fondo y está comprando en mínimos, mientras que la mayoría piensa que los altos precios del petróleo son algo relativamente temporal. ¿Es posible que esta idea tan popular sea errónea? ¿Y si el precio del petróleo pudiera ser más resistente de lo que todos creen?
A la luz de las subidas de varias acciones petroleras la semana pasada (por ejemplo, $CVX y $XOM rompieron al alza), es posible que las acciones petroleras y el precio del petróleo sigan fuertes durante algún tiempo, superando las expectativas de todos.
Sigan de cerca la proporción oro-petróleo.
Cita: https://x.com/i/web/status/2114897573790339149
684
·
--
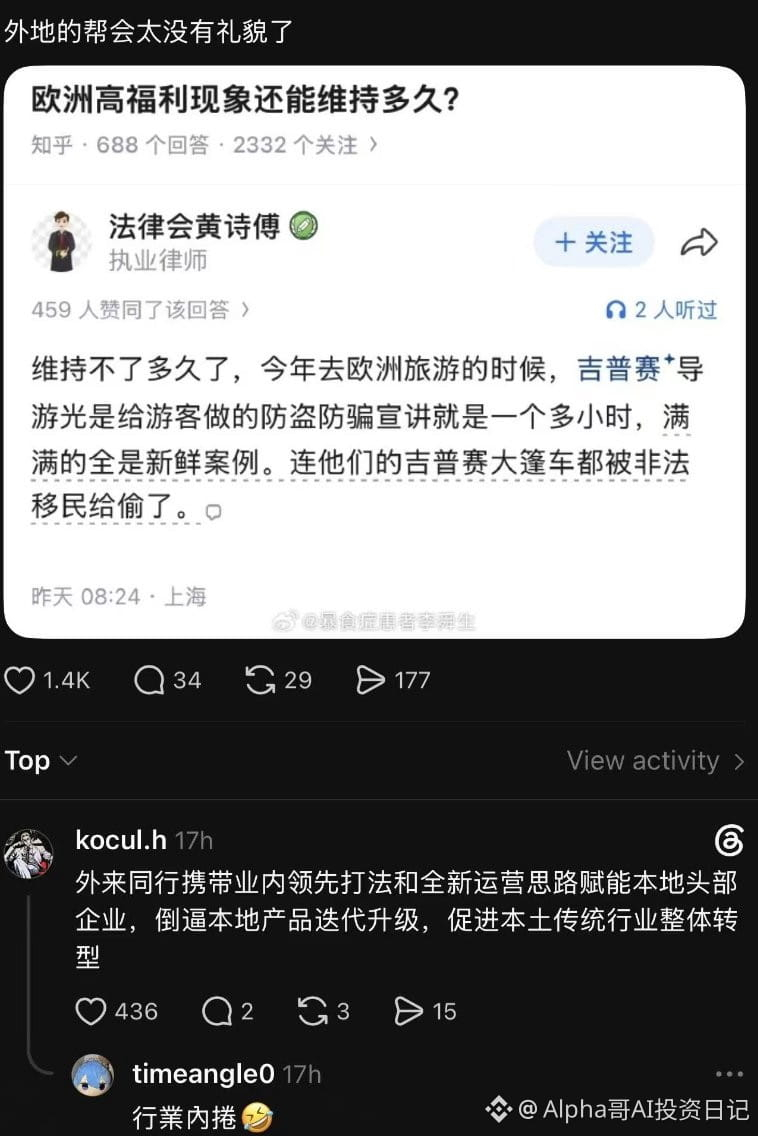
Los actores externos del sector aportan estrategias líderes y nuevas ideas de gestión para impulsar a las empresas locales punteras, obligando a los productos locales a iterar y mejorar, y promoviendo la transformación integral de las industrias tradicionales locales.
Gitano: ¿¡Quién iba a pensar que yo también tendría un día como este!?!?
Gitano: ¿¡Quién iba a pensar que yo también tendría un día como este!?!?
72
·
--
Las acciones de SK Hynix en Corea se vieron impulsadas estos días por la salida a bolsa de Anthropic y por la noticia favorable de que podrían aumentar los dividendos para los accionistas. Repuntaron por un momento, pero el proceso de desapalancamiento no se completó tan rápido como se había previsto.
Sin embargo, parece que el desapalancamiento a medio plazo aún no ha terminado. Según datos de la Asociación de Inversiones Financieras de Corea, el saldo de financiación alcanzó un máximo de 38,63 billones de wones el 24 de junio y luego retrocedió, pero al día 23 de este mes todavía ascendía a 30,15 billones de wones, por encima de los 27,42 billones de wones de principios de año.
Desde una perspectiva de medio plazo, el proceso de desapalancamiento se ha prolongado.
Fuente: https://x.com/i/web/status/2112350954263916994
290
·
--
Ver traducción
Anthropic 的 S-1,让AI看了下结论是: 长期确实是一家非常牛逼的公司,但短期资本市场可能过于乐观了
财务数据确实惊人:
2025 年营收 $4.6B,2026 年仅上半年就达到 $16.3B。Q2 单季度营收 $11.6B,甚至已经实现接近 $1B 的 GAAP 经营利润。
企业大客户数量爆发,80% 的收入来自按 Token 使用量付费。但对于投资者来说,重要的不只是增长有多快,而是增长还能持续多久。Q3 营收 $16.8B,环比增长 45%,表面上依然非常亮眼。
管理层自己写明的风险:
1.明确预期增速将下降,"可能比我们预期的更显著、更快",并承认"过去难以准确预测收入"。
2.80% 按量计费,大客户多数无长约或可随时缩减,有些大客户合同带灵活终止条款。
3.5–7% 的收入来自违反使用政策的客户(9 个月口径),8–9 月加强了封禁,会拖累后续增速。
4.季节性被高增长掩盖:2025 年底假期两周消费下降约 20%,增速放缓后会显现。
另外但从月度趋势来看,增长动能已经明显放缓。7 月底的 Revenue Run Rate 已经超过 $65B,而整个 Q3 的收入年化也只有 $67.2B。分月份的收入可能已经走平,甚至出现回落。
与此同时,Anthropic 在 S-1 中披露了数千亿美元的长期算力采购及租赁承诺。这些成本具有很强的刚性,一旦收入增长不及预期,经营杠杆也可能反噬
所以我认为 Q4 的数据非常关键。如果 Q4 能继续大幅增长,说明 AI Agent 的需求仍然在快速释放;但如果收入增速明显下台阶,市场就不得不重新审视对未来几年的增长预期。
我长期非常看好 AI,也相信 AI Agent 会创造巨大的经济价值。但长期看好AI和是否在高估值梭哈一家公司是两回事。
在 $2T 的估值预期下,我觉得市场可能已经提前透支了未来几年的高速增长。
S-1 原文:
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-s…
·
--
Texto original del S-1 de Anthropic:
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
Quienes estén interesados pueden pedirle a una IA que lo analice.
Texto original del S-1 de Anthropic:
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
Quienes estén interesados pueden pedirle a una IA que lo analice.
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
Quienes estén interesados pueden pedirle a una IA que lo analice.
249
·
--
Con verificación
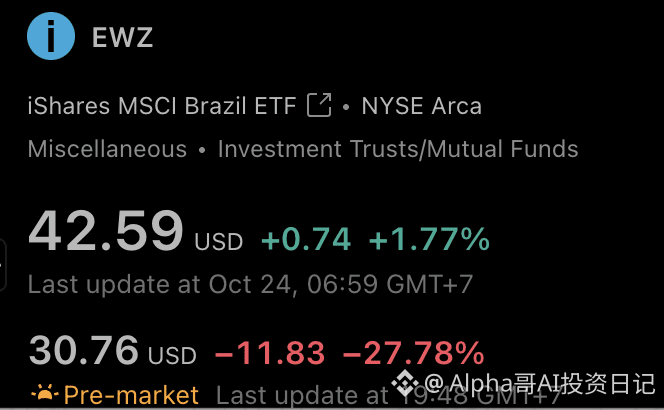
Hoy, el ETF de Brasil ($EWZ ) se desplomó un 27,78 % antes de la apertura del mercado, ¡rozando el −30 %!
En las elecciones brasileñas se produjo una gran sorpresa: el presidente izquierdista Lula fue reelegido inesperadamente. Aunque quedó por detrás del candidato de derecha Bolsonaro en la primera vuelta, logró remontar en la segunda. Es la primera vez desde que Brasil restableció la elección presidencial directa en 1989 que quien quedó en segundo lugar en la primera vuelta termina ganando.
El mercado había apostado por una victoria de la derecha, pero las expectativas quedaron totalmente frustradas.
764
·
--
Según Fox Business: Anthropic presentará el documento S-1 a las 9:00 a. m., hora del Este de EE. UU. (21:00 de esta noche, hora de Pekín).
¡Inversores en IA, de pie y listos para dar órdenes! https://twitter.com/DeItaone/status/2114680761848897631
Según Fox Business: Anthropic presentará el documento S-1 a las 9:00 a. m., hora del Este de EE. UU. (21:00 de esta noche, hora de Pekín).
¡Inversores en IA, de pie y listos para dar órdenes! https://twitter.com/DeItaone/status/2114680761848897631
¡Inversores en IA, de pie y listos para dar órdenes! https://twitter.com/DeItaone/status/2114680761848897631
491
·
--
Con verificación
Se siente como comprar MEME y que se desplome a cero al instante 😂
El ETF de Brasil 🇧🇷 $EWZ se desplomó un 18% en la sesión nocturna https://twitter.com/antonlavay/status/2114544640804392966
Se siente como comprar MEME y que se desplome a cero al instante 😂
El ETF de Brasil 🇧🇷 $EWZ se desplomó un 18% en la sesión nocturna https://twitter.com/antonlavay/status/2114544640804392966
El ETF de Brasil 🇧🇷 $EWZ se desplomó un 18% en la sesión nocturna https://twitter.com/antonlavay/status/2114544640804392966
927
·
--
Xie Guozhong ya señaló en 2007 que la competitividad de los promotores inmobiliarios chinos dependía en gran medida de su capacidad para obtener terrenos y préstamos bancarios. Como poseer terrenos permitía beneficiarse de su revalorización, los promotores tendían a retrasar su desarrollo, y todo el modelo de negocio dependía en gran medida de la financiación. Advirtió además que, cuando los precios de la vivienda dejaran de subir o incluso empezaran a bajar, este modelo de negocio podría llevar a la quiebra a un gran número de empresas inmobiliarias. En esencia, este es el mecanismo central de la crisis que más tarde afectó al modelo chino de desarrollo inmobiliario, altamente apalancado.
Pero su pronóstico se adelantó 13 años: subestimó cuánto tiempo podía seguir subiendo, con apoyo institucional, un mercado que ya estaba en una burbuja.
Pronóstico de Xie Guozhong para 2011: el precio medio de la vivienda en todo el país caería un 50 % en dos o tres años. En 2013: volvió a pronosticar que los precios de la vivienda caerían a la mitad en los cinco años siguientes. Se equivocó en todo; si le hiciste caso, estabas perdido 😂
Por eso, al estudiar las ventas en corto, no basta con analizar por qué necesariamente tiene que caer: también hay que estudiar qué lo mantiene en marcha y qué acaba por hacerlo desplomarse.
Cita: https://x.com/i/web/status/2114520240239579386
970
·
--
Con verificación
Los semiconductores siguen cayendo, pero los inversores minoristas continúan intentando comprar en mínimos y apostando fuerte por los ETF apalancados al triple.
El ETF apalancado al triple sobre semiconductores $SOXL ha caído un 51 % desde su máximo del 6 de octubre y un 72 % desde el máximo de junio. Sin embargo, en las últimas dos semanas registró entradas netas de 9.270 millones de dólares, un récord histórico para un periodo de dos semanas https://twitter.com/globalmktobserv/status/2114331642873418062
El ETF apalancado al triple sobre semiconductores $SOXL ha caído un 51 % desde su máximo del 6 de octubre y un 72 % desde el máximo de junio. Sin embargo, en las últimas dos semanas registró entradas netas de 9.270 millones de dólares, un récord histórico para un periodo de dos semanas https://twitter.com/globalmktobserv/status/2114331642873418062
1.2k
·
--
Últimamente, las acciones de IA relacionadas con cuellos de botella no van muy bien. Hace poco descubrí otro activo de cuello de botella:
«Token líquido dedicado a impulsar el mundo físico de la Physical AI»
Una vez que se inyecta en un coche, puede funcionar durante cientos de kilómetros seguidos. Se paga por uso, el consumo es frecuente, los usuarios lo necesitan sí o sí y la recompra es muy alta. Cuando se agotan los tokens, el razonamiento se detiene de inmediato y el coche se queda parado en la carretera, sin poder avanzar.
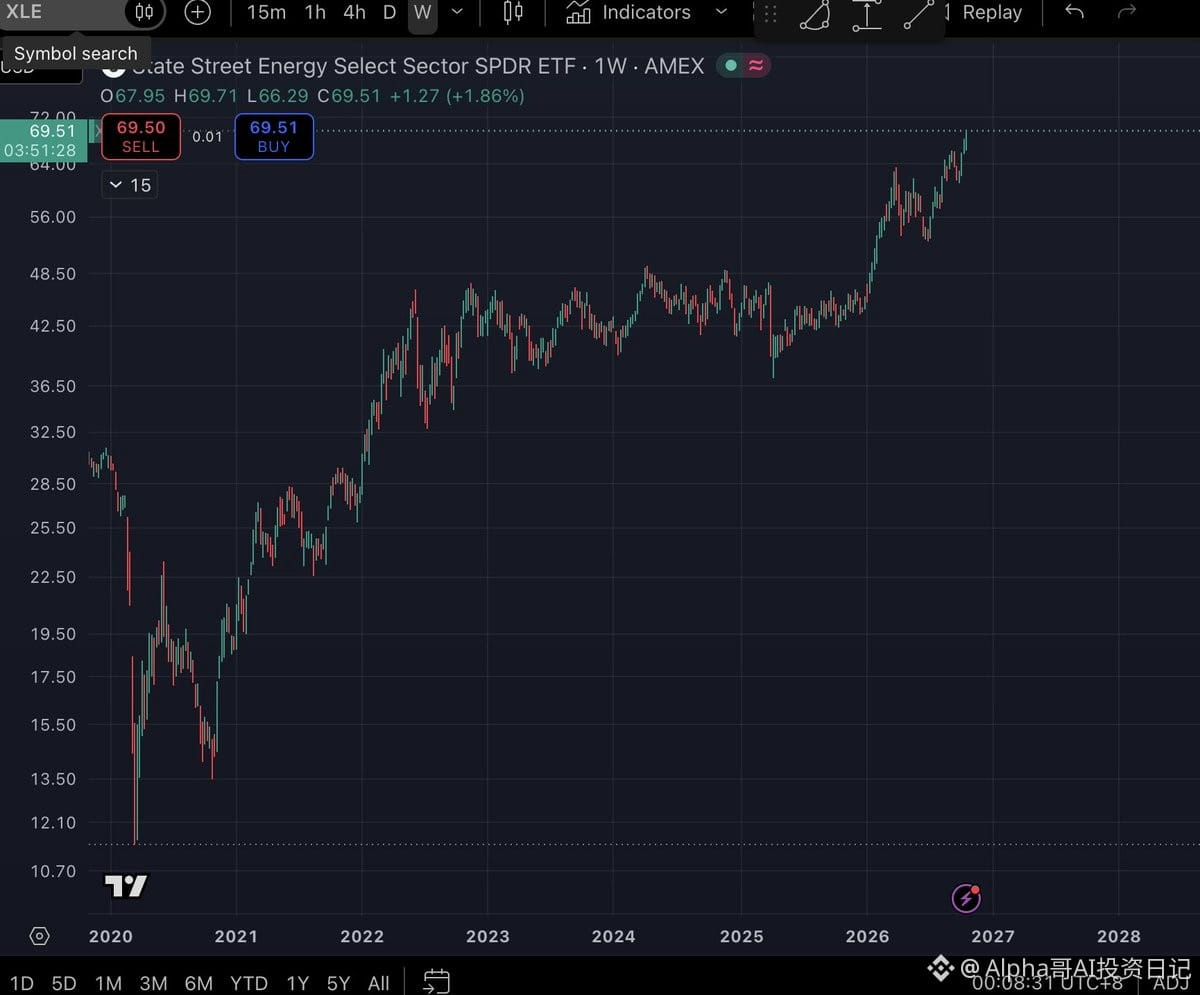
Últimamente, las empresas que trabajan en esta cadena industrial han tenido una buena subida en bolsa. El ETF $XLE rompió al alza con fuerza.
Por cierto, «Token líquido dedicado a impulsar el mundo físico de la Physical AI» también tiene otro nombre: petróleo.
860
·
--
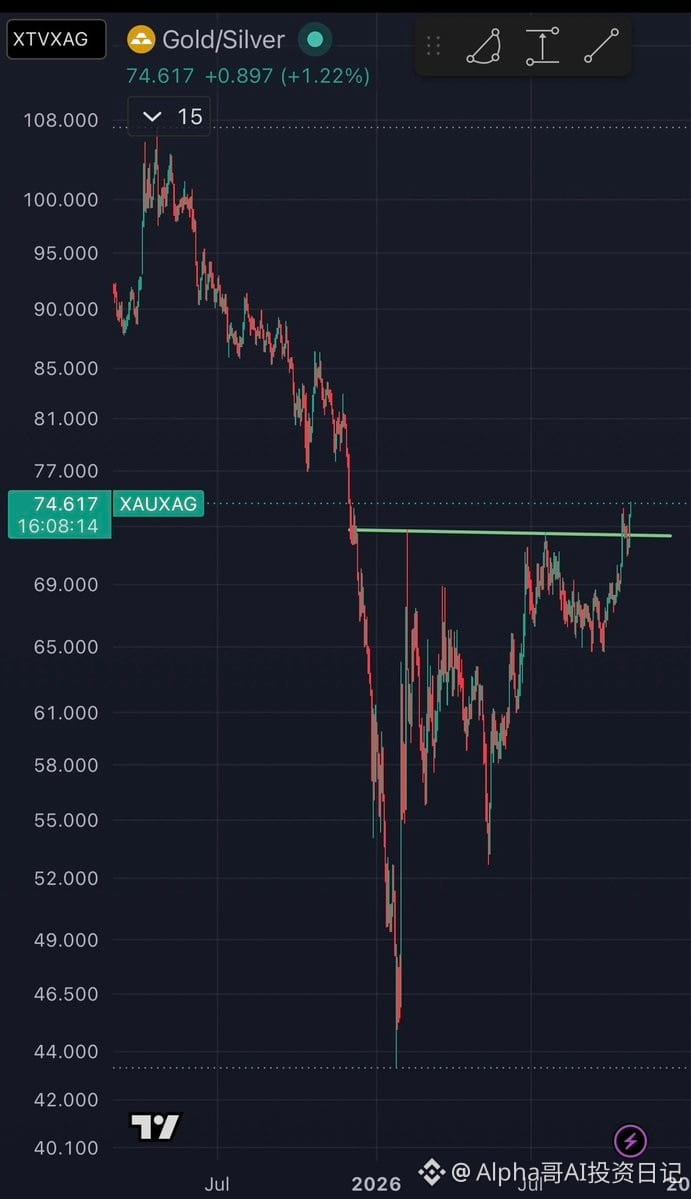
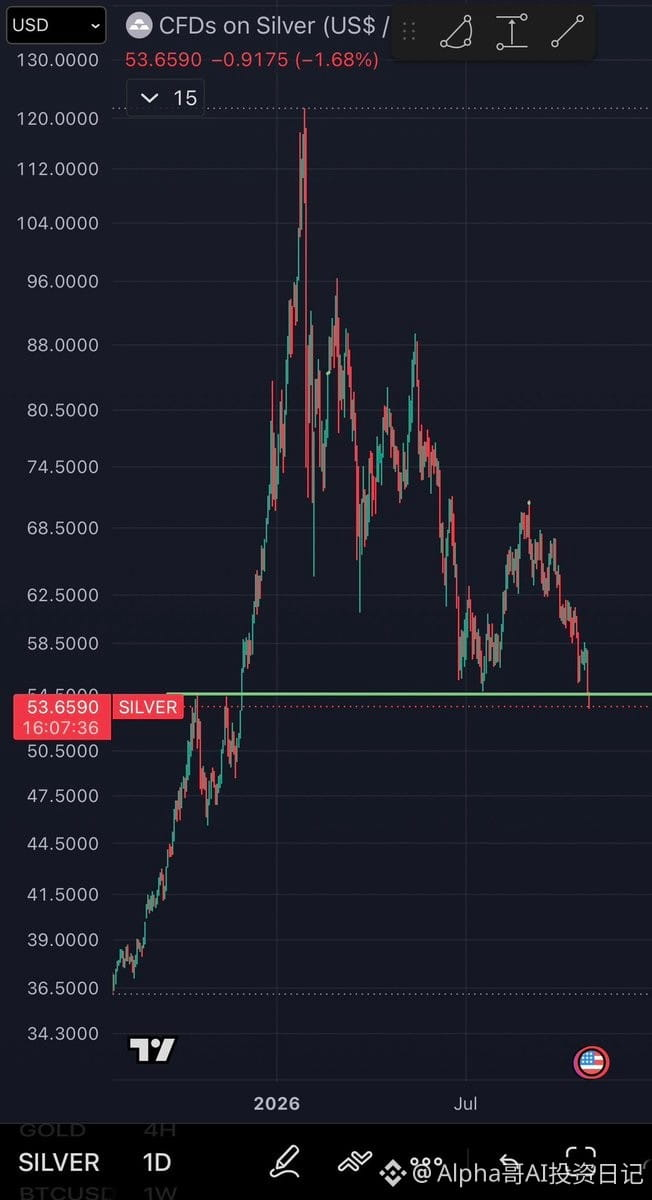
La semana pasada ya dije que la tendencia de la plata $XAG era muy débil y que quizá todavía bajara de los 50 dólares para barrer otra ronda de órdenes stop de posiciones largas.
A estas alturas, la relación oro/plata (Gold/Silver Ratio) ya ha superado la resistencia clave situada en torno a 72–73, lo que indica que la plata sigue debilitándose frente al oro.
Lo que resulta aún más preocupante es que la plata ya ha caído por debajo de la zona de soporte de 54–55 dólares, formada por los máximos de octubre y noviembre del año pasado.
En el gráfico diario, los máximos de los rebotes son cada vez más bajos y los soportes van cediendo uno tras otro; todo el panorama técnico es bastante desalentador.
Me da la impresión de que esta corrección aún no ha terminado y que, con toda probabilidad, el precio seguirá cayendo para sacudir el mercado una vez más.
Cita: https://x.com/i/web/status/2110391173579993173
354
·
--
La evolución del mercado estos últimos días ha sido la demostración perfecta de lo que significa «Yields falling for the wrong reasons».
El US10Y había superado con fuerza la resistencia de la línea clavicular de largo plazo del 4,80 % y había seguido subiendo hasta rozar un máximo del 5,40 %. Solo en los últimos dos días cayó con fuerza, 14,1 puntos básicos en una sola jornada, y retrocedió hasta el 4,978 %. Si esta caída de los rendimientos se debiera a una moderación gradual de la inflación y a señales moderadas de la Fed, la bolsa estadounidense ya habría despegado.
Pero el problema de fondo ahora es que la fuerte caída de la bolsa estadounidense y los cisnes negros geopolíticos han asustado a los inversores y los han empujado a refugiarse en los bonos del Tesoro de EE. UU. Todo el mundo ha comprado bonos del Tesoro para protegerse, y así han hecho bajar los rendimientos a la fuerza 😂
IEFETF-0,07 %
8
·
--
Últimamente, $SAP , $NOW ha tenido una buena racha alcista. Junto con Thomson Reuters $TRI, mencionada antes, ha logrado una pequeña subida en medio de una fuerte caída del mercado bursátil estadounidense.
Es posible que algunos inversores ya hayan empezado a replantearse dónde acabarán quedándose, en última instancia, los beneficios de la revolución de la IA.
En X, mucha gente ya tiene una visión un tanto dogmática de lo que son las «acciones beneficiadas por la IA».
Cuando se habla de IA, se piensa en almacenamiento, CPU, GPU y módulos ópticos. Como si solo el hardware con oferta escasa y capaz de convertirse en un cuello de botella mereciera llamarse beneficiario de la IA.
Yo, en cambio, creo que algunas empresas de software empresarial que antes fueron castigadas injustamente podrían ser precisamente beneficiarias de la IA con una excelente relación calidad-precio.
La lógica es bastante directa.
Primero, los modelos de lenguaje de gran tamaño se parecen cada vez más a un servicio básico.
Los proveedores de modelos compiten constantemente y las empresas pueden recurrir a distintos modelos. Si el costo de usar modelos con capacidades similares sigue bajando, las compañías de software que controlan la relación con los clientes, los datos y los puntos de entrada a las operaciones tendrán la oportunidad de ofrecer productos más valiosos a menor costo.
Segundo, poder escribir código todavía está muy lejos de sustituir los sistemas centrales de una empresa.
SAP gestiona las finanzas, las compras y la cadena de suministro; ServiceNow está profundamente integrado en los servicios de TI y los flujos de aprobación de las empresas. Además, detrás hay datos acumulados durante años, controles de acceso, requisitos de auditoría y numerosas integraciones entre sistemas. Crear una interfaz con funciones similares y lograr que una multinacional migre todo su negocio son dos cosas muy distintas. ¿Qué director de tecnología de una gran empresa se atrevería a decidir que la compañía prescinda de SAP o de ServiceNow? Estos sistemas son difíciles de sustituir, y la IA también puede ayudarles a automatizar más procesos y ampliar el valor de sus funcionalidades.
Tercero, los negocios de suscripción con altos márgenes pueden sumar nuevas fuentes de crecimiento.
La IA puede ayudar a las empresas de software a vender versiones más caras, añadir módulos de pago, ampliar los casos de uso y, posiblemente, reducir los costos de desarrollo y servicio.
Ya hay algunos datos que vale la pena observar: los ingresos por suscripciones de ServiceNow crecieron un 24,5 % interanual en el segundo trimestre, y el valor anual de los contratos de su negocio de IA superó los 1.000 millones de dólares; la cartera actual de pedidos en la nube de SAP creció un 26 % en el último trimestre, a tipos de cambio constantes. Esto demuestra, al menos, que la demanda de parte del software empresarial y la comercialización de la IA siguen avanzando.
Cuarto, las diferencias entre las expectativas y la realidad podrían importar más que «quién tiene la oferta más escasa».
La narrativa de que «Claude acabará con el SaaS» ya provocó una ronda de contracción de las valoraciones de muchas acciones de software. Si más adelante resulta que algunas de esas empresas han conservado a sus clientes y, además, han aumentado sus ingresos gracias a la IA, el mercado tendrá que revisar al alza tanto su capacidad de generar beneficios como sus valoraciones.
Primero se valoraron como «perjudicadas por la IA» y, después, sus resultados empezaron a confirmar que eran «beneficiarias de la IA».
Cuanto más intensa sea la competencia entre los modelos de gran tamaño, más probable es que, al final…
41
·
--
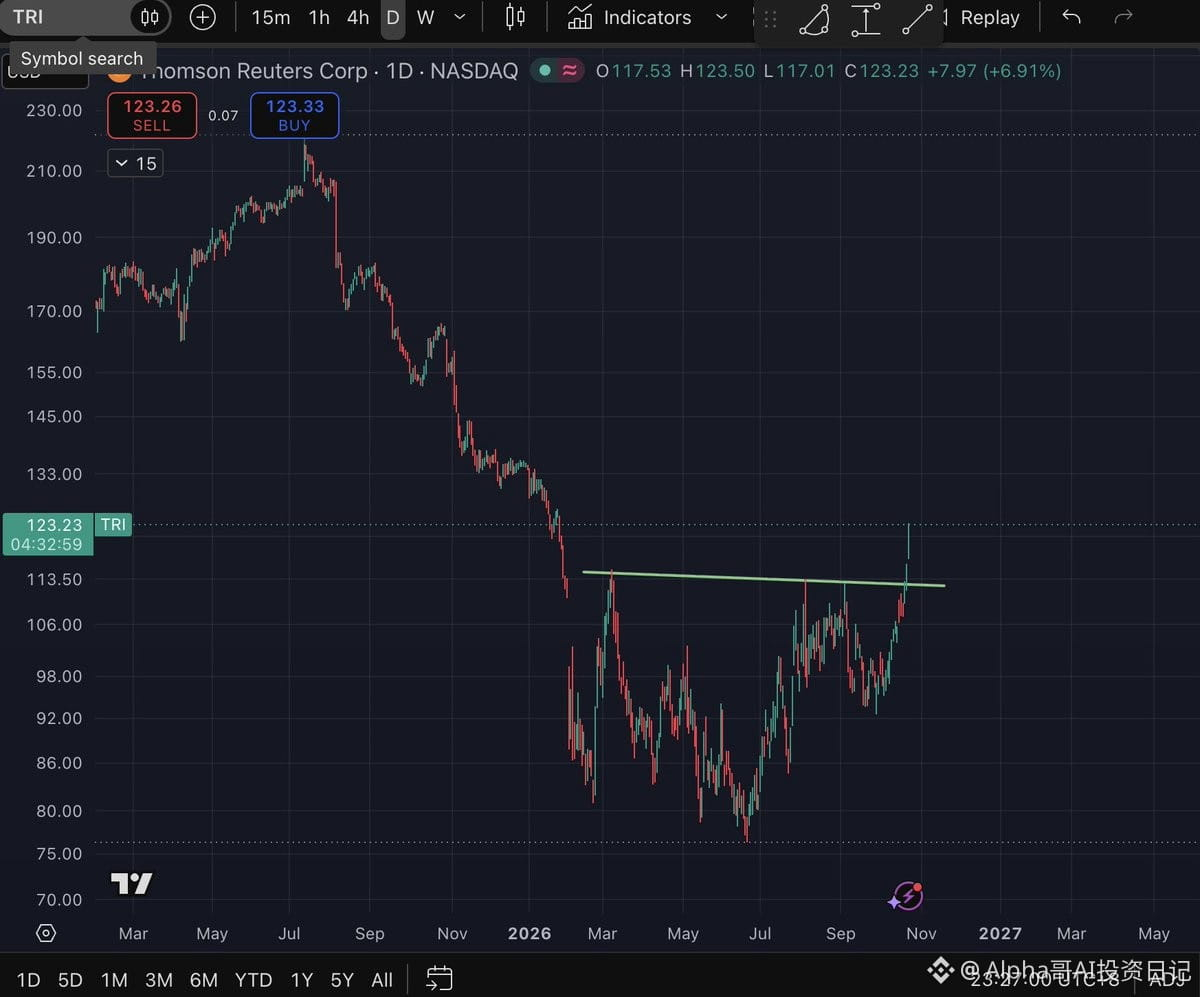
En los últimos días, las acciones estadounidenses han sufrido fuertes caídas y la cadena de valor de la IA está bajo presión, pero una acción ha logrado romper al alza contra la tendencia: Thomson Reuters $TRI
Hoy subió un 6,91 %; desde el cierre del 19 de octubre, a 108,23 dólares, acumula una subida aproximada del 13,9 % en tres sesiones;
En varios rebotes anteriores se había topado con resistencia cerca de los 112-115 dólares. Ahora ya ha superado esa zona al alza. Es una fortaleza relativa que merece atención, especialmente con el mercado bajo presión.
Cuando mucha gente oye hablar de Reuters, solo piensa en noticias. En realidad, Thomson Reuters también cuenta con bases de datos y software especializados en los ámbitos jurídico, fiscal, contable y de cumplimiento normativo empresarial. El mercado temía que la IA pudiera sustituir sus servicios, pero los ingresos totales del segundo trimestre aún crecieron un 9 % y los ingresos orgánicos de sus tres negocios principales aumentaron un 10 %. Estos datos indican, al menos, que la demanda de pago de los clientes profesionales sigue siendo sólida. El mercado empieza a reevaluar a Reuters como «víctima de la IA».
Recientemente lanzó una nueva versión de su solución de IA CoCounsel Tax, Audit & Accounting. Permite planificar tareas, escribir y ejecutar código para realizar cálculos fiscales y someterlos a revisión de contables y profesionales tributarios. A medida que los grandes modelos de IA se vuelven cada vez más capaces, las empresas que dominan el «contenido especializado + las relaciones con los clientes + los flujos de trabajo» podrían tener más facilidad para convertir la IA en productos por los que sus clientes estén dispuestos a pagar.
A mi entender, este repunte refleja una corrección de las expectativas excesivamente pesimistas y la posibilidad de comercializar la IA especializada. Cuando el mercado empieza a cuestionar la rentabilidad de la inversión en capacidad de cómputo, las empresas de aplicaciones que cuentan con datos especializados y clientes de pago podrían volver a captar su atención.
Ahora queda por ver qué muestran los resultados del 3 de noviembre y si el crecimiento y los beneficios pueden seguir superando las expectativas.
28
·
--
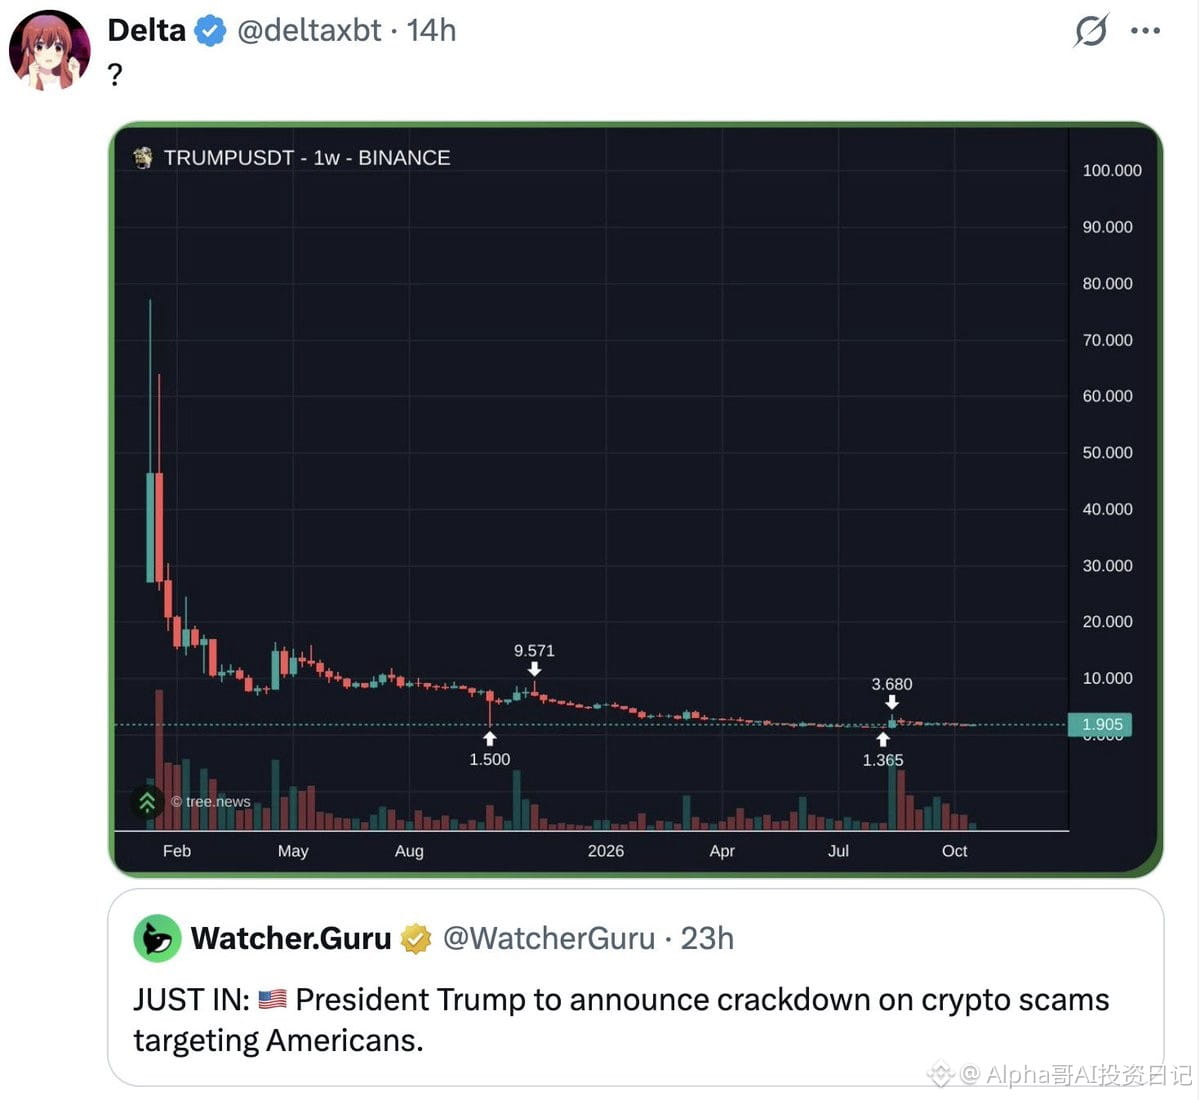
????
Solo el presidente puede provocar incendios; al pueblo no se le permite encender lámparas.
$Trump
????
Solo el presidente puede provocar incendios; al pueblo no se le permite encender lámparas.
$Trump
Solo el presidente puede provocar incendios; al pueblo no se le permite encender lámparas.
$Trump
238
·
--
Ver traducción
全球各地开始 UBI 探索了 https://twitter.com/supermao/status/2113252756060520488
全球各地开始 UBI 探索了 https://twitter.com/supermao/status/2113252756060520488
39
·
--
Ver traducción
最近虽然仓位相对轻一些,处于相对防守姿态,但如果要说 AI 这一波从五年周期的角度来看就完全结束了,完全复刻 2000 年,这个概率是很低很低的
当然,这里AI 股也分板块。有些之前预期和杠杆高的板块,深入调整一下也是正常的
未来两三个月多头可能会相对难受一点,杀掉一些杠杆,后面才能更好的拉升。有可能来一波让大家觉得 2000 年复现、AI 泡沫完蛋了,然后再大 V 天龙
对于普通散户来说,有杠杆的要降低杠杆,没杠杆的,场外多赚钱。
吃好睡好,等机会,等带血的筹码
引用: https://x.com/i/web/status/2113173310095913130
最近虽然仓位相对轻一些,处于相对防守姿态,但如果要说 AI 这一波从五年周期的角度来看就完全结束了,完全复刻 2000 年,这个概率是很低很低的
当然,这里AI 股也分板块。有些之前预期和杠杆高的板块,深入调整一下也是正常的
未来两三个月多头可能会相对难受一点,杀掉一些杠杆,后面才能更好的拉升。有可能来一波让大家觉得 2000 年复现、AI 泡沫完蛋了,然后再大 V 天龙
对于普通散户来说,有杠杆的要降低杠杆,没杠杆的,场外多赚钱。
吃好睡好,等机会,等带血的筹码
引用: https://x.com/i/web/status/2113173310095913130
当然,这里AI 股也分板块。有些之前预期和杠杆高的板块,深入调整一下也是正常的
未来两三个月多头可能会相对难受一点,杀掉一些杠杆,后面才能更好的拉升。有可能来一波让大家觉得 2000 年复现、AI 泡沫完蛋了,然后再大 V 天龙
对于普通散户来说,有杠杆的要降低杠杆,没杠杆的,场外多赚钱。
吃好睡好,等机会,等带血的筹码
引用: https://x.com/i/web/status/2113173310095913130
61
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
CanMicrosoftDeliverOnAI
96,340 visualizaciones
807 participa(n) en el debate
Sesión 3 de la temporada de resultados: ¿Superarán Google y Microsoft las expectativas?
Binance Square Official
·67 «Me gusta»
·17.6k visualizaciones
CanGoogleDefindItsCore
46,281 visualizaciones
589 participa(n) en el debate
FOMCWatch
9.1M visualizaciones
28,026 participa(n) en el debate