
星途科技资讯
981 Publicaciones

星途科技资讯
Denunciar
Bloquear usuario
Abrir operación
Trader frecuente
2.7 años
247 Siguiendo
122 Seguidores
701 Me gusta
Publicaciones
Cartera
Todo
Cotizaciones
PINNED
·
--
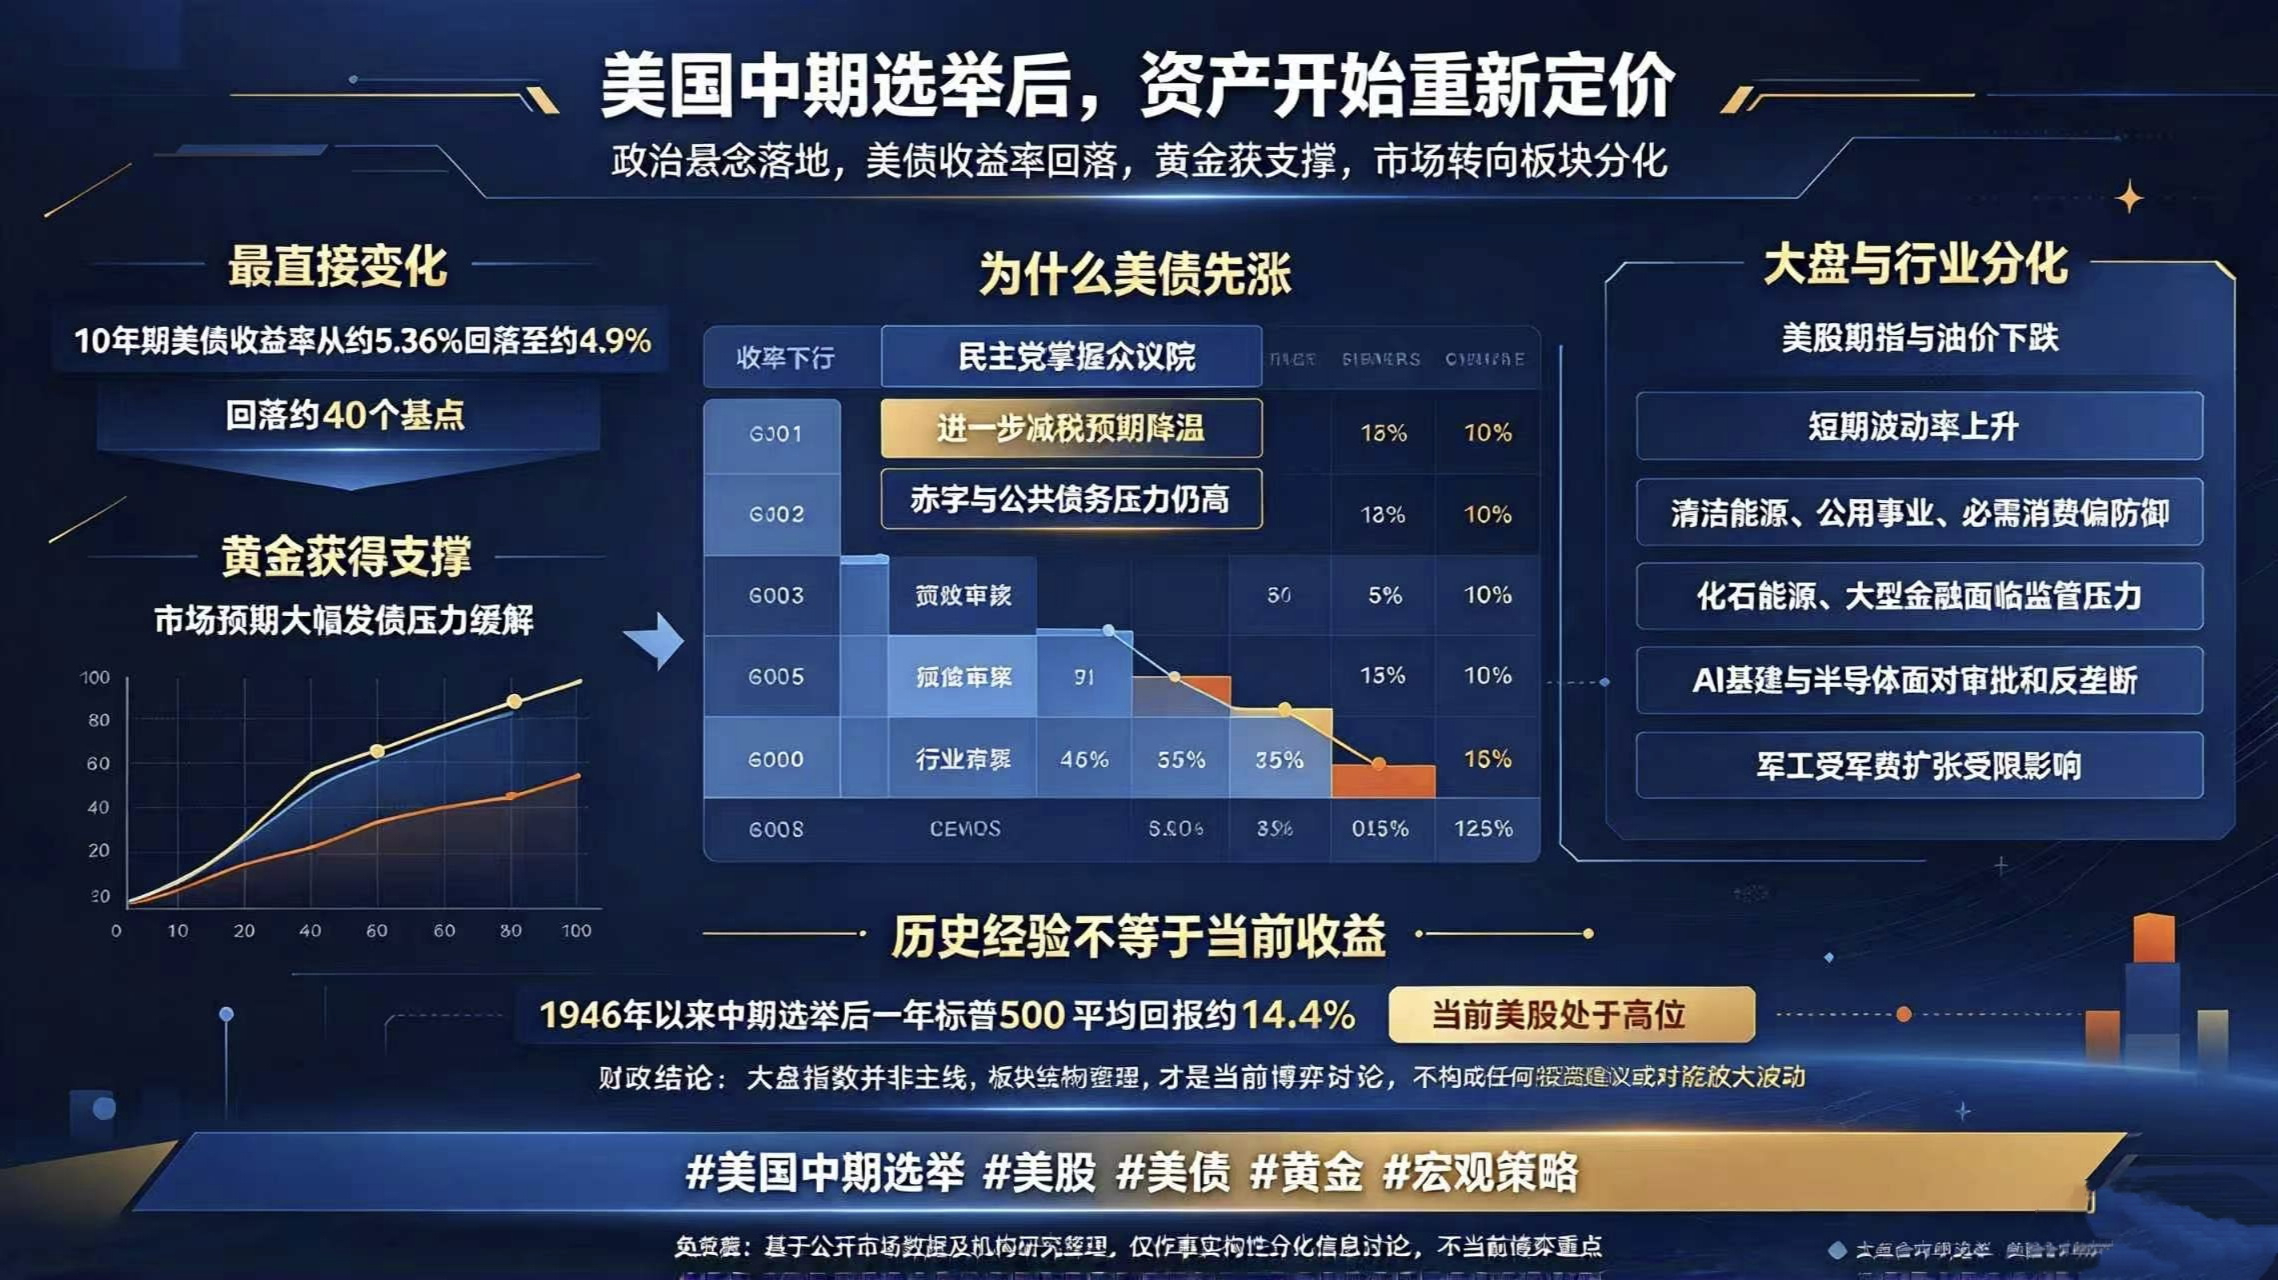
Los resultados de las elecciones de medio mandato de Estados Unidos ya están prácticamente definidos: los demócratas se hicieron con la Cámara de Representantes y también cambiaron de manos escaños clave del Senado. Para los mercados, la incertidumbre política se ha despejado y la valoración de los activos empieza a reajustarse de inmediato.
Veamos primero los datos más directos. El rendimiento de los bonos del Tesoro estadounidense a 10 años cayó unos 40 puntos básicos desde el máximo del 5,36 % de principios de octubre, hasta situarse en torno al 4,9 %. El oro también encontró apoyo.
La lógica es bastante clara. Que los demócratas controlen la Cámara de Representantes equivale a tener en sus manos la clave de la revisión presupuestaria, por lo que es prácticamente imposible que salga adelante la nueva ronda de recortes fiscales prevista. Además, con un déficit cercano a los 2 billones de dólares y la presión de una deuda pública de 41 billones, el mercado espera que disminuya la emisión masiva de deuda. Por eso los bonos del Tesoro estadounidense subieron (y sus rendimientos bajaron).
Pero el panorama general del mercado no es tan optimista. Con el control dividido entre las dos cámaras, los futuros de las acciones estadounidenses y los precios del petróleo cayeron una vez que se aclararon los resultados, mientras que la volatilidad a corto plazo aumentó de forma notable.
La divergencia entre sectores es muy marcada. Las energías limpias, los servicios públicos y los bienes de consumo básico se convirtieron en refugios; en cambio, los combustibles fósiles tradicionales y las grandes instituciones financieras se enfrentan a una regulación más estricta. La infraestructura de IA y los semiconductores, que habían subido con fuerza, ahora deben lidiar con restricciones locales a la aprobación de centros de datos y con problemas relacionados con las investigaciones antimonopolio. La industria de defensa también está bajo presión, debido a las limitaciones a la expansión del gasto militar.
{web3_wallet_create}(560x50c2be4b3958c358e2654c6dabb4feb9e1cc7777)
{spot}(NVDABUSDT)
{spot}(BNCBUSDT)
Muchos citan datos históricos: desde 1946, el rendimiento del S&P 500 durante el año posterior a las elecciones de medio mandato siempre ha sido positivo, con una subida media del 14,4 %. Pero no hay que olvidar que las acciones estadounidenses ya están en niveles elevados. Si más adelante se agrava el bloqueo fiscal o reaparece el riesgo de un cierre del Gobierno, la volatilidad podría superar con creces el promedio histórico.
Así que, por ahora, no tiene mucho sentido fijarse en las subidas y bajadas de los índices generales. La verdadera batalla por el dinero está en las divergencias estructurales entre sectores.
Si también te interesan la macroeconomía y la evolución de las acciones estadounidenses, sígueme para conocer más noticias e información.
#美国中期选举:市场有哪些期待?
Aviso legal: El contenido anterior se basa en datos de los mercados públicos y en investigaciones de instituciones; su único propósito es ordenar los hechos y debatir información. No constituye asesoramiento de inversión ni una predicción certera sobre la evolución de los activos.$TRUMP $BTC $BTW
Los resultados de las elecciones de medio mandato de Estados Unidos ya están prácticamente definidos: los demócratas se hicieron con la Cámara de Representantes y también cambiaron de manos escaños clave del Senado. Para los mercados, la incertidumbre política se ha despejado y la valoración de los activos empieza a reajustarse de inmediato.
Veamos primero los datos más directos. El rendimiento de los bonos del Tesoro estadounidense a 10 años cayó unos 40 puntos básicos desde el máximo del 5,36 % de principios de octubre, hasta situarse en torno al 4,9 %. El oro también encontró apoyo.
La lógica es bastante clara. Que los demócratas controlen la Cámara de Representantes equivale a tener en sus manos la clave de la revisión presupuestaria, por lo que es prácticamente imposible que salga adelante la nueva ronda de recortes fiscales prevista. Además, con un déficit cercano a los 2 billones de dólares y la presión de una deuda pública de 41 billones, el mercado espera que disminuya la emisión masiva de deuda. Por eso los bonos del Tesoro estadounidense subieron (y sus rendimientos bajaron).
Pero el panorama general del mercado no es tan optimista. Con el control dividido entre las dos cámaras, los futuros de las acciones estadounidenses y los precios del petróleo cayeron una vez que se aclararon los resultados, mientras que la volatilidad a corto plazo aumentó de forma notable.
La divergencia entre sectores es muy marcada. Las energías limpias, los servicios públicos y los bienes de consumo básico se convirtieron en refugios; en cambio, los combustibles fósiles tradicionales y las grandes instituciones financieras se enfrentan a una regulación más estricta. La infraestructura de IA y los semiconductores, que habían subido con fuerza, ahora deben lidiar con restricciones locales a la aprobación de centros de datos y con problemas relacionados con las investigaciones antimonopolio. La industria de defensa también está bajo presión, debido a las limitaciones a la expansión del gasto militar.
Muchos citan datos históricos: desde 1946, el rendimiento del S&P 500 durante el año posterior a las elecciones de medio mandato siempre ha sido positivo, con una subida media del 14,4 %. Pero no hay que olvidar que las acciones estadounidenses ya están en niveles elevados. Si más adelante se agrava el bloqueo fiscal o reaparece el riesgo de un cierre del Gobierno, la volatilidad podría superar con creces el promedio histórico.
Así que, por ahora, no tiene mucho sentido fijarse en las subidas y bajadas de los índices generales. La verdadera batalla por el dinero está en las divergencias estructurales entre sectores.
Si también te interesan la macroeconomía y la evolución de las acciones estadounidenses, sígueme para conocer más noticias e información.
#美国中期选举:市场有哪些期待?
Aviso legal: El contenido anterior se basa en datos de los mercados públicos y en investigaciones de instituciones; su único propósito es ordenar los hechos y debatir información. No constituye asesoramiento de inversión ni una predicción certera sobre la evolución de los activos.$TRUMP $BTC $BTW
Veamos primero los datos más directos. El rendimiento de los bonos del Tesoro estadounidense a 10 años cayó unos 40 puntos básicos desde el máximo del 5,36 % de principios de octubre, hasta situarse en torno al 4,9 %. El oro también encontró apoyo.
La lógica es bastante clara. Que los demócratas controlen la Cámara de Representantes equivale a tener en sus manos la clave de la revisión presupuestaria, por lo que es prácticamente imposible que salga adelante la nueva ronda de recortes fiscales prevista. Además, con un déficit cercano a los 2 billones de dólares y la presión de una deuda pública de 41 billones, el mercado espera que disminuya la emisión masiva de deuda. Por eso los bonos del Tesoro estadounidense subieron (y sus rendimientos bajaron).
Pero el panorama general del mercado no es tan optimista. Con el control dividido entre las dos cámaras, los futuros de las acciones estadounidenses y los precios del petróleo cayeron una vez que se aclararon los resultados, mientras que la volatilidad a corto plazo aumentó de forma notable.
La divergencia entre sectores es muy marcada. Las energías limpias, los servicios públicos y los bienes de consumo básico se convirtieron en refugios; en cambio, los combustibles fósiles tradicionales y las grandes instituciones financieras se enfrentan a una regulación más estricta. La infraestructura de IA y los semiconductores, que habían subido con fuerza, ahora deben lidiar con restricciones locales a la aprobación de centros de datos y con problemas relacionados con las investigaciones antimonopolio. La industria de defensa también está bajo presión, debido a las limitaciones a la expansión del gasto militar.
Muchos citan datos históricos: desde 1946, el rendimiento del S&P 500 durante el año posterior a las elecciones de medio mandato siempre ha sido positivo, con una subida media del 14,4 %. Pero no hay que olvidar que las acciones estadounidenses ya están en niveles elevados. Si más adelante se agrava el bloqueo fiscal o reaparece el riesgo de un cierre del Gobierno, la volatilidad podría superar con creces el promedio histórico.
Así que, por ahora, no tiene mucho sentido fijarse en las subidas y bajadas de los índices generales. La verdadera batalla por el dinero está en las divergencias estructurales entre sectores.
Si también te interesan la macroeconomía y la evolución de las acciones estadounidenses, sígueme para conocer más noticias e información.
#美国中期选举:市场有哪些期待?
Aviso legal: El contenido anterior se basa en datos de los mercados públicos y en investigaciones de instituciones; su único propósito es ordenar los hechos y debatir información. No constituye asesoramiento de inversión ni una predicción certera sobre la evolución de los activos.$TRUMP $BTC $BTW
1
8
17.4k
·
--
Ver traducción
韩国金融委员会11月5日宣布,要制定加密安全事件的“即报”新指南。
以前的规矩是,虚拟资产服务商(VASP)出了安全事故,报给韩国互联网振兴院(KISA)就行了。新规要把接收方扩大,要求同时报给金融监督院和金融保安院。
上报时间点也卡得很死:发现事件后得“立即”通报,而且报告里必须写清发现时间、具体内容、预计的损失类型和规模。
这个调整的实质,是把监管介入的节点往前挪。以前偏重事后备案,现在要求事中同步,让金融监管部门第一时间知道出了什么事。信号挺明确:别等事情发酵完再报。
除了即报指南,官方还透露了更长线的动作。他们计划搞一部《数字金融安全法》,目标是2027年一季度完成立法并提交。这法案拟对VASP、保险代理等行业适用更严格的安保规定。配合这项规则,官方还要对大约580家金融公司做全面安全检查。
{web3_wallet_create}(560xe797e34845f5c23b1f578c7c49a101fca4137777)
{spot}(ETHUSDT)
{spot}(BNBUSDT)
官方给的理由是,虚拟资产和传统金融的绑定越来越深,事故信息需要快速传到监管部门,以便及时调查和保护消费者。说白了,就是加密出事不能再只在小圈子里通报,得让金融监管同步知道。
想继续看这类监管动态,可以关注我。
#韩国拟设加密安全事件即报规则 $BTC
仅为公开信息与机制客观梳理,不构成投资建议。$BNB $TRUMP
韩国金融委员会11月5日宣布,要制定加密安全事件的“即报”新指南。
以前的规矩是,虚拟资产服务商(VASP)出了安全事故,报给韩国互联网振兴院(KISA)就行了。新规要把接收方扩大,要求同时报给金融监督院和金融保安院。
上报时间点也卡得很死:发现事件后得“立即”通报,而且报告里必须写清发现时间、具体内容、预计的损失类型和规模。
这个调整的实质,是把监管介入的节点往前挪。以前偏重事后备案,现在要求事中同步,让金融监管部门第一时间知道出了什么事。信号挺明确:别等事情发酵完再报。
除了即报指南,官方还透露了更长线的动作。他们计划搞一部《数字金融安全法》,目标是2027年一季度完成立法并提交。这法案拟对VASP、保险代理等行业适用更严格的安保规定。配合这项规则,官方还要对大约580家金融公司做全面安全检查。
官方给的理由是,虚拟资产和传统金融的绑定越来越深,事故信息需要快速传到监管部门,以便及时调查和保护消费者。说白了,就是加密出事不能再只在小圈子里通报,得让金融监管同步知道。
想继续看这类监管动态,可以关注我。
#韩国拟设加密安全事件即报规则 $BTC
仅为公开信息与机制客观梳理,不构成投资建议。$BNB $TRUMP
以前的规矩是,虚拟资产服务商(VASP)出了安全事故,报给韩国互联网振兴院(KISA)就行了。新规要把接收方扩大,要求同时报给金融监督院和金融保安院。
上报时间点也卡得很死:发现事件后得“立即”通报,而且报告里必须写清发现时间、具体内容、预计的损失类型和规模。
这个调整的实质,是把监管介入的节点往前挪。以前偏重事后备案,现在要求事中同步,让金融监管部门第一时间知道出了什么事。信号挺明确:别等事情发酵完再报。
除了即报指南,官方还透露了更长线的动作。他们计划搞一部《数字金融安全法》,目标是2027年一季度完成立法并提交。这法案拟对VASP、保险代理等行业适用更严格的安保规定。配合这项规则,官方还要对大约580家金融公司做全面安全检查。
官方给的理由是,虚拟资产和传统金融的绑定越来越深,事故信息需要快速传到监管部门,以便及时调查和保护消费者。说白了,就是加密出事不能再只在小圈子里通报,得让金融监管同步知道。
想继续看这类监管动态,可以关注我。
#韩国拟设加密安全事件即报规则 $BTC
仅为公开信息与机制客观梳理,不构成投资建议。$BNB $TRUMP
93
·
--
El 4 de noviembre, ADP publicó los datos de empleo del sector privado de Estados Unidos correspondientes a octubre: se crearon 86.000 puestos, por encima del rango de 65.000 a 69.000 que esperaba el mercado. La cifra de septiembre se revisó a la baja, de 90.000 a 86.000. En los dos meses, el resultado efectivo se mantuvo estable: el impulso de contratación no se aceleró, pero tampoco se desplomó como en septiembre, cuando las nóminas no agrícolas apenas aumentaron en 29.000.
En cuanto a la composición, el crecimiento se concentró casi por completo en los servicios. Comercio, transporte y servicios públicos aportaron 39.000 puestos; educación y salud, 28.000; ocio y hostelería, 19.000; y actividades financieras, 15.000. En cambio, los servicios profesionales y empresariales perdieron 27.000 puestos, encadenando su tercer mes de contracción. La debilidad de los empleos de oficina es la señal de divergencia más clara del informe.
En materia salarial, el salario base de quienes conservaron su empleo subió un 3,0% interanual, mientras que el de quienes cambiaron de trabajo aumentó un 4,8%, su ritmo más rápido desde marzo de 2024. Según Nela Richardson, economista jefe de ADP, quienes cambian de trabajo se sienten atraídos no solo por el salario base, sino también por una combinación de bonificaciones, horas extra y un aumento de las horas trabajadas.
{web3_wallet_create}(560xe797e34845f5c23b1f578c7c49a101fca4137777)
{spot}(ETCUSDT)
{future}(BTWUSDT)
Conviene prestar atención al efecto de estos datos sobre las expectativas de tipos de interés. Antes de su publicación, el mercado ya descontaba ampliamente una subida de tipos en diciembre. Tras el dato de ADP, que superó las expectativas, no hay motivo para rebajar esa expectativa: el empleo del sector privado no se ha desplomado y los salarios siguen mostrando resistencia. El método de cálculo de ADP difiere del de las nóminas no agrícolas oficiales y abarca datos salariales anónimos de más de 26 millones de empleados del sector privado; no puede tomarse como una previsión exacta del dato oficial del viernes. Sin embargo, aporta nuevas pruebas a la idea de que «el mercado laboral se está enfriando lentamente, no fracturando».
También puedes seguirme para conocer más noticias e información.
$BTC #ADP美国10月私营就业增加8.6万人 $TRUMP $ETH
Esto es únicamente un análisis objetivo de información pública y de los mecanismos pertinentes; no constituye asesoramiento de inversión.
El 4 de noviembre, ADP publicó los datos de empleo del sector privado de Estados Unidos correspondientes a octubre: se crearon 86.000 puestos, por encima del rango de 65.000 a 69.000 que esperaba el mercado. La cifra de septiembre se revisó a la baja, de 90.000 a 86.000. En los dos meses, el resultado efectivo se mantuvo estable: el impulso de contratación no se aceleró, pero tampoco se desplomó como en septiembre, cuando las nóminas no agrícolas apenas aumentaron en 29.000.
En cuanto a la composición, el crecimiento se concentró casi por completo en los servicios. Comercio, transporte y servicios públicos aportaron 39.000 puestos; educación y salud, 28.000; ocio y hostelería, 19.000; y actividades financieras, 15.000. En cambio, los servicios profesionales y empresariales perdieron 27.000 puestos, encadenando su tercer mes de contracción. La debilidad de los empleos de oficina es la señal de divergencia más clara del informe.
En materia salarial, el salario base de quienes conservaron su empleo subió un 3,0% interanual, mientras que el de quienes cambiaron de trabajo aumentó un 4,8%, su ritmo más rápido desde marzo de 2024. Según Nela Richardson, economista jefe de ADP, quienes cambian de trabajo se sienten atraídos no solo por el salario base, sino también por una combinación de bonificaciones, horas extra y un aumento de las horas trabajadas.
Conviene prestar atención al efecto de estos datos sobre las expectativas de tipos de interés. Antes de su publicación, el mercado ya descontaba ampliamente una subida de tipos en diciembre. Tras el dato de ADP, que superó las expectativas, no hay motivo para rebajar esa expectativa: el empleo del sector privado no se ha desplomado y los salarios siguen mostrando resistencia. El método de cálculo de ADP difiere del de las nóminas no agrícolas oficiales y abarca datos salariales anónimos de más de 26 millones de empleados del sector privado; no puede tomarse como una previsión exacta del dato oficial del viernes. Sin embargo, aporta nuevas pruebas a la idea de que «el mercado laboral se está enfriando lentamente, no fracturando».
También puedes seguirme para conocer más noticias e información.
$BTC #ADP美国10月私营就业增加8.6万人 $TRUMP $ETH
Esto es únicamente un análisis objetivo de información pública y de los mecanismos pertinentes; no constituye asesoramiento de inversión.
En cuanto a la composición, el crecimiento se concentró casi por completo en los servicios. Comercio, transporte y servicios públicos aportaron 39.000 puestos; educación y salud, 28.000; ocio y hostelería, 19.000; y actividades financieras, 15.000. En cambio, los servicios profesionales y empresariales perdieron 27.000 puestos, encadenando su tercer mes de contracción. La debilidad de los empleos de oficina es la señal de divergencia más clara del informe.
En materia salarial, el salario base de quienes conservaron su empleo subió un 3,0% interanual, mientras que el de quienes cambiaron de trabajo aumentó un 4,8%, su ritmo más rápido desde marzo de 2024. Según Nela Richardson, economista jefe de ADP, quienes cambian de trabajo se sienten atraídos no solo por el salario base, sino también por una combinación de bonificaciones, horas extra y un aumento de las horas trabajadas.
Conviene prestar atención al efecto de estos datos sobre las expectativas de tipos de interés. Antes de su publicación, el mercado ya descontaba ampliamente una subida de tipos en diciembre. Tras el dato de ADP, que superó las expectativas, no hay motivo para rebajar esa expectativa: el empleo del sector privado no se ha desplomado y los salarios siguen mostrando resistencia. El método de cálculo de ADP difiere del de las nóminas no agrícolas oficiales y abarca datos salariales anónimos de más de 26 millones de empleados del sector privado; no puede tomarse como una previsión exacta del dato oficial del viernes. Sin embargo, aporta nuevas pruebas a la idea de que «el mercado laboral se está enfriando lentamente, no fracturando».
También puedes seguirme para conocer más noticias e información.
$BTC #ADP美国10月私营就业增加8.6万人 $TRUMP $ETH
Esto es únicamente un análisis objetivo de información pública y de los mecanismos pertinentes; no constituye asesoramiento de inversión.
74
·
--
Se ha restituido el 98 % de los activos; el 2 % restante es el verdadero problema
El 4 de noviembre, Binance publicó una actualización sobre los avances en la recuperación tras el incidente de seguridad. El comunicado confirma que ya se ha restituido aproximadamente el 98 % de los activos de los usuarios afectados y que la plataforma reservó fondos propios por un valor superior al 100 % del total para cubrir cualquier eventualidad.
El incidente afectó a unos 6.300 millones de dólares en activos de varias cadenas, incluidos 1.770 millones de USDT, 18.270 BTC y 460.000 ETH, entre otros. Según los registros de Arkham, los emisores ya habían congelado unos 2.800 millones de dólares.
¿Por qué se ha tardado tanto en restituir el 2 % restante?
La explicación oficial es que la mayor parte de los activos aún no restituidos son tokens de baja capitalización y poca liquidez, que deben adquirirse mediante los mercados y operaciones extrabursátiles (OTC). No se trata de falta de fondos: las reservas permiten reponer rápidamente los activos de mayor capitalización. Sin embargo, hay pocas órdenes de venta de las monedas más pequeñas en el mercado; comprarlas de golpe dispararía su precio, y encontrar contrapartes OTC lleva tiempo.
Hay otro avance que merece atención. Ese mismo día, Binance completó una nueva instantánea de su prueba de reservas (PoR), que amplió de 10 a 44 el número de tokens incluidos. Una vez generada la prueba ZK, los usuarios podrán verificar por sí mismos si sus saldos cuentan con un respaldo de al menos 1:1. El 98 % del comunicado es una cifra proporcionada por la plataforma, pero la PoR ofrece datos en cadena que cualquiera puede consultar.
{web3_wallet_create}(560x50c2be4b3958c358e2654c6dabb4feb9e1cc7777)
{spot}(BTCUSDT)
{spot}(XAUTUSDT)
En cuanto al origen del incidente, la investigación preliminar apunta a que se vulneró el portátil de un ingeniero y que los atacantes lo utilizaron para presentar una transacción de retiro no autorizada. Por ahora, no se han encontrado indicios de filtración de claves privadas. El FBI atribuyó el ataque a un grupo de hackers vinculado con Corea del Norte; habrá que esperar a que se publiquen informes técnicos más detallados.
Si tienes activos relacionados, te recomendamos comprobar tu saldo en la página de PoR. Es más práctico que fijarse en el porcentaje del comunicado.
También puedes seguirme para estar al tanto de más noticias e información.
$BNB #币安安全事件恢复进展:98%被盗资产已回填
Este contenido se limita a resumir información pública y mecanismos de forma objetiva, y no constituye asesoramiento de inversión. $BTC $TRX
Se ha restituido el 98 % de los activos; el 2 % restante es el verdadero problema
El 4 de noviembre, Binance publicó una actualización sobre los avances en la recuperación tras el incidente de seguridad. El comunicado confirma que ya se ha restituido aproximadamente el 98 % de los activos de los usuarios afectados y que la plataforma reservó fondos propios por un valor superior al 100 % del total para cubrir cualquier eventualidad.
El incidente afectó a unos 6.300 millones de dólares en activos de varias cadenas, incluidos 1.770 millones de USDT, 18.270 BTC y 460.000 ETH, entre otros. Según los registros de Arkham, los emisores ya habían congelado unos 2.800 millones de dólares.
¿Por qué se ha tardado tanto en restituir el 2 % restante?
La explicación oficial es que la mayor parte de los activos aún no restituidos son tokens de baja capitalización y poca liquidez, que deben adquirirse mediante los mercados y operaciones extrabursátiles (OTC). No se trata de falta de fondos: las reservas permiten reponer rápidamente los activos de mayor capitalización. Sin embargo, hay pocas órdenes de venta de las monedas más pequeñas en el mercado; comprarlas de golpe dispararía su precio, y encontrar contrapartes OTC lleva tiempo.
Hay otro avance que merece atención. Ese mismo día, Binance completó una nueva instantánea de su prueba de reservas (PoR), que amplió de 10 a 44 el número de tokens incluidos. Una vez generada la prueba ZK, los usuarios podrán verificar por sí mismos si sus saldos cuentan con un respaldo de al menos 1:1. El 98 % del comunicado es una cifra proporcionada por la plataforma, pero la PoR ofrece datos en cadena que cualquiera puede consultar.
En cuanto al origen del incidente, la investigación preliminar apunta a que se vulneró el portátil de un ingeniero y que los atacantes lo utilizaron para presentar una transacción de retiro no autorizada. Por ahora, no se han encontrado indicios de filtración de claves privadas. El FBI atribuyó el ataque a un grupo de hackers vinculado con Corea del Norte; habrá que esperar a que se publiquen informes técnicos más detallados.
Si tienes activos relacionados, te recomendamos comprobar tu saldo en la página de PoR. Es más práctico que fijarse en el porcentaje del comunicado.
También puedes seguirme para estar al tanto de más noticias e información.
$BNB #币安安全事件恢复进展:98%被盗资产已回填
Este contenido se limita a resumir información pública y mecanismos de forma objetiva, y no constituye asesoramiento de inversión. $BTC $TRX
El 4 de noviembre, Binance publicó una actualización sobre los avances en la recuperación tras el incidente de seguridad. El comunicado confirma que ya se ha restituido aproximadamente el 98 % de los activos de los usuarios afectados y que la plataforma reservó fondos propios por un valor superior al 100 % del total para cubrir cualquier eventualidad.
El incidente afectó a unos 6.300 millones de dólares en activos de varias cadenas, incluidos 1.770 millones de USDT, 18.270 BTC y 460.000 ETH, entre otros. Según los registros de Arkham, los emisores ya habían congelado unos 2.800 millones de dólares.
¿Por qué se ha tardado tanto en restituir el 2 % restante?
La explicación oficial es que la mayor parte de los activos aún no restituidos son tokens de baja capitalización y poca liquidez, que deben adquirirse mediante los mercados y operaciones extrabursátiles (OTC). No se trata de falta de fondos: las reservas permiten reponer rápidamente los activos de mayor capitalización. Sin embargo, hay pocas órdenes de venta de las monedas más pequeñas en el mercado; comprarlas de golpe dispararía su precio, y encontrar contrapartes OTC lleva tiempo.
Hay otro avance que merece atención. Ese mismo día, Binance completó una nueva instantánea de su prueba de reservas (PoR), que amplió de 10 a 44 el número de tokens incluidos. Una vez generada la prueba ZK, los usuarios podrán verificar por sí mismos si sus saldos cuentan con un respaldo de al menos 1:1. El 98 % del comunicado es una cifra proporcionada por la plataforma, pero la PoR ofrece datos en cadena que cualquiera puede consultar.
En cuanto al origen del incidente, la investigación preliminar apunta a que se vulneró el portátil de un ingeniero y que los atacantes lo utilizaron para presentar una transacción de retiro no autorizada. Por ahora, no se han encontrado indicios de filtración de claves privadas. El FBI atribuyó el ataque a un grupo de hackers vinculado con Corea del Norte; habrá que esperar a que se publiquen informes técnicos más detallados.
Si tienes activos relacionados, te recomendamos comprobar tu saldo en la página de PoR. Es más práctico que fijarse en el porcentaje del comunicado.
También puedes seguirme para estar al tanto de más noticias e información.
$BNB #币安安全事件恢复进展:98%被盗资产已回填
Este contenido se limita a resumir información pública y mecanismos de forma objetiva, y no constituye asesoramiento de inversión. $BTC $TRX
1
1.4k
·
--
El 4 de noviembre, el Consejo Legislativo de Hong Kong aprobó oficialmente el «Proyecto de ley de modificación tributaria de 2026 (Marco de declaración de activos cripto y Norma común de declaración revisada)». En pocas palabras, a partir de ahora la información fiscal sobre las operaciones con activos cripto en Hong Kong será transparente.
Veamos el calendario concreto. La nueva normativa entrará oficialmente en vigor el 1 de enero de 2027 y, para 2028, el Departamento de Hacienda de Hong Kong comenzará el intercambio automático de información fiscal con otras jurisdicciones.
¿Cómo se llevará a cabo? Principalmente, mediante la implementación del «Marco de declaración de criptoactivos (CARF)» de la OCDE. En adelante, las plataformas de servicios como los exchanges de criptoactivos con licencia en Hong Kong deberán llevar a cabo la diligencia debida con sus clientes para determinar su residencia fiscal. Si se descubre que eres residente fiscal en el extranjero, tus datos de transacciones deberán notificarse al Departamento de Hacienda de Hong Kong, que luego los intercambiará con los países pertinentes. Para garantizar su cumplimiento, esta vez también se ha añadido una «sanción administrativa»: quienes no se registren o no conserven los registros según lo exigido recibirán directamente una multa administrativa, sin tener que pasar por un largo proceso penal.
{web3_wallet_create}(560x50c2be4b3958c358e2654c6dabb4feb9e1cc7777)
{web3_wallet_create}(560xe797e34845f5c23b1f578c7c49a101fca4137777)
{spot}(ETCUSDT)
La señal es muy clara. Antes, Hong Kong se centraba en combatir el blanqueo de capitales y garantizar el cumplimiento normativo de los exchanges del sector cripto; ahora también extiende su alcance al ámbito fiscal. Y no se trata solo de recaudar impuestos, sino también de armonizar las normas con las de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) y evitar que Hong Kong se convierta en un refugio para la evasión fiscal transfronteriza.
Para los pequeños inversores y los grandes operadores, la información fiscal será muy transparente cuando operen en plataformas reguladas de Hong Kong. Para los exchanges, los costes y las exigencias de las declaraciones de cumplimiento normativo aumentarán sin duda.
Si también te interesan el cumplimiento normativo de Web3 y la evolución de las políticas de Hong Kong, sígueme para conocer más noticias e información.
#香港通过加密资产申报框架修订
Aviso legal: El contenido anterior se ha elaborado a partir de información del Consejo Legislativo de Hong Kong y de documentos públicos. Su único propósito es resumir los hechos y ofrecer información para su debate; no constituye asesoramiento de inversión ni fiscal.$BTC $ETH $US
El 4 de noviembre, el Consejo Legislativo de Hong Kong aprobó oficialmente el «Proyecto de ley de modificación tributaria de 2026 (Marco de declaración de activos cripto y Norma común de declaración revisada)». En pocas palabras, a partir de ahora la información fiscal sobre las operaciones con activos cripto en Hong Kong será transparente.
Veamos el calendario concreto. La nueva normativa entrará oficialmente en vigor el 1 de enero de 2027 y, para 2028, el Departamento de Hacienda de Hong Kong comenzará el intercambio automático de información fiscal con otras jurisdicciones.
¿Cómo se llevará a cabo? Principalmente, mediante la implementación del «Marco de declaración de criptoactivos (CARF)» de la OCDE. En adelante, las plataformas de servicios como los exchanges de criptoactivos con licencia en Hong Kong deberán llevar a cabo la diligencia debida con sus clientes para determinar su residencia fiscal. Si se descubre que eres residente fiscal en el extranjero, tus datos de transacciones deberán notificarse al Departamento de Hacienda de Hong Kong, que luego los intercambiará con los países pertinentes. Para garantizar su cumplimiento, esta vez también se ha añadido una «sanción administrativa»: quienes no se registren o no conserven los registros según lo exigido recibirán directamente una multa administrativa, sin tener que pasar por un largo proceso penal.
La señal es muy clara. Antes, Hong Kong se centraba en combatir el blanqueo de capitales y garantizar el cumplimiento normativo de los exchanges del sector cripto; ahora también extiende su alcance al ámbito fiscal. Y no se trata solo de recaudar impuestos, sino también de armonizar las normas con las de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) y evitar que Hong Kong se convierta en un refugio para la evasión fiscal transfronteriza.
Para los pequeños inversores y los grandes operadores, la información fiscal será muy transparente cuando operen en plataformas reguladas de Hong Kong. Para los exchanges, los costes y las exigencias de las declaraciones de cumplimiento normativo aumentarán sin duda.
Si también te interesan el cumplimiento normativo de Web3 y la evolución de las políticas de Hong Kong, sígueme para conocer más noticias e información.
#香港通过加密资产申报框架修订
Aviso legal: El contenido anterior se ha elaborado a partir de información del Consejo Legislativo de Hong Kong y de documentos públicos. Su único propósito es resumir los hechos y ofrecer información para su debate; no constituye asesoramiento de inversión ni fiscal.$BTC $ETH $US
Veamos el calendario concreto. La nueva normativa entrará oficialmente en vigor el 1 de enero de 2027 y, para 2028, el Departamento de Hacienda de Hong Kong comenzará el intercambio automático de información fiscal con otras jurisdicciones.
¿Cómo se llevará a cabo? Principalmente, mediante la implementación del «Marco de declaración de criptoactivos (CARF)» de la OCDE. En adelante, las plataformas de servicios como los exchanges de criptoactivos con licencia en Hong Kong deberán llevar a cabo la diligencia debida con sus clientes para determinar su residencia fiscal. Si se descubre que eres residente fiscal en el extranjero, tus datos de transacciones deberán notificarse al Departamento de Hacienda de Hong Kong, que luego los intercambiará con los países pertinentes. Para garantizar su cumplimiento, esta vez también se ha añadido una «sanción administrativa»: quienes no se registren o no conserven los registros según lo exigido recibirán directamente una multa administrativa, sin tener que pasar por un largo proceso penal.
La señal es muy clara. Antes, Hong Kong se centraba en combatir el blanqueo de capitales y garantizar el cumplimiento normativo de los exchanges del sector cripto; ahora también extiende su alcance al ámbito fiscal. Y no se trata solo de recaudar impuestos, sino también de armonizar las normas con las de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) y evitar que Hong Kong se convierta en un refugio para la evasión fiscal transfronteriza.
Para los pequeños inversores y los grandes operadores, la información fiscal será muy transparente cuando operen en plataformas reguladas de Hong Kong. Para los exchanges, los costes y las exigencias de las declaraciones de cumplimiento normativo aumentarán sin duda.
Si también te interesan el cumplimiento normativo de Web3 y la evolución de las políticas de Hong Kong, sígueme para conocer más noticias e información.
#香港通过加密资产申报框架修订
Aviso legal: El contenido anterior se ha elaborado a partir de información del Consejo Legislativo de Hong Kong y de documentos públicos. Su único propósito es resumir los hechos y ofrecer información para su debate; no constituye asesoramiento de inversión ni fiscal.$BTC $ETH $US
64
·
--
Ya está decidido: la China continental no presentará su candidatura para los Juegos Olímpicos de Verano de 2036. El 2 de noviembre, el Comité Olímpico Internacional confirmó oficialmente que el plazo para presentar expresiones de interés había concluido. Finalmente, quedaron seleccionados siete países, y China no está entre ellos.
Veamos directamente los datos. Los siete países seleccionados son Alemania, Hungría, India, Catar, Corea del Sur, Sudáfrica y Turquía.
Repasemos la cronología. De hecho, la lista preliminar de estos siete países se hizo pública el 6 de octubre. El 31 de octubre, el plazo de presentación de candidaturas del Comité Olímpico Internacional se cerró oficialmente y dejó de aceptar nuevas solicitudes. El 2 de noviembre se completó el proceso de confirmación y la lista quedó definitivamente cerrada. El siguiente paso es que los siete países hagan presentaciones en línea este mes; la evaluación de viabilidad concluirá en marzo de 2027 y, a mediados de 2029, la asamblea general votará para elegir la sede definitiva.
En realidad, es fácil entender por qué no se presenta una candidatura: las cuentas son claras. Organizar los Juegos Olímpicos ya no es un negocio que garantice beneficios. La construcción de instalaciones, la seguridad y las infraestructuras urbanas pueden exigir inversiones de decenas de miles de millones de dólares, y abundan los casos de instalaciones que quedan en desuso y generan pérdidas después de los Juegos. El propio Comité Olímpico Internacional está promoviendo con empeño unos Juegos más austeros y un mayor uso de instalaciones existentes para mantener el interés de los candidatos.
{web3_wallet_create}(560x50c2be4b3958c358e2654c6dabb4feb9e1cc7777)
{spot}(TRUMPUSDT)
{spot}(BNCBUSDT)
Para los líderes chinos, los Juegos Olímpicos de Verano de Pekín 2008 y los Juegos Olímpicos de Invierno de 2022 ya elevaron la imagen internacional y las infraestructuras del país a un nuevo nivel. Ahora, invertir el dinero donde más se necesita —por ejemplo, en el bienestar de la población, la modernización industrial o competiciones regionales como los Juegos Nacionales de Guangdong, Hong Kong y Macao celebrados hace poco— ofrece claramente una mejor relación costo-beneficio y beneficios más tangibles que volver a esforzarse por organizar unos Juegos Olímpicos.
Entre estos siete países, India y Catar son los más interesados, pero muchos de los demás también afrontan presiones presupuestarias y oposición ciudadana. Que China no se meta en este embrollo es una decisión pragmática.
Si también te interesa el panorama deportivo internacional y las tendencias macroeconómicas, sígueme para conocer más información.
#2036奥运会
Aviso legal: El contenido anterior se ha elaborado a partir de información pública del Comité Olímpico Internacional y de noticias de los medios. Su único propósito es resumir hechos y debatir información; no constituye asesoramiento de inversión.$BTC $ETH $XAU
Ya está decidido: la China continental no presentará su candidatura para los Juegos Olímpicos de Verano de 2036. El 2 de noviembre, el Comité Olímpico Internacional confirmó oficialmente que el plazo para presentar expresiones de interés había concluido. Finalmente, quedaron seleccionados siete países, y China no está entre ellos.
Veamos directamente los datos. Los siete países seleccionados son Alemania, Hungría, India, Catar, Corea del Sur, Sudáfrica y Turquía.
Repasemos la cronología. De hecho, la lista preliminar de estos siete países se hizo pública el 6 de octubre. El 31 de octubre, el plazo de presentación de candidaturas del Comité Olímpico Internacional se cerró oficialmente y dejó de aceptar nuevas solicitudes. El 2 de noviembre se completó el proceso de confirmación y la lista quedó definitivamente cerrada. El siguiente paso es que los siete países hagan presentaciones en línea este mes; la evaluación de viabilidad concluirá en marzo de 2027 y, a mediados de 2029, la asamblea general votará para elegir la sede definitiva.
En realidad, es fácil entender por qué no se presenta una candidatura: las cuentas son claras. Organizar los Juegos Olímpicos ya no es un negocio que garantice beneficios. La construcción de instalaciones, la seguridad y las infraestructuras urbanas pueden exigir inversiones de decenas de miles de millones de dólares, y abundan los casos de instalaciones que quedan en desuso y generan pérdidas después de los Juegos. El propio Comité Olímpico Internacional está promoviendo con empeño unos Juegos más austeros y un mayor uso de instalaciones existentes para mantener el interés de los candidatos.
Para los líderes chinos, los Juegos Olímpicos de Verano de Pekín 2008 y los Juegos Olímpicos de Invierno de 2022 ya elevaron la imagen internacional y las infraestructuras del país a un nuevo nivel. Ahora, invertir el dinero donde más se necesita —por ejemplo, en el bienestar de la población, la modernización industrial o competiciones regionales como los Juegos Nacionales de Guangdong, Hong Kong y Macao celebrados hace poco— ofrece claramente una mejor relación costo-beneficio y beneficios más tangibles que volver a esforzarse por organizar unos Juegos Olímpicos.
Entre estos siete países, India y Catar son los más interesados, pero muchos de los demás también afrontan presiones presupuestarias y oposición ciudadana. Que China no se meta en este embrollo es una decisión pragmática.
Si también te interesa el panorama deportivo internacional y las tendencias macroeconómicas, sígueme para conocer más información.
#2036奥运会
Aviso legal: El contenido anterior se ha elaborado a partir de información pública del Comité Olímpico Internacional y de noticias de los medios. Su único propósito es resumir hechos y debatir información; no constituye asesoramiento de inversión.$BTC $ETH $XAU
Veamos directamente los datos. Los siete países seleccionados son Alemania, Hungría, India, Catar, Corea del Sur, Sudáfrica y Turquía.
Repasemos la cronología. De hecho, la lista preliminar de estos siete países se hizo pública el 6 de octubre. El 31 de octubre, el plazo de presentación de candidaturas del Comité Olímpico Internacional se cerró oficialmente y dejó de aceptar nuevas solicitudes. El 2 de noviembre se completó el proceso de confirmación y la lista quedó definitivamente cerrada. El siguiente paso es que los siete países hagan presentaciones en línea este mes; la evaluación de viabilidad concluirá en marzo de 2027 y, a mediados de 2029, la asamblea general votará para elegir la sede definitiva.
En realidad, es fácil entender por qué no se presenta una candidatura: las cuentas son claras. Organizar los Juegos Olímpicos ya no es un negocio que garantice beneficios. La construcción de instalaciones, la seguridad y las infraestructuras urbanas pueden exigir inversiones de decenas de miles de millones de dólares, y abundan los casos de instalaciones que quedan en desuso y generan pérdidas después de los Juegos. El propio Comité Olímpico Internacional está promoviendo con empeño unos Juegos más austeros y un mayor uso de instalaciones existentes para mantener el interés de los candidatos.
Para los líderes chinos, los Juegos Olímpicos de Verano de Pekín 2008 y los Juegos Olímpicos de Invierno de 2022 ya elevaron la imagen internacional y las infraestructuras del país a un nuevo nivel. Ahora, invertir el dinero donde más se necesita —por ejemplo, en el bienestar de la población, la modernización industrial o competiciones regionales como los Juegos Nacionales de Guangdong, Hong Kong y Macao celebrados hace poco— ofrece claramente una mejor relación costo-beneficio y beneficios más tangibles que volver a esforzarse por organizar unos Juegos Olímpicos.
Entre estos siete países, India y Catar son los más interesados, pero muchos de los demás también afrontan presiones presupuestarias y oposición ciudadana. Que China no se meta en este embrollo es una decisión pragmática.
Si también te interesa el panorama deportivo internacional y las tendencias macroeconómicas, sígueme para conocer más información.
#2036奥运会
Aviso legal: El contenido anterior se ha elaborado a partir de información pública del Comité Olímpico Internacional y de noticias de los medios. Su único propósito es resumir hechos y debatir información; no constituye asesoramiento de inversión.$BTC $ETH $XAU
688
·
--
Kim Yo-jong sí pronunció una segunda declaración el 4 de noviembre, y la agencia de noticias KCNA confirmó la noticia. La idea central es calificar las acusaciones de que Corea del Norte estuvo detrás del hackeo de Binance como «la punta del iceberg» de la política hostil de Estados Unidos hacia Corea del Norte.
La progresión entre las dos declaraciones es evidente. La primera, del 2 de noviembre, se limitó principalmente a negar las acusaciones concretas y afirmó que el FBI estaba «estableciendo vínculos a ciegas», calificándolo de «grave provocación política». En la segunda, del 4 de noviembre, ya no se limitó a negar las acusaciones, sino que las presentó como prueba de la política hostil general de Estados Unidos y planteó que «el abandono por parte de Estados Unidos de su política hostil hacia Corea del Norte es el requisito previo fundamental para resolver todos los problemas».
A primera vista, parece una postura más «moderada», pero no lo es. La segunda declaración no rechazó directamente el diálogo, pero puso como condición que «Estados Unidos abandone primero su política hostil», trasladando así la responsabilidad del estancamiento a la parte estadounidense. No es una suavización, sino un cambio de la «negación defensiva» a la «imposición de condiciones previas para negociar», convirtiendo la disputa sobre la atribución del cibercrimen en una baza de negociación.
{web3_wallet_create}(560xe797e34845f5c23b1f578c7c49a101fca4137777)
{spot}(TSLABUSDT)
{spot}(ETCUSDT)
Volviendo al tema de la atribución, las pruebas técnicas disponibles públicamente siguen siendo limitadas. Se pueden rastrear los movimientos de fondos en la cadena, pero identificar a los operadores concretos depende en gran medida de evaluaciones de inteligencia, que terceros difícilmente pueden verificar de forma independiente. Pyongyang también aprovechó esta laguna probatoria al negar enérgicamente las acusaciones durante dos días seguidos.
Que se hayan emitido declaraciones durante dos días consecutivos demuestra que Pyongyang se toma este asunto muy en serio. Sin embargo, no solo no ha cedido en su postura, sino que ha aprovechado la ocasión para devolver la pelota.
Si también te interesa la intersección entre la geopolítica y la seguridad de las criptomonedas, sígueme para conocer más noticias e información.
#金与正 #朝鲜 #地缘政治
Descargo de responsabilidad: El contenido anterior se basa en informaciones públicas de la agencia de noticias KCNA y en información de los medios. Se ofrece únicamente como resumen de los hechos y debate informativo, y no constituye asesoramiento de inversión ni una conclusión definitiva sobre la verdad de los hechos.
$BTC $ETH $BTW
Kim Yo-jong sí pronunció una segunda declaración el 4 de noviembre, y la agencia de noticias KCNA confirmó la noticia. La idea central es calificar las acusaciones de que Corea del Norte estuvo detrás del hackeo de Binance como «la punta del iceberg» de la política hostil de Estados Unidos hacia Corea del Norte.
La progresión entre las dos declaraciones es evidente. La primera, del 2 de noviembre, se limitó principalmente a negar las acusaciones concretas y afirmó que el FBI estaba «estableciendo vínculos a ciegas», calificándolo de «grave provocación política». En la segunda, del 4 de noviembre, ya no se limitó a negar las acusaciones, sino que las presentó como prueba de la política hostil general de Estados Unidos y planteó que «el abandono por parte de Estados Unidos de su política hostil hacia Corea del Norte es el requisito previo fundamental para resolver todos los problemas».
A primera vista, parece una postura más «moderada», pero no lo es. La segunda declaración no rechazó directamente el diálogo, pero puso como condición que «Estados Unidos abandone primero su política hostil», trasladando así la responsabilidad del estancamiento a la parte estadounidense. No es una suavización, sino un cambio de la «negación defensiva» a la «imposición de condiciones previas para negociar», convirtiendo la disputa sobre la atribución del cibercrimen en una baza de negociación.
Volviendo al tema de la atribución, las pruebas técnicas disponibles públicamente siguen siendo limitadas. Se pueden rastrear los movimientos de fondos en la cadena, pero identificar a los operadores concretos depende en gran medida de evaluaciones de inteligencia, que terceros difícilmente pueden verificar de forma independiente. Pyongyang también aprovechó esta laguna probatoria al negar enérgicamente las acusaciones durante dos días seguidos.
Que se hayan emitido declaraciones durante dos días consecutivos demuestra que Pyongyang se toma este asunto muy en serio. Sin embargo, no solo no ha cedido en su postura, sino que ha aprovechado la ocasión para devolver la pelota.
Si también te interesa la intersección entre la geopolítica y la seguridad de las criptomonedas, sígueme para conocer más noticias e información.
#金与正 #朝鲜 #地缘政治
Descargo de responsabilidad: El contenido anterior se basa en informaciones públicas de la agencia de noticias KCNA y en información de los medios. Se ofrece únicamente como resumen de los hechos y debate informativo, y no constituye asesoramiento de inversión ni una conclusión definitiva sobre la verdad de los hechos.
$BTC $ETH $BTW
La progresión entre las dos declaraciones es evidente. La primera, del 2 de noviembre, se limitó principalmente a negar las acusaciones concretas y afirmó que el FBI estaba «estableciendo vínculos a ciegas», calificándolo de «grave provocación política». En la segunda, del 4 de noviembre, ya no se limitó a negar las acusaciones, sino que las presentó como prueba de la política hostil general de Estados Unidos y planteó que «el abandono por parte de Estados Unidos de su política hostil hacia Corea del Norte es el requisito previo fundamental para resolver todos los problemas».
A primera vista, parece una postura más «moderada», pero no lo es. La segunda declaración no rechazó directamente el diálogo, pero puso como condición que «Estados Unidos abandone primero su política hostil», trasladando así la responsabilidad del estancamiento a la parte estadounidense. No es una suavización, sino un cambio de la «negación defensiva» a la «imposición de condiciones previas para negociar», convirtiendo la disputa sobre la atribución del cibercrimen en una baza de negociación.
Volviendo al tema de la atribución, las pruebas técnicas disponibles públicamente siguen siendo limitadas. Se pueden rastrear los movimientos de fondos en la cadena, pero identificar a los operadores concretos depende en gran medida de evaluaciones de inteligencia, que terceros difícilmente pueden verificar de forma independiente. Pyongyang también aprovechó esta laguna probatoria al negar enérgicamente las acusaciones durante dos días seguidos.
Que se hayan emitido declaraciones durante dos días consecutivos demuestra que Pyongyang se toma este asunto muy en serio. Sin embargo, no solo no ha cedido en su postura, sino que ha aprovechado la ocasión para devolver la pelota.
Si también te interesa la intersección entre la geopolítica y la seguridad de las criptomonedas, sígueme para conocer más noticias e información.
#金与正 #朝鲜 #地缘政治
Descargo de responsabilidad: El contenido anterior se basa en informaciones públicas de la agencia de noticias KCNA y en información de los medios. Se ofrece únicamente como resumen de los hechos y debate informativo, y no constituye asesoramiento de inversión ni una conclusión definitiva sobre la verdad de los hechos.
$BTC $ETH $BTW
1
244
·
--
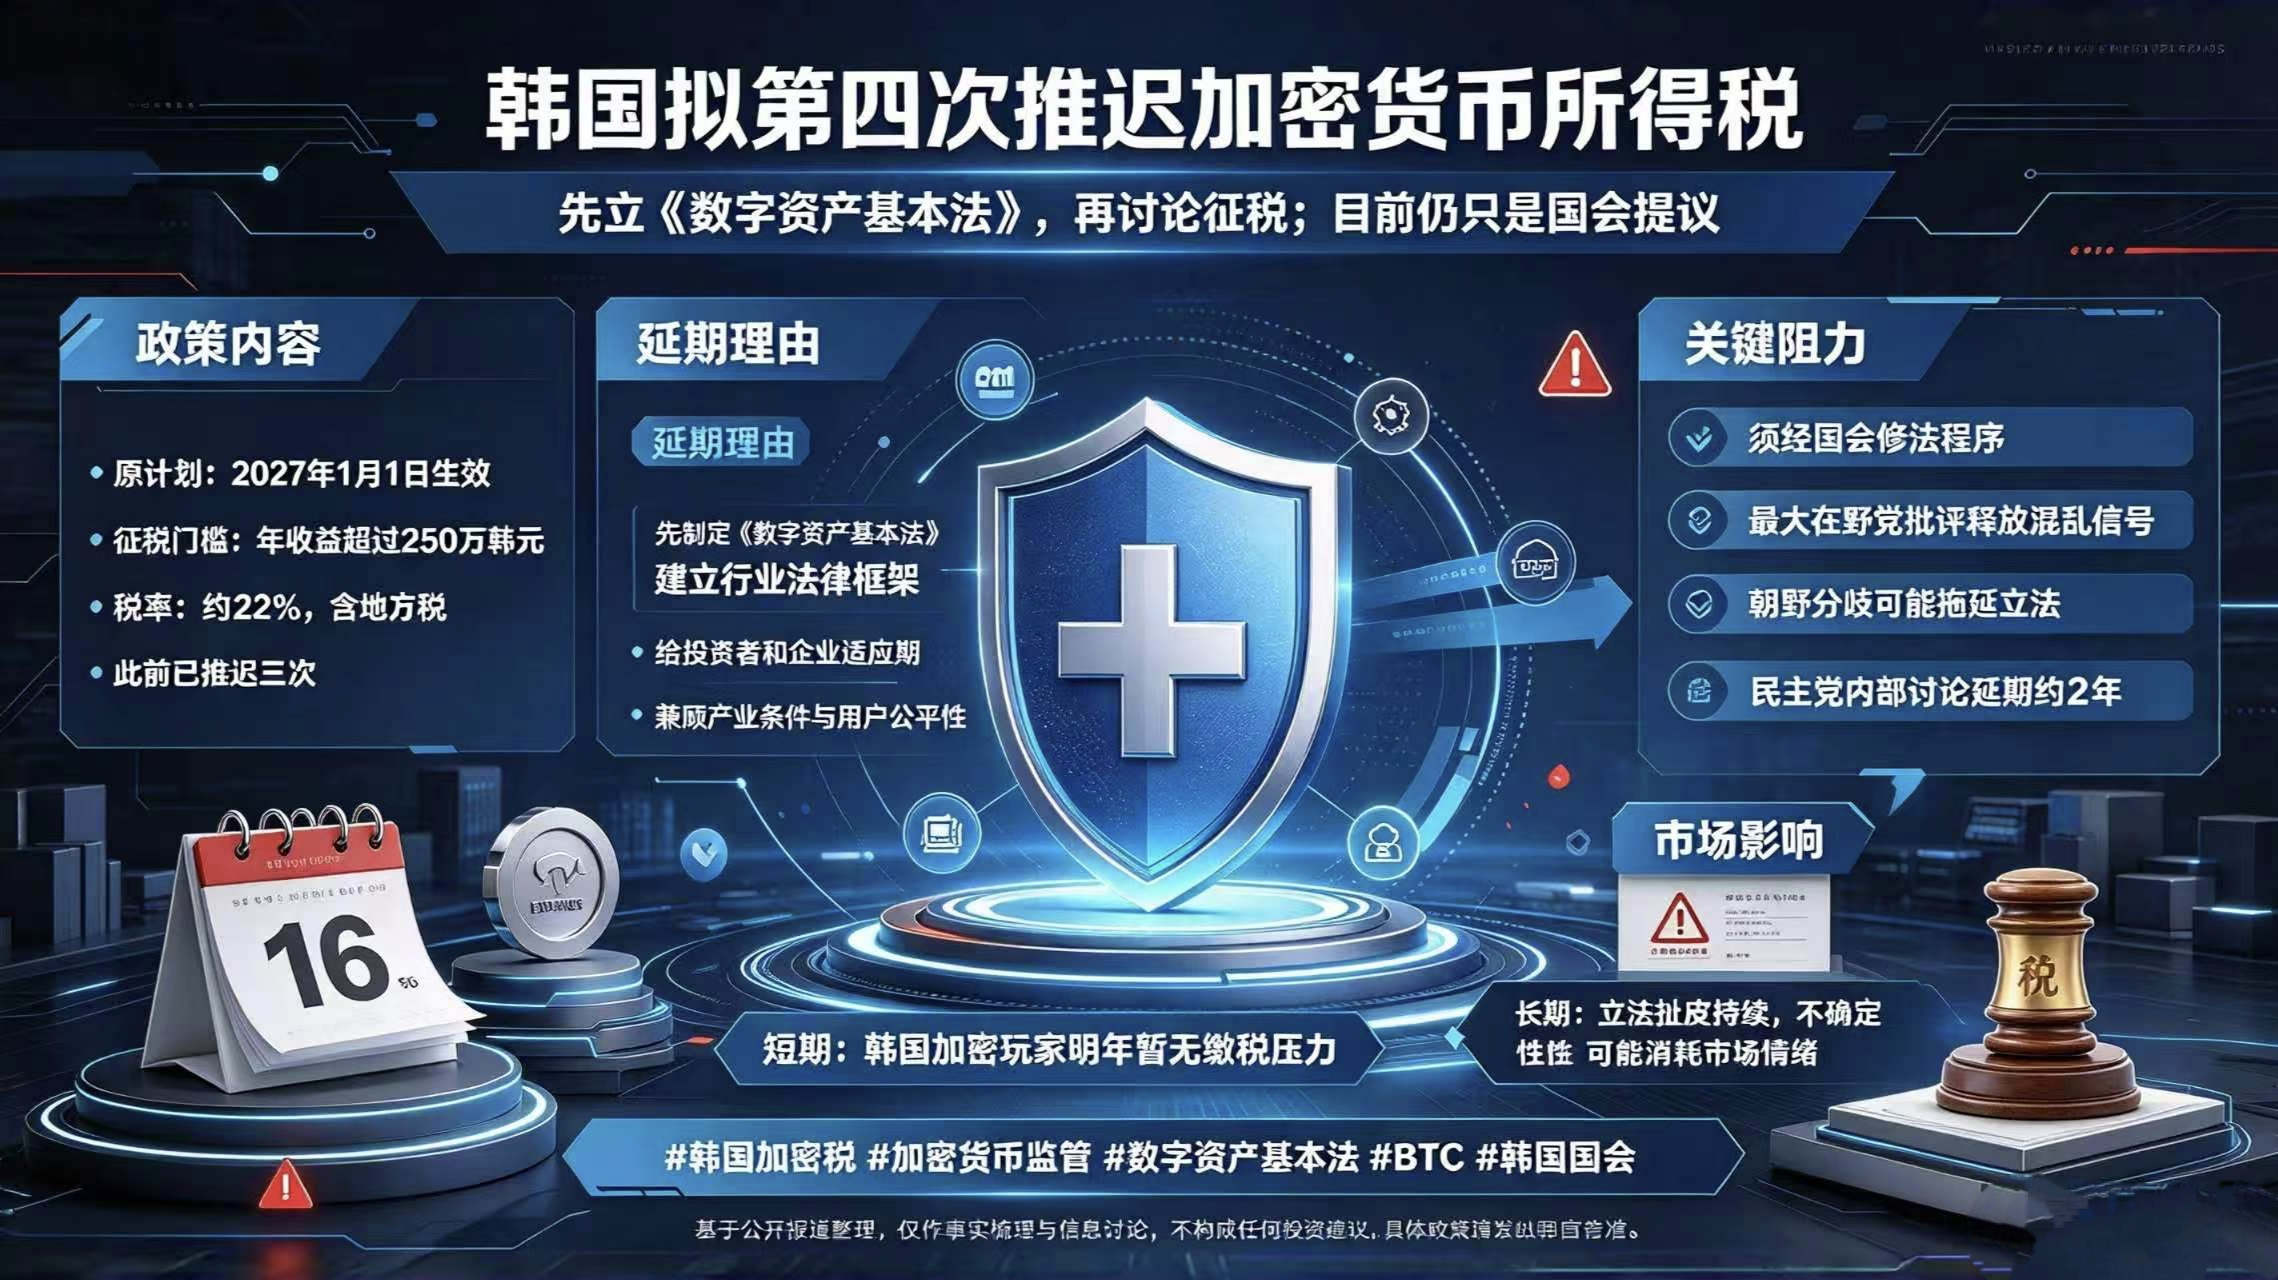
El 4 de noviembre, Kim Min-seok, líder del partido gobernante de Corea del Sur (Partido Democrático), propuso volver a aplazar el impuesto sobre las ganancias de las criptomonedas. Esta sería ya la cuarta vez que se pospone esta medida.
Veamos los datos concretos. El plan original establecía un impuesto del 22 % (incluido el impuesto local) sobre las ganancias anuales obtenidas con criptomonedas que superaran los 2,5 millones de wones (unos 1.800 dólares). Estaba previsto que entrara en vigor el 1 de enero de 2027, pero ya se ha aplazado tres veces.
¿Por qué volver a aplazarlo? Kim Min-seok argumentó que Corea del Sur primero debe promulgar la Ley Básica de Activos Digitales y establecer un marco jurídico para el sector, de modo que los inversores y las empresas tengan tiempo para adaptarse; después, una vez establecido ese marco, se podría hablar de impuestos. Señaló que esta decisión se tomó teniendo en cuenta tanto las condiciones del sector como la equidad para los usuarios.
Sin embargo, por ahora esto es solo una «propuesta», no una decisión definitiva. Para aplazarlo de verdad, hay que seguir el procedimiento parlamentario de reforma legislativa. La oposición tampoco se ha hecho esperar: ese mismo día, el principal partido opositor, el Partido del Poder Popular, criticó duramente la medida y afirmó que el partido gobernante está enviando señales confusas sobre el aplazamiento del impuesto, lo que solo agravará la incertidumbre del mercado. Según algunas informaciones, el Partido Democrático baraja un aplazamiento de unos dos años.
{web3_wallet_create}(560x50c2be4b3958c358e2654c6dabb4feb9e1cc7777)
{spot}(NVDABUSDT)
{spot}(BNBUSDT)
En pocas palabras, Corea del Sur sigue atrapada entre «un marco aún sin definir y un impuesto que se aplaza». Para los inversores locales en criptomonedas, no tener que apresurarse a pagar impuestos el año que viene supone un respiro a corto plazo. Pero si los dos partidos siguen enfrentándose por el calendario legislativo, mantener el asunto sin resolver durante mucho tiempo también podría afectar al ánimo del mercado.
Si también te interesan las políticas de Corea del Sur sobre criptomonedas y la evolución de la regulación mundial, sígueme para conocer más noticias e información.
#韩国执政党党首寻求推迟加密税
Aviso legal: El contenido anterior se ha recopilado a partir de informaciones públicas y se ofrece únicamente como resumen de los hechos y para el debate informativo; no constituye asesoramiento de inversión. Para conocer las políticas concretas, consulta la normativa que publique finalmente el Gobierno de Corea del Sur.
$SNDKB $BTC $BTW
El 4 de noviembre, Kim Min-seok, líder del partido gobernante de Corea del Sur (Partido Democrático), propuso volver a aplazar el impuesto sobre las ganancias de las criptomonedas. Esta sería ya la cuarta vez que se pospone esta medida.
Veamos los datos concretos. El plan original establecía un impuesto del 22 % (incluido el impuesto local) sobre las ganancias anuales obtenidas con criptomonedas que superaran los 2,5 millones de wones (unos 1.800 dólares). Estaba previsto que entrara en vigor el 1 de enero de 2027, pero ya se ha aplazado tres veces.
¿Por qué volver a aplazarlo? Kim Min-seok argumentó que Corea del Sur primero debe promulgar la Ley Básica de Activos Digitales y establecer un marco jurídico para el sector, de modo que los inversores y las empresas tengan tiempo para adaptarse; después, una vez establecido ese marco, se podría hablar de impuestos. Señaló que esta decisión se tomó teniendo en cuenta tanto las condiciones del sector como la equidad para los usuarios.
Sin embargo, por ahora esto es solo una «propuesta», no una decisión definitiva. Para aplazarlo de verdad, hay que seguir el procedimiento parlamentario de reforma legislativa. La oposición tampoco se ha hecho esperar: ese mismo día, el principal partido opositor, el Partido del Poder Popular, criticó duramente la medida y afirmó que el partido gobernante está enviando señales confusas sobre el aplazamiento del impuesto, lo que solo agravará la incertidumbre del mercado. Según algunas informaciones, el Partido Democrático baraja un aplazamiento de unos dos años.
En pocas palabras, Corea del Sur sigue atrapada entre «un marco aún sin definir y un impuesto que se aplaza». Para los inversores locales en criptomonedas, no tener que apresurarse a pagar impuestos el año que viene supone un respiro a corto plazo. Pero si los dos partidos siguen enfrentándose por el calendario legislativo, mantener el asunto sin resolver durante mucho tiempo también podría afectar al ánimo del mercado.
Si también te interesan las políticas de Corea del Sur sobre criptomonedas y la evolución de la regulación mundial, sígueme para conocer más noticias e información.
#韩国执政党党首寻求推迟加密税
Aviso legal: El contenido anterior se ha recopilado a partir de informaciones públicas y se ofrece únicamente como resumen de los hechos y para el debate informativo; no constituye asesoramiento de inversión. Para conocer las políticas concretas, consulta la normativa que publique finalmente el Gobierno de Corea del Sur.
$SNDKB $BTC $BTW
Veamos los datos concretos. El plan original establecía un impuesto del 22 % (incluido el impuesto local) sobre las ganancias anuales obtenidas con criptomonedas que superaran los 2,5 millones de wones (unos 1.800 dólares). Estaba previsto que entrara en vigor el 1 de enero de 2027, pero ya se ha aplazado tres veces.
¿Por qué volver a aplazarlo? Kim Min-seok argumentó que Corea del Sur primero debe promulgar la Ley Básica de Activos Digitales y establecer un marco jurídico para el sector, de modo que los inversores y las empresas tengan tiempo para adaptarse; después, una vez establecido ese marco, se podría hablar de impuestos. Señaló que esta decisión se tomó teniendo en cuenta tanto las condiciones del sector como la equidad para los usuarios.
Sin embargo, por ahora esto es solo una «propuesta», no una decisión definitiva. Para aplazarlo de verdad, hay que seguir el procedimiento parlamentario de reforma legislativa. La oposición tampoco se ha hecho esperar: ese mismo día, el principal partido opositor, el Partido del Poder Popular, criticó duramente la medida y afirmó que el partido gobernante está enviando señales confusas sobre el aplazamiento del impuesto, lo que solo agravará la incertidumbre del mercado. Según algunas informaciones, el Partido Democrático baraja un aplazamiento de unos dos años.
En pocas palabras, Corea del Sur sigue atrapada entre «un marco aún sin definir y un impuesto que se aplaza». Para los inversores locales en criptomonedas, no tener que apresurarse a pagar impuestos el año que viene supone un respiro a corto plazo. Pero si los dos partidos siguen enfrentándose por el calendario legislativo, mantener el asunto sin resolver durante mucho tiempo también podría afectar al ánimo del mercado.
Si también te interesan las políticas de Corea del Sur sobre criptomonedas y la evolución de la regulación mundial, sígueme para conocer más noticias e información.
#韩国执政党党首寻求推迟加密税
Aviso legal: El contenido anterior se ha recopilado a partir de informaciones públicas y se ofrece únicamente como resumen de los hechos y para el debate informativo; no constituye asesoramiento de inversión. Para conocer las políticas concretas, consulta la normativa que publique finalmente el Gobierno de Corea del Sur.
$SNDKB $BTC $BTW
1
2
568
·
--
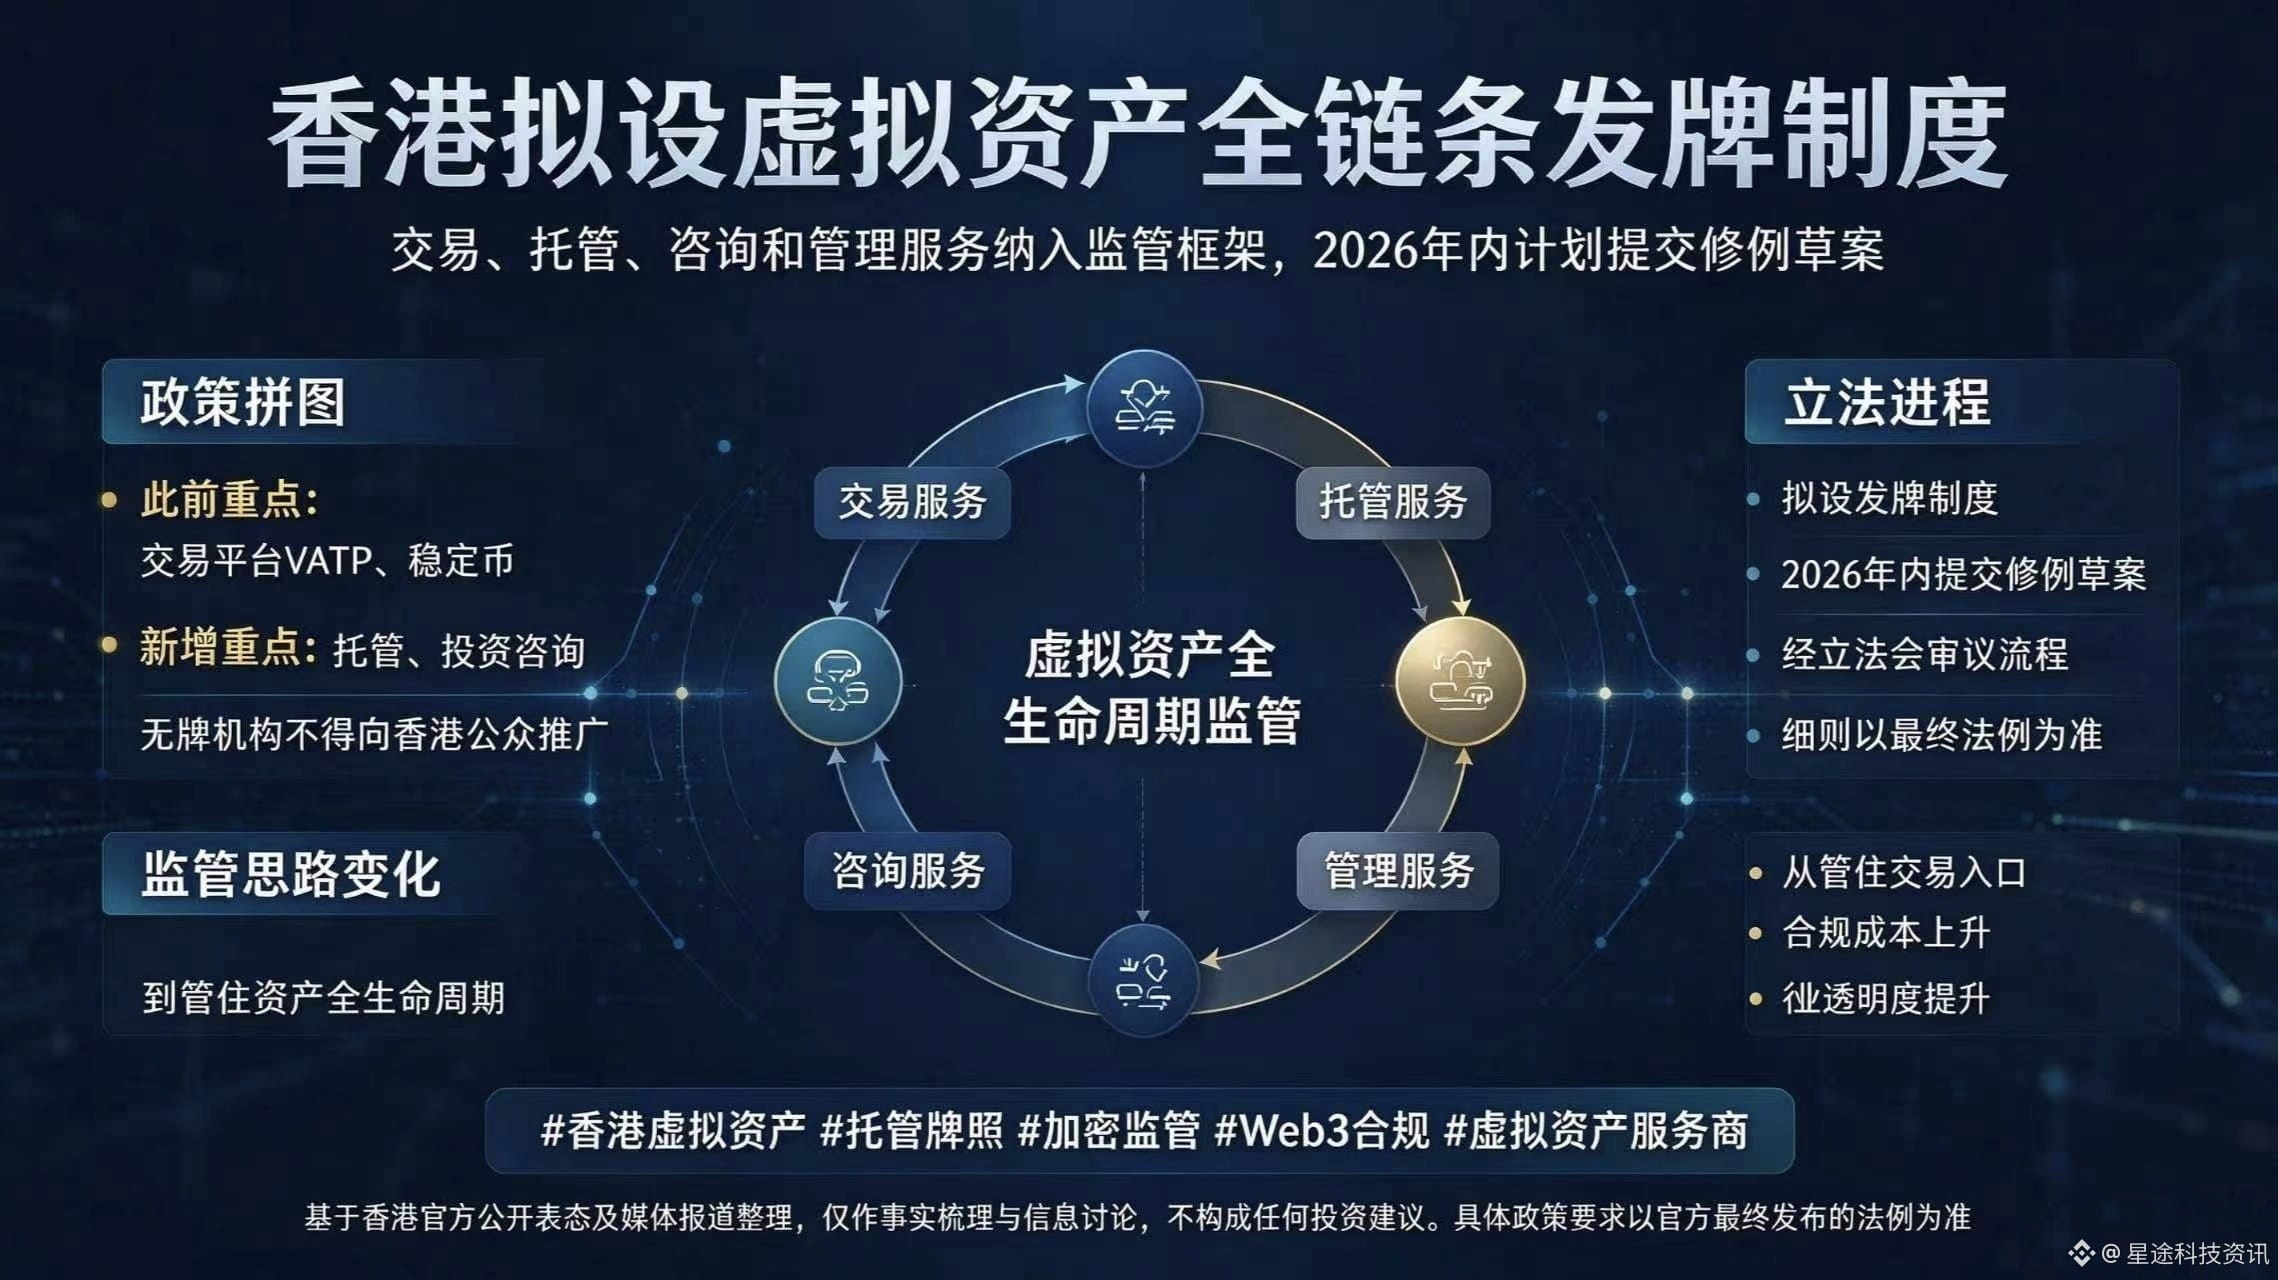
Hong Kong va a establecer un sistema de licencias para toda la cadena de activos virtuales. El 3 de noviembre, durante la Semana de Fintech, el subsecretario de Servicios Financieros y del Tesoro, Chen Haolian, reveló que se está preparando un sistema de licencias para los servicios de negociación, custodia, asesoramiento y gestión de activos virtuales, y que se prevé presentar un proyecto de ley de modificación ante el Consejo Legislativo durante 2026. Esto es real: las autoridades ya lo han confirmado claramente.
Esta política completa dos piezas que faltaban: la «custodia» y el «asesoramiento». Hasta ahora, Hong Kong se había centrado estrictamente en las plataformas de negociación (VATP) y las monedas estables. Pero si una entidad se dedica únicamente a custodiar criptoactivos o solo ofrece asesoramiento sobre inversiones, y no cuenta con una licencia tradicional de valores, en la práctica queda en un limbo regulatorio. Eso ya no será posible: una vez que entren en vigor las nuevas licencias, las entidades sin licencia no podrán promocionar este tipo de servicios entre el público de Hong Kong. La idea es hacerlo mediante una modificación de la Ordenanza contra el blanqueo de capitales y la financiación del terrorismo (AMLO), no creando un marco completamente nuevo.
{web3_wallet_create}(560xe797e34845f5c23b1f578c7c49a101fca4137777)
{spot}(ETCUSDT)
{spot}(ETHUSDT)
Hay que seguir de cerca el calendario. Por ahora, todavía se trata de una propuesta y de un proyecto de ley; no es una norma que vaya a entrar en vigor mañana. Tras presentar el proyecto durante 2026, deberá pasar por el proceso de examen del Consejo Legislativo. Solo cuando se publique el texto del proyecto se sabrá cuáles serán los requisitos, incluido el nivel de exigencia y el capital mínimo.
Lo único que se puede confirmar es lo siguiente: el enfoque regulatorio de Hong Kong respecto a Web3 está pasando de «controlar las vías de acceso a la negociación» a «supervisar todo el ciclo de vida de los activos». La inclusión en el sistema de licencias de actividades esenciales para grandes flujos de capital, como la custodia y la gestión de activos, elevará los costes de cumplimiento, pero supone un avance concreto hacia una mayor transparencia de todo el sector.
Si también te interesan las políticas de Web3 de Hong Kong y las novedades sobre regulación de las criptomonedas, sígueme para conocer más noticias e información.
#香港拟设虚拟资产托管顾问牌照
Aviso legal: El contenido anterior se basa en declaraciones públicas oficiales de Hong Kong y en informaciones de los medios; se presenta únicamente como una recopilación de hechos y un análisis informativo, y no constituye asesoramiento de inversión. Los requisitos concretos de la política serán los que establezca la legislación publicada finalmente por las autoridades.$TRUMP $BNCB $BTC
Hong Kong va a establecer un sistema de licencias para toda la cadena de activos virtuales. El 3 de noviembre, durante la Semana de Fintech, el subsecretario de Servicios Financieros y del Tesoro, Chen Haolian, reveló que se está preparando un sistema de licencias para los servicios de negociación, custodia, asesoramiento y gestión de activos virtuales, y que se prevé presentar un proyecto de ley de modificación ante el Consejo Legislativo durante 2026. Esto es real: las autoridades ya lo han confirmado claramente.
Esta política completa dos piezas que faltaban: la «custodia» y el «asesoramiento». Hasta ahora, Hong Kong se había centrado estrictamente en las plataformas de negociación (VATP) y las monedas estables. Pero si una entidad se dedica únicamente a custodiar criptoactivos o solo ofrece asesoramiento sobre inversiones, y no cuenta con una licencia tradicional de valores, en la práctica queda en un limbo regulatorio. Eso ya no será posible: una vez que entren en vigor las nuevas licencias, las entidades sin licencia no podrán promocionar este tipo de servicios entre el público de Hong Kong. La idea es hacerlo mediante una modificación de la Ordenanza contra el blanqueo de capitales y la financiación del terrorismo (AMLO), no creando un marco completamente nuevo.
Hay que seguir de cerca el calendario. Por ahora, todavía se trata de una propuesta y de un proyecto de ley; no es una norma que vaya a entrar en vigor mañana. Tras presentar el proyecto durante 2026, deberá pasar por el proceso de examen del Consejo Legislativo. Solo cuando se publique el texto del proyecto se sabrá cuáles serán los requisitos, incluido el nivel de exigencia y el capital mínimo.
Lo único que se puede confirmar es lo siguiente: el enfoque regulatorio de Hong Kong respecto a Web3 está pasando de «controlar las vías de acceso a la negociación» a «supervisar todo el ciclo de vida de los activos». La inclusión en el sistema de licencias de actividades esenciales para grandes flujos de capital, como la custodia y la gestión de activos, elevará los costes de cumplimiento, pero supone un avance concreto hacia una mayor transparencia de todo el sector.
Si también te interesan las políticas de Web3 de Hong Kong y las novedades sobre regulación de las criptomonedas, sígueme para conocer más noticias e información.
#香港拟设虚拟资产托管顾问牌照
Aviso legal: El contenido anterior se basa en declaraciones públicas oficiales de Hong Kong y en informaciones de los medios; se presenta únicamente como una recopilación de hechos y un análisis informativo, y no constituye asesoramiento de inversión. Los requisitos concretos de la política serán los que establezca la legislación publicada finalmente por las autoridades.$TRUMP $BNCB $BTC
Esta política completa dos piezas que faltaban: la «custodia» y el «asesoramiento». Hasta ahora, Hong Kong se había centrado estrictamente en las plataformas de negociación (VATP) y las monedas estables. Pero si una entidad se dedica únicamente a custodiar criptoactivos o solo ofrece asesoramiento sobre inversiones, y no cuenta con una licencia tradicional de valores, en la práctica queda en un limbo regulatorio. Eso ya no será posible: una vez que entren en vigor las nuevas licencias, las entidades sin licencia no podrán promocionar este tipo de servicios entre el público de Hong Kong. La idea es hacerlo mediante una modificación de la Ordenanza contra el blanqueo de capitales y la financiación del terrorismo (AMLO), no creando un marco completamente nuevo.
Hay que seguir de cerca el calendario. Por ahora, todavía se trata de una propuesta y de un proyecto de ley; no es una norma que vaya a entrar en vigor mañana. Tras presentar el proyecto durante 2026, deberá pasar por el proceso de examen del Consejo Legislativo. Solo cuando se publique el texto del proyecto se sabrá cuáles serán los requisitos, incluido el nivel de exigencia y el capital mínimo.
Lo único que se puede confirmar es lo siguiente: el enfoque regulatorio de Hong Kong respecto a Web3 está pasando de «controlar las vías de acceso a la negociación» a «supervisar todo el ciclo de vida de los activos». La inclusión en el sistema de licencias de actividades esenciales para grandes flujos de capital, como la custodia y la gestión de activos, elevará los costes de cumplimiento, pero supone un avance concreto hacia una mayor transparencia de todo el sector.
Si también te interesan las políticas de Web3 de Hong Kong y las novedades sobre regulación de las criptomonedas, sígueme para conocer más noticias e información.
#香港拟设虚拟资产托管顾问牌照
Aviso legal: El contenido anterior se basa en declaraciones públicas oficiales de Hong Kong y en informaciones de los medios; se presenta únicamente como una recopilación de hechos y un análisis informativo, y no constituye asesoramiento de inversión. Los requisitos concretos de la política serán los que establezca la legislación publicada finalmente por las autoridades.$TRUMP $BNCB $BTC
672
·
--
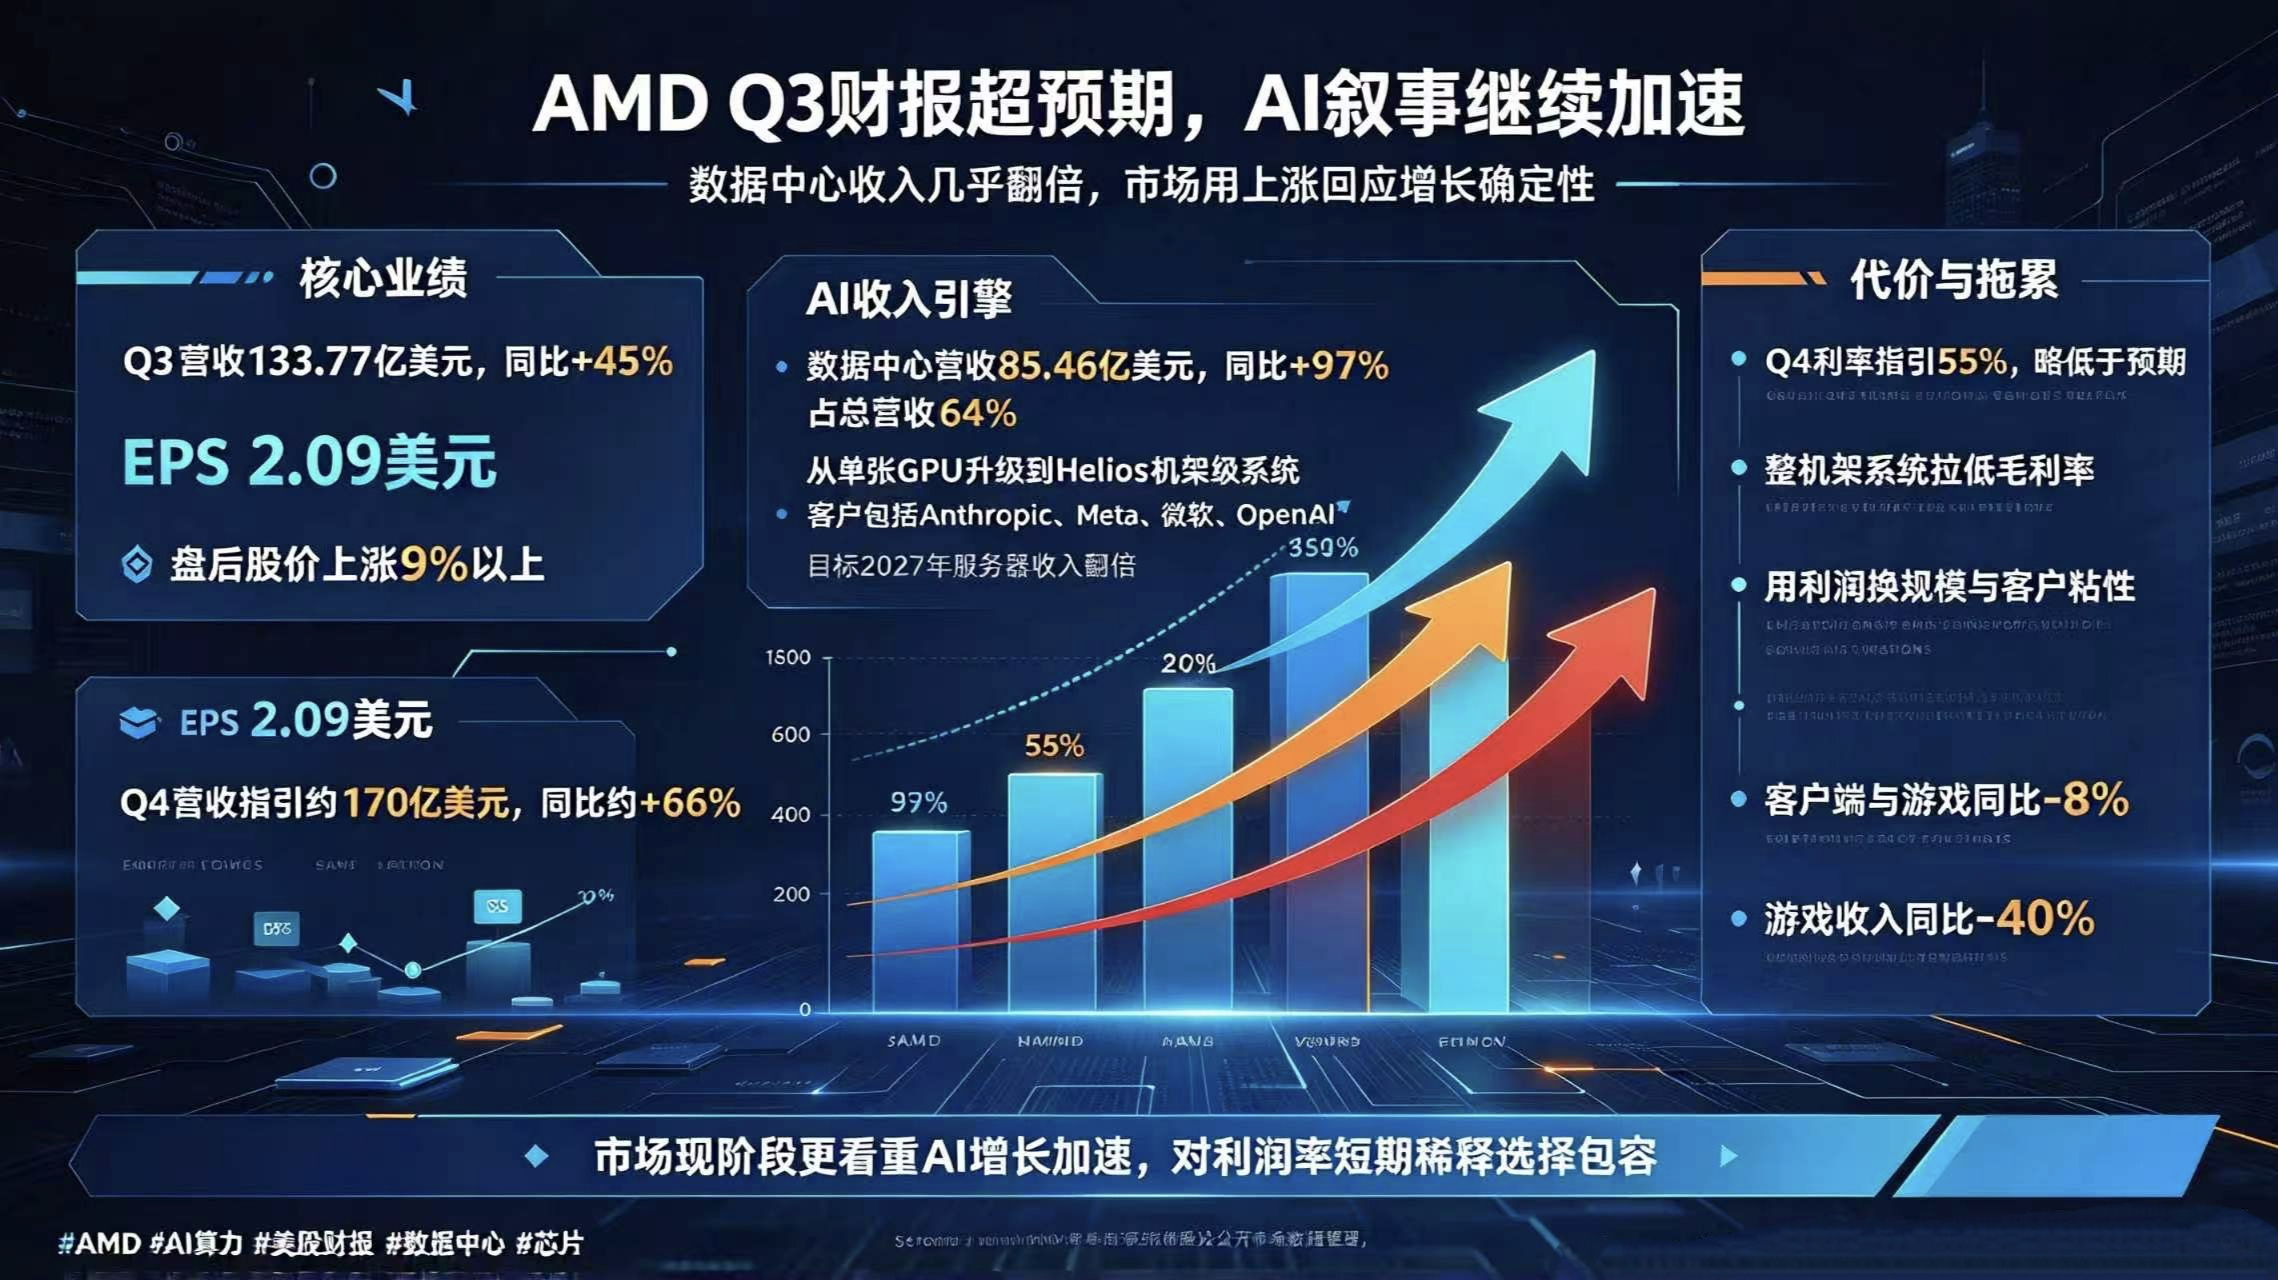
AMD publicó sus resultados trimestrales y, tras el cierre, sus acciones subieron directamente más de un 9 %. Las cifras clave superaron las expectativas y la historia de la IA sigue adelante, pero conviene mirar de cerca el coste que hay detrás.
Primero, los datos. Los ingresos del tercer trimestre fueron de 13.377 millones de dólares, un 45 % más que el año anterior, y el BPA fue de 2,09 dólares. Ambas cifras superaron las expectativas. Lo más alentador fueron las previsiones para el cuarto trimestre: unos 17.000 millones de dólares, lo que supondría un crecimiento interanual del 66 %. Esta señal de «aceleración del crecimiento» ha disipado en buena medida la preocupación del mercado por un posible techo del gasto en IA.
¿Cómo gana dinero AMD con la IA? Miremos el negocio de centros de datos: los ingresos fueron de 8.546 millones de dólares, casi el doble que el año anterior (+97 %), y representaron el 64 % de los ingresos totales. Ahora AMD no solo vende GPU individuales, sino que también está impulsando Helios, un sistema de rack completo que integra GPU, CPU y redes. Grandes empresas como Anthropic, Meta, Microsoft y OpenAI ya están utilizando sus racks. En la conferencia telefónica, Lisa Su también afirmó que los ingresos de servidores se duplicarán en 2027. Esto demuestra que la fidelidad de los clientes y el posicionamiento dentro del ecosistema se están consolidando.
Pero nada es gratis. Vender estos sistemas de rack completos implica ceder margen bruto. La previsión para el cuarto trimestre es de un margen bruto del 55 %, ligeramente por debajo de las expectativas del mercado. Esto se debe a que el margen de los sistemas completos es, de por sí, inferior al de la venta de chips por separado. Es un caso típico de «sacrificar beneficios para ganar escala»: primero hay que fidelizar a los grandes clientes.
Además, los negocios que no están relacionados con la IA están lastrando un poco los resultados. Las divisiones de clientes y videojuegos cayeron un 8 % interanual; los ingresos por videojuegos se desplomaron un 40 %. El mercado de PC se está viendo claramente afectado por el encarecimiento de la memoria.
{web3_wallet_create}(560xe797e34845f5c23b1f578c7c49a101fca4137777)
{spot}(ETCUSDT)
{spot}(ETHUSDT)
Entonces, ¿qué lectura podemos hacer de estos resultados? AMD ya está aprovechando el negocio de la IA, y su enfoque se está volviendo más «pesado» —ha pasado de vender componentes a vender sistemas—. La reacción positiva de los inversores tras el cierre demuestra que, por ahora, el mercado valora más el panorama general de «aceleración del crecimiento» y está dispuesto a aceptar una dilución temporal de los márgenes.
Si también te interesan los resultados de las empresas estadounidenses y las novedades sobre chips de IA, sígueme para conocer más noticias e información.
#AMD超预期大涨,AI叙事延续?
Aviso legal: El contenido anterior se basa en los resultados oficiales de AMD y en datos públicos del mercado. Su único propósito es organizar los hechos y debatir información; no constituye asesoramiento de inversión.$TRUMP $TRX $SOL
AMD publicó sus resultados trimestrales y, tras el cierre, sus acciones subieron directamente más de un 9 %. Las cifras clave superaron las expectativas y la historia de la IA sigue adelante, pero conviene mirar de cerca el coste que hay detrás.
Primero, los datos. Los ingresos del tercer trimestre fueron de 13.377 millones de dólares, un 45 % más que el año anterior, y el BPA fue de 2,09 dólares. Ambas cifras superaron las expectativas. Lo más alentador fueron las previsiones para el cuarto trimestre: unos 17.000 millones de dólares, lo que supondría un crecimiento interanual del 66 %. Esta señal de «aceleración del crecimiento» ha disipado en buena medida la preocupación del mercado por un posible techo del gasto en IA.
¿Cómo gana dinero AMD con la IA? Miremos el negocio de centros de datos: los ingresos fueron de 8.546 millones de dólares, casi el doble que el año anterior (+97 %), y representaron el 64 % de los ingresos totales. Ahora AMD no solo vende GPU individuales, sino que también está impulsando Helios, un sistema de rack completo que integra GPU, CPU y redes. Grandes empresas como Anthropic, Meta, Microsoft y OpenAI ya están utilizando sus racks. En la conferencia telefónica, Lisa Su también afirmó que los ingresos de servidores se duplicarán en 2027. Esto demuestra que la fidelidad de los clientes y el posicionamiento dentro del ecosistema se están consolidando.
Pero nada es gratis. Vender estos sistemas de rack completos implica ceder margen bruto. La previsión para el cuarto trimestre es de un margen bruto del 55 %, ligeramente por debajo de las expectativas del mercado. Esto se debe a que el margen de los sistemas completos es, de por sí, inferior al de la venta de chips por separado. Es un caso típico de «sacrificar beneficios para ganar escala»: primero hay que fidelizar a los grandes clientes.
Además, los negocios que no están relacionados con la IA están lastrando un poco los resultados. Las divisiones de clientes y videojuegos cayeron un 8 % interanual; los ingresos por videojuegos se desplomaron un 40 %. El mercado de PC se está viendo claramente afectado por el encarecimiento de la memoria.
Entonces, ¿qué lectura podemos hacer de estos resultados? AMD ya está aprovechando el negocio de la IA, y su enfoque se está volviendo más «pesado» —ha pasado de vender componentes a vender sistemas—. La reacción positiva de los inversores tras el cierre demuestra que, por ahora, el mercado valora más el panorama general de «aceleración del crecimiento» y está dispuesto a aceptar una dilución temporal de los márgenes.
Si también te interesan los resultados de las empresas estadounidenses y las novedades sobre chips de IA, sígueme para conocer más noticias e información.
#AMD超预期大涨,AI叙事延续?
Aviso legal: El contenido anterior se basa en los resultados oficiales de AMD y en datos públicos del mercado. Su único propósito es organizar los hechos y debatir información; no constituye asesoramiento de inversión.$TRUMP $TRX $SOL
Primero, los datos. Los ingresos del tercer trimestre fueron de 13.377 millones de dólares, un 45 % más que el año anterior, y el BPA fue de 2,09 dólares. Ambas cifras superaron las expectativas. Lo más alentador fueron las previsiones para el cuarto trimestre: unos 17.000 millones de dólares, lo que supondría un crecimiento interanual del 66 %. Esta señal de «aceleración del crecimiento» ha disipado en buena medida la preocupación del mercado por un posible techo del gasto en IA.
¿Cómo gana dinero AMD con la IA? Miremos el negocio de centros de datos: los ingresos fueron de 8.546 millones de dólares, casi el doble que el año anterior (+97 %), y representaron el 64 % de los ingresos totales. Ahora AMD no solo vende GPU individuales, sino que también está impulsando Helios, un sistema de rack completo que integra GPU, CPU y redes. Grandes empresas como Anthropic, Meta, Microsoft y OpenAI ya están utilizando sus racks. En la conferencia telefónica, Lisa Su también afirmó que los ingresos de servidores se duplicarán en 2027. Esto demuestra que la fidelidad de los clientes y el posicionamiento dentro del ecosistema se están consolidando.
Pero nada es gratis. Vender estos sistemas de rack completos implica ceder margen bruto. La previsión para el cuarto trimestre es de un margen bruto del 55 %, ligeramente por debajo de las expectativas del mercado. Esto se debe a que el margen de los sistemas completos es, de por sí, inferior al de la venta de chips por separado. Es un caso típico de «sacrificar beneficios para ganar escala»: primero hay que fidelizar a los grandes clientes.
Además, los negocios que no están relacionados con la IA están lastrando un poco los resultados. Las divisiones de clientes y videojuegos cayeron un 8 % interanual; los ingresos por videojuegos se desplomaron un 40 %. El mercado de PC se está viendo claramente afectado por el encarecimiento de la memoria.
Entonces, ¿qué lectura podemos hacer de estos resultados? AMD ya está aprovechando el negocio de la IA, y su enfoque se está volviendo más «pesado» —ha pasado de vender componentes a vender sistemas—. La reacción positiva de los inversores tras el cierre demuestra que, por ahora, el mercado valora más el panorama general de «aceleración del crecimiento» y está dispuesto a aceptar una dilución temporal de los márgenes.
Si también te interesan los resultados de las empresas estadounidenses y las novedades sobre chips de IA, sígueme para conocer más noticias e información.
#AMD超预期大涨,AI叙事延续?
Aviso legal: El contenido anterior se basa en los resultados oficiales de AMD y en datos públicos del mercado. Su único propósito es organizar los hechos y debatir información; no constituye asesoramiento de inversión.$TRUMP $TRX $SOL
181
·
--
Con verificación
Al cierre de Wall Street anoche, el Nasdaq subió un 0,83%. Las acciones de chips por fin mostraron fortaleza y el índice de semiconductores de Filadelfia se disparó un 2,64%. Pero no hay que fijarse solo en la subida del Nasdaq: en realidad, el mercado estuvo bastante dividido.
Veamos los datos concretos. Las acciones de chips fueron las grandes protagonistas de anoche: SanDisk subió casi un 5%, AMD ganó un 3,65%, y Broadcom, Micron y Nvidia avanzaron entre un 2% y un 3%. El S&P 500 también subió un 0,37%. En cambio, el Dow Jones cayó un 0,38%, a contracorriente, y Apple perdió casi un 2% porque las previsiones sobre sus márgenes de beneficio no cumplieron las expectativas.
¿Por qué repuntaron de repente las acciones de chips? En realidad, coincidieron tres factores a corto plazo:
Primero, venían de caer durante tres días seguidos; después de una caída tan prolongada, es natural que entre capital para una recuperación técnica.
Segundo, ya pasó la jornada de votación de las elecciones de mitad de mandato. Antes, muchos temían la incertidumbre política y no se atrevían a actuar. Ahora que los resultados están definidos, la desaparición de esa incertidumbre es, por sí misma, un motivo para entrar al mercado, independientemente de quién haya ganado.
Tercero, AMD iba a presentar sus resultados después del cierre. El mercado sigue teniendo expectativas sobre sus centros de datos y sus chips de IA, así que algunos inversores se posicionaron de antemano.
{web3_wallet_create}(560x50c2be4b3958c358e2654c6dabb4feb9e1cc7777)
{spot}(ETCUSDT)
{spot}(ETHUSDT)
Pero conviene no dejarse llevar por el optimismo. Aunque el Nasdaq subió, el índice Nasdaq 100 todavía se encuentra en una zona de corrección técnica, aproximadamente un 10% por debajo de su máximo. El rebote de anoche parece más bien una recuperación del ánimo y una rotación sectorial dentro de un contexto de fuerte corrección. El lastre de Apple y el cierre en negativo del Dow Jones indican que el capital no ha vuelto al mercado en su conjunto: simplemente se centró en el sector de los chips para una operación a corto plazo.
Si también te interesan la bolsa estadounidense y la actualidad de las acciones tecnológicas, sígueme para conocer más noticias e información.
#纳指涨0.8%芯片股反弹
Aviso legal: El contenido anterior se ha elaborado a partir de datos públicos del mercado y de informaciones de los medios. Su único propósito es resumir hechos y analizar información; no constituye ningún tipo de recomendación de inversión.$TRUMP $TRX $BTW
Al cierre de Wall Street anoche, el Nasdaq subió un 0,83%. Las acciones de chips por fin mostraron fortaleza y el índice de semiconductores de Filadelfia se disparó un 2,64%. Pero no hay que fijarse solo en la subida del Nasdaq: en realidad, el mercado estuvo bastante dividido.
Veamos los datos concretos. Las acciones de chips fueron las grandes protagonistas de anoche: SanDisk subió casi un 5%, AMD ganó un 3,65%, y Broadcom, Micron y Nvidia avanzaron entre un 2% y un 3%. El S&P 500 también subió un 0,37%. En cambio, el Dow Jones cayó un 0,38%, a contracorriente, y Apple perdió casi un 2% porque las previsiones sobre sus márgenes de beneficio no cumplieron las expectativas.
¿Por qué repuntaron de repente las acciones de chips? En realidad, coincidieron tres factores a corto plazo:
Primero, venían de caer durante tres días seguidos; después de una caída tan prolongada, es natural que entre capital para una recuperación técnica.
Segundo, ya pasó la jornada de votación de las elecciones de mitad de mandato. Antes, muchos temían la incertidumbre política y no se atrevían a actuar. Ahora que los resultados están definidos, la desaparición de esa incertidumbre es, por sí misma, un motivo para entrar al mercado, independientemente de quién haya ganado.
Tercero, AMD iba a presentar sus resultados después del cierre. El mercado sigue teniendo expectativas sobre sus centros de datos y sus chips de IA, así que algunos inversores se posicionaron de antemano.
Pero conviene no dejarse llevar por el optimismo. Aunque el Nasdaq subió, el índice Nasdaq 100 todavía se encuentra en una zona de corrección técnica, aproximadamente un 10% por debajo de su máximo. El rebote de anoche parece más bien una recuperación del ánimo y una rotación sectorial dentro de un contexto de fuerte corrección. El lastre de Apple y el cierre en negativo del Dow Jones indican que el capital no ha vuelto al mercado en su conjunto: simplemente se centró en el sector de los chips para una operación a corto plazo.
Si también te interesan la bolsa estadounidense y la actualidad de las acciones tecnológicas, sígueme para conocer más noticias e información.
#纳指涨0.8%芯片股反弹
Aviso legal: El contenido anterior se ha elaborado a partir de datos públicos del mercado y de informaciones de los medios. Su único propósito es resumir hechos y analizar información; no constituye ningún tipo de recomendación de inversión.$TRUMP $TRX $BTW
Veamos los datos concretos. Las acciones de chips fueron las grandes protagonistas de anoche: SanDisk subió casi un 5%, AMD ganó un 3,65%, y Broadcom, Micron y Nvidia avanzaron entre un 2% y un 3%. El S&P 500 también subió un 0,37%. En cambio, el Dow Jones cayó un 0,38%, a contracorriente, y Apple perdió casi un 2% porque las previsiones sobre sus márgenes de beneficio no cumplieron las expectativas.
¿Por qué repuntaron de repente las acciones de chips? En realidad, coincidieron tres factores a corto plazo:
Primero, venían de caer durante tres días seguidos; después de una caída tan prolongada, es natural que entre capital para una recuperación técnica.
Segundo, ya pasó la jornada de votación de las elecciones de mitad de mandato. Antes, muchos temían la incertidumbre política y no se atrevían a actuar. Ahora que los resultados están definidos, la desaparición de esa incertidumbre es, por sí misma, un motivo para entrar al mercado, independientemente de quién haya ganado.
Tercero, AMD iba a presentar sus resultados después del cierre. El mercado sigue teniendo expectativas sobre sus centros de datos y sus chips de IA, así que algunos inversores se posicionaron de antemano.
Pero conviene no dejarse llevar por el optimismo. Aunque el Nasdaq subió, el índice Nasdaq 100 todavía se encuentra en una zona de corrección técnica, aproximadamente un 10% por debajo de su máximo. El rebote de anoche parece más bien una recuperación del ánimo y una rotación sectorial dentro de un contexto de fuerte corrección. El lastre de Apple y el cierre en negativo del Dow Jones indican que el capital no ha vuelto al mercado en su conjunto: simplemente se centró en el sector de los chips para una operación a corto plazo.
Si también te interesan la bolsa estadounidense y la actualidad de las acciones tecnológicas, sígueme para conocer más noticias e información.
#纳指涨0.8%芯片股反弹
Aviso legal: El contenido anterior se ha elaborado a partir de datos públicos del mercado y de informaciones de los medios. Su único propósito es resumir hechos y analizar información; no constituye ningún tipo de recomendación de inversión.$TRUMP $TRX $BTW
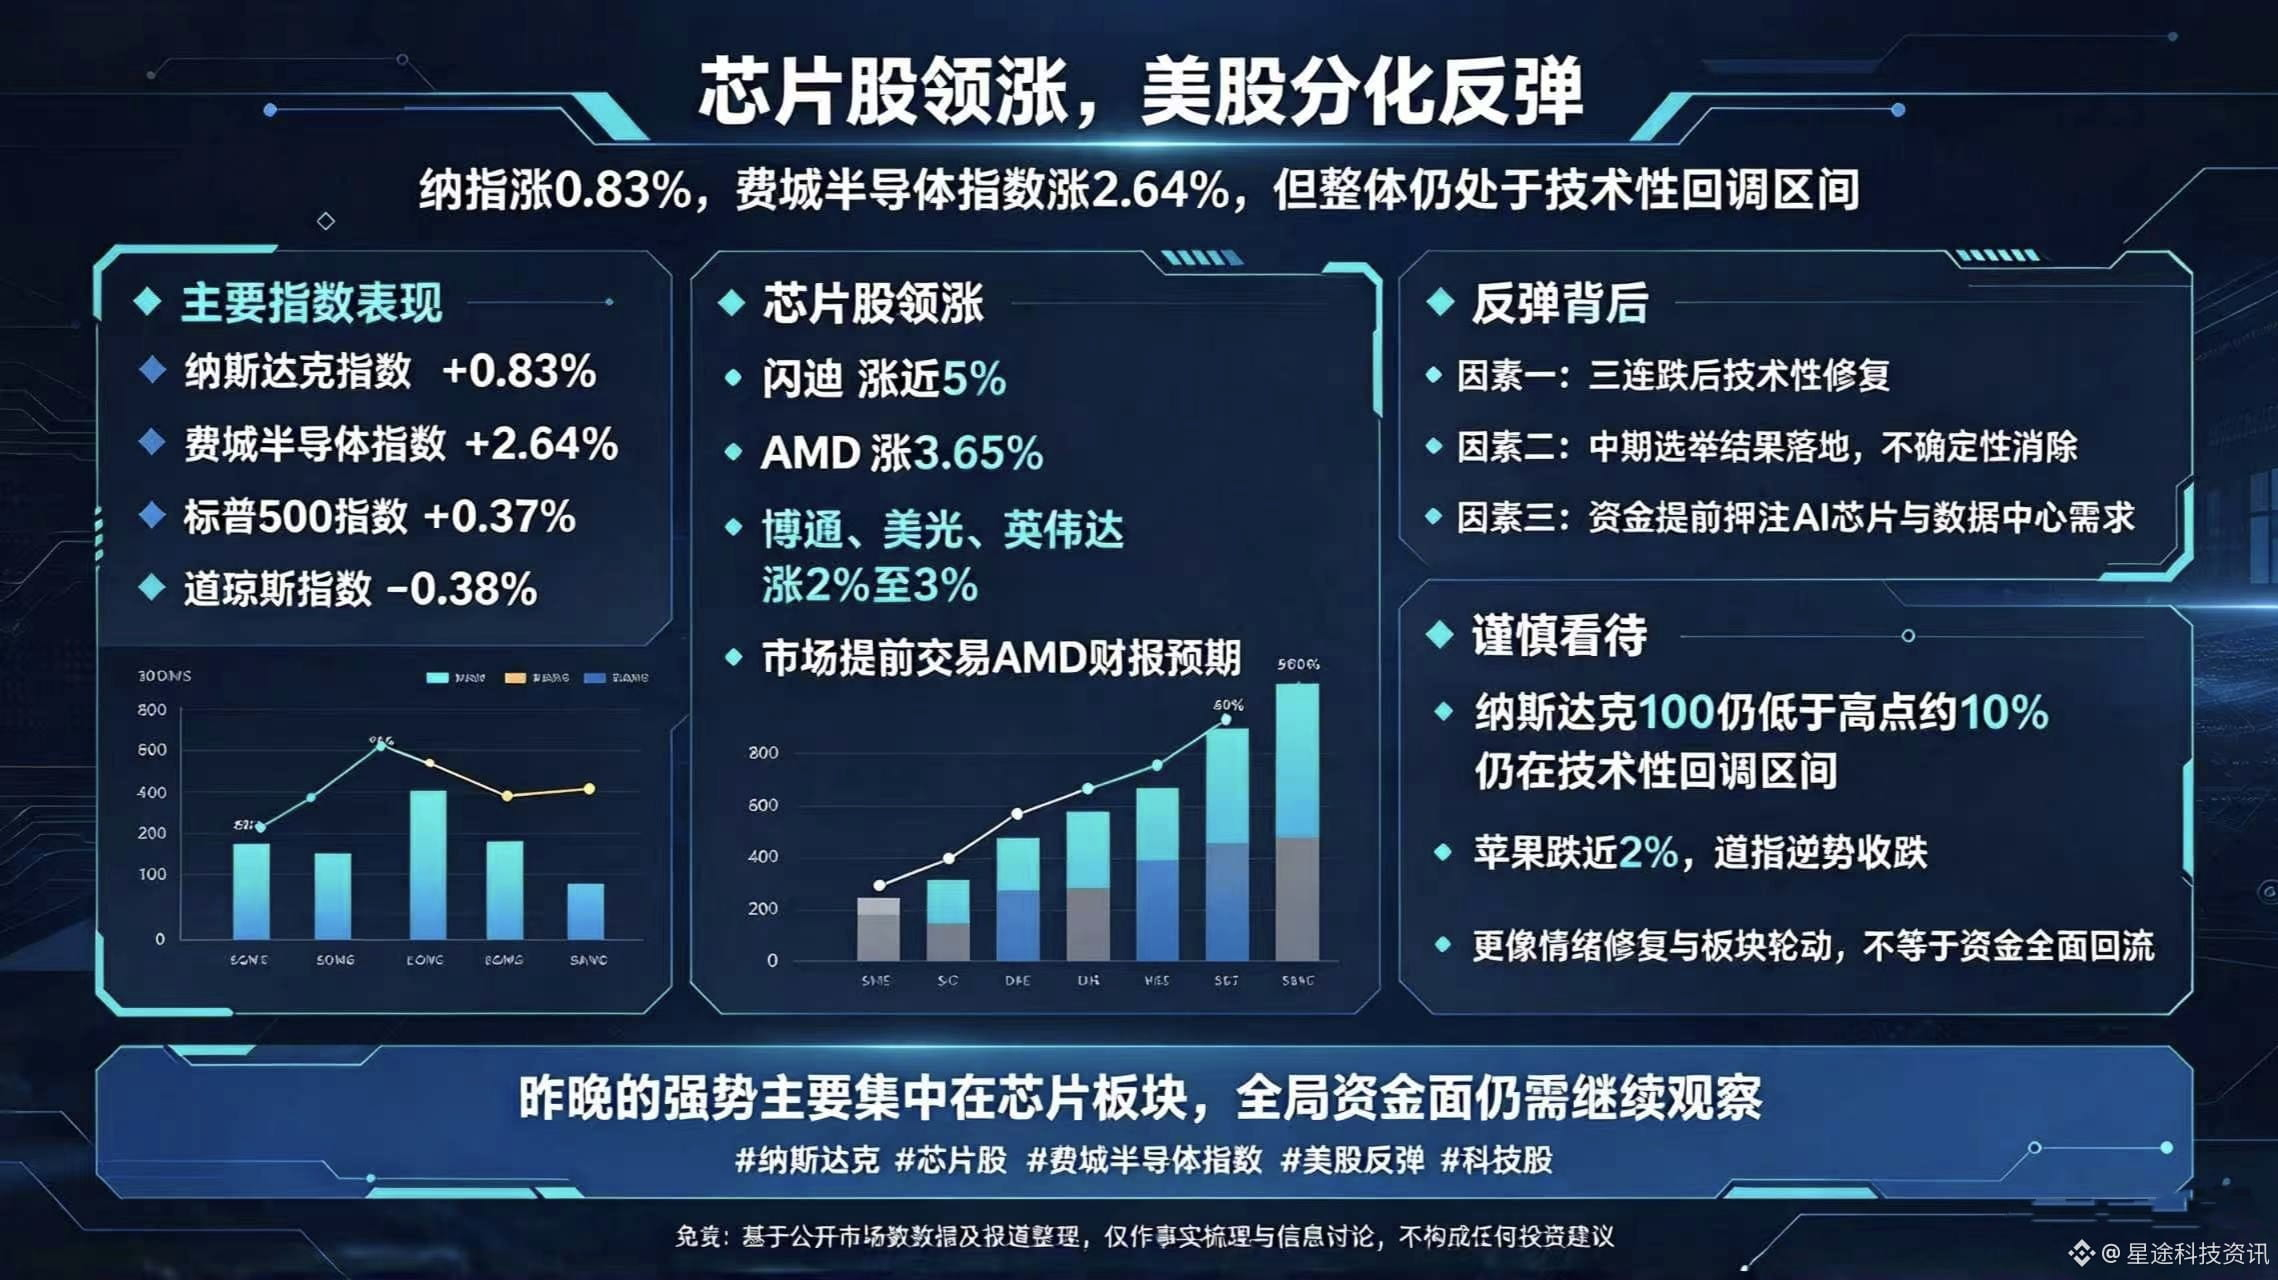
2
3k
·
--
Morgan Stanley se ha conectado oficialmente hace poco al servicio de tokenización de DTCC (Depository Trust & Clearing Corporation, la entidad estadounidense de depósito y compensación de valores), y se ha convertido en uno de los primeros bancos en dar el paso. Es cierto: el servicio DTS de DTCC se puso en marcha el 28 de octubre y Morgan Stanley figuraba entre los primeros participantes.
Veamos las cifras y la escala. En esta primera fase se han incorporado 20 instituciones, entre ellas, además de Morgan Stanley, gigantes de Wall Street como JPMorgan Chase, Bank of America y Citi. Inicialmente, se podrán tokenizar 34 valores aptos, principalmente algunas acciones de gran capitalización del Russell 1000, ETF populares y bonos del Tesoro de EE. UU. El valor total del mercado que representan ronda los 30 billones de dólares.
¿Cómo funciona? En pocas palabras, no se trata de emitir una nueva moneda para especular con ella. Lo que hace es crear un «gemelo digital 1:1» dentro del sistema de custodia existente de DTC. Es decir, si tienes acciones reales bajo custodia de DTC, el sistema genera un token correspondiente. Ese token está respaldado por valores reales y conserva todos los derechos de los accionistas, como los dividendos y el derecho a voto; no es un activo sintético creado de la nada.
¿Para qué sirve? Principalmente, para gestionar garantías y agilizar las liquidaciones. Con estos tokens, las instituciones pueden transferir activos las 24 horas del día en carteras compatibles con la normativa, sin importar si la bolsa estadounidense está abierta. Para las conversiones realizadas durante el horario normal de negociación, el objetivo de DTCC es completarlas en 15 minutos.
{web3_wallet_create}(560xe797e34845f5c23b1f578c7c49a101fca4137777)
{spot}(ETCUSDT)
{spot}(ETHUSDT)
Es importante tener claros los límites. Este servicio está dirigido a instituciones, no a inversores minoristas. No hay que ver «24/7» y pensar que también se podrá especular libremente con acciones estadounidenses en DTCC durante el fin de semana: el sistema actual de negociación y liquidación de acciones estadounidenses no ha cambiado. Se trata de un intento, bajo el marco de exención de la SEC, de que los gigantes de Wall Street utilicen la tecnología blockchain para optimizar la compensación administrativa y la liquidez de los flujos de fondos. La incorporación de activos tokenizados a las finanzas tradicionales supone un avance muy concreto.
Si también te interesan los RWA y las últimas novedades de Wall Street, sígueme para conocer más noticias e información.
#摩根士丹利首批使用DTCC代币化服务
Aviso legal: El contenido anterior se basa en noticias públicas e información publicada por DTCC. Su propósito es resumir los hechos y compartir información; no constituye asesoramiento de inversión.$TRUMP $TRX $BNCB
Morgan Stanley se ha conectado oficialmente hace poco al servicio de tokenización de DTCC (Depository Trust & Clearing Corporation, la entidad estadounidense de depósito y compensación de valores), y se ha convertido en uno de los primeros bancos en dar el paso. Es cierto: el servicio DTS de DTCC se puso en marcha el 28 de octubre y Morgan Stanley figuraba entre los primeros participantes.
Veamos las cifras y la escala. En esta primera fase se han incorporado 20 instituciones, entre ellas, además de Morgan Stanley, gigantes de Wall Street como JPMorgan Chase, Bank of America y Citi. Inicialmente, se podrán tokenizar 34 valores aptos, principalmente algunas acciones de gran capitalización del Russell 1000, ETF populares y bonos del Tesoro de EE. UU. El valor total del mercado que representan ronda los 30 billones de dólares.
¿Cómo funciona? En pocas palabras, no se trata de emitir una nueva moneda para especular con ella. Lo que hace es crear un «gemelo digital 1:1» dentro del sistema de custodia existente de DTC. Es decir, si tienes acciones reales bajo custodia de DTC, el sistema genera un token correspondiente. Ese token está respaldado por valores reales y conserva todos los derechos de los accionistas, como los dividendos y el derecho a voto; no es un activo sintético creado de la nada.
¿Para qué sirve? Principalmente, para gestionar garantías y agilizar las liquidaciones. Con estos tokens, las instituciones pueden transferir activos las 24 horas del día en carteras compatibles con la normativa, sin importar si la bolsa estadounidense está abierta. Para las conversiones realizadas durante el horario normal de negociación, el objetivo de DTCC es completarlas en 15 minutos.
Es importante tener claros los límites. Este servicio está dirigido a instituciones, no a inversores minoristas. No hay que ver «24/7» y pensar que también se podrá especular libremente con acciones estadounidenses en DTCC durante el fin de semana: el sistema actual de negociación y liquidación de acciones estadounidenses no ha cambiado. Se trata de un intento, bajo el marco de exención de la SEC, de que los gigantes de Wall Street utilicen la tecnología blockchain para optimizar la compensación administrativa y la liquidez de los flujos de fondos. La incorporación de activos tokenizados a las finanzas tradicionales supone un avance muy concreto.
Si también te interesan los RWA y las últimas novedades de Wall Street, sígueme para conocer más noticias e información.
#摩根士丹利首批使用DTCC代币化服务
Aviso legal: El contenido anterior se basa en noticias públicas e información publicada por DTCC. Su propósito es resumir los hechos y compartir información; no constituye asesoramiento de inversión.$TRUMP $TRX $BNCB
Veamos las cifras y la escala. En esta primera fase se han incorporado 20 instituciones, entre ellas, además de Morgan Stanley, gigantes de Wall Street como JPMorgan Chase, Bank of America y Citi. Inicialmente, se podrán tokenizar 34 valores aptos, principalmente algunas acciones de gran capitalización del Russell 1000, ETF populares y bonos del Tesoro de EE. UU. El valor total del mercado que representan ronda los 30 billones de dólares.
¿Cómo funciona? En pocas palabras, no se trata de emitir una nueva moneda para especular con ella. Lo que hace es crear un «gemelo digital 1:1» dentro del sistema de custodia existente de DTC. Es decir, si tienes acciones reales bajo custodia de DTC, el sistema genera un token correspondiente. Ese token está respaldado por valores reales y conserva todos los derechos de los accionistas, como los dividendos y el derecho a voto; no es un activo sintético creado de la nada.
¿Para qué sirve? Principalmente, para gestionar garantías y agilizar las liquidaciones. Con estos tokens, las instituciones pueden transferir activos las 24 horas del día en carteras compatibles con la normativa, sin importar si la bolsa estadounidense está abierta. Para las conversiones realizadas durante el horario normal de negociación, el objetivo de DTCC es completarlas en 15 minutos.
Es importante tener claros los límites. Este servicio está dirigido a instituciones, no a inversores minoristas. No hay que ver «24/7» y pensar que también se podrá especular libremente con acciones estadounidenses en DTCC durante el fin de semana: el sistema actual de negociación y liquidación de acciones estadounidenses no ha cambiado. Se trata de un intento, bajo el marco de exención de la SEC, de que los gigantes de Wall Street utilicen la tecnología blockchain para optimizar la compensación administrativa y la liquidez de los flujos de fondos. La incorporación de activos tokenizados a las finanzas tradicionales supone un avance muy concreto.
Si también te interesan los RWA y las últimas novedades de Wall Street, sígueme para conocer más noticias e información.
#摩根士丹利首批使用DTCC代币化服务
Aviso legal: El contenido anterior se basa en noticias públicas e información publicada por DTCC. Su propósito es resumir los hechos y compartir información; no constituye asesoramiento de inversión.$TRUMP $TRX $BNCB
287
·
--
Bután acaba de dar un gran paso: el rey firmó directamente un decreto real que autoriza al nuevo banco central de la Zona Especial de Gelephu a incluir legalmente bitcoin y otros activos digitales en sus reservas oficiales. Es cierto, y las medidas correspondientes ya están en marcha.
Veamos los datos concretos. Ya en diciembre de 2025, la familia real de Bután se había comprometido a destinar hasta 10,000 bitcoins para apoyar la construcción de la «Ciudad de la Atención Plena de Gelephu» (GMC). Ahora, para gestionar esos fondos, también contrató a 3iQ, una gestora de activos con sede en Toronto, específicamente para administrar esta reserva soberana de bitcoin vinculada a la zona especial.
Hay un detalle sobre el mecanismo que conviene aclarar. El banco central de la Zona Especial de Gelephu recibió plenas competencias, pero opera en paralelo al banco central nacional existente en Bután (la Autoridad Monetaria Real); la estructura del banco central tradicional no ha cambiado. En otras palabras, el sistema monetario fiduciario permanece prácticamente intacto y la zona especial abre una vía independiente para hacer una prueba piloto.
{web3_wallet_create}(560x50c2be4b3958c358e2654c6dabb4feb9e1cc7777)
{spot}(BTCUSDT)
{spot}(TSLABUSDT)
No te dejes impresionar por el titular «bitcoin en las reservas del banco central». La ley dice «autorizado a incluir», lo que significa que se permite comprar y mantener criptomonedas, pero no se establece ninguna obligación de comprar una cantidad determinada ni de empezar a acumularlas mañana mismo.
En realidad, esta iniciativa es un experimento regional. Vincula el bitcoin a la infraestructura y al desarrollo económico de la zona especial: conserva las bases del sistema fiduciario tradicional y, al mismo tiempo, experimenta con reservas de activos digitales en una región específica. En cuanto al uso que se dará a estos activos y a si otros países seguirán el ejemplo, habrá que ver si esta «Ciudad de la Atención Plena» logra resultados concretos.
Si también te interesan las noticias de actualidad sobre macroeconomía y las fronteras del mundo cripto, sígueme para conocer más.
#不丹格勒普央行可储备比特币
Aviso legal: El contenido anterior se basa en información de decretos públicos y noticias de los medios; se ofrece únicamente como recopilación de hechos y discusión informativa, y no constituye asesoramiento de inversión. Los criptoactivos son muy volátiles; evalúa la información por tu cuenta.
$TRUMP $BNB $BTW
Bután acaba de dar un gran paso: el rey firmó directamente un decreto real que autoriza al nuevo banco central de la Zona Especial de Gelephu a incluir legalmente bitcoin y otros activos digitales en sus reservas oficiales. Es cierto, y las medidas correspondientes ya están en marcha.
Veamos los datos concretos. Ya en diciembre de 2025, la familia real de Bután se había comprometido a destinar hasta 10,000 bitcoins para apoyar la construcción de la «Ciudad de la Atención Plena de Gelephu» (GMC). Ahora, para gestionar esos fondos, también contrató a 3iQ, una gestora de activos con sede en Toronto, específicamente para administrar esta reserva soberana de bitcoin vinculada a la zona especial.
Hay un detalle sobre el mecanismo que conviene aclarar. El banco central de la Zona Especial de Gelephu recibió plenas competencias, pero opera en paralelo al banco central nacional existente en Bután (la Autoridad Monetaria Real); la estructura del banco central tradicional no ha cambiado. En otras palabras, el sistema monetario fiduciario permanece prácticamente intacto y la zona especial abre una vía independiente para hacer una prueba piloto.
No te dejes impresionar por el titular «bitcoin en las reservas del banco central». La ley dice «autorizado a incluir», lo que significa que se permite comprar y mantener criptomonedas, pero no se establece ninguna obligación de comprar una cantidad determinada ni de empezar a acumularlas mañana mismo.
En realidad, esta iniciativa es un experimento regional. Vincula el bitcoin a la infraestructura y al desarrollo económico de la zona especial: conserva las bases del sistema fiduciario tradicional y, al mismo tiempo, experimenta con reservas de activos digitales en una región específica. En cuanto al uso que se dará a estos activos y a si otros países seguirán el ejemplo, habrá que ver si esta «Ciudad de la Atención Plena» logra resultados concretos.
Si también te interesan las noticias de actualidad sobre macroeconomía y las fronteras del mundo cripto, sígueme para conocer más.
#不丹格勒普央行可储备比特币
Aviso legal: El contenido anterior se basa en información de decretos públicos y noticias de los medios; se ofrece únicamente como recopilación de hechos y discusión informativa, y no constituye asesoramiento de inversión. Los criptoactivos son muy volátiles; evalúa la información por tu cuenta.
$TRUMP $BNB $BTW
Veamos los datos concretos. Ya en diciembre de 2025, la familia real de Bután se había comprometido a destinar hasta 10,000 bitcoins para apoyar la construcción de la «Ciudad de la Atención Plena de Gelephu» (GMC). Ahora, para gestionar esos fondos, también contrató a 3iQ, una gestora de activos con sede en Toronto, específicamente para administrar esta reserva soberana de bitcoin vinculada a la zona especial.
Hay un detalle sobre el mecanismo que conviene aclarar. El banco central de la Zona Especial de Gelephu recibió plenas competencias, pero opera en paralelo al banco central nacional existente en Bután (la Autoridad Monetaria Real); la estructura del banco central tradicional no ha cambiado. En otras palabras, el sistema monetario fiduciario permanece prácticamente intacto y la zona especial abre una vía independiente para hacer una prueba piloto.
No te dejes impresionar por el titular «bitcoin en las reservas del banco central». La ley dice «autorizado a incluir», lo que significa que se permite comprar y mantener criptomonedas, pero no se establece ninguna obligación de comprar una cantidad determinada ni de empezar a acumularlas mañana mismo.
En realidad, esta iniciativa es un experimento regional. Vincula el bitcoin a la infraestructura y al desarrollo económico de la zona especial: conserva las bases del sistema fiduciario tradicional y, al mismo tiempo, experimenta con reservas de activos digitales en una región específica. En cuanto al uso que se dará a estos activos y a si otros países seguirán el ejemplo, habrá que ver si esta «Ciudad de la Atención Plena» logra resultados concretos.
Si también te interesan las noticias de actualidad sobre macroeconomía y las fronteras del mundo cripto, sígueme para conocer más.
#不丹格勒普央行可储备比特币
Aviso legal: El contenido anterior se basa en información de decretos públicos y noticias de los medios; se ofrece únicamente como recopilación de hechos y discusión informativa, y no constituye asesoramiento de inversión. Los criptoactivos son muy volátiles; evalúa la información por tu cuenta.
$TRUMP $BNB $BTW
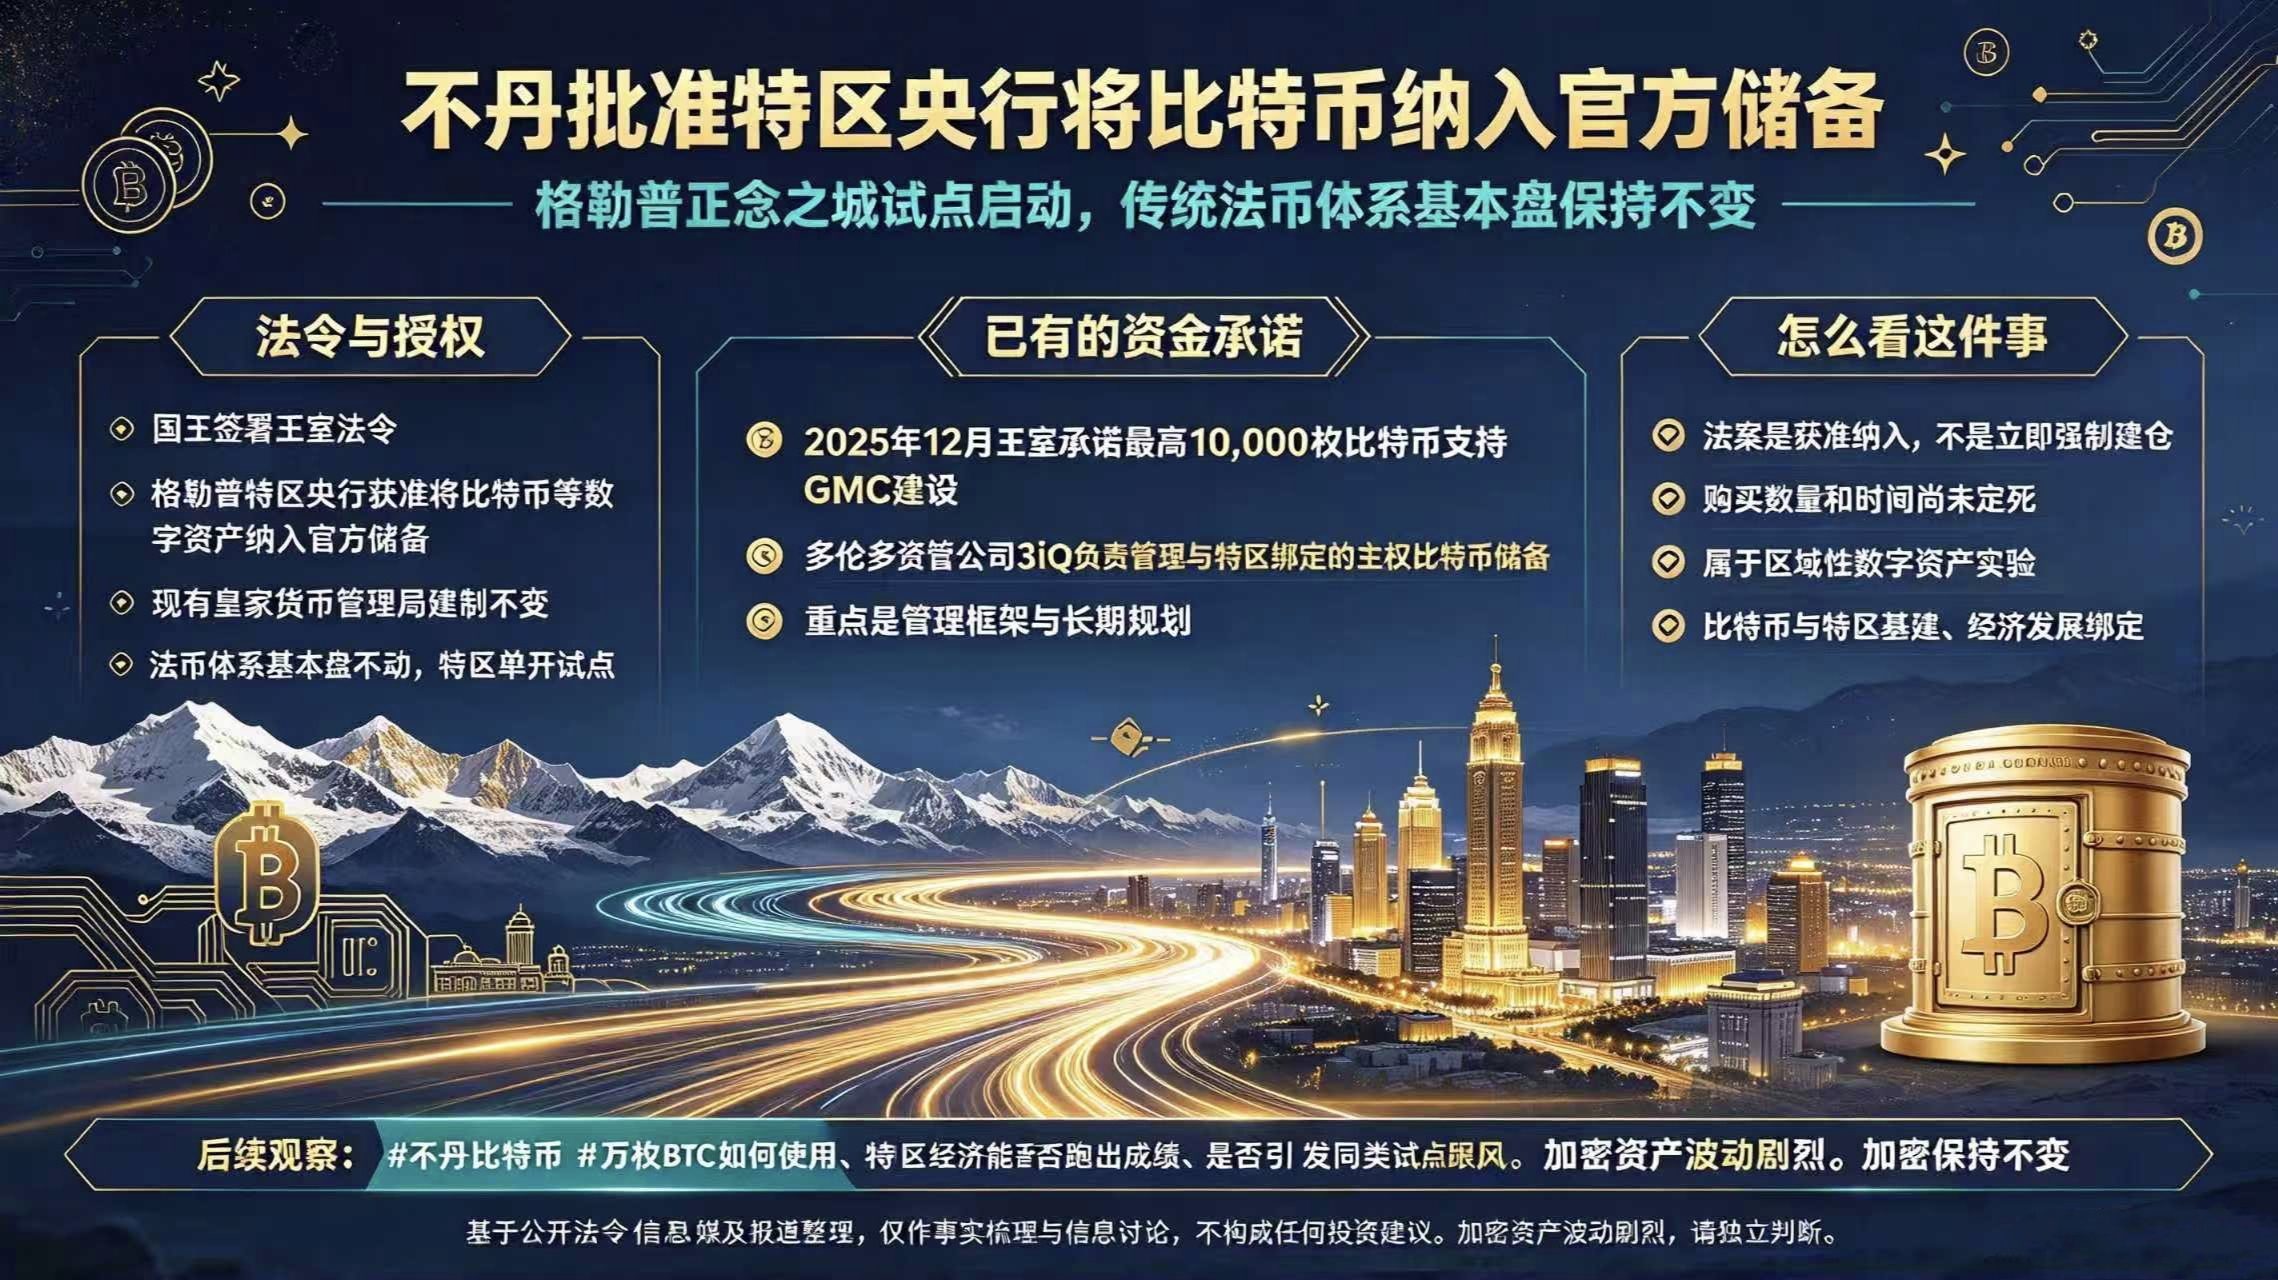
658
·
--
Esta vez, la salida a bolsa de Anthropic fue empujada a la baja en valoración por los inversores institucionales. Hace unos días, el mercado todavía hablaba de que podría acercarse a los 2 billones de dólares, pero ahora la postura de las instituciones es muy directa: como mucho aceptar entre 1,5 y 1,6 billones de dólares. Esto es real, y los datos del folleto también confirman por qué las instituciones dejaron de comprar de repente.
Veamos los datos financieros más directos. Los ingresos del tercer trimestre fueron de 16.956 millones de dólares; aunque suena a mucho, el crecimiento intertrimestral cayó directamente del 144% del trimestre anterior al 47%, mucho más lento. En cuanto a beneficios, la situación es peor: en el segundo trimestre aún obtuvo 974 millones de dólares de ganancia, pero en el tercer trimestre pasó directamente a una pérdida de 567 millones de dólares.
Lo que más inquieta a los inversores es esa factura astronómica. En el folleto actualizado del 2 de noviembre se reveló que los compromisos contractuales totales de Anthropic en capacidad de cómputo e infraestructura alcanzan unos 895.400 millones de dólares. Solo en los próximos 12 meses, las obligaciones de pago ascienden a unos 69.800 millones de dólares. Esto equivale a fijar por adelantado el flujo de caja de los próximos años.
La razón de la presión a la baja es en realidad bastante realista. Por un lado, la semana pasada los gigantes tecnológicos de Wall Street acababan de sufrir una fuerte caída, el sentimiento del mercado ya estaba frío y la tolerancia hacia los activos de alta valoración se redujo drásticamente. Por otro lado, el compromiso de casi 900.000 millones en capacidad de cómputo coincide justo con la actual cautela del mercado ante el “sobrecalentamiento de la inversión en IA”, y los inversores han empezado a hacer números. Más importante aún, las instituciones también quieren dejar un margen de seguridad. Un inversor dijo sin rodeos que, si se cotiza a 1,5 billones, aún hay esperanza de que el cierre del primer día supere los 2 billones; esperan que la empresa fije un precio más conservador para asegurar un buen comienzo en la bolsa.
{web3_wallet_create}(560xe797e34845f5c23b1f578c7c49a101fca4137777)
{spot}(ETHUSDT)
{spot}(ETCUSDT)
En pocas palabras, la narrativa de la salida a bolsa de Anthropic está cambiando. Antes, todo el mundo otorgaba una prima alta movido por la “fe en la IA”; ahora las instituciones miran la “disciplina financiera”. Con la caída del crecimiento de los ingresos, el paso a pérdidas trimestrales y además esos contratos astronómicos de capacidad de cómputo, con estas tres enormes presiones encima, no es nada fácil venderla por 2 billones.
También puedes seguirme para enterarte de más noticias.
#AnthropicIPO遭投资者压价,估值盼降至1.5万亿美元
Aviso legal: el contenido anterior se basa en datos públicos del folleto de emisión y en reportes de medios, y solo sirve para organizar hechos y debatir información; no constituye ningún consejo de inversión.$BTW $PEPE $BNB
Esta vez, la salida a bolsa de Anthropic fue empujada a la baja en valoración por los inversores institucionales. Hace unos días, el mercado todavía hablaba de que podría acercarse a los 2 billones de dólares, pero ahora la postura de las instituciones es muy directa: como mucho aceptar entre 1,5 y 1,6 billones de dólares. Esto es real, y los datos del folleto también confirman por qué las instituciones dejaron de comprar de repente.
Veamos los datos financieros más directos. Los ingresos del tercer trimestre fueron de 16.956 millones de dólares; aunque suena a mucho, el crecimiento intertrimestral cayó directamente del 144% del trimestre anterior al 47%, mucho más lento. En cuanto a beneficios, la situación es peor: en el segundo trimestre aún obtuvo 974 millones de dólares de ganancia, pero en el tercer trimestre pasó directamente a una pérdida de 567 millones de dólares.
Lo que más inquieta a los inversores es esa factura astronómica. En el folleto actualizado del 2 de noviembre se reveló que los compromisos contractuales totales de Anthropic en capacidad de cómputo e infraestructura alcanzan unos 895.400 millones de dólares. Solo en los próximos 12 meses, las obligaciones de pago ascienden a unos 69.800 millones de dólares. Esto equivale a fijar por adelantado el flujo de caja de los próximos años.
La razón de la presión a la baja es en realidad bastante realista. Por un lado, la semana pasada los gigantes tecnológicos de Wall Street acababan de sufrir una fuerte caída, el sentimiento del mercado ya estaba frío y la tolerancia hacia los activos de alta valoración se redujo drásticamente. Por otro lado, el compromiso de casi 900.000 millones en capacidad de cómputo coincide justo con la actual cautela del mercado ante el “sobrecalentamiento de la inversión en IA”, y los inversores han empezado a hacer números. Más importante aún, las instituciones también quieren dejar un margen de seguridad. Un inversor dijo sin rodeos que, si se cotiza a 1,5 billones, aún hay esperanza de que el cierre del primer día supere los 2 billones; esperan que la empresa fije un precio más conservador para asegurar un buen comienzo en la bolsa.
En pocas palabras, la narrativa de la salida a bolsa de Anthropic está cambiando. Antes, todo el mundo otorgaba una prima alta movido por la “fe en la IA”; ahora las instituciones miran la “disciplina financiera”. Con la caída del crecimiento de los ingresos, el paso a pérdidas trimestrales y además esos contratos astronómicos de capacidad de cómputo, con estas tres enormes presiones encima, no es nada fácil venderla por 2 billones.
También puedes seguirme para enterarte de más noticias.
#AnthropicIPO遭投资者压价,估值盼降至1.5万亿美元
Aviso legal: el contenido anterior se basa en datos públicos del folleto de emisión y en reportes de medios, y solo sirve para organizar hechos y debatir información; no constituye ningún consejo de inversión.$BTW $PEPE $BNB
Veamos los datos financieros más directos. Los ingresos del tercer trimestre fueron de 16.956 millones de dólares; aunque suena a mucho, el crecimiento intertrimestral cayó directamente del 144% del trimestre anterior al 47%, mucho más lento. En cuanto a beneficios, la situación es peor: en el segundo trimestre aún obtuvo 974 millones de dólares de ganancia, pero en el tercer trimestre pasó directamente a una pérdida de 567 millones de dólares.
Lo que más inquieta a los inversores es esa factura astronómica. En el folleto actualizado del 2 de noviembre se reveló que los compromisos contractuales totales de Anthropic en capacidad de cómputo e infraestructura alcanzan unos 895.400 millones de dólares. Solo en los próximos 12 meses, las obligaciones de pago ascienden a unos 69.800 millones de dólares. Esto equivale a fijar por adelantado el flujo de caja de los próximos años.
La razón de la presión a la baja es en realidad bastante realista. Por un lado, la semana pasada los gigantes tecnológicos de Wall Street acababan de sufrir una fuerte caída, el sentimiento del mercado ya estaba frío y la tolerancia hacia los activos de alta valoración se redujo drásticamente. Por otro lado, el compromiso de casi 900.000 millones en capacidad de cómputo coincide justo con la actual cautela del mercado ante el “sobrecalentamiento de la inversión en IA”, y los inversores han empezado a hacer números. Más importante aún, las instituciones también quieren dejar un margen de seguridad. Un inversor dijo sin rodeos que, si se cotiza a 1,5 billones, aún hay esperanza de que el cierre del primer día supere los 2 billones; esperan que la empresa fije un precio más conservador para asegurar un buen comienzo en la bolsa.
En pocas palabras, la narrativa de la salida a bolsa de Anthropic está cambiando. Antes, todo el mundo otorgaba una prima alta movido por la “fe en la IA”; ahora las instituciones miran la “disciplina financiera”. Con la caída del crecimiento de los ingresos, el paso a pérdidas trimestrales y además esos contratos astronómicos de capacidad de cómputo, con estas tres enormes presiones encima, no es nada fácil venderla por 2 billones.
También puedes seguirme para enterarte de más noticias.
#AnthropicIPO遭投资者压价,估值盼降至1.5万亿美元
Aviso legal: el contenido anterior se basa en datos públicos del folleto de emisión y en reportes de medios, y solo sirve para organizar hechos y debatir información; no constituye ningún consejo de inversión.$BTW $PEPE $BNB
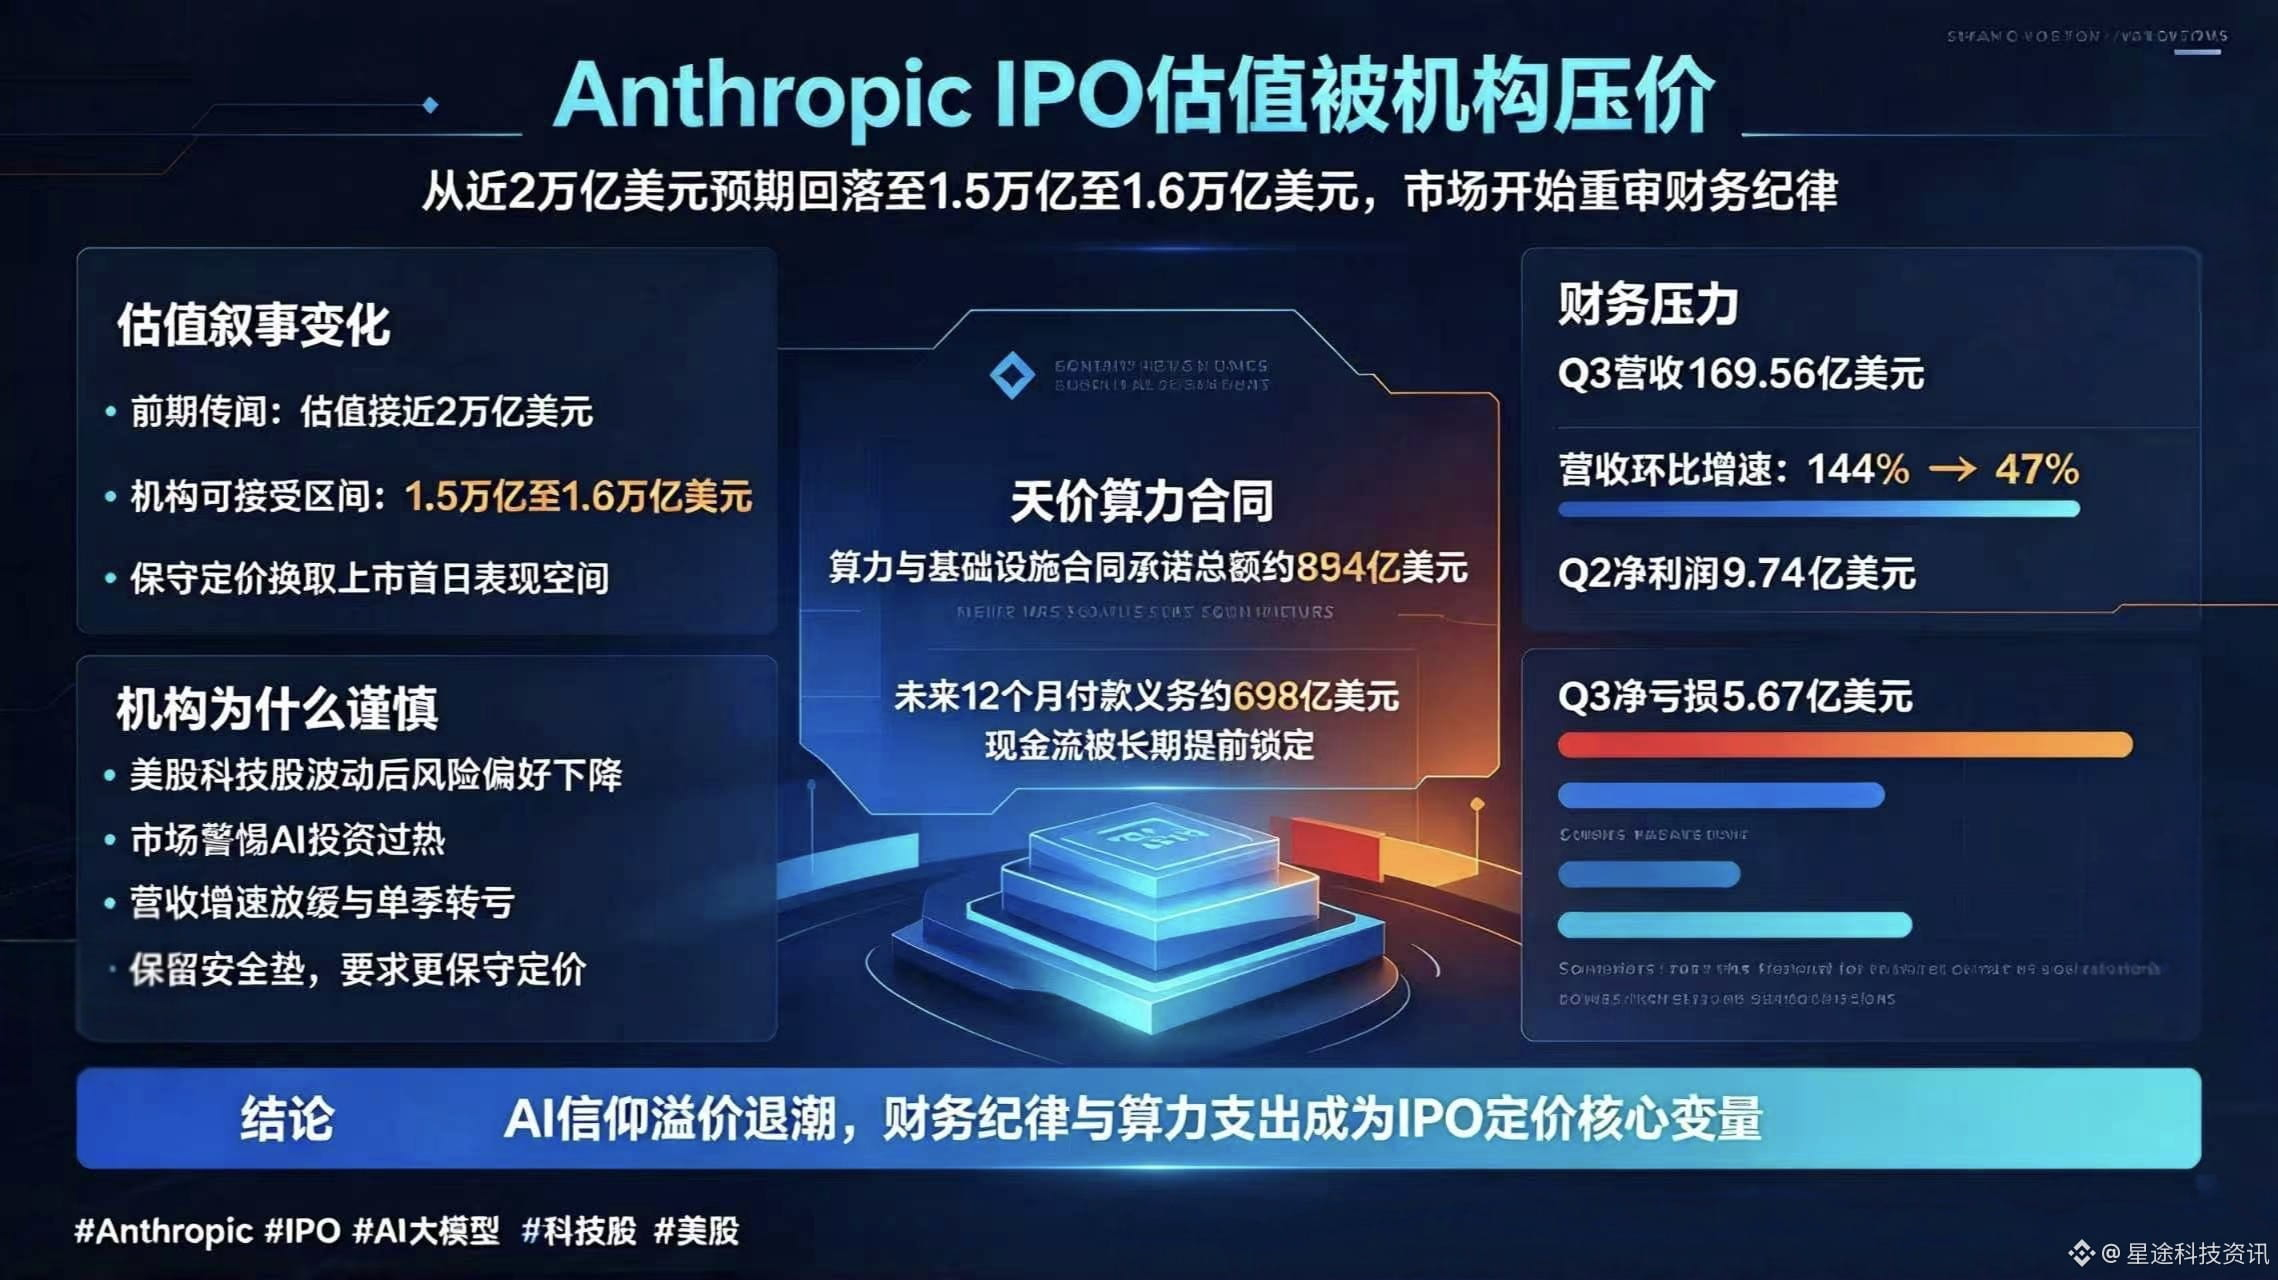
367
·
--
Circle está a punto de publicar sus resultados del tercer trimestre y estos días se ha hablado bastante del tema en la comunidad. Una de las cosas que todos siguen de cerca es esta: el volumen de USDC no para de crecer, pero ¿pueden crecer también los beneficios?
Veamos unos datos bastante dispares. En el segundo trimestre de este año, el volumen de USDC en circulación alcanzó los 73.300 millones de dólares, un 19 % más interanual; el volumen de transacciones en cadena fue aún más impresionante: llegó a los 14,8 billones de dólares, un enorme aumento interanual del 151 %. Pero, al mirar los ingresos, los ingresos totales fueron de apenas 701 millones de dólares, solo un 7 % más que el año anterior. La mayor parte correspondió a los ingresos de las reservas: 668 millones. Con semejante volumen de actividad, los ingresos por comisiones de transferencia fueron de apenas 5,3 millones de dólares.
¿Dónde está el problema? En realidad, hay dos factores.
El primero: el negocio que genera intereses se ve afectado por la situación macroeconómica. Cerca del 95 % de los ingresos de Circle proviene de invertir las reservas de USDC en bonos del Tesoro estadounidense a corto plazo y cobrar intereses. En el segundo trimestre, el rendimiento de las reservas cayó del 4,7 % del año pasado al 3,48 %. Cuando bajan los tipos de interés, por grande que sea la base, también se reduce el crecimiento de los ingresos.
El segundo: la mayor parte de lo que gana se reparte con otros. En el primer semestre de este año, Circle ganó aproximadamente 1.400 millones, pero repartió 819 millones (casi el 60 %) en costes de distribución. Solo Coinbase recibió cerca de 325 millones en el segundo trimestre, porque en Coinbase hay unos 19.000 millones de USDC. Después de todos esos descuentos y repartos, el beneficio neto que realmente se queda en sus bolsillos es muy escaso.
La expectativa consensuada del mercado para el tercer trimestre es que los ingresos rondarán los 801 millones, un ligero aumento, pero se estima que el beneficio por acción caerá más de un 30 % interanual, hasta los 0,40 dólares. Además, se prevé que los ingresos de las reservas en el tercer trimestre (656 millones) sean algo inferiores a los del segundo; el efecto del ciclo de bajadas de tipos sigue prolongándose.
{web3_wallet_create}(560x50c2be4b3958c358e2654c6dabb4feb9e1cc7777)
{spot}(BNBUSDT)
{spot}(NVDABUSDT)
Así que, en estos resultados, cumplir o no con las expectativas de ingresos ya no es lo más importante. Lo que realmente importa es cómo explicará la dirección esta incómoda situación de «más volumen, pero no más ingresos». Si los tipos de interés siguen bajando y no se reducen las comisiones de distribución, será difícil que mejoren los beneficios con solo contar la historia de la expansión de la red de pagos. El mercado espera una respuesta: aparte de aprovechar el diferencial de los bonos del Tesoro estadounidense, ¿de qué más puede ganar dinero Circle?
Si también sigues la actualidad de la bolsa estadounidense y los mercados de criptomonedas, puedes seguirme para enterarte de más noticias e información.
#Circle #股票财报季
Aviso legal: El contenido anterior se ha elaborado a partir de datos públicos de informes financieros y de las expectativas del mercado. Su propósito es únicamente resumir hechos y debatir información; no constituye ningún tipo de recomendación de inversión.$BTC $BTW $PEPE
Circle está a punto de publicar sus resultados del tercer trimestre y estos días se ha hablado bastante del tema en la comunidad. Una de las cosas que todos siguen de cerca es esta: el volumen de USDC no para de crecer, pero ¿pueden crecer también los beneficios?
Veamos unos datos bastante dispares. En el segundo trimestre de este año, el volumen de USDC en circulación alcanzó los 73.300 millones de dólares, un 19 % más interanual; el volumen de transacciones en cadena fue aún más impresionante: llegó a los 14,8 billones de dólares, un enorme aumento interanual del 151 %. Pero, al mirar los ingresos, los ingresos totales fueron de apenas 701 millones de dólares, solo un 7 % más que el año anterior. La mayor parte correspondió a los ingresos de las reservas: 668 millones. Con semejante volumen de actividad, los ingresos por comisiones de transferencia fueron de apenas 5,3 millones de dólares.
¿Dónde está el problema? En realidad, hay dos factores.
El primero: el negocio que genera intereses se ve afectado por la situación macroeconómica. Cerca del 95 % de los ingresos de Circle proviene de invertir las reservas de USDC en bonos del Tesoro estadounidense a corto plazo y cobrar intereses. En el segundo trimestre, el rendimiento de las reservas cayó del 4,7 % del año pasado al 3,48 %. Cuando bajan los tipos de interés, por grande que sea la base, también se reduce el crecimiento de los ingresos.
El segundo: la mayor parte de lo que gana se reparte con otros. En el primer semestre de este año, Circle ganó aproximadamente 1.400 millones, pero repartió 819 millones (casi el 60 %) en costes de distribución. Solo Coinbase recibió cerca de 325 millones en el segundo trimestre, porque en Coinbase hay unos 19.000 millones de USDC. Después de todos esos descuentos y repartos, el beneficio neto que realmente se queda en sus bolsillos es muy escaso.
La expectativa consensuada del mercado para el tercer trimestre es que los ingresos rondarán los 801 millones, un ligero aumento, pero se estima que el beneficio por acción caerá más de un 30 % interanual, hasta los 0,40 dólares. Además, se prevé que los ingresos de las reservas en el tercer trimestre (656 millones) sean algo inferiores a los del segundo; el efecto del ciclo de bajadas de tipos sigue prolongándose.
Así que, en estos resultados, cumplir o no con las expectativas de ingresos ya no es lo más importante. Lo que realmente importa es cómo explicará la dirección esta incómoda situación de «más volumen, pero no más ingresos». Si los tipos de interés siguen bajando y no se reducen las comisiones de distribución, será difícil que mejoren los beneficios con solo contar la historia de la expansión de la red de pagos. El mercado espera una respuesta: aparte de aprovechar el diferencial de los bonos del Tesoro estadounidense, ¿de qué más puede ganar dinero Circle?
Si también sigues la actualidad de la bolsa estadounidense y los mercados de criptomonedas, puedes seguirme para enterarte de más noticias e información.
#Circle #股票财报季
Aviso legal: El contenido anterior se ha elaborado a partir de datos públicos de informes financieros y de las expectativas del mercado. Su propósito es únicamente resumir hechos y debatir información; no constituye ningún tipo de recomendación de inversión.$BTC $BTW $PEPE
Veamos unos datos bastante dispares. En el segundo trimestre de este año, el volumen de USDC en circulación alcanzó los 73.300 millones de dólares, un 19 % más interanual; el volumen de transacciones en cadena fue aún más impresionante: llegó a los 14,8 billones de dólares, un enorme aumento interanual del 151 %. Pero, al mirar los ingresos, los ingresos totales fueron de apenas 701 millones de dólares, solo un 7 % más que el año anterior. La mayor parte correspondió a los ingresos de las reservas: 668 millones. Con semejante volumen de actividad, los ingresos por comisiones de transferencia fueron de apenas 5,3 millones de dólares.
¿Dónde está el problema? En realidad, hay dos factores.
El primero: el negocio que genera intereses se ve afectado por la situación macroeconómica. Cerca del 95 % de los ingresos de Circle proviene de invertir las reservas de USDC en bonos del Tesoro estadounidense a corto plazo y cobrar intereses. En el segundo trimestre, el rendimiento de las reservas cayó del 4,7 % del año pasado al 3,48 %. Cuando bajan los tipos de interés, por grande que sea la base, también se reduce el crecimiento de los ingresos.
El segundo: la mayor parte de lo que gana se reparte con otros. En el primer semestre de este año, Circle ganó aproximadamente 1.400 millones, pero repartió 819 millones (casi el 60 %) en costes de distribución. Solo Coinbase recibió cerca de 325 millones en el segundo trimestre, porque en Coinbase hay unos 19.000 millones de USDC. Después de todos esos descuentos y repartos, el beneficio neto que realmente se queda en sus bolsillos es muy escaso.
La expectativa consensuada del mercado para el tercer trimestre es que los ingresos rondarán los 801 millones, un ligero aumento, pero se estima que el beneficio por acción caerá más de un 30 % interanual, hasta los 0,40 dólares. Además, se prevé que los ingresos de las reservas en el tercer trimestre (656 millones) sean algo inferiores a los del segundo; el efecto del ciclo de bajadas de tipos sigue prolongándose.
Así que, en estos resultados, cumplir o no con las expectativas de ingresos ya no es lo más importante. Lo que realmente importa es cómo explicará la dirección esta incómoda situación de «más volumen, pero no más ingresos». Si los tipos de interés siguen bajando y no se reducen las comisiones de distribución, será difícil que mejoren los beneficios con solo contar la historia de la expansión de la red de pagos. El mercado espera una respuesta: aparte de aprovechar el diferencial de los bonos del Tesoro estadounidense, ¿de qué más puede ganar dinero Circle?
Si también sigues la actualidad de la bolsa estadounidense y los mercados de criptomonedas, puedes seguirme para enterarte de más noticias e información.
#Circle #股票财报季
Aviso legal: El contenido anterior se ha elaborado a partir de datos públicos de informes financieros y de las expectativas del mercado. Su propósito es únicamente resumir hechos y debatir información; no constituye ningún tipo de recomendación de inversión.$BTC $BTW $PEPE
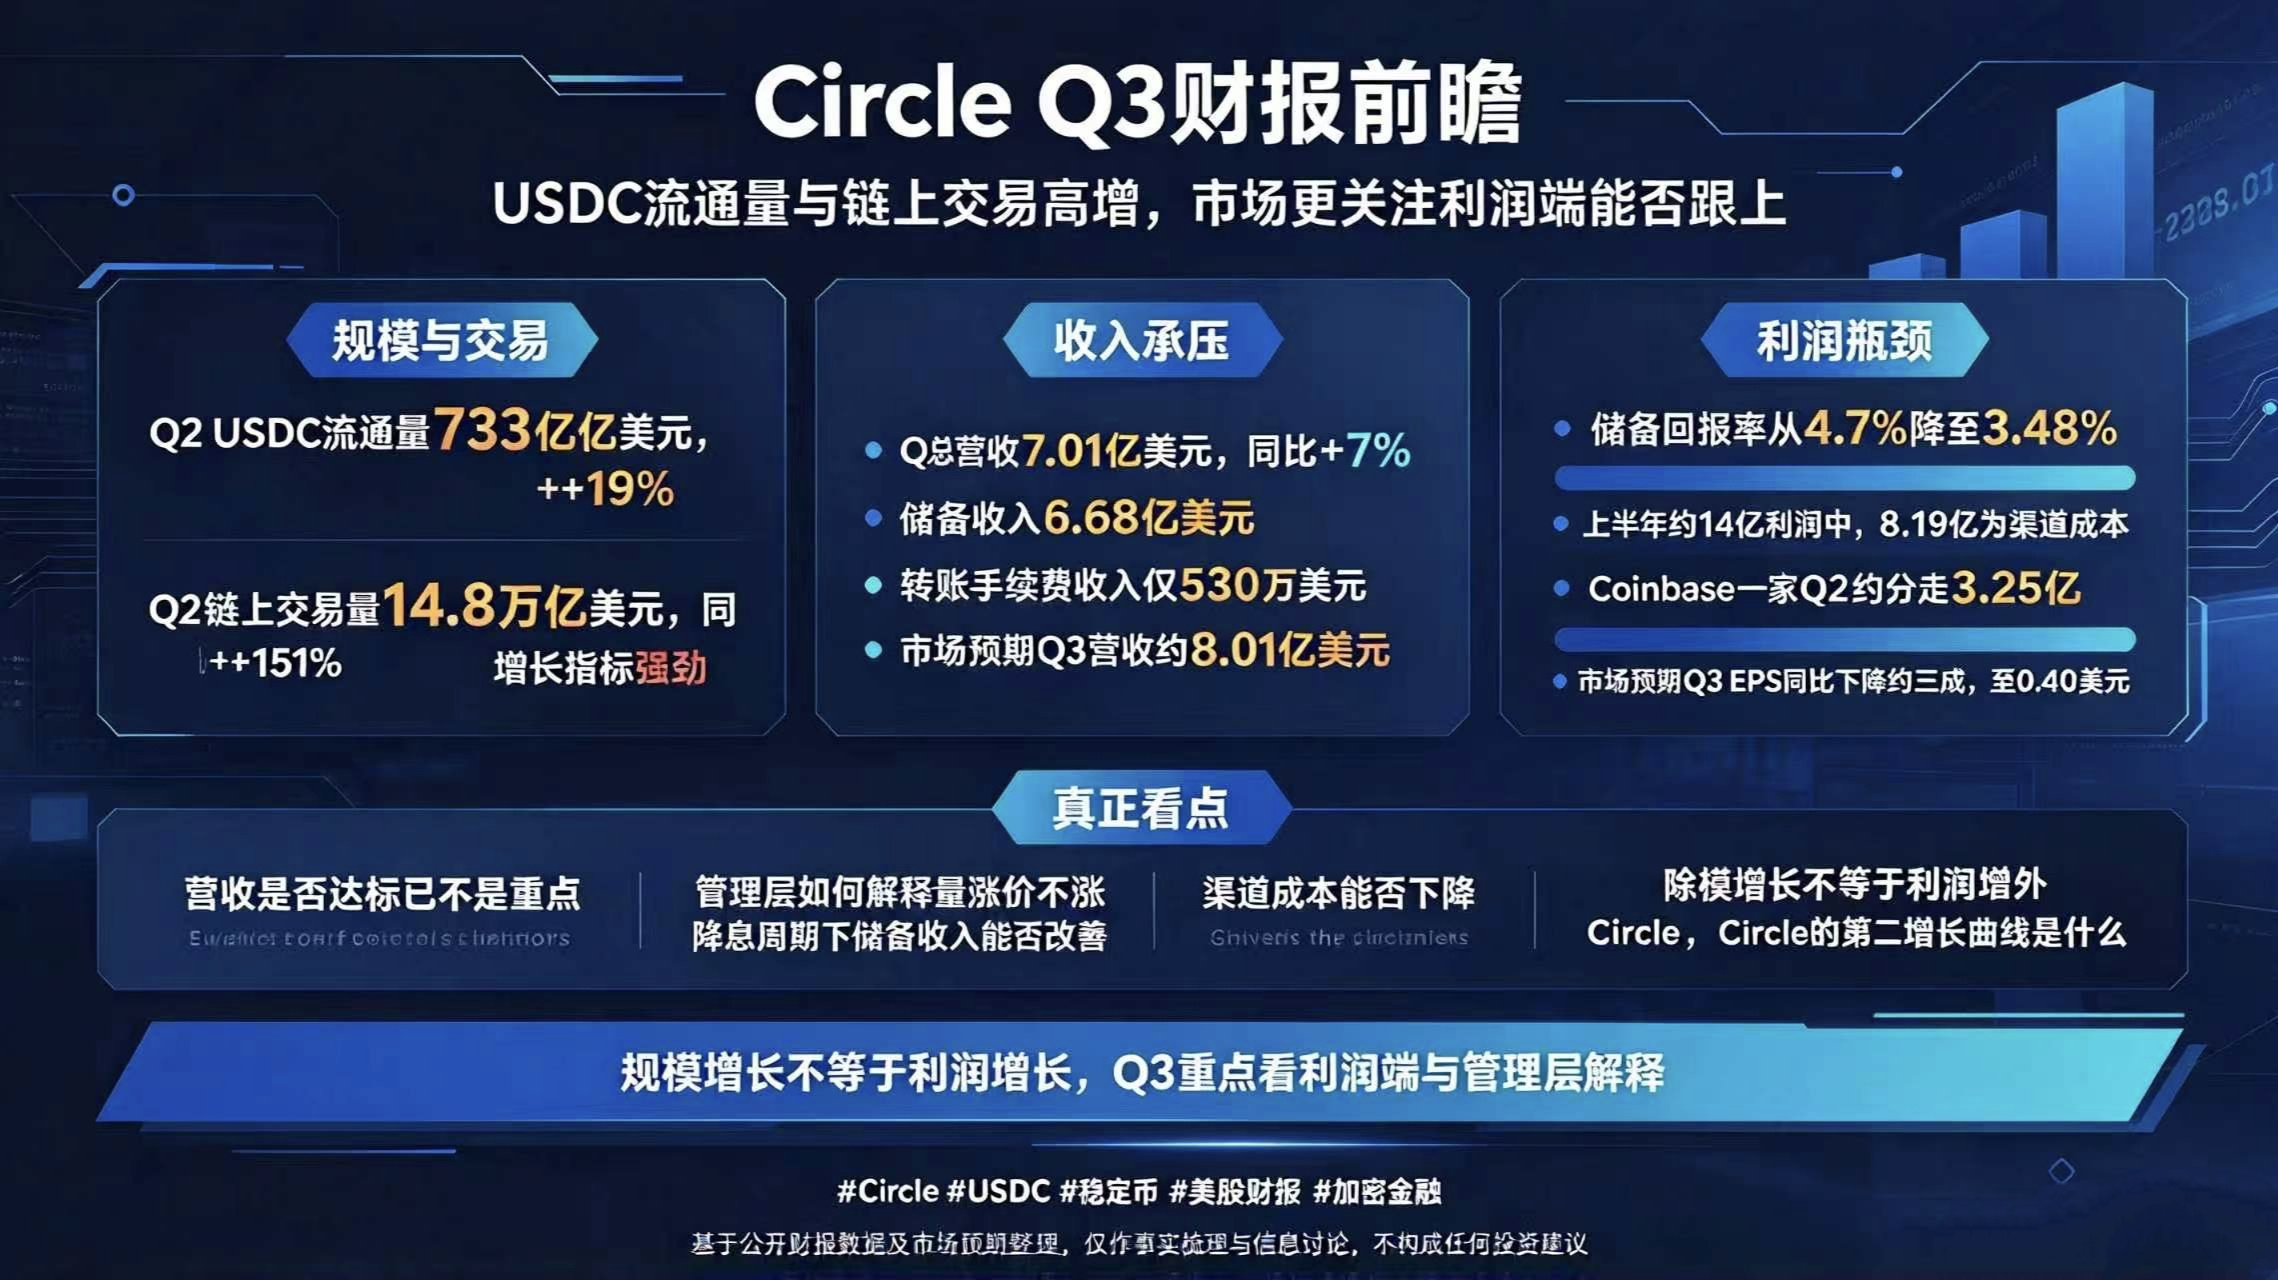
264
·
--
Ya se publicaron los resultados de AMD de este trimestre, y el sistema Helios se convirtió en el principal foco de atención.
Veamos las cifras concretas. Los ingresos del tercer trimestre fueron de 13.377 millones de dólares, un 45 % más interanual; los ingresos del centro de datos alcanzaron los 8.500 millones de dólares, un impresionante aumento interanual del 97 %. La previsión de ingresos para el cuarto trimestre también subió hasta unos 17.000 millones de dólares, por encima de las expectativas del mercado. La aceleración se debe principalmente al aumento de los envíos de los sistemas de rack Helios.
Los avances con los clientes son bastante concretos. Anthropic planea implementar hasta 2 gigavatios (GW) de GPU de la serie MI450; se espera que el primer GW empiece a entregarse en la primera mitad de 2027. OpenAI y Oracle ya están ejecutando modelos en los primeros racks Helios; Meta está realizando pruebas y Microsoft planea desplegarlos en Azure. No son promesas vacías: son pedidos con calendarios de implementación claramente definidos.
Pero hay un detalle al que conviene prestar atención. La previsión del margen bruto ajustado para el cuarto trimestre es del 55 %, ligeramente por debajo del 56 % del tercer trimestre y también algo inferior a las expectativas del mercado. Tanto la dirección como las firmas de análisis señalaron que los sistemas completos de aceleración de IA como Helios tienen por naturaleza un margen bruto menor que los productos tradicionales de AMD. Ahora los ingresos se aceleran gracias al aumento de los envíos, pero los márgenes se están diluyendo.
La estrategia de Helios no consiste en vender una tarjeta por separado, sino un rack completo (GPU, CPU, red, etc.). El proceso de validación por parte de los clientes es largo, pero una vez que se integra, resulta difícil que lo sustituyan. Esto explica por qué los ingresos pueden superar las expectativas, aunque primero haya que ceder terreno en el margen bruto. A corto plazo, hay que fijarse en la escala; a largo plazo, en cuándo podrán recuperarse los márgenes.
{web3_wallet_create}(560xe797e34845f5c23b1f578c7c49a101fca4137777)
{spot}(ETCUSDT)
{spot}(ETHUSDT)
Si también te interesan las acciones estadounidenses y la capacidad de computación para IA, sígueme para conocer más noticias e información.
#AMD发布财报
Aviso legal: El contenido anterior se ha elaborado a partir de los informes financieros oficiales de AMD y de información pública del mercado. Su único propósito es resumir hechos y debatir información; no constituye asesoramiento de inversión.
$HYPE $PEPE $BNCB
Ya se publicaron los resultados de AMD de este trimestre, y el sistema Helios se convirtió en el principal foco de atención.
Veamos las cifras concretas. Los ingresos del tercer trimestre fueron de 13.377 millones de dólares, un 45 % más interanual; los ingresos del centro de datos alcanzaron los 8.500 millones de dólares, un impresionante aumento interanual del 97 %. La previsión de ingresos para el cuarto trimestre también subió hasta unos 17.000 millones de dólares, por encima de las expectativas del mercado. La aceleración se debe principalmente al aumento de los envíos de los sistemas de rack Helios.
Los avances con los clientes son bastante concretos. Anthropic planea implementar hasta 2 gigavatios (GW) de GPU de la serie MI450; se espera que el primer GW empiece a entregarse en la primera mitad de 2027. OpenAI y Oracle ya están ejecutando modelos en los primeros racks Helios; Meta está realizando pruebas y Microsoft planea desplegarlos en Azure. No son promesas vacías: son pedidos con calendarios de implementación claramente definidos.
Pero hay un detalle al que conviene prestar atención. La previsión del margen bruto ajustado para el cuarto trimestre es del 55 %, ligeramente por debajo del 56 % del tercer trimestre y también algo inferior a las expectativas del mercado. Tanto la dirección como las firmas de análisis señalaron que los sistemas completos de aceleración de IA como Helios tienen por naturaleza un margen bruto menor que los productos tradicionales de AMD. Ahora los ingresos se aceleran gracias al aumento de los envíos, pero los márgenes se están diluyendo.
La estrategia de Helios no consiste en vender una tarjeta por separado, sino un rack completo (GPU, CPU, red, etc.). El proceso de validación por parte de los clientes es largo, pero una vez que se integra, resulta difícil que lo sustituyan. Esto explica por qué los ingresos pueden superar las expectativas, aunque primero haya que ceder terreno en el margen bruto. A corto plazo, hay que fijarse en la escala; a largo plazo, en cuándo podrán recuperarse los márgenes.
Si también te interesan las acciones estadounidenses y la capacidad de computación para IA, sígueme para conocer más noticias e información.
#AMD发布财报
Aviso legal: El contenido anterior se ha elaborado a partir de los informes financieros oficiales de AMD y de información pública del mercado. Su único propósito es resumir hechos y debatir información; no constituye asesoramiento de inversión.
$HYPE $PEPE $BNCB
Veamos las cifras concretas. Los ingresos del tercer trimestre fueron de 13.377 millones de dólares, un 45 % más interanual; los ingresos del centro de datos alcanzaron los 8.500 millones de dólares, un impresionante aumento interanual del 97 %. La previsión de ingresos para el cuarto trimestre también subió hasta unos 17.000 millones de dólares, por encima de las expectativas del mercado. La aceleración se debe principalmente al aumento de los envíos de los sistemas de rack Helios.
Los avances con los clientes son bastante concretos. Anthropic planea implementar hasta 2 gigavatios (GW) de GPU de la serie MI450; se espera que el primer GW empiece a entregarse en la primera mitad de 2027. OpenAI y Oracle ya están ejecutando modelos en los primeros racks Helios; Meta está realizando pruebas y Microsoft planea desplegarlos en Azure. No son promesas vacías: son pedidos con calendarios de implementación claramente definidos.
Pero hay un detalle al que conviene prestar atención. La previsión del margen bruto ajustado para el cuarto trimestre es del 55 %, ligeramente por debajo del 56 % del tercer trimestre y también algo inferior a las expectativas del mercado. Tanto la dirección como las firmas de análisis señalaron que los sistemas completos de aceleración de IA como Helios tienen por naturaleza un margen bruto menor que los productos tradicionales de AMD. Ahora los ingresos se aceleran gracias al aumento de los envíos, pero los márgenes se están diluyendo.
La estrategia de Helios no consiste en vender una tarjeta por separado, sino un rack completo (GPU, CPU, red, etc.). El proceso de validación por parte de los clientes es largo, pero una vez que se integra, resulta difícil que lo sustituyan. Esto explica por qué los ingresos pueden superar las expectativas, aunque primero haya que ceder terreno en el margen bruto. A corto plazo, hay que fijarse en la escala; a largo plazo, en cuándo podrán recuperarse los márgenes.
Si también te interesan las acciones estadounidenses y la capacidad de computación para IA, sígueme para conocer más noticias e información.
#AMD发布财报
Aviso legal: El contenido anterior se ha elaborado a partir de los informes financieros oficiales de AMD y de información pública del mercado. Su único propósito es resumir hechos y debatir información; no constituye asesoramiento de inversión.
$HYPE $PEPE $BNCB
411
·
--
El aviso de Binance del 30 de octubre sobre el incidente de seguridad es real: la empresa publicó oficialmente el «Informe de avances del incidente de seguridad». Pero hay que leerlo con atención: se trata de una «investigación preliminar», no de una conclusión definitiva.
Veamos los datos concretos. Se estima que el impacto total asciende a unos 6.300 millones de dólares. Hasta ahora, se han congelado en la cadena de bloques unos 3.000 millones de dólares junto con socios. También está claro de dónde saldrá el dinero para cubrir las pérdidas: el fondo SAFU y los fondos propios de Binance se harán cargo del importe total.
¿Cómo se produjo el ataque? El informe describe la siguiente cadena preliminar: el portátil de un ingeniero de DevOps fue comprometido; el atacante utilizó ese punto de acceso para entrar en un contenedor de servicio y, luego, envió una transacción de retiro no autorizada. La empresa también confirmó un punto: no se encontró ninguna filtración de claves privadas de billeteras.
Hay que distinguir dos límites en este informe. Primero, el texto original dice «la investigación preliminar indica» y la empresa también se comprometió a publicar más adelante un informe técnico detallado. Por ahora, la cadena de ataque divulgada aún no está completa. Segundo, el mismo día del incidente, una organización de seguridad independiente (GCSA) publicó un análisis forense sobre las firmas en la cadena de bloques y la ruta del ataque. Esto significa que, para llegar a una conclusión técnica definitiva, hay que contrastar el informe oficial con el análisis externo.
{web3_wallet_create}(560x50c2be4b3958c358e2654c6dabb4feb9e1cc7777)
{spot}(BNBUSDT)
{spot}(BTCUSDT)
Por lo tanto, este informe existe y es auténtico. Explica las pérdidas actuales, la fuente de la compensación y la evaluación preliminar del punto de acceso. Sin embargo, para conocer todos los detalles del ataque y el análisis retrospectivo de la vulnerabilidad, habrá que esperar al informe técnico definitivo.
#币安10·30安全事件调查报告
Aviso legal: El contenido anterior se basa en comunicados oficiales de Binance y en información pública. Su único propósito es ordenar los hechos y debatir la información; no constituye una recomendación de inversión ni un juicio sobre la conclusión definitiva del incidente.
$HYPE $ZEC $BNCB
El aviso de Binance del 30 de octubre sobre el incidente de seguridad es real: la empresa publicó oficialmente el «Informe de avances del incidente de seguridad». Pero hay que leerlo con atención: se trata de una «investigación preliminar», no de una conclusión definitiva.
Veamos los datos concretos. Se estima que el impacto total asciende a unos 6.300 millones de dólares. Hasta ahora, se han congelado en la cadena de bloques unos 3.000 millones de dólares junto con socios. También está claro de dónde saldrá el dinero para cubrir las pérdidas: el fondo SAFU y los fondos propios de Binance se harán cargo del importe total.
¿Cómo se produjo el ataque? El informe describe la siguiente cadena preliminar: el portátil de un ingeniero de DevOps fue comprometido; el atacante utilizó ese punto de acceso para entrar en un contenedor de servicio y, luego, envió una transacción de retiro no autorizada. La empresa también confirmó un punto: no se encontró ninguna filtración de claves privadas de billeteras.
Hay que distinguir dos límites en este informe. Primero, el texto original dice «la investigación preliminar indica» y la empresa también se comprometió a publicar más adelante un informe técnico detallado. Por ahora, la cadena de ataque divulgada aún no está completa. Segundo, el mismo día del incidente, una organización de seguridad independiente (GCSA) publicó un análisis forense sobre las firmas en la cadena de bloques y la ruta del ataque. Esto significa que, para llegar a una conclusión técnica definitiva, hay que contrastar el informe oficial con el análisis externo.
Por lo tanto, este informe existe y es auténtico. Explica las pérdidas actuales, la fuente de la compensación y la evaluación preliminar del punto de acceso. Sin embargo, para conocer todos los detalles del ataque y el análisis retrospectivo de la vulnerabilidad, habrá que esperar al informe técnico definitivo.
#币安10·30安全事件调查报告
Aviso legal: El contenido anterior se basa en comunicados oficiales de Binance y en información pública. Su único propósito es ordenar los hechos y debatir la información; no constituye una recomendación de inversión ni un juicio sobre la conclusión definitiva del incidente.
$HYPE $ZEC $BNCB
Veamos los datos concretos. Se estima que el impacto total asciende a unos 6.300 millones de dólares. Hasta ahora, se han congelado en la cadena de bloques unos 3.000 millones de dólares junto con socios. También está claro de dónde saldrá el dinero para cubrir las pérdidas: el fondo SAFU y los fondos propios de Binance se harán cargo del importe total.
¿Cómo se produjo el ataque? El informe describe la siguiente cadena preliminar: el portátil de un ingeniero de DevOps fue comprometido; el atacante utilizó ese punto de acceso para entrar en un contenedor de servicio y, luego, envió una transacción de retiro no autorizada. La empresa también confirmó un punto: no se encontró ninguna filtración de claves privadas de billeteras.
Hay que distinguir dos límites en este informe. Primero, el texto original dice «la investigación preliminar indica» y la empresa también se comprometió a publicar más adelante un informe técnico detallado. Por ahora, la cadena de ataque divulgada aún no está completa. Segundo, el mismo día del incidente, una organización de seguridad independiente (GCSA) publicó un análisis forense sobre las firmas en la cadena de bloques y la ruta del ataque. Esto significa que, para llegar a una conclusión técnica definitiva, hay que contrastar el informe oficial con el análisis externo.
Por lo tanto, este informe existe y es auténtico. Explica las pérdidas actuales, la fuente de la compensación y la evaluación preliminar del punto de acceso. Sin embargo, para conocer todos los detalles del ataque y el análisis retrospectivo de la vulnerabilidad, habrá que esperar al informe técnico definitivo.
#币安10·30安全事件调查报告
Aviso legal: El contenido anterior se basa en comunicados oficiales de Binance y en información pública. Su único propósito es ordenar los hechos y debatir la información; no constituye una recomendación de inversión ni un juicio sobre la conclusión definitiva del incidente.
$HYPE $ZEC $BNCB
1k
·
--
La Asamblea Nacional francesa rechazó el 30 de octubre dos propuestas de «impuesto de salida» sobre las criptomonedas.
Veamos primero los datos concretos. La primera, la enmienda I-3904, pretendía encajar a la fuerza los criptoactivos —incluidos los de las billeteras de autocustodia, cuyos titulares controlan sus propias claves privadas— en el marco actual del impuesto de salida francés. El resultado fue de 55 votos en contra, 27 a favor y 1 abstención: quedó rechazada. La segunda, la I-3432, se dirigía a los hogares que poseen más de 800.000 euros en criptoactivos y que han sido residentes fiscales en Francia durante al menos 6 de los últimos 10 años. Pretendía gravar las «ganancias no realizadas» cuando se mudaran. Finalmente, obtuvo 60 votos en contra y 31 a favor, así que tampoco salió adelante.
Ambas propuestas ya habían recibido luz verde en principio por parte de la Comisión de Finanzas el 8 de octubre, pero fueron frenadas durante el debate en pleno.
La lógica del llamado «impuesto de salida» es, básicamente, evitar que los ricos se marchen. Te mudas al extranjero, pero tus activos se han revalorizado; aunque no los hayas vendido, Hacienda considera que quieres hacer caja y te cobra por adelantado. Esta vez se intentó incluir los criptoactivos, pero el Parlamento lo impidió.
Pero que no haya malentendidos: rechazar estas dos propuestas no significa que Francia vaya a dejar de gravar las criptomonedas. En el proyecto de presupuesto aún hay otras medidas sobre la mesa. Por ejemplo, ya se aprobó una disposición para gravar el «intercambio de criptoactivos por stablecoins», aunque todavía no ha entrado definitivamente en vigor. El Parlamento aún tiene más de 700 enmiendas pendientes de debate, y el proyecto de presupuesto para 2027 se ha retrasado hasta la fecha límite del 17 de noviembre.
{web3_wallet_create}(560xe797e34845f5c23b1f578c7c49a101fca4137777)
{spot}(ETCUSDT)
{spot}(ETHUSDT)
Así que, por ahora, se han frenado las dos medidas más duras, lo que supone un respiro a corto plazo para los grandes inversores en criptomonedas de Francia. Pero la red fiscal sigue cerrándose; esto no ha terminado.
#法国否决两项加密退出税提案
Aviso legal: El contenido anterior se ha elaborado a partir de informaciones públicas y tiene únicamente fines informativos y de análisis de los hechos. No constituye asesoramiento financiero ni fiscal. Para conocer las políticas concretas, consulte los documentos oficiales definitivos de Francia.
$HYPE $BNCB $SOL
La Asamblea Nacional francesa rechazó el 30 de octubre dos propuestas de «impuesto de salida» sobre las criptomonedas.
Veamos primero los datos concretos. La primera, la enmienda I-3904, pretendía encajar a la fuerza los criptoactivos —incluidos los de las billeteras de autocustodia, cuyos titulares controlan sus propias claves privadas— en el marco actual del impuesto de salida francés. El resultado fue de 55 votos en contra, 27 a favor y 1 abstención: quedó rechazada. La segunda, la I-3432, se dirigía a los hogares que poseen más de 800.000 euros en criptoactivos y que han sido residentes fiscales en Francia durante al menos 6 de los últimos 10 años. Pretendía gravar las «ganancias no realizadas» cuando se mudaran. Finalmente, obtuvo 60 votos en contra y 31 a favor, así que tampoco salió adelante.
Ambas propuestas ya habían recibido luz verde en principio por parte de la Comisión de Finanzas el 8 de octubre, pero fueron frenadas durante el debate en pleno.
La lógica del llamado «impuesto de salida» es, básicamente, evitar que los ricos se marchen. Te mudas al extranjero, pero tus activos se han revalorizado; aunque no los hayas vendido, Hacienda considera que quieres hacer caja y te cobra por adelantado. Esta vez se intentó incluir los criptoactivos, pero el Parlamento lo impidió.
Pero que no haya malentendidos: rechazar estas dos propuestas no significa que Francia vaya a dejar de gravar las criptomonedas. En el proyecto de presupuesto aún hay otras medidas sobre la mesa. Por ejemplo, ya se aprobó una disposición para gravar el «intercambio de criptoactivos por stablecoins», aunque todavía no ha entrado definitivamente en vigor. El Parlamento aún tiene más de 700 enmiendas pendientes de debate, y el proyecto de presupuesto para 2027 se ha retrasado hasta la fecha límite del 17 de noviembre.
Así que, por ahora, se han frenado las dos medidas más duras, lo que supone un respiro a corto plazo para los grandes inversores en criptomonedas de Francia. Pero la red fiscal sigue cerrándose; esto no ha terminado.
#法国否决两项加密退出税提案
Aviso legal: El contenido anterior se ha elaborado a partir de informaciones públicas y tiene únicamente fines informativos y de análisis de los hechos. No constituye asesoramiento financiero ni fiscal. Para conocer las políticas concretas, consulte los documentos oficiales definitivos de Francia.
$HYPE $BNCB $SOL
Veamos primero los datos concretos. La primera, la enmienda I-3904, pretendía encajar a la fuerza los criptoactivos —incluidos los de las billeteras de autocustodia, cuyos titulares controlan sus propias claves privadas— en el marco actual del impuesto de salida francés. El resultado fue de 55 votos en contra, 27 a favor y 1 abstención: quedó rechazada. La segunda, la I-3432, se dirigía a los hogares que poseen más de 800.000 euros en criptoactivos y que han sido residentes fiscales en Francia durante al menos 6 de los últimos 10 años. Pretendía gravar las «ganancias no realizadas» cuando se mudaran. Finalmente, obtuvo 60 votos en contra y 31 a favor, así que tampoco salió adelante.
Ambas propuestas ya habían recibido luz verde en principio por parte de la Comisión de Finanzas el 8 de octubre, pero fueron frenadas durante el debate en pleno.
La lógica del llamado «impuesto de salida» es, básicamente, evitar que los ricos se marchen. Te mudas al extranjero, pero tus activos se han revalorizado; aunque no los hayas vendido, Hacienda considera que quieres hacer caja y te cobra por adelantado. Esta vez se intentó incluir los criptoactivos, pero el Parlamento lo impidió.
Pero que no haya malentendidos: rechazar estas dos propuestas no significa que Francia vaya a dejar de gravar las criptomonedas. En el proyecto de presupuesto aún hay otras medidas sobre la mesa. Por ejemplo, ya se aprobó una disposición para gravar el «intercambio de criptoactivos por stablecoins», aunque todavía no ha entrado definitivamente en vigor. El Parlamento aún tiene más de 700 enmiendas pendientes de debate, y el proyecto de presupuesto para 2027 se ha retrasado hasta la fecha límite del 17 de noviembre.
Así que, por ahora, se han frenado las dos medidas más duras, lo que supone un respiro a corto plazo para los grandes inversores en criptomonedas de Francia. Pero la red fiscal sigue cerrándose; esto no ha terminado.
#法国否决两项加密退出税提案
Aviso legal: El contenido anterior se ha elaborado a partir de informaciones públicas y tiene únicamente fines informativos y de análisis de los hechos. No constituye asesoramiento financiero ni fiscal. Para conocer las políticas concretas, consulte los documentos oficiales definitivos de Francia.
$HYPE $BNCB $SOL
10
·
--
Con verificación
El Nasdaq 100 ha entrado en territorio de corrección técnica. Es oficial: acaban de publicarse los datos del cierre del 2 de noviembre.
Veamos las cifras concretas. El 2 de noviembre, el Nasdaq 100 cerró con una caída del 1,39 %, en 27.989,82 puntos, su nivel más bajo desde finales de julio. Lo más importante es que la caída acumulada desde el máximo histórico del 6 de octubre alcanzó justo el 10 %. Según la definición del mercado bursátil estadounidense, una caída del 10 % se considera una corrección técnica (Correction), mientras que el 20 % marca el inicio de un mercado bajista. Esta vez justo tocó el umbral del 10 %, así que se califica como «corrección» y todavía no como «mercado bajista».
Conviene ponerlo en contexto. Aunque ha sufrido una caída, el Nasdaq 100 aún acumula una subida de alrededor del 11 % en lo que va de año. Esta es ya la tercera vez este año que cae en una corrección del 10 %. Para encontrar la última ocasión en que hubo tres oscilaciones de esta magnitud en un mismo año, hay que remontarse a 2022.
¿Por qué ha caído? La clave es que el mercado está perdiendo la paciencia con el dinero que se está volcando en la IA. Hace poco, los gigantes tecnológicos estaban aumentando frenéticamente sus inversiones en infraestructura de IA, inyectando cientos de miles de millones. Pero, tras la reciente temporada de resultados, los inversores han empezado a hacer cuentas: ¿cuánto tardará ese dinero invertido en convertirse en ingresos y beneficios reales? Cuando los resultados no cumplen las expectativas, la presión vendedora recae por completo sobre los sectores tecnológico y de los semiconductores.
{web3_wallet_create}(560xe797e34845f5c23b1f578c7c49a101fca4137777)
{spot}(ETCUSDT)
{spot}(ETHUSDT)
En pocas palabras, esta caída del 10 % refleja una corrección de las expectativas excesivamente optimistas en torno al relato de la IA. Se trata de una situación técnica basada en la magnitud de la caída de los precios; no significa que la tendencia se haya invertido por completo, pero sí que los inversores están reevaluando la relación entre riesgo y rentabilidad a corto plazo.
#纳斯达克100指数进入调整区间 #纳斯达克
Aviso legal: el contenido anterior se ha recopilado a partir de datos públicos del mercado y de informaciones de los medios. Su único propósito es resumir hechos y ofrecer información para su análisis; no constituye asesoramiento de inversión alguno.$BTW $BNCB $HYPE
El Nasdaq 100 ha entrado en territorio de corrección técnica. Es oficial: acaban de publicarse los datos del cierre del 2 de noviembre.
Veamos las cifras concretas. El 2 de noviembre, el Nasdaq 100 cerró con una caída del 1,39 %, en 27.989,82 puntos, su nivel más bajo desde finales de julio. Lo más importante es que la caída acumulada desde el máximo histórico del 6 de octubre alcanzó justo el 10 %. Según la definición del mercado bursátil estadounidense, una caída del 10 % se considera una corrección técnica (Correction), mientras que el 20 % marca el inicio de un mercado bajista. Esta vez justo tocó el umbral del 10 %, así que se califica como «corrección» y todavía no como «mercado bajista».
Conviene ponerlo en contexto. Aunque ha sufrido una caída, el Nasdaq 100 aún acumula una subida de alrededor del 11 % en lo que va de año. Esta es ya la tercera vez este año que cae en una corrección del 10 %. Para encontrar la última ocasión en que hubo tres oscilaciones de esta magnitud en un mismo año, hay que remontarse a 2022.
¿Por qué ha caído? La clave es que el mercado está perdiendo la paciencia con el dinero que se está volcando en la IA. Hace poco, los gigantes tecnológicos estaban aumentando frenéticamente sus inversiones en infraestructura de IA, inyectando cientos de miles de millones. Pero, tras la reciente temporada de resultados, los inversores han empezado a hacer cuentas: ¿cuánto tardará ese dinero invertido en convertirse en ingresos y beneficios reales? Cuando los resultados no cumplen las expectativas, la presión vendedora recae por completo sobre los sectores tecnológico y de los semiconductores.
En pocas palabras, esta caída del 10 % refleja una corrección de las expectativas excesivamente optimistas en torno al relato de la IA. Se trata de una situación técnica basada en la magnitud de la caída de los precios; no significa que la tendencia se haya invertido por completo, pero sí que los inversores están reevaluando la relación entre riesgo y rentabilidad a corto plazo.
#纳斯达克100指数进入调整区间 #纳斯达克
Aviso legal: el contenido anterior se ha recopilado a partir de datos públicos del mercado y de informaciones de los medios. Su único propósito es resumir hechos y ofrecer información para su análisis; no constituye asesoramiento de inversión alguno.$BTW $BNCB $HYPE
Veamos las cifras concretas. El 2 de noviembre, el Nasdaq 100 cerró con una caída del 1,39 %, en 27.989,82 puntos, su nivel más bajo desde finales de julio. Lo más importante es que la caída acumulada desde el máximo histórico del 6 de octubre alcanzó justo el 10 %. Según la definición del mercado bursátil estadounidense, una caída del 10 % se considera una corrección técnica (Correction), mientras que el 20 % marca el inicio de un mercado bajista. Esta vez justo tocó el umbral del 10 %, así que se califica como «corrección» y todavía no como «mercado bajista».
Conviene ponerlo en contexto. Aunque ha sufrido una caída, el Nasdaq 100 aún acumula una subida de alrededor del 11 % en lo que va de año. Esta es ya la tercera vez este año que cae en una corrección del 10 %. Para encontrar la última ocasión en que hubo tres oscilaciones de esta magnitud en un mismo año, hay que remontarse a 2022.
¿Por qué ha caído? La clave es que el mercado está perdiendo la paciencia con el dinero que se está volcando en la IA. Hace poco, los gigantes tecnológicos estaban aumentando frenéticamente sus inversiones en infraestructura de IA, inyectando cientos de miles de millones. Pero, tras la reciente temporada de resultados, los inversores han empezado a hacer cuentas: ¿cuánto tardará ese dinero invertido en convertirse en ingresos y beneficios reales? Cuando los resultados no cumplen las expectativas, la presión vendedora recae por completo sobre los sectores tecnológico y de los semiconductores.
En pocas palabras, esta caída del 10 % refleja una corrección de las expectativas excesivamente optimistas en torno al relato de la IA. Se trata de una situación técnica basada en la magnitud de la caída de los precios; no significa que la tendencia se haya invertido por completo, pero sí que los inversores están reevaluando la relación entre riesgo y rentabilidad a corto plazo.
#纳斯达克100指数进入调整区间 #纳斯达克
Aviso legal: el contenido anterior se ha recopilado a partir de datos públicos del mercado y de informaciones de los medios. Su único propósito es resumir hechos y ofrecer información para su análisis; no constituye asesoramiento de inversión alguno.$BTW $BNCB $HYPE
1
1.7k
·
--
Es cierto: el banco central de China continental (Banco Popular de China) elevó el coeficiente de reservas obligatorias para los depósitos en divisas. El anuncio, publicado el 3 de noviembre, subió el coeficiente del 4 % al 6 %, es decir, 2 puntos porcentuales. La medida entrará oficialmente en vigor el 15 de noviembre. Es la primera subida en casi cinco años.
Veamos los datos. Si tomamos como referencia el saldo de depósitos en divisas, de aproximadamente 1,2 billones de dólares a finales de septiembre, se estima que esta medida inmovilizará unos 24.000 millones de dólares de liquidez en divisas.
¿Cómo funciona? Las reservas obligatorias para depósitos en divisas son una parte de esos depósitos que los bancos deben entregar al banco central de China continental para que la custodie. Ahora que el coeficiente pasa del 4 % al 6 %, los bancos tendrán menos dólares disponibles y también habrá menos dólares para cambiar por yuanes en el mercado. Al reducirse la oferta de dólares, se puede moderar la presión alcista sobre el yuan.
¿Por qué actuar justo ahora? Basta con mirar el tipo de cambio. El 2 de noviembre, el tipo de cambio al contado del yuan cerró en 6,6458, su nivel más alto en más de cuatro años. En lo que va de año, ya se ha apreciado casi un 4,91 %. Lo más importante es que, al ver que el yuan no dejaba de subir, las empresas mostraron más interés en liquidar sus divisas: la tasa de liquidación pasó del 57,2 % en julio al 65,3 % en septiembre. Este tipo de comportamiento procíclico puede hacer que el tipo de cambio suba demasiado. Al intervenir en este momento, el banco central de China continental busca enfriar las expectativas unidireccionales.
{web3_wallet_create}(560x50c2be4b3958c358e2654c6dabb4feb9e1cc7777)
{web3_wallet_create}(560xe797e34845f5c23b1f578c7c49a101fca4137777)
{spot}(ETHUSDT)
En comparación con un volumen diario medio de operaciones de cambio de divisas en yuanes superior a los 800.000 millones de dólares, los 24.000 millones de dólares no representan una cifra demasiado grande. Lo importante no es cuánta liquidez se retira, sino la señal de política monetaria que se transmite para estabilizar el tipo de cambio. Tras conocerse la noticia, el yuan extraterritorial cayó de inmediato por debajo de 6,66, con un descenso de casi 200 puntos. El efecto a corto plazo ya se ha hecho notar.
#中国人民银行 #人民币汇率
Aviso legal: El contenido anterior se basa en el anuncio oficial del banco central de China continental y en datos públicos del mercado. Se presenta únicamente como una recopilación de hechos y un análisis informativo; no constituye asesoramiento de inversión ni una predicción sobre la evolución del tipo de cambio.$HYPE $BNCB $SOL
Es cierto: el banco central de China continental (Banco Popular de China) elevó el coeficiente de reservas obligatorias para los depósitos en divisas. El anuncio, publicado el 3 de noviembre, subió el coeficiente del 4 % al 6 %, es decir, 2 puntos porcentuales. La medida entrará oficialmente en vigor el 15 de noviembre. Es la primera subida en casi cinco años.
Veamos los datos. Si tomamos como referencia el saldo de depósitos en divisas, de aproximadamente 1,2 billones de dólares a finales de septiembre, se estima que esta medida inmovilizará unos 24.000 millones de dólares de liquidez en divisas.
¿Cómo funciona? Las reservas obligatorias para depósitos en divisas son una parte de esos depósitos que los bancos deben entregar al banco central de China continental para que la custodie. Ahora que el coeficiente pasa del 4 % al 6 %, los bancos tendrán menos dólares disponibles y también habrá menos dólares para cambiar por yuanes en el mercado. Al reducirse la oferta de dólares, se puede moderar la presión alcista sobre el yuan.
¿Por qué actuar justo ahora? Basta con mirar el tipo de cambio. El 2 de noviembre, el tipo de cambio al contado del yuan cerró en 6,6458, su nivel más alto en más de cuatro años. En lo que va de año, ya se ha apreciado casi un 4,91 %. Lo más importante es que, al ver que el yuan no dejaba de subir, las empresas mostraron más interés en liquidar sus divisas: la tasa de liquidación pasó del 57,2 % en julio al 65,3 % en septiembre. Este tipo de comportamiento procíclico puede hacer que el tipo de cambio suba demasiado. Al intervenir en este momento, el banco central de China continental busca enfriar las expectativas unidireccionales.
En comparación con un volumen diario medio de operaciones de cambio de divisas en yuanes superior a los 800.000 millones de dólares, los 24.000 millones de dólares no representan una cifra demasiado grande. Lo importante no es cuánta liquidez se retira, sino la señal de política monetaria que se transmite para estabilizar el tipo de cambio. Tras conocerse la noticia, el yuan extraterritorial cayó de inmediato por debajo de 6,66, con un descenso de casi 200 puntos. El efecto a corto plazo ya se ha hecho notar.
#中国人民银行 #人民币汇率
Aviso legal: El contenido anterior se basa en el anuncio oficial del banco central de China continental y en datos públicos del mercado. Se presenta únicamente como una recopilación de hechos y un análisis informativo; no constituye asesoramiento de inversión ni una predicción sobre la evolución del tipo de cambio.$HYPE $BNCB $SOL
Veamos los datos. Si tomamos como referencia el saldo de depósitos en divisas, de aproximadamente 1,2 billones de dólares a finales de septiembre, se estima que esta medida inmovilizará unos 24.000 millones de dólares de liquidez en divisas.
¿Cómo funciona? Las reservas obligatorias para depósitos en divisas son una parte de esos depósitos que los bancos deben entregar al banco central de China continental para que la custodie. Ahora que el coeficiente pasa del 4 % al 6 %, los bancos tendrán menos dólares disponibles y también habrá menos dólares para cambiar por yuanes en el mercado. Al reducirse la oferta de dólares, se puede moderar la presión alcista sobre el yuan.
¿Por qué actuar justo ahora? Basta con mirar el tipo de cambio. El 2 de noviembre, el tipo de cambio al contado del yuan cerró en 6,6458, su nivel más alto en más de cuatro años. En lo que va de año, ya se ha apreciado casi un 4,91 %. Lo más importante es que, al ver que el yuan no dejaba de subir, las empresas mostraron más interés en liquidar sus divisas: la tasa de liquidación pasó del 57,2 % en julio al 65,3 % en septiembre. Este tipo de comportamiento procíclico puede hacer que el tipo de cambio suba demasiado. Al intervenir en este momento, el banco central de China continental busca enfriar las expectativas unidireccionales.
En comparación con un volumen diario medio de operaciones de cambio de divisas en yuanes superior a los 800.000 millones de dólares, los 24.000 millones de dólares no representan una cifra demasiado grande. Lo importante no es cuánta liquidez se retira, sino la señal de política monetaria que se transmite para estabilizar el tipo de cambio. Tras conocerse la noticia, el yuan extraterritorial cayó de inmediato por debajo de 6,66, con un descenso de casi 200 puntos. El efecto a corto plazo ya se ha hecho notar.
#中国人民银行 #人民币汇率
Aviso legal: El contenido anterior se basa en el anuncio oficial del banco central de China continental y en datos públicos del mercado. Se presenta únicamente como una recopilación de hechos y un análisis informativo; no constituye asesoramiento de inversión ni una predicción sobre la evolución del tipo de cambio.$HYPE $BNCB $SOL
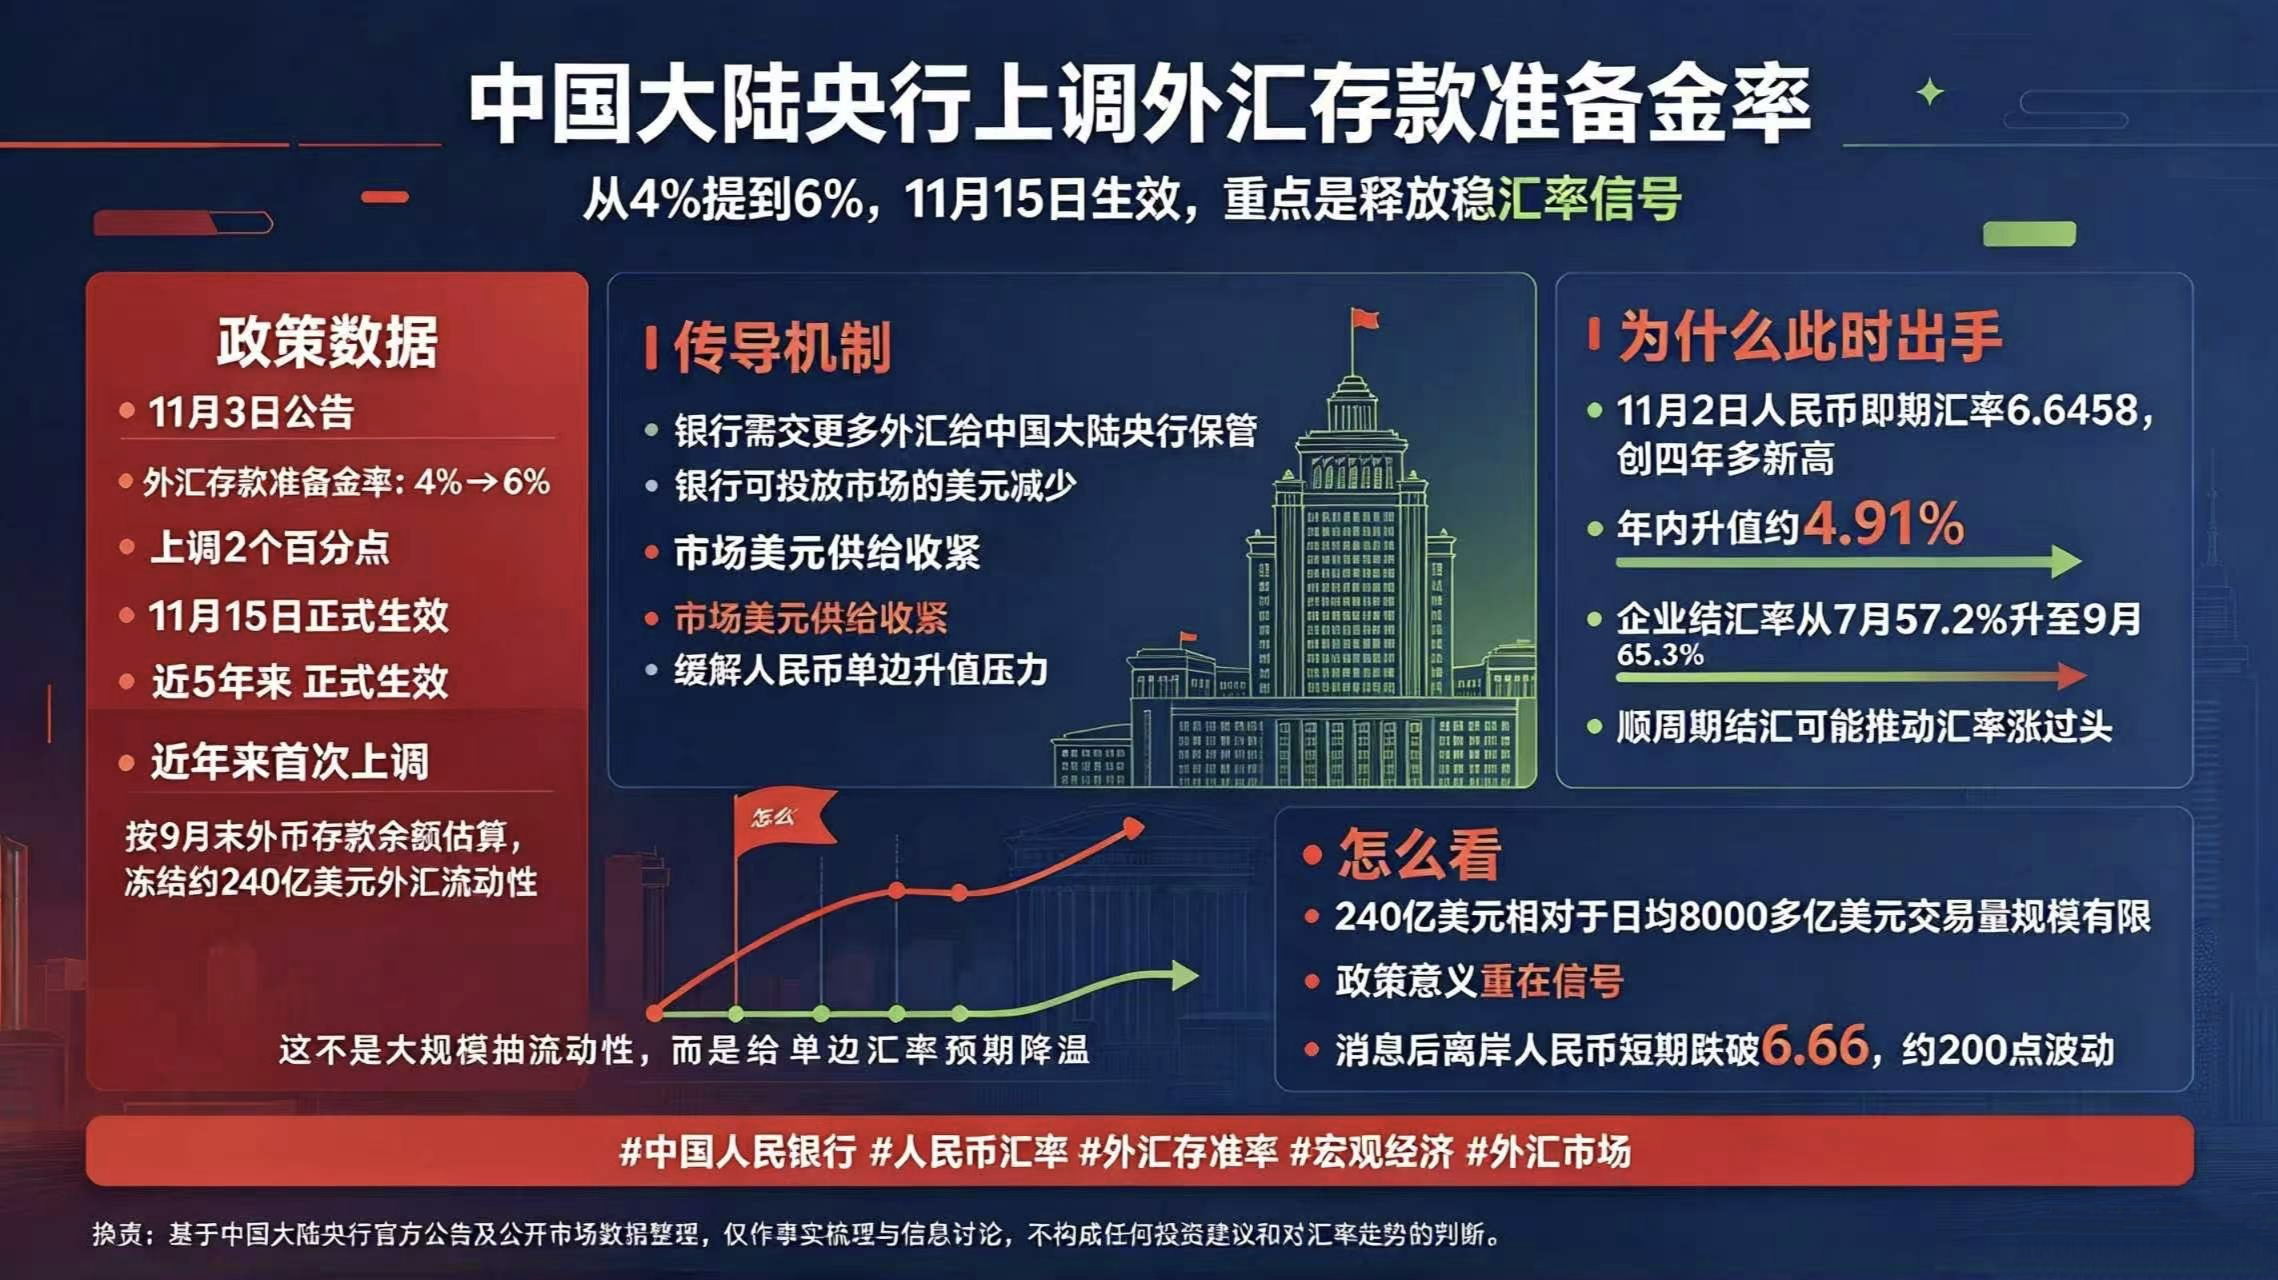
1
375
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BinanceReopensWithdrawalsForMoreAssets
574,917 visualizaciones
2,629 participa(n) en el debate
Incidente de seguridad | Actualización de recuperación n.º 8: se reanudarán las retiradas de más activos (2026-11-05)
Binance Announcement
·58 «Me gusta»
·135.4k visualizaciones
BTCRebounds80K
100,374 visualizaciones
1,011 participa(n) en el debate
Binance98PercentReplenished
54,721 visualizaciones
738 participa(n) en el debate