
蛋挞7x
337 Publicaciones
蛋挞7x
Denunciar
Bloquear usuario
32 Siguiendo
41 Seguidores
27 Me gusta
Publicaciones
·
--
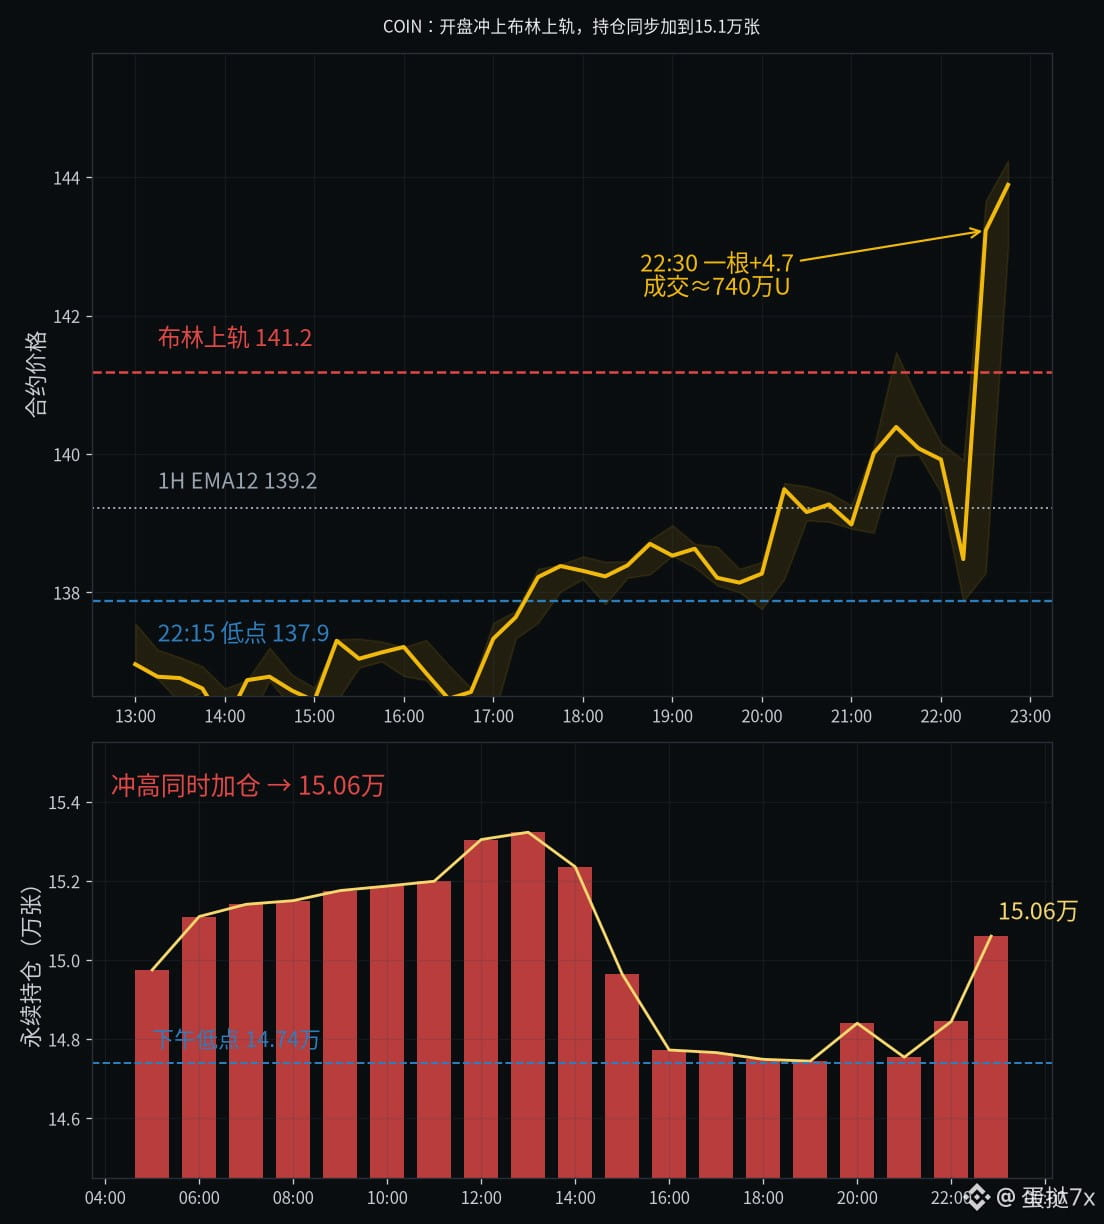
A las 22:30, en esa vela de quince minutos, $COIN pasó de 138.5 a 143.2 en línea recta; el volumen de esa única vela fue de unos 7,4 millones de dólares. La banda superior de Bollinger seguía en 141.2 y la atravesó de golpe por más de dos dólares. El mercado al contado también subió desde el cierre de ayer, en 137.83, hasta unos 142.8, un alza de aproximadamente el 3,6 %. Quince minutos antes, los futuros incluso habían caído primero hasta 137.9; todo el tramo parece una sacudida antes del repunte. El interés abierto pasó de un mínimo de la tarde de unas 147.400 posiciones a las aproximadamente 151.000 actuales; la proporción de cuentas minoristas en largo se mantuvo todo el día entre el 68 % y el 69 %, casi sin ceder.
La tensión está en la estructura. La referencia del jueves decía: mientras el interés abierto no baje de nuevo de 135.000 contratos, el rebote de 137 a 140 no es un suelo. Desde el fin de semana hasta anoche, la proporción de cuentas apenas logró bajar del 70 %, pero el interés abierto siguió aumentando en sentido contrario: esta tarde solo tocó un mínimo de unas 147.400 posiciones, y con el impulso de la apertura subió a 151.000. La proporción de posiciones largas de los grandes operadores aumentó hasta aproximadamente el 79,3 %; el indicador Williams cayó hasta cerca de -3, el CCI rondó los 304 y el estocástico K, los 88. El sobrecalentamiento se ve en los indicadores de corto plazo, pero no en las posiciones. La tasa de financiación más reciente ronda el +0,013 %: los largos todavía les pagan una pequeña cantidad a los cortos.
El mecanismo se resume en una frase: antes de la apertura, primero empujaron el precio hasta 137.9 para barrer los stops; enseguida, las recompras de los cortos se sumaron a nuevas posiciones largas que perseguían la subida, y volvieron a elevar el apalancamiento que acababan de reducir.
En el gráfico de una hora, Williams ronda -3, el CCI está cerca de 304, el histograma del MACD pasó de negativo a positivo y ronda 0.83, la media móvil de 12 períodos está cerca de 139.2 y el precio actual ronda 143.8.
Por ahora, interpreto este tramo por encima de 143 como un impulso de apertura en un libro de órdenes congestionado. Mientras el interés abierto no baje de nuevo de 147.000 contratos y Williams no se aleje de este nivel cercano a -3, no pondré sobre la mesa la posibilidad de una ruptura. Esta es una opinión personal.
#COIN #加密股票 $COIN
A las 22:30, en esa vela de quince minutos, $COIN pasó de 138.5 a 143.2 en línea recta; el volumen de esa única vela fue de unos 7,4 millones de dólares. La banda superior de Bollinger seguía en 141.2 y la atravesó de golpe por más de dos dólares. El mercado al contado también subió desde el cierre de ayer, en 137.83, hasta unos 142.8, un alza de aproximadamente el 3,6 %. Quince minutos antes, los futuros incluso habían caído primero hasta 137.9; todo el tramo parece una sacudida antes del repunte. El interés abierto pasó de un mínimo de la tarde de unas 147.400 posiciones a las aproximadamente 151.000 actuales; la proporción de cuentas minoristas en largo se mantuvo todo el día entre el 68 % y el 69 %, casi sin ceder.
La tensión está en la estructura. La referencia del jueves decía: mientras el interés abierto no baje de nuevo de 135.000 contratos, el rebote de 137 a 140 no es un suelo. Desde el fin de semana hasta anoche, la proporción de cuentas apenas logró bajar del 70 %, pero el interés abierto siguió aumentando en sentido contrario: esta tarde solo tocó un mínimo de unas 147.400 posiciones, y con el impulso de la apertura subió a 151.000. La proporción de posiciones largas de los grandes operadores aumentó hasta aproximadamente el 79,3 %; el indicador Williams cayó hasta cerca de -3, el CCI rondó los 304 y el estocástico K, los 88. El sobrecalentamiento se ve en los indicadores de corto plazo, pero no en las posiciones. La tasa de financiación más reciente ronda el +0,013 %: los largos todavía les pagan una pequeña cantidad a los cortos.
El mecanismo se resume en una frase: antes de la apertura, primero empujaron el precio hasta 137.9 para barrer los stops; enseguida, las recompras de los cortos se sumaron a nuevas posiciones largas que perseguían la subida, y volvieron a elevar el apalancamiento que acababan de reducir.
En el gráfico de una hora, Williams ronda -3, el CCI está cerca de 304, el histograma del MACD pasó de negativo a positivo y ronda 0.83, la media móvil de 12 períodos está cerca de 139.2 y el precio actual ronda 143.8.
Por ahora, interpreto este tramo por encima de 143 como un impulso de apertura en un libro de órdenes congestionado. Mientras el interés abierto no baje de nuevo de 147.000 contratos y Williams no se aleje de este nivel cercano a -3, no pondré sobre la mesa la posibilidad de una ruptura. Esta es una opinión personal.
#COIN #加密股票 $COIN
La tensión está en la estructura. La referencia del jueves decía: mientras el interés abierto no baje de nuevo de 135.000 contratos, el rebote de 137 a 140 no es un suelo. Desde el fin de semana hasta anoche, la proporción de cuentas apenas logró bajar del 70 %, pero el interés abierto siguió aumentando en sentido contrario: esta tarde solo tocó un mínimo de unas 147.400 posiciones, y con el impulso de la apertura subió a 151.000. La proporción de posiciones largas de los grandes operadores aumentó hasta aproximadamente el 79,3 %; el indicador Williams cayó hasta cerca de -3, el CCI rondó los 304 y el estocástico K, los 88. El sobrecalentamiento se ve en los indicadores de corto plazo, pero no en las posiciones. La tasa de financiación más reciente ronda el +0,013 %: los largos todavía les pagan una pequeña cantidad a los cortos.
El mecanismo se resume en una frase: antes de la apertura, primero empujaron el precio hasta 137.9 para barrer los stops; enseguida, las recompras de los cortos se sumaron a nuevas posiciones largas que perseguían la subida, y volvieron a elevar el apalancamiento que acababan de reducir.
En el gráfico de una hora, Williams ronda -3, el CCI está cerca de 304, el histograma del MACD pasó de negativo a positivo y ronda 0.83, la media móvil de 12 períodos está cerca de 139.2 y el precio actual ronda 143.8.
Por ahora, interpreto este tramo por encima de 143 como un impulso de apertura en un libro de órdenes congestionado. Mientras el interés abierto no baje de nuevo de 147.000 contratos y Williams no se aleje de este nivel cercano a -3, no pondré sobre la mesa la posibilidad de una ruptura. Esta es una opinión personal.
#COIN #加密股票 $COIN
68
·
--
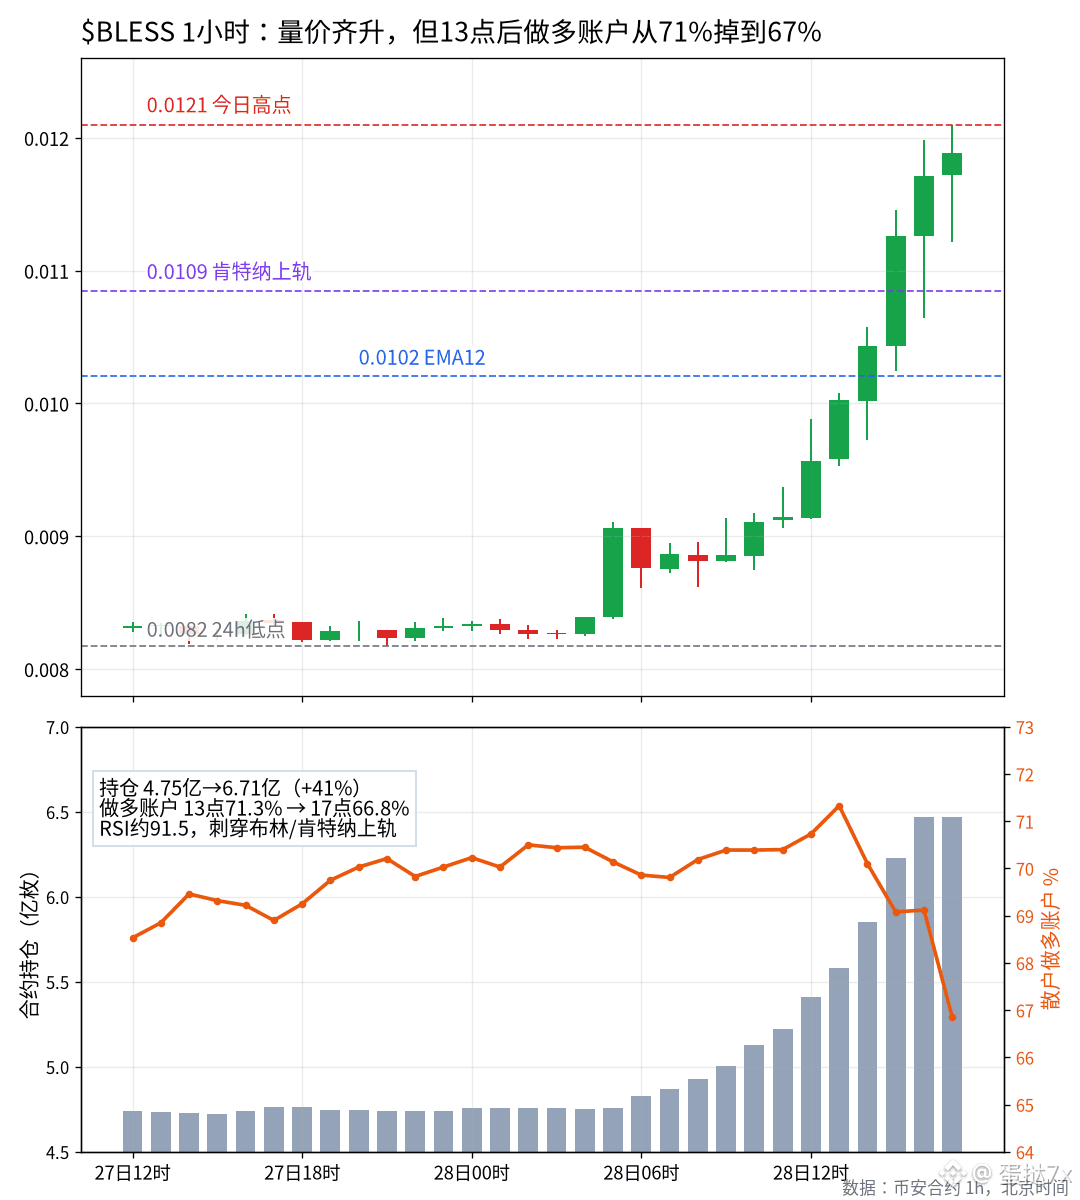
$BLESS En las últimas 24 horas, los contratos subieron alrededor de un 43%, con un volumen negociado de unos 37,5 millones de dólares. Durante la sesión, el precio pasó de 0.0082 a un máximo de 0.0121. La vela horaria de las 5 de la mañana subió de 0.0084 a 0.0091; después, el precio fue ganando terreno hasta tocar 0.0120 a las 16:00 y rondar 0.0119 a las 17:00. Desde anoche hasta ahora, el interés abierto pasó de unos 475 millones de tokens a aproximadamente 671 millones en tiempo real. Precio y volumen suben a la vez, y lo más fácil es interpretar esto como una ruptura saludable, con la tendencia ya consolidada.
Pero la segunda mitad del movimiento cuenta otra historia. A las 13:00, cuando el precio aún rondaba 0.010, la proporción de cuentas minoristas en posiciones largas alcanzó un máximo del 71,3%. Después, hacia las 17:00, el precio había subido alrededor de un 19% y tocado un máximo de 0.0121, pero la proporción de cuentas en largo cayó al 66,8%; las posiciones largas de los grandes operadores se quedaron estancadas en torno al 56%. El interés abierto sigue marcando máximos, pero cada vez hay menos cuentas largas dispuestas a pagar. A diferencia de lo que ocurrió esta tarde con $XAN —una tasa de financiación muy negativa, con los cortos pagando y resistiendo—, la tasa de BLESS sigue en terreno positivo: son los largos quienes pagan, pero cada vez hay menos, no más, cuentas que aumentan sus posiciones para confirmar la ruptura.
El mecanismo se resume en una frase: el precio y el volumen confirman la dirección, pero la estructura de las cuentas ya está dando marcha atrás. Quien siga pagando para mantener posiciones en una zona de sobrecompra extrema será quien más sufra cuando llegue el retroceso.
Análisis técnico: el RSI de 1 hora ronda 91,5; el precio ha superado a la vez la banda superior de Bollinger, en 0.0116, y la banda superior de Keltner, en 0.0109. La EMA12 está en 0.0102, la EMA50 en 0.0089 y el ATR ronda el 4,1%. La estructura sigue por encima de la media móvil de 12 periodos, pero el RSI ya ha entrado en una zona extrema muy poco habitual. No es una consolidación tranquila: la volatilidad ya se ha disparado. La invalidación también está clara: solo si el precio vuelve a mantenerse por encima de 0.012 y, al mismo tiempo, la proporción de cuentas minoristas en largo vuelve a superar el 70%, se podrá decir que los alcistas han retomado el control de este movimiento.
Considero que el tramo cerca de 0.012 es un pico de sobrecalentamiento, así que no voy a añadir posiciones. Primero vigilaré si la banda superior de Keltner, en 0.0109, puede convertirse en soporte durante el retroceso; si no aguanta, el siguiente nivel es la media móvil de 12 periodos, en 0.0102. Hasta que el interés abierto baje de 550 millones de tokens y el RSI vuelva a caer por debajo de 70, no consideraré este tramo el inicio de una nueva plataforma. No tengo posiciones en BLESS.
$BLESS #合约 #Sobrecompra
$BLESS En las últimas 24 horas, los contratos subieron alrededor de un 43%, con un volumen negociado de unos 37,5 millones de dólares. Durante la sesión, el precio pasó de 0.0082 a un máximo de 0.0121. La vela horaria de las 5 de la mañana subió de 0.0084 a 0.0091; después, el precio fue ganando terreno hasta tocar 0.0120 a las 16:00 y rondar 0.0119 a las 17:00. Desde anoche hasta ahora, el interés abierto pasó de unos 475 millones de tokens a aproximadamente 671 millones en tiempo real. Precio y volumen suben a la vez, y lo más fácil es interpretar esto como una ruptura saludable, con la tendencia ya consolidada.
Pero la segunda mitad del movimiento cuenta otra historia. A las 13:00, cuando el precio aún rondaba 0.010, la proporción de cuentas minoristas en posiciones largas alcanzó un máximo del 71,3%. Después, hacia las 17:00, el precio había subido alrededor de un 19% y tocado un máximo de 0.0121, pero la proporción de cuentas en largo cayó al 66,8%; las posiciones largas de los grandes operadores se quedaron estancadas en torno al 56%. El interés abierto sigue marcando máximos, pero cada vez hay menos cuentas largas dispuestas a pagar. A diferencia de lo que ocurrió esta tarde con $XAN —una tasa de financiación muy negativa, con los cortos pagando y resistiendo—, la tasa de BLESS sigue en terreno positivo: son los largos quienes pagan, pero cada vez hay menos, no más, cuentas que aumentan sus posiciones para confirmar la ruptura.
El mecanismo se resume en una frase: el precio y el volumen confirman la dirección, pero la estructura de las cuentas ya está dando marcha atrás. Quien siga pagando para mantener posiciones en una zona de sobrecompra extrema será quien más sufra cuando llegue el retroceso.
Análisis técnico: el RSI de 1 hora ronda 91,5; el precio ha superado a la vez la banda superior de Bollinger, en 0.0116, y la banda superior de Keltner, en 0.0109. La EMA12 está en 0.0102, la EMA50 en 0.0089 y el ATR ronda el 4,1%. La estructura sigue por encima de la media móvil de 12 periodos, pero el RSI ya ha entrado en una zona extrema muy poco habitual. No es una consolidación tranquila: la volatilidad ya se ha disparado. La invalidación también está clara: solo si el precio vuelve a mantenerse por encima de 0.012 y, al mismo tiempo, la proporción de cuentas minoristas en largo vuelve a superar el 70%, se podrá decir que los alcistas han retomado el control de este movimiento.
Considero que el tramo cerca de 0.012 es un pico de sobrecalentamiento, así que no voy a añadir posiciones. Primero vigilaré si la banda superior de Keltner, en 0.0109, puede convertirse en soporte durante el retroceso; si no aguanta, el siguiente nivel es la media móvil de 12 periodos, en 0.0102. Hasta que el interés abierto baje de 550 millones de tokens y el RSI vuelva a caer por debajo de 70, no consideraré este tramo el inicio de una nueva plataforma. No tengo posiciones en BLESS.
$BLESS #合约 #Sobrecompra
Pero la segunda mitad del movimiento cuenta otra historia. A las 13:00, cuando el precio aún rondaba 0.010, la proporción de cuentas minoristas en posiciones largas alcanzó un máximo del 71,3%. Después, hacia las 17:00, el precio había subido alrededor de un 19% y tocado un máximo de 0.0121, pero la proporción de cuentas en largo cayó al 66,8%; las posiciones largas de los grandes operadores se quedaron estancadas en torno al 56%. El interés abierto sigue marcando máximos, pero cada vez hay menos cuentas largas dispuestas a pagar. A diferencia de lo que ocurrió esta tarde con $XAN —una tasa de financiación muy negativa, con los cortos pagando y resistiendo—, la tasa de BLESS sigue en terreno positivo: son los largos quienes pagan, pero cada vez hay menos, no más, cuentas que aumentan sus posiciones para confirmar la ruptura.
El mecanismo se resume en una frase: el precio y el volumen confirman la dirección, pero la estructura de las cuentas ya está dando marcha atrás. Quien siga pagando para mantener posiciones en una zona de sobrecompra extrema será quien más sufra cuando llegue el retroceso.
Análisis técnico: el RSI de 1 hora ronda 91,5; el precio ha superado a la vez la banda superior de Bollinger, en 0.0116, y la banda superior de Keltner, en 0.0109. La EMA12 está en 0.0102, la EMA50 en 0.0089 y el ATR ronda el 4,1%. La estructura sigue por encima de la media móvil de 12 periodos, pero el RSI ya ha entrado en una zona extrema muy poco habitual. No es una consolidación tranquila: la volatilidad ya se ha disparado. La invalidación también está clara: solo si el precio vuelve a mantenerse por encima de 0.012 y, al mismo tiempo, la proporción de cuentas minoristas en largo vuelve a superar el 70%, se podrá decir que los alcistas han retomado el control de este movimiento.
Considero que el tramo cerca de 0.012 es un pico de sobrecalentamiento, así que no voy a añadir posiciones. Primero vigilaré si la banda superior de Keltner, en 0.0109, puede convertirse en soporte durante el retroceso; si no aguanta, el siguiente nivel es la media móvil de 12 periodos, en 0.0102. Hasta que el interés abierto baje de 550 millones de tokens y el RSI vuelva a caer por debajo de 70, no consideraré este tramo el inicio de una nueva plataforma. No tengo posiciones en BLESS.
$BLESS #合约 #Sobrecompra
109
·
--
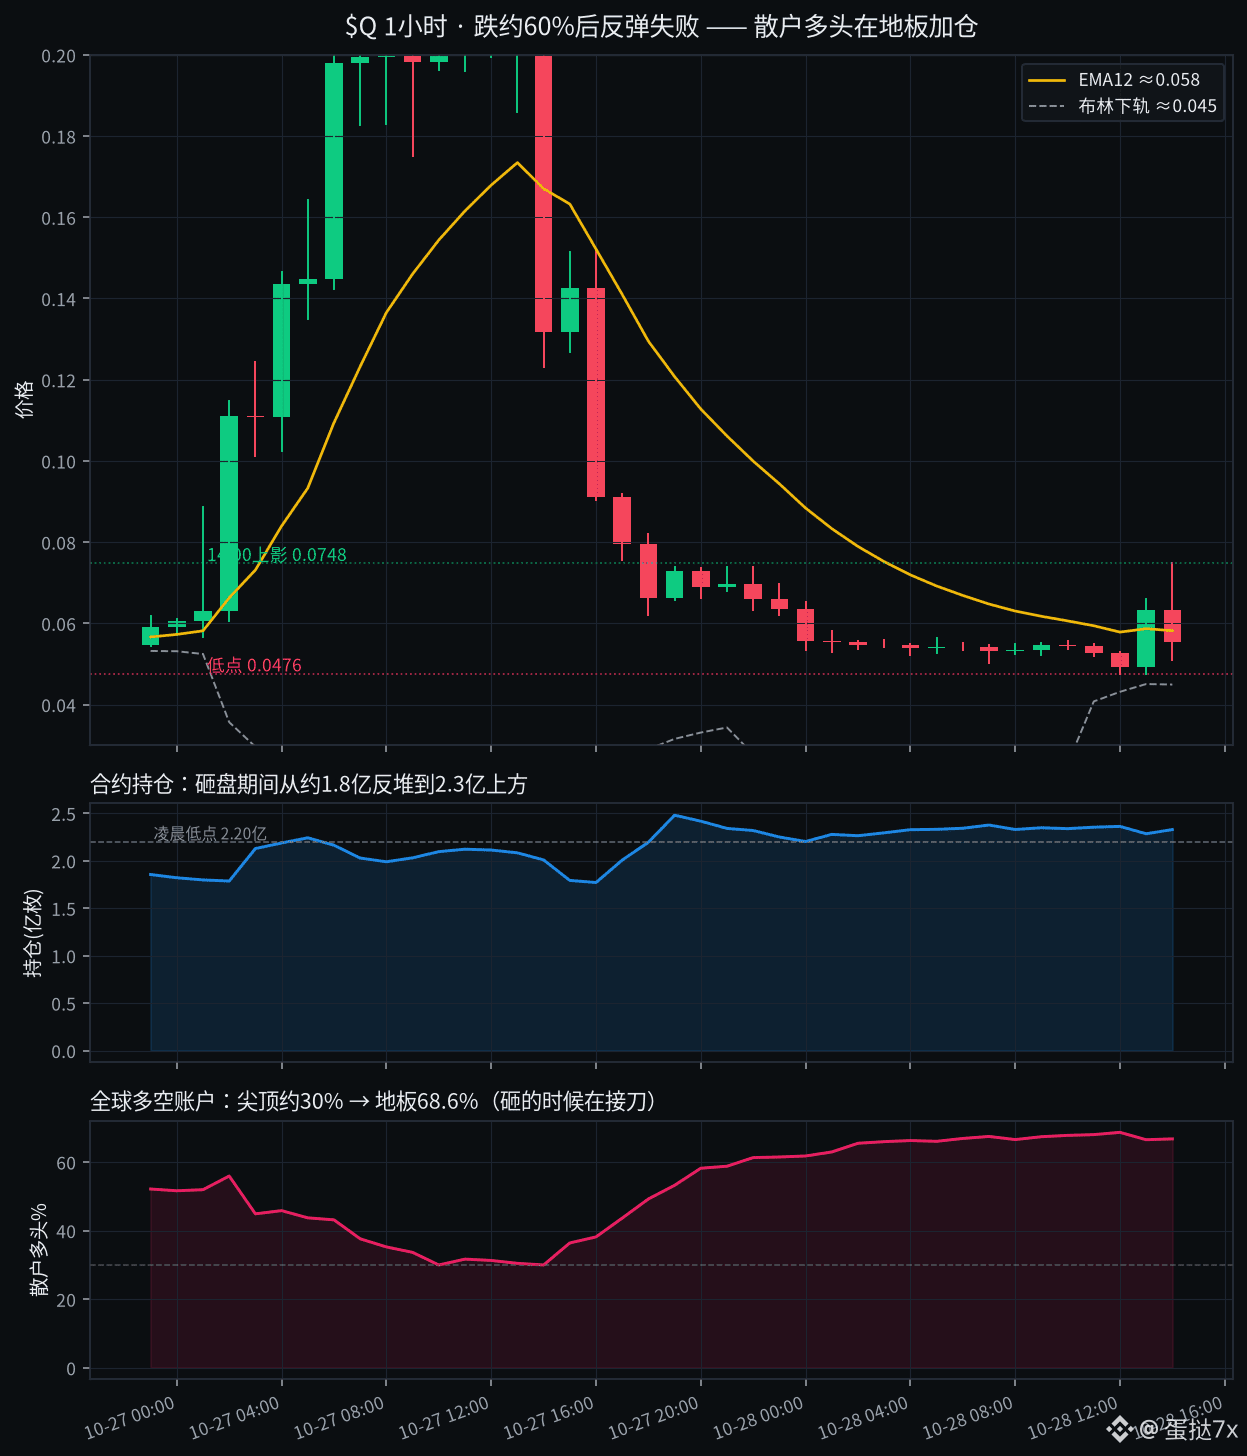
De $Q 13 a las 14:00, desde el suelo de 0.0476 subió hasta 0.0748; el volumen negociado por hora fue de unos 50,8 millones de dólares, y parecía como si se estuviera formando una V que debía sostenerse. Sin embargo, en la misma vela horaria dejó una larga mecha superior y volvió a caer al rango de 0.055 a 0.058. En 24 horas, los futuros bajaron alrededor de 60%, con un volumen de unos 610 millones de dólares; el máximo fue 0.157 y el mínimo 0.0476. Después de caer así y luego rebotar un tramo, el mercado suele leerlo más fácilmente como que la liquidación ya terminó y que se ha iniciado una reversión.
Pero la estructura de posiciones va completamente al revés. Ayer, cerca del pico agudo, las cuentas minoristas en largo apenas quedaban en torno al 30%, y más del 60% había pasado a corto en la subida; al golpear hasta el mínimo de hoy al mediodía, las cuentas en largo subieron hasta 68.6%, y las posiciones abiertas también rebotaron de unos 179 millones de monedas después del pico a 236 millones. Ese tramo del suelo no fue una limpieza: fueron minoristas atrapando cuchillos. En la hora del rebote de las 13:00, el interés abierto solo bajó a 228 millones; cuando fracasó la mecha superior de las 14:00, volvió a 233 millones, y la posición larga de las ballenas grandes también pasó de alrededor de 56% a 57.9%. Cuando el precio empuja hacia arriba, el apalancamiento en sí casi no se deshace.
El mecanismo es simple: quien añade largos en el suelo, es quien primero queda atrapado cuando rebota. Con cualquier pequeño retroceso, esos nuevos largos minoristas quedan bajo presión primero, y la volatilidad solo se amplifica un poco más.
Ayer, en la mecha superior de 0.226, dije que la veía como un máximo de short squeeze y que yo no añadiría; luego se desplomó hasta 0.047, así que la dirección fue correcta. La estructura del rebote de hoy es la inversa: minoristas apilando largos en niveles bajos, no combustible para cortos que se esté quemando.
Análisis técnico: RSI de 1 hora alrededor de 39, el J del KDJ en 51, EMA12 cerca de 0.058, banda inferior de Bollinger en torno a 0.045 y ATR de aproximadamente 22%. El precio sigue por debajo de la media de doce periodos; no es una nueva plataforma ni un suelo limpio, sino más bien un rebote a medio camino después de un desapalancamiento incompleto.
La mecha superior de las 14:00 la traté como un rebote de gato muerto; por mi parte, no abro posiciones en ninguno de los dos lados. Hasta que las cuentas minoristas en largo vuelvan a bajar por debajo del 60% y el interés abierto regrese a la zona de 220 millones de monedas, por encima de esa media en 0.058 la consideraré solo un precio de paso. No tengo posición en este tramo de Q.
$Q #合约 #持仓
De $Q 13 a las 14:00, desde el suelo de 0.0476 subió hasta 0.0748; el volumen negociado por hora fue de unos 50,8 millones de dólares, y parecía como si se estuviera formando una V que debía sostenerse. Sin embargo, en la misma vela horaria dejó una larga mecha superior y volvió a caer al rango de 0.055 a 0.058. En 24 horas, los futuros bajaron alrededor de 60%, con un volumen de unos 610 millones de dólares; el máximo fue 0.157 y el mínimo 0.0476. Después de caer así y luego rebotar un tramo, el mercado suele leerlo más fácilmente como que la liquidación ya terminó y que se ha iniciado una reversión.
Pero la estructura de posiciones va completamente al revés. Ayer, cerca del pico agudo, las cuentas minoristas en largo apenas quedaban en torno al 30%, y más del 60% había pasado a corto en la subida; al golpear hasta el mínimo de hoy al mediodía, las cuentas en largo subieron hasta 68.6%, y las posiciones abiertas también rebotaron de unos 179 millones de monedas después del pico a 236 millones. Ese tramo del suelo no fue una limpieza: fueron minoristas atrapando cuchillos. En la hora del rebote de las 13:00, el interés abierto solo bajó a 228 millones; cuando fracasó la mecha superior de las 14:00, volvió a 233 millones, y la posición larga de las ballenas grandes también pasó de alrededor de 56% a 57.9%. Cuando el precio empuja hacia arriba, el apalancamiento en sí casi no se deshace.
El mecanismo es simple: quien añade largos en el suelo, es quien primero queda atrapado cuando rebota. Con cualquier pequeño retroceso, esos nuevos largos minoristas quedan bajo presión primero, y la volatilidad solo se amplifica un poco más.
Ayer, en la mecha superior de 0.226, dije que la veía como un máximo de short squeeze y que yo no añadiría; luego se desplomó hasta 0.047, así que la dirección fue correcta. La estructura del rebote de hoy es la inversa: minoristas apilando largos en niveles bajos, no combustible para cortos que se esté quemando.
Análisis técnico: RSI de 1 hora alrededor de 39, el J del KDJ en 51, EMA12 cerca de 0.058, banda inferior de Bollinger en torno a 0.045 y ATR de aproximadamente 22%. El precio sigue por debajo de la media de doce periodos; no es una nueva plataforma ni un suelo limpio, sino más bien un rebote a medio camino después de un desapalancamiento incompleto.
La mecha superior de las 14:00 la traté como un rebote de gato muerto; por mi parte, no abro posiciones en ninguno de los dos lados. Hasta que las cuentas minoristas en largo vuelvan a bajar por debajo del 60% y el interés abierto regrese a la zona de 220 millones de monedas, por encima de esa media en 0.058 la consideraré solo un precio de paso. No tengo posición en este tramo de Q.
$Q #合约 #持仓
Pero la estructura de posiciones va completamente al revés. Ayer, cerca del pico agudo, las cuentas minoristas en largo apenas quedaban en torno al 30%, y más del 60% había pasado a corto en la subida; al golpear hasta el mínimo de hoy al mediodía, las cuentas en largo subieron hasta 68.6%, y las posiciones abiertas también rebotaron de unos 179 millones de monedas después del pico a 236 millones. Ese tramo del suelo no fue una limpieza: fueron minoristas atrapando cuchillos. En la hora del rebote de las 13:00, el interés abierto solo bajó a 228 millones; cuando fracasó la mecha superior de las 14:00, volvió a 233 millones, y la posición larga de las ballenas grandes también pasó de alrededor de 56% a 57.9%. Cuando el precio empuja hacia arriba, el apalancamiento en sí casi no se deshace.
El mecanismo es simple: quien añade largos en el suelo, es quien primero queda atrapado cuando rebota. Con cualquier pequeño retroceso, esos nuevos largos minoristas quedan bajo presión primero, y la volatilidad solo se amplifica un poco más.
Ayer, en la mecha superior de 0.226, dije que la veía como un máximo de short squeeze y que yo no añadiría; luego se desplomó hasta 0.047, así que la dirección fue correcta. La estructura del rebote de hoy es la inversa: minoristas apilando largos en niveles bajos, no combustible para cortos que se esté quemando.
Análisis técnico: RSI de 1 hora alrededor de 39, el J del KDJ en 51, EMA12 cerca de 0.058, banda inferior de Bollinger en torno a 0.045 y ATR de aproximadamente 22%. El precio sigue por debajo de la media de doce periodos; no es una nueva plataforma ni un suelo limpio, sino más bien un rebote a medio camino después de un desapalancamiento incompleto.
La mecha superior de las 14:00 la traté como un rebote de gato muerto; por mi parte, no abro posiciones en ninguno de los dos lados. Hasta que las cuentas minoristas en largo vuelvan a bajar por debajo del 60% y el interés abierto regrese a la zona de 220 millones de monedas, por encima de esa media en 0.058 la consideraré solo un precio de paso. No tengo posición en este tramo de Q.
$Q #合约 #持仓
261
·
--
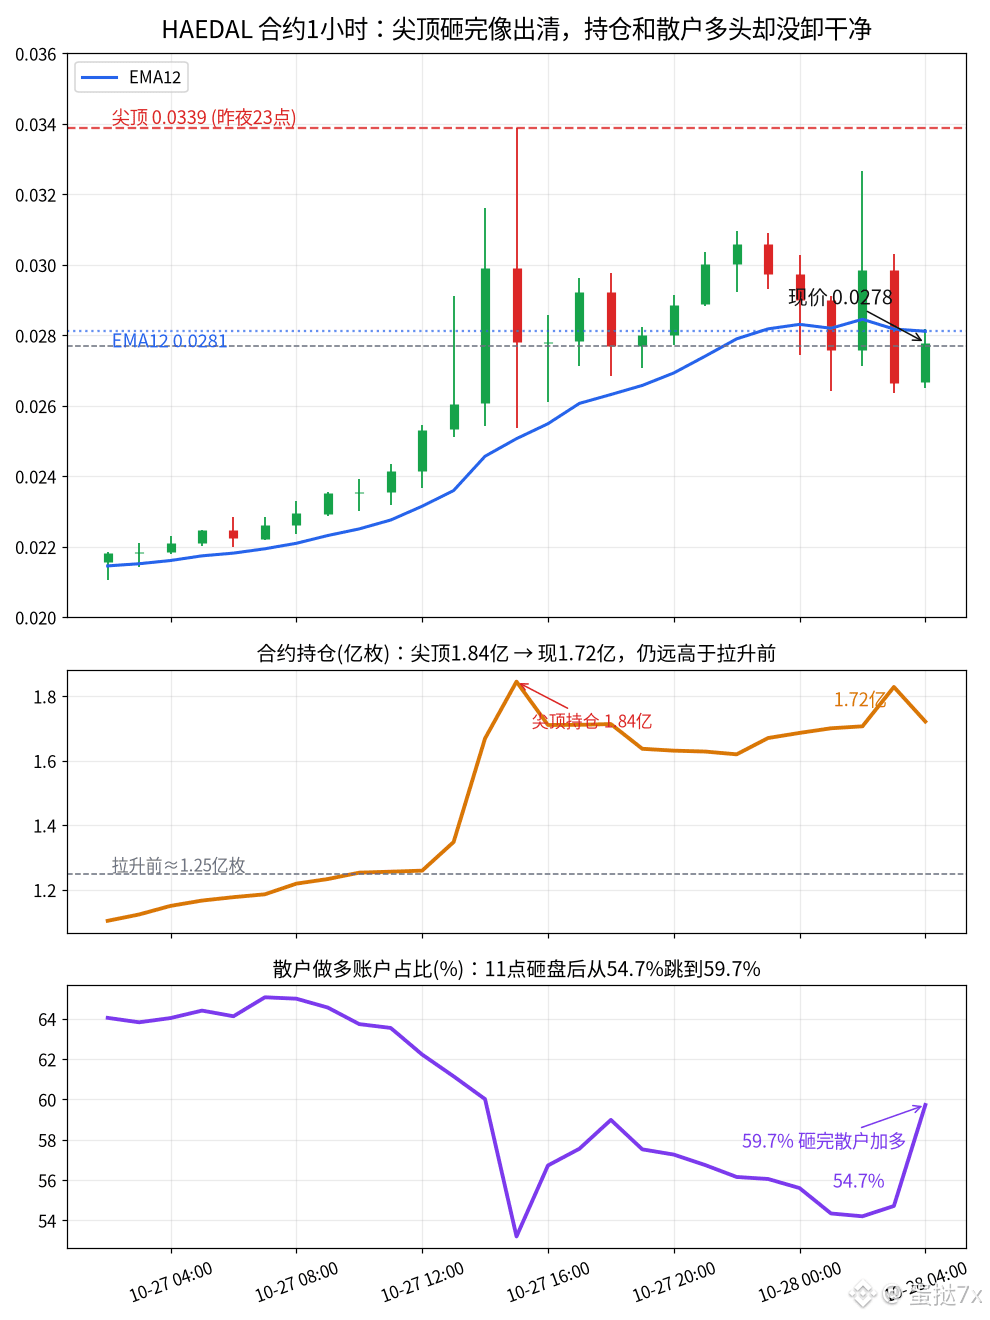
$HAEDAL En las últimas 24 horas, el contrato subió alrededor de un 25 %, con un volumen de negociación de unos 104 millones de dólares. Durante la sesión pasó de un mínimo de 0.0219 a un máximo de 0.0339. La vela horaria con un pico pronunciado de anoche a las 23:00 tocó los 0.0339 y luego cayó hasta cerrar en 0.0278; a primera vista, parecía que ya se había producido una ronda de liquidaciones. Pero los datos de posiciones no cuadran con la idea de que «ya se liquidó todo».
En la hora del pico, el interés abierto llegó a unos 184 millones de tokens, casi un 50 % más que los aproximadamente 125 millones antes de la subida de ayer por la tarde. Tras la caída, todavía quedan unos 172 millones: apenas un descenso del 6 %. Cuando alguien se ve obligado a cerrar posiciones, el precio suele moverse un tramo más en la dirección que le perjudica. En este caso, parece que liquidaron parte de los largos que entraron cerca del pico, pero el apalancamiento apenas se ha reducido. Lo más desconcertante fue la hora de las 11:00 de hoy: el precio cayó de 0.030 a 0.026, pero el interés abierto aumentó de 171 a 183 millones. Después, el porcentaje de cuentas minoristas en largo saltó del 54.7 % al 59.7 %, mientras que las posiciones largas de los grandes operadores se mantuvieron prácticamente sin cambios, en el 54 %. Tras la caída, quienes compraron la bajada y aumentaron sus largos fueron los minoristas, no los grandes operadores. La tasa de financiación sigue siendo negativa, en torno al -0.017 %: los cortos pagan a los largos, pero la estructura de cuentas ya se está inclinando hacia una mayor concentración de posiciones largas. Cuando el interés abierto y las posiciones largas minoristas aumentan a la vez que el precio cae, cualquier pequeño rebote posterior pondrá bajo presión a estos nuevos largos apalancados.
Análisis técnico: el RSI de 1 hora está alrededor de 54; el J del KDJ, cerca de 10; la EMA12 está en 0.0281 y la EMA26, en 0.0267. El histograma del MACD sigue en negativo y el ATR ronda el 8.4 %. El precio está por debajo de la media móvil de 12 periodos, dentro del rango de retroceso desde el pico. No es una nueva base ni un suelo ya depurado; parece más bien un proceso de desapalancamiento inconcluso que se ha quedado a medio camino.
Interpreto este tramo como una caída en la que los minoristas compran la bajada y el desapalancamiento aún no ha terminado, así que no aumento mi posición. Hasta que el interés abierto caiga por debajo de 140 millones de tokens y el porcentaje de cuentas en largo vuelva a situarse por debajo del 50 %, vigilaré primero la media móvil de 0.0281 durante los rebotes; si no logra mantenerse por encima, la consideraré un precio de paso. Si el precio vuelve a superar los 0.030 mientras el interés abierto sigue acumulándose hasta los 180 millones de tokens, significará que el apalancamiento de la subida al pico no se ha reducido del todo y que la volatilidad posterior solo aumentará. No tengo ninguna posición en este tramo de HAEDAL.
$HAEDAL #合约 #Posiciones
$HAEDAL En las últimas 24 horas, el contrato subió alrededor de un 25 %, con un volumen de negociación de unos 104 millones de dólares. Durante la sesión pasó de un mínimo de 0.0219 a un máximo de 0.0339. La vela horaria con un pico pronunciado de anoche a las 23:00 tocó los 0.0339 y luego cayó hasta cerrar en 0.0278; a primera vista, parecía que ya se había producido una ronda de liquidaciones. Pero los datos de posiciones no cuadran con la idea de que «ya se liquidó todo».
En la hora del pico, el interés abierto llegó a unos 184 millones de tokens, casi un 50 % más que los aproximadamente 125 millones antes de la subida de ayer por la tarde. Tras la caída, todavía quedan unos 172 millones: apenas un descenso del 6 %. Cuando alguien se ve obligado a cerrar posiciones, el precio suele moverse un tramo más en la dirección que le perjudica. En este caso, parece que liquidaron parte de los largos que entraron cerca del pico, pero el apalancamiento apenas se ha reducido. Lo más desconcertante fue la hora de las 11:00 de hoy: el precio cayó de 0.030 a 0.026, pero el interés abierto aumentó de 171 a 183 millones. Después, el porcentaje de cuentas minoristas en largo saltó del 54.7 % al 59.7 %, mientras que las posiciones largas de los grandes operadores se mantuvieron prácticamente sin cambios, en el 54 %. Tras la caída, quienes compraron la bajada y aumentaron sus largos fueron los minoristas, no los grandes operadores. La tasa de financiación sigue siendo negativa, en torno al -0.017 %: los cortos pagan a los largos, pero la estructura de cuentas ya se está inclinando hacia una mayor concentración de posiciones largas. Cuando el interés abierto y las posiciones largas minoristas aumentan a la vez que el precio cae, cualquier pequeño rebote posterior pondrá bajo presión a estos nuevos largos apalancados.
Análisis técnico: el RSI de 1 hora está alrededor de 54; el J del KDJ, cerca de 10; la EMA12 está en 0.0281 y la EMA26, en 0.0267. El histograma del MACD sigue en negativo y el ATR ronda el 8.4 %. El precio está por debajo de la media móvil de 12 periodos, dentro del rango de retroceso desde el pico. No es una nueva base ni un suelo ya depurado; parece más bien un proceso de desapalancamiento inconcluso que se ha quedado a medio camino.
Interpreto este tramo como una caída en la que los minoristas compran la bajada y el desapalancamiento aún no ha terminado, así que no aumento mi posición. Hasta que el interés abierto caiga por debajo de 140 millones de tokens y el porcentaje de cuentas en largo vuelva a situarse por debajo del 50 %, vigilaré primero la media móvil de 0.0281 durante los rebotes; si no logra mantenerse por encima, la consideraré un precio de paso. Si el precio vuelve a superar los 0.030 mientras el interés abierto sigue acumulándose hasta los 180 millones de tokens, significará que el apalancamiento de la subida al pico no se ha reducido del todo y que la volatilidad posterior solo aumentará. No tengo ninguna posición en este tramo de HAEDAL.
$HAEDAL #合约 #Posiciones
En la hora del pico, el interés abierto llegó a unos 184 millones de tokens, casi un 50 % más que los aproximadamente 125 millones antes de la subida de ayer por la tarde. Tras la caída, todavía quedan unos 172 millones: apenas un descenso del 6 %. Cuando alguien se ve obligado a cerrar posiciones, el precio suele moverse un tramo más en la dirección que le perjudica. En este caso, parece que liquidaron parte de los largos que entraron cerca del pico, pero el apalancamiento apenas se ha reducido. Lo más desconcertante fue la hora de las 11:00 de hoy: el precio cayó de 0.030 a 0.026, pero el interés abierto aumentó de 171 a 183 millones. Después, el porcentaje de cuentas minoristas en largo saltó del 54.7 % al 59.7 %, mientras que las posiciones largas de los grandes operadores se mantuvieron prácticamente sin cambios, en el 54 %. Tras la caída, quienes compraron la bajada y aumentaron sus largos fueron los minoristas, no los grandes operadores. La tasa de financiación sigue siendo negativa, en torno al -0.017 %: los cortos pagan a los largos, pero la estructura de cuentas ya se está inclinando hacia una mayor concentración de posiciones largas. Cuando el interés abierto y las posiciones largas minoristas aumentan a la vez que el precio cae, cualquier pequeño rebote posterior pondrá bajo presión a estos nuevos largos apalancados.
Análisis técnico: el RSI de 1 hora está alrededor de 54; el J del KDJ, cerca de 10; la EMA12 está en 0.0281 y la EMA26, en 0.0267. El histograma del MACD sigue en negativo y el ATR ronda el 8.4 %. El precio está por debajo de la media móvil de 12 periodos, dentro del rango de retroceso desde el pico. No es una nueva base ni un suelo ya depurado; parece más bien un proceso de desapalancamiento inconcluso que se ha quedado a medio camino.
Interpreto este tramo como una caída en la que los minoristas compran la bajada y el desapalancamiento aún no ha terminado, así que no aumento mi posición. Hasta que el interés abierto caiga por debajo de 140 millones de tokens y el porcentaje de cuentas en largo vuelva a situarse por debajo del 50 %, vigilaré primero la media móvil de 0.0281 durante los rebotes; si no logra mantenerse por encima, la consideraré un precio de paso. Si el precio vuelve a superar los 0.030 mientras el interés abierto sigue acumulándose hasta los 180 millones de tokens, significará que el apalancamiento de la subida al pico no se ha reducido del todo y que la volatilidad posterior solo aumentará. No tengo ninguna posición en este tramo de HAEDAL.
$HAEDAL #合约 #Posiciones
132
·
--
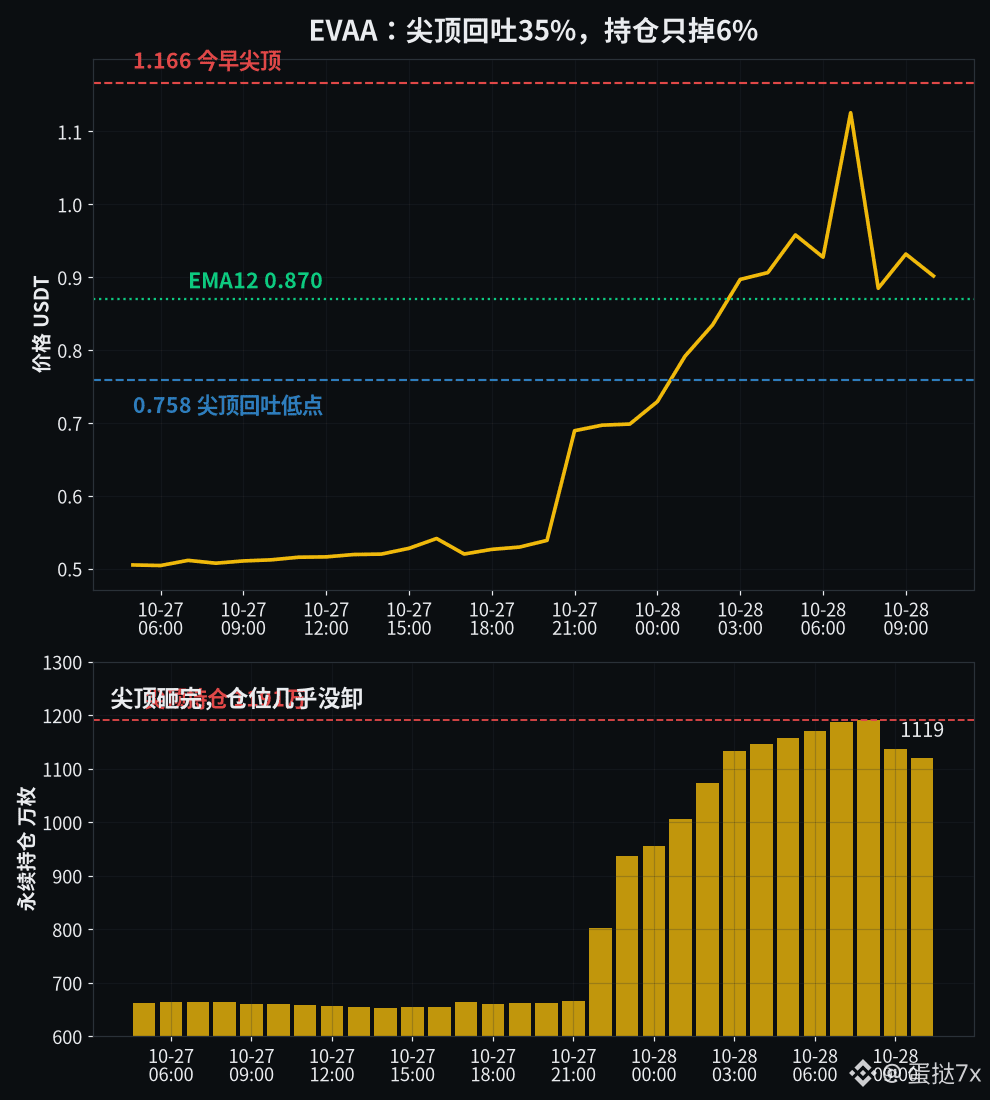
$EVAA En las últimas 24 horas, el contrato subió alrededor de un 78%: tocó un mínimo de 0.51 y llegó hasta 1.166, con un volumen negociado de unos 195 millones de dólares. En la hora del pico, el precio cayó en picado de 1.166 a 0.758, y una sola vela devolvió casi un 35%. El precio parece haber pasado ya por una ronda de liquidaciones, pero las posiciones no cuadran en absoluto con la idea de que «esto ya terminó».
A las 8, en el pico, el interés abierto llegó a unos 11.91 millones de contratos, casi el doble de la posición base de unos 6.5 millones de ayer por la tarde; después de la caída, todavía quedan unos 11.19 millones, apenas un 6% menos. Cuando alguien se ve obligado a cerrar posiciones, el precio suele avanzar otro tramo en la dirección que más le perjudica. Este tramo parece más bien haber barrido parte de los largos que entraron durante el pico, mientras que el grueso de las posiciones apalancadas apenas se ha reducido. La proporción de cuentas minoristas en largo cayó desde casi el 80% antes del repunte hasta alrededor del 55% en el pico; ahora está en el 56%. El combustible de los cortos ya se consumió en parte, mientras que las posiciones largas de las grandes cuentas siguen en torno al 59%. La tasa de financiación llegó a alrededor del 0.08% por la mañana, y los largos siguen pagando a los cortos. La vela horaria de las 7, hora de Pekín, abrió en 0.928, tocó 1.166 y cerró en 1.126; la siguiente cayó directamente hasta el mínimo de 0.758 y cerró en 0.885. El volumen negociado por hora fue de unos 26 y 37 millones de dólares, respectivamente. El verdadero cambio brusco se concentró en esas dos velas.
Análisis técnico: el RSI de 1 hora cayó desde 92 cerca del pico hasta alrededor de 61; el indicador J del KDJ se desplomó de 94 a 24. El histograma del MACD sigue en positivo, la EMA12 está en 0.870 y el ATR ronda el 11%. El precio se mantiene por encima de la media móvil, dentro de la zona de retroceso desde el pico. No es una nueva base ni un suelo ya depurado; más bien parece un proceso de desapalancamiento inconcluso que se quedó a mitad de camino.
Considero el tramo hasta 1.166 un pico causado por una liquidación de cortos; no añadiré posiciones. Hasta que el interés abierto caiga por debajo de los 10 millones de contratos y la proporción de cuentas en largo vuelva a situarse por debajo del 50%, vigilaré primero la media móvil de 0.870 durante cualquier rebote; si la rompe, el siguiente nivel está en 0.76. Si el precio vuelve a superar 1.00 mientras el interés abierto sigue acumulándose hacia los 12 millones de contratos, significará que los largos del pico no se han reducido lo suficiente y que la volatilidad posterior solo será mayor. No tengo posiciones en EVAA en este tramo. Esto refleja mi opinión personal.
$EVAA #合约 #Posiciones
$EVAA En las últimas 24 horas, el contrato subió alrededor de un 78%: tocó un mínimo de 0.51 y llegó hasta 1.166, con un volumen negociado de unos 195 millones de dólares. En la hora del pico, el precio cayó en picado de 1.166 a 0.758, y una sola vela devolvió casi un 35%. El precio parece haber pasado ya por una ronda de liquidaciones, pero las posiciones no cuadran en absoluto con la idea de que «esto ya terminó».
A las 8, en el pico, el interés abierto llegó a unos 11.91 millones de contratos, casi el doble de la posición base de unos 6.5 millones de ayer por la tarde; después de la caída, todavía quedan unos 11.19 millones, apenas un 6% menos. Cuando alguien se ve obligado a cerrar posiciones, el precio suele avanzar otro tramo en la dirección que más le perjudica. Este tramo parece más bien haber barrido parte de los largos que entraron durante el pico, mientras que el grueso de las posiciones apalancadas apenas se ha reducido. La proporción de cuentas minoristas en largo cayó desde casi el 80% antes del repunte hasta alrededor del 55% en el pico; ahora está en el 56%. El combustible de los cortos ya se consumió en parte, mientras que las posiciones largas de las grandes cuentas siguen en torno al 59%. La tasa de financiación llegó a alrededor del 0.08% por la mañana, y los largos siguen pagando a los cortos. La vela horaria de las 7, hora de Pekín, abrió en 0.928, tocó 1.166 y cerró en 1.126; la siguiente cayó directamente hasta el mínimo de 0.758 y cerró en 0.885. El volumen negociado por hora fue de unos 26 y 37 millones de dólares, respectivamente. El verdadero cambio brusco se concentró en esas dos velas.
Análisis técnico: el RSI de 1 hora cayó desde 92 cerca del pico hasta alrededor de 61; el indicador J del KDJ se desplomó de 94 a 24. El histograma del MACD sigue en positivo, la EMA12 está en 0.870 y el ATR ronda el 11%. El precio se mantiene por encima de la media móvil, dentro de la zona de retroceso desde el pico. No es una nueva base ni un suelo ya depurado; más bien parece un proceso de desapalancamiento inconcluso que se quedó a mitad de camino.
Considero el tramo hasta 1.166 un pico causado por una liquidación de cortos; no añadiré posiciones. Hasta que el interés abierto caiga por debajo de los 10 millones de contratos y la proporción de cuentas en largo vuelva a situarse por debajo del 50%, vigilaré primero la media móvil de 0.870 durante cualquier rebote; si la rompe, el siguiente nivel está en 0.76. Si el precio vuelve a superar 1.00 mientras el interés abierto sigue acumulándose hacia los 12 millones de contratos, significará que los largos del pico no se han reducido lo suficiente y que la volatilidad posterior solo será mayor. No tengo posiciones en EVAA en este tramo. Esto refleja mi opinión personal.
$EVAA #合约 #Posiciones
A las 8, en el pico, el interés abierto llegó a unos 11.91 millones de contratos, casi el doble de la posición base de unos 6.5 millones de ayer por la tarde; después de la caída, todavía quedan unos 11.19 millones, apenas un 6% menos. Cuando alguien se ve obligado a cerrar posiciones, el precio suele avanzar otro tramo en la dirección que más le perjudica. Este tramo parece más bien haber barrido parte de los largos que entraron durante el pico, mientras que el grueso de las posiciones apalancadas apenas se ha reducido. La proporción de cuentas minoristas en largo cayó desde casi el 80% antes del repunte hasta alrededor del 55% en el pico; ahora está en el 56%. El combustible de los cortos ya se consumió en parte, mientras que las posiciones largas de las grandes cuentas siguen en torno al 59%. La tasa de financiación llegó a alrededor del 0.08% por la mañana, y los largos siguen pagando a los cortos. La vela horaria de las 7, hora de Pekín, abrió en 0.928, tocó 1.166 y cerró en 1.126; la siguiente cayó directamente hasta el mínimo de 0.758 y cerró en 0.885. El volumen negociado por hora fue de unos 26 y 37 millones de dólares, respectivamente. El verdadero cambio brusco se concentró en esas dos velas.
Análisis técnico: el RSI de 1 hora cayó desde 92 cerca del pico hasta alrededor de 61; el indicador J del KDJ se desplomó de 94 a 24. El histograma del MACD sigue en positivo, la EMA12 está en 0.870 y el ATR ronda el 11%. El precio se mantiene por encima de la media móvil, dentro de la zona de retroceso desde el pico. No es una nueva base ni un suelo ya depurado; más bien parece un proceso de desapalancamiento inconcluso que se quedó a mitad de camino.
Considero el tramo hasta 1.166 un pico causado por una liquidación de cortos; no añadiré posiciones. Hasta que el interés abierto caiga por debajo de los 10 millones de contratos y la proporción de cuentas en largo vuelva a situarse por debajo del 50%, vigilaré primero la media móvil de 0.870 durante cualquier rebote; si la rompe, el siguiente nivel está en 0.76. Si el precio vuelve a superar 1.00 mientras el interés abierto sigue acumulándose hacia los 12 millones de contratos, significará que los largos del pico no se han reducido lo suficiente y que la volatilidad posterior solo será mayor. No tengo posiciones en EVAA en este tramo. Esto refleja mi opinión personal.
$EVAA #合约 #Posiciones
193
·
--
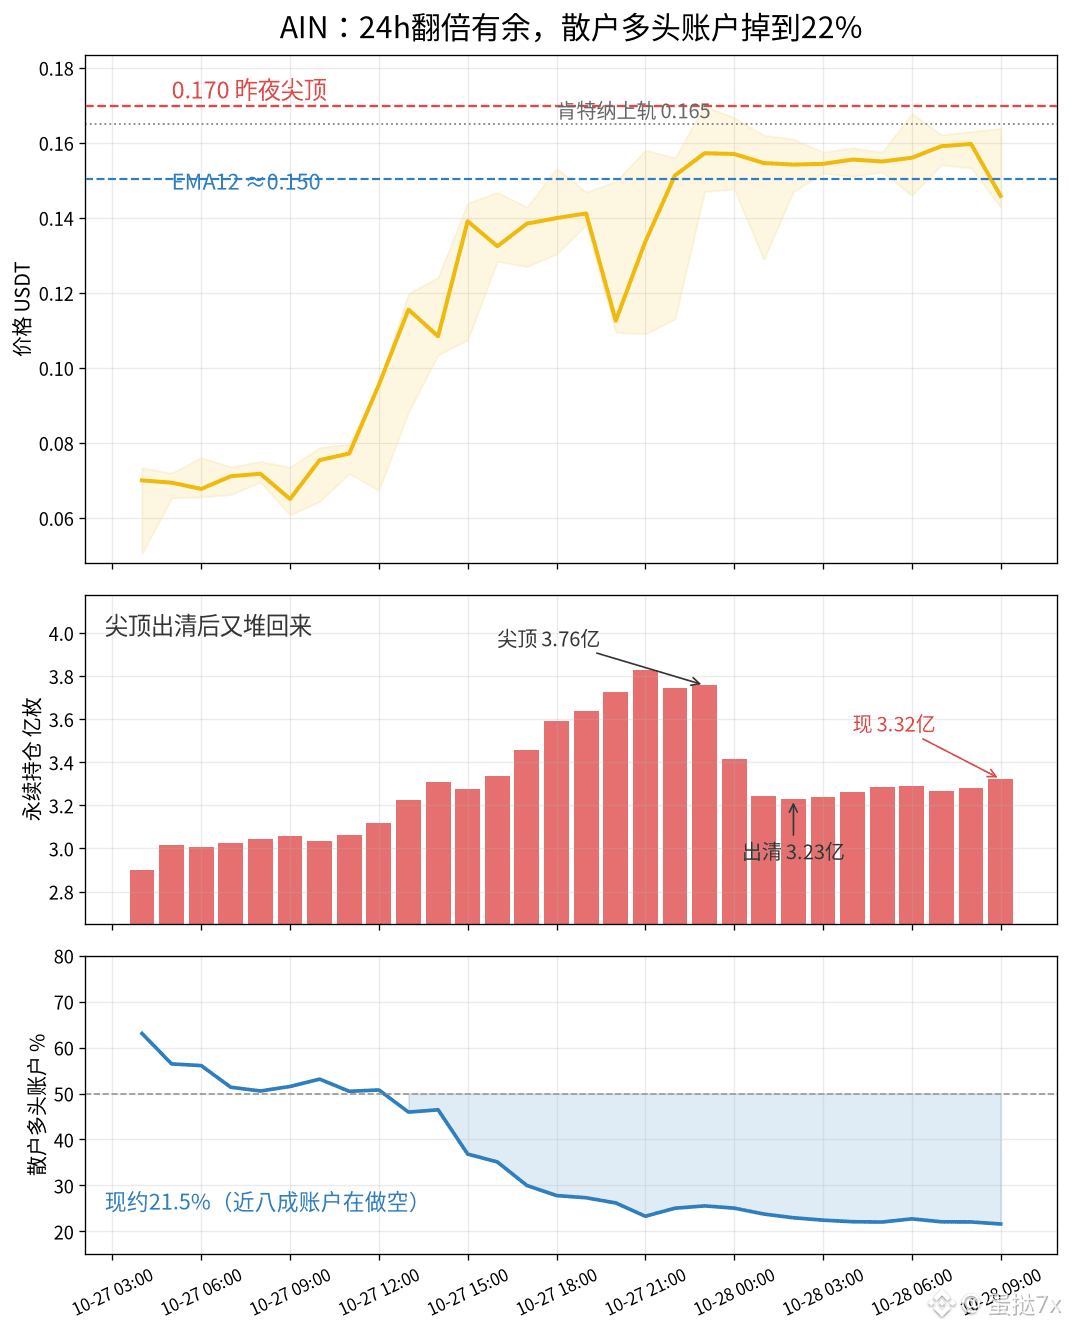
$AIN En las últimas 24 horas, el contrato subió desde un mínimo de 0.064 hasta 0.170, una ganancia de aproximadamente el 125%, con un volumen de unos 740 millones de dólares. Se mantuvo cómodamente en el primer puesto entre los contratos de Binance por subidas. Una subida de más del doble como esta suele interpretarse fácilmente como una apuesta alcista masiva de los minoristas y como una señal de que el sentimiento ya está sobrecalentado.
Pero la estructura de las cuentas muestra justo lo contrario. Ayer al mediodía, las cuentas en posiciones largas rondaban el 50%; para las 9 de hoy, habían caído a aproximadamente el 21.5%, lo que significa que cerca del 80% de las cuentas están en corto. Las posiciones largas de los grandes operadores se mantuvieron alrededor del 60%, prácticamente sin cambios. Cuando alguien se ve obligado a cerrar posiciones, el precio suele avanzar un tramo más en la dirección que le perjudica. Durante la subida, siguió aumentando el número de cuentas en corto: se está acumulando combustible para los cortos, no son compras largas las que están consolidando un techo. Los datos de posiciones abiertas también encajan: cerca del máximo de las 23:00 de anoche, el interés abierto era de unos 376 millones de tokens; a las 2 de la madrugada había bajado a unos 323 millones, una reducción de más de 50 millones. Después volvió a aumentar hasta unos 336 millones. Entre las 9 y las 10 de esta mañana, el precio se desplomó de 0.164 a 0.143, pero el interés abierto aumentó en vez de disminuir, lo que indica que se añadieron posiciones cortas durante la caída, y que los largos no redujeron activamente su apalancamiento. A primera hora, la tasa de financiación seguía en terreno positivo, cerca del 0.07%: los largos todavía les están pagando a los cortos.
Ayer al mediodía escribí que 0.070 no era un nuevo suelo y que, mientras el interés abierto no bajara de los 300 millones de tokens, el precio seguiría siendo transitorio. Y no bajó: llegó directamente a 0.170. En este tramo siguieron acumulándose cuentas en corto, mientras los grandes operadores mantuvieron sus posiciones largas. La estructura sigue la misma pauta que ayer al mediodía, solo que de forma más extrema: cuanto más sube, más se atreven los minoristas a abrir cortos, y con ello siguen alimentando una posible liquidación de cortos. En el análisis técnico: el RSI de 1 hora está cerca de 65, el valor J del KDJ ronda 62, la banda superior de Bollinger está en 0.174, la banda superior de Keltner en 0.165, la EMA12 en 0.150 y el ATR ronda el 11%. Considero que la zona de 0.170 es un pico de euforia, no una nueva plataforma. Hasta que las cuentas largas vuelvan a superar el 40% y el interés abierto caiga claramente por debajo de los 320 millones de tokens, el retroceso tendría como primer objetivo esa media de 0.150; si no logra mantenerse por encima, seguirá siendo un precio transitorio. No tengo ninguna posición en este tramo de AIN.
$AIN #合约 #InterésAbierto
$AIN En las últimas 24 horas, el contrato subió desde un mínimo de 0.064 hasta 0.170, una ganancia de aproximadamente el 125%, con un volumen de unos 740 millones de dólares. Se mantuvo cómodamente en el primer puesto entre los contratos de Binance por subidas. Una subida de más del doble como esta suele interpretarse fácilmente como una apuesta alcista masiva de los minoristas y como una señal de que el sentimiento ya está sobrecalentado.
Pero la estructura de las cuentas muestra justo lo contrario. Ayer al mediodía, las cuentas en posiciones largas rondaban el 50%; para las 9 de hoy, habían caído a aproximadamente el 21.5%, lo que significa que cerca del 80% de las cuentas están en corto. Las posiciones largas de los grandes operadores se mantuvieron alrededor del 60%, prácticamente sin cambios. Cuando alguien se ve obligado a cerrar posiciones, el precio suele avanzar un tramo más en la dirección que le perjudica. Durante la subida, siguió aumentando el número de cuentas en corto: se está acumulando combustible para los cortos, no son compras largas las que están consolidando un techo. Los datos de posiciones abiertas también encajan: cerca del máximo de las 23:00 de anoche, el interés abierto era de unos 376 millones de tokens; a las 2 de la madrugada había bajado a unos 323 millones, una reducción de más de 50 millones. Después volvió a aumentar hasta unos 336 millones. Entre las 9 y las 10 de esta mañana, el precio se desplomó de 0.164 a 0.143, pero el interés abierto aumentó en vez de disminuir, lo que indica que se añadieron posiciones cortas durante la caída, y que los largos no redujeron activamente su apalancamiento. A primera hora, la tasa de financiación seguía en terreno positivo, cerca del 0.07%: los largos todavía les están pagando a los cortos.
Ayer al mediodía escribí que 0.070 no era un nuevo suelo y que, mientras el interés abierto no bajara de los 300 millones de tokens, el precio seguiría siendo transitorio. Y no bajó: llegó directamente a 0.170. En este tramo siguieron acumulándose cuentas en corto, mientras los grandes operadores mantuvieron sus posiciones largas. La estructura sigue la misma pauta que ayer al mediodía, solo que de forma más extrema: cuanto más sube, más se atreven los minoristas a abrir cortos, y con ello siguen alimentando una posible liquidación de cortos. En el análisis técnico: el RSI de 1 hora está cerca de 65, el valor J del KDJ ronda 62, la banda superior de Bollinger está en 0.174, la banda superior de Keltner en 0.165, la EMA12 en 0.150 y el ATR ronda el 11%. Considero que la zona de 0.170 es un pico de euforia, no una nueva plataforma. Hasta que las cuentas largas vuelvan a superar el 40% y el interés abierto caiga claramente por debajo de los 320 millones de tokens, el retroceso tendría como primer objetivo esa media de 0.150; si no logra mantenerse por encima, seguirá siendo un precio transitorio. No tengo ninguna posición en este tramo de AIN.
$AIN #合约 #InterésAbierto
Pero la estructura de las cuentas muestra justo lo contrario. Ayer al mediodía, las cuentas en posiciones largas rondaban el 50%; para las 9 de hoy, habían caído a aproximadamente el 21.5%, lo que significa que cerca del 80% de las cuentas están en corto. Las posiciones largas de los grandes operadores se mantuvieron alrededor del 60%, prácticamente sin cambios. Cuando alguien se ve obligado a cerrar posiciones, el precio suele avanzar un tramo más en la dirección que le perjudica. Durante la subida, siguió aumentando el número de cuentas en corto: se está acumulando combustible para los cortos, no son compras largas las que están consolidando un techo. Los datos de posiciones abiertas también encajan: cerca del máximo de las 23:00 de anoche, el interés abierto era de unos 376 millones de tokens; a las 2 de la madrugada había bajado a unos 323 millones, una reducción de más de 50 millones. Después volvió a aumentar hasta unos 336 millones. Entre las 9 y las 10 de esta mañana, el precio se desplomó de 0.164 a 0.143, pero el interés abierto aumentó en vez de disminuir, lo que indica que se añadieron posiciones cortas durante la caída, y que los largos no redujeron activamente su apalancamiento. A primera hora, la tasa de financiación seguía en terreno positivo, cerca del 0.07%: los largos todavía les están pagando a los cortos.
Ayer al mediodía escribí que 0.070 no era un nuevo suelo y que, mientras el interés abierto no bajara de los 300 millones de tokens, el precio seguiría siendo transitorio. Y no bajó: llegó directamente a 0.170. En este tramo siguieron acumulándose cuentas en corto, mientras los grandes operadores mantuvieron sus posiciones largas. La estructura sigue la misma pauta que ayer al mediodía, solo que de forma más extrema: cuanto más sube, más se atreven los minoristas a abrir cortos, y con ello siguen alimentando una posible liquidación de cortos. En el análisis técnico: el RSI de 1 hora está cerca de 65, el valor J del KDJ ronda 62, la banda superior de Bollinger está en 0.174, la banda superior de Keltner en 0.165, la EMA12 en 0.150 y el ATR ronda el 11%. Considero que la zona de 0.170 es un pico de euforia, no una nueva plataforma. Hasta que las cuentas largas vuelvan a superar el 40% y el interés abierto caiga claramente por debajo de los 320 millones de tokens, el retroceso tendría como primer objetivo esa media de 0.150; si no logra mantenerse por encima, seguirá siendo un precio transitorio. No tengo ninguna posición en este tramo de AIN.
$AIN #合约 #InterésAbierto
331
·
--
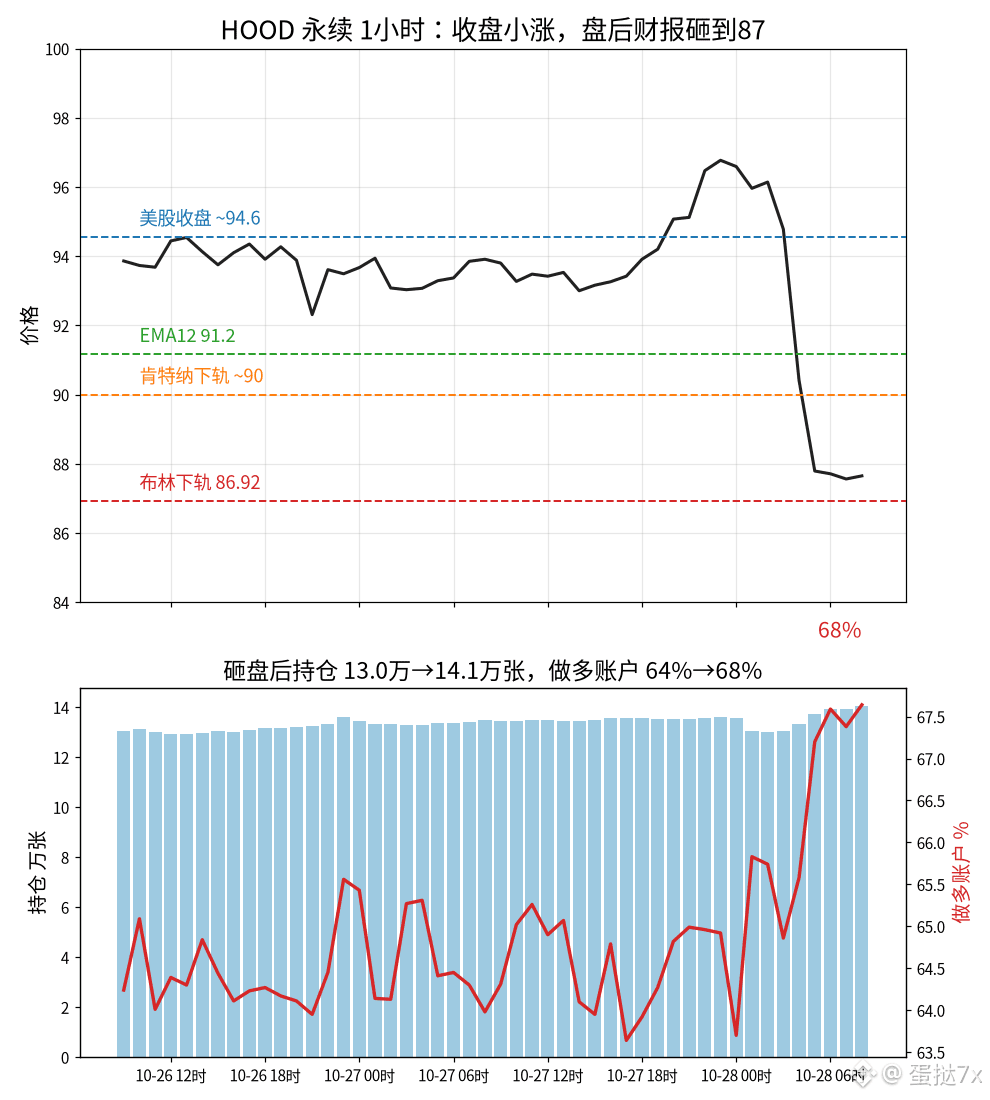
$HOOD Las acciones de HOOD cerraron cerca de 94.5, con una subida de alrededor del 1.9%. Tras la publicación del informe trimestral, los contratos de Binance se desplomaron de aproximadamente 94.8 a 87.6, devolviendo cerca del 7%. Los futuros cayeron alrededor del 6.7% en 24 horas, con un volumen de unos 65 millones de dólares y un mínimo intradía de 86.9. Los ingresos fueron de 1.420 millones de dólares, un 12% más interanual, aunque algo por debajo de las expectativas de Wall Street, de unos 1.430 a 1.440 millones. Los ingresos por trading de criptomonedas se redujeron un 55%, hasta 120 millones, mientras que los ingresos del mercado de predicciones rondaron los 173 millones, varias veces más que antes. En apariencia, las noticias negativas provocaron una purga de posiciones.
Pero los datos de posicionamiento no cuadran con eso de que «ya se limpió todo». Alrededor de la 1:00 a. m., hora de Pekín, el interés abierto primero bajó de unos 136.000 contratos a 130.000, como si hubiera habido una oleada de liquidaciones. Sin embargo, durante las horas en que el precio siguió cayendo hasta un nuevo mínimo de 86.9, el interés abierto volvió a crecer, de 130.000 a 141.000 contratos; la proporción de cuentas minoristas en largo subió de alrededor del 64% al 68%, y las posiciones largas de los grandes operadores pasaron del 63% a cerca del 66%. La tasa de financiación también se mantuvo ligeramente positiva, cerca de cero. Cuando alguien se ve obligado a cerrar una posición, el precio suele avanzar un tramo más en la dirección que más le perjudica. Este tramo parece más bien indicar que alguien compró la caída y abrió más largos en el nuevo mínimo, no que se haya agotado la munición de los bajistas. Mientras el precio caía, seguían aumentando las cuentas en largo; si luego hay un pequeño rebote, estas posiciones largas apalancadas serán las primeras en quedar bajo presión.
En el gráfico técnico, el precio está pegado al límite inferior: el RSI de 1 hora ronda 23, el indicador J del KDJ está en -13 y la banda inferior de Bollinger, en 86.92, prácticamente coincide con el precio actual. El límite inferior de Keltner, cerca de 90, ya se ha perforado; la EMA12 está en 91.2 y el ATR ronda el 1.8%. Antes del cierre, el precio se movía entre 94 y 96; el verdadero salto se concentró en esas dos velas bajistas entre las 4:00 y las 5:00 a. m. No considero que 86.9 sea un suelo. Hasta que el interés abierto vuelva a caer por debajo de 132.000 contratos y la proporción de cuentas minoristas en largo baje de nuevo del 60%, el primer objetivo del rebote sería el límite inferior de Keltner, en 90. Si no logra mantenerse por encima, seguirá siendo un precio de paso. La invalidación también está clara: si el precio recupera la media de 91.2 mientras el interés abierto sigue creciendo, significará que las posiciones que compraron la caída no se han reducido lo suficiente y la volatilidad no hará más que aumentar. No tengo ninguna posición en HOOD en este tramo.
$HOOD #美股 #Resultados
$HOOD Las acciones de HOOD cerraron cerca de 94.5, con una subida de alrededor del 1.9%. Tras la publicación del informe trimestral, los contratos de Binance se desplomaron de aproximadamente 94.8 a 87.6, devolviendo cerca del 7%. Los futuros cayeron alrededor del 6.7% en 24 horas, con un volumen de unos 65 millones de dólares y un mínimo intradía de 86.9. Los ingresos fueron de 1.420 millones de dólares, un 12% más interanual, aunque algo por debajo de las expectativas de Wall Street, de unos 1.430 a 1.440 millones. Los ingresos por trading de criptomonedas se redujeron un 55%, hasta 120 millones, mientras que los ingresos del mercado de predicciones rondaron los 173 millones, varias veces más que antes. En apariencia, las noticias negativas provocaron una purga de posiciones.
Pero los datos de posicionamiento no cuadran con eso de que «ya se limpió todo». Alrededor de la 1:00 a. m., hora de Pekín, el interés abierto primero bajó de unos 136.000 contratos a 130.000, como si hubiera habido una oleada de liquidaciones. Sin embargo, durante las horas en que el precio siguió cayendo hasta un nuevo mínimo de 86.9, el interés abierto volvió a crecer, de 130.000 a 141.000 contratos; la proporción de cuentas minoristas en largo subió de alrededor del 64% al 68%, y las posiciones largas de los grandes operadores pasaron del 63% a cerca del 66%. La tasa de financiación también se mantuvo ligeramente positiva, cerca de cero. Cuando alguien se ve obligado a cerrar una posición, el precio suele avanzar un tramo más en la dirección que más le perjudica. Este tramo parece más bien indicar que alguien compró la caída y abrió más largos en el nuevo mínimo, no que se haya agotado la munición de los bajistas. Mientras el precio caía, seguían aumentando las cuentas en largo; si luego hay un pequeño rebote, estas posiciones largas apalancadas serán las primeras en quedar bajo presión.
En el gráfico técnico, el precio está pegado al límite inferior: el RSI de 1 hora ronda 23, el indicador J del KDJ está en -13 y la banda inferior de Bollinger, en 86.92, prácticamente coincide con el precio actual. El límite inferior de Keltner, cerca de 90, ya se ha perforado; la EMA12 está en 91.2 y el ATR ronda el 1.8%. Antes del cierre, el precio se movía entre 94 y 96; el verdadero salto se concentró en esas dos velas bajistas entre las 4:00 y las 5:00 a. m. No considero que 86.9 sea un suelo. Hasta que el interés abierto vuelva a caer por debajo de 132.000 contratos y la proporción de cuentas minoristas en largo baje de nuevo del 60%, el primer objetivo del rebote sería el límite inferior de Keltner, en 90. Si no logra mantenerse por encima, seguirá siendo un precio de paso. La invalidación también está clara: si el precio recupera la media de 91.2 mientras el interés abierto sigue creciendo, significará que las posiciones que compraron la caída no se han reducido lo suficiente y la volatilidad no hará más que aumentar. No tengo ninguna posición en HOOD en este tramo.
$HOOD #美股 #Resultados
Pero los datos de posicionamiento no cuadran con eso de que «ya se limpió todo». Alrededor de la 1:00 a. m., hora de Pekín, el interés abierto primero bajó de unos 136.000 contratos a 130.000, como si hubiera habido una oleada de liquidaciones. Sin embargo, durante las horas en que el precio siguió cayendo hasta un nuevo mínimo de 86.9, el interés abierto volvió a crecer, de 130.000 a 141.000 contratos; la proporción de cuentas minoristas en largo subió de alrededor del 64% al 68%, y las posiciones largas de los grandes operadores pasaron del 63% a cerca del 66%. La tasa de financiación también se mantuvo ligeramente positiva, cerca de cero. Cuando alguien se ve obligado a cerrar una posición, el precio suele avanzar un tramo más en la dirección que más le perjudica. Este tramo parece más bien indicar que alguien compró la caída y abrió más largos en el nuevo mínimo, no que se haya agotado la munición de los bajistas. Mientras el precio caía, seguían aumentando las cuentas en largo; si luego hay un pequeño rebote, estas posiciones largas apalancadas serán las primeras en quedar bajo presión.
En el gráfico técnico, el precio está pegado al límite inferior: el RSI de 1 hora ronda 23, el indicador J del KDJ está en -13 y la banda inferior de Bollinger, en 86.92, prácticamente coincide con el precio actual. El límite inferior de Keltner, cerca de 90, ya se ha perforado; la EMA12 está en 91.2 y el ATR ronda el 1.8%. Antes del cierre, el precio se movía entre 94 y 96; el verdadero salto se concentró en esas dos velas bajistas entre las 4:00 y las 5:00 a. m. No considero que 86.9 sea un suelo. Hasta que el interés abierto vuelva a caer por debajo de 132.000 contratos y la proporción de cuentas minoristas en largo baje de nuevo del 60%, el primer objetivo del rebote sería el límite inferior de Keltner, en 90. Si no logra mantenerse por encima, seguirá siendo un precio de paso. La invalidación también está clara: si el precio recupera la media de 91.2 mientras el interés abierto sigue creciendo, significará que las posiciones que compraron la caída no se han reducido lo suficiente y la volatilidad no hará más que aumentar. No tengo ninguna posición en HOOD en este tramo.
$HOOD #美股 #Resultados
197
·
--
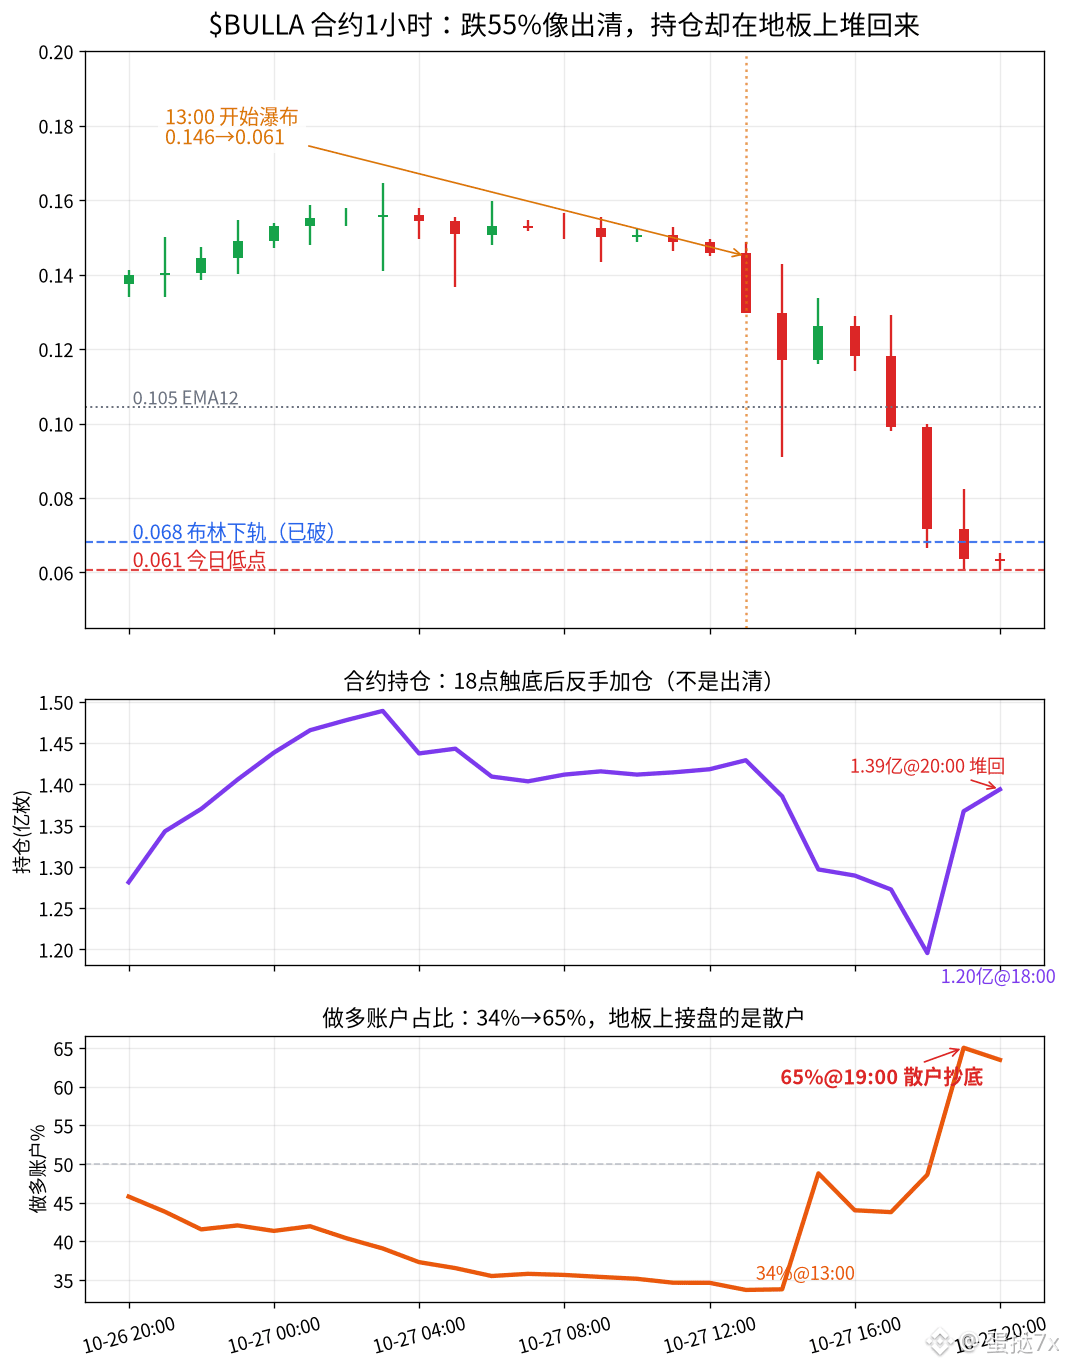
$BULLA 从盘中高点0.165 se desplomó hasta 0.061; el contrato a 24 horas cayó aproximadamente un 55%, con un volumen negociado de unos 310 millones de dólares. Una caída así normalmente se interpreta como que las posiciones ya han sido barridas por completo. Pero entre las 18:00 y las 20:00, mientras el precio seguía marcando nuevos mínimos, el interés abierto de contratos en realidad subió de 120 millones de monedas a 139 millones, un aumento de casi 19 millones de monedas: ese tramo del suelo no fue una liquidación, sino un relevo de manos.
En el mismo periodo, algo aún más llamativo: la proporción de cuentas largas saltó del 34% a la 1 de la tarde al 65% a las 7 de la noche. Las posiciones largas de las ballenas siguieron rondando el 46% sin apenas cambios, y a las 20:00 la tasa de financiación llegó a -0.89%. Las nuevas posiciones acumuladas fueron principalmente de minoristas comprando la caída; la estructura de posiciones de los grandes no se volvió alcista con ello.
Si miramos un poco más atrás, queda aún más claro. Esta mañana, cuando el precio todavía rondaba 0.15, solo el 35% de las cuentas estaban largas, y los bajistas eran mayoría; las posiciones acumuladas durante la noche subieron hasta unos 149 millones de monedas, con un valor nocional de aproximadamente 23 millones de dólares. El desplome empezó a las 13:00, cayendo de 0.146 vela tras vela. A las 14:00 hubo un volumen de unas 36 millones de dólares en una sola hora, y el precio pasó de 0.130 a 0.091 para luego rebotar a 0.117; a las 18:00 volvió a perforar 0.067, y a las 19:00 tocó 0.061. Ahora el valor nocional apenas queda en unos 9 millones de dólares, pero la cantidad de monedas casi ha vuelto a los máximos. En el proceso de la mitad del precio, los minoristas pasaron de cortos a largos y aumentaron posiciones justo en el mínimo. Las liquidaciones no limpiaron el apalancamiento; simplemente cambiaron de manos. Si vuelve a caer en la próxima ronda, esas cuentas largas del 65% serán las primeras en ser barridas, y las órdenes resultantes serán por sí mismas nueva presión vendedora.
En lo técnico, sigue pegado al borde inferior: el RSI de 1 hora está en torno a 19, el J del KDJ está en -9, la banda inferior de Bollinger en 0.068 ya fue perforada en aproximadamente un 8%, la EMA12 está en 0.105 y el ATR ronda el 24%. No tomo 0.061 como suelo. Mientras el interés abierto no vuelva a 120 millones de monedas y la proporción de cuentas largas no baje por debajo del 45%, cualquier rebote lo considero primero como cobertura de cortos. Si no recupera esa banda inferior de Bollinger en 0.068, yo no añado en ese tramo. En este tramo de BULLA no hay posición; primero hay que ver si el interés abierto y las posiciones largas de minoristas pueden bajar de verdad. Registro de opinión personal.
$BULLA #合约数据 #持仓
$BULLA 从盘中高点0.165 se desplomó hasta 0.061; el contrato a 24 horas cayó aproximadamente un 55%, con un volumen negociado de unos 310 millones de dólares. Una caída así normalmente se interpreta como que las posiciones ya han sido barridas por completo. Pero entre las 18:00 y las 20:00, mientras el precio seguía marcando nuevos mínimos, el interés abierto de contratos en realidad subió de 120 millones de monedas a 139 millones, un aumento de casi 19 millones de monedas: ese tramo del suelo no fue una liquidación, sino un relevo de manos.
En el mismo periodo, algo aún más llamativo: la proporción de cuentas largas saltó del 34% a la 1 de la tarde al 65% a las 7 de la noche. Las posiciones largas de las ballenas siguieron rondando el 46% sin apenas cambios, y a las 20:00 la tasa de financiación llegó a -0.89%. Las nuevas posiciones acumuladas fueron principalmente de minoristas comprando la caída; la estructura de posiciones de los grandes no se volvió alcista con ello.
Si miramos un poco más atrás, queda aún más claro. Esta mañana, cuando el precio todavía rondaba 0.15, solo el 35% de las cuentas estaban largas, y los bajistas eran mayoría; las posiciones acumuladas durante la noche subieron hasta unos 149 millones de monedas, con un valor nocional de aproximadamente 23 millones de dólares. El desplome empezó a las 13:00, cayendo de 0.146 vela tras vela. A las 14:00 hubo un volumen de unas 36 millones de dólares en una sola hora, y el precio pasó de 0.130 a 0.091 para luego rebotar a 0.117; a las 18:00 volvió a perforar 0.067, y a las 19:00 tocó 0.061. Ahora el valor nocional apenas queda en unos 9 millones de dólares, pero la cantidad de monedas casi ha vuelto a los máximos. En el proceso de la mitad del precio, los minoristas pasaron de cortos a largos y aumentaron posiciones justo en el mínimo. Las liquidaciones no limpiaron el apalancamiento; simplemente cambiaron de manos. Si vuelve a caer en la próxima ronda, esas cuentas largas del 65% serán las primeras en ser barridas, y las órdenes resultantes serán por sí mismas nueva presión vendedora.
En lo técnico, sigue pegado al borde inferior: el RSI de 1 hora está en torno a 19, el J del KDJ está en -9, la banda inferior de Bollinger en 0.068 ya fue perforada en aproximadamente un 8%, la EMA12 está en 0.105 y el ATR ronda el 24%. No tomo 0.061 como suelo. Mientras el interés abierto no vuelva a 120 millones de monedas y la proporción de cuentas largas no baje por debajo del 45%, cualquier rebote lo considero primero como cobertura de cortos. Si no recupera esa banda inferior de Bollinger en 0.068, yo no añado en ese tramo. En este tramo de BULLA no hay posición; primero hay que ver si el interés abierto y las posiciones largas de minoristas pueden bajar de verdad. Registro de opinión personal.
$BULLA #合约数据 #持仓
En el mismo periodo, algo aún más llamativo: la proporción de cuentas largas saltó del 34% a la 1 de la tarde al 65% a las 7 de la noche. Las posiciones largas de las ballenas siguieron rondando el 46% sin apenas cambios, y a las 20:00 la tasa de financiación llegó a -0.89%. Las nuevas posiciones acumuladas fueron principalmente de minoristas comprando la caída; la estructura de posiciones de los grandes no se volvió alcista con ello.
Si miramos un poco más atrás, queda aún más claro. Esta mañana, cuando el precio todavía rondaba 0.15, solo el 35% de las cuentas estaban largas, y los bajistas eran mayoría; las posiciones acumuladas durante la noche subieron hasta unos 149 millones de monedas, con un valor nocional de aproximadamente 23 millones de dólares. El desplome empezó a las 13:00, cayendo de 0.146 vela tras vela. A las 14:00 hubo un volumen de unas 36 millones de dólares en una sola hora, y el precio pasó de 0.130 a 0.091 para luego rebotar a 0.117; a las 18:00 volvió a perforar 0.067, y a las 19:00 tocó 0.061. Ahora el valor nocional apenas queda en unos 9 millones de dólares, pero la cantidad de monedas casi ha vuelto a los máximos. En el proceso de la mitad del precio, los minoristas pasaron de cortos a largos y aumentaron posiciones justo en el mínimo. Las liquidaciones no limpiaron el apalancamiento; simplemente cambiaron de manos. Si vuelve a caer en la próxima ronda, esas cuentas largas del 65% serán las primeras en ser barridas, y las órdenes resultantes serán por sí mismas nueva presión vendedora.
En lo técnico, sigue pegado al borde inferior: el RSI de 1 hora está en torno a 19, el J del KDJ está en -9, la banda inferior de Bollinger en 0.068 ya fue perforada en aproximadamente un 8%, la EMA12 está en 0.105 y el ATR ronda el 24%. No tomo 0.061 como suelo. Mientras el interés abierto no vuelva a 120 millones de monedas y la proporción de cuentas largas no baje por debajo del 45%, cualquier rebote lo considero primero como cobertura de cortos. Si no recupera esa banda inferior de Bollinger en 0.068, yo no añado en ese tramo. En este tramo de BULLA no hay posición; primero hay que ver si el interés abierto y las posiciones largas de minoristas pueden bajar de verdad. Registro de opinión personal.
$BULLA #合约数据 #持仓
163
·
--
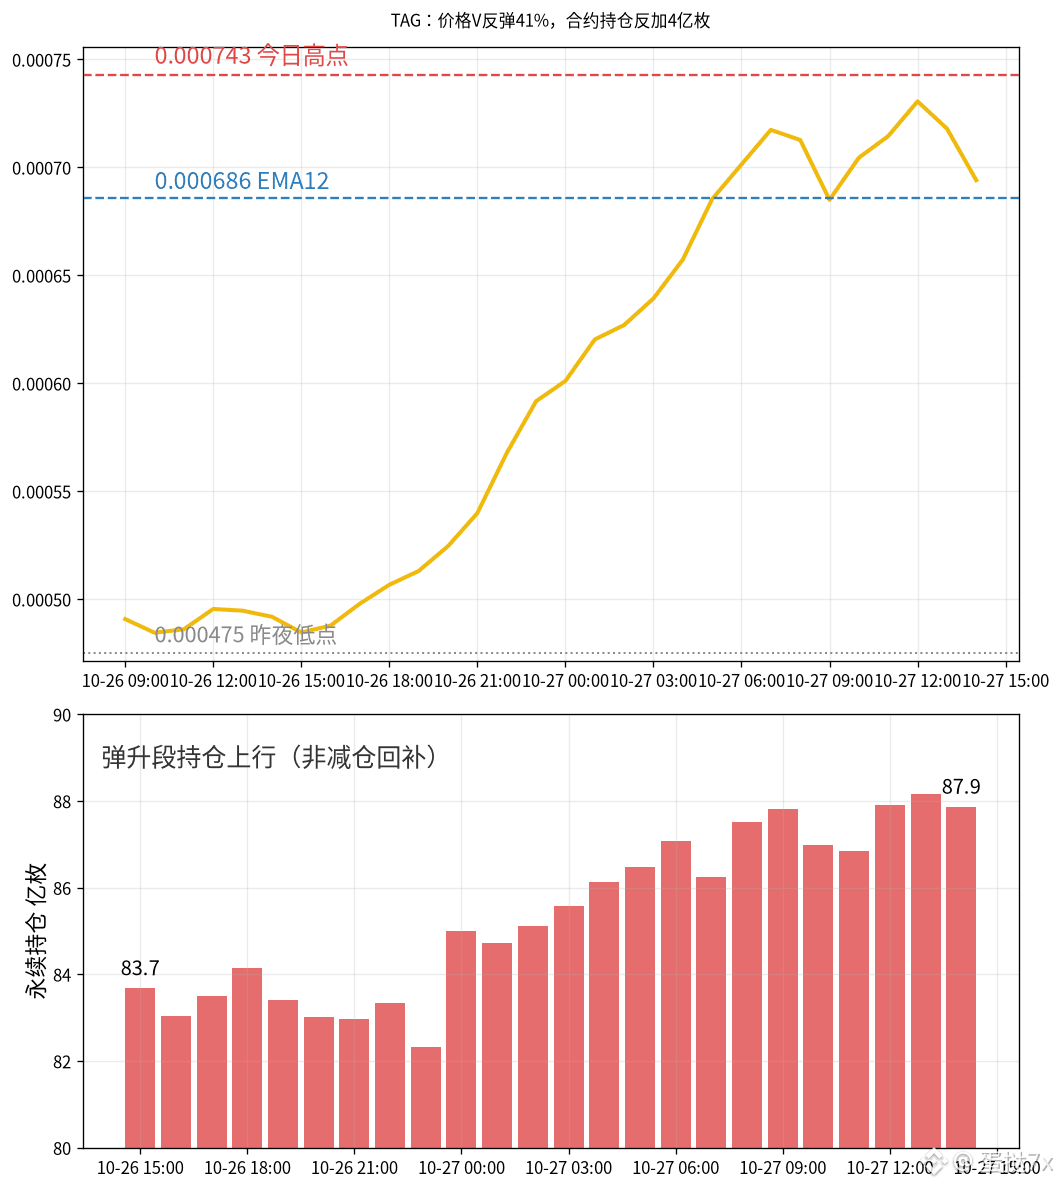
Desde el mínimo de anoche, 0.000475, rebotó hasta 0.000743 intradía: una subida en V de aproximadamente el 56%. Los contratos de $TAG 24 horas todavía acumulan una subida de alrededor del 41%, con un volumen negociado de unos 42 millones de dólares. Tras completarse las liquidaciones, en un giro suele caer primero el interés abierto; sin embargo, el interés abierto en los contratos de Binance pasó de 8.350 millones de monedas ayer por la tarde a casi 8.790 millones ahora. Durante el rebote, las posiciones aumentaron en lugar de reducirse.
¿Quién se está subiendo al tren? El porcentaje de cuentas minoristas en largo bajó del 71% al 62%, mientras que las posiciones largas de los grandes operadores siguen clavadas cerca del 52%, prácticamente sin cambios. Desde ayer, la tasa de financiación se ha mantenido en el suelo de 0,0005, y el precio de marca sigue de cerca al índice. El precio sube, el interés abierto aumenta y la tasa no muestra ninguna prima por acumulación de posiciones largas: no es una estructura de liquidación forzada de posiciones cortas; se parece más a que alguien vuelve a acumular posiciones largas en niveles bajos.
Ayer, a las 16:38, escribí que 0.000475 no era un suelo adecuado y que, con el interés abierto por encima de los 8.000 millones, todavía quedaba combustible para una venta masiva. Me equivoqué con lo del suelo: después vino directamente un rebote en V de más del 40%. Pero la otra afirmación sigue vigente: las posiciones no se han liquidado del todo. La cantidad de monedas no solo no ha bajado, sino que durante el rebote aumentó en unos 400 millones. Hoy, después de tocar 0.000743 a las 13:00, la vela horaria de las 14:00 ya cerró en 0.000694; la parte alta empieza a ceder.
Análisis técnico: en el gráfico de 1 hora, la EMA12 está en 0.000686 y la EMA26, en 0.000635; la banda media de Bollinger está en 0.000647 y la superior, en 0.000785. El precio acaba de tocar la banda superior de Keltner, en 0.000711, y luego retrocedió. El histograma MACD sigue en positivo, pero el impulso es menos claro que en las velas alcistas de la madrugada. Los niveles clave son estos: si no logra sostenerse por encima de 0.000686, el siguiente nivel a vigilar es la banda media de Bollinger; solo si vuelve a superar la banda superior de Keltner, en 0.000711, se podrá hablar de seguir subiendo.
El mecanismo se resume en una frase: el cierre de posiciones cortas hace que el interés abierto se contraiga; si el interés abierto aumenta, significa que durante el rebote se están abriendo posiciones nuevas, no cerrando posiciones cortas anteriores. La estructura de posiciones atrapadas no se ha deshecho del todo; simplemente, el coste medio se ha desplazado hacia arriba.
Considero la zona de 0.00074 como un nivel alto del rebote, no como una nueva plataforma. Mientras el interés abierto no vuelva a caer por debajo de los 8.400 millones de monedas, en un retroceso vigilaría primero la media de 0.000686; si se rompe, el siguiente nivel sería la banda media de Bollinger, en 0.000647. No tengo ninguna posición en TAG.
#TAG #合约持仓 #rebote
Desde el mínimo de anoche, 0.000475, rebotó hasta 0.000743 intradía: una subida en V de aproximadamente el 56%. Los contratos de $TAG 24 horas todavía acumulan una subida de alrededor del 41%, con un volumen negociado de unos 42 millones de dólares. Tras completarse las liquidaciones, en un giro suele caer primero el interés abierto; sin embargo, el interés abierto en los contratos de Binance pasó de 8.350 millones de monedas ayer por la tarde a casi 8.790 millones ahora. Durante el rebote, las posiciones aumentaron en lugar de reducirse.
¿Quién se está subiendo al tren? El porcentaje de cuentas minoristas en largo bajó del 71% al 62%, mientras que las posiciones largas de los grandes operadores siguen clavadas cerca del 52%, prácticamente sin cambios. Desde ayer, la tasa de financiación se ha mantenido en el suelo de 0,0005, y el precio de marca sigue de cerca al índice. El precio sube, el interés abierto aumenta y la tasa no muestra ninguna prima por acumulación de posiciones largas: no es una estructura de liquidación forzada de posiciones cortas; se parece más a que alguien vuelve a acumular posiciones largas en niveles bajos.
Ayer, a las 16:38, escribí que 0.000475 no era un suelo adecuado y que, con el interés abierto por encima de los 8.000 millones, todavía quedaba combustible para una venta masiva. Me equivoqué con lo del suelo: después vino directamente un rebote en V de más del 40%. Pero la otra afirmación sigue vigente: las posiciones no se han liquidado del todo. La cantidad de monedas no solo no ha bajado, sino que durante el rebote aumentó en unos 400 millones. Hoy, después de tocar 0.000743 a las 13:00, la vela horaria de las 14:00 ya cerró en 0.000694; la parte alta empieza a ceder.
Análisis técnico: en el gráfico de 1 hora, la EMA12 está en 0.000686 y la EMA26, en 0.000635; la banda media de Bollinger está en 0.000647 y la superior, en 0.000785. El precio acaba de tocar la banda superior de Keltner, en 0.000711, y luego retrocedió. El histograma MACD sigue en positivo, pero el impulso es menos claro que en las velas alcistas de la madrugada. Los niveles clave son estos: si no logra sostenerse por encima de 0.000686, el siguiente nivel a vigilar es la banda media de Bollinger; solo si vuelve a superar la banda superior de Keltner, en 0.000711, se podrá hablar de seguir subiendo.
El mecanismo se resume en una frase: el cierre de posiciones cortas hace que el interés abierto se contraiga; si el interés abierto aumenta, significa que durante el rebote se están abriendo posiciones nuevas, no cerrando posiciones cortas anteriores. La estructura de posiciones atrapadas no se ha deshecho del todo; simplemente, el coste medio se ha desplazado hacia arriba.
Considero la zona de 0.00074 como un nivel alto del rebote, no como una nueva plataforma. Mientras el interés abierto no vuelva a caer por debajo de los 8.400 millones de monedas, en un retroceso vigilaría primero la media de 0.000686; si se rompe, el siguiente nivel sería la banda media de Bollinger, en 0.000647. No tengo ninguna posición en TAG.
#TAG #合约持仓 #rebote
¿Quién se está subiendo al tren? El porcentaje de cuentas minoristas en largo bajó del 71% al 62%, mientras que las posiciones largas de los grandes operadores siguen clavadas cerca del 52%, prácticamente sin cambios. Desde ayer, la tasa de financiación se ha mantenido en el suelo de 0,0005, y el precio de marca sigue de cerca al índice. El precio sube, el interés abierto aumenta y la tasa no muestra ninguna prima por acumulación de posiciones largas: no es una estructura de liquidación forzada de posiciones cortas; se parece más a que alguien vuelve a acumular posiciones largas en niveles bajos.
Ayer, a las 16:38, escribí que 0.000475 no era un suelo adecuado y que, con el interés abierto por encima de los 8.000 millones, todavía quedaba combustible para una venta masiva. Me equivoqué con lo del suelo: después vino directamente un rebote en V de más del 40%. Pero la otra afirmación sigue vigente: las posiciones no se han liquidado del todo. La cantidad de monedas no solo no ha bajado, sino que durante el rebote aumentó en unos 400 millones. Hoy, después de tocar 0.000743 a las 13:00, la vela horaria de las 14:00 ya cerró en 0.000694; la parte alta empieza a ceder.
Análisis técnico: en el gráfico de 1 hora, la EMA12 está en 0.000686 y la EMA26, en 0.000635; la banda media de Bollinger está en 0.000647 y la superior, en 0.000785. El precio acaba de tocar la banda superior de Keltner, en 0.000711, y luego retrocedió. El histograma MACD sigue en positivo, pero el impulso es menos claro que en las velas alcistas de la madrugada. Los niveles clave son estos: si no logra sostenerse por encima de 0.000686, el siguiente nivel a vigilar es la banda media de Bollinger; solo si vuelve a superar la banda superior de Keltner, en 0.000711, se podrá hablar de seguir subiendo.
El mecanismo se resume en una frase: el cierre de posiciones cortas hace que el interés abierto se contraiga; si el interés abierto aumenta, significa que durante el rebote se están abriendo posiciones nuevas, no cerrando posiciones cortas anteriores. La estructura de posiciones atrapadas no se ha deshecho del todo; simplemente, el coste medio se ha desplazado hacia arriba.
Considero la zona de 0.00074 como un nivel alto del rebote, no como una nueva plataforma. Mientras el interés abierto no vuelva a caer por debajo de los 8.400 millones de monedas, en un retroceso vigilaría primero la media de 0.000686; si se rompe, el siguiente nivel sería la banda media de Bollinger, en 0.000647. No tengo ninguna posición en TAG.
#TAG #合约持仓 #rebote
114
·
--
A las 12:00 tocó los 0.095 y se desplomó hasta 0.070; en una sola vela devolvió aproximadamente un 26% desde el pico. En esa hora, el interés abierto de $AIN aumentó en 6 millones de monedas: no están cerrando posiciones, alguien sigue acumulando cerca del máximo.
El contrato a 24 horas aún sube alrededor de un 84%; marcó un mínimo de 0.0381 y llegó a tocar 0.095 durante la sesión, con un volumen de unos 132 millones de dólares. El precio parece seguir exprimiendo posiciones cortas, pero el porcentaje de cuentas minoristas en largo ya cayó del 74.7% antes del pump al 50.8%; en cambio, las posiciones largas de los grandes, ponderadas por tamaño, siguen clavadas en el 67.6%. Los minoristas se pasaron a cortos o redujeron sus largos mientras subía el precio; los grandes apenas aflojaron sus posiciones. El número de cuentas y el dinero van por caminos distintos.
El interés abierto es más revelador que las velas. Antes del arranque de ayer a las 8 de la noche había unos 268 millones de monedas; ahora son 312 millones: aumentó aproximadamente 44 millones, un 16%. La vela horaria de las 12:00 abrió en 0.077, tocó un máximo de 0.095, un mínimo de 0.067 y cerró en 0.070. Durante esa misma hora, el interés abierto subió de 306 a 312 millones. La tasa de financiación se liquidó a las 8 de la mañana en un positivo 0.138%; en la ronda de las 12:00 sigue en un positivo 0.059%, así que los largos todavía están pagando. El precio de marca y el índice están prácticamente pegados; no hay una prima clara que se pueda aprovechar.
Un enfoque técnico distinto, sin repetir lo que ya se comentó hoy: la EMA50 de 1 hora está en 0.0504, y el precio actual sigue aproximadamente un 39% por encima; el ATR ronda el 12%, con la volatilidad ampliada por la vela del pico; el CCI está cerca de 110, tras retroceder desde los 220 de antes; el indicador de Williams volvió a caer a -47. El impulso se ha relajado desde niveles extremos, pero las medias móviles siguen muy por debajo, lo que indica que lo que cayó fue el pico, no que se haya quebrado toda la tendencia.
El mecanismo es sencillo: la mayoría de los cortos tempranos que realmente quedaron atrapados ya salió; los que siguen cerca de 0.09 son largos que entraron persiguiendo el precio. Si este se desploma, serán los primeros en liquidarse, y esas liquidaciones generan ventas por sí mismas. El interés abierto sigue aumentando, señal de que este grupo aún no ha salido del todo; por eso, la presión vendedora puede volver a aparecer.
Por ahora, considero que la purga del pico todavía no ha terminado. Mientras el interés abierto no baje de los 300 millones de monedas, 0.070 seguirá siendo solo un precio de paso, no un nuevo suelo ni una nueva plataforma. En el rebote, primero vigilaré la mecha inferior de 0.067; si la rompe, el siguiente punto será la media móvil de 0.050. No tengo posiciones en AIN. Registro de opinión personal.
#AIN #合约持仓 #Pico
A las 12:00 tocó los 0.095 y se desplomó hasta 0.070; en una sola vela devolvió aproximadamente un 26% desde el pico. En esa hora, el interés abierto de $AIN aumentó en 6 millones de monedas: no están cerrando posiciones, alguien sigue acumulando cerca del máximo.
El contrato a 24 horas aún sube alrededor de un 84%; marcó un mínimo de 0.0381 y llegó a tocar 0.095 durante la sesión, con un volumen de unos 132 millones de dólares. El precio parece seguir exprimiendo posiciones cortas, pero el porcentaje de cuentas minoristas en largo ya cayó del 74.7% antes del pump al 50.8%; en cambio, las posiciones largas de los grandes, ponderadas por tamaño, siguen clavadas en el 67.6%. Los minoristas se pasaron a cortos o redujeron sus largos mientras subía el precio; los grandes apenas aflojaron sus posiciones. El número de cuentas y el dinero van por caminos distintos.
El interés abierto es más revelador que las velas. Antes del arranque de ayer a las 8 de la noche había unos 268 millones de monedas; ahora son 312 millones: aumentó aproximadamente 44 millones, un 16%. La vela horaria de las 12:00 abrió en 0.077, tocó un máximo de 0.095, un mínimo de 0.067 y cerró en 0.070. Durante esa misma hora, el interés abierto subió de 306 a 312 millones. La tasa de financiación se liquidó a las 8 de la mañana en un positivo 0.138%; en la ronda de las 12:00 sigue en un positivo 0.059%, así que los largos todavía están pagando. El precio de marca y el índice están prácticamente pegados; no hay una prima clara que se pueda aprovechar.
Un enfoque técnico distinto, sin repetir lo que ya se comentó hoy: la EMA50 de 1 hora está en 0.0504, y el precio actual sigue aproximadamente un 39% por encima; el ATR ronda el 12%, con la volatilidad ampliada por la vela del pico; el CCI está cerca de 110, tras retroceder desde los 220 de antes; el indicador de Williams volvió a caer a -47. El impulso se ha relajado desde niveles extremos, pero las medias móviles siguen muy por debajo, lo que indica que lo que cayó fue el pico, no que se haya quebrado toda la tendencia.
El mecanismo es sencillo: la mayoría de los cortos tempranos que realmente quedaron atrapados ya salió; los que siguen cerca de 0.09 son largos que entraron persiguiendo el precio. Si este se desploma, serán los primeros en liquidarse, y esas liquidaciones generan ventas por sí mismas. El interés abierto sigue aumentando, señal de que este grupo aún no ha salido del todo; por eso, la presión vendedora puede volver a aparecer.
Por ahora, considero que la purga del pico todavía no ha terminado. Mientras el interés abierto no baje de los 300 millones de monedas, 0.070 seguirá siendo solo un precio de paso, no un nuevo suelo ni una nueva plataforma. En el rebote, primero vigilaré la mecha inferior de 0.067; si la rompe, el siguiente punto será la media móvil de 0.050. No tengo posiciones en AIN. Registro de opinión personal.
#AIN #合约持仓 #Pico
El contrato a 24 horas aún sube alrededor de un 84%; marcó un mínimo de 0.0381 y llegó a tocar 0.095 durante la sesión, con un volumen de unos 132 millones de dólares. El precio parece seguir exprimiendo posiciones cortas, pero el porcentaje de cuentas minoristas en largo ya cayó del 74.7% antes del pump al 50.8%; en cambio, las posiciones largas de los grandes, ponderadas por tamaño, siguen clavadas en el 67.6%. Los minoristas se pasaron a cortos o redujeron sus largos mientras subía el precio; los grandes apenas aflojaron sus posiciones. El número de cuentas y el dinero van por caminos distintos.
El interés abierto es más revelador que las velas. Antes del arranque de ayer a las 8 de la noche había unos 268 millones de monedas; ahora son 312 millones: aumentó aproximadamente 44 millones, un 16%. La vela horaria de las 12:00 abrió en 0.077, tocó un máximo de 0.095, un mínimo de 0.067 y cerró en 0.070. Durante esa misma hora, el interés abierto subió de 306 a 312 millones. La tasa de financiación se liquidó a las 8 de la mañana en un positivo 0.138%; en la ronda de las 12:00 sigue en un positivo 0.059%, así que los largos todavía están pagando. El precio de marca y el índice están prácticamente pegados; no hay una prima clara que se pueda aprovechar.
Un enfoque técnico distinto, sin repetir lo que ya se comentó hoy: la EMA50 de 1 hora está en 0.0504, y el precio actual sigue aproximadamente un 39% por encima; el ATR ronda el 12%, con la volatilidad ampliada por la vela del pico; el CCI está cerca de 110, tras retroceder desde los 220 de antes; el indicador de Williams volvió a caer a -47. El impulso se ha relajado desde niveles extremos, pero las medias móviles siguen muy por debajo, lo que indica que lo que cayó fue el pico, no que se haya quebrado toda la tendencia.
El mecanismo es sencillo: la mayoría de los cortos tempranos que realmente quedaron atrapados ya salió; los que siguen cerca de 0.09 son largos que entraron persiguiendo el precio. Si este se desploma, serán los primeros en liquidarse, y esas liquidaciones generan ventas por sí mismas. El interés abierto sigue aumentando, señal de que este grupo aún no ha salido del todo; por eso, la presión vendedora puede volver a aparecer.
Por ahora, considero que la purga del pico todavía no ha terminado. Mientras el interés abierto no baje de los 300 millones de monedas, 0.070 seguirá siendo solo un precio de paso, no un nuevo suelo ni una nueva plataforma. En el rebote, primero vigilaré la mecha inferior de 0.067; si la rompe, el siguiente punto será la media móvil de 0.050. No tengo posiciones en AIN. Registro de opinión personal.
#AIN #合约持仓 #Pico
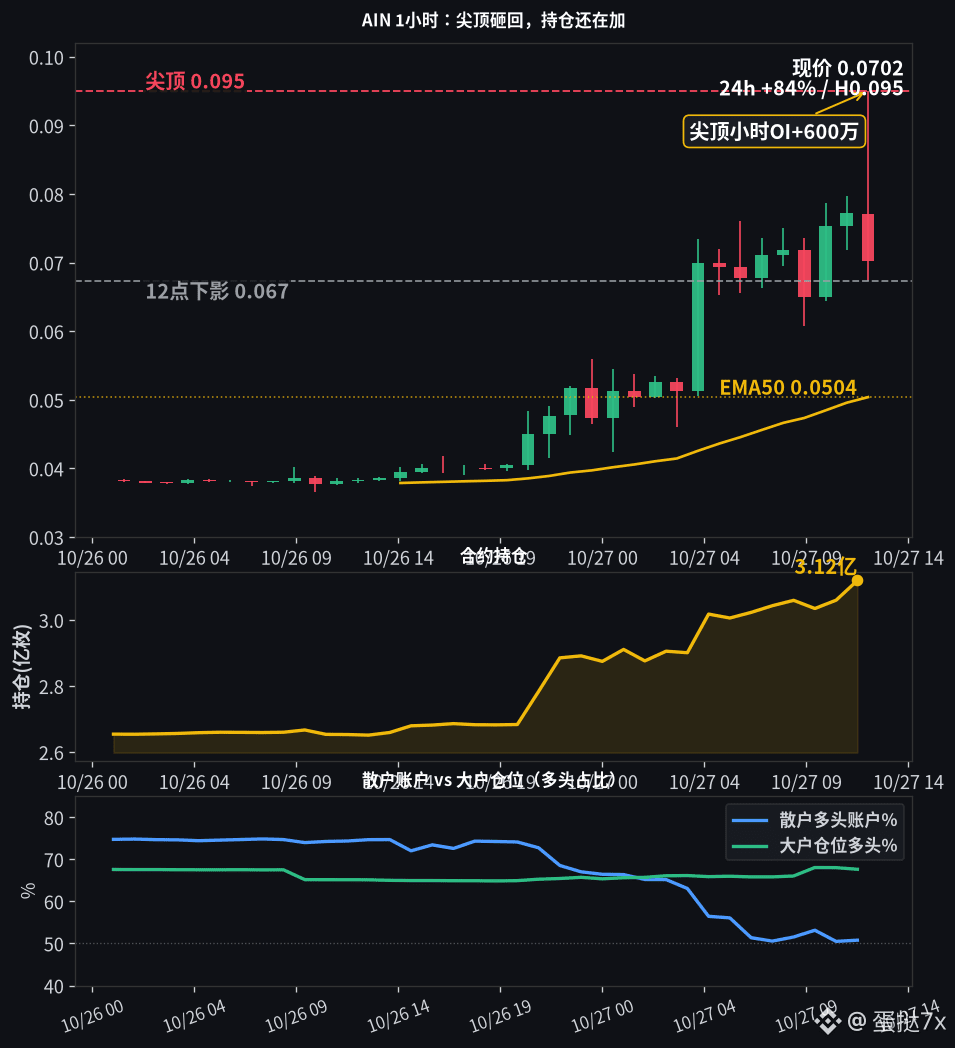
240
·
--
$Q En una noche pasó de 0.055 a 0.226; el contrato subió alrededor de un 257 % en 24 horas, con un volumen negociado de unos 640 millones de dólares. El precio casi se cuadruplicó, pero la proporción de cuentas con posiciones largas en los contratos de Binance cayó del 56 % a las 2 de esta madrugada al 34 % ahora: más del 60 % de los pequeños inversores se pasó a posiciones cortas durante la subida. La estructura de posiciones y el precio avanzan en direcciones completamente opuestas.
Lo que realmente se ha dado la vuelta son las posiciones. Antes del inicio marcado por la línea vertical de las 2, el interés abierto rondaba los 179 millones de tokens; a las 5 llegó a 224 millones: aumentó en 45 millones en tres horas. Durante ese mismo periodo, el porcentaje de posiciones largas de las grandes cuentas, calculado según el tamaño de sus posiciones, cayó del 51 % al 46 %. La subida se debió principalmente a que los bajistas fueron aumentando sus posiciones mientras el precio subía, no a que los pequeños inversores se lanzaran en masa a comprar. La vela horaria de las 2 subió un 76 % y otra, a las 6, un 37 %: esas dos velas alcistas produjeron la mayor parte de la subida.
Anoche, a las 12:30, escribí sobre esta vela: entonces el precio cayó a 0.052 y dije que, con el interés abierto fijado por encima de 180 millones, no lo consideraba un nuevo suelo y que no abriría posiciones en ninguno de los dos sentidos. Acerté con la dirección, pero no imaginé que los bajistas acumularían por su cuenta combustible para duplicar el precio en el tramo de 0.06 a 0.20 y lo empujarían directamente hasta 0.226.
El análisis técnico ya está en niveles extremos: el RSI de 1 hora llegó a 88, la J del KDJ a 93, el precio actual está casi un 35 % por encima de la banda superior de Keltner, situada en 0.148, y la EMA12 sigue en 0.146. El ATR horario ronda el 11 %; la volatilidad no se ha contraído en absoluto. A las 4 de la mañana, la tasa de financiación llegó a liquidarse temporalmente en +0.09 %; a las 8 volvió a ponerse en negativo, en -0.05 %. Durante el short squeeze, tanto los alcistas como los bajistas se han visto obligados a pagar.
El mecanismo se resume en una frase: pequeños y grandes inversores abren posiciones cortas cerca de nuevos máximos; cuando los bajistas se ven obligados a recomprar, empujan el precio aún más hacia arriba. Mientras no se agote el combustible, también habrá compradores durante los retrocesos.
Considero que el pico de 0.226 es el máximo alcanzado por el short squeeze; no añadiré posiciones en este tramo. Mientras el interés abierto no vuelva primero a menos de 190 millones de tokens y la proporción de cuentas con posiciones largas no supere de nuevo el 50 %, seguirá habiendo combustible bajista. Para el retroceso, primero vigilaré la banda de Keltner de 0.148. Para cambiar de opinión, tendría que ver una caída clara del interés abierto y, al mismo tiempo, que la proporción de cuentas con posiciones largas vuelva a superar la mitad. Q no tengo posiciones.
#Q #合约持仓 #ShortSqueeze
$Q En una noche pasó de 0.055 a 0.226; el contrato subió alrededor de un 257 % en 24 horas, con un volumen negociado de unos 640 millones de dólares. El precio casi se cuadruplicó, pero la proporción de cuentas con posiciones largas en los contratos de Binance cayó del 56 % a las 2 de esta madrugada al 34 % ahora: más del 60 % de los pequeños inversores se pasó a posiciones cortas durante la subida. La estructura de posiciones y el precio avanzan en direcciones completamente opuestas.
Lo que realmente se ha dado la vuelta son las posiciones. Antes del inicio marcado por la línea vertical de las 2, el interés abierto rondaba los 179 millones de tokens; a las 5 llegó a 224 millones: aumentó en 45 millones en tres horas. Durante ese mismo periodo, el porcentaje de posiciones largas de las grandes cuentas, calculado según el tamaño de sus posiciones, cayó del 51 % al 46 %. La subida se debió principalmente a que los bajistas fueron aumentando sus posiciones mientras el precio subía, no a que los pequeños inversores se lanzaran en masa a comprar. La vela horaria de las 2 subió un 76 % y otra, a las 6, un 37 %: esas dos velas alcistas produjeron la mayor parte de la subida.
Anoche, a las 12:30, escribí sobre esta vela: entonces el precio cayó a 0.052 y dije que, con el interés abierto fijado por encima de 180 millones, no lo consideraba un nuevo suelo y que no abriría posiciones en ninguno de los dos sentidos. Acerté con la dirección, pero no imaginé que los bajistas acumularían por su cuenta combustible para duplicar el precio en el tramo de 0.06 a 0.20 y lo empujarían directamente hasta 0.226.
El análisis técnico ya está en niveles extremos: el RSI de 1 hora llegó a 88, la J del KDJ a 93, el precio actual está casi un 35 % por encima de la banda superior de Keltner, situada en 0.148, y la EMA12 sigue en 0.146. El ATR horario ronda el 11 %; la volatilidad no se ha contraído en absoluto. A las 4 de la mañana, la tasa de financiación llegó a liquidarse temporalmente en +0.09 %; a las 8 volvió a ponerse en negativo, en -0.05 %. Durante el short squeeze, tanto los alcistas como los bajistas se han visto obligados a pagar.
El mecanismo se resume en una frase: pequeños y grandes inversores abren posiciones cortas cerca de nuevos máximos; cuando los bajistas se ven obligados a recomprar, empujan el precio aún más hacia arriba. Mientras no se agote el combustible, también habrá compradores durante los retrocesos.
Considero que el pico de 0.226 es el máximo alcanzado por el short squeeze; no añadiré posiciones en este tramo. Mientras el interés abierto no vuelva primero a menos de 190 millones de tokens y la proporción de cuentas con posiciones largas no supere de nuevo el 50 %, seguirá habiendo combustible bajista. Para el retroceso, primero vigilaré la banda de Keltner de 0.148. Para cambiar de opinión, tendría que ver una caída clara del interés abierto y, al mismo tiempo, que la proporción de cuentas con posiciones largas vuelva a superar la mitad. Q no tengo posiciones.
#Q #合约持仓 #ShortSqueeze
Lo que realmente se ha dado la vuelta son las posiciones. Antes del inicio marcado por la línea vertical de las 2, el interés abierto rondaba los 179 millones de tokens; a las 5 llegó a 224 millones: aumentó en 45 millones en tres horas. Durante ese mismo periodo, el porcentaje de posiciones largas de las grandes cuentas, calculado según el tamaño de sus posiciones, cayó del 51 % al 46 %. La subida se debió principalmente a que los bajistas fueron aumentando sus posiciones mientras el precio subía, no a que los pequeños inversores se lanzaran en masa a comprar. La vela horaria de las 2 subió un 76 % y otra, a las 6, un 37 %: esas dos velas alcistas produjeron la mayor parte de la subida.
Anoche, a las 12:30, escribí sobre esta vela: entonces el precio cayó a 0.052 y dije que, con el interés abierto fijado por encima de 180 millones, no lo consideraba un nuevo suelo y que no abriría posiciones en ninguno de los dos sentidos. Acerté con la dirección, pero no imaginé que los bajistas acumularían por su cuenta combustible para duplicar el precio en el tramo de 0.06 a 0.20 y lo empujarían directamente hasta 0.226.
El análisis técnico ya está en niveles extremos: el RSI de 1 hora llegó a 88, la J del KDJ a 93, el precio actual está casi un 35 % por encima de la banda superior de Keltner, situada en 0.148, y la EMA12 sigue en 0.146. El ATR horario ronda el 11 %; la volatilidad no se ha contraído en absoluto. A las 4 de la mañana, la tasa de financiación llegó a liquidarse temporalmente en +0.09 %; a las 8 volvió a ponerse en negativo, en -0.05 %. Durante el short squeeze, tanto los alcistas como los bajistas se han visto obligados a pagar.
El mecanismo se resume en una frase: pequeños y grandes inversores abren posiciones cortas cerca de nuevos máximos; cuando los bajistas se ven obligados a recomprar, empujan el precio aún más hacia arriba. Mientras no se agote el combustible, también habrá compradores durante los retrocesos.
Considero que el pico de 0.226 es el máximo alcanzado por el short squeeze; no añadiré posiciones en este tramo. Mientras el interés abierto no vuelva primero a menos de 190 millones de tokens y la proporción de cuentas con posiciones largas no supere de nuevo el 50 %, seguirá habiendo combustible bajista. Para el retroceso, primero vigilaré la banda de Keltner de 0.148. Para cambiar de opinión, tendría que ver una caída clara del interés abierto y, al mismo tiempo, que la proporción de cuentas con posiciones largas vuelva a superar la mitad. Q no tengo posiciones.
#Q #合约持仓 #ShortSqueeze
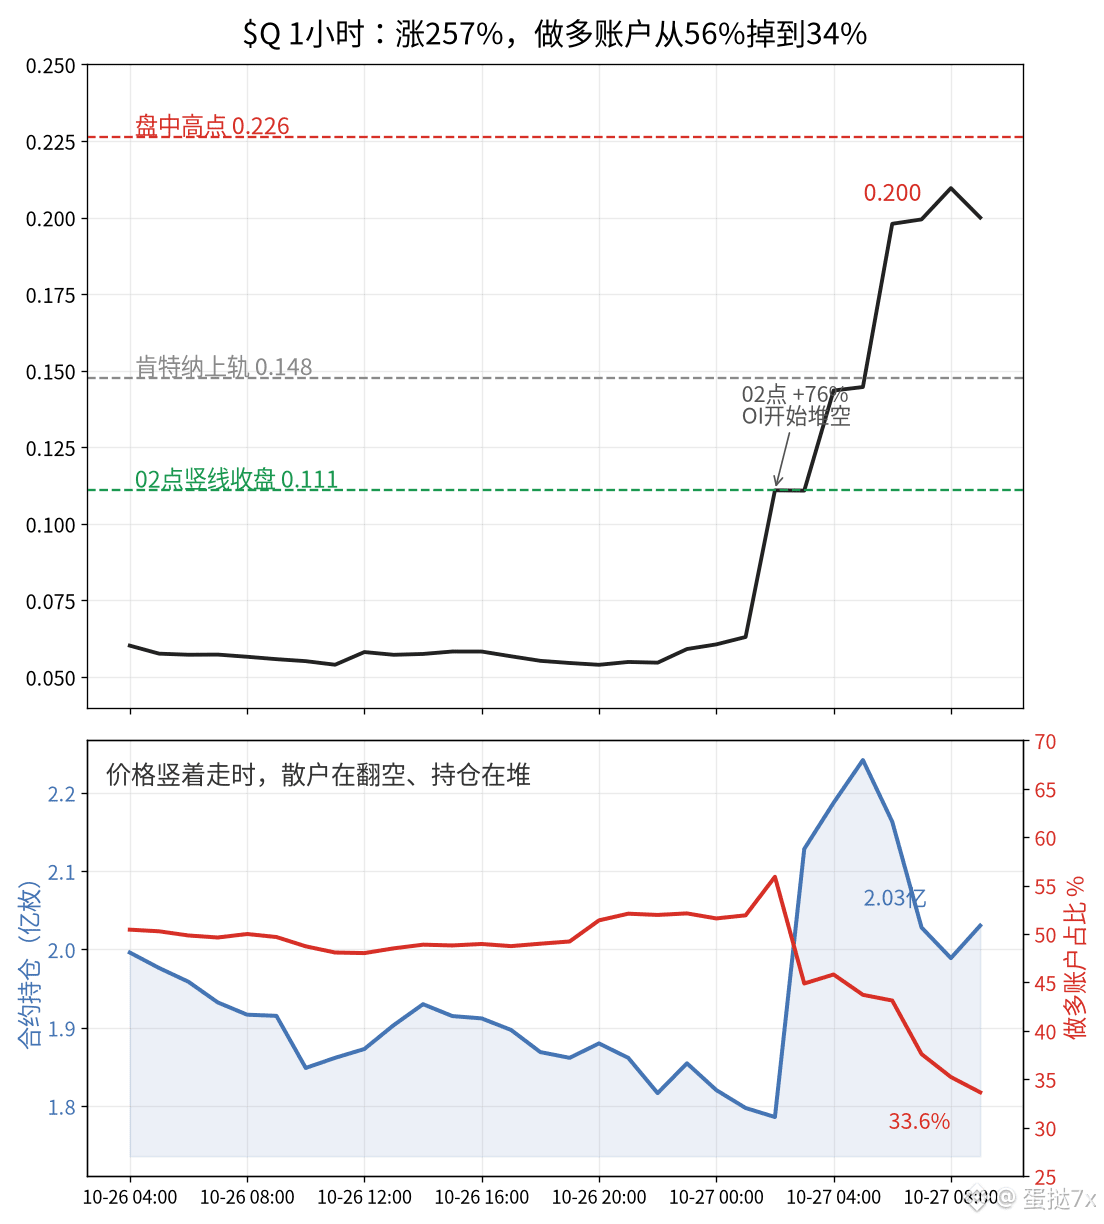
373
·
--
$LITE cerró con una subida del 8,2%, convirtiéndose en el valor con mayor alza del S&P 500; el mercado al contado parece estar sincronizado en toda la cadena de módulos ópticos. En el mismo día alcista, el interés abierto en los contratos de Binance cayó casi un 15%.
El lunes, las acciones estadounidenses cerraron a 818,1, tras alcanzar un máximo intradía de 840,5. Se negociaron unos 6 millones de acciones, aproximadamente 1,5 veces el volumen medio de los últimos días. $COHR, del mismo sector, también subió cerca de un 5,8%. El catalizador fue que StoneX inició la cobertura con una recomendación de compra y un precio objetivo de 1.200 dólares, alegando que los componentes optoelectrónicos para IA se venderán hasta 2029. La semana antepasada, Jefferies también elevó su precio objetivo a 1.250 dólares. Las compras al contado se apoyan precisamente en la narrativa de que «habrá escasez hasta 2029».
El panorama de los contratos es otro. Al abrir el mercado estadounidense, el interés abierto de $LITEUSDT en Binance rondaba los 19.100 contratos; hacia el cierre, había caído a unos 16.300. La proporción de cuentas en largo bajó del 79,8% a alrededor del 60%; entre los grandes operadores, la proporción de posiciones largas cayó del 80,4% a cerca del 67%. El precio subió mientras se reducían las posiciones: esto apunta a cierres para recoger beneficios, no a una acumulación de posiciones largas apalancadas. La tasa de financiación apenas llegó a cuatro puntos básicos durante la mañana, y nadie estaba pagando más para entrar en largo.
El mecanismo es claro: en el mercado al contado, las valoraciones suben impulsadas por la cobertura de los analistas y la narrativa de ventas hasta 2029; en los contratos, en cambio, se está aprovechando esta vela alcista para salir. Si luego hay otro retroceso, habrá menos posiciones largas esperando en fila para ser liquidadas. Quien haya sido expulsado del mercado durante esta subida ya no podrá aportar liquidez a la próxima caída.
El RSI de 1 hora llegó a 71,4 y el precio superó la banda superior de Keltner, en 827; la EMA12 está en 821 y aún no se ha tocado la banda superior de Bollinger, situada cerca de 866. En el gráfico diario, el RSI apenas está en 44, la EMA12 ronda 831 y el histograma del MACD sigue en negativo, alrededor de -5,6. El corto plazo está sobrecalentado, pero el medio plazo no lo está. Aún queda bastante para el máximo de 1.143 del 8 de octubre; este rebote parece más una recuperación desde el mínimo de la semana pasada, cerca de 756, que una ruptura hacia nuevos máximos.
Considero que el máximo intradía de 840 fue un pico de euforia, no el inicio de una nueva base. Solo cuando el interés abierto de los contratos vuelva a superar los 18.000 y el precio se mantenga por encima de 818 en el gráfico diario tendrá sentido plantearse si puede llegar más arriba. Si retrocede, el primer nivel de referencia es la media móvil horaria en 821. Yo no tengo posiciones en este tramo de LITE.
#美股 #光模块 #LITE
$LITE cerró con una subida del 8,2%, convirtiéndose en el valor con mayor alza del S&P 500; el mercado al contado parece estar sincronizado en toda la cadena de módulos ópticos. En el mismo día alcista, el interés abierto en los contratos de Binance cayó casi un 15%.
El lunes, las acciones estadounidenses cerraron a 818,1, tras alcanzar un máximo intradía de 840,5. Se negociaron unos 6 millones de acciones, aproximadamente 1,5 veces el volumen medio de los últimos días. $COHR , del mismo sector, también subió cerca de un 5,8%. El catalizador fue que StoneX inició la cobertura con una recomendación de compra y un precio objetivo de 1.200 dólares, alegando que los componentes optoelectrónicos para IA se venderán hasta 2029. La semana antepasada, Jefferies también elevó su precio objetivo a 1.250 dólares. Las compras al contado se apoyan precisamente en la narrativa de que «habrá escasez hasta 2029».
El panorama de los contratos es otro. Al abrir el mercado estadounidense, el interés abierto de $LITEUSDT en Binance rondaba los 19.100 contratos; hacia el cierre, había caído a unos 16.300. La proporción de cuentas en largo bajó del 79,8% a alrededor del 60%; entre los grandes operadores, la proporción de posiciones largas cayó del 80,4% a cerca del 67%. El precio subió mientras se reducían las posiciones: esto apunta a cierres para recoger beneficios, no a una acumulación de posiciones largas apalancadas. La tasa de financiación apenas llegó a cuatro puntos básicos durante la mañana, y nadie estaba pagando más para entrar en largo.
El mecanismo es claro: en el mercado al contado, las valoraciones suben impulsadas por la cobertura de los analistas y la narrativa de ventas hasta 2029; en los contratos, en cambio, se está aprovechando esta vela alcista para salir. Si luego hay otro retroceso, habrá menos posiciones largas esperando en fila para ser liquidadas. Quien haya sido expulsado del mercado durante esta subida ya no podrá aportar liquidez a la próxima caída.
El RSI de 1 hora llegó a 71,4 y el precio superó la banda superior de Keltner, en 827; la EMA12 está en 821 y aún no se ha tocado la banda superior de Bollinger, situada cerca de 866. En el gráfico diario, el RSI apenas está en 44, la EMA12 ronda 831 y el histograma del MACD sigue en negativo, alrededor de -5,6. El corto plazo está sobrecalentado, pero el medio plazo no lo está. Aún queda bastante para el máximo de 1.143 del 8 de octubre; este rebote parece más una recuperación desde el mínimo de la semana pasada, cerca de 756, que una ruptura hacia nuevos máximos.
Considero que el máximo intradía de 840 fue un pico de euforia, no el inicio de una nueva base. Solo cuando el interés abierto de los contratos vuelva a superar los 18.000 y el precio se mantenga por encima de 818 en el gráfico diario tendrá sentido plantearse si puede llegar más arriba. Si retrocede, el primer nivel de referencia es la media móvil horaria en 821. Yo no tengo posiciones en este tramo de LITE.
#美股 #光模块 #LITE
El lunes, las acciones estadounidenses cerraron a 818,1, tras alcanzar un máximo intradía de 840,5. Se negociaron unos 6 millones de acciones, aproximadamente 1,5 veces el volumen medio de los últimos días. $COHR , del mismo sector, también subió cerca de un 5,8%. El catalizador fue que StoneX inició la cobertura con una recomendación de compra y un precio objetivo de 1.200 dólares, alegando que los componentes optoelectrónicos para IA se venderán hasta 2029. La semana antepasada, Jefferies también elevó su precio objetivo a 1.250 dólares. Las compras al contado se apoyan precisamente en la narrativa de que «habrá escasez hasta 2029».
El panorama de los contratos es otro. Al abrir el mercado estadounidense, el interés abierto de $LITEUSDT en Binance rondaba los 19.100 contratos; hacia el cierre, había caído a unos 16.300. La proporción de cuentas en largo bajó del 79,8% a alrededor del 60%; entre los grandes operadores, la proporción de posiciones largas cayó del 80,4% a cerca del 67%. El precio subió mientras se reducían las posiciones: esto apunta a cierres para recoger beneficios, no a una acumulación de posiciones largas apalancadas. La tasa de financiación apenas llegó a cuatro puntos básicos durante la mañana, y nadie estaba pagando más para entrar en largo.
El mecanismo es claro: en el mercado al contado, las valoraciones suben impulsadas por la cobertura de los analistas y la narrativa de ventas hasta 2029; en los contratos, en cambio, se está aprovechando esta vela alcista para salir. Si luego hay otro retroceso, habrá menos posiciones largas esperando en fila para ser liquidadas. Quien haya sido expulsado del mercado durante esta subida ya no podrá aportar liquidez a la próxima caída.
El RSI de 1 hora llegó a 71,4 y el precio superó la banda superior de Keltner, en 827; la EMA12 está en 821 y aún no se ha tocado la banda superior de Bollinger, situada cerca de 866. En el gráfico diario, el RSI apenas está en 44, la EMA12 ronda 831 y el histograma del MACD sigue en negativo, alrededor de -5,6. El corto plazo está sobrecalentado, pero el medio plazo no lo está. Aún queda bastante para el máximo de 1.143 del 8 de octubre; este rebote parece más una recuperación desde el mínimo de la semana pasada, cerca de 756, que una ruptura hacia nuevos máximos.
Considero que el máximo intradía de 840 fue un pico de euforia, no el inicio de una nueva base. Solo cuando el interés abierto de los contratos vuelva a superar los 18.000 y el precio se mantenga por encima de 818 en el gráfico diario tendrá sentido plantearse si puede llegar más arriba. Si retrocede, el primer nivel de referencia es la media móvil horaria en 821. Yo no tengo posiciones en este tramo de LITE.
#美股 #光模块 #LITE
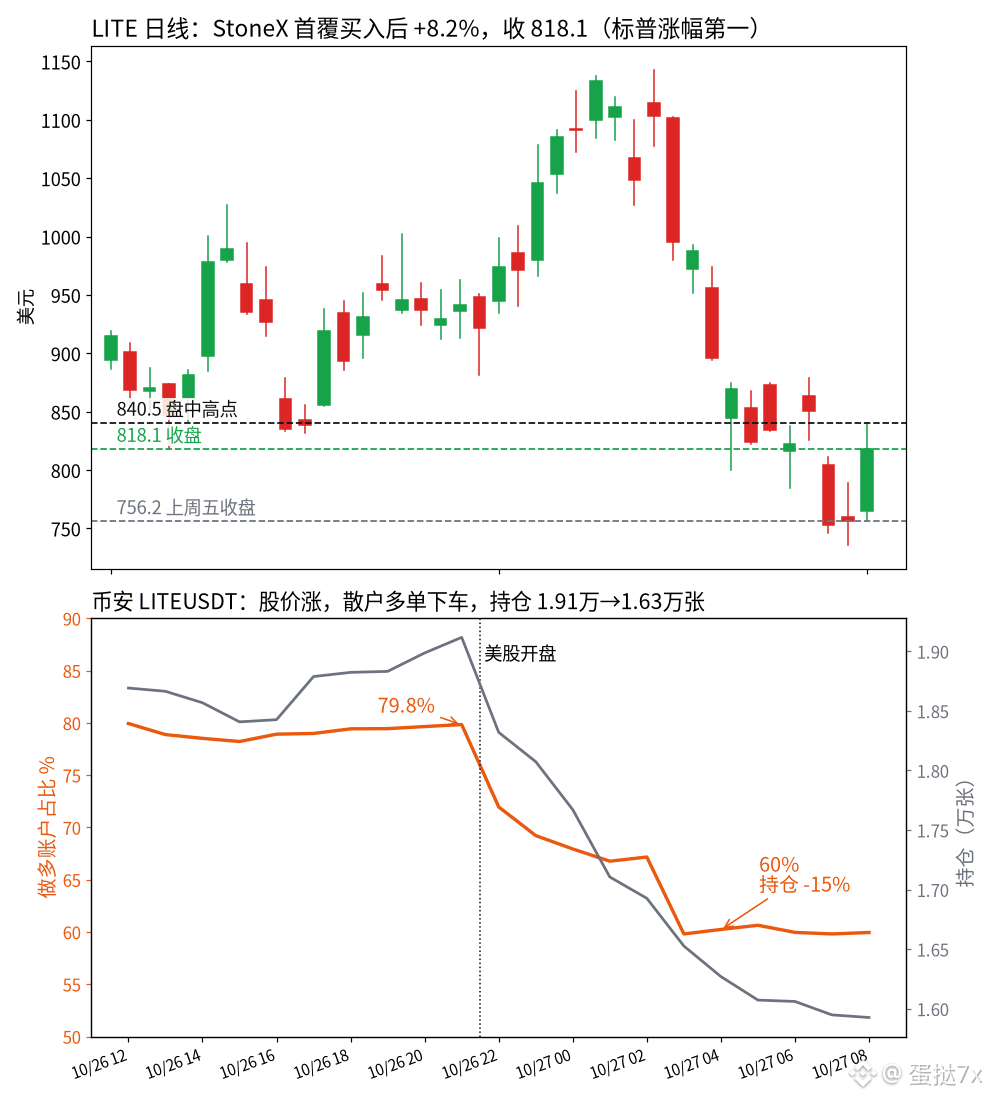
333
·
--
Parcialmente cierto
$TSLA En la primera hora tras la apertura subió un 6%; en Binance, el interés abierto de los contratos de TSLA aumentó un 16% durante esa misma hora. Pero la proporción de posiciones largas de las grandes cuentas cayó del 61% al 55%: buena parte del dinero que entró con esta vela alcista estaba abriendo posiciones cortas.
Todo empezó cuando Barclays mejoró la recomendación de Tesla a sobreponderar y elevó el precio objetivo de 370 a 450, principalmente por las expectativas de una fusión con SpaceX. En la bolsa estadounidense, pasó de cerrar el viernes pasado en 372,2 a cotizar cerca de 395, con un volumen de 22 millones de acciones.
Los datos de los contratos son más interesantes. La vela horaria de las 21:00 subió directamente de 381,3 a 395,5, con un volumen de casi 80 millones de dólares en una hora, unas nueve veces el de la hora más activa de la sesión diurna. Antes de la apertura, el interés abierto era de 134.000 contratos; después llegó a alcanzar los 159.000 y ahora está en 156.000. Durante ese mismo periodo, la proporción de posiciones largas de las grandes cuentas cayó del 61,0% al 54,7%, y la de cuentas minoristas en largo retrocedió del 72% al 68%. La tasa de financiación se mantuvo en 0. Precio al alza, fuerte aumento del interés abierto y caída de la proporción de posiciones largas de las grandes cuentas: la explicación más sencilla es que varias cuentas abrieron posiciones cortas contra la noticia positiva de la mejora de recomendación, en torno a 395.
Desde el punto de vista técnico, la EMA 200 diaria está en 386,2; es la primera vez que la supera desde julio. La banda superior de Bollinger diaria está en 394, y el precio acaba de quedar justo por encima de ella. El RSI diario está en 61, todavía sin llegar a sobrecompra. El ATR diario ronda los 11,7 y el rango de hoy fue de 12,8: un movimiento normal para una jornada.
El mecanismo es sencillo: el coste de la mayoría de estas nuevas posiciones cortas está entre 390 y 397. Mientras el precio se mantenga por encima de la EMA 200, en 386, cada día que aguanten esas posiciones, sus órdenes de stop-loss se convierten en compras listas para ejecutarse. En cambio, si se enfrían las noticias de la fusión y el cierre diario vuelve a quedar por debajo de 386, esas posiciones cortas habrán acertado, y no sería raro que el precio regresara a la zona de 380.
Mi perspectiva es alcista. Lo importante de la vela de hoy no es la mejora de recomendación en sí, sino que, al mismo tiempo que el precio superaba la EMA 200, algunos aumentaban sus posiciones en contra de la tendencia. Si se mantiene por encima de 386, probablemente el tramo de cierre de posiciones cortas aún no ha terminado. No tengo posiciones en TSLA; solo estoy pendiente de dónde cierra la vela diaria de esta noche.
#特斯拉 #AccionesEEUU
$TSLA En la primera hora tras la apertura subió un 6%; en Binance, el interés abierto de los contratos de TSLA aumentó un 16% durante esa misma hora. Pero la proporción de posiciones largas de las grandes cuentas cayó del 61% al 55%: buena parte del dinero que entró con esta vela alcista estaba abriendo posiciones cortas.
Todo empezó cuando Barclays mejoró la recomendación de Tesla a sobreponderar y elevó el precio objetivo de 370 a 450, principalmente por las expectativas de una fusión con SpaceX. En la bolsa estadounidense, pasó de cerrar el viernes pasado en 372,2 a cotizar cerca de 395, con un volumen de 22 millones de acciones.
Los datos de los contratos son más interesantes. La vela horaria de las 21:00 subió directamente de 381,3 a 395,5, con un volumen de casi 80 millones de dólares en una hora, unas nueve veces el de la hora más activa de la sesión diurna. Antes de la apertura, el interés abierto era de 134.000 contratos; después llegó a alcanzar los 159.000 y ahora está en 156.000. Durante ese mismo periodo, la proporción de posiciones largas de las grandes cuentas cayó del 61,0% al 54,7%, y la de cuentas minoristas en largo retrocedió del 72% al 68%. La tasa de financiación se mantuvo en 0. Precio al alza, fuerte aumento del interés abierto y caída de la proporción de posiciones largas de las grandes cuentas: la explicación más sencilla es que varias cuentas abrieron posiciones cortas contra la noticia positiva de la mejora de recomendación, en torno a 395.
Desde el punto de vista técnico, la EMA 200 diaria está en 386,2; es la primera vez que la supera desde julio. La banda superior de Bollinger diaria está en 394, y el precio acaba de quedar justo por encima de ella. El RSI diario está en 61, todavía sin llegar a sobrecompra. El ATR diario ronda los 11,7 y el rango de hoy fue de 12,8: un movimiento normal para una jornada.
El mecanismo es sencillo: el coste de la mayoría de estas nuevas posiciones cortas está entre 390 y 397. Mientras el precio se mantenga por encima de la EMA 200, en 386, cada día que aguanten esas posiciones, sus órdenes de stop-loss se convierten en compras listas para ejecutarse. En cambio, si se enfrían las noticias de la fusión y el cierre diario vuelve a quedar por debajo de 386, esas posiciones cortas habrán acertado, y no sería raro que el precio regresara a la zona de 380.
Mi perspectiva es alcista. Lo importante de la vela de hoy no es la mejora de recomendación en sí, sino que, al mismo tiempo que el precio superaba la EMA 200, algunos aumentaban sus posiciones en contra de la tendencia. Si se mantiene por encima de 386, probablemente el tramo de cierre de posiciones cortas aún no ha terminado. No tengo posiciones en TSLA; solo estoy pendiente de dónde cierra la vela diaria de esta noche.
#特斯拉 #AccionesEEUU
Todo empezó cuando Barclays mejoró la recomendación de Tesla a sobreponderar y elevó el precio objetivo de 370 a 450, principalmente por las expectativas de una fusión con SpaceX. En la bolsa estadounidense, pasó de cerrar el viernes pasado en 372,2 a cotizar cerca de 395, con un volumen de 22 millones de acciones.
Los datos de los contratos son más interesantes. La vela horaria de las 21:00 subió directamente de 381,3 a 395,5, con un volumen de casi 80 millones de dólares en una hora, unas nueve veces el de la hora más activa de la sesión diurna. Antes de la apertura, el interés abierto era de 134.000 contratos; después llegó a alcanzar los 159.000 y ahora está en 156.000. Durante ese mismo periodo, la proporción de posiciones largas de las grandes cuentas cayó del 61,0% al 54,7%, y la de cuentas minoristas en largo retrocedió del 72% al 68%. La tasa de financiación se mantuvo en 0. Precio al alza, fuerte aumento del interés abierto y caída de la proporción de posiciones largas de las grandes cuentas: la explicación más sencilla es que varias cuentas abrieron posiciones cortas contra la noticia positiva de la mejora de recomendación, en torno a 395.
Desde el punto de vista técnico, la EMA 200 diaria está en 386,2; es la primera vez que la supera desde julio. La banda superior de Bollinger diaria está en 394, y el precio acaba de quedar justo por encima de ella. El RSI diario está en 61, todavía sin llegar a sobrecompra. El ATR diario ronda los 11,7 y el rango de hoy fue de 12,8: un movimiento normal para una jornada.
El mecanismo es sencillo: el coste de la mayoría de estas nuevas posiciones cortas está entre 390 y 397. Mientras el precio se mantenga por encima de la EMA 200, en 386, cada día que aguanten esas posiciones, sus órdenes de stop-loss se convierten en compras listas para ejecutarse. En cambio, si se enfrían las noticias de la fusión y el cierre diario vuelve a quedar por debajo de 386, esas posiciones cortas habrán acertado, y no sería raro que el precio regresara a la zona de 380.
Mi perspectiva es alcista. Lo importante de la vela de hoy no es la mejora de recomendación en sí, sino que, al mismo tiempo que el precio superaba la EMA 200, algunos aumentaban sus posiciones en contra de la tendencia. Si se mantiene por encima de 386, probablemente el tramo de cierre de posiciones cortas aún no ha terminado. No tengo posiciones en TSLA; solo estoy pendiente de dónde cierra la vela diaria de esta noche.
#特斯拉 #AccionesEEUU
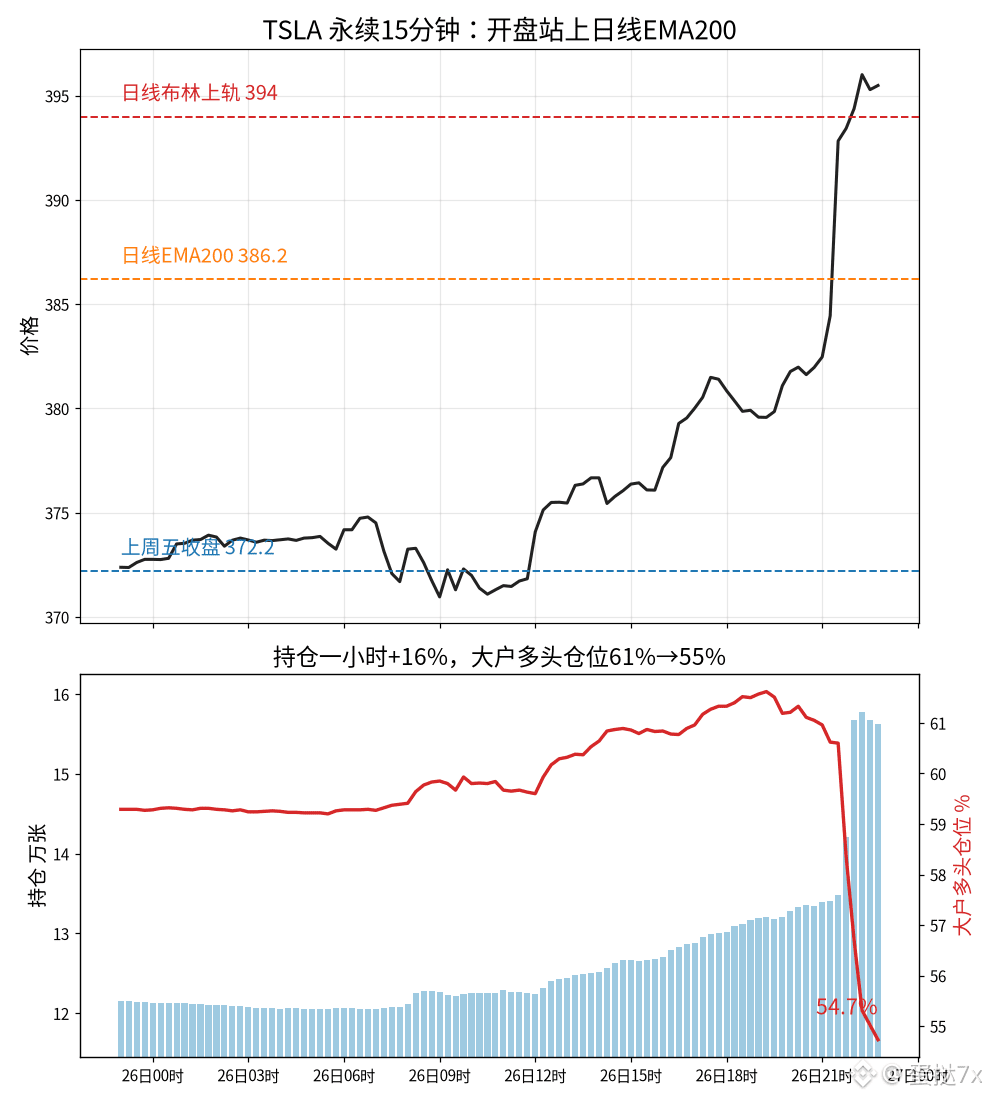
343
·
--
$EWZ Al abrir, se desplomó un 24% de golpe: pasó de 42,59 el viernes pasado a 32,43, encaminándose a su mayor caída diaria en 26 años. Pero, al mismo tiempo, la proporción de cuentas con posiciones largas en los contratos de Binance subió del 47% al 72%.
El detonante fueron las elecciones presidenciales de Brasil, cuya segunda vuelta se celebró el domingo, y la inesperada reelección de Lula. Tras la primera vuelta, el mercado apostaba por la llegada al poder de Flávio Bolsonaro y un ajuste fiscal; las acciones brasileñas y el real ya habían subido bastante por adelantado. Cuando se conoció el resultado, todas esas posiciones tuvieron que cerrarse en un solo día. Acciones bancarias como Itaú, Bradesco y Nu cayeron entre un 20% y un 30%; $XP perdió casi la mitad de su valor y el real se depreció alrededor de un 10%.
Lo que estoy siguiendo es el posicionamiento en contratos. El domingo por la noche había unas 42.000 posiciones abiertas; ahora son casi 200.000, cerca de cinco veces más. La proporción de cuentas en largo subió del 46,7% al 72%, mientras que la proporción de posiciones largas de los grandes operadores bajó del 58,7% al 55,5%. La mayoría de las más de 100.000 posiciones nuevas se abrió entre 31 y 37: quienes compran la caída son principalmente pequeños inversores, mientras los grandes reducen sus posiciones. La tasa de financiación de las 8 de la mañana llegó por un momento al -1,52%; entonces había una gran acumulación de posiciones cortas. Ahora ha vuelto a alrededor del 0,04% y es positiva, lo que indica que los largos están pagando para mantener sus posiciones. El combustible para un short squeeze prácticamente se ha agotado.
En el aspecto técnico: el RSI diario está en 27, la banda inferior de Bollinger en 35,1 y la EMA200 en 36,4; el precio ha caído por debajo de ambas. El ATR de 1 hora ronda el 4%. En menos de media hora desde la apertura de la bolsa estadounidense, el volumen negociado en el ETF EWZ al contado ya superaba los 74 millones de acciones. El nivel de referencia más cercano por debajo es el mínimo de 29,98 alcanzado esta tarde en los contratos; más abajo está la zona de los mínimos de hace un año, cerca de 30,44.
Los pequeños inversores están aumentando el apalancamiento para comprar alrededor de 32. Si el precio vuelve a la zona de 30, primero liquidarán esas posiciones largas, y las liquidaciones en sí mismas generarán nuevas ventas. Mientras el precio no vuelva a situarse por encima de la banda inferior de Bollinger, en 35,1, no consideraré que ningún rebote intradía marque un suelo; lo veré solo como un rebote técnico tras una caída excesiva.
Yo no he tocado EWZ. Ante un salto de precio provocado por las expectativas electorales, solo me fijo en cuándo se hayan deshecho por completo las posiciones largas apalancadas.
#美股 #Brasil
Opinión personal
$EWZ Al abrir, se desplomó un 24% de golpe: pasó de 42,59 el viernes pasado a 32,43, encaminándose a su mayor caída diaria en 26 años. Pero, al mismo tiempo, la proporción de cuentas con posiciones largas en los contratos de Binance subió del 47% al 72%.
El detonante fueron las elecciones presidenciales de Brasil, cuya segunda vuelta se celebró el domingo, y la inesperada reelección de Lula. Tras la primera vuelta, el mercado apostaba por la llegada al poder de Flávio Bolsonaro y un ajuste fiscal; las acciones brasileñas y el real ya habían subido bastante por adelantado. Cuando se conoció el resultado, todas esas posiciones tuvieron que cerrarse en un solo día. Acciones bancarias como Itaú, Bradesco y Nu cayeron entre un 20% y un 30%; $XP perdió casi la mitad de su valor y el real se depreció alrededor de un 10%.
Lo que estoy siguiendo es el posicionamiento en contratos. El domingo por la noche había unas 42.000 posiciones abiertas; ahora son casi 200.000, cerca de cinco veces más. La proporción de cuentas en largo subió del 46,7% al 72%, mientras que la proporción de posiciones largas de los grandes operadores bajó del 58,7% al 55,5%. La mayoría de las más de 100.000 posiciones nuevas se abrió entre 31 y 37: quienes compran la caída son principalmente pequeños inversores, mientras los grandes reducen sus posiciones. La tasa de financiación de las 8 de la mañana llegó por un momento al -1,52%; entonces había una gran acumulación de posiciones cortas. Ahora ha vuelto a alrededor del 0,04% y es positiva, lo que indica que los largos están pagando para mantener sus posiciones. El combustible para un short squeeze prácticamente se ha agotado.
En el aspecto técnico: el RSI diario está en 27, la banda inferior de Bollinger en 35,1 y la EMA200 en 36,4; el precio ha caído por debajo de ambas. El ATR de 1 hora ronda el 4%. En menos de media hora desde la apertura de la bolsa estadounidense, el volumen negociado en el ETF EWZ al contado ya superaba los 74 millones de acciones. El nivel de referencia más cercano por debajo es el mínimo de 29,98 alcanzado esta tarde en los contratos; más abajo está la zona de los mínimos de hace un año, cerca de 30,44.
Los pequeños inversores están aumentando el apalancamiento para comprar alrededor de 32. Si el precio vuelve a la zona de 30, primero liquidarán esas posiciones largas, y las liquidaciones en sí mismas generarán nuevas ventas. Mientras el precio no vuelva a situarse por encima de la banda inferior de Bollinger, en 35,1, no consideraré que ningún rebote intradía marque un suelo; lo veré solo como un rebote técnico tras una caída excesiva.
Yo no he tocado EWZ. Ante un salto de precio provocado por las expectativas electorales, solo me fijo en cuándo se hayan deshecho por completo las posiciones largas apalancadas.
#美股 #Brasil
Opinión personal
El detonante fueron las elecciones presidenciales de Brasil, cuya segunda vuelta se celebró el domingo, y la inesperada reelección de Lula. Tras la primera vuelta, el mercado apostaba por la llegada al poder de Flávio Bolsonaro y un ajuste fiscal; las acciones brasileñas y el real ya habían subido bastante por adelantado. Cuando se conoció el resultado, todas esas posiciones tuvieron que cerrarse en un solo día. Acciones bancarias como Itaú, Bradesco y Nu cayeron entre un 20% y un 30%; $XP perdió casi la mitad de su valor y el real se depreció alrededor de un 10%.
Lo que estoy siguiendo es el posicionamiento en contratos. El domingo por la noche había unas 42.000 posiciones abiertas; ahora son casi 200.000, cerca de cinco veces más. La proporción de cuentas en largo subió del 46,7% al 72%, mientras que la proporción de posiciones largas de los grandes operadores bajó del 58,7% al 55,5%. La mayoría de las más de 100.000 posiciones nuevas se abrió entre 31 y 37: quienes compran la caída son principalmente pequeños inversores, mientras los grandes reducen sus posiciones. La tasa de financiación de las 8 de la mañana llegó por un momento al -1,52%; entonces había una gran acumulación de posiciones cortas. Ahora ha vuelto a alrededor del 0,04% y es positiva, lo que indica que los largos están pagando para mantener sus posiciones. El combustible para un short squeeze prácticamente se ha agotado.
En el aspecto técnico: el RSI diario está en 27, la banda inferior de Bollinger en 35,1 y la EMA200 en 36,4; el precio ha caído por debajo de ambas. El ATR de 1 hora ronda el 4%. En menos de media hora desde la apertura de la bolsa estadounidense, el volumen negociado en el ETF EWZ al contado ya superaba los 74 millones de acciones. El nivel de referencia más cercano por debajo es el mínimo de 29,98 alcanzado esta tarde en los contratos; más abajo está la zona de los mínimos de hace un año, cerca de 30,44.
Los pequeños inversores están aumentando el apalancamiento para comprar alrededor de 32. Si el precio vuelve a la zona de 30, primero liquidarán esas posiciones largas, y las liquidaciones en sí mismas generarán nuevas ventas. Mientras el precio no vuelva a situarse por encima de la banda inferior de Bollinger, en 35,1, no consideraré que ningún rebote intradía marque un suelo; lo veré solo como un rebote técnico tras una caída excesiva.
Yo no he tocado EWZ. Ante un salto de precio provocado por las expectativas electorales, solo me fijo en cuándo se hayan deshecho por completo las posiciones largas apalancadas.
#美股 #Brasil
Opinión personal
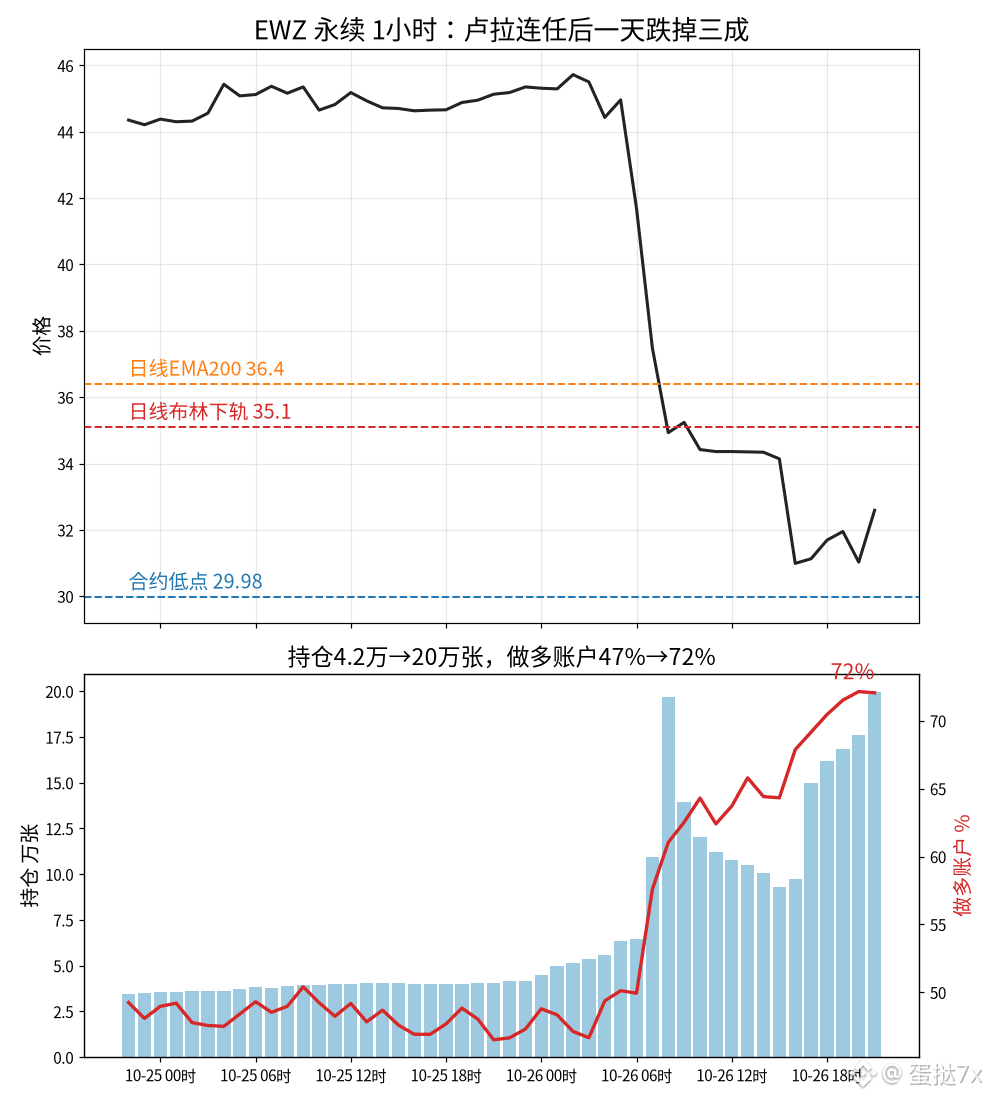
350
·
--
Las posiciones largas de las grandes cuentas cayeron del 62.8% al 58.2%, mientras que $QNT acaba de tocar los 223.8: los contratos subieron alrededor de un 19% en 24 horas y movieron unos 200 millones de dólares. Una subida así suele interpretarse como un short squeeze y un posicionamiento totalmente inclinado al alza. Pero, al mismo tiempo, el porcentaje de cuentas minoristas en largo pasó del 54.6% al 56.6%, y el interés abierto de los contratos se recuperó desde el mínimo de la mañana, de 135,400, hasta 153,400. En este tramo de nuevos máximos, las grandes cuentas reducen sus largos mientras los minoristas persiguen el precio; el interés abierto vuelve a acumularse, no es un vacío dejado por el cierre de todos los cortos.
¿Quién está poniendo el dinero? El movimiento realmente vertical se produjo entre las 17:00 y las 20:00: la vela horaria de las 17:00 pasó de 198 a 209; a las 19:00, el volumen de una sola hora rondó los 37 millones de dólares y el precio tocó un máximo de 221.8; a las 20:00 volvió a tocar los 223.8 y luego retrocedió hacia 218. El interés abierto pasó de 138,100 a las 17:00 a 149,300 a las 20:00 y ahora está clavado en 153,400, por encima del máximo de ayer durante el día, de unos 149,500. La tasa de financiación sigue cerca de cero, incluso ligeramente negativa, y el precio de marca está casi pegado al índice: la presión del short squeeze no es extrema; parece más bien que los minoristas están absorbiendo las posiciones que las grandes cuentas reducen en los máximos. El tramo de la mañana, cuando el interés abierto cayó de unos 146,000 a 135,000, fue cuando primero se liquidó el apalancamiento; por la noche, el interés abierto volvió a acumularse. Durante la subida, la mayoría de las veces la proporción entre compras y ventas agresivas se mantuvo cerca de 1.0, sin compras alcistas abrumadoras. Eso sugiere que, si no se ven obligados a cerrar más cortos, este pico podría acabar siendo una subida pasajera impulsada por quienes persiguen el precio.
En el gráfico, el precio se ha salido por arriba de las bandas: el RSI de 1 hora ronda 85, el J del KDJ llegó a 92, el precio dejó atrás la banda superior de Bollinger, en 214, y también la banda superior de Keltner, en 210; la EMA12 está en 203 y el ATR ronda el 2.6%. Yo no añadiría posiciones en este pico de 223. El primer retroceso tendría como referencia la banda superior de Bollinger, en 214. Si el interés abierto sigue por encima de 145,000 y los largos minoristas se mantienen en torno al 55%, este tramo todavía puede atribuirse a quienes persiguen la subida. Para cambiar de opinión, tendría que ver el interés abierto caer de nuevo por debajo de 140,000 y las posiciones largas de las grandes cuentas volver a superar el 62%. En este tramo de QNT, no abriría posiciones en ninguna dirección.
#QNT #合约持仓 #Criptomonedas
Las posiciones largas de las grandes cuentas cayeron del 62.8% al 58.2%, mientras que $QNT acaba de tocar los 223.8: los contratos subieron alrededor de un 19% en 24 horas y movieron unos 200 millones de dólares. Una subida así suele interpretarse como un short squeeze y un posicionamiento totalmente inclinado al alza. Pero, al mismo tiempo, el porcentaje de cuentas minoristas en largo pasó del 54.6% al 56.6%, y el interés abierto de los contratos se recuperó desde el mínimo de la mañana, de 135,400, hasta 153,400. En este tramo de nuevos máximos, las grandes cuentas reducen sus largos mientras los minoristas persiguen el precio; el interés abierto vuelve a acumularse, no es un vacío dejado por el cierre de todos los cortos.
¿Quién está poniendo el dinero? El movimiento realmente vertical se produjo entre las 17:00 y las 20:00: la vela horaria de las 17:00 pasó de 198 a 209; a las 19:00, el volumen de una sola hora rondó los 37 millones de dólares y el precio tocó un máximo de 221.8; a las 20:00 volvió a tocar los 223.8 y luego retrocedió hacia 218. El interés abierto pasó de 138,100 a las 17:00 a 149,300 a las 20:00 y ahora está clavado en 153,400, por encima del máximo de ayer durante el día, de unos 149,500. La tasa de financiación sigue cerca de cero, incluso ligeramente negativa, y el precio de marca está casi pegado al índice: la presión del short squeeze no es extrema; parece más bien que los minoristas están absorbiendo las posiciones que las grandes cuentas reducen en los máximos. El tramo de la mañana, cuando el interés abierto cayó de unos 146,000 a 135,000, fue cuando primero se liquidó el apalancamiento; por la noche, el interés abierto volvió a acumularse. Durante la subida, la mayoría de las veces la proporción entre compras y ventas agresivas se mantuvo cerca de 1.0, sin compras alcistas abrumadoras. Eso sugiere que, si no se ven obligados a cerrar más cortos, este pico podría acabar siendo una subida pasajera impulsada por quienes persiguen el precio.
En el gráfico, el precio se ha salido por arriba de las bandas: el RSI de 1 hora ronda 85, el J del KDJ llegó a 92, el precio dejó atrás la banda superior de Bollinger, en 214, y también la banda superior de Keltner, en 210; la EMA12 está en 203 y el ATR ronda el 2.6%. Yo no añadiría posiciones en este pico de 223. El primer retroceso tendría como referencia la banda superior de Bollinger, en 214. Si el interés abierto sigue por encima de 145,000 y los largos minoristas se mantienen en torno al 55%, este tramo todavía puede atribuirse a quienes persiguen la subida. Para cambiar de opinión, tendría que ver el interés abierto caer de nuevo por debajo de 140,000 y las posiciones largas de las grandes cuentas volver a superar el 62%. En este tramo de QNT, no abriría posiciones en ninguna dirección.
#QNT #合约持仓 #Criptomonedas
¿Quién está poniendo el dinero? El movimiento realmente vertical se produjo entre las 17:00 y las 20:00: la vela horaria de las 17:00 pasó de 198 a 209; a las 19:00, el volumen de una sola hora rondó los 37 millones de dólares y el precio tocó un máximo de 221.8; a las 20:00 volvió a tocar los 223.8 y luego retrocedió hacia 218. El interés abierto pasó de 138,100 a las 17:00 a 149,300 a las 20:00 y ahora está clavado en 153,400, por encima del máximo de ayer durante el día, de unos 149,500. La tasa de financiación sigue cerca de cero, incluso ligeramente negativa, y el precio de marca está casi pegado al índice: la presión del short squeeze no es extrema; parece más bien que los minoristas están absorbiendo las posiciones que las grandes cuentas reducen en los máximos. El tramo de la mañana, cuando el interés abierto cayó de unos 146,000 a 135,000, fue cuando primero se liquidó el apalancamiento; por la noche, el interés abierto volvió a acumularse. Durante la subida, la mayoría de las veces la proporción entre compras y ventas agresivas se mantuvo cerca de 1.0, sin compras alcistas abrumadoras. Eso sugiere que, si no se ven obligados a cerrar más cortos, este pico podría acabar siendo una subida pasajera impulsada por quienes persiguen el precio.
En el gráfico, el precio se ha salido por arriba de las bandas: el RSI de 1 hora ronda 85, el J del KDJ llegó a 92, el precio dejó atrás la banda superior de Bollinger, en 214, y también la banda superior de Keltner, en 210; la EMA12 está en 203 y el ATR ronda el 2.6%. Yo no añadiría posiciones en este pico de 223. El primer retroceso tendría como referencia la banda superior de Bollinger, en 214. Si el interés abierto sigue por encima de 145,000 y los largos minoristas se mantienen en torno al 55%, este tramo todavía puede atribuirse a quienes persiguen la subida. Para cambiar de opinión, tendría que ver el interés abierto caer de nuevo por debajo de 140,000 y las posiciones largas de las grandes cuentas volver a superar el 62%. En este tramo de QNT, no abriría posiciones en ninguna dirección.
#QNT #合约持仓 #Criptomonedas
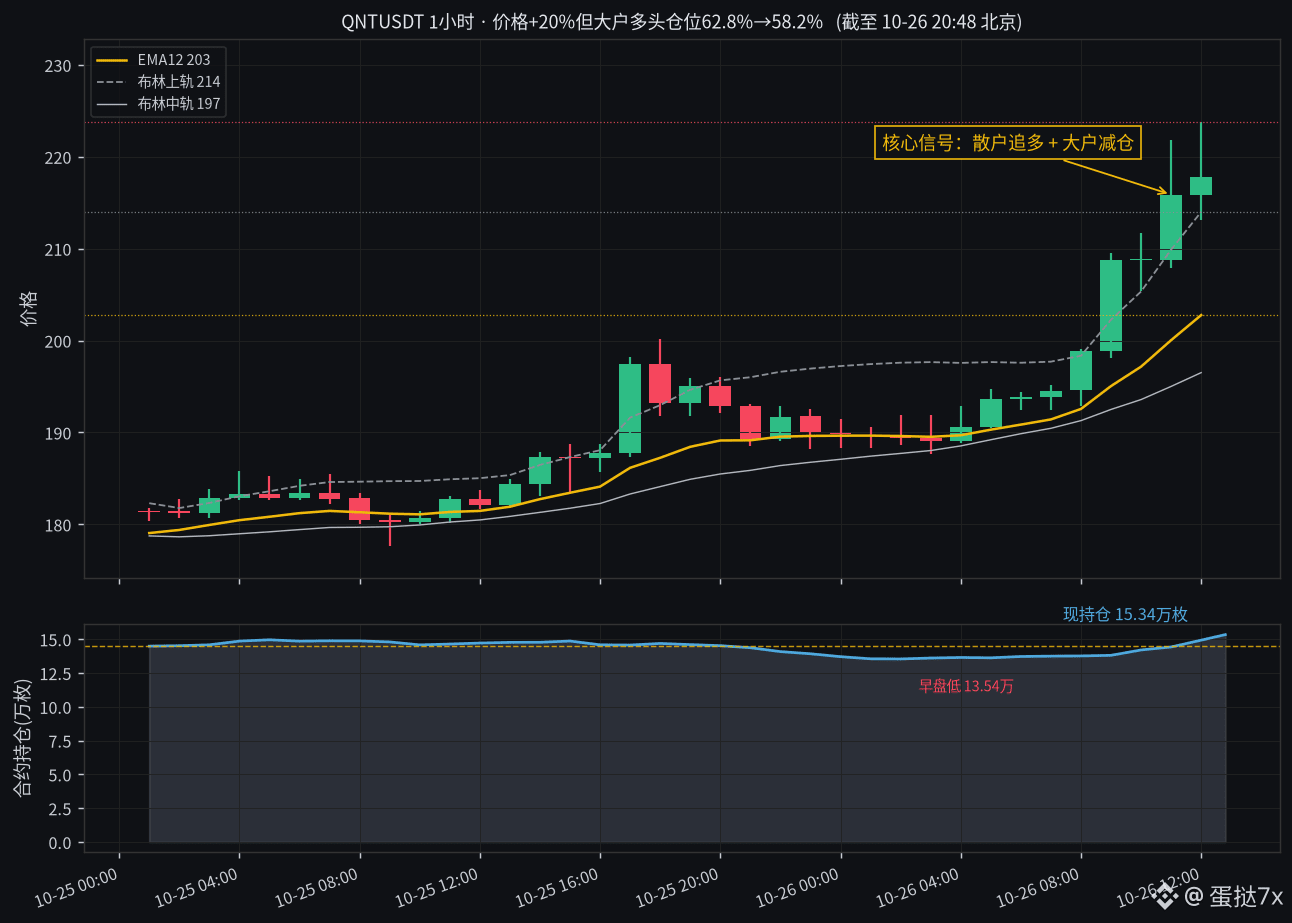
171
·
--
$ARIA 24El contrato perpetuo subió aproximadamente un 26% en 24 horas: tocó un mínimo de 0.0705 y llegó a 0.0953 durante la sesión, con un volumen de unos 50 millones de dólares. Una subida así suele interpretarse como una acumulación de posiciones largas de minoristas y un estrangulamiento de los cortos. Pero en Binance, la proporción de cuentas en largo cayó desde el 65.6% durante la noche hasta el 61.7% actual, mientras que el interés abierto apenas pasó de unos 120 millones a 124 millones de tokens: las posiciones solo aumentaron un 3%, pero el precio subió una cuarta parte. El principal motor del avance no parece ser la acumulación de posiciones largas por parte de quienes persiguen la subida, sino el cierre de cortos y las compras forzadas de quienes se atrevieron a abrir nuevos cortos.
¿Quién está poniendo el dinero? Desde la noche hasta la madrugada, el tramo de 0.073 a 0.084 se produjo con el interés abierto prácticamente inmóvil, un patrón típico de cierre de cortos. El verdadero aumento de posiciones llegó con el pico de las 16:00: en esa hora, el precio alcanzó un máximo de 0.0953, el volumen rondó los 6.78 millones de dólares y el interés abierto subió de 123 millones a 124.5 millones. Al cierre retrocedió a 0.087, y a las 17:00 volvió a subir hasta 0.091. Las posiciones largas de las grandes cuentas bajaron gradualmente de aproximadamente el 65% al 63.5%; al igual que los minoristas, están reduciendo posiciones, no son los grandes operadores quienes están volviendo a entrar con fuerza en los máximos. Durante el día, la tasa de financiación osciló entre 0.5 y 3 puntos básicos; en la liquidación de las 16:00 fue de aproximadamente 1.3 puntos básicos. El precio de marca cotizó con una prima de apenas un 0.3% respecto al índice: la presión de cierre de cortos aún no es extrema, pero el movimiento ya favorece las recompras de los cortos. La proporción de compras y ventas agresivas se mantuvo cerca de 1.0 durante la mayor parte de la tarde; no hubo una oleada unilateral de compras largas, lo que indica que el impulso de quienes persiguen la subida no es sólido. Si no se fuerza el cierre de nuevos cortos, este pico podría quedarse en una subida pasajera.
Desde el punto de vista técnico, el precio está cerca del límite superior: el RSI de 1 hora ronda 70.6, el indicador J del KDJ llegó a 78 y acaba de tocar la banda superior de Bollinger, en 0.091. Ya dejó atrás la banda superior de Keltner, en 0.089; la EMA12 está en 0.084 y el ATR ronda el 5%. Yo no añadiría posiciones en este pico de 0.095. En un retroceso, primero vigilaría la media de 0.084. Si el interés abierto se mantiene por encima de 122 millones y la proporción de cuentas en largo sigue cayendo, el cierre de cortos aún podría prolongarse. Para cambiar de opinión, tendría que ver el interés abierto caer por debajo de 118 millones y la proporción de cuentas en largo volver a superar el 65%. En este tramo de ARIA, no abriría posiciones en ninguna dirección.
#ARIA #合约持仓 #Criptomonedas
$ARIA 24El contrato perpetuo subió aproximadamente un 26% en 24 horas: tocó un mínimo de 0.0705 y llegó a 0.0953 durante la sesión, con un volumen de unos 50 millones de dólares. Una subida así suele interpretarse como una acumulación de posiciones largas de minoristas y un estrangulamiento de los cortos. Pero en Binance, la proporción de cuentas en largo cayó desde el 65.6% durante la noche hasta el 61.7% actual, mientras que el interés abierto apenas pasó de unos 120 millones a 124 millones de tokens: las posiciones solo aumentaron un 3%, pero el precio subió una cuarta parte. El principal motor del avance no parece ser la acumulación de posiciones largas por parte de quienes persiguen la subida, sino el cierre de cortos y las compras forzadas de quienes se atrevieron a abrir nuevos cortos.
¿Quién está poniendo el dinero? Desde la noche hasta la madrugada, el tramo de 0.073 a 0.084 se produjo con el interés abierto prácticamente inmóvil, un patrón típico de cierre de cortos. El verdadero aumento de posiciones llegó con el pico de las 16:00: en esa hora, el precio alcanzó un máximo de 0.0953, el volumen rondó los 6.78 millones de dólares y el interés abierto subió de 123 millones a 124.5 millones. Al cierre retrocedió a 0.087, y a las 17:00 volvió a subir hasta 0.091. Las posiciones largas de las grandes cuentas bajaron gradualmente de aproximadamente el 65% al 63.5%; al igual que los minoristas, están reduciendo posiciones, no son los grandes operadores quienes están volviendo a entrar con fuerza en los máximos. Durante el día, la tasa de financiación osciló entre 0.5 y 3 puntos básicos; en la liquidación de las 16:00 fue de aproximadamente 1.3 puntos básicos. El precio de marca cotizó con una prima de apenas un 0.3% respecto al índice: la presión de cierre de cortos aún no es extrema, pero el movimiento ya favorece las recompras de los cortos. La proporción de compras y ventas agresivas se mantuvo cerca de 1.0 durante la mayor parte de la tarde; no hubo una oleada unilateral de compras largas, lo que indica que el impulso de quienes persiguen la subida no es sólido. Si no se fuerza el cierre de nuevos cortos, este pico podría quedarse en una subida pasajera.
Desde el punto de vista técnico, el precio está cerca del límite superior: el RSI de 1 hora ronda 70.6, el indicador J del KDJ llegó a 78 y acaba de tocar la banda superior de Bollinger, en 0.091. Ya dejó atrás la banda superior de Keltner, en 0.089; la EMA12 está en 0.084 y el ATR ronda el 5%. Yo no añadiría posiciones en este pico de 0.095. En un retroceso, primero vigilaría la media de 0.084. Si el interés abierto se mantiene por encima de 122 millones y la proporción de cuentas en largo sigue cayendo, el cierre de cortos aún podría prolongarse. Para cambiar de opinión, tendría que ver el interés abierto caer por debajo de 118 millones y la proporción de cuentas en largo volver a superar el 65%. En este tramo de ARIA, no abriría posiciones en ninguna dirección.
#ARIA #合约持仓 #Criptomonedas
¿Quién está poniendo el dinero? Desde la noche hasta la madrugada, el tramo de 0.073 a 0.084 se produjo con el interés abierto prácticamente inmóvil, un patrón típico de cierre de cortos. El verdadero aumento de posiciones llegó con el pico de las 16:00: en esa hora, el precio alcanzó un máximo de 0.0953, el volumen rondó los 6.78 millones de dólares y el interés abierto subió de 123 millones a 124.5 millones. Al cierre retrocedió a 0.087, y a las 17:00 volvió a subir hasta 0.091. Las posiciones largas de las grandes cuentas bajaron gradualmente de aproximadamente el 65% al 63.5%; al igual que los minoristas, están reduciendo posiciones, no son los grandes operadores quienes están volviendo a entrar con fuerza en los máximos. Durante el día, la tasa de financiación osciló entre 0.5 y 3 puntos básicos; en la liquidación de las 16:00 fue de aproximadamente 1.3 puntos básicos. El precio de marca cotizó con una prima de apenas un 0.3% respecto al índice: la presión de cierre de cortos aún no es extrema, pero el movimiento ya favorece las recompras de los cortos. La proporción de compras y ventas agresivas se mantuvo cerca de 1.0 durante la mayor parte de la tarde; no hubo una oleada unilateral de compras largas, lo que indica que el impulso de quienes persiguen la subida no es sólido. Si no se fuerza el cierre de nuevos cortos, este pico podría quedarse en una subida pasajera.
Desde el punto de vista técnico, el precio está cerca del límite superior: el RSI de 1 hora ronda 70.6, el indicador J del KDJ llegó a 78 y acaba de tocar la banda superior de Bollinger, en 0.091. Ya dejó atrás la banda superior de Keltner, en 0.089; la EMA12 está en 0.084 y el ATR ronda el 5%. Yo no añadiría posiciones en este pico de 0.095. En un retroceso, primero vigilaría la media de 0.084. Si el interés abierto se mantiene por encima de 122 millones y la proporción de cuentas en largo sigue cayendo, el cierre de cortos aún podría prolongarse. Para cambiar de opinión, tendría que ver el interés abierto caer por debajo de 118 millones y la proporción de cuentas en largo volver a superar el 65%. En este tramo de ARIA, no abriría posiciones en ninguna dirección.
#ARIA #合约持仓 #Criptomonedas
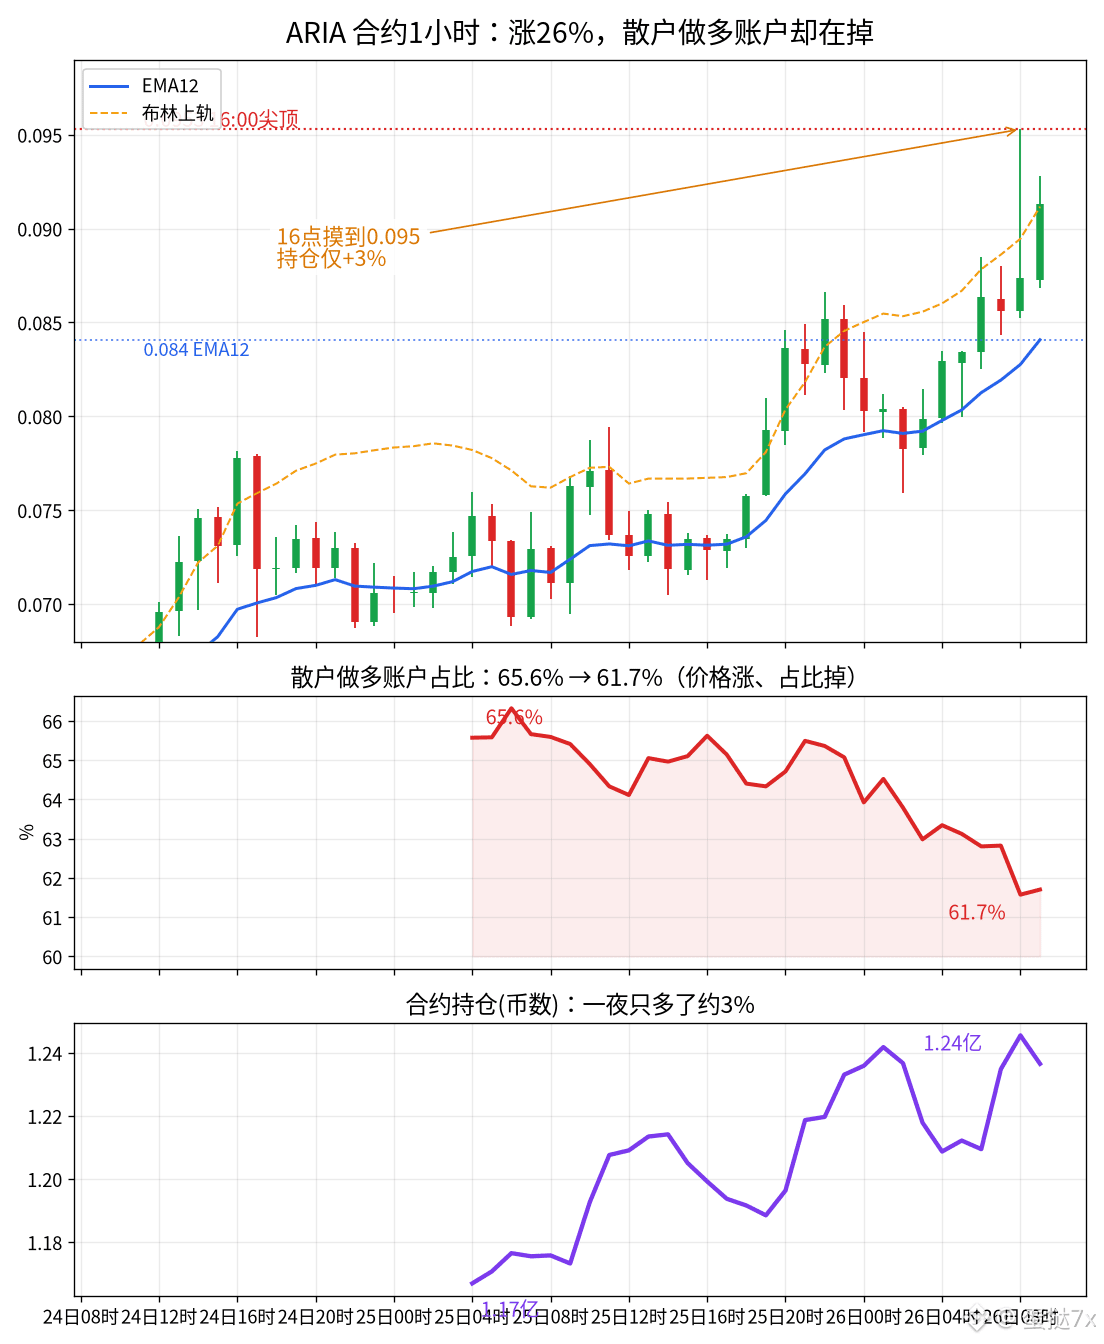
159
·
--
$DOOD 14Esta vela horaria pasó de 0.00151 a 0.00194, una subida del 28% en una sola vela. El contrato subió alrededor de un 29% en 24 horas, con un volumen de unos 35,3 millones de dólares y un máximo intradía de 0.001968. Parece que la compresión de posiciones cortas ya ganó. Pero, al mismo tiempo, el precio de marca de Binance seguía aproximadamente un 2,6% por debajo del índice, y la siguiente tasa de financiación se mantenía en -3,5‰: los bajistas todavía pagan cada hora, mientras el mercado al contado y el índice lideran la subida, y el precio del contrato no termina de seguirles el ritmo.
¿Quién está comprando a la fuerza? Alrededor de las diez de la mañana, el precio todavía rondaba los 0.00138 y el interés abierto de los contratos era de unos 2.820 millones de tokens. Después de la subida vertical, el interés abierto trepó hasta unos 3.410 millones: esos 600 millones de tokens adicionales se acumularon durante esta vela alcista; no eran posiciones antiguas que ya estuvieran abiertas antes de la compresión. La proporción de cuentas minoristas en largo pasó de cerca del 65% por la mañana al 66%, mientras que la posición larga de los grandes operadores se mantuvo prácticamente sin cambios, alrededor del 54%: los minoristas están persiguiendo la subida con más agresividad que los grandes. La proporción de compras/ventas agresivas pasó de 0.8 a 1.2 entre las 13:00 y las 14:00. Es cierto que las compras están empujando el precio, pero el número de tokens en posiciones abiertas también crece al mismo tiempo. La vela de las 13:00, que subió primero de 0.00143 a 0.00151, con un volumen de unos 1,98 millones de dólares, fue solo el calentamiento; el verdadero combustible llegó con la vela de las 14:00, con un volumen de unos 21 millones de dólares en una hora. En el informe nocturno del 22 de octubre dije que esta semana no se mantendría el nivel de 0.00208. Después llegó a tocar 0.00137: acerté con la dirección del precio. Pero la señal de limpieza de posiciones que mencioné entonces —que las cuentas en largo cayeran de nuevo al 50%— nunca apareció. Como no se limpió bien el mercado, el precio rebotó en V, y quienes persiguen la subida ahora son el mismo grupo de posiciones largas abarrotadas.
En el análisis técnico, el precio se encuentra por encima de la banda superior: RSI de 1 hora en 85, J del KDJ en 104, y la banda superior de Bollinger en 0.00168 quedó atrás, aproximadamente un 13%. La EMA12 está en 0.00151, el histograma del MACD sigue ampliándose y el ATR ronda el 4%. Considero que la zona de 0.00197 es un pico de euforia, no un nuevo nivel de consolidación. En un retroceso, el primer nivel a vigilar es la banda superior de Bollinger en 0.00168; si no se sostiene, el siguiente es la media móvil en 0.00151. Mientras la tasa de financiación no vuelva cerca de cero y el precio de marca no se acerque al índice, no añadiré posiciones en esta zona. Yo no tengo ninguna posición en DOOD.
#DOOD #合约持仓 #criptomonedas
$DOOD 14Esta vela horaria pasó de 0.00151 a 0.00194, una subida del 28% en una sola vela. El contrato subió alrededor de un 29% en 24 horas, con un volumen de unos 35,3 millones de dólares y un máximo intradía de 0.001968. Parece que la compresión de posiciones cortas ya ganó. Pero, al mismo tiempo, el precio de marca de Binance seguía aproximadamente un 2,6% por debajo del índice, y la siguiente tasa de financiación se mantenía en -3,5‰: los bajistas todavía pagan cada hora, mientras el mercado al contado y el índice lideran la subida, y el precio del contrato no termina de seguirles el ritmo.
¿Quién está comprando a la fuerza? Alrededor de las diez de la mañana, el precio todavía rondaba los 0.00138 y el interés abierto de los contratos era de unos 2.820 millones de tokens. Después de la subida vertical, el interés abierto trepó hasta unos 3.410 millones: esos 600 millones de tokens adicionales se acumularon durante esta vela alcista; no eran posiciones antiguas que ya estuvieran abiertas antes de la compresión. La proporción de cuentas minoristas en largo pasó de cerca del 65% por la mañana al 66%, mientras que la posición larga de los grandes operadores se mantuvo prácticamente sin cambios, alrededor del 54%: los minoristas están persiguiendo la subida con más agresividad que los grandes. La proporción de compras/ventas agresivas pasó de 0.8 a 1.2 entre las 13:00 y las 14:00. Es cierto que las compras están empujando el precio, pero el número de tokens en posiciones abiertas también crece al mismo tiempo. La vela de las 13:00, que subió primero de 0.00143 a 0.00151, con un volumen de unos 1,98 millones de dólares, fue solo el calentamiento; el verdadero combustible llegó con la vela de las 14:00, con un volumen de unos 21 millones de dólares en una hora. En el informe nocturno del 22 de octubre dije que esta semana no se mantendría el nivel de 0.00208. Después llegó a tocar 0.00137: acerté con la dirección del precio. Pero la señal de limpieza de posiciones que mencioné entonces —que las cuentas en largo cayeran de nuevo al 50%— nunca apareció. Como no se limpió bien el mercado, el precio rebotó en V, y quienes persiguen la subida ahora son el mismo grupo de posiciones largas abarrotadas.
En el análisis técnico, el precio se encuentra por encima de la banda superior: RSI de 1 hora en 85, J del KDJ en 104, y la banda superior de Bollinger en 0.00168 quedó atrás, aproximadamente un 13%. La EMA12 está en 0.00151, el histograma del MACD sigue ampliándose y el ATR ronda el 4%. Considero que la zona de 0.00197 es un pico de euforia, no un nuevo nivel de consolidación. En un retroceso, el primer nivel a vigilar es la banda superior de Bollinger en 0.00168; si no se sostiene, el siguiente es la media móvil en 0.00151. Mientras la tasa de financiación no vuelva cerca de cero y el precio de marca no se acerque al índice, no añadiré posiciones en esta zona. Yo no tengo ninguna posición en DOOD.
#DOOD #合约持仓 #criptomonedas
¿Quién está comprando a la fuerza? Alrededor de las diez de la mañana, el precio todavía rondaba los 0.00138 y el interés abierto de los contratos era de unos 2.820 millones de tokens. Después de la subida vertical, el interés abierto trepó hasta unos 3.410 millones: esos 600 millones de tokens adicionales se acumularon durante esta vela alcista; no eran posiciones antiguas que ya estuvieran abiertas antes de la compresión. La proporción de cuentas minoristas en largo pasó de cerca del 65% por la mañana al 66%, mientras que la posición larga de los grandes operadores se mantuvo prácticamente sin cambios, alrededor del 54%: los minoristas están persiguiendo la subida con más agresividad que los grandes. La proporción de compras/ventas agresivas pasó de 0.8 a 1.2 entre las 13:00 y las 14:00. Es cierto que las compras están empujando el precio, pero el número de tokens en posiciones abiertas también crece al mismo tiempo. La vela de las 13:00, que subió primero de 0.00143 a 0.00151, con un volumen de unos 1,98 millones de dólares, fue solo el calentamiento; el verdadero combustible llegó con la vela de las 14:00, con un volumen de unos 21 millones de dólares en una hora. En el informe nocturno del 22 de octubre dije que esta semana no se mantendría el nivel de 0.00208. Después llegó a tocar 0.00137: acerté con la dirección del precio. Pero la señal de limpieza de posiciones que mencioné entonces —que las cuentas en largo cayeran de nuevo al 50%— nunca apareció. Como no se limpió bien el mercado, el precio rebotó en V, y quienes persiguen la subida ahora son el mismo grupo de posiciones largas abarrotadas.
En el análisis técnico, el precio se encuentra por encima de la banda superior: RSI de 1 hora en 85, J del KDJ en 104, y la banda superior de Bollinger en 0.00168 quedó atrás, aproximadamente un 13%. La EMA12 está en 0.00151, el histograma del MACD sigue ampliándose y el ATR ronda el 4%. Considero que la zona de 0.00197 es un pico de euforia, no un nuevo nivel de consolidación. En un retroceso, el primer nivel a vigilar es la banda superior de Bollinger en 0.00168; si no se sostiene, el siguiente es la media móvil en 0.00151. Mientras la tasa de financiación no vuelva cerca de cero y el precio de marca no se acerque al índice, no añadiré posiciones en esta zona. Yo no tengo ninguna posición en DOOD.
#DOOD #合约持仓 #criptomonedas
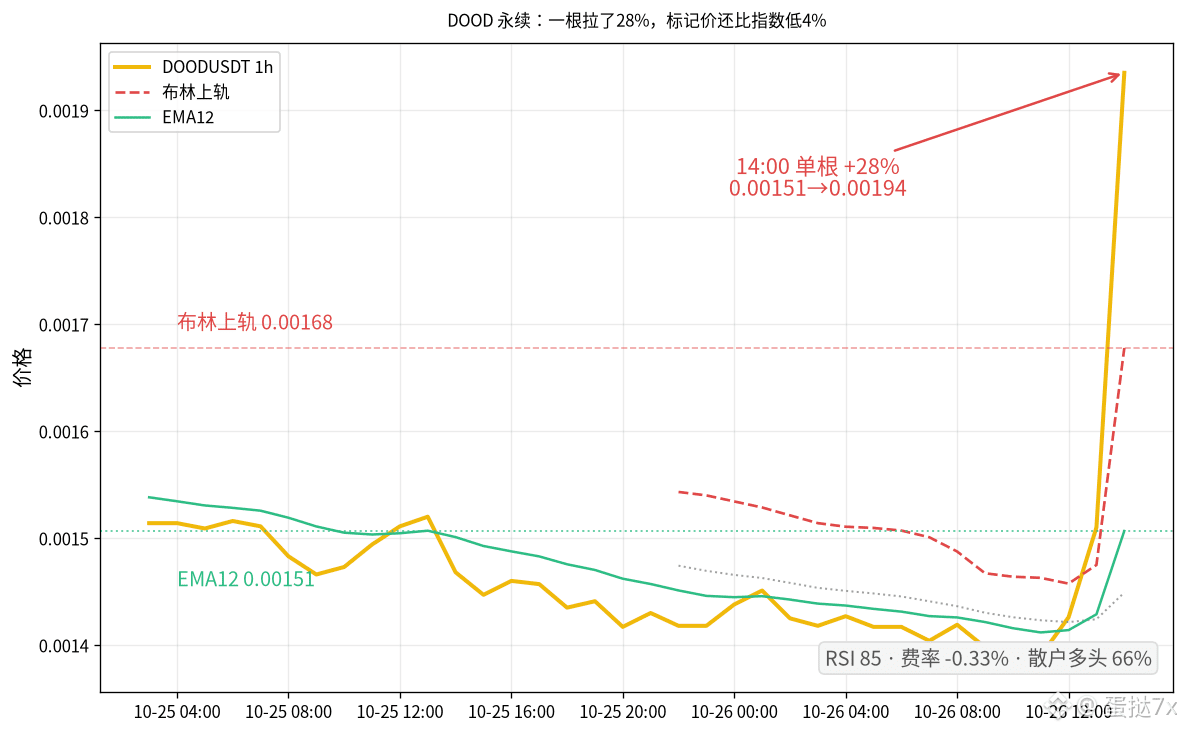
214
·
--
$CAP Anoche señalé 0.0999 como el pico de la entrada alcista; esta mañana llegó a 0.115: me equivoqué con la dirección. El contrato subió un 41% en 24 horas, con un volumen negociado de unos 215 millones de dólares y un máximo intradía de 0.11526. Pero la historia del libro de órdenes ya cambió: ayer a las 21:00, el 58.4% de las cuentas minoristas iba en largo y el interés abierto era de 215 millones de monedas; hoy a las 9:00, las cuentas largas bajaron al 47.7%, las cuentas cortas superaron la mitad y, en cambio, el interés abierto se disparó a 253 millones de monedas. En las doce horas en que el precio pasó de 0.100 a marcar máximos nuevos, lo que entró fueron posiciones cortas, no posiciones largas persiguiendo la subida como ayer.
¿Quién se ve obligado a pagar? La proporción de posiciones largas de los grandes operadores sigue clavada en el 64.5%. La tasa de financiación llegó a 0.00092 en la liquidación de las 4:00 y seguía en 0.00075 a las 8:00: los largos pagan un poco más cada 8 horas. Los minoristas se pasan a cortos, los grandes siguen inclinados al lado largo y el interés abierto suma 38 millones de monedas en una noche: es la estructura que alimenta la continuación de un short squeeze; las cuentas cortas están cargando con el peso y las posiciones no se han liquidado. La vela horaria de las 00:00 cayó de 0.108 a 0.094 y luego rebotó hasta 0.103; el volumen de esa vela fue de 222 millones de monedas y el interés abierto apenas bajó: lo que se liquidó fue el apalancamiento, no las posiciones. Anoche escribí que el aumento se debía a la acumulación de posiciones largas que perseguían la subida; al contrastarlo esta mañana, las cuentas largas están disminuyendo y las cortas aumentando: el mecanismo ya cambió. Cada tramo en que los cortos se ven atrapados provoca nuevas recompras, que empujan el precio otro tramo al alza; el combustible sigue ardiendo. Desde las 21:00 hasta esta mañana, las tres liquidaciones consecutivas de la tasa de financiación estuvieron por encima de 0.0007; el coste de los largos se mantuvo elevado.
Los indicadores técnicos siguen en zona alta: RSI de 1 hora en 76.9, J del KDJ en 92.5, acaba de tocar la banda superior de Keltner en 0.113, EMA12 en 0.107 y todavía no ha tocado la banda superior de Bollinger en 0.119; ATR de alrededor del 6%. Yo no añadiría posiciones en torno a 0.115. El short squeeze podría prolongarse un tramo más, pero perseguir la subida con una tasa de financiación superior a 0.0007 equivale a cargar con el peso de las cuentas cortas. Para un retroceso, primero miraría la media en 0.107; para cambiar de opinión, tendría que ver el interés abierto caer por debajo de 230 millones y que las cuentas largas vuelvan a superar el 55%. Sigo sin posiciones en CAP; con esta estructura, por ahora solo observo, no persigo la subida. Opinión personal.
#CAP #合约持仓 #Criptomonedas
$CAP Anoche señalé 0.0999 como el pico de la entrada alcista; esta mañana llegó a 0.115: me equivoqué con la dirección. El contrato subió un 41% en 24 horas, con un volumen negociado de unos 215 millones de dólares y un máximo intradía de 0.11526. Pero la historia del libro de órdenes ya cambió: ayer a las 21:00, el 58.4% de las cuentas minoristas iba en largo y el interés abierto era de 215 millones de monedas; hoy a las 9:00, las cuentas largas bajaron al 47.7%, las cuentas cortas superaron la mitad y, en cambio, el interés abierto se disparó a 253 millones de monedas. En las doce horas en que el precio pasó de 0.100 a marcar máximos nuevos, lo que entró fueron posiciones cortas, no posiciones largas persiguiendo la subida como ayer.
¿Quién se ve obligado a pagar? La proporción de posiciones largas de los grandes operadores sigue clavada en el 64.5%. La tasa de financiación llegó a 0.00092 en la liquidación de las 4:00 y seguía en 0.00075 a las 8:00: los largos pagan un poco más cada 8 horas. Los minoristas se pasan a cortos, los grandes siguen inclinados al lado largo y el interés abierto suma 38 millones de monedas en una noche: es la estructura que alimenta la continuación de un short squeeze; las cuentas cortas están cargando con el peso y las posiciones no se han liquidado. La vela horaria de las 00:00 cayó de 0.108 a 0.094 y luego rebotó hasta 0.103; el volumen de esa vela fue de 222 millones de monedas y el interés abierto apenas bajó: lo que se liquidó fue el apalancamiento, no las posiciones. Anoche escribí que el aumento se debía a la acumulación de posiciones largas que perseguían la subida; al contrastarlo esta mañana, las cuentas largas están disminuyendo y las cortas aumentando: el mecanismo ya cambió. Cada tramo en que los cortos se ven atrapados provoca nuevas recompras, que empujan el precio otro tramo al alza; el combustible sigue ardiendo. Desde las 21:00 hasta esta mañana, las tres liquidaciones consecutivas de la tasa de financiación estuvieron por encima de 0.0007; el coste de los largos se mantuvo elevado.
Los indicadores técnicos siguen en zona alta: RSI de 1 hora en 76.9, J del KDJ en 92.5, acaba de tocar la banda superior de Keltner en 0.113, EMA12 en 0.107 y todavía no ha tocado la banda superior de Bollinger en 0.119; ATR de alrededor del 6%. Yo no añadiría posiciones en torno a 0.115. El short squeeze podría prolongarse un tramo más, pero perseguir la subida con una tasa de financiación superior a 0.0007 equivale a cargar con el peso de las cuentas cortas. Para un retroceso, primero miraría la media en 0.107; para cambiar de opinión, tendría que ver el interés abierto caer por debajo de 230 millones y que las cuentas largas vuelvan a superar el 55%. Sigo sin posiciones en CAP; con esta estructura, por ahora solo observo, no persigo la subida. Opinión personal.
#CAP #合约持仓 #Criptomonedas
¿Quién se ve obligado a pagar? La proporción de posiciones largas de los grandes operadores sigue clavada en el 64.5%. La tasa de financiación llegó a 0.00092 en la liquidación de las 4:00 y seguía en 0.00075 a las 8:00: los largos pagan un poco más cada 8 horas. Los minoristas se pasan a cortos, los grandes siguen inclinados al lado largo y el interés abierto suma 38 millones de monedas en una noche: es la estructura que alimenta la continuación de un short squeeze; las cuentas cortas están cargando con el peso y las posiciones no se han liquidado. La vela horaria de las 00:00 cayó de 0.108 a 0.094 y luego rebotó hasta 0.103; el volumen de esa vela fue de 222 millones de monedas y el interés abierto apenas bajó: lo que se liquidó fue el apalancamiento, no las posiciones. Anoche escribí que el aumento se debía a la acumulación de posiciones largas que perseguían la subida; al contrastarlo esta mañana, las cuentas largas están disminuyendo y las cortas aumentando: el mecanismo ya cambió. Cada tramo en que los cortos se ven atrapados provoca nuevas recompras, que empujan el precio otro tramo al alza; el combustible sigue ardiendo. Desde las 21:00 hasta esta mañana, las tres liquidaciones consecutivas de la tasa de financiación estuvieron por encima de 0.0007; el coste de los largos se mantuvo elevado.
Los indicadores técnicos siguen en zona alta: RSI de 1 hora en 76.9, J del KDJ en 92.5, acaba de tocar la banda superior de Keltner en 0.113, EMA12 en 0.107 y todavía no ha tocado la banda superior de Bollinger en 0.119; ATR de alrededor del 6%. Yo no añadiría posiciones en torno a 0.115. El short squeeze podría prolongarse un tramo más, pero perseguir la subida con una tasa de financiación superior a 0.0007 equivale a cargar con el peso de las cuentas cortas. Para un retroceso, primero miraría la media en 0.107; para cambiar de opinión, tendría que ver el interés abierto caer por debajo de 230 millones y que las cuentas largas vuelvan a superar el 55%. Sigo sin posiciones en CAP; con esta estructura, por ahora solo observo, no persigo la subida. Opinión personal.
#CAP #合约持仓 #Criptomonedas
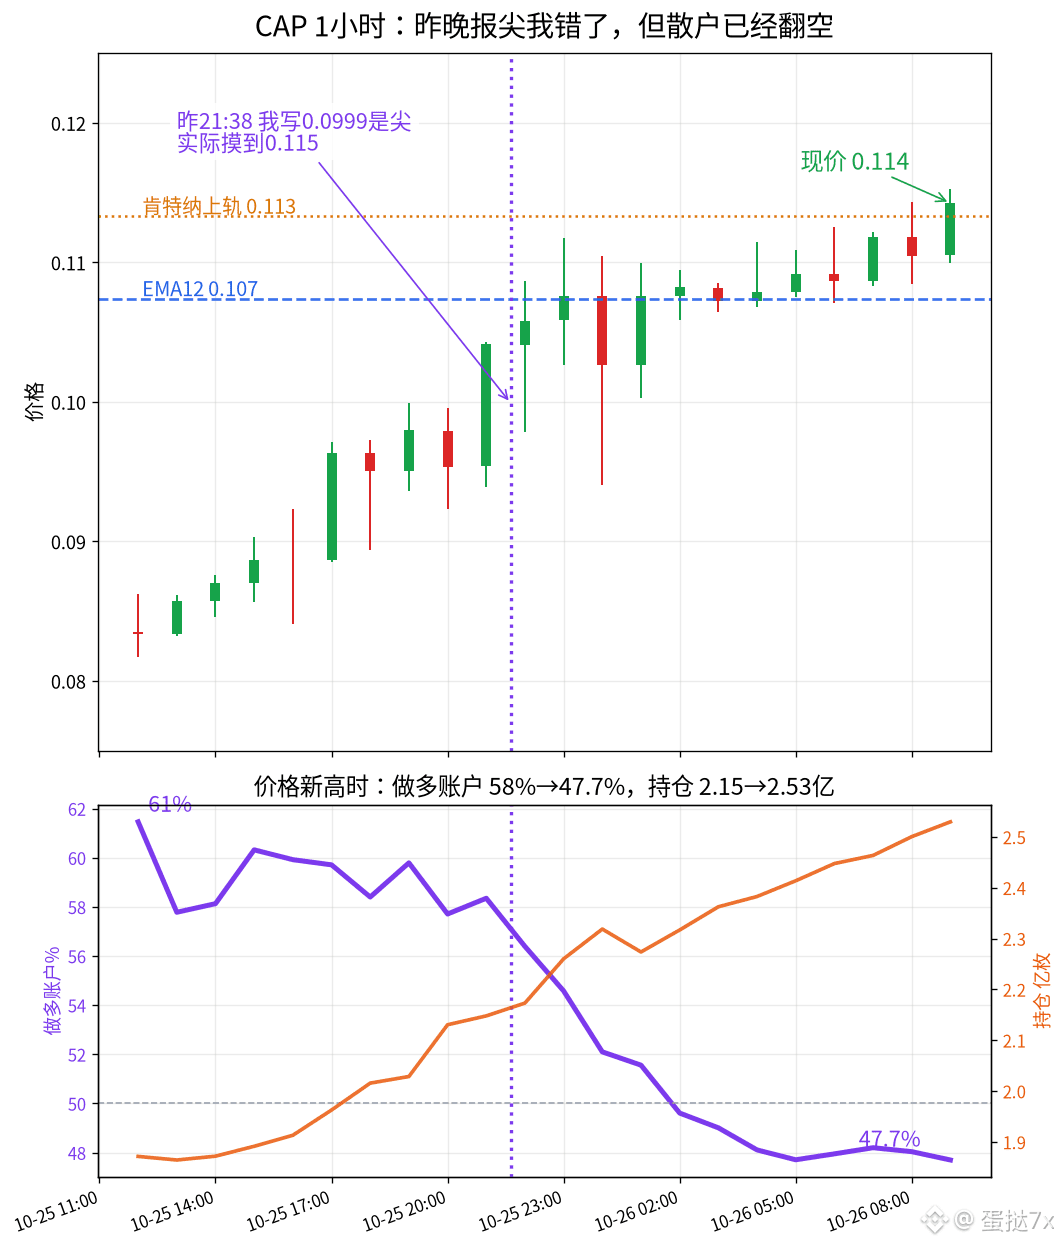
121
·
--
$CRWD El viernes, las acciones de EE. UU. cerraron en 257.57, con una subida del 8.3% en el día y un volumen de 13.37 millones de acciones, aproximadamente 1.6 veces el promedio de los últimos 20 días. El S&P 500 cayó un 0.5% en el mismo período, mientras que $PANW y $ZS, del mismo sector, también subieron alrededor de un 7% cada una. En el mercado al contado, parece que todo el sector de ciberseguridad avanzó al unísono; sin embargo, en los contratos de CRWD de Binance, durante la hora posterior a la apertura del mercado estadounidense, el interés abierto cayó de 5857 a 5355 contratos, casi un 10% menos.
Los catalizadores no son complicados. Una encuesta de Evercore a los canales de distribución indicó que los presupuestos de seguridad se están consolidando de cara a fin de año, y señaló a CrowdStrike y Palo Alto como los principales beneficiarios del gasto en seguridad de IA. Dos vulnerabilidades críticas de PHP2Shell adelantaron la necesidad de aplicar parches, y Mizuho también elevó su precio objetivo a 275. Los compradores al contado están apostando por esta narrativa.
El libro de los contratos cuenta otra historia. La proporción de cuentas con posiciones largas se mantuvo cerca del 56% antes y después de la apertura; prácticamente nadie aumentó su posición. Según el tamaño de las posiciones, la proporción de posiciones largas de los grandes operadores bajó del 54.9% al abrir el mercado al 52.3% por la noche. El precio subió mientras las posiciones se reducían: se trata de cierres de posiciones, no de una subida impulsada por posiciones largas apalancadas. La tasa de financiación lleva varios días clavada en 0, y tampoco hay nadie dispuesto a pagar más para abrir posiciones largas. El mecanismo es claro: el mercado al contado está impulsando la valoración con encuestas y noticias sobre vulnerabilidades, mientras que en los contratos se está aprovechando esta vela alcista para recoger ganancias. Así, si luego hay una corrección, habrá menos posiciones largas esperando ser liquidadas como combustible. Durante los dos días del fin de semana, el interés abierto siguió deslizándose hasta alrededor de 5020 contratos y la proporción de cuentas con posiciones largas cayó a cerca del 51%, lo que indica que, tras esta vela alcista, nadie en el mercado de contratos tiene prisa por tomar el relevo.
El RSI14 diario acaba de llegar a 56.1, la EMA12 está en 246.3 y el cierre apenas superó la línea media de Bollinger, situada en 255.7; el histograma MACD sigue en negativo, en -3.2. Todavía está aproximadamente un 7.6% por debajo del máximo de 278.9 del 6 de octubre. La subida ha sido fuerte, pero los indicadores de impulso no se han sobrecalentado al mismo tiempo.
Considero que el máximo intradía de 257.91 fue un pico emocional, no el punto de partida de una nueva plataforma. Solo cuando el interés abierto de los contratos vuelva a superar los 6000 contratos y el precio se mantenga por encima de 257 en el gráfico diario, tendrá sentido plantearse si puede llegar a probar los 278. En una corrección, el primer nivel a vigilar es la EMA12, en 246. Yo no tengo ninguna posición en este tramo.
#美股 #网络安全 #CRWD
$CRWD El viernes, las acciones de EE. UU. cerraron en 257.57, con una subida del 8.3% en el día y un volumen de 13.37 millones de acciones, aproximadamente 1.6 veces el promedio de los últimos 20 días. El S&P 500 cayó un 0.5% en el mismo período, mientras que $PANW y $ZS , del mismo sector, también subieron alrededor de un 7% cada una. En el mercado al contado, parece que todo el sector de ciberseguridad avanzó al unísono; sin embargo, en los contratos de CRWD de Binance, durante la hora posterior a la apertura del mercado estadounidense, el interés abierto cayó de 5857 a 5355 contratos, casi un 10% menos.
Los catalizadores no son complicados. Una encuesta de Evercore a los canales de distribución indicó que los presupuestos de seguridad se están consolidando de cara a fin de año, y señaló a CrowdStrike y Palo Alto como los principales beneficiarios del gasto en seguridad de IA. Dos vulnerabilidades críticas de PHP2Shell adelantaron la necesidad de aplicar parches, y Mizuho también elevó su precio objetivo a 275. Los compradores al contado están apostando por esta narrativa.
El libro de los contratos cuenta otra historia. La proporción de cuentas con posiciones largas se mantuvo cerca del 56% antes y después de la apertura; prácticamente nadie aumentó su posición. Según el tamaño de las posiciones, la proporción de posiciones largas de los grandes operadores bajó del 54.9% al abrir el mercado al 52.3% por la noche. El precio subió mientras las posiciones se reducían: se trata de cierres de posiciones, no de una subida impulsada por posiciones largas apalancadas. La tasa de financiación lleva varios días clavada en 0, y tampoco hay nadie dispuesto a pagar más para abrir posiciones largas. El mecanismo es claro: el mercado al contado está impulsando la valoración con encuestas y noticias sobre vulnerabilidades, mientras que en los contratos se está aprovechando esta vela alcista para recoger ganancias. Así, si luego hay una corrección, habrá menos posiciones largas esperando ser liquidadas como combustible. Durante los dos días del fin de semana, el interés abierto siguió deslizándose hasta alrededor de 5020 contratos y la proporción de cuentas con posiciones largas cayó a cerca del 51%, lo que indica que, tras esta vela alcista, nadie en el mercado de contratos tiene prisa por tomar el relevo.
El RSI14 diario acaba de llegar a 56.1, la EMA12 está en 246.3 y el cierre apenas superó la línea media de Bollinger, situada en 255.7; el histograma MACD sigue en negativo, en -3.2. Todavía está aproximadamente un 7.6% por debajo del máximo de 278.9 del 6 de octubre. La subida ha sido fuerte, pero los indicadores de impulso no se han sobrecalentado al mismo tiempo.
Considero que el máximo intradía de 257.91 fue un pico emocional, no el punto de partida de una nueva plataforma. Solo cuando el interés abierto de los contratos vuelva a superar los 6000 contratos y el precio se mantenga por encima de 257 en el gráfico diario, tendrá sentido plantearse si puede llegar a probar los 278. En una corrección, el primer nivel a vigilar es la EMA12, en 246. Yo no tengo ninguna posición en este tramo.
#美股 #网络安全 #CRWD
Los catalizadores no son complicados. Una encuesta de Evercore a los canales de distribución indicó que los presupuestos de seguridad se están consolidando de cara a fin de año, y señaló a CrowdStrike y Palo Alto como los principales beneficiarios del gasto en seguridad de IA. Dos vulnerabilidades críticas de PHP2Shell adelantaron la necesidad de aplicar parches, y Mizuho también elevó su precio objetivo a 275. Los compradores al contado están apostando por esta narrativa.
El libro de los contratos cuenta otra historia. La proporción de cuentas con posiciones largas se mantuvo cerca del 56% antes y después de la apertura; prácticamente nadie aumentó su posición. Según el tamaño de las posiciones, la proporción de posiciones largas de los grandes operadores bajó del 54.9% al abrir el mercado al 52.3% por la noche. El precio subió mientras las posiciones se reducían: se trata de cierres de posiciones, no de una subida impulsada por posiciones largas apalancadas. La tasa de financiación lleva varios días clavada en 0, y tampoco hay nadie dispuesto a pagar más para abrir posiciones largas. El mecanismo es claro: el mercado al contado está impulsando la valoración con encuestas y noticias sobre vulnerabilidades, mientras que en los contratos se está aprovechando esta vela alcista para recoger ganancias. Así, si luego hay una corrección, habrá menos posiciones largas esperando ser liquidadas como combustible. Durante los dos días del fin de semana, el interés abierto siguió deslizándose hasta alrededor de 5020 contratos y la proporción de cuentas con posiciones largas cayó a cerca del 51%, lo que indica que, tras esta vela alcista, nadie en el mercado de contratos tiene prisa por tomar el relevo.
El RSI14 diario acaba de llegar a 56.1, la EMA12 está en 246.3 y el cierre apenas superó la línea media de Bollinger, situada en 255.7; el histograma MACD sigue en negativo, en -3.2. Todavía está aproximadamente un 7.6% por debajo del máximo de 278.9 del 6 de octubre. La subida ha sido fuerte, pero los indicadores de impulso no se han sobrecalentado al mismo tiempo.
Considero que el máximo intradía de 257.91 fue un pico emocional, no el punto de partida de una nueva plataforma. Solo cuando el interés abierto de los contratos vuelva a superar los 6000 contratos y el precio se mantenga por encima de 257 en el gráfico diario, tendrá sentido plantearse si puede llegar a probar los 278. En una corrección, el primer nivel a vigilar es la EMA12, en 246. Yo no tengo ninguna posición en este tramo.
#美股 #网络安全 #CRWD
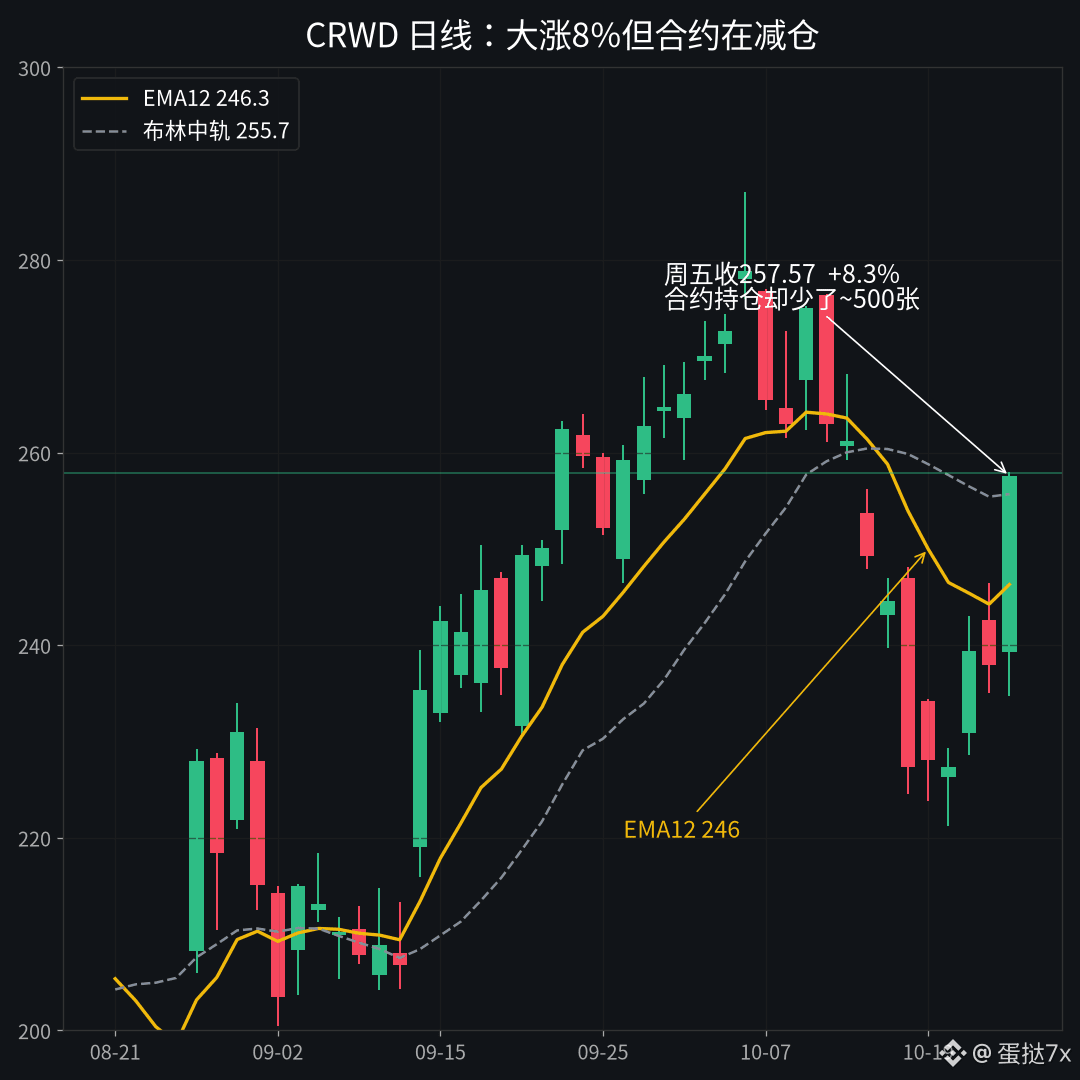
179
·
--
$BMT En 24 horas cayó casi un 26%: desde el máximo de 0.0408 hasta 0.0293. El volumen de contratos rondó los 147 millones de dólares. Una caída así normalmente se interpreta como una liquidación en cadena de posiciones largas, pero las posiciones largas de las grandes cuentas de Binance, en cambio, subieron del 51% de esta mañana al 55% actual.
El interés abierto bajó desde el máximo de 247 millones de tokens a la 1 de la madrugada hasta los 214 millones actuales, una caída de aproximadamente el 13%. La cantidad sigue siendo similar a la base de anteayer por la noche. Durante todo el día, la proporción de cuentas minoristas en largo se mantuvo cerca del 52%, sin ventas masivas de posiciones largas. Quienes realmente se movieron fueron las grandes cuentas: durante esas dos velas, entre las 20:00 y las 22:00, cuando el precio marcó nuevos mínimos, su proporción de posiciones largas volvió a subir del 53.6% al 54.9%. La tasa de financiación sigue siendo negativa: al mediodía llegó por un momento a −17 por diez mil y, en la liquidación de las 22:00, rondaba los −2.5 por diez mil; los cortos están pagando. ¿Quién se ve obligado a hacerlo? Los cortos atrapados con una tasa de financiación negativa, que cada ocho horas pagan una parte a los largos. Si el precio sigue bajando, las grandes cuentas absorben parte de esas posiciones. Parece una liquidación, pero en realidad la estructura no se ha limpiado del todo. En la fuerte caída de las 9:00, el interés abierto pasó de 232 millones a 223 millones, como si hubieran recortado una parte; pero cuando el precio siguió deslizándose a la baja por la tarde, el interés abierto volvió a acumularse y osciló entre 225 y 233 millones, lo que indica que entraron nuevas posiciones; no fue un cierre unilateral.
Ayer, en el artículo de las 10:38, escribí que 0.0418 era un pico provocado por liquidaciones forzadas y que yo no aumentaría mi posición. Después, el precio llegó a tocar un máximo de 0.049 y luego cayó de forma sostenida hasta el nivel actual. Acerté con la dirección, pero el rebote intermedio fue más fuerte de lo que estimaba. En el aspecto técnico, el histograma del MACD de 1 hora sigue profundizándose; la banda inferior de Keltner, en 0.0288, fue perforada por la vela de las 21:00, y el precio actual oscila pegado a esa banda. La EMA12, en 0.031, frena los rebotes, y el ATR ronda el 7.9%. Considero esa banda inferior de 0.0288 un soporte provisional, no una señal de que la limpieza haya terminado. Si el interés abierto sigue por encima de los 210 millones y la proporción de posiciones largas de las grandes cuentas no vuelve por debajo del 52%, el primer objetivo del rebote sería la media móvil de 0.031. Para cambiar de opinión, tendría que ver que el interés abierto cae por debajo de los 200 millones y que, al mismo tiempo, la tasa de financiación se acerca a terreno positivo. No tengo posiciones en BMT; con esta estructura, no aumentaría mi posición.
#BMT #合约持仓 #Criptomonedas
$BMT En 24 horas cayó casi un 26%: desde el máximo de 0.0408 hasta 0.0293. El volumen de contratos rondó los 147 millones de dólares. Una caída así normalmente se interpreta como una liquidación en cadena de posiciones largas, pero las posiciones largas de las grandes cuentas de Binance, en cambio, subieron del 51% de esta mañana al 55% actual.
El interés abierto bajó desde el máximo de 247 millones de tokens a la 1 de la madrugada hasta los 214 millones actuales, una caída de aproximadamente el 13%. La cantidad sigue siendo similar a la base de anteayer por la noche. Durante todo el día, la proporción de cuentas minoristas en largo se mantuvo cerca del 52%, sin ventas masivas de posiciones largas. Quienes realmente se movieron fueron las grandes cuentas: durante esas dos velas, entre las 20:00 y las 22:00, cuando el precio marcó nuevos mínimos, su proporción de posiciones largas volvió a subir del 53.6% al 54.9%. La tasa de financiación sigue siendo negativa: al mediodía llegó por un momento a −17 por diez mil y, en la liquidación de las 22:00, rondaba los −2.5 por diez mil; los cortos están pagando. ¿Quién se ve obligado a hacerlo? Los cortos atrapados con una tasa de financiación negativa, que cada ocho horas pagan una parte a los largos. Si el precio sigue bajando, las grandes cuentas absorben parte de esas posiciones. Parece una liquidación, pero en realidad la estructura no se ha limpiado del todo. En la fuerte caída de las 9:00, el interés abierto pasó de 232 millones a 223 millones, como si hubieran recortado una parte; pero cuando el precio siguió deslizándose a la baja por la tarde, el interés abierto volvió a acumularse y osciló entre 225 y 233 millones, lo que indica que entraron nuevas posiciones; no fue un cierre unilateral.
Ayer, en el artículo de las 10:38, escribí que 0.0418 era un pico provocado por liquidaciones forzadas y que yo no aumentaría mi posición. Después, el precio llegó a tocar un máximo de 0.049 y luego cayó de forma sostenida hasta el nivel actual. Acerté con la dirección, pero el rebote intermedio fue más fuerte de lo que estimaba. En el aspecto técnico, el histograma del MACD de 1 hora sigue profundizándose; la banda inferior de Keltner, en 0.0288, fue perforada por la vela de las 21:00, y el precio actual oscila pegado a esa banda. La EMA12, en 0.031, frena los rebotes, y el ATR ronda el 7.9%. Considero esa banda inferior de 0.0288 un soporte provisional, no una señal de que la limpieza haya terminado. Si el interés abierto sigue por encima de los 210 millones y la proporción de posiciones largas de las grandes cuentas no vuelve por debajo del 52%, el primer objetivo del rebote sería la media móvil de 0.031. Para cambiar de opinión, tendría que ver que el interés abierto cae por debajo de los 200 millones y que, al mismo tiempo, la tasa de financiación se acerca a terreno positivo. No tengo posiciones en BMT; con esta estructura, no aumentaría mi posición.
#BMT #合约持仓 #Criptomonedas
El interés abierto bajó desde el máximo de 247 millones de tokens a la 1 de la madrugada hasta los 214 millones actuales, una caída de aproximadamente el 13%. La cantidad sigue siendo similar a la base de anteayer por la noche. Durante todo el día, la proporción de cuentas minoristas en largo se mantuvo cerca del 52%, sin ventas masivas de posiciones largas. Quienes realmente se movieron fueron las grandes cuentas: durante esas dos velas, entre las 20:00 y las 22:00, cuando el precio marcó nuevos mínimos, su proporción de posiciones largas volvió a subir del 53.6% al 54.9%. La tasa de financiación sigue siendo negativa: al mediodía llegó por un momento a −17 por diez mil y, en la liquidación de las 22:00, rondaba los −2.5 por diez mil; los cortos están pagando. ¿Quién se ve obligado a hacerlo? Los cortos atrapados con una tasa de financiación negativa, que cada ocho horas pagan una parte a los largos. Si el precio sigue bajando, las grandes cuentas absorben parte de esas posiciones. Parece una liquidación, pero en realidad la estructura no se ha limpiado del todo. En la fuerte caída de las 9:00, el interés abierto pasó de 232 millones a 223 millones, como si hubieran recortado una parte; pero cuando el precio siguió deslizándose a la baja por la tarde, el interés abierto volvió a acumularse y osciló entre 225 y 233 millones, lo que indica que entraron nuevas posiciones; no fue un cierre unilateral.
Ayer, en el artículo de las 10:38, escribí que 0.0418 era un pico provocado por liquidaciones forzadas y que yo no aumentaría mi posición. Después, el precio llegó a tocar un máximo de 0.049 y luego cayó de forma sostenida hasta el nivel actual. Acerté con la dirección, pero el rebote intermedio fue más fuerte de lo que estimaba. En el aspecto técnico, el histograma del MACD de 1 hora sigue profundizándose; la banda inferior de Keltner, en 0.0288, fue perforada por la vela de las 21:00, y el precio actual oscila pegado a esa banda. La EMA12, en 0.031, frena los rebotes, y el ATR ronda el 7.9%. Considero esa banda inferior de 0.0288 un soporte provisional, no una señal de que la limpieza haya terminado. Si el interés abierto sigue por encima de los 210 millones y la proporción de posiciones largas de las grandes cuentas no vuelve por debajo del 52%, el primer objetivo del rebote sería la media móvil de 0.031. Para cambiar de opinión, tendría que ver que el interés abierto cae por debajo de los 200 millones y que, al mismo tiempo, la tasa de financiación se acerca a terreno positivo. No tengo posiciones en BMT; con esta estructura, no aumentaría mi posición.
#BMT #合约持仓 #Criptomonedas
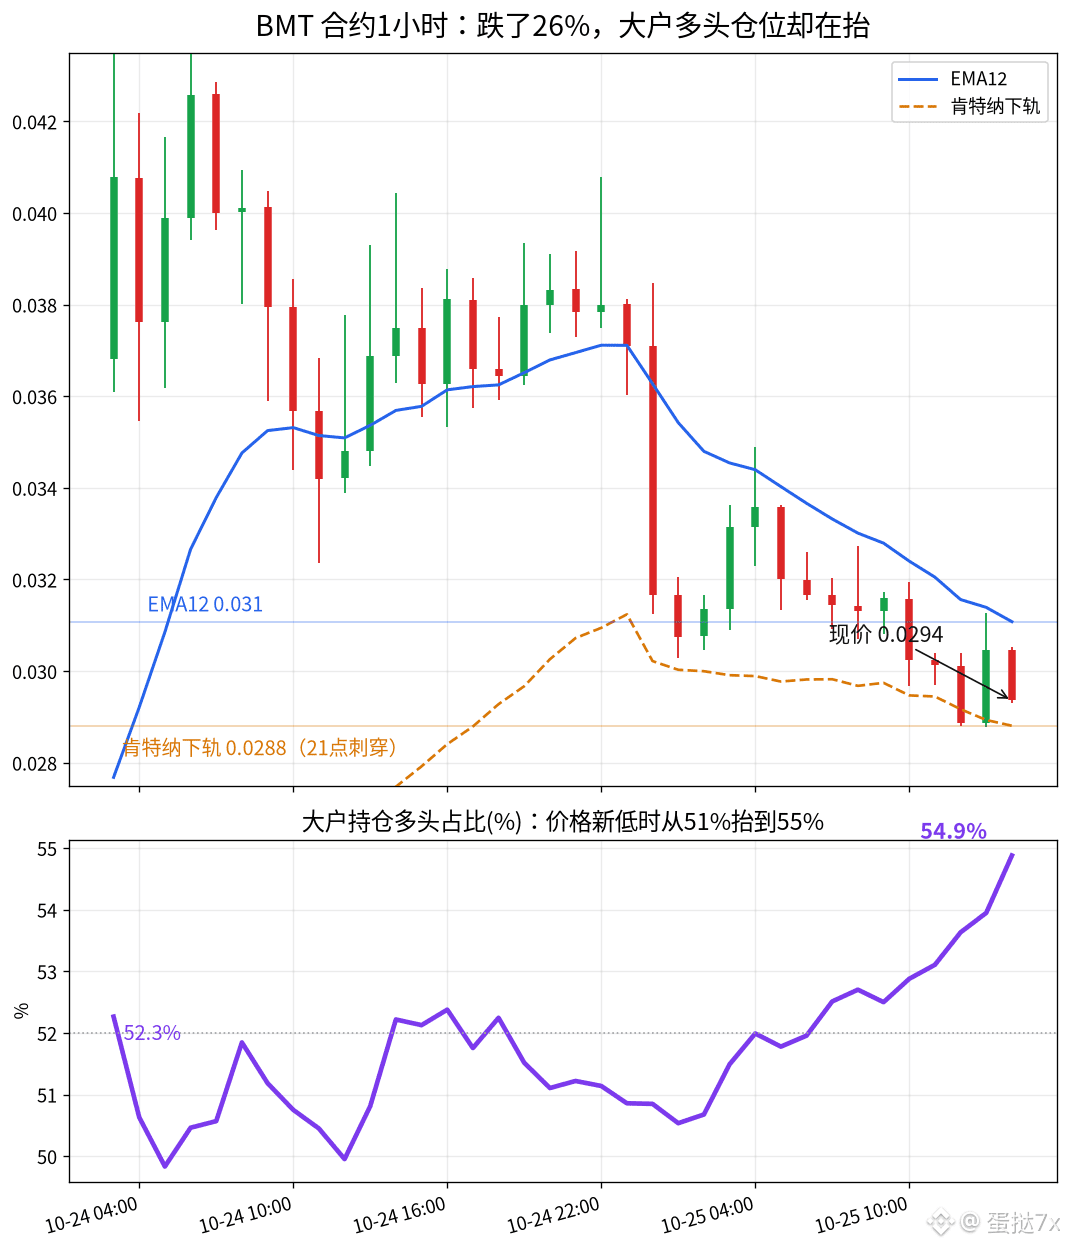
154
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BinanceIncidentReport
2,384 visualizaciones
165 participa(n) en el debate
Incidente de seguridad de Binance del 29 de octubre de 2026: conclusiones iniciales y actualización de la respuesta
Binance Blog
·117 «Me gusta»
·306.2k visualizaciones
BinanceReopensWithdrawalsForMoreAssets
88,802 visualizaciones
1,491 participa(n) en el debate
BinanceHourlyDepositsExceedWithdrawals
41,295 visualizaciones
634 participa(n) en el debate