

小恐龙说趋势
404 Publicaciones
小恐龙说趋势
Denunciar
Bloquear usuario
X:XiaoKongLong_88 , 6 年加密市场经历 , 牛市里见过疯狂,熊市里见过人性
6 Siguiendo
2.0K+ Seguidores
2.3K+ Me gusta
Publicaciones
Todo
Directo
·
--
Lavó más de 1.000 millones de dólares. Un cliente falso solo tuvo que gastar 350.000 dólares para descubrir la red clandestina de los hackers norcoreanos 🦖
[🕐 最新解读群里更新](https://app.binance.com/uni-qr/JpwCPfBj)
El detective de blockchain ZachXBT reveló el 5 de octubre que se hizo pasar por un cliente que pagaba para infiltrarse en una red criminal china que blanqueaba dinero para el grupo norcoreano Lazarus. La red había movido más de 1.000 millones de dólares en total, y ZachXBT actuó apenas unos días después del robo de 1.500 millones de dólares a Bybit.
Para ganarse la confianza de sus contactos, primero entró con 349.700 dólares en stablecoins y aceptó perder deliberadamente un 5 % en cada operación como pago por protección. Su contacto usaba el alias Jimmy Green, y toda la operación abarcaba Hong Kong y China continental.
La información obtenida durante esta infiltración le permitió identificar un conjunto de direcciones con más de 12 millones de dólares directamente vinculados a los fondos robados a Bybit. Después, Tether congeló 442.000 dólares en USDT de ese conjunto 🔍
¿Por qué merece la pena examinar este caso de cerca? Porque las criptomonedas robadas por Corea del Norte nunca desaparecen sin más: se blanquean capa por capa a través de una red clandestina bien consolidada. Según Chainalysis, los hackers vinculados a Corea del Norte habían robado al menos 6.750 millones de dólares hasta 2025, y detrás de cada gran caso aparece el mismo grupo de intermediarios.
No es un caso aislado. En 2020, la fiscalía de Estados Unidos acusó a dos ciudadanos chinos de blanquear más de 100 millones de dólares para hackers norcoreanos. En 2023, la OFAC sancionó a dos operadores, uno de Hong Kong y otro de China continental. Y, en septiembre de este año, ZachXBT también señaló a los mismos intermediarios como pista en el robo de 387,5 millones de dólares a Bitget y el de 292 millones de dólares a Kelp DAO, ocurrido en abril ⚖️
En otras palabras, la verdadera señal para los titulares comunes de criptomonedas es que la disposición de los emisores de stablecoins a cooperar con la congelación de fondos se está convirtiendo en el factor decisivo para determinar si se puede recuperar el dinero robado. Las investigaciones dependen cada vez más de las pistas de primera mano obtenidas por detectives independientes de blockchain. En este caso, incluso se hizo público el costo de la infiltración: 350.000 dólares a cambio de descubrir una red que movía 1.000 millones ⚠️
¿Crees que este tipo de investigaciones encubiertas independientes se convertirá en una herramienta habitual para recuperar fondos robados? Cuéntanos en los comentarios.
Cada día te acercamos las últimas novedades del mundo cripto: no solo te contamos qué sucede, sino que también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
Lavó más de 1.000 millones de dólares. Un cliente falso solo tuvo que gastar 350.000 dólares para descubrir la red clandestina de los hackers norcoreanos 🦖
🕐 最新解读群里更新
El detective de blockchain ZachXBT reveló el 5 de octubre que se hizo pasar por un cliente que pagaba para infiltrarse en una red criminal china que blanqueaba dinero para el grupo norcoreano Lazarus. La red había movido más de 1.000 millones de dólares en total, y ZachXBT actuó apenas unos días después del robo de 1.500 millones de dólares a Bybit.
Para ganarse la confianza de sus contactos, primero entró con 349.700 dólares en stablecoins y aceptó perder deliberadamente un 5 % en cada operación como pago por protección. Su contacto usaba el alias Jimmy Green, y toda la operación abarcaba Hong Kong y China continental.
La información obtenida durante esta infiltración le permitió identificar un conjunto de direcciones con más de 12 millones de dólares directamente vinculados a los fondos robados a Bybit. Después, Tether congeló 442.000 dólares en USDT de ese conjunto 🔍
¿Por qué merece la pena examinar este caso de cerca? Porque las criptomonedas robadas por Corea del Norte nunca desaparecen sin más: se blanquean capa por capa a través de una red clandestina bien consolidada. Según Chainalysis, los hackers vinculados a Corea del Norte habían robado al menos 6.750 millones de dólares hasta 2025, y detrás de cada gran caso aparece el mismo grupo de intermediarios.
No es un caso aislado. En 2020, la fiscalía de Estados Unidos acusó a dos ciudadanos chinos de blanquear más de 100 millones de dólares para hackers norcoreanos. En 2023, la OFAC sancionó a dos operadores, uno de Hong Kong y otro de China continental. Y, en septiembre de este año, ZachXBT también señaló a los mismos intermediarios como pista en el robo de 387,5 millones de dólares a Bitget y el de 292 millones de dólares a Kelp DAO, ocurrido en abril ⚖️
En otras palabras, la verdadera señal para los titulares comunes de criptomonedas es que la disposición de los emisores de stablecoins a cooperar con la congelación de fondos se está convirtiendo en el factor decisivo para determinar si se puede recuperar el dinero robado. Las investigaciones dependen cada vez más de las pistas de primera mano obtenidas por detectives independientes de blockchain. En este caso, incluso se hizo público el costo de la infiltración: 350.000 dólares a cambio de descubrir una red que movía 1.000 millones ⚠️
¿Crees que este tipo de investigaciones encubiertas independientes se convertirá en una herramienta habitual para recuperar fondos robados? Cuéntanos en los comentarios.
Cada día te acercamos las últimas novedades del mundo cripto: no solo te contamos qué sucede, sino que también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
1
38
·
--
Con verificación
Si se quiere sacar dinero de la tesorería, primero hay que esperar 10 días; luego ya veremos. Compound, uno de los protocolos de préstamo DeFi más veteranos, está votando una propuesta para cambiar las reglas, y entre los votantes aparece una cartera que acumuló votos con dinero prestado 🦖
[🙋 想聊的进群](https://app.binance.com/uni-qr/JpwCPfBj)
La propuesta número 612 se presentó el 2 de octubre; la votación comenzó el domingo y termina el miércoles 7 de octubre. En esencia, plantea dos cambios: ampliar de 2 a 10 días el periodo de espera para retirar fondos de la tesorería, y darle al bloqueo temporal de gobernanza dos funciones: «ejecutar» y «cancelar». Así, la gobernanza podría detener a mitad de camino una operación de la tesorería que ya se haya aprobado, pero aún no se haya ejecutado.
Hasta la tarde del 5 de octubre, la interfaz de gobernanza en cadena mostraba unos 1,75 millones de COMP a favor, 921.000 en contra y ninguna abstención; el cuórum era de 400.000 COMP. Lo que cambió el tono de esta votación fue un voto a favor: el investigador de gobernanza Blockful rastreó hasta Humpy una cartera que emitió 1,75 millones de votos. ¡Los votos de esa sola cartera superaban el total de todos los votos en contra en ese momento! 🗳️
¿Cómo acumuló tantos votos? Con un envoltorio llamado dCOMP, creado por API3: los usuarios pueden convertir sus COMP en dCOMP, depositarlos como garantía en el protocolo de préstamo Morpho y pedir USDC prestados, mientras conservan el poder de voto de los COMP envueltos. Etherscan muestra que el 5 de octubre había unos 1,75 millones de COMP en el envoltorio y que el delegado designado era precisamente la dirección que emitió esos 1,75 millones de votos.
A primera vista, solo se trata de ampliar de 2 a 10 días la «distancia de frenado». Dicho de otro modo: antes, el periodo de espera de 2 días era más corto que todo el proceso de gobernanza —de aproximadamente una semana—, así que la posibilidad de detener los fondos dependía de que un pequeño grupo multisig estuviera dispuesto a hacerlo manualmente. El cambio incorpora el poder de veto al contrato y añade un periodo de enfriamiento de 10 días a las cuentas de custodia; una vez iniciada la retirada, esta caduca a los 17 días. En su informe de abril, la firma de auditoría Certora ya había señalado que la gobernanza no podía cancelar por sí sola una retirada concreta. En aquel momento, el problema se calificó de bajo riesgo y se confió en una «válvula de seguridad más rápida» para mitigarlo ⏳
En mi opinión, ganar la votación no basta. La verdadera incógnita es de dónde procede el poder de voto: cuando el poder de voto puede separarse de la garantía, prestarse y luego concentrarse en un solo voto, el grado de descentralización de la gobernanza en cadena ya no depende solo de cuántas personas poseen tokens, sino también de quién está usando apalancamiento. La Fundación Compound ya ha declarado públicamente que ampliar el periodo de espera ralentizaría su avance hacia V4, y ha calificado esta propuesta de «ataque malicioso a la gobernanza». Esa es la valoración de la fundación, no una conclusión sobre la propuesta en sí.
¿Crees que esto es la gobernanza poniéndose un seguro o convirtiendo el poder de voto en un activo que se puede prestar? ¡Cuéntanos en los comentarios! 🔍
Toca el avatar para ver la transmisión en directo.
Cada día te ponemos al tanto de los temas candentes del mundo cripto. No solo te contamos qué está pasando: también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
Si se quiere sacar dinero de la tesorería, primero hay que esperar 10 días; luego ya veremos. Compound, uno de los protocolos de préstamo DeFi más veteranos, está votando una propuesta para cambiar las reglas, y entre los votantes aparece una cartera que acumuló votos con dinero prestado 🦖
🙋 想聊的进群
La propuesta número 612 se presentó el 2 de octubre; la votación comenzó el domingo y termina el miércoles 7 de octubre. En esencia, plantea dos cambios: ampliar de 2 a 10 días el periodo de espera para retirar fondos de la tesorería, y darle al bloqueo temporal de gobernanza dos funciones: «ejecutar» y «cancelar». Así, la gobernanza podría detener a mitad de camino una operación de la tesorería que ya se haya aprobado, pero aún no se haya ejecutado.
Hasta la tarde del 5 de octubre, la interfaz de gobernanza en cadena mostraba unos 1,75 millones de COMP a favor, 921.000 en contra y ninguna abstención; el cuórum era de 400.000 COMP. Lo que cambió el tono de esta votación fue un voto a favor: el investigador de gobernanza Blockful rastreó hasta Humpy una cartera que emitió 1,75 millones de votos. ¡Los votos de esa sola cartera superaban el total de todos los votos en contra en ese momento! 🗳️
¿Cómo acumuló tantos votos? Con un envoltorio llamado dCOMP, creado por API3: los usuarios pueden convertir sus COMP en dCOMP, depositarlos como garantía en el protocolo de préstamo Morpho y pedir USDC prestados, mientras conservan el poder de voto de los COMP envueltos. Etherscan muestra que el 5 de octubre había unos 1,75 millones de COMP en el envoltorio y que el delegado designado era precisamente la dirección que emitió esos 1,75 millones de votos.
A primera vista, solo se trata de ampliar de 2 a 10 días la «distancia de frenado». Dicho de otro modo: antes, el periodo de espera de 2 días era más corto que todo el proceso de gobernanza —de aproximadamente una semana—, así que la posibilidad de detener los fondos dependía de que un pequeño grupo multisig estuviera dispuesto a hacerlo manualmente. El cambio incorpora el poder de veto al contrato y añade un periodo de enfriamiento de 10 días a las cuentas de custodia; una vez iniciada la retirada, esta caduca a los 17 días. En su informe de abril, la firma de auditoría Certora ya había señalado que la gobernanza no podía cancelar por sí sola una retirada concreta. En aquel momento, el problema se calificó de bajo riesgo y se confió en una «válvula de seguridad más rápida» para mitigarlo ⏳
En mi opinión, ganar la votación no basta. La verdadera incógnita es de dónde procede el poder de voto: cuando el poder de voto puede separarse de la garantía, prestarse y luego concentrarse en un solo voto, el grado de descentralización de la gobernanza en cadena ya no depende solo de cuántas personas poseen tokens, sino también de quién está usando apalancamiento. La Fundación Compound ya ha declarado públicamente que ampliar el periodo de espera ralentizaría su avance hacia V4, y ha calificado esta propuesta de «ataque malicioso a la gobernanza». Esa es la valoración de la fundación, no una conclusión sobre la propuesta en sí.
¿Crees que esto es la gobernanza poniéndose un seguro o convirtiendo el poder de voto en un activo que se puede prestar? ¡Cuéntanos en los comentarios! 🔍
Toca el avatar para ver la transmisión en directo.
Cada día te ponemos al tanto de los temas candentes del mundo cripto. No solo te contamos qué está pasando: también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
1
84
·
--
La semana pasada compró 100.000 monedas; esta semana, solo 26.000: el segundo mayor acumulador de SOL del mundo sigue diciendo que avanza a «velocidad del rayo» 🦖
[💬 你站哪边?群里说](https://app.binance.com/uni-qr/JpwCPfBj)
DeFi Development Corp., cotizada en el Nasdaq (símbolo DFDV), reveló en un formulario 8-K presentado el 5 de octubre que, entre el 28 de septiembre y el 2 de octubre, solo añadió 26.203 SOL, unos 3 millones de dólares, y elevó sus tenencias a 2.564.212 SOL, valorados en unos 302 millones de dólares. Sin embargo, la semana anterior había añadido 47.706 monedas y la semana previa a esa (hasta el 18 de septiembre), 101.381: las compras se redujeron a la mitad durante tres semanas consecutivas.
El CEO de la compañía dijo que «el barco de DFDV avanza a velocidad del rayo y, desde el 12 de agosto, nuestra tesorería ha crecido un 11 %». Pero otra cifra revelada ese mismo día mostró que sus tenencias solo habían aumentado un 1 % respecto al 25 de septiembre.
Esta es la verdadera cara del modelo de las «compañías de tesorería de activos digitales» (DAT): trasladar a Solana la estrategia que Strategy aplica a Bitcoin: emitir acciones preferentes y acciones ordinarias, convertir el dinero en criptomonedas y, cuando sube el precio de estas, hacer que suba también la cotización para recaudar más dinero y comprar más monedas 🐋. DFDV opera sus propios nodos validadores y también emitió una acción preferente llamada CHAD, con un valor nominal de 10 dólares y un interés anual del 13 % (1,30 dólares por acción); el 1 de octubre pagó su primer dividendo. Además, cuenta con una línea de emisión «at the market» (ATM) de 300 millones de dólares, de la que el 1 de septiembre llegó a emitir 2,2 millones de acciones de una sola vez.
Por eso, la desaceleración de las compras merece más atención que el precio de la moneda en sí ⚠️. Para que el volante siga girando, el precio de la moneda debe continuar subiendo y las vías de financiación deben mantenerse abiertas. Si SOL se mantiene estable o cae, el dividendo del 13 % y la continua emisión de nuevas acciones pueden pasar de ser un «amplificador» a convertirse en un «boomerang»: el precio de las acciones de estas compañías ya promete amplificar los movimientos de SOL en ambas direcciones, así que, cuando cae, también puede caer el doble.
Si lo pensamos un poco más: cuando varias de las mayores compañías acumuladoras de criptomonedas reducen sus compras una tras otra, el mercado pierde una parte de su demanda marginal. Eso no significa que sean bajistas, pero al menos indica que la máquina de «emitir acciones para comprar criptomonedas» está calculando los costes con más cautela.
Cuéntanos en los comentarios: ¿crees que están pisando el freno deliberadamente o que el volante de financiación ya empieza a perder impulso?
Toca el avatar para ver la transmisión en vivo.
Cada día te ayudamos a seguir los temas más destacados del mercado cripto. No solo te contamos qué está pasando: también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
La semana pasada compró 100.000 monedas; esta semana, solo 26.000: el segundo mayor acumulador de SOL del mundo sigue diciendo que avanza a «velocidad del rayo» 🦖
💬 你站哪边?群里说
DeFi Development Corp., cotizada en el Nasdaq (símbolo DFDV), reveló en un formulario 8-K presentado el 5 de octubre que, entre el 28 de septiembre y el 2 de octubre, solo añadió 26.203 SOL, unos 3 millones de dólares, y elevó sus tenencias a 2.564.212 SOL, valorados en unos 302 millones de dólares. Sin embargo, la semana anterior había añadido 47.706 monedas y la semana previa a esa (hasta el 18 de septiembre), 101.381: las compras se redujeron a la mitad durante tres semanas consecutivas.
El CEO de la compañía dijo que «el barco de DFDV avanza a velocidad del rayo y, desde el 12 de agosto, nuestra tesorería ha crecido un 11 %». Pero otra cifra revelada ese mismo día mostró que sus tenencias solo habían aumentado un 1 % respecto al 25 de septiembre.
Esta es la verdadera cara del modelo de las «compañías de tesorería de activos digitales» (DAT): trasladar a Solana la estrategia que Strategy aplica a Bitcoin: emitir acciones preferentes y acciones ordinarias, convertir el dinero en criptomonedas y, cuando sube el precio de estas, hacer que suba también la cotización para recaudar más dinero y comprar más monedas 🐋. DFDV opera sus propios nodos validadores y también emitió una acción preferente llamada CHAD, con un valor nominal de 10 dólares y un interés anual del 13 % (1,30 dólares por acción); el 1 de octubre pagó su primer dividendo. Además, cuenta con una línea de emisión «at the market» (ATM) de 300 millones de dólares, de la que el 1 de septiembre llegó a emitir 2,2 millones de acciones de una sola vez.
Por eso, la desaceleración de las compras merece más atención que el precio de la moneda en sí ⚠️. Para que el volante siga girando, el precio de la moneda debe continuar subiendo y las vías de financiación deben mantenerse abiertas. Si SOL se mantiene estable o cae, el dividendo del 13 % y la continua emisión de nuevas acciones pueden pasar de ser un «amplificador» a convertirse en un «boomerang»: el precio de las acciones de estas compañías ya promete amplificar los movimientos de SOL en ambas direcciones, así que, cuando cae, también puede caer el doble.
Si lo pensamos un poco más: cuando varias de las mayores compañías acumuladoras de criptomonedas reducen sus compras una tras otra, el mercado pierde una parte de su demanda marginal. Eso no significa que sean bajistas, pero al menos indica que la máquina de «emitir acciones para comprar criptomonedas» está calculando los costes con más cautela.
Cuéntanos en los comentarios: ¿crees que están pisando el freno deliberadamente o que el volante de financiación ya empieza a perder impulso?
Toca el avatar para ver la transmisión en vivo.
Cada día te ayudamos a seguir los temas más destacados del mercado cripto. No solo te contamos qué está pasando: también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
1
109
·
--
Con verificación
#ada涨10%突破0.27美元
Bitcoin se queda quieto mientras ADA se dispara un 12% en un día y alcanza su máximo de cinco meses 🦖
[📢 ⏰ 消息群里第一时间说](https://app.binance.com/uni-qr/JpwCPfBj)
El 5 de octubre, el token nativo de Cardano, ADA, llegó a tocar los 0,27 dólares durante la jornada y subió alrededor de un 12%. Fue su mejor día desde mayo de este año y su precio más alto en cinco meses. Ese mismo día, Bitcoin apenas se movió, rondando los 85.700 dólares, y Ethereum se mantuvo cerca de los 2.712 dólares: esta subida no siguió al mercado, sino que fue por cuenta propia.
El impulso vino de dos factores. Por el lado de los fundamentales: el 1 de octubre se lanzó la red principal de RealFi, que llevó activos del mundo real (RWA) a la red principal de Cardano; además, la stablecoin USDr se integró en tres aplicaciones DeFi: Lace, Liqwid y SundaeSwap. Por el lado de la narrativa: después de que ADA empezara a subir, su fundador publicó un gráfico de 15 minutos de ADA/USDT que mostraba el precio pasando de unos 0,244 a 0,264 dólares, acompañado del hashtag #LeiosIsComing, que ese mismo día se convirtió en el lema más repetido de la comunidad 📈.
¿Qué es exactamente Leios? Su nombre completo es Linear Leios y su número de especificación es CIP-164. Forma parte de la bifurcación dura Dijkstra. La idea no es reemplazar la cadena principal actual: Ouroboros Praos seguirá encargándose de la seguridad y del orden de las transacciones, mientras que se añadirá una capa de «bloques de respaldo» para agrupar mayores cantidades de transacciones. Los pools de staking las validarán con firmas BLS antes de incorporarlas al libro mayor. Desde junio de 2026, esta solución está funcionando en la red de pruebas Musashi Dojo, donde la velocidad de procesamiento de datos ha aumentado unas seis veces. Los desarrolladores estiman que, en condiciones ideales, el rendimiento podría multiplicarse entre 10 y 65 veces.
El análisis técnico también acompaña: la media móvil de 50 días cruzó por encima de la de 200 días, formando una cruz dorada, y el indicador de momentum diario subió a 68,69, acercándose a la zona de sobrecompra. Los 0,28 dólares son la siguiente gran barrera que debe superar.
Pero hay un contraste que vale la pena vigilar. El volumen real de operaciones con ADA en los exchanges descentralizados on-chain no ha seguido el ritmo de esta subida del precio: el entusiasmo va por delante del uso real. Además, la implementación efectiva de Leios tendrá que esperar hasta finales de 2026, cuando se lance junto con Dijkstra. Después del lanzamiento, los operadores de los pools de staking también tendrán que registrar manualmente sus claves criptográficas, y el rendimiento aumentará poco a poco mediante ajustes de parámetros; no bastará con pulsar un interruptor para alcanzar el máximo ⚠️.
En otras palabras: esto se parece más a un repunte «impulsado primero por la narrativa». Un hashtag y una hoja de ruta bastaron para que una moneda que hasta entonces iba por libre subiera un 12%. Lo que realmente determinará si logra mantenerse por encima de los 0,27 dólares e incluso acercarse a los 0,28 no será la próxima publicación, sino que aumenten el volumen de operaciones en los DEX on-chain y la disposición a hacer staking.
Cuéntanos en los comentarios: ¿crees que el mercado está descontando por adelantado las expectativas de la actualización o que es otro caso de «subida por las noticias, pero sin respaldo on-chain»?
Cada día te acercamos las tendencias más destacadas del mercado cripto. No solo te contamos qué pasa en las noticias: también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en el avatar para ver la transmisión en directo
#ada涨10%突破0.27美元
Bitcoin se queda quieto mientras ADA se dispara un 12% en un día y alcanza su máximo de cinco meses 🦖
📢 ⏰ 消息群里第一时间说
El 5 de octubre, el token nativo de Cardano, ADA, llegó a tocar los 0,27 dólares durante la jornada y subió alrededor de un 12%. Fue su mejor día desde mayo de este año y su precio más alto en cinco meses. Ese mismo día, Bitcoin apenas se movió, rondando los 85.700 dólares, y Ethereum se mantuvo cerca de los 2.712 dólares: esta subida no siguió al mercado, sino que fue por cuenta propia.
El impulso vino de dos factores. Por el lado de los fundamentales: el 1 de octubre se lanzó la red principal de RealFi, que llevó activos del mundo real (RWA) a la red principal de Cardano; además, la stablecoin USDr se integró en tres aplicaciones DeFi: Lace, Liqwid y SundaeSwap. Por el lado de la narrativa: después de que ADA empezara a subir, su fundador publicó un gráfico de 15 minutos de ADA/USDT que mostraba el precio pasando de unos 0,244 a 0,264 dólares, acompañado del hashtag #LeiosIsComing, que ese mismo día se convirtió en el lema más repetido de la comunidad 📈.
¿Qué es exactamente Leios? Su nombre completo es Linear Leios y su número de especificación es CIP-164. Forma parte de la bifurcación dura Dijkstra. La idea no es reemplazar la cadena principal actual: Ouroboros Praos seguirá encargándose de la seguridad y del orden de las transacciones, mientras que se añadirá una capa de «bloques de respaldo» para agrupar mayores cantidades de transacciones. Los pools de staking las validarán con firmas BLS antes de incorporarlas al libro mayor. Desde junio de 2026, esta solución está funcionando en la red de pruebas Musashi Dojo, donde la velocidad de procesamiento de datos ha aumentado unas seis veces. Los desarrolladores estiman que, en condiciones ideales, el rendimiento podría multiplicarse entre 10 y 65 veces.
El análisis técnico también acompaña: la media móvil de 50 días cruzó por encima de la de 200 días, formando una cruz dorada, y el indicador de momentum diario subió a 68,69, acercándose a la zona de sobrecompra. Los 0,28 dólares son la siguiente gran barrera que debe superar.
Pero hay un contraste que vale la pena vigilar. El volumen real de operaciones con ADA en los exchanges descentralizados on-chain no ha seguido el ritmo de esta subida del precio: el entusiasmo va por delante del uso real. Además, la implementación efectiva de Leios tendrá que esperar hasta finales de 2026, cuando se lance junto con Dijkstra. Después del lanzamiento, los operadores de los pools de staking también tendrán que registrar manualmente sus claves criptográficas, y el rendimiento aumentará poco a poco mediante ajustes de parámetros; no bastará con pulsar un interruptor para alcanzar el máximo ⚠️.
En otras palabras: esto se parece más a un repunte «impulsado primero por la narrativa». Un hashtag y una hoja de ruta bastaron para que una moneda que hasta entonces iba por libre subiera un 12%. Lo que realmente determinará si logra mantenerse por encima de los 0,27 dólares e incluso acercarse a los 0,28 no será la próxima publicación, sino que aumenten el volumen de operaciones en los DEX on-chain y la disposición a hacer staking.
Cuéntanos en los comentarios: ¿crees que el mercado está descontando por adelantado las expectativas de la actualización o que es otro caso de «subida por las noticias, pero sin respaldo on-chain»?
Cada día te acercamos las tendencias más destacadas del mercado cripto. No solo te contamos qué pasa en las noticias: también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en el avatar para ver la transmisión en directo
2
2.1k
·
--
#美联储10月维持利率概率升至82.3%
Bitcoin subió un 43 % en tres meses, pero se topó con un muro del 5 % 🦖
[⚡ 有大动静群里说](https://app.binance.com/uni-qr/JpwCPfBj)
Este ha sido el mejor tercer trimestre de Bitcoin desde 2017, pero la firma de investigación Delphi Digital echó un jarro de agua fría en su último informe semanal: el verdadero obstáculo no viene del propio mundo cripto, sino de los rendimientos de los bonos del Tesoro de EE. UU., que ya superan el 5 %, su nivel más alto en décadas.
Esto es lo que dijo, traducido: «Cuando un bono del gobierno ofrece más de un 5 % de rendimiento sin riesgo, todos los activos de riesgo tienen que esforzarse el doble para justificar esa inversión». 💥
Los datos están ahí: Bitcoin llegó a superar brevemente los 87.000 dólares la semana pasada. Desde mediados de agosto, subió más de un 35 %, y en el conjunto del tercer trimestre avanzó un 43 %. Pero, por otro lado, el Tesoro de EE. UU. aumentó una y otra vez el volumen de recompras de bonos a largo plazo, hasta llegar a los 6.000 millones de dólares, con el único objetivo de sostener la liquidez del mercado de bonos. El dinero no ha desaparecido; simplemente tiene un destino más cómodo.
La verdadera variable apareció el viernes pasado. En septiembre, EE. UU. solo creó 29.000 empleos no agrícolas, muy por debajo de los 80.000 que esperaba el mercado. Según datos de la Oficina de Estadísticas Laborales, esto hizo caer de golpe las expectativas de una subida de tipos en octubre: de más del 75 % una semana antes a alrededor del 24 % (CME FedWatch). El presidente de la Reserva Federal de Nueva York, Williams, también declaró: «Con las medidas que ya tomamos en septiembre, no hace falta apresurarse».
Mi opinión: a corto plazo, esto le da un respiro a Bitcoin. Se enfrían las expectativas sobre los tipos de interés y los activos de riesgo pueden respirar. Pero, a medio plazo, su verdadero rival no es la Reserva Federal, sino ese bono del Tesoro al 5 %. Mientras siga ahí ese «5 % sin riesgo», Bitcoin tendrá que demostrar por sí solo, con cada subida, que «vale más que un bono del Tesoro». La lógica de la llamada «operación de depreciación» (la idea de que la deuda pública y la impresión de dinero diluirán el valor del dólar) tiene sentido, pero requiere tiempo, no una explosión.
Hay dos cosas que vale la pena seguir de cerca: si en la reunión de octubre sobre tipos de interés realmente se decide mantenerlos sin cambios, y si los rendimientos de los bonos a largo plazo pueden volver a caer por debajo del 5 %. Cuando cambie cualquiera de estas dos cifras, también cambiará el rumbo de Bitcoin. 📉
Cuéntame en los comentarios: si el rendimiento sin riesgo realmente fuera del 5 %, ¿qué parte de tu cartera seguirías dejando en Bitcoin?
Toca el avatar para ver la transmisión en directo
Cada día te acercamos las últimas noticias del mundo cripto. No solo te contamos qué está pasando: también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
#美联储10月维持利率概率升至82.3%
Bitcoin subió un 43 % en tres meses, pero se topó con un muro del 5 % 🦖
⚡ 有大动静群里说
Este ha sido el mejor tercer trimestre de Bitcoin desde 2017, pero la firma de investigación Delphi Digital echó un jarro de agua fría en su último informe semanal: el verdadero obstáculo no viene del propio mundo cripto, sino de los rendimientos de los bonos del Tesoro de EE. UU., que ya superan el 5 %, su nivel más alto en décadas.
Esto es lo que dijo, traducido: «Cuando un bono del gobierno ofrece más de un 5 % de rendimiento sin riesgo, todos los activos de riesgo tienen que esforzarse el doble para justificar esa inversión». 💥
Los datos están ahí: Bitcoin llegó a superar brevemente los 87.000 dólares la semana pasada. Desde mediados de agosto, subió más de un 35 %, y en el conjunto del tercer trimestre avanzó un 43 %. Pero, por otro lado, el Tesoro de EE. UU. aumentó una y otra vez el volumen de recompras de bonos a largo plazo, hasta llegar a los 6.000 millones de dólares, con el único objetivo de sostener la liquidez del mercado de bonos. El dinero no ha desaparecido; simplemente tiene un destino más cómodo.
La verdadera variable apareció el viernes pasado. En septiembre, EE. UU. solo creó 29.000 empleos no agrícolas, muy por debajo de los 80.000 que esperaba el mercado. Según datos de la Oficina de Estadísticas Laborales, esto hizo caer de golpe las expectativas de una subida de tipos en octubre: de más del 75 % una semana antes a alrededor del 24 % (CME FedWatch). El presidente de la Reserva Federal de Nueva York, Williams, también declaró: «Con las medidas que ya tomamos en septiembre, no hace falta apresurarse».
Mi opinión: a corto plazo, esto le da un respiro a Bitcoin. Se enfrían las expectativas sobre los tipos de interés y los activos de riesgo pueden respirar. Pero, a medio plazo, su verdadero rival no es la Reserva Federal, sino ese bono del Tesoro al 5 %. Mientras siga ahí ese «5 % sin riesgo», Bitcoin tendrá que demostrar por sí solo, con cada subida, que «vale más que un bono del Tesoro». La lógica de la llamada «operación de depreciación» (la idea de que la deuda pública y la impresión de dinero diluirán el valor del dólar) tiene sentido, pero requiere tiempo, no una explosión.
Hay dos cosas que vale la pena seguir de cerca: si en la reunión de octubre sobre tipos de interés realmente se decide mantenerlos sin cambios, y si los rendimientos de los bonos a largo plazo pueden volver a caer por debajo del 5 %. Cuando cambie cualquiera de estas dos cifras, también cambiará el rumbo de Bitcoin. 📉
Cuéntame en los comentarios: si el rendimiento sin riesgo realmente fuera del 5 %, ¿qué parte de tu cartera seguirías dejando en Bitcoin?
Toca el avatar para ver la transmisión en directo
Cada día te acercamos las últimas noticias del mundo cripto. No solo te contamos qué está pasando: también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
1
495
·
--
#solana代币化股票9月交易量破44亿美元
Las acciones tokenizadas en un mes registran operaciones por 4.400 millones de dólares; la matriz de la Bolsa de Nueva York ahora quiere llevar directamente a la cadena a más de 60 empresas estadounidenses 🦖
[💬 群里一起聊行情](https://app.binance.com/uni-qr/JpwCPfBj)
Primero, hablemos de la nueva jugada. Una destacada bolsa cripto de primer nivel y la matriz de la Bolsa de Nueva York, Intercontinental Exchange (ICE), han creado una empresa conjunta 50-50. Este mes ya presentaron una solicitud ante la SEC de EE. UU. para operar un «centro de negociación de valores tokenizados» (TSV), con cobertura inicial de acciones de más de 60 compañías cotizadas en EE. UU. El fundamento es la «exención por innovación» temporal emitida por la SEC en septiembre: permite que ciertos centros en cadena realicen un comercio limitado de acciones tokenizadas en EE. UU., mediante la negociación automatizada de creadores de mercado y la combinación por pools de liquidez, sin tener que pasar por las plataformas tradicionales de emparejamiento.
¿Por qué este momento vale la pena vigilar? Porque esta pista ya empezó a calentarse. En Solana, las acciones tokenizadas registraron en septiembre un volumen de operaciones que superó los 4.400 millones de dólares, estableciendo un récord mensual. El impulso principal vino de Raydium y Orca, dos plataformas de trading dentro de la cadena. Pero aquí va un balde de agua fría: esos 4.400 millones son el monto acumulado de operaciones entre compradores y vendedores, no la capitalización, ni el capital nuevo que entra; el valor real de las acciones tokenizadas en circulación en Solana en septiembre era solo de unos 684 millones de dólares.
Si juntamos estas dos cosas, el hilo queda claro: primero, la exención de la SEC abrió una pequeña rendija; luego, grandes instituciones con licencias comenzaron a entrar. El hecho de que un actor de este nivel baje al terreno es más significativo que el volumen de operaciones a corto plazo: indica que «poner acciones en la cadena» está pasando de ser un juego minoritario nativo de las criptomonedas a convertirse en un negocio formal que también las bolsas tradicionales quieren capturar.
Para el usuario común, el cambio más directo podría ser este: en adelante, quizá de verdad sea posible comprar y vender acciones estadounidenses 24/7 usando stablecoins, sin esperar a que abran los horarios de los brókers tradicionales. Pero, al mismo tiempo, los “baches” sobre la fijación de precios de las acciones tokenizadas, la compensación y además qué ley de valores de qué país las regula, todavía no se han resuelto ninguno.⚖️
Hay además un problema todavía más realista: el “tamaño del mercado” hoy es solo de algunos cientos de millones de dólares. Si de verdad entra una gran institución con fondos del orden de decenas de millones, la falta de profundidad se amplificará de inmediato. Entonces lo que crees que compras es “acciones de EE. UU.”, pero en realidad podrías estar adquiriendo solo un comprobante de liquidez muy baja, con interrogantes regulatorios aún pendientes.📉
Si algún día Apple o Nvidia realmente pudieran comprar acciones de EE. UU. 24/7 en la cadena usando stablecoins, ¿moverías parte de tu cartera de acciones estadounidenses a la cadena? Comenta en la sección de comentarios
Haz clic en el avatar para ver la transmisión en vivo
Cada día te traigo a seguir los temas candentes de las criptomonedas: no solo ver qué pasó en las noticias, sino ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
#solana代币化股票9月交易量破44亿美元
Las acciones tokenizadas en un mes registran operaciones por 4.400 millones de dólares; la matriz de la Bolsa de Nueva York ahora quiere llevar directamente a la cadena a más de 60 empresas estadounidenses 🦖
💬 群里一起聊行情
Primero, hablemos de la nueva jugada. Una destacada bolsa cripto de primer nivel y la matriz de la Bolsa de Nueva York, Intercontinental Exchange (ICE), han creado una empresa conjunta 50-50. Este mes ya presentaron una solicitud ante la SEC de EE. UU. para operar un «centro de negociación de valores tokenizados» (TSV), con cobertura inicial de acciones de más de 60 compañías cotizadas en EE. UU. El fundamento es la «exención por innovación» temporal emitida por la SEC en septiembre: permite que ciertos centros en cadena realicen un comercio limitado de acciones tokenizadas en EE. UU., mediante la negociación automatizada de creadores de mercado y la combinación por pools de liquidez, sin tener que pasar por las plataformas tradicionales de emparejamiento.
¿Por qué este momento vale la pena vigilar? Porque esta pista ya empezó a calentarse. En Solana, las acciones tokenizadas registraron en septiembre un volumen de operaciones que superó los 4.400 millones de dólares, estableciendo un récord mensual. El impulso principal vino de Raydium y Orca, dos plataformas de trading dentro de la cadena. Pero aquí va un balde de agua fría: esos 4.400 millones son el monto acumulado de operaciones entre compradores y vendedores, no la capitalización, ni el capital nuevo que entra; el valor real de las acciones tokenizadas en circulación en Solana en septiembre era solo de unos 684 millones de dólares.
Si juntamos estas dos cosas, el hilo queda claro: primero, la exención de la SEC abrió una pequeña rendija; luego, grandes instituciones con licencias comenzaron a entrar. El hecho de que un actor de este nivel baje al terreno es más significativo que el volumen de operaciones a corto plazo: indica que «poner acciones en la cadena» está pasando de ser un juego minoritario nativo de las criptomonedas a convertirse en un negocio formal que también las bolsas tradicionales quieren capturar.
Para el usuario común, el cambio más directo podría ser este: en adelante, quizá de verdad sea posible comprar y vender acciones estadounidenses 24/7 usando stablecoins, sin esperar a que abran los horarios de los brókers tradicionales. Pero, al mismo tiempo, los “baches” sobre la fijación de precios de las acciones tokenizadas, la compensación y además qué ley de valores de qué país las regula, todavía no se han resuelto ninguno.⚖️
Hay además un problema todavía más realista: el “tamaño del mercado” hoy es solo de algunos cientos de millones de dólares. Si de verdad entra una gran institución con fondos del orden de decenas de millones, la falta de profundidad se amplificará de inmediato. Entonces lo que crees que compras es “acciones de EE. UU.”, pero en realidad podrías estar adquiriendo solo un comprobante de liquidez muy baja, con interrogantes regulatorios aún pendientes.📉
Si algún día Apple o Nvidia realmente pudieran comprar acciones de EE. UU. 24/7 en la cadena usando stablecoins, ¿moverías parte de tu cartera de acciones estadounidenses a la cadena? Comenta en la sección de comentarios
Haz clic en el avatar para ver la transmisión en vivo
Cada día te traigo a seguir los temas candentes de las criptomonedas: no solo ver qué pasó en las noticias, sino ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
734
·
--
Con verificación
#以太坊验证者退出队列增392%
85 万枚 ETH en cola para esperar el “bajarse”: los validadores abandonan la cola. Desde principios de octubre se disparó un 392% y ya marca un máximo de 2026. 🦖
[⚡ 有大动静群里说](https://app.binance.com/uni-qr/JpwCPfBj)
Según los datos de validadores que abandonan la cola de beaconcha.in, actualmente hay 850,736 ETH en cola esperando para salir. Estimando con el precio actual de Ethereum de alrededor de 2,700 dólares, el valor ronda los 2,300 millones de dólares. El tiempo de espera se ha extendido hasta aproximadamente 14 días y 18 horas, y solo se permiten 256 validadores por cada epoch.
La chispa no fue el mercado en caída, sino una acción de control de riesgos de una billetera. El 30 de septiembre, MetaMask divulgó que su infraestructura de staking había sufrido un incidente de seguridad. Después, de forma proactiva y preventiva, salió de aproximadamente 17,000 validadores, en total unas 523,000 ETH (unos 1,400 millones de dólares). ⚠️ La versión oficial es que la cartera del usuario no estaba amenazada de forma directa, pero esta “evacuación preventiva” por sí sola ya fue suficiente para empujar la cola.
Pongamos números sobre la mesa 📊: el volumen total de staking en toda la red es de alrededor de 43.6 millones de ETH, con 878,089 validadores activos. Esta vez, la cantidad en cola representa cerca del 2% del total. La proporción no parece enorme, pero el sentido de la señal es claro: demuestra que el gran éxodo de validadores, no se debe solo al precio, sino a decisiones operativas y de seguridad.
Mi opinión: salir de la cola es como una “válvula de amortiguación”, no un interruptor de descarga. Para que ETH salga hay que esperar más de dos semanas, así que el ritmo con el que realmente se golpea el mercado spot se está frenando a propósito. Por eso, no leas directamente “850,000 ETH en cola” como “850,000 ETH van a liquidar el precio de inmediato”. Lo que más conviene vigilar es, en sí, el indicador de “tiempo en cola”: si se sigue alargando, significa que la demanda de salidas supera la capacidad de procesamiento de la red, y la presión se transmitirá a los derivados de staking líquido, al descuento de esos productos, a la rentabilidad del staking y al calendario de reembolsos en protocolos relacionados.
Lo que de verdad se está revaluando ahora es “quién custodia tu staking”. Una decisión de control de riesgos de una billetera puede cambiar instantáneamente el flujo de fondos de toda la cadena. Esta reacción en cadena derivada de la concentración es, en realidad, más preocupante que cualquier K line.
¿Crees que esta marea de salidas es solo para cubrirse del riesgo, o también para materializar ganancias? Hablemos en los comentarios.
Haz clic en el avatar para ver la transmisión en vivo.
Cada día te mantendré al tanto de los temas candentes de Ethereum y de datos on-chain. No solo mirar qué pasó en las noticias, sino ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
#以太坊验证者退出队列增392%
85 万枚 ETH en cola para esperar el “bajarse”: los validadores abandonan la cola. Desde principios de octubre se disparó un 392% y ya marca un máximo de 2026. 🦖
⚡ 有大动静群里说
Según los datos de validadores que abandonan la cola de beaconcha.in, actualmente hay 850,736 ETH en cola esperando para salir. Estimando con el precio actual de Ethereum de alrededor de 2,700 dólares, el valor ronda los 2,300 millones de dólares. El tiempo de espera se ha extendido hasta aproximadamente 14 días y 18 horas, y solo se permiten 256 validadores por cada epoch.
La chispa no fue el mercado en caída, sino una acción de control de riesgos de una billetera. El 30 de septiembre, MetaMask divulgó que su infraestructura de staking había sufrido un incidente de seguridad. Después, de forma proactiva y preventiva, salió de aproximadamente 17,000 validadores, en total unas 523,000 ETH (unos 1,400 millones de dólares). ⚠️ La versión oficial es que la cartera del usuario no estaba amenazada de forma directa, pero esta “evacuación preventiva” por sí sola ya fue suficiente para empujar la cola.
Pongamos números sobre la mesa 📊: el volumen total de staking en toda la red es de alrededor de 43.6 millones de ETH, con 878,089 validadores activos. Esta vez, la cantidad en cola representa cerca del 2% del total. La proporción no parece enorme, pero el sentido de la señal es claro: demuestra que el gran éxodo de validadores, no se debe solo al precio, sino a decisiones operativas y de seguridad.
Mi opinión: salir de la cola es como una “válvula de amortiguación”, no un interruptor de descarga. Para que ETH salga hay que esperar más de dos semanas, así que el ritmo con el que realmente se golpea el mercado spot se está frenando a propósito. Por eso, no leas directamente “850,000 ETH en cola” como “850,000 ETH van a liquidar el precio de inmediato”. Lo que más conviene vigilar es, en sí, el indicador de “tiempo en cola”: si se sigue alargando, significa que la demanda de salidas supera la capacidad de procesamiento de la red, y la presión se transmitirá a los derivados de staking líquido, al descuento de esos productos, a la rentabilidad del staking y al calendario de reembolsos en protocolos relacionados.
Lo que de verdad se está revaluando ahora es “quién custodia tu staking”. Una decisión de control de riesgos de una billetera puede cambiar instantáneamente el flujo de fondos de toda la cadena. Esta reacción en cadena derivada de la concentración es, en realidad, más preocupante que cualquier K line.
¿Crees que esta marea de salidas es solo para cubrirse del riesgo, o también para materializar ganancias? Hablemos en los comentarios.
Haz clic en el avatar para ver la transmisión en vivo.
Cada día te mantendré al tanto de los temas candentes de Ethereum y de datos on-chain. No solo mirar qué pasó en las noticias, sino ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
2
547
·
--
Tres meses de atracción de 10.200 millones de dólares: Bitcoin se lleva 6.300 millones, pero su ritmo de crecimiento queda el último; el que más rápido fue apenas entró 480 millones 🦖
[🔎 进群看完整分析](https://app.binance.com/uni-qr/JpwCPfBj)
Los cripto-ETFs spot de EE. UU. registraron una entrada neta total de 10.200 millones de dólares en el tercer trimestre de 2026 (datos de SoSoValue). Dentro de ellos, los fondos de Bitcoin se quedaron con 6.300 millones y se mantienen en el primer lugar; los de Ethereum con 3.100 millones quedan segundos; los de Solana con 480 millones y los de XRP con 308 millones. Si solo miramos el monto, Bitcoin es el gran ganador.
Pero si cambiamos el enfoque al “ritmo de crecimiento”, la historia se invierte de inmediato 📈.
Según la entrada neta acumulada desde su salida al mercado, el fondo de Solana creció 42% en un trimestre (de 1.100 millones a 1.600 millones); Ethereum +28%; XRP +21%; mientras que Bitcoin solo +12%. Veámoslo con un criterio aún más directo: la proporción de la entrada neta de este trimestre respecto al patrimonio neto del propio fondo. Solana es 25,1%: el dinero que entró en tres meses equivale nada menos que a una cuarta parte de su tamaño total. Ethereum 17,3%; XRP 18,3%; pero Bitcoin apenas 5,9%.
¿De dónde viene el contraste? La respuesta está en la base. Para el cierre del trimestre, el patrimonio neto de los ETFs de Bitcoin ya es de 108.000 millones de dólares; Solana, en cambio, solo 1.900 millones: una diferencia de más de cincuenta veces. Cuanto más grande el “tamaño del plato”, menor el porcentaje que puede impulsar la misma cantidad de dinero; con un plato pequeño como el de Solana, una gran suma basta para disparar el crecimiento ⚠️.
Traducido a simple: el gran dinero sigue asumiendo por defecto la asignación a Bitcoin; el IBIT de BlackRock es la “posición estándar” de las instituciones. Pero el flujo incremental que realmente cambia de dirección está moviéndose hacia ETFs de menor tamaño: en esta ronda, Solana es el que más se lleva. Aun así, mantén la cabeza fría: dentro del ranking de mayor ritmo, una parte es efecto aritmético de base baja; no significa que la demanda absoluta de Solana ya haya alcanzado a la de Ethereum. Si el fondo de Solana quiere replicar otro 42% en el próximo trimestre, tendría que volver a registrar una entrada neta de alrededor de 680 millones de dólares: más que los 480 millones de esta vez; no es tarea fácil.
Para el jugador común, las entradas a los ETF son una variable lenta, pero son el “comprobante de depósito” del ánimo institucional. Si en el cuarto trimestre Solana aún puede captar más de 480 millones de dólares, entonces no sería solo una moda puntual, sino un cambio silencioso en la estructura del dinero hacia otra vía.
¿Qué crees: el dinero del próximo trimestre seguirá desplazándose hacia ETFs de menor tamaño como Solana, o volverá a Bitcoin? Hablemos en la sección de comentarios.
Haz clic en el avatar para ver la transmisión en vivo
Cada día te traigo los temas candentes de los ETF cripto: no solo ver qué noticias ocurren, sino también entender la lógica y las oportunidades que hay detrás 👀🚀
Tres meses de atracción de 10.200 millones de dólares: Bitcoin se lleva 6.300 millones, pero su ritmo de crecimiento queda el último; el que más rápido fue apenas entró 480 millones 🦖
🔎 进群看完整分析
Los cripto-ETFs spot de EE. UU. registraron una entrada neta total de 10.200 millones de dólares en el tercer trimestre de 2026 (datos de SoSoValue). Dentro de ellos, los fondos de Bitcoin se quedaron con 6.300 millones y se mantienen en el primer lugar; los de Ethereum con 3.100 millones quedan segundos; los de Solana con 480 millones y los de XRP con 308 millones. Si solo miramos el monto, Bitcoin es el gran ganador.
Pero si cambiamos el enfoque al “ritmo de crecimiento”, la historia se invierte de inmediato 📈.
Según la entrada neta acumulada desde su salida al mercado, el fondo de Solana creció 42% en un trimestre (de 1.100 millones a 1.600 millones); Ethereum +28%; XRP +21%; mientras que Bitcoin solo +12%. Veámoslo con un criterio aún más directo: la proporción de la entrada neta de este trimestre respecto al patrimonio neto del propio fondo. Solana es 25,1%: el dinero que entró en tres meses equivale nada menos que a una cuarta parte de su tamaño total. Ethereum 17,3%; XRP 18,3%; pero Bitcoin apenas 5,9%.
¿De dónde viene el contraste? La respuesta está en la base. Para el cierre del trimestre, el patrimonio neto de los ETFs de Bitcoin ya es de 108.000 millones de dólares; Solana, en cambio, solo 1.900 millones: una diferencia de más de cincuenta veces. Cuanto más grande el “tamaño del plato”, menor el porcentaje que puede impulsar la misma cantidad de dinero; con un plato pequeño como el de Solana, una gran suma basta para disparar el crecimiento ⚠️.
Traducido a simple: el gran dinero sigue asumiendo por defecto la asignación a Bitcoin; el IBIT de BlackRock es la “posición estándar” de las instituciones. Pero el flujo incremental que realmente cambia de dirección está moviéndose hacia ETFs de menor tamaño: en esta ronda, Solana es el que más se lleva. Aun así, mantén la cabeza fría: dentro del ranking de mayor ritmo, una parte es efecto aritmético de base baja; no significa que la demanda absoluta de Solana ya haya alcanzado a la de Ethereum. Si el fondo de Solana quiere replicar otro 42% en el próximo trimestre, tendría que volver a registrar una entrada neta de alrededor de 680 millones de dólares: más que los 480 millones de esta vez; no es tarea fácil.
Para el jugador común, las entradas a los ETF son una variable lenta, pero son el “comprobante de depósito” del ánimo institucional. Si en el cuarto trimestre Solana aún puede captar más de 480 millones de dólares, entonces no sería solo una moda puntual, sino un cambio silencioso en la estructura del dinero hacia otra vía.
¿Qué crees: el dinero del próximo trimestre seguirá desplazándose hacia ETFs de menor tamaño como Solana, o volverá a Bitcoin? Hablemos en la sección de comentarios.
Haz clic en el avatar para ver la transmisión en vivo
Cada día te traigo los temas candentes de los ETF cripto: no solo ver qué noticias ocurren, sino también entender la lógica y las oportunidades que hay detrás 👀🚀
2
662
·
--
Con verificación
#zcash现货etf首现周度净流出9360万美元
Hace dos semanas todavía captaba dinero por valor de 98,2 millones de dólares y encabezaba el ranking en todo el mercado de ETFs cripto; esta semana, sin embargo, ha registrado salidas netas de 93,6 millones de dólares. — ¡El ETF de Zcash es la primera vez que solo «sale» y no «entra»! 🦖
[💡 群里更新数据解读](https://app.binance.com/uni-qr/JpwCPfBj)
El ETF de Grayscale al contado sobre Zcash (código ZCSH), desde su lanzamiento en agosto, es la primera vez que registra una salida neta semanal: esta semana fue canjeado por 93,6 millones de dólares. En el mismo periodo, el precio de ZEC pasó de aproximadamente 1585 dólares al inicio de la semana hasta cerca de 1300. El flujo de fondos y el precio apuntan por primera vez en la misma dirección.
Más directo aún: al 3 de octubre, ZEC cotiza cerca de 1308 dólares, con una caída semanal de aproximadamente 17,5%; desde el máximo reciente de 1690 dólares, se ha retraído alrededor de 23%. Según datos de SoSoValue, este ETF no ha vuelto a mostrar entradas netas diarias después del 22 de septiembre. Los reembolsos han venido en cadena, no es un hecho aislado 💰.
La diferencia está justo hace dos semanas: entonces, el ZCSH captó 98,2 millones de dólares en una sola semana, el mayor ingreso de todas las ETFs cripto de ese periodo. Del campeón de entradas al motor de salidas: en esta única institución, el flujo se dio vuelta por casi 190 millones de dólares. Para tener una referencia, Zcash este año ha subido más de 20 veces; los fondos del ETF son uno de los combustibles clave en esta ronda de mercado. Si ese combustible se extrae al revés, al precio naturalmente le falta un soporte ⚠️.
Pero tampoco conviene culparle todo al ETF. El reporte lo dice con claridad: los reembolsos pueden explicar parte de la presión, pero no toda la caída. Lo que hay que vigilar de verdad es el precio en sí: de 1270 a 1300 dólares es la zona donde se vio la entrada de compras en el periodo reciente; en el gráfico de cuatro horas, las medias móviles de mayor duración también están presionando cerca de esa zona. Si se mantiene, hay base para un rebote. En caso de perderse, la siguiente referencia es 1155 dólares, aproximadamente un 12% por debajo del precio actual 📉.
Hacia arriba, la presión vendedora a corto plazo está disminuyendo; hay oportunidad de que primero rebote hacia 1320 a 1360 dólares. Si además logra volver a situarse por encima de 1380 a 1425 dólares y mantenerse, la lógica para retar los 1500 dólares en la segunda mitad de octubre volvería a tener sentido. En una frase: esta ronda se sostenía en dos piernas, la narrativa de «monedas de privacidad» y «los fondos del ETF»; ahora la pierna de los fondos se está aflojando.
¿Tú crees que este movimiento en ZEC fue un “deep squat” (sobreventa) por haberse subido demasiado, o que el mercado realmente tocó techo? Comenta en la sección de comentarios.
Haz clic en el avatar para ver la transmisión en vivo
Cada día te llevo a seguir los temas candentes de Zcash. No solo para ver qué pasa en las noticias, sino para que entiendas la lógica y las oportunidades que hay detrás 👀🚀
#zcash现货etf首现周度净流出9360万美元
Hace dos semanas todavía captaba dinero por valor de 98,2 millones de dólares y encabezaba el ranking en todo el mercado de ETFs cripto; esta semana, sin embargo, ha registrado salidas netas de 93,6 millones de dólares. — ¡El ETF de Zcash es la primera vez que solo «sale» y no «entra»! 🦖
💡 群里更新数据解读
El ETF de Grayscale al contado sobre Zcash (código ZCSH), desde su lanzamiento en agosto, es la primera vez que registra una salida neta semanal: esta semana fue canjeado por 93,6 millones de dólares. En el mismo periodo, el precio de ZEC pasó de aproximadamente 1585 dólares al inicio de la semana hasta cerca de 1300. El flujo de fondos y el precio apuntan por primera vez en la misma dirección.
Más directo aún: al 3 de octubre, ZEC cotiza cerca de 1308 dólares, con una caída semanal de aproximadamente 17,5%; desde el máximo reciente de 1690 dólares, se ha retraído alrededor de 23%. Según datos de SoSoValue, este ETF no ha vuelto a mostrar entradas netas diarias después del 22 de septiembre. Los reembolsos han venido en cadena, no es un hecho aislado 💰.
La diferencia está justo hace dos semanas: entonces, el ZCSH captó 98,2 millones de dólares en una sola semana, el mayor ingreso de todas las ETFs cripto de ese periodo. Del campeón de entradas al motor de salidas: en esta única institución, el flujo se dio vuelta por casi 190 millones de dólares. Para tener una referencia, Zcash este año ha subido más de 20 veces; los fondos del ETF son uno de los combustibles clave en esta ronda de mercado. Si ese combustible se extrae al revés, al precio naturalmente le falta un soporte ⚠️.
Pero tampoco conviene culparle todo al ETF. El reporte lo dice con claridad: los reembolsos pueden explicar parte de la presión, pero no toda la caída. Lo que hay que vigilar de verdad es el precio en sí: de 1270 a 1300 dólares es la zona donde se vio la entrada de compras en el periodo reciente; en el gráfico de cuatro horas, las medias móviles de mayor duración también están presionando cerca de esa zona. Si se mantiene, hay base para un rebote. En caso de perderse, la siguiente referencia es 1155 dólares, aproximadamente un 12% por debajo del precio actual 📉.
Hacia arriba, la presión vendedora a corto plazo está disminuyendo; hay oportunidad de que primero rebote hacia 1320 a 1360 dólares. Si además logra volver a situarse por encima de 1380 a 1425 dólares y mantenerse, la lógica para retar los 1500 dólares en la segunda mitad de octubre volvería a tener sentido. En una frase: esta ronda se sostenía en dos piernas, la narrativa de «monedas de privacidad» y «los fondos del ETF»; ahora la pierna de los fondos se está aflojando.
¿Tú crees que este movimiento en ZEC fue un “deep squat” (sobreventa) por haberse subido demasiado, o que el mercado realmente tocó techo? Comenta en la sección de comentarios.
Haz clic en el avatar para ver la transmisión en vivo
Cada día te llevo a seguir los temas candentes de Zcash. No solo para ver qué pasa en las noticias, sino para que entiendas la lógica y las oportunidades que hay detrás 👀🚀
1.6k
·
--
El Senado dejó caer el proyecto de ley de cripto y el mercado enloqueció al alza: un token se disparó 104% en 15 días 📈
[⚡ 有大动静群里说](https://app.binance.com/uni-qr/JpwCPfBj)
Primero pongamos las cosas claras. El 15 de septiembre, el Senado de EE. UU. no logró avanzar el proyecto de ley CLARITY (Ley de Estructura del Mercado de Cripto). En ese momento, casi todo el mundo lo tomó como una mala noticia. Pero el director de inversiones de Bitwise, Matt Hougan, en un memorándum del 30 de septiembre, sacó una conclusión totalmente opuesta: el proyecto murió, pero en cambio soltó el cinturón a 4 tipos de negocios, y los precios de las monedas y de las acciones subieron juntos.
Los 4 tipos que señaló son: plataformas de stablecoins, exchanges veteranos, negocios de tokenización y proyectos que usan ingresos para recomprar sus propios tokens. En la parte de las stablecoins, Hougan apuntó directamente a que un gran exchange regulado en EE. UU. fue el gran ganador: se mantuvo la “recompensa por saldo”, que la ley pretendía endurecer; los exchanges veteranos también conservaron su ventaja competitiva que podría haberse recortado.
Lo que mejor lo demuestra son estos números. Del 15 al 30 de septiembre, en los proyectos que recompran tokens: NEAR subió 104%, Uniswap subió 49%, Pump subió 19%, Hyperliquid subió 15% y Lighter subió 10%. Y en la misma ventana, Bitcoin solo subió 8% y Ethereum subió 7% 🌊
El resumen de Hougan es muy directo: “Cripto ganó certidumbre a largo plazo a cambio de reglas más rápidas y mejores”. La lógica es esta: en las negociaciones legislativas, la industria ya aceptó restricciones; al no aprobarse el proyecto, esas restricciones no se materializaron. Pero, en cambio, la SEC actuó más rápido: abrió una vía de prueba de 5 años para los lugares de intercambio de acciones tokenizadas.
Mi opinión: esto es el típico “beneficio del vacío regulatorio”. No se celebren demasiado pronto. El propio Hougan también recordó que basarse en decisiones de las agencias regulatorias no es tan sólido como la legislación. Cuando en enero de 2029 cambie el gobierno, y con él los responsables de la SEC y la CFTC —posiblemente más duros—, el rumbo podría cambiar de la noche a la mañana ⚠️
Así que te pregunto: ¿prefieres reglas “rápidas ahora, pero que pueden cambiar en cualquier momento”, o reglas “más lentas, pero con certidumbre para diez años”? 🦖
Hablemos en los comentarios.
Haz clic en el avatar para ver la transmisión.
Cada día te traigo lo más importante sobre el tema de regulación cripto. No solo ver qué noticias pasan: te ayudo a entender la lógica y las oportunidades que hay detrás 👀🚀
El Senado dejó caer el proyecto de ley de cripto y el mercado enloqueció al alza: un token se disparó 104% en 15 días 📈
⚡ 有大动静群里说
Primero pongamos las cosas claras. El 15 de septiembre, el Senado de EE. UU. no logró avanzar el proyecto de ley CLARITY (Ley de Estructura del Mercado de Cripto). En ese momento, casi todo el mundo lo tomó como una mala noticia. Pero el director de inversiones de Bitwise, Matt Hougan, en un memorándum del 30 de septiembre, sacó una conclusión totalmente opuesta: el proyecto murió, pero en cambio soltó el cinturón a 4 tipos de negocios, y los precios de las monedas y de las acciones subieron juntos.
Los 4 tipos que señaló son: plataformas de stablecoins, exchanges veteranos, negocios de tokenización y proyectos que usan ingresos para recomprar sus propios tokens. En la parte de las stablecoins, Hougan apuntó directamente a que un gran exchange regulado en EE. UU. fue el gran ganador: se mantuvo la “recompensa por saldo”, que la ley pretendía endurecer; los exchanges veteranos también conservaron su ventaja competitiva que podría haberse recortado.
Lo que mejor lo demuestra son estos números. Del 15 al 30 de septiembre, en los proyectos que recompran tokens: NEAR subió 104%, Uniswap subió 49%, Pump subió 19%, Hyperliquid subió 15% y Lighter subió 10%. Y en la misma ventana, Bitcoin solo subió 8% y Ethereum subió 7% 🌊
El resumen de Hougan es muy directo: “Cripto ganó certidumbre a largo plazo a cambio de reglas más rápidas y mejores”. La lógica es esta: en las negociaciones legislativas, la industria ya aceptó restricciones; al no aprobarse el proyecto, esas restricciones no se materializaron. Pero, en cambio, la SEC actuó más rápido: abrió una vía de prueba de 5 años para los lugares de intercambio de acciones tokenizadas.
Mi opinión: esto es el típico “beneficio del vacío regulatorio”. No se celebren demasiado pronto. El propio Hougan también recordó que basarse en decisiones de las agencias regulatorias no es tan sólido como la legislación. Cuando en enero de 2029 cambie el gobierno, y con él los responsables de la SEC y la CFTC —posiblemente más duros—, el rumbo podría cambiar de la noche a la mañana ⚠️
Así que te pregunto: ¿prefieres reglas “rápidas ahora, pero que pueden cambiar en cualquier momento”, o reglas “más lentas, pero con certidumbre para diez años”? 🦖
Hablemos en los comentarios.
Haz clic en el avatar para ver la transmisión.
Cada día te traigo lo más importante sobre el tema de regulación cripto. No solo ver qué noticias pasan: te ayudo a entender la lógica y las oportunidades que hay detrás 👀🚀
887
·
--
#比特币升至8.5万美元附近
Probabilidad de otra subida de tipos en octubre cae de 70% a 30% en una semana. Bitcoin sube cuatro días seguidos y alcanza 86.000 dólares 🦖
[⚡ 有大动静群里说](https://app.binance.com/uni-qr/JpwCPfBj)
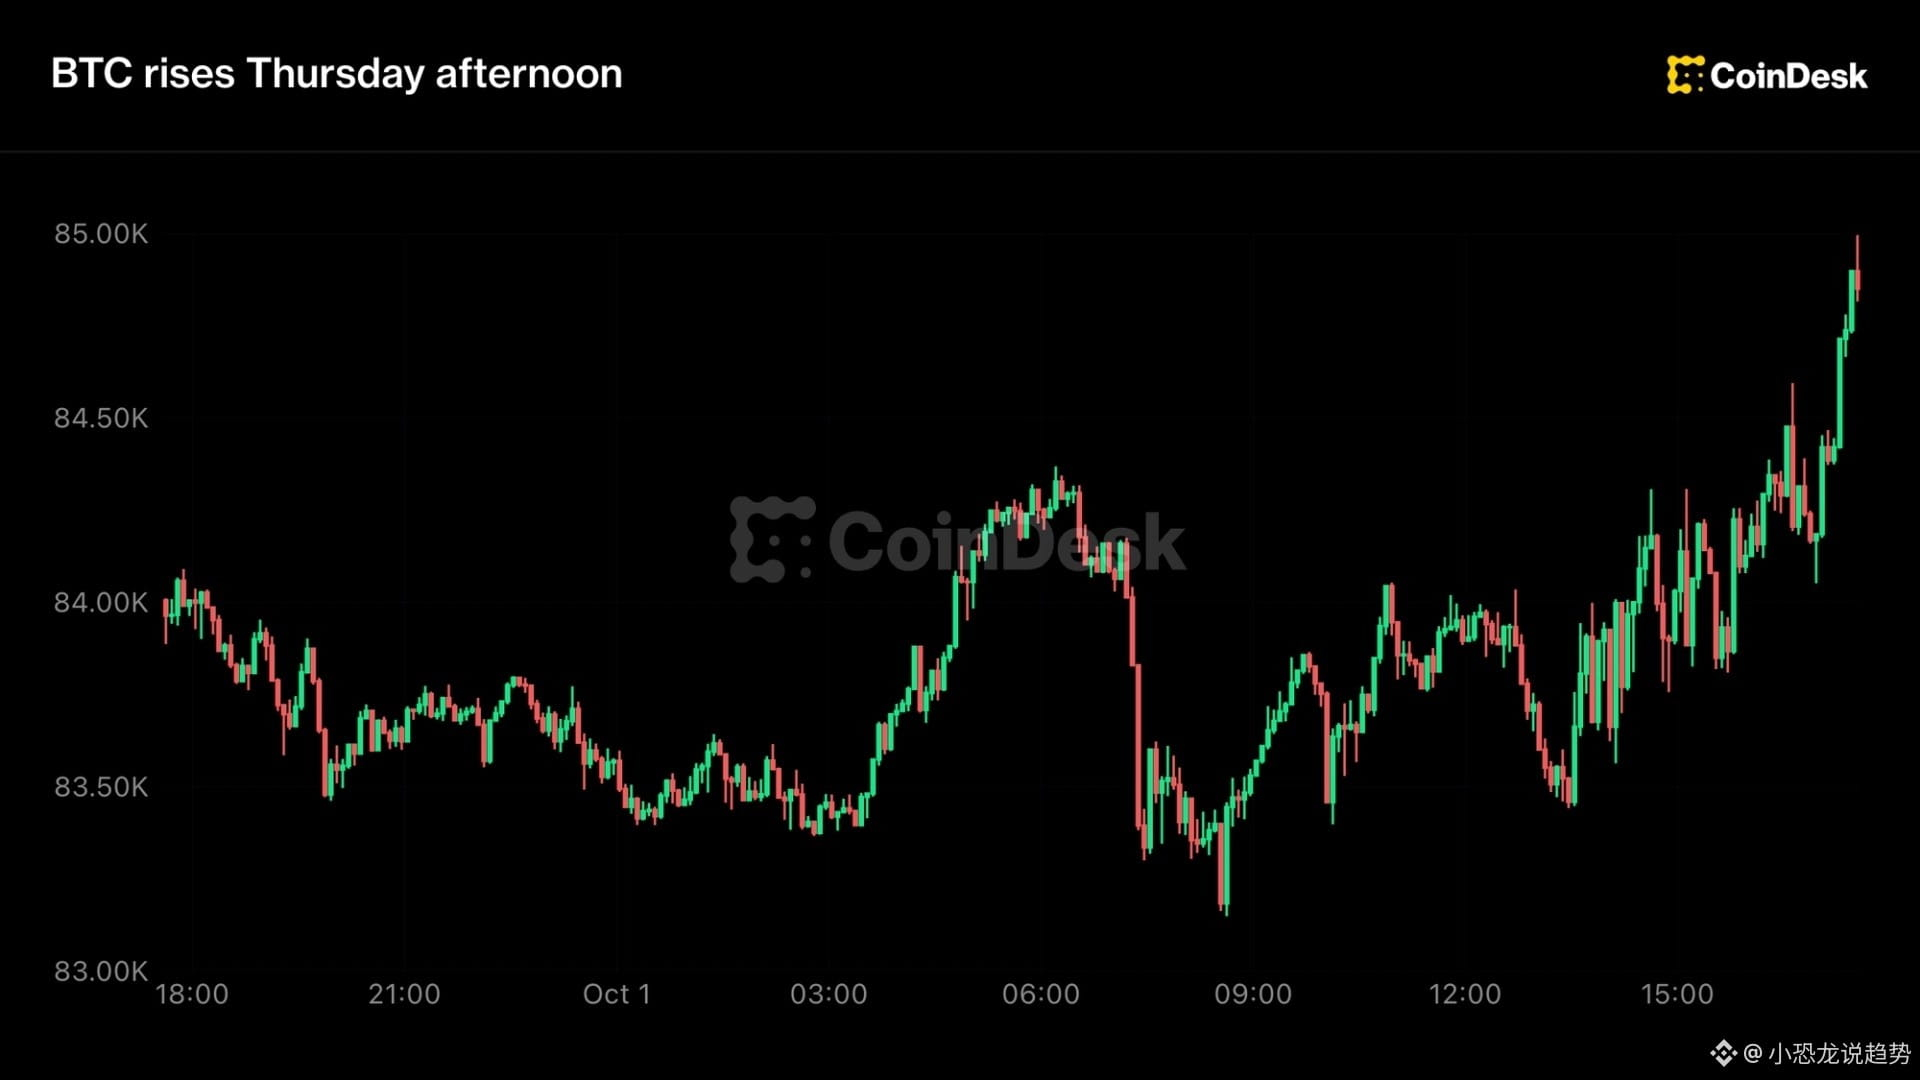
Las declaraciones del vicepresidente de la Reserva Federal, Jefferson, el jueves hicieron que el mercado frenara de golpe sus expectativas de subidas de tipos: la probabilidad de una nueva subida en la reunión del 28 de octubre bajó del 70% al 30% en una semana. Además, la probabilidad de que, antes de fin de año, al menos haya otra subida volvió a caer, del 95% al 80%. Bitcoin subió por cuarto día consecutivo, cotizando alrededor de 86.200 dólares, un alza de aproximadamente 3% en 24 horas.📈
También respaldó este rebote el mercado de bonos. La rentabilidad de los bonos del Tesoro a 2 años cayó 12,3 puntos básicos en un día, hasta el 4,764%, y la de 10 años bajó 9,4 puntos básicos, hasta el 5,217%; durante la sesión llegó a tocar 5,36% en algún momento. Las palabras textuales de Jefferson fueron que, desde la reunión de septiembre, las rentabilidades a distintos plazos han seguido subiendo, lo que indica que los inversores están reevaluando el entorno macro. “Yo y mis colegas necesitamos formarnos nuestro propio criterio; esto puede requerir más tiempo” —en otras palabras: hay que esperar más datos, sin prisa por actuar.
Pero hay dos señales que no se pueden ignorar. Primero: el PMI manufacturero de ISM de septiembre fue 54,5 y sigue en expansión, mientras que el componente de pagos de precios se disparó de 71,1 a 77,9; la presión inflacionaria, en realidad, está empeorando. Segundo: el PCE interanual de agosto fue 3,4%, por debajo del 3,7% esperado, pero esta vez los datos ajustaron la metodología. Varias instituciones estiman que solo por el cambio de criterio, el PCE subyacente podría estar subestimado hasta en 20 puntos básicos. Y además, en julio ya se revisó a la baja en 30 puntos básicos. Así que las cuatro palabras “la inflación se enfría” el mercado las descuenta. ⚠️
En la cadena, sí hay un poco de alivio. Glassnode señaló que los contratos abiertos en moneda-coin (posiciones sin cerrar) han disminuido cerca de 20% desde el mínimo de agosto, mientras que el precio sube 35%. Los contratos abiertos ya están en su nivel más bajo desde marzo: con menos apalancamiento, este repunte no tiene por qué revertirse tan fácilmente como con una liquidación masiva. En el 3T, Bitcoin subió 42,7%, el mejor tercer trimestre desde 2017. Citibank también elevó su precio objetivo a 12 meses de 82.000 dólares a 113.000. El jueves, antes de la apertura en EE. UU., Strategy avanzó más de 3% y, en un exchange, Circle subió más de 2%.
Mi opinión: el núcleo de esta subida no es un asunto propio del mercado cripto, sino la posibilidad de que “las subidas de tipos se detengan”. Pero si esta noche, con el informe de empleo no agrícola de septiembre de EE. UU., el empleo sigue siendo fuerte, esa probabilidad de 30% de subidas puede rebotar de inmediato y el soporte clave de 82.500 dólares volvería a ponerse a prueba. Antes de actuar, mira los datos. 📉
¿Qué crees que pasará después del dato de esta noche: Bitcoin primero subirá hacia 90.000 o primero retrocederá hacia 82.000? Comenta en la sección de comentarios.
Haz clic en el avatar para ver la transmisión en vivo
Cada día te traigo los temas calientes de Bitcoin: no solo para ver qué ocurre en las noticias, sino para que entiendas la lógica y las oportunidades detrás 👀🚀
#比特币升至8.5万美元附近
Probabilidad de otra subida de tipos en octubre cae de 70% a 30% en una semana. Bitcoin sube cuatro días seguidos y alcanza 86.000 dólares 🦖
⚡ 有大动静群里说
Las declaraciones del vicepresidente de la Reserva Federal, Jefferson, el jueves hicieron que el mercado frenara de golpe sus expectativas de subidas de tipos: la probabilidad de una nueva subida en la reunión del 28 de octubre bajó del 70% al 30% en una semana. Además, la probabilidad de que, antes de fin de año, al menos haya otra subida volvió a caer, del 95% al 80%. Bitcoin subió por cuarto día consecutivo, cotizando alrededor de 86.200 dólares, un alza de aproximadamente 3% en 24 horas.📈
También respaldó este rebote el mercado de bonos. La rentabilidad de los bonos del Tesoro a 2 años cayó 12,3 puntos básicos en un día, hasta el 4,764%, y la de 10 años bajó 9,4 puntos básicos, hasta el 5,217%; durante la sesión llegó a tocar 5,36% en algún momento. Las palabras textuales de Jefferson fueron que, desde la reunión de septiembre, las rentabilidades a distintos plazos han seguido subiendo, lo que indica que los inversores están reevaluando el entorno macro. “Yo y mis colegas necesitamos formarnos nuestro propio criterio; esto puede requerir más tiempo” —en otras palabras: hay que esperar más datos, sin prisa por actuar.
Pero hay dos señales que no se pueden ignorar. Primero: el PMI manufacturero de ISM de septiembre fue 54,5 y sigue en expansión, mientras que el componente de pagos de precios se disparó de 71,1 a 77,9; la presión inflacionaria, en realidad, está empeorando. Segundo: el PCE interanual de agosto fue 3,4%, por debajo del 3,7% esperado, pero esta vez los datos ajustaron la metodología. Varias instituciones estiman que solo por el cambio de criterio, el PCE subyacente podría estar subestimado hasta en 20 puntos básicos. Y además, en julio ya se revisó a la baja en 30 puntos básicos. Así que las cuatro palabras “la inflación se enfría” el mercado las descuenta. ⚠️
En la cadena, sí hay un poco de alivio. Glassnode señaló que los contratos abiertos en moneda-coin (posiciones sin cerrar) han disminuido cerca de 20% desde el mínimo de agosto, mientras que el precio sube 35%. Los contratos abiertos ya están en su nivel más bajo desde marzo: con menos apalancamiento, este repunte no tiene por qué revertirse tan fácilmente como con una liquidación masiva. En el 3T, Bitcoin subió 42,7%, el mejor tercer trimestre desde 2017. Citibank también elevó su precio objetivo a 12 meses de 82.000 dólares a 113.000. El jueves, antes de la apertura en EE. UU., Strategy avanzó más de 3% y, en un exchange, Circle subió más de 2%.
Mi opinión: el núcleo de esta subida no es un asunto propio del mercado cripto, sino la posibilidad de que “las subidas de tipos se detengan”. Pero si esta noche, con el informe de empleo no agrícola de septiembre de EE. UU., el empleo sigue siendo fuerte, esa probabilidad de 30% de subidas puede rebotar de inmediato y el soporte clave de 82.500 dólares volvería a ponerse a prueba. Antes de actuar, mira los datos. 📉
¿Qué crees que pasará después del dato de esta noche: Bitcoin primero subirá hacia 90.000 o primero retrocederá hacia 82.000? Comenta en la sección de comentarios.
Haz clic en el avatar para ver la transmisión en vivo
Cada día te traigo los temas calientes de Bitcoin: no solo para ver qué ocurre en las noticias, sino para que entiendas la lógica y las oportunidades detrás 👀🚀
2
1.5k
·
--
#以太坊三季度涨70.9% #比特币etf三季度净流入63.4亿美元
Un trimestre robado de 1.26 mil millones de dólares; sin embargo, el Bitcoin de ese mismo periodo subió un 40% 🦖
[📈 进群一起分析行情](https://app.binance.com/uni-qr/JpwCPfBj)
Acaba de concluir el tercer trimestre: Según los datos más recientes de CertiK, en el tercer trimestre de 2026 la industria cripto sufrió pérdidas de 1.26 mil millones de dólares por incidentes de seguridad, un salto del 53.9% frente a los 819.4 millones del segundo trimestre; el número de incidentes pasó de 219 a 247. De entre todos, el mayor robo en una sola operación fue contra una bolsa líder el 24 de septiembre por 387.5 millones de dólares, que por sí sola representó el 31% de las pérdidas del trimestre 💥
Pero en ese mismo trimestre, Bitcoin subió alrededor de un 40%, Ethereum ganó un 70.9% y los ETF de Bitcoin registraron entradas netas por 6.34 mil millones. Por un lado, es una cosecha para los hackers; por el otro, una fiesta para los alcistas: esta es la cara menos elegante de un mercado alcista ⚠️
Primero, expliquemos los logros de los hackers. Septiembre fue la zona más afectada: pérdida mensual de 769 millones de dólares, 99 incidentes, y el 96% provino del aprovechamiento de vulnerabilidades. Además de esos 387.5 millones de esa bolsa, Liquid Network perdió 319 millones, Tectonic sufrió 120 millones y Coldcard fue robado por 112.7 millones. Por suerte, unos 273 millones de dólares fueron congelados o recuperados, por lo que la pérdida neta de septiembre se redujo a 495.3 millones. Lo más problemático es la ruta de lavado: los fondos robados se están transfiriendo a través de pools de privacidad, y el rastreo on-chain es cada vez más difícil.
Ahora veamos el desempeño de los alcistas. Bitcoin volvió a superar los 84,000 dólares; 82,500 dólares es un soporte clave. Citigroup acaba de elevar su precio objetivo a 11.3万 dólares (desde 82,000) para los próximos 12 meses, mostrando confianza en el retorno de fondos hacia los ETF. El aumento trimestral de Ethereum fue del 70.9%, y el precio objetivo se situó en 3,028 dólares 📈
Mi opinión: este frío y este calor, en realidad, son dos caras de lo mismo. El capital institucional entra a gran escala a través de los ETF, impulsando el volumen de los criptoactivos, y también elevando al nivel de miles de millones de dólares el monto robado en operaciones individuales. Las ganancias contables de un mercado alcista son tentadoras, pero el riesgo de que "los activos están en manos de otros" también se amplifica al mismo tiempo. Para la gente común, la mayor lección de esta temporada no es perseguir subidas, sino aclarar en manos de quién está realmente tu moneda.
¿Crees que esta ola de ciberataques frenará el ritmo con el que entran las instituciones? ¿O que la demanda compradora de los ETF, en realidad, no se preocupa por esto? ¡Conversemos en los comentarios!
Haz clic en el avatar para ver la transmisión en vivo
Cada día te traigo el seguimiento de los temas candentes en cripto: no solo ver qué pasó en las noticias, sino ayudarte a entender la lógica y las oportunidades detrás 👀🚀
#以太坊三季度涨70.9% #比特币etf三季度净流入63.4亿美元
Un trimestre robado de 1.26 mil millones de dólares; sin embargo, el Bitcoin de ese mismo periodo subió un 40% 🦖
📈 进群一起分析行情
Acaba de concluir el tercer trimestre: Según los datos más recientes de CertiK, en el tercer trimestre de 2026 la industria cripto sufrió pérdidas de 1.26 mil millones de dólares por incidentes de seguridad, un salto del 53.9% frente a los 819.4 millones del segundo trimestre; el número de incidentes pasó de 219 a 247. De entre todos, el mayor robo en una sola operación fue contra una bolsa líder el 24 de septiembre por 387.5 millones de dólares, que por sí sola representó el 31% de las pérdidas del trimestre 💥
Pero en ese mismo trimestre, Bitcoin subió alrededor de un 40%, Ethereum ganó un 70.9% y los ETF de Bitcoin registraron entradas netas por 6.34 mil millones. Por un lado, es una cosecha para los hackers; por el otro, una fiesta para los alcistas: esta es la cara menos elegante de un mercado alcista ⚠️
Primero, expliquemos los logros de los hackers. Septiembre fue la zona más afectada: pérdida mensual de 769 millones de dólares, 99 incidentes, y el 96% provino del aprovechamiento de vulnerabilidades. Además de esos 387.5 millones de esa bolsa, Liquid Network perdió 319 millones, Tectonic sufrió 120 millones y Coldcard fue robado por 112.7 millones. Por suerte, unos 273 millones de dólares fueron congelados o recuperados, por lo que la pérdida neta de septiembre se redujo a 495.3 millones. Lo más problemático es la ruta de lavado: los fondos robados se están transfiriendo a través de pools de privacidad, y el rastreo on-chain es cada vez más difícil.
Ahora veamos el desempeño de los alcistas. Bitcoin volvió a superar los 84,000 dólares; 82,500 dólares es un soporte clave. Citigroup acaba de elevar su precio objetivo a 11.3万 dólares (desde 82,000) para los próximos 12 meses, mostrando confianza en el retorno de fondos hacia los ETF. El aumento trimestral de Ethereum fue del 70.9%, y el precio objetivo se situó en 3,028 dólares 📈
Mi opinión: este frío y este calor, en realidad, son dos caras de lo mismo. El capital institucional entra a gran escala a través de los ETF, impulsando el volumen de los criptoactivos, y también elevando al nivel de miles de millones de dólares el monto robado en operaciones individuales. Las ganancias contables de un mercado alcista son tentadoras, pero el riesgo de que "los activos están en manos de otros" también se amplifica al mismo tiempo. Para la gente común, la mayor lección de esta temporada no es perseguir subidas, sino aclarar en manos de quién está realmente tu moneda.
¿Crees que esta ola de ciberataques frenará el ritmo con el que entran las instituciones? ¿O que la demanda compradora de los ETF, en realidad, no se preocupa por esto? ¡Conversemos en los comentarios!
Haz clic en el avatar para ver la transmisión en vivo
Cada día te traigo el seguimiento de los temas candentes en cripto: no solo ver qué pasó en las noticias, sino ayudarte a entender la lógica y las oportunidades detrás 👀🚀
512
·
--
Con verificación
#美国10年期美债收益率逼近5.3%
Las rentabilidades de los Treasuries de EE. UU. superan el 5.342%, el nivel más alto desde 2002; sin embargo, Bitcoin se mantiene por encima de los 84.000 dólares y no quiere retroceder 🦖
[🕐 最新解读群里更新](https://app.binance.com/uni-qr/JpwCPfBj)
El jueves, al abrir la sesión en EE. UU., la rentabilidad del bono del Tesoro a 10 años llegó a tocar temporalmente el 5.342%; la última vez que se vio este nivel fue en abril de 2002. Al mismo tiempo, la del bono a 30 años también marcó máximos de varios años. En ese mismo momento, Bitcoin se situó por encima de los 84.000 dólares, con una subida ligera durante el día. Ante el costo de endeudamiento más caro del mundo, logró aferrarse a su posición.
Primero, pongamos los números en palabras sencillas: el 5.342% significa que el costo de endeudarse del gobierno de EE. UU. vuelve al nivel de hace 24 años. El mercado se está poniendo cada vez más nervioso por la deuda del gobierno; el subdirector europeo del ex FMI, Mahmood Pradhan, dijo a los medios que los inversores globales ahora están «muy tensos»: si las rentabilidades siguen subiendo, también suben los intereses que cada país tiene que pagar.
La reacción de Bitcoin, en realidad, es más contenida de lo que muchos esperaban. El índice de precios PCE de agosto, interanual, fue 3,4%, por debajo de lo previsto, pero el mercado casi no se emocionó. En general, los analistas creen que esta caída se debe en gran parte a ajustes en la metodología estadística. El analista de cripto Benjamin Cowen lo dijo con más claridad: «El mercado de bonos se ha rebelado. Antes de que la Fed controle de verdad la inflación, esto probablemente seguirá».
En el plano técnico, las posiciones clave que arrojan los datos de liquidaciones están en 84.500 y 82.900 dólares. En las últimas 24 horas, las liquidaciones en toda la red fueron de solo unos 25 millones de dólares; tanto compradores como vendedores contuvieron el impulso, y el precio quedó comprimido dentro de un rango, moviéndose de un lado a otro. Rekt Capital recuerda que, en términos generales, Bitcoin probablemente volverá a probar el área de soporte de 82.500 dólares; «este retroceso podría ser bastante caótico». Pero también dijo que, mientras se sostenga, aún existe la posibilidad de seguir subiendo.
Traducción ⚖️: cuando la rentabilidad del bono del Tesoro de EE. UU. a 10 años se acerca a 5,3%, el poder de fijar precios ya no está en manos del mercado cripto, sino en el mercado de bonos. Cada escalón que sube la rentabilidad comprime más la valoración de los activos de riesgo. Esta semana, el PCE estuvo algo flojo: es como si diera a los alcistas un respiro; por eso no vemos un desplome, sino una «consolidación en niveles altos, sin que nadie se atreva a moverse primero». Lo que realmente hay que vigilar son dos cosas: si la rentabilidad a 10 años puede mantenerse alrededor del 5,3% sin volver a escalar, y si la línea de 82.500 dólares aguanta. ⚠️
¿Crees que esta ola es Bitcoin siendo presionado por las tasas, o Bitcoin esperando un cambio en las tasas? Cuéntanos tu opinión en la sección de comentarios. 📈
Haz clic en el avatar para ver la transmisión en vivo. Cada día te traigo los temas clave de las macro finanzas cripto; no solo ver qué noticias ocurren, sino también ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
#美国10年期美债收益率逼近5.3%
Las rentabilidades de los Treasuries de EE. UU. superan el 5.342%, el nivel más alto desde 2002; sin embargo, Bitcoin se mantiene por encima de los 84.000 dólares y no quiere retroceder 🦖
🕐 最新解读群里更新
El jueves, al abrir la sesión en EE. UU., la rentabilidad del bono del Tesoro a 10 años llegó a tocar temporalmente el 5.342%; la última vez que se vio este nivel fue en abril de 2002. Al mismo tiempo, la del bono a 30 años también marcó máximos de varios años. En ese mismo momento, Bitcoin se situó por encima de los 84.000 dólares, con una subida ligera durante el día. Ante el costo de endeudamiento más caro del mundo, logró aferrarse a su posición.
Primero, pongamos los números en palabras sencillas: el 5.342% significa que el costo de endeudarse del gobierno de EE. UU. vuelve al nivel de hace 24 años. El mercado se está poniendo cada vez más nervioso por la deuda del gobierno; el subdirector europeo del ex FMI, Mahmood Pradhan, dijo a los medios que los inversores globales ahora están «muy tensos»: si las rentabilidades siguen subiendo, también suben los intereses que cada país tiene que pagar.
La reacción de Bitcoin, en realidad, es más contenida de lo que muchos esperaban. El índice de precios PCE de agosto, interanual, fue 3,4%, por debajo de lo previsto, pero el mercado casi no se emocionó. En general, los analistas creen que esta caída se debe en gran parte a ajustes en la metodología estadística. El analista de cripto Benjamin Cowen lo dijo con más claridad: «El mercado de bonos se ha rebelado. Antes de que la Fed controle de verdad la inflación, esto probablemente seguirá».
En el plano técnico, las posiciones clave que arrojan los datos de liquidaciones están en 84.500 y 82.900 dólares. En las últimas 24 horas, las liquidaciones en toda la red fueron de solo unos 25 millones de dólares; tanto compradores como vendedores contuvieron el impulso, y el precio quedó comprimido dentro de un rango, moviéndose de un lado a otro. Rekt Capital recuerda que, en términos generales, Bitcoin probablemente volverá a probar el área de soporte de 82.500 dólares; «este retroceso podría ser bastante caótico». Pero también dijo que, mientras se sostenga, aún existe la posibilidad de seguir subiendo.
Traducción ⚖️: cuando la rentabilidad del bono del Tesoro de EE. UU. a 10 años se acerca a 5,3%, el poder de fijar precios ya no está en manos del mercado cripto, sino en el mercado de bonos. Cada escalón que sube la rentabilidad comprime más la valoración de los activos de riesgo. Esta semana, el PCE estuvo algo flojo: es como si diera a los alcistas un respiro; por eso no vemos un desplome, sino una «consolidación en niveles altos, sin que nadie se atreva a moverse primero». Lo que realmente hay que vigilar son dos cosas: si la rentabilidad a 10 años puede mantenerse alrededor del 5,3% sin volver a escalar, y si la línea de 82.500 dólares aguanta. ⚠️
¿Crees que esta ola es Bitcoin siendo presionado por las tasas, o Bitcoin esperando un cambio en las tasas? Cuéntanos tu opinión en la sección de comentarios. 📈
Haz clic en el avatar para ver la transmisión en vivo. Cada día te traigo los temas clave de las macro finanzas cripto; no solo ver qué noticias ocurren, sino también ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
675
·
--
#美国10年期美债收益率逼近5.3%
La rentabilidad de los bonos del Tesoro de 10 años supera el 5,33% y marca el nivel más alto desde abril de 2002 — la última vez que vi este número fue en abril de 2002. Los mercados globales de bonos están siendo vendidos en masa.🦖
[📈 进群看今日思路](https://app.binance.com/uni-qr/JpwCPfBj)
El 1 de octubre (jueves), la rentabilidad del Tesoro de EE. UU. a 10 años subió 4 puntos básicos, hasta el 5,3338%, rompiendo el nivel de abril de 2002; la rentabilidad del Tesoro a 30 años subió 3 puntos básicos hasta el 5,6702%, el máximo desde julio de 2002; la rentabilidad a 2 años también aumentó 2 puntos básicos hasta el 4,91%. El mismo día, el petróleo Brent volvió a superar los 100 dólares. Esto no es un problema de un solo país: los costos de financiación de los gobiernos a nivel mundial subieron simultáneamente el jueves, impulsados por una triple presión: déficit fiscal sin control, la inflación que se resiste a bajar y las tasas que siguen en ascenso.
¿Por qué esto se relaciona con las criptomonedas? Porque la rentabilidad de los bonos del tramo largo del Tesoro es el “ancla” del tipo de descuento de los activos globales. Cuanto más alta sea, más bajo es el valor presente de los flujos de efectivo futuros; por tanto, el “techo” de valuación de los activos de riesgo de larga duración, como las acciones y las criptomonedas, queda aún más comprimido. Esta es la razón macro por la que, aunque el bitcoin cerró el tercer trimestre con una subida de aproximadamente 40% (el mejor trimestre desde 2024), en el arranque del cuarto trimestre sigue atascado en el rango de 82.000 a 85.000 dólares.
A la vez, queda un suspenso. En CNBC, Nomi Prins, fundadora de Prinsights Global, dijo que cuando las rentabilidades llegan a este nivel, en principio atraen a compradores que aprovechan caídas para presionarlas a la baja; pero, en probabilidad, los fondos soberanos y los bancos centrales —los tenedores a largo plazo— no harían esto. Su lectura es que solo una fuerte caída del precio del petróleo y un alivio sustancial de la situación en Oriente Medio podrían hacer que las rentabilidades del tramo largo bajen de verdad: en otras palabras, lo que podría salvar a los activos de riesgo a partir de ahora quizá sea la geopolítica, no la Reserva Federal.⚖️
Miremos la tensión entre ambos lados. Por un lado, el déficit fiscal y los precios altos del petróleo sostienen el tramo largo; por el otro, el índice del dólar también ha marcado un nuevo máximo desde mayo de 2025. Esta combinación de dólar fuerte y tasas altas históricamente ha sido un viento en contra para los mercados emergentes y los activos de riesgo.⚠️ Pero la lógica de precios del mercado también es muy sutil: durante los últimos dos años, la relación simple “a mayor tasa, bitcoin cae” se ha desmentido repetidamente; lo que realmente llevó al bitcoin de 75.000 a más de 80.000 no fue la tasa en sí, sino el dinero que entra a los ETF y el recubrimiento de posiciones cortas.
Mi opinión es que este número del 5,3% no merece pánico, pero sí es una restricción clara. Determina qué tan alta estará dispuesta una institución a valorar los activos de riesgo y, también, si el bitcoin puede empujar la puerta de 85.000 dólares. En la semana que viene, con vigilar tres cosas basta: si la rentabilidad a 10 años puede mantenerse en 5,3% o más; si el precio del Brent seguirá subiendo; y si la bolsa de EE. UU. y las criptomonedas mostrarán un “empantanamiento de tasas” (es decir, que las rentabilidades vuelvan a subir, pero los activos ya no caigan al mismo ritmo).📉
Hablemos en la sección de comentarios: ¿crees que el alza de las tasas del tramo largo es un obstáculo para el mercado alcista de cripto, o que el mercado ya lo ha digerido con anticipación?
Haz clic en el avatar para ver la transmisión
Cada día te acompaño para seguir los temas clave de tasas macro: no solo ver qué pasa en las noticias, sino entender la lógica y las oportunidades que hay detrás 👀🚀
#美国10年期美债收益率逼近5.3%
La rentabilidad de los bonos del Tesoro de 10 años supera el 5,33% y marca el nivel más alto desde abril de 2002 — la última vez que vi este número fue en abril de 2002. Los mercados globales de bonos están siendo vendidos en masa.🦖
📈 进群看今日思路
El 1 de octubre (jueves), la rentabilidad del Tesoro de EE. UU. a 10 años subió 4 puntos básicos, hasta el 5,3338%, rompiendo el nivel de abril de 2002; la rentabilidad del Tesoro a 30 años subió 3 puntos básicos hasta el 5,6702%, el máximo desde julio de 2002; la rentabilidad a 2 años también aumentó 2 puntos básicos hasta el 4,91%. El mismo día, el petróleo Brent volvió a superar los 100 dólares. Esto no es un problema de un solo país: los costos de financiación de los gobiernos a nivel mundial subieron simultáneamente el jueves, impulsados por una triple presión: déficit fiscal sin control, la inflación que se resiste a bajar y las tasas que siguen en ascenso.
¿Por qué esto se relaciona con las criptomonedas? Porque la rentabilidad de los bonos del tramo largo del Tesoro es el “ancla” del tipo de descuento de los activos globales. Cuanto más alta sea, más bajo es el valor presente de los flujos de efectivo futuros; por tanto, el “techo” de valuación de los activos de riesgo de larga duración, como las acciones y las criptomonedas, queda aún más comprimido. Esta es la razón macro por la que, aunque el bitcoin cerró el tercer trimestre con una subida de aproximadamente 40% (el mejor trimestre desde 2024), en el arranque del cuarto trimestre sigue atascado en el rango de 82.000 a 85.000 dólares.
A la vez, queda un suspenso. En CNBC, Nomi Prins, fundadora de Prinsights Global, dijo que cuando las rentabilidades llegan a este nivel, en principio atraen a compradores que aprovechan caídas para presionarlas a la baja; pero, en probabilidad, los fondos soberanos y los bancos centrales —los tenedores a largo plazo— no harían esto. Su lectura es que solo una fuerte caída del precio del petróleo y un alivio sustancial de la situación en Oriente Medio podrían hacer que las rentabilidades del tramo largo bajen de verdad: en otras palabras, lo que podría salvar a los activos de riesgo a partir de ahora quizá sea la geopolítica, no la Reserva Federal.⚖️
Miremos la tensión entre ambos lados. Por un lado, el déficit fiscal y los precios altos del petróleo sostienen el tramo largo; por el otro, el índice del dólar también ha marcado un nuevo máximo desde mayo de 2025. Esta combinación de dólar fuerte y tasas altas históricamente ha sido un viento en contra para los mercados emergentes y los activos de riesgo.⚠️ Pero la lógica de precios del mercado también es muy sutil: durante los últimos dos años, la relación simple “a mayor tasa, bitcoin cae” se ha desmentido repetidamente; lo que realmente llevó al bitcoin de 75.000 a más de 80.000 no fue la tasa en sí, sino el dinero que entra a los ETF y el recubrimiento de posiciones cortas.
Mi opinión es que este número del 5,3% no merece pánico, pero sí es una restricción clara. Determina qué tan alta estará dispuesta una institución a valorar los activos de riesgo y, también, si el bitcoin puede empujar la puerta de 85.000 dólares. En la semana que viene, con vigilar tres cosas basta: si la rentabilidad a 10 años puede mantenerse en 5,3% o más; si el precio del Brent seguirá subiendo; y si la bolsa de EE. UU. y las criptomonedas mostrarán un “empantanamiento de tasas” (es decir, que las rentabilidades vuelvan a subir, pero los activos ya no caigan al mismo ritmo).📉
Hablemos en la sección de comentarios: ¿crees que el alza de las tasas del tramo largo es un obstáculo para el mercado alcista de cripto, o que el mercado ya lo ha digerido con anticipación?
Haz clic en el avatar para ver la transmisión
Cada día te acompaño para seguir los temas clave de tasas macro: no solo ver qué pasa en las noticias, sino entender la lógica y las oportunidades que hay detrás 👀🚀
592
·
--
#山寨季指数连续五日守稳60上方
En un trimestre, Ethereum subió un 71%; le llevó a Bitcoin una ventaja de 28 puntos porcentuales sobre el 42,71% 🦖
[🔍 进群聊行情](https://app.binance.com/uni-qr/JpwCPfBj)
Cierre del tercer trimestre: aquí está el informe. Bitcoin subió 42,71%, el mayor incremento trimestral desde el 4T de 2024 y el trimestre con mejor rendimiento desde 2017; pero el verdadero protagonista cambió: las altcoins. En el mismo periodo, Ethereum subió cerca de un 71%, superando con claridad.
La diferencia no está solo en el precio. En el lado de los ETF spot en EE. UU., el dinero se distribuyó de forma muy clara: los ETF de Bitcoin registraron una entrada neta de unos 6.340 millones de dólares, revirtiendo la salida neta de alrededor de 5.000 millones del 2T; mientras que los ETF de Ethereum tuvieron una entrada neta de unos 3.050 millones de dólares, y en el 2T todavía era una salida neta de unos 714 millones. La participación de las altcoins también va en aumento: los ETF relacionados con XRP atrajeron aproximadamente 308 millones de dólares en el 3T, llevando la entrada neta acumulada a cerca de 1.790 millones; solo en septiembre, los ETF de SOL y ZEC registraron entradas netas de unos 272 millones y 246 millones de dólares, respectivamente.
Luces encendidas tanto en cadena como en los índices 📈. El índice de temporada de altcoins ya lleva cinco días por encima de 60; la señal de ciclo de altcoins de Glassnode cambió la semana pasada a una postura alcista; la proporción de la capitalización de mercado de Bitcoin ha estado atrapada entre 58% y 60,4% desde el 27 de mayo, sin poder superar el 60%. El 27 de septiembre, las altcoins fuera del top 10 ya representaban cerca del 9% del mercado total, el nivel más alto desde febrero de este año.
Pero no te apresures a gritar “llegó la temporada de altcoins” ⚠️. El boletín semanal de CryptoQuant mostró un conjunto de datos inversos: el 28 de septiembre, el total de transacciones de recarga (depósitos) de altcoins en siete días llegó a 78.000 operaciones, el máximo desde octubre del año pasado, alrededor de un 160% más que el 14 de septiembre. El número de direcciones que participaron en las recargas subió de unas 17.600 a unas 51.600, casi el triple. Su frase es bastante directa: «Los tenedores mueven sus monedas a las bolsas normalmente es para preparar una venta».
Esta es la contradicción más real del momento: el precio está superando, el dinero se está desviando, pero a la vez hay muchas fichas antiguas moviéndose hacia las bolsas.
Mi opinión es que, por ahora, no tomes “el índice por encima de 60” como el toque de inicio de la temporada de altcoins. 60 es solo el umbral aprobatorio; la temporada real suele mirarse por encima de 75. Ahora mismo se parece más a un ciclo de rotación por tandas que a una fiesta generalizada; y cuando la recarga se dispara, suele ocurrir en la segunda mitad de la rotación, no al comienzo. Lo que ahora hay que vigilar de verdad es esto: ¿esas fichas que entran a las bolsas están siendo absorbidas por la demanda del spot, o están soltando directamente una gran vela bajista? Lo primero es un recambio saludable; lo segundo es repetir el guion del máximo. 💥
Comenta en la sección: ¿crees que esta racha donde las altcoins superan es el preludio de la temporada de altcoins, o es una subida para atraer a quién?
Haz clic en el avatar para ver la transmisión en vivo
Cada día te acompaño para seguir los temas más candentes de las criptomonedas. No solo para ver qué pasa en las noticias, sino para ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
#山寨季指数连续五日守稳60上方
En un trimestre, Ethereum subió un 71%; le llevó a Bitcoin una ventaja de 28 puntos porcentuales sobre el 42,71% 🦖
🔍 进群聊行情
Cierre del tercer trimestre: aquí está el informe. Bitcoin subió 42,71%, el mayor incremento trimestral desde el 4T de 2024 y el trimestre con mejor rendimiento desde 2017; pero el verdadero protagonista cambió: las altcoins. En el mismo periodo, Ethereum subió cerca de un 71%, superando con claridad.
La diferencia no está solo en el precio. En el lado de los ETF spot en EE. UU., el dinero se distribuyó de forma muy clara: los ETF de Bitcoin registraron una entrada neta de unos 6.340 millones de dólares, revirtiendo la salida neta de alrededor de 5.000 millones del 2T; mientras que los ETF de Ethereum tuvieron una entrada neta de unos 3.050 millones de dólares, y en el 2T todavía era una salida neta de unos 714 millones. La participación de las altcoins también va en aumento: los ETF relacionados con XRP atrajeron aproximadamente 308 millones de dólares en el 3T, llevando la entrada neta acumulada a cerca de 1.790 millones; solo en septiembre, los ETF de SOL y ZEC registraron entradas netas de unos 272 millones y 246 millones de dólares, respectivamente.
Luces encendidas tanto en cadena como en los índices 📈. El índice de temporada de altcoins ya lleva cinco días por encima de 60; la señal de ciclo de altcoins de Glassnode cambió la semana pasada a una postura alcista; la proporción de la capitalización de mercado de Bitcoin ha estado atrapada entre 58% y 60,4% desde el 27 de mayo, sin poder superar el 60%. El 27 de septiembre, las altcoins fuera del top 10 ya representaban cerca del 9% del mercado total, el nivel más alto desde febrero de este año.
Pero no te apresures a gritar “llegó la temporada de altcoins” ⚠️. El boletín semanal de CryptoQuant mostró un conjunto de datos inversos: el 28 de septiembre, el total de transacciones de recarga (depósitos) de altcoins en siete días llegó a 78.000 operaciones, el máximo desde octubre del año pasado, alrededor de un 160% más que el 14 de septiembre. El número de direcciones que participaron en las recargas subió de unas 17.600 a unas 51.600, casi el triple. Su frase es bastante directa: «Los tenedores mueven sus monedas a las bolsas normalmente es para preparar una venta».
Esta es la contradicción más real del momento: el precio está superando, el dinero se está desviando, pero a la vez hay muchas fichas antiguas moviéndose hacia las bolsas.
Mi opinión es que, por ahora, no tomes “el índice por encima de 60” como el toque de inicio de la temporada de altcoins. 60 es solo el umbral aprobatorio; la temporada real suele mirarse por encima de 75. Ahora mismo se parece más a un ciclo de rotación por tandas que a una fiesta generalizada; y cuando la recarga se dispara, suele ocurrir en la segunda mitad de la rotación, no al comienzo. Lo que ahora hay que vigilar de verdad es esto: ¿esas fichas que entran a las bolsas están siendo absorbidas por la demanda del spot, o están soltando directamente una gran vela bajista? Lo primero es un recambio saludable; lo segundo es repetir el guion del máximo. 💥
Comenta en la sección: ¿crees que esta racha donde las altcoins superan es el preludio de la temporada de altcoins, o es una subida para atraer a quién?
Haz clic en el avatar para ver la transmisión en vivo
Cada día te acompaño para seguir los temas más candentes de las criptomonedas. No solo para ver qué pasa en las noticias, sino para ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
2
783
·
--
#metamask安全事件后撤出lido验证节点
🦖 Este año, en relación con Corea del Norte, los robos ya superaron los 1.000 millones de dólares
⚖️ El mayor monedero autocustodiado se retira de inmediato y saca su nodo validador de Ethereum
[🙋 想聊的进群](https://app.binance.com/uni-qr/JpwCPfBj)
El 30 de septiembre, MetaMask anunció que está gestionando un incidente de seguridad que afecta a parte de su infraestructura. Como medida preventiva, comenzó a retirarse de los nodos validadores de Ethereum que opera dentro del protocolo Lido. Lido confirmó posteriormente: se espera que los nodos validadores afectados se retiren por completo antes del 7 de octubre. En cuanto a qué ocurrió exactamente, MetaMask no dijo ni una palabra; solo subrayó que, por el momento, no se ha detectado ninguna amenaza directa contra el monedero en sí.
Primero, pongamos los hechos sobre la mesa. En esta ocasión se movió el negocio de “staking” no custodio de MetaMask: los usuarios le entregan el ETH para que ejecute los nodos validadores, y la clave privada permanece siempre en manos de los propios usuarios. Retirarse no es “tirar” el mercado: el ETH volverá al protocolo siguiendo el proceso. Pero el desarrollador de Lido, Will Shannon, dijo que debido a que el “equipo de entrada” a Ethereum es demasiado largo, completar todo el ciclo de salida, extracción y posterior re-staking podría tardar hasta unos 45 días. El dinero está, solo que está bloqueado en el camino.
Ahora mirémoslo en el contexto más amplio, y queda claro por qué esta acción resulta tan llamativa. Hace solo unos días, una de las principales casas de cambio fue víctima de un robo por 387,5 millones de dólares. Después, el atacante introdujo alrededor de 2.700 ZEC (unos 3,8 millones de dólares) en el “pool” de privacidad de Zcash. El analista on-chain ZachXBT ya señaló públicamente al respecto. La firma de análisis blockchain Elliptic considera que la relación con Corea del Norte es “altamente probable”, y afirma que se trataría del mayor supuesto robo vinculado a Corea del Norte en 2026, superando las pérdidas de este tipo acumuladas a lo largo de este año, que ya pasaron la barrera de los 1.000 millones de dólares. Los incidentes de seguridad ya no son algo esporádico: se han vuelto la norma.
La reacción del mercado fue directa: el precio actual de Ethereum ronda los 2686 dólares, con un aumento apenas del 0,4% en 24 horas; nada del otro mundo. Pero el token nativo de Lido, LDO, cayó un 7,16% ⚠️. Con el mismo mensaje, el token baja primero y el ETH no se mueve, lo que sugiere que el mercado cree que lo afectado es la confianza en el negocio del staking, no el Ethereum en sí.
Mi opinión: esta jugada de MetaMask es correcta, pero no queda bien. Mejor retirar todos los nodos validadores, antes que aclarar qué fue lo que pasó; y el hecho de no decirlo es, en sí mismo, una señal. No es que tema que roben los activos: lo que le preocupa es que la obliguen a dar explicaciones sobre su idoneidad/capacidad. Para el usuario común, 🔒 los fondos del monedero probablemente están a salvo, pero la cuestión de “a quién le das tus monedas para que genere rendimiento” en 2026 habrá que volver a replantearla. Los límites de la autocustodia se están ampliando: ya no solo es “quién tiene la clave privada”, sino “quién corre los nodos en tu nombre”.
¿Vas a seguir poniendo tu ETH en el staking integrado de tu monedero? ¿O prefieres tenerlo tú mismo y no moverlo? Comenta en la sección de abajo.
Cada día te llevo a seguir los temas candentes de seguridad cripto: no solo ver qué pasa en las noticias, sino entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en el avatar para ver la transmisión
#metamask安全事件后撤出lido验证节点
🦖 Este año, en relación con Corea del Norte, los robos ya superaron los 1.000 millones de dólares
⚖️ El mayor monedero autocustodiado se retira de inmediato y saca su nodo validador de Ethereum
🙋 想聊的进群
El 30 de septiembre, MetaMask anunció que está gestionando un incidente de seguridad que afecta a parte de su infraestructura. Como medida preventiva, comenzó a retirarse de los nodos validadores de Ethereum que opera dentro del protocolo Lido. Lido confirmó posteriormente: se espera que los nodos validadores afectados se retiren por completo antes del 7 de octubre. En cuanto a qué ocurrió exactamente, MetaMask no dijo ni una palabra; solo subrayó que, por el momento, no se ha detectado ninguna amenaza directa contra el monedero en sí.
Primero, pongamos los hechos sobre la mesa. En esta ocasión se movió el negocio de “staking” no custodio de MetaMask: los usuarios le entregan el ETH para que ejecute los nodos validadores, y la clave privada permanece siempre en manos de los propios usuarios. Retirarse no es “tirar” el mercado: el ETH volverá al protocolo siguiendo el proceso. Pero el desarrollador de Lido, Will Shannon, dijo que debido a que el “equipo de entrada” a Ethereum es demasiado largo, completar todo el ciclo de salida, extracción y posterior re-staking podría tardar hasta unos 45 días. El dinero está, solo que está bloqueado en el camino.
Ahora mirémoslo en el contexto más amplio, y queda claro por qué esta acción resulta tan llamativa. Hace solo unos días, una de las principales casas de cambio fue víctima de un robo por 387,5 millones de dólares. Después, el atacante introdujo alrededor de 2.700 ZEC (unos 3,8 millones de dólares) en el “pool” de privacidad de Zcash. El analista on-chain ZachXBT ya señaló públicamente al respecto. La firma de análisis blockchain Elliptic considera que la relación con Corea del Norte es “altamente probable”, y afirma que se trataría del mayor supuesto robo vinculado a Corea del Norte en 2026, superando las pérdidas de este tipo acumuladas a lo largo de este año, que ya pasaron la barrera de los 1.000 millones de dólares. Los incidentes de seguridad ya no son algo esporádico: se han vuelto la norma.
La reacción del mercado fue directa: el precio actual de Ethereum ronda los 2686 dólares, con un aumento apenas del 0,4% en 24 horas; nada del otro mundo. Pero el token nativo de Lido, LDO, cayó un 7,16% ⚠️. Con el mismo mensaje, el token baja primero y el ETH no se mueve, lo que sugiere que el mercado cree que lo afectado es la confianza en el negocio del staking, no el Ethereum en sí.
Mi opinión: esta jugada de MetaMask es correcta, pero no queda bien. Mejor retirar todos los nodos validadores, antes que aclarar qué fue lo que pasó; y el hecho de no decirlo es, en sí mismo, una señal. No es que tema que roben los activos: lo que le preocupa es que la obliguen a dar explicaciones sobre su idoneidad/capacidad. Para el usuario común, 🔒 los fondos del monedero probablemente están a salvo, pero la cuestión de “a quién le das tus monedas para que genere rendimiento” en 2026 habrá que volver a replantearla. Los límites de la autocustodia se están ampliando: ya no solo es “quién tiene la clave privada”, sino “quién corre los nodos en tu nombre”.
¿Vas a seguir poniendo tu ETH en el staking integrado de tu monedero? ¿O prefieres tenerlo tú mismo y no moverlo? Comenta en la sección de abajo.
Cada día te llevo a seguir los temas candentes de seguridad cripto: no solo ver qué pasa en las noticias, sino entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en el avatar para ver la transmisión
680
·
--
En una sola cadena, se realizaron 53 emisiones de tokens, y la misma banda se llevó aproximadamente 18,43 millones de dólares.
[💬 加入行情讨论群](https://app.binance.com/uni-qr/EXpjD4Vi)
El analista on-chain Wazz descubrió que en la cadena Robinhood Chain hubo al menos 53 nuevas emisiones de monedas, y en todos los casos terminaron yendo al mismo «grupo que roba fondos», acumulando aproximadamente 18,43 millones de dólares en total. Dividido entre todas, cada token fue «desviado» en promedio por unos 350.000 dólares.
Primero, expliquemos el modus operandi.
Este tipo de plataforma de suscripción (airdrop/launch) para evitar que los robots «se adelanten» cobra una penalización, a modo de «impuesto de francotirador», a quienes compran justo en el momento del debut. Pero en las reglas queda una brecha: las direcciones en la lista blanca están exentas de impuestos.
El hallazgo de Wazz es que los creadores de estos proyectos introdujeron una cadena de sus propias carteras en la lista blanca exenta. Luego, usan esas direcciones para barrer primero a precio mínimo de apertura; cuando los usuarios minoristas ven la tendencia y se suman para empujar el precio hacia arriba, entonces concentran la venta, salen del mercado y retiran la liquidez.
Misma plantilla, replicada 53 veces. Al menos 10 de los proyectos que salieron mal, provienen de la versión V2 de la misma plataforma de suscripción.
Lo más llamativo es la reacción en cadena.
El propio token del mismo plataforma, PONS, tampoco aguantó: en el pasado tiempo, cayó alrededor de 10% en 24 horas. Un tiburón intercambió, en lotes, 5,34 millones de PONS por 1315 ETH (unos 3,6 millones de dólares), saliendo con una pérdida de alrededor de 578.000 dólares; los ingresos por comisiones de la plataforma, desde el pico de principios de septiembre de aproximadamente 11,24 millones de dólares, cayeron hasta unos 2,37 millones. En 19 días, se redujo alrededor de 5 veces; en el último día solo se destruyeron 440.000 PONS, lo que representa el 0,044% del total, muy por debajo de las más de 1,0 millones de la víspera.
En el plano técnico, PONS está apoyándose justo en el nivel de 0,55 dólares. Arriba, se observa 0,95; si se pierde el 0,55, el espacio hacia abajo se abriría hasta cerca de 0,37.
Mi opinión: el riesgo real de una suscripción/buscador de nuevas monedas nunca es «si este token subirá o no», sino «quién define las reglas».
La lista blanca que exime del impuesto de francotirador, los permisos para retirar liquidez en el momento de apertura, los interruptores de la tasa… toda la interpretación de estas herramientas la tiene el equipo del proyecto. Lo que la plataforma pretende es protegerse de los robots, pero el mismo mecanismo se convierte, al revés, en el «derecho preferente de abordar» legal para insiders.
Los 18,43 millones de dólares son el total acumulado de esas 53 emisiones. Y para una plataforma en la que las comisiones diarias aún están en el orden de varios millones de dólares, esta pérdida ni siquiera sería algo realmente importante. Ahí es donde hay que prestar especial atención: el dinero de los minoristas dentro del sistema se trata como combustible, no como participación.
¿Vas a seguir participando en suscripción de nuevas monedas on-chain? Comenta en la sección de comentarios.
Haz clic en el avatar para ver la transmisión en vivo
Todos los días te llevo a seguir los temas candentes del mercado cripto. No solo para ver qué noticia ocurre, sino para ayudarte a entender la lógica y las oportunidades detrás 👀🚀
En una sola cadena, se realizaron 53 emisiones de tokens, y la misma banda se llevó aproximadamente 18,43 millones de dólares.
💬 加入行情讨论群
El analista on-chain Wazz descubrió que en la cadena Robinhood Chain hubo al menos 53 nuevas emisiones de monedas, y en todos los casos terminaron yendo al mismo «grupo que roba fondos», acumulando aproximadamente 18,43 millones de dólares en total. Dividido entre todas, cada token fue «desviado» en promedio por unos 350.000 dólares.
Primero, expliquemos el modus operandi.
Este tipo de plataforma de suscripción (airdrop/launch) para evitar que los robots «se adelanten» cobra una penalización, a modo de «impuesto de francotirador», a quienes compran justo en el momento del debut. Pero en las reglas queda una brecha: las direcciones en la lista blanca están exentas de impuestos.
El hallazgo de Wazz es que los creadores de estos proyectos introdujeron una cadena de sus propias carteras en la lista blanca exenta. Luego, usan esas direcciones para barrer primero a precio mínimo de apertura; cuando los usuarios minoristas ven la tendencia y se suman para empujar el precio hacia arriba, entonces concentran la venta, salen del mercado y retiran la liquidez.
Misma plantilla, replicada 53 veces. Al menos 10 de los proyectos que salieron mal, provienen de la versión V2 de la misma plataforma de suscripción.
Lo más llamativo es la reacción en cadena.
El propio token del mismo plataforma, PONS, tampoco aguantó: en el pasado tiempo, cayó alrededor de 10% en 24 horas. Un tiburón intercambió, en lotes, 5,34 millones de PONS por 1315 ETH (unos 3,6 millones de dólares), saliendo con una pérdida de alrededor de 578.000 dólares; los ingresos por comisiones de la plataforma, desde el pico de principios de septiembre de aproximadamente 11,24 millones de dólares, cayeron hasta unos 2,37 millones. En 19 días, se redujo alrededor de 5 veces; en el último día solo se destruyeron 440.000 PONS, lo que representa el 0,044% del total, muy por debajo de las más de 1,0 millones de la víspera.
En el plano técnico, PONS está apoyándose justo en el nivel de 0,55 dólares. Arriba, se observa 0,95; si se pierde el 0,55, el espacio hacia abajo se abriría hasta cerca de 0,37.
Mi opinión: el riesgo real de una suscripción/buscador de nuevas monedas nunca es «si este token subirá o no», sino «quién define las reglas».
La lista blanca que exime del impuesto de francotirador, los permisos para retirar liquidez en el momento de apertura, los interruptores de la tasa… toda la interpretación de estas herramientas la tiene el equipo del proyecto. Lo que la plataforma pretende es protegerse de los robots, pero el mismo mecanismo se convierte, al revés, en el «derecho preferente de abordar» legal para insiders.
Los 18,43 millones de dólares son el total acumulado de esas 53 emisiones. Y para una plataforma en la que las comisiones diarias aún están en el orden de varios millones de dólares, esta pérdida ni siquiera sería algo realmente importante. Ahí es donde hay que prestar especial atención: el dinero de los minoristas dentro del sistema se trata como combustible, no como participación.
¿Vas a seguir participando en suscripción de nuevas monedas on-chain? Comenta en la sección de comentarios.
Haz clic en el avatar para ver la transmisión en vivo
Todos los días te llevo a seguir los temas candentes del mercado cripto. No solo para ver qué noticia ocurre, sino para ayudarte a entender la lógica y las oportunidades detrás 👀🚀
2
1.5k
·
--
Con verificación
#bitwise提交near现货etf最终招股书
El ETF de NEAR aún no ha comenzado oficialmente a cotizar, pero el precio de las monedas ya subió 26% en dos días: NEAR alcanzó un máximo de un año y dejó atrás a Bitcoin.
[🔄 加入行情讨论群](https://app.binance.com/uni-qr/EXpjD4Vi)
El ETF spot de NEAR de Bitwise (código NRR) ya obtuvo la aprobación para cotizar y operar en NYSE Arca, y el prospecto final (424B3) también se publicó en el sitio web de la SEC; Bitwise solo publicó una frase en redes sociales: «The future is near. 09/29/2026», sugiriendo que la negociación podría empezar a más tardar el 29 de septiembre. El mismo día que salió la noticia, NEAR se disparó directamente desde el retroceso: subió 17% en un solo día; en las últimas 24 horas añadió otro 9%. En total, en dos días acumuló alrededor de 26% y marcó un máximo de un año. Al mismo tiempo, Bitcoin apenas subió menos de 1% en 24 horas.
Lo que está subiendo no es solo el tema del ETF. La cantidad bloqueada en Near Intents dentro del ecosistema acaba de refrescarse hasta un nuevo máximo de 249 millones de dólares; desde febrero de este año, este protocolo destina todos los ingresos a recomprar NEAR en el mercado abierto, lo que equivale a estar retirando liquidez del supply circulante cada día; además, el protocolo subyacente quema el 70% de las tarifas de gas. Y sumado a que el custodio del ETF es una bolsa estadounidense cotizada, según sus términos, tomará NEAR para apostarlo y, además, aproximadamente el 67% de las recompensas del staking se entregarán al custodio: entrada de dinero nuevo, mientras se aprieta la oferta; las tres “pinzas” se ajustan a la vez.
Pero lo verdaderamente digno de analizar es cuánta divergencia existe. En el prospecto presentado por Bitwise, para NEAR hasta 2030 el precio base es de 155 dólares; en el escenario optimista, 562 dólares; y en el peor caso solo se menciona 1.63 dólares: en el mismo documento, la diferencia entre arriba y abajo es de 344 veces. Sin embargo, la realidad actual es: el precio spot de NEAR ronda los 5.44 dólares; cuando sube hasta 5.21 dólares, lo vuelven a presionar. En el mercado spot se han vendido aproximadamente 760.000 unidades, y el RSI también cayó de 66 a 61.
Mi opinión: en esta tanda de ETFs de altcoins —después de SOL y de Dogecoin— lo que realmente se está vendiendo es la expectativa de que “la próxima” altcoin se integrará al conjunto de activos mainstream; el dinero llega primero, y el efecto del producto se materializa más tarde. Por eso, este tipo de movimiento suele aparecer rápido y también es fácil que vuelva: lo que de verdad determina si puede avanzar a largo plazo es si, después de cotizar, hay suscripciones continuas; no la simple aprobación.
Hablemos en la sección de comentarios: ¿crees que el impulso de NEAR en esta ocasión es una reversión real provocada por el ETF, o es otra vez un caso de «comprar la expectativa, vender el hecho»? ¿Sigues teniendo alguna altcoin en tu cartera?
Haz clic en el avatar para ver la transmisión en vivo.
Cada día te traigo los temas candentes del mundo cripto: no solo para ver qué noticia ocurre, sino para que entiendas la lógica y las oportunidades que hay detrás 👀🚀
#bitwise提交near现货etf最终招股书
El ETF de NEAR aún no ha comenzado oficialmente a cotizar, pero el precio de las monedas ya subió 26% en dos días: NEAR alcanzó un máximo de un año y dejó atrás a Bitcoin.
🔄 加入行情讨论群
El ETF spot de NEAR de Bitwise (código NRR) ya obtuvo la aprobación para cotizar y operar en NYSE Arca, y el prospecto final (424B3) también se publicó en el sitio web de la SEC; Bitwise solo publicó una frase en redes sociales: «The future is near. 09/29/2026», sugiriendo que la negociación podría empezar a más tardar el 29 de septiembre. El mismo día que salió la noticia, NEAR se disparó directamente desde el retroceso: subió 17% en un solo día; en las últimas 24 horas añadió otro 9%. En total, en dos días acumuló alrededor de 26% y marcó un máximo de un año. Al mismo tiempo, Bitcoin apenas subió menos de 1% en 24 horas.
Lo que está subiendo no es solo el tema del ETF. La cantidad bloqueada en Near Intents dentro del ecosistema acaba de refrescarse hasta un nuevo máximo de 249 millones de dólares; desde febrero de este año, este protocolo destina todos los ingresos a recomprar NEAR en el mercado abierto, lo que equivale a estar retirando liquidez del supply circulante cada día; además, el protocolo subyacente quema el 70% de las tarifas de gas. Y sumado a que el custodio del ETF es una bolsa estadounidense cotizada, según sus términos, tomará NEAR para apostarlo y, además, aproximadamente el 67% de las recompensas del staking se entregarán al custodio: entrada de dinero nuevo, mientras se aprieta la oferta; las tres “pinzas” se ajustan a la vez.
Pero lo verdaderamente digno de analizar es cuánta divergencia existe. En el prospecto presentado por Bitwise, para NEAR hasta 2030 el precio base es de 155 dólares; en el escenario optimista, 562 dólares; y en el peor caso solo se menciona 1.63 dólares: en el mismo documento, la diferencia entre arriba y abajo es de 344 veces. Sin embargo, la realidad actual es: el precio spot de NEAR ronda los 5.44 dólares; cuando sube hasta 5.21 dólares, lo vuelven a presionar. En el mercado spot se han vendido aproximadamente 760.000 unidades, y el RSI también cayó de 66 a 61.
Mi opinión: en esta tanda de ETFs de altcoins —después de SOL y de Dogecoin— lo que realmente se está vendiendo es la expectativa de que “la próxima” altcoin se integrará al conjunto de activos mainstream; el dinero llega primero, y el efecto del producto se materializa más tarde. Por eso, este tipo de movimiento suele aparecer rápido y también es fácil que vuelva: lo que de verdad determina si puede avanzar a largo plazo es si, después de cotizar, hay suscripciones continuas; no la simple aprobación.
Hablemos en la sección de comentarios: ¿crees que el impulso de NEAR en esta ocasión es una reversión real provocada por el ETF, o es otra vez un caso de «comprar la expectativa, vender el hecho»? ¿Sigues teniendo alguna altcoin en tu cartera?
Haz clic en el avatar para ver la transmisión en vivo.
Cada día te traigo los temas candentes del mundo cripto: no solo para ver qué noticia ocurre, sino para que entiendas la lógica y las oportunidades que hay detrás 👀🚀
2
785
·
--
#本周strategy与strive增持2305枚btc
Hace medio mes, salieron corriendo por la puerta; siete días después, volvieron a barrerlo todo: 29.800 millones de dólares. Las instituciones han rellenado el “hoyo” de Bitcoin.
[💰 一起进群看行情](https://app.binance.com/uni-qr/EXpjD4Vi)
Los ETF de Bitcoin al contado en Estados Unidos ya acumulan entradas netas consecutivas durante siete sesiones, por un total aproximado de 2.980 millones de dólares. Y justo el 15 y 16 de septiembre, en solo dos días, se toparon con un revés: por el fracaso en el Senado de la ley CLARITY, les “martillaron” con una salida neta de 746 millones de dólares. En el mismo periodo, las empresas que acumulan Bitcoin, Strategy y Strive, continuaron sumando a sus tenencias; incluso el CEO de Strive, en su declaración más reciente, insinuó que seguirían comprando.
Primero, veamos la línea de los ETF: el giro es lo más evidente. El día más fuerte de los últimos siete fue el 21 de septiembre; la entrada neta del día rondó los 1.000 millones de dólares, el mejor día desde octubre de 2025. Con esta sola vela alcista, Bitcoin quedó empujado por encima del nivel del costo promedio de tenencia de los ETF (81.722 dólares). Este número proviene del análisis de Bloomberg del analista James Seyffart. Es decir, desde enero de este año hasta ahora, los inversores minoristas que compran ETF regresan por primera vez a una situación de ganancia flotante.
También se está pasando página en el “libro” del año. El 13 de julio, aún faltaban 5.690 millones de dólares para que los ETF de Bitcoin volvieran a terreno positivo en entradas netas del año; pero al jueves pasado ya eran 886,8 millones de dólares en entradas netas, y en más de dos meses el movimiento superó los 6.600 millones de dólares. Desde su lanzamiento, las entradas netas acumuladas son de 58.000 millones de dólares; el patrimonio neto total ronda 108.400 millones de dólares, mientras que el precio actual de Bitcoin es de aproximadamente 84.000 dólares.
Ahora, miramos a las empresas que acumulan Bitcoin. Esta semana, Strategy y Strive sumaron en total 2.305 bitcoins más; la cifra no es algo “estratosférico”, pero la dirección es muy clara: los ETF compran, y las empresas cotizadas también compran; van de la mano. El trasfondo es que la Reserva Federal a mediados de septiembre acaba de subir la tasa al rango de 3,75%-4,00%: es el primer aumento desde julio de 2023. En teoría, eso debería ser un viento en contra para los activos de riesgo, pero la demanda de las instituciones no se detuvo.
Mi punto de vista es que la señal real de esta ronda no está en las velas (K), sino en quién está comprando. Hace medio mes, el mercado temía un “vacío regulatorio”: la ley CLARITY no pasó por 49 a 50. Luego, durante los días siguientes, la SEC y la CFTC se pusieron manos a la obra y redactaron reglas por su cuenta; el pánico de no saber quién mandaba se convirtió en una carrera por ponerse a regular. La acción institucional fue rápida, mientras que el sentimiento minorista aún estaba atascado en la caída de hace medio mes. Este desfase temporal suele ser justamente el proceso de intercambio de posiciones.
También toca echar agua fría: 2.980 millones de dólares suenan mucho, pero las entradas netas de ETF en todo 2025 suman 21.350 millones de dólares; para igualarlo, al final del año habría que entrar todavía alrededor de 300 millones de dólares al día. El ritmo actual alcanza, pero no deja mucho margen de error.
¿Crees que esta ola es una compra “de oro real” por parte de las instituciones construyendo posiciones en el fondo, o un movimiento ficticio antes de un rebote una vez que el viento contrario de la subida de tasas empiece a aflojar? Comenta en la sección de comentarios.
Haz clic en el avatar para ver la transmisión en vivo.
Cada día te traigo los temas más candentes de las criptomonedas; no solo para ver qué pasa en las noticias, sino para ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
#本周strategy与strive增持2305枚btc
Hace medio mes, salieron corriendo por la puerta; siete días después, volvieron a barrerlo todo: 29.800 millones de dólares. Las instituciones han rellenado el “hoyo” de Bitcoin.
💰 一起进群看行情
Los ETF de Bitcoin al contado en Estados Unidos ya acumulan entradas netas consecutivas durante siete sesiones, por un total aproximado de 2.980 millones de dólares. Y justo el 15 y 16 de septiembre, en solo dos días, se toparon con un revés: por el fracaso en el Senado de la ley CLARITY, les “martillaron” con una salida neta de 746 millones de dólares. En el mismo periodo, las empresas que acumulan Bitcoin, Strategy y Strive, continuaron sumando a sus tenencias; incluso el CEO de Strive, en su declaración más reciente, insinuó que seguirían comprando.
Primero, veamos la línea de los ETF: el giro es lo más evidente. El día más fuerte de los últimos siete fue el 21 de septiembre; la entrada neta del día rondó los 1.000 millones de dólares, el mejor día desde octubre de 2025. Con esta sola vela alcista, Bitcoin quedó empujado por encima del nivel del costo promedio de tenencia de los ETF (81.722 dólares). Este número proviene del análisis de Bloomberg del analista James Seyffart. Es decir, desde enero de este año hasta ahora, los inversores minoristas que compran ETF regresan por primera vez a una situación de ganancia flotante.
También se está pasando página en el “libro” del año. El 13 de julio, aún faltaban 5.690 millones de dólares para que los ETF de Bitcoin volvieran a terreno positivo en entradas netas del año; pero al jueves pasado ya eran 886,8 millones de dólares en entradas netas, y en más de dos meses el movimiento superó los 6.600 millones de dólares. Desde su lanzamiento, las entradas netas acumuladas son de 58.000 millones de dólares; el patrimonio neto total ronda 108.400 millones de dólares, mientras que el precio actual de Bitcoin es de aproximadamente 84.000 dólares.
Ahora, miramos a las empresas que acumulan Bitcoin. Esta semana, Strategy y Strive sumaron en total 2.305 bitcoins más; la cifra no es algo “estratosférico”, pero la dirección es muy clara: los ETF compran, y las empresas cotizadas también compran; van de la mano. El trasfondo es que la Reserva Federal a mediados de septiembre acaba de subir la tasa al rango de 3,75%-4,00%: es el primer aumento desde julio de 2023. En teoría, eso debería ser un viento en contra para los activos de riesgo, pero la demanda de las instituciones no se detuvo.
Mi punto de vista es que la señal real de esta ronda no está en las velas (K), sino en quién está comprando. Hace medio mes, el mercado temía un “vacío regulatorio”: la ley CLARITY no pasó por 49 a 50. Luego, durante los días siguientes, la SEC y la CFTC se pusieron manos a la obra y redactaron reglas por su cuenta; el pánico de no saber quién mandaba se convirtió en una carrera por ponerse a regular. La acción institucional fue rápida, mientras que el sentimiento minorista aún estaba atascado en la caída de hace medio mes. Este desfase temporal suele ser justamente el proceso de intercambio de posiciones.
También toca echar agua fría: 2.980 millones de dólares suenan mucho, pero las entradas netas de ETF en todo 2025 suman 21.350 millones de dólares; para igualarlo, al final del año habría que entrar todavía alrededor de 300 millones de dólares al día. El ritmo actual alcanza, pero no deja mucho margen de error.
¿Crees que esta ola es una compra “de oro real” por parte de las instituciones construyendo posiciones en el fondo, o un movimiento ficticio antes de un rebote una vez que el viento contrario de la subida de tasas empiece a aflojar? Comenta en la sección de comentarios.
Haz clic en el avatar para ver la transmisión en vivo.
Cada día te traigo los temas más candentes de las criptomonedas; no solo para ver qué pasa en las noticias, sino para ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
738
·
--
Con verificación
V神 le trazó a Ethereum una línea para 2030: para entonces, probablemente todavía se llamará blockchain, pero el núcleo de la idea de «recalcular todo el mundo» se reemplazará por completo: el tiempo final de una transferencia, él lo redujo a entre 8 y 32 segundos.
[📢 进群一起盯盘](https://app.binance.com/uni-qr/EXpjD4Vi)
El cofundador de Ethereum, Vitalik Buterin, publicó el domingo un largo artículo titulado «The cryptographic world computer», en el que plantea una ruta tecnológica para llegar a 2030: cambiar Ethereum, que ahora es una máquina donde «todos los nodos repiten el mismo conjunto de cálculos», para que pase a ser una estructura de «pocos nodos ejecutan y producen pruebas matemáticas, mientras que otros nodos las verifican rápidamente».
¿En qué se atasca hoy? Ahora, cada nodo que valida toda la cadena de Ethereum tiene que volver a recalcular todas las operaciones detrás de cada transacción; por ejemplo, comprobar si el remitente tiene saldo suficiente y si el contrato se ejecutó según las reglas. Esto evita el fraude, pero el costo es que, aunque agregues más máquinas, el rendimiento no aumentará automáticamente, porque todos siguen recalculando y verificando lo mismo.
La solución que propone V es la prueba criptográfica. La máquina que ejecuta hace el trabajo y adjunta una prueba matemática muy corta; las demás máquinas solo necesitan verificar esa prueba para confirmar que se cumplió la norma, mucho más rápido que recalcularlo todo. Dice que los desarrolladores ya habían pensado esta idea hace diez años, pero en aquel entonces no se pudo lograr por una única razón: faltaba el eslabón de «verificación».
La parte de la privacidad es aún más digna de reflexión. Para consultar el saldo de una billetera, normalmente hay que preguntar a servidores externos por una dirección; el operador puede saber qué cuentas sigues, incluso si la propia transferencia es privada. El nuevo esquema pretende ocultar estas solicitudes de consulta, junto con los detalles del pago y las reglas de autorización de la cuenta.
El calendario también es claro: la actualización Hegotá, planeada para implementarse el próximo año, será el último “fork” «normal», construido con la tecnología que quienes llevaban trabajo en la red desde 2015 pueden entender. Después de Hegotá, la prueba matemática, las herramientas para revisar errores de código y la seguridad resistente a lo cuántico se convertirán en la “historia principal” de Ethereum.
Esto no es un caso aislado. Zcash ya ha estado haciendo algo similar: el viernes, en su “pool” de blindaje había alrededor de 4,9 millones de ZEC; el precio el domingo rondaba los 1660 dólares, con un alza semanal de aproximadamente 15%. Otro equipo, que publicó el jueves el paper de Shielded Bitcoin, también planea trasladar este diseño de privacidad a Bitcoin. La diferencia radica en que, hoy, la ruta de Bitcoin sigue poniendo estabilidad por delante; Ethereum, en cambio, eligió reestructurar la base desde cero.
Mi opinión: no es un simple anuncio de actualización, sino un punto de inflexión en la elección de ruta. Ethereum está eligiendo el camino de «cómputo verificable»: si se logra, mejora el rendimiento, el costo y la privacidad al mismo tiempo; si no se logra, primero hay que resolver problemas difíciles como que las pruebas son demasiado caras y que las tareas en paralelo se estorban entre sí. Actualmente Ethereum (ETH) cotiza a 2685 dólares, con una capitalización de alrededor de 3281 mil millones de dólares; en las últimas 24 horas básicamente se ha mantenido plano. Bitcoin (BTC) está en 84495 dólares, con una capitalización de alrededor de 1,698 billones de dólares. El mercado, por ahora, no le está poniendo una prima al relato de 2030; lo que compra es el presente, no una visión.
¿Qué te parece esta ruta de Ethereum de «prueba en lugar de recálculo»? ¿Es un verdadero salto tecnológico o es otro relato diseñado para 2030? ¡Hablemos en la sección de comentarios!
Haz clic en el avatar para ver la transmisión en vivo
Todos los días te llevo a seguir los temas candentes de Ethereum y la tecnología cripto. No solo ver qué noticias pasan, sino ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
V神 le trazó a Ethereum una línea para 2030: para entonces, probablemente todavía se llamará blockchain, pero el núcleo de la idea de «recalcular todo el mundo» se reemplazará por completo: el tiempo final de una transferencia, él lo redujo a entre 8 y 32 segundos.
📢 进群一起盯盘
El cofundador de Ethereum, Vitalik Buterin, publicó el domingo un largo artículo titulado «The cryptographic world computer», en el que plantea una ruta tecnológica para llegar a 2030: cambiar Ethereum, que ahora es una máquina donde «todos los nodos repiten el mismo conjunto de cálculos», para que pase a ser una estructura de «pocos nodos ejecutan y producen pruebas matemáticas, mientras que otros nodos las verifican rápidamente».
¿En qué se atasca hoy? Ahora, cada nodo que valida toda la cadena de Ethereum tiene que volver a recalcular todas las operaciones detrás de cada transacción; por ejemplo, comprobar si el remitente tiene saldo suficiente y si el contrato se ejecutó según las reglas. Esto evita el fraude, pero el costo es que, aunque agregues más máquinas, el rendimiento no aumentará automáticamente, porque todos siguen recalculando y verificando lo mismo.
La solución que propone V es la prueba criptográfica. La máquina que ejecuta hace el trabajo y adjunta una prueba matemática muy corta; las demás máquinas solo necesitan verificar esa prueba para confirmar que se cumplió la norma, mucho más rápido que recalcularlo todo. Dice que los desarrolladores ya habían pensado esta idea hace diez años, pero en aquel entonces no se pudo lograr por una única razón: faltaba el eslabón de «verificación».
La parte de la privacidad es aún más digna de reflexión. Para consultar el saldo de una billetera, normalmente hay que preguntar a servidores externos por una dirección; el operador puede saber qué cuentas sigues, incluso si la propia transferencia es privada. El nuevo esquema pretende ocultar estas solicitudes de consulta, junto con los detalles del pago y las reglas de autorización de la cuenta.
El calendario también es claro: la actualización Hegotá, planeada para implementarse el próximo año, será el último “fork” «normal», construido con la tecnología que quienes llevaban trabajo en la red desde 2015 pueden entender. Después de Hegotá, la prueba matemática, las herramientas para revisar errores de código y la seguridad resistente a lo cuántico se convertirán en la “historia principal” de Ethereum.
Esto no es un caso aislado. Zcash ya ha estado haciendo algo similar: el viernes, en su “pool” de blindaje había alrededor de 4,9 millones de ZEC; el precio el domingo rondaba los 1660 dólares, con un alza semanal de aproximadamente 15%. Otro equipo, que publicó el jueves el paper de Shielded Bitcoin, también planea trasladar este diseño de privacidad a Bitcoin. La diferencia radica en que, hoy, la ruta de Bitcoin sigue poniendo estabilidad por delante; Ethereum, en cambio, eligió reestructurar la base desde cero.
Mi opinión: no es un simple anuncio de actualización, sino un punto de inflexión en la elección de ruta. Ethereum está eligiendo el camino de «cómputo verificable»: si se logra, mejora el rendimiento, el costo y la privacidad al mismo tiempo; si no se logra, primero hay que resolver problemas difíciles como que las pruebas son demasiado caras y que las tareas en paralelo se estorban entre sí. Actualmente Ethereum (ETH) cotiza a 2685 dólares, con una capitalización de alrededor de 3281 mil millones de dólares; en las últimas 24 horas básicamente se ha mantenido plano. Bitcoin (BTC) está en 84495 dólares, con una capitalización de alrededor de 1,698 billones de dólares. El mercado, por ahora, no le está poniendo una prima al relato de 2030; lo que compra es el presente, no una visión.
¿Qué te parece esta ruta de Ethereum de «prueba en lugar de recálculo»? ¿Es un verdadero salto tecnológico o es otro relato diseñado para 2030? ¡Hablemos en la sección de comentarios!
Haz clic en el avatar para ver la transmisión en vivo
Todos los días te llevo a seguir los temas candentes de Ethereum y la tecnología cripto. No solo ver qué noticias pasan, sino ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
963
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BinanceLaunchesBinanceIntelligence
468 visualizaciones
39 participa(n) en el debate
#binancelaunchesbinanceintelligence
🤖 BINANCE LANZA NUEVA IA: ¿SE OLVIDARÁ DE LO VIEJO POR LO NUEVO? 🤔
Binance acaba de lanzar un trío de IA «de primera»: Agent OS para desarrolladores, Binance AI gratis para todo el mundo y AI Pro para que los traders profesionales automaticen sin programar. ¡Suena a ciencia ficción: tecnología de fondos millonarios al alcance de todos!
Pero espera... jefe Richard Teng, ¿por qué lo nuevo luce tan brillante mientras lo viejo se queda «congelado»? En la sección de noticias, aparte de «Destacadas», los demás filtros siguen atascados desde el 28/9/2026. ¿Será que están dejando de lado lo viejo por lo nuevo, persiguiendo la tendencia de la IA y descuidando la vieja fuente de ingresos? 😂
🧠 ¿Qué pueden hacer los traders?
Aprovechar la nueva IA para analizar oportunidades, ¡pero acuérdense de verificar las noticias manualmente para no leer información desactualizada!
⚠️ ¡Esto no es asesoramiento financiero!
👉 Instala la app y recibe recompensas: https://www.binance.com/register?ref=VINHTOCDO (Código: VINHTOCDO)
👇 Haz clic en las opciones de trading de abajo para apoyarme:
$BNB
$BTC
$FET
#BinanceAI #CryptoAI #TradingTools #ArtificialIntelligence #CryptoNews #VINHTOCDO
Vinhtocdo
·1 «Me gusta»
·43 visualizaciones
EvernorthXRPTreasuryCompletesSPACMerger
1,682 visualizaciones
55 participa(n) en el debate
ADAGains10%Above$0.27
16,687 visualizaciones
188 participa(n) en el debate