

币圈小贝贝
205 Publicaciones

币圈小贝贝
Denunciar
Bloquear usuario
X:XiaoKongLong_88 , 6 年加密市场经历 , 牛市里见过疯狂,熊市里见过人性
11 Siguiendo
1.7K+ Seguidores
1.1K+ Me gusta
Publicaciones
Todo
Directo
·
--
#以太坊q3涨70%流动性下降
Un mensaje sobre un parche para la red de pruebas. La mayoría lo pasaría por alto de inmediato... No menciona el precio de las monedas ni ninguna cantidad de dinero; solo cambia una cifra: 200 millones... Pero es precisamente esa cifra la que determina si el ensayo de escalabilidad más importante de Ethereum se convertirá en una prueba en vano...
[💬 想听真话的进群](https://app.binance.com/uni-qr/F6dwNqgx)
La próxima gran actualización de Ethereum se llama Glamsterdam y primero se probará en la red de pruebas Sepolia... Parte de esta prueba consiste en elevar el límite de gas de cada bloque, de unos 60 millones a 200 millones... El gas es la unidad que usa Ethereum para medir cuánto trabajo puede realizar un bloque. Cuanto más alto sea el límite, más transacciones y operaciones complejas cabrán en cada bloque...
El problema está en el software... Un cliente validador llamado Prysm solo reconocía 60 millones con la configuración antigua... Unas horas antes de que comenzara la prueba, los desarrolladores lanzaron de urgencia una nueva versión que establecía 200 millones como valor predeterminado... De lo contrario, algunos validadores habrían seguido produciendo bloques con el límite antiguo y la prueba de capacidad se habría quedado diluida...
La mayoría interpretará esta noticia como otra señal de que Ethereum va a ser más rápido... Pero quizá lo que de verdad merece atención no sea esa cifra de capacidad, sino lo que deja al descubierto: cada vez más, la escalabilidad de Ethereum depende de aspectos como la coordinación del software, que requieren mucha intervención humana y son muy frágiles... Una cosa son los parámetros del protocolo; otra, que los validadores de todo el mundo estén al día...
Si lo miramos desde la perspectiva del capital, esto da aún más que pensar... Un mayor espacio por bloque beneficia directamente a las aplicaciones que más espacio ocupan: las transferencias de monedas estables, los activos tokenizados y las transacciones en cadena, cada vez más caras... La narrativa de esta nueva etapa alcista de Ethereum está pasando de las transacciones a la liquidación y la capacidad de dar cabida a más actividad; cada aumento de esa capacidad añade un ladrillo más a esa narrativa...
Pero aquí también está el giro... Los bloques más grandes elevan las exigencias para operar un validador y encarecen el hardware... Si al final los beneficios de la escalabilidad solo los aprovechan unos pocos nodos grandes capaces de asumir los costos y los grandes activos que se incorporan a la cadena, entonces, por mucho que suba el límite de gas, para los tenedores comunes quizá todo esto no sea más que una historia ajena...
Lo que de verdad hay que observar no es si esta prueba sale bien... sino cuánto se atreve Ethereum a elevar el límite de la red principal después de superarla, y quiénes serán los primeros en beneficiarse de ese aumento...
#以太坊q3涨70%流动性下降
Un mensaje sobre un parche para la red de pruebas. La mayoría lo pasaría por alto de inmediato... No menciona el precio de las monedas ni ninguna cantidad de dinero; solo cambia una cifra: 200 millones... Pero es precisamente esa cifra la que determina si el ensayo de escalabilidad más importante de Ethereum se convertirá en una prueba en vano...
💬 想听真话的进群
La próxima gran actualización de Ethereum se llama Glamsterdam y primero se probará en la red de pruebas Sepolia... Parte de esta prueba consiste en elevar el límite de gas de cada bloque, de unos 60 millones a 200 millones... El gas es la unidad que usa Ethereum para medir cuánto trabajo puede realizar un bloque. Cuanto más alto sea el límite, más transacciones y operaciones complejas cabrán en cada bloque...
El problema está en el software... Un cliente validador llamado Prysm solo reconocía 60 millones con la configuración antigua... Unas horas antes de que comenzara la prueba, los desarrolladores lanzaron de urgencia una nueva versión que establecía 200 millones como valor predeterminado... De lo contrario, algunos validadores habrían seguido produciendo bloques con el límite antiguo y la prueba de capacidad se habría quedado diluida...
La mayoría interpretará esta noticia como otra señal de que Ethereum va a ser más rápido... Pero quizá lo que de verdad merece atención no sea esa cifra de capacidad, sino lo que deja al descubierto: cada vez más, la escalabilidad de Ethereum depende de aspectos como la coordinación del software, que requieren mucha intervención humana y son muy frágiles... Una cosa son los parámetros del protocolo; otra, que los validadores de todo el mundo estén al día...
Si lo miramos desde la perspectiva del capital, esto da aún más que pensar... Un mayor espacio por bloque beneficia directamente a las aplicaciones que más espacio ocupan: las transferencias de monedas estables, los activos tokenizados y las transacciones en cadena, cada vez más caras... La narrativa de esta nueva etapa alcista de Ethereum está pasando de las transacciones a la liquidación y la capacidad de dar cabida a más actividad; cada aumento de esa capacidad añade un ladrillo más a esa narrativa...
Pero aquí también está el giro... Los bloques más grandes elevan las exigencias para operar un validador y encarecen el hardware... Si al final los beneficios de la escalabilidad solo los aprovechan unos pocos nodos grandes capaces de asumir los costos y los grandes activos que se incorporan a la cadena, entonces, por mucho que suba el límite de gas, para los tenedores comunes quizá todo esto no sea más que una historia ajena...
Lo que de verdad hay que observar no es si esta prueba sale bien... sino cuánto se atreve Ethereum a elevar el límite de la red principal después de superarla, y quiénes serán los primeros en beneficiarse de ese aumento...
136
·
--
Con verificación
#ada涨10%突破0.27美元
Todos miran cómo HYPE supera los 93 dólares, pero el conjunto de cifras que realmente vale la pena en esta noticia tiene poco que ver con el precio de la moneda..
[🔄 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
El 3 de octubre, Hyperliquid recibió sus primeros intereses desde que se activó el marco AQAv2: 14,5 millones de dólares en USDC, que luego se transfirieron íntegramente al Fondo de Asistencia del protocolo.. Este dinero no son comisiones, sino los intereses generados por los USDC inactivos en la plataforma; según lo acordado, el 90% corresponde al protocolo..
En las últimas 24 horas, el protocolo usó ese dinero para recomprar y quemar 112.580 HYPE en el mercado abierto, por un valor de 10,15 millones de dólares. Además, la quema es permanente, y quedan 4,4 millones de dólares que se seguirán invirtiendo.. HYPE aprovechó esto para superar la resistencia de 91 dólares y llegó a tocar los 93,7. Ahora cotiza en torno a los 93,4, con una subida del 3,5% en 24 horas y un volumen de negociación un 52% mayor..
La mayoría lo interpreta como otra noticia positiva que impulsa el precio.. Pero, desde otra perspectiva, lo que realmente cambia aquí es la relación entre el token y los ingresos del protocolo.. Antes, cuando la plataforma ganaba dinero, que los titulares del token recibieran una parte dependía de la voluntad del equipo del proyecto.. Ahora se ha convertido en un proceso fijo: los fondos inactivos generan intereses, estos vuelven al protocolo y el protocolo los usa para recomprar y quemar tokens.. El token deja de ser un simple activo basado en una narrativa y se convierte en un activo con acceso a un flujo de caja..
Si lo situamos en el contexto más amplio de la rotación de capital, BTC sigue rondando los 86.000 dólares, y el dinero dispuesto a asumir volatilidad empieza a desplazarse hacia activos con fuentes de ingresos reales.. HYPE es uno de los ejemplos más representativos de este ciclo.. La cuestión no es hasta dónde va a subir, sino si su flujo de caja puede verificarse de forma recurrente..
También hay que considerar ambos lados de la ecuación.. El 5 de octubre, HYPE registró entradas netas de 4,3 millones de dólares en el mercado spot, lo que indica que algunos están aprovechando esta subida para recoger beneficios.. Desde el punto de vista técnico, si se mantiene por encima de 94, podría apuntar a 98 e incluso a 100; si pierde los 91, el siguiente soporte está en 86..
Lo que realmente vale la pena seguir es el ritmo de liquidación de intereses de los próximos periodos.. Si los intereses de cada ciclo vuelven de forma constante y se convierten en recompras y quemas, esto dejará de ser una noticia positiva puntual y se convertirá en una máquina en funcionamiento continuo.. Por el contrario, si los intereses caen en cualquiera de los periodos, el mercado volverá a valorarlo de inmediato en función de la narrativa..
#ada涨10%突破0.27美元
Todos miran cómo HYPE supera los 93 dólares, pero el conjunto de cifras que realmente vale la pena en esta noticia tiene poco que ver con el precio de la moneda..
🔄 进群聊仓位
El 3 de octubre, Hyperliquid recibió sus primeros intereses desde que se activó el marco AQAv2: 14,5 millones de dólares en USDC, que luego se transfirieron íntegramente al Fondo de Asistencia del protocolo.. Este dinero no son comisiones, sino los intereses generados por los USDC inactivos en la plataforma; según lo acordado, el 90% corresponde al protocolo..
En las últimas 24 horas, el protocolo usó ese dinero para recomprar y quemar 112.580 HYPE en el mercado abierto, por un valor de 10,15 millones de dólares. Además, la quema es permanente, y quedan 4,4 millones de dólares que se seguirán invirtiendo.. HYPE aprovechó esto para superar la resistencia de 91 dólares y llegó a tocar los 93,7. Ahora cotiza en torno a los 93,4, con una subida del 3,5% en 24 horas y un volumen de negociación un 52% mayor..
La mayoría lo interpreta como otra noticia positiva que impulsa el precio.. Pero, desde otra perspectiva, lo que realmente cambia aquí es la relación entre el token y los ingresos del protocolo.. Antes, cuando la plataforma ganaba dinero, que los titulares del token recibieran una parte dependía de la voluntad del equipo del proyecto.. Ahora se ha convertido en un proceso fijo: los fondos inactivos generan intereses, estos vuelven al protocolo y el protocolo los usa para recomprar y quemar tokens.. El token deja de ser un simple activo basado en una narrativa y se convierte en un activo con acceso a un flujo de caja..
Si lo situamos en el contexto más amplio de la rotación de capital, BTC sigue rondando los 86.000 dólares, y el dinero dispuesto a asumir volatilidad empieza a desplazarse hacia activos con fuentes de ingresos reales.. HYPE es uno de los ejemplos más representativos de este ciclo.. La cuestión no es hasta dónde va a subir, sino si su flujo de caja puede verificarse de forma recurrente..
También hay que considerar ambos lados de la ecuación.. El 5 de octubre, HYPE registró entradas netas de 4,3 millones de dólares en el mercado spot, lo que indica que algunos están aprovechando esta subida para recoger beneficios.. Desde el punto de vista técnico, si se mantiene por encima de 94, podría apuntar a 98 e incluso a 100; si pierde los 91, el siguiente soporte está en 86..
Lo que realmente vale la pena seguir es el ritmo de liquidación de intereses de los próximos periodos.. Si los intereses de cada ciclo vuelven de forma constante y se convierten en recompras y quemas, esto dejará de ser una noticia positiva puntual y se convertirá en una máquina en funcionamiento continuo.. Por el contrario, si los intereses caen en cualquiera de los periodos, el mercado volverá a valorarlo de inmediato en función de la narrativa..
238
·
--
#全网爆仓6.74亿美元
Una empresa compró otros 2000 bitcoins. Es muy probable que esta noticia termine en la categoría de «las instituciones siguen comprando».. Pero si ampliamos la perspectiva temporal, lo que realmente revela información no es cuántos compró esta vez, sino que hay que remontarse cuatro meses para encontrar la última vez que hizo una compra tan grande.
[📊 进群看下一步](https://app.binance.com/uni-qr/F6dwNqgx)
Primero, los hechos. Strive (ASST), que cotiza en el Nasdaq, compró 2000 BTC en esta ronda por unos 169 millones de dólares, su mayor compra desde junio.. Después de la operación, sus tenencias rozan los 30 000 bitcoins y, en la clasificación de empresas cotizadas que acumulan criptomonedas, ya está pisándole los talones a MARA.
La primera reacción, por supuesto, es pensar: «las empresas siguen acumulando bitcoins».. Pero lo que de verdad hay que analizar son esas palabras: «la mayor compra desde junio». Durante estos cuatro meses, de junio a principios de octubre, apenas hizo grandes compras. Las compras de las empresas que acumulan bitcoins nunca son constantes: se producen en ráfagas.
La clave es de dónde sale el dinero. Estas empresas no compran bitcoins con el flujo de caja de sus operaciones, sino con fondos del mercado bursátil.. Solo pueden disponer de munición para salir de compras si la cotización se mantiene firme y hay compradores para sus emisiones de acciones; cuando la cotización se debilita, los planes de compra se paralizan de inmediato. Así que el ritmo de compras que observas refleja, en esencia, el ritmo al que los mercados de capitales les abren las puertas, no cambios en su valoración a largo plazo.
Visto así, lo importante son esas cinco palabras: «roza a MARA». Es una competición por el puesto en la clasificación; no se trata de quién cree más en Bitcoin, sino de quién mantiene abierta durante más tiempo su ventana de financiación.. Quien encuentre compradores para sus acciones podrá avanzar una casilla más.
Lo que hay que vigilar a continuación es muy sencillo: si el precio de la moneda sigue subiendo, se reabrirán las ventanas para que estas empresas emitan acciones y volverá la demanda marginal; por el contrario, en cuanto esas ventanas se cierren, todos esos nombres de la clasificación volverán a quedar en silencio. Será entonces cuando el mercado se dé cuenta de que parte de las compras de este período se hicieron con dinero prestado.
#全网爆仓6.74亿美元
Una empresa compró otros 2000 bitcoins. Es muy probable que esta noticia termine en la categoría de «las instituciones siguen comprando».. Pero si ampliamos la perspectiva temporal, lo que realmente revela información no es cuántos compró esta vez, sino que hay que remontarse cuatro meses para encontrar la última vez que hizo una compra tan grande.
📊 进群看下一步
Primero, los hechos. Strive (ASST), que cotiza en el Nasdaq, compró 2000 BTC en esta ronda por unos 169 millones de dólares, su mayor compra desde junio.. Después de la operación, sus tenencias rozan los 30 000 bitcoins y, en la clasificación de empresas cotizadas que acumulan criptomonedas, ya está pisándole los talones a MARA.
La primera reacción, por supuesto, es pensar: «las empresas siguen acumulando bitcoins».. Pero lo que de verdad hay que analizar son esas palabras: «la mayor compra desde junio». Durante estos cuatro meses, de junio a principios de octubre, apenas hizo grandes compras. Las compras de las empresas que acumulan bitcoins nunca son constantes: se producen en ráfagas.
La clave es de dónde sale el dinero. Estas empresas no compran bitcoins con el flujo de caja de sus operaciones, sino con fondos del mercado bursátil.. Solo pueden disponer de munición para salir de compras si la cotización se mantiene firme y hay compradores para sus emisiones de acciones; cuando la cotización se debilita, los planes de compra se paralizan de inmediato. Así que el ritmo de compras que observas refleja, en esencia, el ritmo al que los mercados de capitales les abren las puertas, no cambios en su valoración a largo plazo.
Visto así, lo importante son esas cinco palabras: «roza a MARA». Es una competición por el puesto en la clasificación; no se trata de quién cree más en Bitcoin, sino de quién mantiene abierta durante más tiempo su ventana de financiación.. Quien encuentre compradores para sus acciones podrá avanzar una casilla más.
Lo que hay que vigilar a continuación es muy sencillo: si el precio de la moneda sigue subiendo, se reabrirán las ventanas para que estas empresas emitan acciones y volverá la demanda marginal; por el contrario, en cuanto esas ventanas se cierren, todos esos nombres de la clasificación volverán a quedar en silencio. Será entonces cuando el mercado se dé cuenta de que parte de las compras de este período se hicieron con dinero prestado.
2
1.1k
·
--
#比特币现货etf三季度净流入63.4亿美元
Al poner juntos los datos de los ETF de esta semana, el panorama es contradictorio: entraron netos 241 millones en Bitcoin y salieron netos 138 millones de Ethereum... Pero lo que de verdad merece la pena analizar no es quién está más fuerte o más débil, sino por qué el dinero cambia de rumbo justo ahora.
[🔄 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
Primero, aclaremos las cifras: durante la semana que terminó el 2 de octubre, los ETF estadounidenses de Bitcoin al contado registraron entradas netas de unos 241,1 millones de dólares, mientras que los ETF de Ethereum al contado tuvieron reembolsos netos de unos 138 millones... Uno recibió entradas y el otro salidas: direcciones totalmente opuestas. Al mismo tiempo, Bitcoin rebotó desde mínimos y volvió a situarse cerca de los 86.000 dólares.
La mayoría interpretaría esto como «Bitcoin vuelve a ser más fuerte que Ethereum»... Pero si solo te fijas en qué sube y qué baja, pasas por alto cómo se está moviendo realmente el dinero.
En esencia, estos dos ETF son dos vías de acceso para el mismo grupo de inversores institucionales... Durante las últimas semanas, empresas con tesorerías en Ethereum han seguido comprando ETH, y eso, junto con el dinero de los ETF, sostuvo el precio. Ahora que esta demanda marginal se debilita, aparecen los reembolsos. Es decir, el dinero no está saliendo del mercado cripto; está pasando del activo de mayor beta a otro más resistente a las caídas.
Y las entradas en Bitcoin tampoco son necesariamente dinero nuevo... Lo más probable es que, después de que la probabilidad de una subida de tipos en octubre cayera del 64 % a alrededor del 20 %, las instituciones trasladaran sus posiciones desde activos más volátiles hacia el que tiene mayor liquidez.
Así que lo que de verdad importa no es «quién recibe entradas y quién sufre salidas»... La herramienta de los ETF ya ha convertido la rotación de capital en una tabla que podemos consultar cada semana. Para que Ethereum y las altcoins vuelvan a atraer compras, primero tiene que mejorar el apetito por el riesgo; no basta con esperar a que Bitcoin suba un poco más.
De aquí en adelante, hay que vigilar dos señales: si los reembolsos de los ETF de Ethereum se prolongan por segunda semana consecutiva y si las entradas en los ETF de Bitcoin pueden pasar de 200 millones en una sola semana a una media semanal superior a 500 millones. Si se frenan las salidas del primero y se aceleran las entradas del segundo, entonces sí habrá una subida generalizada; si solo aumentan las entradas en el segundo, significa que el dinero se está agrupando en Bitcoin para resguardarse.
#比特币现货etf三季度净流入63.4亿美元
Al poner juntos los datos de los ETF de esta semana, el panorama es contradictorio: entraron netos 241 millones en Bitcoin y salieron netos 138 millones de Ethereum... Pero lo que de verdad merece la pena analizar no es quién está más fuerte o más débil, sino por qué el dinero cambia de rumbo justo ahora.
🔄 进群看风向
Primero, aclaremos las cifras: durante la semana que terminó el 2 de octubre, los ETF estadounidenses de Bitcoin al contado registraron entradas netas de unos 241,1 millones de dólares, mientras que los ETF de Ethereum al contado tuvieron reembolsos netos de unos 138 millones... Uno recibió entradas y el otro salidas: direcciones totalmente opuestas. Al mismo tiempo, Bitcoin rebotó desde mínimos y volvió a situarse cerca de los 86.000 dólares.
La mayoría interpretaría esto como «Bitcoin vuelve a ser más fuerte que Ethereum»... Pero si solo te fijas en qué sube y qué baja, pasas por alto cómo se está moviendo realmente el dinero.
En esencia, estos dos ETF son dos vías de acceso para el mismo grupo de inversores institucionales... Durante las últimas semanas, empresas con tesorerías en Ethereum han seguido comprando ETH, y eso, junto con el dinero de los ETF, sostuvo el precio. Ahora que esta demanda marginal se debilita, aparecen los reembolsos. Es decir, el dinero no está saliendo del mercado cripto; está pasando del activo de mayor beta a otro más resistente a las caídas.
Y las entradas en Bitcoin tampoco son necesariamente dinero nuevo... Lo más probable es que, después de que la probabilidad de una subida de tipos en octubre cayera del 64 % a alrededor del 20 %, las instituciones trasladaran sus posiciones desde activos más volátiles hacia el que tiene mayor liquidez.
Así que lo que de verdad importa no es «quién recibe entradas y quién sufre salidas»... La herramienta de los ETF ya ha convertido la rotación de capital en una tabla que podemos consultar cada semana. Para que Ethereum y las altcoins vuelvan a atraer compras, primero tiene que mejorar el apetito por el riesgo; no basta con esperar a que Bitcoin suba un poco más.
De aquí en adelante, hay que vigilar dos señales: si los reembolsos de los ETF de Ethereum se prolongan por segunda semana consecutiva y si las entradas en los ETF de Bitcoin pueden pasar de 200 millones en una sola semana a una media semanal superior a 500 millones. Si se frenan las salidas del primero y se aceleran las entradas del segundo, entonces sí habrá una subida generalizada; si solo aumentan las entradas en el segundo, significa que el dinero se está agrupando en Bitcoin para resguardarse.
6
2.9k
·
--
#比特币现货etf三季度净流入63.4亿美元
A primera vista, esta aprobación parece otra victoria de la normalización regulatoria de las criptomonedas; pero, si se mira de cerca, la historia es algo distinta..
[💥 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
El 2 de octubre, la SEC aprobó un cambio en las reglas de Cboe que permite listar seis productos apalancados por tres: sobre Bitcoin, Ethereum, oro, plata, petróleo crudo y gas natural.. Fíjate en la lista: las criptomonedas ocupan solo dos puestos; el resto son materias primas. La emisora, Volatility Shares, ya es veterana en el mercado estadounidense de ETF apalancados de criptomonedas; de hecho, en 2023 lanzó el primer producto apalancado de Bitcoin.
A primera vista, los inversores minoristas tienen más herramientas a su disposición.. Lo que realmente merece atención es la cronología. En diciembre del año pasado, la SEC acababa de bloquear todos los productos con apalancamiento superior a 2x y había enviado cartas de advertencia a nueve emisores; en marzo de este año, además, pidió específicamente evitar el apalancamiento de 5x. Ahora, sin embargo, autoriza productos de 3x. Su postura ha pasado de «bloquearlo todo» a «autorizar selectivamente», lo que indica que la puerta al apalancamiento no está cerrada: simplemente se ha incluido dentro de lo que puede regularse.
La estructura de estos productos también tiene sus particularidades. Estos fondos siguen las variaciones diarias de los futuros y se reajustan cada día.. Así que el «triple» solo se aplica a un día; en el transcurso de una semana o un mes, el deterioro puede irse comiendo las ganancias. La propia SEC y FINRA han publicado advertencias al respecto. En pocas palabras, son productos pensados para operaciones a corto plazo, no para quienes planean mantenerlos durante tres meses.
¿Y cómo se moverá el dinero?.. Antes, quienes buscaban una exposición muy apalancada solo podían recurrir a plataformas extraterritoriales o a contratos perpetuos; ahora también hay herramientas de apalancamiento dentro de los canales regulados, lo que da a parte del capital especulativo un motivo para quedarse. Y al incluir las criptomonedas junto con el petróleo crudo y el oro en la misma oferta de productos, se las coloca en el escaparate de los «activos de distintas clases». Esto es más trascendental que el apalancamiento en sí.
Aquí está el giro: cuando aumenta la volatilidad, cuanto más populares se vuelven estos productos, más se concentran las liquidaciones en las horas de apertura y cierre del mercado bursátil estadounidense.. Cuanto mayor es el apalancamiento acumulado, más a menudo el efecto contraproducente no proviene del precio de las criptomonedas, sino de que todos hacen lo mismo al mismo tiempo.
#比特币现货etf三季度净流入63.4亿美元
A primera vista, esta aprobación parece otra victoria de la normalización regulatoria de las criptomonedas; pero, si se mira de cerca, la historia es algo distinta..
💥 盘面异动群里说
El 2 de octubre, la SEC aprobó un cambio en las reglas de Cboe que permite listar seis productos apalancados por tres: sobre Bitcoin, Ethereum, oro, plata, petróleo crudo y gas natural.. Fíjate en la lista: las criptomonedas ocupan solo dos puestos; el resto son materias primas. La emisora, Volatility Shares, ya es veterana en el mercado estadounidense de ETF apalancados de criptomonedas; de hecho, en 2023 lanzó el primer producto apalancado de Bitcoin.
A primera vista, los inversores minoristas tienen más herramientas a su disposición.. Lo que realmente merece atención es la cronología. En diciembre del año pasado, la SEC acababa de bloquear todos los productos con apalancamiento superior a 2x y había enviado cartas de advertencia a nueve emisores; en marzo de este año, además, pidió específicamente evitar el apalancamiento de 5x. Ahora, sin embargo, autoriza productos de 3x. Su postura ha pasado de «bloquearlo todo» a «autorizar selectivamente», lo que indica que la puerta al apalancamiento no está cerrada: simplemente se ha incluido dentro de lo que puede regularse.
La estructura de estos productos también tiene sus particularidades. Estos fondos siguen las variaciones diarias de los futuros y se reajustan cada día.. Así que el «triple» solo se aplica a un día; en el transcurso de una semana o un mes, el deterioro puede irse comiendo las ganancias. La propia SEC y FINRA han publicado advertencias al respecto. En pocas palabras, son productos pensados para operaciones a corto plazo, no para quienes planean mantenerlos durante tres meses.
¿Y cómo se moverá el dinero?.. Antes, quienes buscaban una exposición muy apalancada solo podían recurrir a plataformas extraterritoriales o a contratos perpetuos; ahora también hay herramientas de apalancamiento dentro de los canales regulados, lo que da a parte del capital especulativo un motivo para quedarse. Y al incluir las criptomonedas junto con el petróleo crudo y el oro en la misma oferta de productos, se las coloca en el escaparate de los «activos de distintas clases». Esto es más trascendental que el apalancamiento en sí.
Aquí está el giro: cuando aumenta la volatilidad, cuanto más populares se vuelven estos productos, más se concentran las liquidaciones en las horas de apertura y cierre del mercado bursátil estadounidense.. Cuanto mayor es el apalancamiento acumulado, más a menudo el efecto contraproducente no proviene del precio de las criptomonedas, sino de que todos hacen lo mismo al mismo tiempo.
3k
·
--
#solana代币化股票9月交易量破44亿美元
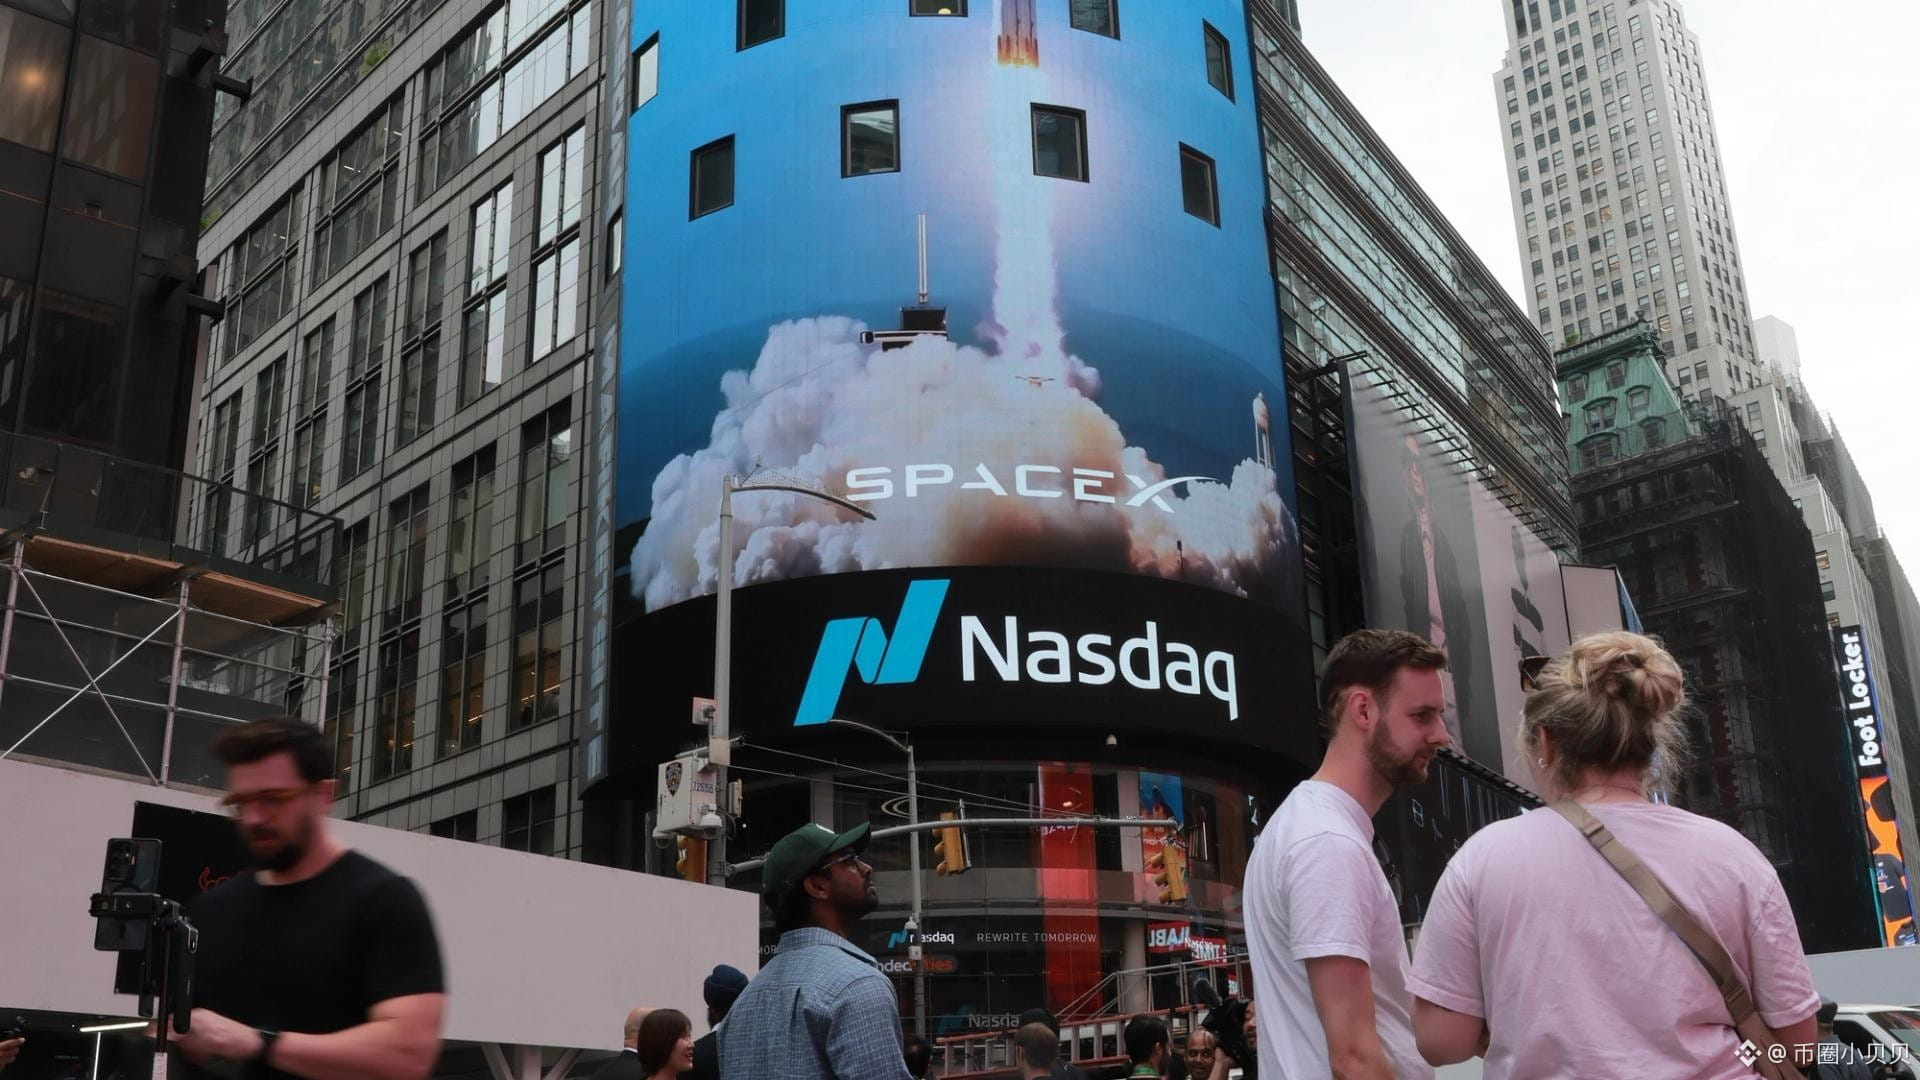
Conclusión primero: llevar Nvidia y Tesla a la cadena de bloques quizá no se trate tanto de que «a partir de ahora se pueda operar con acciones estadounidenses las 24 horas»... sino de quién establece las reglas.
[🤖 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
Una de las principales plataformas de intercambio y la empresa matriz de la Bolsa de Nueva York acaban de presentar documentos regulatorios para su empresa conjunta... En ellos se enumeran más de 60 acciones estadounidenses que se preparan para negociar en la cadena de bloques en forma de tokens. La lista incluye Nvidia, Tesla, Apple, Microsoft y Amazon, además de JPMorgan Chase, Goldman Sachs, Walmart y Netflix; también hay varias acciones relacionadas con las criptomonedas.
La mayoría ve «otro canal para comprar acciones estadounidenses»... Pero lo que realmente vale la pena observar es que se ha cambiado la maquinaria que funciona por debajo.
Detrás de cada token de acción hay una acción real, custodiada en una proporción de uno a uno por un agente de bolsa registrado; los dividendos y los derechos de voto se mantienen... Pero las operaciones ya no se liquidan en dólares, sino en monedas estables; tampoco se emparejan órdenes de compra y venta, sino que el dinero y las acciones se depositan en un fondo de liquidez en la cadena y las operaciones se realizan contra ese fondo. La infraestructura tecnológica se basa en la cadena propia de esta plataforma de intercambio y en la capa subyacente de un protocolo de intercambio descentralizado.
En otras palabras, el horario de negociación, el método de emparejamiento de órdenes y la moneda de liquidación —tres cosas que, en principio, debería determinar Wall Street— se han confiado esta vez, en conjunto, a una maquinaria cripto... Y esta no cierra nunca: incluso los fines de semana por la noche se podrá comprar y vender Nvidia.
La importancia para el sistema financiero va mucho más allá de «tener una plataforma más»... Por primera vez, las monedas estables ocupan el lugar de «moneda intermediaria para comprar acciones». Antes se usaban para pagos y como refugio; ahora empiezan a abrirse paso en la liquidación de valores. Si esta vía llega a funcionar, habrá que replantear tanto la lógica de la demanda de monedas estables como las fuentes de liquidez en cadena.
Pero los documentos también esconden señales en sentido contrario... Durante un plazo de 30 días, las empresas pueden oponerse a que sus propias acciones se incorporen a la cadena, y algunas ya se han negado explícitamente. TD Securities también enfrió el entusiasmo: dijo que, para los inversores institucionales, «la relevancia a corto plazo es limitada». Al fin y al cabo, los inversores estadounidenses ya pueden comprar estas acciones fácilmente, y la exención regulatoria concedida es de cinco años, no una norma permanente.
Lo que realmente vale la pena vigilar es el horizonte temporal... Quien consiga mantener durante esos cinco años los precios en cadena de los fines de semana y las altas horas de la noche cerca de los precios de Nasdaq cuando el mercado está cerrado, se quedará con la estructura de mercado de las «acciones estadounidenses en cadena». Si la liquidez no acompaña, lo más probable es que todo esto vuelva a ser una práctica de nicho.
Así que no te fijes solo en las grandes empresas de la lista... Fíjate en la primera empresa de la lista que diga «no» y en esa norma permanente que todavía no se ha concretado.
#solana代币化股票9月交易量破44亿美元
Conclusión primero: llevar Nvidia y Tesla a la cadena de bloques quizá no se trate tanto de que «a partir de ahora se pueda operar con acciones estadounidenses las 24 horas»... sino de quién establece las reglas.
🤖 进群看机构动作
Una de las principales plataformas de intercambio y la empresa matriz de la Bolsa de Nueva York acaban de presentar documentos regulatorios para su empresa conjunta... En ellos se enumeran más de 60 acciones estadounidenses que se preparan para negociar en la cadena de bloques en forma de tokens. La lista incluye Nvidia, Tesla, Apple, Microsoft y Amazon, además de JPMorgan Chase, Goldman Sachs, Walmart y Netflix; también hay varias acciones relacionadas con las criptomonedas.
La mayoría ve «otro canal para comprar acciones estadounidenses»... Pero lo que realmente vale la pena observar es que se ha cambiado la maquinaria que funciona por debajo.
Detrás de cada token de acción hay una acción real, custodiada en una proporción de uno a uno por un agente de bolsa registrado; los dividendos y los derechos de voto se mantienen... Pero las operaciones ya no se liquidan en dólares, sino en monedas estables; tampoco se emparejan órdenes de compra y venta, sino que el dinero y las acciones se depositan en un fondo de liquidez en la cadena y las operaciones se realizan contra ese fondo. La infraestructura tecnológica se basa en la cadena propia de esta plataforma de intercambio y en la capa subyacente de un protocolo de intercambio descentralizado.
En otras palabras, el horario de negociación, el método de emparejamiento de órdenes y la moneda de liquidación —tres cosas que, en principio, debería determinar Wall Street— se han confiado esta vez, en conjunto, a una maquinaria cripto... Y esta no cierra nunca: incluso los fines de semana por la noche se podrá comprar y vender Nvidia.
La importancia para el sistema financiero va mucho más allá de «tener una plataforma más»... Por primera vez, las monedas estables ocupan el lugar de «moneda intermediaria para comprar acciones». Antes se usaban para pagos y como refugio; ahora empiezan a abrirse paso en la liquidación de valores. Si esta vía llega a funcionar, habrá que replantear tanto la lógica de la demanda de monedas estables como las fuentes de liquidez en cadena.
Pero los documentos también esconden señales en sentido contrario... Durante un plazo de 30 días, las empresas pueden oponerse a que sus propias acciones se incorporen a la cadena, y algunas ya se han negado explícitamente. TD Securities también enfrió el entusiasmo: dijo que, para los inversores institucionales, «la relevancia a corto plazo es limitada». Al fin y al cabo, los inversores estadounidenses ya pueden comprar estas acciones fácilmente, y la exención regulatoria concedida es de cinco años, no una norma permanente.
Lo que realmente vale la pena vigilar es el horizonte temporal... Quien consiga mantener durante esos cinco años los precios en cadena de los fines de semana y las altas horas de la noche cerca de los precios de Nasdaq cuando el mercado está cerrado, se quedará con la estructura de mercado de las «acciones estadounidenses en cadena». Si la liquidez no acompaña, lo más probable es que todo esto vuelva a ser una práctica de nicho.
Así que no te fijes solo en las grandes empresas de la lista... Fíjate en la primera empresa de la lista que diga «no» y en esa norma permanente que todavía no se ha concretado.
1.6k
·
--
#美联储10月维持利率概率升至82.3%
Los datos de empleo del viernes pasado fueron casi los peores del año... Pero Bitcoin solo necesitó un fin de semana para interpretarlos como una señal favorable.
[🔄 进群看叙事](https://app.binance.com/uni-qr/F6dwNqgx)
En septiembre, Estados Unidos apenas creó 29.000 puestos de trabajo, alrededor de un tercio de lo que esperaba el mercado, y la tasa de desempleo subió al 4,2 %... Pero lo más llamativo fueron las revisiones: la cifra de julio pasó de un aumento de 21.000 empleos a una caída de 10.000, la de agosto se revisó a la baja de 162.000 a 133.000, y el crecimiento salarial también bajó al 3,0 %. En las cuentas de la economía, estos datos se ven realmente mal.
Pero el mercado hace otro tipo de cálculos... Antes de que se publicaran los datos, los operadores de bonos asignaban un 64 % de probabilidad a una subida de tipos en octubre; después de su publicación, esa cifra cayó a entre el 16 % y el 22 %. Ese cambio elevó un poco el techo para los activos de riesgo.
Hay que tener en cuenta que la Reserva Federal acababa de subir los tipos 25 puntos básicos el 16 de septiembre, hasta situarlos entre el 3,75 % y el 4 %... Y a principios de septiembre, un informe de empleo demasiado sólido hizo caer Bitcoin un 2 % en un solo día, hasta tocar los 79.300 dólares. Ahora cotiza cerca de los 86.100, alrededor de un 8 % por encima de aquel mínimo. El mismo informe de empleo dio lugar a interpretaciones completamente opuestas en dos ocasiones.
Así que lo que determina el precio de Bitcoin en este ciclo no es si «la economía va bien», sino si «el dinero es caro»... Cuando la economía se enfría y se desvanecen las expectativas de nuevas subidas de tipos, se relaja el denominador, y los primeros en reaccionar son activos como estos, que no generan intereses. El índice de sentimiento del mercado ha vuelto a 68 y sigue en la zona de «codicia», aunque sin llegar a los niveles extremos del mes pasado.
El análisis técnico también acompaña... En el gráfico diario acaba de formarse un «cruce dorado» más sólido. Esto confirma una tendencia, no es una herramienta de predicción: indica que la dirección de los últimos tiempos ya está definida, pero no garantiza que el próximo tramo vaya a acelerarse.
Los movimientos de capital son más reveladores... Los ETF de Bitcoin al contado de Estados Unidos registraron entradas netas de unos 190 millones de dólares en un solo día. Las altcoins subieron en general, pero casi ninguna superó el 1 %; solo un token del segmento de los perpetuos en cadena subió cerca de un 3,7 % en el día. Los activos principales se mantienen estables, mientras que el capital marginal empieza a tantear opciones de mayor volatilidad.
Lo que realmente merece atención es la reunión de política monetaria del 28 de octubre... Si la Reserva Federal efectivamente hace una pausa, esta lógica de que «los malos datos favorecen a los activos» podría seguir vigente. Pero si la inflación o los rendimientos de los bonos a largo plazo vuelven a repuntar, este cálculo se dará la vuelta de inmediato, y los que más sufrirán suelen ser precisamente los activos que ahora están subiendo con más fuerza.
#美联储10月维持利率概率升至82.3%
Los datos de empleo del viernes pasado fueron casi los peores del año... Pero Bitcoin solo necesitó un fin de semana para interpretarlos como una señal favorable.
🔄 进群看叙事
En septiembre, Estados Unidos apenas creó 29.000 puestos de trabajo, alrededor de un tercio de lo que esperaba el mercado, y la tasa de desempleo subió al 4,2 %... Pero lo más llamativo fueron las revisiones: la cifra de julio pasó de un aumento de 21.000 empleos a una caída de 10.000, la de agosto se revisó a la baja de 162.000 a 133.000, y el crecimiento salarial también bajó al 3,0 %. En las cuentas de la economía, estos datos se ven realmente mal.
Pero el mercado hace otro tipo de cálculos... Antes de que se publicaran los datos, los operadores de bonos asignaban un 64 % de probabilidad a una subida de tipos en octubre; después de su publicación, esa cifra cayó a entre el 16 % y el 22 %. Ese cambio elevó un poco el techo para los activos de riesgo.
Hay que tener en cuenta que la Reserva Federal acababa de subir los tipos 25 puntos básicos el 16 de septiembre, hasta situarlos entre el 3,75 % y el 4 %... Y a principios de septiembre, un informe de empleo demasiado sólido hizo caer Bitcoin un 2 % en un solo día, hasta tocar los 79.300 dólares. Ahora cotiza cerca de los 86.100, alrededor de un 8 % por encima de aquel mínimo. El mismo informe de empleo dio lugar a interpretaciones completamente opuestas en dos ocasiones.
Así que lo que determina el precio de Bitcoin en este ciclo no es si «la economía va bien», sino si «el dinero es caro»... Cuando la economía se enfría y se desvanecen las expectativas de nuevas subidas de tipos, se relaja el denominador, y los primeros en reaccionar son activos como estos, que no generan intereses. El índice de sentimiento del mercado ha vuelto a 68 y sigue en la zona de «codicia», aunque sin llegar a los niveles extremos del mes pasado.
El análisis técnico también acompaña... En el gráfico diario acaba de formarse un «cruce dorado» más sólido. Esto confirma una tendencia, no es una herramienta de predicción: indica que la dirección de los últimos tiempos ya está definida, pero no garantiza que el próximo tramo vaya a acelerarse.
Los movimientos de capital son más reveladores... Los ETF de Bitcoin al contado de Estados Unidos registraron entradas netas de unos 190 millones de dólares en un solo día. Las altcoins subieron en general, pero casi ninguna superó el 1 %; solo un token del segmento de los perpetuos en cadena subió cerca de un 3,7 % en el día. Los activos principales se mantienen estables, mientras que el capital marginal empieza a tantear opciones de mayor volatilidad.
Lo que realmente merece atención es la reunión de política monetaria del 28 de octubre... Si la Reserva Federal efectivamente hace una pausa, esta lógica de que «los malos datos favorecen a los activos» podría seguir vigente. Pero si la inflación o los rendimientos de los bonos a largo plazo vuelven a repuntar, este cálculo se dará la vuelta de inmediato, y los que más sufrirán suelen ser precisamente los activos que ahora están subiendo con más fuerza.
4
5.9k
·
--
Lo que acaba de aprobar la SEC, a primera vista parece una forma de darles otra oportunidad a quienes se quedaron fuera... Pero, al analizar la estructura del producto, se parece más a vender la «volatilidad» en un paquete, dejando que quienes lo compran asuman el coste de que se vaya desinflando poco a poco...
[💰 爆点新闻](https://app.binance.com/uni-qr/F6dwNqgx)
El 2 de octubre, la SEC aprobó un cambio de reglas de Cboe BZX que permite a Volatility Shares emitir seis ETF apalancados por 3. Sus activos subyacentes no son solo Bitcoin y Ethereum, sino también oro, plata, petróleo crudo y gas natural... Es la primera vez que se permite que los fondos cripto de Estados Unidos alcancen un apalancamiento de 3x; hasta ahora, el límite siempre había sido 2x...
Hay un detalle que es fácil pasar por alto: estos productos no poseen activos al contado, sino futuros regulados de Bitcoin y Ethereum... Y todavía no se pueden negociar: los emisores deben esperar a que la SEC declare efectiva la declaración de registro, y la aprobación ni siquiera fija una fecha límite...
Lo que realmente vale la pena observar es cómo funcionan estos productos... Para mantener el apalancamiento firmemente en 3x, deben rebalancearse a diario: si los precios suben, aumentan sus posiciones en futuros; si bajan, las reducen... Estas operaciones mecánicas suelen concentrarse cerca del cierre, y cuanto mayor es el tamaño del fondo, más se nota su impacto en los precios intradía...
Y lo más problemático es la erosión por volatilidad... Supongamos que Bitcoin sube un 10 % el primer día y baja un 10 % el segundo: el precio al contado termina cayendo un 1 % neto... En ese mismo periodo, un producto 3x sube primero un 30 % y luego cae un 30 %, con una pérdida neta del 9 %... Cuanto más tiempo oscile el mercado sin una tendencia definida, más rápido se desangra este tipo de producto... Adam Back, de Blockstream, lo dice aún más claramente: las estrategias de reapalancamiento automático pierden dinero de forma sostenida en mercados laterales y volátiles...
Así que está bastante claro para quiénes son estos productos... Eric Balchunas, analista de ETF de Bloomberg, lo resumió en una frase: los ETF apalancados son para operar, no para mantener en cartera... Los propios emisores también lo dejan claro en sus folletos: solo son adecuados para quienes pueden soportar una pérdida total...
Esa es la verdadera señal de todo esto... Las criptomonedas se están incorporando al mismo estante que los activos tradicionales, con el mismo tipo de envoltorio, la misma exposición y también la misma estructura de costes por erosión... Para los operadores de corto plazo, es una nueva herramienta; para quienes buscan mantener sus posiciones, los ETF al contado quizá sigan siendo la opción más económica...
Lo próximo que habrá que vigilar es si, una vez que estos productos empiecen a negociarse, el flujo mecánico alrededor del cierre se convierte en una nueva fuente de ruido intradía... Si algún día los fondos 3x alcanzan un tamaño suficiente para mover la base de los futuros, la propia volatilidad se convertirá en el objeto de negociación... Y entonces, quizá lo que haya que pagar no sea el billete, sino la matrícula...
Lo que acaba de aprobar la SEC, a primera vista parece una forma de darles otra oportunidad a quienes se quedaron fuera... Pero, al analizar la estructura del producto, se parece más a vender la «volatilidad» en un paquete, dejando que quienes lo compran asuman el coste de que se vaya desinflando poco a poco...
💰 爆点新闻
El 2 de octubre, la SEC aprobó un cambio de reglas de Cboe BZX que permite a Volatility Shares emitir seis ETF apalancados por 3. Sus activos subyacentes no son solo Bitcoin y Ethereum, sino también oro, plata, petróleo crudo y gas natural... Es la primera vez que se permite que los fondos cripto de Estados Unidos alcancen un apalancamiento de 3x; hasta ahora, el límite siempre había sido 2x...
Hay un detalle que es fácil pasar por alto: estos productos no poseen activos al contado, sino futuros regulados de Bitcoin y Ethereum... Y todavía no se pueden negociar: los emisores deben esperar a que la SEC declare efectiva la declaración de registro, y la aprobación ni siquiera fija una fecha límite...
Lo que realmente vale la pena observar es cómo funcionan estos productos... Para mantener el apalancamiento firmemente en 3x, deben rebalancearse a diario: si los precios suben, aumentan sus posiciones en futuros; si bajan, las reducen... Estas operaciones mecánicas suelen concentrarse cerca del cierre, y cuanto mayor es el tamaño del fondo, más se nota su impacto en los precios intradía...
Y lo más problemático es la erosión por volatilidad... Supongamos que Bitcoin sube un 10 % el primer día y baja un 10 % el segundo: el precio al contado termina cayendo un 1 % neto... En ese mismo periodo, un producto 3x sube primero un 30 % y luego cae un 30 %, con una pérdida neta del 9 %... Cuanto más tiempo oscile el mercado sin una tendencia definida, más rápido se desangra este tipo de producto... Adam Back, de Blockstream, lo dice aún más claramente: las estrategias de reapalancamiento automático pierden dinero de forma sostenida en mercados laterales y volátiles...
Así que está bastante claro para quiénes son estos productos... Eric Balchunas, analista de ETF de Bloomberg, lo resumió en una frase: los ETF apalancados son para operar, no para mantener en cartera... Los propios emisores también lo dejan claro en sus folletos: solo son adecuados para quienes pueden soportar una pérdida total...
Esa es la verdadera señal de todo esto... Las criptomonedas se están incorporando al mismo estante que los activos tradicionales, con el mismo tipo de envoltorio, la misma exposición y también la misma estructura de costes por erosión... Para los operadores de corto plazo, es una nueva herramienta; para quienes buscan mantener sus posiciones, los ETF al contado quizá sigan siendo la opción más económica...
Lo próximo que habrá que vigilar es si, una vez que estos productos empiecen a negociarse, el flujo mecánico alrededor del cierre se convierte en una nueva fuente de ruido intradía... Si algún día los fondos 3x alcanzan un tamaño suficiente para mover la base de los futuros, la propia volatilidad se convertirá en el objeto de negociación... Y entonces, quizá lo que haya que pagar no sea el billete, sino la matrícula...
2
463
·
--
#比特币冲击8.7万美元遇阻回落
Todo el mundo está pendiente de si Bitcoin puede volver a superar los 87.000 dólares, pero lo interesante está en otra parte..
[🏛️ 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
Muchos ven que las criptomonedas llevan unos días estancadas. Pero lo que realmente vale la pena observar es que el dinero en sí se está encareciendo..
El lunes, el índice del dólar DXY subió hasta alrededor de 102,5, su nivel más alto en casi 18 meses. Desde los 99 de principios de septiembre, ha ido escalando y ya se mantiene claramente por encima de la media móvil de 200 días (cerca de 99). La última vez que estuvo en este nivel fue en la primavera del año pasado..
Un dólar fuerte siempre supone viento en contra para los activos de riesgo. La deuda en dólares es más cara para los países fuera de Estados Unidos, el poder adquisitivo de los compradores extranjeros se reduce y, además, los rendimientos de los bonos del Tesoro estadounidense han vuelto a máximos de hace más de veinte años. Tanto el efectivo como los bonos del Tesoro compiten por atraer dinero, y los activos que no generan intereses suelen ser los primeros en verse presionados..
Pero Bitcoin no se desplomó con ellos: logró mantenerse en torno a los 86.000 dólares. El denominador sube, pero el numerador no cae; ahí está lo que realmente hay que observar en esta noticia..
En esta subida del dólar, el protagonista en realidad no es Estados Unidos, sino Europa. El euro representa el 57,6 % de la cesta del DXY y ahora ha caído a un mínimo de 17 meses, en 1,12. El déficit de Francia y la presión de las elecciones del próximo año, junto con el anuncio de España de adelantar las elecciones al 29 de noviembre, han incorporado directamente la prima de riesgo político europea al tipo de cambio. En cierta medida, el dólar se ha fortalecido de forma pasiva..
Por otro lado, en septiembre la Reserva Federal subió los tipos 25 puntos básicos, hasta el 3,75 %-4 %. El mercado espera que vuelvan a subir hasta el 4,5 %-4,75 % para junio de 2027..
Si el dólar sigue fortaleciéndose y Bitcoin se mantiene en los 86.000, eso indicaría que el soporte no viene de posiciones apalancadas, sino de dinero que entra como parte de una estrategia de asignación. Ese tipo de capital es menos sensible a los tipos de interés a corto plazo y, una vez que entra, no se va fácilmente. A la inversa, si el dólar toca techo, los activos de alta beta que más han sufrido suelen ser los que tienen mayor potencial de rebote..
Lo que de verdad hay que vigilar son dos señales: si el DXY puede mantenerse por encima de 102,5 y si Bitcoin se queda rezagado mientras el dólar se fortalece. Si se queda rezagado, significará que quienes están comprando siguen siendo capitales de corto plazo; si no, querrá decir que el dinero de esta ronda viene de otros inversores..
#比特币冲击8.7万美元遇阻回落
Todo el mundo está pendiente de si Bitcoin puede volver a superar los 87.000 dólares, pero lo interesante está en otra parte..
🏛️ 进群蹲一手消息
Muchos ven que las criptomonedas llevan unos días estancadas. Pero lo que realmente vale la pena observar es que el dinero en sí se está encareciendo..
El lunes, el índice del dólar DXY subió hasta alrededor de 102,5, su nivel más alto en casi 18 meses. Desde los 99 de principios de septiembre, ha ido escalando y ya se mantiene claramente por encima de la media móvil de 200 días (cerca de 99). La última vez que estuvo en este nivel fue en la primavera del año pasado..
Un dólar fuerte siempre supone viento en contra para los activos de riesgo. La deuda en dólares es más cara para los países fuera de Estados Unidos, el poder adquisitivo de los compradores extranjeros se reduce y, además, los rendimientos de los bonos del Tesoro estadounidense han vuelto a máximos de hace más de veinte años. Tanto el efectivo como los bonos del Tesoro compiten por atraer dinero, y los activos que no generan intereses suelen ser los primeros en verse presionados..
Pero Bitcoin no se desplomó con ellos: logró mantenerse en torno a los 86.000 dólares. El denominador sube, pero el numerador no cae; ahí está lo que realmente hay que observar en esta noticia..
En esta subida del dólar, el protagonista en realidad no es Estados Unidos, sino Europa. El euro representa el 57,6 % de la cesta del DXY y ahora ha caído a un mínimo de 17 meses, en 1,12. El déficit de Francia y la presión de las elecciones del próximo año, junto con el anuncio de España de adelantar las elecciones al 29 de noviembre, han incorporado directamente la prima de riesgo político europea al tipo de cambio. En cierta medida, el dólar se ha fortalecido de forma pasiva..
Por otro lado, en septiembre la Reserva Federal subió los tipos 25 puntos básicos, hasta el 3,75 %-4 %. El mercado espera que vuelvan a subir hasta el 4,5 %-4,75 % para junio de 2027..
Si el dólar sigue fortaleciéndose y Bitcoin se mantiene en los 86.000, eso indicaría que el soporte no viene de posiciones apalancadas, sino de dinero que entra como parte de una estrategia de asignación. Ese tipo de capital es menos sensible a los tipos de interés a corto plazo y, una vez que entra, no se va fácilmente. A la inversa, si el dólar toca techo, los activos de alta beta que más han sufrido suelen ser los que tienen mayor potencial de rebote..
Lo que de verdad hay que vigilar son dos señales: si el DXY puede mantenerse por encima de 102,5 y si Bitcoin se queda rezagado mientras el dólar se fortalece. Si se queda rezagado, significará que quienes están comprando siguen siendo capitales de corto plazo; si no, querrá decir que el dinero de esta ronda viene de otros inversores..
2
3k
·
--
Primero la conclusión: que un exchange vaya a presentar documentos ante la SEC no se trata tanto de “querer entrar a EE. UU.”, sino de “tener que volver y modificar el producto”..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Según una nota de Bloomberg, este exchange ya presentó ante la SEC de EE. UU. una solicitud para llevar su negocio de acciones tokenizadas al mercado estadounidense.. Pero lo verdaderamente importante es si lo que vende ahora y las nuevas reglas encajan..
Lanzó la línea de acciones tokenizadas en julio: al principio eran más de 40 acciones de empresas de EE. UU. y ETFs; para septiembre se ampliaron a más de 70.. Operación 24 horas, cotización en USDT, la liquidación corre en la cadena, las acciones subyacentes las mantiene un tercero en respaldo 1 a 1 y la plataforma solo se dedica a la distribución.. Suena a que ya es “poner acciones en la cadena”, pero los detalles se atascan en dos puntos: estos productos, bajo Regulation S, solo están abiertos a quienes están fuera de EE. UU.; ni estadounidenses ni usuarios de la UE pueden acceder; además, se clasifican como “instrumentos sintéticos”: tienes exposición al precio, pero no dividendos ni derecho a voto..
La mayoría leerá esta noticia como “otro exchange intentando asentarse en EE. UU.”.. Pero si la metes en la puerta del 17 de septiembre, la lógica se acomoda.. Ese día, la SEC abrió una exención de innovación por cinco años que permite a plataformas de negociación de valores tokenizados cualificados llevar las acciones cotizadas del tipo de la NYSE a la negociación en cadena, usando AMM y pools de liquidez; la vigencia llega hasta septiembre de 2031.. Las condiciones están escritas de forma muy estricta: el token debe conservar los verdaderos derechos de los accionistas, sin que falte ni el reparto de dividendos ni el derecho a voto..
Así que el problema no es “si puede o no entrar a EE. UU.”, sino “antes de entrar hay que cambiar el producto sintético por verdaderos derechos de propiedad”.. No basta con abrir una ventanilla: si no se modifica la estructura, aunque se presente el expediente, no pasará ese criterio.. Por eso también sigue otro camino: en junio constituyó, junto con su matriz ICE, una empresa conjunta para hacer acciones estadounidenses tokenizadas específicamente..
La rotación de capital ya se está inclinando hacia esa línea.. La primera mitad de RWA es mover bonos y fondos a la cadena; la segunda mitad es construir la parte de equity (acciones): quien logre meter realmente los derechos de los accionistas dentro del token, es quien podrá obtener la licencia estadounidense.. El reto no está en la tecnología, sino en el custodio, en el mapeo de derechos y en cómo se unifican el broker y el libro de órdenes en cadena..
El giro está aquí: ahora estos productos siguen siendo “sintéticos”; cuando se conecte el token de verdaderos derechos de acciones, la negociación en cadena y la del bróker tradicional probablemente terminen en el mismo libro de órdenes.. Pero la exención tiene fecha límite: si antes de 2031 nadie consigue un modelo de cumplimiento replicable, esta tanda se quedará en la solicitud y el comunicado..
Primero la conclusión: que un exchange vaya a presentar documentos ante la SEC no se trata tanto de “querer entrar a EE. UU.”, sino de “tener que volver y modificar el producto”..
📢 盘面异动群里说
Según una nota de Bloomberg, este exchange ya presentó ante la SEC de EE. UU. una solicitud para llevar su negocio de acciones tokenizadas al mercado estadounidense.. Pero lo verdaderamente importante es si lo que vende ahora y las nuevas reglas encajan..
Lanzó la línea de acciones tokenizadas en julio: al principio eran más de 40 acciones de empresas de EE. UU. y ETFs; para septiembre se ampliaron a más de 70.. Operación 24 horas, cotización en USDT, la liquidación corre en la cadena, las acciones subyacentes las mantiene un tercero en respaldo 1 a 1 y la plataforma solo se dedica a la distribución.. Suena a que ya es “poner acciones en la cadena”, pero los detalles se atascan en dos puntos: estos productos, bajo Regulation S, solo están abiertos a quienes están fuera de EE. UU.; ni estadounidenses ni usuarios de la UE pueden acceder; además, se clasifican como “instrumentos sintéticos”: tienes exposición al precio, pero no dividendos ni derecho a voto..
La mayoría leerá esta noticia como “otro exchange intentando asentarse en EE. UU.”.. Pero si la metes en la puerta del 17 de septiembre, la lógica se acomoda.. Ese día, la SEC abrió una exención de innovación por cinco años que permite a plataformas de negociación de valores tokenizados cualificados llevar las acciones cotizadas del tipo de la NYSE a la negociación en cadena, usando AMM y pools de liquidez; la vigencia llega hasta septiembre de 2031.. Las condiciones están escritas de forma muy estricta: el token debe conservar los verdaderos derechos de los accionistas, sin que falte ni el reparto de dividendos ni el derecho a voto..
Así que el problema no es “si puede o no entrar a EE. UU.”, sino “antes de entrar hay que cambiar el producto sintético por verdaderos derechos de propiedad”.. No basta con abrir una ventanilla: si no se modifica la estructura, aunque se presente el expediente, no pasará ese criterio.. Por eso también sigue otro camino: en junio constituyó, junto con su matriz ICE, una empresa conjunta para hacer acciones estadounidenses tokenizadas específicamente..
La rotación de capital ya se está inclinando hacia esa línea.. La primera mitad de RWA es mover bonos y fondos a la cadena; la segunda mitad es construir la parte de equity (acciones): quien logre meter realmente los derechos de los accionistas dentro del token, es quien podrá obtener la licencia estadounidense.. El reto no está en la tecnología, sino en el custodio, en el mapeo de derechos y en cómo se unifican el broker y el libro de órdenes en cadena..
El giro está aquí: ahora estos productos siguen siendo “sintéticos”; cuando se conecte el token de verdaderos derechos de acciones, la negociación en cadena y la del bróker tradicional probablemente terminen en el mismo libro de órdenes.. Pero la exención tiene fecha límite: si antes de 2031 nadie consigue un modelo de cumplimiento replicable, esta tanda se quedará en la solicitud y el comunicado..
3
4.4k
·
--
#比特币冲击8.7万美元遇阻回落
Todos hablan de que Bitcoin volvió a subir a 86000, pero el problema real no está en ese.. movimiento de “subir”. En los últimos días ya ha ocurrido no solo una vez.
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
Según datos de Sina Finance, Bitcoin subió 1,49% intradía y volvió a superar los 86000 dólares. Si lo pones junto con esa frase del tema oficial: “Intento de romper los 87.000 dólares con rechazo”, queda claro: no está marcando nuevos máximos, sino que una y otra vez mira hacia arriba bajo el mismo techo.
La mayoría lo interpreta como “el mercado alcista volvió”.. Pero si alargas un poco la línea de tiempo, en el rango de 85.000 a 87.400, ya lo ha atravesado varias veces ida y vuelta. El viernes pasado llegó a 87173, se quedaba a solo doscientos dólares del máximo de septiembre 87354, y luego lo presionaron de vuelta. Una subida intradía de 1,49% puesta en una caja no explica demasiado.
Lo que de verdad vale la pena observar es por qué este techo es tan duro.. 87.000 es la zona donde cada intento de ataque desde septiembre ha terminado en fracaso. Arriba, tanto pesa el inventario de quienes quedaron atrapados en el tramo anterior, como hay fichas de gente que está buscando salir. Probar una y otra vez y volver a caer repetidamente es, en sí mismo, una señal de que no se ha resuelto el desacuerdo: tanto alcistas como bajistas coinciden en que aquí está caro.
La rotación de capital también está atascada por este techo.. Mientras BTC no rompa el borde superior del rango, el dinero no se atreve a moverse de verdad hacia ETH, XRP y altcoins. Hoy subió 1,49% el Bitcoin, no ellos. Ese detalle, más que el propio porcentaje de subida, explica mejor el panorama: es una reparación, todavía no es una difusión.
Mirándolo a mayor escala, esta ronda se parece más a una fijación de precio macro, no a los fundamentos propios del mercado cripto.. La probabilidad de subidas de tasas de la Fed en octubre cae al 17%, los activos de riesgo respiran aliviados y BTC se beneficia. Pero ese dinero entra rápido y también sale rápido; no mira la cadena, solo mira los datos.
La inversión está aquí: la ruptura real es cuando, por encima de 87,4 mil, se recoge con volumen, haciendo que el borde superior del rango pase de ser resistencia a convertirse en soporte. Hasta entonces, cada vez que “se pone por encima de 86000” solo es un viaje de ida y vuelta dentro del rango. Así que lo que viene es observar no cuánto subió hoy, sino si puede realmente perforar ese techo..
#比特币冲击8.7万美元遇阻回落
Todos hablan de que Bitcoin volvió a subir a 86000, pero el problema real no está en ese.. movimiento de “subir”. En los últimos días ya ha ocurrido no solo una vez.
📢 进群蹲一手消息
Según datos de Sina Finance, Bitcoin subió 1,49% intradía y volvió a superar los 86000 dólares. Si lo pones junto con esa frase del tema oficial: “Intento de romper los 87.000 dólares con rechazo”, queda claro: no está marcando nuevos máximos, sino que una y otra vez mira hacia arriba bajo el mismo techo.
La mayoría lo interpreta como “el mercado alcista volvió”.. Pero si alargas un poco la línea de tiempo, en el rango de 85.000 a 87.400, ya lo ha atravesado varias veces ida y vuelta. El viernes pasado llegó a 87173, se quedaba a solo doscientos dólares del máximo de septiembre 87354, y luego lo presionaron de vuelta. Una subida intradía de 1,49% puesta en una caja no explica demasiado.
Lo que de verdad vale la pena observar es por qué este techo es tan duro.. 87.000 es la zona donde cada intento de ataque desde septiembre ha terminado en fracaso. Arriba, tanto pesa el inventario de quienes quedaron atrapados en el tramo anterior, como hay fichas de gente que está buscando salir. Probar una y otra vez y volver a caer repetidamente es, en sí mismo, una señal de que no se ha resuelto el desacuerdo: tanto alcistas como bajistas coinciden en que aquí está caro.
La rotación de capital también está atascada por este techo.. Mientras BTC no rompa el borde superior del rango, el dinero no se atreve a moverse de verdad hacia ETH, XRP y altcoins. Hoy subió 1,49% el Bitcoin, no ellos. Ese detalle, más que el propio porcentaje de subida, explica mejor el panorama: es una reparación, todavía no es una difusión.
Mirándolo a mayor escala, esta ronda se parece más a una fijación de precio macro, no a los fundamentos propios del mercado cripto.. La probabilidad de subidas de tasas de la Fed en octubre cae al 17%, los activos de riesgo respiran aliviados y BTC se beneficia. Pero ese dinero entra rápido y también sale rápido; no mira la cadena, solo mira los datos.
La inversión está aquí: la ruptura real es cuando, por encima de 87,4 mil, se recoge con volumen, haciendo que el borde superior del rango pase de ser resistencia a convertirse en soporte. Hasta entonces, cada vez que “se pone por encima de 86000” solo es un viaje de ida y vuelta dentro del rango. Así que lo que viene es observar no cuánto subió hoy, sino si puede realmente perforar ese techo..
2
6
9k
·
--
表面看是 Solana 上一个小众赛道的数字,但深层可能是另外一回事..
[🤖 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
Según los datos de Blockworks, en septiembre de 2026, el volumen mensual de operaciones de acciones tokenizadas en la cadena de Solana superó los 4.400 millones de dólares, alcanzando un máximo histórico.. El motor principal de este crecimiento son estos dos DEX: Raydium y Orca. En el gráfico se ve que, desde junio de 2025, este tipo de operaciones no ha dejado de subir; solo que este mes es cuando realmente se hizo visible.
La mayoría de la gente, al ver 4.400 millones, piensa: «otro bonito número del ecosistema Solana», lo pasa por alto.. Pero si lo colocas dentro de la gran narrativa de RWA, la posición cambia: las acciones tokenizadas trasladan acciones reales del mundo físico a la cadena para comerciarlas; no es “lanzar una moneda nueva y contar una historia”, sino que conectan directamente con el lado de activos de las finanzas tradicionales.
Lo que de verdad merece la pena observar es quién está haciendo esto.. No es algún protocolo nuevo, sino la infraestructura base de DEX que ya está bien asentada en Solana. Raydium y Orca, originalmente enfocadas en memes y en varios activos de cola larga, ahora empiezan a tener en sus operaciones un tipo de activo “serio”: acciones. Esto indica que la estructura de activos en las operaciones on-chain se está desplazando, pasando de la pura especulación hacia un lado con utilidad.
La rotación de capital también va en la misma dirección.. En el último año, el dinero fluyó desde los BTC ETF hacia la computación de IA, y luego el relato de la IA se desbordó hacia RWA. Las acciones tokenizadas son la parte más difícil de digerir dentro de RWA, pero también la más cercana al capital tradicional. No requiere que los recién llegados abran cuentas nuevas: solo necesitan saber usar un monedero.
El giro está aquí: esos 4.400 millones suenan grandes, pero dentro del mercado global de acciones no alcanzan ni siquiera a ser una fracción.. Además, está altamente concentrado en pocos DEX y la liquidez es relativamente escasa; una entrada o salida de gran monto podría distorsionar el precio. Ahora mismo se parece más a una demostración que a un mercado maduro.
Lo que conviene vigilar es el siguiente paso: si en los meses venideros el volumen de operaciones de acciones tokenizadas sigue subiendo y empieza a aparecer market making por parte de instituciones, es posible que esos 4.400 millones de Solana sean solo un punto de partida.. En cambio, si se queda constantemente en el tamaño de «diversión de los minoristas», el techo de esta pista sería mucho más bajo de lo que se imagina.
表面看是 Solana 上一个小众赛道的数字,但深层可能是另外一回事..
🤖 进群看风向
Según los datos de Blockworks, en septiembre de 2026, el volumen mensual de operaciones de acciones tokenizadas en la cadena de Solana superó los 4.400 millones de dólares, alcanzando un máximo histórico.. El motor principal de este crecimiento son estos dos DEX: Raydium y Orca. En el gráfico se ve que, desde junio de 2025, este tipo de operaciones no ha dejado de subir; solo que este mes es cuando realmente se hizo visible.
La mayoría de la gente, al ver 4.400 millones, piensa: «otro bonito número del ecosistema Solana», lo pasa por alto.. Pero si lo colocas dentro de la gran narrativa de RWA, la posición cambia: las acciones tokenizadas trasladan acciones reales del mundo físico a la cadena para comerciarlas; no es “lanzar una moneda nueva y contar una historia”, sino que conectan directamente con el lado de activos de las finanzas tradicionales.
Lo que de verdad merece la pena observar es quién está haciendo esto.. No es algún protocolo nuevo, sino la infraestructura base de DEX que ya está bien asentada en Solana. Raydium y Orca, originalmente enfocadas en memes y en varios activos de cola larga, ahora empiezan a tener en sus operaciones un tipo de activo “serio”: acciones. Esto indica que la estructura de activos en las operaciones on-chain se está desplazando, pasando de la pura especulación hacia un lado con utilidad.
La rotación de capital también va en la misma dirección.. En el último año, el dinero fluyó desde los BTC ETF hacia la computación de IA, y luego el relato de la IA se desbordó hacia RWA. Las acciones tokenizadas son la parte más difícil de digerir dentro de RWA, pero también la más cercana al capital tradicional. No requiere que los recién llegados abran cuentas nuevas: solo necesitan saber usar un monedero.
El giro está aquí: esos 4.400 millones suenan grandes, pero dentro del mercado global de acciones no alcanzan ni siquiera a ser una fracción.. Además, está altamente concentrado en pocos DEX y la liquidez es relativamente escasa; una entrada o salida de gran monto podría distorsionar el precio. Ahora mismo se parece más a una demostración que a un mercado maduro.
Lo que conviene vigilar es el siguiente paso: si en los meses venideros el volumen de operaciones de acciones tokenizadas sigue subiendo y empieza a aparecer market making por parte de instituciones, es posible que esos 4.400 millones de Solana sean solo un punto de partida.. En cambio, si se queda constantemente en el tamaño de «diversión de los minoristas», el techo de esta pista sería mucho más bajo de lo que se imagina.
2.6k
·
--
Esta noticia parece una alteración rutinaria de personal en Washington, pero si la pones en el contexto de los últimos dos años con las criptomonedas, suena bastante diferente..
[🤖 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
El domingo, Trump anunció en su plataforma social la creación de un pequeño grupo llamado «Superinteligent Force», dedicado a coordinar cómo el gobierno federal mantendrá su liderazgo en materia de IA. En la parte más alta de la lista está Jay Clayton, director actual de inteligencia nacional.. Para la comunidad cripto, este nombre no resulta nada familiar.
Clayton fue presidente de la SEC durante el primer mandato de Trump, y es uno de los artífices del enfoque de «regulación como aplicación de la ley». Su última acción antes de dejar el cargo, y que luego se citó repetidamente: en diciembre de 2020, la SEC demandó a Ripple, acusándola de vender XRP como si fuera un valor no registrado por 1.300 millones de dólares.. Este caso, posteriormente, se convirtió en un modelo para una serie de demandas en la era de Gensler. Durante todo su mandato, impulsó 57 casos contra empresas cripto.
Su trayectoria posterior ha ido y venido.. Después de dejar la SEC, se desempeñó como asesor cripto de One River, y también formó parte del comité asesor del custodio Fireblocks; más tarde, como fiscal federal adjunto para el Distrito Sur de Nueva York, promovió la acusación contra el desarrollador de Tornado Cash, Roman Storm. La misma persona: luchó contra XRP, también se puso del lado de las instituciones cripto y además demandó herramientas de privacidad.
Ahora lo asignan para gestionar la IA..
La mayoría, al ver este nombramiento, lo tomará simplemente como un ajuste de personal más. Pero si estiras la línea de tiempo, la señal podría estar en otro lugar: la atención de política en Washington tiene cupos. En los últimos dos años, cripto e IA han estado compitiendo por el mismo grupo de funcionarios, el mismo presupuesto y la misma agenda de ciertos legisladores.
Que alguien que antes llevó a Ripple a los tribunales sea trasladado a hacerse cargo de la IA, en cierto sentido indica que, en la agenda de políticas de EE. UU., las criptomonedas han pasado de ser «cosas nuevas que hay que atacar» a «viejas cuentas que ya quedaron pendientes de resolver». La atención se está desplazando.
Los fondos también responden a la misma lógica.. El año pasado, el dinero caliente rotó de forma cíclica entre BTC ETF, la computación para IA y la energía. Hacia dónde se mueva la atención política suele ir con una ligera ventaja sobre el flujo de capital. Si el dinero federal y las personas comienzan a inclinarse de manera sistemática hacia la IA, lo que luego habrá que vigilar quizá no sea cuánto sube una u otra cadena, sino cuánto ancho de banda regulatorio o de política aún pueden obtener las criptomonedas, que originalmente era suyo.
La verdadera vuelta de guion está aquí: el historial de Clayton es una carta de doble cara de «demandante + asesor». Colocarlo en un puesto de IA no necesariamente significa que se afloje la regulación sobre cripto; también podría ser simplemente llevar, tal cual, el mismo enfoque de aplicación de la ley al ámbito de la IA. Mirado hoy parece un simple arreglo de personal, pero mirado hacia adelante, podría marcar un cambio de ruta en la orientación de la regulación tecnológica.
Lo que vale la pena vigilar es el siguiente paso: cuándo se concretarán el alcance de la autorización y el presupuesto de este grupo. En cuanto los recursos federales empiecen a desviarse hacia la IA, en la parte de cripto probablemente vuelvan a recalcularse las cuentas de cuánto les tocará..
Esta noticia parece una alteración rutinaria de personal en Washington, pero si la pones en el contexto de los últimos dos años con las criptomonedas, suena bastante diferente..
🤖 进群看机构动作
El domingo, Trump anunció en su plataforma social la creación de un pequeño grupo llamado «Superinteligent Force», dedicado a coordinar cómo el gobierno federal mantendrá su liderazgo en materia de IA. En la parte más alta de la lista está Jay Clayton, director actual de inteligencia nacional.. Para la comunidad cripto, este nombre no resulta nada familiar.
Clayton fue presidente de la SEC durante el primer mandato de Trump, y es uno de los artífices del enfoque de «regulación como aplicación de la ley». Su última acción antes de dejar el cargo, y que luego se citó repetidamente: en diciembre de 2020, la SEC demandó a Ripple, acusándola de vender XRP como si fuera un valor no registrado por 1.300 millones de dólares.. Este caso, posteriormente, se convirtió en un modelo para una serie de demandas en la era de Gensler. Durante todo su mandato, impulsó 57 casos contra empresas cripto.
Su trayectoria posterior ha ido y venido.. Después de dejar la SEC, se desempeñó como asesor cripto de One River, y también formó parte del comité asesor del custodio Fireblocks; más tarde, como fiscal federal adjunto para el Distrito Sur de Nueva York, promovió la acusación contra el desarrollador de Tornado Cash, Roman Storm. La misma persona: luchó contra XRP, también se puso del lado de las instituciones cripto y además demandó herramientas de privacidad.
Ahora lo asignan para gestionar la IA..
La mayoría, al ver este nombramiento, lo tomará simplemente como un ajuste de personal más. Pero si estiras la línea de tiempo, la señal podría estar en otro lugar: la atención de política en Washington tiene cupos. En los últimos dos años, cripto e IA han estado compitiendo por el mismo grupo de funcionarios, el mismo presupuesto y la misma agenda de ciertos legisladores.
Que alguien que antes llevó a Ripple a los tribunales sea trasladado a hacerse cargo de la IA, en cierto sentido indica que, en la agenda de políticas de EE. UU., las criptomonedas han pasado de ser «cosas nuevas que hay que atacar» a «viejas cuentas que ya quedaron pendientes de resolver». La atención se está desplazando.
Los fondos también responden a la misma lógica.. El año pasado, el dinero caliente rotó de forma cíclica entre BTC ETF, la computación para IA y la energía. Hacia dónde se mueva la atención política suele ir con una ligera ventaja sobre el flujo de capital. Si el dinero federal y las personas comienzan a inclinarse de manera sistemática hacia la IA, lo que luego habrá que vigilar quizá no sea cuánto sube una u otra cadena, sino cuánto ancho de banda regulatorio o de política aún pueden obtener las criptomonedas, que originalmente era suyo.
La verdadera vuelta de guion está aquí: el historial de Clayton es una carta de doble cara de «demandante + asesor». Colocarlo en un puesto de IA no necesariamente significa que se afloje la regulación sobre cripto; también podría ser simplemente llevar, tal cual, el mismo enfoque de aplicación de la ley al ámbito de la IA. Mirado hoy parece un simple arreglo de personal, pero mirado hacia adelante, podría marcar un cambio de ruta en la orientación de la regulación tecnológica.
Lo que vale la pena vigilar es el siguiente paso: cuándo se concretarán el alcance de la autorización y el presupuesto de este grupo. En cuanto los recursos federales empiecen a desviarse hacia la IA, en la parte de cripto probablemente vuelvan a recalcularse las cuentas de cuánto les tocará..
3
3.6k
·
--
#zcash现货etf首现周度净流出9360万美元
A simple vista, esto es una noticia sobre “un hacker robó dinero y el equipo lo recuperó”. Pero lo que de verdad vale la pena mirar quizá no sean los 3,8 millones de dólares.
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
El servicio de intercambio entre cadenas Near Intents fue aprovechado el jueves mediante una vulnerabilidad del contrato y se transfirieron aproximadamente 3,8 millones de dólares. El responsable del equipo, Alex Shevchenko, no guardó silencio y publicó directamente: «We have identified you, sir», lo que equivale a señalar que ya se ha identificado a la persona, y dio un ultimátum de 48 horas. Al día siguiente, el dinero se devolvió íntegramente y el equipo anunció inmediatamente que detendría la investigación. En la cadena también quedó un mensaje presuntamente escrito por el propio hacker: «Nos equivocamos, devolvemos todo; además, recomiendo que la gente siga la vía de recompensas por vulnerabilidades en lugar de cometer estos actos».
La mayoría ve “otro incidente de seguridad”. Pero lo anómalo está en que, el dinero robado realmente pudo volver completo y en solo 48 horas.
En los últimos años, la tasa de recuperación de fondos robados ha sido desalentadoramente baja; en la mayoría de los casos solo se logra con la intervención de las autoridades, el congelamiento por parte de los exchanges o el rastreo posterior mediante análisis on-chain. En esta ocasión, lo que funcionó fue otra cosa: no fue la policía, sino la intimidación reputacional que proviene de poder decir “ya sé quién eres”. En el mundo descentralizado, recuperar fondos se parece cada vez más a una negociación: quien tenga pistas de identidad tiene poder de negociación.
Si ampliamos la vista, este asunto también conecta con otra línea. Justo dos días antes, Near Intents bloqueó un intercambio de 50 millones de dólares; quien intervino fue el mismo hacker detrás del caso de robo de aproximadamente 387,5 millones de dólares atribuido generalmente al hackeo ocurrido con Bitget, algo que la industria suele asociar a Corea del Norte. El mismo servicio, por un lado sufre robos y, por otro, intercepta robos. Al lado, el ETF spot de NEAR de Bitwise acababa de lanzarse hacía pocos días.
Así que lo que merece seguirse es el siguiente eslabón de la cadena: cuando un servicio entre cadenas actúa simultáneamente como «víctima» e «interceptor», no solo acumula reputación en seguridad, sino también la confianza de fondos institucionales dispuestos a entregarle su capital.
Si esta tendencia continúa, que el dinero robado se pueda recuperar en el futuro podría depender cada vez más de la capacidad del proyecto para “convertir al hacker en un interlocutor negociable”. Lo verdaderamente digno de vigilar es el mecanismo de regateo en la cadena: si más personas podrán copiarlo..
Y cuando aparezca otro caso en el que se recupere el monto íntegro, quizá el mercado tenga que recalcular la forma en que “robo” es valorado por el precio.
#zcash现货etf首现周度净流出9360万美元
A simple vista, esto es una noticia sobre “un hacker robó dinero y el equipo lo recuperó”. Pero lo que de verdad vale la pena mirar quizá no sean los 3,8 millones de dólares.
📢 消息第一时间
El servicio de intercambio entre cadenas Near Intents fue aprovechado el jueves mediante una vulnerabilidad del contrato y se transfirieron aproximadamente 3,8 millones de dólares. El responsable del equipo, Alex Shevchenko, no guardó silencio y publicó directamente: «We have identified you, sir», lo que equivale a señalar que ya se ha identificado a la persona, y dio un ultimátum de 48 horas. Al día siguiente, el dinero se devolvió íntegramente y el equipo anunció inmediatamente que detendría la investigación. En la cadena también quedó un mensaje presuntamente escrito por el propio hacker: «Nos equivocamos, devolvemos todo; además, recomiendo que la gente siga la vía de recompensas por vulnerabilidades en lugar de cometer estos actos».
La mayoría ve “otro incidente de seguridad”. Pero lo anómalo está en que, el dinero robado realmente pudo volver completo y en solo 48 horas.
En los últimos años, la tasa de recuperación de fondos robados ha sido desalentadoramente baja; en la mayoría de los casos solo se logra con la intervención de las autoridades, el congelamiento por parte de los exchanges o el rastreo posterior mediante análisis on-chain. En esta ocasión, lo que funcionó fue otra cosa: no fue la policía, sino la intimidación reputacional que proviene de poder decir “ya sé quién eres”. En el mundo descentralizado, recuperar fondos se parece cada vez más a una negociación: quien tenga pistas de identidad tiene poder de negociación.
Si ampliamos la vista, este asunto también conecta con otra línea. Justo dos días antes, Near Intents bloqueó un intercambio de 50 millones de dólares; quien intervino fue el mismo hacker detrás del caso de robo de aproximadamente 387,5 millones de dólares atribuido generalmente al hackeo ocurrido con Bitget, algo que la industria suele asociar a Corea del Norte. El mismo servicio, por un lado sufre robos y, por otro, intercepta robos. Al lado, el ETF spot de NEAR de Bitwise acababa de lanzarse hacía pocos días.
Así que lo que merece seguirse es el siguiente eslabón de la cadena: cuando un servicio entre cadenas actúa simultáneamente como «víctima» e «interceptor», no solo acumula reputación en seguridad, sino también la confianza de fondos institucionales dispuestos a entregarle su capital.
Si esta tendencia continúa, que el dinero robado se pueda recuperar en el futuro podría depender cada vez más de la capacidad del proyecto para “convertir al hacker en un interlocutor negociable”. Lo verdaderamente digno de vigilar es el mecanismo de regateo en la cadena: si más personas podrán copiarlo..
Y cuando aparezca otro caso en el que se recupere el monto íntegro, quizá el mercado tenga que recalcular la forma en que “robo” es valorado por el precio.
2k
·
--
#比特币冲击8.7万美元遇阻回落
Primero, la conclusión: esta semana, que el Bitcoin toque 98.000 probablemente no dependa solo de lo que decida el propio mercado cripto..
[🔄 进群聊市场](https://app.binance.com/uni-qr/F6dwNqgx)
En las últimas cinco semanas, el BTC ha estado oscilando alrededor de 85.000, pero en el gráfico semanal ha seguido marcando máximos cada vez más altos. El último vela semanal incluso llegó a rozar los 87.000 por la mecha.. Por la estacionalidad de octubre, históricamente, el rendimiento promedio de este mes está cerca del 18%; mientras la estructura no se rompa, que dentro del mes se suba a 98.000 no es algo imposible.. Ese es el relato que ve la mayoría..
Lo verdaderamente importante que hay que mirar es otra cosa que también está subiendo al mismo tiempo: los rendimientos de los bonos del Tesoro de EE. UU... La tasa de las hipotecas a 30 años ya se ha disparado hasta el 7,6%, y tanto la rentabilidad de los bonos del Tesoro a 10 como a 30 años también llevan meses marcando máximos.. El mensaje implícito detrás es que el mercado vuelve a fijar precio de que la inflación no va a bajar de forma obediente..
Cuando los rendimientos suben, para el BTC normalmente no es una buena noticia.. Cuanto más altas sean las tasas, menos apetito tiene el dinero por activos de alta volatilidad.. Y justamente esta semana es una semana de datos macro: ISM de servicios, ADP empleo, actas de la FOMC, primera solicitud de desempleo, y expectativas de inflación de Michigan (la de un año antes llegó a 4,6%).. Con que solo uno de estos indicadores supere las expectativas, podría derribar primero esa pequeña ventaja técnica..
Por eso esto se parece más a una partida de “quién suelta primero” que a una simple tendencia alcista.. Según los datos on-chain, últimamente los grandes “ballenas” han colocado una orden de compra por 13,25 millones de dólares a 82.500, y otra orden de venta por 15,52 millones a 84.800 —los grandes están inyectando liquidez por ambos lados al mismo tiempo; lo que buscan es amplificar la volatilidad, no una dirección.. En el mapa de calor de liquidaciones, el volumen de liquidaciones del lado de los largos es claramente mayor que el de los cortos. En cuanto se afloje la estructura por arriba, la caída será más rápida..
Hay otra línea que es fácil pasar por alto: el indicador de prima que mide la demanda spot en EE. UU. ha mostrado una mejoría reciente.. La interpretación habitual es “vuelve la demanda en EE. UU.”.. Pero en el contexto de rendimientos al alza y un posicionamiento bidireccional de las ballenas, esta recuperación se parece más a un “falso arranque”: atraer primero a los que persiguen la subida y luego lavar..
Desde la perspectiva de la rotación de capitales, el “sube y baja” de esta semana es “mercado de bonos vs. cripto”.. Mientras los rendimientos no den marcha atrás, el dinero que entra tiene más probabilidades de ser para un trade de corto plazo que para una asignación de largo plazo.. Las dos cosas que de verdad hay que vigilar son: primero, si ese muro de venta en 84.800 puede ser comido, y segundo, si la ola de liquidaciones de largos de largo plazo llegará antes..
Dicho lo contrario, también hay que tener cuidado.. Si los datos de esta semana salen flojos y los rendimientos tocan techo y retroceden, la aversión al riesgo que está contenida podría liberarse de golpe, y entonces el precio podría llegar a 98.000 antes.. No te apresures a posicionarte con el veredicto—espera primero a que el mercado de bonos hable..
#比特币冲击8.7万美元遇阻回落
Primero, la conclusión: esta semana, que el Bitcoin toque 98.000 probablemente no dependa solo de lo que decida el propio mercado cripto..
🔄 进群聊市场
En las últimas cinco semanas, el BTC ha estado oscilando alrededor de 85.000, pero en el gráfico semanal ha seguido marcando máximos cada vez más altos. El último vela semanal incluso llegó a rozar los 87.000 por la mecha.. Por la estacionalidad de octubre, históricamente, el rendimiento promedio de este mes está cerca del 18%; mientras la estructura no se rompa, que dentro del mes se suba a 98.000 no es algo imposible.. Ese es el relato que ve la mayoría..
Lo verdaderamente importante que hay que mirar es otra cosa que también está subiendo al mismo tiempo: los rendimientos de los bonos del Tesoro de EE. UU... La tasa de las hipotecas a 30 años ya se ha disparado hasta el 7,6%, y tanto la rentabilidad de los bonos del Tesoro a 10 como a 30 años también llevan meses marcando máximos.. El mensaje implícito detrás es que el mercado vuelve a fijar precio de que la inflación no va a bajar de forma obediente..
Cuando los rendimientos suben, para el BTC normalmente no es una buena noticia.. Cuanto más altas sean las tasas, menos apetito tiene el dinero por activos de alta volatilidad.. Y justamente esta semana es una semana de datos macro: ISM de servicios, ADP empleo, actas de la FOMC, primera solicitud de desempleo, y expectativas de inflación de Michigan (la de un año antes llegó a 4,6%).. Con que solo uno de estos indicadores supere las expectativas, podría derribar primero esa pequeña ventaja técnica..
Por eso esto se parece más a una partida de “quién suelta primero” que a una simple tendencia alcista.. Según los datos on-chain, últimamente los grandes “ballenas” han colocado una orden de compra por 13,25 millones de dólares a 82.500, y otra orden de venta por 15,52 millones a 84.800 —los grandes están inyectando liquidez por ambos lados al mismo tiempo; lo que buscan es amplificar la volatilidad, no una dirección.. En el mapa de calor de liquidaciones, el volumen de liquidaciones del lado de los largos es claramente mayor que el de los cortos. En cuanto se afloje la estructura por arriba, la caída será más rápida..
Hay otra línea que es fácil pasar por alto: el indicador de prima que mide la demanda spot en EE. UU. ha mostrado una mejoría reciente.. La interpretación habitual es “vuelve la demanda en EE. UU.”.. Pero en el contexto de rendimientos al alza y un posicionamiento bidireccional de las ballenas, esta recuperación se parece más a un “falso arranque”: atraer primero a los que persiguen la subida y luego lavar..
Desde la perspectiva de la rotación de capitales, el “sube y baja” de esta semana es “mercado de bonos vs. cripto”.. Mientras los rendimientos no den marcha atrás, el dinero que entra tiene más probabilidades de ser para un trade de corto plazo que para una asignación de largo plazo.. Las dos cosas que de verdad hay que vigilar son: primero, si ese muro de venta en 84.800 puede ser comido, y segundo, si la ola de liquidaciones de largos de largo plazo llegará antes..
Dicho lo contrario, también hay que tener cuidado.. Si los datos de esta semana salen flojos y los rendimientos tocan techo y retroceden, la aversión al riesgo que está contenida podría liberarse de golpe, y entonces el precio podría llegar a 98.000 antes.. No te apresures a posicionarte con el veredicto—espera primero a que el mercado de bonos hable..
6
4.1k
·
--
Con verificación
#zcash现货etf首现周度净流出9360万美元
Zcash cae fuerte esta vez: a simple vista parece que el dinero del ETF se está retirando; pero si ordenamos los hechos en el tiempo, la causalidad podría estar justo al revés..
[💰 交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
El ETF spot de Grayscale para Zcash (ZCSH) tuvo salidas netas la semana pasada por 93,56 millones de dólares, la primera salida neta semanal desde finales de agosto.. En concreto, el 30 de septiembre se reembolsaron 30,25 millones en un solo día y el 2 de octubre salieron otros 26,93 millones.. En el mismo periodo, ZEC pasó de 1653 (del 26 de septiembre) a 1301 (del 2 de octubre); el 3 de octubre cerró cerca de 1304, y en dos semanas cayó aproximadamente un 20%..
La mayoría de la gente conecta estos dos eventos en una cadena causal: salida del ETF y luego caída del precio.. Pero lo realmente importante es mirar el orden.. El interés abierto de los contratos perpetuos de ZEC: el 18 de septiembre aún estaba en 237 millones de dólares, pero para el 28 de septiembre quedó en solo 165 millones.. Es decir, antes de que el precio tocara su máximo, ya se estaban retirando los fondos apalancados.. Los reembolsos del ETF son una acción retardada: siguen al precio, no hacen que el precio se mueva por ellos.. Lo que se llama “venta/ETF que golpea el mercado”, más que una causa, se parece al resultado..
Subiendo un nivel: el propio rally de Zcash venía con un marcado componente de “dinero rápido”.. En septiembre, en un mes, ZEC subió casi el doble; toda la narrativa de privacidad, la contracción de la oferta y las expectativas de actualización técnica se apilaron a la vez.. Para este tipo de activos, cuando se retira el apalancamiento, el retroceso suele ser más rápido que para cualquiera, y más difícil de explicar con fundamentos..
Mirándolo al revés, la liquidez no está tan mal.. El patrimonio total de los fondos cayó a unos 750 millones, pero el flujo neto acumulado sigue siendo positivo: cerca de 213 millones.. El DCG todavía metió alrededor de 100 millones en ZCSH a inicios de septiembre.. La primera salida semanal desde finales de agosto, colocada detrás de un mes que recién se había duplicado, suena más a realización de ganancias que a una retirada sistémica.. Por cierto: Grayscale el 30 de septiembre hizo justo una división de acciones 3 por 1, lo que aumentó el número de participaciones y bajó el precio unitario; a corto plazo eso también puede llevar a que la gente lo interprete erróneamente como presión vendedora..
Entonces, ¿qué es lo que de verdad vale la pena vigilar.. No el flujo semanal del ETF, sino la actualización técnica de NU7: bloques más rápidos para probar primero en la red de pruebas y, en la red principal, lo más rápido sería en noviembre.. Si la actualización avanza según el calendario, este retroceso podría ser solo el preludio de un nuevo ajuste de la narrativa; pero si no se logra sostener la zona de 1300, el apalancamiento podría volver a salir a la siguiente ronda, y ahí sí estaría la verdadera prueba..
Un giro para terminar: el mercado siempre ama tomar la “salida del ETF” como señal bajista, pero Zcash es una moneda de privacidad; la parte más esencial de la demanda realmente no está en la lista blanca de ETFs.. Lo que entra y sale en su mayoría es dinero regulado; lo que realmente determina cuán lejos llega a largo plazo es esa parte de la demanda que los canales regulados no pueden controlar..
#zcash现货etf首现周度净流出9360万美元
Zcash cae fuerte esta vez: a simple vista parece que el dinero del ETF se está retirando; pero si ordenamos los hechos en el tiempo, la causalidad podría estar justo al revés..
💰 交易计划
El ETF spot de Grayscale para Zcash (ZCSH) tuvo salidas netas la semana pasada por 93,56 millones de dólares, la primera salida neta semanal desde finales de agosto.. En concreto, el 30 de septiembre se reembolsaron 30,25 millones en un solo día y el 2 de octubre salieron otros 26,93 millones.. En el mismo periodo, ZEC pasó de 1653 (del 26 de septiembre) a 1301 (del 2 de octubre); el 3 de octubre cerró cerca de 1304, y en dos semanas cayó aproximadamente un 20%..
La mayoría de la gente conecta estos dos eventos en una cadena causal: salida del ETF y luego caída del precio.. Pero lo realmente importante es mirar el orden.. El interés abierto de los contratos perpetuos de ZEC: el 18 de septiembre aún estaba en 237 millones de dólares, pero para el 28 de septiembre quedó en solo 165 millones.. Es decir, antes de que el precio tocara su máximo, ya se estaban retirando los fondos apalancados.. Los reembolsos del ETF son una acción retardada: siguen al precio, no hacen que el precio se mueva por ellos.. Lo que se llama “venta/ETF que golpea el mercado”, más que una causa, se parece al resultado..
Subiendo un nivel: el propio rally de Zcash venía con un marcado componente de “dinero rápido”.. En septiembre, en un mes, ZEC subió casi el doble; toda la narrativa de privacidad, la contracción de la oferta y las expectativas de actualización técnica se apilaron a la vez.. Para este tipo de activos, cuando se retira el apalancamiento, el retroceso suele ser más rápido que para cualquiera, y más difícil de explicar con fundamentos..
Mirándolo al revés, la liquidez no está tan mal.. El patrimonio total de los fondos cayó a unos 750 millones, pero el flujo neto acumulado sigue siendo positivo: cerca de 213 millones.. El DCG todavía metió alrededor de 100 millones en ZCSH a inicios de septiembre.. La primera salida semanal desde finales de agosto, colocada detrás de un mes que recién se había duplicado, suena más a realización de ganancias que a una retirada sistémica.. Por cierto: Grayscale el 30 de septiembre hizo justo una división de acciones 3 por 1, lo que aumentó el número de participaciones y bajó el precio unitario; a corto plazo eso también puede llevar a que la gente lo interprete erróneamente como presión vendedora..
Entonces, ¿qué es lo que de verdad vale la pena vigilar.. No el flujo semanal del ETF, sino la actualización técnica de NU7: bloques más rápidos para probar primero en la red de pruebas y, en la red principal, lo más rápido sería en noviembre.. Si la actualización avanza según el calendario, este retroceso podría ser solo el preludio de un nuevo ajuste de la narrativa; pero si no se logra sostener la zona de 1300, el apalancamiento podría volver a salir a la siguiente ronda, y ahí sí estaría la verdadera prueba..
Un giro para terminar: el mercado siempre ama tomar la “salida del ETF” como señal bajista, pero Zcash es una moneda de privacidad; la parte más esencial de la demanda realmente no está en la lista blanca de ETFs.. Lo que entra y sale en su mayoría es dinero regulado; lo que realmente determina cuán lejos llega a largo plazo es esa parte de la demanda que los canales regulados no pueden controlar..
1
2
6.4k
·
--
#美联储10月加息概率降至17%
Cuando la gente se enteró de que se darían 5.000 dólares a cada adulto, la primera reacción de casi todos fue: «Entonces el bitcoin va a subir».. Pero en la ronda anterior, cuando el cheque llegó de verdad, el bitcoin en realidad solo se movió un 0,6%..
[🏛️ 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
Aclarémoslo con hechos.. Trump vinculó directamente estos 5.000 dólares por persona, su supuesto «reparto Trump», a las elecciones de mitad de período: el Partido Republicano defiende la Cámara y el Senado el 3 de noviembre, y cada ciudadano adulto puede recibir.. Contando aproximadamente 245 millones de adultos, la cuenta asciende a cerca de 1,23 billones de dólares, y al final aún falta que el Congreso dé el visto bueno..
Al compararlo, queda aún más claro.. En el mismo periodo, otra devolución federal de 90 dólares ya estaba depositada; a mediados o alrededor del 8 de octubre entraría en las cuentas de más de 20 millones de personas, con un costo total de menos de 2.000 millones.. Uno es dinero ya incluido en el talonario del cheque, el otro es dinero prometido en el escenario de la campaña: entre ambos hay una distancia de un billón..
La mayoría ve que «vuelven a soltar liquidez y el dinero terminará tarde o temprano en el mundo de las criptomonedas».. Pero lo que de verdad vale la pena mirar es el viejo libro de cuentas de 2020..
En esa ocasión, los estímulos enviados desde Washington fueron 476 millones de pagos por un total de 814.000 millones de dólares.. Según los datos de una bolsa, cuando se materializaron los 1.200 dólares de la primera ronda, el importe era exactamente igual al número de operaciones por valor de 1.200 dólares: las transacciones del día a día con una participación del 0,1% saltaron hasta cerca del 0,4%.. Pero luego, estudios académicos estimaron que la primera ronda de cheques solo amplió el volumen de operaciones de «comprar bitcoin con dólares» en un 3,8%, y empujó el precio de la moneda hacia arriba un 0,6%.. La demanda de compra generada directamente por esos cheques solo representó el 0,02% de todo el pago..
El dinero no lo empuja el talonario del cheque en sí, sino todo el conjunto que viene al lado del cheque.. La Reserva Federal mantiene las tasas cerca de cero; el balance se expandió desde cerca de 4 billones de dólares antes de la pandemia hasta casi 9 billones a principios de 2022, y la M2 aumentó aproximadamente un 25% en un poco más de un año.. El bitcoin pasó del mínimo de marzo de 2020 al máximo de noviembre de 2021, multiplicándose por unas 18 veces..
Así que, en esta ocasión, la lógica de precios nunca fue «dar dinero = que suba el bitcoin», sino «la liquidez = que suba el bitcoin»; el cheque es solo el elemento más fotogénico dentro de esa liquidez.. Eso también explica por qué, aunque todavía ni existe la sombra de esos 5.000 dólares, el mercado ya reaccionó con anticipación: la gente no está comprando ese cheque, sino la expectativa de que seguirá soltándose liquidez..
La inversión déjala para el final.. Cuando llegue de verdad el día de entregar el dinero, quizás no sea un “cierre de beneficios” de buena noticia, sino más bien comprar expectativas y vender hechos: si para entonces la macroeconomía ya se está moviendo hacia el endurecimiento, el precio que esa tarjeta de 5.000 podría sostener quizá ni se compare con lo que sostiene ahora la propia expectativa.. Además, los 5.000 dólares de «reparto DOGE» que él mencionó antes y el de 2.000 dólares por “reparto de aranceles” al final tampoco se cumplieron.. Lo que realmente hay que vigilar no es el día de entrega del dinero, sino cuándo el balance de la Reserva Federal y la dirección de las tasas vuelvan a cambiar de rumbo..
#美联储10月加息概率降至17%
Cuando la gente se enteró de que se darían 5.000 dólares a cada adulto, la primera reacción de casi todos fue: «Entonces el bitcoin va a subir».. Pero en la ronda anterior, cuando el cheque llegó de verdad, el bitcoin en realidad solo se movió un 0,6%..
🏛️ 今日盘面群里聊
Aclarémoslo con hechos.. Trump vinculó directamente estos 5.000 dólares por persona, su supuesto «reparto Trump», a las elecciones de mitad de período: el Partido Republicano defiende la Cámara y el Senado el 3 de noviembre, y cada ciudadano adulto puede recibir.. Contando aproximadamente 245 millones de adultos, la cuenta asciende a cerca de 1,23 billones de dólares, y al final aún falta que el Congreso dé el visto bueno..
Al compararlo, queda aún más claro.. En el mismo periodo, otra devolución federal de 90 dólares ya estaba depositada; a mediados o alrededor del 8 de octubre entraría en las cuentas de más de 20 millones de personas, con un costo total de menos de 2.000 millones.. Uno es dinero ya incluido en el talonario del cheque, el otro es dinero prometido en el escenario de la campaña: entre ambos hay una distancia de un billón..
La mayoría ve que «vuelven a soltar liquidez y el dinero terminará tarde o temprano en el mundo de las criptomonedas».. Pero lo que de verdad vale la pena mirar es el viejo libro de cuentas de 2020..
En esa ocasión, los estímulos enviados desde Washington fueron 476 millones de pagos por un total de 814.000 millones de dólares.. Según los datos de una bolsa, cuando se materializaron los 1.200 dólares de la primera ronda, el importe era exactamente igual al número de operaciones por valor de 1.200 dólares: las transacciones del día a día con una participación del 0,1% saltaron hasta cerca del 0,4%.. Pero luego, estudios académicos estimaron que la primera ronda de cheques solo amplió el volumen de operaciones de «comprar bitcoin con dólares» en un 3,8%, y empujó el precio de la moneda hacia arriba un 0,6%.. La demanda de compra generada directamente por esos cheques solo representó el 0,02% de todo el pago..
El dinero no lo empuja el talonario del cheque en sí, sino todo el conjunto que viene al lado del cheque.. La Reserva Federal mantiene las tasas cerca de cero; el balance se expandió desde cerca de 4 billones de dólares antes de la pandemia hasta casi 9 billones a principios de 2022, y la M2 aumentó aproximadamente un 25% en un poco más de un año.. El bitcoin pasó del mínimo de marzo de 2020 al máximo de noviembre de 2021, multiplicándose por unas 18 veces..
Así que, en esta ocasión, la lógica de precios nunca fue «dar dinero = que suba el bitcoin», sino «la liquidez = que suba el bitcoin»; el cheque es solo el elemento más fotogénico dentro de esa liquidez.. Eso también explica por qué, aunque todavía ni existe la sombra de esos 5.000 dólares, el mercado ya reaccionó con anticipación: la gente no está comprando ese cheque, sino la expectativa de que seguirá soltándose liquidez..
La inversión déjala para el final.. Cuando llegue de verdad el día de entregar el dinero, quizás no sea un “cierre de beneficios” de buena noticia, sino más bien comprar expectativas y vender hechos: si para entonces la macroeconomía ya se está moviendo hacia el endurecimiento, el precio que esa tarjeta de 5.000 podría sostener quizá ni se compare con lo que sostiene ahora la propia expectativa.. Además, los 5.000 dólares de «reparto DOGE» que él mencionó antes y el de 2.000 dólares por “reparto de aranceles” al final tampoco se cumplieron.. Lo que realmente hay que vigilar no es el día de entrega del dinero, sino cuándo el balance de la Reserva Federal y la dirección de las tasas vuelvan a cambiar de rumbo..
2
537
·
--
Con verificación
#美联储10月加息概率降至17%
En Ethereum, quienes de verdad están haciendo fila ahora no son los que “compran para mantener”: es la cola de quienes se están retirando..
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
El caso es que en octubre apenas se abrió el telón: los validadores de Ethereum que se salen de la cola alcanzaron el récord de esperas más largo de este año. Al 2 de octubre, unas 850 mil ETH estaban esperando para salir del staking; el tiempo de espera de la cola se disparó hasta aproximadamente 14.77 días.. A finales de septiembre, esa cola todavía estaba en el orden de cientos de miles; en pocos días aumentó 392%..
La mayoría echa un vistazo y saca una conclusión rápida: tanta gente quiere deshacer el staking, ¿acaso van a provocar una caída (dump)?.. Pero para entender esta cola, primero hay que desarmarla..
De esas 850 mil, unas 523 mil provienen de un mismo origen: el servicio de staking de MetaMask. El 30 de septiembre, reveló que una parte de su infraestructura fue comprometida: en 18 bloques, se movieron temporalmente unas 0.36 ETH como recompensas, y según dijeron, la billetera y los datos de los usuarios no se vieron afectados.. Después, retiraron de golpe casi 17 mil validadores, gran parte de ellos todavía estaban en Lido. En pocas palabras: esto no es un “salir corriendo por pesimismo”, sino más bien una retirada preventiva por seguridad, que se espera que quede completamente limpia antes del 7 de octubre..
Lo realmente importante es la forma que toma el retiro.. El pool de staking de Ethereum en total tiene unas 43.6 millones de ETH y 878 mil validadores activos; esas 850 mil representan aproximadamente el 2% de todo el staking.. Como la salida requiere cola y se libera poco a poco, en realidad si alguien vende, se distribuye en más de una decena de días, no se desploma de una sola vez en una mañana..
Visto de otro ángulo: si fuera una liquidación por pánico, el precio debería moverse primero.. Pero del 30 de septiembre al 2 de octubre, ETH se mantuvo lateral dentro de un rango estrecho de 2686 a 2725 dólares, sin romperse.. En cambio, hay otra posibilidad: parte de la gente está recogiendo beneficios al precio actual y cambiándolos por una forma más fácil de manejar..
Aquí hay una capa que se pasa por alto con facilidad: la decisión de un socio de infraestructura puede arrastrar a todo el pool de staking.. Que solo MetaMask se retire hace que toda la cola de salidas de la red se multiplique. Esto sugiere que el sistema de staking de Ethereum está más concentrado y más interconectado de lo que muchos imaginan..
Así que lo que viene no es mirar si ETH sube o baja hoy, sino tres cosas: después de que el lote de MetaMask termine de retirarse y se limpie todo el 7 de octubre, si la cola cae de forma notable; si aparecen nuevos retiros que ocupen el lugar; y si la reducción temporal de la oferta de staking vuelve a ETH más “tenso”. Si la cola solo estaba inflada por una salida temporal de una sola entidad, entonces esta historia de “presión vendedora” debería desinflarse por sí sola en unos días..
#美联储10月加息概率降至17%
En Ethereum, quienes de verdad están haciendo fila ahora no son los que “compran para mantener”: es la cola de quienes se están retirando..
📢 进群蹲一手消息
El caso es que en octubre apenas se abrió el telón: los validadores de Ethereum que se salen de la cola alcanzaron el récord de esperas más largo de este año. Al 2 de octubre, unas 850 mil ETH estaban esperando para salir del staking; el tiempo de espera de la cola se disparó hasta aproximadamente 14.77 días.. A finales de septiembre, esa cola todavía estaba en el orden de cientos de miles; en pocos días aumentó 392%..
La mayoría echa un vistazo y saca una conclusión rápida: tanta gente quiere deshacer el staking, ¿acaso van a provocar una caída (dump)?.. Pero para entender esta cola, primero hay que desarmarla..
De esas 850 mil, unas 523 mil provienen de un mismo origen: el servicio de staking de MetaMask. El 30 de septiembre, reveló que una parte de su infraestructura fue comprometida: en 18 bloques, se movieron temporalmente unas 0.36 ETH como recompensas, y según dijeron, la billetera y los datos de los usuarios no se vieron afectados.. Después, retiraron de golpe casi 17 mil validadores, gran parte de ellos todavía estaban en Lido. En pocas palabras: esto no es un “salir corriendo por pesimismo”, sino más bien una retirada preventiva por seguridad, que se espera que quede completamente limpia antes del 7 de octubre..
Lo realmente importante es la forma que toma el retiro.. El pool de staking de Ethereum en total tiene unas 43.6 millones de ETH y 878 mil validadores activos; esas 850 mil representan aproximadamente el 2% de todo el staking.. Como la salida requiere cola y se libera poco a poco, en realidad si alguien vende, se distribuye en más de una decena de días, no se desploma de una sola vez en una mañana..
Visto de otro ángulo: si fuera una liquidación por pánico, el precio debería moverse primero.. Pero del 30 de septiembre al 2 de octubre, ETH se mantuvo lateral dentro de un rango estrecho de 2686 a 2725 dólares, sin romperse.. En cambio, hay otra posibilidad: parte de la gente está recogiendo beneficios al precio actual y cambiándolos por una forma más fácil de manejar..
Aquí hay una capa que se pasa por alto con facilidad: la decisión de un socio de infraestructura puede arrastrar a todo el pool de staking.. Que solo MetaMask se retire hace que toda la cola de salidas de la red se multiplique. Esto sugiere que el sistema de staking de Ethereum está más concentrado y más interconectado de lo que muchos imaginan..
Así que lo que viene no es mirar si ETH sube o baja hoy, sino tres cosas: después de que el lote de MetaMask termine de retirarse y se limpie todo el 7 de octubre, si la cola cae de forma notable; si aparecen nuevos retiros que ocupen el lugar; y si la reducción temporal de la oferta de staking vuelve a ETH más “tenso”. Si la cola solo estaba inflada por una salida temporal de una sola entidad, entonces esta historia de “presión vendedora” debería desinflarse por sí sola en unos días..
7
1.5k
·
--
#美联储10月加息概率降至17%
Primero, saquemos la conclusión: lo que de verdad se está “peleando” en esta ronda de cifrado quizá no sean las monedas, sino las licencias..
[📢 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
El 2 de octubre, la Asociación de Banqueros de la Comunidad Independiente de EE. UU. (ICBA) demandó a la Oficina del Contralor de la Moneda (OCC) ante el tribunal federal de Washington, con el objetivo de anular su normativa sobre las licencias de “bancos fiduciarios nacionales”, y también esa carta interpretativa n.º 1176..
A primera vista, esto no parece una gran noticia: no hay precio ni gráficos de K. Pero si lo desarmamos, lo que mueve es uno de los pilares más básicos de esta ronda de cripto..
El trasfondo es así: hasta hoy, la OCC ha aprobado o aprobado con condiciones 21 licencias de “banco fiduciario nacional”, de las cuales 13 están directamente relacionadas con cripto.. Desde BitGo, Fidelity Digital Assets y Paxos en diciembre de 2025, hasta las instituciones que fueron liberadas de forma gradual este año en febrero, abril y mayo, y luego las tres compañías Agora, Catena y Bastion que recibieron la aprobación de manera simultánea el 18 de septiembre..
La mayoría ve “otro tira y afloja entre cripto y la regulación”, pero lo realmente digno de atención es esto: en esta ocasión, el sector bancario ya no intenta bloquear a los solicitantes uno por uno, sino que demanda directamente toda la normativa.. Bloquear caso por caso es caro y además no basta; demandar la norma y ganar una vez hace que todas las licencias que se apoyan en ella tengan que ser revisadas de nuevo..
Sus argumentos no carecen de base: en febrero, la OCC cambió en la norma la palabra “actividades fiduciarias (trustee activities)” por la más amplia “operaciones de una compañía fiduciaria y actividades relacionadas”. La ICBA sostiene que así se está forzando una licencia limitada que solo debería servir para custodia, a convertirse en un “bolsón” capaz de albergar negocios de cripto, sin tener que cumplir las mismas restricciones que afrontan los bancos de depósitos..
Lo más clave es que la OCC ya había previsto este paso.. En la normativa, citó con antelación el precedente Loper Bright de la Corte Suprema; el sentido es muy claro: al final, esto dependerá de cómo el juez determine de forma independiente..
Así que a partir de ahora, no habrá que vigilar si se aprueba o no una licencia en particular, sino cómo se resolverá este caso.. Si la ICBA gana, el “bancarizar” esta ronda de cripto podría detenerse directamente; entre las 13 licencias relacionadas con cripto, muchas están condicionadas y probablemente sean las primeras en ser arrastradas a una nueva revisión.. Pero si la OCC gana, entonces el cripto equivale a conseguir un “ticket” de comida de largo plazo dentro del sistema bancario federal, y la lógica de mover fondos hacia custodia, fideicomiso, compensación y otros conductos de nivel base se volvería mucho más sólida que ahora..
El verdadero problema no está en Bitcoin: el mercado calcula si esta ronda podrá mantenerse firme en los cien mil. Pero lo que puede determinar qué tan lejos puede llegar quizá sea una sentencia del tribunal..
#美联储10月加息概率降至17%
Primero, saquemos la conclusión: lo que de verdad se está “peleando” en esta ronda de cifrado quizá no sean las monedas, sino las licencias..
📢 最新消息群里说
El 2 de octubre, la Asociación de Banqueros de la Comunidad Independiente de EE. UU. (ICBA) demandó a la Oficina del Contralor de la Moneda (OCC) ante el tribunal federal de Washington, con el objetivo de anular su normativa sobre las licencias de “bancos fiduciarios nacionales”, y también esa carta interpretativa n.º 1176..
A primera vista, esto no parece una gran noticia: no hay precio ni gráficos de K. Pero si lo desarmamos, lo que mueve es uno de los pilares más básicos de esta ronda de cripto..
El trasfondo es así: hasta hoy, la OCC ha aprobado o aprobado con condiciones 21 licencias de “banco fiduciario nacional”, de las cuales 13 están directamente relacionadas con cripto.. Desde BitGo, Fidelity Digital Assets y Paxos en diciembre de 2025, hasta las instituciones que fueron liberadas de forma gradual este año en febrero, abril y mayo, y luego las tres compañías Agora, Catena y Bastion que recibieron la aprobación de manera simultánea el 18 de septiembre..
La mayoría ve “otro tira y afloja entre cripto y la regulación”, pero lo realmente digno de atención es esto: en esta ocasión, el sector bancario ya no intenta bloquear a los solicitantes uno por uno, sino que demanda directamente toda la normativa.. Bloquear caso por caso es caro y además no basta; demandar la norma y ganar una vez hace que todas las licencias que se apoyan en ella tengan que ser revisadas de nuevo..
Sus argumentos no carecen de base: en febrero, la OCC cambió en la norma la palabra “actividades fiduciarias (trustee activities)” por la más amplia “operaciones de una compañía fiduciaria y actividades relacionadas”. La ICBA sostiene que así se está forzando una licencia limitada que solo debería servir para custodia, a convertirse en un “bolsón” capaz de albergar negocios de cripto, sin tener que cumplir las mismas restricciones que afrontan los bancos de depósitos..
Lo más clave es que la OCC ya había previsto este paso.. En la normativa, citó con antelación el precedente Loper Bright de la Corte Suprema; el sentido es muy claro: al final, esto dependerá de cómo el juez determine de forma independiente..
Así que a partir de ahora, no habrá que vigilar si se aprueba o no una licencia en particular, sino cómo se resolverá este caso.. Si la ICBA gana, el “bancarizar” esta ronda de cripto podría detenerse directamente; entre las 13 licencias relacionadas con cripto, muchas están condicionadas y probablemente sean las primeras en ser arrastradas a una nueva revisión.. Pero si la OCC gana, entonces el cripto equivale a conseguir un “ticket” de comida de largo plazo dentro del sistema bancario federal, y la lógica de mover fondos hacia custodia, fideicomiso, compensación y otros conductos de nivel base se volvería mucho más sólida que ahora..
El verdadero problema no está en Bitcoin: el mercado calcula si esta ronda podrá mantenerse firme en los cien mil. Pero lo que puede determinar qué tan lejos puede llegar quizá sea una sentencia del tribunal..
2
6.6k
·
--
#比特币冲击8.7万美元遇阻回落
Un viejo meme coin de renombre, que en el trimestre en el que menos debería subir, sacó el tramo más fuerte del año..
[💰 进群看下一步](https://app.binance.com/uni-qr/F6dwNqgx)
SHIB subió aproximadamente un 44% en el tercer trimestre, el más fuerte de su historia en un tercer trimestre.. Para ella, septiembre suele ser un mes feo; pero este septiembre, mes a mes, se acercó a un 19%.. Sin embargo, el aumento es solo la superficie; lo que de verdad hay que desarmar es hacia dónde se mueve el capital..
Las señales on-chain son más directas: en la última semana, más de 74 mil millones de SHIB salieron netos de los exchanges..
La mayoría leerá “retiro” directamente como “guardar monedas y subir”, pero aquí hay que ir con cuidado: retirar y comprar son cosas distintas.. Por un lado, la oferta se mueve fuera de los lugares de trading y la presión de venta al contado se vuelve más delgada; por otro, también podría ser que los grandes players estén reordenando posiciones, moviendo las monedas a carteras frías, esperando un precio más adecuado para actuar.. Así que estos 74 mil millones de monedas se parecen más a un “retiro temporal”, no a una “desaparición permanente”..
Lo verdaderamente importante es por qué el dinero vuelve a mirarla ahora..
Esta semana, Bitcoin volvió a ser frenado una vez más cerca de las 87.000 (la barrera), y ha quedado atrapado en el rango entre 83.000 y 87.000, golpeando de un lado a otro.. Cuando el activo más grande pierde la dirección, una parte del dinero busca trabajo en lugares con más elasticidad.. Ethereum, Solana y XRP han estado rindiendo más rápido que Bitcoin recientemente, y los memes y las small caps vuelven a encenderse en la punta final.. Esto parece más un “cambio interno de asientos” con el capital existente, que una entrada masiva de dinero nuevo..
Encima, hay otra capa de narrativa: los meme coins están intentando quitarse el sombrero de “puro sentimiento”.. Desde el archivo de ETF spot de PEPE, hasta la idea de ETF que la comunidad de SHIB viene mencionando desde hace mucho tiempo, el mercado los está empujando hacia la dirección de “poder empaquetarlos para instituciones”.. Si esta línea sale adelante, su lógica de fijación de precios pasará poco a poco del sentimiento de la comunidad hacia la liquidez y los costos de cumplimiento..
Y el giro también está ahí: la profundidad de este tipo de activos es naturalmente más delgada que la de Bitcoin; cuando el mercado general gira, caen más rápido y más profundo.. El “menor suministro” que trae el retiro funciona como combustible al subir, pero cuando cae el precio se desactiva instantáneamente, porque suele ser el mismo grupo de dinero que movió las monedas el que corre más rápido..
Así que, a partir de ahora, no solo hay que fijarse en cuánto sube SHIB en puntos, sino en tres cosas: si Bitcoin puede recuperar la zona de 87.000, si la salida de los exchanges va a continuar, y si la línea de los ETF de meme pasa de ser un documento a convertirse en un listado real.. Si BTC rompe primero por la zona, todo lo anterior tendrá que volverse a replantear.
#比特币冲击8.7万美元遇阻回落
Un viejo meme coin de renombre, que en el trimestre en el que menos debería subir, sacó el tramo más fuerte del año..
💰 进群看下一步
SHIB subió aproximadamente un 44% en el tercer trimestre, el más fuerte de su historia en un tercer trimestre.. Para ella, septiembre suele ser un mes feo; pero este septiembre, mes a mes, se acercó a un 19%.. Sin embargo, el aumento es solo la superficie; lo que de verdad hay que desarmar es hacia dónde se mueve el capital..
Las señales on-chain son más directas: en la última semana, más de 74 mil millones de SHIB salieron netos de los exchanges..
La mayoría leerá “retiro” directamente como “guardar monedas y subir”, pero aquí hay que ir con cuidado: retirar y comprar son cosas distintas.. Por un lado, la oferta se mueve fuera de los lugares de trading y la presión de venta al contado se vuelve más delgada; por otro, también podría ser que los grandes players estén reordenando posiciones, moviendo las monedas a carteras frías, esperando un precio más adecuado para actuar.. Así que estos 74 mil millones de monedas se parecen más a un “retiro temporal”, no a una “desaparición permanente”..
Lo verdaderamente importante es por qué el dinero vuelve a mirarla ahora..
Esta semana, Bitcoin volvió a ser frenado una vez más cerca de las 87.000 (la barrera), y ha quedado atrapado en el rango entre 83.000 y 87.000, golpeando de un lado a otro.. Cuando el activo más grande pierde la dirección, una parte del dinero busca trabajo en lugares con más elasticidad.. Ethereum, Solana y XRP han estado rindiendo más rápido que Bitcoin recientemente, y los memes y las small caps vuelven a encenderse en la punta final.. Esto parece más un “cambio interno de asientos” con el capital existente, que una entrada masiva de dinero nuevo..
Encima, hay otra capa de narrativa: los meme coins están intentando quitarse el sombrero de “puro sentimiento”.. Desde el archivo de ETF spot de PEPE, hasta la idea de ETF que la comunidad de SHIB viene mencionando desde hace mucho tiempo, el mercado los está empujando hacia la dirección de “poder empaquetarlos para instituciones”.. Si esta línea sale adelante, su lógica de fijación de precios pasará poco a poco del sentimiento de la comunidad hacia la liquidez y los costos de cumplimiento..
Y el giro también está ahí: la profundidad de este tipo de activos es naturalmente más delgada que la de Bitcoin; cuando el mercado general gira, caen más rápido y más profundo.. El “menor suministro” que trae el retiro funciona como combustible al subir, pero cuando cae el precio se desactiva instantáneamente, porque suele ser el mismo grupo de dinero que movió las monedas el que corre más rápido..
Así que, a partir de ahora, no solo hay que fijarse en cuánto sube SHIB en puntos, sino en tres cosas: si Bitcoin puede recuperar la zona de 87.000, si la salida de los exchanges va a continuar, y si la línea de los ETF de meme pasa de ser un documento a convertirse en un listado real.. Si BTC rompe primero por la zona, todo lo anterior tendrá que volverse a replantear.
578
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BinanceLaunchesBinanceIntelligence
36,762 visualizaciones
450 participa(n) en el debate
#binancelaunchesbinanceintelligence Binance lanzó oficialmente su suite tecnológica "Binance Intelligence" el 5 de octubre de 2026, una ambiciosa capa de inteligencia artificial integrada directamente en su ecosistema para cerrar la brecha de conocimiento entre los usuarios minoristas y los profesionales del mercado. Presentada en una transmisión global por el Co-CEO Richard Teng y el VP de Producto Jeff Li, esta infraestructura divide sus soluciones en tres pilares clave: Binance AI, un asistente personal gratuito con interfaces adaptativas mediante una pestaña personalizada "For You"; Binance AI Pro, un potente agente conversacional enfocado en finanzas que convierte instrucciones de lenguaje natural en estrategias de trading visualizadas y automatizadas sin necesidad de código (con costo de 19.99 USDC mensuales para el nivel premium); y Binance Agent OS, la plataforma de desarrollo que permite conectar aplicaciones externas de IA directamente con la liquidez, API de datos y pasarelas de pago de la casa de intercambio.$BNB $BTC
WorldWideWeb The World ARPANET Archie EFF
·9 «Me gusta»
·13.5k visualizaciones
EvernorthXRPTreasuryCompletesSPACMerger
32,517 visualizaciones
294 participa(n) en el debate
ADAGains10%Above$0.27
31,065 visualizaciones
206 participa(n) en el debate