

#japanbonds
japanbonds
14,289 visualizaciones
55 participa(n) en el debate
Populares
Novedades

La subasta de hoy de bonos del Estado japoneses a 40 años, realizada por el Ministerio de Finanzas de Japón, muestra que el ratio de adjudicación (licitación) alcanzó 3,1 veces, muy por encima de las 2,82 veces de la sesión anterior y del promedio de los últimos 12 meses de 2,67. La demanda alcanzó el nivel más alto desde 2020. El gobernador del Banco de Japón, Kazuo Ueda, no había ofrecido antes una guía clara sobre la senda de subidas de tipos, lo que impulsó que el rendimiento de los bonos a 40 años, en niveles altos de 4,23%, atrajera una gran cantidad de fondos de inversión a largo plazo.
Esto indica que la preocupación del mercado por que el Banco de Japón se está quedando atrás respecto a la curva de inflación está cobrando fuerza. Debido a que el ritmo de subidas de tipos del banco central es lento, los inversores empiezan a apostar a que en el futuro podrían verse forzados a aplicar un endurecimiento monetario más agresivo. El fenómeno de la recompra masiva de estos bonos de vencimiento extremo refleja el alto grado de cautela de los fondos institucionales ante posibles desajustes macroeconómicos a futuro.
Para el sistema financiero global, la volatilidad pronunciada de los rendimientos del tramo más largo de los bonos japoneses incrementa el riesgo a largo plazo de liquidaciones en operaciones de arbitraje de carry (Carry Trade) entre países. A medida que el punto medio del coste potencial de endeudamiento en yenes sigue subiendo, la estructura de liquidez de los principales bonos soberanos del mundo y de los activos denominados en dólares se enfrenta a una reconfiguración profunda.
En el caso del mercado de criptomonedas, esto significa que no se ha levantado el segundo golpe de la contracción global de la liquidez. Si Japón se ve obligado posteriormente a realizar subidas de tipos agresivas, provocando el retorno de liquidez al ámbito local, los activos de riesgo, representados por $BTC , volverán a enfrentar una presión en las valoraciones. Los inversores deben estar atentos al riesgo de desapalancamiento tipo “cisne negro”.
#JapanBonds #BankOfJapan #MacroEconomy
102

·
--
El martes, el mercado de bonos del gobierno japonés registró una volatilidad, y los rendimientos de los bonos del Estado de Japón mostraron una tendencia al alza. El mercado actualmente está prestando mucha atención a los movimientos relacionados con la remodelación del gabinete del primer ministro japonés, Fumio Kishida, así como a los planes del gobierno que se están cerrando para las subvenciones a los hogares y la reducción del impuesto al consumo de alimentos.
Katsutoshi Inadome, estratega senior de la división de gestión de activos de Sumitomo Mitsui Trust Asset Management, señaló que, a medida que avanzan las negociaciones para recortes de impuestos, la preocupación del mercado sobre el origen de los fondos fiscales se está intensificando de manera notable. El gobierno japonés planea aplicar recortes de impuestos y subvenciones para aliviar la presión sobre las familias, pero mientras el plan específico de financiación siga sin estar claro, los inversores albergan más dudas sobre la ya ajustada situación fiscal del país, lo cual también impulsa directamente al alza los rendimientos de los bonos del Estado.
Desde la perspectiva de los mercados financieros tradicionales, la elección del ministro de Salud, Trabajo y Bienestar (Kōsei-shō) que supervisará el Fondo de Inversión de Pensiones del Gobierno (GPIF) en el marco de la remodelación del gabinete resulta especialmente clave. Si el GPIF en el futuro ajustará o no el peso de su asignación a activos en yenes japoneses, influirá directamente en la trayectoria a largo plazo de los rendimientos de los bonos japoneses y en la estabilidad del tipo de cambio del yen. La expectativa de expansión fiscal y el tira y afloja en el lado de la financiación se entrelazan, haciendo que el sentimiento sobre el flujo macro de fondos sea bastante cauteloso.
En cuanto al mercado de criptomonedas, los cambios en los rendimientos de los bonos del gobierno japonés y en el tipo de cambio del yen han sido durante mucho tiempo indicadores clave para el global de operaciones de carry trade. Si los rendimientos de los bonos en yenes siguen subiendo y esto impulsa el retorno de la liquidez en yenes, podría generar una perturbación en la liquidez de los activos de riesgo a corto plazo, pero el impacto general aún depende de la aplicación concreta de las políticas fiscales posteriores y de la respuesta real del lado de los fondos. $BTC
#JapanBonds #Yen #MacroEconomy
17

·
--
Artículo
Aumenta la negociación de futuros de bonos japoneses en Singapur a medida que crece la volatilidadLa actividad de negociación en futuros de bonos japoneses en Singapur se ha disparado significativamente, impulsada por el aumento de la volatilidad y la participación activa de fondos globales y operadores de valor relativo, según Bloomberg. El repunte en los volúmenes de negociación refleja un mayor enfoque en los instrumentos de deuda japoneses en medio de condiciones de mercado cambiantes y una evolución de la tolerancia al riesgo.
Los participantes del mercado recurren cada vez más a los futuros de bonos japoneses como una herramienta para cubrirse o aprovecharse de movimientos volátiles de las tasas de interés y las fluctuaciones de divisas. El aumento en la negociación indica un cambio más amplio en las estrategias de los inversores, con operadores que buscan gestionar la exposición a bonos japoneses en un entorno más dinámico.
Aumenta la negociación de futuros de bonos japoneses en Singapur a medida que crece la volatilidad
La actividad de negociación en futuros de bonos japoneses en Singapur se ha disparado significativamente, impulsada por el aumento de la volatilidad y la participación activa de fondos globales y operadores de valor relativo, según Bloomberg. El repunte en los volúmenes de negociación refleja un mayor enfoque en los instrumentos de deuda japoneses en medio de condiciones de mercado cambiantes y una evolución de la tolerancia al riesgo.
Los participantes del mercado recurren cada vez más a los futuros de bonos japoneses como una herramienta para cubrirse o aprovecharse de movimientos volátiles de las tasas de interés y las fluctuaciones de divisas. El aumento en la negociación indica un cambio más amplio en las estrategias de los inversores, con operadores que buscan gestionar la exposición a bonos japoneses en un entorno más dinámico.
Los participantes del mercado recurren cada vez más a los futuros de bonos japoneses como una herramienta para cubrirse o aprovecharse de movimientos volátiles de las tasas de interés y las fluctuaciones de divisas. El aumento en la negociación indica un cambio más amplio en las estrategias de los inversores, con operadores que buscan gestionar la exposición a bonos japoneses en un entorno más dinámico.
1
62

El Ministerio de Finanzas de Japón completó hoy una subasta de bonos del Estado con vencimiento a 40 años, con una ratio de demanda de las ofertas del mercado de 3,1, muy por encima de la anterior de 2,82 y del promedio de 2,67 de los últimos 12 meses, lo que marca el nivel de demanda más alto desde 2020. Tras la rentabilidad del 4,23% que atrajo a los inversores, los futuros de bonos del Estado japonés subieron de inmediato después de la subasta. Esto indica que, en ausencia de una guía clara del gobernador del Banco de Japón, Kazuo Ueda, sobre nuevas subidas de tipos, la fuerza de la demanda en la parte larga de la curva sigue siendo extremadamente fuerte.
Desde una perspectiva técnica y macro, los bonos del Estado de muy largo plazo han recibido una fuerte demanda, lo que sugiere que el dinero institucional está fijándose activamente para asegurar rendimientos superiores. El mercado había estado preocupado por la posibilidad de que el Banco de Japón retrasara el ritmo de la reducción del estímulo, pero el hecho de que las rentabilidades de los bonos largos se mantengan en la franja de máximos históricos ofrece un excelente margen de seguridad. Esta sólida capacidad de absorción por parte de los compradores reduce eficazmente la ansiedad del mercado ante una posible venta masiva.
En los mercados financieros tradicionales, la estabilización de las rentabilidades de los bonos del tramo largo, junto con el aumento de los futuros, reduce directamente el riesgo sistémico de cola en el que los costes globales de endeudamiento se disparan bruscamente. El impacto en la liquidez del yen se ha calmado técnicamente, la estructura de diferenciales entre el dólar y las principales divisas permanece estable y se crea un entorno de negociación relativamente más benigno para la liquidez macro en general.
Para los activos de riesgo, como las criptomonedas, esto sin duda envía una señal positiva. La presión por el fuerte cierre de operaciones de carry con el yen se alivia temporalmente, mejoran marginalmente las expectativas de liquidez global y el apetito por el riesgo de los inversores se recupera con claridad. Activos clave como $BTC , en el contexto de un soporte de liquidez, podrían mantener la tendencia alcista y probar al alza el rango de resistencias clave.
#JapanBonds #BankOfJapan #GlobalMacro
49
En el mercado de bonos del Estado de Japón, los rendimientos para distintas duraciones muestran hoy una tendencia general al alza. En particular, el rendimiento de referencia a 10 años en bonos del Estado de Japón alcanza el 3,035%. El rendimiento de los bonos a 20 años, en el extremo más largo de la curva, sube 4 puntos básicos hasta el 3,925%; y el rendimiento a 30 años también avanza 4 puntos básicos, tocando un máximo de 4,190%.
Este cambio en los rendimientos refleja el creciente impulso de las expectativas del mercado sobre la normalización de la política monetaria del Banco de Japón. El fuerte repunte de los rendimientos del tramo largo indica que los inversores están reevaluando la urgencia de Japón para salir de su política de ultralaja flexibilidad. Los costos de financiación que antes estaban contenidos de forma indirecta por las tasas de interés negativas y el control de la curva de rendimientos (YCC) están atravesando un reajuste estructural de precios; esta transformación podría tener un impacto profundo en la liquidez global.
Para los mercados financieros tradicionales, el alza de los rendimientos de los bonos japoneses debilita directamente la base de las operaciones de arbitraje con yen (Carry Trade). Al aumentar el costo del financiamiento en yenes, la presión para el retorno de activos desde el exterior hacia el país se incrementa de manera notable. Esto no solo puede elevar los costos de referencia de endeudamiento de la renta fija global, sino que también podría ejercer un efecto de drenaje continuo sobre los bonos del Tesoro de EE. UU. y otros activos de riesgo con valoraciones elevadas a nivel global.
En el ámbito de los criptoactivos, el endurecimiento marginal de las condiciones de liquidez macro suele ser un factor potencialmente negativo. A medida que la tasa global libre de riesgo sube y los fondos de arbitraje reducen el apalancamiento, la demanda marginal de compra de activos de alta volatilidad podría enfrentar pruebas. Si el diferencial del yen se estrecha aún más y desencadena el cierre de posiciones de mayor tamaño, el mercado cripto a corto plazo, representado por $BTC , podría enfrentar presiones de liquidez más severas y riesgos de corrección de valoraciones.
#JapanBonds #BondYields #MacroEconomy
82
El martes, los rendimientos de los bonos del Estado japonés mostraron una tendencia al alza. Katsutoshi Inadome, estratega sénior de gestión de activos en Mizuho Trust Asset Management, señaló en Tokio que, a medida que avanzan las negociaciones sobre la reducción de impuestos a los alimentos y los planes de subsidios para los hogares, las preocupaciones del mercado sobre el déficit de fondos fiscales del gobierno se intensifican de manera notable. El Gobierno de Japón tiene ya perfilados los recortes de impuestos y los subsidios que están por anunciarse, pero aún no ha definido con claridad la fuente específica de los fondos; además, en la reorganización del Gabinete hay cambios en el cargo del ministro de Salud, Trabajo y Bienestar, que supervisa el GPIF (Fondo de Inversión para el Jubilación del Gobierno), lo que lleva al mercado a estar muy alerta sobre un posible giro en la asignación de activos de los fondos institucionales japoneses.
Este giro merece una atención particularmente elevada porque pone de manifiesto una desconexión cada vez más grave entre la enorme deuda soberana que Japón ha acumulado durante años y el gasto fiscal rígido. El mercado en general espera que el Banco de Japón avance con dificultades en la ruta de normalización monetaria, mientras que, en ausencia de fuentes de ingresos fiscales estables que respalden el plan, ampliar aún más los estímulos fiscales por parte del gobierno no hace sino agravar directamente la presión sobre la oferta de bonos del Estado. Si no existe una absorción a gran escala por parte de fondos de equipos nacionales como el GPIF, la sostenibilidad de la deuda soberana a largo plazo volverá a enfrentar un escrutinio exigente.
Desde la perspectiva de los mercados financieros tradicionales, un aumento de los rendimientos de la deuda japonesa seguramente impulsará el regreso de capital a Japón, elevando aún más el umbral de los tipos sin riesgo globales y aumentando el riesgo sistémico potencial de un cierre forzoso de operaciones de carry trade en yenes. A medida que se revalúe la prima por riesgo crediticio soberano, los rendimientos de la parte larga de la curva de bonos del Estado globales podrían enfrentar una presión alcista pasiva; además, la volatilidad en el mercado de divisas se amplificará de forma significativa. En conjunto, el entorno macro es muy desfavorable para los activos de riesgo con valoraciones elevadas.
Para el mercado de las criptomonedas, $BTC y los principales activos de riesgo se enfrentan a un doble desafío: el estrechamiento de la liquidez y el aumento del sentimiento de aversión al riesgo. La retirada global de liquidez provocada por el alza de los rendimientos de la deuda del Estado japonesa es especialmente propensa a desencadenar una reducción pasiva de posiciones de capital apalancado entre mercados. En el contexto en que se entrelazan las expectativas de política macro y el riesgo geopolítico, los inversores deben prevenir con alta prioridad la volatilidad a la baja derivada de la transmisión de la liquidez; mantener una postura defensiva a corto plazo es una elección más racional.
#JapanBonds #YieldCurve #MacroEconomics
114
El martes, el mercado de bonos del Japón registró movimientos notables y los rendimientos de los bonos del gobierno japonés subieron en toda la curva. Katsutoshi Inadome, estratega senior de gestión de activos en Mizuho Trust & Banking, señaló que, a medida que avanzan las negociaciones para recortar impuestos a los alimentos, la preocupación del mercado por el origen de los fondos para las reducciones de impuestos del gobierno aumentó de forma significativa. El gobierno japonés planea cerrar el martes un paquete de exenciones fiscales y subsidios al consumo dirigido a los hogares, pero no explicó claramente la forma clave de obtención de fondos; a esto se suma el reacomodo del gabinete del primer ministro Fumio Kishida (Kishi) y los cambios de personal del ministro de MHLW que gestiona el fondo de pensiones para la inversión del gobierno (GPIF), lo que generó fuertes expectativas de una redistribución de la liquidez.
Desde la lógica macroeconómica, la expansión fiscal suele venir acompañada de un aumento de la presión por la emisión de deuda pública. El mercado está revalorando la salud fiscal del gobierno japonés y las expectativas de emisión de bonos, mientras observa de cerca la orientación futura de asignación de activos del GPIF: si incrementará o no de manera directa sus compras de bonos japoneses, lo que en última instancia determina el margen de techo para los rendimientos y el grado de soporte para el tipo de cambio del yen.
En el plano técnico, las fluctuaciones de los rendimientos de la deuda soberana global están reconfigurando la estructura de volatilidad de los tipos de cambio y de los activos de riesgo macro. Para los operadores entre activos, el alza de los rendimientos de los bonos japoneses no ha provocado un desapalancamiento por pánico; al contrario, refleja una solidez fundamental de Japón que se va alejando gradualmente de la deflación y se encamina a la normalización de los estímulos fiscales. Si, como consecuencia, el par dólar-yen se establece en una fase de consolidación, se aliviaría de manera efectiva la presión de endurecimiento de la liquidez global, proporcionando una base macro más elástica para el rebote de los activos de riesgo.
En cuanto al mercado cripto, la continuidad del ciclo de expansión fiscal equivale, en esencia, a una dilución del crédito de la moneda fiduciaria. A largo plazo, se mantiene la visión positiva sobre los activos “hard” y la liberación de apetito por el riesgo. Mientras no surja un riesgo extremo de liquidaciones en el carry trade del yen, la liquidez del mercado tenderá a retornar a activos de mayor Beta. El $BTC se encuentra por encima de un nivel de soporte de medias móviles clave; el entorno de liquidez macro se inclina gradualmente a favor de los alcistas durante la fase de oscilación, y la preferencia de capital podría activar aún más el repunte de los principales criptoactivos en la fase de recuperación de los “main coins”.
#JapanBonds #MacroEconomics #CryptoMarket
83

·
--
Alcista
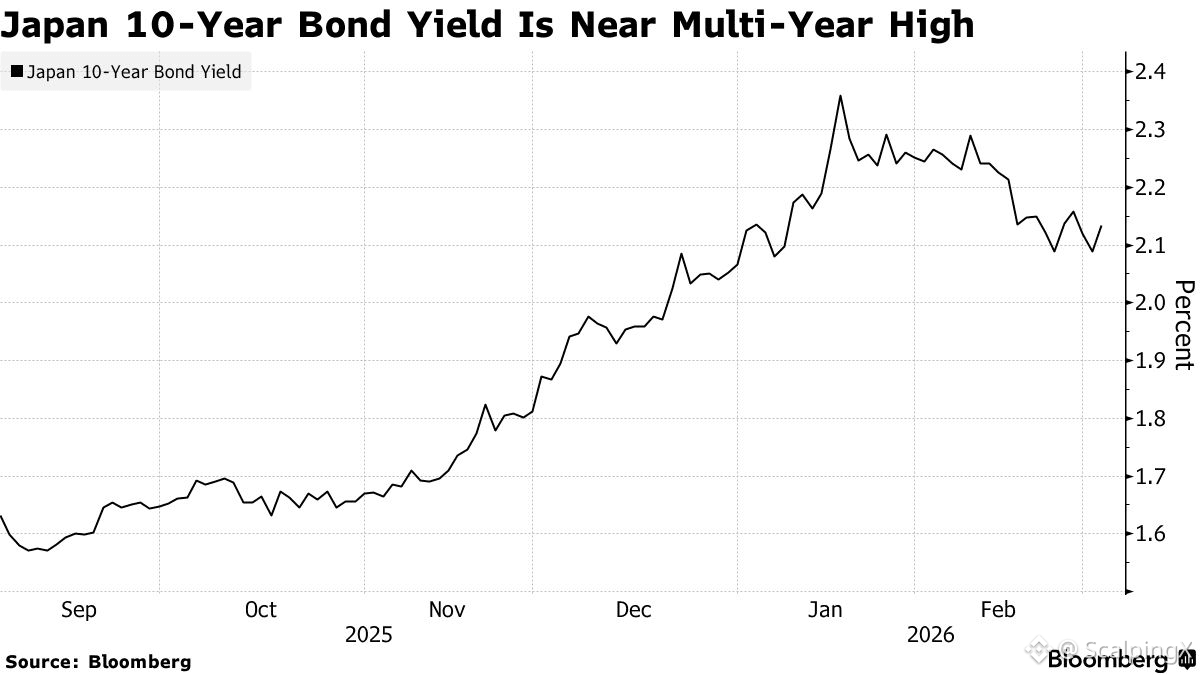
Japón 10Y JGB – Demanda sólida en la subasta, pero los rendimientos aumentan a medida que el riesgo de inflación impulsado por el petróleo regresa.
📌 La subasta del 3 de marzo de los JGB a 10 años de Japón vio una demanda constante, con una relación de pujas a cobertura de 3.3, por encima de 3.02 en la venta anterior y ligeramente superior al promedio de 12 meses de 3.23.
💡 El rendimiento aceptado se agrupó alrededor del 2.122%–2.129%, mientras que el rendimiento de referencia a 10 años se mantuvo por encima del 2.1% después de una breve corrección de dos días.
⚠️ La conclusión clave es que la tensión geopolítica no se tradujo en una “puja de refugio seguro” limpia para los bonos, ya que los precios más altos del petróleo revivieron las preocupaciones sobre la inflación y mantuvieron los rendimientos globales bajo presión ascendente.
⏱️ A nivel nacional, la atención sigue centrada en el camino de normalización del BOJ, con orientaciones futuras que probablemente darán forma a cuán lejos están dispuestos a tolerar los inversores rendimientos más altos.
✅ A corto plazo, la demanda básica de JGB sigue pareciendo intacta, pero los precios son cada vez más sensibles al petróleo y a las expectativas de inflación; las señales del BOJ serán el principal filtro de riesgo.
#MacroRates #JapanBonds
9
7.1k

·
--
🚨 $BTC Y EL RENDIMIENTO DE BONOS DEL 3% DE JAPÓN — EL MACRO “TRIPWIRE” QUE TODOS IGNORAN ⚡
El bono japonés a 10 años está presionando 2.805% y la línea psicológica del 3% es el “tripwire” institucional. 🏦 La expansión fiscal de la primera ministra Takaichi tira en una dirección, mientras que el Banco de Japón lucha por defender la credibilidad de su normalización; una clásica lucha de tira y afloja que la liquidez global está valorando silenciosamente ahora mismo.
Si se rompe el 3%, podríamos ver una ola de venta de bonos que endurece las condiciones monetarias en todo el mundo. 📊 Ese tipo de shock macro es el que históricamente hace que los activos de riesgo se apresuren a ponerse a cubierto. Las instituciones están mirando a Tokio mucho más de cerca de lo que la mayoría de los traders minoristas se da cuenta. 🔍
El ritmo de reducción del balance del BOJ está bajo fuego abierto, y la pregunta sobre su independencia suena más fuerte que nunca. 💡 ¿Qué tan rápido crees que esta presión macro se traslada a las criptomonedas? 💬
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #BTC #Macro #JapanBonds #Liquidity #Crypto
🦈 🌊
21
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#DriftHackVictimsBeginClaims
42,259 visualizaciones
558 participa(n) en el debate
2
#SolanaTokenizedStockVolumeTops$4.4BInSeptember
6,179 visualizaciones
64 participa(n) en el debate
3
#BitcoinSpotETFsDraw$6.34BInflowsInQ3
19,272 visualizaciones
180 participa(n) en el debate
4
#EthereumValidatorExitQueueJumps392%
203,957 visualizaciones
1,658 participa(n) en el debate
5
#IMFApprovesElSalvador$138MWithBitcoinWaiver
20,020 visualizaciones
109 participa(n) en el debate
6
#SECHaltsCryptoETFReviewsAmidFundingLapse
330,238 visualizaciones
2,418 participa(n) en el debate
7
#ZcashETFPostsFirstWeeklyOutflow$93.6M
104,837 visualizaciones
276 participa(n) en el debate
8
#GreekPoliceBustCryptoScamRingArrest17
454,550 visualizaciones
2,981 participa(n) en el debate
9
#BitcoinRejectedAt$87K
240,557 visualizaciones
349 participa(n) en el debate
10
#FedOctoberRateHikeOddsFallTo17%
475,391 visualizaciones
3,099 participa(n) en el debate