

#crossborderpayments
crossborderpayments
75,423 visualizaciones
385 participa(n) en el debate
Populares
Novedades

·
--
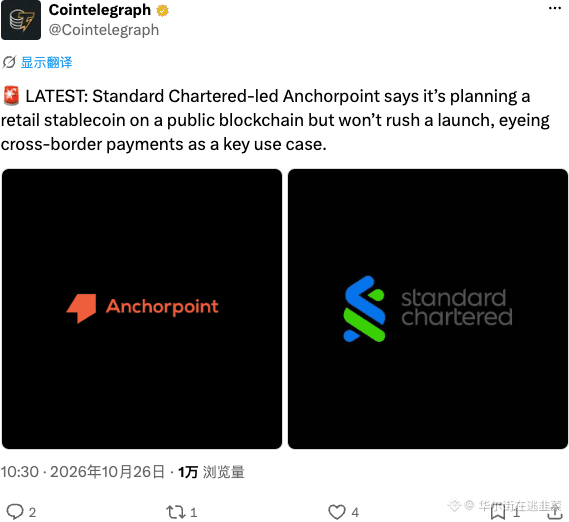
Standard Chartered lidera la iniciativa para lanzar stablecoins minoristas. La gran apuesta por el cumplimiento normativo en las blockchains públicas acaba de empezar. Que no tengan prisa por lanzarlas significa que se están guardando una carta importante y apuntan a la mayor oportunidad de crecimiento: los pagos transfronterizos. Las instituciones están entrando para posicionarse a largo plazo. No te dejes engañar por la lentitud: lo importante es dónde mueven ficha.
#Stablecoin #PagosTransfronterizos
#Stablecoin #PagosTransfronterizos
55

·
--
La Autoridad Monetaria de Singapur (MAS) anunció el 23/10 que el Banco Nacional de Malasia y el Banco Central de Tailandia se han sumado oficialmente a la iniciativa de moneda digital BLOOM. El proyecto busca estandarizar y conectar la infraestructura de pagos transfronterizos con la participación de grandes instituciones financieras como Mastercard, Visa, Ripple y el Banco Mundial.
Este paso marca un avance importante en la institucionalización de las monedas digitales en el Sudeste Asiático. En lugar de operar de forma fragmentada, las tres principales economías de la región están creando un marco común de gestión de riesgos y verificación de identidad para optimizar los flujos de pagos internacionales.
Esta conexión ayuda a reducir considerablemente los costos de intermediación y el tiempo de procesamiento de las transacciones comerciales entre países. A largo plazo, la infraestructura de pagos digitales intergubernamental reforzará la confianza en las soluciones financieras de alta tecnología e impulsará los flujos de capital en la región.
Para el mercado cripto, la participación directa de grandes organizaciones como Ripple ($XRP) en la infraestructura de los bancos centrales es una señal positiva de su utilidad práctica. Los flujos de pagos digitales transfronterizos abrirán el camino a una adopción más amplia de soluciones blockchain reguladas.
#CBDC #CrossBorderPayments #Fintech
La Autoridad Monetaria de Singapur (MAS) anunció el 23/10 que el Banco Nacional de Malasia y el Banco Central de Tailandia se han sumado oficialmente a la iniciativa de moneda digital BLOOM. El proyecto busca estandarizar y conectar la infraestructura de pagos transfronterizos con la participación de grandes instituciones financieras como Mastercard, Visa, Ripple y el Banco Mundial.
Este paso marca un avance importante en la institucionalización de las monedas digitales en el Sudeste Asiático. En lugar de operar de forma fragmentada, las tres principales economías de la región están creando un marco común de gestión de riesgos y verificación de identidad para optimizar los flujos de pagos internacionales.
Esta conexión ayuda a reducir considerablemente los costos de intermediación y el tiempo de procesamiento de las transacciones comerciales entre países. A largo plazo, la infraestructura de pagos digitales intergubernamental reforzará la confianza en las soluciones financieras de alta tecnología e impulsará los flujos de capital en la región.
Para el mercado cripto, la participación directa de grandes organizaciones como Ripple ($XRP ) en la infraestructura de los bancos centrales es una señal positiva de su utilidad práctica. Los flujos de pagos digitales transfronterizos abrirán el camino a una adopción más amplia de soluciones blockchain reguladas.
#CBDC #CrossBorderPayments #Fintech
170

La Autoridad Monetaria de Singapur anunció el día 23 que Bank Negara Malaysia y el Banco de Tailandia se han unido al Proyecto BLOOM. Esta iniciativa tripartita busca impulsar las liquidaciones transfronterizas con monedas digitales junto con socios como Mastercard, Visa, Ripple y el Grupo Banco Mundial.
Esta colaboración marca un hito clave para la infraestructura financiera regional y se centra en la aceptación de las CBDC, la interoperabilidad de los sistemas y el cumplimiento de las normas de gestión de riesgos. La integración de grandes empresas de pagos tradicionales y firmas de blockchain pone de manifiesto un cambio decisivo hacia la adopción institucional de la tecnología de registros distribuidos.
La agilización de las remesas regionales y de las liquidaciones de divisas establece sólidos marcos regulatorios para los flujos de capital transfronterizos en el Sudeste Asiático.
Para redes cripto empresariales como Ripple ($XRP), este proyecto piloto valida su utilidad en el mundo real dentro de los sistemas de liquidación soberanos, lo que refuerza la adopción institucional. #CBDC #CrossBorderPayments #ActivosDigitales
La Autoridad Monetaria de Singapur anunció el día 23 que Bank Negara Malaysia y el Banco de Tailandia se han unido al Proyecto BLOOM. Esta iniciativa tripartita busca impulsar las liquidaciones transfronterizas con monedas digitales junto con socios como Mastercard, Visa, Ripple y el Grupo Banco Mundial.
Esta colaboración marca un hito clave para la infraestructura financiera regional y se centra en la aceptación de las CBDC, la interoperabilidad de los sistemas y el cumplimiento de las normas de gestión de riesgos. La integración de grandes empresas de pagos tradicionales y firmas de blockchain pone de manifiesto un cambio decisivo hacia la adopción institucional de la tecnología de registros distribuidos.
La agilización de las remesas regionales y de las liquidaciones de divisas establece sólidos marcos regulatorios para los flujos de capital transfronterizos en el Sudeste Asiático.
Para redes cripto empresariales como Ripple ($XRP ), este proyecto piloto valida su utilidad en el mundo real dentro de los sistemas de liquidación soberanos, lo que refuerza la adopción institucional. #CBDC #CrossBorderPayments #ActivosDigitales
69
·
--
Artículo
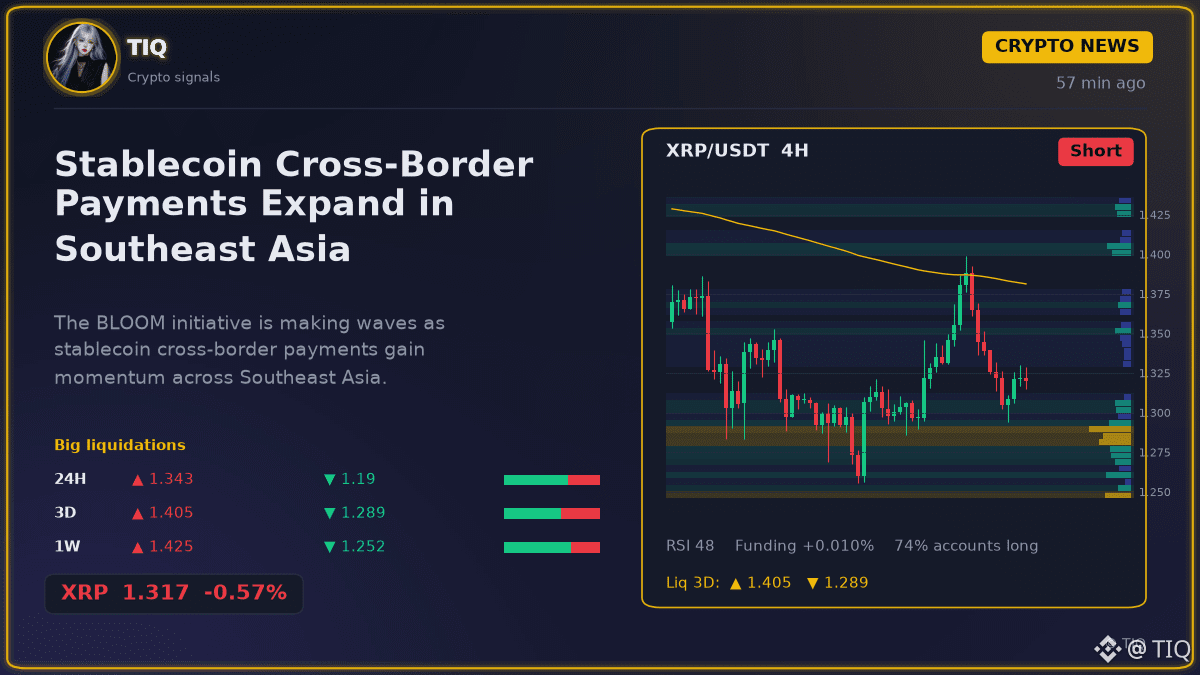
Se expanden los pagos transfronterizos con monedas estables en el sudeste asiáticoLa iniciativa BLOOM está causando sensación a medida que los pagos transfronterizos con monedas estables cobran impulso en el sudeste asiático.
Parece que el panorama financiero de Asia está a punto de dar un gran salto. El banco central de Singapur lanzó inicialmente la iniciativa BLOOM para probar cómo las monedas estables y los depósitos tokenizados podrían agilizar y hacer más eficientes las liquidaciones transfronterizas. Ahora, los bancos centrales de Malasia y Tailandia se han sumado oficialmente al proyecto para ampliar estos experimentos de pagos digitales.
No se trata simplemente de una pequeña prueba local. La iniciativa cuenta con grandes actores como Ripple, Visa y Mastercard, que trabajan juntos para perfeccionar la infraestructura técnica de estas transacciones. Al incorporar a más participantes regionales, el proyecto busca crear una forma más fluida de mover dinero a través de las fronteras
Se expanden los pagos transfronterizos con monedas estables en el sudeste asiático
La iniciativa BLOOM está causando sensación a medida que los pagos transfronterizos con monedas estables cobran impulso en el sudeste asiático.
Parece que el panorama financiero de Asia está a punto de dar un gran salto. El banco central de Singapur lanzó inicialmente la iniciativa BLOOM para probar cómo las monedas estables y los depósitos tokenizados podrían agilizar y hacer más eficientes las liquidaciones transfronterizas. Ahora, los bancos centrales de Malasia y Tailandia se han sumado oficialmente al proyecto para ampliar estos experimentos de pagos digitales.
No se trata simplemente de una pequeña prueba local. La iniciativa cuenta con grandes actores como Ripple, Visa y Mastercard, que trabajan juntos para perfeccionar la infraestructura técnica de estas transacciones. Al incorporar a más participantes regionales, el proyecto busca crear una forma más fluida de mover dinero a través de las fronteras
259

·
--
¡Gran movimiento financiero entre Corea del Sur y Japón! Shinhan Bank y SBI se unen para probar el uso de una stablecoin vinculada al yen en el gasto turístico. ¡Esto podría cambiar las reglas del juego en los pagos transfronterizos! Imagina a turistas de ambos países pagando sin complicaciones con stablecoins, duplicando la eficiencia de las liquidaciones comerciales y dando un paso concreto hacia la cooperación financiera.
$JPY #跨境支付 #Stablecoins
¡Shinhan y SBI están revolucionando la cooperación financiera entre Japón y Corea del Sur! Están probando stablecoins vinculadas al yen para los gastos de los turistas. Imagina pagos de viaje sin complicaciones y liquidaciones comerciales más rápidas entre estas dos economías. ¡Esto podría cambiar las reglas del juego en las finanzas transfronterizas!
$JPY #CrossBorderPayments #Stablecoins
6
·
--
🚨 FLUJOS DE CAPITAL TRANSFRONTERIZOS: DESCIFRANDO EL MOTOR DE REMESAS DE $250.000 MILLONES 🇺🇸🇲🇽🇵🇭🇨🇴🇨🇳 🚀
🔥 Las cifras destacadas —más de $250.000 millones en remesas transfronterizas anuales que salen de Estados Unidos— reflejan uno de los corredores de pagos estructurales más importantes del mundo.
Para las economías en desarrollo —incluidas México, Colombia, Filipinas, India y China— estos flujos personales de capital son un apoyo vital para la balanza de pagos y financian la atención médica de los hogares, la seguridad alimentaria, el acceso a la educación y proyectos de capital locales.
$XRP 🌐
Ripple ($XRP) ocupa un lugar central en la tesis de liquidez transfronteriza a través de sus redes de Liquidez bajo Demanda (ODL). El uso de activos digitales como activo puente elimina la necesidad de prefinanciar cuentas bancarias en los países receptores. Observa las métricas de volumen de los principales corredores institucionales y los niveles de soporte horizontales en busca de señales estructurales.
$PHA ⚙️
Phala Network ($PHA) apunta al cómputo confidencial y a capas de ejecución que preservan la privacidad para arquitecturas Web3. En una época de creciente monitoreo de las transacciones transfronterizas, los marcos descentralizados de privacidad de datos siguen siendo un foco tecnológico clave.
$PUMP ⚡
Pump.fun ($PUMP) sigue la liquidez especulativa de las plataformas de lanzamiento de memes en Solana. A diferencia de los activos de infraestructura transfronteriza, su movimiento depende estrictamente del impulso del volumen minorista y de las métricas de creación de tokens. Gestiona el capital con cautela en torno a los niveles de soporte locales de marcos temporales más cortos.
🛑 Advertencia de riesgo para traders:
¡Operar con noticias macroeconómicas y tokens de infraestructura de pagos durante ciclos de alta volatilidad conlleva mayores riesgos de ejecución, deslizamiento y liquidación! Protege tu cartera de trading: aplica parámetros estrictos de stop-loss (SL), limita de forma conservadora el apalancamiento en contratos perpetuos (máximo de 2x–5x) y gestiona el riesgo con disciplina. 🛡️⚡
💬 ¿Crees que el volumen de pagos transfronterizos migrará rápidamente a los rieles de las stablecoins y los activos puente durante este ciclo, o los operadores tradicionales de transferencias de dinero conservarán su cuota de mercado? ¡Comparte tus estrategias aquí abajo! 👇
#Binance #Remittances #PUMP
#PagosTransfronterizos
🚨 FLUJOS DE CAPITAL TRANSFRONTERIZOS: DESCIFRANDO EL MOTOR DE REMESAS DE $250.000 MILLONES 🇺🇸🇲🇽🇵🇭🇨🇴🇨🇳 🚀
🔥 Las cifras destacadas —más de $250.000 millones en remesas transfronterizas anuales que salen de Estados Unidos— reflejan uno de los corredores de pagos estructurales más importantes del mundo.
Para las economías en desarrollo —incluidas México, Colombia, Filipinas, India y China— estos flujos personales de capital son un apoyo vital para la balanza de pagos y financian la atención médica de los hogares, la seguridad alimentaria, el acceso a la educación y proyectos de capital locales.
$XRP 🌐
Ripple ($XRP ) ocupa un lugar central en la tesis de liquidez transfronteriza a través de sus redes de Liquidez bajo Demanda (ODL). El uso de activos digitales como activo puente elimina la necesidad de prefinanciar cuentas bancarias en los países receptores. Observa las métricas de volumen de los principales corredores institucionales y los niveles de soporte horizontales en busca de señales estructurales.
$PHA ⚙️
Phala Network ($PHA ) apunta al cómputo confidencial y a capas de ejecución que preservan la privacidad para arquitecturas Web3. En una época de creciente monitoreo de las transacciones transfronterizas, los marcos descentralizados de privacidad de datos siguen siendo un foco tecnológico clave.
$PUMP ⚡
Pump.fun ($PUMP ) sigue la liquidez especulativa de las plataformas de lanzamiento de memes en Solana. A diferencia de los activos de infraestructura transfronteriza, su movimiento depende estrictamente del impulso del volumen minorista y de las métricas de creación de tokens. Gestiona el capital con cautela en torno a los niveles de soporte locales de marcos temporales más cortos.
🛑 Advertencia de riesgo para traders:
¡Operar con noticias macroeconómicas y tokens de infraestructura de pagos durante ciclos de alta volatilidad conlleva mayores riesgos de ejecución, deslizamiento y liquidación! Protege tu cartera de trading: aplica parámetros estrictos de stop-loss (SL), limita de forma conservadora el apalancamiento en contratos perpetuos (máximo de 2x–5x) y gestiona el riesgo con disciplina. 🛡️⚡
💬 ¿Crees que el volumen de pagos transfronterizos migrará rápidamente a los rieles de las stablecoins y los activos puente durante este ciclo, o los operadores tradicionales de transferencias de dinero conservarán su cuota de mercado? ¡Comparte tus estrategias aquí abajo! 👇
#Binance #Remittances #PUMP
#PagosTransfronterizos
1
387

·
--
🚨 ¡QUEDAN AL DESCUBIERTO LOS RETRASOS DE LA BANCA TRADICIONAL: $XRP CONVIERTE DÍAS EN SEGUNDOS! ⚡
Cuando los bancos centrales tardan días en liquidar operaciones con oro físico, las finanzas tradicionales dejan al descubierto sus fricciones estructurales. $XRP se está posicionando para reescribir las vías de liquidez global mientras las instituciones centrales se apresuran a lograr una eficiencia transfronteriza instantánea. 🦈
Reducir los tiempos de liquidación de días a segundos no es una simple mejora, sino un cambio radical para el flujo de órdenes internacionales. Aunque persisten los obstáculos regulatorios, las redes de liquidación de alta velocidad como $XRP y los facilitadores de liquidez como $SOLV están acaparando gran atención macroeconómica. 📊
💬 ¿Crees que los bancos centrales cederán ante la velocidad de las cadenas de bloques públicas este año o intentarán crear jardines amurallados privados? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #XRP #CrossBorderPayments #Crypto #Fintech
⚡ 💎
63
·
--
Artículo
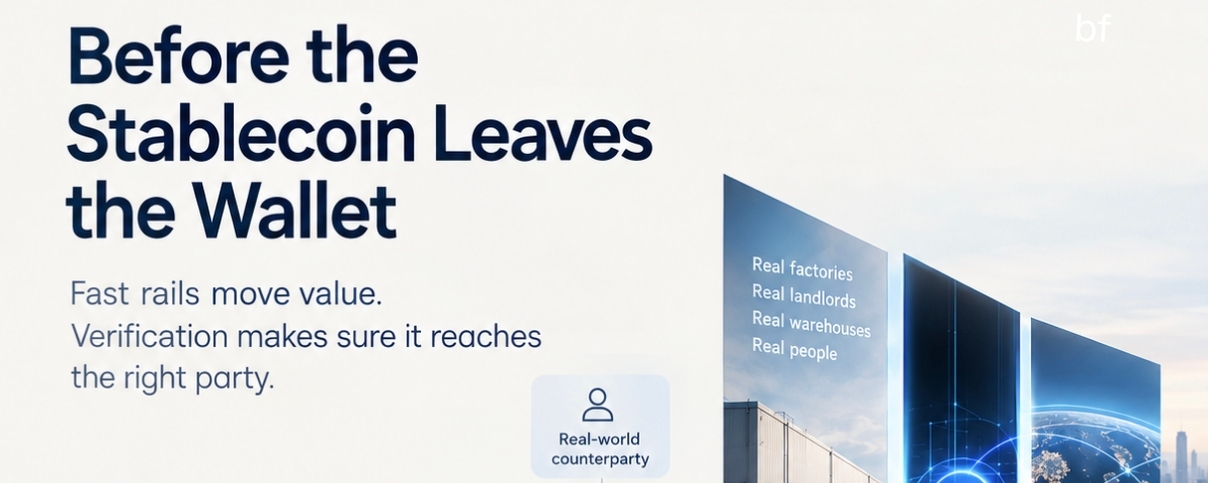
Antes de que la moneda estable salga de la billeteraLas monedas estables resolvieron un problema real: transferir valor a través de las fronteras en minutos en vez de días, por una fracción del costo y con un registro público de cada paso.
No resolvieron la pregunta que surge justo antes de la transferencia: ¿la otra parte existe realmente?
Las transferencias en cadena son definitivas. Si un comprador envía fondos a un proveedor que resulta no existir, la rapidez de la vía de pago solo hace que la pérdida se produzca antes. Por eso creemos que la liquidación transfronteriza tiene dos capas, y que la mayoría del sector solo ha construido una.
Antes de que la moneda estable salga de la billetera
Las monedas estables resolvieron un problema real: transferir valor a través de las fronteras en minutos en vez de días, por una fracción del costo y con un registro público de cada paso.
No resolvieron la pregunta que surge justo antes de la transferencia: ¿la otra parte existe realmente?
Las transferencias en cadena son definitivas. Si un comprador envía fondos a un proveedor que resulta no existir, la rapidez de la vía de pago solo hace que la pérdida se produzca antes. Por eso creemos que la liquidación transfronteriza tiene dos capas, y que la mayoría del sector solo ha construido una.
98

·
--
Un informe de Borderless.xyz muestra que enviar una remesa de 200 $ a través de canales de stablecoins cuesta una mediana del 1 %, o 2 $, frente al 6,36 %, o 12,72 $, de las transferencias tradicionales, por lo que las remesas con stablecoins son aproximadamente un 84 % más baratas. En África subsahariana, el coste de las stablecoins es del 2,9 %, frente al 8,46 % de las vías tradicionales; en América Latina, es del 1,25 %, frente al 5,64 %. Una transferencia de 10.000 $ en stablecoins a la zona del euro puede costar tan solo 26 $ con el proveedor más barato, frente a los 52 $ de un proveedor mediano, mientras que una transferencia bancaria tradicional por el mismo importe cuesta entre 135 $ y 150 $. Los tiempos de liquidación son de minutos en redes como PIX de Brasil (dos minutos de mediana), SPEI de México (tres minutos) y PSE de Colombia (dos minutos), aunque las tasas de finalización varían: 98,6 % para SPEI, 97,8 % para PIX, 79 % para PSE y 73 % para SINPE de Costa Rica. Las transferencias tradicionales por SWIFT suelen llegar el siguiente día hábil, y el 10 % más lento tarda tres días.
#StablecoinRemittances #CrossBorderPayments #BorderlessReport
#StablecoinRemittances #CrossBorderPayments #BorderlessReport
46

·
--
La convicción a largo plazo no surge de los movimientos de los precios, sino de comprender qué problema resuelve realmente una red.
Pensemos en las liquidaciones transfronterizas. El sistema tradicional de banca corresponsal mueve alrededor de 150 billones de dólares al año a través de las fronteras, pero es lento, opaco y está plagado de comisiones de intermediarios. Los fondos pasan por varios bancos corresponsales, y cada uno añade entre 1 y 3 días hábiles y una pequeña comisión. Para una pyme del sudeste asiático que paga a un proveedor en Europa, esa fricción supone un costo real.
Aquí es donde las vías de liquidación cripto se vuelven realmente interesantes desde una perspectiva basada en principios fundamentales. Una cadena de bloques capaz de ofrecer finalidad en 3–5 segundos, comisiones por transacción inferiores a un centavo y liquidez puente disponible las 24 horas del día, los 7 días de la semana, tiene ventajas estructurales reales frente al modelo SWIFT. No necesita demanda especulativa para justificar su existencia: el caso de uso ya existe y ya tiene una escala considerable.
$XRP se diseñó específicamente para esto: ofrecer liquidez bajo demanda en corredores de divisas y eliminar la necesidad de cuentas nostro prefinanciadas. $BTC se utiliza cada vez más como una capa de liquidación neutral entre jurisdicciones que carecen de confianza bilateral. $DOT está creando el estándar de interoperabilidad que permite que distintos sistemas financieros se comuniquen sin intermediarios centrales.
La pregunta no es «¿reemplazará la cadena de bloques a SWIFT?», sino «¿qué corredor será el primero?»
La convicción se construye sobre la utilidad en el mundo real y a gran escala. Sigue el rastro de los pagos.
#CrossBorderPayments #CryptoSettlement #LongTermConviction #DeFi #BinanceSquare
1
107
Cada vez se evalúa más a las stablecoins según dónde puede usarlas la gente, y no solo por si mantienen su paridad.
El CEO de Circle, Jeremy Allaire, dijo a Reuters que la empresa busca entrar en unos 40 países emergentes y en desarrollo, y señaló que la demanda orgánica está creciendo en el Sudeste Asiático, América Latina, África y Oriente Medio.
Un matiz importante: se trata de un impulso de expansión, no de 40 lanzamientos ya activos; la entrevista no ofreció un calendario de despliegue país por país. La señal de adopción que conviene observar es si una distribución más amplia se traduce en pagos recurrentes. ¿Qué te convencería de que las stablecoins se están convirtiendo en un medio de pago de uso cotidiano?
Fuente: Reuters — https://www.reuters.com/technology/stablecoin-issuer-circle-push-into-40-new-markets-ceo-says-2026-10-16/
Conclusión: Esta es una historia de distribución y utilidad, no una señal de precios a corto plazo.
$USDC
Gráfico oficial del mercado spot de Binance: https://www.binance.com/en/trade/USDC_USDT?type=spot
Consulta el gráfico por tu cuenta, investiga por tu cuenta y opera de forma responsable.
#USDC #Stablecoins #CrossBorderPayments #CryptoAdoption
53
·
--
XRP y la tesis de la liquidación transfronteriza: por qué importa ahora
Durante años, $XRP fue descartado como una moneda bancaria: demasiado centralizada, demasiado corporativa, demasiado aburrida. Pero, a medida que cambia el entorno macroeconómico, la tesis de la liquidación transfronteriza parece cada vez más convincente.
La banca corresponsal global es ineficiente por diseño. Una transferencia transfronteriza puede pasar por entre 3 y 5 bancos intermediarios, cada uno manteniendo fondos en cuentas nostro/vostro durante días. Se estima que esa liquidez inmovilizada asciende a cientos de miles de millones en todo el mundo. La propuesta de valor de XRP es directa: reducir la liquidación de días a segundos y liberar esos fondos.
Qué ha cambiado recientemente:
1. Está llegando la claridad regulatoria. Se está resolviendo la prolongada incertidumbre legal que mantenía a las instituciones a distancia, y ahora los equipos de cumplimiento pueden abordar el tema.
2. Infraestructura puente para las CBDC. Varios bancos centrales han explorado el uso de XRP Ledger como activo puente neutral entre dos CBDC que no comparten un corredor directo. La utilidad de un puente neutral es estructuralmente duradera.
3. La competencia de las stablecoins afina el caso de uso. A medida que el ecosistema de ETH construye infraestructura para stablecoins, XRP debe dominar la capa puente de divisas, no solo los pagos en general. Ese enfoque, de hecho, es saludable.
Los riesgos son reales: los plazos de adopción son largos, la competencia es feroz y $BTC acapara la mayor parte de la atención institucional. Pero, como cobertura de cartera frente a la tesis de que las finanzas tradicionales migrarán a la cadena, XRP merece una segunda mirada.
La latencia de liquidación es una ineficiencia de un billón de dólares. Quien la resuelva, ganará.
$XRP $BTC $BNB
#CrossBorderPayments #XRP #CryptoAdoption #BlockchainFinance #Binance
1
89
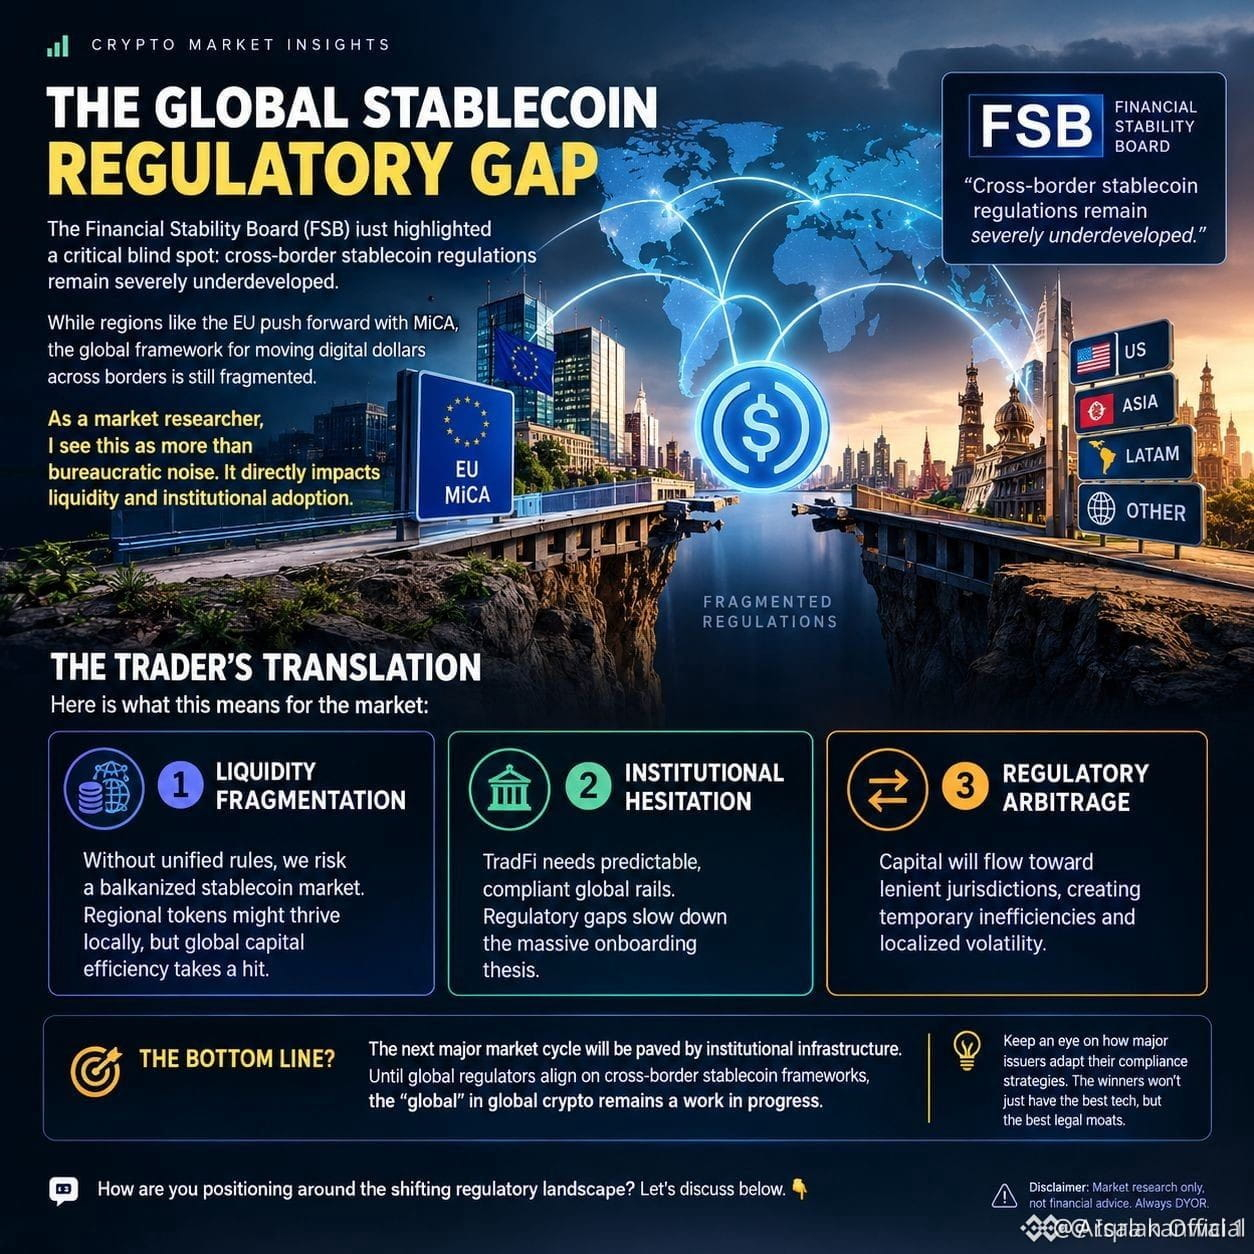
#FSBWarnsCrossBorderStablecoinRules Siguen poco desarrolladas. La Junta de Estabilidad Financiera (FSB) advierte que las regulaciones transfronterizas sobre las monedas estables siguen poco desarrolladas, y destaca las deficiencias en la coordinación y supervisión internacionales. 🌍💵 A medida que las monedas estables se expanden en los mercados globales, unas normas coherentes podrían adquirir cada vez más importancia para la transparencia, la estabilidad financiera y la protección de los consumidores. La dirección de la regulación podría definir el futuro de los pagos digitales en todo el mundo. 📊
Etiquetas
\#StablecoinRegulation #GlobalCryptoPolicy #FinancialStabilityBoard #CrossBorderPayments
Tokens
$USDT · $USDC · $DAIO.US
Etiquetas
\#StablecoinRegulation #GlobalCryptoPolicy #FinancialStabilityBoard #CrossBorderPayments
Tokens
$USDT · $USDC · $DAIO.US
USDC-0,01 %
DAIOUS-1,40 %
1
69
·
--
El corresponsal bancario es uno de los sistemas más caros y lentos de las finanzas globales, aunque mueve billones de dólares cada año.
Una transferencia bancaria transfronteriza puede tardar de 3 a 5 días hábiles, costar entre 25 y 45 USD en comisiones y pasar por varios bancos intermediarios. El coste real y oculto es aún mayor: las cuentas nostro prefinanciadas que permanecen inactivas en decenas de divisas solo para mantener las vías operativas. El FMI estima que hay 27 billones de USD en capital nostro bloqueado globalmente en cualquier momento dado. Se trata de una enorme ineficiencia que está esperando ser sustituida.
Este es el problema específico $XRP and en el que se creó la red de Ripple para aportar una solución. En lugar de inmovilizar capital en cuentas nostro, una institución financiera puede obtener liquidez bajo demanda, conectar la transacción en segundos y liquidar, sin necesidad de capital preposicionado.
Lo que hace que la adopción institucional sea realista ahora es la claridad regulatoria. La resolución legal de Ripple con la SEC eliminó el principal obstáculo de cumplimiento que mantenía a los bancos al margen. El entorno posterior al acuerdo es estructuralmente diferente al de hace dos años.
$BTC quedó demostrado que la transferencia de valor sin fronteras funciona. $ETH demostró que la liquidación de contratos inteligentes es programable. La tesis de $XRP es más concreta: hacer que la infraestructura existente de corresponsalía bancaria sea un 60–80% más barata de operar.
Las tesis institucionales más acotadas, con contrapartes claras, tienden a cerrarse más rápido que las apuestas de plataforma amplias. Observa los volúmenes reales de los corredores, no solo los anuncios de alianzas.
#CrossBorderPayments #CryptoAdoption #RippleEffect #Blockchain
125
¿Por qué nadie habla de cómo los gigantes tradicionales de la banca están construyendo en silencio vías reales de cripto en el mundo físico, mientras los inversores minoristas siguen persiguiendo “vaporware”?
La mayoría de los participantes del mercado pierde capital al quedar atrapada en rotaciones interminables de narrativas y bombas de memecoins, pasando por alto por completo los cambios reales en la infraestructura institucional que ocurren justo frente a ellos. Mientras los titulares generalistas todavía predican cautela al por menor, el capital real ya se está configurando para redes operativas de liquidación.
Mira Rusia ahora mismo. Mientras el banco central diseña un estricto tope de exposición al riesgo del 1% para mantener a los prestamistas a salvo, Sberbank ya ha lanzado una liquidación transfronteriza en vivo basada en cripto para clientes corporativos. Las principales instituciones financieras no esperan claridad regulatoria global para mover valor a través de redes como $BTC y activos de liquidación como $USDT. Están cubriendo la fricción heredada de los pagos con liquidez on-chain porque el comercio global exige velocidad que ya no pueden entregar los sistemas tradicionales de transferencias.
Cuando los líderes bancarios respaldados por el Estado integran las liquidaciones de activos digitales directamente en el comercio comercial, el cronograma de adopción macro se acelera más rápido de lo que la mayoría se imagina.
¿Hacia dónde crees que irá la liquidación corporativa transfronteriza desde aquí?
#CryptoAdoption #CrossBorderPayments #Banking
30
·
--
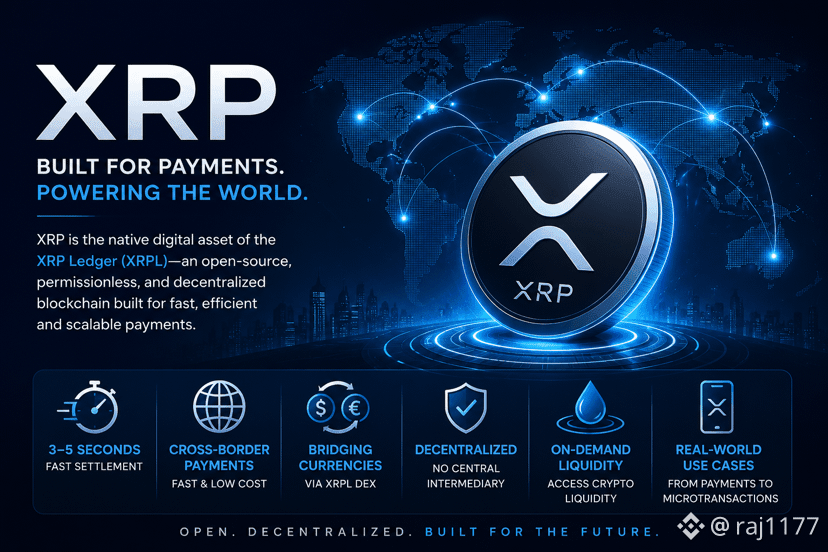
$XRP Rápido, eficiente y creado para pagos globales
XRP es el activo digital nativo del XRP Ledger (XRPL), una blockchain de código abierto, sin permisos y descentralizada, diseñada para pagos.
⚡ Las transacciones se liquidan en solo 3–5 segundos
🌍 Permite pagos transfronterizos rápidos y de bajo costo
🔄 Conecta diferentes monedas a través del DEX nativo de XRPL
🏦 No se requiere un intermediario central
💧 Ofrece liquidez cripto bajo demanda para transferencias globales
Desde 2012, XRP ha ayudado a impulsar casos de uso financieros del mundo real, desde pagos internacionales hasta microtransacciones, haciendo que el valor se mueva tan sin problemas como la información.
#XRP #XRPL #DigitalAssets #CrossBorderPayments #BinanceSquare $XRP
{spot}(XRPUSDT)
$XRP Rápido, eficiente y creado para pagos globales
XRP es el activo digital nativo del XRP Ledger (XRPL), una blockchain de código abierto, sin permisos y descentralizada, diseñada para pagos.
⚡ Las transacciones se liquidan en solo 3–5 segundos
🌍 Permite pagos transfronterizos rápidos y de bajo costo
🔄 Conecta diferentes monedas a través del DEX nativo de XRPL
🏦 No se requiere un intermediario central
💧 Ofrece liquidez cripto bajo demanda para transferencias globales
Desde 2012, XRP ha ayudado a impulsar casos de uso financieros del mundo real, desde pagos internacionales hasta microtransacciones, haciendo que el valor se mueva tan sin problemas como la información.
#XRP #XRPL #DigitalAssets #CrossBorderPayments #BinanceSquare $XRP
69
·
--
Ripple acaba de hacer uno de los movimientos más significativos en este ciclo — y la mayoría de la gente todavía está debatiendo sobre el FOMC.
Ripple invirtió en Flutterwave, valorándola en $3.2B, y está conectando $XRP Ledger + RLUSD directamente a pagos transfronterizos en África. Estamos hablando de un continente con más de 600M de adultos no bancarizados, corredores de FX fragmentados, y algunas de las tarifas de remesas más altas del planeta.
Esto no es un whitepaper. Es un despliegue en vivo.
Mientras $ETH está capturando la tokenización de RWA y $BNB quemas siguen acumulándose — $XRP está convirtiéndose silenciosamente en la capa transfronteriza institucional para los mercados que realmente más lo necesitan. Los corredores de liquidación de mercados emergentes no se preocupan por el drama regulatorio de EE. UU. Se preocupan por la velocidad y el costo de la liquidación final.
La Clarity Act, la GENIUS Act, y ahora Ripple-Flutterwave están apuntando a lo mismo: la carrera por la utilidad en el mundo real ya está en marcha. Los ganadores no serán las narrativas más ruidosas — serán los rieles que la gente realmente está utilizando.
Presta atención a dónde se está construyendo el volumen, no solo a dónde se está moviendo el precio.
#XRP #CrossBorderPayments #CryptoAdoption #Web3
88
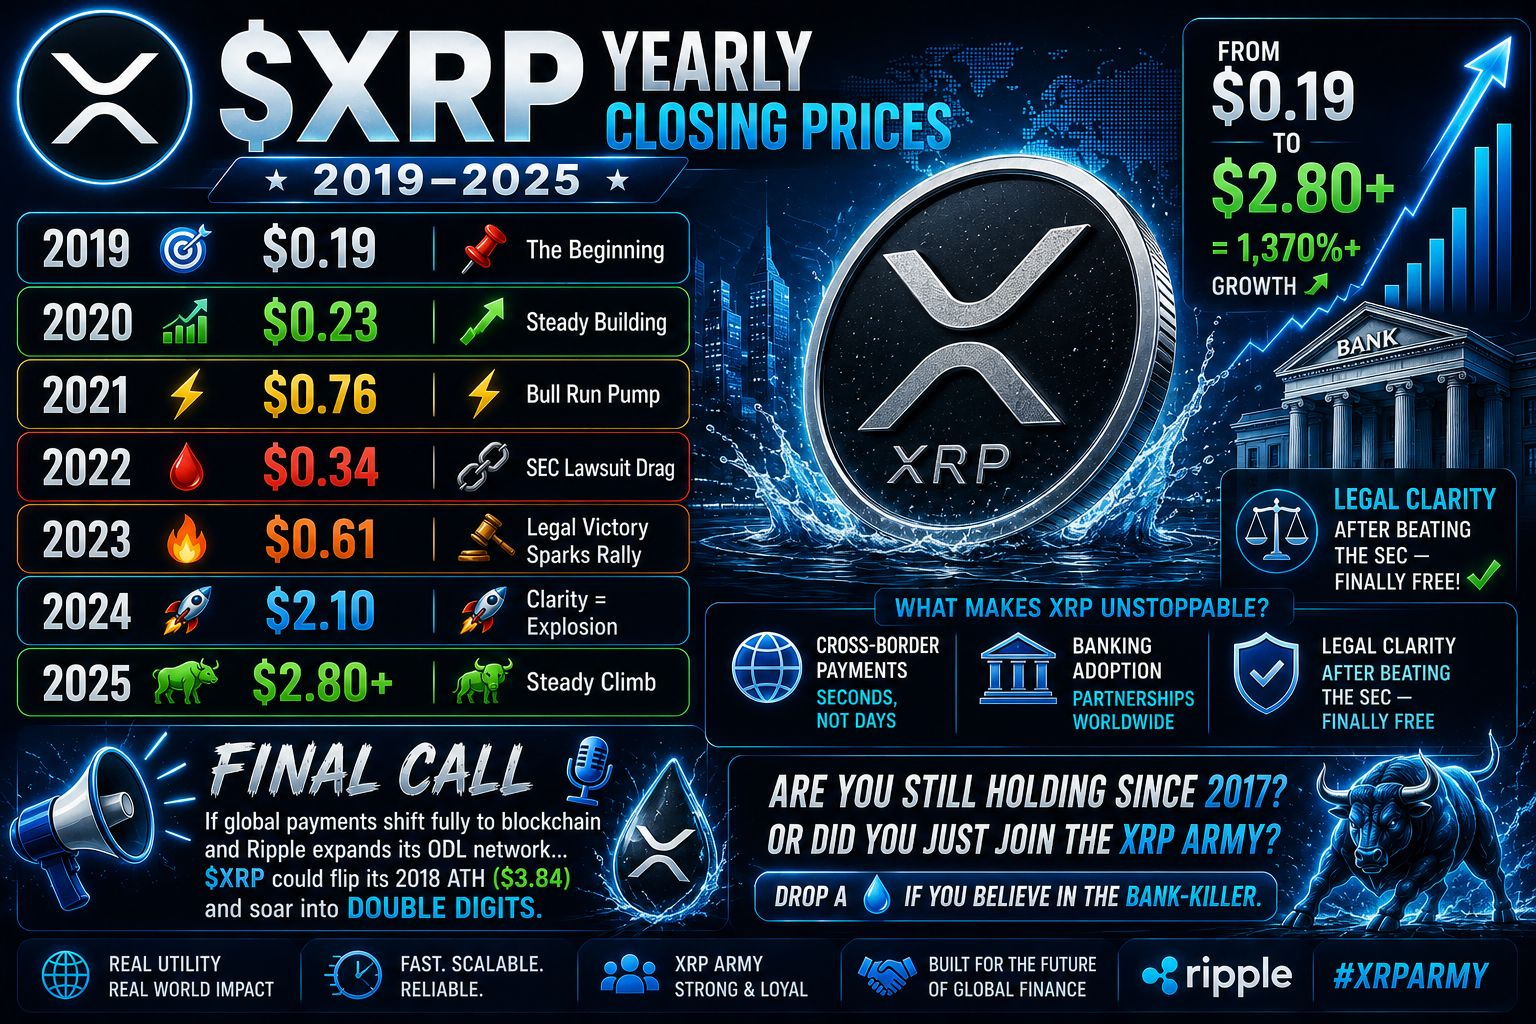
💧 $XRP PRECIOS DE CIERRE ANUALES (2019–2025)
2019 — $0.19 📍
2020 — $0.23 📈
2021 — $0.76 ⚡ (pump de bull run)
2022 — $0.34 🩸 (arrastre de demanda por demanda de la SEC)
2023 — $0.61 🔥 (victoria legal desencadena rally)
2024 — $2.10 🚀 (claridad = explosión)
2025 — $2.80+ 🐂 (subida constante)
⚖️ De $0.19 → $2.80+ = 1,370%+ de crecimiento 📈
⚙️ ¿Qué hace que XRP sea imparable?
🌍 Pagos transfronterizos (segundos, no días)
🏦 Adopción bancaria (asociaciones en todo el mundo)
⚖️ Claridad legal tras vencer a la SEC — finalmente libre
LLAMADA FINAL 🎙️
Si los pagos globales se trasladan completamente a blockchain y Ripple expande su red ODL…
$XRP podría superar su ATH de 2018 ($3.84) y dispararse a dígitos dobles. 💧💣
¿Sigues holdeando desde 2017? ¿O acabas de unirte al ejército de XRP? 👇
Deja un 💧 si crees en el asesino de bancos.
#xrp #CrossBorderPayments
84
·
--
¡Una investigación más reciente de Visa descubre que, si las stablecoins cuentan con una protección contra fraudes a nivel bancario y con un seguro de depósitos, la disposición de los usuarios de EE. UU. para usar stablecoins en transferencias transfronterizas aumentará de 36% a 56% de forma notable! Parece que no es que a la gente no le gusten las stablecoins, sino que lo que más quiere es sentirse seguro/a. #稳定币 #跨境支付 $USDT $USDC
El estudio de Visa muestra que la disposición de EE. UU. para usar stablecoins en transferencias transfronterizas salta de 36% a 56% cuando se combinan con protección contra fraudes a nivel bancario y seguro de depósitos. ¡No se trata de si la gente quiere stablecoins, sino de la red de seguridad! #Stablecoins #CrossBorderPayments $USDT $USDC
El estudio de Visa muestra que la disposición de EE. UU. para usar stablecoins en transferencias transfronterizas salta de 36% a 56% cuando se combinan con protección contra fraudes a nivel bancario y seguro de depósitos. ¡No se trata de si la gente quiere stablecoins, sino de la red de seguridad! #Stablecoins #CrossBorderPayments $USDT $USDC
48

·
--
"No es que Swift no pudiera gestionar el memepool descentralizado, pero esto de la cadena de bloques es, en plan, una auténtica locura. Swift acaba de lanzar un libro mayor basado en blockchain para que 17 bancos pilotoan pagos transfronterizos 24/7 usando depósitos tokenizados. Básticamente, esto significa que los bancos pueden formar parte del escuadrón de la blockchain y hacer que los pagos transfronterizos sean menos cringe #BlockchainForBanks #CrossBorderPayments #TokenizedDeposits.
La clave es que esto es una gran cosa, gente. Demuestra que los bancos por fin están siguiendo nuestro consejo de 'descentraliza y sobrevive'. ¿El remate? Los poderes centralizados están adoptando lentamente la ética descentralizada y eso, básicamente, es un meme total.
Entonces, ¿qué opinas? ¿Esto es el comienzo de que los bancos por fin se pongan al día con la era blockchain, o solo están intentando seguir siendo relevantes?"
40
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#CanMicrosoftDeliverOnAI
589,834 visualizaciones
3,831 participa(n) en el debate
2
#CanGoogleDefindItsCore
361,645 visualizaciones
2,722 participa(n) en el debate
3
#FedWatch
16.1M visualizaciones
37,009 participa(n) en el debate
4
#EarningsSeason
6.1M visualizaciones
30,100 participa(n) en el debate
5
#BitcoinCoreIdentifiesThreeVulnerabilities
7,770 visualizaciones
164 participa(n) en el debate
6
#RippleExpects$900MAnnualizedProductRevenueRunRate
296 visualizaciones
4 participa(n) en el debate
7
#GoogleToPreviewCryptoCustodySecuritySystem
2,009 visualizaciones
69 participa(n) en el debate
8
#FedToBeginShrinkingRateSettingCalendarIn2027
3,025 visualizaciones
44 participa(n) en el debate
9
#StrategyShareholdersApproveDailyDividends
3,206 visualizaciones
67 participa(n) en el debate
10
#FedLowerBoundRateDecisionAt3.75%
3,360 visualizaciones
40 participa(n) en el debate