
#pmi
pmi
121,642 visualizaciones
392 participa(n) en el debate
Populares
Novedades
·
--
El PMI de octubre que publicó hoy la Oficina Nacional de Estadísticas le aguó un poco el fin de semana: el manufacturero quedó en 49,3%, 0,8 puntos menos que en septiembre; la encuesta de Reuters esperaba un 50,0. Los nuevos pedidos marcaron 49,4% y la producción, 49,8%: la oferta y la demanda se enfriaron a la vez. Solo la manufactura de alta tecnología, con un 51,3%, sigue en zona de expansión.
Comparemos también el balance semanal de las acciones A: el índice compuesto de Shanghái cayó un 2,48% y perdió los 3600 puntos; el ChiNext bajó un 10,08% y el STAR 50, un 13,72%. La vela semanal del índice de Shanghái ya suma seis sesiones consecutivas a la baja. En cambio, el sector bancario avanzó un 4,97% semanal; ICBC y China Construction Bank siguieron marcando máximos. El dinero se refugia claramente en los activos defensivos.
Desde la perspectiva de la teoría de Chan, ante una caída tan abrupta y sostenida del ChiNext, primero hay que esperar a que aparezca una divergencia en el gráfico semanal antes de hablar de un suelo. Mientras no haya divergencia, no hay que apresurarse a comprar en la caída. Por suerte, el rendimiento de los bonos del Tesoro chino a 10 años ya ha bajado hasta alrededor del 1,63%: no falta liquidez en el mercado; lo que falta es apetito por el riesgo.
Cuando abra el mercado el próximo lunes, ¿crees que ya se habrá descontado el impacto negativo del PMI o seguirán castigando a las acciones de crecimiento?
#A股 #PMI
Esto no constituye una recomendación de inversión
El PMI de octubre que publicó hoy la Oficina Nacional de Estadísticas le aguó un poco el fin de semana: el manufacturero quedó en 49,3%, 0,8 puntos menos que en septiembre; la encuesta de Reuters esperaba un 50,0. Los nuevos pedidos marcaron 49,4% y la producción, 49,8%: la oferta y la demanda se enfriaron a la vez. Solo la manufactura de alta tecnología, con un 51,3%, sigue en zona de expansión.
Comparemos también el balance semanal de las acciones A: el índice compuesto de Shanghái cayó un 2,48% y perdió los 3600 puntos; el ChiNext bajó un 10,08% y el STAR 50, un 13,72%. La vela semanal del índice de Shanghái ya suma seis sesiones consecutivas a la baja. En cambio, el sector bancario avanzó un 4,97% semanal; ICBC y China Construction Bank siguieron marcando máximos. El dinero se refugia claramente en los activos defensivos.
Desde la perspectiva de la teoría de Chan, ante una caída tan abrupta y sostenida del ChiNext, primero hay que esperar a que aparezca una divergencia en el gráfico semanal antes de hablar de un suelo. Mientras no haya divergencia, no hay que apresurarse a comprar en la caída. Por suerte, el rendimiento de los bonos del Tesoro chino a 10 años ya ha bajado hasta alrededor del 1,63%: no falta liquidez en el mercado; lo que falta es apetito por el riesgo.
Cuando abra el mercado el próximo lunes, ¿crees que ya se habrá descontado el impacto negativo del PMI o seguirán castigando a las acciones de crecimiento?
#A股 #PMI
Esto no constituye una recomendación de inversión
Comparemos también el balance semanal de las acciones A: el índice compuesto de Shanghái cayó un 2,48% y perdió los 3600 puntos; el ChiNext bajó un 10,08% y el STAR 50, un 13,72%. La vela semanal del índice de Shanghái ya suma seis sesiones consecutivas a la baja. En cambio, el sector bancario avanzó un 4,97% semanal; ICBC y China Construction Bank siguieron marcando máximos. El dinero se refugia claramente en los activos defensivos.
Desde la perspectiva de la teoría de Chan, ante una caída tan abrupta y sostenida del ChiNext, primero hay que esperar a que aparezca una divergencia en el gráfico semanal antes de hablar de un suelo. Mientras no haya divergencia, no hay que apresurarse a comprar en la caída. Por suerte, el rendimiento de los bonos del Tesoro chino a 10 años ya ha bajado hasta alrededor del 1,63%: no falta liquidez en el mercado; lo que falta es apetito por el riesgo.
Cuando abra el mercado el próximo lunes, ¿crees que ya se habrá descontado el impacto negativo del PMI o seguirán castigando a las acciones de crecimiento?
#A股 #PMI
Esto no constituye una recomendación de inversión
63

·
--
El PMI de EE. UU. retrocede, pero los tipos suben: el día 23, el rendimiento de los bonos del Tesoro estadounidense a dos años pasó del 4,65 % del día anterior al 4,69 %.
Quienes esperan que la economía se enfríe y que la financiación se abarate pueden sentir cierta esperanza de que haya una política monetaria más flexible al ver que los datos retroceden. Pero esta vez hay que distinguir: la expansión se ha ralentizado, mientras que las empresas están acelerando las subidas de precios.
S&P Global anunció el día 23 que el PMI compuesto de octubre bajó a 57,6, frente al 58,4 de septiembre, aunque sigue claramente por encima del umbral de 50 que indica expansión. Sin embargo, los precios de venta de las empresas subieron al ritmo más rápido desde agosto de 2022. La demanda sigue siendo fuerte y las presiones sobre los precios no han remitido; por eso, la desaceleración del crecimiento no basta para concluir directamente que la inflación se está moderando.
El rendimiento de los bonos a dos años cayó 16 puntos básicos el día 22 y repuntó 4 puntos básicos el día 23, así que todavía no muestra una tendencia unidireccional. Se trata de la cotización de los bonos del Tesoro, no de la tasa de financiación de los contratos; tampoco se puede atribuir toda la variación del mismo día al PMI.
Para las posiciones de riesgo que dependen de una financiación barata, una flexibilización que tarda en llegar implica asumir durante más tiempo el coste de mantenerlas. Si más adelante se ralentizan las subidas de precios de las empresas y los rendimientos de los vencimientos cortos también caen de forma sostenida, habrá más fundamentos para afirmar que las presiones de financiación se están aliviando. Apostar únicamente por el titular del PMI supone asumir el desfase hasta que ambos factores se materialicen.
Este contenido participa en el programa de minería de contenido de Binance Square. El autor podría recibir comisiones de la plataforma y recompensas por interacción.
#宏观 #PMI #TiposDeInterés
El PMI de EE. UU. retrocede, pero los tipos suben: el día 23, el rendimiento de los bonos del Tesoro estadounidense a dos años pasó del 4,65 % del día anterior al 4,69 %.
Quienes esperan que la economía se enfríe y que la financiación se abarate pueden sentir cierta esperanza de que haya una política monetaria más flexible al ver que los datos retroceden. Pero esta vez hay que distinguir: la expansión se ha ralentizado, mientras que las empresas están acelerando las subidas de precios.
S&P Global anunció el día 23 que el PMI compuesto de octubre bajó a 57,6, frente al 58,4 de septiembre, aunque sigue claramente por encima del umbral de 50 que indica expansión. Sin embargo, los precios de venta de las empresas subieron al ritmo más rápido desde agosto de 2022. La demanda sigue siendo fuerte y las presiones sobre los precios no han remitido; por eso, la desaceleración del crecimiento no basta para concluir directamente que la inflación se está moderando.
El rendimiento de los bonos a dos años cayó 16 puntos básicos el día 22 y repuntó 4 puntos básicos el día 23, así que todavía no muestra una tendencia unidireccional. Se trata de la cotización de los bonos del Tesoro, no de la tasa de financiación de los contratos; tampoco se puede atribuir toda la variación del mismo día al PMI.
Para las posiciones de riesgo que dependen de una financiación barata, una flexibilización que tarda en llegar implica asumir durante más tiempo el coste de mantenerlas. Si más adelante se ralentizan las subidas de precios de las empresas y los rendimientos de los vencimientos cortos también caen de forma sostenida, habrá más fundamentos para afirmar que las presiones de financiación se están aliviando. Apostar únicamente por el titular del PMI supone asumir el desfase hasta que ambos factores se materialicen.
Este contenido participa en el programa de minería de contenido de Binance Square. El autor podría recibir comisiones de la plataforma y recompensas por interacción.
#宏观 #PMI #TiposDeInterés
Quienes esperan que la economía se enfríe y que la financiación se abarate pueden sentir cierta esperanza de que haya una política monetaria más flexible al ver que los datos retroceden. Pero esta vez hay que distinguir: la expansión se ha ralentizado, mientras que las empresas están acelerando las subidas de precios.
S&P Global anunció el día 23 que el PMI compuesto de octubre bajó a 57,6, frente al 58,4 de septiembre, aunque sigue claramente por encima del umbral de 50 que indica expansión. Sin embargo, los precios de venta de las empresas subieron al ritmo más rápido desde agosto de 2022. La demanda sigue siendo fuerte y las presiones sobre los precios no han remitido; por eso, la desaceleración del crecimiento no basta para concluir directamente que la inflación se está moderando.
El rendimiento de los bonos a dos años cayó 16 puntos básicos el día 22 y repuntó 4 puntos básicos el día 23, así que todavía no muestra una tendencia unidireccional. Se trata de la cotización de los bonos del Tesoro, no de la tasa de financiación de los contratos; tampoco se puede atribuir toda la variación del mismo día al PMI.
Para las posiciones de riesgo que dependen de una financiación barata, una flexibilización que tarda en llegar implica asumir durante más tiempo el coste de mantenerlas. Si más adelante se ralentizan las subidas de precios de las empresas y los rendimientos de los vencimientos cortos también caen de forma sostenida, habrá más fundamentos para afirmar que las presiones de financiación se están aliviando. Apostar únicamente por el titular del PMI supone asumir el desfase hasta que ambos factores se materialicen.
Este contenido participa en el programa de minería de contenido de Binance Square. El autor podría recibir comisiones de la plataforma y recompensas por interacción.
#宏观 #PMI #TiposDeInterés
62
·
--
PMI flash de EE. UU. de octubre: los precios de fábrica suben al ritmo más rápido en 4 años; al FOMC le costará más flexibilizar la semana que viene
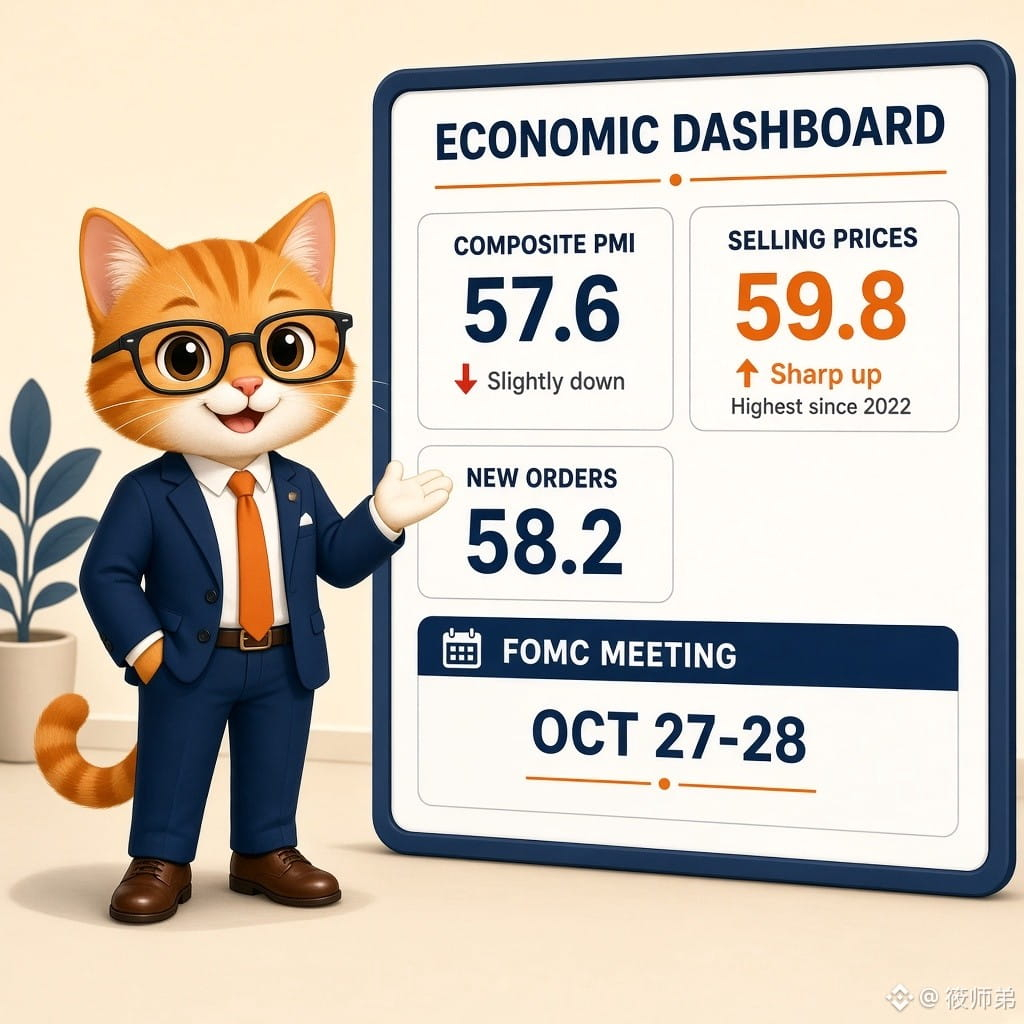
S&P Global publicó el viernes la lectura preliminar del PMI compuesto de EE. UU. de octubre: 57,6 (por debajo del máximo de cinco años de 58,4 de septiembre), aunque todavía en territorio expansivo. Los nuevos pedidos, en 58,2, alcanzaron su nivel más alto desde marzo de 2022; el índice de precios de fábrica, en 59,8, registró el ritmo de subida más rápido desde agosto de 2022; y el índice de plazos de entrega de los proveedores cayó a 38,1, su peor nivel en más de cuatro años. El empleo manufacturero subió al ritmo más rápido desde marzo de 2012. (Reuters/S&P Global)
【Opinión】
El crecimiento no se ha desplomado y el poder de fijación de precios se recupera: una señal más bien restrictiva de cara al FOMC de la semana que viene. La economía sigue caliente y, con el impacto de los precios del petróleo, las empresas trasladan los costes a sus clientes. El mercado apuesta actualmente a que esta semana no habrá cambios y asigna cerca de un 80 % de probabilidad a una subida de tipos en diciembre. Este PMI, con «precios al alza y actividad que resiste», parece echar más leña al argumento de una subida en diciembre.
【Oportunidades/riesgos】
Presta atención a si el comunicado del FOMC del miércoles y las declaraciones en la rueda de prensa hacen hincapié en la persistencia de la inflación. Si se insinúa una subida en diciembre, los activos de riesgo podrían verse presionados y $BTC deberá mantenerse por encima de la zona de coste de los ETF, en torno a 80.000–81.500; si se resta importancia a una subida, podría abrirse una ventana de rebote a corto plazo. También habrá que seguir la lectura preliminar del PIB de la semana que viene y el efecto de los resultados de los grandes proveedores de servicios en la nube sobre las perspectivas del gasto en IA.
¿Crees que este PMI de «precios al alza y actividad que resiste» hará que la Fed se atreva más a subir los tipos en diciembre o que las restricciones políticas antes de las elecciones la frenen?
#宏观经济 #美联储 #PMI $BTC $ETH
Solo con fines informativos; no constituye una recomendación de inversión.
PMI flash de EE. UU. de octubre: los precios de fábrica suben al ritmo más rápido en 4 años; al FOMC le costará más flexibilizar la semana que viene
S&P Global publicó el viernes la lectura preliminar del PMI compuesto de EE. UU. de octubre: 57,6 (por debajo del máximo de cinco años de 58,4 de septiembre), aunque todavía en territorio expansivo. Los nuevos pedidos, en 58,2, alcanzaron su nivel más alto desde marzo de 2022; el índice de precios de fábrica, en 59,8, registró el ritmo de subida más rápido desde agosto de 2022; y el índice de plazos de entrega de los proveedores cayó a 38,1, su peor nivel en más de cuatro años. El empleo manufacturero subió al ritmo más rápido desde marzo de 2012. (Reuters/S&P Global)
【Opinión】
El crecimiento no se ha desplomado y el poder de fijación de precios se recupera: una señal más bien restrictiva de cara al FOMC de la semana que viene. La economía sigue caliente y, con el impacto de los precios del petróleo, las empresas trasladan los costes a sus clientes. El mercado apuesta actualmente a que esta semana no habrá cambios y asigna cerca de un 80 % de probabilidad a una subida de tipos en diciembre. Este PMI, con «precios al alza y actividad que resiste», parece echar más leña al argumento de una subida en diciembre.
【Oportunidades/riesgos】
Presta atención a si el comunicado del FOMC del miércoles y las declaraciones en la rueda de prensa hacen hincapié en la persistencia de la inflación. Si se insinúa una subida en diciembre, los activos de riesgo podrían verse presionados y $BTC deberá mantenerse por encima de la zona de coste de los ETF, en torno a 80.000–81.500; si se resta importancia a una subida, podría abrirse una ventana de rebote a corto plazo. También habrá que seguir la lectura preliminar del PIB de la semana que viene y el efecto de los resultados de los grandes proveedores de servicios en la nube sobre las perspectivas del gasto en IA.
¿Crees que este PMI de «precios al alza y actividad que resiste» hará que la Fed se atreva más a subir los tipos en diciembre o que las restricciones políticas antes de las elecciones la frenen?
#宏观经济 #美联储 #PMI $BTC $ETH
Solo con fines informativos; no constituye una recomendación de inversión.
S&P Global publicó el viernes la lectura preliminar del PMI compuesto de EE. UU. de octubre: 57,6 (por debajo del máximo de cinco años de 58,4 de septiembre), aunque todavía en territorio expansivo. Los nuevos pedidos, en 58,2, alcanzaron su nivel más alto desde marzo de 2022; el índice de precios de fábrica, en 59,8, registró el ritmo de subida más rápido desde agosto de 2022; y el índice de plazos de entrega de los proveedores cayó a 38,1, su peor nivel en más de cuatro años. El empleo manufacturero subió al ritmo más rápido desde marzo de 2012. (Reuters/S&P Global)
【Opinión】
El crecimiento no se ha desplomado y el poder de fijación de precios se recupera: una señal más bien restrictiva de cara al FOMC de la semana que viene. La economía sigue caliente y, con el impacto de los precios del petróleo, las empresas trasladan los costes a sus clientes. El mercado apuesta actualmente a que esta semana no habrá cambios y asigna cerca de un 80 % de probabilidad a una subida de tipos en diciembre. Este PMI, con «precios al alza y actividad que resiste», parece echar más leña al argumento de una subida en diciembre.
【Oportunidades/riesgos】
Presta atención a si el comunicado del FOMC del miércoles y las declaraciones en la rueda de prensa hacen hincapié en la persistencia de la inflación. Si se insinúa una subida en diciembre, los activos de riesgo podrían verse presionados y $BTC deberá mantenerse por encima de la zona de coste de los ETF, en torno a 80.000–81.500; si se resta importancia a una subida, podría abrirse una ventana de rebote a corto plazo. También habrá que seguir la lectura preliminar del PIB de la semana que viene y el efecto de los resultados de los grandes proveedores de servicios en la nube sobre las perspectivas del gasto en IA.
¿Crees que este PMI de «precios al alza y actividad que resiste» hará que la Fed se atreva más a subir los tipos en diciembre o que las restricciones políticas antes de las elecciones la frenen?
#宏观经济 #美联储 #PMI $BTC $ETH
Solo con fines informativos; no constituye una recomendación de inversión.
252

S&P Global publicó hoy los datos preliminares del índice de gestores de compras (PMI) de Estados Unidos correspondientes a octubre. El PMI manufacturero preliminar de octubre se situó en 56, muy por encima de las expectativas del mercado, de 55,5, y del dato anterior, de 55,9, y alcanzó así su nivel más alto en casi 53 meses. El PMI de servicios preliminar se situó en 57,9, ligeramente por debajo de las expectativas, de 58,0, y del dato anterior, de 58,8; aun así, el PMI compuesto se mantuvo en un elevado nivel de expansión, en 57,6.
El fuerte repunte de la actividad manufacturera refleja que la economía real de Estados Unidos sigue mostrando una gran resiliencia, pero también afianza las expectativas de una inflación persistente. En un contexto en el que persisten las inquietudes inflacionarias, los datos de producción, más sólidos de lo esperado, debilitan directamente las apuestas del mercado a un giro rápido hacia una política monetaria expansiva y someten las operaciones basadas en recortes de tipos a una dura prueba de reajuste.
Como consecuencia, el apetito por el riesgo en los mercados financieros tradicionales se vio claramente afectado. El S&P 500 y el Nasdaq cayeron a mínimos de casi cinco semanas, con descensos intradía del 0,4 % y el 0,2 %, respectivamente. Mientras tanto, el índice del dólar y los rendimientos de los bonos del Tesoro estadounidense se mantuvieron elevados, respaldados por la resiliencia económica, lo que siguió presionando las valoraciones de los activos de riesgo.
En cuanto al mercado de las criptomonedas, es difícil que las condiciones de liquidez macroeconómica mejoren de forma sustancial a corto plazo, y el interés de los inversores por los activos de alta volatilidad se ha visto afectado. Si el sobrecalentamiento de la economía lleva a los bancos centrales a mantener una postura relativamente restrictiva, $BTC podría afrontar una corrección de valoración debido al endurecimiento de la liquidez. Los inversores deben actuar con suma cautela y estar atentos al riesgo de una segunda caída.📉
#PMI #USMarket #MacroEconomics
S&P Global publicó hoy los datos preliminares del índice de gestores de compras (PMI) de Estados Unidos correspondientes a octubre. El PMI manufacturero preliminar de octubre se situó en 56, muy por encima de las expectativas del mercado, de 55,5, y del dato anterior, de 55,9, y alcanzó así su nivel más alto en casi 53 meses. El PMI de servicios preliminar se situó en 57,9, ligeramente por debajo de las expectativas, de 58,0, y del dato anterior, de 58,8; aun así, el PMI compuesto se mantuvo en un elevado nivel de expansión, en 57,6.
El fuerte repunte de la actividad manufacturera refleja que la economía real de Estados Unidos sigue mostrando una gran resiliencia, pero también afianza las expectativas de una inflación persistente. En un contexto en el que persisten las inquietudes inflacionarias, los datos de producción, más sólidos de lo esperado, debilitan directamente las apuestas del mercado a un giro rápido hacia una política monetaria expansiva y someten las operaciones basadas en recortes de tipos a una dura prueba de reajuste.
Como consecuencia, el apetito por el riesgo en los mercados financieros tradicionales se vio claramente afectado. El S&P 500 y el Nasdaq cayeron a mínimos de casi cinco semanas, con descensos intradía del 0,4 % y el 0,2 %, respectivamente. Mientras tanto, el índice del dólar y los rendimientos de los bonos del Tesoro estadounidense se mantuvieron elevados, respaldados por la resiliencia económica, lo que siguió presionando las valoraciones de los activos de riesgo.
En cuanto al mercado de las criptomonedas, es difícil que las condiciones de liquidez macroeconómica mejoren de forma sustancial a corto plazo, y el interés de los inversores por los activos de alta volatilidad se ha visto afectado. Si el sobrecalentamiento de la economía lleva a los bancos centrales a mantener una postura relativamente restrictiva, $BTC podría afrontar una corrección de valoración debido al endurecimiento de la liquidez. Los inversores deben actuar con suma cautela y estar atentos al riesgo de una segunda caída.📉
#PMI #USMarket #MacroEconomics
El fuerte repunte de la actividad manufacturera refleja que la economía real de Estados Unidos sigue mostrando una gran resiliencia, pero también afianza las expectativas de una inflación persistente. En un contexto en el que persisten las inquietudes inflacionarias, los datos de producción, más sólidos de lo esperado, debilitan directamente las apuestas del mercado a un giro rápido hacia una política monetaria expansiva y someten las operaciones basadas en recortes de tipos a una dura prueba de reajuste.
Como consecuencia, el apetito por el riesgo en los mercados financieros tradicionales se vio claramente afectado. El S&P 500 y el Nasdaq cayeron a mínimos de casi cinco semanas, con descensos intradía del 0,4 % y el 0,2 %, respectivamente. Mientras tanto, el índice del dólar y los rendimientos de los bonos del Tesoro estadounidense se mantuvieron elevados, respaldados por la resiliencia económica, lo que siguió presionando las valoraciones de los activos de riesgo.
En cuanto al mercado de las criptomonedas, es difícil que las condiciones de liquidez macroeconómica mejoren de forma sustancial a corto plazo, y el interés de los inversores por los activos de alta volatilidad se ha visto afectado. Si el sobrecalentamiento de la economía lleva a los bancos centrales a mantener una postura relativamente restrictiva, $BTC podría afrontar una corrección de valoración debido al endurecimiento de la liquidez. Los inversores deben actuar con suma cautela y estar atentos al riesgo de una segunda caída.📉
#PMI #USMarket #MacroEconomics
35
S&P Global ha publicado hoy oficialmente los datos preliminares del PMI de Estados Unidos correspondientes a octubre. Según los datos, el PMI manufacturero preliminar de octubre se situó en 56,0, superando no solo las expectativas del mercado, de 55,5, y el dato anterior, de 55,9, sino alcanzando también su nivel más alto en casi 53 meses. El PMI compuesto preliminar se situó en 57,6, también por encima de la previsión de 57,4, mientras que el PMI de servicios preliminar registró 57,9.
Los datos del sector manufacturero muestran una sólida expansión que superó ampliamente las expectativas y disipan las preocupaciones del mercado sobre una desaceleración marginal del impulso económico. Impulsados por el fuerte repunte del índice manufacturero hasta 56,0, los fundamentos macroeconómicos generales exhiben una gran resiliencia frente a los riesgos y alejan las señales técnicas de un aterrizaje brusco.
Los sólidos datos de la economía real proporcionan un firme soporte a los activos de riesgo. Aunque recientemente el mercado bursátil estadounidense ha experimentado una corrección técnica moderada, el índice de semiconductores de Filadelfia se ha estabilizado y ha repuntado un 0,5 % durante la jornada. Esto indica que los principales inversores alcistas están comprando activamente en niveles clave de soporte y que el apetito por el riesgo del mercado se está recuperando gradualmente.
En cuanto al mercado de las criptomonedas, la resiliencia de los fundamentos crea un entorno de liquidez favorable para los activos de beta alta. A medida que se descartan las expectativas de recesión macroeconómica, la demanda compradora de $BTC y de los principales criptoactivos en zonas clave de soporte se ha fortalecido notablemente, lo que abre la posibilidad de un rebote técnico en las próximas sesiones, a medida que mejora el apetito por el riesgo.📈
#MacroData #PMI #CryptoMarket
S&P Global ha publicado hoy oficialmente los datos preliminares del PMI de Estados Unidos correspondientes a octubre. Según los datos, el PMI manufacturero preliminar de octubre se situó en 56,0, superando no solo las expectativas del mercado, de 55,5, y el dato anterior, de 55,9, sino alcanzando también su nivel más alto en casi 53 meses. El PMI compuesto preliminar se situó en 57,6, también por encima de la previsión de 57,4, mientras que el PMI de servicios preliminar registró 57,9.
Los datos del sector manufacturero muestran una sólida expansión que superó ampliamente las expectativas y disipan las preocupaciones del mercado sobre una desaceleración marginal del impulso económico. Impulsados por el fuerte repunte del índice manufacturero hasta 56,0, los fundamentos macroeconómicos generales exhiben una gran resiliencia frente a los riesgos y alejan las señales técnicas de un aterrizaje brusco.
Los sólidos datos de la economía real proporcionan un firme soporte a los activos de riesgo. Aunque recientemente el mercado bursátil estadounidense ha experimentado una corrección técnica moderada, el índice de semiconductores de Filadelfia se ha estabilizado y ha repuntado un 0,5 % durante la jornada. Esto indica que los principales inversores alcistas están comprando activamente en niveles clave de soporte y que el apetito por el riesgo del mercado se está recuperando gradualmente.
En cuanto al mercado de las criptomonedas, la resiliencia de los fundamentos crea un entorno de liquidez favorable para los activos de beta alta. A medida que se descartan las expectativas de recesión macroeconómica, la demanda compradora de $BTC y de los principales criptoactivos en zonas clave de soporte se ha fortalecido notablemente, lo que abre la posibilidad de un rebote técnico en las próximas sesiones, a medida que mejora el apetito por el riesgo.📈
#MacroData #PMI #CryptoMarket
Los datos del sector manufacturero muestran una sólida expansión que superó ampliamente las expectativas y disipan las preocupaciones del mercado sobre una desaceleración marginal del impulso económico. Impulsados por el fuerte repunte del índice manufacturero hasta 56,0, los fundamentos macroeconómicos generales exhiben una gran resiliencia frente a los riesgos y alejan las señales técnicas de un aterrizaje brusco.
Los sólidos datos de la economía real proporcionan un firme soporte a los activos de riesgo. Aunque recientemente el mercado bursátil estadounidense ha experimentado una corrección técnica moderada, el índice de semiconductores de Filadelfia se ha estabilizado y ha repuntado un 0,5 % durante la jornada. Esto indica que los principales inversores alcistas están comprando activamente en niveles clave de soporte y que el apetito por el riesgo del mercado se está recuperando gradualmente.
En cuanto al mercado de las criptomonedas, la resiliencia de los fundamentos crea un entorno de liquidez favorable para los activos de beta alta. A medida que se descartan las expectativas de recesión macroeconómica, la demanda compradora de $BTC y de los principales criptoactivos en zonas clave de soporte se ha fortalecido notablemente, lo que abre la posibilidad de un rebote técnico en las próximas sesiones, a medida que mejora el apetito por el riesgo.📈
#MacroData #PMI #CryptoMarket
115
S&P Global publicó hoy los datos preliminares del PMI de octubre de Estados Unidos, que muestran una notable divergencia entre los sectores económicos. El PMI manufacturero subió inesperadamente a 56,0, superando las expectativas de 55,5 y marcando su lectura más alta en 53 meses. En cambio, el PMI de servicios bajó a 57,9, por debajo de la previsión de 58,0 y del 58,8 anterior, lo que hizo caer el PMI compuesto a 57,6.
El máximo de 53 meses en la actividad manufacturera destaca la sólida resiliencia industrial subyacente, pese al endurecimiento de la política monetaria. Sin embargo, la ligera desaceleración de los servicios sugiere que la demanda de los consumidores se está moderando. En conjunto, estas cifras presentan un panorama macroeconómico mixto para la Reserva Federal mientras vigila el impulso del crecimiento.
Los mercados financieros tradicionales reaccionaron con cautela tras la publicación. Tanto el S&P 500 como el Nasdaq cayeron a mínimos de cinco semanas, un 0,4 % y un 0,2 %, respectivamente, mientras los rendimientos de los bonos asimilaban la persistente fortaleza de la actividad fabril junto con la reducción de riesgo en la renta variable.
En cuanto a los activos digitales, los sólidos datos industriales reducen las esperanzas inmediatas de una flexibilización monetaria agresiva y mantienen limitado el apetito por el riesgo. $BTC y los mercados cripto en general podrían seguir consolidándose a corto plazo mientras los operadores sopesan la persistente fortaleza económica frente al debilitamiento de las valoraciones tecnológicas. 📊
#PMI #USData #MacroEconomics #ReservaFederal
S&P Global publicó hoy los datos preliminares del PMI de octubre de Estados Unidos, que muestran una notable divergencia entre los sectores económicos. El PMI manufacturero subió inesperadamente a 56,0, superando las expectativas de 55,5 y marcando su lectura más alta en 53 meses. En cambio, el PMI de servicios bajó a 57,9, por debajo de la previsión de 58,0 y del 58,8 anterior, lo que hizo caer el PMI compuesto a 57,6.
El máximo de 53 meses en la actividad manufacturera destaca la sólida resiliencia industrial subyacente, pese al endurecimiento de la política monetaria. Sin embargo, la ligera desaceleración de los servicios sugiere que la demanda de los consumidores se está moderando. En conjunto, estas cifras presentan un panorama macroeconómico mixto para la Reserva Federal mientras vigila el impulso del crecimiento.
Los mercados financieros tradicionales reaccionaron con cautela tras la publicación. Tanto el S&P 500 como el Nasdaq cayeron a mínimos de cinco semanas, un 0,4 % y un 0,2 %, respectivamente, mientras los rendimientos de los bonos asimilaban la persistente fortaleza de la actividad fabril junto con la reducción de riesgo en la renta variable.
En cuanto a los activos digitales, los sólidos datos industriales reducen las esperanzas inmediatas de una flexibilización monetaria agresiva y mantienen limitado el apetito por el riesgo. $BTC y los mercados cripto en general podrían seguir consolidándose a corto plazo mientras los operadores sopesan la persistente fortaleza económica frente al debilitamiento de las valoraciones tecnológicas. 📊
#PMI #USData #MacroEconomics #ReservaFederal
El máximo de 53 meses en la actividad manufacturera destaca la sólida resiliencia industrial subyacente, pese al endurecimiento de la política monetaria. Sin embargo, la ligera desaceleración de los servicios sugiere que la demanda de los consumidores se está moderando. En conjunto, estas cifras presentan un panorama macroeconómico mixto para la Reserva Federal mientras vigila el impulso del crecimiento.
Los mercados financieros tradicionales reaccionaron con cautela tras la publicación. Tanto el S&P 500 como el Nasdaq cayeron a mínimos de cinco semanas, un 0,4 % y un 0,2 %, respectivamente, mientras los rendimientos de los bonos asimilaban la persistente fortaleza de la actividad fabril junto con la reducción de riesgo en la renta variable.
En cuanto a los activos digitales, los sólidos datos industriales reducen las esperanzas inmediatas de una flexibilización monetaria agresiva y mantienen limitado el apetito por el riesgo. $BTC y los mercados cripto en general podrían seguir consolidándose a corto plazo mientras los operadores sopesan la persistente fortaleza económica frente al debilitamiento de las valoraciones tecnológicas. 📊
#PMI #USData #MacroEconomics #ReservaFederal
63
·
--
S&P Global acaba de publicar los datos preliminares del PMI de octubre de Estados Unidos, que ofrecen una perspectiva multidimensional sobre la salud de la economía. Lo más destacado es que el PMI manufacturero subió inesperadamente hasta los 56 puntos, superando ampliamente la previsión de 55,5 y alcanzando oficialmente su nivel más alto en 53 meses. En cambio, el PMI de servicios bajó ligeramente hasta los 57,9 puntos, lo que situó el PMI compuesto en 57,6 puntos.
El fuerte repunte del sector manufacturero muestra que los nuevos pedidos y las cadenas de suministro industriales se están recuperando con mucho vigor. Sin embargo, el hecho de que todos los indicadores se mantengan firmemente por encima del umbral de expansión de 50 puntos también ha reavivado la preocupación por la inflación. El mercado se ve obligado a reconsiderar la posibilidad de que la política monetaria restrictiva se mantenga durante más tiempo del previsto.
En respuesta a los sólidos datos económicos, los rendimientos de los bonos y el dólar estadounidense mantienen su fortaleza, ejerciendo presión directa sobre el mercado bursátil. Índices estadounidenses como el S&P 500 y el Nasdaq sufrieron presiones vendedoras y tocaron mínimos de cinco semanas. Los grandes flujos de capital tienden ahora a adoptar una postura defensiva ante la incertidumbre macroeconómica.
En el mercado cripto, la cautela a corto plazo podría ralentizar los flujos especulativos hacia $BTC y otros activos de riesgo. Sin embargo, que la economía estadounidense siga creciendo en lugar de caer en recesión continúa siendo un factor macroeconómico favorable para la estructura del mercado a largo plazo.
#PMI #MacroEconomics #AnálisisCripto
S&P Global acaba de publicar los datos preliminares del PMI de octubre de Estados Unidos, que ofrecen una perspectiva multidimensional sobre la salud de la economía. Lo más destacado es que el PMI manufacturero subió inesperadamente hasta los 56 puntos, superando ampliamente la previsión de 55,5 y alcanzando oficialmente su nivel más alto en 53 meses. En cambio, el PMI de servicios bajó ligeramente hasta los 57,9 puntos, lo que situó el PMI compuesto en 57,6 puntos.
El fuerte repunte del sector manufacturero muestra que los nuevos pedidos y las cadenas de suministro industriales se están recuperando con mucho vigor. Sin embargo, el hecho de que todos los indicadores se mantengan firmemente por encima del umbral de expansión de 50 puntos también ha reavivado la preocupación por la inflación. El mercado se ve obligado a reconsiderar la posibilidad de que la política monetaria restrictiva se mantenga durante más tiempo del previsto.
En respuesta a los sólidos datos económicos, los rendimientos de los bonos y el dólar estadounidense mantienen su fortaleza, ejerciendo presión directa sobre el mercado bursátil. Índices estadounidenses como el S&P 500 y el Nasdaq sufrieron presiones vendedoras y tocaron mínimos de cinco semanas. Los grandes flujos de capital tienden ahora a adoptar una postura defensiva ante la incertidumbre macroeconómica.
En el mercado cripto, la cautela a corto plazo podría ralentizar los flujos especulativos hacia $BTC y otros activos de riesgo. Sin embargo, que la economía estadounidense siga creciendo en lugar de caer en recesión continúa siendo un factor macroeconómico favorable para la estructura del mercado a largo plazo.
#PMI #MacroEconomics #AnálisisCripto
El fuerte repunte del sector manufacturero muestra que los nuevos pedidos y las cadenas de suministro industriales se están recuperando con mucho vigor. Sin embargo, el hecho de que todos los indicadores se mantengan firmemente por encima del umbral de expansión de 50 puntos también ha reavivado la preocupación por la inflación. El mercado se ve obligado a reconsiderar la posibilidad de que la política monetaria restrictiva se mantenga durante más tiempo del previsto.
En respuesta a los sólidos datos económicos, los rendimientos de los bonos y el dólar estadounidense mantienen su fortaleza, ejerciendo presión directa sobre el mercado bursátil. Índices estadounidenses como el S&P 500 y el Nasdaq sufrieron presiones vendedoras y tocaron mínimos de cinco semanas. Los grandes flujos de capital tienden ahora a adoptar una postura defensiva ante la incertidumbre macroeconómica.
En el mercado cripto, la cautela a corto plazo podría ralentizar los flujos especulativos hacia $BTC y otros activos de riesgo. Sin embargo, que la economía estadounidense siga creciendo en lugar de caer en recesión continúa siendo un factor macroeconómico favorable para la estructura del mercado a largo plazo.
#PMI #MacroEconomics #AnálisisCripto
199

Esta noche, a las 21:45 y a las 22:00, dos datos decidirán cómo pasará Bitcoin el fin de semana.
Empecemos por algo contraintuitivo: sean buenos o malos, estos datos podrían perjudicar al mercado cripto. Si el PMI supera las expectativas y repunta la confianza del consumidor → la economía está bien → la subida de tipos en diciembre queda prácticamente asegurada y las criptos se llevan el primer golpe. Si los datos decepcionan mucho → vuelve el relato de recesión → se venden los activos de riesgo y las criptos también se llevan un golpe. No hay salida fácil.
Los traders ya se han posicionado: $BTC está ahora atascado en medio, en 81.600. Los 80.000 son la línea entre la vida y la muerte; si los pierde, el siguiente objetivo está entre 72.000 y 75.000. Solo por encima de 82.900 se puede dar por fuera de peligro. El cierre de la vela semanal del viernes y la escasa liquidez del fin de semana no harán más que amplificar la volatilidad.
Se abre el debate en los comentarios: A) comprar la caída cuando se publiquen los datos esta noche; B) salir corriendo y esperar a ver qué pasa.
#PMI #美联储 #Bitcoin
$BTC $ETH $SOL
Esta noche, a las 21:45 y a las 22:00, dos datos decidirán cómo pasará Bitcoin el fin de semana.
Empecemos por algo contraintuitivo: sean buenos o malos, estos datos podrían perjudicar al mercado cripto. Si el PMI supera las expectativas y repunta la confianza del consumidor → la economía está bien → la subida de tipos en diciembre queda prácticamente asegurada y las criptos se llevan el primer golpe. Si los datos decepcionan mucho → vuelve el relato de recesión → se venden los activos de riesgo y las criptos también se llevan un golpe. No hay salida fácil.
Los traders ya se han posicionado: $BTC está ahora atascado en medio, en 81.600. Los 80.000 son la línea entre la vida y la muerte; si los pierde, el siguiente objetivo está entre 72.000 y 75.000. Solo por encima de 82.900 se puede dar por fuera de peligro. El cierre de la vela semanal del viernes y la escasa liquidez del fin de semana no harán más que amplificar la volatilidad.
Se abre el debate en los comentarios: A) comprar la caída cuando se publiquen los datos esta noche; B) salir corriendo y esperar a ver qué pasa.
#PMI #美联储 #Bitcoin
$BTC $ETH $SOL
Empecemos por algo contraintuitivo: sean buenos o malos, estos datos podrían perjudicar al mercado cripto. Si el PMI supera las expectativas y repunta la confianza del consumidor → la economía está bien → la subida de tipos en diciembre queda prácticamente asegurada y las criptos se llevan el primer golpe. Si los datos decepcionan mucho → vuelve el relato de recesión → se venden los activos de riesgo y las criptos también se llevan un golpe. No hay salida fácil.
Los traders ya se han posicionado: $BTC está ahora atascado en medio, en 81.600. Los 80.000 son la línea entre la vida y la muerte; si los pierde, el siguiente objetivo está entre 72.000 y 75.000. Solo por encima de 82.900 se puede dar por fuera de peligro. El cierre de la vela semanal del viernes y la escasa liquidez del fin de semana no harán más que amplificar la volatilidad.
Se abre el debate en los comentarios: A) comprar la caída cuando se publiquen los datos esta noche; B) salir corriendo y esperar a ver qué pasa.
#PMI #美联储 #Bitcoin
$BTC $ETH $SOL
70
S&P Global publicó hoy los datos preliminares del índice de gestores de compras (PMI) de Francia correspondientes a octubre. Según los datos, el PMI manufacturero preliminar de Francia cayó a 49,3 en octubre, muy por debajo del umbral de 50 que separa la expansión de la contracción y lejos de las expectativas del mercado, de 50,5, y del dato anterior, de 50,6. El PMI de servicios también se desplomó, al pasar de 51,2 a 48,4, lo que arrastró el PMI compuesto preliminar hasta apenas 48,4.
Como segunda economía de la eurozona, Francia registró una caída generalizada de sus principales PMI hasta terreno contractivo. Este grave deterioro desbarata de forma significativa las moderadas expectativas del mercado de que la economía europea se estabilizara y reanudara su recuperación. La señal deja claro que, bajo la doble presión de una política monetaria restrictiva y una débil demanda externa, se acelera la materialización de los riesgos de deterioro de los fundamentos de las principales economías europeas. La expectativa de nuevos recortes de tipos por parte del Banco Central Europeo volverá a intensificarse.
En los mercados financieros macroeconómicos, tras la publicación de los datos, el euro cayó frente al dólar en el corto plazo y perforó el nivel de 1,12, con un descenso del 0,12% en la jornada. La acelerada pérdida de impulso económico podría presionar a la baja los rendimientos de los bonos europeos y, al mismo tiempo, poner de relieve la relativa resiliencia de los activos denominados en dólares como refugio ante los vientos macroeconómicos adversos. Los mercados mundiales de divisas y deuda soberana afrontan una nueva revisión de expectativas.
Para el mercado de las criptomonedas, la debilidad generalizada de los datos económicos europeos intensifica aún más la preocupación por el estancamiento del crecimiento macroeconómico mundial. En un entorno en el que la liquidez y los fundamentos se encuentran bajo presión, el apetito por el riesgo de los inversores se ve claramente limitado. Los fondos tienden a mantenerse al margen o a volver a activos con mayor certidumbre, por lo que los activos de riesgo como BTC podrían seguir afrontando presiones de liquidez y pruebas de volatilidad a corto plazo.
#MacroEconomics #PMI #Europe #CryptoLiquidity
S&P Global publicó hoy los datos preliminares del índice de gestores de compras (PMI) de Francia correspondientes a octubre. Según los datos, el PMI manufacturero preliminar de Francia cayó a 49,3 en octubre, muy por debajo del umbral de 50 que separa la expansión de la contracción y lejos de las expectativas del mercado, de 50,5, y del dato anterior, de 50,6. El PMI de servicios también se desplomó, al pasar de 51,2 a 48,4, lo que arrastró el PMI compuesto preliminar hasta apenas 48,4.
Como segunda economía de la eurozona, Francia registró una caída generalizada de sus principales PMI hasta terreno contractivo. Este grave deterioro desbarata de forma significativa las moderadas expectativas del mercado de que la economía europea se estabilizara y reanudara su recuperación. La señal deja claro que, bajo la doble presión de una política monetaria restrictiva y una débil demanda externa, se acelera la materialización de los riesgos de deterioro de los fundamentos de las principales economías europeas. La expectativa de nuevos recortes de tipos por parte del Banco Central Europeo volverá a intensificarse.
En los mercados financieros macroeconómicos, tras la publicación de los datos, el euro cayó frente al dólar en el corto plazo y perforó el nivel de 1,12, con un descenso del 0,12% en la jornada. La acelerada pérdida de impulso económico podría presionar a la baja los rendimientos de los bonos europeos y, al mismo tiempo, poner de relieve la relativa resiliencia de los activos denominados en dólares como refugio ante los vientos macroeconómicos adversos. Los mercados mundiales de divisas y deuda soberana afrontan una nueva revisión de expectativas.
Para el mercado de las criptomonedas, la debilidad generalizada de los datos económicos europeos intensifica aún más la preocupación por el estancamiento del crecimiento macroeconómico mundial. En un entorno en el que la liquidez y los fundamentos se encuentran bajo presión, el apetito por el riesgo de los inversores se ve claramente limitado. Los fondos tienden a mantenerse al margen o a volver a activos con mayor certidumbre, por lo que los activos de riesgo como BTC podrían seguir afrontando presiones de liquidez y pruebas de volatilidad a corto plazo.
#MacroEconomics #PMI #Europe #CryptoLiquidity
Como segunda economía de la eurozona, Francia registró una caída generalizada de sus principales PMI hasta terreno contractivo. Este grave deterioro desbarata de forma significativa las moderadas expectativas del mercado de que la economía europea se estabilizara y reanudara su recuperación. La señal deja claro que, bajo la doble presión de una política monetaria restrictiva y una débil demanda externa, se acelera la materialización de los riesgos de deterioro de los fundamentos de las principales economías europeas. La expectativa de nuevos recortes de tipos por parte del Banco Central Europeo volverá a intensificarse.
En los mercados financieros macroeconómicos, tras la publicación de los datos, el euro cayó frente al dólar en el corto plazo y perforó el nivel de 1,12, con un descenso del 0,12% en la jornada. La acelerada pérdida de impulso económico podría presionar a la baja los rendimientos de los bonos europeos y, al mismo tiempo, poner de relieve la relativa resiliencia de los activos denominados en dólares como refugio ante los vientos macroeconómicos adversos. Los mercados mundiales de divisas y deuda soberana afrontan una nueva revisión de expectativas.
Para el mercado de las criptomonedas, la debilidad generalizada de los datos económicos europeos intensifica aún más la preocupación por el estancamiento del crecimiento macroeconómico mundial. En un entorno en el que la liquidez y los fundamentos se encuentran bajo presión, el apetito por el riesgo de los inversores se ve claramente limitado. Los fondos tienden a mantenerse al margen o a volver a activos con mayor certidumbre, por lo que los activos de riesgo como BTC podrían seguir afrontando presiones de liquidez y pruebas de volatilidad a corto plazo.
#MacroEconomics #PMI #Europe #CryptoLiquidity
73
·
--
El informe del PMI de servicios de septiembre de S&P Global, publicado hoy, alcanzó los 58,8 puntos, por encima de los 58,7 del mes anterior. La actividad empresarial general en Estados Unidos se está acelerando hasta su nivel más alto en más de cinco años, lo que mantiene el PMI compuesto en un sólido nivel de 58,4 puntos.
La mejora de los datos económicos refuerza las previsiones de que el crecimiento del PIB estadounidense del tercer trimestre podría alcanzar el 4 %, impulsado por el auge de los sectores tecnológico y de la IA. Sin embargo, vuelve a aumentar el riesgo de recalentamiento de la economía, ya que la inflación de los costes de los insumos ha subido a su nivel más alto en cuatro años, lo que añade presión al objetivo de la Fed de contener la inflación.
Este fuerte impulso del crecimiento preocupa a los mercados financieros, que temen que la política monetaria siga siendo restrictiva durante más tiempo. Los rendimientos de los bonos del Tesoro de Estados Unidos y el índice USD Index mantienen una fuerte presión, reduciendo las expectativas de una flexibilización de la política monetaria en el futuro próximo.
En el mercado cripto, la cautela a corto plazo podría aumentar, ya que los flujos de capital se dirigen hacia activos refugio tradicionales ante el temor de que la inflación persista. Sin embargo, la expansión de la infraestructura tecnológica y la IA sigue siendo un motor de crecimiento a medio plazo que respalda las narrativas relacionadas en el mercado. $BTC
#PMI #USData #MacroEconomy
El informe del PMI de servicios de septiembre de S&P Global, publicado hoy, alcanzó los 58,8 puntos, por encima de los 58,7 del mes anterior. La actividad empresarial general en Estados Unidos se está acelerando hasta su nivel más alto en más de cinco años, lo que mantiene el PMI compuesto en un sólido nivel de 58,4 puntos.
La mejora de los datos económicos refuerza las previsiones de que el crecimiento del PIB estadounidense del tercer trimestre podría alcanzar el 4 %, impulsado por el auge de los sectores tecnológico y de la IA. Sin embargo, vuelve a aumentar el riesgo de recalentamiento de la economía, ya que la inflación de los costes de los insumos ha subido a su nivel más alto en cuatro años, lo que añade presión al objetivo de la Fed de contener la inflación.
Este fuerte impulso del crecimiento preocupa a los mercados financieros, que temen que la política monetaria siga siendo restrictiva durante más tiempo. Los rendimientos de los bonos del Tesoro de Estados Unidos y el índice USD Index mantienen una fuerte presión, reduciendo las expectativas de una flexibilización de la política monetaria en el futuro próximo.
En el mercado cripto, la cautela a corto plazo podría aumentar, ya que los flujos de capital se dirigen hacia activos refugio tradicionales ante el temor de que la inflación persista. Sin embargo, la expansión de la infraestructura tecnológica y la IA sigue siendo un motor de crecimiento a medio plazo que respalda las narrativas relacionadas en el mercado. $BTC
#PMI #USData #MacroEconomy
La mejora de los datos económicos refuerza las previsiones de que el crecimiento del PIB estadounidense del tercer trimestre podría alcanzar el 4 %, impulsado por el auge de los sectores tecnológico y de la IA. Sin embargo, vuelve a aumentar el riesgo de recalentamiento de la economía, ya que la inflación de los costes de los insumos ha subido a su nivel más alto en cuatro años, lo que añade presión al objetivo de la Fed de contener la inflación.
Este fuerte impulso del crecimiento preocupa a los mercados financieros, que temen que la política monetaria siga siendo restrictiva durante más tiempo. Los rendimientos de los bonos del Tesoro de Estados Unidos y el índice USD Index mantienen una fuerte presión, reduciendo las expectativas de una flexibilización de la política monetaria en el futuro próximo.
En el mercado cripto, la cautela a corto plazo podría aumentar, ya que los flujos de capital se dirigen hacia activos refugio tradicionales ante el temor de que la inflación persista. Sin embargo, la expansión de la infraestructura tecnológica y la IA sigue siendo un motor de crecimiento a medio plazo que respalda las narrativas relacionadas en el mercado. $BTC
#PMI #USData #MacroEconomy
396
·
--
【¿Se enfrenta BTC a 4 pruebas macroeconómicas esta semana? La Fed es clave 🔥】
[🔥 宏观消息面解读进群聊](https://app.binance.com/uni-qr/MwYFhLo4)
Bitcoin acaba de vivir un rebote, pero esta semana vuelven los datos macroeconómicos.
Y esta vez, lo más importante no es solo si algún dato sale bien o mal, sino si la Reserva Federal seguirá dando señales de que subirá los tipos de interés.
Esta semana hay 4 puntos clave:
Primero, el PMI del sector servicios de Estados Unidos.
Si el sector servicios sigue mostrando fortaleza, eso indicaría que la economía mantiene su resiliencia y el mercado podría volver a temer que los tipos se mantengan altos.
Segundo, las actas de la reunión de la Reserva Federal.
Es el evento más importante de la semana. El mercado quiere saber hasta qué punto la Fed se mostró agresiva tras la última subida de tipos y si volverá a subirlos este año.
Tercero, las solicitudes iniciales de subsidio por desempleo en Estados Unidos.
La semana pasada, las nóminas no agrícolas registraron solo 29.000 nuevos empleos, muy por debajo de lo previsto. Ahora el mercado quiere ver si el mercado laboral realmente empieza a enfriarse.
Cuarto, la confianza del consumidor estadounidense.
Este dato tiene un impacto relativamente menor, pero si la confianza del consumidor se deteriora notablemente, el mercado también volverá a evaluar el estado de la economía estadounidense.
En pocas palabras, BTC se enfrenta ahora a una pregunta fundamental:
¿La economía estadounidense se está «enfriando» o solo está perdiendo impulso temporalmente?
Si la economía se enfría y el empleo sigue debilitándose, el mercado podría reducir sus expectativas de nuevas subidas de tipos, lo que sería favorable para BTC.
Pero si la economía y la inflación siguen mostrando resiliencia y la Fed mantiene una postura agresiva, el dólar y los rendimientos de los bonos del Tesoro podrían volver a presionar a los activos de riesgo.
📌 Así que esta semana lo importante no es solo observar si BTC sube o baja, sino ver si los datos del sector servicios y del empleo, junto con las actas de la reunión de la Fed, cambian aún más las expectativas del mercado sobre la próxima decisión de tipos.
#美联储10月加息概率降至17% #PMI
【¿Se enfrenta BTC a 4 pruebas macroeconómicas esta semana? La Fed es clave 🔥】
🔥 宏观消息面解读进群聊
Bitcoin acaba de vivir un rebote, pero esta semana vuelven los datos macroeconómicos.
Y esta vez, lo más importante no es solo si algún dato sale bien o mal, sino si la Reserva Federal seguirá dando señales de que subirá los tipos de interés.
Esta semana hay 4 puntos clave:
Primero, el PMI del sector servicios de Estados Unidos.
Si el sector servicios sigue mostrando fortaleza, eso indicaría que la economía mantiene su resiliencia y el mercado podría volver a temer que los tipos se mantengan altos.
Segundo, las actas de la reunión de la Reserva Federal.
Es el evento más importante de la semana. El mercado quiere saber hasta qué punto la Fed se mostró agresiva tras la última subida de tipos y si volverá a subirlos este año.
Tercero, las solicitudes iniciales de subsidio por desempleo en Estados Unidos.
La semana pasada, las nóminas no agrícolas registraron solo 29.000 nuevos empleos, muy por debajo de lo previsto. Ahora el mercado quiere ver si el mercado laboral realmente empieza a enfriarse.
Cuarto, la confianza del consumidor estadounidense.
Este dato tiene un impacto relativamente menor, pero si la confianza del consumidor se deteriora notablemente, el mercado también volverá a evaluar el estado de la economía estadounidense.
En pocas palabras, BTC se enfrenta ahora a una pregunta fundamental:
¿La economía estadounidense se está «enfriando» o solo está perdiendo impulso temporalmente?
Si la economía se enfría y el empleo sigue debilitándose, el mercado podría reducir sus expectativas de nuevas subidas de tipos, lo que sería favorable para BTC.
Pero si la economía y la inflación siguen mostrando resiliencia y la Fed mantiene una postura agresiva, el dólar y los rendimientos de los bonos del Tesoro podrían volver a presionar a los activos de riesgo.
📌 Así que esta semana lo importante no es solo observar si BTC sube o baja, sino ver si los datos del sector servicios y del empleo, junto con las actas de la reunión de la Fed, cambian aún más las expectativas del mercado sobre la próxima decisión de tipos.
#美联储10月加息概率降至17% #PMI
🔥 宏观消息面解读进群聊
Bitcoin acaba de vivir un rebote, pero esta semana vuelven los datos macroeconómicos.
Y esta vez, lo más importante no es solo si algún dato sale bien o mal, sino si la Reserva Federal seguirá dando señales de que subirá los tipos de interés.
Esta semana hay 4 puntos clave:
Primero, el PMI del sector servicios de Estados Unidos.
Si el sector servicios sigue mostrando fortaleza, eso indicaría que la economía mantiene su resiliencia y el mercado podría volver a temer que los tipos se mantengan altos.
Segundo, las actas de la reunión de la Reserva Federal.
Es el evento más importante de la semana. El mercado quiere saber hasta qué punto la Fed se mostró agresiva tras la última subida de tipos y si volverá a subirlos este año.
Tercero, las solicitudes iniciales de subsidio por desempleo en Estados Unidos.
La semana pasada, las nóminas no agrícolas registraron solo 29.000 nuevos empleos, muy por debajo de lo previsto. Ahora el mercado quiere ver si el mercado laboral realmente empieza a enfriarse.
Cuarto, la confianza del consumidor estadounidense.
Este dato tiene un impacto relativamente menor, pero si la confianza del consumidor se deteriora notablemente, el mercado también volverá a evaluar el estado de la economía estadounidense.
En pocas palabras, BTC se enfrenta ahora a una pregunta fundamental:
¿La economía estadounidense se está «enfriando» o solo está perdiendo impulso temporalmente?
Si la economía se enfría y el empleo sigue debilitándose, el mercado podría reducir sus expectativas de nuevas subidas de tipos, lo que sería favorable para BTC.
Pero si la economía y la inflación siguen mostrando resiliencia y la Fed mantiene una postura agresiva, el dólar y los rendimientos de los bonos del Tesoro podrían volver a presionar a los activos de riesgo.
📌 Así que esta semana lo importante no es solo observar si BTC sube o baja, sino ver si los datos del sector servicios y del empleo, junto con las actas de la reunión de la Fed, cambian aún más las expectativas del mercado sobre la próxima decisión de tipos.
#美联储10月加息概率降至17% #PMI
396
·
--
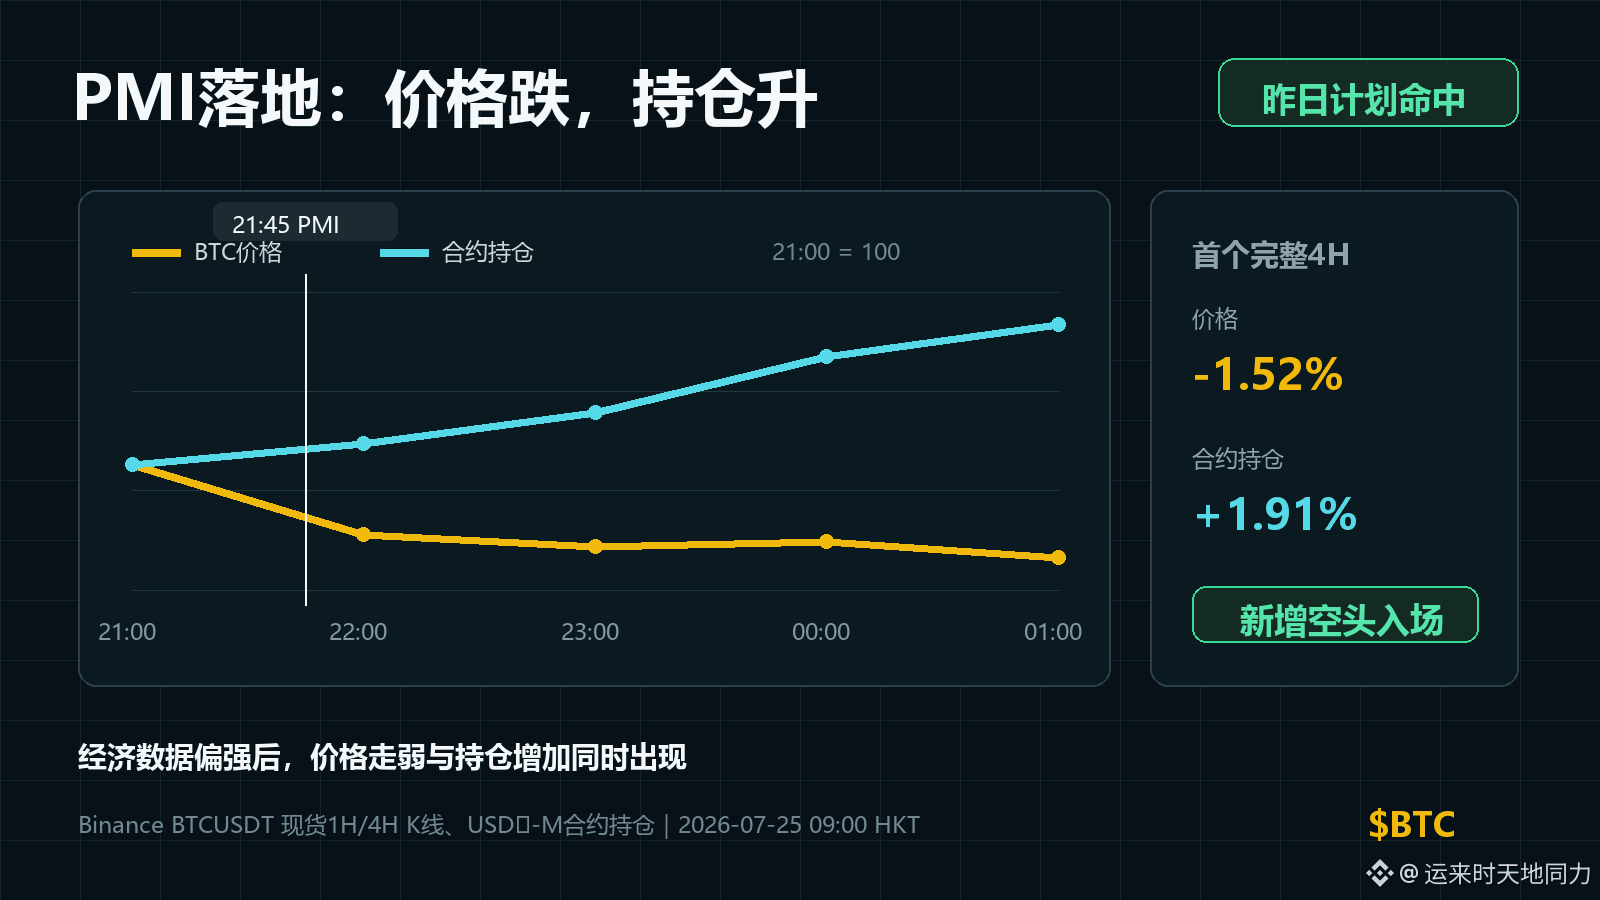
$BTC Ayer, después de que se publicara el PMI, los precios cayeron y las posiciones subieron; la rama bajista que planeé escribir ayer se cumplió. Ayer a las 21:45 estaba esperando el PMI de EE. UU. de julio: el índice compuesto pasó de 51.9 a 53.6; la actividad económica fue más fuerte que el mes anterior y la velocidad a la que las empresas suben los precios también está aumentando.
En la primera 4H completa después de que la noticia saliera, el BTC pasó de 65,083 a 64,094, pero el interés abierto de los contratos, en realidad, aumentó 1.91%. Esto indica que durante la caída hubo gente que añadió posiciones bajistas de forma activa; no fue solo una salida pasiva de los largos. Por lo tanto, se cumple la condición preestablecida ayer.
Luego, el precio no mostró una recuperación clara y tampoco las posiciones volvieron a bajar. A continuación, primero veremos si los nuevos cortos siguen quedándose: si el precio deja de caer y el interés abierto disminuye, significa que los bajistas están cerrando para tomar ganancias; si el precio sigue debilitándose y el interés abierto vuelve a subir, significa que seguir aumentando los cortos de forma activa.
#BTC #交易复盘 #PMI
$BTC Ayer, después de que se publicara el PMI, los precios cayeron y las posiciones subieron; la rama bajista que planeé escribir ayer se cumplió. Ayer a las 21:45 estaba esperando el PMI de EE. UU. de julio: el índice compuesto pasó de 51.9 a 53.6; la actividad económica fue más fuerte que el mes anterior y la velocidad a la que las empresas suben los precios también está aumentando.
En la primera 4H completa después de que la noticia saliera, el BTC pasó de 65,083 a 64,094, pero el interés abierto de los contratos, en realidad, aumentó 1.91%. Esto indica que durante la caída hubo gente que añadió posiciones bajistas de forma activa; no fue solo una salida pasiva de los largos. Por lo tanto, se cumple la condición preestablecida ayer.
Luego, el precio no mostró una recuperación clara y tampoco las posiciones volvieron a bajar. A continuación, primero veremos si los nuevos cortos siguen quedándose: si el precio deja de caer y el interés abierto disminuye, significa que los bajistas están cerrando para tomar ganancias; si el precio sigue debilitándose y el interés abierto vuelve a subir, significa que seguir aumentando los cortos de forma activa.
#BTC #交易复盘 #PMI
En la primera 4H completa después de que la noticia saliera, el BTC pasó de 65,083 a 64,094, pero el interés abierto de los contratos, en realidad, aumentó 1.91%. Esto indica que durante la caída hubo gente que añadió posiciones bajistas de forma activa; no fue solo una salida pasiva de los largos. Por lo tanto, se cumple la condición preestablecida ayer.
Luego, el precio no mostró una recuperación clara y tampoco las posiciones volvieron a bajar. A continuación, primero veremos si los nuevos cortos siguen quedándose: si el precio deja de caer y el interés abierto disminuye, significa que los bajistas están cerrando para tomar ganancias; si el precio sigue debilitándose y el interés abierto vuelve a subir, significa que seguir aumentando los cortos de forma activa.
#BTC #交易复盘 #PMI
173
·
--
Los datos de producción recién salidos de EE. UU. están enviando señales bastante contradictorias.
En concreto, el índice PMI manufacturero del ISM alcanza 55,6 puntos, superando de forma bastante “nítida” las expectativas frente al nivel previsto de 53,9 (el periodo anterior fue 53,3), lo que indica que la actividad de las fábricas crece con más fuerza de lo previsto. En cambio, el PMI manufacturero de S&P Global se mantiene sin cambios en 53,9 puntos, lo que refleja que este sector todavía conserva un ritmo estable.
#Economy #US #PMI $USD $BTC
$NEAR
Los datos de producción recién salidos de EE. UU. están enviando señales bastante contradictorias.
En concreto, el índice PMI manufacturero del ISM alcanza 55,6 puntos, superando de forma bastante “nítida” las expectativas frente al nivel previsto de 53,9 (el periodo anterior fue 53,3), lo que indica que la actividad de las fábricas crece con más fuerza de lo previsto. En cambio, el PMI manufacturero de S&P Global se mantiene sin cambios en 53,9 puntos, lo que refleja que este sector todavía conserva un ritmo estable.
#Economy #US #PMI $USD $BTC
$NEAR
En concreto, el índice PMI manufacturero del ISM alcanza 55,6 puntos, superando de forma bastante “nítida” las expectativas frente al nivel previsto de 53,9 (el periodo anterior fue 53,3), lo que indica que la actividad de las fábricas crece con más fuerza de lo previsto. En cambio, el PMI manufacturero de S&P Global se mantiene sin cambios en 53,9 puntos, lo que refleja que este sector todavía conserva un ritmo estable.
#Economy #US #PMI $USD $BTC
$NEAR
117
·
--
Los datos de producción recién salidos de EE. UU. están enviando señales bastante contradictorias.
En concreto, el índice PMI de Manufactura del ISM alcanzó 55,6 puntos, superando las expectativas de forma bastante "nítida" respecto al pronóstico de 53,9 (el periodo anterior fue 53,3), lo que indica que la actividad en las fábricas se está expandiendo con más fuerza de lo previsto. En cambio, el índice PMI de Manufactura de S&P Global se mantiene sin cambios en 53,9 puntos, reflejando que este sector aún mantiene un ritmo estable.
#Economy #US #PMI $USD $BTC
$NEAR
Los datos de producción recién salidos de EE. UU. están enviando señales bastante contradictorias.
En concreto, el índice PMI de Manufactura del ISM alcanzó 55,6 puntos, superando las expectativas de forma bastante "nítida" respecto al pronóstico de 53,9 (el periodo anterior fue 53,3), lo que indica que la actividad en las fábricas se está expandiendo con más fuerza de lo previsto. En cambio, el índice PMI de Manufactura de S&P Global se mantiene sin cambios en 53,9 puntos, reflejando que este sector aún mantiene un ritmo estable.
#Economy #US #PMI $USD $BTC
$NEAR
En concreto, el índice PMI de Manufactura del ISM alcanzó 55,6 puntos, superando las expectativas de forma bastante "nítida" respecto al pronóstico de 53,9 (el periodo anterior fue 53,3), lo que indica que la actividad en las fábricas se está expandiendo con más fuerza de lo previsto. En cambio, el índice PMI de Manufactura de S&P Global se mantiene sin cambios en 53,9 puntos, reflejando que este sector aún mantiene un ritmo estable.
#Economy #US #PMI $USD $BTC
$NEAR
131
·
--
Artículo
Perspectiva semanal de la macroeconomía Semana del 31 de agosto – 6 de septiembre de 2026$BTC Perspectiva semanal de la macroeconomía☕️
Sesgo semanal: 🟩 Alcista | La fuerte tendencia alcista se mantiene intacta con el ADX confirmando la fortaleza. El RSI se enfría a 72 desde 82, todavía en sobrecompra pero con una corrección saludable. El TD Sequential en 3 en baja sugiere que la corrección podría estar acercándose a su agotamiento. Catalizadores clave esta semana: PMI de China, ISM Manufactura, JOLTS, ADP, Solicitudes de desempleo y la madre de todos los datos: NFP el viernes.
Lunes, 31 Ago: 🟩 Verde. Pronóstico del PMI manufacturero de China en 49.5 desde 49.2 anterior, una ligera recuperación. PMI no manufacturero de China en 49.5 desde 49.0 anterior. PMI de Chicago a las 13:45 UTC con pronóstico en 57.8 desde 57.6 anterior, una ligera sorpresa positiva. Gasto de capital japonés a las 23:50 UTC con pronóstico en -0.2% desde 0.0% anterior.
Perspectiva semanal de la macroeconomía Semana del 31 de agosto – 6 de septiembre de 2026
$BTC Perspectiva semanal de la macroeconomía☕️
Sesgo semanal: 🟩 Alcista | La fuerte tendencia alcista se mantiene intacta con el ADX confirmando la fortaleza. El RSI se enfría a 72 desde 82, todavía en sobrecompra pero con una corrección saludable. El TD Sequential en 3 en baja sugiere que la corrección podría estar acercándose a su agotamiento. Catalizadores clave esta semana: PMI de China, ISM Manufactura, JOLTS, ADP, Solicitudes de desempleo y la madre de todos los datos: NFP el viernes.
Lunes, 31 Ago: 🟩 Verde. Pronóstico del PMI manufacturero de China en 49.5 desde 49.2 anterior, una ligera recuperación. PMI no manufacturero de China en 49.5 desde 49.0 anterior. PMI de Chicago a las 13:45 UTC con pronóstico en 57.8 desde 57.6 anterior, una ligera sorpresa positiva. Gasto de capital japonés a las 23:50 UTC con pronóstico en -0.2% desde 0.0% anterior.
Sesgo semanal: 🟩 Alcista | La fuerte tendencia alcista se mantiene intacta con el ADX confirmando la fortaleza. El RSI se enfría a 72 desde 82, todavía en sobrecompra pero con una corrección saludable. El TD Sequential en 3 en baja sugiere que la corrección podría estar acercándose a su agotamiento. Catalizadores clave esta semana: PMI de China, ISM Manufactura, JOLTS, ADP, Solicitudes de desempleo y la madre de todos los datos: NFP el viernes.
Lunes, 31 Ago: 🟩 Verde. Pronóstico del PMI manufacturero de China en 49.5 desde 49.2 anterior, una ligera recuperación. PMI no manufacturero de China en 49.5 desde 49.0 anterior. PMI de Chicago a las 13:45 UTC con pronóstico en 57.8 desde 57.6 anterior, una ligera sorpresa positiva. Gasto de capital japonés a las 23:50 UTC con pronóstico en -0.2% desde 0.0% anterior.
1
138
Tim Moore, director general de economía de S&P Global, reveló en el más reciente informe del PMI de servicios del Reino Unido correspondiente a agosto que el valor final del PMI de servicios británico subió de 52,1 en julio a 52,5 en agosto, registrando el mayor ritmo de crecimiento desde abril de este año. Al encadenar una segunda subida mensual consecutiva, el sector servicios —pilar dominante de la economía británica— continúa en expansión y las empresas y el consumo de los hogares muestran cierta resiliencia tras la caída registrada en el periodo anterior. No obstante, este valor final está ligeramente por debajo de la previsión general del mercado (52,8). Lo más importante es que el informe señala de forma explícita que el número de empresas cuyos costes están aumentando ha crecido de manera notable, y que las presiones inflacionarias empiezan a dar señales de repunte.
Desde una perspectiva macroeconómica, este resultado de expansión aparentemente moderada en realidad oculta riesgos de estanflación. Al ser el sector servicios una de las principales fuentes de la inflación subyacente, el nuevo repunte de los costes y de la presión sobre los precios socava la narrativa optimista previa de una desaceleración continua de la inflación. Para el Banco de Inglaterra, ante una presión persistente en el componente de costes, cualquier recorte de tipos demasiado temprano o demasiado agresivo podría provocar un rebrote de la inflación. Estos datos no solo destruyen la fantasía de una rápida transición hacia políticas más laxas, sino que además refuerzan la lógica de que las tasas de interés se mantendrán en niveles altos durante más tiempo.
En los mercados financieros tradicionales, la presión de costes sostenida y una inflación pegajosa respaldarán el movimiento al alza de los rendimientos de los bonos del Estado, retrasando el proceso de normalización de la curva de rendimientos. Aunque la libra podría recibir un impulso temporal si se enfrían las expectativas de recorte de tipos, esta resiliencia impulsada por los costes, más que por la productividad, en esencia está erosionando el espacio de beneficios futuros de las empresas y, en consecuencia, ejerciendo una presión tácita sobre la valoración de activos de riesgo como las acciones. Con ello, las preferencias por riesgo de los mercados de capitales globales se enfrentan a una nueva contracción.
Para el mercado de criptoactivos, el hecho de que los principales bancos centrales del exterior se vean limitados por la persistencia de la inflación y retrasen la liberación de liquidez significa que el entorno de liquidez macro no podrá aportar un impulso adicional en el corto plazo. Ante la doble pinza de unos tipos de interés reales todavía elevados y la incertidumbre en la situación geopolítica, los activos de riesgo —representados por Bitcoin— permanecerán en un ciclo defensivo con liquidez restringida. Los inversores deben estar especialmente atentos al riesgo de correcciones en los precios de los activos que podrían derivarse de que las expectativas de recortes de tipos se frustren repetidamente.
#英国经济 #PMI #Inflación
Tim Moore, director general de economía de S&P Global, reveló en el más reciente informe del PMI de servicios del Reino Unido correspondiente a agosto que el valor final del PMI de servicios británico subió de 52,1 en julio a 52,5 en agosto, registrando el mayor ritmo de crecimiento desde abril de este año. Al encadenar una segunda subida mensual consecutiva, el sector servicios —pilar dominante de la economía británica— continúa en expansión y las empresas y el consumo de los hogares muestran cierta resiliencia tras la caída registrada en el periodo anterior. No obstante, este valor final está ligeramente por debajo de la previsión general del mercado (52,8). Lo más importante es que el informe señala de forma explícita que el número de empresas cuyos costes están aumentando ha crecido de manera notable, y que las presiones inflacionarias empiezan a dar señales de repunte.
Desde una perspectiva macroeconómica, este resultado de expansión aparentemente moderada en realidad oculta riesgos de estanflación. Al ser el sector servicios una de las principales fuentes de la inflación subyacente, el nuevo repunte de los costes y de la presión sobre los precios socava la narrativa optimista previa de una desaceleración continua de la inflación. Para el Banco de Inglaterra, ante una presión persistente en el componente de costes, cualquier recorte de tipos demasiado temprano o demasiado agresivo podría provocar un rebrote de la inflación. Estos datos no solo destruyen la fantasía de una rápida transición hacia políticas más laxas, sino que además refuerzan la lógica de que las tasas de interés se mantendrán en niveles altos durante más tiempo.
En los mercados financieros tradicionales, la presión de costes sostenida y una inflación pegajosa respaldarán el movimiento al alza de los rendimientos de los bonos del Estado, retrasando el proceso de normalización de la curva de rendimientos. Aunque la libra podría recibir un impulso temporal si se enfrían las expectativas de recorte de tipos, esta resiliencia impulsada por los costes, más que por la productividad, en esencia está erosionando el espacio de beneficios futuros de las empresas y, en consecuencia, ejerciendo una presión tácita sobre la valoración de activos de riesgo como las acciones. Con ello, las preferencias por riesgo de los mercados de capitales globales se enfrentan a una nueva contracción.
Para el mercado de criptoactivos, el hecho de que los principales bancos centrales del exterior se vean limitados por la persistencia de la inflación y retrasen la liberación de liquidez significa que el entorno de liquidez macro no podrá aportar un impulso adicional en el corto plazo. Ante la doble pinza de unos tipos de interés reales todavía elevados y la incertidumbre en la situación geopolítica, los activos de riesgo —representados por Bitcoin— permanecerán en un ciclo defensivo con liquidez restringida. Los inversores deben estar especialmente atentos al riesgo de correcciones en los precios de los activos que podrían derivarse de que las expectativas de recortes de tipos se frustren repetidamente.
#英国经济 #PMI #Inflación
Desde una perspectiva macroeconómica, este resultado de expansión aparentemente moderada en realidad oculta riesgos de estanflación. Al ser el sector servicios una de las principales fuentes de la inflación subyacente, el nuevo repunte de los costes y de la presión sobre los precios socava la narrativa optimista previa de una desaceleración continua de la inflación. Para el Banco de Inglaterra, ante una presión persistente en el componente de costes, cualquier recorte de tipos demasiado temprano o demasiado agresivo podría provocar un rebrote de la inflación. Estos datos no solo destruyen la fantasía de una rápida transición hacia políticas más laxas, sino que además refuerzan la lógica de que las tasas de interés se mantendrán en niveles altos durante más tiempo.
En los mercados financieros tradicionales, la presión de costes sostenida y una inflación pegajosa respaldarán el movimiento al alza de los rendimientos de los bonos del Estado, retrasando el proceso de normalización de la curva de rendimientos. Aunque la libra podría recibir un impulso temporal si se enfrían las expectativas de recorte de tipos, esta resiliencia impulsada por los costes, más que por la productividad, en esencia está erosionando el espacio de beneficios futuros de las empresas y, en consecuencia, ejerciendo una presión tácita sobre la valoración de activos de riesgo como las acciones. Con ello, las preferencias por riesgo de los mercados de capitales globales se enfrentan a una nueva contracción.
Para el mercado de criptoactivos, el hecho de que los principales bancos centrales del exterior se vean limitados por la persistencia de la inflación y retrasen la liberación de liquidez significa que el entorno de liquidez macro no podrá aportar un impulso adicional en el corto plazo. Ante la doble pinza de unos tipos de interés reales todavía elevados y la incertidumbre en la situación geopolítica, los activos de riesgo —representados por Bitcoin— permanecerán en un ciclo defensivo con liquidez restringida. Los inversores deben estar especialmente atentos al riesgo de correcciones en los precios de los activos que podrían derivarse de que las expectativas de recortes de tipos se frustren repetidamente.
#英国经济 #PMI #Inflación
47
Según los últimos datos publicados por S&P Global, el PMI de servicios del Reino Unido en septiembre se situó en 51,7, no solo por debajo de las expectativas del mercado (52,0), sino también con una caída notable frente al dato anterior (52,5), marcando el nivel más bajo en cerca de tres meses. Al mismo tiempo, impulsados por la situación geopolítica en Oriente Medio, que ha empujado al alza el coste de la energía, el ritmo de crecimiento de los precios del sector servicios alcanzó el máximo en cerca de cuatro meses. Chris Williamson, economista jefe de S&P Global, señaló que se prevé que la tasa de crecimiento intertrimestral de la economía británica se desacelere hasta el 0,1% en el trimestre, en un panorama complejo en el que coexisten el frenazo del crecimiento de la actividad empresarial y las presiones inflacionarias.
Desde la perspectiva de los fundamentales macroeconómicos, estos datos reflejan que el Banco de Inglaterra (BOE) enfrenta la doble prueba de un crecimiento económico débil y una inflación persistente. Aunque se modera el impulso de expansión del sector servicios, el rebote observado en el componente de precios de los indicadores sugiere que el entorno de endurecimiento podría prolongarse por más tiempo. Sin embargo, desde el ángulo técnico y de la pugna entre fuerzas de mercado, la desaceleración de la tasa de crecimiento de la economía real suele forzar a la autoridad monetaria a acelerar el giro de políticas, limitando el margen para futuras subidas de tipos; esto podría ofrecer un soporte potencial para la liquidez expansiva a largo plazo.
En los mercados financieros, después de la publicación de los datos, el tipo de cambio de la libra esterlina y los rendimientos de los bonos del Tesoro británicos registraron amplias oscilaciones. Aunque la persistencia de la inflación atenúa, en el corto plazo, las expectativas de recortes, dado que los datos económicos muestran claramente una desaceleración, la fijación del mercado sobre el mantenimiento de los tipos elevados durante más tiempo se está recalibrando. A medida que el capital busca instrumentos para cubrirse frente a la depreciación del poder adquisitivo de la moneda y frente a la incertidumbre macroeconómica, la lógica de soporte fundamental para los activos de riesgo globales y los activos refugio se está fortaleciendo gradualmente.
Para el mercado cripto, las preocupaciones macroeconómicas por la inflación y el enfriamiento del crecimiento suelen actuar como un catalizador para que el dinero se traslade del sistema tradicional hacia activos anticrisis. $BTC muestra una resistencia excepcional frente a caídas en un nivel de soporte clave, y en términos de estructura técnica mantiene una trayectoria de oscilación saludable. A medida que las principales políticas de los bancos centrales del mundo, en última instancia, se orienten hacia la relajación para hacer frente al deterioro económico, las expectativas de abundante liquidez podrían convertirse en la fuerza motriz principal para impulsar a los activos digitales a iniciar la próxima fase alcista.📊
#PMI #Inflation #CryptoMarket
Según los últimos datos publicados por S&P Global, el PMI de servicios del Reino Unido en septiembre se situó en 51,7, no solo por debajo de las expectativas del mercado (52,0), sino también con una caída notable frente al dato anterior (52,5), marcando el nivel más bajo en cerca de tres meses. Al mismo tiempo, impulsados por la situación geopolítica en Oriente Medio, que ha empujado al alza el coste de la energía, el ritmo de crecimiento de los precios del sector servicios alcanzó el máximo en cerca de cuatro meses. Chris Williamson, economista jefe de S&P Global, señaló que se prevé que la tasa de crecimiento intertrimestral de la economía británica se desacelere hasta el 0,1% en el trimestre, en un panorama complejo en el que coexisten el frenazo del crecimiento de la actividad empresarial y las presiones inflacionarias.
Desde la perspectiva de los fundamentales macroeconómicos, estos datos reflejan que el Banco de Inglaterra (BOE) enfrenta la doble prueba de un crecimiento económico débil y una inflación persistente. Aunque se modera el impulso de expansión del sector servicios, el rebote observado en el componente de precios de los indicadores sugiere que el entorno de endurecimiento podría prolongarse por más tiempo. Sin embargo, desde el ángulo técnico y de la pugna entre fuerzas de mercado, la desaceleración de la tasa de crecimiento de la economía real suele forzar a la autoridad monetaria a acelerar el giro de políticas, limitando el margen para futuras subidas de tipos; esto podría ofrecer un soporte potencial para la liquidez expansiva a largo plazo.
En los mercados financieros, después de la publicación de los datos, el tipo de cambio de la libra esterlina y los rendimientos de los bonos del Tesoro británicos registraron amplias oscilaciones. Aunque la persistencia de la inflación atenúa, en el corto plazo, las expectativas de recortes, dado que los datos económicos muestran claramente una desaceleración, la fijación del mercado sobre el mantenimiento de los tipos elevados durante más tiempo se está recalibrando. A medida que el capital busca instrumentos para cubrirse frente a la depreciación del poder adquisitivo de la moneda y frente a la incertidumbre macroeconómica, la lógica de soporte fundamental para los activos de riesgo globales y los activos refugio se está fortaleciendo gradualmente.
Para el mercado cripto, las preocupaciones macroeconómicas por la inflación y el enfriamiento del crecimiento suelen actuar como un catalizador para que el dinero se traslade del sistema tradicional hacia activos anticrisis. $BTC muestra una resistencia excepcional frente a caídas en un nivel de soporte clave, y en términos de estructura técnica mantiene una trayectoria de oscilación saludable. A medida que las principales políticas de los bancos centrales del mundo, en última instancia, se orienten hacia la relajación para hacer frente al deterioro económico, las expectativas de abundante liquidez podrían convertirse en la fuerza motriz principal para impulsar a los activos digitales a iniciar la próxima fase alcista.📊
#PMI #Inflation #CryptoMarket
Desde la perspectiva de los fundamentales macroeconómicos, estos datos reflejan que el Banco de Inglaterra (BOE) enfrenta la doble prueba de un crecimiento económico débil y una inflación persistente. Aunque se modera el impulso de expansión del sector servicios, el rebote observado en el componente de precios de los indicadores sugiere que el entorno de endurecimiento podría prolongarse por más tiempo. Sin embargo, desde el ángulo técnico y de la pugna entre fuerzas de mercado, la desaceleración de la tasa de crecimiento de la economía real suele forzar a la autoridad monetaria a acelerar el giro de políticas, limitando el margen para futuras subidas de tipos; esto podría ofrecer un soporte potencial para la liquidez expansiva a largo plazo.
En los mercados financieros, después de la publicación de los datos, el tipo de cambio de la libra esterlina y los rendimientos de los bonos del Tesoro británicos registraron amplias oscilaciones. Aunque la persistencia de la inflación atenúa, en el corto plazo, las expectativas de recortes, dado que los datos económicos muestran claramente una desaceleración, la fijación del mercado sobre el mantenimiento de los tipos elevados durante más tiempo se está recalibrando. A medida que el capital busca instrumentos para cubrirse frente a la depreciación del poder adquisitivo de la moneda y frente a la incertidumbre macroeconómica, la lógica de soporte fundamental para los activos de riesgo globales y los activos refugio se está fortaleciendo gradualmente.
Para el mercado cripto, las preocupaciones macroeconómicas por la inflación y el enfriamiento del crecimiento suelen actuar como un catalizador para que el dinero se traslade del sistema tradicional hacia activos anticrisis. $BTC muestra una resistencia excepcional frente a caídas en un nivel de soporte clave, y en términos de estructura técnica mantiene una trayectoria de oscilación saludable. A medida que las principales políticas de los bancos centrales del mundo, en última instancia, se orienten hacia la relajación para hacer frente al deterioro económico, las expectativas de abundante liquidez podrían convertirse en la fuerza motriz principal para impulsar a los activos digitales a iniciar la próxima fase alcista.📊
#PMI #Inflation #CryptoMarket
82
Los nuevos datos macroeconómicos divulgados el 3 de septiembre revelan una notable aceleración en el sector servicios de Estados Unidos durante agosto. El PMI de Servicios de EE. UU. subió con fuerza de 54,6 a 56,5, registrando su mayor expansión desde diciembre de 2024, mientras que el índice de Servicios del ISM avanzó de 54,1 a 55,4, superando con facilidad las expectativas. Tal como destacó el economista de S&P Global Market Intelligence, Usamah Bhatti, la actividad del sector privado está recuperando un impulso significativo pese a los persistentes cuellos de botella en las cadenas de suministro y a la presión elevada sobre los precios.
Este sólido rebote pone de relieve una base resistente de la economía estadounidense frente a otros comparables globales, reduciendo los temores inmediatos de recesión. Sin embargo, la persistencia de presiones de costos integradas en el sector servicios complica la trayectoria de la inflación, lo que sugiere que la estabilidad de precios podría tardar más en alcanzarse de lo que se anticipaba.
Para los mercados tradicionales, este tipo de lecturas económicas tan fuertes normalmente disminuye la urgencia de recortes agresivos de las tasas por parte de la Reserva Federal. Los rendimientos de los bonos del Tesoro y el Índice del Dólar de EE. UU. suelen encontrar respaldo en este contexto, generando vientos en contra a corto plazo para activos que no devengan rendimiento como el oro.
En los mercados de criptomonedas, el crecimiento resiliente reduce los riesgos económicos sistémicos, pero los rendimientos persistentes y el aplazamiento del alivio monetario podrían limitar temporalmente la liquidez especulativa para $BTC y las altcoins. Los inversores deben observar si el crecimiento sostenido eventualmente se transforma en un apetito renovado por el riesgo.
#macro #PMI #economy
Los nuevos datos macroeconómicos divulgados el 3 de septiembre revelan una notable aceleración en el sector servicios de Estados Unidos durante agosto. El PMI de Servicios de EE. UU. subió con fuerza de 54,6 a 56,5, registrando su mayor expansión desde diciembre de 2024, mientras que el índice de Servicios del ISM avanzó de 54,1 a 55,4, superando con facilidad las expectativas. Tal como destacó el economista de S&P Global Market Intelligence, Usamah Bhatti, la actividad del sector privado está recuperando un impulso significativo pese a los persistentes cuellos de botella en las cadenas de suministro y a la presión elevada sobre los precios.
Este sólido rebote pone de relieve una base resistente de la economía estadounidense frente a otros comparables globales, reduciendo los temores inmediatos de recesión. Sin embargo, la persistencia de presiones de costos integradas en el sector servicios complica la trayectoria de la inflación, lo que sugiere que la estabilidad de precios podría tardar más en alcanzarse de lo que se anticipaba.
Para los mercados tradicionales, este tipo de lecturas económicas tan fuertes normalmente disminuye la urgencia de recortes agresivos de las tasas por parte de la Reserva Federal. Los rendimientos de los bonos del Tesoro y el Índice del Dólar de EE. UU. suelen encontrar respaldo en este contexto, generando vientos en contra a corto plazo para activos que no devengan rendimiento como el oro.
En los mercados de criptomonedas, el crecimiento resiliente reduce los riesgos económicos sistémicos, pero los rendimientos persistentes y el aplazamiento del alivio monetario podrían limitar temporalmente la liquidez especulativa para $BTC y las altcoins. Los inversores deben observar si el crecimiento sostenido eventualmente se transforma en un apetito renovado por el riesgo.
#macro #PMI #economy
Este sólido rebote pone de relieve una base resistente de la economía estadounidense frente a otros comparables globales, reduciendo los temores inmediatos de recesión. Sin embargo, la persistencia de presiones de costos integradas en el sector servicios complica la trayectoria de la inflación, lo que sugiere que la estabilidad de precios podría tardar más en alcanzarse de lo que se anticipaba.
Para los mercados tradicionales, este tipo de lecturas económicas tan fuertes normalmente disminuye la urgencia de recortes agresivos de las tasas por parte de la Reserva Federal. Los rendimientos de los bonos del Tesoro y el Índice del Dólar de EE. UU. suelen encontrar respaldo en este contexto, generando vientos en contra a corto plazo para activos que no devengan rendimiento como el oro.
En los mercados de criptomonedas, el crecimiento resiliente reduce los riesgos económicos sistémicos, pero los rendimientos persistentes y el aplazamiento del alivio monetario podrían limitar temporalmente la liquidez especulativa para $BTC y las altcoins. Los inversores deben observar si el crecimiento sostenido eventualmente se transforma en un apetito renovado por el riesgo.
#macro #PMI #economy
52
La Asociación de Gestión de la Oferta de EE. UU. (ISM) y S&P Global publicaron el 3 de septiembre los últimos datos de su encuesta económica de agosto. Las cifras muestran que el PMI de servicios de EE. UU. en agosto subió de 54,6 a 56,5, registrando el mayor impulso de expansión desde diciembre de 2024; al mismo tiempo, el PMI de servicios del ISM también aumentó de 54,1 a 55,4, superando las expectativas del mercado de 54,1 y marcando un nuevo máximo de corto plazo. Los datos confirman que la economía estadounidense mostró una sólida resiliencia de recuperación en el tercer trimestre, con una aceleración integral de la actividad empresarial en el sector privado.
Desde la perspectiva de los fundamentos macroeconómicos, el sector servicios, como pilar central de la economía estadounidense, con su sólido desempeño alivia eficazmente las preocupaciones previas del mercado sobre un aterrizaje forzoso. Aunque el PMI de servicios de agosto fue ligeramente inferior a la estimación inicial de 56,8 y el crecimiento de la manufactura se desaceleró, el índice general se mantuvo de forma sostenida en el rango alto por encima del umbral de 50, lo que indica que el “marco base” de la economía en conjunto sigue siendo mejor que el de otros principales países a nivel global, proporcionando un soporte fundamental sólido para la valoración de los activos de riesgo.
En los mercados financieros tradicionales, el repunte de los datos económicos por encima de lo esperado reforzó la narrativa de un aterrizaje suave. Aunque aún persisten algunos retrasos en la cadena de suministro y presiones de precios, lo que podría hacer que la trayectoria de recortes de tasas sea más gradual, el fuerte impulso de crecimiento macroeconómico impulsó directamente la aversión al riesgo del mercado. El índice del dólar se mantuvo en un rango de consolidación con oscilaciones cerca de un nivel de resistencia clave; la curva de rendimientos de los bonos del Tesoro de EE. UU. fue aplanándose progresivamente, y las acciones estadounidenses y otros activos de riesgo mostraron una forma saludable de retroceso para acumular energía.
En cuanto al mercado cripto, la resiliencia macroeconómica es un catalizador para la vuelta de liquidez a largo plazo. A medida que el miedo a la recesión queda desmentido por los fundamentos, aumenta la disposición del capital incremental del mercado OTC a entrar. $BTC , tras completar la limpieza del “churn” de las fichas en el rango de soporte técnico clave, el comportamiento en pantalla presenta una estructura clásica de elevación del fondo. Impulsados por la recuperación del apetito por el riesgo, se está acumulando el impulso alcista; si el volumen posterior logra amplificarse de manera efectiva, los criptoactivos podrían encaminarse a una nueva ronda de ruptura alcista.
#PMI #美国经济 #Criptomoneda
La Asociación de Gestión de la Oferta de EE. UU. (ISM) y S&P Global publicaron el 3 de septiembre los últimos datos de su encuesta económica de agosto. Las cifras muestran que el PMI de servicios de EE. UU. en agosto subió de 54,6 a 56,5, registrando el mayor impulso de expansión desde diciembre de 2024; al mismo tiempo, el PMI de servicios del ISM también aumentó de 54,1 a 55,4, superando las expectativas del mercado de 54,1 y marcando un nuevo máximo de corto plazo. Los datos confirman que la economía estadounidense mostró una sólida resiliencia de recuperación en el tercer trimestre, con una aceleración integral de la actividad empresarial en el sector privado.
Desde la perspectiva de los fundamentos macroeconómicos, el sector servicios, como pilar central de la economía estadounidense, con su sólido desempeño alivia eficazmente las preocupaciones previas del mercado sobre un aterrizaje forzoso. Aunque el PMI de servicios de agosto fue ligeramente inferior a la estimación inicial de 56,8 y el crecimiento de la manufactura se desaceleró, el índice general se mantuvo de forma sostenida en el rango alto por encima del umbral de 50, lo que indica que el “marco base” de la economía en conjunto sigue siendo mejor que el de otros principales países a nivel global, proporcionando un soporte fundamental sólido para la valoración de los activos de riesgo.
En los mercados financieros tradicionales, el repunte de los datos económicos por encima de lo esperado reforzó la narrativa de un aterrizaje suave. Aunque aún persisten algunos retrasos en la cadena de suministro y presiones de precios, lo que podría hacer que la trayectoria de recortes de tasas sea más gradual, el fuerte impulso de crecimiento macroeconómico impulsó directamente la aversión al riesgo del mercado. El índice del dólar se mantuvo en un rango de consolidación con oscilaciones cerca de un nivel de resistencia clave; la curva de rendimientos de los bonos del Tesoro de EE. UU. fue aplanándose progresivamente, y las acciones estadounidenses y otros activos de riesgo mostraron una forma saludable de retroceso para acumular energía.
En cuanto al mercado cripto, la resiliencia macroeconómica es un catalizador para la vuelta de liquidez a largo plazo. A medida que el miedo a la recesión queda desmentido por los fundamentos, aumenta la disposición del capital incremental del mercado OTC a entrar. $BTC , tras completar la limpieza del “churn” de las fichas en el rango de soporte técnico clave, el comportamiento en pantalla presenta una estructura clásica de elevación del fondo. Impulsados por la recuperación del apetito por el riesgo, se está acumulando el impulso alcista; si el volumen posterior logra amplificarse de manera efectiva, los criptoactivos podrían encaminarse a una nueva ronda de ruptura alcista.
#PMI #美国经济 #Criptomoneda
Desde la perspectiva de los fundamentos macroeconómicos, el sector servicios, como pilar central de la economía estadounidense, con su sólido desempeño alivia eficazmente las preocupaciones previas del mercado sobre un aterrizaje forzoso. Aunque el PMI de servicios de agosto fue ligeramente inferior a la estimación inicial de 56,8 y el crecimiento de la manufactura se desaceleró, el índice general se mantuvo de forma sostenida en el rango alto por encima del umbral de 50, lo que indica que el “marco base” de la economía en conjunto sigue siendo mejor que el de otros principales países a nivel global, proporcionando un soporte fundamental sólido para la valoración de los activos de riesgo.
En los mercados financieros tradicionales, el repunte de los datos económicos por encima de lo esperado reforzó la narrativa de un aterrizaje suave. Aunque aún persisten algunos retrasos en la cadena de suministro y presiones de precios, lo que podría hacer que la trayectoria de recortes de tasas sea más gradual, el fuerte impulso de crecimiento macroeconómico impulsó directamente la aversión al riesgo del mercado. El índice del dólar se mantuvo en un rango de consolidación con oscilaciones cerca de un nivel de resistencia clave; la curva de rendimientos de los bonos del Tesoro de EE. UU. fue aplanándose progresivamente, y las acciones estadounidenses y otros activos de riesgo mostraron una forma saludable de retroceso para acumular energía.
En cuanto al mercado cripto, la resiliencia macroeconómica es un catalizador para la vuelta de liquidez a largo plazo. A medida que el miedo a la recesión queda desmentido por los fundamentos, aumenta la disposición del capital incremental del mercado OTC a entrar. $BTC , tras completar la limpieza del “churn” de las fichas en el rango de soporte técnico clave, el comportamiento en pantalla presenta una estructura clásica de elevación del fondo. Impulsados por la recuperación del apetito por el riesgo, se está acumulando el impulso alcista; si el volumen posterior logra amplificarse de manera efectiva, los criptoactivos podrían encaminarse a una nueva ronda de ruptura alcista.
#PMI #美国经济 #Criptomoneda
186
Los últimos datos publicados por el Institute for Supply Management (ISM) muestran que el PMI de servicios de agosto se situó en 55,4, no solo por encima del valor anterior de 54,1, sino también claramente por encima de la expectativa general del mercado de 54,2, lo que indica que la actividad en el sector de servicios sigue acelerando su expansión.
Este desempeño superior al esperado resalta la resiliencia de la economía subyacente de Estados Unidos, especialmente en el sector de servicios; sin embargo, en el contexto macroactual, unos indicadores económicos sólidos no son necesariamente una buena noticia. El rebote de la actividad en servicios sugiere que la persistencia de la inflación podría ser más tenaz de lo previsto, lo que reduce directamente las esperanzas del mercado sobre un recorte de tasas agresivo por parte de la Reserva Federal en el corto plazo, y vuelve a introducir incertidumbre en la trayectoria de la política monetaria.
Ante esto, los mercados financieros tradicionales reaccionaron rápidamente: el índice del dólar y los rendimientos de los bonos del Tesoro ganaron impulso. La moderación de las expectativas de recortes de tasas presionó la preferencia general por el riesgo. En un contexto en el que las expectativas de restricción monetaria no logran disiparse por completo, el capital mantiene una cautela elevada frente a los activos con valoraciones ya elevadas; la liquidez entre mercados difícilmente puede considerarse holgada.
En cuanto al mercado cripto, el frenazo de las expectativas de liquidez macro más laxa ejerce directamente presión de valoración sobre los activos de riesgo encabezados por $BTC . Ante la falta de inyección adicional de liquidez, el mercado puede volver fácilmente a un modo defensivo. Los inversores deberían estar atentos al riesgo de correcciones a corto plazo provocadas por las perturbaciones en los datos macro, y no deben perseguir posiciones largas de forma ciega.
#PMI #美联储 #Economía macro
Los últimos datos publicados por el Institute for Supply Management (ISM) muestran que el PMI de servicios de agosto se situó en 55,4, no solo por encima del valor anterior de 54,1, sino también claramente por encima de la expectativa general del mercado de 54,2, lo que indica que la actividad en el sector de servicios sigue acelerando su expansión.
Este desempeño superior al esperado resalta la resiliencia de la economía subyacente de Estados Unidos, especialmente en el sector de servicios; sin embargo, en el contexto macroactual, unos indicadores económicos sólidos no son necesariamente una buena noticia. El rebote de la actividad en servicios sugiere que la persistencia de la inflación podría ser más tenaz de lo previsto, lo que reduce directamente las esperanzas del mercado sobre un recorte de tasas agresivo por parte de la Reserva Federal en el corto plazo, y vuelve a introducir incertidumbre en la trayectoria de la política monetaria.
Ante esto, los mercados financieros tradicionales reaccionaron rápidamente: el índice del dólar y los rendimientos de los bonos del Tesoro ganaron impulso. La moderación de las expectativas de recortes de tasas presionó la preferencia general por el riesgo. En un contexto en el que las expectativas de restricción monetaria no logran disiparse por completo, el capital mantiene una cautela elevada frente a los activos con valoraciones ya elevadas; la liquidez entre mercados difícilmente puede considerarse holgada.
En cuanto al mercado cripto, el frenazo de las expectativas de liquidez macro más laxa ejerce directamente presión de valoración sobre los activos de riesgo encabezados por $BTC . Ante la falta de inyección adicional de liquidez, el mercado puede volver fácilmente a un modo defensivo. Los inversores deberían estar atentos al riesgo de correcciones a corto plazo provocadas por las perturbaciones en los datos macro, y no deben perseguir posiciones largas de forma ciega.
#PMI #美联储 #Economía macro
Este desempeño superior al esperado resalta la resiliencia de la economía subyacente de Estados Unidos, especialmente en el sector de servicios; sin embargo, en el contexto macroactual, unos indicadores económicos sólidos no son necesariamente una buena noticia. El rebote de la actividad en servicios sugiere que la persistencia de la inflación podría ser más tenaz de lo previsto, lo que reduce directamente las esperanzas del mercado sobre un recorte de tasas agresivo por parte de la Reserva Federal en el corto plazo, y vuelve a introducir incertidumbre en la trayectoria de la política monetaria.
Ante esto, los mercados financieros tradicionales reaccionaron rápidamente: el índice del dólar y los rendimientos de los bonos del Tesoro ganaron impulso. La moderación de las expectativas de recortes de tasas presionó la preferencia general por el riesgo. En un contexto en el que las expectativas de restricción monetaria no logran disiparse por completo, el capital mantiene una cautela elevada frente a los activos con valoraciones ya elevadas; la liquidez entre mercados difícilmente puede considerarse holgada.
En cuanto al mercado cripto, el frenazo de las expectativas de liquidez macro más laxa ejerce directamente presión de valoración sobre los activos de riesgo encabezados por $BTC . Ante la falta de inyección adicional de liquidez, el mercado puede volver fácilmente a un modo defensivo. Los inversores deberían estar atentos al riesgo de correcciones a corto plazo provocadas por las perturbaciones en los datos macro, y no deben perseguir posiciones largas de forma ciega.
#PMI #美联储 #Economía macro
38
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#BinanceIncidentReport
64,626 visualizaciones
710 participa(n) en el debate
2
#BinanceReopensWithdrawalsForMoreAssets
190,257 visualizaciones
1,873 participa(n) en el debate
3
#BinanceHourlyDepositsExceedWithdrawals
88,774 visualizaciones
881 participa(n) en el debate
4
#USMidtermElections
946,784 visualizaciones
4,738 participa(n) en el debate
5
#AnthropicIPOPricedDownasInvestorsEye$1.5T
5,032 visualizaciones
61 participa(n) en el debate
6
#USOctoberNFP-AreRateCutsStillPossible
177,907 visualizaciones
1,357 participa(n) en el debate
7
#AppleReportsMixedResults
77,757 visualizaciones
1,010 participa(n) en el debate
8
#PalantirSlides3PercentOn$2BRevenue
6,968 visualizaciones
49 participa(n) en el debate
9
#FrenchAssemblyRejectsTwoCryptoExitTaxProposals
16,253 visualizaciones
201 participa(n) en el debate
10
#Nasdaq100EntersCorrection
18,924 visualizaciones
214 participa(n) en el debate