

#finanzasdigitales
finanzasdigitales
110,497 visualizaciones
251 participa(n) en el debate
Populares
Novedades

·
--
A veces pensamos que las grandes oportunidades solo llegan para unos pocos, pero la realidad es que muchas empiezan con algo tan simple como decidir aprender algo nuevo.
Las criptomonedas han dejado de ser un tema del futuro para convertirse en parte del presente, abriendo la puerta a nuevas formas de inversión, ahorro y libertad financiera.
No se trata de hacerse rico de la noche a la mañana, sino de entender un mercado que está creciendo y evolucionando constantemente. Con información, paciencia y una buena estrategia, cada persona puede dar sus primeros pasos de manera más segura.
Hoy más que nunca, aprender sobre finanzas digitales puede marcar una gran diferencia mañana. El conocimiento abre puertas, y en el mundo cripto, estar preparado vale muchísimo.
Todo empieza con una decisión: comenzar. 🚀
#Crypto #Bitcoin #Blockchain$ #FinanzasDigitales #Inversión #Binance
73
Artículo
📊 REPORTE DE MERCADO: ¿Hacia dónde va la economía Cripto hoy? 🚀¡El mercado cripto rompió el aburrimiento de los últimos meses! Si estuviste desconectado esta semana, acá te compartimos un resumen con información verificada de lo que está pasando en la economía digital.
✨ Los Datos Clave de Hoy (Septiembre 2026)
Bitcoin ($BTC ): ¡Superó la barrera de los 80.000 dólares! Cotiza hoy en USD 86.172, consolidando una subida tras romper su racha lateral. En Argentina, esto equivale aproximadamente a $130.437.360 pesos al tipo de cambio oficial de referencia. [1, [2](https://www.binance.com/en/square/post/362032344536048), 3]Ethereum ($ETH ): Se mantiene firme rondando los USD 2.500, impulsado por el desarrollo de contratos inteligentes y la tokenización de activos en Wall Street. [1, 2]Solana ($SOL ) y XRP: Ambas criptomonedas muestran una fuerte recuperación. Solana tocó los USD 117 (su máximo desde enero) y XRP se ubica cerca de los USD 1,50. [1]Capitalización Total: El mercado global de criptoactivos vuelve a consolidarse con fuerza, moviéndose entre los 2.65 y 2.75 billones de dólares. [[1](https://www.binance.com/en/square/post/361970597688902)]
🔎 ¿Por qué está subiendo el mercado esta semana?
Maduración del Ecosistema: Los grandes bancos mundiales y las firmas de Wall Street ya no rechazan la tecnología; ahora están compitiendo fuertemente por tokenizar acciones, bonos y fondos monetarios. [1]Superando el "Efecto Clarity": Aunque el Senado de EE.UU. bloqueó recientemente la Ley CLARITY (un proyecto de estructura de mercado), los inversores institucionales han decidido mirar hacia adelante. Plataformas como Coinbase ya buscan caminos de regulación directa con la SEC y la CFTC. [1, 2]Inyecciones de Capital: Los fondos cotizados (ETFs) de Bitcoin, especialmente el IBIT de BlackRock, siguen mostrando entradas masivas de capital institucional, demostrando que hay un interés real y no meramente especulativo detrás del último rally. [1, 2]
⚠️ ¡Atención Comunidad! Alerta de Seguridad 🛑
A medida que el mercado sube, también aumentan los intentos de estafa en redes sociales.
Recuerda que ninguna plataforma seria ni entidad autorizada te va a prometer ganancias altas, rápidas o garantizadas. [1, 2]Se han detectado anuncios falsos en Facebook generados con Inteligencia Artificial utilizando rostros de periodistas y deportistas conocidos para promover plataformas de inversión fraudulentas. [1]Regla de oro: Activa siempre el segundo factor de autenticación (2FA), nunca compartas tus contraseñas y verifica si las plataformas operan bajo regulaciones oficiales (como la CNV) antes de transferir dinero. [1, 2]
💡 ¿Y vos qué opinás? ¿Estamos ante el inicio de una nueva temporada alcista definitiva o creés que habrá otra corrección antes de fin de año? ¡Te leemos en los comentarios! 👇
#Criptomonedas #Bitcoin #Ethereum #FinanzasDigitales #Inversiones #blockchaineconomy #bitcoinhoy #CriptoArgentina
📊 REPORTE DE MERCADO: ¿Hacia dónde va la economía Cripto hoy? 🚀
¡El mercado cripto rompió el aburrimiento de los últimos meses! Si estuviste desconectado esta semana, acá te compartimos un resumen con información verificada de lo que está pasando en la economía digital.
✨ Los Datos Clave de Hoy (Septiembre 2026)
Bitcoin ($BTC ): ¡Superó la barrera de los 80.000 dólares! Cotiza hoy en USD 86.172, consolidando una subida tras romper su racha lateral. En Argentina, esto equivale aproximadamente a $130.437.360 pesos al tipo de cambio oficial de referencia. [1, 2, 3]Ethereum ($ETH ): Se mantiene firme rondando los USD 2.500, impulsado por el desarrollo de contratos inteligentes y la tokenización de activos en Wall Street. [1, 2]Solana ($SOL ) y XRP: Ambas criptomonedas muestran una fuerte recuperación. Solana tocó los USD 117 (su máximo desde enero) y XRP se ubica cerca de los USD 1,50. [1]Capitalización Total: El mercado global de criptoactivos vuelve a consolidarse con fuerza, moviéndose entre los 2.65 y 2.75 billones de dólares. [1]
🔎 ¿Por qué está subiendo el mercado esta semana?
Maduración del Ecosistema: Los grandes bancos mundiales y las firmas de Wall Street ya no rechazan la tecnología; ahora están compitiendo fuertemente por tokenizar acciones, bonos y fondos monetarios. [1]Superando el "Efecto Clarity": Aunque el Senado de EE.UU. bloqueó recientemente la Ley CLARITY (un proyecto de estructura de mercado), los inversores institucionales han decidido mirar hacia adelante. Plataformas como Coinbase ya buscan caminos de regulación directa con la SEC y la CFTC. [1, 2]Inyecciones de Capital: Los fondos cotizados (ETFs) de Bitcoin, especialmente el IBIT de BlackRock, siguen mostrando entradas masivas de capital institucional, demostrando que hay un interés real y no meramente especulativo detrás del último rally. [1, 2]
⚠️ ¡Atención Comunidad! Alerta de Seguridad 🛑
A medida que el mercado sube, también aumentan los intentos de estafa en redes sociales.
Recuerda que ninguna plataforma seria ni entidad autorizada te va a prometer ganancias altas, rápidas o garantizadas. [1, 2]Se han detectado anuncios falsos en Facebook generados con Inteligencia Artificial utilizando rostros de periodistas y deportistas conocidos para promover plataformas de inversión fraudulentas. [1]Regla de oro: Activa siempre el segundo factor de autenticación (2FA), nunca compartas tus contraseñas y verifica si las plataformas operan bajo regulaciones oficiales (como la CNV) antes de transferir dinero. [1, 2]
💡 ¿Y vos qué opinás? ¿Estamos ante el inicio de una nueva temporada alcista definitiva o creés que habrá otra corrección antes de fin de año? ¡Te leemos en los comentarios! 👇
#Criptomonedas #Bitcoin #Ethereum #FinanzasDigitales #Inversiones #blockchaineconomy #bitcoinhoy #CriptoArgentina
116
·
--
Artículo
¿Por qué tu orden P2P tarda más hoy en Venezuela?¿Te ha pasado que abres una orden para cambiar tus $USDT a bolívares y tarda el doble en liberarse? ⏱️
Con más de 190 ofertas activas en el P2P de Binance, el cuello de botella hoy lunes 7 de septiembre no es la falta de compradores, sino la fragmentación de la liquidez interbancaria.
Cuando vemos compras rondando los 968 Bs y ventas sobre los 957 Bs en Binance, muchos usuarios cometen el error de elegir al comerciante únicamente por la tasa más atractiva, ignorando si opera con Pago Móvil inmediato o transferencias directas del mismo banco.
Tres recomendaciones clave para hoy:
1. Revisa el promedio de tiempo de liberación del comerciante antes de tomar la orden.
2. Prioriza métodos de pago inmediatos (Pago Móvil) si necesitas liquidez al instante.
3. Verifica siempre que el titular de la cuenta bancaria coincida con el perfil verificado en Binance.
En un mercado que mueve millones diarios en $USDT, la velocidad y la seguridad valen más que arañar unos céntimos en la tasa.
¿Qué método bancario te está funcionando más rápido esta semana?
📊 Tasas y análisis en vivo en pitbullchain.com
$USDT #VenezuelaCrypto #BinanceP2P #USDT #FinanzasDigitales
¿Por qué tu orden P2P tarda más hoy en Venezuela?
¿Te ha pasado que abres una orden para cambiar tus $USDT a bolívares y tarda el doble en liberarse? ⏱️
Con más de 190 ofertas activas en el P2P de Binance, el cuello de botella hoy lunes 7 de septiembre no es la falta de compradores, sino la fragmentación de la liquidez interbancaria.
Cuando vemos compras rondando los 968 Bs y ventas sobre los 957 Bs en Binance, muchos usuarios cometen el error de elegir al comerciante únicamente por la tasa más atractiva, ignorando si opera con Pago Móvil inmediato o transferencias directas del mismo banco.
Tres recomendaciones clave para hoy:
1. Revisa el promedio de tiempo de liberación del comerciante antes de tomar la orden.
2. Prioriza métodos de pago inmediatos (Pago Móvil) si necesitas liquidez al instante.
3. Verifica siempre que el titular de la cuenta bancaria coincida con el perfil verificado en Binance.
En un mercado que mueve millones diarios en $USDT, la velocidad y la seguridad valen más que arañar unos céntimos en la tasa.
¿Qué método bancario te está funcionando más rápido esta semana?
📊 Tasas y análisis en vivo en pitbullchain.com
$USDT #VenezuelaCrypto #BinanceP2P #USDT #FinanzasDigitales
53
·
--
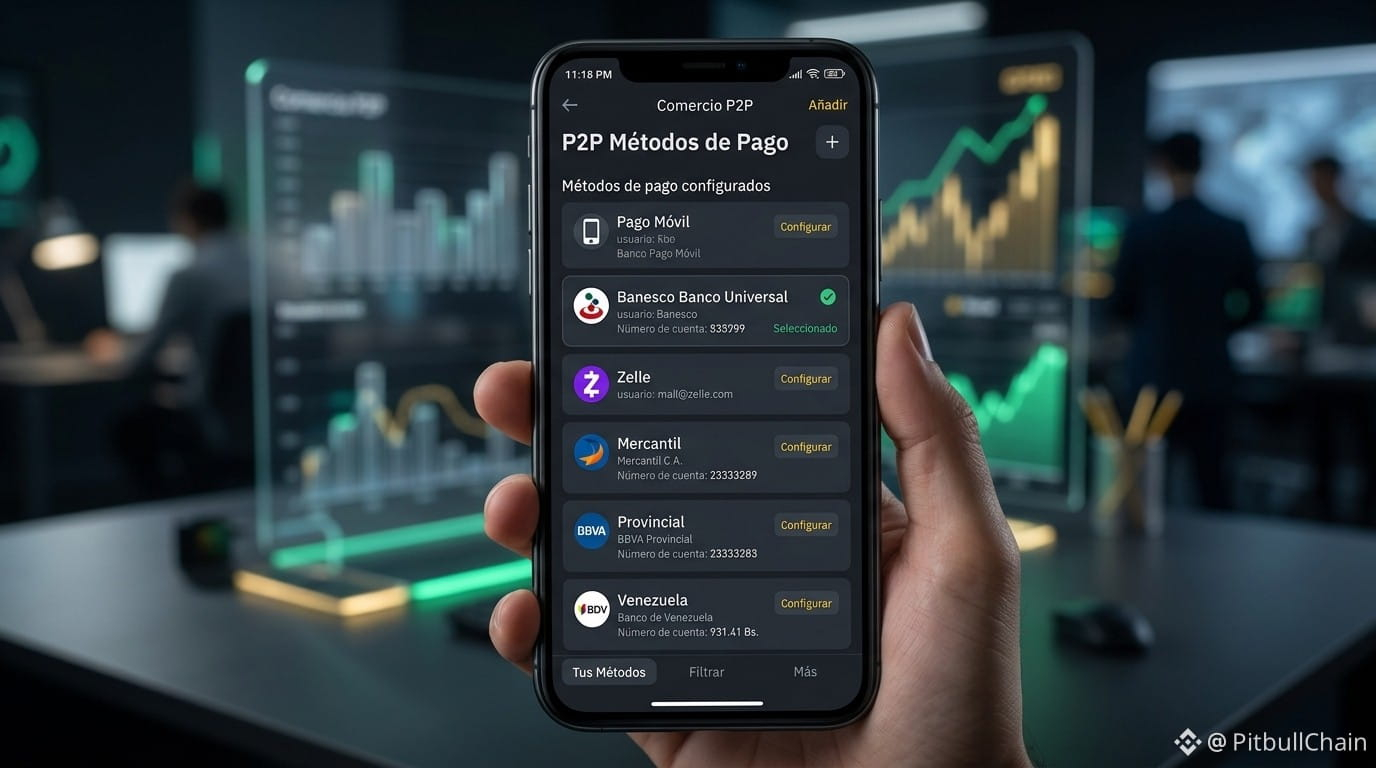
Con 217 órdenes activas en Binance P2P, mover bolívares a USDT hoy exige precisión. El mercado marca compra en Bs. 952,74 y venta en Bs. 882,43, abriendo un spread de Bs. 70,31 (7,97%).
Frente al BCV en Bs. 785,07, el mercado p2p sostiene una prima de 21,36%. La liquidez sigue activa y constante, pero esa diferencia entre puntas castiga la prisa de quien entra sin planificar. Si vas a transaccionar, calcula bien tus costos reales antes de liberar y cuida tu tasa efectiva.
📊 Tasas y análisis en vivo en pitbullchain.com
#BinanceP2P #VenezuelaCrypto #USDT #FinanzasDigitales
45
·
--
¡Atentos con la brecha de compra y venta hoy en Binance P2P! ⚠️
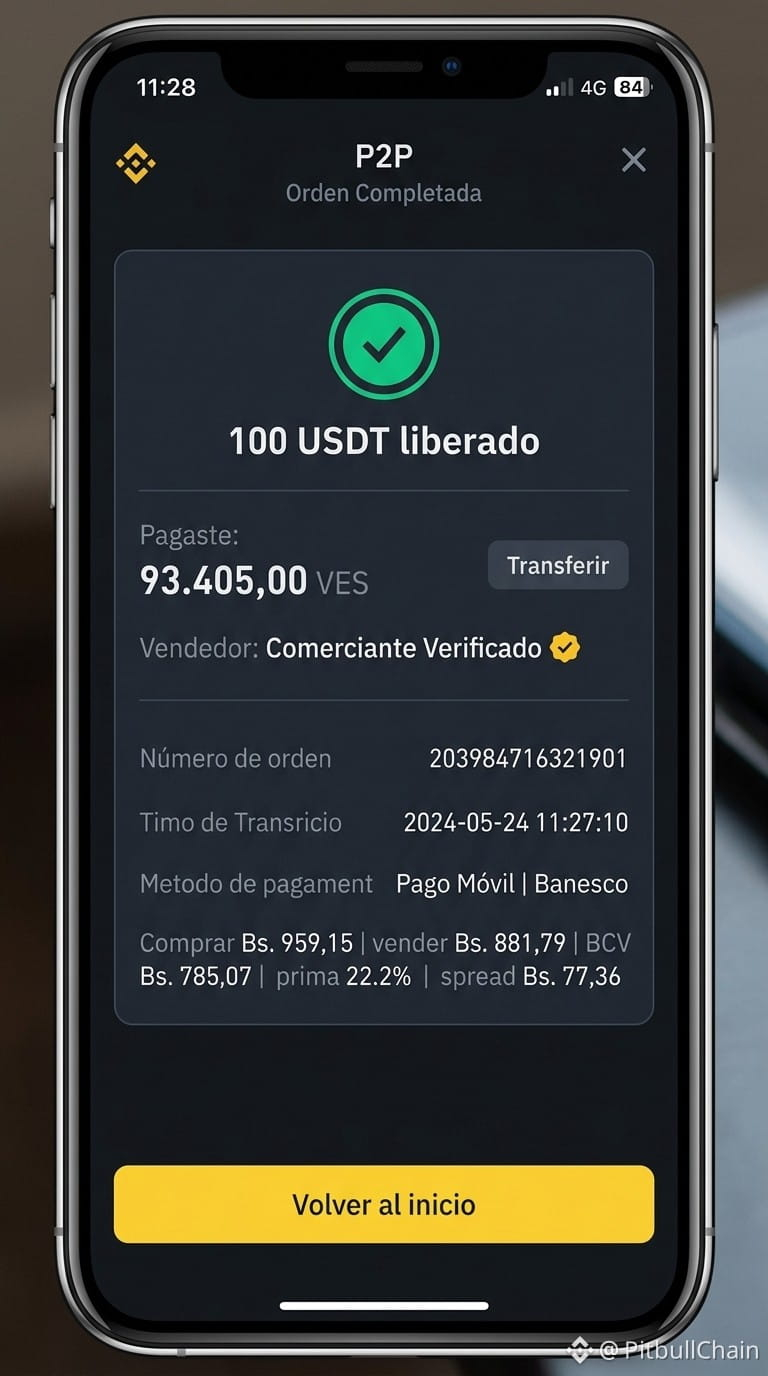
Mientras se habla de estabilidad cambiaria, el libro de órdenes cuenta otra historia: comprar USDT ronda los Bs. 959.15 mientras que la venta se ubica en Bs. 881.79. Hablamos de un spread directo de Bs. 77.36 (8.77%) y una prima del 22.17% frente a la tasa oficial de Bs. 785.07.
Con más de 200 órdenes activas, el mercado castiga a quien no calcula bien su precio de entrada y salida. Si vas a transar hoy, revisa bien tu margen antes de liberar y no te apures.
📊 Tasas y análisis en vivo en pitbullchain.com
#BinanceP2P #VenezuelaCrypto #USDT #FinanzasDigitales
46
·
--
¿Estás aceptando la primera orden que ves en Binance P2P o estás jugando como creador de mercado?
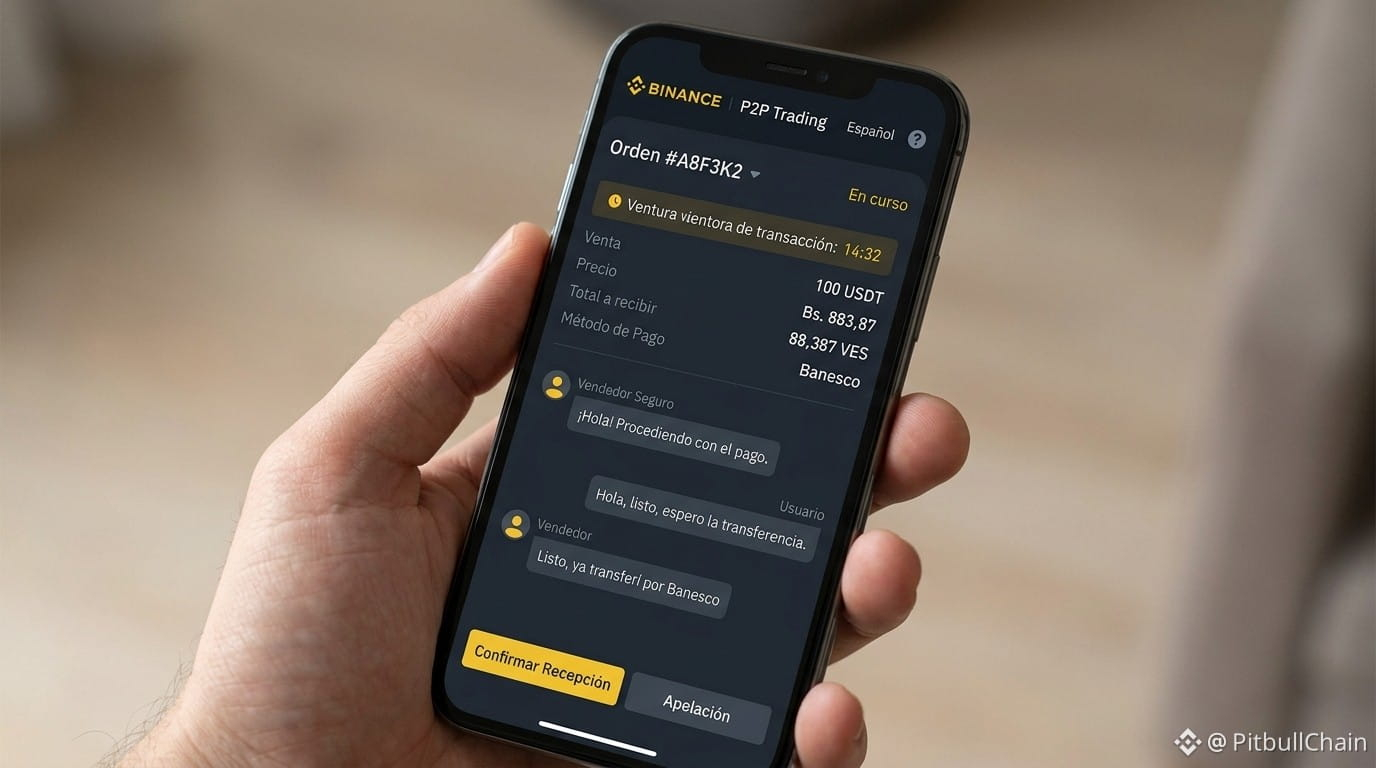
Hoy vemos más de 190 órdenes activas con referencias de compra en 925.85 Bs y venta en 931.31 Bs en Binance. Cuando el mercado se mueve rápido y la brecha cambia de ritmo, entrar como tomador (taker) sin analizar te puede costar varios bolívares por cada USDT.
Mi recomendación: si no tienes apuro inmediato, publica tu propio anuncio (maker). Ajusta tu tasa, filtra usuarios con +98% de completado y protege tu capital. En P2P, la disciplina vale más que la prisa.
📊 Tasas y análisis en vivo en pitbullchain.com
#BinanceP2P #VenezuelaCrypto #USDT #FinanzasDigitales
58

Artículo
📰 SUN (SUN): La Energía que Impulsa la Red TRON ☀️🔗1. ¿Qué es SUN?
SUN es el token nativo del ecosistema construido sobre la red TRON, creado con el objetivo de ser el corazón de las finanzas descentralizadas dentro de su cadena. A menudo se le conoce como el «Bitcoin de TRON», porque combina funciones de utilidad, gobernanza y recompensas en un solo activo digital.🪙
Nació con una idea clara: ofrecer herramientas sencillas, seguras y accesibles para que cualquier persona pueda participar en el mundo de las finanzas descentralizadas, sin complicaciones y con costos muy bajos 🤝🌐.
2. Sus puntos más fuertes:
A) Gobernanza real: Quienes tienen SUN pueden votar en decisiones importantes del proyecto: cambios en reglas, nuevas funciones y alianzas. Tú tienes voz en cómo crece el ecosistema 🗳️.
B) Utilidad completa: Sirve para pagar comisiones, obtener rendimientos en fondos de liquidez, participar en lanzamientos de nuevos proyectos y mucho más. No es solo un token de valor: se usa día a día ⚙️.
C) Costos muy bajos: Al operar sobre la red TRON, las transacciones son rápidas y cuestan muy poco, ideal para todos los presupuestos 💸.
D) Respaldado por una gran red: Cuenta con la estabilidad, la tecnología y la comunidad que ha construido TRON durante años 🛡️.
E) Visión a largo plazo: No busca ser una moda pasajera, sino convertirse en una pieza clave para conectar las finanzas tradicionales con las descentralizadas, creciendo paso a paso 🚀.
3. Una mirada realista:
Como cualquier activo digital, su precio puede variar según el mercado, pero lo que le da solidez es su uso real dentro de la red. SUN no promete ganancias mágicas, sino que ofrece una forma de participar activamente en un ecosistema que ya funciona y que sigue sumando usuarios y servicios.⚡
Es una opción para quienes buscan proyectos con trayectoria, utilidad clara y la posibilidad de formar parte de su crecimiento.📈
#SUN #FinanzasDigitales
$SUN
📰 SUN (SUN): La Energía que Impulsa la Red TRON ☀️🔗
1. ¿Qué es SUN?
SUN es el token nativo del ecosistema construido sobre la red TRON, creado con el objetivo de ser el corazón de las finanzas descentralizadas dentro de su cadena. A menudo se le conoce como el «Bitcoin de TRON», porque combina funciones de utilidad, gobernanza y recompensas en un solo activo digital.🪙
Nació con una idea clara: ofrecer herramientas sencillas, seguras y accesibles para que cualquier persona pueda participar en el mundo de las finanzas descentralizadas, sin complicaciones y con costos muy bajos 🤝🌐.
2. Sus puntos más fuertes:
A) Gobernanza real: Quienes tienen SUN pueden votar en decisiones importantes del proyecto: cambios en reglas, nuevas funciones y alianzas. Tú tienes voz en cómo crece el ecosistema 🗳️.
B) Utilidad completa: Sirve para pagar comisiones, obtener rendimientos en fondos de liquidez, participar en lanzamientos de nuevos proyectos y mucho más. No es solo un token de valor: se usa día a día ⚙️.
C) Costos muy bajos: Al operar sobre la red TRON, las transacciones son rápidas y cuestan muy poco, ideal para todos los presupuestos 💸.
D) Respaldado por una gran red: Cuenta con la estabilidad, la tecnología y la comunidad que ha construido TRON durante años 🛡️.
E) Visión a largo plazo: No busca ser una moda pasajera, sino convertirse en una pieza clave para conectar las finanzas tradicionales con las descentralizadas, creciendo paso a paso 🚀.
3. Una mirada realista:
Como cualquier activo digital, su precio puede variar según el mercado, pero lo que le da solidez es su uso real dentro de la red. SUN no promete ganancias mágicas, sino que ofrece una forma de participar activamente en un ecosistema que ya funciona y que sigue sumando usuarios y servicios.⚡
Es una opción para quienes buscan proyectos con trayectoria, utilidad clara y la posibilidad de formar parte de su crecimiento.📈
#SUN #FinanzasDigitales
$SUN
148
·
--
Artículo
Stanley coins: el puente entre el dinero tradicional y la nueva economía digital$NVDAB
En el mundo de las criptomonedas, la volatilidad es uno de los principales desafíos para quienes buscan utilizar activos digitales en su vida cotidiana. Bitcoin y otros criptoactivos pueden experimentar importantes variaciones de precio en períodos muy cortos.
Aquí es donde entran las stablecoins.
Las stablecoins son criptomonedas diseñadas para mantener un valor relativamente estable, generalmente vinculadas a un activo de referencia como el dólar estadounidense. Esta característica las ha convertido en una pieza fundamental del ecosistema blockchain y en uno de los instrumentos digitales con mayor utilidad práctica.
¿Por qué son importantes las stablecoins?
Las stablecoins buscan combinar dos mundos que durante mucho tiempo parecían separados: la estabilidad del dinero tradicional y la velocidad de la tecnología blockchain.
Entre sus principales beneficios encontramos:
1. Menor exposición a la volatilidad
Una de sus principales ventajas es que, a diferencia de muchas criptomonedas, están diseñadas para reducir las fluctuaciones de precio.
Por ejemplo, una stablecoin vinculada al dólar busca mantener una relación cercana a 1:1 con esa moneda. Esto permite utilizarla como unidad de referencia dentro del mercado cripto sin estar constantemente expuesto a movimientos extremos de precios.
2. Transferencias rápidas y globales
Las stablecoins pueden enviarse a través de redes blockchain sin depender necesariamente de los horarios tradicionales del sistema bancario.
Esto permite realizar transferencias internacionales de manera rápida y, dependiendo de la red utilizada, con costos relativamente bajos.
Para personas y empresas que necesitan mover valor entre distintos países, esta característica puede resultar especialmente útil.
3. Una puerta de entrada al ecosistema cripto
Las stablecoins funcionan como un puente entre las monedas tradicionales y los activos digitales.
Un usuario puede convertir moneda fiduciaria en una stablecoin y utilizarla posteriormente para:
Comprar o intercambiar otros criptoactivos.Mantener liquidez dentro de un exchange.Participar en aplicaciones descentralizadas.Realizar pagos donde sean aceptadas.Mover fondos entre diferentes plataformas blockchain.
Por esta razón, se han convertido en una herramienta cotidiana para muchos participantes del mercado.
4. Protección frente a determinadas pérdidas de poder adquisitivo
En economías donde existe una elevada inflación o restricciones para acceder a monedas extranjeras, las stablecoins vinculadas a monedas fuertes pueden ser utilizadas por algunas personas como una alternativa digital para mantener exposición a esa moneda.
Sin embargo, es importante entender que una stablecoin no elimina automáticamente los riesgos económicos ni garantiza la conservación del poder adquisitivo. Su utilidad depende del activo de referencia, las reservas, el emisor, la regulación y las condiciones del mercado.
5. Utilidad en DeFi
Las stablecoins también son protagonistas del ecosistema DeFi (finanzas descentralizadas).
Dependiendo de la plataforma y del activo, pueden utilizarse para proporcionar liquidez, realizar préstamos, pedir préstamos o participar en diferentes protocolos.
Esto ha permitido desarrollar servicios financieros basados en blockchain sin depender exclusivamente de intermediarios financieros tradicionales.
6. Mayor transparencia de las operaciones
Al utilizar tecnología blockchain, muchas operaciones con stablecoins pueden verificarse públicamente en la red correspondiente.
Esto ofrece una característica interesante: la posibilidad de rastrear transacciones de manera transparente, aunque la visibilidad de la información puede variar según la blockchain y la estructura de cada proyecto.
No todas las stablecoins son iguales
Este punto es fundamental.
Existen diferentes modelos de stablecoins. Algunas están respaldadas por reservas de activos tradicionales, mientras que otras utilizan criptomonedas como garantía o mecanismos algorítmicos para intentar mantener su valor.
Por eso, antes de utilizar una stablecoin es importante investigar:
¿Quién la emite? ¿Qué la respalda? ¿Cómo se gestionan sus reservas? ¿Qué blockchain utiliza? ¿Qué riesgos regulatorios y tecnológicos existen?
La palabra "estable" no significa "sin riesgo".
Una stablecoin puede perder su paridad con el activo de referencia, enfrentar problemas de liquidez, sufrir vulnerabilidades tecnológicas o estar expuesta a cambios regulatorios.
El verdadero potencial de las stablecoins
Más allá de su utilización para trading, las stablecoins podrían desempeñar un papel importante en la evolución de los pagos digitales y las finanzas globales.
Su combinación de estabilidad relativa, programabilidad, disponibilidad 24/7 y tecnología blockchain abre la puerta a nuevas formas de transferir y utilizar dinero.
Para los usuarios, esto puede significar mayor acceso a herramientas financieras digitales.
Para las empresas, puede representar nuevas alternativas para pagos internacionales y gestión de liquidez.
Y para el ecosistema blockchain, constituyen uno de los principales puentes entre las finanzas tradicionales y la economía digital.
Conclusión
Las stablecoins no son simplemente "dólares digitales". Representan una infraestructura financiera que permite trasladar el concepto de dinero estable al entorno de la blockchain.
Su crecimiento demuestra que el futuro de las criptomonedas no necesariamente dependerá únicamente de activos altamente volátiles. También dependerá de aquellos proyectos capaces de ofrecer utilidad real, accesibilidad y eficiencia.
La clave para cualquier usuario está en comprender tanto sus beneficios como sus riesgos antes de utilizarlas.
En el mundo cripto, informarse no es opcional: es parte de la estrategia.
Este artículo tiene fines exclusivamente educativos e informativos y no constituye asesoría financiera ni recomendación de inversión. Antes de tomar decisiones, realiza tu propia investigación y evalúa los riesgos.
#Stablecoins$ #Criptomonedas #Blockchain #Binance Square #de #cryptouniverseofficial #FinanzasDigitales i #Web3
Stanley coins: el puente entre el dinero tradicional y la nueva economía digital
$NVDAB
En el mundo de las criptomonedas, la volatilidad es uno de los principales desafíos para quienes buscan utilizar activos digitales en su vida cotidiana. Bitcoin y otros criptoactivos pueden experimentar importantes variaciones de precio en períodos muy cortos.
Aquí es donde entran las stablecoins.
Las stablecoins son criptomonedas diseñadas para mantener un valor relativamente estable, generalmente vinculadas a un activo de referencia como el dólar estadounidense. Esta característica las ha convertido en una pieza fundamental del ecosistema blockchain y en uno de los instrumentos digitales con mayor utilidad práctica.
¿Por qué son importantes las stablecoins?
Las stablecoins buscan combinar dos mundos que durante mucho tiempo parecían separados: la estabilidad del dinero tradicional y la velocidad de la tecnología blockchain.
Entre sus principales beneficios encontramos:
1. Menor exposición a la volatilidad
Una de sus principales ventajas es que, a diferencia de muchas criptomonedas, están diseñadas para reducir las fluctuaciones de precio.
Por ejemplo, una stablecoin vinculada al dólar busca mantener una relación cercana a 1:1 con esa moneda. Esto permite utilizarla como unidad de referencia dentro del mercado cripto sin estar constantemente expuesto a movimientos extremos de precios.
2. Transferencias rápidas y globales
Las stablecoins pueden enviarse a través de redes blockchain sin depender necesariamente de los horarios tradicionales del sistema bancario.
Esto permite realizar transferencias internacionales de manera rápida y, dependiendo de la red utilizada, con costos relativamente bajos.
Para personas y empresas que necesitan mover valor entre distintos países, esta característica puede resultar especialmente útil.
3. Una puerta de entrada al ecosistema cripto
Las stablecoins funcionan como un puente entre las monedas tradicionales y los activos digitales.
Un usuario puede convertir moneda fiduciaria en una stablecoin y utilizarla posteriormente para:
Comprar o intercambiar otros criptoactivos.Mantener liquidez dentro de un exchange.Participar en aplicaciones descentralizadas.Realizar pagos donde sean aceptadas.Mover fondos entre diferentes plataformas blockchain.
Por esta razón, se han convertido en una herramienta cotidiana para muchos participantes del mercado.
4. Protección frente a determinadas pérdidas de poder adquisitivo
En economías donde existe una elevada inflación o restricciones para acceder a monedas extranjeras, las stablecoins vinculadas a monedas fuertes pueden ser utilizadas por algunas personas como una alternativa digital para mantener exposición a esa moneda.
Sin embargo, es importante entender que una stablecoin no elimina automáticamente los riesgos económicos ni garantiza la conservación del poder adquisitivo. Su utilidad depende del activo de referencia, las reservas, el emisor, la regulación y las condiciones del mercado.
5. Utilidad en DeFi
Las stablecoins también son protagonistas del ecosistema DeFi (finanzas descentralizadas).
Dependiendo de la plataforma y del activo, pueden utilizarse para proporcionar liquidez, realizar préstamos, pedir préstamos o participar en diferentes protocolos.
Esto ha permitido desarrollar servicios financieros basados en blockchain sin depender exclusivamente de intermediarios financieros tradicionales.
6. Mayor transparencia de las operaciones
Al utilizar tecnología blockchain, muchas operaciones con stablecoins pueden verificarse públicamente en la red correspondiente.
Esto ofrece una característica interesante: la posibilidad de rastrear transacciones de manera transparente, aunque la visibilidad de la información puede variar según la blockchain y la estructura de cada proyecto.
No todas las stablecoins son iguales
Este punto es fundamental.
Existen diferentes modelos de stablecoins. Algunas están respaldadas por reservas de activos tradicionales, mientras que otras utilizan criptomonedas como garantía o mecanismos algorítmicos para intentar mantener su valor.
Por eso, antes de utilizar una stablecoin es importante investigar:
¿Quién la emite? ¿Qué la respalda? ¿Cómo se gestionan sus reservas? ¿Qué blockchain utiliza? ¿Qué riesgos regulatorios y tecnológicos existen?
La palabra "estable" no significa "sin riesgo".
Una stablecoin puede perder su paridad con el activo de referencia, enfrentar problemas de liquidez, sufrir vulnerabilidades tecnológicas o estar expuesta a cambios regulatorios.
El verdadero potencial de las stablecoins
Más allá de su utilización para trading, las stablecoins podrían desempeñar un papel importante en la evolución de los pagos digitales y las finanzas globales.
Su combinación de estabilidad relativa, programabilidad, disponibilidad 24/7 y tecnología blockchain abre la puerta a nuevas formas de transferir y utilizar dinero.
Para los usuarios, esto puede significar mayor acceso a herramientas financieras digitales.
Para las empresas, puede representar nuevas alternativas para pagos internacionales y gestión de liquidez.
Y para el ecosistema blockchain, constituyen uno de los principales puentes entre las finanzas tradicionales y la economía digital.
Conclusión
Las stablecoins no son simplemente "dólares digitales". Representan una infraestructura financiera que permite trasladar el concepto de dinero estable al entorno de la blockchain.
Su crecimiento demuestra que el futuro de las criptomonedas no necesariamente dependerá únicamente de activos altamente volátiles. También dependerá de aquellos proyectos capaces de ofrecer utilidad real, accesibilidad y eficiencia.
La clave para cualquier usuario está en comprender tanto sus beneficios como sus riesgos antes de utilizarlas.
En el mundo cripto, informarse no es opcional: es parte de la estrategia.
Este artículo tiene fines exclusivamente educativos e informativos y no constituye asesoría financiera ni recomendación de inversión. Antes de tomar decisiones, realiza tu propia investigación y evalúa los riesgos.
#Stablecoins$ #Criptomonedas #Blockchain #Binance Square #de #cryptouniverseofficial #FinanzasDigitales i #Web3
101

·
--
¿Por qué Binance sigue siendo la plataforma favorita en Latinoamérica?
Más de 150 millones de usuarios confían en ella por:
🔹 Comisiones bajas y transparentes
🔹 Amplia variedad de criptomonedas
🔹 Seguridad de nivel mundial
🔹 Herramientas para principiantes y expertos
💡 Consejo: Empieza con montos pequeños, infórmate antes de invertir y nunca arriesgues lo que no estés dispuesto a perder.
👇 ¿Tú ya operas aquí? Cuéntame tu experiencia en los comentarios.
#Binance #Criptomonedas #Inversiones $SPCXB #FinanzasDigitales
127
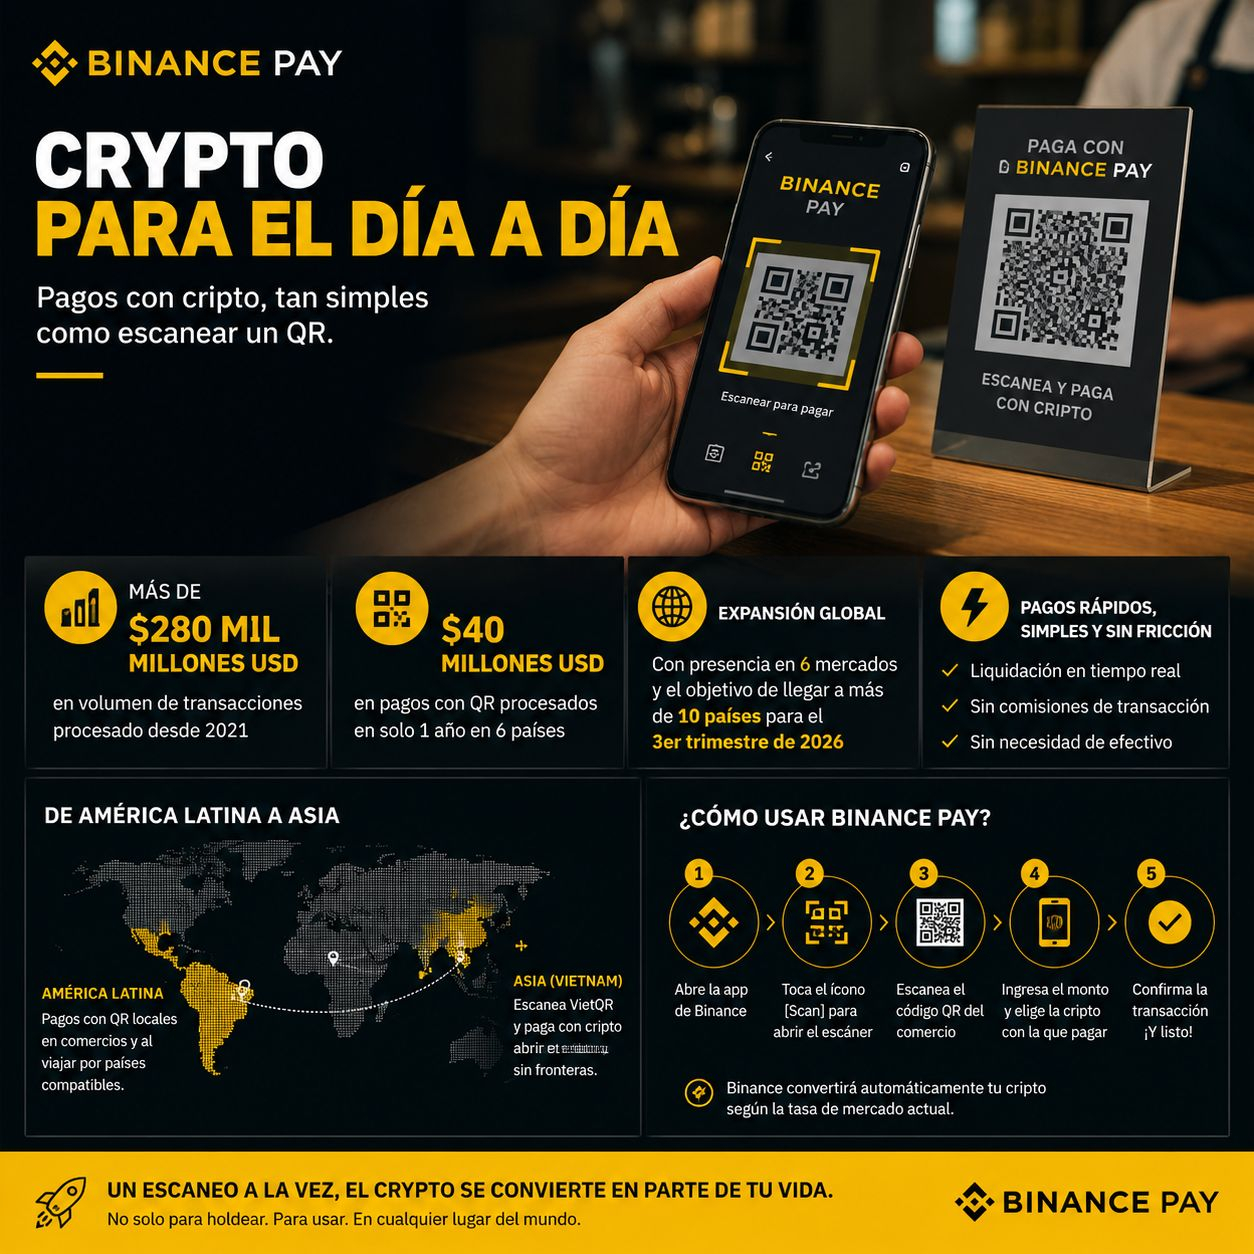
Binance Pay y el futuro de los pagos con cripto
Binance Pay ya ha procesado más de $280 mil millones USD desde 2021, demostrando que los pagos con criptomonedas pueden escalar a nivel global 🌍.
🔑 Puntos clave:
Integración con pagos QR locales, facilitando el uso diario.
Más de $40 millones USD en pagos QR en solo 1 año.
Crecimiento acelerado en América Latina y Asia.
Eliminación de intermediarios: pagos rápidos, sin fricción y sin necesidad de efectivo.
💡 Esto significa que hoy puedes pagar un café, viajar o comprar en tiendas simplemente escaneando un QR con cripto, tal como lo harías con dinero tradicional.
📈 Con planes de expansión a más de 10 países en 2026, Binance Pay está acercando el cripto a su verdadero propósito: ser usado, no solo holdeado.
#Crypto #BinancePay #Adopcion #FinanzasDigitales
1
3
776
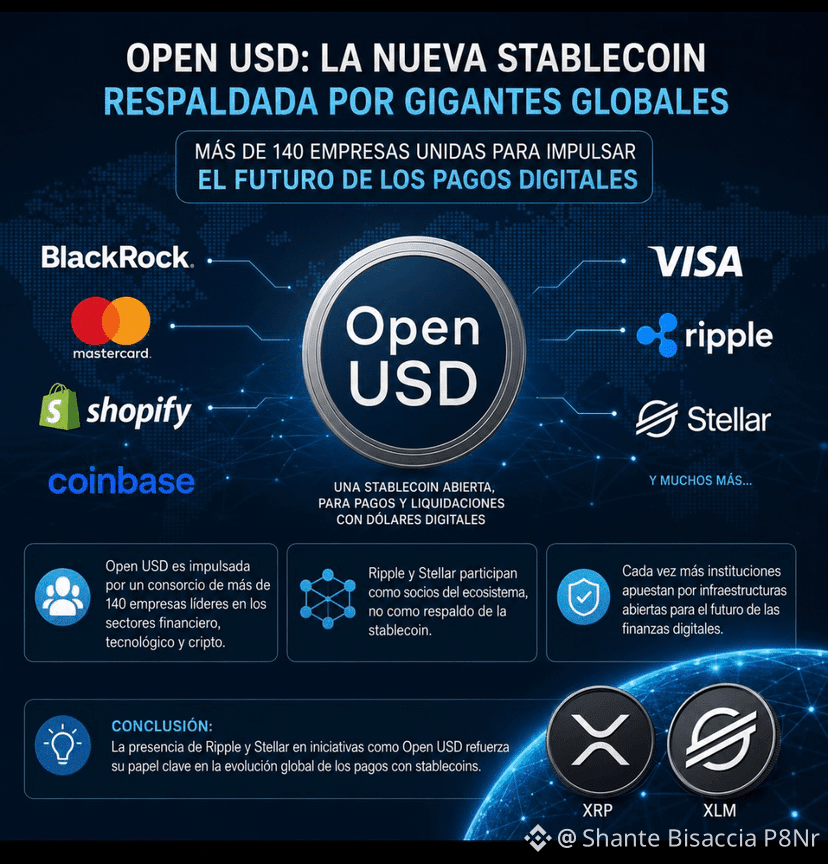
🚨 Open USD sigue dando de que hablar.
La nueva stablecoin, respaldada por un consorcio de más de 140 empresas, reúne a gigantes como BlackRock, Mastercard, Shopify y Coinbase. Entre los participantes, también aparecen Ripple y Stellar, lo que vuelve a poner a los ecosistemas de XRP y XLM en el radar de las grandes iniciativas de pagos digitales.
Es importante aclarar que esto no significa que Open USD utilice XRP o XLM como respaldo, sino que ambas organizaciones forman parte del ecosistema que impulsa este proyecto.
La conclusión es que cada vez más actores institucionales apuestan por infraestructuras abiertas para los pagos con stablecoins, y la presencia de Ripple y Stellar en estas iniciativas refuerza su papel dentro de la evolución de las finanzas digitales.
$XRP $XRP #OUSD #Stablecoins #FinanzasDigitales
3
5
1.3k
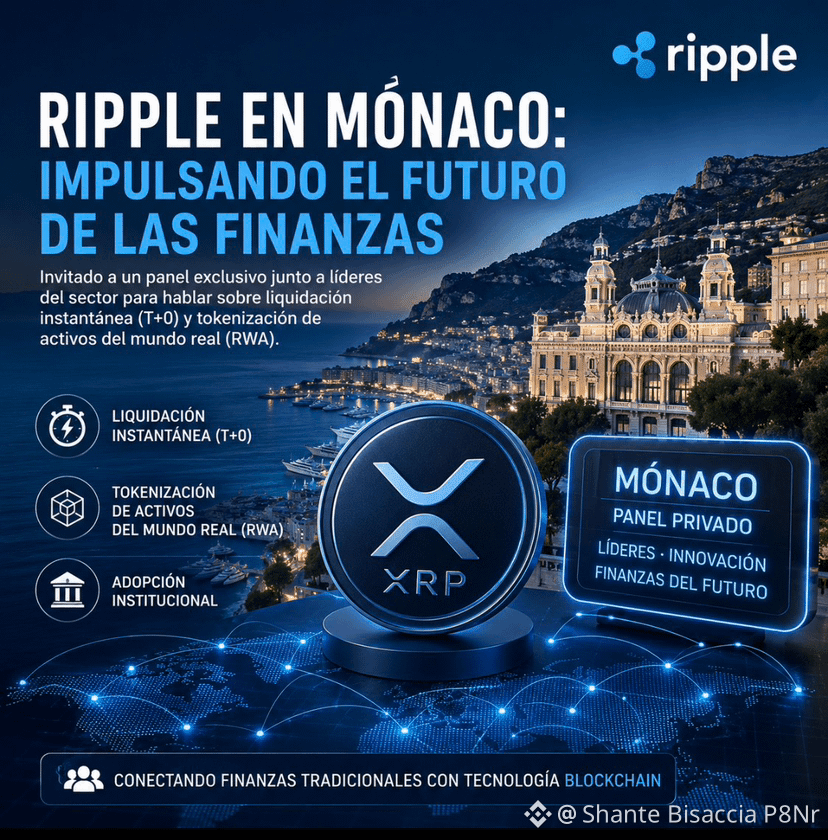
🚨 Ripple sigue ganando presencia institucional.
Ripple participará en un panel privado junto a importantes actores del sector financiero y de activos digitales. Entre los temas destacados figuran la liquidación instantánea (T+0) y la tokenizacion de activos del mundo real (RWA), dos áreas que están captando cada vez más atención de las instituciones.
Aunque algunas cifras compartidas en redes son especulativas, la participación de Ripple en este tipo de encuentros refleja el creciente interés por las soluciones blockchain en los mercados financieros tradicionales.
🌐 La convergencia entre finanzas tradicionales y tecnología blockchain continúa avanzando a paso firme.
$XRP #Ripple #RWA #Blockchain #FinanzasDigitales
3
1
448
·
--
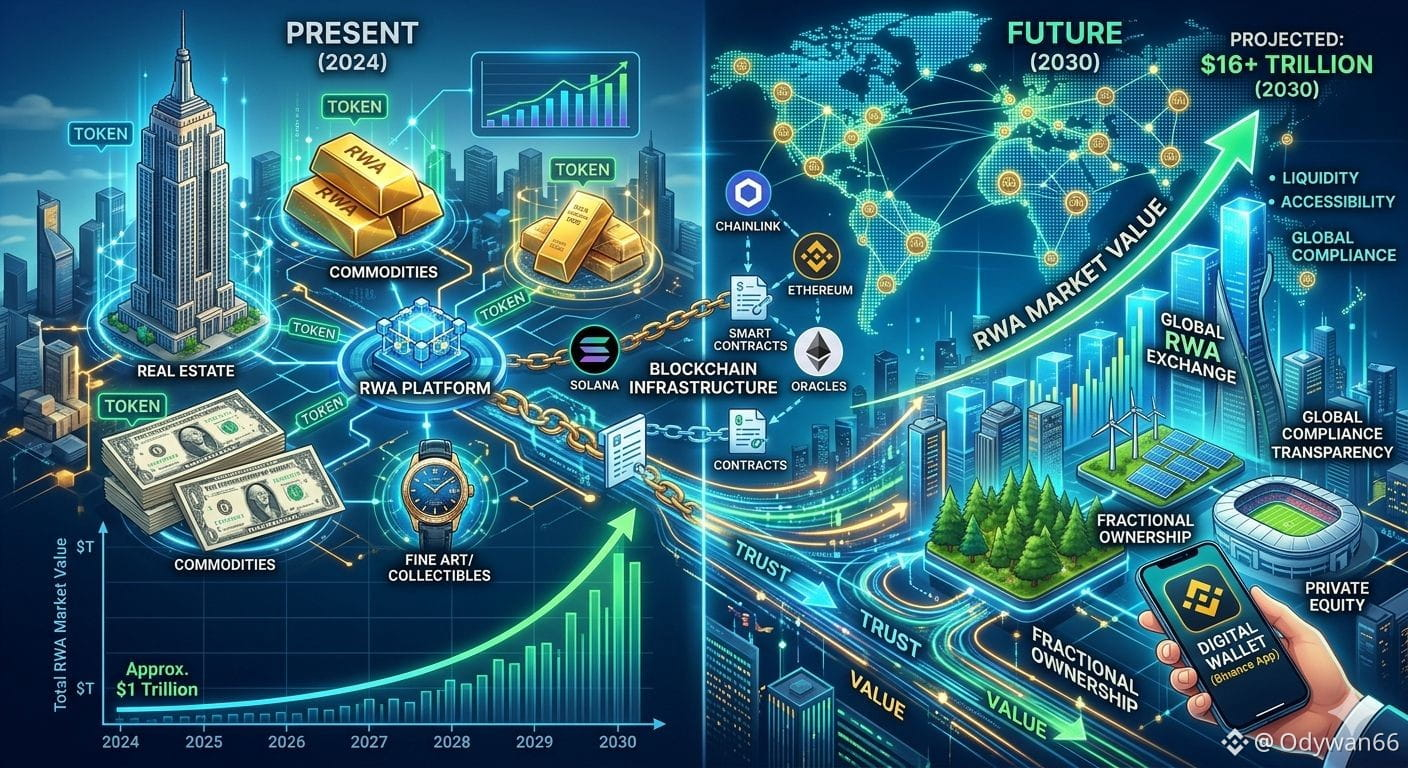
¡EL FUTURO YA LLEGÓ A BINANCE! El poder de los RWA 🏢💎
¿Cansado de la volatilidad extrema? Llegó el momento de conectar tus ahorros con la economía real. ¡Te explico por qué los RWA (Real World Assets) están cambiando el juego en Binance! 👇
¿Qué son? 🧠: Son tokens digitales que representan activos del mundo físico. ¡La unión perfecta entre la seguridad tradicional y la tecnología blockchain!
¿Qué los respalda? 🛡️: Cero especulación vacía. Están respaldados por oro real en bóvedas, propiedades inmobiliarias y bonos del Tesoro emitidos por gigantes financieros globales.
Inversión para todos 💵: Ya no necesitas millones. Gracias al fraccionamiento, puedes invertir en porciones de grandes activos desde montos mínimos.
Liquidez total ⚡: Olvídate de esperar meses para vender una propiedad o un bono. Compra, vende o intercambia tus tokens RWA las 24 horas, los 7 días de la semana, en segundos.
🚀 En Binance, el mercado de activos reales avanza con el respaldo tecnológico de redes líderes y oráculos como $LINK para garantizar máxima transparencia. ¡Es hora de diversificar con valor real!
¿Y tú, ya tienes tokens RWA protegiendo tu portafolio? ¡Te leo en los comentarios! 👇
#Binance #RWA #RealWorldAssets #Crypto #Inversiones #FinanzasDigitales
#
94

·
--
🚀 ¿ACCIONES TRADICIONALES EN BINANCE? EL FUTURO DE LAS FINANZAS YA LLEGÓ 📈💥
¿Te imaginas poder gestionar tus inversiones de la bolsa tradicional y tus criptomonedas dentro del mismo lugar? El mercado financiero ya no está dividido entre "Wall Street" y "Crypto".
Con las nuevas integraciones y transferencias de activos (DTC Transfer), la brecha entre las acciones y las criptos es cada vez más corta. Esto cambia las reglas del juego para todos:
🌐 Diversificación Total: Menos fricción para mover tu capital entre activos tradicionales y digitales.
⚡ Mayor Liquidez: Libertad para operar y proteger tu portafolio en momentos de alta volatilidad.
🛡️ Seguridad e Infraestructura: Transferencias eficientes sin depender de múltiples plataformas o intermediarios lentos.
El ecosistema financiero está evolucionando y quienes entienden la convergencia entre acciones y criptos a tiempo son los que toman ventaja.
👇 ¡DÉJAME TU OPINIÓN EN LOS COMENTARIOS! 👇
💬 ¿Prefieres mantener tu capital 100% en Cripto o te gustaría tener una parte en acciones tradicionales dentro de Binance? ¡Los leo a todos!
#BinanceSquare #StocksToBinance #DTCTransfer #Trading2026 #CryptoNews #Bitcoin #Inversiones #FinanzasDigitales
$BTC C $BNB y $USDT
99

·
--
Alcista
🚀 ¡Comunidad, el futuro financiero se construye día a día!
Estar dentro del ecosistema de Binance ya nos da una ventaja gigante. La clave aquí no es solo operar, sino aprender, conectar con otros creadores y entender hacia dónde va el mercado digital.
Gestionar nuestros activos con inteligencia y seguridad nos da esa libertad que todos buscamos. Sigamos compartiendo ideas, analizando tendencias y aprovechando cada herramienta que esta plataforma nos ofrece para crecer.
¿Cuál es su meta financiera para esta semana? ¡Los leo en los comentarios! 👇✨
#Binance #CryptoComunidad #FinanzasDigitales $BTC
{spot}(BTCUSDT)
🚀 ¡Comunidad, el futuro financiero se construye día a día!
Estar dentro del ecosistema de Binance ya nos da una ventaja gigante. La clave aquí no es solo operar, sino aprender, conectar con otros creadores y entender hacia dónde va el mercado digital.
Gestionar nuestros activos con inteligencia y seguridad nos da esa libertad que todos buscamos. Sigamos compartiendo ideas, analizando tendencias y aprovechando cada herramienta que esta plataforma nos ofrece para crecer.
¿Cuál es su meta financiera para esta semana? ¡Los leo en los comentarios! 👇✨
#Binance #CryptoComunidad #FinanzasDigitales $BTC
1
28
·
--
Binance es, sin duda, mi plataforma favorita para operar. Rápida, segura y súper fácil de usar, ideal tanto para expertos como para los que están dando sus primeros pasos. ¡Si quieres empezar en cripto con el pie derecho, aquí tienes todo lo que necesitas! 💪 #BinanceCrypto #cryptolife" #FinanzasDigitales
Binance es, sin duda, mi plataforma favorita para operar. Rápida, segura y súper fácil de usar, ideal tanto para expertos como para los que están dando sus primeros pasos. ¡Si quieres empezar en cripto con el pie derecho, aquí tienes todo lo que necesitas! 💪 #BinanceCrypto #cryptolife" #FinanzasDigitales
143
·
--
Artículo
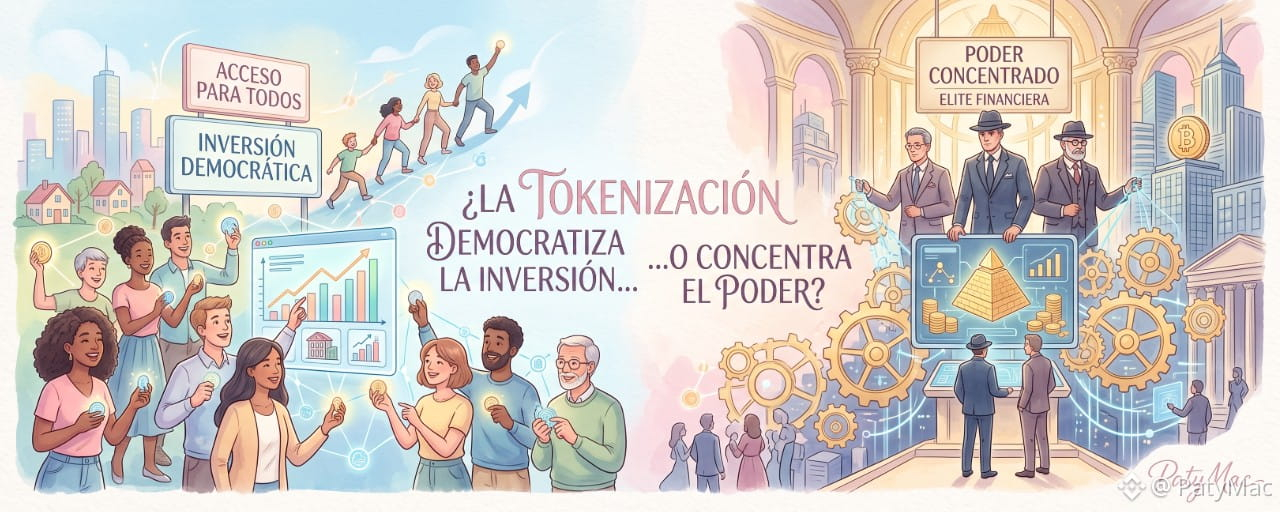
¿LA TOKENIZACIÓN DEMOCRATIZA LA INVERSIÓN… O CONCENTRA EL PODER?Después de explicar qué es la tokenización, aparece una pregunta mucho más incómoda: ¿quién controla todo lo que existe detrás de ese token?
Hace un tiempo publiqué un contenido explicando cómo la tokenización puede transformar determinados activos reales o derechos económicos en representaciones digitales.
Y la respuesta de la comunidad fue interesante: preguntas, comentarios, guardados y conversaciones que continuaron incluso mucho después de la publicación.
Pero cuanto más hablamos de tokenización, más aparece una pregunta que considero todavía más importante:
Si ahora más personas pueden acceder a una inversión… ¿significa que también tienen más poder?
Porque una cosa es democratizar el acceso.
Y otra muy diferente es democratizar la propiedad, la información y la capacidad de decisión.
Ahí comienza una discusión mucho más profunda.
🧩 PRIMERO: ¿QUÉ CAMBIA CUANDO TOKENIZAMOS UN ACTIVO?
Imaginemos un inmueble valuado en USD 1.000.000.
En el modelo tradicional, acceder económicamente a ese activo puede requerir una cantidad importante de capital.
Ahora imaginemos que la estructura jurídica permite representar determinados derechos vinculados con ese proyecto mediante 100.000 tokens.
La inversión podría dividirse en unidades mucho más pequeñas.
Una persona que antes necesitaba reunir una cantidad considerable de dinero podría, dependiendo de la estructura y de las reglas aplicables, acceder a una fracción económica del proyecto.
Esta es una de las grandes promesas de la tokenización:
fraccionar activos y reducir determinadas barreras de entrada.
El Banco Mundial identifica precisamente la fraccionalización como uno de los potenciales beneficios de la tokenización, porque puede reducir el desembolso inicial necesario para participar en determinadas inversiones.
Pero acá tenemos que hacer una pausa.
Porque aparece una distinción fundamental:
PODER COMPRAR UNA FRACCIÓN NO SIGNIFICA NECESARIAMENTE CONTROLAR EL ACTIVO.
⚖️ TOKENIZAR NO SIGNIFICA AUTOMÁTICAMENTE TRANSFERIR LA PROPIEDAD
Este es probablemente uno de los puntos más importantes de todo el debate.
Cuando alguien escucha:
“Este inmueble fue tokenizado.”
puede imaginar inmediatamente:
“Entonces, si compro un token, soy dueño de una parte del inmueble.”
No necesariamente.
Depende de qué representa jurídicamente ese token.
Podría representar, según la estructura:
una participación;un derecho económico;un instrumento de deuda;un derecho contractual;una participación en una sociedad que posee el activo;o determinados derechos vinculados directamente con el activo.
Por eso, antes de preguntar:
“¿Cuánto vale el token?”
deberíamos preguntar:
“¿QUÉ DERECHO REPRESENTA?”
La diferencia puede ser enorme.
🏢 UN EJEMPLO MUY SENCILLO
Supongamos que una sociedad es propietaria de un edificio.
Tenemos:
EDIFICIO
↓
SOCIEDAD PROPIETARIA
↓
EMISIÓN DE TOKENS
↓
INVERSORES
Una persona compra 100 tokens.
¿Es automáticamente copropietaria registral del edificio?
No necesariamente.
Podría estar adquiriendo determinados derechos frente a la sociedad o frente al vehículo utilizado para estructurar la inversión.
Por eso existen dos preguntas diferentes:
¿Quién tiene el activo?
y
¿Quién tiene el token?
Pueden ser personas o entidades diferentes.
Y ahí aparece uno de los grandes desafíos jurídicos de la tokenización:
Conectar correctamente el derecho digital con el derecho que existe fuera de la blockchain.
🌎 Y ACÁ APARECE LA GRAN PROMESA: DEMOCRATIZAR
La tokenización puede permitir algo que antes era difícil:
dividir económicamente una inversión grande en unidades más pequeñas.
Eso puede abrir la puerta a:
pequeños inversores;nuevos participantes;proyectos empresariales;determinadas PYMES;activos que tradicionalmente tenían poca liquidez;nuevos modelos de financiación.
El Banco Mundial también identifica posibles beneficios de la tokenización para el financiamiento de pequeñas y medianas empresas, incluyendo el uso de determinados activos como garantía y la reducción de ciertas asimetrías de información.
Y esto puede ser especialmente interesante para mercados emergentes.
Pero hay una cuestión:
bajar la barrera económica de entrada no elimina todas las demás barreras.
🧠 PORQUE UNA INVERSIÓN PUEDE SER ACCESIBLE… Y SEGUIR SIENDO DIFÍCIL DE ENTENDER
Imaginemos que mañana puedo invertir USD 50 en un activo tokenizado.
Eso es mucho más accesible que necesitar USD 50.000.
Pero:
¿Sé exactamente qué compré?
¿Conozco al emisor?
¿Puedo verificar el activo?
¿Sé qué derechos tengo?
¿Puedo vender cuando quiera?
¿Existe un mercado secundario?
¿Quién custodia?
¿Quién administra?
¿Quién responde si algo sale mal?
El precio de entrada puede bajar.
Pero la complejidad jurídica y financiera puede permanecer.
Y eso importa muchísimo.
🔥 AHORA VIENE LA PREGUNTA INCÓMODA
Supongamos que tenemos:
100.000 inversores
y cada uno posee una pequeña cantidad de tokens.
A primera vista, parece un sistema extremadamente distribuido.
Pero detrás de esos 100.000 inversores podría existir:
una plataforma
un emisor
un custodio
un operador
un desarrollador
una infraestructura tecnológica
que concentren buena parte del poder operativo.
Entonces podemos tener:
propiedad fraccionada
pero
poder concentrado.
Y esto no significa automáticamente que exista una irregularidad.
Es simplemente una cuestión de estructura de mercado y gobernanza que merece ser analizada.
⛓️ BLOCKCHAIN NO ES SINÓNIMO DE DESCENTRALIZACIÓN
Esta es una de las confusiones más frecuentes.
Que una operación utilice blockchain o DLT no significa que todo el sistema sea descentralizado.
Podemos tener una blockchain pública y, al mismo tiempo:
un único emisor;una única plataforma;un único custodio;un mercado secundario limitado;un smart contract administrado por un grupo reducido;o una infraestructura controlada por una empresa.
La tecnología del registro y la estructura económica del negocio son cosas diferentes.
Y el FMI ha señalado precisamente que la tokenización puede reducir algunos costos e intermediarios, pero que la infraestructura de mercado puede terminar más concentrada por efecto de las externalidades de red.
🔗 EL PODER DEL EFECTO RED
Imaginemos una plataforma que empieza tokenizando activos.
Al principio tiene:
1.000 usuarios.
Después:
10.000.
Después:
100.000.
A medida que aumenta el número de participantes, la plataforma puede volverse más atractiva porque allí ya existen:
más inversores;más activos;más operaciones;más liquidez;más información.
Y eso puede generar un círculo:
más usuarios
↓
más liquidez
↓
más activos
↓
más usuarios
↓
más liquidez
El problema aparece cuando una infraestructura se vuelve tan dominante que resulta difícil para otros competidores ingresar.
El FMI analiza justamente este fenómeno: los efectos de red pueden aumentar el valor de una infraestructura ampliamente utilizada y, si existe un proveedor dominante, también pueden incrementar su poder de mercado.
🏦 ¿DESAPARECERÁN LOS INTERMEDIARIOS?
Esta es otra promesa que aparece frecuentemente:
“Con blockchain ya no necesitaremos intermediarios.”
La realidad puede ser bastante más compleja.
La tokenización puede reducir determinados costos o funciones de intermediación.
Pero eso no significa necesariamente que todos los intermediarios desaparezcan.
De hecho, el FMI señala que es más probable que la tokenización reduzca el costo de determinados procesos realizados por intermediarios que que los elimine completamente. Cuánto de ese ahorro llegue finalmente al inversor dependerá, entre otras cosas, del nivel de competencia.
Y aparecen nuevos actores:
plataformas;custodios;proveedores tecnológicos;emisores;operadores;proveedores de infraestructura;servicios de cumplimiento;desarrolladores de smart contracts.
Entonces quizás la pregunta correcta no sea:
“¿Blockchain elimina a los intermediarios?”
sino:
“¿QUÉ INTERMEDIARIOS DESAPARECEN Y CUÁLES ADQUIEREN NUEVO PODER?”
🇵🇾 ¿Y QUÉ ESTÁ PASANDO EN PARAGUAY?
Acá el tema deja de ser solamente teórico.
Paraguay ya tiene un nuevo marco para el Mercado de Valores y Productos mediante la Ley N.º 7572/2025.
La norma tiene como objetivos proteger a los inversionistas y promover un mercado equitativo, íntegro, eficiente y transparente.
Y hay un punto particularmente interesante para nuestro tema.
El artículo 73 considera valores a aquellos que representen, entre otros, derechos de crédito, propiedad, participación o prestaciones dinerarias susceptibles de negociación o transferencia.
Y además incluye expresamente aquellos:
“emitidos, registrados, transferidos o almacenados mediante tecnologías de registros distribuidos u otras similares.”
Esto es importante porque demuestra que el legislador paraguayo ya contempla jurídicamente instrumentos vinculados con tecnologías DLT dentro del concepto de valores, cuando reúnen las características previstas por la ley.
Pero atención:
eso no significa que todo token existente sea automáticamente un valor ni que toda tokenización esté automáticamente bajo el mismo régimen.
La calificación jurídica depende de la naturaleza concreta del instrumento y de la operación.
🏛️ PARAGUAY ESTÁ EN UNA ETAPA DE DESARROLLO REGULATORIO
En noviembre de 2025, el Banco Central del Paraguay explicó que, después de la nueva Ley del Mercado de Valores y Productos, durante 2026 se avanzarían reglamentaciones relacionadas con innovación, incluyendo crowdfunding, tokenización y DLT. También señaló que uno de los desafíos será delimitar correctamente el perímetro regulatorio cuando exista captación de recursos del público, expectativa de rendimiento y asimetría de información.
Esto es particularmente relevante.
Porque una cosa es:
crear un token tecnológico.
Y otra es:
utilizar ese instrumento para captar recursos del público con expectativa de rendimiento.
La segunda situación puede activar cuestiones regulatorias mucho más importantes.
🏠 IMAGINEMOS AHORA UNA PROPIEDAD TOKENIZADA EN PARAGUAY
Supongamos que una empresa tiene un inmueble.
Lo estructura jurídicamente.
Crea una emisión de tokens.
Los ofrece a inversores.
Una persona compra.
Y recibe sus tokens en una wallet.
La pregunta no debería terminar ahí.
Deberíamos seguir preguntando:
¿Quién es propietario del inmueble?
¿Qué documento vincula el token con el inmueble?
¿Qué derechos recibe el inversor?
¿Quién administra los ingresos?
¿Cómo se distribuyen?
¿Puede vender sus tokens?
¿Dónde?
¿Quién controla el mercado secundario?
¿Qué sucede si la empresa entra en insolvencia?
¿Qué sucede si el inmueble tiene una hipoteca?
¿Qué sucede si existe un embargo?
¿Qué jurisdicción resulta aplicable?
¿Qué autoridad supervisa la operación?
Ahí es donde la tokenización deja de ser simplemente una cuestión tecnológica.
Se convierte en:
Derecho + Finanzas + Tecnología.
⚠️ EL TOKEN PUEDE ESTAR EN BLOCKCHAIN. EL ACTIVO SIGUE EN EL MUNDO REAL.
Este punto merece especial atención.
Imaginemos:
Wallet X
↓
posee
Token #4587
Mientras tanto:
Sociedad Y
↓
figura como titular del inmueble.
Tenemos dos realidades:
REALIDAD DIGITAL
Wallet X → Token
REALIDAD JURÍDICA
Sociedad Y → Inmueble
La pregunta fundamental es:
¿QUÉ RELACIÓN JURÍDICA EXISTE ENTRE AMBAS?
Porque la blockchain puede demostrar determinados movimientos o registros dentro de su propia infraestructura.
Pero no sustituye automáticamente todos los registros jurídicos externos.
🔐 ¿Y SI EL SMART CONTRACT FALLA?
Otro aspecto que no podemos ignorar.
La tokenización introduce software en procesos que pueden tener consecuencias económicas.
Y el software puede contener:
errores;vulnerabilidades;fallas de programación;problemas de integración;dependencias externas.
El FMI advierte que los programas utilizados en estructuras tokenizadas pueden introducir riesgos derivados de código defectuoso y de cadenas de contratos contingentes.
Entonces aparece una pregunta jurídica muy interesante:
Si un error tecnológico provoca una pérdida económica, ¿quién responde?
¿El emisor?
¿El desarrollador?
¿La plataforma?
¿El custodio?
¿El proveedor tecnológico?
La respuesta no puede darse simplemente mirando la blockchain.
Hay que analizar:
contratos + legislación aplicable + estructura societaria + regulación + circunstancias concretas.
💧 Y TOKENIZAR TAMPOCO GARANTIZA LIQUIDEZ
Otro error frecuente es pensar:
“Si está tokenizado, puedo venderlo fácilmente.”
No necesariamente.
La tokenización puede facilitar determinados mecanismos de transferencia.
Pero para vender necesitás:
un comprador.
Podés tener:
100.000 tokens
y prácticamente ningún mercado.
La liquidez depende de la existencia de participantes, infraestructura, reglas, confianza y condiciones de mercado.
Además, el BIS ha señalado que la elección de la arquitectura tecnológica plantea un equilibrio: una red compartida puede reducir fragmentación, mientras que múltiples redes interoperables pueden aumentar la competencia en infraestructura pero también fragmentar liquidez y activos. Por eso considera importantes los estándares comunes y la interoperabilidad.
👥 ¿ENTONCES QUIÉN TIENE REALMENTE EL PODER?
Podemos analizar un sistema tokenizado en seis niveles:
1. EL PROPIETARIO DEL ACTIVO
¿Quién posee jurídicamente el inmueble, empresa o activo?
2. EL EMISOR
¿Quién crea y ofrece los tokens?
3. LA INFRAESTRUCTURA
¿Quién controla la tecnología sobre la cual se emiten o negocian?
4. EL CUSTODIO
¿Quién conserva los activos, claves o elementos necesarios para ejecutar la estructura?
5. EL MERCADO
¿Dónde se pueden comprar y vender los tokens?
6. EL INVERSOR
¿Qué derechos posee realmente?
Esta última pregunta suele recibir menos atención de la que merece.
💰 ¿CUÁNTO CUESTA ENTRAR… Y CUÁNTO CUESTA SALIR?
La democratización suele medirse por el primer número:
“Ahora podés entrar con USD 50.”
Pero deberíamos mirar también el segundo:
“¿Podés salir?”
Porque una inversión puede tener una entrada extremadamente accesible y una salida muy complicada.
Por eso, antes de invertir, hay que analizar:
precio;comisiones;liquidez;restricciones de transferencia;mercado secundario;derechos;riesgos;jurisdicción;custodia.
Una inversión accesible no necesariamente es una inversión líquida.
🌱 ¿PUEDE LA TOKENIZACIÓN BENEFICIAR A LAS PYMES?
Sí, potencialmente.
Una empresa pequeña puede tener activos valiosos pero enfrentar dificultades para obtener financiación.
La tokenización podría permitir estructurar determinados derechos sobre activos o proyectos de una manera fraccionada y potencialmente accesible a más inversores.
El Banco Mundial considera que la tokenización puede abrir posibilidades de financiación para PYMES y facilitar determinadas formas de utilización de activos como garantía.
Pero nuevamente:
la tecnología no reemplaza la estructura jurídica.
Si el activo está:
hipotecado;embargado;sujeto a restricciones;mal valuado;o jurídicamente desconectado del token,
el problema continúa existiendo.
⚖️ TOKENIZAR NO ELIMINA EL DERECHO
Y esta es quizá la parte que más me interesa como abogada.
Porque muchas veces se habla de tokenización como si blockchain permitiera construir un mundo completamente separado de las normas tradicionales.
No funciona así.
Cuando un token representa o está vinculado con un activo del mundo real, siguen importando cuestiones como:
Derecho civil;Derecho societario;Derecho contractual;Derecho registral;Derecho tributario;Derecho sucesorio;Derecho procesal;prevención del lavado de activos;protección del inversor;regulación del mercado de valores.
La tecnología puede cambiar cómo se registra o transfiere una representación digital.
Pero todavía tenemos que determinar:
¿QUÉ DERECHO EXISTE?
¿A QUIÉN PERTENECE?
¿CÓMO SE EJERCE?
¿Y CONTRA QUIÉN SE PUEDE HACER VALER?
🌎 EL DESAFÍO PARA AMÉRICA LATINA
Para países como Paraguay y otras economías latinoamericanas, la tokenización puede representar una oportunidad interesante.
Pero la discusión no debería limitarse a:
“¿Podemos tokenizar?”
La pregunta debería ser:
“¿Podemos tokenizar de manera jurídicamente segura?”
Eso exige pensar en:
educación financiera;educación digital;protección del inversor;transparencia;interoperabilidad;custodia;prevención de fraude;identificación del activo;trazabilidad;liquidez;mecanismos de reclamación;regulación.
Porque si la tecnología avanza más rápido que la comprensión del inversor, podemos tener un mercado técnicamente sofisticado pero difícil de entender para quien pone su dinero.
🔥 LA GRAN PARADOJA
Y acá llegamos al corazón de este artículo.
La tokenización puede hacer que una persona que nunca hubiera podido participar económicamente en determinado proyecto pueda acceder a una fracción.
Eso sí puede ampliar el acceso.
Pero al mismo tiempo, la infraestructura necesaria para crear, administrar, custodiar y negociar esos tokens puede quedar concentrada en pocos actores.
Entonces podemos tener:
más personas con acceso
pero
no necesariamente más personas con poder.
Y esta diferencia es fundamental.
🧠 ACCESO ≠ PODER
Podemos resumir todo el debate en cuatro frases:
Fraccionar un activo ≠ fraccionar el poder.
Reducir el precio de entrada ≠ eliminar el riesgo.
Blockchain ≠ descentralización automática.
Token ≠ necesariamente propiedad directa del activo subyacente.
Estas cuatro diferencias deberían acompañar a cualquier persona que se interese por la tokenización.
🏛️ ¿ESTAMOS CAMBIANDO DE INTERMEDIARIOS?
Durante décadas, buena parte del sistema financiero se organizó alrededor de:
bancos
bolsas
fondos
custodios
intermediarios
La tokenización puede modificar algunas de esas funciones.
Pero también puede generar nuevos centros de poder:
plataformas
emisores
proveedores tecnológicos
custodios digitales
operadores
infraestructuras DLT
mercados tokenizados
Por eso, una de las preguntas más interesantes para los próximos años será:
¿La tokenización elimina la intermediación… o transforma quién intermedia?
🇵🇾 ¿QUÉ DEBERÍA PREGUNTAR UN INVERSOR PARAGUAYO?
Antes de comprar cualquier token que supuestamente represente un inmueble, una empresa, un proyecto o un activo, yo tendría esta lista:
1️⃣ ¿Qué estoy comprando exactamente?
2️⃣ ¿Qué derecho representa el token?
3️⃣ ¿Quién es propietario del activo subyacente?
4️⃣ ¿Qué documento conecta jurídicamente el token con ese activo?
5️⃣ ¿Quién emitió los tokens?
6️⃣ ¿Quién administra la plataforma?
7️⃣ ¿Quién custodia?
8️⃣ ¿Existe un mercado secundario real?
9️⃣ ¿Puedo vender cuando quiera?
🔟 ¿Qué ocurre si el emisor quiebra?
1️⃣1️⃣ ¿Qué ocurre si el activo tiene una deuda, hipoteca o embargo?
1️⃣2️⃣ ¿Qué legislación se aplica?
1️⃣3️⃣ ¿Dónde puedo reclamar?
1️⃣4️⃣ ¿Qué autoridad supervisa la operación?
1️⃣5️⃣ ¿Cuáles son todas las comisiones?
Y una última pregunta que debería estar en letras grandes:
¿QUIÉN CONTROLA LA INFRAESTRUCTURA?
🔥 ENTONCES… ¿LA TOKENIZACIÓN DEMOCRATIZA O CONCENTRA?
La respuesta más honesta es:
PUEDE HACER AMBAS COSAS.
Puede democratizar:
✔ el acceso;
✔ la fraccionalización;
✔ determinadas oportunidades de inversión;
✔ algunos procesos de transferencia;
✔ potencialmente ciertos mecanismos de financiación.
Pero también puede concentrar:
⚠️ infraestructura;
⚠️ datos;
⚠️ custodia;
⚠️ liquidez;
⚠️ emisión;
⚠️ tecnología;
⚠️ capacidad de decisión.
El propio FMI plantea esta dualidad: la tokenización puede reducir fricciones, costos y determinadas necesidades de intermediación, pero también puede crear nuevas formas de concentración de infraestructura y poder de mercado.
Y el BIS señala que las decisiones que se tomen ahora sobre la arquitectura de estos mercados pueden influir en si los beneficios de la tokenización terminan distribuyéndose ampliamente o quedan condicionados por estructuras fragmentadas o dominantes.
💭 QUIZÁS LA PREGUNTA ESTÁ MAL PLANTEADA
Tal vez no deberíamos preguntarnos solamente:
“¿La tokenización democratiza la inversión?”
Deberíamos preguntar:
¿Quién puede entrar?
¿Quién puede salir?
¿Quién decide?
¿Quién controla?
¿Quién tiene la información?
¿Quién custodia?
¿Quién responde?
Porque una verdadera democratización financiera no consiste únicamente en permitir que más personas compren.
También implica que esas personas sepan qué están comprando y cuáles son sus derechos.
🌐 EL FUTURO DE LA TOKENIZACIÓN NO SERÁ SOLAMENTE TECNOLÓGICO
La discusión que viene no será simplemente:
“¿Blockchain funciona?”
La tecnología ya permite experimentar con estos modelos.
La discusión será mucho más compleja:
¿Qué reglas necesitamos para que una infraestructura digital pueda ampliar el acceso sin crear nuevos monopolios, nuevas asimetrías de información o nuevos riesgos para quienes invierten?
Y en países como Paraguay, donde el marco del mercado de valores está incorporando expresamente instrumentos basados en DLT y donde el BCP ha anunciado avances regulatorios sobre tokenización, esta discusión ya dejó de ser puramente futurista.
🔥 Y ACÁ ESTÁ MI CONCLUSIÓN
La verdadera revolución de la tokenización no consiste simplemente en convertir un inmueble, una empresa o un activo en miles de tokens.
Eso es solamente la parte tecnológica.
La verdadera transformación será determinar qué derechos tienen esos miles de personas que ahora pueden participar.
Porque podemos tener:
100.000 inversores
100.000 wallets
100.000 tokens
y, sin embargo…
muy pocos actores tomando las decisiones fundamentales.
Por eso:
LA TOKENIZACIÓN PUEDE FRACCIONAR LA INVERSIÓN SIN NECESARIAMENTE FRACCIONAR EL PODER.
Y ahí está una de las preguntas jurídicas, económicas y tecnológicas más importantes de esta nueva etapa.
💬 TE DEJO UNA PREGUNTA
Si mañana pudieras invertir USD 100 en una fracción tokenizada de un edificio de USD 10 millones…
¿sentirías que realmente sos dueño de una parte del edificio?
¿O considerarías que primero necesitás saber exactamente qué derecho representa ese token?
Porque al final…
EL TOKEN PUEDE SER DIGITAL.
PERO EL DERECHO QUE REPRESENTA SIGUE NECESITANDO UNA BASE EN EL MUNDO REAL.
Y ahí es donde Blockchain, Finanzas y Derecho empiezan a hablar el mismo idioma.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#Tokenizacion #Blockchain #ActivosDigitales #CryptoLaw #FinanzasDigitales
¿LA TOKENIZACIÓN DEMOCRATIZA LA INVERSIÓN… O CONCENTRA EL PODER?
Después de explicar qué es la tokenización, aparece una pregunta mucho más incómoda: ¿quién controla todo lo que existe detrás de ese token?
Hace un tiempo publiqué un contenido explicando cómo la tokenización puede transformar determinados activos reales o derechos económicos en representaciones digitales.
Y la respuesta de la comunidad fue interesante: preguntas, comentarios, guardados y conversaciones que continuaron incluso mucho después de la publicación.
Pero cuanto más hablamos de tokenización, más aparece una pregunta que considero todavía más importante:
Si ahora más personas pueden acceder a una inversión… ¿significa que también tienen más poder?
Porque una cosa es democratizar el acceso.
Y otra muy diferente es democratizar la propiedad, la información y la capacidad de decisión.
Ahí comienza una discusión mucho más profunda.
🧩 PRIMERO: ¿QUÉ CAMBIA CUANDO TOKENIZAMOS UN ACTIVO?
Imaginemos un inmueble valuado en USD 1.000.000.
En el modelo tradicional, acceder económicamente a ese activo puede requerir una cantidad importante de capital.
Ahora imaginemos que la estructura jurídica permite representar determinados derechos vinculados con ese proyecto mediante 100.000 tokens.
La inversión podría dividirse en unidades mucho más pequeñas.
Una persona que antes necesitaba reunir una cantidad considerable de dinero podría, dependiendo de la estructura y de las reglas aplicables, acceder a una fracción económica del proyecto.
Esta es una de las grandes promesas de la tokenización:
fraccionar activos y reducir determinadas barreras de entrada.
El Banco Mundial identifica precisamente la fraccionalización como uno de los potenciales beneficios de la tokenización, porque puede reducir el desembolso inicial necesario para participar en determinadas inversiones.
Pero acá tenemos que hacer una pausa.
Porque aparece una distinción fundamental:
PODER COMPRAR UNA FRACCIÓN NO SIGNIFICA NECESARIAMENTE CONTROLAR EL ACTIVO.
⚖️ TOKENIZAR NO SIGNIFICA AUTOMÁTICAMENTE TRANSFERIR LA PROPIEDAD
Este es probablemente uno de los puntos más importantes de todo el debate.
Cuando alguien escucha:
“Este inmueble fue tokenizado.”
puede imaginar inmediatamente:
“Entonces, si compro un token, soy dueño de una parte del inmueble.”
No necesariamente.
Depende de qué representa jurídicamente ese token.
Podría representar, según la estructura:
una participación;un derecho económico;un instrumento de deuda;un derecho contractual;una participación en una sociedad que posee el activo;o determinados derechos vinculados directamente con el activo.
Por eso, antes de preguntar:
“¿Cuánto vale el token?”
deberíamos preguntar:
“¿QUÉ DERECHO REPRESENTA?”
La diferencia puede ser enorme.
🏢 UN EJEMPLO MUY SENCILLO
Supongamos que una sociedad es propietaria de un edificio.
Tenemos:
EDIFICIO
↓
SOCIEDAD PROPIETARIA
↓
EMISIÓN DE TOKENS
↓
INVERSORES
Una persona compra 100 tokens.
¿Es automáticamente copropietaria registral del edificio?
No necesariamente.
Podría estar adquiriendo determinados derechos frente a la sociedad o frente al vehículo utilizado para estructurar la inversión.
Por eso existen dos preguntas diferentes:
¿Quién tiene el activo?
y
¿Quién tiene el token?
Pueden ser personas o entidades diferentes.
Y ahí aparece uno de los grandes desafíos jurídicos de la tokenización:
Conectar correctamente el derecho digital con el derecho que existe fuera de la blockchain.
🌎 Y ACÁ APARECE LA GRAN PROMESA: DEMOCRATIZAR
La tokenización puede permitir algo que antes era difícil:
dividir económicamente una inversión grande en unidades más pequeñas.
Eso puede abrir la puerta a:
pequeños inversores;nuevos participantes;proyectos empresariales;determinadas PYMES;activos que tradicionalmente tenían poca liquidez;nuevos modelos de financiación.
El Banco Mundial también identifica posibles beneficios de la tokenización para el financiamiento de pequeñas y medianas empresas, incluyendo el uso de determinados activos como garantía y la reducción de ciertas asimetrías de información.
Y esto puede ser especialmente interesante para mercados emergentes.
Pero hay una cuestión:
bajar la barrera económica de entrada no elimina todas las demás barreras.
🧠 PORQUE UNA INVERSIÓN PUEDE SER ACCESIBLE… Y SEGUIR SIENDO DIFÍCIL DE ENTENDER
Imaginemos que mañana puedo invertir USD 50 en un activo tokenizado.
Eso es mucho más accesible que necesitar USD 50.000.
Pero:
¿Sé exactamente qué compré?
¿Conozco al emisor?
¿Puedo verificar el activo?
¿Sé qué derechos tengo?
¿Puedo vender cuando quiera?
¿Existe un mercado secundario?
¿Quién custodia?
¿Quién administra?
¿Quién responde si algo sale mal?
El precio de entrada puede bajar.
Pero la complejidad jurídica y financiera puede permanecer.
Y eso importa muchísimo.
🔥 AHORA VIENE LA PREGUNTA INCÓMODA
Supongamos que tenemos:
100.000 inversores
y cada uno posee una pequeña cantidad de tokens.
A primera vista, parece un sistema extremadamente distribuido.
Pero detrás de esos 100.000 inversores podría existir:
una plataforma
un emisor
un custodio
un operador
un desarrollador
una infraestructura tecnológica
que concentren buena parte del poder operativo.
Entonces podemos tener:
propiedad fraccionada
pero
poder concentrado.
Y esto no significa automáticamente que exista una irregularidad.
Es simplemente una cuestión de estructura de mercado y gobernanza que merece ser analizada.
⛓️ BLOCKCHAIN NO ES SINÓNIMO DE DESCENTRALIZACIÓN
Esta es una de las confusiones más frecuentes.
Que una operación utilice blockchain o DLT no significa que todo el sistema sea descentralizado.
Podemos tener una blockchain pública y, al mismo tiempo:
un único emisor;una única plataforma;un único custodio;un mercado secundario limitado;un smart contract administrado por un grupo reducido;o una infraestructura controlada por una empresa.
La tecnología del registro y la estructura económica del negocio son cosas diferentes.
Y el FMI ha señalado precisamente que la tokenización puede reducir algunos costos e intermediarios, pero que la infraestructura de mercado puede terminar más concentrada por efecto de las externalidades de red.
🔗 EL PODER DEL EFECTO RED
Imaginemos una plataforma que empieza tokenizando activos.
Al principio tiene:
1.000 usuarios.
Después:
10.000.
Después:
100.000.
A medida que aumenta el número de participantes, la plataforma puede volverse más atractiva porque allí ya existen:
más inversores;más activos;más operaciones;más liquidez;más información.
Y eso puede generar un círculo:
más usuarios
↓
más liquidez
↓
más activos
↓
más usuarios
↓
más liquidez
El problema aparece cuando una infraestructura se vuelve tan dominante que resulta difícil para otros competidores ingresar.
El FMI analiza justamente este fenómeno: los efectos de red pueden aumentar el valor de una infraestructura ampliamente utilizada y, si existe un proveedor dominante, también pueden incrementar su poder de mercado.
🏦 ¿DESAPARECERÁN LOS INTERMEDIARIOS?
Esta es otra promesa que aparece frecuentemente:
“Con blockchain ya no necesitaremos intermediarios.”
La realidad puede ser bastante más compleja.
La tokenización puede reducir determinados costos o funciones de intermediación.
Pero eso no significa necesariamente que todos los intermediarios desaparezcan.
De hecho, el FMI señala que es más probable que la tokenización reduzca el costo de determinados procesos realizados por intermediarios que que los elimine completamente. Cuánto de ese ahorro llegue finalmente al inversor dependerá, entre otras cosas, del nivel de competencia.
Y aparecen nuevos actores:
plataformas;custodios;proveedores tecnológicos;emisores;operadores;proveedores de infraestructura;servicios de cumplimiento;desarrolladores de smart contracts.
Entonces quizás la pregunta correcta no sea:
“¿Blockchain elimina a los intermediarios?”
sino:
“¿QUÉ INTERMEDIARIOS DESAPARECEN Y CUÁLES ADQUIEREN NUEVO PODER?”
🇵🇾 ¿Y QUÉ ESTÁ PASANDO EN PARAGUAY?
Acá el tema deja de ser solamente teórico.
Paraguay ya tiene un nuevo marco para el Mercado de Valores y Productos mediante la Ley N.º 7572/2025.
La norma tiene como objetivos proteger a los inversionistas y promover un mercado equitativo, íntegro, eficiente y transparente.
Y hay un punto particularmente interesante para nuestro tema.
El artículo 73 considera valores a aquellos que representen, entre otros, derechos de crédito, propiedad, participación o prestaciones dinerarias susceptibles de negociación o transferencia.
Y además incluye expresamente aquellos:
“emitidos, registrados, transferidos o almacenados mediante tecnologías de registros distribuidos u otras similares.”
Esto es importante porque demuestra que el legislador paraguayo ya contempla jurídicamente instrumentos vinculados con tecnologías DLT dentro del concepto de valores, cuando reúnen las características previstas por la ley.
Pero atención:
eso no significa que todo token existente sea automáticamente un valor ni que toda tokenización esté automáticamente bajo el mismo régimen.
La calificación jurídica depende de la naturaleza concreta del instrumento y de la operación.
🏛️ PARAGUAY ESTÁ EN UNA ETAPA DE DESARROLLO REGULATORIO
En noviembre de 2025, el Banco Central del Paraguay explicó que, después de la nueva Ley del Mercado de Valores y Productos, durante 2026 se avanzarían reglamentaciones relacionadas con innovación, incluyendo crowdfunding, tokenización y DLT. También señaló que uno de los desafíos será delimitar correctamente el perímetro regulatorio cuando exista captación de recursos del público, expectativa de rendimiento y asimetría de información.
Esto es particularmente relevante.
Porque una cosa es:
crear un token tecnológico.
Y otra es:
utilizar ese instrumento para captar recursos del público con expectativa de rendimiento.
La segunda situación puede activar cuestiones regulatorias mucho más importantes.
🏠 IMAGINEMOS AHORA UNA PROPIEDAD TOKENIZADA EN PARAGUAY
Supongamos que una empresa tiene un inmueble.
Lo estructura jurídicamente.
Crea una emisión de tokens.
Los ofrece a inversores.
Una persona compra.
Y recibe sus tokens en una wallet.
La pregunta no debería terminar ahí.
Deberíamos seguir preguntando:
¿Quién es propietario del inmueble?
¿Qué documento vincula el token con el inmueble?
¿Qué derechos recibe el inversor?
¿Quién administra los ingresos?
¿Cómo se distribuyen?
¿Puede vender sus tokens?
¿Dónde?
¿Quién controla el mercado secundario?
¿Qué sucede si la empresa entra en insolvencia?
¿Qué sucede si el inmueble tiene una hipoteca?
¿Qué sucede si existe un embargo?
¿Qué jurisdicción resulta aplicable?
¿Qué autoridad supervisa la operación?
Ahí es donde la tokenización deja de ser simplemente una cuestión tecnológica.
Se convierte en:
Derecho + Finanzas + Tecnología.
⚠️ EL TOKEN PUEDE ESTAR EN BLOCKCHAIN. EL ACTIVO SIGUE EN EL MUNDO REAL.
Este punto merece especial atención.
Imaginemos:
Wallet X
↓
posee
Token #4587
Mientras tanto:
Sociedad Y
↓
figura como titular del inmueble.
Tenemos dos realidades:
REALIDAD DIGITAL
Wallet X → Token
REALIDAD JURÍDICA
Sociedad Y → Inmueble
La pregunta fundamental es:
¿QUÉ RELACIÓN JURÍDICA EXISTE ENTRE AMBAS?
Porque la blockchain puede demostrar determinados movimientos o registros dentro de su propia infraestructura.
Pero no sustituye automáticamente todos los registros jurídicos externos.
🔐 ¿Y SI EL SMART CONTRACT FALLA?
Otro aspecto que no podemos ignorar.
La tokenización introduce software en procesos que pueden tener consecuencias económicas.
Y el software puede contener:
errores;vulnerabilidades;fallas de programación;problemas de integración;dependencias externas.
El FMI advierte que los programas utilizados en estructuras tokenizadas pueden introducir riesgos derivados de código defectuoso y de cadenas de contratos contingentes.
Entonces aparece una pregunta jurídica muy interesante:
Si un error tecnológico provoca una pérdida económica, ¿quién responde?
¿El emisor?
¿El desarrollador?
¿La plataforma?
¿El custodio?
¿El proveedor tecnológico?
La respuesta no puede darse simplemente mirando la blockchain.
Hay que analizar:
contratos + legislación aplicable + estructura societaria + regulación + circunstancias concretas.
💧 Y TOKENIZAR TAMPOCO GARANTIZA LIQUIDEZ
Otro error frecuente es pensar:
“Si está tokenizado, puedo venderlo fácilmente.”
No necesariamente.
La tokenización puede facilitar determinados mecanismos de transferencia.
Pero para vender necesitás:
un comprador.
Podés tener:
100.000 tokens
y prácticamente ningún mercado.
La liquidez depende de la existencia de participantes, infraestructura, reglas, confianza y condiciones de mercado.
Además, el BIS ha señalado que la elección de la arquitectura tecnológica plantea un equilibrio: una red compartida puede reducir fragmentación, mientras que múltiples redes interoperables pueden aumentar la competencia en infraestructura pero también fragmentar liquidez y activos. Por eso considera importantes los estándares comunes y la interoperabilidad.
👥 ¿ENTONCES QUIÉN TIENE REALMENTE EL PODER?
Podemos analizar un sistema tokenizado en seis niveles:
1. EL PROPIETARIO DEL ACTIVO
¿Quién posee jurídicamente el inmueble, empresa o activo?
2. EL EMISOR
¿Quién crea y ofrece los tokens?
3. LA INFRAESTRUCTURA
¿Quién controla la tecnología sobre la cual se emiten o negocian?
4. EL CUSTODIO
¿Quién conserva los activos, claves o elementos necesarios para ejecutar la estructura?
5. EL MERCADO
¿Dónde se pueden comprar y vender los tokens?
6. EL INVERSOR
¿Qué derechos posee realmente?
Esta última pregunta suele recibir menos atención de la que merece.
💰 ¿CUÁNTO CUESTA ENTRAR… Y CUÁNTO CUESTA SALIR?
La democratización suele medirse por el primer número:
“Ahora podés entrar con USD 50.”
Pero deberíamos mirar también el segundo:
“¿Podés salir?”
Porque una inversión puede tener una entrada extremadamente accesible y una salida muy complicada.
Por eso, antes de invertir, hay que analizar:
precio;comisiones;liquidez;restricciones de transferencia;mercado secundario;derechos;riesgos;jurisdicción;custodia.
Una inversión accesible no necesariamente es una inversión líquida.
🌱 ¿PUEDE LA TOKENIZACIÓN BENEFICIAR A LAS PYMES?
Sí, potencialmente.
Una empresa pequeña puede tener activos valiosos pero enfrentar dificultades para obtener financiación.
La tokenización podría permitir estructurar determinados derechos sobre activos o proyectos de una manera fraccionada y potencialmente accesible a más inversores.
El Banco Mundial considera que la tokenización puede abrir posibilidades de financiación para PYMES y facilitar determinadas formas de utilización de activos como garantía.
Pero nuevamente:
la tecnología no reemplaza la estructura jurídica.
Si el activo está:
hipotecado;embargado;sujeto a restricciones;mal valuado;o jurídicamente desconectado del token,
el problema continúa existiendo.
⚖️ TOKENIZAR NO ELIMINA EL DERECHO
Y esta es quizá la parte que más me interesa como abogada.
Porque muchas veces se habla de tokenización como si blockchain permitiera construir un mundo completamente separado de las normas tradicionales.
No funciona así.
Cuando un token representa o está vinculado con un activo del mundo real, siguen importando cuestiones como:
Derecho civil;Derecho societario;Derecho contractual;Derecho registral;Derecho tributario;Derecho sucesorio;Derecho procesal;prevención del lavado de activos;protección del inversor;regulación del mercado de valores.
La tecnología puede cambiar cómo se registra o transfiere una representación digital.
Pero todavía tenemos que determinar:
¿QUÉ DERECHO EXISTE?
¿A QUIÉN PERTENECE?
¿CÓMO SE EJERCE?
¿Y CONTRA QUIÉN SE PUEDE HACER VALER?
🌎 EL DESAFÍO PARA AMÉRICA LATINA
Para países como Paraguay y otras economías latinoamericanas, la tokenización puede representar una oportunidad interesante.
Pero la discusión no debería limitarse a:
“¿Podemos tokenizar?”
La pregunta debería ser:
“¿Podemos tokenizar de manera jurídicamente segura?”
Eso exige pensar en:
educación financiera;educación digital;protección del inversor;transparencia;interoperabilidad;custodia;prevención de fraude;identificación del activo;trazabilidad;liquidez;mecanismos de reclamación;regulación.
Porque si la tecnología avanza más rápido que la comprensión del inversor, podemos tener un mercado técnicamente sofisticado pero difícil de entender para quien pone su dinero.
🔥 LA GRAN PARADOJA
Y acá llegamos al corazón de este artículo.
La tokenización puede hacer que una persona que nunca hubiera podido participar económicamente en determinado proyecto pueda acceder a una fracción.
Eso sí puede ampliar el acceso.
Pero al mismo tiempo, la infraestructura necesaria para crear, administrar, custodiar y negociar esos tokens puede quedar concentrada en pocos actores.
Entonces podemos tener:
más personas con acceso
pero
no necesariamente más personas con poder.
Y esta diferencia es fundamental.
🧠 ACCESO ≠ PODER
Podemos resumir todo el debate en cuatro frases:
Fraccionar un activo ≠ fraccionar el poder.
Reducir el precio de entrada ≠ eliminar el riesgo.
Blockchain ≠ descentralización automática.
Token ≠ necesariamente propiedad directa del activo subyacente.
Estas cuatro diferencias deberían acompañar a cualquier persona que se interese por la tokenización.
🏛️ ¿ESTAMOS CAMBIANDO DE INTERMEDIARIOS?
Durante décadas, buena parte del sistema financiero se organizó alrededor de:
bancos
bolsas
fondos
custodios
intermediarios
La tokenización puede modificar algunas de esas funciones.
Pero también puede generar nuevos centros de poder:
plataformas
emisores
proveedores tecnológicos
custodios digitales
operadores
infraestructuras DLT
mercados tokenizados
Por eso, una de las preguntas más interesantes para los próximos años será:
¿La tokenización elimina la intermediación… o transforma quién intermedia?
🇵🇾 ¿QUÉ DEBERÍA PREGUNTAR UN INVERSOR PARAGUAYO?
Antes de comprar cualquier token que supuestamente represente un inmueble, una empresa, un proyecto o un activo, yo tendría esta lista:
1️⃣ ¿Qué estoy comprando exactamente?
2️⃣ ¿Qué derecho representa el token?
3️⃣ ¿Quién es propietario del activo subyacente?
4️⃣ ¿Qué documento conecta jurídicamente el token con ese activo?
5️⃣ ¿Quién emitió los tokens?
6️⃣ ¿Quién administra la plataforma?
7️⃣ ¿Quién custodia?
8️⃣ ¿Existe un mercado secundario real?
9️⃣ ¿Puedo vender cuando quiera?
🔟 ¿Qué ocurre si el emisor quiebra?
1️⃣1️⃣ ¿Qué ocurre si el activo tiene una deuda, hipoteca o embargo?
1️⃣2️⃣ ¿Qué legislación se aplica?
1️⃣3️⃣ ¿Dónde puedo reclamar?
1️⃣4️⃣ ¿Qué autoridad supervisa la operación?
1️⃣5️⃣ ¿Cuáles son todas las comisiones?
Y una última pregunta que debería estar en letras grandes:
¿QUIÉN CONTROLA LA INFRAESTRUCTURA?
🔥 ENTONCES… ¿LA TOKENIZACIÓN DEMOCRATIZA O CONCENTRA?
La respuesta más honesta es:
PUEDE HACER AMBAS COSAS.
Puede democratizar:
✔ el acceso;
✔ la fraccionalización;
✔ determinadas oportunidades de inversión;
✔ algunos procesos de transferencia;
✔ potencialmente ciertos mecanismos de financiación.
Pero también puede concentrar:
⚠️ infraestructura;
⚠️ datos;
⚠️ custodia;
⚠️ liquidez;
⚠️ emisión;
⚠️ tecnología;
⚠️ capacidad de decisión.
El propio FMI plantea esta dualidad: la tokenización puede reducir fricciones, costos y determinadas necesidades de intermediación, pero también puede crear nuevas formas de concentración de infraestructura y poder de mercado.
Y el BIS señala que las decisiones que se tomen ahora sobre la arquitectura de estos mercados pueden influir en si los beneficios de la tokenización terminan distribuyéndose ampliamente o quedan condicionados por estructuras fragmentadas o dominantes.
💭 QUIZÁS LA PREGUNTA ESTÁ MAL PLANTEADA
Tal vez no deberíamos preguntarnos solamente:
“¿La tokenización democratiza la inversión?”
Deberíamos preguntar:
¿Quién puede entrar?
¿Quién puede salir?
¿Quién decide?
¿Quién controla?
¿Quién tiene la información?
¿Quién custodia?
¿Quién responde?
Porque una verdadera democratización financiera no consiste únicamente en permitir que más personas compren.
También implica que esas personas sepan qué están comprando y cuáles son sus derechos.
🌐 EL FUTURO DE LA TOKENIZACIÓN NO SERÁ SOLAMENTE TECNOLÓGICO
La discusión que viene no será simplemente:
“¿Blockchain funciona?”
La tecnología ya permite experimentar con estos modelos.
La discusión será mucho más compleja:
¿Qué reglas necesitamos para que una infraestructura digital pueda ampliar el acceso sin crear nuevos monopolios, nuevas asimetrías de información o nuevos riesgos para quienes invierten?
Y en países como Paraguay, donde el marco del mercado de valores está incorporando expresamente instrumentos basados en DLT y donde el BCP ha anunciado avances regulatorios sobre tokenización, esta discusión ya dejó de ser puramente futurista.
🔥 Y ACÁ ESTÁ MI CONCLUSIÓN
La verdadera revolución de la tokenización no consiste simplemente en convertir un inmueble, una empresa o un activo en miles de tokens.
Eso es solamente la parte tecnológica.
La verdadera transformación será determinar qué derechos tienen esos miles de personas que ahora pueden participar.
Porque podemos tener:
100.000 inversores
100.000 wallets
100.000 tokens
y, sin embargo…
muy pocos actores tomando las decisiones fundamentales.
Por eso:
LA TOKENIZACIÓN PUEDE FRACCIONAR LA INVERSIÓN SIN NECESARIAMENTE FRACCIONAR EL PODER.
Y ahí está una de las preguntas jurídicas, económicas y tecnológicas más importantes de esta nueva etapa.
💬 TE DEJO UNA PREGUNTA
Si mañana pudieras invertir USD 100 en una fracción tokenizada de un edificio de USD 10 millones…
¿sentirías que realmente sos dueño de una parte del edificio?
¿O considerarías que primero necesitás saber exactamente qué derecho representa ese token?
Porque al final…
EL TOKEN PUEDE SER DIGITAL.
PERO EL DERECHO QUE REPRESENTA SIGUE NECESITANDO UNA BASE EN EL MUNDO REAL.
Y ahí es donde Blockchain, Finanzas y Derecho empiezan a hablar el mismo idioma.
$BTC
$ETH
$BNB
#Tokenizacion #Blockchain #ActivosDigitales #CryptoLaw #FinanzasDigitales
107
Parcialmente cierto
🚨 BCI abre cuenta corriente en Buda.com: ¿El fin de la desconfianza cripto en Chile?
Este sábado, mientras el BTC cotiza a US$77,181 (‑0.2%) y el índice Miedo & Codicia marca 63/100, el banco BCI dio el gran salto y abrió una cuenta corriente en el exchange Buda.com. Es la primera vez que una entidad bancaria tradicional se mete de lleno en la cripto, y no es solo marketing: abre la puerta a que miles de chilenos transfieran su ahorro a wallets reguladas. Pero ojo, también significa que la CMF tendrá más poder de supervisión y, potencialmente, impuestos más duros. ¿Estás listo para que los bancos sean los nuevos guardianes de tu Bitcoin?
#BCI #Buda #RegulacionChile #FinanzasDigitales #CriptoChile
578

🚀 ¿Sabías cómo aprovechar al máximo Binance? 🌐
El mundo de las criptomonedas evoluciona rápido y tener una plataforma sólida es clave para navegarlo con confianza. Binance ofrece una suite completa de herramientas para cada tipo de usuario:
📈 Binance Spot & Futures: Opera tus criptomonedas favoritas con alta liquidez y comisiones competitivas.
🛡️ Seguridad: Protección de fondos respaldada por auditorías avanzadas y sistemas de autenticación robustos.
💼 Binance Earn: Pon a trabajar tus criptos inactivas con opciones de Staking y cuentas de rendimiento flexible.
🤝 Binance P2P: Compra y vende directamente con otros usuarios usando tus métodos de pago locales de forma segura.
💡 Recuerda: Antes de realizar cualquier inversión, investiga bien (DYOR - Do Your Own Research) y gestiona siempre tu riesgo.
¿Cuál es la función de Binance que más utilizas a diario? 👇
#Binance #Criptomonedas #Bitcoin #Blockchain #Trading #Crypto #FinanzasDigitales
66
·
--
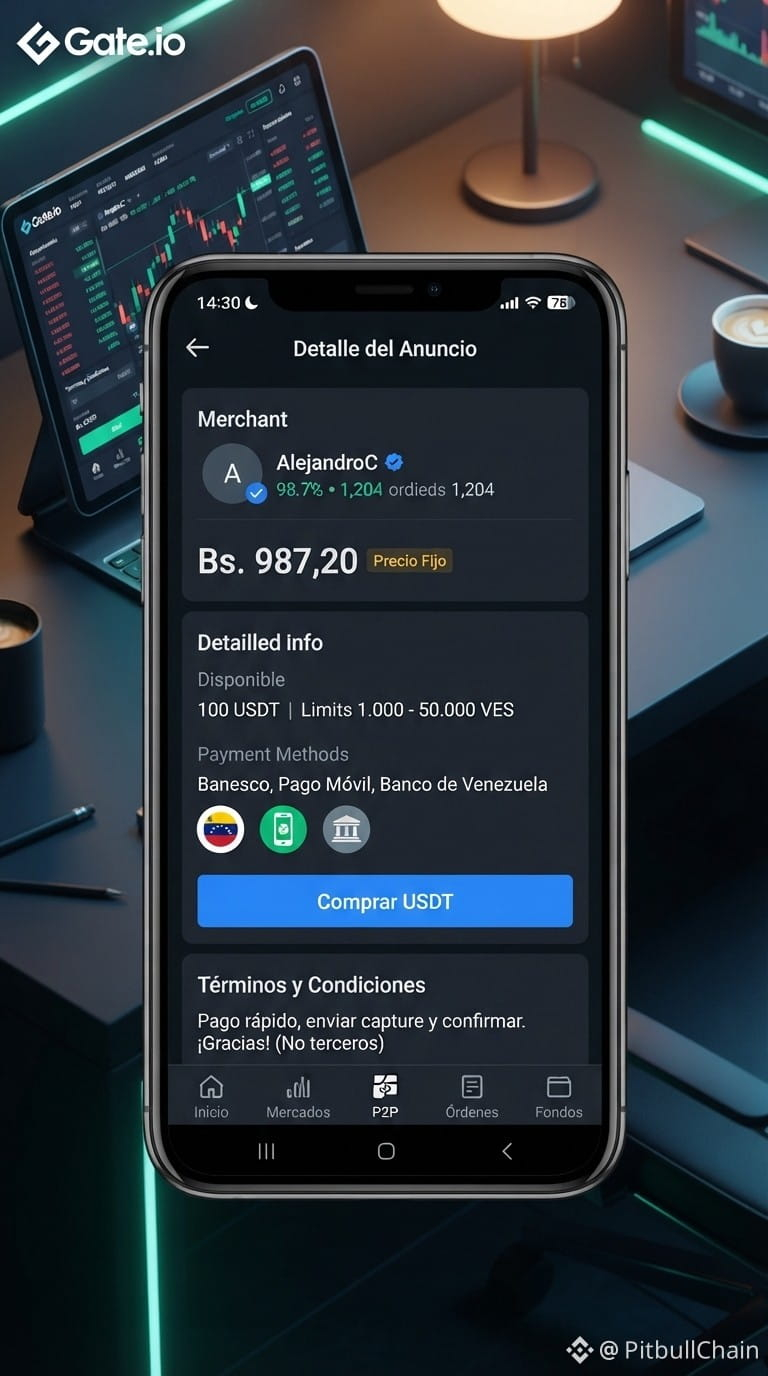
Artículo
Mercado real vs Referencias: El pulso del USDT hoy¿Te has fijado en cómo se mueve la liquidez en Venezuela al arrancar la semana? Mientras las referencias tradicionales a veces quedan desfasadas o sin cotización clara, el libro de órdenes de Binance P2P es el que verdaderamente marca el termómetro de la economía de a pie.
Hoy vemos una demanda sostenida con órdenes de compra que rondan los Bs. 965 a 987 por cada $USDT, respaldadas por más de 200 comerciantes activos moviendo volumen continuo. Para comercios, freelancers y empresas, el acceso inmediato a liquidez en $USDT es la herramienta principal para reponer inventarios y resguardar el flujo de caja sin depender de intermediarios lentos.
La clave de operar dentro de Binance está en la profundidad del mercado: la cotización directa entre usuarios ofrece mucha mayor estabilidad frente a la dispersión de precios que suele verse en canales informales.
Recomendaciones para operar seguro este lunes:
1. Revisa el libro en tiempo real antes de tasar tus productos o servicios.
2. Filtra comerciantes verificados con más del 98% de órdenes completadas.
3. Verifica los fondos directamente en tu banco antes de liberar tus activos.
📊 Tasas y análisis en vivo en pitbullchain.com
$USDT #VenezuelaCrypto #BinanceP2P #USDT #CriptoVenezuela #FinanzasDigitales
Mercado real vs Referencias: El pulso del USDT hoy
¿Te has fijado en cómo se mueve la liquidez en Venezuela al arrancar la semana? Mientras las referencias tradicionales a veces quedan desfasadas o sin cotización clara, el libro de órdenes de Binance P2P es el que verdaderamente marca el termómetro de la economía de a pie.
Hoy vemos una demanda sostenida con órdenes de compra que rondan los Bs. 965 a 987 por cada $USDT, respaldadas por más de 200 comerciantes activos moviendo volumen continuo. Para comercios, freelancers y empresas, el acceso inmediato a liquidez en $USDT es la herramienta principal para reponer inventarios y resguardar el flujo de caja sin depender de intermediarios lentos.
La clave de operar dentro de Binance está en la profundidad del mercado: la cotización directa entre usuarios ofrece mucha mayor estabilidad frente a la dispersión de precios que suele verse en canales informales.
Recomendaciones para operar seguro este lunes:
1. Revisa el libro en tiempo real antes de tasar tus productos o servicios.
2. Filtra comerciantes verificados con más del 98% de órdenes completadas.
3. Verifica los fondos directamente en tu banco antes de liberar tus activos.
📊 Tasas y análisis en vivo en pitbullchain.com
$USDT #VenezuelaCrypto #BinanceP2P #USDT #CriptoVenezuela #FinanzasDigitales
9
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#GrayscaleZcashETFHits$1BNetAssets
0 visualizaciones
0 participa(n) en el debate
2
#BitcoinSpotETFsNetInflow$191M
2,574 visualizaciones
118 participa(n) en el debate
3
#CFTCUpdatesGuidanceOnTokenizedAssets
17,840 visualizaciones
793 participa(n) en el debate
4
#BitgetSays$352MAffectedInHack
5,196 visualizaciones
69 participa(n) en el debate
5
#BinanceWillListHyperliquid(HYPE)
210,022 visualizaciones
3,353 participa(n) en el debate
6
#BrazilOrdersReportingOf$10KSelfCustodyTransfers
2,252 visualizaciones
47 participa(n) en el debate
7
#FedProposesRulesForBankIssuedStablecoins
17,238 visualizaciones
523 participa(n) en el debate
8
#OndoFinanceSoughtSaleAfterFoundersDeath
10,725 visualizaciones
339 participa(n) en el debate
9
#FedOctoberRateHikeOddsRiseTo69.7%
85,428 visualizaciones
1,470 participa(n) en el debate
10
#BitcoinFallsBelow$83,000
5,370 visualizaciones
19 participa(n) en el debate